
O que é o ISS e por que ele é cobrado pela Prefeitura de Teresina?
O ISS, ou ISSQN, é o imposto que o Município cobra de quem presta serviço. Teresina pode cobrá-lo porque a Constituição Federal, no art. 156, III, deu essa competência aos municípios; e cobra dentro dos limites da Lei Complementar federal nº 116/2003, que define quais serviços podem ser tributados, onde o imposto é devido e qual é a alíquota máxima. A lista federal foi incorporada ao Código Tributário do Município de Teresina (CTMT), a LC municipal nº 4.974/2016: os serviços estão no Anexo VII, as alíquotas no Anexo VIII, e o detalhamento operacional no Regulamento do CTMT, o Decreto nº 16.759/2017.
Essa lista é taxativa. Serviço que não está nela não é alcançado pelo ISS — pode ser alcançado por outro tributo, ou por nenhum. Em compensação, vários subitens terminam em e congêneres, expressão que permite encaixar atividades equivalentes à descrita sem que o Município precise editar lei nova para cada variação de mercado. Na prática, é aí que nascem as dúvidas de enquadramento: a atividade existe, o nome comercial dela não aparece em nenhum subitem, e alguém precisa decidir a qual descrição legal ela corresponde.
Contribuinte é quem presta o serviço, em caráter habitual e com conteúdo econômico. Em Teresina isso se divide em três situações com cálculos muito diferentes entre si: a empresa, que paga um percentual sobre o preço do serviço (ou o ISS embutido no DAS, se for optante do Simples Nacional); o profissional autônomo inscrito no Cadastro Mercantil de Contribuintes (CMC), que paga valor fixo lançado pela Secretaria Municipal de Finanças (SEMF); e a sociedade de profissionais, que paga valor fixo calculado por sócio ou profissional habilitado. O fato gerador é o mesmo nos três casos — a prestação do serviço —, mas a base de cálculo não.
Quem vende mercadoria e presta serviço na mesma operação precisa separar as duas coisas, porque a parte da mercadoria é ICMS estadual e a parte do serviço é ISS municipal — e alguns subitens do Anexo VII trazem ressalva expressa sobre o material fornecido. A locação de bens móveis é outra fronteira frequente: o Supremo Tribunal Federal já a afastou do campo do ISS pela Súmula Vinculante 31 e, em 2026, ela passou a ter tratamento próprio na emissão de nota em Teresina por causa da reforma tributária, assunto da seção sobre NFS-e.
Esta página comenta as faixas de alíquota e os casos de enquadramento mais comuns; ela não reproduz a lista inteira de serviços. Para achar o subitem da sua atividade, consulte o Anexo VII do CTMT no legis.teresina.pi.gov.br e o cadastro de serviços do seu CMC em notafiscal.teresina.pi.gov.br, que mostra o que a sua empresa está habilitada a emitir. O portal da legislação publica as normas por tipo e ano, sem endereço permanente por norma: localize pela data — a LC nº 6.313/2025 é de 23/12/2025 e a Portaria SEMF nº 20/2026, de 21/01/2026.
Quais são as alíquotas de ISS em Teresina em 2026?
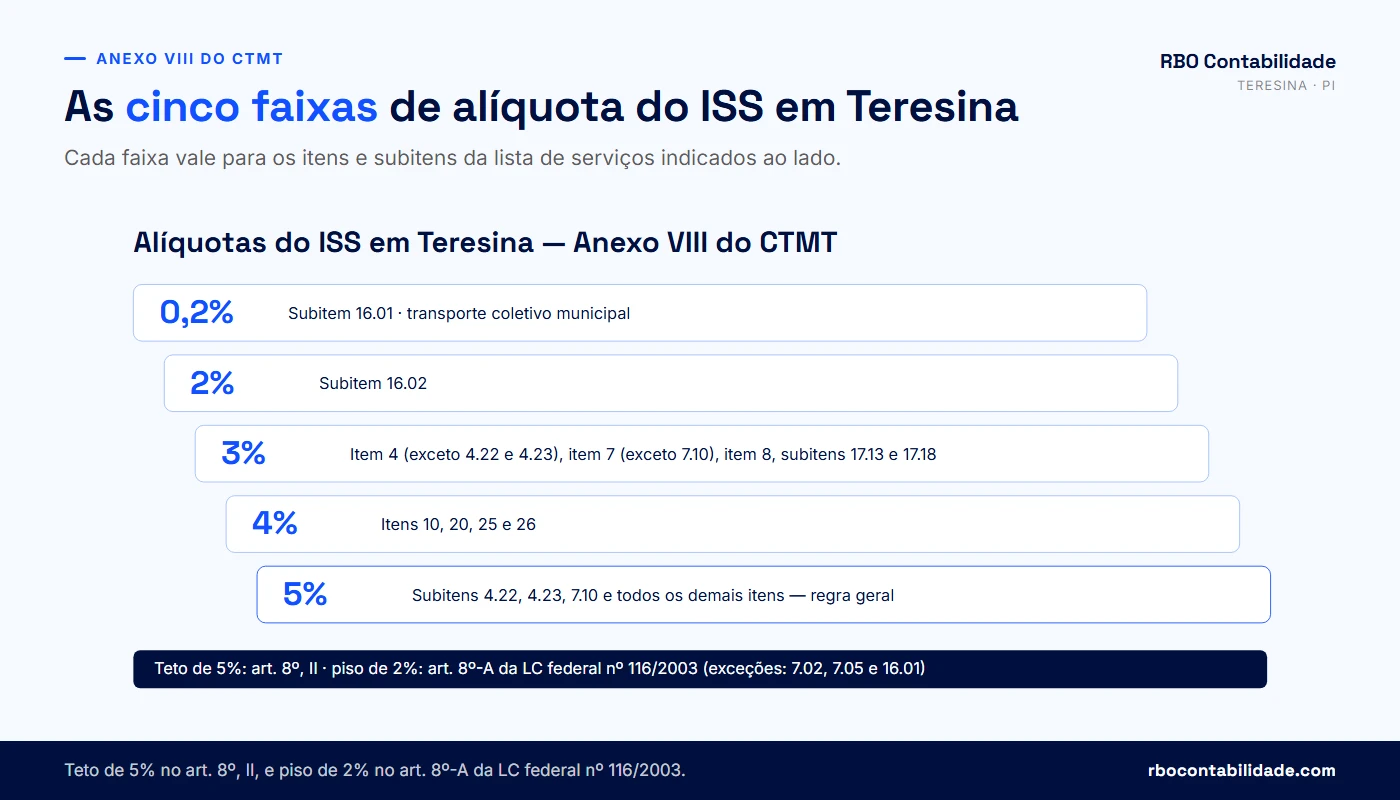
Para empresa no regime normal de tributação, a alíquota do ISS em Teresina vai de 0,2% a 5% sobre o preço do serviço, conforme o item ou subitem do Anexo VII em que a atividade se enquadra. Quem define cada faixa é o Anexo VIII do CTMT. A faixa de 5% é a regra geral: se o seu serviço não estiver expressamente citado em nenhuma das faixas menores, é ela que se aplica.
| Alíquota | Itens e subitens do Anexo VII | Exemplos de serviço |
|---|---|---|
| 0,2% | Subitem 16.01 | Transporte coletivo municipal de passageiros |
| 2% | Subitem 16.02 | Demais serviços de transporte de natureza municipal |
| 3% | Item 4 (exceto 4.22 e 4.23), item 7 (exceto 7.10), item 8, subitens 17.13 e 17.18 | Consultas e exames médicos, clínicas e laboratórios; engenharia, arquitetura e construção civil; ensino regular e cursos livres; advocacia; contabilidade |
| 4% | Itens 10, 20, 25 e 26 | Intermediação e agenciamento; serviços portuários e aeroportuários; serviços funerários; courrier e entrega de documentos |
| 5% | Subitens 4.22, 4.23 e 7.10 e todos os demais itens e subitens da lista | Planos de saúde e planos de atendimento médico; limpeza, manutenção e conservação de vias e imóveis; tecnologia da informação, consultoria em geral, publicidade, estética, oficinas, hospedagem |
O teto de 5% está no art. 8º, II, da LC nº 116/2003 e vale para todos os municípios do país. O piso é de 2%, fixado pelo art. 8º-A, incluído pela LC nº 157/2016: nenhum município pode conceder benefício que reduza a carga do ISS abaixo disso, com exceção expressa dos subitens 7.02, 7.05 e 16.01 (art. 8º-A, § 1º). É essa exceção do § 1º que sustenta juridicamente os 0,2% do transporte coletivo municipal em Teresina. Não existe, no Anexo VIII, uma alíquota reduzida de uso geral que qualquer prestador possa pleitear.
O cálculo no regime normal é direto, e é sempre sobre o preço do serviço, não sobre o lucro. Numa simulação hipotética e didática, uma empresa de Teresina que emite uma nota de R$ 12.000,00 por um projeto de engenharia (item 7, 3%) recolhe R$ 360,00 de ISS; se a mesma nota fosse de consultoria empresarial (subitem 17.01, 5%), o imposto seria de R$ 600,00. A diferença de R$ 240,00 vem exclusivamente do enquadramento — e é exatamente por isso que a fiscalização olha o código de serviço antes de olhar o valor.
ISS no regime normal (simulação hipotética)

ISS = preço do serviço x alíquota do Anexo VIII

Projeto de engenharia (item 7)     R$ 12.000,00 x 3%   = R$ 360,00
Consultoria empresarial (17.01)    R$ 12.000,00 x 5%   = R$ 600,00
Limpeza de imóveis (7.10)          R$ 12.000,00 x 5%   = R$ 600,00
Transporte coletivo (16.01)        R$ 12.000,00 x 0,2% = R$  24,00
⚠️ A alíquota da tabela municipal não é a alíquota que uma empresa do Simples Nacional paga de ISS. No Simples, o ISS é uma parcela dentro do DAS, calculada pelos anexos da LC nº 123/2006. Comparar os dois percentuais lado a lado leva a conclusão errada sobre qual regime sai mais barato.
O Anexo VIII traz, além dos percentuais, os valores fixos do ISS de autônomos, de sociedades de profissionais e de escritórios de contabilidade optantes do Simples. Esses valores são expressos em UFT e reajustados por ato municipal — confirme o valor vigente do exercício diretamente com a SEMF antes de programar qualquer pagamento.
Como descobrir o código de serviço certo para a sua nota fiscal?
O código de serviço que a NFS-e de Teresina pede é o item e subitem do Anexo VII do CTMT correspondente ao serviço que você executou. Ele não vem do seu contrato social, não vem do nome da empresa e não vem do CNAE: vem da descrição legal da atividade. O caminho para achá-lo é ler o Anexo VII no texto compilado do CTMT, localizar a descrição que corresponde ao que você faz, conferir a alíquota daquele subitem no Anexo VIII e checar, no cadastro de serviços do seu CMC, se ele está habilitado para a sua empresa emitir.
Procure pelo serviço, não pelo negócio. Uma clínica de estética que faz depilação e drenagem não procura por “clínica”: procura pela descrição de cada procedimento. Uma empresa de software que licencia um sistema e também presta suporte tem duas descrições diferentes para achar. E uma transportadora que faz mudanças dentro da cidade está no item 16, enquanto a mesma empresa carregando e descarregando está em outro subitem. Quando a atividade tem duas pernas, o certo é achar as duas.
Se a descrição não aparecer, vá do termo específico para o mais genérico antes de desistir: procurar por assessoria ou consultoria encontra mais que o nome comercial do seu pacote de serviços. Atividades de assessoria e consultoria que não cabem em nenhum subitem específico normalmente recaem no subitem residual 17.01 (assessoria ou consultoria de qualquer natureza não contida em outros itens da lista) — mas “residual” significa último recurso. Se existe subitem específico, é o específico que vale, ainda que a alíquota dele seja maior.
⚠️ Escolher o subitem pela alíquota mais baixa, e não pelo serviço prestado, é infração — não planejamento. A SEMF pode reenquadrar a nota, cobrar a diferença com multa e juros e alcançar todo o período não decadente. Planejamento tributário lícito é escolher regime, estrutura e forma de contratação; descrever errado o que você faz é outra coisa.
Há três situações em que vale confirmar antes de emitir, e não depois: quando dois subitens descrevem razoavelmente a mesma atividade e têm alíquotas diferentes; quando o serviço é novo no mercado e só se encaixa por congênere; e quando o contrato mistura serviço, cessão de uso e venda de material. Nesses casos, a consulta formal à SEMF ou a análise do contrato por um contador custa menos que a autuação.
💡 Ficou entre dois subitens e a diferença de alíquota é relevante? Mande a descrição do serviço e a minuta do contrato no WhatsApp da RBO e o contador responsável confere o enquadramento antes da sua próxima emissão.
Código da LC nº 116/2003, código municipal e CNAE são a mesma coisa?
Não. São três classificações com finalidades diferentes, e confundi-las é o erro mais comum na emissão de nota em Teresina. O subitem da lista de serviços define a alíquota do ISS. O CNAE é classificação de atividade econômica, usada em cadastro, licenciamento, estatística e definição de anexo do Simples Nacional. E o cadastro de serviços do sistema da NFS-e é a lista que o seu CMC tem liberada para emissão — pode ser menor que o Anexo VII inteiro, porque reflete o que foi cadastrado para a sua empresa.
| Classificação | Para que serve | Quem define | Erro comum |
|---|---|---|---|
| Subitem do Anexo VII do CTMT (lista da LC nº 116/2003) | Definir se há ISS, qual a alíquota e onde o imposto é devido | Lei complementar federal e o CTMT | Usar o número da lista federal sem conferir o número municipal |
| CNAE | Cadastro na Receita, JUCEPI e Prefeitura; grau de risco e licenciamento; anexo do Simples Nacional | IBGE / CONCLA, aplicado pela Receita Federal | Informar o CNAE no campo de código de serviço da NFS-e |
| Cadastro de serviços do CMC na NFS-e | Habilitar quais serviços a sua empresa pode emitir no sistema municipal | SEMF, a partir do seu cadastro | Emitir tudo num único código porque os demais não estão habilitados |
Existe um detalhe de numeração que pega muita gente: o número do subitem em Teresina nem sempre é igual ao número da lista federal. No item 17, a LC municipal nº 6.313/2025, de 23/12/2025, trata os subitens 17.15, 17.18 e 17.19 como auditoria, contabilidade e consultoria econômica ou financeira ao criar o regime fixo dos escritórios contábeis — e, na lista federal da LC nº 116/2003, esses mesmos números correspondem a outros serviços.
A diferença vem do veto ao subitem 17.07 da lista federal. Os subitens até 17.06 são os mesmos nas duas listas — 17.01 e 17.05, por exemplo, coincidem. Do 17.08 em diante a numeração de Teresina fica uma posição atrás: advocacia é 17.14 na lista federal e 17.13 no Anexo VII; contabilidade é 17.19 lá e 17.18 aqui. Por isso a tabela de local de incidência desta página, que segue a numeração do art. 3º da LC nº 116/2003, traz 17.05 para fornecimento de mão de obra sem contradizer o Anexo VII: nesse subitem as duas listas batem. O deslocamento só aparece na parte final do item 17.
⚠️ Antes de lançar o código na NFS-e, confira o número no Anexo VII do CTMT e no cadastro do seu CMC — não na lista federal e não em tabela de outro município. Alíquota certa com número errado continua sendo nota emitida com erro, e a correção depois passa por cancelamento ou substituição, que têm hipóteses fechadas em decreto.
O CNAE continua importante, só que para outras decisões. É ele que puxa o grau de risco da atividade em Teresina, que define alvará e licenças na abertura, e é ele que orienta o anexo do Simples Nacional. Uma clínica pode ter CNAE de atividade médica, cair no Anexo III pelo Fator R e, ainda assim, emitir notas em subitens diferentes do item 4 conforme o procedimento realizado. As três classificações convivem; nenhuma substitui a outra.
O ISS do seu serviço é devido em Teresina ou no município do cliente?
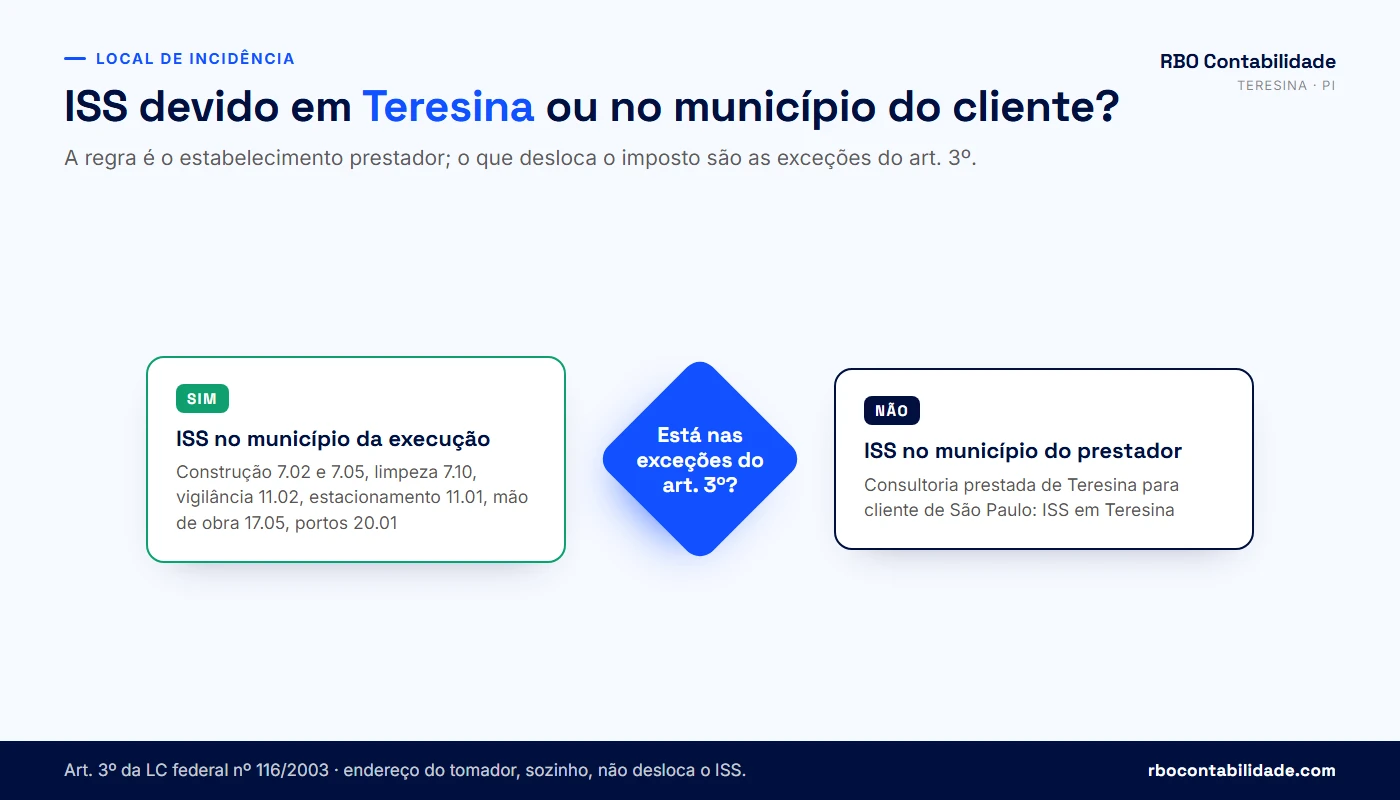
A regra geral é o município do estabelecimento prestador: se a sua empresa está estabelecida em Teresina, o ISS é de Teresina, ainda que o cliente esteja em São Paulo, em Timon ou no exterior. Está no caput do art. 3º da LC nº 116/2003. O endereço do tomador, sozinho, não desloca o imposto. O que desloca é o serviço estar em uma das exceções listadas nos incisos do mesmo artigo, e aí o ISS passa a ser devido no local da execução.
| Subitem | Serviço | Onde o ISS é devido |
|---|---|---|
| 7.02 e 7.05 | Execução de obra, construção civil, reforma e conservação de edifícios | No município da obra |
| 7.04 | Demolição | No município da demolição |
| 7.09 | Coleta e destinação de lixo e resíduos | No município da coleta |
| 7.10 | Limpeza, manutenção e conservação de imóveis, chaminés, piscinas e vias | No município do imóvel ou da via |
| 7.11, 7.12, 7.16 e 7.17 | Jardinagem, controle de pragas, florestamento e escoramento ou contenção | No município da execução |
| 11.01 | Guarda e estacionamento de veículos | No município do estacionamento |
| 11.02 | Vigilância, segurança e monitoramento | No município do bem ou da pessoa vigiada |
| 17.05 | Fornecimento de mão de obra | No município do estabelecimento do tomador |
| 20.01 e 20.02 | Serviços portuários e aeroportuários | No município do porto ou aeroporto |
| 22.01 | Exploração de rodovia com cobrança de pedágio | No município do trecho da rodovia |
Na Grande Teresina isso deixa de ser teoria rápido. Uma construtora com sede no Jóquei que executa uma obra em Timon-MA recolhe o ISS daquela obra para Timon, não para Teresina — e precisa observar o cadastro de prestador de outro município que a prefeitura de destino exigir, sob pena de retenção integral na fonte. Já um escritório de arquitetura de Teresina que apenas projeta a mesma obra continua recolhendo aqui: projeto não é execução. Serviço prestado remotamente para cliente de fora, o caso da maioria das empresas de tecnologia e de consultoria da cidade, também fica em Teresina.
Planos de saúde, administração de cartões e arrendamento mercantil foram deslocados para o município do tomador pelo art. 1º da LC nº 157/2016; a LC nº 175/2020 tentou regulamentar a mudança. O STF derrubou as duas na ADI 5.835, julgada em sessão virtual encerrada em 02/06/2023, em conjunto com a ADPF 499 e a ADI 5.862 — o Plenário declarou inconstitucionais o art. 1º da LC nº 157/2016 e o art. 14 da LC nº 175/2020, e por arrastamento outros dispositivos dessa última. Na prática, o ISS desses serviços voltou a ser devido no município do prestador.
Quando dois municípios cobram o mesmo ISS, não adianta pagar os dois e esperar. O caminho é documentar a execução (contrato, diário de obra, ordens de serviço, registro de ponto), identificar em qual inciso do art. 3º o serviço se encaixa e discutir administrativamente com o município que cobrou fora da sua competência. Guardar essa prova durante a obra é bem mais fácil do que reconstituí-la dois anos depois.
Quando o tomador retém o ISS e qual é o prazo para recolher em Teresina?
Quem responde pela retenção em Teresina está na seção do CTMT que trata dos responsáveis pelo recolhimento do ISSQN, os arts. 119 a 124 da LC municipal nº 4.974/2016: o art. 119 cuida dos responsáveis solidários e o art. 120, dos substitutos tributários obrigados a reter o imposto e recolhê-lo no lugar do prestador. As hipóteses que aparecem na rotina são três: o órgão público que contrata o serviço; o tomador que contrata prestador não inscrito no CMC; e os serviços que o próprio Código relaciona com retenção obrigatória. A lista é fechada — confira a redação vigente dos incisos do art. 120 no texto compilado do CTMT e no Regulamento (Decreto nº 16.759/2017) antes de reter, porque hipótese que não está lá não cria retenção, ainda que o cliente peça.
Quando a hipótese existe, o tomador desconta o imposto do valor pago ao prestador, informa a retenção na NFS-e e recolhe ao Município; o prestador não recolhe de novo, mas continua responsável por conferir se o valor retido está correto. Fora dessas hipóteses, o recolhimento é do prestador, e retenção feita por acordo entre as partes não quita o que o Município tem a receber dele.
O que mudou em 2026 foi o prazo — e mudou de um jeito que exige controle mensal. Pela LC municipal nº 6.313/2025, de 23/12/2025, e pelo Decreto nº 28.864/2026, que alterou o Regulamento do CTMT, o ISSQN retido informado na NFS-e passou a ser tratado como crédito tributário de responsabilidade do tomador, sujeito a lançamento e cobrança depois do vencimento. E o vencimento deixou de depender só do pagamento do serviço.
| Situação da nota com ISSQN retido | Vencimento do imposto retido |
|---|---|
| Tomador pagou o serviço | Dia 10 do mês seguinte ao pagamento |
| Tomador ainda não pagou o serviço | Dia 10 do sexto mês subsequente à emissão da NFS-e |
| As duas datas existem | Vale a que ocorrer primeiro |
| Serviço não foi realizado | Cancelamento da NFS-e por processo no SEI, conforme as regras aplicáveis |
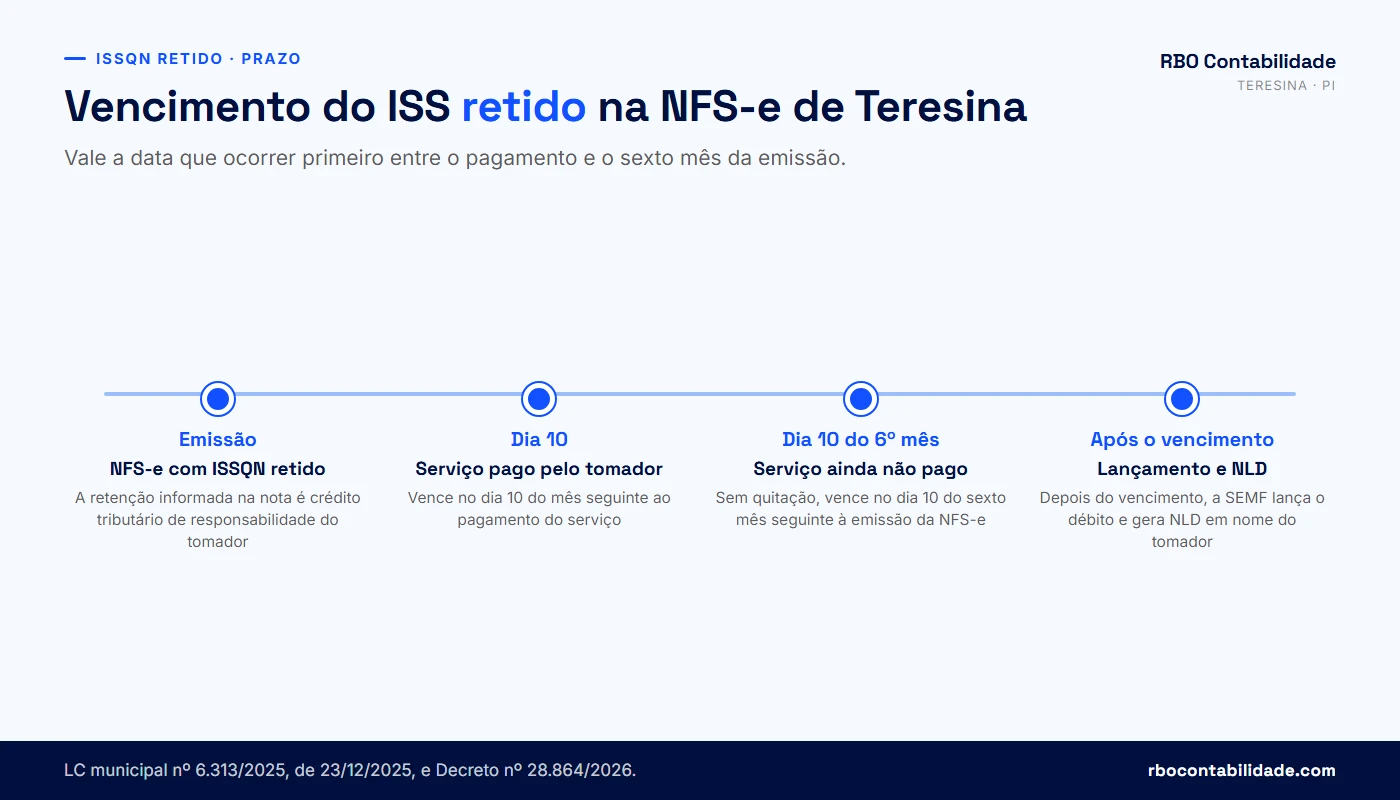
⚠️ A nota com retenção informada não fica parada esperando o pagamento indefinidamente. Passados seis meses da emissão sem quitação, o imposto vence do mesmo jeito, e a SEMF gera Notificação de Lançamento de Débito (NLD) em nome do tomador. Empresa que contrata serviço com pagamento parcelado longo ou com medição demorada precisa acompanhar as notas recebidas, não apenas as pagas.
A rotina prática, para quem toma serviço em Teresina, ficou sendo esta: baixar mensalmente a relação de NFS-e recebidas com ISSQN retido, separar as que já foram pagas das que não foram, conferir a data de emissão das antigas e gerar a guia no próprio sistema da NFS-e. Do lado de quem presta, vale o inverso — conferir se o tomador marcou a retenção que de fato existia. Nota emitida com retenção indevida gera imposto cobrado de quem não devia reter; nota sem a retenção devida deixa o Município cobrando o prestador depois.
O Decreto nº 28.864/2026 também trouxe regra de transição para débitos de ISS retido já declarados antes da sua publicação, além de disciplinar o cancelamento de notas com retenção. São pontos de leitura obrigatória para empresas com passivo antigo de retenção — e um bom motivo para revisar o histórico agora, e não quando a notificação chegar.
Cartório tem regra própria de quem paga. O art. 185-A do CTMT, incluído pela LC nº 6.313/2025, define o delegatário da serventia extrajudicial como sujeito passivo do ISSQN nos serviços notariais e de registro do subitem 21.01 — a obrigação é dele, não da serventia como unidade nem do usuário do serviço. A Instrução Normativa SEMF nº 007/2026 estabeleceu os procedimentos de lançamento, fiscalização e cobrança desse ISSQN e tratou também da não incidência nas serventias vagas administradas por interino e da incidência nas serventias sob intervenção. O texto fica na seção de instruções normativas do legis.teresina.pi.gov.br; como o portal não expõe link permanente por norma, localize pela ementa.
💡 Sua empresa recebe muitas notas com ISS retido e ninguém controla os vencimentos? Fale com a RBO no WhatsApp e veja como montar esse controle mensal junto com a rotina de conformidade fiscal da empresa.
Empresa do Simples Nacional e MEI pagam ISS em Teresina?
Pagam — só que por dentro do DAS, e não pela alíquota da tabela municipal. No Simples Nacional, o ISS é uma das parcelas que compõem a guia única, calculada pelos Anexos III, IV ou V da LC nº 123/2006 conforme a atividade e, em boa parte dos serviços, conforme o Fator R. No MEI, o ISS é um valor fixo mensal dentro do DAS-MEI. Em nenhum dos dois casos a empresa aplica o percentual do Anexo VIII do CTMT sobre a nota.
| Situação da empresa | Como o ISS é pago | Referência |
|---|---|---|
| Regime normal (Lucro Presumido ou Real) | Percentual do Anexo VIII sobre o preço do serviço, apurado mês a mês | CTMT, Anexo VIII |
| Simples Nacional, Anexo III | ISS dentro do DAS, com repartição própria da faixa de receita | LC nº 123/2006, Anexo III |
| Simples Nacional, Anexo IV | ISS dentro do DAS; o INSS patronal fica fora da guia | LC nº 123/2006, Anexo IV |
| Simples Nacional, Anexo V | ISS dentro do DAS, com carga inicial maior que a do Anexo III | LC nº 123/2006, Anexo V |
| MEI | R$ 5,00 de ISS por mês dentro do DAS-MEI, para quem presta serviço | LC nº 123/2006, art. 18-A, § 3º, V, “c” |
O Fator R é a relação entre a folha de pagamento dos últimos 12 meses (incluído o pró-labore) e a receita bruta do mesmo período, na forma do art. 18, §§ 5º-J e 5º-M, da LC nº 123/2006. Atingidos os 28%, várias atividades de serviço migram do Anexo V para o Anexo III, o que muda a carga total do DAS e, dentro dele, a parcela de ISS. Quem quiser simular o efeito na própria empresa pode usar o simulador de Fator R e a calculadora de pró-labore; para clínicas, o raciocínio completo está em Fator R para clínica médica em Teresina.
Quando a empresa do Simples sofre retenção de ISS na fonte, a parcela retida é informada no PGDAS-D e não é recolhida outra vez dentro do DAS. Esquecer essa informação é erro caro e frequente: a empresa paga o ISS duas vezes, uma retida pelo tomador e outra embutida na guia, e só descobre quando alguém compara o relatório do PGDAS-D com as notas emitidas. Vale conferir mês a mês, especialmente em quem fatura para órgãos públicos.
O MEI que presta serviço em Teresina paga R$ 5,00 de ISS por mês dentro do DAS-MEI, valor fixo previsto no art. 18-A, § 3º, V, “c”, da LC nº 123/2006, que independe do quanto ele faturou. A atenção dele fica em dois pontos: emitir a NFS-e quando o tomador exigir ou a lei obrigar, e acompanhar o limite anual de faturamento para migrar a tempo, sem cair em desenquadramento retroativo. Quem está nessa faixa encontra o resumo das obrigações em contabilidade para MEI.
Comparar a alíquota do Anexo VIII com a alíquota efetiva do Simples só faz sentido depois de uma simulação com os números reais da empresa — faturamento dos últimos 12 meses, folha, pró-labore e anexo de enquadramento. A análise pode concluir que há economia em mudar de regime, que está tudo certo do jeito que está ou que existe passivo a regularizar.
Como funciona o ISS fixo de autônomos, sociedades de profissionais e escritórios de contabilidade?
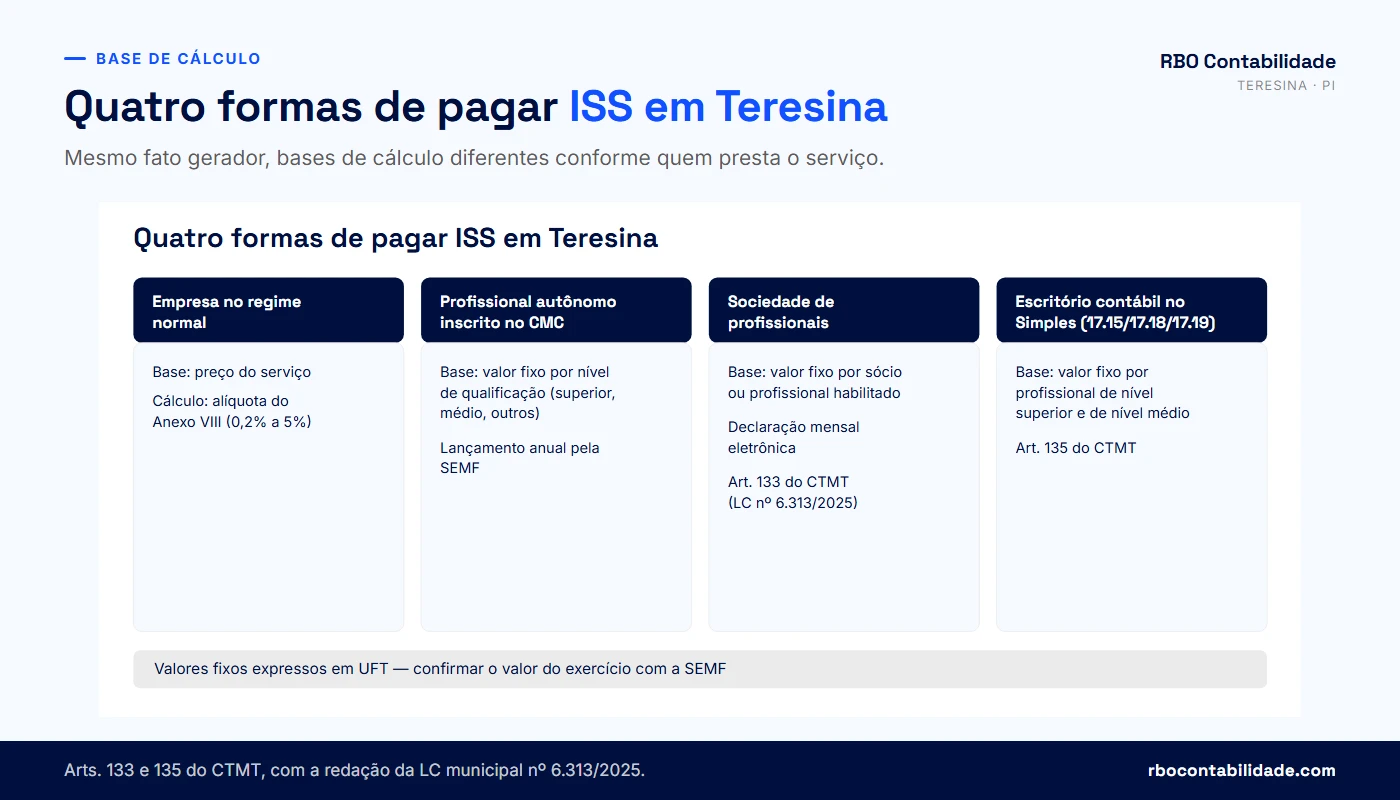
Teresina tem três hipóteses de ISS por valor fixo, em que o imposto não é percentual sobre o faturamento: o profissional autônomo inscrito no CMC, a sociedade de profissionais e o escritório de contabilidade optante do Simples Nacional. Os valores estão no Anexo VIII do CTMT e as regras foram reescritas pela LC municipal nº 6.313/2025, de 23/12/2025, que deu nova redação aos arts. 133 e 135 do Código.
| Quem | Base do ISS | Como é apurado | Base legal |
|---|---|---|---|
| Empresa no regime normal | Preço do serviço | Percentual do Anexo VIII, mês a mês | CTMT, Anexo VIII |
| Profissional autônomo inscrito no CMC | Valor fixo por nível de qualificação (superior, médio ou outros) | Lançamento anual pela SEMF, em cota única ou parcelado | CTMT, Anexo VIII |
| Sociedade de profissionais | Valor fixo em relação a cada sócio ou profissional habilitado que atue em nome da sociedade | ISS fixo anual, com declaração mensal eletrônica | CTMT, art. 133 (LC nº 6.313/2025) |
| Escritório de contabilidade optante do Simples que exerça exclusivamente os subitens 17.15, 17.18 e 17.19 | Valor fixo por profissional habilitado de nível superior e de nível médio | ISS fixo anual, recolhido mensalmente, com declaração mensal eletrônica obrigatória | CTMT, art. 135 (LC nº 6.313/2025) |
Profissional autônomo
O autônomo regularmente inscrito no Cadastro Mercantil de Contribuintes paga o chamado ISS Autônomo, lançado pela SEMF uma vez por ano, com valor escalonado conforme o nível de qualificação. Não há percentual sobre o que ele faturou no período. Quem presta serviço de forma subordinada a uma única empresa, com horário e pessoalidade típicos de vínculo, tende a não se enquadrar como autônomo — e esse é um ponto que a fiscalização trabalhista e a municipal olham por ângulos diferentes, mas olham.
Sociedade de profissionais
O imposto acompanha o número de profissionais, não o faturamento — mas a sociedade precisa declarar todo mês quem são eles. O art. 133 do CTMT, na redação da LC nº 6.313/2025, instituiu o ISS fixo anual em relação a cada sócio ou profissional habilitado que atue em nome da sociedade, com a base de cálculo determinada pela declaração mensal eletrônica. Sociedade que cresce a equipe técnica e não atualiza a declaração paga menos do que deve, e a diferença é cobrada depois.
Para sociedades de advogados, a SEMF editou a Instrução Normativa nº 005/2026, que disciplina o regime de tributação fixa e anual do ISSQN dessas sociedades. A instrução se apoia no Decreto-Lei nº 406/1968 e no Tema 918 do STF, que declarou inconstitucional lei municipal que impeça sociedade de advogados de aderir à tributação fixa. Antes de assumir enquadramento, vale ler a IN inteira: é nela que estão as condições operacionais, e não só o princípio.
Escritórios de contabilidade do Simples Nacional
O art. 135 criou regime próprio para o escritório contábil optante do Simples Nacional que exerça exclusivamente os serviços dos subitens 17.15, 17.18 e 17.19 do Anexo VII (auditoria, contabilidade e consultoria econômica ou financeira). O ISSQN é fixado em base anual, recolhido mensalmente e calculado sobre cada profissional habilitado de nível superior e de nível médio, nos termos e valores do Anexo VIII, com declaração mensal eletrônica obrigatória. A palavra exclusivamente é literal: escritório que também presta serviço de outro subitem sai do regime.
O que o STJ decidiu sobre sociedade limitada
Em outubro de 2025, a Primeira Seção do Superior Tribunal de Justiça julgou o Tema 1.323 em recurso repetitivo e fixou que adotar a forma de sociedade limitada não impede, por si só, a tributação diferenciada do ISS por alíquota fixa do art. 9º, §§ 1º e 3º, do Decreto-Lei nº 406/1968. A tese exige três requisitos cumulativos: prestação pessoal dos serviços pelos sócios, responsabilidade técnica individual e ausência de estrutura empresarial que descaracterize o caráter personalíssimo da atividade. Por ser repetitivo, o entendimento vincula os demais tribunais.
⚠️ O regime fixo não se presume nem se adota por conta própria na hora de pagar a guia. Ele depende de enquadramento junto à SEMF e do cumprimento das obrigações acessórias do próprio regime — a declaração mensal eletrônica entre elas. Sociedade desenquadrada de ofício volta a ser tributada pelo percentual sobre o faturamento, com efeito retroativo.
💡 Sua sociedade pode estar pagando ISS sobre o faturamento quando teria direito ao regime fixo — ou o contrário, recolhendo fixo sem preencher os requisitos. A RBO analisa o contrato social, a estrutura da equipe e as declarações antes de qualquer mudança. Falar com um contador →
O que mudou na base de cálculo do ISS da construção civil em Teresina?
Acabaram as deduções presumidas por percentual. Até a mudança promovida pela LC municipal nº 6.313/2025, de 23/12/2025, o setor aplicava deduções presumidas de 40% em obras de construção, 20% em reformas e 45% em pavimentação. Esses percentuais foram revogados. O ISS passou a incidir sobre o valor total da prestação do serviço, com as exclusões restritas às hipóteses que a lei descreve, e a nova sistemática vale para as notas emitidas a partir de abril de 2026, por causa da anterioridade nonagesimal.
A SEMF divulgou orientação sobre essa nova base de cálculo e apontou os subitens 7.02 e 7.05 como alcançados: toda nota emitida nesses dois subitens segue a sistemática nova, com a exclusão demonstrada no mapa de dedução do sistema de emissão. A Secretaria informou que começou por ações de orientação e autorregularização e que segue monitorando as operações, podendo pedir os documentos fiscais dentro dos prazos legais. Não localizamos link permanente dessa orientação no portal da Prefeitura, então o que sustenta a regra — e o que você cita numa discussão — é o art. 129 do CTMT na redação da LC nº 6.313/2025, no texto compilado.
A nova redação do art. 129 do CTMT condiciona a exclusão de material a três requisitos cumulativos: o bem precisa ter sido produzido pelo próprio prestador fora do local da obra; precisa estar sujeito a operação mercantil com ICMS previamente faturado; e precisa estar destacado individualmente na Nota Fiscal de Serviços Eletrônica. Material comprado de terceiro e simplesmente aplicado na obra não entra nessa conta — é custo do serviço, e compõe a base.
Base de cálculo do ISS em obra (simulação hipotética)

Contrato de reforma ............................... R$ 200.000,00
Material comprado de fornecedor e aplicado ........ R$  80.000,00  (não deduz)
Pré-moldado produzido pela própria construtora,
  fora da obra, com ICMS faturado e destacado
  na NFS-e ........................................ R$  30.000,00  (deduz)

Base de cálculo ................................... R$ 170.000,00
ISS a 3% (item 7) ................................. R$   5.100,00

Na sistemática anterior, com dedução presumida de 20% sobre o contrato,
a base seria R$ 160.000,00 e o ISS, R$ 4.800,00.
Operacionalmente, a exclusão passou a ser demonstrada pelo mapa de dedução, disponível no sistema de emissão da nota. Quem for deduzir precisa ter em mãos a nota fiscal do material próprio, com o ICMS faturado, e o destaque individual na NFS-e — sem esses documentos, a dedução é glosada e a diferença cobrada. Vale reorganizar o fluxo interno da obra para que o setor de compras e o de faturamento conversem antes da emissão, e não depois.
As alíquotas do setor não mudaram: os serviços do item 7 ficam em 3%, com a exceção do subitem 7.10 (limpeza, manutenção e conservação de imóveis e vias), tributado a 5%. Contrato que junta a obra e a limpeza pós-obra tem dois enquadramentos, e cada um segue a sua alíquota. E o local de incidência continua sendo o do imóvel: obra em Altos ou em Timon-MA gera ISS para aquele município, mesmo que a construtora seja de Teresina.
⚠️ Continuar deduzindo o percentual antigo de material em notas emitidas depois da mudança produz recolhimento a menor. A revogação alcança a base de cálculo, não só a forma de declarar: o valor deduzido sem os três requisitos do art. 129 volta para a base, com multa e juros sobre a diferença.
Como emitir a NFS-e e gerar a guia do ISS em Teresina?
O caminho tem três etapas: inscrição no Cadastro Mercantil de Contribuintes (CMC) junto à SEMF, emissão da nota no portal da NFS-e de Teresina e geração da guia dentro do próprio sistema da nota. Essa última parte deixou de ser opcional com o Decreto nº 28.244/2025: a guia de recolhimento do ISSQN, próprio ou retido, passou a ser gerada no sistema da NFS-e, conforme o manual disponível na plataforma.
- Inscrever a empresa ou o profissional no CMC e habilitar, no cadastro, os subitens de serviço que serão emitidos.
- Emitir a NFS-e informando o subitem correto, a descrição real do serviço e, quando for o caso, a indicação de retenção pelo tomador.
- Gerar a guia no próprio sistema da NFS-e e pagar dentro do prazo aplicável ao imposto próprio ou ao retido.
Em 2026, a nota de Teresina entrou na rota do padrão nacional. Na adequação divulgada pela SEMF, o RPS (Recibo Provisório de Serviço) dá lugar à DPS (Declaração de Prestação de Serviços), e o município passou a publicar documentação técnica de integração — manual de API, modelos de DPS, esquemas e endereços de webservice de homologação e produção. Empresa que emite por sistema próprio ou por ERP precisa tratar isso como projeto de TI com prazo, não como atualização automática.
A Portaria SEMF nº 20/2026, de 21/01/2026, e a Portaria GSF nº 25/2026 trataram de um ponto que confunde desde o início da reforma: a NFS-e emitida pelo sistema da SEMF é obrigatória e exclusiva para operações que constituam fato gerador do ISSQN, nos termos do CTMT. Operações que não são de ISSQN, mas são tributadas por IBS e CBS — a locação de bens móveis e imóveis é o exemplo citado pela própria Prefeitura —, devem ser documentadas pelo sistema emissor nacional. A portaria traz a própria ressalva: o uso do emissor nacional para essas operações é temporário, até a SEMF habilitar o emissor de Teresina para IBS e CBS, em momento que ela mesma vai divulgar.
Em 20/08/2026 a SEMF deu o primeiro passo dessa habilitação: o emissor municipal ganhou o menu Nota Fiscal Prestador – Novo – Emitir Nota Fiscal com IBS/CBS, que permite emitir no padrão nacional com destaque de IBS e de CBS, mantendo o layout anterior ativo para quem tiver dificuldade e migrando o RPS para DPS nas emissões em lote (comunicado da Prefeitura de Teresina, de 20/08/2026). O comunicado trata das notas de serviço com destaque dos dois tributos e não menciona as operações de locação; enquanto a SEMF não divulgar o contrário, a locação continua no emissor nacional, como manda a portaria. Se a sua empresa fatura locação, confirme o ponto com a Secretaria antes de mudar a rotina de emissão.
| O que | Quando | Norma |
|---|---|---|
| Guia do ISSQN, próprio ou retido, gerada no sistema da NFS-e | Em vigor | Decreto nº 28.244/2025 |
| NFS-e do sistema da SEMF exclusiva para fato gerador de ISSQN; locação de bens pelo emissor nacional, até a habilitação do emissor municipal | Desde janeiro de 2026 | Portaria SEMF nº 20/2026 e Portaria GSF nº 25/2026 |
| Adequação ao padrão nacional: RPS passa a DPS, com webservices e manual de integração | Disponibilizada em 2026 | SEMF |
| Emissor municipal com menu de emissão no padrão nacional, com destaque de IBS e CBS | Desde 20/08/2026 | Comunicado da SEMF |
| NFS-e de padrão nacional obrigatória para ME e EPP optantes do Simples Nacional | A partir de 1º/11/2026 | Resolução CGSN nº 191/2026 |
| Regras de CBS e IBS para optantes do Simples Nacional | A partir de 1º/01/2027 | Resolução CGSN nº 191/2026 e Ato Conjunto RFB/CGIBS nº 4/2026 |
⚠️ A Resolução CGSN nº 191/2026 tornou obrigatória a emissão da NFS-e de padrão nacional pelas microempresas e empresas de pequeno porte optantes do Simples Nacional a partir de 1º de novembro de 2026, revogando a Resolução CGSN nº 189/2026, que previa 1º de setembro. Quem emite nota de serviço em Teresina e é optante do Simples precisa se organizar para essa data — inclusive quem emite por sistema integrado.
O cancelamento da nota continua restrito às hipóteses previstas em decreto, com indicação do motivo. Quando o serviço não foi realizado e há ISSQN retido envolvido, a via é o processo no SEI, como tratado na seção sobre retenção. Erro de código de serviço não se resolve deixando para acertar no próximo mês: quanto mais notas saírem com o mesmo erro, maior o volume a corrigir depois.
Como conferir se você está usando o código e a alíquota certos?
A conferência que evita autuação é curta e cabe antes da emissão: o subitem descreve o serviço que foi mesmo prestado, a alíquota é a do Anexo VIII para aquele subitem, o local de incidência foi decidido pelo art. 3º da LC nº 116/2003, a retenção marcada na nota corresponde a uma das hipóteses do art. 120 do CTMT e serviços diferentes estão discriminados em linhas separadas.
Os erros que mais aparecem na revisão de notas de empresas de Teresina são previsíveis. Usar o CNAE no campo de código de serviço. Emitir tudo num único subitem porque só ele está habilitado no CMC. Somar num valor só um contrato que tem consultoria (5%) e treinamento (item 8, 3%). Marcar retenção porque o cliente pediu, sem verificar se ele é responsável tributário pelos arts. 119 a 124 do CTMT. E, do outro lado, deixar de reter quando a obrigação é sua como tomador.
⚠️ Quando a nota não discrimina serviços sujeitos a alíquotas diferentes, a fiscalização pode exigir o imposto pela alíquota mais alta aplicável ao conjunto, além das penalidades de emissão. Contrato composto se resolve no contrato: descreva cada serviço, com o seu valor, e emita cada um no seu subitem.
Vale guardar a prova da decisão, e não só o resultado dela. Se a sua empresa escolheu o subitem 17.01 porque nenhum específico se aplicava, registre isso — num parecer interno, num e-mail do contador, numa consulta formal à SEMF. Três anos depois, na fiscalização, a diferença entre um enquadramento defensável e um chute é exatamente essa documentação.
💡 Prefere que alguém olhe as notas dos últimos 12 meses antes de você mexer em qualquer coisa? Mande uma mensagem para a RBO — a revisão parte das notas emitidas, não de suposição sobre a atividade.
O checklist abaixo reúne os sinais que costumam indicar que o ISS da sua empresa merece uma revisão. Marque o que você reconhece na sua rotina de emissão e leia o resultado como um ponto de partida para a conversa com o contador, não como diagnóstico fechado.
Conferência do ISS da nota em Teresina
Marque os sinais que você reconhece na rotina de emissão e de recebimento de notas da sua empresa em Teresina. São 15 perguntas objetivas sobre enquadramento, retenção e prazo. O resultado indica o grau de atenção que o seu ISS pede — e vale como ponto de partida para a conversa com o contador, não como diagnóstico.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist é educativo e não substitui a análise dos seus contratos, notas fiscais e declarações por um contador. O resultado não garante economia, não confirma enquadramento e não vale como consulta formal à SEMF.
O ISS vai acabar com a reforma tributária? O que muda até 2033
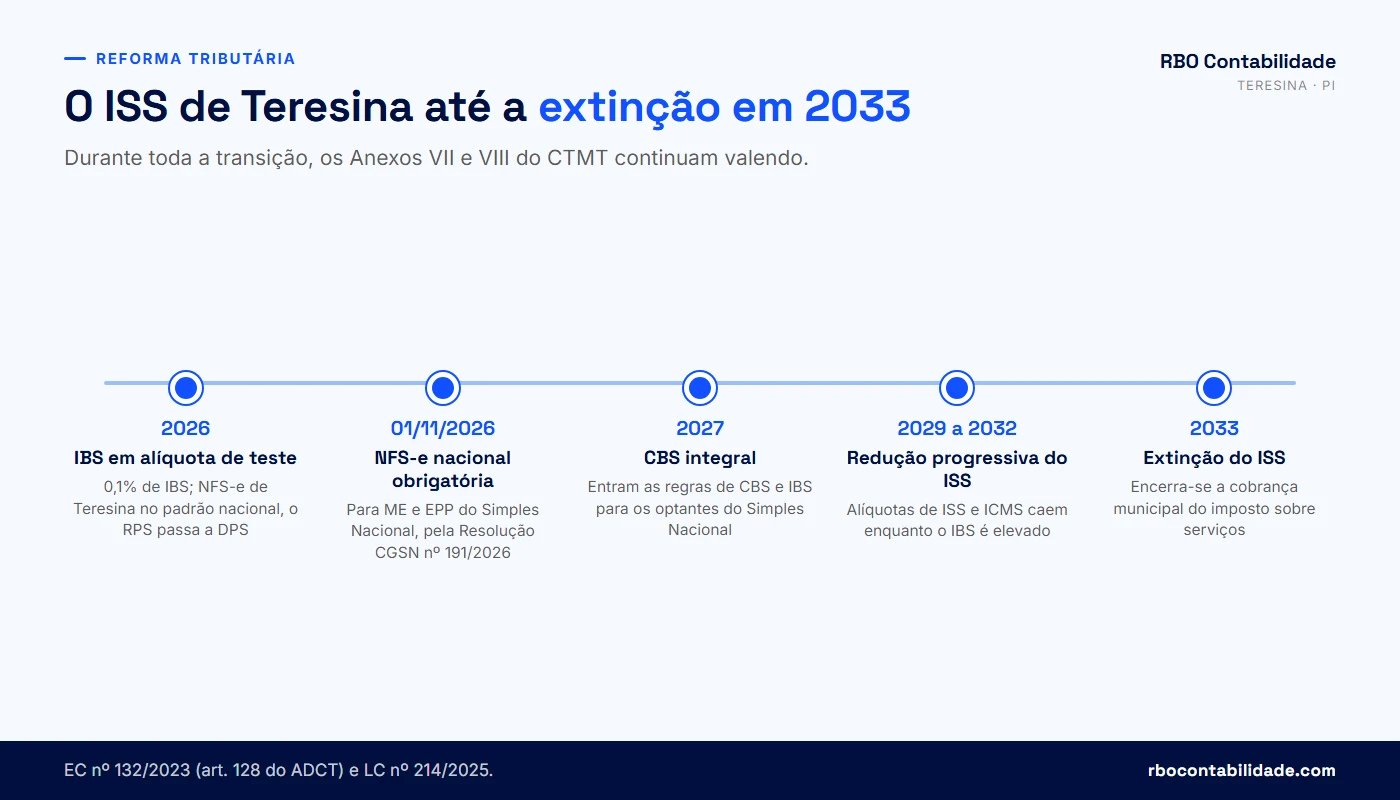
Vai acabar, mas não agora. Pela Emenda Constitucional nº 132/2023 e pela Lei Complementar nº 214/2025, o ISS e o ICMS são substituídos gradualmente pelo IBS, e o PIS e a Cofins pela CBS. A redução progressiva das alíquotas do ISS ocorre de 2029 a 2032 (art. 128 do ADCT), e a extinção do ICMS e do ISS está no art. 129 do ADCT, com efeito em 2033. Até lá, Teresina continua cobrando ISS normalmente, pelos Anexos VII e VIII do CTMT.
| Ano | O que acontece com o ISS e com os novos tributos |
|---|---|
| 2026 | Ano de teste: IBS a 0,1% e CBS a 0,9%, ambas compensáveis (art. 125 do ADCT). O ISS continua integral. Teresina adequa a NFS-e ao padrão nacional. |
| 1º/11/2026 | NFS-e de padrão nacional passa a ser obrigatória para ME e EPP optantes do Simples Nacional. |
| 2027 | CBS em vigor de forma integral; regras de CBS e IBS aplicáveis aos optantes do Simples a partir de 1º de janeiro. |
| 2029 a 2032 | Redução progressiva das alíquotas de ISS e ICMS, com elevação correspondente do IBS, na proporção do art. 128 do ADCT. |
| 2033 | Extinção do ISS e do ICMS pelo art. 129 do ADCT; IBS e CBS em regime pleno. |
Teresina já começou a arrumar a casa para isso. A LC municipal nº 6.313/2025, de 23/12/2025, acrescentou o IBS ao art. 5º do CTMT, na forma da lei complementar nacional que o instituir e com alíquotas a serem definidas por lei municipal. A Portaria SEMF nº 20/2026 separou o que é ISSQN do que já é IBS e CBS na emissão de nota. E a adequação da NFS-e ao padrão nacional é, na prática, a infraestrutura da transição.
Nos próximos dois anos a alíquota do ISS não muda; o que muda é o cadastro de serviços e o sistema de emissão. Vale revisar agora o cadastro de itens e serviços, conferir se o ERP está pronto para a DPS, checar contratos de longo prazo que atravessam 2027 e 2029 — especialmente os de obra e os de prestação continuada — e acompanhar as normas municipais que forem saindo. Empresa que chega em 2029 com o cadastro de serviços bagunçado vai levar a bagunça para o IBS.
Enquanto o ISS existir, esta página continua sendo referência para emitir nota, calcular o imposto e planejar caixa em Teresina. Ela é revisada quando sai norma municipal ou federal que altere alíquota, código, prazo ou procedimento — o histórico de revisões fica no fim da página.
Perguntas frequentes sobre tabela de ISS Teresina
Alíquotas e códigos de serviço
01Qual é a alíquota de ISS em Teresina?+
Depende do serviço. O Anexo VIII do Código Tributário do Município de Teresina (LC municipal nº 4.974/2016) tem cinco faixas: 0,2% para o subitem 16.01, 2% para o 16.02, 3% para os serviços de saúde do item 4 (menos 4.22 e 4.23), para o item 7 (menos 7.10), para o item 8 e para os subitens 17.13 e 17.18, 4% para os itens 10, 20, 25 e 26, e 5% para os subitens 4.22, 4.23, 7.10 e para todo o resto da lista. Para saber em qual faixa você está, localize a descrição da sua atividade no Anexo VII do CTMT, no portal legis.teresina.pi.gov.br, e confira o subitem habilitado no cadastro do seu CMC.
02Qual é a alíquota mínima de ISS em Teresina?+
É 0,2%, e ela vale apenas para o subitem 16.01, do transporte coletivo municipal de passageiros. Esse percentual não é uma redução geral que qualquer prestador possa pedir. A alíquota mínima nacional do ISS é de 2%, fixada pelo art. 8º-A da LC federal nº 116/2003, incluído pela LC nº 157/2016: o § 1º desse artigo proíbe benefício que deixe a carga do imposto abaixo de 2% e abre exceção expressa apenas para os subitens 7.02, 7.05 e 16.01. É nessa exceção que o percentual de Teresina se apoia. O teto, de 5%, está no art. 8º, II. Fora da exceção, o piso prático da tabela municipal é a faixa de 2% do subitem 16.02.
03Qual é a alíquota máxima de ISS em Teresina?+
É 5%, teto nacional fixado pelo art. 8º, II, da LC federal nº 116/2003. Nenhum município brasileiro pode cobrar mais que isso. Em Teresina, os 5% funcionam como regra residual: alcançam os subitens 4.22 e 4.23 (planos de saúde), o subitem 7.10 (limpeza, manutenção e conservação de imóveis e vias) e todos os itens e subitens que não aparecem nomeados nas faixas de 0,2%, 2%, 3% e 4%. Boa parte dos serviços da cidade cai aí. A alíquota mínima está em outro dispositivo, o art. 8º-A da mesma lei, que fixa o piso de 2%.
04Onde encontro a tabela oficial de ISS de Teresina?+
No portal da legislação tributária de Teresina, o legis.teresina.pi.gov.br, que publica o texto compilado do CTMT com os Anexos VII (lista de serviços) e VIII (alíquotas e valores fixos), além do Regulamento, das leis complementares, dos decretos e das instruções normativas. O cadastro de serviços que a sua empresa pode emitir fica no sistema da NFS-e, em notafiscal.teresina.pi.gov.br. O portal organiza as normas por tipo e ano, sem endereço permanente por norma, então guarde a data: a LC nº 6.313/2025 é de 23/12/2025 e a Portaria SEMF nº 20/2026, de 21/01/2026.
05Qual é o código de serviço de contabilidade em Teresina?+
No Anexo VII do CTMT, contabilidade está no subitem 17.18, com alíquota de 3% para empresa no regime normal. Auditoria fica no 17.15 e consultoria econômica ou financeira no 17.19, conforme os números usados pela LC municipal nº 6.313/2025 ao tratar do regime fixo dos escritórios contábeis. A diferença em relação à lista federal vem do veto ao subitem 17.07: até 17.06 os números coincidem e, do 17.08 em diante, a numeração de Teresina fica uma posição atrás. Na lista federal, contabilidade é 17.19 e advocacia é 17.14; aqui são 17.18 e 17.13.
06Qual é a alíquota de ISS para clínicas e consultórios em Teresina?+
Os serviços de saúde do item 4 do Anexo VII são tributados a 3% no regime normal, com duas exceções expressas: os subitens 4.22 e 4.23, de planos de saúde e planos de atendimento médico, que ficam em 5%. Isso significa que consultas, exames, fisioterapia, psicologia e procedimentos clínicos seguem a faixa de 3%, enquanto a operadora que vende plano paga 5%. Clínica optante pelo Simples Nacional não aplica esses percentuais direto: paga o ISS embutido no DAS, calculado pelos anexos da LC nº 123/2006.
07Qual é a alíquota de ISS para empresas de tecnologia e software em Teresina?+
Os serviços de informática e congêneres não estão em nenhuma das faixas reduzidas do Anexo VIII, o que os coloca na regra geral de 5% no regime normal de tributação. Vale um cuidado de enquadramento: desenvolvimento sob encomenda, licenciamento, suporte técnico, hospedagem e treinamento têm subitens diferentes, e um contrato que junta vários deles precisa discriminar cada serviço. Empresa de tecnologia optante pelo Simples Nacional recolhe o ISS dentro do DAS, normalmente pelo Anexo III ou pelo Anexo V, conforme o Fator R do período.
08Qual é a alíquota de ISS de escolas e cursos em Teresina?+
Os serviços de educação, ensino, orientação pedagógica, instrução e treinamento estão no item 8 do Anexo VII e têm alíquota de 3% no regime normal. A faixa alcança tanto o ensino regular quanto cursos livres e treinamentos corporativos, desde que o serviço prestado seja mesmo de instrução. Atenção a contratos mistos: uma consultoria que inclui um treinamento pode ter dois enquadramentos, 5% na consultoria e 3% no treinamento, e a nota precisa separar os valores. Instituição optante pelo Simples paga o ISS dentro do DAS.
09O que fazer quando meu serviço não aparece na tabela de ISS?+
Primeiro, procure pela natureza do serviço no Anexo VII, e não pelo nome comercial do pacote que você vende: leia as descrições do item que mais se aproxima, do começo ao fim. Muitas atividades novas entram por congênere dentro de um subitem existente, e serviços de assessoria sem subitem próprio costumam recair no residual 17.01. Depois, confira no cadastro do seu CMC se o subitem escolhido está habilitado para emissão. Se a dúvida persistir, formalize consulta à Secretaria Municipal de Finanças ou leve o contrato a um contador antes de emitir, não depois.
10Posso usar dois códigos de serviço na mesma nota fiscal?+
Serviços de naturezas diferentes devem ser discriminados, cada um com o seu valor e o seu enquadramento, porque cada subitem tem a sua alíquota no Anexo VIII. Se o sistema não permitir dois códigos no mesmo documento, o correto é emitir notas separadas, e não somar tudo no código de alíquota menor. Quando a nota mistura serviços tributados de forma diferente sem discriminar, a fiscalização pode exigir o imposto pela alíquota mais alta aplicável ao conjunto, além das penalidades por erro de emissão.
11O CNAE define a alíquota do ISS?+
Não. O CNAE é classificação de atividade econômica e serve para cadastro na Receita Federal, na JUCEPI e na Prefeitura, para licenciamento e grau de risco, e para definir o anexo do Simples Nacional. Quem define a alíquota do ISS é o subitem da lista de serviços do Anexo VII do CTMT. A correspondência entre os dois não é automática: uma empresa com um único CNAE pode emitir notas em subitens diferentes, conforme o serviço executado em cada contrato. Informar o CNAE no campo de código de serviço é erro comum de emissão.
12A alíquota do ISS mudou em Teresina em 2026?+
As faixas percentuais do Anexo VIII seguem as mesmas cinco: 0,2%, 2%, 3%, 4% e 5%. O que mudou em 2025 e 2026 foi o entorno. A LC municipal nº 6.313/2025 reescreveu regras de local de incidência, de base de cálculo e do regime fixo, e revogou as deduções presumidas de material na construção civil. O Decreto nº 28.864/2026 alterou o prazo do ISSQN retido. E a emissão de nota entrou na adequação ao padrão nacional. Ou seja: mesma alíquota, cálculo e prazos diferentes.
Local de incidência e retenção
13O ISS é pago no município do prestador ou do tomador?+
Em regra, no município do estabelecimento prestador, conforme o caput do art. 3º da LC federal nº 116/2003. O endereço do cliente, sozinho, não transfere o imposto para outra cidade. O que transfere é o serviço estar em uma das exceções listadas nos incisos do mesmo artigo, e nessas hipóteses o ISS é devido no local da execução — obra, imóvel, estacionamento, porto, trecho de rodovia. Existe ainda a figura da retenção pelo tomador, que muda quem paga, mas não muda para qual município o imposto vai.
14Presto serviço para cliente de outro estado; para quem pago o ISS?+
Se a sua empresa está estabelecida em Teresina e o serviço não está nas exceções do art. 3º da LC nº 116/2003, o ISS é de Teresina, ainda que o cliente esteja em São Paulo, em Fortaleza ou no exterior. É o caso da maioria das consultorias, agências e empresas de tecnologia que atendem remotamente. O que costuma acontecer é o cliente pedir retenção para o município dele: antes de aceitar, confirme se há base legal, porque retenção indevida não quita o imposto devido em Teresina.
15Minha empresa é de Teresina e faz obra em Timon-MA; onde pago o ISS?+
Na execução de obra, o ISS é devido no município onde a obra acontece, por exceção expressa do art. 3º da LC nº 116/2003. A construtora de Teresina que executa em Timon recolhe para Timon aquela obra e precisa verificar se a prefeitura de destino exige cadastro de prestador de outro município: sem esse cadastro, é comum o tomador reter 100% do imposto na fonte. Já o escritório que apenas elabora o projeto continua recolhendo em Teresina, porque projetar não é executar.
16Quando o tomador deve reter o ISS em Teresina?+
Quando o caso se encaixa em uma das hipóteses dos arts. 119 a 124 do CTMT — o art. 119 trata dos responsáveis solidários e o art. 120, dos substitutos tributários — e no Regulamento do Código, o Decreto nº 16.759/2017. Na rotina, as três situações mais comuns são o órgão público que contrata o serviço, o tomador que contrata prestador não inscrito no CMC e os serviços que o próprio Código relaciona com retenção obrigatória. A lista é fechada: retenção não nasce de acordo entre as partes nem de pedido do cliente. Antes de reter, ou de deixar de recolher porque o tomador vai reter, confira o texto vigente do art. 120.
17Qual é o prazo para recolher o ISS retido em Teresina?+
Pela LC municipal nº 6.313/2025 e pelo Decreto nº 28.864/2026, o ISSQN retido vence no dia 10 do mês seguinte ao pagamento do serviço ou no dia 10 do sexto mês subsequente à emissão da NFS-e, prevalecendo a data que ocorrer primeiro. A consequência prática é que a nota não fica esperando o pagamento indefinidamente: passados seis meses da emissão, o imposto vence do mesmo jeito. Quem toma serviço precisa controlar tanto a data de pagamento quanto a data de emissão das notas recebidas.
18O que acontece se o ISS retido não for recolhido?+
O ISSQN retido informado na NFS-e é tratado como crédito tributário de responsabilidade do tomador e, depois do vencimento, fica sujeito a lançamento e cobrança. Na prática, a SEMF gera Notificação de Lançamento de Débito em nome de quem deveria ter recolhido, com os acréscimos legais. O Decreto nº 28.864/2026 também previu regras de transição para débitos de ISS retido declarados antes da sua publicação — motivo de sobra para revisar o histórico de notas recebidas antes de a notificação chegar.
19Quem recolhe o ISS quando há retenção?+
O tomador do serviço, que desconta o valor do pagamento devido ao prestador, informa a retenção na NFS-e, gera a guia no sistema da nota e paga ao Município. O prestador não recolhe o mesmo valor outra vez, mas continua com duas tarefas: conferir se o cálculo da retenção está correto e, se for optante do Simples Nacional, informar a retenção no PGDAS-D para que a parcela de ISS não seja cobrada de novo dentro do DAS. Fora das hipóteses de retenção, o recolhimento continua sendo do prestador.
20Tomei serviço e ainda não paguei; preciso recolher o ISS retido?+
Se já tiverem passado seis meses da emissão da NFS-e, sim. A regra vigente em Teresina fixa o vencimento no dia 10 do mês seguinte ao pagamento ou no dia 10 do sexto mês subsequente à emissão, valendo o que vier primeiro. Ou seja, o imposto pode vencer antes de a fatura ser paga. Empresas com medição demorada, contratos parcelados longos ou processos internos de aprovação lentos precisam acompanhar a data de emissão das notas recebidas, e não apenas o próprio fluxo de caixa.
21Dois municípios estão cobrando o mesmo ISS; o que faço?+
Não pague os dois esperando resolver depois. Reúna a prova de onde o serviço foi executado — contrato, diário de obra, ordens de serviço, registro de equipe, e-mails de entrega —, identifique se o caso está na regra geral do estabelecimento prestador ou em uma das exceções do art. 3º da LC nº 116/2003 e apresente defesa administrativa ao município que cobrou fora da sua competência. Documentar isso durante a execução é muito mais simples que reconstituir dois anos depois, quando o auto de infração chega.
22Preciso me cadastrar em outro município para não sofrer retenção?+
Muitos municípios mantêm cadastro de prestadores de fora e determinam retenção quando o prestador não está inscrito, mesmo que o ISS seja devido no município de origem. A exigência varia de cidade para cidade, então a verificação é caso a caso, antes de começar o contrato. Para empresa de Teresina que atende clientes em Timon, Altos, Parnaíba ou fora do Piauí, vale checar o cadastro do município do tomador na assinatura do contrato — depois da primeira nota retida, a discussão fica bem mais trabalhosa.
Simples Nacional, MEI e regime fixo
23Empresa do Simples Nacional paga ISS separado em Teresina?+
Não. No Simples Nacional, o ISS é uma das parcelas que compõem o DAS, calculado pelos Anexos III, IV ou V da LC nº 123/2006 conforme a atividade e o Fator R. A empresa não emite guia municipal de ISS próprio sobre as notas de serviço. As exceções relevantes são as notas com retenção na fonte, em que o tomador recolhe ao Município e a empresa informa a retenção no PGDAS-D, e os escritórios de contabilidade enquadrados no regime fixo previsto no art. 135 do CTMT.
24A alíquota da tabela municipal vale para quem está no Simples Nacional?+
Não diretamente. A alíquota do Anexo VIII é do regime normal de tributação, aplicada por fora, sobre o preço do serviço. No Simples Nacional, o ISS é uma fração da alíquota efetiva do DAS, que depende do faturamento dos últimos 12 meses, da faixa da tabela e do anexo de enquadramento. Comparar os dois percentuais lado a lado costuma levar a conclusão errada sobre qual regime sai mais barato. A comparação útil é a simulação com os números reais da empresa, incluindo folha e pró-labore.
25Quanto o MEI paga de ISS?+
O MEI que presta serviço paga R$ 5,00 de ISS por mês dentro do DAS-MEI, valor fixo previsto no art. 18-A, § 3º, V, alínea “c”, da LC nº 123/2006, independente do quanto faturou no mês. Não há recolhimento adicional de ISS por fora nem aplicação da alíquota do Anexo VIII sobre as notas. A atenção do MEI fica na emissão da nota quando o tomador exigir ou a lei obrigar e no acompanhamento do limite anual de faturamento, para migrar de regime antes de estourar e cair em desenquadramento retroativo.
26MEI precisa emitir NFS-e em Teresina?+
O MEI emite nota de serviço quando o tomador é pessoa jurídica ou quando a legislação exige, e para isso precisa estar inscrito no Cadastro Mercantil de Contribuintes do município. Com a migração para o padrão nacional da NFS-e, o ambiente de emissão vem mudando: acompanhe as orientações da SEMF e do Portal do Simples Nacional para saber por qual emissor emitir cada operação. O ISS do MEI continua sendo o valor fixo do DAS-MEI, independentemente de quantas notas ele tenha emitido no mês.
27Profissional autônomo paga ISS fixo em Teresina?+
Sim. O autônomo regularmente inscrito no Cadastro Mercantil de Contribuintes se sujeita ao ISS por valor fixo, escalonado conforme o nível de qualificação profissional — superior, médio ou outros —, nos termos do Anexo VIII do CTMT. O lançamento é feito pela SEMF uma vez por ano, com pagamento em cota única ou parcelado, e não há percentual sobre o faturamento. Quem presta serviço de forma subordinada a uma única empresa, com pessoalidade e horário fixos, pode não se enquadrar como autônomo.
28Como sei o valor do ISS fixo do autônomo em 2026?+
Os valores fixos do Anexo VIII são expressos em UFT, a unidade fiscal do município, e o valor em reais depende da atualização monetária do exercício, feita por ato municipal. Por isso, o número vigente deve ser confirmado diretamente com a Secretaria Municipal de Finanças ou no lançamento emitido em nome do contribuinte, e não copiado de tabela de anos anteriores. Esta página não publica o valor em reais justamente porque ele muda por norma anual — publicar um número defasado seria pior que não publicar.
29Sociedade de profissionais pode pagar ISS fixo em Teresina?+
Pode, quando atende aos requisitos do CTMT. O art. 133, na redação da LC municipal nº 6.313/2025, institui o ISS fixo anual em relação a cada sócio ou profissional habilitado que atue em nome da sociedade, com a base de cálculo determinada pela declaração mensal eletrônica. O imposto acompanha o número de profissionais, e não o faturamento. O enquadramento depende da forma de constituição, da prestação pessoal do serviço e da ausência de caráter empresarial, e precisa ser confirmado junto à SEMF.
30Sociedade limitada pode ter ISS fixo?+
Pode, segundo o Tema 1.323 julgado pela Primeira Seção do STJ em outubro de 2025. A tese firmada em recurso repetitivo diz que adotar a forma de sociedade limitada não exclui, por si só, a tributação diferenciada do ISS por alíquota fixa do art. 9º, §§ 1º e 3º, do Decreto-Lei nº 406/1968, desde que observados cumulativamente três requisitos: prestação pessoal dos serviços pelos sócios, responsabilidade técnica individual e ausência de estrutura empresarial que descaracterize a atividade personalíssima. No mesmo sentido, o Tema 918 do STF veda lei municipal que crie impeditivos ao regime fixo das sociedades de advogados. O enquadramento concreto continua sendo analisado caso a caso.
31Escritório de contabilidade do Simples paga ISS fixo em Teresina?+
O art. 135 do CTMT, incluído pela LC municipal nº 6.313/2025, criou regime próprio para o escritório contábil optante pelo Simples Nacional que exerça exclusivamente os serviços dos subitens 17.15, 17.18 e 17.19 do Anexo VII. Nesse regime, o ISSQN é fixado em base anual, recolhido mensalmente, e calculado sobre cada profissional habilitado de nível superior e de nível médio, nos valores do Anexo VIII, com declaração mensal eletrônica obrigatória. A palavra exclusivamente é literal: prestar serviço de outro subitem afasta o regime.
32O que acontece se a sociedade no regime fixo não entregar a declaração mensal?+
A declaração mensal eletrônica é o que determina a base de cálculo do regime fixo, porque é nela que a sociedade informa quais profissionais atuaram em seu nome. Sem a entrega, o Município fica sem o dado que sustenta o valor recolhido, e a sociedade se expõe a lançamento de ofício e a desenquadramento — voltando à tributação por percentual sobre o faturamento, com efeito retroativo. Equipe técnica que cresce sem atualização da declaração também gera diferença de imposto, cobrada depois com acréscimos.
33Sofri retenção de ISS e sou do Simples; como não pagar duas vezes?+
Informando a retenção no PGDAS-D do período em que a receita foi reconhecida. Feito isso, a parcela de ISS correspondente não é cobrada outra vez dentro do DAS. Quando essa informação é esquecida, a empresa paga o ISS duas vezes: uma retida pelo tomador, outra embutida na guia. O erro é frequente em quem fatura para órgãos públicos e grandes empresas. A conferência é simples e vale como rotina mensal: comparar o relatório do PGDAS-D com as notas emitidas e ver quais tiveram retenção.
34Como o Fator R afeta o ISS da minha empresa?+
O Fator R é a relação entre a folha de pagamento dos últimos 12 meses, incluído o pró-labore, e a receita bruta do mesmo período, na forma do art. 18, §§ 5º-J e 5º-M, da LC nº 123/2006. Alcançados 28%, várias atividades de serviço são tributadas pelo Anexo III em vez do Anexo V, o que muda a alíquota efetiva do DAS e, dentro dela, a parcela destinada ao ISS. Ele não altera a alíquota do Anexo VIII do CTMT nem o código de serviço da nota: o efeito é no cálculo do Simples Nacional, mês a mês.
NFS-e, guia e obrigações
35Como emitir nota fiscal de serviço em Teresina?+
O prestador se inscreve no Cadastro Mercantil de Contribuintes junto à SEMF, habilita no cadastro os subitens de serviço que vai emitir e emite a NFS-e no portal notafiscal.teresina.pi.gov.br, informando o subitem correto, a descrição real do serviço e, quando for o caso, a indicação de retenção pelo tomador. A guia de recolhimento do ISSQN, próprio ou retido, é gerada dentro do próprio sistema da nota, conforme o Decreto nº 28.244/2025 e o manual disponível na plataforma.
36O que é o CMC de Teresina?+
O Cadastro Mercantil de Contribuintes é o cadastro municipal em que empresas e profissionais autônomos que prestam serviços tributados pelo ISS se inscrevem junto à Secretaria Municipal de Finanças. É pelo número de CMC que o contribuinte acessa o sistema da NFS-e, emite notas, consulta as recebidas e gera guias, inclusive a do ISS Autônomo. É também no cadastro do CMC que ficam habilitados os subitens de serviço que a empresa pode emitir — e é por isso que muita gente acaba emitindo tudo num código só.
37Como gerar a guia do ISS em Teresina?+
Dentro do próprio sistema da NFS-e. Desde o Decreto nº 28.244/2025, a guia de recolhimento do ISSQN, tanto do imposto próprio quanto do retido, passou a ser gerada na plataforma da nota, e não por caminhos paralelos. Quem toma serviço e tem imposto retido a recolher consulta as notas recebidas, identifica as que já venceram ou vão vencer e emite a guia correspondente. O manual disponível no próprio portal descreve o passo a passo, que é atualizado quando a SEMF muda o sistema.
38Posso cancelar uma NFS-e emitida com código errado?+
O cancelamento em Teresina é restrito às hipóteses previstas na regulamentação municipal, com indicação obrigatória do motivo, e não funciona como botão de desfazer. Quando o serviço não foi realizado e há ISSQN retido envolvido, o pedido passa por processo no Sistema Eletrônico de Informações. Para erro de código de serviço, consulte o manual da NFS-e e, se necessário, a SEMF, antes de emitir uma segunda nota. E evite acumular: cada mês emitido com o mesmo erro aumenta o volume a corrigir.
39O que é a DPS e o que muda em relação ao RPS?+
Com a adequação da nota de Teresina ao padrão nacional da NFS-e, o Recibo Provisório de Serviço (RPS) dá lugar à Declaração de Prestação de Serviços (DPS), que é o documento enviado ao sistema para que a nota seja gerada. A SEMF passou a publicar documentação técnica de integração — manual de API, modelos de DPS, esquemas e endereços de webservice de homologação e produção. Quem emite por ERP ou sistema próprio precisa planejar essa adaptação com prazo, porque ela não é automática.
40A NFS-e nacional é obrigatória para minha empresa?+
Para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, a emissão da NFS-e de padrão nacional passou a ser obrigatória a partir de 1º de novembro de 2026, pela Resolução CGSN nº 191/2026, que revogou a Resolução CGSN nº 189/2026 e prorrogou o prazo antes previsto para 1º de setembro. A mesma resolução esclareceu que as regras de CBS e IBS para optantes do Simples produzem efeitos a partir de 1º de janeiro de 2027. Quem emite por sistema integrado deve tratar a data como prazo de projeto.
41Emiti nota de locação de bens; uso o sistema municipal de Teresina?+
A Portaria SEMF nº 20/2026, de 21/01/2026, complementada pela Portaria GSF nº 25/2026, estabeleceu que a NFS-e emitida pelo sistema da SEMF é obrigatória e exclusiva para operações que constituam fato gerador do ISSQN, e que as operações de locação de bens devem ser documentadas pelo sistema emissor nacional. A própria portaria diz que esse uso é temporário, até a SEMF habilitar o emissor de Teresina para IBS e CBS. Em 20/08/2026 a Secretaria liberou no emissor municipal o menu de emissão no padrão nacional com destaque de IBS e CBS, mas o comunicado trata das notas de serviço e não menciona locação. Confirme com a SEMF antes de mudar a rotina.
42Perdi o prazo do ISS; o que acontece?+
O imposto passa a ser cobrado com os acréscimos legais previstos na legislação municipal, e o débito pode ser lançado de ofício. No caso do ISSQN retido, o Decreto nº 28.864/2026 deixou expresso que o valor informado na NFS-e é crédito tributário do tomador e fica sujeito a lançamento e cobrança depois do vencimento, com geração de Notificação de Lançamento de Débito. Débito de ISS também atrapalha certidão negativa municipal, que costuma ser exigida em licitação, financiamento e renovação de alvará. Regularizar cedo custa menos.
Construção civil e reforma tributária
43Posso deduzir material da base de cálculo do ISS em Teresina?+
Só nas hipóteses do art. 129 do CTMT, na redação da LC municipal nº 6.313/2025, e os três requisitos são cumulativos. Para provar que o pré-moldado é seu e teve ICMS, guarde a nota fiscal de saída da sua fábrica, com o ICMS faturado, a escrituração dessa operação e o comprovante de que a produção ocorreu fora do canteiro; depois destaque o valor individualmente na NFS-e e lance o documento no mapa de dedução do sistema. Não serve declaração do fornecedor, orçamento nem planilha interna: o que sustenta a exclusão é o documento fiscal do material próprio, guardado pelo prazo legal, porque o Fisco pode pedi-lo depois.
44As deduções por percentual fixo na construção civil ainda valem?+
Não. Os percentuais de dedução de material que o setor aplicava — 40% em obras de construção, 20% em reformas e 45% em pavimentação — foram revogados pela LC municipal nº 6.313/2025, com efeito nas notas emitidas a partir de abril de 2026. Se a dedução for glosada em fiscalização, a diferença volta para a base e é lançada com multa e juros, e o lançamento alcança todas as notas do período verificado, não apenas a que foi conferida. Você pode impugnar administrativamente, mas a discussão só se sustenta com os documentos fiscais do material próprio em mãos desde a emissão.
45O que é o mapa de dedução do ISS?+
É o recurso do sistema de emissão de nota em que o prestador informa, item por item, o que está sendo excluído da base de cálculo do ISS e com base em qual documento fiscal. Ele ocupou o lugar do antigo percentual presumido. Duas consequências práticas: nota emitida sem o mapa preenchido sai com a base cheia, e corrigir depois depende das hipóteses fechadas de cancelamento ou substituição; e material lançado no mapa sem o ICMS faturado é justamente o que a fiscalização procura. Se o documento não estiver pronto na data da emissão, é mais seguro emitir sem a dedução do que lançar por estimativa.
46Qual é a alíquota do ISS na construção civil em Teresina?+
Os serviços do item 7 do Anexo VII — engenharia, arquitetura, execução de obra, reforma, terraplanagem, pavimentação e congêneres — são tributados a 3% no regime normal. A exceção é o subitem 7.10, de limpeza, manutenção e conservação de imóveis e vias, que fica em 5%. Contrato que junta a obra e a limpeza pós-obra tem dois enquadramentos, e cada valor segue a sua alíquota. O local de incidência também muda: na execução, o ISS é do município onde a obra acontece.
47A mudança da base de cálculo vale para obras contratadas antes de 2026?+
A sistemática nova alcança as notas emitidas a partir da vigência da regra, e não a data de assinatura do contrato — o fato gerador do ISS é a prestação do serviço. Medição faturada antes de abril de 2026, com a dedução presumida da regra antiga, seguiu a regra vigente na emissão e não precisa ser refeita; a partir dali, cada nova medição da mesma obra entra na sistemática nova, ainda que o preço tenha sido fechado contando com os 20% ou 40%. Revise planilha de custos, reajuste e cláusula de tributos com apoio contábil e jurídico, e confirme o tratamento das medições em curso junto à SEMF.
48O ISS vai ser extinto? Quando?+
Sim, ao fim da transição da reforma tributária. Pela Emenda Constitucional nº 132/2023 e pela LC nº 214/2025, o ISS e o ICMS dão lugar ao IBS, e o PIS e a Cofins à CBS. O art. 128 do ADCT trata da fase em que as alíquotas municipais e estaduais caem por fração a cada ano, entre 2029 e 2032, enquanto o IBS sobe; o art. 129 do ADCT é o dispositivo que extingue os dois impostos, com efeito em 2033. Até essa data, o ISS continua devido em Teresina pelos Anexos VII e VIII do CTMT, com as mesmas obrigações de emissão, apuração e recolhimento de hoje.
49O que muda para a minha empresa em 2027?+
2027 é o ano em que a CBS entra em vigor de forma integral, substituindo PIS e Cofins, e em que as regras de CBS e IBS passam a valer para os optantes do Simples Nacional, a partir de 1º de janeiro. O ISS segue integral. Para quem presta serviço em Teresina, o trabalho de 2026 e 2027 é de cadastro e sistema: revisar o cadastro de itens e serviços, deixar o ERP pronto para a DPS e conferir contratos de longo prazo que atravessam a transição.
50A tabela de ISS continua sendo necessária durante a transição?+
Continua. Enquanto o ISS for cobrado, a alíquota e o código de serviço de cada atividade seguem definindo a nota emitida, o imposto apurado e o caixa do mês. E o cadastro de serviços que a empresa organizar agora é o mesmo que ela vai levar para o IBS, porque a classificação da operação não desaparece com a troca de tributo: muda o destinatário da arrecadação. Esta página é revisada quando sai norma que altere alíquota, código, prazo ou procedimento em Teresina, e o histórico dessas revisões fica no fim dela.
51Teresina já tem regra municipal sobre o IBS?+
A LC municipal nº 6.313/2025 acrescentou o imposto sobre bens e serviços ao art. 5º do CTMT, na forma da lei complementar nacional que o instituir e observadas as alíquotas a serem definidas por lei municipal. Ou seja: a previsão está no código, a alíquota municipal ainda depende de lei. No plano operacional, a Portaria SEMF nº 20/2026 separou o que é ISSQN do que já é IBS e CBS na emissão de nota, e a adequação da NFS-e ao padrão nacional prepara a infraestrutura da transição.
52Obra em consórcio muda quem emite a nota e quem deduz o material?+
O consórcio não tem personalidade jurídica e cada consorciada se obriga nos termos do contrato de consórcio, então, em regra, quem emite a NFS-e é cada empresa pela parcela que executou, com o seu CMC e o seu subitem. A consequência na dedução é direta: os três requisitos do art. 129 do CTMT são conferidos na pessoa de quem emitiu a nota, de modo que o pré-moldado produzido pela consorciada A não deduz da base da nota emitida pela consorciada B. Se o contrato prevê a líder faturando o todo, formalize consulta à SEMF antes da primeira medição, em vez de decidir na emissão.
Local de incidência e retenção
53O ISS do cartório é retido pelo usuário do serviço?+
Não. O art. 185-A do CTMT, incluído pela LC municipal nº 6.313/2025, define o delegatário da serventia extrajudicial como sujeito passivo do ISSQN nos serviços notariais e de registro do subitem 21.01: quem paga é o tabelião ou registrador delegatário, não a serventia como unidade nem quem tira a certidão. A Instrução Normativa SEMF nº 007/2026 estabeleceu os procedimentos de lançamento, fiscalização e cobrança desse imposto e tratou da não incidência nas serventias vagas administradas por interino e da incidência nas que estão sob intervenção. O texto está na seção de instruções normativas do legis.teresina.pi.gov.br.
Fontes oficiais consultadas
12 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Constituição Federal — art. 156, III (competência municipal para o ISS)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 116/2003 — lista de serviços, art. 3º (local de incidência) e art. 8º-A (teto de 5%)Presidência da República · planalto.gov.br
- 03Lei Complementar nº 123/2006 — Anexos III, IV e V e Fator R no Simples NacionalPresidência da República · planalto.gov.br
- 04Emenda Constitucional nº 132/2023 — reforma tributária e art. 128 do ADCT (transição do ISS)Presidência da República · planalto.gov.br
- 05Lei Complementar nº 214/2025 — IBS, CBS e cronograma de transição até 2033Presidência da República · planalto.gov.br
Receita Federal e outros órgãos federais
- 06NFS-e nacional obrigatória para ME e EPP do Simples em 01/11/2026 — Resolução CGSN nº 191/2026Receita Federal · gov.br
Município de Teresina
- 07Código Tributário do Município de Teresina — LC nº 4.974/2016, Anexos VII e VIII (texto compilado)SEMF Teresina · legis.teresina.pi.gov.br
- 08Leis complementares municipais — LC nº 6.313/2025 (arts. 129, 133, 135 e 185-A do CTMT)SEMF Teresina · legis.teresina.pi.gov.br
- 09Decretos municipais — Decreto nº 16.759/2017 (Regulamento do CTMT), nº 28.244/2025 e nº 28.864/2026SEMF Teresina · legis.teresina.pi.gov.br
- 10Instruções normativas — IN nº 005/2026 (tributação fixa das sociedades de advogados)SEMF Teresina · legis.teresina.pi.gov.br
- 11Portal da NFS-e de Teresina — emissão da nota, cadastro no CMC e geração da guia do ISSQNSEMF Teresina · notafiscal.teresina.pi.gov.br
Outras fontes oficiais
- 12Tema 1.323 — sociedade uniprofissional limitada e tributação fixa do ISSSuperior Tribunal de Justiça · stj.jus.br
Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador responsável técnico da RBO Contabilidade, em Teresina-PI, com registro CRC-PI 010656 - O e 12 anos de profissão. Acompanha de perto a apuração do ISS municipal: enquadramento de serviços no Anexo VII do CTMT, emissão de NFS-e, controle de ISSQN retido e regime fixo de sociedades de profissionais. Revisou esta página à luz da LC municipal nº 6.313/2025 e do Decreto nº 28.864/2026.
