
Como o Fator R decide se a clínica médica cai no Anexo III ou no Anexo V?
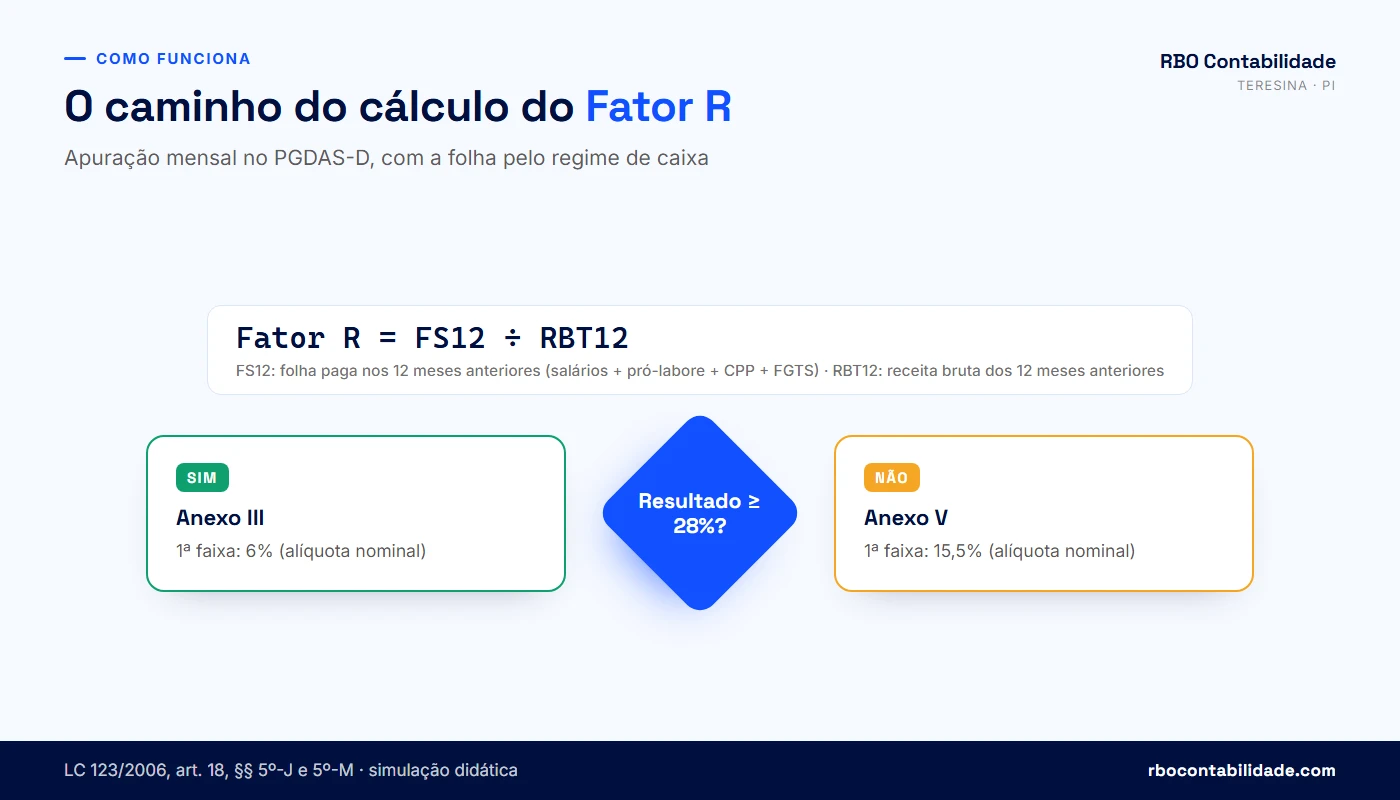
O Fator R é uma divisão, e o resultado dela escolhe o anexo. Em cima fica a folha de salários que a clínica efetivamente pagou nos 12 meses anteriores ao mês de apuração; embaixo, a receita bruta desses mesmos 12 meses. Deu 28% ou mais, a clínica apura pelo Anexo III. Deu menos, apura pelo Anexo V. A regra está no art. 18, § 5º-B, inciso XIX, combinado com os §§ 5º-M, inciso I, e 5º-K, da Lei Complementar nº 123/2006. Cada peça faz uma coisa: o inciso XIX é a medicina com nome e sobrenome — medicina, inclusive laboratorial, e enfermagem —, o § 5º-M, inciso I, manda tributar essas atividades pelo Anexo V quando a razão fica abaixo de 28%, e o § 5º-K define que folha e receita a comparar são as dos doze meses anteriores ao período de apuração. Já o § 5º-J faz o caminho inverso para as atividades do § 5º-I, que nascem no Anexo V e sobem para o III com 28% ou mais.
Fator R = FS12 / RBT12

FS12  = folha paga nos 12 meses anteriores ao mes de apuracao
        (salarios + pro-labore + CPP recolhida a parte (quando houver)
         + FGTS recolhido)
RBT12 = receita bruta acumulada nos 12 meses anteriores

FS12 / RBT12 >= 0,28  ->  Anexo III  (1a faixa: 6,00% nominal)
FS12 / RBT12 <  0,28  ->  Anexo V    (1a faixa: 15,50% nominal)
O que conta como folha está no art. 26 da Resolução CGSN nº 140/2018: remunerações pagas a empregados e a contribuintes individuais, o que inclui a retirada de pró-labore dos sócios médicos, mais o 13º, a contribuição patronal previdenciária e o FGTS efetivamente recolhidos. Fora ficam distribuição de lucros e aluguel — o § 26 do art. 18 da LC 123/2006 exclui os dois expressamente. É por isso que o consultório que retira quase tudo como lucro isento chega ao fim do ano com Fator R de 5% ou 8%: o dinheiro saiu, mas não saiu como folha.
A folha entra pelo regime de caixa: vale o mês em que o dinheiro foi pago, não o mês de competência. É o entendimento da Solução de Consulta Cosit nº 17, de 18/03/2021, apoiada no parágrafo único do art. 18 da Resolução CGSN nº 140/2018. Pró-labore calculado em dezembro e pago em 5 de janeiro conta como folha de janeiro. A receita, essa continua pelo regime de competência.
A conta se repete todo mês, dentro do PGDAS-D, e não é uma escolha feita na abertura da empresa. Uma clínica pode apurar março no Anexo III, ter um mês de faturamento fora da curva e apurar abril no Anexo V, sem mudar nada no contrato social. E não existe arredondamento generoso: 27,6% é Anexo V, ponto.
Clínica nova tem regra própria. Com menos de 13 meses de atividade, o § 4º do art. 26 da Resolução CGSN nº 140/2018 manda anualizar folha e receita pelos mesmos critérios usados para a receita bruta acumulada. Na prática, os primeiros meses de uma clínica recém-aberta em Teresina já podem cair no Anexo III se a folha começar certa — ou já nascer no Anexo V se o sócio deixar o pró-labore para depois.
Aumentar o pró-labore compensa para chegar aos 28%?
Depende de duas contas, nunca de uma. A primeira é quanto a clínica deixaria de pagar de DAS no Anexo III. A segunda é quanto custa, em INSS e Imposto de Renda do sócio, colocar folha suficiente para atravessar os 28%. Quando falta pouco, a troca costuma fechar a favor. Quando a folha está muito abaixo, o custo pessoal engole a diferença e a conta pode virar.
| Receita bruta em 12 meses (RBT12) | Anexo III — alíquota nominal | Anexo III — parcela a deduzir | Anexo V — alíquota nominal | Anexo V — parcela a deduzir |
|---|---|---|---|---|
| Até R$ 180.000,00 | 6,00% | — | 15,50% | — |
| De R$ 180.000,01 a R$ 360.000,00 | 11,20% | R$ 9.360,00 | 18,00% | R$ 4.500,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 13,50% | R$ 17.640,00 | 19,50% | R$ 9.900,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 16,00% | R$ 35.640,00 | 20,50% | R$ 17.100,00 |
A alíquota da tabela não é a que se paga. A alíquota efetiva sai de (RBT12 x alíquota nominal - parcela a deduzir) / RBT12, e é ela que entra no DAS do mês. Veja o efeito numa simulação hipotética e didática — os números são inventados para o exemplo, não são de nenhum cliente:
Clinica medica no Jockey, Teresina - SIMULACAO HIPOTETICA

RBT12 ....................... R$ 600.000,00  (R$ 50.000,00/mes)
Folha paga em 12 meses ...... R$ 120.000,00
Fator R ..................... 120.000 / 600.000 = 20%  ->  Anexo V

Anexo V, 3a faixa:
  (600.000 x 19,50% - 9.900) / 600.000 = 17,85% efetivos
  DAS do mes: 50.000 x 17,85% = R$ 8.925,00

Se a folha subisse para R$ 168.000,00 (28% de 600.000),
ou seja, R$ 4.000,00 a mais por mes:

Anexo III, 3a faixa:
  (600.000 x 13,50% - 17.640) / 600.000 = 10,56% efetivos
  DAS do mes: 50.000 x 10,56% = R$ 5.280,00

Diferenca no DAS ............ R$ 3.645,00 por mes
INSS sobre os R$ 4.000,00 ... 11% = R$ 440,00 por mes (+ IRRF do socio)
Nesse cenário a troca compensa com folga, e há um detalhe a favor: como a clínica optante apura pelos Anexos III ou V, a contribuição patronal de 20% já está embutida no DAS — o pró-labore maior não gera uma guia patronal nova. Como a CPP da clínica optante já vai no DAS, ela não é recolhida à parte e por isso não soma no FS12 — do lado dos encargos, o que entra no numerador é o FGTS dos empregados, efetivamente recolhido. No bolso do médico, o que aparece é o desconto de 11% de INSS do sócio, limitado ao teto do salário de contribuição de R$ 8.475,55 em 2026 (art. 2º da Portaria Interministerial MPS/MF nº 13/2026, publicada no DOU de 12/01/2026), mais o Imposto de Renda na fonte pela tabela progressiva.
Agora troque uma peça e a conclusão muda. Se a mesma clínica tivesse folha de R$ 30.000,00 em 12 meses, faltariam R$ 138.000,00 — R$ 11.500,00 por mês a mais de retirada. O INSS trava no teto, mas boa parte desse valor cai na faixa de 27,5% do Imposto de Renda, e aí a economia de DAS passa a disputar com um imposto pessoal que antes não existia. Na minha experiência com consultórios em Teresina, o caminho que costuma fechar melhor é o oposto do palpite comum: em vez de inflar a retirada do sócio, olhar a equipe que a clínica já tem — recepcionista, técnica de enfermagem, auxiliar — e colocar essa folha no lugar certo, porque salário, CPP e FGTS entram no FS12 e não disputam a renda do médico. A exceção é a clínica de um sócio só, sem funcionários, em que o pró-labore é a única alavanca disponível. Você pode testar os dois cenários no simulador de Fator R e na calculadora de pró-labore antes de decidir qualquer coisa.
⚠️ Folha registrada só para alcançar os 28%, sem pagamento correspondente, não é planejamento tributário — é fraude, e os §§ 24 e 25 do art. 18 da LC 123/2006 já fecham a porta: o § 24 só admite no FS12 o que foi efetivamente pago, e o § 25 manda considerar tão somente as remunerações informadas na forma do art. 32, IV, da Lei nº 8.212/1991. O eSocial e a DCTFWeb registram cada competência, e a Receita cruza esses dados com o PGDAS-D. Aumentar pró-labore de verdade, pagando de verdade, é lícito. Funcionário que não existe e pró-labore que não sai da conta não entram no FS12 e ainda geram passivo.
💡 Quer ver a conta com os números da sua clínica, e não com os do exemplo? Chame a RBO no WhatsApp e mande faturamento dos 12 meses e folha atual — o resultado da análise pode ser que há economia, que está tudo certo do jeito que está ou que existe passivo a resolver antes.
O que a clínica médica de Teresina precisa conferir antes de mudar de anexo?
Antes de mexer na folha, confira se o cadastro sustenta o cálculo. O Fator R é federal, mas ele se apoia em dados que a clínica produz em Teresina: a receita que alimenta o RBT12 vem das NFS-e emitidas no sistema do município, e a folha que alimenta o FS12 vem do que foi declarado em eSocial e DCTFWeb. Cadastro torto de um lado derruba o número do outro.
Comece pela atividade. A lei não fala em CNAE, fala em atividade: medicina, inclusive laboratorial, e enfermagem (§ 5º-B, XIX), o que alcança a atividade médica ambulatorial dos CNAE 8630-5/01, 8630-5/02 e 8630-5/03. Se a clínica opera como laboratório de análises clínicas ou como serviço de diagnóstico por imagem, a base é outra — art. 18, § 5º-D, XII e XIII, que cai no Anexo V pelo § 5º-M, II —, com a mesma régua de 28%. Vale conferir o que foi registrado no registro na JUCEPI pelo Piauí Digital, porque é dali que o código sai para o cadastro municipal. Depois veja a inscrição municipal: sem ela, não há NFS-e, e sem NFS-e a receita fica no extrato bancário, no lugar errado. O mesmo cadastro define o alvará sanitário, que segue o grau de risco do CNAE em Teresina.
Enquanto a clínica for optante pelo Simples Nacional, o ISS de Teresina já vem dentro do DAS, na parcela de repartição do anexo — você não emite guia municipal separada. Por isso a troca de Anexo V para Anexo III mexe também no quanto do seu imposto vai para o município. As alíquotas fora do Simples estão no Código Tributário do Município de Teresina e resumidas na tabela de ISS de Teresina-PI, úteis quando a comparação inclui sair do Simples para o Lucro Presumido.
Por fim, olhe o calendário. Como o FS12 anda pelo regime de caixa, uma folha ajustada em outubro só mostra efeito cheio no Fator R doze meses depois; quem decide em novembro querendo resultado em dezembro chega tarde. Comece a conversa com o contador com os 12 meses fechados na mão, e não com a memória do último trimestre.
E olhe um pouco mais à frente, sem mudar nada hoje. A Lei Complementar nº 214/2025 fez o Simples Nacional passar a conviver com o IBS e a CBS a partir de 2027: os dois podem continuar dentro do DAS ou, pela opção do art. 41, § 3º, ser apurados pelo regime regular, por fora da guia única. A primeira janela dessa escolha está aberta agora, em setembro de 2026, com efeito no primeiro semestre de 2027, conforme os prazos divulgados no Portal do Simples Nacional (Resolução CGSN nº 186/2026). Para o Fator R isso não muda nada: quem decide o anexo da clínica continua sendo o art. 18 da LC 123/2006, e a régua segue em 28%. O que entra na conversa é outra decisão, e ela pesa mais para a clínica que fatura contra hospital e operadora de plano de saúde — tomador que aproveita crédito — do que para a clínica de atendimento particular.
💡 A RBO Contabilidade atende clínicas e consultórios médicos em Teresina, na Grande Teresina, em Timon-MA e no interior do Piauí, e faz a simulação dos dois anexos com os documentos da empresa — dentro do planejamento tributário, não no chute. Falar com um contador →
Sua clínica está pronta para o teste do Fator R?
Marque o que já é verdade na sua clínica hoje. São cinco conferências que você faz sozinho, sem o contador, e que determinam se dá para simular a troca de anexo com número confiável ou se falta fechar dado antes.
Marque os itens acima para ver a leitura do resultado.
Importante: O resultado deste checklist indica se os seus dados estão prontos para a simulação — não calcula o Fator R nem garante economia. A definição do anexo é mensal, feita no PGDAS-D sobre os 12 meses anteriores, e só uma análise dos documentos da clínica diz qual cenário é melhor no seu caso.
Perguntas frequentes sobre fator R para clínica médica
Cálculo e enquadramento
01Toda clínica médica precisa calcular o Fator R?+
Toda clínica que apura receita de serviços médicos no Simples Nacional passa pelo teste. A medicina está no art. 18, § 5º-B, inciso XIX, da Lei Complementar nº 123/2006, e é um dos incisos citados pelo § 5º-M, o que significa que o anexo dela não é fixo. O cálculo é refeito a cada mês dentro do PGDAS-D, mesmo quando o resultado repete o do mês anterior. Empresa fora do Simples não faz o teste: no Lucro Presumido e no Lucro Real o Fator R não existe. Se a clínica tiver receitas de naturezas diferentes, cada uma é segregada no anexo que lhe cabe.
02O que acontece se o Fator R ficar abaixo de 28% em um único mês?+
Aquela competência é apurada pelo Anexo V, e só ela. Não há desenquadramento, comunicação ao fisco nem alteração contratual: o PGDAS-D aplica a tabela do Anexo V naquele mês e volta ao Anexo III no mês seguinte, se a razão recuperar os 28%. O efeito aparece no caixa, porque a diferença de alíquota efetiva entra inteira na guia daquele mês. Vale acompanhar o indicador antes do fechamento da competência, e não depois de emitida a guia, quando já não há o que ajustar naquele período sem retificar declaração.
03Médico pode abrir MEI para atender como pessoa jurídica?+
Não. Medicina é atividade não permitida ao MEI, conforme a lista de ocupações do Anexo XI da Resolução CGSN nº 140/2018: a lista é fechada e o art. 100 da mesma resolução só admite as ocupações que constam dela. O médico que quer atuar como pessoa jurídica abre uma ME ou EPP e entra no Simples Nacional pelo Anexo III ou pelo Anexo V, conforme o Fator R, ou compara com outro regime tributário. Quem mantém um MEI de outra atividade e passa a faturar consultas por ele fica irregular, sujeito a desenquadramento com cobrança retroativa da diferença.
Pró-labore e folha
04O pró-labore do médico entra no Fator R mesmo sem funcionários na clínica?+
Entra. O art. 26 da Resolução CGSN nº 140/2018 inclui no FS12 as remunerações pagas a contribuintes individuais, e a retirada de pró-labore do sócio é exatamente isso. Uma clínica de um médico só, sem empregados, pode alcançar os 28% apenas com a própria retirada, desde que ela seja efetivamente paga todo mês e declarada nas obrigações da folha. O que não entra é a distribuição de lucros: esse dinheiro sai da empresa sem INSS e sem Imposto de Renda na pessoa física, mas não soma um centavo no Fator R.
05O salário de um médico contratado pela clínica conta no Fator R?+
Conta. Remuneração de empregado registrado entra no FS12 junto com o 13º, a contribuição previdenciária patronal e o FGTS efetivamente recolhidos. Para o cálculo, tanto faz se o empregado é médico, recepcionista, técnica de enfermagem ou auxiliar de serviços gerais: o que importa é ser pagamento a pessoa física decorrente do trabalho, declarado no eSocial. Clínica com equipe registrada costuma chegar aos 28% sem depender só da retirada dos sócios, e isso muda a conta do lado pessoal, porque salário de empregado não vira renda tributável do médico.
06Pagamento a médico PJ que atende na clínica entra na folha do Fator R?+
Não. O FS12 considera remuneração paga a pessoa física; nota fiscal emitida por outra pessoa jurídica é despesa com serviço de terceiros e fica fora do cálculo. Esse ponto derruba muitas clínicas que trabalham com o corpo clínico inteiro pejotizado: o dinheiro sai em volume alto todo mês, a folha permanece próxima de zero e o Fator R não sobe. Antes de mudar o arranjo só para alcançar os 28%, vale examinar também o risco trabalhista e previdenciário do modelo atual, que é uma discussão separada da tributária.
Teresina e rotina da clínica
07A clínica no Simples Nacional paga ISS separado em Teresina?+
Em regra não, mas existe um caso que a clínica precisa conhecer: quando o tomador é responsável pela retenção do ISS na fonte, nas hipóteses do art. 3º da Lei Complementar nº 116/2003 e da legislação de Teresina, o imposto sai retido na nota, e essa receita é informada no PGDAS-D como receita com retenção de ISS — é isso que evita a cobrança em dobro. A alíquota a consignar no documento fiscal é a alíquota efetiva de ISS do mês anterior, pelo art. 21, § 4º, I, da LC 123/2006, e o valor retido é definitivo. Fora dessas hipóteses, o ISS já vem repartido dentro do DAS, sem guia municipal pelo mesmo serviço. Contratos com hospitais e operadoras de plano de saúde são onde a retenção mais aparece.
08Se a clínica não alcança os 28%, sair do Simples para o Lucro Presumido é melhor?+
Pode ser, pode não ser — é uma comparação, não uma regra de bolso. No Lucro Presumido a clínica apura IRPJ e CSLL sobre percentuais de presunção, mais PIS, Cofins e o ISS de Teresina em guia própria, e a folha deixa de definir alíquota. Existe a presunção reduzida de serviços hospitalares (art. 15, § 1º, inciso III, alínea 'a', da Lei nº 9.249/1995), condicionada aos requisitos do art. 33 da IN RFB nº 1.700/2017 — sociedade empresária e estrutura conforme as normas da Anvisa —, e ela muda bastante o resultado de quem cumpre esses requisitos; simples consulta médica, isolada, não entra. Só comparando os cenários com faturamento, folha e estrutura reais dá para decidir: a análise pode concluir que há economia, que está tudo certo ou que existe passivo a regularizar.
Cálculo e enquadramento
09O que é o RBT12 e como ele é apurado?+
É a receita bruta acumulada nos 12 meses anteriores ao mês de apuração — o denominador do Fator R e também o número que define a faixa da tabela. Entra tudo o que a clínica faturou: consulta, exame, procedimento, receita de convênio e de particular, pelo regime de competência, ou seja, pelo mês da prestação e não pelo do recebimento. Ficam fora vendas canceladas e descontos incondicionais. Um mês de faturamento alto sobe o RBT12 por doze apurações seguidas, e é por isso que o Fator R pode cair sem a folha ter mudado um centavo.
10Fator R de exatamente 28% leva a qual anexo?+
Ao Anexo III. O § 5º-M do art. 18 da LC 123/2006 manda para o Anexo V a atividade cuja relação entre folha e receita seja inferior a 28%, e o § 5º-J trabalha com a expressão igual ou superior. Então 28,00% está do lado bom da régua; 27,99% não. Como a apuração é mensal e o PGDAS-D calcula com os centavos que você informou, não vale arredondar de cabeça: confira o número antes de transmitir, porque a diferença entre os dois anexos entra inteira na guia daquele mês.
11Clínica com menos de 12 meses de atividade calcula Fator R?+
Calcula, com regra própria. O § 4º do art. 26 da Resolução CGSN nº 140/2018 manda anualizar folha e receita pelos mesmos critérios usados para a receita bruta acumulada quando a empresa tem menos de 13 meses de atividade. Na prática, a clínica recém-aberta em Teresina pode apurar pelo Anexo III já nos primeiros meses se a folha começar no lugar certo, ou nascer no Anexo V porque o sócio deixou o pró-labore para quando as coisas estabilizarem. Essa decisão custa menos no mês da abertura do que no fim do primeiro ano.
12A clínica pode ter receita no Anexo III e no Anexo V no mesmo mês?+
Pode, e isso é mais comum do que parece. A segregação é por receita, não por empresa: cada atividade é informada no PGDAS-D no anexo que lhe cabe, e não existe escolher. Locação de sala para outro profissional, venda de produtos e serviços que não são atividade médica seguem regras próprias e precisam ser destacados na apuração. Erro de segregação é um dos motivos mais frequentes de retificação de PGDAS-D em clínica: a receita vai toda para uma linha só, o cálculo fecha, e o problema aparece meses depois.
13O Fator R muda o limite de faturamento do Simples Nacional?+
Não. O Fator R decide o anexo, não o teto. O limite de permanência da empresa de pequeno porte continua em R$ 4.800.000,00 de receita bruta em 12 meses, e o sublimite para recolher ICMS e ISS dentro do DAS ficou em R$ 3.600.000,00 para 2026, aplicável a estabelecimentos de todos os Estados, conforme o aviso de sublimite do Portal do Simples Nacional. Ultrapassado o sublimite, o ISS sai do DAS e passa a ser recolhido diretamente a Teresina, em guia própria, sem que o teste dos 28% mude.
14Consulta e exame são tributados no mesmo anexo?+
O enquadramento depende da atividade. Consulta e exame prestados como atividade de medicina, inclusive laboratorial, seguem o inciso XIX do § 5º-B e fazem o teste dos 28%. Laboratório de análises clínicas e diagnóstico por imagem estão no § 5º-D, incisos XII e XIII, e chegam ao Anexo V pelo § 5º-M, inciso II. A régua é a mesma, a base legal é outra. A consequência prática também é a mesma: folha abaixo de 28% da receita leva ao Anexo V. O que muda é qual dispositivo o contador tem de sustentar se a apuração for questionada.
15Ir para o Anexo III muda o INSS patronal e o ISS da clínica?+
Muda a composição da guia. Anexo III e Anexo V já trazem a contribuição patronal previdenciária dentro do DAS — a clínica optante não recolhe CPP em guia separada sobre a folha — e os dois repartem ISS ao município. O que muda é o percentual de cada tributo dentro da alíquota efetiva e, com ele, quanto do seu imposto vai para Teresina e quanto vai para a União. Trocar de anexo, portanto, não é só pagar um valor diferente: é pagar diferente em cada tributo repartido, o que também aparece na sua escrituração.
16Clínica com dois ou mais sócios médicos calcula o Fator R de forma diferente?+
Não. O cálculo é da empresa: soma-se tudo o que foi pago a pessoas físicas pelo trabalho nos 12 meses — pró-labore de todos os sócios, salários da equipe, 13º, CPP recolhida à parte quando houver e FGTS — e divide-se pela receita bruta do mesmo período. O que muda com mais sócios é o custo pessoal de alcançar a régua: os 11% de INSS são por sócio, cada um com o seu teto, e o Imposto de Renda na fonte segue a tabela progressiva individual. Duas retiradas médias costumam custar menos IR do que uma retirada alta.
17Distribuição de lucros conta no Fator R?+
Não conta. O § 26 do art. 18 da LC 123/2006 exclui do conceito de folha os valores pagos a título de aluguéis e de distribuição de lucros. É exatamente aí que mora o Fator R baixo da maioria dos consultórios: o dinheiro sai da empresa, mas não como remuneração do trabalho. Lucro distribuído com escrituração regular não sofre INSS nem Imposto de Renda na pessoa física, o que é uma vantagem própria — só não serve para atravessar os 28%. As duas decisões, pró-labore e lucro, precisam ser tomadas juntas.
Pró-labore e folha
18Existe valor mínimo de pró-labore para o sócio médico?+
A contribuição do sócio que trabalha na empresa tem por base a remuneração efetivamente paga, com piso no salário mínimo e teto no salário de contribuição — R$ 8.475,55 em 2026, pelo art. 2º da Portaria Interministerial MPS/MF nº 13/2026. Não existe norma que obrigue a fixar o pró-labore em 28% da receita: esse percentual é a régua do Fator R, não um mínimo legal. Na prática o valor sai de duas contas ao mesmo tempo: quanto o médico precisa retirar e que efeito essa retirada tem no anexo do Simples Nacional.
19O 13º e as férias entram no FS12?+
Entram, no mês em que são pagos. O § 24 do art. 18 da LC 123/2006 fala do montante pago nos 12 meses anteriores a título de remuneração pelo trabalho, e a Solução de Consulta Cosit nº 17/2021 confirma que essa folha é apurada pelo regime de caixa. Décimo terceiro pago em dezembro entra na competência de dezembro e acompanha o FS12 por doze apurações; férias e o terço constitucional seguem a mesma lógica. É comum o Fator R subir em dezembro e cair um ano depois, sem ninguém ter mexido em nada.
20O FGTS entra no numerador do Fator R?+
Entra o FGTS efetivamente recolhido, ao lado da contribuição patronal previdenciária recolhida à parte quando houver. Na clínica optante, a CPP dos Anexos III e V já vai dentro do DAS e por isso não soma no FS12; do lado dos encargos, então, o que aparece é o FGTS dos empregados, depositado mês a mês. Depósito atrasado não entra enquanto não for pago e, quando for, entra na competência do pagamento. É mais um motivo para conferir o FS12 antes de transmitir o PGDAS-D, e não depois da guia emitida.
21Pró-labore pago em atraso conta no Fator R?+
Conta no mês em que o dinheiro sai, não no mês de competência. A Solução de Consulta Cosit nº 17/2021 é explícita: remuneração que não foi paga dentro dos doze meses que compõem aquele FS12 não entra ali, ainda que tenha sido declarada. O efeito prático é chato, porque cada pagamento influencia doze apurações — um pró-labore quitado com atraso pode obrigar a revisar competências já declaradas. Pagar dentro do mês, mesmo em valor menor, costuma organizar melhor o cálculo do que acumular para pagar tudo depois.
22Estagiário e bolsista entram na folha do Fator R?+
A bolsa de estágio regida pela Lei nº 11.788/2008 não é salário e não gera vínculo de emprego, e por isso não é remuneração informada na forma do art. 32, IV, da Lei nº 8.212/1991 — justamente o limite que o § 25 do art. 18 da LC 123/2006 impõe ao FS12. Ou seja, não conte com estagiário para atravessar os 28%. Residente e preceptor têm enquadramento próprio, que depende do contrato e da instituição; confira caso a caso antes de lançar o valor como folha na apuração.
23Pagamento a médico autônomo por RPA entra no FS12?+
Entra, desde que seja remuneração a pessoa física pelo trabalho, com a contribuição previdenciária do contribuinte individual retida e a informação prestada na forma do art. 32, IV, da Lei nº 8.212/1991. É o oposto do pagamento a médico PJ, que é despesa com serviço de terceiros e fica fora do numerador. Antes de trocar um arranjo pelo outro só por causa do Fator R, olhe o custo previdenciário da contratação como autônomo e o risco de vínculo: a decisão é tributária, trabalhista e previdenciária ao mesmo tempo.
24Aumentar o pró-labore muda a aposentadoria do médico?+
Muda o salário de contribuição, que é a base do benefício. O sócio contribui com 11% sobre o pró-labore, limitado ao teto de R$ 8.475,55 em 2026, e é essa contribuição que sustenta aposentadoria, auxílio por incapacidade e salário-maternidade no Regime Geral. Retirada baixa declarada por anos produz benefício baixo. Isso não transforma o aumento de pró-labore em boa decisão automática, porque o custo de INSS e de Imposto de Renda continua existindo — mas é um efeito que costuma ficar fora da conta de quem olha só o DAS do mês.
25Quanto custa, em imposto, aumentar o pró-labore?+
Duas parcelas: 11% de INSS sobre o valor, até o teto de R$ 8.475,55 em 2026, e o Imposto de Renda na fonte pela tabela progressiva mensal, com os descontos legais. A CPP de 20% não vira guia à parte porque já está dentro do DAS do Anexo III ou do Anexo V. Quanto isso pesa depende da faixa de IR em que o médico já está pelas outras retiradas. É por isso que colocar a folha da equipe no lugar certo às vezes resolve o Fator R por um custo menor do que inflar a retirada do sócio.
26Preciso pagar pró-labore todos os meses?+
Pelo lado do Fator R, sim, se você quer previsibilidade: o FS12 é uma janela móvel de doze meses, e cada mês sem pagamento derruba o numerador por doze apurações. Pelo lado previdenciário, a contribuição do sócio que trabalha na empresa acompanha a remuneração paga, então mês sem retirada é mês sem base de contribuição. Pró-labore pago de uma vez, no fim do ano, produz um FS12 irregular e apurações em anexos diferentes ao longo do ano. Regular e declarado no eSocial é o arranjo que sustenta o cálculo.
Teresina e rotina da clínica
27A clínica precisa de inscrição municipal em Teresina para emitir NFS-e?+
Precisa. Sem inscrição municipal não há acesso ao sistema de NFS-e da Prefeitura de Teresina, e sem nota a receita da clínica fica só no extrato bancário — o que quebra o RBT12 e, por consequência, o Fator R. O cadastro municipal é também o que amarra endereço, atividade e alvará. Clínica que mudou de sala ou de bairro e não atualizou o cadastro descobre o problema no pior momento: na hora de emitir nota para uma operadora que exige o dado certo para pagar.
28Como o ISS de Teresina aparece na guia da clínica?+
Enquanto a clínica é optante e está dentro do sublimite, o ISS vai repartido dentro do DAS, pela parcela municipal do Anexo III ou do Anexo V, sem guia municipal pelo mesmo serviço. As alíquotas próprias do município, que valem fora do Simples Nacional, estão no Código Tributário do Município de Teresina e resumidas na tabela de ISS de Teresina-PI. Elas entram na conversa quando a comparação é com o Lucro Presumido, em que o ISS volta a ser recolhido em guia própria ao município, mês a mês.
29Clínica com unidade em Timon-MA ou na Grande Teresina calcula o Fator R de outra forma?+
O Fator R não muda: ele é federal e olha folha e receita da empresa, não o município. O que muda é onde o ISS é devido. Serviço de saúde, em regra, tem o ISS devido no município do estabelecimento prestador, pela regra geral do art. 3º da Lei Complementar nº 116/2003 — por isso a clínica com uma unidade em Teresina e outra em Timon-MA precisa de cadastro nos dois municípios e de controle de qual estabelecimento emitiu cada nota. Receita lançada no cadastro errado desorganiza o RBT12 e o ISS de uma vez.
30O grau de risco e o alvará sanitário afetam o Fator R?+
Não afetam o cálculo, afetam a base dele. O grau de risco do CNAE em Teresina define o rito de licenciamento e o alvará sanitário da clínica, e CNAE registrado fora da atividade real produz licença errada e receita classificada errada na apuração. Vale conferir o grau de risco do CNAE em Teresina antes de mexer em cadastro. E, se a comparação com o Lucro Presumido estiver na mesa, o alvará vira requisito documental: a presunção reduzida de serviços hospitalares depende de estrutura conforme as normas da Anvisa.
31Operadora de plano de saúde retém imposto da clínica?+
Pode reter ISS, quando a legislação municipal e o art. 3º da LC 116/2003 colocam a operadora como responsável — e nesse caso a clínica informa a receita como receita com retenção de ISS no PGDAS-D. A retenção de IRPJ, CSLL, PIS e Cofins pelo tomador, em regra, não se aplica à optante pelo Simples Nacional, e é por isso que a declaração de optante costuma ser pedida no contrato. Guardar o comprovante de cada retenção é o que permite conferir o DAS depois e responder a questionamento sem refazer tudo.
32O que a clínica informa no PGDAS-D a cada mês?+
A receita do mês segregada por atividade, as retenções sofridas e, nas atividades sujeitas ao Fator R, o valor da folha de salários dos 12 meses anteriores. É com esse dado informado que o programa calcula a relação e aplica o Anexo III ou o Anexo V — o sistema não vai buscar a folha no eSocial por você. Daí a rotina: fechar folha e receita, conferir o FS12, transmitir. As informações do PGDAS-D têm caráter declaratório e constituem confissão de dívida, então número chutado ali vira débito confessado.
33Quando vale a pena revisar o CNAE da clínica na JUCEPI?+
Quando a atividade que a clínica exerce hoje não é a que está registrada: consultório que passou a fazer exames, clínica que abriu um serviço de imagem, sócio novo com outra especialidade. A alteração passa pela JUCEPI, pelo Piauí Digital, e depois pelo cadastro municipal e pelo alvará sanitário. Revisar CNAE não muda o Fator R por si só; muda qual dispositivo sustenta o enquadramento e qual licença a clínica precisa ter. Fazer isso por iniciativa própria é bem mais simples do que fazer depois de uma fiscalização.
34Com que antecedência a clínica deve planejar a mudança de anexo?+
Pense em doze meses, que é o tamanho da janela do FS12. Folha ajustada em outubro só aparece cheia no Fator R doze apurações depois, e quem decide em novembro querendo efeito em dezembro chega tarde. O que costuma funcionar nas clínicas que atendo em Teresina é revisar o indicador a cada trimestre, com os 12 meses fechados na mão, e decidir antes do fim da competência — não depois da guia emitida. Se houver competência em aberto no eSocial ou receita sem NFS-e, o primeiro passo é fechar o dado.
Erros no PGDAS-D e retificação
35Declarei no anexo errado. Como corrijo?+
Retificando a declaração daquela competência no próprio PGDAS-D. Pelo art. 39 da Resolução CGSN nº 140/2018, a retificadora tem a mesma natureza da declaração original e a substitui integralmente, e o prazo é de cinco anos contados do primeiro dia do exercício seguinte ao da declaração. Se o erro gerou DAS a menos, há diferença a pagar com acréscimos; se gerou DAS a mais, abre-se o caminho da restituição ou da compensação. Corrigir um mês costuma obrigar a revisar os seguintes, porque o FS12 é acumulado e caminha por doze apurações.
36Até quando posso retificar o PGDAS-D?+
O prazo do art. 39 da Resolução CGSN nº 140/2018 é de cinco anos contados do primeiro dia do exercício seguinte àquele a que se refere a declaração. Dentro dele dá para corrigir receita, segregação por atividade, retenções e a folha informada para o Fator R. Vale saber que a retificadora pode ser retida para análise na malha fiscal do PGDAS-D, com comunicação pelo Domicílio Tributário Eletrônico do Simples Nacional. Retificação em volume, sem documento que a sustente, chama atenção do fisco em vez de resolver o problema.
37Paguei o DAS a mais. Como recupero o valor?+
Primeiro retifica-se a competência; depois se pede restituição ou compensação. Pelo art. 130 da Resolução CGSN nº 140/2018, o pedido de restituição é apresentado diretamente ao ente federado titular do tributo que originou o crédito — a Receita Federal nos tributos federais e o município no ISS de Teresina. A compensação de pagamento indevido ou a maior com débito do próprio Simples Nacional é feita por aplicativo do Portal do Simples Nacional, nos termos do art. 131, respeitados o mesmo ente e o mesmo tributo. Sem a retificação antes, nenhum dos dois caminhos anda.
38Informei a folha errada no PGDAS-D. O que acontece?+
O programa calcula o Fator R com o número que você informou. Folha superestimada leva a clínica ao Anexo III sem direito e produz DAS a menos, que é débito confessado e cobrado com multa e juros. Folha subestimada faz o contrário: paga-se pelo Anexo V sem necessidade. Nos dois casos o conserto é retificar a competência e, provavelmente, as seguintes, já que o mesmo pagamento compõe doze apurações. Conferir o FS12 contra o eSocial e o extrato bancário antes de transmitir custa menos tempo do que doze retificações depois.
39A Receita cruza a folha declarada com o Fator R informado?+
Cruza. A folha vive no eSocial e na DCTFWeb, o FGTS tem trilha própria de recolhimento, e o FS12 informado no PGDAS-D é comparado com esse conjunto. É esse cruzamento que derruba a folha de papel, feita só para alcançar os 28% — e o § 25 do art. 18 da LC 123/2006 limita o cálculo às remunerações informadas na forma do art. 32, IV, da Lei nº 8.212/1991. Divergência não vira multa automática, mas costuma virar intimação ou retenção da retificadora na malha fiscal.
40O Fator R usado na apuração fica registrado em algum lugar?+
Fica no extrato da apuração do PGDAS-D daquela competência, junto com a receita informada, a segregação por atividade e a folha que alimentou o cálculo. É esse extrato, e não a planilha do escritório, que sustenta o enquadramento perante a Receita Federal e perante o município. Guarde o extrato de cada mês com o relatório da folha e as NFS-e do período: é o conjunto que responde uma intimação em dias em vez de semanas, e é também o que permite conferir se a troca de anexo aconteceu no mês em que deveria.
Fontes oficiais consultadas
8 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123, de 14 de dezembro de 2006 — art. 18, §§ 5º-B, 5º-I, 5º-J, 5º-K, 5º-M e § 24Presidência da República — Casa Civil (Planalto) · planalto.gov.br
- 02Lei Complementar nº 155, de 27 de outubro de 2016 — criou o Fator R e extinguiu o Anexo VIPresidência da República — Casa Civil (Planalto) · planalto.gov.br
- 03Resolução CGSN nº 140, de 22 de maio de 2018 — arts. 18, parágrafo único, 25, § 1º, V, e 26 (fator "r")Comitê Gestor do Simples Nacional / Receita Federal · normas.receita.fazenda.gov.br
- 04Solução de Consulta Cosit nº 17, de 18 de março de 2021 — folha de salários do fator "r" apurada pelo regime de caixa (consultar íntegra no sistema Normas)Receita Federal do Brasil — Coordenação-Geral de Tributação · normas.receita.fazenda.gov.br
- 05Lei Complementar nº 214, de 16 de janeiro de 2025 — IBS, CBS e o tratamento do Simples Nacional na transiçãoPresidência da República — Casa Civil (Planalto) · planalto.gov.br
Receita Federal e outros órgãos federais
- 06Portal do Simples Nacional — PGDAS-D, anexos e manuaisReceita Federal do Brasil · receita.fazenda.gov.br
- 07Com reajuste de 3,9%, teto do INSS chega a R$ 8.475,55 em 2026 (Portaria Interministerial MPS/MF nº 13/2026)Instituto Nacional do Seguro Social — INSS · gov.br
Município de Teresina
- 08Código Tributário do Município de Teresina — CTMT (Lei Complementar nº 4.974/2016, compilada)Prefeitura Municipal de Teresina — SEMF · legis.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador, CRC-PI 010656 - O, e responsável técnico da RBO Contabilidade, em Teresina-PI. Está na profissão desde 2014 — 12 anos — e atende clínicas e consultórios médicos na apuração mensal do Simples Nacional, no acompanhamento do Fator R e na definição do pró-labore dos sócios. Escreve neste blog para que o médico entenda a própria guia antes de assiná-la.
