
Quando pagar o 13º salário em 2026: quais são os prazos da 1ª e da 2ª parcela?
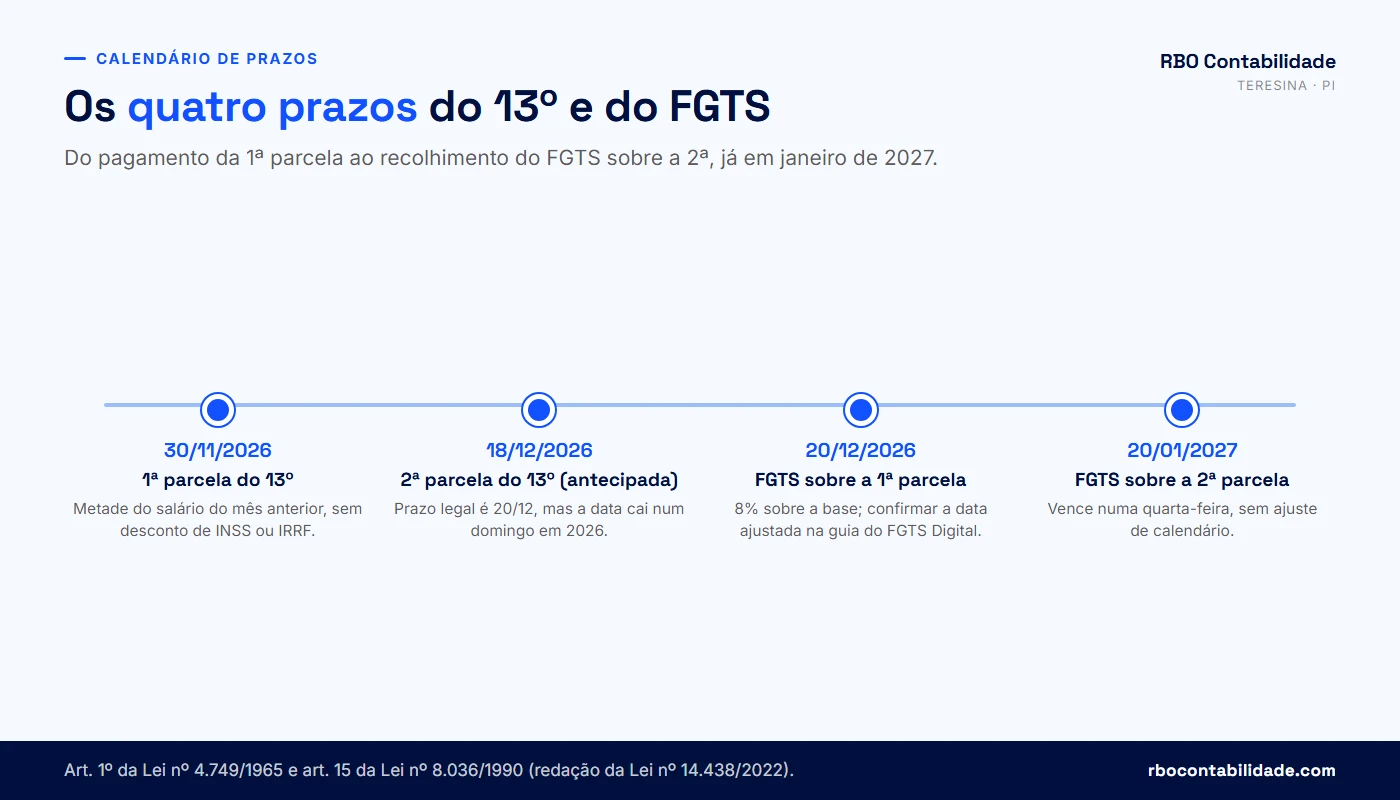
A 1ª parcela do 13º salário de 2026 vence em 30 de novembro, uma segunda-feira, e corresponde à metade do salário do mês anterior do empregado, sem nenhum desconto. A 2ª parcela tem prazo legal em 20 de dezembro, conforme o art. 1º da Lei nº 4.749/1965 — só que em 2026 essa data cai num domingo, sem expediente bancário, e a orientação predominante entre contadores e departamentos pessoais é antecipar o crédito para 18 de dezembro, sexta-feira, último dia útil antes do vencimento.
A Lei nº 4.749/1965 também permite que a empresa pague o adiantamento da gratificação antes de novembro: o art. 2º autoriza, entre fevereiro e novembro, o pagamento de uma só vez de metade do salário do mês anterior do empregado. Ela pode antecipar esse valor por ocasião das férias, se o empregado pedir isso em janeiro do ano correspondente. Na prática, muita empresa em Teresina opta por pagar a 1ª parcela já em outubro ou no começo de novembro, dentro desse mesmo prazo legal, só para organizar o caixa com mais folga.
Se a empresa preferir pagar o 13º inteiro de uma vez, em novembro, isso é permitido — mas, diferente do adiantamento puro, esse pagamento único costuma já sofrer o desconto de INSS e de IRRF, porque deixa de ser mero adiantamento e passa a ser o pagamento definitivo da gratificação. Quem opta por esse caminho precisa ajustar o lançamento na folha para já embutir esses descontos, e vale confirmar isso com quem calcula a folha antes de fechar novembro.
| Parcela | Prazo legal | Data em 2026 | Desconto |
|---|---|---|---|
| 1ª parcela | Até 30 de novembro | 30/11/2026 (segunda-feira) | Nenhum — é adiantamento |
| 2ª parcela | Até 20 de dezembro | 18/12/2026 (antecipada; 20/12 cai num domingo) | INSS e IRRF, sobre o valor total do 13º |
| Parcela única | Sem previsão própria; na prática, até 30/11 (prazo do adiantamento) | 30/11/2026 | Em regra, com desconto de INSS e IRRF |
⚠️ O prazo de 20 de dezembro é o que consta na Lei nº 4.749/1965 e continua sendo a referência legal; a antecipação para 18/12 em 2026 é uma providência prática de calendário bancário, não uma mudança na lei. Pagar depois do prazo legal — mesmo por causa de um fim de semana — expõe a empresa a fiscalização e a reclamação trabalhista, como detalha a última seção deste guia.
Quem tem direito ao 13º salário e como fica o valor proporcional?
Todo empregado com contrato de trabalho regido pela CLT tem direito ao 13º salário, por força do art. 1º da Lei nº 4.090/1962. Isso inclui quem está em contrato de experiência, em contrato por prazo determinado, o trabalhador rural, o doméstico e o avulso. O valor corresponde a 1/12 da remuneração de dezembro por mês de serviço no ano, e cada fração igual ou superior a 15 dias já conta como mês inteiro para esse cálculo.
Quem não tem direito ao 13º pela CLT
Autônomo sem vínculo de emprego e MEI que presta serviço para outra empresa não têm direito ao 13º pela legislação trabalhista. O estagiário também está fora, porque a legislação do estágio não equipara essa relação a emprego. O sócio que retira pró-labore está na mesma situação: pagar um 13º sobre o pró-labore é decisão da própria empresa, não uma exigência da Lei nº 4.090/1962.
Rescisão, aposentadoria e afastamento
Quem é demitido sem justa causa recebe o 13º proporcional aos meses trabalhados no ano, calculado sobre a remuneração do mês da rescisão. Essa regra está no art. 3º da Lei nº 4.090/1962. Na demissão por justa causa, o próprio art. 3º só garante o 13º proporcional na rescisão sem justa causa, e o Decreto nº 57.155/1965, no art. 7º, exclui de forma expressa a dispensa com justa causa dessa regra; as parcelas de anos anteriores já vencidas continuam devidas.
Quem se aposenta durante o ano recebe o 13º proporcional até a data da aposentadoria, mesmo antes de dezembro. Essa hipótese foi incluída no § 3º do art. 1º da Lei nº 4.090/1962 pela Lei nº 9.011/1995. Quem fica afastado por auxílio-doença tem regra própria: a empresa responde pelo 13º dos primeiros 15 dias de afastamento, e o INSS assume o período posterior, na proporção dos meses cobertos pelo benefício. O departamento pessoal confere isso caso a caso, porque o cálculo muda conforme a data de início e fim do afastamento.
| Situação | Direito ao 13º |
|---|---|
| Empregado CLT (inclusive experiência e prazo determinado) | Sim, integral ou proporcional |
| Doméstico, rural e trabalhador avulso | Sim |
| Demissão sem justa causa | Proporcional, sobre a remuneração do mês da rescisão |
| Demissão por justa causa | Em regra, perde o proporcional do ano em curso |
| Aposentadoria no ano | Proporcional até a data da aposentadoria |
| Autônomo, MEI prestador, estagiário, pró-labore do sócio | Não, pela legislação trabalhista |
Como calcular o 13º salário com médias de horas extras e comissões?
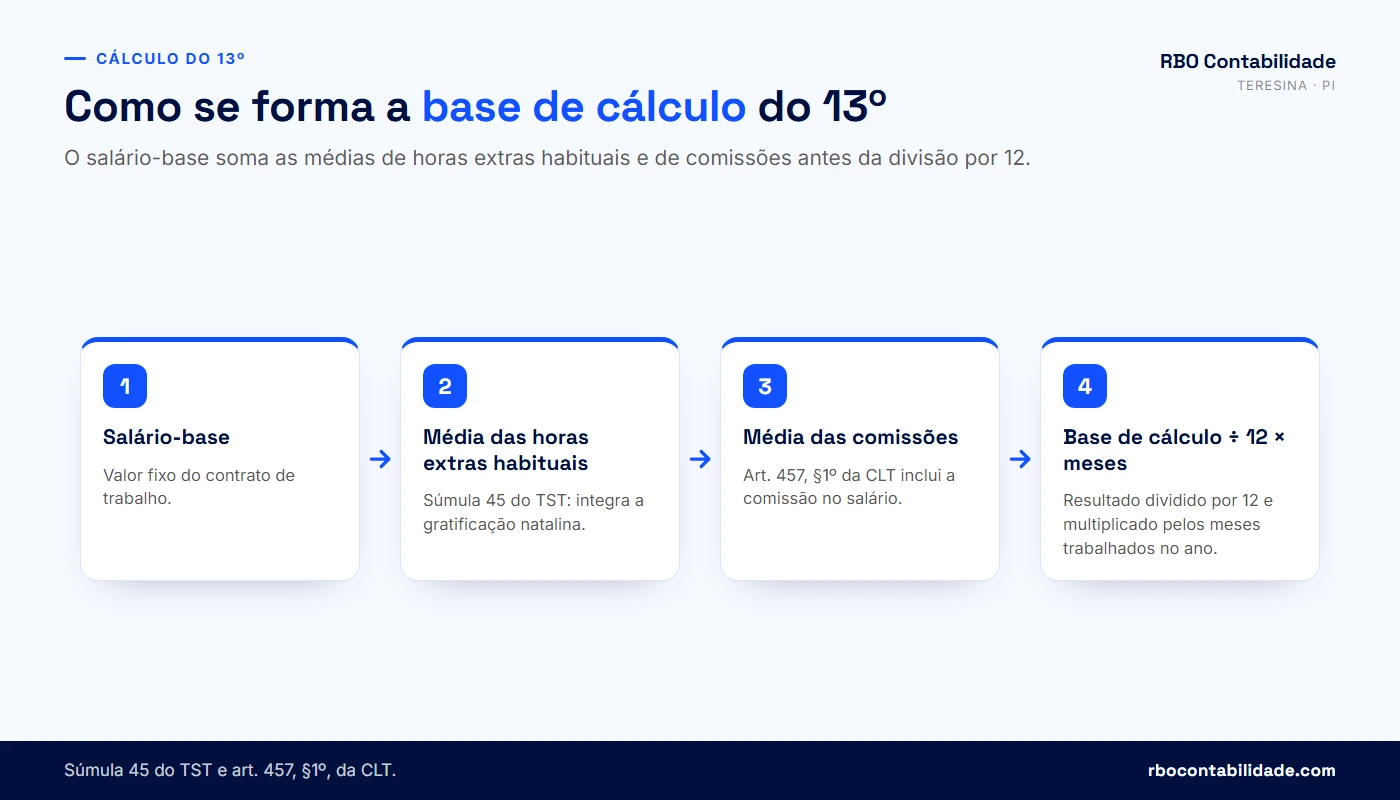
O cálculo do 13º começa pelo salário-base do empregado e soma a média das parcelas variáveis recebidas no ano — horas extras habituais e comissões, principalmente — antes de dividir o total por 12 e multiplicar pelos meses trabalhados. Ignorar essas médias é o erro mais comum em empresas que têm vendedor comissionado ou equipe que faz hora extra com frequência: o 13º sai menor do que deveria, e a diferença aparece depois, como reclamação trabalhista ou ajuste no eSocial.
Base de cálculo do 13º = salário-base + média das horas extras habituais + média das comissões
13º proporcional = (Base de cálculo ÷ 12) × meses trabalhados no ano
Por que a média de horas extras entra na conta
A Súmula 45 do TST estabelece que a remuneração das horas extras, quando habituais, integra a gratificação natalina — ou seja, se o empregado faz hora extra todo mês ou quase todo mês, essa média compõe o 13º, mesmo sem previsão expressa na Lei nº 4.090/1962. Hora extra isolada, feita uma vez no ano por um pico de demanda, não costuma ser considerada habitual e, em regra, não entra nessa média.
Por que a comissão entra na conta
O art. 457, § 1º, da CLT inclui as comissões entre as parcelas que integram o salário do empregado, ao lado de gratificações ajustadas e percentagens. Para quem recebe comissão, a prática é apurar a média dos valores pagos nos meses em que o empregado trabalhou no ano — não só nos últimos meses, porque isso distorceria a média para cima ou para baixo conforme a sazonalidade das vendas.
Veja como isso funciona numa simulação hipotética: Marcos trabalha o ano inteiro numa loja no Centro de Teresina, com salário-base de R$ 1.800,00 e média de comissões de R$ 600,00 apurada de janeiro a novembro de 2026. A base de cálculo do 13º dele fica em R$ 2.400,00 e, como trabalhou os 12 meses, recebe o 13º integral sobre esse valor. Já Juliana, atendente de uma oficina mecânica na região Sul da cidade, tem salário-base de R$ 2.000,00 e média de horas extras habituais de R$ 300,00. A base de cálculo do 13º dela fica em R$ 2.300,00.
| Empregado | Salário-base | Média variável | Base de cálculo do 13º |
|---|---|---|---|
| Marcos (comissionado) | R$ 1.800,00 | R$ 600,00 (comissões) | R$ 2.400,00 |
| Juliana (hora extra habitual) | R$ 2.000,00 | R$ 300,00 (horas extras) | R$ 2.300,00 |
Os dois exemplos são simulações hipotéticas e didáticas, só para ilustrar a mecânica do cálculo. O valor real depende do histórico de cada empregado e precisa ser apurado mês a mês pela folha de pagamento.
Se as comissões ou as horas extras de dezembro só forem apuradas depois do pagamento do 13º, porque a comissão costuma depender do fechamento do mês, a diferença entra como complemento, pago ou compensado até 10 de janeiro do ano seguinte, conforme o art. 2º, parágrafo único, do Decreto nº 57.155/1965.
💡 Se a sua folha tem gente comissionada ou que faz hora extra direto, a média muda a cada ano e o cálculo manual custa a sair errado. Fale com um contador antes de fechar a folha de dezembro.
Como o INSS incide sobre o 13º salário em 2026?
O INSS sobre o 13º é descontado do empregado pela mesma tabela progressiva usada no salário do mês, só que calculado separadamente, sobre o valor total da gratificação, nunca somado ao salário de dezembro para achar a faixa. Essa tabela progressiva está prevista no Decreto nº 3.048/1999 (Regulamento da Previdência Social), com os valores atualizados a cada ano por portaria interministerial. Em 2026, a tabela tem quatro alíquotas: 7,5% até R$ 1.621,00; 9% de R$ 1.621,01 a R$ 2.902,84; 12% de R$ 2.902,85 a R$ 4.354,27; e 14% de R$ 4.354,28 até o teto de R$ 8.475,55, conforme a Portaria Interministerial MPS/MF nº 13, de 09/01/2026.
Esse desconto aparece só no recibo da 2ª parcela, porque a 1ª é um adiantamento puro — sem incidência de INSS ou de IRRF — e o cálculo definitivo só é feito quando o valor total do 13º está fechado, em dezembro. Quem ganha acima do teto previdenciário contribui, no máximo, R$ 988,09 sobre o 13º, do mesmo jeito que contribui sobre o salário do mês.
| Faixa salarial | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 1.621,00 | 7,5% | R$ 0,00 |
| De R$ 1.621,01 a R$ 2.902,84 | 9% | R$ 24,32 |
| De R$ 2.902,85 a R$ 4.354,27 | 12% | R$ 111,40 |
| De R$ 4.354,28 a R$ 8.475,55 (teto) | 14% | R$ 198,49 |
Esse desconto sai do bolso do empregado, não é custo adicional para a empresa — o custo da empresa com o INSS sobre o 13º é a contribuição patronal, tratada mais adiante neste guia.
💡 Quer saber quanto vai sobrar de 13º líquido para cada funcionário depois do INSS e do IRRF? Peça uma simulação com o contador.
O 13º salário paga Imposto de Renda? Como funciona o desconto?
Sim, o 13º paga Imposto de Renda, descontado só na 2ª parcela, sobre o valor total da gratificação, numa tributação exclusiva na fonte — esse cálculo não se mistura com o IRRF do salário do mês e, por ser exclusivo, o 13º não entra na soma dos rendimentos da declaração anual de ajuste.
A tabela mensal de 2026 tem cinco faixas: isenção até R$ 2.428,80; 7,5% de R$ 2.428,81 a R$ 2.826,65; 15% de R$ 2.826,66 a R$ 3.751,05; 22,5% de R$ 3.751,06 a R$ 4.664,68; e 27,5% acima disso. Desde janeiro de 2026, essa tabela ganhou uma camada extra por força da Lei nº 15.270/2025: quem tem rendimento tributável de até R$ 5.000,00 no mês — e isso vale também para o valor do 13º isolado — fica com o imposto zerado por uma redução que anula o que a tabela cobraria; entre R$ 5.000,01 e R$ 7.350,00 a redução diminui de forma linear, e acima de R$ 7.350,00 o cálculo volta a seguir só a tabela tradicional.
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | R$ 0,00 |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
As deduções de sempre continuam valendo sobre a base do 13º: R$ 189,59 por dependente, ou o desconto simplificado de R$ 607,20 — o empregado usa o que resultar em menos imposto, exatamente como no cálculo do salário mensal.
⚠️ A redução da Lei nº 15.270/2025 só tem efeito prático se a empresa já estiver com a folha e o cálculo do IRRF atualizados para 2026. Quem ainda usa planilha ou sistema com a tabela antiga desconta IRRF a mais do empregado — e depois precisa estornar ou corrigir na declaração dele.
A empresa recolhe FGTS sobre o 13º salário? Até quando?
Sim, a empresa recolhe 8% de FGTS sobre o valor de cada parcela do 13º, igual ao que recolhe sobre o salário mensal. Isso vale para qualquer empregador, inclusive o optante do Simples Nacional, porque o FGTS nunca entra na alíquota do DAS, qualquer que seja o Anexo.
O prazo de recolhimento é até o dia 20 do mês seguinte ao pagamento, conforme o art. 15 da Lei nº 8.036/1990, na redação dada pela Lei nº 14.438/2022. Se a 1ª parcela for paga em novembro, o FGTS sobre ela vence em 20/12/2026, data que cai num domingo; confira a data de vencimento que aparece na guia do FGTS Digital, porque é ela quem mostra o ajuste para o dia útil correto. O FGTS sobre a 2ª parcela, paga em dezembro, vence em 20/01/2027, uma quarta-feira, sem esse problema de calendário.
No FGTS Digital, a empresa pode emitir uma guia rápida só para o 13º, separada da folha mensal, ou englobar tudo numa guia parametrizada com a competência inicial "12" e final "13º". Qualquer um dos dois caminhos resolve, desde que o valor caia na conta do trabalhador dentro do prazo.
| Parcela | Base de cálculo | Alíquota | Prazo de recolhimento |
|---|---|---|---|
| 1ª parcela (paga em novembro) | Valor pago na 1ª parcela | 8% | Até 20/12/2026, conforme a data exata mostrada na guia do FGTS Digital |
| 2ª parcela | Valor pago na 2ª parcela | 8% | Até 20/01/2027 (quarta-feira) |
⚠️ Atrasar o recolhimento do FGTS sobre o 13º gera multa e juros, e pode travar a Certidão de Regularidade do FGTS (CRF) da empresa, documento exigido em licitação, financiamento e, em alguns casos, em renovação de alvará.
Quanto custa de fato o 13º salário para a empresa, além do valor bruto?
O 13º custa para a empresa mais do que o valor bruto que cai na conta do empregado: no regime geral, somam-se a contribuição patronal (CPP) de 20% e o FGTS de 8%, os dois calculados sobre a mesma base do 13º. Numa simulação hipotética com a base de R$ 2.400,00 de Marcos, o vendedor do exemplo anterior, a empresa desembolsa R$ 480,00 de CPP patronal e R$ 192,00 de FGTS, além dos R$ 2.400,00 do 13º em si — um total de R$ 3.072,00 só com esse empregado.
Custo total do 13º (regime geral) = 13º bruto + CPP patronal (20%) + FGTS (8%)
Exemplo hipotético: R$ 2.400,00 + R$ 480,00 + R$ 192,00 = R$ 3.072,00| Item | Percentual | Valor hipotético (base R$ 2.400,00) |
|---|---|---|
| 13º salário bruto | — | R$ 2.400,00 |
| CPP patronal | 20% | R$ 480,00 |
| FGTS | 8% | R$ 192,00 |
| Total desembolsado pela empresa | — | R$ 3.072,00 |
Essa conta ainda não inclui o RAT e as contribuições a terceiros, detalhados na simulação da seção sobre o Lucro Presumido, nem considera se a empresa está no Simples Nacional — onde a CPP pode estar embutida no DAS, dependendo do Anexo, como mostra a próxima seção. Todo valor aqui é simulação hipotética e didática, para ilustrar a mecânica do cálculo, e não um valor oficial devido.
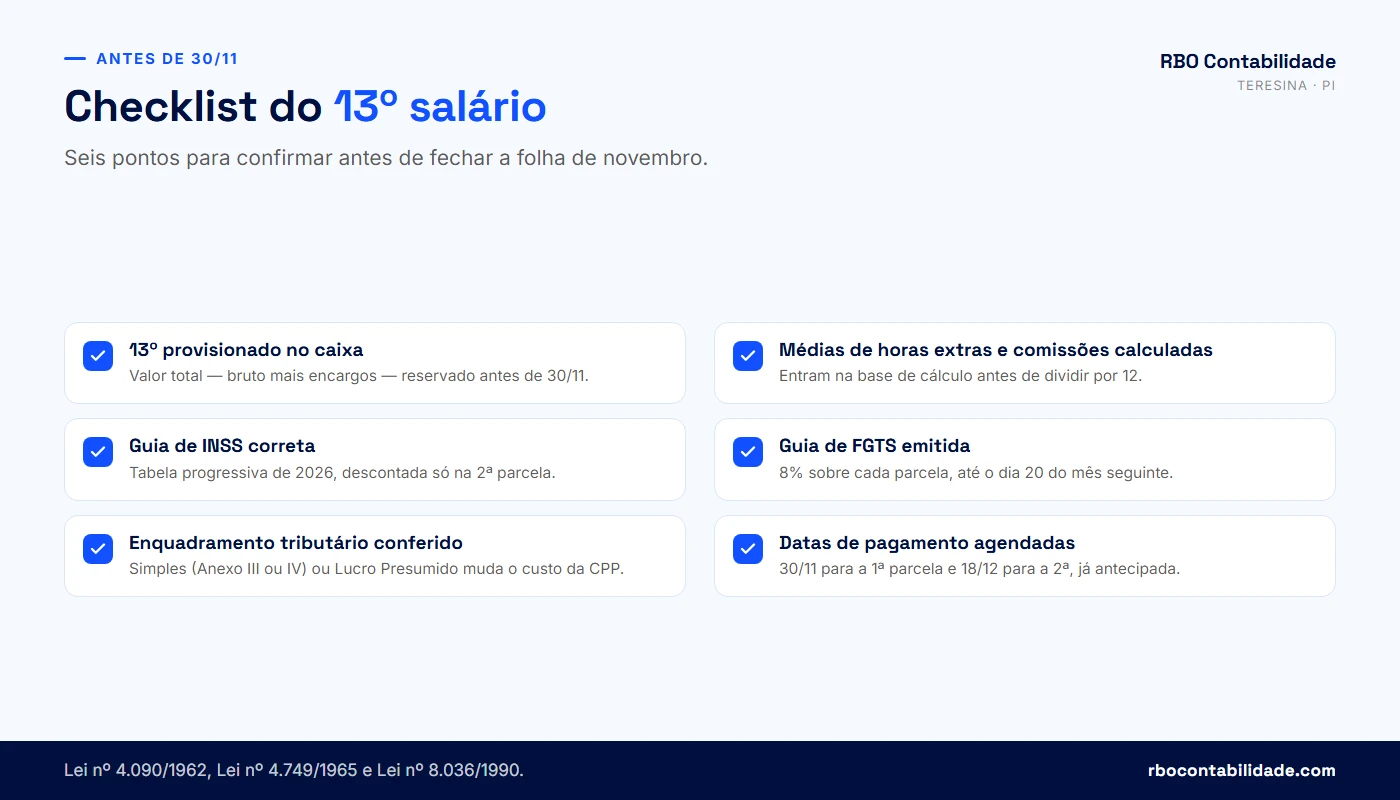
É esse desembolso total — e não só o valor que o empregado vê no holerite — que precisa estar provisionado no caixa antes do dia 30 de novembro. Antes de fechar a folha, vale rodar o checklist abaixo para medir o quanto a sua empresa já resolveu desse cálculo.
Checklist: sua empresa está pronta para pagar o 13º salário de 2026?
Responda sim ou não para cada ponto abaixo e veja, ao final, se a sua empresa está no caminho certo para pagar as duas parcelas do 13º sem atraso.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist soma sinais de atenção, não substitui o cálculo da folha de pagamento: o valor exato do 13º, do INSS, do FGTS e da CPP patronal depende dos dados reais de cada empregado e do enquadramento tributário da empresa, e o resultado não garante economia nem corresponde a um valor oficial devido.
O 13º salário custa diferente no Simples Nacional, Anexo III ou Anexo IV?
No Simples Nacional, Anexo III, a contribuição patronal sobre o 13º já está embutida na alíquota única do DAS, e a empresa não emite guia separada de CPP. No Anexo IV, não: construção civil, limpeza e conservação, vigilância e serviços advocatícios pagam a CPP de 20% por fora do DAS, pelo mesmo caminho do regime geral, por força dos arts. 13, VI, e 18, § 5º-C, da Lei Complementar nº 123/2006. Nos Anexos I, II, III e V a CPP está dentro do DAS; só o Anexo IV a recolhe por fora.
Duas empresas do Simples Nacional com a mesma folha de 13º podem ter custo bem diferente, dependendo só da atividade. Na simulação hipotética da seção anterior, com base de R$ 2.400,00: uma empresa de serviços no Anexo III, como uma clínica com Fator R igual ou superior a 28%, uma consultoria ou uma academia, recolhe apenas os R$ 192,00 de FGTS por fora, porque a CPP já está dentro do DAS daquele mês. O guia de Fator R para clínica médica em Teresina mostra quando a folha garante essa faixa. Uma empresa de vigilância ou uma construtora no Anexo IV, com a mesma base, paga R$ 480,00 de CPP patronal em guia própria, mais R$ 48,00 de RAT de 2% (antes do FAP) e R$ 192,00 de FGTS: R$ 720,00 por fora do DAS, nessa simulação hipotética e didática, e não só os R$ 192,00.
| Item | Anexo III | Anexo IV |
|---|---|---|
| CPP patronal sobre o 13º | Embutida na alíquota do DAS | 20%, recolhida por fora (GPS/DCTFWeb) |
| RAT sobre o 13º | Embutido na alíquota do DAS | 1% a 3%, conforme o risco, recolhido por fora (antes do FAP) |
| FGTS sobre o 13º | 8%, sempre por fora do DAS | 8%, sempre por fora do DAS |
| Atividades típicas | Serviços em geral — consultoria, clínica, academia, escritório | Construção civil, limpeza/conservação, vigilância, serviços advocatícios |
⚠️ Empresa que erra o enquadramento, pensando que está no Anexo III quando a atividade cai no Anexo IV, deixa de recolher a CPP patronal por fora e acumula débito previdenciário, com multa e juros, quando a Receita cruzar os dados da folha com o DAS pago.
Se você não tem certeza de qual Anexo vale para a sua atividade, ou quer estimar a alíquota efetiva do DAS considerando o 13º do mês, a calculadora abaixo estima o Anexo, a alíquota e o valor do DAS pelas tabelas de 2026, inclusive com o Fator R entre os Anexos III e V.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
💡 Não sabe se a sua empresa está no Anexo III ou no Anexo IV? O Anexo decide se a CPP patronal do 13º sai de dentro ou de fora do DAS. Falar com um contador →
Como fica o custo do 13º salário para empresas no Lucro Presumido?
No Lucro Presumido não existe a simplificação do DAS: a empresa recolhe a CPP, o RAT e as contribuições a terceiros sobre a folha do 13º pelo regime geral da Lei nº 8.212/1991, diferente do Anexo IV do Simples, que recolhe por fora a CPP e o RAT, mas não as contribuições a terceiros, dispensadas pelo art. 13, § 3º, da Lei Complementar nº 123/2006.
Além dos 20% de CPP, a empresa paga o RAT, que varia conforme o risco da atividade preponderante: 1% para risco leve, 2% para risco médio e 3% para risco grave, segundo o CNAE da empresa, nos termos do art. 202 do Decreto nº 3.048/1999. Esse percentual ainda pode subir até 100% ou cair até 50% pelo Fator Acidentário de Prevenção (FAP), calculado pelo histórico de acidentes e afastamentos da empresa. Somam-se as contribuições a terceiros — Sistema S, salário-educação e, conforme a atividade, INCRA —, que giram em torno de 5,8% sobre a folha de empregados, sem incidir sobre o pró-labore dos sócios.
Retomando a simulação hipotética da base de R$ 2.400,00: além dos R$ 480,00 de CPP e dos R$ 192,00 de FGTS já calculados, uma empresa no Lucro Presumido com RAT médio de 2% paga mais R$ 48,00, e com terceiros de 5,8% paga mais R$ 139,20, um desembolso adicional de R$ 187,20 que não aparece na conta de quem está no Simples Nacional, Anexo III.
| Encargo | Percentual (referência) | Valor hipotético (base R$ 2.400,00) |
|---|---|---|
| CPP patronal | 20% | R$ 480,00 |
| RAT (risco médio, antes do FAP) | 2% | R$ 48,00 |
| Contribuições a terceiros | 5,8% | R$ 139,20 |
| FGTS | 8% | R$ 192,00 |
| Total de encargos sobre o 13º bruto | — | R$ 859,20 |
O RAT e as contribuições a terceiros são os dois encargos que a empresa do Simples Nacional, Anexo III, não paga separadamente: eles ficam dentro da alíquota do DAS. É por isso que a mesma folha de 13º custa de forma diferente dependendo do regime, e não só por causa da alíquota do imposto sobre o faturamento.
O que acontece se a empresa atrasar o pagamento do 13º salário?
A multa administrativa está no art. 3º, I, da Lei nº 7.855/1989: 160 BTN por empregado prejudicado, dobrada na reincidência. O valor em reais depende da conversão do BTN usada pela fiscalização do trabalho.
O valor dessa multa em reais varia porque o BTN foi extinto e a conversão usada pela fiscalização do trabalho pode mudar; este guia não arrisca um número fixo por esse motivo, mas o padrão de risco é claro: atraso isolado, reconhecido e corrigido rápido, tende a ser tratado de um jeito, e atraso repetido ano após ano pesa mais numa fiscalização e pode, em casos extremos, sustentar pedido de rescisão indireta por parte do empregado.
O que fazer quando falta caixa para a 2ª parcela
O prazo do 13º é legal, não é negociável por acordo individual com o empregado: a empresa não pode, por exemplo, prometer pagar em janeiro só porque o funcionário topou esperar. O caminho é outro: planejar o caixa ao longo do ano, separando uma reserva mensal proporcional ao 13º que vai vencer em dezembro, e, se mesmo assim faltar dinheiro, conversar com o contador sobre o que dá para postergar entre as obrigações de menor risco (nunca o próprio 13º) para liberar caixa a tempo do dia 30 de novembro e do dia 18 de dezembro. Em Teresina e em Timon-MA, o expediente bancário também fica mais apertado nas duas últimas semanas do ano, e quem paga por transferência ou depósito programado garante o agendamento com alguns dias de margem.
⚠️ O que afeta a certidão é o FGTS e o INSS sobre o 13º não recolhidos (CRF e CND), ou uma condenação trabalhista não paga, que entra no Banco Nacional de Devedores Trabalhistas (CNDT).
💡 Se o caixa de novembro está apertado, o pior momento para descobrir isso é no dia 29. Fale com o contador agora para organizar o pagamento do 13º de 2026 no prazo.
Perguntas frequentes sobre décimo terceiro salário
Prazos e pagamento
01Quando é o prazo da 1ª parcela do 13º salário em 2026?+
A 1ª parcela do 13º salário de 2026 deve ser paga até 30 de novembro, uma segunda-feira. Esse valor corresponde a 50% do salário do empregado, calculado sobre o mês anterior, e não tem desconto de INSS ou de Imposto de Renda, porque a lei trata esse pagamento como adiantamento. A empresa pode antecipar essa parcela para qualquer mês entre fevereiro e novembro, inclusive por ocasião das férias, se o empregado solicitar isso em janeiro. O que não pode acontecer é pagar depois de 30 de novembro.
02Quando é o prazo da 2ª parcela do 13º salário em 2026?+
O prazo legal da 2ª parcela é 20 de dezembro, data prevista na Lei nº 4.749/1965. Em 2026, esse dia cai num domingo, sem expediente bancário, e a recomendação é antecipar o crédito para 18 de dezembro, sexta-feira, último dia útil antes do vencimento. É nessa parcela que entram os descontos de INSS e de Imposto de Renda, calculados sobre o valor total da gratificação, já deduzido o que foi pago na 1ª parcela em novembro.
03Por que a 2ª parcela do 13º foi antecipada para 18 de dezembro em 2026?+
Porque o dia 20 de dezembro de 2026 cai num domingo, sem funcionamento bancário. A lei continua fixando o prazo em 20 de dezembro; o que muda é a providência prática de calendário, para que o valor esteja de fato disponível na conta do empregado até essa data. Por isso, departamentos pessoais e contadores costumam programar o crédito para 18 de dezembro, sexta-feira, que é o último dia útil anterior ao vencimento legal.
04A empresa pode pagar o 13º inteiro de uma vez só?+
Sim, a lei não obriga o parcelamento em duas vezes. Se a empresa optar por pagar o valor integral de uma só vez, o prazo para esse pagamento é o mesmo da 1ª parcela, ou seja, até 30 de novembro. A diferença prática é que esse pagamento único costuma já sofrer o desconto de INSS e de Imposto de Renda, porque deixa de ser um adiantamento e passa a ser o pagamento definitivo da gratificação, o que muda o lançamento na folha.
05A empresa pode pagar a 1ª parcela do 13º antes de novembro?+
Pode. A Lei nº 4.749/1965 autoriza o pagamento do adiantamento em qualquer mês entre fevereiro e novembro, de uma só vez, sobre o salário do mês anterior do empregado. A empresa não é obrigada a pagar a todos os funcionários no mesmo mês, e também pode antecipar esse valor por ocasião das férias do empregado, caso ele peça isso formalmente em janeiro do ano correspondente. O limite é não passar de 30 de novembro.
06O que é a gratificação natalina?+
Gratificação natalina é o nome legal do 13º salário, instituído pela Lei nº 4.090/1962. Todo empregado com contrato CLT recebe, em dezembro, um valor correspondente a 1/12 da remuneração por mês trabalhado no ano, dividido em duas parcelas conforme os prazos da Lei nº 4.749/1965. Os dois termos — 13º salário e gratificação natalina — descrevem a mesma obrigação e aparecem lado a lado em recibos de pagamento, contratos e na legislação trabalhista.
07O 13º salário pode ser pago junto com as férias?+
O adiantamento do 13º pode ser pago junto com as férias, se o empregado pedir isso por escrito em janeiro do ano correspondente, conforme o art. 2º da Lei nº 4.749/1965. Nesse caso, a empresa antecipa a 1ª parcela para o mês das férias, em vez de esperar até novembro. A 2ª parcela, com os descontos de INSS e IRRF, continua seguindo o prazo normal de dezembro, independentemente de quando as férias ocorreram.
08O que acontece se o dia 7 de dezembro ou de janeiro cair em fim de semana?+
Esses são os prazos de recolhimento do FGTS sobre o 13º, não do pagamento ao empregado. Quando o dia 7 não é dia útil bancário, o recolhimento se antecipa para o dia útil imediatamente anterior, seguindo a mesma lógica aplicada ao FGTS mensal, com base na Lei nº 8.036/1990. A empresa precisa conferir o calendário bancário de dezembro e de janeiro antes de programar a guia, para não perder o prazo por um detalhe de agenda.
Quem tem direito e como calcular
09Quem tem direito ao 13º salário?+
Todo empregado com contrato de trabalho regido pela CLT tem direito ao 13º salário, por força da Lei nº 4.090/1962 — isso inclui contrato de experiência, contrato por prazo determinado, trabalhador rural, doméstico e avulso. O valor corresponde a 1/12 da remuneração de dezembro por mês trabalhado no ano, e cada fração igual ou superior a 15 dias conta como mês inteiro. Quem não tem contrato CLT, como autônomo e MEI prestador de serviço, fica fora dessa obrigação.
10O MEI tem direito a 13º salário?+
O MEI que atua sozinho, prestando serviço para outras empresas, não tem direito a 13º salário, porque não existe vínculo de emprego nessa relação — a Lei nº 4.090/1962 garante esse direito a quem tem contrato CLT. Situação diferente é a do empregado contratado pelo MEI: se o microempreendedor individual tiver um funcionário registrado, esse empregado tem direito ao 13º salário normalmente, com os mesmos prazos e regras aplicados a qualquer outra empresa.
11Estagiário recebe 13º salário?+
Não pela legislação trabalhista. O estágio é tratado como ato educativo, não como relação de emprego, e por isso o estagiário não tem direito ao 13º salário garantido pela Lei nº 4.090/1962. Algumas empresas pagam uma gratificação equivalente ao estagiário por política interna ou por previsão no termo de compromisso com a instituição de ensino, mas isso é liberalidade da empresa, não uma obrigação legal como ocorre com o empregado CLT.
12Empregado doméstico tem direito ao 13º salário?+
Sim. O empregado doméstico tem direito ao 13º salário nos mesmos termos do empregado CLT comum, com os mesmos prazos da Lei nº 4.749/1965: 1ª parcela até 30 de novembro e 2ª parcela até 20 de dezembro, antecipada para 18 de dezembro em 2026. O empregador doméstico também recolhe FGTS e contribuição previdenciária sobre o 13º, usando o eSocial Doméstico para gerar a guia unificada desses encargos.
13Como calcular o 13º salário proporcional?+
Pegue um caso concreto: um empregado admitido em 10 de julho de 2026 soma sete meses de vínculo até dezembro, porque julho conta inteiro quando a admissão ocorre até o dia 15. O 13º dele corresponde a 7/12 da base de cálculo apurada na empresa, não ao valor cheio de quem trabalhou o ano inteiro. Quem é admitido depois do dia 15 de um mês só começa a contar no mês seguinte, o que costuma gerar dúvida entre o que o empregado espera receber e o que a folha realmente calcula.
14Fração de 15 dias conta como mês inteiro para o 13º?+
Sim. O § 2º do art. 1º da Lei nº 4.090/1962 estabelece que a fração igual ou superior a 15 dias de trabalho dentro de um mês é considerada mês integral para o cálculo do 13º. Na prática, isso significa que um empregado admitido até o dia 15 de um mês já tem direito a contar esse mês completo na proporção do 13º daquele ano, enquanto quem entra depois do dia 15 só começa a contar no mês seguinte.
15Hora extra entra no cálculo do 13º salário?+
Entra, quando a hora extra é habitual. A Súmula nº 45 do TST estabelece que a remuneração de horas extras prestadas com habitualidade integra a gratificação natalina, mesmo sem previsão expressa nesse sentido na Lei nº 4.090/1962. Nesse caso, a empresa apura a média das horas extras pagas no período trabalhado e soma ao salário-base antes de dividir por 12. Hora extra isolada, feita uma única vez no ano, em regra não entra nessa média.
16Comissão entra no cálculo do 13º salário?+
Sim. O art. 457, § 1º, da CLT inclui as comissões entre as parcelas que integram o salário do empregado, junto com gratificações ajustadas e percentagens. A empresa apura a média das comissões pagas nos meses em que o empregado trabalhou no ano e soma essa média ao salário-base para formar a base de cálculo do 13º. Usar só os valores dos últimos meses, em vez da média do período, é um erro comum que distorce o resultado.
17Empregado demitido sem justa causa recebe 13º?+
Sim, com a proporcionalidade do art. 3º da Lei nº 4.090/1962, calculada sobre a remuneração do mês da rescisão. A diferença para o 13º normal está no prazo de pagamento: esse valor não espera até 30 de novembro ou 20 de dezembro, entra no cálculo das verbas rescisórias e é pago junto com o resto do acerto, dentro do prazo de até dez dias contados do término do contrato que o art. 477, § 6º, da CLT estabelece para a rescisão.
18Empregado demitido por justa causa recebe 13º?+
Não recebe o proporcional do ano em curso. O art. 3º da Lei nº 4.090/1962 garante o 13º proporcional apenas na rescisão sem justa causa, e o Decreto nº 57.155/1965, no art. 7º, exclui de forma expressa a dispensa por justa causa dessa regra. O que já estava vencido de anos anteriores, se não tiver sido pago, continua devido normalmente. Confira com o contador ou com o setor jurídico antes de formalizar a rescisão, para calcular corretamente as verbas devidas.
INSS, IRRF e FGTS sobre o 13º
19O 13º salário sofre desconto de INSS?+
Sim. O empregado tem o INSS descontado sobre o valor total do 13º, pela mesma tabela progressiva usada no salário mensal, mas calculado separadamente — nunca somando o 13º ao salário de dezembro para achar a faixa. Em 2026, essa tabela vai de 7,5% até 14%, conforme a faixa salarial, com desconto máximo de R$ 988,09 para quem está no teto previdenciário. Esse valor é retido pela empresa e recolhido ao INSS.
20Em qual parcela o INSS é descontado?+
O INSS é descontado apenas na 2ª parcela do 13º, paga em dezembro. A 1ª parcela, paga até 30 de novembro, é um adiantamento puro, sem nenhum desconto, porque o valor definitivo da gratificação só fica conhecido quando a folha de dezembro é fechada. É nesse momento que a empresa calcula o INSS sobre o total do 13º e abate o que já foi pago como adiantamento em novembro.
21O 13º salário paga Imposto de Renda?+
Sim, o 13º sofre retenção de Imposto de Renda, descontada só na 2ª parcela, sobre o valor total da gratificação, numa tributação exclusiva na fonte. Esse cálculo é separado do IRRF do salário mensal e usa a mesma tabela progressiva, com faixas que vão da isenção até 27,5%. Por ser tributação exclusiva, o valor retido sobre o 13º não entra na soma dos rendimentos que o empregado declara na declaração anual de ajuste do Imposto de Renda.
22A isenção do Imposto de Renda de 2026 vale para o 13º salário?+
Vale. A Lei nº 15.270/2025 criou uma redução do IRRF que zera o imposto para quem tem rendimento tributável de até R$ 5.000,00 no mês, e essa regra se aplica também ao cálculo isolado da 2ª parcela do 13º. Entre R$ 5.000,01 e R$ 7.350,00 a redução diminui de forma linear, e acima desse valor o cálculo segue apenas a tabela tradicional, sem o benefício extra. A empresa precisa ter o sistema de folha atualizado para aplicar isso corretamente.
23A empresa recolhe FGTS sobre o 13º salário?+
Sim, a empresa recolhe 8% de FGTS sobre o valor pago em cada parcela do 13º, exatamente como faz sobre o salário mensal. Isso vale para qualquer empregador, inclusive o optante do Simples Nacional, porque o FGTS nunca está embutido na alíquota do DAS, independentemente do Anexo. O recolhimento é feito pelo FGTS Digital, podendo ser numa guia separada só para o 13º ou numa guia que englobe a folha mensal e a gratificação.
Prazos e pagamento
24Até quando a empresa recolhe o FGTS sobre o 13º?+
O FGTS sobre a 1ª parcela, se paga em novembro, vence em 20/12/2026, data que cai num domingo; confira o vencimento exato na guia do FGTS Digital. O FGTS sobre a 2ª parcela, paga em dezembro, vence em 20/01/2027 (quarta-feira). O prazo de recolhimento é até o dia 20 do mês seguinte ao pagamento, conforme o art. 15 da Lei nº 8.036/1990, na redação dada pela Lei nº 14.438/2022. Perder esse prazo gera multa, juros e pode travar a Certidão de Regularidade do FGTS da empresa.
INSS, IRRF e FGTS sobre o 13º
25O que é a CPP sobre o 13º salário?+
CPP é a Contribuição Patronal Previdenciária, o encargo de 20% que a empresa paga sobre a folha, inclusive sobre o 13º, com base no art. 22 da Lei nº 8.212/1991. É diferente do INSS descontado do empregado: a CPP sai do caixa da empresa, não do holerite do funcionário. No Simples Nacional, Anexo III, essa contribuição já está embutida na alíquota do DAS; no Anexo IV e no Lucro Presumido, a empresa recolhe por fora, em guia própria.
26Pró-labore do sócio tem desconto de INSS igual ao do 13º do empregado?+
Não exatamente. O pró-labore do sócio tem desconto de INSS pela alíquota de 11%, diferente da tabela progressiva de quatro faixas aplicada ao salário e ao 13º do empregado. Além disso, a Lei nº 4.090/1962 garante o 13º ao empregado com contrato CLT; o pagamento de um 13º sobre o pró-labore do sócio é decisão da própria empresa, não uma obrigação legal, e por isso segue regras diferentes das tratadas neste guia.
27O 13º entra na declaração de Imposto de Renda do empregado?+
O valor bruto do 13º aparece na declaração anual como rendimento sujeito à tributação exclusiva, mas não se soma aos demais rendimentos do empregado para efeito de cálculo do imposto devido no ajuste anual. O imposto já retido na fonte, sobre a 2ª parcela, é considerado definitivo para esse rendimento específico. Na prática, isso significa que o 13º não altera a faixa de tributação dos outros rendimentos informados na declaração.
Custo para a empresa: Simples Nacional e Lucro Presumido
28Quanto custa o 13º salário para a empresa, além do salário bruto?+
No regime geral, o custo soma o 13º bruto, a contribuição patronal de 20% e o FGTS de 8%, os três calculados sobre a mesma base do 13º. Numa simulação hipotética com base de R$ 2.400,00, o desembolso total chega a R$ 3.072,00, sem contar RAT e contribuições a terceiros, que entram na conta de quem está no Lucro Presumido. No Simples Nacional, Anexo III, parte desse custo já está dentro da alíquota do DAS, o que reduz o valor pago por fora.
29A CPP patronal sobre o 13º está incluída no DAS do Simples Nacional?+
Depende do Anexo. No Anexo III, a contribuição patronal sobre o 13º já está embutida na alíquota única do DAS, e a empresa não emite guia separada de CPP. No Anexo IV — construção civil, limpeza e conservação, vigilância e serviços advocatícios —, essa contribuição não está no DAS: a empresa recolhe os 20% por fora, em guia própria, exatamente como faria no regime geral, por força dos arts. 13, VI, e 18, § 5º-C, da Lei Complementar nº 123/2006.
30Qual a diferença de custo do 13º entre o Anexo III e o Anexo IV?+
Numa simulação hipotética com base de R$ 2.400,00, uma empresa do Anexo III recolhe apenas os R$ 192,00 de FGTS por fora, porque a CPP já está dentro do DAS daquele mês. Uma empresa do Anexo IV, com a mesma base, paga R$ 480,00 de CPP patronal em guia própria, mais R$ 48,00 de RAT (2%, antes do FAP) e R$ 192,00 de FGTS: R$ 720,00 por fora do DAS, e não só R$ 192,00. A diferença decorre só do Anexo, não da forma de pagar o 13º em si.
31Quais atividades estão no Anexo IV do Simples Nacional?+
O Anexo IV reúne, principalmente, construção de imóveis e obras de engenharia (inclusive subempreitada), serviços de vigilância, limpeza e conservação, e, desde a Lei Complementar nº 147/2014, serviços advocatícios. Essas atividades têm uma característica em comum, prevista no art. 18, § 5º-C, da Lei Complementar nº 123/2006: a contribuição patronal sobre a folha, inclusive sobre o 13º, não entra na alíquota do DAS e precisa ser recolhida separadamente, pelo regime geral da Previdência Social.
32Empresa de vigilância paga CPP patronal sobre o 13º por fora do DAS?+
Sim. Vigilância é uma das atividades do Anexo IV do Simples Nacional, e por isso a CPP patronal de 20% sobre a folha — inclusive sobre o 13º — é recolhida separadamente, em guia própria, e não está embutida na alíquota do DAS. Empresas de vigilância que confundem o próprio enquadramento com o do Anexo III deixam de recolher essa contribuição e acumulam débito previdenciário, com multa e juros, quando a Receita cruza os dados da folha com o DAS pago.
33O Lucro Presumido tem custo maior com o 13º do que o Simples Nacional?+
Em geral sim, porque o Lucro Presumido não tem a simplificação do DAS: a empresa recolhe CPP, RAT e contribuições a terceiros sobre a folha do 13º pelo regime geral da Lei nº 8.212/1991, sem a possibilidade de ter parte desse custo embutida numa alíquota única, como ocorre no Anexo III do Simples. A comparação exata depende da folha, do faturamento e da atividade de cada empresa, e vale ser simulada com o contador antes de qualquer decisão.
34O que é RAT e como ele afeta o custo do 13º salário?+
RAT é o Risco Ambiental do Trabalho, contribuição que varia conforme o risco da atividade preponderante da empresa: 1% para risco leve, 2% para médio e 3% para grave, segundo o CNAE, nos termos do art. 202 do Decreto nº 3.048/1999. Esse percentual incide sobre a folha, inclusive sobre o 13º, em empresas do Lucro Presumido e do Simples Nacional Anexo IV, e pode ser ajustado para cima ou para baixo pelo Fator Acidentário de Prevenção.
35O que são as contribuições a terceiros sobre a folha?+
São contribuições destinadas ao Sistema S, ao salário-educação e, conforme a atividade, ao INCRA, que giram em torno de 5,8% sobre a folha de empregados, sem incidir sobre o pró-labore dos sócios. Só as empresas fora do Simples, como as do Lucro Presumido, pagam esse percentual sobre a base do 13º, além da CPP, do RAT e do FGTS. Todo optante do Simples Nacional, inclusive o do Anexo IV, está dispensado das contribuições a terceiros pelo art. 13, § 3º, da Lei Complementar nº 123/2006.
36O FAP pode reduzir o custo do 13º salário?+
Pode. O Fator Acidentário de Prevenção ajusta a alíquota básica do RAT (1%, 2% ou 3%) para cima, em até 100%, ou para baixo, em até 50%, conforme o histórico de acidentes e afastamentos da empresa em comparação com outras do mesmo setor. Uma empresa com bom histórico de segurança do trabalho pode pagar um RAT menor sobre toda a folha, inclusive sobre o 13º, enquanto uma empresa com índice de acidentes alto paga mais.
37Como simular o custo do 13º salário da minha empresa?+
O cálculo começa pela base do 13º de cada empregado — salário-base mais médias de horas extras e comissões — e soma, conforme o regime tributário, a CPP patronal, o FGTS e, no Lucro Presumido ou no Anexo IV do Simples, o RAT e as contribuições a terceiros. Uma calculadora do Simples Nacional ajuda a estimar a alíquota e o DAS do mês considerando o 13º, mas o valor exato depende dos dados reais da folha, confirmados com o contador.
Atrasos e situações especiais
38O que acontece se a empresa atrasar o pagamento do 13º salário?+
A empresa fica exposta à multa administrativa do art. 3º, I, da Lei nº 7.855/1989: 160 BTN por empregado prejudicado, dobrada na reincidência, aplicada por auditor-fiscal do trabalho. O valor em reais depende da conversão do BTN usada pela fiscalização, e a empresa também fica exposta a reclamação na Justiça do Trabalho, com correção monetária e juros sobre o valor pago fora do prazo. Atraso isolado tende a ser tratado de um jeito; atraso repetido ano após ano pesa mais numa fiscalização.
39O atraso no 13º salário pode gerar reclamação trabalhista?+
Pode. O empregado que não recebe o 13º no prazo legal — 30 de novembro para a 1ª parcela, 20 de dezembro para a 2ª — pode reclamar na Justiça do Trabalho, pedindo o valor devido com correção monetária e juros. Em casos de atraso reiterado, ano após ano, a reclamação pode até sustentar um pedido de rescisão indireta, alegando que a empresa descumpre obrigação contratual básica de forma contínua.
40A empresa pode negociar o atraso do 13º com o empregado?+
Não. O prazo do 13º é fixado por lei, não é um acordo entre as partes — a empresa não pode simplesmente combinar com o funcionário que vai pagar depois do prazo legal, mesmo que ele concorde verbalmente. Se faltar caixa, o caminho correto é planejar com antecedência, reservando mensalmente um valor proporcional ao 13º que vai vencer em dezembro, e conversar com o contador sobre outras obrigações que possam ser reorganizadas para liberar recursos a tempo.
41O atraso no FGTS sobre o 13º tem alguma consequência prática?+
Tem. O atraso no recolhimento do FGTS sobre o 13º gera multa e juros, calculados sobre o valor não recolhido no prazo, e pode travar a emissão da Certidão de Regularidade do FGTS (CRF) da empresa. Essa certidão costuma ser exigida em licitações, financiamentos bancários e, em alguns municípios, na renovação de alvarás e licenças — por isso manter o recolhimento em dia evita um problema que vai além do próprio FGTS.
42Empregado afastado por auxílio-doença recebe 13º salário?+
Recebe, mas com uma divisão de responsabilidade: a empresa paga o 13º proporcional aos primeiros 15 dias de afastamento, e o INSS assume o cálculo proporcional ao período posterior, coberto pelo benefício. A forma exata de calcular essa divisão varia conforme a data de início e de fim do afastamento dentro do ano, e vale ser conferida caso a caso com o departamento pessoal, para não errar a proporção entre o que cabe à empresa e o que cabe ao INSS.
43Empregado que se aposentou durante o ano recebe 13º proporcional?+
Sim. Desde que o § 3º do art. 1º da Lei nº 4.090/1962 foi incluído pela Lei nº 9.011/1995, o empregado que se aposenta durante o ano tem direito ao 13º proporcional até a data da aposentadoria, mesmo que isso ocorra antes de dezembro. Esse valor entra no acerto final com a empresa, calculado sobre os meses de vínculo efetivo naquele ano, seguindo a mesma lógica de proporcionalidade aplicada a outras formas de encerramento do contrato.
44Diferenças de comissão apuradas depois do pagamento do 13º precisam ser pagas?+
Precisam. Quando a comissão ou a hora extra de dezembro só é apurada depois do pagamento do 13º, porque o valor depende do fechamento do mês, a diferença entra como complemento, pago ou compensado até 10 de janeiro do ano seguinte, conforme o art. 2º, parágrafo único, do Decreto nº 57.155/1965. Ignorar essa diferença deixa o cálculo do 13º incompleto e pode gerar cobrança posterior do empregado.
Prazos e pagamento
45O que acontece se o dia 20 de dezembro ou de janeiro cair em fim de semana?+
Esses são os prazos de recolhimento do FGTS sobre o 13º, não do pagamento ao empregado. O art. 15 da Lei nº 8.036/1990, na redação da Lei nº 14.438/2022, fixa o recolhimento até o dia 20 do mês seguinte ao pagamento de cada parcela; em 2026, esse dia 20 de dezembro cai num domingo. A lei não define sozinha o ajuste para fim de semana, então o caminho prático é conferir a data de vencimento que a própria guia do FGTS Digital mostra, em vez de supor uma antecipação automática.
Fontes oficiais consultadas
7 fontes primárias, conferidas em novembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei nº 4.090/1962 — institui a gratificação de Natal (13º salário)Presidência da República · planalto.gov.br
- 02Lei nº 4.749/1965 — regula os prazos da 1ª e da 2ª parcela do 13ºPresidência da República · planalto.gov.br
- 03Decreto-Lei nº 5.452/1943 (CLT), art. 457 — comissões integram a remuneraçãoPresidência da República · planalto.gov.br
- 04Lei Complementar nº 123/2006, art. 18, § 5º-C — CPP fora do DAS no Anexo IVPresidência da República · planalto.gov.br
- 05Lei nº 8.212/1991, art. 22 — contribuição patronal (CPP) de 20% sobre a folhaPresidência da República · planalto.gov.br
- 06Lei nº 8.036/1990 — dispõe sobre o FGTS e o prazo de recolhimentoPresidência da República · planalto.gov.br
- 07Lei nº 15.270/2025 — redução do IRRF que isenta rendimentos até R$ 5.000/mês a partir de 2026Presidência da República · planalto.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador, CRC-PI 010656 - O, responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de atuação em departamento pessoal e folha de pagamento de pequenas e médias empresas. Acompanha de perto o cálculo de 13º salário, INSS, FGTS e o enquadramento tributário de clientes do Simples Nacional e do Lucro Presumido em Teresina e no Piauí.
