
O que é o Simples Nacional?
O Simples Nacional é o regime de arrecadação criado pela Lei Complementar nº 123, de 14 de dezembro de 2006, para microempresas e empresas de pequeno porte. O que ele faz é reunir tributos que já existiam: em vez de apurar cada um com data, guia e declaração próprias, a empresa aplica um percentual sobre o que faturou no mês e paga tudo de uma vez. Quem administra o regime é o Comitê Gestor do Simples Nacional (CGSN), formado por Receita Federal, Estados e Municípios — é por isso que o ICMS da SEFAZ-PI e o ISS da Prefeitura de Teresina entram no mesmo cálculo dos tributos federais.
Essa guia mensal é o DAS, o Documento de Arrecadação do Simples Nacional. Conforme o anexo e a atividade, ela reúne IRPJ, CSLL, PIS/Pasep, Cofins, contribuição previdenciária patronal, ICMS, ISS e, na indústria, o IPI. O regime atende quem fatura até R$ 4.800.000,00 por ano e não se enquadra em nenhuma vedação legal; o MEI é um caso particular dentro dele, com recolhimento em valor fixo pelo SIMEI. Optar é uma escolha da empresa: a mesma ME ou EPP pode permanecer no Lucro Presumido ou no Lucro Real se a conta fechar melhor assim.
- Limite geral: R$ 4.800.000,00. Receita bruta acumulada nos últimos 12 meses (RBT12) para permanecer no regime em 2026.
- Sublimite: R$ 3.600.000,00. Acima disso, ICMS e ISS saem do DAS e passam a ser recolhidos diretamente ao Estado e ao Município. Valor uniforme para todos os estados e o Distrito Federal em 2026, conforme a Portaria CGSN nº 54/2025.
- Vencimento: dia 20. O DAS vence no dia 20 do mês seguinte ao da apuração. Caindo em dia não útil, prorroga-se para o próximo dia útil.
Porte, regime tributário, MEI, ME e EPP: entendendo os nomes
Antes de calcular qualquer imposto, é preciso separar três coisas que costumam ser confundidas: o porte da empresa, o regime tributário e a natureza jurídica.
O nome “Simples” vem de simplificação da arrecadação, não de ausência de regras
O nome oficial do regime é Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte. A palavra “simples” descreve o que ele fez de fato: reuniu tributos federais, um estadual (ICMS) e um municipal (ISS) em uma guia só, com um cálculo único e um único sistema de declaração. Antes disso, uma padaria precisava apurar PIS, Cofins, IRPJ, CSLL, contribuição previdenciária e ICMS separadamente, cada um com sua data e sua guia.
O regime não dispensa a empresa de emitir nota fiscal, manter contabilidade, declarar o faturamento todo mês no PGDAS-D nem cumprir as obrigações trabalhistas.
Porte é tamanho. Regime é forma de pagar imposto.
Uma empresa pode ser ME (receita até R$ 360.000,00 por ano) ou EPP (de R$ 360.000,01 até R$ 4.800.000,00) e, ainda assim, escolher entre Simples Nacional, Lucro Presumido ou Lucro Real. Porte e regime são decisões diferentes, ainda que relacionadas: o porte define quem pode optar, e a análise tributária define quem deve optar.
Diferenças entre MEI, ME, EPP e o regime do Simples Nacional
| Conceito | O que é | Limite de receita bruta anual | Como paga |
|---|---|---|---|
| MEI | Enquadramento do empresário individual dentro do Simples Nacional, com sistema próprio (SIMEI) | R$ 81.000,00 | Valor fixo mensal (5% do salário mínimo a título de INSS + R$ 1,00 de ICMS e/ou R$ 5,00 de ISS), independentemente do faturamento |
| ME | Porte empresarial: microempresa | R$ 360.000,00 | Percentual sobre a receita do mês, conforme o anexo e a faixa |
| EPP | Porte empresarial: empresa de pequeno porte | R$ 4.800.000,00 | Percentual sobre a receita do mês, conforme o anexo e a faixa |
| Simples Nacional | Regime tributário que ME e EPP (e o MEI, pelo SIMEI) podem adotar | R$ 4.800.000,00 | Guia única mensal (DAS), calculada sobre a receita bruta |
O que é o DAS
DAS é a sigla de Documento de Arrecadação do Simples Nacional. É o boleto mensal gerado no Portal do Simples Nacional depois que a empresa declara sua receita no PGDAS-D. Um único documento, um único código de barras, vencimento no dia 20 do mês seguinte.
⚠️ Nem sempre o Simples é o regime mais econômico. Empresas de serviços com folha de pagamento pequena, empresas com margem de lucro baixa e comércios com muitas compras de fornecedores do regime regular podem pagar menos no Lucro Presumido. A comparação exige simulação com números reais do negócio — faturamento, folha, custos e perfil de clientes.
Por que nem toda empresa pequena pode entrar
O tamanho é apenas o primeiro filtro. Existem atividades vedadas, restrições de composição societária, impedimentos por débitos e situações cadastrais que bloqueiam a opção mesmo em empresas com faturamento baixo. A próxima seção detalha esses pontos.
Quem pode entrar no Simples Nacional
Podem optar as empresas enquadradas como ME ou EPP que não incorram em nenhuma das vedações dos artigos 3º e 17 da Lei Complementar nº 123/2006. Os principais critérios são: limite de receita, atividade exercida, composição societária e regularidade fiscal e cadastral.
Limites de receita bruta
- ME: receita bruta anual de até R$ 360.000,00.
- EPP: receita bruta anual acima de R$ 360.000,00 e até R$ 4.800.000,00.
- MEI (SIMEI): até R$ 81.000,00 por ano.
- Sublimite de ICMS e ISS: R$ 3.600.000,00 em 2026, uniforme para todos os estados e o Distrito Federal, conforme a Portaria CGSN nº 54, de 17 de novembro de 2025.
Empresas em início de atividade: o limite é proporcional
Uma empresa aberta no meio do ano não tem direito ao limite cheio naquele ano-calendário. O limite é proporcional ao número de meses de atividade, incluindo as frações de mês. Na prática: R$ 400.000,00 por mês de atividade (R$ 4.800.000,00 ÷ 12) para o limite geral, e R$ 300.000,00 por mês para o sublimite de ICMS e ISS.
Exemplo. Uma empresa aberta em 1º de julho tem, naquele ano, limite proporcional de R$ 400.000,00 × 6 = R$ 2.400.000,00. No ano seguinte, volta a valer o limite integral.
Normalmente pode entrar
Perfis sem impedimento típico
• Comércio varejista e atacadista em geral
• Indústria e pequenas fábricas
• Restaurantes, lanchonetes e padarias
• Oficinas mecânicas e serviços de manutenção
• Clínicas médicas, odontológicas e de psicologia
• Sociedades de advogados
• Engenharia, arquitetura e projetos
• Desenvolvimento de software e agências de marketing
• Academias, escolas e cursos livres
• E-commerce e vendas em marketplaces
Precisa de análise
Situações que exigem verificação prévia
• Empresa com mais de um CNAE, sendo um deles vedado
• Sócio com participação em outra empresa (soma de receitas)
• Empresa com filiais em mais de um município ou estado
• Atividades mistas de indústria, comércio e serviço
• Infoprodutos, licenciamento e coprodução
• Receitas recebidas do exterior
• Transporte de passageiros e cargas
• Empresa que ultrapassou o sublimite no ano anterior
• Empresa com débitos parcelados ou em discussão
• Cessão ou locação de mão de obra
⚠️ Normalmente não pode entrar
Vedações previstas em lei
• Receita acima de R$ 4.800.000,00 no ano anterior
• Sócio pessoa jurídica no quadro societário
• Sócio domiciliado no exterior
• Filial, sucursal ou representação de empresa estrangeira
• Sócio com mais de 10% de outra empresa não optante, quando a receita global ultrapassa o limite
• Débitos com a Receita Federal, o INSS, o Estado ou o Município sem exigibilidade suspensa
• Sociedade por ações (S.A.)
• Atividades financeiras, de factoring e de seguros
• Cessão de mão de obra, salvo hipóteses expressas em lei
• Produção ou venda no atacado de cigarros, armas, bebidas alcoólicas (com exceções legais para pequenos produtores) e combustíveis
Estas listas são orientativas e didáticas. Elas não constituem parecer jurídico nem substituem a análise do caso concreto: a mesma atividade pode ser permitida ou vedada conforme o CNAE, o contrato social, a forma de execução e a legislação aplicável. Consulte os artigos 3º e 17 da LC nº 123/2006 e um contador antes de decidir.
O que acontece ao ultrapassar o limite
Consequências do excesso de receita bruta no Simples Nacional
| Situação | Faixa | Efeito |
|---|---|---|
| Ultrapassou o sublimite de ICMS e ISS em até 20% | até R$ 4.320.000,00 | Permanece no Simples para os tributos federais, e ICMS e ISS saem do DAS a partir de 1º de janeiro do ano seguinte |
| Ultrapassou o sublimite de ICMS e ISS em mais de 20% | acima de R$ 4.320.000,00 | ICMS e ISS saem do DAS a partir do mês seguinte ao do excesso: ICMS apurado junto à SEFAZ-PI e ISS junto à Prefeitura de Teresina, em guias separadas |
| Ultrapassou o limite geral em até 20% | até R$ 5.760.000,00 | Exclusão com efeitos a partir de 1º de janeiro do ano seguinte |
| Ultrapassou o limite geral em mais de 20% | acima de R$ 5.760.000,00 | Exclusão com efeitos a partir do mês seguinte ao da ocorrência do excesso |
| MEI que ultrapassou o limite em até 20% | até R$ 97.200,00 | Desenquadramento do SIMEI com efeitos a partir de 1º de janeiro do ano seguinte |
| MEI que ultrapassou o limite em mais de 20% | acima de R$ 97.200,00 | Desenquadramento retroativo a 1º de janeiro do ano da ocorrência, com recolhimento na condição de ME sobre toda a receita do período |
Os efeitos do excesso de sublimite estão no art. 20, §§ 1º e 1º-A, da Lei Complementar nº 123/2006, que ressalva os §§ 11 e 13 do art. 3º — os parágrafos que tratam do ano de início de atividade, quando o limite é proporcional e o excesso acima de 20% pode retroagir ao primeiro mês. A mesma regra aparece no art. 12 da Resolução CGSN nº 140/2018.
O DAS reúne vários impostos, mas não necessariamente todos os custos tributários da empresa
A guia única não é a conta total. Conforme a atividade e a estrutura do negócio, estes tributos e encargos continuam sendo pagos em separado:
O que entra na guia única e o que continua em guia própria
| Dentro do DAS | Fora do DAS |
|---|---|
| IRPJ — Imposto sobre a Renda da Pessoa Jurídica | INSS descontado do pró-labore (11% até o teto do salário de contribuição) |
| CSLL — Contribuição Social sobre o Lucro Líquido | Contribuição previdenciária patronal nas atividades do Anexo IV (20% sobre folha e pró-labore) |
| PIS/Pasep — Programa de Integração Social | FGTS dos empregados (8%) |
| Cofins — Contribuição para o Financiamento da Seguridade Social | ICMS-ST (substituição tributária) e antecipação tributária |
| CPP — Contribuição Patronal Previdenciária (exceto Anexo IV) | DIFAL — diferencial de alíquota em compras interestaduais |
| ICMS — comércio e indústria | Tributos sobre importação (II, IPI, PIS/Cofins-importação, ICMS) |
| ISS — prestação de serviços | Retenções na fonte (IRRF, INSS retido, ISS retido pelo tomador) |
| IPI — quando a empresa é industrial | Taxas municipais e estaduais (alvará, funcionamento, vigilância sanitária, TFA) |
| — | Obrigações específicas da atividade (conselhos de classe, licenças ambientais) |
⚠️ Consequência prática. Numa simulação hipotética, uma sociedade de advogados do Anexo IV com folha de R$ 20.000,00 por mês paga o DAS mais R$ 4.000,00 de contribuição previdenciária patronal. Quem calculou o custo tributário olhando apenas o percentual do anexo deixou de fora 20% da folha.
Os cinco anexos do Simples Nacional
Cada anexo é uma tabela com seis faixas de receita bruta acumulada. A atividade da empresa define o anexo; a receita acumulada define a faixa; a faixa traz a alíquota nominal e a parcela a deduzir. As faixas, alíquotas e parcelas seguem a Lei Complementar nº 155/2016, em vigor desde 2018, e não foram alteradas para 2026.
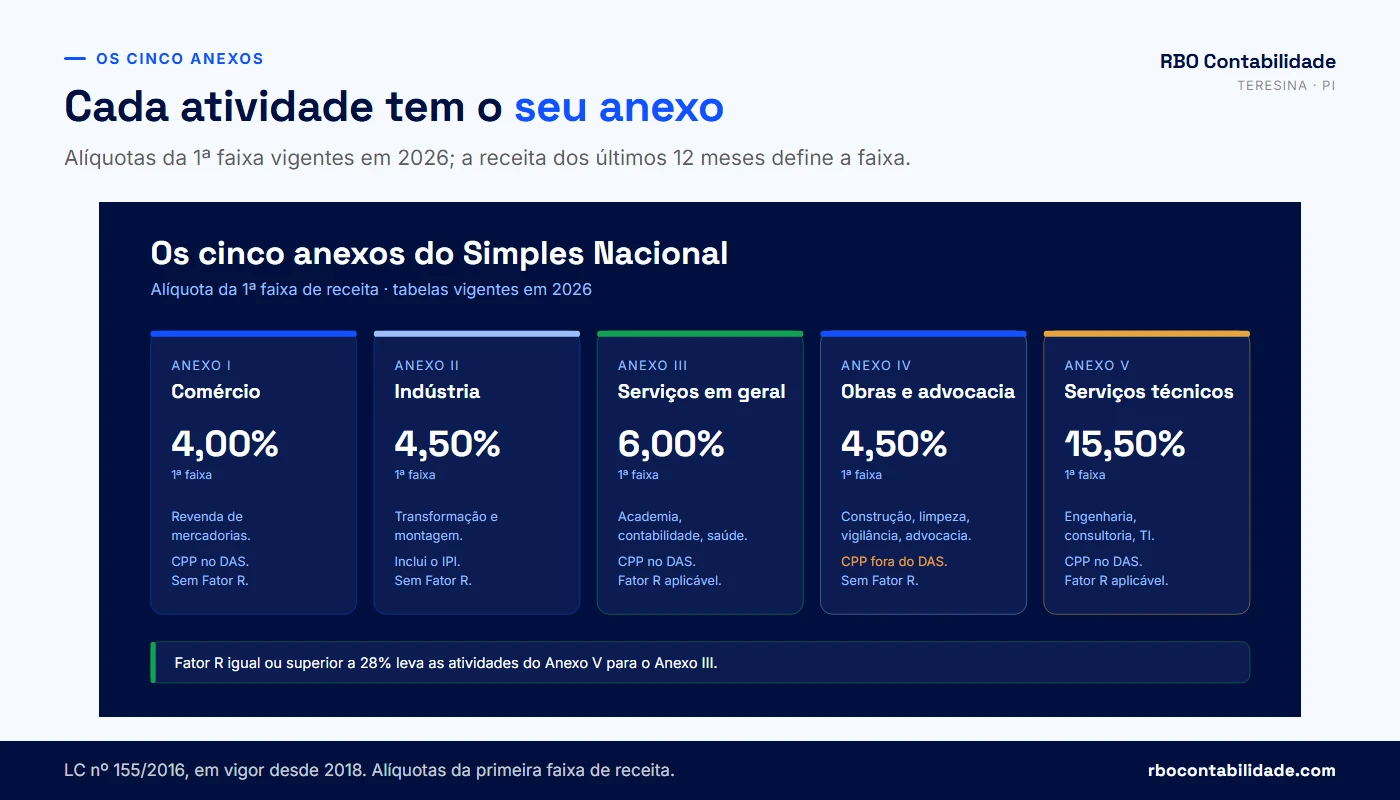
- Anexo I: Comércio. Alíquota inicial: 4,00%. Revenda de mercadorias, com ou sem loja física. Exemplos: mercadinho, loja de roupas, farmácia, autopeças, e-commerce, distribuidora. CPP incluída no DAS. Não se aplica Fator R.
- Anexo II: Indústria. Alíquota inicial: 4,50%. Transformação, beneficiamento e montagem. Inclui o IPI no percentual. Exemplos: fábrica de móveis, panificadora industrial, confecção que produz o próprio produto. CPP incluída no DAS. Não se aplica Fator R.
- Anexo III: Serviços em geral. Alíquota inicial: 6,00%. Serviços listados no art. 18, § 5º-B da LC 123/2006 e atividades do § 5º-D quando o Fator R for igual ou superior a 28%. Exemplos: academia, agência de viagens, escritório de contabilidade, manutenção, medicina e odontologia, psicologia. CPP incluída no DAS. Fator R aplicável a parte das atividades.
- Anexo IV: Serviços com CPP por fora. Alíquota inicial: 4,50%. Atividades do art. 18, § 5º-C: construção de imóveis e obras, limpeza e conservação, vigilância, advocacia. Atenção: a contribuição previdenciária patronal não está no DAS — é recolhida à parte, sobre folha e pró-labore. Não se aplica Fator R.
- Anexo V: Serviços intelectuais e técnicos. Alíquota inicial: 15,50%. Atividades do art. 18, § 5º-I quando o Fator R for inferior a 28%. Exemplos: engenharia, publicidade, consultoria, auditoria, tecnologia, representação comercial. CPP incluída no DAS. Fator R aplicável: com folha suficiente, a atividade migra para o Anexo III.
- Regra de ouro: O CNAE sozinho não resolve. O enquadramento depende do serviço efetivamente prestado ou da mercadoria vendida, do texto do contrato social, da forma da operação e da legislação. Empresas com atividades mistas podem apurar receitas em mais de um anexo no mesmo mês. Nenhuma atividade deve ser declarada como pertencente a um anexo sem essa verificação.
Tabelas completas dos anexos (vigentes em 2026)
Anexo I — Comércio
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,00% | — |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 |
Anexo II — Indústria
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,50% | — |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 7,80% | R$ 5.940,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 10,00% | R$ 13.860,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 11,20% | R$ 22.500,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,70% | R$ 85.500,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 30,00% | R$ 720.000,00 |
Anexo III — Serviços (CPP dentro do DAS)
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 6,00% | — |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 11,20% | R$ 9.360,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 13,50% | R$ 17.640,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 16,00% | R$ 35.640,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 21,00% | R$ 125.640,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 648.000,00 |
Anexo IV — Serviços com contribuição previdenciária patronal fora do DAS
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,50% | — |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 9,00% | R$ 8.100,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 10,20% | R$ 12.420,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 14,00% | R$ 39.780,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 22,00% | R$ 183.780,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 828.000,00 |
Anexo V — Serviços com Fator R inferior a 28%
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 15,50% | — |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 18,00% | R$ 4.500,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 19,50% | R$ 9.900,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 20,50% | R$ 17.100,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 23,00% | R$ 62.100,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 30,50% | R$ 540.000,00 |
Como o imposto do Simples Nacional é calculado
A empresa nunca paga a alíquota que está na tabela. Ela paga a alíquota efetiva, que é sempre menor a partir da segunda faixa, porque a parcela a deduzir corrige a progressividade do regime.
Os cinco passos
- 1. Apure a receita bruta do mês. É o total das vendas e serviços, sem descontar taxas de cartão, comissões de marketplace, frete ou custos.
- 2. Some a RBT12. Receita bruta acumulada nos 12 meses anteriores ao mês de apuração.
- 3. Encontre a faixa dentro do anexo correspondente à atividade.
- 4. Calcule a alíquota efetiva com a fórmula oficial.
- 5. Multiplique a alíquota efetiva pela receita tributável do mês.
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12RBT12 = receita bruta acumulada nos 12 meses anteriores ao período de apuração. Fórmula prevista no art. 18 da LC nº 123/2006 e no art. 21 da Resolução CGSN nº 140/2018.
DAS estimado = receita tributável do mês × alíquota efetivaA segregação correta das receitas — por anexo, por tratamento tributário e por município — é feita na declaração do PGDAS-D.
Empresa em início de atividade
Quem ainda não tem 12 meses de histórico usa a proporcionalização do art. 22, §§ 2º e 3º, da Resolução CGSN nº 140/2018:
- No primeiro mês: RBT12 = receita do próprio mês × 12.
- Do segundo ao décimo segundo mês: RBT12 = média aritmética das receitas dos meses anteriores × 12.
- A partir do décimo terceiro mês: soma real dos 12 meses anteriores.
Três exemplos completos em reais
Exemplo 1 — Comércio (Anexo I)
Loja de materiais de construção fictícia, em Teresina. RBT12 de R$ 600.000,00 e faturamento de R$ 50.000,00 no mês. Simulação hipotética e didática.
- Faixa: 3ª (de R$ 360.000,01 a R$ 720.000,00) — alíquota nominal 9,50%, parcela a deduzir R$ 13.860,00.
- Alíquota efetiva = (R$ 600.000,00 × 9,50% − R$ 13.860,00) ÷ R$ 600.000,00 = (R$ 57.000,00 − R$ 13.860,00) ÷ R$ 600.000,00 = 7,19%.
- DAS estimado = R$ 50.000,00 × 7,19% = R$ 3.595,00.
Exemplo 2 — Prestação de serviços (Anexo III)
Escritório de assessoria fictício. RBT12 de R$ 300.000,00 e faturamento de R$ 25.000,00 no mês. Simulação hipotética e didática.
- Faixa: 2ª (de R$ 180.000,01 a R$ 360.000,00) — alíquota nominal 11,20%, parcela a deduzir R$ 9.360,00.
- Alíquota efetiva = (R$ 300.000,00 × 11,20% − R$ 9.360,00) ÷ R$ 300.000,00 = (R$ 33.600,00 − R$ 9.360,00) ÷ R$ 300.000,00 = 8,08%.
- DAS estimado = R$ 25.000,00 × 8,08% = R$ 2.020,00.
Exemplo 3 — Serviço sujeito ao Fator R
Clínica fictícia. RBT12 de R$ 480.000,00, folha dos últimos 12 meses de R$ 148.800,00 e faturamento de R$ 40.000,00 no mês. Simulação hipotética e didática.
- Fator R = R$ 148.800,00 ÷ R$ 480.000,00 = 31,00%. Como é igual ou superior a 28%, aplica-se o Anexo III.
- Faixa: 3ª — alíquota nominal 13,50%, parcela a deduzir R$ 17.640,00.
- Alíquota efetiva = (R$ 480.000,00 × 13,50% − R$ 17.640,00) ÷ R$ 480.000,00 = (R$ 64.800,00 − R$ 17.640,00) ÷ R$ 480.000,00 = 9,825%.
- DAS estimado = R$ 40.000,00 × 9,825% = R$ 3.930,00.
- No Anexo V, a mesma clínica teria alíquota efetiva de 17,4375% e DAS de R$ 6.975,00 — diferença de R$ 3.045,00 no mês.
⚠️ Faturamento, lucro e saldo bancário são três coisas diferentes. O DAS incide sobre o faturamento, não sobre o lucro e muito menos sobre o que sobrou na conta. Uma loja que fatura R$ 50.000,00 e tem R$ 42.000,00 de custos paga o mesmo DAS de outra que fatura R$ 50.000,00 e tem R$ 20.000,00 de custos.
Fator R explicado para quem nunca ouviu falar nisso
O Fator R é a razão entre o quanto a empresa gasta com folha de pagamento e o quanto ela fatura, sempre considerando os últimos 12 meses. Ele decide, para um grupo específico de atividades, se a tributação será pelo Anexo III (mais barato) ou pelo Anexo V (mais caro).
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 mesesFator R igual ou superior a 28% → Anexo III. Fator R inferior a 28% → Anexo V. Percentual previsto no art. 18, §§ 5º-J e 5º-M da LC nº 123/2006, vigente em 2026.
Para fazer a conta com os seus números, use o simulador de Fator R. Quem tem clínica encontra o recorte da atividade em Fator R para clínica médica em Teresina.
Quais valores integram a folha de salários
- Salários dos empregados
- Pró-labore dos sócios
- 13º salário
- Férias e o respectivo adicional de um terço
- Contribuição patronal previdenciária (CPP)
- FGTS
Não integram a folha, entre outros: distribuição de lucros, aluguéis pagos a sócios, pagamentos a autônomos sem vínculo e contratos com pessoas jurídicas.
Cenário comparativo — simulação hipotética
Consultoria fictícia com RBT12 de R$ 300.000,00 e faturamento de R$ 25.000,00 no mês
| Cenário | Folha em 12 meses | Fator R | Anexo | Alíquota efetiva | DAS estimado |
|---|---|---|---|---|---|
| Folha abaixo do corte | R$ 78.000,00 | 26,00% | Anexo V | 16,50% | R$ 4.125,00 |
| Folha no corte | R$ 84.000,00 | 28,00% | Anexo III | 8,08% | R$ 2.020,00 |
| Folha acima do corte | R$ 87.000,00 | 29,00% | Anexo III | 8,08% | R$ 2.020,00 |
Nesta simulação, a diferença entre 26% e 28% de Fator R é de R$ 2.105,00 no mês. Em outra empresa, com folha e faturamento diferentes, o resultado muda — inclusive pode não haver ganho depois do INSS e do IRPF sobre o aumento do pró-labore. É essa conta, e não o calendário, que justifica acompanhar o Fator R mês a mês.
Por que aumentar o pró-labore sem planejamento pode sair caro
Elevar o pró-labore aumenta a folha e pode levar a empresa ao Anexo III, mas gera custos próprios:
- INSS de 11% descontado do sócio, até o teto do salário de contribuição, recolhido fora do DAS;
- Imposto de Renda na fonte sobre o pró-labore, conforme a tabela progressiva da pessoa física;
- no Anexo IV, ainda 20% de contribuição patronal sobre esse valor.
O cálculo correto compara a economia no DAS com o custo total do aumento da folha — a calculadora de pró-labore mostra o líquido do sócio e os encargos de cada valor. Em muitos casos a conta fecha com folga; em outros, não. E há um ponto que não é matemático: o pró-labore precisa ser real, compatível com a função exercida e registrado corretamente na folha, no eSocial e na contabilidade.
⚠️ O objetivo não é manipular a folha. Registrar valores fictícios, criar empregados inexistentes ou lançar pró-labore que não é efetivamente pago configura irregularidade trabalhista, previdenciária e fiscal. Planejamento tributário lícito significa organizar a remuneração dos sócios e da equipe de forma documentada, coerente com a realidade do negócio e defensável em uma fiscalização.
💡 Descubra se o Simples Nacional é adequado para a sua empresa Uma análise de enquadramento compara anexos, simula o Fator R e projeta o custo tributário total — inclusive o que fica fora do DAS. Falar com um contador →
Calculadora do Simples Nacional
Informe os dados abaixo para obter uma estimativa da alíquota efetiva e do DAS do mês. A calculadora usa as faixas, alíquotas nominais e parcelas a deduzir vigentes em 2026 e a fórmula oficial da alíquota efetiva.
A calculadora desta página produz uma estimativa educativa. Ela não substitui a apuração oficial no PGDAS-D nem uma análise tributária individual, que depende do CNAE, da natureza real do serviço ou da mercadoria, da segregação das receitas e da situação cadastral da empresa.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Pagar o DAS não encerra as obrigações da empresa
O regime simplifica o recolhimento, não a gestão. Quais obrigações se aplicam depende da atividade, do porte, da existência de empregados e da situação cadastral. As listas abaixo reúnem as mais comuns em uma ME ou EPP do Simples Nacional em Teresina.
Obrigações mensais
As obrigações mensais nascem do faturamento e da folha. Você emite a nota de cada venda e de cada serviço, declara a receita do mês no PGDAS-D — que é onde o DAS é gerado, com vencimento no dia 20 do mês seguinte —, escritura entradas e saídas e, havendo empregados ou pró-labore, fecha a folha e envia os eventos do eSocial. O pró-labore do sócio tem guia própria de INSS e entra no cálculo do Fator R; a calculadora de pró-labore ajuda a dimensionar o valor antes de fechar a folha.
- Emissão de notas fiscais de venda e de serviço
- PGDAS-D e geração do DAS
- Escrituração fiscal de entradas e saídas
- Folha de pagamento e FGTS
- eSocial — folha, admissões e desligamentos
- DCTFWeb e FGTS Digital
- Pró-labore e INSS do sócio
- Controle de caixa, bancos e estoque
NFS-e de padrão nacional: o que muda em 1º de novembro de 2026
A partir de 1º de novembro de 2026, a ME e a EPP optantes pelo Simples Nacional que prestam serviços passam a emitir a nota pelo Emissor Nacional da NFS-e, na aplicação web ou por integração via API, conforme a Resolução CGSN nº 191/2026 — que adiou a data antes marcada para 1º de setembro de 2026. Na prática, quem hoje emite no sistema da Prefeitura de Teresina troca de ferramenta, não de imposto: o ISS continua devido a Teresina, com o código e a alíquota do serviço prestado — a tabela de ISS de Teresina continua sendo a referência. Antes da data, confirme o acesso ao Emissor Nacional (conta gov.br ou certificado digital) e se o seu sistema de gestão já integra por API. Os campos de IBS e de CBS na nota do optante só passam a ser exigidos em 1º de janeiro de 2027. Detalhes operacionais da transição em cada município seguem a orientação da própria Prefeitura.
Obrigações anuais
Uma vez por ano a empresa presta contas do conjunto. A DEFIS informa os dados socioeconômicos e fiscais do ano anterior, até 31 de março; o MEI entrega a DASN-SIMEI até 31 de maio. Também é anual o fechamento contábil que sustenta a distribuição de lucros e a renovação de alvará e licenças — em Teresina, o que a atividade exige depende do grau de risco do CNAE, que você confere na consulta de grau de risco em Teresina.
- DEFIS — Declaração de Informações Socioeconômicas e Fiscais
- DASN-SIMEI, no caso do MEI
- Balanço patrimonial e demonstração do resultado
- Apuração e documentação da distribuição de lucros
- Renovação de alvará e licenças
- Informe de rendimentos a sócios e empregados
Obrigações permanentes
O terceiro grupo não tem data no calendário: é o que precisa estar sempre em ordem. Inscrição municipal na Prefeitura de Teresina e inscrição estadual na SEFAZ-PI, quando a atividade exige; caixas postais eletrônicas lidas; controle do limite e do sublimite mês a mês; documentos fiscais e contábeis guardados.
- Inscrição municipal e inscrição estadual, quando exigidas
- Domicílio Tributário Eletrônico — DTE do Simples Nacional, DTE-SN estadual e caixa postal do e-CAC
- Controle das retenções sofridas e efetuadas
- Acompanhamento do limite e do sublimite
- Guarda dos documentos fiscais e contábeis
- Comunicação com Receita Federal, Estado e Município
⚠️ O Domicílio Tributário Eletrônico é o ponto cego mais frequente. Intimações, notificações de exclusão e termos de indeferimento são entregues eletronicamente e se consideram recebidos mesmo sem leitura. Empresas perdem prazos de defesa e são excluídas do regime por não acompanharem essas caixas postais.
O que muda para o MEI a partir de 2027
A partir de 1º de janeiro de 2027, o MEI passa a emitir documento fiscal em toda venda de mercadoria e em toda prestação de serviço, inclusive quando o cliente é pessoa física. A obrigação vem do art. 26 da LC nº 123/2006, na redação dada pela LC nº 214/2025, e foi detalhada pela Resolução CGSN nº 190/2026, que também revogou os incisos I e II do art. 106 da Resolução CGSN nº 140/2018 — o que encerra o relatório mensal de receitas brutas nos moldes atuais. Para serviços o documento é a NFS-e de padrão nacional; para mercadorias, a Nota Fiscal Fácil. Quem é MEI hoje e nunca emitiu nota tem 2026 para organizar cadastro, acesso e certificado: o que isso exige está em contabilidade para MEI.
Os 12 erros mais comuns de empresários iniciantes
Todos os itens abaixo aparecem com frequência em empresas que procuram um contador depois do primeiro ano — e a maior parte deles é simples de evitar no começo, difícil de corrigir depois.
- 1. Escolher o CNAE sem analisar a tributação. O CNAE define o anexo, a possibilidade de opção pelo regime e obrigações acessórias. Um código escolhido às pressas no registro pode custar milhares de reais por ano.
- 2. Acreditar que toda empresa começa pagando 4%. 4% é a alíquota da primeira faixa do Anexo I, exclusiva do comércio. Serviços começam em 6%, 4,5% ou 15,5%, conforme o anexo.
- 3. Misturar dinheiro pessoal e empresarial. Sem separação, não há como apurar lucro, distribuir dividendos com segurança nem comprovar movimentação em uma fiscalização.
- 4. Não emitir nota fiscal. A obrigação existe independentemente do valor ou do tipo de cliente. A ausência de nota gera multa e dificulta comprovar receita para crédito e licitações.
- 5. Declarar faturamento menor que o efetivo. O cruzamento com cartões, Pix, marketplaces e notas fiscais é automático. Divergência gera intimação, multa e risco de exclusão do regime.
- 6. Esquecer vendas por Pix, cartão e marketplace. Toda venda compõe a receita bruta, qualquer que seja a forma de recebimento. O que a plataforma repassa é líquido; o que se tributa é o bruto.
- 7. Não acompanhar o limite e o sublimite. Passar de R$ 3.600.000,00 muda a apuração de ICMS e ISS. Passar de R$ 4.800.000,00 leva à exclusão do regime.
- 8. Não segregar receitas com tratamento diferenciado. Produtos monofásicos, substituição tributária, ISS retido e exportação têm tratamento próprio no PGDAS-D. Não segregar significa pagar duas vezes.
- 9. Definir o pró-labore sem planejamento. O pró-labore afeta o Fator R, o INSS, o IRPF do sócio e a comprovação de renda. Não é um número escolhido no chute.
- 10. Não entregar documentos ao contador. Extratos, notas de compra, contratos e relatórios de plataformas são a matéria-prima da apuração. Sem eles, o cálculo é incompleto por definição.
- 11. Usar o dinheiro do DAS como capital de giro. O DAS atrasado acumula multa e juros e, a partir de determinado ponto, gera exclusão do regime por débitos.
- 12. Achar que o contador corrige tudo depois. Retificações de PGDAS-D são possíveis, mas há prazos, custos e limites. Erro de enquadramento societário ou de CNAE pode exigir alteração contratual.
Exemplos por tipo de negócio
Dezesseis cenários com empresas fictícias, valores em reais e o passo a passo do cálculo. Todos são simulação hipotética e didática: empresas do mesmo segmento podem se enquadrar em anexos diferentes conforme o CNAE, o serviço efetivamente prestado, o contrato social e a forma da operação.
A. Comércio e varejo — loja física
Mercadinho Boa Safra (fictício), Teresina. RBT12 de R$ 720.000,00 e faturamento de R$ 62.000,00 no mês. Anexo I, 3ª faixa: alíquota nominal 9,50% e parcela a deduzir R$ 13.860,00.
Alíquota efetiva = (R$ 720.000,00 × 9,50% − R$ 13.860,00) ÷ R$ 720.000,00 = 7,575%. DAS estimado = R$ 62.000,00 × 7,575% = R$ 4.696,50.
No comércio, o ICMS está dentro do DAS — mas parte das mercadorias já veio com ICMS-ST recolhido pelo fornecedor, e produtos como bebidas, cosméticos e autopeças costumam ser monofásicos de PIS e Cofins. Essas receitas precisam ser segregadas no PGDAS-D para que a empresa não pague novamente o que já foi recolhido na cadeia.
O que o contador precisa analisar: composição do estoque por NCM e CEST, produtos com substituição tributária, produtos monofásicos, notas de entrada, inventário, DIFAL em compras interestaduais e cadastro na SEFAZ-PI.
B. E-commerce e marketplaces
Loja Ipê Digital (fictícia). Vende em marketplaces. No mês: R$ 40.000,00 em vendas brutas, R$ 6.400,00 de comissão da plataforma e R$ 2.000,00 de frete, resultando em repasse líquido de R$ 31.600,00. RBT12 de R$ 380.000,00. Anexo I, 3ª faixa.
A base tributável é o valor da venda ao consumidor, não o repasse. Alíquota efetiva = (R$ 380.000,00 × 9,50% − R$ 13.860,00) ÷ R$ 380.000,00 = 5,853%. DAS estimado = R$ 40.000,00 × 5,853% = R$ 2.341,05.
Erro clássico: declarar R$ 31.600,00 e pagar R$ 1.849,43 — diferença de R$ 491,62 no mês, que vira divergência no cruzamento com os informes das plataformas. Os dois valores são aproximados, porque a alíquota efetiva foi arredondada para três casas.
O que o contador precisa analisar: relatórios de vendas de cada plataforma, notas fiscais emitidas, devoluções e cancelamentos, DIFAL nas vendas interestaduais para consumidor final, produtos monofásicos e substituição tributária.
C. Médicos e clínicas
Clínica Poti Saúde (fictícia). RBT12 de R$ 480.000,00, folha dos últimos 12 meses de R$ 148.800,00 e faturamento de R$ 40.000,00 no mês.
Fator R = R$ 148.800,00 ÷ R$ 480.000,00 = 31,00% → Anexo III, 3ª faixa. Alíquota efetiva = 9,825% e DAS estimado = R$ 3.930,00. No Anexo V, a alíquota efetiva seria 17,4375% e o DAS R$ 6.975,00.
Serviços médicos podem estar no Anexo III por previsão específica da LC 123/2006 ou por aplicação do Fator R, conforme a atividade e a forma de organização da clínica. Não existe enquadramento automático por ser “médico”. O ISS é o de Teresina: o código e a alíquota do serviço estão na tabela de ISS de Teresina-PI.
O que o contador precisa analisar: CNAE e objeto social, natureza dos serviços (consulta, procedimento, exame, locação de sala), composição real da folha e do pró-labore, contratos com planos de saúde, retenções sofridas e ISS do município.
D. Psicólogos e outros profissionais da saúde
Espaço Aurora Psicologia (fictício). RBT12 de R$ 180.000,00, faturamento de R$ 15.000,00 no mês e folha de R$ 46.800,00 em 12 meses.
Fator R = R$ 46.800,00 ÷ R$ 180.000,00 = 26,00% → Anexo V, 1ª faixa, alíquota efetiva 15,50%. DAS estimado = R$ 2.325,00.
Com folha de R$ 50.400,00 em 12 meses, o Fator R chegaria a 28,00% e a empresa iria para o Anexo III, 1ª faixa: alíquota efetiva 6,00% e DAS de R$ 900,00. A diferença mensal é de R$ 1.425,00, contra um aumento de R$ 300,00 na folha mensal — que gera INSS e IRPF próprios e só faz sentido se o pró-labore for efetivamente pago e compatível com a função.
O que o contador precisa analisar: atividade registrada, quadro societário, capacidade de suportar a folha, histórico de faturamento, sazonalidade dos atendimentos e impacto do INSS e do IRPF sobre o sócio.
E. Oficinas mecânicas — peças e serviços separados
Oficina Rio Poti Motors (fictícia). RBT12 de R$ 360.000,00. No mês: R$ 18.000,00 em peças (Anexo I) e R$ 12.000,00 em mão de obra (Anexo III).
Peças — Anexo I, 2ª faixa: alíquota efetiva = (R$ 360.000,00 × 7,30% − R$ 5.940,00) ÷ R$ 360.000,00 = 5,65% → R$ 18.000,00 × 5,65% = R$ 1.017,00.
Serviços — Anexo III, 2ª faixa: alíquota efetiva = (R$ 360.000,00 × 11,20% − R$ 9.360,00) ÷ R$ 360.000,00 = 8,60% → R$ 12.000,00 × 8,60% = R$ 1.032,00.
DAS total estimado: R$ 2.049,00. Repare que a RBT12 usada é a mesma nos dois anexos: é a receita total da empresa que define a faixa, ainda que a receita do mês seja repartida.
O que o contador precisa analisar: se a nota separa peças de serviço, controle de estoque, ICMS-ST nas autopeças, CNAEs cadastrados, inscrição estadual e municipal, e se o serviço prestado configura industrialização por encomenda em algum caso.
F. Advogados — Anexo IV e a CPP fora do DAS
Sociedade de Advogados Parnaíba (fictícia). RBT12 de R$ 600.000,00, faturamento de R$ 50.000,00 no mês e folha (incluindo pró-labore) de R$ 20.000,00 no mês.
Anexo IV, 3ª faixa: alíquota efetiva = (R$ 600.000,00 × 10,20% − R$ 12.420,00) ÷ R$ 600.000,00 = 8,13%. DAS estimado = R$ 50.000,00 × 8,13% = R$ 4.065,00.
Além do DAS, há 20% de contribuição previdenciária patronal sobre a folha e o pró-labore: R$ 20.000,00 × 20% = R$ 4.000,00 em guia separada. Custo tributário estimado do mês: R$ 8.065,00. O Fator R não se aplica ao Anexo IV.
O que o contador precisa analisar: composição da folha e do pró-labore, retenções de ISS e de IRRF sobre honorários pagos por pessoas jurídicas, eventual atuação em atividades fora da advocacia, e o impacto real da CPP sobre a margem.
G. Prestadores de serviços em geral
Nova Rota Manutenção Predial (fictícia). RBT12 de R$ 240.000,00 e faturamento de R$ 20.000,00 no mês. Anexo III, 2ª faixa.
Alíquota efetiva = (R$ 240.000,00 × 11,20% − R$ 9.360,00) ÷ R$ 240.000,00 = 7,30%. DAS estimado = R$ 20.000,00 × 7,30% = R$ 1.460,00.
O mesmo faturamento em outros anexos mudaria bastante a conta: no Anexo IV a alíquota efetiva seria 5,625% (mais 20% de CPP por fora) e no Anexo V, 16,125%. É por isso que “prestador de serviços” não é uma categoria tributária: cada serviço tem seu tratamento.
O que o contador precisa analisar: descrição exata do serviço prestado, enquadramento nos §§ 5º-B, 5º-C, 5º-D e 5º-I do art. 18 da LC 123/2006, local da prestação para fins de ISS, retenções e contratos.
H. Consultores
Vetor Consultoria Empresarial (fictícia). RBT12 de R$ 300.000,00 e faturamento de R$ 25.000,00 no mês.
Com folha de R$ 87.000,00 em 12 meses, o Fator R é de 29,00% → Anexo III, alíquota efetiva 8,08% e DAS de R$ 2.020,00. Com folha de R$ 78.000,00, o Fator R cai para 26,00% → Anexo V, alíquota efetiva 16,50% e DAS de R$ 4.125,00.
A consultoria é uma das atividades listadas para aplicação do Fator R, desde que a operação corresponda efetivamente a essa natureza. Contratos que na prática configuram cessão de mão de obra, por exemplo, recebem tratamento diferente.
O que o contador precisa analisar: objeto dos contratos, existência de subordinação e pessoalidade, sazonalidade do faturamento (o Fator R oscila mês a mês), capacidade financeira de sustentar a folha e retenções na fonte.
I. Restaurantes e negócios de alimentação
Sabor do Piauí Restaurante (fictício). RBT12 de R$ 900.000,00 e faturamento de R$ 80.000,00 no mês. Anexo I, 4ª faixa.
Alíquota efetiva = (R$ 900.000,00 × 10,70% − R$ 22.500,00) ÷ R$ 900.000,00 = 8,20%. DAS estimado = R$ 80.000,00 × 8,20% = R$ 6.560,00.
Bares e restaurantes vendem itens com tratamentos distintos: refeições preparadas, bebidas alcoólicas (frequentemente com substituição tributária) e produtos revendidos sem preparo. Vendas por aplicativos de entrega compõem a receita bruta pelo valor cobrado do cliente, não pelo repasse.
O que o contador precisa analisar: cardápio e NCM dos itens revendidos, ICMS-ST em bebidas, controle de estoque e perdas, notas de entrada, receita por canal (salão, delivery próprio, aplicativos) e obrigações sanitárias municipais.
J. Engenharia, construção e projetos
Piauí Projetos e Engenharia (fictícia). RBT12 de R$ 420.000,00, faturamento de R$ 35.000,00 no mês e folha de R$ 100.800,00 em 12 meses.
Fator R = 24,00% → Anexo V, 3ª faixa: alíquota efetiva = (R$ 420.000,00 × 19,50% − R$ 9.900,00) ÷ R$ 420.000,00 = 17,142%. DAS estimado = R$ 6.000,00. Com Fator R igual ou superior a 28%, iria para o Anexo III: alíquota efetiva 9,30% e DAS de R$ 3.255,00.
Atenção à distinção que mais gera erro no setor: elaboração de projetos e serviços de engenharia seguem a regra do Fator R (Anexo III ou V), enquanto execução de obras e serviços de construção civil é atividade do Anexo IV, com contribuição previdenciária patronal fora do DAS. Empresas que fazem as duas coisas apuram receitas em anexos diferentes.
O que o contador precisa analisar: natureza de cada contrato (projeto, gerenciamento ou execução), ART e RRT, retenção previdenciária de 11% em cessão de mão de obra, ISS no município da obra e composição da folha.
K. Desenvolvedores e empresas de software
Sertão Code Desenvolvimento (fictícia). RBT12 de R$ 600.000,00, faturamento de R$ 55.000,00 no mês e folha de R$ 180.000,00 em 12 meses.
Fator R = 30,00% → Anexo III, 3ª faixa: alíquota efetiva 10,56% e DAS estimado de R$ 5.808,00. No Anexo V, a alíquota efetiva seria 17,85% e o DAS R$ 9.817,50 — diferença de R$ 4.009,50 no mês.
No setor, receitas de desenvolvimento sob encomenda, licenciamento de software padronizado, assinatura de plataforma (SaaS) e suporte técnico podem ter enquadramento e incidência de ISS distintos, dependendo da forma contratual e da legislação municipal aplicável. Em Teresina, o código e a alíquota de cada serviço estão na tabela de ISS de Teresina-PI.
O que o contador precisa analisar: contratos e termos de uso, natureza de cada receita, existência de clientes no exterior, folha efetiva versus contratação de PJ, e enquadramento do ISS em Teresina.
L. Infoprodutores
Academia Digital do Cerrado (fictícia). RBT12 de R$ 240.000,00, faturamento de R$ 20.000,00 no mês e nenhuma folha registrada.
Fator R = 0% → Anexo V, 2ª faixa: alíquota efetiva = (R$ 240.000,00 × 18,00% − R$ 4.500,00) ÷ R$ 240.000,00 = 16,125%. DAS estimado = R$ 3.225,00.
Com pró-labore de R$ 5.600,00 por mês, a folha de 12 meses chegaria a R$ 67.200,00 e o Fator R a 28,00% → Anexo III, alíquota efetiva 7,30% e DAS de R$ 1.460,00. A diferença de R$ 1.765,00 no DAS precisa ser confrontada com o INSS de 11% sobre o pró-labore e o IRPF do sócio.
Cursos gravados, mentorias ao vivo, assinaturas recorrentes, licenciamento de conteúdo, coprodução e comissões de afiliado não são a mesma receita e podem exigir enquadramentos diferentes.
O que o contador precisa analisar: modelo de entrega do produto, contratos de coprodução e afiliação, plataformas utilizadas e seus informes, receitas recebidas do exterior, e o CNAE mais aderente à operação real.
M. Gestores de tráfego e agências de marketing
Agência Meio-Norte (fictícia). RBT12 de R$ 180.000,00, faturamento de R$ 15.000,00 no mês e folha de R$ 54.000,00 em 12 meses.
Fator R = 30,00% → Anexo III, 1ª faixa: alíquota efetiva 6,00% e DAS estimado de R$ 900,00. No Anexo V, 1ª faixa: 15,50% e DAS de R$ 2.325,00.
Um cuidado específico do segmento: o reembolso da verba de mídia paga às plataformas. Se o valor transita pela conta da agência e é faturado ao cliente, ele tende a compor a receita bruta. A forma de contratação muda a conta.
O que o contador precisa analisar: contratos de prestação de serviço e de intermediação, tratamento da verba de mídia, comissões, notas fiscais emitidas, retenções de ISS e composição da folha.
N. Criadores de conteúdo e negócios digitais
Rio Parnaíba Mídia (fictícia). Faturamento de R$ 22.000,00 no mês, assim dividido: R$ 12.000,00 de publicidade contratada por empresas brasileiras, R$ 6.000,00 de monetização de plataforma estrangeira e R$ 4.000,00 de assinaturas de apoiadores.
Cada uma dessas receitas exige verificação própria. Publicidade nacional é prestação de serviço tributada normalmente. Receitas recebidas do exterior podem se enquadrar como exportação de serviços, que tem tratamento específico no PGDAS-D. Assinaturas podem ser serviço ou licenciamento, conforme o que é entregue.
A classificação de determinadas receitas digitais — especialmente monetização de plataformas estrangeiras e coprodução internacional — ainda depende de orientação complementar dos órgãos responsáveis em várias situações concretas. Cada caso precisa ser documentado individualmente.
O que o contador precisa analisar: contratos e termos das plataformas, comprovantes de ingresso de divisas, natureza de cada receita, aplicação do Fator R, e a separação entre receita da pessoa física e da pessoa jurídica.
O. MEI em crescimento — migração para ME
Diferença entre SIMEI e Simples Nacional regular. O MEI recolhe pelo SIMEI: valor fixo mensal, independentemente do faturamento, composto por 5% do salário mínimo a título de INSS mais R$ 1,00 de ICMS (comércio e indústria) e/ou R$ 5,00 de ISS (serviços). A ME e a EPP recolhem um percentual sobre a receita do mês, conforme o anexo e a faixa.
Exemplo. Um MEI do comércio fatura R$ 95.000,00 no ano, ultrapassando o limite de R$ 81.000,00 em R$ 14.000,00 — excesso de 17,3%, portanto abaixo de 20%. O desenquadramento do SIMEI produz efeitos a partir de 1º de janeiro do ano seguinte. Já como ME no Anexo I, com RBT12 de R$ 95.000,00, ele ficaria na 1ª faixa: alíquota efetiva de 4,00%, ou R$ 400,00 de DAS em um mês de R$ 10.000,00 de faturamento.
Se o faturamento passasse de R$ 97.200,00 (20% acima do limite), o desenquadramento seria retroativo a 1º de janeiro do próprio ano, com recolhimento na condição de ME sobre toda a receita do período. Quem está perto do limite encontra o acompanhamento mês a mês em consultoria para MEI.
O que o contador precisa analisar: faturamento real do ano, momento correto do desenquadramento, alteração cadastral na JUCEPI e na Receita Federal, escolha da natureza jurídica, obtenção de inscrição estadual quando necessária e início da contabilidade regular.
P. Agronegócio e comércio agropecuário
Agro Cerrado Insumos (fictícia). Comércio de insumos agropecuários com RBT12 de R$ 1.500.000,00 e faturamento de R$ 130.000,00 no mês. Anexo I, 4ª faixa.
Alíquota efetiva = (R$ 1.500.000,00 × 10,70% − R$ 22.500,00) ÷ R$ 1.500.000,00 = 9,20%. DAS estimado = R$ 130.000,00 × 9,20% = R$ 11.960,00.
O setor concentra particularidades: produtor rural pessoa física não é optante do Simples Nacional; operações interestaduais envolvem DIFAL e antecipação; muitos insumos têm redução de base ou isenção de ICMS conforme a legislação estadual; e a distinção entre comércio, indústria (beneficiamento) e prestação de serviço muda o anexo.
O que o contador precisa analisar: NCM e tratamento de ICMS de cada insumo na SEFAZ-PI, benefícios estaduais aplicáveis, operações interestaduais, existência de beneficiamento, e a separação entre a pessoa física do produtor e a pessoa jurídica.
O Simples Nacional vai acabar com a Reforma Tributária?
Não. A Emenda Constitucional nº 132/2023 preservou expressamente o Simples Nacional, e a Lei Complementar nº 214/2025 — ajustada pela Lei Complementar nº 227/2026 — manteve a estrutura da LC nº 123/2006. O que muda é como os novos tributos entram no regime: a partir de 2027, o IBS e a CBS substituem PIS, Cofins, ICMS e ISS dentro do DAS, e a empresa optante passa a ter uma escolha semestral inédita — recolher esses dois tributos dentro do DAS ou fora, pelo regime regular.
Os três tributos novos, em uma linha cada
- IBS (Imposto sobre Bens e Serviços): tributo de competência compartilhada entre Estados, Distrito Federal e Municípios, que substitui o ICMS e o ISS. É administrado pelo Comitê Gestor do IBS (CGIBS), criado pela LC nº 227/2026.
- CBS (Contribuição sobre Bens e Serviços): tributo federal que substitui o PIS/Pasep e a Cofins.
- IS (Imposto Seletivo): tributo federal sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, com incidência a partir de 2027.
Linha do tempo da transição
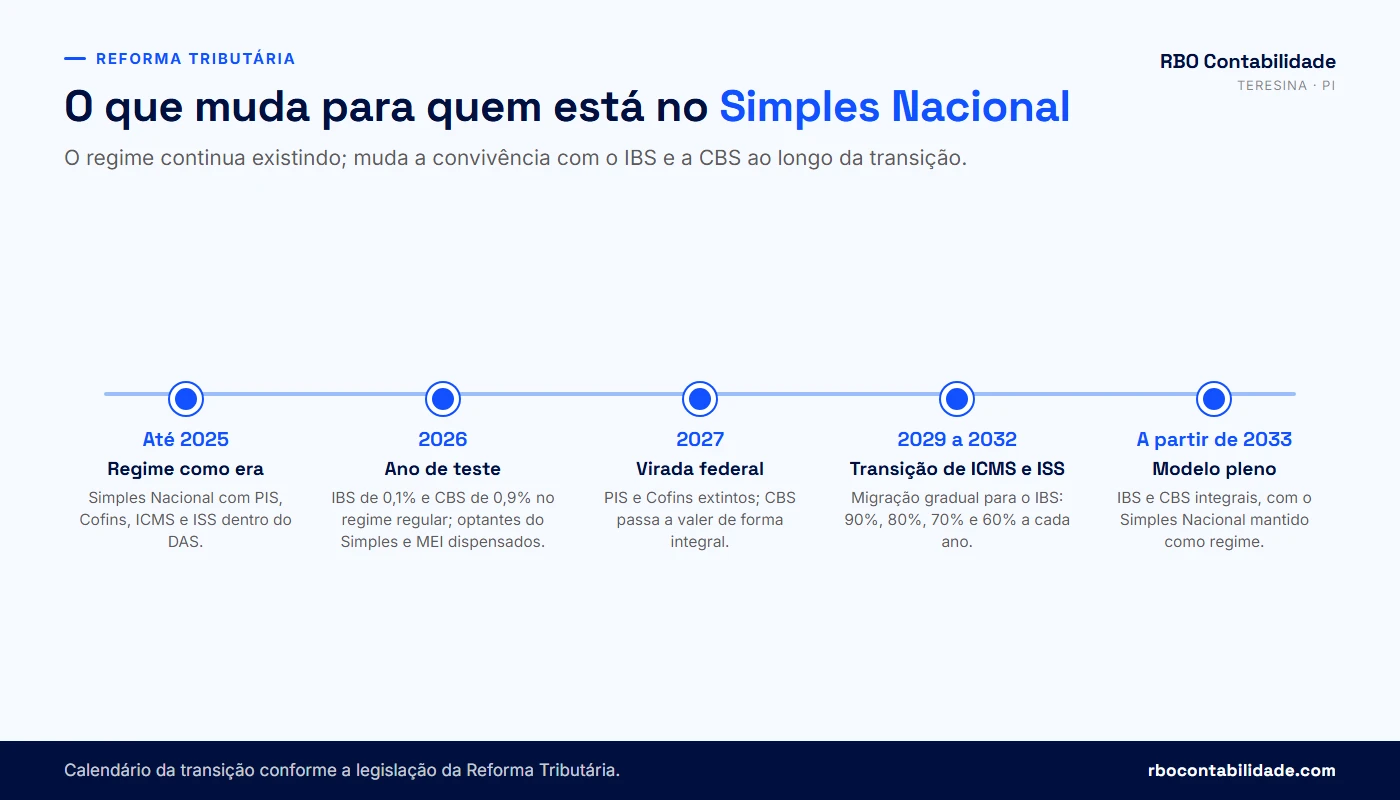
- Até 2025 — Antes da reforma. O Simples Nacional recolhe IRPJ, CSLL, PIS, Cofins, CPP, ICMS, ISS e IPI em guia única. O crédito que a empresa optante transfere ao cliente é limitado ao valor efetivamente devido dentro do DAS, conforme o art. 23 da LC nº 123/2006.
- 2026 — Ano em curso. Ano de teste. Empresas do regime regular passam a destacar IBS (0,1%) e CBS (0,9%) nos documentos fiscais, com compensação nos tributos atuais e sem aumento efetivo de carga. Optantes do Simples Nacional e MEIs estão dispensados dessa obrigação em 2026, por força do art. 348, III, “c”, da LC nº 214/2025, que afasta as alíquotas de teste das operações dos optantes pelo regime.
A dispensa vale para quem emite com CRT 1 (Simples Nacional) e CRT 4 (MEI). A empresa do Simples que excedeu o sublimite emite com CRT 2: as primeiras orientações a colocavam ao lado do regime regular, mas as versões mais recentes da Nota Técnica 2025.002 alinharam o CRT 2 aos CRT 1 e 4 — a rejeição da nota por falta dos campos de IBS e CBS passa a valer para os três em 4 de janeiro de 2027. Antes de concluir que está dispensado, confirme com o seu emissor qual versão da nota técnica ele implementou.
Marcos do ano: a LC nº 227/2026, publicada em 14 de janeiro de 2026, instituiu o CGIBS e definiu regras de transição, com as alterações na LC nº 123/2006 produzindo efeitos a partir de 1º de janeiro de 2027. E, a partir de 3 de agosto de 2026, encerrou-se o período adaptativo para o regime regular (CRT 3): essas empresas não emitem documentos fiscais eletrônicos sem preencher os campos de IBS e de CBS.
Setembro de 2026 é uma data crítica para quem está no Simples. A opção pelo recolhimento de IBS e CBS no regime regular vai de 1º a 30 de setembro de 2026, no Portal do Simples Nacional (Resolução CGSN nº 186/2026), com efeitos de janeiro a junho de 2027; a desistência pode ser pedida até o último dia de novembro de 2026; empresas abertas entre outubro e dezembro de 2026 escolhem na inscrição do CNPJ, com efeitos a partir de janeiro de 2027. Quem não faz nada permanece no modelo padrão, com os dois tributos dentro do DAS. - 2027 — Virada federal. PIS e Cofins são extintos e a CBS passa a ser cobrada integralmente. O IPI tem alíquotas reduzidas a zero para a maior parte dos produtos, sendo mantido para preservar a competitividade da Zona Franca de Manaus. Começa a cobrança do Imposto Seletivo. O IBS permanece com carga reduzida de 0,1% (0,05% estadual e 0,05% municipal) em 2027 e 2028.
Para o Simples Nacional, é o ano em que IBS e CBS passam a integrar o regime e em que a opção pelo recolhimento fora do DAS produz efeitos. - 2029 a 2032 — Transição do ICMS e do ISS. ICMS e ISS são reduzidos 10 pontos percentuais por ano — 90% em 2029, 80% em 2030, 70% em 2031 e 60% em 2032 — enquanto o IBS cresce na proporção equivalente: 10%, 20%, 30% e 40%. Os benefícios fiscais estaduais de ICMS perdem eficácia na mesma proporção.
- A partir de 2033 — Modelo pleno. ICMS e ISS são extintos. IBS e CBS passam a vigorar integralmente. O Simples Nacional continua existindo como regime unificado, com IBS e CBS compondo o DAS ou sendo recolhidos por fora, conforme a opção da empresa.
A decisão nova: dentro ou fora do DAS
A partir de 2027, a empresa optante pelo Simples Nacional escolhe entre dois caminhos para IBS e CBS. O mercado chama a segunda alternativa de regime híbrido.
- Opção padrão: IBS e CBS dentro do DAS. • Apuração continua no PGDAS-D, em guia única
• Rotina operacional mais simples
• O crédito transferido ao cliente fica limitado ao valor recolhido dentro do regime
• A empresa não se apropria de créditos das próprias compras
• É o que vale automaticamente para quem não fizer nenhuma opção - Regime híbrido: IBS e CBS pelo regime regular. • Permanece no Simples para IRPJ, CSLL, CPP e demais tributos
• Apura IBS e CBS separadamente, pela não cumulatividade
• Transfere crédito integral ao cliente
• Apropria-se dos créditos das próprias compras
• Exige controles fiscais, sistemas e obrigações acessórias adicionais
⚠️ Periodicidade da opção. A escolha é semestral: em setembro, com efeitos de janeiro a junho do ano seguinte; e em março, com efeitos de julho a dezembro do mesmo ano-calendário. No primeiro ciclo, a opção vai de 1º a 30 de setembro de 2026, no Portal do Simples Nacional (Resolução CGSN nº 186/2026), com efeitos de janeiro a junho de 2027; a desistência pode ser pedida até o último dia de novembro de 2026; empresas abertas entre outubro e dezembro de 2026 escolhem na inscrição do CNPJ, com efeitos a partir de janeiro de 2027. Feita a opção, ela vale até que a empresa renuncie em uma das janelas seguintes — não precisa ser renovada a cada semestre. O procedimento de renúncia e o da nova opção de março ainda dependem de ato do CGSN.
Por que isso importa: B2B e B2C
A diferença entre os dois modelos é essencialmente comercial, não apenas tributária.
- Empresa que vende para o consumidor final (B2C). O comprador é pessoa física e não aproveita crédito. Manter IBS e CBS dentro do DAS tende a ser o caminho mais simples, sem perda de competitividade.
- Empresa que vende para outras empresas (B2B). Se o cliente está no regime regular, ele quer o crédito integral. Um fornecedor do Simples que transfere crédito limitado pode ficar em desvantagem de preço frente a um concorrente do Lucro Presumido ou Real — ou precisar conceder desconto equivalente ao crédito não transferido.
- Empresa mista. A decisão depende da proporção do faturamento. Quanto maior a parcela vendida a pessoas jurídicas do regime regular, mais relevante fica a simulação do modelo híbrido.
Como é hoje, como fica durante a transição e como deverá ficar depois
| Aspecto | Como é hoje (2026) | Durante a transição (2027 a 2032) | Após a transição (a partir de 2033) |
|---|---|---|---|
| Tributos no DAS | IRPJ, CSLL, PIS, Cofins, CPP, ICMS, ISS e IPI | PIS e Cofins substituídos pela CBS em 2027; ICMS e ISS substituídos gradualmente pelo IBS de 2029 a 2032 | IRPJ, CSLL, CPP, IBS e CBS |
| Destaque de IBS e CBS na nota | Dispensado para optantes do Simples (CRT 1 e CRT 2) e MEI (CRT 4) | Obrigatório a partir de 4 de janeiro de 2027 | Obrigatório |
| Crédito para o cliente | Limitado ao valor devido no DAS (art. 23 da LC 123/2006) | Limitado no modelo padrão; integral no regime híbrido | Mesma lógica, com o sistema já consolidado |
| Escolha do contribuinte | Não existe | Semestral: setembro e março | Semestral |
| MEI | Valor fixo mensal pelo SIMEI | Valores fixos com IBS e CBS compondo a guia gradualmente, conforme o Anexo VII acrescido à LC 123/2006 pela LC 214/2025; sem acesso ao regime híbrido | Valor fixo, sem transferência de crédito integral |
| IPI | Compõe o percentual do Anexo II | Reduzido a zero no regime geral a partir de 2027, exceto Zona Franca de Manaus | Extinto na prática, salvo a hipótese da ZFM |
Pontos ainda em aberto. A alíquota de referência da CBS deve ser fixada por resolução do Senado Federal até 15 de dezembro de 2026, depois de o Tribunal de Contas da União remeter os parâmetros calculados até 30 de outubro de 2026 — prazos do art. 349 da LC nº 214/2025, esticados em 45 dias apenas neste primeiro ciclo. A estimativa de 27,91% que aparece na Resolução CGIBS nº 14/2026 é parâmetro orçamentário do Comitê Gestor, não alíquota definitiva; a própria LC nº 214/2025 prevê trava de 26,5% para a soma das alíquotas de referência e obriga o Executivo a propor medidas de correção se a estimativa passar disso. Também dependem de regulamentação ou orientação complementar o tratamento do IPI dentro dos anexos do Simples a partir de 2027, os procedimentos operacionais da opção pelo regime regular no PGDAS-D e atos infralegais conjuntos do CGIBS e da Receita Federal. Por isso esta página não apresenta uma calculadora de IBS e CBS futuros: sem alíquota publicada, qualquer número seria invenção.
O que fazer ainda em 2026
- 1. Levantar quanto do faturamento vem de pessoas jurídicas do regime regular e quanto vem de consumidor final.
- 2. Mapear os principais fornecedores e o volume de compras que geraria crédito no modelo híbrido.
- 3. Simular os dois cenários com números reais, considerando também o custo operacional da apuração separada.
- 4. Verificar se o sistema emissor de notas fiscais já está adaptado à Nota Técnica 2025.002.
- 5. Revisar preços, contratos de longo prazo e margens, especialmente cláusulas de reajuste que mencionam tributos que serão extintos.
- 6. Definir a posição até 30 de setembro de 2026 e, se a escolha for o regime regular, formalizar a opção no Portal do Simples Nacional dentro da janela.
Impactos por tipo de empresa
A classificação abaixo indica onde olhar, não o que decidir. Nenhum modelo de negócio é automaticamente melhor ou pior no novo sistema: isso depende de números concretos.
Pontos de atenção da Reforma Tributária por perfil de empresa do Simples Nacional
| Perfil | Classificação | O que observar |
|---|---|---|
| Vende para consumidor final (B2C) | Possível oportunidade | O cliente não aproveita crédito. Manter IBS e CBS no DAS preserva a simplicidade sem perda comercial. |
| Vende para outras empresas (B2B) | Ponto de atenção | Crédito limitado pode virar desvantagem de preço frente a concorrentes do regime regular. |
| Prestador de serviços com poucos custos | Necessita simulação | Poucos créditos a aproveitar no híbrido; o ganho viria só da transferência de crédito ao cliente. |
| Comércio com muitas compras | Possível oportunidade | Volume alto de créditos nas entradas pode tornar o regime híbrido competitivo. |
| Empresa com folha elevada | Necessita simulação | Folha não gera crédito de IBS e CBS; o peso relativo da mão de obra muda a conta. |
| Empresa com folha baixa | Ponto de atenção | Combina com o efeito do Fator R: revisar simultaneamente enquadramento e modelo de recolhimento. |
| Empresa sujeita ao Fator R | Necessita simulação | Duas decisões independentes no mesmo ano: Anexo III ou V, e IBS/CBS dentro ou fora do DAS. |
| Vende para fora do estado | Pode aumentar a complexidade | O IBS é devido no destino. DIFAL e ICMS-ST convivem com o novo modelo até 2032. |
| Compra de fornecedores do regime regular | Ponto de atenção | No modelo padrão, o crédito das entradas não é aproveitado; no híbrido, sim. |
| Exporta ou recebe do exterior | Pode aumentar a complexidade | Exportações são imunes ao IBS e à CBS, com regras próprias de manutenção e ressarcimento de créditos. |
💡 Prepare sua empresa para a Reforma Tributária A janela de setembro de 2026 define como o IBS e a CBS serão recolhidos no primeiro semestre de 2027. Uma simulação com os números reais do seu negócio mostra qual caminho faz sentido — e quanto custa cada um. Falar com um contador →
Como a RBO Contabilidade ajuda empresas do Simples Nacional em Teresina
A RBO Contabilidade é um escritório de contabilidade em Teresina, no bairro Jóquei, especializado em micro e pequenas empresas do Simples Nacional. O atendimento é 100% digital — WhatsApp, telefone, e-mail, videochamada e assinatura eletrônica — para clientes de Teresina, do Piauí e de todo o Brasil, sempre com contato direto com o contador responsável.
- Abertura de empresa. • Análise da atividade e escolha do CNAE
• Definição da natureza jurídica (empresário individual, SLU ou sociedade limitada)
• Consulta prévia de viabilidade na Prefeitura de Teresina
• Registro na JUCEPI e obtenção do CNPJ
• Inscrição municipal e inscrição estadual na SEFAZ-PI, quando exigidas
• Licenças e alvarás aplicáveis à atividade
• Opção pelo Simples Nacional dentro do prazo legal - Rotina mensal. • Configuração da emissão de notas fiscais
• Definição e cálculo do pró-labore
• Folha de pagamento, eSocial, DCTFWeb e FGTS Digital
• Apuração no PGDAS-D e geração do DAS
• Acompanhamento do faturamento, do limite e do sublimite
• Escrituração contábil e fiscal
• Monitoramento das caixas postais eletrônicas - Planejamento e transição. • Comparação entre Simples Nacional, Lucro Presumido e Lucro Real
• Controle mensal do Fator R
• Migração de MEI para Microempresa
• Regularização de empresas com pendências
• Troca de contador, com transferência organizada de documentos
• Simulação do IBS e da CBS dentro e fora do DAS
• Revisão de preços, contratos e margens na transição
Se o seu caso é abrir a empresa agora, o passo a passo está em como abrir uma empresa em Teresina. Se a empresa já existe e você quer sair do escritório atual, a página trocar de contador descreve como a transferência de documentos, procurações e acessos é feita.
Nichos com experiência específica: comércio e varejo, supermercados e mercadinhos, farmácias, oficinas mecânicas e autopeças, restaurantes, clínicas médicas e odontológicas, psicólogos, advogados, engenheiros, desenvolvedores de software, agências de marketing, infoprodutores, criadores de conteúdo, e-commerce e marketplaces, agronegócio e MEIs em crescimento.
Resumo do Simples Nacional em fatos objetivos
Bloco de referência rápida, com as informações centrais desta página em linguagem direta.
- Sobre o regime. • O Simples Nacional foi instituído pela Lei Complementar nº 123, de 14 de dezembro de 2006.
• É regulamentado pela Resolução CGSN nº 140, de 22 de maio de 2018, e alterações posteriores.
• Destina-se a microempresas e empresas de pequeno porte, além do MEI pelo sistema SIMEI.
• O limite de receita bruta anual é de R$ 4.800.000,00 em 2026.
• O limite da microempresa é de R$ 360.000,00 e o do MEI, de R$ 81.000,00.
• O sublimite de ICMS e ISS em 2026 é de R$ 3.600.000,00, uniforme em todos os estados, conforme a Portaria CGSN nº 54, de 17 de novembro de 2025.
• O regime possui cinco anexos, cada um com seis faixas de receita.
• As alíquotas nominais vão de 4,00% a 33,00%, conforme o anexo e a faixa.
• A alíquota efetiva é calculada por (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12 e vai de 4,00% a cerca de 19,50%.
• O Fator R é a razão entre folha de 12 meses e receita de 12 meses; o corte é 28%.
• O DAS vence no dia 20 do mês seguinte ao da apuração.
• A declaração mensal é o PGDAS-D e a declaração anual é a DEFIS, entregue até 31 de março.
• A emissão da NFS-e pelo Emissor Nacional passa a ser obrigatória para ME e EPP em 1º de novembro de 2026, conforme a Resolução CGSN nº 191/2026. - Sobre a Reforma Tributária. • A Emenda Constitucional nº 132, de 20 de dezembro de 2023, criou o IBS, a CBS e o Imposto Seletivo e preservou o Simples Nacional.
• A Lei Complementar nº 214, de 16 de janeiro de 2025, regulamentou o novo modelo e alterou a LC nº 123/2006.
• A Lei Complementar nº 227, de 13 de janeiro de 2026, instituiu o Comitê Gestor do IBS; suas alterações na LC nº 123/2006 produzem efeitos a partir de 1º de janeiro de 2027.
• Em 2026, aplicam-se alíquotas de teste de 0,1% de IBS e 0,9% de CBS às empresas do regime regular; optantes do Simples Nacional e MEIs estão dispensados, conforme o art. 348, III, “c”, da LC nº 214/2025.
• A partir de 3 de agosto de 2026, empresas do regime regular (CRT 3) não emitem documentos fiscais eletrônicos sem os campos de IBS e CBS preenchidos; para CRT 1, CRT 2 e CRT 4 a exigência começa em 4 de janeiro de 2027.
• Em 2027, PIS e Cofins são extintos, a CBS passa a ser cobrada e o IPI é reduzido a zero, exceto na Zona Franca de Manaus.
• A alíquota de referência da CBS deve ser fixada por resolução do Senado Federal até 15 de dezembro de 2026, depois de o TCU remeter os parâmetros até 30 de outubro de 2026.
• De 2029 a 2032, ICMS e ISS caem para 90%, 80%, 70% e 60% e o IBS sobe para 10%, 20%, 30% e 40%.
• Em 2033, ICMS e ISS são extintos e o novo modelo entra em vigência plena.
• A partir de 2027, empresas do Simples podem recolher IBS e CBS dentro do DAS ou pelo regime regular, em opção semestral feita em setembro e em março; a primeira janela foi de 1º a 30 de setembro de 2026 (Resolução CGSN nº 186/2026).
• O MEI não tem acesso ao regime híbrido e, a partir de 1º de janeiro de 2027, passa a emitir documento fiscal em toda venda e prestação de serviço.
- Sobre a RBO Contabilidade. • Nome empresarial: RBO CONTABILIDADE LTDA · Marca: RBO Contabilidade
• CNPJ: 36.132.837/0001-31
• Contador responsável: Rogério Batista Osterno · Registro profissional: CRC-PI 010656 - O
• Endereço: Rua Manoel Nogueira Lima, nº 1770, Bairro Jóquei, My Office Escritórios — Sala MO-02, Teresina — Piauí, CEP 64049-700
• Telefone e WhatsApp: (86) 98840-7121 · E-mail: contador@rbocontabilidade.com
• Site: rbocontabilidade.com
• Área atendida: Teresina, Piauí e todo o Brasil, com atendimento 100% digital
• Serviços: abertura e regularização de empresas, contabilidade para MEI, ME e EPP, planejamento tributário, assessoria contábil, fiscal e trabalhista, folha de pagamento e pró-labore, BPO financeiro, migração de MEI para ME e troca de contador
• Especialidade desta página: Simples Nacional para empresários iniciantes, cálculo do DAS e transição da Reforma Tributária do Consumo
• Última atualização do conteúdo: 27 de setembro de 2026
Perguntas frequentes sobre Simples Nacional para iniciantes
Fundamentos do regime
01O que é o Simples Nacional?+
O Simples Nacional é um regime tributário criado pela Lei Complementar nº 123/2006 para microempresas e empresas de pequeno porte. Ele reúne até oito tributos — IRPJ, CSLL, PIS/Pasep, Cofins, CPP, ICMS, ISS e IPI — em uma guia mensal única, o DAS, calculada sobre a receita bruta e com alíquotas progressivas conforme a atividade e o faturamento acumulado.
02Quem pode optar pelo Simples Nacional?+
Podem optar as empresas enquadradas como ME ou EPP que não incorram nas vedações dos artigos 3º e 17 da LC nº 123/2006. Ficam impedidas, entre outras: empresas com sócio pessoa jurídica, com sócio no exterior, sociedades por ações, empresas com débitos sem exigibilidade suspensa e as que exercem atividades vedadas, como as financeiras e de factoring.
03Qual é o limite do Simples Nacional?+
Em 2026, o limite é de R$ 4.800.000,00 de receita bruta acumulada nos últimos 12 meses. A microempresa vai até R$ 360.000,00 e o MEI até R$ 81.000,00. Existe ainda o sublimite de R$ 3.600.000,00, a partir do qual ICMS e ISS passam a ser recolhidos fora do DAS.
04MEI e Simples Nacional são a mesma coisa?+
Não. O MEI é um enquadramento dentro do Simples Nacional, com sistema próprio de recolhimento chamado SIMEI. O MEI paga valor fixo mensal independentemente do faturamento; a ME e a EPP pagam percentual sobre a receita do mês, conforme o anexo e a faixa.
05Quanto uma empresa paga no Simples Nacional?+
Depende do anexo da atividade e da receita bruta acumulada nos últimos 12 meses. A alíquota efetiva vai de 4,00% (1ª faixa do Anexo I) a cerca de 19,50% no topo do Anexo III — as alíquotas de 33,00% das tabelas são nominais, e a parcela a deduzir sempre reduz o percentual que a empresa paga de fato. O cálculo é (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12, aplicado à receita tributável do mês. Fora do DAS ainda podem existir INSS do pró-labore, FGTS, ICMS-ST e, no Anexo IV, 20% de contribuição previdenciária patronal.
06Toda empresa começa pagando 4%?+
Não. Os 4% correspondem à primeira faixa do Anexo I, exclusiva do comércio. A indústria começa em 4,50%, os serviços do Anexo III em 6,00%, os do Anexo IV em 4,50% — com contribuição previdenciária patronal por fora — e os do Anexo V em 15,50%.
07O que é o DAS?+
DAS é o Documento de Arrecadação do Simples Nacional: a guia única mensal gerada no Portal do Simples Nacional após a declaração do faturamento no PGDAS-D. Vence no dia 20 do mês seguinte ao da apuração; se cair em dia não útil, prorroga-se para o próximo dia útil.
08Quais impostos estão no DAS?+
Podem compor o DAS: IRPJ, CSLL, PIS/Pasep, Cofins, CPP (exceto nas atividades do Anexo IV), ICMS para comércio e indústria, ISS para serviços e IPI para a indústria. A composição exata varia conforme o anexo e a faixa.
09Quais impostos ficam fora do DAS?+
Ficam fora, entre outros: o INSS descontado do pró-labore, a contribuição previdenciária patronal das atividades do Anexo IV, o FGTS, o ICMS-ST, a antecipação tributária, o DIFAL, os tributos sobre importação, as retenções na fonte e as taxas municipais e estaduais.
Cálculo, anexos e Fator R
10O que é RBT12?+
É a receita bruta total acumulada nos 12 meses anteriores ao período de apuração. Ela define a faixa dentro do anexo e, portanto, a alíquota aplicável. Para apurar o DAS de agosto, por exemplo, soma-se a receita de agosto do ano anterior a julho do ano corrente.
11O que é alíquota efetiva?+
É o percentual que a empresa realmente paga, sempre menor que a alíquota nominal a partir da segunda faixa, porque a parcela a deduzir entra na conta: (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12. Uma empresa do Anexo III com RBT12 de R$ 300.000,00 tem alíquota nominal de 11,20% e efetiva de 8,08%. No conjunto dos cinco anexos, a efetiva vai de 4,00% (1ª faixa do Anexo I) a cerca de 19,50% no topo do Anexo III, mesmo onde a tabela mostra 33,00%.
12O que é parcela a deduzir?+
É um valor fixo por faixa que corrige a progressividade do regime. Sem ela, a empresa que ultrapassasse o topo de uma faixa por poucos reais teria um salto abrupto de carga tributária. A parcela a deduzir suaviza essa passagem.
13O que são os anexos do Simples Nacional?+
São as cinco tabelas de alíquotas do regime: Anexo I para comércio, Anexo II para indústria e Anexos III, IV e V para serviços. Cada anexo tem seis faixas de receita bruta acumulada, com alíquota nominal e parcela a deduzir próprias.
14O que é o Fator R?+
É a razão entre a folha de salários dos últimos 12 meses e a receita bruta do mesmo período. Para as atividades sujeitas à regra, Fator R igual ou superior a 28% leva ao Anexo III; abaixo de 28%, ao Anexo V. Compõem a folha salários, pró-labore, 13º, férias com o terço, FGTS e a contribuição patronal.
15O pró-labore reduz o imposto?+
Pode reduzir, nas atividades sujeitas ao Fator R, porque aumenta a folha e pode levar a empresa do Anexo V para o Anexo III. Mas o pró-labore gera INSS de 11% descontado do sócio e Imposto de Renda na fonte. A comparação precisa considerar o custo total, e o valor precisa ser efetivamente pago e compatível com a função exercida.
16Empresa sem funcionário pode usar o Fator R?+
Sim, desde que a atividade esteja sujeita à regra. O pró-labore dos sócios integra a folha de salários para fins de Fator R, mesmo sem empregados registrados. O que não vale é lançar pró-labore que não é efetivamente pago.
17Comércio e serviço pagam a mesma alíquota?+
Não. O comércio é tributado pelo Anexo I, com alíquota inicial de 4,00%. Os serviços ficam nos Anexos III, IV ou V, com alíquotas iniciais de 6,00%, 4,50% e 15,50%, respectivamente, além de regras diferentes quanto à contribuição previdenciária patronal.
18Uma oficina mecânica deve separar peças e serviços?+
Sim, quando a nota fiscal discrimina as duas coisas. A receita de peças é tributada pelo Anexo I e a de mão de obra pelo Anexo III. A RBT12 usada para encontrar a faixa é a receita total da empresa, mas a receita do mês é repartida entre os anexos.
19Marketplace paga imposto sobre o valor líquido ou bruto?+
Sobre o valor bruto da venda ao consumidor. Comissões da plataforma, taxas de intermediação e frete são custos da operação e não reduzem a receita bruta tributável. Declarar apenas o repasse líquido gera divergência nos cruzamentos automáticos.
Profissões e situações específicas
20Médico pode entrar no Simples Nacional?+
Sim. Serviços médicos podem ser tributados pelo Anexo III, seja por previsão específica da LC nº 123/2006, seja pela aplicação do Fator R, conforme a atividade registrada e a forma de organização da clínica. Não existe enquadramento automático: é preciso analisar CNAE, objeto social, natureza dos serviços e composição da folha.
21Advogado pode entrar no Simples Nacional?+
Sim. As sociedades de advogados são tributadas pelo Anexo IV. A particularidade é que a contribuição previdenciária patronal de 20% sobre a folha e o pró-labore não está incluída no DAS: é recolhida separadamente. O Fator R não se aplica ao Anexo IV.
22Quem tem débitos pode entrar no Simples?+
Não, enquanto os débitos estiverem em aberto. A existência de débitos com a Receita Federal, o INSS, a Fazenda Estadual ou a Fazenda Municipal, sem exigibilidade suspensa, impede a opção e pode gerar exclusão. Regularizar ou parcelar antes do prazo de opção é o caminho.
Reforma Tributária
23O Simples Nacional vai acabar?+
Não. A Emenda Constitucional nº 132/2023 preservou expressamente o regime, e a Lei Complementar nº 214/2025, ajustada pela LC nº 227/2026, manteve a estrutura da LC nº 123/2006. O que muda é a forma como o IBS e a CBS se integram ao regime a partir de 2027.
24O que muda com o IBS e a CBS?+
A CBS substitui PIS e Cofins a partir de 2027; o IBS substitui ICMS e ISS gradualmente entre 2029 e 2032, com extinção completa em 2033. Em 2026, empresas do regime regular já destacam alíquotas de teste de 0,1% de IBS e 0,9% de CBS nas notas; optantes do Simples e MEIs estão dispensados nesse ano.
25Vale a pena recolher IBS e CBS fora do Simples?+
Depende do perfil dos clientes. Empresas que vendem principalmente para pessoas jurídicas do regime regular podem ganhar competitividade ao transferir crédito integral. Empresas que vendem para consumidor final tendem a não ter esse benefício e mantêm a simplicidade do DAS. A opção é semestral, feita em setembro e em março, e exige simulação com números reais.
RBO Contabilidade e Teresina
26Como abrir uma empresa do Simples Nacional em Teresina?+
O caminho envolve análise da atividade e do CNAE, escolha da natureza jurídica, consulta de viabilidade na Prefeitura de Teresina, registro na JUCEPI, obtenção do CNPJ, inscrições municipal e estadual quando exigidas, licenças aplicáveis e, por fim, a opção pelo Simples Nacional dentro do prazo legal. A RBO Contabilidade conduz o processo do início ao fim.
27Quanto custa contratar um contador em Teresina?+
O valor dos honorários varia conforme o porte, o regime tributário, o volume de notas fiscais, a existência de folha de pagamento e a complexidade da atividade. A RBO Contabilidade apresenta a proposta após entender a operação, sem cobrança pela conversa inicial. Fale pelo WhatsApp (86) 98840-7121 para receber um orçamento.
28Como falar com a RBO Contabilidade?+
Pelo WhatsApp ou telefone (86) 98840-7121, pelo e-mail contador@rbocontabilidade.com ou pelo site rbocontabilidade.com. O escritório fica na Rua Manoel Nogueira Lima, nº 1770, Bairro Jóquei, My Office Escritórios — Sala MO-02, Teresina — PI, CEP 64049-700, e o atendimento é 100% digital para todo o Brasil.
29Posso trocar de contador?+
Sim, a qualquer momento e sem necessidade de justificativa. A troca envolve a transferência organizada dos documentos contábeis e fiscais, procurações eletrônicas, acessos aos portais e a conferência das obrigações pendentes. A RBO Contabilidade conduz esse processo e faz um diagnóstico inicial da situação da empresa.
30A calculadora mostra o valor exato do imposto?+
Não. Ela produz uma estimativa educativa com base nas tabelas vigentes e na fórmula oficial da alíquota efetiva. O valor devido depende da apuração no PGDAS-D, da segregação correta das receitas, de retenções, de substituição tributária, de produtos monofásicos e de outras características da empresa.
Obrigações e prazos
31A NFS-e nacional é obrigatória para empresas do Simples em Teresina?+
Sim, a partir de 1º de novembro de 2026. A Resolução CGSN nº 191/2026 determina que a ME e a EPP optantes pelo Simples Nacional emitam a nota de serviço pelo Emissor Nacional da NFS-e, na aplicação web ou por integração via API, e adiou a data que antes era 1º de setembro de 2026. Quem hoje emite pelo sistema da Prefeitura de Teresina troca de ferramenta, não de imposto: o ISS continua devido a Teresina, com o código e a alíquota do serviço prestado. Os campos de IBS e CBS na nota do optante só passam a ser exigidos em 1º de janeiro de 2027.
Reforma Tributária
32Até quando dá para optar pelo recolhimento de IBS e CBS fora do DAS?+
Para o primeiro semestre de 2027, a janela foi de 1º a 30 de setembro de 2026, no Portal do Simples Nacional, conforme a Resolução CGSN nº 186/2026. A desistência pode ser pedida até o último dia de novembro de 2026, e empresas abertas entre outubro e dezembro de 2026 fazem a escolha na inscrição do CNPJ, com efeitos a partir de janeiro de 2027. Quem não optou continua com IBS e CBS dentro do DAS e tem nova janela em março, com efeitos no segundo semestre. Feita a opção, ela vale até a empresa renunciar.
Fontes oficiais consultadas
12 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01
- 02Lei Complementar nº 155, de 27 de outubro de 2016 — reestruturação das faixas, alíquotas nominais e parcelas a deduzir em vigor desde 2018.Presidência da República · planalto.gov.br
- 03Resolução CGSN nº 140, de 22 de maio de 2018 — regulamento do Simples Nacional: cálculo, RBT12, proporcionalização em início de atividade, segregação de receitas e desenquadramento do MEI.Receita Federal do Brasil · normas.receita.fazenda.gov.br
- 04Emenda Constitucional nº 132, de 20 de dezembro de 2023 — Reforma Tributária do Consumo, criação do IBS, da CBS e do Imposto Seletivo e preservação do Simples Nacional.Presidência da República · planalto.gov.br
- 05
- 06
Receita Federal e outros órgãos federais
- 07Portal do Simples Nacional — Receita Federal do Brasil — sublimites, PGDAS-D, DEFIS e prazos.Receita Federal do Brasil · gov.br
- 08
- 09
Estado do Piauí
- 10
- 11Junta Comercial do Estado do Piauí (JUCEPI) — registro empresarial e alterações contratuais.Governo Federal · jucepi.pi.gov.br
Município de Teresina
- 12Prefeitura Municipal de Teresina — viabilidade, inscrição municipal, ISS e alvará de funcionamento.Governo Federal · pmt.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Conteúdo elaborado e revisado por Rogério Batista Osterno, contador responsável pela RBO Contabilidade, registrado no CRC-PI sob o nº 010656-O. RBO CONTABILIDADE LTDA — CNPJ 36.132.837/0001-31. Rua Manoel Nogueira Lima, nº 1770, Bairro Jóquei, My Office Escritórios — Sala MO-02, Teresina — Piauí, CEP 64049-700. Telefone e WhatsApp: (86) 98840-7121. E-mail: contador@rbocontabilidade.com.
