
O que é contabilidade consultiva, na prática, e o que ela tem de diferente da contabilidade que só entrega guia?
Contabilidade consultiva é a contabilidade regulamentada de sempre — escrituração, apuração de tributos, folha de pagamento, demonstrações — entregue com uma etapa a mais: antes de você decidir, o escritório coloca no papel as opções legais disponíveis, o número de cada uma e a consequência de cada uma; depois que você decide, registra quem decidiu o quê e em que data. A diferença entre o escritório consultivo e o escritório que só cumpre obrigação se mede em documentos que chegam até você: relatório mensal com faturamento, folha e resultado; memória de cálculo do que foi pago; comparação escrita antes de cada ato societário; e-mail ou ata com a decisão registrada. Se nada disso chega, o serviço pode ser pontual e correto na entrega da obrigação, mas consultivo ele não é.
A lei não usa a palavra consultiva. O art. 25 do Decreto-Lei nº 9.295/1946 lista o que são trabalhos técnicos de contabilidade: organização e execução dos serviços contábeis, escrituração dos livros obrigatórios com levantamento dos balanços e, na alínea c, perícias, revisão de balanços e de contas, verificação de haveres e revisão permanente ou periódica de escritas. O art. 26 torna as atividades dessa alínea c privativas dos contadores diplomados. A Lei nº 14.039/2020 acrescentou ao art. 25 o §1º, que reconhece os serviços contábeis como técnicos e singulares quando comprovada a notória especialização. Consultoria tributária, societária e de gestão caminha ao lado desses trabalhos, mas não tem carimbo próprio no Conselho — por isso a única forma de saber o que você contratou é ler o contrato.
Contabilidade consultiva não é registro no CRC, não é regime jurídico e não é categoria de empresa. É forma de trabalho. Qualquer escritório pode escrever a palavra no site; o que diferencia é o escopo descrito no contrato de prestação de serviços e o que você recebe todo mês. Um escritório consultivo continua obrigado à escrituração e às obrigações acessórias — a consultoria vem somada a elas, nunca no lugar delas.
O que muda no que chega até você
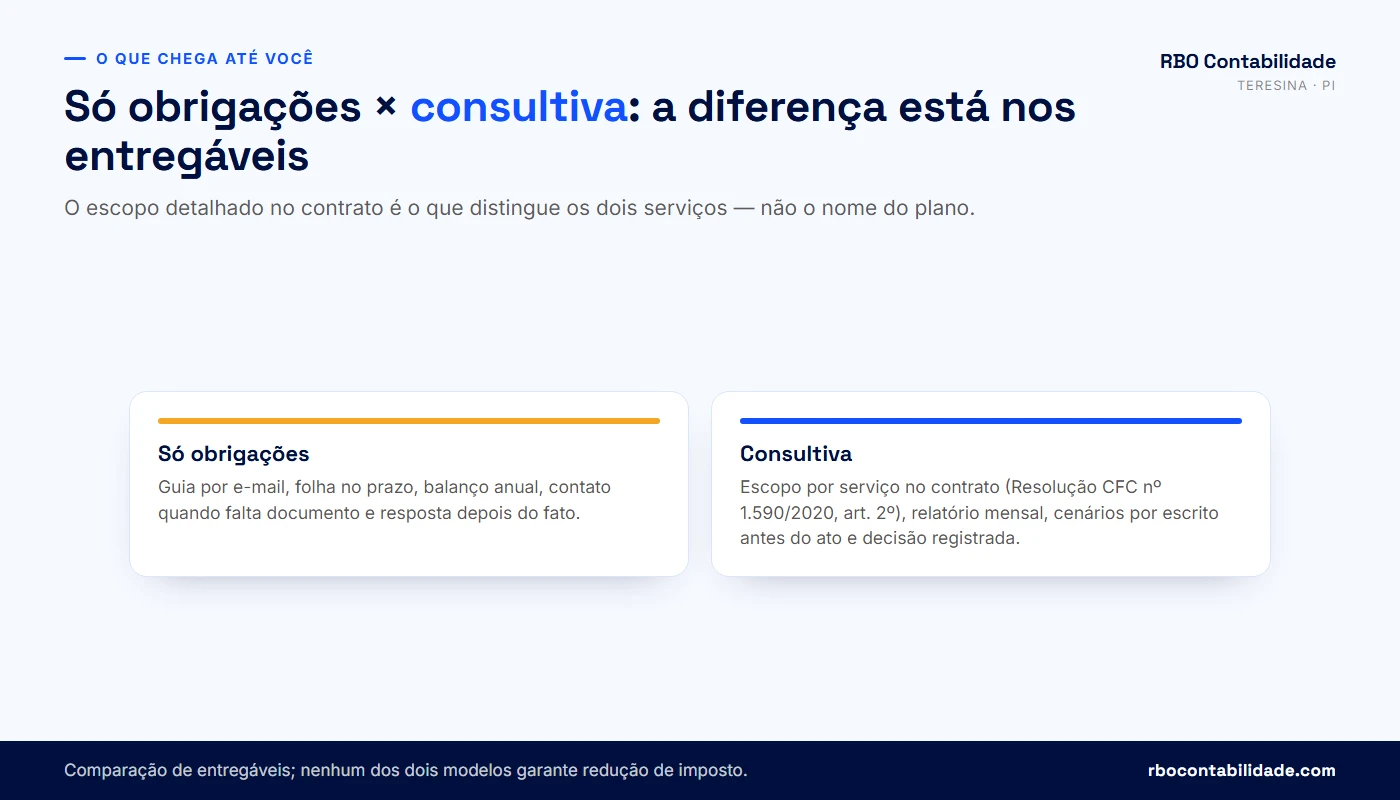
Faço uma simulação hipotética e didática para mostrar a diferença. Uma clínica no Jóquei fatura R$ 80 mil por mês e paga folha de R$ 18 mil, incluindo pró-labore. A razão entre folha e faturamento fica em 22,5% — abaixo dos 28% que o art. 18, §5º-J, da Lei Complementar nº 123/2006 exige para tributar a atividade pelo Anexo III. Com essa razão, a clínica é tributada pelo Anexo V, na forma do §5º-M do mesmo artigo. Para alcançar os 28% com esse faturamento, a folha teria de chegar a R$ 22.400: faltam R$ 4.400 por mês. No modelo que só entrega obrigação, no dia 18 chega o e-mail com o DAS e o valor. No modelo consultivo, chega antes disso: a razão apurada nos doze meses anteriores, quanto falta de folha para mudar de anexo, o efeito no imposto do mês seguinte e a pergunta de sempre — há contratação prevista, há pró-labore a ajustar? Os números acima são fictícios e servem só para mostrar a mecânica; a razão que vale no cálculo real é a dos doze meses, não a de um mês isolado. Quem quiser ver isso com os próprios números tem nosso simulador de Fator R e o artigo sobre Fator R para clínica médica em Teresina.
Quem propõe as opções e quem decide
A confusão mais comum que vejo em reunião de primeira conversa é achar que contabilidade consultiva significa o contador decidindo pelo dono. Não é isso, e não pode ser: a decisão empresarial é do titular, do sócio ou do administrador, e é ele quem responde por ela perante o fisco e perante terceiros. O trabalho do escritório é levantar as opções que a lei admite, calcular cada uma com os números reais da empresa, apontar o risco de cada caminho e registrar a escolha. A tabela abaixo separa os papéis nas decisões que mais aparecem.
| Decisão | Quem levanta as opções | Quem decide | Onde fica registrado |
|---|---|---|---|
| CNAE principal e atividades secundárias | Escritório contábil, a partir da descrição real da operação | Sócio ou titular | Ficha cadastral do registro e contrato social |
| Natureza jurídica e composição do quadro societário | Escritório, com apoio jurídico quando há conflito entre sócios | Sócios, em ato societário | Contrato social arquivado na JUCEPI |
| Enquadramento tributário do ano | Escritório, com comparação dos regimes admitidos | Sócio ou titular | Termo de opção e memória de cálculo por escrito |
| Valor do pró-labore | Escritório, com efeito em INSS, IRPF e Fator R | Sócio ou titular | Folha do mês e ata ou e-mail da decisão |
| Distribuição de lucros do período | Escritório, com o limite apurado na contabilidade | Sócios, em deliberação | Livro Diário, ata de deliberação e informe de rendimentos |
| Encerrar, suspender ou manter a empresa | Escritório, com o custo de cada cenário | Sócios ou titular | Distrato, ato de extinção e pedido de baixa |
Essa divisão não é preciosismo de escritório. A Resolução CFC nº 1.590/2020 se apoia nos arts. 1.177 e 1.178 do Código Civil, que tratam da responsabilidade do profissional da contabilidade como preposto diante do preponente — quem contrata. Quando a fronteira está escrita, cada lado sabe o que responde. Quando não está, sobra discussão no pior momento possível: durante uma fiscalização, uma execução fiscal ou uma briga entre sócios.
O que a consultoria contábil não faz
Não decide pelo dono, não garante economia e não substitui advogado em processo judicial ou administrativo contencioso. Também não produz documento que a operação não gerou: se a empresa não tem controle de estoque, a consultoria monta o controle, não escreve um número plausível. E não existe conclusão pronta antes da leitura dos documentos — o diagnóstico de uma empresa de serviços com folha alta e o de um comércio com substituição tributária no meio do caminho não têm nada em comum. A conclusão possível de uma análise é sempre uma de três: há economia dentro da lei, está tudo correto do jeito que já está, ou existe passivo a regularizar.
O que sustenta a consultoria na prática é processo: mês fechado na mesma data, documento recebido por canal único, obrigação conferida contra a carteira esperada, cliente avisado antes do prazo. Descrevemos como isso funciona aqui em Vantagens dos processos de trabalho na RBO Contabilidade, e o panorama mais amplo da relação entre escritório e empresa está em Como a contabilidade em Teresina se torna aliada do seu negócio.
O que precisa estar escrito no contrato para o serviço ser realmente consultivo?
O contrato escrito não é opcional e não é escolha comercial do escritório: o art. 1º da Resolução CFC nº 1.590/2020 obriga o profissional da contabilidade e a organização contábil a celebrar contrato de prestação de serviços por escrito, com a finalidade de comprovar a extensão e os limites da responsabilidade técnica. O art. 2º lista treze conteúdos mínimos, das alíneas a a m. Para o serviço ser consultivo, três dessas alíneas precisam estar preenchidas com detalhe de verdade, e não com frase genérica: a b, que detalha os serviços e diz se são eventuais, habituais ou permanentes; a c, que explicita quais serviços serão executados pelo contratante; e a h, que fixa as responsabilidades das partes. A resolução revogou as Resoluções CFC nº 987/2003, 1.457/2013 e 1.493/2015 e entrou em vigor em 1º de julho de 2020.
| Alínea do art. 2º | O que a norma exige | O que exigir na prática |
|---|---|---|
| a | Identificação das partes contratantes | CNPJ da empresa, CNPJ do escritório e o CRC do responsável técnico no corpo do contrato |
| b | Detalhamento dos serviços, eventual, habitual ou permanente | Lista por serviço: escrituração, apuração, folha, obrigações acessórias, relatório mensal, reunião de acompanhamento, atos societários |
| c | Cláusula com os serviços a cargo do contratante | Quem envia extrato bancário, quem emite nota, quem informa admissão e demissão, e em que prazo |
| d | Duração do contrato | Prazo e forma de renovação |
| e | Valor dos honorários por cada serviço | Honorário mensal separado do que é cobrado por evento, como alteração contratual e baixa |
| f | Prazo de pagamento | Data e forma |
| g | Condições de reajuste | Índice e periodicidade |
| h | Responsabilidades das partes | O que acontece quando o documento chega depois do prazo combinado |
| i | Previsão de aditamento contratual | Como entra um serviço novo sem refazer o contrato inteiro |
| j | Obrigatoriedade do fornecimento da Carta de Responsabilidade da Administração | Quem assina e em que mês do ano |
| k | Ciência do contratante quanto à Lei nº 9.613/1998 | Cláusula expressa de conhecimento das regras de prevenção à lavagem de dinheiro |
| l | Cláusula rescisória com prazo de prévio aviso | Prazo de aviso e o que cada lado entrega na saída |
| m | Foro para dirimir conflitos | Comarca definida |
A alínea c é a que evita a maior parte dos atritos. Quando o contrato diz que o extrato bancário completo chega até o dia 5 e a comunicação de admissão chega antes do início do trabalho, o escritório pode cumprir prazo; quando não diz nada, o documento chega no dia 19 e a conversa vira discussão sobre culpa. Em contabilidade consultiva essa cláusula pesa mais ainda, porque relatório mensal e comparação de cenários dependem de dado completo. Sem extrato e sem nota, o que sai é adivinhação com aparência de planilha.
A Carta de Responsabilidade da Administração
O art. 3º da Resolução CFC nº 1.590/2020 obriga o contratante a fornecer anualmente ao profissional da contabilidade a Carta de Responsabilidade da Administração de que trata a ITG 1000, para fins de encerramento do exercício. Nela, a administração da empresa declara que é responsável pelos controles internos, pela veracidade dos documentos entregues ao contador e pela inexistência de fraudes ou irregularidades que não tenham sido informadas. Se o contratante se recusa a entregar, a norma manda o profissional avaliar a justificativa, medir o risco para a continuidade do serviço e adotar as salvaguardas necessárias, considerando a responsabilidade solidária por atos culposos ou dolosos. Recusa reiterada de assinar a carta é, na prática, um dos motivos pelos quais um escritório encerra a relação.
⚠️ A alínea k do art. 2º exige cláusula com a ciência do contratante sobre a Lei nº 9.613/1998, que trata dos crimes de lavagem ou ocultação de bens, direitos e valores. Isso não é formalidade de rodapé: o profissional da contabilidade está entre os obrigados a comunicar operações suspeitas às autoridades competentes, e essa comunicação não depende de autorização do cliente. Quem pede ao contador para receber valor de terceiro na conta da empresa, ou para registrar entrada sem origem identificada, está pedindo exatamente o que a cláusula proíbe.
Quando a relação termina: distrato e transferência de responsabilidade
O Capítulo II da mesma resolução, nos arts. 6º a 10, cuida do distrato — e vale ler antes de trocar de escritório. O profissional que sai tem de elaborar as demonstrações contábeis do período correspondente à sua responsabilidade técnica, salvo disposição expressa em contrário no distrato, e cumprir as obrigações tributárias acessórias cujo período de competência tenha decorrido na vigência do contrato, ainda que o vencimento caia depois da saída. Em texto claro: a DCTFWeb de competência agosto entregue em setembro é do escritório que trabalhou em agosto, mesmo que a troca tenha acontecido no dia 1º de setembro. O caminho normal inclui também o Termo de Transferência de Responsabilidade Técnica e a entrega dos arquivos e livros ao contratante. Reunimos o roteiro completo dessa transição em Trocar de contador.
Descumprir a resolução tem consequência disciplinar, e a base mudou de lugar em 2023. O art. 11, que remetia às penalidades do Decreto-Lei nº 9.295/1946, foi revogado pela Resolução CFC nº 1.703/2023. O que sustenta a exigência hoje é o Regulamento Geral dos Conselhos de Contabilidade — deixar de apresentar prova da contratação quando o CRC exige — somado à NBC PG 01, que manda formalizar a proposta de serviços em contrato escrito. Escritório sem contrato escrito não tem o que apresentar quando o Conselho pede. Do lado do cliente, o efeito é mais direto e mais caro: sem contrato, não há como demonstrar o que estava contratado quando alguma obrigação deixou de ser entregue.
Sobre honorários, a alínea e exige o valor de cada serviço no contrato, o que significa que alteração contratual, baixa de empresa e assessoria em fiscalização podem ser cobrados por evento, separados do mensal. Não publicamos tabela de honorários no site porque o valor depende do volume de documentos, do regime e do número de estabelecimentos — quem quiser o número da própria empresa recebe a proposta detalhada, do jeito que o art. 4º da resolução manda, com serviços, periodicidade, valor e prazo.
Como a contabilidade consultiva atua na abertura da empresa em Teresina?
Atua antes do protocolo. O registro no Piauí é feito on-line pelo portal Gov.pi Empresas, integrador estadual da JUCEPI, que reúne no mesmo fluxo o registro do ato constitutivo, a inscrição no CNPJ, a inscrição estadual e os licenciamentos. Com o contrato padrão gerado pelo sistema, o arquivamento dispensa análise prévia — e é justamente por ser rápido que o erro fica caro: o que foi declarado na ficha cadastral eletrônica passa a valer para a Receita Federal, para a SEFAZ-PI e para a Prefeitura de Teresina no mesmo dia. As seis decisões que a consultoria fecha antes de apertar o botão são: CNAE principal e secundários, natureza jurídica, capital social e forma de integralização, endereço, grau de risco das atividades e regime tributário.
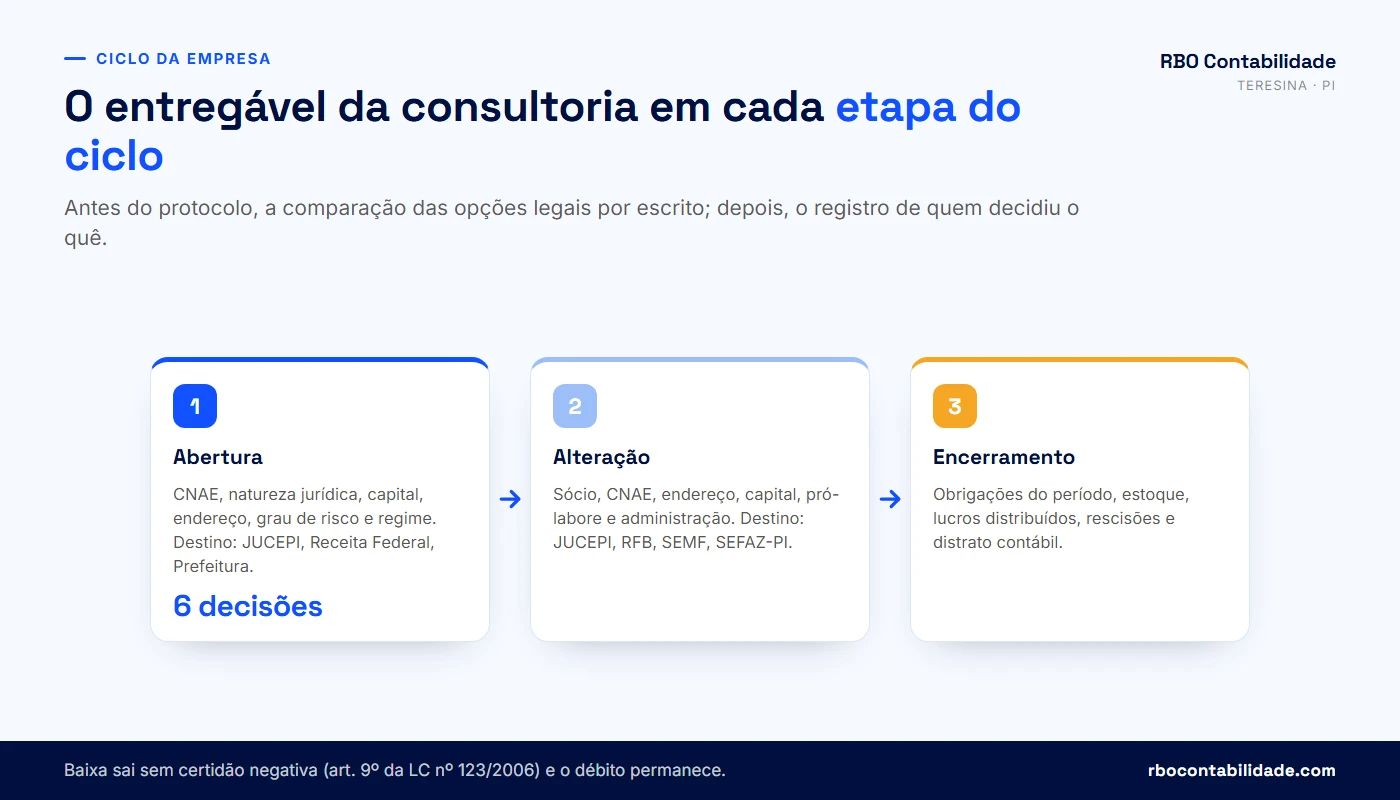
O CNAE é a decisão de maior alcance, porque um único código amarra três coisas ao mesmo tempo: o anexo do Simples Nacional em que a receita será tributada, a alíquota de ISS pelo Anexo VIII do Código Tributário do Município de Teresina (a Lei Complementar municipal nº 4.974/2016, sempre dentro do piso de 2% e do teto de 5% fixados pela Lei Complementar federal nº 116/2003) e o grau de risco que define se o licenciamento é prévio ou posterior. Quem abre com um código aproximado, porque era o que parecia mais perto, descobre a diferença na primeira nota emitida: o código de serviço na NFS-e não bate com a atividade, o tomador retém ISS em alíquota diferente da devida e a correção exige alteração cadastral. A lista de códigos e alíquotas está no artigo da tabela de ISS de Teresina-PI.
| Decisão da abertura | O que ela determina | Custo de corrigir depois |
|---|---|---|
| CNAE principal | Anexo do Simples, alíquota de ISS, grau de risco, exigência de responsável técnico | Alteração cadastral na JUCEPI, na Receita e na Prefeitura; retificação de PGDAS-D dos meses errados, com diferença de imposto, multa e juros |
| CNAE secundários | Atividades que a empresa pode faturar sem emitir nota fora do objeto | Alteração contratual e nova consulta de viabilidade do endereço |
| Natureza jurídica | Quem responde pelas obrigações, forma de deliberação, possibilidade de sócio pessoa jurídica | Transformação de natureza jurídica, com ato societário e novo registro |
| Capital social e integralização | Prazo de integralização, capacidade de contratar com órgãos públicos, participação de cada sócio | Aumento de capital com ata e arquivamento; integralização de bens exige avaliação |
| Endereço | Viabilidade locacional, zona de uso, município competente para o ISS, alvará | Mudança de endereço na JUCEPI, novo alvará e, entre municípios, nova inscrição municipal |
| Regime tributário | Base de cálculo, alíquota, obrigações acessórias do ano inteiro | Opção pelo Simples só em janeiro, com efeito para o ano-calendário inteiro (art. 16 da LC nº 123/2006) |
Grau de risco, alvará e o que pode funcionar antes da licença
O grau de risco da atividade determina se você pode abrir as portas antes da vistoria ou se precisa esperar a licença. No Piauí, a dispensa vem da Lei estadual nº 8.025/2023 e dos decretos estaduais que listam as atividades de baixo risco; o portal Gov.pi Empresas tem serviço próprio de Enquadramento Baixo Risco A, para matriz e para filial. O próprio Governo do Estado resume o efeito assim: a atividade de baixo risco "não precisa de vistoria prévia para o início da atividade empresarial", mas continua "sujeita a fiscalização a qualquer tempo". No município, a classificação é consultada pelo CNAE e pela área do estabelecimento, e é ela que diz se há dispensa de alvará, licenciamento simplificado ou vistoria prévia do Corpo de Bombeiros e da Vigilância Sanitária. Montamos a consulta municipal em detalhe no artigo sobre grau de risco em Teresina, com o passo a passo e as taxas.
- Descrição escrita da operação real: o que a empresa vende, para quem e como entrega
- CNAE principal e secundários conferidos contra essa descrição, e não contra o nome do negócio
- Endereço com viabilidade locacional consultada e comprovante de vínculo com o imóvel
- Grau de risco de cada CNAE, com a lista de licenças exigidas e o que pode funcionar antes
- Comparação escrita dos regimes tributários admitidos, com o número de cada um
- Definição de pró-labore inicial e de quem exerce a administração, com efeito em INSS e IRPF
- Inscrição municipal e habilitação para emitir NFS-e antes da primeira venda de serviço
Sobre o último item dessa lista: a empresa nasce com CNPJ, mas não nasce apta a faturar serviço. A inscrição municipal e a habilitação para emitir a NFS-e em Teresina são etapas próprias, e sem elas o cliente que contratou não tem como receber a nota — o que trava o pagamento na maioria das empresas e de todos os órgãos públicos. Vejo isso acontecer com prestador de serviço que fecha o primeiro contrato na semana da abertura e descobre no dia do faturamento que falta uma etapa. A consultoria cuida disso na abertura, não no dia da primeira nota.
⚠️ CNAE errado não é erro de cadastro: é erro de imposto. Se a atividade real deveria ser tributada em um anexo e a empresa apurou em outro, a correção passa por retificar as declarações do PGDAS-D de cada mês afetado e pagar a diferença com multa e juros. Quando o erro é no sentido inverso, a empresa pagou mais do que devia e o pedido de restituição tem prazo e exige prova documental. Nos dois casos, o trabalho de correção custa mais tempo do que a hora de conversa que teria evitado o problema.
💡 Se você está montando a abertura agora e ainda não fechou CNAE, capital e regime, mande a descrição da operação para a gente antes de protocolar. A conversa é mais curta do que a correção de um CNAE errado depois. Falar no WhatsApp sobre a abertura — ou ver antes o roteiro completo em Como abrir uma empresa em Teresina.
Quando uma alteração contratual é decisão de gestão, e não só papelada na JUCEPI?
Sempre que a alteração muda base de cálculo, alíquota, obrigação acessória ou quem responde pela empresa. Entrada de sócio, mudança de CNAE, mudança de endereço para outro município, aumento de capital e troca de administrador têm efeito tributário e trabalhista imediato — e o efeito vale a partir do arquivamento do ato, não da data em que a ideia surgiu na conversa. A JUCEPI já disponibiliza eventos de alteração para o contrato padrão gerado pelo sistema, o que torna o arquivamento rápido pelo Gov.pi Empresas. Rápido no registro, porém, não quer dizer simples na consequência: o registro é o fim do processo, e a decisão é o começo.
| Alteração | O que muda de fato | Onde comunicar | A partir de quando |
|---|---|---|---|
| Entrada ou saída de sócio | Quem responde pela empresa, distribuição de lucros, permanência no Simples se houver vedação do art. 3º, §4º, da LC nº 123/2006 | JUCEPI, Receita Federal (QSA), bancos e órgãos com cadastro da empresa | Arquivamento do ato na JUCEPI, com efeito tributário no exercício em que a vedação se configura |
| Inclusão ou troca de CNAE | Anexo do Simples, alíquota de ISS, código de serviço na NFS-e, licenças exigidas | JUCEPI, Receita Federal, SEMF Teresina e SEFAZ-PI quando há ICMS | Competência seguinte ao arquivamento, conferindo o código usado em cada nota |
| Mudança de endereço dentro de Teresina | Zona de uso, alvará, vistorias, endereço fiscal para intimação | JUCEPI, Receita Federal, SEMF Teresina e órgãos de licenciamento | Arquivamento, com novo alvará quando a atividade exige vistoria |
| Mudança para outro município (Timon-MA, Altos, Lagoa do Piauí) | Município competente para o ISS, nova inscrição municipal, possível mudança de alíquota | JUCEPI ou junta do estado de destino, Receita Federal, prefeitura de origem e de destino | Arquivamento; a baixa da inscrição municipal antiga é pedido separado |
| Aumento de capital | Capacidade de contratar, participação de cada sócio, integralização em dinheiro ou bens | JUCEPI e Receita Federal | Arquivamento do ato, com integralização no prazo previsto no contrato |
| Troca de administrador | Quem assina pela empresa, quem responde por multa, quem tem procuração eletrônica | JUCEPI, Receita Federal, e-CAC, bancos, Prefeitura | Arquivamento; procurações eletrônicas precisam ser refeitas |
| Ajuste de pró-labore | INSS do sócio, IRPF na fonte, Fator R do mês | Folha de pagamento, eSocial e DCTFWeb | Competência do mês em que a folha é processada |
A alteração que mais gera surpresa é a entrada de sócio. O art. 3º, §4º, da Lei Complementar nº 123/2006 traz vedações ao Simples Nacional ligadas exatamente a isso: participação de pessoa jurídica no quadro, sócio que participa de outra empresa quando a receita global das duas passa do limite, sócio domiciliado no exterior, entre outras hipóteses. Uma empresa saudável pode ser excluída do Simples por um arranjo societário feito sem checagem — e a exclusão não é escolha do escritório, é consequência legal. Por isso, em contabilidade consultiva, a conversa sobre incluir sócio começa pela receita das empresas que ele já tem, não pelo percentual de quota que ele quer.
A mudança de endereço para outro município da Grande Teresina é a segunda armadilha comum. Quem sai de Teresina para Timon passa a ter o ISS devido em outro município, com outra legislação e outra inscrição, e ainda precisa encerrar a inscrição municipal antiga — que continua gerando obrigação enquanto estiver ativa. Já a mudança dentro de Teresina mexe em zona de uso e alvará: o mesmo CNAE pode ser permitido em um endereço e não em outro. A consulta de viabilidade locacional no Gov.pi Empresas responde isso antes da mudança da operação, e não depois da mudança do ponto.
Pró-labore, administração e o efeito no mês
Pró-labore não é alteração contratual na maior parte dos casos, mas é decisão de gestão com efeito imediato: muda o INSS do sócio, muda o IRPF retido na fonte e muda a razão entre folha e faturamento que define o Fator R das atividades sujeitas a ele. Mexer no valor em dezembro para ajustar o cálculo do ano não funciona, porque o Fator R olha os doze meses anteriores. Mexer em março tem efeito em abril. Quem quiser ver o cálculo com os próprios números pode usar a calculadora de pró-labore e o simulador de Fator R, e depois conferir o resultado com o contador antes de rodar a folha.
⚠️ Alteração cadastral não retroage. O CNAE que vale para o mês é o que estava arquivado quando o fato gerador ocorreu, e a opção pelo Simples Nacional, nos termos do art. 16 da Lei Complementar nº 123/2006, é feita em janeiro e é irretratável para todo o ano-calendário. Quem descobre em julho que o regime escolhido em janeiro não era o melhor para a operação convive com a escolha até dezembro. É por isso que a comparação de regimes é trabalho de novembro e dezembro, com os números dos doze meses na mão.
Quem tem matriz em Teresina e abre ponto em outro bairro ou em outra cidade tem um caso próprio, porque filial não é empresa nova: carrega o mesmo CNPJ raiz, exige inscrições próprias e pode ter alíquota de ISS diferente. O passo a passo está em Como abrir uma filial em Teresina.
Dar baixa na empresa encerra a dívida? O que a consultoria revisa antes do pedido
Não encerra. A baixa encerra o registro, não o débito. O art. 9º da Lei Complementar nº 123/2006 determina que o registro dos atos constitutivos, das alterações e das extinções ocorra independentemente da regularidade de obrigações tributárias, previdenciárias ou trabalhistas, principais ou acessórias, da empresa, dos sócios e dos administradores — sem prejuízo das responsabilidades por essas obrigações, apuradas antes ou depois do ato de extinção. Ou seja: você consegue a baixa com dívida, e a dívida continua viva depois dela. O §5º do mesmo artigo é ainda mais direto e diz que a solicitação de baixa importa responsabilidade solidária dos empresários, dos titulares, dos sócios e dos administradores no período da ocorrência dos respectivos fatos geradores.
⚠️ Encerrar a empresa para se livrar de dívida não funciona. Pelo §5º do art. 9º da LC nº 123/2006, o pedido de baixa atrai responsabilidade solidária de titulares, sócios e administradores pelos fatos geradores do período em que estavam lá. O que a baixa faz é interromper a geração de obrigações novas e parar o relógio das multas por declaração não entregue. O passivo existente continua, e passa a ser cobrado de quem respondia pela empresa.
Sobre o alcance dessa responsabilidade existe discussão nos tribunais, e é honesto dizer isso. Uma linha entende que a combinação do art. 9º da LC nº 123/2006 com o art. 134, VII, do Código Tributário Nacional — que trata dos sócios no caso de liquidação de sociedade de pessoas — autoriza o redirecionamento da execução fiscal contra sócios e administradores quando a empresa foi extinta com débito. Outra linha, alinhada ao Superior Tribunal de Justiça, sustenta que a simples inadimplência não gera responsabilidade pessoal: é preciso comprovar excesso de poderes ou infração de lei, contrato social ou estatuto, nos termos do art. 135, III, do CTN, que alcança diretores, gerentes ou representantes da pessoa jurídica — e a Súmula 435 do STJ presume dissolução irregular quando a empresa deixa de funcionar no domicílio fiscal sem comunicar aos órgãos competentes, situação diferente da baixa formal. Na prática do dia a dia, isso significa duas coisas: baixa formal é melhor que empresa abandonada, e sobra dívida é assunto a resolver antes, não depois.
O que se revisa antes de pedir a baixa
- Obrigações acessórias de todas as competências abertas, inclusive dos meses sem movimento
- Declarações anuais do último exercício e do ano da baixa (DEFIS ou ECF, conforme o regime)
- Saldo de estoque e destino dele: venda, devolução ou transferência aos sócios com nota
- Saldo de caixa e de banco conciliado com a contabilidade, sem conta a pagar esquecida
- Distribuição de lucros do período apurada e dentro do limite, com o registro contábil
- Rescisões trabalhistas processadas, com FGTS, aviso e eSocial fechados
- Empréstimos, consórcios, financiamentos e garantias dadas pela empresa e pelos sócios
- Inscrição municipal e alvará encerrados na Prefeitura, e inscrição estadual baixada na SEFAZ-PI quando houver
- Certificado digital, procurações eletrônicas e contas em plataformas de pagamento
- Guarda dos documentos e dos livros por quem responde por eles depois da extinção
Os dois itens que mais aparecem incompletos são o estoque e o saldo de caixa. Uma empresa de comércio que fecha com mercadoria no depósito precisa dar destino a ela com documento fiscal, senão o estoque desaparece da contabilidade sem justificativa — e estoque que desaparece é, para a fiscalização, presunção de venda sem nota. O saldo de caixa alto na contabilidade, sem dinheiro correspondente no banco, cria o mesmo tipo de problema no encerramento. Nenhum dos dois se resolve no mês da baixa: resolvem-se ao longo do último ano de operação, e é aí que a consultoria vale o que custa.
Sobre prazos, os §§6º e 7º do art. 9º da LC nº 123/2006 dão aos órgãos 60 dias para efetivar a baixa nos respectivos cadastros e estabelecem que, passado o prazo sem manifestação do órgão competente, presume-se a baixa dos registros. O pedido é feito on-line: o Gov.pi Empresas tem serviço próprio de baixa de empresa, para registrar o encerramento das atividades. O que costuma atrasar não é a Junta: é a documentação contábil do período final, que precisa estar pronta para o ato de extinção ser coerente com os livros.
| Depois da baixa, ainda existe | Por quanto tempo | Quem responde |
|---|---|---|
| Débito tributário e previdenciário do período de atividade | Dentro do prazo de cobrança, contado nos termos do CTN | A pessoa jurídica extinta e, nas hipóteses legais, sócios e administradores (art. 9º, §5º, da LC nº 123/2006) |
| Declarações de competência anterior à baixa não entregues | Enquanto não entregues, com multa por atraso | Quem administrava a empresa no período |
| Guarda de livros, notas e folhas do período | Os prazos de guarda continuam correndo após a extinção, conforme a natureza do documento | Os sócios, que passam a ser depositários dos documentos |
| Processos trabalhistas e reclamações em curso | Conforme o prazo prescricional de cada verba | A empresa extinta e, no que couber, sócios e administradores |
| Distribuição de lucros feita sem lastro na contabilidade | Sujeita a revisão pela fiscalização dentro do prazo de cobrança | Sócios que receberam os valores |
Existe ainda o caminho do meio, e ele quase nunca é o melhor: deixar a empresa parada. Empresa sem movimento continua obrigada a declarações — a inatividade reduz o volume, não elimina a obrigação — e continua acumulando multa por omissão de entrega. Se a atividade acabou, a decisão a tomar é entre encerrar de vez e reduzir a estrutura para manter o CNPJ com um propósito claro, como um contrato futuro já negociado. Essa comparação, com o custo anual de cada cenário, é exatamente o tipo de conta que a consultoria coloca no papel antes de você decidir.
💡 Vai encerrar uma empresa em Teresina e quer saber o que sobra depois da baixa? A revisão do período final aponta o que precisa ser entregue, o que precisa ser regularizado e o que passa a ser responsabilidade dos sócios. Falar com um contador →
Que perguntas o relatório mensal do contador consultivo tem que responder?
Cinco, no mínimo: quanto a empresa faturou no mês e quanto sobrou depois de imposto e folha; quanto foi pago de tributo e sobre qual base; quanto pesa a folha em relação ao faturamento; quanto já foi distribuído de lucro no ano e qual é o limite; e o que vence nos próximos 30 dias. Um relatório que responde essas cinco perguntas cabe em duas páginas e serve para decidir. Um e-mail com o valor do DAS e o boleto anexado responde uma pergunta — a segunda, pela metade — e serve para pagar. As duas coisas são úteis, mas só a primeira permite conversa sobre a empresa.
| Pergunta | De onde vem o dado | Periodicidade |
|---|---|---|
| Quanto faturei e quanto sobrou? | Notas emitidas, extratos conciliados e apuração do mês | Mensal, até o fechamento combinado em contrato |
| Sobre qual base pagamos imposto? | Memória de cálculo da apuração, com receita por atividade e anexo aplicado | Mensal, junto com a guia |
| Quanto de ISS foi retido pelos tomadores? | Notas de serviço emitidas com retenção e comprovantes de recolhimento pelo tomador | Mensal, conferido contra as notas do período |
| Quanto pesa a folha em relação ao faturamento? | Folha processada, pró-labore e encargos dos últimos doze meses | Mensal, com a razão acumulada |
| Quanto já distribuímos de lucro neste ano? | Contabilidade, atas de deliberação e informes de rendimentos | Mensal, com o limite atualizado |
| O que vence nos próximos 30 dias? | Calendário de obrigações da empresa, por regime e por município | Mensal, enviado antes do vencimento |
A pergunta do ISS retido merece atenção em Teresina porque a retenção na fonte pelo tomador é comum em contrato com órgão público, construtora e empresa de maior porte. Quando o tomador é responsável pelo recolhimento, o ISS sai da nota, e a empresa precisa conferir duas coisas: se a alíquota aplicada na retenção corresponde à do serviço prestado, conforme o Anexo VIII do Código Tributário do Município, e se o valor retido foi efetivamente recolhido. Retenção a mais é dinheiro que ficou no caminho; retenção a menos é diferença que alguém vai cobrar depois. Prestador que fatura para poucos tomadores grandes deveria olhar essa linha todo mês.
O Anexo VIII segue valendo na redação atual, dentro do piso de 2% e do teto de 5%. O que não parou em 2016 é o Código Tributário Municipal: ele recebeu alterações depois disso, a mais recente pela Lei Complementar municipal nº 6.313, de 23 de dezembro de 2025. O alcance dessa lei sobre o local de incidência do ISS e sobre as regras de recolhimento das sociedades de profissionais está a confirmar no texto compilado — e é o texto compilado no SEMF Legis, não este artigo nem uma tabela de terceiros, que vale como referência antes de aplicar uma alíquota ou aceitar uma retenção.
O limite da distribuição de lucros isenta
Essa é a conta que quase nenhum relatório traz e quase todo sócio precisa. No Simples Nacional, o art. 14 da Lei Complementar nº 123/2006 isenta do imposto de renda os valores pagos ao titular ou sócio, salvo pró-labore, aluguéis e serviços prestados — mas limita a isenção ao resultado da aplicação dos percentuais do art. 15 da Lei nº 9.249/1995 sobre a receita bruta, subtraído do valor devido no Simples no período. Esse limite não se aplica quando a pessoa jurídica mantém escrituração contábil e evidencia lucro superior. No Lucro Presumido, a lógica é a mesma: a isenção alcança a base presumida menos os tributos devidos, e a escrituração contábil regular é o que permite distribuir o lucro efetivamente apurado, conforme o art. 141 da Instrução Normativa RFB nº 1.700/2017.
Simulação hipotética e didática — empresa de serviços no Simples Nacional

Receita bruta do ano ................................. R$ 600.000,00
Percentual de presunção para serviços (art. 15) .....         32%
Base presumida ...................................... R$ 192.000,00
(-) Valor devido no Simples no período .............. R$  42.000,00
= Limite de distribuição isenta sem escrituração .... R$ 150.000,00

Com escrituração contábil regular e lucro contábil de R$ 210.000,00,
a distribuição isenta pode alcançar o lucro apurado nos livros,
desde que evidenciado em Balanço Patrimonial e DRE escriturados.

Os números acima são fictícios e servem só para mostrar a mecânica do cálculo.
O percentual de presunção varia conforme a atividade, e o valor devido no
Simples depende do anexo, da faixa e do Fator R da empresa.
Desde janeiro de 2026, além desse limite, a distribuição acima de R$ 50 mil no mês para a mesma pessoa física sofre IRRF de 10% (Lei nº 15.270/2025) — a Receita Federal entende que a regra alcança também o Simples Nacional, ponto que está em discussão no STF. Os dois cálculos convivem: o limite da isenção diz quanto pode sair sem imposto de renda, e a retenção diz o que é descontado na hora do pagamento.
O ponto prático é que a escrituração contábil regular deixou de ser burocracia e virou instrumento de decisão: é ela que sustenta a distribuição acima da presunção e é ela que a fiscalização vai pedir se questionar o valor recebido pelos sócios. Sem Livro Diário, Balanço Patrimonial e DRE escriturados, o excedente distribuído pode ser tributado — em regra, com encargo maior do que o da distribuição correta. Quem recebe do escritório um balanço só em abril, para cumprir a obrigação, não tem esse número disponível quando decide retirar dinheiro em julho.
Se o seu relatório mensal hoje é o valor da guia, o pedido é curto e cabe em um e-mail: peça a memória de cálculo da apuração, a razão folha sobre faturamento dos últimos doze meses e o limite de distribuição de lucros atualizado. Escritório organizado tira os três de dentro do próprio sistema. O glossário dos termos que aparecem nessa conversa, para quem está começando, está em Não entende nada que teu contador fala?, e a visão geral dos tributos de uma empresa pequena em Teresina está em Tributos para pequeno empreendedor.
Até onde vai o planejamento lícito e onde ele vira simulação?
O planejamento lícito escolhe entre formas que a lei admite, antes do fato gerador, e a operação acontece do jeito que o documento descreve. A simulação usa documento que não corresponde ao que aconteceu — e aí não se trata mais de escolher caminho, mas de esconder o caminho percorrido. A fronteira é a correspondência entre o registro e o fato: se a empresa realmente tem folha, realmente presta o serviço que fatura e realmente opera no endereço declarado, a economia decorrente da forma escolhida é legítima. Se a folha existe só na guia, se a nota descreve serviço que ninguém prestou, se o endereço é apenas um número em ficha cadastral, o arranjo é ilícito independentemente de quão elegante seja a planilha que o justifica.
O dispositivo que trata disso é o parágrafo único do art. 116 do Código Tributário Nacional, incluído pela Lei Complementar nº 104/2001: a autoridade administrativa pode desconsiderar atos ou negócios jurídicos praticados com a finalidade de dissimular a ocorrência do fato gerador ou a natureza dos elementos constitutivos da obrigação tributária, observados os procedimentos a serem estabelecidos em lei ordinária. Na ADI nº 2.446, com julgamento concluído em sessão virtual encerrada em 08/04/2022 e acórdão de 11/04/2022, o Supremo Tribunal Federal julgou improcedente o pedido de inconstitucionalidade do dispositivo. No voto condutor, a relatora, ministra Cármen Lúcia, registrou que a desconsideração alcança atos praticados com intenção de dissimular fato gerador previsto em lei e já materializado, e observou que chamar a norma de antielisiva é impróprio, porque ela trata de combate à evasão. A decisão também deixou claro que a eficácia plena depende da lei ordinária que fixe os procedimentos.
Na prática do escritório, o efeito dessa moldura é direto: a economia que depende de a fiscalização não olhar não é economia, é risco com prazo. E risco tributário tem a característica desagradável de aparecer anos depois, corrigido, com multa, em um momento em que a empresa já contava com aquele dinheiro como resultado.
| O que às vezes nos pedem | Por que recusamos | O que muda o caso |
|---|---|---|
| Emitir nota de serviço entre empresas do mesmo grupo sem prestação real, para ajustar receita | Documento que não corresponde a fato praticado; pode caracterizar crime contra a ordem tributária (Lei nº 8.137/1990) | Serviço efetivamente prestado, com contrato, entrega comprovada e preço compatível |
| Registrar funcionário fictício para elevar a folha e melhorar o Fator R | Fraude na folha e no eSocial, além de dívida previdenciária sobre valor inexistente | Contratação real, com trabalho prestado, ou ajuste de pró-labore dentro do que a empresa suporta |
| Abrir empresa para um único tomador substituir o vínculo de emprego que existe de fato | Relação de emprego não se afasta por contrato social; o risco é trabalhista, previdenciário e fiscal | Prestador com autonomia real, mais de um cliente e estrutura própria |
| Manter receita fora do sistema para não subir de faixa no Simples | Omissão de receita; a exclusão do Simples é a menor das consequências | Planejamento da capacidade e comparação honesta de regimes, com o faturamento real na conta |
| Distribuir lucro acima do limite sem escrituração que evidencie o resultado | O excedente pode ser tributado, com encargo maior do que o da retirada correta | Escrituração contábil regular com Balanço e DRE que comprovem o lucro |
| Retroagir data de documento para encaixar em competência já encerrada | Falsidade documental e retificação em cascata de declarações | Regularização da competência correta, com a diferença apurada e paga |
⚠️ Quando o pedido passa da fronteira, o escritório recusa por escrito e registra a recusa. Não é excesso de formalidade: a Resolução CFC nº 1.590/2020 trata da responsabilidade solidária do profissional diante de atos culposos ou dolosos, e o Código Civil coloca o contador como preposto responsável perante quem o contrata. Um escritório que aceita tudo que o cliente pede não está prestando um favor — está distribuindo risco entre os dois lados da mesa.
Vale separar também dois pedidos parecidos que recebem respostas opostas. Reorganizar atividades entre duas empresas do grupo, cada uma com estrutura, contrato e equipe próprias, é decisão empresarial legítima que pode ter efeito tributário favorável. Criar a segunda empresa apenas para partir o faturamento da primeira, sem operação própria, com a mesma equipe, o mesmo endereço e o mesmo caixa, é o caso clássico que a fiscalização desmonta — e desmonta sem esforço, porque a prova está na própria rotina da empresa. A fiscalização não olha o organograma: olha se as duas empresas têm equipe, endereço, contratos e caixa próprios.
Por isso, no nosso trabalho, planejamento tributário começa com leitura de documento e termina com comparação numérica, nunca com uma tese pronta. Quem quiser ver como estruturamos essa análise pode olhar a página de planejamento tributário. A conclusão pode ser que há caminho melhor, que está tudo correto, ou que existe passivo a tratar antes de qualquer otimização.
O que muda em 2026 e 2027 para quem é atendido por contabilidade consultiva em Teresina?
Três mudanças já em vigor pedem decisão agora. A primeira é o período de teste da CBS e do IBS: a Lei Complementar nº 214/2025 fixou, nos arts. 343 e 346, as alíquotas de 0,9% para a CBS e 0,1% para o IBS em 2026, e o art. 348 trata da dispensa do recolhimento e da compensação. A segunda é a tributação de lucros e dividendos da Lei nº 15.270/2025, com retenção de 10% na fonte sobre o que uma mesma pessoa jurídica paga a uma mesma pessoa física acima de R$ 50 mil no mês, válida desde janeiro de 2026. A terceira é local: o Regulamento do Código Tributário do Município de Teresina (Decreto nº 16.759/2017) passou a listar o IBS entre os tributos municipais, por alteração do Decreto nº 28.864, de 19/06/2026 — a instituição e as alíquotas dependem de lei complementar nacional e de lei municipal.
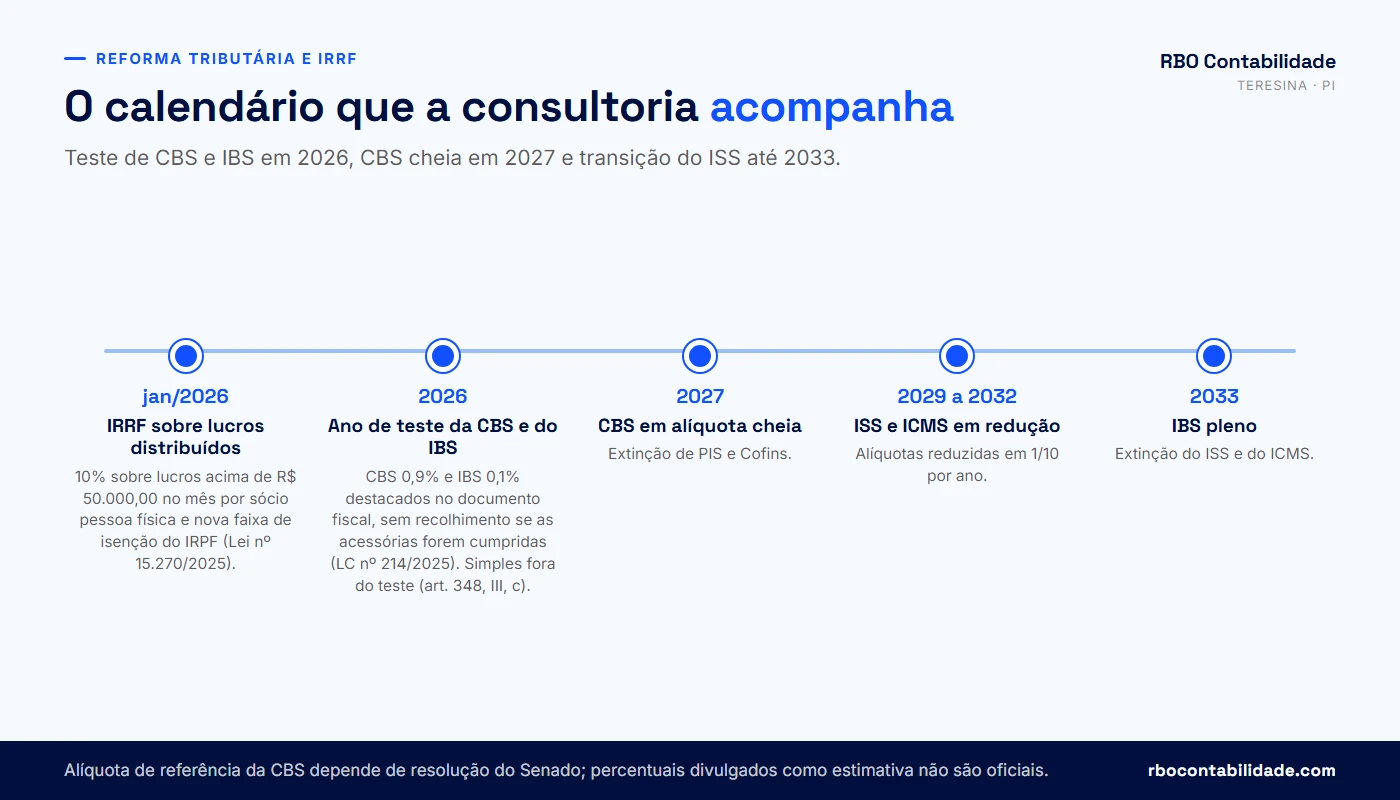
O ano de teste é, acima de tudo, um ano de obrigação acessória: IBS e CBS precisam ser destacados nos documentos fiscais. Daí saem dois caminhos, e eles não se misturam. Quem cumpre corretamente as obrigações acessórias previstas na legislação fica dispensado de recolher o IBS e a CBS dos fatos geradores de 2026 (art. 348, §1º, da LC nº 214/2025) e continua pagando PIS e Cofins integralmente (art. 348, §2º). Quem recolher o IBS e a CBS de teste compensa o montante recolhido com o PIS e a Cofins devidos no mesmo período de apuração (art. 348, I); se não houver débito suficiente para essa compensação, o valor pode ser compensado com qualquer outro tributo federal ou ressarcido em até 60 dias, mediante requerimento (art. 348, II). Os optantes pelo Simples Nacional ficaram fora das alíquotas de teste, conforme o art. 348, III, alínea c, e seguem apurando pelo regime unificado.
| Marco | O que muda | O que decidir agora |
|---|---|---|
| Janeiro de 2026 | IRRF de 10% sobre lucros e dividendos acima de R$ 50 mil no mês, por empresa e por sócio pessoa física (Lei nº 15.270/2025) | Calendário de distribuição do ano e revisão da política de retiradas, com a contabilidade em dia |
| Janeiro de 2026 — regra de transição | Lucros apurados até 2025, com distribuição aprovada até 31/12/2025, ficam fora da retenção se pagos até 2028 nos termos do ato de aprovação (Lei nº 15.270/2025) | Localizar a ata ou o instrumento de deliberação de 2025 e conferir se o valor aprovado tem lastro no resultado apurado |
| Ano de 2026 | CBS a 0,9% e IBS a 0,1% destacados em documento fiscal, com dispensa de recolhimento se as obrigações acessórias forem cumpridas (arts. 343, 346 e 348 da LC nº 214/2025) | Adequação do sistema de emissão e conferência do destaque nota por nota |
| 31 de dezembro de 2026 | Fechamento do estoque de créditos de PIS e Cofins, que precisam estar corretamente registrados na EFD-Contribuições (arts. 378 a 383 da LC nº 214/2025) | Levantamento e registro dos créditos não apropriados, e inventário do estoque na virada |
| Janeiro de 2027 | CBS em alíquota cheia e extinção de PIS e Cofins; IBS segue em transição | Revisão de preço, contrato e margem, e acompanhamento da alíquota de referência |
| 2029 a 2032 | ISS e ICMS reduzidos progressivamente, à razão de um décimo por ano | Planejamento de médio prazo para quem tem contrato longo |
| 2033 | IBS plenamente adotado, com a extinção do ISS e do ICMS | Nada a decidir hoje, tudo a acompanhar |
A alíquota cheia da CBS que passa a valer em 2027 ainda não está publicada: a fixação depende de resolução do Senado Federal, nos termos do art. 130 do ADCT, e os percentuais que circulam em notícia são estimativa, não norma. Isso tem efeito prático em quem precisa formar preço de contrato longo: o caminho é cláusula de revisão tributária, e não uma aposta em número que ninguém fixou. Os arts. 378 a 383 da LC nº 214/2025 cuidam do que acontece com os créditos de PIS e Cofins na virada: o art. 381 prevê crédito presumido de CBS sobre o estoque existente em 1º/01/2027 e o art. 383 fixa em cinco anos o prazo de utilização dos créditos. O art. 382 dá prioridade de utilização aos créditos de PIS e Cofins sobre os de CBS. Quem tem estoque relevante precisa de inventário confiável em 31 de dezembro de 2026.
Lucros e dividendos: o que a retenção de 10% muda na rotina
A Lei nº 15.270/2025 encerrou o modelo de isenção ampla que vigorava desde 1996 e criou três eixos: a ampliação da faixa de isenção do IRPF para quem recebe até R$ 5.000 por mês, o imposto mínimo para altas rendas e a retenção de 10% na fonte sobre lucros e dividendos que uma mesma empresa paga a uma mesma pessoa física acima de R$ 50 mil no mês. A orientação da Receita Federal sobre o recolhimento confirma a aplicação desde janeiro de 2026, e o material de perguntas e respostas sobre lucros e dividendos detalha as situações. O limite é medido por CNPJ pagador e por CPF beneficiário, mês a mês; havendo mais de um pagamento no mesmo mês, a retenção é recalculada sobre a soma. A retenção funciona como antecipação e entra como crédito na declaração de ajuste anual. Para beneficiário residente no exterior, a retenção de 10% se aplica independentemente de valor.
⚠️ Passado o limite, os 10% incidem sobre o valor total distribuído no mês, não apenas sobre o que excede os R$ 50 mil. Em simulação hipotética e didática: R$ 60 mil pagos pela mesma empresa ao mesmo sócio em um único mês geram R$ 6 mil de IRRF, e não R$ 1 mil. Os números são fictícios e servem só para mostrar a mecânica; as situações concretas estão no material de perguntas e respostas da Receita Federal. Na prática, isso muda o calendário de retiradas: dividir o pagamento entre meses distintos é decisão de gestão com efeito tributário, e precisa de deliberação registrada.
Existe uma regra de transição, e ela é a primeira pergunta de quem deliberou distribuição no fim de 2025. Pela Lei nº 15.270/2025, lucros relativos a resultados apurados até o ano-calendário de 2025, cuja distribuição tenha sido aprovada até 31 de dezembro de 2025, seguem fora da retenção desde que o pagamento ocorra nos termos originalmente previstos no ato de aprovação, no limite do ano-calendário de 2028. O que sustenta isso é documento, não memória: a ata ou o instrumento de deliberação datado de 2025, o valor aprovado e o resultado apurado nos livros. A orientação da Receita Federal publicada em dezembro de 2025 trata do alcance dessa regra. Quem aprovou a distribuição em dezembro e vai receber ao longo de 2026 precisa desse papel guardado junto com o balanço.
Um ponto está em disputa e quem for atendido por escritório sério deve ouvir isso com clareza: a Receita Federal entende que a retenção alcança todos os regimes, inclusive o Simples Nacional, porque recai sobre a pessoa física beneficiária. Há contestação no Supremo Tribunal Federal — as ADIs 7.912, 7.914 e 7.917, a última pedindo expressamente que a tributação não se aplique às optantes pelo Simples, sob o argumento de violação ao art. 14 da LC nº 123/2006 e à reserva de lei complementar. Enquanto não houver decisão, o caminho prudente é cumprir a orientação da Receita e acompanhar o julgamento. Quem decidir discutir judicialmente precisa de advogado, não de contador.
Para a maior parte das empresas que atendemos em Teresina, o efeito combinado dessas mudanças é menos dramático do que o noticiário sugere e mais exigente do que parece: a retenção só alcança distribuição mensal acima de R$ 50 mil por sócio na mesma empresa, o que não é a realidade da maioria; mas a exigência de contabilidade em dia, com lucro evidenciado nos livros, virou condição para retirar dinheiro com segurança.
💡 Quer saber o que muda especificamente na sua empresa em 2026 e 2027 — destaque de CBS e IBS nas notas, política de retiradas e formação de preço? Manda o seu caso pelo WhatsApp com o regime e o faturamento médio, que a gente responde o que já é obrigação e o que ainda é acompanhamento.
Como saber se o que você recebe hoje é contabilidade consultiva ou só entrega de obrigação?
Olhando os documentos dos últimos três meses, não a impressão que você tem do escritório. Contabilidade consultiva deixa rastro: contrato com escopo detalhado, relatório mensal com número, comparação escrita antes de cada ato societário, registro das reuniões e aviso antes do prazo. Se esse rastro não existe na sua caixa de e-mail, o serviço que você recebe é entrega de obrigação — que pode ser pontual, correta e suficiente para uma empresa simples, mas não sustenta decisão sobre abrir filial, incluir sócio ou encerrar a operação. O checklist abaixo tem treze itens verificáveis em documento. Marque só os que você consegue provar.
Dois avisos antes de responder. O primeiro: nenhum dos itens mede simpatia, tempo de resposta no WhatsApp ou tamanho do escritório. Mede entregável. O segundo: marcar poucos itens não significa que seu contador é ruim nem que você deve trocar. Significa que o serviço contratado é outro — e a conversa a ter é sobre escopo e honorário, com o contrato na mesa, antes de qualquer decisão.
O que pedir por escrito depois de responder
Independentemente do resultado, três pedidos cabem em um e-mail curto e mudam o patamar da relação. Primeiro, a cópia do contrato de prestação de serviços vigente, com a lista dos serviços incluídos — se não existir contrato escrito, a Resolução CFC nº 1.590/2020 já responde quem está em falta. Segundo, a memória de cálculo da última apuração, com a receita por atividade e o anexo aplicado. Terceiro, a Carta de Responsabilidade da Administração do último exercício encerrado, para assinar. Escritório organizado envia os três em poucos dias. Demora ou recusa diante desses pedidos é a informação que você procurava.
Se a conclusão for que o serviço precisa mudar, o caminho tem regra e prazo: distrato, entrega das demonstrações do período sob responsabilidade do escritório que sai, cumprimento das obrigações acessórias cuja competência decorreu na vigência do contrato e Termo de Transferência de Responsabilidade Técnica. Detalhamos o processo em Trocar de contador, e as perguntas que separam uma proposta séria de uma tabela de preço estão em 5 perguntas que você deve fazer antes de contratar um escritório de contabilidade em Teresina. Quem quiser entender antes o que é responsabilidade de qualquer escritório, consultivo ou não, encontra a lista em O que faz um escritório de contabilidade.
O resultado do checklist é um retrato do serviço que você recebe hoje, não um diagnóstico da sua empresa e muito menos uma estimativa de economia. Para saber se existe imposto pago a mais, passivo a regularizar ou nada a mexer, é preciso ler contrato social, notas, folha e apurações do período. Essa leitura é trabalho, tem prazo e termina em relatório — não em resposta de mensagem.
Diagnóstico: seu contador já atua de forma consultiva?
Marque apenas os sinais que você consegue comprovar em documento, e-mail ou ata dos últimos três meses. São 13 itens sobre o serviço contábil que sua empresa recebe hoje — nada depende de impressão ou de simpatia. No fim, você vê em qual faixa está e o que pedir por escrito ao escritório.
Marque os itens acima para ver a leitura do resultado.
Importante: O resultado mostra o que você recebe hoje do seu escritório contábil e não garante economia de imposto nem aponta passivo. Saber se existe tributo pago a mais, valor a regularizar ou nada a mexer exige leitura do contrato social, das notas, da folha e das apurações da sua empresa, com conclusão em relatório. A RBO Contabilidade não publica estimativa de economia sem essa análise.
Perguntas frequentes sobre Contabilidade Consultiva em Teresina
Contabilidade consultiva: o que é e o que exigir no contrato
01Contabilidade consultiva é a mesma coisa que consultoria empresarial?+
Não. Consultoria empresarial olha processo, pessoas, vendas e estrutura, e pode ser feita por profissionais de várias formações. Contabilidade consultiva parte dos números que o escritório já produz por obrigação legal — escrituração, apuração de tributos, folha e demonstrações — e devolve isso como material de decisão antes de cada movimento da empresa. Uma pode contratar a outra, e em projeto grande as duas conversam, mas o que você contrata de um escritório contábil é a segunda. Quem oferece a primeira sem entregar escrituração em dia está vendendo opinião sem base documental.
02Existe registro ou certificação de contador consultivo no CRC?+
Não existe. O registro no Conselho Regional de Contabilidade é de contador ou de técnico em contabilidade, e a organização contábil tem registro próprio. A palavra consultiva descreve forma de trabalho, não categoria profissional, então ninguém pode exibir um número de registro específico para ela. O que existe e pode ser conferido é o registro ativo do responsável técnico, a regularidade da organização contábil e o contrato de prestação de serviços com o escopo detalhado. Peça esses três antes de contratar; eles dizem mais do que qualquer adjetivo em página de site.
03Contrato de prestação de serviços contábeis por escrito é obrigatório?+
Sim. A Resolução CFC nº 1.590/2020 determina que o profissional da contabilidade ou a organização contábil celebre contrato por escrito, para comprovar a extensão e os limites da responsabilidade técnica, e lista treze conteúdos mínimos — detalhamento dos serviços, o que fica a cargo do contratante, valor por serviço, responsabilidades das partes e cláusula rescisória com prévio aviso. O art. 11, que remetia às penalidades do Decreto-Lei nº 9.295/1946, foi revogado pela Resolução CFC nº 1.703/2023. A base disciplinar hoje é o Regulamento Geral dos Conselhos de Contabilidade, quando o profissional deixa de apresentar prova da contratação exigida pelo CRC, somada à NBC PG 01, que manda formalizar a proposta de serviços em contrato escrito.
04O que é a Carta de Responsabilidade da Administração e por que preciso assinar?+
É o documento em que a administração da empresa declara ao contador que responde pelos controles internos, pela veracidade dos papéis entregues e pela inexistência de fraudes ou irregularidades não informadas. O art. 3º da Resolução CFC nº 1.590/2020 obriga o contratante a fornecê-la anualmente, para fins de encerramento do exercício, nos termos da ITG 1000. Assinar não transfere culpa para você: apenas registra quem produziu a informação que virou balanço. Se o cliente se recusa, a norma manda o profissional avaliar a justificativa, medir o risco e adotar salvaguardas, inclusive encerrar o contrato.
05Meu contrato diz apenas serviços contábeis em geral. Isso é suficiente?+
Atende a formalidade e resolve pouco. A alínea b do art. 2º da Resolução CFC nº 1.590/2020 pede detalhamento dos serviços, com indicação de serem eventuais, habituais ou permanentes, e a alínea c pede cláusula explicitando o que o próprio contratante vai executar. Sem esse nível de detalhe, ninguém sabe se relatório mensal, reunião de acompanhamento e atos societários estão incluídos ou serão cobrados por evento. Peça um aditivo listando serviço por serviço; a alínea i da mesma norma prevê expressamente a possibilidade de aditamento contratual, sem precisar refazer tudo.
06Qual a diferença entre honorário mensal e cobrança por evento?+
O mensal cobre a rotina: escrituração, apuração, folha, obrigações acessórias e o acompanhamento contratado. A cobrança por evento cobre o que acontece uma vez e dá trabalho concentrado — abertura, alteração contratual, baixa de empresa, assessoria em fiscalização, levantamento para financiamento. A alínea e do art. 2º da Resolução CFC nº 1.590/2020 exige o valor dos honorários por cada serviço, justamente para essa separação ficar clara. Não publicamos tabela de honorários no site porque o valor depende do volume de documentos, do regime e do número de estabelecimentos; o cálculo vai na proposta.
07O contador pode se recusar a fazer o que eu pedi?+
Pode e deve, quando o pedido não tem base legal ou depende de documento que não corresponde ao fato. A Resolução CFC nº 1.590/2020 trata da responsabilidade solidária do profissional diante de atos culposos ou dolosos, e o Código Civil coloca o contador como preposto responsável perante quem o contrata. Na prática, a recusa vem por escrito, com o motivo e a alternativa possível — porque o registro protege os dois lados. Escritório que aceita tudo não está sendo prestativo: está criando um passivo que aparece anos depois, corrigido e com multa.
08Contabilidade consultiva serve para MEI?+
Serve, em escala diferente. O MEI não tem obrigação de escrituração contábil regular, então o trabalho se concentra em três frentes: conferir se a atividade e o faturamento cabem no enquadramento, acompanhar o limite anual para a pessoa não ser desenquadrada de surpresa e preparar a migração para microempresa quando a operação crescer. Também entra a emissão correta de nota e a regularidade do DAS mensal, que sustenta benefício previdenciário. Quem está nessa faixa encontra o escopo desse acompanhamento nas páginas de consultoria para MEI e contabilidade para MEI do nosso site.
09Preciso de advogado além do contador para essas decisões?+
Depende do que está em jogo. Escolha de CNAE, regime tributário, pró-labore, distribuição de lucros e cálculo de imposto são trabalho contábil. Conflito entre sócios, acordo de quotistas, defesa em processo judicial, discussão de constitucionalidade de tributo e contrato comercial complexo pedem advogado. Reorganização societária relevante costuma ter os dois profissionais na mesma mesa, cada um assinando o que é dele. Um sinal de escritório sério é dizer com clareza onde termina a atribuição contábil — quem se oferece para resolver tudo sozinho vai errar na parte que não domina.
10Vale a pena contratar contabilidade consultiva com empresa pequena e faturamento baixo?+
Na maioria dos casos que atendo, o ganho aparece antes do tamanho: as decisões que mais custam dinheiro acontecem justamente no começo — CNAE, regime, pró-labore, endereço — e errar nelas com faturamento pequeno também dói. O que muda é a intensidade: uma empresa de operação simples precisa de relatório curto e reunião semestral, não de acompanhamento semanal. O escopo se ajusta ao volume, e isso fica no contrato. O que não se ajusta é a base: sem escrituração em dia, nenhuma consultoria tem número confiável para comparar cenário nenhum.
Abertura de empresa em Teresina
11Onde se abre empresa em Teresina, na JUCEPI ou na Prefeitura?+
O registro começa no portal Gov.pi Empresas, integrador estadual da JUCEPI, e é lá que o fluxo reúne o arquivamento do ato constitutivo, a inscrição no CNPJ, a inscrição estadual e os licenciamentos, com os órgãos municipais e a Receita Federal integrados. A Prefeitura de Teresina entra nesse mesmo fluxo para a inscrição municipal e o licenciamento, e depois para a habilitação de emissão da NFS-e. A JUCEPI atende dúvidas pelo canal próprio e por atendimento telefônico; o presencial é por agendamento. Todo o pedido é feito on-line, sem protocolo em papel.
12Quanto tempo leva para abrir uma empresa em Teresina?+
O registro é feito on-line pelo Gov.pi Empresas e, com o contrato padrão gerado pelo sistema, dispensa análise prévia. O prazo real, porém, não é só o da Junta: depende da taxa compensada, da assinatura eletrônica do ato, da inscrição municipal, do licenciamento exigido pelo grau de risco da atividade e da habilitação para emitir nota. Em atividade de baixo risco, dias. Em atividade que exige vistoria da Vigilância Sanitária ou do Corpo de Bombeiros, o cronograma passa a depender do órgão que vistoria. Não trabalhamos com promessa de prazo em minutos: quem precisa de data para assinar contrato conta as etapas posteriores ao registro, não só o registro.
13Posso escolher o CNAE que pagar menos imposto?+
Não. O CNAE descreve a atividade que a empresa exerce de fato; ele não é uma opção de menu. Escolher código por conveniência tributária cria divergência entre o que a empresa faz e o que declara, e essa divergência aparece na primeira nota emitida, no código de serviço da NFS-e e na fiscalização municipal. O que a consultoria faz é o contrário: descreve a operação com precisão, identifica todos os códigos que ela realmente comporta e mostra o efeito tributário de cada um. Quando existe mais de um código correto para a mesma atividade, comparar é legítimo.
14O que é grau de risco e por que ele decide se preciso de alvará?+
É a classificação da atividade segundo o risco que ela representa para a saúde, a segurança e o meio ambiente, e é ela que define o momento do licenciamento: baixo risco costuma permitir funcionamento imediato, com dispensa de licenciamento prévio; médio risco permite emissão automática de alvará e licenças pelo sistema; alto risco exige vistoria antes de abrir as portas. No Piauí, as atividades enquadradas no Decreto Estadual nº 22.584/2023 recebem o selo Baixo Risco A, com dispensa do licenciamento prévio dos órgãos estaduais. A consulta municipal por CNAE está detalhada em artigo específico do nosso blog.
15Qual capital social devo colocar no contrato social?+
O suficiente para sustentar o início da operação e coerente com o que os sócios vão efetivamente integralizar. Capital muito baixo limita a capacidade de contratar com órgãos públicos e grandes empresas, que analisam esse número em habilitação; capital alto declarado e não integralizado cria obrigação entre os sócios e dúvida na contabilidade. Integralização em bens exige avaliação e documento que comprove a propriedade. Aumentar depois é possível, com ata e arquivamento na JUCEPI, mas custa um ato societário a mais. A conta que importa é o capital de giro dos primeiros meses, não o número que impressiona.
16Preciso de inscrição municipal mesmo prestando serviço de casa?+
Em regra sim, porque a inscrição municipal é o cadastro do contribuinte de ISS no município, e ela é o que habilita a emissão da NFS-e em Teresina. Sem inscrição e sem habilitação, a empresa tem CNPJ mas não consegue entregar nota ao cliente, o que trava pagamento na maioria das empresas e em todos os órgãos públicos. Endereço residencial é aceito para várias atividades, dependendo da zona de uso e da atividade declarada — a consulta de viabilidade locacional responde isso antes da abertura. Atividade que atende público no imóvel tem exigência diferente.
17Consigo optar pelo Simples Nacional já na abertura?+
Sim. Empresa recém-inscrita tem prazo próprio para fazer a opção depois do deferimento da inscrição no CNPJ e das inscrições estadual e municipal, quando exigíveis, e a opção retroage ao início da atividade quando feita dentro desse prazo. Perder essa janela significa esperar janeiro do ano seguinte, com a empresa tributada em outro regime no intervalo. É um dos motivos pelos quais o enquadramento precisa estar decidido antes do protocolo, e não depois da chegada do CNPJ. A verificação das vedações da Lei Complementar nº 123/2006 entra nessa mesma conversa.
18Sociedade limitada unipessoal ou empresário individual: qual escolher?+
A comparação envolve separação patrimonial, imagem perante bancos e clientes, e formalidade dos atos. No empresário individual não há distinção entre a pessoa e a atividade, e o patrimônio pessoal responde diretamente; na sociedade limitada unipessoal existe pessoa jurídica com capital próprio, o que separa responsabilidades nos termos da lei civil, sem virar escudo contra fraude ou confusão patrimonial. A tributação, em si, não muda pela natureza jurídica: muda pela atividade e pelo regime. A escolha aparece com números concretos quando se compara o risco da operação e o tipo de contrato que a empresa vai assinar.
19Abrir empresa em Timon-MA sai mais barato que em Teresina?+
Pode mudar o ISS, porque a alíquota é definida por cada município dentro do piso de 2% e do teto de 5% da Lei Complementar federal nº 116/2003, e muda a legislação municipal aplicável, as taxas de licenciamento e o órgão de registro, que passa a ser a junta comercial do Maranhão. O que não muda é a regra de competência: o ISS é devido, em regra, no município do estabelecimento prestador, e endereço apenas formal em outro município, sem operação real lá, é exatamente o tipo de arranjo que a fiscalização desmonta. A comparação honesta inclui custo de deslocamento e de estrutura.
Alterações societárias e cadastrais
20Quanto tempo leva uma alteração contratual na JUCEPI?+
Para empresa que usa o contrato padrão gerado pelo sistema, a JUCEPI disponibiliza eventos de alteração nesse mesmo formato, e o arquivamento pelo Gov.pi Empresas é rápido. Contrato próprio, redigido fora do padrão, passa por análise e pode receber exigência, o que acrescenta uma rodada de correção. O prazo que costuma pesar é o anterior ao protocolo: reunir documentos dos sócios, decidir a redação da cláusula alterada, recolher a taxa e colher as assinaturas eletrônicas. Depois do arquivamento, ainda há as atualizações em Receita Federal, Prefeitura e, quando houver, SEFAZ-PI.
21Incluir um sócio pode fazer minha empresa sair do Simples Nacional?+
Pode. O art. 3º, §4º, da Lei Complementar nº 123/2006 traz vedações ligadas ao quadro societário: pessoa jurídica como sócia, sócio que participa de outra empresa quando a receita global das duas passa do limite, sócio domiciliado no exterior, entre outras hipóteses. A exclusão não é decisão do escritório, é consequência legal, e ela alcança a empresa inteira, não só a parte do sócio novo. Por isso a conversa começa pela receita das empresas que o pretendente já tem, e não pelo percentual de quotas que ele deseja. Verificar antes custa uma consulta.
22Mudar o endereço da empresa dentro de Teresina exige novo alvará?+
Em regra sim, porque o alvará é vinculado ao endereço e à atividade exercida ali. O mesmo CNAE pode ser permitido em uma rua e não em outra, conforme a zona de uso, e atividade que exige vistoria da Vigilância Sanitária ou do Corpo de Bombeiros repete a vistoria no imóvel novo. A consulta de viabilidade locacional responde à pergunta antes da mudança da operação, o que evita assinar contrato de aluguel de um ponto onde a atividade não é permitida. Depois do arquivamento na JUCEPI, o endereço precisa ser atualizado na Receita Federal e na Prefeitura.
23Alteração de CNAE tem efeito retroativo no imposto?+
Não. O código que vale para cada mês é o que estava arquivado quando o fato gerador ocorreu. Incluir hoje um CNAE que a empresa já vinha faturando não regulariza o passado: o passado se acerta pela via da retificação, com a apuração refeita mês a mês e a diferença paga com multa e juros quando houver imposto a mais. No sentido inverso, quando a empresa pagou mais do que devia, o caminho é o pedido de restituição, com prazo e prova documental. Nos dois casos, o custo da correção é maior que o da conversa prévia.
24Posso mudar de regime tributário no meio do ano?+
A opção pelo Simples Nacional é feita em janeiro e é irretratável para todo o ano-calendário, nos termos do art. 16 da Lei Complementar nº 123/2006, com exceções específicas como a da empresa recém-inscrita. Quem descobre em julho que o regime escolhido não era o melhor convive com ele até dezembro. Sair do Simples por opção própria também tem momento definido, e a exclusão por vedação legal ou por excesso de receita segue regra própria de efeitos. Por isso a comparação de regimes é trabalho de novembro e dezembro, com os doze meses de números na mão.
25Preciso alterar o contrato social para mudar o pró-labore?+
Na maior parte dos casos não, porque o valor do pró-labore costuma ser deliberado pelos sócios sem cláusula fixa no contrato — mas isso depende da redação do seu contrato social, que pode ter fixado valor ou critério. Mesmo sem alteração contratual, a mudança é decisão com efeito imediato: muda o INSS do sócio, o IRPF retido na fonte e a razão entre folha e faturamento que define o Fator R nas atividades sujeitas a ele. E o efeito é do mês em que a folha é processada, não de dezembro para trás.
26Sócio que sai da empresa continua respondendo por dívida do período dele?+
A saída arquivada na JUCEPI encerra a participação a partir dali, mas não apaga o período anterior: obrigações cujos fatos geradores ocorreram enquanto ele estava no quadro continuam podendo ser discutidas, e a responsabilidade pessoal depende das hipóteses previstas no Código Tributário Nacional e na legislação trabalhista. Por isso a saída de sócio é momento de levantamento, não só de assinatura: apuração de haveres, situação fiscal da empresa, garantias pessoais dadas em contrato bancário e avais. Quem sai sem esse levantamento descobre a exposição anos depois, em citação de execução.
27Abrir filial é a mesma coisa que abrir uma nova empresa?+
Não. A filial mantém o mesmo CNPJ raiz da matriz, com número de ordem próprio, e por isso compartilha regime tributário e limite de receita com ela. O que a filial ganha é cadastro próprio: inscrição municipal no município onde está, inscrição estadual quando houver ICMS, alvará e licenças do endereço dela. O registro passa pela JUCEPI, e a JUCEPI já oferece a abertura simultânea de matriz e filial. A comparação entre abrir filial e abrir empresa nova é decisão tributária e operacional, com efeitos diferentes em ISS, ICMS e faixa do Simples.
Encerramento e baixa da empresa
28Consigo dar baixa na empresa com dívida de imposto?+
Sim. O art. 9º da Lei Complementar nº 123/2006 determina que o registro das extinções ocorra independentemente da regularidade de obrigações tributárias, previdenciárias ou trabalhistas, principais ou acessórias, da empresa, dos sócios e dos administradores. A baixa não exige certidão negativa. O que ela não faz é apagar a dívida: a própria norma ressalva as responsabilidades por essas obrigações, apuradas antes ou depois da extinção, e o §5º atrai a responsabilidade solidária de titulares, sócios e administradores pelos fatos geradores do período. Você fecha o registro e continua devendo o que devia.
29Depois da baixa, a Receita ainda pode cobrar tributo da empresa?+
Pode, dentro dos prazos de cobrança do Código Tributário Nacional. A baixa não impede que sejam lançados ou cobrados impostos, contribuições e penalidades decorrentes da falta de recolhimento ou de irregularidades apuradas em processo administrativo ou judicial. Declaração de competência anterior que não foi entregue continua gerando multa até a entrega. E os documentos precisam continuar guardados, porque quem responde por eles depois da extinção são os sócios. Encerrar a empresa organizada custa uma revisão final; encerrar sem revisão transfere o problema para a pessoa física, no pior formato possível.
30Qual o prazo para os órgãos efetivarem a baixa?+
Os §§6º e 7º do art. 9º da Lei Complementar nº 123/2006 dão aos órgãos envolvidos o prazo de 60 dias para efetivar a baixa nos respectivos cadastros e estabelecem que, ultrapassado o prazo sem manifestação do órgão competente, presume-se a baixa dos registros. Na prática, a JUCEPI disponibiliza modelo padrão de baixa on-line e o deferimento é rápido quando a ficha cadastral está correta. O que costuma atrasar é a documentação contábil do período final e as baixas de inscrição municipal e estadual, que são pedidos separados e não saem automaticamente com o ato de extinção.
31É melhor deixar a empresa parada ou dar baixa de vez?+
Empresa parada continua obrigada a declarações e continua acumulando multa por omissão de entrega; a inatividade reduz o volume de trabalho, não elimina a obrigação. Manter o CNPJ faz sentido quando existe propósito concreto — um contrato já negociado, uma licença difícil de obter novamente, uma marca em uso. Não fazendo sentido, o custo anual de manter viva uma empresa sem operação supera o custo de encerrar. A decisão fica clara quando se coloca no papel o custo de cada cenário por doze meses, e essa conta é rápida de montar.
32O que fazer com o estoque quando a empresa vai fechar?+
Dar destino documentado: vender, devolver ao fornecedor ou transferir aos sócios com nota fiscal e o tratamento tributário correspondente. Estoque que simplesmente desaparece da contabilidade, sem documento, é tratado pela fiscalização como indício de venda sem nota, e a discussão vira presunção de receita omitida. O mesmo raciocínio vale para o saldo de caixa alto na contabilidade sem dinheiro correspondente no banco. Nenhum dos dois se resolve no mês do pedido de baixa: resolve-se ao longo do último ano de operação, com a contabilidade acompanhando a redução da atividade.
33Preciso entregar declaração no ano em que a empresa é encerrada?+
Sim, e ela tem prazo próprio, ligado ao evento de extinção. A empresa do Simples Nacional entrega a declaração anual referente à situação especial, e a tributada pelo lucro presumido ou real entrega a escrituração fiscal do período encerrado. Somam-se a isso as obrigações mensais de todas as competências abertas, inclusive dos meses sem movimento, e o fechamento das rescisões trabalhistas no eSocial, com FGTS e verbas pagas. Deixar essas entregas para depois da baixa é o erro mais comum, porque a multa por omissão continua sendo gerada e cobrada.
34Sócio pode ser cobrado pessoalmente por dívida de empresa baixada?+
Depende do caso, e a defesa se faz com papel guardado. Separe e conserve: o ato de extinção arquivado e o comprovante de baixa em cada cadastro; as alterações contratuais que registram sua entrada e sua saída, com datas; as declarações e guias das competências em que você respondia pela empresa; o balanço de encerramento com a destinação de estoque, caixa e lucros; os comprovantes de rescisão dos empregados; e os extratos que mostram que o caixa da empresa não se misturou ao seu. Para alcançar a pessoa física, o STJ exige prova de excesso de poderes ou infração de lei, contrato social ou estatuto (art. 135, III, do CTN). Defesa em execução é trabalho de advogado.
35O que o escritório que sai é obrigado a entregar quando eu troco de contador?+
Peça uma lista de entrega escrita no distrato e confira item por item: as demonstrações contábeis do período sob a responsabilidade técnica de quem sai; o Livro Diário e o Livro Razão do período; os arquivos digitais das escriturações transmitidas, com os recibos; as declarações e guias das competências cuja apuração ficou na vigência do contrato; folhas, rescisões e eventos do eSocial; o Termo de Transferência de Responsabilidade Técnica; e a devolução dos documentos originais que você entregou. Defina por escrito quem entrega a obrigação de competência anterior com vencimento posterior à saída — pela Resolução CFC nº 1.590/2020, ela é de quem trabalhou na competência.
Rotina mensal, tributos e as mudanças de 2026
36O que um relatório contábil mensal deveria trazer, no mínimo?+
Faturamento do mês e resultado depois de imposto e folha; a base sobre a qual o tributo foi calculado, com a receita separada por atividade e o anexo aplicado; o peso da folha em relação ao faturamento nos últimos doze meses; quanto já foi distribuído de lucro no ano e qual é o limite; e o calendário do que vence nos próximos trinta dias. Isso cabe em duas páginas. Se o que chega é o valor da guia com o boleto anexado, peça esses itens por e-mail — escritório organizado tira todos de dentro do próprio sistema.
37Como confiro se o ISS retido pelo meu cliente está correto?+
Comparando três coisas: o serviço efetivamente prestado, a alíquota aplicável a ele segundo o Anexo VIII do Código Tributário do Município de Teresina e o valor destacado na nota. Retenção a mais é dinheiro que ficou no caminho; retenção a menos é diferença que alguém vai cobrar depois, e a responsabilidade pelo recolhimento nem sempre é do tomador em toda situação. Prestador que fatura para poucos clientes grandes, construtoras ou órgãos públicos deveria conferir essa linha todo mês, porque o erro se repete de forma automática enquanto ninguém olha.
38Qual é o limite para distribuir lucro sem imposto de renda?+
No Simples Nacional, monte a conta com três números. Primeiro, a receita bruta do período, que sai das notas emitidas e do PGDAS-D. Segundo, o percentual de presunção do art. 15 da Lei nº 9.249/1995 correspondente à atividade — 8% no comércio, 32% na maior parte dos serviços. Multiplique um pelo outro. Terceiro, subtraia o valor devido no Simples no mesmo período, que está nas guias pagas. O resultado é o limite isento do art. 14 da Lei Complementar nº 123/2006 para quem não mantém escrituração. Com escrituração contábil regular que evidencie lucro maior, o limite passa a ser o lucro dos livros, comprovado em Balanço Patrimonial e DRE.
39A retenção de 10% sobre dividendos atinge minha empresa em 2026?+
Atinge quando uma mesma pessoa jurídica paga, credita ou entrega a uma mesma pessoa física residente no Brasil mais de R$ 50 mil de lucros ou dividendos em um mesmo mês. Passado o limite, os 10% incidem sobre o valor total distribuído no mês, não só sobre o excedente: em simulação hipotética, R$ 60 mil pagos em um mês geram R$ 6 mil de IRRF, e não R$ 1 mil. O limite é medido por CNPJ pagador e por CPF beneficiário, e havendo mais de um pagamento no mês a retenção é recalculada sobre a soma. A Lei nº 15.270/2025 vale desde janeiro de 2026, e a retenção entra como crédito na declaração de ajuste anual do sócio.
40Empresa do Simples Nacional também sofre a retenção sobre dividendos?+
Na prática, neste mês: levante quanto cada sócio já recebeu de lucros da empresa no mês corrente, por CPF; se a soma passar de R$ 50 mil, retenha os 10% e recolha no prazo, seguindo a orientação da Receita Federal; guarde a memória de cálculo e o comprovante, porque o valor entra como crédito na declaração do sócio. Se o total a distribuir não cabe em um mês, decida antes se o pagamento será parcelado e registre a deliberação. A Receita entende que a regra alcança as optantes pelo Simples; as ADIs 7.912, 7.914 e 7.917 discutem isso no STF. Deixar de reter exige medida judicial e advogado, não decisão interna.
41Minha empresa precisa destacar CBS e IBS nas notas em 2026?+
Sim, para quem está sujeito ao período de teste: a Lei Complementar nº 214/2025 fixou 0,9% para a CBS e 0,1% para o IBS em 2026, com destaque no documento fiscal. Daí saem dois caminhos. Quem cumpre corretamente as obrigações acessórias fica dispensado de recolher o IBS e a CBS do ano (art. 348, §1º) e continua pagando PIS e Cofins integralmente (art. 348, §2º). Quem recolher compensa o montante com o PIS e a Cofins do mesmo período de apuração (art. 348, I) e, sem débito suficiente, compensa com outro tributo federal ou pede ressarcimento em até 60 dias (art. 348, II). Optantes pelo Simples Nacional ficaram fora das alíquotas de teste (art. 348, III, alínea c).
42Já é possível saber qual será a alíquota cheia da CBS em 2027?+
Não com segurança. A fixação da alíquota de referência depende de resolução do Senado Federal, nos termos do art. 130 do ADCT, e os percentuais que circulam em notícia são estimativa, não norma. Isso tem efeito prático em quem forma preço de contrato longo: o caminho é cláusula de revisão tributária, e não aposta em número que ninguém fixou. O que já se pode fazer em 2026 é preparar o sistema de emissão, conferir o destaque nota por nota e organizar o inventário e os créditos de PIS e Cofins para a virada.
43O que acontece com meus créditos de PIS e Cofins na virada para 2027?+
Os arts. 378 a 383 da Lei Complementar nº 214/2025 cuidam disso. Créditos não apropriados ou não utilizados até 31 de dezembro de 2026 precisam estar corretamente registrados na EFD-Contribuições; créditos apropriados de forma parcelada e ainda em curso passam a ser apropriados como créditos presumidos de CBS; o art. 381 prevê crédito presumido de CBS sobre o estoque existente em 1º de janeiro de 2027, com prazo de cinco anos; e o art. 382 dá prioridade de utilização aos créditos de PIS e Cofins sobre os de CBS. Quem tem estoque relevante precisa de inventário confiável na virada.
44Teresina já alterou a legislação municipal por causa da reforma tributária?+
Sim, em parte. O Regulamento do Código Tributário do Município de Teresina, o Decreto nº 16.759/2017, passou a listar o IBS entre os tributos municipais por alteração do Decreto nº 28.864, de 19 de junho de 2026. Listar não é instituir: a instituição e as alíquotas dependem de lei complementar nacional e de lei municipal. O ISS continua valendo normalmente durante a transição, com as alíquotas do Anexo VIII da Lei Complementar municipal nº 4.974/2016. Confira sempre o texto compilado no portal SEMF Legis antes de aplicar uma alíquota, porque as alterações entram por decreto e por lei complementar municipal.
45Contabilidade consultiva garante que vou pagar menos imposto?+
Não, e escritório que garante isso antes de ler documento está vendendo o que não pode entregar. A análise pode chegar a três conclusões: existe economia possível dentro da lei, está tudo correto do jeito que já está, ou existe passivo a regularizar. As três são resultado útil, porque as três mudam o que você decide. O que a consultoria entrega com certeza é o número na mão antes da decisão, o registro do que foi decidido e o aviso antes do prazo. Redução de imposto, quando aparece, é consequência de escolha legal comparada, não de promessa.
46Vocês atendem empresas fora de Teresina?+
Sim. Atendemos Teresina, os demais municípios do Piauí, a Grande Teresina, Timon-MA e empresas de outros estados no formato de atendimento contábil online, com os documentos trafegando por canal digital e as reuniões por vídeo. O que muda em cada caso é a legislação municipal aplicável — alíquota de ISS, cadastro de contribuinte, sistema de emissão de nota e regras de licenciamento variam por município, e isso entra no levantamento inicial. Registro em outro estado passa pela junta comercial local. O regime tributário federal e as obrigações acessórias seguem as mesmas regras em todo o país.
47Aprovei a distribuição de lucros em dezembro de 2025. Vou pagar os 10% ao receber em 2026?+
Não, se o caso se encaixar na regra de transição da Lei nº 15.270/2025: lucros relativos a resultados apurados até o ano-calendário de 2025, com distribuição aprovada até 31 de dezembro de 2025, ficam fora da retenção desde que o pagamento ocorra nos termos originalmente previstos no ato de aprovação, no limite do ano-calendário de 2028. O que garante isso é documento: a ata ou o instrumento de deliberação datado de 2025, o valor aprovado e o resultado apurado nos livros que sustenta esse valor. Sem esses papéis, a empresa tem uma intenção, não uma distribuição aprovada. A Receita Federal publicou orientação em dezembro de 2025 sobre o alcance da regra.
Fontes oficiais consultadas
12 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Decreto-Lei nº 9.295/1946 — arts. 25 e 26 (trabalhos técnicos e atribuições privativas do contador)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 123/2006 — art. 9º (baixa, responsabilidade solidária) e art. 14 (distribuição de lucros)Presidência da República · planalto.gov.br
- 03Lei Complementar nº 214/2025 — arts. 343, 346 e 348 (teste de CBS e IBS em 2026) e arts. 378 a 383 (créditos na virada)Presidência da República · planalto.gov.br
Receita Federal e outros órgãos federais
- 04Resolução CFC nº 1.590/2020 — contrato escrito, Carta de Responsabilidade da Administração e distratoConselho Federal de Contabilidade · cfc.org.br
- 05
- 06
Estado do Piauí
- 07Abertura, alteração e baixa de empresa — serviços on-line e uso do contrato padrãoJUCEPI · portal.pi.gov.br
- 08Gov.pi Empresas — portal integrador do registro empresarial no Piauí (antigo Piauí Digital)Governo do Estado do Piauí · piauidigital.pi.gov.br
Município de Teresina
- 09Código Tributário do Município de Teresina (LC nº 4.974/2016) — ISSQN e alíquotas do Anexo VIIISEMF Teresina · legis.teresina.pi.gov.br
- 10Regulamento do Código Tributário do Município de Teresina — Decreto nº 16.759/2017 e alteraçõesSEMF Teresina · legis.teresina.pi.gov.br
- 11Decretos tributários municipais — texto compilado e alterações posteriores do CTMTSEMF Teresina · legis.teresina.pi.gov.br
Outras fontes oficiais
- 12ADI 2.446 — constitucionalidade do parágrafo único do art. 116 do CTN (dissimulação)Supremo Tribunal Federal · portal.stf.jus.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador, CRC-PI 010656 - O, responsável técnico da RBO Contabilidade LTDA, em Teresina-PI, com doze anos de profissão desde 2014. Atua na abertura, na alteração e no encerramento de empresas no Piauí, acompanhando as decisões de CNAE, regime tributário e quadro societário antes do protocolo na JUCEPI. Escreve neste blog sobre o que a legislação exige de cada etapa, sempre com a norma citada e o link oficial.
