
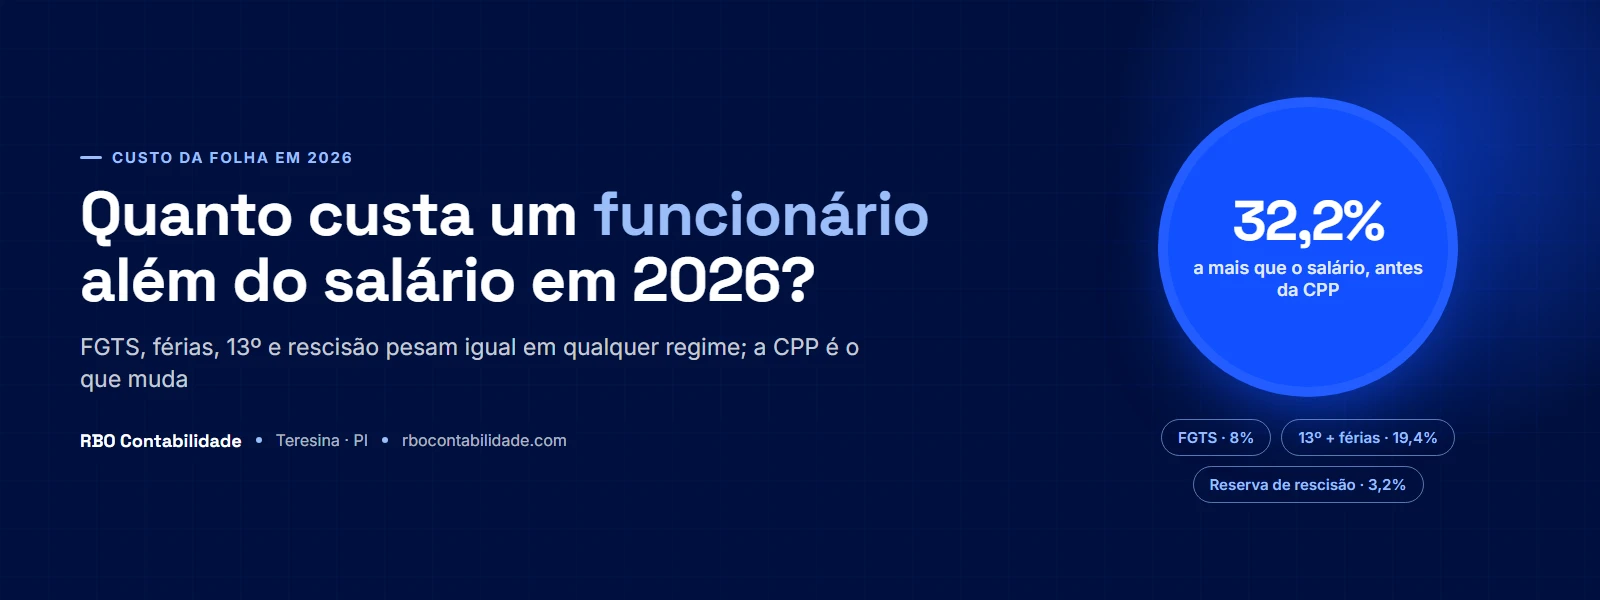
Quanto custa um funcionário CLT além do salário?
Antes de qualquer imposto sobre a folha, contratar alguém já custa cerca de 32,2% a mais que o salário combinado: 29,0% de provisões legais (FGTS, 13º salário e férias) mais 3,2% de reserva de gestão para uma eventual rescisão. Esse acréscimo vem de obrigações que valem para qualquer empresa, em qualquer regime tributário: o FGTS de 8% recolhido todo mês, a provisão do 13º salário, a provisão de férias com o terço constitucional, o FGTS que incide sobre essas duas últimas verbas quando são pagas, e a reserva para uma eventual rescisão. O que muda de empresa para empresa é o que vem depois desse bloco: o encargo previdenciário sobre a folha, que no Simples Nacional dos Anexos I, II e III já está dentro do DAS e no Anexo IV e no Lucro Presumido é recolhido por fora, em guia própria.
- Salário bruto combinado com o empregado
- FGTS de 8% sobre a remuneração, recolhido todo mês
- Provisão de 13º salário, de 1/12 do salário por mês trabalhado
- Provisão de férias com o terço constitucional, de 1/12 do salário mais 1/3 desse valor
- Reserva para rescisão (aviso prévio e, em demissão sem justa causa, multa de 40% do FGTS)
- Encargo previdenciário sobre a folha — varia conforme o Anexo do Simples Nacional ou se a empresa está no Lucro Presumido
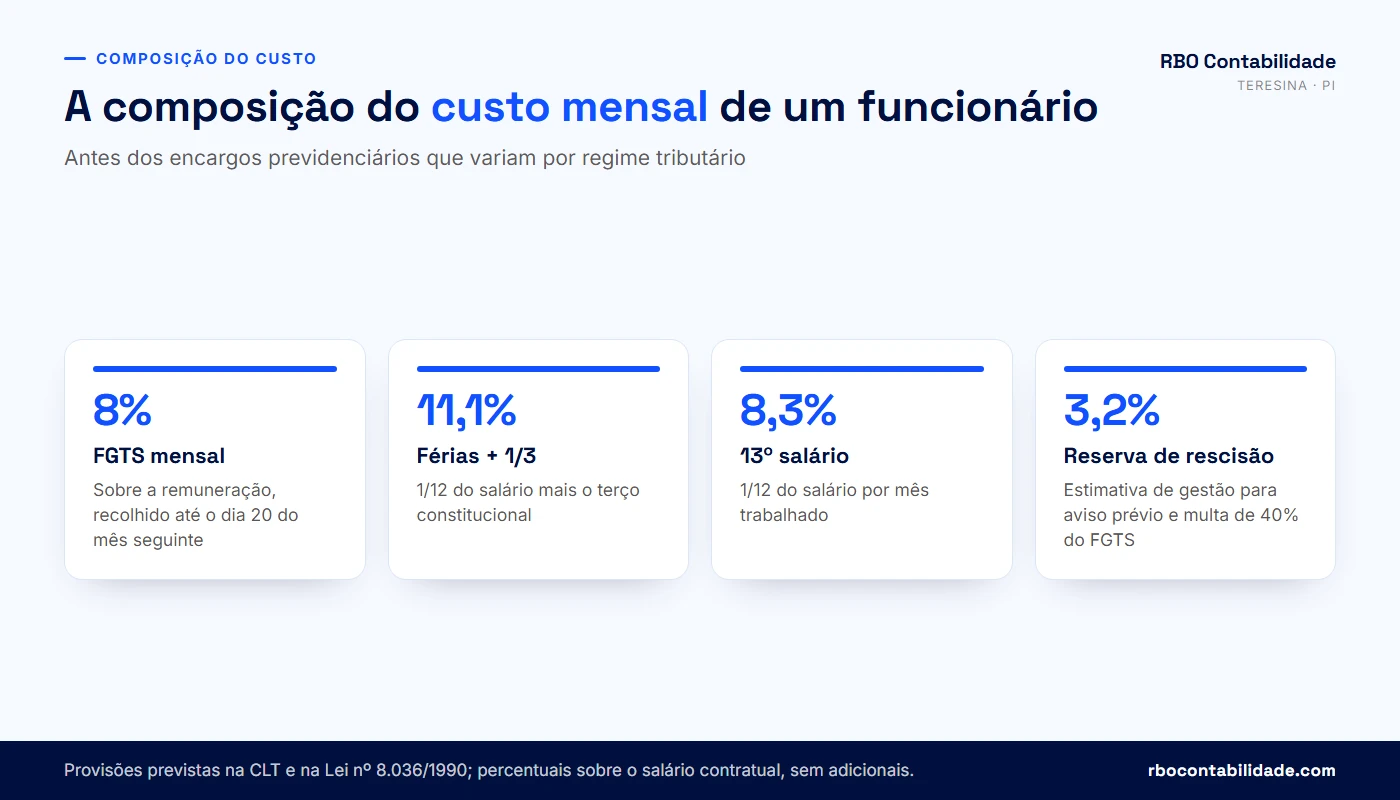
Note que os itens 2 a 5 — FGTS, 13º, férias e reserva de rescisão — não mudam com o regime: são encargos trabalhistas, previstos na CLT e na Lei nº 8.036/1990, e existem porque o empregado é CLT, não porque a empresa é Simples ou Lucro Presumido. A diferença entre os regimes está só no sexto item, o encargo previdenciário patronal, que é o assunto das próximas seções.
Os percentuais aqui são calculados sobre o salário contratual, sem adicionais como hora extra, comissão ou periculosidade. Quando esses adicionais existem, eles entram na base de cálculo do FGTS, do 13º e das férias, e o custo sobe proporcionalmente.
Como calcular FGTS, férias, 13º salário e a provisão de rescisão?
O FGTS é 8% da remuneração mensal, recolhido pela empresa até o dia 20 do mês seguinte, conforme a Lei nº 8.036/1990, art. 15. O 13º salário é 1/12 do salário por mês trabalhado, pago em duas parcelas e instituído pela Lei nº 4.090/1962. As férias seguem a mesma lógica de 1/12 por mês, mas com um adicional: a Constituição de 1988, no art. 7º, XVII, garante 1/3 a mais sobre o valor das férias, o chamado terço constitucional. E como o FGTS incide também sobre o 13º e sobre as férias quando são pagos, a provisão mensal dessas duas verbas já carrega o FGTS correspondente.
FGTS mensal = salário × 8%
Provisão de 13º = salário ÷ 12
Provisão de férias + 1/3 = (salário ÷ 12) × 4/3
FGTS sobre 13º e férias = (provisão de 13º + provisão de férias) × 8%
Total de provisões comuns ≈ 29% do salário, em qualquer regime
Quanto provisionar para uma eventual rescisão?
Aqui a conta muda de natureza: a lei não fixa um percentual mensal para rescisão, porque a multa só é devida se a demissão acontecer. O que existe é a regra do que será pago se ela ocorrer: em demissão sem justa causa, a empresa paga uma multa de 40% sobre todo o saldo de FGTS depositado durante o contrato (Lei nº 8.036/1990, art. 18, §1º), além do aviso prévio de 30 dias, acrescido de 3 dias por ano de serviço na mesma empresa até o limite de 60 dias adicionais, conforme a Lei nº 12.506/2011. Muitos escritórios de contabilidade, para efeito de orçamento, estimam esse risco provisionando 3,2% do salário por mês — o equivalente a 40% do FGTS que a empresa deposita sobre o salário mensal (8%), por simplificação. O FGTS também incide sobre o 13º e sobre as férias quando são efetivamente pagos, o que elevaria um pouco esse percentual numa conta mais completa; este guia usa os 3,2% como estimativa de gestão, não como obrigação legal mensal, e é assim que os exemplos a utilizam.
⚠️ As verbas rescisórias têm prazo de pagamento de 10 dias corridos a partir do término do contrato (CLT, art. 477, §6º). Pagar fora do prazo gera multa em favor do empregado, independente do regime tributário da empresa.
Por que os Anexos I, II e III do Simples Nacional não cobram CPP na folha?
Porque a Contribuição Previdenciária Patronal (CPP) dessas empresas já está dentro da alíquota do DAS. A LC nº 123/2006, art. 13, inciso VI, inclui a CPP entre os tributos recolhidos num documento único — o que significa que parte do percentual que você paga sobre o faturamento do mês já cobre o INSS patronal dos seus funcionários. Na prática, isso tira do fluxo de caixa mensal uma guia GPS separada: a folha de pagamento, nesses anexos, não gera encargo previdenciário adicional.
Essa regra vale igualmente para o Anexo V, usado por serviços que não se qualificam para o Anexo III pelo Fator R. A diferença entre Anexo III e Anexo V está na alíquota — não na forma de recolher a CPP, que nos dois casos continua embutida no DAS. Quem presta serviço e está na fronteira entre os dois anexos pode simular o impacto do Fator R na calculadora de Fator R da RBO antes de decidir como estruturar a folha.
| Anexo | Atividade típica | CPP na folha? |
|---|---|---|
| I | Comércio | Embutida no DAS |
| II | Indústria | Embutida no DAS |
| III | Serviços com Fator R igual ou acima de 28% | Embutida no DAS |
| V | Serviços com Fator R abaixo de 28% | Embutida no DAS |
A exceção é só o Anexo IV, tratado na próxima seção. Nos Anexos I, II, III e V, o custo do funcionário fica restrito ao salário, ao FGTS e às provisões trabalhistas vistas na seção anterior — sem nenhuma guia previdenciária adicional sobre a folha.
Por que o Anexo IV do Simples Nacional paga a CPP fora do DAS?
Porque a alíquota do Anexo IV foi desenhada sem a parcela de CPP dentro dela. A exceção está no art. 13, VI, combinado com o art. 18, §5º-C, da LC nº 123/2006: empresas que exercem as atividades do Anexo IV recolhem a CPP de 20% sobre a folha de pagamento, mais o RAT, separadamente do DAS, com DARF gerado pela DCTFWeb, a partir das informações do eSocial — o mesmo sistema usado pelas empresas do Lucro Real e do Lucro Presumido.
- Construção de imóveis e obras de engenharia
- Paisagismo e decoração de interiores
- Serviços de vigilância, limpeza e conservação
- Serviços advocatícios
Quando a empresa só tem receita do Anexo IV, a conta é direta: 20% de CPP mais o RAT sobre toda a folha. Quando ela mistura Anexo IV com outra atividade — uma empresa de limpeza que também revende produtos, por exemplo — o cálculo depende de cada empregado. Um empregado que trabalha só em atividade do Anexo IV: a CPP sobre o salário dele é devida mesmo no mês em que a empresa não fatura nada dessa atividade (IN RFB nº 2.110/2022, art. 171). Um empregado que trabalha só em outra atividade, do Anexo I, II, III ou V: a CPP continua embutida no DAS, sem nada a recolher por fora. Um empregado que atua nas duas atividades: a CPP fora do DAS é apurada na proporção entre a receita do Anexo IV e a receita total do mês, conforme o art. 171, III e §1º, da mesma instrução normativa.
⚠️ O Anexo IV muda a forma de recolher a CPP, mas não revoga a dispensa da contribuição a terceiros (Sistema S). Essas empresas continuam sem pagar Sesc, Senac, Sebrae e afins — o que só volta a pesar no Lucro Presumido, como você vê na próxima seção.
💡 Se sua empresa mistura atividade do Anexo IV com outra receita, o cálculo da CPP proporcional costuma exigir conferência mês a mês. Fale com um contador antes de fechar a folha. Falar com um contador →
Quanto custam os encargos de um funcionário no Lucro Presumido?
No Lucro Presumido, a folha de pagamento carrega três encargos que as empresas do Simples Nacional (fora do Anexo IV) não pagam: a CPP de 20%, o RAT de 1% a 3% ajustado pelo FAP, e a contribuição a terceiros (Sistema S). É esse terceiro item que faz o Lucro Presumido custar mais do que o Anexo IV com o mesmo salário — porque a dispensa de terceiros prevista para o Simples Nacional, no art. 13, §3º, da LC nº 123/2006, não se aplica a esse regime.
O RAT básico (1%, 2% ou 3%, conforme o risco da atividade preponderante) é multiplicado pelo FAP — Fator Acidentário de Prevenção, que varia de 0,5000 a 2,0000 conforme o histórico de acidentes da empresa, segundo o Decreto nº 3.048/1999, art. 202-A, na redação dada pelo Decreto nº 10.410/2020, que também trunca o FAP na quarta casa decimal. Uma empresa com bom histórico pode reduzir o RAT à metade; uma com muitos afastamentos pode vê-lo dobrar.
CPP patronal = folha × 20%
RAT ajustado = alíquota base (1%, 2% ou 3%) × FAP (0,5000 a 2,0000)
Contribuição a terceiros = folha × alíquota do código FPAS da atividade| Encargo | Percentual | Observação |
|---|---|---|
| CPP patronal | 20% sobre a folha | Regra geral (Lei nº 8.212/1991, art. 22, I); setores na desoneração da folha pagam 10% em 2026, mais a CPRB reduzida |
| RAT ajustado pelo FAP | 1% a 3%, multiplicado por 0,5000 a 2,0000 | Depende do CNAE e do histórico de acidentes |
| Contribuição a terceiros | Varia por código FPAS (na prática, de cerca de 1,8% a 5,8%) | A confirmar com o contador pelo CNAE da empresa |
A Lei nº 14.973/2024 criou uma transição para os setores que tinham direito à desoneração da folha (CPRB): em 2026 essas empresas recolhem CPP de 10% sobre a folha — metade da alíquota geral — mais a CPRB sobre a receita bruta, reduzida a 60% da alíquota setorial, com a reoneração completa prevista para 2028. Fora desses setores, vale a regra geral de 20% usada nos exemplos deste guia.
O percentual exato de terceiros depende do código FPAS vinculado ao CNAE preponderante da empresa — a tabela é extensa e varia por setor. Muitas atividades de serviço, comércio atacadista e saúde usam o FPAS 515, com 5,8% de terceiros; este guia usa esse número como referência didática nos exemplos das próximas seções, mas o seu caso precisa ser confirmado.
Qual regime tem o funcionário mais caro: Simples Nacional ou Lucro Presumido?
Em ordem crescente de custo sobre a folha: os Anexos I, II, III e V do Simples Nacional, sem nenhum encargo previdenciário adicional; depois o Anexo IV, com CPP e RAT fora do DAS; e por último o Lucro Presumido, que soma CPP, RAT e contribuição a terceiros. A diferença entre o Anexo IV e o Lucro Presumido não é a CPP — os dois pagam 20% — mas sim a contribuição a terceiros, que só o Lucro Presumido carrega.
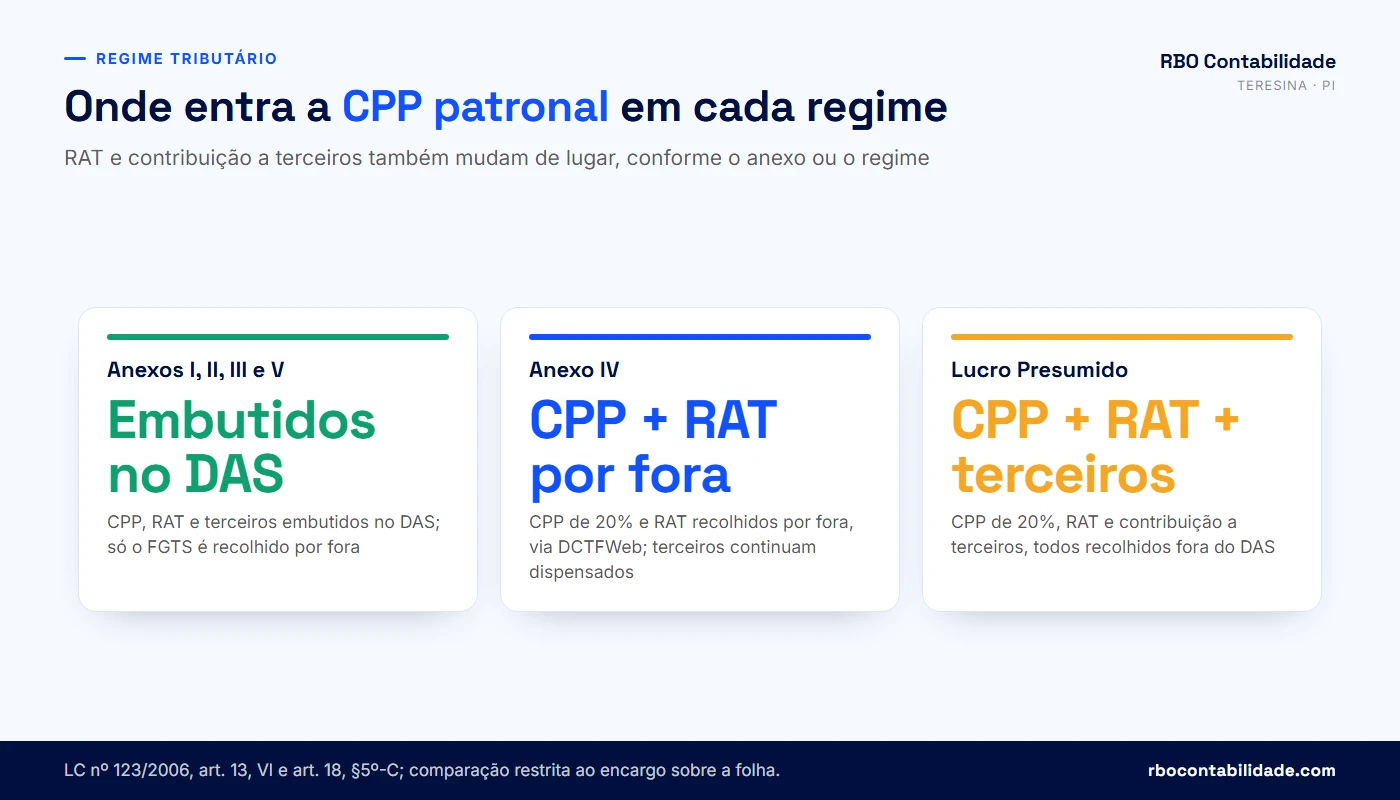
| Regime | CPP patronal (20%) | RAT (1% a 3% × FAP) | Contribuição a terceiros | Onde é recolhida |
|---|---|---|---|---|
| Anexos I, II, III e V do Simples Nacional | Embutida no DAS | Embutida no DAS | Dispensada | Só a alíquota do DAS, sobre o faturamento |
| Anexo IV do Simples Nacional | 20% por fora do DAS | Por fora do DAS | Dispensada | DARF gerado pela DCTFWeb (a partir do eSocial), sobre a folha |
| Lucro Presumido | 20% por fora | Por fora | Devida, conforme o FPAS do CNAE | DARF gerado pela DCTFWeb (a partir do eSocial), sobre a folha |
Essa tabela compara só o encargo sobre a folha. Ela não diz qual regime é mais barato para a empresa como um todo, porque o Simples Nacional também cobra uma alíquota sobre o faturamento que, nos Anexos III e V, é sensível ao Fator R — a razão entre a folha de pagamento (incluindo pró-labore) e a receita bruta dos últimos 12 meses. Antes de decidir o regime olhando só o custo de um funcionário, vale simular o DAS do jeito que ele realmente vai sair.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Use a calculadora para estimar a alíquota efetiva e o DAS do mês pelos Anexos I a V, inclusive o efeito do Fator R entre os Anexos III e V. Ela não substitui a apuração oficial no PGDAS-D, mas ajuda a enxergar se o aumento da folha — por conta de uma contratação — empurra sua empresa para um Fator R melhor ou pior.
Quanto custa um funcionário com salário mínimo em cada regime?
Numa simulação hipotética e didática com o salário mínimo de 2026, de R$ 1.621,00 (Decreto nº 12.797/2025), as provisões comuns a qualquer regime somam R$ 522,16 por mês — e o total sobe conforme o encargo previdenciário de cada regime, assumindo, só para este exemplo, risco de acidente leve (RAT de 1%) com FAP neutro (1,0000) e contribuição a terceiros de 5,8% no caso do Lucro Presumido.
| Componente | Valor (R$) | % do salário |
|---|---|---|
| Salário bruto | 1.621,00 | 100,00% |
| FGTS mensal (8%) | 129,68 | 8,00% |
| Provisão de 13º salário (1/12) | 135,08 | 8,33% |
| Provisão de férias + 1/3 | 180,11 | 11,11% |
| FGTS sobre 13º e férias | 25,22 | 1,56% |
| Reserva de gestão para rescisão (estimativa) | 51,87 | 3,20% |
| Subtotal antes dos encargos previdenciários | 2.142,96 | 132,20% |
Para manter esta simulação comparável ao cálculo do FGTS acima, a CPP, o RAT e a contribuição a terceiros abaixo incidem só sobre o salário mensal de R$ 1.621,00, sem somar as provisões de 13º e férias. Na prática, esses encargos também incidem sobre o 13º e sobre as férias quando essas verbas são de fato pagas — mas, como esse pagamento concentra-se em meses específicos do ano, somar essa incidência aqui tornaria a comparação entre os três regimes menos direta do que mostrar o custo mensal do salário.
| Regime | Encargo previdenciário sobre a folha | Custo total estimado |
|---|---|---|
| Anexos I, II, III e V do Simples Nacional | Nenhum — já está no DAS | R$ 2.142,96 |
| Anexo IV do Simples Nacional | CPP 20% + RAT 1% = R$ 340,41 | R$ 2.483,37 |
| Lucro Presumido | CPP 20% + RAT 1% + terceiros 5,8% = R$ 434,43 | R$ 2.577,39 |
A diferença entre o Anexo IV e o Lucro Presumido, neste exemplo, é de R$ 94,02 — exatamente a contribuição a terceiros sobre R$ 1.621,00. Em atividades com FPAS de terceiros mais baixo, essa diferença encolhe; em algumas, some quase por completo.
Quanto custa um funcionário de R$ 3.000,00 em cada regime?
Com um salário de R$ 3.000,00, a mesma simulação hipotética mantém os percentuais da seção anterior, mas os valores em reais crescem na mesma proporção do salário — o que deixa mais visível, em termos absolutos, o peso de cada regime.
| Componente | Valor (R$) | % do salário |
|---|---|---|
| Salário bruto | 3.000,00 | 100,00% |
| FGTS mensal (8%) | 240,00 | 8,00% |
| Provisão de 13º salário (1/12) | 250,00 | 8,33% |
| Provisão de férias + 1/3 | 333,33 | 11,11% |
| FGTS sobre 13º e férias | 46,67 | 1,56% |
| Reserva de gestão para rescisão (estimativa) | 96,00 | 3,20% |
| Subtotal antes dos encargos previdenciários | 3.966,00 | 132,20% |
| Regime | Encargo previdenciário sobre a folha | Custo total estimado |
|---|---|---|
| Anexos I, II, III e V do Simples Nacional | Nenhum — já está no DAS | R$ 3.966,00 |
| Anexo IV do Simples Nacional | CPP 20% + RAT 1% = R$ 630,00 | R$ 4.596,00 |
| Lucro Presumido | CPP 20% + RAT 1% + terceiros 5,8% = R$ 804,00 | R$ 4.770,00 |
Numa equipe de cinco pessoas nesse salário, o encargo recolhido sobre a folha no Lucro Presumido chega a R$ 4.020,00 por mês nesta simulação hipotética; no Simples, a CPP equivalente está dentro do DAS, calculada sobre o faturamento — por isso essa diferença não é, sozinha, a economia de um regime sobre o outro.
💡 Quem está decidindo entre Simples Nacional e Lucro Presumido não deve olhar só o custo do funcionário: o planejamento tributário pesa o DAS, o IRPJ, a CSLL, o PIS, a Cofins e a folha juntos, não separado.
💡 Simular o custo de uma equipe inteira, e não só de um funcionário, muda a conta na hora de escolher o regime tributário. Fale com um contador antes de fechar a folha do mês. Falar com um contador →
Vale-transporte, vale-alimentação e outros benefícios entram nesse custo?
O vale-transporte é o único benefício obrigatório por lei para quem usa transporte público para ir ao trabalho, conforme a Lei nº 7.418/1985. A empresa paga a tarifa integral do deslocamento e desconta do empregado só até 6% do salário básico — o que exceder esse limite fica com a empresa, segundo o Decreto nº 10.854/2021, art. 114. O vale-transporte não tem natureza salarial: não entra na base do FGTS nem da CPP.
- Vale-alimentação ou refeição — não é obrigatório por lei federal, mas pode constar de convenção coletiva ou do PAT (Programa de Alimentação do Trabalhador)
- Plano de saúde e seguro de vida — benefício contratual, custo variável por operadora e faixa etária
- Vale-transporte — obrigatório quando o empregado depende de transporte público, com desconto limitado a 6% do salário básico
Nenhum desses benefícios está nos cálculos das seções anteriores, porque eles não variam por regime tributário — variam de empresa para empresa, conforme o que consta no contrato de trabalho ou na convenção coletiva da categoria. Para orçar uma contratação de verdade, some o valor desses benefícios ao total que você já calculou para o salário, o FGTS, as provisões e o encargo previdenciário do seu regime.
⚠️ Deixar de pagar o vale-transporte a quem tem direito, ou descontar mais do que 6% do salário básico, gera passivo trabalhista — e isso vale para empresa do Simples Nacional, do Anexo IV ou do Lucro Presumido, sem distinção.
Como simular o custo de um funcionário na sua empresa?
Comece pelo que não muda — salário, FGTS, 13º, férias e a reserva de rescisão, 32,2% a mais que o salário (29,0% de provisões legais mais 3,2% de reserva de rescisão) — e só depois aplique o encargo do seu regime: zero para Anexos I, II, III e V; CPP e RAT para o Anexo IV; CPP, RAT e terceiros para o Lucro Presumido. Esse é o roteiro que este guia seguiu nos dois exemplos acima, e é o mesmo que vale para qualquer salário, não só para R$ 1.621,00 ou R$ 3.000,00.
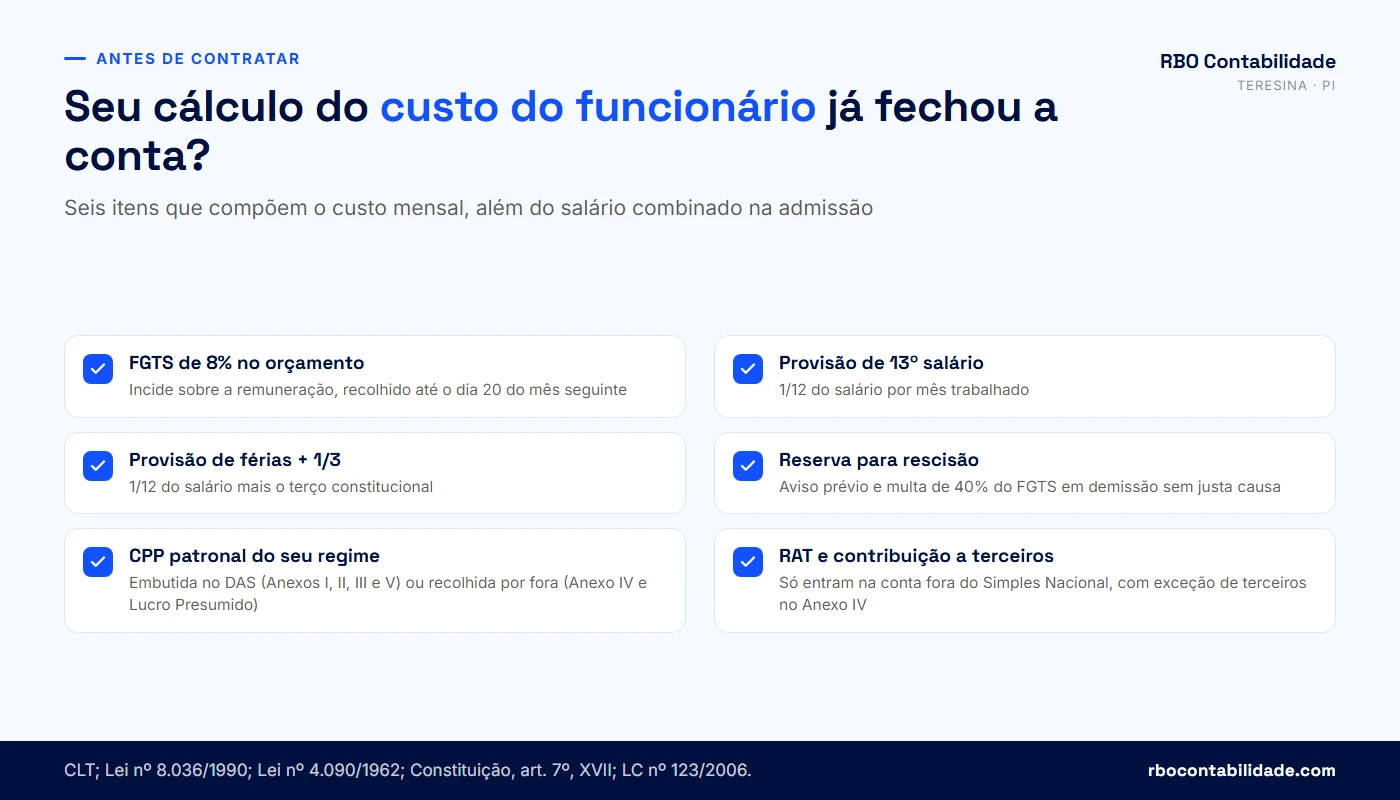
O checklist abaixo serve para conferir se a conta que você já faz hoje, antes de abrir uma vaga, está completa. Ele não calcula o valor exato — isso depende do salário, do CNAE, do grau de risco e dos benefícios da sua empresa — mas aponta onde costuma faltar informação.
Seu cálculo de custo de funcionário está completo?
Marque o que já é prática na sua empresa hoje. Cada item marcado soma um ponto; no final, veja se o seu cálculo cobre as provisões obrigatórias e o encargo previdenciário do regime da sua empresa.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist é uma autoavaliação e não substitui o cálculo da folha de pagamento feito pelo contador; nenhuma marcação aqui garante economia ou o valor exato que a sua empresa vai pagar.
Perguntas frequentes sobre quanto custa um funcionário
Custo total e provisões trabalhistas
01Quanto custa realmente um funcionário para a empresa, além do salário?+
Além do salário, a empresa recolhe FGTS de 8% todo mês e provisiona 13º salário (8,33% do salário), férias com o terço constitucional (11,11%) e o FGTS sobre essas duas verbas (1,56%) — 29,0% de provisões legais. Soma-se ainda uma reserva de gestão de 3,2% para uma eventual rescisão, totalizando 32,2% do salário, igual em qualquer regime tributário. Depois entra o encargo previdenciário do regime da empresa: nenhum nos Anexos I, II, III e V do Simples Nacional; CPP e RAT no Anexo IV; CPP, RAT e contribuição a terceiros no Lucro Presumido. Benefícios como vale-transporte somam-se por fora, conforme o contrato de trabalho.
02O que entra na provisão de férias de um funcionário?+
A provisão de férias é 1/12 do salário por mês trabalhado, mais 1/3 desse valor, chamado terço constitucional, garantido pelo art. 7º, XVII, da Constituição Federal de 1988. Somados, os dois itens equivalem a 11,11% do salário por mês. Esse valor é reservado mensalmente para custear as férias quando o empregado completa o período aquisitivo de 12 meses e tira o descanso, geralmente de 30 dias corridos. O cálculo considera o salário na data da concessão das férias, não o salário do mês em que a provisão foi feita.
03Como calcular o 13º salário mês a mês?+
O 13º salário equivale a 1/12 do salário por mês trabalhado no ano, instituído pela Lei nº 4.090/1962. Para provisionar mensalmente, divide-se o salário por 12: um empregado com salário de R$ 1.621,00 provisiona R$ 135,08 por mês. O pagamento é feito em duas parcelas, a primeira até 30 de novembro e a segunda até 20 de dezembro, calculadas sobre o salário vigente em cada data. Quem provisiona mês a mês evita ter que tirar o valor inteiro do caixa só em novembro e dezembro.
04O FGTS incide sobre o 13º salário e as férias?+
Sim. O FGTS de 8%, previsto na Lei nº 8.036/1990, incide sobre toda a remuneração paga ao empregado, incluindo o 13º salário e as férias com o terço constitucional, no mês em que cada verba é efetivamente paga. Por isso, ao provisionar o custo mensal de um funcionário, o cálculo soma 8% sobre o salário do mês e também 8% sobre as provisões de 13º e férias — o que representa cerca de 1,56% adicional do salário, somado aos 8% do FGTS sobre o salário normal.
05Por que é preciso provisionar o custo de uma rescisão?+
Porque a demissão sem justa causa gera um custo que não aparece na folha do dia a dia: a multa de 40% sobre todo o saldo de FGTS depositado durante o contrato, prevista no art. 18, §1º, da Lei nº 8.036/1990, além do aviso prévio. Quem não reserva esse valor mensalmente corre o risco de ser pego de surpresa quando precisa desligar alguém. Uma prática comum de gestão é provisionar 3,2% do salário por mês, equivalente a 40% do FGTS já depositado — uma estimativa de orçamento, não uma obrigação legal mensal.
06Qual é a multa do FGTS em caso de demissão sem justa causa?+
A multa é de 40% sobre o total depositado na conta do FGTS do empregado durante todo o contrato de trabalho, conforme o art. 18, §1º, da Lei nº 8.036/1990. Ela incide sobre o saldo acumulado, não sobre o salário do último mês, e é paga de uma vez, junto com as demais verbas rescisórias. Em demissão por justa causa, pedido de demissão ou término de contrato por prazo determinado, essa multa não é devida. Por isso o percentual de 40% só se aplica a um cenário específico de rescisão.
07Quanto tempo tem a empresa para pagar as verbas rescisórias?+
O prazo é de 10 dias corridos a contar do término do contrato de trabalho, conforme o art. 477, §6º, da CLT, regra unificada desde a reforma trabalhista de 2017. Esse prazo vale tanto para pedido de demissão quanto para dispensa pela empresa, com ou sem justa causa, e inclui saldo de salário, férias proporcionais, 13º proporcional e, quando aplicável, a multa de 40% do FGTS. Pagar fora do prazo gera multa em favor do empregado, independentemente do regime tributário da empresa.
08O aviso prévio aumenta com o tempo de casa do funcionário?+
Sim. O aviso prévio começa em 30 dias e, pela Lei nº 12.506/2011, ganha 3 dias adicionais para cada ano completo de serviço na mesma empresa, até o limite de 60 dias extras — ou seja, até 90 dias no total para quem tem 20 anos ou mais de casa. Esse tempo pode ser trabalhado ou indenizado, a critério de quem o concede. Quanto mais tempo de empresa o funcionário tem, maior é o custo de uma rescisão sem justa causa, tanto pelo aviso quanto pela multa de 40% sobre um FGTS acumulado maior.
09Os 29% de encargos trabalhistas valem para qualquer salário?+
Sim, porque são percentuais fixos sobre o salário — 8% de FGTS, 8,33% de 13º, 11,11% de férias com o terço e 1,56% de FGTS sobre essas duas últimas verbas, somando 29,0%. Soma-se ainda 3,2% de reserva de gestão para uma eventual rescisão, e o total de provisões comuns chega a 32,2% do salário. Nenhum desses percentuais muda com o valor do salário nem com o regime tributário da empresa: valem para o salário mínimo de R$ 1.621,00 e também para um salário de R$ 10.000,00. O que muda em valor absoluto é o resultado em reais, que cresce na mesma proporção do salário contratado.
Simples Nacional, os Anexos e a CPP
10Por que o Simples Nacional não cobra INSS patronal separado na maioria dos casos?+
Porque a Contribuição Previdenciária Patronal (CPP) está incluída na alíquota única do DAS para os Anexos I, II, III e V, conforme o art. 13, inciso VI, da LC nº 123/2006. Isso significa que parte do percentual pago sobre o faturamento do mês já cobre o INSS patronal dos funcionários, sem necessidade de uma guia GPS separada. Essa simplificação é um dos atrativos do Simples Nacional para empresas com folha de pagamento relevante, mas não se aplica ao Anexo IV, que tem regra própria.
11O que é CPP e por que ela está embutida no DAS dos Anexos I, II e III?+
CPP é a Contribuição Previdenciária Patronal, o equivalente ao INSS que a empresa paga sobre a folha de pagamento dos funcionários. Nos Anexos I, II, III e V do Simples Nacional, ela está embutida na alíquota do DAS por força do art. 13, VI, da LC nº 123/2006 — uma simplificação que evita uma guia previdenciária separada. Isso não significa que a CPP deixou de existir: ela continua sendo cobrada, só que dentro do percentual recolhido sobre o faturamento, e não sobre a folha.
12Quais atividades estão no Anexo IV do Simples Nacional?+
O Anexo IV reúne construção de imóveis e obras de engenharia, paisagismo e decoração de interiores, serviços de vigilância, limpeza e conservação, e serviços advocatícios, conforme o art. 18, §5º-C, da LC nº 123/2006. A regra vale para construção, vigilância, limpeza e conservação desde a origem do regime; os serviços advocatícios foram incluídos pela LC nº 147/2014. Nessas atividades, a alíquota do Anexo IV não contempla a CPP, diferente dos Anexos I, II, III e V — por isso essas empresas recolhem a contribuição previdenciária patronal separadamente, com DARF gerado pela DCTFWeb a partir das informações do eSocial, mesmo continuando no Simples Nacional para os demais tributos.
13Por que o Anexo IV paga a CPP fora do DAS?+
Porque a própria alíquota do Anexo IV foi calculada sem incluir a parcela de CPP, conforme o art. 13, VI, combinado com o art. 18, §5º-C, da LC nº 123/2006. Isso obriga a empresa a recolher 20% sobre a folha de pagamento, mais o RAT, pelo sistema normal da Previdência — o mesmo usado por empresas do Lucro Presumido e do Lucro Real. A regra vale para construção, vigilância, limpeza e conservação desde a origem do regime; os serviços advocatícios foram incluídos pela LC nº 147/2014.
14O Anexo IV também paga contribuição a terceiros (Sistema S)?+
Não. Mesmo recolhendo a CPP fora do DAS, as empresas do Anexo IV continuam dispensadas da contribuição a terceiros — Sesc, Senac, Sebrae e entidades semelhantes —, por força do art. 13, §3º, da LC nº 123/2006, que vale para todo optante do Simples Nacional, sem exceção de anexo. Essa dispensa é justamente o que diferencia o Anexo IV do Lucro Presumido: os dois pagam CPP e RAT, mas só o Lucro Presumido soma a contribuição a terceiros à folha de pagamento.
15O que muda entre Anexo III e Anexo V na folha de pagamento?+
Nada muda na forma de recolher a CPP: nos dois anexos ela está embutida no DAS, sem custo extra sobre a folha. A diferença entre Anexo III e Anexo V está na alíquota total do Simples Nacional, que depende do Fator R — a razão entre a folha de pagamento dos últimos 12 meses (incluindo pró-labore) e a receita bruta do mesmo período. Fator R igual ou acima de 28% leva ao Anexo III, geralmente mais barato; abaixo disso, a empresa vai para o Anexo V.
16Uma empresa pode estar em mais de um anexo ao mesmo tempo?+
Sim, quando ela exerce mais de uma atividade tributada por anexos diferentes, como comércio (Anexo I) e serviço de limpeza (Anexo IV) na mesma empresa. Nesses casos, cada receita é apurada pelo anexo correspondente, e a CPP devida fora do DAS pelo Anexo IV é calculada na proporção entre a receita dessa atividade e a receita total do mês. Isso exige segregar as receitas por atividade no PGDAS-D, algo que vale a pena conferir com o contador para não errar a base de cálculo.
17Se minha empresa do Anexo IV não teve receita no mês, ainda devo CPP?+
Sim, se houver empregado que trabalha exclusivamente em atividade do Anexo IV. A CPP sobre o salário desse empregado é devida pelo sistema normal da Previdência, independentemente de a empresa ter faturado ou não receita dessa atividade no mês. Já quando o empregado atua de forma mista, em atividades de anexos diferentes, a contribuição é apurada proporcionalmente à receita do Anexo IV no mês — e pode chegar a zero se não houver receita dessa atividade específica naquele período.
18O Fator R muda o custo do funcionário no Simples Nacional?+
O Fator R não muda os encargos trabalhistas (FGTS, 13º, férias, rescisão) nem a forma de recolher a CPP — isso continua embutido no DAS tanto no Anexo III quanto no Anexo V. O que o Fator R muda é a alíquota do Simples Nacional sobre o faturamento: quanto maior a proporção da folha de pagamento em relação à receita, maior a chance de a empresa se qualificar para o Anexo III, geralmente com alíquota menor. Por isso, contratar pode, indiretamente, melhorar o enquadramento tributário da empresa.
Lucro Presumido e os encargos sobre a folha
19Por que o Lucro Presumido tem o funcionário mais caro entre os regimes comparados?+
Porque, além da CPP de 20% e do RAT — que o Anexo IV do Simples Nacional também paga —, o Lucro Presumido soma a contribuição a terceiros (Sistema S) sobre a folha. Essa contribuição é dispensada para qualquer optante do Simples Nacional, inclusive o Anexo IV, por força do art. 13, §3º, da LC nº 123/2006, mas é devida normalmente pelas empresas do Lucro Presumido e do Lucro Real. É esse terceiro encargo que faz a diferença de custo entre os dois regimes com o mesmo salário.
20O que é RAT e como ele é calculado?+
RAT é o Risco Ambiental do Trabalho, uma contribuição previdenciária que financia benefícios ligados a acidentes e doenças ocupacionais. A alíquota básica é de 1%, 2% ou 3% sobre a folha, conforme o grau de risco da atividade preponderante da empresa seja leve, médio ou grave, segundo o art. 22, II, da Lei nº 8.212/1991. Esse percentual incide sobre a mesma base da CPP e é devido tanto pelo Anexo IV do Simples Nacional quanto pelo Lucro Presumido e pelo Lucro Real.
21O que é o FAP e como ele altera o RAT?+
FAP é o Fator Acidentário de Prevenção, um multiplicador individual por CNPJ que varia de 0,5000 a 2,0000, conforme o art. 202-A do Decreto nº 3.048/1999. Ele é aplicado sobre a alíquota básica do RAT (1%, 2% ou 3%): um FAP de 0,5000 reduz o RAT à metade, prêmio para empresas com poucos acidentes; um FAP de 2,0000 dobra o RAT, penalidade para quem tem muitos afastamentos. O FAP é calculado anualmente pela Previdência Social com base no histórico de cada estabelecimento.
22O que é a contribuição a terceiros e quem paga?+
É a contribuição destinada a entidades como Sesc, Senac, Sesi, Senai, Sebrae e Incra, cobrada junto com o DARF gerado pela DCTFWeb, a partir das informações do eSocial, sobre a folha de pagamento. Empresas optantes do Simples Nacional, inclusive as do Anexo IV, estão dispensadas dela por força do art. 13, §3º, da LC nº 123/2006. Já empresas do Lucro Presumido e do Lucro Real pagam normalmente, com alíquota que varia conforme o código FPAS vinculado ao CNAE preponderante da atividade — não existe um percentual único para todas as empresas desse regime.
23A contribuição a terceiros tem uma alíquota única para todas as empresas?+
Não. O percentual varia conforme o código FPAS vinculado ao CNAE preponderante da empresa, e as tabelas oficiais mostram faixas que vão de cerca de 1,8% a 5,8% da folha, dependendo do setor. Muitas atividades de serviço, comércio atacadista e saúde usam o código FPAS 515, com 5,8% de terceiros — valor usado como referência didática nos exemplos deste guia. Para saber o percentual exato da sua empresa, é preciso confirmar o código FPAS correto com o contador, a partir do CNAE preponderante.
24O Lucro Real tem os mesmos encargos de folha do Lucro Presumido?+
Sim, para fins de encargos previdenciários sobre a folha de pagamento, Lucro Presumido e Lucro Real seguem a mesma lógica: CPP de 20% (regra geral do art. 22, I, da Lei nº 8.212/1991), RAT ajustado pelo FAP e contribuição a terceiros conforme o código FPAS da atividade. A exceção são os setores ainda na transição da desoneração da folha: pela Lei nº 14.973/2024, em 2026 eles recolhem CPP de 10% mais a CPRB reduzida sobre a receita, seja no Lucro Presumido, seja no Lucro Real. A diferença entre os dois regimes está na apuração do IRPJ e da CSLL, não no custo do funcionário.
25Migrar do Simples para o Lucro Presumido aumenta sempre o custo do funcionário?+
Na parte da folha de pagamento, sim, na maioria dos casos: uma empresa que sai dos Anexos I, II, III ou V passa a pagar CPP, RAT e contribuição a terceiros, que antes estavam embutidos no DAS. A exceção é quem já estava no Anexo IV, porque esse anexo já recolhia CPP e RAT fora do DAS — nesse caso, a migração para o Lucro Presumido acrescenta só a contribuição a terceiros. Quem está nos setores da transição da desoneração da folha (Lei nº 14.973/2024) paga, em 2026, CPP de 10% mais a CPRB reduzida em vez dos 20% da regra geral, o que também muda essa conta. Antes de migrar, vale simular o impacto na folha junto com o impacto nos demais tributos.
26Como saber o código FPAS da minha empresa?+
O código FPAS é definido pela atividade econômica preponderante da empresa, não pelo CNAE isoladamente, e aparece nas tabelas de FPAS e códigos de terceiros usadas no eSocial. Esse dado é informado no evento S-1000 do eSocial e usado para calcular corretamente a contribuição declarada na DCTFWeb. Como a tabela é extensa e tem exceções por setor, a forma mais segura de confirmar o código correto é consultar o contador responsável pela folha, que cruza a atividade real da empresa com a tabela vigente.
Benefícios, vale-transporte e exemplos práticos
27O vale-transporte é obrigatório para todo funcionário?+
É obrigatório para o empregado que depende de transporte público para ir ao trabalho e volta, e que o solicite, conforme a Lei nº 7.418/1985. A empresa custeia a tarifa integral do deslocamento e pode descontar do empregado só até 6% do salário básico, segundo o art. 114 do Decreto nº 10.854/2021. O vale-transporte não tem natureza salarial: não compõe a base de cálculo do FGTS, da CPP nem do INSS do empregado, e não entra nas contas de provisão deste guia.
28Quanto a empresa pode descontar do vale-transporte do funcionário?+
No máximo 6% do salário básico do empregado, excluídos adicionais e vantagens, conforme a Lei nº 7.418/1985 e o art. 114 do Decreto nº 10.854/2021. Tudo que exceder esse limite fica como custo da empresa. Se o custo do deslocamento for menor que 6% do salário básico, o desconto fica limitado ao valor do vale-transporte concedido. Descontar além do limite legal gera passivo trabalhista, independentemente do regime tributário da empresa.
29O vale-alimentação é obrigatório por lei?+
Não existe lei federal que obrigue toda empresa a pagar vale-alimentação ou vale-refeição. A obrigatoriedade, quando existe, costuma vir de convenção ou acordo coletivo da categoria profissional, ou da adesão voluntária da empresa ao PAT — Programa de Alimentação do Trabalhador. Por isso, esse benefício não entra nos cálculos de custo deste guia, que tratam só das provisões obrigatórias por lei (FGTS, 13º, férias, rescisão) e dos encargos previdenciários que variam por regime tributário.
30Um funcionário de salário mínimo custa quanto no Simples Nacional?+
Numa simulação hipotética e didática, um funcionário com o salário mínimo de 2026 (R$ 1.621,00, conforme o Decreto nº 12.797/2025) custa cerca de R$ 2.142,96 por mês nos Anexos I, II, III e V do Simples Nacional, somando FGTS, provisão de 13º, de férias com o terço e a reserva de rescisão — sem nenhum encargo previdenciário adicional, porque a CPP já está no DAS. O valor exato depende dos benefícios contratuais e de eventuais adicionais sobre o salário.
31Um funcionário de salário mínimo custa quanto no Lucro Presumido?+
Na mesma simulação hipotética, com RAT de 1% e contribuição a terceiros de 5,8% como referência didática, um funcionário de salário mínimo (R$ 1.621,00) custa cerca de R$ 2.577,39 por mês no Lucro Presumido — R$ 434,43 além do salário e das provisões comuns, correspondentes à CPP de 20%, ao RAT e à contribuição a terceiros. O valor real varia conforme o grau de risco da atividade, o FAP da empresa e o código FPAS do CNAE preponderante.
32Um funcionário de R$ 3.000,00 custa quanto no Anexo IV?+
Numa simulação hipotética com RAT de 1% e FAP neutro, um funcionário com salário de R$ 3.000,00 custa cerca de R$ 4.596,00 por mês no Anexo IV do Simples Nacional: R$ 3.966,00 de salário e provisões comuns a qualquer regime, mais R$ 630,00 de CPP e RAT recolhidos fora do DAS. Esse valor não inclui benefícios como vale-transporte ou vale-alimentação, que se somam por fora conforme o que a empresa oferece.
33Por que o exemplo deste guia usa RAT de 1% e terceiros de 5,8%?+
Porque são valores de referência comuns a atividades de serviço, comércio atacadista e saúde, usados aqui só para tornar a simulação concreta e didática. O RAT de 1% corresponde ao grau de risco leve, com FAP neutro de 1,0000; o percentual de 5,8% de terceiros corresponde ao código FPAS 515, um dos mais usados nesse tipo de atividade. Nenhum dos dois números é universal: o RAT e o FAP dependem do histórico de acidentes da empresa, e os terceiros, do código FPAS do CNAE preponderante.
34Esses percentuais servem para qualquer empresa?+
As provisões trabalhistas (FGTS, 13º, férias e rescisão) valem para qualquer empregado CLT, em qualquer regime tributário, porque vêm da legislação trabalhista, não da tributária. Já o RAT, o FAP e a contribuição a terceiros variam conforme o CNAE preponderante, o histórico de acidentes e o código FPAS de cada empresa — por isso os valores usados nos exemplos deste guia são simulações hipotéticas e didáticas, e não substituem o cálculo real feito pelo contador a partir dos dados específicos da sua empresa.
Decisão de regime, cálculo e checklist
35Como simular o custo de um funcionário antes de contratar?+
Comece pelo salário e aplique os percentuais comuns a qualquer regime: 8% de FGTS, 8,33% de 13º, 11,11% de férias com o terço, 1,56% de FGTS sobre essas duas últimas verbas e 3,2% de reserva de rescisão, totalizando 32,2%. Depois, some o encargo previdenciário do regime da sua empresa: nenhum nos Anexos I, II, III e V; CPP e RAT no Anexo IV; CPP, RAT e terceiros no Lucro Presumido. Por fim, acrescente benefícios contratuais como vale-transporte e vale-alimentação, quando existirem, e confira o resultado com o contador.
36A calculadora de Simples Nacional substitui o cálculo da folha?+
Não. A calculadora de Simples Nacional deste guia estima a alíquota efetiva e o valor do DAS sobre o faturamento, incluindo o efeito do Fator R entre os Anexos III e V — ela não calcula encargos trabalhistas nem previdenciários sobre a folha de pagamento. Serve para entender se contratar mais gente, aumentando a folha, pode melhorar o enquadramento tributário da empresa, mas o custo do funcionário em si precisa ser calculado separadamente, como mostrado nos exemplos deste guia.
37Vale a pena mudar de regime tributário só para reduzir o custo de funcionário?+
Olhar só o custo do funcionário dá uma visão incompleta: o regime tributário também afeta o DAS, o IRPJ, a CSLL, o PIS e a Cofins, que juntos pesam mais no caixa da empresa do que a diferença de encargos sobre a folha. Uma empresa pode ter um funcionário mais barato no Simples Nacional e, ainda assim, pagar mais impostos no total, dependendo da margem e do faturamento. A decisão de regime deve considerar o conjunto dos tributos, não um fator isolado.
38O que o checklist deste guia ajuda a identificar?+
O checklist reúne 14 perguntas de sim ou não sobre práticas comuns no cálculo de custo de funcionário, como provisionar FGTS, 13º e férias mês a mês, saber o Anexo do Simples Nacional da empresa, conhecer o RAT e o FAP da atividade, e incluir a contribuição a terceiros quando a empresa é do Lucro Presumido. Ao final, ele indica se o cálculo que você já faz está completo, moderado ou incompleto — sem calcular o valor exato, que depende dos dados da sua empresa.
39Quem decide se a empresa deve estar no Anexo III ou no Anexo V?+
Não é uma escolha livre da empresa: o enquadramento entre Anexo III e Anexo V depende do Fator R, calculado automaticamente a partir da folha de pagamento dos últimos 12 meses (incluindo pró-labore) dividida pela receita bruta do mesmo período. Se o resultado for igual ou maior que 28%, a empresa vai para o Anexo III; abaixo disso, para o Anexo V. É possível simular esse cálculo antes de contratar, para entender se uma nova folha de pagamento muda o enquadramento.
40Esse cálculo de custo de funcionário vale para o MEI?+
Em parte. O MEI pode ter um empregado contratado com salário mínimo ou o piso da categoria, e esse empregado segue as mesmas regras trabalhistas de FGTS, 13º, férias e rescisão vistas neste guia. A diferença é que o MEI recolhe uma CPP simplificada de 3% sobre o salário desse único empregado, conforme o art. 18-C, §1º, III, da LC nº 123/2006, bem abaixo dos 20% aplicados ao Anexo IV e ao Lucro Presumido. Quem está perto do limite de faturamento do MEI deve conferir esse cálculo específico com o contador.
41O custo de funcionário muda todo ano?+
Sim, pelo menos em valor absoluto. O salário mínimo é reajustado todo ano por decreto — para 2026, ficou em R$ 1.621,00, pelo Decreto nº 12.797/2025 —, o que aumenta proporcionalmente o FGTS, o 13º e as férias de quem ganha o piso. O FAP também é recalculado anualmente pela Previdência Social, o que pode alterar o RAT da sua empresa para cima ou para baixo. Por isso, vale refazer essa conta todo início de ano, e não só quando abre uma vaga nova.
42Onde posso tirar dúvidas sobre o custo de um funcionário da minha empresa?+
O cálculo exato depende do salário, do CNAE, do grau de risco, do FAP e dos benefícios contratuais específicos da sua empresa — dados que este guia não tem acesso. A RBO Contabilidade, em Teresina (PI), calcula a folha de pagamento considerando o regime tributário da sua empresa e confirma os percentuais de RAT, FAP e contribuição a terceiros aplicáveis ao seu caso. Antes de abrir uma vaga, vale simular o custo total com o contador, não só o salário combinado com o candidato.
Fontes oficiais consultadas
7 fontes primárias, conferidas em novembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 13, VI e §5º-C (CPP no DAS e exceção do Anexo IV)Presidência da República · planalto.gov.br
- 02Lei nº 8.212/1991 — art. 22, II (alíquotas do RAT: 1%, 2% e 3%)Presidência da República · planalto.gov.br
- 03Lei nº 8.036/1990 — arts. 15 e 18, §1º (FGTS mensal e multa rescisória de 40%)Presidência da República · planalto.gov.br
- 04Constituição Federal de 1988 — art. 7º, XVII (1/3 constitucional sobre férias)Presidência da República · planalto.gov.br
- 05Lei nº 4.090/1962 — institui a gratificação de Natal (13º salário)Presidência da República · planalto.gov.br
- 06Lei nº 12.506/2011 — aviso prévio proporcional ao tempo de serviçoPresidência da República · planalto.gov.br
- 07Decreto nº 12.797/2025 — fixa o salário mínimo de 2026 em R$ 1.621,00Presidência da República · planalto.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador responsável técnico da RBO Contabilidade, em Teresina (PI), CRC-PI 010656 - O. Há 12 anos acompanha a folha de pagamento de pequenas e médias empresas do Piauí, do enquadramento no Simples Nacional ao cálculo de encargos no Lucro Presumido.
