
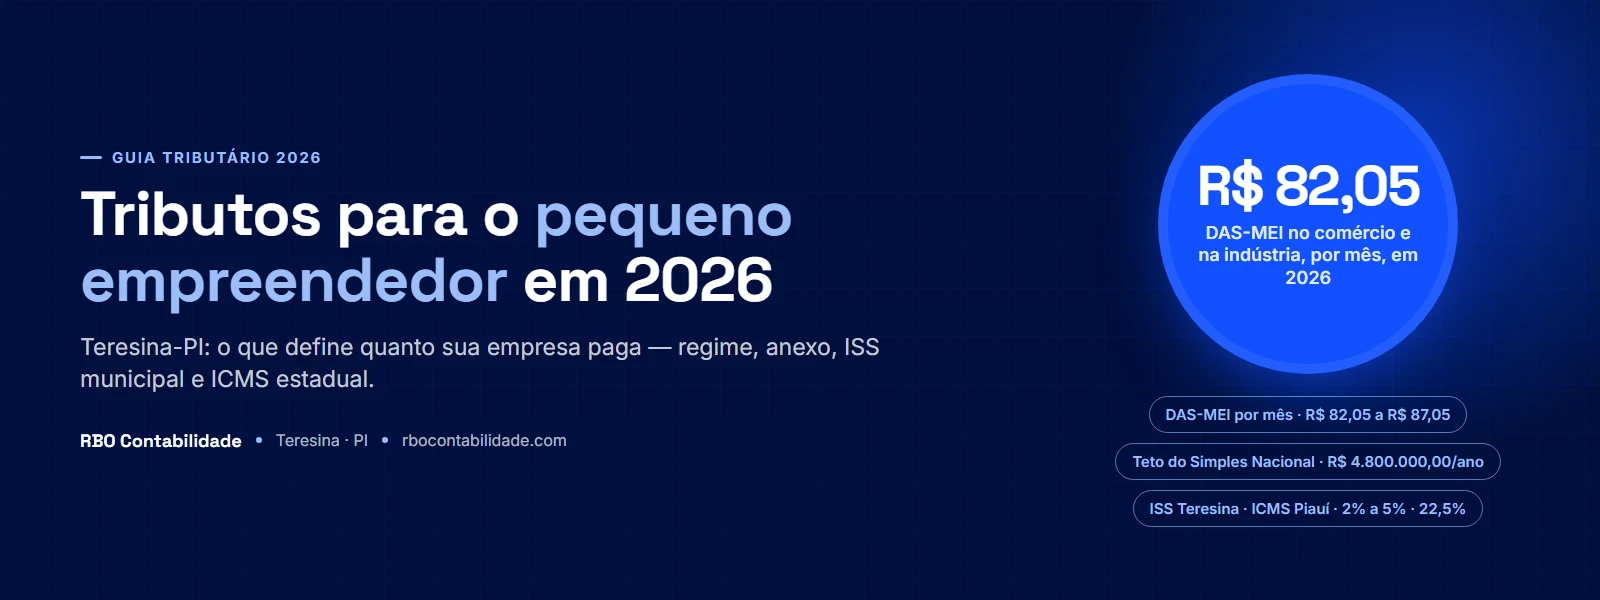
Quais tributos uma empresa pequena paga no Brasil em 2026?
Uma empresa pequena no Brasil paga tributo em três frentes: sobre o faturamento (IRPJ, CSLL, PIS, Cofins, IPI, ICMS e ISS), sobre a folha de pagamento (contribuição previdenciária patronal, INSS do sócio e do empregado, FGTS, RAT e terceiros) e em taxas municipais ligadas a licença e fiscalização. A lista de tributos é a mesma para todas; o que muda é o regime e a base de cada um. No MEI, tudo isso vira um valor fixo mensal. No Simples Nacional, oito tributos entram numa guia só e a alíquota muda conforme a receita dos últimos doze meses. No Lucro Presumido e no Lucro Real, cada tributo tem apuração e guia próprias.
Quem abre a primeira empresa costuma perguntar “quanto vou pagar de imposto?” esperando um percentual único. Quanto se paga depende de quatro coisas: o regime, o anexo, o município e a base de cálculo de cada tributo. Uma loja de roupas no Centro de Teresina e uma clínica de fisioterapia no Jockey podem faturar os mesmos R$ 30 mil no mês e recolher valores bem diferentes, porque a loja responde ao ICMS estadual e a clínica, ao ISS municipal — e porque a folha da clínica ainda decide em qual tabela do Simples ela cai.
| Tributo | Quem cobra | Incide sobre | Como o pequeno negócio costuma pagar |
|---|---|---|---|
| IRPJ e CSLL | União | Lucro (real ou presumido) | Dentro do DAS no Simples; por DARF trimestral no Presumido |
| PIS e Cofins | União | Faturamento | Dentro do DAS no Simples; por DARF mensal fora dele |
| IPI | União | Produto industrializado | Dentro do DAS só para indústria (Anexo II) |
| CPP (INSS patronal) | União | Folha de pagamento e pró-labore | Dentro do DAS nos Anexos I, II, III e V; por fora no Anexo IV |
| ICMS | Estado do Piauí | Circulação de mercadoria | Dentro do DAS, mais ST e antecipação parcial recolhidas à parte |
| ISS | Prefeitura de Teresina | Prestação de serviço | Dentro do DAS, com retenção na fonte em alguns serviços |
| FGTS | União (conta do trabalhador) | Folha de pagamento | Sempre por fora, 8% sobre a remuneração do empregado |
| INSS do sócio | União | Pró-labore | Sempre por fora, 11% retidos do sócio até o teto |
| Taxas de licença | Prefeitura de Teresina | Exercício do poder de polícia | Guia anual própria, conforme o Código Tributário Municipal |
O Simples Nacional é justamente o regime que junta oito desses tributos em um documento de arrecadação único, o DAS, na forma do art. 13 da Lei Complementar nº 123/2006. O mesmo artigo lista o que não entra na guia única, e essa lista é onde mora boa parte das surpresas: FGTS, INSS do pró-labore, IRRF sobre pagamentos a pessoas físicas, ICMS de substituição tributária, ICMS de antecipação e diferencial de alíquota, ISS retido por tomador de outro município e o imposto sobre a distribuição de lucro acima do presumido sem escrituração contábil.
Os tributos sobre faturamento incidem mesmo quando a empresa dá prejuízo. Faturou, recolhe. Isso muda a forma de fazer preço — o DAS entra na planilha de custos junto com aluguel e fornecedor, não como uma sobra que se paga se der. No comércio ainda há um efeito de caixa a mais: no Piauí, parte do ICMS sai da conta da empresa quando a mercadoria entra, antes de ser vendida.
Tributo federal, estadual e municipal têm fiscalizações independentes. Estar em dia com a Receita Federal não significa estar em dia com a SEFAZ-PI nem com a Prefeitura de Teresina, e cada um desses três emite a sua própria certidão negativa — as três costumam ser pedidas em licitação, financiamento e venda de cotas.
Quanto o MEI paga por mês em 2026 e quem pode ser MEI?
Em 2026 o MEI paga R$ 82,05 por mês se a atividade for comércio ou indústria, R$ 86,05 se for prestação de serviço e R$ 87,05 se exercer as duas coisas. O valor é fixo, independe de quanto se faturou no mês e vence no dia 20. Ele muda todo ano porque a maior parte dele é previdenciária: 5% do salário mínimo, que o Decreto nº 12.797/2025 fixou em R$ 1.621,00 a partir de 1º de janeiro de 2026. Os R$ 81,05 de INSS se somam a R$ 1,00 de ICMS, a R$ 5,00 de ISS, ou aos dois.
| Atividade do MEI | Composição do DAS | Valor mensal em 2026 |
|---|---|---|
| Comércio ou indústria | R$ 81,05 de INSS + R$ 1,00 de ICMS | R$ 82,05 |
| Prestação de serviço | R$ 81,05 de INSS + R$ 5,00 de ISS | R$ 86,05 |
| Comércio e serviço | R$ 81,05 de INSS + R$ 1,00 de ICMS + R$ 5,00 de ISS | R$ 87,05 |
| MEI transportador autônomo de cargas | R$ 194,52 de INSS + R$ 1,00 de ICMS e/ou R$ 5,00 de ISS | R$ 195,52 a R$ 200,52 |
A conta do transportador autônomo de cargas é diferente porque a contribuição previdenciária dele é de 12% do salário mínimo, e não de 5% — R$ 194,52 em 2026. O limite de receita também é outro: R$ 251.600,00 por ano, contra os R$ 81.000,00 do MEI comum. Os dois números estão no art. 18-F da LC nº 123/2006, incluído pela LC nº 188/2021 e regulamentado pela Resolução CGSN nº 165/2022. O valor final do DAS depende da ocupação registrada: soma-se R$ 1,00 quando ela recolhe ICMS, R$ 5,00 quando recolhe ISS, ou os dois.
⚠️ O DAS do MEI vence no dia 20 mesmo nos meses sem faturamento. Quem abre o CNPJ e não fatura continua devendo a contribuição — ela é o que sustenta aposentadoria por idade, auxílio-doença, salário-maternidade e pensão por morte. MEI parado e sem pagar acumula débito, perde a qualidade de segurado e pode ter o CNPJ cancelado por inadimplência prolongada.
Quem pode ser MEI em 2026
São quatro condições cumulativas, previstas no art. 18-A da LC nº 123/2006, que ganhou a figura do microempreendedor individual com a LC nº 128/2008. Faturar no máximo R$ 81.000,00 no ano-calendário, com o valor proporcional aos meses de atividade em quem abre no meio do ano. Exercer atividade que conste da lista aprovada pelo Comitê Gestor — profissão regulamentada como advogado, médico, contador, engenheiro, psicólogo ou nutricionista ficou de fora. Não ser sócio, titular ou administrador de outra empresa. E ter no máximo um empregado, que pode receber um salário mínimo ou o piso da categoria.
Limite proporcional do MEI que abriu no meio do ano

R$ 6.750,00 x numero de meses de atividade no ano (incluindo o mes da abertura)

Exemplo hipotetico: CNPJ aberto em 10 de maio de 2026
8 meses de atividade (maio a dezembro) x R$ 6.750,00 = R$ 54.000,00 de limite em 2026
A formalização é feita no Portal do Empreendedor, no domínio gov.br, e é gratuita. O MEI também está dispensado das taxas de abertura, inscrição, registro, alvará e licença, por força do art. 4º, § 3º, da LC nº 123/2006. Ainda assim ele precisa observar as regras municipais de localização e vigilância sanitária, e em Teresina o grau de risco da atividade define se a licença sai na hora ou depois de vistoria — esse ponto está detalhado na nossa consulta de grau de risco em Teresina-PI.
⚠️ Há sites privados com layout parecido com o do Portal do Empreendedor que cobram de R$ 50 a R$ 300 para “abrir o MEI”. A abertura no canal oficial não custa nada, e alguns desses sites ainda ficam com a senha gov.br do cliente. Confira sempre se o endereço termina em
gov.brantes de digitar CPF e senha.
Quem é MEI está dispensado de escrituração contábil formal. O art. 68 da LC nº 123/2006 enquadra o empresário individual nesse porte no conceito de pequeno empresário dos arts. 970 e 1.179 do Código Civil, e o art. 106, § 1º, inciso I, da Resolução CGSN nº 140/2018 dispensa o MEI da escrituração dos livros fiscais e contábeis. No lugar deles fica o Relatório Mensal de Receitas Brutas do Anexo X, preenchido até o dia 20 do mês seguinte e guardado com as notas. Contador é outra conversa: o serviço passa a valer quando há empregado, quando o cliente pede nota com retenção, quando a receita está perto do teto ou quando a atividade pode ter sido enquadrada no CNAE errado — é o que fazemos na contabilidade para MEI.

O que acontece se eu passar do limite de R$ 81.000 no MEI?
Depende de quanto você passou. Se a receita bruta do ano ficar entre R$ 81.000,01 e R$ 97.200,00 — o excesso de até 20% —, você continua MEI até 31 de dezembro, paga um DAS complementar sobre o que passou e vira microempresa no Simples Nacional a partir de 1º de janeiro do ano seguinte. Se passar de R$ 97.200,00, o desenquadramento é retroativo a 1º de janeiro do próprio ano em que o excesso ocorreu, e todo o faturamento do ano é recalculado pelas tabelas do Simples, com multa e juros sobre a diferença.
| Receita bruta do ano | O que acontece | A partir de quando é ME |
|---|---|---|
| Até R$ 81.000,00 | Segue no SIMEI normalmente | — |
| De R$ 81.000,01 a R$ 97.200,00 | DAS complementar sobre o excesso, declarado na DASN-SIMEI | 1º de janeiro do ano seguinte |
| Acima de R$ 97.200,00 | Desenquadramento retroativo e recálculo do ano inteiro pelo Simples | 1º de janeiro do ano do excesso |
Simulacao hipotetica e didatica - MEI de comercio que faturou R$ 92.000,00 em 2026

Excesso = 92.000,00 - 81.000,00 = 11.000,00
Excesso em relacao ao limite = 11.000,00 / 81.000,00 = 13,6% (abaixo de 20%)

Resultado: paga o DAS complementar sobre os R$ 11.000,00 pelas regras do
Anexo I e passa a ME no Simples Nacional em 1o de janeiro de 2027.
A comunicação do desenquadramento é obrigação do próprio empreendedor e se faz no Portal do Simples Nacional. Quem não comunica no prazo não escapa da mudança: a Receita Federal faz o desenquadramento de ofício quando cruza a DASN-SIMEI, as notas emitidas e a movimentação financeira. A diferença é que aí a empresa descobre o problema meses depois, já com PGDAS-D atrasado e multa correndo.
Excesso de receita não é o único motivo de sair do MEI
Também se perde o enquadramento ao entrar como sócio de outra empresa, ao abrir uma filial, ao contratar o segundo empregado e ao passar a exercer atividade fora da lista do Comitê Gestor. Nesses casos o desenquadramento vale a partir do mês seguinte ao da ocorrência, e não no virar do ano. Um caso comum em Teresina: o MEI de serviços de informática que começa a revender equipamento e passa a precisar de inscrição estadual, o que a atividade original não previa.
⚠️ Receita da mesma atividade recebida no CPF entra na conta do limite. A receita bruta é a do art. 3º, § 1º, da LC nº 123/2006 — o produto da venda e o preço dos serviços prestados —, qualquer que seja a conta que recebeu o dinheiro. Abrir um segundo CNPJ, receber parte por Pix na conta pessoal ou dividir a receita com o cônjuge para caber no teto é simulação, não planejamento. O risco aí não é só o recálculo do tributo: é a multa qualificada do art. 44, § 1º, da Lei nº 9.430/1996.
Passar a microempresa não é castigo. É o que acontece quando o negócio cresce, e a partir daí a empresa pode ter mais de um empregado, emitir nota para órgão público sem trava de faturamento e negociar prazo com fornecedor de fora do estado. O custo sobe — há honorário contábil, PGDAS-D mensal, DEFIS anual e o DAS calculado por percentual, não mais fixo. Quem faz a transição em janeiro, com o estoque e o caixa organizados, sente bem menos do que quem descobre em maio, na DASN-SIMEI, que estourou o teto no ano anterior.
💡 Se a sua receita de 2026 já passou de R$ 60 mil e faltam três meses para fechar o ano, dá tempo de planejar a virada com calma. Fale com a RBO pelo WhatsApp e mande o seu faturamento acumulado do ano.
Como funciona o Simples Nacional e como o DAS é calculado?
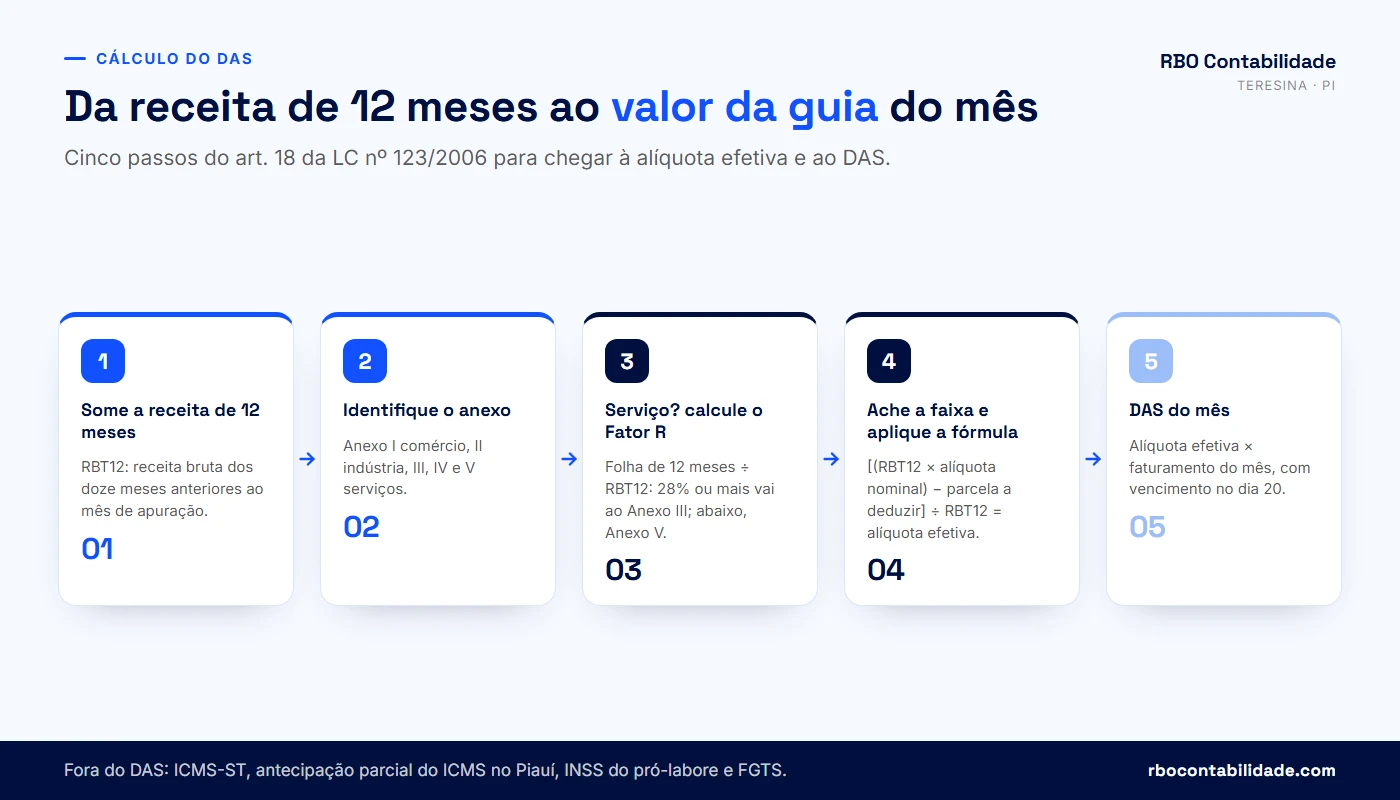
O Simples Nacional reúne oito tributos — IRPJ, CSLL, PIS/Pasep, Cofins, IPI, CPP, ICMS e ISS — em uma guia mensal, o DAS, com vencimento no dia 20 do mês seguinte ao da receita. Não existe percentual fixo: a alíquota efetiva de cada mês sai de três informações, na forma do art. 18 da LC nº 123/2006 — a receita bruta dos doze meses anteriores (a RBT12), o anexo em que a atividade se enquadra e a faixa de faturamento dentro daquele anexo. Cada faixa traz uma alíquota nominal e uma parcela a deduzir, e é a subtração dessa parcela que faz a alíquota efetiva ficar sempre menor que a nominal a partir da segunda faixa.
Formula da aliquota efetiva do Simples Nacional

            (RBT12 x aliquota nominal) - parcela a deduzir
Aliquota = ------------------------------------------------
                            RBT12

DAS do mes = aliquota efetiva x faturamento do mes

RBT12 = receita bruta dos 12 meses anteriores ao mes de apuracao
A tabela do comércio ajuda a enxergar a mecânica. O Anexo I, que vale para revenda de mercadoria, tem seis faixas e começa em 4%:
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,00% | — |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 |
Repare que a empresa que fatura R$ 200 mil em doze meses não paga 7,30%. Ela paga (200.000 × 7,30% − 5.940) ÷ 200.000, o que dá 4,33%. Esse desenho evita o degrau: mudar de faixa aumenta o imposto, mas de forma gradual, não de um salto.
Simulações hipotéticas de DAS
Os números abaixo são simulação hipotética e didática, feitos só para mostrar como o cálculo se comporta. Eles ignoram substituição tributária, retenções, receitas de exportação e qualquer particularidade cadastral. O valor da sua empresa só sai do PGDAS-D com as notas do mês na mão.
| Perfil hipotético | Anexo | RBT12 | Faturamento do mês | Alíquota efetiva | DAS do mês |
|---|---|---|---|---|---|
| Loja de roupas no Centro | I | R$ 100.000,00 | R$ 15.000,00 | 4,000% | R$ 600,00 |
| Mercearia no Dirceu | I | R$ 250.000,00 | R$ 30.000,00 | 4,924% | R$ 1.477,20 |
| Distribuidora pequena | I | R$ 400.000,00 | R$ 50.000,00 | 6,035% | R$ 3.017,50 |
| Salão de beleza | III | R$ 250.000,00 | R$ 30.000,00 | 7,456% | R$ 2.236,80 |
| Clínica com Fator R de 28% ou mais | III | R$ 400.000,00 | R$ 50.000,00 | 9,090% | R$ 4.545,00 |
| A mesma clínica com Fator R abaixo de 28% | V | R$ 400.000,00 | R$ 50.000,00 | 17,025% | R$ 8.512,50 |
| Escritório de advocacia | IV | R$ 250.000,00 | R$ 30.000,00 | 5,760% | R$ 1.728,00 + CPP por fora |
As duas linhas da clínica são a mesma empresa, com o mesmo faturamento, em dois cenários de folha. A diferença entre elas é o Fator R, que a próxima seção detalha. Já a linha do escritório de advocacia traz aquele “+ CPP por fora” porque as atividades do Anexo IV recolhem a contribuição previdenciária patronal em guia separada, sobre a folha, o que muda a comparação com os outros anexos.
O que o DAS não cobre
Esta é a parte que mais gera reclamação de quem acabou de sair do MEI. Ficam fora da guia única, por determinação do art. 13, § 1º, da LC nº 123/2006: o FGTS dos empregados, o INSS de 11% retido do pró-labore do sócio, o IRRF sobre pagamentos a pessoa física, o ICMS de substituição tributária, o ICMS de antecipação parcial e de diferencial de alíquota cobrado pelo Piauí, o ISS retido por tomador de outro município e o ICMS de importação. Uma mercearia do Dirceu com DAS de R$ 1.477,20 pode ter, no mesmo mês, mais de mil reais em antecipação parcial paga na entrada da mercadoria.
Quando a receita dos doze meses ultrapassa o sublimite de R$ 3.600.000,00 fixado para 2026 pela Portaria CGSN nº 54/2025, a empresa continua no Simples para os tributos federais, mas passa a recolher ICMS e ISS por fora, em guias próprias, pelas regras normais do Piauí e de Teresina. Matriz e filial somam receita para esse cálculo.
💡 Quer conferir se o seu DAS dos últimos meses bate com a fórmula? Mande o PGDAS-D e o faturamento pelo WhatsApp da RBO que a gente refaz a conta.
Em qual anexo do Simples a minha atividade entra e o que o Fator R muda?
O anexo vem da atividade: Anexo I para comércio, Anexo II para indústria e três tabelas para serviço. O Anexo III reúne serviços como salão de beleza, academia, manutenção, escola e agência de viagem; o Anexo IV traz construção civil, limpeza, vigilância e advocacia, e é o único em que a CPP fica fora do DAS; o Anexo V concentra serviços intelectuais — medicina, engenharia, publicidade, tecnologia, consultoria. As atividades do Anexo V, e boa parte das do Anexo III, migram de uma tabela para a outra conforme o Fator R: se a folha dos últimos doze meses representar 28% ou mais da receita do mesmo período, a tributação vai para o Anexo III; abaixo disso, fica no Anexo V.
| Anexo | Atividades típicas | Alíquota da 1ª faixa | CPP dentro do DAS? |
|---|---|---|---|
| I | Comércio e revenda de mercadoria | 4,00% | Sim |
| II | Indústria e produção própria | 4,50% | Sim |
| III | Salão, academia, escola, manutenção, serviços do Anexo V com Fator R de 28% ou mais | 6,00% | Sim |
| IV | Construção civil, limpeza, vigilância, advocacia | 4,50% | Não — guia própria sobre a folha |
| V | Medicina, engenharia, publicidade, TI e consultoria com Fator R abaixo de 28% | 15,50% | Sim |
Fator R

          folha dos ultimos 12 meses (salarios + pro-labore + FGTS + INSS patronal + 13o)
Fator R = ----------------------------------------------------------------------------------
                        receita bruta dos ultimos 12 meses (RBT12)

Fator R igual ou maior que 28%  ->  Anexo III
Fator R menor que 28%           ->  Anexo V
A regra está no art. 18 da LC nº 123/2006. O § 5º-J manda tributar pelo Anexo III quando a razão entre folha de salários e receita bruta for igual ou superior a 28%. O § 5º-M manda tributar pelo Anexo V quando essa razão for inferior a 28%, nas atividades dos incisos XVI, XVIII, XIX, XX e XXI do § 5º-B e do § 5º-D. O § 5º-K diz que o período de comparação são os doze meses anteriores ao período de apuração. E o § 24 define folha de salários: as remunerações do trabalho pagas nesses doze meses, incluídas as retiradas de pró-labore, acrescidas da contribuição patronal previdenciária e do FGTS.
A conta da folha inclui pró-labore dos sócios, salários, 13º, férias com o terço constitucional, FGTS e a contribuição previdenciária. Não inclui pagamento a pessoa jurídica, serviço de terceiro, estágio nem distribuição de lucro. É justamente aí que muita clínica e muita empresa de TI de Teresina erra: o sócio retira tudo como lucro, a folha fica perto de zero e a empresa cai no Anexo V sem perceber.
Um exemplo hipotético de Fator R
Simulacao hipotetica e didatica - clinica em Teresina

RBT12 ................................ R$ 400.000,00
Faturamento do mes ................... R$  50.000,00

Cenario A - folha de 12 meses de R$ 112.000,00
Fator R = 112.000 / 400.000 = 28,0%  ->  Anexo III
Aliquota efetiva = (400.000 x 13,5% - 17.640) / 400.000 = 9,090%
DAS do mes = 50.000 x 9,090% = R$ 4.545,00

Cenario B - folha de 12 meses de R$ 90.000,00
Fator R = 90.000 / 400.000 = 22,5%  ->  Anexo V
Aliquota efetiva = (400.000 x 19,5% - 9.900) / 400.000 = 17,025%
DAS do mes = 50.000 x 17,025% = R$ 8.512,50
O exercício mostra a mecânica; ele não diz que aumentar folha compensa. Pró-labore maior significa 11% de INSS retido do sócio até o teto do salário de contribuição, mais IRRF pela tabela progressiva e, em alguns casos, encargos de empregado. A comparação honesta põe os dois lados na mesma planilha — quanto o DAS cai e quanto a folha sobe — e às vezes conclui que não compensa mexer. Para simular o seu caso, use o simulador de Fator R e a calculadora de pró-labore; para o recorte de consultórios, escrevemos um guia específico sobre Fator R para clínica médica em Teresina.
⚠️ O Fator R é apurado mês a mês, sempre olhando os doze meses anteriores. Uma empresa pode estar no Anexo III em março e no Anexo V em abril se a folha caiu ou se o faturamento disparou. Contratar gente só para “bater os 28%”, sem trabalho efetivo, é folha fictícia — e folha fictícia é crime, além de expor a empresa a passivo trabalhista e previdenciário.
Empresa com mais de uma atividade apura por receita segregada: a padaria que fabrica o pão e revende refrigerante informa a parte da indústria no Anexo II e a da revenda no Anexo I, no mesmo PGDAS-D. Quando o CNAE cadastrado não reflete o que a empresa faz de verdade, o erro aparece anos depois, em fiscalização, com recálculo de todo o período. Revisar CNAE e a segregação de receitas costuma ser a primeira coisa que olhamos numa troca de contador.
Quando o Simples deixa de ser o melhor caminho para a empresa?
⚠️ O prazo corre agora: a opção pelo Simples Nacional para 2027 vai de 1º a 30 de setembro de 2026. Empresa já constituída que quiser entrar no regime no ano que vem precisa decidir dentro dessa janela — ela não se repete em janeiro.
O Simples Nacional deixa de ser a opção mais barata em quatro situações concretas: quando a empresa está no Anexo V com margem alta e folha pequena; quando fatura próximo do teto de R$ 4,8 milhões e já pegou as faixas de 19% a 33%; quando vende para outras empresas que precisam de crédito de PIS, Cofins ou ICMS; e quando tem muito insumo tributado, caso em que o Lucro Real com regime não cumulativo pode gerar crédito relevante. Fora desses cenários, o Simples costuma ganhar para micro e pequena empresa — mas isso se verifica com número, não por regra geral.
| Critério | Simples Nacional | Lucro Presumido | Lucro Real |
|---|---|---|---|
| Limite de receita | Até R$ 4.800.000,00 por ano | Até R$ 78.000.000,00 por ano | Sem limite; obrigatório acima de R$ 78 milhões |
| Base de cálculo do IRPJ | Receita bruta, por faixa | Percentual presumido sobre a receita | Lucro contábil ajustado |
| PIS e Cofins | Dentro do DAS | Cumulativo, 3,65% sobre a receita | Não cumulativo, 9,25% com crédito |
| Guias | Uma só (DAS), com exceções | Uma por tributo | Uma por tributo |
| Prejuízo no ano | Não reduz o tributo sobre faturamento | Não reduz IRPJ e CSLL | Reduz IRPJ e CSLL |
| Escrituração | Simplificada | Contábil completa na prática | Contábil completa e obrigatória |
A comparação no papel é direta para quem tem os números. No Lucro Presumido, uma prestadora de serviço presume 32% de lucro para IRPJ e CSLL, o que dá 4,8% de IRPJ mais 2,88% de CSLL sobre a receita, somados a 3,65% de PIS e Cofins e ao ISS municipal — sem contar o adicional de 10% de IRPJ sobre a parcela do lucro presumido que passar de R$ 20 mil por mês, nem a CPP de 20% sobre a folha. Para comércio, a presunção é de 8% no IRPJ e 12% na CSLL. Uma empresa do Anexo V com alíquota efetiva acima de 16% e folha baixa pode, sim, encontrar carga menor no Presumido; uma empresa do Anexo I na segunda faixa, quase nunca.
Os prazos que travam a decisão
Para o ano-calendário de 2027, a opção pelo Simples Nacional de empresa já constituída é feita de 1º a 30 de setembro de 2026, com efeito em 1º de janeiro de 2027 — a janela de janeiro não vale mais, conforme o comunicado do Comitê Gestor do Simples Nacional. Quem optar em setembro e se arrepender tem até o último dia de novembro de 2026 para cancelar o pedido. O enquadramento no SIMEI, esse sim, continua sendo em janeiro. Empresa nova tem prazo próprio, contado da inscrição no CNPJ e nas fazendas estadual e municipal. O Lucro Presumido se define pelo pagamento da primeira quota do IRPJ do ano, e essa escolha vale para o ano inteiro. Para não permanecer no Simples em 2027, a empresa comunica a exclusão por opção no Portal do Simples Nacional até o último dia de 2026; fora disso, a saída só acontece por exclusão.
⚠️ Migrar de regime sem refazer a conta com os números reais da empresa costuma sair caro, e a decisão é irreversível dentro do ano-calendário. Antes de trocar, junte os doze meses de faturamento separados por atividade, a folha completa com encargos, as compras com ICMS destacado, o pró-labore e a projeção do ano seguinte. Sem esses cinco conjuntos de dados, qualquer comparação é chute.
Vejo muita empresa de Teresina no Anexo V que nunca sentou para comparar. O trabalho de planejamento tributário é exatamente esse: põe os três regimes na mesma planilha, com os documentos da empresa, e conclui uma de três coisas — que há economia disponível dentro da lei, que o regime atual já é o adequado ou que existe passivo a regularizar antes de pensar em mudança.
💡 Se você nunca comparou Simples, Presumido e Real com os números da sua empresa, esse é um estudo de uma semana — e a janela de opção para 2027 fecha em 30 de setembro de 2026. Falar com um contador →
O que muda para quem empreende em Teresina: ISS, ICMS do Piauí e taxas?
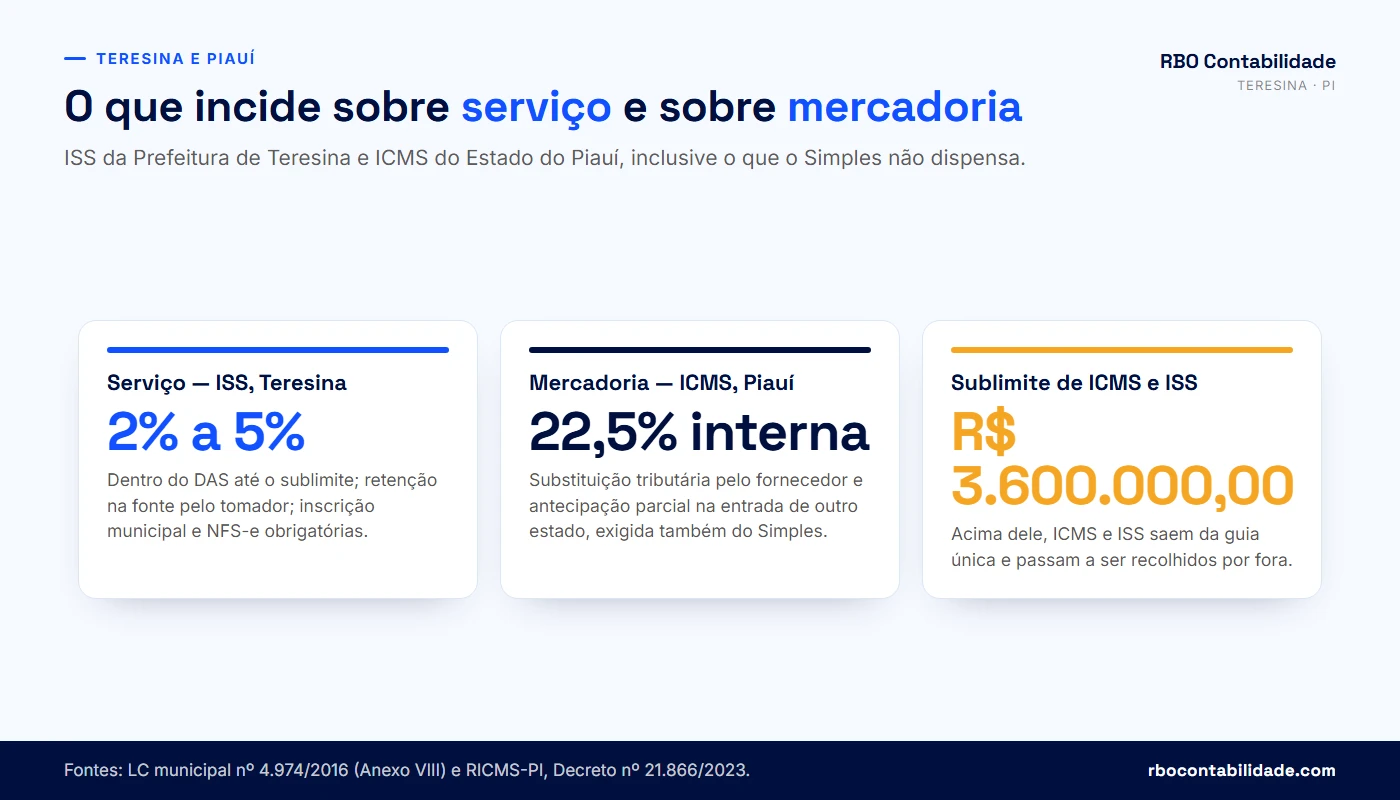
Em Teresina, quem presta serviço responde ao ISS municipal, com alíquotas de 2% a 5% conforme o item de serviço, fixadas no Anexo VIII do Código Tributário do Município (Lei Complementar nº 4.974/2016, regulamentada pelo Decreto nº 16.759/2017) — 5% na maioria dos serviços, com alíquotas menores em itens específicos. Quem vende mercadoria responde ao ICMS do Piauí, cuja alíquota interna geral é de 22,5%, e ainda lida com dois recolhimentos que o Simples não dispensa: a substituição tributária e a antecipação parcial na entrada de mercadoria vinda de outro estado. Além disso há as taxas municipais de licença, cobradas por ano conforme a atividade e a área do estabelecimento.
A moldura das alíquotas vem da Lei Complementar nº 116/2003: teto de 5% no art. 8º, II, e piso de 2% no art. 8º-A. Esse piso não alcança os subitens 7.02 e 7.05 (obras de construção civil e reforma de edifícios) nem o 16.01, que podem ter carga menor. A alíquota do seu item de serviço precisa ser conferida no Anexo VIII do texto compilado do CTMT, no portal legis.teresina — a lista é longa e mudou de numeração em algumas leis posteriores.
Quem retém o ISS em Teresina e onde ele é pago?
Para o optante do Simples, o ISS já vai dentro do DAS enquanto a receita não passar do sublimite de R$ 3,6 milhões — o percentual destinado ao município está embutido na repartição de cada faixa dos Anexos III, IV e V. Isso não elimina a inscrição municipal nem a emissão de NFS-e pelo sistema da Prefeitura. Duas situações tiram o ISS do DAS: a retenção na fonte pelo tomador, comum em contrato com órgão público, banco, construtora e condomínio; e o serviço prestado em município diferente naquelas hipóteses em que a Lei Complementar nº 116/2003 desloca a competência para o local da prestação — construção civil, limpeza, vigilância e alguns outros itens da lista.
Quando há retenção, o valor retido pelo tomador precisa ser informado no PGDAS-D como ISS retido, para não ser cobrado duas vezes dentro do DAS. Esse ajuste é simples de fazer no mês certo e trabalhoso de corrigir um ano depois. A relação de alíquotas por item de serviço está organizada na nossa tabela de ISS de Teresina-PI.
A Lei Complementar municipal nº 6.313, de 23 de dezembro de 2025, alterou a LC nº 4.974/2016 em pontos que interessam a prestador de serviço: local de incidência do ISS, exclusões da base de cálculo e regras de recolhimento aplicáveis a escritórios de contabilidade optantes pelo Simples e a sociedades de profissionais. Antes de calcular o próprio ISS pela regra antiga, confira o texto compilado do CTMT no portal legis.teresina.
ICMS: a mordida que vem na entrada da mercadoria
O comércio teresinense sente o ICMS antes de vender. A alíquota interna geral do Piauí é de 22,5% desde 1º de abril de 2025, na redação que a Lei estadual nº 8.558/2024 deu à alínea “c” do inciso I do art. 23 da Lei nº 4.257/1989 — é o percentual aplicado quando a mercadoria não tem alíquota específica. A antecipação parcial é exigida na entrada de mercadoria destinada à revenda, vinda de outro estado, e corresponde à diferença entre a alíquota interna do Piauí e a interestadual da origem, sem dedução de crédito. Ela alcança também o optante do Simples inscrito no CAGEP e está na seção “Da Antecipação Parcial” do Regulamento do ICMS do Piauí (Decreto nº 21.866/2023). Não se aplica à mercadoria já submetida à substituição tributária nem ao insumo de processo industrial.
Simulacao hipotetica e didatica - antecipacao parcial na entrada

Compra de mercadoria para revenda, fornecedor em Sao Paulo ... R$ 20.000,00
Aliquota interestadual (Sudeste -> Nordeste) ................. 7%
Aliquota interna do Piaui .................................... 22,5%

Diferenca = 22,5% - 7% = 15,5%
Antecipacao parcial = 20.000,00 x 15,5% = R$ 3.100,00

Esse valor vence conforme o prazo do RICMS/PI e nao entra no DAS.
A alíquota interestadual é de 7% para mercadoria que sai do Sul e do Sudeste (exceto Espírito Santo) rumo ao Nordeste, de 12% entre as demais regiões e de 4% para mercadoria importada, na forma das Resoluções do Senado Federal nº 22/1989 e nº 13/2012. O optante do Simples não aproveita o valor pago como crédito, diferente da empresa do regime normal.
O Decreto nº 21.866/2023 já foi alterado várias vezes desde 2023. Confira no PDF vigente do RICMS, antes de recolher, o artigo da antecipação parcial e o prazo de vencimento aplicável ao seu caso. A dispensa por valor mínimo que existia no regulamento anterior (Decreto nº 13.500/2008) não foi confirmada no texto em vigor — não deixe de recolher contando com ela sem checar na SEFAZ-PI.
⚠️ Mercadoria sujeita à substituição tributária já teve o ICMS de toda a cadeia recolhido pelo fornecedor. Pagar antecipação parcial sobre ela é pagar duas vezes, e isso acontece com frequência em quem recebe carga mista de distribuidor de fora do estado. Guarde as notas de entrada e confira o CST de cada item; a restituição existe, mas é processo administrativo e demora.
Alvará, taxas e quem vende do outro lado do rio
A licença de funcionamento em Teresina depende do grau de risco da atividade: baixo risco sai por dispensa ou licença automática, médio e alto exigem vistoria prévia de órgãos como vigilância sanitária e Corpo de Bombeiros. As taxas são anuais e variam conforme atividade e área, nos anexos do Código Tributário Municipal; o MEI está dispensado delas na abertura, inscrição e licença por força do art. 4º, § 3º, da LC nº 123/2006. Quem vai abrir as portas encontra o passo a passo em como abrir uma empresa em Teresina, e quem vai expandir, em abrir uma filial em Teresina.
Timon fica no Maranhão, e isso muda ISS e ICMS. Vender ou prestar serviço do outro lado do rio significa outro município para o ISS, outro estado para o ICMS e outra alíquota interestadual na nota. Empresa com sede em Teresina e operação em Timon precisa olhar as duas legislações, e o inverso também vale.
Quais declarações e prazos o pequeno empreendedor precisa cumprir?
O calendário de um pequeno negócio cabe em poucas datas. O DAS vence todo dia 20, tanto no MEI quanto no Simples. A apuração mensal do Simples vai no PGDAS-D, também até o dia 20. A declaração anual muda conforme o porte: DEFIS até 31 de março para quem está no Simples, DASN-SIMEI até 31 de maio para o MEI. Quem tem empregado ou paga pró-labore entra no eSocial e na DCTFWeb, com FGTS mensal. E o comércio inscrito no CAGEP entrega a EFD ICMS/IPI à SEFAZ-PI todo mês, mesmo estando no Simples Nacional.
| Obrigação | Quem entrega | Prazo | Consequência do atraso |
|---|---|---|---|
| DAS do Simples e do MEI | Todo optante | Dia 20 do mês seguinte | Multa de mora e juros pela Selic |
| PGDAS-D | ME e EPP no Simples | Dia 20 do mês seguinte | Multa de 2% ao mês sobre os tributos declarados, mínimo de R$ 50,00 |
| DEFIS | ME e EPP no Simples | 31 de março | Trava a transmissão do PGDAS-D do ano seguinte |
| DASN-SIMEI | MEI | 31 de maio | Multa mínima de R$ 50,00 |
| eSocial e DCTFWeb | Empresa com empregado ou pró-labore | Mensal, conforme o calendário da Receita | Multa por atraso e débito previdenciário em aberto |
| FGTS | Empresa com empregado | Mensal | Multa, juros e impedimento de certidão |
| EFD ICMS/IPI | Contribuinte inscrito no CAGEP, inclusive optante do Simples Nacional; MEI dispensado | Mensal, no prazo fixado pela SEFAZ-PI | Multa estadual e restrição cadastral |
| Nota fiscal (NF-e e NFS-e) | Conforme a operação | A cada operação | Mercadoria sem nota pode ser apreendida |
A linha da EFD costuma surpreender quem veio de outro estado. No Piauí, o optante do Simples Nacional não é dispensado da escrituração fiscal digital: a SEFAZ-PI informa, nas Perguntas Frequentes da EFD, que desde a competência de janeiro de 2021 todos os contribuintes antes obrigados à DIEF entregam a EFD — inclusive os optantes do Simples, com exceção do MEI —, com base no art. 561 do Regulamento do ICMS combinado com a Portaria UNATRI nº 15/2020. A empresa do Simples é credenciada no perfil B. Como o RICMS foi substituído pelo Decreto nº 21.866/2023, confirme o dispositivo correspondente no anexo de obrigações acessórias antes de citar o artigo em defesa administrativa.
O PGDAS-D merece atenção especial porque é declaratório e constitui confissão de dívida. Declarar receita menor do que a real para reduzir o DAS não é economia, é omissão — e o cruzamento com as notas eletrônicas, com as maquininhas de cartão e com a movimentação financeira fecha esse tipo de diferença com facilidade. A DEFIS, por sua vez, informa dados do ano inteiro: receitas, lucro distribuído, empregados, saldo em caixa e banco. Ela não gera imposto, mas alimenta a base que a Receita usa para checar se a distribuição de lucro isenta fez sentido.
⚠️ Débito de DAS não parcelado leva à exclusão do Simples Nacional. A Receita emite um Ato Declaratório Executivo, a empresa tem 30 dias para regularizar e, se não o fizer, sai do regime a partir de 1º de janeiro do ano seguinte — indo para o Lucro Presumido com carga bem maior. O acompanhamento do Domicílio Tributário Eletrônico do Simples é o que evita perder esse prazo, porque a notificação não chega por carta.
Quem tem empregado lida com um segundo calendário, o do departamento pessoal: salário até o quinto dia útil, FGTS e contribuições no prazo do mês seguinte, férias programadas com antecedência, 13º em duas parcelas e, no fim do ano, a conferência da folha com o eSocial. Uma empresa do Anexo IV soma a esse pacote a CPP de 20% sobre a folha, recolhida por fora do DAS via DCTFWeb.
A organização dos documentos é metade do trabalho. Notas de entrada e saída, extratos bancários, recibos de pró-labore, comprovantes de DAS e de FGTS precisam estar guardados por cinco anos, prazo de decadência dos tributos federais. Quem mantém esse acervo em dia atravessa qualquer fiscalização sem sobressalto e descobre erro de cálculo enquanto ainda dá para retificar. É a lógica do nosso programa Minha Empresa Organizada e do BPO financeiro.
O que a reforma tributária muda para o pequeno negócio em 2026 e 2027?
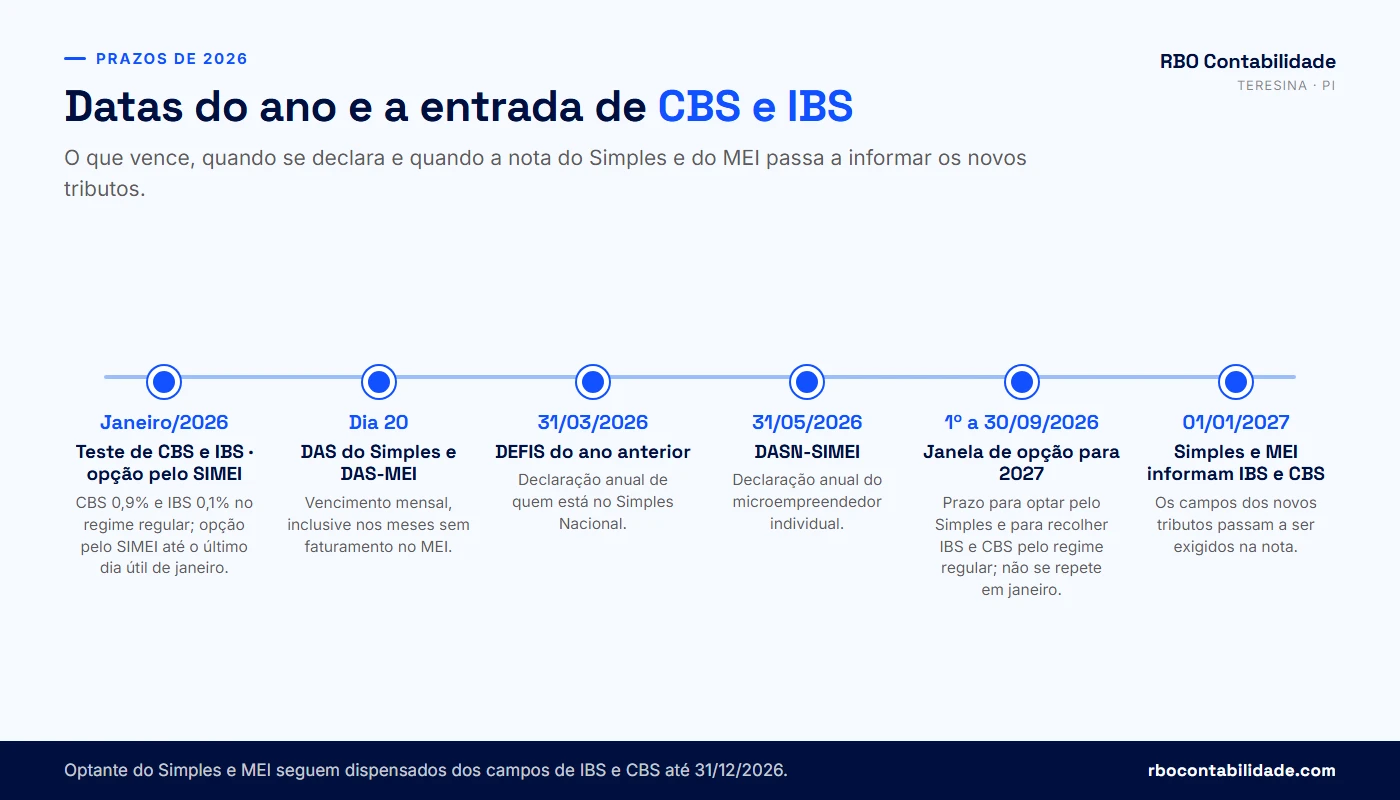
Em 2026 muda pouco no bolso e muito no sistema. A Lei Complementar nº 214/2025 definiu este ano como período de teste da CBS de 0,9% (art. 346) e do IBS de 0,1% (art. 343). Quem está no regime regular destaca os dois na nota e fica dispensado do recolhimento de 2026 se cumprir as obrigações acessórias (art. 348, § 1º); o valor eventualmente recolhido é compensado com PIS e Cofins. Optantes do Simples Nacional e MEI ficam fora das alíquotas de teste de 2026 (art. 348, III, “c”) e só passam a informar IBS e CBS na nota em 1º de janeiro de 2027. Se o seu sistema de emissão mostrar os campos de IBS e CBS zerados, está certo — não é para preencher à mão.
| Quando | O que acontece | Alcança o Simples e o MEI? |
|---|---|---|
| Janeiro de 2026 | Começa a alíquota de teste de CBS 0,9% (art. 346) e IBS 0,1% (art. 343) | Não — art. 348, III, “c” |
| 3 de agosto de 2026 | Campos de IBS e CBS passam a ser obrigatórios na NF-e do regime regular | Não |
| 1º a 30 de setembro de 2026 | Janela de opção pelo Simples Nacional para 2027 e de escolha de como recolher IBS e CBS no primeiro semestre de 2027: dentro do DAS ou pelo regime regular | Sim, para ME e EPP no Simples |
| 30 de novembro de 2026 | Último dia para cancelar a opção feita em setembro | Sim |
| 1º de janeiro de 2027 | Simples Nacional e MEI passam a informar IBS e CBS na nota; a CBS substitui PIS e Cofins | Sim |
| Março de 2027 | Nova janela de escolha sobre IBS e CBS, com efeito no segundo semestre de 2027 | Sim, para ME e EPP no Simples |
| 2029 a 2032 | Redução gradual de ICMS e ISS e elevação de IBS | Conforme a transição do regime |
⚠️ A escolha de setembro tem data para acabar: o prazo vai até 30 de setembro de 2026. Nela, a empresa do Simples decide se, no primeiro semestre de 2027 (janeiro a junho), recolhe IBS e CBS dentro da guia única ou pelo regime regular, por fora. Quem não fizer nada continua com os dois dentro do DAS. A opção feita em setembro pode ser cancelada até 30 de novembro de 2026, e o segundo semestre de 2027 se decide em uma nova janela, em março de 2027. As datas estão no comunicado do Comitê Gestor do Simples Nacional.
Essa decisão interessa principalmente a quem vende para outras empresas. Recolhendo IBS e CBS por dentro do DAS, o cliente do regime regular aproveita um crédito limitado ao que está embutido na guia. Recolhendo por fora, pelo regime regular, o crédito transferido ao cliente é integral, o que pode tornar o preço mais competitivo em venda B2B — em troca de apuração e obrigações mais pesadas. Quem vende direto ao consumidor final, como padaria, salão e loja de bairro, em geral não tem motivo para sair da guia única. A conta muda de empresa para empresa e depende da composição da clientela.
A obrigação de informar IBS e CBS na nota começa em 1º de janeiro de 2027 para Simples e MEI. A regra de validação que rejeita a NF-e sem esses campos (UB12-10 da NT 2025.002-RTC) chegou a marcar 4 de janeiro de 2027 para esses emitentes, mas a versão 1.51 da nota técnica retirou a data e deixou a validação como implementação futura — acompanhe as versões no Portal Nacional da NF-e, em Documentos, Notas Técnicas. Adiamento de rejeição não é dispensa: a dispensa de recolhimento de 2026 depende justamente do cumprimento das obrigações acessórias.
A reforma também criou o nanoempreendedor: pessoa física com receita bruta anual inferior a 50% do limite do MEI — abaixo de R$ 40.500,00 — que não aderiu ao regime do microempreendedor individual e que, por essa condição, não é contribuinte de IBS nem de CBS. A figura está no art. 26, inciso IV, da LC nº 214/2025, na redação da LC nº 227/2026. Ela não substitui o MEI: quem se formaliza continua recolhendo o DAS e mantendo a cobertura previdenciária que o CPF sozinho não dá.
O que dá para fazer ainda em 2026, sem gastar quase nada: revisar o cadastro de produtos e serviços com a classificação fiscal correta, atualizar o sistema de emissão de notas, conferir se os CNAEs registrados descrevem a operação real e começar a acompanhar quanto do seu faturamento vem de pessoa jurídica. Esses quatro dados são exatamente o que vai sustentar a decisão de 2027. O cronograma oficial está no portal da reforma tributária do Ministério da Fazenda.
Sobre o limite do MEI, circula muita informação adiantada. Há projetos de lei complementar em tramitação propondo elevar o teto de R$ 81.000,00 para valores entre R$ 110 mil e R$ 150 mil, com início previsto para 2027 ou 2028. Nenhum deles foi aprovado e sancionado até setembro de 2026. Enquanto não houver lei publicada, o limite vigente continua sendo R$ 81.000,00 por ano — e planejar a receita por um teto que ainda não existe é o caminho para o desenquadramento retroativo.
💡 Quer saber se vale a pena a sua empresa recolher IBS e CBS por fora do DAS no primeiro semestre de 2027? A conta depende de quanto você vende para pessoa jurídica. Mande uma mensagem para a RBO com o percentual do seu faturamento que vem de clientes com CNPJ.
Sua empresa está no regime certo? Faça o diagnóstico em 12 sinais
Os problemas tributários de um negócio pequeno quase sempre aparecem antes na rotina do que na fiscalização. O DAS que sobe num mês de venda fraca, a nota que volta do cliente para correção, a guia de ICMS que chega junto com a mercadoria, o sócio que retira dinheiro sem folha de pró-labore. Cada um desses sinais aponta para uma causa conhecida — anexo errado, CNAE desatualizado, retenção não informada, antecipação paga em duplicidade, receita fora do CNPJ.
O checklist abaixo reúne doze desses sinais. Marque os que você reconhece na sua empresa hoje, sem consultar documento: a ideia é medir o que o dono já percebe. O resultado indica o grau de atenção e pode ser enviado direto ao contador pelo WhatsApp, junto com os itens marcados.
O diagnóstico aponta onde olhar, não o que você deve ao fisco. A verificação de verdade exige PGDAS-D dos últimos doze meses, folha completa, notas de entrada e saída e o cartão CNPJ com os CNAEs ativos. Marcar poucos itens não garante que está tudo certo, e marcar muitos não significa que há economia disponível — pode significar o contrário, passivo a regularizar.
Diagnóstico de tributos do pequeno negócio
Doze sinais que aparecem na rotina de quem está no regime errado, no anexo errado ou pagando tributo duas vezes. Marque os que você reconhece na sua empresa hoje.
Marque os itens acima para ver a leitura do resultado.
Importante: O resultado não é cálculo de imposto nem garantia de economia. Ele aponta onde olhar. A conclusão sobre a sua empresa depende de análise documental e pode ser que há economia disponível dentro da lei, que o regime atual já é o adequado ou que existe passivo a regularizar.
Perguntas frequentes sobre tributos para pequeno empreendedor
MEI: valor, limite e desenquadramento
01Quanto o MEI paga de imposto por mês em 2026?+
O MEI de comércio ou indústria paga R$ 82,05 por mês em 2026. O de prestação de serviço paga R$ 86,05, e quem exerce as duas atividades paga R$ 87,05. A maior parte desse valor é previdenciária: R$ 81,05 de INSS, que corresponde a 5% do salário mínimo de R$ 1.621,00 fixado pelo Decreto nº 12.797/2025. Sobre esse valor se somam R$ 1,00 de ICMS, R$ 5,00 de ISS ou os dois. O MEI transportador autônomo de cargas contribui com 12% do mínimo, R$ 194,52, e paga de R$ 195,52 a R$ 200,52, conforme a ocupação recolha ICMS, ISS ou ambos (art. 18-F da LC nº 123/2006).
02Qual o limite de faturamento do MEI em 2026?+
O limite continua em R$ 81.000,00 de receita bruta por ano-calendário, o mesmo valor desde 2018. Para o MEI caminhoneiro, o teto é de R$ 251.600,00. Quem abre o CNPJ no meio do ano tem limite proporcional: R$ 6.750,00 multiplicado pelo número de meses de atividade, contando o mês da abertura. Existem projetos de lei complementar em tramitação para elevar esse teto, com valores discutidos entre R$ 110 mil e R$ 150 mil, mas nenhum foi aprovado e sancionado até setembro de 2026. Enquanto não houver lei publicada, o limite é R$ 81.000,00.
03O MEI precisa pagar o DAS mesmo sem faturamento no mês?+
Sim. O DAS do MEI é fixo e vence todo dia 20, independentemente de ter havido venda ou prestação de serviço. A parcela de INSS é o que mantém a cobertura previdenciária: aposentadoria por idade, auxílio por incapacidade, salário-maternidade e pensão por morte aos dependentes. Deixar de pagar acumula débito com multa e juros, faz perder a qualidade de segurado depois de certo período e pode levar ao cancelamento do CNPJ por inadimplência prolongada. Se o negócio parou de vez, a baixa formal do MEI custa menos que a dívida acumulada.
04Quem não pode ser MEI?+
Não pode ser MEI quem é sócio, titular ou administrador de outra empresa, quem tem mais de um empregado, quem fatura acima de R$ 81.000,00 por ano e quem exerce atividade fora da lista aprovada pelo Comitê Gestor do Simples Nacional. Profissões regulamentadas ficaram de fora: advogado, médico, dentista, contador, engenheiro, arquiteto, psicólogo, nutricionista, fisioterapeuta e veterinário, entre outras. Servidor público federal em atividade também não pode; nos estados e municípios, depende do estatuto. A consulta da atividade deve ser feita no Portal do Empreendedor antes de abrir o CNPJ.
05Abrir MEI é gratuito mesmo?+
Sim. A formalização no Portal do Empreendedor, no domínio gov.br, não tem custo, e a Lei Complementar nº 123/2006 ainda dispensa o MEI das taxas de abertura, inscrição, registro, alvará e licença. Circulam sites privados com aparência parecida cobrando de R$ 50 a R$ 300 pelo mesmo procedimento, e alguns pedem a senha gov.br do usuário. Antes de digitar CPF e senha, confira se o endereço termina em gov.br. Se já pagou por isso, o CNPJ continua válido; o que se perdeu foi o valor da taxa indevida.
06O que acontece se eu faturar R$ 90 mil como MEI?+
Faturar R$ 90 mil significa excesso de R$ 9 mil sobre o limite, ou 11,1% — abaixo dos 20% que a lei tolera. Nesse caso você continua MEI até 31 de dezembro, paga um DAS complementar sobre o valor excedente, informa tudo na DASN-SIMEI e passa a microempresa no Simples Nacional a partir de 1º de janeiro do ano seguinte. Se o faturamento tivesse passado de R$ 97.200,00, o desenquadramento seria retroativo ao início do próprio ano, com recálculo de todo o período pelas tabelas do Simples, mais multa e juros.
07Preciso comunicar o desenquadramento do MEI ou a Receita faz sozinha?+
A comunicação é obrigação do próprio empreendedor e se faz no Portal do Simples Nacional. Quando o motivo é excesso de receita, o prazo corre a partir da apuração; quando é entrada em sociedade, abertura de filial, contratação do segundo empregado ou atividade fora da lista, o desenquadramento vale a partir do mês seguinte à ocorrência. Quem não comunica acaba desenquadrado de ofício, quando o cruzamento de notas, DASN-SIMEI e movimentação financeira aponta a irregularidade. A diferença é o tempo: nesse caso a empresa descobre meses depois, com declarações atrasadas.
08MEI pode receber pagamento no CPF?+
Receita da mesma atividade econômica recebida no CPF entra na conta do limite do CNPJ. Receita bruta, no art. 3º, § 1º, da Lei Complementar nº 123/2006, é o produto da venda de bens e o preço dos serviços prestados — não importa em qual conta o dinheiro caiu. Dividir o faturamento entre CPF e CNPJ, ou entre dois CNPJs da mesma família, para caber no teto é simulação, não planejamento, e o risco vai além do recálculo do tributo: pode alcançar a multa qualificada do art. 44, § 1º, da Lei nº 9.430/1996. O caminho correto é receber tudo no CNPJ e migrar para ME quando o limite apertar.
09MEI precisa de contador?+
Não é obrigatório por lei. O art. 68 da Lei Complementar nº 123/2006 enquadra o MEI no conceito de pequeno empresário dos arts. 970 e 1.179 do Código Civil, e o art. 106, § 1º, inciso I, da Resolução CGSN nº 140/2018 dispensa a escrituração dos livros fiscais e contábeis. No lugar deles fica o Relatório Mensal de Receitas Brutas, preenchido até o dia 20 e guardado com as notas. Na prática, o serviço passa a fazer diferença quando há empregado registrado, quando o cliente exige nota com retenção, quando a receita se aproxima do teto ou quando o CNAE não corresponde à atividade real.
10MEI aposenta? Qual benefício o DAS garante?+
O MEI que paga o DAS em dia tem direito a aposentadoria por idade, auxílio por incapacidade temporária, aposentadoria por incapacidade permanente, salário-maternidade e, para os dependentes, pensão por morte e auxílio-reclusão. Como a contribuição é de 5% do salário mínimo, o benefício é calculado sobre um salário mínimo e não dá acesso à aposentadoria por tempo de contribuição. Quem quiser esse direito pode recolher a complementação prevista na legislação previdenciária, em guia separada. Há também carência: cada benefício exige um número mínimo de contribuições antes de ser concedido.
Simples Nacional e cálculo do DAS
11Como funciona o Simples Nacional na prática?+
É uma rotina mensal: separar as notas por atividade, informar a receita no PGDAS-D até o dia 20 e pagar o DAS gerado. O erro que mais aparece em Teresina é lançar tudo numa atividade só quando a empresa vende mercadoria e presta serviço — isso joga receita para o anexo errado e cria recálculo anos depois. No mês que vem, abra o extrato do PGDAS-D e confira duas coisas: se a segregação de receitas está certa e se o ISS retido pelo tomador foi informado.
12Como é calculada a alíquota efetiva do DAS?+
Pela fórmula do art. 18 da Lei Complementar nº 123/2006: receita dos doze meses anteriores multiplicada pela alíquota nominal da faixa, menos a parcela a deduzir, dividido pela mesma receita de doze meses. O erro típico é olhar só a alíquota nominal da tabela e achar que a guia veio errada. Pegue o extrato do PGDAS-D do mês passado, veja qual RBT12 o sistema usou e refaça a divisão: RBT12 inflada por nota cancelada que ninguém retificou empurra a empresa para a faixa seguinte sem motivo.
13O que é RBT12 no Simples Nacional?+
RBT12 é a receita bruta acumulada dos doze meses anteriores ao mês que está sendo apurado. É ela que define em qual das seis faixas do anexo a empresa se encontra e, por consequência, a alíquota nominal e a parcela a deduzir usadas no cálculo. Como o período é móvel, a RBT12 muda todo mês: entra o faturamento do mês mais recente e sai o do mesmo mês do ano anterior. Isso explica o DAS subir num mês de venda fraca — se o mês que saiu da conta era pior que o que entrou, a faixa pode ter mudado.
14Por que meu DAS aumentou se vendi menos este mês?+
Porque o DAS depende de dois números, e não só de um. O faturamento do mês define sobre quanto o percentual incide; a receita dos doze meses anteriores define qual é o percentual. Se o acumulado de doze meses cresceu e empurrou a empresa para a faixa seguinte, a alíquota sobe mesmo com venda menor no mês. Em empresa de serviço há uma segunda causa possível: queda da folha nos doze meses derrubou o Fator R abaixo de 28% e levou a tributação do Anexo III para o Anexo V, que começa em 15,5%.
15O que não está incluído no DAS do Simples Nacional?+
FGTS, INSS de 11% do pró-labore, IRRF sobre pagamento a pessoa física, ICMS de substituição tributária, antecipação parcial e diferencial de alíquota do Piauí, ICMS de importação e ISS retido por tomador de outro município — a lista está no art. 13, § 1º, da Lei Complementar nº 123/2006. Quem acabou de sair do MEI costuma descobrir isso na segunda guia de ICMS do mês. Antes de fechar preço de venda, some ao DAS o que o fornecedor de fora do estado vai obrigar você a recolher na entrada da mercadoria.
16Qual o limite do Simples Nacional em 2026?+
O teto de receita bruta anual do Simples Nacional é de R$ 4.800.000,00, sem alteração em relação a 2025. Existe ainda o sublimite de ICMS e ISS, mantido em R$ 3.600.000,00 para 2026 pela Portaria CGSN nº 54/2025 e aplicável a todos os estados. Ultrapassar o sublimite não exclui a empresa do regime: os tributos federais continuam no DAS, e ICMS e ISS passam a ser apurados e pagos em guias próprias, pelas regras normais. Receitas de matriz e filiais somam para o cálculo dos dois limites.
17O que acontece se a empresa ultrapassar R$ 4,8 milhões?+
Se o excesso for de até 20% — isto é, se a receita ficar até R$ 5.760.000,00 —, a empresa sai do Simples em 1º de janeiro do ano seguinte. Se passar de 20%, a exclusão produz efeito já no mês seguinte ao da ultrapassagem, e o período precisa ser reapurado pelo Lucro Presumido ou Real, com as guias próprias de cada tributo. Em ambos os casos a comunicação é obrigação da empresa. Vale acompanhar o acumulado mês a mês quando a receita passa de R$ 4 milhões, para preparar a migração com antecedência.
18Quando é o prazo para optar pelo Simples Nacional?+
Para o ano-calendário de 2027, a opção de empresa já constituída é feita de 1º a 30 de setembro de 2026, com efeito em 1º de janeiro de 2027, e quem se arrepender pode cancelar o pedido até o último dia de novembro de 2026. Até então a regra era outra: a opção se fazia em janeiro, até o último dia útil, com efeito retroativo a 1º de janeiro. Empresa nova tem prazo próprio, contado da inscrição no CNPJ e nas fazendas estadual e municipal. Para o SIMEI, o enquadramento continua sendo em janeiro.
19Empresa com débito pode ficar no Simples Nacional?+
Não de forma indefinida. Débito com a Receita Federal, com o INSS, com o estado ou com o município, sem exigibilidade suspensa, é causa de exclusão do regime. O procedimento começa com um Ato Declaratório Executivo disponibilizado no Domicílio Tributário Eletrônico do Simples; a empresa tem 30 dias para pagar ou parcelar. Regularizando nesse prazo, o ato perde efeito. Sem regularização, a exclusão vale a partir de 1º de janeiro do ano seguinte, e a empresa vai para o Lucro Presumido. Como a notificação não chega por carta, acompanhar o DTE é essencial.
20Dá para parcelar o DAS em atraso?+
Sim. O parcelamento ordinário de débitos do Simples Nacional é feito no portal do regime ou no e-CAC, em até 60 prestações mensais, com valor mínimo por parcela e acréscimo de juros. Débitos já inscritos em dívida ativa da União são negociados na Procuradoria-Geral da Fazenda Nacional, que tem condições próprias. O parcelamento em dia suspende a exigibilidade e permite emitir certidão positiva com efeito de negativa, o que costuma ser necessário para crédito bancário e licitação. Atrasar parcelas por três meses seguidos rescinde o acordo e devolve o débito à cobrança integral.
Anexos, Fator R e escolha de regime
21Quais são os anexos do Simples Nacional e para que servem?+
São cinco. O Anexo I vale para comércio e começa em 4%. O Anexo II é da indústria e começa em 4,5%. O Anexo III reúne serviços como salão, academia, escola, manutenção e agência de viagem, começando em 6%. O Anexo IV traz construção civil, limpeza, vigilância e advocacia, começa em 4,5% e não inclui a contribuição previdenciária patronal no DAS. O Anexo V concentra serviços intelectuais — medicina, engenharia, publicidade, tecnologia, consultoria — e começa em 15,5%. Cada anexo tem seis faixas, e a atividade da empresa define em qual deles a receita é tributada.
22O que é o Fator R e como calcular?+
É a folha dos últimos doze meses dividida pela receita bruta do mesmo período: 28% ou mais leva ao Anexo III, abaixo disso ao Anexo V, na forma do art. 18, §§ 5º-J, 5º-K e 5º-M, da Lei Complementar nº 123/2006. Entram salários, pró-labore, 13º, férias com o terço, FGTS e contribuição previdenciária. O erro típico da clínica e da empresa de TI de Teresina é retirar tudo como lucro e deixar a folha em zero. Faça a conta no dia em que define o pró-labore, não no fim do ano: a apuração é refeita a cada mês.
23Quais atividades são afetadas pelo Fator R?+
As listadas no art. 18, § 5º-I, § 5º-D e incisos XVI, XVIII a XXI do § 5º-B da Lei Complementar nº 123/2006, entre elas medicina, odontologia, psicologia, fisioterapia, fonoaudiologia, nutrição, veterinária, engenharia, arquitetura, publicidade, jornalismo, tecnologia da informação, consultoria, treinamento, auditoria e representação comercial. Todas elas ficam no Anexo V quando o Fator R é inferior a 28% e migram para o Anexo III quando o percentual é alcançado. Comércio, indústria e as atividades do Anexo IV não têm Fator R: o anexo delas é definido pela natureza da atividade, independentemente do tamanho da folha.
24Aumentar o pró-labore sempre reduz o imposto?+
Não. Pró-labore maior aumenta a folha e pode elevar o Fator R até os 28% que levam ao Anexo III, mas custa 11% de INSS retido do sócio, até o teto do salário de contribuição, mais IRRF pela tabela progressiva. A comparação honesta põe os dois efeitos na mesma planilha: quanto o DAS diminui e quanto os encargos aumentam. Em empresa com faturamento baixo e margem apertada, o aumento costuma custar mais do que economiza. Em empresa de serviço intelectual com faturamento alto, o resultado pode ser o inverso — só o cálculo com os números reais responde.
25Posso contratar um funcionário só para aumentar o Fator R?+
Contratar de verdade, com trabalho efetivo, é decisão empresarial legítima, e o reflexo no Fator R é consequência natural. Registrar pessoa que não trabalha na empresa é folha fictícia: além de constituir fraude, cria passivo trabalhista e previdenciário e põe a empresa em risco na fiscalização do eSocial, que cruza jornada, função e remuneração. Antes de contratar pensando no Fator R, calcule o custo total do empregado com encargos e férias, e compare com a diferença de DAS ao longo de doze meses. Muitas vezes o número não fecha.
26Minha empresa tem duas atividades. Como fica o cálculo?+
A apuração é feita por receita segregada. A padaria que fabrica o pão e revende refrigerante informa a receita da indústria no Anexo II e a da revenda no Anexo I, no mesmo PGDAS-D, cada uma com a sua alíquota. O mesmo vale para quem vende mercadoria e presta serviço. A RBT12 usada para achar a faixa, porém, é a receita total da empresa, somando todas as atividades. Por isso o cadastro de CNAEs precisa refletir a operação real: CNAE desatualizado leva a receita para o anexo errado e gera recálculo anos depois.
27Quando vale a pena sair do Simples para o Lucro Presumido?+
Em geral quando a empresa está no Anexo V com margem alta e folha pequena, quando já alcançou as últimas faixas do Simples perto do teto de R$ 4,8 milhões, quando exporta ou quando vende para empresas que precisam de crédito de PIS, Cofins e ICMS. No Presumido, a prestadora de serviço presume 32% de lucro para IRPJ e CSLL, soma 3,65% de PIS e Cofins e o ISS municipal, e ainda paga 20% de CPP sobre a folha. A conta só fecha com os números da empresa; o resultado varia bastante conforme a folha.
28Qual a diferença entre Lucro Presumido e Lucro Real?+
No Lucro Presumido, IRPJ e CSLL incidem sobre um percentual fixo da receita definido em lei — 8% e 12% no comércio, 32% na maioria dos serviços —, independentemente do lucro real obtido. PIS e Cofins são cumulativos, a 3,65%, sem direito a crédito. No Lucro Real, os dois tributos incidem sobre o lucro contábil ajustado, e prejuízo reduz a base; PIS e Cofins passam a 9,25% não cumulativos, com crédito sobre insumos. O Real é obrigatório acima de R$ 78 milhões de receita anual e para algumas atividades, como instituições financeiras.
Teresina, ISS, ICMS e licenças
29Qual a alíquota do ISS em Teresina?+
As alíquotas vão de 2% a 5%, conforme o item de serviço, e estão no Anexo VIII do Código Tributário do Município de Teresina, a Lei Complementar nº 4.974/2016, regulamentada pelo Decreto nº 16.759/2017 — 5% na maioria dos serviços, com alíquotas menores em itens específicos. O piso de 2% vem do art. 8º-A da Lei Complementar nº 116/2003 e não alcança os subitens 7.02, 7.05 e 16.01, que podem ter carga menor. Confira o percentual do seu item no texto compilado do CTMT, no portal legis.teresina. Para quem está no Simples, o ISS já vai embutido no DAS enquanto a receita não ultrapassar o sublimite de R$ 3,6 milhões.
30Quem está no Simples também sofre retenção de ISS?+
Sim. Quando o tomador é responsável pela retenção — caso comum em contratos com órgão público, banco, construtora e condomínio, e nos serviços em que a Lei Complementar nº 116/2003 desloca a competência para o local da prestação —, ele retém o ISS e recolhe ao município. A empresa prestadora precisa informar esse valor como ISS retido no PGDAS-D do mês, para que ele não seja cobrado de novo dentro do DAS. Deixar de informar significa pagar duas vezes. O ajuste é simples no mês correto e trabalhoso de corrigir depois, por retificação.
31O que é antecipação parcial do ICMS no Piauí?+
É o ICMS cobrado na entrada da mercadoria vinda de outro estado para revenda, pela diferença entre a alíquota interna do Piauí e a interestadual da origem, sem dedução de crédito — e ela alcança o optante do Simples Nacional inscrito no CAGEP, conforme o Regulamento do ICMS aprovado pelo Decreto nº 21.866/2023. Não se aplica à mercadoria já submetida à substituição tributária nem ao insumo de processo industrial. O erro que mais aparece é pagar antecipação sobre item que já veio com ST na nota. Confira o CST item a item na nota de entrada antes de recolher a guia.
32Qual a alíquota interna de ICMS no Piauí em 2026?+
A alíquota interna geral do Piauí é de 22,5%, majorada de 21% pela Lei estadual nº 8.558/2024, que deu nova redação à alínea “c” do inciso I do art. 23 da Lei nº 4.257/1989, com efeito a partir de abril de 2025 e vigente em 2026. Ela se aplica quando não há alíquota específica prevista para a mercadoria. Produtos com tratamento próprio, isenção ou redução de base seguem as regras do Regulamento do ICMS. Como a alíquota interna entra no cálculo da antecipação parcial e do diferencial de alíquota, esse percentual afeta diretamente o caixa do comércio que compra de fora do estado.
33Empresa do Simples pode aproveitar crédito de ICMS?+
Não. O optante do Simples Nacional não se apropria de crédito dos tributos abrangidos pelo regime, e por isso o ICMS pago na antecipação parcial não volta como crédito na escrita fiscal — diferente do que acontece com a empresa do regime normal. O que a lei permite é que o cliente do regime normal aproveite um crédito limitado ao percentual de ICMS embutido na faixa do DAS, quando a nota traz essa informação. Esse ponto entra na conta de quem vende para indústria e atacado, porque afeta a competitividade do preço.
34Preciso de alvará para funcionar em Teresina?+
Sim, e o procedimento depende do grau de risco da atividade. Atividades de baixo risco têm licença automática ou dispensa; as de médio e alto risco exigem vistoria prévia de órgãos como vigilância sanitária, Corpo de Bombeiros e meio ambiente, conforme a atividade e o endereço. As taxas de licença são anuais e variam por atividade e área do estabelecimento, nos anexos do Código Tributário Municipal. O MEI está dispensado das taxas de abertura, inscrição, registro, alvará e licença por força do art. 4º, § 3º, da Lei Complementar nº 123/2006.
35Tenho empresa em Teresina e vendo em Timon. O que muda?+
Timon fica no Maranhão, o que significa outro município para o ISS e outro estado para o ICMS. Venda de mercadoria para lá é operação interestadual, com alíquota própria na nota e possível diferencial de alíquota quando o destinatário é consumidor final. Prestação de serviço pode gerar ISS para Timon nas hipóteses em que a Lei Complementar nº 116/2003 fixa a competência no local da prestação, como construção civil, limpeza e vigilância. Empresa que opera nos dois lados do rio precisa observar as duas legislações municipais e o cadastro em cada uma.
36Preciso de inscrição estadual e municipal ao mesmo tempo?+
Depende da atividade. Quem vende mercadoria precisa de inscrição estadual no CAGEP, junto à SEFAZ-PI, para emitir NF-e e movimentar estoque. Quem presta serviço precisa de inscrição municipal em Teresina, para emitir NFS-e e recolher o ISS. Empresa que faz as duas coisas mantém as duas inscrições ativas, cada uma com suas obrigações acessórias. As inscrições são solicitadas no processo de abertura, junto com o registro na Junta Comercial e o CNPJ, e precisam ser mantidas atualizadas a cada mudança de endereço, de atividade ou de quadro societário.
Obrigações, prazos e reforma tributária
37Quando vence o DAS do Simples Nacional e do MEI?+
Nos dois casos, no dia 20 do mês seguinte ao da apuração. Se o dia 20 cair em sábado, domingo ou feriado, o vencimento é antecipado para o último dia útil anterior — diferente de outros tributos, que prorrogam para o dia útil seguinte. O pagamento em atraso tem multa de mora de 0,33% por dia, limitada a 20%, mais juros pela taxa Selic acumulada. O DAS pode ser emitido no Portal do Simples Nacional ou no aplicativo do MEI, e aceita boleto, Pix e débito automático em alguns bancos.
38O que é o PGDAS-D e qual o prazo de entrega?+
O PGDAS-D é o programa em que a empresa do Simples declara a receita de cada mês, separada por atividade, e obtém o cálculo do DAS. O prazo é o dia 20 do mês seguinte, o mesmo do pagamento. A declaração constitui confissão de dívida: o que foi informado pode ser cobrado diretamente, sem nova fiscalização. Entregar em atraso gera multa de 2% ao mês sobre os tributos declarados, com mínimo de R$ 50,00. Declarar receita menor que a real não é economia: o cruzamento com notas eletrônicas e cartões aponta a diferença com facilidade.
39Qual a diferença entre DEFIS e DASN-SIMEI?+
A DEFIS é a declaração anual das microempresas e empresas de pequeno porte no Simples Nacional, entregue até 31 de março dentro do próprio PGDAS-D, com informações de receita, lucro distribuído, empregados e saldo em caixa e banco. A DASN-SIMEI é a declaração anual do MEI, entregue até 31 de maio, muito mais simples: informa a receita bruta do ano e se houve empregado. Nenhuma das duas gera imposto por si, mas as duas alimentam os cruzamentos da Receita — e a falta delas trava obrigações do ano seguinte.
40Empresa do Simples precisa entregar eSocial e DCTFWeb?+
Precisa, sempre que houver empregado registrado, pró-labore pago a sócio ou contratação de contribuinte individual. O eSocial recebe os eventos de folha e de vínculo; a DCTFWeb consolida as contribuições previdenciárias apuradas e gera o DARF correspondente. Empresa sem empregado e sem pró-labore tem obrigações reduzidas, mas ainda assim precisa manter a situação cadastral em ordem. Nas atividades do Anexo IV, é pela DCTFWeb que sai a contribuição patronal de 20% sobre a folha, já que ela não está incluída no DAS. O FGTS é recolhido em guia própria.
41Por quanto tempo preciso guardar as notas e documentos?+
O prazo de referência é de cinco anos, contados conforme a regra de decadência de cada tributo, e vale para notas de entrada e saída, extratos bancários, recibos de pró-labore, folhas de pagamento, comprovantes de DAS, FGTS e guias estaduais. Documentos trabalhistas e previdenciários costumam exigir guarda maior, por causa dos prazos de ação e de comprovação de tempo de contribuição. Arquivo digital organizado por mês e por tipo resolve: na fiscalização, o que protege a empresa é a capacidade de apresentar o documento pedido em poucos dias, não a boa memória.
42O que muda com CBS e IBS para quem está no Simples em 2026?+
No valor pago, nada. As alíquotas de teste de 0,9% de CBS (art. 346) e 0,1% de IBS (art. 343) não alcançam o optante do Simples Nacional nem o MEI, por força do art. 348, III, “c”, da Lei Complementar nº 214/2025. Se o seu sistema exibir os campos zerados, está correto: não preencha à mão nem peça ao cliente para “corrigir” a nota. O que muda em 2026 é o cadastro — revise a classificação fiscal dos produtos, os CNAEs e o sistema de emissão antes de 1º de janeiro de 2027, quando a informação passa a ser obrigatória.
43Vale a pena recolher IBS e CBS por fora do DAS a partir de 2027?+
Depende de quanto a empresa vende para outras empresas. Mantendo IBS e CBS dentro da guia única, o cliente do regime regular aproveita apenas o crédito embutido no DAS. Recolhendo pelo regime regular, por fora, o crédito transferido ao cliente é integral, o que pode deixar o preço mais competitivo em venda B2B, em troca de apuração e obrigações acessórias mais pesadas. Quem vende sobretudo ao consumidor final, como padaria, salão e loja de bairro, em geral não tem motivo para sair da guia única. A escolha foi aberta entre 1º e 30 de setembro de 2026 e vale para o primeiro semestre de 2027; o segundo semestre se decide na janela de março de 2027.
44O que é nanoempreendedor na reforma tributária?+
É a pessoa física com receita bruta anual inferior a 50% do limite do MEI — abaixo de R$ 40.500,00 — que não aderiu ao regime do microempreendedor individual e que, por essa condição, não é contribuinte de IBS nem de CBS. A figura está no art. 26, inciso IV, da Lei Complementar nº 214/2025, na redação da Lei Complementar nº 227/2026. Ela não substitui o MEI: quem se formaliza como microempreendedor continua recolhendo o DAS mensal e mantendo cobertura previdenciária, coisa que o simples exercício de atividade no CPF não garante.
45O limite do MEI vai aumentar para R$ 130 mil?+
Até setembro de 2026 não havia lei publicada elevando o teto. Tramitam no Congresso vários projetos de lei complementar com valores diferentes, entre R$ 110 mil e R$ 150 mil, alguns prevendo início em 2027 ou 2028 e escalonamento por etapas. Como se trata de lei complementar, a aprovação exige maioria absoluta nas duas casas e depois sanção presidencial, além da regulamentação pelo Comitê Gestor do Simples Nacional. Planejar a receita do ano por um limite que ainda não existe é arriscado: enquanto não houver publicação, o teto de R$ 81.000,00 continua valendo.
46Distribuição de lucro do Simples Nacional é isenta de imposto de renda?+
A distribuição de lucro ao sócio é isenta de imposto de renda até o limite do lucro presumido da atividade, deduzido dos tributos do período. Acima desse valor, a isenção depende de a empresa manter escrituração contábil regular que comprove lucro maior. Sem contabilidade, o excedente é tributado na pessoa física pela tabela progressiva. Pró-labore é outra coisa: remunera o trabalho do sócio, sofre INSS e IRRF e deve existir sempre que houver trabalho na empresa. Distribuir lucro sem pró-labore é um dos pontos que a fiscalização previdenciária costuma questionar.
47Como saber se estou pagando imposto a mais?+
A verificação começa com quatro conjuntos de documentos: PGDAS-D dos últimos doze meses, folha completa com encargos, notas de entrada e saída e o cartão CNPJ com os CNAEs ativos. Com eles se confere se o anexo está correto, se o Fator R foi apurado, se retenções de ISS foram informadas, se houve antecipação de ICMS paga sobre mercadoria já substituída e se a segregação de receitas está certa. A revisão pode concluir que há valor a restituir, que está tudo correto ou que existe débito a regularizar — os três desfechos acontecem na prática.
48Posso trocar de contador no meio do ano?+
Pode, a qualquer momento. A transição exige a entrega dos arquivos pelo escritório anterior — balancetes, livros fiscais, declarações transmitidas, recibos de entrega, folha e procurações eletrônicas —, além da revogação das procurações antigas no e-CAC e nos portais estadual e municipal. O recomendável é fechar a troca após a entrega das obrigações do mês corrente, para não deixar prazo descoberto. Antes de assinar com o novo escritório, vale pedir um diagnóstico dos últimos doze meses: é nele que aparecem anexo errado, retenção não informada e débito em aberto.
Fontes oficiais consultadas
12 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — arts. 13, 18, 18-A, 19 e 20 (Simples Nacional, SIMEI, limite e sublimite)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 128/2008 — instituição do Microempreendedor IndividualPresidência da República · planalto.gov.br
- 03Lei Complementar nº 155/2016 — teto de R$ 4,8 milhões e limite de R$ 81 mil do MEIPresidência da República · planalto.gov.br
- 04Lei Complementar nº 214/2025 — CBS, IBS, Imposto Seletivo e transição do Simples NacionalPresidência da República · planalto.gov.br
- 05Decreto nº 12.797/2025 — salário mínimo de R$ 1.621,00, base do INSS no DAS-MEI de 2026Presidência da República · planalto.gov.br
Receita Federal e outros órgãos federais
- 06Sublimite de ICMS e ISS de R$ 3.600.000,00 para 2026 (Portaria CGSN nº 54/2025)Comitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 07Prazos de opção — Simples Nacional em setembro de 2026, SIMEI em janeiro e a escolha sobre IBS e CBSComitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 08Portal do Simples Nacional — cálculo do DAS, PGDAS-D, DEFIS e DASN-SIMEIReceita Federal · receita.fazenda.gov.br
- 09Portal do Empreendedor — formalização gratuita do MEI, atividades permitidas e emissão do DASMinistério do Empreendedorismo · gov.br
- 10Reforma tributária do consumo — cronograma e alíquotas de teste de 2026Ministério da Fazenda · gov.br
Estado do Piauí
- 11Regulamento do ICMS do Piauí (Decreto nº 21.866/2023) — alíquotas internas, ST e antecipação parcialSEFAZ-PI · portaldalegislacao.sefaz.pi.gov.br
Município de Teresina
- 12Código Tributário do Município de Teresina (LC nº 4.974/2016, compilada) e Anexo VIII do ISSSEMF Teresina · semf.pmt.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Trabalha com micro e pequenas empresas do Piauí no enquadramento do Simples Nacional, na apuração do Fator R e na revisão de ISS municipal e ICMS estadual. Escreve neste blog para que o dono do negócio entenda a própria guia antes de pagá-la.
