

Filial, matriz e CNPJ novo: o que exatamente você está abrindo?
Quando você abre uma filial em Teresina, não nasce uma empresa nova: nasce um estabelecimento da empresa que já existe. É a mesma pessoa jurídica, o mesmo contrato social, os mesmos sócios e o mesmo patrimônio — só que agora com dois endereços operando ao mesmo tempo, cada um com o seu número de inscrição. O CNPJ da filial repete os oito primeiros dígitos da matriz e muda o número de ordem: se a matriz é 00.000.000/0001-00, a primeira filial sai como 00.000.000/0002-00, a segunda como 0003, e assim adiante.
Essa distinção parece burocrática e é a coisa mais prática do artigo inteiro. Ela explica por que a filial precisa de registro próprio na junta comercial do lugar onde vai funcionar, por que precisa de inscrição própria no cadastro tributário do município e, ao mesmo tempo, por que ela não tem limite de faturamento próprio no Simples Nacional, não tem contrato social separado e não protege o patrimônio da matriz. Dois cadastros, uma só empresa.
A base disso está no Código Civil, art. 969: o empresário que institui sucursal, filial ou agência em lugar sujeito à jurisdição de outro Registro Público de Empresas Mercantis deve também inscrevê-la ali, com a prova da inscrição originária — e, em qualquer caso, a constituição do estabelecimento secundário é averbada no registro da sede. A filial em Teresina, portanto, é inscrita na JUCEPI, e o mesmo ato é levado ao registro da matriz. Quem cuida do registro empresarial em si é a Lei nº 8.934/1994, que organiza o Registro Público de Empresas Mercantis e os atos sujeitos a arquivamento.
Filial, sucursal, agência, depósito: o nome muda o tratamento?
Na prática do registro e do cadastro fiscal, filial, sucursal e agência recebem o mesmo tratamento: são estabelecimentos secundários da mesma empresa. A diferença que importa é o que o estabelecimento faz, não a palavra escolhida. Um ponto de venda com faturamento próprio, um depósito fechado que só guarda mercadoria, um escritório administrativo sem atendimento ao público e uma unidade de produção geram obrigações muito diferentes em ICMS, em ISS, em licenciamento sanitário e em vistoria dos bombeiros — mesmo todos sendo, no papel, filiais.
Essa é a primeira pergunta que faço a quem chega dizendo "quero abrir uma filial em Teresina": a unidade vai vender, vai guardar, vai prestar serviço ou vai apenas administrar? A resposta muda o CNAE do estabelecimento, muda o grau de risco, muda a necessidade de inscrição estadual e muda o custo mensal de manter aquilo aberto. Depósito fechado, por exemplo, tem regra própria no ICMS e costuma ser confundido com filial de venda no cadastro — erro que aparece só quando a primeira nota é emitida.
Estabelecimento virtual pode ser filial?
Pode, com endereço vinculado. A Instrução Normativa RFB nº 2.119/2022, que é a norma vigente do CNPJ, reconhece o estabelecimento exclusivamente virtual e determina que, quando ele é inscrito na condição de filial, o endereço usado para fins de inscrição no CNPJ é o endereço do estabelecimento identificado como matriz. Ou seja: a atividade é digital, o cadastro continua tendo um lugar. Isso resolve casos de operação online, mas não resolve o licenciamento de quem vai de fato atender público, estocar ou produzir em Teresina.
A mesma instrução normativa fixa a regra que trava mais processos do que qualquer outra: todas as entidades domiciliadas no Brasil se inscrevem no CNPJ, bem como cada um de seus estabelecimentos, antes do início das atividades. E a inscrição da filial é impedida quando o estabelecimento matriz não tem inscrição no CNPJ ou está com situação inexistente, baixada, inapta ou nula. Antes de pensar em Teresina, confira a situação cadastral da matriz.
⚠️ MEI não abre filial. Possuir mais de um estabelecimento é situação incompatível com o SIMEI: informar a abertura de filial leva ao desenquadramento, conforme as regras do regime consolidadas pela Receita Federal no Perguntas e Respostas MEI e SIMEI. O limite de receita bruta do MEI é de R$ 81.000,00 por ano-calendário. Se a sua empresa é MEI e a expansão é real, o caminho é migrar para microempresa primeiro e só depois abrir a filial — nunca o contrário, porque o desenquadramento de ofício pode retroagir à data de ingresso no regime.
Um último efeito do "uma só empresa": a filial não tem personalidade jurídica nem patrimônio separados. Dívida contraída pela filial é dívida da empresa. Bloqueio judicial alcança a conta da matriz. Certidão negativa federal é única para o CNPJ base, embora certidões estaduais e municipais sejam por estabelecimento, porque quem inscreve é cada fisco. Quem quer separação de risco entre as duas operações está procurando outra coisa — e essa comparação está na última seção deste guia.
| O que a filial tem de próprio | O que continua sendo da empresa inteira |
|---|---|
| CNPJ com número de ordem próprio (0002, 0003…) | Contrato social e quadro de sócios |
| NIRE próprio, na junta do estado onde funciona | Personalidade jurídica e patrimônio |
| Inscrição municipal e alvará do município onde está | Regime tributário (Simples, Presumido, Real) |
| Inscrição estadual, quando é contribuinte de ICMS | Limite de receita bruta do Simples Nacional |
| Escrituração fiscal e notas fiscais em seu nome | Balanço e resultado contábil consolidados |
| Folha e admissões registradas no seu CNPJ | Responsabilidade por dívidas e obrigações |
Se a sua dúvida é sobre abrir a primeira unidade, e não a segunda, o caminho é outro: o guia de como abrir uma empresa em Teresina trata da constituição da matriz, da escolha de natureza jurídica e da definição de CNAE.
Por que abrir a filial em Teresina e não em outra capital?
Teresina compensa quando a sua operação precisa de presença física no Meio-Norte: entrega rápida no Piauí e no Maranhão, atendimento presencial a cliente que exige estabelecimento na praça, contrato com órgão público local, ou estoque perto do consumidor. Não compensa quando a única razão é fiscal, porque abrir estabelecimento em outro município cria obrigação nova — inscrição, alvará, taxa anual, escrituração, folha — e o benefício tributário de estar em Teresina depende do seu CNAE e do seu regime, não do endereço em si.
A geografia explica a maior parte dos pedidos que chegam aqui. Teresina fica no encontro dos rios Poti e Parnaíba, encostada em Timon-MA, com a qual forma uma área urbana contínua atravessada por pontes — quem instala um centro de distribuição na capital passa a atender dois estados de dentro de casa, com frete e prazo que uma operação em Fortaleza ou São Luís não entrega. A cidade também é o destino de saúde e educação de boa parte do Piauí e do leste do Maranhão, o que sustenta demanda de comércio, serviços de apoio, locação, alimentação e manutenção ao redor de hospitais, clínicas e universidades.
Os números de população, PIB e PIB per capita de Teresina devem ser conferidos diretamente no IBGE antes de qualquer decisão de investimento — dado a confirmar na fonte oficial, e vale o mesmo para as estimativas de população da Grande Teresina e de Timon. Prefiro deixar esse ponto explícito a repetir número velho de apresentação comercial. O que a nossa experiência mostra, sem precisar de estatística, é onde a filial aparece com mais frequência: distribuição e atacado atendendo PI e MA, clínicas e serviços de saúde que abrem segunda unidade, comércio varejista de rede que chega à capital, construção civil e serviços de engenharia com obra na cidade, e prestadores de tecnologia que precisam de estabelecimento para contratar e faturar localmente.
| O que muda com um estabelecimento em Teresina | Efeito prático |
|---|---|
| ISS de serviços prestados na cidade | Em regra passa a ser devido em Teresina, no cadastro da filial, pela regra do estabelecimento prestador |
| Circulação de mercadoria dentro do Piauí | Exige inscrição estadual no CAGEP e apuração de ICMS no estado |
| Compras interestaduais para a filial | Entram as regras piauienses de antecipação e de substituição tributária |
| Contratação de pessoal local | Admissão, eSocial e FGTS no CNPJ da filial, com folha própria |
| Licitação e contrato com órgão local | Muitos editais pedem estabelecimento e regularidade municipal na praça |
| Custo fixo | Taxa anual de licença, licenças setoriais, contabilidade do segundo estabelecimento |
Quando Teresina não é a resposta? Em três situações que vejo repetir. Primeira: venda 100% a distância para clientes do Piauí, sem estoque e sem atendimento local — aí o estabelecimento novo só adiciona custo, porque a operação já pode ser feita da matriz. Segunda: prestador de serviço cujo ISS, pela natureza da atividade, continua devido no município do estabelecimento de origem — abrir filial não desloca o imposto por decisão do contribuinte. Terceira: empresa que quer "ganhar limite" no Simples Nacional, o que simplesmente não acontece, porque o limite é da empresa inteira.
💡 Não tem certeza se o seu CNAE tem restrição de endereço ou de zoneamento em Teresina? Mande o CNAE e o bairro pretendido no WhatsApp da RBO que a gente confere antes de você assinar contrato de locação.
Qual é o passo a passo para abrir uma filial em Teresina?
São sete etapas, nesta ordem: consulta prévia de viabilidade do endereço e da atividade, ato societário com a cláusula de abertura da filial, protocolo na JUCEPI com DBE e FCN, saída do NIRE e do CNPJ da filial, inscrição no Cadastro Mercantil de Contribuintes de Teresina, alvará de funcionamento conforme o grau de risco e, quando houver mercadoria, inscrição estadual no CAGEP. Tudo isso passa por um só portal: na JUCEPI, a abertura e a alteração de empresas são feitas exclusivamente pela internet, pelo Piauí Digital (Gov.Pi Empresas), que é o integrador estadual da REDESIM.
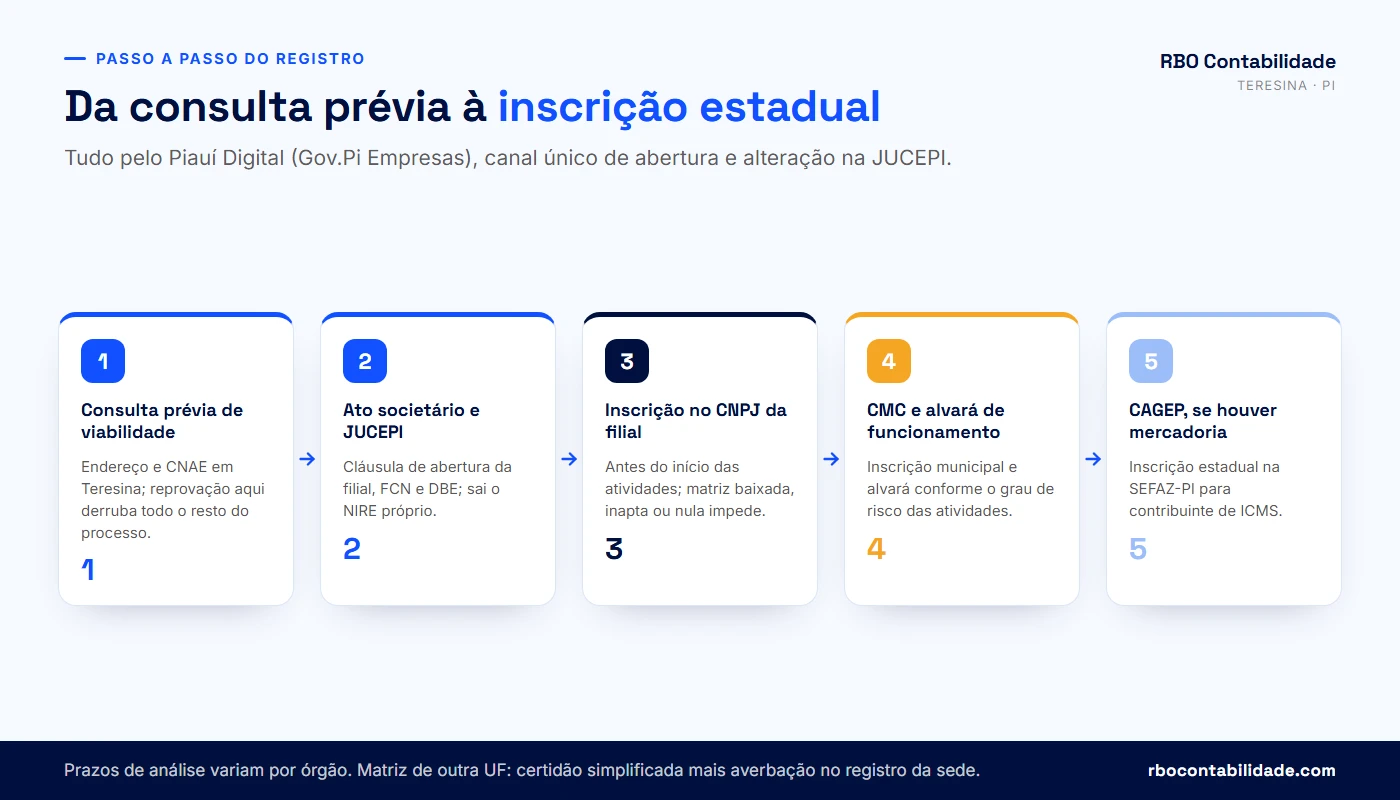
1. Consulta prévia de viabilidade: endereço e atividade
É aqui que o processo vive ou morre. Você informa o endereço pretendido em Teresina e as atividades que a filial vai exercer, e o município responde se aquele CNAE é admitido naquele local, considerando uso e ocupação do solo. Reprovação nessa etapa não se conserta com recurso: conserta-se com outro endereço ou com outra atividade. Por isso a consulta prévia vem antes da assinatura do contrato de locação, não depois — e é comum o proprietário do imóvel pedir a aprovação como condição para fechar.
Dois pontos ajudam quem está começando: a Prefeitura não exige o "habite-se" para o processo de registro e abertura de empresário e pessoa jurídica, e a ausência de cadastro da edificação no cadastro imobiliário fiscal não impede, por si só, a aprovação da consulta prévia de localização e funcionamento nem a concessão do alvará — regra da Lei Complementar municipal nº 5.788/2022. Isso derruba uma objeção antiga de imóvel sem documentação completa.
2. O ato societário que cria a filial
A filial é criada por decisão dos sócios (ou do titular, no caso do empresário individual), registrada em alteração contratual ou no próprio ato de constituição. A JUCEPI chama atenção justamente para isso: se você usar modelo próprio de contrato, é essencial incluir a cláusula de abertura da filial, com o endereço completo, o capital destacado quando houver e as atividades do estabelecimento. Quando o sistema gera o contrato padrão, a coerência entre consulta prévia, DBE e FCN é o que evita inconsistência no documento final.
3. Protocolo na JUCEPI, DBE e FCN
Aprovada a viabilidade, você preenche o Documento Básico de Entrada (DBE), que é a parte federal do cadastro, e a Ficha de Cadastro Nacional (FCN), que é a parte do registro empresarial, e transmite o processo. A JUCEPI também oferece a abertura simultânea de matriz e filial: depois de gerado o protocolo e transmitida a FCN da matriz, o sistema habilita a função "Adicionar Eventos para Filial", e o empresário não precisa esperar a constituição da matriz terminar para começar a da filial. Serve para quem está montando a operação inteira de uma vez.
4. NIRE e CNPJ da filial
Deferido o processo, o estabelecimento recebe NIRE próprio na JUCEPI e a inscrição no CNPJ sai pelo mesmo fluxo integrado. Lembre da regra da IN RFB nº 2.119/2022: a inscrição de cada estabelecimento é obrigatória antes do início das atividades, e a filial é recusada se o CNPJ da matriz estiver baixado, inapto ou nulo. Vale conferir também se a entidade está obrigada a atualizar de imediato qualquer alteração de dados cadastrais — mudança de endereço da filial, inclusão de CNAE, troca de responsável.
5. Inscrição municipal no CMC de Teresina
A filial precisa de inscrição própria no Cadastro Mercantil de Contribuintes do município. Teresina emite a inscrição municipal independentemente do grau de risco da atividade, permitindo o início do funcionamento somente após o licenciamento pelos órgãos competentes nos casos de alto risco. Ou seja: você pode ter inscrição e ainda não poder operar — são duas coisas distintas, e confundir as duas é o erro que mais gera autuação em vistoria.
6. Alvará de funcionamento
O alvará é o documento que licencia o exercício da atividade no município, concedido de forma provisória ou definitiva conforme o caso. Empresários e pessoas jurídicas somente podem funcionar após a inscrição no CMC, a obtenção do alvará e as demais licenças pertinentes — ressalvadas as atividades que se enquadram simultaneamente como baixo risco A em todos os critérios. A próxima seção detalha cada faixa de risco.
7. Inscrição estadual no CAGEP, quando é o caso
Se a filial vai circular mercadoria — comércio, indústria, distribuição, e também serviços com fornecimento de mercadoria nas hipóteses ressalvadas em lei complementar —, entra a inscrição no CAGEP, o Cadastro de Contribuintes do Estado do Piauí, pelos serviços cadastrais da SEFAZ integrados ao Piauí Digital. A ficha cadastral pede, entre outros dados, telefone da empresa, telefone do contador no campo próprio e o número do estabelecimento. Prestador de serviço puro, sujeito apenas ao ISS, normalmente não se inscreve no CAGEP.
| Etapa | Onde acontece | O que sai no fim |
|---|---|---|
| Consulta prévia de viabilidade | Piauí Digital / Prefeitura de Teresina | Aprovação do endereço e das atividades |
| Ato societário | Assinado pelos sócios, com certificado ou gov.br | Cláusula de abertura da filial |
| Registro empresarial | JUCEPI, via Piauí Digital | NIRE da filial e ato arquivado |
| Cadastro federal | Receita Federal, pelo DBE integrado | CNPJ da filial (número de ordem próprio) |
| Cadastro municipal | Prefeitura de Teresina | Inscrição no CMC |
| Licenciamento | Prefeitura e órgãos setoriais | Alvará provisório ou definitivo, licenças |
| Cadastro estadual | SEFAZ-PI (CAGEP) | Inscrição estadual, quando contribuinte de ICMS |
O acompanhamento é feito pelo próprio portal, na seção de acompanhamento de protocolo, com o número do processo. Depois da aprovação, há prazo para baixar o documento autenticado pela JUCEPI — a junta informa 30 dias. Os prazos de análise de cada etapa variam por órgão e por volume de fila; a confirmar no órgão no momento do seu protocolo, em vez de prometer data ao proprietário do imóvel ou ao cliente.
Quais documentos, assinaturas e custos entram no processo?
O conjunto muda pouco de caso para caso: identificação e assinatura digital de quem assina pela empresa, o ato societário que abre a filial, os dados completos do endereço em Teresina, a certidão simplificada da matriz quando a sede está em outro estado e, para contribuinte de ICMS, a documentação que a SEFAZ-PI pede na inscrição do CAGEP. Os custos se dividem em três blocos: taxa de registro na JUCEPI, taxa municipal de licença e as licenças setoriais que a atividade exigir — valores fixados em tabela oficial, que devem ser confirmados no órgão antes de você fechar o orçamento do projeto.
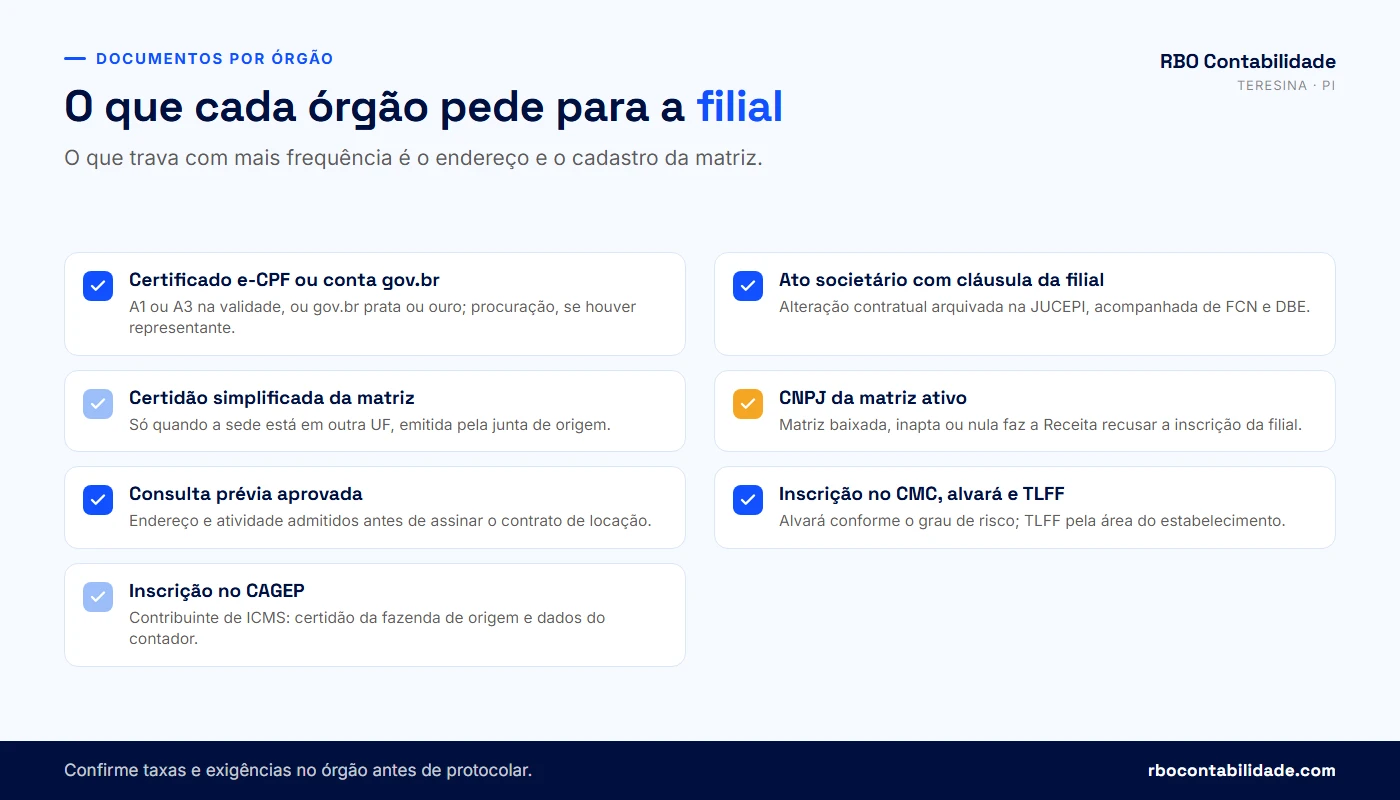
Quem assina e com o quê
Na JUCEPI, o processo é digital de ponta a ponta. Além do acesso à internet, o empreendedor precisa de certificado digital de pessoa física e-CPF, tipo A1 ou A3, ou conta gov.br em nível prata ou ouro. Havendo representante legal por procuração, entram o instrumento de outorga de poderes e as cópias dos documentos do signatário do pedido. Confira antes se o certificado está dentro da validade e se a conta gov.br já foi elevada de nível — resolver isso na hora do protocolo atrasa o processo em dias, não em minutos.
| Órgão | O que costuma ser exigido |
|---|---|
| JUCEPI / Piauí Digital | Ato societário com cláusula de abertura da filial; FCN; certificado e-CPF ou conta gov.br prata/ouro; certidão simplificada da matriz quando a sede é de outra UF; procuração, se houver representante |
| Receita Federal | DBE com os dados do estabelecimento; CNPJ da matriz em situação ativa; responsável pelo CNPJ e quadro societário atualizados |
| Prefeitura de Teresina | Consulta prévia aprovada; dados do imóvel e do endereço; inscrição no CMC; termo de ciência de responsabilidade no alvará provisório; recolhimento da taxa de licença |
| SEFAZ-PI (CAGEP) | Ficha cadastral com o número do estabelecimento e o telefone do contador; certidão negativa da fazenda estadual de origem; documentos do representante; registro ou autorização do órgão regulador do setor, quando a atividade exigir |
| Órgãos setoriais | Licença sanitária, licença ambiental, vistoria dos bombeiros e registro em conselho profissional, conforme a atividade |
Custos: o que existe e o que varia
A taxa de registro da JUCEPI segue tabela de preços da própria junta, por ato praticado — valor a confirmar na tabela vigente. No município, a taxa que aparece é a TLFF (Taxa de Licença e Fiscalização para Funcionamento), instituída pelo Código Tributário do Município de Teresina, a Lei Complementar nº 4.974/2016, arts. 211 a 224. Contribuinte da TLFF é a pessoa física ou jurídica titular de estabelecimento de qualquer natureza ou que realize atividade sujeita a licenciamento — o que inclui a filial. O valor sai do anexo da própria lei, conforme a área do estabelecimento.
O vencimento não está na lei: ele vem do regulamento do Código Tributário Municipal, o Decreto nº 16.759/2017, que já foi alterado mais de uma vez, e da notificação de lançamento que a Secretaria Municipal de Finanças publica por edital no ano anterior ao período licenciado. Nos últimos exercícios o pagamento foi em cota única com vencimento no fim de dezembro: no lançamento do licenciamento de 01/01/2026 a 31/12/2026, a data foi 30/12/2025. Confira o edital e o boleto do seu exercício antes de montar o calendário, porque a data já mudou de mês no passado.
A TLFF segue duas regras. Nas atividades sujeitas a licenciamento ambiental ou sanitário, o alvará só é concedido ou renovado depois da verificação do pagamento das taxas correspondentes desses licenciamentos. E mudança de endereço ou de atividade não é fato gerador da TLFF, mas obriga a obtenção de nova licença municipal substitutiva. Quem muda a filial de bairro no meio do ano não paga a taxa duas vezes — só não pode operar no endereço novo com a licença do antigo.
Fora das taxas, o custo real de uma filial é o custo de mantê-la: contabilidade do segundo estabelecimento, emissão de notas, apuração de ISS e, quando há inscrição estadual, todas as obrigações mensais do ICMS no Piauí. Honorário de escritório não se publica em artigo — o número depende do volume de notas, de folha e de inscrição estadual, e sai por WhatsApp depois de olhar a operação.
Antes de protocolar, vale medir o quanto do processo já está de pé. O checklist abaixo é o mesmo roteiro que uso na primeira conversa com quem pede uma filial em Teresina: cada item marcado é uma etapa que não vai travar depois, e cada item em branco é uma decisão pendente que custa mais caro se for descoberta no meio do caminho.
💡 Item em branco no checklist não é impedimento — é decisão pendente. E as que mais aparecem são sempre as mesmas: endereço escolhido sem consulta prévia, CNAE copiado da matriz, certidão simplificada não emitida e licença setorial que ninguém levantou. A RBO revisa esses pontos com os seus documentos na mesa antes de você pagar taxa e assinar locação, e conduz o processo na JUCEPI, na Prefeitura de Teresina e na SEFAZ-PI. Falar com um contador →
Sua empresa está pronta para abrir a filial em Teresina?
Marque cada item que já está resolvido na sua empresa. No fim, o resultado indica se o processo pode ser protocolado agora no Piauí Digital, se falta corrigir o cadastro da matriz ou se ainda há decisão de endereço e de sociedade a tomar antes de gastar taxa.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist é um roteiro de preparação, não uma aprovação: ele não garante deferimento de registro, concessão de licença nem economia de imposto. O resultado depende do CNAE, do endereço, do zoneamento, do regime tributário e da documentação efetiva da sua empresa — a análise pode concluir que a filial reduz tributo, que é neutra ou que cria obrigação nova. Prazos, taxas e classificações de risco são fixados pelos órgãos e mudam por decreto; confirme no órgão antes de decidir.
Preciso de alvará, vigilância sanitária e bombeiro na filial?
Depende do grau de risco das atividades que a filial vai exercer em Teresina. A Lei Complementar nº 5.788/2022 organiza o licenciamento municipal em faixas de risco e determina que empresários e pessoas jurídicas só podem funcionar após a inscrição no CMC, o alvará de funcionamento e as demais licenças pertinentes — ressalvados os casos em que todas as atividades se enquadram simultaneamente como "baixo risco A" em todos os critérios fixados pelo CGSIM. Uma atividade de risco maior no meio do quadro de CNAEs contamina o conjunto: a dispensa só vale se todas se enquadrarem.
| Faixa de risco | Como fica o licenciamento da filial |
|---|---|
| Baixo risco A | Dispensa de alvará de funcionamento e das demais licenças municipais; a empresa se formaliza, obtém CNPJ e inscrições e inicia a operação |
| Médio risco | Emissão automática, após o registro, de licenças e alvará de caráter provisório, permitindo iniciar a operação sem vistoria prévia, mediante termo de ciência de responsabilidade |
| Alto risco | Funcionamento somente após o licenciamento pelos órgãos competentes, atendidos os requisitos de segurança sanitária, metrologia, controle ambiental e prevenção contra incêndio |
A classificação de cada atividade não está na lei: está em decreto municipal, o que significa que muda sem aviso e precisa ser conferida na data do seu processo. A classificação de risco das atividades econômicas de Teresina foi fixada por decreto em 2023, com anexos separando as atividades de "baixo risco A" das demais e um anexo por CBO, e já sofreu alteração posterior que reclassificou atividades para dispensa de alvará e de licenças ambientais e sanitárias — número e redação vigente a confirmar no portal da legislação municipal antes de decidir. Para uma leitura rápida do seu caso, a RBO mantém a consulta de grau de risco em Teresina-PI, que devolve o enquadramento por CNAE.
⚠️ Quem funciona sem alvará em atividade de médio ou alto risco pode ter o estabelecimento interditado pela fiscalização municipal e ser multado. A inscrição no CMC já emitida não serve de defesa: a LC nº 5.788/2022 condiciona o funcionamento de empresários e pessoas jurídicas à inscrição no cadastro, ao alvará e às demais licenças pertinentes, e diz de forma expressa que o município emite a inscrição independentemente do grau de risco, permitindo o início do funcionamento somente após o licenciamento nos casos de alto risco. O valor da multa e o rito da interdição estão na legislação municipal de licenciamento e de posturas — artigo a confirmar na redação vigente. Inscrição no CMC não é licença para abrir a porta.
Vigilância sanitária, ambiental, bombeiros e conselho
A licença sanitária aparece em alimentação, saúde, estética, farmácia, academia e em tudo que manipula produto de consumo ou presta serviço sobre o corpo — e o alvará só sai depois de verificado o pagamento da taxa do licenciamento sanitário nas atividades sujeitas a ele. A licença ambiental depende do potencial poluidor e da localização, e envolve o órgão municipal ou estadual conforme o caso. A vistoria dos bombeiros acompanha a edificação e a atividade, com projeto e medidas de prevenção proporcionais à área e à ocupação.
Há ainda o registro em conselho profissional, que muita gente descobre tarde. Clínica, laboratório, farmácia, escritório de engenharia e outras atividades regulamentadas precisam inscrever o estabelecimento no conselho regional da respectiva profissão, com responsável técnico indicado, e pagar anuidade própria — a filial não fica coberta pelo registro da matriz justamente porque é outro estabelecimento. Em saúde, ainda entra a exigência de registro ou autorização do órgão regulador do setor econômico na inscrição estadual, quando a atividade envolver mercadoria sujeita a controle.
Minha recomendação prática: levante as licenças setoriais durante a consulta prévia, não depois do CNPJ. Em atividade de alto risco, o gargalo nunca é a junta comercial nem a Receita — é a vistoria. Quem assina locação de doze meses contando com faturamento no primeiro mês costuma pagar aluguel de porta fechada por causa de uma adequação de obra que ninguém orçou.
O que muda nos impostos quando a empresa abre uma filial?
Muda o lugar em que alguns tributos são apurados e pagos, não o regime da empresa. A filial entra no mesmo regime tributário da matriz — não existe matriz no Simples e filial no Lucro Presumido. O ISS dos serviços prestados pela unidade de Teresina passa, em regra, a ser devido ao município, pela regra do estabelecimento prestador. O ICMS do que a filial comprar e vender é apurado no Piauí, com inscrição própria no CAGEP. E, no Simples Nacional, o limite de receita bruta continua sendo medido pela empresa inteira, somando matriz e filiais.
Simples Nacional: o limite é da empresa, não do estabelecimento
Esse é o ponto que derruba o plano de metade das pessoas que me procuram. A receita bruta que define o enquadramento como microempresa ou empresa de pequeno porte na Lei Complementar nº 123/2006 é a da pessoa jurídica, apurada no ano-calendário, e a empresa de pequeno porte vai até R$ 4.800.000,00. Abrir uma filial não cria um segundo limite: soma-se tudo.
Receita bruta do ano (Simples Nacional)
= receita da matriz + receita da filial 1 + receita da filial 2 …

Comparação: receita bruta global x limite da empresa de pequeno porte
Sublimite de ICMS e ISS: R$ 3.600.000,00 de receita bruta global
  -> acima dele, ICMS e ISS saem do DAS e passam a ser apurados
     pelas regras normais do estado e do município
Duas consequências disso. A primeira: no ano em que a empresa abre a filial e o faturamento cresce, o risco de estourar o sublimite e ter de apurar ICMS e ISS por fora aumenta — e isso muda o custo de conformidade do mês seguinte, não do ano seguinte. A segunda: filial no exterior veda o Simples Nacional, porque a LC nº 123/2006 exclui do regime a pessoa jurídica que tenha filial, sucursal, agência ou representação fora do país. Filial em outro estado ou em outro município, não — essa é permitida.
ISS: onde o imposto do serviço passa a ser devido
Em serviços, a regra geral da Lei Complementar nº 116/2003 é que o ISS é devido no local do estabelecimento prestador, com uma lista de exceções em que o imposto vai para o local da prestação — construção civil e outras hipóteses expressas. A mesma lei define estabelecimento prestador pelo desenvolvimento da atividade, de modo permanente ou temporário, independentemente de ser chamado de sede, filial, agência ou escritório. Na prática: se a unidade de Teresina é quem presta, o ISS tende a ser de Teresina, com alíquota da lei municipal — entre o mínimo de 2% e o máximo de 5% do sistema nacional, e a alíquota do seu item de serviço está na tabela de ISS de Teresina-PI.
Aqui aparece um efeito que costuma surpreender: a filial pode reduzir retenção. Prestador sem estabelecimento no município do tomador é, em várias legislações, alvo de retenção na fonte; com estabelecimento local regular e inscrição no cadastro do município, a discussão muda. Não prometo economia — há casos em que a conta piora, porque a alíquota local é maior que a do município de origem, ou porque a empresa passa a ter duas apurações de ISS e o mesmo faturamento. O que dá para afirmar é que a análise pode concluir que há economia, que está tudo igual ou que existe passivo a resolver.
ICMS no Piauí: CAGEP, antecipação e transferências entre matriz e filial
Se a filial movimenta mercadoria, ela se inscreve no CAGEP e passa a apurar ICMS no Piauí, sob o RICMS/PI, o Decreto nº 21.866/2023, que rege as operações a partir de março de 2023 e substituiu o regulamento anterior. O regulamento é composto de uma parte geral e anexos — inclusive o anexo de obrigações acessórias, onde ficam as regras cadastrais e de documentos fiscais — e é alterado por decreto com frequência, o que torna obrigatório conferir a redação vigente.
Para quem chega de outro estado, o ponto de caixa mais importante é a antecipação parcial do ICMS nas aquisições interestaduais por contribuinte atacadista ou varejista: o valor devido corresponde à aplicação do percentual equivalente à diferença entre a alíquota interna do Piauí e a interestadual do estado de origem, sobre a base de cálculo, sem dedução de créditos, e o valor pago é apropriado como crédito na escrituração. O artigo exato no RICMS vigente, os percentuais em cada operação e as hipóteses de dispensa por CNAE ou por regime especial ficam a confirmar no portal da SEFAZ-PI — não é informação para copiar de artigo, nem de blog, nem da memória do contador.
A mudança recente mais relevante para quem tem matriz e filial é o fim da cobrança de ICMS na remessa entre estabelecimentos do mesmo titular. A Lei Complementar nº 204/2023 alterou a Lei Kandir para afastar a incidência nessas operações, internas e interestaduais, e disciplinar a transferência de crédito, com efeitos a partir de 2024 — consequência da decisão do STF na ADC nº 49. Depois veio o Convênio ICMS 109/2024, que revogou o Convênio 178/2023 e trata a transferência de crédito como direito do contribuinte, não obrigação, com a alternativa de equiparar a transferência a operação tributada. A opção alcança todos os estabelecimentos do contribuinte no país e, na abertura do segundo estabelecimento, deve ser feita em até 30 dias, com renovação automática anual até manifestação em sentido diverso.
Traduzido para a decisão do dia a dia: transferir mercadoria da matriz para a filial de Teresina não gera ICMS a pagar na saída, mas gera uma escolha sobre crédito que precisa ser feita no início e registrada. Empresa que entra no regime sem decidir isso descobre a pendência quando a fiscalização pergunta, ou quando o crédito que devia estar na filial ficou parado na matriz.
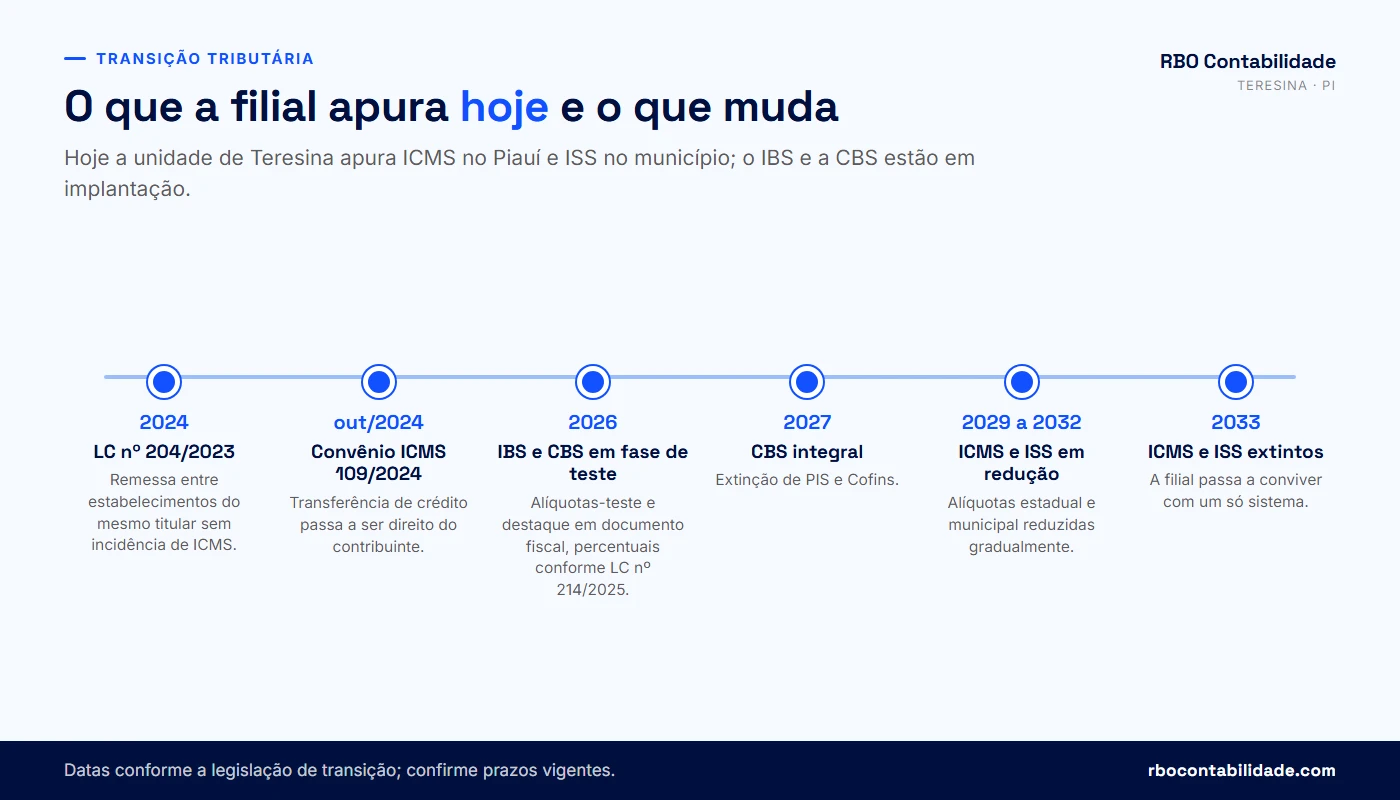
E a reforma tributária, para quem abre filial agora?
A filial aberta hoje nasce dentro da transição. O IBS e a CBS, instituídos pela Lei Complementar nº 214/2025, entraram em 2026 em fase de implantação com alíquotas-teste — 0,9% para a CBS e 0,1% para o IBS —, com dispensa de recolhimento para quem cumpre as obrigações acessórias e compensação contra PIS/Cofins do mesmo período de apuração; os dispositivos e a redação vigente a confirmar, porque a matéria vem sendo regulamentada por atos ao longo de 2026. O efeito prático para a sua filial não é de caixa: é de sistema. Os campos de IBS e CBS nos documentos fiscais eletrônicos passaram a ser exigidos em 2026 conforme ato conjunto entre Receita Federal e Comitê Gestor do IBS, em datas distintas para NF-e, NFC-e, CT-e e NFS-e — datas a confirmar no ato vigente.
Quer dizer que vale esperar para abrir? Na maioria dos casos, não. ICMS e ISS continuam plenamente exigíveis durante a transição, e a redução gradual de alíquotas só começa mais adiante, com extinção dos dois no fim do cronograma. Quem precisa de estabelecimento em Teresina em 2026 precisa dele em 2026. O que muda é a exigência de emissor de nota atualizado e de contabilidade acompanhando os atos — item de projeto, não motivo de adiamento.
Exemplo hipotético, apenas didático: uma empresa de serviços de TI com matriz em outro estado passa a atender três clientes em Teresina por meio de uma filial local. Faturamento mensal da filial de R$ 60.000,00 em simulação. O ISS desses serviços passa a ser apurado no cadastro da filial, na alíquota do item correspondente na lei municipal, e o faturamento da filial entra na receita bruta global para efeito de Simples Nacional. Números fictícios, escolhidos para mostrar o mecanismo; a conta real depende do item de serviço, da alíquota vigente e do regime.
💡 A parte tributária da filial é a que menos se resolve por regra geral: ela depende do seu CNAE, do seu regime e de quem vai faturar o quê. Se você quer saber, antes de protocolar, o que a filial em Teresina faz com o seu ISS, com o seu ICMS e com o limite do Simples Nacional, a RBO faz essa leitura com os seus documentos em mãos. Falar com um contador →
Minha matriz está em outro estado: o que muda no registro?
Muda a instrução do processo, não a lógica. Além de tudo o que já foi descrito, a abertura de filial no Piauí por empresa com sede em outra unidade da Federação exige a certidão simplificada da matriz, emitida pela junta comercial de origem, e a averbação do ato de constituição do estabelecimento secundário no registro da sede. A JUCEPI é explícita nisso: quando a matriz está registrada em outra unidade da Federação, é necessário obter na junta de origem a certidão simplificada — o extrato que reproduz a situação atual da empresa conforme os atos arquivados.
Essa certidão detalha nome empresarial, endereço da sede, CNPJ, data de início das atividades, objeto social, capital social, sócios e filiais ativas, e é justamente o documento usado para abrir filial em outra unidade da Federação ou transferir sede — além de servir à proteção do nome empresarial. Tire-a atualizada: certidão antiga, que não reflete a última alteração contratual, volta como exigência e o processo espera.
| Situação | O que o processo exige a mais |
|---|---|
| Matriz já registrada no Piauí | Alteração contratual abrindo a filial e arquivamento na JUCEPI; consulta prévia e cadastros de Teresina |
| Matriz em outra unidade da Federação | Certidão simplificada da matriz pela junta de origem; inscrição da filial na JUCEPI; averbação do ato no registro da sede (Código Civil, art. 969) |
| Matriz em estado integrado ao Sigfácil | Tramitação tende a ser mais direta entre as juntas; confirmar a exigência documental na abertura do processo |
| Filial contribuinte de ICMS | Certidão negativa de débitos da fazenda estadual de origem e documentos do representante, na inscrição do CAGEP |
| Assinatura por representante | Procuração com poderes específicos e documentos do signatário do pedido |
No lado estadual, a SEFAZ-PI mantém serviço próprio de inscrição no Estado para estabelecimento localizado em outro Estado e, entre a documentação usualmente exigida no pedido de inscrição, aparecem a certidão negativa junto à fazenda estadual da unidade de origem, os documentos do representante legal com procuração e, quando a atividade é regulada, o registro ou autorização de funcionamento expedido pelo órgão regulador do setor econômico. Os canais e a relação atualizada estão na página de cadastro de inscrição estadual da secretaria.
Quem assina pela empresa no Piauí? Pode ser o sócio administrador, de onde ele estiver, desde que tenha certificado válido ou conta gov.br em nível prata ou ouro — não é necessário vir a Teresina para assinar. E quem responde pela filial no dia a dia? Aí a resposta é operacional: alguém precisa receber fiscalização, assinar recebimento de notificação, responder por vistoria e conduzir a rotina local. Empresa que abre filial em Teresina sem nenhuma referência local é a que mais demora a resolver exigência de vistoria, porque cada ida e volta de documento passa por outro estado.
Sobre o nome empresarial: a proteção é do âmbito do registro. Ao levar a empresa para o Piauí, pode aparecer colidência com nome já arquivado na JUCEPI, e isso costuma ser descoberto na viabilidade. Não é um problema grave — resolve-se com elemento distintivo —, mas é melhor descobrir antes de mandar imprimir fachada e material de divulgação com o nome fantasia.
Como fica a rotina contábil, fiscal e de folha depois de abrir?
A empresa passa a ter duas rotinas de escrituração e uma só apuração de resultado. Cada estabelecimento emite as suas notas com o próprio CNPJ, escritura as próprias entradas e saídas e responde pelas obrigações do município e do estado onde está; a contabilidade, o balanço e o regime tributário continuam únicos, consolidando tudo. Na prática, o mês fica mais cheio: mais uma apuração de ISS, mais uma folha, mais um conjunto de certidões para manter em ordem e, quando há inscrição estadual, mais um calendário de obrigações do ICMS no Piauí.
| Frente | O que passa a existir com a filial |
|---|---|
| Notas fiscais | Emissão no CNPJ da filial, com o endereço e as inscrições dela; emissor e certificado configurados para o estabelecimento |
| ISS e NFS-e | Apuração e recolhimento no município do estabelecimento prestador, no padrão de nota exigido pela prefeitura |
| ICMS | Escrituração e obrigações estaduais no Piauí quando há inscrição no CAGEP, inclusive as regras de antecipação e substituição tributária |
| Contabilidade | Lançamentos segregados por estabelecimento e demonstrações consolidadas da empresa |
| Folha e eSocial | Admissão registrada no CNPJ correto, folha por estabelecimento, FGTS e contribuições conforme o vínculo de cada empregado |
| Licenças | Renovação do alvará e das licenças setoriais e recolhimento da TLFF na data do edital de lançamento |
| Certidões | Regularidade federal do CNPJ base e certidões estadual e municipal por estabelecimento |
No trabalhista, a lógica é a mesma do cadastro: o empregado é admitido no estabelecimento onde trabalha, e é esse CNPJ que aparece nos eventos do eSocial e no recolhimento do FGTS. A centralização de declarações previdenciárias no CNPJ da matriz é a prática usual — o dispositivo específico da instrução normativa aplicável fica a confirmar antes de você configurar o sistema de folha, porque essa é uma daquelas regras que já mudaram de norma duas vezes e a versão errada gera retificação em série.
Há um detalhe de Teresina que vale marcar no calendário: a TLFF é lançada por edital da Secretaria Municipal de Finanças no ano anterior ao período licenciado, para pagamento em cota única, e nos últimos exercícios o vencimento ficou no fim de dezembro — no licenciamento de 01/01/2026 a 31/12/2026, em 30/12/2025. A regra de cálculo e de vencimento está no regulamento do Código Tributário Municipal, o Decreto nº 16.759/2017, com alterações posteriores; confirme a data do seu exercício no edital e no boleto. A renovação do alvará depende de o licenciamento sanitário e ambiental estar em ordem quando a atividade os exigir, e a solicitação é feita pelo SLIC, o sistema da secretaria. Deixar isso para a última semana do ano é disputar fila com a cidade inteira.
Quem já tinha uma operação organizada raramente sente a filial no primeiro mês; sente no terceiro, quando vence a primeira obrigação que ninguém lembrou de mapear. Por isso costumo montar, na abertura, um calendário único com as duas unidades lado a lado — federal, estadual, municipal e trabalhista — em vez de deixar o estabelecimento novo entrar de carona no calendário da matriz. Se a sua rotina de documentos ainda é por caixa de e-mail, o material sobre empresa organizada ajuda antes de dobrar o volume.
💡 Vai abrir a filial no meio do ano e não sabe como fica o primeiro mês de obrigações? Peça o calendário das duas unidades pelo WhatsApp e organize a virada antes do primeiro vencimento.
Quais erros mais atrasam ou encarecem a abertura de filial?
Quase todo atraso que vejo em abertura de filial cabe em sete causas, e cinco delas são decididas antes do primeiro protocolo: endereço escolhido sem consulta prévia, contrato sem cláusula de abertura da filial, divergência entre consulta prévia, DBE e FCN, matriz com cadastro irregular e MEI tentando abrir estabelecimento. As outras duas aparecem depois: operar antes do alvará em atividade que exige vistoria e esquecer a averbação do ato no registro da sede.
| Erro | O que acontece | Como se conserta |
|---|---|---|
| Assinar locação antes da consulta prévia | Endereço reprovado por uso do solo ou por atividade; aluguel correndo com a porta fechada | Fazer a consulta prévia primeiro e condicionar a locação à aprovação |
| Contrato sem cláusula de abertura da filial | Processo volta em exigência na JUCEPI; perde-se o ciclo de análise | Refazer a alteração contratual com endereço e atividades da filial |
| Divergência entre consulta prévia, DBE e FCN | Inconsistência no contrato gerado pelo sistema e exigência no registro | Conferir CNAE, endereço e dados societários nas três etapas antes de transmitir |
| CNPJ da matriz inapto, baixado ou nulo | A inscrição da filial é impedida pela IN RFB nº 2.119/2022 | Regularizar a matriz (declarações e pendências) antes de abrir a filial |
| MEI abrindo filial | Desenquadramento do SIMEI, com efeito retroativo no desenquadramento de ofício | Migrar para microempresa e só então registrar o estabelecimento |
| Operar antes do alvará em médio ou alto risco | Interdição, multa e às vezes obra de adequação já com a loja montada | Levantar as licenças setoriais junto com a consulta prévia |
| Não averbar o ato no registro da sede | Estabelecimento secundário registrado só no destino, contrariando o art. 969 do Código Civil | Arquivar o ato também na junta da matriz |
Dois merecem comentário à parte. O primeiro é o cadastro da matriz. A regra da IN RFB nº 2.119/2022 é objetiva: a filial não é inscrita se a matriz não tiver CNPJ ou se a inscrição estiver inexistente, baixada, inapta ou nula. Inaptidão costuma vir de omissão de declaração — coisa que a empresa descobre justamente quando tenta crescer. Conferir a situação cadastral e as certidões antes de começar custa cinco minutos; descobrir no meio do processo custa semanas.
O segundo é o CNAE. Vejo quadros de atividade copiados da matriz sem nenhum ajuste ao que a filial vai realmente fazer. O efeito é duplo: um CNAE a mais pode jogar o estabelecimento para uma faixa de risco maior e exigir licença que não era necessária; um CNAE a menos impede a emissão de nota do serviço ou da venda que a unidade faz. Nos dois casos, o conserto é alteração cadastral — e nenhum dos dois aparece na fase de registro, só quando a operação começa.
⚠️ Se a sua empresa é MEI hoje, não abra a filial "para ver o que acontece". A abertura de estabelecimento adicional é informada no cadastro e processada pela integração dos sistemas: o desenquadramento vem, e o desenquadramento de ofício pode retroagir à data de ingresso no regime, com recálculo do que foi pago pelo SIMEI. O caminho é migrar para microempresa antes — se a dúvida é justamente essa, o material de contabilidade para MEI explica a transição.
Filial, empresa nova ou só mudar o endereço: qual caminho escolher?
Filial serve para quem quer a mesma empresa em dois lugares: mesmo CNPJ base, mesmo regime, mesmo histórico e mesma responsabilidade. Empresa nova serve para quem quer duas empresas de verdade, com sócios, objeto, risco patrimonial e contabilidade próprios — e aceita o custo de manter duas estruturas. Transferir a sede serve para quem está mudando de praça, não somando praça. E incluir CNAE na matriz resolve quando o que falta é atividade, não endereço. A escolha se decide olhando documento, contrato e projeção de faturamento, não preferência.
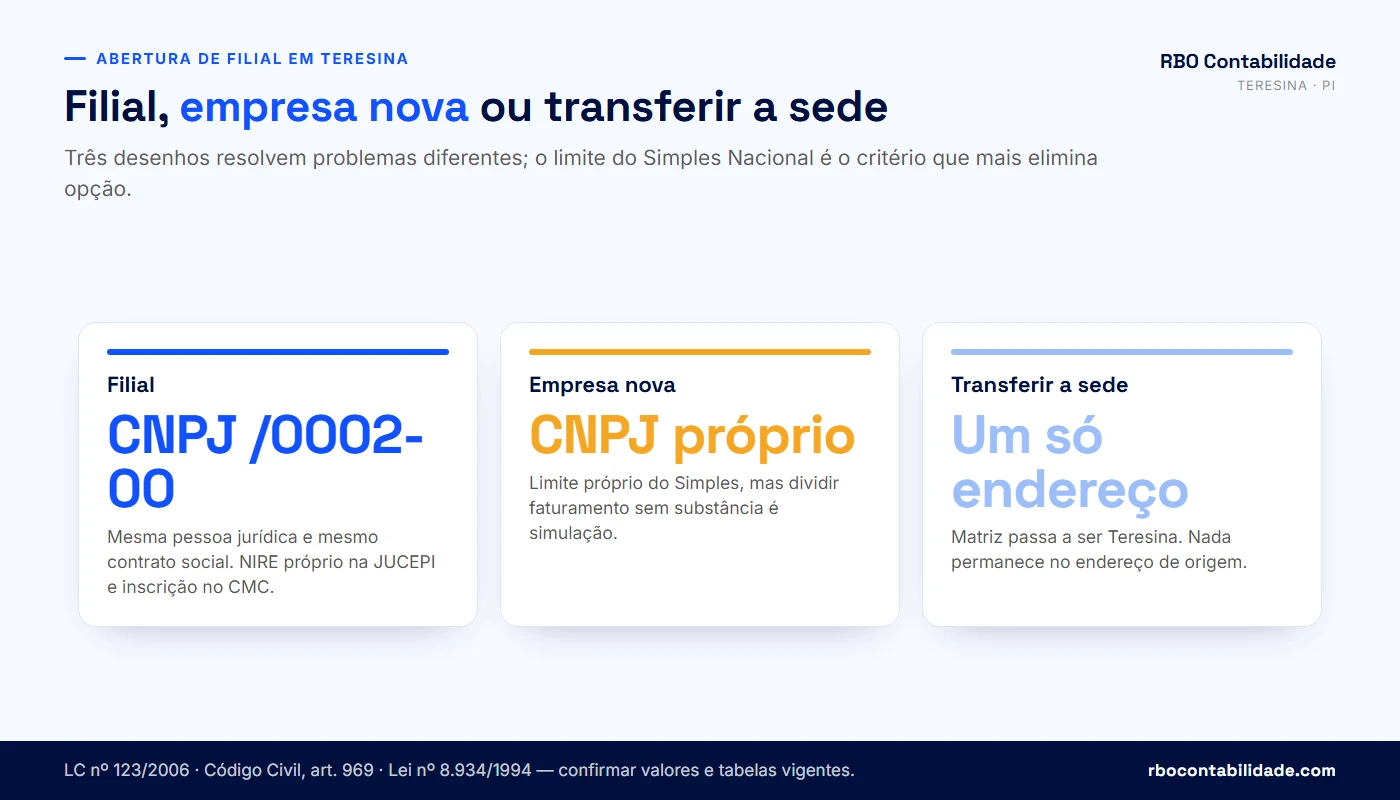
| Critério | Filial | Empresa nova | Transferir a sede |
|---|---|---|---|
| CNPJ | Mesmo base, número de ordem novo | CNPJ inteiramente novo | Mesmo CNPJ, endereço alterado |
| Contrato social | Alteração com cláusula da filial | Constituição nova | Alteração de endereço da sede |
| Limite do Simples Nacional | Somado com a matriz | Limite próprio — mas divisão artificial de faturamento é simulação, não planejamento | Inalterado |
| Responsabilidade patrimonial | Única: dívida da filial é da empresa | Separada, respeitadas as regras de desconsideração | Única |
| Histórico e certidões | Aproveita o histórico da empresa | Começa do zero em certidão, cadastro e crédito | Aproveita o histórico |
| Custo de manutenção | Um estabelecimento a mais na mesma empresa | Duas empresas completas | Sem estabelecimento adicional |
| Quando costuma servir | Operação local com atendimento, estoque ou serviço prestado em Teresina | Sócios diferentes, atividades de risco distintos, exigência de contrato ou setor regulado | Mudança definitiva de praça, sem operação no endereço antigo |
O caso mais frequente é o mais simples: a empresa já existe, tem histórico, tem certidões limpas, quer vender ou prestar serviço em Teresina e vai manter a matriz onde está. Filial. Aproveita o CNPJ base, o regime, a inscrição em cadastros de fornecedores e a reputação — e paga por isso com limite compartilhado no Simples Nacional e responsabilidade única.
A segunda empresa faz sentido quando há razão de substância: sócio local entrando no negócio da praça nova, atividade de risco diferente que você não quer misturar com a operação principal, exigência setorial ou contratual de pessoa jurídica separada, ou regime tributário que só funciona isolado. O que não sustenta uma segunda empresa é o desejo de dividir faturamento para ficar abaixo de limite: empresas com mesmos sócios, mesma atividade, mesmo endereço e mesma administração, criadas para fracionar receita, são tratadas como uma só, com cobrança dos tributos devidos e penalidades. Planejamento tributário é lícito e se faz com fatos reais; simulação é ilícita — e a diferença entre as duas está documentada no planejamento tributário feito com análise, não em opinião de grupo de WhatsApp.
⚠️ Separar a operação em duas empresas apenas para diminuir imposto, sem sócios, estrutura, atividade e gestão efetivamente distintos, configura simulação. A consequência não é só a cobrança do que deixou de ser pago: vêm multa qualificada e discussão sobre responsabilidade dos sócios. Se alguém oferecer esse desenho como "estratégia", peça por escrito a fundamentação — e uma segunda opinião.
Transferir a sede para Teresina é o caminho de quem está de fato se mudando: o endereço antigo deixa de operar, e a empresa passa a ser piauiense para todos os efeitos, com registro na JUCEPI e cadastros locais. Já a inclusão de CNAE na matriz resolve o problema de quem quer apenas oferecer um serviço novo, sem unidade física em outra praça — e é a alternativa mais barata, quando basta.
Se a sua situação estiver entre dois desses caminhos, o que separa um do outro, quase sempre, são três respostas: onde a atividade vai ser exercida de fato, quanto a empresa vai faturar somando tudo e quem assume o risco da operação nova. Com essas três em mãos, a decisão para de ser preferência e passa a ser cálculo.
Perguntas frequentes sobre abrir filial em Teresina
Filial, matriz e a decisão de estrutura
01Abrir filial é a mesma coisa que abrir uma empresa nova?+
Não. A filial é um estabelecimento da empresa que já existe: mesmo contrato social, mesmos sócios, mesmo patrimônio e mesmo regime tributário. O que ela ganha de próprio é cadastro: CNPJ com número de ordem novo, NIRE na junta do estado onde vai funcionar, inscrição municipal e, se movimentar mercadoria, inscrição estadual. Empresa nova é outra pessoa jurídica, com constituição própria, contabilidade separada e limite de faturamento próprio. A escolha entre as duas não é de preferência: depende de quem assume o risco, de onde a atividade será exercida e de quanto a operação inteira vai faturar.
02O CNPJ da filial é diferente do da matriz?+
É diferente no número de ordem e igual na raiz. Os oito primeiros dígitos, que identificam a empresa, são os mesmos; muda o bloco de quatro dígitos depois da barra. Matriz costuma ser 0001, a primeira filial 0002, a segunda 0003. Na prática isso significa que a filial emite nota fiscal com o CNPJ dela, é cadastrada nos órgãos com esse número e aparece separada nas obrigações estaduais e municipais, mas responde junto com a matriz em tudo que é da pessoa jurídica: regularidade federal do CNPJ base, regime tributário, contabilidade consolidada e responsabilidade por dívidas.
03MEI pode abrir filial em Teresina?+
Não pode. Ter mais de um estabelecimento é situação incompatível com o SIMEI, e informar a abertura de filial no cadastro leva ao desenquadramento do regime. Pior: quando o desenquadramento é feito de ofício, por constatação de que a empresa não atendia às condições do regime, os efeitos podem retroagir à data de ingresso, com recálculo do que foi recolhido pelo SIMEI. Quem é MEI e quer uma segunda unidade precisa primeiro migrar para microempresa, escolher o anexo correto do Simples Nacional e só então registrar o estabelecimento. Fazer na ordem inversa cria passivo em vez de expansão.
04Filial protege o patrimônio da matriz em caso de dívida?+
Não protege. Filial e matriz são a mesma pessoa jurídica, com um patrimônio só. Dívida contraída pela unidade de Teresina é dívida da empresa inteira, e execução ou bloqueio judicial pode alcançar as contas de qualquer estabelecimento. Quem procura separação de risco entre duas operações está procurando outra estrutura — uma segunda empresa, com sócios, objeto e contabilidade próprios — e precisa aceitar o custo de manter duas pessoas jurídicas. Vale lembrar que separação formal sem substância real, criada apenas para reduzir tributo ou blindar bens, é questionada e costuma custar mais caro do que a economia pretendida.
05Qual a diferença entre filial, sucursal, agência e depósito fechado?+
No registro e no cadastro fiscal, filial, sucursal e agência recebem tratamento equivalente: são estabelecimentos secundários da mesma empresa. A diferença que produz efeito é a função do estabelecimento. Uma unidade que vende tem obrigação de emitir nota e apurar imposto sobre a venda; um depósito fechado, que apenas guarda mercadoria da própria empresa, tem regras próprias no ICMS; um escritório administrativo sem atendimento ao público muda o grau de risco e o licenciamento; uma unidade de produção entra em licença ambiental e vistoria de bombeiros. Antes de escolher a palavra, defina a função — o cadastro segue a função.
06Posso abrir filial de empresa que atua só pela internet?+
Pode, e a norma do CNPJ reconhece o estabelecimento exclusivamente virtual. Quando ele é inscrito na condição de filial, o endereço usado no cadastro é o do estabelecimento identificado como matriz. Isso resolve o cadastro, mas não cria presença local: se a intenção é atender público, estocar mercadoria, contratar equipe em Teresina ou faturar como estabelecimento da cidade, será preciso endereço real, com consulta prévia de viabilidade aprovada e licenciamento conforme o grau de risco. Vale medir primeiro se o objetivo comercial exige mesmo o estabelecimento, porque venda a distância já pode ser feita pela matriz.
07Quantas filiais uma empresa pode ter?+
Não há limite de quantidade na legislação de registro: a empresa pode ter tantos estabelecimentos quantos a operação justificar, cada um com número de ordem próprio no CNPJ. O limite é econômico e operacional. Cada estabelecimento novo traz inscrição municipal, taxa anual de licença, licenças setoriais, escrituração, notas fiscais, folha e certidões próprias — e, quando há mercadoria, uma inscrição estadual com calendário inteiro de obrigações. Na prática, é mais comum ver empresa sofrendo por ter aberto uma unidade a mais do que por ter aberto uma a menos. Abra a segunda e estabilize antes de pensar na terceira.
08Filial pode ter regime tributário diferente da matriz?+
Não. O regime é da pessoa jurídica, não do estabelecimento. Se a empresa é optante pelo Simples Nacional, a filial está no Simples Nacional; se apura pelo Lucro Presumido, a filial apura pelo Lucro Presumido. Não existe matriz no Simples com filial no Presumido, nem escolha de anexo diferente por unidade. O que pode variar de um estabelecimento para outro é a atividade exercida, e isso influencia a tributação de cada receita dentro do mesmo regime. Quem quer regimes distintos para operações distintas está falando de duas empresas, com todas as consequências de manter duas estruturas.
09É melhor abrir filial ou transferir a sede da empresa para Teresina?+
Depende de o endereço antigo continuar operando ou não. Filial é para somar praça: a matriz segue onde está e a empresa passa a ter duas unidades ativas. Transferência de sede é para mudar de praça: o endereço anterior deixa de operar e a empresa passa a ser registrada no Piauí, com a JUCEPI assumindo o registro e os cadastros locais substituindo os antigos. Transferir costuma sair mais barato de manter, porque não existe estabelecimento adicional; abrir filial preserva a operação de origem. A decisão se resolve olhando contrato de locação, clientes e equipe de cada lugar.
Registro na JUCEPI, CNPJ e documentos
10Onde se abre a filial no Piauí: na JUCEPI ou na Receita Federal?+
Nos dois, por um único portal. Na JUCEPI, a abertura e a alteração de empresas são feitas exclusivamente pela internet, pelo Piauí Digital (Gov.Pi Empresas), que é o integrador estadual da REDESIM. Você faz a consulta prévia de viabilidade, preenche o Documento Básico de Entrada, que é a parte federal, e a Ficha de Cadastro Nacional, que é a parte do registro empresarial, e transmite. Deferido o processo, saem o NIRE da filial na junta e a inscrição no CNPJ pelo fluxo integrado. Não há balcão separado para cada órgão nem protocolo em papel.
11Preciso de certificado digital para abrir filial no Piauí Digital?+
Precisa de assinatura digital válida: certificado de pessoa física e-CPF, nos tipos A1 ou A3, ou conta gov.br em nível prata ou ouro. Sem um dos dois, o processo não é transmitido. Se quem assina é procurador, entram também o instrumento de procuração com poderes específicos e os documentos do signatário do pedido. Confira a validade do certificado e o nível da conta gov.br antes de começar: elevar nível de conta ou emitir certificado novo no meio do processo custa dias, e nesse intervalo a consulta prévia aprovada e o contrato de locação seguem correndo.
12A consulta prévia de viabilidade é obrigatória para filial?+
Sim, e é a etapa que decide o resto. Você informa o endereço pretendido em Teresina e as atividades que a filial vai exercer, e o município responde se aquele CNAE é admitido naquele local, considerando o uso e a ocupação do solo. Reprovação nessa etapa não se resolve com recurso: resolve-se trocando o endereço ou revendo a atividade. Por isso a consulta prévia precisa vir antes da assinatura do contrato de locação, e não depois. Também é comum o proprietário do imóvel pedir a aprovação como condição para fechar, o que ajuda as duas partes.
13O contrato social precisa ser alterado para abrir uma filial?+
Sim. A criação do estabelecimento é decisão dos sócios, ou do titular no caso do empresário individual, e precisa constar de ato registrado na junta comercial, com o endereço completo da filial, as atividades dela e o capital destacado quando houver. A JUCEPI alerta que, ao usar modelo próprio de contrato, é essencial incluir a cláusula de abertura da filial. Quando o próprio sistema gera o contrato padrão, o cuidado passa a ser a coerência entre consulta prévia, Documento Básico de Entrada e Ficha de Cadastro Nacional, porque divergência entre as três gera exigência e devolve o processo.
14Quanto tempo leva para abrir uma filial em Teresina?+
O prazo depende de três coisas que não estão sob seu controle: a fila de análise de cada órgão, a exigência de licenças setoriais da sua atividade e a qualidade da instrução do processo. Registro empresarial e CNPJ, quando o processo vai instruído e sem divergência, tramitam rápido no fluxo integrado. O que costuma alongar o cronograma é o licenciamento: vistoria de bombeiros, licença sanitária e licença ambiental têm ritmo próprio. Não trabalhe com data prometida a cliente ou a locador antes de confirmar os prazos vigentes no órgão, porque eles mudam com o volume de processos.
15É possível abrir matriz e filial ao mesmo tempo na JUCEPI?+
Sim. A JUCEPI atualizou o sistema para permitir a abertura simultânea de matriz e filial: depois de preenchidos os dados da matriz, gerado o protocolo e transmitida a Ficha de Cadastro Nacional, o sistema habilita a função de adicionar eventos para a filial, e os dados dela são informados na sequência. Isso evita esperar a constituição da matriz terminar para começar o segundo estabelecimento, o que interessa a quem está montando a operação inteira de uma vez. O cuidado é o mesmo do processo separado: consulta prévia, Documento Básico de Entrada e ficha precisam bater entre si.
16O que é a certidão simplificada e por que a filial precisa dela?+
É o extrato emitido pela junta comercial que reproduz a situação atual da empresa conforme os atos arquivados: nome empresarial, endereço da sede, CNPJ, data de início das atividades, objeto social, capital, sócios e filiais ativas. Quando a matriz está registrada em outra unidade da Federação, a JUCEPI exige a certidão simplificada emitida pela junta de origem para instruir a abertura da filial no Piauí. Tire-a atualizada, depois da última alteração contratual: certidão que não reflete o quadro societário ou o objeto vigente volta como exigência, e o processo espera por um documento que leva minutos para ser emitido.
17A filial tem NIRE próprio?+
Tem. O NIRE é o número de registro na junta comercial do estado onde o estabelecimento funciona, então a filial em Teresina recebe NIRE da JUCEPI, diferente do NIRE da matriz. É por isso que existe registro em duas juntas quando a sede está em outro estado: a filial é inscrita na junta do local onde vai operar, com a prova da inscrição originária, e o ato de constituição do estabelecimento secundário também é levado ao registro da sede. Confundir NIRE com CNPJ é comum: um é registro empresarial estadual, o outro é cadastro fiscal federal.
18Preciso averbar a abertura da filial no registro da matriz?+
Sim, e esse é um dos esquecimentos mais frequentes. A regra do Código Civil determina que, além da inscrição no registro do local onde o estabelecimento secundário vai funcionar, a constituição da sucursal, filial ou agência seja averbada no Registro Público de Empresas Mercantis da respectiva sede. Quem registra só no destino fica com a situação incompleta, o que aparece em certidão simplificada, em diligência de banco, em habilitação de licitação e em due diligence de contrato. O conserto é simples — arquivar o ato também na junta da matriz — mas custa um novo processo e um novo prazo.
19A filial pode funcionar antes de sair o CNPJ?+
Não. A norma do CNPJ é expressa: as entidades domiciliadas no Brasil se inscrevem no cadastro, bem como cada um de seus estabelecimentos, antes do início das atividades. Operar sem inscrição significa faturar sem poder emitir documento fiscal válido, sem inscrição municipal e sem alvará, com exposição a autuação nas três esferas. Também não adianta emitir a nota pelo CNPJ da matriz para uma operação que é da filial: a irregularidade muda de lugar, não desaparece. Se há pressa comercial, a saída é organizar o processo antes e planejar a inauguração para depois do deferimento.
20Matriz com CNPJ inapto impede abrir filial?+
Impede. Entre os impedimentos à inscrição está justamente o fato de o estabelecimento matriz não possuir inscrição no CNPJ ou de essa inscrição estar inexistente, baixada, inapta ou nula. Inaptidão em geral vem de omissão de declaração, e muita empresa descobre o problema exatamente quando tenta crescer. A ordem correta é conferir a situação cadastral e as certidões da matriz antes de iniciar qualquer processo em Teresina, regularizar o que estiver pendente e só então protocolar a filial. Conferir custa minutos; descobrir no meio do caminho custa semanas de processo parado e às vezes aluguel pago sem operação.
Alvará, licenças e grau de risco em Teresina
21Toda filial em Teresina precisa de alvará de funcionamento?+
Não toda. A lei municipal de licenciamento exige inscrição no Cadastro Mercantil de Contribuintes, alvará de funcionamento e demais licenças pertinentes para que empresários e pessoas jurídicas possam funcionar, ressalvados os casos em que todas as atividades se enquadram simultaneamente como baixo risco A em todos os critérios. A palavra decisiva é “todas”: se um único CNAE do quadro estiver fora dessa faixa, a dispensa não se aplica ao estabelecimento. Antes de contar com a dispensa, confira a classificação de cada atividade da filial no decreto municipal vigente, que é onde o enquadramento por CNAE é fixado.
22O que é baixo risco A e o que ele dispensa?+
É a faixa de atividades consideradas de risco leve, em todos os critérios fixados pelo comitê federal que trata do tema. Para quem se enquadra integralmente nela, Teresina dispensa o alvará de funcionamento e as demais licenças municipais, inclusive ambiental e sanitária quando a atividade está nessa classificação. A empresa ainda se formaliza: registro, CNPJ e inscrição no cadastro tributário municipal continuam obrigatórios. A classificação por CNAE está em decreto municipal, que já foi alterado depois de publicado, então o enquadramento precisa ser conferido na redação vigente na data do seu processo, não em lista antiga.
23Atividade de médio risco pode começar a operar antes da vistoria?+
Em regra sim, com alvará provisório. Na estrutura do licenciamento de Teresina, o médio risco permite a emissão automática, após o registro, de licenças e alvará de caráter provisório, para início da operação sem vistoria prévia, mediante termo de ciência de responsabilidade assinado pelo interessado. Esse termo não é formalidade: ele transfere ao empresário a declaração de que o estabelecimento atende às exigências, e a vistoria acontece depois. Se a fiscalização encontrar divergência, a licença provisória cai. Quem assina sem conferir extintores, saídas, acessibilidade e instalações costuma descobrir o problema com a loja já montada.
24Inscrição municipal e alvará são a mesma coisa?+
Não, e essa confusão gera autuação. Teresina emite a inscrição municipal independentemente do grau de risco da atividade, permitindo o início do funcionamento somente após o licenciamento pelos órgãos competentes nos casos de alto risco. Ou seja: você pode já ter número de inscrição no cadastro mobiliário e ainda não poder abrir a porta. A inscrição serve para identificar o contribuinte perante o município; o alvará é a licença que autoriza o exercício da atividade naquele endereço. Ter o primeiro e apresentar como se fosse o segundo não resolve nada numa fiscalização.
25Preciso de habite-se do imóvel para abrir a filial?+
Para o processo de registro e abertura, não. A lei municipal de licenciamento é expressa ao dispensar a exigência do habite-se no processo de registro e abertura de empresário e de pessoa jurídica, e prevê que a ausência de cadastro da edificação no cadastro imobiliário fiscal não impede, por si só, a aprovação da consulta prévia de localização e funcionamento nem a concessão do alvará. Isso resolve uma objeção antiga em imóveis mais antigos ou com documentação incompleta. Atenção: continuam valendo as exigências de segurança, acessibilidade e prevenção de incêndio que a atividade e a edificação demandem.
26Como descubro o grau de risco do meu CNAE em Teresina?+
A classificação de risco das atividades econômicas de Teresina é fixada em decreto municipal, com anexos que separam as atividades de baixo risco A das demais, e esse decreto já sofreu alteração posterior reclassificando atividades. Então a resposta correta é sempre a do texto vigente na data do seu processo, e não a de uma lista salva no computador. Para uma leitura rápida por CNAE, a RBO mantém uma consulta pública de grau de risco em Teresina que devolve o enquadramento e aponta quando a regra depende de informação adicional, como área do estabelecimento — caso em que a conclusão fica pendente em vez de arriscar um lado.
27A filial precisa de licença sanitária própria?+
Se a atividade exigir licença sanitária, ela é do estabelecimento, não da empresa — logo, a filial tem a sua. Alimentação, saúde, estética, farmácia, academia e qualquer atividade que manipule produto de consumo ou preste serviço sobre o corpo entram nessa lista. Há um detalhe de caixa: nas atividades sujeitas a licenciamento ambiental ou sanitário, o alvará de funcionamento só é concedido ou renovado depois de verificado o pagamento das taxas desses licenciamentos. Ou seja, o alvará depende da licença, a licença depende de vistoria e a vistoria depende da estrutura física estar pronta.
28Filial de clínica ou farmácia precisa de registro no conselho profissional?+
Precisa. Atividades regulamentadas exigem inscrição do estabelecimento no conselho regional da respectiva profissão, com responsável técnico indicado e anuidade própria — e a filial não fica coberta pelo registro da matriz justamente porque é outro estabelecimento. Em saúde, além do conselho, pode haver exigência de registro ou autorização do órgão regulador do setor econômico na inscrição estadual, quando a atividade envolver mercadoria sujeita a controle. Esse é um dos itens que mais atrasa inauguração de clínica e de farmácia, porque depende de responsável técnico disponível e de estrutura física aprovada pela vigilância.
29Como funciona a renovação do alvará da filial?+
A renovação é feita pelo sistema da Secretaria Municipal de Finanças e depende de as licenças setoriais estarem em ordem quando a atividade as exigir, além do recolhimento da taxa municipal de licença e fiscalização para funcionamento. Essa taxa é lançada por edital da secretaria no ano anterior ao período licenciado, em cota única: no licenciamento de 01/01/2026 a 31/12/2026, o vencimento foi 30/12/2025. Confirme a data do seu exercício no edital e no boleto, porque ela já mudou de mês. Há ainda uma regra útil: mudança de endereço ou de atividade não é fato gerador da taxa, mas obriga a obtenção de nova licença municipal substitutiva.
Impostos: Simples Nacional, ISS e ICMS
30Abrir filial aumenta o limite do Simples Nacional?+
Não aumenta. A receita bruta que define o enquadramento como microempresa ou empresa de pequeno porte é a da pessoa jurídica, apurada no ano-calendário, e a empresa de pequeno porte vai até R$ 4.800.000,00. Abrir estabelecimento novo não cria um segundo limite: soma-se o faturamento de matriz e de todas as filiais. Existe ainda o sublimite de R$ 3.600.000,00 de receita bruta, acima do qual ICMS e ISS saem do documento único de arrecadação e passam a ser apurados pelas regras normais do estado e do município — mudança que altera o custo de conformidade do mês seguinte.
31Empresa do Simples Nacional pode ter filial?+
Pode, desde que a filial esteja no Brasil. A vedação do regime alcança a pessoa jurídica que tenha filial, sucursal, agência ou representação no exterior — filial em outro estado ou em outro município não impede a opção. O que a filial muda é a base de cálculo do enquadramento, porque a receita bruta é somada, e a operação prática do dia a dia, com mais uma apuração de ISS e, havendo mercadoria, obrigações estaduais no Piauí. Também vale confirmar o quadro de atividades: CNAE vedado ao regime incluído no estabelecimento novo cria problema para a empresa inteira.
32Com a filial em Teresina, o ISS passa a ser pago para a prefeitura daqui?+
Em regra, sim, quando é a unidade de Teresina que presta o serviço. A lei complementar nacional do ISS define que o imposto é devido no local do estabelecimento prestador, com exceções expressas em que vai para o local da prestação, e conceitua estabelecimento prestador pelo desenvolvimento da atividade, de modo permanente ou temporário, independentemente de ser chamado de sede, filial, agência ou escritório. A alíquota é a da lei municipal, dentro dos limites nacionais de 2% a 5% conforme o item de serviço. Deslocar o imposto por conveniência, sem a atividade acontecer ali, não funciona.
33Abrir filial em Teresina evita a retenção de ISS pelo cliente?+
Pode reduzir situações de retenção, mas não é garantia. Prestador sem estabelecimento no município do tomador é, em várias legislações municipais, alvo de retenção na fonte; com estabelecimento local regular e inscrição no cadastro do município, a discussão muda de patamar. O resultado depende do item de serviço, da lei do município do tomador e da regularidade cadastral da filial. Também há o outro lado: a empresa passa a ter duas apurações de ISS e pode enfrentar alíquota local maior que a de origem. A análise pode concluir que há economia, que está tudo igual ou que existe passivo.
34Quando a filial precisa de inscrição estadual no CAGEP?+
Quando ela for contribuinte de ICMS: comércio, indústria, distribuição, e também prestação de serviços com fornecimento de mercadoria nas hipóteses ressalvadas em lei complementar. A inscrição no Cadastro de Contribuintes do Estado do Piauí é feita pelos serviços cadastrais da SEFAZ integrados ao Piauí Digital, e a ficha cadastral pede, entre outros dados, o número do estabelecimento e o telefone do contador em campo próprio. Prestador de serviço puro, sujeito apenas ao ISS, em regra não se inscreve. Na dúvida, resolva isso antes da inauguração: sem inscrição estadual, não há emissão regular de nota de mercadoria.
35Transferir mercadoria da matriz para a filial paga ICMS?+
Hoje não há incidência nessas remessas. A Lei Complementar nº 204/2023 alterou a Lei Kandir para afastar a incidência do ICMS nas operações de remessa entre estabelecimentos do mesmo contribuinte, internas e interestaduais, e disciplinar a transferência de crédito, com efeitos a partir de 2024 — consequência do julgamento da ADC nº 49 no STF. Depois veio o Convênio ICMS 109/2024, que revogou o convênio anterior e tratou a transferência de crédito como direito do contribuinte, com a alternativa de equiparar a transferência a operação tributada. A escolha existe, precisa ser feita e precisa ser registrada.
36Preciso fazer alguma opção de ICMS quando abro o segundo estabelecimento?+
Sim, e há prazo. Pelo regramento do Convênio ICMS 109/2024, o contribuinte pode optar por equiparar as transferências entre estabelecimentos do mesmo titular a operações sujeitas à ocorrência do fato gerador; essa opção alcança todos os estabelecimentos no território nacional, é consignada em livro próprio e, na abertura do segundo estabelecimento, deve ser feita em até 30 dias, com renovação automática anual até manifestação em sentido diverso. Empresa que abre filial sem decidir isso descobre a pendência quando a fiscalização pergunta, ou quando o crédito que deveria estar na filial ficou parado na matriz.
37O que é a antecipação parcial do ICMS no Piauí?+
É a exigência de recolhimento de parte do ICMS na entrada de mercadoria vinda de outro estado, quando o destinatário é contribuinte atacadista ou varejista. O valor corresponde à aplicação do percentual equivalente à diferença entre a alíquota interna do Piauí e a interestadual do estado de origem sobre a base de cálculo, sem dedução de créditos, e o valor pago é apropriado como crédito na escrituração. É um efeito de caixa relevante para filial que se abastece de fora. O artigo no regulamento vigente, os percentuais e as hipóteses de dispensa por CNAE ou regime especial precisam ser confirmados na SEFAZ-PI.
38Qual é o regulamento de ICMS aplicável no Piauí hoje?+
O Regulamento do ICMS do Piauí em vigor é o Decreto nº 21.866/2023, que rege as operações a partir de março de 2023 e substituiu o regulamento anterior, de 2008. Ele tem uma parte geral, com a estrutura do imposto e as regras de cobrança e fiscalização, e anexos temáticos, entre eles o de obrigações acessórias, onde ficam matéria cadastral e documentos fiscais. É alterado por decreto com frequência, e algumas páginas de serviço ainda remetem ao regulamento antigo, o que exige conferir a correspondência de artigos antes de instruir um processo ou fundamentar um cálculo.
39Vale esperar a reforma tributária para abrir a filial?+
Na maioria dos casos, não. Durante a transição, ICMS e ISS continuam plenamente exigíveis, e a redução gradual de alíquotas só começa mais adiante no cronograma. Quem precisa de estabelecimento em Teresina agora precisa dele agora. O que muda para quem abre nesse período é a exigência de sistema: o IBS e a CBS, instituídos pela Lei Complementar nº 214/2025, entraram em implantação em 2026 com alíquotas-teste, e os campos desses tributos passaram a ser exigidos nos documentos fiscais eletrônicos ao longo do ano, em datas distintas por tipo de documento. Emissor atualizado e contabilidade acompanhando os atos resolvem.
40O Piauí tem incentivo fiscal para quem instala operação no estado?+
O estado tem histórico de programas de incentivo voltados principalmente a empreendimentos industriais e agroindustriais, com mecanismos como dispensa parcial de ICMS, diferimento e crédito presumido, analisados por conselho estadual de desenvolvimento industrial, além de regimes especiais previstos na legislação do ICMS para setores específicos. Cada programa tem lei própria, condições, contrapartidas e prazo, e a transição da reforma tributária afeta benefícios de ICMS. Antes de montar um projeto contando com incentivo, confirme na SEFAZ-PI qual programa está vigente, qual se aplica à sua atividade e quais obrigações ele cria — inclusive depósitos em fundo estadual.
Rotina, folha e manutenção da filial
41A filial emite nota fiscal com o CNPJ dela?+
Sim. Cada estabelecimento emite documento fiscal com o próprio CNPJ, o próprio endereço e as próprias inscrições, e escritura as entradas e saídas que passam por ele. Isso significa configurar emissor, certificado e séries de numeração para a filial, e orientar a equipe a não faturar pela matriz por comodidade. Nota emitida pelo estabelecimento errado gera problema em dois lugares ao mesmo tempo: no imposto do município e do estado que deixaram de receber e no crédito do cliente, que pode ter a operação questionada. Corrigir depois envolve cancelamento, carta de correção ou nota complementar.
42A contabilidade passa a ser separada para matriz e filial?+
A escrituração é segregada por estabelecimento e as demonstrações são consolidadas na empresa. Na prática, os lançamentos identificam a unidade que gerou a receita e a despesa, o que permite saber se a filial se sustenta, mas o balanço, o resultado e a apuração dos tributos sobre o lucro são da pessoa jurídica. Essa separação é o que dá visibilidade gerencial: sem ela, a filial some dentro do número consolidado e você não sabe se está financiando um estabelecimento que não fecha a conta. Vale pedir ao escritório relatório por unidade desde o primeiro mês.
43Como fica a contratação de funcionários na filial?+
O empregado é admitido no estabelecimento onde trabalha, e é esse CNPJ que aparece nos eventos do eSocial e no recolhimento do FGTS. A folha passa a ser elaborada por estabelecimento, com controle de ponto, benefícios e convenção coletiva aplicável à categoria e à base territorial de Teresina — detalhe que muda piso salarial e cláusulas em relação à praça da matriz. A centralização de declarações previdenciárias no CNPJ da matriz é a prática usual, e o dispositivo aplicável deve ser conferido antes de configurar o sistema de folha, porque essa regra já mudou de norma e a versão errada gera retificação em série.
44Posso transferir um funcionário da matriz para a filial?+
Pode, e não há rescisão nesse movimento quando se trata do mesmo empregador — filial e matriz são a mesma pessoa jurídica. O que existe é transferência, registrada nos eventos próprios, com atenção a três pontos: a convenção coletiva aplicável pode mudar conforme a base territorial, o que afeta piso e cláusulas; mudança de município exige cuidado com as regras de transferência e eventuais adicionais; e o histórico do contrato continua contando, sem interrupção de tempo de serviço. Tratar a transferência como demissão e nova admissão cria passivo trabalhista e chama atenção da fiscalização.
45Certidão negativa é uma só para matriz e filial?+
Depende do fisco. A regularidade federal é apurada pelo CNPJ base e alcança os estabelecimentos da empresa; já as certidões estadual e municipal são por estabelecimento, porque quem inscreve é cada fisco e cada um responde pelo seu cadastro. Na prática, para habilitação em licitação, contrato com grande cliente ou operação de crédito, é comum precisar do conjunto: federal da empresa, estadual do Piauí e municipal de Teresina para a filial, além das do município e do estado da matriz. Vale montar um calendário de validade dessas certidões, porque vencimento em véspera de assinatura é rotina.
46Quanto custa manter uma filial aberta?+
O custo fixo se divide em quatro blocos: a taxa municipal de licença e fiscalização para funcionamento, cobrada por exercício licenciado; as renovações de licenças setoriais que a atividade exigir; o serviço contábil do segundo estabelecimento; e a estrutura própria — aluguel, energia, equipe, emissor de nota. Se a filial tiver inscrição estadual, some as obrigações mensais do ICMS no Piauí, que são a parte mais trabalhosa. Valores de taxas variam por área do estabelecimento e por atividade, e honorário depende do volume de notas e de folha, então o número só sai depois de olhar a operação. A RBO passa esse orçamento por WhatsApp.
47Como faço para encerrar uma filial que não deu resultado?+
O caminho é o inverso da abertura, e precisa ser feito na ordem certa: baixa da inscrição estadual quando houver, encerramento das inscrições municipais e do alvará, arquivamento na junta comercial do ato que extingue o estabelecimento, averbação no registro da sede e baixa da inscrição no CNPJ da filial. Obrigações do período em que a unidade funcionou continuam devidas, inclusive declarações e rescisões trabalhistas. Filial que para de operar e fica aberta no cadastro continua gerando taxa anual, obrigação acessória e risco de multa por falta de entrega — encerrar formalmente é mais barato do que abandonar.
48A filial pode mudar de endereço dentro de Teresina depois de aberta?+
Pode, com alteração cadastral em todos os órgãos e nova consulta prévia para o endereço novo, porque a atividade precisa ser admitida naquele local. Duas regras ajudam: a mudança de endereço ou de atividade não é fato gerador da taxa municipal de licença, mas obriga a obtenção de nova licença municipal substitutiva; e a empresa está obrigada a atualizar de imediato qualquer alteração de dados cadastrais no CNPJ. Operar no endereço novo com licença do endereço antigo é irregularidade, ainda que a taxa do ano já esteja paga. Planeje a mudança com a documentação correndo em paralelo.
49Quem cuida da filial no dia a dia se a matriz é de outro estado?+
Alguém precisa responder localmente: receber fiscalização, assinar recebimento de notificação, acompanhar vistoria e conduzir a rotina do estabelecimento. Do ponto de vista formal, o sócio administrador assina os atos de onde estiver, com certificado digital ou conta gov.br em nível prata ou ouro — não é preciso vir a Teresina para registrar a filial. Do ponto de vista prático, empresa que abre unidade sem nenhuma referência local é a que mais demora a resolver exigência de vistoria e de licença, porque cada documento faz ida e volta entre estados. Contador local e procurador com poderes resolvem boa parte disso.
50Preciso de contador em Teresina para cuidar da filial?+
Não é obrigatório por lei que o contador seja da cidade, mas há ganho concreto em ter quem conheça as regras municipais e estaduais que a filial passa a enfrentar: classificação de risco por CNAE no decreto de Teresina, alíquotas de ISS por item de serviço, rotina do sistema municipal de alvará e as regras piauienses de ICMS, inclusive antecipação e substituição tributária. A ficha cadastral da SEFAZ-PI, aliás, pede o telefone do contador em campo próprio. Se a contabilidade da matriz fica em outro estado, o desenho mais comum é manter a escrituração central e ter apoio local para os cadastros e licenças.
Fontes oficiais consultadas
14 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei nº 8.934/1994 — Registro Público de Empresas Mercantis (texto compilado)Presidência da República · planalto.gov.br
- 02Instrução Normativa RFB nº 2.119/2022 — Cadastro Nacional da Pessoa JurídicaReceita Federal do Brasil · normas.receita.fazenda.gov.br
- 03Convênio ICMS 109/2024 — remessas entre estabelecimentos do mesmo titularCONFAZ · confaz.fazenda.gov.br
Receita Federal e outros órgãos federais
- 04Legislação do CNPJ — atos vigentes e alteraçõesReceita Federal do Brasil · gov.br
- 05Perguntas e Respostas MEI e SIMEIReceita Federal do Brasil — Simples Nacional · receita.fazenda.gov.br
Estado do Piauí
- 06JUCEPI — perguntas frequentes (certidão simplificada, registro e filial)Junta Comercial do Estado do Piauí · portal.pi.gov.br
- 07JUCEPI disponibiliza abertura simultânea de matriz e filialGoverno do Estado do Piauí · pi.gov.br
- 08Piauí Digital (Gov.Pi Empresas) — portal de registro e alteração de empresasGoverno do Estado do Piauí · piauidigital.pi.gov.br
- 09SEFAZ — Cadastro: inscrição estadual no CAGEP pelo Piauí DigitalSecretaria da Fazenda do Piauí · piauidigital.pi.gov.br
- 10Cadastro de inscrição estadual — serviço ao cidadãoSecretaria da Fazenda do Piauí · portal.sefaz.pi.gov.br
- 11Portal da Legislação da SEFAZ/PI — RICMS/PI (Decreto nº 21.866/2023)Secretaria da Fazenda do Piauí · portaldalegislacao.sefaz.pi.gov.br
Município de Teresina
- 12SEMF Legis — leis complementares de Teresina (LC nº 4.974/2016 e LC nº 5.788/2022)Secretaria Municipal de Finanças de Teresina · legis.teresina.pi.gov.br
- 13Taxa de Licença e Fiscalização para Funcionamento — TLFFSecretaria Municipal de Finanças de Teresina · semf.pmt.pi.gov.br
- 14SLIC — solicitação e renovação de alvará de funcionamentoSecretaria Municipal de Finanças de Teresina · slic.semf.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Conduz abertura, alteração e encerramento de empresas no Piauí, incluindo o registro de filiais de matrizes de outros estados na JUCEPI e as inscrições municipal e estadual que vêm depois. Atende Teresina, demais municípios do Piauí, a Grande Teresina, Timon-MA e clientes de todo o Brasil no formato online.
