
O que a contabilidade de um comércio faz de diferente da de um prestador de serviço?
Um prestador de serviço apura imposto sobre o que faturou e cuida da folha. Um comércio apura imposto sobre mercadoria que entra e mercadoria que sai, e entre uma coisa e outra existe estoque. Por isso a contabilidade de um mercadinho, de uma loja de roupas no Centro de Teresina ou de quem vende no Mercado Livre trabalha com três blocos que o escritório de um consultor nunca vê: a nota de compra de cada fornecedor, o documento fiscal de cada venda e a contagem do que sobrou na prateleira.
No Piauí essa diferença pesa mais porque parte do ICMS não espera a venda acontecer. Mercadoria comprada em outro estado para revenda paga antecipação parcial já na entrada no território piauiense, pela diferença entre a alíquota interna e a interestadual, sem desconto de crédito (Lei estadual nº 4.257/1989, art. 16, § 5º, II, com texto consolidado no Portal da Legislação da SEFAZ-PI, regulamentada nos arts. 78 a 82 do Decreto nº 21.866/2023). Produto que está na lista de substituição tributária chega com o ICMS da cadeia inteira já cobrado lá atrás. Quem acompanha só o faturamento descobre esses valores quando a carga está parada no posto fiscal.
O que muda entre serviço e comércio, item por item
| O que se controla | Prestador de serviço | Comércio varejista |
|---|---|---|
| Imposto que pesa no mês | ISS municipal e contribuição previdenciária sobre a folha | ICMS estadual, em três formas: no DAS, na substituição tributária e na antecipação parcial |
| Documento de cada venda | NFS-e, emitida pelo portal da Prefeitura | NFC-e modelo 65 no balcão e NF-e modelo 55 na venda a distância ou para pessoa jurídica |
| Controle central | Horas, contratos e folha de pagamento | Estoque: o que entrou, o que saiu, o que sobrou |
| Quando o imposto nasce | Na prestação do serviço | Em parte na compra da mercadoria, antes mesmo de vender |
| Onde o erro costuma aparecer | Retenção de ISS feita pelo tomador | Nota de entrada não escriturada e receita de produto com ST não segregada |
| Cadastro obrigatório | Inscrição municipal | Inscrição municipal e inscrição estadual no CAGEP |
O que o contador precisa receber do comércio todo mês
Cada documento da tabela abaixo sustenta um número da apuração. Se faltar um deles, o contador precisa estimar, e estimativa não se sustenta numa fiscalização estadual.
| Documento | De onde vem | Para que serve na apuração |
|---|---|---|
| XML das notas de compra | Fornecedor e portal da SEFAZ-PI | Formar o custo, escriturar a entrada e identificar ICMS-ST e antecipação parcial |
| XML ou relatório das vendas (NFC-e e NF-e) | PDV ou emissor de notas | Base da receita do mês e da segregação de receitas no PGDAS-D |
| Extrato das maquininhas e do Pix | Adquirente e banco | Conciliar o que foi recebido com o que foi documentado em nota |
| Relatório de repasse de cada marketplace | Mercado Livre, Shopee, Amazon, Magalu, Shein, TikTok Shop | Separar receita bruta de comissão, frete e publicidade |
| DAR de antecipação parcial e guias de ICMS-ST | SEFAZ-PI | Compor o custo real da mercadoria e conferir o que já foi pago |
| Contagem do estoque (inventário) | A própria empresa | Fechar o balanço e explicar diferença entre estoque físico e contábil |
Só o extrato bancário não basta. Num exemplo hipotético e didático, o extrato mostra que entraram R$ 48.000,00 no mês, mas não diz quanto disso é venda de produto com substituição tributária, quanto é repasse de marketplace já descontado de comissão, quanto é transferência do dono e quanto é venda que nunca virou nota. Cada parcela tem tratamento diferente no PGDAS-D, e três delas mudam o valor do DAS.
Comércio que fatura alto e não tem inventário nem escrituração de entradas costuma ter uma contabilidade que fecha no papel e não fecha na prateleira. Se você não sabe dizer quanto vale o seu estoque hoje, esse é o primeiro ponto a arrumar, antes de discutir regime tributário.
Comércio puro não recolhe ISS em Teresina, porque a venda de mercadoria é fato gerador do ICMS, que é estadual. O ISS só aparece quando a empresa também presta serviço: a loja de informática que vende e conserta, a distribuidora que cobra pela montagem. Nesse caso existem duas receitas, dois anexos do Simples Nacional e dois documentos fiscais diferentes, e a tabela de ISS de Teresina passa a valer para a parte de serviço.
Qual regime cabe no meu comércio: MEI, Simples Nacional Anexo I, Lucro Presumido ou Lucro Real?
A maioria dos comércios de Teresina cabe no Anexo I do Simples Nacional, que começa em 4% sobre a receita bruta e sobe conforme o faturamento dos últimos 12 meses (LC nº 123/2006, art. 18 e Anexo I). O MEI atende quem fatura até R$ 81.000,00 por ano e exerce atividade permitida. O Lucro Presumido entra quando a empresa passa de R$ 4.800.000,00 ou quando a alíquota efetiva do Anexo I supera a carga do Presumido somada ao ICMS por fora, e pode ser usado até R$ 78.000.000,00 de receita no ano anterior (Lei nº 9.718/1998, art. 13). Sobre a parcela da receita anual que passar de R$ 5.000.000,00, os percentuais de presunção sobem 10% (de 8% para 8,8% no IRPJ e de 12% para 13,2% na CSLL) desde 2026, pela LC nº 224/2025, art. 14, com efeito desde 01/01/2026 no IRPJ e desde 01/04/2026 na CSLL. A regra está sendo contestada no STF. Margem muito apertada tende a favorecer o Lucro Real, que tributa o lucro efetivo e é obrigatório acima de R$ 78.000.000,00 de receita no ano anterior (Lei nº 9.718/1998, art. 14, I).
As faixas do Anexo I, que é o anexo do comércio
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,00% | R$ 0,00 |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 |
A alíquota da tabela não é a que você paga. O que se paga é a alíquota efetiva, calculada assim:
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12

RBT12 = receita bruta acumulada dos 12 meses anteriores ao mês da apuração
DAS do mês = receita do mês × alíquota efetiva
Simulação hipotética e didática: um mercadinho com RBT12 de R$ 720.000,00 está na 3ª faixa. A alíquota efetiva fica em (720.000 × 9,5% − 13.860) ÷ 720.000 = 7,575%. Sobre uma receita de R$ 60.000,00 no mês, o DAS cheio seria de R$ 4.545,00. Na 3ª faixa do Anexo I, 33,5% do DAS é ICMS. Se R$ 25.000,00 daquela receita vieram de produtos com substituição tributária, o ICMS correspondente a essa parcela sai da conta (R$ 25.000 × 7,575% × 33,5% = R$ 634,41), e o DAS do mês cai para cerca de R$ 3.910,59. Os números são inventados para explicar o mecanismo; a sua conta depende do seu RBT12 e do mix de produtos.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Os quatro caminhos lado a lado
| Regime | Limite de receita | Como o imposto é pago | Quando costuma servir ao comércio |
|---|---|---|---|
| MEI | R$ 81.000,00 por ano (proporcional no ano de abertura) | DAS fixo mensal: 5% do salário mínimo de INSS mais R$ 1,00 de ICMS no comércio | Banca, quitanda, loja de bairro pequena, vendedor iniciante em marketplace |
| Simples Nacional (Anexo I) | R$ 4.800.000,00 por ano, com sublimite de R$ 3.600.000,00 para o ICMS | DAS único de 4% a 19%, com ICMS dentro até o sublimite | Praticamente todo mercadinho, loja e operação de marketplace de porte médio |
| Lucro Presumido | Até R$ 78.000.000,00 de receita no ano anterior (Lei nº 9.718/1998, art. 13) | IRPJ sobre base de 8% e CSLL sobre base de 12% do faturamento. Sobre a parcela da receita anual acima de R$ 5.000.000,00, os percentuais sobem 10% (8,8% no IRPJ e 13,2% na CSLL), conforme a LC nº 224/2025, art. 14, com efeito desde 01/01/2026 no IRPJ e desde 01/04/2026 na CSLL; a regra é questionada no STF. PIS 0,65% e Cofins 3% cumulativos, mais ICMS apurado por fora | Acima do teto do Simples, ou quando a alíquota efetiva do Anexo I supera a carga do Presumido somada ao ICMS por fora |
| Lucro Real | Obrigatório acima de R$ 78.000.000,00 de receita no ano anterior (Lei nº 9.718/1998, art. 14, I) | IRPJ e CSLL sobre o lucro apurado, PIS 1,65% e Cofins 7,6% não cumulativos com crédito nas compras | Margem muito apertada, prejuízo recorrente ou crédito relevante de PIS e Cofins nas compras |
O MEI de comércio tem duas armadilhas conhecidas. A primeira é o limite anual: passar de R$ 81.000,00 em até 20% (até R$ 97.200,00) mantém o recolhimento como MEI até dezembro, com um DAS complementar sobre o excesso, e a virada para microempresa acontece em janeiro; passar de 20% joga o desenquadramento para janeiro do próprio ano, com os tributos recalculados como ME. A segunda é o estoque: MEI que compra mercadoria e não guarda nota de entrada perde a prova do custo e fica sem defesa numa fiscalização. Quem está nessa situação encontra o passo a passo da migração no material sobre contabilidade para MEI.
⚠️ O sublimite de R$ 3.600.000,00 foi mantido para 2026 pela Portaria CGSN nº 54/2025 e vale em todos os estados, inclusive no Piauí. Passar dele não exclui a empresa do Simples Nacional, mas tira o ICMS de dentro do DAS: a partir dos efeitos do impedimento, o imposto estadual passa a ser apurado pelo regime normal, com escrituração fiscal digital e todas as obrigações acessórias da SEFAZ-PI. Se o excesso não passar de 20% do sublimite, o efeito começa em 1º de janeiro do ano seguinte; acima disso, já no mês seguinte ao da ultrapassagem. O impedimento alcança todos os estabelecimentos da empresa.
No varejo, compare a carga sobre a margem, e não só sobre o faturamento. Um comércio que compra a R$ 80,00 e vende a R$ 100,00 tem 20% de margem bruta; 7,5% de DAS sobre o preço de venda consomem mais de um terço dessa margem. Outro que compra a R$ 50,00 e vende a R$ 100,00 sente o mesmo DAS de forma bem diferente (os dois casos são simulação hipotética e didática). A escolha de regime no comércio começa pela planilha de custo do produto, e não pela tabela do anexo. Esse raciocínio está detalhado no nosso guia de planejamento tributário.
Como funciona o ICMS do comércio no Piauí: alíquota, antecipação parcial e FECOP?
A alíquota interna geral do ICMS no Piauí é de 22,5% desde 01/04/2025, quando a Lei nº 8.558/2024 alterou o art. 23 da Lei nº 4.257/1989 e elevou o percentual anterior de 21% (as duas leis estão no Portal da Legislação da SEFAZ-PI). Essa alíquota aparece na vida do comerciante de três jeitos: dentro do DAS, quando a empresa é optante do Simples e está abaixo do sublimite; na antecipação parcial, cobrada na entrada de mercadoria vinda de outro estado; e na substituição tributária, embutida no preço que o fornecedor cobrou. Alguns produtos ainda levam o adicional de 2% do FECOP.
A antecipação parcial, cobrada na entrada da mercadoria
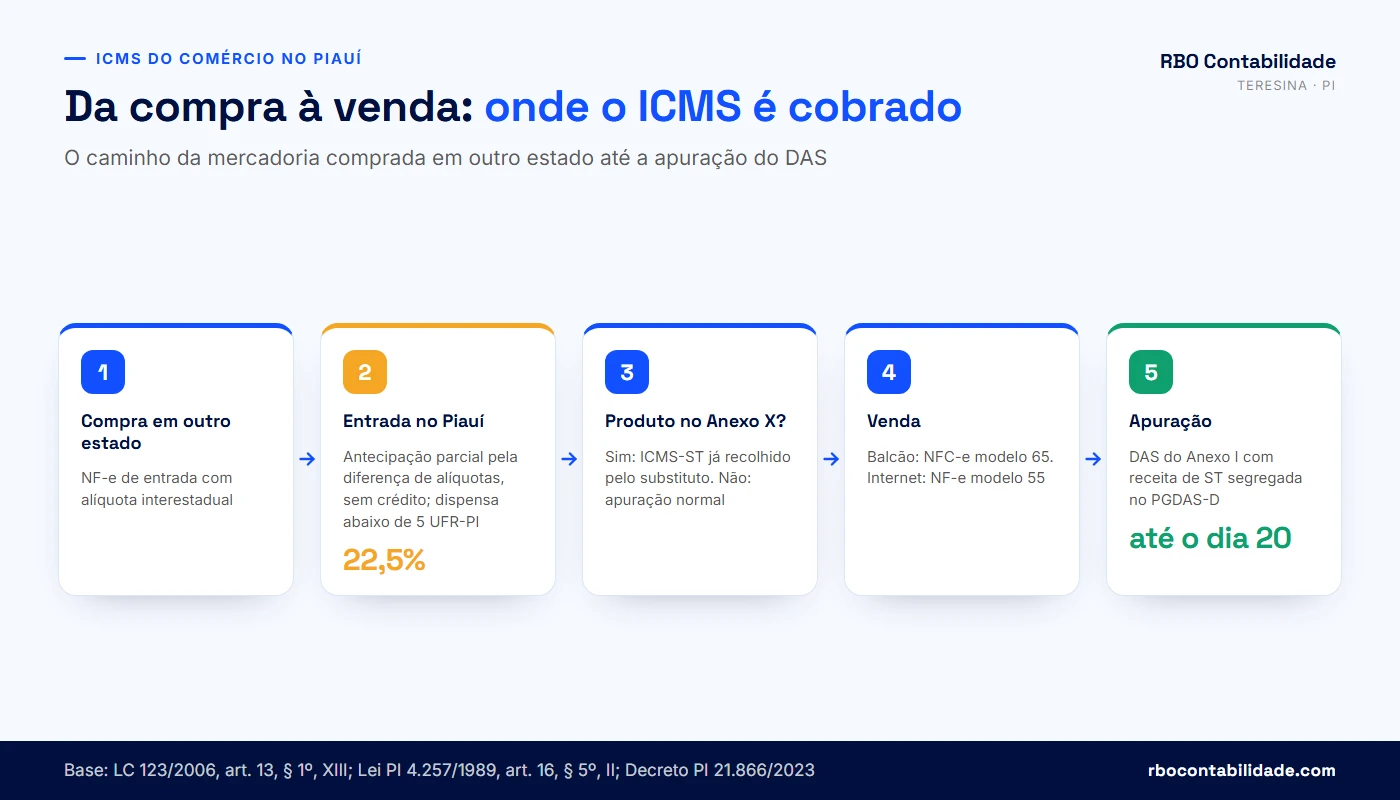
Quando a mercadoria destinada a revenda entra no Piauí vinda de outra unidade da Federação, o Estado cobra a diferença entre a alíquota interna daqui e a interestadual da origem, aplicada sobre o valor da operação praticado pelo remetente, sem dedução de crédito fiscal (Decreto nº 21.866/2023, art. 78, § 1º, e art. 79). A exigência alcança o estabelecimento inscrito no CAGEP e fica fora do recolhimento unificado: a LC nº 123/2006, art. 13, § 1º, XIII, alíneas “a” (substituição tributária) e “g” (antecipação nas aquisições de outros estados), deixa esses valores fora do DAS.
| Origem da mercadoria | Alíquota interestadual | Diferença cobrada no Piauí |
|---|---|---|
| Estado do Sul ou Sudeste (exceto Espírito Santo) | 7% | 15,5 pontos percentuais |
| Estado do Norte, Nordeste, Centro-Oeste ou Espírito Santo | 12% | 10,5 pontos percentuais |
| Mercadoria importada com Resolução do Senado nº 13/2012 | 4% | 18,5 pontos percentuais |
Simulação hipotética — compra de R$ 10.000,00 em São Paulo

Alíquota interna do Piauí .......... 22,5%
Alíquota interestadual de origem ... 7,0%
Diferença .......................... 15,5%

Antecipação parcial = R$ 10.000,00 × 15,5% = R$ 1.550,00

Mesma compra, agora vinda do Ceará (interestadual de 12%):
Antecipação parcial = R$ 10.000,00 × 10,5% = R$ 1.050,00
Mercadoria sujeita a substituição tributária não paga antecipação parcial, porque o ICMS da cadeia já foi recolhido (RICMS-PI, art. 78, § 2º, I). Há dispensa quando o valor apurado fica abaixo de 5 UFR-PI (RICMS-PI, art. 78, § 3º). A UFR-PI é atualizada pela SEFAZ-PI: confira o valor vigente antes de emitir o DAR de uma nota pequena.
O RICMS-PI também prevê credenciamento que permite ao contribuinte em situação regular recolher o ICMS antecipado depois da entrada, em vez de pagar na passagem pelo posto fiscal. Não conseguimos confirmar, no texto consolidado disponível, os artigos exatos desse credenciamento e as condições atuais, por isso não os citamos aqui. Antes de pedir o benefício, confira os requisitos no Decreto nº 21.866/2023 ou com a SEFAZ-PI.
O FECOP e os produtos que levam 2% a mais
O Fundo Estadual de Combate à Pobreza, instituído pela Lei nº 5.622/2006, acrescenta 2 pontos percentuais à alíquota de produtos listados no art. 22 do RICMS-PI: fumo e derivados; combustíveis líquidos derivados de petróleo, exceto óleo diesel, querosene iluminante e óleo combustível; bebidas alcoólicas, exceto a aguardente de cana produzida no Piauí (Lei nº 5.622/2006, art. 2º, e Decreto nº 21.866/2023, art. 22); e refrigerantes, isotônicos e energéticos. Num mercadinho isso muda o custo da gôndola de bebidas e da prateleira do cigarro, e o adicional precisa estar no preço de venda, não só na nota do fornecedor.
⚠️ Antecipação parcial e ICMS-ST não entram no DAS. São guias próprias, pagas à SEFAZ-PI, e continuam devidas mesmo com a empresa em dia com o Simples Nacional. Quem trata o DAS como se fosse o imposto único do comércio acumula débito estadual sem perceber, e o primeiro aviso costuma vir na forma de mercadoria retida no posto fiscal ou de bloqueio da inscrição estadual.
💡 Recebeu uma cobrança de antecipação parcial e não sabe se o cálculo está certo? Mande a nota de entrada e o DAR para a gente conferir a base, a alíquota de origem e a dispensa por valor mínimo: falar com a RBO no WhatsApp.
Meu mercadinho paga ICMS de novo sobre produto que já veio com substituição tributária?
Não paga, desde que a receita desses produtos seja segregada no PGDAS-D todo mês. Na substituição tributária, o ICMS de toda a cadeia já foi recolhido pelo fabricante ou pelo distribuidor, e o varejista entra como contribuinte substituído. Se a declaração do Simples Nacional não informa que aquela venda é de produto com ST, o sistema calcula o ICMS dentro do DAS outra vez, e o comerciante paga duas vezes pelo mesmo imposto, sem nenhum aviso na tela.
Como saber se o produto tem substituição tributária
A resposta está na nota de entrada e na lista oficial. Cada item tem um NCM (a classificação fiscal da mercadoria) e, quando sujeito à ST, um CEST. O que vale no Piauí é o Anexo X do RICMS-PI, que relaciona as mercadorias alcançadas pelo regime. Na nota do fornecedor, o campo do ICMS-ST vem preenchido e o CST ou CSOSN indica a situação do item.
| Onde olhar | O que indica | O que fazer com a informação |
|---|---|---|
| NCM do item na nota de entrada | Identifica a mercadoria na lista do Anexo X | Cadastrar o NCM correto no PDV, item por item |
| CEST | Confirma o enquadramento em substituição tributária | Marcar o produto como sujeito a ST no cadastro |
| Valor do ICMS-ST na nota de compra | Imposto da cadeia já recolhido pelo fornecedor | Somar ao custo de aquisição na formação do preço |
| CSOSN da saída (empresa do Simples) | Sinaliza mercadoria já tributada por ST | Emitir a NFC-e com a situação tributária correta |
| Relatório de vendas por produto | Mostra quanto da receita do mês é de item com ST | Segregar essa receita no PGDAS-D |
Num mercadinho de bairro, a parte da receita que costuma estar em substituição tributária é grande: cerveja, refrigerante, água mineral, energético, sorvete, cigarro, produtos de limpeza e de higiene pessoal aparecem com frequência nas listas de ST. Já o arroz a granel, o feijão, a farinha e os hortifrutis normalmente seguem a tributação comum, com benefícios próprios da cesta básica quando previstos no regulamento estadual. O levantamento é feito item a item, uma vez com cuidado, e revisado quando o mix de produtos muda.
⚠️ Segregar errado erra para os dois lados. Deixar de marcar a receita de ST faz a empresa pagar ICMS duas vezes sobre o mesmo produto; marcar como ST o que não é caracteriza informação incorreta no PGDAS-D, com diferença de imposto, multa e juros quando a SEFAZ-PI cruza os dados das suas notas de saída com o que foi declarado.
Duas situações exigem análise caso a caso. A primeira é a compra de mercadoria com ST feita diretamente em outro estado, sem que o remetente tenha retido o imposto: aí o próprio varejista piauiense pode virar responsável pelo recolhimento na entrada. A segunda é a venda por valor inferior à base presumida que serviu de cálculo da ST, hipótese em que a restituição da diferença depende de regra estadual específica e de procedimento formal. Nos dois casos, confira o texto vigente do RICMS-PI antes de assumir qualquer posição.
Um levantamento de ST bem feito costuma mostrar duas coisas ao mesmo tempo: produtos que estavam pagando ICMS em duplicidade no DAS e produtos cadastrados com NCM errado no PDV, o que muda a nota emitida na venda. A revisão dos últimos 60 meses é possível, mas depende de prova documental, e o resultado pode ser crédito a recuperar, situação regular ou diferença a pagar.
O que um mercadinho de bairro em Teresina precisa ter em dia todo mês?
Um mercadinho no Dirceu, na Santa Maria da Codipi ou no Itararé precisa manter seis coisas em ordem: inscrição estadual no CAGEP, alvará da Prefeitura, documento fiscal em cada venda (NFC-e no PDV, obrigatória para o varejista que não é MEI nem microempresa, ou outro documento válido para quem está dispensado), entradas escrituradas, DAS pago até o dia 20 e recebimentos conciliados. Quem fecha esses seis pontos todo mês raramente é surpreendido; quem deixa um deles de lado costuma descobrir o problema com a mercadoria retida ou com uma notificação da SEFAZ-PI.
Antes de operar: os cadastros que a loja precisa ter
O CNPJ com o CNAE de comércio varejista, a inscrição estadual no CAGEP (obrigatória para quem vende mercadoria), a inscrição municipal e o alvará de funcionamento formam a base. Em Teresina, a exigência de licença depende do grau de risco da atividade: atividade de baixo risco tem dispensa de licenciamento prévio, e a conferência é feita pelo CNAE e pela área do estabelecimento. Consulte a situação da sua atividade na página sobre grau de risco em Teresina antes de assinar contrato de aluguel de ponto. Para quem ainda vai abrir, o roteiro completo está em como abrir uma empresa em Teresina.
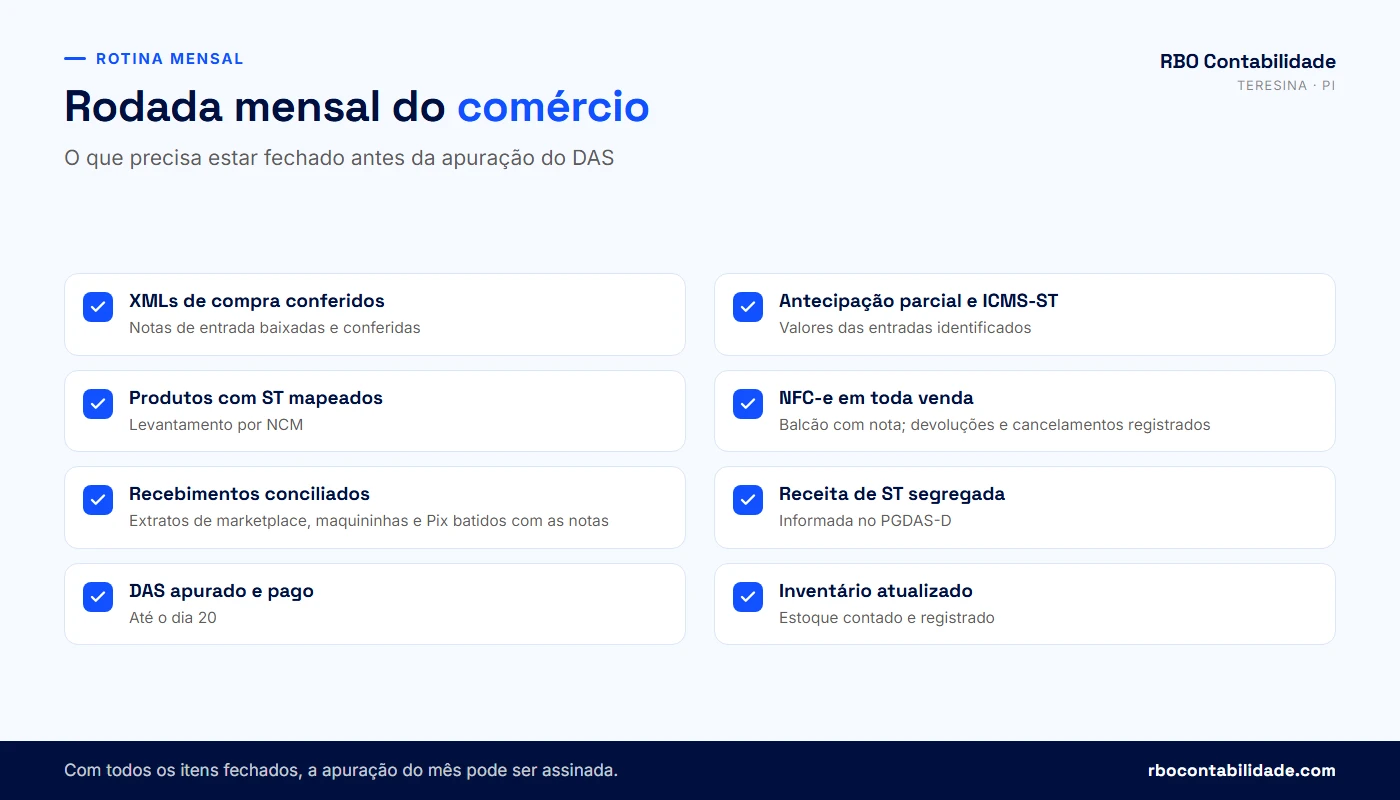
A rodada mensal do comércio
| Quando | O que precisa acontecer | Quem executa |
|---|---|---|
| Todo dia | Emitir o documento fiscal de cada venda e guardar as notas de entrada das compras recebidas | Loja |
| Semanalmente | Baixar os XMLs das notas de compra e conferir ICMS-ST e antecipação parcial destacados | Escritório contábil |
| Até o dia 5 do mês seguinte | Enviar ao contador o relatório de vendas, os extratos de maquininha e Pix e os repasses de marketplace | Loja |
| Entre os dias 5 e 15 | Escriturar entradas e saídas, segregar receitas e apurar o DAS | Escritório contábil |
| Até o dia 20 | Pagar o DAS do Simples Nacional e transmitir o PGDAS-D | Escritório contábil, com o pagamento pela loja |
| Nos prazos da SEFAZ-PI | Cumprir a declaração estadual exigida do contribuinte inscrito no CAGEP conforme o enquadramento | Escritório contábil |
| Até 31 de março | Entregar a DEFIS com os dados do ano anterior | Escritório contábil |
| Até 31 de maio | Entregar a DASN-SIMEI, no caso de MEI | Escritório contábil |
| Em 31 de dezembro | Fechar o inventário do estoque | Loja, com orientação do contador |
Cinco erros comuns que geram notificação da SEFAZ-PI
O primeiro é receber no Pix da conta pessoal do dono. A venda continua sendo da empresa, a nota continua sendo devida, e o recebimento aparece do mesmo jeito nos dados que as instituições de pagamento enviam ao fisco. O segundo é comprar sem nota: mercadoria que entra sem documento não tem custo comprovado, não entra no estoque e, quando é vendida com nota, cria uma saída sem entrada correspondente.
O terceiro erro é não escriturar as notas de entrada, o que esconde a antecipação parcial e impede a segregação de ST. O quarto é deixar de emitir o documento fiscal em vendas pequenas, na crença de que ninguém vai reparar; o cruzamento entre o que foi recebido por cartão e Pix e o que foi documentado em nota é automático. O quinto é usar maquininha registrada em outro CNPJ ou no CPF de um parente, o que mistura duas empresas e transforma um problema fiscal em um problema societário.
⚠️ As instituições e os intermediadores financeiros e de pagamento enviam aos estados, até o último dia do mês seguinte, as informações das operações dos beneficiários de pagamento. É a DIMP, prevista na cláusula terceira do Convênio ICMS nº 134/2016. A cláusula segunda do mesmo convênio determina que a transação com cartão, Pix ou outro meio eletrônico esteja vinculada à emissão do documento fiscal correspondente. O STF confirmou a validade dessa exigência no julgamento da ADI 7.276, em 2024.
Quem vende no Mercado Livre, Shopee, Amazon, Magalu, Shein e TikTok Shop paga imposto como?
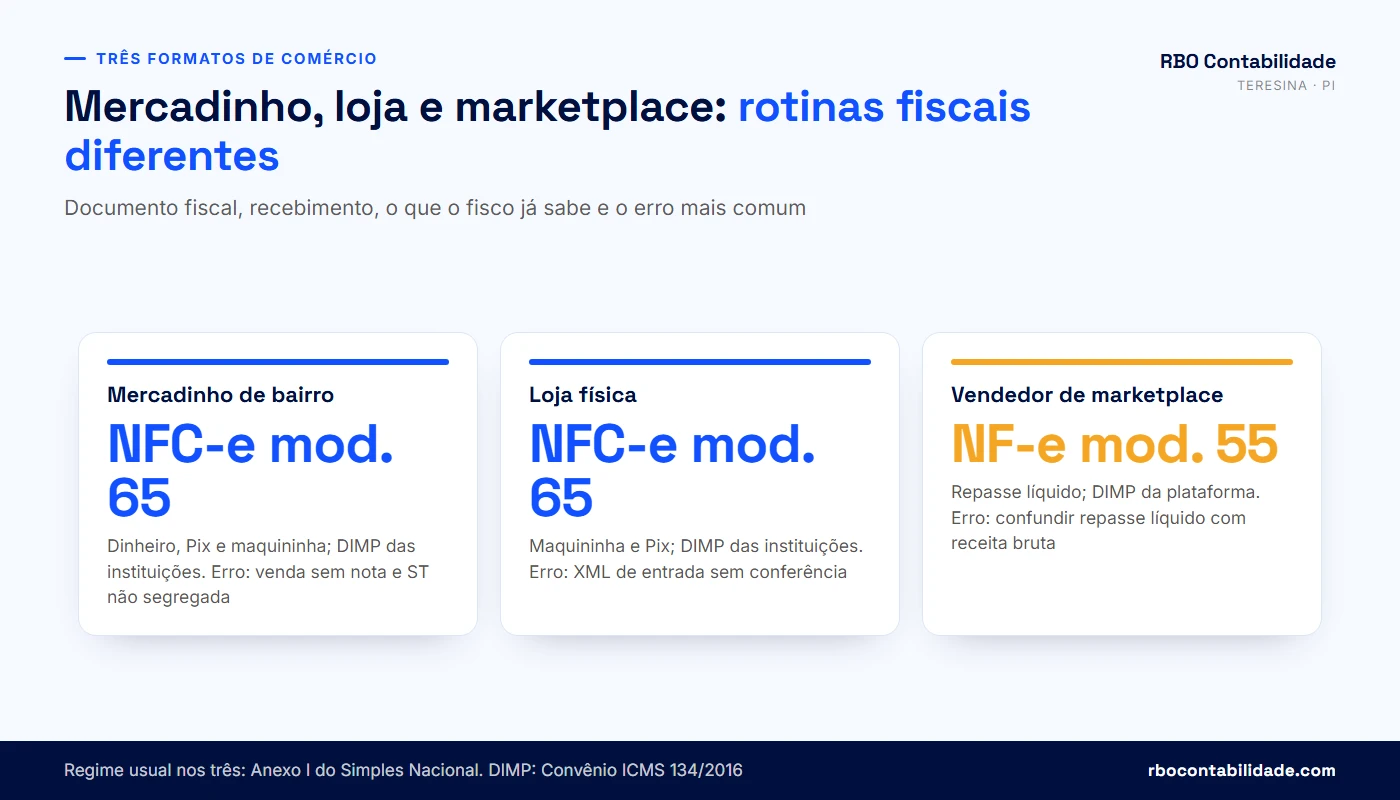
Paga como qualquer comércio: pelo Anexo I do Simples Nacional, sobre a receita bruta da venda, ou seja, o valor que o cliente pagou pelo produto, e não o valor que a plataforma depositou na sua conta. A nota fiscal é emitida pelo vendedor, não pelo marketplace. Comissão, frete subsidiado, taxa de antecipação de recebíveis e anúncio patrocinado são despesas do negócio: diminuem o lucro, mas não reduzem a base de cálculo do Simples Nacional.
Muita gente declara o repasse líquido. No exemplo hipotético abaixo, o anúncio sai por R$ 100,00, a plataforma cobra R$ 16,00 de comissão, R$ 12,00 de frete e R$ 2,00 de taxa de antecipação, e caem R$ 70,00 na conta. O vendedor declara R$ 70,00, mas a receita bruta é R$ 100,00.
Simulação hipotética — uma venda em marketplace

Preço pago pelo cliente ............... R$ 100,00  <- receita bruta, base do DAS
(-) Comissão da plataforma (16%) ...... R$  16,00
(-) Frete por conta do vendedor ....... R$  12,00
(-) Taxa de antecipação ............... R$   2,00
(=) Repasse na conta bancária ......... R$  70,00

O DAS incide sobre R$ 100,00. As outras linhas entram
como despesa no resultado, não como redução da receita.
O que o fisco já sabe sobre a sua loja virtual
Plataformas, adquirentes e instituições de pagamento informam mensalmente aos estados os valores movimentados por cada beneficiário, na forma do Convênio ICMS nº 134/2016. Do outro lado, a NF-e emitida na venda por plataforma traz o grupo de informações do intermediador, com a identificação do marketplace. A SEFAZ compara os dois conjuntos. Quando o total repassado pela plataforma é maior que o total documentado em notas, a diferença aparece, e a explicação fica por conta do vendedor.
Venda para outro estado: o que o vendedor do Piauí recolhe
O optante do Simples Nacional não recolhe o diferencial de alíquotas na venda a consumidor final não contribuinte de outro estado. A cláusula nona do Convênio ICMS nº 93/2015, que estendia a regra aos optantes, foi suspensa por liminar do STF na ADI 5.464, em 2016, e declarada inconstitucional no julgamento da ADI 5.469, em 24/02/2021; a LC nº 190/2022 não trouxe regra equivalente. A saída interestadual é tributada dentro do DAS.
O que muda quando a plataforma passa a responder pelo imposto
A LC nº 214/2025, no art. 22, tornou as plataformas digitais responsáveis pelo pagamento do IBS e da CBS nas operações feitas por seu intermédio, inclusive as domiciliadas no exterior, quando controlam o pagamento, a cobrança, os termos e condições ou a entrega. Há responsabilidade solidária com o fornecedor nacional em situações previstas na lei, e a plataforma se afasta dela quando o split payment é possível e as informações exigidas são entregues.
Na prática, as plataformas vão exigir do vendedor cadastro fiscal correto, nota em toda venda e dados consistentes. Quem opera com CNPJ irregular, sem inscrição estadual ou sem emitir nota tende a ser bloqueado pela própria plataforma antes de ser autuado pelo fisco.
| Situação na venda online | Quem emite a nota | Atenção principal |
|---|---|---|
| Venda pelo marketplace para cliente do Piauí | O vendedor, em NF-e modelo 55 | Informar os dados do intermediador no documento fiscal |
| Venda pelo marketplace para outro estado | O vendedor, em NF-e modelo 55 | Receita bruta pelo preço do anúncio, com a saída tributada no DAS |
| Venda pelo site próprio com entrega em Teresina | O vendedor, em NF-e modelo 55; NFC-e só se a operação se enquadrar como entrega em domicílio a consumidor final, conforme o FAQ da NFC-e da SEFAZ-PI | O meio de pagamento também informa a DIMP |
| Devolução feita pelo cliente | O vendedor emite a nota de entrada | Ajustar a receita do período conforme a regra de devolução |
| Produto enviado a centro de distribuição da plataforma | O vendedor, em NF-e de remessa | CFOP e natureza da operação próprios, nunca como venda |
💡 Vende em mais de um marketplace e não sabe se a receita declarada bate com os repasses? A RBO concilia os repasses de cada plataforma com as notas emitidas e mostra as diferenças encontradas. Falar com um contador →
Que documento fiscal eu emito em cada venda: NFC-e, NF-e, devolução ou remessa?
Venda presencial a consumidor final dentro do Piauí sai em NFC-e, modelo 65; venda para outro estado, para pessoa jurídica contribuinte ou por marketplace sai em NF-e, modelo 55. A NFC-e admite entrega em domicílio, desde que a operação seja interna e o destinatário seja consumidor final não contribuinte do ICMS. Devolução, remessa e transferência têm documento próprio e nunca devem ser emitidas como venda.
| Situação | Documento | Observação |
|---|---|---|
| Venda no balcão, em Teresina, a pessoa física | NFC-e modelo 65 | Documento de existência apenas digital, autorizado pela SEFAZ-PI antes da operação |
| Venda com entrega em domicílio dentro do Piauí | NFC-e modelo 65 | Operação interna a consumidor final não contribuinte |
| Venda para cliente de outro estado | NF-e modelo 55 | Saída interestadual, com CFOP da série 6 |
| Venda para empresa contribuinte do ICMS | NF-e modelo 55 | O comprador precisa da nota para creditar-se ou escriturar a entrada |
| Venda por marketplace | NF-e modelo 55 | Com o grupo de informações do intermediador preenchido |
| Devolução de mercadoria pelo cliente | NF-e de entrada emitida pelo vendedor | Referenciar a nota original |
| Remessa para conserto, demonstração ou industrialização por terceiro | NF-e modelo 55 com CFOP específico | Não é venda e não compõe receita |
| Transferência entre matriz e filial | NF-e modelo 55 | Operação entre estabelecimentos da mesma empresa |
Quem é obrigado a emitir NFC-e no Piauí
Desde 01/01/2018, o contribuinte inscrito no CAGEP que faz comércio varejista é obrigado a emitir NFC-e (Portaria GSF nº 606/2015, art. 2º, III, com texto no Portal da Legislação da SEFAZ-PI). O § 2º do mesmo artigo deixa fora da obrigatoriedade o MEI optante pelo SIMEI e o contribuinte enquadrado no CAGEP como microempresa. Os dois podem aderir à NFC-e e contam com a Nota Fiscal Fácil, regulada pela Portaria SEFAZ nº 24/2024, que permite ao MEI emitir NF-e e NFC-e e ao optante do Simples Nacional emitir NFC-e na revenda de mercadoria comprada de terceiros. Sem NFC-e, a microempresa precisa de outro documento fiscal válido na venda; o MEI tem dispensa própria na venda a consumidor pessoa física, prevista na Resolução CGSN nº 140/2018. As regras estão resumidas no FAQ da NFC-e da SEFAZ-PI.
Como habilitar a NFC-e no Piauí
Segundo o FAQ da SEFAZ-PI, a inscrição estadual é autorizada a emitir documentos eletrônicos de acordo com o CNAE cadastrado. Depois você gera o Código de Segurança do Contribuinte (CSC) no SIATWEB, liga o software emissor ao PDV, usa certificado digital válido e testa em ambiente de homologação antes de vender. Os manuais estão no portal de documentos eletrônicos da SEFAZ-PI. Configure e teste também a contingência, que emite em modo offline quando a internet cai e transmite quando a conexão volta.
Fora do Simples Nacional, por opção ou por ter ultrapassado o sublimite de ICMS, o comércio entrega a EFD ICMS/IPI à SEFAZ-PI, e cada item de cada nota precisa ter NCM, CFOP e situação tributária corretos.
Guarde os XMLs por pelo menos cinco anos, os de entrada e os de saída. O prazo de decadência do ICMS alcança cinco anos, e o documento fiscal é o XML; o DANFE impresso é só a representação dele.
Por que o estoque e a margem do comércio aparecem na contabilidade e no imposto?
Porque o estoque é a ponte entre o que você comprou e o que você vendeu, e é nessa ponte que o fisco procura diferença. Se entraram 1.000 caixas de um produto, saíram 600 com nota e sobram 200 na prateleira, faltam 200 caixas para explicar. A diferença pode ser quebra, perda, consumo próprio, furto ou venda sem documento fiscal, e cabe à empresa demonstrar qual foi. Sem inventário e sem escrituração das entradas, não existe essa demonstração.
O mesmo número que resolve o problema fiscal resolve o problema gerencial. O custo da mercadoria vendida sai do estoque, e é ele que diz se o preço da etiqueta está de pé:
CMV = estoque inicial + compras do período − estoque final

Margem bruta = (receita de vendas − CMV) ÷ receita de vendas

Exemplo hipotético de um mês:
Estoque inicial .... R$ 120.000,00
Compras ............ R$  58.000,00
Estoque final ...... R$ 118.000,00
CMV ................ R$  60.000,00
Vendas ............. R$  84.000,00
Margem bruta ....... 28,6%  (R$ 24.000,00 sobre R$ 84.000,00)
O que entra no preço de venda de um comércio no Piauí
No Piauí, o custo real da mercadoria inclui o ICMS-ST que veio embutido, a antecipação parcial paga na entrada, o frete e, quando houver, o FECOP. Formar preço só pelo valor da nota do fornecedor deixa esses itens de fora. Na venda por marketplace, some a comissão da plataforma e o frete subsidiado; na venda no cartão, a taxa da maquininha e o custo de antecipar recebíveis.
| Componente do preço | Venda no balcão | Venda por marketplace |
|---|---|---|
| Custo da nota do fornecedor | Entra | Entra |
| ICMS-ST e antecipação parcial pagos na entrada | Entram no custo | Entram no custo |
| Frete de compra até a loja | Entra | Entra |
| Comissão da plataforma | Não se aplica | Entra, pelo percentual da tabela vigente de cada plataforma, que varia por categoria e plano |
| Frete até o cliente | Só quando a loja entrega | Entra quando é por conta do vendedor |
| Taxa de cartão ou de recebimento | Entra | Entra, embutida no repasse |
| DAS sobre a receita bruta | Entra | Entra, calculado sobre o preço do anúncio |
Simulação hipotética e didática: o mesmo item que dá 30% de margem no balcão pode fechar em 12% no marketplace, depois de comissão e frete, mesmo com o preço de anúncio um pouco mais alto. O canal pede preço próprio e volume para compensar. Loja que replica a tabela do balcão no marketplace costuma vender bastante e ganhar pouco.
Separar o caixa da empresa do caixa do dono faz parte do mesmo controle. Retirada de sócio tem forma própria: pró-labore, com folha e INSS, ou distribuição de lucro, que depende de lucro apurado na contabilidade. Nossa calculadora de pró-labore ajuda a dimensionar a retirada, e o BPO financeiro atende quem não tem alguém para conciliar contas todo dia.
O que muda para o comércio com o IBS, a CBS e o split payment a partir de 2026?
Em 2026 muda pouco no bolso e bastante no sistema. A LC nº 214/2025 fixou para o ano de teste IBS de 0,1% (art. 343) e CBS de 0,9% (art. 346). O art. 348, § 1º, dispensa o recolhimento para quem cumpre as obrigações acessórias, e o inciso I do mesmo artigo manda compensar com PIS e Cofins o valor que for recolhido. As alíquotas de teste não se aplicam aos optantes do Simples Nacional (art. 348, III, “c”), que seguem recolhendo pelo DAS.
Para quem está no regime normal (Lucro Presumido ou Real), os campos de IBS e CBS na NF-e e na NFC-e são obrigatórios em 2026. Para o optante do Simples Nacional e o MEI, o preenchimento passa a ser exigido a partir de janeiro de 2027 (LC nº 214/2025, art. 348; NT 2025.002-RTC, publicada no Portal Nacional da NF-e).
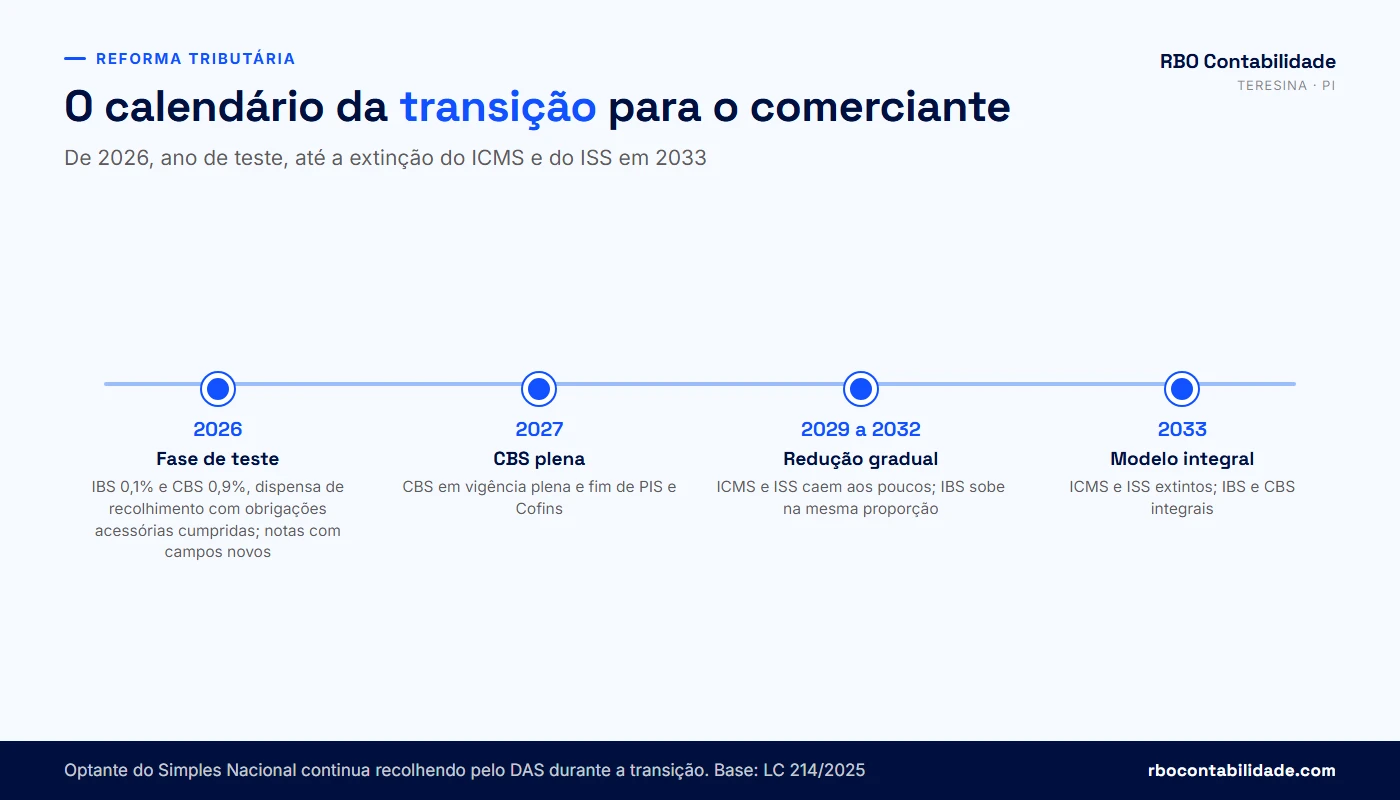
| Período | O que acontece | Efeito no comércio |
|---|---|---|
| 2026 | Fase de teste: IBS de 0,1% e CBS de 0,9% no regime normal, com dispensa de recolhimento para quem cumprir as obrigações acessórias; optante do Simples fora das alíquotas de teste | Ajuste de sistema, leiaute de nota e cadastro de itens |
| 2027 | CBS em vigência plena, com extinção de PIS e Cofins, instituição do Imposto Seletivo e campos de IBS e CBS exigidos também do Simples e do MEI | Recomposição de preço para quem está fora do Simples Nacional |
| 2029 a 2032 | Redução gradual do ICMS e do ISS, com o IBS subindo na mesma proporção | Convivência de dois sistemas na mesma nota |
| 2033 | ICMS e ISS extintos; IBS e CBS integrais | Fim da substituição tributária e da antecipação parcial como existem hoje |
Para o comerciante do Simples, o DAS continua igual em 2026, mas o sistema emissor precisa estar atualizado e os produtos precisam estar classificados corretamente. Quem vende por marketplace deve sentir o split payment, a separação do imposto na liquidação do pagamento, primeiro no fluxo de caixa, porque ele muda o momento em que o dinheiro entra.
O que ajustar agora, mesmo estando no Simples Nacional
Em 2026, ajuste o cadastro de produtos, o emissor de notas e a base de fornecedores. No cadastro, NCM correto item a item, CEST onde houver substituição tributária e descrição que corresponda à embalagem. O emissor de notas precisa estar na versão que suporta os campos de IBS e CBS. Nos fornecedores, a partir de 2027 comprar de quem emite nota corretamente passa a pesar mais, porque o crédito no novo sistema depende do documento fiscal do fornecedor.
⚠️ A LC nº 214/2025 permite ao optante do Simples Nacional apurar IBS e CBS pelo regime regular, mantendo os demais tributos no DAS. A opção é feita no Portal do Simples Nacional, em janelas definidas pela Resolução CGSN nº 186/2026. A primeira janela ia de 01/09/2026 a 30/09/2026 e foi prorrogada até 30/10/2026 pela Resolução CGSN nº 194/2026, com efeitos a partir de janeiro de 2027. Confira a próxima janela antes de decidir. A escolha muda a forma como o seu cliente pessoa jurídica aproveita crédito e só faz sentido depois de simulação com os números do seu negócio; quem vende para consumidor final tende a chegar a conclusão diferente de quem vende para outras empresas.
💡 Quer saber se o seu emissor de notas já está preparado para os campos de IBS e CBS e se o cadastro de produtos aguenta a transição? Fale com a RBO no WhatsApp e peça a conferência.
Como saber se a contabilidade do seu comércio está em dia — e o que a RBO faz por mercadinhos e lojas em Teresina?
Você sabe que a contabilidade do seu comércio está em dia quando consegue responder, sem procurar, a quatro perguntas: quanto vale o seu estoque hoje, quanto da sua receita vem de produto com substituição tributária, quanto você pagou de antecipação parcial no mês passado e se o total recebido em cartão, Pix e marketplace bate com o total documentado em notas. Se alguma dessas respostas não existe, o risco é concreto, porque a SEFAZ-PI já cruza os dados que recebe das plataformas e das instituições de pagamento.
O checklist abaixo tem 12 sinais que aparecem no dia a dia de mercadinho, de loja e de operação em marketplace. Marque os que acontecem na sua empresa e leia o resultado com calma: ele aponta onde olhar primeiro, não quanto você vai economizar.
Como a RBO Contabilidade atende comércio, mercadinho e vendedor de marketplace
Nosso trabalho no varejo começa pela conferência dos XMLs de entrada, onde aparecem a antecipação parcial e o ICMS-ST. Depois vem o mapeamento dos produtos por NCM e CEST, que alimenta a segregação de receitas no PGDAS-D todo mês. Em seguida, a conciliação: extrato de cada maquininha, Pix da conta da empresa e relatório de repasse de cada marketplace comparados com as notas emitidas no período. Com essa base fechada, a apuração do DAS sai com memória de cálculo, e não por estimativa.
| Frente de trabalho | O que fazemos | O que você recebe |
|---|---|---|
| Entradas | Baixa e conferência dos XMLs de compra, com identificação de ICMS-ST, antecipação parcial e FECOP | Relação do que foi pago à SEFAZ-PI e do que compõe o custo do produto |
| Saídas | Conferência das NFC-e e NF-e emitidas, inclusive as de marketplace | Confronto entre vendas documentadas e valores recebidos |
| Apuração | Segregação de receitas, cálculo da alíquota efetiva e transmissão do PGDAS-D | DAS apurado com memória de cálculo, antes do dia 20 |
| Marketplaces | Conciliação dos repasses de Mercado Livre, Shopee, Amazon, Magalu, Shein e TikTok Shop com as notas emitidas | Receita bruta conferida e as diferenças encontradas, plataforma por plataforma |
| Estoque | Orientação de inventário e conferência entre estoque físico e contábil | Balanço que fecha e explicação para as diferenças |
| Acompanhamento estadual | Consulta periódica da situação fiscal na SEFAZ-PI | Aviso das pendências encontradas |
Atendemos comércio em Teresina, na Grande Teresina, em Timon-MA e no restante do Piauí, além de atendimento contábil online para quem vende por marketplace de qualquer lugar do país. Quem está trocando de escritório encontra em trocar de contador a lista de documentos a pedir ao contador anterior, e em 5 perguntas antes de contratar um escritório o que exigir por escrito de qualquer candidato, inclusive de nós.
Nenhuma das nossas análises começa com promessa de redução. Ela começa com leitura de documento: notas de entrada, notas de saída, extratos e declarações dos últimos períodos. O resultado pode ser imposto pago a mais e passível de revisão, situação regular ou passivo a regularizar, e não dá para saber qual antes de ler os documentos.
Diagnóstico fiscal do comércio em Teresina
Marque os sinais que acontecem hoje na sua empresa. São 12 perguntas de sim ou não sobre nota, estoque, ICMS e recebimento — as mesmas que fazemos numa primeira conversa com dono de mercadinho, de loja ou de operação em marketplace.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist organiza sinais, não substitui a análise dos seus documentos e não garante economia de imposto. O resultado de uma revisão pode ser imposto pago a mais, situação regular ou passivo a regularizar. Qualquer conclusão sobre o seu caso depende da leitura das notas de entrada e de saída, dos extratos e das declarações já transmitidas.
Perguntas frequentes sobre contabilidade para comércio em Teresina
Regime tributário, abertura e enquadramento do comércio
01Qual o melhor regime tributário para um comércio em Teresina?+
Na maioria dos casos, o Simples Nacional pelo Anexo I. A conta começa pela margem: um mercadinho que compra a R$ 80,00 e vende a R$ 100,00 sente o DAS de forma muito diferente de uma loja de presentes que compra a R$ 50,00 e vende a R$ 100,00 (simulação hipotética e didática). O Lucro Presumido entra quando a empresa passa de R$ 4.800.000,00 ou quando a alíquota efetiva do Anexo I supera a carga do Presumido somada ao ICMS por fora. Margem muito apertada tende a favorecer o Lucro Real, que tributa o lucro efetivo. A comparação só fecha com os números da sua empresa.
02Qual CNAE devo usar para abrir um mercadinho?+
Mercadinho e minimercado costumam usar o CNAE de comércio varejista de mercadorias em geral, com predominância de produtos alimentícios. A escolha exata depende do que a loja realmente vende e do tamanho do estabelecimento, porque ela define três coisas ao mesmo tempo: o anexo do Simples Nacional, a exigência de licenças na Prefeitura de Teresina conforme o grau de risco e o tratamento do ICMS na SEFAZ-PI. Cadastrar um CNAE que não corresponde à operação real cria problema nos três lugares. Antes de registrar, liste os produtos que vão para a prateleira e confirme o código com o contador.
03Posso ser MEI e ter um mercadinho?+
Pode, desde que fature até R$ 81.000,00 por ano, exerça atividade permitida ao MEI e tenha no máximo um empregado. O DAS mensal do MEI de comércio é fixo: 5% do salário mínimo vigente a título de INSS mais R$ 1,00 de ICMS. O ponto que derruba muito mercadinho MEI é o estoque. Quem compra mercadoria e não guarda a nota de entrada perde a prova do custo e fica sem defesa numa fiscalização. Se o faturamento se aproxima do limite, prepare a migração para microempresa antes de estourar, e não depois.
04O que acontece se eu ultrapassar o limite de R$ 81.000,00 do MEI?+
Depende do tamanho do excesso. Passando de R$ 81.000,00 em até 20%, ou seja, até R$ 97.200,00, você continua recolhendo o DAS como MEI até dezembro, paga um DAS complementar sobre o valor excedente e passa a microempresa em janeiro do ano seguinte. Acima de 20%, o desenquadramento retroage a janeiro do próprio ano, e os tributos são recalculados como microempresa no Simples Nacional desde o início do exercício. Por isso o acompanhamento do faturamento acumulado precisa ser mensal, e não uma conferência feita em dezembro.
05Qual é a alíquota do Simples Nacional para comércio em 2026?+
O comércio é tributado pelo Anexo I, com alíquotas nominais de 4% na primeira faixa, 7,3% na segunda, 9,5% na terceira, 10,7% na quarta, 14,3% na quinta e 19% na sexta. Nenhuma dessas é a alíquota que você paga. O valor devido usa a alíquota efetiva, calculada pela receita bruta dos últimos 12 meses menos a parcela a deduzir da faixa, dividida pelo mesmo RBT12. Uma empresa na terceira faixa, com R$ 720.000,00 acumulados, chega a 7,575% de alíquota efetiva. Produtos com substituição tributária ainda retiram a parcela de ICMS dessa conta.
06O que é o sublimite de R$ 3.600.000,00 do Simples Nacional?+
É o teto de receita bruta anual até o qual o ICMS continua sendo recolhido dentro do DAS. Ele foi mantido em R$ 3.600.000,00 para 2026 pela Portaria CGSN nº 54/2025 e vale em todos os estados, inclusive no Piauí. Passar do sublimite não exclui a empresa do Simples Nacional, mas tira o ICMS da guia única: o imposto estadual passa a ser apurado pelo regime normal, com escrituração fiscal digital e obrigações próprias da SEFAZ-PI. Se o excesso ficar em até 20%, o efeito começa em 1º de janeiro do ano seguinte; acima disso, já no mês seguinte.
07Quando o Lucro Presumido compensa para uma loja?+
Quando a alíquota efetiva do Anexo I supera a carga do Presumido somada ao ICMS apurado por fora, ou quando a empresa passa de R$ 4.800.000,00 e deixa de ter escolha. No comércio, o IRPJ incide sobre base de 8% da receita e a CSLL sobre base de 12%, com PIS de 0,65% e Cofins de 3%. Sobre a parcela da receita anual acima de R$ 5.000.000,00, os percentuais sobem 10%, para 8,8% e 13,2% (LC nº 224/2025, art. 14, com efeito desde 01/01/2026 no IRPJ e desde 01/04/2026 na CSLL; a regra é questionada no STF). O regime vale até R$ 78.000.000,00 de receita no ano anterior (Lei nº 9.718/1998, art. 13).
08Preciso de inscrição estadual para vender mercadoria em Teresina?+
Precisa. Quem vende mercadoria é contribuinte do ICMS e deve ter inscrição no CAGEP, o cadastro de contribuintes do Estado do Piauí, além do CNPJ e da inscrição municipal. Sem inscrição estadual a empresa não emite NFC-e nem NF-e de venda de produto, não recebe mercadoria em seu nome e não consegue regularizar antecipação parcial no posto fiscal. Prestador de serviço puro não tem essa exigência, o que explica a confusão de quem vem de outro ramo. Se a empresa vende produto e presta serviço, terá os dois cadastros.
09Comércio paga ISS em Teresina?+
Comércio puro não paga ISS: a venda de mercadoria é fato gerador do ICMS, que é estadual. O ISS aparece quando a mesma empresa também presta serviço, como a loja de informática que vende equipamento e faz conserto, ou o comércio que cobra pela montagem do móvel. Nesse caso existem duas receitas, cada uma no seu anexo do Simples Nacional, com documentos fiscais diferentes: NFC-e ou NF-e para a mercadoria e NFS-e para o serviço. A separação precisa estar no cadastro, no sistema de emissão e na declaração mensal.
ICMS, substituição tributária e antecipação no Piauí
10Qual é a alíquota de ICMS no Piauí em 2026?+
A alíquota interna geral é de 22,5%, em vigor desde 1º de abril de 2025, quando a Lei nº 8.558/2024 alterou o art. 23 da Lei nº 4.257/1989 e elevou o percentual anterior de 21%. Existem alíquotas específicas menores para determinados produtos, previstas nas demais alíneas do mesmo artigo, e há produtos que levam o adicional de 2% do Fundo Estadual de Combate à Pobreza. Para o comerciante, os 22,5% aparecem principalmente no cálculo da antecipação parcial, que é a diferença entre essa alíquota e a interestadual da origem da mercadoria.
11O que é antecipação parcial do ICMS e quem paga?+
É o ICMS cobrado na entrada, no Piauí, de mercadoria comprada em outro estado para revenda. Paga o estabelecimento inscrito no CAGEP, inclusive o optante do Simples Nacional. Simulação hipotética: uma loja de calçados em Teresina que compra de uma fábrica do Ceará paga a diferença entre 22,5% e 12% sobre o valor da nota, sem abater crédito (RICMS-PI, art. 78, § 1º, e art. 79). Ficam de fora as mercadorias sujeitas a substituição tributária (art. 78, § 2º, I), e há dispensa quando o valor apurado fica abaixo de 5 UFR-PI (art. 78, § 3º).
12Como calcular a antecipação parcial de uma compra feita em São Paulo?+
Pegue a alíquota interna do Piauí, hoje 22,5%, e subtraia a alíquota interestadual da operação. Nas saídas do Sul e do Sudeste para o Piauí, exceto do Espírito Santo, a interestadual é de 7%, o que resulta em 15,5 pontos percentuais. Numa compra hipotética de R$ 10.000,00, a antecipação parcial seria de R$ 1.550,00. Se a mercadoria viesse do Ceará, a interestadual seria de 12% e a diferença cairia para 10,5 pontos, ou R$ 1.050,00. Mercadoria importada com alíquota interestadual de 4% gera a maior diferença. A base de cálculo segue o que determina o RICMS-PI.
13A antecipação parcial está incluída no DAS do Simples Nacional?+
Não. A LC nº 123/2006, art. 13, § 1º, XIII, alíneas “a” (substituição tributária) e “g” (antecipação nas aquisições de outros estados), deixa esses valores fora do recolhimento unificado. Na prática, o comércio do Simples tem duas contas com o Estado: o ICMS que vai dentro do DAS, sobre as vendas, e as guias próprias da SEFAZ-PI, sobre as entradas. Quem paga só o DAS acumula débito estadual, e a cobrança aparece como mercadoria retida no posto fiscal ou restrição na inscrição estadual. Peça ao contador, todo mês, a relação dos DAR pagos e a pagar.
14O que é substituição tributária do ICMS no varejo?+
É o regime em que o imposto de toda a cadeia é recolhido antecipadamente por um contribuinte, normalmente o fabricante ou o distribuidor. O varejista entra como contribuinte substituído: recebe a mercadoria com o ICMS já pago e embutido no preço de compra. No mercadinho, esse regime costuma alcançar cerveja, refrigerante, água mineral, energético, sorvete, cigarro e boa parte dos produtos de limpeza e de higiene pessoal. A lista que vale no Piauí é a do Anexo X do RICMS-PI, e a identificação de cada item é feita pelo NCM e pelo CEST.
15Pago ICMS duas vezes sobre produto que já veio com substituição tributária?+
Paga se a receita desses produtos não for segregada no PGDAS-D. O sistema do Simples Nacional não adivinha o que você vendeu: ele calcula o DAS com o ICMS dentro, a menos que a declaração informe que aquela parcela da receita vem de mercadoria já tributada por substituição. Na prática, o comerciante precisa saber quanto do faturamento do mês veio de itens com ST, o que exige cadastro de produtos com NCM correto e relatório de vendas por item. Feita a segregação, a parcela de ICMS correspondente sai do cálculo.
16Como sei se um produto tem substituição tributária?+
Pelo NCM do item e pela lista oficial, nunca pelo hábito. Na nota de entrada, o produto sujeito ao regime traz o CEST preenchido e o valor do ICMS-ST destacado, e o CST ou CSOSN indica a situação tributária. A relação que vale no Piauí é a do Anexo X do RICMS-PI, aprovado pelo Decreto nº 21.866/2023. O trabalho é item a item: cadastra-se o NCM correto no PDV, marca-se o produto como sujeito a ST e o relatório de vendas passa a mostrar, todo mês, quanto da receita precisa ser segregada.
17O que é o FECOP e quais produtos pagam esse adicional no Piauí?+
É o Fundo Estadual de Combate à Pobreza, criado pela Lei nº 5.622/2006, que acrescenta 2 pontos percentuais à alíquota do ICMS de alguns produtos. O art. 22 do RICMS-PI lista fumo e derivados, combustíveis líquidos derivados de petróleo (exceto óleo diesel, querosene iluminante e óleo combustível), bebidas alcoólicas, exceto a aguardente de cana produzida no Piauí, e refrigerantes, isotônicos e energéticos. A cachaça fabricada em outro estado paga o adicional. No mercadinho, o efeito aparece na gôndola de bebidas e na prateleira do cigarro, e precisa entrar no preço de venda.
18Mercadoria retida no posto fiscal: o que fazer?+
Primeiro, identifique o motivo no termo entregue pelo fisco: costuma ser falta de recolhimento da antecipação parcial ou do ICMS-ST, divergência entre a nota e a carga, ou irregularidade cadastral do destinatário. Com o documento em mãos, o contador confere a base de cálculo, a alíquota de origem e o enquadramento do produto antes de pagar qualquer guia, porque cobrança calculada sobre base errada acontece. Pagar sem conferir resolve o dia e cria um valor indevido difícil de recuperar depois. Regularize a inscrição estadual em paralelo, se for esse o caso.
19Comprei de fornecedor de outro estado sem o ICMS-ST retido. E agora?+
Quando o remetente não faz a retenção da substituição tributária devida ao Piauí, o próprio varejista pode se tornar responsável pelo recolhimento na entrada da mercadoria. É uma das situações que exigem leitura do texto vigente do RICMS-PI antes de decidir, porque o tratamento varia conforme o produto e conforme o fornecedor estar ou não credenciado como substituto neste Estado. Na prática, o caminho é conferir a nota assim que ela chega, e não no fechamento do mês: quanto mais cedo a falha aparece, menor o custo de corrigir.
Notas fiscais e rotina do dia a dia
20Quando emito NFC-e e quando emito NF-e?+
Olhe para o destino e para o comprador. O cliente que compra no balcão da sua loja no Centro de Teresina, ou recebe em casa na zona Leste, leva NFC-e, modelo 65, porque é operação interna a consumidor final não contribuinte. O mesmo produto vendido para uma empresa contribuinte do ICMS que vai revender, para um cliente de Timon-MA ou pelo marketplace sai em NF-e, modelo 55. Devolução, remessa para conserto ou demonstração e transferência para filial também saem em NF-e, com CFOP próprio. Documento errado leva a receita para o lugar errado na apuração do mês.
21Como me credencio para emitir NFC-e no Piauí?+
Segundo o FAQ da NFC-e da SEFAZ-PI, a inscrição estadual é autorizada a emitir documentos eletrônicos de acordo com o CNAE cadastrado. Com a autorização, você gera o Código de Segurança do Contribuinte (CSC) no SIATWEB, na área de autoatendimento da NFC-e, e informa o código ao software emissor do PDV. Também precisa de certificado digital válido. Antes de vender, teste em ambiente de homologação e configure a contingência. Se a inscrição não aparecer autorizada, confira o CNAE e a situação cadastral no CAGEP antes de comprar equipamento.
22Sou obrigado a emitir NFC-e no meu mercadinho?+
Depende do enquadramento no CAGEP. Desde 01/01/2018, o contribuinte que faz comércio varejista no Piauí é obrigado a emitir NFC-e (Portaria GSF nº 606/2015, art. 2º, III). O § 2º do mesmo artigo exclui o MEI optante pelo SIMEI e o contribuinte cadastrado como microempresa. Esses podem aderir e usar a Nota Fiscal Fácil (Portaria SEFAZ nº 24/2024). Sem NFC-e, a microempresa documenta a venda com outro documento fiscal válido. Se o mercadinho cresceu e mudou de categoria no CAGEP, a obrigação passa a valer, e o PDV precisa estar pronto.
23E se a internet cair no meio do expediente?+
É para isso que existe a contingência da NFC-e. Configurada e testada, ela permite emitir o documento em modo offline e transmitir a autorização assim que a conexão volta, dentro do prazo previsto na norma. O problema é que muita loja descobre que nunca configurou a contingência justamente no dia da queda do link, e fecha o caixa. Peça ao fornecedor do seu sistema uma demonstração do modo offline, faça um teste com a equipe do caixa e registre o procedimento por escrito. É o tipo de preparo que só serve se estiver pronto antes.
24Posso cancelar uma NFC-e emitida por engano?+
Pode, dentro do prazo e das condições definidos pela SEFAZ-PI, e o pedido segue pelo próprio emissor, como evento ligado à nota autorizada. Caso prático: o operador do caixa emite a nota com o produto errado e o cliente ainda está no balcão. Dentro do prazo, ele cancela e emite outra; fora do prazo, o caminho é a nota de devolução, referenciando o documento original. Confirme o prazo vigente no FAQ da NFC-e da SEFAZ-PI e deixe o procedimento por escrito no caixa, porque a decisão é tomada na hora, e não no fechamento do mês.
25Preciso guardar o XML das notas ou basta o DANFE impresso?+
O documento fiscal é o XML; o DANFE é só a representação impressa. Guardar apenas o papel ou o PDF equivale a guardar a fotocópia e jogar fora o original. Isso vale para os dois lados: os XMLs das notas que você emite e os das notas de compra que recebe dos fornecedores. Como o prazo de decadência do ICMS alcança cinco anos, uma operação de 2026 pode ser questionada em 2031. Mantenha os arquivos em local com cópia de segurança, organizados por mês, e não dependa exclusivamente do sistema do fornecedor do PDV.
26Que documentos meu contador precisa receber todo mês?+
Os XMLs das notas de compra, o relatório ou os XMLs das vendas emitidas, os extratos das maquininhas e do Pix da conta da empresa, os relatórios de repasse de cada marketplace e as guias de antecipação parcial e de ICMS-ST pagas no período. Uma vez por ano, o inventário do estoque. Sem esses documentos, o escritório trabalha por estimativa, que é exatamente o que não se sustenta numa fiscalização estadual. O extrato bancário sozinho não diz quanto da entrada é venda com ST, quanto é repasse líquido de plataforma e quanto é transferência do sócio.
27Quando vence o DAS do comércio?+
O DAS do Simples Nacional vence no dia 20 do mês seguinte ao da apuração, e a transmissão do PGDAS-D acompanha esse prazo. Caindo em dia não útil, o vencimento segue a regra do calendário bancário. Além do DAS, o comércio tem a DEFIS, entregue uma vez por ano até 31 de março com os dados do exercício anterior, e o MEI tem a DASN-SIMEI, até 31 de maio. As obrigações estaduais exigidas do contribuinte inscrito no CAGEP têm prazos próprios, definidos pela SEFAZ-PI conforme o enquadramento da empresa.
28Recebi por Pix na conta pessoal. Preciso emitir nota mesmo assim?+
Precisa. A venda é da empresa, e o meio de pagamento escolhido não muda o fato gerador nem a obrigação de documentar a operação. Além disso, as instituições e os intermediadores de pagamento informam aos estados, mensalmente, os valores movimentados pelos beneficiários, conforme o Convênio ICMS nº 134/2016 — cuja cláusula segunda determina que a transação eletrônica esteja vinculada à emissão do documento fiscal correspondente. Misturar conta pessoal e conta da empresa também estraga o controle gerencial: no fim do mês ninguém sabe o que foi venda e o que foi transferência.
Marketplaces e vendas pela internet
29Quem emite a nota fiscal da venda feita no Mercado Livre ou na Shopee?+
O vendedor. A plataforma intermedeia a venda, cobra comissão e, em muitos casos, cuida da logística, mas o documento fiscal da operação é emitido pelo dono da mercadoria, em NF-e modelo 55, com o grupo de informações do intermediador preenchido. Algumas plataformas oferecem emissão integrada por parceiros, o que muda a ferramenta, não a responsabilidade. Quem vende sem emitir aparece no cruzamento entre o que a plataforma informou ao fisco e o que foi documentado em notas — e a explicação fica por conta do vendedor.
30A comissão do marketplace reduz o imposto que eu pago?+
Não reduz a base do Simples Nacional. Simulação hipotética e didática: um vendedor fecha no mês 200 vendas de R$ 100,00 e recebe R$ 14.000,00 de repasse, depois de comissão, frete e taxa de antecipação. A receita bruta declarada no PGDAS-D é R$ 20.000,00. Os R$ 6.000,00 de diferença são despesa e entram no resultado da empresa, reduzindo o lucro, mas não a receita. Declarar R$ 14.000,00 deixa a receita abaixo do valor que a plataforma informa ao fisco, e a diferença aparece no cruzamento.
31O que é a DIMP e por que ela me afeta?+
A DIMP é a declaração pela qual instituições financeiras, intermediadores de pagamento e plataformas informam aos estados as operações realizadas pelos beneficiários de pagamento. A exigência está no Convênio ICMS nº 134/2016, cuja cláusula terceira fixa o envio até o último dia do mês seguinte. O fisco compara esses valores com as notas emitidas por cada CNPJ. Se o total recebido é maior que o total documentado, a diferença aparece e gera notificação. O Supremo Tribunal Federal confirmou a validade dessa exigência no julgamento da ADI 7.276, em 2024.
32Vendo do Piauí para outro estado: preciso pagar DIFAL?+
Se a empresa é optante do Simples Nacional e vende a consumidor final não contribuinte de outro estado, não. A cláusula nona do Convênio ICMS nº 93/2015, que estendia o DIFAL aos optantes, foi suspensa por liminar do STF na ADI 5.464, em 2016, e declarada inconstitucional no julgamento da ADI 5.469, em 24/02/2021. A LC nº 190/2022 não criou regra equivalente. Exemplo: uma loja de Teresina que vende pelo marketplace a um cliente de Fortaleza tributa a saída no DAS. Empresas fora do Simples recolhem o DIFAL, e a compra da própria empresa para uso e consumo segue outra regra.
33O marketplace vai reter meu imposto a partir da reforma tributária?+
A LC nº 214/2025, no art. 22, tornou as plataformas digitais responsáveis pelo pagamento do IBS e da CBS nas operações realizadas por seu intermédio, inclusive as domiciliadas no exterior, quando controlam ao menos um dos elementos essenciais da operação: pagamento, cobrança, definição dos termos e condições ou entrega. Há regras de solidariedade com o fornecedor nacional e uma excludente ligada ao split payment. O efeito prático para o vendedor é a exigência de cadastro fiscal correto e nota em toda venda — quem não tem isso tende a ser bloqueado pela própria plataforma.
34Preciso de CNPJ para vender na Shopee, na Shein ou no TikTok Shop?+
Para operar como comércio, sim. Vender mercadoria com habitualidade e finalidade de lucro é atividade empresarial, com CNPJ, inscrição estadual e nota em cada venda. As plataformas vêm apertando a exigência porque a LC nº 214/2025 ampliou a responsabilidade delas pelo IBS e pela CBS e porque os repasses já são informados aos estados. Vender no CPF impede comprar com nota em nome da empresa, comprovar o custo e emitir NF-e com os dados do intermediador. Quem começa no CPF e cresce precisa abrir o CNPJ de qualquer jeito, já com vendas sem nota no histórico.
35Envio produtos para o centro de distribuição da plataforma. Que nota uso?+
Remessa para centro de distribuição da plataforma não é venda e não pode ser emitida como tal. A operação sai em NF-e com CFOP e natureza próprios, e a venda só será documentada quando o produto for efetivamente vendido ao consumidor. Tratar a remessa como venda antecipa receita que ainda não existe, infla a base do DAS do mês e desorganiza o estoque. O retorno de produto não vendido também tem documento próprio. Vale confirmar com a plataforma qual é o fluxo de notas exigido no programa de logística antes de aderir.
36Como declaro no Simples Nacional a venda feita por marketplace?+
Pelo Anexo I, como qualquer venda de mercadoria, usando o preço pago pelo cliente como receita bruta. Se o produto vendido tem substituição tributária, a receita é segregada do mesmo jeito que na venda de balcão. A conciliação é o ponto de atenção: cada plataforma tem um relatório de repasse com comissões, fretes e ajustes, e o total desses relatórios precisa reconstruir a receita declarada. Quem vende em quatro plataformas diferentes tem quatro relatórios para bater com as notas emitidas, todo mês, antes de transmitir o PGDAS-D.
Estoque, preço, reforma tributária e escolha do contador
37Por que preciso fazer inventário do estoque?+
Porque o estoque liga o que você comprou ao que você vendeu, e é nessa ligação que o fisco procura diferença. Se entraram mil unidades, saíram seiscentas com nota e sobram duzentas na prateleira, faltam duzentas para explicar — e a explicação pode ser quebra, perda, consumo próprio ou venda sem documento fiscal. O inventário anual, em 31 de dezembro, é o mínimo. Comércio com giro alto se beneficia de contagens parciais mensais nas categorias que mais somem: bebida, cigarro, carne e produto de limpeza. O mesmo número serve para o balanço e para a gestão.
38Como formar o preço de venda de um produto no comércio?+
Comece pelo custo real de aquisição, que não é apenas o valor da nota do fornecedor: some o ICMS-ST que veio embutido, a antecipação parcial paga na entrada, o frete de compra e o FECOP quando houver. Depois acrescente os custos do canal — taxa de cartão no balcão; comissão, frete e taxa de antecipação no marketplace — e o DAS calculado sobre a receita bruta. Só então aplique a margem desejada. O mesmo item pode dar 30% de margem na loja e 12% na plataforma, o que exige preço próprio para cada canal.
39O que é CMV e por que ele importa no varejo?+
CMV é o custo da mercadoria vendida, calculado pelo estoque inicial mais as compras do período menos o estoque final. Ele responde à pergunta que todo comerciante faz: quanto sobrou de verdade depois de repor a prateleira. A margem bruta sai da receita menos o CMV, dividida pela receita. Sem inventário confiável, o CMV vira estimativa e a margem também. Para o fisco, o mesmo cálculo mostra coerência entre compras, vendas e estoque; para o dono, mostra se o preço da etiqueta paga o custo do produto e as despesas da loja.
40Posso retirar dinheiro do caixa da loja para uso pessoal?+
Retirada de sócio tem forma própria: pró-labore, que é remuneração pelo trabalho e entra na folha com INSS, ou distribuição de lucro, que depende de lucro apurado na contabilidade. Tirar do caixa sem registro mistura patrimônio pessoal e empresarial, desorganiza o fluxo da loja e cria dificuldade na hora de comprovar renda em financiamento. No comércio o efeito é mais direto: dinheiro retirado do caixa é dinheiro que não repõe estoque. Defina um valor mensal de pró-labore compatível com a operação e trate distribuição de lucro como decisão anual, com base no balanço.
41O que muda para o comércio em 2026 com a reforma tributária?+
Para o comércio do Simples Nacional, quase nada no bolso: as alíquotas de teste não se aplicam aos optantes (LC nº 214/2025, art. 348, III, “c”), e o preenchimento de IBS e CBS na NF-e e na NFC-e passa a ser exigido deles a partir de janeiro de 2027. Para o comércio no Lucro Presumido ou Real, 2026 tem IBS de 0,1% (art. 343) e CBS de 0,9% (art. 346), campos obrigatórios nas notas e dispensa de recolhimento para quem cumpre as obrigações acessórias (art. 348, § 1º). O valor eventualmente recolhido é compensado com PIS e Cofins (art. 348, I).
42O Simples Nacional acaba com a reforma tributária?+
Não. O regime continua, com recolhimento pelo DAS. A novidade é a opção de apurar IBS e CBS pelo regime regular, mantendo os demais tributos no DAS. A opção é feita no Portal do Simples Nacional, em janelas definidas pela Resolução CGSN nº 186/2026; a primeira, com efeitos a partir de janeiro de 2027, ia até 30/09/2026 e foi prorrogada até 30/10/2026 pela Resolução CGSN nº 194/2026. Um mercadinho que vende a consumidor final e uma distribuidora que vende a outras empresas tendem a chegar a conclusões diferentes, porque o crédito interessa a quem compra para revender.
43O que é split payment e como ele afeta quem vende pela internet?+
Split payment é a separação da parcela de imposto na própria liquidação financeira da operação, antes de o valor inteiro chegar ao vendedor. Na LC nº 214/2025 ele aparece ligado à responsabilidade das plataformas digitais: a plataforma se afasta da responsabilidade pela diferença entre o imposto recolhido e o devido quando o split payment é possível na liquidação e as informações exigidas são prestadas. Para quem vende por marketplace, o efeito mais sensível é de fluxo de caixa, porque muda o momento em que o dinheiro entra na conta da empresa.
44Meu comércio precisa de EFD ICMS/IPI?+
Depende do enquadramento. A empresa optante do Simples Nacional transmite o PGDAS-D mensalmente e a DEFIS uma vez por ano, e mantém os livros exigidos pela Resolução CGSN. Já o comércio fora do Simples — por opção ou por ter ultrapassado o sublimite de ICMS — passa a entregar a EFD ICMS/IPI à SEFAZ-PI, com registros de entradas, saídas, apuração e inventário. É um trabalho de outra ordem: cada item de cada nota precisa ter NCM, CFOP e situação tributária corretos, porque o arquivo digital é o que o fisco lê.
45Como faço para trocar de contador sem perder o histórico da loja?+
Peça ao escritório anterior os arquivos que são seus: XMLs de entrada e de saída, balancetes e balanços, declarações transmitidas com recibo, guias pagas, livros fiscais e o inventário mais recente. Confira também a situação cadastral na Receita Federal, na SEFAZ-PI e na Prefeitura de Teresina antes da transição, para saber o que está pendente e o que está em dia. A troca costuma ser o melhor momento para uma revisão da segregação de ST e da escrituração das entradas, porque os documentos dos últimos períodos já estarão reunidos.
46A RBO Contabilidade atende comércio fora de Teresina?+
Atendemos comércio em Teresina, na Grande Teresina, em Timon-MA e nos demais municípios do Piauí, além de atendimento contábil online para quem vende por marketplace de qualquer lugar do país. A rotina é a mesma em todos os casos: conferência dos XMLs de entrada, mapeamento de produtos por NCM e CEST, segregação de receitas no PGDAS-D, conciliação de maquininhas e repasses de plataforma, orientação de inventário e acompanhamento da situação fiscal na SEFAZ-PI. O que muda de cidade para cidade são as exigências municipais de licenciamento e o valor das taxas.
Regime tributário, abertura e enquadramento do comércio
47O aumento de 10% na presunção do Lucro Presumido atinge o meu comércio?+
Só se a receita anual passar de R$ 5.000.000,00, e só sobre o excedente. Simulação hipotética e didática: uma loja no Lucro Presumido com receita de R$ 6.000.000,00 no ano aplica a base de 8% do IRPJ sobre os primeiros R$ 5.000.000,00 e 8,8% sobre o R$ 1.000.000,00 restante; na CSLL, 12% e 13,2%. A regra está no art. 14 da LC nº 224/2025, vale desde 01/01/2026 no IRPJ e desde 01/04/2026 na CSLL, e está sendo contestada no STF. Como o IRPJ é apurado por período, o limite é aplicado de forma proporcional ao longo do ano, com ajuste nos períodos seguintes.
Fontes oficiais consultadas
12 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 13, § 1º, XIII, art. 18 e Anexo I (comércio)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 214/2025 — arts. 22 a 25, 343 e 348 (plataformas digitais e alíquotas-teste)Presidência da República · planalto.gov.br
- 03Lei Complementar nº 190/2022 — diferencial de alíquotas em venda a consumidor final de outro estadoPresidência da República · planalto.gov.br
- 04Convênio ICMS nº 134/2016 — DIMP: informações de meios de pagamento e de intermediadoresCONFAZ · confaz.fazenda.gov.br
- 05Resoluções do Comitê Gestor — Resolução CGSN nº 140/2018 e alterações posterioresComitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 06Portal do Simples Nacional — sublimite de ICMS e ISS de R$ 3.600.000,00 para 2026 (Portaria CGSN nº 54/2025)Receita Federal · receita.fazenda.gov.br
Estado do Piauí
- 07Decreto nº 21.866/2023 — Regulamento do ICMS do Estado do PiauíSEFAZ-PI · portaldalegislacao.sefaz.pi.gov.br
- 08Anexo X do RICMS-PI — mercadorias sujeitas à substituição tributáriaSEFAZ-PI · portaldalegislacao.sefaz.pi.gov.br
- 09Portal da Legislação — Lei nº 4.257/1989 (ICMS) e Lei nº 8.558/2024 (alíquota geral de 22,5%)SEFAZ-PI · portaldalegislacao.sefaz.pi.gov.br
- 10NFC-e modelo 65 — ambiente e credenciamento do emissor no PiauíSEFAZ-PI · sefaz.pi.gov.br
- 11Documentos eletrônicos e manuais da NFC-e para o contribuinte piauienseSEFAZ-PI · portal.sefaz.pi.gov.br
- 12Documentos fiscais e serviços para empresas — canal único do EstadoPiauí Digital · piauidigital.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão desde 2014. Atende comércio varejista, mercadinhos de bairro e vendedores de marketplace no Piauí, com foco na conferência das notas de entrada, na apuração do ICMS estadual e na segregação de receitas no Simples Nacional.
