
Vale mais a pena receber como PJ ou como pessoa física?
Para quem fatura na casa dos R$ 40 mil por mês, a PJ costuma recolher menos, como mostra a simulação logo abaixo, por dois motivos: a pessoa física paga IRPF progressivo de até 27,5% sobre o que sobra do livro-caixa, enquanto a PJ paga um percentual sobre o faturamento e ainda separa a retirada entre pró-labore e lucro. Com receita menor, o custo de manter a empresa (contabilidade, taxas, obrigações mensais, INSS do pró-labore) consome parte da diferença, e existe médico em Teresina que paga menos ficando no carnê-leão. O ponto de virada depende da sua receita, das suas despesas dedutíveis e de quem te paga.
Como pessoa física, você apura o carnê-leão mês a mês. O que o paciente paga direto entra como rendimento recebido de pessoa física; do total você abate as despesas do livro-caixa (aluguel do consultório, salário e encargos da secretária, material de consumo, telefone, anuidade do conselho) e a contribuição ao INSS, e paga o IRPF sobre o que sobrar, com DARF até o último dia útil do mês seguinte ao recebimento. Despesa pessoal não entra: plano de saúde da família, carro, escola dos filhos e prestação do apartamento ficam fora. Quando quem paga é uma empresa (hospital, clínica, cooperativa, plano de saúde), ela retém o IRRF pela tabela progressiva e desconta 11% de INSS da sua remuneração de contribuinte individual, conforme o art. 4º da Lei nº 10.666/2003. Sobre o que vem de paciente particular, a contribuição é sua: 20% sobre a remuneração, até o teto, pelo art. 21 da Lei nº 8.212/1991.
Na PJ, a lógica muda de lugar. A receita é tributada pelo regime da empresa, o dinheiro fica no caixa dela e sai para o seu bolso de duas formas: pró-labore, que é remuneração pelo trabalho e sofre INSS e IRRF, e distribuição de lucro, apurada em contabilidade e isenta de IRPF até o limite que a lei fixa. O autônomo não tem essa segunda porta, e é dela que vem a maior parte da diferença entre os dois caminhos. Por isso a divisão entre pró-labore e lucro pesa tanto quanto a escolha do regime.
| Como você recebe | O que incide sobre a receita | Base legal |
|---|---|---|
| Pessoa física, com carnê-leão | IRPF progressivo de até 27,5% sobre o resultado do livro-caixa, INSS de contribuinte individual (20% sobre a remuneração até o teto, ou 11% descontados quando quem paga é empresa) e ISS no município do estabelecimento | Lei nº 8.212/1991, art. 21 (alíquota de 20%); Lei nº 10.666/2003, art. 4º (desconto de 11% pela empresa); LC nº 116/2003 |
| PJ no Simples Nacional, Anexo III | Alíquota nominal de 6% na primeira faixa a 33% na sexta, com ISS, IRPJ, CSLL, PIS, Cofins e contribuição previdenciária patronal dentro do DAS | LC nº 123/2006, art. 18, § 5º-B, XIX |
| PJ no Simples Nacional, Anexo V | Alíquota nominal de 15,5% na primeira faixa a 30,5% na sexta, também em guia única | LC nº 123/2006, art. 18, § 5º-M |
| PJ no Lucro Presumido, serviço em geral | 11,33% da receita (até R$ 5 milhões no ano) somando IRPJ (4,8%), CSLL (2,88%), PIS (0,65%) e Cofins (3%), mais o adicional de 10% de IRPJ, o ISS de Teresina e a contribuição patronal sobre a folha | Lei nº 9.249/1995, art. 15, § 1º, III; LC nº 224/2025 |
| PJ no Lucro Presumido com equiparação hospitalar | 5,93% da receita (até R$ 5 milhões no ano) somando IRPJ (1,2%), CSLL (1,08%), PIS (0,65%) e Cofins (3%), mais adicional, ISS e patronal | Lei nº 9.249/1995, art. 15, § 1º, III, "a", e § 2º; LC nº 224/2025 |
Veja a mesma receita nos dois caminhos, numa simulação hipotética e didática: um médico em Teresina, sem sociedade e sem empregados, fatura R$ 40.000,00 por mês e gasta R$ 8.000,00 com aluguel, condomínio e material do consultório, despesa que existe igual nos dois cenários. A receita bruta dos últimos 12 meses (a RBT12 que o Simples usa para achar a faixa) é de R$ 480.000,00. A conta usa a tabela progressiva mensal do IRPF vigente em 2026 (27,5% com parcela a deduzir de R$ 908,73; o redutor da Lei nº 15.270/2025 não alcança rendimento acima de R$ 7.350,00) e o teto do INSS de R$ 8.475,55, fixado para 2026 pela Portaria Interministerial MPS/MF nº 13/2026. O ISS do autônomo, cobrado à parte pela Prefeitura, ficou fora da conta, o que favorece um pouco a pessoa física; na PJ ele já está dentro do DAS.
SIMULAÇÃO HIPOTÉTICA E DIDÁTICA — receita de R$ 40.000,00 no mês, RBT12 de R$ 480.000,00

[1] Pessoa física, carnê-leão
    Receita do mês ................................. R$ 40.000,00
    (-) Livro-caixa (aluguel, condomínio, material)  R$  8.000,00
    Resultado do livro-caixa ....................... R$ 32.000,00
    INSS contribuinte individual: 20% x 8.475,55 ... R$  1.695,11
    Base do IRPF: 32.000,00 - 1.695,11 ............. R$ 30.304,89
    IRPF: 30.304,89 x 27,5% - 908,73 ............... R$  7.425,11
    TOTAL PF (IRPF + INSS) ......................... R$  9.120,22

[2] PJ no Simples Nacional, Anexo III (3a faixa: 13,5%, dedução R$ 17.640,00)
    Alíquota efetiva = (480.000 x 13,5% - 17.640) / 480.000 = 9,825%
    DAS do mês: 40.000,00 x 9,825% ................. R$  3.930,00  (ISS e patronal incluídos)
    Pró-labore para Fator R de 28% ................. R$ 11.200,00
    INSS do sócio: 11% limitado ao teto (8.475,55)   R$    932,31
    IRRF: (11.200,00 - 932,31) x 27,5% - 908,73 .... R$  1.914,88
    TOTAL PJ (DAS + INSS + IRRF) ................... R$  6.777,19

[3] PJ no Simples Nacional, Anexo V (3a faixa: 19,5%, dedução R$ 9.900,00)
    Alíquota efetiva = (480.000 x 19,5% - 9.900) / 480.000 = 17,44%
    DAS do mês: 40.000,00 x 17,4375% ............... R$  6.975,00

    Diferença entre o Anexo III e o Anexo V, no mesmo mês .. R$ 3.045,00
    Total PF x Total PJ (Anexo III) ........ R$ 9.120,22 x R$ 6.777,19
    (simulação hipotética: não é o imposto da sua empresa)
A diferença entre os anexos chega a R$ 3.045,00 num único mês, decidida por um índice de folha que ninguém vê na conta bancária. Contra a pessoa física, a PJ no Anexo III fica R$ 2.343,03 abaixo nesta simulação, já somando o INSS e o IRRF do pró-labore. Os R$ 16.870,00 que sobram no caixa depois de despesas, DAS e pró-labore podem sair como lucro isento, desde que a escrituração contábil sustente o valor (a regra está na seção sobre pró-labore e lucros). Com despesa dedutível maior que R$ 8.000,00, como consultório caro, equipe registrada ou equipamento financiado, a base do carnê-leão encolhe e os dois caminhos se aproximam.
A pessoa física continua fazendo sentido em situações específicas: receita baixa ou irregular, plantão eventual de quem já é celetista em hospital ou na rede pública, residente que atende algumas vezes por mês, médico em fim de carreira que quer contribuir para o INSS sobre valor maior do que o pró-labore que retiraria, e quem tem despesa de consultório alta o suficiente para derrubar bastante a base do carnê-leão. Nesses casos, abrir empresa só adiciona obrigação mensal.
Fora da planilha de imposto ficam a aposentadoria e o contrato. O autônomo contribui com 20% sobre a remuneração até o teto do salário de contribuição, e o sócio tem 11% descontados do pró-labore. O benefício do INSS é calculado sobre o salário de contribuição; pró-labore baixo, escolhido para pagar menos, significa benefício menor depois. No contrato, muito hospital, operadora e cooperativa em Teresina só contrata PJ, e sem CNPJ o médico não entra na escala. Se a sua dúvida é essa, o roteiro de planejamento tributário começa pela leitura dos contratos que você já assinou, não pela escolha do regime.
⚠️ Abrir a PJ não desliga o seu IRPF. Se você continua recebendo de paciente particular como pessoa física, o carnê-leão continua obrigatório naquele mês, e a receita da empresa não substitui a declaração do sócio. Omitir rendimento recebido de pessoa física é uma das situações que mais geram malha fina em profissional de saúde, porque a dedução de despesa médica declarada pelo paciente é cruzada com o que o prestador informou.
Como abrir o CNPJ de um médico em Teresina, passo a passo?
A abertura tem sete etapas e começa no GOV.PI Empresas, o portal integrado da JUCEPI que substituiu o antigo Piauí Digital e reúne Junta Comercial, vigilância sanitária estadual, Corpo de Bombeiros e SEFAZ-PI no mesmo processo. Você pede a viabilidade de nome e endereço, define a natureza jurídica, escolhe os CNAE, registra o ato constitutivo e sai com CNPJ; depois vêm a inscrição municipal em Teresina, a licença sanitária e o registro da empresa no CRM-PI. O prazo real varia com a exigência de licença: consultório de consulta simples costuma andar rápido, e clínica com procedimento cirúrgico depende da vistoria.

A natureza jurídica escolhida na abertura pesa no imposto por anos. Médico pode se organizar como sociedade simples (registrada em cartório de registro civil de pessoas jurídicas) ou como sociedade empresária, incluída aí a sociedade limitada unipessoal, registrada na JUCEPI. A presunção reduzida de 8% para IRPJ e 12% para CSLL exige prestadora organizada sob a forma de sociedade empresária, de fato e de direito, conforme o art. 15, § 1º, III, "a", da Lei nº 9.249/1995. Quem nasceu sociedade simples e mais tarde quiser usar esse percentual precisa transformar a sociedade e migrar o registro, com custo e tempo. Em sentido contrário, o ISS fixo por profissional de Teresina só existe para a sociedade simples, assunto da seção sobre ISS.
Os CNAE vêm em seguida. Consultório que só atende consulta usa o 8630-5/03 (atividade médica ambulatorial restrita a consultas); quem tem sala com recursos para exames complementares usa o 8630-5/02; quem realiza procedimento cirúrgico ambulatorial, o 8630-5/01. Laboratório de análises clínicas e serviço de imagem estão no art. 18, § 5º-D, XII e XIII, da LC nº 123/2006: são tributados pelo Anexo III e, pelo § 5º-M, passam ao Anexo V quando o Fator R fica abaixo de 28%, a mesma regra da consulta médica. Escolher o CNAE pelo que a clínica realmente faz evita discussão tanto no ISS quanto na vigilância sanitária.
Na Prefeitura de Teresina você pede a inscrição municipal, que habilita a emissão de NFS-e, e o alvará de funcionamento. O que a Prefeitura exige em vistoria depende do grau de risco da atividade: parte dos CNAE de baixo risco tem dispensa de alvará prévio, e atividade de médio ou alto risco só funciona depois da licença. Consulte o seu código antes de assinar contrato de aluguel; a nossa consulta de grau de risco em Teresina mostra o enquadramento e as taxas do CNAE. Clínica com procedimento, esterilização de material ou armazenamento de medicamento entra na exigência de licença sanitária, e é esse alvará que depois serve de prova de atendimento às normas da Anvisa.
A Lei nº 6.839/1980 obriga o registro da empresa no conselho profissional da sua atividade básica: a PJ médica se inscreve no CRM-PI e anota um responsável técnico. Clínica que atende plano de saúde ou SUS ainda precisa do cadastro no CNES. Nenhum desses dois passos tem efeito tributário direto, mas a falta deles trava credenciamento, e credenciamento travado significa faturamento que não entra.
⚠️ Médico não pode ser MEI. O art. 100 da Resolução CGSN nº 140/2018 só admite no SIMEI quem exerce as ocupações listadas no Anexo XI, e medicina não consta dessa lista. Não é questão de faturamento: mesmo abaixo do limite de R$ 81.000,00 por ano, o enquadramento é vedado, e o próprio sistema recusa o CNAE no cadastro. Quem tentou contornar isso com CNAE parecido corre o risco de desenquadramento retroativo, com recolhimento dos tributos pela regra do Simples comum desde o início.
Se você vai atender em mais de um endereço (consultório próprio e sala em clínica de terceiro, por exemplo), cada endereço pode exigir inscrição e licença própria. O passo a passo da abertura de filial em Teresina vale também para consultório secundário, e é melhor resolver isso na abertura do que depois, com o faturamento já rodando.
Qual regime tributário paga menos imposto na medicina: Simples, Presumido ou Real?
Para a maioria dos consultórios e clínicas pequenas de Teresina, o Simples Nacional no Anexo III é o regime de menor carga, porque reúne oito tributos e a contribuição patronal em uma guia com alíquota efetiva que começa em 6%. O Lucro Presumido passa a competir quando a receita cresce, quando a folha é pequena demais para sustentar o Fator R ou quando a clínica se qualifica para a presunção de 8% da equiparação hospitalar. O Lucro Real aparece em três situações: receita acima de R$ 78 milhões no ano anterior, margem apertada com muita despesa dedutível, ou prejuízo. São casos raros em consultório e comuns em hospital e em clínica com estrutura própria pesada.
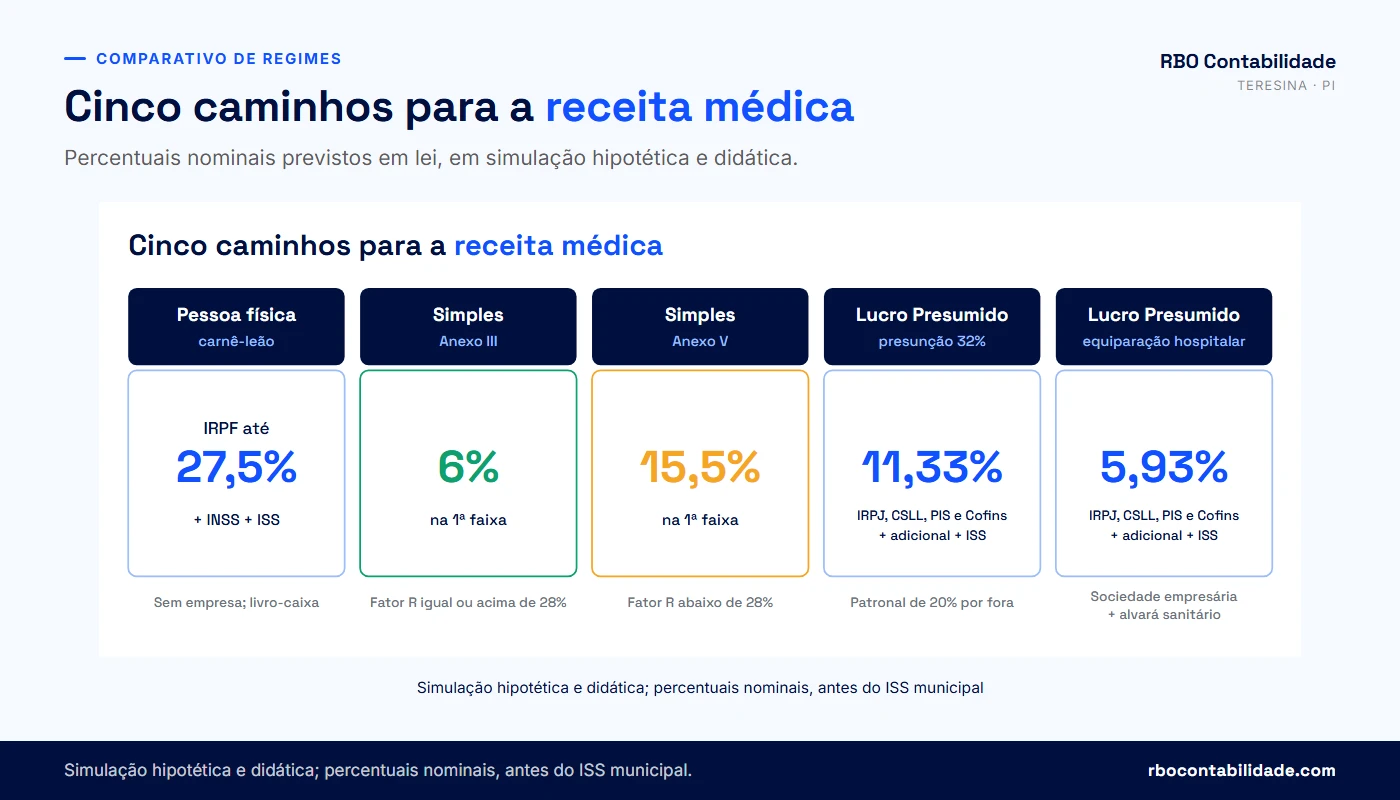
| Regime | Quem pode entrar | Carga sobre a receita | Onde a conta vira |
|---|---|---|---|
| Simples Nacional, Anexo III | Receita bruta de até R$ 4,8 milhões em 12 meses, sem as vedações do art. 17 da LC nº 123/2006 | 6% a 33% de alíquota nominal, com ISS e patronal dentro do DAS | Exige Fator R igual ou superior a 28%; sem folha, cai para o Anexo V |
| Simples Nacional, Anexo V | Mesmo limite de R$ 4,8 milhões | 15,5% a 30,5% de alíquota nominal | Quase sempre a pior posição para o médico; costuma ser sinal de pró-labore mal dimensionado |
| Lucro Presumido, presunção de 32% | Receita bruta total de até R$ 78 milhões no ano anterior | 11,33% de IRPJ, CSLL, PIS e Cofins até R$ 5 milhões de receita no ano, mais adicional de IRPJ, ISS de Teresina e 20% de patronal sobre a folha | Ganha do Anexo V com frequência; perde do Anexo III na maioria das receitas pequenas |
| Lucro Presumido com equiparação hospitalar | Mesmo limite, mais sociedade empresária e atendimento às normas da Anvisa | 5,93% de IRPJ, CSLL, PIS e Cofins até R$ 5 milhões de receita no ano, mais adicional, ISS e patronal | Melhor posição possível para clínica com estrutura, e a que exige mais prova documental |
| Lucro Real | Obrigatório acima de R$ 78 milhões; opcional para qualquer empresa | IRPJ e CSLL sobre o lucro efetivo, PIS e Cofins de 9,25% com créditos | Faz sentido com margem baixa, investimento alto ou prejuízo acumulado |
O cálculo caseiro costuma esquecer o adicional de IRPJ. No Lucro Presumido, além dos 15% sobre a base presumida, incide 10% sobre o que o lucro presumido exceder R$ 20.000,00 por mês, ou R$ 60.000,00 no trimestre. Com presunção de 32%, esse teto é atingido com receita de R$ 62.500,00 mensais; com presunção de 8%, só a partir de R$ 250.000,00 por mês. Também fica de fora, com frequência, a contribuição patronal: nos Anexos III e V a patronal de 20% sobre pró-labore e folha já está dentro do DAS, e fora do Simples ela é recolhida por cima. Comparar 11,33% do Presumido com 9,825% do Simples sem esses 20% leva a uma conclusão errada quando a clínica tem equipe registrada.
Desde 2026, a LC nº 224/2025 aumenta em 10% a presunção sobre a parte da receita anual que passa de R$ 5 milhões (controle de R$ 1,25 milhão por trimestre): 35,2% no serviço em geral e 8,8% na equiparação hospitalar, no IRPJ. Na CSLL, que passou a seguir a regra em 1º/04/2026, os 32% viram 35,2% e os 12% viram 13,2%. Por isso os 11,33% e os 5,93% desta tabela valem para a receita até esse limite; acima dele a carga sobe. A regra é contestada no STF, onde a Confederação Nacional de Serviços ajuizou a ADI 7.936, e as liminares obtidas por algumas empresas na Justiça Federal valem só para quem as obteve.
Se a receita acumulada no ano passar de R$ 3,6 milhões, ISS e ICMS saem do DAS a partir de janeiro do ano seguinte; se o excesso for superior a 20% (R$ 4,32 milhões), a partir do mês seguinte (LC nº 123/2006, art. 20, §§ 1º e 1º-A; Resolução CGSN nº 140/2018, art. 12). A empresa continua no Simples para os tributos federais, mas passa a pagar o ISS direto à Prefeitura de Teresina, por guia própria, e precisa recalcular preço. Passar de R$ 4,8 milhões no ano exclui do regime: a partir de janeiro do ano seguinte, ou a partir do mês seguinte ao do excesso quando ele for superior a 20% (LC nº 123/2006, art. 30, IV, e art. 31, V).
A troca de regime não é livre a qualquer tempo. A opção pelo Simples produz efeito a partir de janeiro e o pedido é feito naquele mês; a escolha entre Presumido e Real se materializa no primeiro recolhimento do ano. A decisão de 2027 se toma com os números de 2026 na mesa: faturamento dos últimos 12 meses, folha, contratos de convênio, investimento previsto e estrutura societária. Quem muda de regime sem essa conta só descobre o tamanho do problema na apuração seguinte.
💡 Não sabe em qual anexo sua clínica foi tributada no mês passado? O PGDAS-D diz, linha por linha. Manda o PDF no WhatsApp da RBO que a gente confere o anexo, a alíquota efetiva e o Fator R do mês com você.
Como o Fator R decide se sua clínica fica no Anexo III ou no Anexo V?
O Fator R é a razão entre a folha dos últimos 12 meses e a receita bruta dos mesmos 12 meses. Se o resultado for igual ou superior a 28%, a receita de medicina é tributada pelo Anexo III; se ficar abaixo, ela vai para o Anexo V. A regra está no art. 18, § 5º-M, da LC nº 123/2006, e o § 24 do mesmo artigo define o que entra na folha: remunerações pagas a pessoas físicas pelo trabalho, incluídas as retiradas de pró-labore, acrescidas da contribuição patronal previdenciária e do FGTS efetivamente recolhidos. O cálculo é refeito a cada mês de apuração, com os 12 meses anteriores. Não é uma definição anual que se resolve em janeiro.
FÓRMULA (art. 18, §§ 5º-M e 24, da LC nº 123/2006)

            folha dos 12 meses anteriores
Fator R = ---------------------------------
           receita bruta dos 12 meses anteriores

Folha = salários + pró-labore + 13º + férias
      + contribuição patronal previdenciária efetivamente recolhida
      + FGTS efetivamente recolhido

Fator R  >=  28%  ->  Anexo III  (6% na 1a faixa)
Fator R  <   28%  ->  Anexo V    (15,5% na 1a faixa)
Para o médico que trabalha sozinho, sem empregados, a folha é praticamente o pró-labore. Nos Anexos III e V a contribuição patronal já está dentro do DAS, então não há patronal "efetivamente recolhida" por fora para somar, e os 11% descontados do sócio são contribuição do segurado, não patronal. Quem soma esses 11% infla o índice e pode ter o anexo reclassificado na revisão. A conta prudente é a mais simples: pró-labore dos 12 meses dividido pela receita dos 12 meses.
Em números, ainda na simulação hipotética do médico com R$ 480.000,00 de receita em 12 meses: para alcançar 28%, a folha precisa somar R$ 134.400,00 no período, o que dá R$ 11.200,00 por mês de pró-labore. Sobre esse valor saem R$ 932,31 de INSS (11% limitado ao teto de 2026) e R$ 1.914,88 de IRRF, como mostrou a simulação da primeira seção, e o DAS fica R$ 3.045,00 menor no mês do que seria no Anexo V. Na maioria dos casos que vejo em Teresina a conta fecha a favor do Anexo III, mas há exceção real: médico com receita muito alta e nenhuma equipe, para quem o pró-labore necessário pesa tanto em IRRF que apaga o ganho. Por isso a conta se faz com o número da sua empresa, não com regra geral.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Pró-labore pago e declarado conta para o Fator R; promessa de pagar no fim do ano, não, porque a folha é a que foi efetivamente processada e recolhida. Empresa em início de atividade usa a receita proporcional dos meses já existentes, o que deixa o índice instável nos primeiros meses e pede acompanhamento mensal. E o 13º de pró-labore entra na folha do mês em que for pago, o que às vezes resolve dezembro e desarruma janeiro. Para simular antes de decidir, o simulador de Fator R e a calculadora de pró-labore estão abertos no site, e o artigo sobre Fator R para clínica médica em Teresina traz o passo a passo com mais exemplos.
⚠️ Folha inflada só para atingir 28% não é planejamento. Registrar parente que não trabalha na clínica, pagar pró-labore que volta para a empresa no mesmo dia ou lançar remuneração sem recolhimento do INSS é simulação, com risco de glosa do anexo, cobrança da diferença com multa e juros e, nos casos graves, representação fiscal para fins penais. O pró-labore que sustenta o Fator R precisa ser dinheiro que realmente saiu do caixa para o sócio.
O que é equiparação hospitalar e quando o médico pode usar a presunção de 8%?
Equiparação hospitalar é o nome que o mercado deu à aplicação do percentual de presunção de 8% para o IRPJ e 12% para a CSLL sobre receitas de serviços hospitalares e de auxílio diagnóstico e terapia, no lugar dos 32% que valem para serviço em geral. A previsão está no art. 15, § 1º, III, "a", da Lei nº 9.249/1995, e só alcança quem cumpre dois requisitos simultâneos: ser prestadora organizada sob a forma de sociedade empresária e atender às normas da Anvisa. A Receita Federal reafirmou esses requisitos na Solução de Consulta Cosit nº 147/2023, que vincula os casos iguais. O § 2º do art. 15 deixa claro que o percentual reduzido se aplica à receita daquela atividade específica, não a todo o faturamento da empresa.
O detalhamento operacional está no art. 33 da IN RFB nº 1.700/2017. A norma lista as atividades beneficiadas (auxílio diagnóstico e terapia, fisioterapia, terapia ocupacional, fonoaudiologia, patologia clínica, imagenologia, radiologia, anatomia patológica e citopatologia, medicina nuclear, exames por métodos gráficos, procedimentos endoscópicos, radioterapia, quimioterapia, diálise, entre outras) e exige que o serviço seja prestado em ambientes desenvolvidos conforme o item 3 da Parte II da RDC Anvisa nº 50/2002, com comprovação por alvará da vigilância sanitária estadual ou municipal. Em Teresina, é o alvará sanitário da clínica que faz essa prova.
A IN RFB nº 2.343/2026, publicada no DOU de 18/09/2026, alterou o art. 33 da IN RFB nº 1.700/2017 em três pontos favoráveis a boa parte das clínicas: retirou a restrição que afastava o benefício quando o serviço era prestado em estrutura de terceiros, deixou de excluir automaticamente o atendimento domiciliar e os serviços ambulatoriais com recursos para exames complementares, e incluiu expressamente a anestesiologia entre as atividades sujeitas aos 8%. Em sentido restritivo, passou a citar o empresário individual ao lado da sociedade simples entre quem não se enquadra e afastou expressamente a simples cessão de mão de obra médica. A norma entrou em vigor na publicação e não trata de período anterior, o que mantém aberta a discussão sobre fatos passados. A redação nova está no texto anotado do art. 33, no portal de normas da Receita.
| Requisito ou situação | Como fica depois da IN RFB nº 2.343/2026 |
|---|---|
| Forma societária | Precisa ser sociedade empresária, de fato e de direito. Sociedade simples e empresário individual estão expressamente fora |
| Normas sanitárias | Ambientes conforme o item 3 da Parte II da RDC Anvisa nº 50/2002, comprovados por alvará da vigilância sanitária |
| Serviço em estrutura de terceiros | Deixou de ser impedimento por si só; o enquadramento passa a depender da natureza do serviço e da responsabilidade assumida |
| Atendimento domiciliar (home care) | Não é mais excluído automaticamente, mas exige prova de que o serviço é de natureza hospitalar |
| Anestesiologia | Passou a constar expressamente entre as atividades com presunção de 8% e 12% |
| Consulta médica simples | Continua fora, mesmo quando realizada dentro de hospital |
| Cessão de mão de obra de médicos a hospital | Fora, quando a PJ não responde pelo atendimento ao paciente, pela organização do serviço nem pelos riscos da atividade |
Em Teresina, o consultório que só faz consulta não usa a presunção de 8%, e nunca usou. A clínica que faz endoscopia, quimioterapia, diálise, exame de imagem ou procedimento cirúrgico ambulatorial, com alvará sanitário em dia e registro na JUCEPI como sociedade empresária, tem base normativa para aplicar o percentual sobre a receita daquela atividade. A PJ que apenas fatura plantão para um hospital, sem responder pelo atendimento ao paciente, pela organização do serviço e pelos riscos da atividade, continua nos 32%: a redação atual do art. 33 da IN RFB nº 1.700/2017 exclui expressamente a cessão de mão de obra médica.
Clínica com receita mista precisa segregar. Se o mesmo CNPJ fatura consulta (32%), exame de imagem (8%) e harmonização facial estética (32%), cada receita entra na sua base, com a escrituração mostrando de onde veio cada real. Sem essa separação na contabilidade e na emissão da nota, a fiscalização aplica 32% sobre o todo e a empresa perde a parte a que teria direito. O trabalho é documental antes de ser tributário: contrato social, alvará, nota fiscal descrita corretamente, prontuário e registro de procedimento.
Nem toda mudança de norma vale para o passado. Se a sua clínica se enquadraria nos 8% pelo texto novo, mas recolheu 32% nos últimos anos, a recuperação do que foi pago a mais é discussão administrativa ou judicial, com análise de risco e prazo próprio. A RBO não promete resultado nesse tipo de revisão: a análise pode concluir que há crédito a pleitear, que está tudo correto ou que existe passivo em sentido contrário.
Quanto o médico deve tirar de pró-labore e quanto pode tirar como lucro?
Quem é sócio e trabalha na clínica precisa ter pró-labore definido e destacado; o restante pode sair como distribuição de lucro, desde que haja lucro apurado em contabilidade. O sócio que presta serviço à sociedade é segurado obrigatório na categoria de contribuinte individual, pela alínea "f" do inciso V do art. 12 da Lei nº 8.212/1991, e a Receita Federal firmou na Solução de Consulta Cosit nº 120/2016 que é obrigatória a discriminação entre a parcela paga pelo trabalho e a parcela distribuída como lucro. Retirar tudo como lucro, sem pró-labore nenhum, é a configuração que mais gera autuação previdenciária em PJ de profissional liberal.
O valor do pró-labore não tem piso fixado em lei federal para o sócio, e aí entra a decisão de gestão. No Simples, o pró-labore é a alavanca do Fator R: quem precisa de 28% dimensiona a retirada por esse índice. Fora do Simples, cada real de pró-labore custa 20% de contribuição patronal, o que empurra a decisão para o caminho oposto. Em ambos os casos incidem 11% de INSS do sócio, limitados ao teto do salário de contribuição, e o IRRF pela tabela progressiva mensal, que em 2026 isenta rendimento de até R$ 5.000,00 por mês e reduz o imposto até R$ 7.350,00, pela Lei nº 15.270/2025.
A distribuição de lucro segue isenta de IRPF na pessoa física, mas o fundamento muda conforme o regime. No Lucro Presumido e no Lucro Real, a isenção está no art. 10 da Lei nº 9.249/1995. No Simples Nacional, ela vem do art. 14 da LC nº 123/2006 e do art. 145 da Resolução CGSN nº 140/2018: a isenção alcança o valor apurado com os percentuais de presunção sobre a receita, descontado o IRPJ devido no DAS, salvo se a empresa mantiver escrituração contábil regular que demonstre lucro maior. Clínica que quer distribuir tudo o que sobra no caixa precisa de balanço fechado, não de extrato bancário.
A segunda trava é nova e mexe direto com quem fatura alto. Desde janeiro de 2026, o pagamento, o crédito ou a entrega de lucros e dividendos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil em montante superior a R$ 50.000,00 em um mesmo mês sofre retenção na fonte de 10% de IRPF, sem qualquer dedução da base, conforme a Lei nº 15.270/2025, regulamentada pela IN RFB nº 2.299/2025. Havendo mais de um pagamento no mês, a retenção é recalculada sobre o total. A mesma lei instituiu o IRPF mínimo das altas rendas, que alcança quem soma mais de R$ 600 mil de rendimentos no ano, com alíquota progressiva até 10% e o valor retido funcionando como antecipação.
| Retirada | O que incide | Observação |
|---|---|---|
| Pró-labore | 11% de INSS do sócio até o teto, IRRF pela tabela progressiva e, fora do Simples, 20% de patronal | Conta para o Fator R e gera base de benefício previdenciário |
| Distribuição de lucro até R$ 50.000,00 no mês | IRPF isento na pessoa física (Lei nº 9.249/1995, art. 10, no Presumido e no Real; LC nº 123/2006, art. 14, e Resolução CGSN nº 140/2018, art. 145, no Simples) | Exige lucro apurado; no Simples, acima da presunção, só com escrituração contábil regular |
| Distribuição de lucro acima de R$ 50.000,00 no mês | Retenção de 10% na fonte, sem dedução, desde janeiro de 2026 | Recalculada sobre o total pago no mês pela mesma empresa |
| Lucro de resultados até 2025, aprovado até 31/12/2025 | Fora da retenção, pela regra de transição | Depende de aprovação formal e de exigibilidade pela legislação civil ou empresarial |
A Receita Federal entende que a retenção de 10% também se aplica ao lucro distribuído por empresa optante pelo Simples Nacional, com base na IN RFB nº 2.299/2025 e no manual de perguntas e respostas divulgado em dezembro de 2025. Parte da doutrina sustenta o contrário, porque o art. 14 da LC nº 123/2006 não foi revogado expressamente, e o tema está em ações no STF. Enquanto não houver decisão, a orientação prudente para quem retira valores altos é planejar o calendário de distribuição com o contador e provisionar a retenção, em vez de apostar na tese.
💡 Se a sua clínica distribui lucro perto de R$ 50 mil em algum mês, o calendário de retirada precisa ser revisto em 2026. Fale com a RBO no WhatsApp para revisar pró-labore, lucro e a retenção do mês.
Como o ISS de Teresina incide sobre consulta, exame, plantão e procedimento?
Serviço médico paga ISS de 3% em Teresina. A alíquota está no Anexo VIII do Código Tributário do Município (LC nº 4.974/2016, com as alterações da LC nº 6.313/2025), que aplica 3% ao item 4 da lista de serviços da LC nº 116/2003, com exceção dos planos de saúde dos subitens 4.22 e 4.23, tributados a 5%. A lei nacional fixa a faixa entre 2% (art. 8º-A) e 5%. Esses 3% valem para a PJ fora do Simples, sobre o preço do serviço, com guia própria paga à Prefeitura; a empresa do Simples recolhe o ISS dentro do DAS, pelo percentual da parcela municipal do anexo, e não pelos 3%.
| Subitem da LC nº 116/2003 | Serviço | Alíquota em Teresina |
|---|---|---|
| 4.01 | Medicina e biomedicina | 3% |
| 4.02 | Análises clínicas, patologia, radioterapia, quimioterapia, ultrassonografia, ressonância magnética, radiologia, tomografia e congêneres | 3% |
| 4.03 | Hospitais, clínicas, laboratórios, sanatórios, prontos-socorros, ambulatórios e congêneres | 3% |
| 4.22 e 4.23 | Planos de saúde e convênios de assistência médica | 5% |
A regra de território costuma pegar o médico da Grande Teresina de surpresa. Pelo caput do art. 3º da LC nº 116/2003, o ISS é devido no município do estabelecimento prestador, e serviço de medicina não está entre as exceções que deslocam a incidência para o local da execução. Consultório em Teresina que atende paciente de Timon-MA, de Altos ou de Água Branca recolhe em Teresina. Se você mantém sala fixa em outro município, com estrutura e atendimento próprios, ali nasce outro estabelecimento e o imposto se divide. A nossa tabela de ISS de Teresina ajuda a localizar o item e a alíquota do seu serviço.
Quem fatura para hospital, plano de saúde ou órgão público convive com a retenção do ISS na fonte. O tomador desconta o imposto da nota e recolhe em nome dele; você recebe líquido. O problema aparece na apuração: empresa do Simples cuja nota sofreu retenção precisa informar essa receita como retida no PGDAS-D, senão paga o ISS duas vezes (uma na retenção do hospital, outra dentro do DAS). É um dos erros que mais encontro em PJ médica que chega trocando de escritório, e o valor pago em duplicidade não volta sozinho.
Em Teresina, o ISS fixo por profissional exige sociedade simples com todos os sócios habilitados na mesma profissão, nenhuma pessoa jurídica no quadro e opção feita até o 10º dia útil de dezembro, com efeito em 1º de janeiro. É incompatível com a sociedade empresária que a presunção de 8% exige: a escolha entre as duas se faz no contrato social. As condições estão no Código Tributário Municipal com a redação da LC nº 6.313/2025, disponível no portal da legislação de Teresina, que também prevê desenquadramento retroativo de quem prestar informação falsa para entrar no regime. O fundamento nacional é o art. 9º, §§ 1º e 3º, do Decreto-Lei nº 406/1968, cuja vigência o STJ tem reafirmado. Optante do Simples, em regra, recolhe o ISS dentro do DAS, não por valor fixo.
⚠️ Emitir recibo em vez de NFS-e não é opção para PJ em Teresina. A nota é emitida pelo sistema da Prefeitura a cada atendimento, com descrição do serviço e o item da lista correto. A descrição importa: "consulta médica" e "procedimento cirúrgico ambulatorial" podem ter tratamento diferente e, no Lucro Presumido, sustentam ou derrubam a presunção de 8%. Nota genérica do tipo "serviços prestados" é convite a glosa.
Recebo plantão por PJ: isso é planejamento lícito ou risco de autuação?
Contratar serviço médico por pessoa jurídica é lícito, e é assim que funciona boa parte da escala de plantão em Teresina. O risco não está no CNPJ, e sim na diferença entre prestar serviço com autonomia e trocar o crachá de empregado por uma nota fiscal. Quando a relação tem pessoalidade, habitualidade, subordinação e onerosidade, ela atende aos requisitos dos arts. 2º e 3º da CLT, e a Justiça do Trabalho pode reconhecer o vínculo, com reflexo previdenciário, porque a remuneração reclassificada passa a compor a folha do tomador.
O tema está no Supremo. O Tema 1.389 de repercussão geral, cujo caso de referência é o ARE 1.532.603, relatado pelo ministro Gilmar Mendes, vai definir a licitude da contratação de pessoa jurídica ou de trabalhador autônomo para prestação de serviços e a quem cabe o ônus de provar fraude. Em abril de 2025 o relator determinou a suspensão nacional dos processos sobre a matéria e depois liberou a tramitação na primeira instância e nos Tribunais Regionais do Trabalho; o mérito seguia pendente de julgamento quando este guia foi escrito. Até a decisão final, cada caso continua sendo avaliado pelos fatos, e são eles que você pode organizar agora.
- Contrato escrito de prestação de serviços, com objeto, valor, forma de pagamento e prazo, assinado pela sua empresa e pelo hospital ou clínica
- Nota fiscal emitida pela sua PJ para cada competência, com descrição do serviço prestado
- Autonomia real na escala: possibilidade de trocar plantão, de recusar e de se fazer substituir por outro médico habilitado
- Mais de um contratante ao longo do ano, quando a sua atuação permitir
- Estrutura mínima da empresa em nome dela: conta bancária própria, pró-labore, INSS e material de trabalho
- Ausência de registro de ponto, advertência, avaliação de desempenho e subordinação a chefia de departamento
A PJ com um único contratante, escala imposta, exclusividade de fato e pagamento fixo mensal reúne quase todos os sinais de vínculo. Também pede cuidado a empresa que só cede mão de obra médica ao hospital, sem responder pelo atendimento ao paciente nem pelos riscos da atividade: além do risco trabalhista, esse formato ficou expressamente fora da presunção de 8% na redação dada ao art. 33 da IN RFB nº 1.700/2017 pela IN RFB nº 2.343/2026, e é tributado a 32% no Lucro Presumido.
Nada disso significa que você deva recusar contrato PJ de hospital. Significa que a documentação do contrato é parte da sua contabilidade, não papel para guardar na gaveta. Quando a RBO assume uma PJ médica, os contratos de plantão e de credenciamento entram na análise junto com o balanço, porque eles definem CNAE, item de ISS, presunção e risco.
Quais obrigações e prazos a clínica médica entrega todo mês?
A PJ médica no Simples entrega, todo mês, a NFS-e de cada atendimento, a declaração do PGDAS-D e o DAS até o dia 20; tendo empregados ou pró-labore, entram também a folha, o eSocial, a DCTFWeb e as guias de INSS e FGTS. Uma vez por ano vão a DEFIS e o IRPF do sócio. Fora do Simples, somam-se a apuração trimestral de IRPJ e CSLL, a apuração mensal de PIS e Cofins, a EFD-Contribuições e, ao fim do exercício, a ECD e a ECF. O prazo do DAS está no art. 40 da Resolução CGSN nº 140/2018.
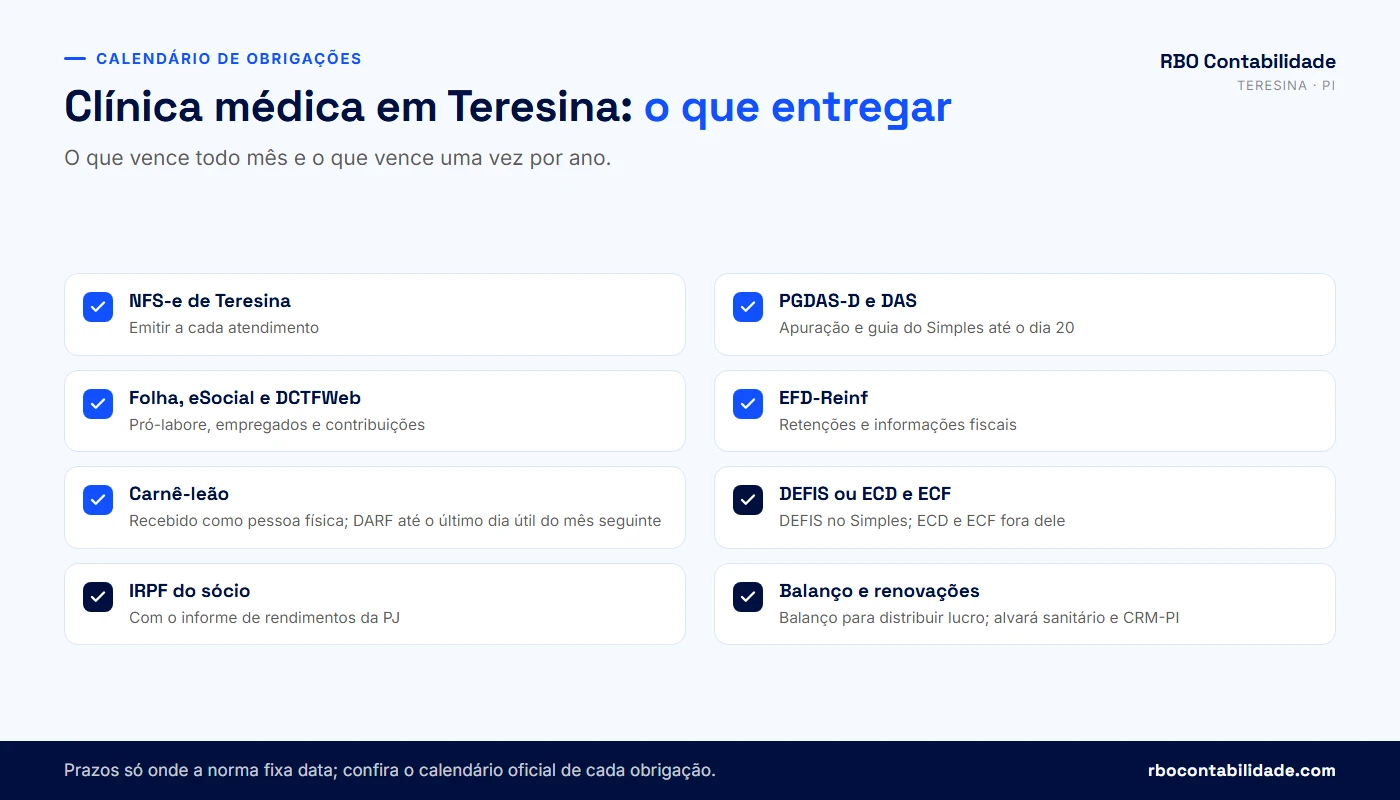
| Obrigação | Quem entrega | Prazo |
|---|---|---|
| NFS-e de Teresina | Toda PJ com inscrição municipal | A cada serviço prestado, pelo sistema da Prefeitura |
| PGDAS-D e DAS | Optantes pelo Simples Nacional | Até o dia 20 do mês seguinte à apuração |
| eSocial e folha de pagamento | Quem tem empregado ou paga pró-labore | Eventos periódicos até o dia 15 do mês seguinte |
| EFD-Reinf | PJ que retém ou é retida em serviços | Até o dia 15 do mês seguinte |
| DCTFWeb | Quem tem folha ou pró-labore | Até o último dia útil do mês seguinte (IN RFB nº 2.237/2024, com redação da IN RFB nº 2.248/2025); as contribuições previdenciárias continuam vencendo no dia 20 |
| FGTS | Quem tem empregado | Até o dia 20 do mês seguinte |
| DEFIS | Optantes pelo Simples Nacional | Uma vez por ano, até 31 de março do ano seguinte |
| ECD e ECF | PJ fora do Simples (e quem no Simples opta por escriturar) | ECD até o último dia útil de junho; ECF até o último dia útil de julho |
| Carnê-leão | Médico que também recebe como pessoa física | DARF até o último dia útil do mês seguinte ao recebimento |
A ECD vai ao Sped até o último dia útil de junho do ano seguinte, pelo art. 5º da IN RFB nº 2.003/2021, com a redação da IN RFB nº 2.142/2023, e a ECF até o último dia útil de julho, pelo art. 3º da IN RFB nº 2.004/2021. A DCTFWeb mensal é entregue até o último dia útil do mês seguinte ao dos fatos geradores, pela IN RFB nº 2.237/2024 (que substituiu a IN RFB nº 2.005/2021), com a redação da IN RFB nº 2.248/2025; o prazo de pagamento das contribuições previdenciárias não mudou e segue no dia 20.
Sobre o tributo pago fora do prazo incidem multa e juros, e a declaração não entregue tem multa própria: no PGDAS-D, 2% ao mês-calendário sobre o montante dos tributos declarados, limitada a 20%, pelos arts. 38 e 38-A da LC nº 123/2006. Débito em aberto no Simples ainda gera termo de exclusão, e empresa excluída do regime passa ao Lucro Presumido com a carga que este guia descreveu. Perder o Simples por dívida de R$ 3 mil e passar a pagar 11,33% mais ISS e patronal é um resultado evitável.
Alvará sanitário, CNES e CRM-PI também vencem e precisam de calendário próprio. A renovação do alvará sanitário sustenta a presunção de 8% quando ela se aplica; a atualização do CNES e dos credenciamentos mantém a clínica apta a faturar convênio; e a anotação do responsável técnico no CRM-PI precisa estar em dia. Se você não entende o que cada sigla dessas entrega, o nosso glossário dos termos que aparecem na sua empresa todo mês traduz uma por uma.
O que a reforma tributária muda para médicos e clínicas de 2026 a 2033?
Serviço médico entrou na reforma com alíquota reduzida em 60%. O art. 130 da LC nº 214/2025, que regulamenta a EC nº 132/2023, reduz em 60% as alíquotas do IBS e da CBS sobre os serviços de saúde relacionados no Anexo III da lei, cada um com sua classificação na NBS; a lista inclui serviços médicos, hospitalares, ambulatoriais, cirúrgicos, laboratoriais e de diagnóstico por imagem. A redução de 30% do art. 127, para profissões intelectuais regulamentadas, não inclui a medicina: a lista traz médicos veterinários, advogados, contabilistas e outras quinze categorias, mas não médicos. Para consulta, exame e procedimento, a regra é a do art. 130.

O calendário é longo e já começou. 2026 é ano de teste, com CBS e IBS cobrados em alíquotas simbólicas e compensáveis; 2027 é o ano em que a CBS substitui PIS e Cofins; de 2029 a 2032 o ISS e o ICMS caem por fração enquanto o IBS sobe; em 2033 o modelo fica pleno e o ISS municipal deixa de existir. Para a clínica de Teresina isso significa conviver, por alguns anos, com as duas lógicas ao mesmo tempo: item da lista de serviços e alíquota municipal de um lado, classificação NBS e crédito do outro.
O IBS e a CBS geram crédito para quem é contribuinte: hospital, operadora de plano e empresa que contrata seu serviço aproveitam o imposto destacado na nota, e o paciente pessoa física não aproveita nada. Isso muda a negociação de preço com tomador PJ e quase não muda o atendimento particular. Para quem fatura convênio, o parágrafo único do art. 130 tira da base de cálculo do IBS e da CBS os valores glosados pela auditoria médica dos planos e não pagos, uma correção relevante para quem há anos recolhe imposto sobre receita que não entrou.
Quem está no Simples Nacional continua no Simples, com uma escolha nova: a LC nº 214/2025 permite apurar IBS e CBS fora do DAS, pelo regime regular, mantendo os demais tributos no recolhimento unificado. A conta depende do seu perfil de cliente. Clínica que fatura muito para pessoa jurídica pode ganhar mercado ao gerar crédito, e consultório de paciente particular normalmente não tem o que ganhar com isso. Esse cálculo se faz empresa por empresa, e nós tratamos o assunto em detalhe no artigo sobre o Simples Nacional em 2026 e 2027.
A alíquota de referência do IBS e da CBS ainda será fixada, e por isso nenhum percentual final para consulta ou procedimento pode ser dado como certo hoje. O que a lei já define é a redução de 60% sobre a alíquota que vier a ser estabelecida, além da regra de crédito e da exclusão das glosas. Qualquer número fechado que você encontrar por aí para 2033 é estimativa, não norma.
Sua contabilidade médica está no lugar certo? Faça o diagnóstico
As quinze perguntas abaixo são os sinais que aparecem com mais frequência quando uma PJ médica chega à RBO precisando de correção: Fator R que ninguém acompanha, pró-labore congelado, lucro distribuído sem balanço, ISS retido em duplicidade, alvará vencido, contrato de plantão frágil. Marque o que você reconhece na sua empresa hoje, leia o veredito da faixa e envie o resultado para o contador — seu ou nosso — com os pontos que precisam de conferência documental.
O checklist olha indícios, não documentos. Ele serve para organizar a conversa e apontar o que investigar primeiro; a conclusão sobre regime, anexo, presunção e retirada depende de contrato social, balanço, folha, notas emitidas e contratos de convênio.
Diagnóstico da contabilidade da clínica médica
Marque os sinais que você reconhece na sua empresa médica hoje. São quinze perguntas de sim ou não sobre rotina, retirada e documentos — some o que marcar e leia a faixa correspondente.
Marque os itens acima para ver a leitura do resultado.
Importante: O resultado não garante economia nem aponta valor devido. Ele organiza o que investigar primeiro; a conclusão sobre regime, anexo, presunção e retirada depende da conferência de contrato social, balanço, folha, notas emitidas e contratos de convênio — e a análise pode concluir que há economia possível, que está tudo correto ou que existe passivo a regularizar.
Como a RBO Contabilidade atende médicos em Teresina e o que exigir de qualquer contador?
A RBO Contabilidade atende médicos, clínicas e PJ de plantão em Teresina desde 2020, e o serviço para esse grupo tem quatro entregas fixas: apuração mensal com conferência do Fator R antes de fechar o DAS, escrituração contábil completa para que a distribuição de lucro tenha lastro em balanço, análise documental antes de qualquer mudança de regime ou de natureza jurídica, e acompanhamento do ISS municipal, incluindo o que foi retido por hospital e operadora. O responsável técnico é o contador Rogério Batista Osterno, CRC-PI 010656 - O; a organização contábil é registrada no CRC-PI sob o nº 000780-O.
Quando o médico troca de escritório, a primeira mudança que ele nota é o relatório mensal. Todo mês você recebe a receita apurada, o anexo aplicado, a alíquota efetiva, o Fator R do período, o que foi pago e o que foi entregue, com os comprovantes. O que a Central de automação da RBO faz por dentro (conferir cada obrigação contra o que o robô entregou, sem aceitar "deu certo" sem evidência) está descrito nas vantagens dos nossos processos de trabalho. Aplico o mesmo princípio na contabilidade da sua clínica: nada é dado como entregue sem documento que prove.
O que exigir por escrito de qualquer escritório
- Relatório mensal com anexo aplicado, alíquota efetiva e Fator R do período, não apenas a guia para pagar
- Aviso antecipado quando o Fator R estiver perto de 28%, com a projeção do pró-labore necessário
- Balanço e demonstração de resultado fechados, com a ata ou o documento que aprova a distribuição de lucro
- Posição por escrito sobre a presunção de 8%, dizendo se cabe ou não no seu caso e por quê
- Controle do ISS retido por hospital e plano, com o cruzamento contra o que foi declarado no PGDAS-D
- Prazo de resposta combinado e nome de quem responde pela sua conta
- Guarda e devolução dos arquivos fiscais e contábeis se você decidir sair
A troca de contador não precisa parar a clínica. Você pede ao escritório atual os balanços, o livro-diário, os arquivos das declarações entregues, o histórico de folha e as procurações; em seguida se transfere a procuração eletrônica e se confere, mês a mês, o que foi declarado contra o que foi pago. Nós fazemos essa conferência antes de assumir a apuração, porque passivo herdado sem inventário vira surpresa três meses depois. O roteiro completo está em trocar de contador e nas 5 perguntas que você deve fazer antes de contratar um escritório em Teresina.
💡 Quer saber se a sua PJ médica está no regime e no anexo certos? Mande o contrato social, o último PGDAS-D e o resumo da folha: devolvemos a leitura do seu caso, com o que está correto, o que pode mudar e o que precisa de regularização. Falar com um contador →
Perguntas frequentes sobre contabilidade para médicos
PJ, autônomo e abertura do CNPJ
01Médico precisa abrir CNPJ para atender?+
Não. O médico pode atuar como profissional autônomo, recolhendo carnê-leão, INSS de contribuinte individual e ISS como pessoa física no município. O CNPJ deixa de ser escolha e passa a ser condição prática em duas situações: quando o contratante só fecha com pessoa jurídica, o que é comum em hospital, cooperativa e operadora de plano em Teresina, e quando a empresa precisa contratar equipe, alugar sala e faturar em nome próprio. Fora disso, a decisão é de cálculo: compare a carga da pessoa física com a da empresa, incluindo o custo mensal de manter a PJ.
02A partir de quanto de faturamento vale a pena abrir empresa como médico?+
Não existe valor único, mas a virada costuma aparecer entre R$ 12 mil e R$ 20 mil de receita mensal. Abaixo dessa faixa, o IRPF da pessoa física ainda não alcançou as faixas mais altas e o custo fixo da PJ — honorário contábil, taxas, obrigações mensais, INSS do pró-labore — consome a diferença. Acima, a possibilidade de dividir a retirada entre pró-labore e lucro pesa a favor da empresa. O cálculo precisa considerar também suas despesas dedutíveis no livro-caixa, porque consultório com aluguel e equipe reduz bastante a base do carnê-leão.
03Médico pode ser MEI?+
Não pode. O SIMEI só admite as ocupações listadas no Anexo XI da Resolução CGSN nº 140/2018, e medicina não está nessa relação. O limite de faturamento do MEI é irrelevante aqui: mesmo faturando pouco, a ocupação é vedada, e o próprio sistema de registro recusa o CNAE de atividade médica. Quem abriu MEI com CNAE parecido para contornar a regra corre risco de desenquadramento com efeito retroativo, passando a dever os tributos pela sistemática do Simples comum desde o início. O caminho para o médico é empresa no Simples Nacional, no Lucro Presumido ou no Lucro Real.
04Qual CNAE usar para consultório médico?+
Depende do que a sala faz. Consultório que só atende consulta usa o 8630-5/03, atividade médica ambulatorial restrita a consultas. Sala com recursos para exames complementares usa o 8630-5/02, e estrutura para procedimento cirúrgico ambulatorial, o 8630-5/01. Laboratório de análises clínicas e serviço de imagem têm códigos próprios e, no Simples, seguem a mesma regra de Fator R da consulta: Anexo III, com passagem ao Anexo V abaixo de 28%. Escolher código mais amplo do que a realidade aumenta a exigência sanitária e o grau de risco na Prefeitura; escolher mais restrito cria problema na emissão de nota e na presunção do Lucro Presumido.
05Médico deve abrir sociedade simples ou sociedade empresária?+
A sociedade simples é registrada em cartório de registro civil de pessoas jurídicas e foi, por muito tempo, o formato padrão das sociedades médicas. A sociedade empresária vai para a Junta Comercial e admite a forma limitada, inclusive unipessoal. A diferença tributária é concreta: a presunção reduzida de 8% para IRPJ e 12% para CSLL exige prestadora organizada como sociedade empresária, de fato e de direito. Quem faz procedimento, exame ou cirurgia e nasceu sociedade simples precisa transformar a sociedade para acessar esse percentual, com custo e prazo de registro. Consultório de consulta pura não é afetado por essa restrição.
06Posso abrir empresa médica sozinho, sem sócio?+
Pode. A sociedade limitada unipessoal permite um único sócio com responsabilidade limitada ao capital integralizado, e é hoje o formato mais usado por médico que atende por conta própria. O empresário individual também existe, mas tem duas desvantagens relevantes: não separa patrimônio pessoal do da atividade da mesma forma e ficou expressamente fora da presunção reduzida de 8% na redação atual da IN RFB nº 1.700/2017. Em qualquer formato, o capital social declarado deve ter relação com a realidade da empresa, e a integralização precisa estar registrada na contabilidade.
07Quanto tempo leva para abrir o CNPJ de um médico em Teresina?+
A parte de registro é rápida: com documentos em ordem, a viabilidade, o registro na JUCEPI pelo GOV.PI Empresas e a saída do CNPJ costumam ocorrer em poucos dias úteis. O que alonga o prazo é o licenciamento. Consultório de baixo risco com dispensa de alvará prévio começa a operar logo; clínica que precisa de licença sanitária com vistoria depende da agenda da vigilância. Some-se a inscrição municipal para emitir NFS-e e o registro da empresa no CRM-PI. O planejamento realista trata licença e credenciamento como as etapas críticas, não o CNPJ.
08A empresa médica precisa se registrar no CRM-PI?+
Sim. A Lei nº 6.839/1980 determina o registro da pessoa jurídica no conselho profissional correspondente à sua atividade básica, e a PJ que presta serviço médico se inscreve no Conselho Regional de Medicina do Piauí, com anotação de responsável técnico. O registro não tem efeito tributário direto, mas é exigido em credenciamento de plano de saúde, em contrato com hospital e em licitação pública. Clínica que atende convênio ou SUS precisa ainda do cadastro no CNES. Falta de registro no conselho costuma aparecer justamente quando o faturamento novo depende dele.
09Consultório de médico precisa de alvará sanitário em Teresina?+
Depende da atividade e do grau de risco do CNAE. Consulta simples pode se enquadrar em hipótese de dispensa de licenciamento prévio, com declaração de compromisso; procedimento invasivo, esterilização de material, armazenamento de medicamento e realização de exames elevam a exigência e pedem licença sanitária com vistoria. Consultar o grau de risco antes de assinar contrato de aluguel evita reformar sala que não passa na vistoria. Para quem pode usar a presunção reduzida de 8% no Lucro Presumido, o alvará sanitário deixa de ser só exigência municipal: é a prova de atendimento às normas da Anvisa.
10Residente pode abrir PJ para fazer plantão?+
Pode abrir empresa, desde que tenha registro ativo no CRM e observe as regras do programa de residência quanto à dedicação exclusiva, que é questão do contrato de residência, não tributária. Na prática, para quem faz poucos plantões por mês a PJ raramente se paga: o custo fixo mensal da empresa e as obrigações acessórias superam a economia sobre um faturamento pequeno. A bolsa da residência e o plantão recebido como pessoa física seguem na declaração do IRPF, e o plantão pago por hospital sofre retenção de IRRF e de INSS na fonte.
Simples Nacional, anexos e Fator R
11Em qual anexo do Simples Nacional o médico se enquadra?+
Serviço de medicina está listado no art. 18, § 5º-B, XIX, da LC nº 123/2006, o que coloca a receita no Anexo III como regra. Ela passa ao Anexo V quando a relação entre folha e receita dos 12 meses anteriores fica abaixo de 28%, pelo § 5º-M do mesmo artigo. Ou seja, o médico começa no anexo mais barato e cai para o mais caro por falta de folha. Laboratório de análises clínicas e serviço de imagem seguem a mesma lógica: estão no § 5º-D, XII e XIII, são tributados pelo Anexo III e também passam ao Anexo V com Fator R abaixo de 28%.
12Quanto um médico paga de imposto no Simples Nacional?+
A alíquota nominal do Anexo III começa em 6% para receita bruta de até R$ 180 mil em 12 meses e chega a 33% na última faixa; a alíquota efetiva é sempre menor, porque se desconta a parcela a deduzir da faixa. No Anexo V, a nominal vai de 15,5% a 30,5%. Nesse valor único já estão IRPJ, CSLL, PIS, Cofins, contribuição previdenciária patronal e ISS, o que simplifica a rotina e explica por que a comparação com outros regimes não pode olhar somente o percentual sobre a receita.
13O que é o Fator R e como calcular o da minha clínica?+
O Fator R é a divisão da folha dos 12 meses anteriores pela receita bruta dos mesmos 12 meses. Na folha entram salários, férias, 13º e retiradas de pró-labore, mais a contribuição patronal previdenciária e o FGTS efetivamente recolhidos. O resultado igual ou superior a 28% mantém a receita médica no Anexo III; abaixo disso, ela vai para o Anexo V. O cálculo se repete a cada mês de apuração, o que significa que a empresa pode alternar de anexo ao longo do ano conforme paga ou deixa de pagar folha.
14Qual pró-labore preciso pagar para atingir 28% de Fator R?+
Sem empregados, a conta é direta: 28% da receita bruta dos últimos 12 meses, dividido por 12, dá o pró-labore mensal médio necessário. Quem faturou R$ 600 mil no período precisaria de R$ 168 mil de folha, isto é, R$ 14 mil por mês. Com empregados registrados, a folha deles entra na soma e o pró-labore exigido cai. O valor só vale a pena depois de considerar o custo da retirada: 11% de INSS até o teto e o IRRF pela tabela progressiva, que sobe conforme o pró-labore cresce.
15O Fator R é calculado uma vez por ano?+
Não. Ele é apurado em cada mês de apuração, sempre olhando os 12 meses anteriores. Uma clínica pode estar no Anexo III em março, cair para o Anexo V em julho porque reduziu pró-labore em janeiro e voltar ao Anexo III em setembro. A consequência prática é que a conferência precisa ser mensal, antes de gerar o DAS: quando o índice é conferido só na virada do ano, a empresa descobre a mudança de anexo depois de ter pago quatro ou cinco guias na alíquota mais alta.
16Empresa médica nova consegue entrar no Anexo III no primeiro mês?+
Consegue, desde que pague folha desde o começo. Empresa em início de atividade não tem 12 meses de histórico, então o cálculo usa os meses já existentes de forma proporcional. Isso deixa o índice instável: um mês de faturamento alto sem pró-labore derruba o Fator R e joga a receita para o Anexo V. A recomendação prática é definir o pró-labore no mês da primeira nota emitida, com folha processada e INSS recolhido, e acompanhar o índice mês a mês durante o primeiro ano.
17O 13º de pró-labore conta no Fator R?+
Conta, no mês em que for efetivamente pago, porque a lei considera o montante pago nos 12 meses anteriores a título de remuneração pelo trabalho. Isso produz um efeito de calendário que vale planejar: o 13º reforça o índice de dezembro e dos meses seguintes, e sai da conta quando completa 12 meses. Clínica que vive perto do limite de 28% deve considerar esse movimento antes de programar retirada extra, senão ganha o Anexo III em dezembro e perde no mesmo mês do ano seguinte, com diferença relevante no DAS.
18Laboratório de análises clínicas e clínica de imagem ficam em qual anexo?+
Laboratório de análises clínicas e serviço de imagem estão no art. 18, § 5º-D, XII e XIII, da LC nº 123/2006: são tributados pelo Anexo III e, pelo § 5º-M, passam ao Anexo V quando o Fator R fica abaixo de 28%, a mesma regra da consulta médica. O inciso XII cobre laboratórios de análises clínicas ou de patologia clínica; o XIII, tomografia, diagnóstico por imagem, registros gráficos, métodos óticos e ressonância magnética. Para a clínica que faz consulta e exame no mesmo CNPJ, um único Fator R, calculado sobre a folha e a receita totais, define o anexo das duas receitas, e ele precisa ser conferido todo mês.
19O que acontece se a clínica passar de R$ 3,6 milhões de faturamento?+
A empresa continua no Simples para os tributos federais, mas ISS e ICMS saem do DAS. Se a receita acumulada no ano passar de R$ 3,6 milhões, isso vale a partir de janeiro do ano seguinte; se o excesso for superior a 20% (R$ 4,32 milhões), a partir do mês seguinte (LC nº 123/2006, art. 20, §§ 1º e 1º-A; Resolução CGSN nº 140/2018, art. 12). Para uma clínica de Teresina, isso significa pagar ISS à Prefeitura por guia própria e revisar preço. Passar de R$ 4,8 milhões exclui do regime, com efeito a partir do mês seguinte ao do excesso quando ele supera 20% (LC nº 123/2006, art. 30, IV, e art. 31, V, "a"); até 20%, a partir de janeiro do ano seguinte.
20Posso trocar de regime tributário no meio do ano?+
Em regra, não. A opção pelo Simples Nacional produz efeito a partir de janeiro e é formalizada naquele mês; a escolha entre Lucro Presumido e Lucro Real se consolida no primeiro recolhimento do ano-calendário. Saem dessa regra a empresa em início de atividade, que opta na abertura, e as situações de exclusão obrigatória, que não são escolha. Por isso a análise de regime se faz no último trimestre, com faturamento dos 12 meses, folha, contratos de convênio e investimento previsto na mesa, e não quando a guia chega alta.
Lucro Presumido e equiparação hospitalar
21Quanto um médico paga de imposto no Lucro Presumido?+
Com a presunção de 32% aplicada a serviços em geral, a soma de IRPJ, CSLL, PIS e Cofins equivale a 11,33% da receita. Sobre isso incidem o adicional de 10% de IRPJ quando o lucro presumido passa de R$ 20 mil por mês, o ISS de Teresina e a contribuição patronal de 20% sobre pró-labore e folha, que no Simples estaria dentro do DAS. Desde 2026, a LC nº 224/2025 aumenta em 10% a presunção sobre a parte da receita anual que passa de R$ 5 milhões (controle de R$ 1,25 milhão por trimestre): 35,2% no serviço em geral e 8,8% na equiparação hospitalar. Os 11,33% e os 5,93% valem até esse limite. A regra é contestada no STF.
22O que é equiparação hospitalar?+
É a aplicação dos percentuais de presunção de 8% para IRPJ e 12% para CSLL sobre receitas de serviços hospitalares e de auxílio diagnóstico e terapia, em lugar dos 32% dos serviços em geral, com base no art. 15 da Lei nº 9.249/1995. Não é um regime próprio nem um benefício automático por ser médico: é percentual específico dentro do Lucro Presumido, condicionado à forma societária empresária e ao atendimento às normas da Anvisa. Ela alcança a receita da atividade qualificada, e não todo o faturamento da empresa.
23Consultório que só faz consulta pode usar a presunção de 8%?+
Não. Consulta médica simples está expressamente fora do tratamento, mesmo quando realizada dentro de hospital. A presunção reduzida alcança serviços hospitalares e as atividades de auxílio diagnóstico e terapia relacionadas na norma, como imagenologia, patologia clínica, endoscopia, diálise, quimioterapia e radioterapia, entre outras. Consultório de consulta permanece na presunção de 32% se estiver no Lucro Presumido, e por isso, nesse perfil, o Simples no Anexo III costuma ser a comparação relevante — não a busca pelos 8%.
24O que mudou na equiparação hospitalar com a IN RFB nº 2.343/2026?+
A norma, publicada em 18 de setembro de 2026, alterou o art. 33 da IN RFB nº 1.700/2017 em pontos que ampliam o alcance da presunção reduzida: deixou de tratar o uso de estrutura de terceiros como impedimento por si só, retirou a exclusão automática do atendimento domiciliar e dos serviços ambulatoriais com recursos para exames complementares, e incluiu a anestesiologia entre as atividades beneficiadas. Em sentido restritivo, passou a mencionar também o empresário individual entre quem não se enquadra, ao lado da sociedade simples, e manteve fora a simples cessão de mão de obra médica.
25Clínica que atende em estrutura de hospital pode usar os 8%?+
Com a redação atual, usar instalação de terceiro deixou de ser impedimento automático. O enquadramento passa a depender do que a empresa efetivamente faz: se ela responde pelo atendimento ao paciente, organiza e executa o serviço e assume os riscos da atividade, há base para a presunção reduzida; se apenas cede profissionais para a escala do hospital, não há. A prova é documental — contrato, descrição da nota, prontuário, registro do procedimento e alvará sanitário do ambiente. Vale lembrar que a norma é recente e não tratou de períodos anteriores.
26Anestesista pode usar a presunção de 8%?+
A anestesiologia passou a constar expressamente entre as atividades sujeitas aos percentuais de 8% para IRPJ e 12% para CSLL, com a alteração promovida pela IN RFB nº 2.343/2026. Isso não dispensa os requisitos gerais: a empresa precisa ser sociedade empresária, de fato e de direito, atender às normas da Anvisa e não se limitar a ceder mão de obra ao hospital. Cada caso pede leitura do contrato com o hospital, porque o mesmo anestesista pode ter um contrato que se enquadra e outro que não, com necessidade de segregação de receitas.
27Empresário individual médico pode usar a presunção de 8%?+
Não. A norma atual afasta expressamente a pessoa jurídica organizada como sociedade simples e o empresário individual dos percentuais reduzidos, mantendo a exigência de sociedade empresária de fato e de direito. Quem hoje atua como empresário individual e realiza procedimento, exame ou cirurgia precisa avaliar a transformação para sociedade limitada, inclusive unipessoal, com registro na Junta Comercial. A mudança envolve alteração de ato constitutivo, atualização de inscrições e, muitas vezes, revisão de contratos com operadoras — por isso se planeja com ano-calendário na frente, e não às pressas.
28Como funciona o adicional de 10% de IRPJ na clínica médica?+
No Lucro Presumido, o IRPJ é de 15% sobre a base presumida, e há um adicional de 10% sobre a parcela dessa base que exceder R$ 20 mil por mês, ou R$ 60 mil no trimestre de apuração. O gatilho depende da presunção: com 32%, a base chega a R$ 20 mil quando a receita mensal atinge R$ 62,5 mil; com 8%, só a partir de R$ 250 mil mensais. Na prática, quem usa a presunção reduzida quase nunca paga adicional, e quem está nos 32% paga com faturamento relativamente comum em clínica.
29Quando o Lucro Real vale a pena para uma clínica?+
Quando o lucro efetivo é menor do que a base presumida, o que acontece em clínica com estrutura pesada, aluguel alto, equipe grande, equipamento financiado ou fase de investimento. Nesses casos, IRPJ e CSLL incidem sobre o resultado real, e o prejuízo fiscal pode ser compensado em exercícios seguintes. Em troca, PIS e Cofins passam à alíquota de 9,25% com aproveitamento de créditos, e o nível de exigência contábil sobe bastante. Acima de R$ 78 milhões de receita no ano anterior, o regime deixa de ser escolha e se torna obrigatório.
Pró-labore, lucros e imposto de renda
30Pró-labore é obrigatório para o médico sócio?+
Quem é sócio e trabalha na empresa é contribuinte individual obrigatório, e a Receita Federal sustenta, na Solução de Consulta Cosit nº 120/2016, que é obrigatório discriminar a parcela paga pelo trabalho daquela distribuída como lucro. Há discussão doutrinária sobre a obrigatoriedade quando não há pagamento algum ao sócio, mas o risco prático é claro: retirada sem discriminação pode ser reclassificada integralmente como remuneração, com cobrança de contribuição previdenciária, multa e juros. Em clínica no Simples, o pró-labore ainda tem a função de sustentar o Fator R.
31Qual o valor mínimo de pró-labore de um médico?+
A legislação previdenciária não fixa piso de pró-labore para sócio, e não existe tabela oficial por profissão. O parâmetro de fato é outro: a contribuição do contribuinte individual tem como base mínima o salário mínimo e como máxima o teto do salário de contribuição, reajustados a cada janeiro. Dentro dessa faixa, quem decide é a estratégia: no Simples, o valor é calibrado pelo Fator R; fora dele, considera-se o custo de 20% de patronal. Valor irrisório em empresa com faturamento alto é indício que a fiscalização costuma questionar.
32Distribuição de lucro do médico é isenta de imposto de renda?+
Continua isenta na pessoa física, com fundamento que muda conforme o regime: no Lucro Presumido e no Real, o art. 10 da Lei nº 9.249/1995; no Simples, o art. 14 da LC nº 123/2006 e o art. 145 da Resolução CGSN nº 140/2018. Há duas condições. A primeira é existir lucro apurado: no Simples, a isenção alcança o resultado calculado pelos percentuais de presunção, descontado o IRPJ do DAS, e vai além disso somente com escrituração contábil regular que demonstre lucro maior. A segunda é o limite mensal criado em 2026: acima de R$ 50 mil pagos pela mesma empresa à mesma pessoa física no mesmo mês, há retenção de 10% na fonte.
33Como funciona a retenção de 10% sobre dividendos em 2026?+
Desde janeiro de 2026, quando uma mesma pessoa jurídica paga, credita, emprega ou entrega a uma mesma pessoa física residente no Brasil mais de R$ 50 mil de lucros em um mesmo mês, incide retenção de 10% de IRPF sobre o total, sem deduções da base. Havendo mais de um pagamento no mês, a retenção é recalculada considerando a soma. O valor retido funciona como antecipação e é confrontado no ajuste anual. Lucros de resultados apurados até 2025, com distribuição aprovada até 31 de dezembro de 2025, ficam fora pela regra de transição.
34A retenção de 10% vale para empresa do Simples Nacional?+
A Receita Federal entende que sim, com base na IN RFB nº 2.299/2025 e no manual de perguntas e respostas divulgado em dezembro de 2025, sob o argumento de que a tributação recai sobre a pessoa física beneficiária. Parte da doutrina discorda, porque o art. 14 da LC nº 123/2006 não foi revogado expressamente, e há ações no Supremo sobre o tema. Enquanto não houver decisão definitiva, a conduta prudente para clínica que distribui valores altos é provisionar a retenção e planejar o calendário de retirada com o contador.
35O que é o IRPF mínimo das altas rendas?+
É a tributação mínima criada pela Lei nº 15.270/2025 para pessoa física cuja soma anual de rendimentos — tributáveis, isentos e de tributação exclusiva — supera R$ 600 mil. A alíquota é progressiva e alcança 10% nas faixas mais altas, e o que foi retido na fonte sobre dividendos funciona como antecipação desse valor. Para o médico, o efeito prático é que lucro distribuído deixou de ser neutro no ajuste anual: a soma de pró-labore, lucro, aluguel e aplicações passa a ser considerada em conjunto no cálculo.
36Preciso de balanço para distribuir lucro?+
Para distribuir dentro do valor apurado pelos percentuais de presunção, o optante do Simples pode se apoiar nessa base. Para distribuir mais do que isso com isenção, a empresa precisa manter escrituração contábil regular que demonstre lucro maior — livro-diário, balanço e demonstração de resultado. Distribuir pelo saldo da conta bancária é fonte clássica de problema: o caixa inclui valor de terceiro, antecipação de convênio e tributo a pagar. Sem lastro contábil, o excesso distribuído pode ser tratado como remuneração ou como lucro sem cobertura, com cobrança de imposto e contribuição.
37Médico com PJ ainda precisa declarar IRPF?+
Sim. Pró-labore, distribuição de lucro, rendimento de aplicação, aluguel e o que for recebido como pessoa física entram na declaração anual, cada um na ficha correspondente. A empresa fornece o informe de rendimentos com os valores pagos ao sócio, e é esse documento que sustenta a declaração. A participação societária também é informada em bens e direitos, pelo custo de aquisição. Em 2026, com a retenção sobre dividendos e o IRPF mínimo, o ajuste anual do médico que retira valores altos deixou de ser rotina automática e passou a exigir conferência.
38Como declaro no carnê-leão o que recebo de paciente particular?+
Se você recebe como pessoa física, o rendimento pago por outra pessoa física entra no carnê-leão do mês do recebimento, com recolhimento por DARF até o último dia útil do mês seguinte. Do total você abate as despesas do livro-caixa ligadas à atividade — aluguel do consultório, salário e encargos de auxiliar, material, telefone, INSS, anuidade do conselho. Despesa pessoal não entra. Se o pagamento vem de empresa, não é carnê-leão: há retenção na fonte, e o valor aparece no informe do pagador. Guardar recibo e controle mensal evita malha fina.
ISS, obrigações, plantão e reforma tributária
39Qual a alíquota de ISS para médico em Teresina?+
Pelo Anexo VIII da LC nº 4.974/2016, o Código Tributário de Teresina, os serviços do item 4 da lista da LC nº 116/2003 pagam ISS de 3%. Isso inclui medicina (4.01), análises clínicas e diagnóstico por imagem (4.02) e hospitais, clínicas e laboratórios (4.03). Ficam de fora os planos de saúde dos subitens 4.22 e 4.23, tributados a 5%. Os 3% valem para a PJ fora do Simples, sobre o preço do serviço, com guia própria. Empresa do Simples não usa essa alíquota: o ISS está na parcela municipal do anexo, dentro do DAS. Confira o anexo vigente no portal da legislação municipal antes de emitir a nota.
40Hospital retém ISS da minha nota: preciso pagar de novo no DAS?+
Não, desde que a retenção seja informada corretamente. No PGDAS-D existe campo para indicar a receita cuja parcela de ISS foi retida pelo tomador; declarada assim, essa parcela não é cobrada outra vez na guia. Quando a informação não é lançada, a empresa paga duas vezes o mesmo imposto, e a recuperação exige pedido de restituição ou retificação das declarações. Guarde o comprovante de retenção de cada nota e confira a apuração do mês contra as notas emitidas — é um dos erros mais frequentes em PJ médica que fatura para hospital.
41Atendo em Timon-MA: o ISS é de qual município?+
Serviço de medicina segue a regra geral do art. 3º da LC nº 116/2003, que atribui o imposto ao município do estabelecimento prestador, e não está entre as exceções que deslocam a incidência para o local da execução. Consultório instalado em Teresina que atende paciente vindo de Timon recolhe em Teresina. Se você mantém sala fixa em Timon, com estrutura e atendimento próprios, ali nasce outro estabelecimento e há obrigação municipal naquele município também. A análise é factual: o que decide é a estrutura, não o endereço impresso na nota.
42Sociedade de médicos pode pagar ISS fixo por profissional em Teresina?+
Pode, se cumprir as condições do Código Tributário Municipal com a redação da LC nº 6.313/2025: sociedade simples, todos os sócios habilitados na mesma profissão, nenhuma pessoa jurídica no quadro e opção feita até o 10º dia útil de dezembro, com efeito em 1º de janeiro. O regime é incompatível com a sociedade empresária que a presunção de 8% exige, e por isso a escolha entre os dois se faz no contrato social. Quem prestar informação falsa para entrar no regime pode ser desenquadrado com efeito retroativo. O fundamento nacional é o art. 9º do Decreto-Lei nº 406/1968. Optante do Simples, em regra, recolhe o ISS no DAS.
43Preciso emitir NFS-e para plantão em hospital?+
Sim. A PJ com inscrição municipal emite nota fiscal de serviço eletrônica para cada competência faturada, inclusive plantão, pelo sistema da Prefeitura. Recibo não substitui a nota. A descrição importa mais do que parece: ela sustenta o item da lista de serviços, a alíquota de ISS e, no Lucro Presumido, o percentual de presunção aplicável. "Serviços prestados" é descrição genérica que atrapalha na fiscalização e na defesa de enquadramento. Descreva a atividade efetivamente realizada e mantenha o contrato com o hospital arquivado junto à contabilidade.
44Quais obrigações a clínica médica entrega todo mês?+
No Simples: NFS-e de cada atendimento, declaração do PGDAS-D e pagamento do DAS até o dia 20 do mês seguinte. Havendo empregado ou pró-labore, entram folha, eSocial, DCTFWeb e as guias de INSS e FGTS; quem sofre ou pratica retenção em serviços entrega também a EFD-Reinf. Uma vez por ano vão a DEFIS e o IRPF do sócio. Fora do Simples, somam-se apuração trimestral de IRPJ e CSLL, apuração mensal de PIS e Cofins, EFD-Contribuições e, no fechamento do exercício, ECD e ECF.
45O que acontece se eu atrasar o DAS ou o PGDAS-D?+
Tributo pago fora do prazo recebe multa e juros. Declaração não entregue tem penalidade própria: no caso do PGDAS-D, 2% ao mês-calendário sobre o montante dos tributos declarados, limitada a 20%, conforme os arts. 38 e 38-A da LC nº 123/2006. O efeito mais caro, porém, é indireto: débito em aberto gera termo de exclusão do Simples, e a empresa excluída passa ao Lucro Presumido, com carga e obrigações maiores. Regularizar dívida pequena dentro do prazo do termo costuma ser mais barato do que perder o regime.
46Receber plantão como PJ pode gerar vínculo de emprego?+
Pode, quando a relação reúne pessoalidade, habitualidade, subordinação e onerosidade, nos termos dos arts. 2º e 3º da CLT. O CNPJ, por si, não cria nem afasta vínculo: o que pesa é como o trabalho acontece. Escala imposta sem possibilidade de troca ou substituição, exclusividade de fato, controle de ponto e subordinação a chefia são os sinais mais citados. O Supremo analisa o Tema 1.389 de repercussão geral, que vai definir a licitude dessa contratação e o ônus da prova de fraude; até o julgamento, cada caso é avaliado pelos fatos e pela documentação.
47O que a reforma tributária muda para consultas médicas?+
O art. 130 da LC nº 214/2025 reduz em 60% as alíquotas do IBS e da CBS sobre os serviços de saúde relacionados no Anexo III da lei, que traz serviços médicos, hospitalares, ambulatoriais, laboratoriais e de diagnóstico, cada um com seu código na NBS. A redução de 30% do art. 127, para profissões intelectuais regulamentadas, não inclui a medicina. Como a alíquota de referência ainda será fixada, nenhum percentual final pode ser afirmado hoje: a lei garante a redução de 60% sobre a alíquota que vier a valer, desde que o serviço esteja na lista do Anexo III.
48Valor glosado pelo plano de saúde entra na base dos novos tributos?+
Não. O parágrafo único do art. 130 da LC nº 214/2025 diz que os valores glosados pela auditoria médica dos planos de assistência à saúde e não pagos não integram a base de cálculo do IBS e da CBS dos serviços de saúde. São dois requisitos ao mesmo tempo: o valor foi glosado e não foi pago. Para clínica que fatura convênio, glosa é rotina, e a regra pesa. Enquanto o modelo novo não entra em vigor plenamente, organize o controle de faturamento e glosa por competência, conciliando o que foi apresentado à operadora, o que foi pago e o que foi recusado. Esse controle já serve à contabilidade atual.
49Clínica no Simples vai gerar crédito de IBS e CBS para os clientes?+
Depende de escolha. Quem permanece com IBS e CBS dentro do DAS transfere crédito limitado ao cliente pessoa jurídica; a LC nº 214/2025 admite que o optante do Simples apure esses dois tributos pelo regime regular, fora do recolhimento unificado, mantendo os demais no DAS. Para clínica que fatura principalmente a hospital, operadora e empresa, gerar crédito integral pode ser argumento comercial; para consultório de paciente particular, não há ganho, porque pessoa física não aproveita crédito. A conta se faz com a composição real da sua carteira de clientes.
Fontes oficiais consultadas
15 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 18, §§ 5º-B, XIX, 5º-D, 5º-J, 5º-M e 24 (anexos e Fator R)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 116/2003 — item 4.01 da lista de serviços, arts. 3º e 8º-A (local do ISS e alíquota mínima)Presidência da República · planalto.gov.br
- 03Lei Complementar nº 214/2025 — arts. 103, 127 e 128 a 134 e Anexo III (IBS e CBS na saúde)Presidência da República · planalto.gov.br
- 04Lei nº 9.249/1995 — art. 10 (lucros distribuídos) e art. 15, § 1º, III, "a", e § 2º (presunção de 8%)Presidência da República · planalto.gov.br
- 05Decreto-Lei nº 406/1968 — art. 9º, §§ 1º e 3º (ISS por profissional nas sociedades de profissionais)Presidência da República · planalto.gov.br
- 06Lei nº 8.212/1991 — art. 12, V, "f" (sócio que presta serviço como contribuinte individual)Presidência da República · planalto.gov.br
- 07Lei nº 6.839/1980 — registro da empresa no conselho da atividade básica (CRM-PI)Presidência da República · planalto.gov.br
- 08Lei nº 15.270, de 26/11/2025 — retenção de 10% sobre lucros e dividendos e IRPF mínimoImprensa Nacional (DOU) · in.gov.br
- 09Instrução Normativa RFB nº 1.700/2017 — art. 33 e §§, texto anotado com as alterações da IN RFB nº 2.343/2026Receita Federal · normas.receita.fazenda.gov.br
- 10Resolução CGSN nº 140/2018 — anexos do Simples, cálculo do Fator R, prazo do DAS e regras do MEIComitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 11Solução de Consulta Cosit nº 120/2016 — pró-labore do sócio que presta serviço à sociedadeReceita Federal · normas.receita.fazenda.gov.br
- 12Solução de Consulta Disit/SRRF07 nº 7001/2024 — serviços hospitalares, sociedade empresária e RDC Anvisa nº 50/2002Receita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 13Anexo XI da Resolução CGSN nº 140/2018 — ocupações permitidas ao MEI (medicina não consta)Comitê Gestor do Simples Nacional · receita.fazenda.gov.br
Estado do Piauí
- 14GOV.PI Empresas — registro, viabilidade e licenciamento integrados da empresa no PiauíJUCEPI · piauidigital.pi.gov.br
Município de Teresina
- 15Código Tributário do Município de Teresina (LC nº 4.974/2016 e alterações da LC nº 6.313/2025) — ISS e Anexo VIII de alíquotasSEMF Teresina · legis.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador, responsável técnico da RBO Contabilidade, em Teresina-PI, com registro CRC-PI 010656 - O e 12 anos de profissão. Atende médicos, clínicas e PJ de plantão em Teresina, na Grande Teresina, em Timon-MA e no restante do Piauí. No dia a dia, cuida do enquadramento tributário da empresa médica, da conferência mensal do Fator R, da escrituração que dá lastro à distribuição de lucro e do controle do ISS retido por hospitais e operadoras.
