
O que a contabilidade faz por quem vive de prestar serviços?
A contabilidade para prestadores de serviços define o CNAE e o regime tributário, calcula todo mês o anexo do Simples Nacional e o Fator R, apura o ISS no município certo, confere as retenções de cada nota fiscal, processa a folha e o pró-labore e mantém a escrituração que permite aos sócios retirar lucro sem imposto de renda dentro dos limites da lei. No fim do ano, entrega as declarações da empresa e dá base para a declaração de imposto de renda dos sócios.
Prestador de serviços, aqui, é quem vende trabalho, conhecimento ou tempo, e não mercadoria: médico, dentista, psicóloga, fisioterapeuta, engenheiro, arquiteto, advogado, programador, designer, agência de marketing, consultor de gestão, empresa de limpeza ou de manutenção, quem dá aula ou treinamento. Também entra nesse grupo quem trabalha por projeto ou por demanda: o desenvolvedor que fecha três contratos num trimestre e nenhum no seguinte, o engenheiro que assina laudos esporádicos, a produtora que vive de campanhas.
Esse perfil não tem estoque nem, em regra, ICMS. Em compensação, o imposto do prestador depende de variáveis que mudam de um mês para o outro: o tamanho da folha em relação ao faturamento, a cidade em que o serviço foi prestado, o tipo de cliente que contratou (pessoa física, empresa, órgão público) e o código de atividade registrado no CNPJ. Uma escolha errada em qualquer desses pontos aparece no DAS, às vezes por meses, antes que alguém perceba.
Por que o prestador de serviços precisa de acompanhamento mês a mês
No Simples Nacional, a alíquota de cada mês é calculada sobre a receita dos 12 meses anteriores (a RBT12), e o Fator R também olha para os 12 meses anteriores. Quem tem receita irregular muda de faixa com frequência. Um contrato grande em março pode empurrar a empresa para uma faixa mais alta durante um ano inteiro, e um mês sem pró-labore pode derrubar o Fator R abaixo de 28% e levar a tributação do Anexo III para o Anexo V. Em empresa de serviços, isso só aparece quando alguém refaz a conta todo mês, antes de gerar a guia.
O prestador que atende clientes em mais de um município tem um segundo ponto de atenção: a Lei Complementar nº 116/2003 manda recolher o ISS, em regra, onde fica o estabelecimento do prestador, mas lista exceções em que o imposto vai para a cidade onde o serviço foi executado. Quem é de Teresina e executa uma obra em Timon-MA, ou faz limpeza para um cliente em Parnaíba, precisa saber disso antes de emitir a nota.
| Frequência | O que a contabilidade entrega | Por que pesa para o prestador |
|---|---|---|
| Todo mês | Cálculo do Fator R, apuração no PGDAS-D e DAS | Define se a empresa paga pelo Anexo III ou pelo Anexo V |
| Todo mês | Conferência das notas emitidas e das retenções | Evita pagar ISS duas vezes e aceitar retenção indevida |
| Todo mês | Folha, pró-labore, eSocial e DCTFWeb | O pró-labore entra no Fator R e gera INSS do sócio |
| Todo mês | Escrituração contábil | Sustenta a distribuição de lucros isenta |
| Todo ano | Declarações anuais da empresa e informe de rendimentos dos sócios | Base da declaração de imposto de renda de cada sócio |
| Todo ano | Revisão do regime tributário | Compara Simples Nacional e Lucro Presumido antes de janeiro |
Se você quer entender o papel do escritório em detalhe, o guia O que faz um escritório de contabilidade? mostra as funções e os prazos, e a página de contabilidade consultiva em Teresina explica como a RBO acompanha decisões além da guia do mês.
Prestador de serviço puro não recolhe ICMS. A SEFAZ-PI entra na conta quando a empresa também vende mercadoria, fornece material junto com o serviço em situações previstas na lei estadual ou presta transporte intermunicipal e comunicação. Nesses casos, a empresa precisa de inscrição estadual e o enquadramento passa a misturar anexos.
Vale mais a pena trabalhar como autônomo ou abrir um CNPJ?
Depende da renda, de quem paga pelo serviço e da atividade. Com renda mensal baixa e clientes pessoa física, o autônomo costuma ter menos custo fixo e menos obrigação. À medida que a renda cresce, o imposto de renda da pessoa física chega a 27,5%, e uma empresa no Simples Nacional, com Fator R acima de 28%, pode pagar menos no total, mesmo somando os custos de manter um CNPJ. Não há uma renda a partir da qual a PJ sempre compensa: a comparação precisa ser feita com os números do seu caso.
Como o autônomo é tributado
O autônomo paga imposto de renda pela tabela progressiva mensal, que chega a 27,5%. Desde 01/01/2026, a Lei nº 15.270/2025 criou uma redução que zera o imposto de quem tem rendimentos tributáveis de até R$ 5.000,00 por mês e reduz parcialmente o imposto entre R$ 5.000,01 e R$ 7.350,00. Acima disso, vale a tabela cheia. O que ele recebe de pessoa física ou do exterior vai para o carnê-leão, com DARF até o último dia útil do mês seguinte; o que recebe de empresa sofre retenção na fonte pela própria empresa pagadora.
Na Previdência, o autônomo é contribuinte individual. Quando presta serviço a empresa, a contratante desconta 11% da remuneração dele e paga mais 20% de contribuição patronal sobre o valor. A base legal está na Lei nº 8.212/1991, art. 22, III (20% patronais) e art. 30, § 4º, e na Lei nº 10.666/2003, art. 4º (desconto de 11% pela contratante). Essa contribuição patronal é custo do contratante e um dos motivos pelos quais muitas empresas preferem contratar prestadores com CNPJ.
Em Teresina, o profissional autônomo inscrito na SEMF recolhe o ISS em valor fixo anual, conforme o Anexo VIII do Código Tributário do Município (LC nº 4.974/2016), que varia com a formação do profissional e é atualizado todo ano; confira o valor do ano na SEMF antes de qualquer comparação.
| Ponto | Autônomo (pessoa física) | MEI | ME ou EPP no Simples Nacional |
|---|---|---|---|
| Imposto de renda | Tabela progressiva até 27,5%, com redução para quem recebe até R$ 7.350,00/mês | Dentro do valor fixo mensal; lucro isento dentro dos limites | Dentro do DAS; lucro distribuído isento nos limites do art. 14 da LC 123/2006 |
| INSS | 11% a 20% como contribuinte individual; contratante PJ paga 20% patronal | Valor fixo mensal | 11% do sócio sobre o pró-labore; CPP dentro do DAS (Anexos III e V) ou por fora (Anexo IV) |
| ISS | Valor fixo anual na SEMF, conforme a formação (Anexo VIII do CTMT) | Valor fixo mensal | Dentro do DAS, em percentual que varia com a faixa |
| Limite de receita | Sem limite | R$ 81.000,00 por ano | R$ 4,8 milhões por ano |
| Quem pode | Qualquer profissional | Só ocupações listadas pelo CGSN | Atividades não vedadas pelo art. 17 da LC 123/2006 |

Quando o MEI não serve para o prestador de serviços
O MEI tem limite de R$ 81.000,00 por ano (LC nº 123/2006, art. 18-A, § 1º) e só pode exercer as ocupações da lista do Anexo XI da Resolução CGSN nº 140/2018. Profissões regulamentadas e atividades intelectuais, como medicina, psicologia, engenharia, arquitetura, advocacia, contabilidade e consultoria, ficam fora dessa lista. O MEI também não pode ter sócio. Se a sua atividade não está na lista, ou se o faturamento já passa do limite, o caminho é a microempresa. A página de contabilidade para MEI trata da migração em detalhe.
Simulação hipotética: R$ 15.000,00 por mês recebidos de empresas
O exemplo abaixo é uma simulação hipotética e didática, com números redondos, para mostrar a lógica da comparação. Ele não considera deduções da pessoa física (INSS, dependentes, saúde), nem o custo da contabilidade, nem particularidades da atividade. Não serve como promessa de resultado.
AUTÔNOMO (imposto de renda, sem deduções)
Rendimento mensal ............................ R$ 15.000,00
Tabela progressiva: 15.000,00 x 27,5% - 908,73 = R$ 3.216,27
Redução da Lei 15.270/2025 ................... não se aplica (acima de R$ 7.350,00)

ME NO SIMPLES NACIONAL, ANEXO III (Fator R >= 28%)
Receita dos últimos 12 meses (RBT12) ......... R$ 180.000,00 (1ª faixa)
DAS: 15.000,00 x 6% .......................... R$ 900,00
Pró-labore para Fator R de 28%: 15.000 x 28% . R$ 4.200,00
INSS do sócio: 4.200,00 x 11% ................ R$ 462,00
IRRF sobre o pró-labore ...................... zero (rendimento até R$ 5.000,00)
Total de tributos no mês ..................... R$ 1.362,00
Lucro distribuível ........................... isento, se apurado na escrituração
Nessa simulação, a diferença existe, mas a conta real precisa incluir o INSS que o autônomo pagaria, o custo mensal do CNPJ, a atividade exata (que pode cair no Anexo V) e o que acontece nos meses de receita menor. Há casos em que a PJ não compensa, por exemplo quando a renda é baixa e os clientes são pessoas físicas que não exigem nota de empresa.
⚠️ Abrir CNPJ para continuar trabalhando como empregado, com horário, subordinação e pessoalidade, não muda a natureza da relação. Pela CLT, arts. 3º e 9º, o contrato que disfarça vínculo de emprego é nulo, e o contratante pode ser condenado a pagar os direitos trabalhistas e as contribuições. Planejamento tributário trabalha com a relação como ela é; usar a PJ para esconder um emprego é simulação.
Como abrir ou regularizar uma empresa de serviços em Teresina?
Em Teresina, a abertura segue esta ordem: consulta de viabilidade do endereço, registro do ato constitutivo na JUCEPI pelo Piauí Digital (integrado à Redesim), emissão do CNPJ com o pedido de opção pelo Simples Nacional no mesmo ato, inscrição municipal na SEMF, licenciamento conforme o grau de risco da atividade, certificado digital e liberação do emissor de NFS-e. Quem já tem CNPJ e quer regularizar começa pelo contrário: confere se o CNAE, o regime e as declarações entregues batem com o serviço que a empresa presta hoje.
| Etapa | Onde | O que conferir |
|---|---|---|
| 1. Viabilidade | Piauí Digital / Prefeitura de Teresina | Se a atividade é permitida no endereço, inclusive em casa |
| 2. Registro | JUCEPI (sociedade empresária, EI, SLU); cartório ou OAB em casos específicos | Natureza jurídica, objeto social e CNAEs |
| 3. CNPJ | Receita Federal, pela Redesim | CNAE principal e secundários iguais aos do contrato |
| 4. Inscrição municipal | SEMF Teresina | Item da lista de serviços e alíquota do ISS |
| 5. Licenciamento | Prefeitura e órgãos de vigilância, conforme o risco | Se há dispensa de alvará ou exigência de vistoria |
| 6. Simples Nacional | Junto com a inscrição do CNPJ, pela Redesim | Se a opção foi deferida e se há pendência a regularizar em 30 dias |
| 7. Nota fiscal | Emissor da SEMF ou Emissor Nacional | Acesso, código de serviço e regras de retenção |
A escolha do CNAE define o anexo do Simples e se a empresa depende do Fator R. Duas atividades parecidas podem ser tributadas de formas diferentes: desenvolvimento de programas de computador sob encomenda (CNAE 6201-5/01) e consultoria em gestão empresarial (CNAE 7020-4/00) estão sujeitas ao Fator R, enquanto serviços de instalação e manutenção ficam no Anexo III sem essa condição. Registrar um CNAE que não corresponde ao serviço real, só para cair num anexo mais barato, é erro que a fiscalização corrige com cobrança da diferença.
A natureza jurídica também importa. A sociedade limitada, inclusive a unipessoal, é registrada na JUCEPI. A sociedade de advogados é registrada na OAB, como determina a Lei nº 8.906/1994, art. 15, e algumas sociedades simples de profissionais vão para o cartório de registro civil de pessoas jurídicas. A escolha muda onde se faz cada alteração futura.
Desde a Resolução CGSN nº 183/2025, a empresa nova pede o Simples Nacional no mesmo ato da inscrição do CNPJ, pela Redesim, como prevê o art. 6º, § 5º, da Resolução CGSN nº 140/2018, na redação dada pela Resolução CGSN nº 183/2025. A opção vale desde a data de inscrição no CNPJ se o município (e o estado, quando exigível) confirmar a regularidade ou não se manifestar no prazo. Se a opção for indeferida por pendência impeditiva, a empresa tem até 30 dias, contados da inscrição no CNPJ, para regularizar. Passado esse prazo sem solução, a opção só volta em janeiro do ano seguinte, e a empresa passa o ano em outro regime, geralmente o Lucro Presumido. Para prestador de serviço, esse é um dos erros de abertura que mais custam caro.
Os detalhes de cada etapa estão no guia Como abrir uma empresa em Teresina. Para saber se a sua atividade precisa de alvará ou se é dispensada, use a consulta de grau de risco em Teresina, e para ver o item da lista de serviços e a alíquota, a tabela de ISS de Teresina.
Já tenho CNPJ: como regularizar
A regularização começa por um levantamento: CNAEs do cartão CNPJ comparados com o que a empresa fatura de verdade, declarações do Simples transmitidas mês a mês, débitos em aberto na Receita Federal, na SEMF e, se houver, na SEFAZ-PI, situação das certidões negativas e eventuais termos de exclusão do Simples. Depois vem a correção, que pode incluir alteração contratual na JUCEPI, retificação de declarações, parcelamento e revisão do pró-labore.
Se o problema é o contador atual, a troca não exige recomeçar do zero: o novo escritório pede os livros, as declarações e os acessos, confere o que foi entregue e assume a partir de uma competência definida. A página Trocar de contador mostra o que pedir na transição.
💡 Vai abrir uma empresa de serviços ou quer saber se o CNAE da sua está certo? Mande uma mensagem para a RBO pelo WhatsApp com a descrição do serviço que você presta.
Em qual anexo do Simples Nacional o meu serviço se enquadra e como funciona o Fator R?
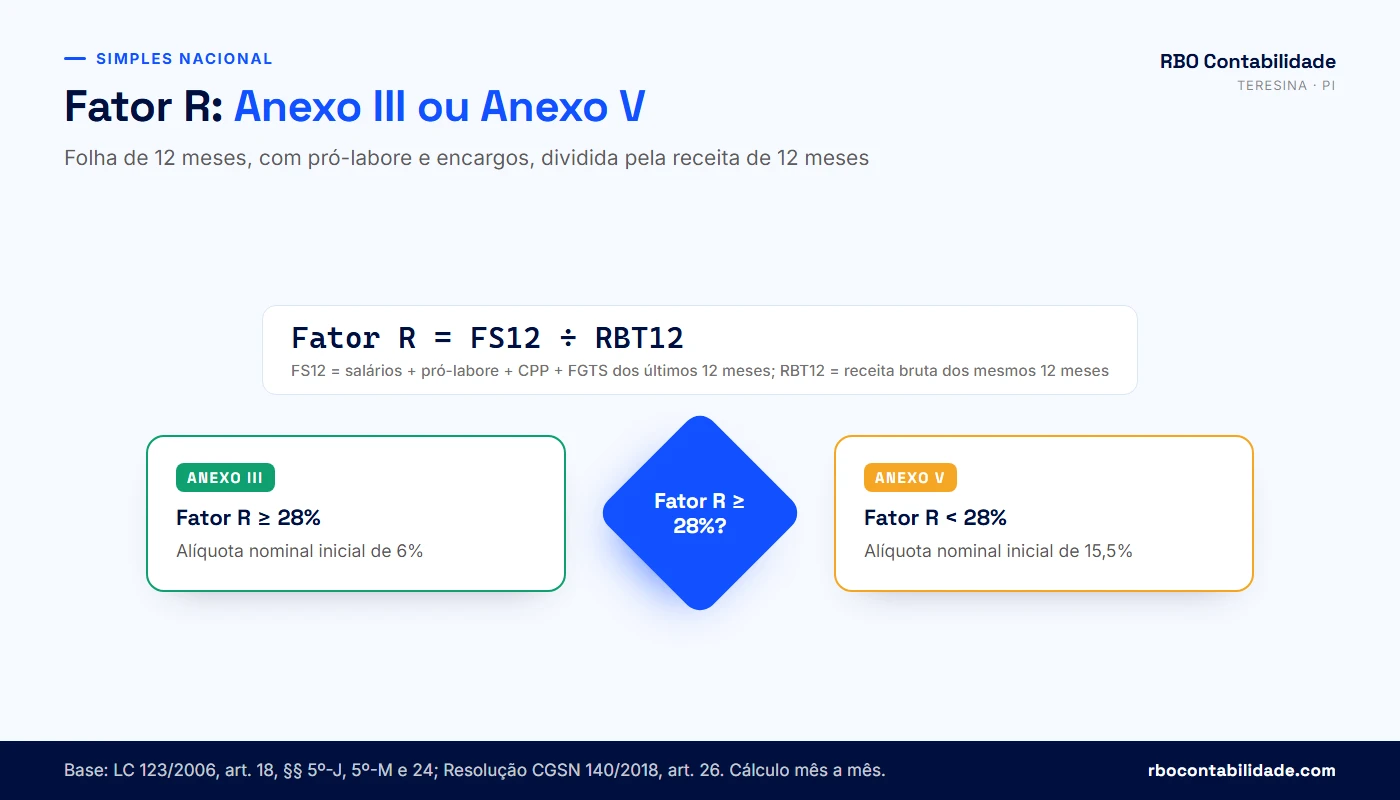
No Simples Nacional, os serviços são tributados por três anexos da LC nº 123/2006. O Anexo III começa em 6%, o Anexo IV em 4,5% (com a contribuição patronal paga fora do DAS) e o Anexo V em 15,5%. Boa parte dos serviços intelectuais e técnicos fica entre o III e o V, e o Fator R é o critério legal que indica qual dos dois vale no mês: se a folha dos últimos 12 meses, com pró-labore e encargos, for igual ou maior que 28% da receita bruta do mesmo período, a empresa paga pelo Anexo III; abaixo disso, pelo Anexo V (art. 18, §§ 5º-J e 5º-M).
| Anexo | Exemplos de serviços | Alíquota nominal da 1ª faixa | Contribuição patronal (CPP) |
|---|---|---|---|
| Anexo III | Instalação, reparação e manutenção; agência de viagens; demais serviços do § 5º-B. Também as atividades do § 5º-I e as dos incisos XVI e XVIII a XXI do § 5º-B quando o Fator R é igual ou maior que 28% | 6% | Dentro do DAS |
| Anexo IV | Construção de imóveis e obras de engenharia, vigilância, limpeza e conservação, advocacia (§ 5º-C) | 4,5% | Fora do DAS, recolhida à parte |
| Anexo V | Atividades do § 5º-I (engenharia, consultoria, auditoria, perícia, publicidade, jornalismo, entre outras) e as do § 5º-B, incisos XVI, XVIII a XXI (fisioterapia, arquitetura, medicina, odontologia, psicologia), quando o Fator R é menor que 28% (§§ 5º-J e 5º-M, I) | 15,5% | Dentro do DAS |
A lista completa está nos §§ 5º-B, 5º-C, 5º-I e 5º-M do art. 18 da LC 123/2006. Confira no Anexo VI da Resolução CGSN nº 140/2018 se o CNAE da sua empresa está sujeito ao Fator R.
Como o Fator R é calculado
Fator R = FS12 ÷ RBT12

FS12  = folha de salários dos 12 meses anteriores ao mês de apuração
        (salários + pró-labore + CPP recolhida + FGTS recolhido)
RBT12 = receita bruta dos mesmos 12 meses

Fator R >= 0,28 → Anexo III
Fator R <  0,28 → Anexo V
O § 24 do art. 18 da LC 123/2006 define o que entra na folha: as remunerações pagas a pessoas físicas pelo trabalho, incluídas as retiradas de pró-labore, mais o que foi efetivamente recolhido de contribuição patronal previdenciária e de FGTS. Lucro distribuído não entra. A Resolução CGSN nº 140/2018, art. 26, regulamenta o cálculo e trata dos casos especiais: se a folha e a receita dos 12 meses forem zero, o Fator R é 0,01; se houver folha e a receita for zero, ele é 0,28; e o mês de início de atividade tem regra própria.
O cálculo é refeito todo mês. Como a janela é de 12 meses, a empresa que reduz o pró-labore não muda de anexo no dia seguinte, mas vai perdendo a média aos poucos, e a que começa a pagar pró-labore agora só chega aos 28% quando a média dos 12 meses alcançar esse patamar. Em meses de faturamento acima do normal, a receita sobe na conta e o Fator R cai, o que pode levar o mês seguinte para o Anexo V se ninguém olhar antes.
Simulação hipotética: a mesma receita nos Anexos III e V
Simulação hipotética e didática de uma empresa de consultoria com receita de R$ 20.000,00 no mês e RBT12 de R$ 240.000,00, que está na 2ª faixa. A alíquota efetiva sai da fórmula do art. 18, § 1º-A, da LC 123/2006: (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12.
ANEXO III, 2ª faixa (nominal 11,2%, parcela a deduzir R$ 9.360,00)
(240.000,00 x 11,2% - 9.360,00) ÷ 240.000,00 = 7,30%
DAS do mês: 20.000,00 x 7,30% = R$ 1.460,00

ANEXO V, 2ª faixa (nominal 18%, parcela a deduzir R$ 4.500,00)
(240.000,00 x 18% - 4.500,00) ÷ 240.000,00 = 16,125%
DAS do mês: 20.000,00 x 16,125% = R$ 3.225,00

Folha mínima para Fator R de 28%:
240.000,00 x 28% = R$ 67.200,00 em 12 meses (R$ 5.600,00 por mês)
A diferença de DAS nesse exemplo é de R$ 1.765,00 no mês, mas a conta não termina aí. Para chegar aos 28%, a empresa precisa de R$ 5.600,00 por mês de folha, que pode ser pró-labore do sócio, salário de empregado ou os dois. Esse pró-labore gera 11% de INSS do sócio e, dependendo do valor, imposto de renda retido. A comparação correta soma DAS, INSS e IRRF nos dois cenários. O simulador de Fator R da RBO faz essa conta com os seus números, e o artigo sobre Fator R para clínica médica em Teresina mostra o mesmo raciocínio aplicado à saúde.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
O que muda no Anexo IV
No Anexo IV, o DAS não inclui a contribuição patronal previdenciária. A empresa paga à parte os 20% sobre folha e pró-labore e o adicional de risco do trabalho (RAT), declarados na DCTFWeb, como prevê o art. 18, § 5º-C, combinado com o art. 13, VI, da LC 123/2006. Por isso, ao comparar uma empresa de limpeza ou de vigilância com outra de serviços, olhe para o custo total, e não só para a alíquota do DAS. Empresas do Anexo IV também podem sofrer retenção de 11% de INSS na nota, assunto da seção sobre retenções.
⚠️ Pró-labore declarado e não pago, ou pago e devolvido à empresa, só para alcançar os 28%, não é planejamento. A folha que conta é a efetivamente paga e informada no eSocial, com o INSS recolhido. Simular folha para mudar de anexo pode levar à cobrança da diferença com multa de ofício e à representação por crime contra a ordem tributária (Lei nº 8.137/1990).
Simples Nacional, Lucro Presumido ou Lucro Real: qual regime compensa para prestador de serviços?
Para a maioria dos prestadores de serviços pequenos, o Simples Nacional tende a ser mais barato quando a atividade está no Anexo III, diretamente ou com Fator R igual ou acima de 28%. O Lucro Presumido passa a competir quando a empresa está presa no Anexo V, tem folha baixa, margem alta e faturamento nas faixas superiores do Simples. O Lucro Real raramente compensa para serviço com margem alta, mas pode ser a escolha de quem tem custos elevados ou prejuízo. A decisão depende de margem, folha, alíquota de ISS e perfil dos clientes, e só a simulação com os números da empresa responde.
| Ponto | Simples Nacional | Lucro Presumido | Lucro Real |
|---|---|---|---|
| Base do imposto | Receita bruta, por faixa e anexo | Receita bruta com presunção de lucro de 32% para serviços | Lucro contábil ajustado |
| IRPJ e CSLL | Dentro do DAS | 15% de IRPJ (mais adicional de 10%) e 9% de CSLL sobre a base presumida | 15% de IRPJ (mais adicional) e 9% de CSLL sobre o lucro real |
| PIS e Cofins | Dentro do DAS | 0,65% e 3%, cumulativos | 1,65% e 7,6%, não cumulativos |
| ISS | Dentro do DAS | Por fora, pela alíquota do município | Por fora, pela alíquota do município |
| INSS patronal | Dentro do DAS (III e V) ou por fora (IV) | 20% sobre folha e pró-labore, mais RAT e terceiros | 20% sobre folha e pró-labore, mais RAT e terceiros |
| Limite | R$ 4,8 milhões por ano (sublimite de R$ 3,6 milhões para o ISS) | R$ 78 milhões por ano | Sem limite |
No Lucro Presumido, a Lei nº 9.249/1995 fixa a presunção de 32% da receita de serviços para o IRPJ (art. 15) e para a CSLL (art. 20). Somando IRPJ (4,8% da receita), CSLL (2,88%), PIS e Cofins (3,65%), a carga federal fica em 11,33% do faturamento, mais o adicional de IRPJ quando o lucro presumido passa de R$ 60.000,00 no trimestre, mais o ISS do município e a contribuição previdenciária sobre a folha.
Desde 2026, a Lei Complementar nº 224/2025 aumenta em 10% os percentuais de presunção sobre a parte da receita anual que passar de R$ 5 milhões; para serviços, os 32% viram 35,2% sobre o excedente. O aumento vale para o IRPJ desde 01/01/2026 e para a CSLL desde 01/04/2026. Há ações no STF e liminares contra essa mudança, e quem está nessa faixa de receita deve acompanhar o andamento antes de fechar a apuração.
Simulação hipotética: consultoria com R$ 100.000,00 por mês
Simulação hipotética e didática: empresa de consultoria com RBT12 de R$ 1.200.000,00 (4ª faixa do Simples), receita de R$ 100.000,00 no mês e ISS de 5% no Lucro Presumido. A comparação não inclui a contribuição previdenciária sobre a folha, que no Presumido é paga à parte e no Simples (Anexos III e V) está dentro do DAS. Esse ponto pesa contra o Presumido quando a folha é grande.
| Cenário | Alíquota sobre a receita | Tributos no mês (sem INSS da folha) |
|---|---|---|
| Simples, Anexo V (Fator R abaixo de 28%) | 19,075% | R$ 19.075,00 |
| Simples, Anexo III (Fator R igual ou acima de 28%) | 13,03% | R$ 13.030,00 |
| Lucro Presumido, ISS de 5% | 11,33% + 1,2% de adicional de IRPJ + 5% de ISS = 17,53% | R$ 17.530,00 + 20% de INSS sobre folha e pró-labore |
| Lucro Presumido, ISS de 2% | 14,53% | R$ 14.530,00 + 20% de INSS sobre folha e pró-labore |
O exemplo mostra por que não existe resposta pronta. A mesma consultoria pode pagar menos no Anexo III do Simples, se tiver folha para sustentar o Fator R, ou no Presumido, se a folha for pequena e a alíquota de ISS for baixa. O regime é escolhido uma vez por ano: o Simples, em janeiro, no Portal do Simples Nacional, e vale para o ano inteiro; o Presumido, com o pagamento da primeira quota do imposto do ano, como prevê a Lei nº 9.430/1996, art. 26. Por isso a revisão é feita em dezembro, com os números do ano que está fechando. O serviço de planejamento tributário da RBO trabalha com essa comparação.
O que a reforma tributária muda para o prestador a partir de 2027
A Emenda Constitucional nº 132/2023 substitui PIS e Cofins pela CBS a partir de 2027 e troca ISS e ICMS pelo IBS de forma gradual, até a extinção do ISS em 2033. Quem está no Simples continua pagando tudo no DAS, mas a Resolução CGSN nº 190/2026 permite recolher IBS e CBS pelo regime regular, por fora da guia. A opção para o 1º semestre de 2027 foi feita entre 01/09 e 30/09/2026 e pode ser cancelada até 30/11/2026; para o 2º semestre de 2027, a janela é março de 2027.
Essa escolha interessa principalmente ao prestador cujos clientes são empresas do regime regular, que vão querer aproveitar crédito de IBS e CBS. Para quem atende pessoa física, a opção tende a trazer só mais trabalho. O artigo Simples Nacional em 2026 e 2027 aprofunda esse ponto.
Quanto se paga de ISS em Teresina e quando o imposto vai para outro município?
Em Teresina, as alíquotas de ISS vão de 2% a 5%, conforme o item da lista de serviços, e estão no Anexo VIII do Código Tributário do Município (LC nº 4.974/2016). A empresa do Lucro Presumido paga essa alíquota por fora, sobre o valor da nota. A empresa do Simples Nacional paga o ISS dentro do DAS, num percentual que sai da tabela de partilha do anexo e da faixa de receita, sempre entre 2% e 5%. O imposto, em regra, é devido no município do estabelecimento do prestador; as exceções da LC 116/2003 levam o ISS para a cidade onde o serviço foi executado.
O código do serviço e a alíquota de cada atividade em Teresina estão na tabela de ISS de Teresina. A LC nº 116/2003, art. 8º-A, fixa a alíquota mínima de 2% para todo o país, o que impede município de oferecer ISS abaixo disso por benefício fiscal.
Em que município o ISS é devido
O art. 3º da LC 116/2003 diz que o serviço se considera prestado, e o imposto devido, no local do estabelecimento prestador. Os incisos do mesmo artigo trazem as exceções, em que o ISS vai para o local da execução: obras de construção civil, demolição, limpeza e conservação de imóveis, vigilância, cessão de mão de obra, armazenamento, entre outros. O art. 4º define estabelecimento prestador como o local onde a empresa desenvolve a atividade, de modo permanente ou temporário, seja qual for o nome dado a ele. Uma sala alugada em Timon-MA para atender clientes de lá é um estabelecimento em Timon.
| Situação hipotética | Onde o ISS é devido | Por quê |
|---|---|---|
| Consultor com escritório em Teresina atende empresa de Timon-MA por reuniões online | Teresina | Regra geral: estabelecimento do prestador |
| Empresa de engenharia de Teresina executa uma obra em Timon-MA | Timon-MA | Exceção do art. 3º para construção civil |
| Empresa de limpeza de Teresina presta serviço contínuo a cliente em Parnaíba | Parnaíba | Exceção do art. 3º para limpeza e conservação |
| Designer de Teresina cria identidade visual para cliente de São Paulo | Teresina | Regra geral, mesmo com cliente em outro estado |
| Clínica de Teresina com filial em Picos atende na filial | Picos | O serviço foi prestado pelo estabelecimento de Picos |
Quando a empresa é do Simples Nacional, essa definição aparece no PGDAS-D: nas exceções do art. 3º, você informa o município onde o serviço foi prestado, e a parte do ISS no DAS vai para ele. Erro nesse campo faz o ISS ir para o município errado, e o município certo pode cobrar o imposto de novo. Quem tem filiais em outras cidades encontra mais detalhes no guia sobre como abrir uma filial em Teresina.
Alguns municípios mantêm cadastro próprio de prestadores de fora e orientam o tomador a reter o ISS de quem não está cadastrado. Antes de emitir nota para cliente de outra cidade, pergunte ao tomador se a prefeitura dele exige algum cadastro ou documento, e informe a situação ao seu contador.
Quais retenções podem aparecer na nota fiscal de serviço?
Na nota de serviço podem aparecer quatro retenções: ISS, quando a lei do município torna o tomador responsável; IRRF de 1,5% sobre serviços profissionais; CSRF de 4,65% (PIS, Cofins e CSLL); e INSS de 11% na cessão de mão de obra e na empreitada. Para quem é do Simples Nacional, o IRRF e a CSRF são dispensados, o INSS de 11% só alcança empresas do Anexo IV e o ISS retido segue a alíquota efetiva do mês anterior. Para quem é do Lucro Presumido ou Real, as quatro podem ocorrer.
| Retenção | Base legal | Prestador do Simples Nacional | Prestador do Presumido ou Real |
|---|---|---|---|
| ISS | LC 116/2003, art. 6º; CTMT de Teresina, arts. 119 a 128 | Retido pela alíquota efetiva do mês anterior, informada na nota (LC 123/2006, art. 21, § 4º) | Retido pela alíquota do município, quando a lei local manda reter |
| IRRF de 1,5% | Decreto nº 9.580/2018 (RIR), art. 714 | Dispensado (IN RFB nº 765/2007) | Retido nos serviços profissionais listados |
| CSRF de 4,65% | Lei nº 10.833/2003, art. 30; IN SRF nº 459/2004 | Dispensada, com declaração entregue ao tomador | Retida quando o tomador é PJ fora do Simples |
| INSS de 11% | Lei nº 8.212/1991, art. 31; IN RFB nº 2.110/2022 | Só Anexo IV, em cessão de mão de obra ou empreitada (arts. 166 e 167 da IN) | Retido na cessão de mão de obra e na empreitada dos serviços listados |

Como funciona o ISS retido de empresa do Simples
O art. 21, § 4º, da LC nº 123/2006 define as regras. A alíquota da retenção é a alíquota efetiva de ISS da empresa no mês anterior ao da prestação e deve constar na nota. No mês de início de atividade, o tomador aplica 2%, e a empresa acerta a diferença depois. Se a alíquota não for informada na nota, o tomador retém 5%. O MEI, que paga ISS em valor fixo, não sofre retenção. O valor retido é definitivo: na apuração do mês, a empresa informa essa receita no PGDAS-D como receita com retenção de ISS, e o sistema tira o ISS do DAS para não cobrar duas vezes.
SIMULAÇÃO HIPOTÉTICA E DIDÁTICA
Empresa no Anexo III, 2ª faixa, alíquota efetiva total de 7,30%
Participação do ISS no DAS nessa faixa (tabela de partilha): 32%
Alíquota efetiva de ISS: 7,30% x 32% = 2,336%

Nota de R$ 10.000,00 para tomador que deve reter
ISS retido: 10.000,00 x 2,336% = R$ 233,60
No PGDAS-D: receita informada como "com retenção de ISS"
Resultado: o DAS do mês não cobra de novo o ISS dessa nota
O erro mais frequente é o contrário: o tomador retém, mas a receita entra no PGDAS-D como se não tivesse havido retenção, e a empresa paga o ISS de novo dentro do DAS. A conferência das notas antes da apuração existe para pegar exatamente isso.
Como evitar retenção federal indevida
Para que o tomador não retenha PIS, Cofins e CSLL, a empresa do Simples entrega a declaração de optante prevista na IN SRF nº 459/2004, assinada pelo representante legal, em duas vias. A dispensa de IRRF da IN RFB nº 765/2007 não exige declaração, mas é comum informar a condição de optante no campo de observações da nota. Quando o tomador é órgão público federal, valem as regras da IN RFB nº 1.234/2012, que também dispensa a retenção para optantes do Simples mediante declaração.
O caminho inverso também existe. Quando a sua empresa é do Simples e contrata um prestador do Lucro Presumido, ela não retém a CSRF: o art. 1º, § 6º, da IN SRF nº 459/2004, na redação da IN RFB nº 1.151/2011, desobriga as optantes pelo Simples Nacional dessa retenção. Essa dispensa vale só para PIS, Cofins e CSLL. Nos serviços profissionais, a empresa do Simples continua obrigada a reter o IRRF de 1,5% quando paga a uma empresa do Presumido ou do Real, porque nenhuma norma a dispensa dessa retenção como fonte pagadora.
Se a retenção indevida já aconteceu, peça ao tomador que corrija o pagamento ou devolva o valor. Quando isso não for possível, a empresa pode pedir a restituição à Receita Federal pelo PER/DCOMP, com a nota e o comprovante da retenção. O imposto retido de empresa do Simples não abate o DAS.
💡 Recebeu nota ou pagamento com retenção que não entende? Envie para a RBO pelo WhatsApp e peça a conferência antes de fechar o mês.
O que muda com a NFS-e de padrão nacional para quem presta serviço?
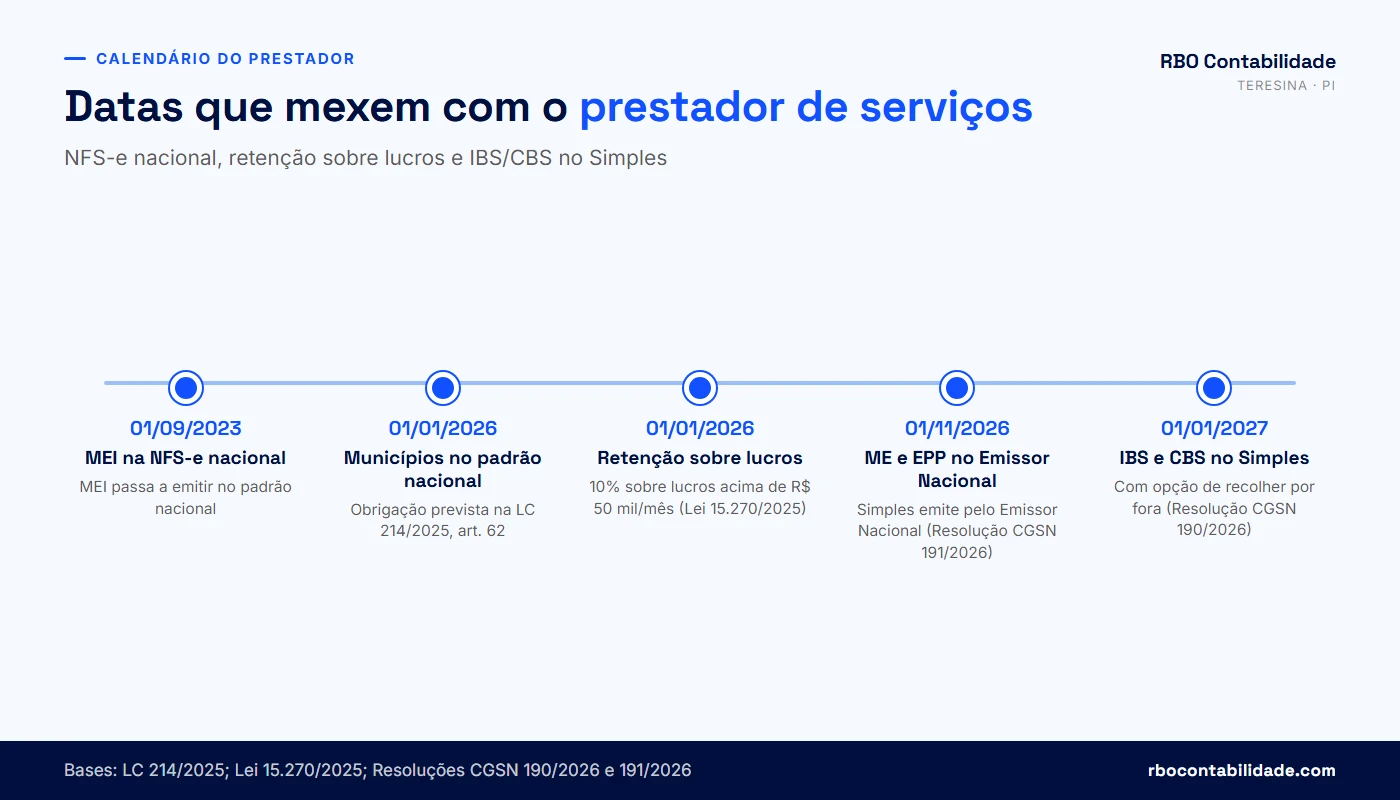
A partir de 01/11/2026, a microempresa e a empresa de pequeno porte do Simples Nacional passam a emitir a NFS-e de padrão nacional pelo Emissor Nacional, no portal web ou por integração via API, como determina a Resolução CGSN nº 191/2026, divulgada pela Receita Federal. Até 31/10/2026, as notas continuam sendo emitidas no sistema de cada prefeitura. O MEI já emite no padrão nacional desde 01/09/2023, e as empresas do Lucro Presumido e do Real seguem o calendário do município.
| Data | O que passou a valer | Norma |
|---|---|---|
| 01/09/2023 | MEI emite NFS-e no padrão nacional | Resolução CGSN nº 169/2022 |
| 01/01/2026 | Municípios obrigados a autorizar a NFS-e de padrão nacional ou compartilhar as notas com o ambiente nacional | LC nº 214/2025, art. 62 |
| 22/01/2026 | Teresina passa locações sem ISS para o emissor nacional | Portaria SEMF nº 20/2026 |
| Agosto/2026 | Emissor da SEMF ganha a opção de NFS-e no padrão nacional com IBS e CBS destacados | Comunicado da SEMF |
| 01/11/2026 | ME e EPP do Simples emitem pelo Emissor Nacional | Resolução CGSN nº 191/2026 |
| 01/01/2027 | IBS e CBS entram no Simples; campos da nota passam a ter efeito fiscal | Resolução CGSN nº 190/2026 |
A LC nº 214/2025, art. 62, obrigou os municípios a aderir ao padrão nacional desde 01/01/2026, mas permitiu que a prefeitura mantenha emissor próprio, desde que compartilhe as notas com o ambiente nacional no leiaute padronizado. Teresina seguiu esse caminho: a SEMF atualizou o sistema de nota fiscal (que aceita login pelo gov.br), manteve o emissor próprio para os serviços sujeitos ao ISS e, pela Portaria SEMF nº 20/2026, publicada no Diário Oficial do Município em 22/01/2026 e disponível no portal de legislação tributária da SEMF, mandou para o emissor nacional as locações de bens móveis e as operações com imóveis que não são serviço tributado pelo ISS.
Desde agosto de 2026, o emissor da SEMF também oferece a emissão da NFS-e no padrão nacional, com o IBS e a CBS destacados, no menu “NOTA FISCAL PRESTADOR – NOVO – Emitir Nota Fiscal com IBS/CBS”. O menu antigo continua ativo por enquanto para quem tiver dificuldade com o novo leiaute, e quem emite em lote passa do RPS para a DPS. A SEMF publicou as orientações técnicas e os documentos de integração na Carta de Serviços da SEMF.
A Resolução CGSN nº 191/2026 fala em Emissor Nacional, e a SEMF ainda não publicou como o emissor de Teresina se encaixa nessa regra para as empresas do Simples a partir de novembro. A nova opção com IBS e CBS segue o leiaute nacional, mas, até a data desta atualização (01/10/2026), não localizamos ato da SEMF dizendo que a nota emitida por ela atende à obrigação das ME e EPP prevista na Resolução CGSN nº 191/2026. A confirmar com a SEMF: a RBO acompanha os comunicados da Secretaria e orienta cada cliente antes do dia 01/11/2026.
O que deixar pronto em outubro de 2026
- Acesso ao Emissor Nacional com certificado digital ou conta gov.br do responsável
- Cadastro da empresa conferido no Emissor Nacional (CNPJ, inscrição municipal, regime)
- Código de tributação nacional ligado a cada serviço que a empresa presta
- Alíquota efetiva de ISS do mês anterior disponível para informar nas notas com retenção
- Sistema de gestão ou ERP testado na integração por API, se a empresa não usar o portal web
- Uma nota de teste emitida e conferida antes de 01/11/2026
- Clientes que exigem retenção avisados sobre o novo modelo de nota
As regras desta seção refletem as normas publicadas até 01/10/2026. A SEMF e o Comitê Gestor do Simples Nacional ainda podem publicar orientações até novembro; confira a data de atualização deste guia.
Como retirar dinheiro da empresa: pró-labore ou distribuição de lucros?
O sócio que trabalha na empresa recebe pró-labore, que é remuneração pelo trabalho: tem 11% de INSS descontado, imposto de renda retido conforme a tabela e entra na folha do Fator R. O que sobra depois dos tributos pode ser retirado como distribuição de lucros, isenta de imposto de renda pelo art. 14 da LC 123/2006 até o limite apurado na escrituração. Desde 01/01/2026, a Lei nº 15.270/2025 manda reter 10% de imposto de renda quando a mesma empresa paga mais de R$ 50.000,00 de lucros no mês à mesma pessoa física, e a Receita Federal entende que isso vale para o Simples.
| Ponto | Pró-labore | Distribuição de lucros |
|---|---|---|
| Natureza | Remuneração pelo trabalho do sócio | Parte do resultado da empresa |
| INSS | 11% do sócio; CPP dentro do DAS (Anexos III e V) ou 20% por fora (Anexo IV e Presumido) | Não incide |
| Imposto de renda | Retido pela tabela mensal, com a redução da Lei nº 15.270/2025 | Isento (art. 14 da LC 123/2006); retenção de 10% acima de R$ 50.000,00 no mês |
| Fator R | Entra na folha | Não entra |
| Condição | Ser pago e informado no eSocial | Lucro apurado; com escrituração, vale o lucro contábil |
A Lei nº 8.212/1991, art. 12, V, trata o sócio que recebe remuneração como segurado obrigatório da Previdência. Na prática, quem trabalha na empresa deve ter pró-labore, e pagar tudo como lucro, com pró-labore zero, é uma das inconsistências que a fiscalização previdenciária costuma questionar. Para prestador sujeito ao Fator R, o pró-labore tem ainda outro efeito: é ele que, muitas vezes, sustenta os 28% e mantém a empresa no Anexo III.
A isenção dos lucros tem limite. O art. 14 da LC nº 123/2006 diz que, sem escrituração contábil, só é isento o valor que resultar da aplicação dos percentuais de presunção do Lucro Presumido sobre a receita (32% para serviços), menos o IRPJ devido. Com escrituração que apure lucro maior, a isenção alcança o lucro contábil. Quem retira mais que esse limite sem balanço que comprove recebe rendimento tributável, e a diferença aparece no cruzamento da declaração do sócio.
Retenção de 10% sobre lucros acima de R$ 50.000,00 por mês
A Lei nº 15.270/2025 criou, a partir de 01/01/2026, a retenção de 10% de imposto de renda sobre lucros e dividendos pagos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil quando o total passa de R$ 50.000,00 no mês. Ultrapassado o limite, a retenção incide sobre o valor inteiro, não só sobre o excedente. Lucros apurados até 2025, com distribuição aprovada até 31/12/2025, ficam fora da regra, nos termos da própria lei. A lei também criou o imposto mínimo anual da pessoa física, que começa a incidir sobre rendas totais acima de R$ 600.000,00 por ano e chega a 10% a partir de R$ 1.200.000,00.
No documento de perguntas e respostas publicado pela Receita Federal em dezembro de 2025, o fisco afirma que a retenção alcança também as empresas do Simples Nacional. Há quem sustente o contrário, com base no art. 14 da LC 123/2006, que é lei complementar e não foi revogado, e há decisões judiciais favoráveis aos contribuintes. Enquanto a questão não for pacificada, a conduta conservadora é reter quando o limite for ultrapassado e, se a empresa quiser discutir, fazê-lo por consulta formal ou ação judicial.
SIMULAÇÃO HIPOTÉTICA E DIDÁTICA
Sócio A recebe R$ 45.000,00 de lucros em outubro → sem retenção
Sócio B recebe R$ 60.000,00 de lucros em outubro → retenção de 10% sobre o total
  60.000,00 x 10% = R$ 6.000,00 (IRRF recolhido pela empresa)

O limite é por mês, por empresa pagadora e por pessoa física.
Programar as distribuições ao longo do ano, de acordo com o caixa e com ata ou registro de cada pagamento, é decisão de gestão. Registrar a distribuição num mês e pagar em outro, ou dividir pagamentos apenas no papel, é simulação. Para calcular o pró-labore e os descontos, use a calculadora de pró-labore; para a declaração dos sócios, a página de imposto de renda.
⚠️ Retirar dinheiro da conta da empresa sem registro, sem escrituração e sem separar pró-labore de lucro mistura patrimônio do sócio com o da empresa. Além do risco de tributação como rendimento, isso enfraquece a separação patrimonial que protege o sócio em caso de dívida da empresa.
Quais obrigações mensais e anuais a empresa de serviços precisa cumprir?
Todo mês, a empresa de serviços do Simples Nacional emite as notas, transmite o PGDAS-D e paga o DAS até o dia 20 do mês seguinte (LC nº 123/2006, art. 21, III), processa folha e pró-labore no eSocial, entrega a DCTFWeb e recolhe o INSS. Quando houver, entrega também a EFD-Reinf e cumpre as obrigações do ISS municipal. Todo ano, entrega a declaração anual do Simples, fecha o balanço e fornece os informes de rendimentos aos sócios.
| Obrigação | Quando | Para quê |
|---|---|---|
| NFS-e | A cada serviço prestado | Documenta a receita e as retenções |
| PGDAS-D e DAS | Mensal; DAS até o dia 20 do mês seguinte | Apura e paga os tributos do Simples |
| eSocial | Mensal | Informa folha, pró-labore e eventos trabalhistas |
| DCTFWeb | Mensal, quando há folha ou pró-labore | Confessa e gera a guia do INSS (e da CPP, no Anexo IV) |
| FGTS Digital | Mensal, quando há empregados | Recolhe o FGTS |
| EFD-Reinf | Quando há fatos previstos na norma (retenções, entre outros) | Informa retenções e outras contribuições |
| Obrigações acessórias do ISS | Conforme o regulamento do ISSQN de Teresina (Decreto nº 16.759/2017) | Conferir na SEMF quais se aplicam à empresa |
| DEFIS | Anual, até 31/03 | Declaração anual do Simples. A DEFIS de 2026 (ano-base 2025) seguiu o rito antigo; a partir de 2027, as informações passam a ser prestadas no próprio PGDAS-D, entre janeiro e março (Resolução CGSN nº 190/2026) |
| Balanço e livros contábeis | Anual, com escrituração mensal | Sustentam a distribuição de lucros isenta |
| Licenças municipais | Conforme a atividade e o grau de risco | Mantêm o funcionamento regular em Teresina |
A DEFIS entregue em 2026, com as informações do ano-base 2025, seguiu o rito antigo: declaração separada, até 31/03. A partir de 2027, as informações passam a ser prestadas no próprio PGDAS-D, uma vez por ano, entre janeiro e março, e a DEFIS deixa de ser uma obrigação separada, como prevê a Resolução CGSN nº 190/2026, divulgada pela Receita Federal.
Atrasar tem custo. A falta de transmissão do PGDAS-D no prazo gera multa de 2% ao mês sobre os tributos declarados, limitada a 20%, com mínimo de R$ 50,00 (LC 123/2006, art. 38-A). Desde 01/01/2026 (Resolução CGSN nº 183/2025), a multa corre a partir do dia seguinte ao vencimento, mesmo sem receita no mês. Débito em aberto sem parcelamento ou suspensão é motivo de exclusão do Simples (art. 17, V), e a exclusão leva a empresa para o Lucro Presumido a partir do ano seguinte. Pendência de declaração ou de débito também trava a certidão negativa, que é exigida em licitação, em contrato com órgão público e em muitos financiamentos.
Na RBO, o cliente acompanha guias, notas e prazos pelo aplicativo, e a página de conformidade fiscal descreve a rotina de conferência das obrigações. Se a sua empresa acumulou atrasos, o primeiro passo é levantar o que falta antes de qualquer parcelamento.
Como saber se a sua empresa de serviços está no regime e no anexo certos?
Você descobre conferindo o último DAS: em qual anexo ele foi calculado, qual era o Fator R do mês, se as notas com retenção foram separadas no PGDAS-D e se o regime foi comparado com o Lucro Presumido nos últimos 12 meses. Se não souber responder a uma dessas perguntas, a empresa pode estar pagando mais do que deve, pagando menos e acumulando passivo, ou pagando certo sem que ninguém tenha conferido. O checklist abaixo reúne os sinais mais comuns em empresas de serviços.
Planejamento tributário ou simulação?
Planejamento tributário é escolher, entre as opções que a lei oferece, a que resulta em menos imposto, com base em fatos reais. Simulação é criar a aparência de um fato que não existe para pagar menos, e o Código Tributário Nacional, art. 116, parágrafo único, autoriza o fisco a desconsiderar esse tipo de ato. Quando há fraude ou omissão dolosa, a conduta pode ser crime contra a ordem tributária, nos termos da Lei nº 8.137/1990.
| Planejamento lícito | Simulação ou sonegação |
|---|---|
| Pagar pró-labore real, compatível com o trabalho, e assim manter o Fator R | Declarar pró-labore que não é pago, ou que volta para a empresa, só para chegar a 28% |
| Escolher o regime em janeiro, com simulação documentada | Abrir várias empresas para dividir artificialmente o faturamento de um mesmo negócio |
| Registrar o CNAE que corresponde ao serviço prestado | Registrar CNAE de outra atividade para cair num anexo mais barato |
| Contratar prestador PJ que tem autonomia e vários clientes | Transformar empregado em PJ mantendo horário, subordinação e exclusividade |
| Distribuir lucro apurado em balanço | Retirar dinheiro sem registro e chamar de lucro |
Responda ao checklist pensando na situação atual da sua empresa. Ele não faz cálculo de imposto: soma sinais que, na prática do escritório, costumam indicar enquadramento a revisar. Para uma análise com documentos, o serviço de planejamento tributário da RBO compara regimes e anexos com os números reais, e o guia Como pagar menos impostos legalmente mostra os caminhos permitidos pela lei.
💡 Marcou vários sinais no checklist? Envie o resultado para a RBO e peça uma revisão do enquadramento da sua empresa de serviços. Falar com um contador →
Diagnóstico tributário da empresa de serviços
Marque cada afirmação que vale para a sua empresa hoje. O resultado soma os sinais que costumam indicar enquadramento, imposto ou retirada a revisar.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist não calcula imposto nem garante economia. Ele aponta sinais para conversar com o contador; a conclusão depende da análise dos documentos da empresa, que pode mostrar imposto a reduzir, enquadramento correto ou passivo a regularizar.
Como a RBO atende prestadores de serviços em Teresina e em todo o Brasil?
A RBO Contabilidade atende prestadores de serviços desde a abertura do CNPJ: define CNAE e natureza jurídica, faz a opção de regime, calcula o Fator R todo mês antes de gerar o DAS, confere ISS e retenções de cada nota, processa folha e pró-labore e mantém a escrituração que sustenta a distribuição de lucros. O atendimento é presencial em Teresina, cobre a Grande Teresina e Timon-MA e funciona online para empresas de qualquer estado.
| Situação do prestador | O que a RBO faz |
|---|---|
| Vai sair do autônomo ou do MEI | Compara os cenários com os seus números e abre a empresa no regime escolhido |
| Já tem CNPJ e acha que paga demais | Revisa CNAE, anexo, Fator R e regime dos últimos meses |
| Tem pendências ou atrasos | Levanta débitos e declarações em falta e organiza a regularização |
| Atende clientes em outros municípios | Define onde o ISS é devido e como emitir cada nota |
| Sofre retenções na nota | Confere cada retenção e corrige a apuração no PGDAS-D |
| Quer retirar lucro com segurança | Calcula pró-labore, apura lucro em balanço e acompanha o limite mensal de R$ 50.000,00 |
O contador responsável é Rogério Batista Osterno, CRC-PI 010656 - O. No dia a dia, as dúvidas chegam pelo WhatsApp e são respondidas por quem conhece a empresa; guias, notas e relatórios ficam no aplicativo. Quando o cliente precisa de mais do que a rotina mensal, como reorganizar o caixa ou separar as contas da empresa das pessoais, a RBO oferece também BPO financeiro. A forma de trabalho do escritório está descrita em Vantagens dos processos de trabalho na RBO.
Não publicamos honorários porque o valor depende do volume de notas, da folha e do regime de cada empresa. E não prometemos economia: a análise pode mostrar que há imposto a reduzir, que o enquadramento já está correto ou que existe passivo a resolver, e cada uma dessas respostas é útil para você decidir. Para começar, fale com a RBO pelo WhatsApp e conte qual serviço você presta e onde atende.
Perguntas frequentes sobre contabilidade para prestadores de serviços
Regime e enquadramento
01Qual o melhor regime tributário para prestador de serviços?+
Não existe um regime que seja o melhor para todo prestador. O Simples Nacional costuma pesar menos quando a atividade cai no Anexo III, diretamente ou com Fator R igual ou acima de 28%. O Lucro Presumido pode competir quando a empresa está no Anexo V, tem folha pequena, margem alta e ISS municipal baixo. O Lucro Real atende casos com custos altos ou prejuízo. A escolha vale para o ano inteiro, então a comparação deve ser feita em dezembro, com o faturamento, a folha e as retenções dos últimos 12 meses da própria empresa.
02Prestador de serviços pode ser optante pelo Simples Nacional?+
Pode, desde que a atividade não esteja entre as vedações do art. 17 da Lei Complementar nº 123/2006 e o faturamento anual não passe de R$ 4,8 milhões. A maior parte dos serviços profissionais, inclusive medicina, engenharia, advocacia, consultoria, publicidade e tecnologia, é admitida no regime. O que muda de uma atividade para outra é o anexo: III, IV ou V. Algumas situações impedem a opção, como sócio pessoa jurídica, certos tipos de cessão de mão de obra fora do Anexo IV e débitos sem exigibilidade suspensa. Por isso, a análise começa pelo CNAE e pelo contrato social.
03Quando o Lucro Presumido compensa mais que o Simples Nacional para serviços?+
O Lucro Presumido tende a competir quando a empresa de serviços ficaria no Anexo V do Simples, tem pouca folha de pagamento, margem alta e está nas faixas superiores de faturamento. Nesse regime, a carga federal sobre serviços fica perto de 11,33% da receita, mais o adicional de IRPJ quando houver, o ISS do município por fora e 20% de INSS patronal sobre folha e pró-labore. Quanto maior a folha, mais o Presumido perde atratividade. A conta precisa somar todos os tributos dos dois cenários, e não só comparar a alíquota do DAS.
04Posso mudar de regime tributário no meio do ano?+
Em regra, não. A opção pelo Simples Nacional é feita em janeiro, no Portal do Simples Nacional, e vale para o ano inteiro. A opção pelo Lucro Presumido acontece com o pagamento da primeira quota do imposto do ano e também é definitiva para aquele ano-calendário. A exceção é a exclusão do Simples, por iniciativa da Receita Federal ou da própria empresa em situações previstas na lei, que leva a empresa para outro regime. Por isso, a revisão do regime deve ser feita no fim do ano, antes do primeiro pagamento de janeiro.
05Qual é a diferença entre MEI, microempresa e empresa de pequeno porte?+
O MEI fatura até R$ 81.000,00 por ano, não pode ter sócio e só exerce ocupações listadas pelo Comitê Gestor do Simples Nacional; paga um valor fixo mensal. A microempresa fatura até R$ 360.000,00 por ano, e a empresa de pequeno porte, até R$ 4,8 milhões. As duas podem optar pelo Simples Nacional e ter sócios, e pagam o DAS como percentual da receita, conforme o anexo da atividade. Profissões regulamentadas e atividades intelectuais, como psicologia, engenharia e consultoria, não cabem no MEI e precisam abrir microempresa.
06Médico, psicólogo ou dentista pode ser MEI?+
Não. Medicina, odontologia, psicologia e outras profissões regulamentadas de natureza intelectual não aparecem na lista de ocupações permitidas ao MEI, que está no Anexo XI da Resolução CGSN nº 140/2018. Esses profissionais podem trabalhar como autônomos, com carnê-leão e INSS de contribuinte individual, ou abrir uma microempresa, que pode optar pelo Simples Nacional. No Simples, essas atividades estão sujeitas ao Fator R: com folha e pró-labore iguais ou acima de 28% da receita, pagam pelo Anexo III; abaixo disso, pelo Anexo V.
07Vale a pena abrir CNPJ para prestar serviço como PJ?+
Vale quando a renda e o perfil dos clientes justificam o custo de manter a empresa. Com renda mensal alta recebida de empresas, o imposto de renda da pessoa física chega a 27,5%, e uma microempresa no Simples com Fator R controlado costuma ter carga menor, mesmo pagando contabilidade e INSS sobre o pró-labore. Com renda baixa e clientes pessoa física, o autônomo pode sair mais barato, ainda mais depois da redução de imposto para quem recebe até R$ 5.000,00 por mês. A decisão deve sair de uma simulação feita com os seus números reais.
08Ser contratado como PJ por uma única empresa é ilegal?+
Ter um único cliente não é ilegal. O problema aparece quando a relação tem as características de emprego previstas no art. 3º da CLT: subordinação, horário imposto, pessoalidade, habitualidade e salário. Nesse caso, o contrato de prestação de serviço pode ser declarado nulo e o contratante pode ser condenado a pagar os direitos trabalhistas e as contribuições. Para o prestador, o risco é ter a empresa usada só para receber salário. Uma PJ legítima tem autonomia sobre como executa o trabalho, assume os próprios custos e pode atender outros clientes.
09O que muda para o prestador de serviços com a reforma tributária em 2027?+
A partir de 2027, PIS e Cofins dão lugar à CBS, e o IBS começa a substituir gradualmente o ISS e o ICMS, até a extinção do ISS em 2033, conforme a Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025. Quem está no Simples continua pagando pelo DAS, mas a Resolução CGSN nº 190/2026 permite recolher IBS e CBS por fora, no regime regular. Essa opção interessa a quem vende para empresas que querem aproveitar crédito. A escolha para o 2º semestre de 2027 deve ser feita em março de 2027.
Fator R e anexos do Simples
10O que é o Fator R do Simples Nacional?+
Fator R é a divisão da folha de salários dos últimos 12 meses pela receita bruta dos mesmos 12 meses. Ele está previsto no art. 18 da Lei Complementar nº 123/2006 e regulamentado no art. 26 da Resolução CGSN nº 140/2018. Na folha entram salários, pró-labore, contribuição patronal previdenciária e FGTS efetivamente recolhidos. Para as atividades sujeitas a ele, o resultado indica o anexo do mês: igual ou acima de 0,28, a empresa paga pelo Anexo III; abaixo de 0,28, pelo Anexo V, que começa com alíquota nominal de 15,5%.
11Como calcular o Fator R da minha empresa?+
Some tudo o que a empresa pagou nos 12 meses anteriores ao mês de apuração em salários, pró-labore, contribuição patronal previdenciária e FGTS recolhidos. Depois some a receita bruta desses mesmos 12 meses. Divida a primeira soma pela segunda. Se o resultado for 0,28 ou mais, o mês é tributado pelo Anexo III; se for menor, pelo Anexo V. A conta é refeita todo mês, porque a janela de 12 meses anda. O simulador de Fator R da RBO faz o cálculo com os seus números e mostra quanto de folha falta para chegar aos 28%.
12Distribuição de lucros entra no cálculo do Fator R?+
Não. Pelo art. 18, § 24, da Lei Complementar nº 123/2006, entram na folha do Fator R as remunerações pagas a pessoas físicas pelo trabalho, incluído o pró-labore, mais a contribuição patronal previdenciária e o FGTS efetivamente recolhidos. Lucro distribuído aos sócios é remuneração do capital, não do trabalho, e fica fora da conta. Pagamentos a autônomos com recolhimento de INSS também podem entrar como remuneração de pessoa física pelo trabalho, mas convém confirmar com o contador como cada pagamento foi informado no eSocial antes de contar com ele.
13Quais atividades de serviço estão sujeitas ao Fator R?+
Estão sujeitas ao Fator R as atividades do art. 18, § 5º-I (engenharia, consultoria, auditoria, perícia, publicidade, jornalismo, entre outras) e as do § 5º-B, incisos XVI e XVIII a XXI (fisioterapia, arquitetura, medicina e enfermagem, odontologia, psicologia e afins), que vão ao Anexo V pelo § 5º-M, I. Com Fator R igual ou acima de 28%, essas atividades pagam pelo Anexo III; abaixo disso, pelo Anexo V. A classificação de cada CNAE está no Anexo VI da Resolução CGSN nº 140/2018. Instalação e manutenção, agência de viagens e escolas livres ficam no Anexo III sem depender do Fator R, e construção, limpeza, vigilância e advocacia ficam no Anexo IV.
14Minha empresa pode mudar de anexo de um mês para o outro?+
Pode. O Fator R é recalculado a cada período de apuração, com a folha e a receita dos 12 meses anteriores. Um mês de faturamento muito acima do normal aumenta a receita da conta e pode derrubar o Fator R abaixo de 28%, levando o mês seguinte para o Anexo V. Do mesmo modo, meses sem pró-labore reduzem a folha acumulada. Por isso o cálculo precisa ser conferido antes de cada DAS, e não só uma vez por ano. Empresas com receita irregular, que trabalham por projeto, são as que mais oscilam.
15Quanto de pró-labore preciso pagar para ficar no Anexo III?+
O suficiente para que folha, pró-labore e encargos dos últimos 12 meses somem pelo menos 28% da receita bruta do mesmo período. Em uma simulação hipotética e didática, uma empresa que faturou R$ 240.000,00 em 12 meses precisaria de R$ 67.200,00 de folha no período, em média R$ 5.600,00 por mês, contando pró-labore, salários de empregados, contribuição patronal e FGTS. O pró-labore tem 11% de INSS e pode ter imposto de renda retido, então a vantagem só existe se a economia no DAS superar esses custos. A conta deve ser feita caso a caso.
16Qual a diferença entre Anexo III e Anexo V do Simples Nacional?+
Os dois anexos tributam serviços, mas com alíquotas muito diferentes. O Anexo III começa com alíquota nominal de 6% na primeira faixa, e o Anexo V começa em 15,5%. Nas duas tabelas a contribuição patronal previdenciária já está dentro do DAS. Para as atividades sujeitas ao Fator R, o anexo do mês depende da proporção entre folha e receita dos últimos 12 meses: 28% ou mais leva ao Anexo III; menos de 28%, ao Anexo V. Por causa dessa diferença, a gestão do pró-labore e da folha pesa diretamente no imposto do prestador.
17Por que no Anexo IV a contribuição previdenciária é paga fora do DAS?+
Porque a Lei Complementar nº 123/2006, art. 13, VI, combinado com o art. 18, § 5º-C, exclui a contribuição patronal previdenciária do DAS para as atividades do Anexo IV: construção de imóveis e obras de engenharia, vigilância, limpeza, conservação e serviços advocatícios. Essas empresas pagam o DAS com alíquota inicial de 4,5% e, à parte, 20% de INSS patronal sobre folha e pró-labore, mais o RAT, declarados na DCTFWeb. Comparar só a alíquota do DAS com a de outro anexo leva a conclusão errada. É preciso somar o custo da folha.
18Posso declarar pró-labore maior só para atingir o Fator R?+
Você pode pagar um pró-labore maior, desde que ele seja pago de verdade, informado no eSocial e tenha o INSS recolhido. Ajustar a remuneração real dos sócios para manter o Fator R é uma decisão lícita de planejamento. O que não é permitido é declarar um pró-labore que não foi pago, ou que volta para a conta da empresa logo depois, só para chegar aos 28%. Isso é simulação: a Receita Federal pode desconsiderar a folha, cobrar a diferença pelo Anexo V com multa de ofício e encaminhar o caso como crime contra a ordem tributária.
ISS, retenções e NFS-e
19Qual é a alíquota de ISS em Teresina?+
Em Teresina, as alíquotas de ISS vão de 2% a 5%, conforme o item da lista de serviços, e estão no Anexo VIII do Código Tributário do Município, a Lei Complementar nº 4.974/2016. A empresa do Lucro Presumido aplica essa alíquota sobre o valor de cada nota e recolhe por fora. A empresa do Simples Nacional não usa a tabela municipal: o ISS está dentro do DAS, num percentual que depende do anexo e da faixa de receita. Para descobrir o código e a alíquota do seu serviço, consulte a tabela de ISS de Teresina publicada no blog da RBO.
20Empresa do Simples Nacional paga ISS separado do DAS?+
Em regra, não. O ISS da empresa do Simples Nacional está incluído no DAS, e a parte que cabe ao município é repassada automaticamente. Há duas situações em que o imposto sai do DAS. A primeira é a retenção pelo tomador, quando a lei municipal o torna responsável: nesse caso, a receita é informada no PGDAS-D como receita com retenção de ISS. A segunda é a empresa que ultrapassa o sublimite de R$ 3,6 milhões de receita anual, que passa a recolher o ISS fora do Simples, pelas regras do município.
21Presto serviço em Timon, mas minha empresa é de Teresina. Onde pago o ISS?+
Depende do tipo de serviço. A regra geral do art. 3º da Lei Complementar nº 116/2003 manda recolher o ISS no município do estabelecimento do prestador, então uma consultoria com escritório em Teresina que atende cliente de Timon recolhe em Teresina. O mesmo artigo lista exceções em que o imposto é devido onde o serviço é executado, como obras de construção civil, limpeza e conservação de imóveis, vigilância e cessão de mão de obra. Nesses casos, o ISS vai para Timon. Se a empresa mantiver sala em Timon, aquele local passa a ser estabelecimento prestador.
22O que é ISS retido na nota fiscal?+
É o ISS que o tomador do serviço desconta do valor da nota e recolhe diretamente à prefeitura, no lugar do prestador. A Lei Complementar nº 116/2003, art. 6º, permite que os municípios atribuam essa responsabilidade ao tomador, e o Código Tributário de Teresina define quem é responsável no município. Quando há retenção, o prestador recebe o valor líquido e não paga de novo aquele ISS. Para empresa do Simples Nacional, a retenção segue a alíquota efetiva do mês anterior, informada na nota, e a receita é separada no PGDAS-D para não duplicar o imposto.
23Qual alíquota de ISS deve ser retida de empresa do Simples Nacional?+
A alíquota efetiva de ISS da empresa no mês anterior ao da prestação, que fica entre 2% e 5% e deve constar na nota fiscal, conforme o art. 21, § 4º, da Lei Complementar nº 123/2006. No mês de início de atividade, o tomador aplica 2%, e a empresa acerta eventual diferença depois, em guia do município. Se a alíquota não for informada na nota, o tomador retém 5%. O MEI, que paga ISS em valor fixo, não sofre retenção. Vale a alíquota apurada no Simples, e não a da tabela municipal para aquela atividade.
24Empresa do Simples Nacional sofre retenção de imposto de renda na nota?+
Não. A Instrução Normativa RFB nº 765/2007 dispensa a retenção de imposto de renda na fonte sobre pagamentos a empresas optantes pelo Simples Nacional, inclusive nos serviços profissionais que normalmente teriam 1,5% retido. A dispensa não exige declaração, mas é recomendável informar a condição de optante no campo de observações da nota. Se o tomador reteve mesmo assim, peça a correção ou a devolução. Não sendo possível, a empresa pode pedir restituição à Receita Federal pelo PER/DCOMP. O valor retido indevidamente não pode ser abatido do DAS do mês.
25Como evitar a retenção de PIS, Cofins e CSLL sendo do Simples Nacional?+
Entregue ao tomador a declaração de optante pelo Simples Nacional prevista na Instrução Normativa SRF nº 459/2004, assinada pelo representante legal, em duas vias. O tomador arquiva uma via e devolve a outra como recibo. Com a declaração, ele deixa de reter os 4,65% de PIS, Cofins e CSLL, porque a própria IN dispensa a retenção nos pagamentos a optantes, em relação às suas receitas próprias. Mantenha a declaração atualizada e reenvie se a empresa for excluída do Simples ou mudar de regime, porque aí a retenção volta a ser devida.
26Quando há retenção de 11% de INSS na nota de serviço?+
A retenção de 11% ocorre quando o serviço é prestado mediante cessão de mão de obra ou empreitada, nas atividades listadas na Instrução Normativa RFB nº 2.110/2022, com base no art. 31 da Lei nº 8.212/1991. Quem retém é o contratante pessoa jurídica. Para empresas do Simples Nacional, a retenção só alcança as atividades do Anexo IV, como limpeza, vigilância e construção, conforme os arts. 166 e 167 da mesma instrução. O valor retido é compensado com a contribuição previdenciária devida pela empresa no mês, declarada na DCTFWeb.
27A partir de quando a empresa do Simples precisa emitir NFS-e de padrão nacional?+
A partir de 01/11/2026, conforme a Resolução CGSN nº 191/2026, divulgada pela Receita Federal em agosto de 2026. A norma adiou a data anterior, que era 01/09/2026. A partir de novembro, microempresas e empresas de pequeno porte do Simples Nacional emitem a nota pelo Emissor Nacional, no portal web ou por integração via API. Até 31/10/2026, continuam emitindo no sistema de cada prefeitura. O MEI já emite no padrão nacional desde 2023. Empresas do Lucro Presumido e do Lucro Real seguem o cronograma definido pelo município.
28Em Teresina, a nota fiscal de serviço continua no sistema da prefeitura?+
Até a data desta atualização, sim, para os serviços sujeitos ao ISS. A Lei Complementar nº 214/2025 permitiu que o município mantenha emissor próprio, desde que compartilhe as notas com o ambiente nacional, e a SEMF de Teresina seguiu esse caminho, com login pelo gov.br. Desde agosto de 2026, o emissor da SEMF tem a opção de emitir a NFS-e no padrão nacional com IBS e CBS destacados. Locações de bens móveis e algumas operações com imóveis passaram ao emissor nacional pela Portaria SEMF nº 20/2026. Como a regra do Simples para 01/11/2026 fala em Emissor Nacional, a convivência com o sistema de Teresina ainda precisa ser confirmada com a SEMF.
Pró-labore, lucros e pessoa física
29Qual a diferença entre pró-labore e distribuição de lucros?+
Pró-labore é a remuneração do sócio pelo trabalho que ele faz na empresa. Tem desconto de 11% de INSS, pode ter imposto de renda retido conforme a tabela mensal e entra na folha usada no Fator R. Distribuição de lucros é a parte do resultado da empresa entregue aos sócios depois dos tributos. No Simples Nacional, é isenta de imposto de renda pelo art. 14 da Lei Complementar nº 123/2006, dentro do limite apurado, e não tem INSS. Desde 2026, valores acima de R$ 50.000,00 por mês para a mesma pessoa sofrem retenção de 10%.
30O sócio é obrigado a receber pró-labore?+
O sócio que trabalha na empresa é segurado obrigatório da Previdência Social como contribuinte individual, pela Lei nº 8.212/1991, e a remuneração pelo trabalho dele é o pró-labore. Retirar tudo como distribuição de lucros, com pró-labore zero, é uma das inconsistências que a fiscalização previdenciária costuma questionar. O sócio apenas investidor, que não trabalha no negócio, pode receber só lucros. Para prestadores sujeitos ao Fator R, o pró-labore ainda tem efeito no imposto, porque costuma ser a principal parcela da folha que mantém a empresa no Anexo III.
31Distribuição de lucros do Simples Nacional paga imposto de renda?+
Em regra, não. O art. 14 da Lei Complementar nº 123/2006 isenta os lucros pagos ao sócio de empresa do Simples, exceto o que corresponder a pró-labore, aluguel ou serviço prestado. Sem escrituração contábil, a isenção fica limitada ao lucro presumido calculado com os percentuais do Lucro Presumido, menos o IRPJ. Com escrituração, alcança o lucro contábil apurado. A partir de 2026, a Receita Federal entende que a retenção de 10% da Lei nº 15.270/2025 vale também para o Simples quando a mesma pessoa recebe mais de R$ 50.000,00 no mês, ponto discutido na Justiça.
32Como funciona a retenção de 10% sobre lucros acima de R$ 50 mil?+
Desde 01/01/2026, a Lei nº 15.270/2025 manda a empresa reter 10% de imposto de renda quando paga a uma mesma pessoa física residente no Brasil mais de R$ 50.000,00 em lucros e dividendos no mesmo mês. Passado o limite, a retenção incide sobre o valor total pago no mês, e não apenas sobre o excedente. Quem recebe até R$ 50.000,00 no mês não sofre retenção. Lucros apurados até 2025, com distribuição aprovada até 31/12/2025, seguem a regra de transição da lei. O imposto retido pode ser considerado no ajuste anual da pessoa física.
33A retenção de 10% sobre lucros vale para empresas do Simples Nacional?+
A Receita Federal entende que sim. No documento de perguntas e respostas sobre a Lei nº 15.270/2025, publicado em dezembro de 2025, o fisco afirma que os lucros pagos por empresas do Simples também ficam sujeitos à retenção de 10% acima de R$ 50.000,00 por mês. Há quem defenda o contrário, porque o art. 14 da Lei Complementar nº 123/2006 continua em vigor e uma lei ordinária não revogaria isenção de lei complementar, e há decisões judiciais nesse sentido. Enquanto não houver definição, a conduta conservadora é reter e discutir pela via formal.
34O que é o imposto mínimo para quem ganha mais de R$ 600 mil por ano?+
É o imposto de renda mínimo da pessoa física criado pela Lei nº 15.270/2025. Ele alcança quem tem renda total acima de R$ 600.000,00 no ano, somando salários, pró-labore, lucros e outros rendimentos. A alíquota cresce de forma gradual entre R$ 600.000,00 e R$ 1.200.000,00 e chega a 10% acima desse valor. O cálculo é feito na declaração anual, descontando o imposto já pago. Isso significa que um sócio que não sofreu retenção mensal sobre lucros ainda pode ter imposto a pagar no ajuste, se a renda anual total ultrapassar o limite.
35Como o autônomo paga imposto de renda sobre o que recebe de pessoa física?+
Pelo carnê-leão. O autônomo registra mensalmente os rendimentos recebidos de pessoas físicas e do exterior no Carnê-Leão Web, da Receita Federal, que calcula o imposto pela tabela progressiva mensal e gera o DARF, com vencimento no último dia útil do mês seguinte. Despesas do livro-caixa permitidas para a profissão podem ser deduzidas. Desde 2026, a redução criada pela Lei nº 15.270/2025 zera o imposto de quem tem rendimentos tributáveis de até R$ 5.000,00 por mês. Mesmo sem imposto a pagar, os valores continuam sendo registrados no sistema.
36Posso retirar dinheiro da conta da empresa quando quiser?+
Pode, mas cada retirada precisa ter natureza definida: pró-labore, distribuição de lucros, reembolso de despesa ou empréstimo ao sócio, com registro na contabilidade. Retiradas sem identificação misturam o patrimônio do sócio com o da empresa, podem ser tratadas como rendimento tributável e enfraquecem a separação patrimonial que protege o sócio em caso de dívida da empresa. A distribuição de lucros isenta depende de lucro apurado. Organizar um calendário de retiradas, compatível com o caixa e com o limite mensal de R$ 50.000,00, facilita a contabilidade e a declaração dos sócios.
Abertura, obrigações e contador
37Como abrir uma empresa de prestação de serviços em Teresina?+
O processo começa pela consulta de viabilidade do endereço, feita pelo Piauí Digital. Depois vêm o registro do contrato social ou do ato constitutivo na JUCEPI, a emissão do CNPJ pela integração com a Receita Federal, com o pedido de opção pelo Simples Nacional no mesmo ato, a inscrição municipal na SEMF, o licenciamento conforme o grau de risco da atividade, o certificado digital e a liberação do emissor de NFS-e. A escolha do CNAE e da natureza jurídica deve vir antes do registro, porque define o anexo do Simples, o ISS e onde serão feitas as alterações futuras.
38Qual o prazo para a empresa nova optar pelo Simples Nacional?+
Desde a Resolução CGSN nº 183/2025, a opção pelo Simples é pedida no mesmo ato da inscrição do CNPJ, pela Redesim, e vale desde a abertura se o município (e o estado, quando exigível) confirmar a regularidade. Se houver pendência impeditiva, a empresa tem até 30 dias, contados da inscrição no CNPJ, para regularizar. A regra está no art. 6º, § 5º, da Resolução CGSN nº 140/2018. Se o prazo passar sem a regularização, a opção só pode ser feita em janeiro do ano seguinte, e a empresa passa o ano em outro regime, geralmente o Lucro Presumido, com carga e obrigações diferentes.
39Prestador de serviço em Teresina precisa de alvará de funcionamento?+
Depende do grau de risco da atividade. A legislação de liberdade econômica e as regras municipais dispensam de alvará e vistoria prévia as atividades classificadas como baixo risco, enquanto atividades de médio e alto risco precisam de licenciamento, às vezes com vistoria da vigilância sanitária ou do Corpo de Bombeiros. Consultórios de saúde, por exemplo, costumam ter exigências maiores que um escritório de consultoria. A consulta de grau de risco em Teresina, publicada no blog da RBO, mostra a classificação por CNAE e as taxas cobradas pelo município.
40Quais obrigações mensais tem uma empresa de serviços do Simples Nacional?+
Todo mês a empresa emite as notas fiscais de serviço, transmite o PGDAS-D e paga o DAS até o dia 20 do mês seguinte. Se houver pró-labore ou empregados, processa a folha no eSocial, entrega a DCTFWeb, recolhe o INSS e, quando houver empregados, o FGTS. A EFD-Reinf entra quando ocorrem fatos previstos na norma, como algumas retenções. As obrigações municipais do ISS seguem o regulamento de Teresina. A contabilidade também é feita mês a mês, porque é ela que sustenta a distribuição de lucros sem imposto de renda.
41O que acontece se eu atrasar o DAS ou o PGDAS-D?+
O DAS pago em atraso tem multa de mora e juros pela taxa Selic. A falta de transmissão do PGDAS-D no prazo gera multa de 2% ao mês sobre os tributos declarados, limitada a 20%, com mínimo de R$ 50,00, conforme o art. 38-A da Lei Complementar nº 123/2006. Desde 01/01/2026 (Resolução CGSN nº 183/2025), essa multa corre a partir do dia seguinte ao vencimento, mesmo sem receita no mês. Débitos em aberto sem parcelamento podem levar à exclusão do Simples Nacional, e qualquer pendência impede a emissão da certidão negativa, exigida em licitações, contratos com órgãos públicos e financiamentos.
42Empresa de serviços do Simples precisa ter contabilidade completa?+
A Lei Complementar nº 123/2006 permite que a empresa do Simples mantenha apenas livro-caixa para fins fiscais, mas a escrituração contábil completa traz consequências práticas. Sem ela, a isenção dos lucros distribuídos fica limitada ao valor presumido calculado com os percentuais do Lucro Presumido. Com balanço, a isenção alcança o lucro contábil efetivamente apurado. A contabilidade também é exigida por bancos, licitações e investidores e serve de prova da separação entre as contas do sócio e da empresa. Para prestador com margem alta, a escrituração costuma ser indispensável.
43Como trocar de contador sem perder o histórico da empresa?+
Defina uma competência de corte, a partir da qual o novo escritório assume. O contador anterior entrega os livros contábeis e fiscais, as declarações transmitidas, os recibos, a folha, os arquivos do eSocial e os acessos aos portais, e as procurações eletrônicas são transferidas. O novo contador confere o que foi entregue, aponta pendências e só então segue com a rotina. A troca não exige alteração no CNPJ nem na JUCEPI. A página Trocar de contador, no site da RBO, lista os documentos a pedir na transição.
44A RBO Contabilidade atende prestadores de serviços fora de Teresina?+
Sim. A RBO tem sede em Teresina-PI e atende presencialmente a Grande Teresina e Timon-MA, mas presta serviço contábil online para empresas de qualquer estado. A rotina é a mesma: cálculo mensal do Fator R antes do DAS, conferência de ISS e retenções, folha e pró-labore, escrituração contábil e orientação sobre retiradas. Para empresas de outros municípios, a RBO verifica as regras do ISS e do emissor de nota da prefeitura local. O atendimento acontece pelo WhatsApp e pelo aplicativo, com o contador responsável Rogério Batista Osterno, CRC-PI 010656 - O.
Fontes oficiais consultadas
13 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 18 (anexos e Fator R), art. 21, § 4º (ISS retido) e art. 14 (lucros)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 116/2003 — arts. 3º e 6º (local de incidência e retenção do ISS)Presidência da República · planalto.gov.br
- 03Lei Complementar nº 214/2025 — art. 62 (NFS-e de padrão nacional)Presidência da República · planalto.gov.br
- 04Lei nº 15.270/2025 — retenção de 10% sobre lucros e imposto mínimo da pessoa físicaPresidência da República · planalto.gov.br
- 05Lei nº 9.249/1995 — presunção de 32% para serviços no Lucro PresumidoPresidência da República · planalto.gov.br
- 06Lei nº 8.212/1991 — art. 31 (retenção de 11% na cessão de mão de obra)Presidência da República · planalto.gov.br
- 07Resolução CGSN nº 140/2018 — arts. 25 e 26 (cálculo do Fator R)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 08Instrução Normativa SRF nº 459/2004 — CSRF de 4,65% e dispensa para optantes do SimplesReceita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 09NFS-e Nacional obrigatória para ME e EPP a partir de 01/11/2026 (Resolução CGSN 191/2026)Receita Federal · gov.br
- 10CGSN atualiza regras do Simples para a reforma tributária (Resolução CGSN 190/2026)Receita Federal · gov.br
- 11Perguntas e respostas sobre lucros e dividendos — Lei 15.270/2025 e Simples NacionalReceita Federal · gov.br
Município de Teresina
- 12Código Tributário do Município de Teresina (LC 4.974/2016) compilado — ISSQN e Anexo VIIIPrefeitura de Teresina · legis.teresina.pi.gov.br
- 13ISS em Teresina — orientações da Secretaria Municipal de FinançasSEMF Teresina · semf.pmt.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O), com 12 anos de profissão, e responsável técnico da RBO Contabilidade, em Teresina-PI. Acompanha médicos, consultores, engenheiros, agências e outros prestadores de serviços no enquadramento do Simples Nacional, no cálculo mensal do Fator R, no ISS e nas retenções da nota e na organização do pró-labore e dos lucros, presencialmente em Teresina e online para todo o Brasil.
