

O que muda na contabilidade de uma oficina mecânica em relação a outras empresas?
A oficina mecânica é comércio e serviço ao mesmo tempo, e a contabilidade precisa tratar cada lado com a regra dele. No mesmo atendimento, a oficina vende a peça, que paga ICMS ao Estado do Piauí, e cobra a mão de obra, que paga ISS ao Município de Teresina. Cada lado tem nota fiscal própria, anexo próprio no Simples Nacional e cadastro próprio no fisco. Quando a oficina é tratada como se fosse só prestadora de serviço, ou só loja de peças, o DAS sai errado no mês inteiro, e o erro se repete todo mês até alguém conferir.
A separação vem da própria lei do ISS. O item 14.01 da lista anexa à Lei Complementar nº 116/2003 descreve lubrificação, revisão, conserto, manutenção e conservação de veículos e ressalva, entre parênteses, as peças e partes empregadas, que ficam sujeitas ao ICMS. A mesma ressalva aparece no item 14.03, que trata do recondicionamento de motores. A lei já divide a conta da oficina em duas partes; a contabilidade só precisa respeitar essa divisão no dia a dia.
O que a contabilidade da oficina acompanha todo mês
Um erro frequente em oficina é calcular o DAS sobre o faturamento total, sem divisão nenhuma. O erro inverso também acontece: tudo lançado como revenda de mercadoria porque a nota da peça era a única que a oficina emitia. Nos dois casos a correção começa pela ordem de serviço, que mostra quanto de cada atendimento foi peça e quanto foi mão de obra. A tabela abaixo resume as frentes que a oficina tem de manter em dia e com quem cada uma se resolve.
| Frente | O que envolve | Com quem se resolve |
|---|---|---|
| Peças | ICMS, NF-e ou NFC-e, receita no Anexo I do Simples, substituição tributária e antecipação parcial | SEFAZ-PI |
| Mão de obra | ISS, NFS-e, receita no Anexo III do Simples, retenção quando o cliente é obrigado a reter | Prefeitura de Teresina (SEMF) |
| Tributos federais | IRPJ, CSLL, PIS, Cofins e contribuição patronal dentro do DAS; PIS e Cofins monofásicos em parte das autopeças | Receita Federal |
| Folha | registro dos mecânicos, eSocial, FGTS, laudo de insalubridade | eSocial e Ministério do Trabalho e Emprego |
| Alvará e meio ambiente | alvará conforme o grau de risco, bombeiros, óleo lubrificante usado | Prefeitura de Teresina e Corpo de Bombeiros Militar do Piauí |
| Consumidor | orçamento prévio discriminado, peça original, garantia de 90 dias | Procon e Código de Defesa do Consumidor |
Parte das autopeças tem o PIS e a Cofins cobrados de uma vez só, no fabricante ou no importador, pela tributação monofásica da Lei nº 10.485/2002. Quando a peça revendida está nessa lista, a oficina do Simples informa a receita como monofásica no PGDAS-D e deixa de pagar outra vez o PIS e a Cofins embutidos no DAS. A conferência é feita por NCM, item por item, e por isso depende de um cadastro de produtos bem montado no sistema da oficina.
A oficina também tem estoque. Peça comprada e ainda não aplicada fica na prateleira, e o controle de entradas e saídas mostra se o que foi vendido bate com o que foi comprado. A SEFAZ-PI recebe as notas de compra emitidas pelos fornecedores; compra grande de peças sem venda correspondente fica visível para o fisco estadual, mesmo que ninguém na oficina tenha reparado.
⚠️ Lançar mão de obra como se fosse peça para fugir do ISS, ou peça como se fosse serviço para fugir do ICMS, é sonegação, não planejamento. A divisão tem de refletir o que foi de fato aplicado no carro e o que foi cobrado como serviço, com a ordem de serviço e as notas de compra como prova.
Qual CNAE usar e como abrir uma oficina mecânica em Teresina?
A oficina de conserto de carros usa como CNAE principal o 4520-0/01 (serviços de manutenção e reparação mecânica de veículos automotores) e acrescenta como secundário o 4530-7/03 (comércio a varejo de peças e acessórios novos para veículos automotores) quando vende peça, o que acontece em praticamente toda oficina. Em Teresina, a abertura segue esta ordem: consulta de viabilidade no Piauí Digital, registro na JUCEPI e CNPJ, inscrição estadual na SEFAZ-PI, inscrição municipal e alvará na Prefeitura, e opção pelo Simples Nacional. A descrição oficial de cada código está na busca da CNAE do IBGE/CONCLA.
| CNAE | Descrição oficial | Quando entra |
|---|---|---|
| 4520-0/01 | Serviços de manutenção e reparação mecânica de veículos automotores | mecânica geral: motor, freio, suspensão, câmbio, injeção |
| 4520-0/02 | Serviços de lanternagem ou funilaria e pintura de veículos automotores | funilaria e pintura |
| 4520-0/03 | Serviços de manutenção e reparação elétrica de veículos automotores | autoelétrica |
| 4520-0/04 | Serviços de alinhamento e balanceamento de veículos automotores | alinhamento e balanceamento |
| 4520-0/05 | Serviços de lavagem, lubrificação e polimento de veículos automotores | troca de óleo, lavagem, polimento |
| 4520-0/06 | Serviços de borracharia para veículos automotores | borracharia |
| 4520-0/07 | Serviços de instalação, manutenção e reparação de acessórios para veículos automotores | som, alarme, travas e outros acessórios |
| 4530-7/03 | Comércio a varejo de peças e acessórios novos para veículos automotores | venda de peça nova, no balcão ou aplicada no carro |
| 4530-7/05 | Comércio a varejo de pneumáticos e câmaras de ar | venda de pneus |
| 4543-9/00 | Manutenção e reparação de motocicletas e motonetas | oficina de motos |
Confirme a descrição de cada código na busca oficial da CNAE antes do registro. A tabela resume a classificação para orientar a conversa com o contador; a escolha final depende do que a oficina realmente faz.
O CNAE diz o que a empresa faz, mas não define sozinho o ISS. Na NFS-e, o que conta é o item da lista da LC 116/2003: 14.01 para a mecânica em geral, 14.12 para funilaria e lanternagem, 14.03 para recondicionamento de motores, e assim por diante. É esse item que leva à alíquota do ISS em Teresina, e a tabela de ISS de Teresina mostra a alíquota e o código de tributação de cada serviço. CNAE e item de serviço precisam conversar: o item da nota tem de corresponder a uma atividade registrada no CNPJ.
Passo a passo da abertura em Teresina
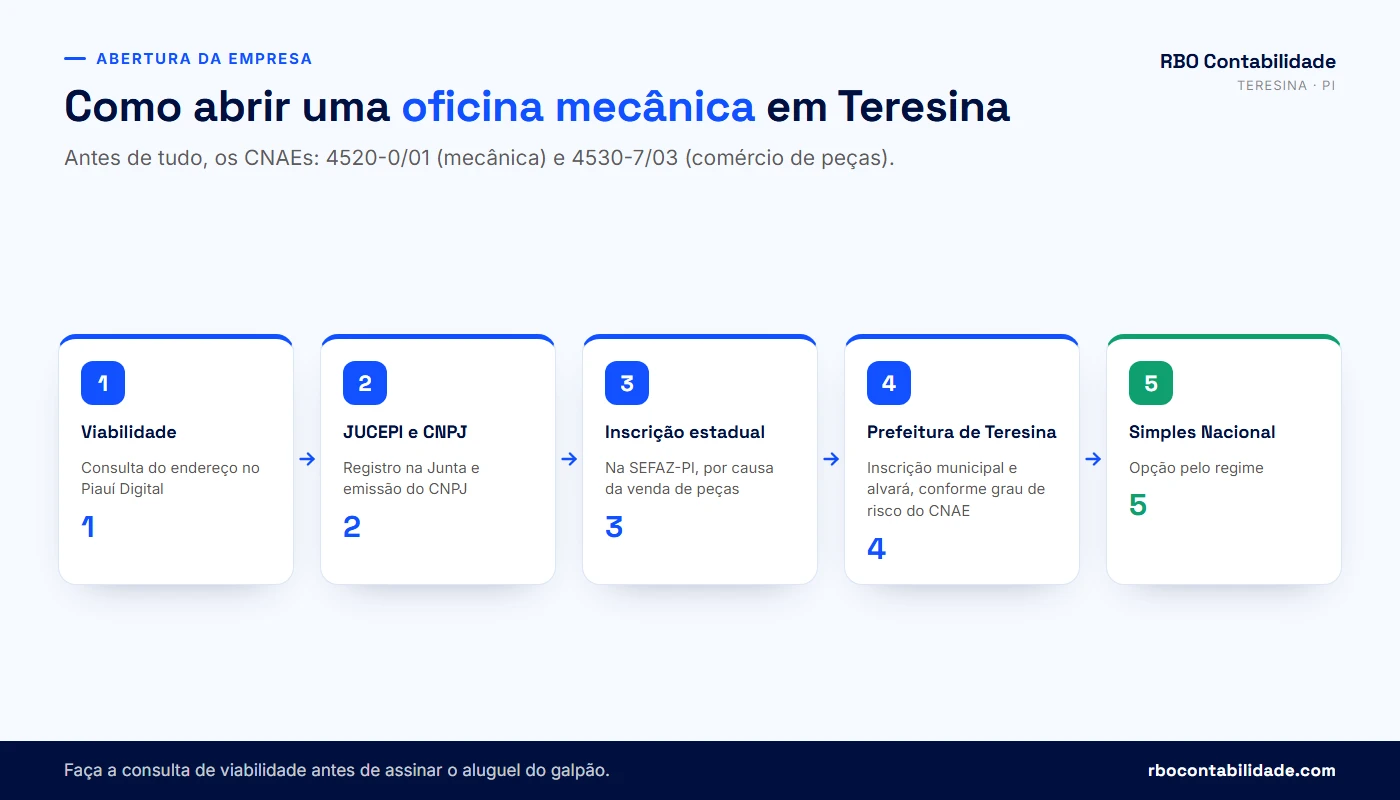
- Escolha dos CNAEs, do nome empresarial e da natureza jurídica (empresário individual, sociedade limitada unipessoal ou sociedade limitada com sócios).
- Consulta de viabilidade no Piauí Digital, em que a Prefeitura informa se a atividade é permitida naquele endereço. Faça a consulta antes de assinar o contrato de aluguel do galpão.
- Registro na JUCEPI e emissão do CNPJ.
- Inscrição estadual na SEFAZ-PI, necessária porque a oficina vende peça e é contribuinte do ICMS.
- Inscrição municipal e alvará de funcionamento na Prefeitura de Teresina, conforme o grau de risco dos CNAEs.
- Opção pelo Simples Nacional no prazo da empresa em início de atividade, previsto na Resolução CGSN nº 140/2018.
Em Teresina, o grau de risco da atividade define se a oficina começa com dispensa de alvará, com alvará sem vistoria prévia ou só depois de vistoria. Mecânica, funilaria com pintura e lavagem lidam com óleo, solvente e tinta em quantidades diferentes, e o enquadramento pode mudar de um CNAE para outro. Consulte cada código na página de grau de risco em Teresina, que resume os decretos municipais e as taxas de 2026.
A opção para 2027 de quem já tinha CNPJ foi feita de 01/09/2026 a 30/09/2026 e pode ser cancelada até 30/11/2026. A oficina que abre o CNPJ entre 01/10/2026 e 31/12/2026 faz a opção na própria inscrição, com efeito para o restante de 2026 e para 2027 (Receita Federal). Confira o prazo com o contador no momento da abertura, porque perder a opção deixa a empresa fora do Simples até a janela seguinte.
💡 Se você ainda vai abrir a oficina, o guia como abrir uma empresa em Teresina detalha cada etapa. Para conferir CNAE e viabilidade do endereço antes de fechar o aluguel, chame a RBO no WhatsApp.
Mecânico pode ser MEI ou precisa abrir uma microempresa?
O mecânico que trabalha sozinho, ou com um ajudante, e fatura até R$ 81.000,00 por ano pode ser MEI, desde que a ocupação dele esteja no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Quando a oficina passa desse faturamento, contrata mais de um empregado ou quer ter sócio, ela precisa virar microempresa. Para a oficina, as ocupações do Anexo XI são estas:
- Mecânico(a) de veículos independente (4520-0/01)
- Mecânico(a) de motocicletas e motonetas independente (4543-9/00)
- Eletricista de automóveis independente (4520-0/03)
- Comerciante de peças e acessórios novos para veículos automotores independente (4530-7/03), para quem vende peça
As três ocupações de conserto são de serviço: no Anexo XI, elas recolhem ISS e não recolhem ICMS. Para vender peça, o MEI precisa ter a ocupação de comércio registrada no CNPJ, ao lado da ocupação de mecânico, e só então o DAS passa a incluir o ICMS. O mecânico MEI que revende peça sem essa ocupação está exercendo uma atividade que não consta do cadastro. O CGSN atualiza a lista de tempos em tempos, então confira a versão vigente do Anexo XI antes da formalização.
Os limites do MEI na oficina
| Regra | Limite | Base legal |
|---|---|---|
| Faturamento | R$ 81.000,00 por ano; no ano da abertura, R$ 6.750,00 por mês de atividade | LC 123/2006, art. 18-A |
| Empregados | um só, recebendo um salário mínimo ou o piso da categoria | LC 123/2006, art. 18-C |
| Sócios | não pode ter sócio nem ser sócio, titular ou administrador de outra empresa | LC 123/2006, art. 18-A |
| Filial | não pode ter filial | LC 123/2006, art. 18-A |
| Atividade | só as ocupações do Anexo XI; venda de peça exige a ocupação de comércio registrada | Resolução CGSN nº 140/2018, Anexo XI |
O MEI paga um DAS mensal de valor fixo: a contribuição ao INSS, mais um valor fixo de ISS pelas ocupações de serviço e um valor fixo de ICMS quando tem ocupação de comércio registrada. O valor não depende do faturamento do mês. Para quem está começando sozinho, com um elevador e uma caixa de ferramentas num ponto alugado, em regra é o formato mais simples de formalizar. A base legal está no art. 18-A da LC 123/2006.
O problema aparece quando o faturamento cresce. Se a receita do ano passar de R$ 81.000,00 em até 20% (ou seja, até R$ 97.200,00), o MEI paga um DAS complementar sobre o excesso e passa a ser microempresa a partir de 01/01 do ano seguinte. Acima de 20%, o desenquadramento volta para janeiro do próprio ano, ou para a data de abertura, e o imposto de todo o período é recalculado como microempresa, com multa e juros sobre o que já tiver vencido.
Sinais de que a oficina já passou do tamanho do MEI
Na oficina, os sinais aparecem antes de o limite estourar. O segundo mecânico contratado já tira a empresa do MEI, porque a lei permite um empregado só. A peça é outro ponto que pouca gente considera: o faturamento do MEI soma tudo o que ele recebe, e a peça revendida entra na conta junto com a mão de obra. Uma oficina que troca amortecedores e kits de embreagem com frequência chega aos R$ 81.000,00 bem mais rápido do que o dono imagina, porque boa parte do que entra no caixa é o valor da peça que ele apenas repassou.
Há também o cliente empresa. A frota de uma distribuidora ou de uma transportadora pede nota em cada serviço, contrato e prazo de pagamento, e esse volume pode empurrar o faturamento para além do limite em poucos meses. Quando a oficina começa a atender empresas com regularidade, vale fazer a conta do ano inteiro antes do fechamento de dezembro.
⚠️ Dividir o faturamento entre o CNPJ do MEI e o CPF de parentes, ou abrir um segundo MEI em nome de outra pessoa para a mesma oficina, é simulação e pode ser desconsiderado pelo fisco. As notas emitidas e os dados das operadoras de cartão chegam ao fisco, e o desenquadramento retroativo vem com multa e juros.
Quem está nessa transição encontra o passo a passo na página de contabilidade para MEI. A migração para microempresa leva a oficina, em regra, para o Simples Nacional, agora com a receita dividida entre o Anexo I (peças) e o Anexo III (mão de obra).
Qual o melhor regime tributário para oficina mecânica: Simples Nacional, Lucro Presumido ou Lucro Real?
Para a maioria das oficinas pequenas e médias de Teresina, o Simples Nacional é o ponto de partida da comparação: ele reúne oito tributos numa guia só e traz a contribuição patronal ao INSS dentro do DAS, o que pesa num negócio que vive de mão de obra. O Lucro Presumido merece uma simulação quando o faturamento anual se aproxima de R$ 3,6 milhões, quando a folha é pequena e a margem alta, ou quando o cliente empresa quer aproveitar o crédito integral de ICMS das peças. O Lucro Real raramente se aplica a oficina, salvo por obrigação legal ou prejuízo recorrente. O Fator R não entra na conta, porque reparos e manutenção são tributados direto no Anexo III. O efeito do IBS e da CBS sobre o crédito do cliente está tratado na seção sobre a reforma tributária, mais abaixo.
Por que o Fator R não se aplica à oficina
O Fator R é a razão entre a folha de salários dos últimos 12 meses (com pró-labore e encargos) e a receita bruta do mesmo período. Ele só vale para as atividades que a LC 123/2006 manda para o Anexo V, com a possibilidade de ir para o Anexo III quando a folha chega a 28% da receita. Reparos e manutenção não estão nesse grupo: o art. 18, § 5º-B, IX, da LC 123/2006 coloca os serviços de instalação, de reparos e de manutenção em geral no Anexo III, sem depender da folha.
Há quem oriente o dono da oficina a manter o pró-labore alto para não cair no Anexo V. Para a mecânica, essa conta não existe. O sócio que trabalha na oficina continua recolhendo INSS sobre o pró-labore, e a calculadora de pró-labore ajuda a definir o valor, mas ele pode ser fixado pelo que o sócio de fato retira, sem a pressão do Fator R. O simulador de Fator R serve para as atividades do Anexo V, que não é o caso da mão de obra da oficina.
Simples, Presumido e Real lado a lado
| Ponto | Simples Nacional | Lucro Presumido | Lucro Real |
|---|---|---|---|
| Limite de faturamento | até R$ 4,8 milhões por ano; acima de R$ 3,6 milhões, ICMS e ISS saem do DAS | até R$ 78 milhões por ano | obrigatório acima de R$ 78 milhões; opcional abaixo |
| Peças | Anexo I, com ICMS dentro do DAS, salvo peça com ST | IRPJ e CSLL sobre 8% e 12% da receita; PIS 0,65% e Cofins 3%; ICMS por débito e crédito | IRPJ e CSLL sobre o lucro ajustado; PIS e Cofins não cumulativos; ICMS por débito e crédito |
| Mão de obra | Anexo III, com ISS dentro do DAS | IRPJ e CSLL sobre 32% da receita; PIS 0,65% e Cofins 3%; ISS pela alíquota de Teresina | IRPJ e CSLL sobre o lucro ajustado; PIS e Cofins não cumulativos; ISS pela alíquota de Teresina |
| INSS patronal | dentro do DAS (Anexos I e III) | 20% sobre a folha, mais RAT e terceiros | 20% sobre a folha, mais RAT e terceiros |
| Rotina | PGDAS-D mensal e DEFIS anual | escrituração completa e SPED fiscal e contábil | escrituração completa, SPED e apuração do lucro |
No Lucro Presumido, o IRPJ é de 15% sobre a base presumida, com adicional de 10% sobre a parte que passa de R$ 20.000,00 por mês, e a CSLL é de 9%. Os percentuais de presunção estão no art. 15 da Lei nº 9.249/1995. A Lei Complementar nº 224/2025 aumentou em 10% esses percentuais sobre a parcela da receita anual que passa de R$ 5 milhões, a partir de 01/01/2026 para o IRPJ e de 01/04/2026 para a CSLL (LC 224/2025, art. 14). O aumento é contestado no Supremo Tribunal Federal nas ADIs 7936, 7944 e 7982. Para uma oficina que fatura menos de R$ 5 milhões por ano, os percentuais de 8%, 12% e 32% continuam valendo.
Na simulação, a folha em regra pesa contra o Presumido na oficina. Com três ou quatro mecânicos registrados, os 20% de contribuição patronal, mais RAT e terceiros, viram uma guia à parte, enquanto no Simples essa contribuição já está no DAS dos Anexos I e III. O Presumido passa a ser comparado de verdade quando a oficina fatura perto de R$ 3,6 milhões, porque acima desse valor o ICMS e o ISS saem do DAS e passam a ser pagos pelas regras normais do Piauí e de Teresina, mesmo com a empresa ainda no Simples.
Planejamento tributário, aqui, é escolher o regime a partir de uma simulação com os números reais do ano, e refazer a conta quando o faturamento, a folha ou a proporção de peças mudarem. A opção pelo Simples vale para o ano-calendário inteiro e não pode ser desfeita no meio do caminho (LC 123/2006, art. 16). A página de planejamento tributário mostra como a RBO faz essa comparação.
Como separar peças e mão de obra no Simples Nacional?
No Simples Nacional, a oficina informa no PGDAS-D, todo mês, duas receitas: a das peças, como revenda de mercadorias no Anexo I, e a da mão de obra, como prestação de serviço no Anexo III. As duas usam a mesma receita bruta dos últimos 12 meses (RBT12) para achar a faixa, mas cada anexo tem a sua tabela, a sua alíquota efetiva e a sua divisão entre os tributos. A obrigação de separar está no art. 18, § 4º, da LC 123/2006, e o § 4º-A manda segregar também a receita de peças com ICMS já retido por substituição tributária e a de produtos com PIS e Cofins monofásicos.
A conta da alíquota efetiva
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12

RBT12 ....... receita bruta dos 12 meses anteriores ao mês de apuração
DAS do mês .. receita do mês em cada anexo × alíquota efetiva daquele anexo
A fórmula está no art. 18, § 1º-A, da LC 123/2006. A tabela traz as quatro primeiras faixas dos dois anexos que interessam à oficina, que vão até R$ 1.800.000,00 de RBT12.
| Faixa (RBT12) | Anexo I: alíquota nominal | Anexo I: parcela a deduzir | Anexo III: alíquota nominal | Anexo III: parcela a deduzir |
|---|---|---|---|---|
| 1ª: até R$ 180.000,00 | 4,00% | R$ 0,00 | 6,00% | R$ 0,00 |
| 2ª: de R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 | 11,20% | R$ 9.360,00 |
| 3ª: de R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 | 13,50% | R$ 17.640,00 |
| 4ª: de R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 | 16,00% | R$ 35.640,00 |
Simulação hipotética de um mês de oficina
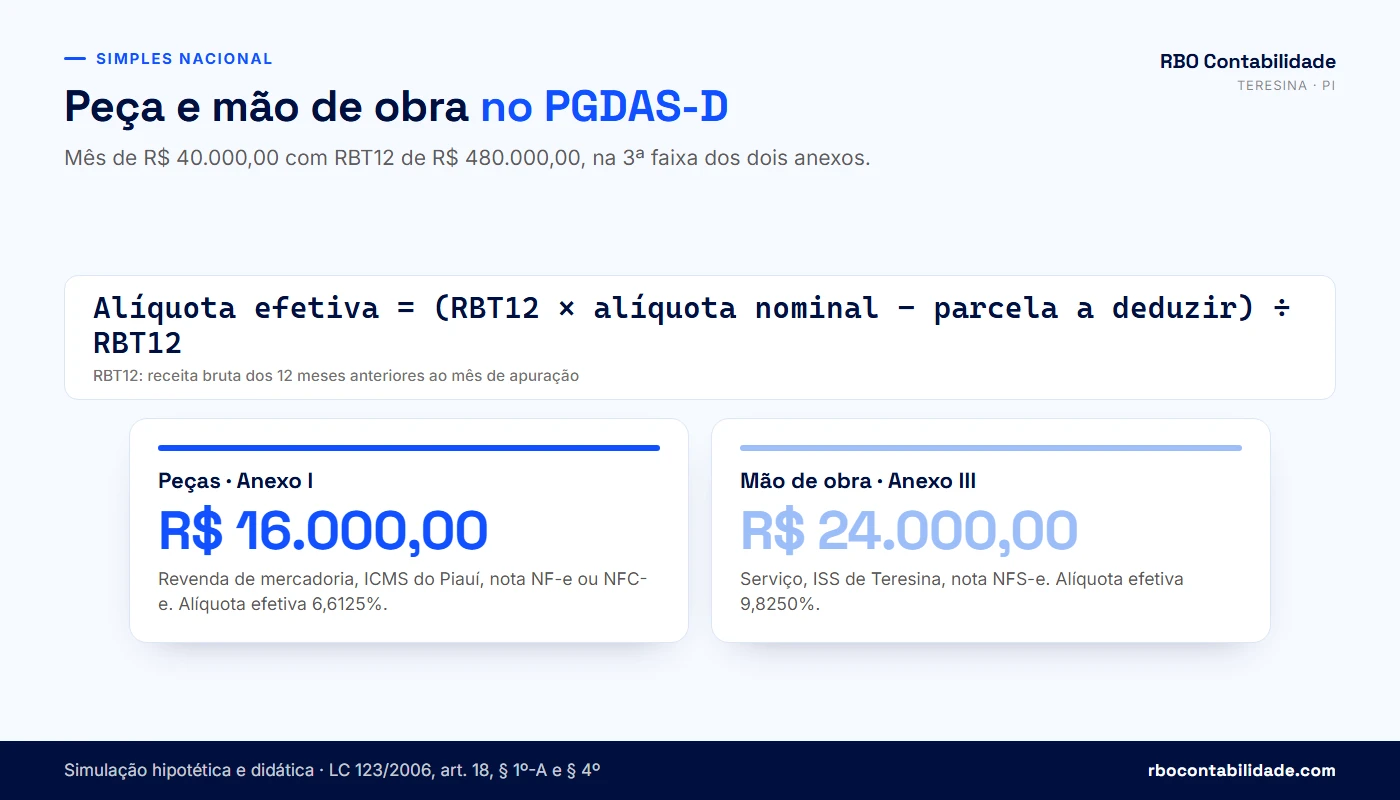
Considere, como simulação hipotética e didática, uma oficina no bairro Dirceu, em Teresina, com RBT12 de R$ 480.000,00, na 3ª faixa dos dois anexos. No mês, ela faturou R$ 40.000,00: R$ 16.000,00 em peças sem substituição tributária e R$ 24.000,00 em mão de obra, sem retenção de ISS.
Simulação hipotética e didática

Anexo I (peças) ........ (480.000,00 × 9,50% − 13.860,00) ÷ 480.000,00 = 6,6125%
Anexo III (mão de obra)  (480.000,00 × 13,50% − 17.640,00) ÷ 480.000,00 = 9,8250%

Com a separação correta
  Peças ........ R$ 16.000,00 × 6,6125% = R$ 1.058,00
  Mão de obra .. R$ 24.000,00 × 9,8250% = R$ 2.358,00
  DAS do mês ........................... R$ 3.416,00

Tudo lançado como serviço (erro)
  R$ 40.000,00 × 9,8250% = R$ 3.930,00  → R$ 514,00 a mais no mês

Tudo lançado como revenda (erro)
  R$ 40.000,00 × 6,6125% = R$ 2.645,00  → R$ 771,00 a menos que o devido
Os dois erros aparecem na prática. Lançar tudo como serviço faz a oficina pagar mais do que deve, e a diferença pode ser pedida de volta dentro do prazo legal, desde que os documentos comprovem a divisão. Lançar tudo como revenda deixa de recolher o ISS de Teresina e os demais tributos do Anexo III, e a diferença vira passivo, cobrado depois com multa e juros. Os valores mudam com a faixa, com a proporção entre peça e serviço e com a situação de cada peça, e servem só para mostrar o mecanismo.
Quando a peça tem ICMS-ST ou PIS e Cofins monofásicos
Se a peça vendida no mês chegou com o ICMS retido pelo fornecedor, a oficina marca essa receita no PGDAS-D como sujeita à substituição tributária, e o sistema tira do cálculo a parcela de ICMS do Anexo I. Se a peça também está na lista de PIS e Cofins monofásicos da Lei nº 10.485/2002, as parcelas de PIS e Cofins saem da mesma forma. Na 3ª faixa do Anexo I, o ICMS corresponde a 33,50% do valor do DAS, a Cofins a 12,74% e o PIS a 2,76%.
Simulação hipotética e didática: os mesmos R$ 16.000,00 em peças, 3ª faixa do Anexo I

Peça sem ST e sem monofásico
  6,6125% ....................................... R$ 1.058,00
Peça só com ICMS-ST
  6,6125% × (1 − 33,50%) = 4,3973% .............. R$ 703,57
Peça com ICMS-ST e PIS/Cofins monofásicos
  6,6125% × (1 − 33,50% − 2,76% − 12,74%) = 3,3724% ... R$ 539,58
A marcação só vale para a peça que de fato está nessas situações, conferida pela NCM e pela nota de compra. Marcar tudo como ST para baixar o DAS, sem que o fornecedor tenha retido o imposto, é recolher a menos, e a SEFAZ-PI tem as notas de entrada para conferir. O mesmo vale para o monofásico: a lista é fechada e segue os códigos da TIPI indicados na lei.
Quando o cliente retém o ISS
Quando o tomador do serviço é uma empresa que a legislação de Teresina obriga a reter o ISS, a oficina marca a receita de mão de obra como sujeita à retenção, e o DAS sai sem a parcela do ISS, que o cliente recolhe. Para quem está no Simples, a retenção usa o percentual de ISS da faixa do Anexo III, informado na nota, e não a alíquota cheia do município (LC 123/2006, art. 21, § 4º). Confira nota por nota se houve retenção, porque marcar retenção que não aconteceu deixa o ISS sem pagamento.
Para testar a conta com os números da sua oficina, use a calculadora abaixo no modo detalhado, com a receita de peças e a de mão de obra informadas em separado. Ela estima a alíquota efetiva e o DAS do mês pelos Anexos I a V de 2026. O valor que vale é o apurado no PGDAS-D.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Como funcionam a substituição tributária e a antecipação do ICMS nas peças no Piauí?
No Piauí, a peça que a oficina compra chega de dois jeitos. Se o item está sujeito à substituição tributária e o fornecedor reteve o ICMS, o imposto da cadeia já foi pago na compra, e a oficina não recolhe de novo o ICMS na venda: no PGDAS-D, essa receita é marcada como ST. Se a peça não tem ST e foi comprada de fornecedor de outro estado, a SEFAZ-PI cobra a antecipação parcial do ICMS na entrada, por DAR, e na venda a receita entra normalmente no Anexo I, com a parcela do ICMS dentro do DAS. As regras gerais da ST estão no Convênio ICMS nº 142/2018, e as regras do Estado, no Regulamento do ICMS do Piauí (Decreto nº 21.866/2023).

Peça com substituição tributária
O Convênio ICMS nº 142/2018 organiza a substituição tributária por segmentos de mercadorias, identificadas por CEST e NCM, e autopeças e pneus têm segmentos próprios. Cada estado define, na sua legislação e nos acordos com os outros estados, quais itens cobra por ST e em quais operações a retenção é feita na origem. Por isso a mesma peça pode chegar com ICMS retido de um fornecedor e sem retenção de outro. Quando a compra de outro estado de um item sujeito à ST chega sem a retenção, quem compra no Piauí pode ter de recolher o ICMS-ST na entrada, e a conferência é feita nota a nota.
Na nota de venda, a peça com ST sai com o CSOSN 500 (ICMS cobrado anteriormente por substituição tributária ou por antecipação) e com o CFOP de revenda de mercadoria recebida com ST, e é esse registro que sustenta a marcação no PGDAS-D. A compra feita de distribuidor do Piauí e a compra direta de fornecedor de São Paulo, Pernambuco ou Ceará podem ter tratamentos diferentes para a mesma peça, e por isso cada nota de entrada precisa ser olhada.
Peça sem ST comprada de outro estado: a antecipação parcial
A antecipação parcial alcança a mercadoria comprada em outro estado para revenda que não está sujeita à substituição tributária. Para a empresa do Simples, o valor é a diferença entre a alíquota interna do Piauí e a alíquota interestadual da nota, sem agregar margem de lucro, e é pago fora do DAS, como prevê a LC 123/2006, art. 13, § 1º, XIII, g, item 2. A antecipação parcial não encerra a tributação: quando a peça é vendida, a receita entra normalmente no Anexo I. A alíquota interna vigente e as regras de cálculo devem ser conferidas no RICMS-PI na data da compra.
Na rotina da oficina, a antecipação parcial aparece como DAR a pagar na SEFAZ-PI, gerado a partir das notas de entrada. Quando ninguém acompanha, o débito se acumula na conta-corrente fiscal do contribuinte e pode impedir a emissão da certidão negativa estadual, que a oficina vai precisar para atender órgão público ou participar de licitação. Para a empresa do Simples, esse ICMS antecipado é custo: ele não vira crédito para abater do DAS.
| Situação da peça | Na compra | Na venda (PGDAS-D) | ICMS dentro do DAS? |
|---|---|---|---|
| Sujeita à ST, com ICMS retido pelo fornecedor | imposto já cobrado na nota de compra | receita marcada como substituição tributária | não |
| Sujeita à ST, comprada de outro estado sem retenção | a oficina recolhe o ICMS-ST na entrada, por DAR | receita marcada como substituição tributária | não |
| Sem ST, comprada de outro estado | antecipação parcial por DAR (diferença de alíquotas) | receita normal no Anexo I | sim |
| Sem ST, comprada no Piauí | nada a recolher na entrada | receita normal no Anexo I | sim |
ICMS-ST e PIS/Cofins monofásico são listas diferentes
O PIS e a Cofins monofásicos seguem uma lista federal, e o ICMS-ST segue a lista do Estado. Uma peça pode estar numa lista e não na outra, e o cadastro de produtos da oficina precisa das duas informações por item. Na Lei nº 10.485/2002, as autopeças monofásicas estão nos anexos da lei, identificadas pelos códigos da TIPI, e pneus e câmaras de ar têm regra própria na mesma lei. Quando o sistema emissor da oficina não tem essa marcação, a contabilidade faz a conferência pelas notas de compra, o que funciona, mas dá mais trabalho e fica mais sujeito a erro.
⚠️ Aplicar a peça no carro não muda a natureza dela: o ICMS continua devido sobre a peça e o ISS sobre a mão de obra (LC 116/2003, item 14.01). Uma NFS-e única, com o valor das peças embutido na mão de obra, faz a oficina pagar ISS sobre a peça e deixa a SEFAZ-PI sem registro de saída das mercadorias que a oficina comprou.
💡 Compra peças de fornecedores de outros estados e não sabe se há DAR de antecipação parcial pendente na SEFAZ-PI? A RBO confere as notas de entrada da sua oficina. Falar com um contador →
Quais notas fiscais a oficina mecânica precisa emitir: NFS-e, NF-e ou NFC-e?
A oficina emite, em regra, duas notas para o mesmo atendimento: a NFS-e, para a mão de obra, com o ISS de Teresina, e a NF-e (modelo 55) ou a NFC-e (modelo 65), para as peças, com o ICMS do Piauí. A NFC-e atende a venda presencial ao consumidor final, o dono do carro que paga no balcão. A NF-e é usada quando o cliente é empresa e pede a nota no CNPJ, quando a peça vai para outro estado ou em qualquer operação que não caiba na NFC-e. A ordem de serviço não substitui nenhuma das duas, mas é o documento que liga as notas ao carro atendido.
NFS-e em Teresina
Em Teresina, a mão de obra sai em NFS-e com o item de serviço da lista da LC 116/2003 (14.01 para a mecânica em geral), o código de tributação municipal, a descrição do serviço e, de preferência, a placa ou o modelo do veículo. A nota do serviço sujeito ao ISS é emitida no portal de NFS-e da Prefeitura de Teresina, mantido pela SEMF. Pela Portaria SEMF nº 20, de 21/01/2026, o emissor municipal continua obrigatório para as operações sujeitas ao ISS, e o Emissor Nacional fica reservado, por enquanto, a operações que geram IBS e CBS sem ISS, como a locação de bens móveis. A SEMF também passou a oferecer, no próprio emissor municipal, a opção de nota no padrão nacional, com os campos de IBS e CBS. As regras nacionais para as empresas do Simples estão mudando, então confirme na SEMF qual emissor está em uso para a sua oficina antes de trocar de sistema.
Os erros de NFS-e que mais aparecem na oficina envolvem o código: item da LC 116/2003 que não corresponde ao serviço feito, código de tributação municipal incompatível com o item ou CNAE do serviço que não está registrado no CNPJ. A nota é rejeitada, ou pior, é aceita com a alíquota errada. A tabela de ISS de Teresina ajuda a conferir o código antes da primeira emissão.
NF-e e NFC-e para as peças
A nota das peças lista cada item com NCM, CFOP, quantidade e valor, e é nela que fica registrada a situação tributária de cada peça. Para a empresa do Simples, o campo de situação do ICMS usa a tabela própria do regime (CSOSN): o CSOSN 500, por exemplo, indica mercadoria com ICMS cobrado anteriormente por substituição tributária ou por antecipação. A venda de peça recebida com ST também usa CFOP diferente da venda comum (5.405 em vez de 5.102, nas operações dentro do Piauí). É esse cadastro que o contador lê para montar a segregação no PGDAS-D, e um cadastro errado no sistema emissor espalha o erro por todas as notas do mês.
| Erro de emissão | O que acontece | Como corrigir |
|---|---|---|
| Uma NFS-e só, com peça e mão de obra somadas | ISS pago sobre a peça; saída de mercadoria sem registro | NF-e ou NFC-e das peças e NFS-e só da mão de obra |
| Só a nota das peças, sem NFS-e | ISS da mão de obra não recolhido; receita de serviço omitida | emitir NFS-e de todo serviço cobrado |
| Peça com ST emitida como tributação normal | ICMS pago de novo dentro do DAS | ajustar o cadastro do item pela nota de compra (CSOSN 500) |
| Item de serviço errado na NFS-e | alíquota de ISS ou código municipal incorretos | conferir o item da LC 116/2003 e a tabela de ISS de Teresina |
| Nota emitida no mês seguinte ao serviço | receita apurada no mês errado no PGDAS-D | emitir ao fechar a ordem de serviço |
A ordem de serviço como documento de apoio
A ordem de serviço aberta na entrada do carro e fechada na entrega mostra, peça por peça, o que foi trocado e quanto custou a mão de obra. Ela conversa com o orçamento exigido pelo Código de Defesa do Consumidor e é a prova da divisão entre peça e serviço numa fiscalização. Guarde a OS junto com as duas notas e com a nota de compra da peça pelo prazo em que o fisco pode revisar o imposto, que em regra é de cinco anos.
Algumas oficinas perguntam se podem emitir uma nota só, com peças e serviço juntos. Há estados e municípios que aceitam modelos de nota conjugada, mas essa possibilidade precisa ser confirmada na SEFAZ-PI e na Prefeitura de Teresina antes de qualquer mudança; enquanto isso não estiver confirmado para o seu caso, a regra prática em Teresina é emitir as duas notas.
Como registrar mecânicos: folha, insalubridade e eSocial?
O mecânico que trabalha todos os dias na oficina, com horário, sob as ordens do dono e recebendo por mês é empregado, e deve ser registrado pela CLT desde o primeiro dia, com a admissão enviada ao eSocial até o dia anterior ao início do trabalho. Além do salário, a oficina recolhe o FGTS de 8% e, se o laudo técnico apontar insalubridade, paga o adicional previsto nos arts. 189 a 195 da CLT. No Simples Nacional, a contribuição patronal ao INSS da oficina (Anexos I e III) já vem dentro do DAS; o INSS descontado do empregado e o FGTS continuam fora dele.
Salário, piso e comissão
O piso do mecânico em Teresina é o da convenção coletiva aplicável à categoria, que muda a cada ano, e a contabilidade confere a convenção vigente antes de fechar a primeira folha. Muitas oficinas pagam parte da remuneração por comissão sobre a mão de obra. Isso é permitido, desde que o total do mês nunca fique abaixo do salário mínimo, garantia do art. 7º, VII, da Constituição, nem do piso previsto na convenção coletiva. A comissão entra na base do FGTS, do INSS, das férias e do 13º; paga por fora, ela vira dívida trabalhista acumulada.
Insalubridade: quem decide é o laudo
Óleo, graxa, solvente e combustível fazem parte da rotina da oficina, e o contato com hidrocarbonetos pode caracterizar insalubridade pela NR-15, norma regulamentadora do Ministério do Trabalho e Emprego. O grau (mínimo, médio ou máximo, com adicional de 10%, 20% ou 40% calculado sobre o salário mínimo, pelo art. 192 da CLT) não se presume: o art. 195 da CLT exige perícia de médico do trabalho ou de engenheiro de segurança do trabalho. O laudo também diz se os equipamentos de proteção fornecidos eliminam ou neutralizam o risco, situação em que o adicional pode deixar de ser devido, desde que o uso seja fiscalizado e registrado.
As condições do ambiente de trabalho vão para o eSocial no evento S-2240, e o programa de gerenciamento de riscos (PGR) previsto na NR-1 é, em regra, exigido da oficina com empregados, porque a atividade envolve exposição a agentes químicos. Sem laudo, a oficina não sabe se deve o adicional, e o eSocial fica com informação que não corresponde à realidade.
| Obrigação | Quando | Onde |
|---|---|---|
| Admissão (S-2200) | até o dia anterior ao início do trabalho | eSocial |
| Folha mensal (S-1200 e fechamento) | todo mês | eSocial e DCTFWeb |
| FGTS | todo mês | FGTS Digital (Ministério do Trabalho e Emprego) |
| Condições ambientais (S-2240) | na admissão e quando as condições mudarem | eSocial |
| Exames admissional e periódicos | na admissão e na periodicidade do PCMSO | médico do trabalho |
| Férias e 13º salário | férias a cada 12 meses de trabalho; 13º em duas parcelas no fim do ano | folha de pagamento |
O risco do mecânico autônomo que trabalha todo dia
Chamar o mecânico fixo de autônomo, ou pedir que ele abra um MEI para emitir nota à oficina, não muda a relação. Se há pessoalidade, habitualidade, subordinação e pagamento, a relação é de emprego pelo art. 3º da CLT, e a Justiça do Trabalho pode reconhecer o vínculo com os direitos de todo o período, além de FGTS e INSS em atraso. O prestador autônomo de verdade é outro caso: o retificador que atende várias oficinas no próprio galpão, ou o especialista em injeção eletrônica chamado de vez em quando para um serviço específico, com preço combinado por serviço.
⚠️ Na reclamação trabalhista, o mecânico sem registro pode pedir vínculo, horas extras e adicional de insalubridade de todo o período. Sem laudo, sem controle de ponto e sem folha, a oficina fica sem documento para se defender.
Que licenças e cuidados ambientais a oficina precisa ter em Teresina?
Para funcionar em Teresina, a oficina precisa do alvará de funcionamento da Prefeitura (ou da dispensa, conforme o grau de risco do CNAE), da regularidade junto ao Corpo de Bombeiros Militar do Piauí e, conforme a atividade e o porte, de licença ambiental. No dia a dia, a obrigação ambiental mais concreta é o óleo lubrificante usado: a Resolução CONAMA nº 362/2005 manda a oficina armazenar o óleo em recipiente adequado, entregá-lo só a coletor autorizado e guardar os certificados de coleta por cinco anos.
Alvará e grau de risco
O grau de risco de cada CNAE em Teresina define se a atividade é dispensada de alvará, se o alvará sai sem vistoria prévia ou se depende de vistoria. A página grau de risco em Teresina permite consultar o seu código e mostra as taxas municipais de 2026. A oficina que junta mecânica, funilaria com pintura e lavagem deve consultar todos os CNAEs registrados, porque o enquadramento pode ser diferente entre eles e as exigências se somam.
A licença ambiental depende da atividade e do porte. Oficinas com lavagem de veículos ou cabine de pintura podem passar por análise do órgão ambiental da Prefeitura, que pode exigir, por exemplo, caixa separadora de água e óleo no piso onde há lavagem ou troca de óleo. O enquadramento exato deve ser confirmado na Prefeitura a partir do CNAE e da área do imóvel, antes de adaptar o galpão.
Óleo usado, filtros e resíduos
Pelo art. 18 da Resolução CONAMA nº 362/2005, a oficina, como geradora de óleo lubrificante usado, tem de recolher o óleo de forma segura, em recipientes resistentes a vazamento e em local acessível à coleta, evitar que ele se misture com outros resíduos, entregá-lo apenas a coletor autorizado e manter, por cinco anos, as notas de compra do óleo novo e os certificados de coleta do óleo usado. Filtros de óleo, estopas e embalagens contaminadas também precisam de destinação comprovada. Descartar óleo no ralo ou vendê-lo a quem não tem autorização expõe a oficina a multa ambiental.
A contabilidade entra nesse assunto por uma razão prática. O certificado de coleta é documento que precisa ficar arquivado junto com as notas de compra de óleo, e a comparação entre a quantidade comprada e a quantidade coletada mostra à própria oficina se algum lote deixou de ir para o coletor. Recomendo guardar os certificados no mesmo arquivo mensal das notas fiscais, com o nome do coletor e a data, para que a oficina encontre o documento em minutos quando for pedido.
Bombeiros e segurança do imóvel
Oficina guarda combustível, óleo, solvente e tinta e, muitas vezes, usa compressor e solda. O Corpo de Bombeiros Militar do Piauí (CBMEPI) exige medidas de segurança contra incêndio conforme a área e a ocupação do imóvel, e a regularidade costuma ser pedida no licenciamento municipal. Confirme o procedimento no CBMEPI antes de abrir, porque a exigência cresce com o tamanho do galpão e com o que é armazenado nele.
💡 Vai abrir ou regularizar a oficina e não sabe em que grau de risco ela se enquadra? Mande o CNAE e o endereço para a RBO pelo WhatsApp.
O que o Código de Defesa do Consumidor exige da oficina no orçamento e na garantia?
O Código de Defesa do Consumidor exige que a oficina entregue ao cliente, antes do serviço, um orçamento prévio com o valor da mão de obra, dos materiais e das peças, as condições de pagamento e as datas de início e de término. Esse orçamento vale por dez dias a partir do recebimento pelo cliente e, depois de aprovado, obriga a oficina (Lei nº 8.078/1990, art. 40). A oficina também tem de usar peças de reposição originais e novas, ou que mantenham as especificações do fabricante, salvo autorização do cliente (art. 21), e o cliente tem 90 dias para reclamar de defeito no serviço (art. 26).
| Regra do CDC | O que a oficina faz | Artigo |
|---|---|---|
| Orçamento prévio discriminado | separa mão de obra, peças e materiais, com prazo e forma de pagamento | art. 40 |
| Validade do orçamento | dez dias contados do recebimento pelo cliente, salvo outro prazo combinado | art. 40, § 1º |
| Orçamento aprovado | obriga as partes e só muda por nova negociação com o cliente | art. 40, § 2º |
| Peça de reposição | original e nova, ou com as especificações do fabricante; outra só com autorização | art. 21 |
| Peça usada | só com autorização do cliente; sem ela, é crime | art. 70 |
| Prazo para reclamar | 90 dias, contados do término do serviço | art. 26, II e § 1º |
| Garantia da oficina | soma-se à garantia legal, por termo escrito | art. 50 |
Onde o CDC encontra a contabilidade
O orçamento com peça e mão de obra separadas traz o mesmo número de que a contabilidade precisa para dividir a receita entre o Anexo I e o Anexo III. Quando a oficina já trabalha com orçamento discriminado, a ordem de serviço e as duas notas saem dele com os valores certos. Quando o orçamento é um valor fechado escrito à mão num bloco, a divisão vira estimativa feita no fim do mês, e estimativa não se sustenta numa fiscalização.
A garantia legal de 90 dias vale mesmo que não esteja escrita, e a garantia que a oficina oferece por conta própria se soma a ela. Para a contabilidade, o retrabalho em garantia é custo: a peça trocada de novo sai do estoque sem receita nova, e isso precisa ficar registrado para o estoque fechar. A peça que volta com defeito de fábrica segue a garantia do fornecedor, com nota de devolução quando o fornecedor pede a peça de volta, e essa nota também passa pela escrituração.
O orçamento aprovado tem ainda uma função que o dono da oficina valoriza quando surge uma divergência: ele registra o que o cliente autorizou. Serviço extra descoberto no meio do conserto, como um disco de freio empenado que não aparecia na primeira avaliação, só entra na conta com nova aprovação, que pode ser registrada por escrito ou por mensagem guardada junto da ordem de serviço.
⚠️ Usar peça usada ou recondicionada sem autorização do cliente é crime previsto no art. 70 do CDC, com pena de detenção de três meses a um ano e multa. Registre a autorização por escrito na ordem de serviço.
O que muda para a oficina mecânica com a reforma tributária em 2026 e 2027?
A reforma tributária troca o PIS e a Cofins pela CBS a partir de 2027 e troca aos poucos o ICMS e o ISS pelo IBS entre 2029 e 2033, conforme a Lei Complementar nº 214/2025. A oficina do Simples continua no DAS. A primeira escolha sobre o IBS e a CBS de 2027 foi feita no e-CAC, de 01/09/2026 a 30/09/2026, e essa janela terminou. Segundo a Receita Federal, a oficina que não escolheu ficou com o IBS e a CBS dentro do DAS no 1º semestre de 2027; quem optou pelo modelo híbrido, ou pelo Simples, pode cancelar a opção até 30/11/2026; e a próxima escolha é em março de 2027, com efeito para o 2º semestre.

O calendário que interessa à oficina
| Quando | O que acontece | Efeito na oficina do Simples |
|---|---|---|
| 2026 | ano de teste: CBS de 0,9% e IBS de 0,1% informados nas notas das empresas do regime regular | DAS segue como antes; as notas já têm os campos novos |
| 01/09 a 30/09/2026 (encerrado) | opção pelo Simples para 2027 e escolha do modelo de IBS e CBS | quem não escolheu ficou com IBS e CBS dentro do DAS no 1º semestre de 2027 |
| até 30/11/2026 | prazo para cancelar a opção pelo modelo híbrido ou pelo Simples feita em setembro | rever a decisão, se for o caso |
| 2027 | CBS no lugar do PIS e da Cofins; IBS de 0,1% em 2027 e 2028 | as parcelas de PIS e Cofins do DAS dão lugar à CBS |
| março de 2027 | nova janela de escolha para o 2º semestre de 2027 | rever a decisão com dados reais |
| 2029 a 2032 | ICMS e ISS reduzidos em 10%, 20%, 30% e 40%, com o IBS subindo | as parcelas de ICMS e ISS mudam de peso |
| 2033 | fim do ICMS e do ISS | IBS e CBS no lugar dos dois |
Dentro ou fora do DAS: como a oficina pode pesar a escolha
Dentro do DAS, a rotina não muda: a oficina segue apurando tudo no PGDAS-D, e o cliente pessoa jurídica que tem direito a crédito só aproveita o valor de IBS e CBS que a oficina efetivamente recolheu pelo Simples. Fora do DAS, no modelo que a Receita chama de híbrido, a oficina apura o IBS e a CBS pelo regime regular, com débito nas vendas e crédito nas compras, e o cliente empresa pode aproveitar o crédito destacado na nota. Os demais tributos (IRPJ, CSLL, contribuição patronal e, enquanto existirem, ICMS e ISS) continuam no DAS.
Para a oficina que atende quase só pessoa física, o crédito não interessa ao cliente, que não recupera tributo, e o modelo dentro do DAS tende a ser o mais simples. A oficina que presta serviço para frotas de transportadoras, locadoras, distribuidoras ou empresas de ônibus pode ter clientes que passem a preferir o fornecedor que gera crédito maior. Nesse caso, manter, cancelar ou mudar a escolha pede uma simulação com a carteira de clientes, com as compras de peças que dariam crédito e com o custo de apurar IBS e CBS fora do DAS. Não há resposta pronta para todas as oficinas.
A janela de setembro terminou em 30/09/2026. A oficina que não fez a opção ficou com o IBS e a CBS dentro do DAS no 1º semestre de 2027. Quem optou pelo modelo híbrido, ou pelo Simples, pode cancelar até 30/11/2026, e a janela de março de 2027 permite rever a decisão para o 2º semestre. O MEI não faz essa escolha e mantém o prazo próprio de janeiro, segundo a Receita Federal.
O que muda na nota e no cadastro de peças
A NF-e, a NFC-e e a NFS-e ganharam campos para o IBS e a CBS, com a classificação tributária de cada item (o cClassTrib). Para a oficina, isso significa revisar com o fornecedor do sistema emissor o cadastro de peças e de serviços, para que a peça e a mão de obra saiam com a classificação correta. As alíquotas de referência de cada ano e parte das regras de crédito ainda dependem de atos a serem publicados; confira com o contador os valores vigentes antes de simular.
Para o Simples Nacional como um todo, o artigo Simples Nacional em 2026 e 2027 detalha as duas opções, as tabelas e o calendário completo da transição.
💡 Quer avaliar até 30/11/2026 se mantém ou cancela a opção, ou se prepara para a janela de março de 2027? A RBO faz a simulação com a carteira de clientes da sua oficina. Falar com um contador →
Como saber se a contabilidade da sua oficina está em ordem?
A contabilidade da oficina está em ordem quando o PGDAS-D de cada mês mostra a receita de peças e a de mão de obra separadas, quando as peças com ST ou com PIS e Cofins monofásicos estão marcadas, quando os DARs de antecipação parcial estão pagos, quando todos os mecânicos fixos estão registrados e quando a oficina tem alvará, certificados de coleta de óleo e orçamentos guardados. O checklist no fim desta seção reúne os sinais mais comuns de problema. Quanto mais itens você marcar, maior a chance de valer uma revisão dos últimos meses.
Os erros que a revisão procura
A revisão de uma oficina começa pelo PGDAS-D dos últimos meses, conferido contra as notas emitidas e recebidas. Ela procura o faturamento inteiro lançado num anexo só, peças com ICMS-ST tributadas de novo no DAS, antecipação parcial esquecida na SEFAZ-PI e ajudante trabalhando sem registro. Nenhum desses problemas se resolve sozinho. O pagamento a mais pode ser pedido de volta dentro do prazo legal, e o pagamento a menos pode ser regularizado antes de uma fiscalização começar, com multa de mora menor do que a multa aplicada num auto de infração.
A revisão também pode concluir que está tudo certo. Isso acontece em oficina que já emite as duas notas e tem sistema com cadastro de produtos bem feito, e ter a confirmação por escrito também tem valor na hora de vender a oficina, pedir crédito no banco ou trazer um sócio. Se você está pensando em mudar de escritório, a página trocar de contador explica como funciona a transição.
Como a RBO organiza a rotina mensal
A RBO Contabilidade atende empresas do comércio e de serviços em Teresina, nos demais municípios do Piauí e em Timon-MA, e empresas de outros estados pelo atendimento online. Numa empresa que vende peça e presta serviço, como a oficina, a rotina mensal parte dos documentos que ela já produz:
| O que a oficina entrega | O que a contabilidade faz com isso |
|---|---|
| XML das notas de compra de peças | confere NCM, ST, PIS e Cofins monofásicos e antecipação parcial |
| Notas de venda (NF-e e NFC-e) e NFS-e do mês | separa peça e mão de obra e apura o DAS no PGDAS-D |
| Ordens de serviço fechadas | confere a divisão entre peça e mão de obra |
| Ponto, comissões, admissões e desligamentos | fecha a folha, o eSocial, a DCTFWeb e o FGTS |
| DARs e avisos da SEFAZ-PI | acompanha antecipação parcial e pendências estaduais |
| Alvarás e certificados de coleta de óleo | arquiva e acompanha vencimentos |
No fim do ano, entram a DEFIS e o informe de rendimentos dos sócios, e, quando a empresa cresce, refazemos a comparação entre Simples Nacional e Lucro Presumido com os números do ano. A decisão de regime e a escolha do modelo de IBS e CBS ficam registradas por escrito, com a simulação que as sustentou.
Faça o diagnóstico abaixo pensando na sua oficina. Ele não calcula imposto; ele mostra por onde vale começar a conferência.
Diagnóstico contábil da oficina mecânica
Marque os sinais que você reconhece na sua oficina. O resultado indica se vale pedir uma revisão da separação entre peças e mão de obra, do ICMS das peças, da folha e das licenças.
Marque os itens acima para ver a leitura do resultado.
Importante: O resultado é uma orientação inicial e não substitui a análise dos documentos. Não há economia garantida: a revisão pode concluir que está tudo certo, que houve pagamento a mais ou que existe imposto a regularizar.
Perguntas frequentes sobre contabilidade para oficina mecânica
Impostos e Simples Nacional
01Quanto de imposto paga uma oficina mecânica no Simples Nacional?+
Depende da receita bruta dos últimos 12 meses e da divisão entre peças e mão de obra. As peças seguem o Anexo I, que começa em 4% de alíquota nominal na primeira faixa, e a mão de obra segue o Anexo III, que começa em 6%. A alíquota efetiva de cada anexo sobe conforme a faixa, pela fórmula da LC 123/2006. Por isso duas oficinas com o mesmo faturamento podem pagar DAS diferentes: a que vende mais peça, especialmente peça com ICMS-ST, tende a ter alíquota média menor do que a que vive quase só de mão de obra.
02Oficina mecânica paga ICMS ou ISS?+
Paga os dois, cada um sobre uma parte do atendimento. O ISS incide sobre a mão de obra, porque conserto, revisão e manutenção de veículos estão no item 14.01 da lista da LC 116/2003. O ICMS incide sobre as peças, porque a própria lista ressalva que peças e partes empregadas no conserto ficam sujeitas ao imposto estadual. No Simples Nacional os dois vêm dentro do DAS, o ISS na parcela do Anexo III e o ICMS na parcela do Anexo I, salvo quando a peça já veio com ICMS retido por substituição tributária.
03Oficina mecânica é Anexo I ou Anexo III do Simples Nacional?+
É os dois. A receita das peças revendidas, inclusive as aplicadas no carro, vai para o Anexo I, de comércio. A receita da mão de obra vai para o Anexo III, de serviços, por força do art. 18, § 5º-B, IX, da LC 123/2006, que trata dos serviços de reparos e manutenção em geral. No PGDAS-D a oficina informa as duas receitas separadamente todo mês. Quem lança tudo num anexo só paga errado: a mais, se tudo for para o Anexo III, ou a menos, se tudo for para o Anexo I.
04Oficina mecânica depende do Fator R?+
Não. O Fator R vale para as atividades que a LC 123/2006 coloca no Anexo V, com possibilidade de migrar para o Anexo III quando a folha chega a 28% da receita. Reparos e manutenção de veículos não fazem parte desse grupo: são tributados diretamente no Anexo III, qualquer que seja a folha. A oficina não precisa elevar pró-labore ou salários para manter uma alíquota menor. A folha continua importante por outros motivos, como encargos e cumprimento da convenção coletiva, mas não muda o anexo da mão de obra.
05Como calcular a alíquota efetiva do DAS da oficina?+
A conta é feita separadamente para cada anexo. Multiplique a receita bruta dos últimos 12 meses pela alíquota nominal da faixa, subtraia a parcela a deduzir e divida o resultado pela mesma receita de 12 meses. O percentual obtido é aplicado sobre a receita do mês daquele anexo. Na oficina, faz-se uma conta para as peças, pela tabela do Anexo I, e outra para a mão de obra, pela tabela do Anexo III. O PGDAS-D calcula sozinho, mas conferir a lógica ajuda a entender por que o DAS subiu ou desceu.
06O que é segregação de receitas no PGDAS-D da oficina?+
É informar, na declaração mensal do Simples, cada tipo de receita no campo certo. Na oficina, isso significa separar a revenda de peças da prestação de serviço e, dentro das peças, indicar as que tiveram ICMS retido por substituição tributária e as que têm PIS e Cofins monofásicos. Na mão de obra, indica-se se houve retenção de ISS pelo cliente. Cada marcação retira do cálculo a parcela do tributo já pago de outra forma. A segregação precisa ter base em documentos: notas de compra, notas de venda e ordens de serviço.
07Peça aplicada no carro durante o conserto entra como serviço ou como venda?+
Entra como venda de mercadoria. A lista de serviços da LC 116/2003 exclui expressamente do ISS as peças e partes empregadas na manutenção de veículos, que ficam sujeitas ao ICMS. Assim, mesmo que o cliente não compre a peça no balcão e ela seja instalada pelo mecânico, o valor da peça é receita de revenda, informada no Anexo I, com nota fiscal de mercadoria. Só a mão de obra do conserto vai para a NFS-e e para o Anexo III. Embutir a peça no valor do serviço distorce os dois impostos.
08O que são PIS e Cofins monofásicos nas autopeças?+
São PIS e Cofins cobrados de uma vez só, no fabricante ou no importador, com alíquota maior, conforme a Lei nº 10.485/2002. Nas etapas seguintes, inclusive na revenda feita pela oficina, a receita dessas peças fica com alíquota zero desses dois tributos. Para a oficina do Simples, isso significa marcar a receita como monofásica no PGDAS-D, e o DAS sai sem as parcelas de PIS e Cofins daquele valor. A lista é fechada e segue os códigos da TIPI, então a conferência precisa ser feita pela NCM de cada peça.
09Oficina mecânica pode ficar no Lucro Presumido?+
Pode, desde que não seja obrigada ao Lucro Real. No Lucro Presumido, o IRPJ e a CSLL incidem sobre percentuais fixos da receita, que para a oficina são diferentes para peças e para serviços, o PIS e a Cofins são cumulativos e o ICMS e o ISS são pagos fora de guia única. A contribuição patronal de 20% sobre a folha, com RAT e terceiros, também passa a ser paga à parte. Para oficinas com vários mecânicos registrados, esse custo costuma pesar. A escolha deve partir de uma simulação com os números reais do ano.
10Quando a oficina deve sair do Simples Nacional?+
A saída é obrigatória quando a receita bruta anual passa de R$ 4,8 milhões, ou quando surge alguma vedação prevista na LC 123/2006, como ter outra pessoa jurídica no capital social ou débito tributário sem exigibilidade suspensa. Entre R$ 3,6 milhões e R$ 4,8 milhões, a empresa continua no Simples para os tributos federais, mas passa a pagar ICMS e ISS pelas regras normais do Piauí e de Teresina. Fora desses casos, sair é uma escolha que só faz sentido se a simulação mostrar vantagem no Lucro Presumido, considerando folha, margem e perfil dos clientes.
11A oficina pode pagar imposto como comércio e deixar o serviço de fora?+
Não. Se a oficina cobra mão de obra, essa receita precisa aparecer no PGDAS-D como serviço e ter NFS-e emitida. Lançar todo o faturamento como revenda de peças reduz o DAS porque o Anexo I tem alíquotas menores, mas deixa de recolher o ISS de Teresina e os tributos federais na proporção do Anexo III. Isso é recolhimento a menor e, se for feito de propósito, pode ser caracterizado como sonegação. A diferença, quando descoberta, é cobrada com multa e juros, e a Prefeitura pode cobrar o ISS diretamente.
12A oficina que pagou DAS a mais pode pedir o valor de volta?+
Pode pedir a restituição ou a compensação do que foi pago indevidamente, em regra dentro de cinco anos contados do pagamento. O caminho começa pela retificação do PGDAS-D dos meses em que a receita foi mal segregada, com base nas notas e nas ordens de serviço. Depois, faz-se o pedido pelos canais da Receita Federal, e a parcela de ICMS ou de ISS segue as regras do Estado e do Município. O resultado depende da documentação: sem prova da divisão entre peças e serviço, a retificação fica difícil de sustentar.
ICMS das peças e notas fiscais
13O que é substituição tributária do ICMS nas autopeças?+
É o regime em que um contribuinte do início da cadeia, normalmente o fabricante, o importador ou o distribuidor, recolhe antecipadamente o ICMS que seria devido nas vendas seguintes. A peça chega à oficina com o imposto já retido e informado na nota de compra. Quando a oficina revende essa peça, ela não recolhe o ICMS novamente; no Simples, marca a receita como sujeita à substituição tributária no PGDAS-D. As regras gerais estão no Convênio ICMS nº 142/2018, e cada estado define quais produtos entram no regime.
14Como saber se a peça comprada veio com ICMS-ST?+
A nota fiscal de compra mostra. Quando há retenção, a NF-e traz a base de cálculo e o valor do ICMS-ST nos campos próprios, além do CEST da mercadoria. O CFOP usado pelo fornecedor também indica operação com substituição tributária, e, se o fornecedor for do Simples, o CSOSN do item ajuda a identificar. Na dúvida, o contador confere o XML da nota. Vale conferir nota por nota, porque a mesma peça pode chegar com ST de um fornecedor e sem retenção de outro, principalmente em compras de outros estados.
15O que é antecipação parcial do ICMS no Piauí?+
É a cobrança antecipada de parte do ICMS sobre mercadorias compradas em outros estados para revenda, quando não estão sujeitas à substituição tributária. Para a empresa do Simples Nacional, o valor é a diferença entre a alíquota interna do Piauí e a alíquota interestadual da nota, sem margem de lucro agregada, conforme a LC 123/2006. O pagamento é feito por DAR, fora do DAS. A antecipação parcial não encerra a tributação: quando a peça é revendida, a receita entra normalmente no Anexo I, com a parcela do ICMS dentro do DAS.
16A oficina do Simples paga antecipação parcial do ICMS?+
Sim. A LC 123/2006 deixa a antecipação do ICMS fora do DAS, inclusive para as empresas do Simples Nacional, nas compras de mercadorias de outros estados para comercialização. Por isso a oficina que compra peças de fornecedores de fora do Piauí pode receber DARs de antecipação parcial emitidos pela SEFAZ-PI. Para a empresa do Simples, esse valor é custo e não gera crédito para abater do DAS. Ignorar os DARs deixa pendências na conta-corrente fiscal e pode impedir a emissão da certidão negativa estadual.
17Qual nota fiscal a oficina emite para o cliente pessoa física?+
Normalmente duas. A NFS-e registra a mão de obra e o ISS de Teresina. Para as peças, a oficina emite a NFC-e, que é a nota de venda presencial ao consumidor final, ou a NF-e, quando a operação exigir. As duas notas devem corresponder à ordem de serviço do atendimento. O cliente pessoa física geralmente não usa as notas para crédito de tributo, mas elas protegem a oficina em caso de reclamação de garantia e são a base da segregação de receitas no Simples Nacional.
18Qual nota a oficina emite quando o cliente é empresa ou frota?+
A mão de obra continua na NFS-e, com os dados do CNPJ do cliente e, se for o caso, com a retenção do ISS informada. As peças saem em NF-e, com o CNPJ do destinatário, porque a empresa precisa da nota completa para a contabilidade dela. Em serviços para frotas, vale identificar a placa ou o número do veículo em cada nota e manter a ordem de serviço assinada pelo responsável do cliente. Contratos com prazo de pagamento também devem refletir a separação entre peças e mão de obra.
19A oficina pode emitir uma nota só com peças e serviço?+
Em Teresina, a regra prática é emitir duas: NFS-e para a mão de obra e NF-e ou NFC-e para as peças. Existem modelos de nota conjugada aceitos em alguns estados e municípios, mas essa possibilidade precisa ser confirmada na SEFAZ-PI e na Prefeitura antes de ser adotada. Emitir só a NFS-e com o valor total faz a oficina pagar ISS sobre peça e deixa sem registro a saída da mercadoria. Emitir só a nota de peças omite a receita de serviço. Os dois caminhos trazem problema fiscal.
20Qual o código de serviço da NFS-e para oficina mecânica?+
Para a mecânica em geral, o item da lista da LC 116/2003 é o 14.01, que cobre lubrificação, revisão, conserto, restauração, manutenção e conservação de veículos. Funilaria e lanternagem ficam no item 14.12, e o recondicionamento de motores no 14.03. Além do item nacional, Teresina usa o código de tributação municipal, que precisa ser compatível com o serviço e com o CNAE registrado. A tabela de ISS de Teresina publicada no site da RBO ajuda a conferir o código e a alíquota antes da primeira emissão.
21O que significa o CSOSN 500 na nota da oficina?+
É o código de situação da operação usado por empresas do Simples Nacional para indicar que o ICMS da mercadoria foi cobrado anteriormente por substituição tributária ou por antecipação. Na oficina, ele aparece na nota de venda das peças que chegaram com ICMS-ST. Esse código precisa estar correto no cadastro do produto, porque é a partir dele que a receita é marcada como substituição tributária no PGDAS-D. Um cadastro com o CSOSN errado faz o ICMS ser pago de novo dentro do DAS, mês após mês.
22Por quanto tempo a oficina precisa guardar notas e ordens de serviço?+
Em regra, cinco anos, que é o prazo em que o fisco pode revisar os tributos. Guarde as notas de compra de peças, as notas de venda, as NFS-e, as ordens de serviço e os orçamentos aprovados. Os certificados de coleta de óleo usado também têm prazo de cinco anos pela Resolução CONAMA nº 362/2005. Documentos trabalhistas e previdenciários têm prazos próprios, e o contador indica quais guardar por mais tempo. Um arquivo digital organizado por mês costuma bastar e facilita qualquer conferência.
Abertura, MEI e licenças
23Qual o CNAE de oficina mecânica?+
O CNAE principal da oficina de mecânica geral é o 4520-0/01, serviços de manutenção e reparação mecânica de veículos automotores. Quem também vende peças inclui o 4530-7/03, comércio a varejo de peças e acessórios novos para veículos automotores. Outras atividades do mesmo grupo têm códigos próprios: funilaria e pintura (4520-0/02), autoelétrica (4520-0/03), alinhamento e balanceamento (4520-0/04), lavagem e lubrificação (4520-0/05) e borracharia (4520-0/06). Oficina de motos usa o 4543-9/00, manutenção e reparação de motocicletas e motonetas. A descrição oficial deve ser conferida na busca da CNAE do IBGE.
24Oficina mecânica precisa de inscrição estadual?+
Precisa, se vender peças. A venda de mercadoria, inclusive a peça aplicada no carro, é operação sujeita ao ICMS, e a oficina que faz isso é contribuinte do imposto estadual, com inscrição na SEFAZ-PI. Sem inscrição estadual, a oficina não consegue emitir NF-e ou NFC-e nem registrar corretamente as notas de compra das peças. A oficina que só presta serviço, com o cliente comprando a peça em outro lugar, pode funcionar apenas com a inscrição municipal, mas esse formato limita o negócio e costuma gerar atrito com o cliente.
25Oficina mecânica precisa de alvará em Teresina?+
Precisa estar regular com a Prefeitura, e o formato depende do grau de risco dos CNAEs. Algumas atividades de baixo risco podem ser dispensadas de alvará; outras recebem alvará sem vistoria prévia; outras dependem de vistoria antes do funcionamento. Como a oficina lida com óleo, solvente, combustível e, às vezes, tinta, a classificação precisa ser conferida código por código. A página de grau de risco em Teresina, no site da RBO, permite consultar o CNAE e mostra as taxas municipais de 2026.
26Como funciona a consulta de viabilidade para abrir oficina em Teresina?+
A consulta de viabilidade é feita no Piauí Digital antes do registro da empresa. Nela, você informa o endereço e as atividades, e a Prefeitura responde se aquela atividade é permitida no local, de acordo com as regras de uso do solo. Para oficina, a consulta deve ser feita antes de assinar o contrato de aluguel ou de reformar o imóvel, porque a resposta negativa impede o registro naquele endereço. Com a viabilidade aprovada, o processo segue para a JUCEPI, o CNPJ e as inscrições estadual e municipal.
27Mecânico autônomo pode ser MEI?+
Pode, se cumprir os limites do MEI (até R$ 81.000,00 por ano, no máximo um empregado, sem sócio) e se a ocupação estiver no Anexo XI da Resolução CGSN nº 140/2018. Para a oficina, a lista traz Mecânico(a) de veículos independente (4520-0/01), Mecânico(a) de motocicletas e motonetas independente (4543-9/00) e Eletricista de automóveis independente (4520-0/03), todas de serviço, com ISS e sem ICMS. Para vender peça, o MEI precisa registrar também a ocupação Comerciante de peças e acessórios novos para veículos automotores independente (4530-7/03); só com ela o DAS passa a incluir o ICMS.
28A venda de peças conta no limite de faturamento do MEI?+
Conta. O limite de R$ 81.000,00 por ano considera toda a receita bruta do MEI, somando serviço e venda de mercadoria. Na oficina, isso pesa porque parte grande do valor cobrado do cliente é a peça, que o mecânico compra e repassa. Numa simulação hipotética, um MEI que cobra R$ 400,00 de mão de obra e R$ 600,00 de peças num serviço registra R$ 1.000,00 de faturamento, e não R$ 400,00. Por isso o mecânico MEI deve somar peças e serviços mês a mês para não ultrapassar o limite sem perceber.
29O que acontece se o MEI mecânico passar do limite de faturamento?+
Se o excesso for de até 20%, ou seja, receita anual de até R$ 97.200,00, o MEI paga um DAS complementar sobre o valor excedente e passa a ser microempresa a partir de 01/01 do ano seguinte. Se o excesso passar de 20%, o desenquadramento retroage a janeiro do ano em que ocorreu, ou à data de abertura, e o imposto do período é recalculado como microempresa, com multa e juros. Por isso o controle mensal do faturamento é importante para o mecânico que está crescendo e já atende empresas.
30MEI mecânico pode contratar ajudante?+
Pode contratar um empregado, que deve receber um salário mínimo ou o piso da categoria, conforme o art. 18-C da LC 123/2006. O registro segue a CLT e o eSocial, com FGTS e com a contribuição previdenciária própria do MEI sobre o salário. Se a oficina precisar de um segundo ajudante, ela deixa de caber no MEI e precisa migrar para microempresa. Colocar o segundo ajudante sem registro para continuar como MEI cria risco trabalhista e não evita o desenquadramento se o vínculo for reconhecido.
31Oficina mecânica precisa de licença ambiental em Teresina?+
Depende da atividade e do porte. Oficinas com lavagem de veículos, pintura ou grande volume de óleo e resíduos podem passar por análise do órgão ambiental da Prefeitura, que pode exigir estruturas como caixa separadora de água e óleo. Mesmo quando não há licença específica, a oficina tem obrigações ambientais permanentes, como entregar o óleo lubrificante usado a coletor autorizado e dar destino adequado a filtros, estopas e embalagens contaminadas. O enquadramento exato deve ser confirmado na Prefeitura a partir do CNAE e do tamanho do imóvel.
32O que a oficina deve fazer com o óleo lubrificante usado?+
Pela Resolução CONAMA nº 362/2005, a oficina deve armazenar o óleo usado em recipientes adequados e resistentes a vazamento, evitar misturá-lo com outros resíduos, entregá-lo somente a coletor autorizado e guardar os certificados de coleta por cinco anos, junto com as notas de compra do óleo novo. Jogar óleo no esgoto ou no solo, ou vendê-lo a quem não tem autorização, pode gerar multa ambiental. Na prática, vale ter um coletor regular contratado e arquivar cada certificado no mesmo arquivo mensal das notas fiscais.
33A oficina mecânica precisa de vistoria do Corpo de Bombeiros?+
A oficina precisa cumprir as normas de segurança contra incêndio do Corpo de Bombeiros Militar do Piauí, conforme a área, a ocupação e o que é armazenado no imóvel. Combustível, óleo, tinta, solvente e equipamentos de solda aumentam o cuidado exigido. Em muitos casos a regularidade com os bombeiros é pedida no licenciamento municipal. Os procedimentos e documentos variam com o tamanho do galpão, por isso é recomendável confirmar as exigências diretamente no CBMEPI antes de abrir ou de ampliar a oficina.
Funcionários e consumidor
34Mecânico tem direito a adicional de insalubridade?+
Tem, se o laudo técnico concluir que há exposição a agentes insalubres nos termos da NR-15, como os hidrocarbonetos presentes em óleos e graxas, sem neutralização por equipamento de proteção. O adicional é de 10%, 20% ou 40% sobre o salário mínimo, conforme o grau mínimo, médio ou máximo, pelo art. 192 da CLT. A caracterização exige perícia de médico ou engenheiro do trabalho, conforme o art. 195. Sem laudo, a oficina não sabe se deve o adicional e fica exposta numa eventual reclamação trabalhista.
35Posso pagar o mecânico só por comissão?+
Pode combinar remuneração por comissão, desde que o total do mês nunca fique abaixo do salário mínimo, garantia do art. 7º, VII, da Constituição, nem do piso previsto na convenção coletiva. A comissão deve constar na folha, com incidência de FGTS, INSS, férias, 13º e descanso semanal remunerado. Pagar comissão por fora, em dinheiro ou Pix sem registro, gera diferença que pode ser cobrada depois pelo empregado, com reflexos em todas as verbas do contrato e com os encargos em atraso.
36Posso contratar mecânico como MEI em vez de registrar na CLT?+
Só quando a relação for realmente de prestação de serviço autônoma, sem subordinação, sem horário fixo e sem exclusividade de fato. Se o mecânico trabalha todos os dias na oficina, sob as ordens do dono e com pagamento regular, a relação é de emprego pelo art. 3º da CLT, mesmo que ele emita nota como MEI. Nesses casos, a Justiça do Trabalho pode reconhecer o vínculo, com direitos retroativos, FGTS e INSS. O modelo pode funcionar com especialistas que atendem várias oficinas e cobram por serviço.
37O que o orçamento da oficina precisa ter pelo Código de Defesa do Consumidor?+
O art. 40 do Código de Defesa do Consumidor exige orçamento prévio com o valor da mão de obra, dos materiais e dos equipamentos, as condições de pagamento e as datas de início e término do serviço. Salvo combinação diferente, o orçamento vale por dez dias contados do recebimento pelo cliente. Depois de aprovado, ele obriga a oficina e só pode ser alterado com nova negociação. Um orçamento que separa peças e mão de obra também serve de base para as notas fiscais e para a segregação das receitas no Simples.
38Qual o prazo de garantia do serviço de oficina mecânica?+
O prazo para reclamar de defeito aparente no serviço é de 90 dias, contados do término do serviço, pelo art. 26 do Código de Defesa do Consumidor, porque o conserto de veículo é serviço sobre bem durável. Para defeito oculto, o prazo começa quando o problema aparece. A oficina pode oferecer garantia maior por conta própria, por escrito, e ela se soma à legal. Na contabilidade, o retrabalho em garantia é custo, e a peça trocada de novo precisa ser baixada do estoque sem receita correspondente.
39A oficina pode usar peça usada ou paralela no conserto?+
O art. 21 do CDC obriga a usar componentes de reposição originais adequados e novos, ou que mantenham as especificações técnicas do fabricante; outra peça só pode ser usada com autorização do cliente. Para peça usada, o art. 70 prevê crime quando ela é empregada sem autorização, com pena de detenção de três meses a um ano e multa. Registre por escrito, na ordem de serviço ou no orçamento, a autorização do cliente e o tipo de peça escolhido, com a diferença de preço quando houver.
Reforma tributária e contador
40O que a oficina do Simples precisa decidir até 30/09/2026?+
Precisa decidir se vai recolher o IBS e a CBS de 2027 dentro do DAS, como já acontece com os tributos do Simples, ou fora dele, pelo regime regular, no chamado modelo híbrido. A escolha é feita no e-CAC de 01/09/2026 a 30/09/2026, vale para o primeiro semestre de 2027 e pode ser cancelada até 30/11/2026. Segundo a Receita Federal, haverá nova janela em março de 2027 para o segundo semestre. A empresa que está fora do Simples e quer entrar em 2027 também faz a opção nesse período.
41Vale a pena a oficina recolher o IBS e a CBS fora do DAS?+
Depende dos clientes. Fora do DAS, a oficina apura IBS e CBS com débito e crédito, e os clientes empresa podem aproveitar o crédito destacado na nota, o que pode interessar a frotas, transportadoras e distribuidoras. Em compensação, a oficina assume uma apuração a mais e precisa controlar os créditos das compras. Para quem atende quase só pessoa física, que não aproveita crédito, o modelo dentro do DAS tende a ser mais simples. A decisão deve partir de uma simulação com a carteira real de clientes e as compras de peças.
42Quando o ICMS e o ISS deixam de existir para a oficina?+
Pela Lei Complementar nº 214/2025, o ICMS e o ISS começam a ser reduzidos em 2029, com corte de 10% naquele ano, 20% em 2030, 30% em 2031 e 40% em 2032, enquanto o IBS aumenta na mesma proporção. Em 2033, os dois impostos deixam de existir e o IBS assume o lugar deles. Até lá, a oficina continua separando peças e mão de obra, emitindo NFS-e para o serviço e nota de mercadoria para as peças, e marcando a substituição tributária no PGDAS-D como faz hoje.
43Como escolher um contador para oficina mecânica em Teresina?+
Pergunte como o escritório faz a segregação entre peças e mão de obra no PGDAS-D, como confere a substituição tributária e o PIS e a Cofins monofásicos das peças, e quem acompanha os DARs de antecipação parcial na SEFAZ-PI. Pergunte também como é feita a folha dos mecânicos, se o escritório orienta sobre laudo de insalubridade e como registra por escrito as decisões de regime. Um contador que conhece o setor responde essas perguntas com exemplos e mostra, nos documentos da sua oficina, onde estão os pontos de atenção.
44Como trocar de contador sem prejudicar a oficina?+
A troca começa com a entrega formal dos documentos pelo escritório anterior: livros, declarações, acessos autorizados, folha e histórico do PGDAS-D. O novo contador confere os últimos meses antes de assumir as entregas, para saber se há pagamento a mais, pendência ou declaração faltando. O ideal é fazer a transição no início de um mês, com uma data clara para a última competência de cada escritório. A página trocar de contador, no site da RBO, explica as etapas e o que pedir por escrito ao escritório anterior.
45Quem faz a contabilidade de oficina mecânica em Teresina?+
A RBO Contabilidade, escritório contábil de Teresina que atende empresas do comércio e de serviços, faz a rotina que a oficina precisa: separação de peças e mão de obra no Simples Nacional, conferência do ICMS das peças, folha dos mecânicos, obrigações anuais e acompanhamento da reforma tributária. O contador responsável é Rogério Batista Osterno, CRC-PI 010656 - O. O atendimento cobre Teresina, os demais municípios do Piauí e Timon-MA, e empresas de outros estados pelo atendimento online. O primeiro contato pode ser feito pelo WhatsApp (86) 98840-7121.
46A oficina ainda pode mudar a escolha do IBS e da CBS para 2027?+
Em parte. A janela de 01/09/2026 a 30/09/2026 terminou, e a oficina que não escolheu ficou com o IBS e a CBS dentro do DAS no 1º semestre de 2027. Quem optou pelo modelo híbrido, com IBS e CBS fora do DAS, pode cancelar essa opção até 30/11/2026; o mesmo prazo vale para cancelar a opção pelo Simples feita em setembro. Segundo a Receita Federal, haverá nova janela em março de 2027, com efeito para o 2º semestre. A decisão de manter ou cancelar deve partir de uma simulação com a carteira de clientes da oficina.
Fontes oficiais consultadas
14 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — Simples Nacional, art. 18, § 4º-A e § 5º-B, IXPresidência da República · planalto.gov.br
- 02Lei Complementar nº 116/2003 — ISS, lista de serviços, item 14Presidência da República · planalto.gov.br
- 03Lei Complementar nº 214/2025 — IBS, CBS e transição da reforma tributáriaPresidência da República · planalto.gov.br
- 04Lei nº 8.078/1990 — Código de Defesa do Consumidor, arts. 21, 26 e 40Presidência da República · planalto.gov.br
- 05Lei nº 10.485/2002 — PIS e Cofins monofásicos de autopeças e pneusPresidência da República · planalto.gov.br
- 06Decreto-Lei nº 5.452/1943 — CLT, arts. 189 a 195 (insalubridade)Presidência da República · planalto.gov.br
- 07Resolução CGSN nº 140/2018 — regras do Simples Nacional e do MEIComitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 08Convênio ICMS nº 142/2018 — regras gerais da substituição tributáriaCONFAZ · confaz.fazenda.gov.br
Receita Federal e outros órgãos federais
- 09Resolução CONAMA nº 362/2005 — recolhimento do óleo lubrificante usadoCONAMA · conama.mma.gov.br
- 10Prazo de opção pelo Simples e pelo modelo de IBS e CBS em 2027Receita Federal · gov.br
- 11Atividades permitidas ao MEI — lista de ocupaçõesPortal do Empreendedor · gov.br
- 12Busca da CNAE — classificação oficial de atividadesIBGE / CONCLA · concla.ibge.gov.br
Estado do Piauí
- 13Decreto nº 21.866/2023 — Regulamento do ICMS do PiauíSEFAZ-PI · portaldalegislacao.sefaz.pi.gov.br
Município de Teresina
- 14Nota Fiscal e Nota Fiscal Avulsa — NFS-e de TeresinaPrefeitura de Teresina · pmt.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Atende oficinas mecânicas e empresas do setor automotivo no Simples Nacional, com atenção à separação entre peças e mão de obra, ao ICMS das peças no Piauí e à folha dos mecânicos.
