

É possível pagar menos impostos legalmente?
Sim. Uma empresa pode reduzir a carga tributária de forma legal quando está em regime inadequado, possui enquadramento incorreto, apura receitas de forma errada, deixa de aplicar regras específicas da legislação, tem créditos não utilizados, não aproveita benefícios fiscais aos quais tem direito ou paga tributos duplicados e indevidos. A redução, nesses casos, não é um favor nem uma manobra: é simplesmente pagar o que a lei manda — nem mais, nem menos.
Um fator costuma ficar de fora dessa conta: município e estado. É justamente aí que muitas empresas de Teresina e do interior do Piauí perdem dinheiro. Um comércio que compra mercadoria de fora do estado, uma clínica que sofre retenção de ISS na capital, uma empresa que vende para Timon, no Maranhão, e um prestador que atende órgãos públicos convivem com regras municipais, estaduais e federais que se sobrepõem. Nenhuma delas aparece de forma explícita no valor do DAS — mas todas influenciam quanto o negócio paga no fim do mês.
O nome técnico dessa prática é elisão fiscal: a organização legítima das atividades da empresa para utilizar, antes da ocorrência do fato gerador (o evento que faz nascer a obrigação de pagar o tributo), as alternativas que a própria legislação permite. Escolher entre Simples Nacional e Lucro Presumido, segregar receitas conforme a LC 123/2006, acompanhar o Fator R: tudo isso é elisão.
É essencial não confundir os conceitos:
- Elisão fiscal — uso de alternativas legais, antes do fato gerador, com operações reais e documentadas. É lícita.
- Evasão fiscal (sonegação) — ocultação ou falsificação de informações para não pagar tributo devido: vender sem nota, omitir receita, declarar despesa falsa. É crime.
- Erro tributário — equívoco não intencional na apuração: NCM errado, receita em duplicidade, retenção não considerada. Não é crime, mas gera pagamento a maior (recuperável) ou a menor (passivo com multa e juros).
- Simulação — operação formalmente "legal" que não corresponde à realidade: contrato de fachada, divisão artificial de empresas, folha fictícia. O Fisco desconsidera o negócio simulado e cobra o tributo com penalidades.
Outro ponto que surpreende muitos empresários: pagar menos imposto não significa necessariamente trocar de regime. Boa parte das reduções vem de ajustes dentro do próprio regime atual: classificação correta das receitas no PGDAS-D, correção cadastral (CNAE, NCM, CEST), revisão dos produtos monofásicos ou com substituição tributária, aproveitamento de retenções, aplicação do Fator R quando cabível, correção de declarações e identificação de pagamentos indevidos.
⚠️ Atenção: uma estratégia tributária somente é segura quando corresponde às operações reais da empresa e possui fundamento documental e legal. Estratégia sem documento é passivo esperando fiscalização.
Como saber se minha empresa está pagando muito imposto?
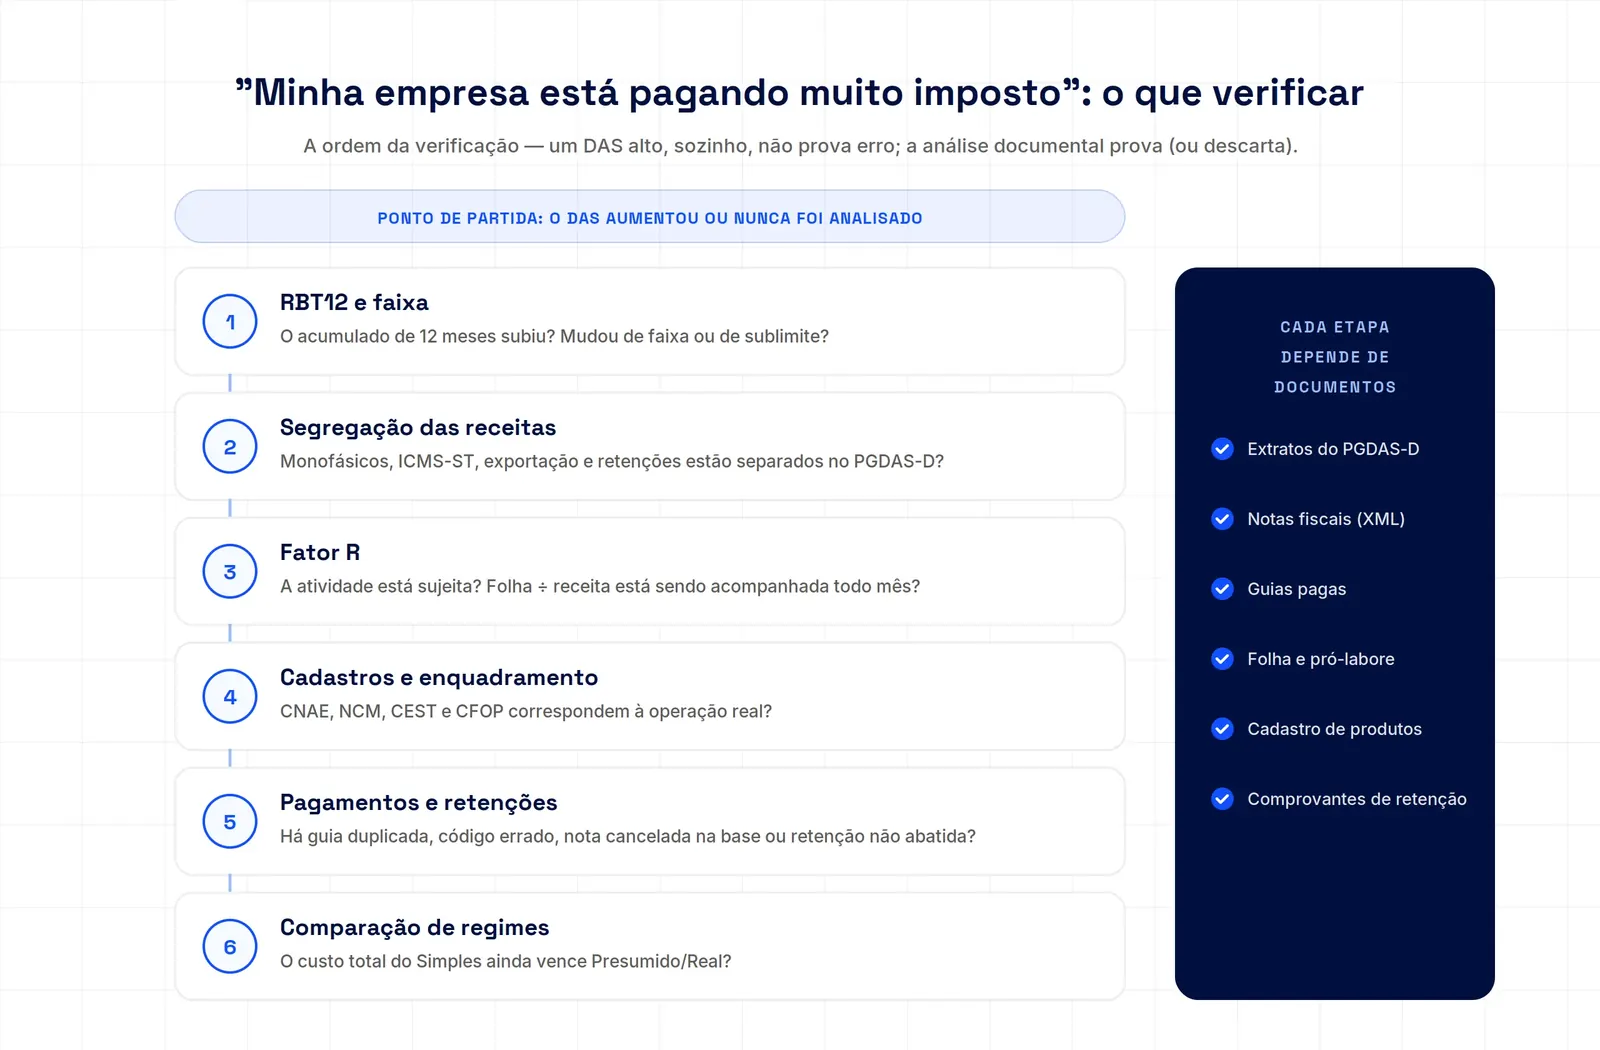
O valor alto do imposto, sozinho, não prova que existe erro. Uma empresa que fatura mais paga mais — esse é o funcionamento normal do sistema progressivo do Simples Nacional. O que justifica uma análise não é o valor em si, mas a presença de sinais de que a apuração pode estar incorreta ou de que existem alternativas legais não aproveitadas. Eles aparecem em quatro lugares: no cálculo, no cadastro, nos documentos e nas mudanças do próprio negócio.
O primeiro grupo está no cálculo. O DAS subiu mais rápido que o faturamento, a alíquota efetiva ficou acima do que a atividade costuma pagar, ou a empresa mudou de faixa sem que ninguém tenha explicado o impacto. Na maioria dos casos isso vem do crescimento do RBT12, da perda do Fator R ou de erro de apuração. Junto com isso, vale olhar se receitas de atividades diferentes estão sendo lançadas em um anexo só, sem segregação.
O segundo grupo está no cadastro, e em comércio costuma ser o de maior impacto, porque um cadastro errado se repete em todas as vendas do mês. Produtos com tributação monofásica de PIS/Cofins — comuns em farmácias, autopeças, cosméticos e bebidas — que não são segregados no PGDAS-D; mercadorias com ICMS-ST que ninguém identificou na compra; NCM, CEST ou CFOP errados na ficha do produto; CNAE que não corresponde ao que a empresa faz hoje.
O terceiro grupo vem dos documentos. Retenções de ISS, INSS ou IR sofridas pela empresa e não consideradas na apuração; notas canceladas que continuaram compondo o faturamento; devoluções de venda sem tratamento; guia paga duas vezes por falha de agendamento bancário; divergência entre notas fiscais, declarações e contabilidade. São erros que só aparecem quando alguém cruza os arquivos, um a um.
O quarto grupo é o das mudanças. A empresa cresceu e nunca comparou regimes; a folha e o pró-labore mudaram sem recálculo do Fator R; o negócio passou a vender para outros estados ou a executar novas atividades; houve troca de contador sem revisão do histórico, e o erro antigo seguiu sendo repetido.
Cada sinal é uma hipótese — não uma conclusão. Todos precisam ser confirmados por documentos: notas, extratos do PGDAS-D, folha, guias pagas e declarações.
💡 Quer verificar se o seu DAS está sendo calculado corretamente? A RBO Contabilidade pode analisar os extratos do PGDAS-D, o enquadramento das atividades e a segregação das receitas da sua empresa. Falar com um contador →
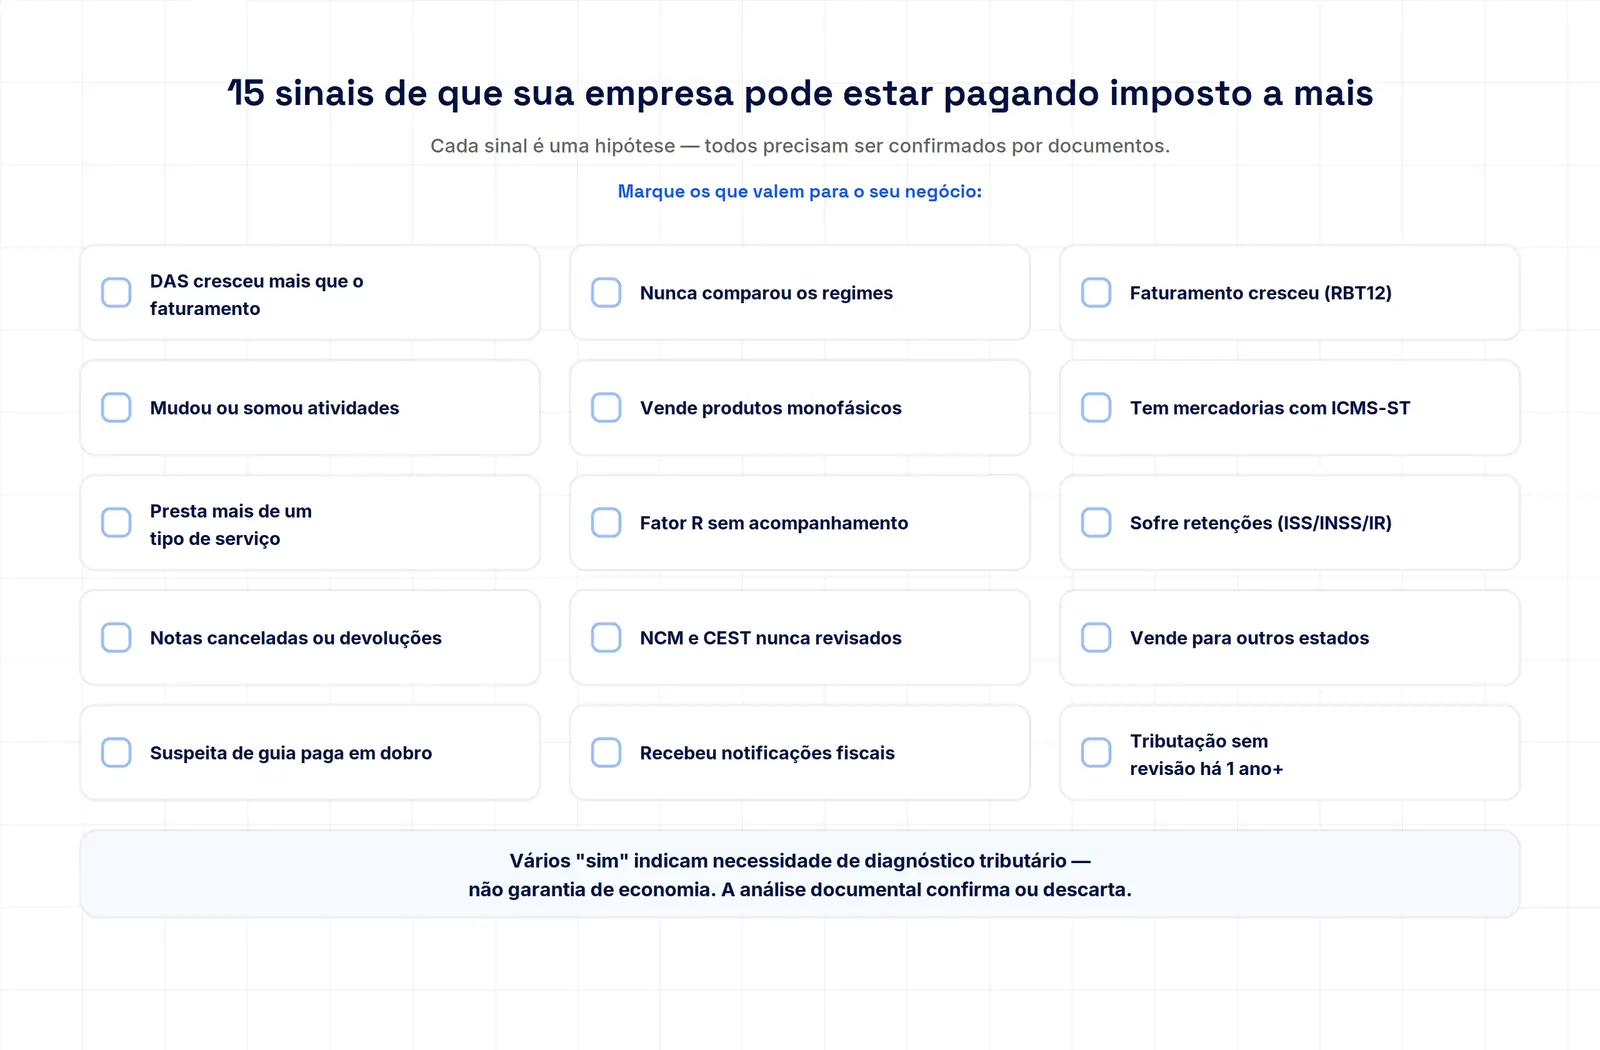
Minha empresa pode estar pagando imposto a mais?
Marque o que vale para o seu negócio. São 15 perguntas de sim/não; o resultado indica se um diagnóstico é recomendável — não garante economia.
Marque os itens acima para ver a leitura do resultado.
Importante: várias respostas positivas indicam que um diagnóstico tributário é recomendável — mas não garantem que exista economia. O diagnóstico transforma suspeita em confirmação ou em descarte fundamentado.
Por que o DAS da minha empresa pode ficar tão alto?
O DAS (Documento de Arrecadação do Simples Nacional) reúne, em uma única guia, tributos federais, estaduais e municipais. Seu valor não depende apenas do faturamento do mês: depende do histórico acumulado da empresa e de variáveis definidas pela LC 123/2006 e pela Resolução CGSN nº 140/2018 — RBT12, faixa, alíquota nominal, parcela a deduzir, alíquota efetiva, anexo, tipo de receita, Fator R, segregação, sublimites, ICMS, ISS e retenções.
O que é RBT12?
RBT12 é a soma da receita bruta da empresa nos 12 meses anteriores ao mês de apuração. É o número mais importante do cálculo — e o mais mal compreendido. O DAS de julho não é calculado sobre a receita de julho isoladamente: a alíquota aplicada em julho é definida pela receita acumulada de julho do ano anterior a junho do ano corrente. Por isso, uma empresa que cresceu ao longo do ano vê o DAS subir mesmo em meses de faturamento fraco: o acumulado a empurrou para uma faixa maior da tabela.
O que é alíquota nominal?
É o percentual que aparece na tabela do anexo, na faixa de RBT12 da empresa. Ela não é o percentual efetivamente pago — serve apenas como ponto de partida. É comum o empresário olhar a tabela, ver "16,00%" e se assustar; na prática, o percentual aplicado é menor, por causa da parcela a deduzir.
O que é alíquota efetiva?
Alíquota efetiva é o percentual realmente aplicado sobre o faturamento do mês para calcular o DAS. A fórmula, prevista no art. 18, § 1º-A, da LC 123/2006:
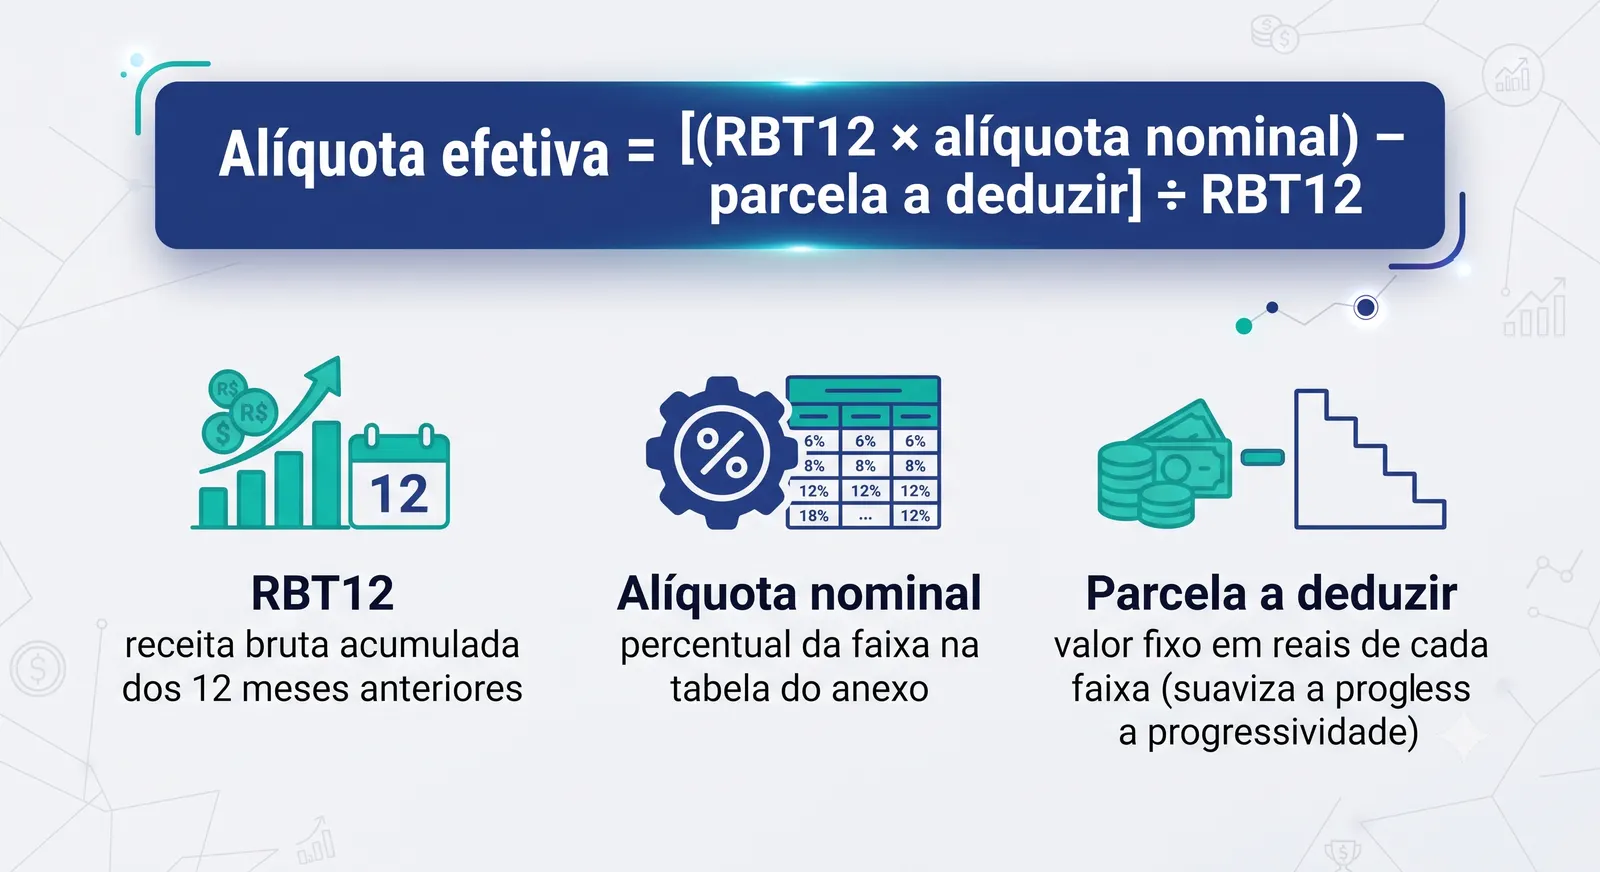
Alíquota efetiva = [(RBT12 × alíquota nominal) − parcela a deduzir] ÷ RBT12

RBT12 .............. receita bruta acumulada dos 12 meses anteriores
Alíquota nominal ... percentual da faixa na tabela do anexo
Parcela a deduzir .. valor fixo em reais de cada faixa (suaviza a progressividade)
Exemplo de cálculo do DAS
Exemplo hipotético, elaborado apenas para fins didáticos.
Empresa de serviços tributada pelo Anexo III, cuja tabela oficial traz a faixa, a alíquota nominal e a parcela a deduzir:
| Item | Valor |
|---|---|
| RBT12 | R$ 840.000,00 → 4ª faixa do Anexo III |
| Alíquota nominal da faixa | 16,00% |
| Parcela a deduzir | R$ 35.640,00 |
| ① RBT12 × alíquota nominal | 840.000 × 16,00% = R$ 134.400,00 |
| ② − parcela a deduzir | 134.400 − 35.640 = R$ 98.760,00 |
| ③ ÷ RBT12 = alíquota efetiva | 98.760 ÷ 840.000 = 11,76% |
| Faturamento do mês | R$ 70.000,00 |
| DAS aproximado | 70.000 × 11,76% = R$ 8.232,00 |
Repare: a alíquota nominal era 16,00%, mas a empresa paga efetivamente 11,76%. E se o RBT12 fosse R$ 700.000,00 (3ª faixa: nominal 13,50%, dedução R$ 17.640,00), a efetiva cairia para cerca de 10,98% — aproximadamente R$ 7.686,00 sobre o mesmo faturamento mensal. É assim que o crescimento acumulado encarece o DAS mesmo sem mudança no mês.
Esse cálculo ainda pode mudar conforme a segregação das receitas (comércio, serviço, monofásico, ICMS-ST, exportação), as retenções sofridas, o Fator R, o município, o estado e a atividade. Muda também quando a receita bruta acumulada no ano-calendário ultrapassa R$ 3,6 milhões: ICMS e ISS saem do DAS e passam a ser recolhidos ao estado e ao município. O efeito não é imediato em todos os casos — começa no ano-calendário seguinte quando o excesso não passa de 20% do sublimite, e já no mês seguinte ao do excesso quando passa (art. 20, §§ 1º e 1º-A, da LC 123/2006, e art. 12 da Resolução CGSN nº 140/2018). Dois DAS iguais em valor podem esconder apurações completamente diferentes — uma correta e outra errada.
Como reduzir o DAS legalmente?
Não existe um botão para diminuir o DAS. A redução legal acontece por dois caminhos: corrigir a apuração (quando há erro) ou alterar legalmente fatores que influenciam a tributação (quando há alternativa permitida). A seguir, as principais frentes de análise.
1. Revisar a segregação das receitas
Segregação de receitas é a separação, no PGDAS-D, dos diferentes tipos de receita da empresa, porque cada tipo pode ter tratamento tributário distinto. O art. 25 da Resolução CGSN 140/2018 exige que o contribuinte informe destacadamente, por exemplo: receitas de comércio, indústria e serviços; exportação; receitas com substituição tributária de ICMS; produtos monofásicos de PIS/Cofins; serviços de anexos diferentes; e receitas com retenção na fonte.
Quando tudo é informado em uma única categoria "geral", o sistema calcula todos os tributos sobre todas as receitas — inclusive tributos que já foram pagos por outro elo da cadeia. O resultado é pagamento a maior. O caminho inverso também existe: segregar sem documentação gera pagamento a menor e passivo fiscal. Toda segregação precisa estar amparada em notas, cadastro de produtos e legislação.
2. Revisar produtos monofásicos
Tributação monofásica (ou concentrada) é o regime em que o PIS e a Cofins de toda a cadeia são cobrados de uma só vez, geralmente do fabricante ou importador. Quem revende esses produtos — a farmácia, a autopeça, o mercado — não deve pagar PIS/Cofins novamente sobre essa receita. No Simples Nacional, o art. 18, § 4º-A, da LC 123/2006 permite reduzir do DAS os percentuais de PIS/Cofins sobre a revenda de monofásicos.
- O tratamento depende do produto, não do setor. Ser farmácia não torna todo o estoque monofásico;
- A verificação é por NCM, descrição e operação, com base nas leis específicas — Lei 10.147/2000 (medicamentos, perfumaria, higiene), Lei 10.485/2002 (autopeças), Lei 13.097/2015 (bebidas frias);
- Listas genéricas baixadas da internet geram erros — para mais e para menos;
- A empresa do Simples não deve excluir tributos sem fundamento: cada item segregado precisa de amparo na legislação e no cadastro.
Setores em que a análise costuma ser relevante (sem generalizar): farmácias e drogarias, autopeças, cosméticos e perfumaria, revendas de bebidas, postos de combustíveis e mercados.
3. Revisar mercadorias sujeitas ao ICMS-ST
Substituição tributária (ICMS-ST) é o regime em que o ICMS de toda a cadeia é recolhido antecipadamente por um contribuinte — em regra a indústria ou o importador — em nome dos demais. Quando o varejista do Simples revende mercadoria cujo ICMS já foi retido por ST, essa receita deve ser segregada no PGDAS-D como "com substituição tributária", para que o ICMS não seja cobrado de novo dentro do DAS.
A análise exige verificar NCM, CEST, produto, estado e operação — as regras de ST variam por unidade da federação e por convênios e protocolos do CONFAZ, e mudam com frequência. Dois erros opostos são comuns: não segregar nada (pagando ICMS duas vezes) e classificar todas as mercadorias como ST (pagando a menos e criando passivo). Operações internas e interestaduais têm tratamentos diferentes, inclusive quanto a DIFAL e antecipações.
4. Corrigir CNAE e enquadramento das atividades
CNAE é o código que identifica oficialmente as atividades da empresa. Ele influencia cadastros, licenças, permissão de opção pelo Simples, anexo de tributação e sujeição ao Fator R. O CNAE deve corresponder à atividade realmente exercida: alterá-lo apenas para cair em anexo mais barato, sem mudança real da operação, é irregular e pode ser tratado como fraude. O que a análise legítima faz é o contrário: verifica se o CNAE atual reflete a realidade — empresas que mudaram de atividade ou foram abertas com código genérico às vezes estão em anexo mais oneroso que o correto, e a correção cadastral, documentada, regulariza a tributação.
5. Revisar NCM, CEST e CFOP
- NCM (Nomenclatura Comum do Mercosul): código de 8 dígitos que classifica cada mercadoria e determina IPI, PIS/Cofins monofásico, ICMS-ST e benefícios;
- CEST (Código Especificador da Substituição Tributária): identifica mercadorias sujeitas à ST;
- CFOP (Código Fiscal de Operações e Prestações): identifica a natureza de cada operação (venda, devolução, remessa, transferência).
Erros nesses três cadastros provocam tributação incorreta, recolhimento duplicado, perda de tratamento específico, informação errada no PGDAS-D e risco de autuação. Revisar o cadastro de produtos é, na prática, uma das etapas de maior impacto em comércios do Simples Nacional.
6. Aplicar corretamente o Fator R
Fator R é a relação entre a folha de salários dos últimos 12 meses e a receita bruta do mesmo período, usada para definir se determinadas atividades de serviço são tributadas pelo Anexo III ou pelo Anexo V (art. 18, §§ 5º-J e 5º-M, da LC 123/2006; art. 26 da Resolução CGSN 140/2018).
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses

≥ 28%  →  Anexo III (alíquota nominal inicial de 6%)
< 28%  →  Anexo V  (alíquota nominal inicial de 15,5%)
Para o cálculo, a folha inclui salários, pró-labore, 13º e encargos como a CPP e o FGTS. O cálculo é mensal: a empresa pode alternar de anexo de um mês para outro — por isso o índice precisa de acompanhamento contínuo, não de conferência anual. Para testar o seu caso, use o nosso simulador de Fator R.
Um alerta importante: não se deve aumentar o pró-labore automaticamente para atingir os 28%. A decisão exige calcular o pacote completo: aumento do INSS, possível IRPF do sócio, impacto real no DAS, fluxo de caixa, correspondência com a remuneração real do trabalho e capacidade de manter o índice nos meses seguintes.
⚠️ Atenção: reduzir o DAS por meio do Fator R somente faz sentido quando a economia tributária líquida é maior que os custos adicionais e quando folha e pró-labore correspondem à realidade. Folha inflada artificialmente é simulação — não planejamento.
7. Separar atividades tributadas em anexos diferentes
Uma empresa pode exercer mais de uma atividade — uma clínica que vende produtos, uma oficina que revende peças e presta serviços. Cada receita pode exigir anexo e tratamento distintos. Não basta abrir novos CNAEs: é preciso verificar a atividade efetivamente prestada, o contrato, a nota fiscal, a legislação, o anexo correto, a eventual sujeição ao Fator R e a natureza de cada receita. A segregação correta pode reduzir o imposto — ou aumentá-lo, se a empresa vinha informando tudo no anexo errado a menor. Em ambos os casos, corrigir é a atitude segura.
8. Aproveitar retenções permitidas
Determinados serviços sofrem retenção na fonte: o tomador desconta parte do valor da nota e recolhe diretamente ao Fisco. No Simples, a mais comum é a de ISS (quando prevista na legislação do município do serviço, nos termos da LC 116/2003); em contratos de cessão de mão de obra, há retenção de INSS. Fora do Simples, incidem também retenções de IR, CSLL, PIS e Cofins.
Dois pontos essenciais: primeiro, retenção não é crédito — é antecipação de um tributo devido, que precisa ser abatida da apuração correspondente (o ISS retido exige segregar a receita como "com retenção" no PGDAS-D, para o ISS não ser cobrado de novo). Segundo, o aproveitamento depende do tributo, do regime, da correta declaração e do comprovante. Retenção sofrida e não abatida é uma das causas mais frequentes de pagamento duplicado.
9. Revisar cancelamentos e devoluções
Notas canceladas não representam receita e devem ser excluídas da base — mas, se o cancelamento ocorreu depois da apuração transmitida, é preciso retificar o PGDAS-D. Devoluções de venda também influenciam a apuração, com tratamento que depende da operação e do período. O trabalho exige conciliar documentos fiscais, declarações e contabilidade. Exclusões sem documentação são arriscadas e podem ser glosadas em fiscalização.
10. Verificar pagamentos duplicados ou indevidos
Situações mais comuns do que se imagina: guia paga duas vezes (falha de agendamento bancário); tributo pago em código incorreto; declaração retificada para menos sem pedido de restituição; faturamento informado em duplicidade; receita tributada em categoria mais onerosa que a devida; retenção não abatida. Todos podem gerar direito à restituição ou compensação — tratados mais adiante, na parte sobre recuperação de créditos.
11. Regime de caixa: uma alternativa que acaba em 2027
No regime de competência, a receita é tributada no mês da emissão da nota, ainda que o cliente pague depois. No regime de caixa, a tributação ocorre no mês do recebimento — alternativa útil para quem trabalha com prazos longos ou convive com inadimplência. Essa opção, feita para o ano-calendário inteiro e condicionada ao controle individualizado de cada documento, vale apenas para o ano-calendário de 2026.
A Resolução CGSN nº 190/2026 extinguiu o regime de caixa no Simples Nacional: com efeitos a partir de 1º de janeiro de 2027, ficam revogados o § 1º do art. 16, os arts. 19 e 20 e os arts. 77 e 78 da Resolução CGSN nº 140/2018, e a base de cálculo mensal passa a ser sempre a receita bruta auferida, vinculada, em regra, à emissão do documento fiscal que formaliza a operação (Receita Federal). Quem usa o caixa hoje precisa refazer a projeção de 2027 contando com o imposto no mês da emissão, e não no do recebimento.
12. Verificar benefícios fiscais e comparar regimes
Benefícios fiscais podem ser federais, estaduais, municipais, setoriais ou vinculados a produto e operação. Todo benefício exige quatro coisas: base legal vigente, requisitos cumpridos, documentação e acompanhamento. Benefício aplicado sem requisito é autuação futura. E a medida mais estrutural — verificar se o Simples continua sendo a melhor opção — é o tema da próxima seção.
O Simples Nacional é sempre o regime mais barato?
Não. O nome "Simples" se refere principalmente à forma unificada de arrecadação e à redução de obrigações acessórias — não a uma garantia de menor carga. Em vários perfis, especialmente serviços do Anexo V com folha baixa, o Lucro Presumido pode custar menos; em empresas com margem apertada e muitos créditos, até o Lucro Real merece análise.

| Critério | Simples Nacional | Lucro Presumido | Lucro Real |
|---|---|---|---|
| Forma de cálculo | Alíquota efetiva sobre a receita, por anexo e faixa (DAS) | IRPJ/CSLL sobre margem presumida (8% comércio; 32% serviços); PIS/Cofins cumulativos | IRPJ/CSLL sobre o lucro contábil ajustado; PIS/Cofins não cumulativos |
| Limite / perfil | Até R$ 4,8 milhões/ano e atividades permitidas | Até R$ 78 milhões/ano | Qualquer empresa; obrigatório em certos casos |
| Principais tributos | IRPJ, CSLL, PIS, Cofins, CPP, ICMS e ISS unificados (com sublimites) | IRPJ 15% (+ adicional 10%), CSLL 9%, PIS 0,65%, Cofins 3%, ISS/ICMS, INSS patronal por fora | IRPJ 15% (+ adicional), CSLL 9%, PIS 1,65% e Cofins 7,6% com créditos, ISS/ICMS, INSS patronal |
| Influência da folha | Alta (Fator R; CPP dentro do DAS) | Alta (INSS patronal por fora) | Alta (por fora; despesa dedutível) |
| Influência da margem | Nenhuma no cálculo | Nenhuma (presunção fixa) | Total — margem baixa reduz imposto |
| Créditos de PIS/Cofins | Não gera nem aproveita | Não (regime cumulativo) | Sim, sobre insumos |
| Obrigações acessórias | PGDAS-D, DEFIS e obrigações reduzidas | ECF, ECD, EFD-Contribuições, DCTFWeb etc. | Conjunto completo do SPED, mais detalhado |
| Principais riscos | Segregação errada; perda do Fator R; sublimites ignorados | Presunção desfavorável para margem baixa | Erro contábil; custo de conformidade |
A comparação correta soma tudo — DAS ou IRPJ + CSLL + PIS + Cofins + ICMS + ISS + contribuição previdenciária patronal + adicional de IR + créditos + retenções + custos de conformidade + efeitos sobre a distribuição de lucros + impactos futuros da Reforma Tributária (empresas do regime regular gerarão créditos integrais de IBS/CBS para seus clientes; empresas do Simples, em regra, transferirão crédito limitado — o que pode influenciar decisões de clientes empresariais).
💡 Observação: comparar apenas a alíquota inicial de cada regime pode levar a uma decisão errada. Uma alíquota de 6% no Simples pode custar mais do que um Presumido de "11,33% + ISS" quando se colocam o INSS patronal, o Fator R e a margem na conta — e o inverso também é verdadeiro.
Como a legislação de Teresina e do Piauí afeta o imposto da sua empresa
Boa parte do conteúdo sobre economia tributária disponível na internet trata apenas das regras federais. Na prática, três camadas de legislação incidem ao mesmo tempo sobre uma empresa piauiense — federal, estadual e municipal —, e é comum que o erro esteja exatamente nas duas últimas, que quase ninguém revisa.
ISS em Teresina: o que muda para prestadores de serviços
O ISS é um tributo municipal. Em Teresina, ele é disciplinado pelo Código Tributário do Município (Lei Complementar municipal nº 4.974/2016), que define, em anexo próprio, a alíquota aplicável a cada atividade — sempre dentro do piso de 2% e do teto de 5% fixados pela Lei Complementar federal nº 116/2003. Duas empresas de serviços com o mesmo faturamento podem, portanto, ter custos diferentes apenas por exercerem atividades enquadradas em itens distintos da lista. Para conferir o seu caso, veja a tabela de ISS de Teresina.
Um ponto de atenção recente: a Lei Complementar municipal nº 6.313, de 23/12/2025, alterou o Código Tributário do Município de Teresina em temas sensíveis — local de incidência do ISS, exclusões da base de cálculo e regras de recolhimento aplicáveis a sociedades de profissionais e a escritórios de contabilidade optantes pelo Simples Nacional. O texto consolidado fica no SEMF Legis, portal da legislação tributária da Prefeitura. Empresas de serviços da capital devem verificar, com apoio contábil, se sua situação foi afetada e se o recolhimento está sendo feito na forma vigente.
Para empresas do Simples Nacional, há ainda um detalhe operacional que gera pagamento em duplicidade com frequência: quando o tomador do serviço retém o ISS — situação comum em contratos com órgãos públicos, construtoras e empresas maiores —, essa receita precisa ser informada no PGDAS-D como receita com retenção. Se não for, o ISS é cobrado de novo dentro do DAS e a empresa paga duas vezes pelo mesmo serviço.
⚠️ As alíquotas por atividade e as regras de retenção devem ser confirmadas na legislação vigente do município onde o serviço é prestado. Empresas de Altos, José de Freitas, União, Demerval Lobão, Campo Maior ou de qualquer outro município seguem o código tributário local, que pode ter alíquotas e obrigações acessórias diferentes das de Teresina.
ICMS no Piauí: antecipação parcial, substituição tributária e CAGEP
Este é, provavelmente, o ponto que mais surpreende comerciantes piauienses: nem todo o ICMS de uma empresa do Simples Nacional está dentro do DAS.
O Regulamento do ICMS do Piauí exige a antecipação parcial do ICMS na entrada de mercadorias destinadas à comercialização em estabelecimentos inscritos no CAGEP (Cadastro de Contribuintes do Estado do Piauí), excluídos os cadastrados como contribuintes substituídos. O valor corresponde, em regra, à diferença entre a alíquota interna vigente no Piauí e a alíquota interestadual da unidade da federação de origem da mercadoria. Essa regra estava no art. 766 do Decreto nº 13.500/2008, com as obrigações das ME e EPP optantes pelo Simples Nacional nos arts. 96 a 100 do mesmo regulamento; o decreto foi revogado em 08/03/2023, quando entrou em vigor o Decreto nº 21.866/2023, o RICMS-PI vigente. A exigência continua; a numeração dos dispositivos mudou com o regulamento novo e deve ser conferida no Portal da Legislação da SEFAZ-PI antes de ser citada em defesa ou em consulta — não localizamos, no texto consolidado publicado pela Secretaria, o artigo correspondente para indicá-lo aqui.
Na prática, isso significa que um comércio de Teresina que compra de fornecedores de São Paulo, do Ceará ou de Pernambuco pode ter três recolhimentos distintos relacionados à mesma mercadoria:
| Recolhimento | Quando ocorre | Está dentro do DAS? |
|---|---|---|
| DAS mensal | Sobre a receita de venda apurada no PGDAS-D | Sim |
| Antecipação parcial do ICMS | Na entrada da mercadoria vinda de outro estado | Não — recolhimento à parte, conforme a legislação estadual |
| ICMS-ST | Retido na origem pelo substituto tributário | Não — e a receita correspondente deve ser segregada no PGDAS-D |
Confundir essas parcelas — ou deixar de segregar as receitas de mercadorias cujo ICMS já foi recolhido por ST — leva a pagamento a maior. Classificar tudo como ST sem comprovação leva ao problema oposto: recolhimento a menor e passivo. Como as regras de ST, MVA e antecipação variam por produto, por NCM e por convênio, a verificação precisa ser feita produto a produto, com base na legislação estadual vigente e nas notas de compra — nunca por listas genéricas encontradas na internet.
Sublimite de R$ 3,6 milhões: quando o ICMS e o ISS saem do DAS
Para o ano-calendário de 2026, o limite federal do Simples Nacional permanece em R$ 4,8 milhões de receita bruta anual, e o sublimite de R$ 3,6 milhões para recolhimento de ICMS e ISS dentro do regime foi mantido de forma uniforme em todos os estados e no Distrito Federal, conforme a Portaria CGSN nº 54, de 17/11/2025.
O efeito prático é decisivo para empresas em crescimento na capital: ao ultrapassar o sublimite, a empresa continua no Simples Nacional, mas passa a recolher ICMS e ISS por fora do DAS, segundo as regras do estado e do município. O impedimento não começa no mesmo dia. Se o excesso no ano-calendário não passar de 20% do sublimite, os efeitos valem a partir do ano-calendário seguinte; se passar de 20%, valem já a partir do mês seguinte ao da ocorrência do excesso (art. 20, §§ 1º e 1º-A, da LC 123/2006, e art. 12 da Resolução CGSN nº 140/2018). Quem não se prepara para essa virada é surpreendido por novas obrigações acessórias e por um custo de conformidade que não existia antes. Acompanhar a receita acumulada mês a mês é, aqui, planejamento — não burocracia.
Grande Teresina, Timon e vendas para outros estados
Teresina forma, com Timon (MA) e outros municípios, uma região integrada de desenvolvimento cuja economia é altamente conectada. Do ponto de vista tributário, porém, a fronteira do rio Parnaíba é uma fronteira interestadual: vender de Teresina para Timon é operação interestadual, com efeitos sobre alíquota, substituição tributária, DIFAL e obrigações acessórias — inclusive para empresas do Simples Nacional.
O mesmo raciocínio vale para negócios que atendem clientes em Altos, José de Freitas, União, Demerval Lobão ou Campo Maior: operações internas ao Piauí seguem uma regra; operações para o Maranhão, o Ceará ou o Tocantins seguem outra. E, para prestadores de serviços, o município de incidência do ISS pode variar conforme o tipo de serviço, o que altera onde e quanto se paga.
Empresas que começaram a vender fora da capital, a atender por marketplace ou a fazer entregas para outros estados deveriam revisar a tributação antes de escalar o volume — corrigir depois custa mais.
Erros mais comuns em empresas de Teresina e da Grande Teresina
Os erros a seguir aparecem com frequência na rotina de escritórios contábeis que atendem o comércio e os serviços da capital. Cada um é uma hipótese a verificar, não um diagnóstico: só a análise documental confirma ou descarta.
- Farmácias e drogarias — vender medicamentos e itens de higiene com tributação monofásica de PIS/Cofins sem segregar essas receitas no PGDAS-D, tratando todo o faturamento como revenda comum
- Supermercados e mercadinhos de bairro — cadastro de produtos desatualizado (NCM e CEST genéricos), o que impede identificar corretamente as mercadorias com ICMS-ST e distorce toda a apuração
- Comércios que compram de fora do estado — desconhecer a antecipação parcial do ICMS e tratá-la como custo aleatório, sem conferir base de cálculo e enquadramento
- Oficinas mecânicas e centros automotivos — informar peças e serviços em um único tipo de receita, quando peça e mão de obra podem ter tratamento distinto, além de autopeças com regime monofásico próprio
- Clínicas, consultórios e médicos PJ — não acompanhar o Fator R mês a mês e descobrir a mudança de anexo apenas quando o DAS já subiu
- Prestadores que atendem órgãos públicos e grandes empresas — sofrer retenção de ISS ou INSS e não informar a receita como "com retenção", pagando o mesmo tributo duas vezes
- Empresas em crescimento — cruzar o sublimite de R$ 3,6 milhões sem preparar sistemas e obrigações para o recolhimento de ICMS e ISS por fora do DAS
- Negócios que mudaram de atividade — manter o CNAE de quando a empresa foi aberta, sem refletir o que ela realmente faz hoje
- Empresas que trocaram de contador — transição feita sem revisão do histórico, de modo que um erro antigo se repete indefinidamente
- Empresas com notas canceladas e devoluções — deixar de retificar as apurações dos meses afetados
💡 Reconheceu sua empresa em algum desses itens? Nenhum deles significa que há crédito a recuperar — significa que existe motivo técnico para conferir. Se o negócio é de Teresina, da Grande Teresina ou de outro município do Piauí e o DAS aumentou sem explicação, a RBO Contabilidade pode verificar o cálculo, a segregação das receitas e o enquadramento das atividades com base nos seus documentos. Falar com o contador →
O que é diagnóstico tributário?
Diagnóstico tributário é uma análise estruturada da forma como a empresa calcula, declara e paga seus tributos, com o objetivo de identificar erros, riscos e possíveis oportunidades legais de economia. É o ponto de partida de qualquer trabalho sério de redução de carga tributária — antes dele, toda promessa é chute.
O diagnóstico difere de uma simples conferência de guias. Verificar se a guia foi paga responde apenas "a empresa está em dia?"; não responde "o valor da guia estava certo?". O diagnóstico entra no cálculo: refaz apurações, cruza documentos e valida enquadramentos — regime, faturamento, atividades e CNAEs, anexos, Fator R, segregação, notas emitidas e recebidas, cadastro de produtos (NCM, CEST, CFOP), retenções, folha e pró-labore, extratos do PGDAS-D, pagamentos, declarações, contabilidade, débitos, créditos potenciais, benefícios e operações interestaduais.
Documentos normalmente analisados
Contrato social e alterações; cartão do CNPJ; inscrições estaduais e municipais; notas fiscais emitidas e recebidas (XMLs); relatórios de faturamento; declarações e extratos do PGDAS-D; guias pagas; demais declarações; folhas de pagamento e pró-labore; balancetes, razão e extratos contábeis; cadastro de produtos com NCM e CEST; contratos; comprovantes de retenção; dados de compras e vendas.
Resultado do diagnóstico
Ao final, o empresário deve receber: resumo executivo; erros identificados; riscos mapeados (inclusive passivos — um bom diagnóstico também encontra o que a empresa deixou de pagar); oportunidades com respectivas condições; memórias de cálculo; relação dos documentos analisados; recomendações; prioridades; próximos passos. Diagnóstico sem memória de cálculo é opinião, não análise.
O que é revisão fiscal?
Revisão fiscal é a conferência detalhada das apurações e obrigações tributárias de períodos anteriores para verificar se os tributos foram calculados, declarados e pagos corretamente. Enquanto o diagnóstico levanta hipóteses e mapeia o terreno, a revisão fiscal confirma e quantifica: tem caráter retroativo e reconstrói as apurações mês a mês.
A revisão cruza notas fiscais, declarações, guias, livros, cadastros, produtos, retenções, pagamentos, folha e contabilidade. Ela pode identificar pagamentos indevidos ou a maior (origem de créditos) — e também o contrário: tributos não recolhidos, declarações divergentes e passivos. Um trabalho honesto apresenta os dois lados, porque regularizar um passivo espontaneamente, antes de fiscalização, custa muito menos do que esperar a autuação.
| Serviço | O que faz |
|---|---|
| Diagnóstico tributário | Visão geral — identifica sinais, riscos e oportunidades |
| Revisão fiscal | Aprofundamento retroativo — confirma, reconstrói e quantifica |
| Auditoria | Exame independente e sistemático, geralmente com escopo mais amplo, frequentemente exigido por terceiros |
| Planejamento tributário | Olha para a frente — organiza as operações futuras |
⚠️ Atenção: retificar declarações sem documentação, memória de cálculo e fundamento legal pode criar novos riscos em vez de gerar economia. Retificação é ato formal que altera a base de dados do Fisco — e é cruzada com notas, contabilidade e declarações de terceiros.
O que é recuperação de créditos tributários?
Recuperação de créditos tributários é o conjunto de procedimentos utilizados para solicitar a restituição, o ressarcimento ou a compensação de valores pagos indevidamente ou em montante superior ao devido. A base geral está nos arts. 165 a 168 do Código Tributário Nacional e, para as empresas do Simples, nos procedimentos do Portal do Simples Nacional (pedido eletrônico de restituição e compensação).
Ponto de partida honesto: nem toda empresa possui créditos. Crédito recuperável não se confunde com benefício fiscal (que reduz imposto futuro) nem com redução obtida por reenquadramento. Recuperar significa reaver o que já foi pago além do devido, por três instrumentos:
- Restituição — devolução em dinheiro do valor pago indevidamente ou a maior;
- Ressarcimento — devolução de créditos previstos em lei para situações específicas (típico de regimes não cumulativos, fora do Simples);
- Compensação — uso do crédito para quitar outros débitos, conforme as regras de cada esfera.
Origens possíveis: pagamento duplicado; erro de apuração (receita a maior, segregação não aplicada em monofásicos ou ICMS-ST); retenção não abatida; receita em categoria incorreta; recolhimento em código errado; erro de classificação; decisão judicial; reconhecimento administrativo; retificação com pagamento já efetuado. Nenhuma hipótese é automática — todas dependem de prova documental e procedimento formal.
Etapas da recuperação tributária
- 1. Identificação da hipótese (geralmente no diagnóstico ou na revisão);
- 2. Validação jurídica (a tese tem base sólida ou é controvertida?);
- 3. Levantamento documental completo;
- 4. Reconstrução dos cálculos, período a período;
- 5. Conferência das obrigações acessórias;
- 6. Retificação das declarações, quando necessária (PGDAS-D, por exemplo);
- 7. Formalização do pedido (pedido eletrônico de restituição do Simples; PER/DCOMP para tributos federais fora do Simples);
- 8. Utilização do crédito, quando e como permitida;
- 9. Acompanhamento do processamento;
- 10. Homologação ou análise pelo Fisco;
- 11. Arquivamento da documentação.
Os estágios do crédito — e por que a diferença importa
| Estágio | O que significa |
|---|---|
| Crédito estimado | Valor projetado em análise preliminar — ainda não é dinheiro |
| Crédito apurado | Recalculado com documentos, período a período |
| Crédito documentado | Com memória de cálculo e provas organizadas |
| Pedido transmitido | Protocolado no sistema competente |
| Compensação declarada | Crédito usado para abater débito, ainda sujeito a verificação |
| Crédito homologado | Confirmado pelo Fisco — só aqui o ciclo se encerra |
| Crédito questionado | Glosado ou em discussão, podendo gerar cobrança com acréscimos |
Nunca chame de "crédito recuperado" o que foi apenas estimado ou transmitido. Essa confusão — às vezes proposital em propostas comerciais — é a origem de muitos problemas.
Prazos
Em regra geral, o direito de pleitear restituição se extingue em 5 anos contados da data do pagamento indevido (art. 168, I, do CTN). Mas o prazo concreto depende do tributo, do fato gerador, do tipo de pedido, da existência de processo administrativo ou judicial e de eventual decisão com modulação de efeitos. "Os últimos cinco anos" é uma referência útil, não uma regra automática — cada período e cada tributo precisam ser verificados individualmente.
Alerta: desconfie de promessas de crédito fácil
⚠️ Trate com cautela propostas que:
• Prometem valores antes de analisar qualquer documento;
• Usam percentuais genéricos ("empresas do seu setor recuperam X%") ou afirmam que toda empresa tem créditos;
• Pedem procuração ampla (e-CAC) sem explicar para quê;
• Não apresentam memória de cálculo;
• Cobram honorários sobre valores meramente transmitidos, e não homologados;
• Recomendam compensações imediatas de teses controvertidas, ignorando o risco de não homologação;
• Não explicam quem responde se o Fisco glosar o crédito.
A responsabilidade pelo crédito compensado é da empresa — não da consultoria que "achou" o crédito. Compensação não homologada vira débito com multa e juros; declaração considerada falsa gera multa agravada.
O que é planejamento tributário?
Planejamento tributário é a análise antecipada das operações da empresa para escolher, entre as alternativas permitidas pela legislação, a estrutura fiscal mais adequada. A palavra-chave é "antecipada": o planejamento legítimo ocorre preferencialmente antes do fato gerador — antes de emitir a nota, assinar o contrato, contratar, expandir ou escolher o regime do ano seguinte.
Pode envolver: escolha do regime; revisão do enquadramento; estrutura societária; organização das atividades; dimensionamento de folha e remuneração dos sócios (salário × pró-labore × distribuição de lucros, sempre com contabilidade em dia); localização; desenho de operações, compras e vendas; contratos; formação de preços; expansão e filiais; benefícios fiscais; gestão de créditos; preparação para a Reforma Tributária.
O que o planejamento não é: omissão de receitas; nota com descrição falsa; CNAE incompatível; divisão artificial de faturamento; contratação irregular (empregado disfarçado de PJ); despesas falsas; simulação; distribuição de lucros sem escrituração que a suporte; créditos sem fundamento. Tudo isso é evasão ou simulação — com consequências que vão de multas qualificadas à responsabilização pessoal.
E um ponto de gestão: planejamento não é um evento de janeiro. Ele precisa ser revisitado sempre que houver crescimento relevante, mudança de atividade ou margem, aumento de folha, novos produtos, filiais, vendas interestaduais, novos contratos, mudanças legislativas e cada etapa do cronograma da Reforma Tributária.
Diagnóstico, revisão, recuperação e planejamento: qual é a diferença?
Os quatro serviços se encadeiam nesta ordem: o diagnóstico identifica, a revisão fiscal confirma e quantifica, a recuperação corrige o passado e o planejamento organiza o futuro. Pular etapas é onde nascem os problemas — pedir restituição sem revisão, ou trocar de regime sem diagnóstico, cria mais risco do que economia.

O que é diagnóstico tributário?
Diagnóstico tributário é uma análise estruturada da forma como a empresa calcula, declara e paga seus tributos, com o objetivo de identificar erros, riscos e possíveis oportunidades legais de economia. É o ponto de partida de qualquer trabalho sério de redução de carga tributária — antes dele, toda promessa é chute.
O diagnóstico difere de uma simples conferência de guias. Verificar se a guia foi paga responde apenas "a empresa está em dia?"; não responde "o valor da guia estava certo?". O diagnóstico entra no cálculo: refaz apurações, cruza documentos e valida enquadramentos — regime, faturamento, atividades e CNAEs, anexos, Fator R, segregação, notas emitidas e recebidas, cadastro de produtos (NCM, CEST, CFOP), retenções, folha e pró-labore, extratos do PGDAS-D, pagamentos, declarações, contabilidade, débitos, créditos potenciais, benefícios e operações interestaduais.
Documentos necessários para a análise
A lista exata depende do tipo de empresa, mas o conjunto típico é este — e vale tanto para o diagnóstico quanto para a revisão fiscal:
- Societários: contrato social e alterações; cartão do CNPJ; inscrições estadual e municipal; licenças; procurações
- Fiscais: notas emitidas e recebidas (XMLs); livros fiscais; declarações e extratos do PGDAS-D; guias e comprovantes de pagamento; comprovantes de retenção; devoluções e cancelamentos
- Contábeis: balancetes; balanço; DRE; razão; diário; plano de contas; registros de distribuição de lucros
- Trabalhistas: folhas de pagamento; pró-labore; encargos; eventos do eSocial; DCTFWeb; recibos
- Financeiros: extratos bancários; recebimentos e inadimplência; fluxo de caixa; contas a pagar e a receber
- Cadastro de produtos: descrição; NCM; CEST; origem; tributação parametrizada; fornecedor; preço; estoque
- Operacionais: serviços prestados e locais de execução; municípios e estados; tipos de clientes; contratos; canais de venda (loja, marketplace); filiais; operações interestaduais
Resultado do diagnóstico
Ao final, o empresário deve receber: resumo executivo; erros identificados; riscos mapeados (inclusive passivos — um bom diagnóstico também encontra o que a empresa deixou de pagar); oportunidades com respectivas condições; memórias de cálculo; relação dos documentos analisados; recomendações; prioridades; próximos passos. Diagnóstico sem memória de cálculo é opinião, não análise.
O que é revisão fiscal?
Revisão fiscal é a conferência detalhada das apurações e obrigações tributárias de períodos anteriores para verificar se os tributos foram calculados, declarados e pagos corretamente. Enquanto o diagnóstico levanta hipóteses e mapeia o terreno, a revisão fiscal confirma e quantifica: tem caráter retroativo e reconstrói as apurações mês a mês.
A revisão cruza notas fiscais, declarações, guias, livros, cadastros, produtos, retenções, pagamentos, folha e contabilidade. Ela pode identificar pagamentos indevidos ou a maior (origem de créditos) — e também o contrário: tributos não recolhidos, declarações divergentes e passivos. Um trabalho honesto apresenta os dois lados, porque regularizar um passivo espontaneamente, antes de fiscalização, custa muito menos do que esperar a autuação. A auditoria é outra coisa: exame independente e sistemático, com escopo em geral mais amplo, frequentemente exigido por terceiros.
⚠️ Atenção: retificar declarações sem documentação, memória de cálculo e fundamento legal pode criar novos riscos em vez de gerar economia. Retificação é ato formal que altera a base de dados do Fisco — e é cruzada com notas, contabilidade e declarações de terceiros.
O que é recuperação de créditos tributários?
Recuperação de créditos tributários é o conjunto de procedimentos utilizados para solicitar a restituição, o ressarcimento ou a compensação de valores pagos indevidamente ou em montante superior ao devido. A base geral está nos arts. 165 a 168 do Código Tributário Nacional e, para as empresas do Simples, nos procedimentos do Portal do Simples Nacional (pedido eletrônico de restituição e compensação).
Ponto de partida honesto: nem toda empresa possui créditos. Crédito recuperável não se confunde com benefício fiscal (que reduz imposto futuro) nem com redução obtida por reenquadramento. Recuperar significa reaver o que já foi pago além do devido, por três instrumentos:
- Restituição — devolução em dinheiro do valor pago indevidamente ou a maior;
- Ressarcimento — devolução de créditos previstos em lei para situações específicas (típico de regimes não cumulativos, fora do Simples);
- Compensação — uso do crédito para quitar outros débitos, conforme as regras de cada esfera.
Origens possíveis: pagamento duplicado; erro de apuração (receita a maior, segregação não aplicada em monofásicos ou ICMS-ST); retenção não abatida; receita em categoria incorreta; recolhimento em código errado; erro de classificação; decisão judicial; reconhecimento administrativo; retificação com pagamento já efetuado. Nenhuma hipótese é automática — todas dependem de prova documental e procedimento formal.
Etapas da recuperação tributária
- 1. Identificação da hipótese (geralmente no diagnóstico ou na revisão);
- 2. Validação jurídica (a tese tem base sólida ou é controvertida?);
- 3. Levantamento documental completo;
- 4. Reconstrução dos cálculos, período a período;
- 5. Conferência das obrigações acessórias;
- 6. Retificação das declarações, quando necessária (PGDAS-D, por exemplo);
- 7. Formalização do pedido (pedido eletrônico de restituição do Simples; PER/DCOMP para tributos federais fora do Simples);
- 8. Utilização do crédito, quando e como permitida;
- 9. Acompanhamento do processamento;
- 10. Homologação ou análise pelo Fisco;
- 11. Arquivamento da documentação.
Os estágios do crédito — e por que a diferença importa
| Estágio | O que significa |
|---|---|
| Crédito estimado | Valor projetado em análise preliminar — ainda não é dinheiro |
| Crédito apurado | Recalculado com documentos, período a período |
| Crédito documentado | Com memória de cálculo e provas organizadas |
| Pedido transmitido | Protocolado no sistema competente |
| Compensação declarada | Crédito usado para abater débito, ainda sujeito a verificação |
| Crédito homologado | Confirmado pelo Fisco — só aqui o ciclo se encerra |
| Crédito questionado | Glosado ou em discussão, podendo gerar cobrança com acréscimos |
Nunca chame de "crédito recuperado" o que foi apenas estimado ou transmitido. Essa confusão — às vezes proposital em propostas comerciais — é a origem de muitos problemas.
Prazos
Em regra geral, o direito de pleitear restituição se extingue em 5 anos contados da data do pagamento indevido (art. 168, I, do CTN). Mas o prazo concreto depende do tributo, do fato gerador, do tipo de pedido, da existência de processo administrativo ou judicial e de eventual decisão com modulação de efeitos. "Os últimos cinco anos" é uma referência útil, não uma regra automática — cada período e cada tributo precisam ser verificados individualmente.
⚠️ Trate com cautela propostas que:
• Prometem valores antes de analisar qualquer documento;
• Usam percentuais genéricos ("empresas do seu setor recuperam X%") ou afirmam que toda empresa tem créditos;
• Pedem procuração ampla (e-CAC) sem explicar para quê;
• Não apresentam memória de cálculo;
• Cobram honorários sobre valores meramente transmitidos, e não homologados;
• Recomendam compensações imediatas de teses controvertidas, ignorando o risco de não homologação;
• Não explicam quem responde se o Fisco glosar o crédito.
A responsabilidade pelo crédito compensado é da empresa — não da consultoria que "achou" o crédito. Compensação não homologada vira débito com multa e juros; declaração considerada falsa gera multa agravada.
O que é planejamento tributário?
Planejamento tributário é a análise antecipada das operações da empresa para escolher, entre as alternativas permitidas pela legislação, a estrutura fiscal mais adequada. A palavra-chave é "antecipada": o planejamento legítimo ocorre preferencialmente antes do fato gerador — antes de emitir a nota, assinar o contrato, contratar, expandir ou escolher o regime do ano seguinte.
Pode envolver: escolha do regime; revisão do enquadramento; estrutura societária; organização das atividades; dimensionamento de folha e remuneração dos sócios (salário × pró-labore × distribuição de lucros, sempre com contabilidade em dia); localização; desenho de operações, compras e vendas; contratos; formação de preços; expansão e filiais; benefícios fiscais; gestão de créditos; preparação para a Reforma Tributária.
O que o planejamento não é: omissão de receitas; nota com descrição falsa; CNAE incompatível; divisão artificial de faturamento; contratação irregular (empregado disfarçado de PJ); despesas falsas; simulação; distribuição de lucros sem escrituração que a suporte; créditos sem fundamento. Tudo isso é evasão ou simulação — com consequências que vão de multas qualificadas à responsabilização pessoal.
E um ponto de gestão: planejamento não é um evento de janeiro. Ele precisa ser revisitado sempre que houver crescimento relevante, mudança de atividade ou margem, aumento de folha, novos produtos, filiais, vendas interestaduais, novos contratos, mudanças legislativas e cada etapa do cronograma da Reforma Tributária.
Os quatro serviços lado a lado
| Serviço | Objetivo | Período | Documentos-chave | Resultado | Quando |
|---|---|---|---|---|---|
| Diagnóstico tributário | Identificar erros, riscos e oportunidades | Presente + amostra do passado | PGDAS-D, notas, guias, folha, cadastros | Relatório inicial com prioridades | Primeiro passo; DAS alto; troca de contador; nunca houve análise |
| Revisão fiscal | Confirmar e quantificar, reconstruindo apurações | Períodos anteriores (dentro dos prazos legais) | XMLs, declarações, guias, livros, contabilidade | Memórias de cálculo com valores e provas | Após diagnóstico com indícios; divergências; notificações |
| Recuperação de créditos | Corrigir o passado: restituir ou compensar o pago a maior | Pagamentos dentro do prazo (regra geral: 5 anos) | Comprovantes, retificadoras, memórias de cálculo | Restituição, ressarcimento ou compensação formalizados | Quando a revisão confirma pagamento indevido |
| Planejamento tributário | Organizar o futuro dentro da lei | Períodos futuros | Projeções, contratos, folha, estrutura societária | Estrutura fiscal escolhida e fundamentada | Crescimento; mudança de atividade; virada de ano; Reforma |
💡 A RBO Contabilidade realiza diagnóstico tributário com base nos documentos e nas operações reais da empresa. A análise pode verificar regime, cálculo do DAS, atividades e anexos, segregação das receitas, Fator R, produtos monofásicos e ICMS-ST, retenções, pagamentos efetuados e possíveis créditos — sempre com memória de cálculo e sem promessa de economia antes da análise. Solicitar diagnóstico tributário →
Quais empresas mais precisam de uma revisão tributária?
Alguns perfis concentram maior probabilidade de erro ou de oportunidade — o que não significa garantia de crédito ou economia, e sim prioridade de análise.
O primeiro perfil é o de quem cresceu ou mudou: empresas cujo faturamento aumentou (mudança de faixa, proximidade de sublimites, comparação de regimes), que passaram a executar novas atividades, que nunca compararam regimes desde a abertura ou que trocaram de contador — na transição, o histórico raramente é revisado, e o erro antigo continua sendo repetido.
O segundo é o de quem tem receita de mais de um tipo: atividades mistas (comércio e serviço no mesmo CNPJ, ou serviços de anexos diferentes), prestadores sujeitos ao Fator R — consultorias, tecnologia, engenharia, arquitetura e outros serviços intelectuais — e profissionais liberais, médicos PJ e clínicas, que convivem com a alternância entre os Anexos III e V e, no Lucro Presumido, com regras próprias de presunção.
O terceiro é o de quem tem muitos produtos ou muitas operações: farmácias, autopeças, mercados, cosméticos e bebidas, onde monofásicos e ICMS-ST se concentram; empresas que vendem para vários estados (ST, DIFAL, antecipações); empresas que sofrem retenções na fonte; e as que passaram a importar, exportar ou abriram filiais.
O quarto é o de quem já tem sinal formal de problema: notificação fiscal recebida, divergência entre declarações, guias pagas em duplicidade ou cadastro de NCM e CEST que nunca foi revisado. E há um perfil que abrange todos os outros: toda empresa afetada pela transição da Reforma Tributária, o que hoje significa todas.
Estar nessa lista indica que a análise vale a pena. O resultado — economia, crédito, apenas correções de controle ou até identificação de passivo — só a análise documental revela.
Exemplos práticos de redução legal de impostos
Todos os exemplos abaixo são simulações didáticas, com números hipotéticos. Não representam casos reais nem resultados prometidos pela RBO Contabilidade. Os valores de INSS e IRPF são aproximados e ilustrativos; o cálculo real depende das tabelas vigentes e da situação individual.
Exemplo 1 — Prestadora de serviços sujeita ao Fator R
Uma consultoria fatura R$ 30.000,00 por mês (RBT12 = R$ 360.000,00). O único item de folha é o pró-labore do sócio, de R$ 3.000,00 por mês — R$ 36.000,00 em 12 meses.
| Item | Cenário atual | Cenário alternativo |
|---|---|---|
| Pró-labore mensal | R$ 3.000,00 | R$ 8.500,00 (compatível com o trabalho real) |
| Folha 12 meses (só pró-labore) | R$ 36.000,00 | R$ 102.000,00 |
| Fator R | 36.000 ÷ 360.000 = 10% → Anexo V | 102.000 ÷ 360.000 = 28,3% → Anexo III |
| Alíquota efetiva (2ª faixa) | ≈ 16,75% | ≈ 8,60% |
| DAS mensal | ≈ R$ 5.025,00 | ≈ R$ 2.580,00 |
| Economia bruta no DAS | ≈ R$ 2.445,00/mês | |
| INSS adicional do sócio (11%) | ≈ + R$ 605,00/mês | |
| IRPF sobre o pró-labore maior | ≈ + R$ 900,00 a R$ 1.100,00/mês (conforme deduções) | |
| Economia líquida aproximada | ≈ R$ 840,00/mês — positiva, mas bem menor que a "economia" de quem olha só o DAS |
Duas ressalvas do exemplo: o INSS do sócio, de 11%, incide sobre o pró-labore até o teto do salário de contribuição — acima do teto, aumentar o pró-labore não aumenta a contribuição, e a conta precisa ser refeita com a tabela do ano. E, com 28,3%, a empresa fica raspando os 28%: um mês de faturamento maior ou de folha menor derruba o índice e devolve a receita ao Anexo V.
Conclusões: aumentar o pró-labore nem sempre gera economia (com faturamento maior ou IRPF mais alto, a conta pode ficar negativa); a folha precisa corresponder à realidade; o índice é recalculado todo mês, o que exige acompanhamento contínuo; e a decisão só se sustenta quando a economia no DAS supera os custos adicionais.
Exemplo 2 — Comércio com produtos monofásicos e ICMS-ST
Uma farmácia hipotética localizada em Teresina fatura R$ 120.000,00 por mês, tudo informado no PGDAS-D como "revenda sem ST" — cadastro desatualizado, sem CEST e com NCMs genéricos. Uma análise item a item (NCM, CEST, descrição, legislação — como a Lei 10.147/2000 —, nota de compra, fornecedor, operação, estado e parametrização no PGDAS-D) identifica, hipoteticamente, que R$ 70.000,00 da receita vêm de medicamentos e higiene com PIS/Cofins monofásicos e R$ 30.000,00 de mercadorias com ICMS já retido por ST na compra.
Com a segregação correta, o PGDAS-D deixa de cobrar PIS/Cofins sobre a parcela monofásica e ICMS sobre a parcela com ST. Considerando os percentuais desses tributos dentro da alíquota efetiva do Anexo I, o impacto pode alcançar poucos pontos percentuais sobre as receitas segregadas — o que, nessa escala, representa economia mensal relevante e possibilidade de rever apurações passadas dentro do prazo legal. O alerta: nem todos os produtos geram redução, e segregar item sem amparo cria passivo. O trabalho é de conferência produto a produto, não de percentual mágico.
Exemplo 3 — Simples Nacional × Lucro Presumido
Empresa de serviços profissionais (Anexo V, sem Fator R viável), em capital com ISS de 5%: faturamento de R$ 80.000,00 por mês; folha mínima (pró-labore de R$ 3.000,00); margem alta; honorários contábeis maiores no Presumido (+R$ 800,00 por mês, hipotético).
| Item | Cálculo | Valor mensal |
|---|---|---|
| Simples Nacional (Anexo V) | RBT12 = R$ 960.000,00 → 4ª faixa: nominal 20,50%, dedução R$ 17.100,00 → efetiva ≈ 18,7%; tudo dentro do DAS | ≈ R$ 14.960,00 |
| Presumido — IRPJ 15% | 15% sobre a base presumida de 32% (R$ 25.600,00) | R$ 3.840,00 |
| Presumido — adicional de IRPJ 10% | 10% sobre o que excede R$ 20.000,00 por mês (R$ 60.000,00 no trimestre): 25.600 − 20.000 = 5.600 | R$ 560,00 |
| Presumido — CSLL 9% | 9% sobre a mesma base presumida de R$ 25.600,00 | R$ 2.304,00 |
| Presumido — PIS e Cofins | 0,65% + 3% sobre a receita de R$ 80.000,00 | R$ 2.920,00 |
| Presumido — ISS 5% | 5% sobre a receita de R$ 80.000,00 | R$ 4.000,00 |
| Subtotal dos tributos no Presumido | ≈ 17,03% da receita | R$ 13.624,00 |
| Presumido — INSS patronal | 20% sobre o pró-labore de R$ 3.000,00 | R$ 600,00 |
| Presumido — custo contábil adicional | Valor hipotético do exemplo | R$ 800,00 |
| Total no Lucro Presumido | 13.624 + 600 + 800 | ≈ R$ 15.024,00 |
Nessa simulação a diferença é pequena — cerca de R$ 60,00 por mês a favor do Simples Nacional — e se inverteria com um ISS municipal menor, outra margem ou outro perfil de retenções, porque no Presumido o ISS é pago à parte e no Simples ele já está dentro do DAS. O regime aparentemente mais barato pela alíquota pode não ser o mais vantajoso no custo total, e a decisão exige projeção completa, incluindo fluxo de caixa e obrigações acessórias.
Exemplo 4 — Pagamento indevido encontrado em revisão fiscal
Uma prestadora de serviços de limpeza de Teresina, que atende órgãos públicos, descobre, em revisão fiscal, três situações em 14 meses: (a) uma nota de R$ 18.000,00 lançada duas vezes no faturamento; (b) ISS retido pelos tomadores em diversas notas, sem segregação como "com retenção" no PGDAS-D — o ISS foi pago duas vezes; (c) uma guia DAS quitada em duplicidade por falha bancária.
Como o trabalho se desenvolve: os erros são identificados pelo cruzamento entre XMLs, extratos do PGDAS-D, comprovantes de retenção e comprovantes de pagamento; a memória de cálculo reconstrói cada competência; as declarações dos meses afetados são retificadas (condição para o crédito existir formalmente); em seguida, formaliza-se o pedido eletrônico de restituição no Portal do Simples Nacional (ou a compensação, quando cabível). Riscos avaliados antes de transmitir: consistência entre retificadoras e documentos, reflexos em outras obrigações e possibilidade de revisão pelo Fisco. Sem essa sequência — documento, cálculo, retificação, pedido — não há recuperação segura.
Exemplo 5 — Empresa em que o diagnóstico não encontra economia
Uma loja de vestuário no Anexo I, com cadastro organizado, sem monofásicos relevantes, receitas corretamente segregadas e regime adequado ao porte, contrata um diagnóstico. Conclusão: o DAS está correto; não há créditos evidentes; a comparação com o Presumido confirma a vantagem do Simples; as recomendações se limitam a melhorias de controle (conciliação mensal de notas canceladas e rotina de conferência de RBT12).
Esse resultado também é um bom resultado. Um diagnóstico honesto pode — e deve — concluir que a empresa está corretamente tributada. Quem promete economia para todo cliente antes de analisar documentos não está fazendo diagnóstico: está fazendo venda.
O que não pode ser feito para pagar menos impostos?
A economia tributária legal tem uma fronteira clara. As práticas abaixo não são planejamento — são infrações, com risco de multa, autuação e, em vários casos, responsabilização criminal:
- Omitir faturamento, vender sem nota ou comprar sem documento fiscal;
- Utilizar notas falsas ou criar despesas inexistentes;
- Informar CNAE que não corresponde à atividade, ou manipular NCM/CEST de forma intencional;
- Dividir artificialmente uma empresa para permanecer no Simples, ou criar empresas em nome de terceiros;
- Disfarçar empregados como prestadores PJ;
- Retirar valores como "lucros" sem contabilidade que os suporte, ou deixar de declarar pró-labore quando devido;
- Emitir notas incompatíveis com a operação real, simular contratos, ocultar estoque ou alterar documentos;
- Compensar créditos sem fundamento ou baseados em teses sem suporte;
- Declarar folha fictícia ou aumentar artificialmente o Fator R.
Por que isso importa mesmo para quem "nunca foi pego": o Fisco cruza automaticamente notas eletrônicas, declarações, movimentação financeira, folha (eSocial) e informações de terceiros. Divergências geram malha e autuação com multas que podem ser qualificadas em caso de fraude — além de juros e, conforme o caso, representação penal. A documentação correta é, ao mesmo tempo, a base da economia legal e a defesa da empresa.
| Conceito | Definição | Exemplo geral | Nível de risco |
|---|---|---|---|
| Elisão fiscal | Uso de alternativas legais antes do fato gerador, com operações reais | Optar pelo regime mais adequado após comparação documentada | Baixo (lícito) |
| Erro tributário | Equívoco não intencional na apuração ou declaração | Não segregar receita monofásica; NCM desatualizado | Médio — gera pagamento a maior (recuperável) ou passivo (regularizável) |
| Simulação | Forma "legal" que não corresponde à realidade | Dois CNPJs de fachada; folha fictícia | Alto — desconsideração do negócio + multa qualificada |
| Evasão (sonegação) | Ocultação/falsificação para não pagar tributo devido | Vender sem nota; omitir receita | Altíssimo — multa qualificada, juros e implicações criminais |
Como funciona uma análise tributária profissional?
Um trabalho sério segue método. Etapas típicas:
- 1. Reunião inicial — entender atividade, modelo de negócio, faturamento, clientes, fornecedores, folha, operações e as dúvidas que motivaram a análise;
- 2. Coleta de documentos — organização por período e categoria;
- 3. Validação cadastral — CNPJ, CNAEs, inscrições, regime vigente, situação fiscal e cadastro de produtos;
- 4. Reconstrução da tributação — conferência de faturamento, notas, apurações, declarações, guias e pagamentos, competência a competência;
- 5. Cruzamento de informações — notas emitidas × recebidas × PGDAS-D × folha × contabilidade × extratos × retenções × cadastros;
- 6. Identificação de riscos — tributos não recolhidos, declarações divergentes, enquadramentos incorretos, passivos;
- 7. Identificação de oportunidades — segregação, Fator R, produtos, retenções, benefícios, créditos, regimes;
- 8. Memória de cálculo — premissas, período, base legal, cálculo, impacto e limitações de cada achado: o coração técnico do trabalho;
- 9. Relatório — situação atual, problemas, riscos, oportunidades, valores estimados (identificados como estimativas), recomendações e prioridades;
- 10. Implementação — retificações, ajustes cadastrais, atualização de sistemas, treinamento, mudança de processos;
- 11. Monitoramento — revisão periódica de faturamento, RBT12, Fator R, margens, produtos, legislação e etapas da Reforma Tributária. O RBT12 muda todo mês, e a legislação muda todo ano.
Quais documentos são necessários para uma análise tributária?
A lista exata depende do tipo de empresa, mas o conjunto típico é:
- Societários: contrato social e alterações; cartão do CNPJ; inscrições estadual e municipal; licenças; procurações
- Fiscais: notas emitidas e recebidas (XMLs); livros fiscais; declarações e extratos do PGDAS-D; guias e comprovantes de pagamento; comprovantes de retenção; devoluções e cancelamentos
- Contábeis: balancetes; balanço; DRE; razão; diário; plano de contas; registros de distribuição de lucros
- Trabalhistas: folhas de pagamento; pró-labore; encargos; eventos do eSocial; DCTFWeb; recibos
- Financeiros: extratos bancários; recebimentos e inadimplência; fluxo de caixa; contas a pagar e a receber
- Cadastro de produtos: descrição; NCM; CEST; origem; tributação parametrizada; fornecedor; preço; estoque
- Operacionais: serviços prestados e locais de execução; municípios e estados; tipos de clientes; contratos; canais de venda (loja, marketplace); filiais; operações interestaduais
Quanto uma empresa pode economizar?
Não existe um percentual universal de economia tributária. Qualquer número anunciado antes da análise documental é marketing, não técnica. Os resultados reais variam ao longo de todo um espectro: nenhuma economia imediata (empresa corretamente tributada — ver Exemplo 5); correção de pequenos erros; redução mensal futura (segregação, Fator R, regime); recuperação de pagamentos anteriores (dentro dos prazos e após homologação); prevenção de multas (o "ganho invisível" mais subestimado); melhoria de fluxo de caixa; mudança de regime; melhoria de controles.
E é indispensável distinguir os conceitos:
| Conceito | O que significa |
|---|---|
| Economia bruta | Redução direta de determinado tributo (ex.: queda do DAS) |
| Economia líquida | O que sobra após considerar INSS adicional, IRPF, custos administrativos, honorários, obrigações e ajustes — o único número que interessa de verdade |
| Crédito estimado | Valor inicial, ainda sujeito a validação documental e homologação |
| Crédito efetivamente recuperado | Valor que passou pelo procedimento adequado e foi restituído, compensado ou reconhecido conforme a legislação |
| Redução de risco | Benefício de corrigir falhas antes da fiscalização — não aparece no extrato, mas evita o pior tipo de despesa |
Frases como "economize até 70%", "toda empresa recupera impostos" ou "redução garantida" não têm lugar em um trabalho técnico — e costumam ser o primeiro sinal de alerta sobre quem as pronuncia.
Como um contador pode ajudar a pagar menos impostos legalmente
Um contador não "diminui imposto" por vontade própria — ele aplica corretamente a legislação e identifica o que está sendo pago além do devido. Na prática, o trabalho que gera economia legítima se concentra em quatro frentes.
A primeira é o cálculo: conferir a apuração em vez de apenas emitir a guia, refazendo o DAS e verificando RBT12, faixa, anexo e alíquota efetiva; segregar as receitas no PGDAS-D conforme a natureza de cada uma (monofásicos, ICMS-ST, exportação, receitas com retenção, serviços de anexos diferentes); e comparar regimes tributários com os números reais da empresa, incluindo INSS patronal, ISS municipal, créditos e custos de conformidade.
A segunda é o cadastro: revisar NCM, CEST e CFOP no cadastro de produtos e conferir se os CNAEs correspondem ao que a empresa faz hoje. A terceira é a folha: acompanhar o Fator R mês a mês nas atividades sujeitas a ele, antecipando a queda do índice antes que ela mude o anexo, e dimensionar pró-labore e encargos com a conta líquida na mão.
A quarta são os documentos e prazos: controlar as retenções sofridas para que sejam abatidas na apuração correspondente, retificar declarações quando houver erro comprovado, formalizar pedidos de restituição ou compensação dentro dos prazos legais, antecipar mudanças (crescimento de faturamento, sublimites, novas atividades, vendas interestaduais, etapas da Reforma Tributária) e documentar tudo — memória de cálculo, base legal e comprovantes, que são ao mesmo tempo a base da economia e a defesa da empresa em caso de fiscalização.
Há uma diferença importante entre entregar obrigações e acompanhar a empresa. O primeiro modelo cumpre prazos; o segundo pergunta por que o DAS subiu, avisa que o RBT12 está perto de mudar de faixa e revisa o cadastro antes que o erro se acumule por doze meses. Para negócios de Teresina que crescem, mudam de atividade ou passam a vender para outros estados, essa diferença aparece diretamente no caixa.
Vale também separar dois níveis de informação. Um guia como este oferece informação geral, útil para entender conceitos e formular as perguntas certas. Orientação contábil personalizada é outra coisa: exige análise dos documentos da sua empresa, do seu município, do seu estado e do seu histórico — e é a única base segura para decisões como mudar de regime, alterar pró-labore ou pedir restituição.
Quando procurar um escritório de contabilidade em Teresina
Alguns momentos justificam procurar apoio contábil especializado imediatamente:
- Quando o DAS aumentou e ninguém explicou tecnicamente o motivo;
- Quando a empresa nunca comparou regimes tributários desde a abertura;
- Quando o faturamento se aproxima do sublimite de R$ 3,6 milhões ou do limite de R$ 4,8 milhões;
- Quando o negócio passa a vender para outros estados — inclusive para Timon (MA) — ou a operar por marketplace;
- Quando a empresa muda de atividade, abre filial ou soma novos CNAEs;
- Quando surgem notificações fiscais, divergências entre declarações ou pendências no e-CAC;
- Quando o empresário pensa em trocar de contador em Teresina e quer que o histórico seja revisado na transição, não apenas transferido;
- Quando é preciso abrir ou regularizar uma empresa em Teresina — processo que passa pelo ambiente integrado da Redesim/Piauí Digital, envolvendo a Junta Comercial do Estado do Piauí (JUCEPI), a Receita Federal, a SEFAZ-PI e a Prefeitura Municipal, com viabilidade, inscrições e alvará conforme o grau de risco da atividade.
Sobre a RBO Contabilidade
A RBO Contabilidade é um escritório de contabilidade localizado em Teresina, no Piauí, sob responsabilidade técnica do contador Rogério Batista Osterno (CRC-PI 010656 - O).
| Informação | Detalhe |
|---|---|
| O que faz | Abertura, regularização e encerramento de empresas; assessoria contábil, fiscal e trabalhista; apuração de impostos e folha de pagamento; diagnóstico, revisão e planejamento tributário; acompanhamento consultivo do negócio |
| Para quem | Micro e pequenas empresas, optantes do Simples Nacional, MEIs que estão migrando para ME, prestadores de serviços, profissionais liberais e médicos PJ, além de comércios como farmácias, supermercados e oficinas automotivas |
| Onde atende | Teresina e demais municípios do Piauí, cidades da Grande Teresina — incluindo Timon (MA) — e empresas de outras localidades por meio de atendimento contábil online |
| Como falar com o contador | WhatsApp e telefone (86) 98840-7121, pelo site rbocontabilidade.com ou presencialmente, mediante agendamento prévio |
Como escolher um profissional para fazer a revisão tributária?
Critérios objetivos:
- Registro profissional ativo (contador com CRC; advogado com OAB, quando envolver contencioso) e experiência comprovável no seu setor;
- Uso de fontes oficiais — e disposição para citá-las;
- Metodologia clara (etapas, prazos, entregas) e contrato escrito com escopo e responsabilidades;
- Tratamento adequado de dados (LGPD) e sigilo;
- Entrega de memória de cálculo e documentação de tudo;
- Explicação dos riscos, não só dos ganhos; acompanhamento pós-implementação e responsabilidade técnica assumida;
- Clareza sobre honorários, ausência de promessas, transparência sobre prazos e suporte em eventual fiscalização.
⚠️ Sinais de alerta — qualquer um já justifica cautela: promessa de economia antes da análise; percentual genérico de crédito; falta de contrato; ausência de documentação; compensação imediata; procuração ampla sem explicação; falta de memória de cálculo; "teses secretas"; cobrança baseada apenas no envio da compensação; recusa em explicar riscos.
O que muda com a Reforma Tributária?
A Reforma Tributária do consumo foi instituída pela Emenda Constitucional 132/2023 e regulamentada, em sua primeira etapa, pela Lei Complementar 214/2025. Ela substitui gradualmente cinco tributos por um modelo de IVA dual, entre 2026 e 2033:
- CBS (Contribuição sobre Bens e Serviços): tributo federal que substituirá PIS e Cofins;
- IBS (Imposto sobre Bens e Serviços): tributo compartilhado por estados e municípios que substituirá ICMS e ISS;
- Imposto Seletivo (IS): tributo federal sobre produtos prejudiciais à saúde ou ao meio ambiente, com cobrança prevista a partir de 2027.
Situação em setembro de 2026: 2026 é o ano-teste. Desde 1º de janeiro de 2026, os documentos fiscais eletrônicos passaram a conter campos de CBS e IBS, com alíquotas de teste de 0,9% (CBS) e 0,1% (IBS). Conforme as orientações da Receita Federal para o período, o contribuinte do regime regular que cumprir as obrigações de emissão e declaração fica dispensado do recolhimento efetivo em 2026 — e, quando houver recolhimento, o valor é compensável com PIS/Cofins, sem aumento de carga. Desde 3 de agosto de 2026, o preenchimento dos campos de IBS/CBS é obrigatório para o regime regular, sob pena de rejeição do documento fiscal (regra de validação UB12-10 da NT 2025.002-RTC). Empresas do Simples Nacional e MEIs estão dispensadas dessas obrigações em 2026 e passam a destacar IBS/CBS a partir de 2027, conforme as regras do regime.
| Mudança | Situação (set/2026) | Início previsto | Possível impacto | Ação recomendada |
|---|---|---|---|---|
| Fase de testes CBS/IBS (0,9% + 0,1%) | Em vigor | 01/01/2026 | Adequação de sistemas e notas; sem aumento de carga | Regime regular: conferir se o emissor já autoriza notas com os campos de IBS/CBS; Simples e MEI: obrigatoriedade em janeiro de 2027 |
| Cobrança efetiva da CBS + extinção de PIS/Cofins; IPI zerado (exceto Zona Franca de Manaus); início do Imposto Seletivo | Aprovado, sem efeitos ainda | 01/01/2027 | Mudança na formação de preços e créditos federais | Revisar precificação, contratos e cadastros ainda em 2026 |
| Transição do IBS: redução progressiva de ICMS/ISS com aumento proporcional do IBS | Aprovado | 2029 a 2032 | Mudança gradual da carga estadual/municipal | Acompanhar alíquotas anuais e ajustar sistemas |
| Extinção de ICMS e ISS; IBS integral | Aprovado | 2033 | Novo sistema completo | Planejamento contínuo durante a transição |
Como o Simples Nacional é afetado: o regime continua existindo. A LC 214/2025 prevê que a empresa do Simples poderá, alternativamente, optar por recolher IBS e CBS pelo regime regular (mantendo os demais tributos no DAS) — opção que pode interessar a quem vende para outras empresas, porque o cliente do regime regular aproveitará créditos integrais de IBS/CBS; permanecendo integralmente no Simples, a transferência de créditos ao cliente é limitada ao que foi recolhido dentro do regime. O impacto concreto dependerá do perfil de clientes: quem vende ao consumidor final tende a ser pouco afetado; quem vende a empresas (B2B) deverá simular as duas alternativas.
Essa opção já tem data. Pela Resolução CGSN nº 190/2026, a escolha do regime regular de IBS/CBS com efeitos para o 1º semestre de 2027 é feita entre 1º e 30 de setembro de 2026, e pode ser cancelada até 30 de novembro de 2026 — mesma janela em que empresas de fora do regime pedem ingresso no Simples para 2027 (Receita Federal). Quem vende para empresas e não simulou as duas alternativas até aqui deve tratar o assunto como prioridade de setembro, não de dezembro.
Por que revisar desde já cadastro de produtos, contratos, margens, preços, fornecedores, sistemas e documentos fiscais: a classificação fiscal ganhará ainda mais peso, pois definirá alíquotas, reduções e regimes específicos do novo sistema; contratos de longo prazo firmados hoje atravessarão a transição; e a escolha de fornecedores passará a considerar quem gera crédito integral. A regulamentação disponível até a data desta atualização indica essas direções — pontos ainda dependentes de regulamentação complementar (como detalhes operacionais do Comitê Gestor do IBS e alíquotas de referência definitivas) devem ser acompanhados, e a empresa deverá revisitar o tema a cada etapa do cronograma.
Conclusão: pagar o imposto certo — nem mais, nem menos
Pagar menos impostos legalmente é eliminar erros de apuração e usar as alternativas que a lei oferece. Para a maioria das pequenas empresas brasileiras, isso significa quatro movimentos, nesta ordem: diagnosticar (descobrir como a empresa está sendo tributada e onde há sinais de erro), revisar (confirmar e quantificar, mês a mês, com documentos), recuperar (reaver o que foi pago indevidamente, dentro dos prazos e pelos procedimentos formais) e planejar (organizar o futuro — regime, folha, cadastros, contratos — antes do fato gerador).
Para empresas de Teresina e do Piauí, essa resposta tem uma camada adicional: além das regras federais, incidem o ISS do município onde o serviço é prestado, as regras estaduais de ICMS — inclusive a antecipação parcial na entrada de mercadorias vindas de outros estados — e os efeitos de operar em uma região economicamente integrada, mas tributariamente dividida por fronteiras estaduais. Ignorar essas camadas é o erro mais caro e menos comentado.
Não existe economia garantida sem análise documental — qualquer promessa anterior aos documentos é marketing. O mesmo mecanismo que gera economia quando bem aplicado gera passivo quando mal aplicado: segregação, Fator R, compensações e enquadramentos exigem prova e fundamento. E a tributação é um processo contínuo — a faixa do Simples é recalculada a cada mês, o regime de caixa acaba em 1º de janeiro de 2027 e a Reforma Tributária muda o sistema inteiro até 2033. A empresa que trata o imposto como assunto de dezembro paga o preço disso o ano inteiro.
Se a sua empresa nunca passou por uma análise tributária estruturada — ou se algum dos sinais deste guia soou familiar — o passo racional não é aplicar mudanças por conta própria, e sim submeter os documentos a um diagnóstico técnico. O resultado pode ser economia, crédito, apenas ajustes de controle ou a confirmação de que está tudo certo. Em todos os cenários, a empresa sai ganhando: passa a decidir com base em números, não em suposições.
Perguntas frequentes sobre como pagar menos impostos legalmente
Perguntas sobre impostos, Simples Nacional e economia tributária
01Como saber se minha empresa está pagando imposto a mais?+
Comparando o que foi pago com o que a legislação exige — o que só é possível analisando documentos. Os sinais mais comuns: DAS crescendo mais rápido que o faturamento, receitas de atividades diferentes em um único anexo, produtos monofásicos ou com ICMS-ST não segregados, retenções não abatidas, notas canceladas mantidas na base e Fator R não acompanhado. Nenhum sinal, isoladamente, prova erro: é preciso confrontar extratos do PGDAS-D, notas fiscais, guias e folha. Um diagnóstico tributário faz essa verificação e conclui, com memória de cálculo, se há pagamento a maior, situação correta ou até passivo.
02Como reduzir o DAS do Simples Nacional?+
Somente corrigindo a apuração ou alterando legalmente fatores que influenciam o cálculo. As frentes mais comuns: segregar corretamente as receitas no PGDAS-D (monofásicos, ICMS-ST, exportação, retenções), aplicar o Fator R quando a atividade permitir e a folha corresponder à realidade, corrigir cadastros de NCM/CEST e CNAE, tratar cancelamentos e devoluções e comparar regimes tributários. Cada medida tem condições e documentação próprias — o que reduz o DAS de uma farmácia (monofásicos) é diferente do que reduz o de uma consultoria (Fator R). Não existe medida universal.
03Por que meu DAS aumentou?+
Na maioria dos casos, porque a receita acumulada dos últimos 12 meses (RBT12) cresceu e elevou a alíquota efetiva ou mudou a faixa da tabela — o DAS de um mês não depende só do faturamento daquele mês. Outras causas: perda do Fator R (folha caiu ou faturamento subiu, derrubando o índice abaixo de 28%), mudança de anexo, fim de alguma segregação aplicada antes, ultrapassagem de sublimite (ICMS/ISS passam a ser pagos por fora) ou erro de apuração. Identificar a causa exata exige comparar os extratos de apuração dos meses envolvidos.
04O contador consegue reduzir os impostos da empresa?+
O contador consegue identificar e aplicar as reduções que a legislação permite — o que é diferente de "diminuir o imposto" por vontade própria. Quando há erro de enquadramento, segregação não aplicada, retenção ignorada ou regime inadequado, a atuação técnica reduz o valor de forma legítima e documentada. Quando a apuração está correta, o imposto reflete o faturamento e a lei, e nenhum profissional sério promete reduzi-lo. Desconfie tanto do contador que garante economia sem analisar documentos quanto da ausência total de análise tributária ao longo dos anos.
05O Simples Nacional é sempre o regime mais barato?+
Não. O Simples unifica tributos e reduz burocracia, mas a carga depende do anexo, da faixa, da folha e da margem. Serviços do Anexo V com folha baixa, por exemplo, podem pagar menos no Lucro Presumido, dependendo do ISS municipal e das retenções; empresas com margens estreitas e muitos insumos podem justificar análise do Lucro Real. A comparação correta soma todos os tributos, encargos, custos de conformidade e efeitos sobre a distribuição de lucros — e deve ser refeita periodicamente, porque faturamento, folha e legislação mudam.
06Vale a pena sair do Simples Nacional?+
Depende de simulação individual. A saída costuma ser considerada quando a alíquota efetiva do Simples se aproxima ou supera o custo total do Lucro Presumido, quando a empresa ultrapassa sublimites (ICMS/ISS já pagos por fora reduzem a vantagem da guia única) ou quando clientes do regime regular passam a exigir créditos integrais — ponto que ganhará relevância com IBS/CBS a partir de 2027. Também há custos na saída: mais obrigações acessórias, INSS patronal por fora e honorários maiores. A decisão exige comparar cenários completos com números reais, nunca apenas alíquotas iniciais.
07Aumentar o pró-labore reduz o DAS?+
Pode reduzir, para atividades sujeitas ao Fator R, quando o aumento leva o índice a 28% ou mais e desloca a tributação do Anexo V para o Anexo III. Mas a medida só compensa se a economia líquida for positiva: o pró-labore maior aumenta o INSS do sócio e pode gerar Imposto de Renda na pessoa física, custos que corroem — e às vezes superam — a queda do DAS. Além disso, o valor precisa corresponder à remuneração real do trabalho do sócio e ser sustentado nos meses seguintes. Folha inflada artificialmente é simulação, não planejamento.
08Uma empresa sem funcionários pode utilizar o Fator R?+
Sim, desde que exerça atividade sujeita ao fator e tenha folha no conceito legal — que inclui o pró-labore dos sócios e respectivos encargos. Muitas empresas de um sócio só (médicos PJ, consultores, desenvolvedores) atingem os 28% exclusivamente com pró-labore compatível com o trabalho exercido. O cálculo considera os últimos 12 meses de folha e receita, e a verificação é mensal. A viabilidade depende dos números: em faturamentos altos, o pró-labore necessário para manter o índice pode gerar INSS e IRPF que anulam a vantagem.
09Produtos monofásicos reduzem o DAS?+
Podem reduzir a parcela de PIS/Cofins do DAS incidente sobre a revenda desses produtos, porque esses tributos já foram concentrados no fabricante ou importador. A LC 123/2006 permite essa segregação no PGDAS-D. Mas o direito depende do produto (verificado por NCM, descrição e legislação específica), não do setor: uma farmácia tem itens monofásicos e itens comuns no mesmo estoque. Aplicar listas genéricas sem conferência item a item gera tanto pagamento a maior (oportunidade perdida) quanto a menor (passivo). A revisão pode alcançar também períodos anteriores, dentro dos prazos legais.
10O ICMS-ST pode reduzir o valor do DAS?+
Quando a empresa revende mercadoria cujo ICMS já foi recolhido antecipadamente por substituição tributária, essa receita deve ser segregada no PGDAS-D como "com substituição tributária" — assim o ICMS não é cobrado novamente dentro do DAS. Não se trata de um desconto, e sim de evitar bitributação. A verificação exige conferir NCM, CEST, o estado, o tipo de operação e a nota de compra, que comprova a retenção. Classificar tudo como ST sem prova gera recolhimento a menor e passivo; não classificar nada gera pagamento duplicado.
11O CNAE interfere no valor do imposto?+
Sim, indiretamente e de forma relevante. O CNAE ajuda a definir se a empresa pode optar pelo Simples, em qual anexo cada atividade tende a ser tributada e se há sujeição ao Fator R — além de influenciar licenças, ISS municipal e obrigações. Um CNAE desatualizado pode manter a empresa em enquadramento mais oneroso que o correto, ou mascarar atividades que exigiriam tratamento próprio. Por isso a validação cadastral é etapa obrigatória de qualquer diagnóstico. O que define a tributação, porém, é a atividade efetivamente exercida — o CNAE deve refleti-la.
12Alterar o CNAE para pagar menos imposto é permitido?+
Alterar o CNAE para corresponder à atividade real é permitido e recomendável — inclusive quando a correção resulta em imposto menor. O irregular é o inverso: adotar um código que não reflete a operação apenas porque leva a anexo mais barato. Nesse caso, o Fisco desconsidera o enquadramento, cobra as diferenças com multa e juros e pode qualificar a conduta como fraude. A pergunta correta nunca é "qual CNAE paga menos?", e sim "qual CNAE descreve o que a empresa realmente faz?" — e então verificar a tributação decorrente.
13Toda empresa possui créditos tributários?+
Não — e afirmar o contrário é o sinal de alerta número um em propostas de recuperação tributária. Créditos existem quando houve pagamento indevido ou a maior: duplicidade, erro de apuração, segregação não aplicada, retenção não abatida, código errado. Empresas bem apuradas simplesmente não têm o que recuperar, e um diagnóstico honesto pode concluir exatamente isso. Antes de qualquer promessa, exija análise documental e memória de cálculo; depois dela, lembre que crédito estimado não é crédito homologado — só o procedimento formal completo transforma a estimativa em valor efetivo.
14Empresas do Simples Nacional podem recuperar impostos?+
Sim. Valores pagos a maior dentro do DAS podem ser objeto de restituição — pelo pedido eletrônico disponível no Portal do Simples Nacional — ou de compensação com débitos do próprio regime, conforme as regras da Receita Federal e do CGSN. Casos típicos: guia paga em duplicidade, receita informada a maior, segregação de monofásicos ou ICMS-ST não aplicada e ISS retido não abatido. Em regra, é necessário retificar o PGDAS-D dos períodos afetados antes de pedir, com documentação que sustente cada retificação. Tributos recolhidos fora do DAS seguem procedimentos próprios, como o PER/DCOMP.
15É possível recuperar impostos pagos nos últimos anos?+
Em regra geral, o direito de pedir restituição se extingue em 5 anos contados da data do pagamento indevido, conforme o art. 168 do Código Tributário Nacional. Na prática, isso permite revisar as apurações recentes da empresa dentro desse horizonte. Mas o prazo concreto depende do tributo, do tipo de pedido, de eventual processo administrativo ou judicial e de decisões com modulação de efeitos — por isso "cinco anos" é referência, não regra automática aplicável a qualquer situação. Cada competência precisa ser verificada individualmente, com o comprovante de pagamento correspondente.
16Recuperação tributária é segura?+
É segura quando feita com fundamento legal sólido, documentação completa, memória de cálculo e procedimento formal correto — e arriscada quando baseada em teses controvertidas, percentuais genéricos ou compensações transmitidas sem lastro. O ponto central: a responsabilidade pelo crédito compensado é da empresa. Se o Fisco não homologar, o débito volta com multa e juros; se considerar a declaração falsa, a multa é agravada. Antes de contratar, verifique quem responde tecnicamente pelo trabalho, exija o cálculo detalhado e desconfie de cobranças baseadas apenas na transmissão do pedido.
17Como funciona uma revisão fiscal?+
A revisão fiscal reconstrói as apurações de períodos anteriores, competência por competência: cruza notas fiscais emitidas e recebidas, extratos do PGDAS-D, declarações, guias pagas, folha, retenções e contabilidade, verificando se cada tributo foi calculado, declarado e pago corretamente. O resultado é um relatório com memórias de cálculo que quantifica pagamentos a maior (possíveis créditos), pagamentos a menor (passivos a regularizar) e erros formais. Quando há valores a recuperar, a revisão fundamenta as retificações e o pedido de restituição ou compensação.
18Quanto custa um diagnóstico tributário?+
O valor varia conforme o porte da empresa, o volume de notas e produtos, o número de períodos analisados, os regimes envolvidos e a complexidade das operações — por isso não existe tabela única de mercado. O que deve estar sempre claro na proposta: escopo, entregas (relatório e memórias de cálculo), prazo, forma de cobrança e o que dispara honorários adicionais, como a execução da recuperação de créditos. Desconfie de trabalhos "gratuitos" condicionados a percentuais sobre créditos meramente transmitidos. Para conhecer as condições da RBO Contabilidade, fale conosco pelo WhatsApp.
19Quanto tempo demora uma revisão tributária?+
Depende do volume de documentos, do número de competências revisadas, da organização do arquivo fiscal e da quantidade de frentes analisadas (produtos, retenções, folha, regimes). Análises de empresas de serviços com poucas notas tendem a ser mais rápidas; comércios com milhares de itens exigem conferência de cadastro item a item e levam mais tempo. Etapas posteriores têm prazos próprios: retificações são processadas pelos sistemas do Fisco, e pedidos de restituição ou compensação seguem o fluxo de análise da Receita Federal, cujo tempo não depende do contador.
20Qual é a diferença entre planejamento tributário e sonegação?+
Planejamento tributário organiza operações reais, antes do fato gerador, usando alternativas que a própria lei oferece — escolha de regime, segregação correta, Fator R com folha verdadeira, benefícios com requisitos cumpridos. Sonegação oculta ou falseia fatos para não pagar tributo devido — omitir receita, vender sem nota, criar despesa falsa. Entre os dois há a simulação: formas aparentemente legais sem substância real, que o Fisco desconsidera com multa qualificada. O teste prático: se a estratégia depende de esconder algo ou de documentos que não refletem a realidade, não é planejamento.
21Quando devo comparar os regimes tributários?+
Nos momentos de decisão e de mudança: antes da virada do ano (a opção pelo Simples e a saída dele produzem efeitos, em regra, a partir de janeiro); quando o faturamento cresce e se aproxima de sublimites ou do limite de R$ 4,8 milhões; quando margem, folha ou mix de atividades mudam; ao abrir filiais ou iniciar vendas interestaduais; quando clientes passam a exigir créditos; e a cada etapa da Reforma Tributária — especialmente com a CBS efetiva a partir de 2027. Empresas que nunca compararam regimes desde a abertura devem fazê-lo independentemente de qualquer evento.
22Posso compensar um imposto pago indevidamente?+
Em muitos casos, sim — a compensação é uma das formas legais de reaver o indébito, ao lado da restituição. No Simples Nacional, valores pagos a maior no DAS podem ser compensados com débitos do próprio regime, pelos procedimentos do portal; na esfera federal fora do Simples, usa-se o PER/DCOMP, observadas as vedações legais. Condições essenciais: o crédito precisa estar formalmente constituído (geralmente após retificação das declarações), documentado e dentro do prazo. A compensação declarada ainda passa por verificação do Fisco — se não homologada, o débito retorna com acréscimos.
23Preciso retificar declarações para recuperar tributos?+
Na maioria dos casos, sim. A declaração é a base formal que o Fisco usa para conferir o pedido: se o PGDAS-D informa receita de R$ 100.000 e o pagamento correspondeu a esse valor, não há indébito visível — é a retificação (excluindo a nota duplicada ou aplicando a segregação devida, por exemplo) que faz o crédito existir formalmente. Toda retificação deve estar amparada em documentos e memória de cálculo, porque será cruzada com notas, contabilidade e informações de terceiros. Retificar sem lastro não cria crédito: cria problema.
24Como a Reforma Tributária afeta pequenas empresas?+
O Simples Nacional continua existindo. Em 2026, empresas do Simples e MEIs estão dispensadas das obrigações da fase de testes de CBS/IBS; a partir de 2027, passam a destacar os novos tributos conforme as regras do regime. A mudança mais estratégica prevista na LC 214/2025 é a possibilidade de a empresa do Simples optar por recolher IBS/CBS pelo regime regular, gerando créditos integrais para clientes empresariais — decisão que exigirá simulação, principalmente para quem vende B2B. Também cresce a importância da classificação fiscal correta e da revisão de contratos e preços durante a transição (2026–2033).
25Com que frequência devo revisar a tributação da empresa?+
O acompanhamento de indicadores como RBT12, Fator R e segregação deve ser mensal — é assim que se evita surpresa no DAS. A comparação entre regimes e a revisão estrutural devem ocorrer ao menos uma vez por ano, antes da janela de opção de janeiro. Além do calendário, alguns eventos disparam revisão imediata: crescimento acelerado, mudança de atividade, novos produtos, abertura de filial, vendas interestaduais, troca de contador, notificações fiscais e cada alteração legislativa relevante — o que, durante a transição da Reforma Tributária, significa atenção contínua até 2033.
Perguntas frequentes sobre contabilidade em Teresina e no Piauí
26Como escolher um contador em Teresina?+
Verifique se o profissional possui registro ativo no Conselho Regional de Contabilidade do Piauí e se há responsável técnico identificado. Avalie a experiência no seu setor, a clareza da metodologia, a existência de contrato escrito com escopo definido e a disposição de citar a legislação aplicada. Um bom critério prático: peça que expliquem como o DAS da sua empresa é calculado hoje. Quem explica com memória de cálculo trabalha com método; quem promete economia antes de ver documentos está vendendo, não analisando.
27Quanto custa contratar um escritório de contabilidade em Teresina?+
O valor varia conforme o porte da empresa, o regime tributário, o volume de notas fiscais e de funcionários, o número de atividades e os serviços contratados. Um MEI tem necessidade diferente de um supermercado com centenas de itens em estoque. Por isso não existe tabela única de mercado, e propostas sérias apresentam escopo e entregas antes do preço. Para conhecer as condições da RBO Contabilidade aplicáveis ao seu caso, fale diretamente com o contador pelo WhatsApp (86) 98840-7121.
28A RBO Contabilidade atende somente empresas de Teresina?+
Não. A RBO Contabilidade fica em Teresina, no Piauí, e atende empresas da capital, de outros municípios piauienses e da Grande Teresina, incluindo Timon, no Maranhão. Também presta atendimento contábil online para empresas de outras localidades, com envio digital de documentos e contato por WhatsApp, telefone, e-mail ou videochamada. O atendimento presencial em Teresina é feito mediante agendamento prévio.
29É possível contratar contabilidade online no Piauí?+
Sim. A legislação permite que a contabilidade seja prestada de forma remota, e a maior parte das obrigações — emissão de notas, envio de documentos, apuração, declarações e guias — já é digital. O ponto de atenção não é a distância, e sim o conhecimento das regras locais: ISS municipal, antecipação parcial do ICMS no Piauí, substituição tributária estadual e procedimentos da JUCEPI e da SEFAZ-PI. Contabilidade online com domínio da legislação piauiense reúne as duas vantagens.
30Um contador pode ajudar minha empresa a pagar menos impostos legalmente?+
Pode, quando existe erro de enquadramento, receita mal segregada, cadastro desatualizado, retenção não aproveitada, regime inadequado ou pagamento duplicado. Nesses casos, a redução decorre de aplicar corretamente a lei. Quando a apuração já está correta, o imposto reflete o faturamento e a legislação, e nenhum profissional sério promete reduzi-lo. O trabalho honesto começa pelo diagnóstico tributário e pode concluir tanto que há economia possível quanto que está tudo certo.
31Como trocar de contador em Teresina?+
A troca envolve comunicar formalmente o encerramento com o profissional atual, solicitar a devolução dos documentos e arquivos digitais da empresa — incluindo XMLs, declarações transmitidas, folha e balancetes —, formalizar contrato com o novo escritório e atualizar procurações eletrônicas no e-CAC e nos sistemas estaduais e municipais. O ponto mais negligenciado é a revisão do histórico: sem ela, um erro antigo simplesmente continua sendo repetido pelo novo contador.
32Quais empresas precisam de acompanhamento contábil?+
Todas as empresas com CNPJ têm obrigações contábeis, fiscais e, havendo empregados, trabalhistas. O MEI tem obrigações simplificadas, mas ainda assim precisa de controle de faturamento e da declaração anual. Micro e pequenas empresas do Simples Nacional dependem de apuração mensal correta, e negócios com estoque, vendas interestaduais ou folha de pagamento exigem acompanhamento contínuo. A questão prática não é se a empresa precisa, e sim se o acompanhamento atual é apenas formal ou também consultivo.
33O contador pode ajudar na abertura e na regularização de empresas em Teresina?+
Sim, e essa é uma das etapas em que a escolha do profissional gera efeitos duradouros. Em Teresina, o processo passa pelo ambiente integrado da Redesim/Piauí Digital, envolvendo JUCEPI, Receita Federal, SEFAZ-PI e Prefeitura, com consulta de viabilidade, registro, inscrições estadual e municipal e licenciamento conforme o grau de risco. Decisões tomadas nesse momento — CNAE, natureza jurídica, capital social e regime tributário — definem quanto a empresa pagará de imposto nos anos seguintes.
34Qual a diferença entre contador, contabilidade online e escritório contábil?+
Contador é a pessoa física habilitada e registrada no Conselho Regional de Contabilidade, que assume a responsabilidade técnica pelo trabalho. Escritório contábil é a organização que reúne profissionais e presta os serviços à empresa. Contabilidade online é uma forma de entrega, não uma categoria distinta: a responsabilidade técnica continua sendo de um contador registrado. O que diferencia os serviços, na prática, é o nível de análise e a proximidade do acompanhamento, não o canal de atendimento.
35É melhor contratar um contador local ou um serviço totalmente online?+
Depende do perfil da empresa. Negócios com estoque, vendas interestaduais, obrigações estaduais e municipais específicas ou necessidade de licenças costumam se beneficiar de quem conhece a legislação de Teresina e do Piauí, como as regras de ISS municipal e a antecipação parcial do ICMS estadual. Empresas de serviços simples podem operar bem com atendimento remoto. O modelo híbrido — conhecimento local com processos digitais — atende aos dois casos.
Fontes oficiais consultadas
14 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — Estatuto da ME e EPP (Simples Nacional)Presidência da República · planalto.gov.br
- 02Resolução CGSN nº 140/2018 — regulamento do Simples NacionalReceita Federal do Brasil · normas.receita.fazenda.gov.br
- 03Código Tributário Nacional — arts. 165 a 168 (restituição)Presidência da República · planalto.gov.br
- 04Emenda Constitucional nº 132/2023 — Reforma TributáriaPresidência da República · planalto.gov.br
- 05Lei Complementar nº 214/2025 — IBS, CBS e Imposto SeletivoPresidência da República · planalto.gov.br
- 06Lei nº 10.147/2000 — monofásico de medicamentos, perfumaria e higienePresidência da República · planalto.gov.br
- 07Lei nº 10.485/2002 — monofásico de autopeçasPresidência da República · planalto.gov.br
- 08Lei nº 13.097/2015 — monofásico de bebidas friasPresidência da República · planalto.gov.br
- 09Lei Complementar nº 116/2003 — ISS e retençõesPresidência da República · planalto.gov.br
Receita Federal e outros órgãos federais
- 10Portal do Simples Nacional — PGDAS-D, restituição e compensaçãoReceita Federal do Brasil · receita.fazenda.gov.br
- 11Receita Federal — Reforma Tributária — orientações da fase de transiçãoReceita Federal do Brasil · gov.br
Estado do Piauí
- 12SEFAZ-PI — Regulamento do ICMS do Piauí, antecipação parcial, substituição tributária e CAGEPSEFAZ-PI · portal.sefaz.pi.gov.br
- 13JUCEPI / Piauí Digital (Redesim) — abertura, alteração e baixa de empresas no PiauíJUCEPI / Piauí Digital · piauidigital.pi.gov.br
Município de Teresina
- 14Código Tributário do Município de Teresina — LC municipal nº 4.974/2016 e alterações (LC municipal nº 6.313/2025)Prefeitura de Teresina · legis.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Contador responsável pela RBO Contabilidade, escritório em Teresina-PI especializado em pequenas empresas do Simples Nacional — farmácias, supermercados, oficinas e prestadores de serviços. Atua com apuração fiscal, diagnóstico e planejamento tributário, rotinas trabalhistas e regularização de empresas, com atendimento em todo o Brasil.
