
O que é ser MEI e o que muda na prática quando você formaliza o CNPJ?
Ser MEI é ser empresário individual com registro simplificado e uma forma própria de pagar imposto: o SIMEI, criado pelos arts. 18-A a 18-C da Lei Complementar nº 123/2006. Em vez de calcular tributo sobre o faturamento de cada mês, você recolhe um valor fixo no DAS — em 2026, R$ 82,05, R$ 86,05 ou R$ 87,05, conforme a atividade — e entrega uma declaração por ano. O CNPJ é real, aparece no cadastro da Receita Federal, emite nota fiscal e responde por obrigações; o que a lei simplificou foi o cálculo e o número de declarações, não a existência da empresa.
Na prática, a formalização resolve problemas concretos de quem já trabalha por conta própria. Com o CNPJ você abre conta bancária empresarial, contrata maquininha com taxa de pessoa jurídica, emite nota para empresa e para órgão público, participa de licitação na condição de microempresa e passa a ser segurado da Previdência Social pelo valor recolhido dentro do DAS. Quem vende mercadoria ganha também inscrição estadual e passa a comprar de distribuidor no atacado, que em geral só fatura contra CNPJ.
| Situação | Sem CNPJ | Como MEI |
|---|---|---|
| Nota fiscal | não emite | emite NFS-e de serviço e NF-e de mercadoria |
| Previdência | contribui por carnê, se lembrar | INSS embutido no DAS, R$ 81,05 por mês em 2026 |
| Conta e crédito | conta pessoal e crédito no CPF | conta empresarial e crédito no CNPJ |
| Venda para empresa | o cliente costuma recusar por falta de nota | nota regular e retenções definidas em lei |
| Obrigação mensal | nenhuma | DAS todo dia 20, com ou sem faturamento |
| Obrigação anual | nenhuma | DASN-SIMEI até 31 de maio |
O que o CNPJ do MEI não faz
O MEI é empresário individual, e isso tem um efeito que muita gente descobre tarde: não existe separação entre o patrimônio da empresa e o do titular. Dívida da atividade alcança os bens pessoais, porque não há sociedade limitada nem capital separado. O MEI também não admite sócio — se o negócio tem duas pessoas dividindo lucro e decisão, o formato correto é outro, e insistir no MEI cria um problema societário que aparece no primeiro desentendimento.
Também não há isenção. O valor do DAS é composto de contribuição previdenciária e de ICMS ou ISS em quantia fixa; o que o regime dispensa é o cálculo por alíquota sobre a receita, a escrituração contábil obrigatória e as declarações mensais do Simples Nacional. Em troca, você assume três compromissos permanentes: pagar o DAS todos os meses, inclusive nos meses em que não faturou nada, entregar a declaração anual e respeitar o limite de receita bruta de R$ 81.000 por ano.
⚠️ MEI não substitui carteira assinada. Quando existem pessoalidade, habitualidade, subordinação e salário, a relação é de emprego pelos arts. 2º e 3º da CLT, e o CNPJ do prestador não afasta o vínculo. Vejo isso com frequência em quem foi orientado pelo próprio contratante a "abrir um MEI para continuar trabalhando": o risco fica com as duas partes — a empresa responde pelos encargos do vínculo reconhecido e o trabalhador fica sem FGTS, sem férias e sem 13º durante todo o período.
Uma observação que costumo fazer no atendimento: o MEI é excelente para quem está começando, para quem tem receita pequena e estável e para quem quer regularizar uma atividade que já existe. Ele fica apertado quando a empresa cresce, quando os clientes são empresas que precisam de crédito de imposto ou quando a operação exige mais de uma pessoa trabalhando. Nessas horas, migrar não é fracasso — é o passo seguinte, e o guia trata dele na seção sobre desenquadramento e migração.
Quem pode ser MEI em 2026 e quais atividades entram na lista?
Pode ser MEI quem cumpre todas as condições ao mesmo tempo: exercer ocupação prevista no Anexo XI da Resolução CGSN nº 140/2018, ter receita bruta de até R$ 81.000 no ano-calendário, manter um único estabelecimento, ter no máximo um empregado e não participar de outra empresa como titular, sócio ou administrador. Basta falhar em um desses pontos para o enquadramento cair, ainda que os outros estejam perfeitos.
| Requisito | Regra em 2026 | Onde está |
|---|---|---|
| Receita bruta anual | até R$ 81.000; R$ 251.600 para o transportador autônomo de cargas, que no ano de abertura tem limite proporcional de R$ 20.966,67 por mês de atividade | LC 123/2006, art. 18-A; Res. CGSN 140/2018, art. 100, caput, e § 1º-A, I e II |
| Ano de abertura | R$ 6.750 por mês de atividade, contando o mês de abertura como mês inteiro | Res. CGSN 140/2018, art. 100, § 1º |
| Ocupação | constar do Anexo XI (Tabela A, atividades gerais; Tabela B, transporte de cargas) | Res. CGSN 140/2018, Anexo XI |
| Empregados | no máximo um, com salário mínimo ou piso da categoria | LC 123/2006, art. 18-C |
| Estabelecimentos | um só; MEI não abre filial | LC 123/2006, art. 18-A, § 4º, II |
| Participação em empresa | não pode ser titular, sócio nem administrador de outra empresa | LC 123/2006, art. 18-A, § 4º, III |
A ocupação precisa estar na lista, e a lista é fechada
O Anexo XI traz as ocupações permitidas com o CNAE correspondente, e o Portal do Empreendedor só oferece o que está lá. É por isso que a maior parte das profissões regulamentadas fica fora: médico, advogado, contador, engenheiro, arquiteto, dentista, psicólogo e fisioterapeuta não abrem MEI, independentemente de quanto faturam. Atividades de vigilância, transporte de valores e algumas operações de risco também não entram.
A lista muda por resolução do Comitê Gestor do Simples Nacional, e já houve revisões que retiraram ocupações. Quem exercia uma delas foi desenquadrado a partir do mês em que a alteração produziu efeito, sem escolha. Antes de abrir, e antes de acrescentar uma atividade nova ao CNPJ, confira o Anexo XI vigente, que é o único documento que decide isso. Uma ocupação parecida não serve: se o que você faz não está descrito na lista, o caminho é outro enquadramento.
Quem não pode ser MEI mesmo exercendo atividade permitida
A vedação que mais desenquadra gente na prática é a participação em outra empresa. Não existe percentual de segurança: 1% das cotas de uma LTDA impede o SIMEI do mesmo jeito que 100%, e estar apenas como administrador, sem cota nenhuma, também impede. A empresa estar inativa não muda nada, porque a lei fala em participar, não em faturar. Servidor público federal em atividade não pode ser MEI por vedação do próprio estatuto; para servidor estadual ou municipal, a resposta está no estatuto do respectivo ente. Quem recebe benefício por incapacidade do INSS também não pode exercer a atividade, porque exercer trabalho remunerado faz o benefício cessar.
⚠️ Se você já é MEI e entra no quadro societário de outra empresa, a comunicação do desenquadramento é obrigatória e vai até o último dia útil do mês seguinte ao do fato. Deixar de comunicar, ou comunicar fora do prazo, sujeita a multa de R$ 50,00 prevista no art. 36-A da Lei Complementar nº 123/2006.
Aposentado pode ser MEI e continua contribuindo pelo DAS, sem que isso gere uma segunda aposentadoria. Quem tem emprego com carteira assinada também pode, desde que o contrato de trabalho não proíba e a atividade não concorra com a do empregador. Ter MEI aberto não barra o seguro-desemprego por si só; o que barra é possuir renda própria suficiente à própria manutenção e à da família, pelo art. 3º, V, da Lei nº 7.998/1990. Já quem recebe benefício assistencial, como o BPC, ou programa de transferência de renda deve conferir as regras do benefício antes de abrir o CNPJ, porque a renda da atividade entra na avaliação.
Para quem vai abrir em Teresina, faça no mesmo dia mais uma conferência: o grau de risco do CNAE escolhido, que decide se a atividade dispensa alvará ou precisa de licença. Nossa consulta municipal está em grau de risco em Teresina e serve exatamente para esse teste antes do registro.
Como abrir o MEI em Teresina passo a passo e quanto custa?
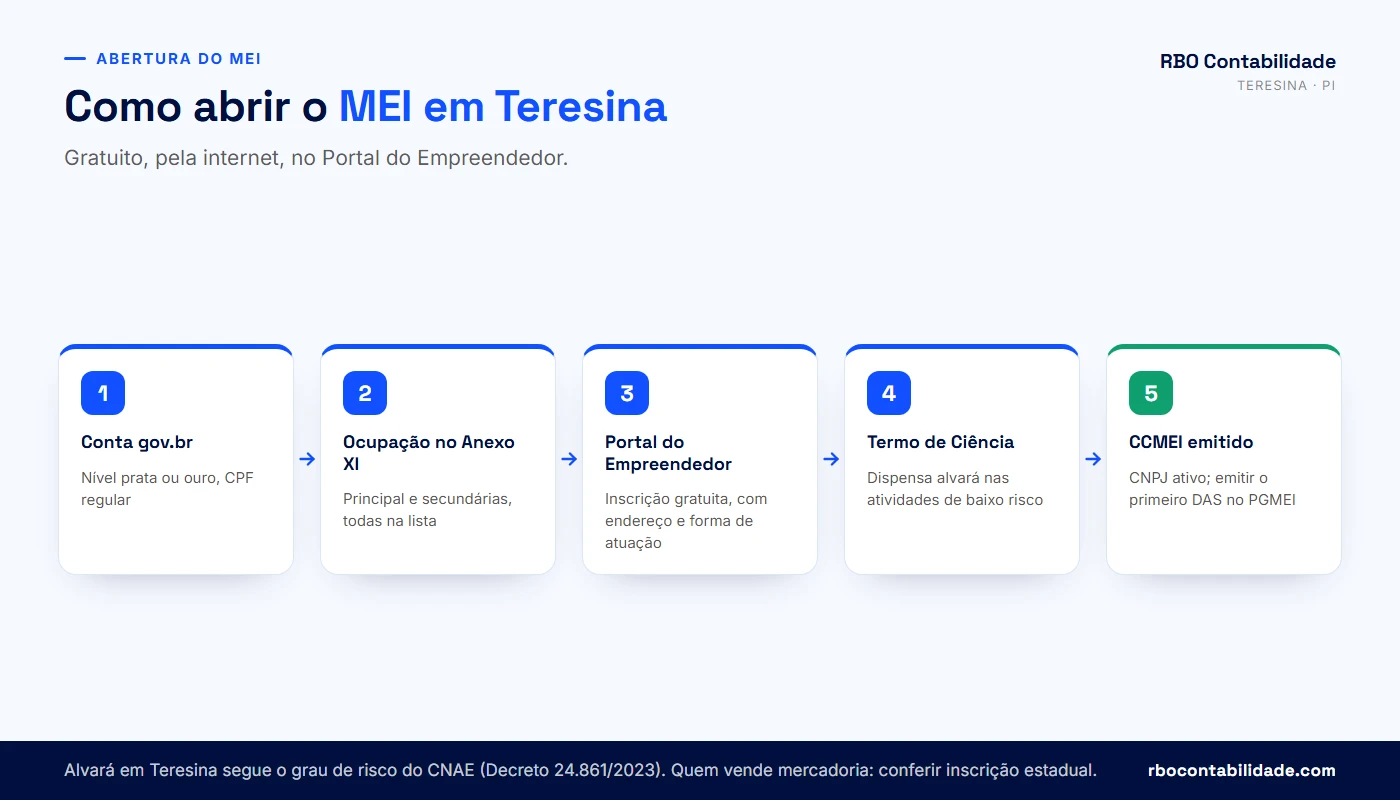
Abrir o MEI é gratuito e feito pela internet, no Portal do Empreendedor, com a conta gov.br do próprio empreendedor em nível prata ou ouro. O registro sai na hora: ao concluir, o sistema emite o CCMEI (Certificado da Condição de Microempreendedor Individual), com o CNPJ, o número de inscrição e o Termo de Ciência e Responsabilidade. A isenção das taxas de registro e das taxas relativas a alvará e licença de funcionamento está no art. 4º, § 3º, da Lei Complementar nº 123/2006. Ninguém precisa pagar despachante nem taxa para ser MEI.
- Prepare a conta gov.br em nível prata ou ouro, com CPF regular na Receita Federal.
- Escolha a ocupação principal no Anexo XI e, se for o caso, as secundárias; todas precisam estar na lista.
- Informe o endereço do negócio e o endereço de correspondência; o endereço residencial é aceito quando a atividade é compatível com o local.
- Declare se a atividade é exercida no próprio domicílio, em local próprio, em local do cliente ou como ambulante.
- Leia e aceite o Termo de Ciência e Responsabilidade, que produz o efeito de dispensa de alvará e licença nas atividades classificadas como de baixo risco.
- Conclua e baixe o CCMEI; ele é a prova da formalização e traz os dados que o banco e os fornecedores pedem.
- Emita o primeiro DAS no PGMEI, no Portal do Simples Nacional, ou pelo aplicativo MEI.
- Confira, alguns dias depois, se a inscrição estadual apareceu no cadastro, quando sua atividade envolve venda de mercadoria.
Alvará em Teresina: o grau de risco do CNAE decide
Em Teresina, a exigência de alvará segue a Lei Complementar Municipal nº 5.788/2022 e a classificação de risco fixada pelo Decreto nº 24.861, de 26/09/2023, alterado pelo Decreto nº 25.363/2023. Os textos estão no portal SEMF Legis; o portal não gera endereço próprio para cada ato, então a consulta é feita pela busca da seção, com o número do decreto. O Anexo II do decreto lista as atividades de baixo risco A, que dispensam o alvará de funcionamento e os demais licenciamentos municipais; o médio risco permite a emissão automática de alvará e licenças após o registro, com vistoria posterior; o alto risco exige vistoria prévia. O Anexo III trata das ocupações identificadas por CBO, usado quando o cadastro não se apoia em CNAE.
No plano federal, a Resolução CGSIM nº 59/2020 classificou as atividades exercidas pelo MEI como de baixo risco e estabeleceu a dispensa de alvarás e licenças de funcionamento, condicionada à aceitação do Termo de Ciência e Responsabilidade no momento da inscrição, que é o termo que aparece dentro do CCMEI. A base disso é a Lei nº 13.874/2019, a Lei da Liberdade Econômica, e a Resolução CGSIM nº 51/2019. A própria Resolução CGSIM nº 59/2020 manda observar a legislação local de classificação de risco onde ela existir, e é por isso que o CNAE de médio ou alto risco em Teresina continua exigindo licença, mesmo para o MEI.
⚠️ Dispensa de alvará não é dispensa de regra. O MEI dispensado continua sujeito ao zoneamento e à legislação de posturas, à vigilância sanitária quando manipula alimentos, ao licenciamento ambiental quando a atividade gera resíduo ou ruído e às exigências do Corpo de Bombeiros conforme o imóvel. A fiscalização acontece depois, não antes, e a interdição por descumprimento continua possível. Se o seu CNAE cair em médio ou alto risco na classificação de Teresina, a licença é exigida mesmo sendo MEI.
Inscrição estadual e taxas no Piauí
Quem vende mercadoria é contribuinte do ICMS e precisa de inscrição no CAGEP, o cadastro estadual. Para o MEI, a inscrição e as alterações cadastrais são concedidas automaticamente a partir dos arquivos enviados pelo Portal do Simples Nacional à SEFAZ-PI, como informa a página de cadastro da SEFAZ-PI, que reúne as orientações sobre CCMEI, GIEFI e isenção de taxas do MEI. A regra constava do art. 188, § 1º, do RICMS/PI aprovado pelo Decreto nº 13.500/2008, com a redação do Decreto nº 20.939/2022. Esse regulamento foi substituído pelo novo RICMS/PI (Decreto nº 21.866/2023, em vigor desde 08/03/2023); não localizei no texto consolidado o artigo que repete a regra, e a SEFAZ-PI continua aplicando o mesmo procedimento. Enquanto o número não é disponibilizado, a condição de MEI se comprova pelo próprio CCMEI. Se o processamento for recusado, depois de sanada a pendência o contribuinte requer a inscrição junto à GIEFI. O MEI também não paga as taxas estaduais em assuntos cadastrais, inclusive na baixa. Os serviços cadastrais do Estado ficam no Piauí Digital.
Quem mora em Timon-MA e atende clientes em Teresina tem uma pergunta a mais: o município do endereço é o que define alvará, licença sanitária e ISS. Abrir o MEI com endereço em Timon e operar em Teresina é o tipo de arranjo que gera cobrança de dois lados, e a decisão precisa ser tomada antes do registro, não depois. Se a ideia é montar estabelecimento com estrutura maior, a comparação com outros formatos está em como abrir uma empresa em Teresina.
💡 Ficou em dúvida se a sua atividade está na lista do MEI ou se o CNAE exige licença em Teresina? Mande a atividade pelo WhatsApp e conferimos a ocupação, o CNAE e o grau de risco antes de você registrar.
Quanto o MEI paga por mês em 2026 e o que está dentro do DAS?
Em 2026 o MEI paga R$ 82,05 no comércio e na indústria, R$ 86,05 na prestação de serviço e R$ 87,05 quando exerce as duas coisas. O valor é fixo e não depende do faturamento do mês. A composição foi divulgada pela Receita Federal na atualização dos valores devidos em 2026: R$ 81,05 de INSS, correspondentes a 5% do salário mínimo, mais R$ 1,00 de ICMS para quem é contribuinte desse imposto e R$ 5,00 de ISS para quem é contribuinte do imposto municipal.
| Atividade | INSS | ICMS | ISS | DAS por mês |
|---|---|---|---|---|
| Comércio ou indústria | R$ 81,05 | R$ 1,00 | — | R$ 82,05 |
| Prestação de serviço | R$ 81,05 | — | R$ 5,00 | R$ 86,05 |
| Comércio e serviço | R$ 81,05 | R$ 1,00 | R$ 5,00 | R$ 87,05 |
| Transportador autônomo de cargas | R$ 194,52 | conforme a operação | conforme a operação | R$ 194,52 mais ICMS ou ISS |
A base de tudo é o salário mínimo de R$ 1.621,00, fixado pelo Decreto nº 12.797/2025 para vigorar desde 1º de janeiro de 2026. Como a contribuição previdenciária do MEI é um percentual do mínimo, ela sobe sempre que o mínimo sobe. Foi o que aconteceu na virada de 2025 para 2026, quando a parcela de INSS passou de R$ 75,90 para R$ 81,05.
INSS do MEI comum    = 5% x R$ 1.621,00  = R$ 81,05
INSS do MEI caminhoneiro = 12% x R$ 1.621,00 = R$ 194,52

DAS comercio  = 81,05 + 1,00        = R$ 82,05
DAS servicos  = 81,05 + 5,00        = R$ 86,05
DAS ambos     = 81,05 + 1,00 + 5,00 = R$ 87,05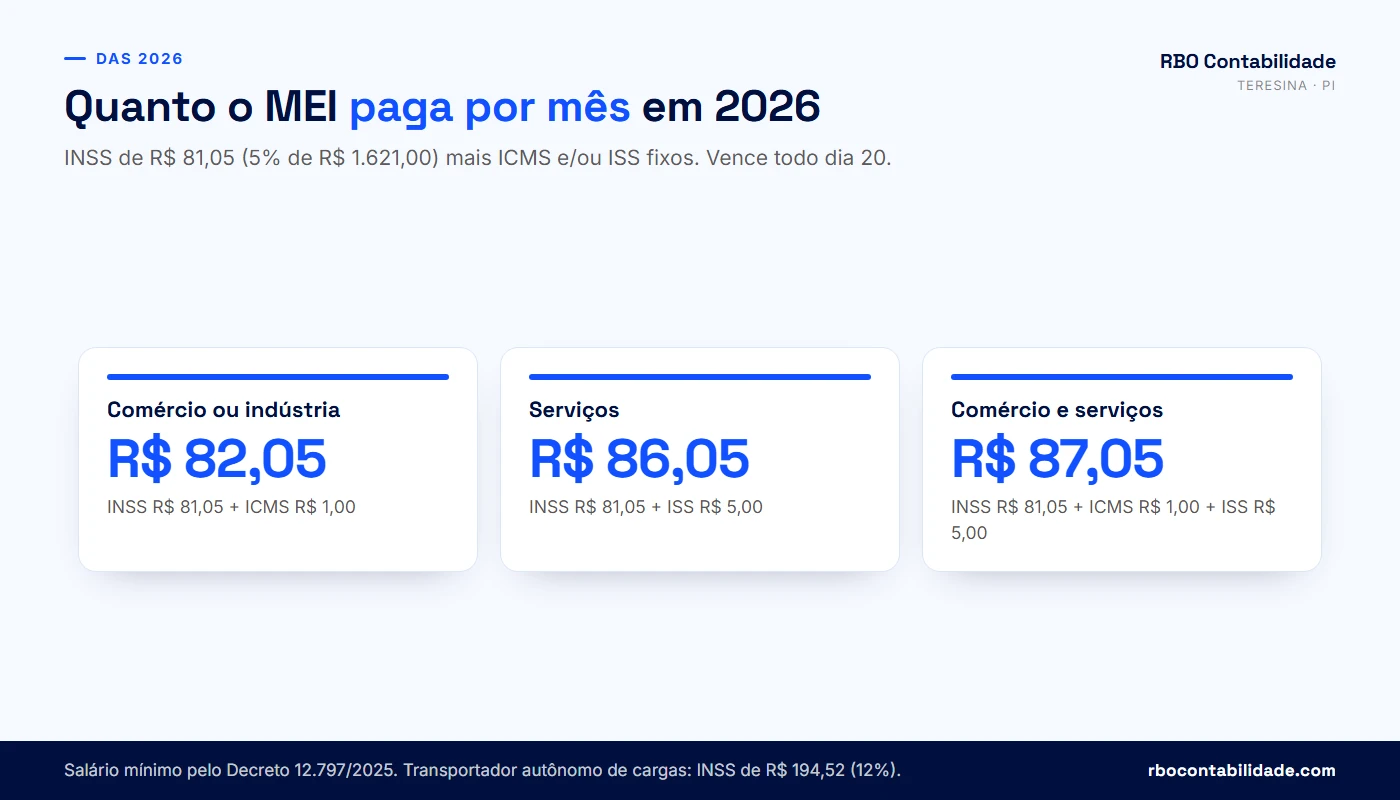
Vencimento, emissão e formas de pagamento
O DAS vence no dia 20 de cada mês, referente ao mês anterior; quando o dia 20 cai em fim de semana ou feriado, o pagamento vai para o dia útil seguinte. A guia é emitida no PGMEI, dentro do Portal do Simples Nacional, ou pelo aplicativo MEI, e dá para gerar as guias de todos os meses do ano de uma vez. O pagamento aceita boleto, PIX pelo QR Code impresso na guia e débito automático. Quem esquece o DAS de um mês perde aquele mês na contagem de carência, e é o que mais aparece nos extratos do CNIS que conferimos aqui. O débito automático resolve.
O DAS é devido mesmo nos meses sem faturamento. Ele não é percentual de venda: a maior parte do valor é contribuição previdenciária, que existe para manter você como segurado. Mês sem pagamento é mês que não conta para carência, e essa conta aparece anos depois, quando o benefício é requerido.
⚠️ O atraso do DAS gera multa de mora de 0,33% por dia, limitada a 20%, e juros pela taxa Selic, conforme o Perguntas e Respostas MEI e Simei da Receita Federal. O acúmulo de guias em aberto, somado à falta das declarações anuais, abre caminho para a inaptidão e para a baixa do CNPJ. Pagar em atraso continua possível a qualquer tempo, e é isso que recompõe o período no INSS.
O que não está dentro do DAS
O valor fixo cobre a contribuição previdenciária do titular, o ICMS e o ISS no formato fixo. Fora dele ficam: os encargos do empregado, quando você contrata alguém, que são recolhidos em guia própria do eSocial; o Imposto de Renda da pessoa física do titular, quando a declaração for devida pelas regras gerais; taxas municipais que continuem exigíveis conforme a atividade; e o ICMS que o Estado cobra em situações específicas, como algumas compras interestaduais e produtos sujeitos a substituição tributária. Antes de comprar mercadoria fora do Piauí pela primeira vez, confirme o tratamento com quem cuida da sua contabilidade, porque essa conta muda o preço de custo.
Qual é o limite de faturamento do MEI e o que conta como receita?
O limite é de R$ 81.000 de receita bruta por ano-calendário, o que dá uma média de R$ 6.750 por mês, e não houve reajuste para 2026. Quem abre o MEI no meio do ano tem limite proporcional: R$ 6.750 multiplicados pelos meses entre a abertura e dezembro, contando o mês de abertura como mês inteiro, conforme o art. 100, § 1º, da Resolução CGSN nº 140/2018. O transportador autônomo de cargas com ocupação exclusiva no transporte rodoviário de cargas tem limite próprio, de R$ 251.600.
Limite cheio        = R$ 81.000,00 por ano-calendario
Media mensal        = 81.000 / 12 = R$ 6.750,00

Abertura em julho   = 6 meses x 6.750 = R$ 40.500,00
Abertura em outubro = 3 meses x 6.750 = R$ 20.250,00

Teto do transportador autonomo de cargas = R$ 251.600,00
O limite é anual, não mensal. Faturar R$ 12.000 em dezembro e R$ 2.000 em janeiro não desenquadra ninguém, desde que a soma do ano fique dentro do teto. O que interessa é o acumulado de 1º de janeiro a 31 de dezembro, e é por isso que o controle mensal de receitas existe.
O que entra na receita bruta (e o que não entra)
Receita bruta é o valor da venda do produto ou do serviço, não o valor líquido que caiu na sua conta. Taxa de maquininha, comissão de marketplace, tarifa de aplicativo de entrega e desconto de antecipação não reduzem a receita: se você vendeu por R$ 100 e recebeu R$ 93, a receita é R$ 100. Excluem-se do cálculo as vendas canceladas e os descontos incondicionais concedidos na própria venda. Não entram como receita o empréstimo que você tomou, o dinheiro que você mesmo colocou na empresa e a venda de um bem do seu uso, como o carro particular.
Essa distinção é a origem de boa parte dos desenquadramentos por excesso. Quem vende por aplicativo costuma somar o repasse recebido, que já vem líquido de comissão, e chega em dezembro achando que faturou R$ 70 mil quando a receita bruta foi R$ 85 mil. O relatório mensal de receitas serve justamente para registrar o valor bruto de cada venda, no mês em que ela ocorreu.
O que a Resolução CGSN nº 183/2025 mudou
A Resolução CGSN nº 183/2025, publicada em outubro de 2025, acrescentou o § 10 ao art. 2º da Resolução CGSN nº 140/2018 para dizer que devem ser consideradas todas as atividades econômicas exercidas e todas as receitas brutas auferidas no mesmo ano-calendário, ainda que em inscrições cadastrais distintas ou na qualidade de contribuinte individual. O dispositivo regulamenta o art. 3º, § 19, da Lei Complementar nº 123/2006 e produz efeitos desde 1º de janeiro de 2026 quanto ao artigo que trata dessa apuração.
Circulou na época a leitura de que qualquer dinheiro recebido no CPF passaria a somar ao faturamento do CNPJ. A Receita Federal negou essa interpretação em nota publicada em 28/11/2025 e reafirmou que o limite do MEI se refere à receita bruta da atividade econômica: venda de mercadoria, prestação de serviço e outras operações do negócio. O alcance do dispositivo é outro: impedir que a mesma atividade seja fatiada entre cadastros diferentes para caber no teto.
A Receita Federal cruza notas fiscais eletrônicas, informações de operadoras de cartão e maquininhas, dados da e-Financeira e repasses de marketplaces e aplicativos. O desenquadramento por excesso de receita não depende de você comunicar nada: ele pode ser feito de ofício, com base nesses dados, e cobrado com os acréscimos do período.
⚠️ Tramitam no Congresso projetos que propõem tetos maiores para o MEI, com valores diferentes entre eles e regras próprias de alíquota. Nenhum desses projetos vale enquanto não for aprovado e publicado. Quem planeja 2026 contando com limite acima de R$ 81.000 está planejando sobre notícia, não sobre lei, e publicações afirmando que o novo limite "já foi aprovado" não correspondem à legislação vigente.
Na prática, a conta que mantém o MEI em pé é simples: acompanhe o acumulado do ano todo mês e, se a projeção passar de R$ 81.000, trate a migração antes de dezembro, com o cálculo de quanto a empresa pagaria no Simples Nacional. Fizemos essa comparação de tributos por faixa de faturamento em tributos para pequeno empreendedor.
O MEI precisa emitir nota fiscal? Como emitir serviço e mercadoria?
Depende de quem é o cliente. Pelo art. 106 da Resolução CGSN nº 140/2018, o MEI é dispensado de emitir documento fiscal nas vendas e nos serviços para consumidor final pessoa física e é obrigado a emitir quando o tomador do serviço é pessoa jurídica. Na venda de mercadoria para empresa, a obrigação existe quando o comprador não emite nota fiscal de entrada. Se o cliente pessoa física pedir a nota, emita: é a orientação oficial do Portal do Empreendedor, em atendimento ao Código de Defesa do Consumidor. Emitir mesmo sem obrigação constrói um histórico de faturamento consistente com o que a Receita vê nos seus recebimentos.
Serviço: NFS-e de padrão nacional
A Resolução CGSN nº 169/2022 incluiu a NFS-e de padrão nacional entre os documentos do MEI. Depois da prorrogação pela Resolução CGSN nº 172/2023, ela passou a ser obrigatória para os MEI prestadores de serviço de todo o país em 1º de setembro de 2023, conforme o Portal Nacional da NFS-e. A emissão é feita no emissor público nacional, na versão web ou no aplicativo, em três passos: CPF ou CNPJ do tomador, descrição do serviço e valor.
O MEI que emitiu a NFS-e nacional fica dispensado de outro documento municipal de ISS pela mesma operação, e não pode usar NFS-e em operação sujeita apenas ao ICMS. Venda de mercadoria não se documenta com nota de serviço, ainda que o sistema pareça aceitar.
Em Teresina, o ISS do MEI é aquele R$ 5,00 fixo dentro do DAS: ele não é calculado sobre cada nota nem sobre o faturamento do mês, diferente do que acontece com a microempresa, cuja alíquota depende do serviço prestado. As alíquotas municipais estão reunidas em tabela de ISS de Teresina-PI. Se um tomador anunciar retenção de ISS sobre a sua nota de MEI, confira o enquadramento com ele antes de aceitar o desconto, porque o recolhimento do MEI é o valor fixo previsto na Resolução CGSN nº 140/2018.
⚠️ Há uma regra que pega muito MEI da construção civil e da manutenção de veículos. Pelo art. 18-B da Lei Complementar nº 123/2006, a empresa que contrata MEI para serviços de hidráulica, eletricidade, pintura, alvenaria, carpintaria e manutenção ou reparo de veículos mantém a obrigação de recolher a contribuição previdenciária patronal e de cumprir as obrigações acessórias da contratação de contribuinte individual. Isso não é custo seu, é do contratante, mas é motivo frequente de recusa de contratação, e citar o artigo costuma encerrar a conversa.
Mercadoria: NF-e, NFC-e e o aplicativo NFF
Quem vende mercadoria emite NF-e nas vendas para pessoa jurídica e pode emitir NFC-e nas vendas ao consumidor final. No Piauí, a Portaria SEFAZ-PI nº 24/2024 autoriza a emissão de NF-e e NFC-e pelo aplicativo NFF desde que o emitente seja pessoa jurídica inscrita no CAGEP como MEI, o que resolve o caso de quem não tem sistema de emissão próprio. A inscrição estadual, como vimos, chega automaticamente pelos arquivos do Portal do Simples Nacional.
Do lado das compras, exija sempre a nota do fornecedor. A nota de entrada comprova o custo, dá suporte à mercadoria em estoque em caso de fiscalização e evita a situação clássica do MEI que compra sem documento e não consegue explicar de onde veio o produto que está vendendo.
Guarde as notas de entrada e de saída, os relatórios mensais de receitas e os comprovantes de DAS por cinco anos. É o prazo em que a Receita Federal, o Estado e o Município podem rever as operações do período.
💡 Nunca emitiu NFS-e e o cliente empresa está pedindo a nota? Fale com a gente pelo WhatsApp que orientamos a primeira emissão, do cadastro no emissor nacional até a conferência dos dados do tomador.
Quais obrigações o MEI tem no ano além do DAS?
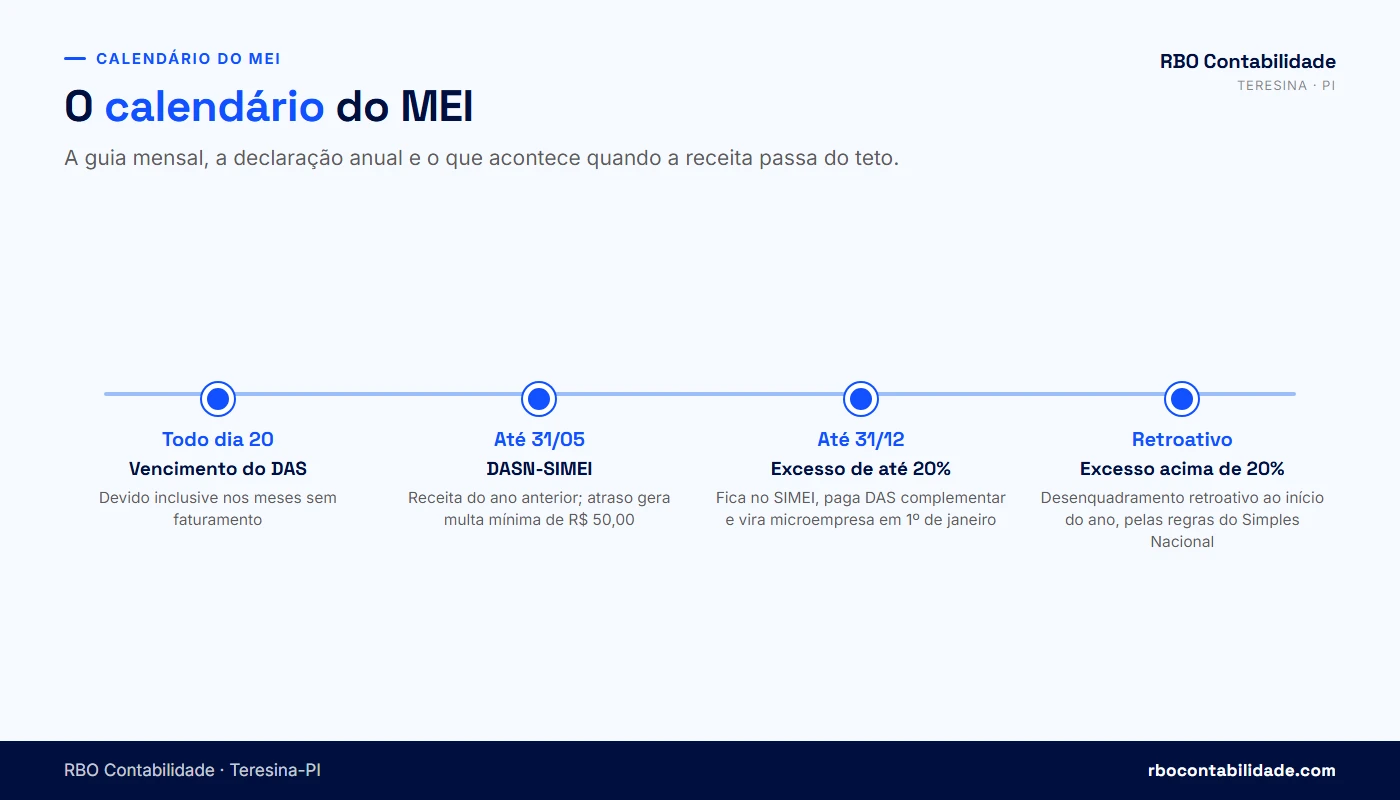
A obrigação anual é a DASN-SIMEI, a declaração do MEI, entregue até 31 de maio com os dados do ano anterior. Nela você informa a receita bruta total do ano, separada entre comércio/indústria e serviços, e se teve empregado no período. A entrega é gratuita, feita no Portal do Simples Nacional ou pelo aplicativo MEI, e é obrigatória mesmo para quem não faturou nada e para quem deu baixa no CNPJ durante o ano. Nesse caso, a Resolução CGSN nº 140/2018 prevê prazo específico para a declaração de extinção, que vai até o último dia do mês de junho quando o evento ocorre no primeiro quadrimestre.
| Obrigação | Prazo | Consequência do atraso |
|---|---|---|
| DAS mensal | dia 20 do mês seguinte | multa de 0,33% por dia, limitada a 20%, mais juros Selic; mês não conta para carência |
| DASN-SIMEI | 31 de maio | multa de 2% ao mês, limitada a 20% dos tributos declarados, com mínimo de R$ 50,00 |
| Relatório mensal de receitas | até o dia 20 do mês seguinte, guardado com as notas | sem multa própria, mas fica sem prova do faturamento declarado |
| Comunicação de desenquadramento | último dia útil do mês seguinte ao fato | multa de R$ 50,00 (LC 123/2006, art. 36-A) |
A multa por atrasar a declaração é gerada automaticamente na transmissão, junto com o recibo, e vem em DARF. O valor mínimo é de R$ 50,00, com redução de 50% quando a entrega é espontânea, ou seja, antes de qualquer procedimento de ofício: na prática, R$ 25,00 pagos em cota única. Declaração entregue com erro se corrige por retificação, e o prazo para retificar é de cinco anos. As instruções oficiais estão na página da Declaração Anual de Faturamento.
Relatório mensal de receitas: o que registrar e por quanto tempo guardar
O MEI está dispensado de escrituração contábil, mas não de registrar o que fatura. O relatório mensal de receitas brutas, cujo modelo está na própria Resolução CGSN nº 140/2018, é preenchido até o dia 20 do mês seguinte e guardado com as notas de entrada e de saída por cinco anos. Ele não é enviado a ninguém: é a prova que sustenta a receita informada na DASN-SIMEI se a Receita Federal perguntar. Uma planilha simples com data, valor bruto, forma de recebimento e cliente resolve, e ainda dá o número do acumulado do ano, que é o dado mais importante para não estourar o limite. Na maioria dos MEI que chegam aqui com pendência, o relatório nunca foi preenchido.
O dinheiro da empresa e o dinheiro de casa
O MEI não tem pró-labore obrigatório nem folha do titular: o que sobra depois de pagar custos e o DAS é lucro, e você retira. O problema aparece quando as duas contas são a mesma. Sem conta separada, não há como distinguir a venda do mês de uma transferência de família, e é isso que o banco pede para dar crédito ao CNPJ. A mistura também impede saber quanto o negócio fatura, quanto custa e quanto sobra. Abrir conta bancária própria para o CNPJ é o controle mais barato que existe.
Imposto de Renda da pessoa física do titular
Ser MEI, por si só, não obriga a entregar a declaração de Imposto de Renda: a obrigação nasce das regras gerais da pessoa física, como valor de rendimentos tributáveis, bens e outras hipóteses do ano. O que muda é o tratamento do lucro. Sem escrituração contábil, a parcela isenta é limitada aos percentuais de presunção aplicados sobre a receita bruta: em regra 8% no comércio, na indústria e no transporte de cargas, 16% no transporte de passageiros e 32% na prestação de serviço. O que exceder esse limite é rendimento tributável do titular, salvo se houver escrituração contábil demonstrando lucro maior. Tratamos do preenchimento em imposto de renda.
Simulação hipotética e didática: um MEI de serviços que faturou R$ 60.000 no ano tem, sem escrituração contábil, R$ 19.200 de lucro isento (32% de R$ 60.000). Se retirou R$ 30.000, a diferença de R$ 10.800 entra como rendimento tributável na declaração da pessoa física. Números de exemplo, que não substituem o cálculo do seu caso.
Que benefícios do INSS o MEI garante pagando R$ 81,05 por mês?
A parcela de INSS do DAS, R$ 81,05 em 2026, equivalente a 5% do salário mínimo, inscreve você no Regime Geral de Previdência Social e dá acesso a aposentadoria por idade, aposentadoria por incapacidade permanente (aposentadoria por invalidez), auxílio por incapacidade temporária (auxílio-doença) e salário-maternidade; para os dependentes, pensão por morte e auxílio-reclusão. A página oficial Previdência para MEI descreve essa cobertura. Como a base de contribuição é o salário mínimo, os benefícios são calculados em torno de um salário mínimo.
O auxílio-acidente fica de fora. A página Previdência para MEI do gov.br menciona o benefício, mas a lei o exclui: pelo art. 18, § 1º, da Lei nº 8.213/1991, só recebem auxílio-acidente o empregado, o empregado doméstico, o trabalhador avulso e o segurado especial. O MEI contribui como contribuinte individual e, por isso, não tem direito a ele.
| Benefício | Carência | Observação |
|---|---|---|
| Aposentadoria por idade: carência | 180 contribuições mensais (Lei nº 8.213/1991, art. 25, II) | idade mínima de 62 anos para a mulher e 65 para o homem |
| Aposentadoria por idade: tempo mínimo de contribuição | 15 anos para quem já era filiado ao RGPS antes de 13/11/2019 e para a mulher; 20 anos para o homem filiado depois | art. 19 da EC nº 103/2019; 20 anos equivalem a 240 contribuições |
| Aposentadoria por incapacidade permanente (aposentadoria por invalidez) | 12 contribuições | sem carência em caso de acidente e nas doenças listadas em ato do Ministério da Saúde e da Previdência |
| Auxílio por incapacidade temporária (auxílio-doença) | 12 contribuições | mesmas exceções de dispensa de carência; exercer atividade remunerada faz o benefício cessar |
| Salário-maternidade | 10 contribuições | prazo aplicável ao contribuinte individual, categoria em que o MEI se enquadra |
| Pensão por morte e auxílio-reclusão | sem carência | exigem qualidade de segurado na data do fato; a duração da pensão depende de idade e tempo de contribuição |
| Auxílio-acidente | não se aplica | o contribuinte individual não tem direito (Lei nº 8.213/1991, art. 18, § 1º) |
Além da carência, existe a qualidade de segurado: em regra, quem para de contribuir mantém a condição por até 12 meses após a última contribuição. Perdida a qualidade, o acesso ao benefício fica suspenso até que os requisitos sejam cumpridos de novo. Por isso o DAS de um mês parado custa mais caro do que os R$ 81,05: ele desconta um mês de carência e aproxima a perda da cobertura.
O que os 5% não dão
A contribuição de 5% do MEI é o plano simplificado de previdência. Ela não dá direito à aposentadoria por tempo de contribuição e não permite averbar o período em regime próprio por Certidão de Tempo de Contribuição, o que interessa a quem é ou pretende ser servidor público. Para isso existe a complementação de 15%, recolhida em GPS com o código 1910, no mesmo NIT/PIS, elevando a contribuição do período de 5% para 20%. Quem pretende aposentadoria com valor acima do mínimo complementa sobre o salário de contribuição escolhido, entre o mínimo e o teto do INSS.
Simulacao hipotetica de complementacao sobre o salario minimo de 2026

DAS do MEI (servicos)          = R$  86,05  (inclui 81,05 de INSS)
Complementacao 15% x 1.621,00  = R$ 243,15  (GPS codigo 1910)
--------------------------------------------------------------
Total recolhido no mes         = R$ 329,20  (20% de INSS + ISS fixo)
⚠️ Mês em atraso não conta para carência enquanto não for pago, e o pagamento em atraso recompõe o período mas não recompõe automaticamente a qualidade de segurado no passado. Quem precisa de auxílio por incapacidade temporária ou de salário-maternidade e descobre lacunas no meio do caminho costuma ter o pedido negado por carência, não por falta de direito. Confira o extrato do CNIS no Meu INSS uma vez por ano, com o comprovante dos DAS ao lado.
As contribuições somam. Quem é MEI e também trabalha com carteira assinada tem os dois recolhimentos no mesmo CPF: o do empregador, sobre o salário, e o do DAS. Isso aumenta o tempo de contribuição e pode elevar o valor do benefício, respeitadas as regras de cada categoria; o MEI é enquadrado como contribuinte individual.
O MEI pode contratar funcionário? Quanto custa e o que precisa entregar?
Pode, e somente um. O art. 18-C da Lei Complementar nº 123/2006 autoriza o MEI a manter um único empregado, que deve receber o salário mínimo nacional — R$ 1.621,00 em 2026 — ou o piso da categoria, quando houver convenção coletiva fixando valor maior. O encargo do empregador é de 11% sobre o salário: 3% de contribuição previdenciária patronal e 8% de FGTS, conforme a página oficial sobre o custo de contratação do empregado do MEI. Fora do MEI, a contribuição patronal do regime geral é de 20%.
Simulacao hipotetica com salario minimo de 2026 (R$ 1.621,00)

Salario                      R$ 1.621,00
INSS patronal (3%)           R$    48,63
FGTS (8%)                    R$   129,68
--------------------------------------------
Custo direto do mes          R$ 1.799,31

Desconto do empregado (7,5%) R$ 121,58 -> nao e custo do MEI| Item | Valor mensal estimado | Observação |
|---|---|---|
| Salário | R$ 1.621,00 | mínimo nacional de 2026 ou piso da categoria |
| INSS patronal | R$ 48,63 | 3% sobre o salário de contribuição |
| FGTS | R$ 129,68 | 8% sobre a remuneração, inclusive horas extras |
| Provisão de 13º | R$ 135,08 | um doze avos do salário |
| Provisão de férias com 1/3 | R$ 180,11 | um doze avos de férias mais um terço |
| Total aproximado | R$ 2.114,50 | simulação hipotética, sem os encargos incidentes sobre as provisões e sem a multa de 40% do FGTS em rescisão sem justa causa |
O MEI não paga salário-educação, seguro acidente do trabalho nem contribuições a terceiros como SENAI, SESI, SEBRAE e INCRA — é parte do tratamento diferenciado do regime. O desconto do INSS do trabalhador segue a tabela progressiva, cuja primeira faixa é de 7,5%, e não é custo do empregador: sai do próprio salário e é recolhido junto com os encargos.
As entregas são as mesmas de qualquer empregador, na versão simplificada. Antes do primeiro dia de trabalho, o registro é enviado pelo eSocial, no módulo simplificado do MEI; a cada mês, a folha gera a guia única de recolhimento do eSocial, paga no mês seguinte ao da competência conforme a data que sai na própria guia. O empregado tem todos os direitos da CLT: férias com um terço, 13º salário, FGTS, aviso prévio, adicional de horas extras e verbas rescisórias. Na rescisão sem justa causa, entra a multa de 40% sobre o FGTS depositado.
⚠️ Contratar um segundo empregado é hipótese de desenquadramento do SIMEI: a empresa passa a recolher pelas regras do Simples Nacional, com contribuição patronal e obrigações acessórias diferentes. Manter alguém trabalhando sem registro é pior: além do passivo trabalhista, há o passivo previdenciário, e o reconhecimento de vínculo em reclamação trabalhista cobra tudo de uma vez, com FGTS, férias, 13º e multas.
A Resolução CGSN nº 140/2018 admite a contratação de empregado substituto durante o afastamento do titular da vaga, como nos casos de licença-maternidade e de afastamento por incapacidade. Fora dessa hipótese, o limite de um empregado é rígido.
Existe uma alternativa legítima para demanda pontual: contratar outra empresa para um serviço determinado, com contrato e nota fiscal. Se, no dia a dia, essa pessoa cumpre horário, recebe ordens e trabalha com habitualidade para você, o arranjo é vínculo de emprego com outro nome — e o risco volta para o seu CNPJ.
Como saber se o seu MEI está regular e o que fazer se não estiver?
Regularidade do MEI se confere em quatro lugares: a consulta de débitos do PGMEI no Portal do Simples Nacional, que mostra cada DAS em aberto; a consulta de situação cadastral do CNPJ no site da Receita Federal, que diz se a empresa está ativa, suspensa, inapta ou baixada; a relação de DASN-SIMEI transmitidas, ano por ano; e o próprio CCMEI, para verificar se as atividades cadastradas correspondem ao que você realmente faz hoje.
- Todos os DAS dos últimos cinco anos estão pagos ou parcelados
- As DASN-SIMEI de todos os anos de atividade foram transmitidas
- A receita bruta declarada corresponde ao valor bruto das vendas, não ao líquido recebido
- O faturamento acumulado neste ano-calendário é acompanhado mês a mês, e a projeção até 31 de dezembro fica abaixo de R$ 81.000
- O CNAE principal e os secundários descrevem o que a empresa faz hoje
- Existe nota fiscal emitida em todas as operações com pessoa jurídica
- O relatório mensal de receitas está preenchido e guardado com as notas
- A situação cadastral do CNPJ está ativa
- O extrato do CNIS no Meu INSS registra as competências pagas
- A licença sanitária, ambiental ou do Corpo de Bombeiros exigida para a atividade está em ordem
Como regularizar cada pendência
DASN-SIMEI não entregue: transmita a declaração de cada ano pendente, começando pelo mais antigo. A multa é emitida na hora, e a redução de 50% se aplica à entrega espontânea, paga em cota única. O débito só aparece para parcelamento depois de transmitida a DASN-SIMEI do ano a que ele se refere: quem tem declaração e guia em atraso resolve a declaração primeiro.
DAS em atraso: reemita a guia no PGMEI, que já calcula multa e juros, e pague. Quando o valor acumulado pesa, existe parcelamento: desde 2025 o contribuinte escolhe o número de parcelas na própria solicitação, com limite de 60 parcelas e valor mínimo de R$ 50,00 por parcela no caso do MEI, conforme o Manual do Parcelamento de Débitos do MEI. O parcelamento só se efetiva com o pagamento da primeira parcela no prazo; se ela não for paga, o pedido perde efeito. Débito já inscrito em dívida ativa da União sai da Receita e passa a ser tratado pela PGFN, no portal Regularize.
CNAE errado ou atividade nova: a alteração é feita no Portal do Empreendedor, sem custo, e deve vir antes de você começar a faturar a atividade nova. Faturar serviço que não está no cadastro é o tipo de divergência que aparece no cruzamento das notas. Receita acima do limite: o caminho é o desenquadramento, tratado na próxima seção.
⚠️ CNPJ inapto ou baixado por omissão de declarações deixa de emitir nota fiscal, perde a inscrição estadual, trava a emissão de certidões e derruba a cobertura previdenciária dos períodos não pagos. E a baixa não apaga os débitos: eles continuam exigíveis do titular, porque no empresário individual a responsabilidade é pessoal. Regularizar antes da baixa é sempre mais simples do que depois.
Anúncios de "baixa do MEI para limpar dívida" e "reabertura sem débito" não correspondem à lei. A baixa encerra o CNPJ, não a dívida, e abrir um novo MEI com débitos antigos do titular costuma travar na própria opção pelo regime, porque estar em débito com a Receita Federal ou com o INSS impede o ingresso no Simples Nacional.
💡 Tem guias em atraso, declarações pendentes ou dúvida se o seu CNPJ ainda está ativo? Levantamos a situação do seu MEI nos sistemas oficiais, mostramos o que está em aberto e o que dá para parcelar, e dizemos se o MEI ainda cabe no seu faturamento ou se a migração para microempresa já pesa menos. Falar com um contador →
Diagnóstico de regularidade do MEI
Responda pensando na sua empresa hoje, não no que você pretende organizar. São 14 sinais que aparecem com frequência em MEI com pendência — de guia atrasada a atividade fora do cadastro. Marque os que reconhecer e veja em que faixa o seu CNPJ cai.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist é uma leitura de sinais, não um laudo de regularidade nem cálculo de valor devido. A conclusão real depende da conferência das suas notas, dos extratos bancários, dos DAS pagos e do que consta no cadastro do CNPJ. Marcar poucos itens não garante que não exista pendência, e marcar muitos não significa que haja multa a pagar.
Quando o MEI deixa de ser MEI e como é a migração para microempresa?
O MEI deixa de ser MEI quando descumpre qualquer condição do regime: passar do limite de receita bruta, exercer ocupação que saiu da lista, contratar o segundo empregado, abrir outro estabelecimento ou entrar como titular, sócio ou administrador de outra empresa. Também pode sair por opção. O desenquadramento é feito por comunicação do contribuinte, em aplicativo do Portal do Simples Nacional, ou de ofício pela Receita Federal, e não implica exclusão do Simples Nacional: a empresa continua optante, só perde o recolhimento fixo e passa a apurar como microempresa. As hipóteses e os efeitos estão no art. 115 da Resolução CGSN nº 140/2018 e no Manual do Desenquadramento do SIMEI.
| Motivo | Prazo da comunicação | A partir de quando deixa de ser MEI |
|---|---|---|
| Por opção do contribuinte | a qualquer tempo | 1º de janeiro do próprio ano, se comunicada em janeiro; 1º de janeiro do ano seguinte, se comunicada de fevereiro a dezembro (Res. CGSN 140/2018, art. 115, § 1º, I) |
| Receita do ano até 20% acima do limite (até R$ 97.200) | último dia útil do mês seguinte ao do excesso | 1º de janeiro do ano seguinte |
| Receita do ano mais de 20% acima do limite | último dia útil do mês seguinte ao do excesso | retroativo a 1º de janeiro do ano em que o excesso ocorreu |
| Excesso acima de 20% do limite proporcional, no ano de abertura | último dia útil do mês seguinte ao do excesso | retroativo à data de início de atividade |
| Ocupação deixou de ser permitida | até o último dia útil do mês seguinte | mês em que a alteração passou a produzir efeito |
| Segundo empregado, filial ou participação em outra empresa | último dia útil do mês seguinte ao fato | 1º do mês seguinte ao do fato |
No excesso de até 20%, você continua recolhendo o DAS de MEI até dezembro e paga a diferença em um DAS de excesso de receita, gerado na transmissão da DASN-SIMEI e com vencimento na data dos tributos do Simples Nacional de janeiro do ano seguinte. Essa diferença é calculada pelas alíquotas efetivas dos anexos da Lei Complementar nº 123/2006, sem acréscimos moratórios, conforme o § 8º do art. 115. Acima de 20%, o desenquadramento retroage a janeiro do ano do excesso, e todo o período passa a ser recalculado pelas regras do Simples Nacional, com os acréscimos de quem pagou menos ao longo do ano.
O que muda no mês seguinte à migração
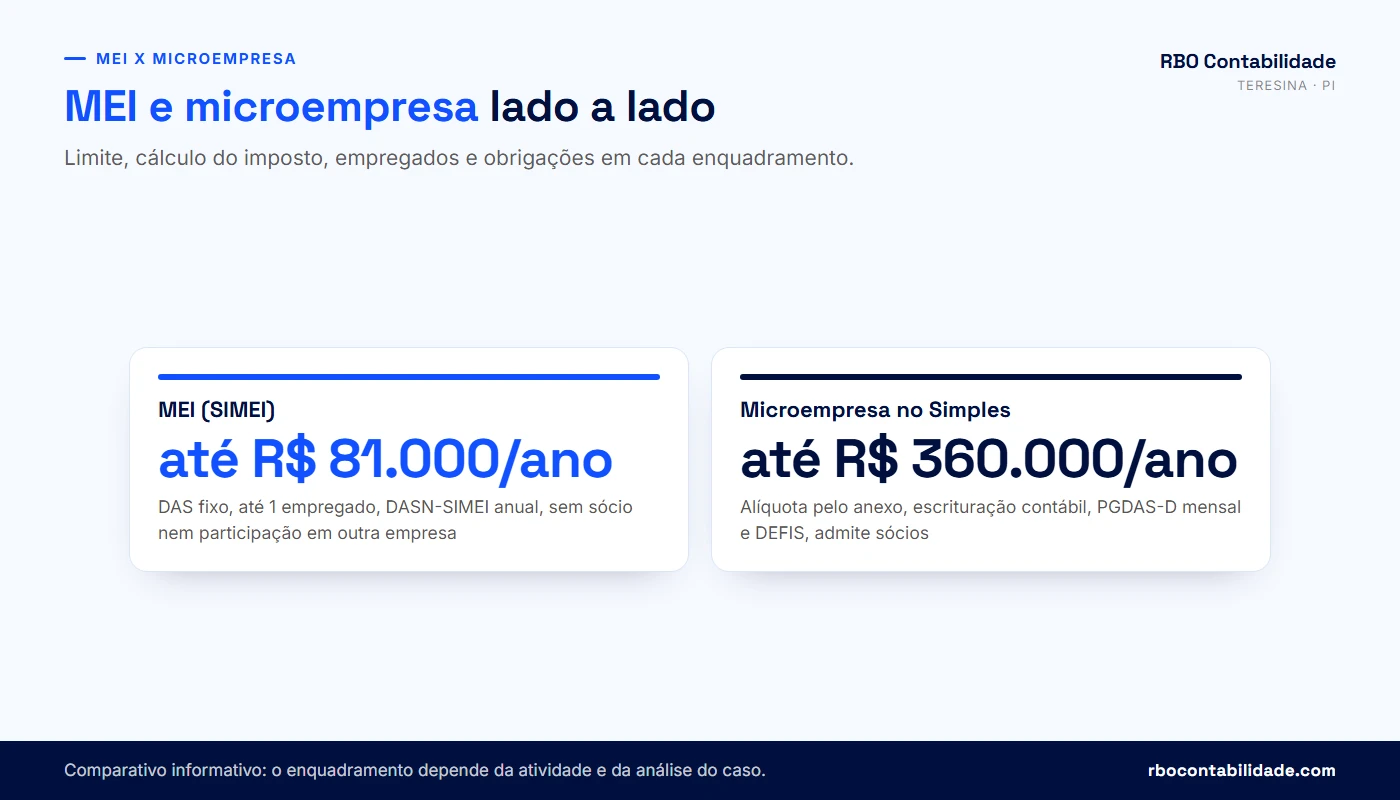
A microempresa no Simples Nacional paga imposto por alíquota efetiva sobre o faturamento, e não valor fixo: a primeira faixa do Anexo I, do comércio, começa em 4%, e a do Anexo III, de boa parte dos serviços, em 6%. Aparecem obrigações mensais que o MEI não tinha (apuração no PGDAS-D todo mês, DEFIS uma vez por ano, escrituração contábil e fiscal), e a nota fiscal passa a ser emitida em todas as operações. Em compensação, o limite sobe para R$ 360.000 de receita bruta anual na condição de microempresa, não há teto de empregados no enquadramento e a empresa admite sócios.
A microempresa prestadora de serviço também muda de nota: pela Resolução CGSN nº 191/2026, a ME e a EPP do Simples Nacional passam a emitir a NFS-e de padrão nacional pelo Emissor Nacional, na versão web ou por integração, com obrigatoriedade a partir de 1º de novembro de 2026. E, diferente do MEI, a ME optante escolhe entre manter IBS e CBS dentro do DAS ou apurá-los pelo regime regular desses tributos. A janela de opção abriu em 1º de setembro de 2026, vale para janeiro a junho de 2027 e foi prorrogada até 30/10/2026 pela Resolução CGSN nº 194/2026; quem não optar agora tem nova chance até o fim de março de 2027, para o segundo semestre. Essa escolha não existe para o MEI, que segue no valor fixo do SIMEI.
Para quem presta serviço, a migração traz o Fator R para dentro da conta: a proporção entre folha de pagamento e receita decide se a atividade é tributada pelo Anexo III ou pelo Anexo V, e a diferença de alíquota é grande. Deixamos um simulador em simulador de Fator R e a explicação do cálculo da retirada em calculadora de pró-labore.
Em Teresina e no Piauí, a migração também muda a vida fora da Receita Federal. O ISS deixa de ser os R$ 5,00 fixos e passa a ser calculado dentro do DAS pela alíquota do serviço prestado, conforme a tabela de ISS de Teresina-PI. A dispensa automática de alvará que vem do Termo de Ciência e Responsabilidade do MEI não acompanha a microempresa: o alvará passa a seguir o grau de risco do CNAE pelo Decreto nº 24.861/2023, com a taxa municipal correspondente. E, no ICMS, a empresa entra no regime normal de apuração do Simples, com a exigência de antecipação parcial nas entradas interestaduais prevista no RICMS/PI (Decreto nº 21.866/2023), conforme o produto e a operação.
Migrar por escolha, antes de ser obrigado, é a situação confortável. Faz sentido quando os clientes são empresas que precisam de crédito de imposto, quando a operação exige mais de uma pessoa trabalhando, quando a atividade saiu da lista do MEI ou quando o faturamento projetado passa do teto no meio do ano. Nesses casos, a virada por opção cai sempre em 1º de janeiro, e é isso que dá tempo de organizar contrato, cadastro e emissão de nota antes. Escrevemos o passo a passo do registro em como abrir uma empresa em Teresina e mantemos o acompanhamento de quem continua no regime em contabilidade para MEI.
Desenquadrar do SIMEI não é ser excluído do Simples Nacional, e uma coisa não arrasta a outra. A empresa desenquadrada continua optante do Simples como microempresa, salvo se incorrer em hipótese de exclusão do regime; nesse caso, a comunicação de exclusão é obrigação separada.
O que muda para o MEI com a reforma tributária a partir de 2027?
O SIMEI continua existindo. A Lei Complementar nº 214/2025, que institui o IBS e a CBS, trata o MEI como regime favorecido: pelo art. 41, quem opta pelo Simples Nacional ou pelo MEI fica sujeito às regras do próprio regime, e não ao regime regular do IBS e da CBS. A opção de apurar IBS e CBS pelo regime regular, prevista no § 3º do mesmo artigo e chamada de regime híbrido, é só do optante do Simples Nacional. O MEI não tem essa opção e segue no valor fixo do SIMEI.
O valor fixo do MEI também muda de composição. O art. 520 da LC 214/2025 incluiu o Anexo VII na Lei Complementar nº 123/2006, aplicado pelo art. 18-A na redação atual. De 2027 a 2032, o DAS do MEI continua sendo um valor fixo em reais, que não depende do faturamento, mas a parte que hoje é ICMS e ISS vai cedendo lugar, ano a ano, a parcelas fixas de IBS e CBS. A partir de 2033, o DAS do MEI passa a ser INSS mais IBS e CBS em valores fixos. Os valores de cada ano estão no anexo da lei; confira-os no texto do Planalto antes de projetar o seu DAS.
A reforma criou uma figura nova que costuma ser confundida com o MEI: o nanoempreendedor, do art. 26, IV, da LC 214/2025. É a pessoa física que aufere receita bruta inferior a 50% do limite de adesão ao MEI (com o teto atual, menos de R$ 40.500 por ano) e que não aderiu ao regime do MEI. Quem é MEI formalizado, portanto, não é nanoempreendedor. O nanoempreendedor não é contribuinte do IBS e da CBS, não é uma nova natureza jurídica e não tem DAS nem carnê próprio. Para esse cálculo, considera-se receita bruta 25% do valor bruto mensal recebido pela pessoa física que presta transporte privado individual de passageiros ou entrega de bens, inclusive quando houver intermediação por plataforma digital (art. 26, § 10, da LC 214/2025, na redação da LC nº 227/2026).
| Marco | O que acontece |
|---|---|
| 2026 | regras atuais valendo integralmente: SIMEI, DAS fixo, DASN-SIMEI e limite de R$ 81.000 |
| 2027 | início da cobrança da CBS e do destaque do imposto no documento fiscal; a transição do IBS avança nos anos seguintes |
| 2027 a 2032 | período de transição, com convivência entre os tributos atuais e IBS/CBS; no DAS do MEI, pelo Anexo VII da LC 123/2006, as parcelas fixas de ICMS e ISS diminuem e as de IBS e CBS aumentam |
| 2033 | IBS e CBS plenamente vigentes, conforme o cronograma da LC 214/2025; o DAS do MEI passa a ser INSS mais IBS e CBS fixos |
O ponto que merece atenção de quem vende para empresa é o crédito. Pelo § 9º do art. 47 da LC 214/2025, o adquirente de quem está no regime simplificado toma crédito limitado ao equivalente ao que foi recolhido nesse regime, e não ao valor cheio da alíquota geral. Para quem vende a consumidor final, isso não altera nada. Para quem vende a outra empresa, pode virar argumento de preço na negociação, e a comparação entre permanecer no MEI e migrar para o Simples Nacional passa a ter um componente que não existia antes.
⚠️ As alíquotas do IBS e da CBS serão fixadas por lei de cada ente federativo: União para a CBS, cada Estado e cada Município para o IBS. Qualquer número circulando hoje como "alíquota da reforma" é estimativa, não norma publicada. Não faça planejamento de preço em cima disso, e desconfie de quem oferece cálculo fechado do seu imposto em 2027.
O que dá para fazer agora é o de sempre, com mais rigor: manter o CNAE correspondente à atividade real, emitir nota em todas as operações, registrar a receita bruta mês a mês e acompanhar o acumulado do ano. Cadastro certo e nota emitida são o que permite reagir a qualquer regra nova sem refazer o cadastro, e são também o que sustenta uma eventual escolha de regime quando a regulamentação fechar.
Vários pontos da transição ainda dependem de regulamentação do Comitê Gestor do IBS e da Receita Federal, inclusive obrigações acessórias e o formato do documento fiscal do pequeno negócio. Este guia é atualizado quando as normas saem; o que está aqui é o que consta da lei publicada até setembro de 2026.
Perguntas frequentes sobre mei
Abertura, ocupações e cadastro
01Quanto custa abrir um MEI em 2026?+
Nada. A inscrição é gratuita no Portal do Empreendedor, e a Lei Complementar nº 123/2006 isenta o MEI das taxas de registro e das taxas relativas a alvará e licença de funcionamento. Também não existe taxa estadual em assunto cadastral para o MEI no Piauí. O único desembolso previsto começa no mês seguinte, com o DAS. Se alguém cobrar para fazer a abertura, está cobrando pelo serviço de preenchimento, não por taxa pública. Pergunte o que está incluso: o registro em si você consegue fazer sozinho com a conta gov.br.
02Quanto tempo leva para o CNPJ do MEI ficar ativo?+
O CNPJ sai no mesmo momento da inscrição. Ao concluir o cadastro no Portal do Empreendedor, o sistema gera o número e emite o CCMEI, que você já pode baixar e apresentar ao banco, ao fornecedor e ao cliente. O que costuma demorar alguns dias é a inscrição estadual de quem vende mercadoria, porque ela depende do envio dos arquivos do Portal do Simples Nacional à SEFAZ-PI. Nesse intervalo, a condição de MEI se comprova pelo próprio CCMEI, cuja autenticidade o cliente pode verificar no portal.
03Quem tem carteira assinada pode abrir MEI?+
Pode. Ter emprego com registro em carteira não impede o SIMEI; o que a lei veda é participar de outra empresa como titular, sócio ou administrador. Confira se o contrato de trabalho tem cláusula de exclusividade ou de não concorrência e evite atividade que concorra com o empregador. As duas contribuições previdenciárias somam no mesmo CPF, a do empregador sobre o salário e a do DAS. Na demissão, ter MEI aberto não barra o seguro-desemprego por si só; o que barra é possuir renda própria suficiente à própria manutenção e à da família, pelo art. 3º, V, da Lei nº 7.998/1990.
04Servidor público pode ser MEI?+
Servidor público federal em atividade não pode, por vedação do próprio estatuto, que proíbe participar de gerência ou administração de empresa privada. Para servidor estadual ou municipal, a resposta está no estatuto do ente a que ele pertence, e há regras diferentes entre Estados e Municípios. Servidor aposentado, em regra, não sofre essa restrição. Antes de abrir, leia o estatuto e, se houver dúvida, consulte a procuradoria ou o setor de pessoal do órgão: o problema aqui não é tributário, é disciplinar, e o custo de errar é processo administrativo.
05Aposentado pode ser MEI?+
Pode. O aposentado abre o MEI normalmente e segue pagando o DAS, que inclui a contribuição previdenciária. Esse recolhimento não gera uma segunda aposentadoria nem aumenta o valor da que já está concedida, mas garante cobertura de outros benefícios do regime enquanto a atividade existir. Quem recebe aposentadoria por incapacidade permanente (aposentadoria por invalidez) precisa ter cuidado: exercer atividade remunerada pode fazer o benefício cessar. Se a renda vem de benefício assistencial, como o BPC, a situação é outra: a renda da atividade entra na avaliação e pode afetar o benefício.
06Menor de idade pode abrir MEI?+
A regra geral é ter capacidade civil. O menor de 18 anos só consegue registro empresarial se for emancipado na forma do Código Civil, com a emancipação averbada em registro civil. Sem emancipação, o Portal do Empreendedor não conclui a inscrição. Aos 18 anos completos, o registro é direto, com conta gov.br no nível exigido e CPF regular. A atividade escolhida precisa constar da lista de ocupações do MEI, e o titular responde pessoalmente pelas obrigações da empresa, inclusive pelos débitos tributários.
07Posso ser MEI se já sou sócio de uma empresa?+
Não. Ser titular, sócio ou administrador de outra empresa impede o SIMEI, e não existe percentual mínimo que escape: uma cota de 1% em uma LTDA tem o mesmo efeito de 100%. Constar apenas como administrador, sem cota nenhuma, também impede. A empresa estar inativa não muda a conclusão, porque a lei fala em participar, e não em faturar. Quem quer ser MEI precisa sair antes do quadro da outra empresa; quem já é MEI e entra em uma sociedade tem de comunicar o desenquadramento até o último dia útil do mês seguinte.
08Dá para abrir MEI no endereço da minha casa em Teresina?+
Sim, e é o caso mais comum. O cadastro permite declarar que a atividade é exercida no próprio domicílio, em local próprio, no endereço do cliente ou como ambulante. O ponto de atenção é a compatibilidade da atividade com o local: zoneamento urbano, legislação de posturas e, em prédio, a convenção de condomínio. Atividade que recebe público, manipula alimento ou gera ruído pode encontrar restrição na região, mesmo sendo MEI. Antes de registrar, confira o grau de risco do CNAE na classificação municipal de Teresina.
09Posso mudar a atividade do meu MEI depois de abrir?+
Pode, e a alteração é gratuita, feita no Portal do Empreendedor com a conta gov.br. Dá para trocar a ocupação principal, acrescentar ou excluir secundárias e mudar endereço e forma de atuação. Toda ocupação precisa constar da lista permitida, e a alteração deve vir antes do primeiro faturamento da atividade nova. Emitir nota de serviço que não está no cadastro cria divergência entre o que o CNPJ declara e o que a Receita vê, e essa divergência aparece no cruzamento de dados. Em Teresina, confira também o grau de risco do CNAE novo, que pode exigir licença.
10Preciso de contador para ser MEI?+
A lei não obriga o MEI a manter contabilidade nem a contratar contador. Na prática, muita gente contrata em três momentos: na abertura, para conferir ocupação, CNAE e grau de risco; quando o faturamento chega perto do teto e a migração entra em discussão; e quando aparece pendência de DAS, declaração ou nota fiscal. Nas demais situações, dois hábitos resolvem a maior parte: pagar o DAS em débito automático e registrar a receita bruta mês a mês. Quem contrata empregado, aí sim, passa a lidar com folha e eSocial.
DAS, pagamento e atrasos
11Qual é o valor do DAS do MEI em 2026?+
Em 2026 o DAS é de R$ 82,05 para comércio e indústria, R$ 86,05 para prestação de serviço e R$ 87,05 para quem exerce as duas atividades. A parcela de INSS é de R$ 81,05, que corresponde a 5% do salário mínimo de R$ 1.621,00; sobre ela somam-se R$ 1,00 de ICMS para contribuinte desse imposto e R$ 5,00 de ISS para contribuinte do imposto municipal. O MEI transportador autônomo de cargas recolhe R$ 194,52 de INSS, por contribuir com 12% do mínimo. Valor diferente desses merece conferência.
12O DAS do MEI vence em que dia?+
Todo dia 20, referente ao mês anterior. Quando o dia 20 cai em sábado, domingo ou feriado, o pagamento vai para o primeiro dia útil seguinte. A guia é emitida no PGMEI, dentro do Portal do Simples Nacional, ou pelo aplicativo MEI, e aceita boleto, PIX pelo QR Code impresso e débito automático em conta. Como o valor é fixo, o débito automático resolve o esquecimento, que é a causa mais comum de lacuna na contagem de carência previdenciária — e lacuna de carência só aparece quando o benefício é requerido, anos depois.
13Preciso pagar o DAS mesmo sem faturar nada no mês?+
Sim. O DAS do MEI não é percentual de venda: a maior parte dele é contribuição previdenciária, devida enquanto o CNPJ estiver ativo. Mês sem faturamento é mês com DAS, e mês sem pagamento é mês que não conta para carência no INSS. Quem parou de trabalhar e não pretende voltar tem duas alternativas honestas: manter o CNPJ e o pagamento, para preservar a cobertura previdenciária, ou dar baixa no MEI e encerrar a obrigação. Deixar o CNPJ ativo sem pagar é a pior das três opções, porque a dívida cresce.
14O que acontece se eu atrasar o DAS do MEI?+
Incidem multa de mora de 0,33% por dia de atraso, limitada a 20%, e juros pela taxa Selic, conforme o material oficial de perguntas e respostas do Simples Nacional. A guia em atraso é reemitida no PGMEI já com os acréscimos calculados. O período não pago não conta para carência previdenciária enquanto o pagamento não ocorrer, e o acúmulo de guias em aberto, somado à falta das declarações anuais, abre caminho para a inaptidão e a baixa do CNPJ. Pagar em atraso continua possível e recompõe o período no INSS.
15Dá para parcelar as dívidas do MEI?+
Dá. O parcelamento é pedido no Portal do Simples Nacional ou no e-CAC, e desde 2025 o contribuinte escolhe a quantidade de parcelas na própria solicitação, respeitado o limite de 60 parcelas, com valor mínimo de R$ 50,00 por parcela no caso do MEI. O acordo só se efetiva com o pagamento da primeira parcela no prazo: se ela não for paga, o pedido perde efeito. Débito já inscrito em dívida ativa da União sai da Receita Federal e passa a ser negociado com a PGFN, pelo portal Regularize, com regras próprias.
16Por que o valor do meu DAS mudou na virada do ano?+
Porque a contribuição previdenciária do MEI é um percentual do salário mínimo. Com o mínimo em R$ 1.621,00 a partir de 1º de janeiro de 2026, fixado pelo Decreto nº 12.797/2025, a parcela de INSS passou de R$ 75,90 para R$ 81,05, e os totais do DAS acompanharam. O ajuste apareceu nas guias emitidas para as competências de 2026, com o primeiro vencimento em fevereiro. As parcelas de ICMS e de ISS seguem fixas em R$ 1,00 e R$ 5,00, porque não são calculadas sobre o mínimo.
17Posso emitir e pagar o DAS do ano todo de uma vez?+
Pode emitir todas as guias do ano no PGMEI, o que ajuda a organizar o caixa, mas cada guia mantém o vencimento do seu mês. Pagar antes do vencimento é possível e não gera desconto. O que não existe é quitação antecipada com abatimento, nem "pacote anual" com valor menor: o DAS é fixo por competência. Para quem tem receita sazonal, uma prática simples é separar o valor de doze guias no início do ano e deixar em débito automático, evitando o mês fraco sem dinheiro para a contribuição.
18Perco o CNPJ se ficar um ano sem pagar o DAS?+
A baixa não é automática no dia seguinte ao vencimento, mas a omissão continuada tem consequência. O acúmulo de guias em aberto junto com declarações anuais não entregues autoriza a Receita Federal a promover a inaptidão e, depois, a baixa do CNPJ. Antes disso, a situação já atrapalha: a emissão de nota fiscal trava, certidões ficam negativadas e o período não pago não conta para o INSS. E a baixa não apaga a dívida: no empresário individual, os débitos continuam exigíveis do titular.
19O DAS do MEI cobre todos os impostos do meu negócio?+
Cobre a contribuição previdenciária do titular e o ICMS ou o ISS no formato fixo. Fora dele ficam os encargos do empregado, recolhidos em guia própria do eSocial; o Imposto de Renda da pessoa física do titular, quando a declaração for devida pelas regras gerais; taxas municipais que continuem exigíveis conforme a atividade; e o ICMS cobrado pelo Estado em situações específicas, como parte das compras interestaduais e produtos com substituição tributária. Antes da primeira compra fora do Piauí, confirme o tratamento, porque isso entra no preço de custo.
Limite de faturamento e desenquadramento
20O limite do MEI aumentou para R$ 130 mil em 2026?+
Não. O limite continua em R$ 81.000 de receita bruta por ano-calendário, valor que vigora desde 2018 e que não foi reajustado para 2026. Tramitam no Congresso projetos propondo tetos maiores, com valores e regras diferentes entre eles, e nenhum produz efeito antes de ser aprovado e publicado. Publicação em rede social afirmando que o novo limite "já está valendo" não corresponde à legislação vigente. Quem planeja 2026 contando com teto maior corre o risco de estourar o limite real e ser desenquadrado com efeito retroativo.
21Como calculo o limite do MEI se abri a empresa em agosto?+
No ano de abertura o limite é proporcional: R$ 6.750 multiplicados pelo número de meses entre o início da atividade e dezembro, contando o mês de abertura como mês inteiro, ainda que você tenha registrado no dia 30. Abrindo em agosto, são cinco meses, o que dá R$ 33.750 de receita bruta permitida até 31 de dezembro. No ano seguinte vale o limite cheio de R$ 81.000. Passar do limite proporcional em mais de 20% desenquadra retroativamente à data de início de atividade, o que costuma surpreender quem abriu no fim do ano.
22O que acontece se eu passar de R$ 81 mil no ano?+
Depende do tamanho do excesso. Faturando até R$ 97.200, ou seja, até 20% acima do limite, você segue recolhendo o DAS de MEI até dezembro, paga a diferença em um DAS de excesso de receita gerado na transmissão da declaração anual e passa a microempresa em 1º de janeiro. Acima de R$ 97.200, o desenquadramento retroage a 1º de janeiro do próprio ano do excesso, e todo o período é recalculado pelas regras do Simples Nacional, com os acréscimos de quem pagou menos durante o ano.
23Recebimento por Pix e maquininha conta no limite do MEI?+
Conta, e pelo valor bruto da venda. Se você vendeu por R$ 100 e a maquininha depositou R$ 93, a receita registrada é R$ 100 — taxa de cartão, comissão de marketplace, tarifa de aplicativo e desconto de antecipação não reduzem o faturamento. Essa confusão é a origem de boa parte dos desenquadramentos: o empreendedor soma repasses líquidos e chega em dezembro achando que está dentro do teto. A Receita Federal recebe informações de operadoras de cartão, marketplaces e instituições financeiras, e compara com o que foi declarado.
24O dinheiro que recebo no meu CPF entra no limite do MEI?+
O limite se refere à receita bruta da atividade econômica: venda de mercadoria, prestação de serviço e demais operações do negócio, não importa o meio de recebimento. Receber no CPF não tira a venda da conta. A Resolução CGSN nº 183/2025 tornou isso expresso ao mandar considerar todas as atividades e receitas do mesmo ano-calendário, ainda que em inscrições cadastrais distintas ou na condição de contribuinte individual. Em nota de 28/11/2025 sobre essa resolução, a Receita Federal esclareceu que não se trata de somar rendimento pessoal estranho à atividade: a regra fecha o fatiamento da mesma receita em cadastros diferentes.
25Como faço para sair do MEI por escolha própria?+
A comunicação é feita no Portal do Simples Nacional, no serviço de desenquadramento do SIMEI por opção, sem custo. Comunicada em janeiro, o desenquadramento por opção produz efeito a partir de 1º de janeiro do próprio ano; comunicada de fevereiro a dezembro, só a partir de 1º de janeiro do ano seguinte (Resolução CGSN nº 140/2018, art. 115, § 1º, I). O Manual do Desenquadramento do SIMEI, da Receita Federal, traz o mesmo calendário e o passo a passo da tela. Até a data de efeito, o DAS fixo continua devido; depois, a empresa segue optante do Simples Nacional como microempresa, com apuração mensal no PGDAS-D. Planeje a virada junto com contrato, cadastro municipal e emissão de nota.
26Quanto vou pagar de imposto quando virar microempresa?+
A microempresa no Simples Nacional paga por alíquota efetiva sobre o faturamento, e não valor fixo. A primeira faixa do Anexo I, do comércio, começa em 4%; a do Anexo III, de boa parte dos serviços, em 6%. A alíquota efetiva sobe conforme a receita dos últimos doze meses. Para serviços, o Fator R decide se a tributação vai para o Anexo III ou para o Anexo V, e a diferença é relevante. Por isso a comparação precisa ser feita com o seu faturamento e a sua folha, e não por média de mercado.
27Posso voltar a ser MEI depois de ser desenquadrado?+
Pode, desde que volte a cumprir todas as condições do regime: receita bruta dentro do limite, ocupação permitida, um único estabelecimento, no máximo um empregado e nenhuma participação em outra empresa. A nova opção pelo SIMEI é feita no Portal do Simples Nacional, em janeiro, com efeito para o ano-calendário. Um obstáculo prático aparece com frequência: estar em débito com a Receita Federal, com o INSS, com o Estado ou com o Município impede o ingresso no Simples Nacional. Regularizar as pendências antes de janeiro é, portanto, parte do processo.
28Preciso comunicar o desenquadramento ou a Receita faz sozinha?+
A comunicação é obrigação sua nas hipóteses previstas na Resolução CGSN nº 140/2018, e o prazo vai até o último dia útil do mês seguinte ao do fato — excesso de receita, segundo empregado, filial, entrada em sociedade, ocupação que saiu da lista. Deixar de comunicar, ou comunicar fora do prazo, sujeita à multa de R$ 50,00 do art. 36-A da Lei Complementar nº 123/2006. A Receita Federal também pode desenquadrar de ofício quando identifica a irregularidade nos cruzamentos, e nesse caso os efeitos retroagem na forma da norma.
Nota fiscal, declarações e Imposto de Renda
29MEI é obrigado a emitir nota fiscal para pessoa física?+
Não. Para consumidor final pessoa física o MEI é dispensado de emitir; para pessoa jurídica, emite. A regra está no art. 106 da Resolução CGSN nº 140/2018, que também dispensa a nota na venda de mercadoria a empresa quando o comprador emite nota fiscal de entrada. Se o cliente pessoa física pedir a nota, emita: é a orientação oficial do Portal do Empreendedor, em atendimento ao Código de Defesa do Consumidor. Emitir sem obrigação cria histórico compatível com o que a Receita Federal vê nos recebimentos por cartão, Pix e aplicativos. Em qualquer caso, o valor entra no relatório mensal de receitas.
30Como o MEI emite a NFS-e de padrão nacional?+
Pelo emissor público nacional, na versão web ou no aplicativo, após o primeiro acesso com a conta gov.br. O preenchimento tem três informações básicas: CPF ou CNPJ do tomador, descrição do serviço e valor. A obrigatoriedade para MEI prestador de serviço vem da Resolução CGSN nº 169/2022, com início em 1º de setembro de 2023 depois de prorrogação. Quem emitiu a NFS-e nacional fica dispensado de emitir outro documento municipal de ISS pela mesma operação. Já operação sujeita apenas ao ICMS não pode ser documentada por NFS-e.
31MEI pode vender produto e prestar serviço no mesmo CNPJ?+
Pode, desde que todas as ocupações constem da lista permitida ao MEI. Nesse caso o DAS passa a ter as duas parcelas, ICMS e ISS, e fica em R$ 87,05 em 2026. A documentação é que muda de lado: serviço se documenta por NFS-e de padrão nacional, mercadoria por NF-e ou NFC-e, com inscrição estadual no CAGEP. O limite de receita bruta continua sendo um só, de R$ 81.000, somando as duas frentes — não existe teto separado por atividade. Na declaração anual, os valores são informados em campos distintos.
32O que acontece se eu não entregar a DASN-SIMEI?+
A declaração continua devida, e o atraso gera multa de 2% ao mês sobre os tributos declarados, limitada a 20%, com valor mínimo de R$ 50,00. A entrega espontânea, feita antes de procedimento de ofício, reduz a multa em 50%, o que leva o mínimo a R$ 25,00, pago em cota única. A cobrança é emitida automaticamente na transmissão, em DARF, junto com o recibo. A omissão prolongada, somada a DAS em aberto, é um dos caminhos para a inaptidão do CNPJ, com bloqueio de emissão de notas e de certidões.
33Como declarar o faturamento do MEI se eu não anotei nada?+
Reconstrua a receita com o que existir de rastro: extratos da conta usada no negócio, relatórios das maquininhas e dos aplicativos, notas emitidas e comprovantes de Pix recebidos. Some sempre o valor bruto das vendas, não o repasse líquido. Declare o número que você consegue sustentar com documento e guarde esse material, porque é ele que responde a uma eventual intimação. Se depois encontrar valores que ficaram de fora, retifique — o prazo para retificar a DASN-SIMEI é de cinco anos. Para o ano seguinte, comece o relatório mensal de receitas em janeiro.
34MEI precisa declarar Imposto de Renda pessoa física?+
A obrigação segue as regras gerais da pessoa física; a dúvida comum é onde lançar o lucro. Calcule primeiro a parcela isenta: sem escrituração contábil, em regra 8% da receita bruta no comércio e na indústria, 16% no transporte de passageiros e 32% nos serviços. Ela vai em Rendimentos Isentos e Não Tributáveis, na linha de rendimento de sócio ou titular de microempresa ou empresa de pequeno porte optante pelo Simples Nacional, com o CNPJ do MEI. O lucro do ano (receita bruta menos despesas comprovadas) que passar dessa parcela vai em Rendimentos Tributáveis Recebidos de Pessoa Jurídica, também com o CNPJ do MEI como fonte pagadora.
35MEI precisa de certificado digital?+
Para as obrigações básicas, não. Abertura, alteração, emissão de DAS, declaração anual e emissão da NFS-e nacional funcionam com a conta gov.br em nível prata ou ouro. O certificado digital aparece em situações específicas, como o uso de sistemas próprios de emissão de NF-e integrados, procuração eletrônica para terceiros e algumas rotinas estaduais. Quem contrata empregado também costuma precisar de acesso ao eSocial por certificado ou por procuração eletrônica, dependendo de quem faz a folha. Fora esses casos, o custo não se justifica para o MEI.
36Quanto tempo o MEI deve guardar as notas e os comprovantes?+
Cinco anos, contados na forma da legislação tributária. Esse é o prazo em que a Receita Federal, o Estado e o Município podem revisar as operações do período, e é também o prazo de retificação da declaração anual. Guarde as notas de entrada das compras, as notas de saída emitidas, os relatórios mensais de receitas e os comprovantes de DAS pagos. Arquivo digital organizado por ano e por mês resolve, desde que os documentos estejam legíveis e íntegros. Quem tem empregado guarda também folha, recibos e guias, com prazos próprios da legislação trabalhista.
INSS, empregado e regras de Teresina
37O MEI se aposenta com quanto?+
Como a contribuição é de 5% do salário mínimo, a aposentadoria do MEI é calculada em torno de um salário mínimo. A aposentadoria por idade exige idade mínima de 62 anos para a mulher e 65 para o homem e dois requisitos de contribuição. O primeiro é a carência de 180 contribuições (Lei nº 8.213/1991, art. 25, II). O segundo é o tempo mínimo de contribuição: 15 anos para quem já era filiado ao RGPS antes de 13/11/2019 e para a mulher; 20 anos para o homem filiado depois, pelo art. 19 da EC nº 103/2019, e 20 anos equivalem a 240 contribuições. Para benefício acima do mínimo, é preciso complementar a contribuição.
38Quanto tempo de MEI preciso para receber salário-maternidade?+
A carência do salário-maternidade para contribuinte individual, categoria em que o MEI se enquadra, é de 10 contribuições mensais, além da qualidade de segurada na data do fato gerador. As contribuições precisam estar pagas: mês em atraso não conta enquanto não for recolhido, e lacunas costumam aparecer justamente no momento do pedido. Quem planeja gravidez e está começando como MEI deve considerar esse prazo desde o primeiro DAS. Confira o extrato do CNIS no Meu INSS para ver se todas as competências estão registradas corretamente.
39Vale a pena complementar os 15% do INSS sendo MEI?+
Vale para quem quer aposentadoria por tempo de contribuição, para quem pretende levar o período a regime próprio por Certidão de Tempo de Contribuição ou para quem busca benefício acima do salário mínimo. A complementação é de 15% sobre o salário de contribuição, recolhida em GPS com o código 1910, no mesmo NIT, elevando o total do período para 20%. Sobre o mínimo de 2026, são R$ 243,15 por mês, em simulação hipotética. Para quem pretende se aposentar por idade recebendo um mínimo, os 5% do DAS já atendem.
40MEI tem direito a auxílio-doença?+
Tem direito ao auxílio por incapacidade temporária (auxílio-doença), com carência de 12 contribuições mensais, dispensada em caso de acidente e nas doenças listadas em ato conjunto dos ministérios responsáveis. O benefício exige incapacidade reconhecida em perícia e qualidade de segurado. Exercer atividade remunerada durante o benefício faz a concessão cessar, e o DAS continua devido enquanto o CNPJ estiver ativo. Quem tem meses em aberto deve regularizar antes de requerer. O que o MEI não tem é o auxílio-acidente: o art. 18, § 1º, da Lei nº 8.213/1991 exclui o contribuinte individual desse benefício.
41Quanto custa para o MEI contratar um funcionário em 2026?+
O custo mensal direto é de 11% sobre o salário, 3% de INSS patronal e 8% de FGTS: com o mínimo de R$ 1.621,00, R$ 1.799,31 por mês, em simulação hipotética. Dois desembolsos não aparecem nessa conta mensal. O 13º salário é pago em duas parcelas, a primeira até 30 de novembro e a segunda até 20 de dezembro, com FGTS e INSS incidindo sobre ele. Na rescisão sem justa causa entram saldo de salário, aviso prévio, férias vencidas e proporcionais com um terço, 13º proporcional e a multa de 40% do FGTS depositado, pagos em até dez dias do término do contrato.
42MEI pode ter dois funcionários?+
Não. O art. 18-C da Lei Complementar nº 123/2006 permite um único empregado, e a contratação do segundo é hipótese de desenquadramento do SIMEI: a empresa passa a recolher pelas regras do Simples Nacional, com contribuição patronal e obrigações acessórias diferentes. A comunicação do desenquadramento vai até o último dia útil do mês seguinte ao fato. A Resolução CGSN nº 140/2018 admite substituto durante o afastamento do titular da vaga, como licença-maternidade ou afastamento por incapacidade. Manter alguém sem registro não é alternativa: cria passivo trabalhista e previdenciário.
43MEI precisa de alvará de funcionamento em Teresina?+
Se o CNAE é de baixo risco, não, e a dispensa vale desde a emissão do CCMEI: a Resolução CGSIM nº 59/2020 dispensa o MEI de alvará mediante aceite do Termo de Ciência e Responsabilidade, que vem no próprio certificado. Não há prazo a esperar nem protocolo na Prefeitura. Se o CNAE estiver como médio risco no Decreto Municipal nº 24.861/2023, alvará e licenças saem automaticamente após o registro, com vistoria posterior; no alto risco, a vistoria vem antes de funcionar. Se um fiscal pedir alvará de atividade dispensada, apresente o CCMEI com o Termo. Zoneamento, vigilância sanitária e Corpo de Bombeiros continuam valendo.
44MEI precisa de inscrição estadual no Piauí?+
Quem vende mercadoria precisa, mas não pede: a SEFAZ-PI concede a inscrição no CAGEP automaticamente, a partir dos arquivos que o Portal do Simples Nacional envia, em geral alguns dias depois da abertura. Enquanto o número não sai, o CCMEI comprova a condição de MEI perante fornecedores e clientes. Se a inscrição não aparecer, consulte o CNPJ no cadastro de contribuintes da SEFAZ-PI. Quando o processamento é recusado, existe uma pendência cadastral a sanar; resolvida a pendência, o pedido de inscrição é feito por processo junto à GIEFI. O MEI não paga taxa estadual em assunto cadastral, inclusive na baixa.
45MEI paga ISS em Teresina sobre cada serviço prestado?+
Não. O ISS do MEI é o valor fixo de R$ 5,00 dentro do DAS, previsto na Resolução CGSN nº 140/2018, e não um percentual sobre cada nota. Quando o tomador desconta ISS da sua nota, ele cobra de novo um imposto que o regime já recolhe. Mostre o CCMEI, que comprova o enquadramento no SIMEI, e o DAS pago da competência, com o ISS fixo, e peça o estorno do valor descontado. Se o tomador já recolheu o imposto à Prefeitura de Teresina, o acerto passa por pedido de restituição na SEMF, com a nota e a guia. Combine isso com cliente novo antes da primeira nota.
46Como dar baixa no MEI e o que acontece com as dívidas?+
A baixa é solicitada no Portal do Empreendedor, é gratuita e não exige certidão negativa. Duas obrigações sobrevivem ao encerramento: a declaração anual de extinção, com prazo próprio previsto na Resolução CGSN nº 140/2018, e os débitos existentes, que continuam exigíveis do titular, porque no empresário individual a responsabilidade é pessoal. No Piauí, os pedidos de baixa do SIMEI são protocolados e analisados nas agências de atendimento da SEFAZ-PI, sem cobrança de taxa. Anúncio de "baixa para limpar dívida" não corresponde à lei: a baixa encerra o CNPJ, não o débito.
47O MEI vai deixar de existir com a reforma tributária?+
Não. A Lei Complementar nº 214/2025 mantém o MEI como regime favorecido: quem opta pelo SIMEI fica sujeito às regras do próprio regime, e não ao regime regular do IBS e da CBS. O MEI também não tem a opção de apurar IBS e CBS pelo regime regular, que é só do optante do Simples Nacional. Pelo Anexo VII da LC 123/2006, incluído pelo art. 520 da LC 214/2025, as parcelas fixas de ICMS e ISS do DAS dão lugar, até 2033, a parcelas fixas de IBS e CBS. A reforma criou ainda o nanoempreendedor, figura de quem não aderiu ao MEI.
Fontes oficiais consultadas
15 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — arts. 18-A a 18-C (SIMEI, limite, empregado e vedações do MEI)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 214/2025 — IBS, CBS e o tratamento do MEI e do nanoempreendedorPresidência da República · planalto.gov.br
- 03Decreto nº 12.797/2025 — salário mínimo de R$ 1.621,00 desde 01/01/2026, base do INSS do MEIPresidência da República · planalto.gov.br
- 04Resolução CGSN nº 140/2018 — SIMEI, DASN-SIMEI, documento fiscal e desenquadramentoComitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 05Anexo XI da Resolução CGSN nº 140/2018 — ocupações permitidas ao MEI (Tabelas A e B)Comitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 06MEI — atualização dos valores devidos em 2026 (INSS R$ 81,05, ISS R$ 5,00, ICMS R$ 1,00)Receita Federal · receita.fazenda.gov.br
- 07Perguntas e Respostas MEI e Simei — manual oficial do regimeReceita Federal · receita.fazenda.gov.br
- 08Manual do Parcelamento de Débitos do MEI — condições e número de parcelasReceita Federal · receita.fazenda.gov.br
- 09Declaração Anual de Faturamento (DASN-SIMEI) — prazo e preenchimentoMinistério do Desenvolvimento, Indústria, Comércio e Serviços · gov.br
- 10Previdência para MEI — benefícios cobertos, carência e qualidade de seguradoMinistério do Desenvolvimento, Indústria, Comércio e Serviços · gov.br
- 11Custo de contratação do empregado do MEI — 3% de INSS patronal e 8% de FGTSMinistério do Desenvolvimento, Indústria, Comércio e Serviços · gov.br
- 12MEI prestador de serviço obrigado a emitir a NFS-e de padrão nacionalPortal Nacional da NFS-e · gov.br
Estado do Piauí
- 13Inscrição estadual do SIMEI no CAGEP — concessão automática e comprovação pelo CCMEISEFAZ-PI · portal.sefaz.pi.gov.br
- 14Cadastro do MEI no Piauí Digital — serviços cadastrais integrados à RedesimPiauí Digital · piauidigital.pi.gov.br
Município de Teresina
- 15Decreto nº 24.861/2023 e Lei Complementar nº 5.788/2022 — classificação de risco e alvará em TeresinaSEMF Teresina · legis.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador, responsável técnico da RBO Contabilidade (Teresina-PI) e está na profissão desde 2014 — 12 anos de trabalho com micro e pequenas empresas. Atende MEI e microempresas de Teresina, da Grande Teresina e de Timon-MA em abertura de CNPJ, regularização de DAS e declarações e migração do MEI para o Simples Nacional. Registro profissional: CRC-PI 010656 - O.
