
O que a contabilidade para advogados tem de diferente da contabilidade de outros prestadores de serviço?
A contabilidade para advogados segue as regras de qualquer prestador de serviço, com cinco diferenças que mudam o imposto e a rotina do escritório. A sociedade de advocacia é registrada na OAB, e não na Junta Comercial. No Simples Nacional, a advocacia é tributada no Anexo IV, sem Fator R e com o INSS patronal pago fora do DAS. O ISS pode ser cobrado por profissional, e não pelo faturamento. Uma parte da receita chega como honorários de sucumbência, pagos por RPV e precatório, com retenções próprias. E a reforma tributária deu à advocacia uma redução de 30% no IBS e na CBS, desde que a sociedade cumpra requisitos ligados à forma como foi montada.
Uma clínica, uma agência ou uma empresa de engenharia não convivem com essas cinco regras ao mesmo tempo. Por isso o escritório de advocacia que entrega a contabilidade a quem atende “prestador de serviço em geral” costuma descobrir tarde demais que a CPP não estava sendo recolhida ou que a sucumbência entrou na pessoa física quando deveria entrar na sociedade.
A sociedade nasce na OAB, não na JUCEPI
O Estatuto da Advocacia (Lei nº 8.906/1994) determina, no art. 15, § 1º, que a sociedade de advogados e a sociedade unipessoal de advocacia adquirem personalidade jurídica com o registro dos atos constitutivos no Conselho Seccional da OAB em cuja base territorial tiverem sede. Em Teresina, isso significa protocolar o contrato social ou o ato constitutivo na OAB-PI. A JUCEPI e o Piauí Digital, que registram as empresas comuns do estado, não participam dessa etapa. Depois do registro na OAB, o caminho volta a ser parecido com o de qualquer empresa: CNPJ na Receita Federal, inscrição municipal na Prefeitura de Teresina e escolha do regime tributário.
Anexo IV do Simples, sem Fator R e com CPP por fora
Médicos, dentistas, engenheiros e arquitetos podem alternar entre os Anexos III e V do Simples conforme o Fator R. A advocacia não. A Lei Complementar nº 123/2006, art. 18, § 5º-C, inciso VII, coloca os serviços advocatícios direto no Anexo IV e determina que a contribuição patronal previdenciária (CPP) fique fora do DAS. O escritório paga o DAS e, à parte, 20% de INSS patronal sobre o pró-labore dos sócios e sobre os salários, além do RAT dos empregados. Essa CPP por fora é o ponto que mais vejo esquecido em escritórios que chegam para revisão.
ISS por profissional e honorários que chegam pela Justiça
O Decreto-Lei nº 406/1968, art. 9º, §§ 1º e 3º, permite que a sociedade de profissionais pague ISS em valor fixo por profissional habilitado, e não em percentual do faturamento. Em Teresina, o Código Tributário do Município trata do tema no art. 133. Já a sucumbência entra por alvará, RPV ou precatório, e cada forma de pagamento tem sua retenção na fonte. Quem não controla isso declara errado no IRPF ou deixa crédito de imposto retido para trás.
| Tema | Prestador de serviço em geral | Escritório de advocacia |
|---|---|---|
| Registro da sociedade | JUCEPI / Piauí Digital ou cartório | OAB-PI (Lei 8.906/1994, art. 15, § 1º) |
| Anexo do Simples | III ou V, conforme o Fator R (na maioria dos serviços intelectuais) | Sempre o Anexo IV |
| INSS patronal no Simples | Dentro do DAS (Anexos III e V) | Fora do DAS: 20% sobre pró-labore e salários, mais RAT |
| ISS | Percentual sobre a receita | Percentual no DAS (Simples) ou fixo por profissional (sociedade de profissionais fora do Simples) |
| Receita vinda de processos | Rara | Sucumbência por RPV e precatório, com retenção na fonte própria |
| Reforma tributária | Alíquota cheia de IBS e CBS, salvo exceções | Redução de 30% se cumprir o art. 127 da LC 214/2025 |
A RBO atende escritórios em Teresina, na Grande Teresina e em Timon-MA, e advogados de outros estados pelo atendimento online. As regras federais (Simples, Lucro Presumido, CPP, sucumbência) valem igual em qualquer cidade. O ISS muda de município para município, e por isso cada seção deste guia separa o que é nacional do que é regra de Teresina.
Advogado autônomo, sociedade unipessoal ou sociedade de advogados: qual formato escolher?
Para quem trabalha sozinho e fatura pouco, o advogado autônomo costuma bastar. Quando o faturamento cresce, a sociedade unipessoal de advocacia permite ao advogado que atua sozinho sair da tabela progressiva do IRPF, que chega a 27,5%, e pagar como pessoa jurídica. Quando dois ou mais advogados dividem clientes, despesas e resultados, o formato é a sociedade de advogados. Os três estão no art. 15 da Lei nº 8.906/1994, com a redação dada pela Lei nº 13.247/2016, que criou a sociedade unipessoal.
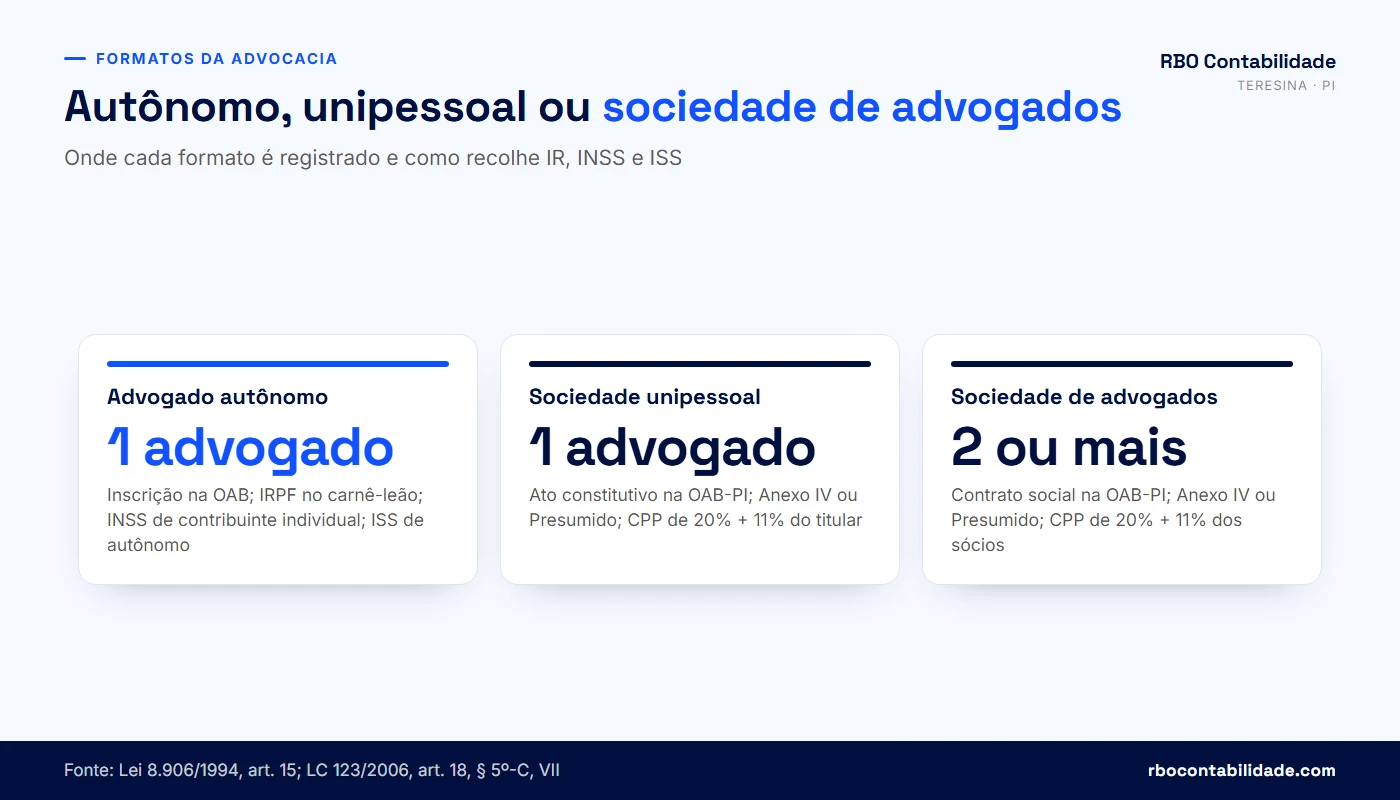
| Advogado autônomo | Sociedade unipessoal de advocacia | Sociedade de advogados | |
|---|---|---|---|
| Quem participa | O advogado, como pessoa física | Um advogado titular | Dois ou mais advogados sócios |
| Registro | Inscrição na OAB e cadastro municipal de autônomo | Ato constitutivo registrado na OAB-PI | Contrato social registrado na OAB-PI |
| Imposto de renda | IRPF pelo carnê-leão, tabela progressiva até 27,5% | IRPJ no Simples (Anexo IV) ou no Lucro Presumido | IRPJ no Simples (Anexo IV) ou no Lucro Presumido |
| INSS | Contribuinte individual sobre o que recebe, até o teto | 11% do titular sobre o pró-labore + CPP de 20% da sociedade | 11% de cada sócio sobre o pró-labore + CPP de 20% sobre pró-labore e salários |
| ISS | ISS de profissional autônomo, conforme a lei do município | Percentual no DAS ou fixo por profissional, conforme o regime | Percentual no DAS ou fixo por profissional, conforme o regime |
| Clientes pessoa jurídica | Retêm IR e, muitas vezes, INSS sobre o pagamento | Optante do Simples fica dispensado da maior parte das retenções | Optante do Simples fica dispensado da maior parte das retenções |
Advogado autônomo
O autônomo não tem CNPJ. Ele recebe os honorários na pessoa física, recolhe IRPF todo mês pelo carnê-leão sobre o que entra de pessoa física e sofre retenção quando o pagador é empresa. A contribuição ao INSS é a de contribuinte individual, e o ISS segue a regra de profissional autônomo do município onde ele está inscrito. A estrutura é barata e simples, mas a tabela progressiva pesa: a parcela da renda mensal acima da última faixa paga 27,5%. O autônomo pode deduzir no livro-caixa as despesas necessárias à atividade (aluguel do escritório, secretária registrada, material), e isso reduz a base do carnê-leão. Mesmo assim, a partir de certo faturamento a conta costuma virar.
Sociedade unipessoal de advocacia
Até 2016, o advogado que queria CNPJ precisava de um sócio. A Lei nº 13.247/2016 mudou o art. 15 do Estatuto e permitiu que um único advogado constitua a sociedade unipessoal de advocacia. A denominação usa o nome do titular, completo ou parcial, acompanhado da expressão “Sociedade Individual de Advocacia” (Estatuto, art. 16, § 4º). Tributariamente, ela funciona como qualquer sociedade: pode optar pelo Simples Nacional ou pelo Lucro Presumido, paga pró-labore ao titular e distribui lucros. A Receita Federal deixou claro na Solução de Consulta Cosit nº 79/2021 que o titular da sociedade unipessoal não é autônomo: a sociedade recolhe a CPP e parte da retirada precisa ser pró-labore.
Sociedade de advogados
É a sociedade simples de dois ou mais advogados. O contrato social define quotas, administração, forma de divisão dos resultados e o que acontece na saída de um sócio. Advogados associados, sem participação societária, podem ser vinculados à sociedade por contrato de associação registrado na OAB, conforme o Regulamento Geral. A tributação é a mesma da unipessoal; o que muda é a governança e, no ISS fixo, a quantidade de profissionais que entra na conta.
⚠️ Vedações do Estatuto. A sociedade de advogados e a unipessoal não podem ter forma ou características de sociedade empresária, nem incluir sócio não inscrito como advogado ou totalmente proibido de advogar (Lei 8.906/1994, art. 16). O advogado também não pode integrar mais de uma sociedade de advogados, ou ser titular de mais de uma unipessoal, com sede ou filial na mesma área territorial do mesmo Conselho Seccional (art. 15, § 4º). As procurações continuam outorgadas individualmente aos advogados, com indicação da sociedade de que fazem parte (art. 15, § 3º).
Responsabilidade: o CNPJ não blinda o advogado
Abrir a sociedade não limita a responsabilidade profissional. O art. 17 do Estatuto prevê que, além da sociedade, o sócio e o titular da sociedade unipessoal respondem subsidiária e ilimitadamente pelos danos causados aos clientes por ação ou omissão no exercício da advocacia. A sociedade traz ganho tributário e organização, não proteção patrimonial contra erro profissional. Para isso existe seguro de responsabilidade civil, que é assunto para o advogado tratar com o corretor.
Em que faturamento a pessoa física deixa de compensar?
Não existe um número único, porque o resultado depende das despesas dedutíveis no livro-caixa, do perfil dos clientes (pessoa física ou empresa) e do pró-labore que a sociedade vai pagar. Uma simulação hipotética e didática ajuda a ver a ordem de grandeza do lado da sociedade. Imagine um advogado em Teresina com honorários de R$ 20.000,00 por mês, todos os meses, e receita acumulada de R$ 240.000,00 em 12 meses.
Simulação hipotética e didática: sociedade unipessoal no Simples Nacional (Anexo IV)

RBT12 = R$ 240.000,00 → 2ª faixa (alíquota nominal 9%, parcela a deduzir R$ 8.100,00)
Alíquota efetiva = (240.000,00 × 9% − 8.100,00) ÷ 240.000,00 = 5,625%
DAS do mês = 20.000,00 × 5,625% = R$ 1.125,00

Pró-labore hipotético de R$ 3.000,00:
CPP da sociedade (20%) = R$ 600,00
INSS do titular (11%) = R$ 330,00

Total do mês ≈ R$ 2.055,00 (cerca de 10,3% dos honorários),
sem contar o RAT, o IRPF eventual sobre o pró-labore e o custo da contabilidade.
No mesmo cenário, o autônomo pagaria IRPF pela tabela progressiva mensal, com a parcela mais alta da renda na faixa de 27,5%, mais INSS de contribuinte individual e ISS de autônomo. Não fechamos aqui o lado do autônomo em reais, porque ele depende das despesas que o advogado lança no livro-caixa e do valor do ISS de autônomo em Teresina, que precisa ser conferido no texto oficial. Para quem fatura pouco, ou tem despesas altas e dedutíveis, a pessoa física pode continuar sendo a melhor escolha. Com os números reais do escritório, a análise pode concluir que abrir a sociedade compensa, que ainda não compensa ou que o formato atual já está certo.
Como abrir uma sociedade de advocacia em Teresina?
Em Teresina, a sociedade de advocacia é aberta em seis etapas: redação do contrato social (ou do ato constitutivo, na unipessoal), registro na OAB-PI, inscrição no CNPJ, inscrição municipal na Secretaria Municipal de Finanças (SEMF) com o licenciamento conforme o grau de risco, escolha do regime tributário e credenciamento para emitir a NFS-e de Teresina. Diferente das empresas comuns, o processo não passa pela JUCEPI na etapa de registro, porque quem dá personalidade jurídica à sociedade é a OAB (Lei 8.906/1994, art. 15, § 1º). Quem quer o Simples Nacional faz a opção no próprio pedido de CNPJ, e não depois.
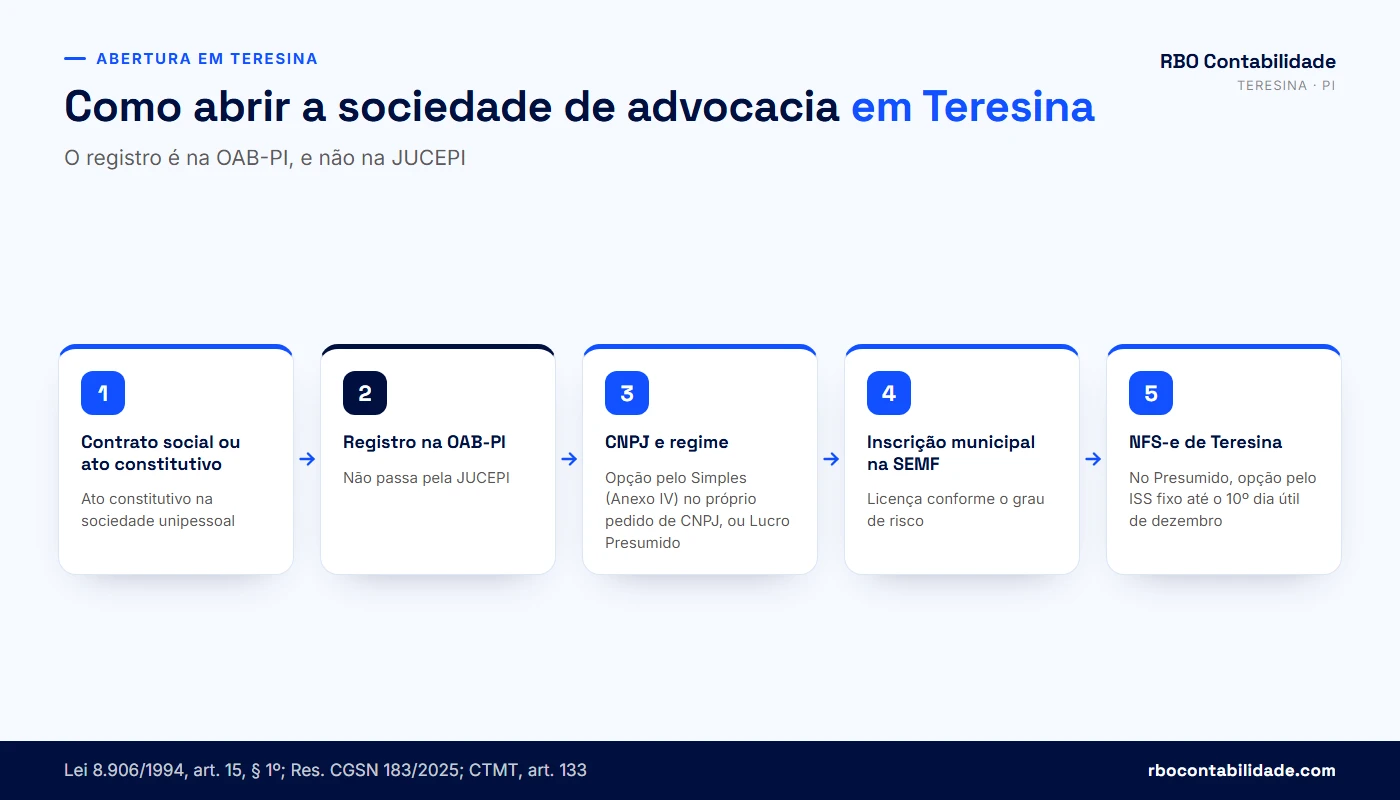
| Etapa | Onde | O que conferir |
|---|---|---|
| 1. Contrato social ou ato constitutivo | Advogado e contador | Cláusulas de administração, divisão de resultados, saída de sócio, pró-labore e regime de distribuição de lucros. Na unipessoal, a denominação com “Sociedade Individual de Advocacia”. |
| 2. Registro | OAB-PI | Exigências do Conselho Seccional, taxas e documentos dos sócios. Confira a lista atual diretamente na OAB-PI antes de protocolar. |
| 3. CNPJ | Receita Federal | Natureza jurídica correta (sociedade simples pura ou unipessoal de advocacia) e CNAE 6911-7/01 (serviços advocatícios). Se a escolha for o Simples, a opção vai neste mesmo pedido. |
| 4. Inscrição municipal e licença | SEMF Teresina | Endereço, cadastro mobiliário, enquadramento do grau de risco e eventual dispensa de alvará. A regularidade da inscrição municipal é o que o fisco confere para deferir o Simples. |
| 5. Regime tributário | No pedido de CNPJ (Simples) ou no primeiro DARF do IRPJ (Lucro Presumido) | Simples: a opção é pedida junto com a inscrição no CNPJ e vale desde a inscrição; se for indeferida por pendência, a sociedade tem até 30 dias, contados da inscrição no CNPJ, para regularizar (Res. CGSN 140/2018, art. 6º, § 5º, na redação da Res. CGSN 183/2025). Presumido: pagamento da primeira quota do IRPJ. |
| 6. NFS-e e ISS | Portal da NFS-e de Teresina | Credenciamento para emitir nota e, fora do Simples, pedido do regime de ISS fixo até o 10º dia útil de dezembro. |
Escritório de advocacia costuma ser atividade de baixo risco, mas o enquadramento depende do CNAE e das características do imóvel. Antes de assinar o contrato de aluguel, consulte a classificação na nossa página de grau de risco em Teresina, que mostra se há dispensa de alvará e quais taxas se aplicam em 2026. O passo a passo geral de inscrição municipal está no guia como abrir uma empresa em Teresina; para a sociedade de advogados, troque a etapa da JUCEPI pelo registro na OAB-PI.
⚠️ Opção pelo Simples junto com o CNPJ. Desde a Resolução CGSN nº 183/2025, publicada em 13/10/2025, a empresa em início de atividade pede a opção pelo Simples Nacional no mesmo pedido de inscrição no CNPJ, e a opção produz efeitos desde a data da inscrição. O fisco confirma se a inscrição municipal está regular (e a estadual, quando exigida, o que não é o caso da advocacia). Se a opção for indeferida por alguma pendência que impede o ingresso no Simples, a sociedade tem até 30 dias, contados da inscrição no CNPJ, para regularizar (Resolução CGSN nº 140/2018, art. 6º, § 5º, na redação da Res. CGSN nº 183/2025). Sem regularizar nesse prazo, a sociedade só pode voltar a pedir o Simples em janeiro do ano seguinte e passa o resto do ano no Lucro Presumido ou no Lucro Real.
Na sociedade de advocacia, a ordem dos passos pesa mais. Como o registro é feito na OAB-PI, e não na JUCEPI, o pedido de CNPJ só sai depois que a OAB-PI devolve o ato registrado, e é nesse pedido, no sistema da Receita Federal, que se marca a opção pelo Simples. A inscrição na SEMF Teresina costuma não vir integrada ao registro, como acontece com as empresas que passam pela Junta, e precisa ser providenciada logo em seguida. Os 30 dias para resolver pendências contam da inscrição no CNPJ, e não da resposta da Prefeitura: se a inscrição municipal atrasar, o prazo corre do mesmo jeito. Por isso deixamos o cadastro municipal e os documentos do imóvel prontos antes de pedir o CNPJ.
Já advoga sem estrutura? Como regularizar
Muitos advogados começam como autônomos, emitem recibo, recebem sucumbência na pessoa física e só pensam na sociedade quando o imposto aperta. A regularização segue o mesmo fluxo da abertura, com dois cuidados. O primeiro é a transição dos contratos de honorários e das procurações: os processos em andamento continuam em nome do advogado, e a sucumbência futura só pode ser paga à sociedade se ela for indicada nos autos (veja a seção sobre sucumbência). O segundo é o passado da pessoa física: carnê-leão em atraso, livro-caixa incompleto e honorários recebidos sem declaração precisam ser acertados antes, para não carregar pendência para a declaração anual.
Quem já tem sociedade e está insatisfeito com o contador atual também pode mudar no meio do ano. A troca exige a transferência de balancetes, folha, guias e senhas, e explicamos como isso é feito na página trocar de contador.
💡 Vai abrir a sociedade ou regularizar o escritório? Fale com a RBO pelo WhatsApp e envie o seu faturamento médio: a primeira conversa já indica qual formato e qual regime vale simular.
Como o escritório de advocacia é tributado no Simples Nacional?
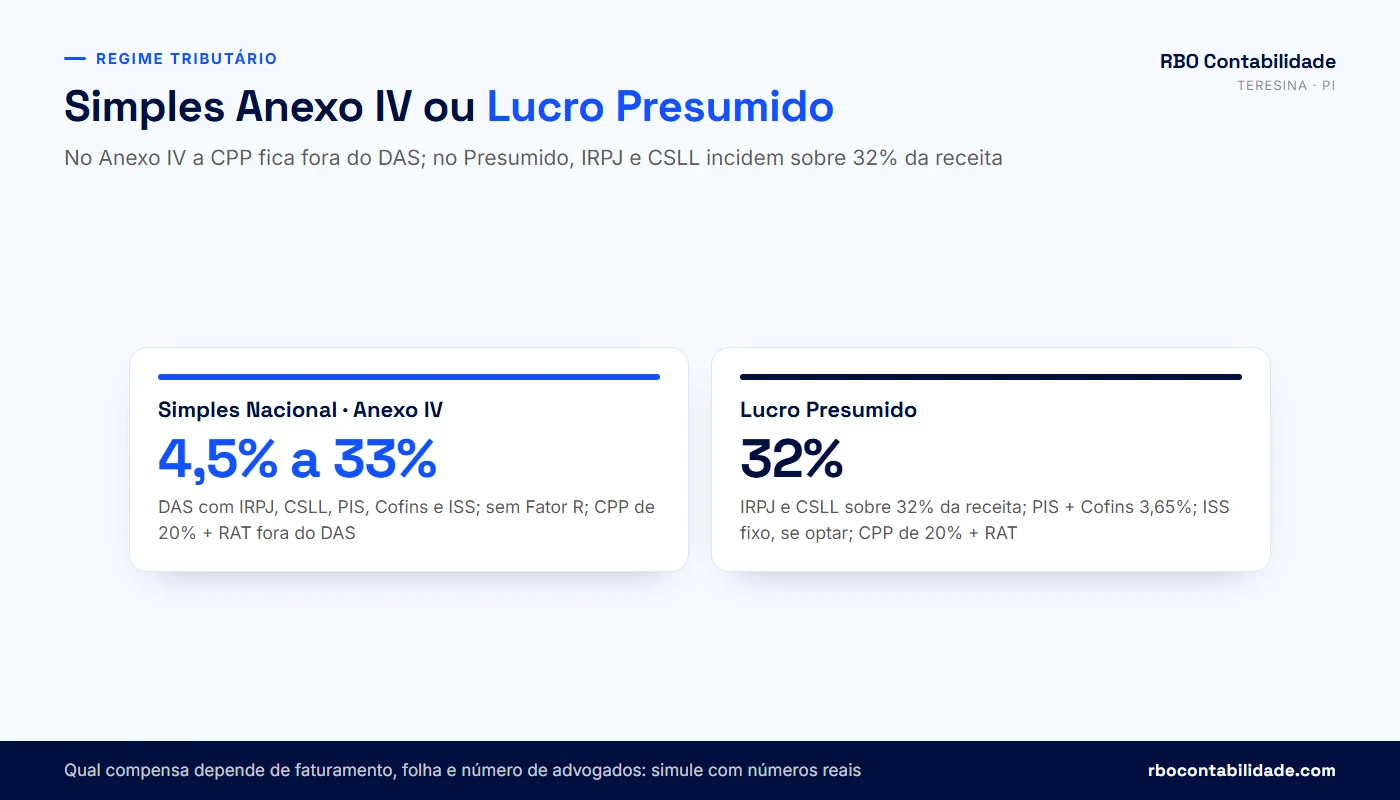
No Simples Nacional, o escritório de advocacia paga o DAS pela tabela do Anexo IV, com alíquotas nominais de 4,5% a 33% em seis faixas de receita, e recolhe à parte a CPP de 20% sobre pró-labore e salários, mais o RAT sobre os empregados. O DAS reúne IRPJ, CSLL, PIS, Cofins e ISS. A advocacia não tem Fator R: fica no Anexo IV qualquer que seja a folha (LC 123/2006, art. 18, § 5º-C, VII). A opção pelo Simples foi aberta à advocacia pela Lei Complementar nº 147/2014, com efeito a partir de 2015.
| Faixa | Receita bruta em 12 meses (RBT12) | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,50% | — |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 9,00% | R$ 8.100,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 10,20% | R$ 12.420,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 14,00% | R$ 39.780,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 22,00% | R$ 183.780,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 828.000,00 |
A alíquota nominal não é a que você paga. O PGDAS-D calcula a alíquota efetiva a cada mês, com a receita bruta dos 12 meses anteriores (RBT12), e aplica o resultado sobre a receita do mês.
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12
DAS do mês = receita do mês × alíquota efetiva

Simulação hipotética e didática:
RBT12 = R$ 600.000,00 → 3ª faixa (10,20%; parcela a deduzir R$ 12.420,00)
Alíquota efetiva = (600.000,00 × 10,20% − 12.420,00) ÷ 600.000,00 = 8,13%
Receita do mês de R$ 50.000,00 → DAS = R$ 4.065,00
Quanto do DAS é ISS
A tabela de repartição do Anexo IV, publicada pela Receita junto com a Resolução CGSN nº 140/2018, destina ao ISS 44,5% do DAS na 1ª faixa e 40% da 2ª à 5ª faixa. Na 5ª faixa, o ISS efetivo fica limitado a 5% da receita, e o excesso vai para os tributos federais. Na 6ª faixa, acima do sublimite de R$ 3.600.000,00, o ISS sai do DAS e passa a ser recolhido direto ao município. Na simulação acima, 40% de 8,13% dá 3,25% da receita destinados ao ISS de Teresina.
| Faixa | IRPJ | CSLL | Cofins | PIS/Pasep | ISS |
|---|---|---|---|---|---|
| 1ª | 18,80% | 15,20% | 17,67% | 3,83% | 44,50% |
| 2ª | 19,80% | 15,20% | 20,55% | 4,45% | 40,00% |
| 3ª | 20,80% | 15,20% | 19,73% | 4,27% | 40,00% |
| 4ª | 17,80% | 19,20% | 18,90% | 4,10% | 40,00% |
| 5ª | 18,80% | 19,20% | 18,08% | 3,92% | 40,00% (ISS efetivo limitado a 5%) |
| 6ª | 53,50% | 21,50% | 20,55% | 4,45% | fora do DAS |
A CPP fora do DAS
Nos Anexos I, II, III e V, o INSS patronal está dentro do DAS. No Anexo IV, não: a LC 123/2006, art. 18, § 5º-C, manda recolher a CPP segundo a legislação dos demais contribuintes. Pela Lei nº 8.212/1991, art. 22, isso significa 20% sobre a remuneração dos empregados e sobre o pró-labore dos sócios, mais o RAT sobre os empregados, conforme o CNAE. A contribuição é informada no eSocial e declarada na DCTFWeb, regulada hoje pela Instrução Normativa RFB nº 2.237/2024, que substituiu a IN RFB nº 2.005/2021; o pagamento sai em DARF emitido pelo próprio sistema. Mesmo sem nenhum empregado existe CPP, porque o pró-labore dos sócios entra na base. O escritório que só paga o DAS fica com essa contribuição em aberto, com multa e juros correndo.
A advocacia não usa o Fator R. Se você já viu o simulador de Fator R do nosso site, ele serve para atividades dos Anexos III e V (como clínicas e consultorias). No escritório de advocacia, aumentar o pró-labore não muda o anexo: só aumenta a CPP e o INSS do sócio.
Retenções que o optante não sofre
Clientes pessoa jurídica que contratam um escritório no Lucro Presumido retêm IR de 1,5% e as contribuições de PIS, Cofins e CSLL (4,65%) sobre os honorários. Quando o escritório é optante do Simples, a maior parte dessas retenções federais deixa de existir, desde que ele informe ao cliente a condição de optante. Na Justiça Federal, a retenção de 3% sobre RPV e precatório também é dispensada para quem declara ao banco pagador que está no Simples (Lei nº 10.833/2003, art. 27, § 1º). Na prática, o caixa do optante fica mais previsível.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
A calculadora acima estima a alíquota efetiva e o DAS pelo Anexo IV. Lembre de somar à parte a CPP de 20% sobre o pró-labore e os salários, que a guia do Simples não inclui. Para o quadro completo do regime, inclusive o que muda em 2027, leia o nosso guia Simples Nacional em 2026 e 2027.
Quando o Lucro Presumido compensa mais para o escritório de advocacia?
O Lucro Presumido tende a compensar quando o escritório já está nas faixas altas do Anexo IV (em geral, na 5ª faixa em diante), quando há vários advogados e o ISS fixo por profissional sai mais barato que o percentual do DAS, ou quando a receita passa do limite de R$ 4.800.000,00 do Simples. Nesse regime, IRPJ e CSLL incidem sobre 32% da receita (Lei nº 9.249/1995, arts. 15 e 20), PIS e Cofins somam 3,65% no regime cumulativo (Lei nº 9.718/1998) e a CPP de 20% sobre a folha continua igual à do Anexo IV. No Presumido, além da CPP e do RAT, a sociedade paga as contribuições a terceiros sobre a folha dos empregados; o optante do Simples é dispensado delas (LC 123/2006, art. 13, § 3º).
| Tributo | Base | Alíquota | Peso sobre a receita |
|---|---|---|---|
| IRPJ | 32% da receita | 15% | 4,80% |
| Adicional de IRPJ | Lucro presumido acima de R$ 60.000,00 no trimestre | 10% | Varia conforme a receita |
| CSLL | 32% da receita | 9% | 2,88% |
| PIS (cumulativo) | Receita | 0,65% | 0,65% |
| Cofins (cumulativo) | Receita | 3% | 3,00% |
| ISS | Fixo por profissional (se optar) ou percentual | Lei de Teresina | Depende do número de advogados |
| CPP + RAT | Pró-labore e salários | 20% + RAT | Depende da folha |
| Contribuições a terceiros | Salários dos empregados | Conforme o enquadramento da atividade | Depende da folha; o optante do Simples é dispensado |
Carga federal sobre a receita no Lucro Presumido, sem o adicional:
4,80% (IRPJ) + 2,88% (CSLL) + 0,65% (PIS) + 3,00% (Cofins) = 11,33%

Adicional de IRPJ por trimestre:
(receita do trimestre × 32% − R$ 60.000,00) × 10%, quando positivo

Obs.: o adicional e as alíquotas de IRPJ estão na Lei 9.249/1995, art. 3º, § 1º.
Simples x Presumido em dois cenários hipotéticos
A comparação abaixo é uma simulação hipotética e didática, com receita constante e sem ISS fixo, porque o valor atualizado por profissional do Anexo VIII do Código Tributário de Teresina precisa ser conferido no texto oficial. A CPP e o RAT ficam de fora nos dois lados porque, para a advocacia, são iguais no Anexo IV e no Presumido. As contribuições a terceiros também ficaram fora da conta, mas elas só existem no Presumido: quando o escritório tem empregados, pesam contra ele e reduzem a vantagem que a tabela mostra.
| Cenário hipotético | Simples Nacional (DAS, ISS incluso) | Lucro Presumido (federais, sem ISS) | Leitura |
|---|---|---|---|
| Receita de R$ 100.000,00/mês (RBT12 R$ 1.200.000,00) | 4ª faixa: alíquota efetiva 10,685% → R$ 10.685,00 | 4,80% + adicional 1,20% + 2,88% + 3,65% = 12,53% → R$ 12.530,00, mais o ISS fixo | Simples tende a ganhar, a menos que haja outro fator (clientes que exigem nota de Presumido, sucumbência alta fora da sociedade etc.) |
| Receita de R$ 250.000,00/mês (RBT12 R$ 3.000.000,00) | 5ª faixa: alíquota efetiva 15,874% → R$ 39.685,00 | 4,80% + adicional 2,40% + 2,88% + 3,65% = 13,73% → R$ 34.325,00, mais o ISS fixo | Presumido tende a ganhar se o ISS fixo dos profissionais e as contribuições a terceiros somarem menos que a diferença |
Esses números não são recomendação. Despesas não entram no Presumido (a base é a receita), a distribuição de lucros isenta é calculada de forma diferente em cada regime e, no Presumido, clientes pessoa jurídica retêm IR e contribuições sobre as notas, o que consome caixa até a compensação. A comparação honesta usa o faturamento projetado para os próximos 12 meses, o número real de advogados, a folha de empregados e o pró-labore planejado.
Retenções na fonte no Presumido
Quando o tomador é pessoa jurídica, ele retém IR de 1,5% sobre serviços profissionais, como a advocacia (Regulamento do Imposto de Renda, Decreto nº 9.580/2018, art. 714), e 4,65% de CSLL, PIS e Cofins (Lei nº 10.833/2003, art. 30), respeitadas as dispensas de valor mínimo. Esses valores são antecipação: o escritório desconta na apuração. Se a contabilidade não concilia nota por nota, o imposto retido fica esquecido e o escritório paga duas vezes.
⚠️ LC 224/2025: acréscimo de 10% na presunção. A Lei Complementar nº 224/2025 aumentou em 10% os percentuais de presunção sobre a parcela da receita bruta anual que passar de R$ 5.000.000,00 (para serviços, 32% passa a 35,2% nessa parcela), com vigência desde 01/01/2026 para o IRPJ e desde 01/04/2026 para a CSLL. Há liminares no TRF-3 afastando o acréscimo para empresas que entraram com ação, mas a 3ª Turma do mesmo tribunal já manteve a cobrança em outro caso. As decisões valem só para quem é parte, e não há definição final. Para escritórios abaixo de R$ 5 milhões por ano, nada muda.
Como e quando optar
A opção pelo Lucro Presumido é feita com o pagamento da primeira quota do IRPJ do primeiro trimestre do ano e vale para o ano inteiro. Por isso a revisão de regime precisa acontecer em dezembro e janeiro: em dezembro, porque é o prazo do pedido de ISS fixo em Teresina; em janeiro, porque é quando se decide entre ficar no Simples (opção até o último dia útil de janeiro para quem ainda não é optante) ou pagar o primeiro DARF do Presumido. Uma decisão errada em janeiro só se corrige no ano seguinte.
💡 Quer ver o seu escritório nos dois regimes, com o seu faturamento e o seu número de advogados? A RBO monta a simulação comparando Simples (Anexo IV) e Lucro Presumido, com ISS, CPP e distribuição de lucros na conta. Falar com um contador →
Como funciona o ISS da sociedade de advogados em Teresina?
Depende do regime. Se a sociedade está no Simples Nacional, o ISS é pago dentro do DAS, em percentual da receita (44,5% ou 40% do DAS, conforme a faixa). Se está no Lucro Presumido ou no Lucro Real, ela pode pedir o regime de ISS fixo e anual por profissional: o Código Tributário de Teresina, no art. 133 com a redação da Lei Complementar nº 6.313/2025, calcula o imposto em relação a cada sócio ou profissional habilitado que atue em nome da sociedade, conforme os valores do Anexo VIII. O pedido é feito por requerimento eletrônico até o 10º dia útil de dezembro, com efeito a partir de 1º de janeiro do ano seguinte, e não pode ser desfeito durante o ano.
A regra nacional e a decisão do STF
O ISS fixo das sociedades de profissionais vem do Decreto-Lei nº 406/1968, art. 9º, §§ 1º e 3º, que continua em vigor nesse ponto. Em 2019, o Supremo Tribunal Federal julgou com repercussão geral (Tema 918) que é inconstitucional a lei municipal que cria impedimentos para as sociedades de advogados se submeterem ao regime fixo previsto na lei nacional. Desde então, o município pode regulamentar o procedimento e o valor, mas não pode excluir a sociedade de advogados que cumpre os requisitos.
O que a lei de Teresina exige
Pelo Código Tributário do Município de Teresina (LC nº 4.974/2016), com as alterações da LC nº 6.313, de 23/12/2025, ambos publicados no portal SEMF Legis:
- O imposto é fixo e anual, calculado por sócio ou profissional habilitado que atue em nome da sociedade (art. 133).
- A opção é formalizada por requerimento eletrônico até o 10º dia útil de dezembro, com efeito a partir de 1º de janeiro do ano seguinte, sem retratação no ano.
- O recolhimento é mensal, com declaração eletrônica da quantidade de profissionais habilitados que atuam em nome da sociedade.
- Os valores por profissional estão no Anexo VIII do Código, atualizados anualmente pelo IPCA-E, segundo o regulamento do Código (Decreto nº 16.759/2017).
O regulamento do Código Tributário, aprovado pelo Decreto nº 16.759/2017 e disponível na mesma página do portal SEMF Legis, manda prestar a informação do número de sócios e profissionais habilitados no sistema da NFS-e até o último dia do mês de competência. Sem essa declaração, a Prefeitura lança o ISS fixo com base na última declaração apresentada ou, se não houver, no quadro de sócios do CNPJ.
O que ainda precisa ser conferido no texto oficial. Não localizamos, nas fontes oficiais consultadas para este guia, o valor atualizado em reais por profissional do Anexo VIII para 2026, nem a transcrição completa da lista de subitens que o Código de Teresina inclui na definição de sociedade de profissionais (a advocacia é o subitem 17.14 da lista nacional). Antes de qualquer cálculo, conferimos esses dois pontos no texto do Código publicado no legis.teresina.pi.gov.br e no Diário Oficial do Município. Sem esse dado, não publicamos valor.
Por que no Simples o ISS é percentual
A LC 123/2006 manda tributar a advocacia sobre a receita bruta pelo Anexo IV, e por isso o optante não usa o ISS fixo do Decreto-Lei 406/1968. A própria lei abriu exceção para os escritórios de contabilidade, mas não para os de advocacia. Existem decisões judiciais isoladas que mantiveram sociedades de advogados no Simples com ISS fixo, e o Projeto de Lei Complementar nº 49/2015, que autoriza o ISS fixo para escritórios de advocacia optantes, foi aprovado na Comissão de Constituição e Justiça da Câmara, mas ainda depende do Plenário. Até virar lei, a regra é o percentual dentro do DAS.
E quem atende em Timon-MA ou em outras cidades?
Na advocacia, o ISS é devido no município onde fica o estabelecimento prestador (LC nº 116/2003, art. 3º). Um escritório com sede em Teresina que atende cliente em Timon, ou acompanha processo no fórum de lá, recolhe ISS em Teresina. Se a sociedade abrir filial em Timon, a filial segue a lei de Timon para os serviços prestados por ela. Quando o cliente é órgão público ou empresa de outro município, vale conferir se a lei local exige cadastro de prestador de fora, para não sofrer retenção indevida. Os códigos e alíquotas de Teresina para outros serviços estão na nossa tabela de ISS de Teresina.
Como o advogado deve se remunerar: pró-labore, distribuição de lucros e INSS?
O advogado sócio retira dinheiro da sociedade de duas formas: pró-labore, que remunera o trabalho e paga INSS, e distribuição de lucros, que remunera o capital e é isenta de IR na pessoa física, salvo a retenção de 10% criada para valores acima de R$ 50.000,00 por mês. A Receita exige que pelo menos parte da retirada seja pró-labore: se a sociedade não separar as duas coisas na escrituração, o valor inteiro pode ser tratado como pró-labore (Solução de Consulta Cosit nº 79/2021).
Quanto custa o pró-labore no escritório de advocacia
Sobre o pró-labore incidem dois INSS: 11% do sócio, retidos pela sociedade e limitados ao teto do INSS, e 20% de CPP da sociedade, sem teto, já que a advocacia está no Anexo IV. Há ainda IRPF pela tabela mensal, retido na fonte quando o valor passa da faixa de isenção. Até o teto do INSS, cada real a mais de pró-labore custa 31% (20% da sociedade e 11% do sócio); acima do teto, só os 20% da CPP. Por isso o pró-labore do advogado não costuma ser alto. Também não pode ser simbólico, porque a base mínima de contribuição é o salário mínimo e a Receita olha a compatibilidade entre trabalho e remuneração. Para testar valores, use a nossa calculadora de pró-labore.
| Forma de retirada | INSS do sócio | CPP da sociedade (Anexo IV) | IR na pessoa física |
|---|---|---|---|
| Pró-labore | 11%, até o teto | 20%, sem teto (+ RAT só sobre empregados) | Tabela progressiva mensal, retido na fonte |
| Distribuição de lucros | Não incide | Não incide | Isenta (Lei 9.249/1995, art. 10), salvo retenção de 10% acima de R$ 50.000,00/mês por empresa e IRPF mínimo anual |
| Retirada sem separação na contabilidade | Pode ser cobrado sobre o total | Pode ser cobrada sobre o total | Risco de autuação como pró-labore |
Lucros isentos dependem de contabilidade
No Lucro Presumido, a Lei nº 9.249/1995, art. 10, garante a isenção dos lucros distribuídos. Sem escrituração contábil completa, a distribuição isenta fica limitada ao lucro presumido menos os tributos. No Simples, o art. 14 da LC 123/2006 segue a mesma lógica: sem escrituração, a isenção vai até o percentual de presunção do Presumido aplicado sobre a receita, menos o IRPJ do DAS; com escrituração que demonstre lucro maior, o limite é o lucro contábil. Para um escritório de advocacia, cuja margem costuma ser alta, a contabilidade completa é o que permite distribuir o lucro real sem que o excesso vire rendimento tributável.
Lei 15.270/2025: retenção de 10% e IRPF mínimo
Desde janeiro de 2026, quando uma mesma pessoa jurídica paga a uma mesma pessoa física residente mais de R$ 50.000,00 de lucros e dividendos no mês, retém 10% de IR sobre o valor total pago, e não só sobre o excesso (Lei nº 15.270/2025). A retenção é antecipação do imposto apurado na declaração. A mesma lei criou o IRPF mínimo anual para quem tem renda total acima de R$ 600.000,00 no ano, com alíquota que sobe de 0% a 10% até R$ 1.200.000,00 e fica em 10% acima disso; o primeiro acerto aparece na declaração de 2027, ano-calendário 2026. Lucros apurados até 2025, com distribuição aprovada até 31/12/2025 e pagos nos termos aprovados até 2028, ficam fora da retenção, segundo as perguntas e respostas da Receita Federal.
⚠️ Simples Nacional: ponto em disputa. A Receita Federal entende que a retenção de 10% e o IRPF mínimo também alcançam os sócios de empresas do Simples. Parte da doutrina sustenta que a isenção do art. 14 da LC 123/2006 só poderia ser alterada por lei complementar. Enquanto não houver decisão judicial definitiva, o escritório optante que distribui mais de R$ 50.000,00 por mês a um sócio deve reter ou discutir judicialmente com orientação jurídica, e não simplesmente ignorar a regra.
Na prática, o planejamento da remuneração do advogado combina três coisas: um pró-labore compatível com o trabalho, distribuições mensais acompanhadas de balancete e um calendário de distribuição que leve em conta o limite mensal da Lei 15.270/2025. Isso é organização dentro da lei. Disfarçar salário de associado como lucro, ou distribuir lucro sem contabilidade, é simulação, e a Receita pode requalificar o valor e cobrar o imposto e as contribuições com multa. A declaração anual do sócio também muda com essas regras; veja como trabalhamos o imposto de renda da pessoa física.
Como tributar e declarar os honorários de sucumbência?
Os honorários de sucumbência pertencem ao advogado (Lei nº 8.906/1994, art. 23) e, em regra, são tributados na pessoa física dele, com retenção na fonte quando pagos por RPV ou precatório. Eles só entram como receita da sociedade, e passam a ser tributados pelo Simples ou pelo Presumido, quando o advogado requer que o pagamento seja feito em favor da sociedade de que é sócio (CPC, art. 85, § 15). Para isso dar certo, a sociedade precisa estar indicada na procuração ou o crédito precisa ser cedido a ela antes da requisição de pagamento.
Contratuais x sucumbência
Os honorários contratuais são combinados com o cliente e, se o escritório tem sociedade, são faturados por ela com NFS-e. Os de sucumbência são fixados pelo juiz e pagos pela parte vencida. O CPC, art. 85, § 14, diz que eles têm natureza alimentar, com os mesmos privilégios dos créditos trabalhistas, e o § 15 estende essa natureza aos honorários pagos à sociedade. A confusão mais comum é o escritório faturar os contratuais pela sociedade e deixar a sucumbência cair na conta do advogado sem controle, o que gera omissão de rendimento na declaração ou tributação mais alta do que precisava.
| Situação | Quem é tributado | Retenção na Justiça Federal (RPV/precatório) | Cuidado |
|---|---|---|---|
| Sucumbência paga ao advogado pessoa física | Advogado, no IRPF | 3% (Lei 10.833/2003, art. 27), como antecipação | Declarar o rendimento e compensar o imposto retido no ajuste anual |
| Sucumbência paga à sociedade optante do Simples | Sociedade, no DAS (Anexo IV) | Dispensada, se a sociedade declarar ao banco que é optante (art. 27, § 1º) | Emitir NFS-e e incluir a receita no PGDAS-D do mês |
| Sucumbência paga à sociedade no Lucro Presumido | Sociedade, no IRPJ, CSLL, PIS, Cofins e ISS | 3%, deduzido do IRPJ devido no período (art. 27, § 2º) | Conciliar o DARF retido para não pagar de novo |
Procuração e cessão de crédito
O Estatuto manda que a procuração seja outorgada aos advogados individualmente, com indicação da sociedade (art. 15, § 3º). Os tribunais têm aceitado o pagamento da sucumbência à sociedade quando o nome dela consta da procuração ou quando o contrato de cessão do crédito foi juntado aos autos antes da expedição da RPV ou do precatório. Processos antigos, de quando o advogado ainda não tinha sociedade, costumam ser pagos à pessoa física. Por isso a contabilidade do escritório precisa de um controle simples: em nome de quem cada processo relevante vai pagar.
Nas RPVs e precatórios de outros tribunais (estaduais e trabalhistas), a retenção segue as regras do órgão pagador e do imposto de renda na fonte, que podem ser diferentes das da Justiça Federal. Confira o comprovante de pagamento de cada alvará: ele mostra o valor retido e o CPF ou CNPJ do beneficiário, que precisam bater com a declaração ou com a apuração da sociedade.
Quando a sucumbência recebida na pessoa física é grande e eventual (um precatório que levou dez anos para sair, por exemplo), o caminho de tributação, inclusive a eventual aplicação das regras de rendimentos recebidos acumuladamente, precisa ser analisado caso a caso com o comprovante em mãos. Não há resposta padrão.
💡 Recebeu uma RPV grande e não sabe se o imposto foi retido certo, ou em nome de quem declarar? Mande o comprovante para a RBO pelo WhatsApp.
Quais obrigações fiscais e contábeis o escritório de advocacia entrega todo mês e todo ano?
As obrigações dependem do formato. O autônomo recolhe o carnê-leão todo mês e entrega a declaração anual do IRPF. A sociedade no Simples apura o PGDAS-D e paga o DAS até o dia 20 do mês seguinte, envia eSocial, EFD-Reinf e DCTFWeb para a CPP de fora do DAS e entrega a DEFIS uma vez por ano. A sociedade no Lucro Presumido soma a EFD-Contribuições mensal, a ECF anual e, para distribuir lucro acima da presunção, a ECD. Em Teresina, todas emitem NFS-e, e quem optou pelo ISS fixo declara todo mês a quantidade de profissionais.
| Obrigação | Autônomo | Sociedade no Simples | Sociedade no Lucro Presumido |
|---|---|---|---|
| Imposto principal | Carnê-leão mensal (IRPF) | PGDAS-D e DAS até o dia 20 | DARF de PIS e Cofins mensais; IRPJ e CSLL trimestrais |
| INSS | Contribuinte individual | eSocial + DCTFWeb (CPP fora do DAS) | eSocial + DCTFWeb |
| Retenções e serviços tomados | — | EFD-Reinf, quando houver fato a informar | EFD-Reinf |
| Contribuições | — | Dentro do DAS | EFD-Contribuições mensal |
| Declaração anual da empresa | — | DEFIS até 31/03 | ECF anual |
| Escrituração contábil | Livro-caixa | Recomendada; necessária para distribuir lucro acima da presunção | ECD, necessária para distribuir lucro acima da presunção |
| Nota fiscal | Conforme a regra municipal para autônomo | NFS-e de Teresina | NFS-e de Teresina |
| ISS | ISS de autônomo | Dentro do DAS | Fixo por profissional (declaração mensal) ou percentual |
| Pessoa física dos sócios | IRPF anual | IRPF anual, com lucros e pró-labore | IRPF anual, com lucros e pró-labore |
Os prazos exatos de ECD, ECF, DCTFWeb e EFD-Reinf são fixados em instruções normativas da Receita e mudam de tempos em tempos. Trabalhamos com o calendário oficial do ano corrente e avisamos o cliente quando alguma data muda.
Por que a escrituração contábil importa mais para o advogado
Na advocacia, quase toda a receita vira lucro: o custo principal é o trabalho dos próprios sócios. Sem balanço e livro diário, a sociedade não consegue provar esse lucro, e a isenção dos dividendos fica limitada ao lucro presumido. Com escrituração, o escritório distribui o lucro que realmente teve, demonstra a separação entre pró-labore e lucro (exatamente o que a Cosit nº 79/2021 cobra) e tem balancete para apresentar se cair na retenção de 10% da Lei 15.270/2025. A contabilidade também é o lugar onde a sucumbência, as retenções sofridas e os honorários a receber ficam conciliados. Explicamos o papel de cada entrega no guia o que faz um escritório de contabilidade.
⚠️ NFS-e no mês certo. No Simples, a receita é reconhecida pelo regime de competência ou de caixa, conforme a opção feita no início do ano. Emitir a nota de um honorário de êxito meses depois do recebimento, ou nunca emitir, desencontra PGDAS-D, NFS-e e extrato bancário. Esse desencontro é justamente o que os cruzamentos da Receita e da Prefeitura procuram.
A contabilidade do seu escritório de advocacia está em ordem?
Se você reconhece no escritório mais de três dos sinais do checklist abaixo, vale uma revisão com o contador antes do fim do ano. Os itens foram escolhidos a partir das regras deste guia: CPP do Anexo IV, separação entre pró-labore e lucro, sucumbência fora da sociedade, retenções indevidas, ISS e regime tributário nunca revisto. Marque o que acontece hoje no seu escritório e veja a leitura.
O resultado aponta onde olhar primeiro. Ele não calcula imposto, não confirma irregularidade e não garante economia. Um sinal marcado pode ter explicação legítima, e um escritório sem nenhum sinal pode ter pendências que só aparecem nos documentos. Na revisão, a análise pode concluir que há economia possível, que está tudo certo ou que existe passivo a regularizar.
Os dois botões abaixo do resultado enviam o seu diagnóstico para o WhatsApp da RBO ou compartilham o checklist com um sócio. Nenhum dado é gravado no site.
Diagnóstico contábil do escritório de advocacia
Marque cada sinal que acontece hoje no seu escritório. Quanto mais sinais, mais urgente a revisão com o contador.
Marque os itens acima para ver a leitura do resultado.
Importante: Este diagnóstico é orientativo. Ele não calcula imposto, não confirma irregularidade e não garante economia: só a análise dos documentos do escritório mostra se há economia possível, se está tudo certo ou se existe passivo.
O que muda para advogados com a reforma tributária a partir de 2027?
A partir de 2027, a CBS substitui o PIS e a Cofins, e entre 2029 e 2032 o IBS substitui gradualmente o ISS, que deixa de existir em 2033. A advocacia tem redução de 30% nas alíquotas de IBS e CBS (LC nº 214/2025, art. 127), desde que, no caso de sociedade, todos os sócios sejam advogados habilitados, os serviços da atividade-fim sejam prestados pelos próprios sócios (admitidos auxiliares e colaboradores) e a sociedade não tenha pessoa jurídica como sócia nem participe de outra empresa. O Simples Nacional continua existindo, com IBS e CBS dentro do DAS.
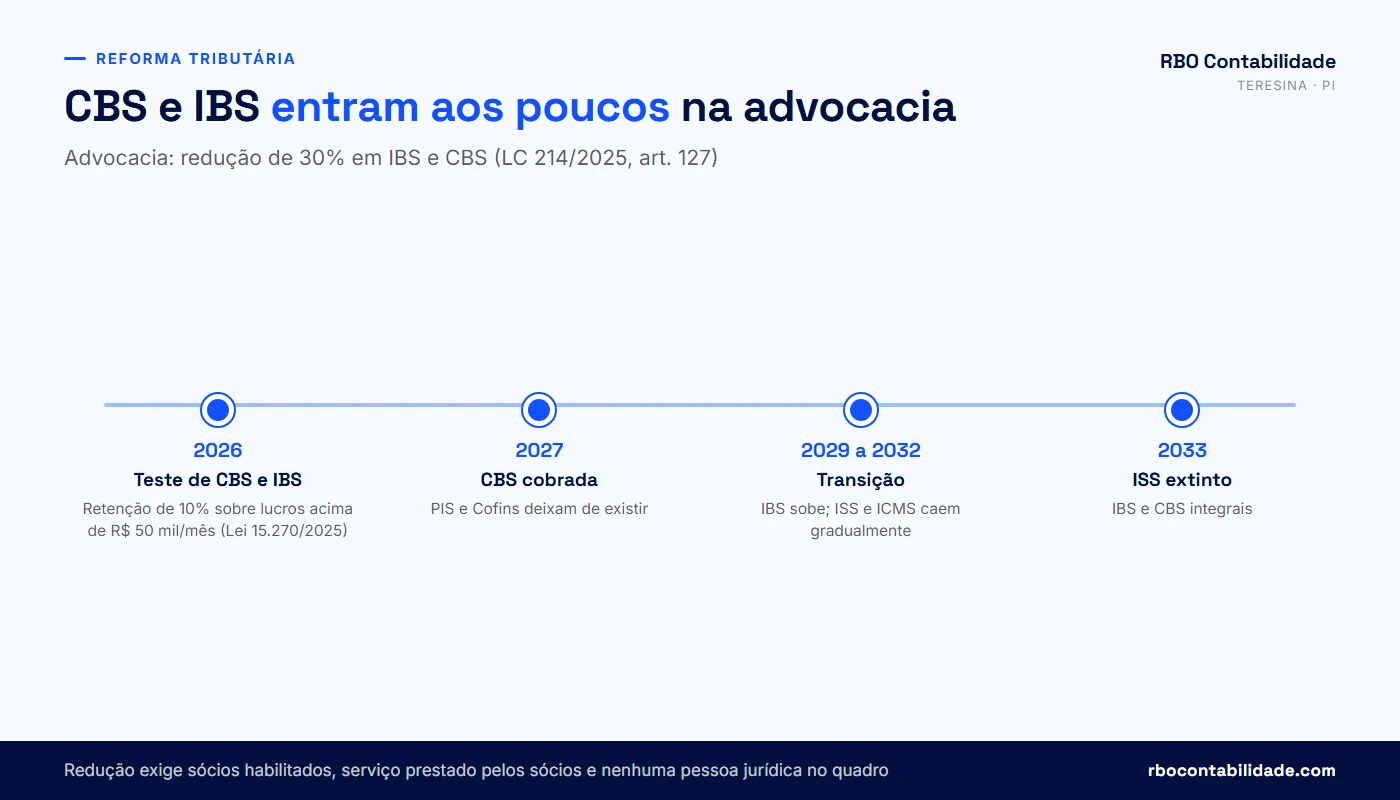
| Ano | O que acontece | Efeito no escritório de advocacia |
|---|---|---|
| 2026 | Fase de teste: CBS de 0,9% e IBS de 0,1% destacados na nota, compensáveis | Ajuste de cadastro e de emissão de NFS-e; retenção de 10% sobre lucros já em vigor |
| 2027 | CBS passa a ser cobrada; PIS e Cofins são extintos | No Presumido, os 3,65% de PIS e Cofins dão lugar à CBS com a redução de 30% |
| 2029 a 2032 | ISS cai a 90%, 80%, 70% e 60% do atual, enquanto o IBS sobe | O ISS fixo por profissional perde peso ano a ano |
| 2033 | ISS extinto; IBS e CBS integrais | Fim do regime fixo de ISS das sociedades de profissionais |
Requisitos da redução de 30%
Pessoa física tem direito à redução quando o serviço está ligado à habilitação profissional. Para a sociedade, o § 1º do art. 127 exige que os sócios tenham habilitação diretamente ligada ao objeto social e estejam sujeitos à fiscalização da OAB, que a sociedade não exerça atividade diferente das habilitações dos sócios e que os serviços sejam prestados diretamente por eles. O § 2º diz que a natureza jurídica da sociedade, a reunião de profissionais diferentes previstos no artigo (cada um na sua habilitação) e a forma de distribuição dos lucros não impedem a redução.
⚠️ Cuidado com holding no quadro. Transferir as quotas do advogado para uma holding patrimonial coloca uma pessoa jurídica no quadro da sociedade de advocacia e pode tirar dela a redução de 30% do art. 127. O mesmo vale se a sociedade comprar participação em outra empresa. Qualquer reorganização societária do escritório precisa ser simulada antes, considerando a reforma, e não só o imposto de hoje.
E o escritório no Simples?
O optante continua pagando IBS e CBS dentro do DAS, pela tabela do Anexo IV. A LC 214/2025 permite que a empresa do Simples recolha IBS e CBS fora do DAS, pelo regime regular, o que pode interessar a escritórios cujos clientes são empresas que querem aproveitar o crédito integral. Para quem atende principalmente pessoa física, o crédito do cliente pesa pouco. Essa escolha entra na revisão anual a partir de 2027. Detalhamos a transição no artigo Simples Nacional em 2026 e 2027.
Um ponto ainda em debate na advocacia é a incidência de IBS e CBS sobre os honorários de sucumbência, pagos pela parte vencida e não pelo cliente. Há pareceres de entidades da advocacia defendendo a não incidência, mas não há definição consolidada. Enquanto isso, o escritório deve separar na contabilidade os honorários contratuais dos de sucumbência, porque o tratamento pode vir a ser diferente.
Como a RBO Contabilidade atende escritórios de advocacia em Teresina e em todo o Brasil?
A RBO atende advogados autônomos, sociedades unipessoais e sociedades de advogados em Teresina, na Grande Teresina e em Timon-MA, e escritórios de outros estados pelo atendimento online. O trabalho começa com uma simulação do formato e do regime com os números reais do escritório e segue com a contabilidade completa, a folha com a CPP do Anexo IV, o controle de pró-labore, lucros, sucumbência e retenções, e uma revisão de regime todo fim de ano. O contador responsável, Rogério Batista Osterno (CRC-PI 010656 - O), acompanha o cliente diretamente.
Planejamento lícito, simulação e sonegação
Planejamento tributário é escolher, dentro da lei e antes do fato acontecer, o formato e o regime que custam menos: abrir a sociedade unipessoal, optar pelo Presumido com ISS fixo, definir pró-labore e calendário de distribuição de lucros. Simulação é montar uma aparência que não corresponde à realidade, como registrar como sócio de capital um advogado que na verdade é empregado, ou contratar associados como pessoa jurídica para cumprir jornada, metas e subordinação de empregado. Sonegação é deixar de declarar receita, como a sucumbência que nunca aparece em lugar nenhum. As duas últimas são ilícitas e não fazemos. Mais exemplos da diferença estão no guia como pagar menos impostos legalmente.
| Situação | Lícito ou não | Por quê |
|---|---|---|
| Abrir sociedade unipessoal quando o faturamento justifica | Lícito | Formato previsto no art. 15 do Estatuto, com tributação própria |
| Optar pelo Presumido com ISS fixo após simulação | Lícito | Escolha de regime prevista em lei, feita no prazo |
| Pagar todo o resultado como lucro, sem pró-labore | Não | A Cosit nº 79/2021 exige pró-labore; o total pode ser requalificado |
| Associado com subordinação, horário e salário fixo contratado como PJ | Não | A realidade do vínculo prevalece sobre o contrato |
| Distribuir lucro acima da presunção sem escrituração | Não | A isenção fica limitada ao lucro presumido; o excesso é tributável |
O que entregamos para o escritório de advocacia
Cuidamos da abertura da sociedade de advocacia, ou da regularização de quem já atua, do contrato social ao primeiro DAS ou DARF. Antes de decidir o regime, comparamos o escritório como autônomo, no Simples (Anexo IV) e no Lucro Presumido, com ISS, CPP e lucros na conta. No dia a dia, fazemos a contabilidade completa, com o balancete que sustenta a distribuição de lucros, e a folha com pró-labore, eSocial, DCTFWeb e EFD-Reinf, incluindo a CPP fora do DAS. Também controlamos a sucumbência, as RPVs, os precatórios e as retenções sofridas. Em dezembro e janeiro revisamos o regime, dentro dos prazos do ISS fixo de Teresina e da opção anual, e orientamos o escritório sobre a retenção de 10% da Lei 15.270/2025 e a transição da reforma tributária.
Não publicamos valor de honorários no site, porque o escopo muda com o número de sócios, a folha e o volume de notas; a proposta sai depois da primeira conversa, por escrito. Se você quer entender como trabalhamos antes de decidir, veja contabilidade consultiva em Teresina, o serviço de planejamento tributário e a página do contador Rogério Osterno.
💡 Mande para a RBO o faturamento médio do escritório, o número de advogados e o regime atual. Respondemos com o que vale simular e quais documentos separar. Falar com um contador →
Perguntas frequentes sobre contabilidade para advogados
Formato e abertura do escritório
01Advogado precisa de contador mesmo trabalhando como autônomo?+
Não é obrigatório, mas costuma ajudar. O advogado autônomo recolhe o IRPF todo mês pelo carnê-leão sobre o que recebe de pessoas físicas, mantém livro-caixa com as despesas dedutíveis, paga INSS como contribuinte individual e entrega a declaração anual. Erros no livro-caixa e honorários esquecidos no carnê-leão são comuns e aparecem no cruzamento da Receita com os pagamentos de empresas e tribunais. O contador também calcula em que momento abrir uma sociedade passa a custar menos que continuar na pessoa física, comparando com números reais em vez de estimativas genéricas.
02O que é sociedade unipessoal de advocacia?+
É a sociedade formada por um único advogado, criada pela Lei nº 13.247/2016, que alterou o art. 15 do Estatuto da Advocacia. Antes dela, quem queria atuar com CNPJ precisava de um sócio. A sociedade unipessoal tem personalidade jurídica própria a partir do registro na OAB do estado onde fica a sede, pode optar pelo Simples Nacional ou pelo Lucro Presumido, paga pró-labore ao titular e distribui lucros. A denominação leva o nome do titular seguido da expressão Sociedade Individual de Advocacia. Ela não pode ter natureza empresarial.
03Advogado pode abrir MEI?+
Não. A advocacia não está na lista de ocupações permitidas ao microempreendedor individual, que reúne atividades de menor complexidade e exclui as profissões intelectuais regulamentadas. Além disso, o Estatuto da Advocacia só admite a prestação de serviços advocatícios pelo advogado pessoa física ou por sociedade de advogados e sociedade unipessoal de advocacia registradas na OAB. Quem quer atuar com CNPJ e pagar menos que na tabela progressiva do IRPF costuma abrir a sociedade unipessoal e avaliar o Simples Nacional, no Anexo IV, ou o Lucro Presumido.
04Sociedade de advogados é registrada na Junta Comercial?+
Não. O art. 15, § 1º, da Lei nº 8.906/1994 determina que a sociedade de advogados e a sociedade unipessoal de advocacia adquirem personalidade jurídica com o registro dos atos constitutivos no Conselho Seccional da OAB onde têm sede. No Piauí, o registro é feito na OAB-PI, e a JUCEPI não participa dessa etapa. Depois do registro, a sociedade segue o caminho comum: inscrição no CNPJ na Receita Federal, inscrição municipal na Prefeitura, licenciamento conforme o grau de risco e credenciamento para emitir nota fiscal de serviço.
05Qual é o CNAE da sociedade de advocacia?+
O código usado para serviços advocatícios é o CNAE 6911-7/01. Ele define o enquadramento no Simples Nacional, que para a advocacia é sempre o Anexo IV, e serve de base para o licenciamento municipal e para o RAT da folha de pagamento. Atividades fora da advocacia não podem constar do objeto social, porque o Estatuto proíbe que a sociedade exerça atividade estranha à profissão. Esse limite também pesa na reforma tributária: a redução de 30% de IBS e CBS exige que a sociedade só exerça atividade ligada à habilitação dos sócios.
06Abrir sociedade protege o patrimônio pessoal do advogado?+
Contra erro profissional, não. O art. 17 do Estatuto da Advocacia prevê que, além da sociedade, o sócio e o titular da sociedade unipessoal respondem subsidiária e ilimitadamente pelos danos causados aos clientes por ação ou omissão no exercício da advocacia. A sociedade traz vantagem tributária, organização financeira e separação entre as contas do escritório e as pessoais, mas não blinda bens contra uma ação de responsabilidade civil. Quem quer proteção nesse ponto costuma contratar seguro de responsabilidade civil profissional, que é assunto para tratar com um corretor.
07Advogado pode participar de duas sociedades de advocacia?+
Dentro da mesma seccional, não. O art. 15, § 4º, do Estatuto proíbe o advogado de integrar mais de uma sociedade de advogados, ou de ser titular de mais de uma sociedade unipessoal, com sede ou filial na mesma área territorial do respectivo Conselho Seccional. Em estados diferentes a situação muda e depende das regras de cada seccional e de filial. Antes de entrar como sócio em outro escritório, confira o quadro societário atual, porque a participação irregular pode gerar problema na OAB e no planejamento tributário da sociedade.
08Quanto tempo leva para abrir uma sociedade de advocacia em Teresina?+
O prazo depende principalmente da análise do registro na OAB-PI e das exigências que ela fizer no contrato social ou no ato constitutivo. Depois do registro, a inscrição no CNPJ e a inscrição municipal na SEMF Teresina costumam andar mais rápido, sobretudo quando a atividade é de baixo risco e há dispensa de alvará. O calendário do Simples pede atenção: desde a Resolução CGSN nº 183/2025, a opção é pedida junto com a inscrição no CNPJ e vale desde a inscrição. Se for indeferida por alguma pendência, como inscrição municipal irregular, a sociedade tem até 30 dias, contados da inscrição no CNPJ, para regularizar.
09Advogado associado precisa ser sócio do escritório?+
Não. O Regulamento Geral do Estatuto permite que a sociedade se vincule a advogados associados por contrato de associação, sem participação no capital, com registro na OAB. O associado recebe pela participação nos resultados ou nos honorários dos casos em que atua, conforme o contrato. O cuidado está na realidade do vínculo: se o associado cumpre jornada, recebe ordens e salário fixo como um empregado, o contrato de associação pode ser desconsiderado, com cobrança de encargos trabalhistas e previdenciários sobre os valores pagos.
10Como transformar a atuação de autônomo em sociedade sem perder os processos?+
Os processos não mudam de dono. As procurações continuam outorgadas ao advogado, como exige o Estatuto, e o que muda é a indicação da sociedade da qual ele faz parte. Nos processos novos, a sociedade já entra na procuração. Nos antigos, a sucumbência só pode ser paga à sociedade se o advogado requerer nos autos, com base no art. 85, § 15, do CPC, ou se juntar a cessão do crédito antes da expedição da RPV ou do precatório. Antes de abrir o CNPJ, acerte também o carnê-leão e o livro-caixa da pessoa física.
Simples Nacional e Lucro Presumido
11Em qual anexo do Simples Nacional fica a advocacia?+
No Anexo IV, por determinação expressa do art. 18, § 5º-C, inciso VII, da Lei Complementar nº 123/2006, incluído pela LC 147/2014. O Anexo IV tem seis faixas, com alíquotas nominais de 4,5% a 33% e parcela a deduzir em cada faixa. O DAS reúne IRPJ, CSLL, PIS, Cofins e ISS, mas não inclui a contribuição patronal previdenciária, que o escritório paga à parte sobre pró-labore e salários. A advocacia não passa pelo Fator R, ao contrário de atividades como medicina e engenharia, que alternam entre os Anexos III e V.
12O Fator R vale para escritório de advocacia?+
Não. O Fator R é a relação entre folha de salários e receita que decide se certas atividades ficam no Anexo III ou no Anexo V do Simples Nacional. A advocacia está fixada no Anexo IV pela LC 123/2006, art. 18, § 5º-C, VII, qualquer que seja o valor da folha. Por isso, aumentar o pró-labore no escritório de advocacia não muda o anexo nem reduz o DAS. Ao contrário: eleva a CPP de 20% que a sociedade paga por fora e o INSS de 11% retido do sócio.
13Quanto um escritório de advocacia paga de imposto no Simples Nacional?+
Depende da receita dos últimos 12 meses. A alíquota efetiva é calculada assim: receita de 12 meses vezes a alíquota nominal da faixa, menos a parcela a deduzir, dividido pela receita de 12 meses. Em uma simulação hipotética e didática, um escritório com R$ 240.000,00 de receita em 12 meses fica na 2ª faixa, com alíquota efetiva de 5,625% sobre o faturamento do mês. A esse DAS se soma a CPP de 20% sobre o pró-labore e os salários, que no Anexo IV é recolhida fora da guia.
14O que é a CPP e por que o advogado paga fora do DAS?+
CPP é a contribuição patronal previdenciária, o INSS que a empresa paga sobre a remuneração de quem trabalha para ela. Nos Anexos I, II, III e V do Simples, ela está dentro do DAS. No Anexo IV, onde está a advocacia, a LC 123/2006 manda recolher a CPP pela legislação dos demais contribuintes: 20% sobre pró-labore e salários, mais o RAT sobre os empregados, informados no eSocial e na DCTFWeb e pagos em DARF. Mesmo sem empregados há CPP, porque o pró-labore do sócio entra na base.
15Sociedade de advogados sem funcionários precisa pagar INSS patronal?+
Sim. A Receita Federal, na Solução de Consulta Cosit nº 79/2021, analisou uma sociedade unipessoal de advocacia e concluiu que o titular não é autônomo, que parte das retiradas precisa ter natureza de pró-labore e que a sociedade recolhe a contribuição patronal sobre esse valor. Como a advocacia está no Anexo IV, a CPP de 20% fica fora do DAS. Se a sociedade não separar pró-labore e lucro na escrituração, o total retirado pode ser considerado pró-labore, com contribuição cobrada sobre tudo.
16Qual o limite de faturamento do escritório de advocacia no Simples Nacional?+
O limite geral do Simples Nacional é de R$ 4.800.000,00 de receita bruta anual. Existe também o sublimite de R$ 3.600.000,00: acima dele, o ISS deixa de ser pago dentro do DAS e passa a ser recolhido diretamente ao município, pelas regras municipais. Na 6ª faixa do Anexo IV, a alíquota nominal chega a 33%, o que costuma tornar o Lucro Presumido mais interessante bem antes do limite. Quem se aproxima dessas faixas deve simular os dois regimes antes de janeiro, quando a escolha é feita para o ano inteiro.
17Como funciona o Lucro Presumido para advogados?+
No Lucro Presumido, IRPJ e CSLL não incidem sobre o lucro real, mas sobre uma base presumida de 32% da receita de serviços, conforme os arts. 15 e 20 da Lei nº 9.249/1995. O IRPJ é de 15%, com adicional de 10% sobre a parcela do lucro presumido que passar de R$ 60.000,00 no trimestre, e a CSLL é de 9%. PIS e Cofins cumulativos somam 3,65% da receita. A CPP de 20% e o RAT são iguais aos do Anexo IV, mas no Presumido, além deles, a sociedade paga as contribuições a terceiros sobre a folha dos empregados; o optante do Simples é dispensado delas (LC 123/2006, art. 13, § 3º). O ISS pode ser fixo por profissional.
18Simples ou Lucro Presumido: qual é melhor para escritório de advocacia?+
Nenhum é melhor para todos. Nas faixas iniciais do Anexo IV, o Simples costuma pesar menos e evita a maior parte das retenções na fonte. Nas faixas mais altas, em geral a partir da 5ª, o Lucro Presumido tende a ganhar, principalmente quando o ISS fixo por profissional sai mais barato que o percentual embutido no DAS. Também contam o perfil dos clientes, o volume de sucumbência e o lucro que se pretende distribuir. A comparação correta usa o faturamento projetado, o número de advogados e o pró-labore planejado.
19Quando o escritório de advocacia pode mudar de regime tributário?+
Em regra, uma vez por ano. A opção pelo Simples Nacional, para quem já tem CNPJ, é feita até o último dia útil de janeiro e vale desde o início do ano. A opção pelo Lucro Presumido se dá com o pagamento da primeira quota do IRPJ do primeiro trimestre e também vale para o ano inteiro. Em Teresina, o pedido de ISS fixo para sociedade de profissionais vai até o 10º dia útil de dezembro. Por isso a revisão de regime precisa ser feita no fim do ano, com tempo.
20O que muda com a LC 224/2025 para escritórios no Lucro Presumido?+
A Lei Complementar nº 224/2025 aumentou em 10% os percentuais de presunção sobre a parcela da receita anual que passar de R$ 5.000.000,00. Para serviços, a presunção de 32% passa a 35,2% somente nessa parcela. O acréscimo vale para o IRPJ desde 01/01/2026 e para a CSLL desde 01/04/2026. Há liminares no TRF-3 afastando o acréscimo para empresas que entraram com ação, mas a 3ª Turma do mesmo tribunal já manteve a cobrança em outro caso. As decisões valem só para quem é parte, e não há definição final. Escritórios com receita anual de até R$ 5 milhões não são afetados.
ISS, notas e obrigações
21Sociedade de advogados paga ISS fixo em Teresina?+
Pode pagar, se não estiver no Simples Nacional. O Código Tributário de Teresina, no art. 133 com a redação da Lei Complementar nº 6.313/2025, prevê ISS fixo e anual calculado por sócio ou profissional habilitado que atue em nome da sociedade, conforme os valores do Anexo VIII. A opção é feita por requerimento eletrônico até o 10º dia útil de dezembro, com efeito a partir de 1º de janeiro seguinte, e o recolhimento é mensal com declaração do número de profissionais. No Simples, o ISS fica dentro do DAS, em percentual.
22Qual o valor do ISS fixo por advogado em Teresina em 2026?+
O valor está no Anexo VIII do Código Tributário do Município de Teresina e é atualizado todo ano pelo IPCA-E, segundo o regulamento aprovado pelo Decreto nº 16.759/2017. Nas fontes oficiais consultadas para este guia, não localizamos o valor em reais atualizado para 2026, e por isso não o publicamos. Antes de comparar o ISS fixo com o percentual do DAS, a RBO confere o valor no compilado oficial do portal legis.teresina.pi.gov.br e no Diário Oficial do Município, junto com a lista de subitens que entram na regra.
23Por que o escritório de advocacia no Simples não pode usar o ISS fixo?+
Porque a LC 123/2006 manda tributar a advocacia sobre a receita bruta pelo Anexo IV, e o ISS faz parte do DAS como percentual dessa receita. A lei abriu exceção para escritórios de contabilidade, que podem ter ISS fixo dentro do Simples, mas não para os de advocacia. O Projeto de Lei Complementar nº 49/2015, que autoriza o ISS fixo para advogados optantes, foi aprovado na Comissão de Constituição e Justiça da Câmara e ainda depende do Plenário. Há decisões judiciais isoladas em sentido contrário.
24O que o STF decidiu sobre o ISS das sociedades de advogados?+
Em 2019, ao julgar com repercussão geral o Tema 918, o Supremo Tribunal Federal considerou inconstitucional a lei municipal que cria obstáculos para as sociedades de advogados usarem o regime de ISS fixo previsto no Decreto-Lei nº 406/1968, art. 9º, §§ 1º e 3º. O município pode regulamentar o procedimento e fixar valores por profissional, mas não pode excluir a sociedade de advogados que cumpre os requisitos da lei nacional. Na prática, a tese se aplica ao regime fixo do Decreto-Lei 406/1968; o optante do Simples segue a LC 123/2006.
25Escritório de Teresina que atende cliente em Timon paga ISS onde?+
Em Teresina. Para serviços advocatícios, a LC nº 116/2003, art. 3º, define que o ISS é devido no município do estabelecimento prestador. O escritório com sede em Teresina que atende cliente de Timon-MA, ou acompanha processo no fórum de lá, recolhe o imposto em Teresina. Se a sociedade abrir filial em Timon, os serviços prestados pela filial seguem a lei de Timon. Quando o cliente é órgão público ou empresa de outro município, confira se a lei local exige cadastro do prestador, para evitar retenção indevida.
26Sociedade de advogados precisa emitir nota fiscal?+
Sim. A sociedade emite NFS-e para os honorários que fatura, e em Teresina a emissão é feita no portal municipal de nota fiscal de serviço eletrônica, após o credenciamento. A nota deve sair no mês em que a receita é reconhecida, conforme o regime de caixa ou de competência escolhido. Emitir a nota de um honorário de êxito muito depois do recebimento, ou deixar de emitir, desencontra NFS-e, PGDAS-D e extrato bancário. A sucumbência paga à sociedade também entra na nota e na apuração.
27Quais declarações o escritório de advocacia no Simples entrega?+
Todo mês, a sociedade apura o PGDAS-D e paga o DAS até o dia 20. Como a CPP do Anexo IV fica fora do DAS, ela também envia o eSocial com a folha e o pró-labore e a DCTFWeb, que gera o DARF da contribuição, além da EFD-Reinf quando houver fato a informar. Uma vez por ano entrega a DEFIS, até 31 de março. A escrituração contábil é recomendada e se torna necessária para distribuir lucro isento acima do limite presumido.
28O escritório de advocacia precisa ter contabilidade completa?+
Para distribuir aos sócios todo o lucro que o escritório realmente teve, sim. Sem escrituração, a isenção dos dividendos fica limitada ao lucro presumido menos os tributos, conforme a Lei nº 9.249/1995 no Presumido e o art. 14 da LC 123/2006 no Simples. Como a margem da advocacia costuma ser alta, o excesso distribuído sem balanço pode ser tributado como rendimento. A contabilidade também comprova a separação entre pró-labore e lucro e concilia sucumbência, retenções sofridas e honorários a receber.
Pró-labore, lucros e sucumbência
29Quanto o advogado sócio deve tirar de pró-labore?+
Não existe valor fixado em lei, mas o pró-labore não pode ser inferior ao salário mínimo, que é a base mínima de contribuição, e deve ser compatível com o trabalho que o sócio faz. No escritório de advocacia, cada real de pró-labore custa 20% de CPP para a sociedade, sem teto, e 11% de INSS para o sócio, até o teto, além do IRPF na fonte quando o valor passa da faixa de isenção. Por isso o valor costuma ser moderado, com o restante retirado como lucro escriturado.
30Advogado pode retirar tudo como distribuição de lucros?+
Não. A Receita Federal, na Solução de Consulta Cosit nº 79/2021, afirmou que pelo menos parte do que o titular de sociedade unipessoal de advocacia retira precisa ter natureza de pró-labore, sujeito à contribuição previdenciária. Se a escrituração não discriminar o que é pró-labore e o que é lucro, o valor integral pode ser considerado pró-labore, com INSS e CPP cobrados sobre o total. A regra vale também para as sociedades com vários sócios que trabalham no escritório.
31Distribuição de lucros do escritório de advocacia paga imposto de renda?+
Em regra, não: o art. 10 da Lei nº 9.249/1995 isenta os lucros distribuídos, e o art. 14 da LC 123/2006 trata do mesmo tema no Simples. Desde janeiro de 2026, porém, a Lei nº 15.270/2025 manda reter 10% de IR quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50.000,00 de lucros no mês, sobre o valor total. A mesma lei criou o IRPF mínimo para renda anual acima de R$ 600.000,00. Lucros sem escrituração acima do limite presumido podem ser tributados.
32A retenção de 10% sobre lucros vale para escritório no Simples Nacional?+
A Receita Federal entende que sim: nas perguntas e respostas sobre a Lei nº 15.270/2025, afirma que a tributação do sócio de empresa do Simples não é matéria reservada a lei complementar. Parte da doutrina sustenta o contrário, com base na isenção do art. 14 da LC 123/2006, que só poderia ser alterada por lei complementar. Não há decisão judicial definitiva. O escritório optante que distribui mais de R$ 50.000,00 no mês a um sócio deve reter ou discutir na Justiça com orientação, e não simplesmente ignorar a regra.
33Como funciona o IRPF mínimo para advogados com renda alta?+
A Lei nº 15.270/2025 criou uma tributação mínima anual para pessoas físicas com renda total acima de R$ 600.000,00 no ano. A alíquota sobe de 0% a 10% entre R$ 600 mil e R$ 1,2 milhão e fica em 10% acima disso. Entram na conta rendimentos hoje isentos, como lucros e dividendos, e o imposto já pago é descontado. O primeiro acerto aparece na declaração de 2027, referente ao ano-calendário 2026. Sócios de escritórios com lucro alto devem projetar a renda anual ainda em 2026.
34Honorários de sucumbência são do advogado ou da sociedade?+
Do advogado, pelo art. 23 da Lei nº 8.906/1994. O CPC, no art. 85, § 15, permite que o advogado requeira o pagamento em favor da sociedade de advogados que integra como sócio, mantida a natureza alimentar prevista no § 14. Os tribunais costumam aceitar o pagamento à sociedade quando ela está indicada na procuração ou quando a cessão do crédito foi juntada antes da expedição da RPV ou do precatório. Sem isso, a sucumbência é paga ao advogado e tributada na pessoa física dele.
35Como declarar honorários de sucumbência no imposto de renda?+
Se a sucumbência foi paga ao advogado pessoa física, ela é rendimento tributável na declaração anual, e o imposto retido na fonte, como os 3% das RPVs e precatórios da Justiça Federal, é informado para compensação no ajuste. Valores recebidos de pessoas físicas também passam pelo carnê-leão. Se foi paga à sociedade, entra como receita da empresa, com NFS-e, e não aparece como rendimento do advogado, salvo depois, como pró-labore ou lucro distribuído. Recebimentos grandes e acumulados pedem análise com o comprovante em mãos.
36Escritório no Simples sofre retenção de 3% em RPV da Justiça Federal?+
Não deveria. O art. 27 da Lei nº 10.833/2003 manda o banco reter 3% de imposto de renda nos pagamentos de RPV e precatório da Justiça Federal, mas o § 1º dispensa a retenção quando o beneficiário pessoa jurídica declara ao banco pagador que é optante do Simples. Sem essa declaração, o banco costuma reter. Para a sociedade no Lucro Presumido, os 3% são retidos e descontados do IRPJ devido no período. Guarde o comprovante: ele mostra o valor retido e o CNPJ do beneficiário.
37Clientes empresas retêm imposto sobre os honorários do escritório?+
Depende do regime do escritório. Se ele está no Lucro Presumido, o cliente pessoa jurídica retém 1,5% de IR sobre serviços profissionais, pelo art. 714 do Regulamento do Imposto de Renda, e 4,65% de CSLL, PIS e Cofins, pelo art. 30 da Lei nº 10.833/2003, respeitadas as dispensas de valor mínimo. Esses valores são antecipação e precisam ser descontados na apuração. Se o escritório é optante do Simples e informa essa condição ao cliente, a maior parte dessas retenções federais deixa de existir.
Reforma tributária e escolha do contador
38Advogados terão redução de imposto na reforma tributária?+
Sim. O art. 127 da Lei Complementar nº 214/2025 reduz em 30% as alíquotas de IBS e CBS sobre serviços prestados por profissionais de atividades intelectuais fiscalizadas por conselho profissional, e a advocacia está expressamente na lista. Para a pessoa física, basta o serviço estar ligado à habilitação. Para a sociedade, os sócios precisam ser advogados habilitados, o serviço da atividade-fim deve ser prestado por eles e a sociedade não pode ter pessoa jurídica como sócia nem participar de outra empresa.
39Colocar as quotas do escritório numa holding afeta a reforma tributária?+
Pode afetar. Um dos requisitos do art. 127 da LC 214/2025 para a sociedade ter a redução de 30% de IBS e CBS é não ter pessoa jurídica no quadro societário. Se o advogado transfere suas quotas para uma holding patrimonial, a sociedade de advocacia passa a ter uma pessoa jurídica como sócia e pode perder a redução. O mesmo risco existe se a própria sociedade comprar participação em outra empresa. Qualquer reorganização societária deve ser simulada antes, considerando os efeitos da reforma.
40Quando o ISS acaba para os escritórios de advocacia?+
O ISS será extinto em 2033. Até lá, a transição é gradual: em 2026 há uma fase de teste com CBS de 0,9% e IBS de 0,1% destacados na nota; em 2027 a CBS passa a ser cobrada e PIS e Cofins deixam de existir; de 2029 a 2032 o ISS cai para 90%, 80%, 70% e 60% do valor atual, enquanto o IBS sobe. O regime de ISS fixo por profissional perde peso a cada ano e termina junto com o imposto.
41Advogado de outro estado pode ter contabilidade com a RBO?+
Pode. A RBO Contabilidade fica em Teresina-PI e atende escritórios de advocacia de outros estados pelo atendimento online. As regras federais do Simples Nacional, do Lucro Presumido, da CPP, da sucumbência e da distribuição de lucros são as mesmas em todo o país. O que muda de cidade para cidade é o ISS, inclusive o regime fixo por profissional, o licenciamento e a nota fiscal de serviço. Nesses pontos, trabalhamos com a legislação do município onde fica a sede do escritório, conferida na fonte oficial.
42O que perguntar antes de contratar um contador para escritório de advocacia?+
Pergunte se ele sabe que a advocacia fica no Anexo IV e paga a CPP fora do DAS, como controla a separação entre pró-labore e lucro, como trata a sucumbência paga à sociedade e as retenções de RPV, se faz a comparação entre Simples e Lucro Presumido com números reais e em que mês revisa o regime. Peça também o escopo por escrito: quais obrigações entrega, se a contabilidade é completa e quem atende você no dia a dia. A RBO envia a proposta por escrito depois da primeira conversa.
Fontes oficiais consultadas
15 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 18, § 5º-C, VII (advocacia no Anexo IV e CPP fora do DAS)Presidência da República · planalto.gov.br
- 02Lei nº 8.906/1994 (Estatuto da Advocacia e da OAB) — arts. 15 e 23Presidência da República · planalto.gov.br
- 03Lei nº 13.247/2016 — cria a sociedade unipessoal de advocaciaPresidência da República · planalto.gov.br
- 04Lei nº 13.105/2015 (CPC) — art. 85, §§ 14 e 15 (honorários pagos à sociedade)Presidência da República · planalto.gov.br
- 05Decreto-Lei nº 406/1968 — art. 9º, §§ 1º e 3º (ISS fixo das sociedades de profissionais)Presidência da República · planalto.gov.br
- 06Lei nº 9.249/1995 — arts. 10, 15 e 20 (isenção de lucros e presunção de 32%)Presidência da República · planalto.gov.br
- 07Lei nº 10.833/2003 — art. 27 (retenção de 3% em pagamentos da Justiça Federal)Presidência da República · planalto.gov.br
- 08Lei nº 15.270/2025 — retenção de 10% sobre lucros e IRPF mínimoPresidência da República · planalto.gov.br
- 09Lei Complementar nº 224/2025 — acréscimo de 10% na presunção acima de R$ 5 milhõesPresidência da República · planalto.gov.br
- 10Lei Complementar nº 214/2025 — art. 127 (redução de 30% de IBS e CBS para advocacia)Presidência da República · planalto.gov.br
- 11Resolução CGSN nº 140/2018 — regulamento do Simples Nacional e tabela do Anexo IVComitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 12Solução de Consulta Cosit nº 79/2021 — pró-labore e CPP na sociedade unipessoal de advocaciaReceita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 13Contribuição Previdenciária — Anexo IV do Simples NacionalReceita Federal · gov.br
- 14Perguntas e respostas sobre tributação de altas rendas — lucros e dividendosReceita Federal · gov.br
Município de Teresina
- 15Código Tributário do Município de Teresina (LC nº 4.974/2016) — compilado, art. 133 e Anexo VIIISEMF Teresina · legis.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Acompanha advogados autônomos, sociedades unipessoais e sociedades de advogados na escolha entre Simples Nacional e Lucro Presumido, no pró-labore, na distribuição de lucros e no controle de sucumbência e retenções, em Teresina, Timon-MA e, pelo atendimento online, em todo o Brasil.
