
O que faz, na prática, um escritório de contabilidade?
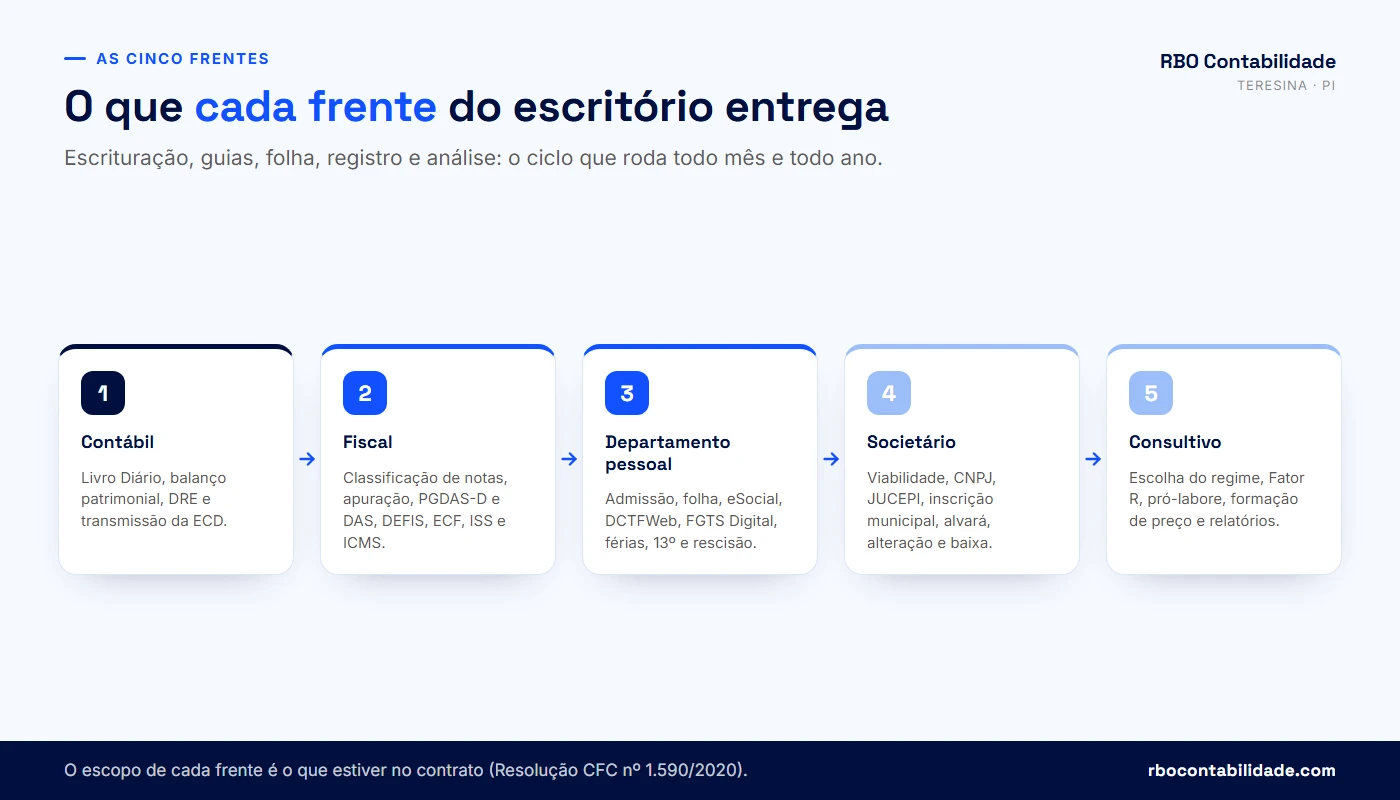
Um escritório de contabilidade é o responsável técnico pela informação contábil, fiscal e trabalhista de uma empresa. Esse papel se divide em cinco frentes que correm ao mesmo tempo: a escrituração contábil, a rotina fiscal, o departamento pessoal, os atos societários e a análise dos números. Todo mês saem guias, folha de pagamento e declarações; todo ano saem balanço, demonstração do resultado e as escriturações digitais entregues ao Sped. A lista de obrigações não muda de um escritório para outro, porque vem da lei. O que muda é quanto dessa lista está escrito no seu contrato e quem, dentro do escritório, responde por cada item.
A escrituração e a assinatura das demonstrações contábeis são atividades privativas de contador habilitado, com registro ativo no Conselho Regional, conforme os arts. 25 e 26 do Decreto-Lei nº 9.295/1946. O escritório também precisa de registro próprio como organização contábil. Na RBO, o registro da empresa é o CRC-PI 000780-O e o responsável técnico é Rogério Batista Osterno, CRC-PI 010656 - O. Vale conferir os dois: quem assina o seu balanço e qual é o registro do escritório que emite a nota do serviço.
As cinco frentes e o que sai de cada uma
| Frente | Principais entregas | Ritmo |
|---|---|---|
| Contábil | Livro Diário, balanço patrimonial, DRE, ECD | Lançamentos mensais; fechamento anual |
| Fiscal | Classificação das notas, apuração de tributos, guias, PGDAS-D, DEFIS, ECF, ISS e ICMS | Mensal, com declarações anuais |
| Departamento pessoal | Admissão, folha, eSocial, DCTFWeb, FGTS Digital, férias, 13º, rescisão | Mensal, com eventos no dia em que ocorrem |
| Societária | Viabilidade, CNPJ, registro na JUCEPI, inscrição municipal, alvará, alteração e baixa | Por evento |
| Consultiva | Escolha e revisão do regime, Fator R, pró-labore, preço, leitura de relatórios | Contínua, com revisão formal ao menos uma vez por ano |
O ciclo mensal é sempre o mesmo. Você envia as notas de venda e de compra, os extratos bancários e as movimentações de pessoal; o escritório confere se o que chegou bate com o que foi emitido nos portais, classifica cada documento, apura os tributos, emite as guias e transmite as declarações do período. Quando alguma peça falta, a apuração sai incompleta — e uma apuração incompleta não é neutra: ela vira declaração entregue a menor, com multa e juros sobre a diferença.
Existe uma diferença prática entre um escritório contábil e um emissor de guias. O emissor de guias recebe, lança e manda o boleto. O escritório contábil confere o que recebeu, avisa quando um documento não fecha, revisa o enquadramento antes que o erro se repita por doze meses e responde por escrito pelo que assinou. Vejo muita empresa chegando aqui com três anos de DAS pagos em dia e nenhum balanço levantado — as guias estavam certas e a contabilidade, inexistente.
Nenhuma dessas frentes é automática. O escopo é o que consta do contrato de prestação de serviços contábeis. Serviços como BPO financeiro, controle de estoque, emissão de notas no lugar do cliente, perícia e laudo costumam ser contratados à parte e cobrados à parte.
Por que a escrituração contábil não é opcional (mesmo no Simples Nacional)?
Porque a obrigação está no Código Civil e não depende do regime tributário. O art. 1.179 da Lei nº 10.406/2002 determina que o empresário e a sociedade empresária sigam um sistema de contabilidade com escrituração uniforme dos livros e levantem anualmente o balanço patrimonial e o de resultado econômico. O art. 1.180 diz que o livro Diário é indispensável, e que balanço e resultado nele lançados são assinados pelo contador habilitado e pelo empresário. O art. 1.181 exige a autenticação dos livros no Registro Público de Empresas Mercantis — no Piauí, a JUCEPI, cujos serviços de livros digitais são prestados pelo portal Gov.PI Empresas. Estar no Simples Nacional não revoga nenhum desses artigos.
Quem é dispensado, de verdade
A única dispensa clara está no §2º do art. 1.179, que libera o pequeno empresário do art. 970. Quem é esse pequeno empresário vem do art. 68 da Lei Complementar nº 123/2006, e a leitura corrente dos Conselhos Regionais é que a dispensa alcança o MEI. Microempresa e empresa de pequeno porte optantes pelo Simples têm outra coisa: o art. 27 da mesma lei permite opcionalmente adotar contabilidade simplificada. Faculdade de simplificar não é dispensa de escriturar.
Há ainda a confusão entre escrituração e ECD. A Escrituração Contábil Digital é a forma de entregar a contabilidade ao Sped, com prazo até o último dia útil de junho do ano seguinte ao ano-calendário, pelo art. 5º da IN RFB nº 2.003/2021, com a redação dada pela IN RFB nº 2.142/2023. Em regra, as optantes pelo Simples Nacional não estão na lista de obrigadas à ECD — e isso é o que muita gente ouve como "não precisa de contabilidade". Não precisar transmitir o arquivo é diferente de não precisar ter o livro Diário escriturado e o balanço levantado.
Para que o balanço serve fora do papel
- Distribuir lucro isento acima do limite presumido. Sem escrituração contábil que demonstre lucro maior, a isenção do lucro distribuído fica limitada à base presumida menos os tributos, conforme o art. 145 da Resolução CGSN nº 140/2018. O excedente é tributado na pessoa física.
- Crédito bancário e garantia. Banco de fomento, linha de capital de giro e aval costumam pedir balanço e DRE assinados dos dois últimos exercícios.
- Licitação e contrato com órgão público. A qualificação econômico-financeira normalmente exige balanço do último exercício social — e a exigência recai sobre quem não é dispensado pelo art. 1.179, §2º.
- Venda, entrada de sócio, divórcio e sucessão. O valor da participação sai do patrimônio líquido apurado, não do que o dono acha que a empresa vale.
⚠️ Distribuir lucro sem contabilidade e acima do limite da presunção é um dos passivos mais comuns que encontro em empresa de serviço no Simples. A quantia sai como "lucro", a Receita lê como rendimento tributável do sócio, e a conta volta com IRPF, multa e juros. Também aparece na malha da declaração de imposto de renda da pessoa física.
Desde 1º de janeiro de 2026, a Lei nº 15.270/2025 criou retenção de 10% de IRRF sobre o valor distribuído quando uma mesma empresa paga a um mesmo sócio pessoa física mais de R$ 50.000,00 no mês; o entendimento da Receita Federal é que a regra alcança também o Simples Nacional, e a questão está no STF (ADIs 7.912, 7.914 e 7.917).
A escrituração tem uma função silenciosa que aparece só quando dá problema: ela é prova. Em discussão judicial, em fiscalização e em disputa entre sócios, o livro Diário escriturado e autenticado sustenta o que a empresa afirma. Sem ele, a empresa alega e não comprova. Por isso a contabilidade feita "quando precisar" costuma custar mais caro: refazer quatro anos de lançamentos exige buscar extrato, nota e contrato de um passado que ninguém guardou direito.
O fechamento anual, mês a mês
Um fechamento bem-feito não acontece em maio. Ele é construído durante o ano: conciliação bancária mensal, baixa de contas a receber e a pagar, controle de empréstimos e parcelamentos, apuração de estoque quando a atividade exige, registro da depreciação dos bens do ativo imobilizado e conferência do saldo de caixa. Quando esses pontos ficam para o fim, o balanço aparece com "caixa" alto e irreal, que é justamente o item que o fisco lê como distribuição disfarçada ou como receita sem lastro.
Como funciona a rotina fiscal: apuração, guias e declarações?
A rotina fiscal percorre sempre o mesmo caminho: recebimento dos documentos, conferência contra os portais, classificação de cada operação, apuração, emissão das guias e entrega das declarações. No Simples Nacional, a apuração é declarada no PGDAS-D e paga no DAS até o dia 20 do mês seguinte ao da receita. Fora do Simples, entram apurações separadas de PIS, Cofins, IRPJ, CSLL, ISS e ICMS, cada uma com prazo próprio. O que o escritório faz aqui não é digitar valores: é decidir a classificação de cada nota, porque dela dependem a alíquota, o anexo e o crédito.
Da nota fiscal à guia paga
O primeiro passo é conferir se o que você mandou é tudo o que existe. O escritório baixa os documentos emitidos e recebidos nos portais e cruza com o que chegou pelo e-mail ou pelo sistema. Nota emitida e não enviada continua na base do fisco; nota cancelada fora do prazo continua valendo. Depois vem a classificação — qual serviço é aquele no item da Lei Complementar nº 116/2003, qual CFOP, se houve substituição tributária, se houve retenção na fonte. Só então a apuração roda.
Alíquota efetiva do Simples Nacional (LC 123/2006, art. 18, §1º-A)

  Alíquota efetiva = [ (RBT12 x alíquota nominal) - parcela a deduzir ] / RBT12

  RBT12 = receita bruta acumulada dos 12 meses anteriores ao período de apuração
Essa fórmula explica um telefonema que recebo todo começo de ano: "meu DAS subiu e eu faturei o mesmo". Subiu porque o RBT12 acumulado cresceu e empurrou a empresa para a faixa seguinte da tabela. Não houve erro de cálculo; houve mudança de faixa. A conversa útil nesse caso é sobre o ano inteiro, não sobre a guia do mês.
Os prazos que organizam o ano
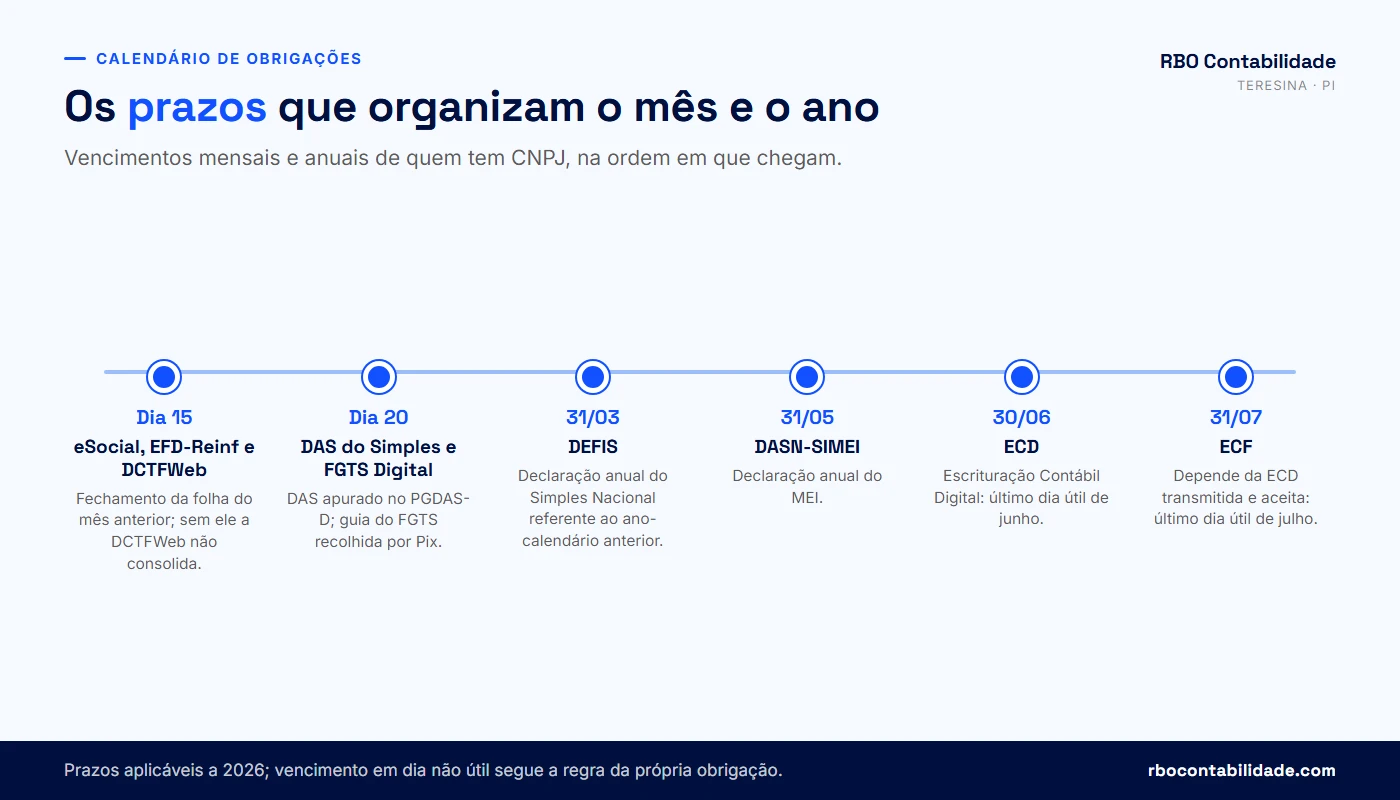
| Obrigação | Prazo | Quem entrega |
|---|---|---|
| PGDAS-D e DAS | Até o dia 20 do mês seguinte | Optantes pelo Simples Nacional |
| eSocial, EFD-Reinf e DCTFWeb | Até o dia 15 do mês seguinte | Quem tem folha ou retenções a declarar |
| FGTS Digital (guia GFD) | Vencimento no dia 20 | Empregadores |
| DEFIS | Até 31 de março | ME e EPP do Simples Nacional |
| DASN-SIMEI | Até 31 de maio | MEI |
| ECD | Último dia útil de junho | Pessoas jurídicas obrigadas pela IN RFB nº 2.003/2021, art. 5º, com a redação dada pela IN RFB nº 2.142/2023 |
| ECF | Último dia útil de julho | Pessoas jurídicas obrigadas pela IN RFB nº 2.004/2021 |
A ECF depende da ECD já transmitida e aceita: é a escrituração contábil que alimenta os dados do bloco contábil da ECF. Atraso na primeira trava a segunda. Os prazos estão no art. 5º da IN RFB nº 2.003/2021, com a redação dada pela IN RFB nº 2.142/2023, e no art. 3º da IN RFB nº 2.004/2021. No lucro real, a multa por atraso da ECF é de 0,25% do lucro líquido antes do IRPJ e da CSLL, por mês-calendário ou fração, limitada a 10% e aos tetos de R$ 100.000,00 ou R$ 5.000.000,00 conforme a receita bruta do ano anterior (Decreto-Lei nº 1.598/1977, art. 8º-A, I), com reduções conforme o momento da regularização.
O que muda em 2026 com IBS e CBS
2026 é o ano de teste do novo sistema. Na Lei Complementar nº 214/2025, o art. 343 fixa o IBS em 0,1% e o art. 346 fixa a CBS em 0,9% para os fatos geradores de 2026, e o art. 348, §1º, dispensa o recolhimento de quem cumprir as obrigações acessórias. O trabalho do escritório neste ano, portanto, não está no pagamento: está em garantir que o sistema emissor da empresa preencha os campos dos novos tributos e que os documentos sejam aceitos. As alíquotas de transição de 2026 não alcançam os optantes pelo Simples Nacional; para eles, o trabalho do ano é a nota fiscal com os campos novos preenchidos e aceitos. Teresina já começou a ajustar a legislação local: a Lei Complementar municipal nº 6.313/2025 alterou dispositivos do Código Tributário do Município fazendo referência ao IBS.
O recorte de Teresina e do Piauí
Quem presta serviço em Teresina recolhe ISS pelas regras do Código Tributário do Município, a Lei Complementar nº 4.974/2016, regulamentada pelo Decreto nº 16.759/2017, com as alíquotas por código de serviço no Anexo VIII (a íntegra compilada está na página do CTMT no portal de legislação da Prefeitura; reunimos os códigos mais pedidos na tabela de ISS de Teresina). Quem vende mercadoria lida com o ICMS estadual e com a antecipação nas compras interestaduais, conforme a legislação do Piauí e os serviços do portal da SEFAZ-PI. Quem atende cliente em Timon-MA e nos municípios da Grande Teresina precisa olhar o local de incidência do ISS e a retenção na fonte, que muda conforme o item da LC 116/2003.
⚠️ O PGDAS-D já era confissão de dívida (LC 123/2006, art. 18, §15-A, e Resolução CGSN nº 140/2018, art. 98). A Resolução CGSN nº 183/2025 estendeu essa lógica às obrigações acessórias dos arts. 38, 72 e 109 e, a partir de 1º/01/2026, mudou as multas por atraso e por informação incorreta. As duas redações podem ser lidas lado a lado no texto anotado da Resolução CGSN nº 140/2018, no portal Normas da Receita Federal.
Os limites continuam os mesmos em 2026: R$ 81.000,00 por ano no MEI, R$ 360.000,00 na microempresa e R$ 4.800.000,00 na empresa de pequeno porte, com sublimite de R$ 3,6 milhões para ICMS e ISS confirmado pela Portaria CGSN nº 54/2025. Ultrapassar o limite de R$ 4.800.000,00 em até 20% mantém a empresa no regime até 31 de dezembro, com exclusão a partir de 1º de janeiro; acima de 20%, a exclusão retroage ao mês do excesso (LC 123/2006, art. 3º, §§ 9º a 12). Ultrapassar o sublimite de R$ 3,6 milhões não exclui do Simples: passa a recolher ICMS e ISS fora do DAS, pelas regras do estado e do município. Acompanhar esse acumulado mês a mês é função do escritório, e é a conversa que precisa acontecer em agosto, não em dezembro. Os detalhes estão no Portal do Simples Nacional e na nossa página sobre o Simples Nacional.
💡 Quer conferir se a sua empresa está perto do sublimite ou se o anexo aplicado é o correto? Fale com a RBO pelo WhatsApp e mande o CNPJ: a gente olha o histórico do PGDAS-D antes de qualquer proposta.
O que o escritório de contabilidade faz no departamento pessoal?
O departamento pessoal cuida de tudo que envolve gente registrada: admissão, folha mensal, férias, 13º, afastamentos, rescisão e os eventos do eSocial. A cadeia é encadeada — o eSocial alimenta a DCTFWeb, entregue até o dia 15 do mês seguinte, e o FGTS Digital, cuja guia vence no dia 20. Se o eSocial do mês não fecha, a DCTFWeb não consolida e a guia do FGTS não é gerada. Um atraso na ponta vira três atrasos no fim, cada um com multa própria.
Admissão: o evento que não espera
O evento de admissão no eSocial tem de ser enviado antes do início do trabalho. Isso muda a logística do escritório e a do cliente: não adianta avisar na sexta que o funcionário começou na segunda passada. O escritório precisa, antes da entrada, dos dados pessoais, do CPF, da data de admissão, do cargo, do salário, da jornada e do atestado de saúde ocupacional. Com isso ele registra o contrato, emite o contrato de experiência quando é o caso e envia o evento.
A folha do mês
| O que o cliente envia | Quando | O que sai disso |
|---|---|---|
| Admissões, demissões e afastamentos | No dia em que ocorrem | Eventos do eSocial no prazo |
| Faltas, horas extras, adicionais e comissões | Até a data de fechamento combinada | Folha, recibos e encargos do mês |
| Avisos de férias e pedidos de adiantamento | Com no mínimo 30 dias | Recibo de férias e pagamento em dia |
| Atestados médicos | Na entrega pelo empregado | Afastamento registrado e benefício correto |
Com esses dados, o escritório calcula a folha, o INSS retido, o FGTS, o IRRF, o vale-transporte e os demais descontos, transmite os eventos periódicos do eSocial, fecha a DCTFWeb, gera o DARF dos tributos previdenciários e a guia do FGTS. Desde a entrada em produção do FGTS Digital, a guia (GFD) é gerada no próprio sistema e o recolhimento é feito por Pix, na forma do art. 12 da Portaria MTE nº 3.211/2023. As regras operacionais estão no Manual de Orientação do FGTS Digital, hoje na versão 1.70, de 12/06/2026, publicado em gov.br/fgtsdigital; foi a versão 1.60, de 05/05/2026, que tratou dos recolhimentos decorrentes de processos trabalhistas.
Circula em material de mercado a informação de que o sistema passou a recusar certificados digitais fora de um algoritmo específico. Não localizamos esse item no manual oficial — o manual trata do acesso com certificado digital, sem fixar o algoritmo no texto que consultamos. Se o seu certificado for recusado no acesso, confirme a exigência com a autoridade certificadora antes de trocar o arquivo.
⚠️ Três coisas que a empresa costuma descobrir tarde: o 13º tem duas parcelas com vencimentos distintos (a primeira até 30 de novembro e a segunda até 20 de dezembro, pela Lei nº 4.749/1965); férias precisam ser concedidas dentro do período concessivo, sob pena de pagamento em dobro; e rescisão fora do prazo legal gera multa em favor do empregado. Nenhum desses prazos é negociável com o escritório — eles são da lei.
Pró-labore: onde o departamento pessoal encontra o tributário
Sócio que trabalha na empresa é segurado obrigatório e precisa de pró-labore definido, registrado na folha e declarado no eSocial, com a contribuição previdenciária correspondente. É um valor que aparece em três lugares ao mesmo tempo: no custo da folha, na base do INSS e no cálculo do Fator R das empresas de serviço. Definir esse número no chute é a origem de metade dos ajustes que fazemos em clientes novos. Para simular, use a calculadora de pró-labore.
Vale lembrar que o departamento pessoal não decide sozinho. Enquadramento sindical, piso da categoria, convenção coletiva aplicável, adicional de insalubridade e regras de jornada são definidos por norma coletiva e por laudo técnico, quando é o caso. O escritório aplica o que a convenção manda e avisa quando ela muda; quem assina o contrato de trabalho e responde pelo ambiente é a empresa.
Abertura, alteração e baixa: o que o escritório resolve na JUCEPI e na Prefeitura?
O escritório conduz o processo inteiro do registro empresarial: consulta de viabilidade de nome e endereço, coleta do DBE e do CNPJ na Receita Federal, preenchimento da FCN, registro do ato na JUCEPI, inscrição municipal na Prefeitura de Teresina, inscrição estadual na SEFAZ-PI quando a atividade exige, classificação de risco e alvará. Tudo isso acontece em um único ambiente, o portal Gov.PI Empresas, que sucedeu o Piauí Digital e integra a Redesim no modelo de balcão único. O endereço antigo da Junta, jucepi.pi.gov.br, hoje redireciona para o portal do Governo do Piauí: os serviços de registro estão todos no Gov.PI Empresas.
A sequência da abertura em Teresina
- Viabilidade. Você consulta nome empresarial e endereço. É aqui que a Prefeitura responde se a atividade é permitida naquele local, antes de qualquer contrato assinado ou aluguel pago.
- DBE e CNPJ. O documento básico de entrada é gerado no coletor nacional; aprovado, ele volta ao portal estadual e alimenta a ficha de cadastro nacional. Desde 1º/12/2025, o CNPJ só sai depois de o contador ou o responsável legal informar o regime tributário no Módulo de Adesão Tributária (MAT) do Gov.PI Empresas — o próprio portal avisa que, sem essa etapa, o número não é liberado.
- Registro na JUCEPI. Com o contrato padrão disponibilizado pela Junta, o processo recebe deferimento automático pelo sistema. Contrato fora do padrão entra em análise humana.
- Inscrições e licenças. Inscrição municipal, inscrição estadual quando há circulação de mercadoria e as licenças exigidas pelo grau de risco da atividade.
A escolha do CNAE é o ponto que mais impacto tem depois, e acontece logo no começo. Ele define o anexo do Simples, a exigência ou não de inscrição estadual, o grau de risco para fins de licenciamento e as licenças sanitária, ambiental e de bombeiros. Errar o CNAE não aparece no primeiro mês; aparece quando a empresa descobre que está em anexo mais caro há dois anos ou que precisa de alvará sanitário para continuar aberta. Nosso passo a passo completo está em como abrir uma empresa em Teresina, e o caso das filiais em abrir uma filial em Teresina.
Grau de risco e alvará
Em Teresina, o licenciamento e a classificação de risco das atividades econômicas estão na Lei Complementar nº 5.788/2022, que aplica no município a Lei nº 13.874/2019, a Lei da Liberdade Econômica. As classificações por atividade foram fixadas pelo Decreto nº 24.861/2023; quem listava antes as atividades de baixo risco A dispensadas de alvará e de licenças municipais era o Decreto nº 20.058/2020, hoje superado pelo Decreto nº 24.861/2023. E o Anexo I do Decreto nº 24.861/2023 foi alterado pelo Decreto nº 25.363/2023 — as listas de CNAE mudam, então confira a versão vigente na página de decretos do portal de legislação da Prefeitura antes de concluir qualquer coisa sobre a sua atividade. A taxa do alvará, quando devida, é paga por DATM nos termos do Código Tributário do Município, com a redação dada pela Lei Complementar nº 6.048/2023. O MEI não paga a taxa de alvará porque a LC nº 123/2006, art. 4º, §3º, reduz a zero taxas e emolumentos de abertura, registro, alvará e licença; no município, o art. 12 da Lei Complementar nº 5.788/2022 diz que não serão cobradas taxas municipais para a concessão e a renovação de alvará de funcionamento e de licenças de atividade econômica exercida por microempreendedor individual. Você pode consultar o enquadramento da sua atividade na nossa página de grau de risco em Teresina-PI.
⚠️ Pela LC nº 5.788/2022, o funcionamento depende da inscrição no Cadastro Mercantil de Contribuintes, do alvará e das demais licenças, ressalvado o caso em que todas as atividades da empresa se enquadram simultaneamente como baixo risco A. Uma atividade secundária de risco maior no cartão CNPJ derruba a dispensa — mesmo que a empresa nunca a exerça. Revisar o quadro de atividades antes de protocolar é mais barato do que responder a auto de infração depois.
Alteração e baixa
Mudança de endereço, entrada ou saída de sócio, alteração de capital, inclusão de CNAE e troca de responsável técnico passam por alteração contratual arquivada na Junta e, em seguida, por atualização nos cadastros federal, estadual e municipal. Cada um desses cadastros tem prazo próprio e nenhum se atualiza sozinho. A empresa que muda de sala e avisa só ao cliente continua, para a Prefeitura, funcionando no endereço antigo — com alvará vinculado a um imóvel que ela não ocupa mais.
A baixa merece atenção especial. CNPJ parado não é CNPJ encerrado: enquanto existir, ele acumula obrigações acessórias, e o MEI inativo continua gerando DAS mensal. Já atendi empresário que fechou a loja em 2021, achou que "tinha acabado" e descobriu em 2025 uma dívida formada por guias mensais de uma atividade que não existia mais. O encerramento é um processo — distrato na Junta, baixa nos cadastros, entrega das declarações finais — e o escritório é quem conduz.
O que muda quando o escritório também faz contabilidade consultiva?
Muda o uso que se dá ao mesmo dado. A contabilidade tradicional apura e entrega; a contabilidade consultiva pega o que foi apurado e usa para responder perguntas de decisão: qual regime cabe melhor no próximo ano, quanto de pró-labore faz sentido, se o preço cobrado paga o custo com margem, quando contratar, se vale abrir filial. É o mesmo balanço, lido de outro jeito — e com uma reunião marcada, não com um e-mail avulso.
Revisão de regime, uma vez por ano no mínimo
A escolha entre Simples Nacional, Lucro Presumido e Lucro Real não é permanente. Ela depende do faturamento projetado, da folha, da margem, do peso das compras com crédito e do perfil dos clientes — empresa que vende para outras empresas às vezes ganha com créditos que o Simples não permite repassar. A revisão precisa acontecer antes do fim do ano-calendário, porque a opção tem prazo. Deixar para março é descobrir a resposta certa com onze meses de atraso. Nosso material sobre planejamento tributário detalha o processo.
Fator R: o cálculo que o escritório deveria conferir todo mês
Fator R (LC 123/2006, art. 18, §§ 5º-J e 5º-M)

  Fator R = folha de salarios dos ultimos 12 meses / receita bruta dos ultimos 12 meses

  Folha inclui: salarios, pro-labore, 13o, FGTS e encargos previdenciarios patronais

  Fator R >= 28%  ->  tributacao pelo Anexo III
  Fator R <  28%  ->  tributacao pelo Anexo V
Simulação hipotética e didática, só para mostrar a mecânica: uma clínica em Teresina com receita bruta de R$ 1.200.000 nos últimos doze meses e folha somada de R$ 300.000 tem Fator R de 25% e cai no Anexo V. Para alcançar 28%, a folha dos doze meses precisaria somar R$ 336.000 — uma diferença de R$ 36.000 no período. Esse aumento de folha tem custo próprio, entre INSS, FGTS e provisões, e é esse custo que entra na comparação. A análise pode concluir que compensa, que está tudo certo do jeito que está ou que existe passivo a corrigir antes de qualquer movimento. Simule o seu caso no simulador de Fator R e veja o recorte da área médica em Fator R para clínica médica em Teresina.
Preço, margem e fluxo de caixa
Boa parte das empresas que chegam com queixa de "imposto alto" tem, na verdade, preço mal formado. Quando o preço não cobre custo direto, tributo, despesa fixa e retirada dos sócios, qualquer alíquota parece abusiva. O trabalho consultivo aqui é montar a estrutura de custo por produto ou serviço, comparar com o preço praticado e mostrar o ponto de equilíbrio. Empresa que não separa o caixa da pessoa física do caixa da empresa normalmente nem consegue começar essa conta — e é por isso que o BPO financeiro costuma vir antes da consultoria tributária.
⚠️ Planejamento tributário é lícito e se faz com fatos verdadeiros: enquadramento correto, CNAE compatível com a atividade real, pró-labore efetivamente pago, documentos emitidos. Simulação de operação, nota fria, empresa de fachada e omissão de receita são ilícitos tipificados na Lei nº 8.137/1990. Nenhum escritório sério promete percentual de redução antes de ler os documentos da empresa.
💡 Se a sua empresa nunca passou por uma revisão de regime e de Fator R, esse é o ponto de partida. A RBO analisa o histórico dos últimos doze meses e apresenta o resultado com a memória de cálculo — que pode apontar economia, confirmar que está tudo certo ou revelar um passivo a regularizar. Falar com um contador →
O que não é função de um escritório de contabilidade?
Não é função do escritório pagar os tributos da empresa com dinheiro próprio, movimentar a conta bancária do cliente sem contrato específico de BPO, emitir as notas fiscais no lugar de quem presta o serviço, dar parecer jurídico, auditar a própria escrituração que ele mesmo produziu nem garantir qualquer percentual de economia. Também não é função dele adivinhar o que não foi informado: contratação de funcionário, venda sem nota, empréstimo entre sócios e compra de imóvel pela empresa só entram na contabilidade quando alguém conta.
Serviços que existem, mas são contratados à parte
| Serviço | Por que é separado |
|---|---|
| BPO financeiro (contas a pagar e receber, conciliação) | Envolve acesso a conta bancária e rotina diária, com contrato e responsabilidades próprias |
| Emissão de notas fiscais pelo escritório | Depende de procuração, acesso ao sistema emissor e informação diária do cliente |
| Perícia contábil | Atividade privativa de contador regida pela NBC TP 01, com as regras de impedimento e suspeição do perito na NBC PP 01 — incompatível com a posição de contador da parte |
| Auditoria independente | Exige independência em relação a quem escriturou; quem faz a escrita não audita a si mesmo |
| Valuation, recuperação judicial e defesa administrativa | Trabalhos técnicos autônomos, com escopo e honorários próprios |
As duas normas da perícia estão na área técnica do Conselho Federal de Contabilidade, hoje nas versões NBC TP 01 (R2) e NBC PP 01 (R2). Vale a leitura de quem pensa em pedir à própria contabilidade um laudo para usar em processo: é exatamente a hipótese que a regra de impedimento fecha.
O que continua sendo obrigação sua
A empresa responde por enviar os documentos no prazo combinado, informar movimentações de pessoal antes do fechamento, pagar as guias até o vencimento, guardar os comprovantes de pagamento, comunicar mudança de endereço, de sócio ou de atividade e autorizar por escrito quem pode retirar documentos no escritório. Parece óbvio escrito assim, mas é justamente nessa fronteira que nascem as discussões: a declaração saiu errada porque a informação chegou errada, ou chegou depois da transmissão.
O contador não pode reter documentos do cliente como pressão por honorários em aberto — é o ponto de ética que mais aparece em troca de escritório. A cobrança de honorários tem caminho próprio, judicial ou extrajudicial; a retenção é tratada como infração ética à luz da NBC PG 01, o Código de Ética Profissional do Contador, que também impõe sigilo sobre tudo o que o profissional souber em razão do trabalho.
Escritório contábil não é escritório de advocacia. Ele elabora e instrui defesas administrativas dentro da esfera técnica, monta cálculos e presta informação ao advogado, mas representação judicial e parecer jurídico são de outra profissão. Quando o caso vira processo, o trabalho é conjunto.
Como o contrato define o que o escritório responde (e o que fica com você)?
O contrato escrito de prestação de serviços contábeis é obrigatório desde 1º de julho de 2020, por força da Resolução CFC nº 1.590/2020, que substituiu a antiga Resolução CFC nº 987/2003. A finalidade dele é delimitar os limites e a extensão da responsabilidade técnica do profissional: quais serviços estão incluídos, quais documentos o cliente entrega e em que prazo, qual o valor e o reajuste, como se dá a rescisão. Se um serviço não está no contrato, ele não está contratado — e essa frase vale para os dois lados.
O que a norma manda constar
| Artigo da Resolução CFC nº 1.590/2020 | O que estabelece |
|---|---|
| Art. 2º | Itens mínimos do contrato, formalizado por escrito após o aceite da proposta pelo cliente |
| Art. 6º | Distrato obrigatório no rompimento do vínculo; na impossibilidade, notificação escrita do fim da relação |
| Art. 7º | Responsabilidade do contratante de recepcionar seus documentos, podendo indicar representante autorizado por escrito |
| Art. 8º | Dever do profissional rescindente de comunicar ao novo responsável técnico os fatos que ele deva conhecer |
| Art. 9º | Forma e prazo de devolução de livros, documentos e arquivos, e elaboração das demonstrações do período sob sua responsabilidade |
| Art. 10 | Obrigações acessórias cujo período de competência correu na vigência do contrato continuam com o escritório rescindente, ainda que vençam depois |
O art. 10 é o que resolve a pergunta mais comum de quem troca de contador em março: "quem entrega a declaração de dezembro?". Salvo disposição contratual em contrário, o escritório anterior, porque a competência correu na vigência do contrato dele. O art. 9º responde a outra: as demonstrações contábeis do período em que ele foi responsável técnico também são dele, salvo cláusula expressa em sentido diverso. Deixar isso escrito no distrato é o que impede a obrigação de ficar órfã entre dois escritórios.
A Resolução CFC nº 1.703/2023 revogou o art. 11 da Resolução nº 1.590/2020, que previa expressamente a sanção ética pela inobservância da norma. A obrigatoriedade do contrato e do distrato permanece — mudou o dispositivo que tratava da penalidade.
Documentos: de quem são e por quanto tempo guardar
Os documentos da empresa são da empresa. O escritório os mantém sob guarda enquanto presta o serviço e os devolve na forma acordada quando a relação termina — inclusive arquivos eletrônicos, que hoje são a maior parte do acervo: XML de notas, arquivos do Sped, recibos de transmissão, folhas em PDF, livros contábeis. Peça sempre os recibos de entrega das declarações; é o recibo, e não a planilha, que prova que a obrigação foi cumprida.
- Tributos federais: o direito de a Fazenda constituir o crédito tributário decai em cinco anos, e a cobrança prescreve em cinco anos, conforme os arts. 173 e 174 do Código Tributário Nacional. Guardar por cinco anos após o exercício é o piso.
- FGTS: o Supremo Tribunal Federal fixou em cinco anos o prazo prescricional das contribuições, no julgamento do ARE 709.212, em 2014, respeitada a regra de transição.
- Livros contábeis e societários: guarda permanente na prática, porque sustentam patrimônio, participação societária e prova em disputa entre sócios.
Uma observação sobre acessos. Procuração eletrônica no e-CAC, certificado digital da empresa, senha do portal da Prefeitura e do estado são instrumentos de trabalho do escritório, mas pertencem à empresa. Ao encerrar a relação, revogue as procurações e troque as senhas — não por desconfiança, e sim porque acesso vivo sem contrato vigente é risco para os dois lados.
Como saber se o seu escritório de contabilidade está entregando o combinado?
Dá para responder a essa pergunta sem entender de contabilidade, olhando para sinais objetivos: você tem o balanço do último exercício em mãos, recebe as guias com folga antes do vencimento, sabe dizer em qual regime e em qual anexo a empresa está, é avisado quando uma nota é rejeitada e tem as certidões negativas válidas. Cada um desses itens é verificável hoje, em cinco minutos, sem pedir nada a ninguém — exceto os dois primeiros, que dependem do que já chegou até você.
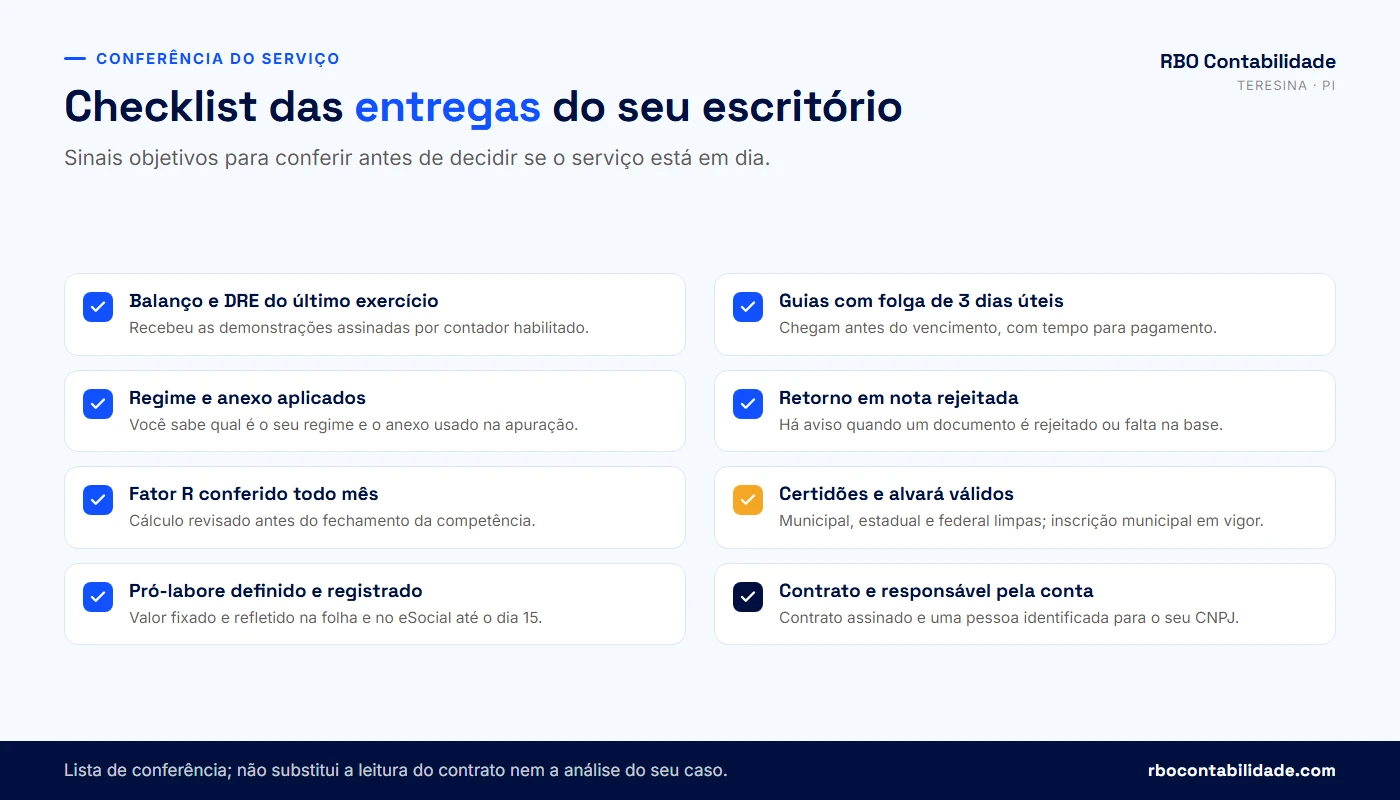
O checklist abaixo reúne catorze desses sinais. Marque os que você reconhece na sua empresa agora e leia o resultado por faixa. Ele não mede a qualidade técnica do trabalho — isso exige abrir os arquivos —, mas mede a parte que mais gera prejuízo quando falta: a comunicação e a tempestividade. Escritório que entrega tudo e não conta nada costuma ser confundido com escritório que não entrega.
Se o resultado apontar pontos abertos, a conversa mais produtiva não começa por "vocês estão errando". Começa por pedir três coisas por escrito: o recibo das últimas declarações entregues, o balanço e a DRE do último exercício encerrado e a relação dos serviços que estão no contrato. Com esses documentos na mesa, a discussão deixa de ser sobre impressão e passa a ser sobre fato. Nossa lista de 5 perguntas antes de contratar um escritório em Teresina ajuda a conduzir essa reunião.
Diagnóstico das entregas do seu escritório de contabilidade
Marque os sinais que você reconhece na sua empresa hoje. O checklist soma as marcações e devolve uma leitura por faixa, indicando se as entregas contábeis, fiscais e de folha estão sob controle ou se há pontos para revisar com o contador.
Marque os itens acima para ver a leitura do resultado.
Importante: O resultado é uma orientação geral e não garante economia, regularidade nem ausência de passivo. A conclusão sobre a sua empresa depende da leitura do contrato social, dos CNAEs, das notas fiscais, da folha e das declarações já entregues.
Como escolher ou trocar de escritório de contabilidade em Teresina?
Comece conferindo dois registros: o do contador responsável técnico e o da organização contábil, ambos ativos no CRC-PI. Depois peça a proposta com o escopo discriminado e o contrato nos moldes da Resolução CFC nº 1.590/2020. Um escritório que não apresenta contrato antes de começar já está descumprindo a norma que rege a própria profissão — e é o contrato que vai definir, meses depois, quem responde pelo quê.
O que perguntar antes de assinar
- Quem é a pessoa responsável pela minha empresa no dia a dia, e por qual canal eu falo com ela?
- Quais obrigações estão incluídas no valor e quais são cobradas à parte (parcelamento, defesa administrativa, certidão, alteração contratual)?
- Em que data do mês vocês precisam dos meus documentos, e em que data as guias chegam até mim?
- A escrituração contábil com balanço anual está incluída, mesmo estando a empresa no Simples Nacional?
- Vocês revisam o enquadramento e o Fator R durante o ano ou só no fechamento?
Na troca, o mês importa. Mudar no início do ano-calendário evita partir a competência no meio e facilita a divisão de responsabilidades do art. 10. Mudar logo depois das entregas anuais — ECD e ECF concluídas — também funciona bem, porque o novo escritório recebe um exercício fechado em vez de um exercício pela metade. Fora dessas janelas a troca é perfeitamente possível; exige só um distrato mais detalhado sobre quem entrega o quê.
O que pedir ao escritório anterior
- Distrato assinado, com a data de cessação das responsabilidades de cada parte
- Balanço, DRE e livro Diário do último exercício encerrado, mais o balancete do período em curso
- Arquivos do Sped transmitidos (ECD, ECF, EFD, EFD-Reinf) e respectivos recibos
- XML das notas fiscais emitidas e recebidas no período sob sua responsabilidade
- Recibos das declarações entregues: PGDAS-D, DEFIS, DCTFWeb, DASN-SIMEI quando aplicável
- Folhas de pagamento, rescisões, recibos de férias e eventos do eSocial
- Parcelamentos ativos, com número, saldo e vencimento das parcelas
- Documentos físicos ainda em posse do escritório, mediante protocolo de entrega
Do lado do novo escritório, a transição bem-feita inclui uma conferência inicial: comparar o que foi declarado com o que foi emitido, revisar o enquadramento, checar certidões nas três esferas e listar o que está pendente. Essa revisão é o momento em que aparecem as surpresas — declaração não entregue, débito em aberto, alvará vencido, sócio sem pró-labore registrado. É melhor que apareçam na entrada do que numa fiscalização. É assim que trabalhamos na RBO; o roteiro está em trocar de contador.
💡 Quer que a gente faça essa conferência inicial na sua empresa? Chame a RBO no WhatsApp com o CNPJ e o regime atual. Atendemos Teresina, a Grande Teresina, Timon-MA e empresas de todo o Brasil no formato on-line.
Preço é critério, mas não é o primeiro: o custo de um escritório mal escolhido aparece na multa da obrigação não entregue, no lucro distribuído sem respaldo contábil, no anexo errado mantido por dois anos e no tempo que você gasta tentando entender o que está acontecendo com a própria empresa. Escolha por clareza de escopo, por registro regular no CRC e por acesso a quem responde.
Perguntas frequentes sobre funções de um escritório de contabilidade
O que o escritório faz e o que está no escopo
01O que faz um escritório de contabilidade?+
Um escritório de contabilidade responde tecnicamente pela informação contábil, fiscal e trabalhista da empresa. Na rotina, isso significa escriturar os livros e levantar o balanço anual, apurar os tributos e emitir as guias, entregar as declarações obrigatórias, processar a folha de pagamento e os eventos do eSocial, conduzir os atos de abertura, alteração e baixa na Junta Comercial e na Prefeitura, e analisar os números para apoiar decisões de regime, preço e pró-labore. A lista de obrigações vem da lei e vale para qualquer escritório; o que varia é quanto dessa lista está no contrato que você assinou.
02Qual a diferença entre contador, escritório de contabilidade e organização contábil?+
Contador é a pessoa física com diploma em Ciências Contábeis e registro ativo no Conselho Regional de Contabilidade. Escritório de contabilidade e organização contábil são o mesmo: a empresa prestadora do serviço, que também precisa de registro próprio no CRC e de um contador como responsável técnico. Os dois registros existem e os dois podem ser consultados. Ao contratar, confira o registro da empresa que emitirá a nota do serviço e o do profissional que assinará o seu balanço — são números diferentes, e ambos precisam estar regulares.
03Toda empresa precisa de um escritório de contabilidade?+
Toda sociedade empresária e todo empresário individual têm obrigações contábeis e fiscais que exigem profissional habilitado, porque escriturar livros e assinar demonstrações são atividades privativas de contador registrado, conforme o Decreto-Lei nº 9.295/1946. A empresa pode manter contador próprio no quadro de funcionários ou contratar um escritório; o que não existe é a opção de não ter ninguém. A única dispensa relevante de escrituração alcança o MEI, pela leitura conjunta do art. 1.179, §2º, do Código Civil com o art. 68 da Lei Complementar nº 123/2006.
04MEI precisa de contador?+
O MEI é dispensado de manter escrituração contábil formal e de levantar balanço, e a declaração anual dele, a DASN-SIMEI, é simples o bastante para ser transmitida pelo próprio empreendedor até 31 de maio. Isso não significa que ele nunca precise de um contador. Contratação de empregado, emissão de notas com retenção, aproximação do limite de R$ 81.000, desenquadramento e migração para microempresa são situações em que o acompanhamento profissional evita erro caro. Muitos escritórios, inclusive a RBO, mantêm atendimento específico para MEI nesses momentos.
05O escritório de contabilidade emite as notas fiscais da minha empresa?+
Normalmente não. A emissão acompanha a prestação do serviço ou a venda e precisa acontecer no momento do fato, o que depende de quem está na operação. Alguns escritórios oferecem a emissão como serviço à parte, mediante procuração, acesso ao sistema emissor e envio diário das informações pelo cliente. Se esse for o seu caso, deixe escrito no contrato quem emite, em que prazo e o que acontece quando a informação não chega. Sem cláusula expressa, a emissão continua sendo responsabilidade da empresa.
06O escritório de contabilidade paga os meus impostos?+
Não. O escritório apura o tributo, emite a guia e informa o vencimento; o pagamento é feito pela empresa, com recursos da empresa. Quando existe contrato de BPO financeiro, o escritório pode operar contas a pagar dentro de regras acordadas, mas isso é serviço distinto, com escopo e responsabilidades próprias. Guarde sempre os comprovantes de pagamento: eles são a prova de quitação e costumam ser pedidos em certidão negativa, financiamento e fiscalização. Guia emitida e não paga continua gerando multa e juros.
07Quais documentos eu preciso enviar todo mês ao escritório?+
O básico são as notas fiscais emitidas e recebidas, os extratos bancários completos de todas as contas da empresa, os comprovantes de pagamento de tributos e de despesas relevantes, e as movimentações de pessoal do período. Se houver empréstimo, financiamento, maquininha de cartão ou marketplace, envie também os relatórios de repasse. O escritório deve informar uma data fixa de fechamento, e vale respeitá-la: documento que chega depois da transmissão entra em retificação, que custa tempo e, em algumas obrigações, gera multa.
08Contabilidade on-line e escritório presencial entregam a mesma coisa?+
As obrigações são as mesmas, porque vêm da lei. A diferença está no formato do atendimento e na profundidade da análise. Serviço totalmente automatizado costuma funcionar bem para empresa simples, com poucas notas e sem folha; operações com estoque, substituição tributária, equipe registrada ou obras costumam exigir conversa. Em qualquer formato, exija contrato escrito, registro regular no CRC e acesso a uma pessoa identificada. A RBO atende presencialmente em Teresina e de forma remota para empresas de outros estados, com o mesmo escopo contratual.
09O que é responsabilidade técnica em contabilidade?+
É a vinculação formal de um contador registrado às informações contábeis de uma empresa. Esse profissional assina o balanço e as demonstrações, responde pelos livros escriturados no período em que atuou e fica sujeito ao Código de Ética Profissional do Contador, a NBC PG 01. A responsabilidade técnica tem início e fim definidos no contrato e no distrato, e é por isso que o rompimento precisa ser formalizado: sem documento, fica indefinido quem responde pelas obrigações do período de transição.
10Em quanto tempo um escritório consegue assumir uma empresa que já existe?+
A assinatura do contrato e a transferência dos acessos costumam ficar prontas em poucos dias. O que leva mais tempo é a conferência inicial: comparar o que foi declarado com o que foi emitido, checar certidões nas três esferas, localizar parcelamentos ativos e verificar se o enquadramento e o anexo aplicados estão corretos. Em empresa organizada, essa revisão leva de uma a duas semanas; em empresa com anos sem balanço ou com declarações faltando, o prazo depende do volume de períodos a recompor.
Escrituração, declarações e prazos
11Empresa do Simples Nacional precisa de escrituração contábil?+
Precisa. A obrigação de manter sistema de contabilidade e levantar o balanço anual está no art. 1.179 do Código Civil e não depende do regime tributário. O art. 27 da Lei Complementar nº 123/2006 permite que microempresas e empresas de pequeno porte optantes adotem contabilidade simplificada, o que é uma faculdade de forma, não uma dispensa. A confusão mais comum é com a ECD: estar fora da lista de obrigados a transmitir o arquivo ao Sped não libera a empresa de ter livro Diário escriturado e balanço assinado.
12O que é o livro Diário e quem assina?+
O Diário é o livro em que os fatos contábeis são registrados em ordem cronológica. O art. 1.180 do Código Civil o trata como indispensável, admitindo a substituição por fichas na escrituração eletrônica, e determina que o balanço patrimonial e o de resultado econômico nele lançados sejam assinados pelo contador habilitado e pelo empresário ou pela sociedade. O art. 1.181 exige autenticação no Registro Público de Empresas Mercantis, que no Piauí é a JUCEPI. Hoje a autenticação ocorre pelo próprio arquivo digital transmitido ao Sped.
13Para que serve o balanço patrimonial na prática?+
Ele mostra o que a empresa tem, o que deve e quanto sobra de patrimônio líquido em uma data. Fora do papel, é o documento que sustenta a distribuição de lucro isento acima do limite presumido, que bancos pedem em análise de crédito, que editais de licitação exigem na qualificação econômico-financeira e que serve de base para avaliar participação societária em venda, entrada de sócio, divórcio e sucessão. Empresa sem balanço descobre a falta exatamente no momento em que precisa dele, quando já não dá tempo de produzir.
14Qual é o prazo de entrega da ECD?+
A Escrituração Contábil Digital é transmitida ao Sped até o último dia útil de junho do ano seguinte ao ano-calendário da escrituração, conforme a IN RFB nº 2.003/2021, art. 5º, com a redação dada pela IN RFB nº 2.142/2023. Foi essa alteração que tirou o prazo de maio, que ainda circula em textos antigos. Em eventos societários como cisão, fusão, incorporação e extinção, o §3º do mesmo artigo fixa prazos próprios, que variam conforme o mês do evento. O texto consolidado está no portal Normas da Receita Federal; confira antes de se programar.
15Qual é o prazo de entrega da ECF?+
A ECF vai até o último dia útil de julho, pela IN RFB nº 2.004/2021, e depende da ECD já aceita. Quando a ECD atrasou e julho chegou, não espere: transmita a ECD primeiro e a ECF na sequência, no mesmo movimento, porque as duas multas correm em paralelo e a espera não interrompe nenhuma delas. No lucro real, a multa da ECF é de 0,25% do lucro líquido antes do IRPJ e da CSLL, por mês-calendário ou fração, limitada a 10% e aos tetos de R$ 100.000,00 ou R$ 5.000.000,00 conforme a receita bruta do ano anterior (DL nº 1.598/1977, art. 8º-A, I). Apresentar antes de procedimento de ofício reduz o valor.
16Qual a diferença entre ECD e ECF?+
A ECD leva ao Sped a contabilidade da empresa: livro Diário, Razão, balancetes, balanço e demonstração do resultado. A ECF leva a apuração do IRPJ e da CSLL, partindo do resultado contábil e aplicando as adições, exclusões e compensações previstas na legislação fiscal. Uma mostra o resultado contábil; a outra mostra como esse resultado vira base de cálculo. Por isso a ordem importa: primeiro a ECD, depois a ECF, e as duas com prazos distintos, junho e julho.
17Quando vence o DAS do Simples Nacional?+
O DAS vence no dia 20 do mês seguinte ao da receita apurada, e a apuração é declarada no PGDAS-D dentro do mesmo prazo. Quando o dia 20 cai em dia sem expediente bancário, siga a regra de antecipação aplicável à obrigação. O PGDAS-D já era confissão de dívida, pela LC 123/2006, art. 18, §15-A, e pelo art. 98 da Resolução CGSN nº 140/2018. A Resolução CGSN nº 183/2025 estendeu essa lógica às obrigações acessórias dos arts. 38, 72 e 109 e, a partir de 1º/01/2026, mudou as multas por atraso e por informação incorreta.
18Qual é o prazo da DEFIS e da DASN-SIMEI?+
A DEFIS, entregue por microempresas e empresas de pequeno porte optantes pelo Simples Nacional, vai até 31 de março do ano seguinte ao dos fatos geradores, conforme a Resolução CGSN nº 140/2018. A DASN-SIMEI, do MEI, vai até 31 de maio. São declarações anuais que consolidam a receita do ano e, no caso da DEFIS, também informam lucro distribuído, quadro de empregados e outras informações econômicas. Em situações especiais, como cisão, fusão, incorporação e extinção, há prazos específicos.
19Por que meu DAS aumentou se eu faturei o mesmo?+
Porque a alíquota efetiva do Simples Nacional depende da receita bruta acumulada dos doze meses anteriores, o RBT12, e não apenas do faturamento do mês. Se o acumulado cresceu ao longo do ano, a empresa muda de faixa na tabela e a alíquota efetiva sobe, mesmo com faturamento mensal estável. Outras causas comuns são mudança de anexo por variação do Fator R, inclusão de receita antes não declarada e fim de retenção na fonte. Peça ao escritório o extrato do cálculo do mês para identificar qual delas ocorreu.
20Posso distribuir lucro isento sem ter contabilidade?+
Sem escrituração contábil que demonstre lucro maior, a isenção fica limitada ao resultado da base presumida menos os tributos devidos, na forma do art. 145 da Resolução CGSN nº 140/2018. E há uma novidade de 2026: desde 1º de janeiro, a Lei nº 15.270/2025 criou retenção de 10% de IRRF sobre o valor distribuído quando uma mesma empresa paga a um mesmo sócio pessoa física mais de R$ 50.000,00 no mês. O entendimento da Receita Federal é que a regra alcança também o Simples Nacional, e a questão está no STF (ADIs 7.912, 7.914 e 7.917). Quem distribui acima desse patamar precisa decidir o caminho com contador e advogado, não por conta própria.
21Quais são os limites do Simples Nacional em 2026?+
Continuam R$ 81.000 por ano no SIMEI, R$ 360.000 para microempresa e R$ 4.800.000 para empresa de pequeno porte, sem reajuste em relação a 2025. O sublimite estadual para recolhimento de ICMS e ISS dentro do DAS ficou em R$ 3,6 milhões, confirmado pela Portaria CGSN nº 54/2025. Ultrapassar esse sublimite não exclui a empresa do Simples, mas passa a exigir o recolhimento do ICMS ou do ISS pelas regras normais do estado e do município, o que muda a rotina fiscal.
22O que acontece se eu ultrapassar o limite do Simples Nacional?+
Depende do tamanho do excesso. Se a receita ultrapassar o limite em até 20%, a empresa permanece no regime até 31 de dezembro e é excluída a partir de 1º de janeiro do ano seguinte. Se o excesso passar de 20%, a exclusão retroage ao mês em que o limite foi ultrapassado, com recomposição dos tributos pelo regime aplicável. Acompanhar o acumulado mês a mês é tarefa do escritório, e a conversa sobre o que fazer precisa acontecer no meio do ano, não em dezembro.
23O que muda em 2026 com o IBS e a CBS?+
Na Lei Complementar nº 214/2025, o art. 343 fixa o IBS em 0,1% e o art. 346 fixa a CBS em 0,9% para os fatos geradores de 2026, e o art. 348, §1º, dispensa o recolhimento de quem cumprir as obrigações acessórias. Peça três coisas por escrito ao fornecedor do seu sistema emissor: em que versão os campos de IBS e CBS já saem preenchidos na NF-e e na NFS-e, qual a data prevista para os ajustes que faltam e como o sistema avisa você quando a nota é rejeitada. As alíquotas de transição de 2026 não alcançam os optantes pelo Simples Nacional; para eles, o trabalho do ano é a nota fiscal com os campos novos preenchidos e aceitos.
Folha, pró-labore e departamento pessoal
24O escritório de contabilidade cuida da folha de pagamento?+
Sim, quando o departamento pessoal está contratado. Ele registra admissões e demissões, calcula a folha mensal com INSS, FGTS, IRRF e descontos, processa férias, 13º e afastamentos, transmite os eventos do eSocial, fecha a DCTFWeb e gera as guias. O que não é dele: decidir contratação, definir jornada, controlar ponto no dia a dia e responder pelo ambiente de trabalho. A empresa precisa informar cada movimentação dentro do prazo combinado, porque vários eventos têm data legal e não admitem envio retroativo sem penalidade.
25Quando devo avisar o escritório sobre uma contratação?+
Antes do primeiro dia de trabalho. O evento de admissão no eSocial precisa ser enviado antes do início das atividades, e o escritório precisa de tempo para preparar o registro e conferir o exame admissional. Na prática, avise assim que a contratação estiver definida e envie os dados pessoais, o cargo, o salário, a jornada e a data prevista de início. Contratar na segunda e avisar na sexta seguinte coloca a empresa em atraso com o eSocial e expõe a multa em caso de fiscalização.
26Qual é o prazo do eSocial e da DCTFWeb?+
Os eventos periódicos do eSocial e da EFD-Reinf e a entrega da DCTFWeb seguem, em regra, o dia 15 do mês seguinte ao da competência, com antecipação quando a data cai em dia sem expediente. A DCTFWeb consolida as informações prestadas nesses dois sistemas e gera o DARF dos tributos previdenciários. Como uma obrigação alimenta a outra, atraso no eSocial produz atraso em cascata, com multas independentes. Confirme os prazos do ano no portal do eSocial, que publica o calendário ajustado por dias úteis.
27Quando vence o FGTS no FGTS Digital?+
A guia do FGTS Digital, a GFD, vence no dia 20 e é gerada a partir dos dados fechados no eSocial — folha não fechada significa guia não gerada. O recolhimento é feito por Pix, na forma do art. 12 da Portaria MTE nº 3.211/2023. As regras operacionais estão no Manual de Orientação do FGTS Digital, hoje na versão 1.70, de 12/06/2026, publicado em gov.br/fgtsdigital; a versão 1.60, de 05/05/2026, foi a que tratou dos recolhimentos decorrentes de processos trabalhistas. A guia rescisória é gerada após o fechamento dos eventos de desligamento no eSocial.
28Sócio precisa de pró-labore?+
Sócio que trabalha na empresa é segurado obrigatório da Previdência e precisa de pró-labore definido, registrado na folha e informado no eSocial, com a contribuição previdenciária correspondente. Sócio apenas investidor, sem atuação, não tem pró-labore. O valor não é arbitrário: ele precisa guardar relação com o trabalho efetivamente prestado e produz efeito em três pontos ao mesmo tempo — custo da folha, base do INSS e cálculo do Fator R nas empresas de serviço. Definir esse número sem cálculo é origem frequente de ajuste posterior.
29Como o pró-labore influencia o Fator R?+
O Fator R é a razão entre a folha dos últimos doze meses e a receita bruta do mesmo período, e o pró-labore entra na folha, junto com salários, 13º, FGTS e encargos previdenciários patronais. Quando o resultado alcança 28%, a tributação ocorre pelo Anexo III; abaixo disso, pelo Anexo V, conforme os §§ 5º-J e 5º-M do art. 18 da Lei Complementar nº 123/2006. Aumentar pró-labore tem custo próprio de INSS, e esse custo precisa entrar na comparação antes de qualquer decisão.
30Quais são os prazos do 13º salário?+
A primeira parcela deve ser paga até 30 de novembro e a segunda até 20 de dezembro, conforme a Lei nº 4.749/1965. A primeira parcela pode ser antecipada nas férias, quando o empregado pede no prazo previsto em lei. Os descontos de INSS e imposto de renda incidem na segunda parcela. O escritório calcula e informa os valores, mas o pagamento e o cumprimento da data são da empresa; atraso gera passivo trabalhista e pode ser autuado em fiscalização do trabalho.
31O escritório define o sindicato e o piso salarial da minha empresa?+
Não define, aplica. O enquadramento sindical decorre da atividade preponderante e da abrangência territorial das entidades; o piso, os adicionais e as regras de jornada vêm da convenção ou do acordo coletivo aplicável. O escritório identifica a norma coletiva, aplica o que ela determina na folha e avisa quando há alteração de piso ou de benefício. Adicional de insalubridade e de periculosidade dependem de laudo técnico elaborado por profissional habilitado em segurança do trabalho, que é outro serviço.
Abertura, alvará e as regras de Teresina
32O escritório abre a empresa ou eu preciso ir à JUCEPI?+
O processo é totalmente on-line e o escritório conduz todas as etapas: consulta de viabilidade de nome e endereço, geração do documento básico de entrada e do CNPJ, preenchimento da ficha de cadastro, registro do ato na JUCEPI, inscrições municipal e estadual e pedido de alvará. Tudo transita pelo portal Gov.PI Empresas (antigo Piauí Digital), que integra a Redesim no modelo de balcão único. Desde 1º/12/2025 há um passo a mais: o CNPJ só sai depois de o contador ou o responsável legal informar o regime tributário no Módulo de Adesão Tributária (MAT). Você precisa de certificado digital de pessoa física para assinar, ou comparecer para assinatura conforme o caso.
33Quanto tempo leva para abrir uma empresa no Piauí?+
O Piauí está entre os estados mais rápidos do país. A JUCEPI divulgou tempos médios de abertura medidos em horas, com deferimento automático quando se usa o contrato padrão e a etapa de viabilidade é automatizada. Contrato fora do padrão entra em análise humana e demora mais. Esse tempo cobre viabilidade e registro; as licenças que dependem do grau de risco da atividade, como sanitária, ambiental e de bombeiros, seguem prazos próprios e são o que realmente define quando a empresa pode operar.
34Preciso de alvará de funcionamento em Teresina?+
Em regra sim, pela Lei Complementar municipal nº 5.788/2022, ressalvado o caso em que todas as atividades se enquadrem simultaneamente como baixo risco A. Antes de protocolar, abra o cartão CNPJ e leia o quadro inteiro de atividades, a principal e as secundárias: anote cada código e procure um por um nos anexos do Decreto nº 24.861/2023, para ver se algum sai de baixo risco A. Uma secundária que a empresa nem exerce derruba a dispensa e muda prazo, custo e documentação. Se houver código sobrando, peça a exclusão antes do pedido de alvará. A taxa, quando devida, é recolhida por DATM.
35O que é grau de risco e por que ele importa?+
Grau de risco é a classificação que o município dá a cada atividade econômica para definir se ela exige licenciamento prévio, se pode funcionar mediante declaração ou se é dispensada. Em Teresina, as classificações foram fixadas pelo Decreto nº 24.861/2023, com base na Lei Complementar municipal nº 5.788/2022 e na Lei federal nº 13.874/2019, e o Anexo I desse decreto foi alterado pelo Decreto nº 25.363/2023. As listas de CNAE mudam, então confira a versão vigente antes de concluir. Ele importa porque define prazo, custo e documentação da abertura, e porque um CNAE de risco maior incluído sem necessidade muda todo o licenciamento da empresa.
36MEI paga taxa de alvará em Teresina?+
Não. O MEI não paga a taxa de alvará porque a LC nº 123/2006, art. 4º, §3º, reduz a zero taxas e emolumentos de abertura, registro, alvará e licença. No município, o art. 12 da Lei Complementar nº 5.788/2022 diz que não serão cobradas taxas municipais para a concessão e a renovação de alvará de funcionamento e de licenças de atividade econômica exercida por microempreendedor individual. Isso não dispensa o MEI de observar as regras de uso do solo, de exercer apenas atividades permitidas ao SIMEI e de obter licença sanitária ou ambiental quando a atividade exigir. Se chegar boleto da taxa, procure a Secretaria Municipal de Finanças e peça o reconhecimento da isenção.
37Qual é a alíquota de ISS em Teresina?+
As alíquotas variam conforme o código do serviço e estão no Anexo VIII da Lei Complementar municipal nº 4.974/2016, o Código Tributário do Município, regulamentado pelo Decreto nº 16.759/2017, respeitados os limites mínimo e máximo da Lei Complementar federal nº 116/2003. Optantes pelo Simples Nacional recolhem o ISS dentro do DAS, pelas alíquotas do anexo aplicável, enquanto não ultrapassarem o sublimite. Reunimos os códigos mais consultados na página de tabela de ISS de Teresina, no nosso site.
38Preciso de inscrição estadual no Piauí?+
Precisa quem realiza operações sujeitas ao ICMS, como comércio, indústria e transporte intermunicipal e interestadual. Prestador de serviço puro, sujeito apenas ao ISS, normalmente não tem inscrição estadual. A inscrição é solicitada junto à SEFAZ-PI no mesmo ambiente integrado do registro, e a partir dela nascem obrigações próprias, como emissão de documentos fiscais eletrônicos, escrituração fiscal digital e atenção à antecipação do imposto nas compras interestaduais. O enquadramento correto depende do CNAE e da operação real da empresa.
39Posso deixar o CNPJ parado em vez de dar baixa?+
Pode, mas custa. Enquanto o CNPJ existir, continuam correndo obrigações acessórias, mesmo sem faturamento, e no caso do MEI o DAS mensal continua sendo gerado. Empresa parada sem baixa costuma acumular declarações não entregues, multas por omissão e débitos que reaparecem anos depois, inclusive impedindo o sócio de abrir outra empresa ou de obter certidão negativa. O encerramento é um processo com etapas definidas: distrato na Junta, baixa nos cadastros federal, estadual e municipal e entrega das declarações finais.
40O escritório também resolve a abertura de filial?+
Sim. A filial tem processo próprio de viabilidade, registro do ato de abertura na Junta, inscrição no CNPJ com número próprio de ordem, inscrição municipal no endereço dela e licenciamento conforme o grau de risco da atividade exercida no local. No Piauí, a JUCEPI passou a permitir a abertura simultânea de matriz e filial, sem esperar a constituição da matriz. A escolha entre filial e nova empresa muda tributação, apuração e obrigações, e merece análise antes do protocolo.
Contrato, troca de contador e responsabilidades
41O contrato de prestação de serviços contábeis é obrigatório?+
É obrigatório desde 1º de julho de 2020, pela Resolução CFC nº 1.590/2020, que substituiu a Resolução CFC nº 987/2003. O contrato deve ser escrito, firmado após o aceite da proposta, e trazer os itens mínimos do art. 2º, com a finalidade de delimitar os limites e a extensão da responsabilidade técnica do profissional. Se um serviço não está no contrato, ele não está contratado. Escritório que começa a trabalhar sem contrato descumpre a norma que rege a própria profissão.
42Quem entrega as declarações quando eu troco de contador no meio do ano?+
Pelo art. 10 da Resolução CFC nº 1.590/2020, as obrigações acessórias cujo período de competência correu na vigência do contrato ficam com o escritório rescindente, ainda que o vencimento seja posterior, salvo disposição contratual em contrário. O art. 9º coloca no mesmo lugar a elaboração das demonstrações contábeis do período sob responsabilidade dele. Deixe isso expresso no distrato, com datas e lista de entregas: é o que impede uma obrigação de ficar sem dono entre o escritório que saiu e o que entrou.
43O contador pode reter meus documentos por honorários em atraso?+
Não. A cobrança de honorários tem caminho próprio, judicial ou extrajudicial, e a retenção de documentos do cliente como forma de pressão é tratada como infração ética à luz da NBC PG 01, o Código de Ética Profissional do Contador, podendo gerar responsabilização. A Resolução CFC nº 1.590/2020 coloca no distrato a responsabilidade do contratante de recepcionar seus documentos e prevê cláusula sobre forma e prazo de devolução. Se houver recusa, formalize a solicitação por escrito e registre denúncia no Conselho Regional.
44Quais arquivos devo pedir ao escritório anterior?+
Peça o distrato assinado, o balanço, a DRE e o livro Diário do último exercício encerrado, o balancete do período em curso, os arquivos transmitidos ao Sped com os respectivos recibos, os XML das notas emitidas e recebidas, os recibos das declarações entregues, as folhas de pagamento, rescisões e eventos do eSocial, e a relação de parcelamentos ativos com saldo e vencimento. Documentos físicos devem sair mediante protocolo de entrega. Arquivo eletrônico hoje é a maior parte do acervo, e é o que mais se perde na troca malfeita.
45Por quanto tempo preciso guardar os documentos da empresa?+
O piso para documentos tributários federais são cinco anos, porque o direito de a Fazenda constituir o crédito decai em cinco anos e a cobrança prescreve em cinco anos, conforme os arts. 173 e 174 do Código Tributário Nacional. Para o FGTS, o Supremo Tribunal Federal fixou o prazo prescricional em cinco anos no julgamento do ARE 709.212, em 2014, observada a regra de transição. Livros contábeis e societários, na prática, têm guarda permanente: eles sustentam patrimônio, participação societária e prova em disputa entre sócios.
46Qual é o melhor mês para trocar de escritório de contabilidade?+
Início do ano-calendário costuma ser o mais limpo, porque evita partir a competência no meio e simplifica a divisão de responsabilidades. Logo após a entrega da ECD e da ECF também funciona bem, já que o escritório novo recebe um exercício fechado. Fora dessas janelas a troca é perfeitamente possível: exige apenas um distrato mais detalhado, dizendo quem entrega cada obrigação pendente e em que prazo os arquivos serão transferidos. Não adie uma troca necessária só por causa do calendário.
47Como confiro se o contador tem registro ativo no CRC?+
Consulte o Conselho Regional de Contabilidade do estado, que mantém consulta pública de profissionais e de organizações contábeis. No Piauí, a consulta é feita junto ao CRC-PI. Verifique dois registros: o do contador responsável técnico e o da empresa que emitirá a nota fiscal do serviço. Registro suspenso ou baixado impede o exercício regular e pode comprometer a validade de assinaturas em demonstrações contábeis. Essa checagem leva poucos minutos e é a primeira que recomendo antes de assinar qualquer proposta.
48Um escritório de contabilidade pode garantir redução de impostos?+
Não. O que se pode garantir é a análise: ler os documentos, conferir enquadramento, CNAE, anexo, Fator R, pró-labore e créditos, e apresentar o resultado com memória de cálculo. Essa análise pode concluir que há economia possível, que a situação atual já está correta ou que existe passivo a regularizar. Promessa de percentual antes de olhar a documentação é sinal de alerta. Planejamento tributário lícito se faz com fatos verdadeiros; simulação de operação e omissão de receita são ilícitos previstos na Lei nº 8.137/1990.
49O que normalmente não está incluído na mensalidade do escritório?+
Costumam ser cobrados à parte: abertura, alteração contratual e baixa, parcelamento de débitos, defesa administrativa, emissão de certidões específicas, recomposição de períodos anteriores à contratação, BPO financeiro, emissão de notas pelo escritório, perícia, avaliação de empresa e projetos para financiamento. Nada disso é irregular; o problema aparece quando não está escrito. Peça a lista do que está incluído e a do que é extra, com forma de cobrança, antes de assinar. É aí que se evita a maior parte das discussões futuras.
50Quem responde se uma declaração for entregue com erro?+
Depende da origem do erro. Se a informação chegou correta e a transmissão saiu errada, a responsabilidade técnica é do escritório, que deve retificar. Se o documento não foi enviado, chegou depois do fechamento ou veio com dado incorreto, a responsabilidade é da empresa. Por isso o contrato precisa fixar data de entrega dos documentos e forma de comunicação, e por isso vale guardar os protocolos de envio. Perante o fisco, quem responde pelo tributo é sempre o contribuinte, o que não afasta a apuração de responsabilidade profissional.
Fontes oficiais consultadas
14 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei nº 10.406/2002 (Código Civil) — arts. 1.179 a 1.181: escrituração, Diário e balançoPresidência da República · planalto.gov.br
- 02Decreto-Lei nº 9.295/1946 — arts. 25 e 26: atribuições privativas do contadorPresidência da República · planalto.gov.br
- 03Lei Complementar nº 123/2006 — arts. 27 e 68: contabilidade simplificada e pequeno empresárioPresidência da República · planalto.gov.br
- 04Lei Complementar nº 214/2025 — arts. 343 e 348: alíquotas-teste de IBS e CBS em 2026Presidência da República · planalto.gov.br
- 05NBC PG 01 — Código de Ética Profissional do ContadorConselho Federal de Contabilidade · in.gov.br
Receita Federal e outros órgãos federais
- 06Portal do Sped — prazos e leiautes da ECD e da ECFReceita Federal · sped.rfb.gov.br
- 07Portal do Simples Nacional — PGDAS-D, DEFIS, DASN-SIMEI e limites de receitaReceita Federal · receita.fazenda.gov.br
- 08Portal do eSocial — eventos, prazos e integração com a DCTFWebGoverno Federal · gov.br
- 09FGTS Digital — geração da GRF-e, vencimento e pagamentoMinistério do Trabalho e Emprego · gov.br
Estado do Piauí
- 10Portal SEFAZ-PI — agenda tributária, ICMS e serviços ao contribuinteSEFAZ-PI · portal.sefaz.pi.gov.br
- 11Junta Comercial do Estado do Piauí — registro, arquivamento e livros digitaisJUCEPI · jucepi.pi.gov.br
- 12Gov.PI Empresas (Piauí Digital) — viabilidade, registro e licenciamento integrados à RedesimGoverno do Estado do Piauí · piauidigital.pi.gov.br
Município de Teresina
- 13LC nº 4.974/2016 (CTM), LC nº 5.788/2022 e Decreto nº 24.861/2023 — ISS, alvará e riscoPrefeitura de Teresina · legis.teresina.pi.gov.br
Outras fontes oficiais
- 14Resolução CFC nº 1.590/2020 — contrato e distrato de prestação de serviços contábeisConselho Regional de Contabilidade do Distrito Federal · crcdf.org.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador, CRC-PI 010656 - O, responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Conduz a rotina contábil, fiscal e de departamento pessoal de empresas do Simples Nacional e do Lucro Presumido em Teresina, na Grande Teresina e em Timon-MA, além de abertura, alteração e baixa na JUCEPI e na Prefeitura. Escreve neste blog sobre o que cada obrigação exige, com a base legal e o prazo ao lado.
