
O que a contabilidade para restaurantes faz de diferente da contabilidade de um comércio comum?
A contabilidade para restaurantes trata, no mesmo mês, de três coisas que o comércio comum raramente junta: a venda de comida preparada, tributada pelo ICMS como mercadoria (LC nº 87/1996, art. 2º, I); a revenda de bebidas que já chegam com imposto pago por substituição tributária; e uma folha de pagamento com turnos, adicional noturno e gorjeta. Some a isso o recebimento espalhado entre cartão, PIX, dinheiro e aplicativo de entrega, e uma margem que depende do custo de cada prato. O contador que só emite o DAS pelo total vendido deixa de lado a maior parte do que pesa no resultado de um bar, de uma lanchonete ou de um delivery.
Pense numa lanchonete na Avenida Frei Serafim que vende sanduíche, suco feito na hora, refrigerante em lata e cerveja long neck. Para o fisco, cada um desses itens pode ter um tratamento diferente. O sanduíche e o suco são produção própria e entram no DAS com todos os tributos. O refrigerante e a cerveja, se comprados com ICMS retido pelo distribuidor, entram no DAS sem a parcela do ICMS. E, dependendo da classificação fiscal, a parcela de PIS e Cofins também pode sair. Se a nota de venda e o sistema de caixa não separam esses grupos, a apuração do mês sai errada antes mesmo de chegar ao contador.
| Rotina mensal | O que é | Por que pesa no restaurante |
|---|---|---|
| Apuração do DAS com segregação | Cálculo no PGDAS-D separando receita com e sem ST e com PIS/Cofins concentrado | Bebidas costumam ser uma fatia grande do faturamento de bar e lanchonete |
| Conferência das notas de compra | Leitura dos XML de entrada: NCM, CST, CSOSN, ICMS retido | Sem a nota de compra correta, não há prova para segregar |
| ICMS estadual | Antecipação parcial e ST nas compras, declarações da SEFAZ-PI | A SEFAZ-PI cruza compras de fora do estado por CNAE |
| Folha e eSocial | Salários, escala, adicional noturno, gorjeta, férias, 13º, FGTS | Atividade intensiva em mão de obra, com rotatividade alta |
| Conciliação de recebimentos | Cartão, PIX, dinheiro e repasses de aplicativo contra as notas emitidas | Taxas e repasses parciais confundem o faturamento real |
| Estoque e CMV | Inventário e custo da mercadoria vendida | É o maior custo variável do negócio |
A parte consultiva é o que vem depois do cumprimento das obrigações. Com o DAS certo e a folha em dia, o contador consegue mostrar ao dono quanto cada canal de venda deixa de margem, se o preço do prato cobre imposto e taxas, se a empresa está perto de mudar de faixa no Simples e o que a reforma tributária vai mudar a partir de 2027. Na RBO, chamamos isso de contabilidade consultiva: o fechamento do mês vira conversa sobre decisão, e não só uma guia enviada por e-mail.
Este guia vale para restaurante, bar, lanchonete, pizzaria, hamburgueria, cafeteria, sorveteria com consumo no local, food truck e cozinha que só vende por delivery. Quando houver diferença de tratamento entre esses formatos, o texto aponta.
Como abrir ou regularizar um restaurante em Teresina?
Para abrir um restaurante em Teresina você escolhe o CNAE certo, faz a consulta de viabilidade do endereço, registra a empresa na JUCEPI pelo Piauí Digital, obtém a inscrição estadual na SEFAZ-PI (restaurante vende mercadoria e paga ICMS), tira o alvará de funcionamento na Prefeitura e a licença sanitária na Vigilância Sanitária municipal, além da regularização no Corpo de Bombeiros. Restaurante é atividade de alto risco sanitário: a licença só sai depois de vistoria no local. Quem já funciona sem CNPJ, ou com CNAE que não corresponde ao que vende, segue o mesmo caminho para regularizar, começando pela correção do cadastro.
Qual CNAE usar para restaurante, bar e lanchonete?
O CNAE define a tributação no Simples, o grau de risco na Prefeitura e a forma como a SEFAZ-PI enxerga suas compras. Os códigos mais usados no setor de alimentação estão na tabela abaixo. A escolha precisa refletir o que a empresa de fato faz; CNAE escolhido para "pagar menos" sem corresponder à atividade é problema na primeira fiscalização.
| CNAE | Descrição | Observação prática |
|---|---|---|
| 5611-2/01 | Restaurantes e similares | Refeições servidas no local, self-service, à la carte |
| 5611-2/03 | Lanchonetes, casas de chá, de sucos e similares | Lanches, salgados, sucos, cafeteria |
| 5611-2/04 | Bares e outros estabelecimentos especializados em servir bebidas, sem entretenimento | Bebidas como atividade principal |
| 5611-2/05 | Bares e outros estabelecimentos especializados em servir bebidas, com entretenimento | Música ao vivo e similares podem exigir licenças adicionais |
| 5612-1/00 | Serviços ambulantes de alimentação | Food truck, carrinho, quiosque móvel |
| 5620-1/04 | Fornecimento de alimentos preparados preponderantemente para consumo domiciliar | Cozinha que só vende por delivery ou retirada |
| 5620-1/01 | Fornecimento de alimentos preparados preponderantemente para empresas | Refeições coletivas, marmitas para empresas |
| 5620-1/02 | Serviços de alimentação para eventos e recepções — bufê | Parte do serviço pode ter ISS; ver abaixo |
A lista de serviços da LC nº 116/2003, no item 17.11, inclui a organização de festas e recepções e o bufê, mas exceto o fornecimento de alimentação e bebidas, que fica sujeito ao ICMS. Na prática, um bufê pode ter receita de ISS (organização, montagem, garçons) e receita de ICMS (comida e bebida) no mesmo contrato, e cada uma vai para um anexo diferente do Simples. Se esse for o seu caso, veja também a tabela de ISS de Teresina.
Qual é a sequência de registro e licenças?
- Consulta de viabilidade do endereço e do CNAE junto à Prefeitura, pelo Piauí Digital
- Registro do contrato social na JUCEPI e emissão do CNPJ
- Inscrição estadual na SEFAZ-PI, necessária para emitir NFC-e e NF-e
- Alvará de funcionamento, conforme o grau de risco da atividade
- Licença sanitária na Gerência de Vigilância Sanitária (GEVISA) da Fundação Municipal de Saúde, com vistoria prévia
- Regularização no Corpo de Bombeiros, conforme área e lotação do salão
- Opção pelo Simples Nacional, cadastro de certificado digital e configuração do emissor de NFC-e
A Vigilância Sanitária de Teresina recebe os pedidos pelo SLIC, o sistema de licenciamento da Prefeitura, que usa o mesmo login e a mesma senha da NFS-e do município. A análise só por documentos vale para atividades de baixo e médio risco. Restaurante está entre as atividades de alto risco e precisa de vistoria prévia dos técnicos antes da liberação, conforme o comunicado da Prefeitura de Teresina de 21/02/2025. A fiscalização segue o Código Sanitário Municipal, a Lei nº 4.975/2016, e o licenciamento fica a cargo da GEVISA, da Fundação Municipal de Saúde. Para conferir o grau de risco do seu CNAE e se há dispensa de alvará, use a consulta do artigo Grau de risco em Teresina; o passo a passo completo do registro está em Como abrir uma empresa em Teresina.
⚠️ Funcionar sem licença sanitária, ou com a licença vencida, sujeita o estabelecimento às sanções do Código Sanitário Municipal (Lei nº 4.975/2016). Antes de inaugurar, confirme que a vistoria foi feita e que a licença está emitida em nome do CNPJ e do endereço corretos.
Restaurante pode ser MEI?
Algumas ocupações de alimentação podem ser MEI, desde que a ocupação conste da lista de atividades permitidas da Resolução CGSN nº 140/2018 e que o faturamento caiba no limite, que em 2026 continua em R$ 81.000,00 por ano. O MEI também só pode ter um empregado (LC nº 123/2006, art. 18-C). Um salão com garçom, cozinheiro e caixa passa desses limites rapidamente: R$ 81.000,00 por ano dá R$ 6.750,00 por mês, valor que uma lanchonete movimentada fatura em poucos dias. O MEI serve para quem está começando com marmita, salgado sob encomenda ou carrinho de lanche. Confira a ocupação exata no Portal do Empreendedor antes de abrir e leia nosso material sobre contabilidade para MEI para saber quando migrar para ME.
Como regularizar um restaurante que já funciona?
Vejo com frequência dois casos. O primeiro é o restaurante que funciona na informalidade, às vezes há anos, e precisa de CNPJ porque o aplicativo de entrega ou o fornecedor passou a exigir. O segundo é a empresa que existe, mas com CNAE de comércio varejista genérico, sem inscrição estadual ativa ou ainda como MEI quando já fatura muito acima do limite. Nos dois casos, o trabalho começa pelo diagnóstico do que foi vendido e de como foi declarado, e só depois passa à alteração do contrato, ao desenquadramento e às licenças. Quando há faturamento passado acima do limite do MEI, o desenquadramento pode ter efeito retroativo e gerar diferença de imposto; isso precisa ser calculado antes, e não descoberto depois.
Se o restaurante fica em Timon-MA, a lógica é a mesma, mas os órgãos mudam: o registro é na Junta Comercial do Maranhão, a inscrição estadual é na SEFAZ-MA e o alvará e a licença sanitária são da Prefeitura de Timon. Muitos empresários da Grande Teresina têm operação dos dois lados da ponte. Uma segunda unidade em outro município é filial, com inscrições próprias, como explicamos em como abrir uma filial em Teresina.
Restaurante no Simples Nacional fica em qual anexo e quanto paga de DAS?
Restaurante, bar e lanchonete no Simples Nacional são tributados pelo Anexo I da LC nº 123/2006, o anexo do comércio, porque o fornecimento de alimentação e bebidas é operação sujeita ao ICMS e não serviço (LC nº 87/1996, art. 2º, I). Não existe Fator R no Anexo I: a folha de pagamento não muda a alíquota. A alíquota nominal vai de 4% a 19% conforme a receita bruta dos últimos 12 meses (RBT12), e a alíquota efetiva sai de uma fórmula com parcela a deduzir. Em 2026 o DAS de um restaurante reúne IRPJ, CSLL, PIS, Cofins, contribuição previdenciária patronal (CPP) e ICMS.
| Faixa | Receita bruta em 12 meses (RBT12) | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,00% | — |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 |
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12

Simulação hipotética e didática:
RBT12 = R$ 600.000,00 (3ª faixa)
(600.000,00 × 9,50% − 13.860,00) ÷ 600.000,00
= (57.000,00 − 13.860,00) ÷ 600.000,00
= 43.140,00 ÷ 600.000,00 = 7,19%

Faturamento do mês = R$ 50.000,00
DAS sem segregação = 50.000,00 × 7,19% = R$ 3.595,00
Esse número é uma simulação hipotética e didática, com a receita do mês inteira tratada como se não houvesse nenhuma bebida com substituição tributária. Na vida real, quase todo bar e restaurante tem uma parte da receita que entra com tributos a menos, e o DAS correto fica abaixo desse valor. A próxima seção mostra como. Na calculadora abaixo você pode testar a sua faixa e simular a segregação; o resultado é uma estimativa, não o valor oficial da guia.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Quais limites o restaurante precisa acompanhar?
O limite do Simples Nacional é de R$ 4.800.000,00 de receita bruta anual (LC nº 123/2006, art. 3º, II). Dentro dele há o sublimite de R$ 3.600.000,00, mantido para 2026 em todos os estados pela Portaria CGSN nº 54/2025: acima dele, o restaurante continua no Simples para os tributos federais, mas passa a recolher o ICMS fora do DAS, pelas regras normais do RICMS-PI. Com a Resolução CGSN nº 190/2026, esse mesmo sublimite passa a valer também para o IBS a partir de 2027. Quem fatura perto de R$ 300.000,00 por mês precisa acompanhar a RBT12 todo mês, porque a mudança de faixa e o estouro do sublimite alteram o custo do prato de um mês para o outro.
Vale a pena o restaurante sair do Simples para o Lucro Presumido?
Depende dos números, e a resposta muda de restaurante para restaurante. No Lucro Presumido, o IRPJ e a CSLL são calculados sobre bases presumidas de 8% e 12% da receita de venda de mercadorias (Lei nº 9.249/1995, arts. 15 e 20); para a parcela da receita anual acima de R$ 5 milhões, a LC nº 224/2025 elevou esses percentuais em 10% a partir de 2026. O PIS e a Cofins são cumulativos, o ICMS segue o regime normal do estado e, o mais relevante para o setor, a empresa passa a pagar a contribuição patronal de 20% sobre a folha, mais RAT e terceiros. Restaurante é negócio de muita gente trabalhando; no Simples, pelo Anexo I, essa contribuição está dentro do DAS. A tabela resume o que entra na comparação.
| Item | Simples Nacional (Anexo I) | Lucro Presumido |
|---|---|---|
| IRPJ e CSLL | Dentro do DAS | Sobre bases presumidas de 8% e 12% da receita de mercadorias, com acréscimo de 10% nesses percentuais sobre a parcela anual acima de R$ 5 milhões (LC nº 224/2025) |
| PIS e Cofins | Dentro do DAS, com segregação de bebidas | Regime cumulativo, sobre a receita |
| ICMS | Dentro do DAS até o sublimite | Regime normal do RICMS-PI, com débito e crédito |
| Contribuição patronal sobre a folha | Dentro do DAS | 20% mais RAT e terceiros sobre a folha |
| Gorjeta integralmente repassada | Fora da receita bruta | Fora da base de IRPJ, CSLL, PIS e Cofins (SC Cosit nº 70/2024) |
Não existe regime vencedor para todo restaurante. A comparação só se fecha com faturamento, folha, mix de bebidas e compras reais na mesa, e pode concluir que o Simples continua melhor, que outro regime compensa ou que a diferença é pequena demais para justificar a mudança. É o trabalho que fazemos no planejamento tributário.
Como as bebidas com substituição tributária e PIS/Cofins com alíquota zero no varejo reduzem o DAS do restaurante?
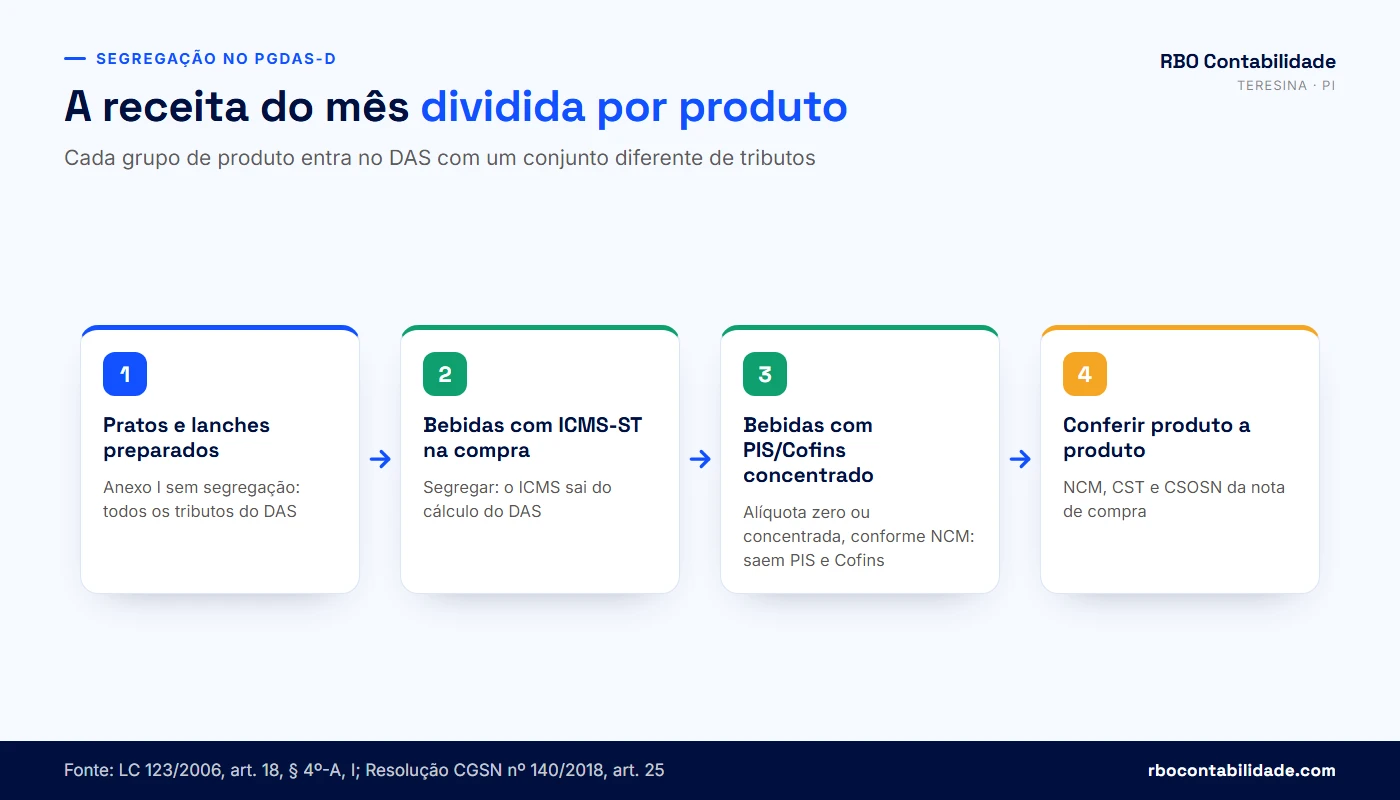
As bebidas revendidas pelo restaurante reduzem o DAS quando a receita delas é segregada no PGDAS-D. A LC nº 123/2006, art. 18, § 4º-A, I, manda separar as receitas de produtos sujeitos à tributação concentrada de PIS e Cofins e as de mercadorias cujo ICMS já foi recolhido por substituição tributária. Na prática, a receita do refrigerante, da água e da cerveja comprados com ICMS retido pelo fornecedor entra no DAS sem a parcela do ICMS. E, quando o produto tem PIS e Cofins concentrados ou com alíquota zero no varejo, a parcela dessas contribuições também sai. Os demais tributos, como IRPJ, CSLL e CPP, continuam sendo calculados sobre a receita inteira (Resolução CGSN nº 140/2018, art. 25).
Como funciona a segregação do ICMS-ST nas bebidas?
Na substituição tributária, o fabricante ou o distribuidor recolhe o ICMS de toda a cadeia de uma vez, já calculando a venda que o restaurante vai fazer ao cliente. O restaurante é o substituído: quando vende aquela lata, o ICMS já foi pago. Se ele lança essa venda no PGDAS-D como receita comum, paga o ICMS de novo, agora dentro do DAS. A Resolução CGSN nº 140/2018, no art. 25, § 8º, I, manda o substituído tributário segregar essa receita como sujeita à substituição tributária, e o percentual do ICMS deixa de entrar no cálculo do valor devido no Simples. A bebida servida como chegou, como a lata ou a long neck fechada, mantém esse tratamento quando o produto consta do Anexo X do RICMS-PI e a nota de compra comprova a retenção. Por isso a análise é feita produto a produto, com a nota em mãos.
O prato preparado não entra nessa segregação. A carne, o arroz e o queijo usados na cozinha são insumos: viram outro produto, e a venda do prato é tributada integralmente no Anexo I. O mesmo vale para o drink preparado no balcão, o suco natural e a caipirinha. Mesmo que a cachaça ou o refrigerante usados tenham vindo com ST, o que o cliente compra é uma bebida nova, feita no estabelecimento.
E o PIS e a Cofins das bebidas?
Aqui a regra depende do NCM. Até abril de 2015 as chamadas bebidas frias (água, refrigerante, cerveja e outras das posições 22.01 a 22.03) tinham PIS e Cofins concentrados no fabricante. Desde 01/05/2015, a Lei nº 13.097/2015 mudou o modelo: o caput do art. 28 reduziu a zero as alíquotas de PIS e Cofins sobre a receita do varejista que vende esses produtos, com a definição de varejista do art. 17, e o § 2º do mesmo artigo, combinado com o § 1º, II, estende a regra às optantes pelo Simples Nacional. A Solução de Consulta Cosit nº 225/2017 registra, no item 9.1, que a alíquota zero do art. 28 para o varejista se aplica também ao optante do Simples. A mesma consulta confirma que, para os produtos que continuam com tributação concentrada, o optante deve segregar a receita e indicar essa condição no PGDAS-D.
| Produto vendido | ICMS no DAS | PIS e Cofins no DAS | O que conferir |
|---|---|---|---|
| Prato, lanche, sobremesa feitos no local | Sim | Sim | Nada a segregar |
| Suco natural, drink, caipirinha | Sim | Sim | Bebida preparada no estabelecimento |
| Refrigerante, água, cerveja comprados com ICMS retido | Não (ICMS-ST já pago) | Depende do NCM e do enquadramento como varejista | NCM, CEST, CSOSN e ICMS retido na nota de compra |
| Bebida comprada sem ST destacada | Sim | Depende do NCM | Por que o fornecedor não reteve; pode haver ICMS a pagar |
| Doces, salgadinhos e outros itens de revenda com ST | Não, se a ST foi paga | Depende do NCM | Se o produto consta do Anexo X do RICMS-PI |
Simulação hipotética e didática (2026, Anexo I, 3ª faixa)
Alíquota efetiva: 7,19%
Partilha do ICMS na 3ª faixa: 33,5%
Partilha de PIS + Cofins: 2,76% + 12,74% = 15,5%

Receita do mês: R$ 50.000,00, dos quais R$ 15.000,00 de bebidas com ICMS-ST

ICMS que sai do DAS: 15.000,00 × 7,19% × 33,5% = R$ 361,30
PIS/Cofins que saem do DAS (se o NCM permitir): 15.000,00 × 7,19% × 15,5% = R$ 167,17

DAS sem segregação:              R$ 3.595,00
DAS só com ICMS-ST segregado:    R$ 3.233,70
DAS com ICMS-ST e PIS/Cofins:    R$ 3.066,53
Os percentuais de partilha usados acima são os do Anexo I da LC nº 123/2006 vigentes em 2026; a partir de 2027, com a entrada da CBS no lugar de PIS e Cofins, a partilha muda. A diferença na simulação vem de não pagar de novo um imposto que já foi pago na compra, e não de benefício fiscal. Ela só existe se a ST de fato foi recolhida pelo fornecedor e se o produto está corretamente classificado.
O que conferir na nota de compra das bebidas?
- O NCM da bebida na nota do distribuidor corresponde ao produto (água, refrigerante, cerveja, energético)
- O CEST está informado, quando o produto está na substituição tributária
- O CSOSN ou o CST de ICMS indica que o imposto foi retido por substituição
- O valor do ICMS retido aparece na nota, ou o documento traz a informação de recolhimento antecipado
- O CST de PIS e Cofins da venda está configurado no sistema de caixa para cada produto
- O cadastro de produtos do PDV separa bebida revendida de bebida preparada
Dá para revisar os meses em que a segregação não foi feita?
Dá. O contribuinte tem cinco anos para pedir a restituição de tributo pago indevidamente (CTN, art. 168). A revisão retifica o PGDAS-D dos meses anteriores com a segregação correta e, se houver valor pago a maior, ele pode ser restituído ou compensado pelos procedimentos do Portal do Simples Nacional. O resultado, porém, não é conhecido antes da análise. Ao cruzar as notas de compra, a revisão pode encontrar bebidas compradas sem ST retida, produtos com NCM trocado ou receita de bebida que nem foi declarada; nesses casos, o que aparece é imposto a recolher, e não a devolver.
⚠️ Lançar como "bebida com ST" a receita de prato ou de drink preparado, para reduzir o DAS, é declaração falsa. A segregação tem que bater com o que o caixa vendeu e com as notas de compra; a Receita e a SEFAZ-PI conseguem cruzar os dois lados.
💡 Quer saber se as bebidas do seu bar ou restaurante estão segregadas no PGDAS-D? Fale com a RBO pelo WhatsApp e envie os XML de compra de um mês para uma primeira conferência.
Como funciona o ICMS do restaurante no Piauí: antecipação parcial e substituição tributária na compra?
No Piauí, o restaurante optante do Simples paga o ICMS da venda dentro do DAS, mas pode ter ICMS a pagar fora do DAS na compra. Os dois casos mais comuns são a antecipação parcial, cobrada na entrada de mercadorias de outros estados destinadas à revenda, e a substituição tributária, quando o fornecedor não reteve o imposto de um produto listado no Anexo X do RICMS-PI e a responsabilidade passa para o comprador. As regras estão no Regulamento do ICMS do Piauí, aprovado pelo Decreto nº 21.866/2023, que produz efeitos desde 08/03/2023 (art. 189) e já foi alterado por 15 decretos, o mais recente deles o Decreto nº 24.715, de 08/09/2026.
O que é a antecipação parcial e quando ela atinge o restaurante?
A antecipação parcial está nos arts. 78 a 82 do RICMS-PI. Ela é cobrada na entrada, no Piauí, de mercadoria vinda de outro estado e destinada à comercialização por estabelecimento inscrito no cadastro de contribuintes do estado (CAGEP). O valor é a diferença entre a alíquota interna do Piauí e a interestadual da origem, aplicada sobre o valor da operação do remetente, sem dedução de créditos (art. 78, § 1º, e art. 79), e o frete entra na conta, ainda que pago pelo remetente (art. 80). O art. 78, § 2º, exclui as mercadorias sujeitas à substituição tributária (inciso I) e as que serão usadas como insumo, inclusive matéria-prima (inciso II), e o § 3º dispensa o pagamento quando o valor fica abaixo de 5 UFR-PI. O imposto é pago na primeira unidade fazendária do estado (art. 81); para o optante do Simples, o diferimento para o dia 15 do mês seguinte só alcança a mercadoria trazida por transportadora conveniada com a SEFAZ-PI (art. 98, § 2º).
Para o restaurante, isso cria uma pergunta prática: o que ele compra de fora é mercadoria para revenda ou insumo? A carne de sol comprada em outro estado para virar Maria Isabel é insumo. O chocolate em barra vendido no caixa é revenda. Uma compra de utensílios para a cozinha não é nem uma coisa nem outra, e tem tratamento próprio. Para a empresa do Simples, o ICMS pago na antecipação não gera crédito, porque o optante não aproveita créditos do ICMS: ele vira custo da mercadoria e precisa entrar no preço.
O que é a malha da antecipação parcial da SEFAZ-PI?
A SEFAZ-PI mantém a malha fiscal "Antecipação Parcial – Simples Nacional", que cruza as compras interestaduais de optantes do Simples com o que foi recolhido de antecipação, considerando o CNAE do contribuinte. Um CNAE de comércio varejista cadastrado por engano num restaurante pode fazer a SEFAZ-PI tratar insumos como mercadoria de revenda. As pendências aparecem na consulta de malhas fiscais do e-AGEAT, acessada com certificado digital. Quando a cobrança procede, a correção costuma passar pela DIEF retificadora, se a retificação for permitida, e pelo pagamento da diferença em DAR com o código de receita 113011 – ICMS Antecipação Parcial, previsto no art. 96, parágrafo único, II, do RICMS-PI e no Comunicado SEFAZ-PI nº 4/2016. Quando a intimação chegar, confira item por item se a cobrança procede antes de pagar ou contestar.
E a substituição tributária das bebidas no Piauí?
A lista de produtos sujeitos à ST no Piauí, com NCM e CEST, está no Anexo X do RICMS-PI, e as regras gerais de ST entre estados seguem o Convênio ICMS nº 142/2018. Cerveja, refrigerante e água costumam constar dessas listas. A margem de valor agregado e as pautas variam por produto e são alteradas por ato da SEFAZ-PI; confira o Anexo X vigente antes de calcular. Quando o restaurante compra de um distribuidor de outro estado que não tem acordo de ST com o Piauí, ou que não reteve o imposto, a responsabilidade pelo ICMS-ST passa ao comprador, que paga na entrada. Só depois disso a receita da bebida pode ser segregada no DAS.
Pontos a confirmar no caso concreto: a posição da SEFAZ-PI sobre bebida servida aberta no salão (copo, dose, chope) continuar sendo revenda com ST, e a classificação de cada insumo comprado de fora para fins de antecipação parcial. A SEFAZ-PI não tem consulta publicada específica para bares e restaurantes sobre esse ponto; em caso de dúvida relevante, a consulta formal dá segurança.
E quem compra do Maranhão ou vende em Timon?
Compra de Timon, Caxias ou São Luís para um restaurante em Teresina é operação interestadual e entra na mesma lógica: antecipação parcial se for revenda, ST se o produto estiver no Anexo X e o fornecedor não tiver retido. O caminho inverso também vale: o restaurante instalado em Timon segue o regulamento do ICMS do Maranhão, com suas próprias regras de antecipação e ST, e quem compra em Teresina para levar a Timon faz operação interestadual pelo lado maranhense. A RBO atende os dois lados da ponte, mas cada estado tem seu calendário e suas declarações.
Como a contabilidade trata as vendas por aplicativo de entrega e as taxas cobradas pelas plataformas?
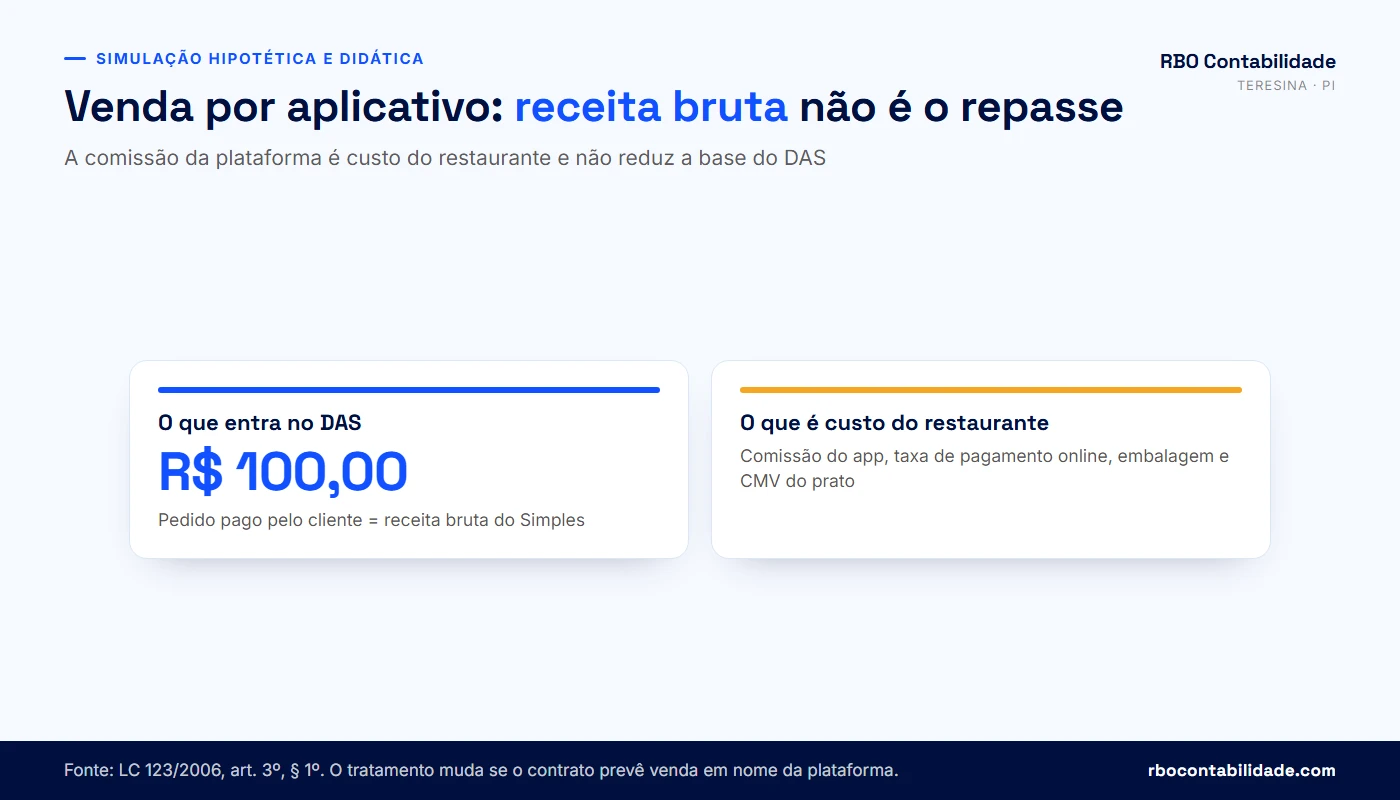
Na venda por aplicativo, a receita bruta do restaurante é o valor que o cliente pagou pela comida, e não o valor que o aplicativo repassa depois de descontar comissão e taxas. A LC nº 123/2006, art. 3º, § 1º, define receita bruta como o produto da venda de bens, excluídas apenas as vendas canceladas e os descontos incondicionais concedidos. Comissão da plataforma, taxa de pagamento online e mensalidade do plano são custos do restaurante: entram no resultado e no preço, mas não reduzem a base do DAS. O tratamento só muda se o contrato com a plataforma previr que ela compra e revende a comida em nome próprio, o que não é o modelo mais comum para restaurante.
Como tratar cupom, taxa de entrega e cancelamento?
Cupom concedido pelo restaurante, no ato da venda e sem condição futura, é desconto incondicional: a nota sai com o valor já descontado e a receita bruta é o valor líquido. Cupom bancado pela plataforma é outra coisa. O cliente paga menos, mas o restaurante recebe o preço cheio, porque a plataforma completa a diferença; a receita do restaurante é o preço cheio. A taxa de entrega cobrada pelo próprio restaurante, com entregador dele, faz parte do valor da venda. Quando a entrega é feita pela logística da plataforma e a taxa é cobrada por ela, a receita é dela. Pedido cancelado, com estorno ao cliente, sai da receita, desde que a nota tenha sido cancelada ou haja documento que prove o cancelamento.
| Situação no aplicativo | Entra na receita bruta do DAS? | Como lançar |
|---|---|---|
| Valor dos itens pagos pelo cliente | Sim | Nota fiscal pelo valor da venda |
| Comissão da plataforma | Não reduz a receita | Despesa do restaurante |
| Taxa de pagamento online | Não reduz a receita | Despesa financeira |
| Cupom bancado pelo restaurante no ato da venda | Reduz a receita (desconto incondicional) | Nota com o valor já descontado |
| Cupom bancado pela plataforma | Não reduz a receita do restaurante | Nota pelo preço cheio; a diferença vem no repasse |
| Taxa de entrega com entregador próprio | Sim, integra o valor da venda | Na nota, junto com os itens |
| Pedido cancelado e estornado | Não | Nota cancelada ou documento do cancelamento |
Quanto sobra de um prato vendido pelo aplicativo?
Simulação hipotética e didática: o mesmo prato de R$ 50,00
(taxas e percentuais escolhidos só para o exemplo)

                             Salão        Aplicativo
Preço de venda               R$ 50,00     R$ 50,00
DAS (7,19% sobre 50,00)     -R$  3,60    -R$  3,60
Taxa do cartão (2%)         -R$  1,00         —
Comissão da plataforma (20%)     —       -R$ 10,00
Taxa de pagamento online (3%)    —       -R$  1,50
Embalagem                        —       -R$  2,50
CMV do prato                -R$ 15,00    -R$ 15,00
Sobra para custos fixos      R$ 30,40     R$ 17,40
A simulação é hipotética e didática, e as comissões de cada plataforma variam conforme o plano contratado. O que ela mostra vale para qualquer restaurante: o DAS é o mesmo nos dois canais, porque a base é a mesma, e o que muda a margem são as taxas. Por isso muitos restaurantes de Teresina trabalham com cardápio de preços diferentes no aplicativo, o que é decisão comercial legítima, desde que a nota saia pelo preço efetivamente cobrado.
Como conciliar o repasse do aplicativo com as notas?
O repasse chega semanal ou quinzenalmente, já líquido, misturando pedidos de dias diferentes, cupons, estornos e ajustes. Se o restaurante declara no DAS o valor que caiu na conta, declara a menos e fica exposto. Se não emite nota para os pedidos do aplicativo, o problema é maior: a plataforma e as instituições de pagamento informam as transações aos fiscos. A rotina que adotamos com os clientes é baixar o relatório de pedidos da plataforma, conferir pedido a pedido contra as NFC-e emitidas, separar as taxas como despesa e só então fechar a receita do mês.
💡 Seu restaurante vende por aplicativo e você não sabe se o DAS está sendo calculado sobre o valor certo? A RBO confere o relatório da plataforma contra as notas emitidas e mostra a margem real de cada canal. Falar com um contador →
Como calcular o CMV do restaurante e montar a ficha técnica de cada prato?
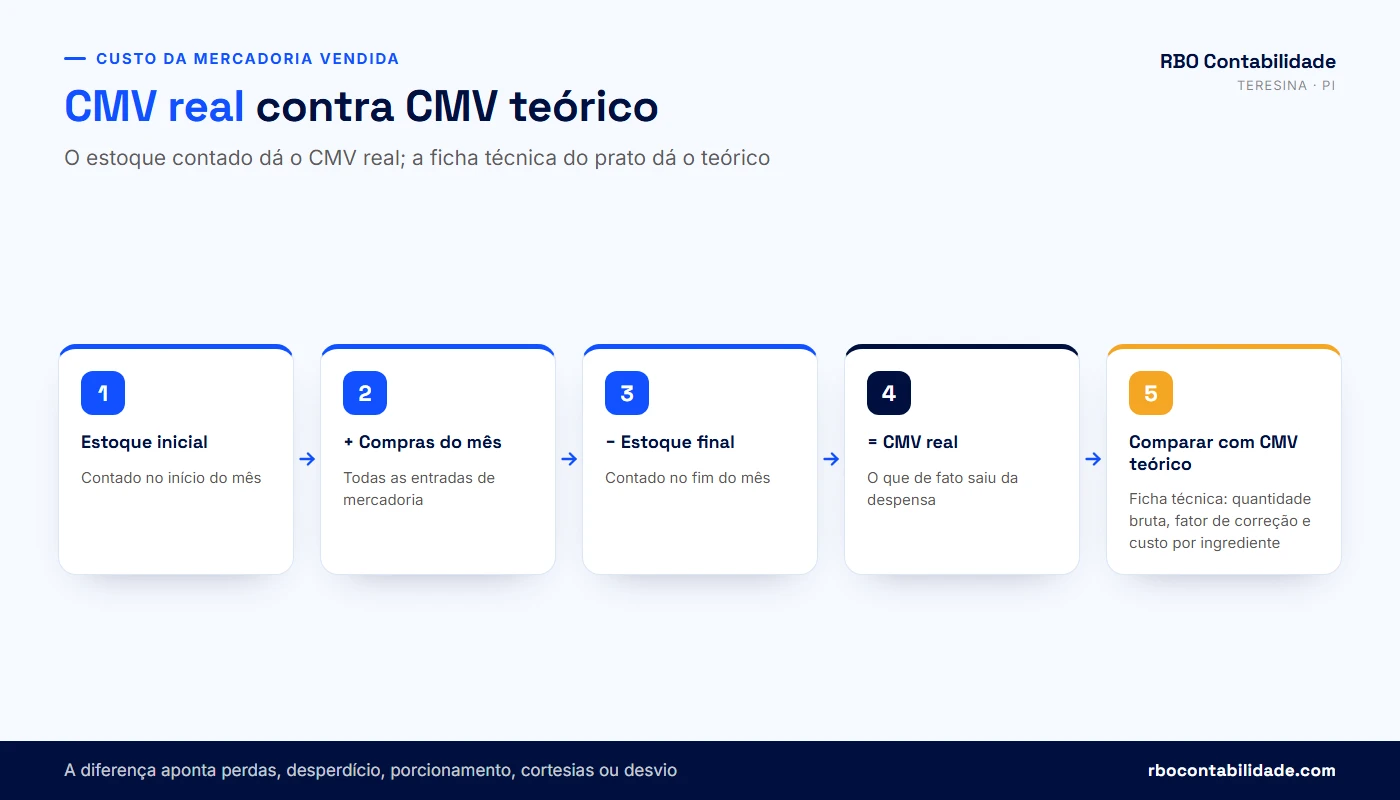
O CMV (custo da mercadoria vendida) do restaurante é calculado somando o estoque do início do mês às compras do mês e subtraindo o estoque contado no fim do mês. Esse é o CMV real, o que de fato saiu da despensa. A ficha técnica mostra o outro lado: quanto cada prato deveria custar, ingrediente por ingrediente. Comparando os dois, você descobre se a cozinha está perdendo mercadoria. Sem estoque contado, o CMV vira estimativa, e o preço do cardápio passa a ser chute.
CMV real = Estoque inicial + Compras do mês − Estoque final
CMV % = CMV real ÷ Receita líquida de vendas × 100

Simulação hipotética e didática:
Estoque inicial (contado em 31/08)     R$ 18.000,00
Compras de setembro                    R$ 42.000,00
Estoque final (contado em 30/09)      -R$ 16.000,00
CMV real de setembro                   R$ 44.000,00

Receita de setembro                    R$ 130.000,00
CMV % = 44.000,00 ÷ 130.000,00 = 33,8%

CMV teórico pelas fichas técnicas: 30% = R$ 39.000,00
Diferença não explicada:              R$  5.000,00
Na simulação hipotética acima, R$ 5.000,00 de mercadoria saíram da despensa sem virar prato vendido pelo preço da ficha. A diferença pode vir de porção servida maior que a ficha, desperdício no preparo, produto vencido, refeição de funcionário não registrada, cortesia, erro de contagem ou desvio. O número não diz qual é a causa; ele diz onde procurar. Restaurante que só olha o saldo bancário no fim do mês não enxerga essa diferença, porque ela fica escondida no volume de compras.
Como montar a ficha técnica de um prato?
A ficha técnica lista cada ingrediente com a quantidade bruta comprada, o fator de correção (a perda no limpar, desossar, descascar) e o custo unitário atualizado pela última nota de compra. O fator de correção é o que mais engana: a carne que chega com gordura e aparas rende menos do que pesa na nota. Abaixo, a ficha de uma Maria Isabel, prato típico do Piauí, com preços inventados para o exemplo.
| Ingrediente | Peso limpo na porção | Fator de correção | Peso bruto | Custo por kg | Custo na porção |
|---|---|---|---|---|---|
| Carne de sol | 0,200 kg | 1,25 | 0,250 kg | R$ 48,00 | R$ 12,00 |
| Arroz | 0,120 kg | 1,00 | 0,120 kg | R$ 6,00 | R$ 0,72 |
| Cebola, alho, cheiro-verde e óleo | — | — | — | — | R$ 1,30 |
| Manteiga da terra | — | — | — | — | R$ 1,00 |
| Total (CMV teórico do prato) | R$ 15,02 |
Com o prato vendido a R$ 50,00, o CMV teórico fica em 30,0%. Essa ficha é simulação hipotética e didática; os preços de insumos em Teresina variam muito com a estação e o fornecedor, e a ficha precisa ser atualizada sempre que o custo de um ingrediente relevante muda.
Como o preço do prato deve considerar o imposto e as taxas?
O preço mínimo sai do custo direto do prato dividido pelo que sobra da receita depois dos percentuais que incidem sobre a venda: DAS, taxa de cartão, rateio das despesas fixas e a margem de lucro desejada. Se você esquece o DAS ou a taxa da maquininha, o prato parece lucrativo no papel e não é no caixa.
Preço mínimo = Custo do prato ÷ (1 − soma dos percentuais sobre a venda)

Simulação hipotética e didática (salão):
Custo do prato (ficha técnica)          R$ 15,02
DAS 7,19% + cartão 2% + despesas fixas 35% + lucro 15% = 59,19%
Preço mínimo = 15,02 ÷ (1 − 0,5919) = 15,02 ÷ 0,4081 = R$ 36,81

Mesmo prato no aplicativo (+ comissão 20% + pagamento online 3%, sem cartão):
Soma = 7,19% + 35% + 15% + 20% + 3% = 80,19%
Preço mínimo = 15,02 ÷ 0,1981 = R$ 75,82
A distância entre os dois preços mínimos mostra por que o restaurante não pode precificar o delivery copiando o cardápio do salão. Há quem decida aceitar margem menor no aplicativo para ocupar a cozinha em horário ocioso, e isso pode fazer sentido. É uma decisão do dono, e fica melhor quando tomada com o número na frente. Se você quer delegar essa rotina de contas a pagar, conciliação e relatórios, veja o nosso BPO financeiro.
💡 Não sabe qual é o CMV do seu restaurante? Chame a RBO no WhatsApp e combine a primeira contagem de estoque com a gente.
Como o controle de estoque ajuda o restaurante a lucrar mais?
O controle de estoque aumenta o lucro do restaurante porque mostra para onde vai a mercadoria que você comprou. Com estoque contado, o CMV deixa de ser estimativa, as perdas aparecem com nome e quantidade, as compras passam a seguir o consumo real e o dinheiro parado na câmara fria diminui. Ele também é a prova de que a mercadoria vendida tem origem em compras com nota, o que importa quando a SEFAZ-PI ou a Receita cruzam o que entrou com o que saiu.
Com que frequência contar o estoque?
Contar tudo todo dia não é viável para a maioria dos restaurantes. A saída é contar com mais frequência o que custa mais e some mais rápido, e deixar o restante para a contagem mensal. Carnes, peixes, queijos e bebidas alcoólicas costumam concentrar a maior parte do valor do estoque e as maiores perdas.
| Grupo de itens | Frequência sugerida | Por quê |
|---|---|---|
| Proteínas (carnes, frango, peixe, camarão) | Diária ou a cada turno | Alto valor, perecíveis, risco de desvio |
| Bebidas alcoólicas e destilados | Diária ou semanal | Alto valor unitário, dose fora do controle |
| Laticínios e hortifrúti | Semanal | Perecibilidade e desperdício |
| Secos (arroz, feijão, farinha, óleo) | Mensal | Baixo valor unitário, giro previsível |
| Embalagens de delivery | Mensal | Custo que cresce junto com o aplicativo |
A saída do estoque deve seguir o PEPS (primeiro que entra, primeiro que sai), com etiqueta de data de recebimento e de validade em cada embalagem aberta. Além de evitar descarte, isso é exigência sanitária: a fiscalização da Vigilância Sanitária olha validade e armazenamento. A refeição dos funcionários, a cortesia ao cliente e a perda por quebra ou vencimento precisam ser registradas como saída com motivo. Sem esse registro, elas aparecem no fim do mês como diferença de CMV sem explicação.
O que o contador cruza entre compras, vendas e estoque?
O contador baixa os XML das notas de compra emitidas contra o CNPJ do restaurante, compara com as vendas registradas em NFC-e e com o inventário informado. Quando as compras de bebida de um mês somam 3.000 latas e as vendas registradas mostram 1.200, sem estoque que explique a diferença, há venda sem nota ou perda grande, e o fisco faz a mesma conta. O inventário de fim de ano também alimenta o balanço patrimonial e o livro de inventário. Na RBO, esse cruzamento é feito com as notas que a própria SEFAZ disponibiliza, e as divergências viram uma lista de perguntas para o cliente, antes que alguém de fora pergunte.
Estoque bem contado também protege o restaurante numa fiscalização: ele mostra que a mercadoria em uso foi comprada com nota e permite explicar diferenças por perda ou consumo interno documentados. Para organizar documentos e rotinas do mês, veja o programa Minha Empresa Organizada.
Como funcionam a folha de pagamento e a gorjeta dos 10% no restaurante?
A gorjeta, incluindo os 10% cobrados na conta, não é receita do restaurante: pertence aos empregados e integra a remuneração deles (CLT, art. 457, com a redação da Lei nº 13.419/2017). A empresa do Simples Nacional pode reter até 20% do valor arrecadado para cobrir os encargos sociais, previdenciários e trabalhistas que incidem sobre a gorjeta, desde que haja previsão em convenção ou acordo coletivo; o restante vai integralmente para os trabalhadores. No lado tributário, a gorjeta integralmente repassada fica fora da receita bruta do Simples. A folha do restaurante tem ainda escala, adicional noturno, horas extras e, às vezes, contrato intermitente.
Quais são as regras trabalhistas da gorjeta?
| Regra | O que a CLT prevê (art. 457) |
|---|---|
| Conceito | Gorjeta é o valor dado espontaneamente pelo cliente e também o cobrado pela empresa como serviço ou adicional, destinado aos empregados (§ 3º) |
| Destino | Não é receita própria do empregador; distribuída por critérios definidos em convenção ou acordo coletivo (§ 4º) |
| Sem norma coletiva | Critérios de rateio e retenção definidos em assembleia geral dos trabalhadores (§ 5º) |
| Retenção no Simples Nacional | Até 20% da arrecadação, com previsão em convenção ou acordo coletivo (§ 6º, I) |
| Retenção nas demais empresas | Até 33% da arrecadação (§ 6º, II) |
| Registro | Salário fixo e percentual de gorjeta anotados na CTPS e no contracheque; média dos últimos 12 meses na CTPS |
| Fim da cobrança | Se cobrada por mais de 12 meses, a média incorpora ao salário, salvo norma coletiva em contrário |
| Comissão de empregados | Empresas com mais de 60 empregados, com previsão em norma coletiva, para fiscalizar cobrança e distribuição |
Como integra a remuneração, a gorjeta entra na base do FGTS, do INSS do empregado, das férias e do 13º salário. Ela não serve de base para aviso prévio, adicional noturno, horas extras e repouso semanal remunerado, conforme entendimento consolidado da Justiça do Trabalho. Por isso a retenção existe: os 20% ajudam a pagar o FGTS e os reflexos em férias e 13º que a gorjeta gera para a empresa. No Simples, pelo Anexo I, a contribuição patronal já está dentro do DAS, e é por isso que o teto de retenção é menor que o das demais empresas.
A gorjeta entra no faturamento do Simples Nacional?
Não, se for integralmente repassada aos empregados. Durante anos a Receita Federal exigiu a inclusão da gorjeta na receita bruta do Simples. O Superior Tribunal de Justiça decidiu reiteradamente em sentido contrário e, com o Parecer SEI nº 2135/2025/MF, a Procuradoria-Geral da Fazenda Nacional incluiu o tema na lista de dispensa de contestação. A Receita Federal está vinculada a esse entendimento desde 20/08/2025: a gorjeta tem natureza salarial e deve ser excluída da base de cálculo do Simples Nacional. A Resolução CGSN nº 190/2026 levou a regra para o texto da Resolução CGSN nº 140/2018, com efeitos a partir de 01/01/2027: as gorjetas integralmente repassadas ficam fora da receita bruta, e as não repassadas continuam dentro.
⚠️ A exclusão vale só para a gorjeta que chega de fato aos trabalhadores. O valor retido pela empresa (os até 20%) e qualquer parte da taxa de serviço que fique com o restaurante continuam sendo receita. Sem prova do repasse, a exclusão não se sustenta numa fiscalização.
O que guardar para provar o repasse da gorjeta?
- Convenção ou acordo coletivo vigente com os critérios de rateio e retenção, ou ata de assembleia dos trabalhadores
- Gorjeta destacada na nota ou no documento de consumo, separada do valor da comida
- Relatório mensal do total arrecadado de gorjeta por meio de pagamento
- Folha de pagamento com a gorjeta lançada em rubrica própria para cada empregado
- Contracheques com o valor da gorjeta e o percentual retido
- Comprovantes de pagamento aos empregados que batem com a folha
Como ficam escala, adicional noturno e contrato intermitente?
Restaurante e bar funcionam à noite, e o trabalho urbano entre 22h e 5h tem adicional de pelo menos 20% e hora noturna reduzida de 52 minutos e 30 segundos (CLT, art. 73). Escalas como a 12x36 e o trabalho em domingos e feriados dependem do que a convenção coletiva da categoria permite. O contrato intermitente (CLT, arts. 443, § 3º, e 452-A) é usado para reforçar a equipe em fins de semana e eventos, com convocação formal e pagamento ao fim de cada período trabalhado. Todos esses eventos vão para o eSocial, e o FGTS é recolhido pelo FGTS Digital. Erro de ponto e de adicional noturno costuma ser a origem das reclamações trabalhistas mais comuns no setor.
E o pró-labore dos sócios do restaurante?
O sócio que trabalha no restaurante recebe pró-labore, com retenção de 11% de INSS e, conforme o valor, Imposto de Renda na fonte. No Anexo I não existe Fator R, então o valor do pró-labore não muda a alíquota do DAS; ele deve refletir o trabalho do sócio e a capacidade do caixa. O lucro apurado pode ser distribuído aos sócios. Desde 2026, a Lei nº 15.270/2025 criou retenção de 10% sobre distribuições acima de R$ 50.000,00 por mês e um IRPF mínimo anual para rendas altas; a aplicação da retenção ao optante do Simples ainda é discutida, e o caso precisa ser analisado com o contador. Para simular o líquido, use a calculadora de pró-labore.
O que muda para bares e restaurantes com a reforma tributária a partir de 2027?
Para o restaurante do Simples Nacional, a principal mudança é que a CBS e o IBS passam a integrar o DAS a partir de 01/01/2027, nos termos das Resoluções CGSN nº 190 e nº 191/2026, que adaptaram a Resolução CGSN nº 140/2018 à LC nº 214/2025. O optante pôde escolher, de 01/09 a 30/09/2026, recolher CBS e IBS fora do DAS, pelo regime regular (o chamado modelo híbrido), com efeitos de janeiro a junho de 2027; essa escolha pode ser desfeita até 30/11/2026, e uma nova janela abre em março de 2027 para o segundo semestre. Para quem está fora do Simples, a LC nº 214/2025 criou um regime específico para bares e restaurantes, com redução de 40% nas alíquotas de IBS e CBS (arts. 273 a 276).
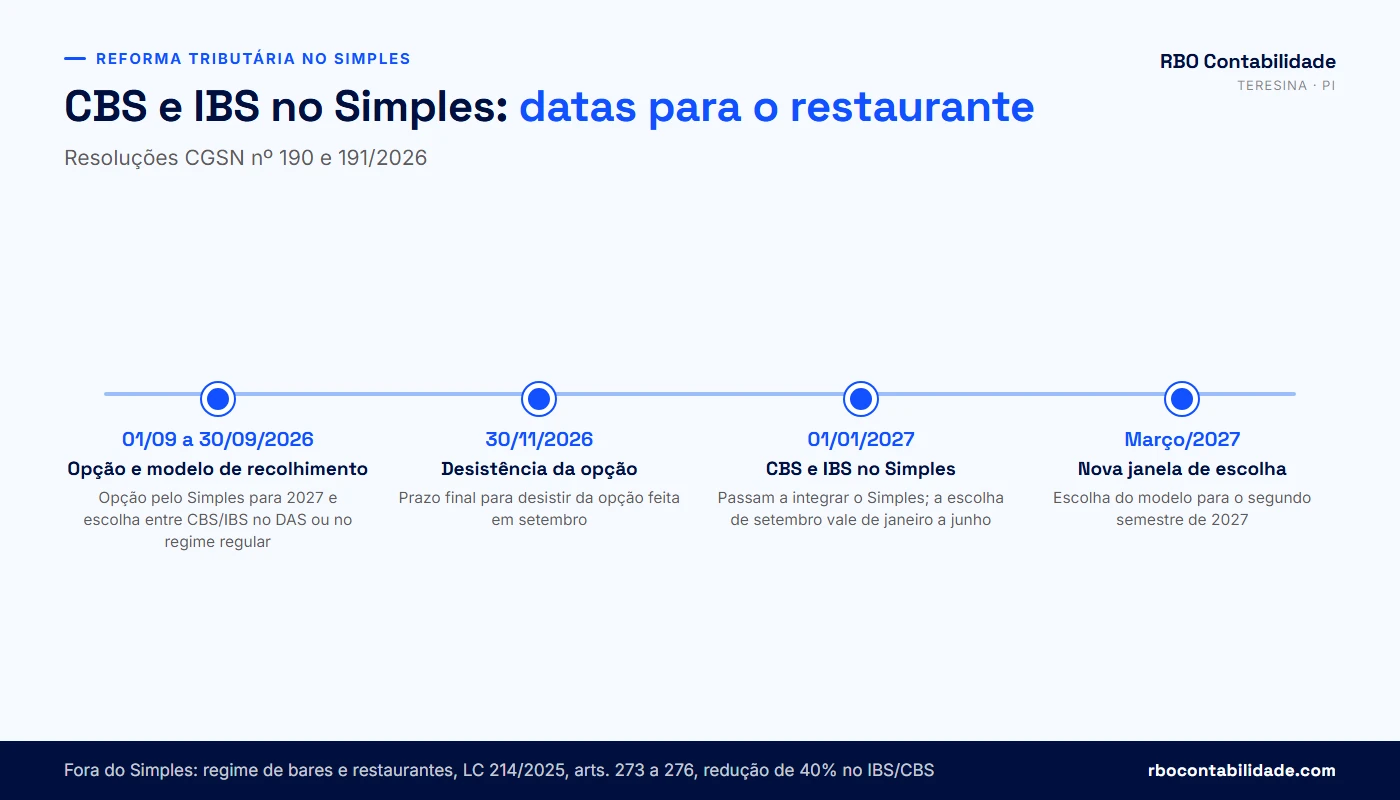
| Data | O que acontece | Fonte |
|---|---|---|
| 01/09 a 30/09/2026 | Opção pelo Simples para 2027 e escolha entre CBS/IBS no DAS ou no regime regular | Receita Federal; Resoluções CGSN nº 186, 190 e 191/2026 |
| Até 30/11/2026 | Prazo para desistir da opção feita em setembro | Receita Federal |
| 01/01/2027 | CBS e IBS passam a integrar o Simples Nacional; a escolha de setembro vale de janeiro a junho | Resolução CGSN nº 190/2026 |
| 01/01/2027 | Gorjeta integralmente repassada fica expressamente fora da receita bruta na Resolução CGSN nº 140/2018 | Resolução CGSN nº 190/2026 |
| Janeiro a março de cada ano | Informações que iam na DEFIS passam a ser prestadas no PGDAS-D | Resolução CGSN nº 190/2026 |
| Março de 2027 | Nova janela de escolha do modelo de recolhimento para o segundo semestre | Receita Federal |
As datas e regras da tabela estão no comunicado da Receita Federal de setembro de 2026 e no resumo das Resoluções CGSN nº 190 e 191/2026. A Resolução CGSN nº 190/2026 também vinculou o reconhecimento da receita à emissão do documento fiscal e passou a calcular a RBT12 com defasagem de um mês, o que muda a rotina de fechamento a partir de 2027.
O modelo híbrido faz sentido para restaurante?
O modelo híbrido existe para que o cliente empresa do optante possa tomar crédito integral de CBS e IBS. Restaurante vende quase tudo para pessoa física, que não aproveita crédito, e no regime específico da LC nº 214/2025 o próprio art. 276 veda o crédito ao adquirente de alimentação fornecida por bares e restaurantes. Na maioria dos casos que analisamos, o restaurante de salão não tem motivo comercial para sair do recolhimento dentro do DAS. A exceção pode ser quem fornece refeições para empresas (CNAE 5620-1/01), cujo cliente tem outra lógica; essa análise é caso a caso. Quem deixou passar setembro de 2026 sem escolher continua com CBS e IBS dentro do DAS.
Como é o regime específico de bares e restaurantes fora do Simples?
O restaurante no Lucro Presumido ou no Lucro Real entra no regime específico dos arts. 273 a 276 da LC nº 214/2025. O regime alcança o fornecimento de alimentos e de bebidas não alcoólicas preparados no próprio estabelecimento; as alíquotas de IBS e CBS são reduzidas em 40% (art. 275); e o adquirente não se apropria de crédito (art. 276). Pelo art. 274, a gorjeta fica fora da base de cálculo quando cumpre os requisitos da lei, entre eles não passar de 15% do valor do fornecimento, e os valores do serviço de entrega e intermediação por plataforma digital não repassados ao restaurante também ficam fora. A LC nº 214/2025 já foi alterada pela LC nº 227/2026; confira a redação vigente no Planalto antes de aplicar.
O que o restaurante precisa ajustar agora?
O primeiro ajuste é no sistema de caixa e no emissor de NFC-e: os documentos fiscais passam a ter campos de CBS e IBS, e o cadastro de produtos precisa estar com NCM correto. O segundo é na gorjeta, que precisa sair destacada e separada do valor da comida. O terceiro é no fechamento mensal, que muda com a RBT12 defasada. Durante a transição, o ICMS continua no DAS e convive com os tributos novos. Os detalhes do Simples na reforma estão em Simples Nacional em 2026 e 2027.
💡 Ficou em dúvida se o seu restaurante escolheu o modelo certo para 2027 ou se ainda dá tempo de desistir até 30/11/2026? Fale com a RBO pelo WhatsApp.
Como saber se o meu restaurante está pagando imposto errado?
O restaurante tem grande chance de estar pagando imposto errado, para mais ou para menos, quando não segrega as bebidas no PGDAS-D, soma a gorjeta ao faturamento, declara o valor que o aplicativo repassou em vez do valor vendido, tem CNAE que não corresponde à atividade, compra de outros estados sem olhar a antecipação parcial ou nunca contou o estoque. Cada um desses sinais aponta um erro que se repete todo mês. O checklist abaixo reúne os sinais mais comuns que encontramos ao receber restaurantes vindos de outro escritório ou de nenhum.
Marque só o que você reconhece na sua empresa. O resultado indica se vale fazer uma revisão documental, e não diz quanto você paga a mais ou a menos. Uma revisão pode concluir que o DAS está certo, que houve pagamento a maior ou que existe imposto a recolher, e as três respostas são úteis para o dono.
Onde termina o planejamento e começa a sonegação?
Segregar as bebidas com ST, excluir a gorjeta repassada, escolher o regime pelo cálculo e revisar períodos anteriores são formas de pagar menos imposto legalmente: a lei prevê cada uma. Outra coisa é esconder venda. Deixar de emitir nota de vendas em dinheiro ou PIX, passar parte do cartão numa maquininha de outro CNPJ ou em nome de pessoa física e emitir nota de refrigerante quando o cliente consumiu prato não é planejamento. São condutas descritas como crime contra a ordem tributária na Lei nº 8.137/1990, art. 1º, e também podem levar à exclusão do Simples Nacional.
⚠️ Os fiscos recebem informações das administradoras de cartão e das instituições de pagamento sobre as transações dos estabelecimentos (no ICMS, pelo Convênio ICMS nº 134/2016). Diferença entre o que entrou pela maquininha e PIX e o que foi declarado no PGDAS-D é um dos cruzamentos mais simples que a SEFAZ-PI e a Receita fazem.
Há também a simulação, que é mais sutil: abrir uma segunda empresa em nome de parente para dividir o faturamento do mesmo salão e manter as duas no Simples, com a mesma cozinha, os mesmos funcionários e o mesmo caixa. Quando a separação existe só no papel, o fisco pode desconsiderar as empresas e somar as receitas. Ter duas operações reais, com estrutura própria, é outra situação, e a diferença precisa estar documentada.
Diagnóstico fiscal do restaurante
Marque os sinais que você reconhece no seu restaurante, bar, lanchonete ou delivery. Cada item marcado indica um ponto que merece revisão com os documentos na mesa.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist é uma orientação inicial e não garante economia nem identifica valor devido ou a restituir. O resultado não substitui a análise dos documentos do seu restaurante por um contador.
Como a RBO Contabilidade atende restaurantes em Teresina e no restante do Brasil?
A RBO Contabilidade atende restaurantes, bares, lanchonetes e operações de delivery com rotina mensal pensada para o setor: DAS com segregação conferida contra as notas de compra, folha com gorjeta e adicional noturno, obrigações do ICMS no Piauí e acompanhamento do CMV. O atendimento é presencial em Teresina e na Grande Teresina, inclusive Timon-MA, e online para restaurantes de outros estados, com as mesmas entregas. O contador responsável é Rogério Batista Osterno, CRC-PI 010656 - O; você fala com quem faz o seu fechamento.
Quando um restaurante chega até nós, o trabalho começa por um diagnóstico. Lemos as notas de compra dos últimos meses, conferimos NCM e ICMS retido das bebidas, comparamos com o que foi declarado no PGDAS-D, olhamos o CNAE cadastrado na Receita e na SEFAZ-PI e a forma como a gorjeta está sendo tratada. O resultado é um relatório do que está certo, do que está errado e do que pode ser revisado, com os riscos de cada ponto. A partir daí, a rotina mensal entra em funcionamento.
- Abertura de restaurante em Teresina e região, ou regularização de quem já funciona, incluindo CNAE, inscrição estadual e licenças
- Revisão do enquadramento, da segregação de bebidas e dos últimos cinco anos de PGDAS-D, quando os documentos permitem
- Folha de pagamento com gorjeta, escala, adicional noturno e intermitente, eSocial e FGTS Digital
- Antecipação parcial, ST e acompanhamento de malhas da SEFAZ-PI
- Conciliação de cartão, PIX e repasses de aplicativo contra as NFC-e
- BPO financeiro, CMV e relatórios mensais para decidir preço e cardápio
- Acompanhamento da reforma tributária e da escolha do modelo de CBS e IBS
Não trabalhamos com promessa de redução de imposto. O que entregamos é a apuração correta e a análise que mostra, com os seus números, se existe espaço para pagar menos dentro da lei. Se você já tem contador e está pensando em mudar, explicamos como fazer a transição sem perder prazos em trocar de contador. Os honorários dependem do volume de notas, do número de empregados e dos serviços contratados, e são informados no atendimento.
💡 Tem um restaurante, bar, lanchonete ou delivery em Teresina, em Timon ou em outra cidade do Brasil? Converse com a RBO e peça o diagnóstico do enquadramento, das bebidas e da gorjeta. Falar com um contador →
Perguntas frequentes sobre contabilidade para restaurantes
Abertura, licenças e enquadramento
01Qual CNAE usar para abrir um restaurante em Teresina?+
Para restaurante com refeições servidas no local, o código mais usado é o 5611-2/01 (restaurantes e similares). Lanchonete, casa de sucos e cafeteria costumam usar o 5611-2/03; bar sem entretenimento, o 5611-2/04, e com música ao vivo, o 5611-2/05. Cozinha que só vende por delivery tende ao 5620-1/04, e food truck ao 5612-1/00. O CNAE precisa descrever o que a empresa realmente faz, porque ele define o grau de risco na Prefeitura de Teresina, a leitura que a SEFAZ-PI faz das compras e a forma de tributação no Simples Nacional.
02Quais licenças um restaurante precisa para funcionar em Teresina?+
Depois do registro na JUCEPI e da emissão do CNPJ, o restaurante precisa de inscrição estadual na SEFAZ-PI para emitir NFC-e, alvará de funcionamento na Prefeitura conforme o grau de risco, licença sanitária da Gerência de Vigilância Sanitária da Fundação Municipal de Saúde e regularização no Corpo de Bombeiros, que depende da área e da lotação do salão. Bar com música ao vivo pode precisar de autorizações adicionais. A licença sanitária costuma ser a etapa mais demorada, porque restaurante é atividade de alto risco e exige vistoria no local antes da liberação.
03Restaurante precisa de vistoria da Vigilância Sanitária antes de abrir?+
Sim. Em Teresina, a Vigilância Sanitária passou a receber pedidos pelo sistema SLIC, mas a análise apenas documental vale para atividades de baixo e médio risco. Restaurante está entre as atividades de alto risco, e por isso os técnicos fazem vistoria prévia no estabelecimento antes de emitir a licença. A fiscalização segue o Código Sanitário Municipal, a Lei nº 4.975/2016. Prepare cozinha, armazenamento, controle de validade e documentação dos manipuladores antes de pedir a vistoria, para que a licença possa sair já na primeira visita dos técnicos.
04Posso abrir um restaurante como MEI?+
Algumas ocupações de alimentação são permitidas ao MEI, mas o formato tem dois limites que um restaurante com salão costuma ultrapassar: faturamento de até R$ 81.000,00 por ano em 2026, o que dá R$ 6.750,00 por mês, e no máximo um empregado. O MEI serve para quem começa com marmita, salgado por encomenda ou carrinho de lanche. Se a operação já tem garçom, cozinheiro e caixa, ou fatura mais que isso, o mais indicado é abrir como microempresa no Simples Nacional desde o início, sem passar por um desenquadramento retroativo.
05O que acontece se o MEI de lanchonete faturar acima do limite?+
Se o faturamento passar do limite em até 20%, ou seja, até R$ 97.200,00 no ano, o MEI paga DAS complementar sobre o excesso e passa a ser microempresa a partir de janeiro do ano seguinte. Acima de 20%, o desenquadramento retroage a janeiro do ano em que o limite foi ultrapassado, e a empresa precisa recalcular o imposto do período como microempresa do Simples, com diferença a pagar. Por isso a lanchonete que cresce rápido deve acompanhar o faturamento mês a mês e planejar a migração antes de estourar o limite.
06Como regularizar um restaurante que funciona sem CNPJ?+
O primeiro passo é levantar o que o restaurante vende, quantos empregados tem e onde funciona, para escolher CNAE, natureza jurídica e regime tributário corretos. Depois vêm a consulta de viabilidade do endereço, o registro na JUCEPI pelo Piauí Digital, a inscrição estadual na SEFAZ-PI, o alvará e a licença sanitária. Os empregados precisam ser registrados no eSocial a partir da formalização. Funcionar sem CNPJ impede emitir nota, dificulta o cadastro em aplicativos de entrega e a compra com nota de fornecedores, o que também atrapalha a segregação das bebidas.
07Restaurante em Timon segue as mesmas regras de Teresina?+
Nas regras federais, sim: Simples Nacional, Anexo I, segregação de receitas, CLT e gorjeta são iguais. O que muda são os órgãos estaduais e municipais. Em Timon, o registro é feito na Junta Comercial do Maranhão, a inscrição estadual e o ICMS seguem o regulamento da SEFAZ-MA, e alvará e licença sanitária são emitidos pela Prefeitura de Timon. Compras feitas em Teresina por um restaurante de Timon, ou o contrário, são operações interestaduais, com possível antecipação ou substituição tributária na entrada da mercadoria.
08Buffet de festas paga ISS ou ICMS?+
Pode pagar os dois. A lista de serviços da LC nº 116/2003, no item 17.11, inclui organização de festas e buffet, mas exclui o fornecimento de alimentação e bebidas, que fica sujeito ao ICMS. Assim, num mesmo contrato de buffet, a parte de organização, montagem e equipe pode ser serviço com ISS municipal, enquanto a comida e a bebida são mercadoria com ICMS. No Simples Nacional, cada parcela vai para o seu anexo. O contrato e a nota fiscal precisam separar os valores para que a apuração do mês fique correta.
Simples Nacional, DAS e reforma tributária
09Restaurante no Simples Nacional fica em qual anexo?+
Restaurante, bar e lanchonete ficam no Anexo I da LC nº 123/2006, o mesmo do comércio. O fornecimento de alimentação e bebidas é operação de circulação de mercadoria sujeita ao ICMS, segundo a LC nº 87/1996, e não serviço da lista do ISS. Por isso não se aplicam o Anexo III nem o Fator R, e o valor da folha de pagamento não altera a alíquota. Em 2026, o DAS do restaurante reúne IRPJ, CSLL, PIS, Cofins, contribuição previdenciária patronal e ICMS, com alíquota nominal de 4% a 19%.
10Quanto um restaurante paga de imposto no Simples Nacional?+
Depende da receita bruta acumulada nos últimos 12 meses. No Anexo I, a alíquota nominal começa em 4% para quem faturou até R$ 180.000,00 e chega a 19% na última faixa, mas a alíquota efetiva é menor por causa da parcela a deduzir. Numa simulação hipotética e didática, um restaurante com RBT12 de R$ 600.000,00 teria alíquota efetiva de 7,19%. Sobre a parte da receita de bebidas com ICMS-ST e PIS/Cofins com alíquota zero ou concentrados, conforme o NCM, o percentual cai ainda mais quando a segregação é feita corretamente no PGDAS-D.
11Por que restaurante não tem Fator R?+
O Fator R é um mecanismo das atividades de serviço que permite tributar pelo Anexo III, em vez do Anexo V, quando a folha de pagamento representa pelo menos 28% da receita dos últimos 12 meses. Restaurante não está nesse grupo: a receita dele é venda de mercadoria com ICMS, tributada pelo Anexo I. Assim, aumentar o pró-labore ou a folha não reduz o DAS do restaurante. A folha continua importante por outros motivos, como custo de pessoal e encargos trabalhistas, mas não muda o anexo nem a alíquota do Simples.
12O que acontece quando o restaurante passa de R$ 3,6 milhões de faturamento?+
Em 2026, o sublimite de R$ 3.600.000,00 vale em todos os estados, inclusive no Piauí, conforme a Portaria CGSN nº 54/2025. Acima dele, o restaurante continua no Simples Nacional para os tributos federais, desde que fique abaixo de R$ 4.800.000,00, mas passa a recolher o ICMS fora do DAS, pelas regras normais do RICMS-PI, com débitos e créditos. Se o excesso sobre o sublimite for de até 20%, o efeito vem no ano seguinte; acima disso, a partir do mês seguinte. Em 2027, o sublimite também alcança o IBS.
13Vale a pena restaurante sair do Simples para o Lucro Presumido?+
Só os números do restaurante respondem. No Lucro Presumido, IRPJ e CSLL são calculados sobre bases presumidas de 8% e 12% da receita de mercadorias, percentuais que a LC nº 224/2025 elevou em 10% sobre a parcela da receita anual acima de R$ 5 milhões a partir de 2026. PIS e Cofins são cumulativos e o ICMS segue o regime normal do estado. O ponto que mais pesa no setor é a contribuição patronal de 20% sobre a folha, mais RAT e terceiros, que no Simples está dentro do DAS. Como restaurante emprega muita gente, a comparação precisa considerar faturamento, folha, mix de bebidas e compras reais.
14O que é RBT12 e por que ela muda o DAS do restaurante todo mês?+
RBT12 é a receita bruta acumulada nos 12 meses anteriores ao período de apuração. Ela define em qual faixa do Anexo I o restaurante está e, pela fórmula com parcela a deduzir, a alíquota efetiva do mês. Como o faturamento de restaurante oscila com férias escolares, datas comemorativas e período chuvoso, a RBT12 se move todo mês e a alíquota acompanha. A partir de 2027, a Resolução CGSN nº 190/2026 passou a calcular a RBT12 com defasagem de um mês, o que altera a rotina de fechamento.
15O restaurante do Simples vai pagar CBS e IBS a partir de 2027?+
Sim. A partir de 01/01/2027, CBS e IBS passam a integrar o Simples Nacional, conforme as Resoluções CGSN nº 190 e 191/2026, que adaptaram a Resolução CGSN nº 140/2018 à LC nº 214/2025. Para quem não fez outra escolha, esses tributos são pagos dentro do próprio DAS. O optante pôde, entre 01/09 e 30/09/2026, escolher recolhê-los fora do DAS, pelo regime regular, no chamado modelo híbrido, com efeitos de janeiro a junho de 2027. Durante a transição, o ICMS continua sendo pago no DAS.
16Ainda dá para mudar a escolha do modelo de CBS e IBS para 2027?+
A escolha feita entre 01/09 e 30/09/2026 pode ser desfeita até 30/11/2026, segundo a Receita Federal. Quem não escolheu nada nesse período continua com CBS e IBS dentro do DAS no primeiro semestre de 2027. Uma nova janela abre em março de 2027, com efeitos para o segundo semestre. Para restaurante que vende quase tudo a pessoas físicas, o modelo híbrido raramente traz vantagem comercial, mas fornecedores de refeições para empresas podem estar em situação diferente, que precisa ser analisada caso a caso.
17O que é o regime específico de bares e restaurantes na reforma tributária?+
É o tratamento previsto nos arts. 273 a 276 da LC nº 214/2025 para bares e restaurantes que não estão no Simples Nacional. Ele alcança o fornecimento de alimentos e de bebidas não alcoólicas preparados no próprio estabelecimento, com redução de 40% nas alíquotas de IBS e CBS, e veda que o adquirente aproveite crédito desses tributos. A gorjeta fica fora da base quando cumpre os requisitos legais, entre eles não passar de 15% do valor do fornecimento. A LC nº 214/2025 já foi alterada pela LC nº 227/2026.
Bebidas, substituição tributária e ICMS no Piauí
18Bebidas com substituição tributária pagam ICMS no DAS do restaurante?+
Não, quando o ICMS já foi recolhido por substituição tributária na compra. Nesse caso o restaurante é o substituído, e a LC nº 123/2006, art. 18, § 4º-A, I, junto com a Resolução CGSN nº 140/2018, art. 25, § 8º, I, manda segregar essa receita no PGDAS-D como sujeita à substituição tributária, para que a parcela do ICMS não seja cobrada de novo dentro do DAS. A segregação exige que a nota de compra mostre a retenção do ICMS e que o sistema de caixa registre a venda da bebida separada dos pratos preparados. Se o fornecedor não reteve o imposto, o restaurante pode ter de pagá-lo na entrada antes de segregar.
19Como segregar a receita de bebidas no PGDAS-D?+
No PGDAS-D, a receita de revenda de mercadorias é informada em linhas separadas conforme o tratamento tributário. A receita de bebidas com ICMS retido por substituição tributária vai na opção de revenda com substituição tributária para o ICMS e, quando o produto tiver PIS e Cofins concentrados, essa condição também é indicada. Para isso, o sistema de caixa precisa separar o valor vendido de cada grupo de produtos no mês. O total segregado deve bater com as vendas registradas nas NFC-e e com as compras das mesmas bebidas.
20Cerveja e refrigerante são monofásicos no Simples Nacional?+
Desde 01/05/2015, as bebidas frias, como água, refrigerante e cerveja, deixaram o modelo de tributação concentrada de PIS e Cofins. O caput do art. 28 da Lei nº 13.097/2015 reduziu a zero essas contribuições sobre a receita do varejista definido no art. 17 da mesma lei, e o § 2º do artigo estende a regra às optantes pelo Simples Nacional. A Solução de Consulta Cosit nº 225/2017, no item 9.1, registra esse entendimento. Na prática, o restaurante confere o NCM de cada produto e se cumpre a definição de varejista antes de tirar PIS e Cofins da receita dessas bebidas no PGDAS-D.
21Que dados da nota fiscal de compra mostram que a bebida tem ST?+
Na nota do fornecedor, confira o NCM do produto, o CEST, o código de situação tributária do ICMS (CST ou CSOSN) indicando retenção por substituição tributária e o valor do ICMS retido ou a informação de recolhimento antecipado. Sem esses dados, o restaurante não tem prova para segregar a receita no PGDAS-D. Se o distribuidor não reteve o imposto de um produto sujeito à ST no Piauí, a responsabilidade pode passar ao comprador, que paga na entrada antes de poder excluir o ICMS do DAS.
22Caipirinha e suco natural entram na segregação de bebidas?+
Não. Caipirinha, drink, suco natural, vitamina e qualquer bebida preparada no estabelecimento são produção própria, mesmo que usem cachaça ou refrigerante comprados com substituição tributária. O ingrediente vira insumo, e o que o cliente compra é um produto novo, tributado integralmente no Anexo I. Apenas a bebida revendida como chegou, como a lata, a garrafa ou a long neck servida fechada, pode ter a receita segregada. Lançar drink preparado como bebida com ST para reduzir o DAS é declaração falsa e expõe o restaurante a autuação.
23Restaurante pode pedir de volta o imposto pago a mais sobre bebidas?+
Pode, se a revisão comprovar pagamento indevido. O CTN, art. 168, dá cinco anos para pedir a restituição. A revisão retifica o PGDAS-D dos meses em que as bebidas não foram segregadas e, havendo valor pago a maior, ele pode ser restituído ou compensado pelos procedimentos do Portal do Simples Nacional. O resultado só aparece depois de cruzar as notas de compra com o que foi declarado: a análise pode encontrar bebidas sem ST retida ou vendas não declaradas, e nesses casos o que surge é imposto a recolher.
24O que é antecipação parcial do ICMS no Piauí?+
É a cobrança de ICMS na entrada, no Piauí, de mercadoria vinda de outro estado e destinada à comercialização por contribuinte inscrito, prevista nos arts. 78 a 82 do RICMS-PI, aprovado pelo Decreto nº 21.866/2023. O valor é a diferença entre a alíquota interna do Piauí e a interestadual, aplicada sobre o valor da operação do remetente, incluído o frete. O art. 78, § 2º, exclui mercadorias sujeitas à substituição tributária e insumos, inclusive matéria-prima, e o § 3º dispensa o pagamento abaixo de 5 UFR-PI. Para o optante do Simples, o valor pago não gera crédito e vira custo da mercadoria, que precisa entrar no preço de venda.
25Restaurante paga antecipação parcial sobre insumos da cozinha?+
Não. O art. 78, § 2º, II, do RICMS-PI exclui da antecipação parcial as mercadorias usadas como insumo, inclusive matéria-prima; ela alcança só a mercadoria comprada para revenda. Carne, verduras e ingredientes que viram prato são insumos; chocolate, salgadinho ou produto vendido no caixa como chegou são revenda. O risco está no cadastro: a SEFAZ-PI cruza compras interestaduais por CNAE na malha da antecipação parcial, e um CNAE de comércio varejista cadastrado por engano pode levar a cobrança sobre insumos. Mantenha o CNAE correto e guarde as notas que mostram o uso de cada compra na cozinha.
26Recebi intimação da malha de antecipação parcial da SEFAZ-PI. O que fazer?+
Não pague nem ignore a intimação sem conferir. A malha Antecipação Parcial – Simples Nacional cruza compras de outros estados com o que foi recolhido, considerando o CNAE do contribuinte. O primeiro passo é verificar nota a nota se cada compra era mesmo mercadoria para revenda, se tinha substituição tributária ou se era insumo. Se a cobrança proceder, a correção costuma passar pela DIEF retificadora, quando permitida, e pelo pagamento da diferença em DAR com o código de receita 113011, previsto no art. 96, parágrafo único, II, do RICMS-PI. Se não proceder, apresente justificativa com documentos.
Delivery, CMV e estoque
27A taxa do iFood pode ser descontada do faturamento no Simples Nacional?+
Não. A receita bruta do Simples é o valor da venda ao cliente, excluídas apenas vendas canceladas e descontos incondicionais, conforme a LC nº 123/2006, art. 3º, § 1º. A comissão do aplicativo de entrega, a taxa de pagamento online e a mensalidade do plano são custos do restaurante: aparecem no resultado e devem entrar no preço do cardápio, mas não reduzem a base do DAS. O tratamento só muda se o contrato com a plataforma previr que ela compra e revende a comida em nome próprio, o que é pouco comum.
28Restaurante precisa emitir nota fiscal das vendas pelo aplicativo?+
Sim. A venda feita pelo aplicativo é venda do restaurante ao consumidor e precisa de documento fiscal, normalmente NFC-e, pelo valor cobrado do cliente. As plataformas e as instituições de pagamento informam transações aos fiscos, e a diferença entre o que passou pelo aplicativo e o que foi declarado no PGDAS-D aparece nos cruzamentos. Muitos sistemas de caixa integram os pedidos da plataforma e emitem a nota automaticamente; quando isso não acontece, a emissão manual precisa estar na rotina diária, e não ficar para o fim do mês.
29Cupom de desconto do aplicativo reduz o imposto do restaurante?+
Depende de quem banca o cupom. Se o desconto é concedido pelo restaurante no ato da venda, sem condição futura, é desconto incondicional: a nota sai com o valor já descontado e a receita bruta é o valor líquido. Se o cupom é pago pela plataforma, o cliente paga menos, mas o restaurante recebe o preço cheio no repasse, e a receita dele continua sendo o preço cheio. Por isso o relatório de pedidos do aplicativo precisa mostrar separadamente os cupons de cada origem antes do fechamento do DAS.
30Como conferir se o repasse do aplicativo de entrega está certo?+
Baixe o relatório de pedidos do período na plataforma e compare pedido a pedido com as NFC-e emitidas. Depois separe comissões, taxas de pagamento, cupons bancados pelo restaurante, estornos e ajustes. A soma das vendas menos esses descontos e custos deve dar o valor que caiu na conta. Diferenças costumam vir de pedidos cancelados sem cancelamento da nota, cupons mal classificados ou pedidos sem nota. Declarar no DAS o valor líquido recebido, em vez do valor vendido, deixa a receita declarada a menor.
31O que é CMV em restaurante e como calcular?+
CMV é o custo da mercadoria vendida, ou seja, quanto custaram os ingredientes e produtos que de fato saíram da despensa no período. A conta é estoque inicial mais compras do mês menos estoque final contado. Dividindo o CMV pela receita do mês, você tem o CMV percentual. Sem contagem física do estoque no início e no fim do mês, o número vira estimativa. O CMV real deve ser comparado com o CMV teórico das fichas técnicas para revelar perdas, desperdício, porções acima do padrão ou desvios.
32Qual é o CMV ideal para um restaurante?+
Não existe um número oficial válido para todo restaurante. O CMV adequado depende do tipo de cozinha, do preço médio, da proporção de bebidas no faturamento, do canal de venda e do custo dos insumos na região. Uma churrascaria tem estrutura de custo diferente de uma pizzaria ou de um bar com muito volume de cerveja. O útil é comparar o CMV real do seu restaurante com o CMV teórico das fichas técnicas e acompanhar a evolução mês a mês; quando os dois se afastam, há algo para investigar na operação.
33O que é ficha técnica de prato e o que ela deve conter?+
Ficha técnica é o registro padronizado de cada prato com os ingredientes, a quantidade bruta usada, o fator de correção, o custo unitário atualizado pela última nota de compra e o custo total da porção. O fator de correção mede a perda no preparo, como gordura e aparas da carne, casca dos legumes e espinhas do peixe. A ficha também padroniza o porcionamento entre cozinheiros e turnos. Ela precisa ser atualizada sempre que o preço de um ingrediente relevante mudar, senão o preço do cardápio fica defasado.
34Como calcular o preço de venda de um prato considerando os impostos?+
Divida o custo do prato pela parcela que sobra da receita depois dos percentuais que incidem sobre a venda: DAS, taxa de cartão ou de aplicativo, rateio das despesas fixas e margem de lucro desejada. Se esses percentuais somam 59%, o custo é dividido por 0,41. Esquecer o DAS ou a taxa da maquininha faz o prato parecer lucrativo no papel e não no caixa. No delivery, a comissão da plataforma entra na conta e o preço mínimo sobe bastante, por isso muitos restaurantes têm cardápio com preços diferentes no aplicativo.
35De quanto em quanto tempo o restaurante deve contar o estoque?+
Conte com mais frequência o que custa mais e some mais rápido. Proteínas como carnes, frango, peixe e camarão costumam ser contadas diariamente ou a cada turno; bebidas alcoólicas e destilados, diária ou semanalmente; laticínios e hortifrúti, semanalmente; secos e embalagens, uma vez por mês. A contagem mensal completa alimenta o CMV, e a de fim de ano entra no balanço e no livro de inventário. Refeição de funcionário, cortesia e perda por vencimento precisam ser registradas como saída, sempre com o motivo anotado.
Folha, gorjeta e escolha do contador
36A gorjeta de 10% é obrigatória para o cliente?+
Não. O pagamento da taxa de serviço continua opcional para o cliente, mesmo quando vem sugerida na conta. O que a Lei nº 13.419/2017 regulou foi o destino do valor quando ele é cobrado: a gorjeta não é receita própria do restaurante, pertence aos empregados e deve ser distribuída pelos critérios definidos em convenção ou acordo coletivo, ou em assembleia dos trabalhadores quando não houver norma coletiva. A empresa precisa lançar a gorjeta na nota de consumo e anotá-la na carteira de trabalho e no contracheque.
37Quanto da gorjeta o restaurante do Simples Nacional pode reter?+
Até 20% da arrecadação de gorjetas, segundo o art. 457, § 6º, I, da CLT, incluído pela Lei nº 13.419/2017, desde que haja previsão em convenção ou acordo coletivo. O valor retido serve para custear os encargos sociais, previdenciários e trabalhistas que a gorjeta gera, como FGTS e reflexos em férias e 13º salário. O restante deve ser repassado integralmente aos trabalhadores. Empresas fora do Simples podem reter até 33%. O valor retido continua sendo receita do restaurante para fins tributários.
38A gorjeta entra no faturamento do Simples Nacional?+
A gorjeta integralmente repassada aos empregados não entra. A Receita Federal está vinculada desde 20/08/2025 ao Parecer SEI nº 2135/2025/MF, que reconheceu a natureza salarial da gorjeta e sua exclusão da base do Simples Nacional, seguindo decisões reiteradas do STJ. A Resolução CGSN nº 190/2026 incorporou a regra ao texto da Resolução CGSN nº 140/2018, com efeitos a partir de 01/01/2027. A parte retida pela empresa e qualquer valor da taxa de serviço que fique com o restaurante continuam dentro da receita bruta.
39Como provar que a gorjeta foi repassada aos garçons?+
Guarde a convenção ou o acordo coletivo vigente, ou a ata de assembleia dos trabalhadores, com os critérios de rateio e retenção. A gorjeta deve aparecer destacada no documento de consumo, separada do valor da comida, e o restaurante precisa ter um relatório mensal do total arrecadado. Na folha, a gorjeta vai em rubrica própria para cada empregado, com o percentual retido no contracheque, e os comprovantes de pagamento devem bater com a folha. Sem essa trilha, a exclusão da receita fica difícil de sustentar numa fiscalização.
40Sobre a gorjeta incidem INSS e FGTS?+
Sim. Como integra a remuneração do empregado, a gorjeta entra na base do FGTS, da contribuição previdenciária do empregado, das férias com o terço constitucional e do 13º salário. Ela não serve de base para aviso prévio, adicional noturno, horas extras e repouso semanal remunerado, segundo entendimento consolidado da Justiça do Trabalho. Para o restaurante do Simples no Anexo I, a contribuição patronal já está no DAS. A retenção de até 20% prevista na CLT existe justamente para ajudar a cobrir esses encargos sobre a gorjeta.
41Como funciona o adicional noturno para garçom e cozinheiro?+
No trabalho urbano, o período noturno vai das 22h às 5h. Nesse intervalo, a CLT, art. 73, garante adicional de pelo menos 20% sobre a hora diurna e conta a hora noturna como 52 minutos e 30 segundos, o que aumenta as horas pagas. A convenção coletiva da categoria pode prever percentual maior. Bar e restaurante que fecham de madrugada precisam de controle de ponto confiável, porque erro em adicional noturno e horas extras está entre as causas mais comuns de reclamação trabalhista no setor.
42Restaurante pode contratar garçom intermitente para o fim de semana?+
Pode. O contrato intermitente, previsto na CLT, arts. 443, § 3º, e 452-A, permite convocar o empregado para períodos específicos, como sextas, sábados e eventos, com antecedência na convocação e pagamento ao final de cada período, incluindo férias proporcionais com um terço, 13º proporcional, repouso remunerado e adicionais. O contrato precisa ser escrito, com valor da hora não inferior ao mínimo nem ao pago a empregados na mesma função. Todos os eventos vão para o eSocial, e o FGTS é recolhido pelo FGTS Digital.
43O que um contador para restaurante deve entregar todo mês?+
O mínimo é o DAS calculado com segregação das bebidas conferida contra as notas de compra, a folha de pagamento com gorjeta, adicional noturno e encargos, os eventos do eSocial e o FGTS Digital, as obrigações do ICMS junto à SEFAZ-PI, como antecipação parcial e declarações estaduais, e a conciliação de vendas em cartão, PIX e aplicativo com as notas emitidas. Na parte consultiva, o contador deve mostrar CMV, margem por canal de venda, evolução da RBT12 e os efeitos da reforma tributária no restaurante.
44A RBO Contabilidade atende restaurantes fora de Teresina?+
Sim. A RBO Contabilidade atende presencialmente em Teresina e na Grande Teresina, inclusive Timon-MA, e de forma online restaurantes, bares, lanchonetes e operações de delivery de outros municípios do Piauí e de outros estados. As regras federais do Simples Nacional, da segregação de bebidas e da gorjeta são as mesmas; o que muda são o ICMS estadual e as licenças municipais, que conferimos para a cidade e o estado de cada cliente. O atendimento é feito pelo WhatsApp, por reunião online e com envio digital de documentos.
Fontes oficiais consultadas
15 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 3º, § 1º, e art. 18, § 4º-A, I (receita bruta e segregação)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 87/1996 — art. 2º, I (ICMS sobre alimentação em bares e restaurantes)Presidência da República · planalto.gov.br
- 03Lei Complementar nº 214/2025 — arts. 273 a 276 (regime específico de bares e restaurantes)Presidência da República · planalto.gov.br
- 04Lei nº 13.097/2015 — arts. 14 e 28 (bebidas frias, alíquota zero no varejo)Presidência da República · planalto.gov.br
- 05Lei nº 13.419/2017 — regras da gorjeta no art. 457 da CLTPresidência da República · planalto.gov.br
- 06Consolidação das Leis do Trabalho — art. 457 (remuneração e gorjeta)Presidência da República · planalto.gov.br
- 07Resolução CGSN nº 140/2018 — art. 2º e art. 25 (receita bruta e segregação no PGDAS-D)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 08Solução de Consulta Cosit nº 225/2017 — segregação de receita com tributação concentradaReceita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 09Jurisprudência vinculante do Simples Nacional — Parecer SEI nº 2135/2025/MF (gorjeta)Receita Federal · gov.br
- 10CGSN atualiza o Simples Nacional para a reforma tributária — Resoluções nº 190 e 191/2026Receita Federal · gov.br
- 11Prazo de opção pelo Simples e escolha do recolhimento de IBS e CBS para 2027Receita Federal · gov.br
Estado do Piauí
- 12RICMS-PI, Decreto nº 21.866/2023 — antecipação parcial, Anexo V (Simples) e Anexo X (ST)SEFAZ-PI · webas.sefaz.pi.gov.br
- 13Malha fiscal — Antecipação Parcial do Simples Nacional e regularização via DIEF e DARSEFAZ-PI · sefaz.pi.gov.br
Município de Teresina
- 14Vigilância Sanitária de Teresina — GEVISA e licenciamento de estabelecimentos de alimentosFundação Municipal de Saúde de Teresina · site.fms.pmt.pi.gov.br
- 15Licenciamento sanitário pelo SLIC e vistoria prévia para atividades de alto riscoPrefeitura de Teresina · pmt.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Trabalha com Simples Nacional, ICMS do Piauí e departamento pessoal de pequenas empresas, incluindo restaurantes, bares, lanchonetes e operações de delivery da Grande Teresina e de outras cidades atendidas online.
