
Criador de conteúdo precisa abrir CNPJ ou pode continuar recebendo no CPF?
Nenhuma lei obriga quem publica vídeo a abrir empresa, e você pode continuar recebendo no CPF. Só que, quando a publi vira rotina, quando as marcas começam a pedir nota fiscal e quando a renda passa de alguns milhares de reais por mês, o CPF costuma sair mais caro e atrapalha contrato. No CPF, toda a renda do trabalho entra na tabela progressiva do Imposto de Renda, que chega a 27,5%. O que vem de fonte no exterior, como o pagamento de uma plataforma estrangeira, vai para o carnê-leão mensal. Já o que uma empresa brasileira paga a você como pessoa física pode ter imposto retido na fonte e contribuição previdenciária.
Como fica a tributação de quem recebe no CPF
A Receita Federal define o carnê-leão como o recolhimento mensal obrigatório de quem mora no Brasil e recebe rendimentos de outra pessoa física ou do exterior (página oficial do carnê-leão). O imposto vence no último dia útil do mês seguinte ao recebimento e é calculado pela tabela progressiva mensal, depois das deduções permitidas (livro-caixa, dependentes, previdência oficial e pensão alimentícia). Não importa se o dinheiro ficou numa conta lá fora ou se foi transferido para cá: segundo a Receita, o rendimento de fonte estrangeira é tributado no carnê-leão de qualquer jeito.
O valor recebido em moeda estrangeira é convertido primeiro em dólar dos Estados Unidos e depois em reais, pela cotação de compra do dólar fixada pelo Banco Central para o último dia útil da primeira quinzena do mês anterior ao recebimento (Receita Federal, rendimentos do carnê-leão). Muita gente usa a cotação do dia em que o dinheiro caiu na conta, e isso gera diferença na declaração anual.
A empresa brasileira que contrata pessoa física como contribuinte individual recolhe contribuição previdenciária sobre o valor pago (Lei nº 8.212/1991, art. 22, III), além de reter o seu INSS e o Imposto de Renda pela tabela. É por isso que agências e marcas de médio e grande porte preferem contratar CNPJ. Para elas, pagar uma pessoa física custa mais e dá mais trabalho no eSocial e na EFD-Reinf.
Quando o CNPJ passa a ser necessário
Com os clientes que vivem de internet, o CNPJ costuma entrar na conversa quando a marca exige nota e não fecha contrato com pessoa física, ou quando a renda mensal já cai com folga na alíquota de 27,5% da tabela. Nesse segundo caso, o Simples Nacional costuma ter carga menor, desde que o enquadramento esteja certo. Também pesa a organização: com empresa, a receita das plataformas, das publis e das parcerias passa por uma conta separada, com escrituração, e você deixa de misturar o dinheiro do canal com as contas da casa.
O CNPJ também tem custo: contabilidade mensal, DAS, pró-labore com INSS e as obrigações acessórias. Para quem fatura pouco e de forma esporádica, o CPF com carnê-leão em dia pode continuar sendo a escolha mais simples. A decisão sai da conta feita com os seus números, e não de uma regra pronta.
Simulação hipotética: CPF × microempresa
Os números abaixo são uma simulação hipotética e didática, só para mostrar a ordem de grandeza. Imagine uma criadora de Teresina que recebe R$ 15.000,00 por mês de uma plataforma estrangeira, sem outras rendas e sem deduções.
SIMULAÇÃO HIPOTÉTICA E DIDÁTICA — receita de R$ 15.000,00/mês

No CPF (carnê-leão, tabela mensal, sem deduções):
  R$ 15.000,00 x 27,5% = R$ 4.125,00
  (-) parcela a deduzir   R$   908,73
  IR do mês             = R$ 3.216,27  (cerca de 21,4% da renda)

Na microempresa do Simples (receita de 12 meses de até R$ 180.000,00):
  Anexo III, 1ª faixa: R$ 15.000,00 x 6,0%  = R$   900,00
  Anexo V,   1ª faixa: R$ 15.000,00 x 15,5% = R$ 2.325,00
  (+ INSS e IRRF do pró-labore, + custo da contabilidade)
A simulação não considera deduções, o pró-labore, a possível segregação da receita como exportação nem o custo da contabilidade. Confira a tabela do IRPF do mês no site da Receita. O resultado real depende do CNAE, do anexo, do Fator R e de como você retira o dinheiro da empresa, e a análise pode mostrar que o CPF ainda serve no seu caso.
Influenciador digital pode ser MEI em 2026?
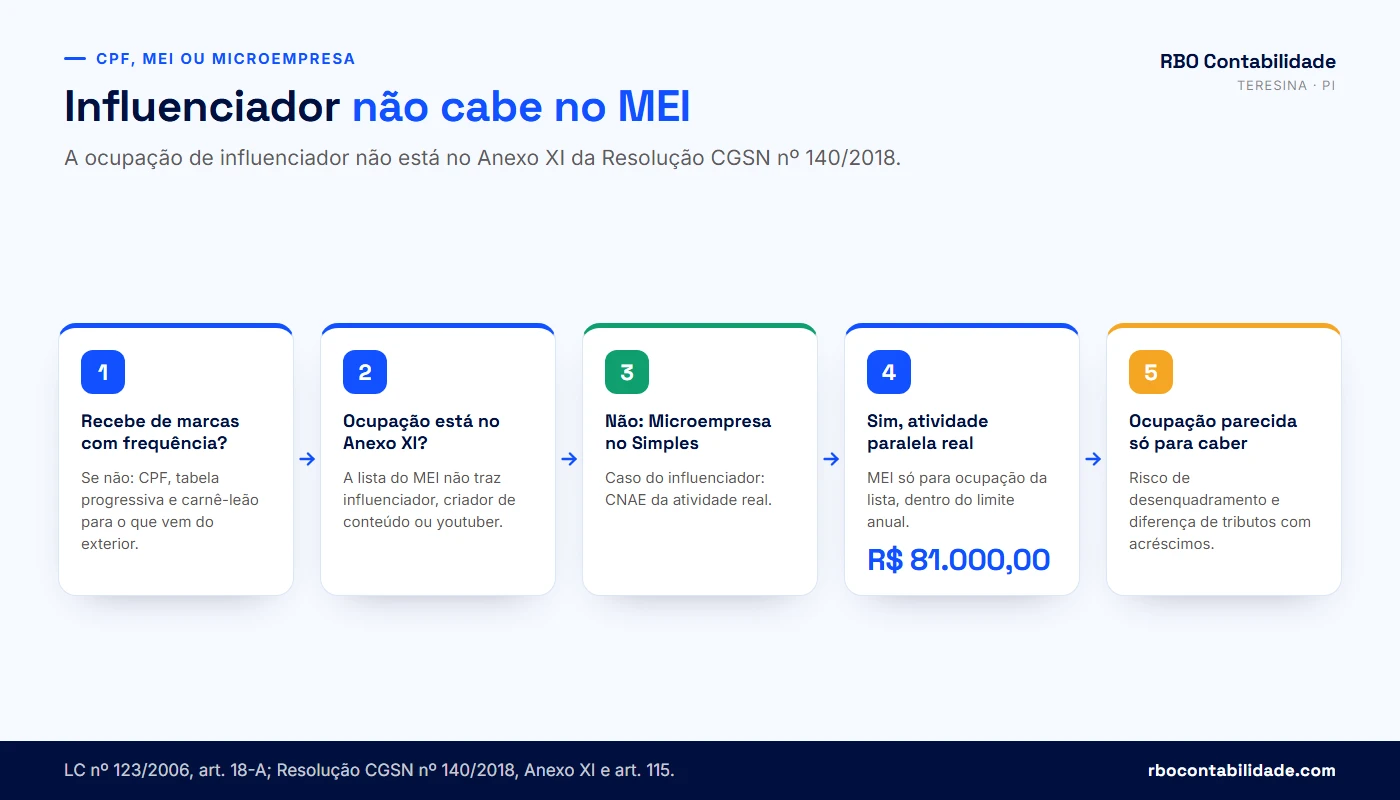
Não, pela lista em vigor. O MEI só pode exercer as ocupações do Anexo XI da Resolução CGSN nº 140/2018, e essa lista não traz a ocupação de influenciador digital, criador de conteúdo ou youtuber (Resolução CGSN nº 140/2018). Além da ocupação, o MEI tem limite de faturamento de R$ 81.000,00 por ano (R$ 6.750,00 por mês no ano de abertura), pode ter no máximo um empregado e não pode ser sócio, titular ou administrador de outra empresa (LC nº 123/2006, art. 18-A; condições para ser MEI no gov.br).
Por que não vale escolher uma ocupação parecida
É comum ver criador aberto como MEI com uma ocupação que só lembra o que ele faz, escolhida porque o sistema aceitou. O Portal do Empreendedor não confere se a atividade real bate com a ocupação marcada. A conferência vem depois. O art. 115 da Resolução CGSN nº 140/2018 trata do desenquadramento do MEI, feito de ofício pela autoridade administrativa ou por comunicação do contribuinte, e exercer ocupação fora do Anexo XI é uma das hipóteses. A Receita cruza a descrição das notas emitidas, o que as marcas declaram ter pago e o faturamento do ano. Desenquadrado, você passa a recolher como microempresa e pode ter de pagar a diferença dos tributos de meses anteriores, com acréscimos.
A marca que recebe uma nota de MEI com descrição de serviço que não corresponde à campanha contratada fica com um documento frágil na própria contabilidade. Empresa grande, com setor fiscal atento, costuma devolver esse tipo de nota.
⚠️ A lista de ocupações do MEI muda por resolução do Comitê Gestor. A Resolução CGSN nº 182/2025 alterou apenas o código do motorista independente e não incluiu nenhuma ocupação ligada a influenciadores. Antes de abrir ou manter um MEI, confira a lista vigente no Portal do Empreendedor, porque pode haver alteração posterior a esta atualização (outubro/2026).
Quando o MEI ainda faz sentido para quem cria conteúdo
O MEI continua útil quando, além do conteúdo, você tem uma atividade paralela de verdade que está na lista, como vender um produto próprio ou prestar um serviço listado no Anexo XI. Nesse caso o MEI cobre essa atividade, e a receita de publi não entra nele. Quem é MEI não pode ser sócio de outra empresa: se a receita de publicidade exigir uma microempresa, o MEI precisa ser encerrado ou transformado, e não pode correr em paralelo com uma ME da qual você seja sócio.
Para quem já é MEI e cresceu, o art. 18-A da LC 123/2006 trata do excesso de faturamento. Se você ultrapassou o limite em até 20%, recolhe a diferença sobre o excesso e passa a ser microempresa a partir de 1º de janeiro do ano seguinte. Acima de 20%, o desenquadramento retroage ao início do ano, e a conta fica bem mais cara. A RBO acompanha essa migração na página de contabilidade para MEI e na consultoria para MEI.
Qual CNAE usar para TikToker, youtuber e influenciador?
Use o CNAE da atividade que você exerce de fato, e não o que dá a menor alíquota no papel. Não existe um código chamado "influenciador digital" que resolva todos os casos. Quem faz publi para marcas costuma se enquadrar em atividades de publicidade ou de promoção de vendas; quem produz vídeo sob encomenda, em produção audiovisual; quem vive da monetização do próprio canal, em atividades de conteúdo na internet. Muitos criadores fazem as três coisas, e então a empresa tem um CNAE principal e outros secundários, cada receita tributada no seu anexo.
| CNAE | Descrição | Quando costuma servir | Anexo no Simples (base) |
|---|---|---|---|
| 7319-0/02 | Promoção de vendas | Ações para divulgar produto ou serviço de uma marca | Anexo III, sem Fator R (SC Cosit nº 13/2022) |
| 7319-0/03 | Marketing direto | Divulgação dirigida ao consumidor final | Anexo III, sem Fator R (SC Cosit nº 13/2022) |
| 7311-4/00 | Agências de publicidade | Criação e planejamento de campanhas para terceiros | Anexo V, ou III com Fator R de 28% (art. 18, §§ 5º-I, X, e 5º-J) |
| 7319-0/04 | Consultoria em publicidade | Orientação estratégica de campanhas | Anexo V, ou III com Fator R de 28% (publicidade) |
| 7319-0/99 | Outras atividades de publicidade não especificadas | Publicidade que não cabe nos códigos acima | Confirmar caso a caso: publicidade em sentido estrito segue o § 5º-I, X |
| 5911-1/99 | Produção de vídeos e programas não especificados | Vídeo produzido sob encomenda para cliente | Em regra Anexo III (art. 18, § 5º-B, XV) |
| 6319-4/00 | Portais, provedores de conteúdo e serviços de informação na internet | Monetização de canal ou site próprio | Veiculação de material publicitário em portal da internet: Anexo III, segundo a Receita (SC Cosit nº 99/2017, reproduzida na SC Cosit nº 13/2022); outras receitas, confirmar pela natureza |
Se a marca entrega o roteiro, o vídeo e a legenda prontos e você só posta, a sua receita pode não ser de publicidade no sentido da lei. Na Solução de Consulta Cosit nº 99/2017, a Receita disse que não exerce atividade de publicidade a empresa que se limita a publicar material de divulgação já elaborado e apenas repassado para exposição ao público. A Receita entende também que a receita de veiculação de material publicitário em portal da internet vai para o Anexo III (entendimento reproduzido na SC Cosit nº 13/2022). Se você cria a ideia, roteiriza, grava e edita, a atividade se aproxima de publicidade ou de produção audiovisual. O contrato e o briefing de cada campanha são a prova do que você entrega.
Trocar o CNAE só para mudar de anexo, sem mudar o que se faz, não resolve nada. Na fiscalização, a Receita olha a nota, o contrato e o conteúdo publicado, e não o código escolhido na abertura.
O CNAE também mexe com a Prefeitura de Teresina
O código escolhido define o item da lista de serviços do ISS, a inscrição municipal e o licenciamento. Na lista anexa à LC nº 116/2003, os serviços mais próximos do criador estão no item 17: o 17.06 (propaganda e publicidade, inclusive promoção de vendas e elaboração de materiais publicitários) e o 17.25 (inserção de textos, desenhos e outros materiais de propaganda e publicidade em qualquer meio, com as exceções previstas no próprio item). A alíquota e o código municipal correspondentes estão na nossa tabela de ISS de Teresina.
O CNAE também define o grau de risco da atividade e, com ele, se a empresa precisa de alvará ou fica dispensada. Criador que trabalha em casa, no Jóquei ou no Morada do Sol, costuma ter atividade de baixo risco, mas isso precisa ser conferido código por código na consulta de grau de risco em Teresina. A abertura em si passa pela viabilidade na Prefeitura e pelo registro na JUCEPI, pelo Piauí Digital, como explicamos em como abrir uma empresa em Teresina.
💡 Não sabe se o CNAE da sua empresa corresponde ao que você entrega para as marcas? Mande o seu cartão CNPJ para a RBO pelo WhatsApp e a gente confere o código com você.
Em qual anexo do Simples Nacional o criador de conteúdo paga, e como o Fator R entra na conta?
Depende da natureza da receita. Publicidade está no art. 18, § 5º-I, X, da LC nº 123/2006 e começa no Anexo V, com alíquota nominal de 15,5% na primeira faixa. Pelo § 5º-J, essa receita passa ao Anexo III, que começa em 6%, quando o Fator R for igual ou superior a 28%. Promoção de vendas e marketing direto vão direto ao Anexo III, sem Fator R, como decidiu a Solução de Consulta Cosit nº 13/2022 com base no § 5º-F. Produção audiovisual sob encomenda, em regra, também fica no Anexo III.
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses

Folha = pró-labore + salários + encargos sobre a folha (INSS e FGTS)

Fator R >= 28%  →  Anexo III
Fator R <  28%  →  Anexo V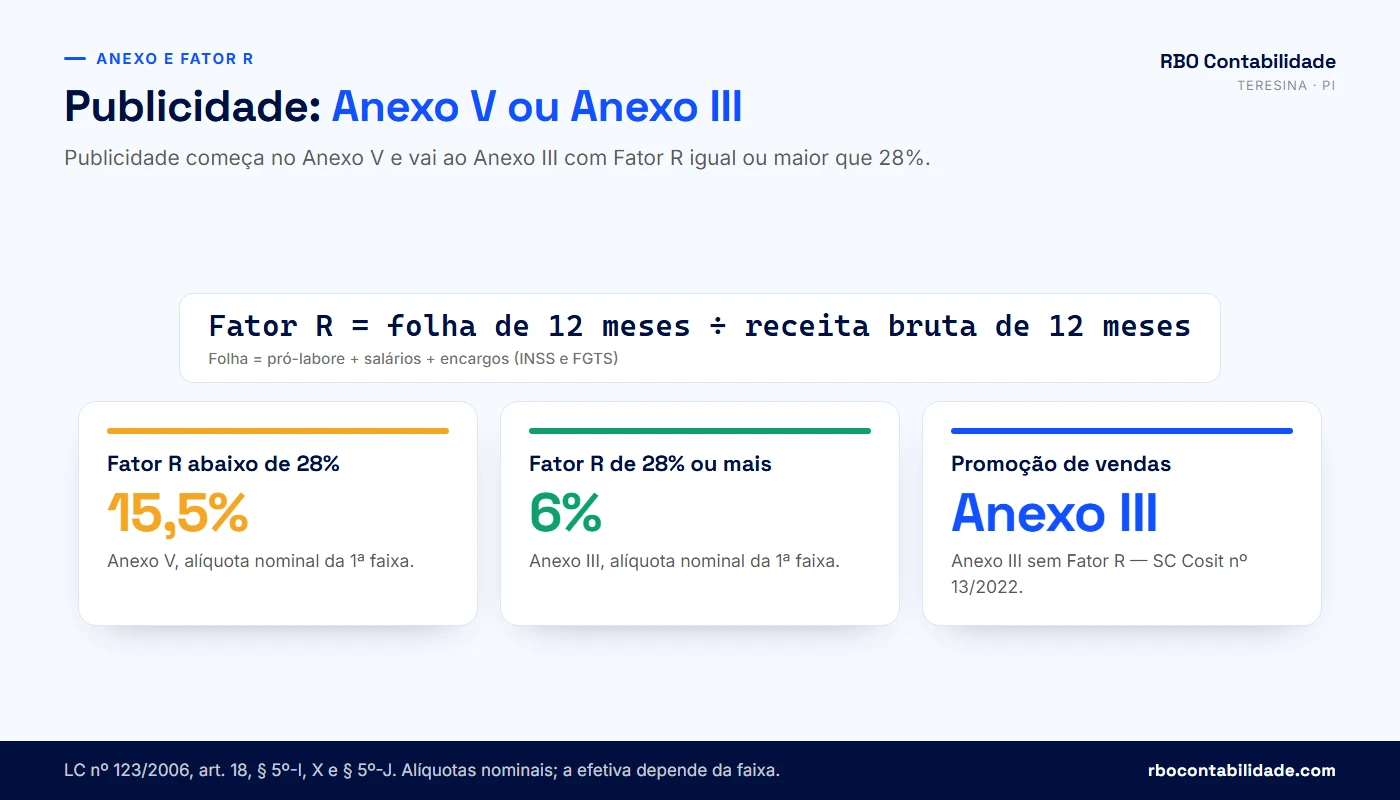
O Fator R é recalculado todo mês, sempre olhando os 12 meses anteriores ao período de apuração. Um mês sem pró-labore, ou uma campanha grande que faz a receita disparar, pode derrubar o percentual abaixo de 28% e jogar a receita de publicidade no Anexo V naquele mês. Por isso o pró-labore do criador precisa ser planejado com a receita prevista, e não definido uma vez na abertura e esquecido.
As faixas dos Anexos III e V
| Receita bruta em 12 meses | Anexo III: alíquota nominal | Anexo III: parcela a deduzir | Anexo V: alíquota nominal | Anexo V: parcela a deduzir |
|---|---|---|---|---|
| Até R$ 180.000,00 | 6,00% | — | 15,50% | — |
| De R$ 180.000,01 a R$ 360.000,00 | 11,20% | R$ 9.360,00 | 18,00% | R$ 4.500,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 13,50% | R$ 17.640,00 | 19,50% | R$ 9.900,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 16,00% | R$ 35.640,00 | 20,50% | R$ 17.100,00 |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 21,00% | R$ 125.640,00 | 23,00% | R$ 62.100,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 648.000,00 | 30,50% | R$ 540.000,00 |
Alíquota efetiva = (receita de 12 meses x alíquota nominal - parcela a deduzir) ÷ receita de 12 mesesSimulação hipotética: a mesma receita nos dois anexos
Mais uma simulação hipotética e didática. Um youtuber de Teresina, com empresa de publicidade, faturou R$ 240.000,00 nos últimos 12 meses e R$ 20.000,00 no mês.
SIMULAÇÃO HIPOTÉTICA E DIDÁTICA — receita de 12 meses R$ 240.000,00; mês R$ 20.000,00

Anexo V (Fator R abaixo de 28%):
  (240.000,00 x 18,0% - 4.500,00) ÷ 240.000,00 = 16,125%
  DAS do mês: 20.000,00 x 16,125% = R$ 3.225,00

Anexo III (Fator R de 28% ou mais):
  (240.000,00 x 11,2% - 9.360,00) ÷ 240.000,00 = 7,30%
  DAS do mês: 20.000,00 x 7,30% = R$ 1.460,00

Folha mínima para Fator R de 28%:
  240.000,00 x 28% = R$ 67.200,00 em 12 meses ≈ R$ 5.600,00/mês de pró-labore
  INSS do sócio (11%): R$ 616,00/mês, + IRRF pela tabela do mês
As duas guias ficam bem distantes, mas a comparação precisa somar o DAS, o INSS de 11% do pró-labore e o Imposto de Renda retido sobre ele, que na faixa de R$ 5.600,00 tem a redução criada pela Lei nº 15.270/2025 e precisa ser calculado caso a caso. Somados, os cenários ficam mais próximos do que as guias sugerem, e em faixas de receita mais altas a conta muda de novo. O pró-labore também precisa corresponder a trabalho real do sócio e ser pago de verdade, com recibo e recolhimento. Pró-labore lançado só no papel não sustenta o Fator R numa fiscalização.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Para testar a sua folha contra a receita, use o simulador de Fator R e a calculadora de pró-labore. Empresa recém-aberta tem regra própria para o cálculo enquanto ainda não completou 12 meses, e a calculadora acima tem esse modo.
Receita do YouTube, TikTok e AdSense paga do exterior é exportação de serviço?
Pode ser, mas não automaticamente. No Simples Nacional, a receita de exportação de serviços é informada separada no PGDAS-D (LC nº 123/2006, art. 18, § 4º-A, IV) e, nesse caso, saem do cálculo do DAS apenas as parcelas de Cofins, PIS/Pasep, IPI, ICMS e ISS (§ 14). IRPJ, CSLL e a contribuição previdenciária continuam sendo pagos. Para a Receita Federal, só é exportação o serviço prestado a pessoa residente ou domiciliada no exterior, com pagamento que represente ingresso de divisas, e desde que não se trate de serviço desenvolvido no Brasil cujo resultado aqui se verifique.
O que a Receita respondeu sobre o AdSense
A Solução de Consulta Cosit nº 78/2019 foi pedida por uma empresa do Simples que recebia do exterior pelo Google AdSense, com CNAE 6319-4/00. A resposta fixou o critério acima: não incidem PIS e Cofins sobre a receita de exportação de serviços, exceto quando o serviço é desenvolvido no Brasil e o resultado aqui se verifica. A mesma solução acrescenta que, quando for impossível determinar onde o resultado se verifica, a receita deve ser declarada como mercado interno, conforme o art. 25, § 4º, da Resolução CGSN nº 140/2018. A Receita não classificou o AdSense como exportação: fixou o teste do resultado.
A LC nº 116/2003, art. 2º, I, afasta o ISS nas exportações de serviços, e o parágrafo único exclui da regra os serviços desenvolvidos no Brasil cujo resultado aqui se verifique, ainda que o pagamento venha de residente no exterior. A jurisprudência não é tranquila. No REsp nº 2.075.903/SP (2ª Turma do STJ, 2023), o tribunal entendeu que incide ISS sobre serviço executado e concluído no Brasil, mesmo contratado e pago por empresa do exterior. Em outros julgados, como o AREsp nº 1.150.353/SP (1ª Turma, 2021), o próprio STJ tratou o resultado como a utilidade do serviço, verificada onde o tomador a aproveita, critério que, conforme os fatos, pode favorecer a exportação.
Onde está a discussão no caso do criador
O argumento a favor da exportação é que quem contrata e paga é uma empresa estrangeira, que vende o espaço publicitário no mundo inteiro, e o dinheiro entra no país como divisa. O argumento contra é que o vídeo é gravado no Brasil, em português, para um público majoritariamente brasileiro, e que o anúncio é exibido a consumidores daqui. Os dois lados têm base, e a resposta muda conforme o contrato, a plataforma e a audiência.
| Situação | Leitura favorável à exportação | Ponto de atenção |
|---|---|---|
| Monetização paga por empresa estrangeira da plataforma | Tomador no exterior e ingresso de divisas | Confirmar no contrato quem é a pessoa jurídica pagadora e onde está a audiência |
| Programa de criadores pago por subsidiária brasileira da plataforma | Nenhuma: o tomador está no Brasil | É mercado interno, com PIS, Cofins e ISS no DAS |
| Publi de marca estrangeira para público estrangeiro | Tomador e resultado fora do Brasil | Guardar contrato, briefing e comprovante de câmbio |
| Publi de marca estrangeira para público brasileiro | Tomador no exterior | O resultado (o consumidor alcançado) está no Brasil, e a exportação é discutível |
| Agência brasileira repassando dinheiro de marca de fora | Nenhuma: quem paga você é a agência daqui | É mercado interno |
O que guardar para sustentar a segregação
- Termos ou contrato da plataforma com a razão social e o país da empresa que paga
- Contratos de câmbio ou extratos que mostrem o ingresso das divisas
- Relatórios de receita da plataforma, com a audiência por país quando a plataforma fornecer
- Nota fiscal de serviço emitida para o tomador no exterior, mês a mês
- Conciliação mensal entre o que a plataforma informou, o que entrou na conta e o que foi segregado no PGDAS-D
⚠️ Lançar toda a receita estrangeira como exportação sem essa análise é um risco concreto. Se a Receita ou a Prefeitura não aceitarem o enquadramento, cobram a diferença de PIS, Cofins e ISS com multa e juros. Na dúvida sobre onde o resultado se verifica, a própria SC Cosit nº 78/2019 manda declarar como mercado interno. Em casos de valor relevante, vale formalizar uma consulta própria à Receita.
E quem recebe do exterior no CPF?
No CPF não existe essa segregação: o rendimento do exterior vai inteiro para o carnê-leão do mês, pela tabela progressiva. Se a plataforma reteve imposto no país de origem, ele pode ser compensado quando houver acordo para evitar a dupla tributação ou reciprocidade de tratamento, dentro do limite legal. A Receita informa que, para Alemanha, Estados Unidos e Reino Unido, não é preciso provar a reciprocidade (Receita Federal). Guarde os informes de retenção que a plataforma disponibiliza, porque eles são a prova do imposto pago lá fora.
💡 Recebe de plataforma estrangeira e quer saber se a sua receita aguenta a segregação como exportação? Fale com a RBO pelo WhatsApp e leve o contrato e os extratos de câmbio.
Como tributar publis, parcerias, permutas e produtos recebidos?
Tudo o que remunera o seu trabalho é receita da empresa, seja dinheiro, produto, viagem, hospedagem ou serviço. A publi paga em dinheiro é a mais simples: você emite nota de serviço para a marca, e o valor entra no faturamento do mês. Comissão de afiliado, cachê de evento e permuta também são receita, cada uma com documento e cuidado próprios. A receita bruta da empresa no Simples é o produto da venda de bens e serviços (LC nº 123/2006, art. 3º, § 1º), e serviço pago com bem ou com outro serviço continua sendo serviço vendido.
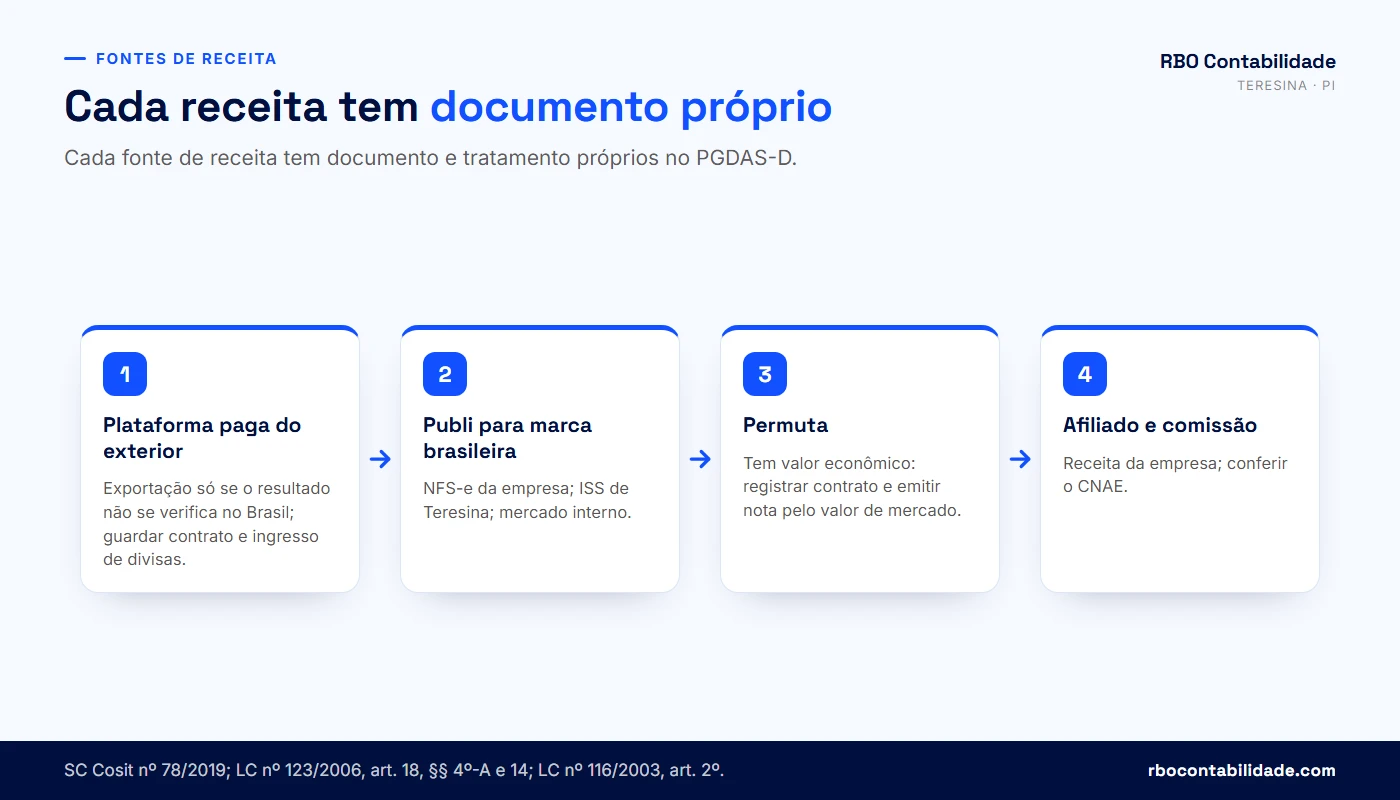
| Tipo de receita | Exemplo | Documento | Tratamento |
|---|---|---|---|
| Publi paga em dinheiro | Três stories e um reels para uma loja do Riverside | NFS-e da empresa para a marca | Receita de serviço no mercado interno, ISS para Teresina |
| Monetização da plataforma | Pagamento mensal pelos anúncios exibidos no canal | NFS-e para a empresa pagadora | Mercado interno ou exportação, conforme a análise da seção anterior |
| Comissão de afiliado | Percentual sobre vendas feitas pelo seu link | NFS-e para quem paga a comissão | Intermediação (LC 123/2006, art. 18, § 5º-I, VII): Anexo V, ou Anexo III com Fator R de 28% ou mais; conferir se o CNAE cobre a atividade |
| Cachê de evento | Presença paga num evento em Parnaíba | NFS-e para o contratante | Receita de serviço; conferir o município do ISS pelo código |
| Permuta | Hospedagem de cinco noites em troca de conteúdo | Contrato com o valor de mercado e NFS-e | Receita pelo valor ajustado entre as partes |
Permuta é receita?
Em regra, sim. Quando um hotel, uma clínica de estética ou uma loja entrega um produto ou serviço em troca de posts, há dois serviços trocados e cada lado tem receita. Não localizamos norma da Receita Federal específica sobre permuta de influenciadores, e por isso a orientação da RBO segue o critério conservador: o contrato registra o que você entrega, o que recebe e o valor de mercado dessa troca, e a empresa emite nota por esse valor. Isso protege você e protege a marca, que também precisa justificar na contabilidade dela o que recebeu.
Na permuta sem registro, o hotel lança a despesa de divulgação, o seu conteúdo fica publicado com a marca marcada, e a sua empresa não tem receita nenhuma correspondente. É uma divergência fácil de enxergar para quem fiscaliza.
E o produto que chega sem pedido?
Para o produto enviado pela marca sem contrato e sem obrigação de postar, também não encontramos norma específica. Quando não há contrapartida nenhuma, a discussão sobre receita é real. Quando existe combinação, mesmo informal, de que você vai mostrar o produto, a situação se aproxima da permuta. Na prática, confira se houve troca. Se houve, documente; se não houve e você não divulgou, guarde a mensagem da marca que mostra que o envio foi espontâneo. Em casos de valor alto, como viagens e eletrônicos, decida com o contador antes de postar.
Afiliados, cupons e comissões
A comissão de afiliado não é publicidade no sentido estrito: você recebe um percentual sobre uma venda feita por outra empresa. A intermediação está no art. 18, § 5º-I, VII, da LC nº 123/2006: Anexo V, ou Anexo III com Fator R de 28% ou mais. Muitas vezes essa receita pede um CNAE de intermediação, como o 7490-1/04 (intermediação e agenciamento de serviços e negócios em geral, exceto imobiliários), incluído como atividade secundária. Sem o código certo, a receita fica sem lastro no cadastro e a nota sai com descrição que não bate com a empresa. Os relatórios do programa de afiliados, com as vendas e as comissões do mês, são o documento de apoio.
Cachê de evento fora de Teresina
Na regra geral, o ISS é devido no município do estabelecimento prestador, que no seu caso é Teresina. A LC nº 116/2003, art. 3º, porém, lista exceções, e alguns serviços prestados em eventos têm o imposto devido onde o evento acontece. Confirme o item da lista de serviços antes de emitir a nota de um cachê em Parnaíba, Picos ou São Luís, porque a resposta muda com o código.
💡 Recebe publis, permutas e comissões ao mesmo tempo e não sabe como cada uma entra no DAS? A RBO organiza as receitas da sua empresa de conteúdo mês a mês. Falar com um contador →
Como emitir nota fiscal para marcas e agências estando em Teresina?
A empresa com sede em Teresina emite NFS-e pelo sistema indicado pela Prefeitura (SEMF), com a inscrição municipal ativa, o código de serviço compatível com o CNAE e a descrição clara da campanha. Se a empresa é do Simples Nacional, o ISS dessa nota entra no DAS do mês, salvo quando o tomador faz a retenção nos casos previstos na legislação. A nota é o documento que a marca usa para lançar a despesa e que a Receita usa para cruzar o seu faturamento.
- Com o CNPJ aberto, conclua a inscrição municipal na SEMF e libere o acesso ao emissor de NFS-e.
- Escolha o código de serviço da lista da LC 116/2003 que corresponde ao contrato (por exemplo, 17.06 ou 17.25) e confira se ele está vinculado ao CNAE da empresa.
- Descreva o serviço: campanha, quantidade e formato dos conteúdos, período de veiculação e, se houver, licença de uso de imagem.
- Informe o CNPJ do tomador (a marca ou a agência) e o município dele.
- Confira se há retenção de ISS pelo tomador e informe na nota que a empresa é optante pelo Simples Nacional.
- Envie o PDF e o XML para o financeiro da marca e guarde as duas vias com o contrato.
Marca de São Paulo, de Timon ou do exterior
Para a maioria dos serviços de publicidade, o ISS é devido no município do prestador (LC nº 116/2003, art. 3º), e a nota sai por Teresina mesmo que a marca esteja em outro estado. Alguns municípios exigem que o prestador de fora faça um cadastro na prefeitura deles e, sem esse cadastro, retêm o ISS na fonte. O STF declarou inconstitucional essa exigência no Tema 1020 (RE 1.167.509). Se a marca retiver o ISS por falta de cadastro, converse com o contador sobre a recuperação. Antes da primeira nota, pergunte ao financeiro da marca como ele trata prestador de outro município. Marca de Timon, no Maranhão, segue a mesma regra: o serviço é prestado pela empresa de Teresina, e o ISS é de Teresina. Para tomador no exterior, a nota é emitida como exportação, e a não incidência do ISS depende do teste do resultado explicado na seção sobre receita do exterior.
Nas retenções federais, a empresa do Simples Nacional fica fora da retenção de CSLL, Cofins e PIS que grandes tomadores fazem sobre serviços (Lei nº 10.833/2003, arts. 30 e 32). Para isso, a nota precisa trazer a informação de que a empresa é optante, e algumas marcas pedem também uma declaração assinada. Se a marca reteve algum tributo que não devia, o valor sai do seu caixa e precisa ser recuperado depois, então confira o líquido de cada pagamento.
Alíquota e código municipal de cada serviço mudam conforme a legislação de Teresina. Antes de emitir, confira na tabela de ISS de Teresina-PI e, se a empresa estiver em outro município, na legislação do seu município.
Direito de imagem e pró-labore: como o criador tira dinheiro da própria empresa?
O criador sócio da própria empresa retira dinheiro de duas formas: pró-labore, que paga o trabalho dele e tem INSS e Imposto de Renda, e distribuição de lucros, que no Simples Nacional é isenta de IR para o sócio dentro dos limites do art. 14 da LC nº 123/2006. O uso da imagem do criador pela empresa entra nessa conta pelo art. 129 da Lei nº 11.196/2005: serviço intelectual, artístico ou cultural, mesmo que personalíssimo, prestado por pessoa jurídica é tributado pela legislação das pessoas jurídicas.
O art. 129 e a decisão do STF
O art. 129 da Lei nº 11.196/2005 diz que, para fins fiscais e previdenciários, a prestação de serviços intelectuais, inclusive os de natureza científica, artística ou cultural, em caráter personalíssimo ou não, quando realizada por sociedade prestadora de serviços, se sujeita tão somente à legislação aplicável às pessoas jurídicas. O STF declarou a norma constitucional no julgamento da ADC 66. No mesmo julgamento, a relatora deixou registrado que a escolha pela pessoa jurídica continua sujeita ao controle de legalidade pela administração tributária.
A empresa pode, então, receber das marcas pelo trabalho que depende do seu rosto e da sua voz, sem que isso seja, por si só, irregular. Mas ela precisa existir de fato, com contrato, conta própria, escrituração e receita compatível com o que entrega. Empresa usada só para trocar o nome no recibo, sem nenhuma dessas coisas, é a situação que a Receita contesta.
Licença de uso de imagem entre você e a sua empresa
Muitos criadores formalizam um contrato em que a pessoa física licencia o uso do próprio nome, imagem e voz para a empresa explorar comercialmente. O direito de imagem é da personalidade e não se vende, mas o uso econômico dele pode ser autorizado. Esse contrato ajuda a mostrar que as marcas contratam a empresa e que a empresa tem autorização para entregar a campanha. Não localizamos norma da Receita específica sobre a cessão de imagem por influenciadores, e por isso o desenho desse contrato deve ser feito com o contador e, nos casos maiores, com um advogado.
Pró-labore ou lucro?
| Pró-labore | Distribuição de lucros | |
|---|---|---|
| O que remunera | O trabalho do sócio na empresa | O resultado da empresa |
| INSS | 11% do sócio, descontado | Não incide |
| Imposto de Renda | Retido pela tabela mensal | Isento no Simples, nos limites do art. 14 da LC 123/2006 |
| Entra no Fator R | Sim | Não |
| Exige | Recibo e recolhimento mensal | Lucro apurado; acima do limite presumido, escrituração contábil |
Sem escrituração contábil, a parte isenta dos lucros fica limitada a um percentual presumido sobre a receita, descontado o IRPJ do DAS. Com escrituração regular, o limite passa a ser o lucro contábil apurado. Para o criador com margem alta, quase sem custos, a escrituração completa costuma ser o que permite retirar o resultado sem IR.
Desde janeiro de 2026 existe retenção de 10% de IR na fonte sobre o total de lucros pagos no mês a uma mesma pessoa física, quando esse total passa de R$ 50.000,00 (Lei nº 15.270/2025, que inseriu o art. 6º-A na Lei nº 9.250/1995). Os lucros apurados até 2025 ficam fora da retenção quando a distribuição foi aprovada até 31/12/2025 e o pagamento segue o ato de aprovação. Uma liminar do STF nas ADIs 7.912 e 7.914 estendeu esse prazo de aprovação para 31/01/2026, mas é uma decisão provisória.
⚠️ A Receita Federal entende que a retenção de 10% alcança as empresas do Simples Nacional, com base na IN RFB nº 2.299/2025 e na pergunta 10 do Perguntas e Respostas sobre lucros e dividendos. Boa parte dos tributaristas defende que não, por causa da isenção do art. 14 da LC 123/2006, e há decisões de primeira instância nesse sentido, válidas só para quem entrou com a ação. Se a sua empresa distribui valores nessa faixa, decida com o contador antes do pagamento.
Para definir um pró-labore coerente com a receita e com o Fator R, use a calculadora de pró-labore. A declaração anual da pessoa física, com pró-labore, lucros e eventual carnê-leão, está na página de Imposto de Renda.
Onde termina o planejamento tributário e começa a sonegação para influenciadores?
Planejamento é escolher, com base em fatos verdadeiros e documentados, entre caminhos que a lei oferece: o CNAE que descreve o que você faz, o Fator R alcançado com pró-labore pago de verdade, a segregação da exportação que cumpre o teste da Receita. Simulação é montar uma aparência diferente da realidade para pagar menos, e a autoridade fiscal pode desconsiderar o ato (Código Tributário Nacional, art. 116, parágrafo único). Sonegação é esconder receita ou falsear documento, o que pode configurar crime contra a ordem tributária (Lei nº 8.137/1990).
| Planejamento lícito | Simulação ou sonegação |
|---|---|
| Microempresa com CNAE da atividade real | MEI com ocupação que não corresponde ao trabalho |
| Pró-labore pago, com INSS recolhido, para atingir o Fator R | Pró-labore só lançado, sem pagamento nem recolhimento |
| Exportação segregada com contrato e câmbio que a comprovam | Toda receita estrangeira lançada como exportação sem análise |
| Permuta registrada em contrato, com nota | Permuta sem registro e sem receita correspondente |
| Empresa real, com conta, escrituração e contratos | PJ de fachada, usada só para trocar o nome do recibo |
| Lucros distribuídos com base na escrituração | Publi depositada na conta de parente ou de terceiro |
Na ADC 66, o STF validou a tributação do serviço personalíssimo pela pessoa jurídica, mas a Receita continua podendo examinar se aquela empresa é real. O criador que segue a coluna da esquerda tem como mostrar cada escolha. O da direita depende de ninguém olhar, e a Receita cruza notas, declarações das marcas, movimentação bancária e o próprio conteúdo publicado.
O método que a RBO usa para revisar a carga tributária de forma lícita está no guia como pagar menos impostos legalmente e na página de planejamento tributário. A revisão pode concluir que o seu modelo já está correto, que há espaço para pagar menos dentro da lei ou que existe passivo a regularizar.
💡 Quer revisar o enquadramento da sua empresa de conteúdo antes que a Receita faça isso? Chame a RBO no WhatsApp.
Como saber se a sua operação de criador de conteúdo está regular?
Comece pelos sinais que aparecem na sua rotina: onde as publis caem, que nota você emite, como a receita do exterior entra no DAS, quanto de pró-labore você recebe. O checklist abaixo reúne os pontos que mais aparecem quando um criador chega à RBO para revisar a empresa. Responda com o que acontece hoje, e não com o que você pretende fazer.
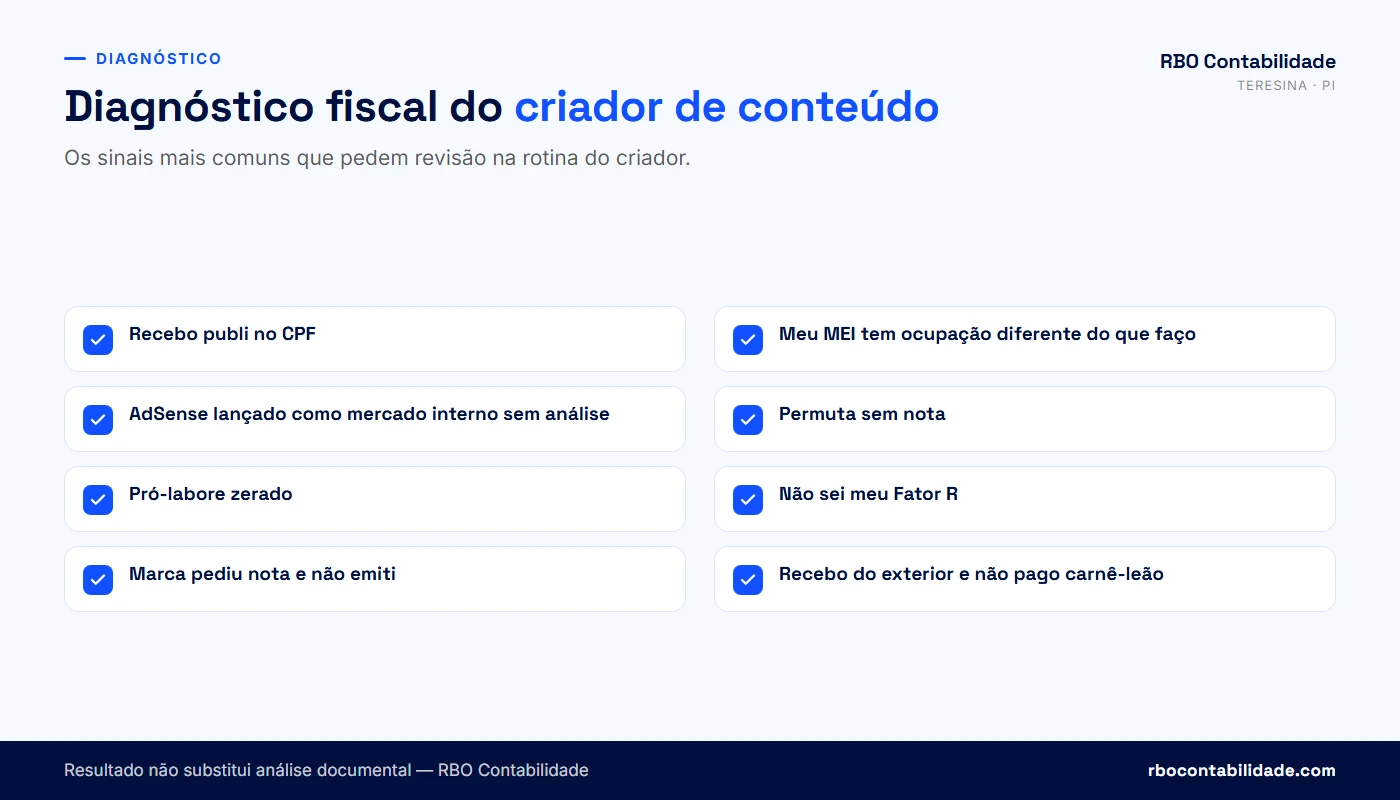
Cada item marcado indica um ponto que merece conferência, e não uma irregularidade confirmada. Receber publi no CPF, por exemplo, pode estar correto se o carnê-leão ou a retenção estiverem em dia. Já itens como receita na conta de terceiros ou MEI com ocupação que não corresponde ao trabalho pedem atenção logo. O resultado pode ser enviado ao contador da RBO pelo próprio botão do checklist, com os itens que você marcou.
Diagnóstico fiscal do criador de conteúdo
Responda sim ou não para cada sinal, pensando no que acontece hoje na sua rotina de criador. Marque só os itens em que a resposta é sim.
Marque os itens acima para ver a leitura do resultado.
Importante: O resultado é uma triagem e não substitui a análise documental. Ele não garante economia de imposto: a revisão pode concluir que está tudo certo, que há espaço para pagar menos dentro da lei ou que existe passivo a regularizar.
O que muda para criadores de conteúdo com a reforma tributária em 2026 e 2027?
Em 2026, quase nada muda para a empresa do Simples Nacional. A LC nº 214/2025 deixou os optantes fora das alíquotas-teste de CBS (0,9%) e IBS (0,1%) deste ano (art. 348). A partir de 2027, a CBS substitui PIS e Cofins dentro do DAS. O IBS substitui ICMS e ISS aos poucos, de 2029 a 2032, e até lá o ISS de Teresina continua no DAS. A microempresa também ganha a opção de recolher IBS e CBS fora do DAS, pelo regime regular, com escolha feita por semestre (art. 41, § 3º).
Empresa do Lucro Real ou do Presumido que contrata um fornecedor do Simples só aproveita crédito de IBS e CBS no valor que veio dentro do DAS. Se o fornecedor recolhe IBS e CBS por fora, o crédito da marca segue as regras gerais. Para o criador que fatura principalmente com grandes anunciantes, isso pode virar argumento de negociação; para quem fatura com plataformas e pequenos comércios, o efeito tende a ser menor. A conta precisa ser feita caso a caso, porque recolher por fora também muda a carga e a rotina da empresa.
A Constituição, com a redação da Emenda Constitucional nº 132/2023, prevê que o IBS não incide sobre exportações (Constituição Federal, art. 156-A, § 1º, III), e a CBS segue a mesma regra. O teste de onde o resultado do serviço se verifica, que hoje vale para PIS, Cofins e ISS, continua relevante para a receita de plataforma estrangeira. Para o MEI, a LC 214/2025 prevê valores fixos de IBS e CBS no DAS a partir de 2027, com detalhes ainda em regulamentação.
⚠️ A opção de recolher IBS e CBS fora do DAS no 1º semestre de 2027 vai de 01/09/2026 a 30/10/2026, no Portal do Simples Nacional (Res. CGSN nº 186/2026, com o prazo prorrogado pela Res. CGSN nº 194/2026). Quem optar pode cancelar de 03/11 a 20/12/2026, depois que o Senado fixar a alíquota da CBS. Para o 2º semestre de 2027, a janela é de 01/03 a 31/03/2027. Quem não faz nada continua com IBS e CBS dentro do DAS. Veja a notícia da Receita Federal sobre os novos prazos.
O panorama completo das faixas, da partilha e das datas está em Simples Nacional em 2026 e 2027: o que muda com a reforma tributária.
Como a RBO Contabilidade atende criadores de conteúdo em Teresina e no Brasil todo?
A RBO atende criadores em duas situações: quem ainda vai abrir o CNPJ e quem já fatura e precisa arrumar a casa. Na abertura, fazemos a escolha do CNAE e do anexo com base no que você entrega às marcas, a viabilidade na Prefeitura de Teresina, o registro na JUCEPI pelo Piauí Digital, a inscrição municipal e a opção pelo Simples Nacional. Na regularização, revisamos o que já aconteceu: MEI com ocupação errada, publis recebidas no CPF, receita do exterior lançada sem análise, permutas sem nota. E mostramos o que precisa ser corrigido e como.
Depois da abertura, a rotina mensal inclui conferir as notas emitidas, separar as receitas por tipo no PGDAS-D, calcular o DAS, processar o pró-labore com INSS e IRRF, acompanhar o Fator R e entregar as obrigações acessórias no prazo. A receita das plataformas estrangeiras é revisada com o contrato e os extratos de câmbio, para decidir mês a mês o que pode ser segregado como exportação e o que entra como mercado interno. Para quem quer ajuda também com contas a pagar, cobrança das marcas e fluxo de caixa, temos o BPO financeiro.
O atendimento é consultivo e feito por WhatsApp, e-mail e reunião online, com o contador responsável, Rogério Batista Osterno, acompanhando as decisões de enquadramento. Atendemos presencialmente Teresina, a Grande Teresina e Timon-MA, e online criadores de qualquer estado. Quem mora fora do Piauí pode ter a empresa no próprio município. Nesse caso, o ISS e a inscrição municipal seguem a legislação de lá, e cuidamos do resto à distância, com documentos digitais e certificado digital. Se você já tem contador e quer mudar, explicamos o processo em trocar de contador, e a forma como trabalhamos está em contabilidade consultiva em Teresina.
Não publicamos preço na internet, porque o honorário depende do volume de notas, do número de fontes de receita e de haver ou não receita do exterior e funcionários. O orçamento sai depois de uma conversa sobre a sua operação.
💡 Cria conteúdo e quer abrir o CNPJ certo ou revisar a empresa que já tem? Fale com a RBO Contabilidade e mostre como você fatura hoje. Falar com um contador →
Perguntas frequentes sobre contabilidade para criadores de conteúdo
CPF, CNPJ e MEI
01Influenciador digital precisa pagar imposto?+
Sim. Todo dinheiro que o criador recebe pelo trabalho é renda tributável, seja de marca, plataforma, agência ou evento. No CPF, a renda entra na tabela progressiva do Imposto de Renda, e o que vem do exterior ou de outra pessoa física vai para o carnê-leão mensal. Com CNPJ no Simples Nacional, a receita entra no DAS, calculado pelo anexo da atividade. Ser criador iniciante não dá direito a isenção própria. A única faixa de isenção é a da tabela do IRPF, que vale para qualquer contribuinte. Quem recebe e não declara pode ser cobrado depois, com multa e juros, quando a Receita cruzar os pagamentos informados pelas marcas.
02A partir de quanto o criador de conteúdo deve abrir CNPJ?+
A lei não fixa valor. A decisão sai da comparação entre o imposto no CPF, pela tabela progressiva que chega a 27,5%, e o custo total da empresa: DAS, INSS e IR do pró-labore e honorários de contabilidade. Na prática, o CNPJ entra na conversa quando a renda é recorrente, quando as marcas exigem nota fiscal ou quando a renda mensal já cai na última faixa da tabela. Para receita baixa e esporádica, o CPF com carnê-leão em dia pode continuar sendo a escolha mais simples. A RBO faz essa conta com os números reais do criador antes de recomendar a abertura.
03Posso receber publi no CPF?+
Pode, desde que declare. A empresa brasileira que paga uma pessoa física costuma reter Imposto de Renda pela tabela e INSS, e ainda recolhe a contribuição patronal sobre o valor pago, prevista na Lei nº 8.212/1991. Por isso muitas marcas e agências preferem contratar CNPJ e pedem nota fiscal de serviço. Se o pagamento vier de outra pessoa física ou do exterior, o imposto fica por sua conta, pelo carnê-leão com vencimento no mês seguinte. O valor também entra na declaração anual. Receber no CPF não é irregular. O problema é receber e não declarar.
04Influenciador pode abrir MEI?+
Como influenciador, não, pela lista em vigor. O MEI só pode exercer as ocupações do Anexo XI da Resolução CGSN nº 140/2018, e nela não estão influenciador digital, youtuber nem criador de conteúdo. Quem abre o MEI com uma ocupação parecida só porque o sistema aceitou fica sujeito ao desenquadramento, com cobrança da diferença de tributos. O MEI só faz sentido para uma atividade paralela que esteja na lista, como um serviço ou comércio próprio, e mesmo assim a receita de publi não entra nele. Para publicidade, a forma usual é a microempresa no Simples Nacional.
05Qual é o limite de faturamento do MEI em 2026?+
O limite geral é de R$ 81.000,00 por ano, previsto no art. 18-A da LC nº 123/2006. No ano de abertura, o limite é proporcional: R$ 6.750,00 por mês de atividade. O transportador autônomo de cargas tem um limite próprio, mais alto. Além do teto de faturamento, o MEI pode ter no máximo um empregado, não pode ter filial e não pode ser sócio, titular ou administrador de outra empresa. Para o criador, essa última trava é a que mais pesa: quem precisa de uma microempresa para faturar publicidade não pode manter o MEI e ser sócio da ME ao mesmo tempo.
06O que acontece se eu já abri MEI como influenciador com outra ocupação?+
O risco é o desenquadramento. Nesse caso, o MEI vira microempresa e pode ser cobrada a diferença de tributos dos meses em que a atividade não era permitida, com multa e juros. A Receita cruza a descrição das notas, o que as marcas declaram ter pago e o faturamento. Vale corrigir antes de qualquer fiscalização. A RBO analisa as notas emitidas, o faturamento e a ocupação cadastrada e indica se é caso de migrar para microempresa, encerrar o MEI ou ajustar a atividade. Cada uma dessas saídas tem um custo diferente, e por isso a análise vem antes da decisão.
07MEI que passou do limite de R$ 81 mil vira microempresa?+
Sim. Pelo art. 18-A da LC nº 123/2006, quem ultrapassa o limite em até 20% recolhe a diferença sobre o excesso e passa a ser microempresa a partir de 1º de janeiro do ano seguinte. Se o excesso passar de 20%, o desenquadramento volta ao início do ano, e os tributos são recalculados como microempresa desde janeiro. No caso do criador, o salto costuma vir de uma campanha grande. Com o faturamento controlado mês a mês, dá para planejar a migração antes de estourar o limite. A comunicação do desenquadramento é feita no Portal do Simples Nacional.
08Vale a pena criador de conteúdo ter empresa no Lucro Presumido?+
Para quem fatura até R$ 4,8 milhões por ano, o Simples Nacional costuma ser o primeiro regime analisado, porque reúne os tributos numa guia só. O Lucro Presumido entra na comparação quando a receita é alta, o Fator R ficaria abaixo de 28% e a atividade cairia no Anexo V, ou quando os custos da empresa favorecem outro regime. A comparação considera IRPJ, CSLL, PIS, Cofins, ISS, INSS sobre a folha e a forma de retirar o lucro, e o resultado muda de um criador para outro. A RBO faz essa conta no planejamento tributário, e ela pode concluir que o melhor é manter o Simples.
09Criador de conteúdo menor de idade pode ter CNPJ?+
O menor não emancipado não pode ser empresário individual, mas pode ser sócio de sociedade limitada se cumprir as condições do art. 974, § 3º, do Código Civil: não pode exercer a administração, o capital precisa estar totalmente integralizado e ele deve ser representado ou assistido pelos pais ou responsáveis. A administração fica com um sócio maior de idade. Os contratos com marcas também envolvem regras de proteção à criança e ao adolescente, que pedem orientação jurídica própria. A RBO monta a parte societária e fiscal, e o ideal é que o contrato social e os contratos de publicidade sejam revisados também por um advogado.
CNAE, anexos e Fator R
10Qual é o CNAE de influenciador digital?+
Não existe um código único, porque o CNAE segue o que o criador entrega. Publi criada por ele tende a atividades de publicidade, como 7311-4/00 ou 7319-0/99. Ações de divulgação de produtos de marcas podem ser promoção de vendas, 7319-0/02. Vídeo sob encomenda costuma ser produção audiovisual, como 5911-1/99, e monetização de canal próprio aparece em 6319-4/00. É comum a empresa ter um CNAE principal e outros secundários, um para cada tipo de receita. Se o código for escolhido só pela alíquota, sem corresponder ao trabalho, o enquadramento fica frágil numa fiscalização.
11Promoção de vendas paga Anexo III ou Anexo V?+
Anexo III, sem Fator R. A Solução de Consulta Cosit nº 13/2022 concluiu que as receitas de promoção de vendas (CNAE 7319-0/02) e de marketing direto (CNAE 7319-0/03) são tributadas pelo Anexo III da LC nº 123/2006, com base no art. 18, § 5º-F. Já a publicidade em sentido estrito está no § 5º-I, X, e começa no Anexo V. Na prática, a diferença de alíquota é grande. Mesmo assim, quem define o enquadramento é o que o criador faz em cada contrato, e não o código escolhido. O briefing e o contrato de cada campanha provam a natureza do serviço.
12O que é o Fator R e como ele afeta o influenciador?+
O Fator R é a folha de salários dos últimos 12 meses, incluindo pró-labore e encargos, dividida pela receita bruta dos mesmos 12 meses. Nas atividades de publicidade, previstas no art. 18, § 5º-I, X, da LC nº 123/2006, esse resultado define o anexo. Com Fator R de 28% ou mais, a receita é tributada pelo Anexo III, que começa em 6%. Abaixo disso, vai para o Anexo V, que começa em 15,5%. O cálculo é refeito todo mês. No caso do criador, o pró-labore costuma ser o principal item da folha e precisa ser planejado junto com a receita prevista.
13Como calcular o pró-labore para atingir o Fator R de 28%?+
Multiplique a receita bruta prevista para 12 meses por 28%: o resultado é a folha mínima do período. Dividindo por 12, você chega ao valor mensal aproximado, lembrando que a folha soma pró-labore, salários e encargos. Numa simulação hipotética e didática, uma empresa com receita de R$ 240.000,00 em 12 meses precisaria de cerca de R$ 67.200,00 de folha no período. A conta completa inclui o DAS, o INSS de 11% e o IR retido sobre o pró-labore, porque esses custos podem consumir parte do que se ganha no DAS. O simulador de Fator R e a calculadora de pró-labore da RBO ajudam nessa conta.
14O Fator R pode variar de um mês para o outro?+
Sim. O cálculo usa sempre os 12 meses anteriores ao período de apuração, então cada mês tem o seu Fator R. Uma campanha que faz a receita disparar, ou um mês sem pró-labore, pode derrubar o percentual para menos de 28% e levar a receita de publicidade para o Anexo V naquele mês. O contrário também acontece. Por isso o acompanhamento precisa ser mensal, com revisão do pró-labore sempre que a receita muda de patamar. A causa mais comum de DAS acima do esperado é definir um valor na abertura e não revisá-lo mais.
15Qual é a alíquota do Simples Nacional para youtuber?+
Depende do anexo e da faixa de receita. Na primeira faixa, até R$ 180.000,00 em 12 meses, a alíquota nominal é de 6% no Anexo III e de 15,5% no Anexo V. Nas faixas seguintes, a alíquota efetiva sai de uma fórmula: receita de 12 meses vezes alíquota nominal, menos a parcela a deduzir, tudo dividido pela receita de 12 meses. Se parte da receita for exportação de serviços devidamente comprovada, as parcelas de PIS, Cofins e ISS saem do cálculo. Não existe uma alíquota única para youtuber. Vale a alíquota da atividade que o canal exerce.
16Mudar o CNAE reduz o imposto do criador?+
Só reduz se a mudança acompanhar uma mudança real na atividade. Trocar o código para cair num anexo mais barato, sem mudar o que se entrega às marcas, não altera a natureza do serviço, e a Receita examina a nota, o contrato e o conteúdo publicado. A Solução de Consulta Cosit nº 99/2017, por exemplo, diz que quem só publica material pronto, entregue pela marca, não exerce publicidade. Isso pode mudar o enquadramento de alguns criadores, mas a prova está no contrato. A alteração do CNAE também passa pela JUCEPI e pela Prefeitura, com reflexo no ISS e no alvará.
17Criador de conteúdo em Teresina precisa de alvará?+
Depende do grau de risco do CNAE. Em Teresina, atividades de baixo risco podem ter dispensa de alvará, enquanto as de risco médio ou alto exigem licenciamento. Quem grava em casa costuma ter atividades de baixo risco, mas a conferência é feita código por código, incluindo os CNAEs secundários, porque um único código de risco maior muda o enquadramento. A RBO consulta o grau de risco na abertura e em cada alteração de CNAE. Você também pode consultar o artigo sobre grau de risco em Teresina, que traz as taxas municipais de 2026.
Receita do exterior, publis e permutas
18YouTuber que recebe do AdSense paga PIS e Cofins?+
Depende de a receita ser ou não exportação de serviço. A Solução de Consulta Cosit nº 78/2019 foi pedida por uma empresa do Simples que recebia pelo Google AdSense. A Receita concluiu que PIS e Cofins não incidem sobre receita de serviço prestado a residente no exterior com ingresso de divisas, exceto quando o serviço é desenvolvido no Brasil e o resultado também se verifica aqui. Ela fixou o teste, sem afirmar que o AdSense é sempre exportação. Quando não dá para determinar onde o resultado se verifica, a receita deve ser declarada como mercado interno no PGDAS-D.
19Receita de plataforma estrangeira tem ISS?+
A LC nº 116/2003, art. 2º, I, afasta o ISS nas exportações de serviços. O parágrafo único, porém, deixa fora dessa regra os serviços desenvolvidos no Brasil cujo resultado aqui se verifique, mesmo com pagamento vindo do exterior. No caso do criador, a discussão é se o resultado está onde fica a empresa pagadora ou onde está o público que assiste aos anúncios. A jurisprudência não é uniforme. No REsp nº 2.075.903/SP (2ª Turma do STJ, 2023), o tribunal decidiu pela incidência em serviço executado e concluído no Brasil. Em outros julgados, como o AREsp nº 1.150.353/SP, o STJ tratou o resultado como a utilidade do serviço para o tomador. Por isso a segregação deve ser analisada contrato a contrato.
20Como comprovar que a receita é exportação de serviço?+
Guarde o contrato ou os termos da plataforma com a razão social e o país da empresa pagadora e os contratos de câmbio ou extratos que mostram a entrada das divisas. Guarde também os relatórios de receita com a audiência por país, quando a plataforma oferecer, e a nota fiscal emitida para o tomador no exterior. Todo mês, concilie o que a plataforma informou, o que entrou na conta e o que foi segregado no PGDAS-D. Sem esse conjunto, a segregação fica difícil de defender. Se ela não for aceita, a diferença é cobrada com multa e juros.
21Recebo da plataforma por uma empresa brasileira. É exportação?+
Não. Se quem paga é uma empresa com CNPJ no Brasil, o tomador do serviço está no país e a receita é de mercado interno, com PIS, Cofins e ISS dentro do DAS. O mesmo vale quando uma agência brasileira repassa a você o dinheiro de uma marca estrangeira, porque quem paga é a agência daqui. Comece conferindo o contrato ou os termos de uso do programa de criadores, que indicam a pessoa jurídica pagadora. Uma plataforma pode pagar parte das receitas por empresa estrangeira e parte por empresa brasileira, e cada parcela tem tratamento próprio.
22Como declarar no carnê-leão o dinheiro recebido do exterior?+
No sistema do Carnê-Leão, indique nas configurações que recebe rendimentos do exterior e informe o valor recebido no mês e, se houver, o imposto pago lá fora. A conversão segue a regra da Receita: o valor vira dólar dos Estados Unidos e depois reais, pela cotação de compra do Banco Central do último dia útil da primeira quinzena do mês anterior ao recebimento. O imposto é calculado pela tabela progressiva mensal e vence no último dia útil do mês seguinte. O rendimento é tributado mesmo que o dinheiro continue numa conta no exterior.
23O imposto retido pela plataforma nos Estados Unidos pode ser compensado?+
Para quem recebe no CPF, pode, no carnê-leão e na declaração anual, quando há acordo para evitar a dupla tributação ou reciprocidade de tratamento entre o Brasil e o país de origem, sempre dentro do limite legal. Segundo a Receita, para Alemanha, Estados Unidos e Reino Unido não é preciso provar a reciprocidade. Se o imposto pago lá fora passar do valor devido no mês, a diferença pode ser compensada nos meses seguintes do mesmo ano e na declaração anual. Guarde os informes de retenção emitidos pela plataforma, porque eles comprovam o valor retido.
24Permuta com marca precisa de nota fiscal?+
Em regra, sim. Quando uma marca entrega produto, hospedagem ou serviço em troca de conteúdo, há dois serviços sendo trocados, e o seu tem valor econômico. Não localizamos norma da Receita específica sobre permuta de influenciadores, e por isso a RBO adota um critério conservador: um contrato com o que cada lado entrega e o valor de mercado da troca, e nota fiscal da empresa por esse valor. A marca também precisa justificar na contabilidade dela o que recebeu. Permuta sem registro gera uma divergência visível: o conteúdo publicado com a marca e nenhuma receita correspondente na empresa do criador.
25Produto recebido de presente da marca é tributado?+
Depende de ter havido troca. Se o envio veio com algum combinado, mesmo informal, de mostrar o produto, a situação se aproxima da permuta e deve ser documentada como receita. Se a marca mandou o produto sem pedido, sem contrato e sem obrigação de divulgação, não está claro que haja receita, e não encontramos norma específica para o caso. Nessa hipótese, guarde a mensagem que mostra que o envio foi espontâneo. Em itens de valor alto, como viagens e eletrônicos, decida com o contador antes de publicar, porque a postagem com a marca pode ser vista como contrapartida.
26Comissão de afiliado entra no faturamento da empresa?+
Sim. A comissão sobre vendas feitas pelo seu link ou cupom é receita da empresa e entra no PGDAS-D do mês. Como não é publicidade em sentido estrito, ela costuma exigir um CNAE de intermediação, como o 7490-1/04, incluído como atividade secundária. A intermediação está no art. 18, § 5º-I, VII, da LC 123/2006: Anexo V, ou Anexo III com Fator R de 28% ou mais. Os relatórios do programa de afiliados, com vendas e comissões por período, servem de apoio à escrituração. Quem recebe comissões no CPF também precisa declarar esses valores, pelo carnê-leão ou na declaração anual, conforme quem faz o pagamento.
27Cachê de evento fora de Teresina paga ISS em qual cidade?+
Pela regra geral da LC nº 116/2003, o ISS é devido no município do estabelecimento prestador, que para uma empresa com sede em Teresina é Teresina. O art. 3º da mesma lei traz exceções, e alguns serviços ligados a eventos pagam o imposto no local onde o evento acontece. A resposta depende do item da lista de serviços em que o cachê se enquadra. Antes de emitir a nota de uma presença paga em Parnaíba, Picos ou São Luís, confira o código com o contador, porque o enquadramento muda o município do imposto e pode levar o contratante a reter o ISS.
Nota fiscal, pró-labore e lucros
28Como emitir nota fiscal de publi em Teresina?+
A empresa com sede em Teresina emite NFS-e pelo sistema indicado pela Prefeitura, depois de concluir a inscrição municipal na SEMF. Na nota, escolha o código de serviço da lista da LC nº 116/2003 compatível com o CNAE, como os itens 17.06 ou 17.25, conforme o caso. Descreva a campanha com quantidade e formato dos conteúdos, período de veiculação e eventual licença de imagem. Informe o CNPJ do tomador e indique que a empresa é optante pelo Simples Nacional. Envie o PDF e o XML ao financeiro da marca e guarde as vias junto com o contrato.
29Qual código de serviço usar na nota fiscal de influenciador?+
Os itens mais próximos da atividade estão no grupo 17 da lista anexa à LC nº 116/2003. O 17.06 cobre propaganda e publicidade, inclusive promoção de vendas e elaboração de materiais publicitários. O 17.25 cobre a inserção de textos, desenhos e outros materiais de propaganda e publicidade em qualquer meio, com as exceções previstas no próprio item. Vídeo sob encomenda pode ter outro enquadramento. O código precisa corresponder ao contrato e estar vinculado ao CNAE da empresa no cadastro municipal. A alíquota e o código municipal estão na tabela de ISS de Teresina publicada no blog da RBO.
30Marca de outro estado pode reter ISS da minha nota?+
Na maioria dos serviços de publicidade, o ISS é devido no município do prestador, que para a sua empresa é Teresina. Alguns municípios, porém, exigem que o prestador de fora se cadastre na prefeitura deles e, sem esse cadastro, mandam o tomador reter o imposto. O STF declarou inconstitucional essa exigência no Tema 1020 (RE 1.167.509). Se a marca retiver o ISS por falta de cadastro, o valor sai do seu pagamento e Teresina ainda cobra o imposto; converse com o contador sobre a recuperação. Antes da primeira nota, pergunte ao financeiro da marca como ele trata prestador de outra cidade. Uma marca de Timon, no Maranhão, segue a regra geral.
31Empresa do Simples sofre retenção de PIS, Cofins e CSLL na nota?+
Não. A Lei nº 10.833/2003 prevê que grandes tomadores retenham CSLL, Cofins e PIS sobre pagamentos de serviços, mas o art. 32 da mesma lei exclui dessa retenção os pagamentos a empresas optantes pelo Simples Nacional. Para isso, a nota fiscal precisa informar que a empresa é optante, e algumas marcas pedem também uma declaração assinada. Se a marca reteve tributos que não devia, o valor sai do seu caixa e precisa ser recuperado depois. Confira o valor líquido de cada pagamento com a nota emitida.
32Influenciador precisa pagar pró-labore para si mesmo?+
O sócio que trabalha na empresa deve receber pró-labore, que é a remuneração pelo trabalho, com desconto de 11% de INSS e retenção de Imposto de Renda pela tabela. Além de ser uma exigência previdenciária, o pró-labore é o principal item do Fator R, que define se a receita de publicidade fica no Anexo III ou no Anexo V. Com pró-labore zerado ou nunca revisado, a empresa pode cair no Anexo V, e o criador fica sem contribuição para a aposentadoria. O valor deve ser compatível com o trabalho e com a receita e precisa ser pago de verdade, com recibo e recolhimento.
33Distribuição de lucros do criador é isenta de Imposto de Renda?+
No Simples Nacional, os lucros distribuídos ao sócio são isentos de Imposto de Renda dentro dos limites do art. 14 da LC nº 123/2006. Sem escrituração contábil, a parte isenta fica limitada a um percentual presumido sobre a receita, descontado o IRPJ pago no DAS. Com escrituração regular, o limite passa a ser o lucro contábil apurado. Isso costuma favorecer o criador com margem alta e poucos custos. A Lei nº 15.270/2025 abriu uma discussão sobre retenção de 10% nas distribuições acima de R$ 50.000,00 por mês, tratada na pergunta seguinte.
34A retenção de 10% sobre lucros da Lei 15.270/2025 vale para empresa do Simples?+
A Receita Federal entende que sim, com base na IN RFB nº 2.299/2025 e na pergunta 10 do Perguntas e Respostas sobre lucros e dividendos. A Lei nº 15.270/2025, que inseriu o art. 6º-A na Lei nº 9.250/1995, criou a partir de 2026 retenção de 10% de IR na fonte sobre o total de lucros pagos no mês a uma mesma pessoa física, quando esse total passa de R$ 50.000,00. Boa parte dos tributaristas defende que a isenção do art. 14 da LC nº 123/2006 só poderia ser revogada por lei complementar. Há decisões de primeira instância afastando a retenção, válidas apenas para quem entrou com a ação. Se a sua empresa distribui valores nessa faixa, decida com o contador antes do pagamento.
35O criador pode receber das marcas pela empresa mesmo sendo um serviço personalíssimo?+
Sim. O art. 129 da Lei nº 11.196/2005 diz que serviços intelectuais, inclusive artísticos e culturais, personalíssimos ou não, quando prestados por sociedade, seguem apenas a legislação das pessoas jurídicas. O STF declarou a norma constitucional na ADC 66, mas registrou que a escolha pela pessoa jurídica continua sujeita ao controle de legalidade pela administração tributária. Por isso a empresa precisa ser real, com contratos com as marcas, conta bancária própria, escrituração e receita compatível com o que entrega. A Receita contesta a empresa usada só para trocar o nome no recibo.
36Preciso de contrato de licença de imagem entre mim e minha empresa?+
A lei não exige expressamente, mas o contrato ajuda. O direito de imagem é um direito da personalidade e não se transfere, mas o uso econômico dele pode ser autorizado. Num contrato desse tipo, a pessoa física licencia o nome, a imagem e a voz para a empresa explorar comercialmente. Isso mostra que as marcas contratam a empresa e que ela tem autorização para entregar as campanhas. Não localizamos norma da Receita específica sobre cessão de imagem por influenciadores. Por isso o texto deve ser preparado com o contador e, nos contratos maiores, com um advogado, para ficar coerente com a escrituração.
Regularização, reforma e atendimento
37Recebi publis no CPF por anos sem declarar. Como regularizar?+
O primeiro passo é levantar os valores recebidos mês a mês, com extratos, contratos e informes das marcas. Enquanto a Receita não inicia uma fiscalização, você pode recolher o carnê-leão em atraso com multa de mora e juros e retificar as declarações anuais dos anos envolvidos. Em geral, isso sai mais barato do que a multa de ofício aplicada depois de uma autuação. Feito isso, a RBO avalia se é hora de abrir o CNPJ para as receitas futuras. Cada caso tem prazo de decadência e cálculo próprios, e por isso a regularização começa pela análise dos documentos.
38O que muda para o criador com a reforma tributária em 2027?+
A partir de 2027, a CBS substitui PIS e Cofins dentro do DAS. O IBS substitui ICMS e ISS aos poucos, de 2029 a 2032, e até lá o ISS de Teresina continua no DAS. A LC nº 214/2025 também permite que a microempresa recolha IBS e CBS fora do DAS, pelo regime regular, com opção por semestre. Para o 1º semestre de 2027, a opção vai de 01/09/2026 a 30/10/2026, no Portal do Simples Nacional (Res. CGSN nº 186/2026, prorrogada pela Res. CGSN nº 194/2026). Recolher por fora pode interessar a quem fatura com grandes marcas, que aproveitam crédito maior, mas muda a carga e a rotina da empresa. Quem não faz nada continua com IBS e CBS dentro do DAS.
39A reforma tributária vai tributar a receita do exterior do criador?+
A Constituição, com a redação dada pela Emenda Constitucional nº 132/2023, prevê que o IBS não incide sobre exportações, e a CBS segue a mesma regra. Assim, a receita que se caracteriza como exportação de serviços continua livre desses novos tributos. A LC nº 214/2025 traz critérios próprios para caracterizar a exportação de serviços, e quem recebe de plataforma estrangeira vai precisar mostrar que a sua receita se encaixa neles. Por isso continuam necessários os documentos que hoje sustentam a exportação, como contratos e extratos de câmbio. Parte dos detalhes operacionais ainda depende de regulamentação.
40A RBO atende criador de conteúdo que mora fora do Piauí?+
Sim. A RBO Contabilidade tem sede em Teresina, atende presencialmente a capital, a Grande Teresina e Timon-MA, e atende online criadores de qualquer estado. Quem mora fora do Piauí pode manter a empresa no próprio município. Nesse caso, a inscrição municipal, a nota fiscal e o ISS seguem a legislação local, e o resto da rotina é feito à distância, com documentos digitais e certificado digital: DAS, pró-labore, Fator R, receita do exterior e obrigações acessórias. O atendimento é por WhatsApp, e-mail e reunião online, com o contador responsável acompanhando as decisões de enquadramento.
41Quanto custa a contabilidade para criador de conteúdo?+
A RBO não publica preço na internet, porque o honorário depende da operação de cada criador. Pesam o volume de notas emitidas, o número de fontes de receita, a receita do exterior que precisa ser analisada mês a mês, os funcionários e a necessidade de escrituração completa para distribuir lucros. Uma empresa que fatura só com uma plataforma tem uma rotina diferente da que emite dezenas de notas para marcas e agências. O orçamento é enviado depois de uma conversa sobre como você fatura hoje. Para pedir o seu, fale com a RBO pelo WhatsApp (86) 98840-7121.
42Que documentos levar para a primeira conversa com a RBO?+
Se você já tem empresa, leve o cartão CNPJ, os contratos com marcas, agências e plataformas, os extratos bancários e de câmbio dos últimos meses, os relatórios de receita das plataformas, as notas fiscais emitidas e os DAS pagos. Se recebe no CPF, traga as últimas declarações de Imposto de Renda e os recibos de carnê-leão, se houver. Com esse material, a RBO consegue ver o enquadramento atual, a natureza de cada receita e se há algo a regularizar. Não precisa estar tudo organizado, porque separar e conciliar essas informações faz parte do trabalho.
Fontes oficiais consultadas
9 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 18, §§ 4º-A, 5º-I, 5º-J, 14 e art. 18-A (Simples, Fator R, MEI)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 116/2003 — art. 2º, I e parágrafo único (ISS na exportação)Presidência da República · planalto.gov.br
- 03Lei nº 11.196/2005 — art. 129 (serviço intelectual e artístico prestado por PJ)Presidência da República · planalto.gov.br
- 04Lei Complementar nº 214/2025 — IBS, CBS e regras de transição para o SimplesPresidência da República · planalto.gov.br
- 05Resolução CGSN nº 140/2018 — Anexo XI (ocupações permitidas ao MEI)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 06Solução de Consulta Cosit nº 78/2019 — exportação de serviços e AdSense no SimplesReceita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 07Carnê-leão — recolhimento mensal sobre rendimentos do exteriorReceita Federal · gov.br
- 08Carnê-leão — rendimentos sujeitos e conversão de moeda estrangeiraReceita Federal · gov.br
- 09Verifique se você atende às condições para ser MEI — limite e ocupaçõesGoverno Federal · gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O), responsável técnico da RBO Contabilidade, em Teresina-PI, e tem 12 anos de profissão. Cuida da abertura, do enquadramento no Simples Nacional e da rotina fiscal de prestadores de serviço, incluindo criadores que faturam com marcas, agências e plataformas do Brasil e do exterior.
