
O que é uma consultoria para MEI e como funciona a sessão por videoconferência?
A consultoria para MEI é uma conversa técnica de uma hora, com dia e horário marcados, feita por videoconferência entre você e o contador. Você entra pelo celular ou pelo computador, de qualquer cidade do Brasil, e usa esse tempo para perguntar o que quiser sobre o seu CNPJ: quanto faturou e se isso cabe no limite, se o DAS está em ordem, quando precisa emitir nota, o que fazer se passar do teto, se vale a pena continuar MEI. A sessão é paga por hora — o valor e os horários livres a gente informa no WhatsApp — e termina com um resumo escrito do que foi tratado, na ordem do que precisa ser resolvido primeiro.
O formato existe por um motivo prático. A maior parte das dúvidas de quem é MEI não exige um contrato mensal de contabilidade: exige meia dúzia de respostas corretas, com a norma na mão, antes que o erro vire multa. Quem está começando quer saber se escolheu a ocupação certa e como emitir a primeira nota. Quem está com o CNPJ há três anos quer saber por que recebeu uma intimação, ou se aquele contrato novo com uma empresa vai estourar o limite. Uma hora resolve boa parte disso.
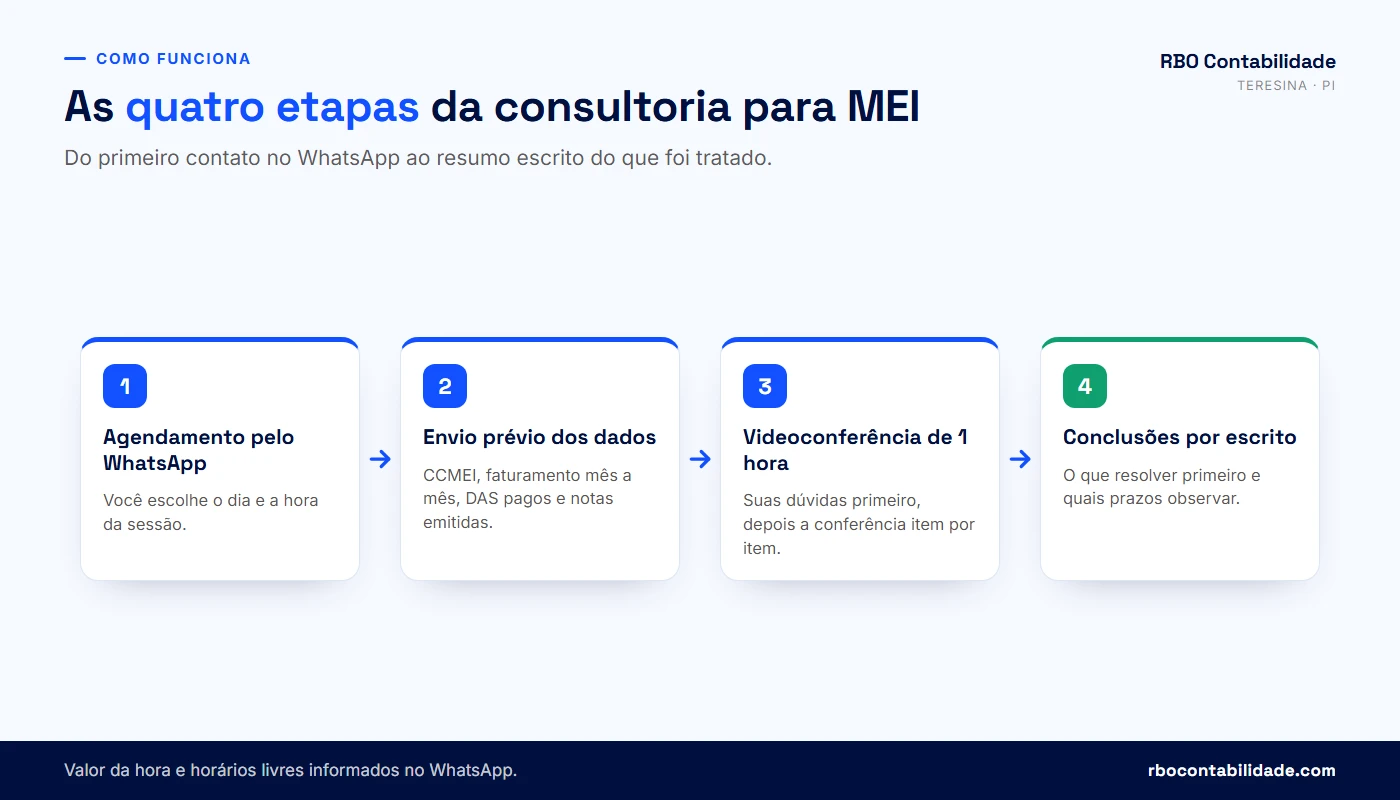
Como a sessão acontece, do agendamento ao resumo escrito
Você escreve no WhatsApp dizendo que quer a consultoria para MEI. A gente confirma o valor da hora, oferece os horários disponíveis e envia um pedido curto de informações: o CCMEI (o certificado da condição de MEI, que sai do Portal do Empreendedor), o faturamento mês a mês do ano corrente e do ano anterior, os DAS pagos e, se houver, as notas emitidas. Quanto mais desses dados chegarem antes, menos tempo da hora se gasta procurando informação na tela e mais tempo sobra para decidir.
No horário marcado, o link abre uma sala de videoconferência. Não precisa instalar programa nenhum nem ter certificado digital. A conversa segue a sua lista de dúvidas primeiro — é a sua hora — e, no que sobrar, o contador percorre a conferência técnica descrita mais adiante neste guia. Depois da sessão você recebe por escrito o que foi concluído, com os prazos que se aplicam ao seu caso e o que fica pendente de documento.
O que cabe e o que não cabe em uma consultoria de uma hora
| Cabe na consultoria | Não cabe (é outro serviço, ou exige documento) |
|---|---|
| Conferir o faturamento do ano contra o limite de R$ 81.000,00 e apontar o risco de desenquadramento | Reconstituir a escrituração de anos anteriores a partir de extratos bancários |
| Explicar como emitir NFS-e pelo Emissor Nacional e acompanhar você emitindo a primeira | Emitir suas notas todos os meses no seu lugar |
| Dizer se a sua ocupação está na lista permitida ao MEI e o que fazer se não estiver | Alterar o CNPJ, dar baixa ou fazer o desenquadramento (serviço avulso, contratado depois) |
| Mostrar como gerar o DAS em atraso, o que incide de multa e juros e em que ordem pagar | Negociar parcelamento ou defender processo administrativo |
| Comparar, com os seus números, continuar MEI e virar microempresa no Simples Nacional | Fazer a migração, abrir a folha de pagamento e assumir as obrigações mensais |
| Organizar o controle de caixa e a separação entre dinheiro pessoal e da empresa | Executar o BPO financeiro, a conciliação e o contas a pagar do mês |
A consultoria não é a contabilidade mensal e não substitui a análise dos documentos. Ela orienta, prioriza e mostra a regra aplicável. Se a conversa revelar que o caso exige execução — desenquadramento, migração para microempresa, regularização de anos em atraso —, isso vira um serviço separado, com escopo e valor próprios, que você contrata se quiser. Quem prefere começar por aí pode olhar a página de contabilidade para MEI e a de consultoria para MEI.
A sessão é individual e não é gravada por padrão. Se você quiser gravar para rever depois, avise no início: a gravação é combinada entre as duas partes, nunca feita sem aviso.
Quem ganha mais com a consultoria: quem vai abrir o MEI ou quem já tem o CNPJ há anos?
Os dois ganham, por motivos diferentes. Quem ainda vai abrir usa a hora para começar certo: escolher a ocupação correta, saber se o endereço comporta a atividade, entender que o DAS começa a vencer no mês seguinte à abertura e aprender a emitir nota antes do primeiro cliente pedir. Quem já tem o CNPJ há anos costuma chegar com um problema concreto na mão — DAS em atraso, declaração anual não entregue, faturamento encostando no teto, cliente exigindo nota fiscal — e usa a hora para medir o tamanho do problema e a ordem de conserto.
Quem está abrindo agora: acertar antes do primeiro cliente
Abrir MEI é rápido e gratuito no Portal do Empreendedor, e essa facilidade é justamente onde nascem os erros. A ocupação escolhida define o que você pode colocar na nota fiscal, se incide ISS, ICMS ou os dois, e portanto o valor do DAS. Endereço e atividade definem se a Prefeitura exige licença. E há uma condição que muita gente descobre tarde: quem é sócio, titular ou administrador de outra empresa não pode ser MEI, conforme o art. 18-A, § 4º, inciso III, da Lei Complementar nº 123/2006.
Uma hora antes da abertura também serve para uma decisão que ninguém toma sozinho com segurança: MEI é mesmo o enquadramento certo para o seu caso? Quem projeta faturar R$ 12 mil por mês no primeiro ano não cabe no MEI, e começar por ele significa desenquadramento no meio do caminho, com imposto recalculado. Quem exerce profissão regulamentada também não entra: o art. 18-A, § 4º, inciso I, da Lei Complementar nº 123/2006 afasta do SIMEI a atividade tributada na forma dos anexos de serviços da própria lei, e o § 4º-B do mesmo artigo entrega ao Comitê Gestor do Simples Nacional a definição das ocupações autorizadas — que hoje estão no Anexo XI da Resolução CGSN nº 140/2018. Na prática, a pergunta a fazer é uma só: a sua ocupação está no Anexo XI? Se não está, o caminho é a microempresa, e vale ler o guia de como abrir uma empresa em Teresina.
Quem já é MEI: o teto, a nota que o cliente pediu, o débito e o INSS
O faturamento encostando no teto quase sempre vem de fora: uma construtora fecha contrato com o prestador de serviço de manutenção no Dirceu que faturava R$ 4 mil por mês, ele passa a faturar R$ 9 mil e, em cinco meses, está no caminho do desenquadramento sem saber. O cliente pessoa jurídica que pede nota fiscal liga para quem nunca emitiu uma na vida e precisa emitir até o fim da semana. A carta da Receita chega para quem tem meses de DAS sem pagar e a declaração anual esquecida. E o pedido de salário-maternidade ou de auxílio por incapacidade revela, no pior momento, que contribuição recolhida em atraso tem regra própria na contagem de carência.
Esses casos são hipotéticos e didáticos, desenhados sobre situações que chegam aqui toda semana. Uma confeiteira em Timon que vende pela internet para clientes de vários estados quer saber se precisa emitir nota para pessoa física. Um eletricista em Picos recebe por Pix no CPF e acha que aquilo “não entra” no faturamento do CNPJ — entra, porque o que define a receita é a atividade exercida, não a conta que recebeu.
⚠️ Receita da atividade do MEI é receita do CNPJ, independentemente do meio de recebimento: dinheiro, Pix no CPF, máquina de cartão no nome pessoal ou transferência de familiar. Somar apenas o que entrou na conta empresarial não é planejamento — é declarar faturamento menor que o real, e o cruzamento de dados de cartões e de Pix pelo fisco encontra essa diferença.
Quem não precisa de uma hora de consultoria
Há casos em que a consultoria não é o serviço certo, e dizer isso faz parte do trabalho. Se a sua dúvida é “qual o valor do meu DAS deste mês” ou “como tiro o CCMEI”, a resposta está neste artigo e no Portal do Empreendedor, sem custo. Se você já sabe que precisa migrar para microempresa e só quer contratar quem faça, o caminho é pedir a proposta do serviço direto. E se o seu problema é execução repetida todo mês — emitir nota, conciliar conta, controlar recebimento —, uma hora de conversa não dá conta: quem emite nota toda semana e precisa de conciliação mensal contrata contabilidade para MEI e organização financeira.
O que cabe em uma hora de consultoria para MEI? A pauta, tema por tema
A hora se organiza em sete blocos, e o primeiro é o das suas perguntas. Depois vem a conferência técnica: faturamento contra o limite, situação do DAS e das contribuições previdenciárias, nota fiscal e clientes pessoa jurídica, ocupação registrada contra atividade real, controle de caixa e retirada do dono, e riscos com data marcada (desenquadramento, contratação de empregado, a virada de 2027). A divisão abaixo é a referência que usamos; se você chegar com muita dúvida em um bloco só, a hora inteira vai para ele.
| Bloco | Tempo de referência, dentro da hora | O que sai dali |
|---|---|---|
| 1. Suas dúvidas, na sua ordem | 10 a 15 min | Resposta direta a cada pergunta, com a norma aplicável quando houver |
| 2. Faturamento × limite anual | 10 min | Total do ano, projeção até dezembro e distância do teto de R$ 81.000,00 |
| 3. DAS, atrasos e INSS | 10 min | Meses em aberto, o que incide de multa e juros, e o que consta no CNIS |
| 4. Nota fiscal e clientes PJ | 10 min | Quando emitir, onde emitir e o que corrigir no cadastro da atividade |
| 5. Ocupação × atividade real | 5 min | Confirmação de que o que você faz está dentro da ocupação registrada |
| 6. Caixa, preço e retirada | 5 min | Como separar o dinheiro da empresa do seu e quanto sobra de fato |
| 7. Riscos com data | 5 min | Desenquadramento, segundo empregado, prazos do ano e a transição de 2027 |
Bloco 1: as suas dúvidas vêm primeiro
Vale escrever as perguntas antes, no bloco de notas do celular, mesmo as que parecem básicas. As que mais aparecem: preciso emitir nota para pessoa física? Posso ter dois CNPJ MEI? Posso contratar meu irmão sem registro? Se eu parar de faturar, paro de pagar o DAS? Quanto tempo de MEI dá direito a auxílio? Consigo financiamento com CNPJ MEI? Duas dessas já respondo aqui. Dois CNPJ MEI não é permitido: cada pessoa tem um único registro como microempreendedor individual, e ser titular, sócio ou administrador de outra empresa é justamente a vedação do art. 18-A, § 4º, inciso III, da Lei Complementar nº 123/2006. E parar de faturar não suspende o DAS: enquanto o CNPJ estiver ativo a guia continua sendo devida todo mês, porque a maior parte dela é a sua contribuição previdenciária. Quem não pretende voltar precisa dar baixa, não parar de pagar.
Bloco 2: o faturamento contra o limite, com projeção
Aqui não se olha a média mensal, se olha o acumulado do ano e a projeção até dezembro. Numa simulação hipotética, um MEI que faturou R$ 38.000,00 até junho está em ritmo de R$ 76.000,00 no ano — dentro do limite, mas com pouca folga para uma temporada forte no fim do ano. Esse cálculo simples muda decisão: aceitar ou não um contrato novo, adiar uma venda grande para janeiro, ou aceitar e já planejar a virada para microempresa em vez de ser pego pelo desenquadramento retroativo.
Bloco 3: DAS, atraso e o que o INSS registrou
O DAS do MEI não é só imposto: a maior parte dele é contribuição previdenciária. Por isso a conferência inclui olhar o extrato do CNIS pelo aplicativo Meu INSS e comparar com os DAS pagos. É comum encontrar meses pagos que não aparecem, meses em aberto que a pessoa jurava ter pago, e gente a três contribuições de completar a carência de um benefício sem saber disso.
Bloco 4: nota fiscal e clientes pessoa jurídica
Neste bloco a gente olha para quem você vende e o que o seu cadastro permite descrever na nota. Se há cliente cadastrado no CNPJ — empresa, órgão público, condomínio —, a emissão é obrigatória, e a conversa passa pelo acesso ao Emissor Nacional de NFS-e, pelo nível da sua conta gov.br e pelo cadastro do serviço, que é onde quase todo mundo trava na primeira nota. Se você vende mercadoria, o caminho é o sistema da Secretaria de Fazenda do seu estado. E se algum cliente já retém imposto da sua nota, é aqui que a gente confere se a retenção é devida.
Bloco 5: a ocupação registrada e a atividade que você exerce
A conferência é comparar o que está no seu CCMEI com o que você faz de fato no dia a dia, porque as duas coisas se afastam com o tempo: o MEI começa vendendo e passa a instalar, começa consertando e passa a revender peça. Quando a atividade nova é permitida ao MEI, a correção é incluir a ocupação no cadastro pelo Portal do Empreendedor. Quando não é, o assunto deixa de ser cadastro e passa a ser desenquadramento, com prazo para comunicar.
Bloco 6: o dinheiro da empresa e o seu
O MEI é dispensado de escrituração contábil regular, o que não significa que possa viver sem controle. Sem separar as contas, você não sabe o lucro do mês, não sabe se o preço cobre custo e não tem como provar faturamento quando o banco pedir. Nesse bloco a conversa é prática: uma conta para a empresa, uma planilha ou aplicativo simples com entradas e saídas, e um valor fixo de retirada por mês. Quem quiser aprofundar depois encontra o caminho em Minha Empresa Organizada e em BPO financeiro.
Bloco 7: os riscos que já têm data
O fechamento da hora é uma lista de datas suas: o dia 20 de cada mês para o DAS, o prazo da declaração anual em maio, o último dia útil do mês seguinte ao excesso para comunicar desenquadramento, o mês em que a sua projeção cruza o teto e, para quem pensa em crescer, o que muda a partir de 1º de janeiro de 2027 com a entrada do IBS e da CBS.
O que costuma sobrar para depois
Regularização de vários anos em atraso exige levantamento documento por documento. Migração para microempresa com folha de pagamento envolve decisão de pró-labore e enquadramento em anexo do Simples — aí a conversa continua com a calculadora de pró-labore e, para quem presta serviço, com o simulador de Fator R. E precificação com custo real costuma render uma segunda sessão inteira.
💡 Quer já chegar com a lista pronta? Manda suas dúvidas por escrito no WhatsApp antes de agendar: (86) 98840-7121. A gente confirma o valor da hora, os horários livres e o que você precisa separar antes.
Quanto o MEI paga em 2026 e o que o limite de R$ 81.000,00 significa na prática?
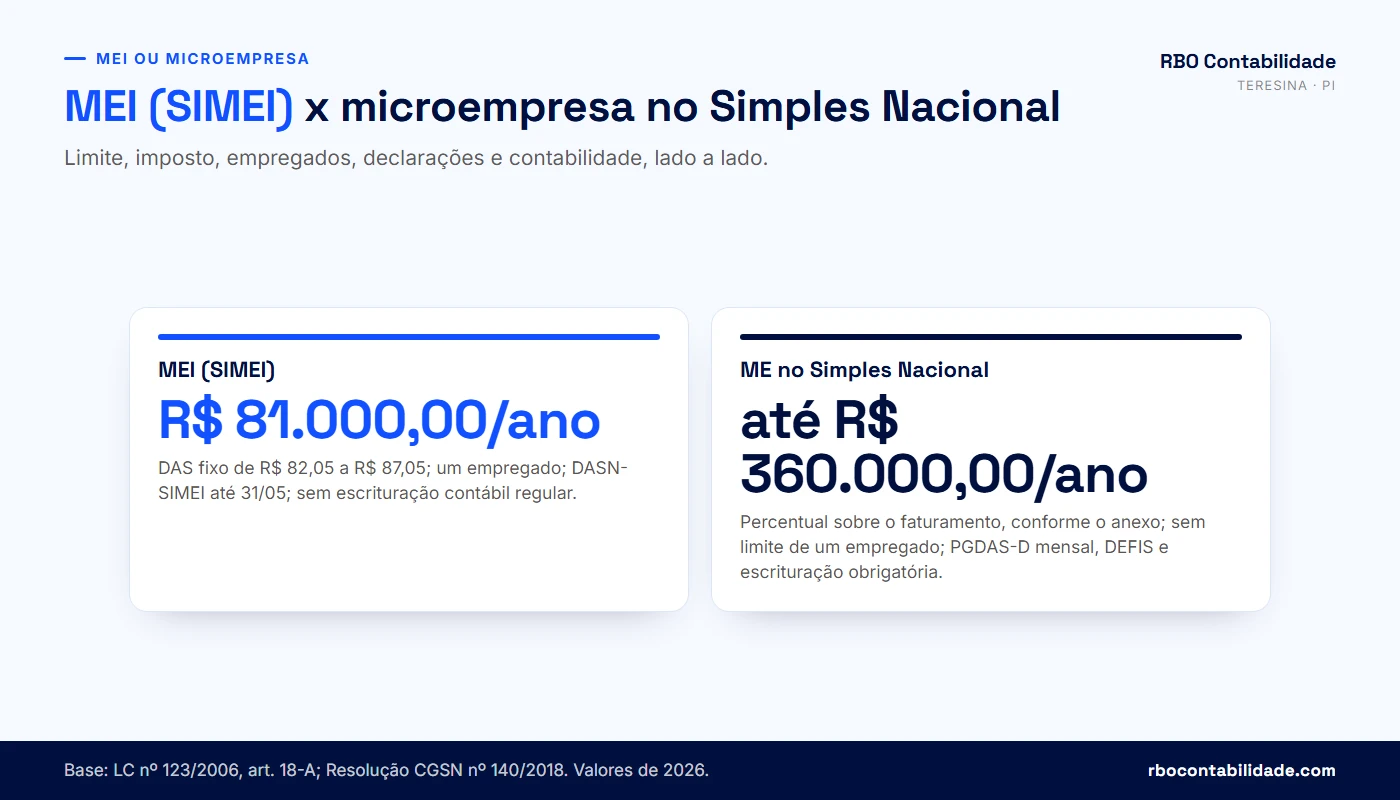
Em 2026 o MEI paga R$ 82,05 por mês se a atividade for comércio ou indústria, R$ 86,05 se for prestação de serviço e R$ 87,05 se exercer as duas, com vencimento no dia 20 de cada mês (a guia de janeiro vence em 20 de fevereiro, e assim por diante). O valor é fixo e não varia com o faturamento: ele muda quando muda o salário mínimo, porque a parte previdenciária é 5% do mínimo — com o piso de R$ 1.621,00 em 2026, isso dá R$ 81,05 de INSS. O limite de receita, por sua vez, é anual: R$ 81.000,00 por ano-calendário, e não R$ 6.750,00 por mês.
| Atividade do MEI | INSS (5% do mínimo) | ICMS | ISS | DAS em 2026 |
|---|---|---|---|---|
| Comércio ou indústria | R$ 81,05 | R$ 1,00 | — | R$ 82,05 |
| Prestação de serviços | R$ 81,05 | — | R$ 5,00 | R$ 86,05 |
| Comércio e serviços juntos | R$ 81,05 | R$ 1,00 | R$ 5,00 | R$ 87,05 |
| MEI transportador autônomo de cargas | R$ 194,52 (12% do mínimo) | R$ 1,00 ou — | R$ 5,00 ou — | de R$ 195,52 a R$ 200,52 |
Como o DAS de 2026 é formado

Salário mínimo em 2026 .................. R$ 1.621,00
INSS do MEI (5%) ....................... R$ 1.621,00 x 5%  = R$ 81,05
INSS do MEI transportador (12%) ........ R$ 1.621,00 x 12% = R$ 194,52

DAS = INSS + R$ 1,00 (ICMS, se houver comércio/indústria)
                 + R$ 5,00 (ISS, se houver serviço)
A contribuição reduzida de 5% é o que sustenta o regime e também o que limita os benefícios: ela garante aposentadoria por idade no valor de um salário mínimo, aposentadoria por incapacidade permanente, auxílio por incapacidade temporária, salário-maternidade e pensão por morte aos dependentes, mas não dá direito a benefício acima do mínimo. O auxílio-acidente fica de fora: o art. 18, § 1º, da Lei nº 8.213/1991 só o concede aos segurados dos incisos I, II, VI e VII do art. 11, e o MEI contribui como contribuinte individual. Quem quer mais do que isso precisa complementar a contribuição: a complementação está no art. 21, §§ 2º e 3º, da Lei nº 8.212/1991 (recolhimento da diferença entre os 5% pagos e 20% do salário mínimo, com juros), a que remete o art. 18-A, § 12, da Lei Complementar nº 123/2006. Uma ressalva antes de contar com isso: a aposentadoria por tempo de contribuição foi extinta pela Emenda Constitucional nº 103/2019, de modo que hoje a complementação serve à contagem recíproca com regime próprio, às regras de transição e ao valor do benefício.
O limite anual, o limite proporcional e a conta que quase ninguém faz
O teto de R$ 81.000,00 vale para o ano-calendário inteiro, de 1º de janeiro a 31 de dezembro. Faturar R$ 15.000,00 em dezembro não desenquadra ninguém se o total do ano ficou abaixo do limite. No ano de abertura, o limite é proporcional: R$ 6.750,00 multiplicados pelo número de meses entre o mês da abertura e dezembro, contando o mês de abertura como mês inteiro. Para o MEI transportador autônomo de cargas os valores são outros, fixados no art. 18-F da Lei Complementar nº 123/2006, incluído pela Lei Complementar nº 188/2021: a Resolução CGSN nº 165/2022 criou o § 1º-A do art. 100 da Resolução CGSN nº 140/2018 (limites de R$ 251.600,00 e R$ 20.966,67) e a alínea “c” do inciso I do art. 101, que fixa a contribuição em 12% do limite mínimo mensal do salário de contribuição a partir da competência abril de 2022.
Esse limite maior tem uma condição que pega muita gente: ele vale para quem tem como ocupação exclusiva o transporte rodoviário de cargas da Tabela B do Anexo XI. Exercer no mesmo ano-calendário qualquer outra ocupação permitida ao MEI, fora dessa tabela, faz o CNPJ voltar aos limites gerais — ou seja, ao teto de R$ 81.000,00 e ao proporcional de R$ 6.750,00 por mês. Quem é caminhoneiro e resolve vender peça pelo mesmo CNPJ precisa saber disso antes da primeira venda, não depois.
Limite proporcional no ano de abertura (simulação hipotética)

Abertura em 15 de setembro de 2026
Meses de atividade em 2026 ......... setembro a dezembro = 4 meses
Limite proporcional ............... 4 x R$ 6.750,00 = R$ 27.000,00

Faturou R$ 30.000,00 nesses 4 meses?
Excesso ........................... R$ 3.000,00 (11,1% acima do proporcional)
Excesso menor que 20% -> desenquadramento a partir de 1º/01/2027,
com recolhimento da diferença apurada no DASN-SIMEI.
⚠️ Passar do limite tem dois efeitos bem diferentes. Excesso de até 20% (ou seja, até R$ 97.200,00 no limite cheio) leva ao desenquadramento a partir de 1º de janeiro do ano seguinte, com a diferença de tributos calculada no próprio DASN-SIMEI pelas alíquotas dos anexos do Simples. Excesso acima de 20% desenquadra retroativamente a 1º de janeiro do ano em que o excesso aconteceu — o ano inteiro é recalculado como microempresa, conforme o art. 115 da Resolução CGSN nº 140/2018.
Em 27/09/2026 o limite continua sendo R$ 81.000,00. O PLP nº 108/2021 tramita em urgência na Câmara, com comissão especial instalada em 29/04/2026 e votação em plenário ainda pendente; o substitutivo aprovado na Comissão de Finanças e Tributação fala em R$ 144.913,41, corrigidos anualmente pelo IPCA. O Executivo enviou o PLP nº 186/2026, também em tramitação. Enquanto não houver sanção e publicação, vale o teto atual.
O DAS não é o único custo: o que mais entra na conta do MEI
Muita gente decide com base nos R$ 86,05 e esquece o resto. Se você contrata o único empregado permitido, entram 3% de contribuição previdenciária patronal sobre o salário e 8% de FGTS, recolhidos por DAE após o envio das informações no eSocial. Licença o MEI pode precisar; taxa, não — o art. 4º, § 3º, da Lei Complementar nº 123/2006 zera os custos de alvará e licença do MEI, e em Teresina a Lei Complementar nº 5.788/2022, art. 12, veda a cobrança de taxas municipais para concessão e renovação do Alvará de Funcionamento. Se o seu ramo exige certificado digital para algum portal específico, há esse custo. E há o custo de não ter controle: juros de atraso, compra mal precificada, imposto pago duas vezes.
O que já está definido para 2027, com a reforma tributária
Em 2027 a CBS passa a ser cobrada no lugar de PIS/Cofins; o IBS substitui ICMS e ISS de forma gradual entre 2029 e 2032, até a extinção dos dois em 2033 — o calendário está nas regras de transição da Lei Complementar nº 214/2025, arts. 342 a 346. Em 2026 as duas já são cobradas em alíquota de teste — 0,1% de IBS (art. 343) e 0,9% de CBS (art. 346) —, com compensação contra PIS/Cofins no mesmo período de apuração e dispensa de recolhimento para quem cumpre as obrigações acessórias (art. 348, inciso I e § 1º). Para o MEI, a mesma lei manteve o valor fixo mensal: o art. 520 da LC nº 214/2025 acrescentou o Anexo VII à LC nº 123/2006, com os valores da transição de 2027 a 2033. Em 2027 e 2028 as parcelas de consumo somam R$ 7,00 (R$ 1,00 de ICMS, R$ 5,00 de ISS, R$ 0,994 de CBS e R$ 0,006 de IBS), e daí em diante ICMS e ISS vão cedendo lugar ao IBS e à CBS. A parte previdenciária continua acompanhando o salário mínimo do ano.
A opção de apurar IBS e CBS fora da guia unificada, pelo regime regular, é dos optantes pelo Simples Nacional — o art. 41, § 3º, da LC nº 214/2025 só fala neles, enquanto os §§ 1º e 2º tratam separadamente de quem optou pelo Simples Nacional ou pelo MEI. Na prática, quem fica no SIMEI não alcança esse regime. A consequência aparece na relação com clientes pessoa jurídica: o crédito que eles aproveitam sobre a compra feita de um MEI é limitado, e empresas maiores começam a levar isso em conta na escolha do fornecedor.
A adequação do Simples Nacional e do SIMEI ao IBS e à CBS está na Resolução CGSN nº 190/2026, com efeitos, em regra, a partir de 1º de janeiro de 2027 — inclusive quanto à emissão de documento fiscal pelo MEI. Confira a nota da Receita Federal sobre a resolução e a situação do seu caso antes de decidir mudar de enquadramento por causa disso.
Quando o MEI é obrigado a emitir nota fiscal e onde emitir sem certificado digital?
O MEI é dispensado de emitir documento fiscal ao consumidor final pessoa física (art. 106, II, “a”, da Resolução CGSN nº 140/2018) e obrigado nas operações e prestações a destinatário cadastrado no CNPJ — empresa, órgão público, condomínio com CNPJ —, ressalvada a hipótese de o destinatário emitir nota fiscal de entrada (art. 106, II, “b”). Se o cliente pessoa física pedir a nota, emita: não é o art. 106 que manda, é prática comercial e é o direito do consumidor de receber o documento da compra. Quem presta serviço emite a NFS-e de padrão nacional pelo Emissor Nacional, de graça, com conta gov.br nível prata ou ouro e sem certificado digital. Quem vende mercadoria emite nota de produto pelo sistema da Secretaria de Fazenda do seu estado.
| Quem é o cliente | Emitir nota? | Onde emitir |
|---|---|---|
| Empresa (CNPJ), órgão público, condomínio | Sim, salvo se o destinatário emitir nota fiscal de entrada | NFS-e pelo Emissor Nacional (serviço) ou NF-e estadual (mercadoria) |
| Pessoa física que não pediu nota | Dispensado (art. 106, II, “a”) | — |
| Pessoa física que pediu nota | Recomendado: emita. É prática comercial e direito do consumidor, não exigência do art. 106 | Mesma via do serviço ou da mercadoria |
| Venda pela internet para outro estado | Sim quando o destinatário é cadastrado no CNPJ; para pessoa física, dispensado | NFS-e nacional (serviço) ou NF-e estadual (mercadoria) |
| Marketplace ou aplicativo que exige nota | Sim, conforme o contrato da plataforma | Mesma via, com o CNPJ do tomador quando houver |
O Emissor Nacional de NFS-e, passo a passo
Desde 1º de setembro de 2023 o MEI prestador de serviços emite a NFS-e no padrão nacional, por determinação do Comitê Gestor do Simples Nacional (Resolução CGSN nº 169/2022). O acesso é pelo portal gov.br/nfse ou pelo aplicativo NFS-e Mobile, com a mesma conta gov.br que você usa no Meu INSS. Você informa o tomador, o serviço e o valor; o sistema gera a nota válida para clientes de qualquer cidade do Brasil. Na primeira emissão, o que trava costuma ser o cadastro do serviço — e é exatamente o tipo de coisa que se resolve em cinco minutos com alguém acompanhando pela videoconferência.
Se você sair do MEI, essa parte muda de regra: ME e EPP optantes do Simples Nacional prestadoras de serviço passam a emitir obrigatoriamente pelo Emissor Nacional a partir de 1º de novembro de 2026, por força da Resolução CGSN nº 191/2026 — a mesma que revogou a Resolução CGSN nº 189/2026 e adiou a data que antes era 1º de setembro de 2026. A regra é nacional e vale pela aplicação web ou por integração via API; a Receita Federal publicou o anúncio em agosto de 2026.
O que faz o cliente recusar a nota do MEI?
A nota que descreve um serviço fora da sua ocupação registrada sai do sistema e trava depois, na conferência do cliente: o documento aponta atividade que o CNPJ não exerce formalmente — e, se a atividade real estiver fora da lista permitida ao MEI, o problema é maior do que a nota. O valor informado abaixo do contratado “para não estourar o limite” é omissão de receita, não economia. E a retenção aceita sem conferir custa dinheiro: o MEI recolhe ISS em valor fixo dentro do DAS, então retenção de ISS sobre a nota do MEI costuma ser incorreta — quando o cliente retiver, peça a base normativa que ele aplicou e traga para análise.
⚠️ Existe uma retenção que é devida e pega muita gente de surpresa: quando o MEI presta serviço de hidráulica, eletricidade, pintura, alvenaria, carpintaria ou manutenção e reparo de veículos, a contratante fica obrigada a recolher os 20% do art. 22, inciso III, da Lei nº 8.212/1991 quando não recolhe a contribuição patronal dentro do DAS — ou seja, quando é do Lucro Presumido ou do Lucro Real, ou optante do Simples tributada pelo Anexo IV; a contratante dos Anexos I, II, III e V não faz esse recolhimento. A obrigação está no art. 18-B, caput e § 1º, da Lei Complementar nº 123/2006 e no art. 113 da Resolução CGSN nº 140/2018. O § 2º do art. 18-B afasta a regra quando presentes os elementos da relação de emprego: aí a contratante responde por todas as obrigações do vínculo. Esse valor não sai do seu bolso, mas muda a negociação.
Guardar documento continua sendo obrigação
Mesmo dispensado de escrituração contábil regular, o MEI precisa guardar as notas de compra e de venda e manter o registro do faturamento mês a mês. Esse registro tem nome e regra: é o Relatório Mensal de Receitas Brutas, do Anexo X da Resolução CGSN nº 140/2018, preenchido até o dia 20 do mês seguinte, com os documentos fiscais anexados. É dele que sai o número da declaração anual. Uma pasta por ano, digital, com os relatórios, as notas emitidas, as notas de compra e os comprovantes de DAS resolve. Quando chega intimação, é essa pasta que responde por você; sem ela, sobra a sua palavra contra o cruzamento de dados do fisco.
Quais erros de MEI mais geram multa, dívida ativa e perda de benefício do INSS?
Cinco erros respondem pela maior parte dos problemas que chegam aqui: DAS pago em atraso ou não pago, DASN-SIMEI entregue fora do prazo ou não entregue, receita recebida no CPF e não somada ao CNPJ, atividade exercida fora da ocupação registrada e CNPJ abandonado sem baixa. Nenhum deles aparece de uma vez: todos acumulam silenciosamente, até o dia em que travam uma certidão, um financiamento ou um pedido de benefício no INSS.
DAS em atraso: multa, juros e o efeito no seu INSS
A guia não paga até o dia 20 continua disponível para pagamento, com os acréscimos legais dos tributos federais: multa de 0,33% por dia de atraso, limitada a 20%, e juros pela taxa Selic acumulada, na forma do art. 61 da Lei nº 9.430/1996. Em valores de MEI isso parece pouco — alguns reais por mês — e é justamente por parecer pouco que o atraso vira hábito e o hábito vira dívida ativa da União, com cobrança e restrição de certidão.
O efeito mais sério, porém, é previdenciário. As carências da Lei nº 8.213/1991, art. 25 exigem 12 contribuições mensais para auxílio por incapacidade temporária, 10 contribuições para salário-maternidade no caso do contribuinte individual e 180 contribuições para aposentadoria por idade. Para o contribuinte individual — que é o caso do MEI —, o art. 27, inciso II, da Lei nº 8.213/1991 conta a carência a partir do efetivo pagamento da primeira contribuição sem atraso. O efeito prático é este: contribuição em atraso de competência anterior à primeira paga sem atraso não conta para carência. E quem já perdeu a qualidade de segurado precisa olhar também o art. 27-A da Lei nº 8.213/1991, na redação da Lei nº 13.846/2019, que exige, a partir da nova filiação, metade dos períodos de carência dos incisos I, III e IV do art. 25 — 6 contribuições para o auxílio por incapacidade temporária e 5 para o salário-maternidade do contribuinte individual.
É comum encontrar MEI que pagou todas as guias, mas fora do prazo, e descobre no pedido do benefício que a carência não fechou. Conferir o extrato do CNIS no Meu INSS antes de pedir o benefício mostra quais competências foram registradas e quantas faltam para a carência.
DASN-SIMEI: prazo de maio e multa mínima de R$ 50,00
A declaração anual do MEI, a DASN-SIMEI, informa o faturamento do ano anterior e deve ser entregue até o último dia de maio de cada ano, conforme o art. 109 da Resolução CGSN nº 140/2018, na redação dada pela Resolução CGSN nº 183/2025. Ela é obrigatória mesmo para quem não faturou nada e mesmo para quem pagou todos os DAS em dia — o pagamento não substitui a declaração. A entrega em atraso gera a multa por atraso na entrega da declaração: 2% ao mês-calendário sobre os tributos declarados, limitada a 20%. A redução de 50% da entrega espontânea, feita antes de qualquer procedimento de ofício, é aplicada observado o piso do § 3º, de modo que o MEI que entrega em atraso espontaneamente paga a multa mínima de R$ 50,00 — o piso está no art. 38 da Lei Complementar nº 123/2006 (§ 6º, que fixa em R$ 50,00 a multa mínima do § 3º quando aplicada ao MEI; os 2%, o limite de 20% e as reduções estão no caput e nos §§ 1º e 2º do mesmo artigo). O sistema aceita a transmissão atrasada e emite a multa na hora.
| Obrigação | Prazo | O que acontece no atraso |
|---|---|---|
| DAS mensal | Dia 20 do mês seguinte | Multa de 0,33% por dia (máximo 20%) + juros Selic; risco de dívida ativa |
| DASN-SIMEI do ano anterior | 1º de janeiro até o último dia de maio | Multa de 2% ao mês-calendário, limitada a 20%; com a redução de 50% da entrega espontânea aplicada observado o piso, o MEI paga a multa mínima de R$ 50,00 |
| Comunicação de desenquadramento por excesso de receita | Último dia útil do mês seguinte ao excesso | Multa de R$ 50,00, insuscetível de redução (art. 36-A da LC nº 123/2006), e desenquadramento de ofício |
| DASN-SIMEI de situação especial (baixa do CNPJ) | Conforme o mês da baixa, segundo o manual da declaração | Mesma multa por atraso, e CNPJ que não encerra corretamente segue gerando pendência |
Receita no CPF, ocupação divergente e CNPJ abandonado
Receber por Pix na conta pessoal não retira a receita do CNPJ, e o fisco cruza informações de instituições de pagamento, cartões e notas emitidas por terceiros contra você. Exercer atividade diferente da registrada cria duas exposições ao mesmo tempo: nota fiscal com descrição incompatível e risco de a atividade real não ser permitida ao MEI. E o CNPJ parado sem baixa continua devendo DAS todos os meses — quem “só parou de usar” costuma voltar dois anos depois com 24 guias em aberto e a declaração de dois exercícios pendente.
⚠️ Encerrar o MEI exige dois atos: o pedido de baixa no Portal do Empreendedor e a DASN-SIMEI de situação especial, cujo prazo depende do mês em que a baixa ocorreu. Fazer só a baixa deixa a declaração pendente; fazer só a declaração deixa o CNPJ gerando DAS. Confira o passo a passo no manual oficial da DASN-SIMEI.
💡 Se você reconheceu dois ou mais desses erros no seu CNPJ, o primeiro passo é medir o tamanho: quantos meses, quanto de multa e o que prescreve a ordem de conserto. Isso cabe em uma hora de consultoria. Falar com um contador →
O que a consultoria consegue e o que não consegue nesses casos
A consultoria calcula, prioriza e explica. Ela não apaga multa, não obtém anistia e não garante que a Receita aceite qualquer coisa. O resultado honesto de uma hora sobre pendências é uma lista com valores aproximados, prazos reais e a sequência de pagamento e entrega que reduz risco de ofício — mais a informação, quando for o caso, de que a melhor decisão é dar baixa no CNPJ e começar de novo do jeito certo.
Quando o MEI tem que virar ME e como é a migração para o Simples Nacional?
O MEI sai do SIMEI por excesso de faturamento, por contratar o segundo empregado, por entrar como sócio, titular ou administrador de outra empresa, por passar a exercer ocupação não permitida, por abrir filial ou por opção própria. Em todos os casos há uma comunicação a fazer no Portal do Simples Nacional, com prazo, e cada hipótese produz efeito em data diferente — algumas retroativas. Os prazos e os efeitos estão no art. 115 da Resolução CGSN nº 140/2018. Sair do SIMEI não significa fechar a empresa: em regra o CNPJ continua, agora como microempresa optante pelo Simples Nacional, com tributação por percentual sobre o faturamento.
| Situação | Prazo da comunicação | A partir de quando produz efeito |
|---|---|---|
| Excesso de receita de até 20% do limite (até R$ 97.200,00 no limite cheio) | Último dia útil do mês seguinte ao excesso | 1º de janeiro do ano seguinte, com a diferença apurada no DASN-SIMEI |
| Excesso de receita acima de 20% | Último dia útil do mês seguinte ao excesso | Retroativo a 1º de janeiro do ano em que o excesso ocorreu |
| Excesso acima de 20% do limite proporcional (ano de abertura) | Último dia útil do mês seguinte ao excesso | Retroativo ao início da atividade |
| Contratação do segundo empregado | Último dia útil do mês seguinte à ocorrência | Mês seguinte ao da situação impeditiva |
| Entrada como sócio, titular ou administrador de outra empresa | Último dia útil do mês seguinte à ocorrência | Mês seguinte ao da situação impeditiva |
| Ocupação deixa de ser permitida ao MEI | Até o último dia útil do mês em que verificado o impedimento | A partir do 1º dia do mês em que a alteração do Anexo XI passa a produzir efeitos (em regra, 1º de janeiro) |
| Por opção do contribuinte | A qualquer tempo, observado o mês da comunicação | Comunicação feita em janeiro: 1º de janeiro do próprio ano. Nos demais meses: 1º de janeiro do ano seguinte |
Os dois patamares de excesso (limite cheio, simulação hipotética)

Limite anual .......................... R$ 81.000,00
Excesso de até 20% .................... até R$ 97.200,00
   -> desenquadramento em 1º/01 do ano seguinte
   -> diferença de tributos calculada no DASN-SIMEI

Faturamento acima de ................. R$ 97.200,00
   -> desenquadramento retroativo a 1º/01 do MESMO ano
   -> o ano inteiro é recalculado como microempresa no Simples Nacional
A diferença entre os dois patamares muda o valor envolvido por completo. Um MEI que fatura R$ 95.000,00 em 2026 comunica o excesso, continua MEI até dezembro e recolhe a diferença sobre o que passou do limite, apurada no próprio DASN-SIMEI. Um MEI que fatura R$ 120.000,00 no mesmo ano tem todo o faturamento de 2026 recalculado pelas alíquotas do anexo aplicável — e aí a conversa deixa de ser sobre R$ 86,05 por mês. Os dois exemplos são hipotéticos e servem para mostrar a ordem de grandeza, não para substituir cálculo com os seus números.
O único empregado permitido, e o que muda no segundo
O MEI pode contratar um único empregado, que receba exclusivamente um salário mínimo ou o piso da categoria previsto em lei ou em convenção coletiva, conforme o art. 105 da Resolução CGSN nº 140/2018. Em caso de afastamento legal desse empregado — licença-maternidade, auxílio por incapacidade — a norma permite contratar outro, inclusive por prazo determinado, enquanto durar o afastamento. Registrar o segundo empregado fora dessa exceção é hipótese de desenquadramento, e o CNPJ segue no Simples Nacional como microempresa.
Com empregado, o MEI passa a ter obrigações de folha: envio de informações pelo eSocial, recolhimento de 3% de contribuição previdenciária patronal e 8% de FGTS por DAE, férias, 13º, e o cumprimento das obrigações de FGTS na rescisão. Nada disso é impossível, mas nenhum MEI faz sozinho no primeiro mês sem errar prazo.
O que muda na prática quando o CNPJ vira microempresa
O valor fixo desaparece. No lugar dele entra apuração mensal no PGDAS-D, com alíquota efetiva conforme o anexo da atividade e a receita dos últimos 12 meses, mais a declaração anual DEFIS no lugar da DASN-SIMEI. Passa a existir escrituração contábil, definição de pró-labore do titular, e a nota fiscal deixa de ter ISS fixo — o imposto municipal passa a ser calculado por alíquota, o que em Teresina se consulta na tabela de ISS. Para quem presta serviço, entra em cena o Fator R, que define se a tributação cai no Anexo III ou no Anexo V.
Quem olha isso pela primeira vez costuma achar que “virar ME” é um castigo. Na prática é consequência de crescimento, e a comparação precisa ser feita com números: faturamento, margem, folha e anexo. Há casos em que a carga tributária proporcional sobe pouco e o CNPJ ganha capacidade de faturar sem teto; há casos em que a conta aperta e a decisão correta é reorganizar a operação antes de crescer. Quem quiser entender o regime por dentro encontra o mapa em Simples Nacional e a visão geral de tributos em tributos para pequeno empreendedor.
⚠️ Deixar de comunicar o desenquadramento obrigatório, ou comunicar fora do prazo, sujeita o MEI a multa de R$ 50,00, insuscetível de redução, na forma do art. 36-A da Lei Complementar nº 123/2006, além do desenquadramento de ofício pela autoridade administrativa. Quando o desenquadramento é de ofício por falta de condição de ingresso ou declaração inverídica na opção, os efeitos retroagem à data de entrada no regime.
O que muda para o MEI em Teresina e no Piauí: ISS, alvará, ICMS e registro?
O MEI de Teresina paga os mesmos valores nacionais — os R$ 5,00 de ISS e o R$ 1,00 de ICMS já vão dentro do DAS, e a Prefeitura não cobra ISS por alíquota sobre a nota do MEI. O que muda é o lado não tributário: inscrição municipal, licenças conforme o grau de risco da atividade e do endereço e, para quem compra mercadoria de fora do estado, a conferência da regra estadual de ICMS na entrada junto à SEFAZ-PI. O registro em si é feito no Portal do Empreendedor, e o CCMEI comprova a inscrição — não há contrato social nem ida à JUCEPI.
| Item | Como fica para o MEI | Onde confirmar |
|---|---|---|
| ISS de serviço | R$ 5,00 fixos por mês, dentro do DAS | Resolução CGSN nº 140/2018 e Anexo XI (ocupações com ISS) |
| ICMS de comércio e indústria | R$ 1,00 fixo por mês, dentro do DAS | Resolução CGSN nº 140/2018 e Anexo XI (ocupações com ICMS) |
| Registro da empresa | Portal do Empreendedor; CCMEI comprova a inscrição | gov.br/empresas-e-negocios |
| Inscrição municipal e licenças | Depende da atividade e do endereço; taxa de alvará e de licença do MEI não é cobrada | Lei nº 4.974/2016 (Código Tributário do Município de Teresina), arts. 211 a 224, e Lei Complementar nº 5.788/2022, arts. 12 e 32, em legis.teresina.pi.gov.br |
| Compra de mercadoria de outro estado | Regra estadual; confira se a sua entrada é alcançada e como o seu CNPJ está enquadrado | Art. 766 do RICMS-PI (Decreto nº 13.500/2008) e o enquadramento cadastral no CAGEP, na SEFAZ-PI |
Alvará, grau de risco e o endereço da atividade
Antes de escolher onde funcionar, confira o grau de risco do CNAE. Atividade de baixo risco tende a dispensar vistoria prévia para começar a operar; atividade de médio ou alto risco depende de licença. Em Teresina, o licenciamento obrigatório dos estabelecimentos e o Alvará de Funcionamento estão na Lei nº 4.974/2016, o Código Tributário do Município, arts. 211 a 224, que também institui a Taxa de Licença e Fiscalização para Funcionamento. Já a Lei Complementar nº 5.788/2022 dispõe sobre o licenciamento para funcionamento e a classificação de risco das atividades econômicas em Teresina, nos termos da Lei federal nº 13.874/2019: o art. 32, inciso I, prevê a suspensão do alvará quando órgão público de controle e licenciamento municipal ou estadual comunica à SEMF caso de interdição ou suspensão de atividades apurado em fiscalização; e o art. 12 veda a cobrança de taxas municipais para a concessão e a renovação do Alvará de Funcionamento e das licenças de atividade exercida por microempreendedor individual. Licença o MEI pode precisar; TLFF, não — no mesmo sentido do art. 4º, § 3º, da Lei Complementar nº 123/2006. A consulta por CNAE pode ser feita antes de qualquer protocolo — o caminho está detalhado no guia de grau de risco em Teresina, com as taxas envolvidas.
Dois detalhes de endereço aparecem muito na consultoria. O primeiro: MEI que atende na casa do cliente (eletricista, manicure, jardineiro) usa o endereço residencial como sede, e isso costuma ser aceito, mas a atividade é que define se há exigência sanitária. O segundo: MEI de alimentação — marmita, bolo, lanche — tem regra sanitária própria mesmo produzindo em casa, e essa é a pendência que mais aparece em fiscalização de bairro.
Comprar mercadoria de outro estado: o que consultar na SEFAZ-PI
No Piauí, a antecipação parcial do ICMS é exigida na entrada de mercadorias destinadas à comercialização em estabelecimentos inscritos no CAGEP, excluídos os cadastrados como contribuintes substituídos, conforme o art. 766 do RICMS-PI, o Decreto nº 13.500/2008. Se você é MEI e compra de fora do estado, são duas conferências antes da primeira nota chegar: como o seu CNPJ está enquadrado no CAGEP e se a mercadoria já está em substituição tributária, porque a resposta muda o que é cobrado na primeira unidade fazendária por onde a carga passa. Essas duas respostas se obtêm na SEFAZ-PI, no Portal da Legislação e no atendimento ao contribuinte — este guia não substitui essa consulta, e o regulamento é alterado com frequência.
Quem mora em Timon e atende em Teresina, e quem está no interior
A Grande Teresina atravessa a divisa do Piauí com o Maranhão, e é comum morar em Timon e trabalhar do lado de cá. O MEI se registra no endereço do estabelecimento, e é o município desse endereço que recebe os R$ 5,00 de ISS e concede eventual licença. Quem mora em Timon e atende clientes em Teresina segue com CNPJ maranhense, o que não impede a prestação de serviço do outro lado da ponte — muda o município das obrigações acessórias. Para quem está em Parnaíba, Picos, Floriano ou Campo Maior, a consultoria online resolve igual: a legislação do MEI é nacional e a parte municipal se confirma na Prefeitura local.
💡 Ficou em dúvida se a sua atividade exige licença no seu endereço? Manda o CNAE e o bairro no WhatsApp: (86) 98840-7121. Se a resposta couber em duas linhas, a gente responde ali mesmo; se exigir análise, aí sim vale a hora de consultoria.
A lista de ocupações muda, e isso afeta Teresina como todo o país
As ocupações permitidas ao MEI estão no Anexo XI da Resolução CGSN nº 140/2018, e essa lista é revista periodicamente pelo Comitê Gestor: ocupações entram e ocupações saem, com efeito a partir de 1º de janeiro do ano seguinte à alteração. Quem exerce uma atividade que deixou de ser permitida precisa comunicar o desenquadramento até o último dia útil do mês em que verificar o impedimento, e aí a empresa segue como microempresa. Vale conferir a sua ocupação na consulta oficial de atividades permitidas uma vez por ano, no início do ano.
Você precisa de uma consultoria agora? Marque os sinais no seu MEI
O checklist abaixo reúne os quinze sinais que mais aparecem quando um MEI chega aqui com problema. Cada item é uma pergunta de sim ou não sobre o seu próprio CNPJ, respondida em dez segundos. Marque o que reconhecer: o resultado mostra quantos sinais você somou e a leitura da faixa, e o botão do WhatsApp envia esse resumo com os itens marcados, para a conversa começar do ponto certo. A arte logo abaixo resume oito desses quinze sinais; a lista completa está no checklist interativo.
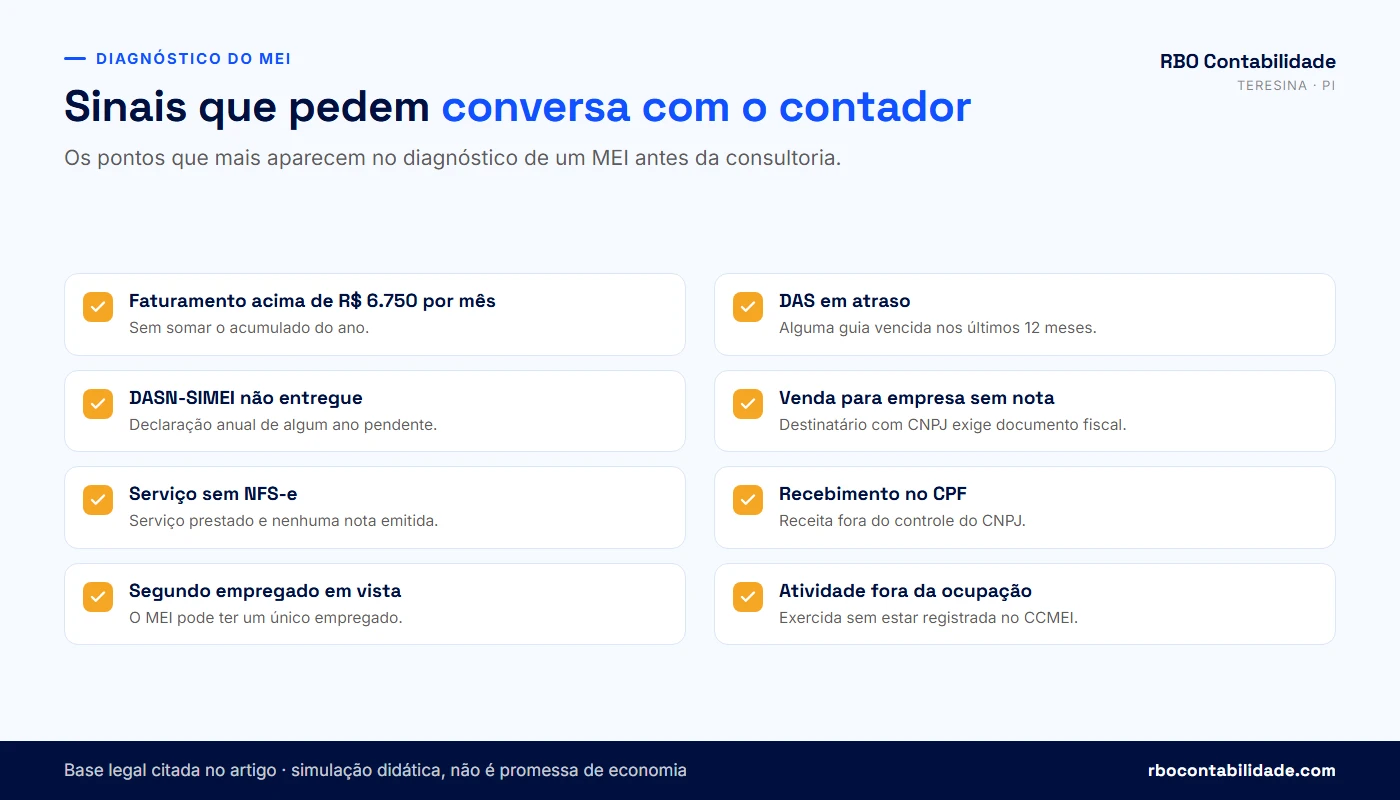
Uma observação sobre como ler o resultado. Marcar poucos itens não significa que está tudo certo — significa que os riscos mais comuns não aparecem no que você enxerga hoje. Marcar muitos não significa multa garantida: vários sinais se resolvem com uma entrega em atraso e o pagamento de uma guia. O que o checklist faz é ordenar a conversa; o que confirma cada hipótese é olhar os seus DAS, as suas notas e o seu faturamento mês a mês.
Diagnóstico do MEI em 15 sinais
Marque os sinais que você reconhece no seu CNPJ MEI hoje. O resultado mostra o grau de urgência da conversa com o contador e pode ser enviado pelo WhatsApp junto com os itens marcados.
Marque os itens acima para ver a leitura do resultado.
Importante: O resultado é uma leitura inicial e não garante economia nem regularidade. Só a análise dos seus documentos — DAS pagos, notas emitidas, faturamento mês a mês e declarações entregues — confirma cada hipótese.
Como agendar a consultoria para MEI e o que preparar antes da videoconferência?
O agendamento é pelo WhatsApp (86) 98840-7121, em quatro passos: você diz que quer a consultoria para MEI e conta em duas linhas qual é a sua situação; a gente informa o valor da hora e os horários livres; você escolhe e confirma; recebe o link da videoconferência e a lista curta do que separar. No horário marcado, uma hora de conversa com o contador responsável, e depois o resumo por escrito. Atendemos MEI de qualquer cidade do Brasil, e a conferência da parte municipal se faz junto com você, na sua Prefeitura.
O que deixar em mãos
- CCMEI atualizado (o certificado da condição de MEI, do Portal do Empreendedor)
- Faturamento mês a mês do ano corrente e do ano anterior, ainda que em planilha simples
- Comprovantes dos DAS pagos nos últimos 12 meses, ou o extrato do PGMEI
- As notas fiscais emitidas, se houver, e as notas de compra do último ano
- O recibo da última DASN-SIMEI entregue
- Extrato do CNIS pelo aplicativo Meu INSS, para quem pretende pedir benefício
- Contratos ou propostas em negociação que mudem o faturamento dos próximos meses
- Sua lista de dúvidas, escrita antes da sessão
Nenhum desses itens é impeditivo. Dá para fazer a consultoria só com o CNPJ e a memória do faturamento — só rende menos, porque parte do tempo vai para estimar o que um documento responderia em trinta segundos. Se você não tem controle de faturamento nenhum, diga isso no agendamento: nesse caso, montar o controle vira um dos assuntos da hora.
O que acontece depois da sessão
Você recebe o resumo escrito com as conclusões, os prazos aplicáveis e o que ficou pendente de documento. Daí em diante são três caminhos possíveis, e nenhum é obrigatório: você mesmo executa o que foi combinado, contrata um serviço avulso para a parte que exige execução (desenquadramento, migração para microempresa, regularização de atraso, baixa do CNPJ) ou passa a ter acompanhamento contínuo. Quem está vindo de outro escritório e quer entender como é a troca encontra o procedimento em trocar de contador.
Uma última ressalva, do mesmo tamanho da que abre este guia: a hora de consultoria entrega informação técnica e prioridade, não promessa de resultado. O DAS do MEI é fixo em lei e ninguém reduz o que a lei fixou. O que uma análise séria pode concluir é que está tudo em ordem, que há ajuste a fazer ou que existe passivo a tratar — e saber em qual dos três você está vale a conversa. Se o vocabulário ainda travar em algum ponto, o glossário dos termos que aparecem na sua empresa todo mês ajuda a chegar na sessão falando a mesma língua.
💡 Pronto para marcar? Diga o seu CNAE, o faturamento médio e a sua principal dúvida que a gente já devolve valor da hora e horários disponíveis. Falar com um contador →
Perguntas frequentes sobre consultoria para MEI
A consultoria para MEI: formato, escopo e agendamento
01O que é uma consultoria para MEI?+
É uma sessão individual de uma hora, marcada com dia e horário, em que você conversa direto com o contador sobre o seu CNPJ. Serve para tirar dúvidas e conferir a situação real da empresa: faturamento acumulado contra o limite anual, DAS pagos e em aberto, declaração anual, nota fiscal, ocupação registrada e riscos com data marcada. Ao final você recebe por escrito o que foi concluído e a ordem do que precisa ser resolvido. Não é a contabilidade mensal nem a execução de alterações no CNPJ, que são serviços separados.
02A consultoria para MEI é online? Funciona para quem mora fora de Teresina?+
Sim. A sessão é feita por videoconferência e atende MEI de qualquer cidade do Brasil, de Parnaíba e Picos a capitais de outros estados. Você precisa apenas de internet e de um celular ou computador; não é necessário instalar programa nem ter certificado digital. A legislação do MEI é nacional, então limite de faturamento, DAS, declaração anual e regras de nota fiscal valem igual em qualquer município. A parte municipal — inscrição, licenças, exigência sanitária — é conferida junto com você, na prefeitura da sua cidade, durante a própria sessão.
03Quanto custa uma hora de consultoria para MEI?+
A consultoria é cobrada por hora, e o valor é informado no WhatsApp junto com os horários disponíveis, antes de qualquer agendamento. Não publicamos honorários em artigo porque o escopo muda conforme o caso: há quem queira uma hora de orientação e há quem precise de execução depois, como desenquadramento, migração para microempresa ou regularização de atrasos, que são serviços separados com valor próprio. No primeiro contato você recebe o valor da hora, o que está incluído e o que não está, por escrito.
04A consultoria para MEI substitui o contador mensal?+
Não. A consultoria responde, orienta e prioriza dentro de uma hora; a contabilidade mensal executa o que precisa acontecer todo mês. O MEI é dispensado de escrituração contábil regular, e muita gente vive bem só com orientação pontual uma ou duas vezes por ano. Já quem emite nota com frequência, tem empregado, está perto do limite ou vai migrar para microempresa precisa de acompanhamento contínuo, porque aí surgem obrigações mensais com prazo. A própria sessão ajuda a decidir qual dos dois casos é o seu.
05Preciso ter certificado digital para participar da consultoria?+
Não. Nem para a videoconferência, nem para as tarefas mais comuns do MEI. O acesso ao Portal do Empreendedor, à emissão do DAS, à declaração anual e ao Emissor Nacional de NFS-e é feito com a conta gov.br, e para emitir nota de serviço a conta precisa estar no nível prata ou ouro. Se durante a sessão aparecer alguma exigência específica do seu ramo que peça certificado, isso é dito na hora, com o custo estimado, para você decidir depois.
06Quanto tempo dura a sessão e dá para prorrogar?+
A sessão é de uma hora, contada do horário marcado. Se no meio da conversa ficar claro que o assunto não termina nesse tempo — regularização de vários anos, migração para microempresa com folha de pagamento, precificação com custo real —, a gente avisa ainda dentro da sessão e você decide: marcar uma segunda hora, contratar o serviço específico ou seguir com o que já foi definido. Nada é cobrado sem combinar antes, e o resumo escrito cobre o que foi tratado até o fim da hora.
07Recebo alguma coisa por escrito depois da consultoria?+
Sim. Depois da sessão você recebe um resumo com as conclusões, os prazos que se aplicam ao seu caso, o que ficou pendente de documento e a ordem sugerida para resolver. Esse resumo é o que sustenta a decisão depois: serve para você executar sozinho, para levar a outro profissional ou para pedir a proposta do serviço que exige execução. O documento registra também as ressalvas, ou seja, o que foi respondido com base na sua informação verbal e ainda precisa de comprovação.
08A consultoria serve para quem ainda não abriu o MEI?+
Serve, e costuma valer mais nesse momento. Antes da abertura a hora é usada para conferir se a sua atividade está na lista de ocupações permitidas, se o MEI é mesmo o enquadramento adequado ao faturamento que você projeta, se o endereço comporta a atividade e o que a prefeitura exige, além de deixar você sabendo emitir nota antes do primeiro cliente pedir. Corrigir escolha de ocupação depois de aberto dá trabalho; escolher certo na largada custa uma conversa.
09Posso participar da videoconferência com outra pessoa?+
Pode. É comum entrar acompanhado de quem cuida do financeiro do negócio, do cônjuge que ajuda na operação ou de um filho que domina melhor os portais. Só peça para confirmar no agendamento, porque a conversa envolve dados do seu CNPJ e informação sobre faturamento. Se houver mais de uma pessoa, vale combinar antes quem faz as perguntas, para a hora não se perder em conversas paralelas. A sessão não é gravada por padrão; se quiser gravar, avise no início.
10Como eu agendo a consultoria para MEI?+
Pelo WhatsApp (86) 98840-7121. Diga que quer a consultoria para MEI e conte em duas linhas a sua situação: atividade, faturamento médio e a principal dúvida. A gente responde com o valor da hora e os horários livres; você escolhe, confirma e recebe o link da videoconferência mais a lista curta do que separar antes — CCMEI, faturamento mês a mês, DAS pagos, notas emitidas e o recibo da última declaração anual. Nada disso é impeditivo: dá para fazer a sessão só com o CNPJ, rendendo um pouco menos.
Limite de faturamento, DAS e declaração anual
11Qual é o limite de faturamento do MEI em 2026?+
O limite é de R$ 81.000,00 de receita bruta por ano-calendário, o mesmo valor desde 2018. Para o MEI transportador autônomo de cargas, o limite específico é de R$ 251.600,00 por ano. No ano em que o CNPJ é aberto, o limite é proporcional: R$ 6.750,00 multiplicados pelo número de meses de atividade, contando o mês da abertura como mês inteiro. O parâmetro é o total do ano, não a média mensal: faturar acima de R$ 6.750,00 em um mês não desenquadra ninguém se o ano fechar dentro do limite.
12O limite do MEI é mensal ou anual?+
É anual, de 1º de janeiro a 31 de dezembro. Os R$ 6.750,00 que circulam como se fossem um teto mensal são apenas o resultado da divisão do limite anual por doze, e servem como referência de acompanhamento. Quem tem sazonalidade forte — vendas concentradas no fim do ano, temporada de festas, safra — pode faturar bem mais em alguns meses e bem menos em outros sem qualquer problema, desde que o acumulado do ano respeite os R$ 81.000,00. O que importa é somar o ano, mês a mês, e projetar até dezembro.
13Quanto o MEI paga de DAS em 2026?+
Em 2026 o DAS é de R$ 82,05 para comércio e indústria, R$ 86,05 para prestação de serviços e R$ 87,05 para quem exerce as duas atividades. A maior parte é contribuição previdenciária: 5% do salário mínimo de R$ 1.621,00, ou R$ 81,05. Sobre isso somam-se R$ 1,00 de ICMS, quando há comércio ou indústria, e R$ 5,00 de ISS, quando há serviço. O MEI transportador autônomo de cargas contribui com 12% do mínimo, o que leva a guia para a faixa de R$ 195,52 a R$ 200,52.
14Por que o valor do DAS do MEI muda todo ano?+
Porque a parte previdenciária é um percentual do salário mínimo, e o mínimo é reajustado anualmente. Quando o piso sobe, os 5% sobem na mesma proporção e a guia acompanha. As parcelas de ICMS e ISS, de R$ 1,00 e R$ 5,00, são valores fixos e não mudam com o reajuste. Por isso não faz sentido guardar o valor do DAS de um ano para usar no seguinte: em janeiro o valor novo já está disponível no aplicativo MEI e no Portal do Simples Nacional, na geração da guia.
15Quando vence o DAS do MEI?+
No dia 20 do mês seguinte ao da competência: a guia de janeiro vence em 20 de fevereiro, a de fevereiro em 20 de março, e assim por diante. Quando o dia 20 cai em fim de semana ou feriado, o pagamento é feito no primeiro dia útil seguinte. Você pode gerar as guias do ano inteiro de uma vez no Portal do Simples Nacional ou no aplicativo MEI, e também pagar por débito automático. Quem viaja muito ou esquece com frequência resolve o problema deixando o débito programado.
16O que acontece se eu pagar o DAS em atraso?+
A guia continua disponível, agora com multa de 0,33% por dia de atraso, limitada a 20%, e juros pela taxa Selic acumulada, conforme as regras gerais dos tributos federais. Em valores de MEI o acréscimo parece pequeno, e é justamente por isso que o atraso vira hábito: acumulado por meses, o débito é encaminhado para inscrição em dívida ativa da União, com cobrança e restrição de certidão. Há ainda o efeito previdenciário, porque contribuição recolhida fora do prazo tem regra própria na contagem de carência para benefícios.
17Qual é o limite do MEI no ano em que eu abri o CNPJ?+
É proporcional aos meses de atividade: R$ 6.750,00 por mês, contando o mês da abertura como mês completo. Quem abriu em setembro tem quatro meses até dezembro e, portanto, limite de R$ 27.000,00 naquele ano. Passar desse valor produz os mesmos dois patamares do limite cheio: excesso de até 20% leva ao desenquadramento a partir de 1º de janeiro do ano seguinte, e excesso acima de 20% do proporcional desenquadra retroativamente ao início da atividade, com o período inteiro recalculado como microempresa.
18Qual é o limite do MEI caminhoneiro?+
O MEI transportador autônomo de cargas tem limite de R$ 251.600,00 por ano, com valor proporcional de R$ 20.966,67 por mês de atividade no ano de abertura. A contrapartida está na contribuição previdenciária, que é de 12% do salário mínimo em vez de 5%: em 2026 isso corresponde a R$ 194,52, e o DAS total fica entre R$ 195,52 e R$ 200,52, conforme incidam ICMS, ISS ou os dois. As demais obrigações são as mesmas: guia mensal até o dia 20 e declaração anual até 31 de maio.
19O MEI paga imposto sobre o lucro ou sobre o faturamento?+
Nem um nem outro. O MEI paga valor fixo mensal, que não varia com faturamento nem com lucro: são os R$ 82,05, R$ 86,05 ou R$ 87,05 de 2026, conforme a atividade. O faturamento importa para outra coisa — para saber se você continua cabendo no limite anual de R$ 81.000,00. Quando o CNPJ passa a microempresa no Simples Nacional, a lógica muda por completo: a tributação passa a ser um percentual aplicado sobre a receita do mês, conforme o anexo da atividade.
20Preciso pagar o DAS mesmo sem faturar nada no mês?+
Sim. O DAS é devido enquanto o CNPJ estiver ativo, independentemente de ter havido faturamento. A parcela maior da guia é contribuição previdenciária do titular, e é ela que mantém a sua cobertura no INSS e a contagem de carência. Quem parou de trabalhar e não pretende voltar precisa dar baixa no CNPJ, e não simplesmente parar de pagar: o cadastro ativo continua gerando guias mensais e a declaração anual continua sendo exigida, mesmo com faturamento zero.
21O limite do MEI vai aumentar?+
Até 27/09/2026 nenhuma mudança foi sancionada: o limite em vigor é R$ 81.000,00. O PLP 108/2021 teve urgência aprovada na Câmara em 17/03/2026 e comissão especial instalada em 29/04/2026. O texto vindo do Senado eleva o teto para R$ 130.000,00; o substitutivo aprovado na Comissão de Finanças e Tributação fala em R$ 144.913,41, corrigidos anualmente pelo IPCA, e os dois autorizam o MEI a contratar até dois empregados. A votação em plenário continua pendente, e o Executivo enviou o PLP nº 186/2026, também em tramitação. Enquanto não houver sanção e publicação, vale a regra atual, inclusive o desenquadramento de quem estourar o limite este ano.
22O que é a DASN-SIMEI e quem precisa entregar?+
É a declaração anual do MEI, em que você informa o faturamento do ano anterior, separando receita de comércio e indústria da receita de serviços, e diz se teve empregado. A entrega vai de 1º de janeiro a 31 de maio e é obrigatória para todo MEI, inclusive quem não faturou nada e quem pagou todos os DAS em dia — o pagamento mensal não substitui a declaração. A transmissão é gratuita, feita no Portal do Simples Nacional ou no Portal do Empreendedor, e não gera imposto adicional.
23Perdi o prazo de 31 de maio da declaração anual do MEI. O que faço?+
Entregue o quanto antes, mesmo fora do prazo. O sistema aceita a transmissão atrasada e aplica na hora a multa por atraso na entrega: 2% ao mês-calendário sobre os tributos declarados, limitada a 20%. A redução de 50% da entrega espontânea, feita antes de qualquer procedimento de ofício, é aplicada observado o piso legal, de modo que o MEI que entrega em atraso espontaneamente paga a multa mínima de R$ 50,00. Quanto mais tempo passa, maior o valor e maior o risco de o CNPJ ficar irregular, o que trava certidão e pode levar à suspensão da inscrição.
24Dinheiro que recebi por Pix no meu CPF conta para o limite do MEI?+
Conta, se for pagamento pela atividade do seu MEI. O que define a receita é a atividade exercida, não a conta que recebeu o dinheiro: Pix no CPF, dinheiro em espécie, máquina de cartão no nome pessoal ou transferência feita por um familiar do cliente entram no faturamento do CNPJ e vão na declaração anual. Declarar só o que passou pela conta empresarial é omissão de receita, e o cruzamento de dados de instituições de pagamento, cartões e notas emitidas por terceiros costuma encontrar a diferença.
Nota fiscal, ocupações e clientes
25O MEI é obrigado a emitir nota fiscal?+
Sempre que o cliente é pessoa jurídica — empresa, órgão público ou condomínio com CNPJ — a nota é obrigatória. Para cliente pessoa física a emissão é dispensada, mas se essa pessoa pedir a nota, aí ela passa a ser obrigatória. Na prática vale emitir sempre que houver contrato, garantia ou pagamento por transferência, porque a nota é o documento que comprova a receita e protege você em caso de discussão com o cliente. Guardar as notas emitidas e as de compra continua sendo obrigação, mesmo sem escrituração contábil.
26Como o MEI emite NFS-e sem certificado digital?+
Pelo Emissor Nacional de NFS-e, no endereço gov.br/nfse, ou pelo aplicativo NFS-e Mobile. O acesso é feito com a conta gov.br em nível prata ou ouro, sem certificado digital e sem custo. Você informa o tomador, descreve o serviço e lança o valor; a nota vale para clientes de qualquer município do país. O MEI prestador de serviços está obrigado a esse padrão nacional desde 1º de setembro de 2023. Quem nunca emitiu costuma travar no cadastro do serviço, o que se resolve em poucos minutos com alguém acompanhando pela videoconferência.
27Posso ter mais de uma atividade no meu CNPJ MEI?+
Pode. O MEI registra uma ocupação principal e pode acrescentar ocupações secundárias, desde que todas estejam na lista permitida. O limite anual de R$ 81.000,00 continua sendo do CNPJ inteiro, somando tudo o que você faz. Duas consequências práticas: você só pode emitir nota das atividades que estão registradas no cadastro, e se uma delas tiver ICMS e outra ISS, a guia passa a incluir as duas parcelas, o que em 2026 significa R$ 87,05 por mês em vez de R$ 82,05 ou R$ 86,05.
28Consultoria empresarial pode ser MEI?+
Em regra, não. A lista de ocupações permitidas ao MEI não contempla consultoria empresarial genérica, e a lei veda o enquadramento de quem exerce atividade intelectual de natureza técnica, científica, desportiva, artística ou cultural que constitua profissão regulamentada. Quem trabalha com consultoria, assessoria ou profissão regulamentada normalmente precisa abrir microempresa, em regra no Simples Nacional. Antes de decidir, confirme a sua atividade específica na consulta oficial de ocupações permitidas, porque algumas ocupações próximas e bem delimitadas constam da lista enquanto a consultoria em si não consta.
29O que acontece se eu emitir nota de um serviço que não está no meu CNPJ?+
A nota sai, mas descreve uma atividade que o seu cadastro não registra, o que gera inconsistência entre o documento fiscal e o CNPJ. O risco maior aparece quando a atividade realmente exercida não é permitida ao MEI: nesse caso existe hipótese de desenquadramento, com efeito retroativo se o cadastro foi feito com informação que não correspondia à realidade. A correção é simples quando a ocupação é permitida — basta incluir a atividade no cadastro pelo Portal do Empreendedor antes de continuar emitindo.
30A empresa que me contrata pode retinger ISS da minha nota de MEI?+
O MEI recolhe o ISS em valor fixo de R$ 5,00 dentro do DAS, e não por alíquota sobre o serviço prestado. Por isso, retenção de ISS sobre nota de MEI costuma ser indevida. Se o seu cliente retiver, peça por escrito a norma municipal que ele aplicou e traga para análise antes de aceitar o desconto no recebimento. Há municípios com regras próprias de cadastro e de declaração para tomadores de serviço, e distinguir exigência cadastral de retenção de imposto evita perder dinheiro sem necessidade.
31É verdade que a empresa que contrata MEI de elétrica ou pintura recolhe 20% de INSS?+
Depende de quem contrata. Nos serviços de hidráulica, eletricidade, pintura, alvenaria, carpintaria e manutenção ou reparo de veículos, a contratante recolhe os 20% do art. 22, III, da Lei nº 8.212/1991 quando não paga a contribuição patronal dentro do DAS — ou seja, quando é do Lucro Presumido ou do Lucro Real, ou optante do Simples tributada pelo Anexo IV. A contratante dos Anexos I, II, III e V não faz esse recolhimento. A regra está no art. 18-B, caput e § 1º, da Lei Complementar nº 123/2006 e no art. 113 da Resolução CGSN nº 140/2018, e o § 2º do art. 18-B a afasta quando presentes os elementos da relação de emprego.
32Minha ocupação saiu da lista permitida ao MEI. O que eu faço?+
A lista de ocupações do MEI é revista periodicamente pelo Comitê Gestor do Simples Nacional, e ocupações que saem deixam de ser permitidas a partir de 1º de janeiro do ano seguinte à alteração. Quem exerce uma dessas atividades precisa comunicar o desenquadramento do SIMEI no prazo previsto e passa a ser tributado como microempresa no Simples Nacional, mantendo o mesmo CNPJ. Vale conferir a sua ocupação na consulta oficial no início de cada ano, para não descobrir a mudança meses depois, por intimação.
INSS, empregado e benefícios
33Que benefícios do INSS o MEI tem pagando 5%?+
A contribuição de 5% do salário mínimo dá direito a aposentadoria por idade no valor de um salário mínimo, aposentadoria por incapacidade permanente, auxílio por incapacidade temporária, salário-maternidade e pensão por morte aos dependentes, observadas as carências de cada benefício. O auxílio-acidente não entra: o art. 18, § 1º, da Lei nº 8.213/1991 só o concede aos segurados dos incisos I, II, VI e VII do art. 11, e o MEI contribui como contribuinte individual. Essa alíquota reduzida também não alcança a aposentadoria por tempo de contribuição nem benefício acima do mínimo. Quem quer mais cobertura precisa complementar a contribuição, que tem regra própria.
34Quanto tempo de MEI preciso para ter direito a salário-maternidade?+
Para o contribuinte individual, que é o caso do MEI, a lei exige carência de dez contribuições mensais para o salário-maternidade. Para auxílio por incapacidade temporária a carência é de doze contribuições, e para aposentadoria por idade são cento e oitenta. Essas contagens consideram contribuições válidas, e recolhimento feito fora do prazo tem tratamento próprio na contagem. Antes de contar com o benefício, confira o extrato do CNIS no aplicativo Meu INSS: é ali que você vê quais meses foram efetivamente registrados.
35Pagar o DAS atrasado conta para a carência do INSS?+
Pagar regulariza o débito, mas a contagem de carência de contribuição recolhida fora do prazo segue regra específica da legislação previdenciária, e não é automática como muita gente imagina. É comum encontrar MEI que pagou tudo, só que atrasado, e descobre no pedido do benefício que a carência não fechou como esperava. Por isso a orientação prática é sempre a mesma: manter o DAS em dia, de preferência em débito automático, e conferir o extrato do CNIS antes de precisar do benefício, não depois.
36O MEI pode se aposentar por tempo de contribuição?+
A aposentadoria por tempo de contribuição foi extinta pela Emenda Constitucional nº 103/2019, então a pergunta hoje é outra: a contribuição de 5% do salário mínimo dá acesso à aposentadoria por idade no valor de um salário mínimo, não a benefício acima do mínimo. Para levar esse tempo às regras de transição, à contagem recíproca com regime próprio ou ao cálculo do valor, é preciso complementar a contribuição na forma do art. 21, §§ 2º e 3º, da Lei nº 8.212/1991 — a diferença entre os 5% pagos e 20% do salário mínimo, com juros. Quem contribuiu antes como empregado ou autônomo tem histórico que também conta, e a análise precisa olhar o CNIS inteiro.
37O MEI pode contratar funcionário?+
Pode contratar um único empregado, que receba exclusivamente um salário mínimo ou o piso da categoria previsto em lei federal, estadual ou em convenção coletiva. Se esse empregado entrar em afastamento legal, como licença-maternidade ou auxílio por incapacidade, a norma permite contratar outro enquanto durar o afastamento, inclusive por prazo determinado. Registrar um segundo empregado fora dessa exceção é hipótese de desenquadramento do SIMEI, com efeito a partir do mês seguinte, e o CNPJ segue no Simples Nacional como microempresa.
38Quanto custa o funcionário do MEI?+
Além do salário, o MEI recolhe 3% de contribuição previdenciária patronal sobre a remuneração e 8% de FGTS, por meio de guia própria gerada depois do envio das informações no eSocial. Entram ainda férias com um terço, décimo terceiro, e as obrigações de FGTS na rescisão, que têm prazo curto. Nada disso é impossível de administrar, mas envolve prazos mensais que não existiam antes da contratação, e é o ponto em que a maioria dos MEI passa a precisar de acompanhamento contábil regular.
39Como confiro se as minhas contribuições como MEI estão registradas?+
Pelo aplicativo ou site Meu INSS, no extrato de contribuições do CNIS. Ali aparecem os meses reconhecidos e o valor de cada um. A conferência que recomendamos é comparar esse extrato com os DAS que você pagou: é frequente encontrar mês pago que não consta, mês em aberto que a pessoa jurava ter pagado e gente a duas ou três contribuições de completar a carência de um benefício sem saber. A checagem leva poucos minutos e evita descobrir o problema no momento do pedido.
Desenquadramento, migração para ME e Teresina
40O que acontece se eu passar do limite do MEI?+
Depende do tamanho do excesso. Se o faturamento passar o limite em até 20% — até R$ 97.200,00 no limite cheio —, você comunica o desenquadramento, continua MEI até dezembro e recolhe a diferença de tributos apurada na própria declaração anual, pelas alíquotas dos anexos do Simples Nacional. Se o excesso for maior que 20%, o desenquadramento retroage a 1º de janeiro do ano em que o excesso ocorreu, e o faturamento do ano inteiro é recalculado como microempresa. A diferença entre os dois cenários é grande em valor.
41Como comunico o desenquadramento do SIMEI?+
A comunicação é feita no Portal do Simples Nacional, no serviço de desenquadramento. No caso de excesso de receita, o prazo é até o último dia útil do mês seguinte àquele em que o excesso se verificou; nas situações de vedação, como a contratação do segundo empregado, o prazo é o último dia útil do mês seguinte à ocorrência. Deixar de comunicar, ou comunicar fora do prazo, sujeita o MEI à multa de R$ 50,00 prevista no art. 36-A da Lei Complementar nº 123/2006, insuscetível de redução, além do desenquadramento feito de ofício pela administração tributária.
42Virar ME significa fechar o MEI e abrir outro CNPJ?+
Não. O CNPJ é o mesmo: o que muda é o regime de recolhimento. O desenquadramento do SIMEI encerra o valor fixo mensal, e a empresa segue como microempresa optante pelo Simples Nacional, com apuração mensal por percentual sobre o faturamento. A razão social, a inscrição e o histórico continuam. O que aparece de novo são obrigações mensais e anuais, escrituração contábil, definição de pró-labore do titular e, para prestadores de serviço, a discussão de anexo, que depende da relação entre folha e receita.
43O que muda no dia a dia quando o MEI vira microempresa?+
O valor fixo desaparece e entra a apuração mensal no PGDAS-D, com alíquota efetiva conforme o anexo da atividade e a receita dos últimos doze meses. A declaração anual passa a ser a DEFIS, no lugar da DASN-SIMEI. Surgem escrituração contábil, definição de pró-labore e, havendo empregados, folha de pagamento completa. Na nota fiscal, o ISS deixa de ser valor fixo e passa a ser calculado por alíquota municipal. É mais obrigação, com a contrapartida de poder faturar sem o teto de R$ 81.000,00.
44O MEI em Teresina precisa de alvará?+
Depende da atividade e do endereço. Atividade classificada como de baixo risco tende a dispensar vistoria prévia para começar a operar; atividade de médio ou alto risco depende de licença, e funcionar sem ela expõe o estabelecimento a interdição e multa aplicadas pelo município. A consulta do grau de risco por CNAE é feita antes de qualquer protocolo e antes de fechar contrato de ponto comercial. Atividades de alimentação têm exigência sanitária própria, inclusive quando a produção acontece na residência do próprio MEI.
45O MEI de Teresina paga ISS à Prefeitura?+
Paga, mas dentro do DAS: são R$ 5,00 fixos por mês para as ocupações com incidência de ISS, repassados ao município. A Prefeitura não cobra ISS por alíquota sobre a nota do MEI, e por isso retenção de ISS em nota de MEI costuma ser indevida. O que pode existir são exigências não tributárias, como inscrição municipal, licenciamento conforme o grau de risco e taxas de licença. Quando o CNPJ deixa o SIMEI e vira microempresa, o ISS passa a ser calculado por alíquota, conforme o serviço.
46Moro em Timon e atendo clientes em Teresina. Onde registro o MEI?+
No endereço do seu estabelecimento, que é onde a atividade se organiza — no caso, Timon. É o município desse endereço que recebe os R$ 5,00 de ISS embutidos no DAS e que concede eventual licença de funcionamento. Ter CNPJ maranhense não impede prestar serviço do outro lado da ponte, em Teresina: muda apenas o município das obrigações acessórias e do licenciamento. Se você pretende abrir ponto fixo em Teresina, aí a conversa é outra, porque passa a existir estabelecimento no Piauí.
47Como encerro o MEI corretamente?+
O encerramento exige dois atos. O primeiro é o pedido de baixa no Portal do Empreendedor, que é gratuito e não depende de certidão negativa. O segundo é a entrega da declaração anual de situação especial, cujo prazo varia conforme o mês em que a baixa ocorreu. Fazer só a baixa deixa a declaração pendente; entregar só a declaração deixa o CNPJ ativo, gerando DAS todos os meses. Débitos anteriores não desaparecem com a baixa: continuam em cobrança no CPF do titular e precisam ser tratados.
48O que muda para o MEI com a reforma tributária em 2027?+
A Lei Complementar nº 214/2025 inicia a cobrança do IBS e da CBS em 2027 e manteve o MEI com valor fixo mensal, com os montantes da transição definidos em anexo próprio: o ISS e o ICMS que hoje compõem a guia vão cedendo lugar aos dois novos tributos ao longo dos anos seguintes. A opção de apurar IBS e CBS fora da guia unificada, criada para microempresa e empresa de pequeno porte, não alcança quem permanece no SIMEI. Os detalhes seguem em regulamentação pelo Comitê Gestor do Simples Nacional.
Nota fiscal, ocupações e clientes
49A empresa que me contrata pode reter ISS da minha nota de MEI?+
O MEI recolhe o ISS em valor fixo de R$ 5,00 dentro do DAS, e não por alíquota sobre o serviço prestado. Por isso, retenção de ISS sobre nota de MEI costuma ser indevida. Se o seu cliente retiver, peça por escrito a norma municipal que ele aplicou e traga para análise antes de aceitar o desconto no recebimento. Há municípios com regras próprias de cadastro e de declaração para tomadores de serviço, e distinguir exigência cadastral de retenção de imposto evita perder dinheiro sem necessidade.
Fontes oficiais consultadas
11 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 18-A: MEI, SIMEI, limite de receita bruta e vedaçõesPresidência da República · planalto.gov.br
- 02Lei Complementar nº 214/2025 — IBS, CBS e valores fixos do MEI na transição a partir de 2027Presidência da República · planalto.gov.br
- 03Resolução CGSN nº 140/2018 — arts. 100 a 118: opção pelo SIMEI, empregado único, DASN-SIMEI e desenquadramentoComitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 04Anexo XI da Resolução CGSN nº 140/2018 — ocupações permitidas ao MEI, com incidência de ISS e ICMSComitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 05Manual da Declaração Anual Simplificada para o MEI — preenchimento, retificação e situação especialReceita Federal · receita.fazenda.gov.br
- 06MEI tem até 31 de maio para entregar a declaração anual — prazo, obrigatoriedade e multaReceita Federal · gov.br
- 07Portal do Simples Nacional — PGMEI, DASN-SIMEI e desenquadramento do SIMEIReceita Federal · receita.fazenda.gov.br
- 08Declaração Anual de Faturamento (DASN-SIMEI) — página oficial de serviço do microempreendedorMinistério do Desenvolvimento, Indústria, Comércio e Serviços · gov.br
- 09Ocupações permitidas ao MEI — consulta oficial por atividadeMinistério do Desenvolvimento, Indústria, Comércio e Serviços · gov.br
- 10Emissor Nacional de NFS-e — emissão gratuita com conta gov.br, usada pelo MEI de serviçosReceita Federal · gov.br
Município de Teresina
- 11Legislação municipal de Teresina — consulta a normas de ISS, inscrição municipal e licençasCâmara Municipal de Teresina · legis.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O), responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Atende microempreendedores individuais e micro e pequenas empresas do Simples Nacional em Teresina, na Grande Teresina, no interior do Piauí e, de forma online, em todo o Brasil. Escreve neste blog sobre limite do MEI, DAS, nota fiscal, desenquadramento e a virada para microempresa, sempre com a norma e o prazo à vista.
