
O que a contabilidade de um gestor de tráfego tem de diferente?
A contabilidade de um gestor de tráfego difere da de um prestador de serviço comum em três pontos. O CNAE registrado define se o Simples Nacional cobra pelo Anexo III ou pelo Anexo V. A folha de pagamento, pelo Fator R, pode tirar a empresa do Anexo V. E a verba de anúncios dos clientes pode virar faturamento do gestor se for paga em nome dele. Os três pontos se resolvem com documentos (contrato social, contrato com o cliente e configuração da conta de anúncio) e não com um cálculo feito às pressas no dia do DAS.
O modelo de negócio também é diferente. O gestor ou a agência de performance cobra um fee mensal fixo, às vezes com uma parte variável por resultado ou por percentual sobre o investimento em mídia. Os clientes costumam estar espalhados: um e-commerce em São Paulo, uma clínica no bairro de Fátima, em Teresina, um infoprodutor no Sul. A equipe é enxuta, muitas vezes o próprio sócio e um ou dois freelancers. As despesas se concentram em assinaturas de ferramentas pagas no cartão, várias delas cobradas do exterior.
Os erros que mais chegam ao escritório acontecem antes do cálculo do DAS: gestor registrado como MEI numa ocupação que não descreve o trabalho; conta de anúncio do cliente paga com o cartão pessoal do gestor; nota fiscal emitida com o valor do serviço somado ao da mídia; empresa no Anexo V sem ninguém olhar o Fator R; e o sócio que nunca teve pró-labore e retira dinheiro da conta da empresa conforme a necessidade do mês.
| Ponto da operação | O que a contabilidade confere | Onde isso pesa |
|---|---|---|
| Atividade exercida | Se o CNAE e o código de serviço da nota descrevem o que você faz | Anexo do Simples, ISS e alvará |
| Folha e pró-labore | Quanto foi pago a pessoas físicas nos últimos 12 meses | Fator R (Anexo III ou V) |
| Verba de mídia | Em nome de quem a plataforma contrata e cobra | Receita bruta, faixa do DAS e limites do Simples |
| Contratos recorrentes | Escopo, fee, variável, reajuste e forma de pagar a mídia | Prova da receita e da natureza do valor |
| Retirada do sócio | Pró-labore com INSS e lucros com lastro contábil | IRPF, INSS e retenção de 10% sobre lucros |
Gestor solo e agência com equipe passam pelas mesmas regras, mas em pontos diferentes. O gestor solo costuma esbarrar no MEI e no pró-labore. A agência, que já tem folha, costuma ganhar ou perder no Fator R e na forma de faturar a mídia de vários clientes ao mesmo tempo.
Gestor de tráfego pode ser MEI?
Não. O MEI só pode exercer as ocupações listadas no Anexo XI da Resolução CGSN nº 140/2018, e a gestão de tráfego pago não está nessa lista. Também não há ocupação de agência de publicidade, consultoria em marketing ou gestão de campanhas digitais. Quem presta esse serviço precisa de uma microempresa (ME) ou empresa de pequeno porte (EPP), que pode optar pelo Simples Nacional normalmente.
A lista já foi mais próxima do segmento. Na alteração do Anexo XI feita pela Resolução CGSN nº 143/2018, saiu da relação a ocupação de operador de marketing direto independente, ligada ao CNAE 7319-0/03. Desde então, o código que a Receita Federal coloca no Anexo III para marketing direto só está disponível para ME e EPP. O anexo continua sendo alterado de tempos em tempos (a mudança mais recente que localizamos é a Resolução CGSN nº 182/2025), e nenhuma delas incluiu gestão de tráfego até a data desta atualização.
Há quem registre o MEI numa ocupação vizinha da lista e passe a emitir nota de gestão de campanhas. A ocupação não descreve o serviço, e o que vale para a Receita é a atividade exercida, não o nome escolhido no cadastro. Além da ocupação, o MEI tem o limite de R$ 81.000,00 por ano (LC 123/2006, art. 18-A, § 1º), em média R$ 6.750,00 por mês. Um gestor com quatro ou cinco clientes de fee médio já passa disso, ainda mais se a verba de mídia estiver entrando na conta dele.
⚠️ Exercer ocupação fora do Anexo XI é motivo de desenquadramento do MEI. Quando a Receita faz o desenquadramento de ofício, a empresa passa a recolher pelas regras normais do Simples Nacional e pode ter de pagar a diferença dos meses anteriores com multa e juros. Se a verba de mídia estiver entrando na conta do MEI, o faturamento também pode ter estourado o limite sem que o gestor tenha percebido.
Como sair do MEI para ME sem parar de faturar
A saída não exige fechar o CNPJ. Você comunica o desenquadramento do MEI no Portal do Simples Nacional, e a empresa continua com o mesmo CNPJ, agora como ME, ainda optante pelo Simples. As datas de efeito estão no art. 115 da Resolução CGSN nº 140/2018. No desenquadramento por opção, a comunicação feita em janeiro vale desde 1º de janeiro do próprio ano; feita em outro mês, vale a partir de 1º de janeiro do ano seguinte. Quando o MEI passa a exercer ocupação que não está no Anexo XI, a comunicação é obrigatória até o último dia útil do mês seguinte ao da ocorrência, e o desenquadramento vale a partir desse mês seguinte. No excesso de faturamento, a regra separa quem passou do limite em até 20% (efeitos a partir de 1º de janeiro do ano seguinte) de quem passou mais que isso (efeitos retroativos a 1º de janeiro do ano do excesso). Por isso a regularização começa com a análise do histórico de notas e recebimentos.
Em Teresina, o passo seguinte é ajustar o registro: alteração na JUCEPI pelo Piauí Digital para corrigir o CNAE e o enquadramento, atualização da inscrição municipal na SEMF e conferência do grau de risco da nova atividade. Feito isso, você passa a emitir NFS-e como ME, com o código de serviço que corresponde ao trabalho, e a pagar o DAS calculado pelo PGDAS-D sobre a receita do mês.
💡 Ainda está no MEI e presta gestão de tráfego? Veja como funciona a contabilidade para MEI e, se quiser sair com o histórico conferido, fale com a RBO no WhatsApp.
Qual CNAE usar para gestão de tráfego pago e em qual anexo do Simples ele cai?
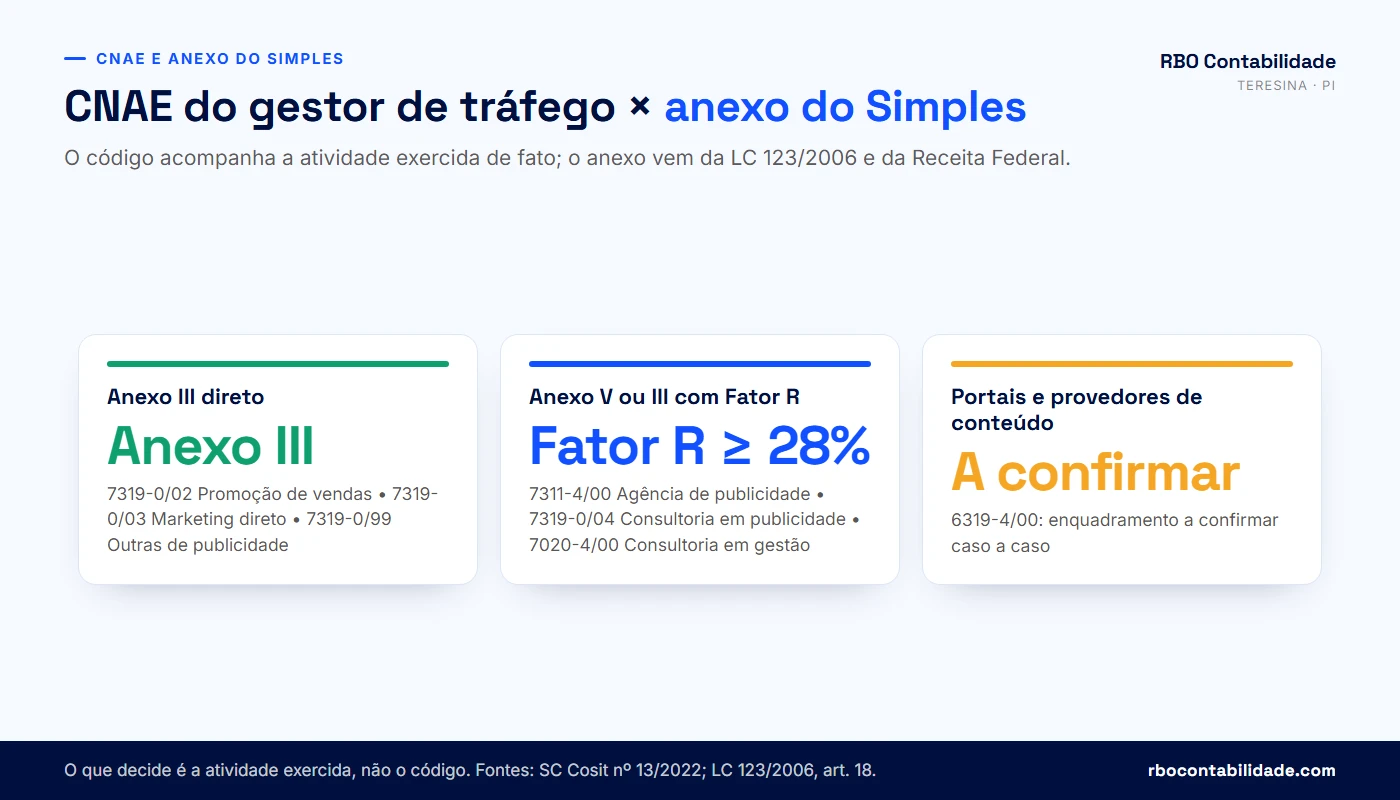
Não existe, em fonte oficial, um CNAE com o nome "gestão de tráfego". O código é escolhido pela atividade que você exerce de fato. Na descrição da CONCLA/IBGE, o 7319-0/03 (marketing direto) compreende a publicidade por mala direta, por telefone e em visitas de representantes, e o 7319-0/99 (outras atividades de publicidade não especificadas anteriormente) compreende, por exemplo, a publicidade aérea e os serviços de alto-falante para publicidade. Nenhuma das duas descrições fala em mídia paga na internet.
Ligar a gestão de tráfego a 7319-0/03 ou 7319-0/99, tributados pelo Anexo III, é uma interpretação da RBO, feita pela proximidade da atividade: quem opera campanhas de mídia paga para gerar vendas e contatos, com o material do cliente, faz publicidade dirigida ao consumidor sem criar a peça. Não localizamos manifestação da Receita Federal sobre tráfego pago. Quem cria as peças, planeja campanhas e atua como agência fica em 7311-4/00, e quem vende consultoria fica em 7319-0/04 ou 7020-4/00. Esses três vão para o Anexo V, com possibilidade de Anexo III pelo Fator R.
A base legal está no art. 18 da Lei Complementar nº 123/2006. O § 5º-I lista as atividades do Anexo V; entre elas estão as de consultoria, gestão, organização, controle e administração (inciso IX), as de jornalismo e publicidade (inciso X) e as de agenciamento, exceto de mão de obra (inciso XI). O § 5º-J manda essas mesmas atividades para o Anexo III quando a folha dos últimos 12 meses for igual ou maior que 28% da receita do mesmo período. O § 5º-F manda para o Anexo III os serviços que não têm previsão expressa nos Anexos IV ou V.
O mesmo § 5º-I tem um inciso residual, o XII: outras atividades de serviço decorrentes do exercício de atividade intelectual, de natureza técnica, científica, desportiva, artística ou cultural, de profissão regulamentada ou não, desde que não sujeitas aos Anexos III ou IV. Para o gestor de tráfego, ele pesa na parte intelectual do contrato. Estratégia de mídia, planejamento de campanhas, definição de público e de posicionamento podem ser lidos pela Receita como atividade do inciso XII e, portanto, ficar sujeitos ao Fator R, com Anexo V se a folha ficar abaixo de 28%. Quanto mais o contrato descreve consultoria e planejamento, e menos a operação das campanhas, maior esse risco.
A Receita Federal aplicou essa lógica ao grupo de publicidade na Solução de Consulta Cosit nº 13/2022. Ela concluiu que promoção de vendas (7319-0/02) e marketing direto (7319-0/03) são tributados pelo Anexo III, sem Fator R. O motivo é histórico: esses códigos, junto com 7312-2/00 e 7319-0/99, sempre foram permitidos no Simples e nunca entraram no inciso X do § 5º-I. Já agência de publicidade (7311-4/00) e consultoria em publicidade (7319-0/04) eram vedadas até 2014 e passaram ao regime pelo § 5º-I, que hoje leva ao Anexo V ou ao III conforme o Fator R. A consulta trata desses códigos, e não de gestão de tráfego.
| CNAE | Descrição | Anexo no Simples | Base |
|---|---|---|---|
| 7319-0/03 | Marketing direto | Anexo III | SC Cosit nº 13/2022 |
| 7319-0/02 | Promoção de vendas | Anexo III | SC Cosit nº 13/2022 |
| 7319-0/99 | Outras atividades de publicidade não especificadas | Anexo III | SC Cosit nº 13/2022 (item 10) e LC 123, art. 18, § 5º-F |
| 7311-4/00 | Agências de publicidade | Anexo V, ou III com Fator R ≥ 28% | LC 123, art. 18, §§ 5º-I, X, e 5º-J |
| 7319-0/04 | Consultoria em publicidade | Anexo V, ou III com Fator R ≥ 28% | LC 123, art. 18, §§ 5º-I, X, e 5º-J |
| 7020-4/00 | Consultoria em gestão empresarial | Anexo V, ou III com Fator R ≥ 28% | LC 123, art. 18, §§ 5º-I, IX, e 5º-J |
| 6319-4/00 | Portais, provedores de conteúdo e outros serviços de informação na internet | A confirmar caso a caso | Descrição da CONCLA/IBGE; sem manifestação oficial sobre gestão de tráfego |
Por que a atividade pesa mais que o código
O CNAE no cartão do CNPJ não protege a empresa se o serviço prestado for outro. Na mesma Solução de Consulta nº 13/2022, a Cosit retomou o entendimento da Solução de Consulta Cosit nº 99/2017: para o Simples, não exerce atividade de publicidade a empresa que apenas publica material de divulgação já elaborado e repassado para exposição ao público, e a receita de veiculação de material publicitário em portal da internet vai para o Anexo III. A ligação com a profissão de publicitário, segundo a Receita, está na produção do conteúdo.
Se você recebe criativos prontos do cliente e cuida de segmentação, lances, orçamento e relatórios, o serviço se aproxima de marketing direto. Se a sua equipe escreve os anúncios, grava os vídeos e planeja a campanha do zero, o serviço se aproxima de agência de publicidade, e a Receita pode tratar a receita como inciso X do § 5º-I, com Anexo V se o Fator R ficar abaixo de 28%. Muita gente faz as duas coisas, e o enquadramento tem de olhar o contrato e a entrega de cada cliente.
O 6319-4/00 aparece em vários sites como "o CNAE do gestor de tráfego". A descrição oficial da CONCLA/IBGE fala em portais, sites de busca, provedores de conteúdo e páginas de publicidade na internet, e traz entre os descritores a administração de conteúdo de redes sociais para terceiros. Não localizamos norma ou Solução de Consulta que ligue esse código à gestão de mídia paga. Por isso ele fica marcado como "a confirmar": pode servir para quem também opera um portal ou gerencia perfis, mas não deve ser escolhido só porque alguém disse que é o código do segmento.
⚠️ Quem exerce mais de uma atividade precisa separar a receita de cada uma no PGDAS-D, porque cada atividade é tributada pelo seu anexo. Lançar tudo como marketing direto (Anexo III) quando parte da receita é consultoria ou criação publicitária (Anexo V sem Fator R) gera DAS menor que o devido. A SC Cosit nº 13/2022 também lembra que as atividades do Anexo III ficam vedadas no Simples se forem prestadas mediante cessão de mão de obra, como no caso de um profissional colocado à disposição do cliente, de forma contínua, sob o comando dele.
Em Teresina, o CNAE também define o grau de risco e se a empresa precisa de alvará com vistoria. Gestor que trabalha em casa costuma registrar o endereço residencial, e a viabilidade desse endereço é conferida antes do registro. Veja como funciona no guia de grau de risco em Teresina.
Como o Fator R funciona para gestor de tráfego e agência de performance?
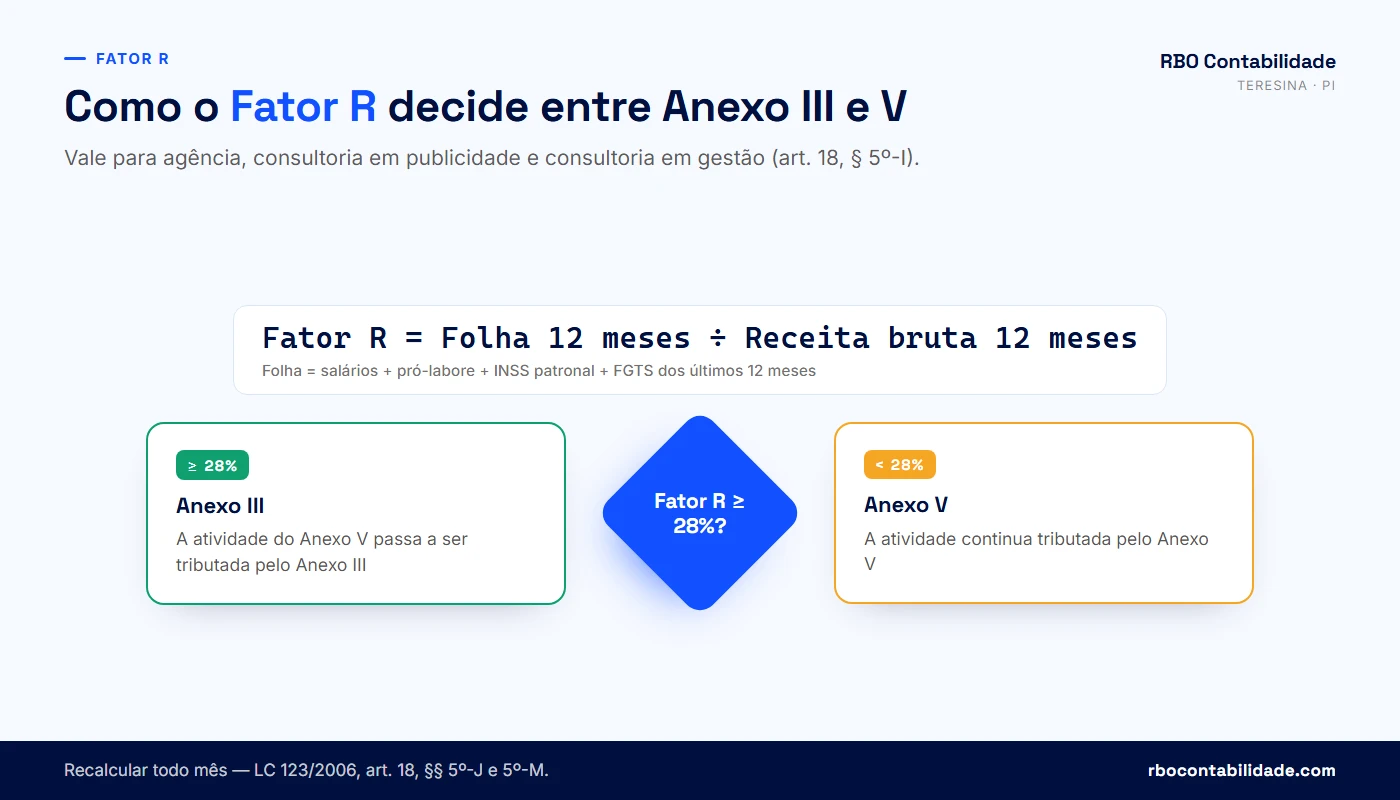
O Fator R é a divisão da folha de pagamento dos últimos 12 meses pela receita bruta dos mesmos 12 meses. Quando o resultado é igual ou maior que 28%, as atividades do § 5º-I do art. 18 da LC 123/2006 (agência de publicidade, consultoria em publicidade, consultoria em gestão) saem do Anexo V e são tributadas pelo Anexo III. Abaixo de 28%, ficam no Anexo V. Para quem está em 7319-0/03 ou 7319-0/02, o Fator R não se aplica: a Receita já os coloca no Anexo III diretamente.
Fator R = Folha de salários dos 12 meses anteriores ÷ Receita bruta dos 12 meses anteriores

Fator R ≥ 28%  →  Anexo III
Fator R < 28%  →  Anexo V

Folha = salários + pró-labore + pagamentos a autônomos pessoa física
        + contribuição patronal previdenciária efetivamente recolhida + FGTS
A composição da folha está no § 24 do art. 18 da LC 123/2006: entram as remunerações pagas a pessoas físicas pelo trabalho, incluído o pró-labore dos sócios, mais o que a empresa efetivamente recolheu de contribuição patronal previdenciária e de FGTS. Os 12 meses são os anteriores ao mês de apuração (§ 5º-K). Pagamento a freelancer que emite nota como PJ, inclusive como MEI, não entra na folha. Distribuição de lucros também não entra, porque não é remuneração pelo trabalho.
Simulação hipotética: agência de 7311-4/00 com R$ 25.000,00 por mês
Imagine, como simulação hipotética e didática, uma agência de performance em Teresina registrada como agência de publicidade (7311-4/00), com receita estável de R$ 25.000,00 por mês, R$ 300.000,00 nos últimos 12 meses, e só o sócio trabalhando. A conta abaixo usa as tabelas dos Anexos III e V da LC 123/2006 para a segunda faixa (receita de 12 meses entre R$ 180.000,01 e R$ 360.000,00).
| Cenário | Alíquota nominal e dedução | Alíquota efetiva | DAS do mês |
|---|---|---|---|
| Anexo V (Fator R abaixo de 28%) | 18% e R$ 4.500,00 | 16,50% | R$ 4.125,00 |
| Anexo III (Fator R de 28% ou mais) | 11,2% e R$ 9.360,00 | 8,08% | R$ 2.020,00 |
Simulação hipotética e didática
Receita bruta 12 meses (RBT12): R$ 300.000,00

Anexo V:   (300.000,00 × 18%   − 4.500,00) ÷ 300.000,00 = 16,50%
           DAS = 25.000,00 × 16,50% = R$ 4.125,00

Anexo III: (300.000,00 × 11,2% − 9.360,00) ÷ 300.000,00 = 8,08%
           DAS = 25.000,00 × 8,08%  = R$ 2.020,00

Folha necessária para 28%: 300.000,00 × 28% = R$ 84.000,00 em 12 meses
                          = R$ 7.000,00 por mês
Para chegar a 28%, essa agência precisaria de R$ 7.000,00 por mês de folha. Se toda a folha for pró-labore do sócio, ele paga dois tributos sobre esse valor. O INSS é de 11% retido sobre o pró-labore, respeitado o teto: R$ 770,00 nesta simulação. O IRPF segue a tabela mensal de 2026 com o redutor criado pela Lei nº 15.270/2025, que diminui o imposto de quem recebe até R$ 7.350,00 por mês; sem dependentes, o valor estimado fica em R$ 757,91. A contribuição patronal não é paga à parte, porque nos Anexos III e V ela já está dentro do DAS. A conta completa vem a seguir.
Simulação hipotética e didática (continuação)
Pró-labore mensal: R$ 7.000,00, sem dependentes

INSS do sócio:  7.000,00 × 11% = R$ 770,00
(o INSS é maior que o desconto simplificado mensal de R$ 607,20,
 por isso a base usa o INSS)

Base do IRPF:   7.000,00 − 770,00 = R$ 6.230,00
IRPF pela tabela mensal de 2026 (faixa de 27,5%, parcela a deduzir R$ 908,73):
                6.230,00 × 27,5% − 908,73 = R$ 804,52
Redutor da Lei nº 15.270/2025 (rendimento entre R$ 5.000,01 e R$ 7.350,00):
                978,62 − (0,133145 × 7.000,00) = R$ 46,61
IRPF estimado:  804,52 − 46,61 = R$ 757,91

INSS + IRPF do pró-labore:            R$ 1.527,91
Diferença de DAS (Anexo V − Anexo III): R$ 2.105,00
Diferença líquida no mês:  2.105,00 − 1.527,91 = R$ 577,09
Nesta simulação, a diferença de DAS entre os dois anexos (R$ 2.105,00 por mês) é maior que o INSS e o IRPF do pró-labore somados (R$ 1.527,91), e a diferença líquida fica em R$ 577,09 por mês. O IRPF calculado aqui é a retenção mensal estimada; o imposto definitivo do sócio sai na declaração anual, junto com as outras rendas dele. Com outro faturamento, mais sócios, dependentes, outras rendas do sócio ou uma folha de empregados já existente, a comparação muda, para mais ou para menos. Por isso o Fator R se calcula com os números da empresa, e não com uma regra de bolso. Você pode refazer a conta do pró-labore com os seus números na calculadora de pró-labore.
Por que o Fator R precisa ser recalculado todo mês
O Fator R é apurado de novo a cada PGDAS-D, sempre com a janela móvel dos 12 meses anteriores. Num mês em que um cliente grande paga uma campanha de lançamento, a receita sobe e o percentual cai; se o pró-labore continuar o mesmo, a empresa pode cair para o Anexo V naquele mês e voltar depois. Agências com sazonalidade forte (Black Friday, datas comemorativas, lançamentos de infoprodutos) sentem isso mais. Nos primeiros meses de atividade, a conta usa os meses já trabalhados, pelas regras de início de atividade da Resolução CGSN nº 140/2018.
⚠️ Ajustar o pró-labore para alcançar 28% é planejamento lícito quando o valor é pago de verdade, com INSS recolhido e informado no eSocial e na DCTFWeb. Lançar pró-labore que não foi pago, ou pagar e devolver o dinheiro à empresa por fora, é simulação, e a Receita pode desconsiderar a folha, reenquadrar a empresa no Anexo V e cobrar a diferença com multa. O mesmo vale para registrar como empregado quem não trabalha na empresa.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Para ver só o percentual, use o simulador de Fator R. Se quiser um exemplo de outro segmento com a mesma lógica, o artigo sobre Fator R em clínica médica mostra a conta com folha de empregados.
A verba de anúncios que passa pela minha conta conta como faturamento?
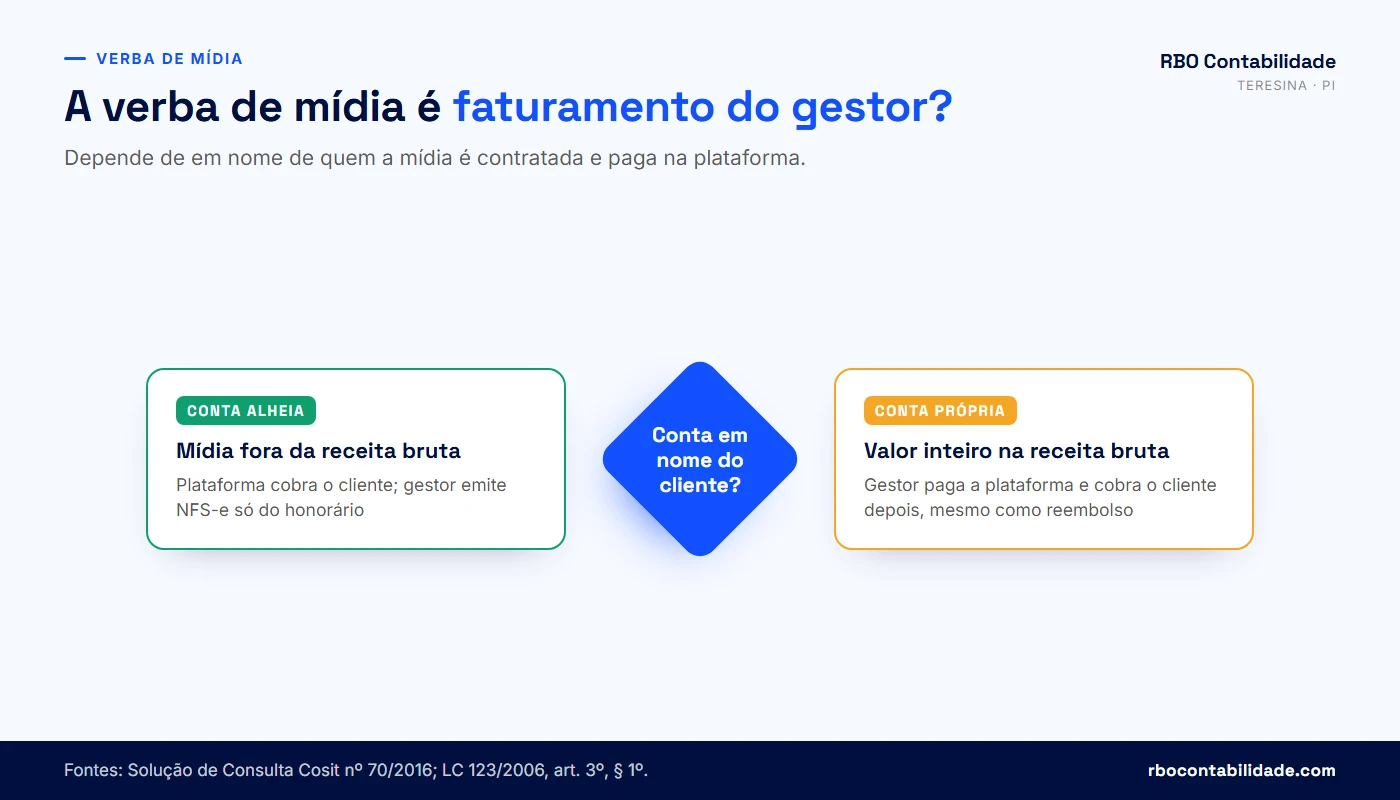
Depende de em nome de quem a mídia é contratada e paga. Pela Solução de Consulta Cosit nº 70/2016, ficam fora da base do Simples Nacional os valores que a agência recebe para mero repasse aos veículos, quando os gastos são feitos por conta e ordem do anunciante e em nome dele. Nesse caso, a receita da agência é só o que ela ganha na operação. Quando a agência paga os veículos e fornecedores em nome próprio e cobra o cliente depois, o valor cobrado entra inteiro na receita bruta.
A Receita chegou a essa conclusão pela definição de receita bruta do art. 3º, § 1º, da LC 123/2006: o produto da venda de bens e serviços nas operações de conta própria, o preço dos serviços prestados e o resultado nas operações em conta alheia. Na conta alheia, a obrigação com o veículo é do cliente, e a agência só intermedeia. Na conta própria, a obrigação é da agência, e o que ela cobra do cliente é preço do serviço dela, mesmo que chame de reembolso. A Cosit afastou a comparação com a regra de retenção de IR das agências (Lei nº 7.450/1985, art. 53), que exclui os dois casos, porque essa exclusão vale só para a retenção.
Como isso aparece na conta de anúncios da Meta e do Google
A Solução de Consulta foi escrita para agências que compram espaço em rádio, TV e jornal, mas o critério serve para as plataformas digitais. O que importa é quem figura como contratante perante a plataforma. Na prática, a conta alheia fica bem documentada quando a conta de anúncios pertence ao gerenciador de negócios do cliente, os dados de faturamento (razão social e CNPJ) são os do cliente e a forma de pagamento cadastrada é do cliente: cartão, boleto ou Pix dele. Você acessa como parceiro, com permissão para operar, e o comprovante da plataforma sai em nome do anunciante.
A conta própria aparece quando a conta de anúncios está no seu gerenciador, com os seus dados de faturamento e o seu cartão, e você cobra do cliente o investimento junto com o fee. Para a plataforma, o anunciante é você. Para a Receita, você comprou mídia e revendeu ao cliente, e tudo que ele pagou é receita bruta da sua empresa.
Existe um meio-termo comum: a conta de anúncios é do cliente, mas o cartão cadastrado é do gestor "para a campanha não parar". A SC nº 70/2016 diz que pagar uma dívida do cliente com a intenção de reaver o valor se parece com um empréstimo e não gera receita. O problema é provar isso: o extrato mostra o seu cartão pagando a plataforma e o cliente transferindo um valor maior para você. Quando a mídia fica com o cliente do começo ao fim, a dúvida não aparece.
| Situação | Quem a plataforma cobra | Tratamento no Simples |
|---|---|---|
| Conta, dados de faturamento e pagamento do cliente | O cliente | Mídia fora da receita bruta; NFS-e só do serviço do gestor |
| Conta e pagamento do gestor, valor cobrado do cliente | O gestor | Valor inteiro cobrado do cliente é receita bruta |
| Conta do cliente, cartão do gestor, reembolso depois | O cliente, com pagamento feito pelo gestor | Zona cinzenta; exige prova de que a obrigação era do cliente |
Simulação hipotética: o efeito no DAS
Considere, como simulação hipotética e didática, um gestor em 7319-0/03 (Anexo III) com R$ 20.000,00 de fee por mês, que também administra R$ 80.000,00 por mês de mídia dos clientes. Se a mídia fica em nome dos clientes, a receita de 12 meses é R$ 240.000,00. Se ele paga a mídia em nome próprio e repassa o custo, a receita de 12 meses passa a ser R$ 1.200.000,00, e o DAS incide sobre R$ 100.000,00 por mês.
Simulação hipotética e didática (Anexo III)

Mídia em nome dos clientes
RBT12 = R$ 240.000,00 (2ª faixa: 11,2%, dedução R$ 9.360,00)
Alíquota efetiva = (240.000,00 × 11,2% − 9.360,00) ÷ 240.000,00 = 7,30%
DAS = 20.000,00 × 7,30% = R$ 1.460,00

Mídia paga em nome do gestor
RBT12 = R$ 1.200.000,00 (4ª faixa: 16%, dedução R$ 35.640,00)
Alíquota efetiva = (1.200.000,00 × 16% − 35.640,00) ÷ 1.200.000,00 = 13,03%
DAS = 100.000,00 × 13,03% = R$ 13.030,00
Além do DAS do mês, a receita inflada empurra a empresa para faixas mais altas, derruba o Fator R de quem depende dele (a mesma folha passa a ser dividida por um faturamento cinco vezes maior) e aproxima a empresa do sublimite de R$ 3.600.000,00, acima do qual o ISS sai do DAS (LC 123/2006, art. 13-A), e do teto de R$ 4.800.000,00 do Simples (art. 3º, II). Uma agência com poucos clientes de verba alta chega a esses números bem antes do que imagina.
O contrato com o cliente deve registrar como a mídia funciona: que o investimento é pago pelo cliente diretamente às plataformas, em nome dele; que o gestor não recebe, não adianta e não administra esses valores; e que o fee e a parte variável são a única remuneração do gestor. Esse texto, junto com a configuração da conta de anúncios, é o que você apresenta se a Receita perguntar por que a receita declarada é menor que o volume de mídia que você opera.
💡 Hoje você paga anúncios de clientes no seu cartão ou na conta da empresa? A RBO revisa contratos, contas de anúncio e notas emitidas e mostra o que precisa ser ajustado. Falar com um contador →
Como emitir a nota fiscal do gestor de tráfego: honorário, comissão e repasse?
O gestor emite a NFS-e pelo valor do próprio serviço: o fee mensal e, se houver, a parte variável. Quando a mídia está em nome do cliente, ela não entra na nota, porque o cliente já recebe o comprovante da plataforma. O código de serviço segue a lista da Lei Complementar nº 116/2003: o item 17.06 trata de propaganda e publicidade, inclusive promoção de vendas e planejamento de campanhas, e o item 17.01 trata de assessoria ou consultoria não prevista em outro item. O código da nota deve corresponder ao CNAE e à atividade exercida.
A descrição da nota ajuda a provar a natureza do valor. Um texto objetivo, com competência, referência ao contrato e a informação de que a mídia foi paga pelo cliente, evita que alguém leia o documento como revenda de anúncios.
Exemplo de discriminação da NFS-e (modelo, ajuste ao seu contrato)

Serviço de gestão de campanhas de mídia paga – competência 09/2026 –
conforme contrato firmado em dd/mm/aaaa. Fee mensal: R$ X.
Remuneração variável por resultado: R$ Y.
O investimento em mídia foi pago diretamente pelo contratante às
plataformas de anúncio, em nome do contratante, e não compõe este documento.
⚠️ Emitir nota com o valor do serviço somado ao da mídia transforma o repasse em receita, mesmo que a conta de anúncio seja do cliente. A nota é um documento seu, declarado por você, e a Receita cruza o que foi emitido com o que foi informado no PGDAS-D. Se você paga a mídia em nome próprio, o caminho inverso também vale: a nota precisa refletir o valor inteiro cobrado do cliente.
Emissor Nacional obrigatório a partir de 01/11/2026
A Resolução CGSN nº 191/2026 tornou obrigatória, a partir de 01/11/2026, a emissão da NFS-e de padrão nacional pelas ME e EPP do Simples, pelo Emissor Nacional da NFS-e (aplicação web ou integração via API). Segundo a notícia da Receita Federal, a mesma resolução revogou a Resolução CGSN nº 189/2026, que previa 01/09/2026. Entre 01/11/2026 e 31/12/2026, a nota segue as regras atuais do Simples. A partir de 01/01/2027, passam a valer também as regras de IBS e CBS para os optantes.
Em Teresina, a SEMF mantém o portal municipal da NFS-e. Para quem está no Simples, a Resolução CGSN nº 191/2026 manda usar o Emissor Nacional a partir de 01/11/2026. Quem está fora do Simples deve seguir a orientação da SEMF sobre o emissor municipal. Se você usa um sistema de gestão que emite notas automaticamente para cada cliente, confirme com o fornecedor se ele já está integrado ao Emissor Nacional antes de 01/11/2026.
ISS quando o cliente fica em outra cidade
Em regra, o ISS é devido no município onde fica o estabelecimento do prestador (LC 116/2003, art. 3º), e o serviço de publicidade do item 17.06 não está entre as exceções que levam o imposto para a cidade do tomador. Assim, um gestor estabelecido em Teresina que atende uma loja em São Paulo recolhe o ISS para Teresina, dentro do DAS. Um gestor estabelecido em Timon-MA recolhe para Timon, mesmo que o cliente fique do outro lado da ponte. Se um cliente de outra cidade reter ISS sobre a sua nota, vale conferir a lei daquele município antes de aceitar, porque a retenção indevida faz o imposto ser pago duas vezes. As alíquotas e os códigos de Teresina estão na tabela de ISS de Teresina.
Cliente no exterior merece um cuidado à parte. A LC 116/2003 (art. 2º, I) afasta o ISS na exportação de serviços, mas não quando o resultado do serviço se verifica no Brasil. Um gestor que roda campanhas para uma empresa estrangeira vender no Brasil pode não ter exportação, mesmo recebendo em dólar. No Simples, a receita de exportação é informada separadamente no PGDAS-D. A análise é do contrato e de onde o resultado acontece, e não da moeda do pagamento.
Como controlar a receita por cliente, por campanha e por contrato recorrente?
O controle que a contabilidade precisa tem três peças por cliente: um contrato com escopo, fee e forma de pagar a mídia; uma NFS-e por competência; e o crédito correspondente no extrato da conta da empresa. Com isso, cada real que entra tem origem, e a receita declarada no PGDAS-D bate com o que o banco mostra. Os relatórios das plataformas e os comprovantes de mídia em nome do cliente completam o conjunto, porque provam que o investimento não passou pelo seu caixa.
| Documento | Para que serve | Com que frequência |
|---|---|---|
| Contrato de prestação de serviço | Prova do escopo, do fee, da variável e de quem paga a mídia | Na entrada do cliente e a cada aditivo |
| NFS-e emitida | Prova da receita e base do PGDAS-D | Todo mês, por cliente |
| Extrato da conta PJ | Confere se o valor da nota foi recebido | Todo mês |
| Relatório e comprovantes da plataforma | Mostra o investimento em nome do cliente e sustenta a variável | Todo mês ou por campanha |
| Recibos de assinaturas e ferramentas | Despesa da empresa e controle de margem por cliente | Todo mês |
Separar por campanha é útil para a gestão mais do que para o imposto. Quando a agência atende vinte clientes com fees diferentes, saber quanto tempo da equipe e quanto de ferramenta cada conta consome mostra qual contrato dá lucro e qual só ocupa a agenda. Um centro de custo por cliente no sistema financeiro, com as horas e as despesas lançadas ali, já resolve a maior parte disso.
O que o contrato recorrente precisa ter
Além do escopo, o contrato de um gestor de tráfego deve trazer a base de cálculo da parte variável (percentual sobre o investimento, sobre vendas atribuídas ou por meta atingida), o índice e a data do reajuste, o prazo de aviso e a multa por rescisão antecipada, a quem pertencem a conta de anúncios, os pixels e os dados das campanhas e a cláusula de mídia descrita na seção anterior. Quando a variável é um percentual sobre o investimento, só esse percentual é receita sua; o investimento continua sendo do cliente.
Regime de caixa ou de competência no Simples
O Simples permite apurar o DAS pela receita recebida (regime de caixa) ou pela receita faturada no mês (regime de competência), conforme a opção feita pela empresa (art. 16 da Resolução CGSN nº 140/2018). A escolha é feita no PGDAS-D e é irretratável para todo o ano-calendário (art. 16, § 1º). Para quem tem clientes que atrasam, o caixa evita pagar imposto sobre nota que ainda não virou dinheiro. Em compensação, exige controle de recebimentos por nota, porque a Receita cruza o que foi emitido com o que foi oferecido à tributação. Mesmo no caixa, a faixa do DAS e os limites do Simples continuam sendo medidos pela receita de competência, e por isso a escolha conversa com o fluxo de recebimento de cada contrato.
Use conta bancária e cartão só da empresa para receitas e despesas da empresa, e a conta pessoal para a vida pessoal. Assinatura de ferramenta paga no cartão pessoal vira reembolso a controlar; receita de cliente que cai na conta pessoal vira receita omitida da empresa e rendimento sem origem para o sócio.
💡 Se a conciliação de notas, extratos e contratos está tomando o seu tempo de campanha, o BPO financeiro da RBO organiza contas a receber por cliente. Para conversar sobre o seu caso, chame no WhatsApp.
Simples Nacional ou Lucro Presumido: qual regime vale mais para o gestor de tráfego?
Para a maior parte dos gestores e pequenas agências, o Simples Nacional costuma ter carga menor, principalmente quando a receita cai no Anexo III, seja pelo CNAE de marketing direto, seja pelo Fator R. O Lucro Presumido entra na comparação quando a empresa está presa ao Anexo V sem folha para chegar a 28%, quando a receita já está nas faixas altas do Simples ou quando a empresa se aproxima dos limites. A resposta sai de uma simulação com os números do ano, e ela pode concluir que o regime atual é o melhor.
| Ponto | Simples Nacional | Lucro Presumido |
|---|---|---|
| Tributos federais | Dentro do DAS, numa guia só | IRPJ, CSLL, PIS e Cofins em guias próprias |
| ISS de Teresina | Dentro do DAS (até o sublimite de R$ 3,6 milhões) | Pago à parte, pela alíquota municipal do serviço |
| INSS patronal sobre pró-labore e salários | Dentro do DAS nos Anexos III e V | 20% pago à parte, mais outras contribuições sobre empregados |
| Retenção de IR pelo cliente PJ | Inexigível do optante (SC Cosit nº 70/2016) | Aplicável a serviços de propaganda (Lei nº 7.450/1985, art. 53) |
| Efeito do Fator R | Muda o anexo do Simples | Não existe |
| Obrigações | PGDAS-D mensal e DEFIS anual | DCTFWeb, EFD-Contribuições, ECF e outras |
No Lucro Presumido, a receita de serviços tem presunção de lucro de 32% para IRPJ e CSLL (com acréscimo de 10% nos percentuais de presunção, de 32% para 35,2%, sobre a parcela da receita acima de R$ 5 milhões por ano, pela LC nº 224/2025). O IRPJ é de 15% sobre essa base, com adicional de 10% sobre a parcela do lucro presumido que passar de R$ 20.000,00 por mês, e a CSLL é de 9%. PIS e Cofins no regime cumulativo somam 3,65% da receita. Sem o adicional, os quatro tributos federais somam 11,33% do faturamento, antes do ISS e do INSS patronal. Para comparar com o Simples, a conta precisa incluir tudo isso e o custo das obrigações acessórias, que são mais numerosas.
A retenção de IR merece atenção. O art. 53 da Lei nº 7.450/1985 manda a empresa que contrata serviços de propaganda e publicidade reter imposto de renda na fonte, com exclusão das importâncias repassadas a veículos. A SC Cosit nº 70/2016 concluiu que essa retenção é inexigível da agência optante pelo Simples, porque o imposto retido não poderia ser compensado no DAS. Fora do Simples, a retenção volta a valer e passa a ser antecipação do IRPJ da agência, o que pesa no caixa de quem recebe de clientes grandes.
A comparação também muda com a reforma tributária. A partir de 2027, a CBS substitui o PIS e a Cofins, e a empresa do Lucro Presumido passa a ter débito e crédito pela nova regra, enquanto a do Simples pode escolher entre manter IBS e CBS no DAS ou apurá-los no regime regular. Quem for decidir regime para 2027 deve fazer a conta já com essas regras. O planejamento tributário da RBO compara os regimes com os números da empresa, e o guia como pagar menos impostos legalmente mostra onde termina o planejamento e começa a simulação.
⚠️ Dividir a agência em duas empresas para manter cada uma abaixo de um limite, ou passar o faturamento para o CNPJ de um parente que não trabalha no negócio, não é planejamento. Quando as empresas têm os mesmos sócios, a mesma equipe e os mesmos clientes, a Receita pode tratar a operação como uma só, somar as receitas e cobrar a diferença com multa qualificada.
Como tirar dinheiro da empresa: pró-labore, lucros e a retenção de 10% em 2026?
O sócio que trabalha na empresa recebe de duas formas: pró-labore, que é a remuneração pelo trabalho, com INSS e IRPF, e distribuição de lucros, que é a parte do resultado e, em regra, é isenta para o sócio. Desde janeiro de 2026, a Lei nº 15.270/2025 criou uma retenção de 10% de IR quando a mesma empresa paga mais de R$ 50.000,00 de lucros no mesmo mês à mesma pessoa física, e a Receita Federal entende que isso vale também para o Simples.
O pró-labore tem INSS de 11% retido do sócio, até o teto do INSS, e IRPF pela tabela mensal. Nos Anexos III e V do Simples, a contribuição patronal já está dentro do DAS. O valor é informado no eSocial e a contribuição é declarada na DCTFWeb. Distribuir só lucros e deixar o pró-labore zerado tem dois problemas: o sócio fica sem contribuir para a própria aposentadoria e a Receita pode tratar parte das retiradas como remuneração disfarçada. Para quem depende do Fator R, ainda há um terceiro: sem pró-labore, a folha não existe.
A isenção dos lucros no Simples está no art. 14 da LC 123/2006. Sem escrituração contábil, o valor isento fica limitado ao resultado da aplicação do percentual de presunção do IRPJ sobre a receita (32% para serviços), menos o que foi pago no Simples. Com escrituração contábil completa, a empresa pode distribuir com isenção o lucro que a contabilidade demonstrar, se ele for maior. Para uma agência com margem alta, isso define quanto o sócio pode retirar sem pagar imposto.
| Ponto | Pró-labore | Distribuição de lucros |
|---|---|---|
| Natureza | Remuneração pelo trabalho | Parte do resultado da empresa |
| INSS | 11% do sócio, até o teto | Não incide |
| IRPF | Tabela mensal | Isento, com os limites do art. 14 da LC 123/2006 |
| Retenção na fonte | IRRF pela tabela, se houver | 10% sobre o total quando passar de R$ 50.000,00 no mês para o mesmo sócio (Lei nº 15.270/2025) |
| Conta no Fator R | Entra na folha | Não entra |
| Prova | Folha, eSocial e DCTFWeb | Contabilidade que demonstre o lucro |
Como funciona a retenção de 10% sobre lucros
Pela Lei nº 15.270/2025, quando a mesma empresa paga, credita ou entrega a uma mesma pessoa física residente no Brasil mais de R$ 50.000,00 de lucros e dividendos no mesmo mês, retém 10% sobre o valor total, e não só sobre o que passar do limite, sem deduções. Vários pagamentos no mesmo mês são somados. Abaixo de R$ 50.000,00 no mês, não há retenção. Nas perguntas e respostas da Receita Federal, o órgão afirma que a retenção alcança as empresas do Simples Nacional. Essa é a posição do fisco, e pode ser discutida, porque uma lei ordinária estaria afastando uma isenção da lei complementar. Enquanto não houver decisão em sentido contrário, a empresa que não retém assume o risco.
A lei trouxe uma regra de transição: não há retenção sobre lucros apurados até 2025 cuja distribuição tenha sido aprovada até 31/12/2025 e que sejam pagos nos termos originalmente aprovados. A empresa que paga informa os valores mensalmente na EFD-Reinf. O imposto retido pode ser descontado na apuração anual da tributação mínima das altas rendas, que alcança quem tem rendimentos totais acima de R$ 600.000,00 no ano, e quem fica abaixo disso pode pedir a restituição na declaração. Mais detalhes sobre a declaração do sócio estão na página de imposto de renda.
⚠️ Retirada sem lastro contábil é o ponto fraco mais comum dos gestores que chegam ao escritório. Se a empresa paga contas pessoais do sócio ou transfere valores para a conta dele sem registro de pró-labore ou de distribuição aprovada, a Receita pode tratar esses valores como rendimento tributável do sócio. E, sem escrituração, o limite de lucro isento pode ser menor do que o valor retirado.
O que muda para o gestor de tráfego com a reforma tributária em 2027?
O gestor de tráfego no Simples continua no Simples. O que muda é que, a partir de 01/01/2027, a CBS (federal) e o IBS (estadual e municipal) passam a valer para os optantes, e a empresa pode escolher entre recolhê-los dentro do DAS ou apurá-los pelo regime regular, fora do DAS, sem sair do Simples para os outros tributos. A escolha mexe no crédito que o seu cliente empresa aproveita, e por isso interessa a quem vende para outras empresas.
A regra está na Lei Complementar nº 214/2025. Se o IBS e a CBS ficam no DAS, o optante não aproveita créditos desses tributos, e o cliente no regime regular aproveita crédito no valor que foi efetivamente pago pelo Simples, que tende a ser menor. Se o optante escolhe o regime regular, apura débito e crédito como as empresas de fora do Simples e transfere o crédito cheio ao cliente. A opção é semestral e está regulamentada pela Resolução CGSN nº 190/2026: segundo a Receita Federal, ela é feita em setembro (para o primeiro semestre seguinte) e em março (para o segundo), e continua valendo nos períodos seguintes até a renúncia. O MEI não tem essa opção.
Os prazos de 2026 foram alterados em 28/09/2026 pela Resolução CGSN nº 194/2026, conforme nota do Ministério da Fazenda. O período de cancelamento de 03/11/2026 a 20/12/2026 é a regra especial da Resolução nº 194/2026; nos anos seguintes, o cancelamento segue a Resolução nº 190/2026. A opção pelo Simples e a opção pelo regime regular do IBS e da CBS são escolhas diferentes, com prazos diferentes.
| Data | O que acontece | Base |
|---|---|---|
| 01/09/2026 a 15/10/2026 | Opção pelo Simples Nacional para 2027 (empresas que ainda não são optantes) | Resolução CGSN nº 194/2026 |
| Até 30/10/2026 | Regularização de pendências para entrar no Simples | Resolução CGSN nº 194/2026 |
| 01/09/2026 a 30/10/2026 | Opção pelo regime regular do IBS e da CBS para o 1º semestre de 2027 | Resolução CGSN nº 194/2026 |
| 01/11/2026 | NFS-e pelo Emissor Nacional obrigatória para ME e EPP do Simples | Resolução CGSN nº 191/2026 |
| 03/11/2026 a 20/12/2026 | Período para cancelar as opções feitas (regra especial de 2026) | Resolução CGSN nº 194/2026 |
| 01/01/2027 | Regras de IBS e CBS passam a valer para os optantes | LC 214/2025 e Resolução CGSN nº 191/2026 |
| Março de 2027 | Nova janela de opção, para o 2º semestre de 2027 | LC 214/2025 e Resolução CGSN nº 190/2026 |
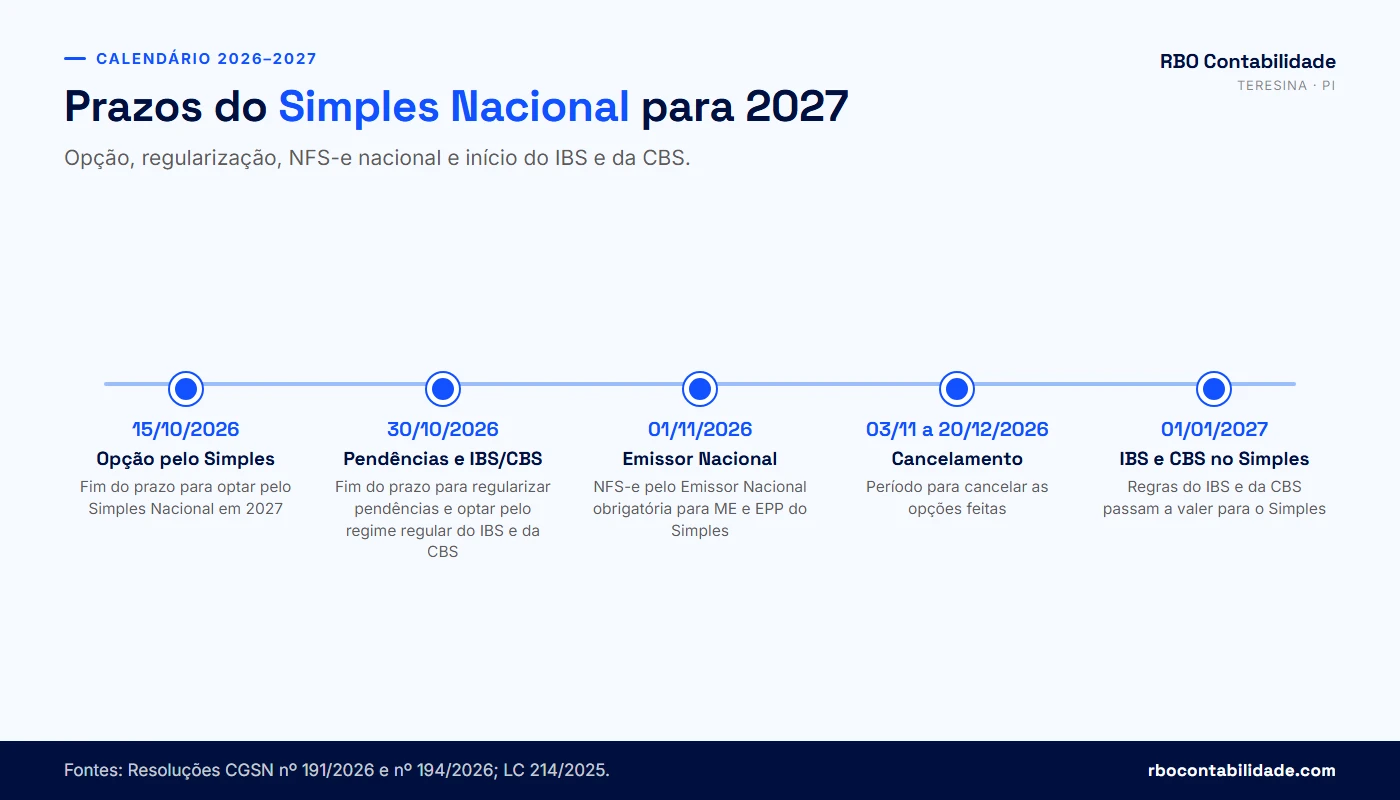
Para o gestor de tráfego, a decisão começa pela carteira. Se a maioria dos clientes são empresas grandes no regime regular, que vão querer crédito cheio do IBS e da CBS, o regime regular pode pesar a favor do gestor na negociação do contrato. Se os clientes são, em sua maioria, empresas do Simples, MEIs, profissionais liberais ou infoprodutores pessoa física, o crédito tem pouco valor para eles, e o regime regular traz mais obrigações sem ganho comercial. A escolha deve ser feita com a lista de clientes, o faturamento por cliente e o regime de cada um na mão, e pode concluir que manter tudo no DAS é o mais adequado.
O ISS de Teresina não acaba em 2027. Pela Emenda Constitucional nº 132/2023, o ISS e o ICMS são reduzidos gradualmente de 2029 a 2032 e deixam de existir em 2033, quando o IBS assume o lugar dos dois. Até lá, o gestor continua com o ISS municipal dentro do DAS. O guia Simples Nacional em 2026 e 2027 detalha o que muda no cálculo.
⚠️ Quem quer o regime regular do IBS e da CBS no 1º semestre de 2027 tem até 30/10/2026 para optar. Quem ainda não está no Simples, como o gestor que abriu empresa no Lucro Presumido, tem até 15/10/2026 para pedir a opção para 2027. Uma opção feita por engano pode ser cancelada de 03/11/2026 a 20/12/2026, pela regra especial deste ano.
Como saber se a sua operação de tráfego pago está enquadrada do jeito certo?
Você confere o enquadramento olhando quatro coisas: se o CNAE e o código da nota descrevem o serviço, em nome de quem a mídia é paga, se o Fator R está sendo calculado quando a empresa depende dele e se as retiradas do sócio têm pró-labore e lucro comprovado. O checklist abaixo reúne esses sinais em perguntas de sim ou não sobre a sua empresa. Cada "sim" é um ponto a revisar com o contador, não uma infração confirmada.
Responda pensando nos últimos 12 meses, que é a janela que a Receita usa para o Fator R e para a faixa do DAS. Se você tem sócio, responda pela empresa e não só pela sua parte do trabalho.
O resultado do checklist é uma triagem. Ele não substitui a análise do contrato social, dos contratos com clientes, das contas de anúncio, das notas emitidas e das declarações, e não indica valor de imposto devido nem de economia.
Diagnóstico fiscal do gestor de tráfego
Marque cada pergunta que tiver resposta "sim" na sua empresa, pensando nos últimos 12 meses. Ao final, você vê quantos sinais marcou e uma leitura do que eles indicam.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist é uma triagem e não garante economia nem indica imposto devido. O resultado não substitui a análise dos documentos da empresa por um contador.
Como a RBO atende gestores de tráfego e agências em Teresina e no resto do Brasil?
A RBO Contabilidade abre ou regulariza a empresa do gestor de tráfego, define o CNAE e o anexo pelo serviço prestado, acompanha o Fator R todo mês e revisa contratos, contas de anúncio e notas para que a verba de mídia não vire faturamento por engano. O atendimento é presencial em Teresina, na Grande Teresina e em Timon-MA, e online para gestores e agências de todo o Brasil, com o contador responsável, Rogério Batista Osterno (CRC-PI 010656 - O), acompanhando as decisões de enquadramento.
Na abertura em Teresina, o trabalho segue a ordem do registro: consulta de viabilidade do endereço (inclusive residencial), registro na JUCEPI pelo Piauí Digital, CNPJ, inscrição municipal na SEMF, conferência do grau de risco e do alvará, certificado digital e opção pelo Simples. O passo a passo está em como abrir uma empresa em Teresina. Para gestores de outros estados, o registro é feito na junta e na prefeitura de onde você está, e o ISS segue o seu município.
Na regularização, começamos pelo histórico: notas emitidas, extratos, contas de anúncio e declarações dos últimos períodos. A partir disso, mostramos se o CNAE precisa ser alterado, se houve receita de mídia declarada a mais ou a menos, se o MEI precisa ser desenquadrado e se cabe retificar alguma apuração. A análise pode concluir que está tudo certo, que existe economia possível dentro da lei ou que há passivo a corrigir, e você recebe isso por escrito antes de decidir.
No mês a mês, a rotina inclui o cálculo do Fator R antes de cada PGDAS-D, a conferência das NFS-e com a receita declarada, o DAS, o pró-labore com eSocial e DCTFWeb, o controle das distribuições de lucro com a retenção da Lei nº 15.270/2025 quando ela se aplicar, e a DEFIS no ano seguinte. Na parte consultiva, revisamos a cláusula de mídia dos contratos, ajudamos a comparar Simples e Lucro Presumido e a decidir sobre o IBS e a CBS em 2027 com a sua carteira de clientes na mesa. Veja como funciona a contabilidade consultiva em Teresina e, se já tem contador e quer mudar, como é a troca de contador.
💡 Quer saber se o seu CNAE, o seu Fator R e a sua forma de faturar a mídia estão corretos? Fale com a RBO no WhatsApp e envie o cartão do CNPJ e um contrato de cliente para começarmos.
Perguntas frequentes sobre contabilidade para gestor de tráfego
MEI, abertura e CNAE
01Gestor de tráfego pode ser MEI em 2026?+
Não. O MEI só pode exercer as ocupações listadas no Anexo XI da Resolução CGSN nº 140/2018, e a gestão de tráfego pago não está nessa lista. Também não há ocupação de agência de publicidade ou de consultoria em marketing. Quem presta esse serviço precisa abrir uma microempresa ou empresa de pequeno porte, que pode optar pelo Simples Nacional normalmente. O Anexo XI é alterado de tempos em tempos, então confira a versão em vigor antes de abrir o CNPJ. Nenhuma alteração que localizamos até outubro de 2026 incluiu a atividade.
02O que acontece se eu continuar como MEI prestando gestão de tráfego?+
Exercer ocupação que não consta no Anexo XI é motivo de desenquadramento do MEI. Se a Receita fizer o desenquadramento de ofício, a empresa passa a ser tributada pelas regras normais do Simples Nacional e pode ter de recolher a diferença dos meses anteriores, com multa e juros. Há também o limite de R$ 81.000,00 por ano. Se a verba de mídia dos clientes estiver entrando na sua conta, o faturamento pode ter passado do teto sem que você percebesse. A regularização começa pelo levantamento das notas emitidas e dos recebimentos do período.
03Como migrar do MEI para ME sem fechar o CNPJ?+
Você pede o desenquadramento no Portal do Simples Nacional, e a empresa mantém o mesmo CNPJ como microempresa optante pelo Simples. Pela Resolução CGSN nº 140/2018, o pedido feito em janeiro vale para o próprio ano; feito em outro mês, vale a partir de 1º de janeiro do ano seguinte. Depois disso, você faz a alteração na junta comercial para ajustar o CNAE e o enquadramento e atualiza a inscrição municipal. Em Teresina, isso passa pela JUCEPI, pelo Piauí Digital e pela SEMF. Quando há excesso de faturamento ou ocupação não permitida, as datas de efeito são outras.
04Qual é o CNAE do gestor de tráfego?+
Nenhuma fonte oficial traz um CNAE com o nome gestão de tráfego. O código é escolhido pela atividade exercida. Na CONCLA/IBGE, o 7319-0/03 (marketing direto) descreve publicidade por mala direta, por telefone e por representantes, e o 7319-0/99 (outras atividades de publicidade) descreve, por exemplo, publicidade aérea e carro de som. Usar esses códigos para quem opera campanhas pagas com o material do cliente é uma interpretação da RBO, sem manifestação da Receita Federal sobre tráfego pago. Quem cria peças e planeja campanhas como agência usa 7311-4/00, e quem vende consultoria usa 7319-0/04 ou 7020-4/00. A escolha muda o anexo do Simples e deve partir dos contratos.
05O CNAE 6319-4/00 serve para gestor de tráfego?+
Esse código é muito citado na internet, mas não localizamos norma ou Solução de Consulta da Receita Federal que o ligue à gestão de mídia paga. A descrição oficial da CONCLA/IBGE fala em portais, provedores de conteúdo, sites de busca e páginas de publicidade na internet, e inclui a administração de conteúdo de redes sociais para terceiros. Ele pode servir para quem também opera um portal ou gerencia perfis. Para quem só administra campanhas pagas, confirme o enquadramento caso a caso antes do registro.
06Posso ter mais de um CNAE na empresa de tráfego pago?+
Pode. A empresa tem um CNAE principal e quantos secundários forem necessários para descrever o que ela faz. O cuidado está na apuração: no PGDAS-D, a receita de cada atividade é informada separadamente e tributada pelo anexo dela. Se parte do faturamento é consultoria ou criação publicitária e outra parte é operação de campanhas, lançar tudo como marketing direto gera um DAS menor que o devido. Ter o código no cadastro não basta. A nota e a apuração precisam refletir o serviço de cada contrato.
07Gestor de tráfego precisa de alvará em Teresina?+
Depende do grau de risco do CNAE e do endereço. Em Teresina, a classificação de risco da atividade define se há dispensa de alvará ou exigência de vistoria antes do funcionamento. A consulta de viabilidade, feita no processo de registro pelo Piauí Digital, confirma se a atividade é permitida no endereço informado. Isso vale também para o endereço residencial. O guia de grau de risco em Teresina, no blog da RBO, mostra como consultar o código da sua atividade e quais taxas municipais se aplicam em 2026.
08Posso abrir a empresa de gestão de tráfego no endereço da minha casa?+
Em regra, pode, desde que a consulta de viabilidade aprove o uso do endereço para a atividade. Para quem trabalha só com computador e não recebe clientes, o endereço residencial costuma ser aceito, mas a resposta vem da prefeitura de cada cidade, de acordo com o zoneamento e o grau de risco do CNAE. Em Teresina, a viabilidade é conferida no registro pelo Piauí Digital. O endereço também define onde o ISS é devido, já que o imposto do serviço de publicidade vai, em regra, para o município do prestador.
09Gestor de tráfego que atende clientes do Brasil todo precisa abrir empresa em cada estado?+
Não. A empresa é registrada onde fica o seu estabelecimento, e você atende clientes de qualquer cidade a partir dele, inclusive online. Pelo art. 3º da LC 116/2003, o ISS do serviço de publicidade é devido, em regra, no município do prestador. Filial só é necessária se você mantiver estrutura física em outro lugar. Um gestor estabelecido em Teresina recolhe ISS para Teresina, dentro do DAS, mesmo que atenda uma loja em São Paulo ou uma clínica em Fortaleza.
10O freelancer que trabalha comigo pode ser MEI?+
Pode, se a atividade que ele exerce estiver no Anexo XI da Resolução CGSN nº 140/2018. Cada profissional, seja designer, editor de vídeo ou redator, precisa conferir a própria ocupação na lista. O freelancer que emite nota como pessoa jurídica, inclusive como MEI, não entra na folha da sua empresa para o Fator R. Se ele trabalha de forma contínua, com horário e subordinação, a relação pode ser vista como vínculo de emprego, e o contrato de prestação de serviço não afasta esse risco.
Simples Nacional, anexos e Fator R
11Em qual anexo do Simples Nacional o gestor de tráfego paga imposto?+
Depende do CNAE e da atividade. Pela Solução de Consulta Cosit nº 13/2022, promoção de vendas (7319-0/02) e marketing direto (7319-0/03) são tributados pelo Anexo III, sem Fator R. Agência de publicidade (7311-4/00), consultoria em publicidade (7319-0/04) e consultoria em gestão ficam no Anexo V. Elas passam ao Anexo III quando o Fator R é igual ou maior que 28%, conforme o art. 18, §§ 5º-I e 5º-J, da LC 123/2006. O anexo é definido pelo serviço prestado, e não só pelo código cadastrado.
12O que é Fator R no Simples Nacional?+
O Fator R é a folha de pagamento dos 12 meses anteriores dividida pela receita bruta dos mesmos 12 meses. Entram na folha os salários, o pró-labore, os pagamentos a autônomos pessoa física, a contribuição patronal previdenciária efetivamente recolhida e o FGTS. Com resultado igual ou maior que 28%, as atividades do § 5º-I do art. 18 da LC 123/2006 são tributadas pelo Anexo III. Abaixo disso, ficam no Anexo V. O cálculo é refeito a cada mês de apuração, com a janela móvel dos últimos 12 meses.
13Gestor de tráfego com CNAE de marketing direto precisa calcular o Fator R?+
Para o marketing direto em si, não. Na Solução de Consulta Cosit nº 13/2022, a Receita concluiu que marketing direto (7319-0/03) e promoção de vendas são tributados pelo Anexo III, sem Fator R. A consulta trata desses códigos, não de gestão de tráfego: enquadrar o tráfego pago em 7319-0/03 é interpretação da RBO, sem manifestação da Receita sobre o tema. Há outro risco. Estratégia e planejamento de campanhas podem ser lidos como atividade intelectual do art. 18, § 5º-I, XII, da LC 123/2006, ou como publicidade do inciso X, e essa parte da receita fica sujeita ao Fator R, com Anexo V abaixo de 28%.
14O pró-labore conta para o Fator R?+
Conta. O § 24 do art. 18 da LC 123/2006 inclui na folha as remunerações pagas a pessoas físicas pelo trabalho, inclusive o pró-labore dos sócios, além da contribuição patronal e do FGTS recolhidos. Por isso, o gestor que trabalha sozinho, sem empregados, pode chegar a 28% com o próprio pró-labore. O valor precisa ser pago de verdade, com INSS retido, informado no eSocial e declarado na DCTFWeb. Distribuição de lucros e pagamentos a freelancers que emitem nota como PJ não entram na conta.
15Vale a pena aumentar o pró-labore para chegar a 28% de Fator R?+
Às vezes vale, às vezes não. Um pró-labore maior aumenta o INSS do sócio (11%, até o teto) e pode aumentar o IRPF. Em troca, a passagem do Anexo V para o Anexo III reduz a alíquota do DAS. A comparação depende do faturamento, da faixa do Simples, de outras rendas do sócio e da folha que a empresa já tem. A conta é feita com os números dos últimos 12 meses e refeita quando a receita muda. Nenhum resultado é garantido antes dessa simulação.
16Pró-labore lançado só no papel resolve o Fator R?+
Não. Lançar pró-labore que não foi pago, ou pagar e devolver o dinheiro à empresa por fora, é simulação. A Receita pode desconsiderar a folha, reenquadrar a empresa no Anexo V e cobrar a diferença de DAS com multa e juros. O planejamento lícito é o pagamento efetivo, em valor compatível com o trabalho do sócio, com INSS recolhido e informações corretas no eSocial e na DCTFWeb. A mesma regra vale para registrar como empregado alguém que não trabalha na empresa.
17Por que o anexo do meu Simples mudou de um mês para o outro?+
O Fator R é recalculado a cada apuração, sempre com os 12 meses anteriores. Quando um cliente paga uma campanha grande, a receita sobe e o percentual cai. Com o mesmo pró-labore, a empresa pode ficar abaixo de 28% e ser tributada pelo Anexo V naquele mês. Black Friday, datas comemorativas e lançamentos de infoprodutos costumam provocar essa oscilação. Se você acompanha o Fator R antes de cada PGDAS-D, consegue ajustar a folha a tempo, desde que o ajuste seja real.
18Quanto um gestor de tráfego paga de imposto no Simples Nacional?+
Não existe um percentual único. A alíquota efetiva depende do anexo e da receita dos últimos 12 meses. Numa simulação hipotética e didática, com receita de R$ 300.000,00 em 12 meses, a alíquota efetiva fica em 8,08% no Anexo III e em 16,50% no Anexo V. Numa receita mensal de R$ 25.000,00, isso dá DAS de R$ 2.020,00 ou de R$ 4.125,00. Esses números mudam com o faturamento, o Fator R e a forma de faturar a mídia. A calculadora do Simples Nacional, no corpo do artigo, permite testar os seus valores.
19Qual é o limite de faturamento do Simples Nacional para agência de tráfego?+
O teto do Simples Nacional é de R$ 4.800.000,00 de receita bruta por ano, pelo art. 3º, II, da LC 123/2006. Acima de R$ 3.600.000,00, o ISS sai do DAS e passa a ser recolhido diretamente ao município, conforme o art. 13-A da mesma lei. Para agências, o risco está na verba de mídia paga em nome próprio. Ela entra na receita bruta e leva a empresa a esses limites muito antes do que o fee sozinho levaria.
Verba de mídia e nota fiscal
20A verba de anúncios dos clientes é faturamento do gestor de tráfego?+
Só quando a mídia é paga em nome do gestor. Pela Solução de Consulta Cosit nº 70/2016, os valores repassados aos veículos por conta e ordem do anunciante, e em nome dele, ficam fora da base do Simples Nacional. Nesse caso, a receita do gestor é apenas o que ele ganha na operação. Se o gestor contrata e paga a plataforma em nome próprio e cobra do cliente depois, o valor inteiro é receita bruta, mesmo que receba o nome de reembolso.
21Como deixar a verba de mídia fora do meu faturamento?+
A forma mais segura é deixar a mídia inteira em nome do cliente. A conta de anúncios fica no gerenciador de negócios dele, os dados de faturamento são a razão social e o CNPJ dele, e o pagamento sai do cartão, do boleto ou do Pix dele. Você opera como parceiro, com o acesso que ele concedeu. O contrato deve dizer que o investimento é pago pelo cliente diretamente às plataformas e que a sua remuneração é só o fee e a parte variável. A nota fiscal sai apenas pelo seu serviço.
22Posso pagar os anúncios do cliente no meu cartão e depois cobrar dele?+
Pode, mas o tratamento fiscal muda. Se a conta de anúncios e a cobrança estão em seu nome, a Receita trata como receita bruta da sua empresa o valor cobrado do cliente. Se a conta é do cliente e só o cartão é seu, a situação fica numa zona cinzenta. A SC Cosit nº 70/2016 compara o pagamento de dívida de terceiro a um empréstimo, mas você precisa provar que a obrigação era do cliente. Quando a mídia fica toda com o cliente, essa prova não é necessária.
23O percentual que cobro sobre o investimento em mídia é receita da minha empresa?+
É. Quando a parte variável do contrato é um percentual sobre o investimento do cliente, esse percentual é remuneração do seu serviço e entra na receita bruta e na nota fiscal. O investimento continua sendo do cliente, desde que ele pague às plataformas em nome próprio. Na nota, discrimine o fee fixo e a parte variável e indique a base de cálculo usada. Assim o documento mostra que você foi remunerado pelo serviço e não revendeu mídia.
24O que acontece se eu emitir nota com o valor cheio, incluindo a mídia?+
A nota passa a dizer que você recebeu aquele valor pelo seu serviço, e a Receita cruza as notas emitidas com a receita declarada no PGDAS-D. O repasse vira receita, o DAS do mês aumenta, a empresa pode subir de faixa, o Fator R cai e os limites do Simples ficam mais próximos. Se isso já aconteceu, o contador analisa se a nota pode ser cancelada ou substituída dentro do prazo do emissor e como corrigir as apurações afetadas.
25Qual código de serviço usar na NFS-e de gestão de tráfego?+
A lista da LC 116/2003 tem o item 17.06, para propaganda e publicidade, inclusive promoção de vendas e planejamento de campanhas, e o item 17.01, para assessoria ou consultoria não prevista em outro item. O código da nota deve corresponder ao CNAE da empresa e ao serviço do contrato. Em Teresina, cada item tem código e alíquota próprios na legislação municipal. A tabela de ISS de Teresina, no blog da RBO, ajuda a conferir qual usar antes de emitir.
26O que escrever na descrição da nota fiscal do gestor de tráfego?+
Uma descrição objetiva ajuda a provar a natureza do valor. Informe o serviço prestado (por exemplo, gestão de campanhas de mídia paga), a competência, a referência ao contrato, o fee fixo e a parte variável, se houver. Quando a mídia é paga pelo cliente, acrescente que o investimento em anúncios foi pago diretamente pelo contratante às plataformas, em nome dele, e não compõe o documento. Descrições genéricas como serviços de marketing não dizem o que foi entregue.
27A partir de quando a empresa do Simples emite NFS-e pelo Emissor Nacional?+
A partir de 01/11/2026. A Resolução CGSN nº 191/2026 tornou obrigatória a NFS-e de padrão nacional para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, emitida pelo Emissor Nacional da NFS-e (aplicação web ou integração via API). Segundo notícia da Receita Federal, a mesma resolução revogou a Resolução CGSN nº 189/2026, que previa 01/09/2026. Até 31/12/2026, valem as regras atuais do Simples. A partir de 01/01/2027, passam a valer também as regras de IBS e CBS.
28Gestor de tráfego em Teresina ainda emite nota pelo portal da prefeitura?+
Para quem está no Simples Nacional, a Resolução CGSN nº 191/2026 passa a exigir o Emissor Nacional da NFS-e a partir de 01/11/2026. A SEMF continua mantendo o portal municipal da NFS-e, e as empresas fora do Simples devem seguir as orientações da prefeitura sobre qual emissor usar. Se você usa um sistema que emite notas automaticamente para os clientes, confirme com o fornecedor a integração com o Emissor Nacional antes de novembro, para não ficar sem emitir nos primeiros dias de vigência da regra.
29Onde pago o ISS se meu cliente é de outra cidade?+
Em regra, no município do seu estabelecimento. Pelo art. 3º da LC 116/2003, o ISS é devido no local do prestador, e o serviço de publicidade não está entre as exceções que levam o imposto para a cidade do tomador. Um gestor estabelecido em Teresina recolhe para Teresina, e um estabelecido em Timon-MA recolhe para Timon, dentro do DAS. Se um cliente de outra cidade quiser reter ISS, confira antes a lei daquele município, porque a retenção indevida faz o imposto ser pago duas vezes.
30Atender cliente do exterior é exportação de serviço?+
Nem sempre. O art. 2º, I, da LC 116/2003 afasta o ISS na exportação de serviços, mas não quando o resultado do serviço se verifica no Brasil. Se uma empresa estrangeira contrata campanhas para vender no mercado brasileiro, o resultado acontece aqui, e o serviço pode não ser exportação, mesmo com pagamento em moeda estrangeira. Quando há exportação, a receita é informada separadamente no PGDAS-D. A análise parte do contrato e do lugar onde aparece o resultado do trabalho.
Controle, retirada e regime tributário
31Que documentos o gestor de tráfego deve guardar de cada cliente?+
Guarde o contrato de prestação de serviço, com escopo, fee, parte variável e a cláusula que diz quem paga a mídia. Guarde também a NFS-e de cada competência, o extrato da conta da empresa com o recebimento e os relatórios e comprovantes das plataformas em nome do cliente. Os recibos de ferramentas e assinaturas completam o controle de despesas. Com esses documentos, a receita declarada bate com o banco, e você consegue mostrar por que fatura menos que o volume de mídia que opera.
32É melhor apurar o DAS pelo regime de caixa ou de competência?+
Depende do seu fluxo de recebimentos. No regime de caixa, o DAS é calculado sobre o que foi recebido no mês, o que ajuda quem tem clientes que atrasam. No regime de competência, o cálculo é sobre o que foi faturado, mesmo sem recebimento. Pelo art. 16 da Resolução CGSN nº 140/2018, a opção é feita no PGDAS-D e é irretratável para todo o ano-calendário. Mesmo no caixa, a faixa do DAS e os limites do Simples seguem a receita de competência. O regime de caixa exige controle de recebimentos por nota, porque a Receita compara o que foi emitido com o que foi oferecido à tributação.
33Posso receber dos clientes na minha conta pessoal?+
Não é recomendável. A receita de cliente que cai na conta pessoal fica fora do controle da empresa. Ela pode ser tratada como receita omitida da pessoa jurídica e como rendimento sem origem do sócio, o que cria risco nas duas declarações. Use uma conta bancária e um cartão só da empresa para as receitas e despesas dela, e transfira para a pessoa física apenas o pró-labore e os lucros registrados. Isso também facilita a conciliação mensal das notas com o extrato.
34Qual a diferença entre pró-labore e distribuição de lucros?+
Pró-labore é a remuneração pelo trabalho do sócio. Tem INSS de 11% retido, até o teto, e IRPF pela tabela mensal, e entra na folha do Fator R. Distribuição de lucros é a parte do resultado da empresa. Em regra, é isenta para o sócio, dentro dos limites do art. 14 da LC 123/2006, e não entra no Fator R. Desde 2026, pela Lei nº 15.270/2025, há retenção de 10% quando a empresa paga mais de R$ 50.000,00 de lucros no mês à mesma pessoa física.
35A retenção de 10% sobre lucros vale para empresa do Simples Nacional?+
A Receita Federal entende que sim. Nas perguntas e respostas sobre a Lei nº 15.270/2025, o órgão afirma que a retenção de 10% alcança os optantes pelo Simples. Ela se aplica quando a mesma empresa paga à mesma pessoa física mais de R$ 50.000,00 de lucros no mês. Essa posição pode ser contestada, porque uma lei ordinária estaria afastando uma isenção prevista em lei complementar. Enquanto não houver decisão em sentido contrário, a empresa que deixar de reter assume o risco.
36Quanto de lucro posso retirar sem imposto no Simples Nacional?+
Sem contabilidade completa, o limite isento é o resultado do percentual de presunção do IRPJ sobre a receita (32% para serviços), menos o que foi pago no Simples, conforme o art. 14 da LC 123/2006. Com escrituração contábil, a empresa pode distribuir com isenção o lucro que a contabilidade demonstrar, se ele for maior. Em agências com margem alta, a escrituração pode aumentar o valor isento. Acima de R$ 50.000,00 no mês para o mesmo sócio, aplica-se a retenção de 10% da Lei nº 15.270/2025.
37Lucro Presumido pode ser melhor que o Simples para agência de tráfego?+
Pode, em alguns casos. No Lucro Presumido, IRPJ, CSLL, PIS e Cofins somam 11,33% do faturamento de serviços, sem o adicional de IRPJ, e o ISS e o INSS patronal são pagos à parte. Esse regime entra na comparação quando a empresa está no Anexo V sem folha para chegar a 28% ou quando já está nas faixas altas do Simples. A retenção de IR das agências, que volta a valer fora do Simples, também entra na conta. A simulação com os números do ano pode concluir que o regime atual é o mais adequado.
Reforma tributária, prazos e atendimento
38O que muda para o gestor de tráfego com o IBS e a CBS em 2027?+
A partir de 01/01/2027, a CBS e o IBS passam a valer para os optantes pelo Simples, conforme a LC 214/2025. A empresa pode recolhê-los dentro do DAS ou apurá-los pelo regime regular, fora do DAS, e continua no Simples para os demais tributos. Com IBS e CBS no DAS, o cliente empresa aproveita crédito no valor pago pelo Simples. No regime regular, o cliente recebe crédito cheio. O MEI não tem essa opção. O ISS municipal continua até a transição de 2029 a 2032.
39Até quando posso optar pelo regime regular do IBS e da CBS para 2027?+
Pela Resolução CGSN nº 194/2026, publicada em 28/09/2026, a opção pelo regime regular do IBS e da CBS para o primeiro semestre de 2027 vai de 01/09/2026 a 30/10/2026. Quem ainda não é optante tem até 15/10/2026 para pedir o Simples Nacional para 2027 e até 30/10/2026 para regularizar pendências. As opções podem ser canceladas de 03/11/2026 a 20/12/2026, regra especial deste ano. Nos anos seguintes, a opção semestral e o cancelamento seguem a Resolução CGSN nº 190/2026, com nova janela em março de 2027 para o segundo semestre.
40Vale a pena o gestor de tráfego optar pelo regime regular do IBS e da CBS?+
Depende da carteira de clientes. Se a maior parte deles são empresas do regime regular, que vão querer crédito cheio do IBS e da CBS, a opção pode ajudar na negociação dos contratos. Se os clientes são, na maioria, empresas do Simples, MEIs, profissionais liberais ou pessoas físicas, o crédito tem pouco valor para eles, e o regime regular só traz mais obrigações. Tome a decisão com a lista de clientes em mãos, com o faturamento e o regime tributário de cada um.
41A RBO atende gestor de tráfego fora de Teresina?+
Atende. A RBO Contabilidade é um escritório de Teresina-PI, com atendimento presencial na capital, na Grande Teresina e em Timon-MA, e atendimento online para empresas de todo o Brasil. O gestor de outro estado registra a empresa na junta comercial e na prefeitura de onde está estabelecido, e o ISS segue o município dele. Documentos, reuniões e entregas mensais acontecem por meios digitais, e o contador responsável acompanha as decisões de enquadramento.
42Quanto custa a contabilidade para gestor de tráfego na RBO?+
O valor depende do porte da empresa, do número de notas, de empregados e de sócios, do regime tributário e da necessidade de regularizar períodos anteriores. Por isso, a RBO não publica tabela de honorários. Você pode pedir uma proposta pelo WhatsApp (86) 98840-7121. Informe o CNPJ, se já tiver, a quantidade média de clientes por mês e se precisa abrir a empresa, migrar do MEI ou trocar de contador. A proposta chega por escrito, com o escopo do serviço.
43Como trocar de contador sendo gestor de tráfego?+
A troca não interrompe o funcionamento da empresa. O novo escritório pede ao anterior os arquivos e as declarações entregues, confere o enquadramento, o CNAE e o histórico de notas e de DAS e assume as rotinas a partir de uma competência combinada. Aproveite a troca para revisar como a verba de mídia está sendo faturada e se o Fator R vem sendo acompanhado. A página de troca de contador da RBO explica as etapas e os documentos que você precisa ter em mãos.
Fontes oficiais consultadas
14 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 3º, § 1º e art. 18, §§ 5º-F, 5º-I, 5º-J e 5º-M (receita, anexos e Fator R)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 116/2003 — lista de serviços do ISS, item 17.06 (publicidade e propaganda)Presidência da República · planalto.gov.br
- 03Lei Complementar nº 214/2025 — IBS e CBS; opção do Simples pelo regime regularPresidência da República · planalto.gov.br
- 04Lei nº 15.270/2025 — retenção de 10% sobre lucros acima de R$ 50 mil no mêsPresidência da República · planalto.gov.br
- 05Resolução CGSN nº 140/2018, Anexo XI — ocupações permitidas ao MEIComitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 06Solução de Consulta Cosit nº 70/2016 — agência: repasse em conta alheia x pagamento em nome próprioReceita Federal · normas.receita.fazenda.gov.br
- 07Solução de Consulta Cosit nº 13/2022 — promoção de vendas e marketing direto no Anexo IIIReceita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 08
- 09CGSN prorroga a obrigatoriedade do Emissor Nacional da NFS-e para o SimplesPortal Nacional da NFS-e · gov.br
- 10Simples Nacional 2027: novos prazos de opção e do regime regular do IBS e da CBS (Res. CGSN nº 194/2026)Ministério da Fazenda · gov.br
- 11CGSN atualiza regras do Simples Nacional para a reforma tributária do consumoReceita Federal · gov.br
- 12Perguntas e respostas — tributação de altas rendas: lucros e dividendos (inclui Simples)Receita Federal · gov.br
- 13CNAE 6319-4/00 — descrição oficial de portais, provedores de conteúdo e serviços na internetIBGE/CONCLA · concla.ibge.gov.br
Município de Teresina
- 14Portal da NFS-e de Teresina — emissor municipal, inclusive o modelo com IBS e CBSSEMF Teresina · notafiscal.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O), tem 12 anos de profissão e é o responsável técnico da RBO Contabilidade, em Teresina-PI. Ele acompanha gestores de tráfego, agências de performance e prestadores de serviços digitais na escolha do CNAE e do anexo, no cálculo do Fator R e no faturamento da verba de mídia. O atendimento é presencial na Grande Teresina e online para todo o Brasil.
