
O que a contabilidade para psicólogos precisa resolver?
A contabilidade para psicólogos responde a quatro perguntas práticas. Você atende como pessoa física ou por um CNPJ? Qual documento entrega ao paciente, o recibo do Receita Saúde ou a NFS-e? Como recolhe o imposto, pelo carnê-leão ou pelo DAS do Simples Nacional? E, se tiver CNPJ, o Fator R mantém a empresa no Anexo III ou ela paga pelo Anexo V? Em volta dessas escolhas estão as obrigações com a Prefeitura de Teresina (ISS e licenças), com o Conselho Regional de Psicologia da 21ª Região (CRP-21) e a declaração anual do Imposto de Renda.
Quem paga a consulta pesa mais na escolha do que o tamanho da agenda. Se a maior parte dos pacientes paga do próprio bolso, você emite um recibo no Receita Saúde a cada pagamento e recolhe o carnê-leão todo mês. Se a maior parte vem de convênio, de empresa que contrata atendimento para funcionários ou de clínica que repassa honorários, o pagador é pessoa jurídica. Nesse caso costuma haver retenção de imposto na fonte, o Receita Saúde deixa de ser exigido e muitos tomadores passam a pedir nota fiscal, o que só um CNPJ emite.
A mesma psicóloga pode estar bem enquadrada como autônoma num ano e pagar imposto demais no seguinte, só porque a agenda cresceu, alugou uma sala no Jóquei ou passou a atender pacientes de outros estados por vídeo. Por isso a contabilidade do consultório não termina na abertura do CNPJ. Ela precisa acompanhar o faturamento, a folha e o pró-labore mês a mês.
As decisões que aparecem na rotina do psicólogo
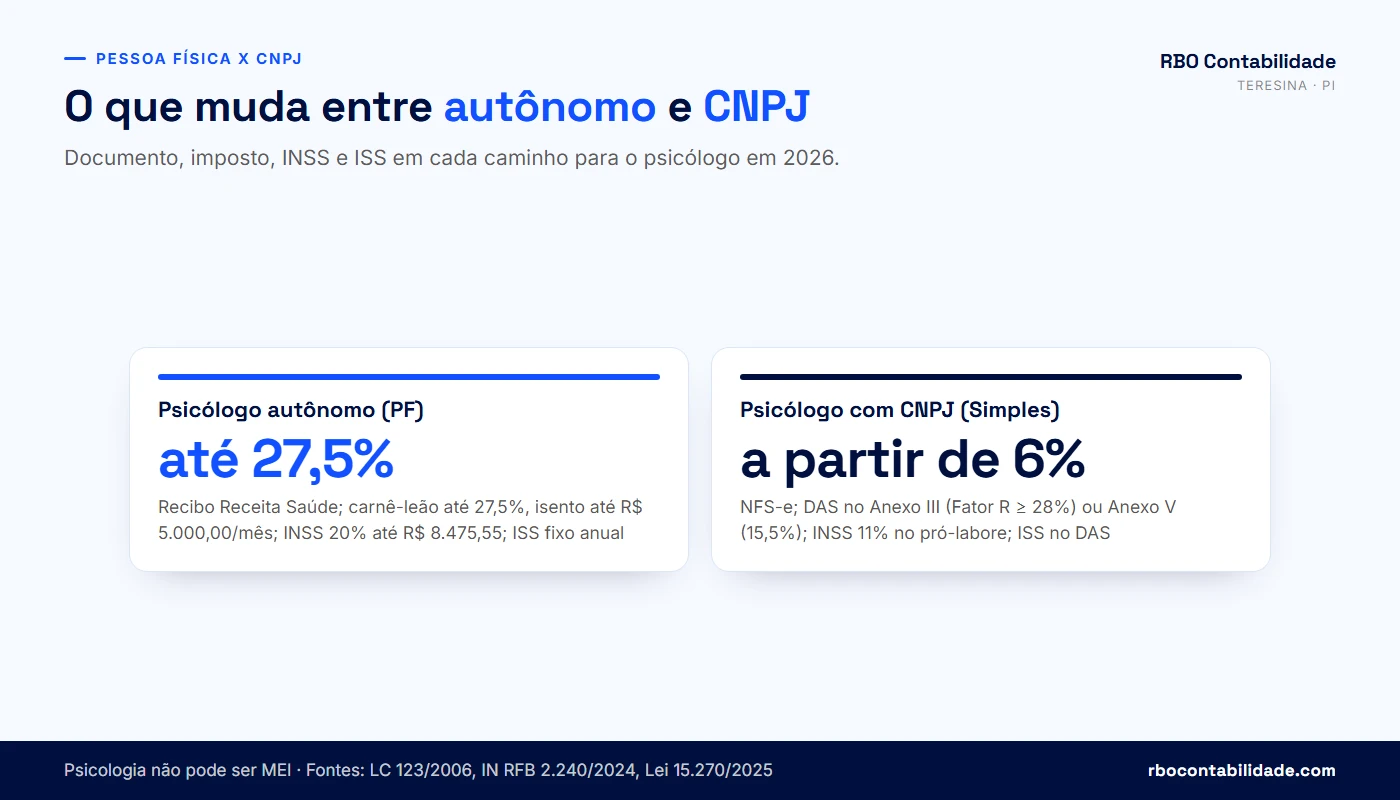
| Decisão | Psicólogo autônomo (CPF) | Psicólogo com CNPJ |
|---|---|---|
| Documento entregue ao paciente | Recibo do Receita Saúde, a cada pagamento | NFS-e emitida pela empresa |
| Imposto de renda do mês | Carnê-leão, pela tabela progressiva | Dentro do DAS (Simples) ou IRPJ e CSLL (Lucro Presumido) |
| INSS | 20% como contribuinte individual, até o teto | 11% sobre o pró-labore do sócio; a parte patronal vai no DAS dos Anexos III e V |
| ISS em Teresina | Valor fixo anual de profissional autônomo | No Simples, percentual dentro do DAS |
| Registro no Conselho | CRP pessoa física | CRP pessoa física e inscrição da empresa no CRP-21 |
| Controle mensal | Recibos, livro-caixa e DARF | Notas, folha, Fator R, PGDAS-D e escrituração contábil |
A RBO entra em cada uma dessas etapas. Para quem está começando, comparamos os dois caminhos com os números do próprio consultório. Para quem já tem CNPJ, conferimos se o anexo do DAS está certo e passamos a calcular o Fator R todo mês antes do fechamento. Para quem continua autônomo, organizamos o Receita Saúde, o livro-caixa e o carnê-leão para que a declaração anual feche sem divergência. Se você ainda está decidindo entre os dois modelos, as seções a seguir mostram como cada um é tributado em 2026.
Como o psicólogo autônomo paga imposto: carnê-leão, INSS e ISS em Teresina?
O psicólogo autônomo paga três tributos. O primeiro é o Imposto de Renda mensal pelo carnê-leão, sobre o que recebeu de pacientes pessoa física, pela tabela progressiva que vai até 27,5%. O DARF tem código 0190 e vence no último dia útil do mês seguinte ao recebimento. O segundo é o INSS de 20% como contribuinte individual, que em 2026 vai de R$ 324,20 (sobre o salário mínimo de R$ 1.621,00) a R$ 1.695,11 (sobre o teto de R$ 8.475,55). O terceiro, em Teresina, é o ISS fixo anual de profissional autônomo, lançado pela Prefeitura e pago em cota única ou em duas parcelas.
Carnê-leão: a tabela de 2026 e a redução da Lei nº 15.270/2025
A tabela progressiva mensal de 2026 é a mesma da Lei nº 15.191/2025. A Lei nº 15.270/2025 não mudou as faixas. Ela criou uma redução que se subtrai do imposto calculado: para rendimentos tributáveis de até R$ 5.000,00 no mês, a redução é de até R$ 312,89 e zera o imposto; entre R$ 5.000,01 e R$ 7.350,00, a redução vai diminuindo; acima de R$ 7.350,00, não há redução. A regra vale para o carnê-leão desde 01/01/2026.
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | — |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
Redução da Lei nº 15.270/2025 (rendimento tributável mensal entre R$ 5.000,01 e R$ 7.350,00):
Redução = R$ 978,62 − (0,133145 × rendimento tributável do mês)

Imposto do mês = (base × alíquota − parcela a deduzir) − redução
A redução nunca passa do imposto calculado pela tabela.
Mesmo quando o imposto do mês fica zerado, o recebimento continua sendo registrado no Carnê-Leão Web. Com o Receita Saúde, isso acontece sozinho: cada recibo emitido entra como rendimento do mês. O que você precisa lançar à mão são os pagamentos que não passam pelo recibo, como valores recebidos do exterior.
Livro-caixa: as despesas do consultório que reduzem a base
O autônomo que recebe de pessoa física pode abater no carnê-leão as despesas escrituradas em livro-caixa, conforme o art. 6º da Lei nº 8.134/1990: a remuneração paga a terceiros com vínculo empregatício e os encargos, os emolumentos pagos a terceiros e as despesas de custeio necessárias à manutenção da fonte produtora. Na prática do consultório, entram aluguel da sala, condomínio, energia, internet, material de consumo e a secretária registrada, desde que você guarde os comprovantes. Compra de móveis e de computador não é custeio e não se abate de uma vez.
A contribuição ao INSS paga como contribuinte individual também é dedutível. Dependentes e pensão alimentícia judicial seguem as regras gerais do IRPF.
Quando quem paga é convênio, empresa ou clínica
Se o pagamento vem de pessoa jurídica (operadora de plano de saúde, clínica que repassa honorários, empresa que contrata atendimento), a fonte pagadora retém o Imposto de Renda pela tabela progressiva e retém 11% de INSS sobre o valor pago, como manda o art. 4º da Lei nº 10.666/2003. Esse rendimento não entra no carnê-leão. Ele aparece no informe de rendimentos da fonte pagadora e é ajustado na declaração anual. Quem recebe de várias fontes, ou de fontes e de pacientes ao mesmo tempo, costuma ter imposto a pagar no ajuste, porque cada pagador retém como se fosse a única renda.
ISS fixo de autônomo em Teresina
No Código Tributário do Município de Teresina (LC nº 4.974/2016), o serviço prestado por profissional autônomo paga ISS por valor fixo anual, conforme o Anexo VIII, atualizado todo ano pelo IPCA-E. Para 2025, o edital da SEMF fixou R$ 552,33 para autônomo de nível superior, com cota única ou primeira parcela em 31/07/2025 e segunda em 30/09/2025. O valor de 2026 não foi localizado em fonte oficial até a data deste artigo e deve ser conferido no edital de lançamento da SEMF. A guia sai no portal da SEMF, em "ISS Autônomo", com o número do Cadastro Mercantil (CMC).
Para pagar o ISS como autônomo, você precisa estar inscrito no Cadastro Mercantil de Teresina. Quem atende em Timon-MA ou em outro município do Piauí segue a lei do próprio município, que pode cobrar valor fixo diferente ou alíquota sobre o faturamento.
Simulação hipotética: quanto paga uma psicóloga autônoma
Os números a seguir são uma simulação hipotética e didática, só para mostrar a conta. Uma psicóloga em Teresina recebe R$ 15.000,00 no mês, todos de pacientes pessoa física, tem R$ 3.000,00 de despesas de livro-caixa e contribui ao INSS sobre o teto.
Simulação hipotética e didática (mês de 2026)
Recebimentos de pacientes (Receita Saúde) ..... R$ 15.000,00
(−) Livro-caixa ................................ R$ 3.000,00
(−) INSS contribuinte individual (20% do teto) . R$ 1.695,11
= Base do carnê-leão ........................... R$ 10.304,89
Imposto: 10.304,89 × 27,5% − 908,73 ............ R$ 1.925,11
(rendimento acima de R$ 7.350,00: sem redução da Lei 15.270)

Carnê-leão R$ 1.925,11 + INSS R$ 1.695,11 ...... R$ 3.620,22
ISS fixo anual (valor de 2025 ÷ 12) ............ R$ 46,03
Total aproximado no mês ........................ R$ 3.666,25
A mesma conta, com despesas maiores, recebimentos menores ou contribuição ao INSS sobre outro valor, dá outro resultado. A contribuição sobre o teto pesa no mês, mas também conta para a aposentadoria e os benefícios do INSS. Esse ponto entra na comparação com o CNPJ, onde o INSS costuma incidir sobre um pró-labore menor.
O psicólogo é obrigado a emitir recibo no Receita Saúde?
Sim. Desde 01/01/2025, o psicólogo que atende como pessoa física e recebe de pessoa física é obrigado a emitir o recibo pelo Receita Saúde, no momento do pagamento. A obrigação está no art. 3º da Instrução Normativa RFB nº 2.240/2024 e vale para seis profissões: dentistas, fisioterapeutas, fonoaudiólogos, médicos, psicólogos e terapeutas ocupacionais. O recibo em papel ou em PDF feito por conta própria deixou de servir como comprovante para o paciente deduzir a despesa no Imposto de Renda. As regras de uso estão no manual de orientação do Receita Saúde, publicado pela Receita Federal (versão 2.1, outubro/2025).
Quem não precisa emitir
O Receita Saúde é do profissional pessoa física. Quando o atendimento é faturado por uma empresa, seja o seu CNPJ ou a clínica onde você atende, o documento é a NFS-e, e o recibo não se aplica. Também não se emite recibo quando quem paga é pessoa jurídica que retém o imposto na fonte, como a operadora de convênio. Se você tem CNPJ e, por hábito, continua emitindo recibo no CPF para parte dos pacientes, o problema vai além do formulário: a mesma receita passa a aparecer em dois lugares, ou a receita da empresa sai pelo CPF.
O que o recibo precisa ter e como emitir
O recibo leva o CPF do psicólogo, do paciente e de quem pagou (se for outra pessoa, como o pai de um paciente menor), o número de registro no CRP, a data do pagamento e o valor. Você emite pelo aplicativo da Receita Federal, no celular, ou pelo Carnê-Leão Web, no e-CAC, em "+ Receita Saúde". O manual também prevê emissão em lote, por arquivo. Para usar, você precisa de conta gov.br nível prata ou ouro e de cadastro no Carnê-Leão Web como trabalhador autônomo, com a ocupação e o número do CRP preenchidos. Uma secretária ou um representante pode emitir em seu nome, por procuração eletrônica no e-CAC.
Cada pagamento gera um recibo. Se o paciente paga um pacote de quatro sessões em quatro parcelas, são quatro recibos, cada um emitido na data em que a parcela foi paga. Pagamento adiantado de um pacote inteiro gera um recibo só, na data do pagamento.
| Situação | Regra do Receita Saúde |
|---|---|
| Paciente pessoa física paga a sessão | Recibo no momento do pagamento |
| Pagamento parcelado | Um recibo por parcela, na data de cada pagamento |
| Recibo emitido com erro | Cancelamento em até 10 dias da emissão |
| Recibo esquecido | Emissão em atraso permitida enquanto a Receita não iniciar procedimento de ofício; o carnê-leão do mês precisa ser ajustado |
| Paga convênio ou outra pessoa jurídica | Não se emite recibo |
| Atendimento faturado pelo CNPJ | NFS-e da empresa, não recibo |
⚠️ Deixar de emitir o recibo, ou emitir com erro, sujeita o profissional a multa de R$ 100,00 por mês-calendário ou fração (art. 4º da IN RFB nº 2.240/2024, que remete ao art. 57, I, "c", da MP nº 2.158-35/2001). O risco maior vem depois: os recibos alimentam a declaração pré-preenchida do paciente, e despesa médica que o paciente declara sem recibo correspondente é um dos motivos frequentes de malha fina, para ele e, na sequência, para o profissional.
Como o recibo conversa com o carnê-leão
Todo recibo emitido entra sozinho como rendimento do mês no Carnê-Leão Web. Isso facilita a apuração, mas também deixa a Receita com o valor exato que você recebeu de cada paciente. Se a receita do carnê-leão estiver abaixo da soma dos recibos, ou se houver recibos sem DARF correspondente, a diferença aparece no cruzamento. Na rotina que montamos para psicólogos autônomos, conferimos os recibos do mês contra a agenda e o extrato antes de gerar o DARF, lançamos o livro-caixa e deixamos o carnê-leão pronto para ser importado na declaração anual.
Quando vale a pena o psicólogo abrir CNPJ e qual regime escolher?
Abrir CNPJ costuma ser vantajoso quando a receita mensal já passa da faixa em que o autônomo paga 27,5% de Imposto de Renda, quando boa parte dos pagadores é pessoa jurídica que exige nota, ou quando você vai dividir sala, contratar equipe ou atender com outros psicólogos. Para a maioria dos consultórios, o regime da empresa é o Simples Nacional, com a psicologia no Anexo III enquanto o Fator R for de 28% ou mais. O Lucro Presumido entra na conta em casos específicos. O psicólogo não pode ser MEI: a ocupação não consta da lista de atividades permitidas ao microempreendedor individual no Anexo XI da Resolução CGSN nº 140/2018.
A comparação precisa ser feita com os números do seu consultório. Abrir empresa traz custos que o autônomo não tem: contabilidade mensal, taxa de inscrição no CRP-21 e, se houver mais de um sócio, anuidade de pessoa jurídica, taxas de licenciamento da Prefeitura e certificado digital. E o INSS do pró-labore, geralmente menor que a contribuição sobre o teto, também se reflete no valor futuro da aposentadoria. Antes de abrir, fazemos essa conta com você, em vez de partir de uma tabela pronta.
Simples Nacional: as tabelas dos Anexos III e V
A psicologia está no art. 18, § 5º-B, inciso XXI, da Lei Complementar nº 123/2006, ao lado de psicanálise, terapia ocupacional, acupuntura, podologia e fonoaudiologia. Pelo § 5º-M, essas atividades são tributadas no Anexo III e passam para o Anexo V quando o Fator R é inferior a 28%. A alíquota efetiva do mês sai da receita bruta dos 12 meses anteriores (RBT12):
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12
DAS do mês = receita do mês × alíquota efetiva| Receita bruta em 12 meses (RBT12) | Anexo III: alíquota / dedução | Anexo V: alíquota / dedução |
|---|---|---|
| Até R$ 180.000,00 | 6% / R$ 0,00 | 15,5% / R$ 0,00 |
| De R$ 180.000,01 a R$ 360.000,00 | 11,2% / R$ 9.360,00 | 18% / R$ 4.500,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 13,5% / R$ 17.640,00 | 19,5% / R$ 9.900,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 16% / R$ 35.640,00 | 20,5% / R$ 17.100,00 |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 21% / R$ 125.640,00 | 23% / R$ 62.100,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 33% / R$ 648.000,00 | 30,5% / R$ 540.000,00 |
No Simples, o DAS dos Anexos III e V já inclui IRPJ, CSLL, PIS, Cofins, a contribuição patronal ao INSS (CPP) e o ISS. Por isso a empresa de psicologia no Simples não paga os 20% de INSS patronal sobre o pró-labore à parte, e o ISS sai como percentual do DAS, não pelo valor fixo de Teresina. A exceção de ISS fixo que a LC 123 abre dentro do Simples é para escritórios de serviços contábeis, não para consultórios de saúde.
Lucro Presumido: quando entra na comparação
No Lucro Presumido, a base do IRPJ e da CSLL para serviços é de 32% da receita (arts. 15 e 20 da Lei nº 9.249/1995). Sobre ela incidem IRPJ de 15%, com adicional de 10% sobre a parte do lucro presumido que passar de R$ 20.000,00 por mês, e CSLL de 9%. Somam-se PIS de 0,65% e Cofins de 3% sobre a receita, o ISS de Teresina e os 20% de INSS patronal sobre o pró-labore e a folha, que aqui ficam fora do imposto principal. A alíquota de ISS e o código do serviço estão na tabela de ISS de Teresina.
Para a sociedade de profissionais fora do Simples, o art. 133 do CTMT, na redação da LC nº 6.313/2025, prevê ISS fixo e anual calculado por sócio ou profissional habilitado que atue em nome da sociedade, nos valores do Anexo VIII. O recolhimento depende de uma declaração eletrônica mensal do número de profissionais, feita no sistema da NFS-e de Teresina, que serve de base para o lançamento. Até a data deste artigo não foi possível confirmar se o PDF compilado do Código publicado no legis.teresina já incorpora essa redação. Confira o texto vigente e, com a SEMF, se a sua sociedade de psicólogos se enquadra no regime e quanto vale a cota por profissional.
Simulação hipotética e didática: consultório com R$ 30.000,00 de receita no mês
(RBT12 de R$ 360.000,00, sem funcionários)
Pró-labore de R$ 8.400,00 (28% da receita), igual nos dois regimes
(os 11% de INSS do sócio são iguais nos dois casos e ficam fora da conta)

Simples, Anexo III (Fator R de 28%)
Alíquota efetiva = (360.000 × 11,2% − 9.360) ÷ 360.000 = 8,6%
DAS = 30.000 × 8,6% (CPP e ISS já incluídos) ... R$ 2.580,00

Simples, Anexo V (Fator R abaixo de 28%)
Alíquota efetiva = (360.000 × 18% − 4.500) ÷ 360.000 = 16,75%
DAS = 30.000 × 16,75% ............................ R$ 5.025,00

Lucro Presumido
IRPJ 30.000 × 32% × 15% .......................... R$ 1.440,00
CSLL 30.000 × 32% × 9% ........................... R$ 864,00
PIS 0,65% + Cofins 3% ............................ R$ 1.095,00
ISS (alíquota HIPOTÉTICA de 5%, só para a conta) . R$ 1.500,00
INSS patronal 20% × 8.400,00 ..................... R$ 1.680,00
Total no Lucro Presumido ......................... R$ 6.579,00
Nessa simulação, o Anexo III sai mais barato, e o Presumido, com o ISS hipotético e o INSS patronal sobre o mesmo pró-labore, fica acima até do Anexo V. Se o pró-labore fosse de um salário mínimo, o INSS patronal cairia para R$ 324,20 e o Presumido somaria R$ 5.223,20, ainda acima do Anexo V. Com outra receita, outra folha ou a alíquota real de ISS do seu código de serviço, a ordem pode mudar, e por isso não existe regime certo antes da conta completa. O que se vê com frequência é o consultório no Simples pagando pelo Anexo V há meses porque ninguém calculou o Fator R.
⚠️ Planejamento tributário é escolher, dentro da lei, o regime e o enquadramento que se aplicam ao seu consultório. Abrir CNPJ e continuar recebendo de pacientes no CPF para fugir da faixa do Simples, ou declarar pró-labore e folha que não correspondem a trabalho e pagamento reais só para alcançar 28%, é simulação. A Receita pode desconsiderar o ato, cobrar a diferença com multa e, nos casos de fraude, a conduta pode configurar crime contra a ordem tributária.
💡 Quer saber se o CNPJ faz sentido para a sua agenda? A RBO compara autônomo, Simples e Lucro Presumido com o seu faturamento, suas despesas e o perfil de quem paga as sessões. Falar com um contador →
Como funciona o Fator R para psicólogos no Simples Nacional?
O Fator R é a divisão da folha de salários dos 12 meses anteriores pela receita bruta dos mesmos 12 meses. Se o resultado for igual ou maior que 28%, a empresa de psicologia paga o DAS pelo Anexo III, que começa em 6%. Se for menor, paga pelo Anexo V, que começa em 15,5%. A regra está no art. 18, §§ 5º-J, 5º-K e 5º-M, da LC nº 123/2006, e o cálculo está detalhado no art. 26 da Resolução CGSN nº 140/2018.
Fator R = FS12 ÷ RBT12

FS12  = folha de salários dos 12 meses anteriores ao mês de apuração
        (pró-labore + salários + FGTS + contribuição previdenciária patronal)
RBT12 = receita bruta dos 12 meses anteriores ao mês de apuração

Fator R ≥ 0,28 → Anexo III
Fator R < 0,28 → Anexo V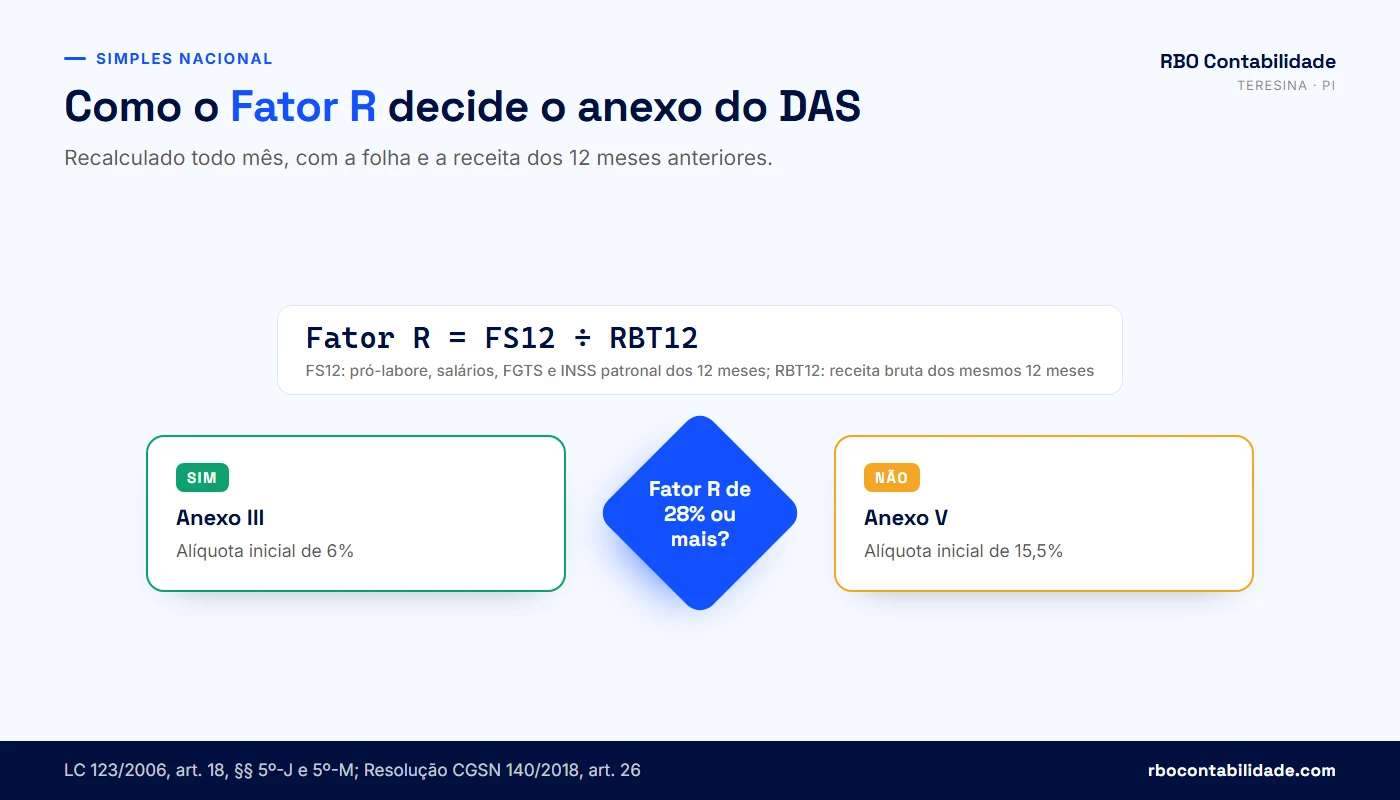
O que entra na folha e o que fica de fora
Entram as retiradas de pró-labore, os salários de empregados (secretária, recepcionista, psicólogo contratado pela CLT), o 13º, as férias, o FGTS e a contribuição patronal ao INSS quando ela é recolhida à parte. Distribuição de lucros não entra. Se o sócio retira quase tudo como lucro e mantém o pró-labore no salário mínimo, o Fator R cai e o DAS passa para o Anexo V. Pagamento a psicólogo parceiro sem registro na folha também não entra, a menos que seja tratado como remuneração de contribuinte individual com o INSS recolhido e informado.
Empresa nova: a regra muda conforme o ano de abertura
Empresa aberta em 2026. Vale a redação atual do art. 26 da Resolução CGSN nº 140/2018. No mês de início, a conta usa a folha e a receita do próprio mês. Se a empresa não pagar pró-labore e tiver receita, o fator r é 0,01 e o DAS sai pelo Anexo V (art. 26, § 6º, inciso II). Nos meses seguintes, o § 7º segue a mesma lógica: folha e receita dos 12 meses iguais a zero dão fator r de 0,01; folha com receita zero dá 0,28; folha zero com receita dá 0,01 (inciso IV, na redação da Resolução CGSN nº 145/2019).
Empresa aberta a partir de 01/01/2027. A Resolução CGSN nº 190/2026 deu nova redação ao § 6º, com efeitos a partir de 01/01/2027: os dois primeiros meses de atividade passam a ter fator r de 0,28, o que coloca a empresa no Anexo III. Do terceiro mês em diante, a conta usa a folha e a receita efetivas do período.
Nos dois casos, a recomendação é a mesma: pague e informe o pró-labore desde o primeiro mês, e não só quando a empresa perceber que caiu no Anexo V. Para quem abre em 2026, isso pesa ainda mais, porque sem folha no mês de abertura a primeira guia já sai pelo Anexo V. Para quem abre em 2027, os dois meses a 0,28 não dispensam a folha: ela é que vai sustentar o Fator R a partir do terceiro mês.
O anexo pode mudar de um mês para o outro
Como a conta é refeita todo mês, um mês de faturamento muito alto, com a folha parada, pode puxar o Fator R para baixo de 28% nos meses seguintes. O contrário também acontece. Um consultório que fatura R$ 15.000,00 por mês precisa de folha de pelo menos R$ 4.200,00 por mês para ficar em 28%. Se em dezembro a receita sobe por causa de pacotes vendidos para janeiro, o pró-labore pode ter de acompanhar.
Simulação hipotética e didática: psicóloga com CNPJ, sem funcionários
Receita mensal estável de R$ 15.000,00 (RBT12 = R$ 180.000,00)
Pró-labore para Fator R de 28%: 15.000 × 28% = R$ 4.200,00

INSS do sócio (11% de 4.200) ............. R$ 462,00
IRRF sobre o pró-labore .................. R$ 0,00
(rendimento até R$ 5.000,00: redução da Lei 15.270 zera o imposto)
DAS Anexo III (15.000 × 6%) .............. R$ 900,00
Total de tributos no mês ................. R$ 1.362,00

Se o pró-labore fosse de um salário mínimo (R$ 1.621,00):
Fator R ≈ 10,8% → Anexo V
DAS Anexo V (15.000 × 15,5%) ............. R$ 2.325,00
INSS do sócio (11% de 1.621) ............. R$ 178,31
Total de tributos no mês ................. R$ 2.503,31
A simulação considera a empresa com receita e folha estáveis por 12 meses e não inclui contabilidade, taxa de inscrição no CRP-21 nem taxas municipais. Ela mostra a mecânica da regra, não o imposto que você vai pagar. Para testar com os seus números, use o simulador de Fator R da RBO ou a calculadora abaixo, e veja também o artigo sobre Fator R para clínica médica em Teresina, que segue a mesma lógica.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Como a RBO faz o controle mensal do Fator R
Antes de fechar a folha de cada mês, a RBO soma a folha e a receita dos 12 meses anteriores, projeta o faturamento do mês e calcula com quanto o Fator R vai fechar. Se a projeção ficar abaixo de 28%, avisamos você com tempo para decidir se o pró-labore deve ser ajustado, sempre com valor compatível com o trabalho que você faz na empresa e efetivamente pago. Só depois disso transmitimos o eSocial, a DCTFWeb e o PGDAS-D. Corrigir o pró-labore depois que o DAS saiu pelo Anexo V raramente resolve o mês, porque a folha já foi informada.
Quanto de pró-labore o psicólogo com CNPJ deve tirar e como ficam os lucros em 2026?
O pró-labore é a remuneração pelo trabalho do sócio e precisa corresponder ao que você faz na empresa: atender, supervisionar, administrar. No Simples, ele sofre desconto de 11% de INSS (limitado ao teto de R$ 8.475,55 em 2026) e Imposto de Renda retido pela tabela progressiva, com a redução da Lei nº 15.270/2025. A parte patronal do INSS já está no DAS dos Anexos III e V. O valor costuma ser definido a partir do Fator R: para ficar no Anexo III, a folha dos 12 meses precisa ser de pelo menos 28% da receita. O que sobra do resultado, depois dos tributos e das despesas, sai como distribuição de lucros, que em 2026 ganhou regras novas.
Para calcular o líquido do pró-labore com os descontos, use a calculadora de pró-labore da RBO.
Lucros: a escrituração continua necessária
Pelo art. 14 da LC nº 123/2006, a empresa sem escrituração contábil só pode considerar isento o lucro até o limite da presunção do Lucro Presumido (32% da receita, para serviços) menos o IRPJ incluído no DAS. Para distribuir mais que isso, a empresa precisa de contabilidade que demonstre o lucro efetivo. Retirar dinheiro da conta da empresa sem registro como pró-labore ou como lucro deixa a retirada sem classificação, e numa fiscalização ela pode ser tratada como rendimento tributável.
O que a Lei nº 15.270/2025 mudou a partir de 2026
| Regra | O que diz | Efeito no consultório |
|---|---|---|
| Retenção na fonte de 10% | Lucros pagos pela mesma empresa à mesma pessoa física acima de R$ 50.000,00 no mesmo mês sofrem retenção de 10% sobre o total, sem deduções | Vale também para empresas do Simples, segundo a Receita Federal |
| Até R$ 50.000,00 no mês | Não há retenção | A maioria dos consultórios fica abaixo desse valor mensal |
| Transição | Lucros apurados até 2025 e com distribuição aprovada até 31/12/2025 ficam fora, se pagos nas condições aprovadas | Exige ata ou documento de aprovação com data |
| Tributação mínima (IRPFM) | Quem tem rendimentos totais acima de R$ 600.000,00 no ano paga alíquota mínima crescente, até 10% a partir de R$ 1.200.000,00 | A retenção feita ao longo do ano é compensada na declaração; há redutor para não somar carga acima do teto da lei |
As regras estão na Lei nº 15.270/2025 e no perguntas e respostas da Receita Federal sobre lucros e dividendos. Para a Receita Federal (Perguntas e Respostas sobre lucros e dividendos, questão 10), a retenção de 10% da Lei 15.270/2025 vale também para o Simples; o entendimento é questionado na Justiça e deve ser acompanhado. Para o psicólogo, a consequência prática é organizar a distribuição de lucros com data, valor e registro contábil, e acompanhar a renda total do ano quando houver outras fontes, como aluguel, aplicações ou outra empresa.
⚠️ Tirar o pró-labore no salário mínimo e o resto como lucro reduz o INSS do mês, mas derruba o Fator R e leva o DAS para o Anexo V. O efeito oposto também é arriscado: lançar pró-labore que não foi pago, só para fechar 28%. A folha informada no eSocial e na DCTFWeb precisa corresponder a pagamento real, com o INSS recolhido.
Como abrir o CNPJ de psicologia em Teresina e registrar a empresa no CRP-21?
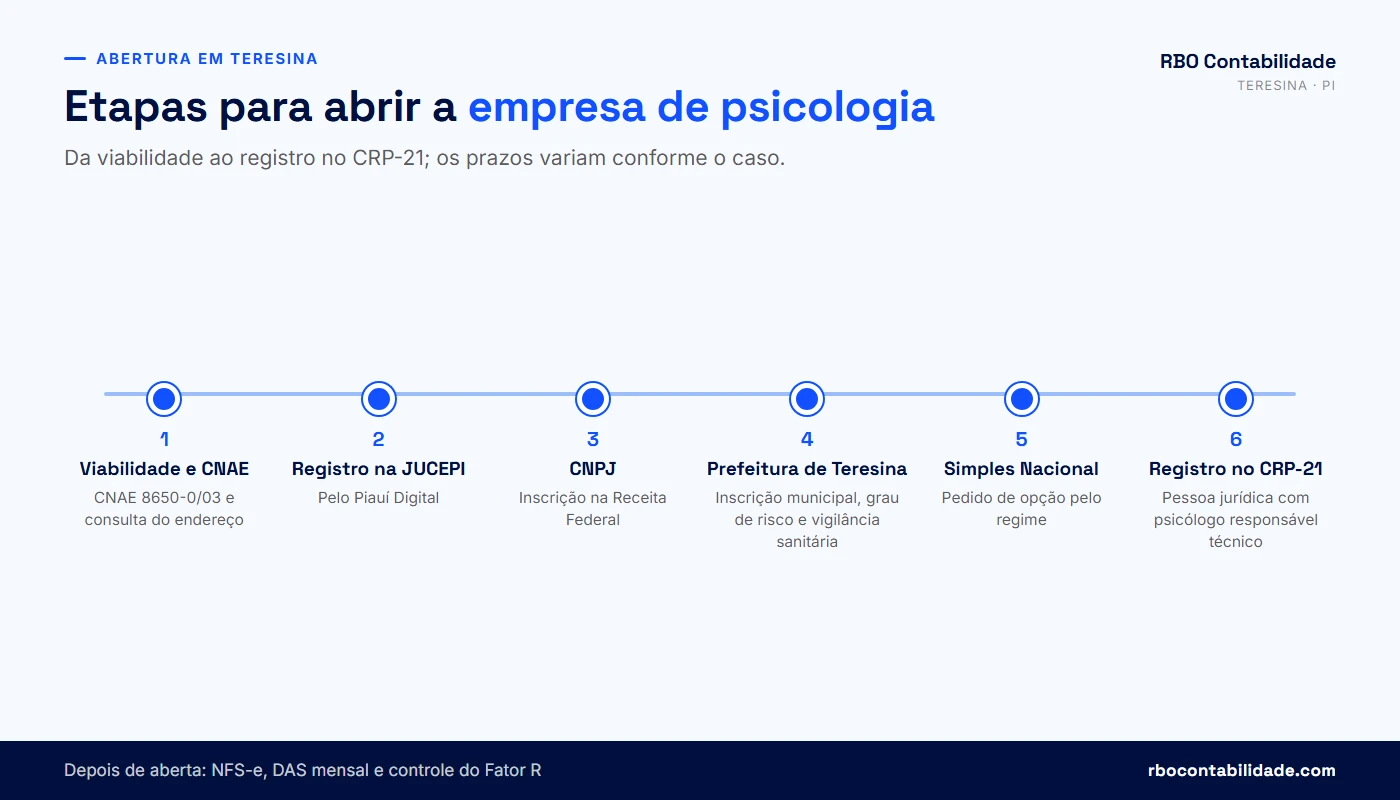
Para abrir um CNPJ de psicologia em Teresina, você escolhe o tipo de empresa, define o CNAE 8650-0/03 (atividades de psicologia e psicanálise), consulta a viabilidade do endereço, registra o ato constitutivo, obtém o CNPJ, faz a inscrição municipal e as licenças na Prefeitura, pede a opção pelo Simples Nacional e, por último, inscreve a pessoa jurídica no CRP-21, com um psicólogo como responsável técnico. O registro na JUCEPI é feito pelo Piauí Digital, que integra as etapas da Junta, da Receita Federal e da Prefeitura.
Qual tipo de empresa escolher
Quem vai abrir sozinho costuma escolher a sociedade limitada unipessoal, que separa o patrimônio pessoal do da empresa (art. 1.052, § 1º, do Código Civil), ou o empresário individual, que não faz essa separação. Com dois ou mais psicólogos, a sociedade limitada com sócios é o formato comum. A atividade intelectual de natureza científica, como a psicologia, não é considerada empresária por si só (art. 966, parágrafo único, do Código Civil). Por isso, uma sociedade de psicólogos pode ser registrada como sociedade simples no Cartório de Registro Civil de Pessoas Jurídicas, em vez da JUCEPI. A escolha muda o órgão de registro e pode pesar no enquadramento como sociedade de profissionais para o ISS fora do Simples. Ela deve ser decidida antes de redigir o contrato.
As etapas na ordem
| Etapa | Onde | O que observar |
|---|---|---|
| 1. Viabilidade e CNAE | Piauí Digital / Prefeitura de Teresina | CNAE 8650-0/03 e endereço permitido para a atividade; sala comercial e uso residencial têm regras diferentes |
| 2. Registro do ato constitutivo | JUCEPI pelo Piauí Digital, ou cartório se for sociedade simples | Objeto social descrevendo serviços de psicologia; capital e administração |
| 3. CNPJ | Receita Federal (integrado ao registro) | Natureza jurídica e CNAE iguais aos do contrato |
| 4. Inscrição municipal e licenças | Prefeitura de Teresina (SEMF e órgãos de licenciamento) | Grau de risco do CNAE, TLFF e, se exigido, vigilância sanitária |
| 5. Opção pelo Simples Nacional | Portal do Simples Nacional | Empresa nova tem prazo contado da última inscrição deferida; confirmar com o contador |
| 6. Inscrição no CRP-21 | Conselho Regional de Psicologia da 21ª Região | Responsável técnico psicólogo e documentos da empresa |
Para conferir se o CNAE de psicologia tem dispensa de alvará e quanto custam as taxas de licenciamento em 2026, use a consulta de grau de risco em Teresina. O passo a passo geral da abertura está no guia como abrir uma empresa em Teresina. Prazos de cada órgão variam conforme o caso e a fila do momento e não são fixados aqui.
Registro da pessoa jurídica no CRP-21
A pessoa jurídica que presta serviços de psicologia a terceiros, como atividade principal ou secundária, é obrigada a se inscrever no Conselho Regional de Psicologia da jurisdição onde atua. A regra está na Resolução CFP nº 16/2019, alterada pela Resolução CFP nº 8/2023 (a publicação da Resolução nº 16/2019 foi noticiada pelo Conselho Federal de Psicologia em 11/09/2019). Na página de inscrição de pessoa jurídica do CRP-21, o Conselho pede contrato social ou requerimento de empresário, última alteração contratual (se houver), cartão do CNPJ, alvará de funcionamento e da vigilância sanitária ou documento de dispensa, registro em outro conselho (se houver) e carteira ou contrato de trabalho do responsável técnico. Esse último não é exigido quando o responsável técnico é o próprio sócio ou empresário.
Pela Resolução CFP nº 8/2023, a empresa com um único sócio psicólogo e o empresário individual psicólogo são registrados e isentos da anuidade de pessoa jurídica; o profissional continua pagando a anuidade de pessoa física. A taxa de inscrição e eventuais condições adicionais devem ser confirmadas com o CRP-21.
Timon-MA e outros municípios do Piauí
Se o consultório fica em Timon, o registro de empresário ou sociedade empresária é feito na Junta Comercial do Maranhão, a inscrição municipal e o ISS seguem a lei de Timon, e o registro no Conselho passa a ser no CRP da região que abrange o Maranhão. Em Parnaíba, Picos, Floriano ou outro município do Piauí, a JUCEPI e o CRP-21 continuam os mesmos, mas a inscrição municipal, as taxas e o ISS seguem a legislação local. A RBO faz a abertura nesses municípios e confere a lei de cada um.
Psicólogo que atende online precisa de cadastro no CFP e onde paga o ISS?
Não existe mais cadastro obrigatório para atender online. A Resolução CFP nº 9/2024 revogou a Resolução CFP nº 11/2018 e acabou com a exigência de cadastro na plataforma e-Psi, que foi desativada em 31/08/2024, conforme orientação publicada pelo Conselho Regional de Psicologia do Mato Grosso do Sul. As exigências éticas e técnicas continuam, e o profissional responde pelos critérios que adotou. Na parte tributária, o atendimento online segue as mesmas regras do presencial: o ISS da psicologia é devido, em regra, ao município onde fica o estabelecimento do prestador, ainda que o paciente more em outro estado.
ISS: vale o município de quem presta o serviço
A LC nº 116/2003 considera o serviço prestado no local do estabelecimento do prestador (art. 3º), e os serviços de psicologia não estão entre as exceções que deslocam o imposto para o município do tomador. Se você atende de Teresina um paciente de São Paulo, o ISS continua sendo de Teresina. Para o autônomo, isso significa o valor fixo anual. Para o CNPJ no Simples, o ISS vai no DAS, informado como receita de serviço com ISS devido a Teresina. A NFS-e é emitida no sistema de Teresina.
Atender de casa não cria um novo estabelecimento automaticamente, mas o endereço do consultório informado na Prefeitura precisa existir e estar regular. Quem se muda para outra cidade e continua atendendo online deve transferir a inscrição municipal, porque o ISS acompanha o local de onde o serviço é prestado.
Pacientes no exterior
O psicólogo autônomo que recebe de paciente no exterior não emite o Receita Saúde, que é voltado para pagamentos de pessoa física residente no Brasil. O valor entra no carnê-leão como rendimento recebido do exterior, convertido pela cotação da Receita, e o DARF segue o mesmo prazo. Para o CNPJ, a exportação de serviço tem tratamento próprio no Simples, com segregação da receita no PGDAS-D. O enquadramento como exportação depende de o resultado do serviço se verificar no exterior e deve ser analisado caso a caso.
Plataformas que intermediam o pagamento
Quando o paciente paga a uma plataforma de terapia online e ela repassa os honorários, é preciso olhar o contrato. Se a plataforma age como intermediária e o paciente contrata você, o rendimento é seu e o paciente precisa do comprovante para deduzir a despesa. Se a plataforma presta o serviço ao paciente e paga você como pessoa jurídica, ela é a tomadora, e o documento é a nota fiscal ou o recibo de autônomo para ela, com as retenções cabíveis. Misturar os dois modelos é uma causa comum de receita declarada duas vezes, ou de nenhuma vez.
💡 Atende online pacientes de vários estados ou do exterior? A RBO confere onde o ISS é devido, como emitir os documentos e como lançar cada recebimento. Falar com um contador →
Quais obrigações o consultório de psicologia entrega todo mês e todo ano?
O psicólogo autônomo emite o Receita Saúde a cada pagamento, recolhe o carnê-leão até o último dia útil do mês seguinte, paga o INSS de contribuinte individual até o dia 15 do mês seguinte, quita o ISS fixo anual de Teresina e entrega a declaração do Imposto de Renda. O consultório com CNPJ no Simples emite NFS-e, fecha a folha e o pró-labore no eSocial, transmite a DCTFWeb, apura o Fator R e o PGDAS-D, paga o DAS até o dia 20, entrega a DEFIS até 31 de março e mantém a escrituração contábil, a inscrição no CRP-21 e as licenças municipais em dia.
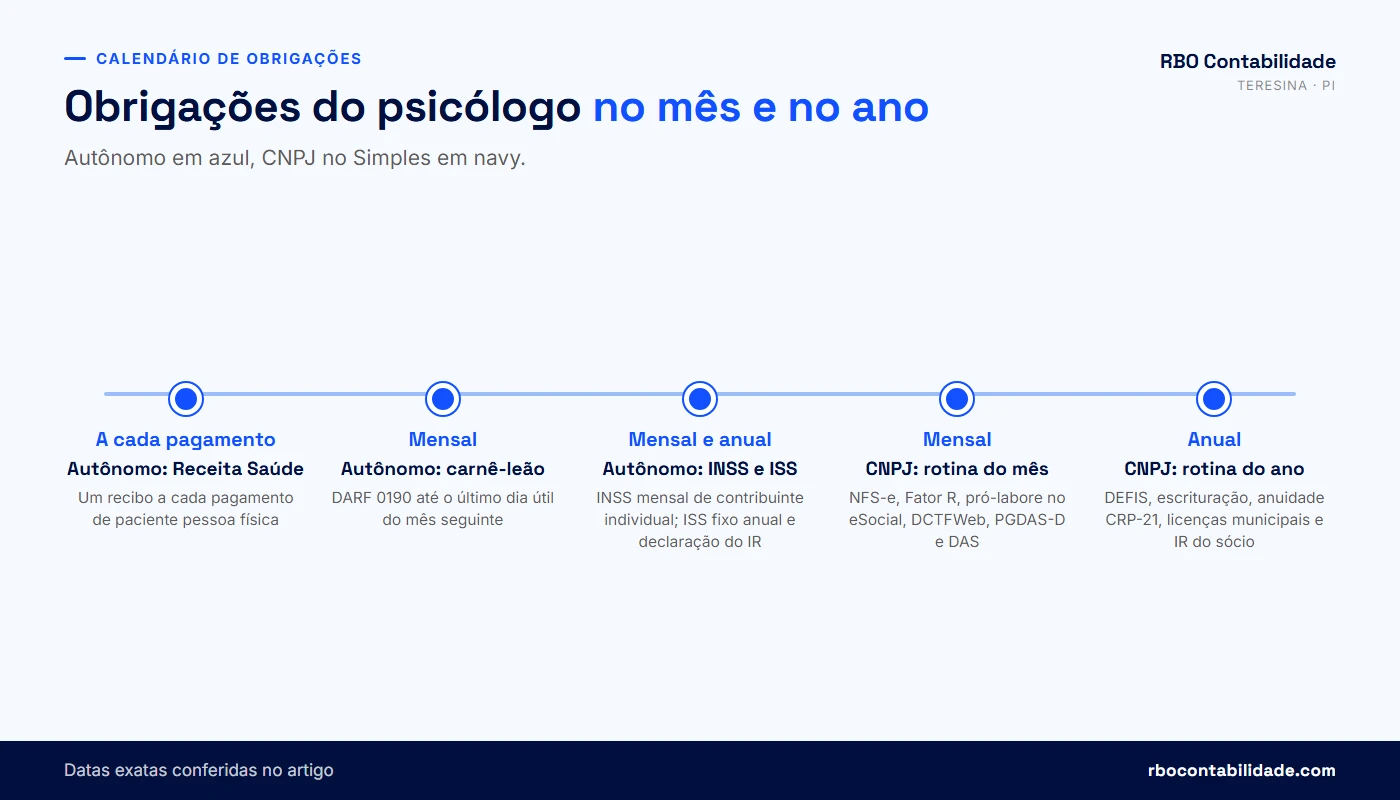
Psicólogo autônomo
| Obrigação | Periodicidade | Prazo |
|---|---|---|
| Recibo Receita Saúde | A cada pagamento | No momento do pagamento |
| Carnê-leão (DARF 0190) | Mensal | Último dia útil do mês seguinte |
| INSS contribuinte individual | Mensal | Dia 15 do mês seguinte (art. 30, II, da Lei nº 8.212/1991) |
| ISS fixo de autônomo (Teresina) | Anual | Em 2025: 31/07 (cota única ou 1ª parcela) e 30/09 (2ª parcela); 2026 a confirmar no edital da SEMF |
| Declaração do Imposto de Renda | Anual | Prazo fixado pela Receita a cada ano |
Consultório com CNPJ no Simples Nacional
| Obrigação | Periodicidade | Prazo |
|---|---|---|
| NFS-e de Teresina | A cada atendimento ou fechamento combinado | Na prestação do serviço, conforme a regra municipal |
| Cálculo do Fator R | Mensal | Antes do fechamento da folha |
| Folha e pró-labore no eSocial e DCTFWeb | Mensal | Até o dia 15 do mês seguinte (a confirmar para cada competência no calendário da Receita) |
| PGDAS-D e DAS | Mensal | Dia 20 do mês seguinte |
| DEFIS | Anual | Até 31 de março do ano seguinte |
| Escrituração contábil e distribuição de lucros | Mensal e anual | Contínua; balanço no encerramento do ano |
| Anuidade e atualização cadastral no CRP-21 | Anual | Conforme o calendário do Conselho |
| Taxas de licenciamento da Prefeitura | Anual | Conforme o lançamento da SEMF |
| Imposto de Renda do sócio | Anual | Prazo fixado pela Receita a cada ano |
As bases dessas datas são o art. 30 da Lei nº 8.212/1991 (INSS), a Resolução CGSN nº 140/2018 (PGDAS-D, DAS e DEFIS) e o CTMT (ISS). Quando o vencimento cai em dia sem expediente bancário, cada norma diz se ele antecipa ou prorroga. Na RBO, essas datas estão na rotina do escritório e o cliente recebe as guias com antecedência. O que pedimos ao psicólogo é o que só ele tem: a agenda, os recibos emitidos e o extrato da conta da empresa.
Quem tem CNPJ e continua com recibos no CPF precisa fechar as duas pontas. As obrigações do autônomo só acabam quando não houver mais nenhum recebimento como pessoa física. A inscrição de autônomo na Prefeitura deve ser baixada, para que o ISS fixo do ano seguinte não seja lançado.
O que a reforma tributária muda para psicólogos a partir de 2027?
A reforma troca PIS, Cofins e ISS por dois tributos sobre o consumo: a CBS federal e o IBS de estados e municípios, regulamentados pela LC nº 214/2025. Os serviços de psicologia estão no Anexo III da lei (NBS 1.2301.98.00), entre os serviços de saúde com redução de 60% das alíquotas de IBS e CBS (art. 130). O Simples Nacional continua existindo. A empresa optante segue recolhendo tudo no DAS, mas pode escolher, a partir de 2027, recolher IBS e CBS pelo regime regular, por fora do DAS, ajuste que a Resolução CGSN nº 190/2026 já incorporou à norma do Simples com efeitos a partir de 01/01/2027.
A opção é semestral e irretratável, feita no Portal do Simples Nacional (Resolução CGSN nº 190/2026, art. 40-D). Para o 1º semestre de 2027, a janela terminaria em 30/09/2026, mas a Resolução CGSN nº 194/2026, publicada em 28/09/2026, prorrogou o prazo para 30/10/2026, com cancelamento possível de 03/11/2026 a 20/12/2026. A próxima janela vai de 01/03/2027 a 31/03/2027, com efeitos a partir de 01/07/2027.
O calendário da transição
| Ano | O que acontece |
|---|---|
| 2026 | Fase de teste: CBS e IBS destacados com alíquotas reduzidas, sem aumento de carga para quem cumpre as obrigações |
| 2027 | CBS em vigor e fim de PIS e Cofins; empresas do Simples passam a poder optar por recolher IBS e CBS por fora do DAS |
| 2029 a 2032 | IBS cresce aos poucos e o ISS diminui na mesma proporção |
| 2033 | Fim do ISS, inclusive do ISS fixo de autônomo e de sociedade de profissionais |
O que isso significa para o consultório
Para a empresa de psicologia no Simples que atende pacientes pessoa física, a tendência é continuar no DAS. O paciente não aproveita crédito de IBS e CBS, e por isso sair do DAS raramente traz vantagem nesse perfil. Para quem presta serviço a empresas que vão querer o crédito (programas de saúde mental corporativa, por exemplo), a opção pelo regime regular pode entrar na comparação, porque o tomador passa a se creditar do imposto destacado na nota.
Para o psicólogo autônomo, o fim do ISS fixo de Teresina está previsto até 2033. Se e como o profissional pessoa física passa a ser contribuinte de IBS e CBS depende das regras de sujeição da LC nº 214/2025, que devem ser conferidas caso a caso conforme a receita e a forma de atuação. Este artigo não afirma uma regra única para todos os autônomos. Os detalhes do Simples na transição estão em Simples Nacional em 2026 e 2027.
Redução de 60% significa pagar 40% da alíquota de referência, não pagar 60% de imposto. As alíquotas de referência do IBS e da CBS ainda serão fixadas, e por isso não é possível dizer hoje quanto um consultório vai pagar em 2033.
Seu consultório está no enquadramento certo? Faça o diagnóstico
Responda às perguntas abaixo pensando nos últimos 12 meses do seu consultório. Cada "sim" é um sinal de enquadramento errado, imposto pago a mais ou pendência com a Receita, a Prefeitura de Teresina ou o CRP-21. O resultado não calcula imposto nem diz quanto você pagaria em outro regime. Ele indica se vale fazer uma revisão com o contador, e essa revisão pode concluir que está tudo certo.
Se você marcar vários itens, separe antes da conversa os recibos ou notas do último ano, os DAS pagos, os comprovantes de pró-labore e o contrato social. Com esses documentos, a RBO consegue dizer em que anexo a empresa deveria estar, se há recibo faltando no Receita Saúde e se existe algo para regularizar.
Diagnóstico tributário do consultório de psicologia
Marque cada item que acontece hoje no seu consultório. Pense nos últimos 12 meses.
Marque os itens acima para ver a leitura do resultado.
Importante: Este diagnóstico é uma triagem e não substitui a análise dos documentos do consultório. O resultado não garante economia de imposto: a revisão pode concluir que está tudo certo, que há ajuste a fazer dentro da lei ou que existe pendência a regularizar.
Como a RBO atende psicólogos em Teresina e online?
A RBO atende psicólogos em todas as etapas: o diagnóstico entre continuar autônomo ou abrir CNPJ, a abertura ou a regularização da empresa, o enquadramento no Simples com controle mensal do Fator R, a rotina de Receita Saúde e carnê-leão para quem segue como pessoa física, as obrigações do mês e do ano entregues no prazo e a declaração do Imposto de Renda do profissional. O contador responsável é o Rogério Batista Osterno, CRC-PI 010656 - O, e o atendimento é feito com quem conhece o seu caso, não por fila de chamados.
O que fazemos em cada situação
| Sua situação | O trabalho da RBO |
|---|---|
| Formando ou começando a atender | Comparação entre autônomo e CNPJ com a sua projeção de agenda e de pagadores |
| Autônomo com recibos e carnê-leão | Conferência dos recibos do Receita Saúde, livro-caixa, DARF mensal e declaração anual |
| Vai abrir CNPJ | Tipo societário, CNAE, registro na JUCEPI ou no cartório, licenças em Teresina, Simples e CRP-21 |
| Já tem CNPJ | Revisão do anexo do DAS, cálculo mensal do Fator R antes da folha, pró-labore e distribuição de lucros |
| Insatisfeito com o contador atual | Troca de contador com levantamento das pendências e transferência dos documentos |
| Consultório crescendo, com equipe | Folha, eSocial, contratos com psicólogos parceiros e revisão do regime tributário |
Não prometemos economia. A análise pode concluir que o seu consultório paga o imposto certo, que há espaço para reduzir a carga dentro da lei ou que existe pendência a resolver primeiro, e você recebe a conclusão por escrito. A troca de escritório está explicada em trocar de contador, e a forma como a RBO trabalha, em contabilidade consultiva em Teresina. Para revisar os impostos com mais calma, veja também planejamento tributário e Imposto de Renda.
Atendemos psicólogos em Teresina, na Grande Teresina, em Timon-MA, nos demais municípios do Piauí e, online, em todo o Brasil. Para quem atende só por vídeo, a rotina inteira funciona à distância, com envio de documentos pelo aplicativo e reuniões por chamada. Os honorários dependem do modelo e do volume do consultório e são informados pelo WhatsApp.
💡 Fale com a RBO e conte como você atende hoje: autônomo ou CNPJ, pacientes particulares ou convênio, presencial ou online. A primeira conversa serve para entender o seu caso e dizer o que precisa ser revisto. Falar com um contador →
Perguntas frequentes sobre contabilidade para psicólogos
Psicólogo autônomo, carnê-leão e Receita Saúde
01Psicólogo autônomo precisa pagar carnê-leão?+
Sim. O psicólogo que atende como pessoa física e recebe de pacientes pessoa física, ou de fonte no exterior, recolhe o Imposto de Renda mensal pelo carnê-leão. O DARF tem código 0190 e vence no último dia útil do mês seguinte ao recebimento. Em 2026, com a redução da Lei nº 15.270/2025, quem tem rendimento tributável de até R$ 5.000,00 no mês fica sem imposto a pagar, mas o valor continua registrado no Carnê-Leão Web. Os recibos emitidos pelo Receita Saúde já entram ali como rendimento do mês.
02Quanto o psicólogo autônomo paga de Imposto de Renda em 2026?+
Depende da base do mês, que é o total recebido de pacientes menos o livro-caixa e o INSS pago. A tabela progressiva mensal de 2026 vai de isenção até R$ 2.428,80 a 27,5% acima de R$ 4.664,68, com parcela a deduzir de R$ 908,73 na última faixa. Sobre o imposto calculado, a Lei nº 15.270/2025 aplica uma redução que zera o imposto para rendimentos de até R$ 5.000,00 e diminui até sumir em R$ 7.350,00. Acima disso, vale a tabela cheia.
03Quais despesas o psicólogo pode lançar no livro-caixa?+
Pelo art. 6º da Lei nº 8.134/1990, o autônomo pode deduzir a remuneração e os encargos de empregados registrados, os emolumentos pagos a terceiros e as despesas de custeio necessárias para manter a atividade. No consultório, isso inclui aluguel da sala, condomínio, energia, internet, telefone, material de consumo e salário da secretária com carteira assinada. Compra de móveis, computador e reforma não é custeio e não se abate de uma vez. Guarde os comprovantes em nome do profissional, porque a Receita pode pedir para conferir.
04Psicólogo autônomo é obrigado a pagar INSS?+
Sim. Quem exerce atividade remunerada por conta própria é segurado obrigatório como contribuinte individual. Quando recebe de pacientes pessoa física, o psicólogo recolhe 20% sobre o salário de contribuição, entre o salário mínimo de R$ 1.621,00 e o teto de R$ 8.475,55 em 2026, o que dá de R$ 324,20 a R$ 1.695,11 por mês. O vencimento é o dia 15 do mês seguinte. Se recebe de empresa ou convênio, a fonte pagadora retém 11% e o profissional complementa só se o total ficar abaixo do mínimo.
05O Receita Saúde é obrigatório para psicólogos?+
Sim, desde 01/01/2025, para o psicólogo que atende como pessoa física e recebe de pessoa física. A Instrução Normativa RFB nº 2.240/2024 obriga seis profissões a emitir o recibo eletrônico no momento do pagamento: dentistas, fisioterapeutas, fonoaudiólogos, médicos, psicólogos e terapeutas ocupacionais. O recibo em papel ou em PDF próprio deixou de valer como comprovante para o paciente deduzir a despesa. A emissão é feita pelo aplicativo da Receita Federal ou pelo Carnê-Leão Web, com conta gov.br prata ou ouro e CRP ativo.
06Quais dados precisam constar no recibo do Receita Saúde?+
O recibo traz o CPF do psicólogo, o CPF e o nome do paciente, o CPF de quem pagou quando for outra pessoa, como o responsável por um paciente menor de idade, o número de registro no CRP, a data do pagamento e o valor recebido. Para emitir, você precisa estar cadastrado no Carnê-Leão Web como trabalhador autônomo, com ocupação e registro profissional preenchidos na ficha de identificação. Dados errados podem gerar divergência na declaração do paciente e exigir cancelamento e nova emissão.
07Qual é a multa por não emitir o recibo no Receita Saúde?+
A multa é de R$ 100,00 por mês-calendário ou fração. O art. 4º da IN RFB nº 2.240/2024 remete ao art. 57, I, "c", da MP nº 2.158-35/2001, e vale para o profissional que deixa de emitir o recibo ou o emite com erro, sem prejuízo de outras penalidades. Além da multa, a falta do recibo cria diferença entre o que o paciente declara como despesa médica e o que consta na base da Receita. Isso pode levar a declaração dele para a malha fina e, na sequência, gerar intimação ao profissional para comprovar o atendimento e o rendimento recebido.
08Posso emitir o recibo do Receita Saúde depois da data do pagamento?+
Pode. A norma permite a emissão em atraso enquanto a Receita Federal não tiver iniciado procedimento de ofício contra o profissional. O recibo leva a data real do pagamento, e por isso o rendimento entra no mês em que você recebeu, não no mês da emissão. Se o carnê-leão daquele mês já tinha sido pago sem esse valor, é preciso refazer a apuração e recolher a diferença com multa e juros de mora. Emitir no ato do pagamento continua sendo a regra da IN RFB nº 2.240/2024.
09Como cancelar um recibo do Receita Saúde emitido com erro?+
O psicólogo ou o representante dele pode cancelar o recibo em até 10 dias contados da emissão, pelo próprio aplicativo ou pelo Carnê-Leão Web. Depois do cancelamento, emite-se um novo recibo com os dados corretos e a data verdadeira do pagamento. Passado esse prazo, a correção fica mais trabalhosa e pode exigir contato com a Receita. Por isso vale conferir CPF, valor e data antes de confirmar, principalmente quando quem paga não é o próprio paciente.
10Psicólogo com CNPJ precisa emitir recibo no Receita Saúde?+
Não para o atendimento faturado pela empresa. O Receita Saúde é do profissional pessoa física. Quando o paciente paga ao CNPJ, o documento é a NFS-e emitida pela empresa no sistema da Prefeitura de Teresina. O problema aparece quando o psicólogo tem CNPJ e continua recebendo parte das sessões no CPF com recibo. Nesse caso existem dois regimes ao mesmo tempo, com carnê-leão, ISS de autônomo e DAS, e a separação precisa estar documentada para não parecer receita da empresa desviada para a pessoa física.
11Quem atende por convênio precisa emitir Receita Saúde?+
Não para os valores pagos pela operadora. Quando quem paga é pessoa jurídica, como plano de saúde, clínica que repassa honorários ou empresa que contrata atendimento para funcionários, não se emite o recibo do Receita Saúde. A fonte pagadora retém o Imposto de Renda pela tabela progressiva e 11% de INSS, e informa o valor no informe de rendimentos. Esse rendimento fica fora do carnê-leão e é ajustado na declaração anual, onde muitas vezes surge imposto a pagar por causa da soma de fontes.
12A secretária do consultório pode emitir os recibos no Receita Saúde?+
Pode, desde que tenha procuração eletrônica outorgada pelo psicólogo no e-CAC para esse serviço. O manual da Receita Federal permite que um profissional tenha mais de um representante e que um mesmo representante atenda mais de um profissional, o que é comum em salas compartilhadas. A responsabilidade pelo conteúdo do recibo e pelo carnê-leão continua sendo do psicólogo. Por isso é recomendável conferir, no fim de cada mês, os recibos emitidos contra a agenda e o extrato bancário.
CNPJ, Simples Nacional e Fator R
13Psicólogo pode ser MEI?+
Não. A psicologia não está na lista de ocupações permitidas ao microempreendedor individual, que fica no Anexo XI da Resolução CGSN nº 140/2018. Atividade regulamentada por conselho profissional e de natureza intelectual, como a do psicólogo, em geral fica fora do MEI. Quem quer atender por CNPJ abre uma microempresa, normalmente como sociedade limitada unipessoal ou com sócios, e opta pelo Simples Nacional. Abrir MEI com outra ocupação para faturar atendimento psicológico é enquadramento irregular e pode gerar exclusão e cobrança de diferenças.
14Qual é o CNAE da atividade de psicologia?+
O código é 8650-0/03, descrito como atividades de psicologia e psicanálise. Ele é o que aparece no contrato social, no cartão do CNPJ e na inscrição municipal de Teresina, e define o grau de risco para o licenciamento. No Simples Nacional, essa atividade está no art. 18, § 5º-B, inciso XXI, da LC nº 123/2006 e é tributada no Anexo III ou no Anexo V conforme o Fator R. Se o consultório também oferece cursos, supervisão ou palestras, pode ser necessário incluir CNAEs secundários.
15Quando compensa o psicólogo abrir CNPJ?+
Costuma compensar quando a renda mensal já está na faixa de 27,5% do carnê-leão, quando muitos pagadores são empresas que pedem nota fiscal, ou quando o consultório vai ter sócios, equipe ou sala própria. Mesmo assim, a conta precisa incluir os custos do CNPJ: contabilidade, taxa de inscrição no CRP-21 e, se houver mais de um sócio, anuidade de pessoa jurídica, taxas municipais e certificado digital. Também conta o efeito do pró-labore menor na aposentadoria. A comparação com os números do seu consultório é que mostra se o CNPJ reduz a carga ou se continuar autônomo ainda é melhor.
16Em qual anexo do Simples Nacional a psicologia é tributada?+
No Anexo III, com alíquota nominal inicial de 6%, quando o Fator R é igual ou maior que 28%. Quando o Fator R fica abaixo de 28%, a empresa passa a pagar pelo Anexo V, que começa em 15,5%. A regra está no art. 18, § 5º-M, da LC nº 123/2006 e no art. 25 da Resolução CGSN nº 140/2018. As alíquotas sobem conforme a receita bruta dos 12 meses anteriores, e o DAS dos dois anexos já inclui IRPJ, CSLL, PIS, Cofins, CPP e ISS.
17O que é Fator R para psicólogo?+
É a relação entre a folha de salários e a receita bruta da empresa nos 12 meses anteriores ao mês de apuração. Para a psicologia no Simples Nacional, ele decide o anexo do DAS: com 28% ou mais, a empresa fica no Anexo III; abaixo disso, vai para o Anexo V, com alíquota inicial bem mais alta. O Fator R foi criado pela LC nº 155/2016, que alterou a LC nº 123/2006, e é recalculado todo mês. Por isso a folha e o pró-labore precisam ser acompanhados mensalmente.
18Como calcular o Fator R do consultório de psicologia?+
Some a folha de salários dos 12 meses anteriores ao mês de apuração, incluindo pró-labore, salários, 13º, férias e FGTS, e divida pela receita bruta dos mesmos 12 meses. Se o resultado for 0,28 ou mais, o DAS do mês sai pelo Anexo III. Numa simulação hipotética e didática, um consultório com receita de R$ 15.000,00 por mês precisaria de folha de R$ 4.200,00 por mês para chegar a 28%. O simulador de Fator R da RBO faz a conta com os seus números.
19O que entra na folha de salários do Fator R?+
Pelo art. 18, § 24, da LC nº 123/2006 e pelo art. 26 da Resolução CGSN nº 140/2018, entram as remunerações pagas a pessoas físicas com incidência de contribuição previdenciária e de FGTS: pró-labore dos sócios, salários de empregados, 13º salário, férias, o FGTS recolhido e a contribuição patronal ao INSS quando paga à parte. Precisam estar informados no eSocial e na DCTFWeb. Pagamentos sem registro, aluguel e distribuição de lucros não entram. Valores não informados nas declarações oficiais não podem ser usados no cálculo.
20Distribuição de lucros conta no cálculo do Fator R?+
Não. Lucro distribuído não tem incidência de contribuição previdenciária e por isso fica fora da folha de salários do Fator R. Esse é um dos erros mais comuns em consultórios de psicologia: o sócio fixa o pró-labore em um salário mínimo, retira o restante como lucro e a empresa passa a pagar o DAS pelo Anexo V sem perceber. A divisão entre pró-labore e lucro precisa ser decidida olhando o Fator R projetado, o INSS do sócio e o imposto do DAS ao mesmo tempo.
21Empresa de psicologia recém-aberta já começa no Anexo V?+
Depende do ano de abertura. Em 2026, no mês de início, se não houver pró-labore e houver receita, o fator r é 0,01 e o DAS sai pelo Anexo V, conforme o art. 26, § 6º, da Resolução CGSN nº 140/2018. A partir de 01/01/2027, a Resolução CGSN nº 190/2026 fixa o fator r em 0,28 nos dois primeiros meses de atividade, o que coloca a empresa no Anexo III. Do terceiro mês em diante, a conta usa a folha e a receita efetivas. Nos dois casos, o pró-labore deve começar junto com o faturamento, pago de fato e informado no eSocial e na DCTFWeb.
22O anexo do Simples Nacional pode mudar de um mês para o outro?+
Pode. Como o Fator R é refeito a cada apuração com os 12 meses anteriores, um mês de faturamento alto sem aumento da folha pode derrubar o percentual para menos de 28% nos meses seguintes, e o DAS passa a sair pelo Anexo V. Quando a folha volta a acompanhar a receita, a empresa retorna ao Anexo III. Não é preciso pedir nada à Receita para mudar de anexo, mas o PGDAS-D precisa ser preenchido com a folha correta de cada período.
23Lucro Presumido vale a pena para empresa de psicologia?+
Em alguns casos. No Lucro Presumido, IRPJ e CSLL incidem sobre 32% da receita de serviços, conforme a Lei nº 9.249/1995, e somam-se PIS de 0,65%, Cofins de 3%, o ISS de Teresina e 20% de INSS patronal sobre pró-labore e folha. Para consultórios com faturamento mais alto, que não conseguem manter Fator R de 28%, ou para sociedades de profissionais que possam usar ISS fixo, a comparação pode favorecer o Presumido. Só a simulação com os números reais mostra qual regime sai melhor.
24Posso aumentar o pró-labore só para atingir o Fator R?+
Pode ajustar o pró-labore, desde que o valor seja pago de fato, corresponda ao trabalho que você exerce na empresa e tenha o INSS de 11% recolhido e informado no eSocial e na DCTFWeb. Isso é planejamento tributário lícito, porque a lei usa a folha real como critério. O que não pode é informar folha que não foi paga, registrar pró-labore e devolver o dinheiro à empresa, ou declarar parentes como empregados sem trabalho. Isso é simulação e sujeita a empresa a autuação com multa.
Pró-labore, lucros e INSS do sócio
25Qual é o valor mínimo de pró-labore para psicólogo com CNPJ?+
O pró-labore não pode ser menor que o salário mínimo, que em 2026 é de R$ 1.621,00, porque esse é o limite mínimo do salário de contribuição ao INSS. Não existe valor mínimo específico para psicólogos. Na prática, o valor costuma ser definido pelo Fator R: o necessário para que a folha dos 12 meses alcance 28% da receita, mantendo a empresa no Anexo III. O valor também precisa ser compatível com o trabalho do sócio e com a capacidade de pagamento da empresa.
26Quais descontos incidem sobre o pró-labore do psicólogo?+
Sobre o pró-labore incidem 11% de INSS retido do sócio, limitado ao teto de R$ 8.475,55 em 2026, e Imposto de Renda retido pela tabela progressiva, com a redução da Lei nº 15.270/2025 para rendimentos de até R$ 7.350,00. Na empresa do Simples Nacional com atividade nos Anexos III ou V, a contribuição patronal de 20% não é paga à parte, porque já está dentro do DAS. Não há FGTS sobre pró-labore. A calculadora de pró-labore da RBO mostra o valor líquido.
27O lucro distribuído pelo consultório paga imposto em 2026?+
Em regra, até R$ 50.000,00 por mês pagos pela mesma empresa ao mesmo sócio não sofrem retenção. Acima disso, a Lei nº 15.270/2025 manda reter 10% de Imposto de Renda sobre o total pago no mês. Para a Receita Federal (Perguntas e Respostas sobre lucros e dividendos, questão 10), a retenção vale também para empresas do Simples Nacional; esse entendimento é questionado na Justiça e deve ser acompanhado. Quem tem rendimentos totais acima de R$ 600.000,00 no ano fica sujeito à tributação mínima, com alíquota crescente até 10%. Lucros apurados até 2025 e aprovados até 31/12/2025 seguem a regra de transição.
28A empresa de psicologia no Simples precisa de contabilidade para distribuir lucros?+
Para distribuir acima do limite presumido, sim. Pelo art. 14 da LC nº 123/2006, sem escrituração contábil a empresa só pode tratar como lucro isento o valor da presunção do Lucro Presumido, que para serviços é 32% da receita, menos o IRPJ incluído no DAS. Com contabilidade completa, que demonstre o lucro efetivo, a distribuição pode ser maior. Retiradas sem registro como pró-labore ou lucro ficam sem classificação e, numa fiscalização, podem ser tratadas como rendimento tributável do sócio.
29Abrir CNPJ diminui a aposentadoria do psicólogo?+
Pode diminuir, se o pró-labore ficar abaixo do valor sobre o qual você contribuía como autônomo. O benefício do INSS é calculado sobre os salários de contribuição, e lucro distribuído não conta. Quem contribuía sobre o teto como contribuinte individual e passa a ter pró-labore baixo recolhe menos INSS por mês, mas também forma uma média menor. Essa diferença entra na comparação entre autônomo e CNPJ, junto com a possibilidade de previdência privada e com o Fator R da empresa.
30Posso receber parte das sessões no CPF e parte no CNPJ?+
É possível ter as duas formas de atuação, mas exige separação clara e cumprimento das obrigações de cada uma: Receita Saúde, carnê-leão e ISS de autônomo de um lado; NFS-e, DAS e escrituração do outro. O risco aparece quando atendimentos da empresa passam a ser recebidos no CPF para manter o faturamento do CNPJ numa faixa menor do Simples. Isso caracteriza simulação, e a Receita pode reclassificar a receita para a empresa, cobrar a diferença com multa e rever o enquadramento.
Abertura em Teresina, CRP-21, ISS e atendimento online
31Como abrir CNPJ de psicologia em Teresina?+
O caminho é escolher o tipo de empresa, definir o CNAE 8650-0/03, consultar a viabilidade do endereço, registrar o ato constitutivo na JUCEPI pelo Piauí Digital ou, se for sociedade simples, no cartório de pessoas jurídicas, obter o CNPJ, fazer a inscrição municipal e as licenças na Prefeitura de Teresina, pedir a opção pelo Simples Nacional e inscrever a empresa no CRP-21 com responsável técnico. Os prazos variam conforme a fila de cada órgão e a regularidade do endereço.
32Empresa de psicologia precisa de registro no CRP-21?+
Sim. A pessoa jurídica que presta serviços de psicologia a terceiros, como atividade principal ou secundária, deve se inscrever no Conselho Regional de Psicologia da jurisdição onde atua, conforme a Resolução CFP nº 16/2019, alterada pela Resolução CFP nº 8/2023. No Piauí, isso significa o CRP da 21ª Região, e a empresa precisa indicar um psicólogo como responsável técnico. A empresa com um único sócio psicólogo e o empresário individual psicólogo ficam isentos da anuidade de pessoa jurídica, mas o profissional segue pagando a de pessoa física. O registro da empresa não substitui o registro de cada psicólogo que atende por ela.
33Quais documentos o CRP-21 pede para inscrever a pessoa jurídica?+
O CRP-21 lista o contrato social ou requerimento de empresário, a última alteração contratual quando houver, o cartão do CNPJ, o alvará de funcionamento e o da vigilância sanitária ou o documento de dispensa, o registro em outro conselho de classe quando houver, e a carteira de trabalho ou o contrato do responsável técnico. Esse último é dispensado quando o responsável técnico é o próprio sócio ou empresário. Pela Resolução CFP nº 8/2023, a empresa de sócio único psicólogo e o empresário individual psicólogo são isentos da anuidade de pessoa jurídica; a taxa de inscrição e eventuais condições adicionais devem ser confirmadas com o CRP-21.
34Sociedade de psicólogos se registra na JUCEPI ou no cartório?+
Depende da forma escolhida. Pelo art. 966, parágrafo único, do Código Civil, a atividade intelectual de natureza científica, como a psicologia, não é empresária por si só. Por isso a sociedade de psicólogos pode ser constituída como sociedade simples e registrada no Cartório de Registro Civil de Pessoas Jurídicas. Se adotar a forma empresária, o registro é na JUCEPI, pelo Piauí Digital. A escolha muda o órgão de registro e pode pesar no ISS fora do Simples, e deve ser feita antes do contrato.
35Quanto o psicólogo autônomo paga de ISS em Teresina?+
O autônomo paga ISS por valor fixo anual, previsto no Anexo VIII do Código Tributário do Município de Teresina (LC nº 4.974/2016) e atualizado todo ano pelo IPCA-E. Em 2025, o edital da SEMF fixou R$ 552,33 para profissional de nível superior, com cota única ou primeira parcela em 31/07/2025 e segunda em 30/09/2025. O valor de 2026 deve ser conferido no edital de lançamento da SEMF. A guia é emitida no portal da SEMF, em ISS Autônomo, com o número do Cadastro Mercantil.
36Consultório de psicologia em Teresina precisa de alvará?+
Precisa estar regular no licenciamento municipal, e o tipo de exigência depende do grau de risco atribuído ao CNAE 8650-0/03 e das condições do endereço. Atividades classificadas como baixo risco podem ter dispensa de alvará, enquanto outras exigem licença e, em certos casos, vigilância sanitária. As taxas de licenciamento, como a TLFF, são lançadas pela SEMF. Antes de alugar a sala, consulte a viabilidade do endereço e o grau de risco na ferramenta da RBO para Teresina.
37Psicólogo precisa de cadastro no e-Psi para atender online?+
Não mais. A Resolução CFP nº 9/2024 revogou a Resolução CFP nº 11/2018, que exigia o cadastro no e-Psi, e a plataforma foi desativada em 31/08/2024. O atendimento mediado por tecnologias digitais continua permitido, com as mesmas exigências éticas e técnicas do presencial, e o psicólogo responde pelos critérios que adotou, como sigilo, plataforma usada e registro documental. Algumas páginas antigas de conselhos regionais ainda falam no e-Psi, mas essa informação está desatualizada.
38Onde o psicólogo que atende online paga ISS?+
No município onde fica o estabelecimento do prestador, que é a regra geral do art. 3º da LC nº 116/2003. Os serviços de psicologia não estão entre as exceções que levam o imposto para o município do tomador. Assim, quem atende de Teresina um paciente de outro estado continua devendo o ISS a Teresina: o valor fixo, se for autônomo, ou o percentual dentro do DAS, se tiver CNPJ no Simples. Quem muda de cidade precisa transferir a inscrição municipal.
39Como o psicólogo declara paciente que paga do exterior?+
O psicólogo autônomo lança o valor no carnê-leão como rendimento recebido do exterior, convertido em reais pela cotação indicada pela Receita, e recolhe o DARF no mesmo prazo dos demais rendimentos. O Receita Saúde não se aplica a esse pagamento. No CNPJ do Simples, a receita pode ser tratada como exportação de serviço, com segregação no PGDAS-D, desde que o resultado do serviço se verifique no exterior. Essa condição precisa ser analisada caso a caso antes de aplicar o tratamento.
40Psicólogo com consultório em Timon-MA segue as mesmas regras de Teresina?+
As regras federais são as mesmas: Receita Saúde, carnê-leão, INSS, Simples Nacional e Fator R. O que muda é a parte local e estadual. Em Timon, o ISS e a inscrição municipal seguem a legislação de Timon, o registro de sociedade empresária é feito na Junta Comercial do Maranhão e o registro no Conselho passa a ser no CRP da região que abrange o Maranhão. Quem atende nas duas cidades precisa verificar onde fica o estabelecimento e cumprir as exigências de cada município.
Reforma tributária e escolha do contador
41O que a reforma tributária muda para psicólogos?+
A LC nº 214/2025 substitui PIS, Cofins e ISS pela CBS e pelo IBS, com transição entre 2026 e 2033. Os serviços de psicologia, NBS 1.2301.98.00, estão no Anexo III da lei, entre os serviços de saúde com redução de 60% das alíquotas, conforme o art. 130. O Simples Nacional continua, e a partir de 2027 a empresa optante pode escolher recolher IBS e CBS por fora do DAS. A opção é semestral e irretratável; para o 1º semestre de 2027, a Resolução CGSN nº 194/2026 prorrogou o prazo até 30/10/2026. Para consultórios que atendem pessoa física, a tendência é seguir no DAS.
42O que significa a redução de 60% do IBS e da CBS para a psicologia?+
Significa que o serviço de psicologia vai pagar 40% da alíquota de referência do IBS e da CBS, e não 60% de imposto. Se a alíquota de referência fosse, por exemplo, hipoteticamente 25%, a alíquota aplicada à psicologia seria 10%. As alíquotas de referência ainda serão fixadas, por isso não é possível dizer hoje quanto um consultório vai pagar quando a transição terminar. Para a empresa no Simples que recolhe tudo pelo DAS, a redução depende das regras próprias do regime.
43O ISS fixo do psicólogo autônomo em Teresina vai acabar?+
Sim, junto com o próprio ISS. Pela transição da reforma tributária, o ISS diminui gradualmente entre 2029 e 2032 enquanto o IBS cresce, e deixa de existir em 2033. Com ele acabam o ISS fixo de profissional autônomo e o de sociedade de profissionais. Até lá, a Prefeitura de Teresina continua lançando o valor anual. Se e como o psicólogo pessoa física passa a recolher IBS e CBS depende das regras de sujeição da LC nº 214/2025, que devem ser conferidas para cada caso.
44Como escolher um contador para psicólogo?+
Pergunte se o escritório calcula o Fator R todo mês antes de fechar a folha, se confere os recibos do Receita Saúde de quem continua autônomo, se conhece o registro da pessoa jurídica no CRP-21 e as regras de ISS de Teresina, e se faz a escrituração contábil que permite distribuir lucros com segurança. Peça também que a comparação entre autônomo e CNPJ seja entregue por escrito, com os números do seu consultório. Desconfie de quem promete economia antes de olhar seus documentos.
45A RBO atende psicólogos fora de Teresina?+
Sim. A RBO Contabilidade atende psicólogos em Teresina, na Grande Teresina, em Timon-MA, nos demais municípios do Piauí e, online, em todo o Brasil. Para quem atende fora do Piauí, o trabalho federal é o mesmo, como Receita Saúde, carnê-leão, Simples Nacional, Fator R e Imposto de Renda, e a parte municipal é conferida na legislação da cidade do consultório. Os documentos são enviados pelo aplicativo e as reuniões são por chamada. Os honorários são informados pelo WhatsApp.
Fontes oficiais consultadas
14 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 18, §§ 5º-B, 5º-J, 5º-K e 5º-M (psicologia e Fator R)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 214/2025 — art. 130 e Anexo III (redução de 60% para psicologia)Presidência da República · planalto.gov.br
- 03Lei nº 15.270/2025 — redução do IRPF e tributação de lucros e dividendosPresidência da República · planalto.gov.br
- 04Lei nº 9.249/1995 — presunção de 32% no Lucro Presumido para serviçosPresidência da República · planalto.gov.br
- 05Resolução CGSN nº 140/2018 — arts. 25 e 26 (Anexos III e V e fator r)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 06Receita Saúde — manual de orientação, versão 2.1 (IN RFB nº 2.240/2024)Receita Federal · gov.br
- 07Perguntas e respostas sobre lucros e dividendos — retenção de 10% e Simples NacionalReceita Federal · gov.br
- 08
- 09
Município de Teresina
- 10Código Tributário do Município de Teresina (LC nº 4.974/2016), compilado — ISS fixoPrefeitura de Teresina · legis.teresina.pi.gov.br
- 11ISS em Teresina — orientações e serviços da SEMFSEMF Teresina · semf.pmt.pi.gov.br
Outras fontes oficiais
- 12Inscrição de pessoa jurídica no CRP-21 — documentos e responsável técnicoConselho Regional de Psicologia da 21ª Região (Piauí) · crp21.org.br
- 13Nova resolução do CFP sobre registro de pessoa jurídicaConselho Federal de Psicologia · site.cfp.org.br
- 14Resolução CFP nº 9/2024 — atendimento online e fim do cadastro no e-PsiConselho Regional de Psicologia da 14ª Região (MS) · crpms.org.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Acompanha profissionais da saúde na escolha entre atuar como autônomo ou por CNPJ, no controle mensal do Fator R e nas obrigações com a Receita Federal, a Prefeitura de Teresina e os conselhos de classe.
