

Como o Simples Nacional e o Lucro Presumido tributam a receita de um médico PJ?
No Simples Nacional, o médico PJ paga uma guia por mês, o DAS, calculada por uma alíquota efetiva que sobe conforme a receita bruta dos últimos 12 meses (a RBT12). Essa guia já reúne IRPJ, CSLL, PIS, Cofins, a contribuição patronal previdenciária (CPP) e o ISS. No Lucro Presumido, cada tributo tem cálculo e guia próprios: IRPJ e CSLL incidem sobre 32% da receita de consultas, PIS e Cofins incidem sobre a receita inteira, o ISS vai para a Prefeitura de Teresina e a empresa paga 20% de INSS patronal sobre o pró-labore e os salários. Comparar os dois regimes só pela alíquota do imposto da empresa leva a erro, porque a folha pesa de forma diferente em cada um.
Como o DAS do médico é calculado no Simples Nacional
A tabela do Simples não se aplica de forma direta. Você parte da alíquota nominal da faixa em que a RBT12 se encontra, desconta a parcela a deduzir e chega à alíquota efetiva, que é a aplicada sobre a receita do mês. As faixas estão nos anexos da Lei Complementar nº 123/2006 e foram reproduzidas na Resolução CGSN nº 140/2018 (tabela do Anexo V publicada pela Receita Federal).
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12
DAS do mês = receita do mês × alíquota efetiva

RBT12 = receita bruta dos 12 meses anteriores ao mês de apuração
A medicina pode cair em dois anexos diferentes, e a distância entre eles é grande nas primeiras faixas. Os valores abaixo são os vigentes em 2026.
| Faixa (RBT12) | Anexo III: alíquota nominal | Anexo III: parcela a deduzir | Anexo V: alíquota nominal | Anexo V: parcela a deduzir |
|---|---|---|---|---|
| Até R$ 180.000,00 | 6,00% | — | 15,50% | — |
| R$ 180.000,01 a R$ 360.000,00 | 11,20% | R$ 9.360,00 | 18,00% | R$ 4.500,00 |
| R$ 360.000,01 a R$ 720.000,00 | 13,50% | R$ 17.640,00 | 19,50% | R$ 9.900,00 |
| R$ 720.000,01 a R$ 1.800.000,00 | 16,00% | R$ 35.640,00 | 20,50% | R$ 17.100,00 |
| R$ 1.800.000,01 a R$ 3.600.000,00 | 21,00% | R$ 125.640,00 | 23,00% | R$ 62.100,00 |
| R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 648.000,00 | 30,50% | R$ 540.000,00 |
No Anexo III e no Anexo V, a CPP sai de dentro do DAS, e a empresa não recolhe à parte os 20% patronais sobre o pró-labore. Por isso, a empresa do Simples com equipe não paga os 20% patronais sobre os salários. O ISS também está dentro da guia, numa fatia da alíquota efetiva definida pela partilha de cada faixa.
O Simples tem teto de R$ 4,8 milhões de receita bruta anual (LC nº 123/2006, art. 3º). Acima do sublimite de R$ 3,6 milhões, o ISS deixa de ser pago no DAS e passa a ser recolhido diretamente ao município, com as regras do regime normal.
Como o Lucro Presumido tributa a consulta médica
No Lucro Presumido, a Receita Federal não olha o lucro real da clínica. Ela presume que o lucro é um percentual fixo da receita. Para prestação de serviços em geral, onde entra a consulta médica, esse percentual é de 32% tanto para o IRPJ quanto para a CSLL (Lei nº 9.249/1995, art. 15, § 1º, III, e art. 20). Sobre essa base, o IRPJ cobra 15% e a CSLL, 9%. PIS e Cofins seguem o regime cumulativo, com 0,65% e 3% sobre a receita bruta e sem direito a crédito (Lei nº 9.718/1998).
IRPJ:   15% × 32% da receita  = 4,80% da receita
CSLL:    9% × 32% da receita  = 2,88% da receita
PIS:                          = 0,65% da receita
Cofins:                       = 3,00% da receita
----------------------------------------------
Tributos federais             = 11,33% da receita

Adicional do IRPJ: 10% sobre a base presumida que passar de R$ 60.000,00 no trimestre
(equivale a receita de consultas acima de R$ 187.500,00 no trimestre, ou R$ 62.500,00 por mês)
O adicional de 10% vem da regra geral do IRPJ: incide sobre a parcela do lucro que passar de R$ 20.000,00 por mês, ou R$ 60.000,00 no trimestre. Como a base presumida da consulta é 32% da receita, o adicional só aparece quando a receita do trimestre passa de R$ 187.500,00. IRPJ e CSLL são apurados por trimestre; PIS e Cofins, por mês.
Fora desses 11,33% ficam dois custos que, no Simples, estavam dentro do DAS. O primeiro é o ISS, recolhido à Prefeitura pela alíquota do serviço ou, em alguns casos, em valor fixo por profissional. O segundo é a contribuição patronal de 20% sobre o pró-labore e sobre os salários, mais RAT e contribuições a terceiros sobre a folha de empregados (Lei nº 8.212/1991, art. 22).

| Tributo ou encargo | Simples Nacional (Anexo III ou V) | Lucro Presumido |
|---|---|---|
| IRPJ e CSLL | Dentro do DAS | Guias próprias, sobre 32% da receita (trimestral) |
| PIS e Cofins | Dentro do DAS | 0,65% e 3% sobre a receita (mensal) |
| ISS (Teresina) | Dentro do DAS, como fatia da alíquota | Guia municipal, por alíquota ou valor fixo |
| INSS patronal sobre pró-labore | Dentro do DAS (CPP) | 20% à parte |
| INSS patronal, RAT e terceiros sobre salários | Dentro do DAS (CPP) | À parte |
| FGTS dos empregados | À parte, 8% | À parte, 8% |
| INSS do sócio (11%) e IRPF do pró-labore | Descontados do sócio | Descontados do sócio |
No Lucro Presumido, uma parte do custo sai em guias separadas sobre a folha, e o INSS e o IRPF do pró-labore pesam sobre o médico nos dois regimes. Para saber qual regime custa menos, some o que a empresa recolhe com o que o médico paga na pessoa física sobre o pró-labore e as retiradas.
Quando o médico fica no Anexo III e quando cai no Anexo V do Simples?
A medicina está listada no art. 18, § 5º-B, da LC nº 123/2006 e começa tributada pelo Anexo III. Ela passa para o Anexo V quando o Fator R, a razão entre a folha de salários e a receita bruta, fica abaixo de 28% (§ 5º-M). Os dois valores são somados nos 12 meses anteriores ao mês de apuração (§ 5º-K). Por isso, o anexo de cada mês depende da folha que a empresa teve no último ano, e não da folha do próprio mês.
Fator R = folha de salários dos 12 meses anteriores ÷ receita bruta dos 12 meses anteriores

Fator R ≥ 28%  → Anexo III (a partir de 6%)
Fator R < 28%  → Anexo V  (a partir de 15,5%)
O que entra na folha do Fator R
A própria lei define a folha no art. 18, § 24: é o que a empresa pagou nos 12 meses anteriores como remuneração a pessoas físicas pelo trabalho, somado à contribuição patronal e ao FGTS efetivamente recolhidos, incluídas as retiradas de pró-labore. Entram, portanto, salários, 13º, férias com o terço constitucional, FGTS depositado e o pró-labore dos sócios. Como a CPP da medicina está dentro do DAS, ela não soma nada à folha do Fator R, ao contrário do que acontece no Anexo IV.
Ficam de fora a distribuição de lucros, que remunera o capital e não o trabalho, aluguel, serviços prestados por outras empresas e qualquer valor que não tenha sido informado nas declarações da folha (hoje eSocial e DCTFWeb), como exige o § 25 do mesmo artigo. Repasse a médico plantonista que emite nota como PJ não é folha. Pagamento a médico autônomo pessoa física, declarado com as contribuições devidas, é.
Um exemplo de cálculo
Simulação hipotética e didática: um consultório em Teresina faturou R$ 600.000,00 nos últimos 12 meses e pagou, no mesmo período, R$ 150.000,00 de pró-labore e R$ 30.000,00 de salários e FGTS de uma secretária. A folha soma R$ 180.000,00. O Fator R é 180.000 ÷ 600.000 = 30%. Como passou de 28%, o DAS do mês sai pelo Anexo III. Se o pró-labore tivesse sido de R$ 130.000,00, a folha cairia para R$ 160.000,00, o Fator R para 26,7%, e o mês seria tributado pelo Anexo V.
Na terceira faixa (RBT12 de R$ 600.000,00), a alíquota efetiva do Anexo III fica em 10,56% e a do Anexo V, em 17,85%. Sobre um mês de R$ 50.000,00, são R$ 5.280,00 contra R$ 8.925,00 de DAS. A diferença justifica olhar o Fator R todo mês, mas não justifica pagar qualquer pró-labore para alcançá-lo: conforme a receita cresce, o INSS e o IRPF sobre o pró-labore adicional podem passar da economia no DAS.
Para quem quer o passo a passo do Fator R aplicado a clínicas, escrevi um artigo só sobre isso: Fator R para clínica médica em Teresina. Se você já tem os números do último ano, o simulador de Fator R faz a conta mês a mês.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Empresa com menos de 12 meses de atividade calcula a RBT12 e o Fator R por proporcionalização, nas regras da Resolução CGSN nº 140/2018. No primeiro mês, por exemplo, a receita do próprio mês é multiplicada por 12. O médico que abre o CNPJ já com pró-labore definido evita começar no Anexo V por descuido.
⚠️ Pró-labore declarado e não pago, funcionário registrado que não trabalha na empresa ou salário inflado para um parente só para alcançar 28% são folha fictícia. A Receita cruza eSocial, DCTFWeb, PGDAS-D e movimentação bancária. Se a folha for desconsiderada, o Fator R é recalculado, a diferença do DAS é cobrada com multa e o caso pode ser enquadrado como crime contra a ordem tributária (Lei nº 8.137/1990).
Quanto custa o pró-labore do médico em cada regime e por que ele muda a conta?
No Simples Nacional, o pró-labore custa ao médico o INSS de 11% descontado dele, limitado ao teto, mais o IRPF pela tabela progressiva. A empresa não paga a contribuição patronal à parte, porque ela já está no DAS. No Lucro Presumido, além desses dois descontos, a empresa recolhe 20% de INSS patronal sobre todo o pró-labore, sem teto (Lei nº 8.212/1991, arts. 21 e 22, III). Com isso, cada real de pró-labore custa bem mais no Presumido, e o médico que opta por esse regime costuma trabalhar com o pró-labore no menor valor compatível com a realidade.
Os números de 2026 que entram na conta
O teto do salário de contribuição em 2026 é R$ 8.475,55 e o salário mínimo é R$ 1.621,00, conforme a Portaria Interministerial MPS/MF nº 13/2026, publicada no Diário Oficial da União de 12/01/2026 (comunicado do INSS sobre o reajuste de 2026). Com 11% sobre o teto, o desconto máximo do sócio é de R$ 932,31 por mês, qualquer que seja o pró-labore acima disso.
O IRPF segue a tabela progressiva mensal, que continua a mesma em 2026. A Lei nº 15.270/2025 criou um redutor que zera o imposto de quem recebe até R$ 5.000,00 por mês e diminui o imposto de forma decrescente até R$ 7.350,00. Acima disso, o redutor não se aplica.
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | — |
| R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
O mesmo pró-labore nos dois regimes
Simulação hipotética e didática: pró-labore de R$ 8.400,00 por mês, um médico sem dependentes, usando a dedução do INSS em vez do desconto simplificado. O INSS do sócio é 11% de R$ 8.400,00 = R$ 924,00. A base do IRPF fica em R$ 7.476,00, e o imposto é 7.476,00 × 27,5% − 908,73 = R$ 1.147,17.
| Item | Simples Nacional | Lucro Presumido |
|---|---|---|
| INSS do sócio (11%) | R$ 924,00 | R$ 924,00 |
| IRPF retido na fonte | R$ 1.147,17 | R$ 1.147,17 |
| INSS patronal (20%) | Dentro do DAS | R$ 1.680,00 |
| Total de tributos sobre o pró-labore | R$ 2.071,17 | R$ 3.751,17 |
| Peso sobre o pró-labore | 24,66% | 44,66% |
No Simples, os R$ 8.400,00 de pró-labore geram R$ 2.071,17 de tributo. No Presumido, R$ 3.751,17. É por isso que, no Presumido, a escolha usual é um pró-labore baixo e o restante do resultado retirado como distribuição de lucros, que até R$ 50 mil por mês, por empresa, continua isenta na pessoa física. No Simples, a lógica pode ser a inversa: subir o pró-labore até o Fator R de 28% para trocar o Anexo V pelo Anexo III.
Quando o pró-labore alto anula a vantagem do Anexo III
Subir o pró-labore para alcançar o Fator R só compensa quando a economia no DAS for maior que o imposto pago a mais na pessoa física. Para comparar, use esta conta:
Ganho no DAS     = (alíquota efetiva do Anexo V − alíquota efetiva do Anexo III) × receita do mês
Custo do Fator R = INSS e IRPF sobre o pró-labore adicional necessário para chegar a 28%

Se ganho no DAS > custo do Fator R → o Anexo III compensa
Se ganho no DAS < custo do Fator R → o Anexo V, com pró-labore menor, sai mais barato
Em receitas menores, a distância entre os anexos é grande e o pró-labore necessário fica abaixo do teto do INSS, então o Anexo III costuma ganhar. Conforme a receita cresce, o pró-labore de 28% passa a cair inteiro na alíquota de 27,5% do IRPF, enquanto a diferença entre os anexos encolhe: na quarta faixa ela fica perto de 6,4 pontos percentuais. Na simulação hipotética de um médico sem funcionários com receita de R$ 80.000,00 por mês, o Anexo V com pró-labore mínimo sai mais barato que o Anexo III.
A lei não fixa valor mínimo de pró-labore, mas o salário de contribuição do sócio não pode ser inferior ao salário mínimo. Pró-labore zerado com distribuição de lucro alta pode ser questionado como remuneração disfarçada. A calculadora de pró-labore da RBO mostra o líquido e os descontos de cada valor.
Sem funcionários: qual regime pesa menos para o médico que atende sozinho?
Na simulação abaixo, hipotética e didática, o médico que atende sozinho e fatura cerca de R$ 30 mil por mês paga menos no Simples pelo Anexo III, mesmo pagando o pró-labore necessário para o Fator R. Quando o faturamento chega perto de R$ 80 mil por mês, a ordem se inverte e o Lucro Presumido fica com a menor carga, porque o pró-labore de 28% passa a custar mais do que o Simples economiza. O ponto exato da virada muda de médico para médico, principalmente pela alíquota de ISS.
Premissas da simulação
- Médico sócio único, sem empregados, atendendo em consultório em Teresina, com receita estável nos últimos 12 meses.
- Anexo III: pró-labore de exatamente 28% da receita, para manter o Fator R. Anexo V e Lucro Presumido: pró-labore de um salário mínimo (R$ 1.621,00), usado aqui como piso didático.
- ISS no Lucro Presumido: 5%, que é a alíquota máxima permitida pela LC nº 116/2003, art. 8º, II. A alíquota real do subitem da sua atividade deve ser conferida na tabela de ISS de Teresina.
- IRPF do pró-labore com dedução do INSS, sem dependentes. Não entram aluguel, materiais, contabilidade e outras despesas, que existem nos dois regimes.
Caso A: receita de R$ 30.000,00 por mês (RBT12 de R$ 360.000,00)
Com RBT12 de R$ 360.000,00, a empresa está na segunda faixa. A alíquota efetiva do Anexo III é (360.000 × 11,2% − 9.360) ÷ 360.000 = 8,60%. A do Anexo V é (360.000 × 18% − 4.500) ÷ 360.000 = 16,75%. Para o Fator R, o pró-labore precisa ser de R$ 8.400,00 por mês.
| Item (mensal) | Simples, Anexo III | Simples, Anexo V | Lucro Presumido (ISS 5%) |
|---|---|---|---|
| DAS | R$ 2.580,00 | R$ 5.025,00 | — |
| IRPJ + CSLL + PIS + Cofins | — | — | R$ 3.399,00 |
| ISS | No DAS | No DAS | R$ 1.500,00 |
| Pró-labore | R$ 8.400,00 | R$ 1.621,00 | R$ 1.621,00 |
| INSS patronal (20%) | No DAS | No DAS | R$ 324,20 |
| INSS do sócio (11%) | R$ 924,00 | R$ 178,31 | R$ 178,31 |
| IRPF do pró-labore | R$ 1.147,17 | R$ 0,00 | R$ 0,00 |
| Total de tributos | R$ 4.651,17 | R$ 5.203,31 | R$ 5.401,51 |
| Peso sobre a receita | 15,50% | 17,34% | 18,01% |
Nessa faixa, o Anexo III fica à frente mesmo com quase R$ 2.100,00 de INSS e IRPF sobre o pró-labore. O Presumido perde principalmente por causa do ISS de 5% recolhido à parte. Os R$ 3.399,00 federais do Presumido já são maiores que o DAS inteiro do Anexo III.
A conta muda se a sociedade puder pagar o ISS em valor fixo por profissional, regime explicado mais adiante. Na mesma simulação, o Presumido empata com o Anexo III quando o ISS mensal fica em torno de R$ 749,66 (4.651,17 − 3.399,00 − 324,20 − 178,31). Abaixo disso, o Presumido passa à frente. Não encontramos em fonte oficial o valor do ISS fixo por profissional em Teresina para 2026, então essa comparação só pode ser fechada com o valor lançado para a sua sociedade.
Caso B: receita de R$ 80.000,00 por mês (RBT12 de R$ 960.000,00)
Na quarta faixa, a alíquota efetiva do Anexo III é (960.000 × 16% − 35.640) ÷ 960.000 = 12,29% (12,2875%). A do Anexo V é (960.000 × 20,5% − 17.100) ÷ 960.000 = 18,72% (18,71875%). O pró-labore de 28% passa a ser de R$ 22.400,00 por mês, muito acima do teto do INSS. No Presumido, a base trimestral de IRPJ é R$ 76.800,00, então aparece o adicional de 10% sobre R$ 16.800,00, ou R$ 560,00 por mês.
| Item (mensal) | Simples, Anexo III | Simples, Anexo V | Lucro Presumido (ISS 5%) |
|---|---|---|---|
| DAS | R$ 9.830,00 | R$ 14.975,00 | — |
| IRPJ (com adicional) | — | — | R$ 4.400,00 |
| CSLL | — | — | R$ 2.304,00 |
| PIS + Cofins | — | — | R$ 2.920,00 |
| ISS | No DAS | No DAS | R$ 4.000,00 |
| Pró-labore | R$ 22.400,00 | R$ 1.621,00 | R$ 1.621,00 |
| INSS patronal (20%) | No DAS | No DAS | R$ 324,20 |
| INSS do sócio | R$ 932,31 (teto) | R$ 178,31 | R$ 178,31 |
| IRPF do pró-labore | R$ 4.994,88 | R$ 0,00 | R$ 0,00 |
| Total de tributos | R$ 15.757,19 | R$ 15.153,31 | R$ 14.126,51 |
| Peso sobre a receita | 19,70% | 18,94% | 17,66% |
Aqui o quadro se inverte. O Anexo III continua com o menor DAS, mas o IRPF sobre R$ 22.400,00 de pró-labore come toda a vantagem e ainda deixa o Anexo III atrás do Anexo V. O Lucro Presumido fica com a menor carga mesmo com ISS de 5%. Para o Presumido perder do Anexo V nessa receita, o ISS teria de passar de 6,28%, acima do máximo legal.
Vejo com frequência médicos nessa faixa que continuam no Simples porque foi o regime escolhido na abertura do CNPJ, quando faturavam um terço disso. O regime que serviu no primeiro ano raramente é revisto depois, e a conta acima mostra por que ele precisa ser.
A simulação não considera a retenção de 10% sobre lucros acima de R$ 50 mil por mês nem o IRPF mínimo anual, tratados na seção sobre distribuição de lucros. No caso B, a sobra distribuível no Presumido é maior, e esses dois pontos podem reduzir parte da diferença. Também não entram o custo de contabilidade completa e as obrigações acessórias do Presumido, que costumam ser maiores.
💡 Quer ver essa conta com o seu faturamento real? Mande uma mensagem pelo WhatsApp com a receita dos últimos 12 meses e o pró-labore atual, e a RBO monta a comparação dos três cenários.
Com secretária e técnica de enfermagem na folha: o Simples ainda ganha?
Com equipe registrada, o Simples recupera terreno. Os salários e o FGTS entram na folha do Fator R, então o pró-labore necessário para chegar a 28% diminui, e a contribuição patronal sobre os salários continua dentro do DAS. No Lucro Presumido, a mesma equipe gera 20% de INSS patronal, RAT e contribuições a terceiros. Na simulação hipotética abaixo, com receita de R$ 80 mil por mês e duas funcionárias, o Anexo III volta a ter a menor carga quando o ISS é de 5%. Com ISS de 2%, o Presumido ainda fica à frente.
Premissas
Mesma receita do caso B: R$ 80.000,00 por mês e RBT12 de R$ 960.000,00. A clínica tem uma secretária com salário de R$ 2.000,00 e uma técnica de enfermagem com salário de R$ 2.500,00, total de R$ 4.500,00, mais FGTS de 8% (R$ 360,00). Os salários em si custam o mesmo em qualquer regime e ficam fora da comparação; o que se compara são os tributos e encargos. Para simplificar, a conta é mensal e ignora 13º e férias. Na apuração real eles entram na folha do Fator R e reduzem um pouco o pró-labore necessário.
No Lucro Presumido, a folha das empregadas paga 20% patronal, RAT e terceiros (Lei nº 8.212/1991, art. 22, I e II). Usamos RAT hipotético de 2% com FAP 1,0 e terceiros de 5,8%, percentual comum em clínicas. O RAT real depende do CNAE da empresa, e o FAP é calculado para cada CNPJ.
Quanto o pró-labore cai com a equipe
Folha mensal necessária para o Fator R: 28% × R$ 80.000,00 = R$ 22.400,00
Salários + FGTS das empregadas:                         R$  4.860,00
Pró-labore necessário:      R$ 22.400,00 − R$ 4.860,00 = R$ 17.540,00

IRPF: (17.540,00 − 932,31) × 27,5% − 908,73 = R$ 3.658,38| Item (mensal) | Simples, Anexo III | Simples, Anexo V | Presumido (ISS 5%) | Presumido (ISS 2%) |
|---|---|---|---|---|
| DAS | R$ 9.830,00 | R$ 14.975,00 | — | — |
| IRPJ + CSLL + PIS + Cofins | — | — | R$ 9.624,00 | R$ 9.624,00 |
| ISS | No DAS | No DAS | R$ 4.000,00 | R$ 1.600,00 |
| Pró-labore | R$ 17.540,00 | R$ 1.621,00 | R$ 1.621,00 | R$ 1.621,00 |
| INSS patronal 20% (pró-labore + salários) | No DAS | No DAS | R$ 1.224,20 | R$ 1.224,20 |
| RAT 2% + terceiros 5,8% sobre salários | No DAS | No DAS | R$ 351,00 | R$ 351,00 |
| FGTS das empregadas | R$ 360,00 | R$ 360,00 | R$ 360,00 | R$ 360,00 |
| INSS do sócio | R$ 932,31 | R$ 178,31 | R$ 178,31 | R$ 178,31 |
| IRPF do pró-labore | R$ 3.658,38 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| Total | R$ 14.780,69 | R$ 15.513,31 | R$ 15.737,51 | R$ 13.337,51 |
Comparando com o caso B sem funcionários: no Anexo III, a carga caiu de R$ 15.757,19 para R$ 14.780,69, mesmo com R$ 360,00 de FGTS a mais, porque o pró-labore baixou R$ 4.860,00 e o IRPF caiu junto. No Presumido com ISS de 5%, a carga subiu R$ 1.611,00 só com os encargos da folha. A equipe trocou a ordem dos regimes.
O resultado depende muito do ISS. Com 2%, o Presumido continua o mais barato, R$ 1.443,18 abaixo do Anexo III. Por isso, nenhuma regra de bolso do tipo "com funcionário, fique no Simples" substitui a conta com a alíquota real da sua atividade e com a sua folha. Uma clínica com quatro ou cinco empregados tende a ficar no Simples com mais folga; uma com uma recepcionista fica perto do empate.
Os custos da empresa que não aparecem no imposto
A carga tributária não é o único custo que muda com o regime. No Presumido, a distribuição de lucro acima da base presumida exige escrituração contábil completa, com ECD e ECF entregues no prazo, e as apurações de IRPJ, CSLL, PIS, Cofins e ISS correm em guias separadas. No Simples, o grosso fica no PGDAS-D e na DEFIS. Os dois regimes têm em comum o certificado digital, o eSocial, a DCTFWeb, o alvará de funcionamento, o alvará sanitário e o registro da empresa no CRM-PI. Em Teresina, a exigência de alvará depende do grau de risco do CNAE, que você confere na consulta de grau de risco. Esses custos fixos pesam mais, em proporção, no consultório pequeno.
Contratar a secretária ou a técnica como PJ ou MEI para reduzir encargos, mantendo horário, subordinação e salário fixo, não é planejamento. É vínculo de emprego disfarçado, que gera passivo trabalhista e previdenciário e, no Simples, ainda tira da folha do Fator R a remuneração que ajudaria a manter o Anexo III.
Equiparação hospitalar e ISS em Teresina: o que muda no Lucro Presumido?
A clínica que presta serviços hospitalares ou de auxílio diagnóstico e terapia pode aplicar, sobre a receita desses serviços, presunção de 8% no IRPJ e 12% na CSLL, em vez de 32%. A regra está na Lei nº 9.249/1995, art. 15, § 1º, III, a, e art. 20, e exige que a prestadora seja sociedade empresária e cumpra as normas da Anvisa. No ISS, Teresina tributa a medicina pelo subitem 4.01 da lista de serviços. Fora do Simples, a sociedade formada só por médicos pode, cumpridos os requisitos, recolher o ISS em valor fixo por profissional. Os dois benefícios pedem formatos de sociedade diferentes, e muitas vezes um exclui o outro.
Quanto a equiparação hospitalar reduz os tributos federais
Consulta (serviço em geral):
IRPJ 15% × 32% + CSLL 9% × 32% + PIS 0,65% + Cofins 3% = 11,33% da receita

Serviço hospitalar ou de auxílio diagnóstico e terapia:
IRPJ 15% × 8%  = 1,20%
CSLL 9% × 12%  = 1,08%
PIS + Cofins   = 3,65%
Total          = 5,93% da receita (antes do adicional do IRPJ)
A redução vale só para a receita dos serviços que se enquadram. Simulação hipotética e didática: uma clínica de Teresina fatura R$ 100.000,00 por mês, sendo R$ 60.000,00 de procedimentos que se enquadram como serviço hospitalar e R$ 40.000,00 de consultas. Os tributos federais seriam 60.000 × 5,93% + 40.000 × 11,33% = R$ 3.558,00 + R$ 4.532,00 = R$ 8.090,00 por mês, contra R$ 12.530,00 (R$ 11.330,00 mais R$ 1.200,00 de adicional do IRPJ, porque a base presumida de R$ 96.000,00 no trimestre passa de R$ 60.000,00) se toda a receita fosse tributada como consulta. No cenário misto, a base trimestral do IRPJ é de R$ 52.800,00 (R$ 4.800,00 dos procedimentos mais R$ 12.800,00 das consultas, por mês, vezes três), fica abaixo do limite e não gera adicional. A conta exige que a contabilidade separe as receitas por natureza, com prontuário e nota fiscal que sustentem a classificação.
Quem tem direito à base reduzida
A lei pede dois requisitos formais: organização como sociedade empresária, registrada na JUCEPI pelo Piauí Digital, e atendimento às normas da Anvisa, o que na prática significa alvará sanitário compatível com os procedimentos. O STJ, no julgamento do Tema 217 dos recursos repetitivos, firmou que o conceito de serviço hospitalar é objetivo: importa a natureza do serviço prestado, não a estrutura de internação. Procedimentos de maior complexidade, inclusive feitos em estrutura de terceiros, podem se enquadrar. Consulta médica simples, feita em consultório, não se enquadra.
Na prática, a equiparação interessa a clínicas com centro cirúrgico ambulatorial, endoscopia, exames de imagem, laboratório, quimioterapia, diálise e procedimentos semelhantes. Para o médico que atende só consultas, ela não muda nada.
⚠️ Aplicar 8% sobre receita de consultas, ou declarar como hospitalar um procedimento que o alvará sanitário não cobre, gera cobrança da diferença com multa de ofício de 75% sobre o imposto não pago (Lei nº 9.430/1996, art. 44), elevada a 100% quando a fiscalização comprovar sonegação, fraude ou conluio, e a 150% em caso de reincidência (Lei nº 9.430/1996, art. 44, §§ 1º e 1º-A, com a redação da Lei nº 14.689/2023). A segregação precisa estar documentada antes da apuração, não depois da fiscalização.
Como o ISS da medicina funciona em Teresina
A medicina está no subitem 4.01 da lista anexa à LC nº 116/2003. O ISS é devido ao município onde fica o estabelecimento que presta o serviço: consultório em Teresina paga a Teresina, consultório em Timon paga a Timon-MA. No Simples, o ISS entra no DAS como fatia da alíquota efetiva, e o regime de valor fixo por profissional, em regra, não se aplica à medicina. No Lucro Presumido, a clínica recolhe pela alíquota prevista no Código Tributário do Município (Lei Complementar nº 4.974/2016), que você confere na tabela de ISS de Teresina.
O Código Tributário de Teresina prevê o regime de sociedade de profissionais para a sociedade em que todos os sócios têm a mesma habilitação, prestam o serviço em nome da sociedade com responsabilidade pessoal, não têm sócio pessoa jurídica, não exercem atividade diferente da habilitação e mantêm até três empregados não habilitados para cada sócio ou empregado habilitado. A Lei Complementar municipal nº 6.313/2025 passou a prever o ISS dessas sociedades como valor fixo anual por sócio ou profissional habilitado, conforme o Anexo VIII do Código, e o Decreto nº 28.864/2026 regulamentou o recolhimento mensal, com a informação do número de profissionais no sistema de NFS-e até o último dia de cada mês. O valor por profissional atualizado para 2026 não foi localizado em fonte oficial e deve ser confirmado na SEMF antes de entrar em qualquer simulação.
A sociedade pede o ISS fixo por requerimento eletrônico à SEMF até o 10º dia útil de dezembro. O regime vale a partir de 1º de janeiro do ano seguinte e é irretratável durante todo o ano. Em caso de início de atividade, exclusão do Simples, alteração societária ou decisão judicial ou administrativa no meio do ano, o pedido pode ser feito nos 30 dias seguintes ao fato, com efeito a partir do mês em que ele ocorreu. Se a sociedade médica planeja sair do Simples em 1º de janeiro, o mais seguro é protocolar o pedido até o 10º dia útil de dezembro, sem contar com o prazo de 30 dias.
O regulamento traz duas consequências que o médico precisa conhecer. Se a sociedade não informar o número de profissionais no mês, a Prefeitura lança o ISS com base na última declaração ou, na falta dela, considera todos os sócios do QSA como profissionais de nível superior. Se a informação for falsa e levar a enquadramento indevido, a sociedade é desenquadrada de forma retroativa e passa a pagar ISS sobre o preço dos serviços, com encargos e penalidades.
Por que os dois benefícios raramente andam juntos
A equiparação hospitalar pede sociedade empresária, com estrutura organizada para procedimentos de maior complexidade. O ISS fixo pede uma sociedade em que o trabalho pessoal dos médicos seja a atividade. O Código de Teresina fala em sociedade simples, e o STJ, no Tema 1.323, admitiu o regime para sociedade uniprofissional de responsabilidade limitada. Mesmo assim, uma clínica com estrutura empresarial que justifique a base de 8% dificilmente atende aos requisitos de pessoalidade do ISS fixo. A escolha do tipo societário na abertura, feita no registro da empresa em Teresina, já define qual dos dois caminhos fica aberto.
Como fica a distribuição de lucros do médico depois da Lei 15.270/2025?
Desde janeiro de 2026, a empresa que paga a um mesmo sócio pessoa física mais de R$ 50.000,00 de lucros no mesmo mês retém 10% de IR na fonte sobre o valor total pago naquele mês, não só sobre o excedente (Lei nº 15.270/2025). Até R$ 50.000,00 por mês, por empresa, a distribuição continua isenta na fonte. A mesma lei criou o IRPF mínimo para quem tem renda total acima de R$ 600.000,00 por ano, apurado na declaração. As duas regras afetam o médico de faturamento alto em qualquer regime, mas pesam mais no Presumido, onde a maior parte da renda sai como lucro.
Como funciona a retenção de 10%
O limite é contado por CNPJ pagador e por CPF beneficiário, somando tudo o que a mesma empresa pagou ao mesmo sócio entre o primeiro e o último dia do mês. Simulação hipotética: se a clínica distribui R$ 80.000,00 a um sócio em março, retém R$ 8.000,00. Se distribuísse R$ 40.000,00 em março e R$ 40.000,00 em abril, não haveria retenção em nenhum dos dois meses. A Receita Federal detalhou as regras no Perguntas e Respostas sobre lucros e dividendos.
A retenção é antecipação, não imposto definitivo. O valor retido é compensado na declaração anual, no cálculo do IRPF mínimo, e pode ser restituído se o médico não tiver imposto mínimo a pagar. A lei também tem regra de transição para lucros apurados até o ano-calendário de 2025, com condições de aprovação e de pagamento que precisam ser conferidas caso a caso.
O IRPF mínimo para quem passa de R$ 600 mil por ano
O IRPF mínimo considera a soma de todos os rendimentos do ano, inclusive os isentos, como lucros e dividendos. A alíquota cresce de forma linear de 0% a 10% entre R$ 600.000,00 e R$ 1.200.000,00 e fica em 10% acima disso. Do valor apurado, abatem-se o IRPF já pago, o IR retido na fonte sobre os lucros e outros descontos previstos em lei, inclusive um redutor ligado à tributação efetiva da empresa que pagou os lucros.
Alíquota do IRPF mínimo (renda anual entre R$ 600.000,00 e R$ 1.200.000,00):
alíquota (%) = (rendimentos totais ÷ 60.000) − 10

Exemplo hipotético: renda total de R$ 900.000,00
(900.000 ÷ 60.000) − 10 = 15 − 10 = 5%
E no Simples Nacional?
Há divergência. O art. 14 da LC nº 123/2006 isenta os lucros distribuídos por empresas do Simples. A Receita Federal entende que, com a Lei nº 15.270/2025, a retenção de 10% também alcança essas distribuições. Parte da doutrina sustenta que uma lei ordinária não pode afastar uma isenção prevista em lei complementar. Enquanto o ponto não for pacificado, o mais seguro é planejar as retiradas do Simples considerando que a Receita vai exigir a retenção.
Como isso entra na comparação entre os regimes
No caso B da simulação sem funcionários, o médico no Anexo III retira R$ 22.400,00 de pró-labore e distribui menos de R$ 50 mil por mês, então não há retenção. No Presumido, com pró-labore de um salário mínimo, a sobra distribuível passa com folga de R$ 50 mil se não houver outras despesas relevantes. Distribuições acima do limite sofrem retenção e, com renda anual acima de R$ 600 mil, o IRPF mínimo pode cobrar parte da vantagem do Presumido no ajuste anual. Essa conta precisa ser feita junto com a do regime.
No Lucro Presumido existe ainda o limite da parcela isenta. Sem escrituração contábil completa, a empresa só distribui sem tributação a base presumida menos o IRPJ, a CSLL, o PIS e a Cofins devidos. Com escrituração feita conforme a lei comercial, pode distribuir sem tributação o lucro contábil que passar desse valor (IN RFB nº 1.700/2017, art. 238, § 2º). A Receita repete a regra nas Perguntas e Respostas da Pessoa Jurídica 2024. Para o médico de faturamento alto no Presumido, a contabilidade completa é condição para retirar o resultado com a isenção.
⚠️ Distribuir lucro todo mês em valor fixo, sem balanço que comprove o lucro, e manter pró-labore simbólico é o desenho que a fiscalização trata como remuneração disfarçada. Nesse caso, a Receita pode requalificar a distribuição como pró-labore e cobrar INSS patronal, INSS do sócio e IRPF pela tabela progressiva. Retirada planejada é a que tem lucro apurado, ata ou deliberação dos sócios e pró-labore compatível com o trabalho do médico.
💡 O IRPF mínimo junta todas as suas fontes de renda: plantões como pessoa física, aluguéis, aplicações e lucros de mais de uma empresa. Fale com a RBO pelo WhatsApp para simular o efeito na sua declaração. Mais detalhes na página de imposto de renda.
O que muda para o médico PJ com a CBS, o IBS e a LC 224/2025?
Para o médico, a LC nº 224/2025 só aumenta o Lucro Presumido de quem passa de R$ 5 milhões de receita por ano: sobre a parte excedente, a presunção sobe 10% (32% vira 35,2%; 8% vira 8,8%; 12% vira 13,2%). A reforma do consumo troca PIS e Cofins pela CBS a partir de 2027 e, de 2029 a 2033, substitui o ISS pelo IBS. Os serviços de saúde listados no Anexo III da LC nº 214/2025 têm redução de 60% nas alíquotas de IBS e CBS (arts. 128 e 130). O Simples continua existindo, com a opção semestral de recolher IBS e CBS fora do DAS (art. 41).

| Quando | O que muda | Efeito para o médico PJ |
|---|---|---|
| 01/01/2026 | Retenção de 10% sobre lucros acima de R$ 50 mil/mês e IRPF mínimo (Lei nº 15.270/2025) | Afeta quem distribui muito lucro, nos dois regimes |
| 2026 | Acréscimo de 10% na presunção do Lucro Presumido sobre a receita anual acima de R$ 5 milhões (LC nº 224/2025) | Só clínicas grandes; consultório típico não é alcançado |
| 2026 | Ano de teste: CBS de 0,9% e IBS de 0,1% destacados no documento fiscal, compensáveis | Ajuste de emissão de nota, sem aumento de carga |
| 2027 | CBS substitui PIS e Cofins; IBS segue em 0,1% até 2028 | No Presumido, sai o 3,65% cumulativo e entra a CBS com redução de 60% para saúde |
| 2029 a 2032 | IBS sobe aos poucos e o ISS cai na mesma proporção | Muda a comparação entre ISS por alíquota e ISS fixo |
| 2033 | Fim do ISS e do ICMS; IBS e CBS integrais | Regime novo consolidado |
A LC nº 224/2025 e o Lucro Presumido
A LC nº 224/2025 tratou o Lucro Presumido como benefício fiscal e aplicou acréscimo de 10% nos percentuais de presunção do IRPJ e da CSLL, apenas sobre a parcela da receita bruta anual que passar de R$ 5.000.000,00. O limite é proporcional por período de apuração (R$ 1.250.000,00 por trimestre), com ajuste no fim do ano. Uma clínica que fatura R$ 6 milhões aplica 32% sobre os primeiros R$ 5 milhões e 35,2% sobre o R$ 1 milhão restante. Há liminares concedidas a empresas específicas suspendendo o acréscimo, inclusive no TRF-3, mas elas valem só para quem as obteve. Para o médico que atua sozinho ou em sociedade pequena, a mudança não tem efeito.
A redução de 60% para serviços de saúde
O art. 128 da LC nº 214/2025 reduz em 60% as alíquotas de IBS e CBS para serviços de saúde, e o art. 130 limita o benefício aos serviços listados no Anexo III da lei, identificados pela NBS. O parágrafo único do art. 130 tira da base os valores glosados pela auditoria médica dos planos de saúde e não pagos, o que interessa a quem atende convênios. Médicos não estão na lista da redução de 30% do art. 127, que é para outras profissões regulamentadas. O serviço de saúde prestado por médico já cai na redução maior.
Atividades que não estão no Anexo III da LC nº 214/2025, como alguns procedimentos estéticos sem finalidade terapêutica, podem ficar fora da redução. A clínica que mistura serviços precisa classificar cada um pela NBS correta.
Simples por dentro ou por fora do DAS
A partir de 2027, a empresa do Simples pode escolher, a cada semestre, recolher IBS e CBS pelo regime regular, fora do DAS, mantendo IRPJ, CSLL e CPP dentro da guia (LC nº 214/2025, art. 41, § 3º). Para o consultório que atende paciente particular, pessoa física, a opção pouco muda, porque o paciente não aproveita crédito. Para quem fatura principalmente contra hospitais, operadoras de plano e outras empresas, o recolhimento por fora gera crédito integral ao tomador e pode tornar o serviço mais competitivo.
⚠️ A opção por recolher IBS e CBS fora do DAS no 1º semestre de 2027 vai de 01/09 a 30/10/2026 (Resolução CGSN nº 194/2026, que alterou a Resolução CGSN nº 186/2026), e pode ser cancelada de 03/11 a 20/12/2026. A escolha para o 2º semestre de 2027 é feita em março de 2027. Detalhes da transição no artigo sobre o Simples Nacional em 2026 e 2027.
A reforma não decide sozinha entre Simples e Presumido, mas muda os números da conta a partir de 2027, principalmente para quem fatura para pessoa jurídica. A simulação feita hoje precisa ser refeita para 2027 com a CBS no lugar de PIS e Cofins.
Como decidir entre Simples e Lucro Presumido e quando dá para trocar de regime?
A decisão sai de uma simulação com os seus números dos últimos 12 meses, somando em cada regime o imposto da empresa, o INSS e o IRPF do pró-labore, os encargos da folha e o ISS de Teresina, e projetando as retiradas de lucro. A troca tem data. Desde a LC nº 214/2025, a opção pelo Simples é feita em setembro, até o último dia útil, e vale a partir de 1º de janeiro do ano seguinte (LC nº 123/2006, art. 16, § 2º). Para 2027, a Resolução CGSN nº 194/2026 prorrogou o prazo até 15/10/2026, e a opção feita pode ser cancelada de 03/11 a 20/12/2026. A opção pelo Lucro Presumido continua sendo feita com o pagamento da primeira quota do IRPJ do ano (Lei nº 9.430/1996, art. 26) e vale para o ano-calendário inteiro. Quem perde essas datas fica no regime atual por mais um ano.
O que levar para a simulação
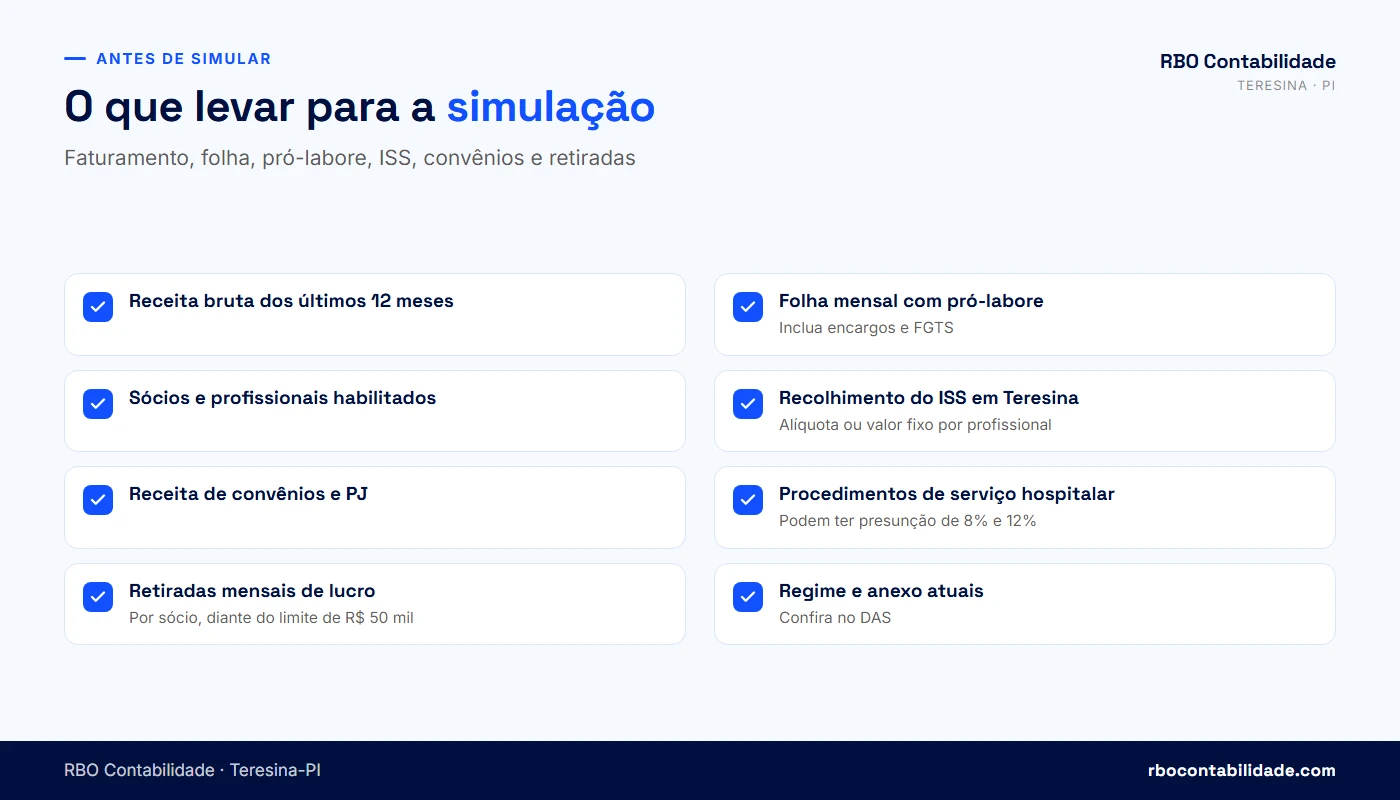
- Receita bruta mês a mês dos últimos 12 meses, separada entre consultas, procedimentos e convênios
- Folha mensal: salários, 13º, férias, FGTS e pró-labore de cada sócio
- Número de sócios e de profissionais habilitados que atuam pela sociedade
- Forma de recolhimento do ISS em Teresina (alíquota no DAS, alíquota própria ou valor fixo)
- Alvará sanitário e lista de procedimentos realizados na clínica
- Retiradas de lucro por sócio, mês a mês, e outras rendas de cada sócio
- Regime e anexo de cada DAS do último ano (extratos do PGDAS-D)
- Projeção de faturamento e de contratações para o próximo ano
Prazos para entrar e sair de cada regime
| Situação | Prazo | Base legal |
|---|---|---|
| Empresa ativa que quer entrar no Simples | Em setembro, até o último dia útil, com efeito a partir de 1º de janeiro do ano seguinte. Para 2027, prazo excepcional até 15/10/2026 | LC nº 123/2006, art. 16, § 2º (redação da LC nº 214/2025); Resolução CGSN nº 194/2026 |
| Cancelar a opção pelo Simples feita para 2027 | De 03/11 a 20/12/2026, em caráter irretratável | Resolução CGSN nº 194/2026, que alterou a Resolução CGSN nº 186/2026 |
| Empresa recém-aberta que quer o Simples | Opção feita junto com a inscrição no CNPJ, pela Redesim, com efeito desde a data da inscrição; pendências podem ser regularizadas em até 30 dias | Resolução CGSN nº 140/2018, art. 6º, § 5º (redação da Resolução CGSN nº 183/2025) |
| Sair do Simples por opção | Comunicação no Portal do Simples Nacional; feita em qualquer mês, vale a partir de 1º de janeiro seguinte. O texto da lei ainda prevê efeito no próprio ano para a comunicação feita em janeiro: confirme no Portal antes de contar com isso | LC nº 123/2006, arts. 30, § 1º, I, e 31, I e § 4º |
| Recolher IBS e CBS fora do DAS no 1º semestre de 2027 | De 01/09 a 30/10/2026; cancelamento de 03/11 a 20/12/2026 | LC nº 214/2025, art. 41; Resolução CGSN nº 194/2026 |
| Optar pelo Lucro Presumido | Pagamento da primeira quota ou quota única do IRPJ do 1º período de apuração do ano | Lei nº 9.430/1996, art. 26, § 1º |
| Ficar no Presumido | Opção definitiva para todo o ano-calendário | Lei nº 9.718/1998, art. 13, § 1º |
| ISS fixo da sociedade de profissionais em Teresina | Requerimento eletrônico à SEMF até o 10º dia útil de dezembro, com efeito a partir de 1º de janeiro seguinte, irretratável para o ano | Lei Complementar municipal nº 6.313/2025 e Decreto nº 28.864/2026 |
| Limite de receita do Presumido | Até R$ 78 milhões no ano anterior | Lei nº 9.718/1998, art. 13 |
Na prática, faça a simulação para o ano seguinte entre julho e setembro, com os números do primeiro semestre fechados. Assim sobra tempo para ajustar o pró-labore, conferir o Fator R, pedir o Simples dentro da janela de setembro e decidir se a empresa vai recolher IBS e CBS fora do DAS. Se a conclusão for sair do Simples, a comunicação de saída e o pedido de ISS fixo em Teresina, quando a sociedade tiver direito, ficam para o último trimestre, até o 10º dia útil de dezembro no caso do ISS. Em 2026, quem ainda quer entrar no Simples em 2027 tem até 15/10/2026.
Planejamento, simulação e sonegação
Escolher o regime que a lei oferece, definir um pró-labore compatível com o trabalho do médico, contratar a equipe com carteira assinada, separar receitas hospitalares com documentação e programar as retiradas de lucro são planejamento tributário lícito. O planejamento tributário parte dos fatos da empresa e escolhe, entre as opções legais, a de menor carga.
⚠️ Folha fictícia para alcançar o Fator R, classificação de consulta como serviço hospitalar, divisão artificial do faturamento entre CNPJs de parentes para ficar abaixo de faixas ou limites e contratação da equipe como PJ para fugir dos encargos são simulação: o ato declarado não corresponde ao que aconteceu. Omitir receita é sonegação. Os dois casos levam a autuação com multa qualificada e podem configurar crime contra a ordem tributária (Lei nº 8.137/1990).
A análise com os seus números pode concluir que o regime atual já é o de menor carga, que existe economia legítima em mudar ou que há pendências a corrigir antes de qualquer troca, como um Fator R calculado errado em meses passados. As três conclusões são úteis. O checklist abaixo ajuda a ver se vale fazer essa análise agora; outros caminhos legais para reduzir a carga estão no guia como pagar menos impostos legalmente.
💡 A RBO Contabilidade faz a simulação Simples × Lucro Presumido para médicos e clínicas de Teresina, da Grande Teresina e de Timon-MA, com os seus números reais e a projeção para 2027. Mande a receita dos últimos 12 meses e a folha atual pelo WhatsApp. Falar com um contador →
Diagnóstico Simples × Presumido do médico PJ
Responda sobre a sua empresa. Cada sim é um sinal de que o regime atual pode não ser o de menor carga total e de que vale fazer uma simulação comparativa com os seus números.
Marque os itens acima para ver a leitura do resultado.
Importante: Este diagnóstico aponta sinais, não calcula imposto nem garante economia. O regime de menor carga só pode ser definido com análise dos documentos da empresa e das rendas dos sócios, e o resultado pode ser manter o regime atual.
Perguntas frequentes sobre Simples ou Lucro Presumido para médicos
Simples Nacional e Fator R
01Médico pode optar pelo Simples Nacional?+
Pode. A medicina é atividade permitida no Simples Nacional e está listada no art. 18, § 5º-B, da Lei Complementar nº 123/2006. A empresa precisa respeitar o limite de R$ 4,8 milhões de receita bruta anual, não ter sócio pessoa jurídica nem débitos fiscais sem parcelamento, entre outras condições do art. 3º e do art. 17 da mesma lei. A sociedade formada por médicos, a sociedade unipessoal e a empresa com um só médico titular podem optar. O que muda de uma para outra é o anexo em que a receita cai, definido mês a mês pelo Fator R.
02Em qual anexo do Simples Nacional fica a atividade médica?+
A medicina começa no Anexo III, que tem alíquota nominal inicial de 6%. Ela passa para o Anexo V, com alíquota inicial de 15,5%, nos meses em que o Fator R fica abaixo de 28%, conforme o art. 18, § 5º-M, da LC nº 123/2006. Ou seja, a mesma empresa pode pagar o DAS por anexos diferentes ao longo do ano, dependendo da relação entre a folha e a receita dos 12 meses anteriores. Nos dois anexos, a contribuição patronal previdenciária e o ISS já estão incluídos no DAS.
03O que é o Fator R para médicos?+
Fator R é a divisão da folha de salários pela receita bruta da empresa, ambas somadas nos 12 meses anteriores ao mês de apuração. Se o resultado for igual ou maior que 28%, a receita de medicina é tributada pelo Anexo III do Simples Nacional. Se ficar abaixo, vai para o Anexo V. Entram na folha os salários, o 13º, as férias, o FGTS recolhido e o pró-labore dos sócios. Distribuição de lucros, aluguel e pagamentos a outras empresas não entram. O cálculo é refeito todo mês, no PGDAS-D.
04Distribuição de lucros conta para o Fator R?+
Não conta. O art. 18, § 24, da LC nº 123/2006 considera folha de salários a remuneração paga a pessoas físicas pelo trabalho, incluindo o pró-labore, mais a contribuição patronal e o FGTS recolhidos. Lucro distribuído remunera o capital investido na empresa, e não o trabalho do sócio, por isso fica fora da conta. É comum o médico achar que retira bastante da empresa e mesmo assim cair no Anexo V, porque quase tudo sai como lucro e o pró-labore é baixo. Para o Fator R, só o pró-labore declarado no eSocial e na DCTFWeb ajuda.
05Pagamento a médico plantonista PJ entra na folha do Fator R?+
Não entra. Quando outro médico presta serviço à clínica por meio da própria empresa e emite nota fiscal, o pagamento é despesa com serviço de pessoa jurídica, não remuneração de pessoa física. Por isso não soma na folha do Fator R. Já o pagamento a médico autônomo pessoa física, informado no eSocial com a contribuição previdenciária devida, entra na folha. Essa diferença pesa em clínicas que dependem de plantonistas: trocar a forma de contratação muda o Fator R e pode mudar o anexo do DAS, além dos riscos trabalhistas de cada formato.
06Médico que abriu o CNPJ agora já começa no Anexo III?+
Depende do pró-labore definido desde o início. A empresa com menos de 12 meses de atividade calcula a receita e a folha por proporcionalização, conforme a Resolução CGSN nº 140/2018. No primeiro mês, por exemplo, a receita do próprio mês é multiplicada por 12, e a folha segue a mesma lógica. Se o médico abre a empresa sem pró-labore e só faz retiradas de lucro, o Fator R do primeiro mês fica abaixo de 28% e o DAS sai pelo Anexo V. Definir o pró-labore antes do primeiro faturamento evita esse resultado.
07Quanto é a alíquota efetiva do Simples para um médico?+
A alíquota efetiva depende da faixa de receita dos últimos 12 meses e do anexo. A fórmula é: receita dos 12 meses vezes a alíquota nominal, menos a parcela a deduzir, dividido pela receita dos 12 meses. Em uma simulação hipotética e didática com receita anual de R$ 360.000,00, a alíquota efetiva fica em 8,60% no Anexo III e 16,75% no Anexo V. Com receita anual de R$ 960.000,00, sobe para cerca de 12,29% no Anexo III e 18,72% no Anexo V. Essa alíquota é aplicada sobre a receita do mês.
08O médico no Simples paga INSS patronal à parte?+
Não. Para a medicina, que é tributada pelos Anexos III ou V, a contribuição patronal previdenciária está incluída no DAS. A empresa não recolhe os 20% sobre o pró-labore nem a cota patronal sobre os salários dos empregados em guia separada. Ela continua descontando os 11% de INSS do sócio sobre o pró-labore, até o teto, e o INSS dos empregados, além de depositar o FGTS de 8%. Essa é uma das maiores diferenças em relação ao Lucro Presumido, em que a cota patronal é paga à parte sobre toda a folha.
09Existe limite de faturamento para o médico continuar no Simples?+
Sim. O limite é de R$ 4,8 milhões de receita bruta no ano, previsto no art. 3º da LC nº 123/2006. Há também um sublimite de R$ 3,6 milhões: quando a receita passa dele, o ISS deixa de ser pago dentro do DAS e passa a ser recolhido diretamente ao município, pelas regras normais. Ultrapassar o limite geral leva à exclusão do Simples, com efeitos que dependem de quanto o limite foi excedido. Clínicas que crescem rápido precisam acompanhar a receita acumulada mês a mês para não serem pegas de surpresa.
10Posso manter o Fator R pagando pró-labore só no papel?+
Não. Pró-labore declarado e não pago, funcionário registrado que não trabalha na empresa ou salário inflado de parente para alcançar 28% são folha fictícia. A Receita Federal cruza eSocial, DCTFWeb, PGDAS-D e movimentação bancária. Se a folha for desconsiderada, o Fator R é recalculado, a diferença do DAS entre o Anexo V e o Anexo III é cobrada com multa e o caso pode ser tratado como crime contra a ordem tributária, nos termos da Lei nº 8.137/1990. O pró-labore precisa ser pago de fato e corresponder ao trabalho do médico.
Lucro Presumido e equiparação hospitalar
11Como é calculado o imposto do médico no Lucro Presumido?+
No Lucro Presumido, a lei presume que 32% da receita de consultas é lucro, tanto para o IRPJ quanto para a CSLL, conforme os arts. 15 e 20 da Lei nº 9.249/1995. O IRPJ cobra 15% sobre essa base e a CSLL, 9%. PIS e Cofins incidem sobre a receita inteira, com 0,65% e 3%, no regime cumulativo. Somados, os tributos federais ficam em 11,33% da receita, antes do adicional do IRPJ. Fora disso, a empresa paga o ISS à Prefeitura e 20% de INSS patronal sobre pró-labore e salários.
12Quando o médico paga o adicional de 10% do IRPJ no Lucro Presumido?+
O adicional de 10% incide sobre a parte da base presumida que passar de R$ 60.000,00 no trimestre, que equivale a R$ 20.000,00 por mês. Como a base da consulta médica é 32% da receita, o adicional só aparece quando a receita de consultas passa de R$ 187.500,00 no trimestre, cerca de R$ 62.500,00 por mês. Em uma simulação hipotética com receita de R$ 80.000,00 por mês, a base trimestral é R$ 76.800,00 e o adicional fica em R$ 1.680,00 no trimestre. O adicional não tem dedução e é recolhido junto com o IRPJ.
13PIS e Cofins do médico no Lucro Presumido dão direito a crédito?+
Não. No Lucro Presumido, PIS e Cofins seguem o regime cumulativo da Lei nº 9.718/1998, com alíquotas de 0,65% e 3% sobre a receita bruta, e não permitem crédito sobre aluguel, materiais, energia ou equipamentos. O crédito existe no regime não cumulativo, próprio do Lucro Real, com alíquotas maiores. A partir de 2027, PIS e Cofins dão lugar à CBS, que segue regras de não cumulatividade e tem redução de 60% para os serviços de saúde listados na LC nº 214/2025. Até lá, os 3,65% incidem sobre toda a receita.
14O que é equiparação hospitalar para clínica médica?+
É a possibilidade de a clínica aplicar presunção de 8% no IRPJ e de 12% na CSLL, em vez de 32%, sobre a receita de serviços hospitalares e de auxílio diagnóstico e terapia, como exames de imagem, análises clínicas, patologia e procedimentos de maior complexidade. A regra está no art. 15, § 1º, III, a, e no art. 20 da Lei nº 9.249/1995. Com ela, os tributos federais sobre essas receitas caem de 11,33% para cerca de 5,93%. O benefício vale só no Lucro Presumido e só para as receitas que se enquadram.
15Quais os requisitos para a clínica ter a base de 8% no IRPJ?+
A lei exige que a prestadora seja organizada como sociedade empresária, registrada na Junta Comercial, que no Piauí é a JUCEPI, e que atenda às normas da Anvisa, o que se comprova com alvará sanitário compatível com os procedimentos realizados. Além disso, o serviço precisa ter natureza hospitalar ou de auxílio diagnóstico e terapia. O STJ, no Tema 217, definiu que o critério é objetivo: importa o tipo de serviço prestado, não a existência de leitos de internação. A receita de cada serviço precisa estar separada na contabilidade.
16Consulta médica pode ser tributada como serviço hospitalar?+
Não. Consulta médica comum, feita em consultório, é tributada como prestação de serviço em geral, com presunção de 32% no IRPJ e na CSLL. A base reduzida de 8% e 12% vale para serviços hospitalares e de auxílio diagnóstico e terapia, como cirurgias ambulatoriais, endoscopias, exames de imagem e laboratoriais. Uma clínica que faz consultas e procedimentos precisa separar as duas receitas e aplicar a presunção certa em cada uma. Aplicar 8% sobre consultas gera cobrança da diferença com multa de ofício de 75%, prevista no art. 44 da Lei nº 9.430/1996.
17Médico que atende sozinho tem direito à equiparação hospitalar?+
Em regra, não, quando o atendimento se resume a consultas. A equiparação exige sociedade empresária, cumprimento das normas da Anvisa e prestação de serviços de natureza hospitalar ou de auxílio diagnóstico. Um médico que realiza procedimentos de maior complexidade por meio de empresa constituída como sociedade empresária, inclusive unipessoal, e com alvará sanitário adequado pode, em tese, aplicar a base reduzida sobre essas receitas. Cada caso depende dos procedimentos realizados, do local onde são feitos e da documentação. Sem prontuário e nota fiscal que sustentem a classificação, o risco de autuação é alto.
18Médico no Lucro Presumido precisa de contabilidade completa?+
Para distribuir aos sócios mais lucro isento do que a base presumida menos os tributos, sim. Sem escrituração contábil regular, a empresa só pode distribuir sem tributação o valor da base presumida descontados IRPJ, CSLL, PIS e Cofins. Com contabilidade completa, que inclui livro diário, balanço e entrega da ECD, pode distribuir o lucro contábil efetivamente apurado, que no caso do médico costuma ser bem maior. Além disso, a empresa entrega ECF, DCTFWeb, EFD-Reinf e EFD-Contribuições. Esses custos entram na comparação com o Simples.
19A LC 224/2025 aumentou o imposto do médico no Lucro Presumido?+
Só para empresas com receita bruta acima de R$ 5 milhões por ano. A LC nº 224/2025 acrescentou 10% aos percentuais de presunção do IRPJ e da CSLL, mas apenas sobre a parte da receita que passa desse valor. Para consultas, a presunção sobre o excedente sobe de 32% para 35,2%; para serviços hospitalares, de 8% para 8,8% no IRPJ e de 12% para 13,2% na CSLL. O consultório de um médico ou a clínica pequena não é alcançado. Há liminares suspendendo o acréscimo, mas valem só para as empresas que as obtiveram.
Pró-labore, folha e distribuição de lucros
20Qual o valor mínimo de pró-labore para médico PJ?+
A lei não fixa um valor mínimo de pró-labore, mas o salário de contribuição do sócio para o INSS não pode ser inferior ao salário mínimo, que é de R$ 1.621,00 em 2026. Na prática, o valor deve ser compatível com o trabalho que o médico presta à empresa. Pró-labore simbólico com distribuição de lucro alta e fixa todo mês pode ser requalificado como remuneração disfarçada. No Simples, o pró-labore também é usado para alcançar o Fator R de 28%, e aí o valor necessário depende do faturamento e dos salários pagos à equipe.
21Quanto de INSS o médico paga sobre o pró-labore em 2026?+
O médico sócio tem 11% de INSS descontado sobre o pró-labore, limitado ao teto do salário de contribuição, que em 2026 é de R$ 8.475,55, conforme a Portaria Interministerial MPS/MF nº 13/2026. O desconto máximo do sócio fica em R$ 932,31 por mês. No Lucro Presumido, a empresa paga ainda 20% de contribuição patronal sobre todo o pró-labore, sem teto, com base no art. 22 da Lei nº 8.212/1991. No Simples, para a medicina, essa contribuição patronal já está dentro do DAS e não é paga à parte.
22O pró-labore do médico paga Imposto de Renda?+
Paga. O pró-labore é rendimento do trabalho e sofre retenção de IRPF na fonte pela tabela progressiva mensal, que vai de isento até 27,5%, depois de deduzido o INSS. Desde 2026, a Lei nº 15.270/2025 zera o imposto de quem recebe até R$ 5.000,00 por mês e reduz de forma decrescente o imposto até R$ 7.350,00. Acima disso, vale a tabela cheia. Por isso, um pró-labore alto mantido só para o Fator R pode custar muito em IRPF, e essa conta precisa ser comparada com a economia no DAS.
23Vale a pena aumentar o pró-labore para ficar no Anexo III?+
Depende do faturamento. Vale quando a economia no DAS, pela diferença de alíquota efetiva entre o Anexo V e o Anexo III, é maior que o INSS e o IRPF pagos sobre o pró-labore adicional. Em uma simulação hipotética e didática com receita de R$ 30 mil por mês, o Anexo III ficou mais barato mesmo com pró-labore de 28%. Com R$ 80 mil por mês e sem funcionários, o IRPF sobre o pró-labore anulou a vantagem e o Anexo V, com pró-labore mínimo, saiu mais barato. A conta precisa ser refeita com os seus números.
24Ter funcionários ajuda o médico a ficar no Simples Nacional?+
Ajuda de duas formas. Os salários e o FGTS dos empregados entram na folha do Fator R, então o pró-labore necessário para chegar a 28% diminui, e com ele o IRPF do médico. Além disso, a contribuição patronal sobre os salários continua dentro do DAS, enquanto no Lucro Presumido a mesma equipe gera 20% de INSS patronal, RAT e contribuições a terceiros. Em uma simulação hipotética com duas funcionárias e receita de R$ 80 mil por mês, o Anexo III voltou à frente quando o ISS era de 5%. Com ISS de 2%, o Presumido continuou mais barato.
25Médico PJ paga imposto sobre a distribuição de lucros em 2026?+
Em parte dos casos, sim. Pela Lei nº 15.270/2025, desde janeiro de 2026 a empresa que paga mais de R$ 50.000,00 de lucros ao mesmo sócio pessoa física no mesmo mês retém 10% de IR na fonte sobre o valor total pago naquele mês. Até R$ 50.000,00 por mês, por empresa, não há retenção. Além disso, quem tem renda total acima de R$ 600.000,00 no ano pode dever o IRPF mínimo na declaração anual, com alíquota que chega a 10%. A retenção na fonte é antecipação e é compensada no ajuste.
26A retenção de 10% sobre lucros vale para empresa do Simples Nacional?+
Há divergência. O art. 14 da LC nº 123/2006 isenta os lucros distribuídos por empresas do Simples Nacional. A Receita Federal entende que a Lei nº 15.270/2025 alcança também essas distribuições e que a retenção de 10% sobre valores acima de R$ 50 mil por mês deve ser feita. Parte da doutrina sustenta que lei ordinária não pode afastar isenção prevista em lei complementar. Enquanto não houver posição definitiva dos tribunais, o planejamento mais seguro considera que a Receita vai exigir a retenção e organiza as retiradas com isso em vista.
27Como funciona o IRPF mínimo para médicos com renda alta?+
O IRPF mínimo vale para quem tem renda total acima de R$ 600.000,00 no ano, somando rendimentos tributáveis, isentos e de tributação exclusiva, inclusive lucros e dividendos. A alíquota cresce de forma linear de 0% a 10% entre R$ 600 mil e R$ 1,2 milhão, pela fórmula renda dividida por 60.000, menos 10. Acima de R$ 1,2 milhão, fica em 10%. Do valor apurado, abatem-se o IRPF já pago, o IR retido sobre lucros e um redutor ligado à tributação da empresa pagadora. O acerto é feito na declaração anual.
28Posso contratar a secretária da clínica como PJ ou MEI?+
Se ela trabalha com horário fixo, subordinação, salário mensal e de forma pessoal, não. Nesse formato existe vínculo de emprego, e a contratação como PJ ou MEI é fraude trabalhista que gera passivo de verbas rescisórias, FGTS e contribuições previdenciárias. No Simples Nacional, ainda há um efeito tributário: o pagamento a PJ não entra na folha do Fator R, então o médico precisa de pró-labore maior para chegar a 28%. Contratar com carteira assinada é o caminho legal e, no Simples, ajuda a manter o Anexo III.
ISS em Teresina e reforma tributária
29Qual é o ISS do médico em Teresina?+
A medicina está no subitem 4.01 da lista de serviços da LC nº 116/2003. No Simples Nacional, o ISS está dentro do DAS como fatia da alíquota efetiva, de acordo com a partilha de cada faixa. No Lucro Presumido, a empresa recolhe à Prefeitura de Teresina pela alíquota prevista no Código Tributário do Município, a Lei Complementar nº 4.974/2016, que pode ficar entre o mínimo de 2% e o máximo de 5% fixados em lei nacional. A alíquota do seu serviço pode ser conferida na tabela de ISS de Teresina publicada no blog da RBO.
30Sociedade de médicos pode pagar ISS fixo em Teresina?+
Pode, fora do Simples, se cumprir os requisitos de sociedade de profissionais do Código Tributário de Teresina: sócios com a mesma habilitação, serviço prestado em nome da sociedade com responsabilidade pessoal, nenhum sócio pessoa jurídica, nenhuma atividade diferente da habilitação e no máximo três empregados não habilitados por profissional habilitado. A Lei Complementar municipal nº 6.313/2025 e o Decreto nº 28.864/2026 preveem o ISS em valor fixo por profissional, recolhido por mês. O pedido é feito à SEMF até o 10º dia útil de dezembro, vale a partir de 1º de janeiro e é irretratável no ano. O valor de 2026 por profissional deve ser confirmado na SEMF.
31O que acontece se a sociedade de médicos não informar os profissionais à Prefeitura de Teresina?+
Pelo Decreto nº 28.864/2026, a sociedade de profissionais informa no sistema de NFS-e, até o último dia de cada mês, o número de sócios e de profissionais habilitados. Se não informar, a Prefeitura lança o ISS fixo com base na última declaração apresentada ou, na falta dela, considera todos os sócios que constam no quadro societário da Receita Federal como profissionais de nível superior. Se a informação prestada for falsa e levar a enquadramento indevido, a sociedade é desenquadrada de forma retroativa e passa a pagar ISS sobre o preço dos serviços, com encargos e penalidades.
32Médico com consultório em Timon paga ISS para Teresina?+
Não. O ISS dos serviços médicos é devido ao município onde fica o estabelecimento que presta o serviço, conforme a LC nº 116/2003. Consultório em Timon-MA recolhe ISS para Timon, pela legislação daquele município, mesmo que o médico more em Teresina ou atenda pacientes do Piauí. Se o médico tem estabelecimentos nas duas cidades, cada um recolhe ao seu município, e a empresa precisa de inscrição municipal em ambos. No Simples Nacional, a divisão aparece no PGDAS-D, informando a receita por município de cada estabelecimento.
33Como a reforma tributária afeta o médico PJ?+
A partir de 2027, PIS e Cofins são substituídos pela CBS. Entre 2029 e 2032, o ISS diminui aos poucos enquanto o IBS sobe, até que em 2033 o ISS deixa de existir. Os serviços de saúde listados no Anexo III da LC nº 214/2025 têm redução de 60% nas alíquotas de IBS e CBS, conforme os arts. 128 e 130. Em 2026 há só o ano de teste, com valores simbólicos destacados na nota. O Simples Nacional continua existindo, com opção de recolher IBS e CBS dentro ou fora do DAS.
34Médico tem redução de 30% ou de 60% no IBS e na CBS?+
O serviço de saúde prestado por médico se enquadra na redução de 60% dos arts. 128 e 130 da LC nº 214/2025, desde que esteja listado no Anexo III da lei, identificado pela NBS. A redução de 30% do art. 127 é para outras profissões intelectuais regulamentadas, como advogados, contadores, engenheiros e médicos veterinários, e o médico não consta dessa lista. Alguns serviços prestados em clínicas, como procedimentos estéticos sem finalidade terapêutica, podem ficar fora da redução. Cada serviço precisa ser classificado pelo código correto para aplicar o benefício.
35Vale a pena o médico do Simples recolher IBS e CBS fora do DAS?+
Depende de quem paga pelo serviço. Para o consultório que atende principalmente pacientes particulares, pessoa física, a opção pouco muda, porque o paciente não aproveita crédito. Para quem fatura contra hospitais, operadoras de plano de saúde e outras empresas, recolher IBS e CBS pelo regime regular, fora do DAS, transfere crédito integral ao tomador, conforme o art. 41 da LC nº 214/2025. A escolha é semestral: para o 1º semestre de 2027, o prazo vai de 01/09 a 30/10/2026 (Resolução CGSN nº 194/2026), com cancelamento possível de 03/11 a 20/12/2026.
Decisão, prazos e troca de regime
36Qual é melhor para médico, Simples ou Lucro Presumido?+
Não existe resposta única. Em simulações hipotéticas e didáticas, o Simples pelo Anexo III costuma pesar menos para o médico com faturamento moderado ou com funcionários registrados, porque a contribuição patronal fica no DAS e a folha ajuda no Fator R. O Lucro Presumido tende a ganhar quando o faturamento é alto, a folha é pequena, o ISS é baixo ou fixo, ou a clínica tem receitas com equiparação hospitalar. A comparação certa soma imposto da empresa, INSS e IRPF do pró-labore, encargos da folha e efeito das retiradas de lucro.
37A partir de quanto de faturamento o Lucro Presumido compensa para médico?+
Não há um valor fixo. O ponto de virada depende da folha, do ISS, do pró-labore e das retiradas de lucro. Em uma simulação hipotética e didática de médico sem funcionários e ISS de 5%, o Simples pelo Anexo III ganhou com receita de R$ 30 mil por mês, e o Lucro Presumido ficou com a menor carga com R$ 80 mil por mês. Com duas funcionárias registradas, na mesma receita de R$ 80 mil, o Anexo III voltou à frente. Por isso, a decisão precisa de uma simulação com os números reais da empresa.
38Quando posso trocar do Simples para o Lucro Presumido?+
A saída do Simples por opção é pedida no Portal do Simples Nacional. Pedida em qualquer mês, vale a partir de 1º de janeiro do ano seguinte (LC nº 123/2006, art. 31, I): para estar no Lucro Presumido em 2027, o pedido vai até 31/12/2026. No ano novo, a empresa formaliza o Presumido ao pagar a primeira quota do IRPJ do 1º trimestre (Lei nº 9.430/1996, art. 26). O texto da lei ainda dá efeito no próprio ano ao pedido feito em janeiro, mas, com a entrada no Simples transferida para setembro, confirme essa possibilidade no Portal antes de contar com ela.
39Qual o prazo para o médico optar pelo Simples Nacional?+
A empresa que já funciona pede o Simples em setembro, até o último dia útil, e o regime vale a partir de 1º de janeiro do ano seguinte (LC nº 123/2006, art. 16, § 2º, com a redação da LC nº 214/2025). Para 2027 houve prazo excepcional: a Resolução CGSN nº 194/2026 estendeu o pedido até 15/10/2026 e permite cancelá-lo de 03/11 a 20/12/2026. Já o CNPJ novo faz a opção no próprio pedido de inscrição, pela Redesim, e o Simples vale desde a abertura.
40Posso voltar do Lucro Presumido para o Simples no meio do ano?+
Não. Quem paga a primeira quota do IRPJ no Lucro Presumido fica nele até 31 de dezembro (Lei nº 9.718/1998, art. 13, § 1º). A volta ao Simples é pedida na janela de setembro do ano anterior, com efeito em 1º de janeiro, e só é aceita se a empresa não tiver impedimento, como débito sem parcelamento ou sócio pessoa jurídica. Para voltar em 2027, o pedido vai até 15/10/2026, prazo excepcional fixado pela Resolução CGSN nº 194/2026.
41Quais documentos o médico precisa para simular Simples e Lucro Presumido?+
A simulação usa a receita bruta mês a mês dos últimos 12 meses, separada entre consultas, procedimentos e convênios; a folha completa, com salários, 13º, férias, FGTS e pró-labore de cada sócio; os extratos do PGDAS-D com o anexo de cada mês; a forma de recolhimento do ISS em Teresina; o alvará sanitário e a lista de procedimentos; as retiradas de lucro por sócio; e as outras rendas de cada sócio, por causa do IRPF mínimo. Com esses dados, o contador compara a carga total dos regimes e projeta o ano seguinte.
42Qual a diferença entre planejamento tributário e sonegação para médicos?+
Planejamento tributário é escolher, entre as opções que a lei oferece, a de menor carga, com base em fatos reais: o regime, um pró-labore compatível com o trabalho, a contratação da equipe com carteira assinada, a separação documentada das receitas hospitalares e a programação das retiradas de lucro. Simulação é declarar algo que não aconteceu, como folha fictícia para o Fator R ou consulta classificada como serviço hospitalar. Sonegação é omitir receita. Simulação e sonegação geram autuação com multa qualificada e podem configurar crime, conforme a Lei nº 8.137/1990.
Pró-labore, folha e distribuição de lucros
43Plantão em hospital como pessoa física entra no IRPF mínimo?+
Entra. O IRPF mínimo da Lei nº 15.270/2025 soma todos os rendimentos do ano, e o plantão pago ao médico como pessoa física, por RPA ou recibo, é rendimento tributável do trabalho. Ele conta para saber se a renda passou de R$ 600.000,00 e entra na base do cálculo. Em compensação, o IRPF já pago sobre os plantões, retido pelo hospital ou recolhido no carnê-leão, é abatido do imposto mínimo. Quem junta plantões, pró-labore e lucros de uma ou mais empresas pode passar do limite sem perceber.
44Médico com dois CNPJs soma o limite de R$ 50 mil?+
Para a retenção na fonte, não. O limite de R$ 50.000,00 por mês da Lei nº 15.270/2025 é contado por empresa pagadora e por sócio: cada CNPJ olha só o que ele mesmo pagou ao médico no mês. Duas empresas que distribuem R$ 40.000,00 cada uma não retêm nada. Na declaração anual, porém, os lucros das duas entram juntos no cálculo do IRPF mínimo, se a renda total passar de R$ 600.000,00. Dividir o faturamento entre CNPJs só para ficar abaixo do limite, sem operação real em cada um, é simulação.
Fontes oficiais consultadas
11 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 18, §§ 5º-B, 5º-J, 5º-K e 5º-M (Anexos III e V, Fator R)Presidência da República · planalto.gov.br
- 02Lei nº 9.249/1995 — arts. 15 e 20 (presunção de IRPJ e CSLL; serviços hospitalares)Presidência da República · planalto.gov.br
- 03Lei nº 9.718/1998 — PIS e Cofins no regime cumulativoPresidência da República · planalto.gov.br
- 04Lei nº 8.212/1991 — arts. 21 e 22 (INSS do sócio e contribuição patronal)Presidência da República · planalto.gov.br
- 05Lei nº 15.270/2025 — retenção sobre lucros e dividendos e IRPF mínimoPresidência da República · planalto.gov.br
- 06Lei Complementar nº 224/2025 — acréscimo de 10% na presunção acima de R$ 5 milhõesPresidência da República · planalto.gov.br
- 07Lei Complementar nº 214/2025 — arts. 41, 128 e 130 (IBS e CBS; saúde; opção do Simples)Presidência da República · planalto.gov.br
- 08Resolução CGSN nº 140/2018 — Anexo V: alíquotas e partilha do Simples NacionalComitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 09IRPJ — alíquota de 15% e adicional de 10% acima de R$ 20 mil por mêsReceita Federal · gov.br
- 10Perguntas e respostas — tributação de altas rendas, lucros e dividendosReceita Federal · gov.br
- 11Perguntas e Respostas Pessoa Jurídica 2024 — Lucro Presumido e ECFReceita Federal · gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Atende médicos, clínicas e profissionais liberais da Grande Teresina, de Timon-MA e de outros estados on-line, com simulações de regime tributário, Fator R, pró-labore e ISS municipal feitas com os números de cada empresa.
