
O que é conformidade fiscal, na prática, para uma empresa de Teresina?
Conformidade fiscal é ter cadastro correto, declaração entregue no prazo e tributo pago ao mesmo tempo, nas três administrações tributárias que alcançam uma empresa sediada em Teresina: a Receita Federal, a Secretaria da Fazenda do Piauí e a Secretaria Municipal de Finanças. Os três pilares são independentes. A empresa pode estar com todo imposto pago e ainda assim aparecer irregular porque não transmitiu uma declaração; pode ter entregado tudo e ficar irregular porque um DAS de oito meses atrás não foi quitado; e pode estar com imposto pago e declaração entregue, mas com o CNAE errado no cadastro, o que contamina a alíquota, a nota fiscal e o alvará.
Na rotina de um escritório de contabilidade em Teresina, a maior parte das irregularidades que aparecem não vem de má-fé. Vem de coisa pequena e repetida: a nota de serviço que o cliente emitiu por fora do sistema da SEMF, a retenção de ISS que o tomador fez e ninguém conferiu, o sócio que mudou o endereço da empresa e não atualizou o cadastro, a caixa postal eletrônica que ninguém abre. Cada um desses pontos, sozinho, parece irrelevante. Somados, eles produzem exatamente o que a empresa não quer: certidão positiva na hora de assinar contrato, exclusão de regime, nota retida na barreira fiscal.
Os três pilares que o fisco confere
| Pilar | O que significa | Onde a falha aparece |
|---|---|---|
| Cadastro | CNPJ ativo, CNAE compatível com o que a empresa faz, endereço e quadro de sócios atualizados, inscrição municipal e — quando há mercadoria — inscrição estadual | Recusa de nota fiscal, alíquota errada no Simples, alvará incompatível com a atividade, divergência entre o contrato social e o cadastro |
| Declaração | Obrigações acessórias transmitidas no prazo, mesmo quando não há imposto a pagar no mês | Multa por atraso, malha fiscal, pendência que trava a emissão de certidão |
| Pagamento | DAS, guias de ICMS, ISS próprio e retido, contribuições previdenciárias e taxas municipais quitados no vencimento | Débito inscrito, Termo de Exclusão do Simples Nacional, cobrança com juros e multa de mora |
A confusão mais comum é achar que declaração só existe quando há imposto a pagar. É o contrário: a obrigação acessória vale por si. Empresa do Simples Nacional que faturou zero no mês continua obrigada a transmitir o PGDAS-D daquela competência, e empresa parada continua entregando o que o regime dela exige. Quem interrompe a entrega porque "não houve movimento" acumula multa de declaração em série, e o valor final costuma ser maior do que o imposto que teria sido devido.
O endereço eletrônico em que o fisco fala com a empresa também é parte da conformidade. Toda pessoa jurídica optante pelo Simples Nacional é participante automática do Domicílio Tributário Eletrônico do Simples Nacional (DTE-SN) — a condição de optante já implica aceitação desse domicílio, conforme o Manual da Exclusão do Simples Nacional. No Piauí, o credenciamento ao DT-e estadual é obrigatório e irrevogável, nos termos do RICMS/PI. Em Teresina, o DT-e municipal está nos arts. 346-A a 346-C do Código Tributário do Município, incluídos pela LC nº 5.687/2021, e o Decreto nº 26.371/2024 fixou a obrigatoriedade do credenciamento a partir de 1º de julho de 2024 para os credenciados à NFS-e, à NFS-a e à DES-IF. Notificação disponibilizada nessas caixas produz ciência mesmo que ninguém abra — o prazo começa a correr do mesmo jeito.

Conformidade não é pagar o máximo possível
Estar em conformidade não significa recolher tudo o que o sistema oferece para recolher. Significa recolher o que a lei manda, pelo regime e pelo anexo corretos, com a base de cálculo certa. Escolher o regime menos oneroso entre os permitidos, ajustar a folha para enquadrar a atividade no anexo adequado, aproveitar benefício previsto em lei — isso é planejamento tributário, é lícito e é feito com documento. Emitir nota por empresa de terceiro, declarar receita menor do que a auferida, simular folha que não existe ou usar CNAE que não corresponde ao serviço prestado é outra coisa: é infração, e prestar declaração falsa ao fisco pode ser tratada como crime contra a ordem tributária, na forma da Lei nº 8.137/1990.
Uma revisão de conformidade tem três desfechos possíveis, e os três são resultados legítimos: está tudo certo, existe passivo a regularizar ou a empresa pagou imposto a mais e tem crédito a recuperar. Quem promete o terceiro desfecho antes de olhar documento está vendendo, não analisando.
Quais obrigações e prazos sua empresa precisa cumprir todo mês em 2026?
Depende de três respostas: qual o regime tributário, se há folha de pagamento ou retenção, e se a empresa tem inscrição estadual além da municipal. Uma prestadora de serviços no Simples Nacional, sem empregado, vive com quatro compromissos recorrentes: emitir a NFS-e de cada serviço, transmitir o PGDAS-D até o dia 20, pagar o DAS até o dia 20 e entregar a DEFIS até 31 de março do ano seguinte. A partir daí, cada característica da empresa acrescenta uma linha na agenda: empregado traz eSocial e DCTFWeb; retenção traz EFD-Reinf; mercadoria traz EFD ICMS/IPI e as guias da SEFAZ-PI; sair do Simples traz ECD e ECF.
| Obrigação | Quem entrega | Prazo | Base normativa |
|---|---|---|---|
| PGDAS-D | Optantes do Simples Nacional, inclusive nos meses sem faturamento | Até o dia 20 do mês seguinte ao da receita | Resolução CGSN nº 140/2018, com as alterações da Resolução CGSN nº 183/2025 |
| DAS (pagamento do Simples) | Optantes do Simples Nacional | Dia 20 do mês seguinte ao da apuração | LC nº 123/2006, art. 21 |
| DEFIS | ME e EPP optantes (declaração anual, transmitida dentro do PGDAS-D) | Até 31 de março do ano-calendário seguinte | Resolução CGSN nº 140/2018 e art. 97-A, incluído pela Resolução CGSN nº 183/2025 |
| eSocial | Empresa com empregado, pró-labore ou contribuinte individual | Até o dia 15 do mês seguinte | Manual de Orientação do eSocial (versão vigente) |
| EFD-Reinf | Quem faz ou sofre retenções e presta as informações dos eventos das séries R-2000 e R-4000 | Até o dia 15 do mês seguinte; se o dia 15 cair em dia não útil, o prazo é postergado para o primeiro dia útil seguinte | IN RFB nº 2.043/2021, art. 6º e § 2º, com a redação da IN RFB nº 2.163/2023 |
| DCTFWeb | Quem apura contribuições previdenciárias e retenções | Até o último dia útil do mês seguinte ao dos fatos geradores | IN RFB nº 2.237/2024, art. 6º, com a redação da IN RFB nº 2.248/2025 |
| EFD ICMS/IPI (SPED Fiscal) | Contribuinte com inscrição estadual no Piauí obrigado à escrituração digital | Até o dia 20 do mês seguinte ao do encerramento da apuração | Art. 414 do Anexo VI do RICMS/PI, com a redação do Decreto nº 24.201/2025 |
| NFS-e de Teresina | Prestador com inscrição municipal que realiza serviço tributado pelo ISSQN | A cada serviço prestado, pelo sistema da SEMF | LC nº 4.974/2016 (CTMT compilado) e Portaria SEMF nº 20/2026 |
| ISSQN retido na fonte | Tomador de serviço responsável pela retenção em Teresina | Dia 10 do mês seguinte ao pagamento do serviço ou dia 10 do sexto mês seguinte à emissão da NFS-e, prevalecendo o que ocorrer primeiro | Orientação da SEMF sobre o ISSQN retido, com base no CTM de Teresina |
| ECD e ECF | Regra geral, empresas do Lucro Presumido e do Lucro Real | ECD até o último dia útil de maio; ECF até o último dia útil de julho | IN RFB nº 2.003/2021 |
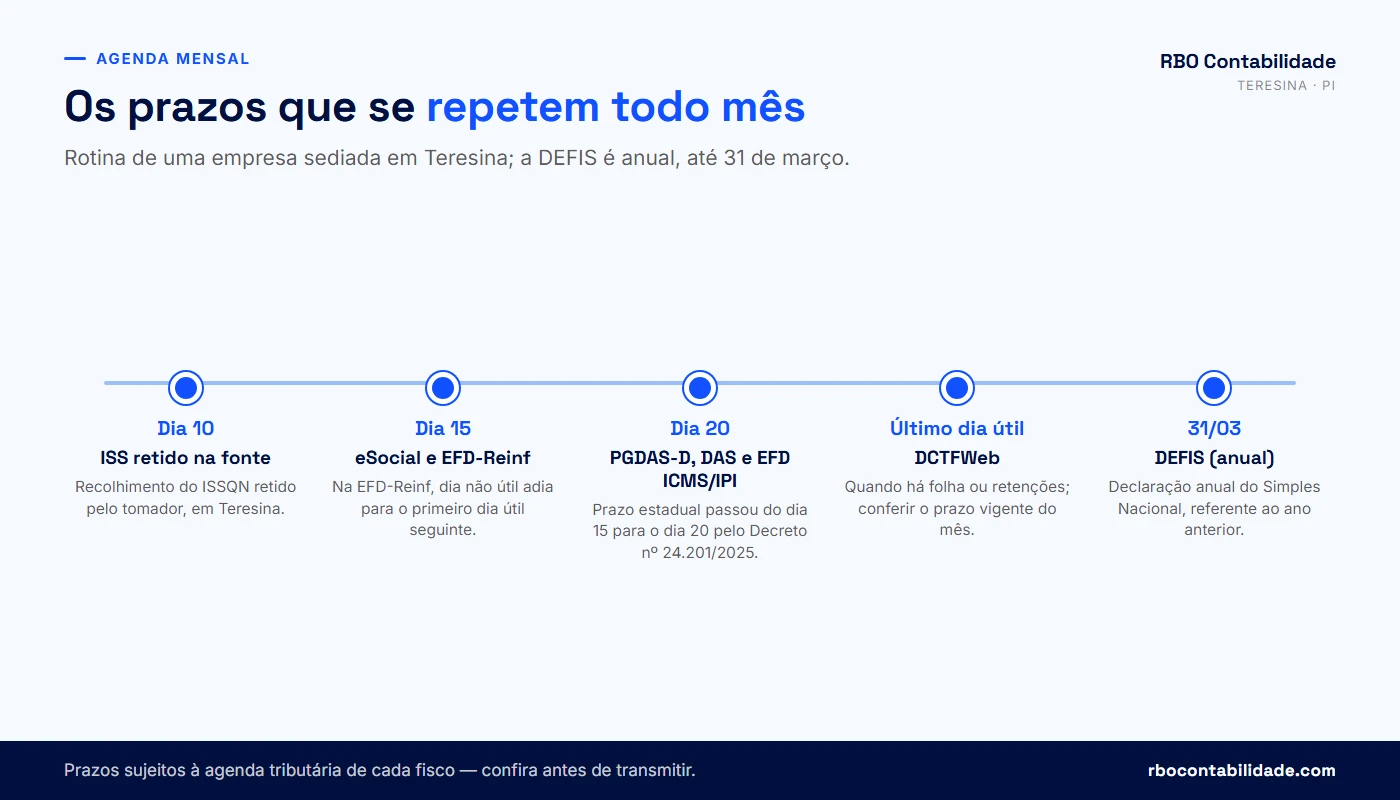
Confundir competência com vencimento é o erro mais comum: o PGDAS-D de janeiro é transmitido em fevereiro. Quem anota "dia 20" sem dizer de qual mês acaba declarando a competência errada, o que gera retificação e, se houver diferença de imposto, cobrança. A segunda confusão é presumir que a data é fixa quando ela cai em fim de semana ou feriado. Cada obrigação tem regra própria: na EFD-Reinf, o prazo é postergado para o primeiro dia útil seguinte ao dia 15, quando este cair em dia não útil (art. 6º, § 2º, da IN RFB nº 2.043/2021, com a redação da IN RFB nº 2.163/2023); na DCTFWeb, o termo final já é o último dia útil do mês. Teresina ainda tem feriados municipais que não existem no calendário federal, e o portal do banco fecha do mesmo jeito.
Por isso a agenda tributária precisa ser conferida mês a mês, e não copiada de um ano para o outro. A SEFAZ-PI publica os prazos de recolhimento na agenda tributária do portal da Secretaria, e os prazos das obrigações acessórias estaduais mudam por decreto — o prazo da EFD ICMS/IPI no Piauí era dia 15 e passou para o dia 20 por alteração do art. 414 do Anexo VI do RICMS. Quem tinha a data antiga no sistema não descobriu isso pelo sistema; descobriu quando conferiu a norma.
⚠️ Empresa sem movimento não está dispensada de declarar. O optante do Simples Nacional transmite o PGDAS-D de cada competência mesmo com receita zero, e a DCTFWeb sem movimento tem regra própria de validade. Parar de entregar porque "não teve nada" é o jeito mais comum de acumular multa de declaração sem ter imposto nenhum a pagar.
Como a Receita exclui do Simples Nacional por débito e o que fazer quando o Termo de Exclusão chega?
Débito em aberto, sem parcelamento ativo e sem discussão administrativa ou judicial em andamento, é causa de exclusão do Simples Nacional — está no art. 17, V, e no art. 31, § 2º, da Lei Complementar nº 123/2006, com o rito do art. 84 da Resolução CGSN nº 140/2018. O caminho é sempre o mesmo: o ente federado expede um Termo de Exclusão, disponibiliza no DTE-SN, e a empresa passa a ter 90 dias, contados da ciência, para regularizar a totalidade dos débitos. O prazo era de 30 dias e foi ampliado pela Lei Complementar nº 216/2025, regulamentada pela Resolução CGSN nº 183/2025, que deu ao art. 84, § 1º, da Resolução CGSN nº 140/2018 a redação atual — e a própria Receita comunicou a mudança no Portal do Simples Nacional. Regularizou dentro do prazo, à vista, em parcelas ou por compensação? A exclusão não produz efeitos e não precisa ser impugnada. Não regularizou? A exclusão passa a valer a partir de 1º de janeiro do ano-calendário seguinte ao do termo.

A regra dos 45 dias que decide quando o prazo começa
A contagem dos 90 dias não começa na data em que o Termo foi emitido, e sim na ciência. Pelas regras do DTE-SN descritas no Manual da Exclusão do Simples Nacional, se a empresa consultar o teor do documento dentro de 45 dias da disponibilização, a ciência ocorre no dia da consulta — e, se a consulta cair em dia não útil, no primeiro dia útil seguinte. Se ninguém consultar nesse período, a ciência é automática no 45º dia contado da disponibilização. Quem não abre a caixa postal não ganha prazo: perde a parte do prazo que passou sem ele saber.
Na prática, isso dá à empresa uma janela de até 135 dias entre a disponibilização e o fim do prazo de regularização — 45 dias até a ciência automática, mais os 90 dias de regularização. A maior parte dessa janela é desperdiçada por quem descobre o Termo por acaso. É o argumento mais concreto para abrir o DTE-SN toda semana, mesmo quando não se espera nada. Uma consulta de dois minutos vale mais que qualquer defesa escrita depois.
Quais débitos contam, inclusive os que não são "do Simples"
Não é só o DAS. Débito de tributo que fica fora do regime unificado também pode provocar a exclusão: Imposto de Importação, FGTS, ICMS devido por substituição tributária ou na entrada interestadual, ISS na importação de serviços e Imposto de Renda Retido na Fonte sobre serviços tomados. Empresa de Teresina que compra de fornecedor de outro estado e deixa a antecipação do ICMS em aberto está criando débito que pode aparecer em um Termo de Exclusão federal, ainda que a apuração do Simples esteja impecável.
Impugnação, efeitos e o ano em que a empresa ainda é optante
São dois prazos diferentes correndo da mesma ciência, e é exatamente aqui que a confusão acontece: 90 dias para regularizar e 30 dias para impugnar. O prazo de defesa não mudou com a LC nº 216/2025 — no âmbito federal ele continua sendo o do art. 15 do Decreto nº 70.235/1972, e a impugnação é dirigida ao mesmo ente que expediu o termo, seja a Receita Federal, o Estado, o Distrito Federal ou o Município. Ou seja, o prazo para discordar vence bem antes do prazo para pagar.
A impugnação tempestiva impede que a exclusão seja registrada no Portal do Simples Nacional enquanto não houver decisão administrativa definitiva: o art. 83, § 5º, da Resolução CGSN nº 140/2018 condiciona os efeitos da exclusão a esse registro, que só é feito depois de vencido o prazo sem impugnação ou, havendo impugnação, depois de decisão definitiva desfavorável à empresa, observado o art. 84. Isso não substitui a regularização. Se a impugnação for julgada improcedente e o débito não tiver sido pago, parcelado ou compensado, a exclusão produz efeitos a partir de 1º de janeiro do ano seguinte ao do termo. Impugnar cabe quando o débito não existe, já foi pago, está parcelado ou está garantido — não como pedido de mais prazo.
Enquanto o ano do termo não acaba, nada muda na rotina: até 31 de dezembro daquele ano a empresa continua optante, continua apurando pelo PGDAS-D e continua pagando DAS. Quem para de declarar em setembro porque "foi excluída" cria uma segunda irregularidade em cima da primeira. Se a exclusão se efetivar, a empresa passa a apurar pelo Lucro Presumido ou pelo Lucro Real a partir de 1º de janeiro, com todas as obrigações que vêm junto — ECD, ECF, escrituração de PIS e Cofins —, e pode pedir nova opção em janeiro do exercício seguinte, com efeito retroativo ao primeiro dia daquele ano, desde que os débitos estejam resolvidos.
⚠️ Exclusão por débito e exclusão por excesso de receita são coisas diferentes, com prazos diferentes. Ultrapassar o limite de R$ 4,8 milhões tem efeito próprio e comunicação obrigatória pelo contribuinte; o Termo de Exclusão por débito é de ofício e vem com os 90 dias de regularização descritos acima, além dos 30 dias de impugnação. Receber um não elimina o risco do outro.
💡 Chegou notificação no DTE-SN e você não sabe dizer qual é o débito, de que competência e se ainda dá tempo de parcelar? Peça a leitura do extrato antes de o prazo virar. Falar com um contador →
O que a Prefeitura de Teresina cobra e fiscaliza: ISS, NFS-e, DT-e e taxas municipais?
A Prefeitura cobra o ISSQN sobre o serviço prestado no município, exige a emissão da NFS-e pelo sistema da SEMF, cobra o ISSQN retido na fonte do tomador, lança as taxas ligadas ao funcionamento do estabelecimento e notifica tudo isso pelo DT-e municipal. A base é o Código Tributário do Município de Teresina, a Lei Complementar nº 4.974/2016, cujo texto compilado está no portal de legislação da Prefeitura, regulamentada pelo Decreto nº 16.759/2017 e alterada várias vezes desde então — a mais recente e mais relevante para prestadores de serviço é a LC nº 6.313/2025.
É a esfera mais esquecida das três, e a que produz surpresa maior. Duas razões: o valor individual de cada lançamento municipal é baixo, o que faz a empresa deixar para depois; e o optante do Simples Nacional paga o ISS dentro do DAS, o que gera a impressão de que "o município está resolvido". Não está. A obrigação de emitir a nota, de declarar e de recolher o imposto retido existe independentemente do regime.
NFS-e: emissão obrigatória e exclusiva pelo sistema da SEMF
A Portaria SEMF nº 20/2026 estabelece que a emissão da NFS-e pelo sistema disponibilizado pela Secretaria é obrigatória e exclusiva para registrar operação que constitua fato gerador do ISSQN, nos termos da LC nº 4.974/2016. Toda empresa com CNPJ ativo e inscrição municipal que presta serviço tributável emite NFS-e, qualquer que seja o regime tributário. Recibo, contrato, boleto e comprovante de transferência não substituem a nota: servem como prova do pagamento, não como documento fiscal.
Locação passou a ter duas portas diferentes em 2026, e a Portaria SEMF nº 20, de 21 de janeiro de 2026, separou as duas. A locação que permanece dentro do campo do ISSQN sai pelo emissor da SEMF, como qualquer serviço tributado pelo município. Já a operação que não se sujeita ao ISSQN mas é fato gerador de IBS e CBS — locação de bem imóvel quando não configurada prestação de serviço tributável pelo ISSQN, locação de bem móvel e as demais operações do grupo 99 da Nota Técnica nº 005/2025 do Comitê Gestor da NFS-e — sai pelo emissor nacional do Portal da NFS-e. Essa regra vale enquanto o emissor municipal de Teresina não estiver habilitado para a função, o que a SEMF divulgará quando ocorrer. A mudança é consequência da Reforma Tributária do Consumo trazida pela Emenda Constitucional nº 132/2023, com efeitos a partir de 1º de janeiro de 2026.
ISSQN retido na fonte: o imposto que o seu cliente paga em seu nome
Quando o tomador é responsável pela retenção, o ISSQN sai do valor da nota e é recolhido por ele. Segundo a orientação da SEMF sobre o ISSQN retido na fonte, o vencimento ocorre no dia 10 do mês seguinte ao pagamento do serviço ou no dia 10 do sexto mês subsequente à emissão da NFS-e, prevalecendo a data que ocorrer primeiro — e a Secretaria gera Notificação de Lançamento de Débito (NLD) quando o recolhimento não aparece. Duas consequências práticas para o prestador: conferir se a retenção destacada na nota corresponde ao que a lei manda reter, porque retenção a mais é dinheiro que saiu do caixa sem ser imposto devido; e informar a retenção no PGDAS-D, para que o valor não seja cobrado duas vezes.
As alíquotas por serviço e o código de cada atividade estão organizados no nosso guia da tabela de ISS de Teresina. A LC nº 6.313/2025 mexeu justamente em pontos sensíveis dessa conta: local de incidência do ISS, exclusões da base de cálculo e regras de recolhimento aplicáveis a escritórios de contabilidade optantes pelo Simples Nacional e a sociedades de profissionais. Quem presta serviço para tomador de fora de Teresina precisa reler a regra de local de incidência antes de emitir.
Taxas, alvará e o cadastro que sustenta tudo
Além do imposto, o município lança as taxas ligadas ao estabelecimento e exige as licenças da atividade. O que sua empresa precisa depende do grau de risco do CNAE, e há atividade dispensada de licenciamento prévio — a consulta está no nosso guia do grau de risco em Teresina. Operar em atividade de médio ou alto risco sem a licença exigida expõe o estabelecimento a autuação e a interdição, e nenhuma regularidade de imposto cobre essa falta.
⚠️ O DT-e municipal está nos arts. 346-A a 346-C do CTMT, incluídos pela LC nº 5.687/2021, e o Decreto nº 26.371/2024 fixou a obrigatoriedade do credenciamento a partir de 1º de julho de 2024 para os credenciados à NFS-e, à NFS-a e à DES-IF. Depois do credenciamento, a intimação enviada pela SEMF àquela caixa vale como comunicação oficial — inclusive a NLD do ISSQN retido. Não ter aberto a caixa não suspende prazo nenhum.
O que a SEFAZ-PI olha no ICMS e quando a empresa entra em situação fiscal irregular?
Para quem tem inscrição estadual, a SEFAZ-PI confere três coisas: se a escrituração digital chega no prazo, se as guias do imposto foram pagas e se o contribuinte está credenciado e atento ao DT-e. O regulamento que rege tudo isso é o Decreto nº 21.866/2023, o RICMS do Piauí, em vigor desde 8 de março de 2023, que revogou o Decreto nº 13.500/2008 — a revogação está no próprio decreto, disponível no Portal da Legislação da SEFAZ-PI. As obrigações acessórias estão no Anexo VI, e é lá que ficam os prazos que interessam ao dia a dia.
O prazo da EFD ICMS/IPI é o exemplo de por que copiar data de agenda antiga dá errado. O art. 414 do Anexo VI foi alterado pelo Decreto nº 24.201/2025 e o limite de entrega passou do dia 15 para o vigésimo dia do mês subsequente ao encerramento do mês de apuração. A mudança alcança só a obrigação acessória: os vencimentos do imposto continuam disciplinados pela agenda tributária publicada pela Secretaria, que sai mês a mês.
DT-e estadual: credenciamento obrigatório e irrevogável
A comunicação eletrônica entre a SEFAZ-PI e o sujeito passivo é feita pelo DT-e, instituído pela Lei estadual nº 6.153/2011. O credenciamento é obrigatório, único por CNPJ base, com prazo de validade indeterminado e irrevogável. Descumprir essa exigência sujeita o contribuinte ao enquadramento nas hipóteses de situação fiscal irregular — ou seja, a empresa fica irregular não por dever imposto, mas por não ter aberto a porta de comunicação.
O que a situação fiscal irregular provoca
Situação fiscal irregular não é um carimbo simbólico. Ela trava a emissão da certidão estadual, atrapalha a liberação de mercadoria, pode impedir a concessão de benefício e, no caso de quem tem regime especial de tributação, leva à exclusão desse regime. O Anexo VII do RICMS/PI (arts. 30, 43, 57 e 74, com a redação do Decreto nº 23.208/2024) exclui do regime especial o contribuinte que permanecer por mais de 60 dias em situação fiscal irregular, remetendo às hipóteses do art. 52 do Anexo VI. E quem é excluído só pode requerer novo regime depois de um ano contado da data da exclusão: a carga da empresa muda de um mês para o outro e fica assim por, no mínimo, doze meses.
Há também pendência que nasce dentro do próprio arquivo. O contribuinte que não informa na EFD a base de cálculo da carga adicional tem a declaração processada com pendência, seguindo o Guia Prático da EFD. Arquivo transmitido no prazo, portanto, não é o fim da conferência — é preciso olhar o retorno do processamento. Escrituração aceita com pendência produz cobrança meses depois, quando ninguém lembra mais da competência.
Compra interestadual e antecipação: o ponto em que o Simples também paga ICMS
Empresa de Teresina optante pelo Simples Nacional que compra mercadoria de outro estado normalmente tem ICMS a recolher fora do DAS, por substituição tributária ou por antecipação na entrada. Esse imposto é devido ainda que a apuração do Simples esteja em dia, e o débito dele entra na conta que pode gerar o Termo de Exclusão federal descrito na seção anterior. Se a sua empresa comercializa mercadoria, a conferência mensal precisa incluir as notas de entrada, e não só o faturamento.
A obrigatoriedade de entregar a EFD ICMS/IPI, e eventuais dispensas para optantes do Simples Nacional, dependem do enquadramento do contribuinte no Anexo VI do RICMS/PI e do regime em que ele está. Antes de concluir que a sua empresa está dispensada, confirme o enquadramento no Portal da Legislação da SEFAZ-PI — a dispensa que valia no regulamento antigo não se presume no atual.
Quais multas a empresa paga por declaração atrasada ou informação errada?
No Simples Nacional, atraso de declaração custa 2% ao mês-calendário ou fração, limitado a 20%, sobre os tributos apurados na declaração, mesmo que tudo tenha sido pago em dia, mais um valor fixo por grupo de dez informações incorretas ou omitidas. O que mudou em 1º de janeiro de 2026 foi a contagem: a multa passou a correr do dia seguinte ao vencimento da declaração, e não mais do primeiro dia do quarto mês do ano seguinte ao dos fatos geradores. A alteração veio da Lei Complementar nº 214/2025 e foi regulamentada pela Resolução CGSN nº 183/2025.
O efeito é direto no bolso de quem deixa declaração para depois. Antes, o PGDAS-D de março entregue em agosto do mesmo ano ainda não tinha multa pela regra antiga de contagem. Agora, cada mês de atraso conta desde o dia 21 do mês do vencimento. E a Receita Federal avisou em dezembro de 2025 que, a partir de 2026, toda declaração entregue fora do prazo seguiria o novo critério — inclusive as de períodos anteriores.
| Obrigação | Multa por atraso ou erro | Limite | Reduções |
|---|---|---|---|
| PGDAS-D | 2% ao mês-calendário ou fração sobre os tributos apurados, contados do dia seguinte ao vencimento, ainda que integralmente pagos | 20% | Reduzida à metade, se entregue antes de qualquer procedimento de ofício; reduzida a 75% do valor, se entregue no prazo fixado em intimação (art. 98, § 2º, da Resolução CGSN nº 140/2018) — sempre respeitada a multa mínima |
| Informações incorretas ou omitidas no PGDAS-D | Valor fixo por cada grupo de dez informações incorretas ou omitidas, somado à multa por atraso | — | As mesmas do art. 98 da Resolução CGSN nº 140/2018 |
| DEFIS | 2% ao mês-calendário ou fração, por atraso, omissão ou incorreção (art. 97-A, incluído pela Resolução CGSN nº 183/2025) | 20% | Reduzida à metade, se entregue antes de qualquer procedimento de ofício; reduzida a 75% do valor, se entregue no prazo fixado em intimação (art. 98, § 2º, da Resolução CGSN nº 140/2018) |
| DCTFWeb | Percentual mensal sobre as contribuições declaradas, mais valor fixo por grupo de informações incorretas, com piso — confira os valores vigentes na IN RFB nº 2.237/2024 | Previsto na própria IN | Reduções por entrega antes de intimação |
| EFD ICMS/IPI e obrigações estaduais | Penalidades do RICMS/PI, além do enquadramento em situação fiscal irregular | Conforme o dispositivo aplicado | Conforme a legislação estadual |
| ISSQN retido não recolhido | Cobrança por Notificação de Lançamento de Débito da SEMF, com os acréscimos do CTM de Teresina | Conforme o CTM | Conforme a legislação municipal |
A conta fica mais clara com número, e com os meses contados um a um. Esta é uma simulação hipotética e didática, só para mostrar a mecânica do cálculo — não é valor devido por nenhuma empresa real:
Simulacao hipotetica e didatica
PGDAS-D da competencia de marco, vencido em 20/04
Tributos apurados na declaracao ............ R$ 4.000,00
Transmissao efetiva ........................ 05/07

Contagem, a partir do dia seguinte ao vencimento (21/04):
  abril (fracao) + maio + junho + julho (fracao)
  = 4 meses-calendario ou fracao

Multa por atraso: 4.000,00 x 2% x 4 ........ R$ 320,00
Entrega espontanea, antes de procedimento de oficio:
  reduzida a metade ........................ R$ 160,00

(observada a multa minima da Resolucao CGSN 140/2018 e somados,
 se houver, os acrescimos do imposto pago em atraso)
Note o que a simulação mostra: a multa da declaração é cobrada ainda que o imposto tenha sido pago. São duas contas distintas. Atraso no pagamento gera juros e multa de mora sobre o tributo; atraso na declaração gera a multa acima. Quem paga o DAS no prazo e esquece de transmitir o PGDAS-D leva só a segunda — e ela chega.
Onde o erro deixa de ser multa e passa a ser processo
Deixar de pagar tributo declarado é dívida: gera cobrança, juros, multa, inscrição e negativa de certidão. Prestar declaração falsa, omitir receita, inserir informação inexata em documento fiscal ou usar nota de terceiro é outra categoria, punida como crime contra a ordem tributária na forma da Lei nº 8.137/1990, com as consequências penais que a lei prevê. A fronteira entre os dois casos é a informação prestada ao fisco, não o valor pago. Erro de boa-fé se corrige com retificação e autorregularização, quanto antes melhor; informação inventada não se corrige, se agrava.
⚠️ Retificar declaração depois de iniciado procedimento de ofício não tem o mesmo efeito de retificar antes. As reduções de multa por espontaneidade valem justamente para quem se antecipa — depois da intimação, a redução cai, e depois do lançamento, some. Se você já sabe que tem competência errada ou faltando, o cálculo financeiro favorece resolver agora.
Como conferir a situação fiscal nos três níveis e tirar as certidões negativas?
São cinco consultas, e nenhuma delas leva mais de meia hora: no portal do Simples Nacional, o extrato do DAS e das declarações transmitidas; no e-CAC da Receita Federal, o relatório de situação fiscal, que lista pendências de declaração e de pagamento; a certidão conjunta da Receita Federal e da Procuradoria-Geral da Fazenda Nacional; a certidão estadual da SEFAZ-PI; e a certidão municipal da SEMF de Teresina. Feitas juntas, as cinco dizem em que pé a empresa está nos três fiscos — e, principalmente, mostram pendência que ainda não virou cobrança.
A ordem importa. O relatório de situação fiscal do e-CAC é o que traz mais informação útil, porque separa o que é falta de declaração do que é falta de pagamento. Certidão é resultado; o relatório é diagnóstico. Empresa que só tira certidão descobre o problema no dia em que precisa dela — normalmente no dia de assinar contrato, entrar em licitação, pedir crédito ou vender a empresa.
Negativa, positiva e positiva com efeito de negativa
A certidão negativa atesta que não há débito exigível. A positiva aponta débito. E existe a terceira, que resolve a maior parte dos casos concretos: a certidão positiva com efeito de negativa, emitida quando o débito está com exigibilidade suspensa — parcelamento em dia, discussão administrativa com efeito suspensivo, depósito judicial. Ela serve para as mesmas finalidades da negativa. A base dessa distinção está nos arts. 205 e 206 do Código Tributário Nacional. Na prática, isso significa que parcelar um débito antigo pode devolver à empresa a capacidade de contratar em poucos dias.
- Extrato do Simples Nacional: declarações transmitidas por competência e DAS pagos, competência por competência
- Relatório de situação fiscal no e-CAC: pendências de declaração, de pagamento e de parcelamento
- Certidão conjunta RFB/PGFN, com a data de validade anotada no calendário
- Certidão estadual da SEFAZ-PI, para quem tem inscrição estadual
- Certidão municipal da SEMF de Teresina, incluindo taxas e ISSQN retido
- Cadastro: CNAE, endereço, quadro de sócios e inscrições conferidos contra o contrato social
- Caixas postais: DTE-SN, DT-e estadual e DT-e municipal sem mensagem pendente
Quando a certidão sai positiva, o roteiro é sempre o mesmo: puxar o extrato para identificar competência, tributo e valor de cada débito; confirmar se o débito é real, porque pendência de declaração às vezes aparece como débito de tributo que já foi pago; corrigir o que for erro por retificação; e, para o que for dívida de verdade, escolher entre pagar à vista e parcelar. Só depois disso a certidão volta a sair — e, no caso de parcelamento, sai como positiva com efeito de negativa enquanto as parcelas estiverem em dia.
Vale colocar a validade das certidões no mesmo calendário das obrigações. Certidão vencida no dia da assinatura de um contrato tem o mesmo efeito prático de certidão positiva: o negócio para. Empresa que participa de licitação ou tem contrato com órgão público precisa de rotina fixa de renovação, e não de corrida no dia.
💡 Não sabe dizer se a sua empresa tem pendência nas três esferas agora? A conferência é rápida e o resultado é objetivo: ou tem, ou não tem. Pedir a conferência das certidões pelo WhatsApp.
Como funciona o Programa Sintonia e por que a nota de conformidade passou a valer dinheiro?
O Sintonia é o programa de estímulo à conformidade tributária da Receita Federal que classifica os contribuintes por grau de regularidade e concede vantagens administrativas a quem fica no nível mais alto. Ele foi instituído pela Lei Complementar nº 225, de 8 de janeiro de 2026 — o Código de Defesa do Contribuinte —, regulamentado pela Instrução Normativa RFB nº 2.316, de 25 de março de 2026, que revogou a Portaria RFB nº 511/2025 do projeto piloto, e ajustado pela IN RFB nº 2.339, de 21 de agosto de 2026. A Receita mantém as regras e os materiais do programa na página institucional do Sintonia. Não há adesão, formulário nem requerimento: a classificação é automática e sai do histórico da própria empresa.
A avaliação é periódica e considera quatro domínios: regularidade cadastral, declarações e escriturações entregues em dia, consistência das informações prestadas e pagamento dos tributos — este último e os dois primeiros com peso 1, e a consistência com peso 2. Os contribuintes recebem graus de A+ a D, e quem chega ao grau A+ recebe o Selo Sintonia, com validade de um ano. Desde abril de 2026 a classificação alcança empresas de todo o país, inclusive optantes pelo Simples Nacional; o microempreendedor individual está fora. O ajuste de agosto de 2026 mexeu no domínio Consistência, para que informações de procedimentos fiscais já concluídos passem a refletir na nota de forma mais tempestiva.
O que a nota alta dá — e o que ela não dá
Os benefícios estão concentrados em quem tem o Selo Sintonia, ou seja, na empresa classificada em A+. A primeira natureza é de prioridade administrativa (art. 11 da IN RFB nº 2.316/2026): análise prioritária de restituição, ressarcimento e reembolso, atendimento, análise de demandas cadastrais, habilitações, regimes especiais, fruição de benefícios fiscais, processos de revisão e consultas. A segunda é econômica (art. 12): desconto de 1% no pagamento à vista da CSLL devida até o vencimento, que sobe um ponto a cada 12 meses de selo até o teto de 3%, com limite anual de valor (art. 13); vedação ao registro ou à averbação de arrolamento de bens e direitos; e preferência como critério de desempate em licitação, respeitada a preferência das micro e pequenas empresas.
Há ainda o benefício que mais muda a rotina: quem tem o Selo Sintonia (grau A+) pode fazer a autorregularização em até 60 dias, sem multa de mora, quando a Receita identifica indício de infração e comunica o contribuinte — é o art. 14, § 1º, da IN RFB nº 2.316/2026. Para os demais graus (A, B, C e D), a instrução normativa não lista benefícios próprios: a nota vale como diagnóstico e como caminho para o selo. Antes de contar com qualquer vantagem, confirme no texto da IN qual delas se aplica ao seu caso.
O bônus calculado sobre a CSLL só alcança quem apura CSLL — Lucro Presumido ou Lucro Real — e, mesmo assim, só quem tem o Selo Sintonia. Para o optante do Simples Nacional, o valor de uma boa classificação está na prioridade de atendimento e de análise de pedidos e na janela de autorregularização de 60 dias, ambas ligadas ao grau A+, e não em desconto de contribuição.
A consequência prática do Sintonia é que a conformidade deixou de ser só ausência de problema e passou a ser um ativo comparável. Quem entrega no prazo, declara de forma consistente e paga no vencimento sobe de grau; quem entrega atrasado, retifica muito e paga com atraso desce — e a diferença entre os dois aparece na velocidade com que a Receita resolve os pedidos de cada um. Para empresa que depende de restituição, de regime especial ou de habilitação, isso vira prazo de caixa.
Como a nota olha histórico, ela não muda em uma semana. O próprio grau A+ exige um histórico longo de avaliação. Sair de um grau ruim exige alguns períodos de entrega pontual e de informação coerente entre PGDAS-D, eSocial, EFD-Reinf, DCTFWeb e notas emitidas. É mais um motivo para resolver declaração atrasada antes que ela envelheça: o atraso de hoje continua pesando na classificação depois de regularizado.
O ano-teste do IBS e da CBS muda o que na conformidade de 2026?
Em 2026 o IBS e a CBS existem com alíquotas simbólicas e o recolhimento é dispensado para quem cumprir as obrigações acessórias. Os arts. 343 e 346 da Lei Complementar nº 214/2025 instituem as alíquotas de teste de 0,9% para a CBS e 0,1% para o IBS, aplicáveis aos fatos geradores ocorridos de 1º de janeiro a 31 de dezembro de 2026. O art. 348, § 1º, assegura a dispensa do recolhimento em relação aos sujeitos passivos que cumprirem as obrigações acessórias previstas na legislação. A conformidade documental deixou de ser burocracia e passou a ser a condição para não pagar.
Mesmo quem recolher não fica com custo adicional neste ano: o art. 348 determina que os valores pagos sejam compensados com redução da contribuição ao PIS e da Cofins e, se não houver débito suficiente, compensados com outros tributos federais ou ressarcidos em até 60 dias. Os valores simbólicos de 2026 também não integram a base de cálculo do ICMS e do ISS. O ônus do ano-teste, portanto, é operacional: emitir documento fiscal com os campos novos, corretamente preenchidos.
O que muda no documento fiscal — e quando cada prazo começa
O documento fiscal passa a ter campos próprios de CBS e de IBS, o que exige sistema emissor atualizado e cadastro de produtos e serviços coerente com a nova classificação. Em Teresina, a SEMF já disponibilizou no emissor municipal a opção de emissão de NFS-e no padrão nacional com destaque de IBS e CBS, pelo menu de emissão de nota do prestador. Quem emite pelo sistema antigo precisa acompanhar as orientações da Secretaria, porque documento fora do padrão é documento inconsistente.
O cronograma de obrigatoriedade tem data, e ela é oficial. O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, fixou o início da obrigatoriedade de emissão dos documentos fiscais eletrônicos do IBS e da CBS, com base no art. 112 do Decreto nº 12.955/2026 e no art. 112 da Resolução CGIBS nº 6/2026, e a Receita Federal publicou o cronograma no mesmo dia. Para a NFS-e, as datas são estas:
| A partir de | O que passa a ser obrigatório na NFS-e |
|---|---|
| 1º/10/2026 | A maior parte dos serviços sujeitos ao ISS da lista da LC nº 116/2003, fora das hipóteses específicas abaixo |
| 1º/12/2026 | Serviços prestados ou intermediados por plataformas digitais; os subitens 1.03, 1.05, 1.09 e 16.01 da lista da LC nº 116/2003; fornecimento de bens imateriais não sujeitos ao ICMS; taxas e demais receitas de condomínio edilício; locações de bens móveis e locações, cessões onerosas e arrendamentos de bens imóveis |
| 1º/01/2027 | Contribuintes optantes pelo Simples Nacional |
A obrigatoriedade se prende ao fato gerador da operação, e não à data em que a nota foi emitida — é assim que o ato está escrito, e é isso que decide qual regra vale para um serviço prestado no fim de setembro e faturado em outubro. Os demais documentos têm cronograma próprio no mesmo ato: NF-e e NFC-e, por exemplo, entraram em 3 de agosto de 2026.
Optantes pelo Simples Nacional não se sujeitam às alíquotas de transição do IBS e da CBS em 2026; a entrada deles no novo modelo vem depois. Isso não significa que o ano-teste passe longe: a empresa do Simples continua sendo tomadora e fornecedora de quem está no regime geral, recebe documento com campos novos, e precisa que o cadastro dela esteja correto para que o cliente consiga emitir a nota do jeito certo. Cadastro errado de um lado gera recusa de documento do outro.
⚠️ O que ainda depende de terceiro é a versão do seu emissor. O layout com os campos de IBS e CBS chega a cada sistema no ritmo de quem o desenvolve, e o cronograma do Ato Conjunto RFB/CGIBS nº 4/2026 vale para o fato gerador, não para a data em que o software foi atualizado. Antes de faturar, confirme com o fornecedor se a sua versão já emite no padrão nacional e, em Teresina, confira no portal da SEMF qual menu do emissor municipal usar em cada tipo de operação.
Para 2027 e 2028 a própria LC nº 214/2025 já fixa alíquotas de transição menores para o IBS, e a CBS entra em regime integral em 2027, substituindo PIS e Cofins. A substituição gradual do ICMS e do ISS vai de 2029 a 2032, com o modelo pleno a partir de 2033. Nada disso exige decisão neste mês, mas explica por que arrumar cadastro, CNAE, classificação de item e rotina de emissão em 2026 é investimento, e não capricho: o ano em que o erro é barato é exatamente este.
Como montar a rotina de conformidade fiscal da sua empresa (com checklist)?
A rotina que funciona tem três frequências e responsáveis definidos: toda semana, alguém abre as caixas postais eletrônicas e confere as notas emitidas; todo mês, o faturamento é fechado por atividade e enviado ao contador em data combinada, e as guias são pagas no vencimento; todo trimestre, extratos de débito, certidões e cadastro são conferidos nas três esferas. Coloque um nome e uma data ao lado de cada linha da lista. Tarefa sem dono volta a ser tarefa de ninguém no primeiro mês cheio.

Quem faz o quê, e até quando
| O que | Quem faz | Quando | Por que importa |
|---|---|---|---|
| Abrir DTE-SN, DT-e estadual e DT-e municipal | Empresa (sócio ou administrativo) e contador | Uma vez por semana | Intimação disponibilizada gera ciência com ou sem leitura; a regra dos 45 dias do DTE-SN corre sozinha |
| Emitir a NFS-e de cada serviço prestado | Empresa, no sistema da SEMF | No momento do serviço | A emissão pelo sistema municipal é obrigatória e exclusiva (Portaria SEMF nº 20/2026) |
| Fechar o faturamento por atividade e enviar relatórios | Empresa | Até o dia 5 do mês seguinte, como regra de casa | Receita por atividade define anexo e alíquota; enviar no dia 19 empurra erro para a declaração |
| Conferir retenções de ISS e de INSS nas notas | Contador, com os comprovantes da empresa | Mensal, antes da apuração | Retenção não informada é imposto pago duas vezes; retenção a mais é caixa perdido |
| Transmitir PGDAS-D e pagar o DAS | Contador e empresa | Até o dia 20 | Multa de declaração é devida mesmo com imposto pago |
| Fechar eSocial e EFD-Reinf, gerar a DCTFWeb | Contador | Dia 15 e último dia útil do mês, respectivamente | Sem o fechamento das duas, a DCTFWeb não é gerada |
| Conferir extratos, certidões e cadastro | Contador, com validação da empresa | Trimestral | Pendência encontrada a tempo cabe em autorregularização com multa reduzida |
| Revisar CNAE, endereço, sócios e licenças | Empresa e contador | Anual e a cada mudança real | Cadastro divergente contamina nota, alíquota, alvará e classificação de conformidade |
Envie os documentos por um canal só, em data combinada — nota fiscal e extrato bancário espalhados em conversas de WhatsApp produzem apuração incompleta. Guarde o comprovante de cada guia paga junto da competência, e não numa pasta geral de pagamentos: o dia em que alguém pedir prova de recolhimento de uma competência de dois anos atrás vai chegar. E avise o contador antes de mudar algo estrutural: abrir filial, mudar de endereço, começar a vender mercadoria, contratar o primeiro funcionário, prestar serviço para cliente de outro município. Cada uma dessas decisões muda obrigação acessória, e avisar depois significa corrigir com multa.
Se você tem dúvida sobre o que o seu escritório atual está entregando, o caminho é pedir por escrito a lista das obrigações da sua empresa, com prazo e status de cada uma. É o mesmo teste que sugerimos nas 5 perguntas antes de contratar um escritório de contabilidade em Teresina. Quem entrega sabe responder em um dia; quem não entrega demora e responde em termos vagos. Se o vocabulário do relatório for o obstáculo, o glossário dos termos que aparecem na sua empresa todo mês ajuda a fazer as perguntas certas.
O checklist abaixo é o diagnóstico inicial dessa rotina. Ele não olha os seus documentos — olha os sinais que você mesmo reconhece na empresa. Marque o que for verdade hoje e leve o resultado para a conversa com quem cuida da sua contabilidade.
💡 Quer a lista das obrigações da sua empresa com prazo e status, conferida nas três esferas, antes de decidir qualquer coisa? Falar com um contador →
Diagnóstico de conformidade fiscal da empresa
Marque os sinais que você reconhece na sua empresa hoje. São 14 situações que costumam anteceder multa, certidão positiva ou exclusão de regime — e todas são verificáveis por você mesmo, sem abrir um único extrato.
Marque os itens acima para ver a leitura do resultado.
Importante: este checklist é uma leitura inicial a partir do que você reconhece na empresa; ele não garante economia nem atesta regularidade. Só a conferência dos extratos, das caixas postais eletrônicas e das declarações por competência confirma cada ponto.
Perguntas frequentes sobre conformidade fiscal em Teresina
Conceitos, cadastro e responsabilidades
01O que significa dizer que uma empresa está em conformidade fiscal?+
Significa que três coisas estão certas ao mesmo tempo: o cadastro (CNPJ, CNAE, endereço, sócios e inscrições), as declarações do regime da empresa e o pagamento dos tributos. Faltando qualquer uma delas, a empresa aparece irregular em alguma consulta, mesmo que as outras duas estejam impecáveis. Em Teresina isso se multiplica por três administrações tributárias: Receita Federal, SEFAZ-PI e Secretaria Municipal de Finanças. Conformidade não é sinônimo de pagar o máximo possível, e sim de recolher o que a lei manda, pelo regime e pela base de cálculo corretos.
02Quem responde pelas irregularidades fiscais: o contador ou o dono da empresa?+
A obrigação tributária é da empresa e dos seus administradores; o contador responde tecnicamente pelo serviço que executa, na forma do contrato e das normas do Conselho Federal de Contabilidade. Na prática, a divisão funciona assim: a empresa fornece documento, informa faturamento e paga guia; o escritório apura, declara e avisa prazos. Quando o documento não chega, nenhuma apuração fica correta. Por isso o contrato de serviços contábeis deve dizer, por escrito, quais obrigações o escritório entrega, em que prazo a empresa envia informação e como as pendências são comunicadas.
03Meu CNAE está errado no cadastro — isso é problema fiscal ou só cadastral?+
É fiscal, e costuma custar caro. O CNAE define o anexo e a alíquota no Simples Nacional, o código do serviço na nota fiscal municipal, a incidência de ICMS ou de ISS e o grau de risco que determina alvará e licenças. Empresa que presta um serviço e tem CNAE de outro pode estar apurando imposto em anexo indevido, emitindo nota com código errado e funcionando sem licença exigida. A correção é feita por alteração cadastral na Junta e nas inscrições municipal e estadual, com efeito para frente; as competências passadas exigem revisão à parte.
04O que é DTE-SN e por que ele importa tanto?+
O Domicílio Tributário Eletrônico do Simples Nacional é a caixa postal oficial em que o fisco comunica intimações, termos e avisos a quem é optante. Toda pessoa jurídica optante participa dele automaticamente: a própria condição de optante implica aceitação desse domicílio. A importância está no efeito jurídico. Documento disponibilizado ali produz ciência mesmo que ninguém abra, com contagem própria — se a empresa consultar em até 45 dias, a ciência é a data da consulta; se não consultar, é o 45º dia. O prazo de defesa ou de regularização começa desse marco.
05E o DT-e: eu preciso me credenciar no estadual e no municipal?+
Sim, quando a empresa se enquadra em cada exigência. No Piauí, a comunicação eletrônica entre SEFAZ-PI e contribuinte é feita pelo DT-e instituído pela Lei estadual nº 6.153/2011, com credenciamento obrigatório, único por CNPJ base e irrevogável; não se credenciar é uma das hipóteses que levam à situação fiscal irregular. Em Teresina, o DT-e municipal está nos arts. 346-A a 346-C do Código Tributário do Município, incluídos pela LC nº 5.687/2021, e o Decreto nº 26.371/2024 fixou a obrigatoriedade do credenciamento a partir de 1º de julho de 2024 para os credenciados à NFS-e, à NFS-a e à DES-IF. São caixas distintas, com acessos distintos.
06Empresa sem faturamento também precisa entregar declaração?+
Precisa. A obrigação acessória existe por si, independentemente de haver imposto a pagar. O optante pelo Simples Nacional transmite o PGDAS-D de cada competência mesmo com receita zero, e continua obrigado à DEFIS anual. Quem tem folha segue com eSocial e DCTFWeb, observando as regras específicas da declaração sem movimento. Parar de declarar porque o mês foi vazio é o caminho mais comum para acumular multa sem ter tributo devido: cada competência não entregue gera penalidade própria, e a soma costuma superar o imposto que existiria se houvesse faturamento.
07Qual a diferença entre planejamento tributário e sonegação?+
Planejamento tributário é escolher, entre caminhos permitidos pela lei, o menos oneroso, com documentação que sustente a escolha: comparar regimes antes da opção anual, ajustar a estrutura de remuneração dentro das regras do Fator R, usar benefício previsto em norma. Sonegação é alterar a realidade ou a informação prestada ao fisco: omitir receita, declarar faturamento menor, simular folha inexistente, emitir nota por outra empresa. A diferença não está no valor pago, e sim na veracidade do que foi declarado. Declaração falsa ao fisco pode ser tratada como crime contra a ordem tributária, na forma da Lei nº 8.137/1990.
08Mudei de endereço em Teresina: o que preciso atualizar para não ficar irregular?+
Alteração de endereço mexe em mais cadastros do que parece. É preciso alterar o ato constitutivo no registro competente, atualizar o CNPJ, ajustar a inscrição municipal e, se houver, a inscrição estadual, e revisar as licenças, porque alvará e licenças estão ligados ao endereço e à atividade exercida naquele local. Se o novo ponto exigir licenciamento que o antigo não exigia, a empresa passa a precisar dele. Endereço desatualizado também compromete a entrega de correspondência e a validade de dados cadastrais usados na classificação de conformidade.
Prazos, declarações e rotina mensal
09Qual é o prazo do PGDAS-D e do DAS em 2026?+
O PGDAS-D é transmitido até o dia 20 do mês seguinte àquele em que a receita foi auferida, e o DAS vence na mesma data, conforme a Lei Complementar nº 123/2006 e a Resolução CGSN nº 140/2018. Competência e vencimento são coisas distintas: a apuração de janeiro é declarada e paga em fevereiro. Quando o dia 20 cai em fim de semana ou feriado, confira a regra aplicável antes de assumir prorrogação, porque cada obrigação tem tratamento próprio, e Teresina tem feriados municipais que não constam do calendário federal.
10Quando entrego a DEFIS e o que acontece se eu esquecer?+
A DEFIS é anual, transmitida dentro do próprio PGDAS-D, até 31 de março do ano-calendário seguinte ao dos fatos geradores. Desde a Resolução CGSN nº 183/2025 existe dispositivo específico de penalidade para ela: o art. 97-A prevê multa de 2% ao mês-calendário ou fração, limitada a 20%, para atraso, omissão ou incorreção, e a empresa pode ser intimada a apresentar a declaração ou prestar esclarecimentos no prazo fixado pela autoridade fiscal. A DEFIS também informa dados que alimentam a distribuição de receitas entre os entes, por isso a Receita cobra a entrega mesmo de empresa sem movimento.
11Qual é o prazo da EFD ICMS/IPI no Piauí?+
O arquivo digital da EFD ICMS/IPI é entregue até o vigésimo dia do mês subsequente ao encerramento do mês de apuração. O prazo era o dia 15 e mudou com a alteração do art. 414 do Anexo VI do RICMS/PI, promovida pelo Decreto nº 24.201/2025. A mudança alcança apenas a obrigação acessória: os vencimentos do ICMS continuam disciplinados pela agenda tributária publicada pela SEFAZ-PI. Vale conferir também o retorno do processamento, porque arquivo transmitido no prazo pode ser processado com pendência, como ocorre quando falta o valor da base de cálculo da carga adicional.
12Qual é o prazo da DCTFWeb hoje?+
A DCTFWeb mensal é apresentada até o último dia útil do mês seguinte ao da ocorrência dos fatos geradores. A regra está no art. 6º da IN RFB nº 2.237/2024, com a redação da IN RFB nº 2.248/2025 — a mesma IN nº 2.237/2024 que revogou a IN RFB nº 2.005/2021 e extinguiu a DCTF mensal, cujos débitos passaram ao Módulo de Inclusão de Tributos. O prazo original da IN nº 2.237/2024 era o dia 25, e é por isso que ainda se encontra data antiga em material desatualizado. Lembre que a DCTFWeb só é gerada depois do fechamento das competências no eSocial e na EFD-Reinf.
13Quando entrego eSocial e EFD-Reinf?+
Como regra geral, ambos têm entrega mensal até o dia 15 do mês seguinte ao dos fatos geradores. Na EFD-Reinf, o prazo é o do art. 6º da IN RFB nº 2.043/2021 e, quando o dia 15 cai em dia não útil para fins fiscais, ele é postergado para o primeiro dia útil seguinte ao dia 15 (art. 6º, § 2º, com a redação da IN RFB nº 2.163/2023) — antes dessa alteração a entrega era antecipada, e essa é a informação que ainda circula errada. Os dois alimentam a DCTFWeb: sem encerrar as competências, com os eventos de fechamento, a declaração não é gerada e o DARF unificado não sai. Feche a folha antes do dia 15, e não no dia 15.
14Preciso entregar ECD e ECF se estou no Simples Nacional?+
Como regra, ECD e ECF são obrigações de empresas do Lucro Presumido e do Lucro Real, com prazos, respectivamente, até o último dia útil de maio e até o último dia útil de julho, na forma da IN RFB nº 2.003/2021. Optantes pelo Simples Nacional costumam ficar fora dessa exigência, mas há situações específicas de obrigatoriedade previstas na própria instrução normativa, e a empresa excluída do Simples passa a ter essas entregas já no ano em que a exclusão produz efeito. Confirme o enquadramento antes de concluir que está dispensada.
15Perdi o prazo de uma declaração: entrego agora ou espero a Receita intimar?+
Entregue agora. As reduções de multa são construídas para premiar a espontaneidade: a penalidade cai à metade quando a declaração é apresentada após o prazo, mas antes de qualquer procedimento de ofício, e a 75% quando é apresentada no prazo fixado em intimação, sempre observada a multa mínima. Esperar a intimação, portanto, custa mais. E há outro efeito hoje: atraso e inconsistência entram na avaliação de conformidade da Receita Federal, que olha histórico trimestral. Quanto mais cedo a competência é regularizada, menos ela pesa nas consultas futuras.
16Posso retificar uma declaração já entregue?+
Pode, e retificar é sempre melhor do que deixar informação errada. No Simples Nacional, a retificação do PGDAS-D substitui a declaração anterior e ajusta os valores apurados; se resultar imposto maior, o complemento é pago com os acréscimos do atraso. Duas cautelas: retificação feita depois de iniciado procedimento de ofício não tem o mesmo efeito da espontânea, e retificar um mês isolado sem revisar os demais costuma gerar nova inconsistência. Quando o erro atinge a segregação de receitas por atividade, o correto é revisar o ano inteiro antes de transmitir.
17Com que frequência devo conferir a situação fiscal da minha empresa?+
Semanalmente para as caixas postais eletrônicas, mensalmente para declarações e guias, e trimestralmente para extratos de débito, certidões e cadastro. A frequência semanal existe por causa dos prazos que correm sozinhos: uma intimação disponibilizada no DTE-SN pode consumir 45 dias antes de alguém abrir. A trimestral acompanha o ritmo da classificação de conformidade da Receita Federal, que é avaliada nessa periodicidade. Empresa que participa de licitação ou tem contrato com órgão público precisa acrescentar o controle da validade das certidões, porque certidão vencida trava contrato do mesmo jeito que certidão positiva.
18O que meu contador precisa receber, e até quando, para fechar o mês?+
O pacote básico é relatório de faturamento por atividade, notas de serviço emitidas e canceladas, notas de entrada quando há mercadoria, comprovantes de retenção sofrida, extratos bancários e movimentação de folha. A data importa mais que o formato: enviar tudo até o dia 5 do mês seguinte deixa tempo para conferência antes do dia 15 e do dia 20. Enviar no dia 19 empurra erro para dentro da declaração. Concentre a entrega em um canal só, com confirmação de recebimento — documento espalhado em conversas de mensagem produz apuração incompleta.
Simples Nacional, débitos e exclusão
19Recebi um Termo de Exclusão do Simples Nacional: o que faço primeiro?+
Primeiro descubra a data da ciência, porque dela correm os dois prazos: 90 dias para regularizar a totalidade dos débitos (art. 31, § 2º, da LC nº 123/2006, com a redação da LC nº 216/2025, e art. 84, § 1º, da Resolução CGSN nº 140/2018) e 30 dias para impugnar. Depois puxe o extrato completo para saber quais débitos foram apontados, de que competências e em que valor — nem sempre é só DAS. Em seguida escolha entre pagar à vista, parcelar ou compensar, e confirme o efetivo registro do parcelamento. Se algum débito não existir ou já estiver garantido, protocole a impugnação no ente que expediu o termo dentro dos 30 dias, sem esperar o fim dos 90.
20Se eu regularizar dentro dos 30 dias, preciso avisar a Receita Federal?+
Não é necessário comparecer a uma unidade de atendimento nem protocolar comunicação para informar a regularização. Os sistemas verificam pagamentos, parcelamentos e compensações e não efetivam a exclusão de quem se regularizou no prazo; nesse caso, o termo simplesmente não produz efeitos e não precisa ser impugnado. O que a empresa deve fazer é guardar comprovante de cada pagamento e do parcelamento registrado, e conferir semanas depois se a situação no portal do Simples Nacional continua como optante. Regularização parcial não serve: a exigência é a totalidade dos débitos apontados.
21A partir de quando a exclusão do Simples por débito produz efeito?+
Se não houver regularização no prazo e a impugnação não for apresentada ou for julgada improcedente, a exclusão produz efeito a partir de 1º de janeiro do ano-calendário seguinte ao do Termo de Exclusão. Até 31 de dezembro do ano do termo a empresa continua optante e deve agir como tal: apurar pelo PGDAS-D, pagar DAS e cumprir as demais obrigações do regime. Parar de declarar no meio do ano por achar que já está fora cria uma segunda irregularidade sobre a primeira, com multa própria por cada competência não entregue.
22A impugnação suspende a exclusão enquanto é analisada?+
A impugnação tempestiva impede que a exclusão seja registrada no Portal do Simples Nacional enquanto não houver decisão administrativa definitiva — e é esse registro que produz os efeitos da exclusão, conforme o art. 83, § 5º, da Resolução CGSN nº 140/2018, que remete ao art. 84. O que ela não faz é substituir a regularização: julgada improcedente e não pago, parcelado ou compensado o débito, a exclusão produz efeitos a partir de 1º de janeiro do ano seguinte ao do termo. Some-se a isso a diferença de prazos — 30 dias para impugnar, 90 para regularizar. Impugnar cabe quando o débito não existe, já foi pago, está parcelado ou tem exigibilidade suspensa, não como pedido de mais tempo.
23Débito de ICMS ou de ISS também pode me tirar do Simples Nacional?+
Pode. A vedação do art. 17, V, da Lei Complementar nº 123/2006 fala em débito com as Fazendas Públicas federal, estadual ou municipal, e o termo de exclusão pode ser expedido pelo ente competente. Entram nessa conta tributos que ficam fora do recolhimento unificado, como ICMS devido por substituição tributária ou na entrada interestadual, ISS na importação de serviços, Imposto de Importação, FGTS e imposto de renda retido na fonte sobre serviços tomados. Empresa com apuração do Simples perfeita pode, portanto, ser excluída por causa de guias estaduais em aberto.
24Fui excluído do Simples: quando posso voltar?+
A nova opção é solicitada em janeiro do ano-calendário seguinte, no Portal do Simples Nacional, e só é aceita se as causas da exclusão estiverem resolvidas — débito pago ou parcelado, cadastro regular, atividade permitida. Deferida a opção em janeiro, o efeito retroage ao primeiro dia daquele ano. Enquanto isso, a empresa apura pelo Lucro Presumido ou pelo Lucro Real, com as obrigações que vêm junto, como ECD, ECF e escriturações de PIS e Cofins. Vale calcular o custo desse período antes de decidir esperar: em muitos casos ele supera o valor do débito.
25Exclusão por débito é a mesma coisa que exclusão por excesso de faturamento?+
Não. São hipóteses diferentes, com regras e prazos próprios. A exclusão por débito é de ofício, chega por Termo de Exclusão e admite a regularização em 90 dias contados da ciência, prazo ampliado pela LC nº 216/2025; a impugnação, nessa mesma hipótese, tem 30 dias. O excesso de receita bruta tem comunicação obrigatória do próprio contribuinte e efeitos que variam conforme o tamanho do excesso e o momento em que ele ocorre. Uma empresa pode estar sujeita às duas situações no mesmo ano. Receber o termo por débito e resolver o débito não afasta o efeito do limite de faturamento, e vice-versa.
26Parcelamento de débito do Simples resolve a minha certidão?+
Resolve na medida em que suspende a exigibilidade: com parcelamento ativo e parcelas em dia, a empresa passa a obter certidão positiva com efeito de negativa, que serve para as mesmas finalidades da negativa. Dois cuidados. O parcelamento precisa estar efetivamente formalizado e com a primeira parcela paga, não apenas simulado no sistema. E atraso de parcela reabre a irregularidade: a rescisão do parcelamento devolve o débito ao estado anterior, com o agravante do tempo decorrido. Coloque as parcelas no mesmo calendário das guias mensais.
27MEI também pode ser excluído por débito?+
O microempreendedor individual está sujeito às regras de exclusão previstas na Lei Complementar nº 123/2006 e na Resolução CGSN nº 140/2018, inclusive quanto a débitos, e recebe comunicação pelos canais do Simples Nacional. Além disso, o MEI tem obrigações próprias: DAS mensal e declaração anual simplificada. Na classificação de conformidade da Receita Federal, o MEI está expressamente fora da avaliação — mas isso não o dispensa de nada perante o fisco. Quem está próximo do limite de faturamento deve tratar o desenquadramento com antecedência, e não depois de ultrapassá-lo.
Teresina: ISS, NFS-e, taxas e licenças
28Sou do Simples Nacional: ainda preciso emitir NFS-e em Teresina?+
Sim — a Portaria SEMF nº 20/2026 torna a emissão pelo sistema da Secretaria obrigatória e exclusiva para o que é fato gerador do ISSQN, qualquer que seja o regime. E se o serviço já foi prestado e a nota não saiu na época? Emita assim que perceber, com a data real da prestação, e confira se aquela competência já foi declarada: se foi, retifique o PGDAS-D e recolha a diferença com os acréscimos, enquanto não há procedimento de ofício. Quando o sistema não aceitar a data retroativa, procure a SEMF e resolva por processo. O que não resolve é emitir no mês corrente como se o serviço fosse de agora: isso desloca a receita de competência e cria um segundo erro em cima do primeiro.
29Meu cliente retém o ISS: eu ainda declaro esse valor?+
Declara, e essa informação é essencial para não pagar duas vezes: no PGDAS-D existe campo para informar a retenção sofrida, de modo que o valor retido pelo tomador não seja cobrado de novo dentro do DAS. Confira também se a retenção destacada corresponde ao que a legislação manda reter naquela operação. Para acompanhar o que o tomador fez, entre no sistema da NFS-e da SEMF com a sua inscrição municipal, liste as notas do período com o campo de retenção marcado e cruze com os comprovantes que você recebeu; faltando comprovante, cobre o documento do tomador. A SEMF emite Notificação de Lançamento de Débito contra o responsável quando o recolhimento não aparece, e a comunicação vai para o DT-e municipal dele.
30Quando vence o ISSQN retido na fonte em Teresina?+
Segundo a orientação da SEMF sobre o ISSQN retido na fonte, o vencimento ocorre no dia 10 do mês seguinte ao pagamento do serviço ou no dia 10 do sexto mês subsequente à emissão da NFS-e, prevalecendo a data que ocorrer primeiro. A Secretaria gera Notificação de Lançamento de Débito quando o recolhimento não aparece, e a notificação é comunicada pelo DT-e municipal. Para o tomador, a consequência do atraso é cobrança com acréscimos; para o prestador, o efeito é indireto, porque a nota com retenção não recolhida costuma gerar conferência nas duas pontas.
31Presto serviço para cliente de outra cidade: o ISS é de Teresina ou de lá?+
Depende da natureza do serviço. A regra geral do ISS localiza o imposto no estabelecimento do prestador, mas há uma lista de exceções em que ele é devido no local da prestação. Em Teresina, a Lei Complementar municipal nº 6.313/2025 alterou o Código Tributário do Município justamente para dispor sobre o local de incidência do ISS, exclusões da base de cálculo e regras de recolhimento aplicáveis a escritórios de contabilidade optantes pelo Simples Nacional e a sociedades de profissionais. Antes de emitir para tomador de fora, confirme a regra aplicável ao seu código de serviço.
32Alugo imóvel ou equipamento: preciso emitir nota em Teresina?+
Precisa, e a porta depende da natureza da operação. Pela Portaria SEMF nº 20, de 21 de janeiro de 2026, a locação que fica dentro do campo do ISSQN sai pelo emissor da SEMF. Já a operação que não se sujeita ao ISSQN mas é fato gerador de IBS e CBS — locação de bem imóvel quando não configurada prestação de serviço tributável pelo ISSQN, locação de bem móvel e as demais do grupo 99 da Nota Técnica nº 005/2025 do Comitê Gestor da NFS-e — sai pelo emissor nacional do Portal da NFS-e, enquanto o emissor municipal de Teresina não estiver habilitado para a função, o que a SEMF divulgará. O texto da portaria está no portal de legislação da Prefeitura.
33Recebi uma Notificação de Lançamento de Débito da SEMF: o que fazer?+
Comece conferindo a origem: a NLD costuma apontar ISSQN retido não recolhido, imposto próprio declarado e não pago ou taxa municipal lançada. Compare o valor com as notas da competência indicada e com os comprovantes de recolhimento que você tem. Se o débito foi pago e não baixou, o caminho é apresentar a prova do pagamento; se existe mesmo, resolva antes que a cobrança avance, porque débito municipal em aberto impede a certidão da SEMF e aparece em qualquer conferência de regularidade. Toda comunicação chega pelo DT-e municipal, que precisa ser acompanhado.
34Preciso de alvará para funcionar em Teresina mesmo prestando serviço em casa?+
Depende do grau de risco da atividade e das regras de uso do imóvel. Há atividades de baixo risco dispensadas de licenciamento prévio e há atividades que exigem licença antes de qualquer funcionamento. Quem opera em atividade de médio ou alto risco sem a licença exigida fica exposto a autuação e interdição do estabelecimento, e nenhuma regularidade tributária cobre essa falta. Antes de escolher o endereço — inclusive o residencial — confirme o grau de risco do CNAE e as licenças aplicáveis, porque mudar de atividade ou de ponto depois custa mais do que acertar na abertura.
SEFAZ-PI, multas, certidões e 2026
35O que é situação fiscal irregular na SEFAZ-PI?+
É o enquadramento do contribuinte nas hipóteses do art. 52 do Anexo VI do RICMS/PI, aprovado pelo Decreto nº 21.866/2023 — vale abrir o artigo no Portal da Legislação antes de concluir qual delas se aplica ao seu caso. Na rotina do escritório, as que mais aparecem são três: obrigação acessória não entregue, com a EFD à frente; débito de ICMS em aberto, inclusive antecipação de compra interestadual; e ausência de credenciamento no DT-e estadual. A saída é pontual em cada uma — transmitir o arquivo que falta, pagar ou parcelar o débito, credenciar-se —, e depois conferir se a pendência caiu no sistema, tirando a certidão estadual como prova. Quem tem regime especial precisa correr: passar de 60 dias irregular custa o regime.
36Sou do Simples Nacional e comprei mercadoria de outro estado: tenho ICMS a pagar?+
Em regra, sim. Empresa optante pelo Simples Nacional que adquire mercadoria de fornecedor de outro estado normalmente tem ICMS a recolher fora do DAS, por substituição tributária ou por antecipação na entrada, conforme o produto e as regras do RICMS/PI. Esse imposto é devido mesmo com a apuração do Simples em dia, e o débito dele pode compor um termo de exclusão. Por isso a conferência mensal precisa incluir as notas de entrada, e não apenas o faturamento: comércio que só olha venda descobre a antecipação meses depois, com acréscimos.
37Transmiti a EFD no prazo e recebi aviso de pendência: o que isso quer dizer?+
Quer dizer que o arquivo chegou, mas foi processado com inconsistência — por exemplo, quando não se informa o valor da base de cálculo da carga adicional, hipótese em que o RICMS/PI prevê processamento com pendência, conforme o Guia Prático da EFD. O passo que quase todo mundo pula é o terceiro: transmitir, guardar o recibo e abrir o retorno do processamento, no mesmo dia ou no seguinte. Se houver pendência, corrija na origem, gere novo arquivo da mesma competência com finalidade de retificação e retransmita, guardando o recibo do retificador junto do primeiro. Pendência não tratada vira cobrança meses depois, quando a competência já saiu do radar de todos na empresa.
38Quanto custa entregar o PGDAS-D com atraso?+
A multa é de 2% ao mês-calendário ou fração sobre os tributos apurados na declaração, ainda que integralmente pagos, limitada a 20%, mais valor fixo por grupo de dez informações incorretas ou omitidas, observada a multa mínima. O que mudou em 1º de janeiro de 2026, com a Resolução CGSN nº 183/2025, foi o início da contagem: passou a ser o dia seguinte ao vencimento da declaração. Há reduções pela espontaneidade — à metade antes de qualquer procedimento de ofício e a 75% quando a entrega ocorre no prazo fixado em intimação.
39A nova regra de multa vale para declarações antigas entregues agora?+
Sim. A Receita Federal comunicou, em dezembro de 2025, que a partir de 2026 todas as declarações entregues fora do prazo, inclusive as relativas a períodos anteriores, teriam a multa calculada pelo novo critério de contagem. Na prática, isso significa que competências velhas em aberto tendem a alcançar o teto de 20% do valor apurado, porque a contagem corre desde o vencimento original. Quem sabe que tem competências faltando tem um argumento financeiro objetivo para regularizar logo, aproveitando a redução por espontaneidade enquanto não há procedimento de ofício.
40Qual a diferença entre certidão negativa e certidão positiva com efeito de negativa?+
A negativa atesta que não há débito exigível. A positiva com efeito de negativa é emitida quando existe débito, mas com exigibilidade suspensa — parcelamento em dia, discussão administrativa com efeito suspensivo ou depósito judicial — e serve para as mesmas finalidades práticas da negativa, como contratar com o poder público, obter crédito e formalizar venda da empresa. A distinção está nos arts. 205 e 206 do Código Tributário Nacional. Em muitos casos concretos, formalizar um parcelamento devolve à empresa a capacidade de contratar em poucos dias.
41Quais certidões eu preciso manter em dia em Teresina?+
Três, no mínimo: a certidão conjunta da Receita Federal e da Procuradoria-Geral da Fazenda Nacional, a certidão estadual da SEFAZ-PI para quem tem inscrição estadual e a certidão municipal da SEMF de Teresina, que abrange ISSQN e taxas. Dependendo da atividade e do contratante, somam-se o Certificado de Regularidade do FGTS e certidões trabalhistas. Anote a validade de cada uma no mesmo calendário das obrigações mensais: certidão vencida no dia da assinatura de um contrato tem o mesmo efeito prático de certidão positiva, porque o negócio para do mesmo jeito.
42Minha empresa vai ser classificada pelo Programa Sintonia?+
Desde abril de 2026 a classificação alcança empresas de todo o país, inclusive optantes pelo Simples Nacional; o microempreendedor individual está fora. Não há adesão, formulário nem requerimento: a nota é automática, trimestral, e considera regularidade cadastral, pontualidade no cumprimento das obrigações, consistência das informações e adimplência dos tributos, com graus de A+ a D. A base é a Lei Complementar nº 225/2026, regulamentada pela IN RFB nº 2.316/2026 e ajustada pela IN RFB nº 2.339/2026. Como a avaliação olha histórico, melhorar de grau leva alguns trimestres de entrega pontual.
43O Bônus de Adimplência Fiscal serve para empresa do Simples Nacional?+
Não. O bônus é o desconto na CSLL previsto no art. 12 da IN RFB nº 2.316/2026, começa em 1% no pagamento à vista e sobe um ponto a cada 12 meses de Selo Sintonia, até 3% — ou seja, alcança quem apura essa contribuição e tem o selo, caso do Lucro Presumido e do Lucro Real classificados em A+. Para o optante pelo Simples Nacional, o valor de uma boa classificação está em outros pontos, também ligados ao selo: prioridade em restituições, ressarcimentos, atendimento, habilitações e regimes especiais, e a autorregularização em até 60 dias sem multa de mora quando a Receita comunica indício de infração (art. 14, § 1º).
44Em 2026 eu vou pagar IBS e CBS?+
Em regra, não haverá recolhimento. Os arts. 343 e 346 da Lei Complementar nº 214/2025 fixam alíquotas de teste de 0,9% para a CBS e 0,1% para o IBS nos fatos geradores de 1º de janeiro a 31 de dezembro de 2026, e o art. 348, § 1º, dispensa o recolhimento para os sujeitos passivos que cumprirem as obrigações acessórias previstas na legislação. Mesmo quando há pagamento, o valor é compensado com PIS e Cofins, com outros tributos federais ou ressarcido em até 60 dias. Optantes pelo Simples Nacional não se sujeitam a essas alíquotas de transição em 2026.
45O que acontece se meu sistema não emitir nota com os campos de IBS e CBS?+
O risco é duplo: perder a dispensa de recolhimento, que a LC nº 214/2025 condiciona ao cumprimento das obrigações acessórias, e emitir documento que o cliente não consegue aproveitar. O cronograma é o do Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026: na NFS-e, 1º/10/2026 para a maior parte dos serviços sujeitos ao ISS; 1º/12/2026 para plataformas digitais, subitens 1.03, 1.05, 1.09 e 16.01 da LC nº 116/2003, bens imateriais, condomínios e locações; e 1º/01/2027 para optantes do Simples Nacional. A obrigatoriedade se prende ao fato gerador. Em Teresina, a SEMF já disponibilizou no emissor municipal a opção de NFS-e no padrão nacional com destaque de IBS e CBS — confirme com o fornecedor do seu sistema se a sua versão acompanha.
46Descobri irregularidades de anos anteriores: vale a pena regularizar ou esperar prescrever?+
Esperar é a pior das hipóteses na maioria dos casos. Enquanto o débito existe, a empresa fica sem certidão, corre risco de exclusão de regime, acumula juros e perde as reduções de multa por espontaneidade. Declaração atrasada, desde 2026, tem a multa contada do vencimento original, o que empurra competências antigas ao teto de 20%. Prescrição e decadência têm regras próprias, contagens específicas e hipóteses de interrupção, e dependem da análise de cada débito. O caminho correto é levantar tudo por competência, separar o que é erro do que é dívida e decidir com número na mesa.
Simples Nacional, débitos e exclusão
47Se eu regularizar dentro dos 90 dias, preciso avisar a Receita Federal?+
Não é necessário comparecer a uma unidade de atendimento nem protocolar comunicação para informar a regularização. Os sistemas verificam pagamentos, parcelamentos e compensações e não efetivam a exclusão de quem se regularizou no prazo de 90 dias contados da ciência; nesse caso, o termo simplesmente não produz efeitos e não precisa ser impugnado. O que a empresa deve fazer é guardar comprovante de cada pagamento e do parcelamento registrado, e conferir semanas depois se a situação no portal do Simples Nacional continua como optante. Regularização parcial não serve: a exigência é a totalidade dos débitos apontados.
Fontes oficiais consultadas
15 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 17, V e art. 29 (exclusão do Simples Nacional por débito)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 214/2025 — arts. 343, 346 e 348 (alíquotas de teste e dispensa condicionada em 2026)Presidência da República · planalto.gov.br
- 03Instrução Normativa RFB nº 2.005/2021 — obrigações da DCTFWeb e prazos de apresentaçãoReceita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 04Novas regras de multa por atraso na entrega do PGDAS-D e da DEFIS a partir de 1º/01/2026Comitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 05Manual da Exclusão do Simples Nacional — ciência pelo DTE-SN, prazo de 30 dias e impugnaçãoReceita Federal · receita.fazenda.gov.br
- 06Orientação sobre a entrega do PGDAS-D e da DEFIS antes da mudança da multa por atrasoReceita Federal · gov.br
- 07Programa Sintonia aperfeiçoado pela IN RFB nº 2.339/2026 — critérios de conformidadeReceita Federal · gov.br
- 08Bons contribuintes terão mais benefícios — regulamentação do Sintonia, do Confia e do OEAReceita Federal · gov.br
- 09Perguntas e respostas da DCTFWeb (setembro/2025) — fechamento do eSocial e da EFD-ReinfReceita Federal · gov.br
- 10Perguntas frequentes do SPED — EFD ICMS/IPI, EFD-Reinf e escriturações digitaisReceita Federal · sped.rfb.gov.br
Estado do Piauí
- 11Decreto nº 21.866/2023 — Regulamento do ICMS do Piauí, Anexo VI (obrigações acessórias) e DT-eSEFAZ-PI · portaldalegislacao.sefaz.pi.gov.br
- 12Portal da Legislação — texto consolidado do RICMS, anexos e decretos alteradoresSEFAZ-PI · portaldalegislacao.sefaz.pi.gov.br
- 13Comunicado sobre o novo RICMS — vigência a partir de 08/03/2023 e revogação do Decreto nº 13.500/2008SEFAZ-PI · portal.sefaz.pi.gov.br
Município de Teresina
- 14Legislação tributária municipal — Código Tributário de Teresina (LC nº 4.974/2016) compilado e regulamentoSEMF Teresina · semf.pmt.pi.gov.br
- 15Sistema de legislação municipal — leis, decretos e portarias de TeresinaPrefeitura de Teresina · legis.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Cuida da rotina de conformidade das empresas atendidas pelo escritório: prazos de declaração, apuração do Simples Nacional, ISS e NFS-e na SEMF, obrigações estaduais na SEFAZ-PI e regularização de débitos antes que virem exclusão de regime. Atende Teresina, os demais municípios do Piauí, a Grande Teresina, Timon-MA e empresas de todo o Brasil no atendimento online.
