
Quais são as 5 perguntas que você deve fazer antes de contratar um escritório de contabilidade em Teresina?
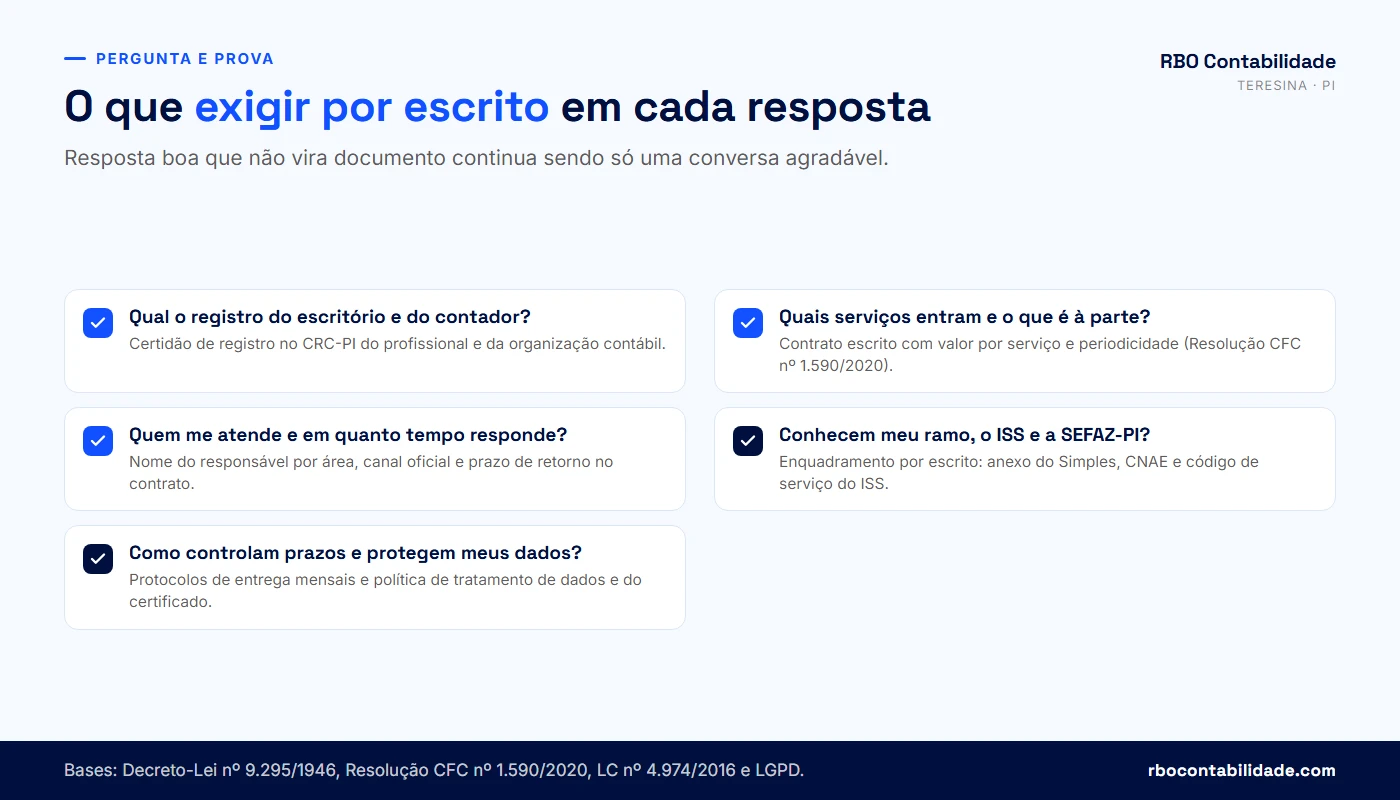
As cinco perguntas são estas: qual é o número de registro do escritório e do contador responsável no CRC-PI; quais serviços entram no contrato e quais são cobrados à parte; quem atende a minha empresa no dia a dia, por qual canal e em quanto tempo responde; o que vocês conhecem do meu segmento, do ISS de Teresina e das regras da SEFAZ-PI; e como vocês controlam prazos, protegem meus dados e quem responde pela multa se uma entrega atrasar. Faça as cinco na mesma conversa e peça, em cada uma, o papel que transforma a resposta em compromisso: certidão de registro, proposta detalhada, contrato assinado, protocolo de entrega e política de tratamento de dados. Resposta boa que não vira documento continua sendo só uma conversa agradável.
A ordem importa. Registro vem primeiro porque, sem ele, nada do que vier depois se sustenta — um escritório sem registro ativo no Conselho não pode assinar as suas demonstrações contábeis. Serviços e preço vêm em segundo, porque a maioria das brigas entre empresa e contabilidade nasce de um serviço que o cliente achava que estava incluído e o escritório achava que era extra. Atendimento, conhecimento técnico e controle de prazos fecham o bloco, e são as três respostas que dizem como vai ser a rotina depois que a novidade passar.
| A pergunta | O que pedir junto | O que a resposta precisa mostrar |
|---|---|---|
| Qual é o registro no CRC-PI do escritório e do contador? | Número de registro dos dois e consulta no cadastro do Conselho | Registro ativo da pessoa física que assina e da organização contábil |
| Quais serviços entram e quais são à parte? | Proposta por escrito e minuta do contrato | Cada serviço com periodicidade e valor, inclusive os eventuais |
| Quem atende e em quanto tempo responde? | Nome do responsável por área e canal oficial | Pessoa identificada, prazo de retorno e substituto em férias |
| Conhecem meu ramo, o ISS de Teresina e a SEFAZ-PI? | Parecer de enquadramento por escrito | CNAE, anexo do Simples, código de serviço do ISS e situação no ICMS |
| Como controlam prazos e protegem meus dados? | Calendário das obrigações e política de dados | Protocolos mensais, guarda do certificado e regra de responsabilidade |
Quem começa perguntando o preço decide pelo número errado. Honorário mensal baixo com escopo indefinido costuma sair mais caro no primeiro problema: a retificação de uma declaração, o parcelamento de um débito que ninguém viu, a rescisão feita fora do prazo, a regularização de uma empresa que ficou dois anos sem escrituração. O preço entra na conversa, e entra por escrito — só não entra antes de você saber exatamente o que está comprando.
Repare em como o escritório responde. Contador que devolve tudo com “deixa comigo” e muda de assunto quando você pergunta o número do registro está dizendo alguma coisa. Contador que pede o seu faturamento dos últimos doze meses, a folha, o CNAE e o endereço antes de falar em preço está fazendo o que precisa ser feito: sem esses dados, ninguém consegue dizer qual regime cabe na sua empresa nem quanto trabalho ela dá por mês.
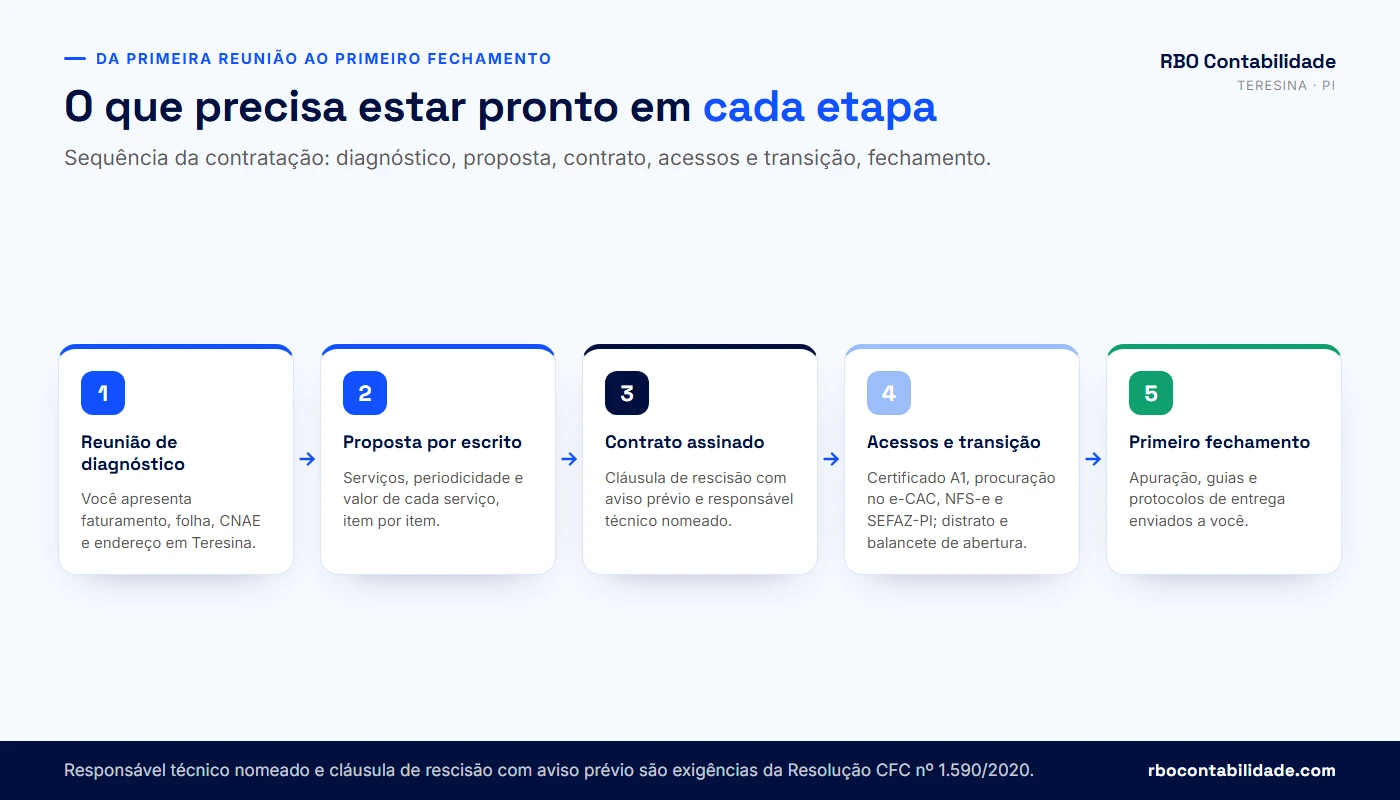
Para a reunião render, leve o cartão CNPJ, o contrato social com a última alteração, o faturamento mês a mês do último ano, a relação de funcionários com salários e, se a empresa já existe, as últimas guias pagas e o extrato de pendências do e-CAC. Com isso na mesa, a conversa deixa de ser sobre promessa e passa a ser sobre a sua empresa. Se você ainda vai abrir o negócio, leve a atividade pretendida e o endereço — em Teresina, o endereço decide licença e, às vezes, decide se a atividade pode funcionar ali.
As cinco perguntas valem igual para quem está abrindo empresa, para quem é MEI e quer contabilidade de apoio e para quem pensa em trocar de contador. Muda o peso de cada uma: quem está abrindo precisa insistir na quarta pergunta (enquadramento e licenças); quem está trocando precisa insistir na quinta (prazos, documentos e responsabilidade pelo que ficou para trás).
Como conferir se o escritório e o contador têm registro ativo no CRC-PI?
São dois registros diferentes e você precisa conferir os dois: o registro profissional do contador que vai assinar pela sua empresa e o registro da organização contábil, que é o cadastro do escritório como pessoa jurídica no Conselho Regional. O Decreto-Lei nº 9.295/1946 condiciona o exercício da profissão ao registro no CRC (art. 12) e determina, no art. 15, que empresas e filiais que explorem serviços técnicos contábeis só podem executá-los com os encarregados da parte técnica exclusivamente habilitados e registrados. Peça os dois números, anote e confira no cadastro do Conselho antes de assinar qualquer coisa.
O registro do profissional e o registro do escritório não se substituem
O registro profissional é pessoal e intransferível: identifica o contador ou o técnico em contabilidade habilitado, com as regras atuais de concessão e manutenção na Resolução CFC nº 1.707/2023. O registro da organização contábil é da empresa que presta o serviço, disciplinado pela Resolução CFC nº 1.708/2023, que admite sócio de outra profissão regulamentada, desde que registrado no conselho dele, mas exige que o sócio majoritário seja profissional da contabilidade. E a responsabilidade técnica dos serviços privativos é sempre de contador registrado, comprovada no contrato social, em contrato de trabalho, em contrato de prestação de serviço ou em declaração de responsabilidade técnica. Um escritório pode ter dezenas de funcionários e um único responsável técnico; o que as normas exigem é que a parte técnica esteja nas mãos de quem tem habilitação registrada.
Pergunte, então, quem é o contador que assina pela sua empresa e qual é o registro dele. É o nome dessa pessoa que vai aparecer no balanço, na DRE, na DECORE que o banco vai pedir para liberar crédito e nas demonstrações que você entregar num processo de licitação ou de financiamento. Se ninguém souber dizer esse nome na reunião, você ainda não sabe quem está contratando.
Como fazer a conferência em dez minutos
Os Conselhos mantêm consulta cadastral pública de profissionais e de organizações contábeis. Com o número em mãos, abra a Consulta Cadastral Nacional do CFC, escolha o tipo de registro — profissional ou organização contábil — e digite o número no formato UF-999999. A consulta mostra se o registro existe, qual é a categoria anunciada (contador ou técnico em contabilidade) e se a situação está ativa; suspenso, baixado e cancelado também aparecem. Registro e atualização cadastral no estado se resolvem no CRC-PI. Se o escritório executa serviços em mais de um estado, ele precisa comunicar previamente ao CRC em que o profissional ou a organização está registrado o local onde os serviços serão executados (art. 23 do Decreto-Lei nº 9.295/1946, redação da Lei nº 12.249/2010) — pergunta pertinente para quem contrata em Teresina um escritório sediado fora.
| O que conferir | Onde | O que significa se não bater |
|---|---|---|
| Registro do contador responsável | Consulta Cadastral Nacional do CFC | Quem assina não pode assinar; demonstrações ficam sem validade técnica |
| Registro da organização contábil | Consulta Cadastral Nacional do CFC | O escritório presta serviço técnico sem o cadastro exigido pelo art. 15 |
| Situação do registro (ativo, suspenso, baixado) | Consulta Cadastral Nacional do CFC | Suspensão por falta de pagamento ou processo ético em curso |
| Sócio majoritário e responsável técnico | Contrato social e minuta do contrato | A Resolução CFC nº 1.708/2023 exige sócio majoritário contabilista e responsável técnico contador |
| Atuação em outro estado | Pergunta direta ao escritório | Falta a comunicação prévia ao CRC em que o escritório está registrado, exigida pelo art. 23 |
⚠️ Serviço técnico contábil prestado por quem não tem registro sujeita o infrator às penalidades do Decreto-Lei nº 9.295/1946 (art. 27), que vão de multa a suspensão do exercício profissional. O prejuízo maior, porém, é seu: demonstração contábil assinada por pessoa sem registro ativo tende a ser recusada por banco, por junta comercial e em processo licitatório, e você descobre isso justamente no dia em que precisa do documento.
Para efeito de comparação, os dados que você deveria conseguir de qualquer escritório são exatamente os que a RBO informa sem que ninguém precise pedir: RBO Contabilidade LTDA, CNPJ 36.132.837/0001-31, organização contábil registrada sob o CRC-PI 000780-O, com responsável técnico Rogério Batista Osterno, CRC-PI 010656 - O. São dois números distintos porque são dois registros distintos, e os dois são verificáveis na consulta cadastral do Conselho. Quem responde pela parte técnica também tem página pública com formação e histórico.
Uma observação sobre responsabilidade, porque ela costuma ser mal entendida: o Código Civil trata o contabilista como preposto do empresário e, nos arts. 1.177 e 1.178, distribui os efeitos dos atos praticados. Atos culposos praticados no exercício da função respondem perante o preponente — isto é, perante você; atos dolosos respondem também perante terceiros, solidariamente. Contratar quem tem registro ativo e contrato escrito é o que permite discutir essa responsabilidade depois, em vez de descobrir que não há nem com quem discutir.
Quais serviços estão no contrato e o que é cobrado à parte?
O contrato escrito é obrigatório. A Resolução CFC nº 1.590/2020 determina, no art. 1º, que o profissional ou a organização contábil celebre contrato de prestação de serviços por escrito, com a finalidade de comprovar a extensão e os limites da responsabilidade técnica. O art. 2º lista o conteúdo mínimo, e é nele que você deve cobrar detalhe: identificação das partes, relação dos serviços com a periodicidade, valor de cada serviço (eventual, habitual ou permanente), condições de pagamento, forma de reajuste, prazo de duração e cláusula rescisória com prazo de prévio aviso. Escritório que se recusa a colocar o escopo no papel está descumprindo a norma do próprio Conselho.
| Item exigido no contrato | Por que ele te protege |
|---|---|
| Relação dos serviços e a periodicidade de cada um | Define o que é obrigação mensal e o que é trabalho sob demanda |
| Valor de cada serviço, separadamente | Evita a cobrança surpresa apresentada como “fora do pacote” |
| Condições de pagamento e forma de reajuste | Você sabe quando e por qual índice o honorário sobe |
| Prazo de duração do contrato | Define se há fidelidade e por quanto tempo |
| Cláusula de rescisão com prazo de prévio aviso | Permite sair de forma organizada, sem ficar sem entrega no meio do mês |
| Nome do responsável técnico | Identifica quem assina as demonstrações da sua empresa |
O que costuma estar no honorário mensal
Na maioria dos contratos de micro e pequena empresa, o mensal cobre a escrita fiscal (registro das notas de entrada e saída, apuração dos tributos e emissão das guias), a escrituração contábil (lançamentos, balancetes e demonstrações do exercício), o departamento pessoal de uma folha de tamanho previsto em contrato (admissão, folha mensal, férias, décimo terceiro, rescisões dentro de um limite) e a transmissão das obrigações acessórias recorrentes do regime da empresa. Confira se o número de notas, de funcionários e de contas bancárias conciliadas está escrito — é o que define o preço e é o que costuma mudar quando a empresa cresce.
O que quase sempre é cobrado à parte
Abertura, alteração e baixa de empresa, parcelamento de débitos, defesa em fiscalização, regularização de períodos anteriores à contratação, imposto de renda dos sócios, laudos, perícias, emissão de certificado digital, projeções para financiamento e trabalho de recuperação de escrituração atrasada normalmente entram como serviço eventual. Não há nada de errado nisso, desde que esteja no contrato com o valor ao lado, como a norma exige. O problema aparece quando o serviço eventual é apresentado como cortesia na venda e cobrado como extra três meses depois.
⚠️ O art. 3º da Resolução CFC nº 1.590/2020 exige que o contratante forneça anualmente a Carta de Responsabilidade da Administração, prevista na ITG 1000, para o encerramento do exercício. O documento segrega o que é responsabilidade da administração da empresa (guarda de documentos, controles internos, veracidade das informações entregues) do que é responsabilidade técnica do contador. Se o escritório nunca pediu essa carta, a escrituração está sendo feita sem a formalização que a norma manda — e, se houver discussão depois, ninguém sabe onde termina a responsabilidade de cada lado.
A proposta comercial também tem status normativo. O art. 4º da mesma resolução descreve a oferta de serviços com detalhamento, periodicidade, valor de cada serviço, condições de pagamento, prazo e forma de reajuste; aceita, ela pode se converter em contrato. Guarde a proposta que você recebeu, porque é o documento que mostra o que foi prometido na venda. Quando a minuta do contrato chegar com escopo menor que o da proposta, a hora de discutir é antes da assinatura.
Não existe tabela pública de honorário que sirva para todo mundo, porque o trabalho varia com o regime tributário, o volume de notas, o tamanho da folha e o estado em que a empresa chega. Comércio no Simples com duzentas notas por mês e seis funcionários dá mais trabalho que uma holding familiar sem movimento. O que você pode e deve exigir é o critério: quantas notas, quantos funcionários e quais obrigações estão dentro do valor combinado, e o que acontece quando a empresa passa disso.
💡 Quer que alguém leia a minuta que você recebeu antes de assinar, apontando o que falta em relação ao que a Resolução CFC nº 1.590/2020 exige? Mande a proposta pelo WhatsApp e peça essa leitura.
Quem vai cuidar da minha empresa no dia a dia e em quanto tempo respondem?
Você precisa sair da reunião sabendo três nomes e um prazo: quem responde pelo fiscal, quem responde pelo contábil, quem responde pelo departamento pessoal e em quantas horas ou dias úteis uma solicitação é respondida. Escritório organizado tem essa divisão e não hesita em dizer os nomes. Escritório que responde "fale com a gente no WhatsApp que alguém resolve" está terceirizando para você a tarefa de descobrir com quem falar toda vez que aparecer um problema.
O segundo ponto é o canal. WhatsApp resolve a pergunta rápida e é o meio que a maioria dos clientes prefere em Teresina — a RBO usa e não vê problema nisso. O cuidado é outro: solicitação que gera obrigação precisa ficar registrada. Pedido de rescisão, alteração de endereço, mudança de sócio, opção por regime tributário, autorização para parcelar débito, tudo isso vira mensagem escrita com data, e o escritório confirma o recebimento. Combinado verbal some quando alguém muda de celular; combinado escrito continua lá no dia em que a Receita perguntar.
O terceiro ponto é a rotina do mês. Pergunte até que dia você precisa enviar as notas, os extratos e as movimentações de pessoal, e até que dia as guias chegam na sua mão. Contabilidade que recebe documento no dia 18 e precisa apurar até o dia 20 trabalha em regime de emergência todo mês, e regime de emergência erra. Quando o calendário interno está definido — documentos até o dia 5, apuração até o dia 12, guias enviadas até o dia 15 —, o mês inteiro corre sem susto.
| Combinado | Como deve estar escrito | Pergunta para fazer na reunião |
|---|---|---|
| Responsável por área | Nome e e-mail do fiscal, do contábil e do pessoal | Quem eu procuro quando a dúvida é de folha? |
| Canal oficial | E-mail, portal do cliente ou WhatsApp corporativo | Onde fica registrada a solicitação que gera obrigação? |
| Prazo de resposta | Em horas ou dias úteis, por tipo de solicitação | Em quanto tempo vocês respondem uma dúvida simples? |
| Calendário mensal | Data limite de envio e data de entrega das guias | Até que dia eu mando as notas do mês? |
| Substituição | Quem responde em férias ou afastamento | E quando a pessoa que me atende está de férias? |
| Reunião periódica | Frequência e formato (presencial ou online) | Com que frequência vamos olhar os números juntos? |
Sobre presencial e online: em Teresina os dois formatos convivem bem, e a escolha depende mais do seu perfil que da tecnologia. Documento físico praticamente desapareceu — nota é eletrônica, folha é digital, banco é aplicativo. O que sobra de presencial é a conversa: a reunião de fechamento do ano, o planejamento antes de uma mudança de regime, a análise de uma proposta de financiamento. Se você valoriza sentar com o contador, confirme que existe endereço em Teresina e que a reunião não depende de insistência. Se você prefere resolver por vídeo, confirme que existe agenda e que alguém entra na chamada com o balancete aberto.
Pergunte também sobre rotatividade. Escritório que troca de analista fiscal a cada três meses faz a sua empresa recomeçar do zero toda vez, e o custo disso aparece em retificação e em pergunta repetida. Não existe número mágico de tempo de casa, mas a pergunta é legítima: há quanto tempo está com vocês a pessoa que vai cuidar da minha empresa? A resposta diz bastante sobre como o escritório trata quem trabalha nele — e isso chega até você.
Se a sua empresa já funciona e você está insatisfeito com o atendimento atual, o roteiro de transição está descrito na última seção deste guia e na página sobre trocar de contador. Trocar no meio do ano é possível; o que não dá é trocar sem distrato, sem a documentação de volta e sem saber quem transmite a obrigação do mês da virada.
Como saber se o escritório entende do meu segmento e das regras de Teresina?
Faça perguntas de sondagem técnica que você consegue conferir depois. Quatro funcionam bem em Teresina: em qual anexo do Simples Nacional a minha empresa se enquadra e por quê; qual é o código de serviço e a alíquota de ISS da minha atividade no sistema da NFS-e da Prefeitura; o que acontece com o ICMS quando eu compro mercadoria de fora do Piauí; e qual é o grau de risco da minha atividade para efeito de alvará. Quem trabalha com empresas daqui responde as quatro com naturalidade, citando o caso de clientes do mesmo ramo. Quem nunca olhou uma NFS-e de Teresina hesita na segunda.
ISS de Teresina, NFS-e e código de serviço
Prestador de serviço estabelecido em Teresina emite a NFS-e no sistema da Secretaria Municipal de Finanças e recolhe o ISSQN segundo o Código Tributário do Município, a Lei Complementar nº 4.974/2016, e seu regulamento. As alíquotas vão de 2% a 5%, conforme o Anexo VIII (art. 136 da LC nº 4.974/2016, com a redação da LC nº 5.093/2017), e é o código de serviço escolhido na emissão que determina qual se aplica — errar o código erra o imposto, e a correção depois exige substituir nota e refazer apuração. A Lei Complementar nº 6.313/2025 alterou o local de incidência do ISS e as regras de recolhimento, inclusive do imposto retido na fonte, o que obriga a reler o enquadramento de quem presta ou toma serviço fora do município. A guia do ISSQN, próprio ou retido, é gerada no próprio sistema da NFS-e de Teresina. Optante do Simples Nacional recolhe o ISS dentro do DAS, o que não dispensa a emissão correta da nota nem o acompanhamento das retenções feitas pelos seus clientes. Montamos uma tabela de ISS de Teresina justamente porque essa é a dúvida que mais chega aqui.
Anexo do Simples, Fator R e pró-labore
Serviço no Simples Nacional cai no Anexo III ou no Anexo V conforme a relação entre a folha de pagamento dos últimos doze meses e a receita bruta do mesmo período, o Fator R de que trata a Lei Complementar nº 123/2006 (art. 18, §§ 5º-J e 5º-M). Atingindo 28%, a atividade que seria tributada pelo Anexo V passa ao Anexo III, que começa em alíquota nominal menor. Clínica, escritório de engenharia, agência de publicidade, consultoria e academia vivem essa conta todo mês, e a decisão sobre pró-labore entra nela. Pergunte ao escritório como ele acompanha esse indicador ao longo do ano — quem só descobre em dezembro descobriu tarde. Você mesmo pode fazer a simulação no nosso simulador de Fator R e na calculadora de pró-labore.
ICMS, SEFAZ-PI e quem compra de fora do estado
Comércio e indústria em Teresina convivem com regras estaduais que não existem para quem só presta serviço. A antecipação parcial do ICMS na entrada de mercadoria destinada à comercialização vinda de outro estado tem base no art. 31, § 5º, da Lei nº 4.257/1989, acrescentado pela Lei nº 7.436/2020, e é regulamentada no RICMS-PI (Decreto nº 21.866/2023). A substituição tributária, que alcança boa parte dos itens de supermercado, farmácia, bebidas e autopeças, está no Anexo X do mesmo decreto, e o diferencial de alíquota na compra de bem para uso, consumo ou ativo imobilizado sai da mesma lei estadual e do mesmo regulamento. A numeração dos artigos do RICMS muda a cada alteração do regulamento, e por isso convém conferir o dispositivo vigente no Portal da Legislação da SEFAZ-PI antes de citar em defesa ou em pedido de restituição. Mesmo empresa do Simples Nacional paga esses valores por fora do DAS, o que costuma surpreender quem abriu o negócio ouvindo que “no Simples é tudo numa guia só”. Pergunte ao escritório como ele controla essas entradas e quem confere se o valor cobrado está certo. O Simples tem sublimite para ICMS e ISS: passando dele, a empresa continua no regime para os tributos federais, mas recolhe ICMS e ISS fora do DAS, pelas regras estadual e municipal.
Grau de risco, alvará e registro na JUCEPI
Antes do alvará vem a classificação de risco da atividade. A Lei nº 13.874/2019 dispensou atos públicos de liberação para atividades classificadas como de baixo risco, o que na prática permite abrir e operar sem licença prévia em parte dos casos — e mantém a exigência integral nos demais. Em Teresina, a classificação depende do CNAE e do endereço, e o mesmo CNAE pode ter tratamento diferente conforme a área construída ou a zona. A consulta prévia de viabilidade na JUCEPI, pelo ambiente do Piauí Digital integrado à Redesim, é o passo que antecede o CNPJ: é ali que o município responde se a atividade pode funcionar no endereço escolhido. Para conferir antes de decidir, use a página de grau de risco em Teresina e, se o assunto for abrir, o passo a passo de como abrir uma empresa em Teresina.
| Pergunta de sondagem | Resposta que mostra domínio | Resposta que acende o alerta |
|---|---|---|
| Em qual anexo do Simples minha empresa entra? | Cita o CNAE, o anexo e explica o Fator R quando cabe | “A gente vê isso depois que abrir” |
| Qual o código de serviço do ISS da minha atividade? | Indica o item da lista, a alíquota do Anexo VIII e onde ele aparece na NFS-e | “O sistema escolhe sozinho” |
| Compro mercadoria de São Paulo. O que muda? | Fala em antecipação parcial, ST do Anexo X e diferencial de alíquota | “No Simples não tem ICMS à parte” |
| Minha atividade é de qual grau de risco? | Consulta pelo CNAE e pelo endereço antes de responder | “Aqui em Teresina ninguém pede alvará” |
| Vocês têm cliente do meu ramo? | Descreve a rotina fiscal típica do segmento | Lista de logotipos sem nenhum detalhe operacional |
Se a sua empresa vende ou presta serviço também em Timon-MA, ou se tem sócio morando lá, avise na reunião. A Grande Teresina cruza divisa de estado, e isso muda ISS de serviço prestado fora do município, inscrição estadual, emissão de nota e, em alguns casos, a decisão sobre onde instalar a filial. É um detalhe que escritório de fora da região costuma tratar como se fosse tudo a mesma praça — e não é. Quem for por esse caminho encontra o roteiro em abrir uma filial em Teresina.
O escritório está preparado para o IBS e a CBS em 2026?
Em 2026 o IBS e a CBS já aparecem nos documentos fiscais, em alíquota de teste. A Lei Complementar nº 214/2025 fixa, para este ano, alíquota de 0,1% de IBS (art. 343) e de 0,9% de CBS (art. 346), e o art. 348 dispensa o recolhimento do contribuinte que cumprir integralmente as obrigações acessórias exigidas — na prática, o destaque dos dois tributos nos documentos fiscais. Quando há recolhimento, o valor é compensado por redução correspondente de PIS e Cofins, de modo que 2026 não acrescenta ônus tributário. O que acrescenta é trabalho: cadastro de produtos e serviços revisado, emissor atualizado dentro do cronograma do Ato Conjunto RFB/CGIBS nº 4/2026 e apuração conferida mês a mês.
⚠️ A dispensa do recolhimento em 2026 é condicionada: alcança apenas quem cumprir integralmente as obrigações acessórias, na forma do art. 348, § 1º, da LC nº 214/2025. A linha do tempo até aqui: o Ato Conjunto RFB/CGIBS nº 1/2025 afastou penalidades e considerou a condição atendida até 1º/08/2026; desde 03/08/2026, pelo Ato Conjunto RFB/CGIBS nº 4/2026, NF-e e NFC-e já exigem os campos, com 1º/10/2026 para a NFS-e de serviços em geral, 1º/12/2026 para locação de bens móveis e imóveis por pessoa jurídica e 1º/01/2027 para o optante do Simples Nacional. Sobre a nota: a validação que rejeitaria o documento sem os campos foi suspensa por ato técnico conjunto do CGIBS e da Receita Federal de 31/07/2026, e a nota continua sendo autorizada — a obrigação de informar é que permanece. E a LC nº 227/2026 acrescentou os §§ 3º e 4º ao art. 348: lavrado auto de infração por descumprimento de obrigação acessória de IBS e CBS, o contribuinte é intimado a suprir a omissão em 60 dias, e o atendimento extingue a penalidade. Confirme a regra de validação vigente nas orientações da Receita Federal para 2026 antes de contar com ela.
Se a sua empresa é optante pelo Simples Nacional, ela está fora das alíquotas-teste de 2026 por força do art. 348, III, “c”, da LC nº 214/2025: neste ano não há destaque de IBS e CBS nos documentos fiscais, ressalvadas as operações de devolução. Para ela, pergunte outra coisa ao escritório: se as notas seguem sendo emitidas pelo emissor de sempre, sem troca de sistema no meio do ano, e quem vai acompanhar o cronograma de obrigatoriedade — pelo Ato Conjunto RFB/CGIBS nº 4/2026, o optante entra em 1º/01/2027, e quem avisa isso em dezembro avisa tarde.
Se a empresa está fora do Simples, pergunte ao escritório o que ele já fez, não o que pretende fazer. Peça três confirmações: a versão do sistema emissor com os campos de IBS e CBS e a data em que ela entrou; a revisão do cadastro de produtos e serviços, com o que ficou pendente; e o nome de quem confere a apuração desses valores no fechamento, mesmo sem recolhimento. Se a resposta for genérica — “estamos acompanhando de perto” —, pergunte de novo, agora pedindo exemplo de cliente já ajustado.
Em Teresina há um reflexo municipal já publicado. Pela Portaria SEMF nº 20/2026, contribuintes estabelecidos no município que realizarem operações fora do campo do ISSQN, mas que sejam fato gerador de IBS e CBS — a locação de bens móveis é o exemplo mais comum, além de operações com bens imóveis —, devem emitir o documento pelo sistema emissor nacional da NFS-e, e não pelo emissor municipal, enquanto o emissor de Teresina não estiver habilitado a registrar esses fatos geradores. Quem tem receita de locação misturada com receita de serviço precisa separar as duas na emissão, e o destaque de IBS e CBS nesses documentos passa a ser obrigatório em 1º/12/2026.
| Pergunta sobre a reforma | O que a resposta precisa trazer |
|---|---|
| O meu emissor de notas já destaca IBS e CBS? (pergunta de quem está fora do Simples Nacional) | Versão do sistema, data do ajuste e a data de obrigatoriedade do documento que a empresa emite |
| Meu cadastro de produtos e serviços foi revisado? | Quem revisou, quando, e o que ficou pendente |
| Tenho receita de locação de bens móveis? | Separação da emissão conforme a Portaria SEMF nº 20/2026 e a obrigatoriedade em 1º/12/2026 |
| Quem confere a apuração de IBS e CBS no mês? | Nome do responsável e onde o relatório fica disponível |
| O que muda para o Simples Nacional daqui para frente? | Que o optante está fora das alíquotas-teste de 2026 (art. 348, III, “c”) e entra no cronograma de emissão em 1º/01/2027 |
Para empresa optante do Simples Nacional, a rotina de 2026 continua girando em torno do PGDAS-D e do DAS, e o documento fiscal segue sem o destaque de IBS e CBS. A atenção se desloca para 2027, quando o optante entra no cronograma de emissão, e para o calendário de transição da própria LC nº 214/2025. Boa parte das perguntas que chegam aqui — se compensa continuar no Simples, se o cliente que é empresa vai preferir fornecedor fora do regime, como fica o crédito — ainda depende de regulamentação e de dado que a sua empresa só vai ter no ano que vem. Escritório sério diz isso com todas as letras em vez de vender certeza sobre o que ninguém tem.
💡 Se você quer entender o que a reforma muda especificamente no seu ramo, em Teresina, a conversa começa olhando as suas notas dos últimos doze meses e o seu cadastro de produtos. Falar com um contador →
Que sistema o escritório usa e como meus dados e meu certificado digital ficam protegidos?
Pergunte quatro coisas: qual sistema contábil o escritório usa e se você tem acesso a algum portal; onde fica guardado o seu certificado digital e quem pode usá-lo; como o escritório acessa o e-CAC e os portais da sua empresa; e o que acontece com os seus arquivos se o contrato terminar. Software moderno é bom sinal, mas não é o que protege você — o que protege é o combinado sobre acesso, guarda e devolução, escrito no contrato.
Certificado digital e procuração eletrônica
O certificado A1 é um arquivo; quem tem o arquivo e a senha assina por você. O A3 fica em cartão ou token. Nos dois casos, defina por escrito onde ele é guardado, quem no escritório pode usá-lo e o que acontece na renovação. Existe caminho melhor que entregar o certificado: a procuração eletrônica no e-CAC da Receita Federal, que dá ao escritório acesso apenas aos serviços que você autorizar, com prazo de validade e revogação a qualquer momento pelo próprio portal. Procuração deixa rastro de quem fez o quê; certificado emprestado, não.
⚠️ Não entregue a senha da sua conta gov.br ao escritório, nem a do sócio. A conta é pessoal e dá acesso a serviços que não têm relação com a contabilidade da empresa, inclusive previdenciários e pessoais. O acesso do escritório se resolve por procuração eletrônica no e-CAC e por cadastro de usuário nos portais estadual e municipal, cada um com o seu próprio login.
LGPD: o escritório trata dados dos seus funcionários e dos seus clientes
Quando você envia a folha, o escritório passa a tratar CPF, endereço, dados bancários, dependentes e informação de saúde dos seus funcionários; quando envia as notas, trata dados dos seus clientes. A Lei nº 13.709/2018 se aplica a esse tratamento, e a divisão de papéis costuma ser esta: a sua empresa é controladora, o escritório opera por conta dela. Pergunte se existe cláusula de proteção de dados no contrato, quem é o encarregado, como o escritório comunica um incidente de segurança e por quanto tempo os arquivos ficam guardados depois do fim do contrato.
- O contrato tem cláusula de proteção de dados e define a finalidade do tratamento
- Existe portal ou pasta compartilhada em que você acessa balancetes, guias e protocolos
- Há cópia de segurança dos arquivos e alguém sabe dizer com que frequência ela é feita
- Na saída, o escritório entrega os arquivos digitais (XML das notas, SPED, folha e demonstrações)
Sobre a saída, um detalhe que muita gente só descobre tarde: os XML das suas notas fiscais e os arquivos do SPED são da sua empresa, e é você quem precisa guardá-los pelo prazo de decadência dos tributos. Se eles estão apenas no servidor do escritório, você depende da boa vontade de terceiros para atender uma fiscalização daqui a quatro anos. Peça acesso periódico a esses arquivos enquanto o contrato está em vigor, não só no dia do distrato.
Sistema bonito não substitui conferência. Já vi empresa com portal do cliente completo, aplicativo e painel de indicadores que estava com dois anos de escrituração contábil em aberto. Pergunte quando foi fechado o último balancete e peça para ver. A resposta vem em segundos quando a escrituração está em dia.
Como o escritório controla prazos e quem paga a multa se a entrega atrasar?
Peça para ver o calendário das obrigações da sua empresa e a regra de responsabilidade escrita no contrato. O controle de prazo tem duas pontas: o escritório precisa de rotina e sistema para transmitir no dia certo, e você precisa entregar documento e informação a tempo. O contrato deve dizer o que acontece nos dois casos — quando o atraso decorre de falha do escritório e quando decorre de documento que não chegou. Sem isso escrito, a discussão vira palavra contra palavra no dia em que a multa aparece.
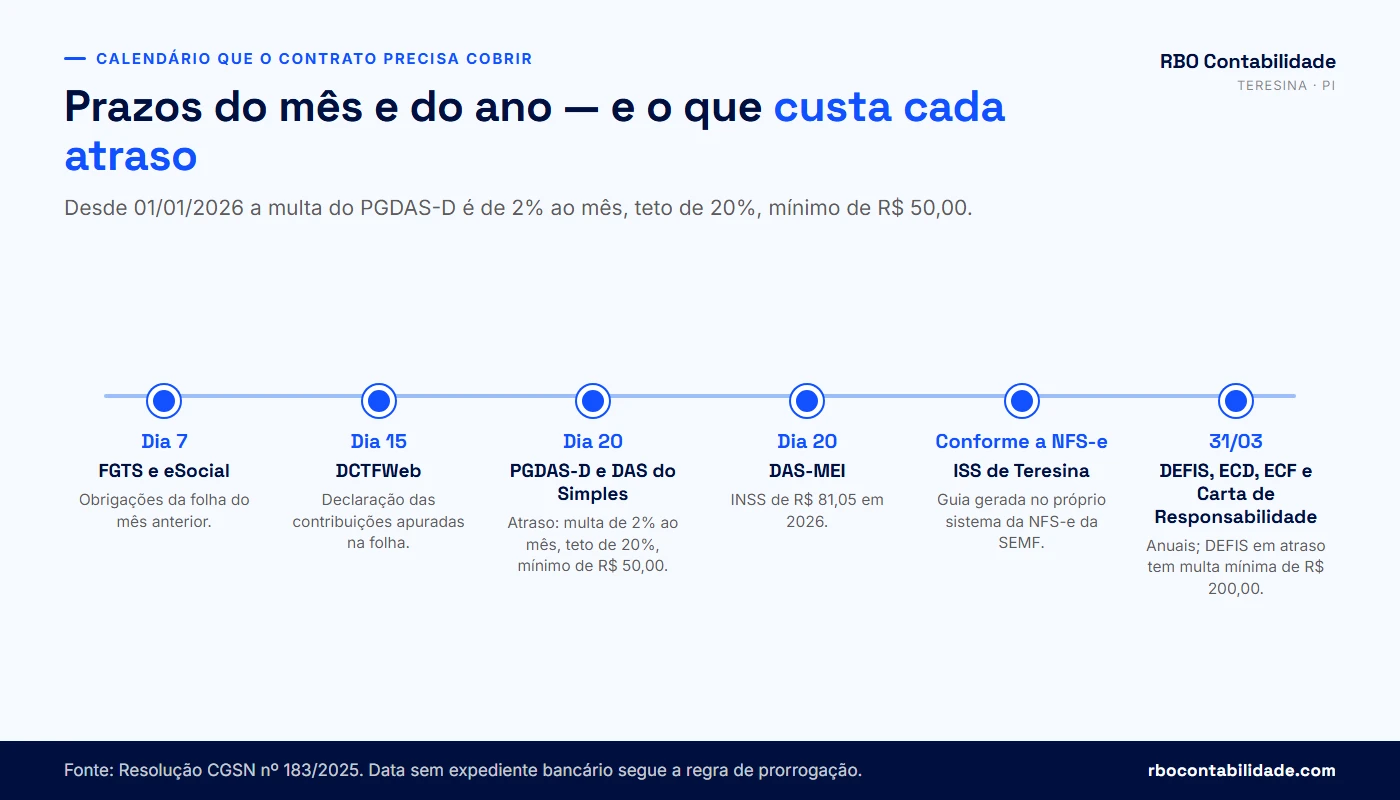
| Obrigação | Prazo | Observação |
|---|---|---|
| Fechamento da folha no eSocial | Dia 15 do mês seguinte | Prorroga para o dia útil seguinte quando não é dia útil |
| DCTFWeb mensal (entrega da declaração) | Último dia útil do mês seguinte | Art. 6º da IN RFB nº 2.237/2024, redação da IN RFB nº 2.248/2025; depende do eSocial fechado |
| Pagamento do DARF da DCTFWeb e do FGTS Digital | Dia 20 do mês seguinte | Antecipa quando não há expediente bancário; a declaração e o pagamento têm prazos diferentes |
| PGDAS-D e DAS do Simples Nacional | Dia 20 do mês seguinte | A declaração é confissão de dívida |
| DAS-MEI | Dia 20 do mês seguinte | Em 2026: R$ 81,05 de INSS, mais R$ 5,00 de ISS e R$ 1,00 de ICMS, se contribuinte |
| ISSQN de Teresina | Conforme o sistema da NFS-e da SEMF | Guia gerada no próprio sistema, própria ou retida |
| DEFIS | 31 de março do ano seguinte | Entregue pelo PGDAS-D |
| ECD e ECF | Conforme o regime e o calendário anual da Receita | Aplicáveis fora do Simples e, em alguns casos, ao optante |
Declarar e pagar são coisas diferentes, e confundir as duas é o que produz a maioria dos sustos. A DCTFWeb mensal é apresentada até o último dia útil do mês seguinte ao da ocorrência dos fatos geradores, conforme o art. 6º da Instrução Normativa RFB nº 2.237/2024, com a redação dada pela IN RFB nº 2.248/2025. O pagamento do DARF apurado nessa declaração continua no dia 20 do mês seguinte, e o fechamento da folha no eSocial, no dia 15 — sem ele a DCTFWeb não fecha. São três datas encadeadas, e quem trata as três como uma só perde alguma.
⚠️ Mudou a conta do atraso. Desde 1º de janeiro de 2026, por força da Resolução CGSN nº 183/2025, que alterou a Resolução CGSN nº 140/2018, a multa por atraso do PGDAS-D corre do dia seguinte ao vencimento, e não mais a partir de abril do ano seguinte. São 2% ao mês-calendário ou fração sobre os tributos informados, limitados a 20%, com mínimo de R$ 50,00 por mês de referência. A DEFIS em atraso tem a mesma alíquota de 2% ao mês, limite de 20% e mínimo de R$ 200,00, além de R$ 100,00 por grupo de dez informações incorretas ou omitidas. A regra nova alcança também declarações antigas entregues fora do prazo agora.
Uma simulação hipotética e didática, só para dar tamanho ao número: uma ME no Simples com R$ 8.400,00 de tributos apurados num mês entrega o PGDAS-D daquela competência com três meses de atraso, de forma espontânea, antes de qualquer procedimento de ofício.
Tributos declarados no PGDAS-D ....... R$ 8.400,00
Atraso ............................... 3 meses-calendário
Multa: 2% x 3 = 6% sobre R$ 8.400,00 .. R$   504,00
Redução à metade (entrega espontânea) . R$   252,00
Mínimo legal por mês de referência .... R$    50,00
Valor devido na simulação ............. R$   252,00
O número é hipotético e serve para uma comparação: numa empresa média, três meses de atraso custam mais que a diferença de honorário entre duas propostas concorrentes. E a multa é só o começo — a declaração em atraso trava certidão negativa, e certidão travada trava financiamento, licitação e, às vezes, a renovação de um contrato com cliente grande.
A parte da responsabilidade precisa estar escrita com os dois lados. Do lado do escritório: transmitir no prazo o que depende apenas dele, avisar com antecedência do que falta e informar o cliente quando um prazo estiver em risco. Do seu lado: enviar documentos até a data combinada, comunicar admissão e rescisão antes do fato, informar mudança de endereço e de atividade. Quando o atraso decorre de ato culposo do escritório no exercício da função, a responsabilidade perante você encontra amparo no art. 1.177 do Código Civil; quando decorre de documento que nunca chegou, a conta é sua. Por isso o registro escrito das solicitações, tratado na terceira pergunta, deixa de ser formalidade.
Por fim, exija o comprovante. Toda declaração transmitida gera recibo, e todo recibo pode ser enviado a você no mês em que a entrega aconteceu. Um escritório que manda, junto com as guias, os protocolos do que foi transmitido está dando a você a única prova de que o trabalho foi feito — e está se protegendo também. Se pedir o recibo de uma declaração gerar constrangimento, anote o sinal.
Como avaliar, na prática, a proposta que você recebeu?
Pegue a proposta e a minuta do contrato, abra o checklist abaixo e marque só o que você consegue confirmar lendo o documento, não o que foi dito na reunião. São treze sinais que cobrem as cinco perguntas deste guia, e cada um tem um lugar previsível no papel: os dois registros no CRC-PI e a conferência deles na consulta cadastral; o contrato escrito com cada serviço, a periodicidade e o valor de cada um, inclusive os eventuais; a cláusula de rescisão com aviso prévio e devolução de documentos; o nome do contador responsável técnico; quem atende o fiscal, o contábil e o pessoal; o canal oficial e o prazo de resposta; o enquadramento no anexo do Simples explicado; a menção ao ISS de Teresina, ao código de serviço da NFS-e ou ao ICMS da SEFAZ-PI; o que já foi ajustado para IBS e CBS; a guarda do certificado digital e a forma de acesso ao e-CAC; e o compromisso de enviar todo mês os protocolos das declarações. A tabela abaixo diz onde procurar cada um.
| O sinal | Onde ele aparece no documento |
|---|---|
| Registro do escritório e do contador responsável no CRC-PI | Rodapé da proposta ou qualificação das partes na minuta |
| Os dois registros conferidos e ativos na consulta cadastral | Anotação ou print da Consulta Cadastral Nacional do CFC |
| Cada serviço com a periodicidade (mensal, anual ou eventual) | Cláusula de objeto do contrato |
| Valor de cada serviço, inclusive os cobrados à parte | Cláusula de honorários e anexo de serviços eventuais |
| Rescisão com aviso prévio e devolução de documentos | Cláusula de vigência e rescisão |
| Nome do contador responsável técnico | Qualificação das partes ou cláusula de responsabilidade técnica |
| Quem atende o fiscal, o contábil e o departamento pessoal | Anexo de atendimento da proposta |
| Canal oficial de solicitações e prazo de resposta | Cláusula de comunicação ou anexo de nível de serviço |
| Anexo do Simples da sua atividade, explicado | Parecer ou e-mail de enquadramento anexado à proposta |
| ISS de Teresina, código de serviço da NFS-e ou ICMS da SEFAZ-PI | Parecer de enquadramento e escopo da escrita fiscal |
| O que já foi ajustado para o destaque de IBS e CBS | Escopo da escrita fiscal ou anexo sobre a reforma tributária |
| Guarda do certificado digital e forma de acesso ao e-CAC | Cláusula de acessos e procurações |
| Envio mensal dos protocolos das declarações transmitidas | Cláusula de entregas e prazos |
A leitura do resultado é direta. Poucos itens marcados não significam que o escritório é ruim — significam que a proposta ainda não está em condição de ser comparada com outra, e que falta pedir documento. Muitos itens marcados significam que você tem material para decidir, e aí entram critérios que nenhum checklist mede: se você entendeu as explicações, se o prazo de resposta combinado é compatível com o seu ritmo e se o preço faz sentido para o escopo descrito.
Faça o exercício com duas ou três propostas na mesa. Quando você marca os mesmos treze itens em cada uma, a comparação deixa de ser entre valores mensais e passa a ser entre escopos. É comum a proposta mais barata perder cinco ou seis itens — e a diferença entre elas aparecer inteira na primeira vez que a empresa precisa de alguma coisa fora do arroz com feijão.
O resultado do checklist é uma leitura de proposta, não um parecer sobre a qualidade técnica do escritório nem uma previsão de economia. Um contrato completo executado com desleixo é pior que um contrato enxuto cumprido à risca. O que o checklist faz é evitar que você assine sem saber o que está assinando.
Diagnóstico da proposta de contabilidade
Marque apenas o que você consegue confirmar lendo a proposta e a minuta do contrato que recebeu do escritório. São treze sinais; no fim, o resultado diz se já dá para comparar propostas ou se ainda falta pedir documento.
Marque os itens acima para ver a leitura do resultado.
Importante: O resultado avalia a proposta que você recebeu, não a qualidade técnica do escritório, e não garante economia de imposto. Contrato completo executado com desleixo é pior que contrato enxuto cumprido à risca — a conferência mês a mês do que foi apurado e entregue continua sendo necessária.
Quais sinais indicam que é melhor não contratar — e como trocar de escritório sem perder prazo?
Alguns sinais pedem recuo imediato: recusa de assinar contrato escrito, promessa de percentual de economia antes de olhar um único documento, proposta de emitir nota de serviço que não foi prestado ou de "colocar despesa" para baixar imposto, cobrança de honorário sem recibo, recusa de entregar os protocolos das declarações e ausência de registro ativo no Conselho. Nenhum desses depende de você entender de contabilidade para perceber. Todos aparecem antes da assinatura, se você pedir os papéis.
- A proposta não menciona contrato escrito, ou o contrato "fica para depois"
- Prometem redução de imposto em percentual antes de ver faturamento, folha e notas
- Sugerem emitir nota de serviço não prestado, ou usar despesa de terceiro
- Não informam o número de registro do escritório nem o do contador responsável
- Recusam-se a enviar os recibos das declarações transmitidas
- Pedem a senha da sua conta gov.br em vez de procuração eletrônica no e-CAC
- Falam em "resolver" pendência na Receita por caminho que ninguém explica
- Não sabem responder qual é o anexo do Simples da sua atividade nem por quê
⚠️ Planejamento tributário é lícito e consiste em escolher, dentro da lei, a forma menos onerosa de operar — regime, enquadramento, estrutura societária, política de pró-labore. Emitir nota de operação que não existiu, omitir receita, inserir despesa fictícia ou usar documento falso é outra coisa: a Lei nº 8.137/1990 tipifica essas condutas como crime contra a ordem tributária, com pena de reclusão e multa, e o sócio administrador responde. Quando a proposta de economia vem sem base legal citada, peça o artigo da lei. Se não vier, você já sabe do que se trata.
Há sinais mais sutis, que só aparecem depois: balancete que nunca fica pronto, guia que chega sempre no dia do vencimento, resposta que demora uma semana, imposto calculado sobre faturamento que você não reconhece, sócio que nunca viu um balanço da própria empresa. Se você já está nessa situação, a pergunta deixa de ser "como escolher" e passa a ser "como sair sem prejuízo".
O roteiro da troca, sem perder entrega
A saída também é regulada. O Capítulo II da Resolução CFC nº 1.590/2020 trata do distrato, que formaliza o rompimento do vínculo e estabelece a cessação das responsabilidades de cada parte, com notificação prévia e disponibilização da documentação. A norma também prevê que cabe ao profissional elaborar as demonstrações contábeis do período correspondente à sua responsabilidade técnica, salvo disposição expressa em contrário no distrato. Ou seja: o escritório que sai fecha o que era dele, e isso é combinado por escrito, não deixado no ar.
| Etapa | Quem faz | Documento que fica |
|---|---|---|
| Comunicação formal da rescisão | Você, respeitando o aviso prévio do contrato | E-mail ou notificação com data de recebimento |
| Distrato assinado | Os dois escritórios e você | Distrato com a data de cessação das responsabilidades |
| Devolução de documentos e arquivos | Escritório que sai | Recibo de entrega: XML, SPED, folha, balancetes, demonstrações |
| Demonstrações do período sob responsabilidade dele | Escritório que sai | Balanço e DRE do período, salvo disposição em contrário |
| Revogação e nova procuração no e-CAC | Você | Procuração eletrônica nova, com prazo e serviços definidos |
| Troca de acessos em portais estadual e municipal | Você com o escritório novo | Novo usuário cadastrado; senha antiga alterada |
| Conferência de pendências | Escritório que entra | Relatório de situação fiscal e de obrigações em aberto |
Sobre o momento: dá para trocar em qualquer mês, e a virada limpa é aquela em que uma competência inteira fica com um só responsável. Definir que o escritório antigo entrega até a competência de um mês e o novo assume a partir da seguinte evita a situação clássica em que os dois acham que o outro ia transmitir. Para quem está fora do Simples, virar no início do ano-calendário facilita a escrituração contábil e a entrega da ECD do exercício. E, antes de assinar com o novo, peça que ele levante a situação fiscal da empresa: é melhor descobrir uma declaração faltando na semana da transição que no ano seguinte.
Uma última recomendação, dita como opinião de quem trabalha nisso: não troque de contabilidade por causa de R$ 100,00 de honorário. Troque por causa de prazo perdido, de pergunta sem resposta, de imposto pago a mais por enquadramento errado, de balanço que nunca chega. Esses são motivos que se sustentam, e são os que aparecem, quase sempre, nas empresas que chegam aqui pedindo regularização depois de dois ou três anos de coisa acumulada.
Perguntas frequentes sobre escritório de contabilidade em Teresina
Registro no CRC, contrato e responsabilidade
01Como saber se um escritório de contabilidade em Teresina tem registro no CRC-PI?+
Peça o número de registro do escritório e o do contador responsável e confira os dois na consulta cadastral pública mantida pelos Conselhos de Contabilidade. A consulta mostra se o registro existe, qual é a categoria profissional e se a situação está ativa, suspensa ou baixada. Registro é exigência do Decreto-Lei nº 9.295/1946: o art. 12 condiciona o exercício da profissão ao registro e o art. 15 exige que a parte técnica das empresas que exploram serviços contábeis fique com profissionais habilitados. Leva dez minutos e deve ser feito antes da assinatura do contrato, não depois.
02Qual é a diferença entre o registro do contador e o registro do escritório?+
São dois cadastros distintos. O registro profissional é pessoal e identifica o contador ou o técnico em contabilidade habilitado; o registro de organização contábil é da empresa que presta o serviço. Um escritório pode ter vários funcionários e um único responsável técnico, e é o nome desse responsável que aparece nas suas demonstrações contábeis. Contratar uma empresa registrada sem saber quem assina pela sua contabilidade deixa a pergunta mais importante em aberto. Peça os dois números e exija que o nome do responsável técnico conste do contrato.
03O contrato de prestação de serviços contábeis é obrigatório?+
Sim. A Resolução CFC nº 1.590/2020 determina, no art. 1º, que o profissional ou a organização contábil celebre contrato por escrito, com a finalidade de comprovar a extensão e os limites da responsabilidade técnica. Não se trata de formalidade comercial: é norma do próprio Conselho que fiscaliza a profissão. Escritório que propõe trabalhar sem contrato está descumprindo essa regra e deixando você sem documento para discutir escopo, prazo, honorário e responsabilidade caso algo dê errado. Quem trabalha organizado apresenta a minuta antes de você pedir.
04O que precisa estar escrito no contrato de contabilidade?+
O art. 2º da Resolução CFC nº 1.590/2020 lista o conteúdo mínimo: identificação das partes, relação dos serviços com a periodicidade de cada um, valor de cada serviço — eventual, habitual ou permanente —, condições de pagamento, forma de reajuste, prazo de duração e cláusula de rescisão com prazo de prévio aviso. Acrescente o nome do contador responsável técnico, o calendário de envio de documentos e de entrega de guias e a cláusula de proteção de dados. Tudo que ficou combinado só na reunião tende a ser esquecido seis meses depois.
05O que é a Carta de Responsabilidade da Administração?+
É o documento que a empresa contratante entrega anualmente ao contador para o encerramento do exercício, previsto no art. 3º da Resolução CFC nº 1.590/2020 e tratado na ITG 1000. Ele separa o que cabe à administração — guarda de documentos, controles internos, veracidade das informações prestadas — do que cabe à responsabilidade técnica do profissional que escritura. Se o seu escritório nunca pediu essa carta, a escrituração vem sendo feita sem a formalização que a norma exige, e a fronteira entre as responsabilidades de cada lado fica indefinida justamente para o dia do problema.
06A proposta comercial que recebi vale como contrato?+
Pode valer. O art. 4º da Resolução CFC nº 1.590/2020 descreve a oferta de serviços com detalhamento, periodicidade, valor de cada serviço, condições de pagamento, prazo e forma de reajuste; aceita pelo cliente, essa proposta pode se converter em contrato. Guarde sempre a proposta que recebeu, porque ela registra o que foi prometido na venda. Quando a minuta do contrato chega com escopo menor que o da proposta — e isso acontece —, você tem o documento para comparar e pedir o ajuste antes de assinar.
07O contador responde por erro que causar prejuízo à minha empresa?+
O Código Civil trata o contabilista como preposto do empresário. Pelo art. 1.177, os atos culposos praticados no exercício da função respondem perante o preponente, ou seja, perante a sua empresa; os atos dolosos respondem também perante terceiros, solidariamente. Para que essa responsabilidade seja discutível na prática, você precisa de contrato escrito com escopo definido, do registro das solicitações que fez e dos protocolos das entregas. Sem documento, a conversa vira palavra contra palavra, e quem fica com o débito perante o fisco é sempre a empresa.
08Um escritório de contabilidade pode ter sócio que não é contador?+
Pode, com duas condições. A Resolução CFC nº 1.708/2023 admite sócio de outra profissão regulamentada na organização contábil, desde que ele esteja registrado no conselho da própria profissão, mas exige que o sócio majoritário seja profissional da contabilidade. Além disso, a responsabilidade técnica dos serviços privativos é sempre de contador registrado, comprovada no contrato social, em contrato de trabalho, em contrato de prestação de serviço ou em declaração de responsabilidade técnica. Na contratação, confirme quem é esse contador, veja o registro dele na consulta cadastral e exija que o nome conste do seu contrato.
09Um escritório de outro estado pode cuidar da minha empresa em Teresina?+
Pode, e muita gente contrata assim. O art. 23 do Decreto-Lei nº 9.295/1946, com a redação da Lei nº 12.249/2010, obriga o profissional ou a organização contábil que executem serviços em mais de um estado a comunicar previamente ao CRC em que estão registrados o local onde os serviços serão executados. Além da formalidade, avalie o que é local: ISS de Teresina e o sistema de NFS-e da Prefeitura, antecipação parcial e substituição tributária do ICMS no Piauí, classificação de risco para alvará e registro na JUCEPI. Escritório de fora costuma aplicar o padrão do estado onde está, e o padrão é diferente aqui.
10Técnico em contabilidade pode assinar o balanço da minha empresa?+
O técnico em contabilidade com registro ativo tem prerrogativas próprias, mais restritas que as do contador — perícia e auditoria contábil, por exemplo, são privativas do contador, conforme o Decreto-Lei nº 9.295/1946. Desde junho de 2015 não são concedidos novos registros de técnico, de modo que os profissionais dessa categoria são os que já estavam registrados. Na hora de contratar, confirme a categoria na consulta cadastral e verifique se ela é compatível com o que a sua empresa vai precisar, inclusive demonstrações para banco, licitação e processos societários.
11Por que perguntar o registro parece constrangedor e, mesmo assim, deve ser feito?+
Porque é uma informação pública, que o escritório informa em documento e em site, e que qualquer profissional regular fornece sem hesitar. Você não está duvidando da pessoa: está fazendo a conferência que o banco fará quando pedir uma DECORE, que a junta comercial fará numa alteração contratual e que o edital fará numa licitação. Desconforto real aparece do outro lado, quando a resposta demora ou vem acompanhada de mudança de assunto. Esse desconforto é, ele próprio, uma resposta útil para a sua decisão.
Serviços, honorários e atendimento
12Quanto custa um escritório de contabilidade em Teresina?+
Não existe tabela única, e desconfie de quem der preço antes de olhar a sua empresa. O honorário varia com o regime tributário, o volume de notas, o tamanho da folha, a quantidade de contas conciliadas e o estado em que a escrituração chega. O que você deve exigir é o critério por escrito, em faixas: quantas notas, quantos funcionários e quantas contas cabem no valor combinado. Combine também o que acontece quando a empresa passa da faixa — reajuste a partir de qual mês, com aviso de quantos dias e por quanto tempo o volume precisa se manter acima. Valores, a RBO informa pelo WhatsApp.
13O que costuma estar incluído no honorário mensal de contabilidade?+
Em geral, a escrita fiscal com apuração e guias, a escrituração contábil com balancetes e demonstrações, o departamento pessoal de uma folha do tamanho previsto no contrato e a transmissão das obrigações acessórias do regime. Os limites mudam de contrato para contrato. Se o volume de notas dobrar no meio do contrato, peça três coisas antes de aceitar reajuste: o relatório de quantas notas foram processadas em cada um dos três últimos meses, a faixa do contrato em que a empresa passou a se encaixar e a data de início da nova cobrança. Reajuste retroativo a competência já fechada não estava combinado.
14Abertura de empresa é cobrada à parte do mensal?+
Quase sempre sim, como serviço eventual, o que é legítimo desde que o valor esteja no contrato ou na proposta, conforme exige a Resolução CFC nº 1.590/2020. O mesmo vale para alteração contratual, baixa, parcelamento de débitos, defesa em fiscalização, regularização de períodos anteriores à contratação, laudos e perícias. O problema não é a cobrança: é o serviço apresentado como cortesia durante a venda e cobrado como extra três meses depois. Peça a lista dos serviços eventuais com o valor ao lado antes de assinar.
15O imposto de renda dos sócios entra no contrato da empresa?+
Costuma ser serviço à parte, porque a declaração é da pessoa física e envolve informações que não estão na contabilidade da empresa — imóveis, investimentos, dependentes, rendimentos de outras fontes. Alguns escritórios incluem a declaração dos sócios no pacote anual, outros cobram separadamente. Qualquer das duas formas serve, desde que esteja escrita. Se a sua empresa distribui lucros, vale combinar desde o início quem prepara o informe de rendimentos e em que prazo, porque ele é necessário para a declaração da pessoa física.
16Contabilidade online ou presencial: qual faz mais sentido em Teresina?+
Os dois formatos funcionam, e a escolha depende do seu perfil. Documento físico praticamente desapareceu: nota é eletrônica, folha é digital, extrato vem do aplicativo. O que resta de presencial é a conversa — fechamento do ano, mudança de regime, análise de uma proposta de financiamento. Se você valoriza sentar com o contador, confirme que existe endereço em Teresina e agenda para isso. Se prefere resolver por vídeo, confirme que alguém entra na chamada com o balancete aberto, e não apenas para responder mensagem.
17Em quanto tempo um escritório de contabilidade deve responder uma dúvida?+
Não há prazo definido em lei, e por isso ele precisa ser combinado por escrito. Uma régua razoável separa os tipos de solicitação: dúvida simples em até um dia útil, pedido que exige apuração em dois ou três, urgência de rescisão ou de guia vencendo no mesmo dia. O que não funciona é deixar o prazo implícito. Combine também quem responde quando a pessoa que atende a sua empresa está de férias — a ausência de substituto definido é o que trava a maioria das solicitações urgentes.
18Preciso ir ao escritório todo mês para entregar documentos?+
Na maioria dos casos, não. As notas eletrônicas são capturadas pelo escritório, os extratos saem do internet banking e os documentos de pessoal são enviados por portal, e-mail ou aplicativo. O que importa é a data: combine até que dia do mês você envia tudo e até que dia as guias chegam à sua mão. Contabilidade que recebe documento no dia 18 e precisa apurar até o dia 20 trabalha em emergência todo mês, e emergência erra. Calendário interno definido resolve isso sem burocracia extra.
19Com que frequência o contador deve me mandar o balancete?+
Mensalmente é o ideal, e trimestralmente é o mínimo aceitável para uma empresa em atividade. O balancete é o retrato do que foi escriturado, e é com ele que você confere se o faturamento registrado bate com o que entrou, se as despesas estão classificadas e se há saldo estranho em conta de sócio. Pergunte na contratação quando foi fechado o último balancete dos clientes atuais. Escritório com escrituração em dia responde em segundos; escritório com atraso de meses dá voltas na resposta.
20MEI precisa contratar escritório de contabilidade?+
A lei não obriga o MEI a ter contabilidade formal, mas o acompanhamento profissional evita os dois problemas mais comuns: estourar o limite de faturamento sem perceber e contratar funcionário sem cumprir as obrigações trabalhistas. O limite anual segue em R$ 81.000,00 em 2026, e a Receita cruza notas fiscais, maquininhas e movimentação financeira para identificar excesso. Quem passa do limite em mais de 20% é desenquadrado com efeito retroativo a janeiro do próprio ano, e as obrigações passam a ser de microempresa no Simples Nacional.
21BPO financeiro substitui a contabilidade?+
Não. São serviços diferentes e complementares. O BPO financeiro cuida da rotina do caixa — contas a pagar e a receber, conciliação bancária, emissão de boletos, fluxo de caixa —, enquanto a contabilidade escritura, apura tributos, entrega as obrigações acessórias e produz as demonstrações. Quem contrata os dois no mesmo lugar ganha em consistência, porque a informação financeira chega classificada à contabilidade. Na hora de contratar, confirme no contrato o que é escopo de cada frente e quem responde por cada entrega, para não haver serviço que ninguém assume.
Teresina, Piauí e o seu segmento
22O escritório precisa conhecer as regras de Teresina ou qualquer um serve?+
Precisa conhecer. Parte relevante da carga tributária e das obrigações de uma empresa em Teresina é municipal e estadual: ISSQN com as regras do Código Tributário do Município, emissão pelo sistema de NFS-e da Secretaria Municipal de Finanças, antecipação e substituição tributária do ICMS no Piauí, classificação de risco da atividade para licenciamento e registro na JUCEPI. Quem nunca operou aqui aplica o padrão do estado de origem e descobre a diferença numa autuação. Faça as perguntas de sondagem antes de assinar: são conferíveis.
23Como funciona o ISS para prestador de serviço em Teresina?+
O prestador estabelecido no município emite a NFS-e no sistema da Secretaria Municipal de Finanças e recolhe o ISSQN conforme o Código Tributário do Município, a Lei Complementar nº 4.974/2016. As alíquotas vão de 2% a 5%, conforme o Anexo VIII, e é o código de serviço escolhido na emissão que define qual se aplica. A Lei Complementar nº 6.313/2025 alterou o local de incidência e as regras de recolhimento, inclusive do ISSQN retido na fonte, e acabou com os percentuais fixos de dedução nos serviços dos subitens 7.02 e 7.05, que passaram a exigir o mapa de dedução no sistema de emissão. Errar o código erra o imposto.
24Quem é optante do Simples Nacional paga ISS separado em Teresina?+
Em regra, não: o ISS do optante é recolhido dentro do DAS. O cuidado está na retenção feita pelo tomador. Confira, na NFS-e, se o campo de ISS retido foi marcado e com qual valor, e exija que esse valor apareça no PGDAS-D da mesma competência, no campo de retenção — sem isso a empresa paga duas vezes o mesmo imposto e só descobre na conciliação do ano. Guarde o comprovante de retenção. Há exceção relevante: quem ultrapassa o sublimite da Lei Complementar nº 123/2006 continua no Simples para os tributos federais, mas recolhe ICMS e ISS fora do DAS.
25O que é o Fator R e por que ele importa na escolha do contador?+
O Fator R é a relação entre a folha de pagamento dos últimos doze meses e a receita bruta do mesmo período, prevista no art. 18, §§ 5º-J e 5º-M, da Lei Complementar nº 123/2006. Atingindo 28%, atividades que seriam tributadas pelo Anexo V passam ao Anexo III, com alíquota nominal inicial menor. A folha considerada inclui pró-labore e encargos, e no primeiro ano a conta usa proporcionalmente os meses já transcorridos — dois pontos que quase nunca aparecem na proposta. Pergunte como o escritório acompanha o indicador mês a mês e o que ele faz quando a empresa chega perto dos 28%.
26Minha empresa compra mercadoria de fora do Piauí. O que perguntar ao contador?+
Pergunte como ele controla a antecipação do ICMS na entrada, quais itens do seu mix estão em substituição tributária e como fica o diferencial de alíquota nas compras de bens para uso e consumo. Empresa optante do Simples Nacional também paga esses valores por fora do DAS, o que costuma surpreender quem abriu o negócio ouvindo que no Simples é tudo numa guia só. Pergunte ainda quem confere se o valor cobrado está correto — conferência é parte do serviço, não favor.
27Quem abre empresa em Teresina precisa de alvará de funcionamento?+
Depende da atividade e do endereço. A Lei nº 13.874/2019 dispensou atos públicos de liberação para atividades classificadas como de baixo risco, o que permite iniciar a operação sem licença prévia em parte dos casos, e manteve a exigência integral nas demais. Em Teresina, a classificação considera o CNAE e características do local, e o mesmo CNAE pode receber tratamento diferente conforme a área ou a zona. A consulta prévia de viabilidade na JUCEPI, pelo ambiente integrado à Redesim, antecede o CNPJ e já indica o caminho do licenciamento.
28O que é grau de risco da atividade e onde isso aparece?+
É a classificação que define se a atividade precisa de licença prévia, de vistoria ou se está dispensada, para efeito de alvará e de licenciamento sanitário, ambiental e de bombeiros. Ela depende do CNAE e das características do estabelecimento, e é consultada antes da abertura, na etapa de viabilidade. A classificação errada leva a dois problemas opostos: funcionar sem licença exigível, com risco de interdição e multa, ou pagar por licenças que a atividade não exigiria. Confirme com o escritório qual é o grau de risco da sua atividade no endereço pretendido.
29Tenho operação em Timon-MA. Isso muda alguma coisa na contabilidade?+
Muda. A Grande Teresina cruza divisa de estado, e isso afeta o município competente para o ISS de determinados serviços, a inscrição estadual, a emissão de notas e, em alguns casos, a decisão sobre onde instalar a filial. Empresa que vende dos dois lados do rio precisa de tratamento específico para ICMS interestadual e para substituição tributária. Avise na reunião de contratação se há operação, sócio ou cliente em Timon — escritório que trata a região como praça única costuma errar exatamente aí.
30Clínica médica em Teresina precisa de contabilidade especializada?+
Precisa de contabilidade que domine três pontos: o enquadramento entre os Anexos III e V do Simples Nacional pelo Fator R, o ISS municipal sobre serviços de saúde e as retenções feitas por convênios e planos, que costumam responder por boa parte do faturamento. Some-se a isso a política de pró-labore dos sócios, que influencia o próprio Fator R, e a equiparação a hospital em situações específicas quando a empresa está fora do Simples. Peça exemplos concretos de clientes do ramo, com a rotina descrita, não apenas a menção ao segmento.
Prazos, multas e obrigações
31Quais obrigações o escritório entrega pela minha empresa todo mês?+
Varia com o regime e com a existência de folha. No Simples Nacional, a rotina gira em torno do PGDAS-D e do DAS, com vencimento no dia 20 do mês seguinte. Havendo empregados, entram o fechamento da folha no eSocial, até o dia 15, e a DCTFWeb, apresentada até o último dia útil do mês seguinte, conforme o art. 6º da IN RFB nº 2.237/2024, com a redação da IN RFB nº 2.248/2025. O DARF apurado na DCTFWeb e a guia do FGTS Digital vencem no dia 20. Prestadores em Teresina ainda emitem a NFS-e e geram a guia do ISSQN no sistema municipal.
32Qual é o prazo do PGDAS-D e o que acontece se atrasar?+
A declaração e o recolhimento vão até o dia 20 do mês seguinte ao período de apuração. As informações prestadas no PGDAS-D têm caráter declaratório e constituem confissão de dívida, instrumento hábil para exigir os tributos não recolhidos. Atrasando, incide multa de 2% ao mês-calendário ou fração sobre os tributos informados, limitada a 20%, com mínimo de R$ 50,00 por mês de referência. Há redução à metade quando a declaração é apresentada espontaneamente, antes de qualquer procedimento de ofício, observado o valor mínimo.
33O que mudou nas multas do Simples Nacional em 2026?+
O termo inicial da multa por atraso do PGDAS-D. Até 2025, a penalidade só começava a correr a partir de abril do ano seguinte ao período de apuração, o que na prática dava fôlego a quem regularizava dentro do próprio exercício. Desde 1º de janeiro de 2026, por força da Lei Complementar nº 214/2025 e da Resolução CGSN nº 183/2025, a multa passa a contar do dia seguinte ao vencimento da declaração. A Receita Federal informou que o critério novo alcança também declarações de períodos anteriores entregues fora do prazo agora.
34Quando vence a DEFIS e qual é a multa por atraso?+
A DEFIS é entregue por meio do PGDAS-D até 31 de março do ano-calendário seguinte ao dos fatos geradores, e há versão de situação especial em casos de incorporação, cisão, fusão e extinção. É nela que se informa, entre outros dados, se a empresa permaneceu inativa durante todo o ano. Em atraso, a multa é de 2% ao mês-calendário ou fração sobre os tributos informados, limitada a 20%, com mínimo de R$ 200,00, além de R$ 100,00 para cada grupo de dez informações incorretas ou omitidas.
35Quanto o MEI paga de DAS em 2026?+
Com o salário mínimo de R$ 1.621,00 fixado pelo Decreto nº 12.797/2025, o DAS-MEI de 2026 tem R$ 81,05 de INSS, correspondentes a 5% do mínimo, mais R$ 5,00 de ISS para quem é contribuinte do imposto municipal e R$ 1,00 de ICMS para quem é contribuinte do estadual. O transportador autônomo de cargas recolhe 12% do salário mínimo a título de INSS, o que dá R$ 194,52. O vencimento é o dia 20 do mês seguinte, e o programa gerador já emite as guias do ano.
36Quem paga a multa quando uma declaração atrasa: eu ou o escritório?+
Depende da causa do atraso, e é por isso que o contrato precisa tratar dos dois lados. Quando a falha é do escritório no que dependia apenas dele — transmitir no prazo o que já estava apurado —, a responsabilidade perante você encontra amparo no art. 1.177 do Código Civil, que trata dos atos culposos do preposto. Quando o atraso decorre de documento que nunca foi enviado ou de informação que você não repassou, a conta é da empresa. O registro escrito das solicitações é o que permite saber de quem foi a falha.
37Como sei que o escritório realmente entregou minhas declarações?+
Pelo recibo. Toda declaração transmitida gera protocolo, e esse protocolo pode ser enviado a você no mesmo mês, junto com as guias. Combine isso na contratação: guias e comprovantes de entrega chegam juntos, sem pedido. Você também pode conferir por conta própria no e-CAC, com procuração eletrônica ou certificado digital, a situação fiscal da empresa e as declarações transmitidas. Se solicitar o recibo de uma declaração gerar demora ou constrangimento, anote o sinal — é informação que o escritório tem em dois cliques.
38Qual é o prazo do eSocial e do FGTS Digital?+
Os eventos periódicos de folha no eSocial vão até o dia 15 do mês seguinte à competência, prorrogando para o dia útil seguinte quando o 15 não é dia útil. A DCTFWeb depende desse fechamento, mas tem prazo próprio: a declaração é apresentada até o último dia útil do mês seguinte ao dos fatos geradores, conforme o art. 6º da Instrução Normativa RFB nº 2.237/2024, com a redação da IN RFB nº 2.248/2025. Declarar e pagar são coisas diferentes: o DARF da DCTFWeb e a guia do FGTS Digital vencem no dia 20, com antecipação para o dia útil anterior quando não há expediente bancário.
39O que são IBS e CBS e por que eles aparecem na minha nota em 2026?+
São os tributos da reforma do consumo, regulamentados pela Lei Complementar nº 214/2025. Para 2026 a lei fixa alíquota de 0,1% de IBS (art. 343) e de 0,9% de CBS (art. 346), e o art. 348, § 1º, dispensa o recolhimento de quem cumprir integralmente as obrigações acessórias, principalmente o destaque nos documentos fiscais. Havendo recolhimento, ele é compensado com redução de PIS e Cofins. O cronograma de obrigatoriedade por documento está no Ato Conjunto RFB/CGIBS nº 4/2026: NF-e e NFC-e desde 03/08/2026, NFS-e de serviços em geral em 1º/10/2026, locação de bens móveis e imóveis em 1º/12/2026 e optantes do Simples Nacional em 1º/01/2027.
Dados, certificado digital e troca de escritório
40Preciso entregar meu certificado digital ao escritório de contabilidade?+
Nem sempre, e há caminho melhor. O certificado A1 é um arquivo: quem tem o arquivo e a senha assina por você. O A3 fica em cartão ou token. Para acesso aos serviços da Receita Federal, a procuração eletrônica no e-CAC permite liberar apenas os serviços que você autorizar, com prazo de validade e revogação a qualquer momento pelo próprio portal. Se ainda assim o certificado precisar ficar com o escritório para alguma rotina, defina por escrito onde ele é guardado, quem pode usá-lo e o que ocorre na renovação.
41Devo dar a senha da minha conta gov.br para o contador?+
Não. A conta gov.br é pessoal e dá acesso a serviços que não têm relação com a contabilidade da empresa, inclusive previdenciários e pessoais do titular. O acesso do escritório se resolve por procuração eletrônica no e-CAC, que é rastreável e revogável, e por cadastro de usuário próprio nos portais estadual e municipal. Escritório que insiste na senha pessoal está escolhendo o caminho mais cômodo para ele e transferindo o risco para você, sem deixar registro de quem fez o quê em cada acesso.
42O escritório de contabilidade precisa cumprir a LGPD?+
Sim. Ao receber a folha, o escritório passa a tratar CPF, endereço, dados bancários, dependentes e informações de saúde dos seus funcionários; ao receber as notas, trata dados dos seus clientes. A Lei nº 13.709/2018 se aplica a esse tratamento, com a empresa normalmente na posição de controladora e o escritório operando por conta dela. Pergunte se o contrato tem cláusula de proteção de dados, quem é o encarregado, como um incidente de segurança é comunicado e por quanto tempo os arquivos permanecem guardados depois do fim do contrato.
43Os XML das minhas notas fiscais ficam comigo ou com o escritório?+
São da sua empresa, e é ela que precisa mantê-los pelo prazo em que o fisco pode exigir. Se os arquivos existem apenas no servidor do escritório, você depende de terceiros para atender uma fiscalização daqui a alguns anos, inclusive de um escritório com quem talvez já tenha rompido. Peça acesso periódico aos XML, aos arquivos do SPED, às folhas e aos balancetes enquanto o contrato está em vigor, e guarde-os em local seu. No encerramento, exija recibo de entrega desses arquivos.
44Posso trocar de escritório de contabilidade a qualquer momento?+
Pode, respeitado o prazo de aviso prévio previsto na cláusula de rescisão do contrato. A Resolução CFC nº 1.590/2020 trata do distrato, que formaliza o rompimento do vínculo, estabelece a cessação das responsabilidades e prevê a disponibilização da documentação. A norma também determina que cabe ao profissional elaborar as demonstrações contábeis do período correspondente à sua responsabilidade técnica, salvo disposição expressa em contrário no distrato. Trocar sem esse documento deixa em aberto quem responde pelo que foi entregue antes da virada.
45O que é o distrato e por que ele importa tanto na troca?+
O distrato é o acordo que encerra o contrato de prestação de serviços contábeis, com a data em que cessam as responsabilidades de cada parte e o registro da documentação devolvida. Ele importa porque a troca cria uma zona cinzenta: dois escritórios, uma competência aberta e obrigações com prazo correndo. Com distrato assinado, fica claro até qual competência o escritório anterior entrega, quais demonstrações ele fecha e o que foi devolvido. Sem distrato, o vácuo costuma aparecer justamente na declaração que ninguém transmitiu.
46O escritório antigo pode reter meus documentos por honorário atrasado?+
Os documentos e arquivos são da empresa e devem ser devolvidos na rescisão, com recibo de entrega — a Resolução CFC nº 1.590/2020 prevê a disponibilização da documentação no distrato. Honorário em atraso se cobra pelas vias próprias, inclusive judicialmente, e não retendo o que pertence ao cliente. Na prática, resolva o pendente financeiro e formalize a entrega em lista: XML das notas, arquivos do SPED, folhas, balancetes, demonstrações e declarações transmitidas. Se houver recusa, a cobrança da devolução pode ser feita por notificação e pela representação ao Conselho.
47Qual é o melhor mês para trocar de escritório de contabilidade?+
Qualquer mês funciona, desde que uma competência inteira fique com um único responsável, e isso vai escrito no distrato. Na primeira competência depois da virada, confira cinco pontos: se os saldos do balancete de abertura batem com os do escritório anterior, se a apuração usou o faturamento que você informou, se as retenções de ISS e de INSS foram aproveitadas, se os protocolos de entrega chegaram junto com as guias e se as procurações antigas no e-CAC foram revogadas. Para empresas fora do Simples Nacional, virar no início do ano-calendário facilita a escrituração contábil e a ECD do exercício.
48O novo escritório responde por erro cometido pelo anterior?+
Em regra, não. Cada profissional responde pelo período da sua responsabilidade técnica, o que reforça a importância do distrato com data definida e das demonstrações fechadas pelo escritório que sai. O que o novo escritório faz é diagnosticar o passivo, apontar o que precisa ser retificado e executar a regularização, normalmente como serviço à parte, com valor combinado antes. Contrate esse levantamento no início: ele mostra declarações faltantes, débitos em aberto e divergências entre o que foi declarado e o que foi pago.
Fontes oficiais consultadas
15 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Decreto-Lei nº 9.295/1946 — arts. 12 e 15: registro do contador e da organização contábilPresidência da República · planalto.gov.br
- 02Lei nº 10.406/2002 (Código Civil) — arts. 1.177 e 1.178: responsabilidade do contabilistaPresidência da República · planalto.gov.br
- 03Lei Complementar nº 123/2006 — Simples Nacional, obrigações do optante e Fator RPresidência da República · planalto.gov.br
- 04Lei Complementar nº 214/2025 — arts. 343, 346 e 348: IBS e CBS no ano de 2026Presidência da República · planalto.gov.br
- 05Lei nº 13.709/2018 (LGPD) — tratamento de dados pessoais por operador e controladorPresidência da República · planalto.gov.br
- 06Lei nº 8.137/1990 — crimes contra a ordem tributária: o limite entre planejamento e sonegaçãoPresidência da República · planalto.gov.br
- 07Lei nº 13.874/2019 — Liberdade Econômica: dispensa de atos públicos para atividade de baixo riscoPresidência da República · planalto.gov.br
Receita Federal e outros órgãos federais
- 08Resolução CFC nº 1.590/2020 — contrato escrito, Carta de Responsabilidade da Administração e distratoConselho Federal de Contabilidade · cfc.org.br
- 09Texto consolidado do Decreto-Lei nº 9.295/1946 — prerrogativas, anuidade e penalidadesConselho Federal de Contabilidade · cfc.org.br
- 10Novas regras de multa por atraso do PGDAS-D e da DEFIS a partir de 01/01/2026Receita Federal · receita.fazenda.gov.br
- 11Atualização dos valores do DAS-MEI em 2026 — INSS de R$ 81,05, ISS de R$ 5,00 e ICMS de R$ 1,00Receita Federal · receita.fazenda.gov.br
- 12Manual do PGDAS-D e DEFIS — prazos de apuração, declaração e retificaçãoReceita Federal · receita.fazenda.gov.br
- 13Portal do Simples Nacional — legislação e perguntas frequentes do regimeReceita Federal · receita.fazenda.gov.br
Município de Teresina
- 14Código Tributário do Município de Teresina (LC nº 4.974/2016) e demais normas municipais do ISSQNPrefeitura Municipal de Teresina · legis.teresina.pi.gov.br
- 15Nota Fiscal de Serviços eletrônica e guias do ISSQN de TeresinaSEMF Teresina · pmt.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador responsável técnico da RBO Contabilidade, em Teresina-PI, registrado no CRC-PI sob o número 010656 - O, com 12 anos de profissão. Atende micro e pequenas empresas do Piauí em abertura, enquadramento tributário e regularização, e conduz pessoalmente as transições de empresas que chegam vindas de outro escritório.
