
O que acontece quando o MEI fatura mais de R$ 81 mil no ano?
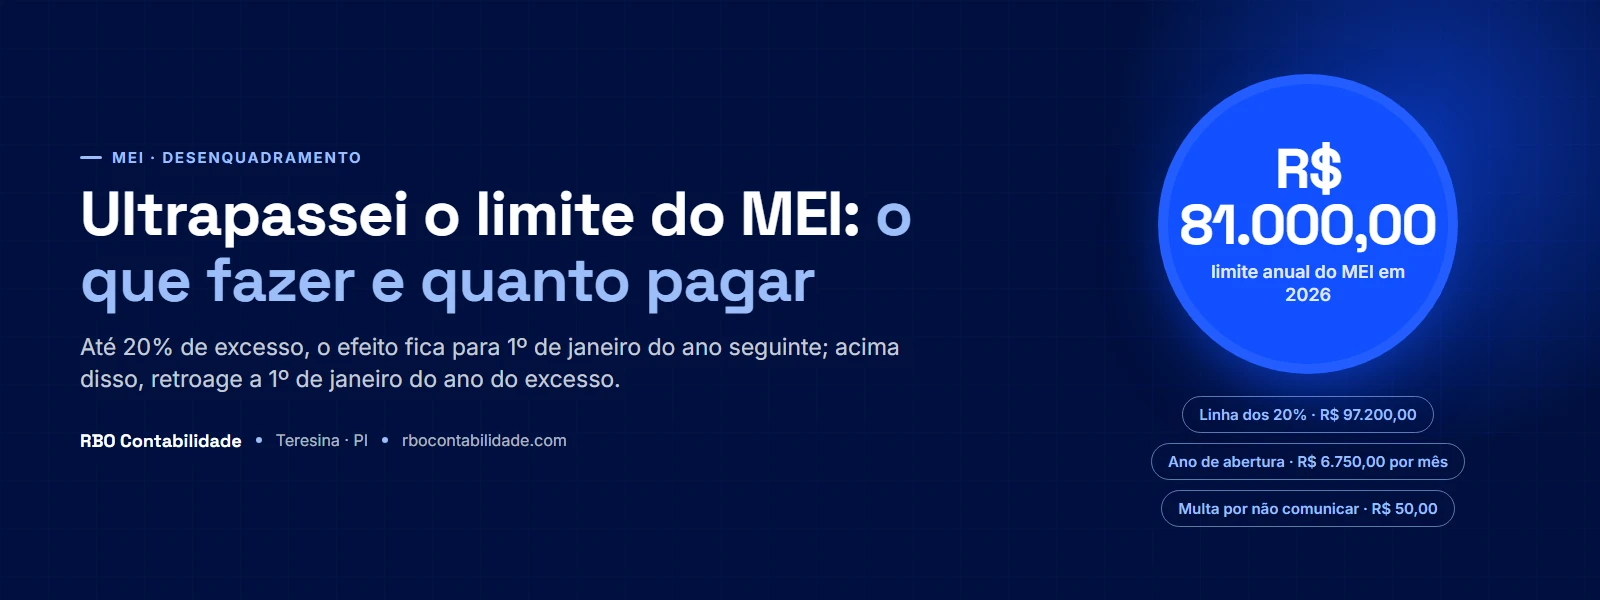
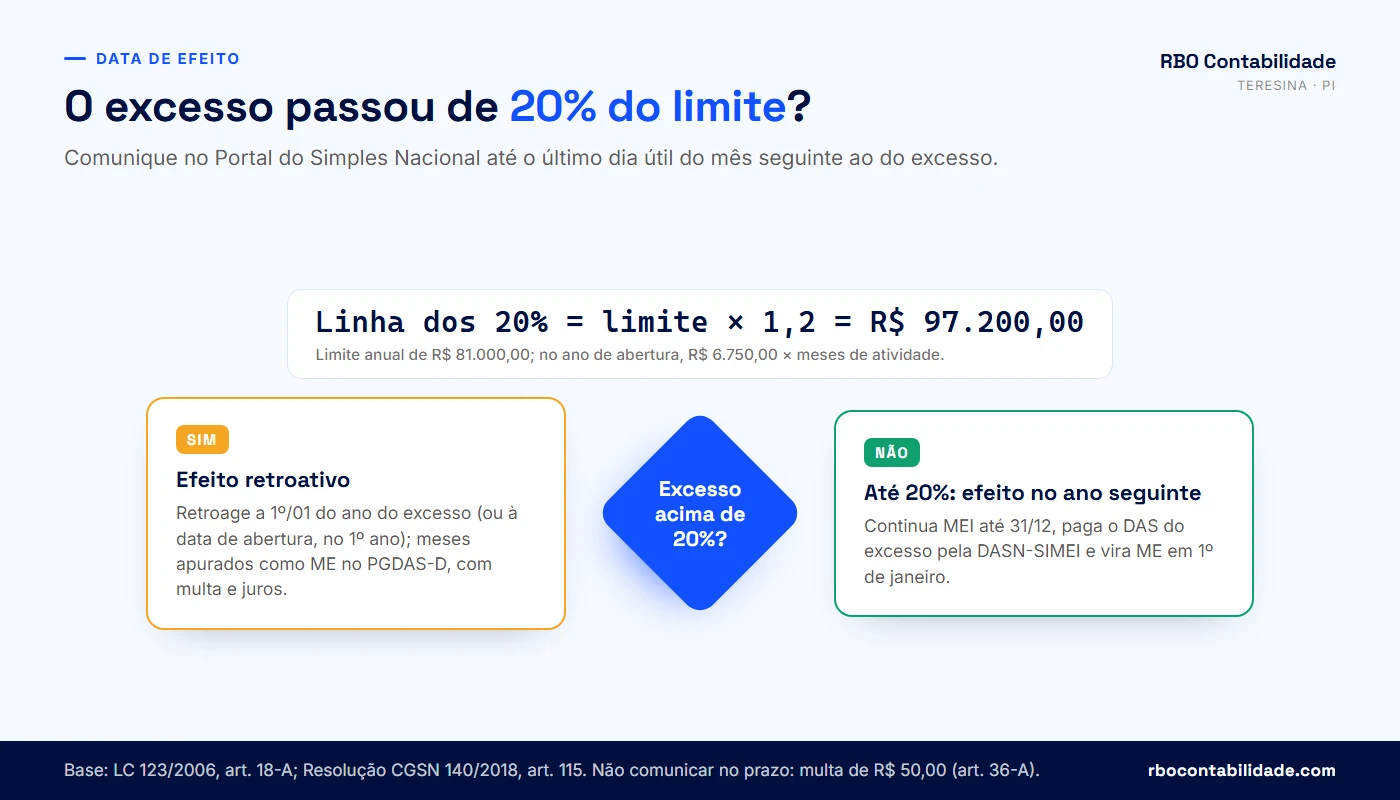
Quando o faturamento do ano passa de R$ 81.000,00, o MEI perde o direito de continuar no Simei, o sistema do DAS de valor fixo, e passa a ser tratado como microempresa (ME) no Simples Nacional. O limite está no art. 18-A da Lei Complementar nº 123/2006. A lei, porém, não trata todo excesso do mesmo jeito. Se você passou do limite em até 20%, a mudança só vale a partir de 1º de janeiro do ano seguinte e o acerto se resume a um DAS sobre a parcela excedente. Se passou de 20%, o desenquadramento volta para 1º de janeiro do próprio ano e todo o faturamento do período é recalculado como ME.
Vinte por cento de R$ 81.000,00 são R$ 16.200,00. A linha que separa os dois tratamentos, para quem não está no ano de abertura do CNPJ, é portanto R$ 97.200,00. Qualquer valor acima disso, mesmo R$ 97.200,01, já leva o desenquadramento para 1º de janeiro do próprio ano. As datas de efeito estão no art. 115 da Resolução CGSN nº 140/2018 e são repetidas pelo Portal do Empreendedor.
| Faturamento no ano (fora do ano de abertura) | Situação | A partir de quando a empresa vira ME | O que você paga |
|---|---|---|---|
| Até R$ 81.000,00 | Dentro do limite | Continua MEI | Só o DAS-MEI mensal |
| De R$ 81.000,01 a R$ 97.200,00 | Excesso de até 20% | 1º de janeiro do ano seguinte | DAS-MEI até dezembro + DAS sobre o excesso, gerado na DASN-SIMEI |
| Acima de R$ 97.200,00 | Excesso acima de 20% | 1º de janeiro do próprio ano (retroativo) | Tributos de todos os meses do ano como ME, com multa e juros nos que já venceram |
Sair do Simei não tira a empresa do Simples Nacional
Muita gente que me procura acha que estourar o limite significa fechar o CNPJ e abrir outro. Não é assim. O CNPJ continua o mesmo, com a mesma data de abertura e o mesmo histórico. O que muda é a forma de pagar o imposto: em vez do DAS fixo emitido no PGMEI, a empresa passa a apurar o Simples Nacional todo mês no PGDAS-D, com o imposto calculado sobre o que faturou. O Manual do Desenquadramento do Simei afirma que o desenquadramento não exclui o contribuinte do Simples Nacional.
Pagar o DAS do excesso não mantém o MEI
Outra dúvida comum é se dá para pagar o imposto sobre o que passou e seguir como MEI. A resposta da Receita, no documento Perguntas e Respostas MEI e Simei, é não. Mesmo no excesso de até 20%, o DAS do excesso quita o tributo daquele ano, mas a empresa sai do Simei no ano seguinte. Não existe a opção de pagar a diferença todo ano e continuar MEI.
O que entra na conta do faturamento
O limite é sobre a receita bruta: tudo o que a empresa vendeu ou prestou no ano, com ou sem nota fiscal, recebido por Pix, cartão, boleto ou dinheiro. Não se desconta custo de mercadoria, taxa da maquininha nem despesa. Uma revenda de cosméticos no Mocambinho que vendeu R$ 7.000,00 por mês e gastou R$ 4.000,00 com fornecedor faturou R$ 84.000,00 no ano, e não R$ 36.000,00.
Receber pagamentos da atividade na conta pessoal, no CPF, não tira esse dinheiro da conta. Se o serviço ou a venda é do negócio, a receita é do negócio. A Receita cruza o que você declara com informações enviadas por bancos e operadoras de cartão, e a diferença aparece. Quem divide o recebimento entre CPF e CNPJ para ficar abaixo de R$ 81.000,00 não está planejando, está escondendo receita. Volto a esse ponto na última seção.
O faturamento não é o único motivo para deixar de ser MEI
O manual da Receita lista outras situações que obrigam a comunicar o desenquadramento: incluir no CNPJ uma atividade que não está na lista permitida ao MEI, abrir filial, mudar a natureza jurídica (por exemplo, entrar um sócio), contratar mais de um empregado ou passar a participar de outra empresa como titular, sócio ou administrador. Cada hipótese tem sua própria data de efeito, prevista no art. 115 da Resolução CGSN nº 140/2018. Quando a mudança é feita no cadastro do CNPJ (atividade não permitida, filial, natureza jurídica), a própria alteração já vale como comunicação. Este artigo trata do excesso de faturamento, que é o motivo mais frequente.
Ultrapassei o limite do MEI em até 20%: quanto vou pagar?
Se o seu faturamento no ano ficou entre R$ 81.000,01 e R$ 97.200,00, você continua MEI até 31 de dezembro, segue pagando o DAS-MEI normalmente e, no começo do ano seguinte, paga um DAS adicional só sobre a parcela que passou de R$ 81.000,00. Esse DAS sai da própria DASN-SIMEI, calculado com as alíquotas do Simples Nacional, e não tem multa nem juros se for pago até o vencimento dos tributos do período de janeiro do ano seguinte. A empresa passa a ser ME em 1º de janeiro do ano seguinte. Antes disso tudo, você precisa comunicar o desenquadramento no prazo.
1. Comunicar o desenquadramento até o último dia útil do mês seguinte
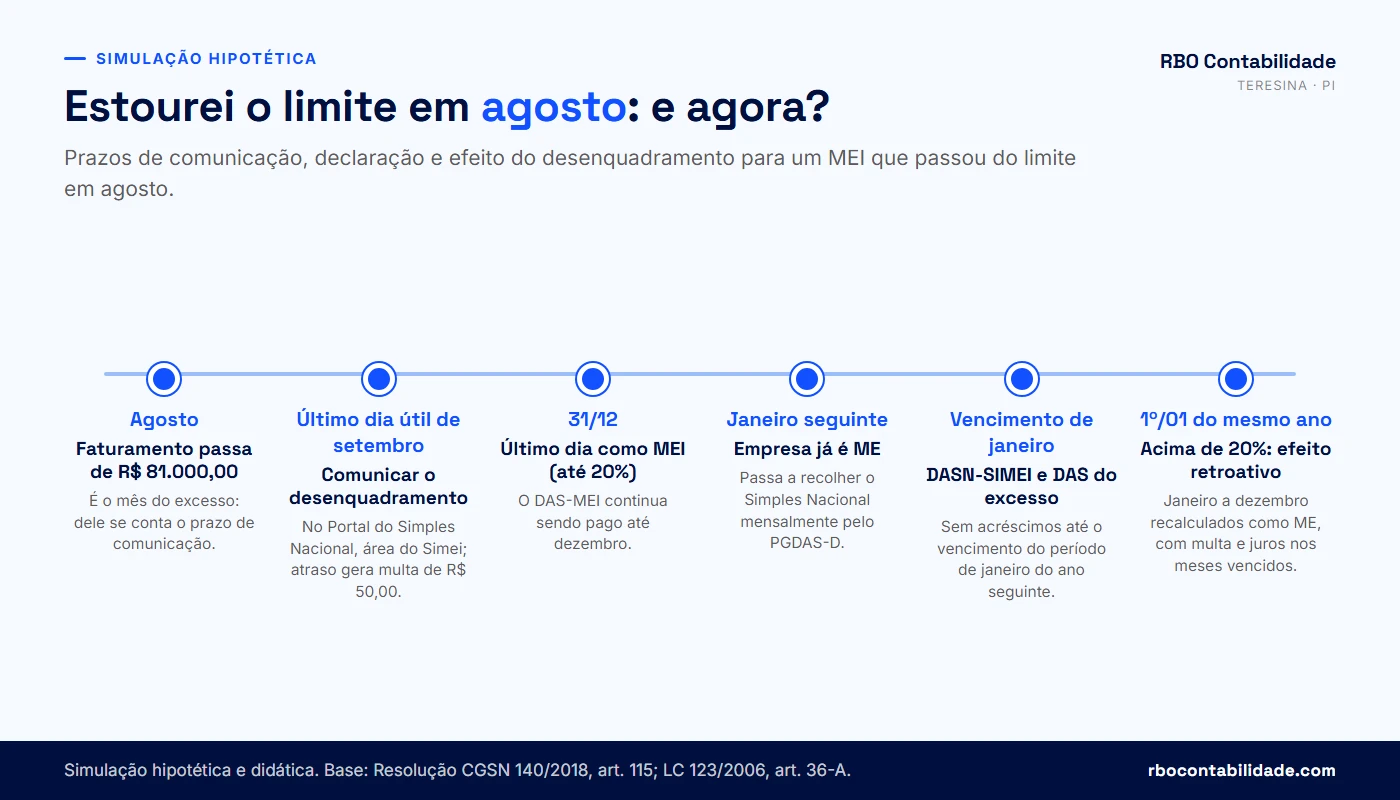
O prazo para comunicar é o último dia útil do mês seguinte àquele em que o faturamento acumulado passou de R$ 81.000,00 (Resolução CGSN nº 140/2018, art. 115). Se a sua soma passou do limite em setembro de 2026, por exemplo, a comunicação vence em 30/10/2026, uma sexta-feira. A comunicação é feita no Portal do Simples Nacional, na área do Simei, e você informa o motivo (excesso de receita) e o mês em que ele aconteceu. Comunicar não antecipa a saída: no excesso de até 20%, o efeito continua sendo 1º de janeiro do ano seguinte.
⚠️ Deixar de comunicar, ou comunicar fora do prazo, gera multa de R$ 50,00, que não admite redução (LC 123/2006, art. 36-A). A Receita também pode fazer o desenquadramento de ofício, com as mesmas datas de efeito que valeriam se você tivesse comunicado. A multa é pequena; o problema maior é chegar a janeiro sem ter se preparado para recolher como ME.
2. Continuar pagando o DAS-MEI até dezembro
Até 31/12 você ainda é MEI. Os boletos mensais do PGMEI continuam valendo e precisam ser pagos, inclusive os dos meses depois do excesso. A parcela fixa de ISS (para serviço) ou de ICMS (para comércio e indústria) e a contribuição ao INSS seguem dentro do DAS-MEI como sempre.
3. Entregar a DASN-SIMEI e pagar o DAS do excesso
Em janeiro do ano seguinte, você entrega a DASN-SIMEI do ano em que estourou o limite, informando o faturamento total. O Manual da DASN-SIMEI explica que, quando a receita passa do limite em até 20%, o sistema aceita a transmissão e mostra na tela de resumo o valor que excedeu e o imposto devido sobre ele. A guia é gerada ali mesmo. Se você perder a hora, ela pode ser emitida depois pela consulta de declaração transmitida, no Portal do Simples Nacional.
Excesso = faturamento do ano − R$ 81.000,00
DAS do excesso = excesso × alíquota do Simples Nacional da sua atividade
(o cálculo é feito pela própria DASN-SIMEI)
O Portal do Empreendedor informa que essa diferença é paga sem acréscimos no vencimento de janeiro do ano seguinte, com as alíquotas da LC 123/2006. Como os tributos do Simples Nacional vencem no dia 20 do mês seguinte ao da receita (art. 21 da mesma lei), na prática o DAS do excesso precisa ser pago até o vencimento do DAS de janeiro, em fevereiro. Gerado depois disso, vem com multa e juros.
4. Começar o ano seguinte já como ME
Em 1º de janeiro a empresa deixa de emitir DAS no PGMEI. A partir do faturamento de janeiro, o imposto é apurado no PGDAS-D, com alíquota que depende da atividade e da receita dos últimos 12 meses. Nessa virada entram a inscrição municipal e o emissor de nota em Teresina, a inscrição estadual na SEFAZ-PI se você vende mercadoria, o pró-labore e a contabilidade. Quem estourou em até 20% tem a vantagem do tempo: dá para organizar tudo isso entre o mês do excesso e dezembro, sem nenhum recálculo para trás.
E se o meu faturamento passou de R$ 97.200,00?
Acima de R$ 97.200,00 o desenquadramento é retroativo a 1º de janeiro do ano em que o excesso aconteceu (ou à data de abertura, se o CNPJ estiver no primeiro ano). Isso quer dizer que, para a Receita, a sua empresa foi ME o ano inteiro. Cada mês desde janeiro precisa ser apurado no PGDAS-D com as alíquotas do Simples Nacional sobre o faturamento daquele mês, e os meses cujo vencimento já passou são pagos com multa de mora e juros Selic. A regra está no art. 18-A da LC 123/2006 e no art. 115 da Resolução CGSN nº 140/2018.
Aqui o atalho da DASN-SIMEI não existe. O Manual da DASN-SIMEI informa que, quando a receita passa do limite em mais de 20%, a declaração não é transmitida. O caminho é comunicar o desenquadramento e fazer a apuração mensal como ME do período retroativo.
Comuniquei excesso de até 20% e passei de R$ 97.200,00: e agora?
Você precisa comunicar de novo. O Manual do Desenquadramento do Simei orienta que o MEI que já comunicou excesso de até 20% e, no mesmo ano, passa do limite em mais de 20% faça nova comunicação no Portal do Simples Nacional, porque o desenquadramento passa a valer em data anterior: 1º de janeiro do ano, ou a data de abertura no primeiro ano. Na prática, você troca o motivo da comunicação feita antes pelo de excesso acima de 20%.
Conte o prazo a partir do mês em que a soma passou de R$ 97.200,00: a comunicação vence no último dia útil do mês seguinte, a mesma regra do art. 115 da Resolução CGSN nº 140/2018. O manual informa que essa troca de motivo é aceita no portal até 31 de dezembro do ano em que o limite foi ultrapassado, mas não use dezembro como prazo: os juros dos meses retroativos correm desde o vencimento de cada um. No cenário C das simulações, por exemplo, o prestador comunica até 30/10/2026 o excesso de setembro e comunica de novo até 30/11/2026, porque em outubro passou dos 20%.
Quanto pesam a multa e os juros
Para os tributos federais pagos em atraso, a multa de mora é de 0,33% por dia de atraso, limitada a 20%, e os juros seguem a taxa Selic acumulada (Lei nº 9.430/1996, art. 61, aplicada ao Simples Nacional pelo art. 35 da LC 123/2006). Como 20% de teto é alcançado depois de pouco mais de 60 dias, os meses mais antigos do ano já chegam ao limite da multa quando a regularização é feita no segundo semestre. Quanto mais cedo você apura e paga, menor fica a parte dos juros.
E os DAS-MEI que eu já paguei?
Eles não se perdem, mas também não abatem sozinhos. Os valores recolhidos como MEI em meses que passaram a ser de ME precisam ser tratados no acerto, pelos procedimentos de restituição ou compensação do Portal do Simples Nacional. Como o caminho depende do período e do que já foi declarado, essa parte é feita pelo contador junto com a apuração retroativa, e o aproveitamento só se confirma depois de processado pela Receita.
As notas emitidas como MEI continuam valendo?
Em regra, sim: a nota documenta a venda ou o serviço, e é justamente ela que serve de base para apurar cada mês como ME. O que muda é o imposto calculado sobre aquela receita. Para quem vende mercadoria em Teresina, o desenquadramento retroativo pede atenção também ao ICMS: como ME, o ICMS deixa de ser a parcela fixa do DAS-MEI e passa a ser um percentual dentro do DAS, e a situação da inscrição estadual na SEFAZ-PI precisa ser conferida.
Se eu não comunicar, a Receita descobre?
O desenquadramento de ofício existe justamente para isso. Ao cruzar a DASN-SIMEI, as notas emitidas e as informações de bancos e maquininhas, a Receita pode desenquadrar a empresa com as mesmas datas de efeito, cobrar a multa de R$ 50,00 do art. 36-A da LC 123/2006 e lançar os tributos que deixaram de ser pagos. No lançamento de ofício a multa deixa de ser a de mora e passa a ser, no mínimo, de 75% do imposto (Lei nº 9.430/1996, art. 44).
⚠️ Se a soma do ano já passou de R$ 97.200,00, não espere a DASN-SIMEI de janeiro: ela não vai transmitir, e cada mês de espera aumenta os juros. Comunique o desenquadramento dentro do prazo e comece a apuração retroativa como ME.
💡 Passou de R$ 97.200,00 ou não sabe ao certo quanto faturou? Mande para a RBO as notas e os extratos do ano e a gente monta a soma mês a mês antes de qualquer comunicação. Falar com a RBO pelo WhatsApp
Como funciona o limite do MEI no ano em que abri o CNPJ?
No ano de abertura, o limite não é R$ 81.000,00: é R$ 6.750,00 multiplicado pelo número de meses entre o mês de abertura e dezembro, e o mês em que o CNPJ foi aberto conta inteiro, mesmo que a abertura tenha sido no dia 28. Quem abriu o MEI em julho tem limite de R$ 40.500,00 naquele ano. A tolerância de 20% também vale sobre esse limite proporcional, mas o efeito do excesso maior é mais duro: acima de 20%, o desenquadramento retroage à data de abertura, e o CNPJ é tratado como ME desde o primeiro dia (Resolução CGSN nº 140/2018, art. 115; Portal do Empreendedor).
Limite proporcional = R$ 6.750,00 × meses de atividade no ano
(do mês de abertura até dezembro; fração de mês conta como mês inteiro)

Linha dos 20% = limite proporcional × 1,2 = R$ 8.100,00 × meses| Mês de abertura | Meses no ano | Limite do primeiro ano | Limite + 20% |
|---|---|---|---|
| Janeiro | 12 | R$ 81.000,00 | R$ 97.200,00 |
| Março | 10 | R$ 67.500,00 | R$ 81.000,00 |
| Maio | 8 | R$ 54.000,00 | R$ 64.800,00 |
| Julho | 6 | R$ 40.500,00 | R$ 48.600,00 |
| Setembro | 4 | R$ 27.000,00 | R$ 32.400,00 |
| Outubro | 3 | R$ 20.250,00 | R$ 24.300,00 |
| Novembro | 2 | R$ 13.500,00 | R$ 16.200,00 |
| Dezembro | 1 | R$ 6.750,00 | R$ 8.100,00 |
A tabela mostra por que o primeiro ano é o mais perigoso. Quem abre o MEI em outubro de 2026, como muita gente faz para atender um cliente que pediu nota, tem só R$ 20.250,00 de limite até 31/12/2026. Um único serviço de R$ 25.000,00 em novembro já passa da linha dos 20% (R$ 24.300,00) e leva o desenquadramento de volta para outubro. Nesse caso, o CNPJ passa a ser tratado como ME desde a data de abertura.
Efeitos no primeiro ano, lado a lado
| Situação no ano de abertura | Desenquadramento vale a partir de | Como acerta |
|---|---|---|
| Faturou até o limite proporcional | Não há desenquadramento | Só DAS-MEI e DASN-SIMEI |
| Passou do limite proporcional em até 20% | 1º de janeiro do ano seguinte | DAS sobre o excesso, gerado na DASN-SIMEI |
| Passou do limite proporcional em mais de 20% | Data de abertura do CNPJ | Apuração como ME desde a abertura, no PGDAS-D, com acréscimos nos meses vencidos |
No ano seguinte ao da abertura, o limite volta a ser o anual cheio de R$ 81.000,00, contado de janeiro a dezembro. O limite proporcional vale só para o ano em que o CNPJ foi aberto.
Se você está pensando em abrir um MEI agora, no último trimestre, para faturar um contrato já combinado, faça a conta antes de registrar. Às vezes abrir direto como ME, ou abrir o MEI em janeiro, é o que deixa a operação dentro da lei sem acerto retroativo. O guia completo do MEI em 2026 mostra a abertura passo a passo.
Quanto pago em cada tipo de excesso? Simulações com números
Nas simulações abaixo, o excesso de até 20% custa algumas centenas de reais; o excesso acima de 20% pode custar alguns milhares, porque todo o faturamento do ano passa a ser tributado como ME e os meses vencidos levam acréscimos. Todos os números são uma simulação hipotética e didática. Uso como referência a alíquota inicial do anexo da atividade (4% no comércio, Anexo I; 6% em serviços do Anexo III), que vale para quem fatura até R$ 180.000,00 em 12 meses. O valor real sai da apuração feita pelo sistema, que considera a atividade exata e a receita acumulada.
| Cenário (hipotético) | Faturamento | Excesso | Efeito | Ordem de grandeza do acerto |
|---|---|---|---|---|
| A · Serviço, ano cheio | R$ 90.000,00 | R$ 9.000,00 (11,1%) | ME em 1º de janeiro seguinte | R$ 540,00 de DAS do excesso |
| B · Comércio, ano cheio | R$ 97.200,00 | R$ 16.200,00 (20%) | ME em 1º de janeiro seguinte | R$ 648,00 de DAS do excesso |
| C · Serviço, ano cheio | R$ 120.000,00 | R$ 39.000,00 (48,1%) | Retroativo a 1º de janeiro | R$ 7.200,00 no ano (Anexo III, 6%), mais acréscimos |
| D1 · Serviço aberto em julho | R$ 45.000,00 | R$ 4.500,00 (11,1%) | ME em 1º de janeiro seguinte | R$ 270,00 de DAS do excesso |
| D2 · Serviço aberto em julho | R$ 60.000,00 | R$ 19.500,00 (48,1%) | Retroativo a julho | R$ 3.600,00 (Anexo III, 6%), mais acréscimos |
Cenário A: designer em Teresina que faturou R$ 90.000,00
Uma designer gráfica no bairro de Fátima, MEI desde 2023, fechou 2026 com R$ 90.000,00 em notas de serviço. O excesso é de R$ 9.000,00, 11,1% acima do limite, dentro da faixa de 20%. Ela comunica o desenquadramento até o último dia útil do mês seguinte àquele em que a soma passou de R$ 81.000,00, paga o DAS-MEI até dezembro e, em janeiro de 2027, entrega a DASN-SIMEI.
Simulação hipotética e didática
Excesso: R$ 90.000,00 − R$ 81.000,00 = R$ 9.000,00
Percentual: R$ 9.000,00 ÷ R$ 81.000,00 = 11,1% (até 20%)
DAS do excesso (referência Anexo III, 6%): R$ 9.000,00 × 6% = R$ 540,00
Vencimento sem acréscimos: o do DAS de janeiro de 2027
Cenário B: comércio que fechou o ano exatamente em R$ 97.200,00
Uma loja de roupas de MEI no Centro de Teresina somou R$ 97.200,00 em vendas. O excesso é de R$ 16.200,00, exatamente 20%, e ainda fica na faixa mais leve. Com a alíquota de referência do comércio, o DAS do excesso fica em torno de R$ 648,00. Se a loja tivesse vendido R$ 97.200,01, o excesso passaria de 20% e o cenário viraria o C, com o ano inteiro recalculado. Por isso o controle mês a mês importa mais no fim do ano.
Simulação hipotética e didática
Excesso: R$ 97.200,00 − R$ 81.000,00 = R$ 16.200,00 (20%)
DAS do excesso (referência Anexo I, 4%): R$ 16.200,00 × 4% = R$ 648,00
Cenário C: prestador que chegou a R$ 120.000,00
Um técnico de manutenção de ar-condicionado que atende a Grande Teresina faturou R$ 10.000,00 por mês em 2026. Em setembro a soma chegou a R$ 90.000,00 e passou de R$ 81.000,00: ele comunica o desenquadramento por excesso de até 20% até 30/10/2026. Em outubro a soma chegou a R$ 100.000,00 e passou de R$ 97.200,00: ele precisa comunicar de novo, agora com o motivo de excesso acima de 20%, até 30/11/2026. O ano fecha em R$ 120.000,00, 48,1% acima do limite. O desenquadramento retroage a 01/01/2026, e os doze meses são apurados como ME.
Simulação hipotética e didática
Faturamento mensal: R$ 10.000,00
Referência Anexo III (6%): R$ 600,00/mês → R$ 7.200,00 no ano
+ multa de mora (até 20%) e juros Selic nos meses já vencidos
− DAS-MEI pagos no ano, conforme o procedimento de restituição ou compensação
Cenário D: MEI aberto em julho
Uma cabeleireira abriu o MEI em julho de 2026 no Dirceu. O limite dela para 2026 é de R$ 40.500,00 (6 meses × R$ 6.750,00) e a linha dos 20%, de R$ 48.600,00. Mostro dois finais possíveis para o mesmo começo. Se fechar o ano em R$ 45.000,00, o excesso é de R$ 4.500,00 (11,1%), ela vira ME em 01/01/2027 e paga cerca de R$ 270,00 de DAS do excesso. Se fechar em R$ 60.000,00, o excesso é de R$ 19.500,00 (48,1%) e o CNPJ passa a ser ME desde julho.
Simulação hipotética e didática
D1: R$ 45.000,00 − R$ 40.500,00 = R$ 4.500,00 → × 6% = R$ 270,00
D2: R$ 60.000,00 apurados como ME desde julho
    Referência Anexo III (6%): R$ 3.600,00
    + acréscimos nos meses vencidos − DAS-MEI pagos
Antes de usar essas contas, confira se a sua atividade está na lista de ocupações permitidas ao MEI, no Portal do Empreendedor.
Como regularizar: qual é o passo a passo depois de estourar o limite?
Para regularizar, você soma o faturamento mês a mês, descobre em que mês passou do limite e se o excesso ficou até 20% ou acima, comunica o desenquadramento no Portal do Simples Nacional dentro do prazo, paga o que for devido (pela DASN-SIMEI ou pelo PGDAS-D) e ajusta os cadastros na Prefeitura de Teresina e, se vende mercadoria, na SEFAZ-PI. A ordem importa: comunicar antes de saber o mês do excesso leva a erro de data, e pagar antes de comunicar não resolve a situação cadastral.
1. Levante o faturamento mês a mês
Junte as notas fiscais emitidas (NFS-e de serviço, NF-e ou NFC-e de venda), os extratos da conta do CNPJ, os relatórios da maquininha e os Pix recebidos. Monte uma planilha com doze linhas, uma por mês, e uma coluna de saldo acumulado. Inclua também as vendas sem nota: elas fazem parte da receita bruta. Essa planilha é a base de todo o resto e é o primeiro documento que o contador vai pedir.
2. Descubra o mês do excesso e a faixa
O mês do excesso é aquele em que o acumulado passou de R$ 81.000,00 (ou do limite proporcional, no ano de abertura). É dele que se conta o prazo de comunicação. Depois, veja onde o ano termina, ou onde já está: até R$ 97.200,00, excesso de até 20%; acima disso, retroativo. Se o ano ainda não acabou e a média mensal indica que você vai passar da linha dos 20%, planeje como se já tivesse passado.
3. Comunique o desenquadramento no Portal do Simples Nacional
A comunicação é feita no Portal do Simples Nacional, na área do Simei, no serviço de desenquadramento. Você escolhe a opção de comunicação obrigatória, o motivo excesso de receita e informa o mês em que ele aconteceu. O sistema calcula a data de efeito. O prazo é o último dia útil do mês seguinte ao do excesso (Resolução CGSN nº 140/2018, art. 115). Guarde o recibo da comunicação.
4. Pague o que é devido
No excesso de até 20%, o pagamento vem com a DASN-SIMEI do ano, entregue em janeiro, e a guia do excesso vence junto com o DAS de janeiro. No excesso acima de 20%, cada mês do período retroativo é declarado no PGDAS-D e gera seu DAS, com multa e juros nos meses vencidos; os DAS-MEI do período entram no acerto. Se o valor ficar alto, o Simples Nacional tem parcelamento, que pode ser pedido no próprio portal depois de declarar os meses.
5. Ajuste os cadastros em Teresina e no Piauí
Na Prefeitura de Teresina, confira a inscrição municipal, o emissor de nota de serviço que a empresa vai usar como ME e a alíquota de ISS da sua atividade, que passa a compor o DAS em percentual (a tabela de ISS de Teresina ajuda nessa conferência). Confira também se o licenciamento continua compatível com a atividade, pelo grau de risco do CNAE em Teresina. Quem vende mercadoria precisa verificar a inscrição estadual na SEFAZ-PI e o tratamento do ICMS nas compras de fora do Piauí, que para a ME funciona de modo diferente do MEI.
6. Organize a empresa para o regime de ME
Como ME, a empresa passa a ter apuração mensal no PGDAS-D, as informações anuais, que a partir de 2027 vão dentro do PGDAS-D, entre janeiro e março, escrituração contábil e, se houver pró-labore, folha e encargos. Defina o pró-labore, separe as contas da pessoa física e da empresa e contrate a contabilidade antes do primeiro DAS como ME, e não depois.
- Planilha do faturamento mês a mês do ano, com saldo acumulado
- Notas fiscais emitidas no ano (serviço e venda)
- Extratos bancários e relatórios de maquininha e Pix
- Comprovantes dos DAS-MEI pagos no ano
- Recibo da comunicação de desenquadramento
- Acesso ao Portal do Simples Nacional (código de acesso ou certificado digital)
- Dados da inscrição municipal em Teresina e, se houver, da inscrição estadual na SEFAZ-PI
E se o prazo de comunicação já passou?
Comunique assim mesmo. O manual da Receita orienta que a comunicação obrigatória seja feita mesmo depois do prazo. A multa por atraso é de R$ 50,00 (art. 36-A da LC 123/2006), e as datas de efeito não mudam por causa do atraso. O que cresce com o tempo são os juros dos tributos devidos e o risco de a Receita chegar antes, com multa de ofício.
💡 A RBO faz o levantamento do faturamento, a comunicação de desenquadramento e a apuração como ME para MEIs de Teresina, de Timon-MA e, online, de todo o Brasil. Envie o seu caso e receba a lista do que precisamos para começar. Falar com um contador →
Estou perto de estourar o limite do MEI? Faça o diagnóstico
Se o seu faturamento médio passa de R$ 6.750,00 por mês, você vai estourar o limite anual até dezembro; quanto maior a média, mais cedo isso acontece. Se abriu o MEI depois de janeiro, o seu limite do ano é menor que R$ 81.000,00. O checklist abaixo reúne esses e outros sinais que costumo ver nos MEIs que chegam ao escritório já acima do limite. Marque o que vale para a sua empresa. Quanto mais itens marcados, maior a chance de você já ter passado da linha e de o acerto ser retroativo.
O resultado aponta prioridade, não valor. Quem marca poucos itens geralmente só precisa acompanhar a soma do ano. Quem marca vários deve levantar o faturamento mês a mês ainda esta semana, porque o prazo de comunicação corre desde o mês do excesso.
Diagnóstico de excesso do limite do MEI
Marque os itens que valem para o seu MEI hoje. O resultado indica a prioridade de levantar o faturamento e falar com o contador.
Marque os itens acima para ver a leitura do resultado.
Importante: Este diagnóstico é uma orientação inicial e não substitui a conferência das notas, dos extratos e do cadastro do CNPJ. Ele não calcula o valor devido nem garante economia: a análise pode concluir que está tudo certo, que há imposto a pagar ou que existe passivo a regularizar.
Como migrar de MEI para ME em Teresina?
Migrar de MEI para ME não exige fechar o CNPJ nem abrir outro. A migração começa com a comunicação do desenquadramento no Portal do Simples Nacional; a partir da data de efeito, a empresa já é ME no Simples Nacional. Depois disso, você decide se continua como empresário individual ou se transforma a empresa em sociedade limitada unipessoal, com registro na JUCEPI pelo Piauí Digital, e atualiza os cadastros na Prefeitura de Teresina e, se vende mercadoria, na SEFAZ-PI. O contador entra para fazer a apuração mensal e a contabilidade.
Empresário individual ou sociedade limitada unipessoal?
Todo MEI é, juridicamente, um empresário individual. Ao virar ME, ele pode continuar assim: o CNPJ segue o mesmo, apenas fora do Simei. A outra opção é transformar o registro em sociedade limitada com um único sócio, permitida pelo art. 1.052 do Código Civil. A diferença prática está na responsabilidade: no empresário individual, o patrimônio pessoal responde pelas dívidas da empresa; na limitada, em regra, a responsabilidade fica restrita ao capital social, ressalvadas as hipóteses previstas em lei. Para quem está crescendo, contratando e assinando contratos maiores, a limitada costuma fazer sentido, mas a decisão depende do caso.
No Piauí, abertura e alteração de empresas são feitas pela internet no Piauí Digital (Gov.Pi Empresas), portal operado pela JUCEPI, que é quem faz o registro. O processo começa pela consulta prévia, segue com o preenchimento da ficha cadastral, o pagamento da taxa e a assinatura digital, que exige certificado digital do titular. Os detalhes do ato de transformação (documentos, modelo de contrato) devem ser conferidos com a JUCEPI no momento do protocolo, porque não encontrei um roteiro oficial específico publicado pela Junta para esse evento.
Prefeitura de Teresina: ISS, nota de serviço e alvará
Como MEI, o ISS de quem presta serviço era um valor fixo dentro do DAS-MEI. Como ME, o ISS de Teresina passa a ser um percentual do faturamento, dentro do DAS, conforme o anexo da atividade. A inscrição municipal precisa refletir a nova condição, e vale confirmar na Prefeitura qual emissor de nota de serviço a empresa vai usar. Se a mudança vier junto com troca de endereço ou de atividade, confira também o licenciamento pelo grau de risco do CNAE.
SEFAZ-PI: para quem vende mercadoria
Comércio e indústria precisam de inscrição estadual ativa na SEFAZ-PI. No MEI, o ICMS próprio era R$ 1,00 fixo dentro do DAS-MEI; na ME, ele vira um percentual dentro do DAS e as compras de fornecedores de outros estados podem ter tratamento próprio no Piauí, como a antecipação do ICMS. Converse com o contador sobre isso antes da primeira compra interestadual como ME, para não ser surpreendido na nota do fornecedor.
Quem trabalha em Timon-MA ou atende os dois lados do rio
Se o estabelecimento fica em Timon, o ISS é da Prefeitura de Timon e o ICMS é do Maranhão, com a SEFAZ-MA. A regra do limite e do desenquadramento é a mesma em todo o país, porque vem da LC 123/2006; o que muda são os cadastros locais. Atendemos as duas cidades e o procedimento federal é idêntico.
| Etapa da migração | Onde | Quem faz |
|---|---|---|
| Comunicar o desenquadramento | Portal do Simples Nacional | Titular ou contador com acesso |
| Pagar o excesso ou apurar o retroativo | DASN-SIMEI ou PGDAS-D | Contador |
| Transformar em limitada unipessoal (opcional) | JUCEPI, pelo Piauí Digital | Contador, com assinatura digital do titular |
| Atualizar inscrição municipal e nota de serviço | Prefeitura de Teresina (ou de Timon) | Contador |
| Conferir inscrição estadual e ICMS | SEFAZ-PI (ou SEFAZ-MA) | Contador |
| Definir pró-labore e abrir a contabilidade | Escritório contábil | Titular e contador |
A RBO conduz esse processo do começo ao fim, da soma do faturamento à primeira guia como ME. Na página de contabilidade para MEI você vê como funciona o acompanhamento, e o artigo sobre abertura, alteração e encerramento em Teresina detalha o lado do registro.
💡 Vai migrar de MEI para ME em Teresina ou Timon? Fale com a RBO e receba a lista de documentos para a migração. Chamar no WhatsApp
Quanto vou pagar como microempresa no Simples Nacional?
Como ME no Simples Nacional, você deixa de pagar um DAS fixo e passa a pagar um percentual do faturamento de cada mês. Na primeira faixa (receita de até R$ 180.000,00 em 12 meses), a alíquota começa em 4% no comércio (Anexo I), 4,5% na indústria (Anexo II), 6% nos serviços do Anexo III e 15,5% nos serviços do Anexo V, conforme os anexos da LC 123/2006. Além do DAS, o titular passa a ter pró-labore, com contribuição ao INSS, e a empresa passa a ter contabilidade. O limite da ME é de R$ 360.000,00 por ano; acima disso, até R$ 4.800.000,00, a empresa vira EPP e continua no Simples.
| Anexo | Atividades (exemplos) | Alíquota nominal da 1ª faixa | Observação |
|---|---|---|---|
| I | Comércio | 4% | ICMS do Piauí dentro do DAS |
| II | Indústria | 4,5% | ICMS e IPI dentro do DAS |
| III | Serviços como manutenção, instalação, agências, parte das atividades de saúde e intelectuais com Fator R | 6% | ISS de Teresina dentro do DAS |
| IV | Construção civil, vigilância, limpeza | 4,5% | Contribuição patronal ao INSS paga fora do DAS |
| V | Serviços intelectuais e técnicos sem Fator R | 15,5% | Cai para o Anexo III com Fator R de 28% ou mais |
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12
RBT12 = receita bruta dos 12 meses anteriores ao mês apurado
Na 1ª faixa a parcela a deduzir é zero: alíquota efetiva = alíquota nominal

Fator R = folha de salários dos 12 meses (com pró-labore) ÷ RBT12
Fator R ≥ 28% → atividade do Anexo V tributada pelo Anexo III
Fator R e pró-labore
Para serviços intelectuais, técnicos e de saúde, o Fator R define se a empresa paga a partir de 6% ou de 15,5%. Ele compara a folha (salários e pró-labore) com o faturamento. Definir um pró-labore compatível com a atividade é planejamento lícito e previsto na lei, e a calculadora de pró-labore mostra o desconto de INSS (11% do pró-labore para o titular) e o líquido. A conta precisa considerar os dois lados: o pró-labore maior aumenta o INSS, e o resultado pode apontar economia, empate ou nenhuma vantagem.
Obrigações que chegam com a ME
No lugar da DASN-SIMEI anual, entram o PGDAS-D todo mês e as informações anuais, que a partir de 2027 vão dentro do PGDAS-D, entre janeiro e março (art. 38-B da Resolução CGSN nº 140/2018, incluído pela Resolução CGSN nº 190/2026; até então, elas eram entregues numa declaração separada, a DEFIS). Entram também a escrituração contábil e, havendo pró-labore ou empregados, as obrigações de folha (eSocial e DCTFWeb). A emissão de nota fiscal continua obrigatória e, como ME, passa a valer para todas as vendas e serviços. O artigo Simples Nacional para empresários iniciantes detalha cada uma delas.

Para ter uma estimativa do DAS mensal da sua atividade como ME, use a calculadora abaixo. Ela trabalha com os Anexos I a V de 2026, tem modo para empresa em início de atividade e calcula o Fator R. O resultado é uma estimativa, não o valor oficial devido.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
O que muda a partir de 01/01/2027
A Resolução CGSN nº 190/2026, publicada no Diário Oficial da União em 10/08/2026, adapta o Simples Nacional à reforma tributária do consumo e produz efeitos, em regra, a partir de 01/01/2027. Ela incluiu o art. 98-A na Resolução CGSN nº 140/2018: as multas de valor fixo ou mínimo por obrigação acessória passam a ter redução de 90% para o MEI e de 60% para ME e EPP, desde que pagas em até 30 dias da notificação e fora dos casos de fraude ou simulação. A nova redação do art. 106 diz que o MEI deve emitir os documentos fiscais nas vendas e nas prestações de serviços. A CBS e o IBS passam a fazer parte expressamente dos tributos do Simples, e as informações anuais, que a partir de 2027 vão dentro do PGDAS-D, entre janeiro e março, substituem a DEFIS. O limite de R$ 81.000,00 do MEI não mudou com essa resolução. Quem for desenquadrado com efeito em 1º de janeiro de 2027 já começa a vida de ME com as regras novas; o artigo sobre Simples Nacional em 2026 e 2027 explica o que muda no cálculo.
Posso dividir o faturamento ou usar outro CNPJ para continuar MEI?
Não. Emitir parte das notas no MEI de um parente, receber no CPF ou abrir um segundo CNPJ de fachada para manter cada um abaixo de R$ 81.000,00 é simulação, e deixar de emitir nota para esconder receita é sonegação. A Receita pode desconsiderar os atos feitos para dissimular o fato gerador (Código Tributário Nacional, art. 116, parágrafo único) e fazer o lançamento de ofício quando há dolo, fraude ou simulação (art. 149, VII, do CTN), cobrando tudo como ME com multa de ofício. Conforme o caso, a conduta pode ser crime contra a ordem tributária (Lei nº 8.137/1990). O que é lícito é planejar a migração: escolher o momento, avaliar o anexo e o Fator R e definir o pró-labore.
| Prática | O que é | Consequência possível |
|---|---|---|
| Emitir notas no MEI do cônjuge ou de um filho que não trabalha no negócio | Simulação | Receitas somadas ao seu CNPJ, desenquadramento retroativo e multa de ofício |
| Receber pagamentos da atividade no CPF | Omissão de receita | Receita cruzada com dados de bancos e cartões, tributos lançados com multa |
| Abrir um segundo MEI | Vedado | A LC 123/2006 não permite ao MEI participar de outra empresa como titular, sócio ou administrador |
| Deixar de emitir nota para não somar | Sonegação | Multa de ofício e possível crime tributário |
| Escolher quando comunicar dentro do prazo e preparar a ME para janeiro | Planejamento lícito | Nenhuma; é o uso correto das regras |
| Avaliar Fator R e pró-labore antes da migração | Planejamento lícito | Nenhuma; depende de folha real e documentada |
A linha entre os dois lados é a realidade da operação. Se o cônjuge tem o próprio negócio, atende os próprios clientes e emite as próprias notas, são duas empresas. Se o serviço é o mesmo, o cliente é o mesmo e o dinheiro acaba no mesmo lugar, a separação é só no papel, e a Receita trata como uma empresa só. A vedação ao MEI de participar de outra empresa está no art. 18-A da LC 123/2006.
Crescer acima do MEI é um bom sinal para o negócio, e a ME no Simples Nacional continua sendo um regime simplificado. O artigo como pagar menos impostos legalmente mostra o que a lei permite escolher, e a página de planejamento tributário explica como a RBO faz essa análise. A análise pode concluir que há economia, que está tudo certo ou que existe passivo a regularizar.
💡 Quer uma conversa rápida antes de decidir? A consultoria para MEI da RBO resolve dúvidas de limite e migração em uma reunião, presencial em Teresina ou online para todo o Brasil. Agendar pelo WhatsApp
Perguntas frequentes sobre ultrapassei o limite do MEI
Limite do MEI e tipos de excesso
01Qual é o limite de faturamento do MEI em 2026?+
O limite do MEI em 2026 é de R$ 81.000,00 por ano-calendário, previsto no art. 18-A da Lei Complementar nº 123/2006. Isso dá uma média de R$ 6.750,00 por mês. Quem abriu o CNPJ durante o ano tem um limite menor, proporcional aos meses de atividade, calculado em R$ 6.750,00 por mês desde o mês de abertura até dezembro. A Resolução CGSN nº 190/2026, publicada em agosto de 2026 e com efeitos a partir de 01/01/2027, não alterou esse valor. Antes de planejar o ano, confira sempre o valor vigente no Portal do Empreendedor.
02O que acontece se eu ultrapassar o limite do MEI?+
Você perde o direito de continuar no Simei, o sistema do DAS fixo, e passa a ser microempresa no Simples Nacional. A data em que isso acontece depende do tamanho do excesso. Até 20% acima do limite, a empresa continua MEI até 31 de dezembro e vira ME em 1º de janeiro do ano seguinte, pagando um DAS sobre a parcela excedente. Acima de 20%, o desenquadramento retroage a 1º de janeiro do próprio ano, e todos os meses são recalculados como ME. Em qualquer caso, você precisa comunicar o desenquadramento no Portal do Simples Nacional dentro do prazo.
03O que é excesso de até 20% no limite do MEI?+
É quando o faturamento do ano passa de R$ 81.000,00, mas não passa de R$ 97.200,00, que corresponde ao limite mais 20%. Nessa faixa, a lei dá um tratamento mais leve: a empresa continua MEI até o fim do ano, segue pagando o DAS-MEI mensal e, em janeiro do ano seguinte, entrega a DASN-SIMEI e paga um DAS só sobre o valor que passou do limite. O desenquadramento vale a partir de 1º de janeiro do ano seguinte. No ano de abertura, a mesma lógica se aplica sobre o limite proporcional.
04O que é excesso acima de 20% no limite do MEI?+
É quando o faturamento do ano passa de R$ 97.200,00, ou do limite proporcional mais 20% no ano de abertura. Nessa situação, o desenquadramento é retroativo: vale desde 1º de janeiro do ano em que o excesso aconteceu, ou desde a data de abertura do CNPJ, se for o primeiro ano. Na prática, a empresa passa a ser tratada como ME durante todo o período. Cada mês precisa ser apurado no PGDAS-D com as alíquotas do Simples Nacional, e os meses já vencidos são pagos com multa de mora e juros Selic.
05Ultrapassei o limite do MEI por pouco: preciso fazer alguma coisa?+
Sim. Qualquer valor acima de R$ 81.000,00 já obriga a comunicar o desenquadramento até o último dia útil do mês seguinte àquele em que o limite foi ultrapassado. Um excesso pequeno cai na faixa de até 20%: você continua MEI até dezembro, paga o DAS-MEI normalmente e acerta o imposto sobre a diferença na DASN-SIMEI de janeiro. O valor tende a ser baixo, mas a obrigação de comunicar existe. Quem não comunica paga multa de R$ 50,00 e pode ser desenquadrado de ofício pela Receita Federal.
06Posso pagar o DAS do excesso e continuar MEI no ano seguinte?+
Não. A Receita Federal responde expressamente, no material Perguntas e Respostas MEI e Simei, que pagar o DAS do excesso não mantém a condição de MEI. Esse DAS quita o imposto sobre a parcela que passou do limite naquele ano, mas a empresa sai do Simei a partir de 1º de janeiro do ano seguinte. A regra está no art. 115 da Resolução CGSN nº 140/2018. Para voltar ao Simei, seria preciso cumprir de novo todas as condições do MEI, inclusive faturamento dentro do limite.
07Quando deixo de ser MEI eu saio do Simples Nacional?+
Não. O desenquadramento do Simei tira a empresa apenas do sistema de DAS fixo do MEI. Ela continua optante pelo Simples Nacional, agora como microempresa, pagando um percentual do faturamento mensal pelos anexos da LC 123/2006. O Manual do Desenquadramento do Simei, da Receita Federal, deixa isso claro. A empresa só sairia do Simples se tivesse algum outro motivo de exclusão, como débito não regularizado ou atividade vedada ao regime. O limite da ME no Simples é de R$ 360.000,00 por ano.
08Preciso abrir outro CNPJ quando ultrapasso o limite do MEI?+
Não. O CNPJ continua o mesmo, com a mesma data de abertura, o mesmo endereço e o mesmo histórico. O que muda é a forma de pagar os tributos: sai o DAS fixo do PGMEI e entra a apuração mensal no PGDAS-D. Se você quiser, pode também transformar o empresário individual em sociedade limitada unipessoal, mas isso é uma alteração do mesmo registro na JUCEPI, feita pelo Piauí Digital, e não a abertura de uma nova empresa. Fechar o CNPJ e abrir outro não apaga o excesso já ocorrido.
09O que conta como faturamento para o limite do MEI?+
Conta a receita bruta: tudo o que a empresa vendeu ou prestou de serviço no ano, com ou sem nota fiscal, recebido por Pix, cartão, boleto, transferência ou dinheiro. Não se desconta custo de mercadoria, taxa de maquininha, frete nem outras despesas. Um MEI que vendeu R$ 7.000,00 por mês e gastou R$ 4.000,00 com fornecedores faturou R$ 84.000,00 no ano. Para controlar, some mês a mês as notas emitidas e confira com os extratos da conta e os relatórios das maquininhas, incluindo vendas sem nota.
10Dinheiro da atividade recebido no meu CPF conta para o limite do MEI?+
Conta. Se o pagamento é de uma venda ou de um serviço do negócio, a receita é da empresa, mesmo que tenha caído na sua conta pessoal. Receber no CPF não reduz o faturamento para fins de limite e ainda dificulta o controle. A Receita Federal cruza o que é declarado na DASN-SIMEI com informações de bancos, instituições de pagamento e operadoras de cartão, e a diferença pode virar lançamento com multa. O melhor caminho é separar as contas e passar todo o recebimento da atividade pela conta do CNPJ.
Ano de abertura e quanto pagar
11Qual é o limite do MEI no ano de abertura do CNPJ?+
No ano de abertura, o limite é proporcional: R$ 6.750,00 multiplicados pelo número de meses entre o mês de abertura e dezembro. Quem abriu em março tem limite de R$ 67.500,00; em julho, R$ 40.500,00; em outubro, R$ 20.250,00. A tolerância de 20% também vale sobre esse valor proporcional. A diferença está no excesso acima de 20%: no primeiro ano, o desenquadramento retroage à data de abertura do CNPJ. A partir do ano seguinte, o limite volta a ser o anual de R$ 81.000,00.
12Abri o MEI em julho de 2026: qual é o meu limite neste ano?+
O limite para 2026 é de R$ 40.500,00, resultado de 6 meses (julho a dezembro) multiplicados por R$ 6.750,00. A linha dos 20% fica em R$ 48.600,00. Se você faturar entre R$ 40.500,01 e R$ 48.600,00, continua MEI até 31/12/2026 e paga o DAS sobre o excesso na DASN-SIMEI, virando ME em 01/01/2027. Se passar de R$ 48.600,00, o desenquadramento retroage a julho e todo o faturamento desde a abertura é apurado como ME. Em 2027, o limite volta a ser R$ 81.000,00.
13O mês de abertura conta inteiro no limite proporcional do MEI?+
Sim. Na conta do limite proporcional, a fração de mês conta como mês inteiro. Se você abriu o MEI no dia 25 de setembro, setembro entra na conta como um mês completo, e o limite do ano fica em 4 meses multiplicados por R$ 6.750,00, ou seja, R$ 27.000,00. Por outro lado, o pouco tempo de atividade no primeiro mês não diminui o limite. Quem pretende abrir o MEI perto do fim do ano para atender um contrato grande deve fazer essa conta antes de registrar o CNPJ.
14O que acontece se eu passar do limite proporcional em mais de 20% no primeiro ano?+
O desenquadramento retroage à data de abertura do CNPJ. Para a Receita Federal, a empresa terá sido ME desde o primeiro dia, e não MEI. Todos os meses desde a abertura precisam ser apurados no PGDAS-D com as alíquotas do Simples Nacional, com multa de mora e juros Selic nos meses já vencidos. Os DAS-MEI pagos entram no acerto pelos procedimentos de restituição ou compensação. Essa regra está no art. 115 da Resolução CGSN nº 140/2018 e no Portal do Empreendedor, e é o cenário mais caro entre os possíveis.
15Quanto vou pagar de imposto sobre o excesso de faturamento do MEI?+
Depende da faixa do excesso e da atividade. No excesso de até 20%, o imposto incide só sobre a parcela acima do limite, com a alíquota do Simples Nacional da atividade. Numa simulação hipotética e didática, um excesso de R$ 9.000,00 em serviço do Anexo III, a 6%, gera cerca de R$ 540,00. No excesso acima de 20%, todo o faturamento do período é tributado como ME, e os valores podem chegar a milhares de reais, mais multa e juros. O valor real sai da apuração feita pelo sistema.
16Como é calculado o DAS do excesso na DASN-SIMEI?+
A própria DASN-SIMEI faz o cálculo. Você informa o faturamento total do ano, e o sistema identifica o valor que passou do limite e aplica as alíquotas do Simples Nacional correspondentes à atividade. Na tela de resumo aparecem a receita declarada, o limite, o valor excedente e o imposto devido sobre ele. A guia é gerada ali mesmo. Se você não emitir na hora, pode gerar depois pela consulta de declaração transmitida, no Portal do Simples Nacional. Esse cálculo só existe no excesso de até 20%.
17Quando vence o DAS do excesso de faturamento do MEI?+
Segundo o Portal do Empreendedor, a diferença sobre o excesso de até 20% é paga sem acréscimos no vencimento dos tributos do período de janeiro do ano seguinte. Como o DAS do Simples Nacional vence no dia 20 do mês seguinte ao da receita, na prática a guia do excesso precisa ser paga até o vencimento do DAS de janeiro, que cai em fevereiro. Se o DAS for gerado depois dessa data, vem com multa e juros. Por isso, vale entregar a DASN-SIMEI logo no começo do ano.
18O que acontece com os DAS-MEI que já paguei se o desenquadramento for retroativo?+
Os valores pagos como MEI em meses que passaram a ser de ME não se perdem, mas também não são abatidos automaticamente. Eles precisam ser tratados no acerto, pelos procedimentos de restituição ou compensação disponíveis no Portal do Simples Nacional. O caminho depende do período e do que já foi declarado, e o aproveitamento só se confirma depois que a Receita processa o pedido. Guarde todos os comprovantes de pagamento do PGMEI do ano, porque eles fazem parte do levantamento do contador.
19Quanto custam a multa e os juros no desenquadramento retroativo do MEI?+
Nos tributos federais pagos em atraso, a multa de mora é de 0,33% por dia, limitada a 20%, e os juros seguem a taxa Selic acumulada, conforme o art. 61 da Lei nº 9.430/1996, aplicado ao Simples Nacional pelo art. 35 da LC 123/2006. O teto de 20% é atingido depois de pouco mais de 60 dias, então os meses mais antigos costumam chegar ao limite da multa. Se o imposto for lançado de ofício pela Receita, a multa passa a ser de, no mínimo, 75%.
Comunicação, prazos e multas
20Qual é o prazo para comunicar o desenquadramento do MEI por excesso de faturamento?+
O prazo é o último dia útil do mês seguinte àquele em que o faturamento acumulado passou do limite, conforme o art. 115 da Resolução CGSN nº 140/2018. Se a soma do ano passou de R$ 81.000,00 em setembro de 2026, a comunicação vence em 30/10/2026. O prazo conta do mês do excesso, e não do fim do ano. Por isso, quem não acompanha o faturamento mês a mês costuma descobrir o problema só na DASN-SIMEI, quando o prazo já passou.
21Onde comunico o desenquadramento do MEI?+
A comunicação é feita no Portal do Simples Nacional, na área do Simei, no serviço de desenquadramento. O acesso é feito com código de acesso ou certificado digital. Você escolhe a comunicação obrigatória, indica o motivo excesso de receita e informa o mês em que ele aconteceu. O sistema calcula a data de efeito conforme a faixa do excesso. Guarde o recibo. Se a empresa tem contador, ele pode fazer a comunicação com a procuração eletrônica ou com o acesso fornecido pelo titular.
22Qual é a multa por não comunicar o desenquadramento do MEI?+
A multa é de R$ 50,00, insuscetível de redução, prevista no art. 36-A da Lei Complementar nº 123/2006. Ela vale tanto para quem deixa de comunicar quanto para quem comunica fora do prazo. Além da multa, a Receita Federal pode fazer o desenquadramento de ofício, com as mesmas datas de efeito que valeriam se você tivesse comunicado. O valor da multa é baixo, mas a falta de comunicação costuma vir junto com tributos não pagos, e esses sim crescem com multa e juros.
23Perdi o prazo de comunicação do desenquadramento: ainda posso comunicar?+
Pode e deve. O Manual do Desenquadramento do Simei, da Receita Federal, orienta que a comunicação obrigatória seja feita mesmo depois do prazo. O atraso gera a multa de R$ 50,00 do art. 36-A da LC 123/2006, mas não muda as datas de efeito do desenquadramento. Quanto antes você comunicar e pagar os tributos devidos, menores ficam os juros e menor é o risco de a Receita chegar primeiro, com lançamento de ofício e multa bem mais alta do que a de mora.
24A Receita Federal descobre se o MEI ultrapassou o limite?+
Em regra, sim. A Receita cruza a DASN-SIMEI com as notas fiscais emitidas pelo CNPJ e com informações enviadas por bancos, instituições de pagamento e operadoras de cartão. Quando a movimentação não bate com o faturamento declarado, a empresa pode ser desenquadrada de ofício, multada em R$ 50,00 pela falta de comunicação e ter os tributos lançados com multa de ofício. Regularizar por conta própria, antes de qualquer intimação, permite pagar com multa de mora, que tem teto de 20%.
25A DASN-SIMEI transmite se eu passei mais de 20% do limite?+
Não. Segundo o Manual da DASN-SIMEI, da Receita Federal, quando a receita do ano passa do limite em mais de 20%, a declaração não é transmitida. Nesse caso, o caminho é outro: comunicar o desenquadramento no Portal do Simples Nacional e apurar como ME, no PGDAS-D, cada mês do período retroativo, desde 1º de janeiro ou desde a data de abertura. Esperar janeiro para descobrir isso só aumenta os juros sobre os meses vencidos. Faça a soma do faturamento antes.
26Comunicar o desenquadramento antes de dezembro me faz virar ME na hora?+
Não, no excesso de até 20%. A comunicação apenas registra o motivo e o mês do excesso; a data de efeito continua sendo 1º de janeiro do ano seguinte. Até 31 de dezembro você segue MEI e paga o DAS-MEI normalmente. Já no excesso acima de 20%, a comunicação não antecipa nada porque o efeito já é retroativo a 1º de janeiro do próprio ano. Em nenhum dos casos comunicar cedo piora a situação, e comunicar no prazo evita a multa.
27Posso parcelar os impostos do desenquadramento retroativo do MEI?+
Em regra, sim. Depois que os meses do período retroativo são declarados como ME no PGDAS-D, os débitos do Simples Nacional podem ser parcelados pelo Portal do Simples Nacional, nas condições vigentes na data do pedido. O parcelamento não elimina multa e juros já incidentes, mas divide o valor e permite regularizar a empresa. Antes de pedir, confira se todos os meses foram declarados corretamente, porque o parcelamento é feito sobre o que consta nas declarações transmitidas.
28Além do faturamento, o que mais desenquadra o MEI?+
O Manual do Desenquadramento do Simei lista outras situações que obrigam a comunicar: incluir atividade que não está na lista permitida ao MEI, abrir filial, mudar a natureza jurídica, contratar mais de um empregado ou passar a participar de outra empresa como titular, sócio ou administrador. Cada hipótese tem sua data de efeito no art. 115 da Resolução CGSN nº 140/2018. Quando a mudança é feita no cadastro do CNPJ, como inclusão de atividade não permitida ou abertura de filial, a própria alteração vale como comunicação.
Migrar de MEI para ME em Teresina
29Como migrar de MEI para ME?+
A migração começa pela comunicação do desenquadramento no Portal do Simples Nacional. A partir da data de efeito, a empresa já é ME no Simples Nacional, com o mesmo CNPJ. Depois, você define se continua como empresário individual ou se transforma em sociedade limitada unipessoal na JUCEPI, atualiza a inscrição municipal e o emissor de nota na Prefeitura, confere a inscrição estadual na SEFAZ-PI se vende mercadoria, define o pró-labore e contrata a contabilidade para a apuração mensal no PGDAS-D e para as informações anuais, que a partir de 2027 vão dentro do PGDAS-D, entre janeiro e março.
30Para virar ME preciso fazer alteração na JUCEPI?+
Nem sempre. Se você continuar como empresário individual, a mudança de MEI para ME acontece pela comunicação do desenquadramento, sem novo registro na Junta. A alteração na JUCEPI é necessária quando você decide transformar o registro em sociedade limitada unipessoal, mudar o nome empresarial, a atividade ou o endereço. No Piauí, esses atos são feitos online pelo portal Piauí Digital (Gov.Pi Empresas), com consulta prévia, ficha cadastral, taxa e assinatura com certificado digital do titular.
31Vale a pena transformar o MEI em sociedade limitada unipessoal?+
Depende do caso. No empresário individual, o patrimônio pessoal responde pelas dívidas da empresa. Na sociedade limitada unipessoal, permitida pelo art. 1.052 do Código Civil, a responsabilidade do sócio fica, em regra, restrita ao capital social, ressalvadas as hipóteses previstas em lei. Para quem está crescendo, contratando e assinando contratos maiores, a limitada costuma fazer sentido. A transformação tem custo de registro na JUCEPI e exige documentos próprios, que devem ser conferidos com a Junta no momento do protocolo.
32O que muda no ISS de Teresina quando o MEI vira ME?+
Como MEI, o ISS de quem presta serviço é um valor fixo dentro do DAS-MEI. Como ME no Simples Nacional, o ISS de Teresina passa a ser um percentual do faturamento mensal, incluído no DAS conforme o anexo da atividade. A inscrição municipal precisa refletir a nova condição, e vale confirmar com a Prefeitura qual emissor de nota de serviço a empresa vai usar. A tabela de ISS de Teresina, no blog da RBO, ajuda a conferir o código e a alíquota do seu serviço.
33O que muda no ICMS do Piauí quando o MEI de comércio vira ME?+
No MEI, o ICMS próprio é uma parcela fixa de R$ 1,00 dentro do DAS-MEI. Como ME, ele passa a ser um percentual do faturamento dentro do DAS, conforme o Anexo I (comércio) ou o Anexo II (indústria). Além disso, as compras de fornecedores de outros estados podem ter tratamento próprio no Piauí, como a antecipação do ICMS cobrada pela SEFAZ-PI. Confira a inscrição estadual e converse com o contador antes da primeira compra interestadual como ME.
34Sou MEI em Timon-MA: as regras de limite e desenquadramento são as mesmas?+
São. O limite de R$ 81.000,00, as faixas de excesso, os prazos de comunicação e a multa vêm da LC 123/2006 e da Resolução CGSN nº 140/2018, que valem em todo o país. O que muda são os cadastros locais: em Timon, o ISS é da Prefeitura de Timon e o ICMS é do Maranhão, com a SEFAZ-MA, e o registro é na Junta Comercial do Maranhão. A RBO atende MEIs dos dois lados do rio, e o procedimento federal de desenquadramento é idêntico.
35Preciso de contador depois de deixar de ser MEI?+
Na prática, sim. A ME no Simples Nacional tem apuração mensal no PGDAS-D, as informações anuais, que a partir de 2027 vão dentro do PGDAS-D, entre janeiro e março, escrituração contábil e, havendo pró-labore ou empregados, obrigações de folha como eSocial e DCTFWeb. O enquadramento no anexo certo e o cálculo do Fator R também afetam diretamente o valor do DAS. O MEI podia cuidar sozinho do DAS fixo e da DASN-SIMEI; a ME depende de rotina contábil. Contratar o contador antes do primeiro DAS como ME evita apurar meses com erro.
36Quais documentos separar para regularizar o excesso do MEI?+
Separe as notas fiscais emitidas no ano, de serviço e de venda, os extratos bancários da conta do CNPJ e, se houver, da conta pessoal usada na atividade, os relatórios de maquininha e de Pix, e os comprovantes dos DAS-MEI pagos. Monte uma planilha com o faturamento de cada mês e o saldo acumulado. Tenha também o acesso ao Portal do Simples Nacional, por código de acesso ou certificado digital, e os dados da inscrição municipal e, no comércio, da inscrição estadual.
37Depois de virar ME posso voltar a ser MEI?+
Em regra, é possível pedir o enquadramento no Simei de novo, no início de um ano-calendário, desde que a empresa cumpra todas as condições do MEI: natureza de empresário individual, atividade permitida, no máximo um empregado e faturamento do ano anterior dentro do limite. Quem virou ME porque o negócio cresceu raramente volta a caber nessas condições. Se a queda de faturamento for real e documentada, avalie com o contador se o retorno compensa, considerando as regras que entram em vigor em 2027.
Impostos como ME e o que não fazer
38Quanto paga de imposto uma ME no Simples Nacional?+
A ME paga um percentual do faturamento mensal, definido pelo anexo da atividade e pela receita dos últimos 12 meses. Na primeira faixa, até R$ 180.000,00 em 12 meses, a alíquota nominal é de 4% no comércio (Anexo I), 4,5% na indústria (Anexo II), 6% nos serviços do Anexo III, 4,5% no Anexo IV e 15,5% no Anexo V, conforme a LC 123/2006. Além do DAS, entram o INSS sobre o pró-labore e o custo da contabilidade. O valor exato depende da apuração mensal.
39O que é Fator R e por que importa para quem sai do MEI?+
O Fator R é a divisão da folha de salários dos últimos 12 meses, incluindo o pró-labore, pelo faturamento do mesmo período. Para várias atividades de serviço, se ele for de 28% ou mais, a empresa é tributada pelo Anexo III, a partir de 6%; abaixo disso, pelo Anexo V, a partir de 15,5%. Como o MEI normalmente não tem pró-labore registrado, quem migra precisa estudar o Fator R desde o primeiro mês como ME. O simulador de Fator R da RBO ajuda nessa conta.
40Como ME preciso pagar pró-labore?+
Em regra, o titular que trabalha na empresa recebe pró-labore, que é a remuneração pelo trabalho e sofre desconto de 11% de INSS como contribuinte individual. No MEI, a contribuição do titular já vinha dentro do DAS-MEI; na ME, ela passa a ser recolhida sobre o pró-labore. O valor definido também entra no cálculo do Fator R. A calculadora de pró-labore da RBO mostra o desconto e o líquido. A escolha do valor precisa ser compatível com a atividade e documentada.
41Quais obrigações a ME tem que o MEI não tinha?+
No lugar da DASN-SIMEI anual, a ME entrega o PGDAS-D todo mês e presta as informações anuais, que a partir de 2027 vão dentro do PGDAS-D, entre janeiro e março, conforme o art. 38-B incluído pela Resolução CGSN nº 190/2026 (até então, eram entregues na DEFIS). Passa a ter escrituração contábil e, havendo pró-labore ou empregados, as obrigações de folha, como eSocial e DCTFWeb. A nota fiscal continua obrigatória para todas as vendas e serviços. Em Teresina, a empresa mantém a inscrição municipal atualizada e, no comércio, a inscrição estadual na SEFAZ-PI. Essas obrigações têm prazos e geram multa quando atrasam.
42O que muda para o MEI em 2027 com a Resolução CGSN nº 190/2026?+
A Resolução CGSN nº 190/2026, publicada no Diário Oficial da União em 10/08/2026, adapta o Simples Nacional à reforma tributária do consumo e produz efeitos, em regra, a partir de 01/01/2027. Ela incluiu o art. 98-A na Resolução CGSN nº 140/2018: as multas de valor fixo ou mínimo por obrigação acessória passam a ter redução de 90% para o MEI e de 60% para ME e EPP, desde que pagas em até 30 dias da notificação e fora dos casos de fraude ou simulação. O MEI passa a ter de emitir documento fiscal nas vendas e prestações de serviços, e CBS e IBS entram entre os tributos do Simples. O limite de R$ 81.000,00 não mudou.
43Posso emitir notas no MEI de um parente para não estourar o limite?+
Não. Se o serviço é o mesmo, o cliente é o mesmo e o dinheiro termina no mesmo lugar, dividir as notas entre o seu MEI e o de um parente é simulação. A Receita pode desconsiderar os atos feitos para disfarçar o fato gerador, com base no art. 116, parágrafo único, do Código Tributário Nacional, e fazer o lançamento de ofício, que o art. 149, VII, do CTN autoriza quando há dolo, fraude ou simulação. Com isso, soma as receitas ao seu CNPJ, aplica o desenquadramento retroativo e cobra multa de ofício. Conforme o caso, a conduta também pode ser crime pela Lei nº 8.137/1990.
44Posso abrir um segundo MEI quando o primeiro estourar o limite?+
Não. O art. 18-A da LC 123/2006 não permite que o MEI participe de outra empresa como titular, sócio ou administrador, e uma mesma pessoa não pode ter dois MEIs. Abrir um CNPJ em nome de outra pessoa para continuar a mesma atividade é simulação e pode levar à soma das receitas, ao desenquadramento retroativo e à multa de ofício. Quando o negócio passa do limite, o caminho previsto em lei é migrar para ME no Simples Nacional.
45Existe forma legal de pagar menos imposto depois de deixar de ser MEI?+
Existe planejamento lícito, mas sem garantia de economia. A lei permite escolher o momento da migração dentro dos prazos, verificar se a atividade está no anexo correto, avaliar o Fator R com um pró-labore real e documentado e organizar a segregação de receitas quando há atividades diferentes. A análise pode concluir que há economia, que está tudo certo ou que existe passivo a regularizar. Dividir faturamento, receber no CPF ou deixar de emitir nota não é planejamento: é simulação ou sonegação.
Comunicação, prazos e multas
46Comuniquei excesso de até 20% e depois passei de 20%: preciso comunicar de novo?+
Sim. O Manual do Desenquadramento do Simei, da Receita Federal, orienta que o MEI que já comunicou excesso de até 20% e, no mesmo ano, passa do limite em mais de 20% faça nova comunicação no Portal do Simples Nacional, porque o desenquadramento passa a valer em data anterior: 1º de janeiro do ano, ou a data de abertura no primeiro ano. Conte o prazo a partir do mês em que a soma passou de R$ 97.200,00: último dia útil do mês seguinte. Segundo o manual, a troca do motivo no portal é aceita até 31 de dezembro do ano do excesso.
Fontes oficiais consultadas
10 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 18-A (limite e desenquadramento do MEI) e art. 36-A (multa)Presidência da República · planalto.gov.br
- 02Resolução CGSN nº 140/2018 — arts. 115 e 116 (desenquadramento do Simei)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 03CGSN atualiza regras do Simples Nacional — Resoluções CGSN nº 190 e 191/2026, efeitos em 2027Receita Federal · gov.br
- 04Manual do Desenquadramento do Simei — prazos, efeitos e multa por falta de comunicaçãoReceita Federal · receita.fazenda.gov.br
- 05Manual da DASN-SIMEI — transmissão com excesso de receita e DAS sobre o excedenteReceita Federal · receita.fazenda.gov.br
- 06Perguntas e Respostas MEI e Simei — DAS de excesso não mantém a condição de MEIReceita Federal · receita.fazenda.gov.br
- 07A partir de que data estarei desenquadrado como MEI ao exceder o limite de receitaPortal do Empreendedor · gov.br
- 08Quer deixar de ser MEI ou descumpriu alguma condição? — desenquadramentoPortal do Empreendedor · gov.br
Estado do Piauí
- 09Junta Comercial do Estado do Piauí — registro e alteração de empresasJUCEPI · jucepi.pi.gov.br
- 10Piauí Digital (Gov.Pi Empresas) — abertura e alteração de empresas no PiauíGoverno do Piauí · piauidigital.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão atendendo MEIs, microempresas e empresas do Simples Nacional. Acompanha desenquadramentos por excesso de faturamento e migrações de MEI para ME na Grande Teresina, em Timon-MA e, online, em todo o Brasil.
