
Quanto de imposto o psicólogo autônomo paga como pessoa física em 2026?
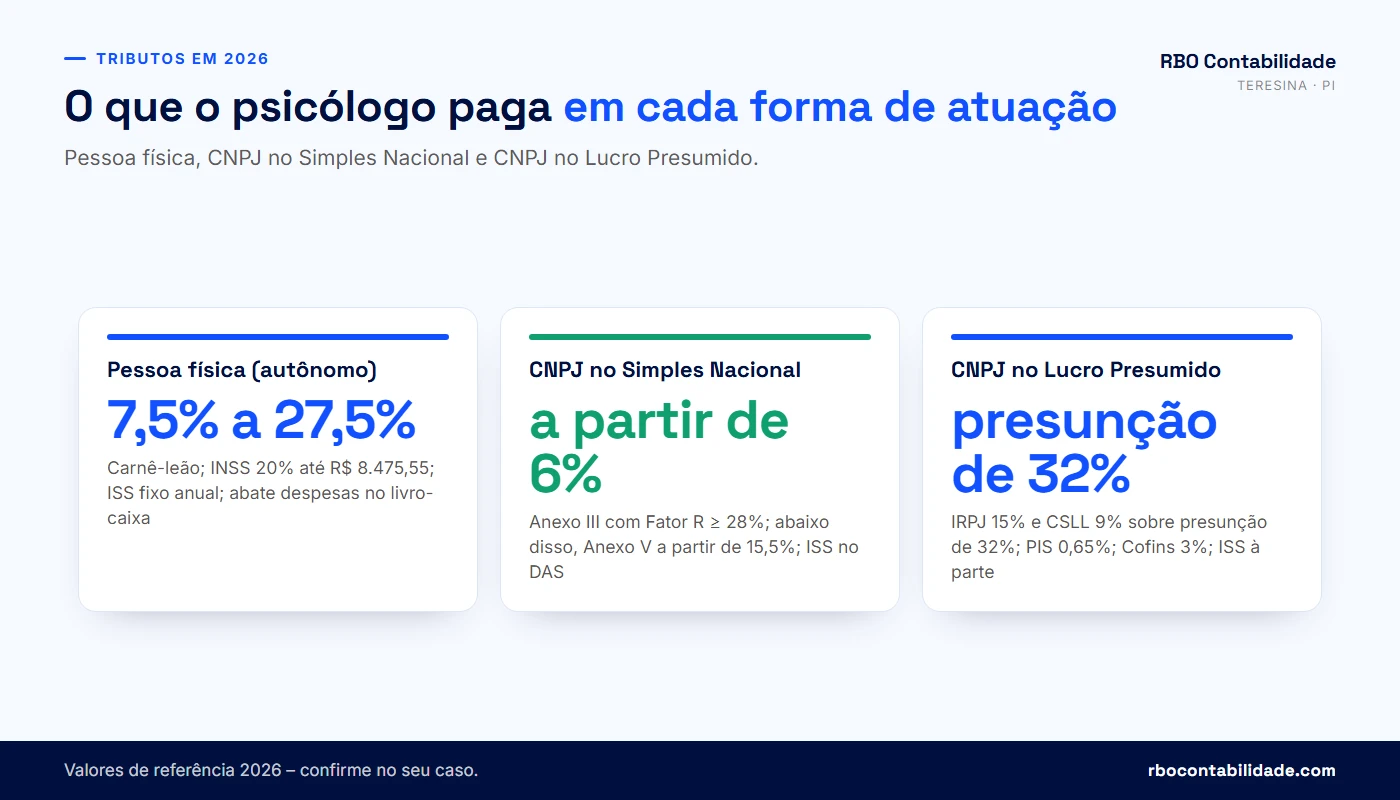
O psicólogo que atende no CPF paga três tributos. O primeiro é o IRPF pelo carnê-leão, calculado todo mês pela tabela progressiva, que vai de 7,5% a 27,5%. Desde janeiro de 2026 o imposto mensal fica zerado para quem tem até R$ 5.000,00 de rendimentos tributáveis no mês. O segundo é o INSS de 20% como contribuinte individual, limitado ao teto. O terceiro é o ISS fixo anual que a Prefeitura de Teresina cobra do profissional autônomo, num valor que não depende do faturamento. Por outro lado, as despesas do consultório saem da base do carnê-leão pelo livro-caixa, e é isso que deixa a pessoa física competitiva em muitos casos.
Carnê-leão: a tabela de 2026 e a redução da Lei 15.270/2025
Quem recebe de paciente pessoa física não tem imposto retido na fonte. Por isso você mesmo apura o imposto no Carnê-Leão Web, dentro do e-CAC, e paga o DARF até o último dia útil do mês seguinte ao recebimento. A base é o total recebido no mês menos as deduções permitidas: INSS pago, dependentes, pensão alimentícia judicial e despesas escrituradas no livro-caixa (Receita Federal, deduções do carnê-leão). Sobre essa base se aplica a tabela mensal publicada pela Receita para 2026:
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | — |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
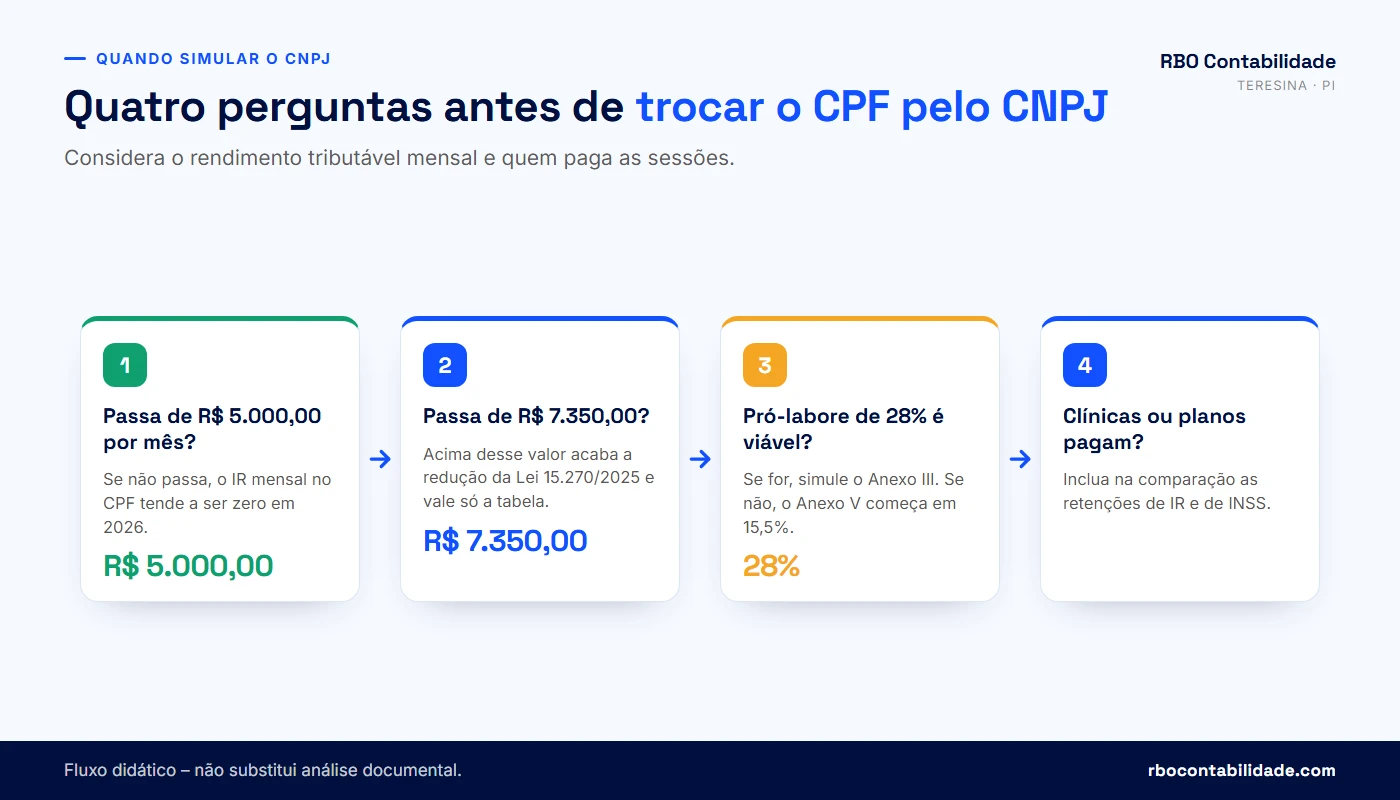
Em cima da tabela vem a redução criada pela Lei nº 15.270/2025. Com rendimentos tributáveis de até R$ 5.000,00 no mês, a redução chega a R$ 312,89 e o imposto devido fica zerado. Entre R$ 5.000,01 e R$ 7.350,00, a redução diminui em linha reta até desaparecer. Acima de R$ 7.350,00 vale só a tabela. A fórmula está na página de tabelas de 2026 da Receita Federal:
Rendimentos tributáveis do mês até R$ 5.000,00
  redução de até R$ 312,89 (imposto mensal = zero)

De R$ 5.000,01 a R$ 7.350,00
  redução = R$ 978,62 − (0,133145 × rendimentos tributáveis do mês)

Acima de R$ 7.350,00
  sem redução
A redução é calculada sobre os rendimentos tributáveis do mês, e não sobre a base que sobra depois das deduções. Para quem usa livro-caixa, confira no próprio Carnê-Leão Web como o sistema trata o mês antes de concluir que ficou abaixo de R$ 5.000,00. Um psicólogo que recebe R$ 6.500,00 e gasta R$ 2.000,00 com o consultório não está na mesma situação de quem recebe R$ 4.500,00.
Na prática, a redução mudou a conta para quem está começando. Um psicólogo que recebe R$ 4.800,00 e paga R$ 960,00 de INSS e R$ 800,00 de aluguel tem base de R$ 3.040,00. Pela tabela, pagaria R$ 61,84 (R$ 3.040,00 × 15% − R$ 394,16); com a redução de 2026, paga zero, porque os rendimentos do mês não passam de R$ 5.000,00 (simulação hipotética e didática). Para quem fatura R$ 12.000,00 ou R$ 15.000,00 por mês, nada mudou: a base continua na faixa de 27,5%, e é nesse grupo que a comparação com o CNPJ costuma aparecer.
INSS de 20% como contribuinte individual
Quem trabalha por conta própria contribui com 20% sobre o que recebe, limitado ao teto do salário de contribuição (Lei nº 8.212/1991, art. 21). Em 2026 o teto é de R$ 8.475,55 e o piso é o salário mínimo de R$ 1.621,00 (INSS, reajuste de 2026). Por isso a contribuição máxima de um autônomo fica em R$ 1.695,11 por mês, por mais que ele fature. O valor pago entra como dedução no carnê-leão, o que reduz um pouco o IR.
A mesma lei prevê o plano simplificado: 11% sobre o salário mínimo para quem trabalha por conta própria sem relação com empresa. A guia sai mais barata, mas a lei exclui desse plano a aposentadoria por tempo de contribuição. No plano simplificado, o benefício fica limitado ao salário mínimo (Lei 8.212/1991, art. 21, § 2º).
ISS fixo de autônomo em Teresina
Em Teresina o psicólogo autônomo não paga ISS como percentual do que fatura. O Código Tributário Municipal (Lei Complementar nº 4.974/2016, disponível no portal da legislação tributária de Teresina) cobra do profissional autônomo um valor fixo anual definido no edital da SEMF, conforme o nível de formação, com a tabela no Anexo VIII. O edital de lançamento de 2025, publicado no Diário Oficial do Município em 26/06/2025, aponta como base os arts. 134, 357 e 360 da LC nº 4.974/2016. Não conseguimos abrir o texto consolidado no portal oficial para conferir a redação atual desses artigos, nem localizar o link do edital no DOM; por isso este artigo não publica o valor. A SEMF lança o imposto em junho, e você paga em cota única ou em duas parcelas, com vencimentos em julho e setembro. Confira o valor do seu ano na guia emitida no portal de serviços da SEMF, pela opção de ISS do autônomo, com o número do Cadastro Mercantil (CMC). Quem atende em Timon-MA segue a lei do município maranhense, que tem regras próprias.
Esse ISS fixo é uma vantagem do CPF em Teresina. Na simulação mais adiante usamos R$ 46,03 por mês, um número ilustrativo: para quem fatura R$ 10.000,00 por mês, isso equivale a menos de 0,5% da receita. No Simples Nacional, como você vai ver adiante, o ISS vem dentro do DAS e cresce junto com o faturamento. A tabela de alíquotas e códigos de serviço do município está no nosso guia da tabela de ISS de Teresina.
Receita Saúde: o recibo que alimenta o cruzamento da Receita
Desde 01/01/2025, o psicólogo que atende como pessoa física é obrigado a emitir o recibo pelo Receita Saúde, no aplicativo da Receita Federal, no momento em que presta o serviço (IN RFB nº 2.240/2024; veja também o manual do Receita Saúde). O recibo leva o CPF do psicólogo, do paciente e de quem paga, o número de registro no conselho, a data e o valor. Esses dados vão direto para a base da Receita e aparecem na declaração do paciente que deduz despesas médicas.
⚠️ Com o Receita Saúde, a Receita passou a enxergar sessão por sessão. Se o total dos recibos não bater com o que você declarou no carnê-leão, a diferença aparece no cruzamento e pode virar malha fina. Antes de comparar CPF e CNPJ, confira se os dois números conversam nos últimos 12 meses.
Quais despesas do consultório o psicólogo pode lançar no livro-caixa?
O livro-caixa aceita três tipos de gasto: a remuneração de quem trabalha para você com carteira assinada, mais os encargos; os emolumentos pagos a terceiros; e as despesas de custeio necessárias para gerar a receita e manter o consultório funcionando. A regra está no art. 6º da Lei nº 8.134/1990, repetida no Regulamento do Imposto de Renda (Decreto nº 9.580/2018). Aluguel da sala, condomínio, energia, internet, salário da secretária e material de consumo entram. Compra de equipamento, carro e combustível ficam de fora.
| Despesa | No livro-caixa? | Observação |
|---|---|---|
| Aluguel e condomínio da sala ou do consultório | Sim | Contrato em seu nome e comprovante de pagamento |
| Energia, água, internet e telefone do consultório | Sim | Contas do endereço onde você atende |
| Salário, férias, 13º, INSS e FGTS de secretária com carteira | Sim | Vínculo empregatício registrado |
| Material de consumo (papelaria, limpeza, testes psicológicos de uso único) | Sim | Nota fiscal ou recibo com CPF/CNPJ do vendedor |
| Propaganda da atividade profissional | Sim | A Receita aceita quando escriturada e comprovada |
| Anuidade do conselho e cursos ligados à profissão | Depende | Confirme o enquadramento como custeio com o contador antes de lançar |
| Computador, poltronas, ar-condicionado, divã | Não | Bem durável: a lei veda a depreciação de instalações e equipamentos |
| Combustível, estacionamento, transporte e carro | Não | Só o representante comercial autônomo pode deduzir |
| Aluguel de imóvel próprio | Não | Imóvel próprio não gera despesa de aluguel |
| Gastos pessoais e da casa sem rateio | Não | Precisam estar ligados à atividade |
As vedações vêm do § 1º do mesmo art. 6º, que tira do livro-caixa as quotas de depreciação de instalações, máquinas e equipamentos, as despesas de arrendamento e as despesas de locomoção e transporte, com exceção do representante comercial. É por isso que montar o consultório não reduz o imposto do CPF: a poltrona e o ar-condicionado comprados à vista não entram. Já o aluguel que você paga todo mês entra integralmente.
Quem atende em casa pode lançar parte das contas?
Muitos psicólogos começaram a atender online de casa depois de 2020 e mantêm esse formato. Nesse caso, a prática aceita é lançar só a parte das despesas que corresponde ao uso profissional, com um critério que você consiga explicar: a área do cômodo usado como consultório em relação à área total, por exemplo. Se a casa é alugada, entra a fração do aluguel; se é própria, não há aluguel a deduzir. Guarde o cálculo do rateio junto com os comprovantes.
E quando as despesas passam da receita do mês?
A dedução do mês fica limitada à receita da atividade naquele mês. O que passar pode ser aproveitado nos meses seguintes, até dezembro do mesmo ano (Lei nº 8.134/1990, art. 6º, § 3º). Em janeiro, com poucos atendimentos e aluguel cheio, o excesso fica guardado para os meses de agenda mais cheia.
⚠️ O livro-caixa só vale com documento: nota fiscal ou recibo com nome, CPF ou CNPJ de quem recebeu, data e valor. Guarde tudo até o fim do prazo de prescrição, que é de cinco anos. Despesa sem comprovante que a Receita glosa vira imposto devido com multa e juros, e a economia que o livro-caixa parecia dar se perde.
Para a comparação com o CNPJ, o livro-caixa pesa muito. Um psicólogo que paga R$ 3.000,00 por mês de aluguel, condomínio e secretária tira esse valor da base do IR. Na pessoa jurídica do Simples, o DAS incide sobre o faturamento bruto e a despesa não reduz o imposto. Quanto maior o custo fixo do consultório, menor tende a ser a vantagem do CNPJ.
Como o psicólogo com CNPJ é tributado no Simples Nacional e no Lucro Presumido?
No Simples Nacional a psicologia é tributada pelo Anexo III, com alíquota inicial de 6% sobre o faturamento, quando a folha de pagamento dos últimos 12 meses, pró-labore incluído, chega a 28% da receita. Abaixo disso, a mesma atividade passa para o Anexo V, que começa em 15,5% (LC nº 123/2006, art. 18, § 5º-B, XXI, e § 5º-M). No Lucro Presumido, a empresa paga IRPJ e CSLL sobre 32% da receita, mais PIS, Cofins e ISS separados, o que soma pouco mais de 11% de tributos federais antes do ISS e da contribuição patronal. Psicólogo não pode ser MEI.
Por que o psicólogo não pode ser MEI?
O MEI só aceita as ocupações de uma lista fechada do Comitê Gestor do Simples Nacional, e profissões regulamentadas de nível superior, como a psicologia, não estão nela. Quem abre CNPJ de psicólogo entra como microempresa, normalmente no Simples Nacional. Se você viu na internet a sugestão de abrir MEI com outra atividade para faturar sessões de psicoterapia, saiba que isso é prestar um serviço sob um código que não corresponde a ele, com risco de desenquadramento e cobrança retroativa.
Anexo III ou Anexo V: as faixas iniciais
A alíquota do Simples não é fixa. Você aplica a alíquota nominal da faixa sobre a receita bruta dos últimos 12 meses (RBT12), subtrai a parcela a deduzir e divide pelo próprio RBT12. O número que sai é a alíquota efetiva do mês. As três primeiras faixas, onde está a maioria dos consultórios, ficam assim:
| Receita dos últimos 12 meses (RBT12) | Anexo III: alíquota / dedução | Anexo V: alíquota / dedução |
|---|---|---|
| Até R$ 180.000,00 | 6% / R$ 0,00 | 15,5% / R$ 0,00 |
| De R$ 180.000,01 a R$ 360.000,00 | 11,2% / R$ 9.360,00 | 18% / R$ 4.500,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 13,5% / R$ 17.640,00 | 19,5% / R$ 9.900,00 |
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12

Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
  (folha = pró-labore + salários + FGTS + encargos efetivamente recolhidos)

Fator R ≥ 0,28  → Anexo III
Fator R < 0,28  → Anexo V
O Fator R é recalculado todo mês, sempre com os 12 meses anteriores (LC nº 123/2006, art. 18, § 5º-M, e § 24, que trata da composição da folha de salários). Um mês com pró-labore baixo não derruba a empresa para o Anexo V de imediato, mas uma sequência deles derruba. Para o psicólogo que trabalha sozinho, a folha costuma ser só o próprio pró-labore. Se você tem secretária registrada, o salário dela e o FGTS também entram na conta e ajudam a chegar aos 28%. O nosso simulador de Fator R faz essa conta mês a mês, e o raciocínio é o mesmo do artigo sobre Fator R para clínica médica em Teresina.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Lucro Presumido: quando entra na conversa
No Lucro Presumido a lei presume que 32% da receita de serviços é lucro, e sobre essa parcela incidem IRPJ de 15% e CSLL de 9% (Lei nº 9.249/1995, arts. 15 e 20). Somam-se PIS de 0,65% e Cofins de 3% sobre o faturamento e o ISS pela alíquota municipal. O pró-labore, aqui, gera contribuição patronal de 20% para a empresa, que o Anexo III do Simples já inclui no DAS.
| Tributo no Lucro Presumido | Base | Peso sobre a receita |
|---|---|---|
| IRPJ 15% | 32% da receita | 4,80% |
| CSLL 9% | 32% da receita | 2,88% |
| PIS (cumulativo) | Receita bruta | 0,65% |
| Cofins (cumulativa) | Receita bruta | 3,00% |
| Subtotal federal | — | 11,33% |
| ISS | Receita bruta | Alíquota da lei municipal |
| Contribuição patronal sobre o pró-labore | Pró-labore | 20% do pró-labore |
Há ainda o adicional de 10% de IRPJ sobre o lucro presumido que passar de R$ 60.000,00 no trimestre. A Lei Complementar nº 224/2025 aumentou em 10% os percentuais de presunção, mas só para a parcela da receita anual acima de R$ 5 milhões, o que não alcança um consultório individual. Para psicólogos, o Presumido costuma ficar mais caro que o Anexo III com Fator R. Ele volta à mesa quando o faturamento ultrapassa o limite do Simples ou quando a sociedade tem sócio que impede a opção.
O Código Tributário de Teresina tem regra própria de ISS fixo por profissional para algumas sociedades de profissionais habilitados (arts. 132 a 135 e Anexo VIII da LC nº 4.974/2016, alterada depois por outras leis, como a LC nº 6.313/2025). Não confirmamos no texto consolidado se a psicologia está entre os itens alcançados nem como isso se combina com o DAS. Nas simulações deste artigo, o ISS da empresa do Simples está dentro do DAS, que é a regra geral. Se você vai abrir sociedade com outros psicólogos, essa conferência precisa ser feita antes.
Como o psicólogo com CNPJ tira dinheiro da empresa: pró-labore ou lucros?
Pelos dois. O pró-labore é a remuneração pelo trabalho do sócio: sofre retenção de 11% de INSS e entra na tabela do IRPF, com a mesma redução de 2026 que vale para o carnê-leão. A distribuição de lucros é o que sobra depois dos impostos e das despesas, e é isenta de IR para o sócio (Lei nº 9.249/1995, art. 10). Para a psicologia ficar no Anexo III, o pró-labore precisa ser alto o bastante para manter o Fator R em 28%. Esse piso costuma ser o primeiro número que o contador define.
Qual é o pró-labore mínimo para manter o Fator R?
Pró-labore mínimo mensal ≈ faturamento médio mensal × 28%
(nunca abaixo do salário mínimo de R$ 1.621,00)

Exemplos (simulação hipotética):
  Faturamento R$ 5.000,00  → 28% = R$ 1.400,00 → usar R$ 1.621,00
  Faturamento R$ 10.000,00 → 28% = R$ 2.800,00
  Faturamento R$ 20.000,00 → 28% = R$ 5.600,00
A conta é feita com os 12 meses anteriores, por isso um mês de faturamento atípico não exige mexer no pró-labore de imediato. Se a agenda cresce ao longo do ano, o pró-labore precisa acompanhar. Esquecer esse ajuste é o erro mais comum que vejo em consultório que abriu CNPJ: o faturamento sobe, o pró-labore fica parado e, sem que ninguém perceba, a empresa passa a pagar pelo Anexo V. A nossa calculadora de pró-labore mostra o INSS e o IR de cada valor.
Quanto custa o pró-labore em INSS e IR?
| Pró-labore (simulação) | INSS 11% | Base do IR | IR do mês (2026) |
|---|---|---|---|
| R$ 1.621,00 | R$ 178,31 | R$ 1.442,69 | R$ 0,00 |
| R$ 2.800,00 | R$ 308,00 | R$ 2.492,00 | R$ 0,00 (redução até R$ 5.000,00) |
| R$ 5.600,00 | R$ 616,00 | R$ 4.984,00 | R$ 228,86 (tabela R$ 461,87 − redução R$ 233,01) |
Repare na última linha. Com pró-labore de R$ 5.600,00, a tabela daria R$ 461,87 de imposto, e a redução da Lei 15.270/2025 (R$ 978,62 − 0,133145 × R$ 5.600,00 = R$ 233,01) baixa o valor para R$ 228,86. No Anexo III, a empresa não paga os 20% de contribuição patronal sobre o pró-labore à parte, porque a contribuição previdenciária patronal já está dentro do DAS.
Até quanto o lucro sai isento no Simples?
Na empresa do Simples sem contabilidade completa, a isenção do lucro distribuído tem limite: o resultado de aplicar o percentual de presunção do Lucro Presumido (32% para serviços) sobre a receita, menos o IRPJ contido no DAS (LC nº 123/2006, art. 14, § 1º). Se a empresa mantém escrituração contábil e demonstra lucro maior, pode distribuir o lucro real apurado sem tributação (art. 14, § 2º). Para o psicólogo, isso pesa: com faturamento de R$ 10.000,00, despesas de R$ 2.500,00 e pró-labore de R$ 2.800,00, sobram cerca de R$ 4.100,00, acima dos aproximadamente R$ 3.200,00 que a presunção permite. Sem balanço e livros contábeis, a diferença perde a isenção.
O que a Lei 15.270/2025 mudou na distribuição de lucros
Desde janeiro de 2026, lucros pagos por uma mesma empresa a uma mesma pessoa física acima de R$ 50.000,00 no mês sofrem retenção de 10% na fonte sobre o valor total, sem deduções. A mesma lei criou a tributação mínima para quem soma mais de R$ 600 mil de rendimentos no ano, com alíquota que sobe de 0% a 10% até R$ 1,2 milhão, ajustada na declaração de 2027 (Lei nº 15.270/2025). Há divergência sobre a retenção atingir empresas do Simples: a Receita entende que sim, e parte da doutrina sustenta que o art. 14 da LC 123/2006 continua prevalecendo. Para a imensa maioria dos consultórios individuais, os dois limites ficam longe.
⚠️ Lucro não é retirada livre. Ele só existe depois de pagos os impostos, o pró-labore e as despesas, e precisa estar registrado. Tirar dinheiro do caixa da empresa sem controle, chamando tudo de lucro, mistura o patrimônio da PJ com o seu e enfraquece a isenção numa fiscalização.
Com que faturamento o CNPJ começa a valer a pena para o psicólogo?
Nas três simulações hipotéticas, o CNPJ no Anexo III recolhe menos tributos que o CPF, mas a diferença muda de natureza com o faturamento. Com R$ 5.000,00, ela vem quase toda do INSS e some com o plano simplificado e o custo da empresa. Com R$ 10.000,00 e R$ 20.000,00, o IR do CPF já cai na faixa de 27,5% e a diferença antes do custo chega a R$ 1.520,75 e R$ 2.186,39 por mês. Todos os números são uma simulação hipotética e didática, não um orçamento do seu caso.
Premissas das simulações
- Todas as sessões são pagas por pacientes pessoa física, sem retenção na fonte; não há dependentes nem outras deduções no carnê-leão.
- No CPF: INSS de 20% limitado ao teto de R$ 8.475,55; despesas do consultório lançadas integralmente no livro-caixa; ISS fixo de R$ 46,03 por mês. Esse valor do ISS é ilustrativo, usado só para fechar a conta: o valor real é o fixado no edital anual da SEMF e aparece na sua guia.
- No CNPJ: Simples Nacional, Anexo III, receita estável nos 12 meses; pró-labore de 28% do faturamento (nunca abaixo do salário mínimo); INSS de 11% e IR sobre o pró-labore; as mesmas despesas pagas pela empresa.
- Não entram honorários contábeis, taxas, certificado digital nem conselho: a última linha mostra quanto sobra para cobrir esses custos.
| Simulação hipotética | A: R$ 5.000,00/mês | B: R$ 10.000,00/mês | C: R$ 20.000,00/mês |
|---|---|---|---|
| Despesas do consultório | R$ 1.000,00 | R$ 2.500,00 | R$ 5.000,00 |
| CPF: INSS 20% | R$ 1.000,00 | R$ 1.695,11 (teto) | R$ 1.695,11 (teto) |
| CPF: base do carnê-leão | R$ 3.000,00 | R$ 5.804,89 | R$ 13.304,89 |
| CPF: IR do mês | R$ 0,00 (redução) | R$ 687,61 | R$ 2.750,11 |
| CPF: ISS fixo (mensalizado, ilustrativo) | R$ 46,03 | R$ 46,03 | R$ 46,03 |
| Total de tributos no CPF | R$ 1.046,03 | R$ 2.428,75 | R$ 4.491,25 |
| CNPJ: DAS Anexo III | R$ 300,00 (6%) | R$ 600,00 (6%) | R$ 1.460,00 (7,30%) |
| CNPJ: pró-labore | R$ 1.621,00 | R$ 2.800,00 | R$ 5.600,00 |
| CNPJ: INSS 11% do pró-labore | R$ 178,31 | R$ 308,00 | R$ 616,00 |
| CNPJ: IR do pró-labore | R$ 0,00 | R$ 0,00 | R$ 228,86 |
| Total de tributos no CNPJ | R$ 478,31 | R$ 908,00 | R$ 2.304,86 |
| Diferença mensal antes do custo do CNPJ | R$ 567,72 | R$ 1.520,75 | R$ 2.186,39 |
| Diferença em 12 meses antes do custo do CNPJ | R$ 6.812,64 | R$ 18.249,00 | R$ 26.236,68 |
Memória de cálculo da simulação C
CPF (simulação hipotética)
  INSS: 20% × R$ 8.475,55 (teto) = R$ 1.695,11
  Base: R$ 20.000,00 − R$ 5.000,00 (livro-caixa) − R$ 1.695,11 = R$ 13.304,89
  IR: R$ 13.304,89 × 27,5% − R$ 908,73 = R$ 2.750,11 (sem redução: acima de R$ 7.350,00)
  ISS: R$ 46,03 (valor ilustrativo)
  Total: R$ 4.491,25

CNPJ no Anexo III (simulação hipotética)
  RBT12: R$ 240.000,00 → 2ª faixa
  Alíquota efetiva: (240.000 × 11,2% − 9.360) ÷ 240.000 = 7,30%
  DAS: R$ 20.000,00 × 7,30% = R$ 1.460,00
  Pró-labore: R$ 5.600,00 → INSS R$ 616,00 + IR R$ 228,86
  Total: R$ 2.304,86
Na simulação B, o autônomo recebe R$ 10.000,00 e já está fora da redução da Lei 15.270/2025. A base do carnê-leão, mesmo depois do livro-caixa e do INSS, passa de R$ 5.800,00 e cai inteira na alíquota de 27,5%. Na empresa, o DAS de 6% e um pró-labore de R$ 2.800,00, que fica isento de IR em 2026, resolvem a conta com R$ 908,00. A diferença de R$ 1.520,75 por mês é o espaço que o psicólogo tem para pagar contabilidade, taxas e certificado digital e ainda sair na frente. Esse é o tamanho de consultório em que eu recomendo fazer a simulação com os números reais.
Por que a simulação A engana
Com R$ 5.000,00 por mês, o IR do autônomo já é zero em 2026. A diferença de R$ 567,72 a favor do CNPJ vem do INSS: 20% sobre R$ 5.000,00 no CPF contra 11% sobre o salário mínimo na empresa. Só que contribuir menos ao INSS significa benefício menor lá na frente. Se o autônomo também optar pelo plano simplificado de 11% sobre o salário mínimo, o CPF passa a pagar R$ 224,34 por mês (R$ 178,31 de INSS mais R$ 46,03 de ISS), contra R$ 478,31 da empresa, e isso antes de qualquer honorário. Nessa faixa, o CPF bem organizado costuma ganhar.
E se o pró-labore ficar abaixo de 28%?
Se o psicólogo da simulação C mantiver o pró-labore no salário mínimo para pagar menos INSS, o Fator R cai para cerca de 8% e a empresa vai para o Anexo V. A conta muda bastante:
| Simulação C (R$ 20.000,00/mês) | Anexo III com Fator R | Anexo V sem Fator R |
|---|---|---|
| Pró-labore | R$ 5.600,00 | R$ 1.621,00 |
| Alíquota efetiva do DAS | 7,30% | 16,125% |
| DAS | R$ 1.460,00 | R$ 3.225,00 |
| INSS + IR do pró-labore | R$ 844,86 | R$ 178,31 |
| Total de tributos | R$ 2.304,86 | R$ 3.403,31 |
Economizar no pró-labore custa R$ 1.098,45 a mais por mês nesta simulação. A diferença em relação ao CPF continua existindo (R$ 3.403,31 contra R$ 4.491,25), mas encolhe para R$ 1.087,94, e com faturamento menor ou despesas maiores no livro-caixa ela pode desaparecer depois do custo de manter a empresa. Por isso a regra prática é abrir o CNPJ já planejando o pró-labore que mantém o Anexo III.
E o Lucro Presumido na mesma simulação?
Com os mesmos R$ 20.000,00 por mês, os tributos federais do Lucro Presumido somam R$ 2.266,00 (11,33%). Com pró-labore de um salário mínimo, entram mais R$ 324,20 de contribuição patronal e R$ 178,31 de INSS retido, o que dá R$ 2.768,51 antes do ISS municipal. Fica acima dos R$ 2.304,86 do Anexo III. Para um consultório individual, o Presumido raramente ganha enquanto o Fator R estiver sob controle.
O CPF que contribui sobre o teto do INSS forma uma base de benefício maior que o sócio que recolhe 11% sobre um pró-labore de R$ 2.800,00. Parte do que a tabela mostra como diferença de imposto é diferença de contribuição previdenciária. Quem troca de CPF para CNPJ precisa decidir conscientemente como vai cuidar da aposentadoria, seja com pró-labore maior, seja com previdência complementar.
Quanto custa abrir e manter o CNPJ de psicólogo em Teresina?
Abrir o CNPJ envolve o registro do ato constitutivo (na JUCEPI, pelo Piauí Digital, ou no cartório, se for sociedade simples), a inscrição municipal e as taxas de licenciamento da SEMF, o cadastro da pessoa jurídica no Conselho Regional de Psicologia e um certificado digital. Manter a empresa custa todo mês a contabilidade, o DAS, a folha de pró-labore e as declarações, além das taxas anuais da Prefeitura e do conselho. Esses custos fixos precisam caber na diferença mensal que a simulação mostrou. Se não couberem, o CPF continua sendo a melhor escolha.
O que entra na abertura
| Etapa | Onde | O que observar |
|---|---|---|
| Consulta de viabilidade do endereço | Piauí Digital / Prefeitura de Teresina | Atividade permitida no endereço do consultório |
| Registro do contrato ou ato constitutivo | JUCEPI (Piauí Digital) ou cartório de pessoas jurídicas | Natureza jurídica: o psicólogo que abre sozinho costuma usar a sociedade limitada unipessoal |
| CNPJ e opção pelo Simples Nacional | Receita Federal | Opção no prazo para valer desde o início |
| Inscrição municipal (Cadastro Mercantil) e licenciamento | SEMF Teresina | Grau de risco do CNAE define se há dispensa de alvará e quais taxas incidem |
| Registro ou cadastro da pessoa jurídica | Conselho Regional de Psicologia | Exigência do conselho para PJ que presta serviços de psicologia; confira taxas e responsável técnico |
| Certificado digital e acesso à NFS-e | Autoridade certificadora / portal da Prefeitura | Necessário para nota fiscal, eSocial e declarações |
O grau de risco do CNAE de psicologia, as taxas de licenciamento e a possibilidade de dispensa de alvará em Teresina estão explicados no nosso guia de grau de risco em Teresina. O passo a passo do registro está em como abrir uma empresa em Teresina. Quem atende em Timon-MA ou em outro município da Grande Teresina segue a legislação e as taxas daquele município, não as da SEMF.
O que a empresa entrega e o CPF não entrega
A troca de CPF por CNPJ traz obrigações que o autônomo não tem. Todo mês a empresa apura o Simples no PGDAS-D e paga o DAS até o dia 20, emite nota fiscal de serviço para cada atendimento, processa a folha do pró-labore e transmite eSocial e DCTFWeb. Uma vez por ano entrega a DEFIS e, para distribuir lucro acima da presunção sem perder a isenção, mantém escrituração contábil com balanço. O carnê-leão mensal e o Receita Saúde deixam de existir para a receita que passa a ser da empresa, mas a declaração de IRPF do sócio continua, agora com pró-labore e lucros.
- Mensal: PGDAS-D e DAS, NFS-e de cada atendimento, folha de pró-labore, eSocial, DCTFWeb e guia do INSS retido.
- Anual: DEFIS, renovação do licenciamento na SEMF, anuidade da pessoa jurídica no conselho, renovação do certificado digital, informe de rendimentos do sócio.
- Contínuo: escrituração contábil, conta bancária separada da pessoa física e controle do Fator R mês a mês.
Não publicamos valores de honorários. O orçamento da RBO depende do número de sócios, de ter ou não funcionário e da quantidade de notas por mês, e é passado pelo WhatsApp depois de entender o seu caso. O que recomendo é comparar o orçamento de qualquer escritório com a linha "diferença mensal antes do custo do CNPJ" da simulação feita com os seus números. Se você já tem CNPJ e não recebe essa conta do seu contador, vale ler sobre como trocar de contador.
💡 Quer saber se a diferença do seu consultório cobre o custo de manter um CNPJ? Mande o faturamento médio, as despesas fixas e quem paga as sessões, e a RBO faz a simulação com os seus números. Falar com um contador →
Faz diferença atender paciente particular, clínica ou plano de saúde?
Faz, e muda a comparação. Quando o paciente pessoa física paga, o autônomo recolhe tudo por conta própria: carnê-leão, INSS de 20% e Receita Saúde. Quando uma clínica ou operadora de plano de saúde paga o autônomo, ela retém IR na fonte e 11% de INSS, e ainda paga 20% de contribuição patronal sobre o valor. Quando quem recebe é a pessoa jurídica, a clínica paga contra nota fiscal, sem contribuição patronal sobre o serviço. É por isso que muitas clínicas de Teresina e operadoras pedem nota de PJ ao psicólogo.
| Quem paga a sessão | Psicólogo no CPF | Psicólogo com CNPJ |
|---|---|---|
| Paciente pessoa física | Carnê-leão mensal, INSS 20% como contribuinte individual, Receita Saúde obrigatório | NFS-e para o paciente; imposto no DAS |
| Clínica, hospital ou operadora | IR retido na fonte pela tabela; INSS de 11% retido; a contratante paga 20% patronal | NFS-e para a contratante; retenções conforme o regime e a regra do município |
| Reembolso de plano pelo paciente | Paciente apresenta o recibo do Receita Saúde à operadora | Paciente apresenta a nota fiscal da empresa |
Os rendimentos do trabalho não assalariado pagos por pessoa jurídica sofrem retenção de IR na fonte pela tabela progressiva (Lei nº 7.713/1988, art. 7º, II). No INSS, a empresa que contrata o contribuinte individual desconta 11% do valor pago e recolhe junto com a contribuição dela (Lei nº 10.666/2003, art. 4º), e paga 20% de contribuição patronal sobre a remuneração (Lei nº 8.212/1991, art. 22, III). Para a clínica, contratar o psicólogo autônomo custa até 20% a mais do que contratar a empresa dele (se a clínica for optante pelo Simples Nacional, nos Anexos I a III ou V, essa contribuição patronal já está dentro do DAS dela e o argumento de custo perde força).
Para o psicólogo, isso tem dois efeitos. O primeiro é comercial: com CNPJ, você entra no credenciamento de clínicas e operadoras que só contratam pessoa jurídica, ou negocia melhor com quem aceitaria os dois. O segundo é de caixa: no CPF, o IR retido pela clínica é antecipação, e o acerto final acontece na declaração anual, junto com o carnê-leão dos pacientes particulares. Quem atende metade particular e metade convênio costuma ter imposto a pagar em abril, porque cada fonte reteve como se fosse a única renda.
Na empresa do Simples Nacional, em regra, não há retenção de IR, PIS, Cofins e CSLL sobre o serviço quando a nota informa a opção pelo Simples. O ISS pode ser retido pelo tomador, conforme a legislação do município. Confirme com o contador as retenções de cada clínica ou operadora antes de emitir a primeira nota, para não pagar o mesmo tributo duas vezes.
⚠️ Clínica que exige CNPJ, fixa horário, controla a agenda e dá ordens como empregadora está contratando um empregado com outro nome. Se a relação tem subordinação, habitualidade e pessoalidade, a Justiça do Trabalho pode reconhecer o vínculo. Abrir CNPJ para atender clínicas faz sentido quando você tem autonomia real: define a agenda, atende outros lugares e assume o risco do próprio trabalho.
O que muda para o psicólogo com a reforma tributária (IBS e CBS)?
Os serviços de psicologia estão na lista de serviços de saúde com redução de 60% nas alíquotas do IBS e da CBS, tanto para a pessoa física quanto para a jurídica (LC nº 214/2025, art. 130 e Anexo III). A psicologia não está entre as profissões intelectuais do art. 127, que têm redução de 30%, e as duas reduções não se somam. Em 2026 o Simples Nacional ficou fora do teste de 0,9% de CBS e 0,1% de IBS, e as mudanças que pesam no bolso começam com a CBS em 2027. Para o autônomo, a novidade maior é que ele pode passar a ser contribuinte do IBS e da CBS.
| Situação | Como fica na LC nº 214/2025 | Atenção |
|---|---|---|
| Psicólogo com CNPJ no Simples | Segue recolhendo pelo DAS; fora do teste de 2026 | A partir de 2027, a lei permite optar por recolher IBS e CBS fora do DAS, o que interessa a quem atende empresas |
| Psicólogo autônomo com receita acima do limite do nanoempreendedor | Pode passar a ser contribuinte do IBS e da CBS, com redução de 60% | Somaria IBS/CBS ao carnê-leão e ao INSS |
| Pessoa física com receita abaixo de 50% do limite do MEI | Nanoempreendedor: não é contribuinte (art. 26, IV) | Há dúvida se a regra alcança profissão regulamentada |
| Alíquota de referência | Ainda não fixada | Estimativas de mercado não são alíquota oficial |
A opção da empresa do Simples por recolher IBS e CBS fora do DAS, pelo regime regular, está no art. 41 da LC nº 214/2025, com redação da LC nº 227/2026. Para o primeiro semestre de 2027, a Resolução CGSN nº 194/2026 prorrogou o prazo: a opção é feita até 30/10/2026, no Portal de Serviços da Receita Federal, vale de janeiro a junho de 2027 e pode ser cancelada de 03/11/2026 a 20/12/2026. Na data desta atualização (04/10/2026), a janela ainda está aberta. Quem não optar agora pode fazer isso em março de 2027, com efeito no segundo semestre de 2027; a partir daí as janelas são em março e setembro de cada ano (Ministério da Fazenda, novos prazos do Simples Nacional 2027). Quem não fizer nada continua com IBS e CBS dentro do DAS.
O art. 26, IV, da LC nº 214/2025, com redação dada pela LC nº 227/2026, define o nanoempreendedor como a pessoa física com receita bruta inferior a 50% do limite do MEI. Com o limite atual de R$ 81.000,00, o teto fica em R$ 40.500,00 por ano. A dúvida é se a remissão ao MEI serve só para fixar o valor ou se traz junto a lista de ocupações permitidas, que exclui a psicologia. Até a data desta atualização, não encontramos norma oficial ou manifestação da Receita resolvendo isso. Trate o tema como pendente.
Para a escolha entre CPF e CNPJ, a reforma acrescenta um argumento que ainda não aparece na simulação de 2026. Se o psicólogo autônomo de faturamento médio ou alto passar a recolher IBS e CBS, mesmo com redução de 60%, a carga do CPF sobe, enquanto a empresa do Simples continua com o DAS. Quem está na fronteira da decisão hoje deveria olhar a conta de 2027 também. O cronograma e os efeitos no Simples estão no nosso artigo sobre o Simples Nacional em 2026 e 2027.
Acompanhe até o fim de 2026: a regulamentação do nanoempreendedor para profissões regulamentadas, as alíquotas de referência do IBS e da CBS e as regras de emissão de documento fiscal pela pessoa física contribuinte. Atualizaremos este artigo quando houver norma oficial.
Abrir CNPJ para pagar menos imposto é planejamento ou simulação?
Abrir uma empresa de verdade para prestar os seus serviços de psicologia e escolher o regime que a lei oferece é planejamento tributário lícito. Vira simulação quando a empresa existe só no papel: a sessão continua sendo cobrada e recebida no CPF, mas a receita é declarada na PJ, ou o pró-labore lançado não corresponde a nada que foi pago. Omitir recibos e receita é sonegação, que é crime. A diferença está nos fatos: quem contrata, quem recebe, quem emite o documento e para onde vai o dinheiro.
| Planejamento (lícito) | Simulação ou sonegação (ilícitas) |
|---|---|
| Empresa registrada, com CNPJ, inscrição municipal e cadastro no conselho | Empresa sem estrutura, aberta só para emitir nota |
| Paciente paga à empresa, que emite NFS-e | Paciente paga no CPF do psicólogo e a nota sai da PJ, ou não sai nada |
| Pró-labore definido para manter o Fator R e efetivamente pago | Pró-labore só lançado na folha, sem pagamento |
| Lucro distribuído depois dos impostos e registrado | Retiradas sem controle chamadas de lucro |
| CPF continua emitindo Receita Saúde para o que recebe como pessoa física | Recibos omitidos para reduzir o carnê-leão |
O Código Tributário Nacional autoriza a autoridade fiscal a desconsiderar atos praticados para dissimular o fato gerador (CTN, art. 116, parágrafo único). Se a Receita concluir que a empresa só existia para trocar a tabela de 27,5% pelo DAS, ela tributa a renda como da pessoa física, com multa qualificada de 100% do tributo em caso de sonegação, fraude ou conluio, que sobe para 150% se houver reincidência (Lei nº 9.430/1996, art. 44, §§ 1º e 1º-A, com a redação da Lei nº 14.689/2023). Suprimir tributo omitindo receita ou usando documento falso é crime contra a ordem tributária (Lei nº 8.137/1990, art. 1º).
⚠️ O período de transição é o ponto mais delicado. No mês em que a empresa começa a faturar, pare de emitir Receita Saúde para as sessões que passaram à PJ e avise os pacientes de que o documento agora é a nota fiscal. Recibo no CPF e nota na PJ para a mesma sessão geram receita em dobro nos cruzamentos; nada no CPF e nada na PJ é omissão.
O que manter documentado: o contrato social, o comprovante de que a empresa recebe em conta própria, as notas fiscais emitidas, os recibos de pró-labore pagos, a escrituração contábil e a memória da simulação que justificou a escolha do regime. Com isso, a decisão de abrir o CNPJ tem lastro em qualquer fiscalização. Mais exemplos de economia lícita e dos limites dela estão no guia como pagar menos impostos legalmente e na página de planejamento tributário.
💡 Antes de abrir o CNPJ, vale revisar o CPF: carnê-leão, Receita Saúde e declaração dos últimos anos. A RBO confere se há algo a regularizar antes da troca. Falar com a RBO pelo WhatsApp.
Seu caso já pede a análise de CNPJ? Faça o diagnóstico
Se você marcar vários dos sinais abaixo, principalmente rendimento acima de R$ 7.350,00 por mês, carnê-leão na faixa de 27,5% e condições de pagar um pró-labore de 28% do faturamento, a comparação entre CPF e CNPJ merece ser feita com os seus números. Poucos sinais indicam que o CPF bem organizado, com livro-caixa e Receita Saúde em dia, provavelmente atende melhor agora. O checklist não calcula imposto: ele aponta se vale gastar tempo com a simulação.
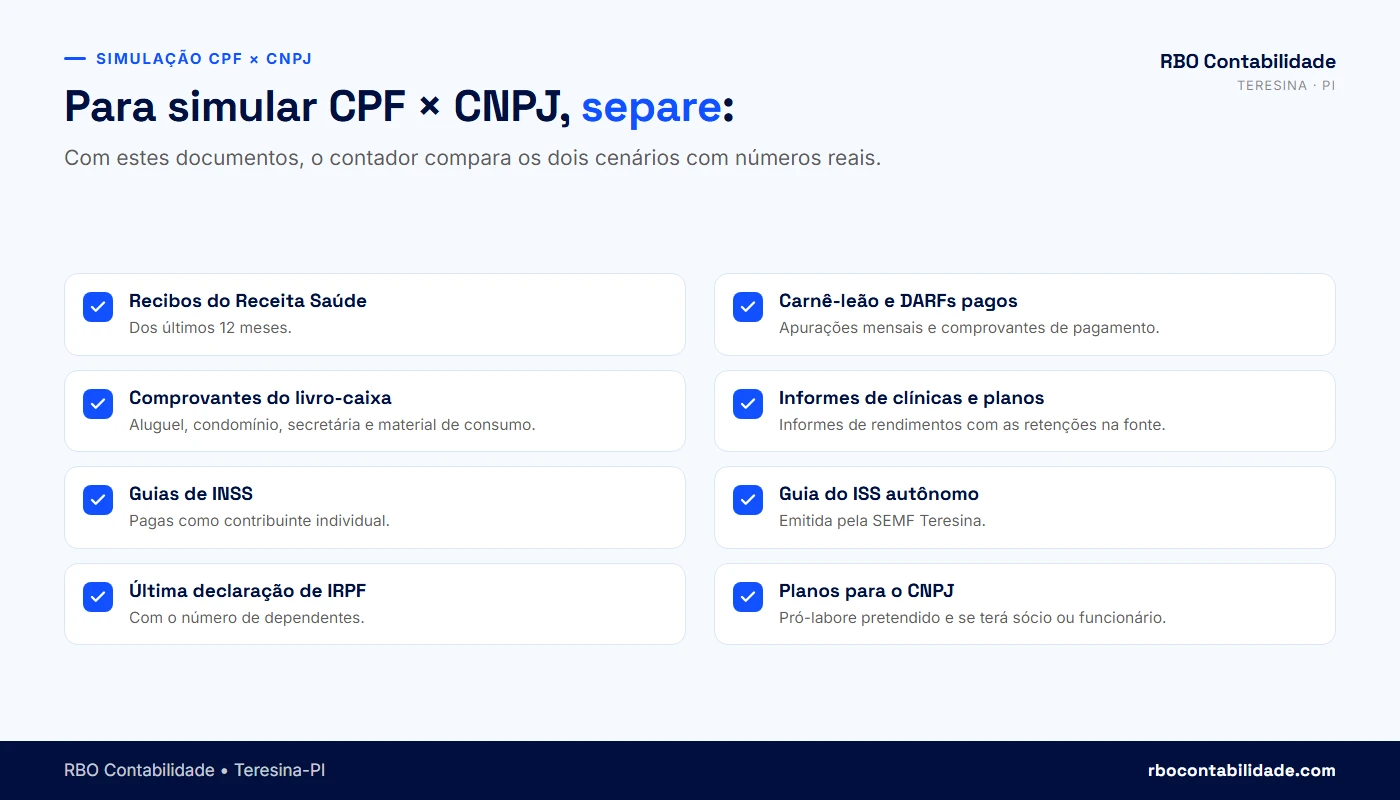
Para a simulação sair fiel, junte antes os documentos da imagem abaixo. Com eles o contador refaz a tabela da seção anterior usando os seus valores de faturamento, despesas, retenções e dependentes. Para entender como a RBO acompanha psicólogos depois da escolha, veja o artigo principal sobre contabilidade para psicólogos, e para a declaração anual, a página de imposto de renda.
Diagnóstico PF ou CNPJ do psicólogo
Marque os sinais que valem para o seu consultório hoje. Quanto mais itens marcados, mais a simulação entre CPF e CNPJ no Anexo III merece ser feita com os seus números.
Marque os itens acima para ver a leitura do resultado.
Importante: Este diagnóstico é uma orientação geral e não garante economia. O resultado não substitui a análise dos seus documentos, que pode concluir que o CNPJ compensa, que o CPF é melhor ou que há pendências a regularizar antes de decidir.
Perguntas frequentes sobre psicólogo pessoa física ou jurídica
Psicólogo autônomo: carnê-leão, INSS e ISS
01Psicólogo autônomo precisa pagar carnê-leão?+
Sim, quando recebe de pacientes pessoa física ou do exterior, porque nesse caso ninguém retém imposto na fonte. O psicólogo apura o imposto do mês no Carnê-Leão Web, dentro do e-CAC, informa os recebimentos e as deduções e paga o DARF até o último dia útil do mês seguinte. Em 2026, quem tem rendimentos tributáveis de até R$ 5.000,00 no mês fica com o imposto zerado pela redução da Lei 15.270/2025, mas continua obrigado a lançar os valores. O registro mensal alimenta a declaração anual e evita divergência com os recibos do Receita Saúde.
02Quanto o psicólogo paga de imposto de renda em 2026 como autônomo?+
Depende da base mensal: o total recebido menos INSS, dependentes, pensão judicial e despesas do livro-caixa. Sobre essa base se aplica a tabela progressiva de 2026, com isenção até R$ 2.428,80 e alíquotas de 7,5%, 15%, 22,5% e 27,5%, esta última acima de R$ 4.664,68. Depois entra a redução da Lei 15.270/2025, que zera o imposto para rendimentos tributáveis de até R$ 5.000,00 e diminui aos poucos até R$ 7.350,00. Numa simulação hipotética com R$ 10.000,00 de receita, R$ 2.500,00 de despesas e INSS no teto, o IR do mês fica em R$ 687,61.
03A isenção até R$ 5.000 vale para o psicólogo autônomo?+
Vale. A redução criada pela Lei 15.270/2025 se aplica aos rendimentos tributáveis mensais em geral, inclusive aos apurados no carnê-leão. Com rendimentos de até R$ 5.000,00 no mês, a redução chega a R$ 312,89 e o imposto fica zerado. Entre R$ 5.000,01 e R$ 7.350,00, a redução cai em linha reta pela fórmula R$ 978,62 menos 0,133145 vezes o rendimento. Acima de R$ 7.350,00 não há redução. Quem usa livro-caixa deve conferir no Carnê-Leão Web como o mês foi tratado, porque a referência da redução são os rendimentos tributáveis, e não a base líquida.
04Quanto o psicólogo autônomo paga de INSS?+
Como contribuinte individual, 20% sobre o que recebe no mês, limitado ao teto do salário de contribuição, que em 2026 é de R$ 8.475,55. A contribuição máxima mensal fica em R$ 1.695,11, e a mínima é calculada sobre o salário mínimo de R$ 1.621,00. Existe também o plano simplificado, de 11% sobre o salário mínimo, que custa menos, mas exclui a aposentadoria por tempo de contribuição e limita os benefícios ao piso. O INSS pago entra como dedução no carnê-leão do mesmo mês. A regra está no art. 21 da Lei 8.212/1991.
05Psicólogo autônomo paga ISS em Teresina?+
Paga, mas em valor fixo anual, e não como percentual do faturamento. O Código Tributário de Teresina (Lei Complementar 4.974/2016) define o ISS do profissional autônomo pelo nível de formação, com a tabela no Anexo VIII, e o valor de cada ano sai no edital de lançamento da SEMF. A Prefeitura lança o imposto em junho, e o pagamento é feito em cota única ou em duas parcelas, em julho e setembro. Confira o valor do seu ano na guia emitida no portal de serviços da SEMF, com o número do Cadastro Mercantil. As taxas de licenciamento são cobradas à parte.
06O que é o Receita Saúde e o psicólogo é obrigado a usar?+
É o recibo eletrônico de serviços de saúde, emitido no aplicativo da Receita Federal. A Instrução Normativa RFB 2.240/2024 tornou a emissão obrigatória desde 01/01/2025 para psicólogos que atendem como pessoa física, no momento em que prestam o serviço. O recibo traz o CPF do profissional, do paciente e de quem paga, o registro no conselho, a data e o valor. A informação vai para a base da Receita e aparece na declaração do paciente. Quem atende só pela pessoa jurídica emite nota fiscal e não usa o Receita Saúde para essas sessões.
07O que acontece se os recibos do Receita Saúde não baterem com o carnê-leão?+
A Receita cruza os recibos emitidos com os rendimentos declarados no carnê-leão e na declaração anual. Se o total dos recibos for maior que o declarado, a diferença tende a aparecer como omissão de rendimentos, o que pode levar à malha fina, à cobrança do imposto com juros e à multa de ofício. Confira mês a mês os dois números e, se houver erro, retifique o carnê-leão e a declaração antes de qualquer intimação. Essa revisão também é o ponto de partida para comparar CPF e CNPJ com dados confiáveis.
08Quais despesas o psicólogo pode deduzir no livro-caixa?+
As despesas de custeio necessárias à atividade: aluguel e condomínio do consultório, energia, água, internet e telefone do local de atendimento, material de consumo e propaganda da atividade profissional. Também entram o salário e os encargos de secretária com carteira assinada e os emolumentos pagos a terceiros. A base legal é o art. 6º da Lei 8.134/1990, reproduzido no Regulamento do Imposto de Renda. Cada lançamento precisa de nota fiscal ou recibo com nome, CPF ou CNPJ de quem recebeu, data e valor, e esses documentos devem ser guardados por cinco anos.
09Psicólogo pode deduzir computador, poltrona e ar-condicionado no livro-caixa?+
Não. A lei veda no livro-caixa a dedução da depreciação de instalações, máquinas e equipamentos, e a Receita não aceita a compra de bens duráveis como despesa de custeio. Computador, poltronas, divã, ar-condicionado e móveis ficam de fora, mesmo que sejam usados só no consultório. Também são vedadas as despesas de locomoção e transporte, como combustível e estacionamento, que apenas o representante comercial autônomo pode deduzir. Na pessoa jurídica esses bens entram no ativo da empresa, mas no Simples Nacional a despesa não reduz o DAS, que incide sobre o faturamento.
10Psicólogo que atende online de casa pode lançar parte das contas no livro-caixa?+
Pode lançar a parte que corresponde ao uso profissional, desde que use um critério de rateio que consiga explicar, como a área do cômodo usado para atender em relação à área total do imóvel. Se a casa é alugada, entra a fração proporcional do aluguel. Se é própria, não existe aluguel a deduzir. Contas de energia e internet seguem a mesma lógica. Guarde a memória do cálculo junto com os comprovantes. A Receita costuma glosar a conta inteira da casa lançada como despesa do consultório.
11Se as despesas do consultório forem maiores que a receita do mês, perco a dedução?+
Não necessariamente. A dedução do livro-caixa fica limitada à receita da atividade no mês, mas o excesso pode ser levado para os meses seguintes dentro do mesmo ano-calendário, conforme o § 3º do art. 6º da Lei 8.134/1990. Um mês de agenda vazia, como janeiro, com aluguel cheio, gera um saldo que abate a base de março ou abril. O que sobrar em dezembro não passa para o ano seguinte. Por isso convém lançar as despesas todos os meses no Carnê-Leão Web, mesmo quando a receita for baixa.
12Psicólogo autônomo precisa declarar imposto de renda todo ano?+
Na prática, quase sempre, porque a declaração anual consolida o carnê-leão, as retenções feitas por clínicas e planos e as deduções. Os critérios de obrigatoriedade mudam a cada exercício e estão nas regras que a Receita publica todo ano. Mesmo quem ficou com o imposto mensal zerado em 2026 pela redução da Lei 15.270/2025 tem rendimentos lançados no carnê-leão e recibos do Receita Saúde em nome dos pacientes, e a declaração precisa refletir esses valores. Quem atende clínica e paciente particular ao mesmo tempo costuma ter ajuste a pagar em abril.
CNPJ de psicólogo e Simples Nacional
13Psicólogo pode ser MEI?+
Não. O MEI aceita apenas as ocupações de uma lista fechada do Comitê Gestor do Simples Nacional, e a psicologia, profissão regulamentada de nível superior, não está nela. O psicólogo que quer CNPJ abre uma microempresa, normalmente como sociedade limitada unipessoal, e opta pelo Simples Nacional. Quem abre MEI com outra atividade para faturar psicoterapia presta o serviço sob um código que não corresponde a ele e se arrisca a ser desenquadrado, a ter os tributos cobrados retroativamente e a ter problemas com o conselho profissional.
14Em qual anexo do Simples Nacional fica a psicologia?+
No Anexo III, com alíquota inicial de 6%, quando o Fator R é igual ou superior a 28%. Se a folha de salários dos últimos 12 meses, incluindo o pró-labore, ficar abaixo de 28% da receita do mesmo período, a atividade é tributada pelo Anexo V, que começa em 15,5%. O enquadramento está no art. 18, § 5º-B, inciso XXI, combinado com o § 5º-M da Lei Complementar 123/2006. Textos que citam o § 5º-I para a psicologia estão desatualizados, porque o inciso que tratava dela foi revogado pela LC 155/2016.
15O que é o Fator R para psicólogo?+
É a divisão da folha de salários dos últimos 12 meses pela receita bruta dos mesmos 12 meses. Na folha entram pró-labore, salários, FGTS e encargos efetivamente recolhidos. Com resultado igual ou maior que 0,28, a empresa de psicologia paga pelo Anexo III; abaixo disso, pelo Anexo V. O cálculo é refeito todo mês, sempre com os 12 meses anteriores. Para o psicólogo que trabalha sozinho, a folha costuma ser só o próprio pró-labore, que precisa subir junto com o faturamento.
16Qual é a alíquota do Simples para psicólogo em 2026?+
No Anexo III, a primeira faixa, para receita de até R$ 180.000,00 em 12 meses, tem alíquota de 6%. Na segunda faixa, até R$ 360.000,00, a alíquota nominal é de 11,2%, com parcela a deduzir de R$ 9.360,00, e a efetiva fica entre 6% e 8,6%. Numa simulação hipotética com R$ 240.000,00 de receita anual, a alíquota efetiva é de 7,30%. No Anexo V, sem Fator R, a primeira faixa já começa em 15,5%. Para achar a efetiva, multiplique a receita dos 12 meses pela alíquota nominal, subtraia a parcela a deduzir e divida o resultado pela própria receita.
17O ISS do psicólogo com CNPJ está dentro do DAS?+
Na regra geral do Simples Nacional, sim. O DAS do Anexo III reúne IRPJ, CSLL, PIS, Cofins, contribuição patronal e ISS numa guia única, paga até o dia 20 do mês seguinte. O Código Tributário de Teresina tem regra própria de ISS fixo por profissional para algumas sociedades de profissionais habilitados. Ainda é preciso conferir no texto consolidado se a psicologia está alcançada e como isso se combina com o DAS, principalmente em sociedade com mais de um psicólogo. Faça essa verificação antes de abrir a empresa.
18Lucro Presumido compensa para psicólogo?+
Raramente, no caso de consultório individual. No Lucro Presumido, o IRPJ de 15% e a CSLL de 9% incidem sobre 32% da receita, e a eles se somam PIS de 0,65% e Cofins de 3%. São 11,33% de tributos federais antes do ISS municipal e da contribuição patronal de 20% sobre o pró-labore. Numa simulação hipotética com R$ 20.000,00 por mês, o Presumido ficou acima do Anexo III com Fator R. Ele entra na análise quando a receita passa do limite do Simples ou quando a composição societária impede a opção pelo Simples.
19A LC 224/2025 aumentou o imposto do psicólogo no Lucro Presumido?+
Para quase todos os consultórios, não. A Lei Complementar 224/2025 aumentou em 10% os percentuais de presunção do IRPJ e da CSLL, mas só sobre a parcela da receita bruta anual que passar de R$ 5 milhões. No caso dos serviços, os 32% viram 35,2% apenas sobre esse excedente. Um consultório individual ou uma clínica pequena de psicologia fica muito abaixo desse limite. Para o psicólogo, o Lucro Presumido continua sendo calculado com a presunção de 32% sobre toda a receita.
20Psicólogo recém-formado deve abrir CNPJ logo no início?+
Na maioria dos casos, não precisa. Com agenda pequena, os rendimentos costumam ficar abaixo de R$ 5.000,00 por mês, faixa em que o IR mensal fica zerado em 2026 pela Lei 15.270/2025, e o ISS de autônomo em Teresina é fixo. O custo de manter uma empresa, com contabilidade, certificado digital e taxas, pesaria mais que a diferença de tributos. A exceção é quem já começa atendendo clínicas ou operadoras que só contratam pessoa jurídica. Reavalie quando o faturamento passar com frequência de R$ 7.350,00 por mês.
21A partir de quanto o psicólogo deve pensar em abrir CNPJ?+
Nas simulações hipotéticas do artigo, a diferença a favor do CNPJ no Anexo III tende a ficar relevante acima de R$ 7.350,00, quando acaba a redução de 2026, mas a faixa do carnê-leão depende das deduções. Com R$ 10.000,00 por mês, a diferença antes do custo da empresa foi de R$ 1.520,75. Não existe um valor fixo que sirva para todos, porque despesas altas no livro-caixa, dependentes e retenções feitas por clínicas mudam o resultado. O número certo sai da simulação feita com os seus dados.
22Abrir CNPJ sempre reduz o imposto do psicólogo?+
Não. Com faturamento baixo, o CPF costuma pagar pouco ou nenhum IR mensal em 2026, e o custo de manter a empresa supera a diferença. Com despesas altas de consultório, o livro-caixa reduz bastante a base do carnê-leão, enquanto o DAS incide sobre o faturamento bruto. E, se o pró-labore ficar abaixo de 28% da receita, a empresa vai para o Anexo V, com alíquota a partir de 15,5%. A análise pode concluir que o CNPJ compensa, que o CPF é melhor ou que há pendências a resolver antes da troca.
Pró-labore, lucros e aposentadoria
23Quanto de pró-labore o psicólogo deve tirar para ficar no Anexo III?+
O suficiente para que a folha dos últimos 12 meses chegue a 28% da receita do mesmo período, e nunca menos que o salário mínimo de R$ 1.621,00. Para quem não tem funcionário, o pró-labore mensal fica em torno de 28% do faturamento médio. Numa simulação hipotética, quem fatura R$ 10.000,00 por mês precisaria de cerca de R$ 2.800,00; quem fatura R$ 20.000,00, de cerca de R$ 5.600,00. Se houver secretária registrada, o salário e o FGTS dela entram na folha e reduzem o pró-labore necessário.
24Quais impostos incidem sobre o pró-labore do psicólogo?+
O pró-labore sofre retenção de 11% de INSS e está sujeito ao IRPF pela tabela progressiva, com a redução da Lei 15.270/2025 em 2026. Numa simulação hipotética, um pró-labore de R$ 2.800,00 tem R$ 308,00 de INSS e IR zerado. Um de R$ 5.600,00 tem R$ 616,00 de INSS e R$ 228,86 de IR. Na empresa do Anexo III, a contribuição patronal já está dentro do DAS, e por isso não há os 20% cobrados à parte. No Lucro Presumido, a empresa paga essa contribuição patronal separadamente.
25Lucro distribuído ao psicólogo sócio paga imposto de renda?+
Em regra, não. O art. 10 da Lei 9.249/1995 isenta os lucros distribuídos aos sócios. Na empresa do Simples sem contabilidade completa, porém, a isenção tem teto: o valor obtido aplicando a presunção de 32% sobre a receita, menos o IRPJ contido no DAS, conforme o art. 14 da LC 123/2006. Para distribuir mais que isso sem tributação, a empresa precisa de escrituração contábil que demonstre lucro maior. Desde 2026, a Lei 15.270/2025 também prevê retenção de 10% sobre lucros acima de R$ 50.000,00 por mês pagos pela mesma empresa à mesma pessoa.
26A retenção de 10% sobre dividendos atinge o psicólogo com CNPJ?+
Só se a mesma empresa pagar à mesma pessoa física mais de R$ 50.000,00 de lucros num único mês. Nesse caso, a Lei 15.270/2025 manda reter 10% sobre o valor total, sem deduções, como antecipação do imposto devido no ajuste anual. Para a maioria dos consultórios individuais, esse limite fica distante. Há divergência sobre a retenção valer para empresas do Simples Nacional: a Receita entende que sim, e parte da doutrina sustenta que o art. 14 da LC 123/2006 continua prevalecendo. Distribuições grandes devem ser planejadas com o contador.
27O que é a tributação mínima de altas rendas e ela afeta psicólogos?+
É o imposto mínimo criado pela Lei 15.270/2025 para pessoas físicas que somam mais de R$ 600 mil de rendimentos no ano, incluindo lucros e dividendos. A alíquota sobe de 0% a 10% entre R$ 600 mil e R$ 1,2 milhão e fica em 10% acima disso, descontado o imposto já pago. O primeiro ajuste acontece na declaração de 2027, referente a 2026. Um psicólogo com consultório individual dificilmente chega a esse patamar, mas sócios de clínicas maiores precisam incluir essa regra nas projeções.
28Psicólogo com CNPJ se aposenta com valor menor?+
Pode se aposentar com valor menor, se contribuir menos. No CPF, quem recolhe 20% sobre o teto forma base de benefício sobre R$ 8.475,55. Na empresa, o sócio contribui com 11% sobre o pró-labore, e, se o pró-labore for de R$ 2.800,00, a base previdenciária será essa. Parte da diferença de imposto que aparece nas simulações é, na verdade, diferença de contribuição ao INSS. Quem troca o CPF pelo CNPJ precisa escolher entre aumentar o pró-labore, fazer previdência complementar ou aceitar um benefício menor.
29Posso tirar dinheiro da conta da empresa sempre que precisar?+
Não como retirada livre. O dinheiro da empresa pertence à pessoa jurídica, e o sócio recebe por pró-labore, que tem INSS e IR, ou por distribuição de lucros, que só existe depois de pagos impostos, despesas e pró-labore e precisa estar registrada. Retiradas sem controle misturam o patrimônio da empresa com o pessoal, dificultam provar a isenção dos lucros e enfraquecem a defesa numa fiscalização. O recomendável é manter uma conta bancária só da empresa e combinar com o contador um calendário de pró-labore e de distribuição.
Clínicas, planos e CNPJ em Teresina
30Por que a clínica pede que o psicólogo tenha CNPJ?+
Porque contratar autônomo custa mais para ela. Ao pagar um contribuinte individual, a clínica retém 11% de INSS e paga 20% de contribuição patronal sobre o valor, conforme a Lei 10.666/2003 e a Lei 8.212/1991, além de reter IR na fonte. Quando paga a uma pessoa jurídica contra nota fiscal, não há contribuição patronal sobre o serviço. Também pesa o receio de reconhecimento de vínculo empregatício. Ter CNPJ pode abrir portas comerciais, mas só faz sentido se a relação tiver autonomia real, sem subordinação nem controle de horário.
31Clínica retém imposto do psicólogo autônomo?+
Sim. Os rendimentos do trabalho não assalariado pagos por pessoa jurídica sofrem retenção de IR na fonte pela tabela progressiva, conforme o art. 7º da Lei 7.713/1988, e a clínica desconta 11% de INSS do valor pago. Esses valores são antecipação: o IR retido entra na declaração anual e o INSS conta para o limite do teto. Quem também recebe de pacientes particulares precisa somar tudo no ajuste. É comum ter imposto a pagar em abril, porque cada fonte reteve como se fosse a única renda do psicólogo.
32Psicólogo com CNPJ no Simples sofre retenção na nota fiscal?+
Em regra, a empresa optante pelo Simples Nacional não sofre retenção de IR, PIS, Cofins e CSLL sobre os serviços, desde que a nota informe a opção pelo regime. O ISS pode ser retido pelo tomador, conforme a legislação do município onde o serviço é tributado. Clínicas e operadoras às vezes aplicam retenções por padrão do sistema, e aí o mesmo tributo acaba pago duas vezes. Antes da primeira nota para cada tomador, confirme com o contador quais retenções valem e informe isso por escrito ao financeiro da clínica.
33Como o paciente pede reembolso ao plano se o psicólogo tem CNPJ?+
O paciente apresenta a nota fiscal de serviço emitida pela empresa do psicólogo, com descrição do atendimento, data, valor e os dados dele. Quando o psicólogo atende como pessoa física, o documento é o recibo do Receita Saúde. Cada operadora tem as próprias exigências, por isso confira com a sua operadora qual documento ela aceita para reembolso. Na transição do CPF para o CNPJ, avise os pacientes sobre a mudança de documento. Não emita os dois para a mesma sessão, porque a receita aparece duplicada nos cruzamentos da Receita.
34Quais são os passos para abrir CNPJ de psicólogo em Teresina?+
Primeiro vem a consulta de viabilidade do endereço. Depois, o registro do ato constitutivo, na JUCEPI pelo Piauí Digital ou em cartório de pessoas jurídicas, conforme a natureza escolhida. Em seguida, o CNPJ, a opção pelo Simples Nacional, a inscrição no Cadastro Mercantil e o licenciamento na SEMF, que dependem do grau de risco do CNAE. Também é preciso cadastrar a pessoa jurídica no Conselho Regional de Psicologia, providenciar certificado digital e habilitar a emissão de NFS-e. Quem atende em Timon-MA segue as regras daquele município.
35Quanto custa manter um CNPJ de psicólogo?+
O custo inclui honorários de contabilidade, certificado digital, taxas anuais de licenciamento na SEMF, anuidade da pessoa jurídica no conselho e o tempo gasto com notas e rotinas mensais. A RBO não publica valores de honorários, porque o orçamento depende do número de sócios, de funcionários e do volume de notas. O valor é passado pelo WhatsApp depois de entender o caso. Na prática, compare esse custo total com a diferença mensal de tributos entre CPF e CNPJ que a simulação feita com os seus números mostrar.
36Quais obrigações a empresa de psicologia tem que o autônomo não tem?+
Todo mês: apuração no PGDAS-D e pagamento do DAS até o dia 20, emissão de NFS-e para cada atendimento, folha do pró-labore, eSocial, DCTFWeb e recolhimento do INSS retido. Todo ano: DEFIS, renovação do licenciamento municipal, anuidade da pessoa jurídica no conselho e renovação do certificado digital. Para distribuir lucro acima da presunção sem perder a isenção, a empresa mantém escrituração contábil com balanço. O carnê-leão e o Receita Saúde deixam de existir para a receita da empresa, mas o sócio continua entregando a declaração de IRPF.
37Posso continuar atendendo no CPF depois de abrir o CNPJ?+
Pode, desde que a separação seja real e documentada. Sessões cobradas e recebidas pela pessoa física continuam com Receita Saúde e carnê-leão. Sessões contratadas e pagas à empresa saem com nota fiscal. O problema surge quando a mesma sessão gera recibo no CPF e nota na PJ, o que duplica a receita, ou quando nada é emitido, o que configura omissão. Manter as duas formas também complica o controle do Fator R e da previdência. Na maioria dos casos, concentrar os atendimentos numa só forma depois da transição é mais simples.
Reforma tributária e limites do planejamento
38A reforma tributária aumenta o imposto do psicólogo?+
Ainda não dá para afirmar, porque as alíquotas de referência do IBS e da CBS não foram fixadas. A LC 214/2025 já garante aos serviços de psicologia redução de 60% dessas alíquotas, pelo art. 130 e pelo Anexo III, tanto para pessoa física quanto para jurídica. O Simples Nacional ficou fora do teste de 2026 e continua recolhendo pelo DAS. A atenção maior é para o autônomo de faturamento médio ou alto, que pode passar a ser contribuinte de IBS e CBS e somar esse custo ao carnê-leão e ao INSS.
39Psicólogo tem redução de 30% ou de 60% no IBS e na CBS?+
De 60%. A psicologia aparece no Anexo III da LC 214/2025, que lista os serviços de saúde com redução de 60% das alíquotas pelo art. 130. A redução de 30% do art. 127 vale para outras profissões intelectuais regulamentadas, como advogados, contadores e engenheiros, e não inclui psicólogos. As duas reduções não se somam. Alguns textos na internet colocam a psicologia no art. 127 por engano. Para o psicólogo com CNPJ no Simples, o efeito prático depende das regras de transição do DAS a partir de 2027.
40Psicólogo autônomo pode ser nanoempreendedor?+
Ainda não há resposta oficial. O art. 26, IV, da LC 214/2025, com redação dada pela LC 227/2026, define como nanoempreendedor a pessoa física com receita bruta inferior a 50% do limite do MEI, hoje R$ 40.500,00 por ano, e a exclui do IBS e da CBS. A dúvida é se a referência ao MEI só fixa o valor ou se também traz a lista de ocupações permitidas, que exclui a psicologia. Parte das fontes entende que o psicólogo fica de fora; outra parte considera só os critérios objetivos. Enquanto não houver norma, trate o tema como pendente.
41O psicólogo com CNPJ no Simples paga a alíquota-teste de IBS e CBS em 2026?+
Não. O art. 348 da LC 214/2025 excluiu os optantes pelo Simples Nacional das alíquotas de teste de 2026, de 0,9% de CBS e 0,1% de IBS. Elas valem para empresas do regime regular e, mesmo nelas, são compensadas com PIS e Cofins. A empresa de psicologia no Simples continua pagando apenas o DAS em 2026. A partir de 2027 entram novas regras, inclusive a possibilidade de recolher IBS e CBS fora do DAS, opção que pode interessar a quem atende principalmente clínicas e operadoras.
42Abrir empresa só para pagar menos imposto é ilegal?+
Abrir uma empresa real para prestar seus serviços e escolher o regime que a lei oferece é planejamento tributário lícito, mesmo que o objetivo seja pagar menos. Fica ilegal quando a empresa existe só no papel: os pacientes continuam pagando no CPF e a receita é declarada na PJ, ou o pró-labore lançado nunca foi pago. O art. 116 do CTN permite à Receita desconsiderar atos que disfarçam o fato gerador. Nos casos de sonegação, fraude ou conluio, a multa qualificada é de 100% do tributo e sobe para 150% se houver reincidência (Lei 9.430/1996, art. 44, §§ 1º e 1º-A). Omitir receita é crime contra a ordem tributária pela Lei 8.137/1990.
43Que documentos levar ao contador para comparar CPF e CNPJ?+
Recibos do Receita Saúde e carnê-leão dos últimos 12 meses, DARFs pagos, comprovantes das despesas lançadas no livro-caixa, informes de rendimentos de clínicas e planos, guias de INSS como contribuinte individual, guia do ISS autônomo da SEMF e a última declaração de IRPF. Informe também o número de dependentes, quanto pretende tirar de pró-labore e se pensa em ter sócio ou funcionário. Com esses dados, a simulação usa números reais em vez de médias, e o contador também consegue apontar pendências do CPF que precisam ser corrigidas antes da troca.
Fontes oficiais consultadas
14 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 18, § 5º-B, XXI, e § 5º-M (psicologia, Anexo III/V e Fator R)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 214/2025 — IBS e CBS, art. 26 (nanoempreendedor) e art. 130 (saúde)Presidência da República · planalto.gov.br
- 03Lei Complementar nº 224/2025 — acréscimo de 10% na presunção do Lucro PresumidoPresidência da República · planalto.gov.br
- 04Lei nº 15.270/2025 — redução do IRPF até R$ 5.000,00, retenção sobre lucros e IRPF mínimoPresidência da República · planalto.gov.br
- 05Lei nº 9.249/1995 — presunção de 32% e isenção de lucros distribuídos (arts. 10, 15 e 20)Presidência da República · planalto.gov.br
- 06Lei nº 8.212/1991 — contribuição de 20% do contribuinte individual (art. 21)Presidência da República · planalto.gov.br
- 07Lei nº 10.666/2003 — retenção de 11% do INSS do contribuinte individual pela empresa (art. 4º)Presidência da República · planalto.gov.br
- 08Lei nº 8.134/1990 — dedução de despesas escrituradas em livro-caixa (art. 6º)Presidência da República · planalto.gov.br
- 09Decreto nº 9.580/2018 (RIR/2018) — regulamento do Imposto de Renda e livro-caixaPresidência da República · planalto.gov.br
Receita Federal e outros órgãos federais
- 10Tabelas do IRPF 2026 — tabela progressiva mensal e redução da Lei 15.270/2025Receita Federal · gov.br
- 11Carnê-leão — deduções permitidas, incluindo o livro-caixaReceita Federal · gov.br
- 12Receita Saúde — manual de orientação, versão 2.1 (IN RFB nº 2.240/2024)Receita Federal · gov.br
- 13
Município de Teresina
- 14Portal de serviços da SEMF — emissão da guia do ISS Autônomo pelo Cadastro MercantilSEMF Teresina · servicos-semf.pmt.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Acompanha psicólogos e outros profissionais de saúde na comparação entre CPF e CNPJ, no carnê-leão e no livro-caixa, no Fator R e nas rotinas do Simples Nacional em Teresina, na Grande Teresina e em Timon-MA.
