
Por que minha farmácia paga PIS/Cofins e ICMS duas vezes dentro do Simples Nacional?
Sua farmácia paga PIS/Cofins e ICMS de novo, dentro do próprio DAS, quando o PGDAS-D lança a venda de medicamento, cosmético ou produto de higiene como receita comum, sem marcar que parte dela já foi tributada antes, na indústria ou no distribuidor. É o erro mais comum que vejo em farmácia e drogaria do Simples Nacional em Teresina: o sistema de PDV manda o faturamento inteiro para o contador como "revenda de mercadorias", e o PGDAS-D aplica PIS, Cofins e ICMS sobre um valor que, para boa parte do estoque, já passou pela cadeia tributária antes de chegar ao balcão.
Isso acontece porque dois regimes diferentes incidem sobre o mix de produtos de uma farmácia. O primeiro é a tributação monofásica de PIS/Cofins, que a Lei nº 10.147/2000 aplica a medicamentos, cosméticos, perfumaria e produtos de higiene pessoal: a indústria ou o importador recolhe PIS/Cofins numa alíquota concentrada, e a venda seguinte, inclusive a da farmácia, não deveria pagar esses dois tributos de novo. O segundo é a substituição tributária do ICMS, que o Convênio ICMS nº 234/2017 organiza para produtos farmacêuticos: o fabricante ou o distribuidor retém o ICMS de toda a cadeia e recolhe de uma vez, e a farmácia recebe a mercadoria com o imposto já pago. Nos dois casos, o Simples Nacional permite, e a rigor exige, que você declare essa receita separada da receita comum no PGDAS-D.
O problema não é a regra ser complicada, é que o PDV da farmácia, no dia a dia, não distingue xampu de fralda, nem antibiótico de material de curativo. Tudo sai como "venda de mercadoria" e vai para o contador num único número por dia. Numa farmácia hipotética do bairro Dirceu faturando R$ 60.000,00 por mês, com metade do estoque em medicamento de marca e produto de higiene, essa mistura pode levar a pagar PIS, Cofins e uma parcela do ICMS sobre uma fatia do faturamento que já foi tributada na indústria, antes de chegar à farmácia (um exemplo só didático, que depende do mix real de produtos para valer para a sua farmácia).
O que é a tributação monofásica de PIS/Cofins para farmácia e drogaria?
A tributação monofásica (também chamada de tributação concentrada) é o regime em que PIS e Cofins são cobrados uma única vez, na indústria ou na importação, numa alíquota mais alta, para desonerar toda a cadeia de distribuição e venda depois disso. A Lei nº 10.147/2000 lista os produtos farmacêuticos sujeitos a esse regime: medicamentos de uso humano, produtos de higiene pessoal, cosméticos e perfumaria, identificados por NCM no art. 1º, inciso I, alíneas "a" e "b", da própria lei. Não é uma isenção para a farmácia, é a tributação acontecer antes, numa etapa única, no fabricante ou no importador.
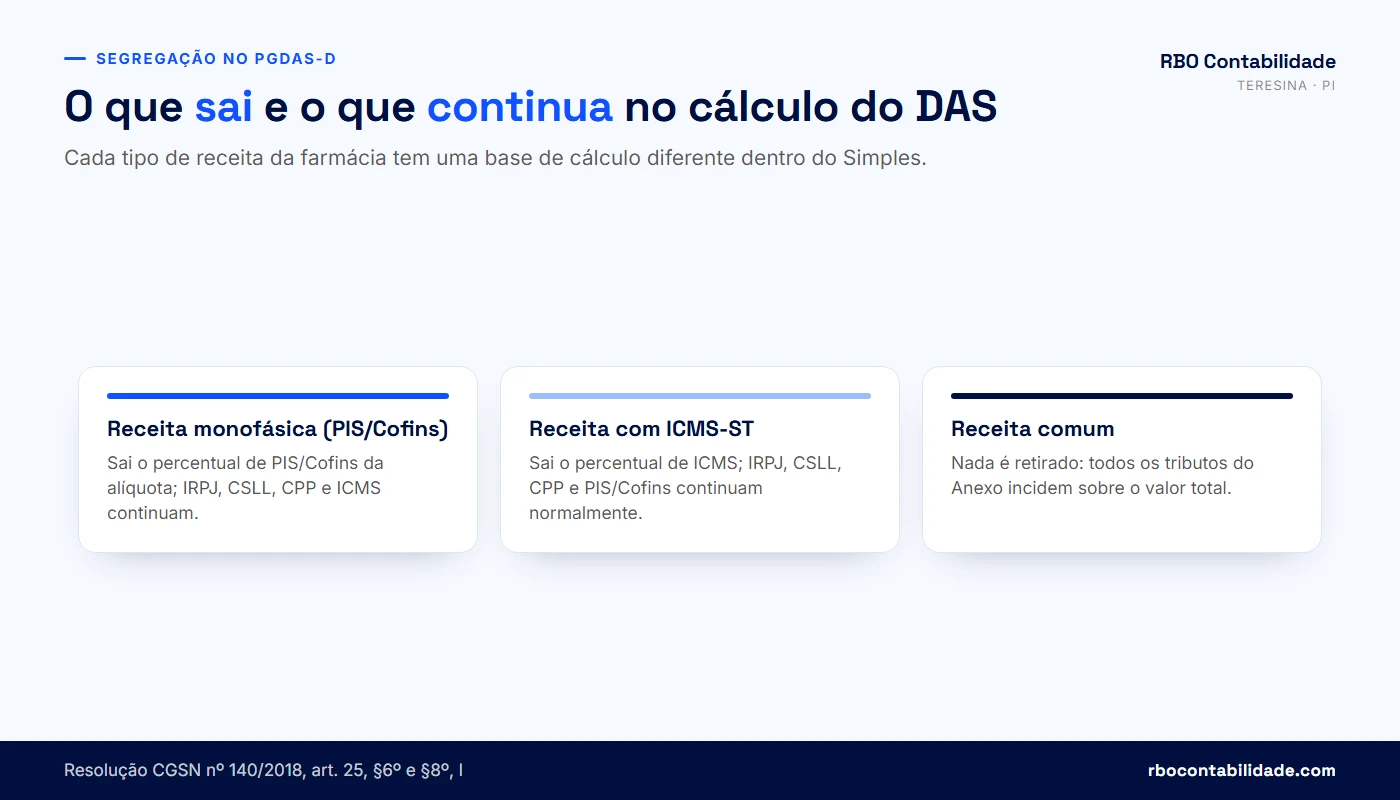
A segregação da receita monofásica tira do cálculo do DAS apenas os percentuais de PIS e Cofins correspondentes a essa venda. O restante continua na base: IRPJ, CSLL, Contribuição Previdenciária Patronal e, quando for o caso, ICMS seguem incidindo sobre o valor total vendido, conforme o art. 25 da Resolução CGSN nº 140/2018.
A confusão mais comum é tratar tributação monofásica e substituição tributária do ICMS como a mesma coisa. São regimes de tributos diferentes, com bases legais diferentes, e um produto pode estar sujeito a um, a outro, aos dois, ou a nenhum. Um analgésico de prateleira, por exemplo, costuma carregar os dois: PIS/Cofins monofásico pela Lei nº 10.147/2000 e ICMS-ST pelo Convênio ICMS nº 234/2017. Já um alimento funcional vendido na farmácia pode não ter nenhum dos dois: a classificação correta depende do NCM de cada item, não da prateleira em que ele está.
Cosmético e produto de higiene pessoal entram na mesma lista da Lei nº 10.147/2000, o que surpreende farmácias que tratam só o medicamento como "produto especial". Protetor solar, sabonete líquido e xampu de marca seguem a mesma lógica. Se o cadastro de produto não prevê isso, a venda deles também cai na receita comum, pagando PIS/Cofins que já foi recolhido antes.
Como segregar a receita monofásica e com ICMS-ST no PGDAS-D, passo a passo?
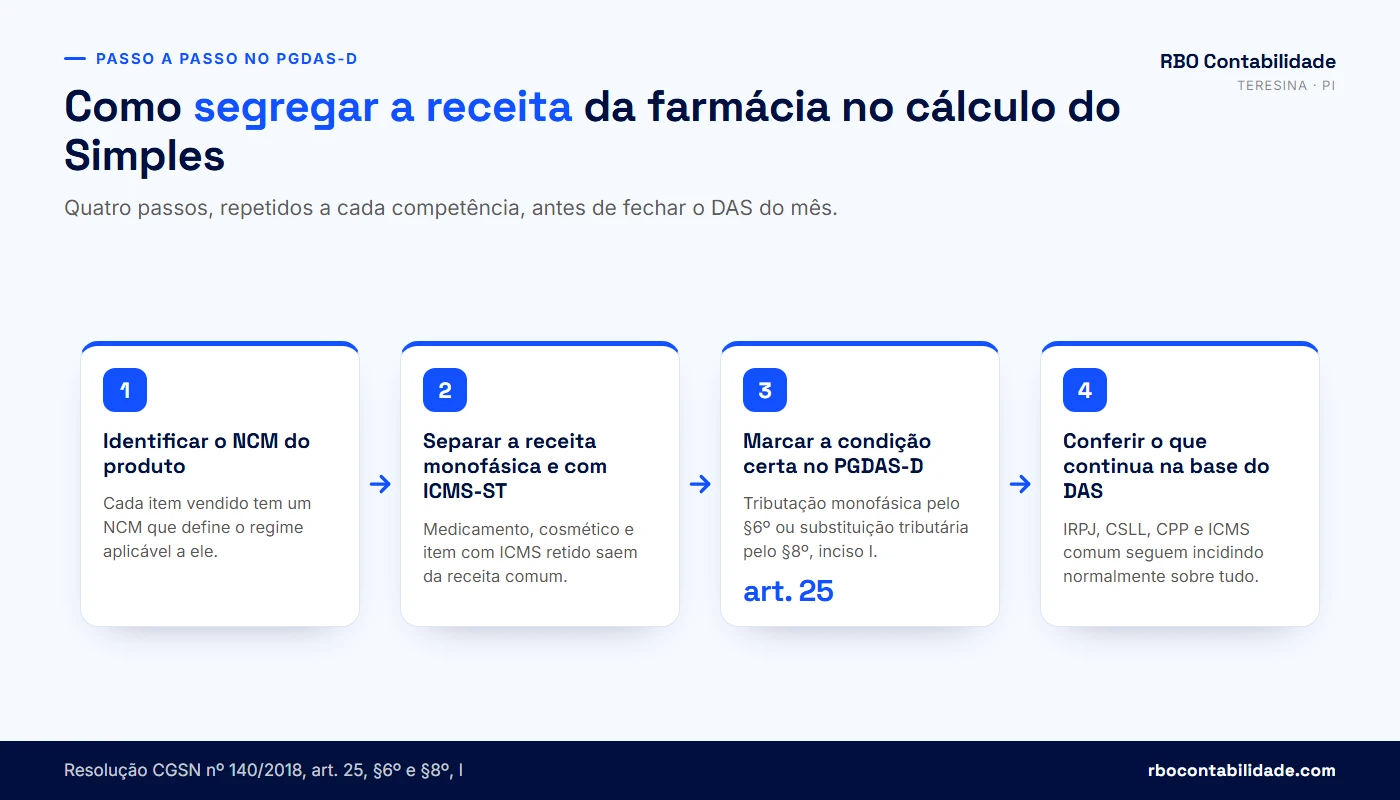
Você segrega a receita monofásica e a receita com ICMS-ST dentro do próprio PGDAS-D, no mesmo mês da venda, marcando a condição correta para cada lançamento. Isso não é um pedido separado à Receita, é um campo do próprio aplicativo. O art. 25, §6º e §8º, inciso I, da Resolução CGSN nº 140/2018 determina que quem revende produto sujeito a tributação concentrada de PIS/Cofins segregue essa receita pelo §6º, e que o substituído tributário do ICMS, a farmácia que recebe a mercadoria com o imposto já retido, segregue pelo §8º, inciso I, para que o sistema desconsidere os percentuais correspondentes no cálculo do Simples Nacional.
| Tipo de receita | Como marcar no PGDAS-D | Sai do cálculo do DAS | Continua na base do DAS |
|---|---|---|---|
| Medicamento, cosmético, perfumaria ou higiene pessoal (Lei nº 10.147/2000) | Receita "com tributação monofásica" nos list boxes de PIS e Cofins | Percentual de PIS e de Cofins | IRPJ, CSLL, CPP e ICMS (quando devido) |
| Produto com ICMS retido na origem (Convênio ICMS nº 234/2017) | Receita "com substituição tributária" no list box de ICMS | Percentual de ICMS | IRPJ, CSLL, CPP, PIS e Cofins (quando devidos) |
| Produto sem monofásico e sem ST | Receita comum, sem marcação | Nenhum percentual é retirado | Todos os tributos do Anexo |
⚠️ A segregação não dá à farmácia optante pelo Simples Nacional o direito de usar a alíquota zero de PIS/Cofins prevista para quem não é optante. O parágrafo único do art. 2º da Lei nº 10.147/2000 exclui expressamente o optante pelo Simples Nacional dessa alíquota zero, e o STF confirmou a constitucionalidade dessa restrição no Tema 1.050 de repercussão geral (RE 1.199.021). O que a Lei Complementar nº 123/2006 autoriza, no art. 18, §§ 4º e 4º-A, é outra coisa: desconsiderar, dentro do próprio cálculo do Simples, o percentual de PIS/Cofins já embutido na alíquota do Anexo para essa receita, um mecanismo do regime, não o benefício do regime geral.
💡 Se você não sabe, hoje, que fração da venda do mês passado era medicamento com PIS/Cofins monofásico e que fração tinha ICMS retido na origem, o primeiro passo é levantar isso junto com o contador antes de corrigir qualquer PGDAS-D. Fale com um contador da RBO no WhatsApp.
Como funciona o ICMS-ST de medicamentos e cosméticos que chega na nota de compra da farmácia?
O ICMS-ST de medicamentos funciona assim: o fabricante ou o distribuidor calcula o ICMS de toda a cadeia (a própria venda dele e a revenda que a sua farmácia vai fazer depois) e recolhe tudo de uma vez, antes de a mercadoria chegar até você. O Convênio ICMS nº 234/2017 organiza esse regime para medicamentos de uso humano e outros produtos farmacêuticos, dentro do Anexo XVII do Convênio ICMS nº 142/2018, que traz as regras gerais de substituição tributária, e o Piauí é um dos estados signatários desse acordo.
Na prática, isso aparece na nota fiscal de compra: o fornecedor destaca o valor da base de cálculo da substituição tributária e o valor do ICMS retido, com CST ou CSOSN que indicam a operação como sujeita à ST. É esse destaque que diz à sua farmácia que o ICMS daquela venda já foi pago antes, e que, portanto, essa receita deve ser marcada como "com substituição tributária" no PGDAS-D, e não como receita comum.
O substituto tributário, fabricante ou distribuidor, apura o ICMS da operação própria e o ICMS da substituição tributária em guia própria, separada da operação própria, antes de a mercadoria circular. O substituído, sua farmácia, só recebe a mercadoria com o imposto retido. Salvo erro do fornecedor, a farmácia não deveria ter ICMS próprio a recolher sobre a venda desses itens no mercado interno.
Perfumaria, higiene pessoal e cosméticos seguem a mesma lógica da substituição tributária, mas por outro anexo: o Anexo XIX do Convênio ICMS nº 142/2018, que o Protocolo ICMS nº 54/2017 estende às operações interestaduais entre os estados signatários desse acordo. Nas operações internas do Piauí, a substituição tributária de medicamentos e de perfumaria, higiene pessoal e cosméticos está no Anexo X do Decreto nº 21.866/2023 (RICMS-PI), que lista as mercadorias desses dois segmentos por NCM e CEST.
O mesmo item costuma estar sujeito aos dois regimes ao mesmo tempo: ICMS-ST pelo Convênio nº 234/2017 e PIS/Cofins monofásico pela Lei nº 10.147/2000. Marcar só um dos dois no PGDAS-D é um erro tão comum quanto não marcar nenhum, e tem o mesmo efeito: pagar no DAS um tributo que a indústria já recolheu.
O que é a antecipação parcial do ICMS no Piauí e como ela afeta a farmácia?
A antecipação parcial do ICMS é uma cobrança própria do Piauí que incide sobre a mercadoria destinada à revenda que entra no estado vinda de outra unidade da federação, desde que essa mercadoria não tenha ICMS-ST retido na origem. Os arts. 78 e seguintes do Decreto nº 21.866/2023, o Regulamento do ICMS do Piauí (RICMS-PI) em vigor, tratam da antecipação parcial, e o art. 78, §2º, inciso I, exclui expressamente dessa cobrança a mercadoria já sujeita à substituição tributária. O medicamento que chega à farmácia com o ICMS-ST retido pelo fabricante ou pelo distribuidor, como vimos na seção anterior, não paga antecipação parcial.
A diferença entre as duas cobranças está na própria mercadoria que cada uma alcança, não numa etapa a mais sobre o mesmo produto. A substituição tributária encerra a tributação da cadeia, porque o fabricante paga por toda ela. A antecipação parcial cobra, já na entrada, a mercadoria que o Piauí ainda não tributou, usando o valor da operação do remetente como base de cálculo. A farmácia optante pelo Simples Nacional paga essa antecipação no prazo fixado pelo RICMS-PI, fora do DAS, por força do art. 13, §1º, inciso XIII, alínea "g", da Lei Complementar nº 123/2006, que manda cobrar a diferença entre a alíquota interna e a interestadual nessas operações. O art. 23 da mesma lei veda à optante a apropriação de qualquer crédito sobre esse valor: o que a farmácia paga de antecipação parcial não abate o ICMS apurado dentro do DAS, e a receita da revenda dessa mercadoria entra no PGDAS-D como receita comum, sem segregação de substituição tributária, porque esse não é o regime dela.
| ICMS-ST (Convênio 234/2017) | Antecipação parcial (Decreto 21.866/2023) | |
|---|---|---|
| Mercadoria alcançada | Tem ICMS retido na origem pelo fabricante ou distribuidor | Não tem ICMS-ST; entra no Piauí para revenda |
| Quem recolhe | Fabricante ou distribuidor, antes da venda, em guia própria | A própria farmácia, no prazo fixado pelo RICMS-PI |
| Efeito na farmácia | Chega sem ICMS a recolher naquela venda | Paga a diferença de alíquota fora do DAS, sem crédito |
Já existe um artigo da RBO dedicado só a esse tema, com o detalhamento de quem paga e em que momento: veja o guia sobre antecipação do ICMS em compra interestadual no Piauí. Para a farmácia, o ponto prático é não confundir o ICMS-ST retido na nota do fornecedor com a antecipação parcial cobrada pela SEFAZ-PI na entrada: são cobranças que não incidem sobre a mesma mercadoria. Cada compra interestadual precisa ser conferida item a item para saber qual das duas se aplica.
Como recuperar PIS/Cofins e ICMS pagos a mais pela farmácia nos últimos anos?
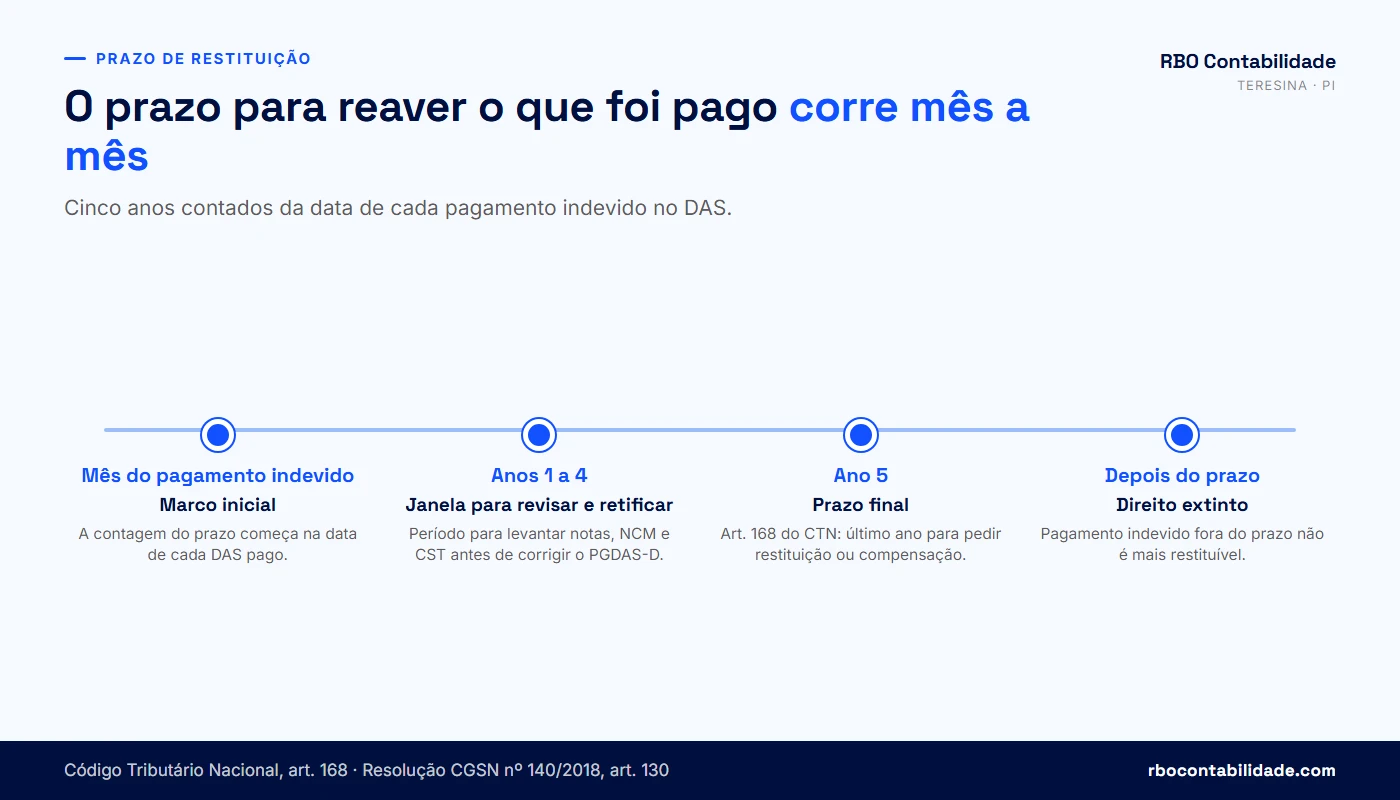
Para recuperar PIS/Cofins pago a mais, você retifica o PGDAS-D dos meses em que a receita deveria ter sido segregada como monofásica e não foi, e pede a restituição ou a compensação pelo aplicativo do Simples Nacional, porque esse tributo é federal. Já o ICMS pago a mais, inclusive o que deveria ter sido segregado como substituição tributária, segue outro caminho: o art. 130 da Resolução CGSN nº 140/2018 manda apresentar o pedido de restituição diretamente ao ente federado responsável pelo tributo, que no caso do ICMS é a SEFAZ-PI, segundo a legislação própria do Estado. Os dois caminhos correm dentro do prazo de cinco anos que o art. 168 do Código Tributário Nacional dá para pedir restituição de tributo pago indevidamente, contado mês a mês, a partir da data de cada pagamento.
Retificar o PGDAS-D muda o valor do DAS daquele mês. Para o PIS/Cofins, isso já abre caminho para o pedido de restituição ou compensação dentro do aplicativo do Simples. Para o ICMS, a retificação corrige a base declarada, mas o pedido de devolução do valor segue para a SEFAZ-PI, não para o aplicativo federal. De todo modo, a retificação só é confiável quando parte de uma revisão real: nota a nota, item a item, cruzando NCM com CST e com o que o fornecedor de fato destacou de ICMS-ST na compra. Uma farmácia que revisa só "por amostragem" corre o risco de corrigir menos do que deveria, ou de segregar receita que não tinha direito a segregar.
⚠️ A Receita Federal conduziu, em 2023, a Operação Autorregularização do Simples Nacional, voltada a contribuintes que indicaram tributação monofásica ou substituição tributária de PIS/Cofins sem respaldo na venda real. Segregar receita que não é monofásica, ou que não teve ICMS retido, tem o mesmo peso de erro que deixar de segregar o que deveria. A Resolução CGSN nº 140/2018 trata desse tipo de inconsistência no art. 84, §8º (prática reiterada de omissão de receita ou de segregação indevida) e no art. 95 (multa de mora e de ofício), e os dois casos podem ser cobrados depois, com multa e juros.
Por isso a RBO não trabalha com estimativa de recuperação antes de ver o cadastro de produtos e as notas fiscais do período. Cada farmácia tem um mix de medicamento, cosmético, produto de higiene e item comum diferente, o que fez sentido para uma drogaria do centro de Teresina pode não valer nada para outra, no Dirceu ou em Timon-MA, com um estoque diferente.
Quais erros de cadastro de produto fazem o PGDAS-D da farmácia sair errado todo mês?
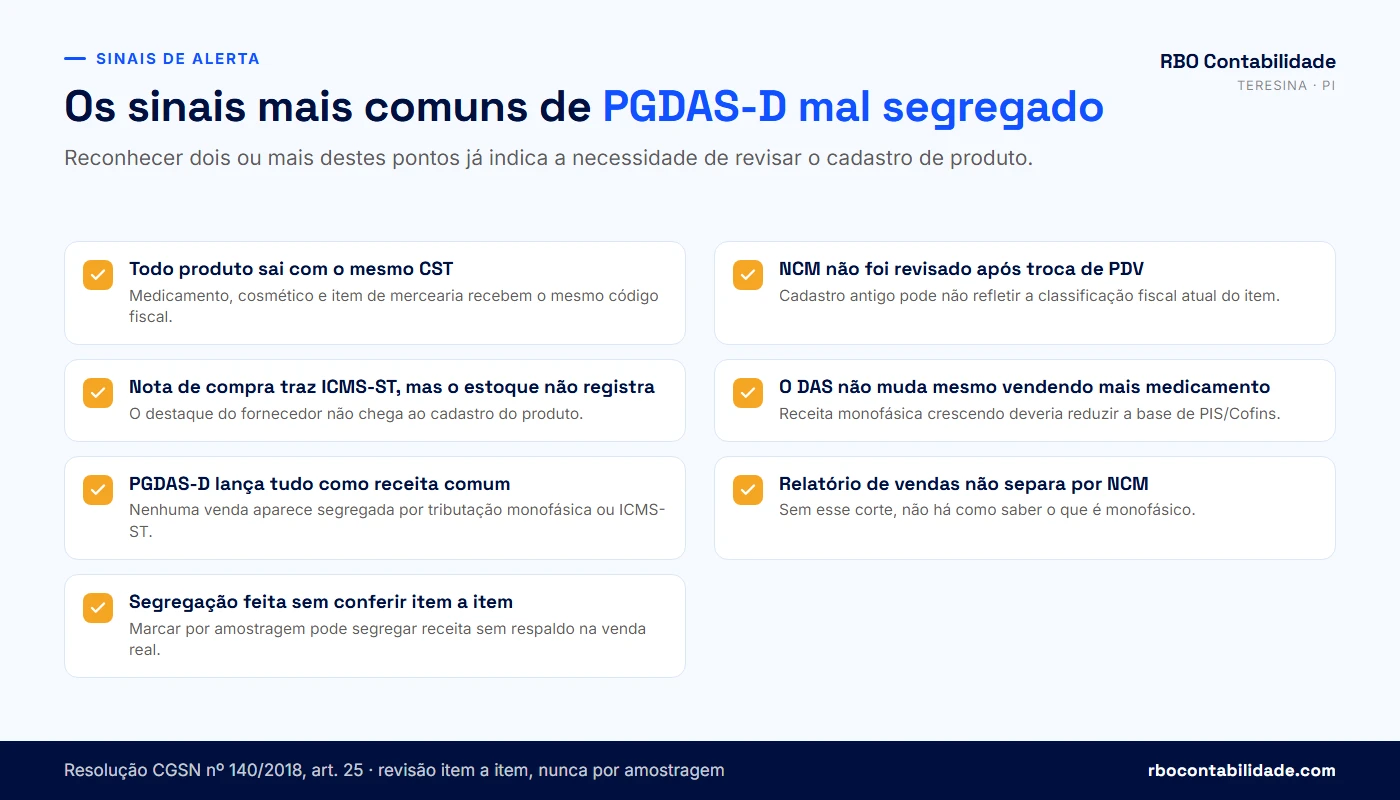
O erro mais comum não é desconhecer a regra — é o cadastro de produto não ter campo para registrá-la. Quando todo item sai do sistema com o mesmo CST de PIS/Cofins e o mesmo tratamento de ICMS, não importa se o contador sabe da segregação: não há dado correto chegando até o PGDAS-D.
- Cadastro de produto com CST genérico, igual para medicamento, cosmético e item de mercearia que a farmácia também vende
- NCM desatualizado ou herdado de um sistema antigo, sem revisão desde a troca de PDV
- Nota de compra do fornecedor com ICMS-ST destacado, mas o item entra no estoque sem essa marcação
- Relatório de vendas que não separa, por NCM, o que é monofásico do que não é
⚠️ Segregar a mais também é erro. Produto de linha branca, suplemento sem registro como medicamento, ou item de papelaria vendido na farmácia não entra na lista da Lei nº 10.147/2000 nem do Convênio ICMS nº 234/2017 só porque está na mesma prateleira. A classificação segue o NCM do item, não a seção da loja.
💡 Antes de pedir a retificação de um PGDAS-D antigo, vale conferir se o sistema de vendas da sua farmácia hoje já separa esse mix corretamente — senão o erro se repete todo mês seguinte. Fale com um contador da RBO no WhatsApp.
A farmácia está pagando Simples Nacional a mais?
Responda sim ou não para cada sinal abaixo, pensando na rotina da sua farmácia nos últimos meses. No final, veja em que faixa a sua empresa está — e o que vale revisar primeiro com o contador.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist aponta sinais de possível erro de segregação a partir das suas respostas; ele não calcula valor de imposto nem garante economia ou recuperação — isso só a conferência do cadastro de produtos, das notas fiscais e dos PGDAS-D transmitidos confirma.
Quais são as obrigações fiscais, sanitárias e contábeis de uma farmácia em Teresina?
Além da apuração mensal do Simples Nacional, a farmácia em Teresina responde por um conjunto de obrigações fiscais e sanitárias que não aparecem no PGDAS-D, mas pesam tanto quanto ele quando atrasam.
| Obrigação | Periodicidade | Onde |
|---|---|---|
| PGDAS-D e DAS do Simples Nacional | Mensal | Portal do Simples Nacional |
| Declaração de Informações Socioeconômicas e Fiscais (DEFIS) | Anual | Portal do Simples Nacional |
| Nota fiscal eletrônica (NF-e) e cupom fiscal (NFC-e) | A cada venda | SEFAZ-PI |
| Cadastro de Contribuintes do Estado do Piauí (CAGEP) | Na abertura e em alterações | SEFAZ-PI |
| Licença sanitária e responsável técnico farmacêutico (CRF) | Renovação periódica | Vigilância Sanitária municipal/estadual |
| Alvará de funcionamento e grau de risco da atividade | Na abertura e em renovações | Prefeitura de Teresina |
O grau de risco da atividade de farmácia em Teresina define se a licença sai sem vistoria prévia ou se depende de inspeção antes de abrir: vale consultar pelo CNAE específico de comércio varejista de produtos farmacêuticos na consulta de grau de risco da Prefeitura. Quem abre uma segunda unidade segue o mesmo caminho de registro de qualquer outra filial no estado, descrito no guia de abertura de filial em Teresina.
💡 A farmácia que mistura obrigação fiscal com obrigação sanitária sem um calendário único acaba perdendo prazo de um lado para resolver o outro. Fale com um contador da RBO no WhatsApp.
Simples Nacional, Anexo I e Fator R: qual regime compensa para a farmácia?
Para a farmácia que só revende produto, a receita entra no Anexo I do Simples Nacional, que trata do comércio, e o Fator R não participa dessa conta. O Fator R só entra quando a farmácia fatura um serviço que está na lista do §5º-M do art. 18 da Lei Complementar nº 123/2006: por exemplo, o serviço de enfermagem, que inclui a aplicação de injetável sob prescrição (inciso XIX do §5º-B), ou a clínica de vacinação (inciso XXI do mesmo parágrafo). Nesses casos, o cálculo compara a folha de pagamento com a receita bruta, as duas da empresa inteira, apuradas nos últimos 12 meses (art. 18, §24), para decidir entre o Anexo III e o Anexo V. A manipulação de fórmulas sob encomenda segue outra regra: o inciso VII do §5º-B manda essa receita direto para o Anexo III, sem passar pelo Fator R.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
| Simples Nacional — Anexo I | Lucro Presumido | |
|---|---|---|
| Como entra a venda de produto | Pela receita bruta, com segregação de monofásico e ST | IRPJ e CSLL por presunção; PIS/Cofins cumulativo; revenda de produto monofásico com alíquota zero (Lei 10.147/2000, art. 2º) |
| Serviço farmacêutico (quando existe) | Anexo III ou V, conforme o Fator R | Presunção de lucro específica para serviço |
| Nº de obrigações acessórias | Menor, concentradas no PGDAS-D e na DEFIS | Maior: ECF, apurações trimestrais, livros próprios |
Não existe resposta igual para toda farmácia entre Simples e Presumido. Depende do volume de venda de produto monofásico, que já reduz a carga de PIS/Cofins dentro do próprio Simples, da margem sobre o serviço farmacêutico, se houver, e do tamanho da folha. Uma farmácia pequena, com pouco serviço e bastante produto monofásico, tende a sair melhor no Simples, justamente porque a segregação já reduz o peso de PIS/Cofins sem sair do regime. No Lucro Presumido, a vantagem equivalente é outra: a alíquota zero de PIS/Cofins na revenda do produto monofásico, que a Lei nº 10.147/2000 dá a quem não é optante pelo Simples, e que pesa mais conforme cresce o volume desse tipo de produto. Quem cresce e passa a ter uma operação de serviço farmacêutico relevante, com folha maior, é o caso que vale simular os dois regimes lado a lado, e o simulador de Fator R da RBO ajuda a enxergar esse ponto antes de decidir.
Esse tipo de decisão entra no planejamento tributário do ano seguinte, não no meio do exercício: o guia de planejamento tributário para 2027 explica os prazos para migrar de regime.
Farmácia de manipulação tem a mesma tributação da drogaria?
A farmácia de manipulação presta serviço — ela usa matéria-prima para produzir uma fórmula sob prescrição, e essa atividade paga ISS ao município, não ICMS. A drogaria, ao contrário, revende medicamento industrializado pronto, que é mercadoria e paga ICMS, com PIS/Cofins monofásico e ICMS-ST na maior parte dos itens. São dois regimes tributários diferentes dentro do mesmo ramo de farmácia, e cada um segue sua própria lógica de segregação.
Em Teresina, o serviço de manipulação farmacêutica tem código e alíquota próprios na tabela de ISS do município — vale confirmar o enquadramento certo na tabela de ISS de Teresina antes de emitir a nota do serviço manipulado. Já a matéria-prima usada na manipulação, quando comprada para ser transformada e não revendida como está, segue sua própria tributação de ICMS na entrada — não é a mesma regra do medicamento industrializado comprado para revenda direta.
A farmácia que mistura os dois modelos — manipulação e drogaria — no mesmo CNPJ precisa segregar três tipos de receita, não dois: a receita de serviço (ISS), a receita de mercadoria comum e a receita de mercadoria monofásica ou com ICMS-ST. Isso muda inclusive qual Anexo do Simples Nacional se aplica a cada fatia da receita, porque serviço e comércio não seguem o mesmo Anexo.
Perguntas frequentes sobre contabilidade para farmácia
PIS/Cofins monofásico na farmácia
01O que significa tributação monofásica de PIS/Cofins para farmácia?+
Tributação monofásica é o regime em que PIS e Cofins são cobrados uma única vez, na indústria ou na importação, com alíquota concentrada, para desonerar as etapas seguintes da cadeia. Para a farmácia, isso significa que, quando ela revende um medicamento ou cosmético que já saiu da fábrica com esse tributo pago, essa venda não deveria pagar PIS e Cofins de novo. A Lei nº 10.147/2000 define quais produtos farmacêuticos entram nessa regra e os identifica pelo NCM. Dentro do Simples Nacional, a farmácia precisa segregar essa receita no PGDAS-D para que o sistema retire os percentuais de PIS e Cofins do cálculo do DAS.
02Quais produtos de farmácia entram na tributação monofásica?+
Entram medicamentos de uso humano, cosméticos, produtos de perfumaria e produtos de higiene pessoal, listados pela Lei nº 10.147/2000 por código NCM. Na prática, isso cobre a maior parte do medicamento de marca vendido em drogaria, além de itens que a farmácia às vezes trata como mercadoria comum: xampu, sabonete líquido, protetor solar e creme de uso tópico. Produtos como alimento funcional, suplemento sem registro como medicamento ou material de papelaria vendido no mesmo balcão, em geral, não entram nessa lista. A confirmação definitiva sempre depende do NCM cadastrado em cada item, não da categoria genérica do produto.
03A farmácia do Simples Nacional tem direito à alíquota zero de PIS/Cofins?+
Não da mesma forma que uma empresa do regime geral. O parágrafo único do art. 2º da Lei nº 10.147/2000 restringe essa alíquota zero de PIS/Cofins a quem não é optante pelo Simples Nacional, e o STF confirmou a constitucionalidade dessa restrição no Tema 1.050 de repercussão geral (RE 1.199.021), julgado em 2020. O que a farmácia do Simples tem, pela própria Lei Complementar nº 123/2006, é o direito de segregar a receita monofásica no PGDAS-D, retirando do cálculo do DAS o percentual de PIS e Cofins já embutido na alíquota do Simples para aquela venda. É um mecanismo diferente, criado dentro do próprio regime, não uma isenção do regime geral.
04Cosmético e produto de higiene pessoal são monofásicos?+
Sim. A Lei nº 10.147/2000 inclui cosméticos, perfumaria e produtos de higiene pessoal na mesma lista dos medicamentos, no art. 1º, inciso I, alínea "b", desde que o NCM do item esteja nesse dispositivo. É um ponto que surpreende muitas farmácias, que tratam só o remédio como produto especial e lançam xampu, sabonete, desodorante e protetor solar como mercadoria comum. Quando isso acontece, a farmácia paga PIS e Cofins de novo sobre uma receita que a indústria já tributou antes, porque o sistema de vendas não diferencia esses itens do restante do estoque no momento de gerar a receita para o PGDAS-D.
05Suplemento alimentar vendido na farmácia é monofásico?+
Depende do registro e do NCM do produto. Suplemento alimentar classificado como alimento, sem registro como medicamento na Anvisa, normalmente não está na lista da Lei nº 10.147/2000 e deve ser lançado como receita comum no PGDAS-D. Já um produto registrado como medicamento, mesmo vendido na seção de suplementos da farmácia, segue a regra dos medicamentos. Por isso a classificação correta não pode se basear na prateleira onde o item fica exposto, e sim no NCM e no tipo de registro sanitário de cada produto — um levantamento que vale fazer junto com o contador antes de declarar a receita.
06Como saber se um medicamento é monofásico?+
O caminho é conferir o NCM do medicamento contra o art. 1º, inciso I, alínea "a", da Lei nº 10.147/2000, que lista os códigos sujeitos à tributação concentrada de PIS/Cofins. Na prática, quase todo medicamento de uso humano vendido em drogaria entra nessa regra, porque a lei foi desenhada justamente para esse setor. A dificuldade não costuma estar em saber se o medicamento é monofásico, a maioria é, e sim em o sistema de cadastro de produto da farmácia registrar isso de forma que o relatório de vendas separe essa receita da receita comum todo mês, item por item.
07A farmácia de manipulação também tem produto monofásico?+
A farmácia de manipulação tem duas frentes diferentes. A fórmula manipulada sob prescrição é serviço, tributado pelo ISS municipal, e não entra na regra da tributação monofásica de PIS/Cofins, que é para mercadoria. Já quando essa mesma farmácia também revende medicamento industrializado de prateleira — comum em farmácias que combinam manipulação e drogaria —, essa parte da receita segue a mesma regra de qualquer drogaria: produto com NCM na lista da Lei nº 10.147/2000 é monofásico e deve ser segregado no PGDAS-D, separado da receita de serviço de manipulação.
08O que muda no DAS quando a receita é monofásica?+
Quando a receita é segregada como monofásica no PGDAS-D, o sistema desconsidera, só para essa venda, os percentuais de PIS e de Cofins que normalmente compõem a alíquota do Anexo do Simples Nacional. Os demais tributos continuam incidindo normalmente sobre o mesmo valor: IRPJ, CSLL, Contribuição Previdenciária Patronal e, quando for o caso, ICMS. Ou seja, a segregação não isenta a venda de todos os tributos do DAS — ela retira só a fração de PIS/Cofins que a indústria já recolheu antes, conforme o art. 25 da Resolução CGSN nº 140/2018.
09Teste rápido e material de curativo entram na tributação monofásica?+
Depende do NCM de cada item. Produtos farmacêuticos classificados nos códigos listados pela Lei nº 10.147/2000 entram na regra; muitos materiais de curativo, gaze, esparadrapo e testes rápidos têm NCM fora dessa lista e, portanto, seguem a tributação comum, sem segregação de PIS/Cofins. É outro exemplo de item que fica na mesma prateleira do medicamento, mas não compartilha o mesmo tratamento tributário — o que reforça por que o cadastro de produto da farmácia precisa registrar o NCM correto de cada item, e não aplicar uma regra única para toda a seção de saúde.
ICMS-ST e antecipação parcial do ICMS no Piauí
10O que é ICMS-ST para farmácia?+
ICMS-ST é a substituição tributária do ICMS: o fabricante ou o distribuidor de medicamento calcula o imposto de toda a cadeia, inclusive da revenda que a farmácia vai fazer depois, e recolhe tudo de uma vez, antes de a mercadoria sair da indústria. O Convênio ICMS nº 234/2017 organiza esse regime para medicamentos de uso humano e outros produtos farmacêuticos, e o Piauí é um dos estados signatários. Para a farmácia, isso significa receber a mercadoria com o ICMS já pago e, no PGDAS-D, marcar essa receita como sujeita à substituição tributária, para não pagar ICMS de novo sobre a mesma venda.
11Quem recolhe o ICMS-ST de medicamentos?+
O substituto tributário recolhe: normalmente o fabricante ou o distribuidor que vende o medicamento para a farmácia. Ele apura o ICMS da própria operação e, em regra, o ICMS da substituição tributária em guia própria, separada da operação própria, antes de a mercadoria circular. A farmácia, nesse caso, é o substituído: recebe o produto com o imposto já retido e, em condições normais, não tem ICMS próprio a pagar sobre essa venda específica no mercado interno, desde que o fornecedor tenha feito a retenção corretamente.
12O que é antecipação parcial do ICMS no Piauí?+
É uma cobrança própria do Piauí, prevista nos arts. 78 e seguintes do Decreto nº 21.866/2023 (RICMS-PI), que incide sobre a mercadoria destinada à revenda que entra no território piauiense vinda de outro estado e que não tem ICMS-ST retido na origem. O art. 78, §2º, inciso I, do mesmo decreto exclui expressamente dessa cobrança a mercadoria já sujeita à substituição tributária: nesse caso, quem recolhe antes é o fabricante ou o distribuidor, e a antecipação parcial não se soma a isso. Quando não há ICMS-ST, a farmácia paga a antecipação parcial no prazo fixado pelo RICMS-PI, usando como base de cálculo o valor da operação do remetente.
13ICMS-ST e antecipação parcial são a mesma cobrança?+
Não, e elas não incidem sobre a mesma mercadoria. O ICMS-ST, do Convênio ICMS nº 234/2017, encerra a tributação da cadeia: o fabricante paga pela farmácia, e a venda ao consumidor final não gera ICMS próprio para ela. A antecipação parcial, dos arts. 78 e seguintes do Decreto nº 21.866/2023 (RICMS-PI), incide justamente sobre a mercadoria que não tem substituição tributária, por determinação expressa do art. 78, §2º, inciso I, do mesmo decreto. Uma farmácia pode ter as duas situações em meses diferentes, dependendo do mix de compra interestadual, mas não as duas sobre o mesmo item.
14A farmácia paga antecipação parcial mesmo com ICMS-ST retido na origem?+
Em regra, não. O art. 78, §2º, inciso I, do Decreto nº 21.866/2023 (RICMS-PI) exclui da antecipação parcial a mercadoria já sujeita à substituição tributária, com o imposto retido pelo fornecedor ou pelo fabricante. A antecipação parcial é cobrada justamente da mercadoria que entra no Piauí para revenda sem esse tipo de retenção: nesse caso, a farmácia do Simples Nacional paga a diferença entre a alíquota interna e a interestadual, fora do DAS, por força do art. 13, §1º, inciso XIII, alínea "g", da Lei Complementar nº 123/2006, sem direito a crédito (art. 23 da mesma lei).
15Como a farmácia escritura o crédito da antecipação parcial do ICMS?+
O valor pago na entrada da mercadoria como antecipação parcial é apropriado como crédito fiscal no mês em que a mercadoria entra no estabelecimento, lançado na Declaração de Informações Econômico-Fiscais (DIEF) no campo de Outros Créditos. É esse lançamento que evita que a farmácia pague o imposto duas vezes: uma na entrada, como antecipação, e outra na apuração normal do período, sobre a mesma mercadoria. Farmácias que não repassam esse dado corretamente ao contador — por exemplo, não guardando o comprovante de pagamento no posto fiscal — perdem esse crédito.
16Toda compra interestadual gera antecipação parcial do ICMS?+
Não. A antecipação parcial, prevista nos arts. 78 e seguintes do Decreto nº 21.866/2023 (RICMS-PI), incide sobre mercadoria destinada à comercialização em estabelecimento cadastrado no CAGEP, comprada de outro estado, desde que ela não tenha ICMS-ST retido na origem, hipótese excluída pelo art. 78, §2º, inciso I, do mesmo decreto. Existe ainda dispensa de pagamento quando o valor devido é inferior a 5 UFR-PI. Mercadoria com substituição tributária, mercadoria destinada a uso próprio da farmácia e compra de pequeno valor, cada uma por um motivo diferente, pode não gerar a cobrança.
17Existe valor mínimo para dispensa da antecipação parcial no Piauí?+
Sim. O regulamento do ICMS do Piauí dispensa o pagamento da antecipação parcial quando o valor devido na operação for inferior a 5 UFR-PI (Unidades Fiscais de Referência do Estado do Piauí). Para compras de valor baixo, isso pode significar que nenhum valor é cobrado no posto fiscal. Mas a dispensa vale para o valor da antecipação em si, não isenta a mercadoria de ICMS-ST quando ele for devido, nem dispensa a farmácia de registrar a operação corretamente na escrituração do mês.
18Como identificar o ICMS-ST na nota fiscal do fornecedor?+
A nota fiscal de compra traz campos próprios para isso: a base de cálculo da substituição tributária e o valor do ICMS retido, geralmente associados a um CST ou CSOSN que indica operação sujeita à ST. Esse destaque confirma que o fornecedor já recolheu o ICMS daquela mercadoria antes de vender para a farmácia. Quando esse destaque não aparece, ou a farmácia não confere, o item costuma ser lançado como receita comum no PGDAS-D, fazendo a farmácia pagar ICMS de novo sobre uma venda que já tinha o imposto resolvido.
Segregação de receita no PGDAS-D e erros de cadastro
19Como lançar receita monofásica no PGDAS-D?+
No PGDAS-D, ao informar a receita do período, a farmácia marca a condição com tributação monofásica nos campos relativos a PIS e Cofins, em vez de deixar a receita como comum. O sistema então desconsidera, só para esse valor, os percentuais de PIS e Cofins que compõem a alíquota do Anexo aplicável, mantendo os demais tributos na base de cálculo normal. Esse lançamento precisa ser feito mês a mês, item por item de receita, com base no mix real de produtos vendidos — e não como um ajuste único ou retroativo sem revisão do cadastro.
20Como lançar receita com ICMS-ST no PGDAS-D?+
A receita de produto com ICMS retido na origem é marcada como com substituição tributária no campo relativo ao ICMS, dentro do PGDAS-D. Isso faz o sistema desconsiderar o percentual de ICMS daquela venda específica no cálculo do DAS, já que o imposto foi recolhido antes pelo fabricante ou distribuidor. Os demais tributos do Simples Nacional continuam incidindo sobre o valor total da venda. Esse lançamento depende de a farmácia saber, item a item, quais produtos chegaram com ICMS-ST destacado na nota de compra.
21A segregação de receita reduz todos os tributos do DAS?+
Não. A segregação retira do cálculo apenas o percentual do tributo que já foi pago antes: PIS e Cofins, no caso da tributação monofásica, e ICMS, no caso da substituição tributária. IRPJ, CSLL e a Contribuição Previdenciária Patronal continuam incidindo sobre o valor total da receita, segregada ou não, conforme o art. 25 da Resolução CGSN nº 140/2018. É um erro comum achar que marcar a receita como monofásica reduz o DAS inteiro — ela reduz só a fração correspondente a PIS/Cofins ou a ICMS, dependendo do caso.
22O que acontece se a farmácia não segregar a receita no PGDAS-D?+
O sistema calcula PIS, Cofins e, quando houver ICMS-ST, também o ICMS sobre receita que já foi tributada antes na indústria ou no distribuidor, fazendo a farmácia pagar esses valores de novo dentro do DAS. Com o tempo, isso representa um valor pago além do devido, mês após mês, proporcional ao volume de medicamento, cosmético e item com ICMS-ST no faturamento. A correção, quando identificada, passa pela retificação dos PGDAS-D dos períodos afetados, dentro do prazo de restituição previsto no Código Tributário Nacional.
23O que acontece se a farmácia segregar receita que não é monofásica?+
A farmácia reduz o DAS a menos do que deveria, declarando como monofásica ou com substituição tributária uma receita que não atende aos requisitos da Lei nº 10.147/2000 ou do Convênio ICMS nº 234/2017. Isso configura inconsistência na apuração e pode ser identificado em fiscalização ou em operação de autorregularização da Receita Federal, com cobrança da diferença, multa e juros. A Resolução CGSN nº 140/2018 trata da prática reiterada de segregação indevida no art. 84, §8º, hipótese que pode levar à exclusão de ofício do Simples Nacional, além da multa de mora e de ofício do art. 95.
24Qual é o erro mais comum de cadastro de produto em farmácia?+
É o cadastro de produto genérico: todo item sai do sistema de PDV com o mesmo CST de PIS/Cofins e o mesmo tratamento de ICMS, sem diferenciar medicamento monofásico, item com ICMS-ST e mercadoria comum. Esse erro não depende de o contador conhecer a regra — ele acontece antes, no momento em que o produto é cadastrado no sistema de vendas, e se repete todo mês até que alguém revise o NCM e a classificação tributária de cada item do estoque.
25O NCM do produto importa para a segregação de receita?+
Sim, é o ponto de partida de toda a segregação. Tanto a tributação monofásica de PIS/Cofins da Lei nº 10.147/2000 quanto a substituição tributária do Convênio ICMS nº 234/2017 definem os produtos abrangidos por código NCM, não pela categoria comercial do item. Um produto com NCM fora dessas listas, mesmo vendido numa farmácia, segue a tributação comum. Por isso, cadastro de produto com NCM desatualizado ou genérico é uma das causas mais diretas de PGDAS-D declarado errado, mesmo quando a farmácia já conhece a regra de segregação.
26O sistema de PDV da farmácia precisa ter campo específico para segregação?+
Na prática, sim. Sem um campo no sistema de vendas que registre se o item é monofásico, tem ICMS-ST, ou nenhum dos dois, o relatório de vendas do mês sai com um único valor de receita, e o contador não tem como separar o que precisa ser segregado no PGDAS-D. Esse ajuste é de cadastro de produto, não de lançamento contábil: depende de o fornecedor do PDV, ou a própria farmácia, revisar o NCM e a classificação tributária de cada item vendido.
27Produto manipulado precisa de segregação diferente do industrializado?+
Sim. O produto manipulado é resultado de serviço — a farmácia recebe matéria-prima, prepara a fórmula e cobra pelo serviço de manipulação, tributado pelo ISS municipal, fora da lógica de PIS/Cofins monofásico ou ICMS-ST. Já o medicamento industrializado comprado para revenda direta segue a regra de mercadoria, com segregação de monofásico e de substituição tributária quando for o caso. Farmácias que têm os dois modelos no mesmo CNPJ precisam separar essas receitas já na origem, porque elas seguem Anexos e tributos diferentes dentro do Simples Nacional.
Recuperação de valores pagos a mais
28É possível recuperar PIS/Cofins pago a mais pela farmácia?+
É possível, quando se confirma que a farmácia pagou PIS e Cofins sobre receita que deveria ter sido segregada como monofásica ou com substituição tributária e não foi. A recuperação passa pela retificação dos PGDAS-D dos meses afetados, dentro do prazo de restituição de tributo pago indevidamente. O valor exato só é confirmado depois de revisar o cadastro de produtos e as notas fiscais do período — não existe percentual padrão de recuperação para farmácia, porque o mix de produtos de cada uma é diferente.
29Qual é o prazo para pedir restituição de tributo pago indevidamente?+
O art. 168 do Código Tributário Nacional (Lei nº 5.172/1966) dá o prazo de cinco anos para pedir restituição de tributo pago indevidamente, contado da data de cada pagamento — não da abertura da empresa nem de um marco único. Isso significa que, numa farmácia que nunca segregou a receita monofásica, cada mês de DAS pago tem seu próprio prazo correndo separadamente, e os pagamentos mais antigos vão perdendo o direito à restituição antes dos mais recentes, à medida que o tempo passa.
30Como funciona a retificação do PGDAS-D para recuperar valor pago a mais?+
A farmácia reabre o PGDAS-D do mês que precisa de correção e lança a receita com a segregação correta (monofásica, com substituição tributária, ou as duas), e o sistema recalcula o DAS daquele período. Se o novo valor for menor que o pago originalmente, o saldo de PIS/Cofins pode ser objeto de restituição ou compensação pelo aplicativo do Simples Nacional; o saldo de ICMS segue para pedido de restituição à SEFAZ-PI, conforme o art. 130 da Resolução CGSN nº 140/2018. Essa retificação só deve ser feita depois de revisar as notas fiscais e o cadastro de produtos do período, não como ajuste estimado.
31A farmácia pode estimar quanto tem a recuperar sem revisar as notas?+
Não é recomendável. O valor a recuperar depende do mix real de produtos vendidos em cada mês — proporção de medicamento monofásico, item com ICMS-ST e mercadoria comum —, que varia de farmácia para farmácia e de período para período. Uma estimativa por percentual genérico pode subestimar o valor real ou, pior, levar a uma retificação com segregação maior do que a farmácia tem direito, o que é outro tipo de erro. A confirmação confiável exige revisar nota a nota o período que será retificado.
32Existe risco em retificar PGDAS-D de anos anteriores?+
Existe, se a retificação não tiver base documental. Declarar segregação de receita sem comprovar, item a item, que o produto é monofásico ou teve ICMS retido na origem pode ser identificado depois em fiscalização, com cobrança do valor reduzido indevidamente, acrescido de multa e juros. Por isso a retificação de períodos antigos deve vir sempre de uma revisão real do cadastro de produtos e das notas fiscais do período, documentada, e não de um ajuste feito apenas para reduzir o valor do DAS retroativo.
33A Receita Federal fiscaliza farmácias que segregam receita monofásica?+
Sim. A Receita Federal conduziu, em 2023, a Operação Autorregularização do Simples Nacional, voltada a contribuintes que indicaram tributação monofásica ou substituição tributária de PIS/Cofins em volume que não correspondia à venda real declarada em outras obrigações. Isso mostra que tanto deixar de segregar quanto segregar além do devido chamam atenção do cruzamento de dados da Receita. A segurança, nos dois sentidos, está em a segregação refletir exatamente o que o cadastro de produto, o NCM e a nota fiscal de cada venda comprovam.
Regime tributário e obrigações da farmácia em Teresina
34Qual Anexo do Simples Nacional se aplica à farmácia?+
A receita de revenda de medicamento, cosmético e demais mercadorias da farmácia se enquadra no Anexo I do Simples Nacional, que trata do comércio. Quando a farmácia também presta um serviço da lista do §5º-M do art. 18 da Lei Complementar nº 123/2006, como o serviço de enfermagem (inciso XIX do §5º-B) ou a clínica de vacinação (inciso XXI), essa parcela da receita pode cair no Anexo III ou no Anexo V, dependendo do Fator R calculado sobre a folha e a receita bruta da empresa inteira. Já a manipulação de fórmulas sob encomenda vai direto para o Anexo III, pelo inciso VII do §5º-B, sem passar pelo Fator R. As receitas são apuradas juntas no mesmo PGDAS-D, cada uma com sua lógica de Anexo.
35O Fator R vale para farmácia?+
Vale apenas para o serviço farmacêutico que está na lista do §5º-M do art. 18 da Lei Complementar nº 123/2006, como o serviço de enfermagem, que inclui a aplicação de injetável sob prescrição (inciso XIX do §5º-B), ou a clínica de vacinação (inciso XXI). Quando a farmácia presta um desses serviços, o Fator R compara a folha de pagamento com a receita bruta da empresa inteira nos últimos 12 meses (art. 18, §24), incluindo a venda de produto, não só a receita de serviço, para decidir se esse serviço cai no Anexo III ou no Anexo V. A manipulação de fórmulas sob encomenda não entra nessa conta: o inciso VII do §5º-B já manda essa receita direto para o Anexo III.
36Quando o Lucro Presumido compensa mais que o Simples para farmácia?+
Não existe resposta igual para toda farmácia. Em geral, o Simples Nacional tende a favorecer farmácias com faturamento menor e grande proporção de produto monofásico, porque a segregação já reduz PIS/Cofins dentro do próprio regime. No Lucro Presumido, quem não é optante pelo Simples tem a alíquota zero de PIS/Cofins na revenda desses mesmos produtos monofásicos, prevista no parágrafo único do art. 2º da Lei nº 10.147/2000, o que pode pesar mais conforme cresce o volume desse tipo de produto. Farmácias maiores, com folha de pagamento mais pesada e parcela relevante de serviço farmacêutico, também encontram no Lucro Presumido uma carga diferente de IRPJ e CSLL por presunção. A decisão depende de simular os dois regimes com os números reais da farmácia, não de uma regra geral de mercado.
37Farmácia de manipulação paga ISS ou ICMS?+
Depende da atividade. O serviço de manipulação de fórmulas sob encomenda, feito com prescrição ou indicação do farmacêutico e produzido no próprio estabelecimento, é tributado pelo Anexo III do Simples Nacional, por força do art. 18, §5º-B, inciso VII, da Lei Complementar nº 123/2006, sem passar pelo Fator R. Dentro desse Anexo, a parcela de ISS, que é municipal, tem código e alíquota próprios na tabela de ISS de Teresina. Já a revenda de medicamento industrializado pronto, feita pela mesma farmácia, é mercadoria e paga ICMS pelo Anexo I, com PIS/Cofins monofásico e, na maioria dos casos, ICMS-ST. Uma farmácia que faz os dois apura e declara essas receitas separadamente no PGDAS-D, porque cada uma segue um Anexo diferente.
38Quais licenças uma farmácia precisa ter em Teresina?+
Além do registro empresarial e da inscrição estadual no CAGEP, a farmácia em Teresina precisa de licença sanitária, de responsável técnico farmacêutico registrado no CRF, e do alvará de funcionamento municipal, cuja exigência de vistoria prévia depende do grau de risco atribuído à atividade pela Prefeitura. Comércio varejista de produtos farmacêuticos costuma exigir atenção redobrada da Vigilância Sanitária, dado o tipo de produto manuseado. A consulta de grau de risco pelo CNAE específico ajuda a confirmar se a licença pode ser emitida sem vistoria prévia ou depende de inspeção antes da abertura.
39O que é o CAGEP e por que a farmácia precisa estar cadastrada?+
O CAGEP é o Cadastro de Contribuintes do Estado do Piauí, mantido pela SEFAZ-PI. Toda farmácia que opera como estabelecimento comercial no Piauí precisa estar inscrita nele para emitir nota fiscal, apurar ICMS e ser identificada nas obrigações de substituição tributária e antecipação parcial do imposto. É esse cadastro que o Decreto nº 21.866/2023 usa como referência para aplicar a exigência da antecipação parcial do ICMS às mercadorias destinadas à comercialização que entram no estado.
40A farmácia precisa de responsável técnico farmacêutico para funcionar?+
Sim. A farmácia e a drogaria precisam de um farmacêutico como responsável técnico, presente durante todo o horário de funcionamento, por força do art. 6º, inciso I, da Lei nº 13.021/2014, que exige formação em nível superior em Farmácia, não bastando a formação de técnico. O STF confirmou a constitucionalidade dessa exigência em repercussão geral. A ausência de responsável técnico é um dos motivos mais comuns de autuação pela Vigilância Sanitária e pode levar à interdição do estabelecimento. Esse é um requisito sanitário, separado da parte fiscal e tributária tratada neste artigo, mas que entra no mesmo calendário de obrigações da farmácia.
41Quais obrigações acessórias mensais a farmácia do Simples Nacional tem?+
Mensalmente, a farmácia do Simples Nacional transmite o PGDAS-D, que gera o DAS a pagar, e emite nota fiscal eletrônica ou cupom fiscal a cada venda, conforme exigido pela SEFAZ-PI. Também precisa manter a escrituração que sustenta a apuração, incluindo o controle de produtos com tributação monofásica, com substituição tributária e com antecipação parcial do ICMS, documentos que servem de base para qualquer retificação futura. A periodicidade mensal é o que torna o erro de segregação cumulativo: um cadastro de produto errado repete o mesmo problema todo mês.
42A DEFIS é obrigatória para farmácia do Simples Nacional?+
Sim. A Declaração de Informações Socioeconômicas e Fiscais (DEFIS) é entregue uma vez por ano por toda empresa optante pelo Simples Nacional, incluindo farmácias, e reúne informações sobre a atividade do ano anterior, como folha de pagamento e outros dados que não constam do PGDAS-D mensal. A Resolução CGSN nº 140/2018, no art. 39-A, §5º, condiciona a transmissão do PGDAS-D dos períodos a partir de março à entrega da DEFIS do ano anterior, e o art. 72 prevê multa sobre os tributos informados na declaração, com valor mínimo, para quem entrega fora do prazo ou deixa de entregar.
43Abrir uma segunda unidade de farmácia em Teresina exige novo registro completo?+
Abrir uma filial segue o mesmo tipo de registro de qualquer outra atividade: inscrição na Junta Comercial, no CNPJ, no CAGEP, licenciamento municipal e sanitário para o novo endereço, e definição de responsável técnico próprio, quando exigido. A farmácia que já opera com uma matriz no Simples Nacional precisa avaliar se a receita consolidada das unidades mantém a empresa dentro do limite do regime, porque o teto do Simples é da empresa como um todo, não de cada unidade isoladamente.
ICMS-ST e antecipação parcial do ICMS no Piauí
44Como a antecipação parcial do ICMS pesa no custo da farmácia do Simples Nacional?+
Como custo direto, sem compensação. A farmácia optante pelo Simples Nacional paga a antecipação parcial do ICMS, pelo art. 13, §1º, inciso XIII, alínea "g", da Lei Complementar nº 123/2006, fora do DAS, calculada pela diferença entre a alíquota interna do Piauí e a interestadual sobre o valor da operação do remetente. O art. 23 da mesma lei veda à optante a apropriação de crédito: esse valor não abate o ICMS apurado dentro do DAS. A receita da revenda dessa mercadoria continua entrando no PGDAS-D como receita comum, sem qualquer segregação de substituição tributária, porque esse não é o regime aplicável a ela. Na prática, esse valor compõe o custo de aquisição da mercadoria comprada fora do Piauí, o que pesa mais em farmácia que compra bastante de distribuidor de outro estado.
Fontes oficiais consultadas
7 fontes primárias, conferidas em novembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei nº 10.147/2000 — tributação concentrada de PIS/Cofins em medicamentos, cosméticos e produtos de higienePresidência da República · planalto.gov.br
- 02Lei Complementar nº 123/2006 — art. 18, §§ 4º e 4º-A (segregação de receita no Simples Nacional)Presidência da República · planalto.gov.br
- 03Lei nº 5.172/1966 (CTN) — art. 168 (prazo de restituição de tributo pago indevidamente)Presidência da República · planalto.gov.br
- 04Resolução CGSN nº 140/2018 — art. 25 (segregação de receita monofásica e com substituição tributária no PGDAS-D)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 05Convênio ICMS nº 142/2018 — regras gerais da substituição tributária do ICMSCONFAZ · confaz.fazenda.gov.br
- 06Convênio ICMS nº 234/2017 — substituição tributária nas operações com medicamentos e produtos farmacêuticosCONFAZ · confaz.fazenda.gov.br
Estado do Piauí
- 07Decreto nº 21.866/2023 (RICMS-PI) — antecipação parcial do ICMS e substituição tributária de produtos farmacêuticos no PiauíSEFAZ-PI · webas.sefaz.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador responsável técnico da RBO Contabilidade, CRC-PI 010656 - O, com 12 anos de atuação em Teresina-PI. Acompanha farmácias e drogarias do Simples Nacional na apuração de PIS/Cofins monofásico, ICMS-ST e antecipação parcial de ICMS no Piauí.
