
O que é planejamento tributário e por que ele precisa ser feito agora para 2027?
Planejamento tributário é escolher, entre os caminhos que a lei oferece, o que combina com a sua empresa, e fazer essa escolha antes de o imposto nascer, com base nos números reais do negócio. Para 2027 ele precisa ser feito agora, em outubro de 2026, por dois motivos. A opção pelo Simples Nacional de 2027 fecha em 15/10/2026 e a escolha sobre a forma de recolher IBS e CBS fecha em 30/10/2026, e não mais em janeiro, como nos anos anteriores. Além disso, 2027 é o primeiro ano em que a CBS é cobrada por inteiro e o PIS e a Cofins deixam de existir, o que muda a conta de todos os regimes ao mesmo tempo.
Na prática, o planejamento de uma pequena ou média empresa gira em torno de quatro decisões: o regime de tributação (Simples Nacional, Lucro Presumido ou Lucro Real), a forma de recolher IBS e CBS para quem continua no Simples, a remuneração dos sócios (quanto vai de pró-labore e quanto vai de lucro) e o enquadramento das atividades, que inclui CNAE, Fator R, segregação de receitas e produtos com substituição tributária. Cada uma tem prazo, lugar e documento próprios, e uma mexe na outra. Trocar o pró-labore, por exemplo, muda o Fator R, que muda o anexo do Simples, que muda a comparação com o Lucro Presumido.
Por que o calendário de 2026 é diferente dos anos anteriores
Até a opção para 2026, quem queria entrar no Simples Nacional fazia o pedido em janeiro, até o último dia útil do mês, pela regra do art. 6º da Resolução CGSN nº 140/2018. Para 2027 o Comitê Gestor do Simples Nacional antecipou a janela para setembro de 2026, porque a reforma tributária exige que o optante diga, antes do ano começar, se vai recolher IBS e CBS dentro ou fora do DAS. Depois de pedidos do Sebrae e do Conselho Federal de Contabilidade, a Resolução CGSN nº 194/2026, publicada no Diário Oficial da União em 28/09/2026, estendeu os prazos até meados e fim de outubro.
Quem deixa para pensar no assunto em dezembro, como sempre fez, encontra a porta do Simples fechada para 2027. A exceção é a empresa aberta no fim de 2026, que tem regra própria e aparece na próxima seção.
O que 2027 muda na conta de qualquer empresa
O cronograma da reforma está na Emenda Constitucional nº 132/2023, que incluiu o art. 126 no ADCT, e na Lei Complementar nº 214/2025. Para 2027, os pontos que entram no planejamento são estes:
- A CBS passa a ser cobrada por inteiro, e o PIS e a Cofins são extintos a partir de 01/01/2027.
- O IPI tem alíquota reduzida a zero para a maior parte dos produtos, com exceção dos que têm industrialização incentivada na Zona Franca de Manaus.
- O IBS segue em fase de teste em 2027 e 2028, com alíquota total de 0,1% (0,05% estadual e 0,05% municipal).
- ICMS e ISS continuam iguais em 2027 e 2028; a redução gradual começa só em 2029, com extinção em 2033.
A alíquota da CBS que vale em 2027 depende de ato do Senado Federal e ainda não tinha sido publicada na data desta revisão (04/10/2026). Toda simulação de Lucro Presumido ou Lucro Real para 2027 feita antes dessa publicação trabalha com estimativa e precisa ser refeita quando o número sair.
O que planejamento tributário não é
Planejamento não é deixar de emitir nota, abrir uma segunda empresa só no papel ou chamar de lucro o que é salário. Essas práticas têm nome jurídico (simulação e sonegação) e são tratadas na seção sobre onde termina o planejamento. Também não existe resultado garantido: depois de olhar os números, o contador pode concluir que existe economia, que o regime atual já é o adequado ou que há um passivo a corrigir antes de qualquer mudança. A visão geral do serviço está na página de planejamento tributário da RBO, e as medidas mais comuns estão no guia como pagar menos impostos legalmente.
Quais são os prazos de 2026 para escolher o regime da empresa em 2027?
Pela Resolução CGSN nº 194/2026, a opção pelo Simples Nacional para 2027 vai de 01/09 a 15/10/2026; as pendências que impedem o ingresso podem ser regularizadas até 30/10/2026; a escolha de recolher IBS e CBS pelo regime regular no 1º semestre de 2027 vai de 01/09 a 30/10/2026; e as duas opções podem ser canceladas de 03/11 a 20/12/2026. O MEI continua com a opção em janeiro. O Lucro Presumido não tem pedido: a empresa entra nele ao pagar a primeira quota do IRPJ do 1º trimestre de 2027, no último dia útil de abril.
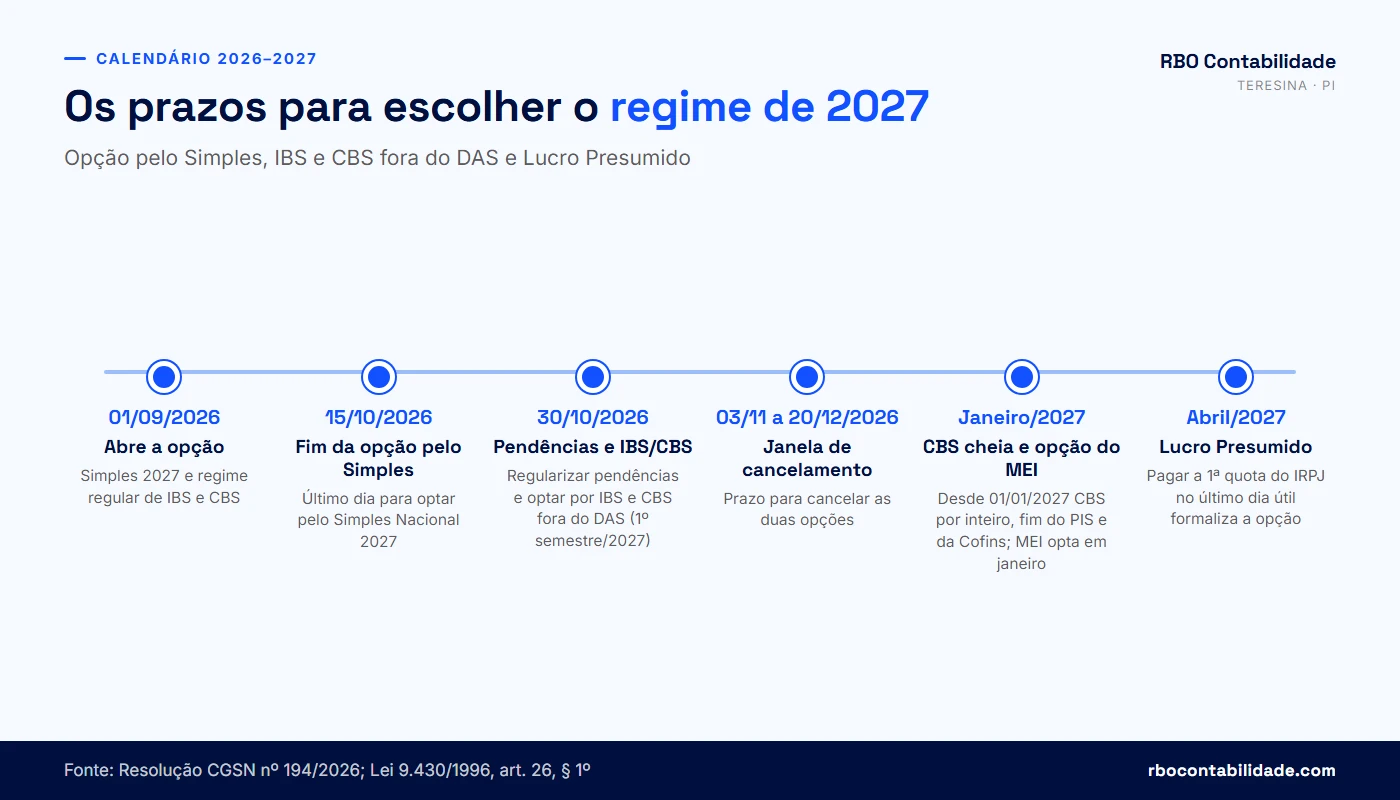
| Decisão | Quem precisa decidir | Onde | Prazo | Base |
|---|---|---|---|---|
| Entrar no Simples Nacional em 2027 | ME e EPP que hoje estão no Lucro Presumido ou no Lucro Real, ou que foram excluídas do Simples | Portal do Simples Nacional | 01/09 a 15/10/2026 | Res. CGSN nº 186/2026, com a redação da Res. CGSN nº 194/2026 |
| Regularizar pendências que impedem a opção | Quem pediu a opção e recebeu indeferimento por débito ou cadastro | e-CAC, SEFAZ-PI, SEMF Teresina ou o órgão da pendência | Até 30/10/2026 | Res. CGSN nº 186/2026, com a redação da Res. CGSN nº 194/2026 |
| Recolher IBS e CBS fora do DAS no 1º semestre de 2027 | Quem é ou vai ser optante do Simples | Portal do Simples Nacional | 01/09 a 30/10/2026 | LC 214/2025, art. 41; Res. CGSN nº 186/2026, com a redação da Res. CGSN nº 194/2026 |
| Cancelar as opções acima | Quem optou e mudou de ideia | Portal do Simples Nacional | 03/11 a 20/12/2026 | Res. CGSN nº 186/2026, com a redação da Res. CGSN nº 194/2026 |
| Entrar ou permanecer como MEI | Empreendedor individual | Portal do Simples Nacional | Janeiro de 2027 | Res. CGSN nº 140/2018 |
| Lucro Presumido em 2027 | Empresa com receita de até R$ 78 milhões no ano anterior que não estará no Simples | Pagamento do DARF da 1ª quota do IRPJ | Último dia útil de abril/2027 (30/04/2027) | Lei 9.718/1998, art. 13; Lei 9.430/1996, art. 26, § 1º |
| Lucro Real com estimativa mensal | Empresa obrigada ao Lucro Real ou que escolhe esse regime | Pagamento do imposto referente a janeiro | Vencimento do imposto de janeiro/2027 | Lei 9.430/1996, art. 3º |
Quem já é optante do Simples Nacional não precisa repetir o pedido: a empresa continua no regime em 2027 enquanto não for excluída. O que muda para ela é a decisão de recolher ou não IBS e CBS fora do DAS. Se nada for feito até 30/10/2026, IBS e CBS continuam dentro do DAS no 1º semestre de 2027, e essa é uma escolha válida para boa parte das empresas que vendem para o consumidor final.
⚠️ O prazo de 30/10/2026 para regularizar pendências é fixo e vale mesmo para quem só tomar conhecimento do indeferimento perto da data. Em Teresina, as pendências mais comuns na opção são débitos de ISS na SEMF, débitos de ICMS ou inscrição estadual irregular na SEFAZ-PI e parcelas atrasadas na Receita Federal. Confira as três esferas antes de 15/10, e não depois. O prazo para contestar o termo de indeferimento é contado da ciência do termo e deve ser conferido no próprio documento.
No atendimento aqui em Teresina, o indeferimento que eu mais encontro na opção pelo Simples vem de débito de ISS na SEMF, quase sempre uma competência antiga que o empresário não sabia que estava em aberto. Por isso, antes de pedir a opção de qualquer cliente, puxo a situação fiscal na Receita, na SEFAZ-PI e na SEMF no mesmo dia. Pagar ou parcelar um débito municipal leva alguns dias para aparecer no sistema, e esse tempo precisa caber antes de 30/10/2026.
Empresa aberta no fim de 2026
Quem se inscrever no CNPJ entre 16/10 e 31/12/2026 faz a opção pelo Simples no próprio pedido de inscrição, pela Redesim (em Teresina, pelo Piauí Digital). A opção vale desde a data da inscrição e para todo o ano de 2027. Para IBS e CBS, a mesma regra vale para inscrições entre 31/10 e 31/12/2026. A regra de início de atividade está no art. 6º, § 5º, da Resolução CGSN nº 140/2018, com a redação da Resolução CGSN nº 183/2025. Pelo art. 3º da Resolução CGSN nº 186/2026, com a redação da Resolução CGSN nº 194/2026 (DOU de 28/09/2026), essas empresas ficam fora do calendário de setembro e outubro. O roteiro da abertura está no guia como abrir uma empresa em Teresina.
MEI: prazo de janeiro e sem escolha sobre IBS e CBS
O MEI não entrou na mudança. A opção para se tornar ou permanecer MEI continua sendo feita em janeiro, e o MEI não tem a escolha de recolher IBS e CBS pelo regime regular. Se você é MEI e já percebe que vai passar do limite em 2027, a decisão de virar ME e de escolher o anexo do Simples é que precisa acontecer agora. Os detalhes estão no guia do MEI em 2026 e no artigo sobre a hora certa de virar ME.
Lucro Presumido: a decisão é em abril, a análise é agora
A Lei nº 9.718/1998, art. 13, permite o Lucro Presumido para a empresa com receita bruta de até R$ 78 milhões no ano anterior, e o § 1º diz que a opção vale para o ano inteiro. A forma de optar está na Lei nº 9.430/1996, art. 26, § 1º: o pagamento da primeira ou única quota do IRPJ do primeiro trimestre. Como esse pagamento vence no último dia útil de abril, a empresa tem até 30/04/2027 para formalizar. Quem começa a atividade a partir do segundo trimestre opta com o pagamento da quota do trimestre em que começou.
O problema é a ordem das coisas. Se o melhor caminho para 2027 for o Simples e a empresa hoje está no Presumido, o pedido tem que sair até 15/10/2026. Esperar abril para comparar só serve para quem já sabe que vai ficar fora do Simples e precisa escolher entre Presumido e Real.
Sair do Simples por vontade própria é uma comunicação de exclusão feita no Portal do Simples Nacional. Pela Lei Complementar nº 123/2006, arts. 30, I, e 31, I e § 4º, a exclusão por opção produz efeitos a partir de 1º de janeiro do ano seguinte, salvo se comunicada em janeiro, quando vale para o próprio ano. Confirme com o contador a data em que a comunicação precisa ser feita para valer em 2027.
Simples Nacional, Lucro Presumido ou Lucro Real: o que comparar para 2027?
Para comparar os regimes em 2027, você precisa de cinco informações: a receita dos últimos 12 meses e a projetada, a folha de salários com o pró-labore, a margem de lucro real (e não a estimada), o perfil dos clientes (pessoa física ou empresa que toma crédito) e as atividades e produtos, com a parte que tem substituição tributária ou alíquota diferenciada. Para empresas acima de R$ 5 milhões de receita anual no Lucro Presumido, entra também o acréscimo de 10% nos percentuais de presunção criado pela Lei Complementar nº 224/2025. Nenhum regime ganha sempre; a simulação com os números de cada empresa é que mostra o resultado.
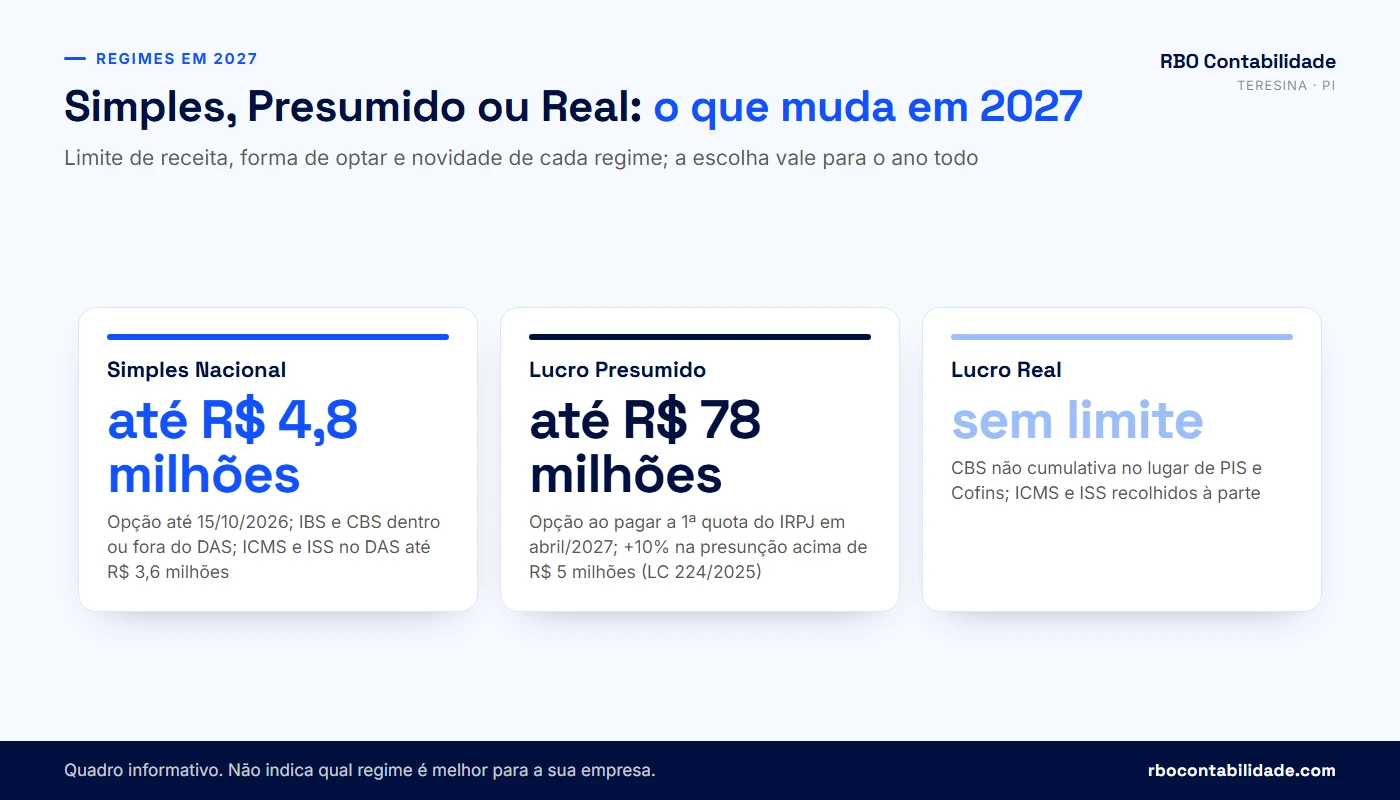
| Ponto | Simples Nacional | Lucro Presumido | Lucro Real |
|---|---|---|---|
| Limite de receita anual | R$ 4,8 milhões (LC 123/2006, art. 3º) | R$ 78 milhões (Lei 9.718/1998, art. 13) | Sem limite; obrigatório acima de R$ 78 milhões e para algumas atividades |
| Como se calcula o IRPJ e a CSLL | Dentro do DAS, por alíquota efetiva sobre a receita | Percentual de presunção sobre a receita (8% ou 32% no IRPJ, na maioria dos casos) | Sobre o lucro contábil ajustado |
| Novidade de 2027 | Escolha entre IBS e CBS dentro ou fora do DAS | CBS no lugar de PIS e Cofins; presunção +10% sobre a receita acima de R$ 5 milhões | CBS no lugar de PIS e Cofins |
| ICMS e ISS | Dentro do DAS até o sublimite de R$ 3,6 milhões | Recolhidos à parte | Recolhidos à parte |
| Contribuição patronal (CPP) | Dentro do DAS, exceto no Anexo IV | 20% sobre folha e pró-labore; sobre a folha de empregados, também RAT e terceiros | 20% sobre folha e pró-labore; sobre a folha de empregados, também RAT e terceiros |
| Quanto dura a escolha | Ano-calendário inteiro | Ano-calendário inteiro | Ano-calendário inteiro |
Faturamento e limites
O Simples Nacional aceita receita bruta de até R$ 4,8 milhões por ano, mas ICMS e ISS só ficam dentro do DAS até o sublimite de R$ 3,6 milhões; acima disso, a empresa continua no Simples para os tributos federais e passa a recolher ICMS e ISS por fora, com as regras do Estado e do Município (LC 123/2006). Se a sua projeção para 2027 encosta nesses números, a escolha do regime precisa considerar o ano em que o limite vai estourar, e não só o faturamento de hoje. Empresas que passam de R$ 78 milhões vão para o Lucro Real obrigatoriamente.
Folha de salários e Fator R
Para boa parte dos serviços (consultoria, desenvolvimento de software, engenharia, medicina, publicidade), o anexo do Simples depende do Fator R, a razão entre a folha dos últimos 12 meses e a receita do mesmo período. Com Fator R de 28% ou mais, a atividade é tributada pelo Anexo III; abaixo disso, pelo Anexo V (LC 123/2006, art. 18, §§ 5º-J e 5º-M). A folha inclui o pró-labore dos sócios, o que faz do pró-labore uma das poucas variáveis que o empresário controla diretamente.
Fator R = folha dos últimos 12 meses (salários + pró-labore + FGTS + CPP) ÷ receita bruta dos últimos 12 meses

Fator R >= 28%  →  Anexo III
Fator R <  28%  →  Anexo V

Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12
Uma simulação hipotética e didática mostra o efeito. Uma empresa de consultoria de Teresina com receita de R$ 1.200.000,00 nos últimos 12 meses está na 4ª faixa dos dois anexos, pelas tabelas dos Anexos III e V da LC 123/2006. No Anexo III (alíquota nominal de 16%, parcela a deduzir de R$ 35.640,00), a alíquota efetiva fica em cerca de 13,03%. No Anexo V (20,5% e R$ 17.100,00), fica em cerca de 19,08%. A diferença, de cerca de seis pontos percentuais sobre R$ 100 mil por mês, é de aproximadamente R$ 6.000,00 no DAS mensal. O cálculo só fica completo quando se soma o custo de elevar a folha para atingir 28%: o pró-labore maior gera INSS do sócio e imposto de renda na pessoa física. Por isso o Fator R se testa com a conta inteira, e não só com o DAS.
Quando faço essa simulação com prestadores de serviço daqui, começo pelo pró-labore que o sócio já retira e só depois calculo quanto falta para chegar aos 28%. Em faturamentos menores, a economia no DAS às vezes não cobre o INSS e o imposto de renda do pró-labore maior, e eu digo isso ao cliente. Refaça essa conta no simulador de Fator R e na calculadora de pró-labore, e veja um caso real de serviço no artigo sobre Fator R para clínica médica em Teresina.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Margem real e quando o Lucro Real entra na comparação
O Lucro Presumido parte de uma margem fixada em lei: 32% da receita para a maior parte dos serviços e 8% para comércio e indústria, no IRPJ. Se a margem verdadeira da empresa é mais baixa que a presumida, ou se ela tem prejuízo em parte do ano, o Lucro Real pode resultar em menos IRPJ e CSLL, porque o imposto incide sobre o lucro que existiu. O preço é a obrigação de manter contabilidade completa e conferida mês a mês. No varejo de Teresina com margem apertada, em supermercados e distribuidoras, essa comparação costuma valer o trabalho; em serviços com pouco custo, o Presumido tende a ficar perto do Simples ou abaixo dele em algumas faixas, mas só a simulação confirma.
Lucro Presumido acima de R$ 5 milhões: o acréscimo da LC 224/2025
O art. 4º, § 4º, VII, e § 5º, da Lei Complementar nº 224/2025 aumentou em 10% os percentuais de presunção do IRPJ e da CSLL, apenas sobre a parte da receita bruta anual que passar de R$ 5 milhões. Não são dez pontos percentuais a mais: a presunção de 32% vira 35,2% e a de 8% vira 8,8% nessa parcela. A regra foi regulamentada pela Instrução Normativa RFB nº 2.305/2025 e vale para o IRPJ desde 01/01/2026 e para a CSLL desde 01/04/2026. Como a apuração é trimestral, o controle é feito com R$ 1.250.000,00 por trimestre, com ajuste ao longo do ano.
Simulação hipotética e didática — prestadora de serviços, receita anual de R$ 6.000.000,00

Receita até R$ 5.000.000,00 ......... presunção de 32%
Receita excedente R$ 1.000.000,00 .... presunção de 35,2%

Base adicional = R$ 1.000.000,00 × 3,2% = R$ 32.000,00
IRPJ (15% + adicional de 10%) ......... R$ 8.000,00
CSLL (9%) ............................. R$ 2.880,00
Acréscimo anual estimado .............. R$ 10.880,00
⚠️ O acréscimo da LC 224/2025 está sendo contestado na Justiça. Há ações diretas de inconstitucionalidade no STF e liminares individuais em varas federais, que valem só para as empresas que as obtiveram. Enquanto não houver decisão com efeito geral, quem fatura mais de R$ 5 milhões no Lucro Presumido deve calcular com o acréscimo; deixar de recolher por conta própria, sem decisão judicial a seu favor, gera multa e juros.
Clientes, créditos e atividades com tratamento próprio
Em 2027 a CBS substitui o PIS e a Cofins também no Lucro Presumido, e ela funciona com crédito sobre as compras, nos termos da LC 214/2025. Para a empresa de serviços do Presumido que pagava PIS e Cofins cumulativos e quase não tem insumo, a conta muda, e a direção depende da alíquota que o Senado fixar e de reduções previstas na própria LC 214/2025 para algumas atividades, como as profissões intelectuais regulamentadas. Para o comércio, pesa a parte das vendas com substituição tributária e com produtos de tributação concentrada. Para quem vende a outras empresas, pesa o crédito que o cliente consegue tomar, assunto da próxima seção.
Vale a pena recolher IBS e CBS fora do DAS a partir de janeiro de 2027?
Analise essa opção com números se a sua empresa do Simples vende para outras empresas que tomam crédito de IBS e CBS; para quem vende quase tudo ao consumidor final, manter os dois tributos dentro do DAS costuma ser o caminho mais simples de operar, e a lei permite essa escolha. O art. 41, § 3º, da Lei Complementar nº 214/2025 autoriza o optante do Simples a apurar e recolher IBS e CBS pelo regime regular, continuando no Simples para os demais tributos. A escolha para o 1º semestre de 2027 vai até 30/10/2026, no Portal do Simples Nacional, e não pode ser desfeita dentro do semestre depois do período de cancelamento (03/11 a 20/12/2026).
O que sai do DAS e o que fica
Quem escolhe o regime regular tira do DAS as parcelas de IBS e CBS e passa a apurá-las como uma empresa do Lucro Presumido ou do Real: débito nas vendas, crédito nas compras, pagamento à parte. Continuam no DAS o IRPJ, a CSLL, a contribuição patronal (CPP) e o IPI, quando houver, além do ICMS e do ISS até o sublimite. Quem não faz nada mantém IBS e CBS dentro do DAS no 1º semestre de 2027.
Por que o cliente empresa pesa na decisão
Quando a empresa do Simples recolhe IBS e CBS dentro do DAS, o cliente que compra dela e está no regime regular só aproveita como crédito o valor desses tributos efetivamente pago no DAS, que é menor do que o de um fornecedor do regime regular. Para uma distribuidora, uma indústria ou um prestador de serviços que vende para empresas grandes, isso pode virar desvantagem na negociação: o comprador compara o preço líquido de crédito. Quem sai do DAS para IBS e CBS passa a gerar o crédito integral, mas paga a alíquota cheia sobre o que vende, descontados os créditos das próprias compras.
| Perfil da empresa | O que costuma pesar | Ponto de atenção |
|---|---|---|
| Vende quase tudo para pessoa física (varejo, salão, restaurante) | O cliente não toma crédito; o DAS costuma ser mais simples de operar | Conferir se a carga dentro do DAS continua competitiva |
| Vende para empresas do Lucro Presumido ou Real | O crédito que o cliente aproveita entra no preço | Simular o preço líquido para o cliente nos dois cenários |
| Compra muito insumo com IBS e CBS destacados | Créditos das compras abatem o imposto do regime regular | Exige controle de notas de entrada e apuração mensal |
| Margem alta e poucos insumos | O regime regular pode pesar mais do que o DAS | Comparar com a alíquota da CBS que for fixada para 2027 |
As travas que a lei já previu
O art. 41, § 5º, da LC 214/2025 impede o optante de deixar o regime regular de IBS e CBS se tiver recebido ressarcimento de créditos desses tributos no ano corrente ou no anterior. A escolha passa a ser semestral, com efeito em janeiro e em julho. Para o 2º semestre de 2027, a opção (ou a renúncia) é feita de 01 a 31/03/2027, com efeitos de julho a dezembro e cancelamento até 31/05/2027 (Res. CGSN 140/2018, com a redação da Res. CGSN 190/2026). Quem está no regime regular continua nele enquanto não renunciar numa dessas janelas.
Para decidir agora sem a alíquota da CBS publicada, faça a simulação com faixas (uma alíquota mais baixa e uma mais alta) e veja se a conclusão muda. Se a alíquota for publicada até 20/12/2026, ainda dá para cancelar a opção no período de 03/11 a 20/12/2026; depois disso, a escolha vale para todo o 1º semestre de 2027.
💡 A análise detalhada dessa escolha, com exemplos por tipo de cliente, está no artigo vale recolher IBS e CBS fora do DAS se você vende para outras empresas? e no guia do Simples Nacional em 2026 e 2027. Se preferir conversar sobre o caso da sua empresa, chame a RBO no WhatsApp antes de 30/10.
Como a tributação de dividendos muda a retirada dos sócios em 2027?
Desde 01/01/2026, pela Lei nº 15.270/2025, os lucros que uma mesma empresa paga a uma mesma pessoa física acima de R$ 50 mil no mês sofrem retenção de imposto de renda de 10% sobre o valor total do mês, e quem recebe mais de R$ 600 mil por ano somando todas as rendas passa a ter um imposto mínimo de até 10%. Para 2027, isso coloca no planejamento duas perguntas que antes quase não existiam: como distribuir o lucro ao longo dos meses e qual é a proporção entre pró-labore e lucro que faz sentido para cada sócio.
| Regra | Como funciona | Base |
|---|---|---|
| Retenção mensal | 10% sobre o total pago no mês quando passa de R$ 50 mil, por empresa pagadora e por sócio | Lei 15.270/2025 |
| Até R$ 50 mil no mês | Sem retenção na fonte | Lei 15.270/2025 |
| Imposto mínimo anual (IRPFM) | Para quem soma mais de R$ 600 mil de rendimentos no ano, com alíquota crescente até 10% a partir de R$ 1,2 milhão | Lei 15.270/2025 |
| Valor retido | Vira crédito na declaração anual do sócio | Lei 15.270/2025 |
| Sócio residente no exterior | Retenção de 10% independentemente do valor | Lei 15.270/2025 |
Simulação hipotética e didática — um sócio, uma empresa

Mês com distribuição de R$ 70.000,00
Retenção = 10% × R$ 70.000,00 = R$ 7.000,00   (incide sobre o total, não só sobre o excedente)

Mês com distribuição de R$ 45.000,00
Retenção = R$ 0,00
O exemplo mostra por que o calendário de distribuição virou parte do planejamento. Distribuir lucro de forma regular, mês a mês, dentro do que a contabilidade apurou, é escolha de fluxo de caixa que a lei não proíbe. Mas isso não afasta o imposto mínimo anual de quem passa de R$ 600 mil no ano, e não autoriza distribuir valor que a empresa não lucrou. A Receita Federal publicou um perguntas e respostas sobre lucros e dividendos que vale ler junto com o contador antes de fixar o calendário de 2027.
Pró-labore, INSS e Fator R
O pró-labore é a remuneração pelo trabalho do sócio. Ele tem desconto de INSS do próprio sócio e entra na tabela do imposto de renda da pessoa física, que desde 2026 tem isenção para quem ganha até R$ 5.000,00 por mês, também pela Lei 15.270/2025. Na empresa do Lucro Presumido, do Lucro Real e do Anexo IV do Simples, o pró-labore ainda gera a contribuição patronal de 20%. Nos Anexos III e V, essa contribuição já está dentro do DAS. Por isso o pró-labore ideal não é o menor possível nem o maior: no Simples ele pode ser o que mantém o Fator R acima de 28%; no Presumido, cada real a mais custa contribuição patronal.
A distinção entre pró-labore e lucro precisa refletir a realidade. O sócio que trabalha na empresa tem de receber pró-labore; chamar toda a retirada de lucro, para fugir do INSS, é o tipo de arranjo que a fiscalização desconsidera. A calculadora de pró-labore ajuda a ver o custo de cada valor.
E as empresas do Simples Nacional?
Existe uma discussão aberta sobre a aplicação da retenção de 10% aos lucros distribuídos por empresas do Simples Nacional, porque a LC 123/2006 garante isenção a esses lucros. Parte dos tributaristas sustenta que a retenção não alcança o Simples; esse argumento, mesmo que prevaleça, não muda o imposto mínimo anual, que é calculado na pessoa física. Até 04/10/2026 não localizamos decisão com efeito geral sobre o ponto. Enquanto isso não muda, o cuidado prudente é planejar a distribuição como se a retenção se aplicasse e discutir a tese só com orientação jurídica específica.
⚠️ Lucro distribuído sem escrituração contábil tem a parte isenta limitada pela regra da Receita Federal à base presumida, descontados os tributos. Se a sua empresa distribui mais do que essa base e não tem balanço e livro Diário, o valor excedente pode ser tributado como rendimento do sócio. Antes de fixar a retirada de 2027, confirme se a contabilidade da empresa sustenta o lucro que vai ser distribuído.
O que pesa no planejamento de uma empresa de Teresina e do Piauí?
Em Teresina, o planejamento de 2027 precisa considerar o ICMS do Piauí, com alíquota interna geral de 22,5% desde 01/04/2025, a antecipação parcial e a substituição tributária nas compras do comércio, o ISS municipal entre 2% e 5% conforme o serviço e o sublimite de R$ 3,6 milhões, a partir do qual ICMS e ISS saem do DAS. Nenhum desses tributos muda em 2027: a redução de ICMS e ISS só começa em 2029. Para quem tem operação em Timon-MA, entram as regras do Maranhão e do município vizinho.
| Tributo | Regra em Teresina e no Piauí | Base |
|---|---|---|
| ICMS (alíquota interna geral) | 22,5% nas operações internas com mercadorias sem alíquota específica, desde 01/04/2025 | Lei estadual 4.257/1989, art. 23, com a redação da Lei 8.558/2024; RICMS-PI (Decreto 21.866/2023) |
| ICMS em compras de outros estados | Antecipação parcial e substituição tributária, conforme o produto e o regime | RICMS-PI (Decreto 21.866/2023) |
| ISS em Teresina | De 2% a 5%, conforme o item da lista de serviços | LC municipal 4.974/2016 (Código Tributário de Teresina), Anexo VIII |
| Sublimite do Simples | Acima de R$ 3,6 milhões, ICMS e ISS são recolhidos fora do DAS | LC 123/2006 |
| Cronograma da reforma | ICMS e ISS sem mudança em 2027 e 2028; redução de 2029 a 2032; extinção em 2033 | EC 132/2023 |
Comércio: ICMS, antecipação parcial e substituição tributária
A alíquota de 22,5% está no art. 23, I, c, da Lei estadual nº 4.257/1989, com a redação da Lei nº 8.558/2024, e é repetida no RICMS-PI (Decreto nº 21.866/2023). Os dois textos podem ser consultados pelo número no Portal da Legislação da SEFAZ-PI. Para o comércio, o planejamento passa por separar no PGDAS-D as receitas de produtos com ICMS já recolhido por substituição tributária, por conferir a antecipação parcial cobrada nas compras de fora do Piauí e por avaliar se algum regime especial do Anexo VII do RICMS se aplica à atividade. Um mercadinho no Dirceu que não segrega as receitas com substituição tributária paga ICMS duas vezes sobre os mesmos produtos, e isso aparece antes mesmo de qualquer troca de regime. O detalhamento está no artigo de contabilidade para comércio em Teresina.
Serviços: ISS de Teresina e código do serviço
O ISS de Teresina é regido pela Lei Complementar municipal nº 4.974/2016, regulamentada pelo Decreto nº 16.759/2017, com as alíquotas no Anexo VIII, entre 2% e 5% conforme o item da lista. O texto pode ser consultado pelo número no portal da legislação tributária de Teresina (SEMF Legis). No Simples até o sublimite, o ISS vai dentro do DAS pela tabela do anexo; no Presumido e no Real, ele é pago à parte pela alíquota municipal. Por isso o código de serviço escolhido na NFS-e afeta a comparação entre regimes. Confira o seu na tabela de ISS de Teresina.
Filial, Timon-MA e outras cidades
A empresa de Teresina que abre filial em Timon-MA, em outro município do Piauí ou em outro estado continua sendo uma pessoa jurídica só: a receita de todas as unidades soma para o limite de R$ 4,8 milhões e para o sublimite de R$ 3,6 milhões. Cada unidade, porém, segue o ICMS do seu estado e o ISS do seu município, e a escolha entre ter filial ou atender de Teresina mexe nessa conta. O passo a passo está no guia de como abrir uma filial em Teresina, e a lista de obrigações estaduais e municipais em conformidade fiscal em Teresina.
💡 Se a sua empresa é de Teresina, da Grande Teresina ou de Timon-MA e você quer comparar os regimes de 2027 com os seus números de ICMS e ISS, a RBO faz a simulação com base nos documentos da empresa. Falar com um contador →
Onde termina o planejamento tributário e começa a sonegação?
O planejamento termina quando a operação deixa de ser real. Escolher o regime, o anexo, o momento de distribuir lucro ou a cidade da filial, antes de o fato gerador acontecer e com a operação existindo de fato, é elisão, que a lei admite. Montar um contrato que não corresponde ao que aconteceu é simulação, e a Receita pode desconsiderar o ato e cobrar o tributo. Esconder receita, emitir nota com valor menor ou não emitir nota é evasão, ou sonegação, que além do tributo e da multa pode ser crime.
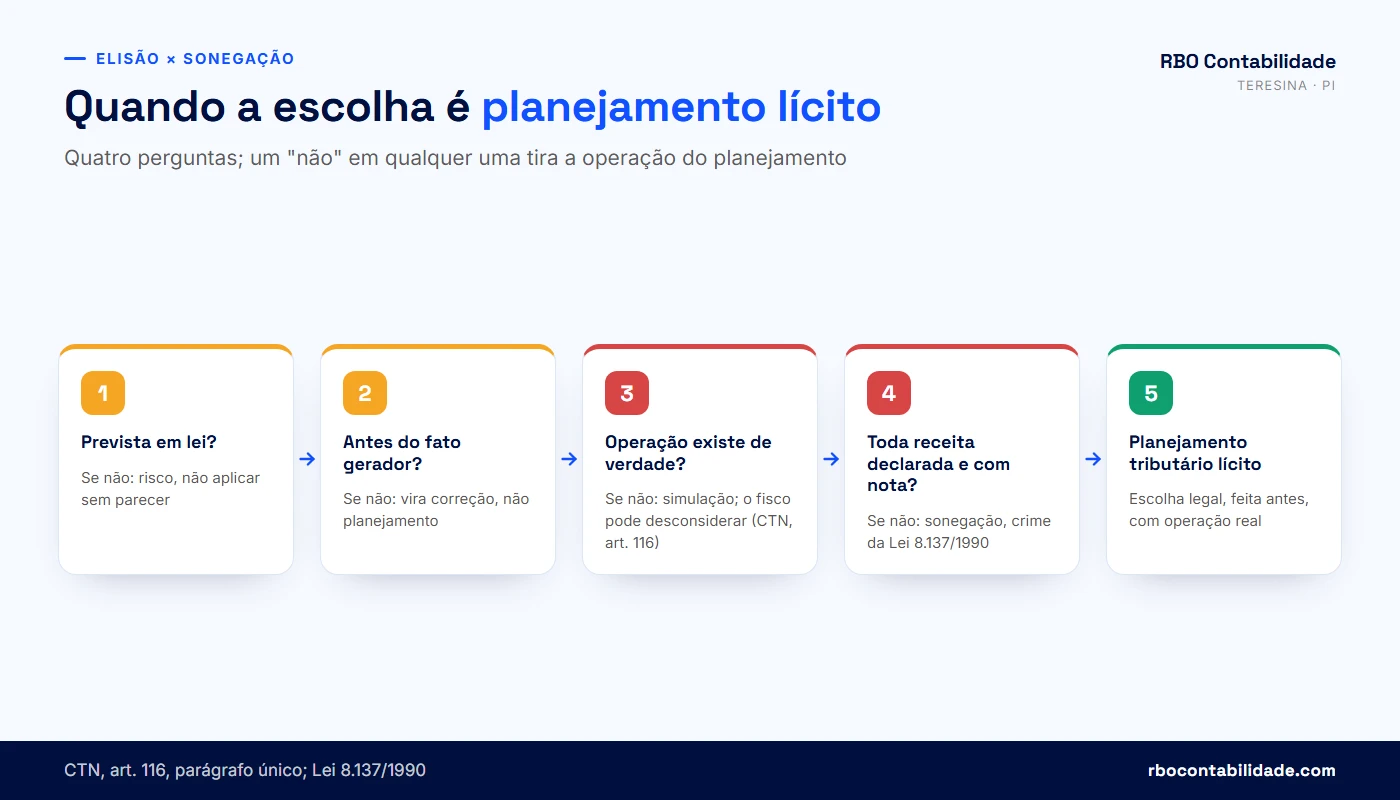
| Elisão (planejamento) | Simulação | Evasão (sonegação) | |
|---|---|---|---|
| O que é | Escolha entre caminhos previstos em lei | Ato com aparência diferente do que de fato ocorreu | Ocultação ou falsificação do fato gerador |
| Quando acontece | Antes do fato gerador | Antes ou depois, com documento que não corresponde à realidade | Normalmente depois, ao esconder ou reduzir o que ocorreu |
| Exemplo | Optar pelo Simples até 15/10/2026 depois de simular os regimes | Abrir uma segunda empresa sem funcionários, endereço ou clientes próprios para dividir o faturamento | Vender sem nota ou registrar só parte das vendas no PGDAS-D |
| Consequência | Tributo menor ou igual, com respaldo legal | Desconsideração do ato, cobrança do tributo, multa e juros | Cobrança, multa qualificada e possível ação penal |
O que diz o art. 116 do CTN e o que o STF decidiu
O parágrafo único do art. 116 do Código Tributário Nacional, incluído pela LC 104/2001, permite à autoridade fiscal desconsiderar atos ou negócios praticados com a finalidade de dissimular o fato gerador ou a natureza dos elementos da obrigação tributária. Em abril de 2022, no julgamento da ADI 2446, o STF declarou a norma constitucional e deixou claro que ela mira a dissimulação, isto é, a evasão, e não autoriza o fisco a cobrar tributo por analogia nem a desfazer uma escolha lícita só porque ela reduz o imposto. O mesmo julgamento registrou que a aplicação do dispositivo depende de procedimentos a serem definidos em lei ordinária.
Para o empresário, a leitura prática é esta: a escolha feita dentro da lei, com documento que mostra o que de fato aconteceu, está protegida. O ato montado para parecer outra coisa não está.
Arranjos que a fiscalização costuma desconsiderar
- Empresa dividida em duas ou mais, com os mesmos sócios, o mesmo endereço e os mesmos funcionários, para manter cada uma abaixo do limite do Simples. A LC 123/2006, art. 3º, § 4º, já exclui do Simples a empresa cujo sócio participa com mais de 10% de outra e a receita somada passa do limite.
- Pró-labore fixado em valor simbólico enquanto o sócio retira todo mês, como lucro, o que na prática é remuneração pelo trabalho.
- Funcionários contratados como pessoas jurídicas para cumprir jornada e subordinação de empregado.
- Receita de serviço declarada em anexo ou CNAE que não corresponde ao que está no contrato e na nota.
⚠️ Suprimir ou reduzir tributo omitindo informação, fraudando documento ou deixando de emitir nota fiscal é crime contra a ordem tributária, nos termos dos arts. 1º e 2º da Lei nº 8.137/1990, com pena de reclusão. Nenhum planejamento tributário sério inclui essas práticas, e a RBO não monta estrutura com esse objetivo.
Na dúvida sobre um arranjo que alguém sugeriu, faça quatro perguntas: a escolha está prevista em lei? Foi feita antes do fato gerador? A operação existe de verdade, com estrutura, contrato, pagamento e nota? Toda a receita está declarada? Se alguma resposta for não, o arranjo precisa de parecer antes de ser usado.
Como fazer o planejamento tributário da sua empresa, passo a passo?
O planejamento tributário de 2027 segue oito etapas: levantar os números dos últimos 12 meses, projetar 2027, simular os regimes com essa projeção, definir a remuneração dos sócios, formalizar as opções nos prazos certos, registrar a decisão por escrito, revisar a escolha de IBS e CBS em fevereiro de 2027 e conferir a projeção no meio do ano. Para empresas do Simples ou que querem entrar nele, as etapas 1 a 5 precisam terminar até 15/10/2026 ou 30/10/2026, conforme a opção.
1. Levantar os números dos últimos 12 meses
Faturamento mês a mês separado por atividade, folha de salários com pró-labore e encargos, compras e despesas principais, impostos pagos e débitos em aberto. Sem esse levantamento, qualquer comparação é estimativa.
2. Projetar 2027
Quanto a empresa espera faturar, se vai contratar, se vai abrir filial, se algum cliente grande entra ou sai. A projeção mostra se o limite do Simples ou o sublimite de R$ 3,6 milhões vai ser atingido durante o ano, e em que mês.
3. Simular os regimes
Simples nos anexos aplicáveis (com e sem Fator R), Lucro Presumido com a CBS no lugar de PIS e Cofins e, quando a margem justificar, Lucro Real. Para o Simples, simular também IBS e CBS dentro e fora do DAS. Enquanto a alíquota da CBS não sair, use uma faixa de valores.
4. Definir a remuneração dos sócios
Pró-labore compatível com o trabalho de cada sócio e com o Fator R, e calendário de distribuição de lucros que respeite a contabilidade e a retenção mensal da Lei 15.270/2025.
5. Formalizar no lugar e no prazo certos
Opção pelo Simples no Portal do Simples Nacional até 15/10/2026; escolha de IBS e CBS até 30/10/2026; regularização de pendências na Receita, na SEFAZ-PI e na SEMF até 30/10/2026. Para o Lucro Presumido, o DARF da 1ª quota do IRPJ até 30/04/2027, informado depois na DCTF.
6. Registrar a decisão
Guarde a memória de cálculo das simulações, os comprovantes de opção e, quando houver distribuição de lucros relevante, a ata ou deliberação dos sócios. Se a fiscalização perguntar por que a empresa escolheu um regime, a resposta está nesses papéis.
7. Revisar a escolha de IBS e CBS em fevereiro de 2027
Em fevereiro de 2027, revise a escolha de IBS e CBS para o 2º semestre, que se faz de 01 a 31/03/2027. Refaça a simulação com os números de 2026 fechados e com a alíquota da CBS que tiver sido publicada até lá.
8. Conferir a projeção no meio do ano
Em junho ou julho de 2027, confira se receita, folha e Fator R seguem a projeção. Se a receita estiver perto do sublimite de R$ 3,6 milhões ou o Fator R tiver caído abaixo de 28%, ajuste pró-labore e calendário de lucros antes dos meses seguintes.
Documentos que o contador vai pedir
- Extrato do Simples Nacional ou DCTF dos últimos 12 meses
- Relatório de faturamento mensal por atividade ou CNAE
- Folha de pagamento e pró-labore dos últimos 12 meses
- Notas fiscais de entrada (compras e insumos) do período
- Balancete ou DRE do último trimestre, quando houver contabilidade completa
- Relatório de situação fiscal na Receita (e-CAC), certidões da SEFAZ-PI e da SEMF
- Contrato social atualizado, com a participação de cada sócio
- Projeção de faturamento e de contratações para 2027
Se você troca de escritório nessa época, peça esses documentos ao contador anterior antes de 15/10. O roteiro está na página trocar de contador.
💡 Use o checklist abaixo para ver quantos sinais de revisão a sua empresa tem. Se o resultado preocupar, mande o resultado para a RBO no WhatsApp.
Diagnóstico do planejamento tributário 2027
Marque os itens que valem para a sua empresa hoje. Cada item marcado é um sinal de que regime, retirada dos sócios ou forma de recolher IBS e CBS precisam ser revistos antes de janeiro de 2027.
Marque os itens acima para ver a leitura do resultado.
Importante: Este diagnóstico é uma triagem e não garante economia de imposto. A análise dos documentos pode concluir que há economia, que o enquadramento atual já é o adequado ou que existe passivo a corrigir. O resultado não indica valor devido nem substitui a orientação do contador.
Perdi o prazo de 15/10/2026: o que ainda dá para fazer em 2027?
Quem perdeu o prazo de 15/10/2026 não consegue entrar no Simples Nacional em 2027, salvo se for empresa inscrita no CNPJ entre 16/10 e 31/12/2026, que faz a opção no próprio pedido de inscrição. Ainda dá para regularizar pendências de um pedido já feito até 30/10/2026, escolher IBS e CBS fora do DAS até 30/10/2026, cancelar opções entre 03/11 e 20/12/2026, decidir entre Lucro Presumido e Lucro Real até abril de 2027 e ajustar pró-labore e distribuição de lucros ao longo do ano.
| Situação | O que ainda dá para fazer | Até quando |
|---|---|---|
| Pediu a opção pelo Simples e recebeu indeferimento | Regularizar os débitos ou o cadastro que causaram a recusa | 30/10/2026 |
| Está no Simples e não decidiu sobre IBS e CBS | Optar pelo regime regular para o 1º semestre de 2027, ou não fazer nada e manter no DAS | 30/10/2026 |
| Optou e se arrependeu | Cancelar a opção pelo Simples ou a de IBS e CBS | 03/11 a 20/12/2026 |
| Não pediu o Simples a tempo | Comparar Lucro Presumido e Lucro Real e formalizar pelo pagamento | Abril de 2027 (Presumido); imposto de janeiro (Real por estimativa) |
| Abriu CNPJ entre 16/10 e 31/12/2026 | Optar pelo Simples pela regra de início de atividade | No próprio pedido de inscrição no CNPJ, pela Redesim (Res. CGSN 140/2018, art. 6º, § 5º, redação da Res. CGSN 183/2025) |
| Qualquer regime | Ajustar pró-labore, calendário de lucros e segregação de receitas | Ao longo de 2027, sempre antes do fato gerador |
Fora do Simples em 2027, a análise entre Presumido e Real ganha peso, porque é a escolha que resta. Com a CBS no lugar de PIS e Cofins e, para quem passa de R$ 5 milhões, com o acréscimo da LC 224/2025, a comparação feita em anos anteriores não serve mais. Refaça a conta com os números de 2026 completos, em fevereiro ou março de 2027, antes do pagamento de abril.
⚠️ Algumas escolhas não se corrigem depois. A opção pelo Simples, uma vez deferida, é irretratável para o ano em que produz efeitos (Resolução CGSN nº 140/2018, art. 6º), salvo o cancelamento dentro da janela de 2026. O Lucro Presumido, depois do pagamento da 1ª quota, vale para o ano todo (Lei 9.718/1998, art. 13, § 1º). E tributo de fato gerador já ocorrido não se planeja: se já aconteceu, o que existe é correção, retificação ou recuperação, e não planejamento.
Se a sua empresa ficou fora do Simples por débito, a regularização continua importante mesmo depois de 30/10: a certidão negativa abre a porta para 2028, permite participar de licitações e evita bloqueios. Quando recebo uma empresa nessa situação, peço primeiro o relatório de situação fiscal do e-CAC e as certidões da SEFAZ-PI e da SEMF, porque o débito que barrou a opção nem sempre é o único em aberto. O caminho para pôr a situação em dia está em conformidade fiscal em Teresina, e as dúvidas de imposto de renda dos sócios, na página de imposto de renda.
💡 Perdeu algum prazo ou não sabe em que situação a sua empresa ficou para 2027? A RBO confere as opções no Portal do Simples e diz o que ainda pode ser feito, com os documentos da empresa. Falar com um contador →
Perguntas frequentes sobre planejamento tributário 2027
Prazos e opções para 2027
01Qual é o prazo para optar pelo Simples Nacional em 2027?+
Pela Resolução CGSN nº 194/2026, publicada no Diário Oficial da União em 28/09/2026, a opção pelo Simples Nacional para 2027 vai de 01/09/2026 a 15/10/2026 e é feita no Portal do Simples Nacional. A opção deferida produz efeitos a partir de 01/01/2027. O prazo vale para microempresas e empresas de pequeno porte que hoje estão no Lucro Presumido ou no Lucro Real, ou que foram excluídas do regime. Quem já é optante e não foi excluído continua no Simples sem repetir o pedido. Empresas inscritas no CNPJ entre 16/10 e 31/12/2026 seguem a regra de início de atividade.
02Por que a opção pelo Simples Nacional de 2027 não é mais em janeiro?+
Até a opção para 2026, o pedido era feito até o último dia útil de janeiro, conforme o art. 6º da Resolução CGSN nº 140/2018. Para 2027, o Comitê Gestor do Simples Nacional antecipou a janela para o segundo semestre de 2026 porque a reforma tributária exige que o optante diga, antes de o ano começar, se vai recolher IBS e CBS dentro ou fora do DAS. As duas decisões ficaram concentradas entre setembro e outubro de 2026, com cancelamento possível de 03/11 a 20/12/2026. O MEI ficou fora dessa mudança e continua com a opção em janeiro.
03Até quando posso regularizar débitos para entrar no Simples Nacional em 2027?+
Até 30/10/2026. A Resolução CGSN nº 194/2026 fixou essa data para regularizar as pendências que impedem o ingresso, e ela não muda conforme o dia em que você tomou ciência do indeferimento. Em Teresina, as pendências mais comuns são débitos de ISS na SEMF, débitos de ICMS ou inscrição estadual irregular na SEFAZ-PI e parcelas atrasadas na Receita Federal. Se a pendência não for resolvida no prazo, o pedido é indeferido e a empresa fica fora do Simples durante 2027. O prazo para contestar o termo de indeferimento conta da ciência do próprio termo.
04Posso cancelar a opção pelo Simples Nacional depois de feita?+
Para 2027, sim, dentro de uma janela definida. A Resolução CGSN nº 194/2026 permite cancelar a opção pelo Simples Nacional e a opção pelo regime regular de IBS e CBS entre 03/11 e 20/12/2026, no Portal do Simples Nacional. Depois desse período, a opção deferida é irretratável para todo o ano em que produz efeitos, conforme o art. 6º da Resolução CGSN nº 140/2018. Essa janela pode ser útil se a alíquota da CBS de 2027, ainda dependente de ato do Senado, for publicada e mudar a conclusão da simulação feita em outubro.
05Quem já está no Simples Nacional precisa pedir a opção de novo para 2027?+
Não. A empresa que já é optante continua no Simples Nacional em 2027 enquanto não for excluída, seja por pedido próprio, seja por excesso de receita, débito ou outra vedação prevista na LC nº 123/2006. O que muda para ela em 2026 é outra decisão: escolher, até 30/10/2026, se vai recolher IBS e CBS fora do DAS no 1º semestre de 2027. Se nada for feito, os dois tributos continuam dentro do DAS. Confira também no Portal do Simples se não há termo de exclusão pendente de ciência, o que acontece com frequência quando existem débitos antigos.
06Como se faz a opção pelo Lucro Presumido em 2027?+
Não existe formulário de pedido. A opção pelo Lucro Presumido é feita com o pagamento da primeira ou única quota do IRPJ referente ao primeiro trimestre do ano, conforme o art. 26, § 1º, da Lei nº 9.430/1996. Esse DARF vence no último dia útil de abril, que em 2027 cai em 30/04/2027. A escolha vale para o ano inteiro, pelo art. 13, § 1º, da Lei nº 9.718/1998, e depois é informada na DCTF. Podem optar as empresas com receita bruta de até R$ 78 milhões no ano anterior que não estejam obrigadas ao Lucro Real.
07Empresa aberta no fim de 2026 pode optar pelo Simples Nacional para 2027?+
Pode. A opção é feita junto com a inscrição no CNPJ, pela Redesim; no Piauí, o pedido passa pelo Piauí Digital. Para quem se inscrever entre 16/10 e 31/12/2026, a opção pelo Simples vale desde a data da inscrição e para todo o ano de 2027. Para a escolha de recolher IBS e CBS pelo regime regular, o período é de 31/10 a 31/12/2026. A base é o art. 6º, § 5º, da Resolução CGSN nº 140/2018, com a redação da Resolução CGSN nº 183/2025, e o art. 3º da Resolução CGSN nº 186/2026, com a redação da Resolução CGSN nº 194/2026. Antes de protocolar, confira se o endereço e a atividade não têm pendência na SEMF Teresina.
08O MEI precisa fazer alguma escolha sobre IBS e CBS em 2027?+
Não. O MEI não tem a opção de recolher IBS e CBS pelo regime regular, e a Resolução CGSN nº 194/2026 não mudou o calendário dele: a opção para se tornar ou permanecer MEI continua sendo feita em janeiro, no Portal do Simples Nacional. A decisão que pode ser urgente para o MEI é outra. Se o faturamento previsto para 2027 passa do limite da categoria, ou se ele quer contratar mais de um empregado, o desenquadramento e a escolha do anexo do Simples como microempresa precisam ser analisados agora, para que a transição aconteça sem cobrança retroativa de diferenças.
09O que acontece se eu não fizer nenhuma opção até 30/10/2026?+
Depende de onde a empresa está hoje. Se ela já é optante do Simples Nacional, continua no regime em 2027, com IBS e CBS recolhidos dentro do DAS no 1º semestre, que é uma escolha válida. Se ela está no Lucro Presumido ou no Lucro Real e não pediu o Simples até 15/10/2026, fica fora dele durante todo o ano de 2027 e terá de escolher entre Presumido e Real, com formalização pelo pagamento do imposto no início do ano. Não fazer nada também é uma decisão tributária, e ela deveria ser tomada com a simulação na mão.
10Quando devo começar o planejamento tributário de 2027?+
Para quem está no Simples ou quer entrar nele, o planejamento precisava estar pronto até 15/10/2026, no caso da opção pelo regime, e até 30/10/2026, no caso da escolha de IBS e CBS. Se você está lendo isto antes dessas datas, comece pelo levantamento dos últimos 12 meses de faturamento, folha e compras. Para quem fica fora do Simples, a decisão entre Lucro Presumido e Lucro Real pode esperar até o início de 2027, mas a simulação fica melhor quando feita com os números de 2026 fechados, entre fevereiro e março, antes do pagamento de abril.
Simples, Lucro Presumido e Lucro Real
11Qual é o melhor regime tributário para 2027?+
Não existe um regime melhor para todas as empresas. O resultado depende do faturamento, da folha de salários, da margem de lucro real, do perfil dos clientes, das atividades e dos produtos com substituição tributária. Uma prestadora de serviços com folha alta pode pagar menos no Anexo III do Simples; uma distribuidora com margem baixa pode encontrar vantagem no Lucro Real; um escritório com poucos custos pode ficar parecido nos dois primeiros. Em 2027 ainda entram a CBS no lugar de PIS e Cofins e a escolha de IBS e CBS no Simples. A simulação pode mostrar economia, confirmar o regime atual ou revelar passivo.
12Qual é o limite de faturamento do Simples Nacional em 2027?+
O limite da empresa de pequeno porte é de R$ 4,8 milhões de receita bruta por ano, conforme o art. 3º da LC nº 123/2006. Há também o sublimite de R$ 3,6 milhões, acima do qual ICMS e ISS deixam de ser recolhidos dentro do DAS. Para a empresa em início de atividade, os limites são proporcionais aos meses de funcionamento no ano. Esses valores não foram alterados pela reforma tributária até a data desta revisão. Se a sua projeção para 2027 se aproxima de algum deles, o planejamento precisa considerar o mês em que o limite deve ser atingido.
13O que acontece quando a empresa do Simples passa de R$ 3,6 milhões de receita?+
A empresa continua no Simples Nacional para os tributos federais, desde que fique abaixo de R$ 4,8 milhões, mas ICMS e ISS saem do DAS e passam a ser apurados pelas regras do Estado e do Município. Em Teresina, o ISS passa a ser pago pela alíquota do Anexo VIII da LC municipal nº 4.974/2016, entre 2% e 5% conforme o serviço. O ICMS segue a legislação do Piauí, com alíquota interna geral de 22,5%. As obrigações acessórias estaduais e municipais também aumentam. Por isso a projeção de receita entra no planejamento antes de o sublimite ser atingido.
14O que é o Fator R e como ele entra no planejamento de 2027?+
Fator R é a razão entre a folha de salários dos últimos 12 meses, incluindo pró-labore e encargos, e a receita bruta do mesmo período. Para várias atividades de serviço, como consultoria, engenharia, desenvolvimento de software e medicina, ele define o anexo do Simples: com 28% ou mais, a tributação segue o Anexo III; abaixo disso, o Anexo V, conforme o art. 18 da LC nº 123/2006. Como o pró-labore entra na conta, o valor pago aos sócios em 2027 pode mudar o anexo e, com ele, a comparação entre o Simples e o Lucro Presumido.
15Aumentar o pró-labore para atingir o Fator R sempre compensa?+
Nem sempre. Aumentar o pró-labore pode levar a empresa do Anexo V para o Anexo III e reduzir o DAS, mas o valor a mais gera INSS descontado do sócio e pode gerar imposto de renda na pessoa física, conforme a tabela progressiva. A conta só fica completa quando você soma a redução do DAS e subtrai esses custos novos. Em faturamentos menores, a diferença entre os anexos pode não cobrir o custo do pró-labore maior. O pró-labore também precisa corresponder ao trabalho efetivo do sócio, e não pode ser inflado só no papel.
16O que mudou no Lucro Presumido com a LC 224/2025?+
O art. 4º, § 4º, VII, e § 5º, da Lei Complementar nº 224/2025 aumentou em 10% os percentuais de presunção do IRPJ e da CSLL sobre a parte da receita bruta anual que passar de R$ 5 milhões. Não são dez pontos a mais: a presunção de 32% vira 35,2% e a de 8% vira 8,8% apenas nessa parcela excedente. A regra foi regulamentada pela Instrução Normativa RFB nº 2.305/2025 e vale para o IRPJ desde 01/01/2026 e para a CSLL desde 01/04/2026. Como a apuração é trimestral, o controle usa R$ 1.250.000,00 por trimestre, com ajuste ao longo do ano.
17Empresas do Lucro Presumido com faturamento de até R$ 5 milhões são afetadas pela LC 224/2025?+
Pelo acréscimo na presunção, não. O aumento de 10% nos percentuais de presunção do IRPJ e da CSLL incide apenas sobre a receita bruta anual que excede R$ 5 milhões. A empresa que fatura menos que isso continua com os percentuais de sempre, como 32% para a maior parte dos serviços e 8% para comércio e indústria no IRPJ. O ponto de atenção é o controle trimestral: se em algum trimestre a receita passar de R$ 1.250.000,00, o cálculo precisa considerar a regra de ajuste prevista pela Receita Federal para o restante do ano.
18Posso deixar de pagar o acréscimo da LC 224/2025 por causa das ações no STF?+
Não por conta própria. O acréscimo está sendo contestado em ações diretas de inconstitucionalidade no STF, e algumas empresas obtiveram liminares individuais em varas federais. Essas liminares valem somente para quem as obteve. Enquanto não houver decisão com efeito geral, a empresa que fatura mais de R$ 5 milhões no Lucro Presumido e não tem decisão judicial própria deve recolher com o acréscimo. Deixar de pagar sem essa proteção gera cobrança com multa e juros. Se a empresa quiser discutir a tese, a decisão de entrar na Justiça deve ser tomada com advogado tributarista.
19Quando o Lucro Real pode ser mais vantajoso que o Lucro Presumido?+
Quando a margem de lucro verdadeira da empresa é menor que a margem presumida pela lei, ou quando ela tem prejuízo em parte do ano. No Lucro Presumido, o IRPJ parte de uma presunção fixa, como 8% da receita no comércio e 32% na maior parte dos serviços; no Lucro Real, o imposto incide sobre o lucro contábil ajustado. Supermercados, distribuidoras e empresas com custos altos costumam entrar nessa comparação. A contrapartida é manter contabilidade completa e conferida mês a mês. Com a CBS em 2027, o crédito sobre compras também passa a pesar na conta.
20Posso mudar de regime tributário no meio de 2027?+
Em regra, não. A opção pelo Simples Nacional é irretratável para o ano em que produz efeitos, e a opção pelo Lucro Presumido é definitiva para todo o ano-calendário, conforme o art. 13, § 1º, da Lei nº 9.718/1998. A mudança no meio do ano acontece, na prática, por saída obrigatória: a empresa do Simples que ultrapassa o limite de receita ou incorre em vedação é excluída, com efeitos definidos na LC nº 123/2006. Por isso a escolha feita agora precisa considerar o ano inteiro, inclusive o crescimento previsto e eventuais contratações.
Reforma tributária: IBS e CBS em 2027
21O que muda com a reforma tributária em 1º de janeiro de 2027?+
Pelo cronograma da Emenda Constitucional nº 132/2023 e da LC nº 214/2025, a CBS passa a ser cobrada por inteiro e o PIS e a Cofins são extintos em 01/01/2027. O IPI tem alíquota reduzida a zero para a maior parte dos produtos, exceto os com industrialização incentivada na Zona Franca de Manaus. O IBS segue em teste em 2027 e 2028, com alíquota total de 0,1%. ICMS e ISS continuam iguais até 2028 e só começam a cair em 2029. Para o Simples, entra a escolha de recolher IBS e CBS dentro ou fora do DAS.
22Qual será a alíquota da CBS em 2027?+
A alíquota da CBS para 2027 depende de ato do Senado Federal e ainda não tinha sido publicada em 04/10/2026, data desta revisão. Circulam projeções de mercado, mas nenhuma delas é número oficial e nenhuma deve ser usada como certa num planejamento. A forma prudente de decidir agora é simular com uma faixa de alíquotas, uma mais baixa e outra mais alta, e verificar se a conclusão muda entre elas. Se mudar, a janela de cancelamento entre 03/11 e 20/12/2026 permite rever as opções do Simples depois que o número oficial sair.
23O que significa recolher IBS e CBS fora do DAS?+
Significa usar a opção do art. 41, § 3º, da LC nº 214/2025: a empresa continua no Simples Nacional para IRPJ, CSLL, contribuição patronal, ICMS e ISS, mas tira do DAS as parcelas de IBS e CBS e passa a apurá-las pelo regime regular, com débito nas vendas e crédito nas compras. Para o 1º semestre de 2027, a escolha vai até 30/10/2026. Para o 2º semestre, a opção ou a renúncia é feita de 01 a 31/03/2027, com efeitos de julho a dezembro e cancelamento até 31/05/2027 (Res. CGSN 140/2018, com a redação da Res. CGSN 190/2026). Quem não faz nada mantém os dois tributos dentro do DAS.
24Que tipo de empresa deve analisar o Simples Nacional híbrido?+
Simples híbrido é o nome informal da opção de ficar no Simples e recolher IBS e CBS fora do DAS. A análise interessa principalmente a quem vende para outras empresas que estão no Lucro Presumido ou no Lucro Real, porque esses clientes só aproveitam como crédito o valor desses tributos efetivamente pago pelo fornecedor. Distribuidoras, indústrias e prestadores de serviço que atendem empresas maiores podem perder competitividade com o crédito menor. Também pesa o volume de compras com IBS e CBS destacados, que gera crédito para abater no regime regular.
25A empresa que vende só para consumidor final deve recolher IBS e CBS fora do DAS?+
Na maioria dos casos, a vantagem é pequena. O consumidor final não toma crédito, então o argumento comercial de oferecer crédito integral ao cliente perde força. Para varejo, salão de beleza, restaurante e outros negócios voltados à pessoa física, manter IBS e CBS dentro do DAS costuma ser mais simples de operar e é uma escolha que a lei permite. Ainda assim, confira o volume de compras com IBS e CBS destacados, que gera crédito e pode mudar a conta, e refaça a simulação quando a alíquota da CBS de 2027 for publicada.
26Posso voltar a recolher IBS e CBS dentro do DAS depois de optar pelo regime regular?+
Sim, nas janelas semestrais. Para o 1º semestre de 2027, quem optou pelo regime regular ainda pode cancelar a opção de 03/11 a 20/12/2026. Para o 2º semestre de 2027, a opção ou a renúncia é feita de 01 a 31/03/2027, com efeitos de julho a dezembro e cancelamento até 31/05/2027 (Res. CGSN 140/2018, com a redação da Res. CGSN 190/2026). Quem está no regime regular continua nele enquanto não renunciar numa dessas janelas. Há uma trava no art. 41, § 5º, da LC nº 214/2025: quem recebeu ressarcimento de créditos de IBS e CBS no ano corrente ou no anterior não pode deixar o regime regular.
27A reforma tributária muda o ICMS e o ISS em 2027?+
Não. Pelo cronograma da Emenda Constitucional nº 132/2023, ICMS e ISS seguem com as mesmas regras e alíquotas em 2027 e 2028. A redução gradual começa em 2029 e vai até 2032, com extinção dos dois impostos em 2033, quando o IBS assume integralmente. Para uma empresa de Teresina, isso significa que o ICMS do Piauí, com alíquota interna geral de 22,5%, e o ISS municipal, entre 2% e 5%, continuam entrando na conta de 2027 exatamente como hoje, inclusive antecipação parcial e substituição tributária no comércio.
28O Lucro Presumido continua existindo depois da reforma tributária?+
Sim. A reforma tributária substitui tributos sobre o consumo, como PIS, Cofins, ICMS, ISS e parte do IPI, e não acabou com o Lucro Presumido, que é uma forma de calcular IRPJ e CSLL. O que muda em 2027 é que a empresa do Presumido deixa de pagar PIS e Cofins cumulativos e passa a recolher a CBS, que funciona com crédito sobre compras. Para prestadoras de serviço com poucos insumos, essa troca pode alterar a carga, e o efeito depende da alíquota que o Senado fixar e de reduções previstas na LC nº 214/2025 para algumas atividades.
Sócios, pró-labore e dividendos
29Como funciona a retenção de 10% sobre dividendos em 2026 e 2027?+
Desde 01/01/2026, pela Lei nº 15.270/2025, quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50 mil de lucros ou dividendos no mesmo mês, há retenção de imposto de renda de 10% sobre o valor total pago no mês, e não só sobre o excedente. Uma distribuição de R$ 70.000,00 num mês, em simulação hipotética, gera retenção de R$ 7.000,00. Até R$ 50 mil no mês, por empresa e por sócio, não há retenção. O valor retido vira crédito na declaração anual do sócio. Para sócio residente no exterior, a retenção vale independentemente do valor.
30Distribuir até R$ 50 mil por mês evita o imposto sobre dividendos?+
Evita a retenção mensal na fonte, mas não elimina o imposto mínimo anual. Distribuir o lucro de forma regular ao longo do ano, dentro do que a contabilidade apurou, é uma escolha de fluxo de caixa que a lei não proíbe. Se o sócio somar mais de R$ 600 mil de rendimentos no ano, contando lucros e outras rendas, ele entra no cálculo do imposto mínimo para altas rendas da Lei nº 15.270/2025. E a distribuição precisa corresponder a lucro que existiu: retirada sem lucro apurado pode ser tratada como remuneração tributável.
31O que é o imposto mínimo para altas rendas?+
É o Imposto de Renda da Pessoa Física Mínimo, criado pela Lei nº 15.270/2025. Ele alcança quem soma mais de R$ 600 mil de rendimentos no ano, incluindo rendimentos tributáveis, isentos e de tributação exclusiva, como lucros, dividendos, aplicações financeiras e aluguéis. A alíquota é progressiva e chega a 10% para quem recebe R$ 1,2 milhão ou mais por ano. Algumas verbas, como certas indenizações, ficam fora da conta. O cálculo é feito na declaração anual da pessoa física, e o imposto já pago, inclusive o retido sobre dividendos, é considerado.
32A retenção sobre dividendos vale para empresas do Simples Nacional?+
Esse ponto está em discussão. A LC nº 123/2006 garante isenção aos lucros distribuídos por empresas do Simples Nacional, e parte dos tributaristas sustenta que a retenção mensal de 10% da Lei nº 15.270/2025 não alcança esses lucros. Até 04/10/2026 não localizamos decisão com efeito geral sobre o tema. Mesmo que essa tese prevaleça, ela não afasta o imposto mínimo anual, que é calculado na pessoa física do sócio. Enquanto não houver definição, o cuidado prudente é planejar a distribuição como se a retenção se aplicasse e discutir a tese com orientação jurídica específica.
33Qual é a diferença entre pró-labore e distribuição de lucros?+
Pró-labore é a remuneração do sócio pelo trabalho que ele faz na empresa. Tem desconto de INSS do sócio, entra na tabela do imposto de renda da pessoa física e, no Lucro Presumido, no Lucro Real e no Anexo IV do Simples, gera contribuição patronal de 20%. Distribuição de lucros é a parte do resultado da empresa entregue aos sócios conforme a participação de cada um. É isenta até os limites da Lei nº 15.270/2025 e da regra de escrituração. No Simples, o pró-labore também entra no cálculo do Fator R.
34O sócio que trabalha na empresa pode retirar só lucro, sem pró-labore?+
Não é recomendável. O sócio que exerce atividade na empresa é segurado obrigatório da Previdência e deve ter pró-labore com o respectivo INSS. Chamar toda a retirada de lucro, para evitar a contribuição, é um arranjo que a fiscalização costuma requalificar como remuneração, com cobrança de contribuição, multa e juros. Além disso, o sócio sem pró-labore fica sem cobertura previdenciária. O valor do pró-labore pode ser planejado, considerando Fator R, INSS e imposto de renda, mas precisa corresponder ao trabalho que o sócio efetivamente realiza na empresa.
35Preciso de contabilidade completa para distribuir lucros sem imposto?+
Para distribuir acima da base presumida, sim. Sem escrituração contábil completa, com balanço e livro Diário, a parte isenta dos lucros fica limitada pela regra da Receita Federal à base de presunção, descontados os tributos pagos. O valor distribuído acima disso pode ser tributado como rendimento do sócio. Com contabilidade completa, a empresa pode distribuir o lucro contábil efetivamente apurado, respeitando a retenção mensal da Lei nº 15.270/2025. Antes de fixar o calendário de retiradas de 2027, confirme se os registros contábeis sustentam o valor que será distribuído.
Teresina, Piauí e limites do planejamento
36Qual é a alíquota de ICMS no Piauí em 2027?+
A alíquota interna geral do ICMS no Piauí é de 22,5% desde 01/04/2025, pela Lei estadual nº 8.558/2024, que alterou o art. 23 da Lei nº 4.257/1989. Ela vale para operações internas com mercadorias que não têm alíquota específica, e o RICMS-PI, aprovado pelo Decreto nº 21.866/2023, repete a regra. Alguns produtos, como itens da cesta básica, têm alíquota própria definida na lei. A reforma tributária não altera o ICMS em 2027 e 2028. Para empresas do Simples até o sublimite, o ICMS vai dentro do DAS pela tabela do anexo.
37Qual é a alíquota do ISS em Teresina?+
O ISS de Teresina varia de 2% a 5%, conforme o item da lista de serviços, nos termos do Anexo VIII da Lei Complementar municipal nº 4.974/2016, o Código Tributário de Teresina, regulamentado pelo Decreto nº 16.759/2017. A alíquota certa depende do código de serviço que a empresa usa na NFS-e. Para empresas do Simples Nacional até o sublimite de R$ 3,6 milhões, o ISS é pago dentro do DAS pela tabela do anexo; no Lucro Presumido e no Lucro Real, é pago à parte pela alíquota municipal. Confira o código antes de comparar regimes.
38O que é antecipação parcial do ICMS no Piauí?+
É a cobrança de parte do ICMS na entrada de mercadorias compradas em outros estados para revenda no Piauí, em geral correspondente à diferença entre a alíquota interna e a interestadual. A regra está no RICMS-PI, aprovado pelo Decreto nº 21.866/2023. Ela também alcança empresas do Simples Nacional, que recolhem esse valor fora do DAS, conforme a LC nº 123/2006. Para o comércio de Teresina que compra de fornecedores de outros estados, conferir a antecipação cobrada e segregar no PGDAS-D as receitas com ICMS já recolhido evita pagamento em duplicidade.
39Empresa de Teresina com filial em Timon-MA soma o faturamento para o limite do Simples?+
Sim. Matriz e filial são a mesma pessoa jurídica, então a receita de todas as unidades soma para o limite de R$ 4,8 milhões do Simples Nacional e para o sublimite de R$ 3,6 milhões de ICMS e ISS. O que muda por unidade é a legislação local: a filial em Timon-MA segue o ICMS do Maranhão e o ISS do município de Timon, enquanto a matriz segue a SEFAZ-PI e a SEMF Teresina. Ter filial ou atender clientes de Timon a partir de Teresina é uma escolha que entra no planejamento e merece simulação própria.
40Qual é a diferença entre elisão fiscal e evasão fiscal?+
Elisão fiscal é escolher, antes de o fato gerador acontecer, um caminho previsto em lei que resulte em tributo menor, com a operação existindo de verdade, como optar pelo Simples dentro do prazo depois de simular os regimes. Evasão fiscal é esconder ou reduzir o fato gerador que já aconteceu, como vender sem nota ou declarar só parte da receita no PGDAS-D. A elisão é planejamento lícito. A evasão é sonegação e pode configurar crime contra a ordem tributária, nos termos da Lei nº 8.137/1990, além de gerar cobrança com multa qualificada.
41Abrir uma segunda empresa para continuar no Simples Nacional é planejamento tributário?+
Só se a segunda empresa tiver existência real: estrutura, funcionários, clientes e atividade próprios. Dividir uma operação única em duas empresas com os mesmos sócios, endereço e equipe, apenas para manter cada uma abaixo do limite, é tratado pela fiscalização como simulação. Além disso, o art. 3º, § 4º, da LC nº 123/2006 já impede o Simples quando o sócio tem mais de 10% de outra empresa e a receita somada ultrapassa o limite. Nesse caso, as empresas podem ser excluídas do regime, com cobrança das diferenças, multa e juros.
42O fisco pode desconsiderar uma escolha tributária lícita?+
O art. 116, parágrafo único, do Código Tributário Nacional permite à autoridade fiscal desconsiderar atos ou negócios praticados para dissimular o fato gerador ou a natureza da obrigação tributária. Em 2022, no julgamento da ADI 2446, o STF declarou a norma constitucional e deixou claro que ela mira a dissimulação, e não autoriza cobrar tributo por analogia nem desfazer uma escolha lícita só porque ela reduz o imposto. O mesmo julgamento registrou que a aplicação depende de procedimentos definidos em lei ordinária. Escolha legal, documentada e com operação real está protegida.
43Quanto custa fazer um planejamento tributário em Teresina?+
O custo depende do tamanho da empresa, do número de atividades, do regime atual, da organização dos documentos e de quantos cenários precisam ser simulados. Uma empresa com uma atividade e contabilidade em dia exige menos trabalho que um grupo com filiais, comércio com substituição tributária e vários sócios. Por isso a RBO Contabilidade não publica tabela de valores: o orçamento é feito depois de uma conversa inicial sobre a empresa. Para pedir o seu, chame a RBO pelo WhatsApp (86) 98840-7121 ou pelo e-mail contador@rbocontabilidade.com.
44Quais documentos o contador precisa para fazer o planejamento tributário de 2027?+
O ponto de partida são os últimos 12 meses da empresa: extrato do Simples Nacional ou DCTF, faturamento mensal separado por atividade, folha de pagamento com pró-labore, notas fiscais de entrada, balancete ou DRE quando houver contabilidade completa, relatório de situação fiscal no e-CAC e certidões da SEFAZ-PI e da SEMF Teresina. Também entram o contrato social atualizado e uma projeção de faturamento e contratações para 2027. Se você está trocando de escritório, peça esses documentos ao contador anterior antes de 15/10/2026.
Fontes oficiais consultadas
14 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Código Tributário Nacional — art. 116, parágrafo único (atos dissimulados)Presidência da República · planalto.gov.br
- 02Emenda Constitucional nº 132/2023 — transição de PIS, Cofins, IPI, ICMS e ISSPresidência da República · planalto.gov.br
- 03Lei Complementar nº 123/2006 — Simples Nacional, limites e opçãoPresidência da República · planalto.gov.br
- 04Lei Complementar nº 214/2025 — IBS e CBS; art. 41 (opção do optante do Simples)Presidência da República · planalto.gov.br
- 05Lei Complementar nº 224/2025 — art. 14 (acréscimo na presunção do Lucro Presumido)Presidência da República · planalto.gov.br
- 06Lei nº 15.270/2025 — retenção sobre lucros e imposto mínimo de altas rendasPresidência da República · planalto.gov.br
- 07Lei nº 9.718/1998 — art. 13 (limite e opção pelo Lucro Presumido)Presidência da República · planalto.gov.br
- 08Lei nº 9.430/1996 — art. 26, § 1º (opção pelo pagamento da 1ª quota)Presidência da República · planalto.gov.br
- 09Lei nº 8.137/1990 — crimes contra a ordem tributáriaPresidência da República · planalto.gov.br
- 10Resolução CGSN nº 140/2018 (compilada) — art. 6º, opção pelo Simples NacionalComitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 11Simples Nacional 2027: novos prazos de opção (Resolução CGSN nº 194/2026)Receita Federal · gov.br
- 12Perguntas e respostas sobre tributação de altas rendas, lucros e dividendosReceita Federal · gov.br
Estado do Piauí
- 13RICMS-PI (Decreto nº 21.866/2023) — regulamento do ICMS do PiauíSEFAZ-PI · webas.sefaz.pi.gov.br
Município de Teresina
- 14ISS em Teresina — legislação e orientações da SEMF (LC 4.974/2016)SEMF Teresina · semf.pmt.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Acompanha a escolha anual de regime, o Fator R e a transição da reforma tributária de micro e pequenas empresas de Teresina, da Grande Teresina e de Timon-MA.
