
Desenvolvedor freelancer precisa abrir CNPJ e ter contador?
Nenhuma lei obriga o desenvolvedor a abrir CNPJ para programar por conta própria: você pode prestar serviço como pessoa física, como autônomo. O CNPJ passa a ser necessário, na prática, quando o cliente é uma empresa brasileira que só contrata com nota fiscal de pessoa jurídica, quando o volume de trabalho é recorrente ou quando você fatura para o exterior e quer o tratamento de exportação de serviços do Simples Nacional. A partir do momento em que existe uma empresa, a contabilidade deixa de ser opcional: a microempresa tem DAS, notas, pró-labore e declarações, e o contador é quem responde tecnicamente por esse conjunto.
Como o freelancer pessoa física paga imposto hoje
Quem recebe de outra pessoa física ou de fonte no exterior paga o carnê-leão todo mês, pela tabela progressiva do Imposto de Renda, até o último dia útil do mês seguinte ao recebimento. A Receita Federal deixa claro que o rendimento do exterior é tributado mesmo que o dinheiro não seja transferido para o Brasil, e manda converter o valor primeiro para dólar e depois para reais pela cotação de compra do Banco Central do último dia útil da primeira quinzena do mês anterior ao recebimento (página do Carnê-Leão sobre rendimentos, Receita Federal). Despesas do trabalho lançadas no livro-caixa podem ser deduzidas, até o limite do rendimento do mês.
Quando o cliente é uma empresa no Brasil, a conta muda de lado. A empresa que paga um autônomo recolhe contribuição patronal de 20% sobre o valor (Lei nº 8.212/1991, art. 22, III), retém 11% de INSS do prestador (Lei nº 10.666/2003, art. 4º) e ainda retém o Imposto de Renda na fonte. Esse custo extra explica por que tantas empresas de tecnologia pedem nota de PJ antes de fechar o contrato com o dev.
| Ponto | Pessoa física (autônomo) | CNPJ no Simples Nacional |
|---|---|---|
| Imposto de Renda | Tabela progressiva mensal (carnê-leão ou retenção na fonte), com ajuste na declaração anual | Incluído no DAS, junto com os demais tributos da faixa |
| INSS | Contribuição de contribuinte individual; empresa contratante paga 20% patronal | 11% sobre o pró-labore do sócio; nos Anexos III e V a contribuição patronal já está no DAS |
| Cliente no exterior | Carnê-leão sobre o valor recebido, convertido em reais | Receita de exportação segregada, sem PIS, Cofins e ISS na parcela exportada |
| Nota fiscal | Recibo ou nota avulsa, conforme o município | NFS-e emitida pela empresa |
| Obrigações | Carnê-leão e declaração anual | DAS, NFS-e, pró-labore, eSocial e DCTFWeb, DEFIS, escrituração |
Quando o CNPJ passa a fazer sentido
Não existe um valor de faturamento a partir do qual o CNPJ sempre compensa. Na pessoa física, a renda alta cai na alíquota marginal de 27,5% da tabela progressiva; na empresa do Simples, a carga depende do anexo, da faixa de receita e do Fator R. Vejo devs abrindo empresa cedo demais, com um único cliente e receita baixa, e outros que passaram anos pagando carnê-leão sobre contratos em dólar sem saber que tinham alternativa. A comparação precisa ser feita com os seus números: receita prevista, quem são os clientes, se há sócio, se haverá funcionário.
O que a contabilidade faz para o desenvolvedor
Depois da abertura, o escritório enquadra a atividade no CNAE certo, calcula o DAS pelo anexo correto, controla o Fator R mês a mês, separa a receita de exportação, processa o pró-labore com INSS e eSocial, entrega a DEFIS e mantém a escrituração que permite distribuir lucros com isenção. É o trabalho descrito em o que faz um escritório de contabilidade, aplicado à rotina de quem vende software e horas de desenvolvimento. Na RBO, esse acompanhamento é feito de Teresina para clientes do Piauí, de Timon-MA e de qualquer estado, com atendimento online.
Abrir CNPJ não garante pagar menos imposto. A análise dos seus números pode mostrar que a pessoa jurídica reduz a carga, que a pessoa física ainda é adequada ou que o contrato atual tem um risco (trabalhista ou fiscal) que precisa ser corrigido antes.
Programador pode ser MEI?
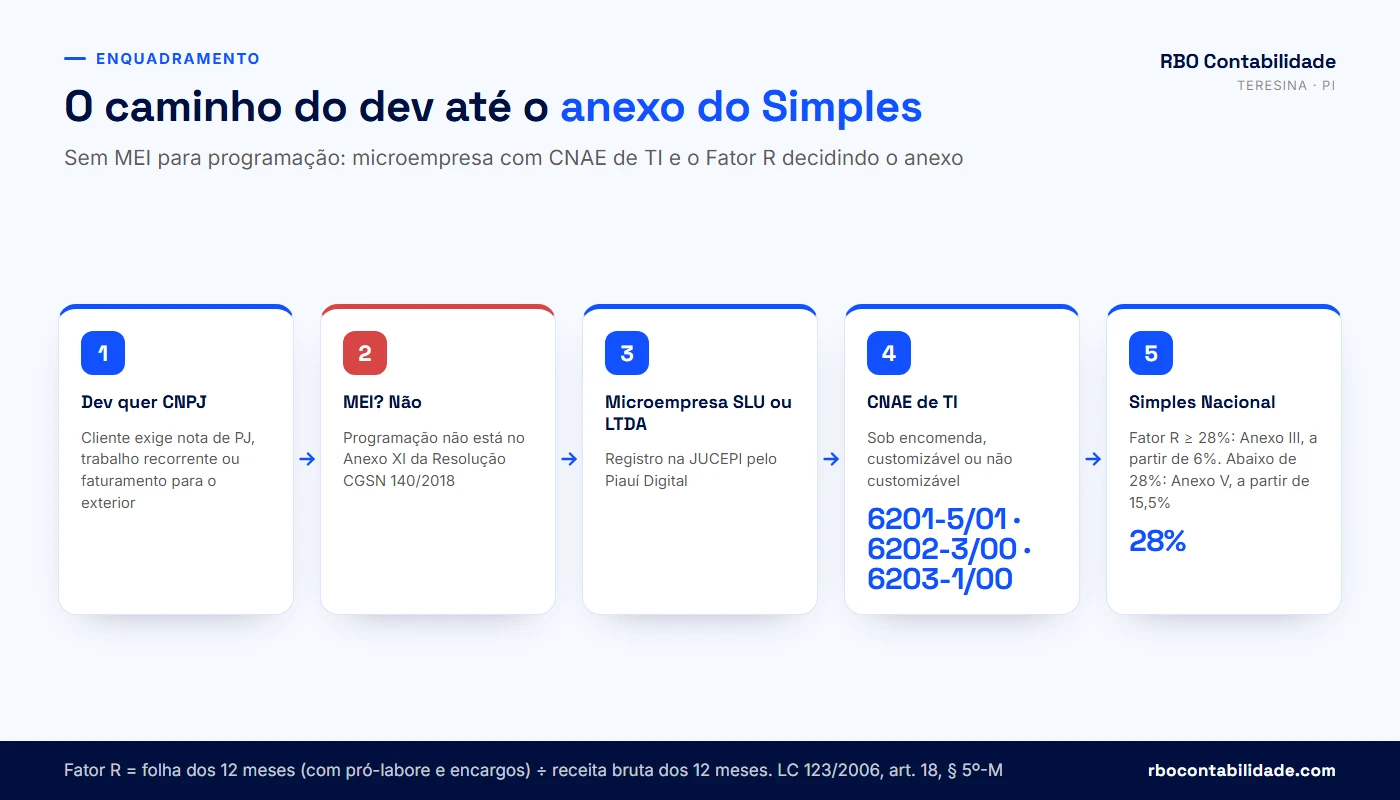
Não. Para ser MEI, a pessoa precisa exercer uma das ocupações listadas no Anexo XI da Resolução CGSN nº 140/2018, e desenvolvimento de software, programação e consultoria em TI não estão nessa lista (Resolução CGSN nº 140/2018). Os CNAEs de desenvolvimento (grupo 62) também não aparecem entre as atividades permitidas ao microempreendedor individual. O caminho regular para o dev que trabalha sozinho é a microempresa, em geral na forma de sociedade limitada unipessoal (SLU), optante pelo Simples Nacional.
A proibição vale mesmo para quem trabalha de casa, sem funcionário e com faturamento pequeno. O MEI foi desenhado para atividades específicas, e a lista é fechada: se a ocupação não está lá, não adianta o faturamento caber no limite. Já ouvi a mesma pergunta muitas vezes em atendimento, quase sempre depois de alguém ter recomendado "abre um MEI qualquer e emite nota".
⚠️ Abrir MEI como digitador, instrutor de informática ou reparador de computador para faturar programação é enquadramento indevido. O CNAE registrado, o contrato e a descrição da nota precisam corresponder ao serviço prestado. O MEI que exerce atividade não permitida pode ser desenquadrado de ofício, com cobrança dos tributos pelas regras da microempresa desde a data em que a irregularidade começou (LC nº 123/2006, art. 18-A, regulamentado pela Resolução CGSN nº 140/2018).
A alternativa: microempresa em SLU ou LTDA
A SLU é uma limitada com um único sócio, sem exigência de capital mínimo, que separa o patrimônio pessoal do patrimônio da empresa. Se houver dois ou mais sócios (dois devs que montam uma agência, por exemplo), a forma é a LTDA tradicional, com contrato social definindo quotas, administração e regra de distribuição de lucros. Em ambos os casos a empresa se enquadra como microempresa enquanto a receita anual não passar de R$ 360.000,00 e como empresa de pequeno porte até R$ 4.800.000,00 (LC nº 123/2006, art. 3º), e pode optar pelo Simples Nacional.
Como abrir o CNPJ de desenvolvedor em Teresina
- Consulta de viabilidade do nome e do endereço, com os CNAEs escolhidos.
- Registro do ato constitutivo na JUCEPI, pelo Piauí Digital, que gera o CNPJ junto à Receita Federal.
- Pedido de opção pelo Simples Nacional junto com a inscrição no CNPJ, pela Redesim.
- Inscrição municipal na SEMF de Teresina, necessária para emitir NFS-e.
- Licenciamento: conforme o grau de risco do CNAE, a atividade pode ter dispensa de alvará ou exigir licença de funcionamento.
- Certificado digital da empresa, cadastro no emissor de NFS-e e definição do pró-labore.
Desenvolvimento de software costuma ser atividade de baixo risco, mas a classificação depende do CNAE e do endereço; dá para conferir na nossa consulta de grau de risco em Teresina. O passo a passo completo do registro está em como abrir uma empresa em Teresina. A empresa nova pede a opção pelo Simples junto com a inscrição no CNPJ, pela Redesim. Se o pedido for indeferido por pendência, ela tem até 30 dias contados da inscrição no CNPJ para regularizar (Res. CGSN nº 140/2018, art. 6º, § 5º, com a redação dada pela Res. CGSN nº 183/2025). Perder esse prazo deixa a empresa fora do Simples até o ano seguinte, no Lucro Presumido ou no Real.
Se você mora em outro estado, o registro é feito na junta comercial do seu estado e a inscrição municipal na prefeitura da sua cidade. A RBO conduz esse processo online e assume a contabilidade depois, da mesma forma que faz com os clientes da Grande Teresina.
Qual CNAE usar para desenvolvimento de software, SaaS e consultoria de TI?
O CNAE certo é o que descreve o serviço que você vende. Para quem escreve código sob demanda do cliente, o CNAE principal costuma ser o 6201-5/01 (desenvolvimento de programas de computador sob encomenda). Quem adapta um produto próprio para cada cliente usa o 6202-3/00; quem vende licença ou assinatura de um software padronizado, o 6203-1/00. Consultoria, suporte e hospedagem têm códigos próprios, e a empresa pode registrar vários CNAEs secundários, desde que todos sejam permitidos no Simples.
| CNAE | Descrição oficial (resumida) | Serviço típico do dev | Subitem usual da LC 116/2003 |
|---|---|---|---|
| 6201-5/01 | Desenvolvimento de programas de computador sob encomenda | Sistema, app ou API feito para um cliente | 1.01 ou 1.04 |
| 6202-3/00 | Desenvolvimento e licenciamento de programas customizáveis | Produto próprio adaptado a cada cliente (ERP, CRM) | 1.01, 1.04 ou 1.05 |
| 6203-1/00 | Desenvolvimento e licenciamento de programas não customizáveis | Software de prateleira, licença ou assinatura (SaaS) | 1.05 (licenciamento) e, conforme o caso, 1.03 |
| 6204-0/00 | Consultoria em tecnologia da informação | Arquitetura, auditoria de código, consultoria técnica | 1.06 |
| 6209-1/00 | Suporte técnico, manutenção e outros serviços em TI | Sustentação, manutenção evolutiva, suporte | 1.07 |
| 6311-9/00 | Tratamento de dados, provedores de aplicação e hospedagem | Hospedagem e processamento de dados | 1.03 |
| 6319-4/00 | Portais, provedores de conteúdo e outros serviços de informação | Portal ou plataforma de conteúdo na internet | 1.03 ou 1.09, a confirmar |
A coluna de subitens indica o enquadramento mais comum na lista de serviços da Lei Complementar nº 116/2003 (item 1, serviços de informática), mas o código usado na NFS-e é definido pela descrição do contrato, não só pelo CNAE. Uma agência que desenvolve sites e também faz manutenção mensal emite notas com subitens diferentes para cada receita, e isso tem consequência no ISS e na leitura que o fisco faz da empresa.
No Simples Nacional, a elaboração de programas e o licenciamento ou cessão de direito de uso de software ficam sujeitos ao Fator R, conforme o art. 25, § 1º, inciso V, alíneas "d" e "e", da Resolução CGSN nº 140/2018. Suporte, consultoria e outros serviços de natureza técnica também costumam cair na mesma regra. Hospedagem e portais (6311-9/00 e 6319-4/00) pedem análise da descrição do serviço antes de definir o anexo.
⚠️ O CNAE do cartão CNPJ, o objeto do contrato social, o contrato com o cliente e a descrição da NFS-e precisam contar a mesma história. Quando a nota descreve um serviço que o CNAE não cobre, a empresa fica exposta a autuação municipal, a questionamento do anexo do Simples e a problemas no cadastro, inclusive para participar de licitação ou passar por due diligence de investidor.
Dentro do Simples, o ISS da empresa de Teresina é uma parcela do DAS, calculada pela tabela de repartição do anexo, e não pela alíquota municipal. A alíquota do Código Tributário de Teresina volta a importar em três situações: quando o tomador retém o ISS, quando a empresa ultrapassa o sublimite de R$ 3.600.000,00 e quando a empresa sai do Simples. As alíquotas e códigos por serviço estão na nossa tabela de ISS de Teresina.
💡 Ficou em dúvida entre o 6201-5/01 e o 6202-3/00, ou quer saber se o CNAE atual do seu CNPJ combina com as notas que você emite? Mande o cartão CNPJ e duas notas recentes para a RBO pelo WhatsApp.
Simples Nacional, Lucro Presumido ou Lucro Real: qual regime serve para empresa de software?
Para a maior parte dos devs e das pequenas agências de software, o Simples Nacional é o ponto de partida, porque reúne IRPJ, CSLL, PIS, Cofins, CPP e ISS em uma guia só e, com o Fator R atingido, começa em 6% no Anexo III. O Lucro Presumido pode ficar competitivo quando a folha é baixa e o Fator R não chega a 28%, e o Lucro Real aparece mais em empresas maiores, com margem apertada ou faturamento acima de R$ 78 milhões. A escolha depende de números concretos e é revista no período de opção do ano anterior (para 2027: 01/09 a 15/10/2026).
| Regime | Como a empresa de software paga | Quando costuma ser analisado |
|---|---|---|
| Simples Nacional | DAS mensal sobre a receita bruta, pelo Anexo III ou V conforme o Fator R | Receita de até R$ 4,8 milhões por ano no mercado interno, com folha e pró-labore compatíveis |
| Lucro Presumido | IRPJ e CSLL sobre 32% da receita (35,2% na parcela acima de R$ 5 milhões no ano); PIS 0,65% e Cofins 3% cumulativos; ISS municipal à parte; INSS patronal de 20% sobre folha e pró-labore | Folha baixa, margem alta, Fator R distante de 28% |
| Lucro Real | IRPJ e CSLL sobre o lucro contábil ajustado; PIS e Cofins não cumulativos | Margem baixa, prejuízo, faturamento alto ou obrigatoriedade legal |
Simples Nacional
No Simples, a alíquota efetiva cresce com a receita bruta dos últimos 12 meses, pelas faixas dos Anexos da LC nº 123/2006. A contribuição patronal ao INSS (CPP) está dentro do DAS nos Anexos III e V, o que reduz o custo de contratar. O limite é de R$ 4.800.000,00 por ano no mercado interno, com um limite adicional de igual valor para receitas de exportação, e o ISS sai do DAS quando a receita passa do sublimite de R$ 3.600.000,00 (art. 3º, § 14, e art. 13-A).
Lucro Presumido
No Presumido, a Receita presume que 32% da receita de serviços é lucro, tanto para o IRPJ quanto para a CSLL (Lei nº 9.249/1995, arts. 15 e 20). Sobre a receita que passar de R$ 5 milhões no ano, o percentual sobe para 35,2% (LC nº 224/2025). Sobre essa base incidem IRPJ de 15%, adicional de 10% sobre a parcela que exceder R$ 20.000,00 por mês, e CSLL de 9%. PIS e Cofins são cumulativos (0,65% e 3%), o ISS é pago à Prefeitura de Teresina pela alíquota municipal e a empresa recolhe 20% de INSS patronal sobre salários e pró-labore. Para quem quase não tem folha, essa soma às vezes fica abaixo do Anexo V; para quem tem equipe, o INSS patronal pesa.
Lucro Real
No Lucro Real, IRPJ e CSLL incidem sobre o lucro efetivamente apurado na contabilidade, com ajustes da legislação. Uma software house que investe pesado em desenvolvimento e ainda não dá lucro pode pagar pouco IRPJ e CSLL nesse regime, mas assume PIS e Cofins não cumulativos (com alíquotas maiores e créditos) e uma rotina contábil mais exigente. Para o dev individual, o Real raramente entra na conta.
O que pesa na comparação
Cinco dados mudam o resultado: o tamanho da folha e do pró-labore (que define o Fator R), a margem de lucro real, a parcela de receita vinda do exterior, a faixa de faturamento em relação aos limites do Simples e o tipo de cliente, já que, a partir de 2027, empresas que compram de você podem preferir fornecedores que geram crédito de CBS e IBS. A receita de exportação reduz tributos em todos os regimes: a Constituição afasta PIS e Cofins dessas receitas (CF, art. 149, § 2º, I) e a LC 116/2003 afasta o ISS da exportação de serviços.
Para 2027, a opção pelo Simples Nacional da empresa já existente vai de 01/09/2026 a 15/10/2026 no Portal do Simples Nacional, com efeitos a partir de 01/01/2027 (Res. CGSN nº 140/2018, art. 6º, e Res. CGSN nº 186/2026, com as alterações da Res. CGSN nº 194/2026). Quem já está no Simples continua nele e não precisa optar de novo. A opção vale para o ano inteiro (LC nº 123/2006, art. 16), então a comparação entre regimes precisa ser feita antes dessa janela, em agosto e setembro, com os números do ano. É o trabalho de planejamento tributário da RBO.
Como o Fator R define se o dev paga pelo Anexo III ou pelo Anexo V?
O Fator R é a divisão da folha de salários dos últimos 12 meses, incluído o pró-labore dos sócios, pela receita bruta dos mesmos 12 meses. Se o resultado for igual ou maior que 28%, a empresa de software paga o DAS pelo Anexo III, que começa em 6%; se ficar abaixo, paga pelo Anexo V, que começa em 15,5% (LC nº 123/2006, art. 18, § 5º-D, IV e V, e § 5º-M). O cálculo é refeito todo mês, então o anexo pode mudar de um mês para o outro.
Fator R = Folha de salários dos 12 meses anteriores (FS12) / Receita bruta dos 12 meses anteriores (RBT12)

Fator R >= 0,28  ->  Anexo III
Fator R <  0,28  ->  Anexo V
Entram na folha os salários, o pró-labore, o FGTS e a contribuição previdenciária patronal efetivamente recolhida, considerando os 12 meses anteriores ao mês de apuração (LC nº 123/2006, art. 18, § 24). Distribuição de lucros não entra. A Resolução CGSN nº 140/2018, art. 26, trata dos casos de borda: empresa com folha e sem receita no período tem Fator R considerado 0,28; empresa com receita e sem nenhuma folha fica com 0,01, ou seja, no Anexo V.
Simulação hipotética e didática
Os números abaixo são uma simulação hipotética e didática, não um cálculo oficial de DAS. Considere uma empresa de desenvolvimento em Teresina com receita de R$ 20.000,00 por mês e R$ 240.000,00 nos últimos 12 meses, toda no mercado interno. Para atingir 28%, a folha dos 12 meses precisa somar pelo menos R$ 67.200,00, o que corresponde a um pró-labore de R$ 5.600,00 por mês se não houver empregados.
| Simulação hipotética | Cenário A: pró-labore baixo | Cenário B: pró-labore de R$ 5.600,00 |
|---|---|---|
| Receita bruta dos 12 meses (RBT12) | R$ 240.000,00 | R$ 240.000,00 |
| Folha dos 12 meses (FS12) | R$ 24.000,00 | R$ 67.200,00 |
| Fator R | 10% | 28% |
| Anexo | V | III |
| Faixa (RBT12 de R$ 180.000,01 a R$ 360.000,00) | 18% com parcela a deduzir de R$ 4.500,00 | 11,2% com parcela a deduzir de R$ 9.360,00 |
| Alíquota efetiva | 16,125% | 7,30% |
| DAS sobre R$ 20.000,00 no mês | R$ 3.225,00 | R$ 1.460,00 |
Alíquota efetiva = (RBT12 x alíquota nominal - parcela a deduzir) / RBT12

Anexo V:   (240.000,00 x 18%   - 4.500,00) / 240.000,00 = 16,125%
Anexo III: (240.000,00 x 11,2% - 9.360,00) / 240.000,00 =  7,30%

Simulação hipotética e didática. O PGDAS-D faz o cálculo oficial.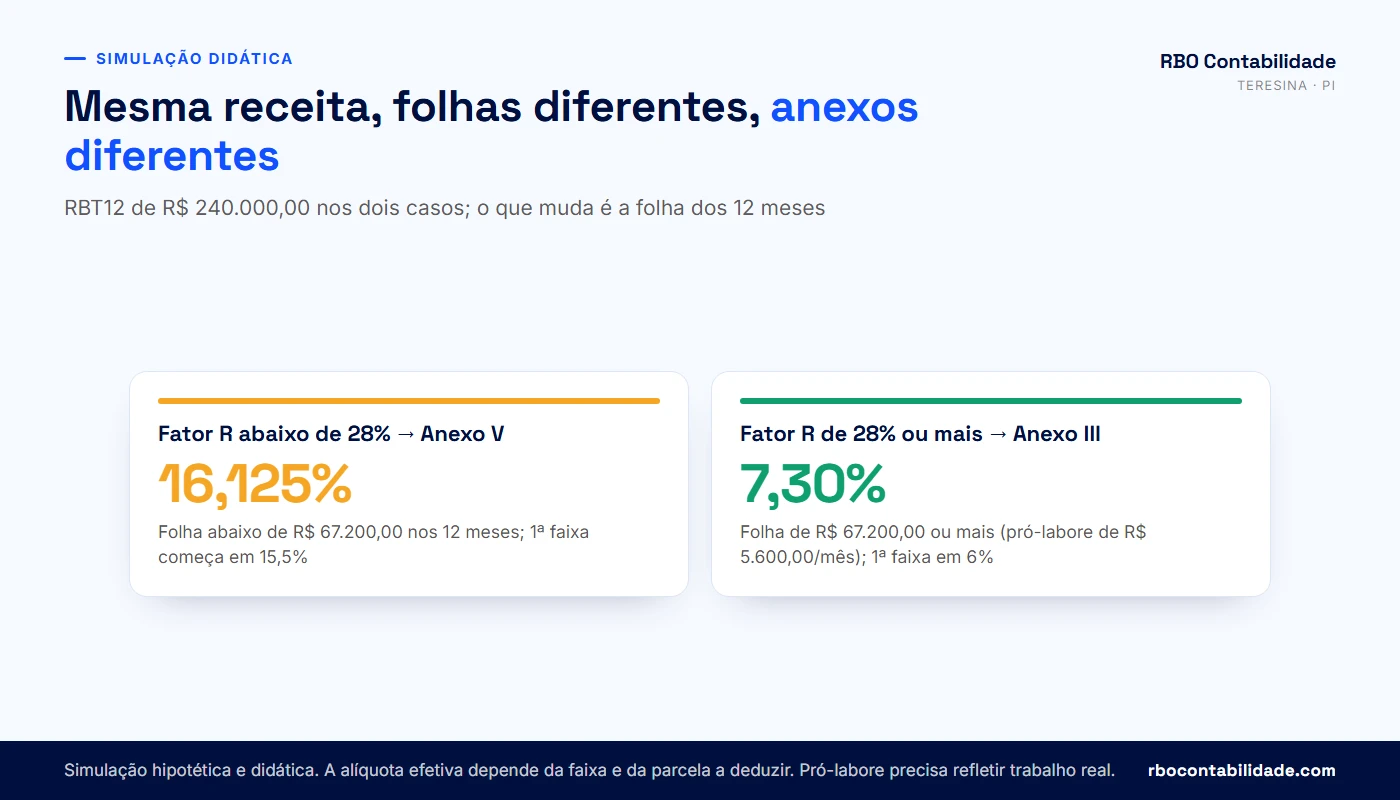
A diferença no DAS não é a conta inteira. No cenário B, o sócio paga 11% de INSS sobre o pró-labore maior e pode ter Imposto de Renda retido na fonte, conforme a tabela de 2026. Em compensação, contribui mais para a própria aposentadoria. Para ver o efeito líquido no seu caso, use o simulador de Fator R e a calculadora de pró-labore da RBO, ou a calculadora abaixo, que estima o DAS pelos anexos de 2026. O raciocínio é o mesmo que explicamos para clínicas médicas em Teresina, que também ficam entre o Anexo III e o Anexo V.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
⚠️ Ajustar o pró-labore para que ele reflita o trabalho que o sócio realmente faz na empresa é planejamento lícito. Lançar na contabilidade um pró-labore que não é pago, declarar como folha pagamentos que na verdade são distribuição de lucros ou contratar "funcionário" que não trabalha só para inflar a folha é simulação, e a Receita pode desconsiderar o Fator R e cobrar a diferença do Anexo V com multa. O pró-labore precisa ser pago, ter INSS recolhido e constar no eSocial e na DCTFWeb.
Trabalho para empresa no exterior e recebo em dólar: quais impostos mudam?
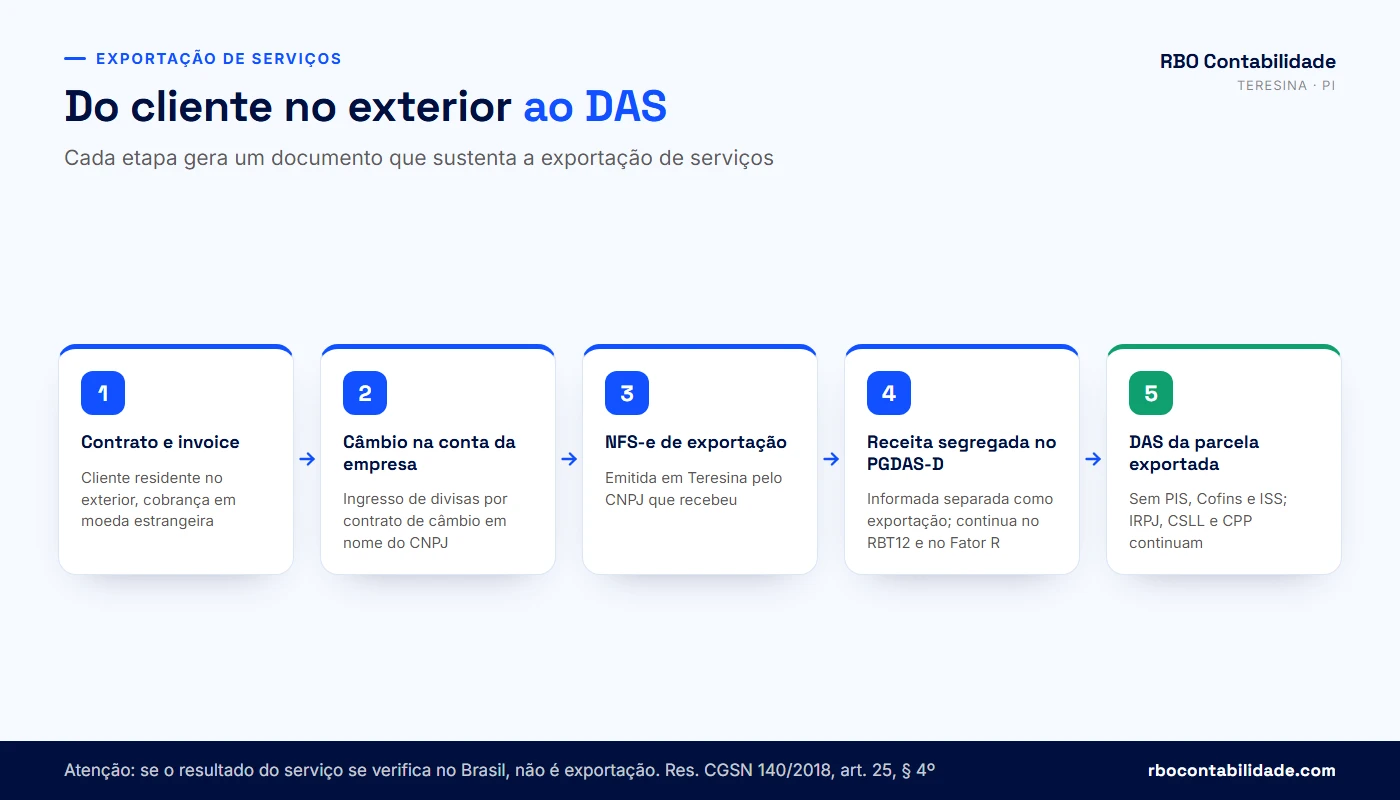
Quando o cliente está no exterior, paga em moeda estrangeira com ingresso de divisas no Brasil e o resultado do serviço não se verifica aqui, a receita é exportação de serviços. No Simples Nacional, essa receita é informada separada no PGDAS-D e deixa de pagar as parcelas de PIS, Cofins e ISS do DAS. As parcelas de IRPJ, CSLL e CPP continuam sendo pagas, porque a lei limita a redução a esses tributos sobre consumo (LC nº 123/2006, art. 18, § 14). O Fator R continua valendo: a receita do exterior entra no RBT12 e no cálculo do anexo.
Os requisitos da exportação de serviços no Simples
O art. 25, § 4º, da Resolução CGSN nº 140/2018 considera exportação a prestação de serviço para pessoa física ou jurídica residente ou domiciliada no exterior, cujo pagamento represente ingresso de divisas, exceto quanto aos serviços desenvolvidos no Brasil cujo resultado aqui se verifique. São três condições juntas: cliente no exterior, dinheiro entrando no país pelo câmbio e resultado fora do Brasil. Faltando uma, a receita é tratada como mercado interno.
O que sai do DAS e o que fica
| Tributo dentro do DAS | Receita no mercado interno | Receita de exportação segregada |
|---|---|---|
| IRPJ | Paga | Paga |
| CSLL | Paga | Paga |
| CPP (INSS patronal) | Paga | Paga |
| PIS | Paga | Não paga |
| Cofins | Paga | Não paga |
| ISS | Paga | Não paga |
Retomando a simulação hipotética e didática da seção anterior: empresa no Anexo III, RBT12 de R$ 240.000,00, alíquota efetiva de 7,30% e R$ 20.000,00 de receita no mês, toda paga por um cliente nos Estados Unidos. Na segunda faixa do Anexo III, a tabela de repartição da LC 123/2006 atribui 14,05% do DAS à Cofins, 3,05% ao PIS e 32% ao ISS. Retirando essas parcelas, sobra 50,90% da alíquota efetiva.
Parcelas excluídas na exportação (Anexo III, 2ª faixa): Cofins 14,05% + PIS 3,05% + ISS 32,00% = 49,10%
Parcela que continua: 100% - 49,10% = 50,90%

Alíquota sobre a receita exportada: 7,30% x 50,90% = aprox. 3,716%
DAS do mês: R$ 20.000,00 x 3,716% = aprox. R$ 743,14

Simulação hipotética e didática. O PGDAS-D aplica a repartição da faixa em que a empresa estiver.
A empresa que exporta também ganha espaço para crescer dentro do Simples: além do limite de R$ 4.800.000,00 no mercado interno, ela pode faturar até outros R$ 4.800.000,00 por ano com exportação de mercadorias e serviços, e os dois limites são verificados separadamente (LC nº 123/2006, art. 3º, § 14, e Perguntas e Respostas do Simples Nacional).
ISS e o "resultado" do serviço
A LC nº 116/2003, art. 2º, I e parágrafo único, afasta o ISS da exportação de serviços, mas exclui dessa regra os serviços desenvolvidos no Brasil cujo resultado aqui se verifique, ainda que o pagamento venha do exterior. A lei não define "resultado", e os municípios interpretam de formas diferentes. A leitura mais aceita é que o resultado está onde a utilidade do serviço é aproveitada pelo cliente. Escrever o código em Teresina não impede a exportação; o que importa é onde o sistema vai ser usado.
O caso que mais gera discussão é o da empresa estrangeira que contrata um dev brasileiro para um sistema usado pela filial brasileira do grupo. O contrato pode estar em inglês, a invoice pode ir para a matriz nos Estados Unidos e o dinheiro pode chegar em dólar: se o sistema serve à operação no Brasil, o resultado se verifica aqui, e o ISS (e o PIS e a Cofins) volta a incidir. Vale o mesmo para quem presta serviço a um cliente estrangeiro que atende consumidores brasileiros com aquele produto; nesses casos a análise é feita contrato a contrato.
⚠️ Receber por uma plataforma ou intermediário que paga em reais a partir de uma conta no Brasil pode descaracterizar o ingresso de divisas, porque quem paga você deixa de ser o cliente no exterior. Antes de segregar a receita como exportação, confira com o contador quem aparece como pagador no comprovante de câmbio e no extrato da empresa.
Fora do Simples a lógica se repete: PIS e Cofins não incidem sobre receitas de exportação (CF, art. 149, § 2º, I), o ISS segue a LC 116/2003 e o IRPJ e a CSLL continuam sendo calculados normalmente, no Presumido ou no Real.
Como receber pagamento do exterior como PJ: câmbio, plataformas e documentos?
O pagamento do cliente estrangeiro deve entrar na conta da empresa, por um contrato de câmbio feito com banco ou instituição autorizada pelo Banco Central, em nome do CNPJ que emitiu a nota. O novo marco cambial (Lei nº 14.286/2021), regulamentado pela Resolução BCB nº 277/2022, simplificou essas operações, mas não mudou a exigência de que a receita da empresa seja recebida pela empresa. É o conjunto contrato, invoice, NFS-e e comprovante de câmbio que sustenta a exportação numa fiscalização.
Conta da empresa, não da pessoa física
Quando o dinheiro de um serviço faturado pelo CNPJ cai na conta pessoal do sócio, a empresa fica com uma nota sem recebimento correspondente e o sócio fica com um crédito do exterior sem origem declarada. Para a Receita, o valor pode ser visto como rendimento da pessoa física, sujeito ao carnê-leão, e a receita de exportação da empresa perde a prova do ingresso de divisas. Corrigir isso depois exige reconstituir operações mês a mês, e nem sempre é possível.
Plataformas de pagamento internacional
Muitos devs recebem por plataformas que mantêm uma conta em moeda estrangeira e convertem para reais quando o cliente pede. Antes de usar uma delas, confira três pontos: se a conta pode ser aberta em nome do CNPJ, se a conversão é liquidada como operação de câmbio na conta da empresa no Brasil e se a plataforma emite comprovante com data, taxa, valor em moeda estrangeira e valor em reais. As tarifas e o spread cobrados são despesas da empresa e precisam aparecer no extrato para serem contabilizados.
Documentos que sustentam a exportação
- Contrato ou ordem de serviço com o cliente no exterior, com endereço e identificação do contratante
- Invoice em moeda estrangeira, com número, data e descrição do serviço
- NFS-e de exportação emitida em Teresina, com o tomador no exterior e o mesmo valor convertido
- Contrato ou comprovante de câmbio em nome da empresa, com data da liquidação e taxa
- Extrato da conta da empresa mostrando o crédito em reais
- Registro da entrega: aceite do cliente, release, relatório de horas ou e-mail de aprovação
Taxa de câmbio, data e diferenças
Entre a emissão da invoice e a liquidação do câmbio o dólar muda, e o valor em reais da nota raramente bate com o valor que entra na conta. Essa diferença tem tratamento contábil e tributário próprio, que o contador define com base nas datas dos documentos; por isso a data de cada etapa precisa estar registrada. A legislação cambial admite que o exportador mantenha recursos no exterior, mas a definição de exportação do Simples fala em pagamento que represente ingresso de divisas. Se você pretende deixar parte do dinheiro fora do país, leve o caso ao contador antes de segregar essas receitas no PGDAS-D.
💡 Recebe de cliente no exterior e quer conferir se as suas notas, o câmbio e o DAS estão alinhados? Fale com a RBO pelo WhatsApp e envie um mês de documentos para a revisão.
PJ ou CLT: o que o desenvolvedor deve comparar antes de aceitar a proposta?
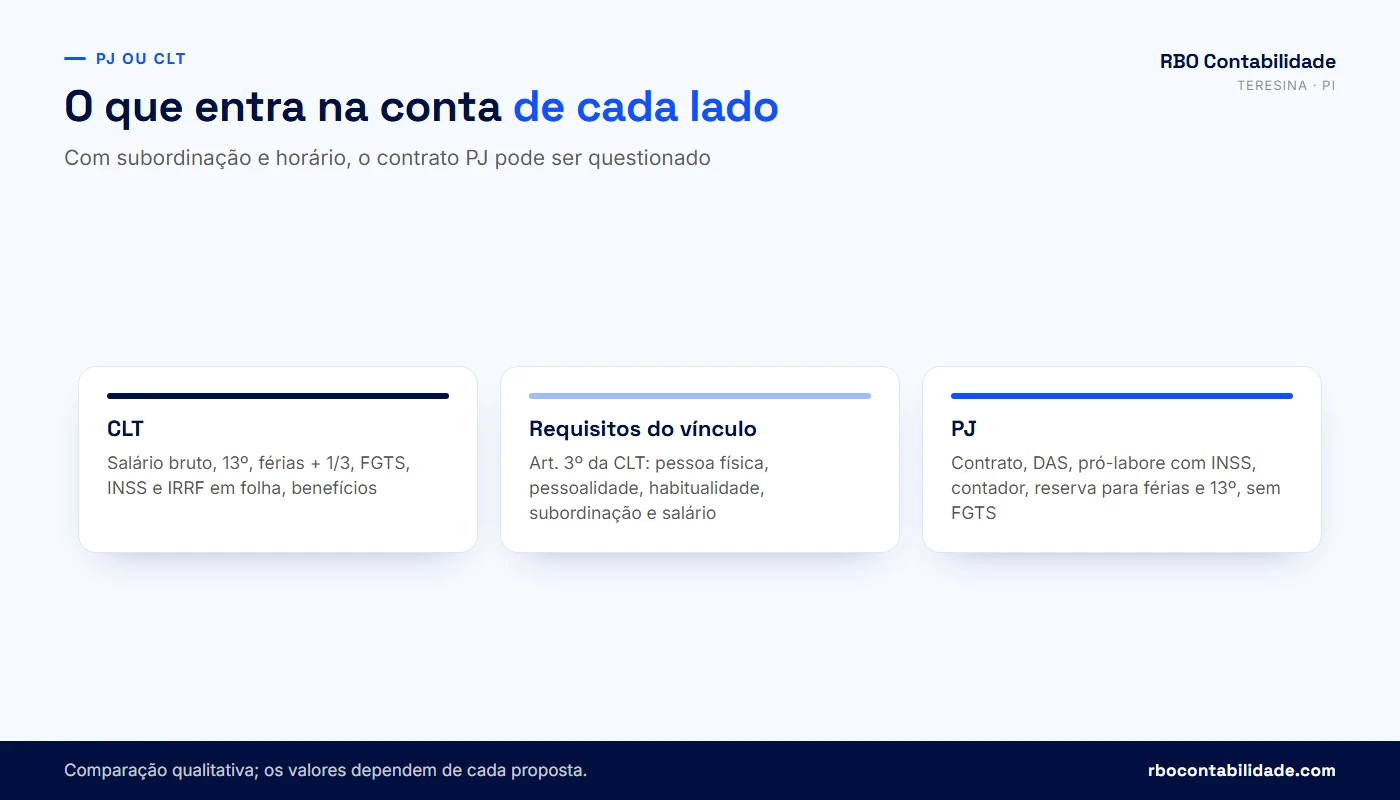
A comparação precisa colocar lado a lado o custo anual de cada modelo, e não o salário mensal contra o valor da nota. O contrato CLT inclui 13º salário, férias com um terço, FGTS e, às vezes, benefícios; o contrato PJ inclui DAS, INSS sobre o pró-labore, honorários do contador e as reservas que você mesmo precisa fazer para férias e meses sem cliente. Também conta o tipo de relação: se a empresa quer horário, chefia e exclusividade, a proposta PJ pode ser um vínculo de emprego disfarçado, com risco para os dois lados.
Como comparar em números
Uma simulação hipotética e didática: um contrato CLT de R$ 10.000,00 brutos por mês, sem benefícios, rende em um ano 12 salários, o 13º, um terço de férias e 8% de FGTS sobre tudo isso. Antes de descontar INSS e Imposto de Renda, o pacote anual chega perto de R$ 144.000,00, ou R$ 12.000,00 por mês. É esse número, e não os R$ 10.000,00, que deve ser comparado com o valor mensal da proposta PJ, antes dos tributos de cada lado.
Salários:          12 x R$ 10.000,00 = R$ 120.000,00
13º salário:                         R$  10.000,00
1/3 de férias:                       R$   3.333,33
FGTS (8% de R$ 133.333,33):          R$  10.666,67
Total anual bruto:                   R$ 144.000,00  ->  R$ 12.000,00 por mês

Simulação hipotética e didática, sem benefícios, PLR ou horas extras.| Item | CLT | PJ |
|---|---|---|
| Remuneração | Salário + 13º + férias com 1/3 | Valor do contrato, normalmente 12 parcelas |
| Tributos | INSS e IRRF descontados em folha | DAS da empresa + INSS de 11% e IRRF sobre o pró-labore |
| FGTS e seguro-desemprego | Sim | Não |
| Férias e afastamentos | Remunerados pelo empregador | Por conta própria, a partir de reserva |
| Custos fixos | Nenhum | Contador, certificado digital, tarifas bancárias |
| Rescisão | Aviso prévio, multa do FGTS | Conforme o contrato de prestação de serviços |
Quando o contrato PJ vira problema
A CLT, nos arts. 2º e 3º, considera empregado a pessoa física que presta serviço não eventual, de forma pessoal, sob a dependência do empregador e mediante salário. Quando o dev PJ tem horário controlado, gestor que distribui tarefas, não pode se fazer substituir, recebe valor fixo mensal independentemente de entrega e trabalha só para aquela empresa, os elementos do vínculo estão presentes, seja qual for o nome do contrato.
A licitude da contratação de pessoa jurídica para prestar serviços está em julgamento no Supremo Tribunal Federal, no Tema 1.389 de repercussão geral, que também vai definir qual Justiça julga essas ações e quem tem de provar a fraude. Em 01/10/2026, o STF ainda não havia fixado a tese. Até lá, a contratação PJ legítima continua possível, e o contrato que esconde uma relação de emprego continua podendo ser questionado.
⚠️ Se o vínculo de emprego for reconhecido, a empresa contratante paga verbas trabalhistas e encargos retroativos. Para o dev, o CNPJ continua existindo com as obrigações dos anos em que funcionou, e as notas emitidas para um único tomador com valor fixo mensal fazem parte do processo. Antes de assinar, leia o contrato com atenção às cláusulas de horário, exclusividade e subordinação.
O modelo PJ fica mais consistente quando o dev tem autonomia sobre como e quando entrega, atende mais de um cliente, cobra por projeto, sprint ou pacote de horas e assume os custos da própria estrutura. É o perfil do freelancer e da pequena agência, e também de muitos devs que trabalham para empresas no exterior sem nenhum vínculo com uma operação brasileira.
Contratos de projeto, manutenção e SaaS: como faturar e tributar cada um?
Cada modelo de contrato gera uma receita com descrição própria na nota. Desenvolvimento por projeto costuma ser faturado nos subitens 1.01 ou 1.04 da lista da LC 116/2003; manutenção e suporte recorrentes, no 1.07; licença ou assinatura de software (SaaS), no 1.05, e hospedagem, no 1.03. No Simples Nacional, as três atividades ficam sujeitas ao Fator R entre os Anexos III e V. O cuidado prático é separar as receitas no contrato e nas notas, porque o ISS e o tratamento de exportação podem ser diferentes para cada uma.
| Modelo | Como funciona | Subitem usual (LC 116/2003) | No Simples Nacional |
|---|---|---|---|
| Projeto | Escopo fechado, pagamento por marcos de entrega | 1.01 ou 1.04 | Anexo III ou V pelo Fator R (Res. CGSN 140/2018, art. 25, § 1º, V, "d") |
| Manutenção e suporte | Mensalidade fixa ou banco de horas | 1.07 | Anexo III ou V pelo Fator R, por ser serviço técnico |
| SaaS e licença | Assinatura ou licença de uso de software próprio | 1.05 (e 1.03 se houver hospedagem cobrada à parte) | Anexo III ou V pelo Fator R (Res. CGSN 140/2018, art. 25, § 1º, V, "e") |
| Consultoria | Diagnóstico, arquitetura, mentoria técnica | 1.06 | Anexo III ou V pelo Fator R |
Projeto fechado
No projeto com marcos, a nota acompanha a entrega ou a parcela prevista no contrato. Quando o cliente paga adiantado, o contador precisa saber a que etapa o valor se refere, porque o reconhecimento da receita no PGDAS-D segue o regime escolhido pela empresa (competência ou caixa, quando há opção pelo regime de caixa no Simples). Em agência com vários projetos simultâneos, um controle simples de marcos faturados e recebidos já evita receita duplicada ou esquecida.
Manutenção, sustentação e suporte
O contrato mensal de manutenção gera uma nota por mês, com o mesmo valor, e é a receita mais estável de muitas software houses. Se o contrato mistura evolução de sistema (novas funcionalidades) com suporte, vale separar as duas linhas no contrato, mesmo que a nota saia única, para que a descrição do serviço corresponda ao subitem informado.
SaaS e licenciamento
O STF decidiu em 2021, nas ADIs 1.945 e 5.659, que o licenciamento e a cessão de direito de uso de software, padronizado ou feito por encomenda, inclusive por download ou acesso em nuvem, são tributados pelo ISS, e não pelo ICMS (STF, ADIs 1.945 e 5.659 (2021)). No Simples, a receita de licença ou assinatura entra na alínea "e" do art. 25, § 1º, V, da Resolução CGSN nº 140/2018, também sujeita ao Fator R. Assinaturas pagas por clientes no exterior seguem as regras de exportação da seção anterior, com a mesma análise de onde o software é efetivamente usado.
Em Teresina, a alíquota de ISS muda conforme o serviço da lista, como mostra a nossa tabela de ISS de Teresina. Para quem mistura desenvolvimento, hospedagem e licença no mesmo pacote, separe os valores de cada serviço no contrato e na nota; assim a Prefeitura aplica a alíquota de cada um. Dentro do Simples, isso pesa principalmente quando o tomador retém o ISS ou quando a empresa passa do sublimite.
Revenda de licença de software de terceiros, comissões de marketplace e repasses de gateway de pagamento têm tratamento diferente da venda de software próprio e podem mudar o anexo ou a base de cálculo. Se a sua empresa tem esse tipo de receita, informe ao contador antes do fechamento do mês.
Como o dev tira dinheiro da empresa: pró-labore, lucros e a regra de 2026?
O dev sócio retira dinheiro da empresa de duas formas: o pró-labore, que remunera o trabalho, tem INSS e Imposto de Renda na fonte e entra no Fator R; e a distribuição de lucros, que remunera o capital, é isenta de IR na pessoa física dentro das regras da lei e não entra no Fator R. Desde janeiro de 2026, a Lei nº 15.270/2025 mandou reter 10% de IR quando a mesma empresa paga mais de R$ 50.000,00 de lucros ao mesmo sócio em um mesmo mês, e criou um imposto mínimo anual para quem tem renda total acima de R$ 600.000,00.
Pró-labore
A empresa retém 11% de INSS do pró-labore do sócio (Lei nº 10.666/2003, art. 4º), até o teto do INSS, e informa o pagamento no eSocial e na DCTFWeb. Nos Anexos III e V, a contribuição patronal já está dentro do DAS, então a empresa não paga os 20% por fora. O Imposto de Renda na fonte segue a tabela progressiva mensal; a partir de 2026, rendimentos de até R$ 5.000,00 por mês ficam isentos, com redução parcial na faixa seguinte (Lei nº 15.270/2025). Como o pró-labore compõe a folha do Fator R, ele é o primeiro número a revisar quando a empresa está perto dos 28%.
Distribuição de lucros
No Simples Nacional, os lucros pagos ao sócio são isentos de IR na pessoa física (LC nº 123/2006, art. 14). Sem escrituração contábil, a isenção fica limitada a um valor presumido, calculado pelos percentuais do Lucro Presumido sobre a receita (32% para serviços), menos o IRPJ pago. Com contabilidade completa, livro diário e balanço, a empresa pode distribuir com isenção o lucro que a escrituração demonstrar, mesmo acima da presunção. Para o dev com margem alta, essa diferença costuma ser grande.
| Ponto | Pró-labore | Distribuição de lucros |
|---|---|---|
| O que remunera | Trabalho do sócio na empresa | Resultado da empresa |
| INSS | 11% retido do sócio | Não incide |
| IR na pessoa física | Tabela progressiva, isenção até R$ 5.000,00/mês em 2026 | Isento dentro dos limites; retenção de 10% acima de R$ 50.000,00/mês por empresa |
| Entra no Fator R | Sim | Não |
| Exige | Folha, eSocial e DCTFWeb | Lucro apurado, de preferência com escrituração contábil |
O que mudou em 2026 com a Lei nº 15.270/2025
A retenção de 10% considera o total pago pela mesma pessoa jurídica à mesma pessoa física no mês. Passando de R$ 50.000,00, os 10% incidem sobre o valor total pago no mês, e não só sobre o excesso, e o imposto retido vira crédito na declaração anual do sócio. A regra alcança também as empresas do Simples Nacional. Esse é o entendimento da Receita Federal (Perguntas e Respostas sobre tributação de altas rendas). Há decisões judiciais de 2026 que afastam a retenção para empresas do Simples, mas elas valem só para quem entrou com a ação. Sem decisão própria, a empresa retém.
Lucros apurados até o ano-calendário de 2025 seguem a regra de transição da lei, que dependia de a distribuição ter sido aprovada até 31/12/2025. Uma liminar do STF (ADI 7912) estendeu esse prazo para 31/01/2026, ainda sem julgamento definitivo, e a Receita orienta seguir a data original.
O imposto de renda mínimo (IRPFM) é calculado na declaração anual: para renda total entre R$ 600.000,00 e R$ 1.200.000,00, a alíquota mínima cresce de 0% a 10%; acima disso, fica em 10%. Entram salários, pró-labore, lucros e outras rendas. O dev que distribui menos de R$ 50.000,00 por mês não sofre retenção, mas pode ter imposto a pagar no ajuste se a renda anual passar de R$ 600.000,00.
Simulação hipotética e didática - mesma empresa, mesmo sócio:

Mês com R$ 60.000,00 de lucros pagos  ->  retenção de 10% sobre R$ 60.000,00 = R$ 6.000,00
Mês com R$ 45.000,00 de lucros pagos  ->  sem retenção na fonte

Nos dois casos, a renda do ano entra no cálculo do IRPFM na declaração anual.
Programar as distribuições ao longo do ano conforme o caixa e o lucro apurado é organização legítima. O que não funciona é chamar de lucro o que é pagamento fixo pelo trabalho, nem distribuir valor que a contabilidade não sustenta. Para a declaração do sócio, veja a página de Imposto de Renda da RBO.
O que muda para empresas de software com a reforma tributária em 2026 e 2027?
A reforma tributária substitui PIS e Cofins pela CBS a partir de 2027 e, de forma gradual, ICMS e ISS pelo IBS, com o ISS deixando de existir em 2033 (Lei Complementar nº 214/2025). Para empresas de software, dois pontos importam desde já: a exportação de serviços continua imune ao IBS e à CBS, com um critério novo (consumo no exterior), e o optante pelo Simples pode escolher, por semestre, recolher IBS e CBS fora do DAS, no regime regular, para gerar crédito aos clientes.
Exportação de serviços no IBS e na CBS
Os arts. 79 e 80 da LC nº 214/2025 tornam imunes ao IBS e à CBS as exportações de serviços fornecidos a residente ou domiciliado no exterior e consumidos no exterior. A Lei Complementar nº 227/2026 alterou o art. 80 para definir que há consumo no exterior, nos casos gerais, quando o adquirente e o destinatário do serviço são residentes ou domiciliados no exterior. O termo "resultado", que gera tanta discussão no ISS, sai de cena. Quando o serviço é prestado em parte para o Brasil e em parte para fora, só a parcela consumida no exterior é exportação.
Com a alíquota de referência do IBS e da CBS bem acima do ISS de hoje, errar o enquadramento de uma receita como exportação vai custar mais caro do que custa agora. O caso do sistema usado pela filial brasileira do cliente estrangeiro, descrito antes, continua sendo o ponto de atenção.
Simples Nacional a partir de 2027
A empresa do Simples continua pagando tudo no DAS, agora com CBS e IBS no lugar de PIS, Cofins e, aos poucos, ISS. Se preferir, pode optar por apurar IBS e CBS pelo regime regular, por fora do DAS, mantendo IRPJ, CSLL e CPP na guia única (LC nº 214/2025, art. 41). A opção é semestral. Para o 1º semestre de 2027, a escolha vai de 01/09 a 30/10/2026 no Portal do Simples Nacional; quem ainda vai optar pelo Simples tem de fazer as duas coisas até 15/10/2026 (Res. CGSN nº 194/2026). O regime regular interessa sobretudo à software house que vende para empresas grandes do regime regular, que tomam crédito integral de IBS e CBS de fornecedores nesse regime e só o valor recolhido no DAS de quem fica no Simples.
Para o dev que exporta quase tudo, a conta tende a ser outra: a receita exportada já é imune, e o regime regular só traria vantagem se houver muitos insumos com IBS e CBS para gerar crédito. Em 2027 e 2028 o IBS é cobrado a 0,1%, então a decisão gira em torno da CBS. Detalhamos o assunto em Simples Nacional em 2026 e 2027 e a reforma tributária.
💡 Sua empresa de software vende para grandes empresas no Brasil ou exporta quase tudo? A escolha entre manter IBS e CBS no DAS ou ir para o regime regular depende de quem são seus clientes e dos seus custos. A RBO faz essa conta com os números do seu CNPJ. Falar com um contador →
Como saber se a contabilidade do seu CNPJ de dev está em ordem?
A contabilidade do CNPJ de dev está em ordem quando o CNAE corresponde às notas, o DAS é calculado no anexo certo com o Fator R conferido mês a mês, a receita de exportação aparece segregada e documentada, o pró-labore é pago e declarado e as retiradas de lucro têm escrituração que as sustente. O checklist abaixo ajuda a ver em que ponto você está; as obrigações da tabela mostram o que precisa acontecer todo mês e todo ano.
| Obrigação | Quando | Observação para o dev |
|---|---|---|
| NFS-e | A cada serviço ou parcela | Emitida em Teresina (ou no seu município), com o subitem correto e, para o exterior, como exportação |
| DAS pelo PGDAS-D | Todo mês, vencimento no dia 20 do mês seguinte | Receita de exportação segregada; anexo definido pelo Fator R |
| Pró-labore, eSocial e DCTFWeb | Todo mês | INSS de 11% retido do sócio; base do Fator R |
| Conferência do Fator R | Todo mês | Folha e receita dos 12 meses anteriores |
| DEFIS | Anual, até 31 de março | Declaração das informações socioeconômicas e fiscais do Simples |
| Revisão do regime | Agosto e setembro, antes da janela de opção | A opção pelo Simples vale para o ano inteiro; para 2027, a janela vai de 01/09 a 15/10/2026 |
| Escrituração contábil | Contínua, com balanço anual | Permite distribuir lucros acima da presunção |
| Declaração de IR do sócio | Anual, no prazo da Receita | Pró-labore, lucros, retenção de 10% e IRPFM |
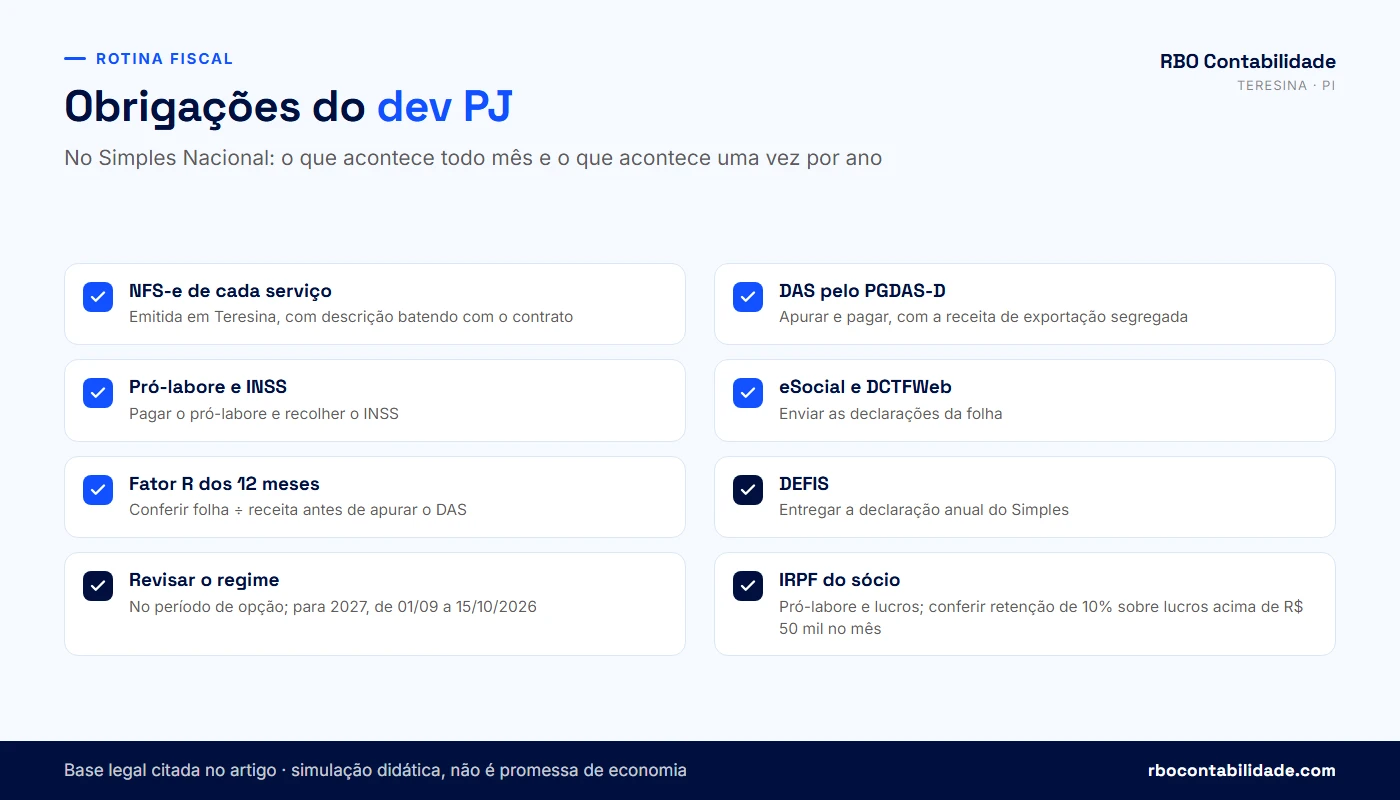
Marque abaixo os sinais que você reconhece no seu CNPJ. Cada item marcado é um ponto que merece revisão; vários juntos indicam que o enquadramento ou a documentação precisam ser refeitos antes que o fisco faça essa revisão por você.
Como a RBO atende desenvolvedores
Para o dev que ainda não tem CNPJ, a RBO conduz a abertura, da escolha do CNAE à opção pelo Simples e à primeira NFS-e. Para quem já tem empresa, começamos com uma revisão do enquadramento: CNAE, anexo aplicado nos últimos 12 meses, Fator R, segregação de exportação e forma de retirada. Essa revisão pode concluir que está tudo certo, que existe espaço para planejamento lícito ou que há valores a regularizar, e o resultado vem por escrito. Se você está insatisfeito com o atendimento atual, a troca de escritório segue o roteiro de trocar de contador.
A equipe responde pelo WhatsApp, explica o que muda no seu DAS quando o Fator R se move e acompanha as decisões que dependem de números, como a revisão do regime antes do período de opção (para 2027: 01/09 a 15/10/2026) e a opção relativa a IBS e CBS a partir de 2027. Atendemos devs, freelancers e agências em Teresina, nos demais municípios do Piauí, em Timon-MA e, pela contabilidade consultiva online, em todo o Brasil, sob responsabilidade técnica do contador Rogério Batista Osterno, CRC-PI 010656 - O.
Diagnóstico contábil do CNPJ de dev
Marque cada pergunta cuja resposta é sim para o seu CNPJ ou para a sua rotina de freelancer. O resultado mostra se vale levar o caso para uma revisão com o contador.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist é uma triagem e não substitui a análise dos documentos da empresa. O resultado não garante economia de imposto: a revisão pode concluir que está tudo certo, que há espaço para planejamento lícito ou que existem valores a regularizar.
Perguntas frequentes sobre contabilidade para desenvolvedores
Abertura, MEI e CNAE
01Programador pode abrir MEI em 2026?+
Não. O MEI só pode ser aberto para as ocupações listadas no Anexo XI da Resolução CGSN nº 140/2018, e programação, desenvolvimento de software e consultoria em TI não constam dessa lista. A regra vale mesmo para quem trabalha sozinho, em casa e fatura pouco. Até 01/10/2026, nenhum projeto de lei sobre o tema havia mudado essa regra. O desenvolvedor que quer CNPJ abre uma microempresa, normalmente uma sociedade limitada unipessoal (SLU), e pode optar pelo Simples Nacional. Lá, a atividade de desenvolvimento é tributada pelo Anexo III ou pelo Anexo V, conforme o Fator R.
02Posso abrir MEI como instrutor de informática e emitir nota de programação?+
Não. O CNAE registrado, o contrato e a descrição da nota fiscal precisam corresponder ao serviço prestado. Emitir nota de desenvolvimento por um MEI aberto em outra ocupação é enquadramento indevido. A LC nº 123/2006 permite o desenquadramento de ofício do MEI que exerce atividade não permitida. Nesse caso, os tributos passam a ser cobrados como microempresa desde o início da irregularidade, com acréscimos. O cliente também pode recusar a nota, ou a empresa contratante pode ter problemas na própria fiscalização. A alternativa regular é abrir uma SLU com CNAE de TI e optar pelo Simples Nacional.
03Qual é o melhor CNAE para desenvolvedor freelancer?+
Depende do que você vende. Quem desenvolve sistemas, aplicativos ou APIs sob demanda de cada cliente costuma usar o 6201-5/01, desenvolvimento de programas de computador sob encomenda. Quem adapta um produto próprio para cada cliente usa o 6202-3/00. Quem vende licença ou assinatura de software padronizado usa o 6203-1/00. Consultoria em TI (6204-0/00) e suporte técnico (6209-1/00) podem entrar como CNAEs secundários. O critério é a coerência: o CNAE precisa descrever o serviço que aparece nas suas notas. O contador confere isso antes do registro na junta comercial.
04Qual a diferença entre os CNAEs 6201-5/01, 6202-3/00 e 6203-1/00?+
O 6201-5/01 cobre o software feito sob encomenda, com o código escrito para atender um cliente específico. O 6202-3/00 cobre o desenvolvimento e o licenciamento de programas customizáveis, ou seja, um produto da empresa ajustado para cada cliente, como um ERP. O 6203-1/00 cobre programas não customizáveis, vendidos do mesmo jeito para todos por licença ou assinatura, que é o modelo típico de SaaS. Os três são permitidos no Simples Nacional e ficam sujeitos ao Fator R. A diferença também aparece no subitem de ISS informado na NFS-e.
05SLU ou LTDA: qual escolher para minha empresa de software?+
A SLU é a sociedade limitada com um único sócio, sem capital mínimo, e atende o dev que trabalha sozinho. A LTDA com dois ou mais sócios serve quando há parceiros, como dois desenvolvedores que montam uma agência. Nas duas, a responsabilidade dos sócios fica limitada ao capital, salvo exceções legais como fraude ou confusão patrimonial, e as duas podem optar pelo Simples Nacional. Na LTDA, o contrato social precisa tratar de quotas, administração, saída de sócio e distribuição de lucros. Se um sócio entrar depois, a SLU pode ser transformada por alteração contratual.
06Como abrir empresa de desenvolvimento de software em Teresina?+
O processo começa pela consulta de viabilidade do nome e do endereço. Em seguida vem o registro do ato constitutivo na JUCEPI, pelo Piauí Digital, que gera o CNPJ. A opção pelo Simples Nacional é pedida junto com a inscrição no CNPJ, pela Redesim. Depois vêm a inscrição municipal na SEMF de Teresina, necessária para emitir NFS-e, o licenciamento conforme o grau de risco do CNAE, o certificado digital e o cadastro no emissor de notas. Desenvolvimento de software costuma ser atividade de baixo risco, mas isso depende do CNAE e do endereço. Vale consultar antes.
07Qual o prazo para a empresa nova optar pelo Simples Nacional?+
A empresa nova pede a opção pelo Simples Nacional junto com a inscrição no CNPJ, pela Redesim. Se o pedido for indeferido por pendência, como débito ou irregularidade cadastral, ela tem até 30 dias contados da inscrição no CNPJ para regularizar, pelo art. 6º, § 5º, da Resolução CGSN nº 140/2018, com a redação da Resolução CGSN nº 183/2025. Quem não regulariza nesse prazo fica fora do Simples até o ano seguinte, no Lucro Presumido ou no Real. Para o dev, isso significa pagar ISS, PIS, Cofins, IRPJ, CSLL e INSS patronal separadamente durante meses. A nova tentativa é feita no período de opção do ano anterior (para 2027: 01/09 a 15/10/2026).
08Desenvolvedor que trabalha em casa precisa de alvará em Teresina?+
Depende da classificação de risco do CNAE e do endereço. Atividades de baixo risco podem ter dispensa de alvará de funcionamento. Mesmo com a dispensa, a empresa continua precisando de inscrição municipal para emitir NFS-e e pagar o ISS. Em Teresina, o grau de risco é consultado pelo CNAE na legislação municipal, e algumas regras dependem da área ocupada e de outras condições. O endereço residencial também precisa ser aceito na consulta de viabilidade. O site da RBO tem uma consulta de grau de risco por CNAE em Teresina, que ajuda a conferir antes do registro.
09Moro fora do Piauí: a RBO pode abrir e cuidar da minha empresa?+
Sim. A RBO atende desenvolvedores de qualquer estado de forma online. O registro é feito na junta comercial do estado onde a empresa terá sede. A inscrição municipal fica na prefeitura da sua cidade, com as regras de ISS e de NFS-e daquele município. A contabilidade mensal segue normas federais, iguais em todo o país: DAS, Fator R, pró-labore, eSocial, DCTFWeb, DEFIS e escrituração. Os documentos são trocados digitalmente, e o atendimento é feito pelo WhatsApp e por reuniões online, sob responsabilidade técnica do contador Rogério Batista Osterno, CRC-PI 010656 - O.
10Freelancer sem CNPJ precisa pagar imposto sobre o que recebe?+
Sim. Quem presta serviço como pessoa física e recebe de outra pessoa física ou do exterior paga o carnê-leão todo mês, pela tabela progressiva, até o último dia útil do mês seguinte ao recebimento. Quando quem paga é uma empresa no Brasil, ela retém o Imposto de Renda e o INSS na fonte. O rendimento do exterior é tributado mesmo que o dinheiro fique em conta fora do país, e a conversão para reais segue a regra da Receita Federal. As despesas do trabalho lançadas em livro-caixa podem ser deduzidas. No ano seguinte, tudo entra na declaração anual de ajuste.
Simples Nacional e Fator R
11O que é o Fator R para empresa de software?+
É a razão entre a folha de salários dos últimos 12 meses e a receita bruta dos mesmos 12 meses. A folha inclui pró-labore, FGTS e a contribuição previdenciária patronal. Se o resultado for igual ou maior que 28%, a empresa de desenvolvimento paga o DAS pelo Anexo III. Se for menor, paga pelo Anexo V. A regra está no art. 18, § 5º-D, IV e V, e § 5º-M, da LC nº 123/2006 e nos arts. 25 e 26 da Resolução CGSN nº 140/2018. O cálculo é refeito todo mês, então o anexo pode mudar ao longo do ano.
12Qual a alíquota do Simples Nacional para desenvolvedor de software?+
Para receita bruta de até R$ 180.000,00 nos últimos 12 meses, a alíquota nominal começa em 6% no Anexo III e em 15,5% no Anexo V. Ela sobe conforme a faixa de receita. O DAS usa a alíquota efetiva, que considera a parcela a deduzir de cada faixa. O anexo de cada mês depende do Fator R: com 28% ou mais, a empresa paga pelo Anexo III. Receitas de exportação segregadas deixam de pagar as parcelas de PIS, Cofins e ISS. A calculadora do artigo ajuda a estimar, mas o cálculo oficial é o do PGDAS-D.
13Pró-labore entra no cálculo do Fator R?+
Sim. O pró-labore dos sócios entra na folha de salários usada no Fator R, junto com os salários de empregados, o FGTS e a contribuição previdenciária patronal recolhida. Distribuição de lucros não entra. Por isso, o dev sem empregados que quer chegar a 28% normalmente revisa o próprio pró-labore. O valor precisa ser pago de fato, ter os 11% de INSS retidos e constar do eSocial e da DCTFWeb. Lançar um pró-labore que não é pago só para mudar de anexo é simulação, e a Receita pode cobrar a diferença com multa.
14Quanto de pró-labore preciso para ficar no Anexo III?+
A folha dos últimos 12 meses precisa somar pelo menos 28% da receita bruta do mesmo período. Numa simulação hipotética e didática, uma empresa sem empregados com receita de R$ 240.000,00 em 12 meses precisaria de R$ 67.200,00 de folha, ou seja, R$ 5.600,00 de pró-labore por mês. Como encargos como o FGTS de empregados também contam, o valor exato depende da folha de cada empresa. O pró-labore maior traz INSS e, conforme o valor, Imposto de Renda na pessoa física, então a comparação precisa considerar o efeito líquido. O simulador de Fator R da RBO faz essa conta.
15Vale a pena aumentar o pró-labore só para mudar de anexo?+
Pode valer, desde que o pró-labore remunere o trabalho que o sócio realmente faz. A diferença de DAS entre o Anexo V e o Anexo III costuma ser grande. Em compensação, o pró-labore maior traz 11% de INSS e Imposto de Renda pela tabela progressiva, embora 2026 tenha isenção até R$ 5.000,00 por mês. A conta precisa ser feita com os números da empresa. O pró-labore fictício, lançado sem pagamento, não é aceito. A análise pode mostrar que há economia, que não compensa ou que existem ajustes a fazer na folha atual.
16Empresa de software sem funcionário e sem pró-labore paga pelo Anexo V?+
Sim. Pela Resolução CGSN nº 140/2018, quando a empresa tem receita no período e nenhuma folha de salários, o Fator R é considerado 0,01, abaixo dos 28%. A atividade sujeita ao Fator R passa a ser tributada pelo Anexo V, que começa em 15,5%. Muitos devs abrem a empresa, não definem pró-labore e passam meses no anexo mais caro sem perceber. A correção vale para as próximas apurações, e o efeito é gradual, porque o Fator R considera a folha dos 12 meses anteriores. Retiradas sem pró-labore também podem gerar discussão sobre a natureza do pagamento.
17Empresa de software pode ficar no Simples Nacional faturando quanto?+
O limite é de R$ 4.800.000,00 por ano de receita bruta no mercado interno. Além disso, a empresa pode faturar até outros R$ 4.800.000,00 por ano com exportação de mercadorias e serviços. Os dois limites são verificados separadamente, conforme o art. 3º, § 14, da LC nº 123/2006. Existe ainda o sublimite de R$ 3.600.000,00: acima dele, o ISS sai do DAS e passa a ser pago diretamente ao município. No ano de início de atividade, os limites são proporcionais aos meses de funcionamento, e a fração de mês conta como mês inteiro.
18Lucro Presumido pode ser melhor que o Simples para dev?+
Em alguns casos, sim. No Presumido, IRPJ e CSLL incidem sobre 32% da receita de serviços, PIS e Cofins somam 3,65% no regime cumulativo, o ISS é pago à prefeitura e há INSS patronal de 20% sobre folha e pró-labore. Para empresas com folha muito baixa, que ficariam no Anexo V, essa soma às vezes fica abaixo do DAS. Para empresas com equipe e Fator R acima de 28%, o Simples costuma ser mais vantajoso. A comparação depende de receita, folha, margem e parcela exportada. A opção pelo Simples é feita no período de opção do ano anterior (para 2027: 01/09 a 15/10/2026) e vale para o ano todo.
19Posso mudar de regime tributário no meio do ano?+
Em regra, não. A empresa já existente faz a opção pelo Simples Nacional no período de opção do ano anterior (para 2027: 01/09 a 15/10/2026), e ela vale para todo o ano-calendário, sem desistência no meio do caminho. A opção pelo Lucro Presumido é formalizada com o primeiro pagamento do ano e também vale até dezembro. Quando há saída no meio do ano, ela vem de exclusão, por exemplo por ultrapassar os limites de receita ou por débitos não regularizados, e não por escolha da empresa. Por isso, a revisão do regime deve ser feita em agosto e setembro, antes da janela de opção, com os números do ano em mãos.
20Qual a diferença entre alíquota nominal e alíquota efetiva no Simples?+
A alíquota nominal é a que aparece na tabela de cada faixa do anexo, como os 11,2% da segunda faixa do Anexo III. A alíquota efetiva é a que realmente incide sobre a receita do mês. Para chegar a ela, multiplica-se a receita bruta dos 12 meses pela alíquota nominal, subtrai-se a parcela a deduzir e divide-se o resultado pela mesma receita dos 12 meses. Numa simulação hipotética e didática com R$ 240.000,00 de receita no Anexo III, a alíquota efetiva fica em 7,30%. O PGDAS-D faz esse cálculo automaticamente em cada apuração.
Cliente no exterior, dólar e câmbio
21Quem trabalha para empresa gringa paga menos imposto no Simples?+
A receita de exportação de serviços segregada no PGDAS-D deixa de pagar as parcelas de PIS, Cofins e ISS do DAS, conforme o art. 18, § 14, da LC nº 123/2006. As parcelas de IRPJ, CSLL e CPP continuam sendo pagas. Para isso, o cliente precisa ser residente ou domiciliado no exterior, o pagamento precisa representar ingresso de divisas e o resultado do serviço não pode se verificar no Brasil. O tamanho da redução depende do anexo e da faixa de receita. Sem documentos que comprovem esses requisitos, a receita é tratada como mercado interno.
22O que é exportação de serviços para o desenvolvedor?+
É a prestação de serviço a uma pessoa física ou jurídica residente ou domiciliada no exterior, com pagamento que represente ingresso de divisas no Brasil, quando o resultado do serviço não se verifica aqui. A definição está no art. 25 da Resolução CGSN nº 140/2018. O caso típico é um sistema desenvolvido em Teresina para uma empresa que opera nos Estados Unidos e usa o software lá. Se o sistema for usado pela filial brasileira do cliente estrangeiro, o resultado se verifica no Brasil, e a receita deixa de ser exportação para fins de ISS, PIS e Cofins.
23Preciso emitir nota fiscal para cliente do exterior?+
Sim. A empresa emite a NFS-e no município onde está inscrita, informa o tomador no exterior e marca a operação como exportação, conforme o layout do emissor. Em Teresina, a nota sai pelo sistema da prefeitura. O valor em reais deve corresponder à invoice em moeda estrangeira, convertido pelo critério que o contador adota para a empresa. A nota faz parte das provas da exportação, ao lado do contrato, da invoice e do comprovante de câmbio. Em uma fiscalização, receita sem nota pode ser tratada como omissão de receita.
24Posso receber o pagamento do exterior na minha conta pessoal?+
Não é recomendado quando o serviço é faturado pela empresa. Se o dinheiro cai na conta da pessoa física, a empresa fica com uma nota sem recebimento correspondente, e a exportação perde a prova do ingresso de divisas no CNPJ. A Receita pode tratar o valor como rendimento do sócio, sujeito ao carnê-leão, e a empresa pode ter de recolher PIS, Cofins e ISS sobre a receita que segregou. O pagamento deve entrar pela conta da empresa, por contrato de câmbio em nome do CNPJ. Corrigir isso depois exige reconstituir as operações mês a mês.
25Posso usar plataformas de pagamento internacional como PJ?+
Pode, desde que a conta esteja em nome do CNPJ e a conversão seja liquidada como operação de câmbio na conta da empresa no Brasil. O comprovante precisa mostrar data, taxa, valor em moeda estrangeira e valor em reais. Antes de escolher a plataforma, confira se ela opera câmbio diretamente ou por meio de instituição autorizada pelo Banco Central. Tarifas e spread são despesas da empresa e precisam aparecer no extrato. Plataformas que pagam você em reais a partir de uma conta no Brasil podem descaracterizar o ingresso de divisas.
26Quais documentos provam a exportação de serviços?+
O conjunto mínimo tem o contrato ou ordem de serviço com o cliente no exterior, com identificação e endereço do contratante, a invoice em moeda estrangeira, a NFS-e de exportação, o contrato ou comprovante de câmbio em nome da empresa e o extrato com o crédito em reais. Registros de entrega, como aceite do cliente, relatório de horas e e-mails de aprovação, ajudam a mostrar onde o serviço foi aproveitado. Guarde tudo organizado por mês. Em uma fiscalização, a falta de um desses documentos pode levar à cobrança de PIS, Cofins e ISS sobre a receita.
27Posso deixar os dólares numa conta no exterior?+
A Lei nº 14.286/2021, o marco cambial, permite manter no exterior os recursos recebidos por exportação de serviços. No Simples Nacional, porém, a definição de exportação de serviços fala em pagamento que represente ingresso de divisas. Isso abre uma discussão sobre receitas que nunca entram no país. Se você pretende deixar parte do dinheiro fora, leve o caso ao contador antes de segregar essas receitas no PGDAS-D. Recursos mantidos no exterior também podem gerar obrigações acessórias próprias, conforme os valores e quem é o titular da conta.
28O ISS sempre deixa de incidir quando o cliente está no exterior?+
Não. A LC nº 116/2003 afasta o ISS da exportação de serviços, mas exclui dessa regra os serviços desenvolvidos no Brasil cujo resultado aqui se verifique, ainda que o pagamento venha de fora. A lei não define resultado, e os municípios interpretam de formas diferentes. A leitura mais aceita é que o resultado está onde o cliente aproveita o serviço. Por isso, cliente estrangeiro, contrato em inglês e pagamento em dólar não bastam sozinhos. Se o software atende uma operação no Brasil, a prefeitura pode exigir o ISS. A análise é feita contrato a contrato.
29A receita do exterior entra no Fator R e no limite do Simples?+
No Fator R, entra. O art. 26 da Resolução CGSN nº 140/2018 manda dividir a folha dos 12 meses pela receita bruta total, somando mercado interno e externo. Quem fatura muito para fora precisa de uma folha proporcional para chegar aos 28%. Nos limites de enquadramento é diferente: a exportação tem um limite adicional próprio de R$ 4.800.000,00 por ano, separado do limite do mercado interno. A receita exportada também entra na receita dos 12 meses que define a faixa e a alíquota efetiva, mesmo sem pagar PIS, Cofins e ISS.
30Pessoa física que recebe do exterior paga carnê-leão?+
Sim. O residente no Brasil que recebe rendimentos de trabalho de fonte no exterior paga o carnê-leão mensal pela tabela progressiva, até o último dia útil do mês seguinte ao recebimento, mesmo que o dinheiro não seja transferido para o Brasil. A Receita manda converter o valor para dólar e depois para reais pela cotação de compra do Banco Central do último dia útil da primeira quinzena do mês anterior. O imposto pago no exterior pode ser compensado quando há acordo ou reciprocidade com o país de origem. Para o autônomo, o livro-caixa reduz a base de cálculo.
PJ, CLT e contratos
31Como comparar uma proposta PJ com um salário CLT?+
Compare o pacote anual, e não o salário mensal com o valor da nota. No CLT entram 12 salários, o 13º, um terço de férias, FGTS de 8% e benefícios. Numa simulação hipotética e didática, R$ 10.000,00 brutos por mês viram cerca de R$ 144.000,00 por ano antes de INSS e IR. No PJ, desconte do contrato o DAS, o INSS sobre o pró-labore, o IR que couber, os honorários do contador e as reservas para férias e meses sem trabalho. Pese ainda o seguro-desemprego e o risco de o contrato ser questionado.
32Trabalhar como PJ com horário fixo é pejotização?+
Pode ser. A CLT considera empregado quem presta serviço não eventual, de forma pessoal, subordinada e mediante salário. São indícios de vínculo de emprego, qualquer que seja o nome do contrato: horário controlado, chefe que distribui tarefas, impossibilidade de se fazer substituir, valor fixo mensal independentemente de entrega e cliente único. A licitude da contratação de PJ está em julgamento no STF, no Tema 1.389, que até 01/10/2026 não tinha tese fixada. Até lá, contratos com essas características continuam sujeitos a questionamento na Justiça, com custo para a empresa contratante.
33O que acontece se o vínculo de emprego for reconhecido?+
A empresa contratante passa a dever as verbas trabalhistas do período, como 13º, férias com um terço, FGTS e reflexos, além dos encargos previdenciários sobre os valores reconhecidos como salário. Para o desenvolvedor, o CNPJ continua com as obrigações e os tributos dos anos em que funcionou, e as notas emitidas para um único tomador entram no processo. As consequências tributárias do reconhecimento precisam ser analisadas caso a caso, com contador e advogado. Antes de assinar, leia com atenção as cláusulas de horário, exclusividade e subordinação.
34Como tributar receita de SaaS e assinatura de software?+
A assinatura ou licença de uso de software próprio é tributada pelo ISS, no subitem 1.05 da lista da LC nº 116/2003, e não pelo ICMS, conforme o STF decidiu em 2021 nas ADIs 1.945 e 5.659. No Simples Nacional, essa receita está na alínea "e" do art. 25, § 1º, V, da Resolução CGSN nº 140/2018 e segue o Fator R entre os Anexos III e V. Hospedagem cobrada à parte pode cair no subitem 1.03. Assinaturas pagas por clientes no exterior podem ser exportação, desde que o software seja usado fora do Brasil.
35Preciso separar desenvolvimento, hospedagem e manutenção na nota?+
É recomendável. Separe os valores de cada serviço no contrato e na nota; assim a Prefeitura aplica a alíquota de cada um. Em Teresina, a alíquota de ISS muda conforme o serviço da lista da LC nº 116/2003, e desenvolvimento, hospedagem e manutenção costumam cair em subitens diferentes. A separação também mostra o que é exportação e o que é mercado interno, e deixa claro ao fisco que o CNAE da empresa cobre cada serviço faturado. Dentro do Simples, o ISS é uma parcela do DAS, e a alíquota municipal pesa principalmente quando o tomador retém o ISS ou quando a empresa passa do sublimite.
36Revenda de licença de outro fabricante tem a mesma tributação de software próprio?+
Não necessariamente. Revender licença de software de terceiros, receber comissão de marketplace ou repassar valores de gateway de pagamento são receitas diferentes da venda de software desenvolvido pela própria empresa. Conforme a forma de contratação e quem detém os direitos, elas podem exigir outro CNAE, mudar o anexo do Simples ou alterar a base de cálculo. A Receita Federal já respondeu, em solução de consulta, que a empresa do Simples titular dos direitos do software que licencia o uso segue o Fator R. O revendedor precisa de uma análise própria. Informe esse tipo de receita ao contador antes do fechamento do mês.
Pró-labore, lucros e reforma tributária
37Como funciona a retenção de 10% sobre lucros acima de R$ 50 mil em 2026?+
Desde janeiro de 2026, pela Lei nº 15.270/2025, a empresa que paga mais de R$ 50.000,00 em lucros à mesma pessoa física residente no Brasil em um mesmo mês retém 10% de IR na fonte, sobre o total pago no mês. Para a Receita Federal, a regra alcança o Simples Nacional; decisões judiciais que afastam a retenção valem só para quem entrou com a ação. O valor retido vira crédito na declaração anual do sócio. Lucros apurados até 2025 seguem a regra de transição, que dependia de aprovação da distribuição até 31/12/2025. Uma liminar do STF (ADI 7912) estendeu esse prazo para 31/01/2026, ainda sem julgamento definitivo, e a Receita orienta seguir a data original.
38O que é o IRPF mínimo e quem paga?+
É uma tributação mínima anual criada pela Lei nº 15.270/2025 para pessoas físicas com renda total acima de R$ 600.000,00 no ano. A alíquota mínima cresce de 0% a 10% entre R$ 600.000,00 e R$ 1.200.000,00 e fica em 10% acima disso. Entram na conta salários, pró-labore, lucros e dividendos e outras rendas. O cálculo é feito na declaração anual, descontando o imposto já pago. O dev sócio que distribui menos de R$ 50.000,00 por mês não sofre retenção na fonte, mas pode ter imposto a pagar no ajuste se a renda anual passar do limite.
39Lucro distribuído pela empresa do Simples é isento de Imposto de Renda?+
Em regra, sim, na pessoa física, pelo art. 14 da LC nº 123/2006, respeitadas as regras novas da Lei nº 15.270/2025: retenção de 10% acima de R$ 50.000,00 por mês e IRPF mínimo. Sem escrituração contábil, a isenção fica limitada a um valor presumido, calculado sobre a receita pelos percentuais do Lucro Presumido (32% para serviços), menos o IRPJ devido. Com livro diário e balanço, a empresa pode distribuir com isenção o lucro que a contabilidade demonstrar. Retirada sem lucro apurado pode ser tratada como remuneração, com incidência de INSS e IR.
40Pró-labore tem imposto em 2026?+
Sim. A empresa retém do pró-labore 11% de INSS, até o teto da Previdência, e o Imposto de Renda na fonte pela tabela progressiva mensal. A partir de 2026, com a Lei nº 15.270/2025, rendimentos de até R$ 5.000,00 por mês ficam isentos de IR, com redução parcial na faixa logo acima. Nos Anexos III e V do Simples, a contribuição patronal já está dentro do DAS, então não há os 20% pagos por fora. O pagamento precisa ser informado no eSocial e na DCTFWeb. O pró-labore é a base do Fator R e do benefício previdenciário do sócio.
41O dev que exporta serviços vai pagar IBS e CBS a partir de 2027?+
Não sobre a receita de exportação. A exportação de serviços continua imune ao IBS e à CBS pelos arts. 79 e 80 da LC nº 214/2025. Pelo texto alterado pela LC nº 227/2026, há consumo no exterior, nos casos gerais, quando o adquirente e o destinatário do serviço são residentes ou domiciliados no exterior. Se a prestação for feita em parte no Brasil e em parte fora, só a parcela consumida no exterior conta como exportação. Como a alíquota de referência do IBS e da CBS será bem maior que o ISS atual, um enquadramento errado vai custar mais caro.
42Vale a pena a empresa de software do Simples optar pelo IBS e CBS no regime regular?+
Depende dos clientes e dos custos. Prevista na LC nº 214/2025, a opção é semestral. Para o 1º semestre de 2027, a escolha vai de 01/09 a 30/10/2026 no Portal do Simples Nacional; quem ainda vai optar pelo Simples tem de fazer as duas coisas até 15/10/2026 (Res. CGSN nº 194/2026). A opção tira o IBS e a CBS do DAS, enquanto IRPJ, CSLL e CPP continuam na guia única. Ela tende a interessar à software house que vende para empresas do regime regular, que tomam crédito maior de fornecedores nesse regime. Para quem exporta quase tudo, a receita já é imune. Em 2027 e 2028 o IBS é de 0,1%, então a conta gira em torno da CBS.
Abertura, MEI e CNAE
43Contabilidade online funciona para desenvolvedor?+
Funciona, porque a rotina do dev já é digital: notas eletrônicas, extratos, contratos assinados online e comprovantes de câmbio. O escritório precisa conhecer as regras do segmento, como Fator R, segregação de exportação, subitens de ISS de software e retenção sobre lucros a partir de 2026, e ter um canal de atendimento que responda rápido. Na hora de escolher, pergunte quem é o contador responsável e qual é o CRC dele, como o Fator R é conferido mês a mês e como a exportação é documentada. A RBO atende desenvolvedores de todo o Brasil a partir de Teresina.
Fontes oficiais consultadas
10 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 3º, § 14; art. 13-A; art. 18, §§ 5º-J, 5º-M e 14Presidência da República · planalto.gov.br
- 02Lei Complementar nº 116/2003 — art. 2º, I e parágrafo único; lista de serviços, item 1Presidência da República · planalto.gov.br
- 03Lei Complementar nº 214/2025 — arts. 79 e 80 (exportação de serviços no IBS e na CBS)Presidência da República · planalto.gov.br
- 04Lei nº 15.270/2025 — retenção de 10% sobre lucros e IRPF mínimoPresidência da República · planalto.gov.br
- 05Lei nº 14.286/2021 — novo marco legal do câmbioPresidência da República · planalto.gov.br
- 06Consolidação das Leis do Trabalho — art. 3º (requisitos do vínculo de emprego)Presidência da República · planalto.gov.br
- 07Resolução CGSN nº 140/2018 — arts. 25 e 26 (Fator R, exportação) e Anexo XI (MEI)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 08Perguntas e Respostas do Simples Nacional — limite adicional para exportaçãoReceita Federal · receita.fazenda.gov.br
- 09Orientações gerais do Carnê-Leão — rendimentos do exterior e trabalho sem vínculoReceita Federal · gov.br
- 10Manual do Carnê-Leão — livro-caixa e conversão de moedaReceita Federal · gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão em abertura de empresas, Simples Nacional e planejamento tributário. Acompanha desenvolvedores, freelancers e agências de software no enquadramento, no controle do Fator R e na exportação de serviços, com atendimento online para todo o Brasil.
