
O que a contabilidade de uma empresa de engenharia tem de diferente?
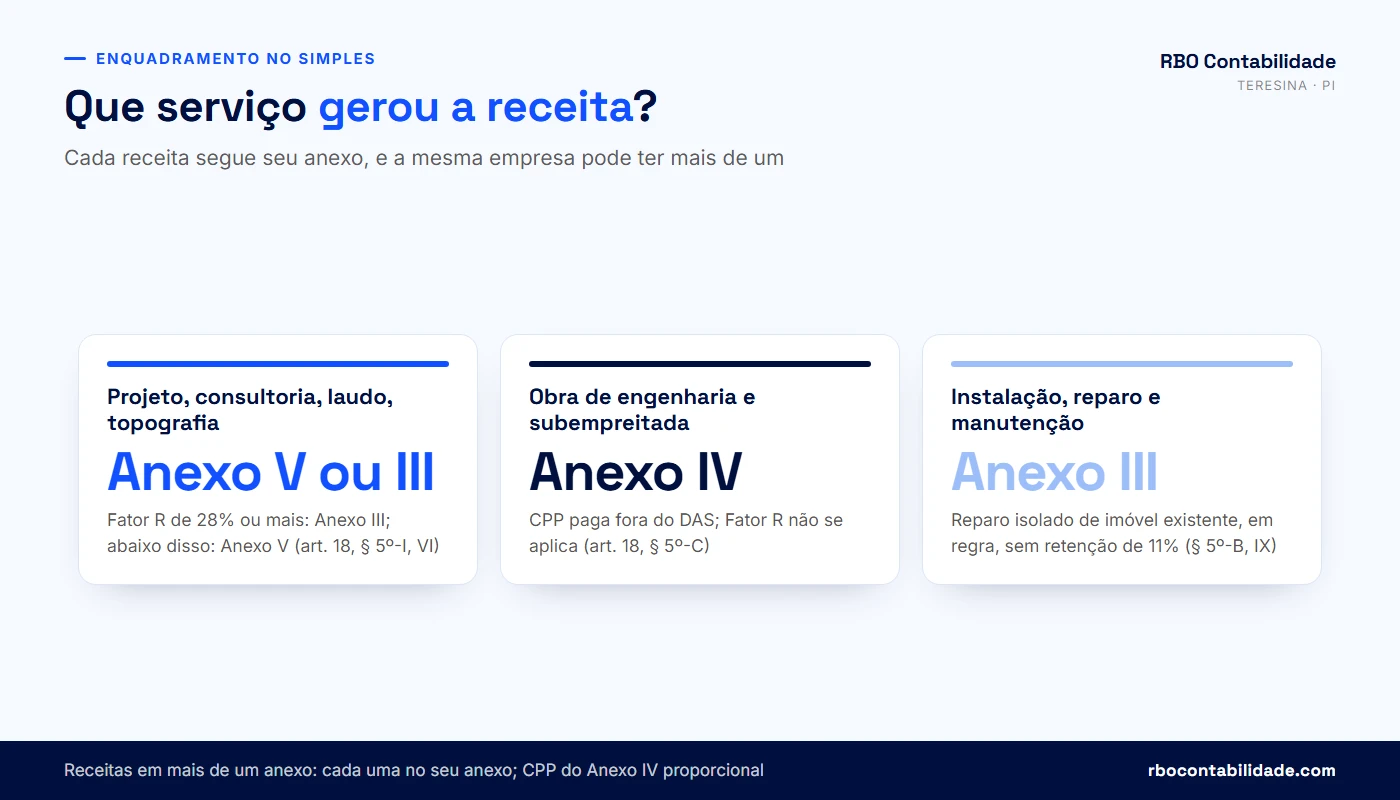
A empresa de engenharia costuma ter dois tipos de receita, e a contabilidade precisa tratar cada um separadamente desde o primeiro mês. Projeto, consultoria, laudo, perícia, topografia e medição são serviços intelectuais. No Simples Nacional, eles ficam no Anexo V e passam ao Anexo III quando o Fator R chega a 28% (LC nº 123/2006, art. 18, §§ 5º-I, VI, e 5º-J). Execução de obra, inclusive por subempreitada, vai para o Anexo IV (art. 18, § 5º-C), em que a contribuição previdenciária patronal é paga fora do DAS (art. 13, VI). Por isso, duas notas de mesmo valor, emitidas pela mesma empresa, podem cair em anexos diferentes, sofrer ou não retenção de INSS e gerar ISS em Teresina ou em outro município. Tudo depende do que o contrato descreve.
Isso afeta a abertura do CNPJ, a escolha do regime, o cálculo do pró-labore, o preenchimento do PGDAS-D e a forma de emitir a nota fiscal. Um escritório contábil que trata a empresa de engenharia como uma prestadora de serviços genérica erra em algum desses pontos, e o erro só aparece meses depois, numa cobrança da Receita Federal ou da Prefeitura.
Os três perfis que mais aparecem
Os engenheiros que procuram a RBO costumam se encaixar em um de três perfis. O primeiro só projeta: escritório de cálculo estrutural, projetista elétrico ou hidrossanitário, engenheiro ambiental que faz licenciamento, perito, topógrafo. Para esse perfil, o Fator R ocupa o centro da conversa. O segundo só executa: construtora de casas e galpões, empreiteira de reformas, empresa de pavimentação. Aqui pesam o Anexo IV, a folha de obra, o CNO e a retenção de 11%. O terceiro é misto: projeta e executa, às vezes no mesmo contrato. Ele carrega as regras dos dois primeiros e exige segregar a receita mês a mês.
Obrigações que só o segmento de engenharia tem
| Obrigação | Quando aparece | Base legal |
|---|---|---|
| Registro da pessoa jurídica no CREA, com responsável técnico | Antes de iniciar atividade de engenharia | Lei nº 5.194/1966, art. 59 |
| ART (Anotação de Responsabilidade Técnica) | Em todo contrato de obra ou serviço de engenharia, escrito ou verbal | Lei nº 6.496/1977, art. 1º |
| Inscrição da obra no CNO | Até 30 dias depois do início da obra | IN RFB nº 2.061/2021, art. 18 |
| Retenção de 11% de INSS na nota | Serviços listados, contratados por cessão de mão de obra ou empreitada | Lei nº 8.212/1991, art. 31; IN RFB nº 2.110/2022 |
| ISS no município da obra | Execução, reforma, demolição e fiscalização de obra | LC nº 116/2003, art. 3º, III a V |
| Contribuição patronal fora do DAS | Receita de obra no Simples Nacional (Anexo IV) | LC nº 123/2006, art. 13, VI |
Os erros que mais encontramos ao revisar empresas de engenharia vêm justamente dessas obrigações. Há empresa com CNAE só de projeto que fatura obra. Há receita de obra declarada no PGDAS-D como serviço do Anexo III. Há ISS pago a Teresina por uma reforma feita em José de Freitas, que depois é cobrado de novo pelo município da obra. E há sócio com pró-labore de um salário mínimo enquanto a empresa paga o Anexo V sem necessidade. Todos esses erros podem ser corrigidos, mas a correção custa mais quanto mais tempo passa, porque a diferença de imposto vem com multa e juros.
A engenharia pode optar pelo Simples Nacional. A LC 123 veda a cessão ou locação de mão de obra (art. 17, XII), mas essa vedação não se aplica às atividades do Anexo IV, como construção de imóveis e obras de engenharia (art. 18, § 5º-H).
Como abrir uma empresa de engenharia em Teresina?
Em Teresina, a empresa de engenharia nasce pela REDESIM no Piauí Digital, com consulta de viabilidade, registro do ato constitutivo na JUCEPI, inscrição no CNPJ e inscrição municipal na SEMF. O licenciamento segue o grau de risco do CNAE. Depois disso, e antes de executar qualquer serviço, a pessoa jurídica precisa se registrar no CREA-PI com um responsável técnico habilitado (Lei nº 5.194/1966, art. 59). Se a empresa vai optar pelo Simples Nacional, você marca a opção no próprio pedido de CNPJ, no Módulo Administração Tributária (MAT) da Redesim. Quem não marca nesse momento só pode entrar no Simples no período geral de opção seguinte, como empresa já constituída.
Passo a passo da abertura
| Etapa | Onde | O que conferir |
|---|---|---|
| 1. Consulta de viabilidade | Piauí Digital (JUCEPI e Prefeitura) | Se o endereço admite a atividade e se o nome empresarial está livre |
| 2. Contrato social ou ato de constituição | JUCEPI | Objeto social compatível com a habilitação dos sócios e com o que a empresa vai faturar |
| 3. CNPJ e CNAEs | Receita Federal, integrado à REDESIM | CNAE principal e secundários: projeto, obra ou os dois |
| 4. Opção pelo Simples Nacional | Redesim / Piauí Digital (MAT) | Marcar a opção no mesmo momento da inscrição no CNPJ; vale desde a data de inscrição, se deferida |
| 5. Inscrição municipal | SEMF Teresina | Cadastro para emitir NFS-e e recolher ISS; pendência aqui pode travar o deferimento do Simples |
| 6. Licenciamento | Prefeitura de Teresina | Dispensa ou exigência de alvará conforme o grau de risco do CNAE |
| 7. Registro no CREA-PI | CREA-PI | Registro da pessoa jurídica e indicação do responsável técnico |
Para a etapa 6, consulte o grau de risco do seu CNAE em nosso guia de grau de risco em Teresina. Escritório de projetos em sala comercial costuma ter licenciamento simples. Construtora com depósito de material ou pátio de máquinas pode precisar de vistorias. O roteiro completo da abertura está em como abrir uma empresa em Teresina.
Na etapa 4, vale a regra nova. Desde 01/12/2025, a opção pelo Simples Nacional da empresa nova é feita no mesmo momento da inscrição no CNPJ, no Módulo Administração Tributária (MAT) da Redesim (Resolução CGSN nº 140/2018, art. 6º, § 5º, na redação da Resolução CGSN nº 183/2025). Se for deferida, vale desde a data de inscrição. Se houver pendência na inscrição municipal, há até 30 dias contados da inscrição no CNPJ para regularizar. Quem não marcar a opção na abertura só pode optar no período geral seguinte, como empresa já constituída. Para o engenheiro que abrir o CNPJ entre 16/10 e 31/12/2026, vale essa regra de início de atividade, e não o prazo geral de 15/10/2026 (Resolução CGSN nº 194/2026, art. 3º).
Uma empresa que presta apenas serviço de engenharia, em regra, não precisa de inscrição estadual na SEFAZ-PI. Se ela também vender mercadoria, como pré-moldados fabricados em galpão próprio ou material revendido, passa a ser contribuinte do ICMS e precisa da inscrição.
Qual CNAE usar: projeto ou obra?
O CNAE precisa descrever o que a empresa realmente fatura, e é a descrição do serviço que define o anexo do Simples, não o código sozinho. Os códigos mais comuns no segmento são estes:
| CNAE | Descrição | Enquadramento usual no Simples |
|---|---|---|
| 7112-0/00 | Serviços de engenharia | Anexo V, ou Anexo III com Fator R ≥ 28% |
| 7119-7/01 | Serviços de cartografia, topografia e geodésia | Anexo V, ou Anexo III com Fator R ≥ 28% |
| 7119-7/03 | Serviços de desenho técnico relacionados à arquitetura e engenharia | Anexo V, ou Anexo III com Fator R ≥ 28% |
| 7120-1/00 | Testes e análises técnicas | Anexo V, ou Anexo III com Fator R ≥ 28% |
| 4120-4/00 | Construção de edifícios | Anexo IV |
| 4321-5/00 | Instalação e manutenção elétrica | Em regra Anexo III; vai para o IV se fizer parte de obra contratada |
Se a empresa vai projetar e executar, coloque os dois grupos de CNAE desde o início. Incluir o código de obra depois exige alteração contratual na JUCEPI, atualização no CREA e, conforme o caso, novo licenciamento. Na prática, o que mais vemos é o engenheiro abrir a empresa só para projetos, aceitar a primeira obra e emitir a nota com o código errado.
Natureza jurídica e sócios
A maioria dos engenheiros abre uma sociedade limitada unipessoal (um sócio só) ou uma limitada com colegas de profissão. As duas protegem o patrimônio pessoal nas dívidas comuns da empresa, embora a responsabilidade técnica pela obra continue sendo do profissional que assina a ART. Antes de colocar uma holding ou outra empresa como sócia, considere a reforma tributária: a redução de 30% de IBS e CBS para profissões regulamentadas exige que a sociedade não tenha sócio pessoa jurídica (LC nº 214/2025, art. 127, § 1º). O assunto volta mais adiante.
Engenheiro pode ser MEI?
Não. O MEI só pode exercer as ocupações listadas no Anexo XI da Resolução CGSN nº 140/2018, e os serviços de engenharia não estão nessa lista. A lista em vigor pode ser consultada no Portal do Empreendedor. O engenheiro que quer formalizar a atividade abre uma microempresa e pode optar pelo Simples Nacional desde a inscrição no CNPJ. Algumas ocupações de obra, como as de pedreiro e eletricista, aparecem na lista do MEI, mas valem para quem executa o ofício, não para quem presta serviço de engenharia.
CREA e ART: o que a contabilidade tem a ver com isso
O CREA não é assunto da contabilidade, mas toca nela em dois pontos. O primeiro é o registro da empresa. Segundo a Lei nº 5.194/1966, art. 59, a sociedade organizada para executar obras ou serviços de engenharia só pode iniciar as atividades depois de registrada no Conselho Regional, junto com os profissionais do seu quadro técnico. Por isso o objeto social do contrato precisa conversar com a habilitação do responsável técnico. O segundo é a ART. Pela Lei nº 6.496/1977, art. 1º, todo contrato, escrito ou verbal, de obra ou serviço de engenharia fica sujeito à Anotação de Responsabilidade Técnica, e a falta dela sujeita o profissional ou a empresa a multa (art. 3º).
Na rotina contábil, a ART, o contrato e a nota fiscal descrevem o mesmo serviço. Quando a ART registra uma obra de construção e a nota sai como “consultoria”, a empresa cria uma contradição documental que um fiscal municipal ou da Receita pode usar para reenquadrar a receita. Por isso, na RBO, pedimos a ART junto com o contrato quando analisamos como a nota de um serviço novo deve ser emitida.
💡 Vai abrir a empresa ou já abriu com o CNAE errado? Fale com a RBO pelo WhatsApp e confira o enquadramento antes da primeira nota.
Qual o melhor regime tributário para engenheiro: Simples Nacional ou Lucro Presumido?
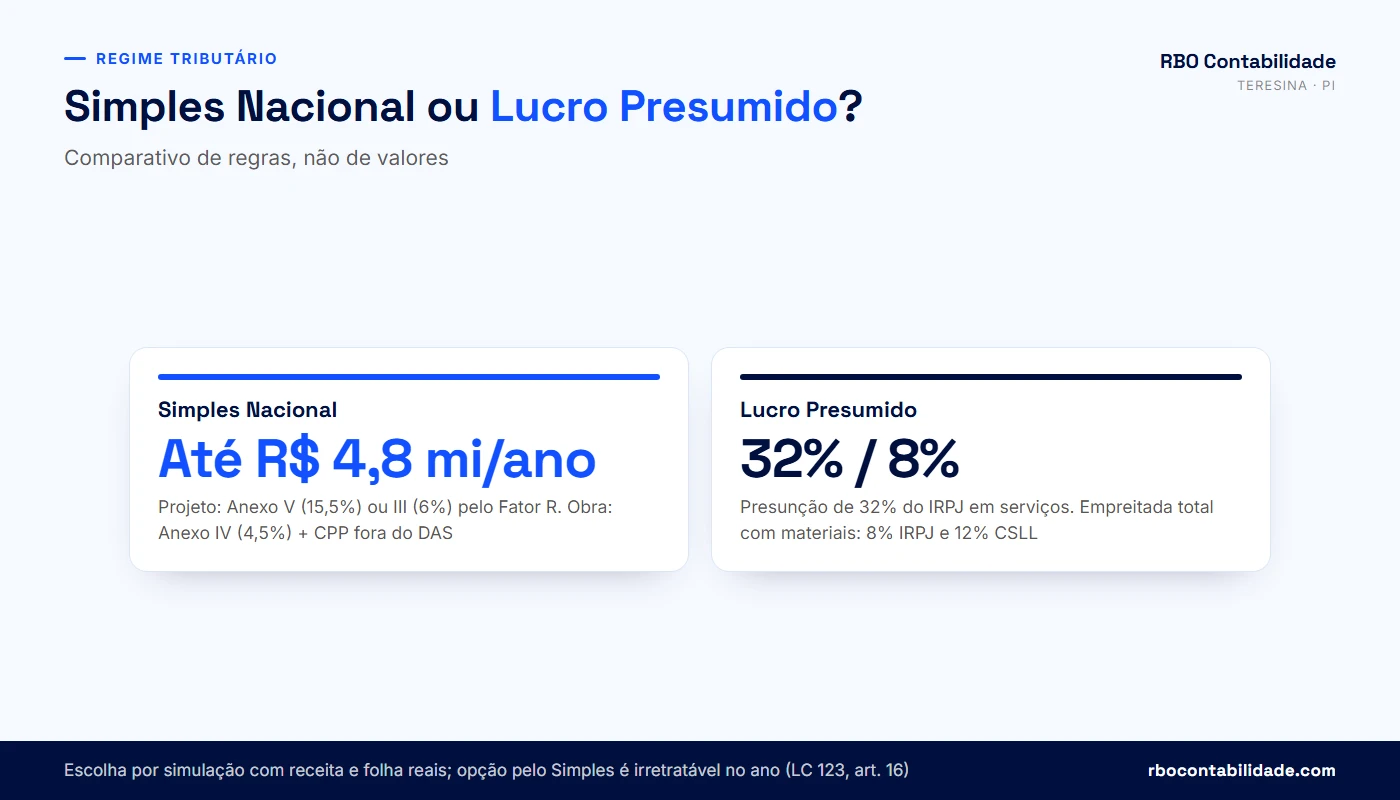
Nenhum regime é o melhor para todo engenheiro. A resposta sai de uma simulação com a receita, a folha e o tipo de contrato de cada empresa. Para projeto e consultoria, o Simples Nacional costuma ser competitivo quando a empresa mantém o Fator R em 28% ou mais e paga pelo Anexo III, que começa em 6%. No Anexo V, que começa em 15,5%, a vantagem diminui, e a comparação com o Lucro Presumido depende da alíquota de ISS do município. Para obra por empreitada total com todos os materiais, o Lucro Presumido usa presunção de 8% para o IRPJ, e a comparação com o Anexo IV mais a contribuição patronal sobre a folha precisa ser feita com números reais. A opção pelo Simples é irretratável para o ano-calendário (LC nº 123/2006, art. 16). Para 2027, a empresa já constituída faz a opção de 01/09/2026 a 15/10/2026 no Portal do Simples Nacional e pode cancelá-la de 03/11 a 20/12/2026 (Resoluções CGSN nº 186/2026 e 194/2026, conforme a Receita Federal).
| Ponto | Simples Nacional | Lucro Presumido |
|---|---|---|
| Tributos | Guia única (DAS) com IRPJ, CSLL, PIS, Cofins, CPP e ISS, exceto a CPP do Anexo IV | IRPJ, CSLL, PIS e Cofins em guias federais próprias; ISS à parte |
| Projeto e consultoria | Anexo V (1ª faixa 15,5%) ou Anexo III (1ª faixa 6%), conforme o Fator R | Presunção de 32% para IRPJ e CSLL |
| Obra | Anexo IV (1ª faixa 4,5%) + contribuição patronal fora do DAS | Presunção de 8% (IRPJ) e 12% (CSLL) na empreitada total com todos os materiais; 32% nos demais casos |
| Contribuição patronal sobre folha e pró-labore | Dentro do DAS nos Anexos III e V; fora no Anexo IV | Sempre fora: 20% mais GILRAT e terceiros sobre empregados |
| Limite de receita | R$ 4,8 milhões por ano | R$ 78 milhões por ano |
| Obrigações anuais principais | DEFIS | ECF e, conforme o caso, ECD |
💡 A janela de opção pelo Simples Nacional para 2027 está aberta até 15/10/2026. Se a sua empresa de engenharia está no Lucro Presumido e você quer saber se vale mudar, mande uma mensagem para a RBO com a receita e a folha dos últimos 12 meses antes do prazo.
Como o Lucro Presumido calcula o imposto do engenheiro
No Lucro Presumido, a lei presume que parte da receita é lucro e cobra IRPJ e CSLL sobre essa parte. Para serviços em geral, a presunção é de 32% (Lei nº 9.249/1995, arts. 15 e 20). Na construção por empreitada em que o empreiteiro fornece todos os materiais indispensáveis, incorporados à obra, a presunção cai para 8% no IRPJ e 12% na CSLL (IN RFB nº 1.700/2017, art. 33). Se o cliente fornece parte do material ou se a empreitada é só de mão de obra, a presunção volta a 32%. PIS e Cofins ficam no regime cumulativo, com 0,65% e 3% sobre a receita.
Lucro Presumido — serviços de engenharia (presunção de 32%)
IRPJ:   32% x 15% = 4,80% da receita
CSLL:   32% x  9% = 2,88% da receita
PIS:                0,65% da receita
Cofins:             3,00% da receita
Total federal:     11,33% da receita
+ adicional de IRPJ de 10% sobre a base que passar de R$ 60.000,00 no trimestre
+ ISS à alíquota do município
+ 20% de INSS patronal sobre o pró-labore (e encargos sobre empregados)

Lucro Presumido — empreitada total com todos os materiais
IRPJ:   8% x 15% = 1,20% da receita
CSLL:  12% x  9% = 1,08% da receita
PIS + Cofins:      3,65% da receita
Total federal:     5,93% da receita
+ ISS + encargos sobre a folha de obra
Simulação hipotética: escritório de projetos em Teresina
Os números a seguir são uma simulação hipotética e didática, sem relação com cliente real. Imagine um escritório de projetos estruturais em Teresina com receita de R$ 25.000,00 por mês, receita bruta de R$ 300.000,00 nos últimos 12 meses (segunda faixa do Simples) e um sócio com pró-labore de R$ 3.000,00, sem empregados. A alíquota efetiva do Simples é calculada pela fórmula da LC 123: receita de 12 meses multiplicada pela alíquota nominal, menos a parcela a deduzir, dividida pela receita de 12 meses. No Lucro Presumido, usamos o ISS de 3% que a tabela de ISS de Teresina indica para os serviços do item 7 da lista (exceto o 7.10), o que inclui o projeto do subitem 7.03.
| Cenário (simulação hipotética) | Alíquota efetiva | Imposto do mês sobre R$ 25.000,00 | O que fica de fora |
|---|---|---|---|
| Simples, Anexo V (Fator R abaixo de 28%) | (300.000 x 18% − 4.500) ÷ 300.000 = 16,50% | R$ 4.125,00 | Nada: ISS e CPP estão no DAS |
| Simples, Anexo III (Fator R de 28% ou mais) | (300.000 x 11,2% − 9.360) ÷ 300.000 = 8,08% | R$ 2.020,00 | Nada: ISS e CPP estão no DAS |
| Lucro Presumido (serviços), com pró-labore de R$ 3.000,00 | 11,33% federais + 3% de ISS (Teresina) + INSS patronal | R$ 2.832,50 federais + R$ 750,00 de ISS + R$ 600,00 de INSS patronal (20% de R$ 3.000,00) = R$ 4.182,50 | Nada: o total já soma ISS e INSS patronal |
Com o ISS de 3% de Teresina, o Lucro Presumido fica R$ 57,50 mais caro que o próprio Anexo V nesta simulação e R$ 2.162,50 mais caro que o Anexo III. Contra o Anexo V, o Presumido só passa a ganhar quando o ISS do município fica abaixo de cerca de 2,77% da receita (R$ 4.125,00 − R$ 2.832,50 − R$ 600,00 = R$ 692,50; R$ 692,50 ÷ R$ 25.000,00). Numa cidade que cobre o ISS mínimo de 2%, o mesmo escritório pagaria R$ 3.932,50 no Presumido. Contra o Anexo III, o Presumido não ganha nesta simulação em nenhuma alíquota, porque só os tributos federais já passam do DAS. Para levar o Fator R a 28% de R$ 300.000,00, o escritório precisaria de R$ 84.000,00 de folha em 12 meses, em média R$ 7.000,00 por mês de folha (pró-labore e, se houver empregados, salários, FGTS e encargos). Esse aumento tem custo de INSS e de imposto de renda do sócio, que entra na conta antes de qualquer decisão. A seção sobre o Fator R mostra como fazer essa comparação.
LC 224/2025: o acréscimo de 10% na presunção
A partir de 2026, a LC nº 224/2025, art. 4º, § 4º, VII, e § 5º, aumentou em 10% os percentuais de presunção do Lucro Presumido sobre a parcela da receita bruta anual que passar de R$ 5.000.000,00. O aumento é proporcional, não de dez pontos: a presunção de 32% vira 35,2% sobre o excedente, e a de 8% da empreitada total vira 8,8%. O acréscimo vale para o IRPJ desde 01/01/2026 e para a CSLL desde 01/04/2026. A Confederação Nacional de Serviços questiona o dispositivo no Supremo Tribunal Federal na ADI 7936, sem decisão de mérito até 01/10/2026. Há liminares em favor de contribuintes em instâncias inferiores, mas elas valem só para quem é parte na ação: a empresa sem decisão própria recolhe com o acréscimo. Para a maioria dos escritórios de engenharia do Piauí, que faturam abaixo de R$ 5 milhões por ano, nada muda. Construtoras maiores devem incluir o acréscimo na simulação.
E o Lucro Real?
O Lucro Real é obrigatório para quem fatura mais de R$ 78 milhões por ano, entre outras hipóteses (Lei nº 9.718/1998, art. 14). Para uma construtora menor, ele pode valer a pena quando a margem real da obra fica bem abaixo da presunção, como em contratos de preço apertado ou com prejuízo. O imposto é calculado sobre o lucro contábil, o que exige escrituração completa e controle de custo por obra muito bem feito. Parte das receitas de construção civil pode continuar no regime cumulativo de PIS e Cofins mesmo no Lucro Real, e isso precisa ser analisado contrato por contrato.
⚠️ Escolher o regime, segregar receitas e definir um pró-labore compatível com o trabalho do sócio é planejamento tributário lícito. Emitir nota de “projeto” para uma obra executada, dividir o faturamento entre empresas de fachada para ficar abaixo de um limite ou registrar empregado que não trabalha é simulação, e omitir receita é sonegação. A Receita e a Prefeitura podem desconsiderar o arranjo e cobrar a diferença com multa qualificada. Veja como funciona o planejamento tributário da RBO.
Como o Fator R funciona nos serviços de engenharia?
O Fator R é a razão entre a folha de salários e a receita bruta da empresa nos 12 meses anteriores ao mês de apuração. Nos serviços de engenharia, medição, cartografia e topografia, se essa razão for de 28% ou mais, a receita do mês é tributada pelo Anexo III. Se for menor, pelo Anexo V (LC nº 123/2006, art. 18, §§ 5º-I, VI, 5º-J e 5º-K). O cálculo é refeito todo mês, de modo que a mesma empresa pode pagar pelo Anexo III em março e pelo Anexo V em abril. Na primeira faixa, a diferença entre os dois anexos é de 6% contra 15,5% sobre a receita.
Fator R = Folha de salários dos 12 meses anteriores ÷ Receita bruta dos 12 meses anteriores

Folha de salários (art. 18, § 24, da LC 123/2006) =
  salários e demais remunerações pagas a pessoas físicas pelo trabalho
+ retiradas de pró-labore
+ FGTS recolhido
+ contribuição patronal previdenciária recolhida

Fator R >= 0,28  ->  Anexo III
Fator R <  0,28  ->  Anexo V
O que entra e o que não entra na folha
Entram os salários dos empregados, o pró-labore dos sócios, o 13º e as férias efetivamente pagos, o FGTS e a contribuição patronal recolhida (art. 18, § 24). Distribuição de lucros não entra, porque não é remuneração pelo trabalho. Na prática, a folha considerada é a que foi declarada no eSocial e efetivamente paga: valor pago por fora, sem registro, não conta para o Fator R e ainda gera passivo trabalhista e previdenciário.
O cálculo usa a receita bruta total e a folha total da empresa. Isso pesa para a empresa mista. Se uma construtora também elabora projetos, a folha dos operários das obras entra no numerador e pode levar o Fator R acima de 28% sem nenhuma mudança no pró-labore. Ao mesmo tempo, a receita das obras entra no denominador. O efeito depende da proporção entre as duas atividades, e o resultado só aparece com os números da empresa.
Simulação hipotética: quando subir o pró-labore compensa
Voltamos ao escritório de projetos da simulação hipotética e didática da seção anterior: receita de R$ 25.000,00 por mês e R$ 300.000,00 em 12 meses. O sócio retira hoje R$ 3.000,00 de pró-labore e não há empregados. A folha anual, de R$ 36.000,00, dá Fator R de 12%, e a empresa paga pelo Anexo V: R$ 4.125,00 no mês. Se a folha subir para uma média de R$ 7.000,00 por mês e fechar 12 meses nesse patamar, o Fator R chega a 28%. O DAS do mesmo faturamento cai para R$ 2.020,00, uma diferença de R$ 2.105,00 por mês na simulação.
A diferença do DAS, porém, não é o ganho líquido. Do pró-labore maior saem 11% de INSS do sócio, limitados ao teto do INSS, e o imposto de renda retido pela tabela progressiva. O que sobra depois disso é o resultado real da mudança, e ele pode ser bom, pequeno ou nenhum, dependendo da renda do sócio e de quanto ele já retira como lucro. Faça essa conta na calculadora de pró-labore e no simulador de Fator R. A mesma lógica aparece aplicada a outra profissão em Fator R para clínica médica em Teresina.
A transição tem um detalhe de tempo. Como o Fator R olha para os 12 meses anteriores, subir o pró-labore em janeiro não leva a empresa ao Anexo III em fevereiro. A média sobe aos poucos, e em geral leva alguns meses até cruzar os 28%. Quem planeja em dezembro para o ano seguinte consegue programar o aumento; quem decide no meio do ano precisa saber em que mês a empresa vai mudar de anexo.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
A calculadora acima estima a alíquota efetiva e o DAS do mês pelos Anexos de 2026, com a escolha entre os Anexos III e V pelo Fator R e a segregação de receitas para a empresa que tem projeto e obra. O resultado é uma estimativa. O valor devido é o apurado no PGDAS-D com a receita e a folha conferidas.
Empresa nova: como fica o Fator R no início
A empresa em início de atividade ainda não tem 12 meses de histórico. Nesse caso, a LC 123 e a Resolução CGSN nº 140/2018 mandam usar os meses disponíveis, proporcionalizados. No primeiro mês, sem folha anterior, o cálculo considera os valores do próprio mês. Em empresa recém-aberta, um pró-labore definido com atenção desde o primeiro mês evita passar o primeiro ano inteiro no Anexo V.
⚠️ O Fator R só se sustenta com folha real. Pró-labore de sócio que não trabalha na empresa, empregado registrado só no papel ou salário declarado e devolvido por fora são simulação. Se a fiscalização descobrir, ela recalcula o DAS pelo Anexo V com multa de ofício. O planejamento lícito é remunerar quem de fato trabalha, com valor compatível com a função, declarado e recolhido.
💡 Quer saber em que anexo sua empresa de engenharia deveria estar este mês? Mande uma mensagem para a RBO com a receita e a folha dos últimos 12 meses.
Empresa de engenharia que executa obra paga imposto pelo Anexo IV?
Sim. A receita de construção de imóveis e obras de engenharia em geral, inclusive sob a forma de subempreitada, é tributada pelo Anexo IV (LC nº 123/2006, art. 18, § 5º-C, I; Resolução CGSN nº 140/2018, art. 25). No Anexo IV, o DAS não inclui a contribuição previdenciária patronal (CPP). A empresa recolhe à parte 20% sobre a folha e o pró-labore, mais a contribuição de risco ambiental do trabalho (GILRAT) sobre os empregados, como as demais empresas (art. 13, VI). O Fator R não se aplica a essa receita: obra fica no Anexo IV qualquer que seja a folha.
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,50% | — |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 9,00% | R$ 8.100,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 10,20% | R$ 12.420,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 14,00% | R$ 39.780,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 22,00% | R$ 183.780,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 828.000,00 |
A alíquota nominal do Anexo IV parece baixa ao lado do Anexo V, mas a comparação só é justa depois de somar a CPP. Uma obra com muita mão de obra própria tem folha alta, e os 20% sobre essa folha podem pesar mais que o próprio DAS. É por isso que, para construtoras com folha pesada, o Lucro Presumido com presunção de 8% entra na simulação com chance real.
Obra, reforma ou manutenção: onde fica a linha
A LC 123 coloca no Anexo III a instalação, os reparos e a manutenção em geral (art. 18, § 5º-B, IX) e no Anexo IV a construção de imóveis e as obras de engenharia em geral (§ 5º-C, I). A Receita aplicou essa divisão na Solução de Consulta Cosit nº 103/2017, sobre reforma de muros e arquibancadas de um clube: atividades de construção prestadas de forma isolada, como reparo ou conserto para restaurar funções ou melhorar a aparência, ficam no Anexo III e não sofrem a retenção de 11%. Na prática, a classificação costuma seguir esta linha: obra nova, ampliação e reforma que altera a estrutura do imóvel vão para o Anexo IV; reparo e manutenção de imóvel já existente ficam, em regra, no Anexo III. A classificação depende do que o contrato e a ART descrevem, não só do CNAE.
| Serviço | Enquadramento usual no Simples | Observação |
|---|---|---|
| Construção de casa, prédio ou galpão | Anexo IV | CPP fora do DAS; obra no CNO |
| Ampliação ou reforma com alteração estrutural | Anexo IV | Mesmo tratamento da obra nova |
| Pintura, troca de piso e manutenção predial sem obra estrutural | Em regra Anexo III | Confira o contrato: se fizer parte de uma obra, segue a obra |
| Instalação elétrica ou hidráulica em imóvel pronto | Em regra Anexo III | Dentro de obra contratada, tende a seguir o Anexo IV |
| Subempreitada de etapa da obra | Anexo IV | O § 5º-C inclui expressamente a subempreitada |
| Projeto contratado sozinho | Anexo V ou III pelo Fator R | Não é obra, mesmo que vire uma depois |
Empresa com projeto e obra: a CPP proporcional
Quando a empresa tem receita no Anexo IV e em outro anexo no mesmo mês, cada receita é declarada no PGDAS-D no seu anexo. A CPP é recolhida fora do DAS apenas na proporção da receita do Anexo IV sobre a receita total. A parte da folha que corresponde às atividades dos Anexos III ou V já está coberta pelo DAS.
CPP fora do DAS = CPP calculada sobre a folha total x (receita do Anexo IV ÷ receita bruta total do mês)

Simulação hipotética e didática:
Receita do mês: R$ 100.000,00 (R$ 60.000,00 de obra + R$ 40.000,00 de projeto)
Folha e pró-labore do mês: R$ 30.000,00
CPP de 20% sobre a folha: R$ 6.000,00
Proporção do Anexo IV: 60.000 ÷ 100.000 = 60%
CPP a recolher fora do DAS: R$ 6.000,00 x 60% = R$ 3.600,00 (mais o GILRAT na mesma proporção)
Esse cálculo aparece na DCTFWeb, alimentada pelo eSocial, e precisa bater com a segregação feita no PGDAS-D. Se a obra for declarada no PGDAS-D como serviço do Anexo III, a CPP fora do DAS some e o débito aparece depois, no cruzamento de dados da Receita.
O ISS de obra continua dentro do DAS no Simples Nacional, mas é devido ao município da obra. No PGDAS-D, a receita é informada com o município de incidência, e o ISS daquela parcela vai para o município indicado.
Quando a obra precisa de CNO e quando há retenção de 11% de INSS?
Toda obra de construção civil, seja construção, demolição, reforma ou ampliação, precisa ser inscrita no Cadastro Nacional de Obras (CNO) em até 30 dias do início, salvo as exceções da norma (IN RFB nº 2.061/2021, art. 18). A retenção de 11% é outro assunto. Quem contrata determinados serviços por cessão de mão de obra ou empreitada retém 11% do valor bruto da nota e recolhe em nome da empresa contratada até o dia 20 do mês seguinte (Lei nº 8.212/1991, art. 31; IN RFB nº 2.110/2022, arts. 110 a 112). No Simples Nacional, só as empresas tributadas pelo Anexo IV sofrem essa retenção. As dos Anexos III e V, não.
CNO: quem inscreve e quando
A inscrição cabe ao responsável pela obra. Pode ser o proprietário do imóvel, o dono da obra ou o incorporador, a construtora contratada por empreitada total ou a empresa líder do consórcio, entre outros casos previstos na norma (perguntas frequentes da Receita sobre o CNO). Na empreitada parcial, em regra quem inscreve é o dono da obra. A inscrição não pode ser feita antes do início real da obra, porque o sistema não aceita data futura. O responsável também tem 30 dias para informar alterações cadastrais. A IN prevê multa por atraso e por omissão. Confira o valor no texto vigente da norma antes de calcular qualquer exposição.
O número do CNO aparece em vários pontos da contabilidade da obra. A folha dos empregados alocados na obra é lotada nesse número no eSocial. As retenções sofridas e as notas de subempreiteiros são vinculadas a ele na EFD-Reinf. No fim da obra de pessoa física, a regularização junto à Receita, regulada pela IN RFB nº 2.021/2021, é feita a partir dele. Essa regularização gera a certidão usada para averbar a construção no cartório de registro de imóveis. Obra sem CNO, ou com folha lançada fora dele, chega ao fim sem comprovação de recolhimento suficiente, e a Receita pode aferir a contribuição pelo padrão da área construída.
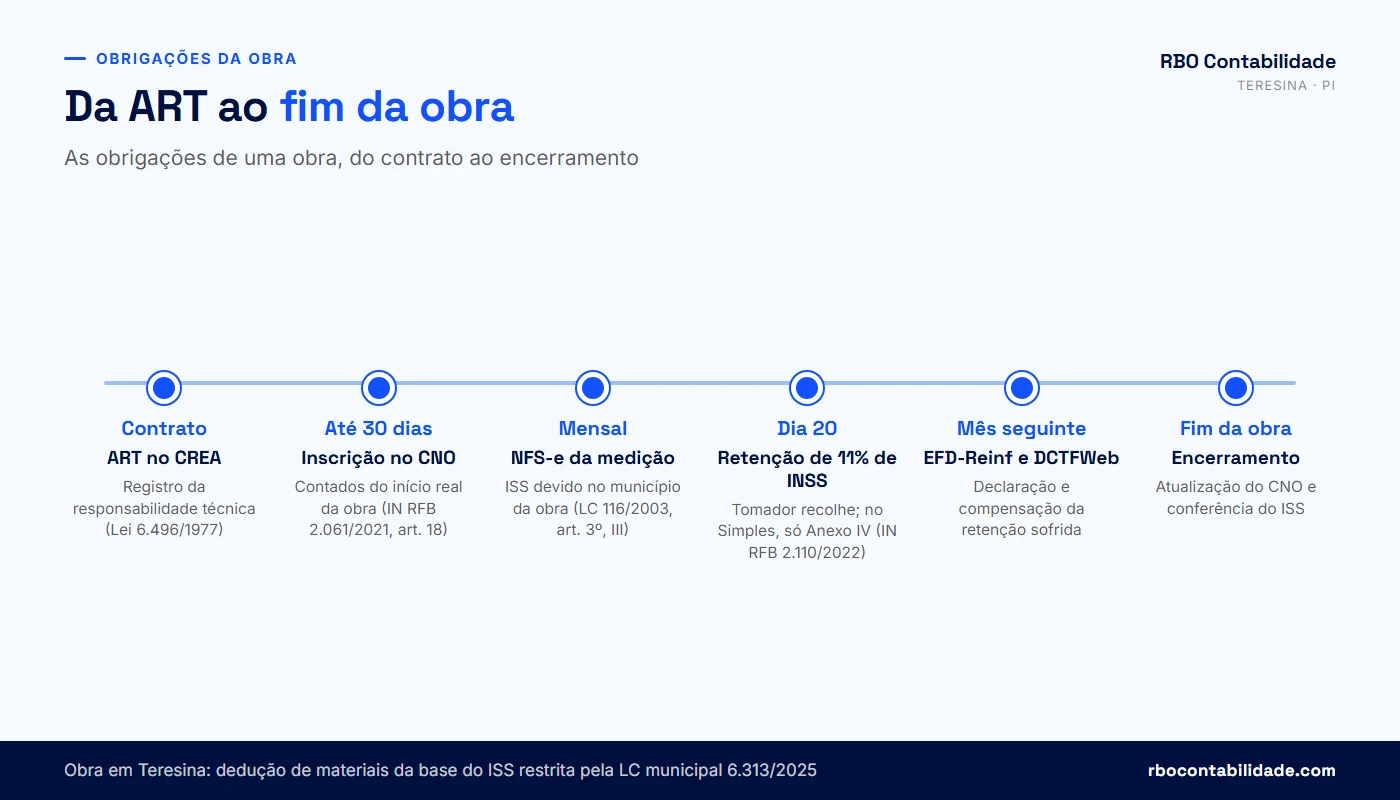
Retenção de 11%: quando acontece
A IN RFB nº 2.110/2022 tem duas listas de serviços. Os do art. 111 sofrem retenção quando contratados por cessão de mão de obra ou por empreitada. Os do art. 112, só quando contratados por cessão de mão de obra. A lista é fechada: serviço que não está nela não sofre retenção, qualquer que seja a forma de contratação. Projeto de engenharia contratado como serviço intelectual, em regra, não aparece nessas listas. Os serviços de construção civil estão nelas, conforme o tipo de contratação.
| Situação (empresa contratada) | Sofre retenção de 11%? | Base |
|---|---|---|
| Simples Nacional, Anexo III ou V (projeto, consultoria) | Não | IN RFB nº 2.110/2022, arts. 166 e 167 |
| Simples Nacional, Anexo IV, serviço listado na IN, por empreitada parcial ou subempreitada | Sim | Lei nº 8.212/1991, art. 31; IN RFB nº 2.110/2022 |
| Lucro Presumido ou Real, serviço de obra listado na IN | Sim, conforme a forma de contratação | IN RFB nº 2.110/2022, arts. 111 e 112 |
| Empreitada total de obra | Não há retenção; aplica-se a responsabilidade solidária (IN RFB nº 2.110/2022, art. 114, II e § 1º) | IN RFB nº 2.110/2022, art. 114 |
| Serviço fora das listas da IN | Não | Lista taxativa |
Quando há retenção, a empresa contratada destaca o valor na nota fiscal como retenção para a Previdência Social. A IN permite reduzir a base de cálculo pelo valor de materiais e equipamentos discriminados no contrato e na nota, dentro dos limites que ela fixa. Uma nota sem essa discriminação sofre retenção sobre o valor cheio.
Como recuperar o valor retido
O valor retido pertence à empresa contratada. Ele é abatido das contribuições previdenciárias que ela deve sobre a folha, no mesmo estabelecimento ou na mesma obra. O contratante informa a retenção na EFD-Reinf como tomador, a empresa contratada informa como prestadora, e a DCTFWeb usa essas informações para abater o débito da folha. Se a retenção for maior que as contribuições devidas, a sobra pode ser compensada nos meses seguintes ou ter a restituição pedida pelos canais da Receita.
⚠️ Retenção não conferida é dinheiro da empresa parado na Receita. Quando o cliente retém e não declara na EFD-Reinf, a DCTFWeb não reconhece o crédito, e a empresa paga a CPP integral sem abater o que já foi retido. Confira mensalmente as notas com retenção contra o que aparece na DCTFWeb. Órgãos públicos retêm 11% na obra contratada por empreitada parcial; na empreitada total, a IN dispensa a retenção (art. 114, VII).
💡 Tem obra em andamento e não sabe se ela está no CNO ou se as retenções estão sendo compensadas? Peça uma conferência à RBO pelo WhatsApp.
Onde pagar o ISS do serviço de engenharia: em Teresina ou no município da obra?
Depende do serviço. Execução de obra (subitem 7.02), demolição (7.04), reparação, conservação e reforma de edificações, estradas e pontes (7.05) e acompanhamento e fiscalização de obra (7.19) pagam ISS ao município onde a obra é executada (LC nº 116/2003, art. 3º, III a V). Projeto contratado sozinho (subitem 7.03) segue a regra geral do caput do art. 3º: o ISS é devido no município do estabelecimento prestador. Para uma empresa sediada em Teresina, isso significa ISS em Teresina sobre os projetos e ISS em Altos, Timon ou Parnaíba sobre as obras executadas nesses municípios.
| Subitem da LC 116/2003 | Serviço | Onde o ISS é devido |
|---|---|---|
| 7.02 | Execução, por administração, empreitada ou subempreitada, de obras de construção civil, hidráulica ou elétrica | Município da obra (art. 3º, III) |
| 7.03 | Elaboração de planos diretores, estudos de viabilidade, anteprojetos, projetos básicos e executivos de engenharia | Município do estabelecimento prestador (regra geral) |
| 7.04 | Demolição | Município da demolição (art. 3º, IV) |
| 7.05 | Reparação, conservação e reforma de edifícios, estradas, pontes, portos e congêneres | Município da obra (art. 3º, V) |
| 7.19 | Acompanhamento e fiscalização da execução de obras de engenharia, arquitetura e urbanismo | Município da obra (art. 3º, III) |
A regra do subitem 7.03 depende de onde fica o estabelecimento prestador. A LC 116/2003, art. 4º, considera estabelecimento prestador o local onde a empresa desenvolve a atividade de modo permanente ou temporário, com unidade econômica ou profissional, qualquer que seja o nome dado a ele (sede, filial, escritório). O STJ aplicou esse critério no REsp 1.060.210/SC, julgado pela Primeira Seção como recurso repetitivo num caso de leasing: o ISS cabe ao município onde há unidade econômica ou profissional do prestador. Um escritório de Teresina que mantém equipe fixa e estrutura em outra cidade pode, por isso, ter estabelecimento ali. Quando projeto e execução estão no mesmo contrato, a LC 116 não traz regra expressa para separar as parcelas. Discrimine no contrato e na nota o valor do projeto (7.03) e o da execução (7.02) e confirme com a prefeitura da obra como ela trata o conjunto antes da primeira medição.
Alíquota e Simples Nacional
A alíquota do ISS é fixada por cada município, entre o mínimo de 2% (LC nº 116/2003, art. 8º-A) e o máximo de 5% (art. 8º, II). Para conferir o código e a alíquota dos serviços de engenharia em Teresina, consulte a tabela de ISS de Teresina, que indica 3% para os serviços do item 7, exceto o 7.10. No Simples Nacional, o ISS está dentro do DAS, com o percentual da faixa da empresa. No PGDAS-D, você informa o município da obra, e a parcela do ISS vai para ele. Se o tomador reteve o ISS na fonte, a receita é declarada como receita com retenção, para que o mesmo ISS não seja cobrado de novo no DAS. Na retenção de ISS de empresa do Simples, o tomador aplica o percentual de ISS da faixa informada na nota (LC nº 123/2006, art. 21, § 4º).
O que mudou no ISS de obra em Teresina em 2026
A Lei Complementar municipal nº 6.313, de 23/12/2025, alterou o Código Tributário de Teresina (LC nº 4.974/2016) nas regras de local de incidência e de base de cálculo do ISS. Para a construção civil, ela acrescentou o § 3º-A ao art. 129 do CTM: da base do ISS dos subitens 7.02 e 7.05 só pode ser excluído o valor dos bens incorporados à obra que cumpram, ao mesmo tempo, três condições. Os bens precisam ter sido produzidos pelo próprio prestador fora do local da obra; ter passado antes por operação com incidência de ICMS, comprovada por nota fiscal de mercadoria individual por obra; e vir acompanhados de documento de transporte, com destaque individual na NFS-e. O exemplo típico é a peça pré-moldada fabricada em galpão próprio. Piso, tinta e material de alvenaria comprados de terceiros deixaram de ser abatidos. Os §§ 3º-B a 3º-D exigem a guarda dos documentos, condicionam o habite-se à comprovação do ISS da obra e preveem penalidades. Segundo a SEMF, a regra é aplicada desde abril de 2026, depois da noventena.
Para quem orça obras em Teresina, a mudança afeta o preço. Um orçamento feito em 2025, que considerava o ISS sobre uma base reduzida, pode ter ficado defasado em um contrato que atravessou abril de 2026. Vale revisar os contratos em andamento e as cláusulas de reequilíbrio. A mesma lei e o Decreto nº 28.864, de 19/06/2026, também mexeram nas regras e nos prazos do ISS retido na fonte em Teresina.
Conferimos o art. 129, § 3º-A, do CTM na reprodução do texto da LC municipal nº 6.313/2025, mas não conseguimos abrir esse ato nem o Decreto nº 28.864/2026 por link direto no Portal da Legislação Tributária de Teresina. Antes de aplicar a regra a um caso concreto, confirme a redação vigente no portal.
Obra em Timon, na Grande Teresina ou no interior do Piauí
Uma obra executada em Timon, no Maranhão, paga ISS a Timon, pelas regras e alíquotas do município maranhense, ainda que a empresa esteja em Teresina. O mesmo vale para José de Freitas, Altos, Demerval Lobão, União, Parnaíba, Picos ou Floriano. Alguns municípios exigem cadastro prévio do prestador de fora, emissão de nota específica ou retenção pelo tomador. Antes da primeira medição, confira na prefeitura da obra como ela quer receber o imposto. Na simulação de preço de uma obra fora de Teresina, use a alíquota do município da obra, não a de Teresina.
Exemplo hipotético e didático: uma empresa de Teresina fecha no mesmo mês o projeto de um galpão para um cliente de Parnaíba e a reforma estrutural de uma loja em Altos. O projeto, contratado sozinho e feito no escritório de Teresina, gera ISS para Teresina. A reforma gera ISS para Altos, na alíquota de Altos. Se a empresa estiver no Simples, as duas receitas entram no PGDAS-D com municípios diferentes. O projeto vai para o Anexo V ou III e a reforma para o Anexo IV, com a CPP proporcional fora do DAS.
Como controlar notas, custos e impostos de cada empreitada?
O controle começa tratando cada obra ou contrato como um centro de custo próprio, com receita medida, custos diretos, impostos e margem. Sem essa separação, a empresa não sabe quanto ganhou em cada obra, não consegue conferir se o ISS foi para o município certo e perde a trilha das retenções a compensar. Com ela, a contabilidade fecha o mês por obra e a empresa enxerga qual contrato dá lucro e qual só gira dinheiro.
Documentos que cada obra precisa ter
- Contrato e aditivos, com a forma de contratação (empreitada total, parcial, administração ou subempreitada)
- ART registrada no CREA
- Número do CNO e comprovante de inscrição
- Boletins de medição aprovados pelo cliente
- Notas fiscais emitidas, uma por medição, com o município de incidência do ISS
- Notas de compra de material com o endereço ou a identificação da obra
- Folha dos empregados lotada no CNO da obra
- Contratos e notas de subempreiteiros, com a retenção de 11% quando cabível
- Comprovantes do ISS da obra e das retenções sofridas
- Certidões exigidas para medição e para o encerramento
Margem real por obra
Margem da obra = Receita medida no período
              − materiais aplicados
              − mão de obra própria (salários + encargos)
              − subempreiteiros
              − equipamentos e locações
              − ISS do município da obra
              − tributos federais da receita (DAS ou PIS, Cofins, IRPJ e CSLL)
              − CPP fora do DAS (Anexo IV) ou encargos da folha
Essa conta parece óbvia, mas raramente é feita mês a mês. Material comprado para a obra A e usado na obra B, operário de uma obra que passa a semana em outra e nota de material sem identificação da obra distorcem a margem. Na fiscalização, também distorcem a prova de que a empresa recolheu a contribuição devida em cada CNO. Quando o lançamento é feito por obra desde a nota de compra, a margem aparece sem retrabalho e a regularização no fim da obra fica simples.
Medição, nota e o fim do regime de caixa
Emita uma nota por medição aprovada, com a descrição do serviço igual à do contrato e da ART. Até 31/12/2026, o Simples Nacional permitia tributar a receita quando recebida (regime de caixa). A Resolução CGSN nº 190/2026 extinguiu essa opção a partir de 01/01/2027: a receita passa a ser tributada na emissão da nota (Receita Federal). Para quem fatura medições a prefeituras e ao Estado do Piauí com atraso no pagamento, isso exige planejar o caixa para pagar o DAS antes de receber.
A resolução revogou o § 1º do art. 16, os arts. 19 e 20 e os arts. 77 e 78 da Resolução CGSN nº 140/2018, que tratavam dos valores a receber, e não trouxe regra de transição expressa para o saldo faturado e ainda não recebido em 31/12/2026. A leitura mais conservadora aplica a regra que a Resolução 140 já previa para quem deixa o regime de caixa (art. 20, II, b): esse saldo entra na apuração de dezembro/2026, com DAS vencendo em janeiro/2027. O ponto foi levado ao Comitê Gestor para esclarecimento. Se a sua empresa usa o regime de caixa, levante agora as medições faturadas e não pagas e confira, antes de fechar o PGDAS-D de 12/2026, se saiu norma nova sobre o assunto.
Contratos com órgãos federais podem ter retenção de tributos federais na fonte, e a empresa do Simples, em regra, fica fora dessa retenção mediante declaração de optante entregue ao órgão.
Calendário que a empresa de engenharia acompanha
| Obrigação | Quem entrega | Prazo |
|---|---|---|
| DAS (PGDAS-D) | Empresa do Simples | Até o dia 20 do mês seguinte |
| Recolhimento da retenção de 11% | Contratante (tomador) | Até o dia 20 do mês seguinte (Lei nº 8.212/1991, art. 31) |
| eSocial, EFD-Reinf e DCTFWeb | Toda empresa com folha, retenções ou CPP fora do DAS | Mensal, no calendário da Receita |
| ISS fora do Simples | Empresa do Lucro Presumido ou Real | Prazo do município de incidência |
| DEFIS | Empresa do Simples | Até 31/03 do ano seguinte |
| ECF | Empresa do Lucro Presumido ou Real | Até o último dia útil de julho do ano seguinte |
Quando a empresa não tem estrutura administrativa para lançar notas por obra, conciliar banco e acompanhar retenções, essa rotina pode ser terceirizada. É o que fazemos no BPO financeiro. Para organizar a casa antes de terceirizar, veja o Minha Empresa Organizada.
O que muda para engenheiros com a reforma tributária (IBS e CBS)?
A reforma tributária substitui aos poucos PIS, Cofins, ICMS, IPI e ISS por dois tributos sobre o consumo: a CBS, federal, e o IBS, de estados e municípios. Para engenheiros, a novidade mais concreta é a redução de 30% nas alíquotas de IBS e CBS sobre os serviços de profissionais que exercem atividade intelectual de natureza científica, literária ou artística, fiscalizados por conselho profissional (LC nº 214/2025, art. 127). A engenharia está entre as profissões listadas. Se a prestação é feita por sociedade, porém, a redução depende de requisitos que o contrato social precisa cumprir ao mesmo tempo.
Requisitos para a sociedade de engenharia ter a redução
Pelo § 1º do art. 127, a pessoa jurídica só usa a redução se os sócios tiverem habilitação profissional diretamente ligada aos objetivos da sociedade e estiverem sob fiscalização do conselho, se a sociedade não tiver sócio pessoa jurídica, se não for sócia de outra pessoa jurídica e se não exercer atividade diferente das habilitações dos sócios. Pelo § 2º, a natureza jurídica, a reunião de profissionais de áreas diferentes (cada um atuando na sua habilitação) e a forma de distribuir lucros não impedem o benefício.
Para o escritório de projetos formado só por engenheiros, sem holding no quadro societário, os requisitos tendem a ser atendidos. Já a empresa que executa obra com equipe própria e fornece material precisa de mais cuidado. A dúvida é se essa atividade se enquadra como serviço da habilitação dos sócios ou como atividade diversa. A LC 214/2025 tem, além disso, um regime específico para operações com bens imóveis, que alcança a construção civil. Esse ponto depende da regulamentação e precisa ser acompanhado. Antes de criar holding, entrar como sócio em outra empresa ou mudar o objeto social, simule o efeito sobre essa redução.
Calendário de transição
| Ano | O que acontece |
|---|---|
| 2026 | Fase de teste: CBS de 0,9% e IBS de 0,1% destacados no documento fiscal, com regras de compensação e dispensa |
| 2027 | CBS em vigor plena; PIS e Cofins extintos; começa a valer a escolha do optante do Simples sobre IBS e CBS |
| 2029 a 2032 | Transição gradual de ICMS e ISS para o IBS |
| 2033 | Regime novo integral; ISS e ICMS extintos |
O calendário vem da Emenda Constitucional nº 132/2023 e da LC nº 214/2025. Os percentuais e as datas de cada etapa podem ser ajustados pela regulamentação, e convém conferi-los a cada ano.
Simples Nacional a partir de 2027
O Simples Nacional continua. A partir de 2027, pela LC nº 214/2025, o optante pode escolher entre recolher IBS e CBS dentro do DAS, como hoje, ou recolher esses dois tributos fora do DAS, pelo regime regular, mantendo o resto no Simples. A escolha interessa ao engenheiro que presta serviço para empresas do Lucro Presumido ou Real. No regime regular, o cliente aproveita o crédito integral de IBS e CBS. Dentro do DAS, o crédito transferido é limitado ao que foi pago na guia. Para quem atende pessoa física, como em projeto residencial e reforma de casa, o crédito não faz diferença para o cliente, e o DAS costuma continuar mais simples. Para o primeiro semestre de 2027, a opção pelo regime regular de IBS e CBS é feita de 01/09/2026 a 30/10/2026 no Portal do Simples Nacional. Quem não optar recolhe os dois tributos no DAS de janeiro a junho de 2027 e tem nova janela em março/2027 para o segundo semestre (Resoluções CGSN nº 186/2026 e 194/2026, conforme a Receita Federal). O detalhamento está em Simples Nacional em 2026 e 2027.
Sua empresa de engenharia está enquadrada do jeito certo?
Uma empresa de engenharia está bem enquadrada quando o CNAE descreve o que ela fatura, cada receita está no anexo certo, o Fator R é conferido todo mês, as obras estão no CNO, as retenções são compensadas e o ISS vai para o município da obra. O checklist abaixo reúne os sinais mais comuns de que algum desses pontos falhou. Responda pensando nos últimos 12 meses da sua empresa.
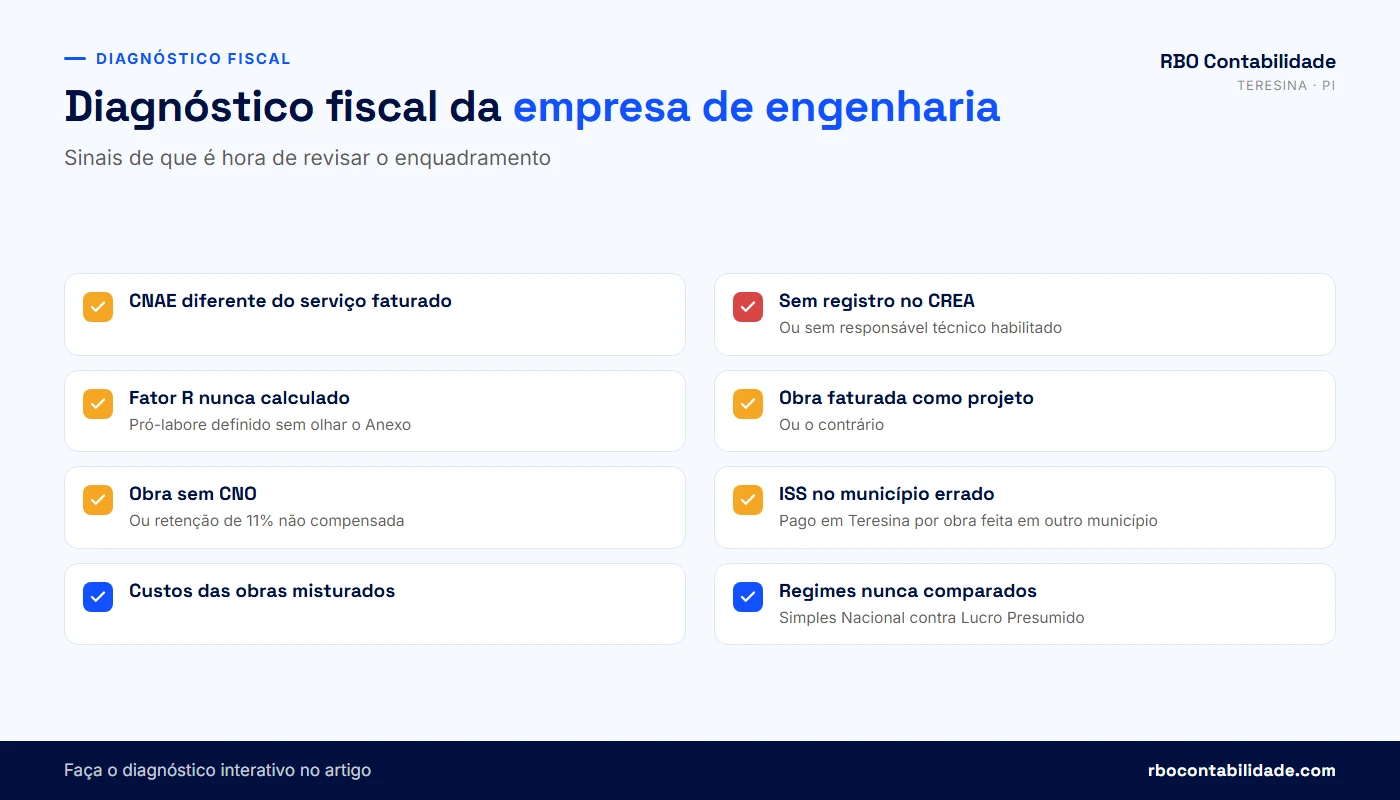
Cada item marcado indica um ponto a conferir, não uma irregularidade confirmada. Alguns sinais custam pouco para corrigir, como recalcular o Fator R. Outros podem esconder diferença de imposto acumulada, como obra declarada no anexo errado ou ISS pago ao município errado. O resultado pode ser enviado direto ao contador pelo WhatsApp.
Diagnóstico fiscal da empresa de engenharia
Marque os itens que valem para a sua empresa nos últimos 12 meses. Cada marcação é um ponto a conferir com o contador. O resultado não substitui a análise dos contratos, das notas e da folha.
Marque os itens acima para ver a leitura do resultado.
Importante: Resultado indicativo, baseado apenas nas suas respostas. Ele não garante economia nem confirma irregularidade: a análise dos contratos, das notas, da folha e das declarações pode concluir que há economia, que está tudo certo ou que existe passivo.
Como a RBO atende engenheiros em Teresina e no restante do Brasil?
A RBO Contabilidade atende engenheiros e empresas de engenharia presencialmente em Teresina e online em todo o Brasil. O trabalho cobre a abertura ou a regularização da empresa, a escolha do regime por simulação, o cálculo mensal do Fator R, a segregação de projeto e obra no PGDAS-D, o controle de CNO e retenções e o ISS de cada município. O contador responsável é Rogério Batista Osterno, CRC-PI 010656 - O. Atendemos Teresina, os demais municípios do Piauí, a Grande Teresina e Timon-MA.
O que entregamos
- Abertura pelo Piauí Digital e JUCEPI, com CNAE de projeto e de obra definidos antes do registro, e orientação para o registro da empresa no CREA-PI
- Simulação entre Simples Nacional e Lucro Presumido com a receita e a folha reais, refeita quando a empresa muda de perfil
- Fator R conferido todo mês e pró-labore calculado junto com o sócio
- Segregação de receitas no PGDAS-D, CPP do Anexo IV, eSocial, EFD-Reinf e DCTFWeb
- Acompanhamento de CNO, retenções de 11% e ISS por município de obra
- Revisão dos últimos períodos para quem chega de outro escritório
O atendimento é consultivo. Antes de aceitar uma obra fora de Teresina, de assinar um contrato com órgão público ou de mudar o quadro societário, o engenheiro conversa com o contador e sabe o efeito no imposto antes de decidir. Veja como funciona a contabilidade consultiva em Teresina e quais perguntas fazer antes de contratar um escritório.
Se a sua empresa já existe e está com outro contador, a troca segue um roteiro com transferência de documentos e conferência das últimas apurações. Ele está descrito em trocar de contador. A revisão inicial pode concluir que há economia possível, que está tudo certo ou que existe passivo a regularizar. Em qualquer dos três casos, você sai sabendo exatamente onde a empresa está. Os honorários dependem do porte e da rotina da empresa e são informados no atendimento.
💡 Quer revisar o enquadramento da sua empresa de engenharia ou abrir a sua com o CNAE e o regime certos? Fale com a RBO pelo WhatsApp e conte se você projeta, executa obra ou faz os dois. Falar com um contador →
Perguntas frequentes sobre contabilidade para engenheiros
Abertura, CNAE e CREA
01Engenheiro pode ser MEI?+
Não. O MEI só pode exercer as ocupações listadas no Anexo XI da Resolução CGSN nº 140/2018, e os serviços de engenharia não estão nessa lista. O engenheiro que quer atuar como pessoa jurídica abre uma microempresa, em geral uma sociedade limitada unipessoal, e pode optar pelo Simples Nacional desde o primeiro mês. Algumas ocupações ligadas a obra, como pedreiro e eletricista, aparecem na lista do MEI, mas valem para quem executa o ofício. Elas não servem para quem presta serviço técnico de engenharia com responsabilidade profissional e ART.
02Vale a pena o engenheiro abrir um CNPJ em vez de trabalhar como autônomo?+
Depende do faturamento e de quem são os clientes. Como autônomo, a renda entra no carnê-leão pela tabela progressiva do imposto de renda, que chega a 27,5%, e o engenheiro ainda recolhe INSS como contribuinte individual. Com CNPJ, a empresa paga o imposto pelo regime escolhido, e o sócio recebe pró-labore e lucros, cada um com tributação própria. Muitas empresas e órgãos públicos também só contratam pessoa jurídica registrada no CREA. A comparação precisa ser feita com a receita real, incluindo a tributação dos lucros distribuídos e os custos de manter a empresa.
03Qual CNAE usar para abrir uma empresa de engenharia?+
Para projeto e consultoria, o código mais usado é o 7112-0/00, de serviços de engenharia. Há também códigos específicos para topografia e geodésia (7119-7/01), desenho técnico (7119-7/03) e testes e análises técnicas (7120-1/00). Se a empresa vai executar obra, inclua um código de construção, como o 4120-4/00, de construção de edifícios. O CNAE precisa descrever o que a empresa realmente fatura, porque um código só de projeto em uma empresa que executa obra cria divergência com o CREA, com a nota fiscal e com o anexo do Simples Nacional.
04Empresa de engenharia precisa de registro no CREA?+
Sim. A Lei nº 5.194/1966, art. 59, determina que a sociedade organizada para executar obras ou serviços de engenharia só pode iniciar as atividades depois de registrada no Conselho Regional, junto com os profissionais do seu quadro técnico. No Piauí, o registro é feito no CREA-PI, com a indicação de um responsável técnico habilitado para as atividades do objeto social. Por isso, o contrato social registrado na JUCEPI precisa ser compatível com a habilitação do responsável técnico. Atuar sem esse registro sujeita a empresa às penalidades previstas na lei.
05O que é ART e por que o contador pede esse documento?+
A ART, Anotação de Responsabilidade Técnica, é exigida pela Lei nº 6.496/1977 em todo contrato, escrito ou verbal, de obra ou serviço de engenharia. Ela define quem é o responsável técnico pelo trabalho e a falta dela sujeita o profissional ou a empresa a multa. O contador pede a ART porque ela, o contrato e a nota fiscal precisam descrever o mesmo serviço. Se a ART registra uma construção e a nota sai como consultoria, a fiscalização pode reenquadrar a receita no anexo de obra e cobrar a diferença de imposto com multa.
06Quanto tempo leva para abrir uma empresa de engenharia em Teresina?+
Não existe um prazo fixo. O tempo depende da consulta de viabilidade no Piauí Digital, da análise do contrato social pela JUCEPI, da inscrição municipal na SEMF e do licenciamento exigido pelo grau de risco do CNAE. Um escritório de projetos em sala comercial costuma passar por um licenciamento mais simples que uma construtora com depósito de material. Depois disso vem o registro no CREA-PI. Documentos completos e CNAE definido antes do protocolo reduzem as exigências e os pedidos de correção ao longo do processo.
07Empresa de engenharia precisa de alvará em Teresina?+
Depende do grau de risco das atividades registradas. Em Teresina, atividades classificadas como de baixo risco podem ter dispensa de alvará, enquanto as de médio e alto risco exigem licenciamento e, em alguns casos, vistoria. O enquadramento considera o CNAE e, para certas atividades, a área e as condições do estabelecimento. Uma construtora com pátio de máquinas ou depósito de material tende a ter exigências maiores que um escritório de projetos. Você pode consultar o seu CNAE no guia de grau de risco de Teresina publicado no blog da RBO.
08Empresa de engenharia precisa de inscrição estadual na SEFAZ-PI?+
Em regra, não. A empresa que presta apenas serviços de engenharia, como projeto, consultoria ou execução de obra, paga ISS ao município e não é contribuinte do ICMS. A inscrição estadual passa a ser necessária quando a empresa também vende mercadoria, por exemplo ao fabricar pré-moldados em galpão próprio para vender ou ao revender material. Nesse caso, ela fica sujeita às regras do ICMS do Piauí. Antes de assumir esse tipo de operação, converse com o contador, porque a mudança afeta o CNAE, o licenciamento e as obrigações mensais.
09Posso colocar uma holding como sócia da minha empresa de engenharia?+
Pode, mas avalie antes o efeito na reforma tributária. A LC nº 214/2025, art. 127, reduz em 30% as alíquotas de IBS e CBS sobre os serviços de profissões regulamentadas, como a engenharia. Quando o serviço é prestado por sociedade, porém, a redução exige que ela não tenha sócio pessoa jurídica, não participe de outra empresa e não exerça atividade fora das habilitações dos sócios. Colocar uma holding no quadro societário pode fazer a empresa perder esse benefício. A decisão deve vir de uma simulação que compare o ganho patrimonial com o custo tributário.
10Qual o prazo para a empresa de engenharia nova optar pelo Simples Nacional?+
A opção é feita na própria inscrição do CNPJ. Desde 01/12/2025, a empresa nova marca o Simples Nacional no Módulo Administração Tributária (MAT) da Redesim, pela Resolução CGSN nº 140/2018, art. 6º, § 5º, na redação da Resolução CGSN nº 183/2025. Deferida, a opção vale desde a data de inscrição no CNPJ. Pendência na inscrição municipal pode ser regularizada em até 30 dias contados da inscrição no CNPJ. Se a opção não for feita ali, a empresa só pode optar no período geral seguinte, como já constituída. Para 2027, esse período vai de 01/09 a 15/10/2026 (Resolução CGSN nº 194/2026). Empresas inscritas no CNPJ entre 16/10 e 31/12/2026 seguem a regra de início de atividade.
Regime tributário e Fator R
11Em qual anexo do Simples Nacional ficam os serviços de engenharia?+
Projeto, consultoria, medição, cartografia, topografia e serviços técnicos semelhantes ficam no Anexo V, pela LC nº 123/2006, art. 18, § 5º-I, VI. Eles passam ao Anexo III quando o Fator R da empresa é de 28% ou mais, conforme o § 5º-J. A execução de obra segue outra regra: construção de imóveis e obras de engenharia, inclusive por subempreitada, vão para o Anexo IV, pelo § 5º-C. Instalação, reparo e manutenção sem obra de construção ficam, em regra, no Anexo III. A mesma empresa pode ter receitas em mais de um anexo.
12O que é o Fator R na engenharia?+
O Fator R é a divisão da folha de salários pela receita bruta da empresa, ambas somadas nos 12 meses anteriores ao mês de apuração. Nos serviços de engenharia do Simples Nacional, um resultado de 28% ou mais leva a receita do mês para o Anexo III, que começa em 6% na primeira faixa. Abaixo de 28%, a receita fica no Anexo V, que começa em 15,5%. O cálculo é refeito todo mês, conforme a LC nº 123/2006, art. 18, § 5º-K. O simulador de Fator R do site da RBO ajuda a fazer a conta.
13O que entra na folha de salários do Fator R?+
Pela LC nº 123/2006, art. 18, § 24, entram os salários e demais remunerações pagas a pessoas físicas pelo trabalho, as retiradas de pró-labore dos sócios, o FGTS recolhido e a contribuição patronal previdenciária recolhida. Também contam o 13º salário e as férias efetivamente pagos. Os valores considerados são os declarados no eSocial e efetivamente pagos. Pagamento feito por fora, sem registro, não entra no cálculo e ainda gera passivo trabalhista e previdenciário. Na empresa que projeta e executa obra, a folha dos operários também entra no numerador.
14Distribuição de lucros conta para o Fator R?+
Não. O Fator R considera apenas remunerações pelo trabalho, como salários e pró-labore, mais o FGTS e a contribuição patronal recolhida. Veja numa simulação hipotética e didática: um engenheiro de Teresina fatura R$ 25.000,00 por mês, retira R$ 2.000,00 de pró-labore e o resto como lucro. A folha de 12 meses soma R$ 24.000,00 sobre R$ 300.000,00 de receita, um Fator R de 8%, e a empresa paga pelo Anexo V. Os lucros, por maiores que sejam, não mexem nesse número. Mudar a proporção entre pró-labore e lucro é planejamento lícito quando o pró-labore corresponde ao trabalho real do sócio e tem INSS e imposto de renda recolhidos.
15Quanto tempo a empresa de engenharia leva para sair do Anexo V para o Anexo III?+
Depende de quanto a folha sobe e de como estava o histórico. Como o Fator R usa a média dos 12 meses anteriores, aumentar o pró-labore em um mês não leva a empresa ao Anexo III no mês seguinte. A média sobe aos poucos e pode levar vários meses para alcançar 28%. Por isso, o melhor momento para planejar é o fim do ano, para o ano seguinte. Um contador consegue projetar mês a mês a evolução do Fator R e indicar em que competência a receita deve passar a ser tributada pelo Anexo III.
16Vale a pena aumentar o pró-labore para pagar menos imposto no Simples?+
Às vezes sim, às vezes não. O aumento do pró-labore pode levar o Fator R a 28% e reduzir a alíquota do DAS, mas o pró-labore maior tem desconto de 11% de INSS do sócio, até o teto, e imposto de renda retido pela tabela progressiva. O resultado líquido é a redução do DAS menos esses custos, e ele pode ser bom, pequeno ou nenhum. A conta deve ser feita com a receita e a renda reais do sócio. A calculadora de pró-labore e o simulador de Fator R do site ajudam a estimar o efeito antes da decisão.
17Simples Nacional ou Lucro Presumido: qual é melhor para engenheiro?+
Nenhum dos dois serve para todo engenheiro. Em escritórios de projeto, o Simples tende a ser competitivo quando a empresa mantém o Fator R em 28% ou mais e paga pelo Anexo III. No Anexo V, a comparação depende do ISS do município. Na simulação hipotética do artigo, com o ISS de 3% de Teresina e pró-labore de R$ 3.000,00, o Presumido saiu R$ 57,50 mais caro que o Anexo V; ele só ganharia com ISS abaixo de cerca de 2,77%. Em construtoras, entram na conta a folha de obra, a contribuição patronal fora do DAS no Anexo IV e a presunção de 8% da empreitada total. Só uma simulação com números reais mostra o regime mais adequado.
18Quanto uma empresa de engenharia paga de imposto no Lucro Presumido?+
Para serviços de engenharia, a presunção do IRPJ e da CSLL é de 32% da receita, pela Lei nº 9.249/1995. Somando IRPJ de 4,8%, CSLL de 2,88%, PIS de 0,65% e Cofins de 3%, os tributos federais chegam a 11,33% da receita, mais o adicional de IRPJ sobre a base que passar de R$ 60.000,00 no trimestre. Na empreitada total com todos os materiais, a presunção cai para 8% no IRPJ e 12% na CSLL. A esses valores somam-se o ISS do município e o INSS patronal sobre o pró-labore e a folha.
19O que a LC 224/2025 mudou no Lucro Presumido das construtoras?+
A LC nº 224/2025, art. 4º, § 4º, VII, e § 5º, aumentou em 10% os percentuais de presunção do Lucro Presumido sobre a parcela da receita anual que passar de R$ 5.000.000,00. O aumento é proporcional: a presunção de 32% vira 35,2% sobre o excedente, e a de 8% da empreitada total vira 8,8%. A regra vale para o IRPJ desde 01/01/2026 e para a CSLL desde 01/04/2026. A norma é questionada no Supremo Tribunal Federal na ADI 7936, sem decisão de mérito até 01/10/2026. As liminares concedidas em outras instâncias valem só para quem é parte na ação. Para empresas que faturam menos de R$ 5 milhões por ano, nada muda.
20A empresa de engenharia pode mudar de regime tributário no meio do ano?+
Em regra, não. A opção pelo Simples Nacional vale para o ano inteiro, sem possibilidade de desistir depois que o ano começa, pela LC nº 123/2006, art. 16. Para 2027, a empresa já constituída faz a opção de 01/09 a 15/10/2026 e pode cancelá-la de 03/11 a 20/12/2026. A opção pelo Lucro Presumido também é definitiva para o ano, manifestada pelo pagamento da primeira guia. A empresa só deixa o Simples no meio do ano por exclusão, como quando ultrapassa o limite de receita ou passa a ter atividade vedada. Por isso, a simulação entre os regimes deve ser feita antes de 15/10/2026, para 2027, com a projeção de receita, folha e contratos.
21Quando o Lucro Real compensa para uma construtora?+
O Lucro Real é obrigatório acima de R$ 78 milhões de receita anual e em outras hipóteses previstas na Lei nº 9.718/1998. Para empresas menores, ele pode compensar quando a margem real das obras fica bem abaixo da presunção do Lucro Presumido, como em contratos de preço apertado ou com prejuízo. Nesse regime, o IRPJ e a CSLL incidem sobre o lucro contábil apurado. Isso exige escrituração completa e controle de custo por obra muito rigoroso. Parte das receitas de construção civil pode continuar no regime cumulativo de PIS e Cofins, o que deve ser analisado por contrato.
Obra, CNO e retenção de INSS
22Em qual anexo do Simples fica a empresa que executa obra?+
No Anexo IV. A LC nº 123/2006, art. 18, § 5º-C, e a Resolução CGSN nº 140/2018, art. 25, colocam nesse anexo a construção de imóveis e as obras de engenharia em geral, inclusive sob a forma de subempreitada. O Fator R não se aplica a essa receita: a obra fica no Anexo IV qualquer que seja a folha. A alíquota nominal começa em 4,5% na primeira faixa. Diferente dos outros anexos, o DAS do Anexo IV não inclui a contribuição previdenciária patronal, que a empresa recolhe à parte sobre a folha e o pró-labore.
23O que significa pagar a CPP fora do DAS no Anexo IV?+
Significa que a empresa do Anexo IV recolhe a contribuição previdenciária patronal separadamente, como as empresas fora do Simples, pela LC nº 123/2006, art. 13, VI. São 20% sobre a folha e o pró-labore, mais a contribuição de risco ambiental do trabalho sobre os empregados. Essa contribuição é apurada pelo eSocial e cobrada pela DCTFWeb, com vencimento próprio. Por isso, a alíquota baixa do Anexo IV pode enganar: em obra com muita mão de obra própria, a contribuição sobre a folha pode pesar mais que o próprio DAS.
24Reforma de imóvel fica no Anexo III ou no Anexo IV?+
Depende do tipo de reforma. A LC nº 123/2006 coloca a instalação, os reparos e a manutenção em geral no Anexo III (art. 18, § 5º-B, IX) e a construção de imóveis e obras de engenharia no Anexo IV (§ 5º-C, I). Na Solução de Consulta Cosit nº 103/2017, a Receita pôs no Anexo III a reforma isolada de muros e arquibancadas, feita para restaurar funções ou melhorar a aparência. Na prática, reforma que altera a estrutura costuma seguir o Anexo IV. Se o cliente reteve 11% sobre uma reforma que é manutenção, guarde o contrato e a ART que descrevem o serviço: são eles que sustentam o pedido de devolução.
25Como declarar no Simples uma empresa que faz projeto e obra?+
No PGDAS-D, cada receita vai para o seu anexo: projeto pelo Fator R, no Anexo III ou V, e obra no Anexo IV, com o município onde foi executada. Numa simulação hipotética e didática, uma empresa de Teresina fatura em 09/2026 R$ 40.000,00 de projeto e R$ 60.000,00 de uma reforma estrutural em Altos. O PGDAS-D recebe as duas linhas separadas, e a CPP fora do DAS incide sobre 60% da folha, declarada no eSocial e na DCTFWeb. Guarde todo mês a planilha que liga cada nota ao anexo e ao município, e confira se ela bate com o PGDAS-D e a DCTFWeb antes de transmitir.
26O que é o CNO e quem deve fazer a inscrição da obra?+
O CNO, Cadastro Nacional de Obras, é o cadastro da Receita Federal com as obras de construção civil e seus responsáveis, regulado pela IN RFB nº 2.061/2021. Inscreve a obra o responsável por ela: proprietário, dono da obra ou incorporador, construtora contratada por empreitada total ou empresa líder de consórcio, entre outros casos. Na empreitada parcial, em regra quem inscreve é o dono da obra. Se a sua empresa é subempreiteira numa obra em Teresina, peça ao contratante o comprovante de inscrição no CNO antes da primeira medição: sem esse número, você não consegue lotar a folha da equipe no eSocial nem vincular a retenção na EFD-Reinf.
27Qual o prazo para inscrever a obra no CNO?+
A inscrição deve ser feita em até 30 dias do início da obra, pelo art. 18 da IN RFB nº 2.061/2021. Ela vale para construção, demolição, reforma, ampliação e outras benfeitorias agregadas ao solo, salvo as exceções da norma. O sistema não aceita inscrição antes do início real, porque não admite data futura. As alterações cadastrais também devem ser informadas em até 30 dias. A norma prevê multa por atraso e omissão, e o valor deve ser conferido no texto vigente. O serviço está disponível no portal gov.br.
28Projeto de engenharia sofre retenção de 11% de INSS?+
Em regra, não. A retenção de 11% alcança só os serviços listados nos arts. 111 e 112 da IN RFB nº 2.110/2022, e o projeto contratado como serviço intelectual não costuma estar ali. A empresa do Simples nos Anexos III ou V também não sofre a retenção, pelos arts. 166 e 167 da mesma IN. Se o cliente já reteve, peça a ele que retifique a EFD-Reinf e devolva o valor. Se não houver acordo, a empresa pode pedir a restituição à Receita com a nota, o contrato e o comprovante da retenção. Para evitar a repetição, informe na nota que a empresa é optante do Simples tributada pelo Anexo III ou V.
29Empresa de engenharia do Simples Nacional sofre retenção de 11%?+
Só quando a receita é tributada pelo Anexo IV e o serviço está nas listas da IN RFB nº 2.110/2022. Pelos arts. 166 e 167 da IN, as empresas do Simples nos demais anexos não sofrem a retenção, porque a contribuição patronal delas já está dentro do DAS. No Anexo IV, essa contribuição é paga fora do DAS, e por isso a retenção volta a ser aplicada. Na nota fiscal de obra, a empresa destaca a retenção para a Previdência e pode reduzir a base pelos materiais e equipamentos discriminados, dentro dos limites da IN.
30Como recuperar o INSS retido nas notas de obra?+
O valor retido é abatido da contribuição que a empresa deve sobre a folha, desde que o tomador o informe na EFD-Reinf. Numa simulação hipotética e didática, uma construtora de Teresina sofre retenção de R$ 1.100,00 numa nota de 08/2026, mas a loja contratante não envia o evento R-2010. A DCTFWeb de 08/2026 não mostra o crédito, e a CPP sai cheia. Cobre do tomador o envio do evento e guarde a nota, o comprovante do pagamento líquido e o contrato. Se o cliente não corrigir, esses documentos sustentam o pedido de compensação ou de restituição à Receita.
31Quando a construtora usa presunção de 8% no Lucro Presumido?+
Quando a obra é contratada por empreitada com fornecimento, pelo empreiteiro, de todos os materiais indispensáveis à execução, incorporados à obra. Nesse caso, pela IN RFB nº 1.700/2017, art. 33, a presunção é de 8% para o IRPJ e de 12% para a CSLL. Se o cliente fornece parte do material ou se a empreitada é só de mão de obra, aplica-se 32%. Por isso o contrato precisa deixar claro quem fornece os materiais. Sobre a receita anual acima de R$ 5 milhões, a LC nº 224/2025 aumenta o percentual de 8% para 8,8%.
ISS, reforma tributária e rotina
32Onde pagar o ISS de um projeto de engenharia?+
O projeto contratado sozinho, enquadrado no subitem 7.03 da LC nº 116/2003, segue a regra geral do art. 3º: o ISS é devido no município do estabelecimento prestador. Para um escritório em Teresina, o imposto vai para Teresina, mesmo que a obra projetada fique em outra cidade. O art. 4º da LC 116 considera estabelecimento o local onde a empresa atua de modo permanente ou temporário, com unidade econômica ou profissional. Se ela mantém equipe fixa em outra cidade, pode ter estabelecimento ali. Quando projeto e execução estão no mesmo contrato, discrimine os dois valores na nota e confirme o tratamento com a prefeitura da obra.
33Empresa de Teresina com obra em Timon paga ISS para qual município?+
Para Timon. Pela LC nº 116/2003, art. 3º, III a V, a execução de obra, a demolição, a reforma de edificações e a fiscalização de obra pagam ISS no município onde o serviço é executado. Na prática, antes da primeira medição em Timon, pergunte à prefeitura de lá se exige cadastro do prestador de fora e como quer a nota. No Simples, informe Timon como município de incidência no PGDAS-D. No Lucro Presumido, pague o ISS na guia de Timon, na alíquota de lá. Guarde a guia e a nota: se Teresina cobrar o mesmo ISS, esses documentos provam que o imposto foi pago ao município da obra.
34O que mudou no ISS de construção civil em Teresina em 2026?+
A Lei Complementar municipal nº 6.313/2025 acrescentou o § 3º-A ao art. 129 do Código Tributário de Teresina. Na base do ISS dos subitens 7.02 e 7.05, só pode ser excluído o valor dos bens incorporados à obra que o próprio prestador produziu fora do local da execução, com ICMS comprovado por nota fiscal de mercadoria individual por obra e documento de transporte, e com destaque na NFS-e. Piso, tinta e material de alvenaria comprados de terceiros deixaram de ser abatidos. Segundo a SEMF, a regra é aplicada desde abril de 2026. Confirme a redação vigente no Portal da Legislação Tributária de Teresina antes de aplicar a regra.
35Qual a alíquota de ISS para serviços de engenharia?+
Cada município fixa a sua, entre o mínimo de 2% e o máximo de 5% previstos na LC nº 116/2003, arts. 8º e 8º-A. Para os serviços prestados em Teresina, você encontra o código e a alíquota na tabela de ISS de Teresina publicada no blog da RBO. Para obras em outros municípios, vale a alíquota do município da obra. Na empresa do Simples Nacional, o ISS está dentro do DAS, com o percentual que corresponde à faixa de receita da empresa, e não com a alíquota da tabela municipal.
36Como fica o ISS retido pelo cliente na empresa do Simples Nacional?+
Quando o tomador retém o ISS na fonte, a empresa declara essa receita no PGDAS-D como receita com ISS retido, indicando o município. Assim, o sistema não cobra o mesmo imposto de novo dentro do DAS. Pela LC nº 123/2006, art. 21, § 4º, a retenção de ISS de optante do Simples usa o percentual de ISS da faixa da empresa, que deve ser informado na nota fiscal. Se a nota não trouxer esse percentual, o tomador pode reter pela alíquota máxima. Em Teresina, as regras e prazos do ISS retido foram alterados em 2026.
37O regime de caixa ajuda engenheiro que trabalha para órgão público?+
Só até 31/12/2026. A Resolução CGSN nº 190/2026 extinguiu o regime de caixa do Simples Nacional a partir de 01/01/2027, e a receita passa a ser tributada na emissão da nota. Enquanto existiu, o regime de caixa valia só para o cálculo do DAS: o limite de receita e a faixa sempre seguiram a competência (Resolução CGSN nº 140/2018, art. 16, § 1º). Quem fatura medições a prefeituras ou ao Estado do Piauí e recebe com atraso vai pagar o DAS antes de receber a partir de 2027. A resolução não trouxe regra de transição expressa para o saldo a receber em 31/12/2026. Levante esse saldo agora com o contador.
38Engenheiro terá redução de 30% no IBS e na CBS?+
A LC nº 214/2025, art. 127, reduz em 30% as alíquotas de IBS e CBS sobre os serviços de profissionais de atividade intelectual fiscalizados por conselho profissional, e a engenharia está na lista. A pessoa física tem a redução quando o serviço é vinculado à sua habilitação. A sociedade precisa cumprir requisitos ao mesmo tempo: sócios habilitados e fiscalizados pelo conselho, nenhum sócio pessoa jurídica, nenhuma participação em outra empresa e nenhuma atividade fora das habilitações dos sócios. Empresas que executam obra precisam analisar se continuam dentro dessas condições.
39O que muda no Simples Nacional da empresa de engenharia a partir de 2027?+
O Simples Nacional continua, mas a LC nº 214/2025 permite ao optante escolher entre recolher IBS e CBS dentro do DAS ou fora dele, pelo regime regular. A escolha interessa a quem presta serviço para empresas do Lucro Presumido ou Real, porque no regime regular o cliente aproveita o crédito integral. Para o primeiro semestre de 2027, a opção vai de 01/09/2026 a 30/10/2026 no Portal do Simples Nacional. Quem não optar recolhe os dois tributos no DAS de janeiro a junho de 2027 e tem nova janela em março/2027 (Resoluções CGSN nº 186/2026 e 194/2026). Em 2027 também acaba o regime de caixa.
40Quais declarações anuais a empresa de engenharia entrega?+
A empresa do Simples Nacional entrega a DEFIS até 31/03 do ano seguinte, com informações econômicas e fiscais e os rendimentos distribuídos aos sócios. A empresa do Lucro Presumido ou Real entrega a ECF até o último dia útil de julho e, conforme o caso, a ECD. Ao longo do ano, as empresas com folha, retenções ou contribuição patronal fora do DAS mantêm eSocial, EFD-Reinf e DCTFWeb em dia. Os sócios também precisam declarar no imposto de renda pessoal o pró-labore e os lucros recebidos da empresa.
41Engenheiro de fora do Piauí pode ter contador em Teresina?+
Pode. A RBO atende online engenheiros e empresas de engenharia de todo o Brasil, com documentos enviados digitalmente e reuniões por vídeo. As regras federais, como Simples Nacional, Fator R, Anexo IV, CNO e retenção de 11%, são as mesmas em qualquer estado. O que muda de lugar para lugar é o ISS de cada município, o licenciamento e, quando há venda de mercadoria, o ICMS estadual. Nesses pontos, o escritório consulta a legislação do município da empresa e de cada obra antes de orientar a emissão das notas.
42Quanto custa a contabilidade para uma empresa de engenharia?+
O valor depende do porte e da rotina da empresa: regime tributário, número de notas por mês, quantidade de empregados, número de obras ativas, municípios em que a empresa recolhe ISS e necessidade de controle por centro de custo. Um escritório de projetos com um sócio tem uma rotina bem diferente de uma construtora com várias obras e folha de operários. A RBO não publica tabela de honorários. O valor é informado no atendimento, depois de entender como a empresa trabalha, pelo WhatsApp (86) 98840-7121 ou pelo e-mail contador@rbocontabilidade.com.
Fontes oficiais consultadas
14 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 18, §§ 5º-C, 5º-I, 5º-J, 5º-K e 24 (anexos e Fator R)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 116/2003 — art. 3º, III, e lista de serviços (subitens 7.02, 7.03, 7.19)Presidência da República · planalto.gov.br
- 03Lei Complementar nº 214/2025 — art. 127 (redução de 30% de IBS e CBS para profissões)Presidência da República · planalto.gov.br
- 04Lei Complementar nº 224/2025 — acréscimo na presunção do Lucro PresumidoPresidência da República · planalto.gov.br
- 05Lei nº 8.212/1991 — art. 31 (retenção de 11% na cessão de mão de obra e empreitada)Presidência da República · planalto.gov.br
- 06Lei nº 9.249/1995 — art. 15 (percentuais de presunção do lucro)Presidência da República · planalto.gov.br
- 07Lei nº 5.194/1966 — art. 59 (registro de empresas de engenharia no CREA)Presidência da República · planalto.gov.br
- 08Lei nº 6.496/1977 — Anotação de Responsabilidade Técnica (ART)Presidência da República · planalto.gov.br
- 09Resolução CGSN nº 140/2018 — art. 25 (enquadramento das atividades nos anexos)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 10Instrução Normativa RFB nº 2.110/2022 — retenção previdenciária e Simples NacionalReceita Federal · normas.receita.fazenda.gov.br
- 11Instrução Normativa RFB nº 2.021/2021 — regularização de obra de construção civilReceita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 12Inscrever ou atualizar cadastro de obra de construção civil (CNO) — prazo de 30 diasReceita Federal · gov.br
- 13CNO — perguntas frequentes sobre o Cadastro Nacional de ObrasReceita Federal · gov.br
Município de Teresina
- 14Portal da Legislação Tributária de Teresina — LC 4.974/2016 (CTM) e LC 6.313/2025SEMF Teresina · legis.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O), tem 12 anos de profissão e é o responsável técnico da RBO Contabilidade, em Teresina-PI. Atende engenheiros, escritórios de projeto e construtoras no enquadramento no Simples Nacional ou no Lucro Presumido, no cálculo do Fator R e nas obrigações de obra, como CNO, retenção de INSS e ISS por município.
