
O que faz a contabilidade para infoprodutores e quando ela passa a ser necessária?
A contabilidade para infoprodutores põe dentro de um CNPJ, com o imposto calculado sobre a base certa, a venda de cursos gravados, mentorias, comunidades por assinatura, e-books e eventos online. Na prática, o escritório escolhe o CNAE e o regime, abre ou regulariza a empresa, apura o DAS do Simples Nacional todo mês a partir dos relatórios da plataforma, organiza as notas fiscais das vendas e das comissões, define o pró-labore e entrega as declarações anuais. Ela passa a ser necessária no momento em que a venda deixa de ser eventual: quando entra dinheiro todo mês pela Hotmart, Kiwify ou Eduzz, quando aparece um coprodutor ou quando o primeiro aluno de fora do Brasil compra.
O infoprodutor tem uma rotina fiscal diferente do prestador de serviço comum. Uma loja ou um consultório emite poucas notas de valor alto. O produtor digital pode ter centenas de vendas pequenas por mês, com parcelamento no cartão, reembolsos dentro do prazo de garantia, comissão de afiliado descontada na fonte e repasse automático ao coprodutor. O dinheiro que cai na conta é o que sobrou depois de tudo isso, mas o imposto não é calculado sobre esse valor. A Receita Federal já disse, na Solução de Consulta Cosit nº 94/2025, que a receita bruta do produtor é o total das vendas. Quem apura o DAS olhando só o extrato bancário paga menos do que deve e acumula diferença ano após ano.
Sinais de que a operação já pede um contador
- As vendas pela plataforma se repetem todo mês e o saque já é parte da sua renda.
- Você divide o produto com um coprodutor, um especialista ou um parceiro de lançamento.
- Há afiliados vendendo o curso e recebendo comissão.
- Você vende mentoria individual ou em grupo, além do curso gravado.
- Alunos de Portugal, dos Estados Unidos ou de outro país já compraram.
- Você ainda recebe tudo no CPF ou está no MEI perto do limite de R$ 81.000,00 por ano.
Se dois ou três desses itens descrevem a sua situação, a pergunta deixa de ser se vale ter contabilidade e passa a ser qual estrutura serve para o tamanho da operação. Vejo com frequência produtores que abriram o CNPJ sozinhos, escolheram um CNAE parecido com o que fazem e seguiram calculando o DAS pelo valor líquido. O CNPJ existe, mas a operação não está regular.
A RBO Contabilidade fica em Teresina e atende presencialmente quem está na capital, na Grande Teresina e em Timon-MA. Como a operação de um infoprodutor é toda digital (plataforma, nota eletrônica, DAS, certificado), o atendimento também funciona online para produtores de qualquer cidade do Brasil. Muda o município do ISS e a junta comercial do registro; o restante do trabalho é o mesmo. Para entender o papel do escritório em geral, veja o que faz um escritório de contabilidade.
Vale a pena sair da pessoa física e abrir CNPJ para vender curso online?
Para quem vende com regularidade, quase sempre vale. Na pessoa física, o que você recebe com cursos entra no carnê-leão ou na declaração anual e é tributado pela tabela progressiva do Imposto de Renda, cuja alíquota máxima é de 27,5%. Com CNPJ no Simples Nacional, a venda de curso costuma ser tributada pelo Anexo III, que começa em 6% de alíquota nominal na primeira faixa (LC 123/2006, Anexo III), com a ressalva das atividades sujeitas ao Fator R, tratadas mais abaixo. Ninguém consegue dizer de antemão qual será a diferença no seu caso sem olhar faturamento, despesas, pró-labore e o tipo de produto, e a decisão também leva em conta custos que o CPF não tem: contabilidade, certificado digital e obrigações mensais.
Simulação hipotética e didática
Considere, apenas como exemplo didático, um produtor que vende R$ 20.000,00 por mês, ou R$ 240.000,00 em doze meses, de um curso gravado de gestão. Na pessoa física, a maior parte desse valor cairia na faixa de 27,5% da tabela progressiva. No CNPJ, com receita dos últimos doze meses de R$ 240.000,00, a empresa está na segunda faixa do Anexo III (alíquota nominal de 11,20% e parcela a deduzir de R$ 9.360,00). A alíquota efetiva sai da fórmula abaixo.
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12

(240.000,00 × 11,20% − 9.360,00) ÷ 240.000,00
= (26.880,00 − 9.360,00) ÷ 240.000,00
= 17.520,00 ÷ 240.000,00
= 7,30%

DAS do mês (simulação) = 20.000,00 × 7,30% = R$ 1.460,00
Os números acima são uma simulação hipotética e didática. Não incluem o INSS do pró-labore, o custo da contabilidade, a eventual sujeição ao Fator R nem o IR sobre lucros distribuídos acima do limite mensal da Lei nº 15.270/2025. Servem para mostrar como o cálculo funciona, não para prometer resultado.
| Ponto | Venda no CPF | Venda pelo CNPJ no Simples |
|---|---|---|
| Como o imposto é calculado | Tabela progressiva do IRPF, até 27,5% | Alíquota efetiva do anexo, sobre a receita bruta |
| Nota fiscal ao aluno | Depende do município; muitos autônomos não emitem | NFS-e para cada venda |
| Despesas | Dedução limitada ao livro-caixa, quando cabível | Custos não reduzem o DAS, que incide sobre a receita |
| Retirada do dinheiro | Já é renda da pessoa física | Pró-labore (com INSS e IR) e lucros distribuídos |
| Contrato com empresas e parceiros | Mais difícil formalizar coprodução e patrocínio | Contratos e notas entre empresas |
| Custos fixos | Baixos | Contabilidade, certificado digital, obrigações mensais |
E as vendas que já foram feitas no CPF?
As plataformas recebem por meio de instituições de pagamento, emitem notas das próprias taxas e mantêm o histórico de cada venda vinculado ao seu CPF. Esse rastro existe e pode ser cruzado com a sua declaração de Imposto de Renda. Quem vendeu no CPF sem declarar, ou declarou menos, tem como regularizar pela retificação das declarações dos anos em aberto e pelo recolhimento do imposto com acréscimos, preferencialmente antes de qualquer intimação. Abrir o CNPJ não apaga o passado: a empresa responde pelas vendas a partir da abertura, e o que veio antes continua sendo da pessoa física. Para a parte do IRPF, a página de Imposto de Renda explica como o escritório trabalha.
Na hora da mudança, é preciso também trocar o titular da conta na plataforma (de CPF para CNPJ), atualizar os dados bancários e ajustar a emissão de notas. Algumas plataformas exigem um novo cadastro para a pessoa jurídica. Combine a data de virada com o contador: vendas parceladas feitas no CPF continuam caindo depois da troca, e o histórico de cada uma precisa ficar separado.
Infoprodutor pode ser MEI ou precisa abrir uma microempresa?
Pode ser MEI em uma situação estreita: quando o conteúdo do curso se encaixa numa das ocupações permitidas, o faturamento fica dentro de R$ 81.000,00 por ano e o produtor não tem sócio nem participa de outra empresa. Não existe ocupação chamada "infoprodutor" na lista do MEI. O que existe são ocupações de ensino do Anexo XI da Resolução CGSN nº 140/2018, como instrutor de cursos gerenciais (CNAE 8599-6/04), instrutor de informática (8599-6/03), de idiomas (8593-7/00), de cursos preparatórios (8599-6/05), de música (8592-9/03) e de arte e cultura em geral (8592-9/99), todas listadas no portal oficial de atividades permitidas. Passou disso, o caminho é a microempresa no Simples Nacional.
Onde o MEI não serve para o infoprodutor
O primeiro limite é o teto. R$ 81.000,00 por ano dá em média R$ 6.750,00 por mês, e um único lançamento pode ultrapassar isso numa semana. Se a receita passar do limite em até 20%, o MEI recolhe a diferença e sai do regime no ano seguinte. Se passar mais de 20%, o desenquadramento retroage a janeiro do ano em que o excesso aconteceu, com o DAS do Simples calculado sobre todo o período, conforme as regras do art. 18-A da LC 123/2006. Em lançamento, esse retroativo costuma aparecer de uma vez.
O segundo limite é a estrutura. O MEI não pode ter sócio nem ser sócio, titular ou administrador de outra empresa (as condições estão no portal Empresas & Negócios). Uma coprodução que vire sociedade formal já não cabe no MEI. O terceiro é a atividade: afiliado que só vende produto de terceiros mediante comissão não exerce nenhuma das ocupações de ensino, e enquadrar essa receita numa ocupação parecida, sem exercê-la de fato, abre espaço para cobrança das diferenças com multa e juros.
⚠️ Há projetos no Congresso para elevar o teto do MEI, entre eles o PLP 108/2021 e o PLP 186/2026. Até a data desta atualização (01/10/2026), nenhum foi publicado como lei. Planeje com o limite de R$ 81.000,00, que continua valendo para 2026.
Como fica a passagem do MEI para microempresa
A migração muda o CNPJ de regime, não de número. A empresa passa a apurar o DAS pelo PGDAS-D, com alíquota que depende do anexo e da receita dos últimos doze meses, e passa a ter obrigações que o MEI não tinha, como a DEFIS anual. A Solução de Consulta Cosit nº 191/2026, publicada em 29/09/2026, diz que a receita e a folha do período como MEI entram no cálculo do Fator R depois do desenquadramento; se não houve folha, o Fator R é 0,01, e a mentoria começa no Anexo V. O passo a passo da saída do MEI está na página de contabilidade para MEI.
| Situação do infoprodutor | MEI | Microempresa no Simples |
|---|---|---|
| Curso gerencial, vendas até R$ 81.000,00/ano, sem sócio | Possível | Possível |
| Faturamento acima de R$ 81.000,00/ano | Não | Sim |
| Coprodução como sociedade formal | Não | Sim |
| Só afiliação (comissão sobre produto de terceiros) | Não há ocupação própria | Sim, com CNAE de intermediação |
| Mentoria personalizada com Fator R | Não se aplica Fator R | Sim, com análise de folha |
Qual CNAE o infoprodutor deve usar para cursos, mentorias, e-books e afiliação?
Para cursos e treinamentos de gestão, carreira, vendas, marketing e empreendedorismo, o CNAE mais usado é o 8599-6/04 – Treinamento em desenvolvimento profissional e gerencial. Ele não serve para tudo. O CNAE descreve a atividade que a empresa realmente exerce, e cada produto (curso de idiomas, curso preparatório, e-book, comunidade por assinatura, afiliação) pode pedir um código diferente, principal ou secundário. O código escolhido também influencia o anexo do Simples, a lista de serviços do ISS e a consulta de viabilidade na prefeitura.
| O que você vende | CNAE usualmente considerado | Observação |
|---|---|---|
| Curso de gestão, liderança, vendas, carreira, marketing | 8599-6/04 | Também é ocupação permitida ao MEI (instrutor de cursos gerenciais) |
| Curso de informática ou programação | 8599-6/03 | Treinamento em informática |
| Curso de idiomas | 8593-7/00 | Ensino de idiomas |
| Curso preparatório para concursos e vestibulares | 8599-6/05 | Cursos preparatórios |
| Música, artes, dança, fotografia | 8592-9/03, 8592-9/99 e correlatos | Ensino de arte e cultura |
| Tema que não se encaixa nos anteriores | 8599-6/99 | Outras atividades de ensino; conferir a descrição oficial |
| E-book próprio | Edição de livros ou comércio, conforme o caso | Livro tem imunidade de impostos; tratamento a conferir caso a caso |
| Comunidade, portal ou assinatura de conteúdo | Avaliar código de serviços de informação na internet | Enquadramento e anexo a confirmar conforme o que é entregue |
| Comissão como afiliado | 7490-1/04 (intermediação e agenciamento de negócios) | Não corresponde a ocupação de ensino; anexo a conferir |
A tabela mostra os códigos que aparecem com mais frequência para cada produto. A descrição oficial de cada CNAE e a forma como a atividade é entregue precisam ser comparadas antes do registro. Nenhum código vale para todos os casos.
Por que o CNAE errado custa caro
O CNAE aparece no cartão do CNPJ, no cadastro da prefeitura e na apuração do Simples. Quando ele não corresponde ao que a empresa vende, o problema surge em três frentes. A plataforma pode recusar o cadastro ou travar saques. A prefeitura pode exigir alvará ou licença que a atividade real não exigiria (ou o contrário). E, numa fiscalização, a receita pode ser reclassificada para o anexo correto, com cobrança da diferença dos últimos cinco anos. Escolher um código "mais barato" que não descreve a atividade é declarar informação falsa, não planejamento.
Como o registro funciona em Teresina
Em Teresina, a abertura passa pela consulta de viabilidade na prefeitura e pelo registro na JUCEPI, feitos pelo Piauí Digital, integrado à Redesim. A maioria dos infoprodutores trabalha em home office, e o endereço residencial costuma ser aceito para atividades sem atendimento ao público. A Prefeitura exige vistoria e alvará conforme o grau de risco do CNAE no município. Você consulta o seu código na nossa página sobre grau de risco em Teresina e vê o passo a passo completo em como abrir uma empresa em Teresina. Para quem mora em Timon, o registro é feito na Junta Comercial do Maranhão e o ISS é o de Timon, mas a lógica do CNAE e do Simples é a mesma.
Curso online fica no Anexo III ou no Anexo V do Simples Nacional, e como entra o Fator R?
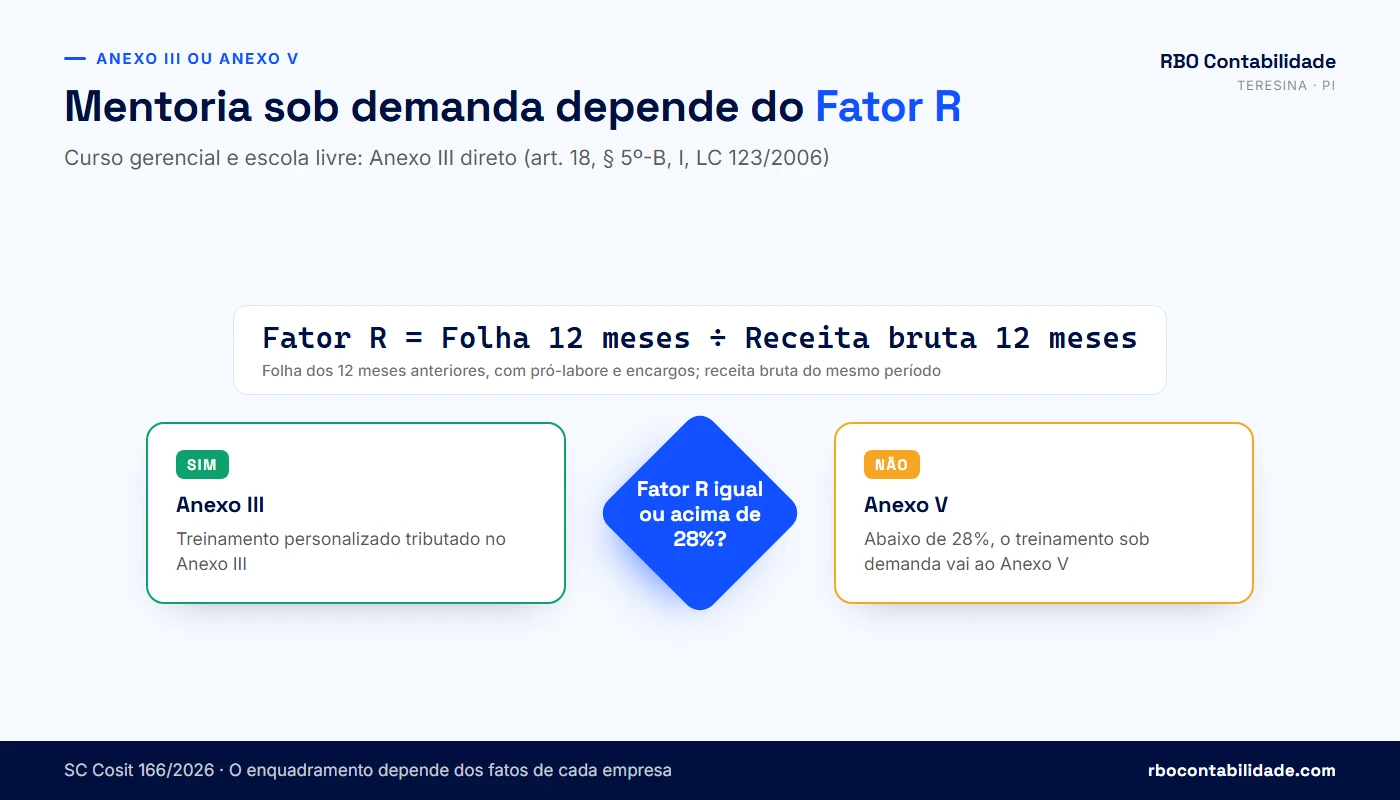
Depende de como o curso é entregue. O art. 18, § 5º-B, I, da LC 123/2006 coloca no Anexo III as creches, pré-escolas, escolas livres, de línguas estrangeiras, artes, cursos técnicos e gerenciais. O curso gravado vendido ao público em geral costuma ficar aí, sem depender da folha. Já o treinamento personalizado, feito sob demanda de quem contrata, foi classificado pela Solução de Consulta Cosit nº 166/2026 (publicada em 02/09/2026) como atividade de natureza intelectual: vai para o Anexo V quando o Fator R é menor que 0,28 e para o Anexo III quando é igual ou maior, com base nos §§ 5º-I, XII, 5º-J e 5º-M do mesmo art. 18.
Curso gravado, turma ao vivo ou mentoria individual
A consulta de 2026 tratou de um caso concreto (treinamento com a metodologia Eneagrama, montado para cada cliente), e uma solução de consulta vincula a Receita para fatos iguais aos narrados. Mesmo assim, ela ajuda a separar os produtos de um infoprodutor. O curso gravado, igual para todos os alunos e vendido em escala, tem perfil de escola livre ou curso gerencial. A mentoria individual, desenhada para o problema de cada cliente, aproxima-se do treinamento sob demanda. A turma ao vivo em grupo, com programa fixo, fica no meio e precisa ser analisada pelo contrato e pelo que é entregue.
Quando a empresa vende os dois tipos, as receitas são segregadas no PGDAS-D, cada uma no seu anexo, como manda o art. 25 da Resolução CGSN nº 140/2018. Para isso funcionar, a mentoria precisa estar cadastrada na plataforma como produto separado do curso, com relatório próprio. Mentoria "de bônus" embutida no preço do curso complica a separação e merece ser revista com o contador.
| Produto | Enquadramento provável | Depende do Fator R? |
|---|---|---|
| Curso gravado de gestão, vendido ao público | Anexo III (curso gerencial ou escola livre) | Não, em regra |
| Curso de idiomas ou de artes | Anexo III (§ 5º-B, I) | Não, em regra |
| Mentoria individual sob medida | Anexo V ou III, conforme o Fator R (SC Cosit 166/2026) | Sim |
| Turma ao vivo com programa fixo | Analisar contrato e entrega | Pode depender |
| Consultoria vendida junto com o curso | Atividade intelectual; tende ao Fator R | Sim |
Como o Fator R é calculado
O Fator R compara a folha de salários com a receita bruta dos doze meses anteriores ao mês de apuração. Entram na folha os salários, o pró-labore dos sócios, o FGTS e a contribuição previdenciária patronal, conforme o § 24 do art. 18 da LC 123/2006. Distribuição de lucros não entra. O cálculo é refeito todo mês, e um mês de lançamento forte pode puxar o índice para baixo nos meses seguintes.
Fator R = folha de salários dos 12 meses anteriores ÷ receita bruta dos 12 meses anteriores

Fator R ≥ 0,28  → atividade intelectual tributada pelo Anexo III
Fator R < 0,28  → atividade intelectual tributada pelo Anexo V

Simulação hipotética e didática:
receita bruta dos últimos 12 meses ........ R$ 360.000,00
folha mínima para chegar a 28% ............ R$ 100.800,00 no período
média mensal de folha (pró-labore) ......... R$ 8.400,00
A primeira faixa do Anexo V tem alíquota nominal de 15,5%; a do Anexo III, de 6%. A diferença existe, mas o pró-labore que mantém o Fator R acima de 0,28 tem custo próprio: 11% de INSS do sócio e Imposto de Renda na fonte conforme a tabela. Em alguns casos compensa ajustar o pró-labore; em outros, a mentoria representa uma parcela tão pequena da receita que o ajuste não se paga. Use o simulador de Fator R e a calculadora de pró-labore para testar cenários, e veja a lógica aplicada a outro segmento no artigo sobre Fator R para clínica médica.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
⚠️ Pró-labore fixado só para alcançar 28%, sem trabalho real do sócio ou sem pagamento efetivo, não se sustenta. O valor precisa ser pago, ter o INSS recolhido e estar no eSocial. Folha que só existe no papel é simulação.
O infoprodutor paga imposto sobre o preço cheio ou sobre o que a Hotmart deposita?
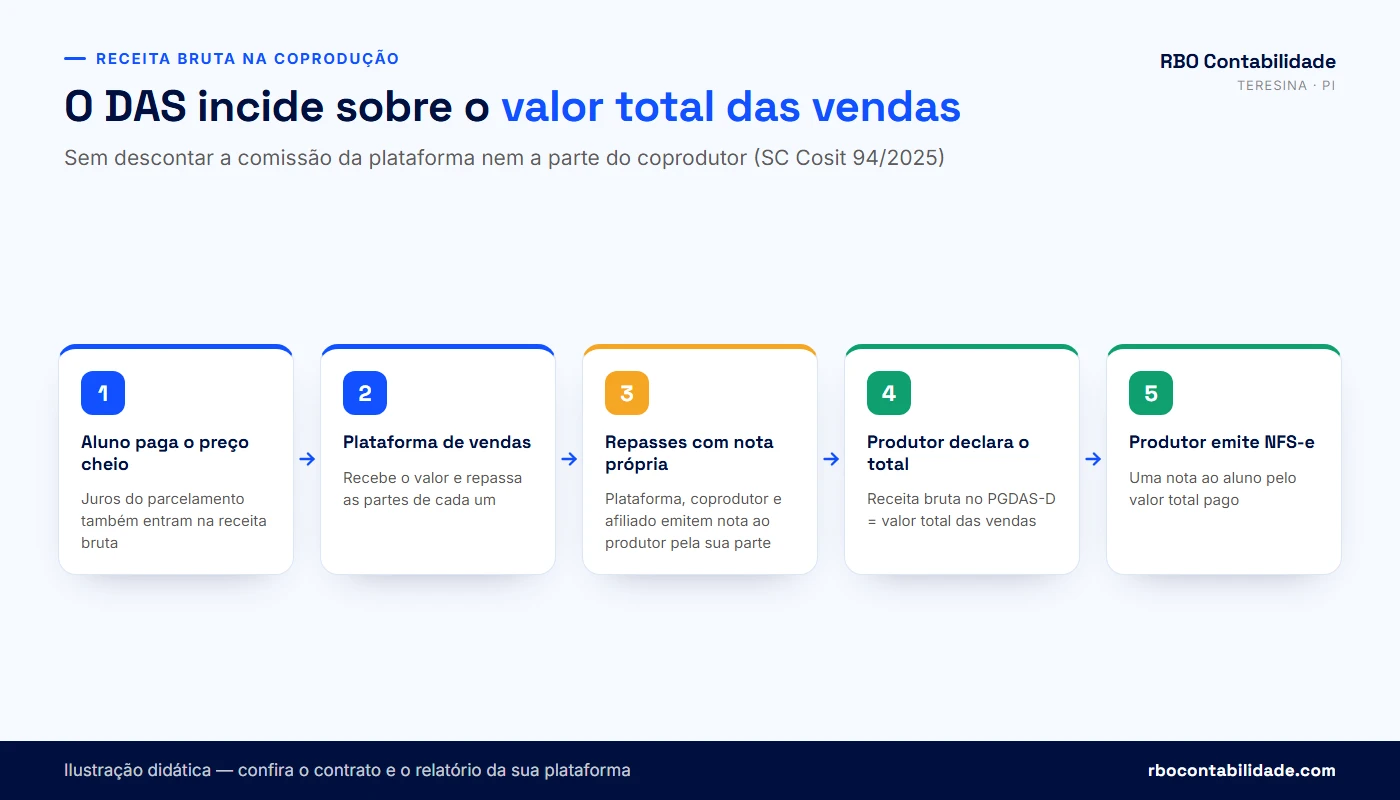
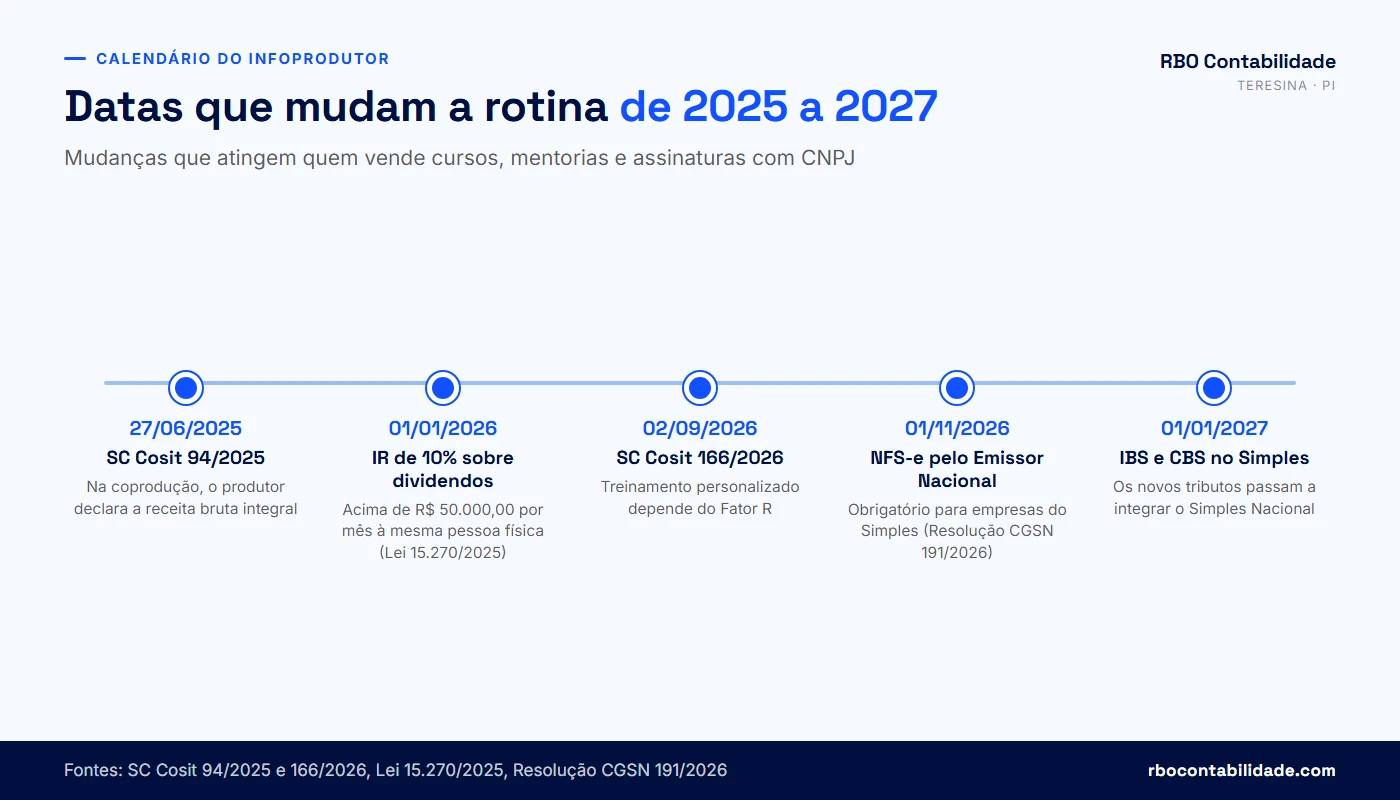
Sobre o preço cheio. Na Solução de Consulta Cosit nº 94/2025, publicada em 27/06/2025, a Receita Federal respondeu que o criador de cursos online cadastrados em plataforma digital reconhece como receita bruta sujeita ao Simples Nacional o total das vendas, sem deduzir a comissão da plataforma nem a parcela repassada ao coprodutor. A mesma resposta diz que os juros embutidos nas compras parceladas pelos alunos também compõem a receita bruta, com base no art. 2º, § 4º, I, da Resolução CGSN nº 140/2018. O valor depositado na sua conta é líquido; o DAS é calculado sobre o bruto.
Simulação hipotética e didática de uma venda
Preço do curso pago pelo aluno (12x no cartão, com juros) ... R$ 1.200,00
Taxa da plataforma (hipotética) ............................ R$ 120,00
Parte do coprodutor (hipotética, 30%) ...................... R$ 324,00
Valor líquido creditado ao produtor ........................ R$ 756,00

Receita bruta do produtor no PGDAS-D (SC Cosit 94/2025) .... R$ 1.200,00
Os valores são uma simulação para mostrar a lógica. Se o produtor declarasse R$ 756,00 em vez de R$ 1.200,00, deixaria de oferecer à tributação 37% da venda e ainda reduziria artificialmente a receita dos últimos doze meses, que define a faixa do Simples. Numa operação de centenas de vendas por mês, essa diferença acumulada vira passivo com multa e juros.
Coprodução e o fim do split de notas
Muitas plataformas permitiam que cada parte emitisse nota ao aluno pela sua fatia, o chamado split. Pela leitura da Cosit, quem detém o produto e contrata com a plataforma reconhece a venda inteira. O coprodutor, por sua vez, tributa o que recebe como receita da própria atividade, e esse valor não reduz a receita do produtor. Na prática, a mesma fatia é tributada duas vezes no Simples, porque o regime incide sobre receita bruta e não permite abater custos. Uma estrutura comum para lidar com isso é a sociedade formal entre produtor e coprodutor, em que o produto pertence à empresa dos dois e a divisão acontece pela distribuição de lucros. Essa decisão envolve contrato social, regime, Fator R e retirada de lucros, e precisa de análise antes de ser adotada.
A solução de consulta não tratou do afiliado. A comissão de afiliado também é um custo do produtor, e o Simples não tem previsão de exclusão de custos da receita bruta. Por coerência com a resposta da Cosit, o mais prudente é não deduzir a comissão de afiliado da receita, até que haja manifestação específica em sentido contrário.
Reembolsos, chargebacks e regime de caixa
A receita bruta do Simples não inclui as vendas canceladas nem os descontos incondicionais concedidos (LC 123/2006, art. 3º, § 1º). O reembolso dentro do prazo de garantia é cancelamento de venda e pode ser excluído, desde que documentado no relatório da plataforma e, se a nota já tiver sido emitida, com o cancelamento ou o ajuste da NFS-e. O chargeback (contestação do pagamento pelo cartão) tem o mesmo efeito econômico, mas o tratamento documental deve ser conferido caso a caso. A empresa do Simples também pode optar pelo regime de caixa, em que a receita é reconhecida conforme o recebimento; a opção é anual e afeta como as parcelas futuras entram em cada mês.
- Baixar todo mês o relatório de vendas com valor bruto, taxa, coprodução, afiliados e reembolsos.
- Conferir se a soma das notas emitidas bate com o bruto do relatório.
- Separar receitas do Brasil e do exterior antes de apurar o DAS.
- Separar curso gravado e mentoria, se tiverem anexos diferentes.
- Guardar as notas recebidas da plataforma, do coprodutor e dos afiliados.
Como emitir nota fiscal das vendas e das comissões na Hotmart, Kiwify e Eduzz?
O produtor emite uma NFS-e para cada aluno, pelo valor total pago, porque é ele quem presta o serviço de ensino. A plataforma emite nota para o produtor pela taxa de intermediação que cobra. O coprodutor e o afiliado emitem nota das comissões que recebem. A partir de 01/11/2026, as microempresas e empresas de pequeno porte do Simples Nacional passam a emitir NFS-e exclusivamente pelo Emissor Nacional (portal, aplicativo ou API), conforme a Resolução CGSN nº 191/2026 anunciada pela Receita Federal.
| Quem emite | Para quem | Sobre o quê |
|---|---|---|
| Produtor (titular do curso) | Aluno | Valor total da venda, incluindo juros do parcelamento |
| Plataforma | Produtor | Taxa de intermediação e serviços da plataforma |
| Coprodutor | Produtor, ou conforme o contrato | Parcela que recebe pela coprodução |
| Afiliado | Produtor, ou conforme o contrato | Comissão sobre as vendas que gerou |
Integração automática e emissão em volume
Com dezenas ou centenas de vendas por mês, emitir nota a nota pelo portal não é viável. As grandes plataformas oferecem integração com emissores de nota, que geram a NFS-e a cada venda aprovada. Antes de 01/11/2026, confirme com o fornecedor da integração se ela já transmite pelo Emissor Nacional, porque a obrigação vale para a empresa, não para a plataforma. Confira também o código de serviço configurado: curso é item 8 da lista de serviços (instrução e treinamento), e um código errado na integração se repete em todas as notas do mês.
O que muda para quem está em Teresina
Teresina mantém emissor próprio, o sistema de NFS-e da SEMF, e já oferece nele um modelo no padrão nacional. Para a empresa do Simples, porém, a regra do Comitê Gestor vale independentemente da opção do município: a partir de 01/11/2026 a emissão vai para o Emissor Nacional. O MEI já emite pelo padrão nacional desde 2023. Entre 01/11/2026 e 31/12/2026, a nota sai sem as regras do IBS e da CBS, que só passam a integrar o Simples Nacional em 01/01/2027 (LC 214/2025). Para o código de serviço e a alíquota municipal, veja a tabela de ISS de Teresina.
O aluno pessoa física raramente pede a nota, mas a emissão é obrigação da empresa e não depende de pedido. Nota não emitida significa receita sem documento, e a diferença entre o relatório da plataforma e as notas fica registrada.
💡 Sua integração de notas já está pronta para o Emissor Nacional? Mande o nome da plataforma e do emissor que você usa e a RBO confere o código de serviço e o fluxo antes de 01/11/2026. Falar com a RBO no WhatsApp.
Como tributar vendas de curso para alunos no exterior?
A receita de aluno residente fora do Brasil pode ser tratada como exportação de serviço. No Simples Nacional, ela é segregada no PGDAS-D (art. 18, § 4º-A, IV, da LC 123/2006) e, sobre essa parcela, saem do cálculo as alíquotas efetivas de PIS, Cofins e ISS (além de IPI e ICMS, que não se aplicam a curso), conforme o § 14 do mesmo artigo. IRPJ, CSLL e a contribuição previdenciária patronal continuam sendo cobrados. Na LC 116/2003, art. 2º, I, o ISS não incide sobre exportação de serviços, exceto quando o serviço é desenvolvido no Brasil e o resultado também se verifica aqui (parágrafo único).
Quando a venda conta como exportação
O aluno precisa ser residente ou domiciliado no exterior, e o cadastro da plataforma (país, documento, endereço de cobrança) é a primeira prova disso. O resultado do serviço precisa se verificar fora do Brasil: um curso consumido por quem mora em Lisboa tem resultado lá, mas o caso de um brasileiro que comprou com cartão estrangeiro e assiste daqui é discutível. E o pagamento precisa representar ingresso de divisas no País, como pede o art. 25, § 4º, da Resolução CGSN nº 140/2018. O § 4º-A do mesmo artigo dispensa o ingresso efetivo quando a empresa mantém os recursos no exterior na forma do art. 1º da Lei nº 11.371/2006. Quando a plataforma recebe em moeda estrangeira e repassa em reais, guarde o relatório que mostra a moeda de origem e a conversão.
A Receita já reconheceu, na Solução de Consulta Cosit nº 73/2025, que serviço prestado de forma remota a contratante domiciliado no exterior pode ser exportação no Simples Nacional. O caso tratado foi de assistência virtual para empresa estrangeira, não de curso, mas a lógica de serviço remoto com resultado lá fora é parecida. A Solução de Consulta Cosit nº 185/2025 lembra o outro lado: quando não é possível saber onde o resultado se verifica, a receita é informada como mercado interno no PGDAS-D. Ainda não há manifestação específica da Cosit para cursos vendidos por plataforma a alunos pessoa física no exterior; por isso, a documentação de cada venda pesa mais.
Limite separado para a receita de exportação
A empresa do Simples pode faturar no mercado interno até o limite do regime e, além disso, ter receitas de exportação até o mesmo limite, porque as duas são consideradas separadamente (LC 123/2006, art. 3º, §§ 14 e 15). Para quem vende bastante a alunos de Portugal, Angola, Moçambique ou da comunidade brasileira nos Estados Unidos, essa regra pode adiar a saída do Simples.
| Tributo dentro do DAS | Venda no Brasil | Venda com exportação comprovada |
|---|---|---|
| IRPJ | Devido | Devido |
| CSLL | Devida | Devida |
| CPP (INSS patronal) | Devida | Devida |
| PIS | Devido | Excluído do cálculo |
| Cofins | Devida | Excluída do cálculo |
| ISS | Devido | Excluído do cálculo |
⚠️ Marcar como exportação a venda para aluno que mora no Brasil, só porque pagou em moeda estrangeira, é erro de enquadramento. A exclusão de PIS, Cofins e ISS depende de o tomador estar no exterior e de o resultado se verificar lá.
Simples Nacional ou Lucro Presumido: qual regime compensa para o infoprodutor e onde termina o planejamento lícito?
Para a maioria dos infoprodutores, o Simples Nacional é o ponto de partida, porque reúne os tributos numa guia só e tem alíquotas iniciais baixas no Anexo III. Com o faturamento subindo, a alíquota efetiva do Simples cresce faixa a faixa, e o Lucro Presumido passa a merecer comparação. A resposta só sai de uma simulação com os números da empresa: receita, despesas, folha, peso da mentoria no Fator R, vendas ao exterior e quanto de lucro os sócios retiram. Qualquer regime pode ser o melhor, e a análise pode concluir que o atual já é o adequado.
Como cada regime tributa o curso
| Ponto | Simples Nacional | Lucro Presumido |
|---|---|---|
| Base | Receita bruta, com alíquota efetiva do anexo | Lucro presumido sobre a receita para IRPJ e CSLL; receita para PIS, Cofins e ISS |
| IRPJ e CSLL | Dentro do DAS | Presunção de 32% para serviços em geral (Lei 9.249/1995), com IRPJ, adicional e CSLL sobre essa base |
| PIS e Cofins | Dentro do DAS | Regime cumulativo, sobre a receita |
| ISS | Dentro do DAS | Alíquota do município; em Teresina, item 8 da lista |
| INSS patronal | Dentro do DAS nos Anexos III e V | 20% sobre a folha e o pró-labore, por fora |
| Exportação | Exclui PIS, Cofins e ISS da parcela | Regras próprias de não incidência |
| Mudança recente | IBS e CBS no regime a partir de 2027 | Percentual de presunção 10% maior (32% passa a 35,2%) sobre a receita que exceder R$ 5 milhões no ano (LC 224/2025, art. 14), tema com ADIs no STF |
No Lucro Presumido, o ISS é recolhido à parte, pela alíquota que o Código Tributário de Teresina (Lei Complementar Municipal nº 4.974/2016) fixa para os serviços do item 8 da lista, que inclui instrução e treinamento. O código foi alterado várias vezes desde 2016, e nesta revisão não consegui conferir o texto atualizado no portal de legislação da Prefeitura. Por isso, consulte a alíquota e o código do serviço na tabela de ISS de Teresina e confirme com a SEMF antes de qualquer cálculo.
Lucros, dividendos e a Lei nº 15.270/2025
A Lei nº 15.270/2025 manda reter 10% de Imposto de Renda na fonte, desde 01/01/2026, sobre o valor total dos lucros e dividendos pagos por uma mesma empresa a uma mesma pessoa física residente no Brasil quando passam de R$ 50.000,00 no mês. A Receita Federal entende que a retenção vale também para empresas do Simples Nacional (Perguntas e Respostas da Receita sobre a Lei nº 15.270/2025); há decisões judiciais em sentido contrário, com base no art. 14 da LC 123/2006, que valem só para quem ajuizou a ação. A mesma lei criou o imposto mínimo anual para quem tem rendimentos acima de R$ 600.000,00. Para o infoprodutor com lançamentos grandes, o calendário de retiradas e a escrituração contábil que comprova o lucro passaram a entrar no planejamento.
Planejamento lícito, simulação e sonegação
Planejamento tributário é escolher, entre as alternativas que a lei oferece, a que custa menos para a operação que existe de verdade. Simulação é montar no papel uma operação diferente da real para pagar menos. Sonegação é esconder receita.
| Planejamento lícito | Simulação ou sonegação |
|---|---|
| Comparar Simples e Presumido todo ano com números reais | Abrir um CNPJ no nome de parente para dividir o faturamento e ficar em faixa menor |
| Pagar pró-labore real que leve o Fator R a 28% | Lançar folha que não é paga ou funcionário que não trabalha |
| Sociedade formal entre produtor e coprodutor, com contrato e participação | Continuar o split de notas para reduzir a receita do produtor |
| Segregar a receita de exportação com prova do aluno no exterior | Marcar como exportação venda para quem mora no Brasil |
| Separar mentoria e curso em produtos distintos | Declarar mentoria como curso gravado para fugir do Fator R |
| Planejar o calendário de distribuição de lucros | Retirar dinheiro da empresa sem escrituração e chamar de lucro isento |
A Reforma Tributária traz outra decisão a partir de 2027: a lei permite que a empresa do Simples recolha IBS e CBS fora do DAS, o que interessa a quem vende para empresas que aproveitam crédito. Como o aluno do infoprodutor costuma ser pessoa física, essa opção tende a ter menos efeito, mas deve ser avaliada. O assunto está detalhado em Simples Nacional em 2026 e 2027, e o trabalho de comparação de regimes, na página de planejamento tributário.
Quais obrigações mensais e anuais o infoprodutor com CNPJ precisa cumprir?
Todo mês, a empresa emite as notas das vendas, apura a receita no PGDAS-D e paga o DAS até o dia 20 do mês seguinte, processa o pró-labore no eSocial, transmite a DCTFWeb e recolhe o INSS do sócio. Se não houver expediente bancário no dia 20, o vencimento do DAS passa para o primeiro dia útil seguinte (Resolução CGSN nº 140/2018, art. 40, § 3º). Já o INSS do pró-labore recolhido pela DCTFWeb antecipa para o dia útil anterior. Todo ano, a empresa entrega a DEFIS até 31 de março e mantém a escrituração que comprova o lucro distribuído. O sócio declara no IRPF o pró-labore e os lucros recebidos. Quem continua MEI entrega a DASN-SIMEI até 31 de maio e paga o DAS fixo mensal.
| Obrigação | Periodicidade | O que o infoprodutor fornece |
|---|---|---|
| NFS-e de cada venda | A cada venda | Configuração da integração da plataforma |
| PGDAS-D e DAS | Mensal, DAS até o dia 20 (passa para o dia útil seguinte se não houver expediente bancário) | Relatório de vendas brutas, reembolsos, exterior |
| Pró-labore, eSocial e DCTFWeb | Mensal | Valor definido e pagamento ao sócio |
| INSS e IRRF do pró-labore | Mensal, até o dia 20 (antecipa se não for dia útil) | Pagamento da guia |
| DEFIS | Anual, até 31/03 | Informações de lucros, sócios e saldo de caixa |
| Escrituração contábil | Mensal e anual | Extratos, notas recebidas, relatórios da plataforma |
| IRPF do sócio | Anual | Informe de rendimentos da empresa |
| DASN-SIMEI (só MEI) | Anual, até 31/05 | Faturamento do ano |
Cuidados que evitam pendência
Abra uma conta bancária no nome do CNPJ e faça os saques da plataforma só para ela. Conta pessoal misturada com a da empresa é o motivo mais comum de lucro distribuído que não se consegue comprovar. A antecipação de recebíveis (sacar antes as parcelas futuras) não muda a receita bruta da venda, mas o custo da antecipação é despesa financeira e precisa aparecer na contabilidade. Guarde os relatórios mensais da plataforma em PDF e planilha: eles são a prova da receita e dos reembolsos, e algumas plataformas limitam o período disponível para download.
Se a organização financeira do dia a dia é o gargalo, o BPO financeiro pode assumir conciliação e contas a pagar. A lista completa das obrigações de uma empresa regular está em conformidade fiscal em Teresina.
💡 Quer saber se o seu DAS está sendo calculado sobre o valor bruto das vendas? Envie o relatório de um mês da sua plataforma e a RBO compara com o PGDAS-D. Falar com a RBO no WhatsApp.
Como saber se a sua operação de infoprodutos tem alguma pendência fiscal?
Responda ao checklist abaixo pensando no que acontece hoje na sua operação, não no que você pretende fazer. Cada item marcado é um sinal que aparece com frequência em produtores digitais com pendência: receita declarada menor que a real, anexo errado, nota não emitida ou lucro retirado sem comprovação. Quanto mais sinais, maior a chance de a revisão encontrar diferença a corrigir.
O resultado não calcula imposto devido e não substitui a análise dos relatórios da plataforma, das notas e das declarações. Ele indica por onde a conversa com o contador deve começar. Se quiser, envie o resultado direto para a RBO pelo botão que aparece embaixo.
Os itens tratam de situações comuns; a sua operação pode ter particularidades (vendas para empresas, eventos presenciais, produtos físicos) que pedem outras perguntas.
Diagnóstico fiscal do infoprodutor
Marque os itens que descrevem a sua operação hoje. Cada marcação é um sinal de possível pendência fiscal.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist é um ponto de partida e não substitui a análise documental. Ele não calcula imposto devido e não garante economia: a revisão pode concluir que está tudo certo, que há ajuste possível ou que existe passivo a regularizar.
Como a RBO Contabilidade atende infoprodutores em Teresina e no resto do Brasil?
A RBO começa pelo diagnóstico da operação real: o que você vende, em qual plataforma, com quem divide a receita e para onde vão os alunos. A partir disso, abre o CNPJ ou regulariza o que já existe, escolhe o CNAE e o regime, organiza a emissão de notas e assume a rotina mensal do DAS, do pró-labore e das declarações. O atendimento é presencial em Teresina e online para produtores de qualquer cidade do Brasil, com o contador responsável, Rogério Batista Osterno (CRC-PI 010656 - O), acompanhando o enquadramento.
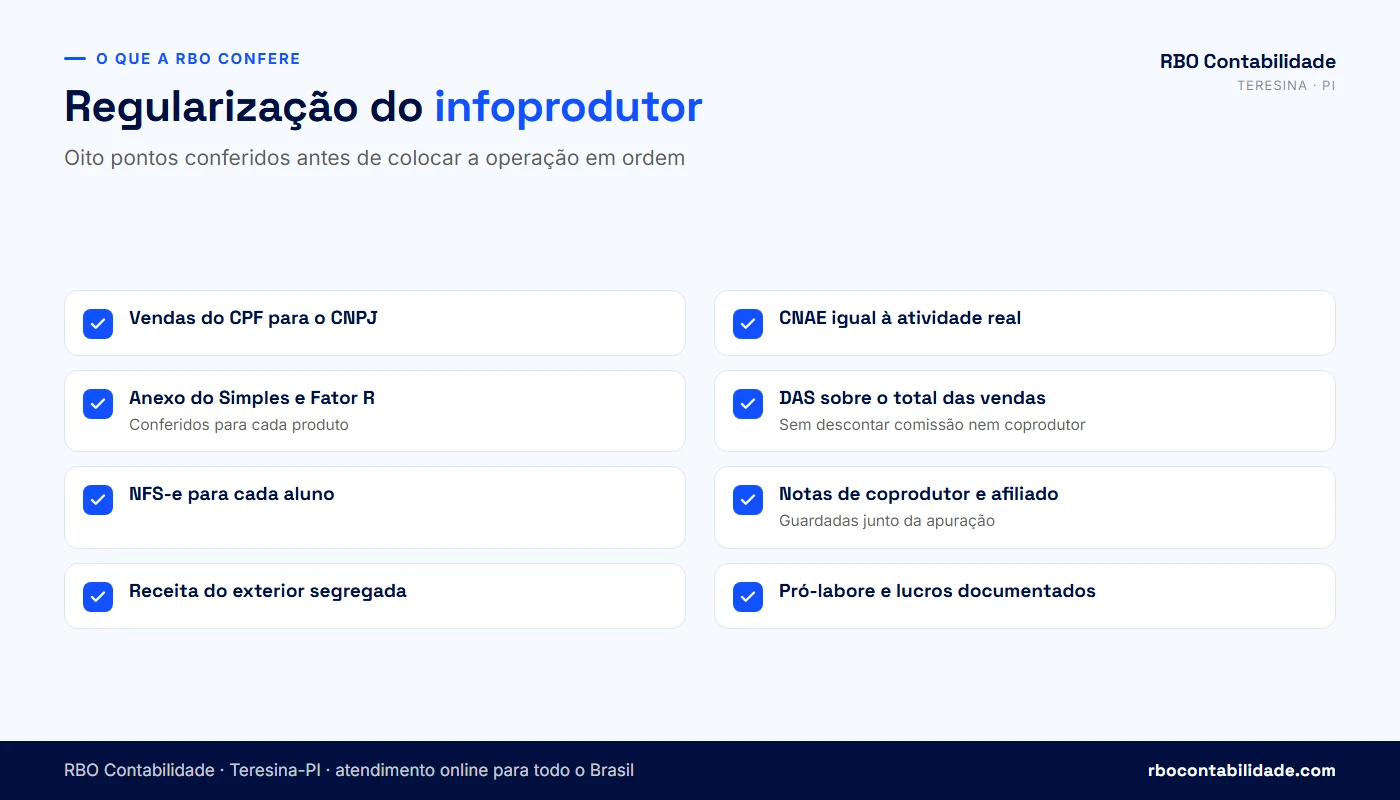
Etapas do trabalho
- Leitura dos relatórios da plataforma dos últimos meses e comparação com o que foi declarado.
- Abertura do CNPJ pela JUCEPI/Piauí Digital (ou pela junta do seu estado) ou ajuste do CNAE e do regime da empresa existente.
- Configuração da emissão de NFS-e, já considerando o Emissor Nacional a partir de 01/11/2026.
- Apuração mensal do DAS sobre o valor bruto, com segregação de mentoria, curso e exportação.
- Revisão periódica do Fator R e do pró-labore, quando houver atividade intelectual.
- Comparação anual entre Simples e Lucro Presumido e planejamento da distribuição de lucros.
Quando a revisão encontra vendas no CPF sem declaração ou DAS calculado sobre o líquido, o escritório mostra o tamanho da diferença e as formas de regularizar antes de qualquer decisão. Pode ser que a análise conclua que está tudo certo; pode ser que mostre passivo. Se você já tem contador e quer mudar, a página trocar de contador explica a transição, e o aplicativo concentra guias e documentos da empresa.
Os honorários dependem do volume de vendas, do número de produtos e da existência de folha, e são informados depois de uma conversa sobre a sua operação. O atendimento consultivo da RBO está descrito em contabilidade consultiva em Teresina.
💡 Vende cursos, mentorias ou assinaturas e quer revisar CNAE, anexo e notas? Fale com a RBO pelo WhatsApp e conte como funciona a sua operação.
Perguntas frequentes sobre contabilidade para infoprodutores
Abertura, MEI e CNAE
01Infoprodutor precisa ter CNPJ para vender curso na Hotmart?+
A lei não obriga ninguém a ter CNPJ para vender um curso. Quem vende com frequência, porém, exerce atividade econômica e paga imposto de qualquer jeito: no CPF, pela tabela progressiva do Imposto de Renda com carnê-leão, ou no CNPJ, pelo regime escolhido. As plataformas aceitam as duas formas de cadastro. Com vendas recorrentes, coprodução ou afiliados, o CNPJ costuma facilitar a emissão de notas, os contratos com parceiros e a comparação de carga tributária. Para decidir, compare o faturamento previsto, os custos da empresa e o tipo de produto, de preferência com um contador.
02Qual o melhor CNAE para quem vende curso online?+
Não existe um código que sirva para todos. Para cursos de gestão, carreira, vendas, marketing e empreendedorismo, o mais usado é o 8599-6/04, treinamento em desenvolvimento profissional e gerencial. Curso de idiomas usa 8593-7/00, informática 8599-6/03, preparatório para concursos 8599-6/05 e artes ou música têm códigos próprios do grupo 8592. Antes de registrar, compare a descrição oficial do CNAE com o que você entrega de fato. O código errado pode levar a reenquadramento de anexo, problema no cadastro da plataforma e cobrança de diferenças.
03Infoprodutor pode abrir MEI?+
Pode, desde que o conteúdo do curso corresponda a uma ocupação permitida ao MEI, como instrutor de cursos gerenciais, de informática, de idiomas, de cursos preparatórios, de música ou de arte e cultura. Também é preciso faturar até R$ 81.000,00 por ano, não ter sócio e não participar de outra empresa. Não existe ocupação chamada infoprodutor na lista. Quem faz coprodução em sociedade, vende só como afiliado ou espera um lançamento acima do limite costuma começar direto como microempresa no Simples Nacional.
04O limite do MEI vai subir em 2026?+
Até 01/10/2026 nenhuma lei nova foi publicada, e o limite segue em R$ 81.000,00 por ano. Há projetos em tramitação no Congresso, como o PLP 108/2021 e o PLP 186/2026, com propostas de teto maior e regras de transição diferentes. Enquanto o texto não for aprovado, sancionado e publicado no Diário Oficial, nada muda. Para o infoprodutor, a recomendação prática é planejar lançamentos com o limite atual e acompanhar a notícia oficial antes de contar com um teto maior.
05O que acontece se o MEI infoprodutor passar do limite num lançamento?+
Se a receita do ano passar de R$ 81.000,00 em até 20%, o MEI paga a diferença sobre o excesso em guia própria e passa para microempresa a partir de janeiro do ano seguinte. Se passar mais de 20%, o desenquadramento retroage a janeiro do ano em que o excesso aconteceu, e o imposto do período é recalculado pelas regras do Simples Nacional, com acréscimos se pago fora do prazo. Como um lançamento concentra vendas em poucos dias, vale projetar o faturamento antes de abrir o carrinho.
06Afiliado pode ser MEI?+
A lista de ocupações do MEI não traz uma atividade de afiliado ou de intermediação de vendas de infoprodutos. Quem só divulga produto de terceiros e recebe comissão exerce intermediação, não ensino, e enquadrar essa receita como instrutor de cursos sem dar aulas é declarar atividade diferente da real. O caminho mais usado é a microempresa no Simples Nacional com CNAE de intermediação e agenciamento de negócios, cujo anexo deve ser conferido. Se além de afiliado você também produz cursos próprios, os códigos podem ser combinados.
07Como abrir CNPJ de infoprodutor em Teresina?+
Em Teresina, a abertura começa pela consulta de viabilidade na prefeitura e segue com o registro na JUCEPI, pelo sistema Piauí Digital, integrado à Redesim. Depois vêm a inscrição municipal, o enquadramento no Simples Nacional e o cadastro para emissão de notas. Quem trabalha em home office costuma usar o endereço residencial, e a necessidade de vistoria depende do grau de risco do CNAE no município. Com certificado digital e documentos em ordem, o processo é todo online.
08Posso usar meu endereço residencial no CNPJ de infoprodutor?+
Na maioria dos casos, sim. Atividades de ensino a distância e produção de conteúdo, sem atendimento ao público no local, costumam ser aceitas em endereço residencial pela consulta de viabilidade. A resposta oficial vem da prefeitura do seu município, que avalia o zoneamento e o grau de risco do CNAE. Em Teresina, a consulta é feita no início da abertura, e um CNAE de baixo risco pode dispensar vistoria. Condomínios residenciais às vezes têm regras internas sobre uso comercial, que também valem a pena conferir.
09Quem vende e-book precisa de outro CNAE?+
Se o e-book é vendido como produto separado, e não como material de apoio de um curso, a atividade é diferente do ensino e costuma pedir um CNAE secundário ligado à edição ou ao comércio de livros. O livro tem imunidade de impostos prevista na Constituição, e o STF estendeu essa imunidade ao livro eletrônico, mas o efeito disso no Simples Nacional precisa ser analisado caso a caso, porque nem todos os tributos do DAS são alcançados. Material complementar entregue dentro do curso segue a tributação do curso.
10Infoprodutor que mora em Timon pode ter contador em Teresina?+
Pode. O CNPJ de quem mora em Timon é registrado na Junta Comercial do Maranhão e o ISS devido é o de Timon, mas a escolha do CNAE, o enquadramento no Simples Nacional, a apuração do DAS e as obrigações federais seguem as mesmas regras de qualquer cidade. Um escritório de Teresina atende normalmente, com a diferença de usar os sistemas do Maranhão e da prefeitura de Timon para registro, inscrição municipal e notas, até a migração completa para o Emissor Nacional da NFS-e.
Impostos, anexos e Fator R
11Quanto imposto paga quem vende curso online no Simples Nacional?+
Depende do anexo e da receita dos últimos doze meses. O curso gravado vendido ao público costuma ficar no Anexo III, cuja primeira faixa tem alíquota nominal de 6%; a alíquota efetiva cresce com o faturamento. Mentoria personalizada pode ir para o Anexo V, que começa em 15,5%, se o Fator R ficar abaixo de 28%. O cálculo usa a receita bruta total das vendas, sem descontar a comissão da plataforma. Qualquer número só vale depois de conferido com os dados reais da empresa.
12Curso gravado depende do Fator R?+
Em regra, não. A LC 123/2006 coloca no Anexo III as escolas livres e os cursos técnicos e gerenciais, sem condicionar ao Fator R. O curso gravado, com o mesmo conteúdo para todos os alunos e vendido ao público em geral, costuma se encaixar aí. O cenário muda quando o produto é treinamento personalizado, desenhado para cada cliente: a Solução de Consulta Cosit nº 166/2026 tratou essa atividade como intelectual, sujeita ao Fator R. Cada produto precisa ser analisado pelo que entrega, não pelo nome que recebe na página de vendas.
13Mentoria online é tributada no Anexo III ou no Anexo V?+
Mentoria individual, feita sob medida para o problema de cada cliente, se aproxima do treinamento personalizado e sob demanda analisado pela Solução de Consulta Cosit nº 166/2026. Nesse caso, a receita vai para o Anexo V se o Fator R for menor que 28% e para o Anexo III se for igual ou maior. Mentoria em grupo com programa fixo pede análise do contrato e da forma de entrega. Quando a empresa vende curso e mentoria, as receitas devem ser separadas no PGDAS-D, cada uma no seu anexo.
14O que é a Solução de Consulta Cosit 166/2026?+
É a resposta da Receita Federal, publicada em 02/09/2026, a uma empresa do Simples Nacional que oferecia treinamento em desenvolvimento profissional e gerencial com a metodologia Eneagrama, de forma personalizada e sob demanda. A Receita classificou essa atividade como de natureza intelectual, tributada pelo Anexo V quando o Fator R é menor que 0,28 e pelo Anexo III quando é igual ou maior. A consulta vincula a Receita para fatos iguais aos narrados e serve de orientação para mentorias e treinamentos sob medida.
15Como calcular o Fator R de um infoprodutor?+
Some a folha de salários dos doze meses anteriores ao mês de apuração, incluindo pró-labore dos sócios, salários de funcionários, FGTS e contribuição previdenciária patronal, e divida pela receita bruta dos mesmos doze meses. Se o resultado for igual ou maior que 0,28, a atividade intelectual vai para o Anexo III; se for menor, para o Anexo V. Distribuição de lucros não entra na folha. O cálculo é refeito todo mês, e um lançamento forte aumenta a receita e pode puxar o índice para baixo nos meses seguintes.
16Vale a pena aumentar o pró-labore para atingir o Fator R?+
Às vezes vale, às vezes não. Aumentar o pró-labore reduz a alíquota da atividade intelectual quando leva o Fator R a 28%, mas gera 11% de INSS do sócio e Imposto de Renda na fonte conforme a tabela. Se a mentoria é uma parte pequena da receita, o custo do pró-labore maior pode superar a diferença de DAS. A conta precisa ser feita com os números reais, mês a mês. O pró-labore também precisa ser efetivamente pago e informado no eSocial; valor só no papel é simulação.
17Infoprodutor que vende pelo CPF paga quanto de Imposto de Renda?+
Na pessoa física, a receita dos cursos é rendimento tributável e entra no carnê-leão, quando recebida de fonte no exterior ou de pessoas físicas, ou na declaração anual, pela tabela progressiva do Imposto de Renda, cuja alíquota máxima é de 27,5%. Algumas despesas da atividade podem ser lançadas em livro-caixa, nas hipóteses permitidas. A forma exata de tributar os repasses de plataformas no CPF tem detalhes que dependem de como a plataforma paga, por isso o histórico de vendas e os informes precisam ser conferidos.
18Qual a diferença entre alíquota nominal e alíquota efetiva no Simples?+
A alíquota nominal é a que aparece na tabela do anexo para cada faixa de receita. A alíquota efetiva é a que você realmente paga, calculada pela fórmula: receita bruta dos últimos doze meses vezes a alíquota nominal, menos a parcela a deduzir, dividido pela receita bruta dos últimos doze meses. É a alíquota efetiva que se aplica à receita do mês para chegar ao DAS. Por isso, duas empresas no mesmo anexo podem pagar percentuais diferentes, conforme o faturamento acumulado de cada uma.
19Infoprodutor paga ISS em Teresina?+
Sim. Curso e treinamento estão no item 8 da lista de serviços, e o ISS é municipal. Na empresa do Simples Nacional, o ISS vem dentro do DAS, com percentual definido pela tabela do anexo. Fora do Simples, por exemplo no Lucro Presumido, o ISS é recolhido à parte, pela alíquota que o Código Tributário de Teresina (Lei Complementar Municipal nº 4.974/2016) fixa para o item 8. Como o código já foi alterado várias vezes, confira a alíquota atual na tabela de ISS de Teresina e com a SEMF antes de calcular. Em venda com exportação comprovada, o ISS deixa de incidir sobre essa parcela.
20Lucro Presumido pode ser melhor que o Simples para infoprodutor?+
Pode, principalmente com faturamento alto e margem de lucro elevada, quando a alíquota efetiva do Simples já subiu bastante. No Lucro Presumido, IRPJ e CSLL incidem sobre uma presunção de 32% da receita de serviços, PIS e Cofins são cumulativos e o ISS e o INSS patronal são pagos por fora. A LC 224/2025 aumentou a presunção sobre a receita anual que passar de R$ 5 milhões. Só uma simulação com receita, folha, despesas e vendas ao exterior mostra qual regime custa menos no seu caso.
Plataformas, notas, coprodução e afiliados
21Pago imposto sobre o valor bruto ou líquido da Hotmart?+
Sobre o valor bruto. Na Solução de Consulta Cosit nº 94/2025, a Receita Federal respondeu que o criador de cursos vendidos em plataforma reconhece como receita bruta o total das vendas, sem descontar a comissão da plataforma nem a parcela do coprodutor. A regra vale para Hotmart, Kiwify, Eduzz e qualquer outra plataforma com o mesmo modelo. O valor depositado na sua conta é o que sobra depois das taxas e repasses; o DAS é calculado sobre o preço pago pelo aluno.
22Juros do parcelamento no cartão entram no faturamento do infoprodutor?+
Entram. A Solução de Consulta Cosit nº 94/2025 diz que os juros embutidos nos valores pagos pelos alunos em compras parceladas compõem a receita bruta sujeita ao Simples Nacional, com base no art. 2º, § 4º, inciso I, da Resolução CGSN nº 140/2018. Numa simulação hipotética e didática, se o aluno pagou R$ 1.200,00 em doze parcelas por um curso anunciado a R$ 997,00, a receita declarada é o valor efetivamente pago. O relatório da plataforma costuma trazer essa informação separada, e é dele que sai o valor lançado no PGDAS-D.
23Como funciona a tributação da coprodução de infoprodutos?+
Pela leitura da Solução de Consulta Cosit nº 94/2025, o produtor que é titular do produto na plataforma declara a venda inteira como receita bruta, sem tirar a parte do coprodutor. O coprodutor, por sua vez, tributa o que recebe como receita da própria atividade. Como o Simples incide sobre receita bruta, a mesma fatia acaba tributada nas duas pontas. Uma alternativa estudada é formar uma sociedade entre produtor e coprodutor, em que o produto pertence à empresa e a divisão ocorre pela distribuição de lucros.
24O split de notas na coprodução ainda pode ser usado?+
O split, em que produtor e coprodutor emitem nota ao aluno cada um pela sua fatia, foi contrariado pela Solução de Consulta Cosit nº 94/2025, que manda o produtor reconhecer o total da venda. Seguir usando o split para reduzir a receita do produtor expõe a empresa a cobrança da diferença de imposto, com multa e juros, caso a Receita aplique esse entendimento numa fiscalização. Quem tem coprodução ativa deve revisar o contrato e a forma de emissão das notas com o contador.
25Posso descontar a comissão do afiliado do meu faturamento?+
A Solução de Consulta Cosit nº 94/2025 não tratou do afiliado, mas o Simples Nacional não prevê a exclusão de custos da receita bruta, e a comissão do afiliado é um custo do produtor. Por coerência com a resposta dada para a comissão da plataforma e para o coprodutor, o mais prudente é não deduzir a comissão de afiliado da receita até haver manifestação específica em sentido contrário. Guarde a nota emitida pelo afiliado: ela comprova a despesa na contabilidade, ainda que não reduza o DAS.
26Preciso emitir nota fiscal para cada aluno que compra meu curso?+
Sim. A emissão da NFS-e é obrigação da empresa a cada serviço prestado e não depende de o aluno pedir. Com muitas vendas por mês, o caminho é usar a integração das plataformas com um emissor de notas, que gera a nota a cada venda aprovada. A soma das notas emitidas no mês deve bater com o valor bruto do relatório da plataforma, descontados os reembolsos. Venda sem nota é receita sem documento, e a diferença entre os dois registros fica visível.
27A Hotmart emite nota fiscal para o produtor?+
As plataformas emitem nota ao produtor pela taxa que cobram pelos serviços de intermediação e processamento. Essa nota não substitui a nota que o produtor deve emitir ao aluno pelo curso. Na prática, há dois documentos para cada venda: a NFS-e do produtor para o aluno, pelo valor total, e a nota da plataforma para o produtor, pela taxa. Baixe e guarde as notas da plataforma todo mês, porque elas sustentam a despesa na contabilidade.
28O que muda na nota fiscal do infoprodutor em 01/11/2026?+
A partir de 01/11/2026, as microempresas e empresas de pequeno porte do Simples Nacional passam a emitir NFS-e exclusivamente pelo Emissor Nacional, pelo portal, pelo aplicativo ou por integração via API, conforme a Resolução CGSN nº 191/2026. Isso vale mesmo em cidades com emissor próprio, como Teresina. Quem usa integração da plataforma deve confirmar com o fornecedor se ela já transmite pelo padrão nacional. O destaque de IBS e CBS na nota só passa a valer para o Simples em 2027.
29Qual código de serviço usar na nota de curso online?+
Curso e treinamento estão no item 8 da lista de serviços da LC 116/2003, em especial o subitem 8.02, que trata de instrução, treinamento, orientação pedagógica e educacional e avaliação de conhecimentos. No Emissor Nacional, o código é escolhido na emissão ou configurado na integração da plataforma. Confira a configuração uma vez, com cuidado, porque um código errado se repete em todas as notas do mês. Para o ISS de Teresina, consulte também a tabela municipal.
30Como declarar reembolso e chargeback de curso online?+
Venda cancelada não entra na receita bruta do Simples Nacional, conforme o art. 3º, § 1º, da LC 123/2006. O reembolso dentro do prazo de garantia é cancelamento e pode ser excluído, desde que conste no relatório da plataforma e que a NFS-e já emitida seja cancelada ou ajustada. O chargeback tem efeito econômico parecido, mas o tratamento documental deve ser conferido caso a caso. Se o reembolso ocorre em mês posterior ao da venda, o ajuste segue as regras de apuração do PGDAS-D.
31A plataforma informa minhas vendas à Receita Federal?+
As plataformas operam com instituições de pagamento, emitem notas das próprias taxas e mantêm o histórico de vendas vinculado ao CPF ou CNPJ cadastrado. Essas informações podem ser cruzadas pela Receita com as declarações do produtor, por meio das obrigações a que plataformas e meios de pagamento estão sujeitos. A melhor postura é considerar que o faturamento é rastreável e manter as declarações coerentes com os relatórios da plataforma. Se houver diferença no passado, a regularização espontânea costuma ter custo menor.
Exterior, lucros, obrigações e regularização
32Venda de curso para aluno no exterior paga imposto?+
Paga, mas com redução. No Simples Nacional, a receita de exportação de serviço é segregada no PGDAS-D e, sobre ela, saem do cálculo as alíquotas de PIS, Cofins e ISS, conforme o art. 18, §§ 4º-A, IV, e 14, da LC 123/2006. IRPJ, CSLL e contribuição previdenciária patronal continuam sendo cobrados. Para valer, o aluno precisa ser residente no exterior, o resultado do serviço precisa se verificar lá e, para PIS e Cofins, o pagamento deve representar ingresso de divisas.
33Brasileiro que mora fora e compra meu curso conta como exportação?+
Pode contar, se ele for residente ou domiciliado no exterior e consumir o curso lá. O que importa é onde o aluno vive e onde o resultado do serviço se verifica, não a nacionalidade. O cadastro na plataforma, com país, endereço de cobrança e documento, é a primeira prova. Já um aluno que mora no Brasil e paga com cartão estrangeiro não transforma a venda em exportação. Guarde os relatórios que mostram a moeda de origem e a conversão para reais.
34Vendas para o exterior contam para o limite do Simples Nacional?+
Contam em separado. A LC 123/2006, no art. 3º, §§ 14 e 15, permite que a empresa fature no mercado interno até o limite do regime e, além disso, tenha receitas de exportação até o mesmo limite. Para definir alíquota e faixa, as duas receitas são consideradas separadamente. Para o infoprodutor que vende bastante a alunos de Portugal, Estados Unidos ou países africanos de língua portuguesa, isso pode adiar a saída do Simples, desde que a exportação esteja documentada.
35Lucro distribuído pelo infoprodutor paga Imposto de Renda em 2026?+
Até R$ 50.000,00 por mês pagos pela mesma empresa à mesma pessoa física, não há retenção na fonte. Acima disso, desde 01/01/2026, a Lei nº 15.270/2025 manda reter 10% de Imposto de Renda sobre o valor total do mês. A Receita Federal entende que a retenção vale também para empresas do Simples Nacional; há decisões judiciais em sentido contrário, com base no art. 14 da LC 123/2006, que valem só para quem ajuizou a ação. A mesma lei criou o imposto mínimo anual para quem tem rendimentos acima de R$ 600.000,00 no ano. Para distribuir lucro com segurança, a empresa precisa de escrituração contábil que comprove o resultado.
36Infoprodutor precisa pagar pró-labore?+
O sócio que trabalha na empresa deve receber pró-labore, que é a remuneração pelo trabalho e tem incidência de 11% de INSS e de Imposto de Renda na fonte conforme a tabela. Sem pró-labore, a retirada inteira tende a ser tratada como lucro, o que exige escrituração para comprovar. Para quem vende mentoria sujeita ao Fator R, o pró-labore também entra no cálculo que define o anexo. O valor deve ser compatível com o trabalho, pago de fato e informado no eSocial.
37Quais declarações anuais o infoprodutor com CNPJ entrega?+
A microempresa do Simples Nacional entrega a DEFIS até 31 de março, com informações de lucros distribuídos, sócios e saldo de caixa. Mantém também a escrituração contábil, necessária para comprovar o lucro retirado sem tributação. O sócio declara no Imposto de Renda da pessoa física o pró-labore e os lucros recebidos, com base no informe da empresa. Quem ainda é MEI entrega a DASN-SIMEI até 31 de maio, informando o faturamento do ano anterior.
38Até que dia o infoprodutor paga o DAS?+
O DAS do Simples Nacional vence no dia 20 do mês seguinte ao da receita. Se não houver expediente bancário no dia 20, o vencimento do DAS passa para o primeiro dia útil seguinte (Resolução CGSN nº 140/2018, art. 40, § 3º). Já o INSS do pró-labore recolhido pela DCTFWeb antecipa para o dia útil anterior, então as duas guias podem vencer em dias diferentes no mesmo mês. Antes de gerar o DAS, a empresa apura a receita no PGDAS-D, separando curso, mentoria e exportação quando houver anexos ou tratamentos diferentes. Atraso gera multa e juros, e débitos em aberto podem levar à exclusão do Simples.
39Preciso de conta bancária separada para a empresa de infoprodutos?+
É fortemente recomendado. Os saques da plataforma devem cair numa conta em nome do CNPJ, e as despesas pessoais devem sair de uma conta pessoal, depois de pago o pró-labore ou distribuído o lucro. Conta misturada dificulta a conciliação com os relatórios da plataforma e torna difícil provar que o dinheiro retirado era lucro. Numa fiscalização, valores sem origem clara podem ser tratados como receita omitida ou rendimento tributável da pessoa física.
40Como regularizar vendas de cursos que fiz no CPF sem declarar?+
O caminho é retificar as declarações de Imposto de Renda dos anos em aberto, incluindo os rendimentos das vendas, e recolher o imposto com multa e juros. Fazer isso antes de qualquer intimação costuma sair mais barato do que esperar uma cobrança da Receita. Para montar a retificação, baixe o histórico completo de vendas e saques da plataforma. Abrir um CNPJ não corrige o passado: a empresa responde a partir da abertura, e o que veio antes continua na pessoa física.
41Antecipação de recebíveis muda o imposto do infoprodutor?+
A antecipação não muda a receita bruta da venda, que continua sendo o valor pago pelo aluno. O que muda é o momento em que o dinheiro entra e o custo financeiro cobrado pela plataforma, que deve ser registrado como despesa na contabilidade. Se a empresa optou pelo regime de caixa no Simples Nacional, a forma de reconhecer as parcelas pode ser afetada, e vale conferir com o contador como a antecipação aparece no relatório da plataforma e na apuração do mês.
42Contador de outra cidade pode cuidar da empresa de um infoprodutor?+
Pode. A operação do infoprodutor é digital: plataforma, nota eletrônica, PGDAS-D, eSocial e certificado digital funcionam pela internet. O contador precisa conhecer as regras do Simples Nacional, as soluções de consulta sobre infoprodutos e os sistemas do município e da junta comercial do cliente. Muda o ISS municipal e a forma de registro, mas o restante do trabalho é igual. A RBO Contabilidade, de Teresina, atende infoprodutores online em todo o Brasil.
43O IBS e a CBS vão mudar a tributação do infoprodutor em 2027?+
A partir de 01/01/2027, o IBS e a CBS passam a integrar o Simples Nacional, conforme a LC 214/2025, e as notas fiscais ganham os campos desses tributos. A lei também permite que a empresa do Simples recolha IBS e CBS fora do DAS, opção que interessa mais a quem vende para empresas que aproveitam créditos. Como o aluno do infoprodutor costuma ser pessoa física, o efeito dessa opção tende a ser menor, mas a escolha deve ser avaliada com os números da empresa.
Fontes oficiais consultadas
13 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 3º, § 14; art. 18, §§ 4º-A, 5º-B, 5º-I, 5º-J, 5º-M e 14Presidência da República · planalto.gov.br
- 02Lei Complementar nº 116/2003 — art. 2º, I e parágrafo único (ISS e exportação de serviços)Presidência da República · planalto.gov.br
- 03Lei Complementar nº 214/2025 — IBS, CBS e NFS-e no padrão nacionalPresidência da República · planalto.gov.br
- 04Lei nº 15.270/2025 — retenção de IR sobre lucros e dividendos e IRPF mínimoPresidência da República · planalto.gov.br
- 05Resolução CGSN nº 140/2018 — receita bruta, segregação, Fator R e ocupações do MEIComitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 06Solução de Consulta Cosit nº 94/2025 — infoprodutos em coprodução e receita brutaReceita Federal · normas.receita.fazenda.gov.br
- 07Solução de Consulta Cosit nº 166/2026 — treinamento personalizado e Fator RReceita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 08NFS-e Nacional obrigatória para ME e EPP do Simples a partir de 01/11/2026Receita Federal · gov.br
- 09CGSN prorroga a obrigatoriedade do Emissor Nacional da NFS-ePortal da NFS-e Nacional · gov.br
- 10Recolhimento do IR retido na fonte sobre lucros e dividendos — orientaçõesReceita Federal · gov.br
- 11Atividades permitidas ao MEI (letra I) — instrutores e CNAEs de ensinoPortal Empresas & Negócios · gov.br
- 12Condições para ser MEI — limite de faturamento e impedimentosPortal Empresas & Negócios · gov.br
Município de Teresina
- 13Emissor municipal da NFS-e de TeresinaSEMF Teresina · notafiscal.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Acompanha produtores digitais na abertura e regularização do CNPJ, na escolha do CNAE e do anexo do Simples Nacional, no Fator R e na conciliação das vendas de plataformas com o DAS, atendendo em Teresina e online para todo o Brasil.
