
O que é o Simples Nacional e quais tributos entram na guia única?
O Simples Nacional é um regime de recolhimento unificado criado pela Lei Complementar nº 123/2006: a microempresa e a empresa de pequeno porte apuram até oito tributos em um cálculo só e pagam tudo em um documento, o DAS, com vencimento no dia 20 do mês seguinte ao da apuração. Os tributos abrangidos estão no art. 13 da lei — IRPJ, CSLL, PIS/Pasep, Cofins, IPI, Contribuição Patronal Previdenciária (CPP), ICMS e ISS. Quem faz a conta é o próprio contribuinte, no PGDAS-D, dentro do Portal do Simples Nacional.
O Simples é uma forma de recolher tributo. Uma sociedade limitada, um empresário individual e uma sociedade unipessoal de advocacia podem ser todos optantes, com o mesmo contrato social que teriam fora do regime. Quem muda de regime não muda de CNPJ, não refaz o contrato e não perde a inscrição estadual. Muda a apuração.
Os oito tributos que a guia cobre
| Tributo | Esfera | Observação prática |
|---|---|---|
| IRPJ | Federal | Calculado sobre a receita bruta, não sobre o lucro contábil. |
| CSLL | Federal | Mesma lógica do IRPJ, percentual fixado no anexo. |
| PIS/Pasep | Federal | Extinto em 2027 pela reforma e substituído pela CBS. |
| Cofins | Federal | Extinta em 2027 pela reforma e substituída pela CBS. |
| IPI | Federal | Só para indústria, no Anexo II. |
| CPP | Federal | A parte patronal do INSS. Não entra no Anexo IV. |
| ICMS | Estadual | No Piauí, sai do DAS se a empresa passar do sublimite. |
| ISS | Municipal | Em Teresina, recolhido dentro do DAS enquanto durar a transição. |
A CPP merece atenção porque é onde mora boa parte do valor. No Anexo III e no Anexo I, a contribuição patronal já está embutida no percentual do DAS. No Anexo IV, não: a empresa recolhe os 20% de CPP sobre a folha por fora, em guia própria, além do DAS. Uma construtora e um escritório de advocacia que olham só a alíquota de tabela e comparam com um Anexo III cometem esse erro o tempo todo.
O que continua fora do DAS
O art. 13, § 1º da LC 123/2006 lista o que o optante continua pagando separadamente. Na rotina de uma empresa de Teresina, os que mais aparecem são o ICMS de substituição tributária, o diferencial de alíquota e a antecipação parcial nas compras de outros estados, o IOF de operações financeiras, o IRRF que a empresa retém de terceiros, o INSS retido de prestador de serviço e o FGTS dos empregados. Nenhum deles entra no PGDAS-D, e nenhum deles fica dispensado só porque a empresa é do Simples.
O DAS não cobre o INSS do sócio. A contribuição de 11% sobre o pró-labore é retida e recolhida à parte, em guia própria. Empresa que nunca pagou pró-labore costuma descobrir isso no pior momento — quando o sócio precisa de benefício previdenciário e não tem contribuição para contar tempo.
ME, EPP e MEI: três coisas diferentes
Microempresa (ME) é quem fatura até R$ 360.000,00 por ano. Empresa de pequeno porte (EPP) vai de R$ 360.000,01 a R$ 4.800.000,00. As duas apuram pelas tabelas dos Anexos I a V. O MEI é outra história: ele é um empresário individual que fatura até R$ 81.000,00 por ano e recolhe pelo SIMEI, um valor fixo mensal que não depende do quanto vendeu no mês. O MEI não calcula alíquota efetiva, não tem Fator R e, como se verá adiante, ficou de fora da escolha nova que a reforma abriu. Se você está decidindo entre abrir como MEI ou como ME, vale ler antes o material sobre contabilidade para MEI.
Ser optante também não elimina a contabilidade. A LC 123/2006 dispensa o optante de parte das obrigações acessórias federais, mas o Código Civil continua exigindo escrituração do empresário, e o balanço é o que sustenta distribuição de lucros isenta, financiamento bancário, licitação e a própria prova de que a receita declarada bate com a movimentação. Empresa do Simples sem contabilidade regular costuma travar na primeira vez que precisa provar alguma coisa.
Quem pode optar pelo Simples Nacional e quem está impedido?
Pode optar quem cumpre três condições ao mesmo tempo: fatura dentro do limite anual (R$ 4.800.000,00 para EPP, R$ 360.000,00 para ME), tem natureza jurídica e composição societária permitidas pelo art. 3º, § 4º da LC 123/2006 e não exerce nenhuma das atividades vedadas pelo art. 17 da mesma lei. Falhou em uma, o pedido é indeferido — e o sistema recusa na hora, sem análise humana.
Vedações pela composição societária
O art. 3º, § 4º barra a empresa que tem outra pessoa jurídica no quadro societário, a que participa do capital de outra pessoa jurídica, a filial de empresa estrangeira, a sociedade por ações e a cooperativa que não seja de consumo. Barra também três situações de sócio com pé em mais de uma empresa: sócio de outra empresa optante quando a receita somada das duas passa de R$ 4.800.000,00; titular ou sócio com mais de 10% de outra empresa não optante, quando a receita global passa do mesmo valor; e sócio administrador de outra pessoa jurídica com fins lucrativos, na mesma hipótese de receita global.
Esse ponto derruba muita gente em Teresina. O dono que abriu uma segunda empresa para separar a loja da distribuidora precisa somar as receitas antes de pedir o Simples para as duas. Se a soma passar de R$ 4,8 milhões, as duas perdem o regime — não uma, as duas.
Atividades impedidas
O art. 17 lista as atividades que não entram. Entre as mais comuns na prática: cessão ou locação de mão de obra; loteamento e incorporação de imóveis; locação de imóveis próprios, salvo quando houver prestação de serviço tributada pelo ISS; produção ou venda no atacado de cigarros, armas de fogo e munições; geração, transmissão, distribuição ou comercialização de energia elétrica; transporte intermunicipal e interestadual de passageiros, com as exceções previstas na própria lei; instituições financeiras, factoring e securitizadoras; e importação de combustíveis. Bebidas alcoólicas voltaram a ser permitidas para micro e pequenos produtores — cervejarias, vinícolas, destilarias e produtores de licores — desde a Lei Complementar nº 155/2016.
⚠️ Duas vedações não têm nada a ver com a atividade e pegam empresa saudável: débito com a Receita Federal, com o INSS, com o Estado ou com o Município, sem exigibilidade suspensa (art. 17, V), e falta de inscrição ou irregularidade cadastral nos cadastros fiscal, municipal ou estadual (art. 17, XVI). Uma taxa municipal esquecida em Teresina impede a opção do mesmo jeito que um débito federal de valor alto.
Quando a empresa é excluída
A exclusão acontece por três caminhos. Por opção, quando a própria empresa comunica que quer sair — feito em janeiro, vale para o ano inteiro; feito depois, vale só para o ano seguinte. Por comunicação obrigatória, quando a empresa passa do limite, adota atividade vedada ou entra em situação impeditiva, e tem prazo para avisar. E de ofício, quando a Receita, o Estado ou o Município constatam a irregularidade — o caso mais comum é o Ato Declaratório Executivo de exclusão por débito, emitido em geral no segundo semestre, com efeitos a partir de 1º de janeiro do ano seguinte.
| Motivo da saída | Quando começa a valer | O que dá para fazer |
|---|---|---|
| Pedido do próprio contribuinte em janeiro | 1º de janeiro do mesmo ano | Decisão de planejamento; refazer a conta antes |
| Pedido feito fora de janeiro | 1º de janeiro do ano seguinte | A empresa segue no Simples até dezembro |
| Receita acima de R$ 4,8 mi, excesso de até 20% | 1º de janeiro do ano seguinte | Há tempo de preparar a migração de regime |
| Receita acima de R$ 4,8 mi, excesso maior que 20% | Mês seguinte ao do excesso | Refazer a apuração do período já no ano corrente |
| ADE de exclusão por débito | 1º de janeiro do ano seguinte | Regularizar ou parcelar dentro do prazo do ADE |
| Atividade vedada ou sócio impedido | Conforme o evento, na forma do art. 31 da LC 123/2006 | Alterar contrato ou quadro societário antes da opção |
Quando o ADE de exclusão chega por débito, o caminho é conferir a relação anexa débito por débito. Boa parte do que aparece já foi paga com código errado, ou é uma DCTFWeb transmitida em duplicidade, ou uma guia compensada que ninguém vinculou. Pagar sem conferir é comum, e é dinheiro jogado fora. Regularizado ou parcelado dentro do prazo do próprio ADE, a exclusão não produz efeito.
Vale também conferir o CNAE antes de qualquer pedido. Atividade que ninguém exerce mais, deixada no cartão CNPJ por comodismo, impede a opção se estiver na lista do art. 17. Em Teresina, a revisão de CNAE ainda tem outro efeito: ela mexe no grau de risco e no alvará.
Quais são os limites e o sublimite do Simples Nacional em 2026 e 2027?
Os limites são quatro: R$ 360.000,00 separa microempresa de empresa de pequeno porte; R$ 4.800.000,00 é o teto de permanência no regime; R$ 3.600.000,00 é o sublimite a partir do qual ICMS e ISS saem do DAS e passam a ser recolhidos em guia própria ao Estado e ao Município — valor confirmado para 2026 pela Portaria CGSN nº 54, de 17/11/2025, aplicável a estabelecimentos de todos os Estados e do Distrito Federal, o Piauí incluído; e R$ 81.000,00 é o teto do SIMEI.
| Faixa | Limite anual de receita bruta | O que acontece ao ultrapassar |
|---|---|---|
| MEI (SIMEI) | R$ 81.000,00 | Desenquadramento do SIMEI; a empresa passa a ME no Simples |
| Microempresa | R$ 360.000,00 | Vira EPP; continua no Simples, muda a faixa da tabela |
| Sublimite de ICMS e ISS | R$ 3.600.000,00 | ICMS e ISS saem do DAS e vão para guia própria |
| Empresa de pequeno porte | R$ 4.800.000,00 | Exclusão do Simples; migração para Presumido ou Real |
| Limite adicional de exportação | R$ 4.800.000,00 | Receita de exportação conta em separado da receita interna |
Estourar até 20% não é a mesma coisa que estourar acima de 20%
A LC 123/2006 trata os dois casos de forma diferente, e a diferença vale meses de tributo. Passando de R$ 4.800.000,00 com excesso de até 20% — ou seja, até R$ 5.760.000,00 —, a exclusão produz efeito só em 1º de janeiro do ano seguinte, e a empresa termina o ano no Simples. Passando com excesso acima de 20%, a exclusão retroage ao mês seguinte àquele em que o excesso aconteceu, e toda a apuração do período precisa ser refeita pelo Lucro Presumido ou Real.
O sublimite segue a mesma lógica com outros números. Excesso de até 20% sobre R$ 3.600.000,00 — até R$ 4.320.000,00 — leva o ICMS e o ISS para fora do DAS a partir de janeiro do ano seguinte. Excesso acima disso antecipa o efeito para o mês seguinte ao do estouro, ainda dentro do ano. Nos dois casos a empresa continua no Simples para os tributos federais: o que muda é onde o ICMS e o ISS são pagos.
Limite proporcional no ano de abertura

Teto anual:      R$ 4.800.000,00 / 12 = R$ 400.000,00 por mes de atividade
Sublimite:       R$ 3.600.000,00 / 12 = R$ 300.000,00 por mes de atividade
MEI (SIMEI):     R$    81.000,00 / 12 = R$   6.750,00 por mes de atividade

Empresa aberta em 10 de setembro: contam setembro a dezembro = 4 meses
Teto proporcional = 4 x R$ 400.000,00 = R$ 1.600.000,00

Simulacao hipotetica e didatica.
O mês de abertura conta inteiro, mesmo que a empresa tenha aberto no dia 28. Esse detalhe favorece quem abre no fim do mês e prejudica quem faz a conta pela data exata do registro na JUCEPI.
O sublimite em 2027 passa a alcançar o IBS
Com a Resolução CGSN nº 190/2026, o sublimite de R$ 3.600.000,00 passou a valer também para o recolhimento do IBS, ao lado do ICMS e do ISS, com limite adicional de igual valor para exportação de mercadorias ou serviços. A CBS não entrou nessa lista: ela permanece dentro do DAS até o teto de R$ 4.800.000,00. Na prática, a empresa que passar do sublimite em 2027 vai recolher por fora três coisas — ICMS, ISS e IBS — enquanto a CBS continua na guia única. Para quem fatura perto de R$ 3,6 milhões, é a primeira mudança da reforma que aparece no caixa.
O sublimite de cada ano-calendário é divulgado por portaria do CGSN até o último dia útil de novembro do ano anterior. O valor de 2026 está confirmado em R$ 3.600.000,00. O de 2027 depende da portaria a ser publicada em novembro de 2026 — trate como a confirmar até a publicação. Vale o mesmo para o MEI: o teto em 2026 é de R$ 81.000,00, e há proposta para elevá-lo a partir de 2027 — o projeto de lei complementar nº 186/2026, em tramitação na Câmara, que não se confunde com a Resolução CGSN nº 186/2026, de prazos de opção. Sem lei publicada até 27/09/2026, trate o valor de 2027 como a confirmar.
💡 Faturamento perto de R$ 3,6 milhões em 2026 muda a conta de 2027 inteira. Se a sua empresa está nessa faixa, mande o faturamento dos últimos 12 meses no WhatsApp e a gente confere onde ela cai.
Quais são os anexos e as tabelas do Simples Nacional?
São cinco anexos, cada um com seis faixas de receita, uma alíquota nominal e uma parcela a deduzir. O Anexo I é do comércio, o Anexo II da indústria, o Anexo III da maior parte dos serviços e das locações de bens móveis, o Anexo IV de construção civil, limpeza, vigilância e advocacia, e o Anexo V de serviços intelectuais e técnicos de alta dependência de mão de obra especializada. As tabelas abaixo são as do art. 18 e dos Anexos da LC 123/2006, em vigor hoje e mantidas em 2027 quanto às alíquotas nominais e às parcelas a deduzir. O que a Resolução CGSN nº 190/2026 substitui são os percentuais de repartição entre os tributos, ano a ano, de 2027 a 2033.
Anexo I — comércio
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | até R$ 180.000,00 | 4,00% | — |
| 2ª | de R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| 3ª | de R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| 4ª | de R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| 5ª | de R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| 6ª | de R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 |
Anexo II — indústria
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | até R$ 180.000,00 | 4,50% | — |
| 2ª | de R$ 180.000,01 a R$ 360.000,00 | 7,80% | R$ 5.940,00 |
| 3ª | de R$ 360.000,01 a R$ 720.000,00 | 10,00% | R$ 13.860,00 |
| 4ª | de R$ 720.000,01 a R$ 1.800.000,00 | 11,20% | R$ 22.500,00 |
| 5ª | de R$ 1.800.000,01 a R$ 3.600.000,00 | 14,70% | R$ 85.500,00 |
| 6ª | de R$ 3.600.000,01 a R$ 4.800.000,00 | 30,00% | R$ 720.000,00 |
Anexo III — serviços em geral
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | até R$ 180.000,00 | 6,00% | — |
| 2ª | de R$ 180.000,01 a R$ 360.000,00 | 11,20% | R$ 9.360,00 |
| 3ª | de R$ 360.000,01 a R$ 720.000,00 | 13,50% | R$ 17.640,00 |
| 4ª | de R$ 720.000,01 a R$ 1.800.000,00 | 16,00% | R$ 35.640,00 |
| 5ª | de R$ 1.800.000,01 a R$ 3.600.000,00 | 21,00% | R$ 125.640,00 |
| 6ª | de R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 648.000,00 |
Anexo IV — construção, limpeza, vigilância e advocacia
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | até R$ 180.000,00 | 4,50% | — |
| 2ª | de R$ 180.000,01 a R$ 360.000,00 | 9,00% | R$ 8.100,00 |
| 3ª | de R$ 360.000,01 a R$ 720.000,00 | 10,20% | R$ 12.420,00 |
| 4ª | de R$ 720.000,01 a R$ 1.800.000,00 | 14,00% | R$ 39.780,00 |
| 5ª | de R$ 1.800.000,01 a R$ 3.600.000,00 | 22,00% | R$ 183.780,00 |
| 6ª | de R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 828.000,00 |
⚠️ O Anexo IV tem alíquota menor porque não inclui a CPP. A empresa desse anexo recolhe a contribuição patronal de 20% sobre a folha em guia separada, além do DAS. Comparar a alíquota do Anexo IV com a do Anexo III sem somar a CPP leva a conclusão errada.
Anexo V — serviços com Fator R abaixo de 28%
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | até R$ 180.000,00 | 15,50% | — |
| 2ª | de R$ 180.000,01 a R$ 360.000,00 | 18,00% | R$ 4.500,00 |
| 3ª | de R$ 360.000,01 a R$ 720.000,00 | 19,50% | R$ 9.900,00 |
| 4ª | de R$ 720.000,01 a R$ 1.800.000,00 | 20,50% | R$ 17.100,00 |
| 5ª | de R$ 1.800.000,01 a R$ 3.600.000,00 | 23,00% | R$ 62.100,00 |
| 6ª | de R$ 3.600.000,01 a R$ 4.800.000,00 | 30,50% | R$ 540.000,00 |
Uma empresa pode usar mais de um anexo ao mesmo tempo. Quem vende mercadoria e presta serviço segrega a receita no PGDAS-D: a parte de venda vai para o Anexo I, a parte de serviço para o anexo correspondente. A RBT12 usada para achar a faixa, porém, é uma só — a receita total dos últimos 12 meses. É por isso que uma padaria com serviço de buffet paga alíquotas diferentes sobre cada parcela da mesma nota fiscal do mês.
Dentro de cada anexo ainda existe a tabela de repartição, que diz quanto do valor apurado pertence a cada tributo. Ela importa por dois motivos: define quanto de ISS o Município recebe e quanto de ICMS vai para o Estado, e é o que o PGDAS-D usa para montar o DAS. O ISS tem um teto próprio — o percentual efetivo máximo destinado a ele é de 5%, transferindo-se eventual diferença, de forma proporcional, aos tributos federais e ao IBS da mesma faixa de receita bruta anual (art. 18, § 1º-B, I, da LC 123/2006, na redação do art. 174 da LC 227/2026), regulamentado pelo art. 21, III, "a", da Resolução CGSN nº 140/2018.
Os Anexos I a V da Resolução CGSN nº 140/2018 foram substituídos por tabelas novas: CBS e IBS entram na repartição, PIS, Cofins, ICMS e ISS saem gradualmente, e os percentuais mudam a cada ano entre 2027 e 2033. A alíquota efetiva que você paga não muda por causa disso — muda a divisão interna do valor. Confira a tabela do ano na hora de apurar, não a do ano anterior.
Como calcular o DAS do Simples Nacional passo a passo?
O cálculo tem quatro passos: somar a receita bruta dos últimos 12 meses (a RBT12), encontrar a faixa dessa receita no anexo da atividade, aplicar a fórmula da alíquota efetiva e multiplicar essa alíquota pela receita do mês. A fórmula está no art. 18, § 1º da LC 123/2006 e é a mesma para os cinco anexos. Quem faz a conta na prática é o PGDAS-D, mas entender o mecanismo evita surpresa quando o valor sobe sem que o faturamento tenha subido.
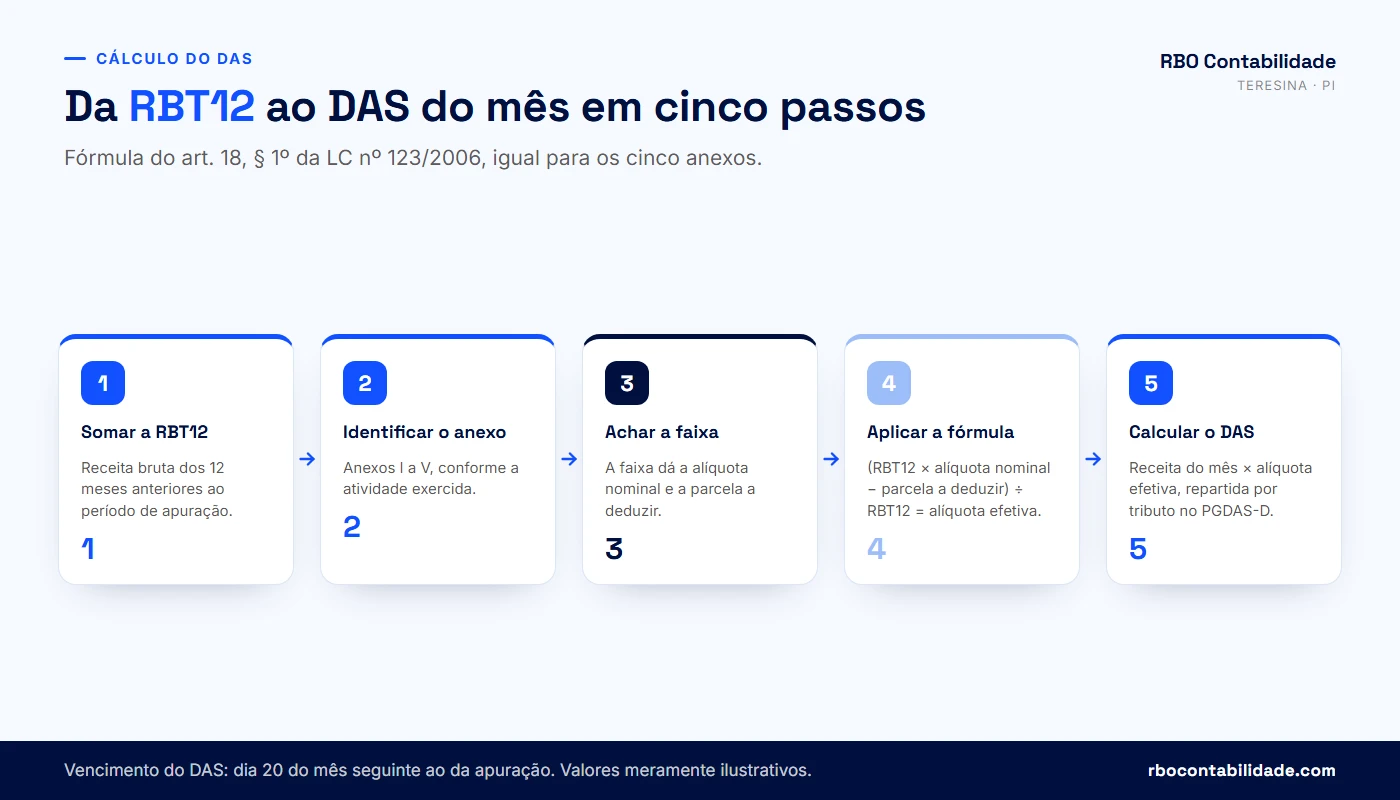
Formula da aliquota efetiva

           (RBT12 x aliquota nominal) - parcela a deduzir
efetiva = -------------------------------------------------
                            RBT12

DAS do mes = receita bruta do mes x aliquota efetiva

RBT12 = receita bruta dos 12 meses anteriores ao periodo de apuracao
Simulação 1 — comércio no Anexo I
Uma loja de material de construção em Teresina, hipotética, fechou os últimos 12 meses com RBT12 de R$ 900.000,00 e faturou R$ 80.000,00 no mês. R$ 900.000,00 cai na 4ª faixa do Anexo I: alíquota nominal de 10,70% e parcela a deduzir de R$ 22.500,00.
Simulacao hipotetica e didatica

RBT12 ............... R$ 900.000,00
Faixa ............... 4a do Anexo I
Aliquota nominal .... 10,70%
Parcela a deduzir ... R$ 22.500,00

(900.000,00 x 10,70%) - 22.500,00 = 96.300,00 - 22.500,00 = 73.800,00
73.800,00 / 900.000,00 = 0,0820  ->  aliquota efetiva de 8,20%

Receita do mes ...... R$ 80.000,00
DAS ................. 80.000,00 x 8,20% = R$ 6.560,00
Repare na distância entre a alíquota de tabela e a alíquota que a empresa paga de verdade: 10,70% contra 8,20%. Nesta simulação, a alíquota de tabela está 2,5 pontos percentuais acima da que a empresa paga — quem lê a tabela sem aplicar a fórmula superestima o imposto nessa medida. A parcela a deduzir existe justamente para suavizar o salto entre faixas.
Simulação 2 — serviço no Anexo III
Simulacao hipotetica e didatica

RBT12 ............... R$ 300.000,00
Faixa ............... 2a do Anexo III
Aliquota nominal .... 11,20%
Parcela a deduzir ... R$ 9.360,00

(300.000,00 x 11,20%) - 9.360,00 = 33.600,00 - 9.360,00 = 24.240,00
24.240,00 / 300.000,00 = 0,0808  ->  aliquota efetiva de 8,08%

Receita do mes ...... R$ 25.000,00
DAS ................. 25.000,00 x 8,08% = R$ 2.020,00
Empresa nova, sem 12 meses de histórico
No primeiro mês de atividade, a RBT12 é a receita do próprio mês multiplicada por 12. Do segundo ao décimo segundo mês, usa-se a média das receitas dos meses anteriores multiplicada por 12. Por isso o DAS do começo costuma sair baixo: a receita ainda é pequena e a projeção também. Quando o histórico completa 12 meses reais, a alíquota se acomoda — e o empresário estranha, achando que houve erro.
Por que o DAS sobe sem o faturamento subir
A RBT12 é a causa mais comum: um mês muito bom há onze meses continua dentro da janela e empurra a empresa para a faixa de cima. Depois vem a mudança de anexo por Fator R, tratada na seção seguinte. E há a segregação de receita: uma nota classificada como serviço quando era revenda, ou com ICMS-ST somado na base, muda o cálculo inteiro.
⚠️ A Resolução CGSN nº 190/2026 vinculou o reconhecimento do faturamento à emissão do documento fiscal, inclusive na venda para entrega futura e nos valores recebidos antecipadamente, com efeitos a partir de 1º/01/2027. Empresa que emite nota fora do mês da operação precisa acertar isso antes de janeiro de 2027. A mesma resolução passou a calcular a RBT12 e a folha dos 12 meses (FS12) com defasagem de um mês: são os doze meses antecedentes ao mês anterior ao período de apuração (Resolução CGSN nº 140/2018, art. 21, II, "a", e art. 26, § 5º, IV e V). Na apuração de março de 2027, a RBT12 vai de fevereiro de 2026 a janeiro de 2027 — um ajuste de folha demora um mês a mais para aparecer no Fator R.
O DAS vence no dia 20 do mês seguinte ao da apuração. Se o dia 20 não tiver expediente bancário, o pagamento vai para o dia útil imediatamente posterior (Resolução CGSN nº 140/2018, art. 40, e Agenda do Portal do Simples Nacional). Pagar em atraso gera multa de 0,33% por dia, limitada a 20%, mais juros pela taxa Selic acumulada.
O que é o Fator R e quando ele leva o serviço do Anexo V para o Anexo III?
O Fator R é a razão entre a folha de salários dos últimos 12 meses e a receita bruta dos últimos 12 meses, e o corte está em 28%. As atividades do art. 18, § 5º-I da LC 123/2006 — medicina veterinária, comissaria e despachantes, engenharia, representação comercial, perícia, auditoria, economia, consultoria, gestão, jornalismo, publicidade, agenciamento e as demais decorrentes de atividade intelectual — são tributadas pelo Anexo V e sobem para o Anexo III quando a razão chega a 28% (§ 5º-J). Já as do § 5º-B — fisioterapia (XVI), arquitetura e urbanismo (XVIII), medicina e enfermagem (XIX), odontologia (XX) e psicologia, fonoaudiologia e afins (XXI) — são Anexo III por padrão e só descem para o Anexo V se o índice ficar abaixo de 28% (§ 5º-M, I). A verificação é mensal: o anexo pode mudar de um mês para o outro, conforme a folha e o faturamento se movem.
Fator R

          folha de salarios dos ultimos 12 meses (FS12)
Fator R = ---------------------------------------------
          receita bruta dos ultimos 12 meses (RBT12)

Fator R >= 28%  ->  Anexo III
Fator R <  28%  ->  Anexo V
O que conta como folha de salários
Entram na FS12 os salários, o pró-labore dos sócios, as férias, o 13º, os adicionais, a contribuição patronal previdenciária e o FGTS. Não entram distribuição de lucros, pagamento a autônomo sem vínculo, nota de pessoa jurídica contratada e o valor pago a estagiário sem encargo previdenciário. Em clínica, escritório e consultoria — onde o quadro é formado por sócios — o pró-labore costuma ser o item que decide o resultado.
Quanto a mudança de anexo pesa
A diferença entre os dois anexos é grande nas primeiras faixas. Tome uma empresa hipotética de serviços com RBT12 de R$ 300.000,00 e receita mensal de R$ 25.000,00, a mesma da simulação anterior.
| Cenário (simulação hipotética) | Alíquota nominal | Alíquota efetiva | DAS sobre R$ 25.000,00 |
|---|---|---|---|
| Anexo III — Fator R igual ou acima de 28% | 11,20% | 8,08% | R$ 2.020,00 |
| Anexo V — Fator R abaixo de 28% | 18,00% | 16,50% | R$ 4.125,00 |
| Diferença no mês | — | 8,42 p.p. | R$ 2.105,00 |
Para essa empresa, 28% de R$ 300.000,00 são R$ 84.000,00 de folha em 12 meses, ou R$ 7.000,00 por mês. Quem já paga folha próxima disso costuma estar a poucos ajustes do Anexo III. Quem paga muito menos precisa fazer a conta completa antes de mexer: aumentar pró-labore para alcançar os 28% adiciona INSS de 11% retido do sócio, INSS patronal quando devido e IRRF na tabela progressiva. Às vezes o total sobe, não desce.
⚠️ Pró-labore existe para remunerar trabalho efetivo do sócio, e precisa estar registrado em folha, no eSocial e na contabilidade, com o INSS recolhido. Pró-labore lançado só no papel, para forçar o Fator R, é simulação — ilícita, e desfeita em fiscalização com cobrança do tributo, multa e juros. Planejamento tributário se faz com fato real.
Quais atividades dependem do Fator R
O § 5º-I tem nove incisos. No I está a medicina veterinária. No II, os serviços de comissaria, de despachantes, de tradução e de interpretação. No III, o grupo de engenharia, medição, cartografia, topografia, geologia, geodésia, testes, suporte e análises técnicas e tecnológicas, pesquisa, design, desenho e agronomia, na redação dada pela LC 155/2016. No IV, representação comercial e demais atividades de intermediação de negócios e serviços de terceiros. No V, perícia, leilão e avaliação. No VI, auditoria, economia, consultoria, gestão, organização, controle e administração. No VII, jornalismo e publicidade. No VIII, agenciamento, exceto de mão de obra. E no IX, as demais atividades do setor de serviços que tenham por finalidade a prestação de serviços decorrentes do exercício de atividade intelectual. Todas nascem no Anexo V e migram para o Anexo III com Fator R de 28% ou mais. Os incisos XVI e XVIII a XXI do § 5º-B — fisioterapia, arquitetura e urbanismo, medicina e enfermagem, odontologia e o grupo de psicologia, terapia ocupacional, acupuntura, podologia, fonoaudiologia, clínicas de nutrição e de vacinação e bancos de leite — fazem o caminho inverso: nascem no Anexo III e só vão para o Anexo V com índice abaixo de 28%. Arquitetura e urbanismo, portanto, está no § 5º-B, XVIII, e não no grupo de engenharia do § 5º-I, III. Contabilidade tem regra própria e é tributada pelo Anexo III, na forma do § 5º-B, XIV, sem depender do cálculo. Advocacia está no Anexo IV e também não depende do Fator R.
💡 Para clínicas e consultórios em Teresina, o Fator R é a conta que mais muda o DAS do ano. Você pode rodar os números no simulador de Fator R da RBO, ver o efeito do pró-labore na calculadora de pró-labore e, se quiser a leitura do seu caso, mandar a folha e o faturamento dos últimos 12 meses no WhatsApp.
Como fazer a opção pelo Simples Nacional e quais prazos valem agora?
A opção é feita no Portal do Simples Nacional, no serviço de Solicitação de Opção pelo Simples Nacional, com certificado digital ou código de acesso. O que mudou, e muda tudo no calendário de quem planeja: a opção deixou de ser feita em janeiro. Para produzir efeitos em 1º de janeiro de 2027, a janela vai de 1º a 30 de setembro de 2026, conforme a Resolução CGSN nº 186/2026 e a divulgação da Receita Federal sobre os prazos de opção.
⚠️ Este texto é de 27/09/2026. Restam poucos dias: quem quiser entrar no Simples em 2027, ou tirar CBS e IBS da guia única no primeiro semestre de 2027, precisa protocolar o pedido até 30/09/2026. Depois disso, o pedido só produz efeito em outra janela.
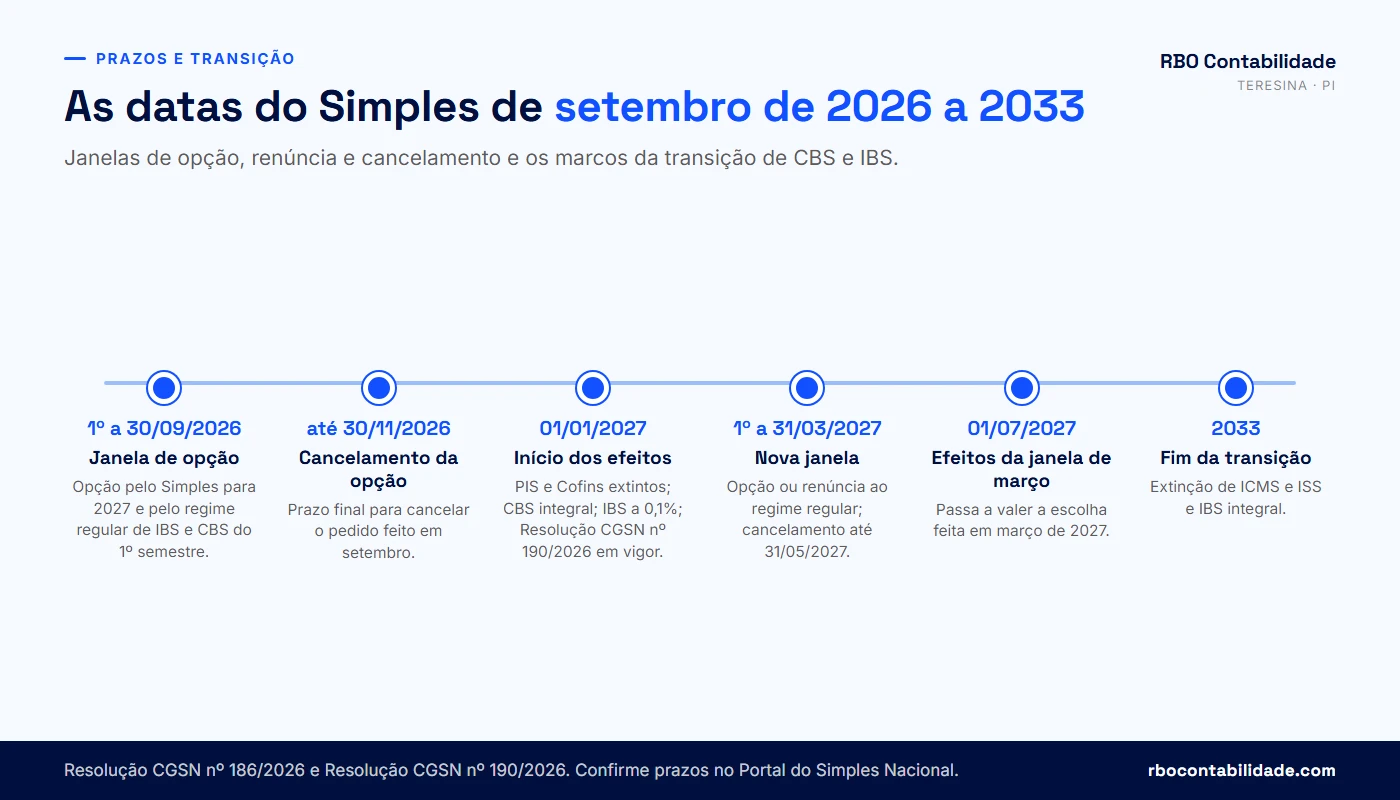
| O que | Quando pedir | A partir de quando vale | Até quando dá para cancelar |
|---|---|---|---|
| Ingresso no Simples Nacional em 2027 | 1º a 30 de setembro de 2026 | 1º de janeiro de 2027 | 30 de novembro de 2026 |
| Regime regular de IBS e CBS — 1º semestre de 2027 | 1º a 30 de setembro de 2026 | 1º de janeiro de 2027 | 30 de novembro de 2026 |
| Regime regular de IBS e CBS — 2º semestre de 2027 | 1º a 31 de março de 2027 | 1º de julho de 2027 | 31 de maio de 2027 |
| Empresa aberta entre outubro e dezembro de 2026 | No momento da inscrição no CNPJ | Restante de 2026 e todo o ano de 2027 | 31 de dezembro de 2026 |
| Opção pelo SIMEI (MEI) | Janeiro, até o último dia útil | 1º de janeiro do mesmo ano | Conforme regra do SIMEI |
O prazo de cancelamento que está publicado é 30 de novembro de 2026, na Resolução CGSN nº 186/2026. O CGSN pode prorrogá-lo se a alíquota de referência da CBS for publicada mais tarde — não localizamos, até 27/09/2026, ato publicado com essa prorrogação, então trate-a como a confirmar e confira a data no Portal do Simples Nacional antes de contar com 30/11/2026 como limite.
Quem já é optante e quer continuar como está não precisa fazer nada em setembro. A opção pelo Simples se renova sozinha, e quem não se manifestar sobre IBS e CBS permanece com os dois tributos dentro do DAS. A ação até 30/09/2026 é necessária só para dois grupos: quem quer entrar no regime em 2027 e quem quer tirar CBS e IBS da guia única.
O que o sistema confere na hora do pedido
O deferimento é automático e depende de quatro checagens simultâneas: ausência de débitos com a Receita Federal, com a Procuradoria, com o Estado e com o Município; regularidade cadastral nos três níveis; CNAE permitido; e quadro societário compatível com o art. 3º, § 4º. Qualquer pendência devolve indeferimento na mesma hora, com o motivo descrito, e a ciência do termo de indeferimento é dada no próprio momento da solicitação. Indeferido o pedido, a empresa tem 30 dias contados da ciência do termo de indeferimento para regularizar as pendências; regularizadas nesse prazo, o indeferimento é cancelado e a opção é deferida (Resolução CGSN nº 186/2026). Resolver só parte do que está no termo mantém o indeferimento. Passado o prazo sem regularização, resta impugnar o termo perante o ente que o emitiu, que é quem apontou a pendência: Receita Federal, SEFAZ-PI ou Prefeitura de Teresina.
Os 30 dias existem nas duas situações, mas a contagem começa em momentos diferentes. Empresa em início de atividade: 30 dias contados da inscrição no CNPJ para regularizar pendência impeditiva, na forma do art. 6º, § 5º, VI, da Resolução CGSN nº 140/2018, incluído pela Resolução CGSN nº 183/2025. Empresa já constituída que pede a opção na janela: 30 dias contados da ciência do termo de indeferimento, pela Resolução CGSN nº 186/2026.
Por isso a preparação começa antes de setembro, não em setembro. Puxar as certidões federal, estadual e municipal em agosto, conferir o cartão CNPJ, a inscrição estadual na SEFAZ-PI e a inscrição municipal na Prefeitura de Teresina, e resolver o que aparecer. Uma inscrição municipal suspensa por falta de renovação de alvará derruba o pedido de opção do mesmo jeito que um débito de INSS.
Empresa nova
Empresa recém-aberta tem regra própria: a solicitação é simultânea à inscrição no CNPJ, pelo Portal da Redesim, e a opção vale desde a abertura. Havendo pendência impeditiva, ela tem 30 dias contados da inscrição no CNPJ para regularizar. As empresas constituídas entre outubro e dezembro de 2026 optam nesse momento e a escolha alcança o restante de 2026 e todo o ano de 2027, com possibilidade de exclusão voluntária até 31 de dezembro de 2026.
⚠️ A opção pelo Simples e a opção pelo regime regular de IBS e CBS são dois pedidos diferentes, feitos na mesma janela de setembro. Fazer um não faz o outro. E optar pelo regime regular de IBS e CBS não exclui a empresa do Simples Nacional: ela continua optante para IRPJ, CSLL, CPP e os demais tributos do art. 13.
O que muda no Simples Nacional com a reforma tributária?
A reforma substitui quatro tributos por dois: PIS e Cofins pela CBS, federal, e ICMS e ISS pelo IBS, de Estados e Municípios. O IPI continua a existir, com alíquotas reduzidas a zero na maior parte dos produtos e mantido nos casos de industrialização incentivada na Zona Franca de Manaus. Para o Simples, a Lei Complementar nº 214/2025 fez duas coisas: colocou CBS e IBS dentro do rol de tributos abrangidos pelo regime e, no art. 41, § 3º, abriu a opção de apurar esses dois pelo regime regular, sem sair do Simples para o resto.
O calendário da transição
| Ano | O que acontece | Efeito para quem é do Simples |
|---|---|---|
| 2026 | Alíquotas-teste de 0,9% de CBS e 0,1% de IBS para o regime regular, com dispensa de recolhimento a quem cumprir as obrigações acessórias (LC 214/2025, art. 348, § 1º). As operações dos optantes pelo Simples ficam fora dessas alíquotas (art. 348, III, "c") | Nada muda na emissão nem no DAS em 2026 |
| 2027 | PIS e Cofins extintos; CBS cobrada integralmente; IBS a 0,1% em 2027 e 2028, com redução de 0,1 ponto na CBS; Imposto Seletivo entra em vigor | CBS e IBS passam a compor o DAS — ou saem dele, se a empresa optar pelo regime regular |
| 2029 a 2032 | ICMS e ISS reduzidos gradualmente, IBS aumentando na mesma proporção | Repartição interna do DAS muda ano a ano |
| 2033 | ICMS e ISS extintos; IBS e CBS integrais | O Simples passa a conviver só com o modelo novo |
A empresa do Simples não destaca CBS e IBS em 2026, e são dois fatos diferentes sustentando isso. O primeiro: o art. 348, III, "c", da LC 214/2025 deixa as operações dos optantes fora das alíquotas-teste. O segundo: o grupo IBSCBS na nota só é exigido do emitente CRT 1 a partir de 1º/01/2027, pelo art. 1º, § 1º, do Ato Conjunto RFB/CGIBS nº 4, de 30/07/2026 — e a regra de validação que cobra esse grupo item por item, no leiaute da NF-e, é a UB12-10 da NT 2025.002-RTC. Em paralelo, o Ato Técnico Conjunto CGIBS/RFB nº 1, de 31/07/2026 adiou as regras de validação desses campos para os demais emitentes — Receita Federal e CGIBS esclareceram que isso suspende a rejeição do documento, não a obrigação de informar. O leiaute, os campos e as regras estão na NT 2025.002-RTC, publicada no Portal Nacional da NF-e. Quem apura pelo regime regular é que aplica a alíquota-teste e, cumpridas as obrigações acessórias, fica dispensado do recolhimento; o valor eventualmente pago pode ser compensado com PIS e Cofins, com outros tributos federais na falta de débito suficiente, ou ressarcido em espécie (art. 348, § 1º). Essa regra de compensação e ressarcimento é do regime regular e não alcança quem está no Simples: para o optante, 2026 passa sem campo novo na nota e sem parcela nova no DAS.
O que a Resolução CGSN nº 190/2026 mexeu na rotina
A Resolução CGSN nº 190, de 4 de agosto de 2026, publicada em edição extra do DOU de 10 de agosto, adaptou a Resolução CGSN nº 140/2018 ao modelo novo, com efeitos em regra a partir de 1º de janeiro de 2027. Junto com ela vieram a Resolução nº 191 e a nº 192.
- A apuração passa a ter defasagem de um mês no cálculo da RBT12, da RBT12r e da FS12: são os doze meses antecedentes ao mês anterior ao período de apuração (Resolução CGSN nº 140/2018, art. 21, II, "a", e art. 26, § 5º, IV e V, com efeitos em 1º/01/2027).
- O faturamento fica vinculado à emissão do documento fiscal, inclusive em venda para entrega futura e em valor recebido antecipadamente.
- O sublimite de R$ 3.600.000,00 passa a alcançar o IBS, além de ICMS e ISS, com limite adicional de igual valor para exportação.
A defasagem tem efeito prático imediato no Fator R e na faixa: na apuração de março de 2027, a RBT12 vai de fevereiro de 2026 a janeiro de 2027, e um ajuste de folha feito em fevereiro só entra na conta um mês depois do que entraria pela regra de hoje. A mesma resolução acaba com a DEFIS como declaração separada — as informações socioeconômicas e fiscais passam a ser prestadas dentro do PGDAS-D — e cria a declaração assistida, com os campos de CBS e IBS pré-preenchidos a partir dos documentos fiscais eletrônicos e alteráveis somente por ajuste nesses documentos. A declaração assistida é a única dessas mudanças sem calendário fechado: a resolução manda disponibilizá-la de forma gradual, então confira no Portal do Simples Nacional o que já está no ar antes de mexer no sistema.
Há ainda ampliação das obrigações fiscais do MEI e detalhamento do tratamento de juros, multas, gorjetas e demais componentes da receita bruta. Na declaração assistida, o que hoje o contador digita a partir do relatório de faturamento do cliente passa a vir do documento fiscal eletrônico. Empresa que emite nota com descrição genérica, CFOP errado ou código de serviço que não corresponde ao que faz vai levar esse erro direto para a apuração.
A alíquota de referência da CBS ainda depende de resolução do Senado Federal, e a alíquota do IBS de cada ente depende de lei local. Enquanto esses números não saem, qualquer comparação entre guia única e regime regular trabalha com estimativa. Quem apresentar percentual fechado hoje está chutando.
O que é o Simples Nacional híbrido e para quem ele faz sentido?
Simples Nacional híbrido é o apelido de mercado para a empresa que continua optante do Simples e, ao mesmo tempo, apura CBS e IBS pelo regime regular, de débito e crédito. A base está no art. 41, § 3º da LC 214/2025, e a regulamentação está no art. 40-C da Resolução CGSN nº 140/2018, incluído pela Resolução CGSN nº 190/2026, que diz, com todas as letras, que nessa hipótese as parcelas de CBS e IBS não são cobradas pelo regime único. IRPJ, CSLL, CPP e os demais tributos continuam no DAS.
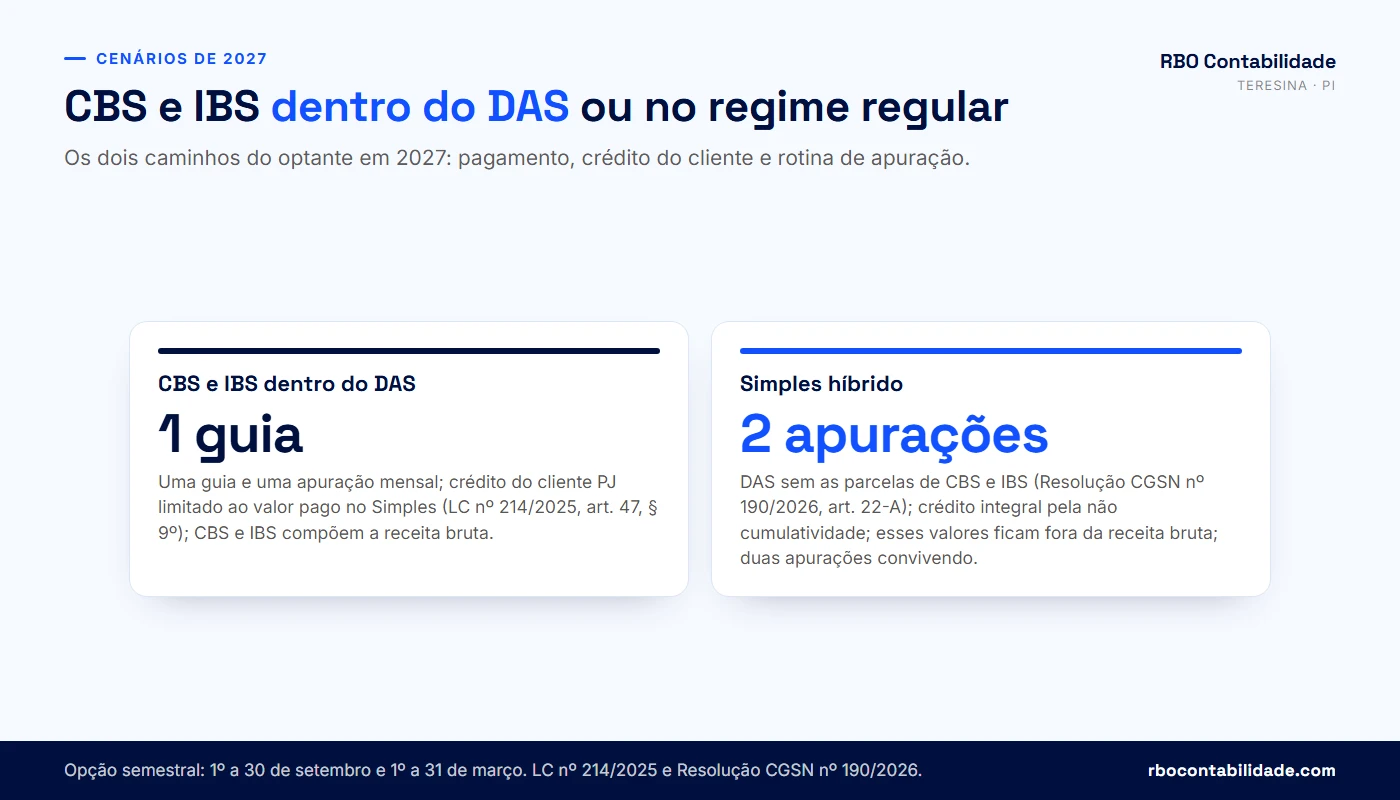
O que acontece com o DAS e com a receita bruta
O DAS continua sendo apurado pela alíquota efetiva da faixa, com dedução das parcelas de CBS e IBS previstas para aquela faixa, e sai menor. E os valores de CBS e IBS apurados no regime regular deixam de compor a receita bruta da microempresa ou da empresa de pequeno porte. Isso pesa mais do que parece: a receita bruta é o que define a faixa, a alíquota efetiva, o teto de R$ 4.800.000,00 e o sublimite de R$ 3.600.000,00. Quem fica na guia única não tem essa exclusão.
A questão do crédito para o cliente
O art. 47, § 9º da LC 214/2025 resolve a pergunta que o cliente pessoa jurídica vai fazer. Quando o pagamento de CBS e IBS é feito dentro do Simples, o optante não se apropria de crédito nas suas compras, e o cliente do regime regular só toma crédito em montante equivalente ao devido por meio do Simples — ou seja, proporcional à parcela desses tributos dentro da alíquota efetiva, que é pequena. Optando pelo regime regular, a empresa passa a destacar CBS e IBS cheios, o cliente credita integralmente e a empresa também se credita do que compra.
Vendendo para consumidor final, isso não muda nada: pessoa física não aproveita crédito. Vendendo para empresa que apura por débito e crédito, muda a conta do preço. Um fornecedor do Simples que entrega pouco crédito precisa de um preço mais baixo para empatar com um concorrente do regime regular que entrega crédito cheio.
⚠️ O art. 41, § 5º da LC 214/2025 cria uma trava de saída: o contribuinte do Simples não pode se retirar do regime regular de IBS e CBS se tiver recebido ressarcimento de créditos desses tributos no ano-calendário corrente ou no anterior, na forma do art. 39. Quem pedir ressarcimento — de crédito de bens de capital, por exemplo — fica preso ao regime regular pelo período previsto. Avalie isso antes de optar, não depois.
O custo que costuma ficar de fora da planilha
O híbrido faz a empresa conviver com duas sistemáticas ao mesmo tempo: o PGDAS-D do Simples para os tributos que ficaram, e a apuração de CBS e IBS por débito e crédito, com escrituração, conferência de documento fiscal de entrada e controle de crédito. Isso custa sistema, custa hora de trabalho e custa honorário. Para uma empresa na primeira faixa, com dois funcionários e venda para consumidor final, esse custo tende a superar qualquer ganho. Para uma indústria de embalagens que vende para supermercado e compra matéria-prima com CBS e IBS destacados, a conta pode virar.
A escolha também não é para sempre. A opção é semestral: quem entrar até 30/09/2026 pode renunciar em março de 2027, voltando às regras anteriores a partir do segundo semestre de 2027. Não renunciando na janela seguinte, a opção continua valendo. Essa reversibilidade tira parte do peso da decisão — mas não tira o efeito da trava de saída do art. 41, § 5º.
Guia única ou regime híbrido: como comparar os dois cenários na sua empresa?
A comparação se faz com cinco números da sua própria empresa, não com a regra geral: quanto do faturamento vai para cliente pessoa jurídica do regime regular, quanto das compras vem de fornecedor que destaca CBS e IBS, qual a margem, onde está o faturamento anual em relação ao sublimite, e se existe estrutura para apurar débito e crédito todo mês. Com esses cinco dados na mão, os dois cenários ficam comparáveis.
| Ponto de comparação | CBS e IBS dentro do DAS | Simples híbrido (regime regular) |
|---|---|---|
| Como paga | Uma guia só, no dia 20 | DAS sem as parcelas de CBS e IBS, mais a apuração própria dos dois |
| Crédito para o cliente PJ | Limitado ao montante devido dentro do Simples (art. 47, § 9º) | Integral, pela não cumulatividade plena |
| Crédito nas compras da empresa | Não se apropria | Apropria-se do CBS e IBS das aquisições |
| Receita bruta do Simples | CBS e IBS compõem a receita bruta | Valores de CBS e IBS ficam fora da receita bruta |
| Rotina | Uma apuração mensal | Duas sistemáticas convivendo |
| Reversibilidade | Não exige nada; é o padrão | Renúncia nas janelas de setembro e de março, salvo a trava do art. 41, § 5º |
| Perfil que costuma se beneficiar | Venda a consumidor final, margem alta, poucas compras | Venda B2B para o regime regular, compras relevantes, margem apertada |
Como montar a conta
O método é comparar o desembolso total dos dois cenários sobre o mesmo mês de referência. No cenário da guia única, o desembolso é o DAS cheio. No cenário híbrido, é o DAS reduzido pelas parcelas de CBS e IBS, mais o saldo devedor da apuração desses dois tributos (débito sobre as vendas menos crédito sobre as compras), mais o custo administrativo de manter a segunda apuração. Depois disso entra a variável comercial: se o crédito cheio permite reajustar preço ou ganhar um cliente que hoje compra de concorrente fora do Simples, esse ganho entra na conta do lado do híbrido.
Estrutura da comparacao (simulacao hipotetica e didatica)

CENARIO A - guia unica
  DAS cheio ............................. (a)
  Total ................................. (a)

CENARIO B - Simples hibrido
  DAS sem as parcelas de CBS e IBS ...... (b)
  Debito de CBS e IBS sobre as vendas ... (c)
  ( - ) Credito sobre as compras ........ (d)
  Custo administrativo da 2a apuracao ... (e)
  Total ................................. (b) + (c) - (d) + (e)

Efeito comercial do credito cheio para o cliente PJ: avaliar a parte

As aliquotas de referencia da CBS e do IBS ainda dependem de resolucao
do Senado e de lei de cada ente. Ate la, (c) e (d) sao estimativas.
Rodar essa conta com números inventados de alíquota não leva a lugar nenhum. O que dá para fazer hoje, com dado real, é medir as duas variáveis que não dependem de alíquota: o percentual de vendas para cliente PJ do regime regular e o percentual de compras com CBS e IBS destacados. Empresa com os dois percentuais baixos praticamente não tem o que discutir — fica na guia única. Empresa com os dois altos precisa da simulação completa assim que as alíquotas saírem.
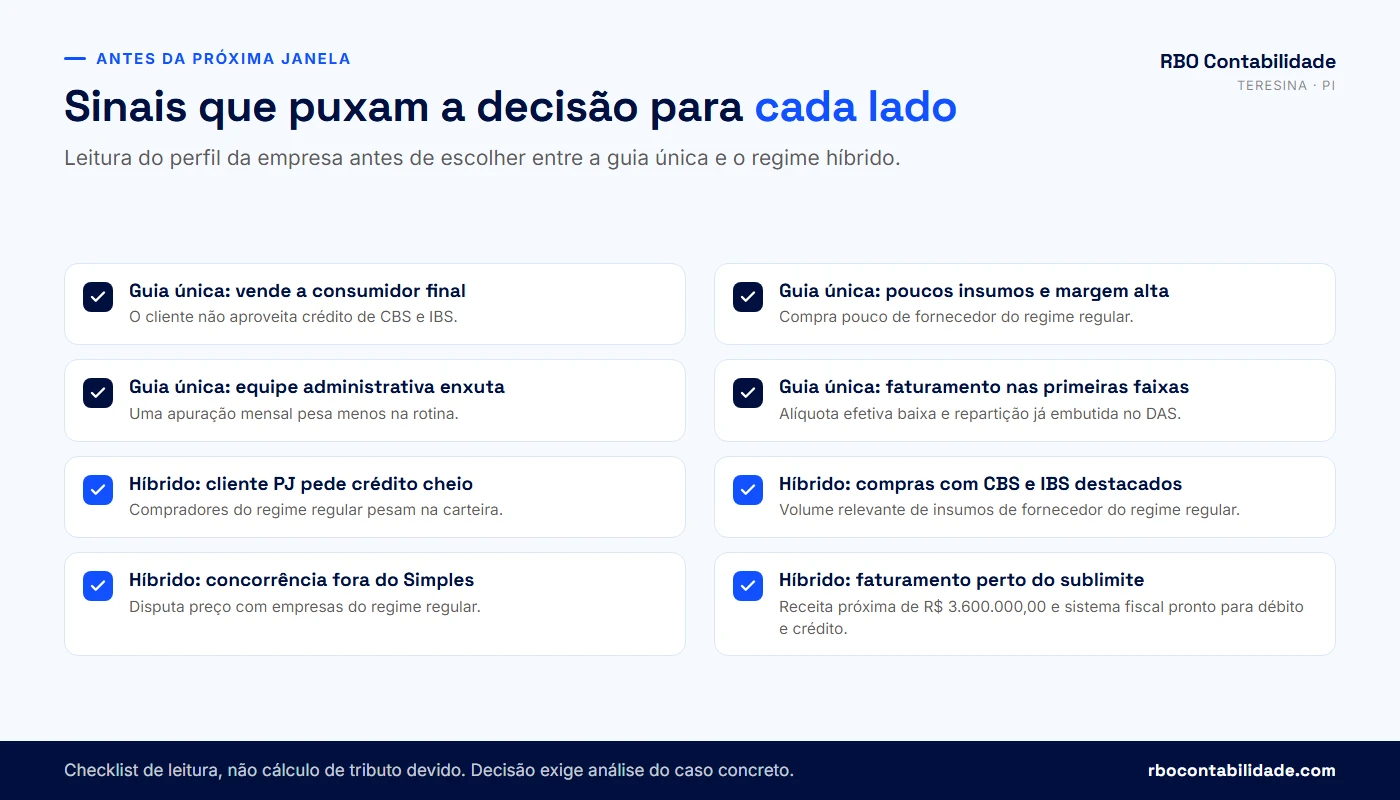
💡 Se a sua empresa vende para outras empresas e compra volume relevante de fornecedores do regime regular, a comparação vale o esforço antes de 30/09/2026, se a decisão for para o primeiro semestre de 2027. A gente levanta o percentual de vendas B2B, o percentual de compras com crédito e monta os dois cenários com os seus números. Falar com um contador →
Diagnóstico: guia única ou Simples híbrido de IBS e CBS
Responda sim ou não para cada sinal, pensando na sua empresa como ela está hoje. Cada marcação é um indício a favor de tirar CBS e IBS do DAS e apurá-los pelo regime regular. No fim, o checklist devolve uma leitura do conjunto e a mensagem que você pode enviar ao contador.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist é uma leitura de indícios, não um cálculo de tributo devido e não garante economia. O resultado não considera as alíquotas de referência de CBS e IBS, que ainda dependem de resolução do Senado Federal e de lei de cada ente, nem os seus números reais de faturamento, compras e folha. A decisão entre guia única e regime regular exige análise das notas emitidas, das compras do período e do perfil dos seus clientes, feita por contador com acesso aos documentos.
O que muda para a empresa do Simples em Teresina e no Piauí?
Para quem tem estabelecimento em Teresina, três coisas mudam de endereço na transição: o ISS municipal, que hoje sai dentro do DAS e vai sendo substituído pelo IBS até 2033; o ICMS estadual, com as regras de antecipação e substituição que já existem hoje por fora da guia; e o sublimite de R$ 3.600.000,00, que se aplica aos estabelecimentos do Piauí como aos de qualquer outro Estado, conforme a Portaria CGSN nº 54/2025.
ISS de Teresina dentro do DAS
Enquanto a empresa estiver dentro do sublimite, o ISS devido a Teresina é recolhido na guia única, no percentual que a tabela de repartição do anexo indicar, respeitado o percentual efetivo máximo de 5%, transferindo-se eventual diferença, de forma proporcional, aos tributos federais e ao IBS da mesma faixa de receita bruta anual (art. 18, § 1º-B, I, da LC 123/2006, na redação do art. 174 da LC 227/2026). O imposto municipal em si está no Código Tributário do Município de Teresina, a Lei Complementar municipal nº 4.974/2016, cujo texto compilado e o anexo de alíquotas ficam no portal de legislação tributária da SEMF. Esse código foi alterado pela Lei Complementar municipal nº 6.313, de 23/12/2025, que mexeu no local de incidência do ISS, nas exclusões da base de cálculo e em duas hipóteses de valor fixo: o ISS da sociedade de profissionais, devido por sócio ou profissional habilitado que atue em nome da sociedade, pelos valores do Anexo VIII do código; e o ISS do escritório de contabilidade optante do Simples Nacional que exerça exclusivamente os subitens 17.15, 17.18 e 17.19 da lista de serviços, também em valor fixo de base anual, recolhido mensalmente por profissional habilitado de nível superior e de nível médio — que é a forma municipal do art. 18, § 22-A, da LC 123/2006. Em consulta de 27/09/2026, o texto compilado do CTM publicado pela SEMF estava atualizado até a Lei Complementar nº 6.166/2024, sem a alteração de 2025: confira a redação na publicação da própria LC nº 6.313/2025 antes de aplicar o valor fixo.
Nada disso dispensa a empresa de emitir a NFS-e municipal nem de manter a inscrição municipal regular. A alíquota do seu serviço e o código correspondente estão reunidos na tabela de ISS de Teresina, que trata das alíquotas por item da lista e ainda não incorpora as regras de valor fixo da LC nº 6.313/2025.
Prestando serviço em outro município, entra a regra de retenção. Alguns serviços da lista da LC 116/2003 são tributados no local da prestação, e o tomador retém o ISS. Nesse caso, o optante informa a receita como sujeita a retenção no PGDAS-D, e o valor não é cobrado de novo dentro do DAS. Deixar de marcar a retenção é pagar duas vezes o mesmo ISS — erro que aparece muito em empresa que atende Timon-MA e municípios da Grande Teresina.
ICMS, antecipação parcial e substituição no Piauí
A empresa do Simples que compra mercadoria de outro Estado recolhe por fora do DAS a antecipação parcial, o diferencial de alíquota e o ICMS-ST nas mercadorias sujeitas à substituição tributária: o art. 13, § 1º, XIII da LC 123/2006 é expresso ao manter essas hipóteses fora da guia única. Quem define base de cálculo, percentual e prazo é o Regulamento do ICMS do Piauí, hoje o Decreto nº 21.866/2023, que substituiu o Decreto nº 13.500/2008 nas operações a partir de 08/03/2023 e trata o Simples Nacional em anexo próprio, o Anexo X. É o art. 3º do Anexo X que mantém fora da guia única o ICMS de substituição tributária, a antecipação parcial do imposto (inciso VIII) e a diferença de alíquota nas entradas destinadas a uso, consumo ou ativo permanente (inciso IX); a diferença entre a alíquota interna e a interestadual é calculada pelas alíquotas aplicáveis a quem não é optante (§ 1º), e o § 3º do mesmo artigo é expresso: a exigência da antecipação parcial, da diferença de alíquota ou da antecipação total do ICMS independe de o documento fiscal de origem conter ou não destaque do imposto.
Percentual e prazo de recolhimento mudam por ato da SEFAZ-PI e não estão no corpo do Anexo X — a agenda tributária estadual é que fixa a data de cada competência. Confira o valor, o código de receita e o vencimento no Portal da Legislação da SEFAZ-PI antes de pagar.
⚠️ Mercadoria com ICMS-ST já recolhido não é receita tributada pelo ICMS dentro do DAS. No PGDAS-D ela vai marcada como receita com substituição tributária, e a parcela do ICMS é retirada do cálculo. Loja de bebidas, autopeças, farmácia e material de construção em Teresina que declaram tudo como venda comum pagam ICMS duas vezes, mês após mês, sem perceber.
O IBS em 2027 e o efeito local
A partir de 2027 o IBS passa a existir ao lado do ICMS e do ISS, em 0,1% nos dois primeiros anos, e cresce à medida que os dois tributos antigos encolhem, até a extinção deles em 2033. Para o optante dentro do sublimite, essa mudança aparece na composição interna do DAS. Para quem passar de R$ 3.600.000,00, o IBS entra no grupo do que é recolhido por fora, junto com ICMS e ISS, pela Resolução CGSN nº 190/2026.
Abertura, alteração e filial
O registro no Piauí passa pela JUCEPI, com a integração do Piauí Digital, e depois pelas inscrições estadual e municipal. Como a opção pelo Simples confere a regularidade cadastral nos três níveis, a sequência importa: empresa com processo de licenciamento parado na Prefeitura, ou com inscrição estadual pendente de habilitação na SEFAZ-PI, não consegue optar. Quem está montando a operação agora encontra o caminho completo em como abrir uma empresa em Teresina; quem vai expandir para outro endereço, em como abrir uma filial.
💡 Empresa com matriz em Teresina e filial em outro município soma a receita das duas para achar a RBT12, mas apura ISS e ICMS por estabelecimento. Se esse é o seu caso, fale com a gente no WhatsApp antes de fechar o mês.
Quais obrigações a empresa do Simples entrega todo mês e todo ano?
A rotina mensal do optante tem quatro pontos fixos: emitir os documentos fiscais de venda e de serviço, apurar no PGDAS-D, pagar o DAS até o dia 20 e fechar a folha com eSocial, FGTS e DCTFWeb quando há empregados ou pró-labore. No ano, entra a DEFIS até 31 de março (enquanto existir como declaração separada), a escrituração contábil do exercício e, para o MEI, a DASN-SIMEI até 31 de maio.
| Obrigação | Periodicidade | Prazo | Quem entrega |
|---|---|---|---|
| PGDAS-D | Mensal | Até o dia 20 do mês seguinte | ME e EPP optantes |
| DAS | Mensal | Dia 20 do mês seguinte; sem expediente bancário no dia 20, vai para o dia útil imediatamente posterior | ME, EPP e MEI (valor fixo, no SIMEI) |
| eSocial e FGTS | Mensal | Conforme o calendário do eSocial | Quem tem empregado ou paga pró-labore |
| DCTFWeb | Mensal | Conforme o calendário da Receita Federal | Quem tem fatos geradores previdenciários |
| EFD-Reinf | Mensal | Quando houver retenções e serviços tomados | Conforme o enquadramento da empresa |
| DEFIS | Anual | Até 31 de março do ano seguinte | ME e EPP optantes |
| DASN-SIMEI | Anual | Até 31 de maio | MEI |
| Escrituração contábil | Anual | Encerramento do exercício | Toda empresa, por exigência do Código Civil |
Com a Resolução CGSN nº 190/2026, as informações da DEFIS passam a ser prestadas dentro do PGDAS-D, e a declaração deixa de existir em separado. A resolução produz efeitos a partir de 1º/01/2027; o calendário exato da última DEFIS e da primeira entrega no formato novo deve ser conferido no Portal do Simples Nacional — esse ponto está a confirmar.
Os cinco erros que mais geram cobrança
O primeiro é a segregação de receita. Empresa que vende e presta serviço, ou que tem mercadoria com ST e mercadoria sem, precisa separar cada parcela no PGDAS-D. Jogar tudo em uma linha só quase sempre resulta em imposto pago a mais — e, quando resulta em menos, vira autuação.
O segundo é tratar ICMS-ST e receita com retenção de ISS como receita comum, pagando de novo tributo já recolhido. O terceiro é o atraso no PGDAS-D: a multa por declaração fora do prazo é de 2% ao mês-calendário sobre os tributos declarados, limitada a 20%, com valor mínimo de R$ 50,00, e ela existe mesmo que o DAS tenha sido pago em dia.
O quarto é deixar débito acumular. Parcelamento de Simples existe, e regularizar dentro do prazo do ADE evita a exclusão. Deixar para depois de 31 de dezembro significa começar janeiro no Lucro Presumido, com obrigações que a empresa não tem estrutura para cumprir. O quinto é não conferir a inscrição municipal e estadual, que é o item que mais derruba pedido de opção em Teresina.
- Conferir o CNAE do cartão CNPJ e se ele corresponde ao que a empresa faz hoje
- Puxar as certidões federal, estadual e municipal antes de qualquer pedido de opção
- Separar, no PGDAS-D, receita de revenda, de serviço, com ST e com ISS retido
- Acompanhar a RBT12 mês a mês e ver a que distância está do sublimite de R$ 3.600.000,00
- Medir o Fator R todo mês, se a atividade depender dele
- Guardar os documentos fiscais e os comprovantes de pagamento pelo prazo decadencial
- Levantar o percentual de vendas para cliente PJ do regime regular
- Levantar o percentual de compras com CBS e IBS destacados na nota
Guardar documento também é obrigação. Notas de entrada e de saída, extratos, folha, guias e o próprio PGDAS-D ficam à disposição do Fisco pelo prazo de decadência, e são eles que sustentam a receita declarada num eventual cruzamento com cartão de crédito, com a nota fiscal eletrônica e com o extrato bancário. Empresa que declara menos do que movimenta aparece nesse cruzamento sem precisar de fiscalização presencial.
Se alguma sigla deste artigo ainda soa estranha, vale passar pelo glossário dos termos que aparecem na sua empresa todo mês. E se o que você quer é a visão geral do que uma empresa pequena paga hoje em Teresina, está reunida em tributos para pequeno empreendedor.
Perguntas frequentes sobre Simples Nacional
Como o Simples Nacional funciona
01O Simples Nacional é sempre mais barato que o Lucro Presumido?+
Não. Em boa parte dos comércios e serviços de faturamento menor o Simples sai mais barato, mas há casos em que o Presumido ganha: empresa de serviço com folha muito baixa que cairia no Anexo V, empresa com margem apertada e crédito relevante de PIS e Cofins, e empresa próxima do teto, onde as últimas faixas cobram percentuais altos. A comparação precisa somar tudo: DAS, contribuição patronal quando ela fica de fora do anexo, ISS retido e obrigações acessórias. É uma conta anual, refeita quando o faturamento ou a folha mudam de patamar.
02Mudar para o Simples Nacional exige trocar o CNPJ ou alterar o contrato social?+
Não. O Simples é forma de recolher tributo, não natureza jurídica. A empresa mantém o mesmo CNPJ, o mesmo contrato social, as mesmas inscrições estadual e municipal. A alteração contratual só entra em cena quando algo no contrato impede a opção — uma atividade vedada no objeto social, um sócio pessoa jurídica no quadro, natureza jurídica de sociedade anônima. Nesses casos a mudança precisa ser registrada na Junta Comercial e refletida no CNPJ antes do pedido, porque o sistema confere a situação cadastral no momento da solicitação.
03Empresa do Simples Nacional precisa de contabilidade completa?+
Precisa. A dispensa prevista na legislação do Simples alcança parte das obrigações acessórias federais, não a escrituração em si. O Código Civil continua exigindo livros do empresário, e o balanço é o documento que sustenta distribuição de lucros sem imposto de renda na pessoa física, análise de crédito em banco, participação em licitação e prova de patrimônio em disputa societária. Sem contabilidade regular, a distribuição fica limitada ao percentual de presunção menos os tributos, e o resto passa a ser tributado como rendimento do sócio.
04O que o DAS não cobre e continua sendo pago à parte?+
Ficam fora da guia o ICMS de substituição tributária, o diferencial de alíquota e a antecipação parcial nas compras interestaduais, o IOF, o imposto de renda retido de terceiros, o INSS retido de prestador de serviço, o FGTS dos empregados e a contribuição previdenciária de 11% sobre o pró-labore do sócio. Empresas do Anexo IV também recolhem a contribuição patronal sobre a folha em guia própria. Quem olha só o valor do DAS para medir a carga tributária da empresa costuma subestimar o desembolso real do mês.
05Uma empresa pode usar dois anexos ao mesmo tempo?+
Pode, e é comum. A empresa que vende mercadoria e presta serviço segrega a receita na apuração: a parte de revenda vai para o Anexo I, a de serviço para o anexo correspondente à atividade. A receita bruta dos últimos 12 meses usada para encontrar a faixa, porém, é a soma de tudo. Isso significa que o crescimento de uma linha de negócio empurra a alíquota da outra para cima. A separação precisa estar documentada nas notas fiscais, não só na planilha de controle interno.
06MEI e Simples Nacional são a mesma coisa?+
Não. O MEI está dentro do Simples Nacional, mas recolhe por um sistema próprio, o SIMEI, com valor fixo mensal que não varia conforme o faturamento do mês. O teto do MEI é de R$ 81.000,00 por ano, contra R$ 4.800.000,00 da empresa de pequeno porte. O MEI não calcula alíquota efetiva, não tem Fator R, só pode ter um empregado e está limitado às ocupações permitidas. Passando do limite, o empresário é desenquadrado do SIMEI e passa a apurar como microempresa pelas tabelas comuns.
07O que é o PGDAS-D e quem preenche?+
É o programa gerador do documento de arrecadação, dentro do Portal do Simples Nacional. Nele se informa a receita do mês separada por tipo — revenda, indústria, serviço, exportação, receita com substituição tributária, receita com ISS retido — e o sistema calcula a alíquota efetiva e emite o DAS. Quem preenche é a empresa ou o contador que ela contrata, com certificado digital ou código de acesso. A declaração tem caráter confessional: o que você informa ali vira débito exigível, mesmo sem qualquer fiscalização posterior.
08Distribuir lucro de empresa do Simples paga imposto de renda?+
Em regra não, desde que o lucro esteja demonstrado em escrituração contábil regular. Sem contabilidade, a isenção fica limitada ao resultado da aplicação dos percentuais de presunção do Lucro Presumido sobre a receita, menos os tributos pagos no período. O que passar disso é tributado na pessoa física pela tabela progressiva. Vale lembrar que distribuição de lucro não entra no cálculo do Fator R e não gera contribuição previdenciária — diferente do pró-labore, que é remuneração de trabalho e tem encargo.
Limites, anexos e cálculo do DAS
09Qual é o limite de faturamento do Simples Nacional em 2026?+
A empresa de pequeno porte pode faturar até R$ 4.800.000,00 por ano-calendário; a microempresa, até R$ 360.000,00. Existe ainda um limite adicional de igual valor exclusivo para receita de exportação de mercadorias ou serviços, que é contado em separado da receita do mercado interno. No ano de abertura, os limites são proporcionais ao número de meses de atividade, contando o mês de início por inteiro. O sublimite de R$ 3.600.000,00, que trata de ICMS e ISS, é outro número e não exclui a empresa do regime.
10O que acontece se eu passar de R$ 4,8 milhões no meio do ano?+
Depende do tamanho do excesso. Se a receita do ano ficar até 20% acima do teto — até R$ 5.760.000,00 — a exclusão produz efeito apenas em 1º de janeiro do ano seguinte, e a empresa termina o exercício apurando pelo Simples. Se o excesso passar de 20%, a exclusão retroage ao mês seguinte ao do estouro, e toda a apuração desse período precisa ser refeita pelo Lucro Presumido ou Real, com as obrigações acessórias correspondentes. Acompanhar a receita acumulada mês a mês evita a segunda hipótese.
11O que é o sublimite de R$ 3,6 milhões e o que ele muda na prática?+
É o valor de receita bruta a partir do qual o ICMS e o ISS deixam de ser recolhidos dentro do DAS e passam a ser apurados e pagos direto ao Estado e ao Município, pelas regras comuns. A empresa continua no Simples para os tributos federais. Na prática, isso significa escrituração fiscal de ICMS, apuração mensal, guia separada e, no caso do ISS, recolhimento pela alíquota do município. É um salto de complexidade grande, e por isso empresas próximas desse valor costumam planejar a virada com antecedência.
12Como funciona o limite proporcional no primeiro ano da empresa?+
Divide-se o limite anual por doze e multiplica-se pelo número de meses de atividade no ano, contando o mês de abertura por inteiro, mesmo que a empresa tenha sido registrada no último dia. Para o teto do regime, são R$ 400.000,00 por mês; para o sublimite, R$ 300.000,00; para o MEI, R$ 6.750,00. Empresa aberta em outubro tem três meses, e o teto proporcional fica em R$ 1.200.000,00. Quem abre no fim do ano e fatura alto precisa dessa conta antes de comemorar o resultado.
13Por que a alíquota que pago é menor que a da tabela?+
Porque a tabela traz a alíquota nominal, e o que a empresa paga é a alíquota efetiva. A fórmula multiplica a receita dos últimos 12 meses pela alíquota nominal, subtrai a parcela a deduzir da faixa e divide o resultado pela própria receita dos 12 meses. A parcela a deduzir existe para suavizar o degrau entre uma faixa e outra, e faz com que a alíquota cresça de forma contínua dentro da faixa. Por isso duas empresas na mesma faixa pagam percentuais diferentes, conforme o quanto faturaram no período.
14Como se calcula a RBT12 de uma empresa que abriu há poucos meses?+
No primeiro mês de atividade, usa-se a receita desse mês multiplicada por doze. Do segundo ao décimo segundo mês, usa-se a média aritmética das receitas dos meses já transcorridos, também multiplicada por doze. É uma projeção, e por isso o DAS dos primeiros meses tende a ficar nas faixas iniciais. Quando a empresa completa doze meses reais de histórico, a base passa a ser a soma efetiva, e a alíquota costuma subir. Não é erro de cálculo: é o fim da projeção e o começo do histórico real.
15Por que meu DAS aumentou se o faturamento do mês foi igual?+
Abra as duas declarações do PGDAS-D lado a lado, no extrato de apuração em PDF, e compare quatro linhas. A RBT12 de cada mês: se subiu, a empresa mudou de faixa. O anexo aplicado: anexo diferente entre um mês e outro indica virada de Fator R. A alíquota efetiva: ela muda dentro da mesma faixa conforme a RBT12. E a receita informada por tipo: valor que estava em revenda com substituição tributária e passou para revenda comum muda a base do ICMS. Se as quatro linhas baterem e o valor ainda divergir, confira se houve receita com ISS retido informada em um mês e esquecida no outro.
16Quando vence o DAS e o que acontece se eu atrasar?+
O vencimento é no dia 20 do mês seguinte ao da apuração. Se o dia 20 não tiver expediente bancário, o pagamento vai para o dia útil imediatamente posterior (Resolução CGSN nº 140/2018, art. 40, e Agenda do Portal do Simples Nacional). Pagando em atraso, incide multa de 0,33% por dia, limitada a 20% do valor, mais juros pela taxa Selic acumulada. O débito em aberto também alimenta o ato de exclusão de ofício do regime, normalmente emitido no segundo semestre com efeito no ano seguinte.
17Por que o Anexo IV tem alíquota menor que o Anexo III?+
Porque o percentual da tabela do Anexo IV não inclui a contribuição patronal previdenciária, recolhida à parte sobre a folha. Para saber quando ele realmente sai mais caro, compare os dois desembolsos. Numa simulação hipotética e didática, com RBT12 de R$ 300.000,00, a alíquota efetiva do Anexo IV fica em 6,30% e a do Anexo III em 8,08% — diferença de 1,78 ponto percentual. Como a CPP custa 20% da folha, o Anexo IV passa a pesar mais quando a folha ultrapassa cerca de 8,9% da receita do período. Construtora, empresa de limpeza e vigilância costumam ficar bem acima desse patamar; escritório com folha enxuta, abaixo.
Fator R, pró-labore e folha
18Como calcular o Fator R da minha empresa?+
Some a folha de salários dos últimos doze meses, incluindo salários, pró-labore, férias, décimo terceiro, adicionais, contribuição patronal previdenciária e FGTS. Divida esse total pela receita bruta dos mesmos doze meses. Resultado igual ou superior a 28% leva a atividade ao Anexo III; abaixo de 28%, ao Anexo V. A verificação é feita a cada mês de apuração, o que significa que a empresa pode alternar de anexo ao longo do ano conforme a folha e o faturamento se movem. A conta não considera distribuição de lucros.
19Aumentar o pró-labore para alcançar os 28% compensa?+
Às vezes sim, às vezes não, e a única forma de saber é fazer a conta completa. O aumento do pró-labore reduz a alíquota do DAS quando leva a empresa do Anexo V para o Anexo III, mas acrescenta contribuição previdenciária de 11% retida do sócio, contribuição patronal quando devida e imposto de renda retido pela tabela progressiva. Em faturamentos menores, o custo adicional pode superar a economia. Em contrapartida, o pró-labore maior aumenta o salário de benefício previdenciário do sócio, o que também vale alguma coisa.
20O que entra e o que não entra na folha para o Fator R?+
Distribuição de lucros não entra, e é o caso que mais derruba o índice. O sócio que retira só lucro, sem pró-labore em folha, não acrescenta nada à FS12, por mais que trabalhe todo dia na clínica ou no escritório: para o cálculo, aquele dinheiro simplesmente não existe. Vale o mesmo para o profissional que emite nota de pessoa jurídica contra a própria empresa, para o autônomo sem vínculo e para o estagiário sem encargo previdenciário. Entram salários, pró-labore, férias, décimo terceiro, adicionais legais, contribuição patronal previdenciária e FGTS. Sem pró-labore registrado, o sócio também fica sem contribuição para contar tempo de benefício no INSS.
21Pró-labore lançado só na contabilidade resolve o Fator R?+
Não, e cria risco. O pró-labore precisa corresponder à remuneração de trabalho efetivo do sócio, estar registrado em folha, declarado no eSocial e ter a contribuição previdenciária recolhida. Lançamento feito apenas para elevar o índice, sem pagamento e sem recolhimento, é simulação — conduta ilícita, desfeita em fiscalização, com cobrança do tributo que deixou de ser pago, multa de ofício e juros. Planejamento tributário lícito se sustenta em fato real registrado nos documentos da empresa, não em ajuste contabil retroativo.
22Quais atividades dependem do Fator R para saber o anexo?+
Dois grupos, com efeitos opostos. As atividades do art. 18, § 5º-I da LC 123/2006 — medicina veterinária, engenharia, representação comercial, perícia, auditoria, economia, consultoria, gestão, jornalismo, publicidade e as demais decorrentes de atividade intelectual — ficam no Anexo V e sobem para o Anexo III quando a razão entre folha e receita chega a 28% (§ 5º-J). As dos incisos XVI e XVIII a XXI do § 5º-B — fisioterapia, arquitetura e urbanismo, medicina e enfermagem, odontologia e o grupo de psicologia e fonoaudiologia — já são Anexo III e só descem para o Anexo V se o índice ficar abaixo de 28% (§ 5º-M, I). Contabilidade fica no Anexo III sem depender do cálculo, e advocacia está no Anexo IV.
23O Fator R é verificado uma vez por ano ou todo mês?+
Todo mês, na apuração. A cada período a empresa recalcula a razão entre folha e receita dos doze meses anteriores e aplica o anexo correspondente ao resultado daquele mês. Uma empresa pode passar metade do ano no Anexo III e a outra metade no Anexo V se a folha ficar estável enquanto o faturamento cresce. Acompanhar o índice mensalmente permite corrigir a rota antes de o anexo virar, em vez de descobrir a mudança quando o DAS chega quase o dobro do mês anterior.
Opção, prazos e reforma tributária
24A opção pelo Simples Nacional ainda é feita em janeiro?+
Não para quem quer ingressar em 2027. O pedido de ingresso com efeitos em 1º de janeiro de 2027 é feito de 1º a 30 de setembro de 2026, no Portal do Simples Nacional. A antecipação acompanha a necessidade de compatibilizar o regime com a entrada da CBS e do IBS. A opção pelo SIMEI, do microempreendedor individual, continua sendo feita em janeiro, até o último dia útil do mês. Empresa já optante não precisa renovar nada: a condição se mantém automaticamente, e quem não se manifestar sobre CBS e IBS segue com os dois dentro do DAS.
25Perdi a janela de setembro de 2026. Quando poderei optar de novo?+
Para ingressar no Simples, você fica de fora em 2027 e precisa esperar a próxima janela. A Resolução CGSN nº 186/2026 fixou prazos apenas para o ano-calendário de 2027, e não há norma publicada com as datas do ciclo seguinte — trate como a confirmar e acompanhe o Portal do Simples Nacional. Para a escolha sobre CBS e IBS, a janela é semestral e já tem data: de 1º a 31 de março de 2027, com efeitos de 1º de julho a 31 de dezembro de 2027 e cancelamento até 31 de maio de 2027. Quem não se manifestou em setembro segue com os dois tributos dentro da guia única no primeiro semestre de 2027.
26Por que meu pedido de opção pelo Simples foi indeferido?+
As causas mais frequentes são débito com a Receita Federal, com a Procuradoria, com o Estado ou com o Município sem exigibilidade suspensa; irregularidade cadastral em alguma das três esferas; CNAE impeditivo no cartão CNPJ; e quadro societário vedado, como sócio pessoa jurídica. O termo de indeferimento descreve o motivo, identifica quem o emitiu e a ciência é dada no momento da solicitação. Indeferido o pedido, a empresa tem 30 dias contados da ciência do termo de indeferimento para regularizar as pendências; regularizadas nesse prazo, o indeferimento é cancelado e a opção é deferida (Resolução CGSN nº 186/2026). Resolver só parte do que está no termo mantém o indeferimento, e passado o prazo resta impugnar o termo perante o ente que o emitiu.
27Empresa aberta em novembro de 2026 entra no Simples quando?+
No próprio ato da inscrição no CNPJ, respeitados os prazos contados do deferimento das inscrições estadual e municipal. As empresas constituídas entre outubro e dezembro de 2026 fazem a escolha nesse momento, e ela alcança o restante de 2026 e todo o ano de 2027. Há possibilidade de exclusão voluntária até 31 de dezembro de 2026 para quem se arrepender. Vale fazer a simulação de regime antes de abrir, porque desfazer a escolha depois dessa data custa um ano inteiro de apuração.
28O Simples Nacional vai acabar com a reforma tributária?+
Não. O regime foi preservado e adaptado: a CBS e o IBS passaram a integrar expressamente os tributos abrangidos, e as tabelas dos anexos ganharam novos percentuais de repartição para a transição. O que mudou foi a estrutura interna do cálculo e a possibilidade de a empresa optar por apurar esses dois tributos pelo regime regular, por fora da guia única. A opção é facultativa e semestral. Quem não se manifesta continua pagando tudo em uma guia só, como sempre pagou.
29O que acontece com PIS, Cofins, ICMS e ISS na transição?+
PIS e Cofins são extintos em 2027, quando a CBS passa a ser cobrada integralmente. O IBS começa em 0,1% em 2027 e 2028, com redução equivalente na CBS, e cresce de 2029 a 2032 na mesma proporção em que ICMS e ISS diminuem. Em 2033 os dois tributos antigos deixam de existir e o modelo novo passa a valer integralmente. Para quem é do Simples, essa transição aparece na composição interna do DAS, que muda ano a ano conforme as tabelas de repartição.
30A DEFIS vai deixar de existir?+
Como declaração separada, sim. As informações socioeconômicas e fiscais passam a ser prestadas dentro do PGDAS-D, junto com a apuração mensal. A informação continua sendo exigida; muda o ambiente em que ela é entregue. As regras produzem efeito a partir de 1º de janeiro de 2027, e o calendário exato da última entrega no formato antigo deve ser conferido no Portal do Simples Nacional. Junto com essa mudança vem a declaração assistida, com campos pré-preenchidos a partir dos documentos fiscais eletrônicos.
31O que é a declaração assistida e por que ela exige nota fiscal correta?+
É a apuração com campos pré-preenchidos a partir dos documentos fiscais eletrônicos emitidos no período, disponibilizada de forma gradual. As informações de CBS e IBS que vierem pré-preenchidas só poderão ser alteradas mediante ajuste nos próprios documentos fiscais daquele período. Isso muda a rotina: o que hoje se corrige na declaração passa a ter de ser corrigido na origem. Empresa que emite nota com descrição genérica, CFOP inadequado ou código de serviço que não corresponde à atividade leva o erro direto para a apuração.
32Em 2026 eu já pago CBS e IBS?+
Se a sua empresa é optante do Simples, não. E são dois fatos diferentes. Primeiro: as alíquotas-teste de 2026 — 0,9% de CBS e 0,1% de IBS — valem para o regime regular, e o art. 348, III, "c", da LC 214/2025 deixa as operações dos optantes fora delas. Segundo: o grupo IBSCBS na nota só é exigido do emitente CRT 1 a partir de 1º/01/2027, pelo art. 1º, § 1º, do Ato Conjunto RFB/CGIBS nº 4, de 30/07/2026, e a regra de validação que cobra esse grupo é a UB12-10 da NT 2025.002-RTC. Em paralelo, o Ato Técnico Conjunto CGIBS/RFB nº 1, de 31/07/2026, adiou as regras de validação desses campos para os demais emitentes: Receita Federal e CGIBS esclareceram que isso suspende a rejeição do documento, não a obrigação de informar.
Simples híbrido: IBS e CBS por fora do DAS
33O que é o Simples Nacional híbrido?+
É o nome dado à situação em que a empresa permanece optante do Simples Nacional e, ao mesmo tempo, apura e recolhe a CBS e o IBS pelo regime regular, de débito e crédito. As parcelas desses dois tributos deixam de ser cobradas na guia única, e o restante — imposto de renda, contribuição social, contribuição previdenciária patronal e demais tributos — continua no DAS. A escolha é facultativa, semestral e não exclui a empresa do regime. Ela vale a partir de 2027, quando os dois tributos começam a fazer parte do Simples.
34Optar pelo regime regular de IBS e CBS me tira do Simples Nacional?+
Não. São duas coisas distintas. A empresa continua optante do Simples para todos os demais tributos, mantendo a apuração pela alíquota efetiva da faixa e a guia única, que sai com as parcelas de CBS e IBS deduzidas. O que muda é que esses dois passam a ser apurados pelas regras gerais, com débito sobre as vendas e crédito sobre as compras. São dois pedidos diferentes feitos na mesma janela: pedir um não faz o outro, e nenhum deles substitui a opção pelo regime.
35Meu cliente pessoa jurídica aproveita crédito das notas que eu emito?+
Aproveita, mas o tamanho do crédito depende da sua escolha. Com CBS e IBS pagos dentro do Simples, o cliente do regime regular só toma crédito em montante equivalente ao devido por meio do regime — proporcional à parcela desses tributos dentro da sua alíquota efetiva, que é pequena. Com a opção pelo regime regular, você destaca os dois tributos cheios e o cliente credita integralmente. Vendendo para consumidor final, a diferença não existe, porque pessoa física não se apropria de crédito.
36Posso voltar atrás depois de optar pelo regime regular de IBS e CBS?+
Em regra sim, nas janelas previstas. A opção é semestral e a renúncia é pedida nos mesmos períodos: setembro define o primeiro semestre do ano seguinte e março define o segundo semestre do mesmo ano. Sem renúncia, a escolha se mantém. Há uma trava importante: quem recebeu ressarcimento de créditos de CBS e IBS no ano-calendário corrente ou no anterior fica impedido de se retirar do regime regular. Por isso o pedido de ressarcimento precisa ser avaliado antes, não depois da opção.
37Para quem o Simples híbrido costuma fazer sentido?+
Para empresas que vendem predominantemente a outras empresas do regime regular, compram volume relevante de fornecedores que destacam os dois tributos, trabalham com margem apertada e já têm sistema e equipe preparados para apurar débito e crédito. Nesse perfil, o crédito cheio entregue ao cliente vira argumento comercial, e o crédito tomado nas compras reduz o saldo devedor. Para quem vende a consumidor final, tem margem alta e compra pouco, a segunda apuração tende a custar mais do que rende. Cada caso pede simulação com números próprios.
38O MEI pode optar pelo regime híbrido?+
Não. As regras de opção pelo regime regular de CBS e IBS não alcançam os optantes pelo SIMEI. O microempreendedor individual continua recolhendo o valor fixo mensal, sem apuração por débito e crédito e sem possibilidade de destacar os dois tributos cheios para o cliente. Isso tem um efeito comercial a observar: o cliente pessoa jurídica do regime regular que compra de MEI aproveita crédito limitado. Quem atende principalmente empresas e já está próximo do teto do MEI deve incluir esse ponto na decisão de migrar.
39Já dá para calcular exatamente quanto vou pagar no regime híbrido?+
Ainda não com precisão. A alíquota de referência da CBS depende de resolução do Senado Federal, e a alíquota do IBS de cada ente depende de lei local. Enquanto esses números não são publicados, qualquer comparação trabalha com estimativa. O que dá para medir hoje, com dado real da empresa, são duas variáveis que independem de alíquota: o percentual de vendas destinadas a cliente pessoa jurídica do regime regular e o percentual de compras que vem com os dois tributos destacados. Elas sozinhas já indicam o lado da balança.
Teresina, Piauí e obrigações do dia a dia
40O ISS de Teresina está dentro do DAS ou pago à parte?+
Enquanto a empresa estiver dentro do sublimite, o ISS devido a Teresina é recolhido na guia única, no percentual indicado pela tabela de repartição do anexo, respeitado o teto de 5%. Ultrapassado o sublimite, o imposto passa a ser apurado e pago direto ao Município, pela alíquota da legislação local. Em qualquer dos casos a empresa continua obrigada a emitir a nota fiscal de serviço eletrônica e a manter a inscrição municipal regular, sob pena de perder o direito de optar pelo regime no ano seguinte.
41Presto serviço em Timon-MA. Pago ISS nos dois municípios?+
Não deveria pagar duas vezes. Alguns serviços da lista da legislação nacional do ISS são tributados no local da prestação, e nesse caso o tomador retém o imposto e recolhe ao município onde o serviço foi executado. Havendo retenção, a empresa informa essa receita como sujeita a retenção na apuração, e a parcela do ISS é retirada do cálculo da guia única. Deixar de marcar esse campo é o erro que mais faz prestador de Teresina pagar o mesmo ISS duas vezes.
42Empresa do Simples no Piauí paga antecipação de ICMS nas compras de fora?+
Sim, quando a legislação estadual exigir. A antecipação parcial e o diferencial de alíquota nas aquisições interestaduais ficam expressamente fora da guia única, assim como o ICMS de substituição tributária. Isso significa guia própria, prazo próprio e controle separado do que é pago no DAS. As alíquotas, as hipóteses e os prazos vêm da legislação estadual, que muda com frequência maior que a lei federal. Comerciante que compra de São Paulo ou do Ceará precisa acompanhar essas normas mês a mês.
43Mercadoria com substituição tributária paga ICMS de novo no DAS?+
Não deve pagar, e quando pagou dá para corrigir. O caminho é retificar o PGDAS-D dos períodos ainda não alcançados pela decadência, reclassificando o valor para o campo de revenda de mercadorias com substituição tributária, com as notas de entrada e o documento do substituto em mãos. A retificação recalcula o devido e gera crédito a favor da empresa, que pode ser usado em compensação com débitos do próprio Simples ou pedido em restituição ao ente titular do tributo — a parcela de ICMS é estadual, e o pedido vai à SEFAZ-PI, não à Receita Federal. Sem a documentação da entrada, a reclassificação não se sustenta em fiscalização.
44Quais obrigações mensais a empresa do Simples tem?+
Sem nenhum empregado a rotina encolhe, mas não zera: continuam a emissão dos documentos fiscais, a apuração no PGDAS-D e o pagamento do DAS até o dia 20. Havendo pró-labore, ainda assim entram eSocial e DCTFWeb, porque o sócio é segurado obrigatório e a contribuição de 11% é devida todo mês. Sem empregado e sem pró-labore, a empresa declara a situação de sem movimento no eSocial, que é reaberta em janeiro de cada ano enquanto durar. FGTS só existe havendo empregado, e a EFD-Reinf, quando há retenções ou serviços tomados. No ano permanecem a declaração de informações socioeconômicas e fiscais e a escrituração contábil.
45Qual a multa por entregar o PGDAS-D atrasado?+
A multa por declaração fora do prazo é de 2% ao mês-calendário sobre o montante dos tributos declarados, limitada a 20%, com valor mínimo de R$ 50,00. Ela incide mesmo que o DAS tenha sido pago em dia, porque pune o atraso na declaração, não no pagamento. Há redução quando a entrega é feita espontaneamente, antes de qualquer procedimento de ofício. Empresa que acumula meses sem declarar costuma descobrir o problema quando pede certidão negativa e não consegue, ou quando recebe o ato de exclusão do regime.
46Recebi um ato de exclusão do Simples por débito. O que faço?+
Primeiro, conferir a relação anexa débito por débito, porque parte do que aparece costuma já estar paga com código errado, duplicada por declaração retificada ou vinculada a compensação não processada. Depois, pagar ou parcelar o que for devido dentro do prazo indicado no próprio ato — regularizando nesse prazo, a exclusão não produz efeito e a empresa segue no regime. Passado o prazo sem regularização, a saída vale a partir de 1º de janeiro do ano seguinte, com mudança completa de obrigações.
47Matriz em Teresina e filial em outro município: como fica a apuração?+
A receita das duas soma para formar a receita bruta dos últimos doze meses e definir a faixa da tabela, porque o limite é da empresa, não do estabelecimento. Já o ISS e o ICMS são apurados por estabelecimento, cada um conforme o município e o estado onde está instalado. Isso exige separar a receita por local na declaração e manter as inscrições de cada endereço em situação regular. Filial com inscrição municipal pendente compromete a regularidade da empresa inteira na hora de pedir certidão ou de optar pelo regime.
Opção, prazos e reforma tributária
48E se eu perder a janela de 30/09/2026?+
Para ingressar no Simples, você fica de fora em 2027 e precisa esperar a próxima janela. A Receita Federal ainda não divulgou o calendário de ingresso para 2028: a Resolução CGSN nº 186/2026 fixou prazos apenas para o ano-calendário de 2027, e não há norma publicada fixando as datas do ciclo seguinte — trate como a confirmar e acompanhe o portal de normas da Receita. Para a escolha sobre CBS e IBS, a janela é semestral e já tem data: de 1º a 31 de março de 2027, com efeitos de 1º de julho a 31 de dezembro de 2027 e cancelamento até 31 de maio de 2027. Quem não se manifestou em setembro segue com os dois tributos dentro da guia única no primeiro semestre de 2027.
49Como cancelar a opção feita em setembro antes de 30/11/2026?+
O cancelamento é pedido no próprio Portal do Simples Nacional, no serviço de cancelamento da solicitação de opção, com certificado digital ou código de acesso. A Resolução CGSN nº 186/2026 permite cancelar a solicitação feita em setembro, deferida ou não, até o último dia de novembro de 2026 — 30/11/2026 —, e o Roteiro da opção publicado pela Receita Federal prevê o serviço disponível a partir de 02/11/2026, ou seja, não dá para tentar em outubro. O cancelamento é irretratável: pedido o cancelamento, não cabe nova opção com efeitos em 2027. Empresa em início de atividade não cancela por esse caminho; nesse caso a saída é a comunicação de exclusão.
Fontes oficiais consultadas
10 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — limites, tributos abrangidos, Anexos I a V e Fator RPresidência da República · planalto.gov.br
- 02Lei Complementar nº 214/2025 — art. 41, § 3º (regime regular de IBS e CBS) e art. 47, § 9º (créditos)Presidência da República · planalto.gov.br
Receita Federal e outros órgãos federais
- 03
- 04
- 05Prazos de opção — janela de 1º a 30/09/2026, cancelamento até novembro e regra das empresas abertas no fim do anoComitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 06Incorporação de CBS e IBS ao regime, fim da DEFIS separada e sublimite alcançando o IBSComitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 07Sublimite para 2026 — Portaria CGSN nº 54, de 17/11/2025: R$ 3.600.000,00 para todos os Estados e o DFComitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 08Portal do Simples Nacional — opção, PGDAS-D, cálculo do DAS e consulta de optantesReceita Federal · receita.fazenda.gov.br
Estado do Piauí
- 09Legislação estadual do ICMS e regras de antecipação aplicáveis a optantes do Simples no PiauíSEFAZ-PI · sefaz.pi.gov.br
Município de Teresina
- 10Sistema de legislação municipal — Código Tributário de Teresina e atos sobre o ISSCâmara Municipal de Teresina · legis.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Acompanha desde a abertura do CNPJ até a apuração mensal do DAS empresas do Simples Nacional em Teresina, no interior do Piauí, na Grande Teresina e em Timon-MA. Desde 2025 dedica parte do trabalho a preparar essas empresas para a entrada da CBS e do IBS — conferindo anexo, Fator R, sublimite e perfil de cliente antes de cada janela de opção.
