
O que muda na contabilidade de quem trabalha como consultor?
A contabilidade de um consultor parte de três fatos: quase toda a receita vem de trabalho intelectual, a despesa dedutível é pequena e, na maioria dos casos, não existe folha de salários além do próprio pró-labore. Esse perfil coloca a consultoria no Anexo V do Simples Nacional, a tabela mais cara para serviços, sempre que a folha fica abaixo de 28% da receita (LC 123/2006, art. 18, §§ 5º-I e 5º-J). Quem contrata consultoria costuma ser empresa, que pode reter imposto na nota, e o serviço paga ISS ao município como subitem 17.01 da lista anexa à LC 116/2003 (assessoria ou consultoria de qualquer natureza).
Consultor aqui é muita gente diferente. É o ex-gerente de banco que passou a assessorar empresas em crédito e finanças, a profissional de RH que monta plano de cargos para indústrias do Distrito Industrial de Teresina, o agrônomo que atende fazendas do cerrado piauiense, o especialista em licitação que trabalha para fornecedores de prefeituras, o consultor de marketing ou de tecnologia que tem clientes em São Paulo e nunca saiu de casa. A atividade muda, mas a lógica tributária é parecida: receita de serviço, margem alta, pouca gente na folha.
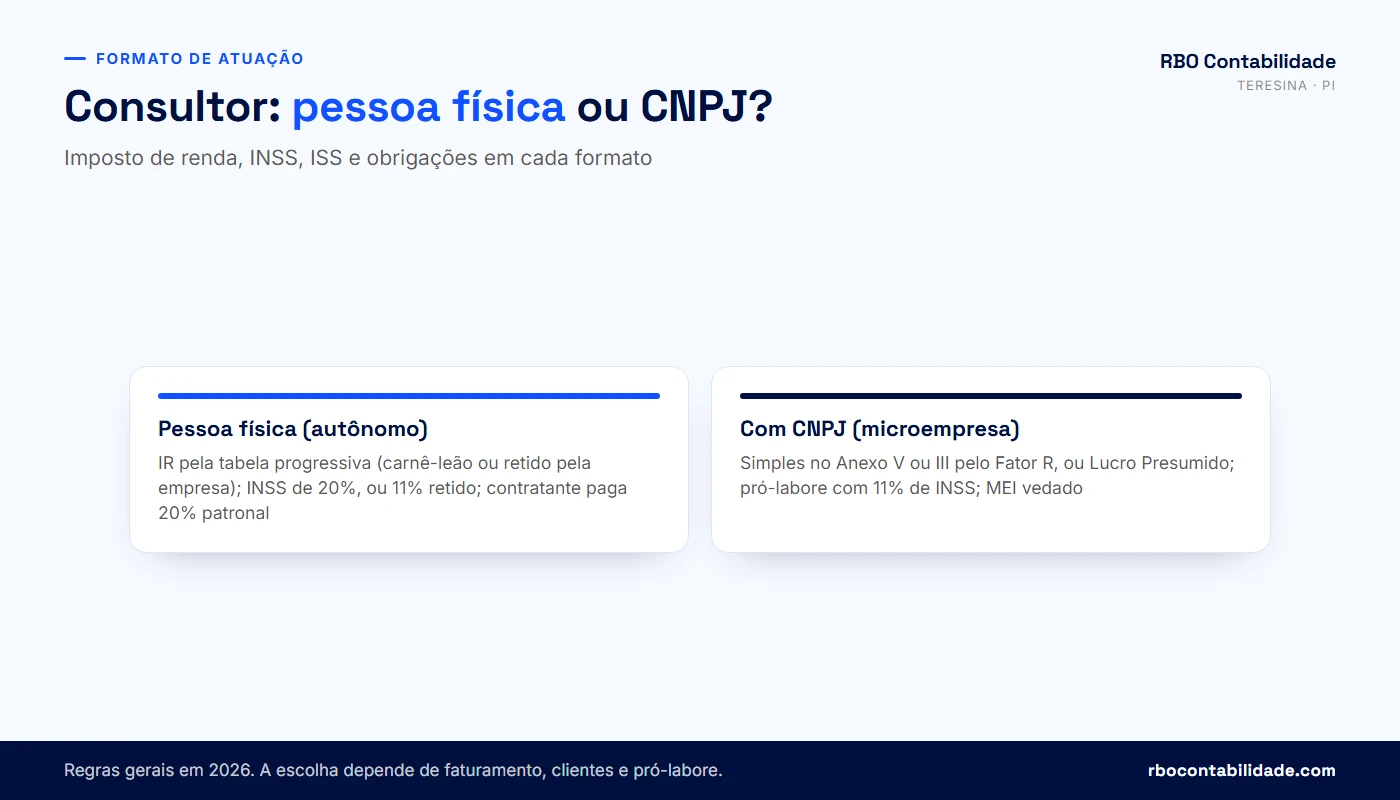
Antes de saber quanto vai pagar de imposto, o consultor precisa decidir em que formato vai trabalhar. São quatro caminhos possíveis, e cada um combina de um jeito diferente imposto de renda, INSS, ISS e obrigações:
| Caminho | Como o imposto é calculado | Quando costuma ser considerado |
|---|---|---|
| Pessoa física (autônomo) | IR pela tabela progressiva (carnê-leão ou retenção na fonte), INSS de contribuinte individual e ISS de autônomo | Começo da atividade, receita baixa ou eventual, clientes pessoa física |
| Simples Nacional, Anexo V | DAS com alíquota nominal a partir de 15,5% | Folha abaixo de 28% da receita e Lucro Presumido mais caro na simulação |
| Simples Nacional, Anexo III | DAS com alíquota nominal a partir de 6% | Folha (pró-labore incluído) igual ou acima de 28% da receita dos últimos 12 meses |
| Lucro Presumido | IRPJ e CSLL sobre 32% da receita, mais PIS, Cofins, ISS e INSS patronal à parte | Receita mais alta, folha baixa e Anexo V nas faixas mais caras |
O que mais encontro aqui no escritório é o consultor que abriu o CNPJ, entrou no Simples e passou anos pagando pelo Anexo V sem que ninguém fizesse a conta do Fator R. Em outros casos, o problema é o inverso: o pró-labore foi inflado para chegar aos 28% sem que alguém comparasse o custo de INSS e IR com o ganho no DAS. As duas situações são corrigíveis. O primeiro passo é saber em qual delas você está.
Para quem está em Teresina, entram ainda as regras locais: registro na JUCEPI pelo Piauí Digital, inscrição municipal e ISS na Secretaria Municipal de Finanças (SEMF), nota fiscal de serviço eletrônica e licenciamento conforme o grau de risco da atividade. Quem mora em Timon-MA trabalha com a Junta Comercial do Maranhão e a Prefeitura de Timon, mesmo que todos os clientes estejam do outro lado da ponte.
Este guia trata de planejamento tributário: escolher, dentro da lei, o formato e o regime que se encaixam na sua atividade. Emitir nota em nome de terceiro, declarar pró-labore que não é pago ou distribuir lucro sem escrituração é simulação, e deixar de declarar receita é sonegação. Nada disso entra no que a RBO recomenda.
Vale mais a pena atuar como consultor pessoa física ou abrir um CNPJ?
Atuar como pessoa física costuma fazer sentido no começo, com receita baixa, eventual ou vinda de clientes pessoa física. Quando a receita mensal passa com folga da faixa de isenção do imposto de renda e os clientes são empresas, o CNPJ tende a pesar menos no bolso e a facilitar a venda, porque a empresa contratante deixa de pagar 20% de INSS patronal sobre o seu serviço. A resposta exata depende de uma simulação com a sua receita, o seu pró-labore e o tipo de cliente que você atende.
Como o consultor pessoa física paga imposto de renda?
Quando você recebe de outra pessoa física ou de fonte no exterior, o imposto é pago pelo carnê-leão: você lança os rendimentos do mês no Carnê-Leão Web, dentro do e-CAC, e paga o DARF com código 0190 até o último dia útil do mês seguinte ao recebimento (Receita Federal, Apurar carnê-leão; Lei 7.713/1988, art. 8º). O autônomo pode escriturar livro-caixa e deduzir despesas de custeio necessárias à atividade, como aluguel de sala e material de trabalho, o que reduz a base do carnê-leão.
Quando quem paga é empresa, ela retém o imposto na fonte pela tabela progressiva mensal e informa o valor à Receita. Nos dois casos, tudo vai para a declaração anual, onde o imposto é recalculado com os demais rendimentos.
A Lei 15.270/2025 mudou a tabela a partir de 2026: rendimentos de até R$ 5.000,00 por mês ficam isentos e, entre R$ 5.000,01 e R$ 7.350,00, há um redutor que diminui conforme a renda sobe. Acima disso, a tabela segue normal, e a parte mais alta do rendimento paga 27,5%. Para um consultor que fatura R$ 15.000,00 ou R$ 20.000,00 por mês, a maior parte da renda cai nessa alíquota.
E o INSS do consultor autônomo?
O consultor pessoa física é contribuinte individual. Se trabalha para pessoa física ou recolhe por conta própria, paga 20% sobre o que recebe, até o teto do salário de contribuição (Receita Federal, contribuições de pessoas físicas). Se presta serviço a empresa, a contratante desconta 11% da sua remuneração: a obrigação de descontar está na Lei 10.666/2003, art. 4º, e o percentual de 11% sai da Lei 8.212/1991, art. 30, § 4º. A empresa ainda paga 20% de cota patronal sobre o valor (Lei 8.212/1991, art. 22, III).
Esse segundo ponto pesa na negociação. Para a empresa, um contrato de R$ 10.000,00 com consultor pessoa física custa R$ 12.000,00, porque os 20% patronais saem do caixa dela. Muitos departamentos de compras só contratam consultor com CNPJ justamente por isso, e alguns exigem a nota de pessoa jurídica no edital ou no cadastro de fornecedor.
E o ISS de quem atua sem empresa?
Em Teresina, o profissional autônomo inscrito no Cadastro Mobiliário de Contribuintes (CMC) paga ISS fixo anual, pelos valores do Anexo VIII do Código Tributário do Município (Lei Complementar municipal nº 4.974/2016), corrigidos todo ano pelo IPCA-E. A SEMF lança esse imposto com base no art. 134 do Código: para 2025, o Edital de Notificação SEMF/CERM nº 17, de 26/06/2025, fixou R$ 552,33 para o autônomo de nível superior, R$ 138,07 para o de nível médio e R$ 34,12 para os demais, em até duas parcelas. Confira na SEMF o valor de 2026. Quem presta serviço sem estar inscrito no CMC perde o valor fixo e paga ISS pela alíquota sobre o preço de cada serviço. Quando você já tiver empresa, a tabela de ISS de Teresina mostra o código e a alíquota do seu serviço.
Simulação: o mesmo consultor como pessoa física e com CNPJ
A simulação a seguir é hipotética e didática, só para mostrar a ordem de grandeza. Um consultor recebe R$ 20.000,00 por mês de empresas clientes, sem outras rendas e sem dependentes. Os valores da pessoa física são aproximados, porque dependem do teto do INSS vigente e das deduções de cada um. Os do CNPJ consideram uma empresa com 12 meses de atividade e receita acumulada de R$ 240.000,00.
| Formato | Imposto do mês (aproximado) | Observação |
|---|---|---|
| Pessoa física | IR retido perto de R$ 4.300,00 + INSS de 11% limitado ao teto: em torno de 26% da receita | A empresa contratante ainda paga 20% de cota patronal (R$ 4.000,00) |
| CNPJ no Simples, Anexo V | DAS de R$ 3.225,00 (alíquota efetiva de 16,13%) | Mais o INSS e o IR do pró-labore que o sócio retirar |
| CNPJ no Simples, Anexo III | DAS de R$ 1.460,00 (alíquota efetiva de 7,30%) | Exige folha de pelo menos R$ 67.200,00 nos 12 meses (R$ 5.600,00 por mês) |
A tabela não diz que o CNPJ é sempre melhor. Ela mostra que, nesse nível de receita e com clientes pessoa jurídica, a diferença costuma justificar o custo de manter uma empresa (contador, certificado digital, taxas). Com receita de R$ 4.000,00 por mês vinda de pessoas físicas, a conta pode dar o resultado contrário.
Na prática, estes sinais indicam que chegou a hora de estudar a abertura do CNPJ:
- Clientes pedem nota fiscal de pessoa jurídica ou só cadastram fornecedor com CNPJ.
- Seus rendimentos mensais passam com frequência de R$ 7.350,00 e caem na alíquota de 27,5%.
- Os contratos ficaram maiores e mais longos, com cláusulas de responsabilidade que você prefere assumir por uma empresa.
- Você quer contratar um assistente ou ter um sócio.
💡 Quer saber se já compensa sair da pessoa física? Mande seus números para a RBO pelo WhatsApp e fazemos a comparação com a sua receita real.
Consultor pode ser MEI?
Não. O MEI só pode exercer as ocupações listadas no Anexo XI da Resolução CGSN nº 140/2018, e consultoria não está nessa lista (Resolução CGSN nº 140/2018, art. 100). O código mais usado pelos consultores, o CNAE 7020-4/00 (atividades de consultoria em gestão empresarial, exceto consultoria técnica específica), não é permitido ao MEI. O mesmo vale para assessoria financeira, consultoria em RH, em tecnologia ou ambiental.
Além da lista fechada, o MEI tem limite de receita de R$ 81.000,00 por ano, não pode ser sócio de outra empresa e só pode contratar um empregado. Um consultor com dois ou três contratos médios estoura esse limite no primeiro semestre.
A lista também muda. A Resolução CGSN nº 150/2019 retirou do MEI, entre outras, a ocupação de treinamento em desenvolvimento profissional e gerencial, que muita gente usava para faturar palestras e mentorias. Quem estava nela teve de migrar para microempresa.
⚠️ Registrar um MEI com uma ocupação "parecida" para emitir nota de consultoria é exercer atividade vedada. Se a Receita Federal ou o município identificarem, o MEI pode ser desenquadrado com efeito a partir do mês do impedimento, e a empresa passa a recolher como microempresa, com a cobrança das diferenças, juros e multa. A descrição do serviço na nota fiscal costuma ser a prova usada.
O caminho regular é abrir uma microempresa optante do Simples Nacional com o CNAE correto. Se você já é MEI em outra atividade (vende produtos, por exemplo) e começou a prestar consultoria, a Resolução CGSN nº 140/2018 manda comunicar o desenquadramento no mês em que o impedimento acontece. Para quem tem dúvida sobre o que o MEI pode ou não fazer, a RBO tem a página de contabilidade para MEI e a de consultoria para MEI.
Como abrir uma empresa de consultoria em Teresina?
Para abrir uma consultoria em Teresina você escolhe os CNAEs e a natureza jurídica, faz a consulta de viabilidade e o registro na JUCEPI pelo Piauí Digital, obtém o CNPJ (pedindo junto, se for o caso, a opção pelo Simples Nacional), faz a inscrição municipal na SEMF, confere o licenciamento pelo grau de risco e se cadastra para emitir a nota fiscal de serviço. Para quem trabalha em home office, a consultoria costuma ser atividade de baixo risco, mas a dispensa de alvará depende da consulta do CNAE no município.
Qual CNAE usar?
O CNAE define o anexo do Simples, a alíquota de ISS e até a possibilidade de entrar no regime. O 7020-4/00 é o código geral de consultoria em gestão e está entre as atividades do § 5º-I do art. 18 da LC 123/2006, sujeitas ao Fator R. Consultoria em tecnologia, engenharia, treinamento, palestras e intermediação de negócios têm códigos e enquadramentos próprios, que precisam ser conferidos um a um. Incluir um CNAE secundário só porque "pode ser útil um dia" às vezes cria uma obrigação ou um impedimento que você não tinha.
Empresário individual, SLU ou sociedade limitada?
| Natureza jurídica | Quantos sócios | Responsabilidade pelas dívidas da empresa |
|---|---|---|
| Empresário individual (EI) | Um titular | Ilimitada: o patrimônio pessoal responde |
| Sociedade limitada unipessoal (SLU) | Um sócio | Limitada ao capital, salvo fraude ou confusão patrimonial |
| Sociedade limitada (Ltda.) | Dois ou mais | Limitada ao capital, salvo fraude ou confusão patrimonial |
Para consultor que trabalha sozinho, a SLU é a escolha mais comum hoje, porque separa o patrimônio pessoal sem exigir um segundo sócio (Código Civil, art. 1.052, § 1º). Com sócios, o contrato social precisa prever quem administra, como se divide o lucro e o que acontece quando um sócio sai.
Passo a passo do registro
- Consulta de viabilidade no Piauí Digital, com o endereço e os CNAEs, para a Prefeitura dizer se a atividade é permitida no local.
- Ficha de Cadastro Nacional (FCN) preenchida no próprio Piauí Digital; no balcão único, usado para empresário individual e sociedade limitada, o DBE não é mais preenchido à parte no site da Receita Federal.
- Pagamento da taxa da JUCEPI, assinatura digital do ato constitutivo e registro, com emissão do CNPJ.
- Pedido de opção pelo Simples Nacional junto com a inscrição no CNPJ, se esse for o regime escolhido.
- Inscrição municipal na SEMF Teresina e enquadramento do ISS.
- Licenciamento conforme o grau de risco do CNAE.
- Certificado digital e cadastro para emitir a NFS-e.
O endereço pode ser o da sua casa quando a consulta de viabilidade aprova, o que é comum para consultoria sem atendimento ao público. Antes de protocolar, consulte o grau de risco do CNAE no guia de grau de risco em Teresina, que mostra quando há dispensa de alvará e quais taxas se aplicam. O passo a passo completo do registro está em como abrir uma empresa em Teresina.
Qual o prazo para a empresa nova optar pelo Simples Nacional?
Para a empresa em início de atividade, a opção pelo Simples Nacional é pedida junto com a inscrição no CNPJ, pelo sistema integrado à Redesim (no Piauí, o Piauí Digital), e produz efeitos desde a data da inscrição. É a redação que a Resolução CGSN nº 183/2025 deu ao art. 6º, § 5º, da Resolução CGSN nº 140/2018, com efeito desde a publicação no DOU, em 13/10/2025. Ela revogou a regra antiga, que dava 30 dias contados do último deferimento de inscrição (municipal ou estadual), limitados a 60 dias da abertura no CNPJ.
Se a opção for indeferida por pendência que impede o ingresso no Simples, você tem até 30 dias, contados da inscrição no CNPJ, para regularizar. Passado esse prazo, vale a regra geral do art. 6º: a empresa só pode pedir o Simples em janeiro, até o último dia útil do mês, e até lá fica, em regra, no Lucro Presumido. Por isso convém deixar a inscrição municipal e as certidões em ordem antes de protocolar.
Quem mora em Timon-MA e abre a empresa no próprio endereço registra na Junta Comercial do Maranhão e recolhe ISS para a Prefeitura de Timon, mesmo atendendo clientes em Teresina. Para consultoria, o ISS é devido, em regra, no município do estabelecimento prestador (LC 116/2003, art. 3º). Abrir o CNPJ em um endereço onde você não trabalha de fato só para escolher o município do ISS é simulação de estabelecimento.
Consultoria paga imposto pelo Anexo III ou pelo Anexo V do Simples Nacional?
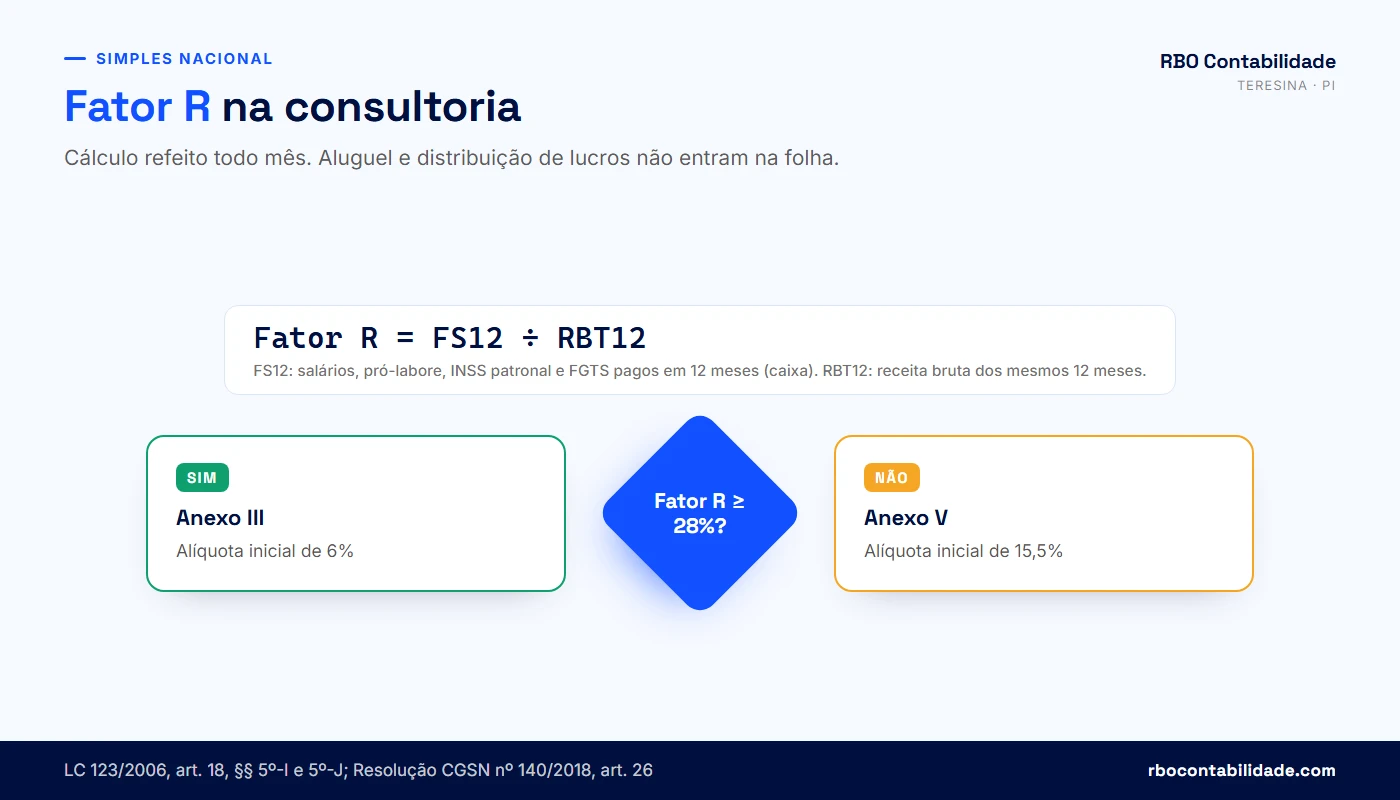
Depende do Fator R. A consultoria está no Anexo V, com alíquota nominal inicial de 15,5%, e passa a ser tributada pelo Anexo III, com alíquota inicial de 6%, no mês em que a folha de salários dos 12 meses anteriores, pró-labore incluído, for igual ou maior que 28% da receita bruta dos mesmos 12 meses (LC 123/2006, art. 18, §§ 5º-I e 5º-J; Resolução CGSN nº 140/2018, art. 26).
Fator R = FS12 / RBT12   (regra válida até 31/12/2026)

FS12  = folha de salários dos 12 meses anteriores ao mês de apuração
        (salários + pró-labore + INSS patronal + FGTS efetivamente recolhidos)
RBT12 = receita bruta dos mesmos 12 meses

Fator R >= 0,28  ->  Anexo III
Fator R <  0,28  ->  Anexo V
A folha é apurada pelo regime de caixa, ou seja, conta o que foi efetivamente pago no mês, mesmo que a empresa apure a receita por competência. O valor não fica limitado ao teto do INSS. Entram salários, pró-labore, 13º, férias, a contribuição patronal recolhida à parte e o FGTS. Não entram aluguel pago ao sócio nem distribuição de lucros, porque não são remuneração do trabalho.
O cálculo é refeito todo mês. Uma consultoria que recebe um contrato grande de uma vez vê a receita dos 12 meses subir e o Fator R cair no mês seguinte. Se ninguém acompanha, a empresa que estava no Anexo III volta para o V sem perceber. Por isso a RBO calcula o Fator R antes de fechar a folha, e não depois de gerar o DAS.
As tabelas dos Anexos III e V em 2026
| Receita bruta em 12 meses | Anexo III: alíquota / dedução | Anexo V: alíquota / dedução |
|---|---|---|
| Até R$ 180.000,00 | 6,00% / R$ 0,00 | 15,50% / R$ 0,00 |
| De R$ 180.000,01 a R$ 360.000,00 | 11,20% / R$ 9.360,00 | 18,00% / R$ 4.500,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 13,50% / R$ 17.640,00 | 19,50% / R$ 9.900,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 16,00% / R$ 35.640,00 | 20,50% / R$ 17.100,00 |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 21,00% / R$ 125.640,00 | 23,00% / R$ 62.100,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% / R$ 648.000,00 | 30,50% / R$ 540.000,00 |
Alíquota efetiva = (RBT12 x alíquota nominal - parcela a deduzir) / RBT12Simulação: quanto o Fator R muda no DAS
Simulação hipotética e didática. Uma consultoria em Teresina fatura R$ 25.000,00 por mês, com receita de R$ 300.000,00 nos últimos 12 meses, e o único na folha é o sócio.
Anexo V (Fator R abaixo de 28%)
(300.000,00 x 18% - 4.500,00) / 300.000,00 = 16,50%
DAS do mês: 25.000,00 x 16,50% = R$ 4.125,00

Anexo III (Fator R de 28% ou mais)
(300.000,00 x 11,20% - 9.360,00) / 300.000,00 = 8,08%
DAS do mês: 25.000,00 x 8,08% = R$ 2.020,00

Folha mínima para o Anexo III: 300.000,00 x 28% = R$ 84.000,00 em 12 meses
= pró-labore de R$ 7.000,00 por mês
Nesse exemplo, o DAS cai R$ 2.105,00 por mês. Em troca, o sócio passa a retirar R$ 7.000,00 de pró-labore, sobre o qual paga 11% de INSS (R$ 770,00) e imposto de renda retido pela tabela, já com o redutor da Lei 15.270/2025. A comparação correta coloca de um lado o DAS do Anexo V mais o custo de um pró-labore menor, e do outro o DAS do Anexo III mais o custo do pró-labore maior. Em muitos casos o Anexo III ganha. Em alguns, com receita muito irregular, não.
Para testar com os seus números, use a calculadora abaixo ou o simulador de Fator R da RBO. O mesmo raciocínio aparece aplicado a outro segmento no artigo sobre Fator R para clínica médica em Teresina.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
O que muda no Fator R a partir de 2027?
A Resolução CGSN nº 190/2026, publicada no DOU de 10/08/2026, reescreveu a Resolução CGSN nº 140/2018 para incluir o IBS e a CBS no Simples, com efeitos, em regra, a partir de 01/01/2027 (Receita Federal). O art. 1º dessa resolução dá nova redação ao art. 26 da Resolução 140 e muda duas regras do Fator R:
- Janela da folha (art. 26, I): passa a ser a dos 12 meses antecedentes ao mês anterior ao período de apuração. Na apuração de março de 2027, por exemplo, conta a folha de fevereiro de 2026 a janeiro de 2027.
- Início de atividade (art. 26, § 6º): o Fator R dos 2 primeiros meses de atividade passa a ser considerado 0,28, o que coloca a consultoria recém-aberta no Anexo III nesses dois meses.
O corte de 28% continua o mesmo, porque está na própria lei (LC 123/2006, art. 18, § 5º-J).
💡 Com a janela nova, o pró-labore pago em um mês só entra no Fator R da apuração de dois meses depois. Quem pretende aumentar o pró-labore para chegar aos 28% em 2027 precisa fazer isso com um mês a mais de antecedência do que faz hoje.
Quanto de pró-labore o consultor deve retirar?
Não existe um valor único. O pró-labore precisa remunerar o trabalho do sócio e, no Simples, é o que costuma levar a folha a 28% da receita e a consultoria para o Anexo III. A conta parte da receita dos últimos 12 meses: 28% dela é a folha mínima, e o pró-labore mensal é essa folha dividida por 12, menos o que você já paga a empregados. Depois, você compara o custo de INSS e IR desse pró-labore com a redução do DAS.
Sobre o pró-labore incidem 11% de INSS descontados do sócio, limitados ao teto, e imposto de renda retido pela tabela mensal, com a isenção até R$ 5.000,00 e o redutor até R$ 7.350,00 da Lei 15.270/2025. Nos Anexos III e V do Simples, a contribuição patronal já está dentro do DAS. No Lucro Presumido, a empresa paga 20% à parte sobre o pró-labore (Lei 8.212/1991, art. 22, III), e por isso lá a lógica se inverte: o pró-labore tende a ficar no valor necessário, e o resto sai como lucro.
| Pró-labore | Distribuição de lucros | |
|---|---|---|
| INSS | 11% do sócio (até o teto); 20% patronal no Presumido | Não incide |
| Imposto de renda | Retido pela tabela mensal | Retenção de 10% sobre o total pago no mês a um mesmo sócio quando esse total passar de R$ 50.000,00 por empresa pagadora (Lei 15.270/2025); abaixo disso, sem retenção |
| Entra no Fator R | Sim | Não |
| Exige | Folha no eSocial e DCTFWeb | Lucro apurado e, acima do limite presumido, escrituração contábil |
Como ficam os lucros distribuídos ao consultor depois da Lei 15.270/2025?
Desde 01/01/2026, a empresa retém 10% de IR sobre o total de lucros pagos no mês a um mesmo sócio quando esse total passar de R$ 50.000,00 por empresa pagadora. A retenção alcança o valor inteiro do mês, e não só o excedente. O valor retido é antecipação: na declaração anual, ele entra no cálculo do IRPF mínimo, que alcança quem tem renda total acima de R$ 600.000,00 por ano, com alíquota que sobe até 10% para renda a partir de R$ 1.200.000,00. Lucros apurados até 31/12/2025 têm regra de transição, desde que a distribuição tenha sido aprovada pelos sócios ainda em 2025. A Receita Federal regulamentou essas regras na IN RFB 2.299/2025.
Para empresas do Simples, há disputa. O art. 14 da LC 123/2006 isenta de IR os lucros distribuídos, e a Lei 15.270/2025 é lei ordinária. A Receita Federal, no documento de perguntas e respostas sobre tributação de altas rendas publicado em dezembro de 2025, afirmou que a retenção se aplica também aos optantes do Simples. Há decisões liminares da Justiça Federal em sentido contrário, que valem só para quem as obteve. Até uma definição dos tribunais superiores, a postura conservadora é reter quando o limite for passado e avaliar com o contador se vale discutir o tema judicialmente.
Para a maioria dos consultores, que distribuem bem menos de R$ 50.000,00 por mês, a retenção não acontece. O que vale conferir é a soma anual: lucros, pró-labore, aluguéis e aplicações entram juntos no limite de R$ 600.000,00 do IRPF mínimo.
⚠️ Declarar no eSocial um pró-labore que não é pago de fato para alcançar o Fator R, ou distribuir lucro acima do limite presumido sem contabilidade que o comprove, é simulação. Na fiscalização, o pró-labore fictício cai, o Fator R é recalculado, a empresa volta ao Anexo V com cobrança das diferenças, e o lucro sem lastro pode ser tributado como rendimento do sócio.
Para estimar o líquido do pró-labore com INSS e IR, use a calculadora de pró-labore da RBO.
Simples Nacional ou Lucro Presumido: qual regime compensa para consultoria?
Para a maioria das consultorias pequenas, o Simples no Anexo III costuma sair mais barato quando o pró-labore alcança 28% da receita. O Lucro Presumido passa a competir quando a folha não chega aos 28%, a empresa ficaria no Anexo V e a receita cresce para as faixas mais altas. Só a simulação com os números da empresa responde, e ela precisa ser refeita a cada ano.
Como o Lucro Presumido tributa a consultoria?
| Tributo | Cálculo | Peso sobre a receita |
|---|---|---|
| IRPJ | 15% sobre a presunção de 32% da receita (Lei 9.249/1995, art. 15) | 4,80% |
| Adicional de IRPJ | 10% sobre o lucro presumido que passar de R$ 20.000,00 por mês (R$ 60.000,00 no trimestre) | Só acima de R$ 62.500,00 de receita mensal |
| CSLL | 9% sobre a presunção de 32% (Lei 9.249/1995, art. 20) | 2,88% |
| PIS | Regime cumulativo | 0,65% |
| Cofins | Regime cumulativo | 3,00% |
| ISS Teresina | Subitem 17.01: 5%, alíquota dos demais itens da lista no Anexo VIII da LC municipal 4.974/2016 | 5,00% |
| INSS patronal | 20% sobre o pró-labore | Varia com o pró-labore |
As presunções estão na Lei 9.249/1995. O ISS de 5% vem do Anexo VIII do Código Tributário de Teresina (LC municipal 4.974/2016): o anexo fixa alíquotas próprias para alguns itens da lista de serviços e, do item 17, só os subitens 17.13 e 17.18 têm alíquota própria. A consultoria do subitem 17.01 fica na linha dos demais itens, a 5%.
A LC 224/2025 acrescentou 10% aos percentuais de presunção sobre a parcela da receita anual que passar de R$ 5.000.000,00: para serviços, 32% vira 35,2% só nesse excedente, desde 01/01/2026 para o IRPJ e 01/04/2026 para a CSLL. Há liminares isoladas suspendendo o acréscimo, que valem apenas para quem as obteve. Para a consultoria típica, abaixo de R$ 5 milhões por ano, nada muda.
Simulação: duas consultorias, três regimes
Simulação hipotética e didática, com receita estável nos 12 meses e ISS de Teresina a 5% no Presumido, a alíquota do Anexo VIII para o subitem 17.01. O INSS patronal do Presumido não está somado porque depende do pró-labore escolhido.
| Regime | Consultoria A: R$ 25.000,00/mês | Consultoria B: R$ 150.000,00/mês |
|---|---|---|
| Simples, Anexo V | R$ 4.125,00 (16,50%) | R$ 29.325,00 (19,55%) |
| Simples, Anexo III | R$ 2.020,00 (8,08%), com folha de R$ 7.000,00/mês | R$ 21.030,00 (14,02%), com folha de R$ 42.000,00/mês |
| Lucro Presumido (ISS de 5%) | R$ 4.082,50 (16,33%) + 20% sobre o pró-labore | R$ 27.295,00 (18,20%, com adicional de IRPJ) + 20% sobre o pró-labore |
Consultoria B no Lucro Presumido (mês)
IRPJ:  150.000,00 x 32% x 15%              = 7.200,00
Adic.: (48.000,00 - 20.000,00) x 10%       = 2.800,00
CSLL:  150.000,00 x 32% x 9%               = 4.320,00
PIS:   150.000,00 x 0,65%                  =   975,00
Cofins:150.000,00 x 3%                     = 4.500,00
ISS:   150.000,00 x 5% (Teresina, 17.01)   = 7.500,00
Total                                      = 27.295,00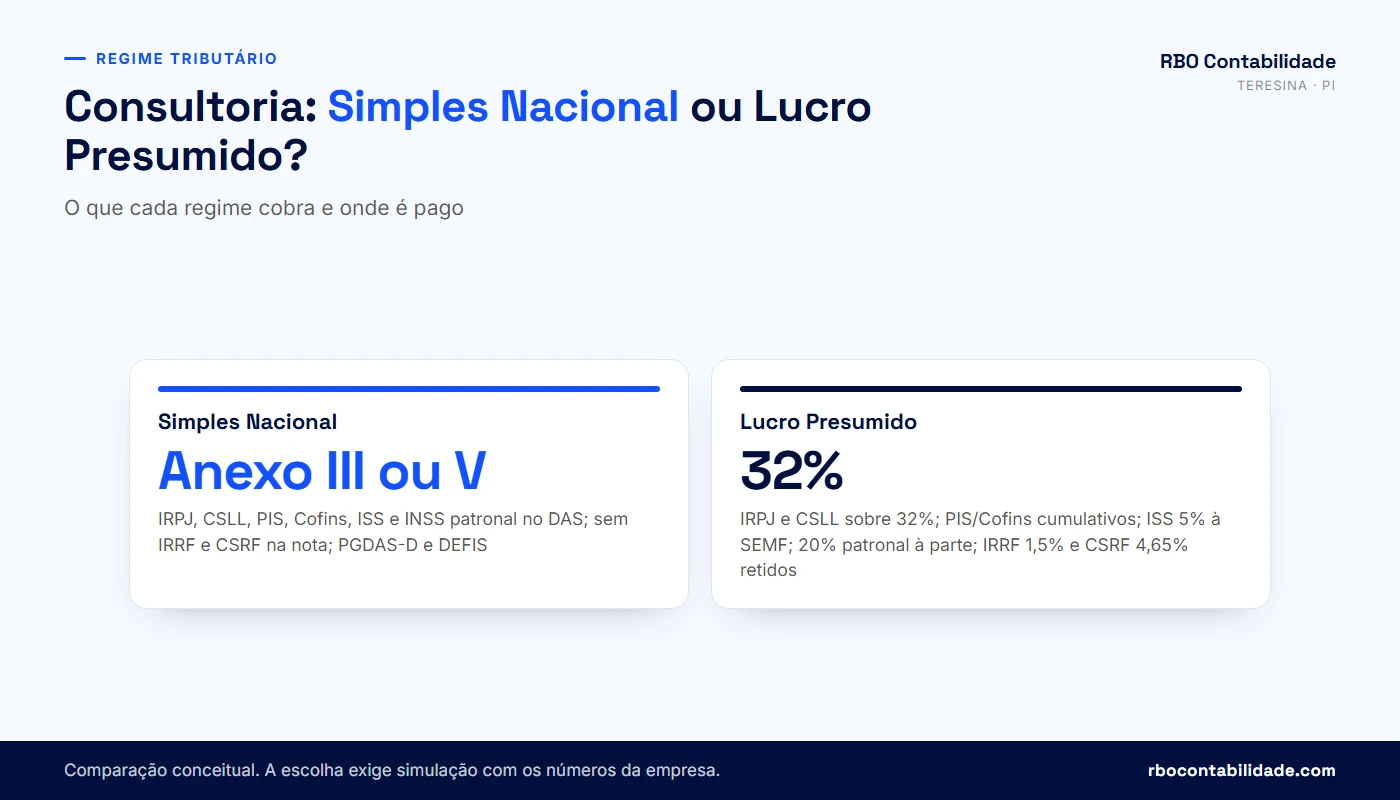
Na consultoria A, o Anexo III ganha com folga se o sócio sustenta o pró-labore de R$ 7.000,00. Se não sustenta, o Anexo V (16,50%) e o Presumido com ISS de 5% (16,33%) ficam praticamente empatados, e a diferença passa a depender dos 20% de INSS patronal que o Presumido cobra sobre o pró-labore. Na consultoria B, uma folha de R$ 42.000,00 por mês só é realista com equipe. Sem ela, o Presumido (18,20%) fica abaixo do Anexo V (19,55%) nesse exemplo, antes de somar o INSS patronal. Mude a receita, a folha ou o município e o resultado muda.
Há diferenças além da alíquota. No Presumido, o cliente pessoa jurídica retém IRRF e CSRF na nota, que você compensa depois, e as obrigações acessórias são mais pesadas. A partir de 2027, a CBS substitui o PIS e a Cofins no regime regular, com crédito para o cliente, o que pode pesar na negociação com empresas maiores. O Lucro Real raramente é a resposta para consultoria pequena e entra na análise só em casos específicos, como prejuízo recorrente.
A comparação completa entre regimes é o trabalho de planejamento tributário da RBO. Para entender o Simples por dentro, veja também a página do Simples Nacional e o guia como pagar menos impostos legalmente.
💡 Quer ver a sua consultoria nos três regimes, com a sua receita e o seu pró-labore? A RBO monta a comparação e mostra o resultado, seja ele qual for. Falar com um contador →
Quais impostos o cliente pode reter na nota fiscal do consultor?
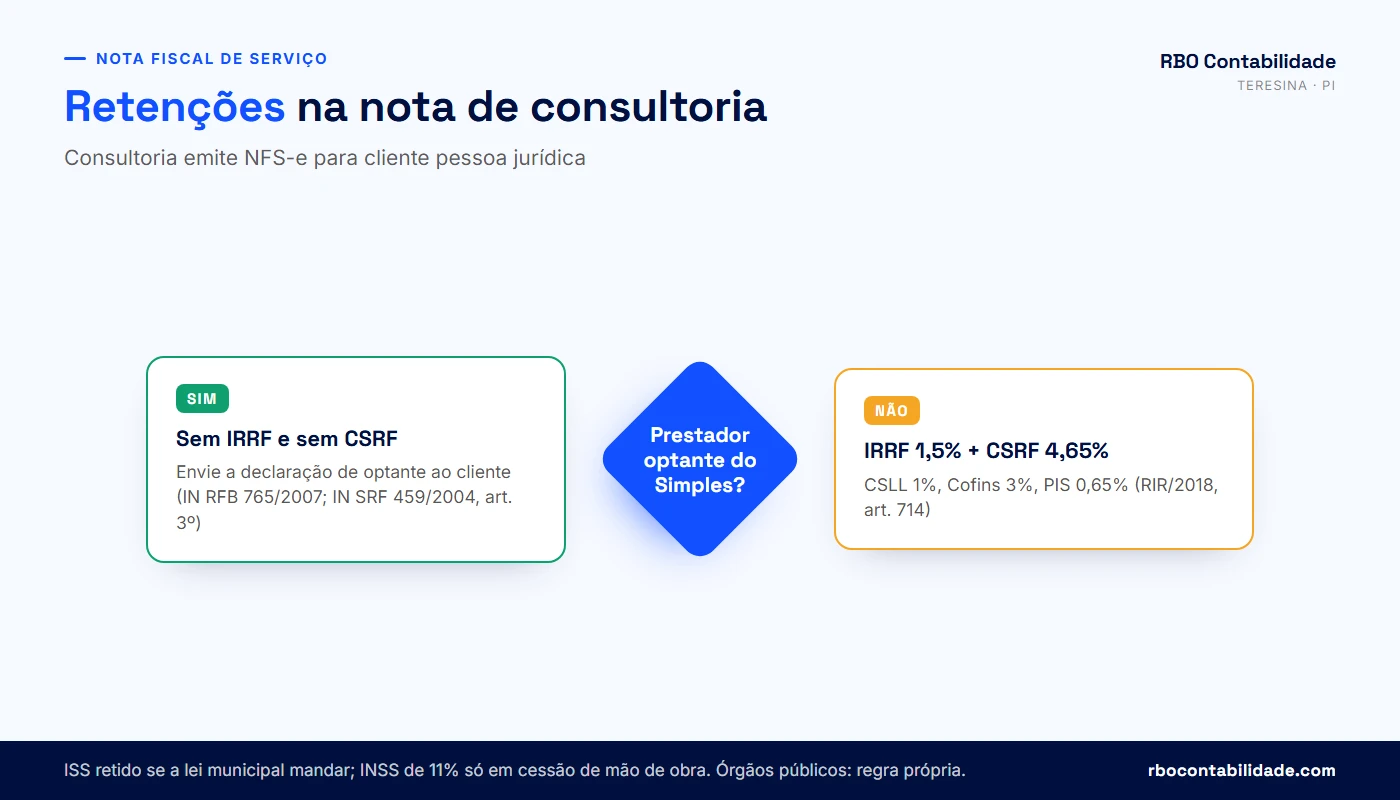
Quando a consultoria presta serviço a outra empresa, o cliente pode reter IRRF de 1,5%, CSRF de 4,65% (CSLL, Cofins e PIS) e o ISS, se a lei do município mandar. Se a sua empresa é optante do Simples, as retenções de IRRF e de CSRF não se aplicam, e o ISS, quando retido, segue o percentual da sua faixa do Simples. O INSS de 11% só aparece em cessão de mão de obra, o que é raro em consultoria.
| Retenção | Alíquota | Base legal | Prestador do Simples | Prestador do Lucro Presumido |
|---|---|---|---|---|
| IRRF | 1,5% | RIR/2018, art. 714 (assessoria e consultoria técnica) | Dispensada (IN RFB 765/2007, art. 1º) | Retida e compensada no IRPJ |
| CSRF | 4,65% (CSLL 1%, Cofins 3%, PIS 0,65%) | Lei 10.833/2003, art. 30; IN SRF 459/2004 | Dispensada (IN SRF 459/2004, art. 3º, II), com a declaração do art. 11 | Retida e compensada |
| ISS | Conforme a lei municipal | LC 116/2003 e lei do município | Retido pela alíquota da faixa do Simples informada na nota | Retido quando a lei municipal mandar |
| INSS | 11% | Lei 8.212/1991, art. 31 | Só em cessão de mão de obra | Só em cessão de mão de obra |
O IRRF de 1,5% vem do art. 714 do Regulamento do Imposto de Renda (Decreto 9.580/2018), que lista os serviços profissionais sujeitos à retenção e inclui assessoria e consultoria técnica; para o optante do Simples, a IN RFB 765/2007, art. 1º, dispensa essa retenção. A CSRF está na Lei 10.833/2003, art. 30, regulamentada pela IN SRF 459/2004. Pela Lei 13.137/2015, não se retém quando o valor do imposto for igual ou menor que R$ 10,00. A antiga dispensa para pagamentos de até R$ 5.000,00 não existe mais.
O art. 3º, II, da IN SRF 459/2004 dispensa a retenção para o optante do Simples, e a mesma instrução exige que você entregue ao cliente a declaração do Anexo I, em duas vias assinadas pelo representante legal (IN SRF 459/2004, art. 11). O cliente arquiva a primeira via e devolve a segunda a você como recibo (art. 11, parágrafo único). Sem a declaração, o departamento financeiro do cliente retém por precaução, e você passa meses tentando recuperar o valor. Coloque também na NFS-e a informação de que a empresa é optante do Simples Nacional.
Para onde vai o ISS quando o cliente está em outra cidade?
Para consultoria, o ISS é devido, em regra, no município onde está o estabelecimento prestador (LC 116/2003, art. 3º). Uma consultoria de Teresina que atende uma empresa de Fortaleza recolhe ISS para Teresina. Alguns municípios, como São Paulo, exigem que o prestador de fora se cadastre na prefeitura deles. Sem o cadastro, o tomador retém o ISS para a cidade dele, e o mesmo serviço pode ser cobrado duas vezes até a situação ser corrigida.
E quando o cliente está no exterior?
O ISS não incide sobre exportação de serviços (LC 116/2003, art. 2º, I), mas o parágrafo único do mesmo artigo exclui os serviços cujo resultado se verifique no Brasil, mesmo que o pagamento venha de fora. No Simples, a receita de exportação é informada separadamente no PGDAS-D, sem ISS, PIS e Cofins, e tem limite próprio. Cada contrato com cliente estrangeiro precisa ser lido para saber onde o resultado do serviço acontece.
O que pôr no contrato
Defina no contrato se o preço é bruto ou líquido de retenções, qual regime tributário a sua empresa adota e que você enviará a declaração de optante, se for o caso. Contratos com órgãos públicos federais seguem regra própria de retenção (IN RFB nº 1.234/2012), e estados e municípios têm normas próprias, que precisam ser conferidas no edital antes de formar o preço.
Como o consultor controla a receita e planeja os impostos ao longo do ano?
O consultor que planeja acompanha todo mês quatro números: a receita bruta dos últimos 12 meses (RBT12), que define a faixa do Simples; o Fator R, calculado antes de fechar a folha; o lucro disponível para distribuição; e o saldo de impostos retidos a compensar, se a empresa estiver no Presumido. Com esses números à mão, as decisões sobre pró-labore, regime e preço deixam de ser feitas no susto.
- Toda receita da consultoria entra na conta bancária da empresa, nunca na conta pessoal.
- Cada recebimento tem nota fiscal correspondente, com o código de serviço correto.
- O Fator R do mês é calculado antes de pagar o pró-labore.
- A RBT12 e a faixa do Simples são conferidas antes de gerar o DAS.
- Os recebimentos do exterior são separados no PGDAS-D.
- Retirada do sócio é registrada como pró-labore ou como lucro, nunca como "adiantamento" sem classificação.
- Retenções sofridas na nota são conferidas com o informe do cliente.
Na empresa nova, a RBT12 é proporcional aos meses de atividade, e as primeiras faixas podem enganar quem projeta o ano inteiro com base no primeiro trimestre. No Simples, a empresa pode optar pelo regime de caixa, em que a receita conta quando é recebida, e não quando a nota é emitida. Para consultor que fatura no fim do projeto e recebe em 60 ou 90 dias, essa escolha, feita no início do ano, muda o mês em que o imposto aparece.
Acima de R$ 3.600.000,00 de receita anual, o ISS e, a partir de 2027, o IBS saem do DAS e passam a ser recolhidos à parte. Acima de R$ 4.800.000,00, a empresa é excluída do Simples. A receita de exportação tem limite adicional próprio. Poucas consultorias chegam lá, mas as que chegam precisam ver isso com meses de antecedência.
Misturar contas é o problema que mais aparece nas consultorias pequenas. Quando o cliente paga na conta pessoal do sócio, a receita some da empresa, o Fator R e a faixa ficam errados e o dinheiro vira rendimento da pessoa física sem imposto pago. Para quem não tem tempo de organizar isso, a RBO oferece BPO financeiro, e o programa Minha Empresa Organizada mostra a rotina básica.
O que a reforma tributária exige do consultor no Simples?
A LC 214/2025, art. 41 permite que o optante do Simples recolha o IBS e a CBS fora do DAS, pelo regime regular, gerando crédito integral para o cliente. Segundo o Comitê Gestor do Simples Nacional, a opção para o 1º semestre de 2027 foi feita de 01/09 a 30/09/2026 e pode ser cancelada até 30/11/2026. A próxima janela vai de 01/03 a 31/03/2027, para o 2º semestre de 2027, com cancelamento até 31/05/2027. Quem não optou continua com IBS e CBS dentro do DAS.
Para consultor que atende empresas grandes do regime regular, o crédito pode virar argumento comercial. Para quem atende pessoas físicas ou empresas do próprio Simples, em regra não faz diferença e aumenta o trabalho. A análise está detalhada no artigo sobre o Simples Nacional em 2026 e 2027.
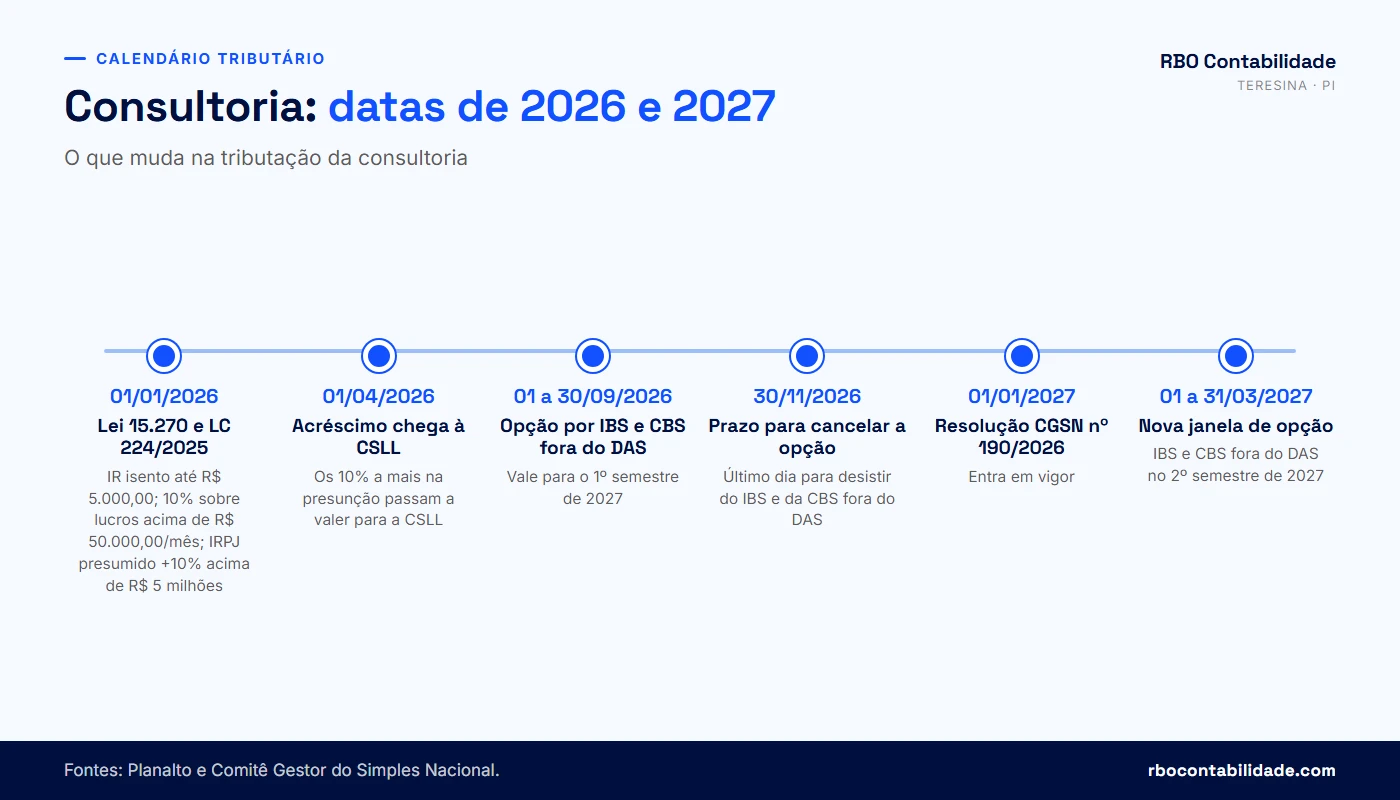
💡 Optou pelo regime regular de IBS e CBS em setembro e ficou em dúvida? O cancelamento vai até 30/11/2026. Fale com a RBO pelo WhatsApp antes do prazo.
Quais obrigações uma empresa de consultoria entrega todo mês e todo ano?
No Simples, a consultoria entrega todo mês o PGDAS-D e paga o DAS até o dia 20, envia o pró-labore ao eSocial e transmite a DCTFWeb, e uma vez por ano entrega a DEFIS. No Lucro Presumido, a lista cresce: DCTFWeb, EFD-Reinf, EFD-Contribuições, guias de IRPJ e CSLL trimestrais, ISS mensal na SEMF, ECD e ECF anuais. Nos dois regimes, o sócio declara o IRPF.
| Obrigação | Simples Nacional | Lucro Presumido | Periodicidade |
|---|---|---|---|
| PGDAS-D e DAS | Sim | Não | Mensal, até o dia 20 |
| DEFIS | Sim | Não | Anual, até 31/03 |
| eSocial e DCTFWeb (pró-labore e folha) | Sim | Sim | Mensal |
| EFD-Reinf | Quando houver eventos | Sim | Mensal |
| EFD-Contribuições (PIS e Cofins) | Não | Sim | Mensal |
| DARF de IRPJ e CSLL | Não (dentro do DAS) | Sim | Trimestral |
| ISS e NFS-e de Teresina | ISS dentro do DAS; NFS-e sim | Guia da SEMF; NFS-e sim | Mensal |
| ECD e ECF | Não exigidas, em regra | Sim | Anual |
| IRPF do sócio | Sim | Sim | Anual |
A tabela mostra o mínimo. O Código Civil, art. 1.179, obriga a empresa a manter escrituração contábil, e é ela que permite distribuir ao sócio, com isenção, todo o lucro real da empresa. Sem contabilidade, a empresa do Simples só pode distribuir sem IR até o limite presumido do art. 14 da LC 123/2006, e o que passar disso pode ser tributado como rendimento do sócio.
Atraso em qualquer uma dessas obrigações gera multa e, no caso do DAS e da DCTFWeb, impede a emissão da certidão negativa, que muitos clientes pedem antes de pagar a nota. A RBO acompanha esse calendário dentro da rotina de conformidade fiscal, e a declaração do sócio entra no serviço de imposto de renda. O glossário dos termos que aparecem na sua empresa todo mês explica cada sigla.
Como saber se a sua consultoria está no enquadramento certo?
Está no enquadramento certo a consultoria cujo DAS foi calculado pelo anexo que o Fator R de cada mês indica, cujo pró-labore é pago de fato e cujas notas não sofreram retenção indevida; o checklist abaixo aponta onde conferir. Cada item é um sinal concreto de que o formato, o anexo, o pró-labore ou as retenções podem estar fora do lugar. Poucos sinais não garantem que está tudo certo, e muitos sinais não garantem que haja economia: podem indicar também um passivo que precisa ser corrigido.
Para a revisão, separe os PGDAS-D dos últimos 12 meses, os recibos de pró-labore e a folha, as notas fiscais emitidas, os contratos com os principais clientes, os informes de retenção e os extratos da conta da empresa. Com isso, o contador refaz o Fator R mês a mês e compara o que foi pago com o que seria devido.
O checklist é uma triagem. Ele não calcula imposto e não substitui a análise documental, que confere os números reais da sua empresa antes de qualquer mudança de regime ou de pró-labore.
Diagnóstico tributário do consultor
Marque os itens que descrevem a sua atividade de consultoria hoje. O resultado aparece em três faixas e indica se vale revisar formato, anexo do Simples, pró-labore e retenções.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist é uma triagem e não calcula imposto. O resultado não garante economia nem confirma que a empresa está regular: só a análise dos documentos pelo contador responde isso.
Como a RBO Contabilidade atende consultores em Teresina e no resto do Brasil?
A RBO atende consultores em todas as etapas: decide com você se é hora de sair da pessoa física, abre ou regulariza a empresa na JUCEPI e na SEMF, escolhe os CNAEs, calcula o Fator R todo mês antes de fechar a folha, dimensiona o pró-labore, compara Simples e Lucro Presumido uma vez por ano, confere as retenções das notas e entrega as obrigações no prazo. O atendimento é em Teresina, na Grande Teresina e em Timon-MA, e online para consultores de qualquer estado.
O trabalho começa por um diagnóstico. Antes de propor mudança, olhamos os últimos 12 meses: em que anexo o DAS foi calculado, quanto foi pago de pró-labore, quem reteve o quê na sua nota e para qual município foi o ISS. A conclusão pode ser que há economia possível, que o enquadramento está certo ou que existe passivo a corrigir, e você recebe a explicação de cada uma dessas hipóteses por escrito.
Na RBO, o Fator R é calculado antes do pró-labore ser pago, não depois de o DAS sair errado. A declaração de optante segue para o cliente novo no primeiro contrato. A comparação entre regimes é refeita antes da janela de opção, e não quando o consultor reclama do imposto. É o modelo de contabilidade consultiva em Teresina que o escritório adota, e os processos de trabalho da RBO mostram como ele funciona no dia a dia.
Se você já tem contador e quer trocar, a troca de contador é feita sem interromper as obrigações do mês. O contador responsável é Rogério Batista Osterno, CRC-PI 010656 - O. Os honorários dependem do regime, do volume de notas e de haver ou não empregados, e são informados pelo WhatsApp depois de uma conversa sobre a sua consultoria.
💡 Consultor em Teresina, no Piauí ou em qualquer lugar do Brasil: fale com a RBO e conte como você trabalha hoje. A gente mostra o formato e o regime que fazem sentido para a sua receita. Falar com um contador →
Perguntas frequentes sobre contabilidade para consultores
Pessoa física, MEI e abertura do CNPJ
01Consultor autônomo precisa pagar carnê-leão?+
Precisa quando recebe de outra pessoa física ou de fonte no exterior. Nesses casos, o próprio consultor apura o imposto do mês no Carnê-Leão Web, dentro do e-CAC, e paga o DARF com código 0190 até o último dia útil do mês seguinte ao recebimento. Quando quem paga é uma empresa, ela retém o imposto na fonte pela tabela progressiva, e o carnê-leão não se aplica a esse valor. Os rendimentos lançados no carnê-leão vão para a declaração anual, onde o imposto é recalculado com as demais rendas. Se o rendimento do mês ficar dentro da faixa de isenção, não há imposto a pagar, mas o registro continua recomendado.
02Consultor pessoa física paga INSS sobre o que recebe?+
Sim. O consultor sem CNPJ é contribuinte individual da Previdência. Quando trabalha para pessoa física ou recolhe por conta própria, paga 20% sobre a remuneração, limitado ao teto do salário de contribuição. Quando presta serviço a uma empresa, a contratante desconta 11% do valor pago, também até o teto: a obrigação de descontar está na Lei 10.666/2003, art. 4º, e o percentual de 11% sai da Lei 8.212/1991, art. 30, § 4º. A empresa recolhe esse valor junto com a própria contribuição e ainda paga 20% de cota patronal sobre o serviço (Lei 8.212/1991, art. 22, III). Se você atende várias empresas no mesmo mês, cada uma desconta, e o total não deve passar do teto.
03Por que empresas preferem contratar consultor com CNPJ?+
Porque o custo para a contratante é menor. Ao contratar um consultor pessoa física, a empresa paga 20% de INSS patronal sobre o valor do serviço, além de reter e repassar os 11% do consultor. Um contrato de R$ 10.000,00 passa a custar R$ 12.000,00 para ela. Com uma pessoa jurídica, essa contribuição patronal não existe. Há também razões de controle interno: muitos departamentos de compras só cadastram fornecedores com CNPJ e pedem nota fiscal de serviço, certidões negativas e contrato social. Para o consultor, ter empresa costuma facilitar a entrada em clientes maiores.
04A partir de quanto de faturamento compensa abrir CNPJ como consultor?+
A lei não fixa um valor de corte. A conta compara o que você paga como pessoa física, com IR pela tabela progressiva e INSS, com o DAS ou os tributos do Lucro Presumido mais o custo de manter a empresa. Desde 2026, rendimentos de até R$ 5.000,00 por mês estão isentos de IR e há redutor até R$ 7.350,00, então quem fica abaixo disso de forma estável pode continuar como autônomo sem grande perda. Quando parte relevante da renda cai na alíquota de 27,5% e os clientes são empresas, a abertura do CNPJ costuma ser estudada. Uma simulação com a sua receita real dá a resposta.
05Consultor pode abrir MEI para emitir nota?+
Não pode. O MEI só pode exercer as ocupações listadas no Anexo XI da Resolução CGSN nº 140/2018, e consultoria não aparece nessa lista. O CNAE 7020-4/00, de consultoria em gestão empresarial, não é permitido ao MEI, assim como consultorias de tecnologia, financeira ou de recursos humanos. Usar um MEI registrado com ocupação parecida para faturar consultoria é exercer atividade vedada, o que pode levar ao desenquadramento a partir do mês do impedimento e à cobrança das diferenças como microempresa, com juros e multa. O caminho regular é abrir uma microempresa optante do Simples Nacional.
06Sou MEI e comecei a prestar consultoria. O que faço?+
Você precisa sair do MEI. A Resolução CGSN nº 140/2018 manda comunicar o desenquadramento quando o MEI passa a exercer atividade fora do Anexo XI, até o último dia útil do mês em que o impedimento ocorreu. A empresa continua com o mesmo CNPJ, mas passa a ser microempresa, em regra optante do Simples Nacional, e precisa incluir o CNAE de consultoria. A partir daí, paga o DAS pela tabela do anexo correspondente, entrega o PGDAS-D e passa a manter escrituração. Quanto antes a comunicação for feita, menor o risco de cobrança retroativa com juros e multa.
07Qual CNAE usar para empresa de consultoria?+
O código mais usado é o 7020-4/00, atividades de consultoria em gestão empresarial, exceto consultoria técnica específica. Ele está entre os serviços do § 5º-I do art. 18 da LC 123/2006, tributados pelo Anexo V do Simples ou pelo Anexo III conforme o Fator R. Consultorias especializadas, como tecnologia da informação, engenharia, meio ambiente, treinamento ou intermediação de negócios, têm códigos próprios, com regras de anexo e de ISS que podem ser diferentes. A escolha deve partir da descrição real do serviço que aparece na nota fiscal e nos contratos, e não do código que parece mais barato.
08Posso registrar a empresa de consultoria no endereço da minha casa em Teresina?+
Em muitos casos, sim. Consultoria sem atendimento ao público costuma ser aprovada em endereço residencial, mas quem decide é a Prefeitura de Teresina, na consulta de viabilidade feita pelo Piauí Digital antes do registro na JUCEPI. A consulta considera o zoneamento do endereço e os CNAEs informados. Depois do registro, o licenciamento segue o grau de risco da atividade, e consultorias classificadas como baixo risco podem ter dispensa de alvará. O guia de grau de risco em Teresina da RBO mostra como consultar o código e quais taxas municipais se aplicam em cada caso.
09Qual a diferença entre SLU e empresário individual para consultor?+
Os dois formatos têm um único dono, mas a responsabilidade muda. No empresário individual, o patrimônio pessoal responde pelas dívidas da empresa, sem separação. Na sociedade limitada unipessoal, prevista no art. 1.052 do Código Civil, a responsabilidade fica limitada ao capital, salvo fraude ou confusão patrimonial. Do ponto de vista tributário, os dois podem optar pelo Simples Nacional e seguem as mesmas regras de Fator R e pró-labore. Para consultor que assina contratos com cláusulas de responsabilidade por resultado, a SLU costuma ser a escolha mais comum hoje.
10Quem mora em Timon pode abrir a consultoria em Teresina?+
Pode, desde que a empresa funcione de fato em um endereço em Teresina, como uma sala comercial ou um coworking com estrutura real. O endereço define a Junta Comercial, a prefeitura que cobra o ISS e a legislação municipal aplicável. Se você trabalha da sua casa em Timon, a empresa deve ser registrada lá, na Junta Comercial do Maranhão, e recolher ISS para Timon. Registrar a empresa onde não há atividade, só para escolher o município do ISS, caracteriza simulação de estabelecimento e pode levar à cobrança do imposto pelo município onde o serviço é realmente prestado.
Simples Nacional e Fator R
11Em que anexo do Simples Nacional fica a consultoria?+
A consultoria está, em regra, no Anexo V do Simples Nacional, cuja alíquota nominal começa em 15,5%. Pelo § 5º-J do art. 18 da LC 123/2006, ela passa a ser tributada pelo Anexo III, com alíquota nominal inicial de 6%, quando a folha de salários dos 12 meses anteriores for igual ou superior a 28% da receita bruta do mesmo período. Esse cálculo é o Fator R. Ele é refeito a cada mês de apuração, então a mesma consultoria pode pagar por anexos diferentes ao longo do ano se a receita ou a folha variarem.
12Como calcular o Fator R de uma consultoria?+
Divida a folha de salários dos 12 meses anteriores ao mês de apuração pela receita bruta dos mesmos 12 meses. Na folha entram salários, pró-labore, 13º, férias, a contribuição patronal recolhida e o FGTS, pelo regime de caixa e sem limite ao teto do INSS, conforme o art. 26 da Resolução CGSN nº 140/2018. Se o resultado for 0,28 ou maior, o DAS do mês é calculado pelo Anexo III. Abaixo disso, pelo Anexo V. O simulador de Fator R da RBO faz essa conta com os seus números e mostra o pró-labore necessário.
13Distribuição de lucros entra no Fator R?+
Não entra. A Resolução CGSN nº 140/2018 considera na folha apenas a remuneração paga a pessoas físicas pelo trabalho, o pró-labore, a contribuição patronal previdenciária e o FGTS. Distribuição de lucros e aluguéis pagos aos sócios ficam fora. Por isso, o consultor que retira todo o dinheiro como lucro e não paga pró-labore costuma ter Fator R próximo de zero e cai no Anexo V. Para alcançar os 28%, a retirada precisa ser feita como pró-labore, com INSS e imposto de renda retido, ou por meio de salários de empregados registrados.
14O Fator R muda todo mês?+
Muda. A cada período de apuração, a empresa recalcula a razão entre a folha e a receita dos 12 meses anteriores. Um contrato grande recebido de uma vez aumenta a receita acumulada e pode derrubar o Fator R abaixo de 28% nos meses seguintes, levando a consultoria do Anexo III para o Anexo V. O mesmo acontece quando o pró-labore é reduzido ou deixa de ser pago em algum mês. Por isso, o acompanhamento precisa ser feito antes de fechar a folha, para dar tempo de ajustar o pró-labore dentro da lei.
15Como fica o Fator R de uma consultoria recém-aberta?+
Até 31/12/2026, na empresa com menos de 13 meses de atividade, a folha e a receita são proporcionalizadas pelos mesmos critérios usados para a receita bruta acumulada, conforme os arts. 22 e 26 da Resolução CGSN nº 140/2018; na prática, os primeiros meses trabalham com médias dos meses já existentes. A partir de 01/01/2027, a Resolução CGSN nº 190/2026, no art. 1º, deu nova redação ao art. 26, § 6º: o Fator R dos dois primeiros meses de atividade passa a ser considerado 0,28, o que coloca a consultoria no Anexo III nesses meses. Do terceiro mês em diante vale o cálculo normal, e planejar o pró-labore desde o início reduz o risco de cair no Anexo V.
16Qual a alíquota efetiva da consultoria no Simples Nacional?+
Depende do anexo e da receita dos últimos 12 meses. A alíquota efetiva sai da fórmula: receita de 12 meses vezes a alíquota nominal da faixa, menos a parcela a deduzir, dividido pela receita de 12 meses. Na primeira faixa, até R$ 180.000,00, ela é igual à nominal: 6% no Anexo III e 15,5% no Anexo V. Nas faixas seguintes, sobe aos poucos. Numa simulação hipotética e didática com receita de R$ 300.000,00 em 12 meses, a efetiva fica em cerca de 8,08% no Anexo III e 16,50% no Anexo V.
17O DAS da consultoria inclui o ISS?+
Inclui, enquanto a receita bruta anual da empresa estiver abaixo do sublimite de R$ 3.600.000,00. O DAS reúne IRPJ, CSLL, PIS, Cofins, contribuição patronal previdenciária e ISS em uma guia só, com a partilha entre os tributos definida pelos anexos da LC 123/2006. Quando um cliente retém o ISS na nota, a parcela correspondente é informada no PGDAS-D como retida e não é paga de novo no DAS. Acima do sublimite, o ISS passa a ser recolhido à parte, diretamente ao município, pelas regras da legislação municipal.
18Consultoria que atende clientes no exterior paga menos no Simples?+
A receita de exportação de serviços tem tratamento próprio. No PGDAS-D, ela é informada separadamente, e sobre ela não incidem ISS, PIS e Cofins, desde que o serviço seja de fato exportado. A LC 116/2003 exclui da não incidência do ISS os serviços cujo resultado se verifique no Brasil, mesmo pagos por estrangeiro. Assim, uma consultoria prestada a uma multinacional sobre a operação dela no Brasil pode não ser exportação. A receita de exportação também tem limite adicional próprio no Simples. Cada contrato precisa ser analisado antes de classificar a receita.
Pró-labore e distribuição de lucros
19Consultor precisa retirar pró-labore?+
O sócio que trabalha na empresa deve ser remunerado pelo trabalho, e essa remuneração é o pró-labore, sujeito a INSS. Além da questão previdenciária, o pró-labore é o que normalmente leva a consultoria ao Anexo III pelo Fator R. Sem ele, a folha fica zerada e o DAS é calculado pelo Anexo V. Retirar tudo como distribuição de lucros também traz risco: se a fiscalização entender que parte desse valor remunerava o trabalho do sócio, pode cobrar a contribuição previdenciária sobre ela. O valor adequado sai de uma simulação com a receita da empresa.
20Qual o pró-labore mínimo para a consultoria ficar no Anexo III?+
É o valor que, somado aos salários e encargos da empresa, faz a folha dos 12 meses anteriores chegar a 28% da receita bruta do mesmo período. A conta básica é multiplicar a receita de 12 meses por 0,28 e dividir por 12. Numa simulação hipotética e didática, uma consultoria com R$ 300.000,00 de receita em 12 meses e sem empregados precisaria de cerca de R$ 7.000,00 de pró-labore por mês, já que a contribuição patronal fica dentro do DAS. Se a receita sobe, o pró-labore necessário sobe junto.
21Quanto de imposto incide sobre o pró-labore do consultor?+
O pró-labore sofre desconto de 11% de INSS do sócio, limitado ao teto do salário de contribuição, e imposto de renda retido na fonte pela tabela progressiva mensal. Desde 2026, a Lei 15.270/2025 isenta rendimentos de até R$ 5.000,00 por mês e aplica um redutor até R$ 7.350,00. Nos Anexos III e V do Simples, a contribuição patronal de 20% já está embutida no DAS. No Lucro Presumido, a empresa paga esses 20% à parte. A calculadora de pró-labore da RBO estima o valor líquido com esses descontos.
22Os lucros da consultoria são isentos de imposto de renda?+
Em regra, sim, para o sócio pessoa física, dentro de limites. No Simples, o art. 14 da LC 123/2006 isenta os lucros distribuídos e, sem contabilidade completa, o limite isento é o lucro presumido calculado sobre a receita, descontado o IRPJ pago. Com escrituração contábil, pode ser distribuído todo o lucro apurado. Desde 2026, a Lei 15.270/2025 manda a empresa reter 10% de IR sobre o total de lucros pagos no mês a um mesmo sócio quando esse total passar de R$ 50.000,00 por empresa pagadora, e criou o IRPF mínimo para quem tem renda anual acima de R$ 600.000,00.
23Como funciona a retenção de 10% sobre lucros acima de R$ 50 mil?+
Desde 01/01/2026, quando uma pessoa jurídica paga lucros ou dividendos a uma mesma pessoa física residente no Brasil acima de R$ 50.000,00 em um mesmo mês, ela retém 10% de imposto de renda sobre o total pago naquele mês, e não apenas sobre o excedente. O limite é contado por empresa pagadora. O valor retido funciona como antecipação e é considerado na declaração anual, no cálculo do IRPF mínimo. Lucros apurados até 31/12/2025, com distribuição aprovada pelos sócios ainda em 2025, seguem a regra de transição da Lei 15.270/2025.
24A retenção de 10% sobre lucros vale para empresa do Simples Nacional?+
A Receita Federal afirma que sim. Ela regulamentou a Lei 15.270/2025 na IN RFB 2.299/2025 e, no documento de perguntas e respostas sobre tributação de altas rendas publicado em dezembro de 2025, disse que a retenção alcança também os optantes do Simples. Há contestação: o art. 14 da LC 123/2006 isenta de imposto de renda os lucros distribuídos por optantes do Simples, e a Lei 15.270/2025 é lei ordinária, que não poderia alterar lei complementar nesse ponto. Já existem decisões liminares da Justiça Federal favoráveis aos contribuintes, que valem só para quem as obteve, e não há decisão definitiva dos tribunais superiores até outubro de 2026. A postura conservadora é reter quando o limite for passado e avaliar com o contador se vale discutir o tema judicialmente.
25O que é o IRPF mínimo e ele atinge consultores?+
O IRPF mínimo, criado pela Lei 15.270/2025, alcança pessoas físicas cuja renda total no ano passe de R$ 600.000,00, somando rendimentos tributáveis, isentos e de tributação exclusiva, incluídos os lucros recebidos. A alíquota cresce até 10% para renda a partir de R$ 1.200.000,00 por ano. Do valor apurado são descontados o imposto já pago e um redutor ligado à tributação da própria empresa. A maioria dos consultores pequenos fica abaixo desse limite, mas quem tem consultoria rentável e outras rendas, como aluguéis e aplicações, precisa somar tudo antes de concluir.
26Posso declarar um pró-labore maior só para chegar aos 28% do Fator R?+
Você pode aumentar o pró-labore, desde que ele seja pago de fato, com transferência para a conta do sócio, desconto de INSS, retenção de imposto de renda quando houver e informação no eSocial e na DCTFWeb. Isso é planejamento tributário lícito. O que não pode é declarar um valor que não sai da empresa ou devolver o dinheiro depois por outro caminho. Isso é simulação: na fiscalização, a folha fictícia é desconsiderada, o Fator R é recalculado, a empresa volta ao Anexo V e paga as diferenças com juros e multa.
Lucro Presumido, retenções e ISS
27Quando o Lucro Presumido vale mais a pena para consultoria?+
Costuma ser estudado quando a consultoria não consegue sustentar folha de 28% da receita, ficaria no Anexo V e já está em faixas mais altas de faturamento. No Presumido, IRPJ e CSLL incidem sobre 32% da receita, e PIS, Cofins e ISS são calculados à parte, mais 20% de INSS patronal sobre o pró-labore. Em simulações hipotéticas, a carga fica perto da do Anexo V nas faixas iniciais e pode ficar abaixo dela nas faixas superiores. A decisão exige simulação anual com os números reais da empresa, feita antes da janela de opção.
28Quanto a consultoria paga de imposto no Lucro Presumido?+
Em Teresina, antes do INSS sobre o pró-labore e do adicional de IRPJ, a soma fica em 16,33% da receita: IRPJ de 15% sobre a presunção de 32% (4,80% da receita), CSLL de 9% sobre 32% (2,88%), PIS de 0,65%, Cofins de 3% e ISS de 5%, que é a alíquota do Anexo VIII da LC municipal 4.974/2016 para o subitem 17.01. Quando o lucro presumido passa de R$ 20.000,00 por mês, incide adicional de 10% de IRPJ sobre o excedente. A empresa ainda paga 20% de INSS patronal sobre o pró-labore. Numa simulação hipotética e didática com receita de R$ 25.000,00 por mês, isso dá R$ 4.082,50 antes do INSS patronal.
29O que muda com a LC 224/2025 para consultorias no Lucro Presumido?+
A LC 224/2025 aumentou em 10% os percentuais de presunção do IRPJ e da CSLL, mas apenas sobre a parcela da receita bruta anual que passar de R$ 5.000.000,00. Para serviços, a presunção de 32% vira 35,2% nesse excedente. A regra vale desde 01/01/2026 para o IRPJ e desde 01/04/2026 para a CSLL, com controle proporcional ao longo do ano e ajuste nos períodos seguintes. Há liminares isoladas suspendendo o acréscimo, válidas só para as empresas que as obtiveram. Consultorias com receita anual abaixo de R$ 5 milhões não são afetadas.
30O cliente pode reter imposto de renda na minha nota de consultoria?+
Pode, se a sua empresa não for optante do Simples Nacional. O art. 714 do Regulamento do Imposto de Renda (Decreto 9.580/2018) manda reter 1,5% de IR sobre pagamentos a pessoas jurídicas por serviços profissionais, e a lista inclui assessoria e consultoria técnica. O valor retido é antecipação: a consultoria no Lucro Presumido abate o IRRF do IRPJ devido no trimestre. Para a empresa optante do Simples, a IN RFB 765/2007 dispensa essa retenção. Se o cliente reter mesmo assim, a devolução precisa ser pedida a ele.
31O que é a retenção de 4,65% na nota de serviço?+
É a retenção das contribuições sociais na fonte, a CSRF: 1% de CSLL, 3% de Cofins e 0,65% de PIS, somando 4,65% do valor bruto da nota. Ela está no art. 30 da Lei 10.833/2003 e é regulamentada pela IN SRF 459/2004. Empresas que pagam serviços profissionais, como consultoria, a outras pessoas jurídicas fazem a retenção e recolhem o valor. A consultoria no Lucro Presumido compensa o que foi retido com PIS, Cofins e CSLL devidos. Optantes do Simples ficam dispensados pelo art. 3º, II, da IN SRF 459/2004, desde que entreguem ao cliente a declaração do Anexo I exigida pelo art. 11.
32Como evitar que o cliente retenha impostos se minha consultoria é do Simples?+
O art. 3º, II, da IN SRF 459/2004 dispensa a retenção para o optante do Simples, e o art. 11 da mesma instrução exige que você entregue ao cliente a declaração do Anexo I, em duas vias assinadas pelo representante legal da empresa. O cliente arquiva a primeira via e devolve a segunda como recibo. Informe também na nota fiscal de serviço que a empresa é optante do Simples, citando a dispensa de IRRF do art. 1º da IN RFB 765/2007, e inclua essa condição no contrato. Sem a declaração, muitos departamentos financeiros retêm por precaução, e a devolução depende do próprio cliente.
33Qual a alíquota de ISS para consultoria em Teresina?+
É 5%. Consultoria é o subitem 17.01 da lista de serviços. No Código Tributário de Teresina, a Lei Complementar municipal nº 4.974/2016, o Anexo VIII fixa alíquotas próprias para alguns itens e subitens e 5% para os demais itens da lista. Do item 17, só os subitens 17.13 e 17.18 têm alíquota própria, e o 17.01 fica na regra dos demais. Essa alíquota vale para a empresa no Lucro Presumido ou no Lucro Real. Para empresa do Simples, o ISS vem dentro do DAS, pela partilha da faixa do Anexo III ou V, e não pela alíquota municipal cheia. A tabela de ISS de Teresina da RBO ajuda a conferir o código do serviço.
34Para qual cidade vai o ISS se meu cliente for de outro estado?+
Para consultoria, o ISS é devido, em regra, no município onde fica o estabelecimento prestador, conforme o art. 3º da LC 116/2003. Uma consultoria registrada em Teresina que atende uma empresa de Fortaleza ou de Brasília recolhe o ISS para Teresina. Alguns municípios exigem que o prestador de fora se cadastre na prefeitura deles e, sem o cadastro, o tomador retém o ISS para a cidade dele. Nesse caso o mesmo serviço pode ser tributado duas vezes. Confira a exigência do município do cliente antes de emitir a primeira nota.
35Órgão público retém imposto na nota da consultoria?+
Retém, com regras próprias. Órgãos da administração pública federal seguem a IN RFB nº 1.234/2012, que define percentuais de retenção de tributos federais conforme o tipo de serviço e prevê situações de dispensa para optantes do Simples. Estados e municípios retêm imposto de renda e ISS conforme as próprias normas, e cada edital costuma detalhar o que será descontado. Antes de formar o preço de uma proposta para órgão público, leia as cláusulas de pagamento e de retenção, porque o valor que entra na conta pode ficar bem abaixo do valor da nota.
Rotina, reforma tributária e contador
36Quais obrigações uma consultoria do Simples Nacional entrega?+
Todo mês, a consultoria optante do Simples entrega o PGDAS-D e paga o DAS até o dia 20, envia o pró-labore e a eventual folha ao eSocial e transmite a DCTFWeb, além de emitir a nota fiscal de serviço eletrônica de Teresina a cada serviço prestado. Uma vez por ano, entrega a DEFIS, com prazo até 31/03. A EFD-Reinf entra quando há eventos que a exigem. O Código Civil obriga a manter escrituração contábil, que também sustenta a distribuição de lucros isenta acima do limite presumido. O sócio ainda entrega a declaração anual do imposto de renda.
37Consultoria do Simples precisa ter contabilidade completa?+
O art. 1.179 do Código Civil obriga o empresário e a sociedade empresária a manter escrituração contábil, e o Simples não afasta essa regra de forma geral. Na parte tributária, a escrituração é o que permite distribuir aos sócios, com isenção de imposto de renda, todo o lucro efetivamente apurado. Sem ela, a distribuição isenta fica limitada ao lucro presumido calculado sobre a receita, menos o IRPJ contido no DAS. A contabilidade também é pedida por bancos, licitações e clientes maiores, que exigem balanço antes de contratar ou conceder crédito.
38Posso receber da consultoria na minha conta pessoal?+
Não deveria. A receita da consultoria pertence à empresa e precisa entrar na conta bancária dela, com nota fiscal correspondente. Quando o cliente paga na conta pessoal do sócio, o dinheiro fica fora da apuração, a receita dos 12 meses e o Fator R ficam errados, e a Receita Federal pode tratar o valor como rendimento da pessoa física sem imposto pago, cruzando dados bancários com as declarações. Misturar contas também enfraquece a separação patrimonial da sociedade limitada. Pagamentos ao sócio devem sair da conta da empresa como pró-labore ou como lucro.
39O que a reforma tributária muda para o consultor no Simples?+
A partir de 2027, o IBS e a CBS entram no Simples Nacional, e a LC 214/2025 permite que a empresa recolha esses dois tributos fora do DAS, pelo regime regular, para gerar crédito integral ao cliente. A opção para o 1º semestre de 2027 foi aberta de 01/09 a 30/09/2026, com cancelamento até 30/11/2026. A próxima janela vai de 01/03 a 31/03/2027, para o 2º semestre. Quem não optou continua com tudo no DAS. Para consultor que atende grandes empresas do regime regular, a escolha pode pesar na negociação de preço.
40Vale a pena a consultoria optar pelo IBS e pela CBS fora do DAS?+
Depende de quem são os seus clientes. Se você atende principalmente empresas do regime regular, que aproveitam crédito de IBS e CBS, recolher fora do DAS permite transferir crédito integral e pode tornar o seu preço mais competitivo. Se atende pessoas físicas ou empresas do próprio Simples, o crédito tem pouco valor para o cliente, e a opção aumenta obrigações e controles. A escolha é semestral e, uma vez feita, continua automaticamente nos períodos seguintes, salvo renúncia. Faça a simulação com o contador antes da janela de março de 2027.
41Consultor de outro estado pode ter contador em Teresina?+
Pode. A contabilidade é feita a partir de documentos digitais, certificado digital e acesso aos portais da Receita Federal, da prefeitura e da Junta Comercial do estado onde a empresa está registrada. O contador acompanha a legislação municipal do cliente, como o ISS e a nota fiscal de serviço daquela cidade, e as regras federais são as mesmas em todo o país. A RBO Contabilidade, de Teresina, atende consultores do Piauí, de Timon-MA e de outros estados de forma online, com reuniões por vídeo e comunicação pelo WhatsApp.
42Quanto custa a contabilidade para uma consultoria?+
Os honorários variam conforme o regime tributário, a quantidade de notas emitidas, a existência de empregados, a necessidade de contabilidade completa e serviços adicionais, como BPO financeiro ou declaração do imposto de renda dos sócios. Uma consultoria de um sócio só no Simples tem rotina diferente de uma sociedade com equipe no Lucro Presumido. A RBO não publica tabela de preços: o valor é informado pelo WhatsApp depois de uma conversa curta sobre como a sua consultoria funciona. Ao comparar escritórios, confira por escrito o que está incluído no serviço mensal.
43Como trocar de contador sem atrasar as obrigações da consultoria?+
A troca começa pela contratação do novo escritório, que solicita ao anterior os documentos e a escrituração dos períodos já fechados. Enquanto isso, o novo contador assume as obrigações do mês seguinte, com acesso ao certificado digital e aos portais da Receita Federal e da prefeitura. Antes da transição, vale levantar a situação fiscal: DAS em aberto, declarações pendentes, Fator R dos últimos 12 meses e retenções sofridas nas notas. A RBO conduz esse processo pela página de troca de contador, sem interromper a entrega das guias e declarações.
Fontes oficiais consultadas
14 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 18, §§ 5º-I, 5º-J e 5º-M (Fator R, Anexos III e V)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 116/2003 — lista de serviços do ISS, subitem 17.01 (consultoria)Presidência da República · planalto.gov.br
- 03Lei Complementar nº 214/2025 — art. 41 (IBS e CBS pelo regime regular no Simples)Presidência da República · planalto.gov.br
- 04Lei Complementar nº 224/2025 — acréscimo de 10% na presunção do Lucro PresumidoPresidência da República · planalto.gov.br
- 05Lei nº 15.270/2025 — isenção do IR até R$ 5 mil e retenção de 10% sobre lucrosPresidência da República · planalto.gov.br
- 06Lei nº 9.249/1995 — presunção de 32% para IRPJ e CSLL de serviçosPresidência da República · planalto.gov.br
- 07Lei nº 8.212/1991 — art. 22, III (20% patronal sobre contribuinte individual)Presidência da República · planalto.gov.br
- 08Lei nº 10.666/2003 — art. 4º (retenção de 11% do contribuinte individual)Presidência da República · planalto.gov.br
- 09Decreto nº 9.580/2018 (RIR) — art. 714, IRRF de 1,5% sobre serviços profissionaisPresidência da República · planalto.gov.br
- 10Resolução CGSN nº 140/2018 — art. 26 (Fator R), art. 100 e Anexo XI (MEI)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 11Instrução Normativa SRF nº 459/2004 — CSRF de 4,65% e dispensa do optante do SimplesReceita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 12CGSN atualiza regras do Simples para a reforma tributária (Resoluções 190 e 191/2026)Comitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 13Apurar carnê-leão — quem deve recolher e como emitir o DARFReceita Federal · gov.br
- 14Contribuições previdenciárias de pessoas físicas — alíquotas do contribuinte individualReceita Federal · gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Acompanha consultores e prestadores de serviço no enquadramento do Simples Nacional, no cálculo mensal do Fator R, no dimensionamento do pró-labore e na comparação com o Lucro Presumido, em Teresina, em Timon-MA e online para todo o Brasil.
