
O que são os processos de trabalho de um escritório de contabilidade e onde você percebe que eles existem?
Processo de trabalho é a sequência escrita de quem faz, com qual documento, até quando e com qual conferência — e é isso que separa um escritório que entrega o mês de um escritório que corre atrás do mês. Você não precisa ver o manual interno para saber se ele existe. Quatro sinais aparecem do lado de fora: você recebe comprovante quando entrega documento; sabe de antemão a lista de obrigações do seu CNPJ e a data de cada uma; a declaração é conferida antes de ser transmitida, com recibo guardado; e qualquer papel de três anos atrás é recuperado em minutos, não em uma semana de garimpo.
Na RBO, cada uma dessas quatro coisas tem dono e registro. O documento que entra recebe protocolo com data, quem entregou e para qual setor foi. Cada obrigação do mês tem um responsável nomeado e um prazo interno anterior ao prazo legal, porque prazo legal apertado no último dia não deixa espaço para erro de sistema, feriado municipal ou portal fora do ar. A conferência acontece antes da transmissão, cruzando o que foi lançado com o que o cliente enviou. E o arquivo fica organizado por CNPJ e competência, do jeito que um fiscal pede: por período.
A rotina também diminui uma coisa que o dono de empresa sente no bolso sem saber nomear: o retrabalho. Quando a mesma nota é pedida três vezes, quando o extrato bancário chega picado em cinco mensagens de WhatsApp, quando a folha fecha sem a informação de um afastamento, alguém vai refazer o trabalho — e refazer trabalho é o que atrasa a entrega de todos os outros clientes daquele dia. Processo existe para que o refazer seja exceção registrada, não regra silenciosa.
| Momento | O que o escritório faz por dentro | O que você percebe por fora |
|---|---|---|
| Entrega de documentos | Registra entrada com data, origem e destino; confere se a remessa está completa | Comprovante de entrega e aviso do que ficou faltando |
| Fechamento da competência | Lança, cruza com o que foi enviado, confere antes de transmitir | Guia com folga antes do vencimento e relatório do mês |
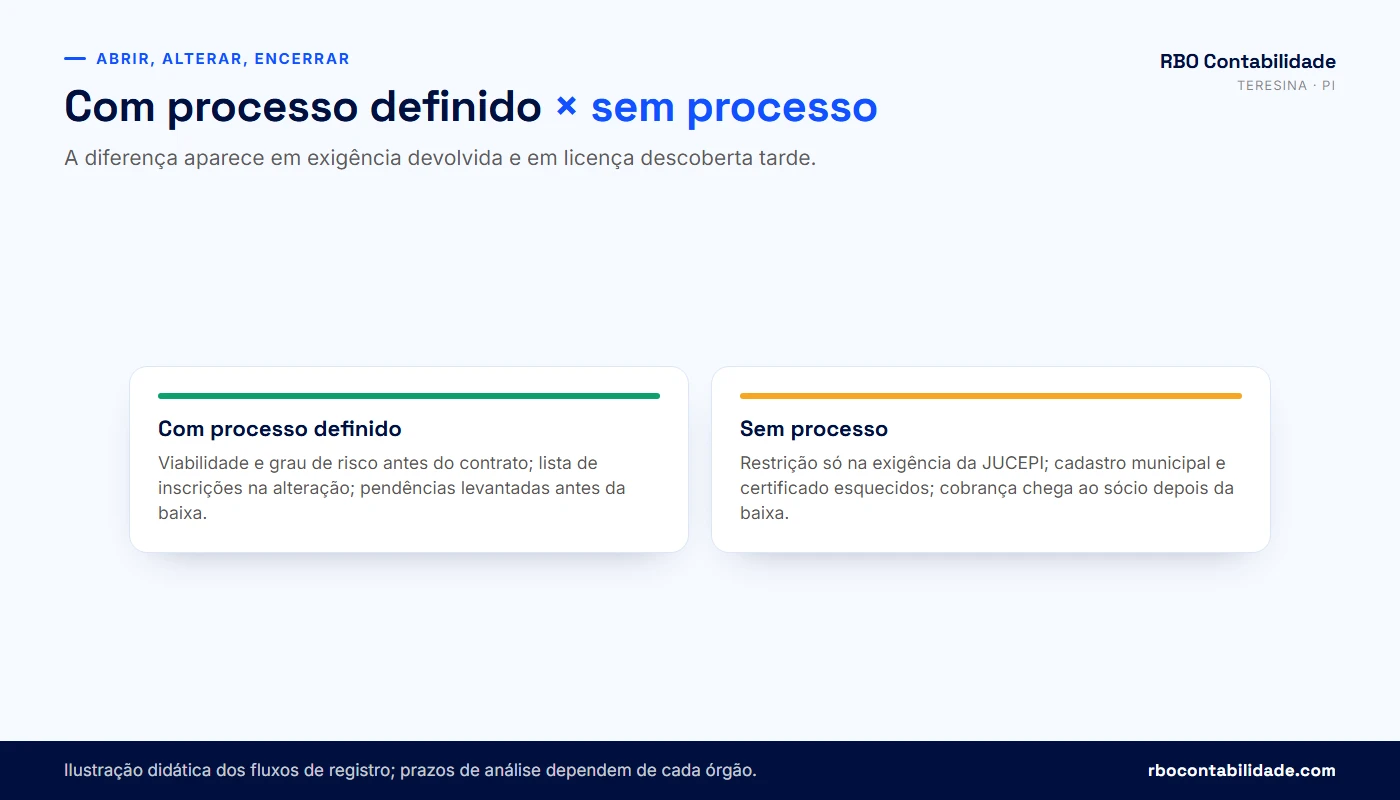
| Ato de registro (abrir, alterar, encerrar) | Confere a lista de exigências do órgão antes de protocolar | Menos exigência devolvida e prazo previsível |
| Encerramento do exercício | Monta balanço, livros, ECD/ECF e a carta de responsabilidade da administração | Balanço assinado com data e cópia em suas mãos |
| Intimação ou fiscalização | Recupera competência antiga pelo arquivo digital | Resposta rápida, com recibo e documento de origem |
Sistema contábil não é processo
Software ajuda, mas não decide. Um sistema integrado transmite no prazo uma declaração errada com a mesma eficiência com que transmite a certa — a diferença está na conferência humana que acontece antes do botão. Na prática, a automação só rende quando a rotina já está desenhada: aqui, o resultado de cada rotina automatizada é conferido contra a lista de empresas que deveriam ter sido processadas naquele dia; quando o sistema não consegue provar que a entrega saiu, a competência vai para conferência manual em vez de ser dada como concluída.
Existe ainda a parte que a lei atribui a uma pessoa, não a um sistema. A escrituração de microempresa e empresa de pequeno porte segue as Normas Brasileiras de Contabilidade do Conselho Federal de Contabilidade, e o responsável técnico responde pelo que assina. Na RBO esse responsável é o contador Rogério Batista Osterno, CRC-PI 010656 - O. Se você não sabe o nome e o registro de quem responde pela sua contabilidade, esse é o primeiro dado a pedir — e vale ler também o que um escritório de contabilidade faz de fato antes de comparar propostas.
Processo bem desenhado não elimina imprevisto: portal do governo fora do ar, mudança de leiaute publicada em cima do prazo e greve em órgão de registro continuam existindo. O que a rotina muda é o tempo de reação — o problema aparece no controle interno antes de virar multa.
Como funciona o protocolo de documentos e por que ele protege quem entrega o papel?
Protocolo é o registro de tudo que entra e tudo que sai do escritório, com data, identificação de quem entregou, de quem recebeu e do destino interno. Ele protege as duas pontas. Protege você, porque prova que a nota, o extrato ou o contrato assinado chegou em determinado dia — e essa prova é o que resolve a discussão sobre quem deixou passar uma informação. E protege o escritório, porque documento que nunca chegou não pode ser lançado, e o registro mostra o que foi cobrado e quando.
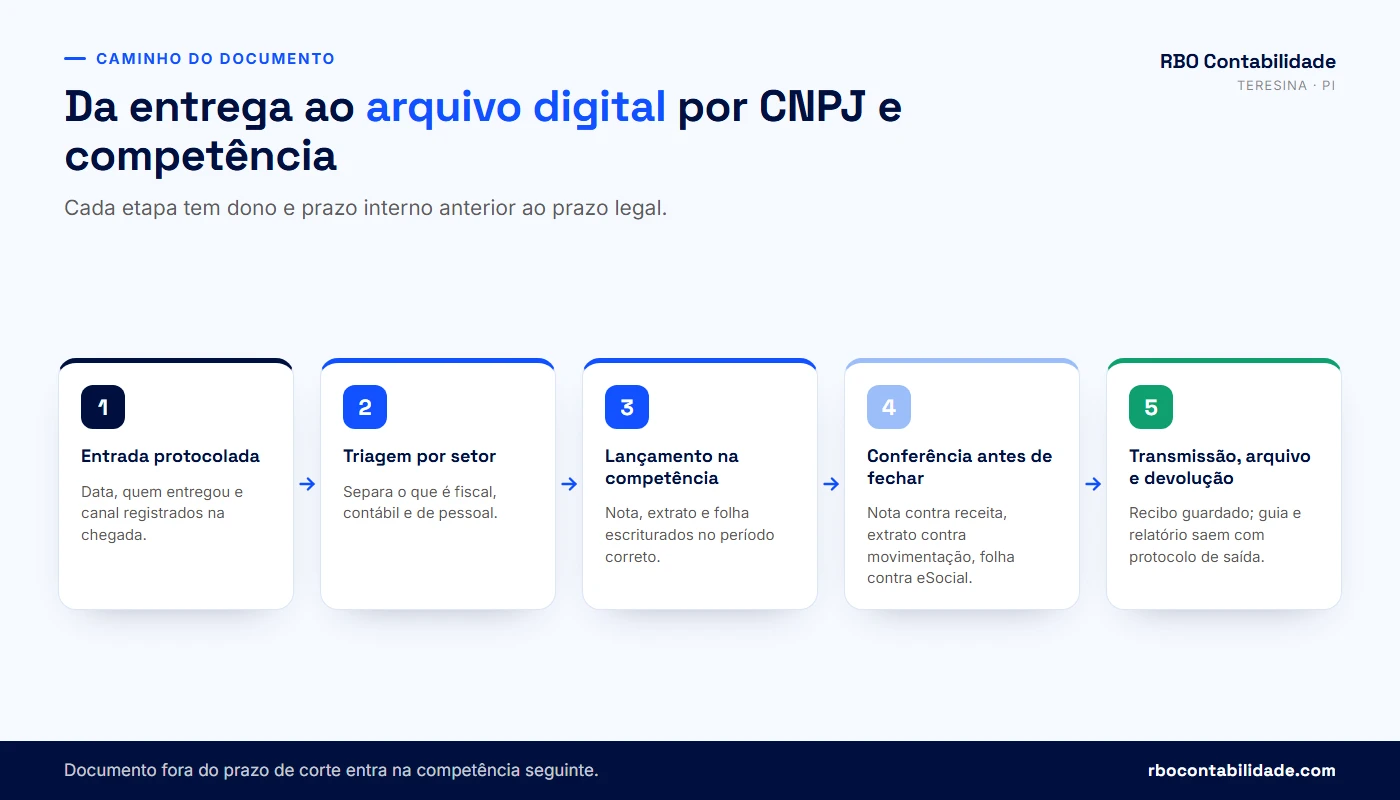
O caminho é sempre o mesmo. A remessa entra por um canal combinado e recebe protocolo. Em seguida vem a triagem, que separa o que é fiscal, o que é contábil e o que é de pessoal, porque a mesma remessa costuma ter as três coisas misturadas. Cada setor lança na competência correta, e antes do fechamento existe a conferência: nota emitida contra receita declarada, extrato contra movimentação registrada, folha contra os eventos enviados ao eSocial. Só então a declaração é transmitida, e o recibo é arquivado junto com o que gerou a declaração. Na saída, guia, relatório e documentos devolvidos também são registrados.
Prazo de corte: por que existe uma data para enviar
O prazo de corte é a data em que o material do mês precisa estar no escritório para que a apuração caiba dentro do prazo legal com folga. Ele não é capricho: quando a remessa chega no dia 18 e o DAS vence no dia 20, a conferência desaparece e sobra digitação às pressas. Em simulação hipotética e didática, imagine um comércio em Teresina que fatura R$ 80 mil no mês e envia o extrato bancário só no dia 19: a apuração é feita, a guia sai, e a diferença de R$ 6 mil em recebimentos de cartão que não apareceu no extrato parcial só é descoberta na competência seguinte — gerando retificação do PGDAS-D, complemento de DAS com juros e explicação para o cliente. Com o corte cumprido no dia 5, a mesma diferença aparece na conferência, antes de qualquer transmissão.
Documento atrasado não é recusado — ele entra na competência seguinte com identificação de que chegou fora de prazo, e o que já foi transmitido é retificado quando a retificação é o caminho correto. O que o processo não aceita é lançar com informação incompleta e deixar a diferença sem registro. Toda apuração feita com material parcial fica marcada como pendente de conferência, e o cliente é avisado do que está faltando por escrito.
| Situação real | O que o protocolo prova | O que resolve na prática |
|---|---|---|
| "Eu mandei a nota antes do fechamento" | Data e canal de entrada da remessa | Define se a correção é retificação ou ajuste na competência seguinte |
| "Entreguei o contrato social original" | Saída registrada com data e para quem foi entregue | Localiza o documento e evita segunda via desnecessária |
| "Ninguém me pediu esse documento" | Registro da cobrança feita e da resposta | Mostra onde a cadeia parou, sem discussão de memória |
| "O escritório perdeu meu comprovante de pagamento" | Entrada da remessa e arquivo digital da competência | Recupera o comprovante no arquivo por CNPJ e período |
⚠️ Documento original em papel (contrato social registrado, procuração, certificado em mídia, livros antigos) nunca deve trocar de mãos sem registro de entrega. Se você entregou original sem comprovante, peça agora uma relação por escrito do que está sob guarda do escritório — isso vale especialmente antes de qualquer troca de escritório de contabilidade, quando a devolução precisa ser conferida item por item.
Mensagem de aplicativo é prática para combinar tarefas, mas ruim como repositório: arquivo expira, mídia é compactada e a conversa vira um histórico impossível de auditar. Além disso, documento de pessoal carrega dado pessoal protegido pela Lei nº 13.709/2018 (LGPD) — CPF, salário, atestado médico, dado de dependente. Por isso o envio segue por canal combinado e o arquivo fica em pasta controlada, com acesso restrito a quem trabalha naquele CNPJ.
Que diferença o processo faz para abrir uma empresa em Teresina pela JUCEPI?
A diferença é medida em exigências devolvidas e em licenças descobertas no momento certo. Abrir empresa no Piauí acontece pela internet, no portal Gov.Pi Empresas (o antigo Piauí Digital), integrado à Redesim nos termos da Lei nº 11.598/2007. O processo da RBO confere, antes de protocolar, três coisas que costumam travar o pedido: se a atividade pretendida é permitida no endereço escolhido, qual é o grau de risco do CNAE em Teresina e se o sócio tem meio de assinatura válido. Cada uma dessas conferências evita uma ida e volta que custa dias.
| Etapa no Gov.Pi Empresas | O que se confere antes | Órgão que decide |
|---|---|---|
| Consulta de viabilidade de nome e endereço | Se o nome empresarial não colide e se a atividade é permitida no endereço | JUCEPI (nome) e Prefeitura de Teresina (endereço e atividade) |
| Escolha de CNAE e natureza jurídica | Grau de risco, anexo do Simples, incidência de ISS ou ICMS, exigência de registro em conselho | Decisão técnica do contador, com base na atividade real |
| Contrato social (modelo padrão ou próprio) | Objeto social coerente com os CNAEs, capital, administração, retirada de pró-labore | JUCEPI, conforme a IN DREI nº 81/2020 |
| Assinatura eletrônica | Certificado e-CPF A1 ou A3, ou conta gov.br nível prata ou ouro de cada assinante | Sistema de registro digital |
| Taxa e protocolo | Guia paga e reconhecida antes de protocolar | JUCEPI |
| CNPJ, inscrição estadual e municipal | Necessidade de inscrição estadual (mercadoria) e cadastro municipal (serviço) | Receita Federal, SEFAZ-PI e SEMF Teresina |
| Alvará e licenças | Classificação de risco da atividade no endereço | Prefeitura de Teresina |
Dois prazos diferentes costumam ser confundidos aqui. A consulta de viabilidade tem prazo de resposta de dois dias úteis, conforme a JUCEPI informa, e a consulta aprovada vale 60 dias — sem protocolo nesse período, o sistema cancela. Já o prazo de análise do processo de registro não é fixado no portal e varia conforme a fila e o tipo de ato, com documentos exigidos na forma da IN DREI nº 81/2020. Quando o analista registra exigência, o usuário é notificado e tem 30 dias para cumprir, sob pena de pagar nova taxa. Se quiser um número para calibrar expectativa de tempo total, use o tempo médio publicado no Mapa de Empresas — 23 horas de média nacional em julho de 2026, somando viabilidade e registro. É média estatística do país inteiro, e não prazo prometido para o seu processo. Confirme os prazos vigentes no próprio portal Gov.Pi Empresas antes de contar dias, porque eles mudam sem aviso.
Grau de risco: o que decide se existe alvará a pedir
Em Teresina, a classificação de risco das atividades econômicas está na Lei Complementar municipal nº 5.788/2022, com as alterações da Lei Complementar municipal nº 6.048/2023, e nos decretos que definem as listas de CNAEs, entre eles o Decreto nº 24.861/2023 e o Decreto nº 25.363/2023 — todos consultáveis na seção de leis complementares do portal da legislação municipal. A atividade classificada como baixo risco A dispensa os atos públicos de liberação — alvará, licença sanitária e ambiental — por força do art. 3º, I, da Lei nº 13.874/2019, com a classificação de baixo risco A feita nos termos do art. 3º, § 1º, II, e da Resolução CGSIM nº 51/2019, que define o conceito de baixo risco e vale como norma supletiva onde o município não tem lista própria.
Na atividade de médio risco, o art. 4º, II, da LC municipal nº 5.788/2022, na redação da LC municipal nº 6.048/2023, permite que licenças, alvarás e similares sejam emitidos automaticamente após o ato do registro, para início da operação do estabelecimento — e o § 5º acrescentado ao mesmo artigo diz expressamente que isso não afasta as licenças ambientais e os demais atos autorizativos. O alvará provisório com termo de ciência de responsabilidade estava no art. 10, que a LC municipal nº 6.048/2023 revogou; por isso a descrição correta hoje é a emissão automática, e não o provisório. A atividade de alto risco depende de licenciamento antes de abrir a porta.
Um detalhe que muda o resultado: se o estabelecimento tem mais de um CNAE e um deles não é baixo risco A, o estabelecimento inteiro deixa de ser dispensado. Por isso a escolha de CNAE não é preenchimento de formulário — é decisão com efeito em licença, em tributo e em vistoria. Para simular o enquadramento antes de decidir, use a consulta de grau de risco em Teresina, e para ver o passo a passo completo do registro, o guia de como abrir uma empresa em Teresina.
⚠️ Funcionar em atividade de médio ou alto risco sem o licenciamento exigido sujeita o estabelecimento às sanções da legislação municipal, que incluem multa e interdição. Antes de assinar aluguel, confira na consulta de viabilidade se a atividade é permitida naquele endereço: uso e ocupação do solo recusa atividade em determinadas vias e zonas de Teresina, e esse "não" não se resolve com documento.
A escolha do CNAE também define quanto a empresa paga. CNAE de serviço puxa ISS municipal e pode cair no Anexo III ou no Anexo V do Simples Nacional, dependendo do Fator R; CNAE de comércio puxa ICMS, inscrição estadual na SEFAZ-PI e, em vários produtos, substituição tributária e antecipação parcial no Piauí. Duas empresas com a mesma receita e CNAEs diferentes pagam valores diferentes — e a hora de discutir isso é antes do registro, não na primeira apuração. As alíquotas de ISS por serviço em Teresina estão reunidas na tabela de ISS de Teresina-PI.
💡 Vai abrir CNPJ em Teresina e ainda não definiu CNAE nem endereço? Fale com a RBO pelo WhatsApp e confira a viabilidade antes de protocolar.
Quando a empresa muda de endereço, de sócio ou de atividade, o que precisa ser atualizado junto?
Uma alteração contratual nunca termina na JUCEPI. O registro do ato é só o primeiro passo: depois dele vêm o CNPJ na Receita Federal, a inscrição estadual na SEFAZ-PI, o cadastro municipal em Teresina, o alvará e as licenças do endereço, o certificado digital da empresa, as procurações eletrônicas no e-CAC, os cadastros bancários e os contratos em que a empresa figura. O processo da RBO trata alteração como uma lista de destinos, e não como um documento: quando o contrato é arquivado, a lista já está montada e cada destino tem responsável e prazo.
| Tipo de alteração | O que precisa ser atualizado junto | Efeito se ficar pendente |
|---|---|---|
| Endereço | JUCEPI, CNPJ, inscrição estadual, cadastro municipal, alvará e licenças, endereço nas notas, banco | Nota emitida com endereço antigo, correspondência fiscal perdida, alvará do imóvel errado |
| Entrada ou saída de sócio | Contrato social, CNPJ (QSA), procurações no e-CAC, certificado digital, poderes bancários, pró-labore e folha | Ex-sócio com acesso a portal, retirada paga a quem não é mais sócio |
| Atividade (CNAE) | JUCEPI, CNPJ, cadastro municipal, grau de risco e licenças, enquadramento no anexo do Simples | Licença faltando para a atividade nova e apuração em anexo incorreto |
| Capital social | Contrato social, CNPJ, cadastros bancários e de crédito | Análise de crédito com dado desatualizado |
| Nome empresarial ou nome fantasia | JUCEPI, CNPJ, cadastro municipal, certificado digital, emissor de notas | Divergência entre nota e cadastro, rejeição na emissão |
| Administração | Contrato social, CNPJ, procurações, certificado digital, representação perante órgãos | Assinatura de quem não tem mais poderes |
A mudança de endereço é a que mais gera surpresa. O imóvel novo passa pela mesma consulta de viabilidade da abertura: o uso do solo daquela via precisa aceitar a atividade, e o alvará não acompanha a empresa — ele é do estabelecimento. Mudar de bairro em Teresina pode significar exigência que não existia no endereço antigo, e mudar de município (para Timon-MA, por exemplo) troca o fisco municipal inteiro, com outro cadastro de ISS e outro emissor de nota. Quem está abrindo um segundo ponto em vez de mudar deve olhar o roteiro de abertura de filial em Teresina, que tem inscrições próprias.
Na entrada e na saída de sócio, a parte esquecida quase sempre é o acesso eletrônico. Procuração eletrônica no e-CAC, certificado digital em nome da empresa, poderes no banco e chave de acesso ao emissor de notas continuam valendo até que alguém os revogue. Quem sai deixa de ter direito de acesso no dia do arquivamento, não no dia em que o sistema for atualizado. E quem entra precisa constar antes de assinar qualquer obrigação. Esse é um ponto em que a rotina protege o sócio remanescente.
A troca de CNAE tem três efeitos ao mesmo tempo, e eles não andam juntos por conta própria. O grau de risco pode subir e exigir licença nova em Teresina; o anexo do Simples Nacional pode mudar, alterando a alíquota efetiva e a relevância do Fator R; e a incidência pode migrar de ISS para ICMS, com obrigação estadual e emissão de documento fiscal diferente. Adicionar um CNAE "para não perder venda" sem medir isso é o tipo de decisão que aparece meses depois, em apuração maior do que a esperada. Antes de incluir atividade, vale fazer a conta — é para isso que existe planejamento tributário.
O documento sujeito a arquivamento na Junta Comercial deve ser apresentado em até 30 dias contados da assinatura para que os efeitos retroajam à data do ato, conforme o art. 36 da Lei nº 8.934/1994. Passado esse prazo, os efeitos valem a partir do despacho de deferimento — e o intervalo pode atrapalhar operação de crédito, licitação e comprovação de quadro societário.
⚠️ Exigência da JUCEPI tem prazo: pelo que a Junta informa no portal, o cumprimento ocorre em até 30 dias da notificação, sob pena de nova taxa. Exigência parada é processo perdido com dinheiro pago. No fluxo da RBO, a notificação entra na lista de tarefas do dia em que chega, com responsável nomeado.
Como o processo organiza o encerramento da empresa sem deixar passivo escondido para o sócio?
Encerrar empresa tem ordem, e a ordem existe porque a baixa não apaga dívida. O registro da extinção sai independentemente da regularidade fiscal, previdenciária ou trabalhista, conforme o art. 9º da Lei Complementar nº 123/2006. Em contrapartida, o § 4º garante que a cobrança de tributos e penalidades lançados depois continua possível, e o § 5º impõe responsabilidade solidária dos sócios, titulares e administradores pelo período dos respectivos fatos geradores. Ou seja: a baixa protege o CNPJ da obrigação de entregar declaração daqui para frente, e não protege o sócio do passado.
Por isso o encerramento na RBO começa pelo levantamento, não pelo distrato. Antes de qualquer protocolo, montamos o retrato do que existe: declarações entregues e faltantes, guias pagas e em aberto, parcelamentos em curso, estoque e bens do ativo, contratos de trabalho vigentes, saldo em conta e em cartão, débitos municipais e estaduais. É esse retrato que define se a decisão é encerrar agora, regularizar antes ou encerrar assumindo um passivo conhecido — decisão do sócio, tomada com o número na frente.
| Ordem | Etapa | Onde acontece |
|---|---|---|
| 1 | Levantamento de declarações, guias, parcelamentos e bens | Escritório, com e-CAC, SEFAZ-PI e cadastro municipal |
| 2 | Rescisão dos contratos de trabalho e envio dos eventos ao eSocial | eSocial, FGTS Digital e DCTFWeb |
| 3 | Encerramento das operações fiscais e última apuração | PGDAS-D ou apuração do regime, emissão de notas encerrada |
| 4 | Distrato social ou ato de extinção | JUCEPI, pelo modelo padrão ou próprio, conforme a IN DREI nº 81/2020 |
| 5 | Baixa do CNPJ | Receita Federal, integrada ao registro |
| 6 | Encerramento da inscrição estadual e do cadastro municipal | SEFAZ-PI e SEMF Teresina |
| 7 | Declarações finais do exercício e guarda do acervo | ECD/ECF ou DEFIS de encerramento; arquivo digital do CNPJ |
A JUCEPI publicou modelo padrão de ato de extinção para empresário individual, sociedade limitada e sociedade limitada unipessoal, em linha com a IN DREI nº 81/2020, o que reduz exigência e acelera a análise — com o modelo padrão, o deferimento pode sair em minutos. A Eireli não aparece mais nessa lista porque deixou de existir: o art. 41 da Lei nº 14.195/2021 transformou as Eireli então existentes em sociedades limitadas unipessoais, independentemente de alteração no ato constitutivo. Confira no portal Gov.Pi Empresas qual modelo se aplica ao seu tipo societário antes de redigir distrato próprio, porque texto personalizado volta para análise humana e devolve exigência com mais frequência.
Empresa parada sem baixa continua gerando obrigação
É o erro mais caro que vejo em Teresina: o dono fecha a porta, para de vender e acha que a empresa "morreu sozinha". Ela não morre. Sem movimento, o CNPJ continua obrigado a entregar declaração sem movimento — DEFIS no Simples Nacional, escrituração e ECF nos demais regimes, eventos anuais no eSocial quando há vínculo, além da declaração municipal de serviços quando o município exige. A cada ano parado sem entregar, a empresa acumula multa por atraso na entrega de declaração, exclusão do Simples por débito e, no caso de quem tem inscrição estadual, pendência que impede emitir nota se o dono resolver reativar.
Em simulação hipotética e didática: uma prestadora de serviços parada há três anos, sem faturamento, sem funcionário e sem nenhuma declaração entregue, chega ao escritório com três DEFIS em atraso, trinta e seis apurações do PGDAS-D pendentes, exclusão do Simples publicada e certidão negativa impossível de tirar no nome do sócio. Nada disso decorreu de venda: decorreu de silêncio. Encerrar no primeiro ano custaria a taxa da JUCEPI, o distrato e as declarações finais.
⚠️ Baixa não é anistia. Depois de extinta a empresa, o fisco pode lançar tributo relativo a fato gerador anterior, e a cobrança alcança sócios e administradores solidariamente (art. 9º, §§ 4º e 5º, da LC nº 123/2006). Guarde o acervo contábil e fiscal depois da baixa: é ele que prova o que foi declarado e pago, se a cobrança chegar anos depois.
Quais prazos a rotina mensal precisa cumprir em 2026?
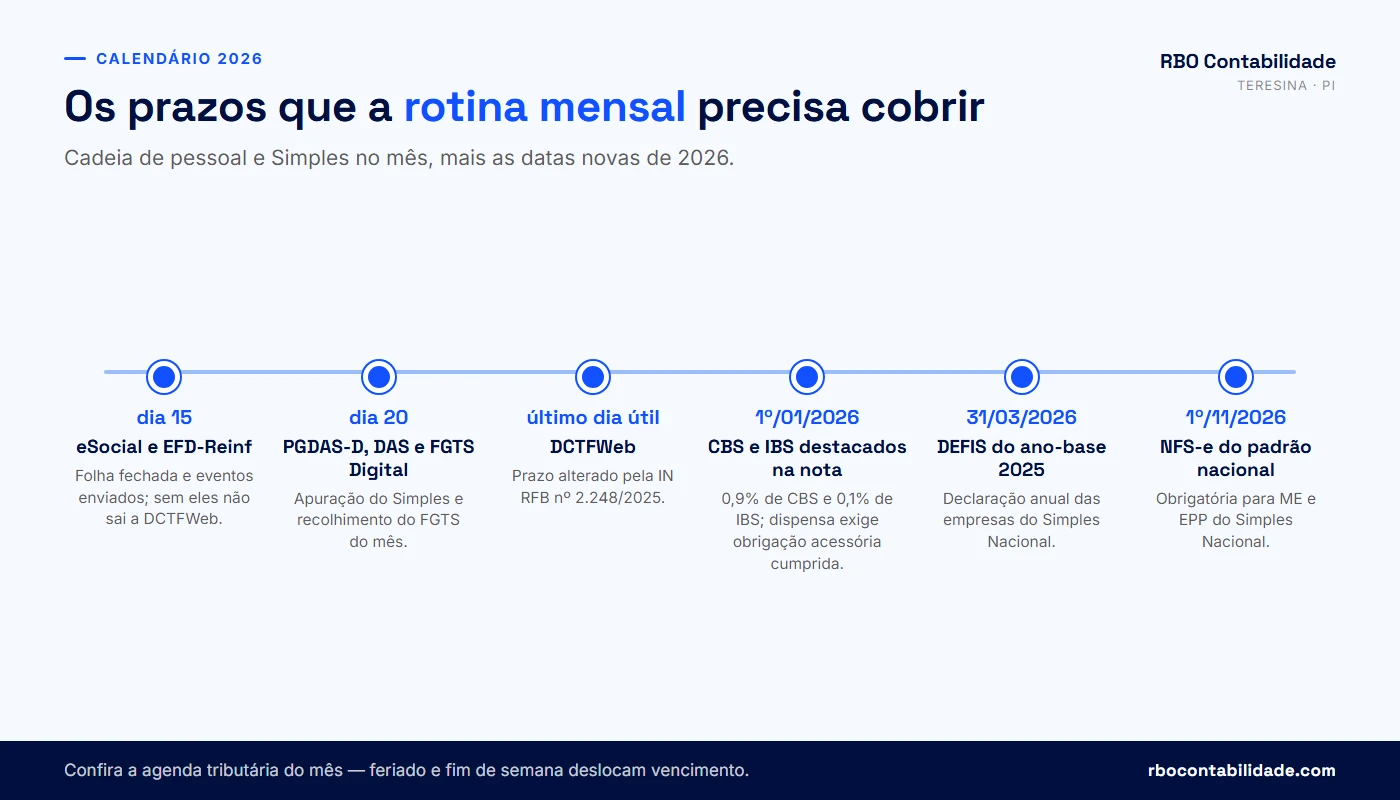
O mês de uma empresa com funcionário e faturamento tem uma cadeia obrigatória: fecha a folha e envia os eventos ao eSocial até o dia 15 do mês seguinte, transmite a EFD-Reinf até o dia 15, recolhe o FGTS até o dia 20 pelo FGTS Digital, apura o Simples no PGDAS-D e paga o DAS até o dia 20, e entrega a DCTFWeb até o último dia útil do mês seguinte, prazo alterado pela Instrução Normativa RFB nº 2.248/2025, publicada no Diário Oficial da União de 07/02/2025. A ordem importa: sem eSocial fechado não sai a EFD-Reinf, e sem as duas não se gera a DCTFWeb. Atraso no primeiro elo atrasa todos os seguintes.
| Obrigação mensal | Prazo de referência | Quem alimenta |
|---|---|---|
| eSocial — eventos periódicos e fechamento da folha | Dia 15 do mês seguinte, antecipando quando não há expediente bancário | Movimentação de pessoal enviada pelo cliente |
| EFD-Reinf | Dia 15 do mês seguinte | Retenções, serviços tomados e prestados |
| FGTS (FGTS Digital) | Dia 20 do mês seguinte | Folha fechada no eSocial |
| PGDAS-D e DAS do Simples Nacional | Dia 20 do mês seguinte | Notas emitidas e receita do mês |
| DCTFWeb (com o MIT para tributos não gerados pelo eSocial e pela Reinf) | Último dia útil do mês seguinte | eSocial, EFD-Reinf e MIT |
| ISS próprio e retido e a declaração municipal em Teresina | Conforme o calendário da SEMF | Notas de serviço emitidas e tomadas |
| DAS do MEI | Dia 20 de cada mês | Sem apuração; valor fixo |
| Obrigação anual | Prazo de referência | A quem se aplica |
|---|---|---|
| DEFIS | 31 de março, referente ao ano-base anterior | Optantes do Simples Nacional |
| DASN-SIMEI | 31 de maio | MEI |
| ECD | Em regra, último dia útil de maio | Quem está obrigado à escrituração contábil digital |
| ECF | Em regra, último dia útil de julho | Pessoas jurídicas em geral, com exceções |
| Declaração de Imposto de Renda da pessoa física do sócio | Calendário anual da Receita Federal | Sócios, com reflexo em pró-labore e distribuição de lucros |
Datas caem em fim de semana e feriado, e cada obrigação tem regra própria de antecipação ou prorrogação. Por isso o processo não guarda "dia 20" na cabeça de ninguém: guarda a agenda tributária do mês, conferida no começo de cada competência. Quem quiser acompanhar o próprio calendário encontra as datas oficiais na agenda publicada pela Receita Federal e, no caso das obrigações de pessoal, no portal do eSocial.
O que 2026 acrescentou ao calendário
Desde 1º de janeiro de 2026, os documentos fiscais eletrônicos precisam trazer CBS e IBS destacados, operação por operação, conforme os leiautes das notas técnicas — NF-e, NFC-e, NFS-e, CT-e e os demais. As alíquotas desta fase são simbólicas: 0,9% para a CBS e 0,1% para o IBS, nos termos dos arts. 343 e 346 da Lei Complementar nº 214/2025. E o ponto que interessa a quem controla rotina está no art. 348, § 1º: a dispensa do recolhimento em 2026 vale para quem cumprir as obrigações acessórias. Quem não parametrizar o emissor e não destacar os tributos pode ter de recolher o que seria só teste.
⚠️ Em 2026, deixar de destacar CBS e IBS no documento fiscal não é erro de forma sem consequência: a dispensa de recolhimento do art. 348, § 1º, da LC nº 214/2025 é condicionada ao cumprimento das obrigações acessórias. Optantes do Simples Nacional não se sujeitam às alíquotas de transição neste ano — para eles o novo modelo começa a produzir efeitos em 1º de janeiro de 2027 —, mas o ajuste de sistema e de cadastro de produtos e serviços precisa acontecer antes disso.
A segunda data nova do ano é a da nota de serviço. A NFS-e do padrão nacional passa a ser obrigatória para as ME e EPP optantes do Simples Nacional em 1º de novembro de 2026, prazo definido pela Resolução CGSN nº 191/2026 e divulgado pela Receita Federal, que prorrogou a data antes prevista para setembro. A emissão passa a ocorrer pelo Emissor Nacional, por portal ou por integração via API, e os sistemas municipais ficam para consulta e emissão retroativa. Para o MEI prestador de serviço a pessoa jurídica, a NFS-e nacional já é obrigatória desde 1º de setembro de 2023, data fixada pela Resolução CGSN nº 172/2023, que prorrogou a obrigatoriedade instituída pela Resolução CGSN nº 169/2022.
A terceira mudança é uma obrigação que saiu do calendário: a DIRF deixou de ser entregue. As informações de imposto retido na fonte migraram para o eSocial e a EFD-Reinf, com a substituição alcançando os fatos ocorridos a partir de 1º de janeiro de 2025, conforme a IN RFB nº 2.181/2024. Na prática, o que antes era conferido uma vez por ano, em fevereiro, agora é conferido todo mês — e erro de retenção aparece doze vezes por ano em vez de uma. Rotina mensal de conferência deixou de ser conforto e passou a ser requisito.
💡 Quer saber se o seu calendário de obrigações está completo e quem responde por cada entrega? A RBO faz o levantamento das obrigações do seu CNPJ e mostra o que está em dia, o que está em atraso e o que precisa de ajuste de sistema para 2026. Falar com um contador →
Por quanto tempo guardar os documentos da empresa e quando o arquivo digital substitui o papel?
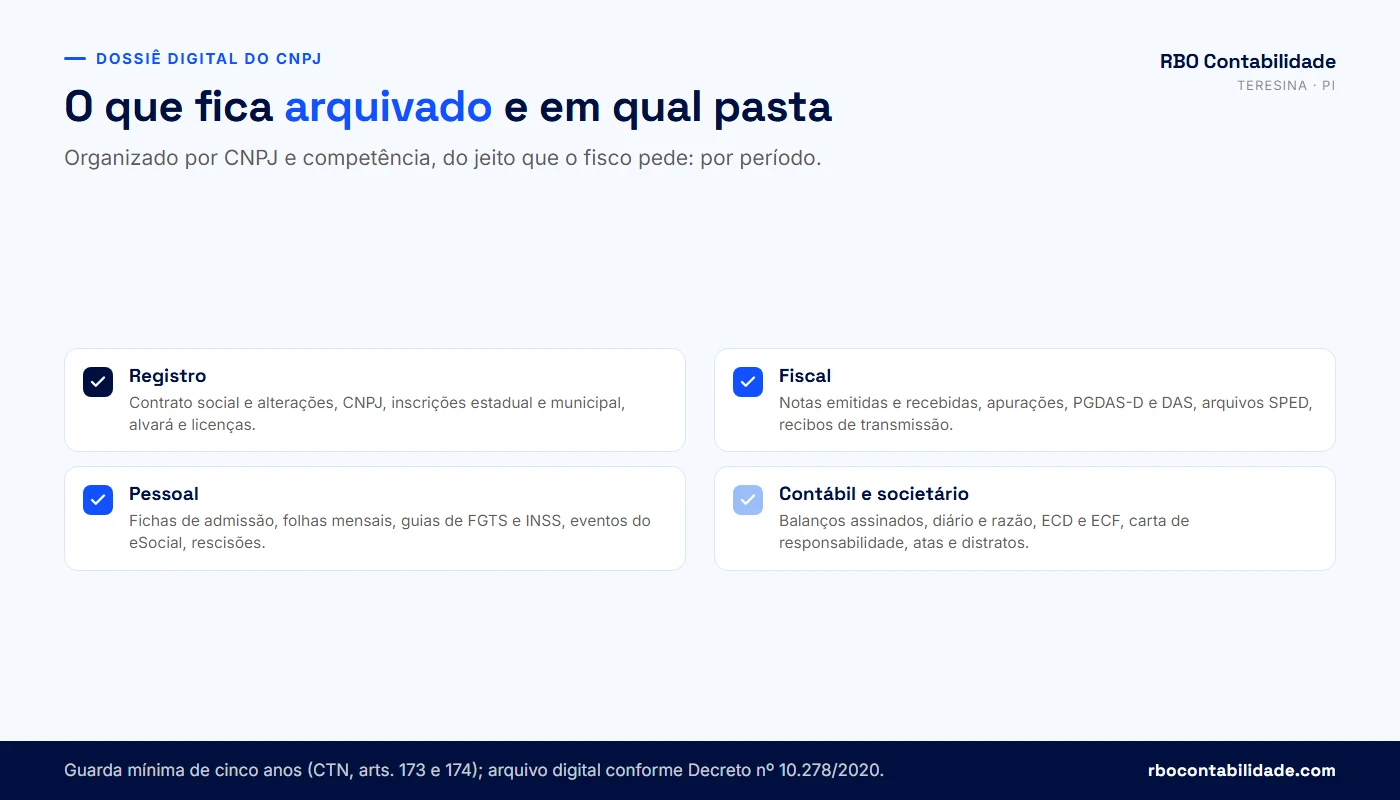
A régua mínima é de cinco anos, e ela vem da matéria tributária: o Código Tributário Nacional fixa cinco anos para a Fazenda constituir o crédito (art. 173) e cinco anos para cobrá-lo depois de constituído (art. 174). O parágrafo único do art. 195 é mais direto ainda: os livros obrigatórios de escrituração comercial e fiscal e os comprovantes dos lançamentos neles efetuados devem ser conservados até que ocorra a prescrição dos créditos tributários das operações a que se referem. Contar cinco anos "da nota" é impreciso; conte do exercício seguinte ao do fato e, na dúvida, guarde mais.
| Grupo de documentos | Prazo de referência | Fundamento ou motivo |
|---|---|---|
| Notas emitidas e recebidas, apurações, guias pagas | No mínimo 5 anos, contados conforme os arts. 173 e 174 do CTN | Decadência e prescrição do crédito tributário |
| Livros contábeis, balanços, ECD e ECF | Enquanto houver crédito tributário passível de constituição ou cobrança | Art. 195, parágrafo único, do CTN |
| Documentos de pessoal (admissão, folha, FGTS, INSS, rescisão) | Prazos próprios, vários deles superiores a 5 anos | Prova de vínculo, de recolhimento e de tempo de contribuição |
| Atos societários (contrato, alterações, distrato) | Permanente | Prova da existência, do quadro societário e da extinção |
| Documentos após a baixa da empresa | Manter até o fim dos prazos acima | Cobrança posterior alcança sócios (art. 9º, §§ 4º e 5º, da LC nº 123/2006) |
Documento de pessoal merece cuidado extra. Ele prova tempo de contribuição de uma pessoa, e essa prova pode ser pedida décadas depois, quando o ex-funcionário se aposenta. Prazo prescricional de cobrança é uma coisa; necessidade de provar recolhimento é outra. Aqui a orientação prática é conservar o acervo de pessoal por prazo maior que o fiscal e confirmar caso a caso o que a legislação específica exige, especialmente em rescisão, acidente de trabalho e adicional de insalubridade.
Quando o arquivo digital vale como original
A Lei nº 13.874/2019 garante, no art. 3º, X, o direito de arquivar qualquer documento em meio digital, equiparado ao documento físico para todos os efeitos legais — conforme técnica e requisitos estabelecidos em regulamento. O regulamento é o Decreto nº 10.278/2020, que define requisitos de imagem, integridade, autenticidade e metadados mínimos. Escanear e jogar numa pasta chamada "documentos" não cumpre o decreto: sem os metadados e sem garantia de integridade, o arquivo é cópia, não original.
⚠️ O art. 1º, § 3º, da Lei nº 13.874/2019 afasta a aplicação do capítulo da Declaração de Direitos de Liberdade Econômica e dos dois capítulos seguintes — onde estão os arts. 1º a 4º — em relação ao direito tributário e ao direito financeiro, mas ressalva expressamente o art. 3º, X, o arquivamento em meio digital. A cautela aqui, portanto, não vem da lei federal: vem da exigência específica de cada tributo e de cada órgão e do cumprimento integral do Decreto nº 10.278/2020. Na RBO, a regra interna é conservadora por escolha nossa: documento fiscal em papel permanece guardado até o fim do prazo, mesmo com a versão digital disponível.
A organização do arquivo digital segue duas chaves: CNPJ e competência. Dentro da competência, separação por natureza — fiscal, contábil, pessoal, societário. Parece burocrático até o dia em que chega uma intimação pedindo "os documentos que suportam a apuração de março de 2023". Com o arquivo por competência, a resposta é uma pasta. Sem ele, é uma semana de busca em e-mail, pendrive e gaveta, com risco real de não encontrar — e documento não encontrado, na prática, é documento que não existe para o fisco.
Guarda também é obrigação de proteção de dados. O acervo contábil de uma empresa com dez funcionários contém CPF, endereço, salário, dados de dependentes e, às vezes, atestado médico. Sob a LGPD, esses dados são tratados para cumprir obrigação legal, o que dá base ao tratamento, mas não dispensa segurança: acesso restrito por CNPJ, senha individual, cópia de segurança e descarte controlado quando o prazo termina. Certificado digital e senha de portal nunca circulam por mensagem de aplicativo.
Quais vantagens desses processos você sente no dia a dia da empresa?
A primeira vantagem é previsibilidade: você sabe quando entregar, quanto vai pagar e quando a guia chega, e isso entra no seu fluxo de caixa em vez de virar susto no dia 19. A segunda é parar de ser perguntado duas vezes pela mesma coisa, porque a remessa foi conferida na entrada. A terceira é integração entre setores — fiscal, contábil e pessoal olhando o mesmo dado. E a quarta é velocidade quando alguém de fora pede prova: banco, licitação, fornecedor, comprador de participação.
A integração é a menos visível e a mais valiosa. Uma nota lançada no CNAE errado não fica presa no fiscal: ela muda a receita por atividade, pode mudar o anexo aplicado na apuração, altera a base do Fator R e reaparece no balanço no fim do ano. Um afastamento não informado no eSocial não fica preso no pessoal: aparece na DCTFWeb, na provisão de férias e na conferência do FGTS. Quando os três setores trabalham com o mesmo protocolo e a mesma competência, o erro é encontrado no cruzamento, dentro do mês. Quando cada um trabalha por conta, o erro aparece no ano seguinte, com juros.
Tem ainda o efeito que aparece quando a empresa precisa de dinheiro ou de contrato. Banco pede balanço assinado, faturamento comprovado e certidões; licitação pede certidão negativa, balanço com índices e, muitas vezes, atestado de capacidade técnica; comprador de cota pede histórico organizado. Quem tem escrituração em dia responde em um dia. Quem não tem descobre no meio da oportunidade que precisa fechar dois exercícios antes de participar — e nenhuma pressa recupera prazo de entrega perdido. É a mesma lógica que sustenta a conformidade fiscal como rotina, não como corrida.
| Vantagem | Como você verifica que existe | O que ela não garante |
|---|---|---|
| Previsibilidade de prazo | Guia e declaração chegam antes do vencimento, não no dia | Não impede portal fora do ar nem mudança de leiaute em cima do prazo |
| Menos retrabalho | O mesmo documento não é pedido duas vezes | Não substitui o envio do material pelo cliente no prazo de corte |
| Integração entre setores | O erro do fiscal aparece na folha e no balanço do mesmo mês | Não corrige informação que nunca foi enviada ao escritório |
| Rastreabilidade | Qualquer competência antiga é localizada por CNPJ e período | Não recria documento que nunca existiu |
| Resposta rápida a terceiros | Balanço, certidão e faturamento saem em até um dia útil | Não emite certidão negativa quando existe débito em aberto |
O processo não faz três coisas, e dizer isso é parte do serviço. Não garante ausência de multa: se a lei muda no dia 28 e o prazo é dia 30, alguém vai trabalhar à noite. Não garante economia tributária, que depende de análise dos documentos e pode terminar em três conclusões diferentes — há economia possível, está tudo correto, ou existe passivo a resolver. E não substitui a sua parte: extrato, nota e movimentação de pessoal continuam vindo de você. O que a rotina entrega é que o problema seja encontrado dentro de casa, com tempo de reação, e não por intimação.
💡 Quer comparar a rotina do seu escritório atual com a nossa antes de decidir qualquer coisa? Leia as 5 perguntas para fazer antes de contratar um escritório em Teresina ou converse com a RBO pelo WhatsApp.
Como saber se a sua contabilidade trabalha com processo ou improvisa a cada mês?
Dá para descobrir sem entender de contabilidade, olhando sinais que aparecem na sua rotina. Você recebe comprovante ao entregar documento? Sabe a lista de obrigações do seu CNPJ e o prazo de cada uma? A guia chega com folga? Existe uma data combinada para você enviar o material do mês? Alguém avisa quando falta documento, antes de fechar? O balanço do ano passado está assinado, com data, e você tem cópia? O checklist abaixo reúne treze sinais desse tipo — marque só o que é verdade hoje, e não o que foi prometido na proposta.
A leitura do resultado é simples. Poucos sinais marcados costumam indicar que o serviço existe, mas depende de memória e de esforço individual: funciona enquanto a pessoa que segura tudo está por perto, e falha no mês em que ela tira férias. Marcações intermediárias apontam rotina em partes — em geral o fiscal está organizado e a comunicação não, ou o contrário. Quase todos marcados indicam rotina definida, e nesse caso a conversa muda de assunto: sai de "estou em dia?" para "onde posso melhorar resultado?".
Depois de marcar, use o resultado como pauta de conversa com o seu contador atual, não como sentença. Perguntas objetivas resolvem: quem é o responsável técnico pela minha empresa e qual o CRC? Qual é o prazo de corte para eu enviar documentos? Onde ficam guardados os arquivos e recibos das minhas declarações? Quem assume se uma obrigação não for entregue? Escritório com processo responde essas quatro na hora, por escrito.
O checklist é um indicador de organização, não um diagnóstico tributário. Ele não calcula imposto, não mede risco de autuação e não conclui nada sobre economia. Conclusão sobre a sua situação fiscal exige olhar documentos: apurações, notas, folha, declarações transmitidas e recibos. Se quiser esse olhar, envie o resultado ao contador pelo botão e combine o envio do material.
Diagnóstico de processos da minha contabilidade
Marque apenas os sinais que são verdade hoje, na relação que você tem com o seu escritório de contabilidade. São treze perguntas objetivas; o resultado indica o grau de organização da rotina e serve de pauta para a conversa com o contador.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist mede organização da rotina, não situação fiscal. Ele não calcula imposto, não mede risco de autuação e não garante economia de nenhum valor ou percentual. Conclusão sobre a sua empresa exige análise dos documentos — apurações, notas, folha, declarações e recibos — e pode indicar que há economia possível, que está tudo correto ou que existe passivo a resolver.
O que você tem direito de levar quando troca de escritório de contabilidade?
Os documentos da sua empresa são seus, inclusive os que foram produzidos pelo escritório a partir deles. Na troca de contador, você tem direito de receber o acervo: balanços e demonstrações assinados, livros diário e razão, arquivos transmitidos de SPED, ECD e ECF, declarações com os respectivos recibos, folhas de pagamento e guias, além dos documentos originais que estavam sob guarda. A transferência ordenada começa pelo distrato do contrato de prestação de serviços e termina com protocolo de entrega assinado pelas duas partes, item por item.
| Item do dossiê | Formato usual | Por que você precisa dele |
|---|---|---|
| Balanços e demonstrações dos últimos exercícios | PDF assinado | Banco, licitação, venda de cotas e prova de patrimônio |
| Livros diário e razão | Arquivo digital e recibo da ECD | Prova da escrituração e base para exercício seguinte |
| Arquivos SPED, ECD e ECF transmitidos | Arquivo original mais recibo de transmissão | Retificação futura e resposta a intimação |
| PGDAS-D, DEFIS, DCTFWeb, EFD-Reinf e eSocial | Recibos e arquivos por competência | Prova do que foi declarado e do que foi pago |
| Folha, rescisões e guias de FGTS e INSS | Arquivo por competência | Defesa trabalhista e comprovação de tempo de contribuição |
| Atos societários e alvarás | Original em papel e cópia digital | Registro, licenciamento e comprovação de existência |
| Senhas e procurações eletrônicas | Relação do que existe, para revogar e refazer | Controle de acesso ao e-CAC e aos portais |
A parte dos acessos é a que dá problema quando ninguém cuida. Procuração eletrônica no e-CAC precisa ser revogada, não apenas esquecida: enquanto ela vigora, o escritório antigo continua com acesso aos dados fiscais da sua empresa. O mesmo vale para poderes em portais estaduais e municipais, para o acesso ao emissor de notas e para o certificado digital, que é da empresa e fica com a empresa. Peça a relação do que existe, revogue o que não deve continuar e refaça no nome de quem assume.
Há também a troca de responsável técnico nos lugares em que ele consta — escriturações, declarações e cadastros — e a carta de responsabilidade da administração, documento em que a administração da empresa confirma que as informações e documentos entregues para a escrituração são verdadeiros. Ela decorre da NBC TSC 4410, do Conselho Federal de Contabilidade, que trata do trabalho de compilação de informações contábeis e exige o reconhecimento formal, pela administração, da responsabilidade pelas informações prestadas; é obtida anualmente e acompanha o contrato de prestação de serviços. Contador que pede essa carta não está criando burocracia: está separando com clareza o que é responsabilidade dele do que é responsabilidade de quem administra o negócio.
Retenção de documento, por outro lado, é vedada. O Código de Ética Profissional do Contador (NBC PG 01) proíbe reter abusivamente livros, papéis ou documentos, inclusive arquivos eletrônicos, comprovadamente confiados à guarda do profissional, inclusive com a finalidade de forçar o contratante a cumprir obrigações contratuais. Honorário em atraso se cobra pelas vias próprias, e não travando o acervo da empresa.
O que mais falta, quando a empresa muda de escritório sem protocolo, é sempre a mesma lista: recibo de declaração antiga, arquivo de SPED de dois exercícios atrás, rescisão de funcionário desligado há três anos e o contrato social com todas as alterações consolidadas. Nada disso é impossível de reconstituir — recibo se recupera no e-CAC, alteração se recupera com certidão da JUCEPI — mas custa tempo e, às vezes, taxa. Pedir o dossiê antes de encerrar a relação é mais barato do que reconstruir depois. Se você já está nessa situação, o roteiro da troca de contador mostra a ordem das etapas.
💡 Se a sua empresa vai trocar de escritório, a RBO faz o levantamento do que precisa vir do contador anterior, confere o que está faltando e assume a partir de uma competência definida, com protocolo de entrega assinado. Falar com um contador →
Perguntas frequentes sobre processos de trabalho de um escritório de contabilidade
Rotina, protocolo e documentos do dia a dia
01O que são processos de trabalho em um escritório de contabilidade?+
São as rotinas escritas que definem quem executa cada tarefa, com qual documento, até que data e com qual conferência antes da entrega. Na prática, envolvem o registro de entrada e saída de documentos, a lista de obrigações de cada CNPJ com responsável nomeado, a conferência antes de transmitir declaração e a organização do arquivo por empresa e competência. O objetivo não é burocracia: é permitir que qualquer pessoa da equipe continue o trabalho de onde o outro parou e que o erro apareça dentro do mês, antes de virar multa ou intimação.
02Como sei se o meu contador tem processo definido ou trabalha por memória?+
Faça quatro perguntas e peça a resposta por escrito: quem é o responsável técnico pela minha empresa e qual o número do CRC, qual a lista de obrigações do meu CNPJ com os respectivos prazos, qual a data de corte para eu enviar os documentos do mês e onde ficam guardados os recibos das declarações já transmitidas. Escritório com rotina responde as quatro no mesmo dia. Se as respostas vierem vagas, dependentes de uma única pessoa ou acompanhadas de "depois eu vejo", o serviço funciona por esforço individual, não por processo.
03O que é prazo de corte para entrega de documentos ao contador?+
É a data combinada em que o material do mês precisa estar no escritório para que a apuração aconteça com tempo de conferência antes do vencimento legal. Sem esse corte, a apuração é feita em cima do prazo, a conferência desaparece e qualquer diferença só é descoberta depois, em retificação. O prazo de corte vale para notas emitidas e recebidas, extratos bancários, comprovantes de recebimento por cartão e movimentação de pessoal. Documento que chega depois não é descartado: entra na competência seguinte, identificado como atraso, e o que já foi transmitido é retificado quando cabe.
04Preciso mesmo de comprovante quando entrego documentos ao escritório?+
Precisa, e o comprovante protege as duas partes. Ele registra a data da entrega, quem entregou, quem recebeu e o que veio na remessa. Isso resolve na hora a dúvida mais comum entre cliente e contador: se determinada nota chegou antes ou depois do fechamento. Também é indispensável quando você entrega original em papel, como contrato social registrado, procuração, livros antigos ou certificado em mídia. Se você já entregou documentos sem registro, peça uma relação por escrito do que está sob guarda do escritório — vale especialmente antes de qualquer troca de contador.
05Posso enviar notas e extratos da empresa pelo WhatsApp?+
Para combinar tarefas, funciona. Como repositório de documentos, não: arquivo expira, imagem é compactada e a conversa vira um histórico impossível de auditar meses depois. Além disso, documento de pessoal carrega dado pessoal protegido pela Lei nº 13.709/2018 — CPF, salário, atestado médico, dados de dependentes — e esse material deve circular por canal controlado, com acesso restrito. O ideal é usar o canal combinado com o escritório para o envio mensal e manter o arquivo em pasta digital organizada por competência, que é o formato que o fisco pede quando intima.
06O que acontece se eu entregar os documentos do mês em atraso?+
A apuração é feita com o que existe, e a diferença fica registrada como pendência. Se o material completo chegar depois da transmissão, a correção passa por retificação da declaração e, quando há tributo a mais, pelo recolhimento da diferença com acréscimos legais. O efeito colateral é interno: atraso na entrada empurra o trabalho para o fim do prazo, e é aí que erro de digitação e falha de sistema aparecem. Um mês atrasado é administrável; atraso recorrente compromete a conferência de todas as competências seguintes.
07Quem é responsável se uma obrigação não for entregue no prazo?+
Depende de onde a cadeia parou, e é justamente por isso que o registro existe. A multa por atraso na entrega é lançada contra a empresa, que responde perante o fisco. Internamente, a responsabilidade se define pelos fatos: se o material foi entregue no prazo de corte e a declaração não saiu, a falha é do escritório; se o documento nunca chegou ou chegou incompleto, a informação não podia ser declarada. Contrato de prestação de serviços e protocolo de entrega são o que transformam essa conversa em algo objetivo, com data e registro.
08O que é a carta de responsabilidade da administração?+
É o documento em que a administração da empresa confirma que as informações e os documentos entregues para a escrituração contábil e para as obrigações acessórias são verdadeiros e completos. Ela decorre da NBC TSC 4410, do Conselho Federal de Contabilidade, que trata do trabalho de compilação de informações contábeis e exige o reconhecimento formal, pela administração, da responsabilidade pelas informações prestadas; é obtida anualmente e acompanha o contrato de prestação de serviços. A função é separar responsabilidades: o contador responde pela técnica aplicada ao que recebeu; quem administra o negócio responde pela veracidade do que entregou. Contador que pede essa carta está cumprindo norma profissional, e não criando exigência extra.
09O contador pode se recusar a fechar o mês sem os extratos bancários?+
Pode e deve pedir o extrato, porque sem a movimentação bancária não há como conferir se a receita declarada corresponde ao que entrou. Em empresa que recebe por cartão, Pix e boleto, o extrato é o único documento que mostra o total efetivamente recebido. A recusa não é capricho: apurar sem conferência produz declaração que provavelmente será retificada, com custo maior. O caminho correto é apurar com o que existe, registrar a pendência por escrito e completar assim que o extrato chegar, retificando se necessário.
10Como organizar os documentos da minha empresa para facilitar a contabilidade?+
Use duas chaves: competência e natureza. Crie uma pasta por mês e, dentro dela, separe fiscal (notas emitidas e recebidas, cupons, comprovantes de cartão), bancário (extratos completos de todas as contas), pessoal (admissões, atestados, avisos de férias, rescisões) e societário (contratos, alterações, alvarás). Envie a remessa completa uma vez, no prazo de corte, em vez de mandar documento avulso ao longo do mês. Guarde o comprovante de entrega e os recibos das declarações que o escritório devolver. Essa organização é o que permite responder a uma intimação com uma pasta, e não com uma semana de busca.
Abrir, alterar e encerrar empresa em Teresina
11Quanto tempo leva para abrir uma empresa em Teresina?+
O tempo total soma duas etapas: a consulta de viabilidade, em que a JUCEPI aprova o nome empresarial e a Prefeitura aprova a atividade no endereço, e a análise do registro pela Junta Comercial. A consulta de viabilidade tem prazo de resposta de dois dias úteis; o prazo de análise do processo de registro não é fixado no portal e varia conforme a fila e o tipo de ato. Depois vêm CNPJ, inscrição estadual quando há mercadoria, cadastro municipal e licenças. O que mais atrasa a abertura é a exigência devolvida por objeto social incompatível com o CNAE, endereço sem permissão de uso ou assinatura eletrônica inválida. Como referência estatística, o Mapa de Empresas registrou média nacional de 23 horas em julho de 2026.
12O que é a consulta de viabilidade na abertura de empresa?+
É a etapa inicial em que se verifica se o nome empresarial pretendido pode ser usado e se a atividade escolhida é permitida no endereço informado. O nome é analisado pela Junta Comercial; o endereço e a atividade, pela Prefeitura, com base nas regras de uso e ocupação do solo. Aprovar a viabilidade antes de assinar contrato de aluguel evita o pior cenário da abertura: descobrir, depois de pagar caução, que a atividade não é permitida naquela via. Em Teresina, a consulta é feita pelo portal Gov.Pi Empresas, integrado à Redesim.
13Preciso de certificado digital para abrir empresa no Piauí?+
Para assinar o processo de registro é necessário certificado digital de pessoa física (e-CPF A1 ou A3) ou conta gov.br de nível prata ou ouro de cada assinante, conforme o portal Gov.Pi Empresas informa. Depois do CNPJ emitido, a empresa normalmente precisa de certificado próprio (e-CNPJ) para emitir nota, acessar o e-CAC, transmitir obrigações e assinar escriturações. Quem não tem conta gov.br em nível suficiente pode elevar o nível antes de iniciar o processo, evitando travar o pedido já protocolado na etapa da assinatura.
14O que é grau de risco da atividade e por que ele muda o alvará?+
Grau de risco é a classificação que o município dá a cada atividade econômica para definir o tipo de licenciamento exigido. A atividade classificada como baixo risco A dispensa os atos públicos de liberação por força do art. 3º, I, da Lei nº 13.874/2019, com a classificação de baixo risco A feita nos termos do art. 3º, § 1º, II, e da Resolução CGSIM nº 51/2019. Na atividade de médio risco, o art. 4º, II, da Lei Complementar municipal nº 5.788/2022, com as alterações da Lei Complementar municipal nº 6.048/2023, permite que licenças e alvarás sejam emitidos automaticamente após o ato do registro, para início da operação. A de alto risco depende de licenciamento antes de abrir. As listas de CNAEs estão nos decretos municipais de Teresina.
15Minha atividade é de baixo risco: preciso de alvará em Teresina?+
Se todas as atividades do estabelecimento estiverem classificadas como baixo risco A nas listas municipais, a dispensa dos atos de liberação se aplica e não há alvará a pedir — fundamento no art. 3º, I, da Lei nº 13.874/2019, com a classificação feita nos termos do art. 3º, § 1º, II, e da Resolução CGSIM nº 51/2019. O detalhe que costuma passar batido é a convivência de CNAEs: basta um deles ficar fora do baixo risco A para o estabelecimento inteiro voltar a depender de alvará e das demais licenças. Antes de confiar na dispensa, confira a lista vigente nos decretos municipais e confirme o enquadramento do endereço, porque uso do solo é analisado de forma independente do grau de risco.
16Posso começar a funcionar com alvará provisório em Teresina?+
O alvará de funcionamento provisório estava no art. 10 da Lei Complementar municipal nº 5.788/2022, e esse artigo foi revogado pela Lei Complementar municipal nº 6.048/2023. Nas atividades de médio risco, o que vale hoje é o art. 4º, II, na redação nova: licenças, alvarás e similares são emitidos automaticamente após o ato do registro, para início da operação do estabelecimento. O § 5º acrescentado ao art. 4º diz expressamente que isso não afasta as licenças ambientais e os demais atos autorizativos. Atividade de alto risco continua dependendo do licenciamento antes do início. Confirme o enquadramento da sua atividade nos decretos municipais e a redação vigente na legislação de Teresina.
17Escolher o CNAE errado muda o imposto que eu pago?+
Muda, e em mais de uma frente. O CNAE indica a atividade e influencia o anexo aplicável no Simples Nacional, a relevância do Fator R para prestadores de serviço, a incidência de ISS municipal ou de ICMS estadual, a exigência de inscrição estadual e a necessidade de registro em conselho de classe. Também define o grau de risco e, com ele, o licenciamento municipal. Duas empresas com a mesma receita e CNAEs diferentes pagam valores diferentes. A hora de discutir isso é antes do registro, com base na atividade real, e não na primeira apuração.
18O que acontece quando a JUCEPI registra exigência no meu processo?+
O sistema notifica o usuário e o processo fica pendente até que a exigência seja cumprida. A Junta informa prazo de 30 dias contados da notificação para atender ao apontamento, sob pena de pagamento de nova taxa. É possível abrir esclarecimento ao analista pela área de acompanhamento de processos, quando o motivo não está claro. Exigência esquecida significa taxa paga e processo perdido, por isso ela precisa entrar na lista de tarefas no dia em que chega. Confirme os prazos vigentes no portal, já que eles podem mudar.
19Mudar o endereço da empresa exige alvará novo?+
Em regra, sim, porque o alvará é do estabelecimento, não da empresa. O endereço novo passa pela mesma análise de viabilidade da abertura: uso e ocupação do solo daquela via precisa aceitar a atividade, e as exigências sanitárias, ambientais e de segurança são avaliadas para o imóvel novo. Além do alvará, a mudança alcança o registro na JUCEPI, o CNPJ, a inscrição estadual, o cadastro municipal, o endereço impresso nas notas e os cadastros bancários. Mudar de município, como de Teresina para Timon, troca o fisco municipal inteiro.
20Preciso avisar a Receita e a prefeitura quando entra um sócio novo?+
Sim. A alteração do quadro societário é arquivada na Junta Comercial e precisa ser refletida no CNPJ, no cadastro municipal e, quando existe, na inscrição estadual. Há ainda a parte dos acessos, que é a mais esquecida: procurações eletrônicas no e-CAC, poderes bancários, certificado digital da empresa e credenciais do emissor de notas continuam valendo até alguém revogá-los. Quem saiu da sociedade deixa de ter direito de acesso na data do arquivamento, não na data em que o sistema for atualizado — e quem entrou precisa constar antes de assinar obrigações.
21Em quantos dias devo levar a alteração contratual à Junta Comercial?+
O art. 36 da Lei nº 8.934/1994 manda apresentar o documento sujeito a arquivamento em até 30 dias contados da assinatura, para que os efeitos retroajam à data do ato. Levado depois, o arquivamento só produz efeito a partir do despacho de deferimento — e é aí que a prática pesa: a data que vale passa a ser a do deferimento, de modo que crédito contratado, licitação disputada e comprovação de quadro societário feitos no intervalo ficam apoiados em registro que ainda não existia. Se a Junta devolver exigência, a contagem para cumprimento recomeça na notificação e, perdido esse prazo, o caminho é novo protocolo com nova taxa. Assinou, protocole.
22Como encerrar uma empresa que tem dívida tributária?+
O registro da extinção sai independentemente da regularidade fiscal, previdenciária ou trabalhista, conforme o art. 9º da Lei Complementar nº 123/2006. Ou seja, dívida não impede a baixa. O que a baixa não faz é extinguir o débito: o § 4º preserva a cobrança de tributos e penalidades lançados depois, e o § 5º impõe responsabilidade solidária de sócios, titulares e administradores pelo período dos respectivos fatos geradores. Antes de decidir, vale levantar declarações pendentes, guias em aberto e parcelamentos em curso, para que a decisão seja tomada com o número na frente.
23A baixa da empresa apaga os débitos tributários do sócio?+
Não, e por isso a guarda do acervo passa a ser tarefa do sócio depois da baixa. O art. 9º, § 4º, da LC nº 123/2006 preserva a cobrança posterior de tributos e penalidades, e o § 5º torna sócios, titulares e administradores solidariamente responsáveis no período dos fatos geradores. Guarde em nome próprio: contrato social com todas as alterações e o distrato, em prazo permanente; livros diário e razão, balanços, ECD, ECF, declarações com recibo de transmissão e guias quitadas, pelos prazos do CTN — no mínimo cinco anos contados do exercício seguinte ao do fato; e o acervo de pessoal, por prazo maior, porque ele prova tempo de contribuição de outras pessoas, que podem precisar dele décadas depois.
24Minha empresa está parada: preciso continuar entregando declarações?+
Precisa. Empresa sem movimento continua obrigada às declarações sem movimento do seu regime — DEFIS no Simples Nacional, escrituração e ECF nos demais, eventos anuais no eSocial quando existe vínculo e a declaração municipal de serviços quando o município exige. Cada ano parado sem entrega acumula multa por atraso, e o débito pode levar à exclusão do Simples Nacional. Também aparecem pendências que impedem emitir nota se o dono decidir reativar o CNPJ. Empresa que não vai voltar a operar custa menos encerrada do que dormindo com obrigações correndo.
25Vale a pena manter o CNPJ aberto por garantia, sem atividade?+
Só vale quando existe plano real de retomada em prazo curto e alguém cuidando das entregas mensais e anuais. Manter CNPJ aberto tem custo fixo: declarações sem movimento, honorários, eventual taxa municipal e o risco de acumular pendência que depois impede certidão negativa no nome dos sócios. Quando a atividade acabou de fato, a conta costuma favorecer o encerramento formal, com distrato, baixa e declarações finais. A decisão depende de números concretos: passivo existente, bens no ativo, contratos em vigor e a intenção de voltar a faturar.
26Abrir filial é a mesma coisa que mudar o endereço da empresa?+
Não. Mudança de endereço transfere o estabelecimento existente; filial cria um novo estabelecimento, com CNPJ próprio terminado em sufixo diferente, inscrições próprias e licenciamento próprio no município onde vai funcionar. A filial tem alvará dela, cadastro municipal dela e, quando comercializa mercadoria, inscrição estadual dela. Também pode ter grau de risco diferente da matriz, porque o risco é avaliado por atividade e endereço. Quem confunde as duas coisas costuma descobrir o problema na hora de emitir a primeira nota no ponto novo.
Prazos e obrigações em 2026
27Quais são os prazos mensais de uma empresa com funcionário em 2026?+
A sequência começa na folha: os eventos periódicos do eSocial, incluindo o fechamento, vão até o dia 15 do mês seguinte, com antecipação quando não há expediente bancário. A EFD-Reinf também tem prazo no dia 15. O FGTS, pelo FGTS Digital, vence no dia 20. No Simples Nacional, a apuração no PGDAS-D e o pagamento do DAS ficam no dia 20. A DCTFWeb fecha a cadeia no último dia útil do mês seguinte. A ordem é obrigatória: sem eSocial fechado não sai a EFD-Reinf, e sem as duas não se gera a DCTFWeb.
28Qual é o prazo de entrega da DCTFWeb?+
A DCTFWeb mensal deve ser apresentada até o último dia útil do mês seguinte ao da ocorrência dos fatos geradores. O prazo foi alterado pela Instrução Normativa RFB nº 2.248/2025, que modificou a IN RFB nº 2.237/2024 — antes a entrega ia até o dia 25 e, em época anterior, até o dia 15. Atenção a um ponto que costuma gerar confusão: a prorrogação vale para a entrega da declaração, não para o vencimento dos tributos nela informados, que seguem as datas próprias de cada um.
29Quando vence o DAS do Simples Nacional?+
O DAS vence no dia 20 do mês seguinte ao da apuração, e a apuração é feita no PGDAS-D dentro desse mesmo prazo. Quando o dia 20 cai em fim de semana ou feriado, aplica-se a regra de deslocamento prevista para a obrigação. Declarar no PGDAS-D e não pagar gera débito com acréscimos e, acumulado, pode levar à exclusão do regime; pagar sem declarar não regulariza a obrigação acessória. Para o MEI, o DAS também vence no dia 20, em valor fixo, sem apuração mensal de receita.
30Até quando devo entregar a DEFIS?+
A DEFIS é a declaração anual dos optantes do Simples Nacional e vai até 31 de março, referente ao ano-base anterior. Ela reúne informações do ano inteiro, como receita, quadro de empregados, ganho de capital e valores distribuídos aos sócios, e por isso costuma revelar divergências entre o que foi apurado mês a mês e o que aconteceu de fato. Empresa sem movimento também entrega. O MEI tem obrigação própria, a DASN-SIMEI, com prazo até 31 de maio. Atraso na entrega gera multa, ainda que não haja tributo a pagar.
31A DIRF ainda existe em 2026?+
Não. A DIRF foi extinta e as informações de imposto retido na fonte passaram a ser prestadas pelo eSocial e pela EFD-Reinf, com a substituição alcançando os fatos ocorridos a partir de 1º de janeiro de 2025, conforme a IN RFB nº 2.181/2024. O efeito prático é de rotina: o que antes era conferido uma vez por ano, em fevereiro, agora é conferido a cada mês. Erro de retenção que ficava escondido até o fechamento anual passa a aparecer na competência em que ocorreu, o que exige conferência mensal disciplinada.
32O que é o MIT dentro da DCTFWeb?+
O MIT é o módulo em que se informam os tributos que não chegam à DCTFWeb automaticamente pelo eSocial nem pela EFD-Reinf, como IRPJ, CSLL, PIS, Cofins, IPI e IOF. Ele foi criado pela IN RFB nº 2.237/2024 e ocupou o lugar do antigo programa gerador da DCTF. Sem o preenchimento do MIT, esses tributos simplesmente não constam da declaração, e a ausência aparece como falta de confissão de débito. Empresa fora do Simples Nacional precisa ter esse passo explicitamente dentro da rotina mensal, com responsável definido.
33O que muda na minha nota fiscal com a CBS e o IBS em 2026?+
Desde 1º de janeiro de 2026, os documentos fiscais eletrônicos precisam trazer a CBS e o IBS destacados, operação por operação, nos leiautes definidos pelas notas técnicas — NF-e, NFC-e, NFS-e, CT-e e os demais modelos. As alíquotas desta fase são simbólicas: 0,9% para a CBS e 0,1% para o IBS, conforme os arts. 343 e 346 da Lei Complementar nº 214/2025. Na prática, o trabalho é de sistema e de cadastro: emissor atualizado, produtos e serviços classificados e conferência do que está saindo nas notas.
34Preciso pagar a CBS e o IBS em 2026?+
O art. 348, § 1º, da Lei Complementar nº 214/2025 dispensa o recolhimento do IBS e da CBS para os fatos geradores ocorridos entre 1º de janeiro e 31 de dezembro de 2026, desde que o contribuinte cumpra as obrigações acessórias previstas na legislação. A dispensa, portanto, é condicionada: quem não destacar os tributos nos documentos fiscais pode ter de recolher o que seria apenas teste. Havendo recolhimento, a lei prevê compensação com PIS e Cofins, de modo que não haja acréscimo de carga neste ano. A parametrização do sistema é o ponto crítico.
35Empresa do Simples Nacional entra na CBS e no IBS em 2026?+
Os optantes do Simples Nacional não se sujeitam às alíquotas de transição do IBS e da CBS em 2026; para eles as regras do novo modelo passam a produzir efeitos a partir de 1º de janeiro de 2027, conforme esclarecido pelo Comitê Gestor. Isso não significa ficar parado: o cadastro de produtos e serviços, a classificação tributária das operações e o emissor de notas precisam estar ajustados antes da virada, e o prestador de serviço ainda tem a obrigatoriedade da NFS-e do padrão nacional em novembro de 2026 para resolver.
36Quando a NFS-e do padrão nacional passa a ser obrigatória?+
Para as microempresas e empresas de pequeno porte optantes do Simples Nacional, a obrigatoriedade começa em 1º de novembro de 2026, prazo definido pela Resolução CGSN nº 191/2026, que prorrogou a data antes prevista para setembro. A emissão passa a ocorrer pelo Emissor Nacional, por portal ou por integração via API, e os sistemas municipais ficam disponíveis para consulta e emissão retroativa. As notas emitidas antes da obrigatoriedade continuam válidas. Quem emite volume alto deve testar a integração com antecedência, e não na véspera da virada.
37MEI é obrigado a emitir NFS-e do padrão nacional?+
O MEI prestador de serviço a pessoa jurídica está obrigado a emitir a NFS-e pelo padrão nacional desde 1º de setembro de 2023, data fixada pela Resolução CGSN nº 172/2023, que prorrogou a obrigatoriedade instituída pela Resolução CGSN nº 169/2022. Em serviço prestado a pessoa física, a emissão segue facultativa pela regra geral do MEI, salvo pedido do cliente. A emissão é feita no Emissor Nacional, com acesso por conta gov.br, sem necessidade de certificado digital na maioria dos casos. Confira a situação do seu município, porque a convivência entre sistema municipal e nacional mudou de data mais de uma vez.
38Quando vence o FGTS no FGTS Digital?+
Com o FGTS Digital, o recolhimento mensal passou a vencer no dia 20 do mês seguinte ao dos fatos geradores, antecipando-se quando não há expediente bancário na data. A guia é gerada a partir das informações já enviadas ao eSocial, o que torna o fechamento da folha o passo que destrava tudo: sem eSocial fechado, não há base para emitir a guia correta. Rescisão tem regra própria de prazo e de verbas, e por isso precisa ser informada assim que ocorre, e não no fechamento do mês.
39O que acontece quando um prazo de obrigação cai em fim de semana ou feriado?+
Cada obrigação tem regra própria: algumas antecipam o vencimento para o dia útil anterior, outras prorrogam para o dia útil seguinte. Obrigações de pessoal, por exemplo, costumam antecipar quando não há expediente bancário na data. Por isso não existe "dia 20" fixo na memória de ninguém: o correto é conferir a agenda tributária publicada a cada mês e o calendário municipal, que ainda sofre efeito de feriados locais de Teresina. Trabalhar com prazo interno anterior ao legal resolve a maior parte desses deslocamentos sem sobressalto.
Guarda de documentos, arquivo digital e LGPD
40Por quantos anos devo guardar notas fiscais e guias pagas?+
A régua mínima é de cinco anos, tirada dos prazos do Código Tributário Nacional: cinco anos para a Fazenda constituir o crédito (art. 173) e cinco anos para cobrá-lo depois de constituído (art. 174). A contagem do art. 173, I, começa no primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido feito. Um exemplo de contagem: nota emitida e tributo apurado em 2026 têm o prazo iniciado em 1º/01/2027 e alcançam 31/12/2031. Havendo auto de infração, parcelamento ou discussão administrativa, o marco muda e o prazo se alonga. Por isso a orientação prática é guardar mais, não menos, e nunca descartar contando cinco anos "da nota".
41Posso jogar o papel fora depois de digitalizar os documentos?+
Depende do documento, e em matéria fiscal a recomendação é conservadora. O art. 1º, § 3º, da Lei nº 13.874/2019 afasta a aplicação dos arts. 1º a 4º ao direito tributário e ao direito financeiro, mas ressalva expressamente o art. 3º, X — justamente o arquivamento em meio digital. A cautela, então, não vem da lei federal: vem da exigência específica de cada tributo e de cada órgão e do cumprimento integral do Decreto nº 10.278/2020, que trata de qualidade de imagem, integridade, autenticidade e metadados. Antes de destruir papel de origem fiscal, confirme o que o tributo e o órgão pedem. Documento societário, como contrato e distrato, é de guarda permanente e não se descarta.
42O documento digitalizado vale como original?+
Vale quando a digitalização observa os requisitos do Decreto nº 10.278/2020, que regulamenta o art. 3º, X, da Lei nº 13.874/2019 e o art. 2º-A da Lei nº 12.682/2012. O decreto trata de qualidade de imagem, integridade, autenticidade e metadados mínimos. Escanear e salvar numa pasta qualquer não cumpre a norma: sem metadados e sem garantia de integridade, o arquivo é cópia, não original. Também é possível o caminho inverso, reproduzindo documento digital em papel, desde que a via impressa traga mecanismo de verificação, como link ou QR Code.
43Por quanto tempo devo guardar documentos de funcionários?+
Mais tempo que os documentos fiscais. Prazo de prescrição para cobrança é uma coisa; necessidade de provar vínculo, recolhimento e tempo de contribuição é outra, e essa prova pode ser pedida décadas depois, quando o ex-funcionário se aposenta ou discute benefício. Por isso a orientação prática é conservar fichas de admissão, folhas, guias de FGTS e INSS, controles de jornada e rescisões por prazo superior ao fiscal, confirmando caso a caso o que a legislação específica exige. Documentos ligados a insalubridade, acidente de trabalho e adicional de periculosidade merecem cuidado redobrado.
44Preciso guardar documentos depois de encerrar a empresa?+
Sim, e esse é um dos pontos mais negligenciados do encerramento. Depois da baixa, o fisco ainda pode lançar tributo relativo a fato gerador anterior, e a cobrança alcança sócios e administradores solidariamente, nos termos do art. 9º, §§ 4º e 5º, da LC nº 123/2006. O acervo contábil e fiscal é o que prova o que foi declarado, apurado e pago naquele período. Mantenha livros, balanços, declarações com recibos, guias quitadas e documentos de pessoal pelos prazos aplicáveis, em arquivo organizado por competência e acessível a quem foi sócio.
45O escritório de contabilidade pode guardar os dados dos meus funcionários?+
Pode, porque o tratamento desses dados serve ao cumprimento de obrigação legal e regulatória, hipótese prevista na Lei nº 13.709/2018. O que a LGPD exige é cuidado com a forma: finalidade definida, acesso restrito a quem trabalha naquele CNPJ, medidas de segurança, cópia de resguardo e descarte controlado quando o prazo de guarda termina. Senha de portal e certificado digital não devem circular por aplicativo de mensagem. Se você é o controlador dos dados dos seus empregados, vale pedir ao escritório como o material fica armazenado e quem tem acesso.
Escolher, avaliar e trocar de escritório de contabilidade
46Quais documentos devo pedir ao contador antigo quando troco de escritório?+
Peça o acervo completo: balanços e demonstrações assinados dos últimos exercícios, livros diário e razão, arquivos transmitidos de SPED, ECD e ECF com os recibos, declarações fiscais e previdenciárias com recibos por competência, folhas de pagamento, rescisões, guias de FGTS e INSS, atos societários e alvarás, além dos documentos originais que estavam sob guarda. Peça também a relação de procurações eletrônicas e acessos existentes, para revogar o que não deve continuar. Formalize a entrega em protocolo assinado pelas duas partes, item por item, junto com o distrato do contrato.
47O contador pode retear meus documentos por honorários em atraso?+
As normas profissionais do Conselho Federal de Contabilidade vedam a retenção abusiva de livros, contas e documentos do cliente. Cobrança de honorários se resolve pelos meios próprios de cobrança, inclusive judicial, e não pela retenção do acervo, que é da empresa. Isso não significa que você não deva o que contratou: significa que uma discussão financeira não pode impedir o cumprimento das obrigações fiscais da empresa nem a continuidade da escrituração. Se houver impasse, registre o pedido de entrega por escrito e procure orientação junto ao CRC do seu estado.
48Preciso revogar a procuração eletrônica no e-CAC ao trocar de contador?+
Precisa, e quanto antes. Enquanto a procuração eletrônica estiver vigente, o escritório antigo continua com acesso aos dados fiscais da sua empresa no e-CAC, podendo consultar débitos, declarações e caixa postal. Revogar é ato do contribuinte, feito com certificado digital ou conta gov.br de nível compatível. O mesmo vale para poderes em portais estaduais e municipais, acesso ao emissor de notas e credenciais bancárias. Peça a relação do que existe, revogue o que não deve continuar e outorgue nova procuração apenas a quem assume o serviço.
49Quem fica com o certificado digital da empresa na troca de escritório?+
O certificado é da empresa e fica com a empresa. Quando a mídia ou o arquivo está em poder do escritório, ele deve ser devolvido ou, se houver dúvida sobre cópias, o mais seguro é revogar o certificado e emitir um novo. Junto com isso, troque senhas de portais, revise quem tem acesso ao emissor de notas e confirme se o novo escritório vai trabalhar com procuração eletrônica ou com o certificado em si. Certificado circulando sem controle é risco de assinatura em nome da empresa por quem não deveria.
50Trocar de contador no meio do ano causa problema?+
Não, desde que a transição tenha data de corte definida e o acervo seja entregue. O escritório que sai fecha as competências até o mês combinado e entrega arquivos e recibos; o que entra assume a partir da competência seguinte, depois de conferir o que veio. O cuidado maior é com as obrigações anuais, que dependem de dados do ano inteiro: escrituração, ECF e DEFIS precisam de informação das competências anteriores. Trocar sem receber os arquivos transmitidos é o que gera retrabalho, porque a reconstituição custa tempo e, às vezes, taxa.
51Quanto custa a contabilidade de uma empresa em Teresina?+
O valor depende de fatores que só aparecem na análise: regime tributário, volume de notas emitidas e recebidas, quantidade de funcionários, número de inscrições e contas bancárias, existência de atraso a regularizar e se há obrigações estaduais além das federais e municipais. Por isso a RBO não publica tabela de honorários no site — proposta feita por estimativa genérica costuma ser revista depois, o que é ruim para as duas partes. Envie os dados básicos da sua empresa pelo WhatsApp e a proposta é montada sobre o serviço que você precisa de fato.
52A RBO Contabilidade atende empresas fora de Teresina?+
Atende. A base é em Teresina-PI, com atendimento presencial na capital e na Grande Teresina, além de Timon-MA e demais municípios do Piauí. Para empresas de outros estados, o atendimento é online, com envio de documentos por canal combinado e reuniões remotas. A parte que exige presença física costuma ser pontual, como retirada de documento em órgão local, e é resolvida caso a caso. O que não muda com a distância é a rotina: protocolo de entrada, calendário de obrigações com responsável e conferência antes de transmitir.
53Como saber quem é o contador responsável pela minha empresa?+
Pergunte o nome completo e o número de registro no CRC, e confira o registro no site do Conselho Regional de Contabilidade. O responsável técnico é quem assina a escrituração e as demonstrações contábeis e responde profissionalmente pelo que assina. Vale saber também quem é o registro da organização contábil, que é diferente do registro pessoal do contador. Na RBO, o responsável técnico é o contador Rogério Batista Osterno, CRC-PI 010656 - O, e a organização contábil tem registro próprio. Escritório que hesita em informar esses dados é um sinal a considerar.
54O contador pode reter meus documentos por honorários em atraso?+
Não. O Código de Ética Profissional do Contador (NBC PG 01) veda reter abusivamente livros, papéis ou documentos, inclusive arquivos eletrônicos, comprovadamente confiados à guarda do profissional, inclusive com a finalidade de forçar o contratante a cumprir suas obrigações contratuais. Honorário em atraso se cobra pelas vias próprias, extrajudicial ou judicial, e não pela retenção do acervo, que é da empresa. Isso não apaga o que você contratou: significa que uma discussão financeira não pode travar as obrigações fiscais da empresa nem a continuidade da escrituração. Havendo impasse, registre o pedido de entrega por escrito e leve a denúncia ao CRC do seu estado.
Fontes oficiais consultadas
15 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 9º, §§ 4º e 5º (baixa e responsabilidade dos sócios)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 214/2025 — arts. 343 e 348 (IBS e CBS na fase de teste de 2026)Presidência da República · planalto.gov.br
- 03Lei nº 13.874/2019 — art. 3º (baixo risco e arquivo em meio digital)Presidência da República · planalto.gov.br
- 04Decreto nº 10.278/2020 — técnica e requisitos da digitalização com valor de originalPresidência da República · planalto.gov.br
- 05Lei nº 11.598/2007 — Redesim e integração do registro empresarialPresidência da República · planalto.gov.br
- 06Código Tributário Nacional — arts. 173 e 174 (decadência e prescrição, base da guarda de documentos)Presidência da República · planalto.gov.br
- 07Lei nº 13.709/2018 (LGPD) — tratamento dos dados pessoais sob guarda do escritórioPresidência da República · planalto.gov.br
Receita Federal e outros órgãos federais
- 08
- 09Portal Nacional da NFS-e — Emissor Nacional e consulta de notasReceita Federal · gov.br
- 10Estatísticas de tempo de abertura de empresas por estado e municípioRedesim · estatistica.redesim.gov.br
- 11Normas Brasileiras de Contabilidade — escrituração de ME e EPP e carta de responsabilidade da administraçãoConselho Federal de Contabilidade · cfc.org.br
Estado do Piauí
- 12Abertura, alteração e baixa de empresa no portal Gov.Pi Empresas (antigo Piauí Digital)JUCEPI · piauidigital.pi.gov.br
- 13Junta Comercial do Estado do Piauí — serviços, exigências e contatoGoverno do Piauí · pi.gov.br
- 14Inscrição estadual, DAR e obrigações do ICMS no PiauíSEFAZ-PI · sefaz.pi.gov.br
Município de Teresina
- 15Legislação municipal — Lei Complementar nº 5.788/2022 e Decreto nº 24.861/2023 (classificação de risco e alvará)Prefeitura de Teresina · legis.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador, CRC-PI 010656 - O, responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Cuida da rotina que sustenta abertura, alteração e encerramento de empresas na JUCEPI e na Prefeitura de Teresina, do protocolo de documentos ao fechamento das obrigações mensais. Escreve aqui sobre o que ele confere antes de protocolar e antes de transmitir.
