
O que muda no Simples Nacional em 2027 com a Reforma Tributária?
Em 01/01/2027 o PIS e a Cofins deixam de existir e são substituídos pela CBS, a contribuição federal sobre bens e serviços. No mesmo dia começa o IBS, o imposto estadual e municipal, com alíquota de 0,05% para o estado e 0,05% para o município, ou 0,1% no total, em 2027 e 2028; no mesmo período a alíquota da CBS é reduzida em 0,1 ponto percentual. Por isso o IBS quase não pesa em 2027, e quem estuda tirar os dois tributos do DAS está, na prática, decidindo sobre a CBS. Para a empresa do Simples Nacional, CBS e IBS passam a ser cobrados dentro do DAS, no espaço que hoje é de PIS e Cofins. A alternativa é apurar os dois fora da guia, pelo regime regular, sem sair do Simples. ICMS e ISS continuam no DAS em 2027 nas duas hipóteses. A base está nos arts. 126 e 127 do ADCT, incluídos pela Emenda Constitucional nº 132/2023, e na Lei Complementar nº 214/2025.
O que as Resoluções CGSN nº 190 e nº 191/2026 acrescentaram
Em agosto de 2026 o Comitê Gestor do Simples Nacional publicou as Resoluções nº 190 e nº 191, com efeitos a partir de 01/01/2027. Segundo a nota da Receita Federal e a notícia do Portal do Simples Nacional, CBS e IBS entram na lista de tributos abrangidos pelo regime, o IBS e a CBS pagos pelo regime regular ficam fora da receita bruta do Simples, o sublimite de R$ 3,6 milhões passa a alcançar o IBS e as informações da DEFIS passam a ser prestadas no próprio PGDAS-D, entre janeiro e março. As respostas detalhadas sobre cada ponto estão no FAQ ao fim do artigo.
| Tributo | Até 2026 (Simples) | 2027 com IBS e CBS no DAS | 2027 com opção pelo regime regular |
|---|---|---|---|
| IRPJ e CSLL | No DAS | No DAS | No DAS |
| CPP (INSS patronal) | No DAS, exceto Anexo IV | No DAS, exceto Anexo IV | No DAS, exceto Anexo IV |
| PIS e Cofins | No DAS | Extintos | Extintos |
| CBS | Não se aplica ao optante | No DAS | Fora do DAS, apuração regular |
| IBS | Não se aplica ao optante | No DAS (0,1% de referência na transição) | Fora do DAS, apuração regular |
| ICMS | No DAS, até o sublimite | No DAS, até o sublimite | No DAS, até o sublimite |
| ISS | No DAS, até o sublimite | No DAS, até o sublimite | No DAS, até o sublimite |
| IPI (indústria) | No DAS | Alíquota zero, salvo Zona Franca de Manaus | Alíquota zero, salvo Zona Franca de Manaus |
No DAS, CBS e IBS seguem os percentuais de partilha dos anexos da LC 123/2006, na redação dada pela LC 214/2025. A alíquota de referência da CBS, ainda não publicada em 04/10/2026, interessa a quem estuda o regime regular, porque é ela que vai no destaque da nota. Ela é fixada por resolução do Senado Federal, a partir do cálculo do Poder Executivo homologado pelo TCU (LC 214/2025, art. 18, I, e arts. 353 a 359). Confira com o seu contador a tabela de partilha vigente antes de fazer qualquer conta com número real.
ICMS e ISS só começam a sair de cena em 2029. Entre 2029 e 2032 as alíquotas dos dois caem aos poucos enquanto o IBS sobe, e em 2033 ICMS e ISS deixam de existir, pelo cronograma da EC 132/2023. O panorama completo do Simples na reforma, com as faixas e os anexos, está no guia Simples Nacional em 2026 e 2027: como funciona, quanto se paga e o que muda com a reforma tributária. Este artigo trata de um recorte: a empresa do Simples que vende para outras empresas e precisa decidir se mantém IBS e CBS no DAS.
O que significa recolher IBS e CBS fora do Simples, no regime regular?
Recolher IBS e CBS fora do Simples significa usar a opção do art. 41, § 3º, da LC 214/2025: a empresa continua optante, paga IRPJ, CSLL, CPP, ICMS e ISS no DAS como antes, mas apura IBS e CBS pelas mesmas regras de uma empresa do Lucro Presumido ou do Lucro Real. Na prática ela destaca os dois tributos na nota pela alíquota regular, aproveita crédito do IBS e da CBS das compras e paga a diferença. Não é exclusão do Simples: o Imposto de Renda continua no regime e a guia única segue para os demais tributos. O mercado apelidou isso de Simples híbrido. A expressão não está na lei, mas descreve o arranjo: dois tributos fora da guia e os demais dentro dela.
⚠️ MEI não pode fazer essa opção. O microempreendedor individual continua com IBS e CBS no valor fixo do SIMEI. E existe uma trava de saída no art. 41, § 5º, da LC 214/2025: a empresa do Simples que recebeu ressarcimento de créditos de IBS e CBS no ano corrente ou no anterior não pode voltar a recolher esses tributos pelo DAS. Quem pretende pedir ressarcimento precisa saber que está se prendendo ao regime regular por mais tempo.
Lado a lado: IBS e CBS no DAS ou no regime regular
| Ponto | IBS e CBS no DAS | IBS e CBS no regime regular |
|---|---|---|
| Onde se paga | Na guia única, junto com os demais tributos | Em apuração própria, fora do DAS |
| Quanto se paga | Percentual de CBS e IBS embutido na alíquota efetiva do anexo e da faixa | Alíquota regular sobre a operação, menos os créditos das compras |
| Crédito das suas compras | Não há (LC 214/2025, art. 47, § 9º, I) | Há, pelas regras gerais da não cumulatividade |
| Crédito do seu cliente do regime regular | Montante equivalente ao devido no Simples (art. 47, § 9º, II) | Valor de IBS e CBS destacado na nota e pago |
| Receita bruta do Simples | IBS e CBS fazem parte do cálculo do DAS | IBS e CBS pagos fora não integram a receita bruta |
| Ressarcimento de saldo credor | Não se aplica | Possível, com a trava do art. 41, § 5º |
| Rotina | PGDAS-D | PGDAS-D e apuração de IBS e CBS |
No DAS, você paga um percentual menor de CBS e IBS, mas não aproveita crédito do que compra e entrega ao cliente um crédito pequeno. No regime regular, você destaca e paga mais tributo bruto, abate o que pagou nas compras e entrega ao cliente um crédito cheio. Qual dos dois sai melhor depende de quem é o seu cliente, de quanto você compra com nota de fornecedor do regime regular e de quanto o cliente está disposto a pagar pelo crédito maior.
No regime regular, o IBS e a CBS são calculados por fora: pelo art. 12, § 2º, I, da LC 214/2025, o montante do IBS e da CBS incidentes sobre a operação não integra a base de cálculo dos dois tributos. O preço de tabela passa a ser o valor da operação mais o tributo destacado. Para quem está acostumado ao DAS, em que o tributo está dentro do preço, isso muda a forma de montar orçamento, tabela de preços e contrato.
A opção feita até 30/10/2026 começa a valer em 01/01/2027 e continua nos semestres seguintes até a empresa renunciar expressamente, dentro dos prazos do CGSN. A janela de março de 2027 é para quem ainda não optou e quer entrar no regime regular a partir de 01/07/2027. As duas regras constam da notícia do Portal do Simples Nacional sobre as Resoluções CGSN nº 190 e 191/2026. Quem recebeu ressarcimento de créditos continua sujeito à trava do art. 41, § 5º, para voltar ao DAS.
Quanto crédito de IBS e CBS meu cliente aproveita se eu continuar no DAS?
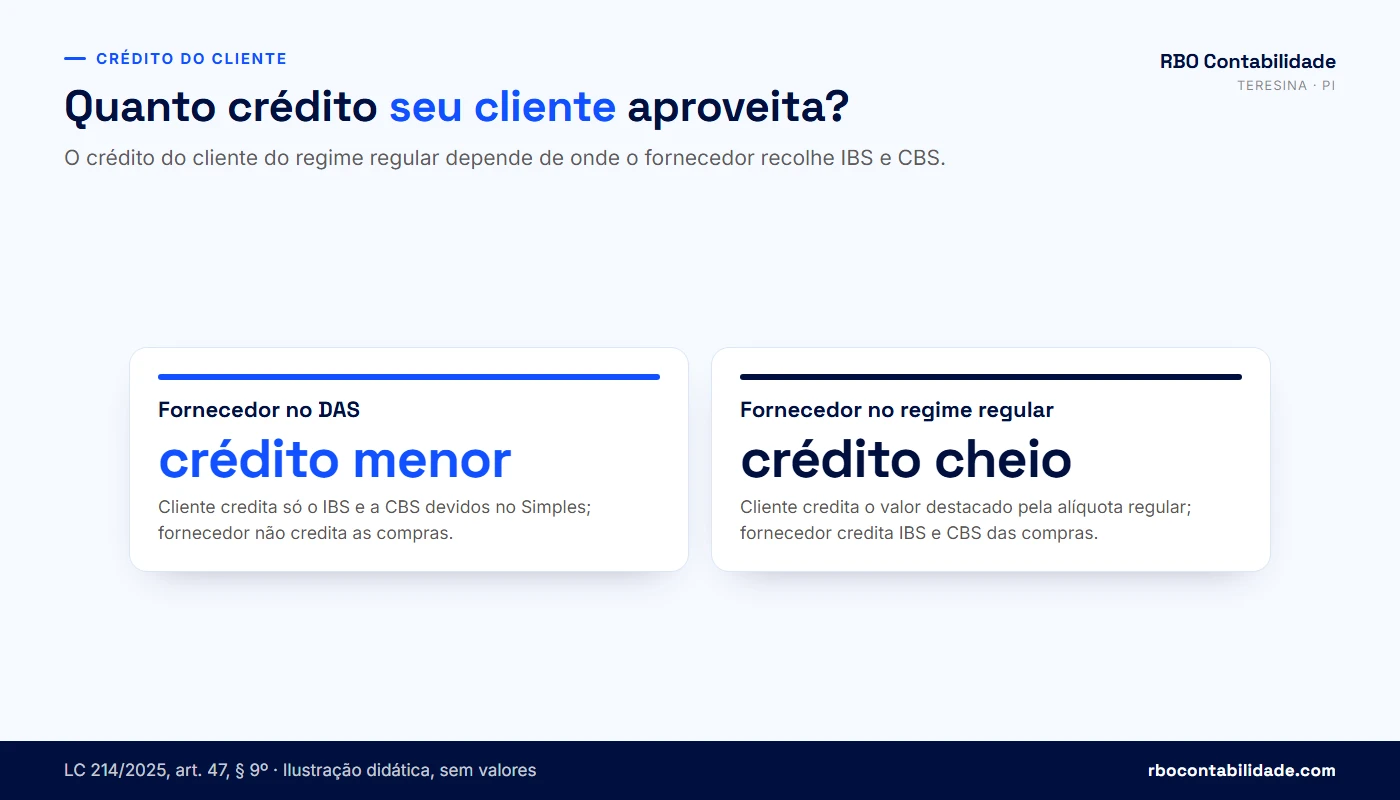
Se você continua com IBS e CBS no DAS, o cliente do regime regular aproveita crédito só no montante equivalente ao IBS e à CBS que você deve dentro do Simples, e não pela alíquota cheia da operação. É o que diz o art. 47, § 9º, II, da LC 214/2025. O inciso I do mesmo parágrafo diz o outro lado: enquanto você recolhe IBS e CBS pelo Simples, não aproveita crédito desses tributos nas suas compras. A regra vem da própria Constituição: o CF, art. 146, § 3º, II, incluído pela EC 132/2023, permite ao adquirente não optante o crédito em montante equivalente ao valor cobrado por meio do regime único.
Na nota, você destaca o valor de IBS e CBS correspondente ao que efetivamente vai pagar no DAS. Esse é o teto do crédito do seu cliente. A LC 214/2025, no mesmo art. 47, liga o crédito aos valores destacados no documento fiscal e cujos débitos tenham sido extintos, e estende essa lógica às compras feitas de optante do Simples. Nota com destaque errado ou tributo não pago pode virar problema para quem comprou, e o cliente sabe disso.
Simulação hipotética e didática do crédito
Os números abaixo são uma simulação hipotética e didática. O percentual de 3% de IBS e CBS dentro do DAS e a alíquota combinada de 9% no regime regular foram escolhidos só para a conta ficar legível. O percentual real dentro do DAS depende do anexo e da faixa da sua empresa, e a alíquota de referência da CBS de 2027 ainda não estava publicada em 04/10/2026.
Venda de serviço de R$ 10.000,00 para um cliente do Lucro Real

Cenário A: fornecedor com IBS e CBS no DAS
  Parcela hipotética de IBS e CBS dentro do DAS: 3%
  IBS e CBS destacados na nota: R$ 10.000,00 x 3% = R$ 300,00
  Crédito do cliente: R$ 300,00

Cenário B: fornecedor com IBS e CBS no regime regular
  Valor da operação: R$ 10.000,00
  Alíquota combinada hipotética: 9% (calculada por fora)
  IBS e CBS destacados na nota: R$ 10.000,00 x 9% = R$ 900,00
  Total da nota: R$ 10.900,00
  Crédito do cliente: R$ 900,00

Diferença de crédito para o cliente: R$ 600,00 por nota
Para o cliente do Lucro Real ou do Lucro Presumido, esses R$ 600,00 importam. A partir de 2027 ele paga CBS sobre as vendas dele e abate o que pagou nas compras: crédito menor na compra significa mais CBS a pagar no fim do mês.
Clientes nossos que fornecem para hospitais e redes de supermercado em Teresina já receberam essa pergunta. O cliente grande compara o custo líquido, isto é, o preço menos o crédito. Se o seu concorrente é do Lucro Presumido e destaca o crédito cheio, ele pode cobrar um preço de nota maior e mesmo assim sair mais barato para o cliente. Esse é o cenário em que a opção pelo regime regular costuma ser estudada.
O cálculo, porém, não termina no crédito do cliente. No cenário B você paga mais tributo bruto e só abate o que pagou nas suas compras. Se você compra pouco com nota de fornecedor do regime regular, o crédito das compras é pequeno, e a conta pode não fechar. A próxima seção faz essa comparação por tipo de cliente.
💡 Seu cliente já perguntou quanto crédito de IBS e CBS vai ter nas suas notas em 2027? Fale com a RBO pelo WhatsApp e leve a lista dos seus principais clientes para a conversa.
Vale a pena sair do DAS se eu vendo para empresas e não para consumidor final?
Pode valer, mas não para qualquer venda a empresa. Sair do DAS tende a fazer sentido quando a maior parte do faturamento vai para empresas do regime regular (Lucro Presumido ou Lucro Real), que aproveitam o crédito cheio, e quando você compra bastante com nota de fornecedores que também destacam IBS e CBS. Quando o cliente é consumidor final, MEI ou outra empresa do Simples que recolhe no DAS, ninguém aproveita o crédito maior, e o regime regular costuma aumentar o tributo que você paga. A carteira mista exige conta com os números da empresa, feita por grupo de clientes.
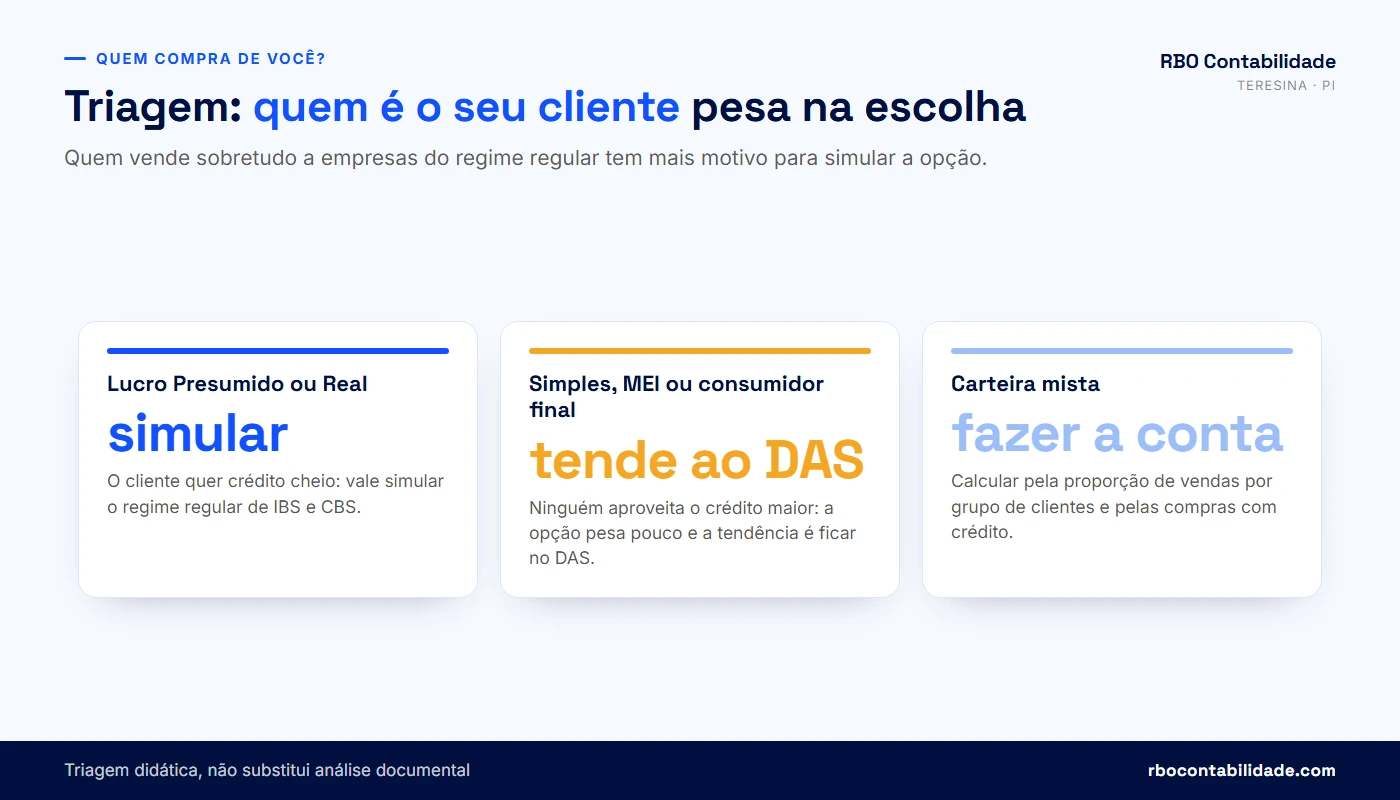
| Quem compra de você | Aproveita crédito de IBS e CBS? | Se você fica no DAS | Se você opta pelo regime regular |
|---|---|---|---|
| Empresa do Lucro Presumido ou do Lucro Real | Sim, pelo valor destacado e pago | Cliente credita só o devido no Simples; pode pedir desconto | Cliente credita o valor destacado; o preço de nota pode subir sem encarecer o custo líquido dele, se ele aceitar a nova composição de preço |
| Empresa do Simples com IBS e CBS no DAS | Não (art. 47, § 9º, I) | Nada muda para o cliente | O tributo destacado vira custo para o cliente |
| Empresa do Simples que também optou pelo regime regular | Sim, como no regime regular | Crédito pequeno para o cliente | Crédito cheio para o cliente |
| MEI | Em regra, não | Nada muda para o cliente | O tributo destacado vira custo para o cliente |
| Consumidor final (pessoa física) | Não | Preço de prateleira com tributo embutido | Tributo maior, que você absorve ou repassa ao preço |
| Condomínio, associação ou outro não contribuinte | Em regra, não | Nada muda para o cliente | Tributo destacado vira custo para o cliente |
Simulação hipotética: o mesmo fornecedor vendendo a uma empresa e a um consumidor
Esta conta é uma simulação hipotética e didática, com as mesmas premissas da seção anterior: 3% de IBS e CBS dentro do DAS e 9% de alíquota combinada no regime regular, percentuais escolhidos só para ilustrar. Para simplificar, a conta deixa de fora IRPJ, CSLL, CPP, ICMS e ISS, que continuam no DAS nos dois cenários. Suponha uma empresa que, no mês, compra R$ 4.000,00 de mercadorias e serviços de fornecedores do regime regular, com R$ 360,00 de IBS e CBS destacados nessas notas.
CASO 1: venda a cliente do regime regular
(o custo líquido do cliente fica em R$ 9.700,00 nos dois cenários)

No DAS
  Nota: R$ 10.000,00 | crédito do cliente: R$ 300,00
  Custo líquido do cliente: R$ 9.700,00
  IBS e CBS pagos pelo fornecedor no DAS: R$ 300,00
  Fornecedor fica com: R$ 9.700,00

Regime regular
  Operação: R$ 9.700,00 + 9% (R$ 873,00) = nota de R$ 10.573,00
  Crédito do cliente: R$ 873,00 | custo líquido: R$ 9.700,00
  Fornecedor deve: R$ 873,00 - R$ 360,00 (crédito das compras) = R$ 513,00
  Fornecedor fica com: R$ 10.573,00 - R$ 513,00 = R$ 10.060,00

  Diferença para o fornecedor: + R$ 360,00

CASO 2: venda a consumidor final
(o preço final fica em R$ 10.000,00 nos dois cenários)

No DAS
  Fornecedor fica com: R$ 10.000,00 - R$ 300,00 = R$ 9.700,00

Regime regular
  Operação: R$ 10.000,00 / 1,09 = R$ 9.174,31
  IBS e CBS destacados: R$ 825,69
  Fornecedor deve: R$ 825,69 - R$ 360,00 = R$ 465,69
  Fornecedor fica com: R$ 10.000,00 - R$ 465,69 = R$ 9.534,31

  Diferença para o fornecedor: - R$ 165,69
No caso 1, o cliente paga uma nota maior, credita mais e termina com o mesmo custo líquido. O fornecedor ganha exatamente o crédito das compras, que no DAS ele não aproveitaria. Esse resultado depende de o cliente aceitar a nova composição de preço: valor da operação mais tributo destacado. Na negociação real, parte desse ganho pode ficar com o cliente na forma de desconto.
No caso 2, o consumidor não credita nada. Para manter o preço de prateleira, o fornecedor absorve um tributo bruto maior e fica com menos dinheiro, mesmo aproveitando os R$ 360,00 das compras. Se ele repassar o tributo, o preço sobe e ele perde competitividade para quem ficou no DAS. A mesma lógica vale para venda a empresa do Simples que recolhe no DAS, a MEI e a condomínio: o crédito destacado não serve para quem compra.
Ter clientes do regime regular, sozinho, não basta. O resultado do caso 1 se apoia no crédito das compras: uma empresa do Anexo III com folha alta e quase nenhuma compra com crédito tem pouco a ganhar, enquanto um atacadista que compra de indústrias do Lucro Real e vende para outras empresas tem mais motivo para fazer a conta. A faixa também pesa: quanto menor o percentual de CBS e IBS dentro da sua alíquota efetiva, maior o salto de tributo bruto ao sair do DAS.
Para saber em que faixa e com que alíquota efetiva a sua empresa está hoje, use a calculadora abaixo. Ela trabalha com as tabelas dos Anexos I a V vigentes em 2026 e não calcula IBS nem CBS, mas mostra o ponto de partida da conversa com o contador.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Quanto custa e o que muda na rotina ao apurar IBS e CBS no regime regular?
Quem opta passa a ter duas apurações: o PGDAS-D, para IRPJ, CSLL, CPP, ICMS e ISS, e a apuração própria de IBS e CBS, com débito pelas notas de saída e crédito pelas notas de entrada. O custo maior é de horas: da sua equipe, do sistema e da contabilidade. A RBO não publica valores de honorários; para saber o que muda no seu caso, peça o orçamento pelo WhatsApp.
O que entra na rotina mensal
- Emissor de NF-e, NFC-e e NFS-e atualizado para destacar IBS e CBS pela alíquota regular
- Cadastro de produtos e serviços revisado, com a classificação tributária de IBS e CBS de cada item
- Conferência das notas de entrada: destaque correto e fornecedor regular, para o crédito valer
- Apuração mensal de IBS e CBS separada do PGDAS-D, com débitos, créditos e saldo
- Receita bruta do PGDAS-D informada sem o IBS e a CBS pagos fora
- Conciliação dos pagamentos de IBS e CBS com a apuração
- Arquivo organizado das notas e dos comprovantes, para fiscalização e para o cliente que pedir
A conferência das notas de entrada merece atenção. No regime regular, o seu crédito depende do destaque feito pelo fornecedor e da extinção do débito dele, conforme o art. 47 da LC 214/2025. Fornecedor que erra o destaque ou não paga pode tirar crédito de você. Isso pede uma rotina de cobrança de nota correta que muitas empresas do Simples nunca precisaram ter.
Preço, contrato e caixa
Contratos de prestação de serviço continuada, comuns entre prestadores de Teresina que atendem empresas, precisam de cláusula que permita rever o preço quando a tributação muda. Sem ela, você pode ficar preso a um valor fechado em 2026 enquanto o tributo destacado sobe em 2027.
No caixa, o regime regular tem outra dinâmica. Você paga IBS e CBS sobre a venda, desconta os créditos das compras do período e, se acumular saldo credor, pode pedir ressarcimento, com a trava do art. 41, § 5º. A LC 214/2025 também prevê o recolhimento na liquidação financeira da operação, o chamado split payment, com implantação gradual. As datas e a forma como isso alcança o optante do Simples ainda precisam ser confirmadas na regulamentação.
Pontos ainda a confirmar em 04/10/2026, data da conferência deste texto: a alíquota de referência da CBS para 2027; o prazo de recolhimento do IBS e da CBS para o optante que escolher o regime regular; a operação do split payment para o Simples; e os detalhes da apuração do IBS pelo Comitê Gestor. Não decidimos com base em número que ainda não saiu, e você também não deve.
Notas fiscais de serviço
A Resolução CGSN nº 191/2026 tornou obrigatória a NFS-e de padrão nacional para as ME e EPP optantes do Simples Nacional a partir de 01/11/2026, emitida pelo Emissor Nacional da NFS-e, na aplicação web ou por integração via API, segundo a Receita Federal. As regras de destaque de CBS e IBS nessa nota só produzem efeitos a partir de 01/01/2027. Se você presta serviço em Teresina, confira com o fornecedor do seu sistema se ele já integra com o Emissor Nacional antes de novembro.
Se a empresa já sofre para fechar o mês no prazo, acrescentar uma apuração de IBS e CBS pode criar mais risco do que resultado. O guia Conformidade fiscal em Teresina mostra o que precisa estar em ordem antes de assumir uma obrigação nova.
Até quando posso optar pelo regime regular de IBS e CBS para 2027 e como cancelar?
A opção pelo regime regular de IBS e CBS vai de 01/09/2026 a 30/10/2026, no Portal do Simples Nacional, e começa a valer em 01/01/2027. O cancelamento, irretratável, pode ser feito de 03/11/2026 a 20/12/2026. Os prazos são da Resolução CGSN nº 186/2026, alterada pela Resolução CGSN nº 194/2026, publicada no Diário Oficial da União de 28/09/2026, conforme a Receita Federal e o Ministério da Fazenda. Quem optar não precisa renovar a escolha: ela continua nos semestres seguintes até a empresa renunciar. Quem não optar agora terá nova janela em março de 2027, com efeitos a partir de 01/07/2027.
A Resolução CGSN nº 186/2026 previa, na redação original, que as duas opções terminassem em 30/09/2026 e que o cancelamento fosse até o último dia de novembro, como registrou a notícia do Portal do Simples Nacional. A Resolução nº 194/2026 mudou essas datas a dois dias do fim do prazo original. Se você leu um texto antigo falando em setembro, ele está desatualizado.
| Data | O que acontece | Base |
|---|---|---|
| 01/09/2026 | Abre a opção pelo Simples Nacional para 2027 e a opção pelo regime regular de IBS e CBS | Res. CGSN 186/2026 |
| 15/10/2026 | Último dia para pedir a entrada (ou a volta) no Simples Nacional em 2027 | Res. CGSN 194/2026 |
| 30/10/2026 | Último dia para optar pelo regime regular de IBS e CBS com efeitos a partir de janeiro de 2027 e para regularizar as pendências que impedem a entrada no Simples | Res. CGSN 194/2026 |
| 03/11/2026 a 20/12/2026 | Cancelamento das opções, em caráter irretratável | Res. CGSN 194/2026 |
| 01/01/2027 | Começam a CBS e o IBS; PIS e Cofins acabam; vale a opção feita | EC 132/2023 e Res. CGSN 186/2026 |
| 01/03/2027 a 31/03/2027 | Opção pelo regime regular para quem ainda não optou, com efeitos a partir de julho de 2027 | Res. CGSN 140/2018, alterada pelas Res. CGSN 190 e 191/2026 |
| 01/07/2027 | Efeitos da opção feita em março | Res. CGSN 140/2018, alterada pelas Res. CGSN 190 e 191/2026 |
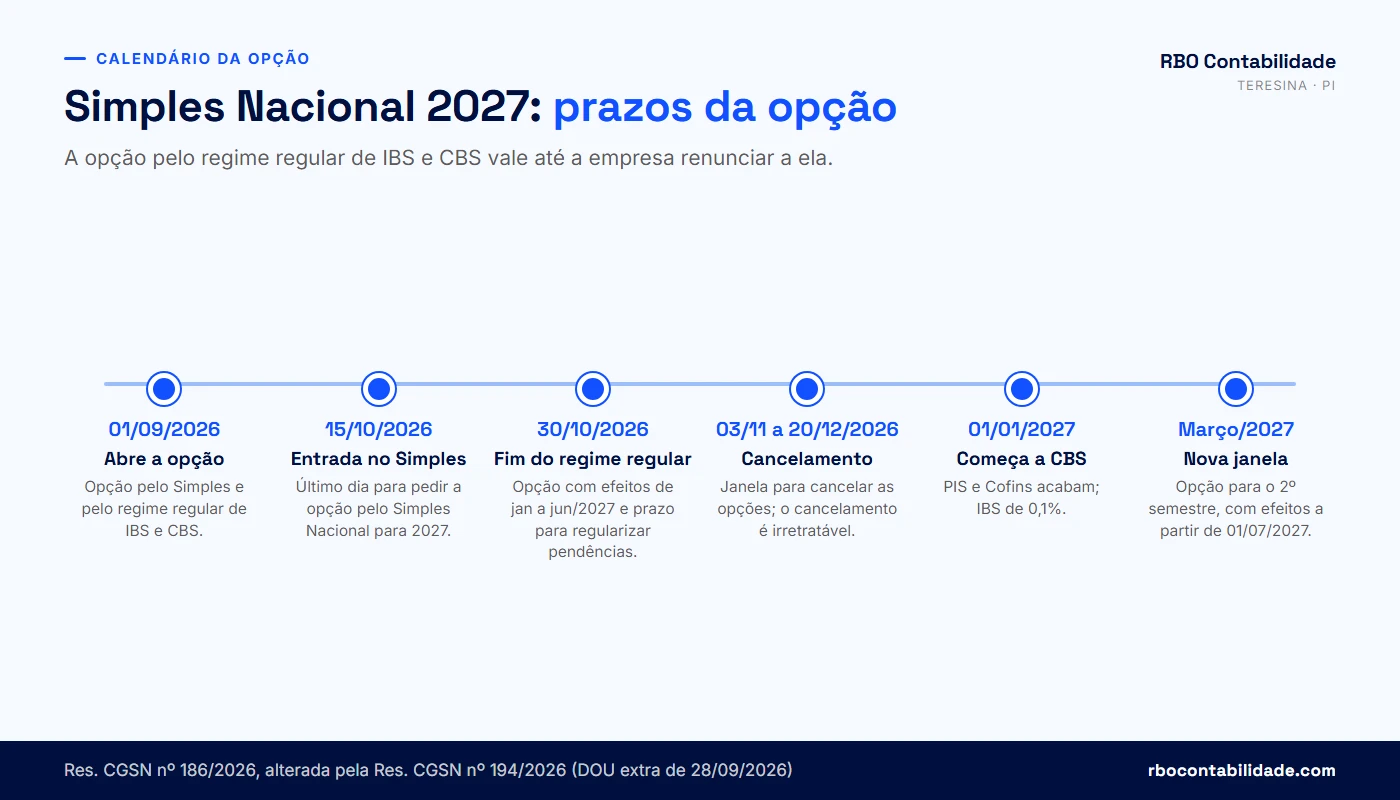
O cancelamento da opção feita em março de 2027 vai até 31/05/2027, segundo a notícia do Portal do Simples Nacional sobre as Resoluções CGSN nº 190 e 191/2026. A mesma notícia, de agosto, traz as datas de setembro e novembro de 2026 que a Resolução nº 194/2026 alterou depois; para a opção com efeitos em janeiro de 2027, valem as datas da tabela.
Quem ainda não é do Simples
A opção pelo regime regular de IBS e CBS é para quem é optante. Se a sua empresa está no Lucro Presumido e quer entrar no Simples em 2027, o pedido vai até 15/10/2026. Pendências como débito com a Receita, com a SEFAZ-PI ou com a Prefeitura de Teresina precisam ser regularizadas até 30/10/2026.
⚠️ Para quem pede a entrada no Simples, 30/10/2026 não é o prazo do pedido, e sim o de regularizar pendências. O pedido de opção pelo Simples para 2027 termina em 15/10/2026.
Empresa aberta no fim de 2026
Empresas inscritas no CNPJ entre 16/10/2026 e 31/12/2026 (opção pelo Simples) ou entre 31/10/2026 e 31/12/2026 (opção pelo regime regular de IBS e CBS) seguem a regra de início de atividade, com prazos contados da inscrição. Se você está abrindo empresa em Teresina agora, a decisão sobre IBS e CBS entra no planejamento da abertura, junto com o CNAE e o anexo. A página Como abrir uma empresa em Teresina mostra o caminho na JUCEPI, pelo Piauí Digital, e na Prefeitura.
Como fazer a opção
A opção é feita no Portal do Simples Nacional, com certificado digital ou código de acesso. O passo a passo está no manual publicado no Portal do Simples Nacional. Guarde o comprovante. Com procuração eletrônica, o escritório pode fazer a opção, mas a decisão é do dono e deve ficar registrada por escrito. Como o cancelamento é irretratável, faça a análise antes de 30/10/2026 em vez de optar por precaução e desfazer depois.
💡 Faltam poucas semanas para 30/10/2026. Se você vende para outras empresas e ainda não fez a conta, a RBO monta a comparação com o seu faturamento real e mostra os dois cenários lado a lado. Falar com um contador →
Como fica para empresas do Simples em Teresina, no Piauí e em Timon-MA?
Em 2027, nada muda no ISS de Teresina nem no ICMS do Piauí para a empresa do Simples: os dois continuam no DAS, com as regras de hoje, até o sublimite. O que muda é a troca de PIS e Cofins pela CBS e a entrada do IBS. Mesmo a empresa que optar pelo regime regular de IBS e CBS continua pagando ISS e ICMS na guia única. A redução gradual de ISS e ICMS só começa em 2029.
Para prestadores de serviço, o ISS de Teresina dentro do DAS segue a alíquota da faixa do Simples, e o código do serviço continua importando para a nota e para a retenção. A tabela de ISS de Teresina traz os códigos e alíquotas municipais. Para o comércio, a antecipação parcial do ICMS nas compras de outros estados continua sendo cobrada pela SEFAZ-PI fora do DAS, como prevê o art. 13, § 1º, XIII, g, da LC 123/2006. A reforma não mexeu nisso em 2027.
Acima do sublimite de R$ 3,6 milhões, que pelas resoluções do CGSN de agosto de 2026 passa a alcançar também o IBS, parte da tributação já sai da guia de qualquer forma. Quem está perto desse valor precisa colocar isso na conta da decisão.
Timon e o outro lado do rio
Em Timon-MA as regras federais e as datas são as mesmas; mudam o ISS, que é o de Timon, e o ICMS, que é o do Maranhão. Empresa com estabelecimentos dos dois lados do rio faz uma opção só, para a empresa toda. O artigo Como abrir uma filial em Teresina explica como ficam as inscrições estadual e municipal de cada estabelecimento.
Perfis comuns na Grande Teresina
Os perfis abaixo são ilustrativos, montados a partir do tipo de empresa que atendemos, e não descrevem cliente específico. Servem para mostrar por onde a análise começa.
| Perfil | Quem compra | Ponto de partida da análise |
|---|---|---|
| Prestador de manutenção, limpeza ou segurança que atende hospitais e redes de supermercado | Empresas do Lucro Real | Compras com crédito costumam ser baixas; o ganho vem mais da negociação com o cliente do que do crédito próprio |
| Distribuidora de material de limpeza ou embalagens | Supermercados do Lucro Real, mercadinhos do Simples e condomínios | Carteira mista: separar o faturamento por grupo antes de qualquer conclusão |
| Escritório de engenharia ou arquitetura | Construtoras do Lucro Presumido e pessoas físicas | Peso das vendas a construtoras e Fator R entre os Anexos III e V |
| Indústria pequena de alimentos | Atacadistas e redes do Lucro Real | Compras de insumos com nota podem gerar crédito relevante; conferir os fornecedores |
| Clínica, restaurante, salão | Pessoas físicas | Pouca razão para sair do DAS: o consumidor não aproveita crédito |
Quem está no Anexo III ou V por causa do Fator R continua com essa conta em 2027. A opção por IBS e CBS fora do DAS não muda o anexo nem a folha que entra no cálculo. Se a sua empresa depende do Fator R, confira a situação no simulador de Fator R antes de juntar as duas decisões.
Minha empresa deveria estudar a opção pelo regime regular de IBS e CBS?
Deveria estudar se a maior parte das vendas vai para empresas do regime regular, se você compra bastante com nota de fornecedores que destacam IBS e CBS e se os clientes já cobram crédito. O checklist abaixo reúne os sinais que mais pesam nessa conta. Responda pensando na empresa como ela está hoje e no que você espera para o primeiro semestre de 2027.
Cada item marcado é um motivo a mais para pedir a simulação com números reais. Poucos sinais não querem dizer que está tudo resolvido: querem dizer que, à primeira vista, manter IBS e CBS no DAS parece o caminho natural, e que a conversa com o contador pode ser curta.
O checklist é uma triagem. Ele não calcula tributo, não considera a alíquota de referência da CBS de 2027, ainda não publicada em 04/10/2026, e não substitui a análise das notas, do faturamento por cliente e do anexo da empresa.
Diagnóstico IBS e CBS fora do Simples
Marque os sinais que existem hoje na sua empresa do Simples Nacional. Quanto mais sinais, mais sentido faz pedir a simulação do regime regular de IBS e CBS antes de 30/10/2026.
Marque os itens acima para ver a leitura do resultado.
Importante: Resultado de triagem, sem cálculo de tributo. Não garante economia nem indica que a opção é vantajosa: a decisão depende da análise documental, do anexo e da faixa da empresa e da alíquota de referência da CBS de 2027, ainda não publicada em 04/10/2026.
Como decidir a opção sem confundir planejamento tributário com simulação?
Você decide com números: faturamento dos últimos meses separado por tipo de cliente, compras com crédito, preços e margens, projetados para o período da opção, e a escolha registrada por escrito com as premissas usadas. Escolher entre IBS e CBS no DAS ou no regime regular é planejamento tributário lícito, porque a própria LC 214/2025 oferece as duas possibilidades. Vira ilícito quando a empresa altera o papel em vez da operação: nota sem venda real, empresa dividida só para ficar no Simples, receita escondida.
O roteiro que usamos na RBO antes de 30/10/2026
- Separar o faturamento dos últimos 12 meses em quatro grupos: empresas do regime regular, empresas do Simples, MEI e não contribuintes, e consumidor final.
- Levantar as compras com nota do mesmo período e identificar quais fornecedores devem destacar IBS e CBS pela alíquota regular em 2027.
- Calcular o percentual de CBS e IBS dentro da alíquota efetiva da empresa no DAS, pelo anexo e pela faixa.
- Montar os dois cenários do semestre com os números reais e com a alíquota de referência da CBS assim que ela for publicada, testando também uma faixa de valores enquanto ela não sai.
- Conversar com os principais clientes sobre preço e crédito, e verificar se o emissor de notas e o sistema de gestão estão prontos.
Ao fim, entregamos ao cliente um comparativo com as premissas escritas. O resultado pode indicar que vale optar, que vale ficar no DAS ou que a diferença é pequena demais para justificar a rotina extra. As três conclusões aparecem na prática, e nenhuma é prometida antes da conta. Como a opção continua até a empresa renunciar, refazemos a análise em fevereiro de 2027, com os dados do primeiro trimestre: para quem optou, a pergunta é se cabe a renúncia para o semestre seguinte; para quem ficou no DAS, se vale usar a janela de março.
Onde termina o planejamento
⚠️ São ilícitos, e não planejamento: emitir nota com destaque de IBS e CBS sem operação real, para gerar crédito ao cliente; dividir a empresa em várias empresas do Simples sem separação real de atividade, só para manter a receita abaixo do limite ou do sublimite; registrar venda a consumidor como venda a empresa; deixar de emitir nota para reduzir receita bruta. Atos praticados para disfarçar o fato gerador podem ser desconsiderados pelo Fisco (CTN, art. 116, parágrafo único), e a supressão de tributo por fraude é crime previsto na Lei nº 8.137/1990. Lembre também que, pelas resoluções do CGSN, omissão de receita de origem não identificada é autuada pela maior alíquota prevista.
A empresa pode escolher o regime que a lei oferece e organizar a operação real da forma mais eficiente; não pode inventar operação nem esconder a que existe. Esse limite vale para qualquer decisão tributária, e está detalhado no guia Como pagar menos impostos legalmente. Para o quadro completo do Simples na reforma, volte ao guia principal, Simples Nacional em 2026 e 2027. Se quiser a análise feita pelo escritório, a página de planejamento tributário explica como trabalhamos.
💡 Quer a comparação dos dois cenários com o faturamento da sua empresa? Chame a RBO no WhatsApp e separe o relatório de vendas dos últimos 12 meses.
Perguntas frequentes sobre Reforma Tributária Simples Nacional 2027
O que muda no Simples em 2027
01O que muda no Simples Nacional em 2027 com a Reforma Tributária?+
A partir de 01/01/2027, PIS e Cofins deixam de existir e são substituídos pela CBS, contribuição federal sobre bens e serviços. No mesmo dia começa o IBS, imposto estadual e municipal, com 0,05% para o estado e 0,05% para o município em 2027 e 2028. Para a empresa do Simples, os dois passam a ser cobrados dentro do DAS, no lugar de PIS e Cofins. IRPJ, CSLL, CPP, ICMS e ISS continuam na guia. A novidade é a possibilidade de apurar IBS e CBS fora do DAS, pelo regime regular, sem sair do Simples.
02O DAS vai aumentar em 2027 por causa da CBS e do IBS?+
Não dá para afirmar isso de forma geral. No DAS, CBS e IBS ocupam o espaço que hoje é de PIS e Cofins e seguem os percentuais de partilha dos anexos da LC 123/2006, na redação dada pela LC 214/2025. O valor final depende do anexo, da faixa de faturamento e da partilha vigente. A alíquota de referência da CBS, ainda não publicada em 04/10/2026, interessa a quem estuda o regime regular, porque é ela que vai no destaque da nota. Peça ao seu contador a comparação da guia de 2026 com a projeção de 2027.
03PIS e Cofins acabam mesmo em 2027 para quem é do Simples?+
Sim. O art. 126 do ADCT, incluído pela Emenda Constitucional nº 132/2023, extingue PIS e Cofins a partir de 2027, e a LC 214/2025 revoga os dispositivos centrais da legislação das duas contribuições a partir de 01/01/2027. Para o optante do Simples, isso quer dizer que PIS e Cofins saem da partilha do DAS e a CBS entra no lugar. Quem recolhe IBS e CBS no DAS continua pagando uma guia só; quem optar pelo regime regular paga CBS e IBS em apuração própria.
04Qual é a alíquota do IBS em 2027?+
Em 2027 e 2028 o IBS é cobrado a 0,05% para o estado e 0,05% para o município, ou 0,1% no total, conforme o art. 127 do ADCT. No mesmo período, a alíquota da CBS é reduzida em 0,1 ponto percentual, para que a carga combinada não suba por causa do IBS. Por isso, em 2027 o IBS pesa pouco, e a decisão entre manter os dois tributos no DAS ou levá-los ao regime regular depende principalmente da CBS. O IBS cresce a partir de 2029, quando ICMS e ISS começam a cair.
05Qual será a alíquota da CBS em 2027?+
Até 04/10/2026, data em que este texto foi conferido, a alíquota de referência da CBS para 2027 ainda não tinha sido publicada. Ela é fixada por resolução do Senado Federal, a partir do cálculo do Poder Executivo homologado pelo TCU, nos termos do art. 18, I, e dos arts. 353 a 359 da LC 214/2025. Enquanto o número não sai, qualquer simulação deve trabalhar com uma faixa de valores, e não com um percentual fechado. Desconfie de quem apresenta valor exato de CBS para 2027 sem indicar a norma que o fixou.
06ICMS e ISS continuam no DAS em 2027?+
Sim. Em 2027 e 2028, ICMS e ISS seguem dentro do DAS, até o sublimite, com as regras de hoje. Isso vale tanto para quem mantém IBS e CBS na guia quanto para quem opta pelo regime regular desses dois tributos. A redução gradual do ICMS e do ISS começa em 2029 e vai até 2032; em 2033 os dois deixam de existir e o IBS fica completo, pelo cronograma da Emenda Constitucional nº 132/2023. Em Teresina, o ISS municipal e o ICMS da SEFAZ-PI não mudam em 2027.
07Em 2026 o optante do Simples já pagou CBS e IBS?+
Não. Em 2026, ano de teste, a CBS de 0,9% e o IBS de 0,1% foram informados nos documentos fiscais de quem está no regime regular, com compensação com PIS e Cofins, mas essas alíquotas de teste não se aplicam às operações dos optantes do Simples Nacional. Para a empresa do Simples, o DAS de 2026 continuou com PIS e Cofins calculados como sempre. A mudança efetiva no cálculo da guia começa na competência de janeiro de 2027.
08O que as Resoluções CGSN nº 190 e nº 191/2026 mudaram no Simples?+
Publicadas em agosto de 2026, com efeitos a partir de 01/01/2027, elas incluem expressamente a CBS e o IBS entre os tributos abrangidos pelo Simples, inclusive para arrecadação, fiscalização e contencioso. Também estabelecem que IBS e CBS pagos pelo regime regular não integram a receita bruta do Simples, estendem o sublimite de R$ 3,6 milhões ao IBS, regulam a apropriação de créditos por quem compra de optante e prevêem que a omissão de receita de origem não identificada seja autuada pela maior alíquota. As informações da DEFIS passam a ser prestadas no PGDAS-D.
09A DEFIS deixa de existir com a reforma?+
Segundo a nota da Receita Federal sobre as Resoluções CGSN nº 190 e nº 191/2026, as informações socioeconômicas e fiscais que hoje vão na DEFIS passam a ser prestadas diretamente no PGDAS-D, entre janeiro e março de cada ano. Na prática, a declaração deixa de ser uma obrigação separada, mas as informações continuam sendo exigidas. Confirme com seu contador a partir de qual ano-calendário a mudança vale para a sua empresa e quais campos novos o PGDAS-D vai pedir.
IBS e CBS fora do DAS
10O que é o Simples híbrido?+
É o apelido dado à opção prevista no art. 41, § 3º, da LC 214/2025. A empresa continua no Simples Nacional, paga IRPJ, CSLL, CPP, ICMS e ISS no DAS, mas apura IBS e CBS pelas regras do regime regular, como uma empresa do Lucro Presumido ou do Lucro Real. Ela destaca os dois tributos na nota pela alíquota regular, aproveita crédito das compras e paga a diferença. A expressão Simples híbrido não está na lei; o texto legal fala em apurar e recolher IBS e CBS pelo regime regular.
11Recolher IBS e CBS fora do DAS tira minha empresa do Simples Nacional?+
Não. A opção pelo regime regular de IBS e CBS não é exclusão do Simples. A empresa continua optante para os demais tributos, mantém a guia única para IRPJ, CSLL, CPP, ICMS e ISS e não passa a ser tributada pelo Lucro Presumido ou pelo Lucro Real no Imposto de Renda. Muda apenas o tratamento dos dois tributos novos, que passam a ter apuração própria, com débitos pelas vendas e créditos pelas compras, conforme o art. 41, § 3º, da LC 214/2025.
12MEI pode recolher IBS e CBS pelo regime regular?+
Não. A LC 214/2025 não permite ao microempreendedor individual a opção pelo regime regular de IBS e CBS. O MEI continua recolhendo os tributos pelo valor fixo do SIMEI, e a opção para ser ou continuar MEI segue sendo feita em janeiro de cada ano, até o último dia útil. Se você é MEI, vende muito para empresas maiores e os clientes cobram crédito, a conversa é outra: avaliar se faz sentido migrar para microempresa, com todos os custos dessa mudança.
13Quem opta pelo regime regular paga IBS e CBS com a redução do Simples?+
Não. Quem leva IBS e CBS para o regime regular paga os dois tributos pela alíquota regular sobre a operação, sem a redução embutida na alíquota efetiva do Simples, e abate os créditos das compras. Por isso o tributo bruto destacado na nota é maior do que a parcela de CBS e IBS dentro do DAS. Se esse aumento compensa depende do crédito das compras e de quanto os clientes valorizam o crédito cheio. Essa conta precisa ser feita com os números reais da empresa.
14O IBS e a CBS pagos fora do DAS entram na receita bruta do Simples?+
Não. Pelas regras do CGSN publicadas em agosto de 2026, os valores de IBS e CBS recolhidos pelo regime regular não integram a receita bruta do Simples Nacional. Isso importa para o cálculo da alíquota efetiva, para a faixa de faturamento e para os limites e sublimites. Na prática, o PGDAS-D deve ser preenchido com a receita da operação, sem somar o tributo destacado por fora. Erro nesse ponto pode jogar a empresa para uma faixa mais alta sem necessidade.
15Depois de optar pelo regime regular, posso voltar a recolher IBS e CBS no DAS?+
Pode, fazendo a renúncia para o semestre seguinte. A opção feita até 30/10/2026 continua nos semestres seguintes até a empresa renunciar expressamente, dentro dos prazos do CGSN, segundo a notícia do Portal do Simples Nacional sobre as Resoluções CGSN nº 190 e 191/2026. Há, porém, a trava do art. 41, § 5º, da LC 214/2025: a empresa que recebeu ressarcimento de créditos de IBS e CBS no ano corrente ou no anterior não pode voltar a recolher esses tributos pelo DAS. Quem pretende pedir ressarcimento fica preso ao regime regular por mais tempo.
16No regime regular, IBS e CBS são cobrados por dentro ou por fora do preço?+
Por fora. Pelo art. 12, § 2º, I, da LC 214/2025, o montante do IBS e da CBS incidentes sobre a operação não integra a base de cálculo dos dois tributos. Quem opta pelo regime regular passa a informar o valor da operação e, separado, o tributo destacado; o total da nota é a soma dos dois. No DAS, o costume é o contrário: o tributo já está dentro do preço. Isso muda a forma de montar orçamento, tabela de preços e contrato, e precisa ser explicado ao cliente antes da primeira nota de 2027.
17Optar pelo regime regular de IBS e CBS muda o Fator R ou o anexo?+
Não. A opção trata só da forma de recolher IBS e CBS. O anexo da atividade, a faixa de faturamento e o cálculo do Fator R, que define se o serviço fica no Anexo III ou no Anexo V, continuam como estão. Quem depende do Fator R deve continuar acompanhando a relação entre folha e faturamento dos últimos 12 meses. As duas decisões podem ser analisadas juntas, porque ambas afetam o custo tributário, mas uma não altera a regra da outra.
18A empresa do Simples pode pedir ressarcimento de crédito de IBS e CBS?+
Quem opta pelo regime regular de IBS e CBS passa a apurar débitos e créditos e pode acumular saldo credor, por exemplo em meses de compra grande de equipamentos. A LC 214/2025 admite o ressarcimento, mas o art. 41, § 5º, impede quem recebeu ressarcimento no ano corrente ou no anterior de voltar a recolher IBS e CBS pelo DAS. Quem fica com os dois tributos no DAS não toma crédito das compras, portanto não tem saldo credor a ressarcir.
Créditos e vendas para empresas
19Comprar de empresa do Simples gera crédito de IBS e CBS?+
Gera, mas limitado. Pelo art. 47, § 9º, II, da LC 214/2025, quem está no regime regular e compra de optante que recolhe IBS e CBS no DAS aproveita crédito no montante equivalente ao que o fornecedor deve desses tributos dentro do Simples, destacado na nota. É um valor menor do que seria pela alíquota cheia. Se o fornecedor do Simples optou pelo regime regular de IBS e CBS, o crédito do comprador é o valor destacado e pago, como em qualquer compra de empresa do regime regular.
20A empresa do Simples que fica no DAS aproveita crédito das compras?+
Não. O art. 47, § 9º, I, da LC 214/2025 veda a apropriação de créditos de IBS e CBS pelo optante que recolhe esses tributos pelo Simples. Tudo o que você paga de IBS e CBS embutido nas compras vira custo. É esse ponto que pesa a favor do regime regular para quem compra muito com nota de fornecedores do Lucro Presumido ou do Lucro Real: fora do DAS, o tributo das compras volta como crédito e reduz o valor a pagar.
21Meu cliente pode deixar de comprar de mim porque sou do Simples?+
Pode acontecer em algumas negociações. A partir de 2027, o cliente do Lucro Presumido ou do Lucro Real paga CBS sobre as vendas dele e abate o que pagou nas compras. Se o seu crédito é menor do que o de um concorrente do regime regular, o custo líquido da sua proposta pode ficar mais alto, mesmo com preço de nota menor. Alguns clientes vão pedir desconto, outros vão preferir fornecedor com crédito cheio. Por isso, vale conversar com os principais clientes antes de decidir a opção.
22Vale a pena sair do DAS se eu vendo só para consumidor final?+
Em regra, tende a não valer. O consumidor pessoa física não aproveita crédito de IBS e CBS, então o crédito cheio destacado pelo regime regular não tem valor para ele. Você paga um tributo bruto maior e, para manter o preço, absorve a diferença, mesmo abatendo o crédito das suas compras. Clínicas, restaurantes, salões e lojas de varejo costumam ficar nessa situação. Ainda assim, uma compra grande com crédito pode mudar a conta, e a análise com números reais confirma ou afasta a tendência.
23E se meus clientes forem outras empresas do Simples Nacional?+
Se o cliente recolhe IBS e CBS no DAS, ele não toma crédito desses tributos, pelo art. 47, § 9º, I, da LC 214/2025. Para ele, o tributo destacado na sua nota é custo, e um destaque maior pelo regime regular só encarece a compra. Se o cliente também optou pelo regime regular, ele aproveita o crédito cheio e a situação se parece com a venda a empresa do Lucro Presumido. Por isso, vale perguntar aos clientes do Simples como eles vão recolher em 2027.
24Como avaliar a opção quando vendo para empresas e para pessoas físicas?+
Separe o faturamento dos últimos 12 meses por tipo de cliente: empresas do regime regular, empresas do Simples, MEI e não contribuintes, e consumidor final. Depois levante as compras com nota de fornecedores que destacam IBS e CBS pela alíquota regular. Com esses grupos, o contador calcula o efeito de cada um: ganho onde o cliente credita, perda onde não credita, crédito das compras e custo da rotina extra. A soma pode dar positivo, negativo ou próximo de zero, e as três conclusões aparecem na prática.
25O que meu cliente precisa para aproveitar o crédito da minha nota?+
O crédito do comprador depende de a nota trazer o IBS e a CBS destacados corretamente e de o débito correspondente ter sido extinto, conforme o art. 47 da LC 214/2025, regra que se aplica também às compras de optante do Simples. Na prática, você precisa emitir a nota no leiaute certo, com classificação tributária correta, e pagar o tributo no prazo. Nota com destaque errado ou tributo em aberto pode tirar crédito do cliente e criar atrito comercial.
26Devo dar desconto ao cliente que reclama do crédito menor?+
Depende da margem e da importância do cliente. O desconto é uma forma de compensar o crédito menor sem mudar o regime; a opção pelo regime regular é outra, que muda a composição do preço e entrega crédito cheio. Compare as duas saídas com números: quanto custa o desconto no semestre e quanto custa sair do DAS, considerando o crédito das suas compras e o tributo maior nas vendas a quem não credita. Sem essa comparação, a decisão fica no palpite.
27Quem tem mais motivo para estudar IBS e CBS fora do Simples?+
Costumam ter mais motivo as empresas que vendem principalmente para o Lucro Presumido ou o Lucro Real, que disputam clientes com concorrentes do regime regular, que compram muito com nota de fornecedores que destacam IBS e CBS e que trabalham com margem apertada. Distribuidoras, pequenas indústrias e prestadores que atendem empresas grandes aparecem com frequência nesse perfil. Mesmo assim, ter esse perfil não garante resultado: só a conta com o faturamento e as compras reais mostra se a opção compensa.
28Prestador de serviço com folha alta e poucas compras deve sair do DAS?+
Em muitos casos a vantagem é pequena. No regime regular, o resultado melhora principalmente com o crédito das compras, e prestadores cujo maior custo é folha de pagamento costumam comprar pouco com nota que gere crédito de IBS e CBS. Eles pagariam um tributo bruto maior e teriam pouco a abater. A opção pode ainda fazer sentido se os clientes forem grandes empresas que exigem crédito cheio e aceitam a nova composição de preço. Leve os contratos e o faturamento por cliente para a análise.
Prazos e opção
29Até quando posso optar pelo regime regular de IBS e CBS para 2027?+
A opção com efeitos a partir de 01/01/2027 vai de 01/09/2026 a 30/10/2026, no Portal do Simples Nacional. O prazo original terminava em 30/09/2026 e foi prorrogado pela Resolução CGSN nº 194/2026, publicada no Diário Oficial da União de 28/09/2026, que alterou a Resolução CGSN nº 186/2026. A opção continua nos semestres seguintes até a empresa renunciar. Quem não optar agora terá nova janela em março de 2027, com efeitos a partir de 01/07/2027.
30Qual é o prazo para pedir a entrada no Simples Nacional em 2027?+
O pedido de opção pelo Simples Nacional para 2027 vai de 01/09/2026 a 15/10/2026, com efeitos a partir de 01/01/2027, conforme a Resolução CGSN nº 194/2026. Atenção: 30/10/2026 não é prazo para pedir a entrada no Simples, e sim para regularizar as pendências que impedem a opção, como débitos ou falta de inscrição. Esse prazo de regularização é único para todos, independentemente da data em que a empresa tomou ciência do indeferimento.
31Como cancelar a opção pelo regime regular de IBS e CBS?+
Pela Resolução CGSN nº 194/2026, o cancelamento da opção feita até 30/10/2026 pode ser pedido de 03/11/2026 a 20/12/2026, no Portal do Simples Nacional, em caráter irretratável. Quem cancela não volta atrás nessa janela. Para a opção feita em março de 2027, o cancelamento vai até 31/05/2027, segundo a notícia do Portal do Simples Nacional sobre as Resoluções CGSN nº 190 e 191/2026. O cancelamento desfaz a opção antes de ela produzir efeitos; depois disso, o caminho é a renúncia para o semestre seguinte.
32Perdi o prazo de setembro. Ainda posso optar pelo regime regular?+
Sim, se você ainda está dentro da janela prorrogada. A Resolução CGSN nº 194/2026 estendeu até 30/10/2026 o prazo da opção pelo regime regular de IBS e CBS com efeitos a partir de 01/01/2027. Textos publicados antes de 28/09/2026 falam em setembro e estão desatualizados. Se passar de 30/10/2026, a próxima oportunidade é março de 2027, para entrar no regime regular a partir de 01/07/2027. Enquanto isso, IBS e CBS ficam no DAS.
33O que acontece se eu não fizer nenhuma opção até 30/10/2026?+
Nada muda no seu enquadramento: a empresa continua no Simples Nacional e, a partir de janeiro de 2027, recolhe CBS e IBS dentro do DAS, no lugar de PIS e Cofins. Os clientes do regime regular aproveitam crédito no montante equivalente ao devido no Simples. Não há multa por não optar. Se, ao longo do primeiro trimestre, a empresa perceber que clientes estão cobrando crédito cheio, poderá optar em março de 2027 para o segundo semestre.
34A opção pelo regime regular de IBS e CBS vale para o ano inteiro de 2027?+
Vale até a empresa renunciar. Segundo a notícia do Portal do Simples Nacional sobre as Resoluções CGSN nº 190 e 191/2026, a opção feita até 30/10/2026 começa a valer em 01/01/2027 e continua nos semestres seguintes até a empresa renunciar expressamente, dentro dos prazos do CGSN. A janela de 01/03/2027 a 31/03/2027 é para quem ainda não optou e quer entrar no regime regular a partir de 01/07/2027. Quem optou e quer voltar ao DAS faz a renúncia para o semestre seguinte, respeitada a trava do art. 41, § 5º, da LC 214/2025.
35Empresa aberta no fim de 2026 segue os mesmos prazos?+
Não. Os prazos gerais não valem para empresas inscritas no CNPJ entre 16/10/2026 e 31/12/2026, no caso da opção pelo Simples, nem para as inscritas entre 31/10/2026 e 31/12/2026, no caso da opção pelo regime regular de IBS e CBS. Essas empresas seguem as regras de início de atividade, com prazos contados da inscrição. Quem está abrindo empresa agora deve decidir sobre IBS e CBS junto com a escolha do CNAE, do anexo e do regime tributário.
36Onde faço a opção pelo regime regular de IBS e CBS?+
No Portal do Simples Nacional, com certificado digital ou código de acesso, no serviço específico de opção pelo regime regular de IBS e CBS. O passo a passo está no manual publicado pelo próprio portal. Ao concluir, guarde o comprovante. Se a empresa deu procuração eletrônica ao contador, o escritório pode fazer a opção, mas a decisão é do sócio administrador, e o recomendável é registrá-la por escrito, com as premissas da análise que a sustentou.
37Posso optar agora e decidir depois se fico ou cancelo?+
É possível, porque o cancelamento vai de 03/11/2026 a 20/12/2026, mas não é o caminho recomendado. O cancelamento é irretratável e impede reoptar para o mesmo semestre. Além disso, a alíquota de referência da CBS de 2027 ainda não estava publicada em 04/10/2026, e a decisão em dezembro pode continuar sem esse número. O mais prudente é fazer a análise com os dados disponíveis antes de 30/10/2026 e, se houver dúvida grande, usar a janela de março de 2027.
Teresina, Piauí e rotina
38O ISS de Teresina muda para a empresa do Simples em 2027?+
Não. Em 2027 o ISS de Teresina continua dentro do DAS, com a alíquota da faixa do Simples, até o sublimite, e o código do serviço segue determinando a nota e eventuais retenções. A opção pelo regime regular de IBS e CBS não tira o ISS da guia. A substituição do ISS pelo IBS começa em 2029, com redução gradual até 2032, e o ISS deixa de existir em 2033, pelo cronograma da Emenda Constitucional nº 132/2023.
39A antecipação parcial do ICMS no Piauí continua em 2027?+
Sim. A antecipação parcial do ICMS nas compras de mercadorias de outros estados é cobrada pela SEFAZ-PI fora do DAS, com base no art. 13, § 1º, XIII, g, da LC 123/2006, e a reforma não alterou isso em 2027. O ICMS do Simples continua dentro da guia, até o sublimite. Comércios de Teresina que compram de fornecedores de outros estados devem manter o controle da antecipação, independentemente da decisão sobre IBS e CBS.
40Como fica o sublimite de R$ 3,6 milhões com o IBS?+
Pelas resoluções do CGSN de agosto de 2026, o sublimite de R$ 3,6 milhões de receita bruta anual passa a valer também para o IBS. Acima dele, a empresa já recolhe ICMS e ISS fora do DAS e, a partir de 2027, também o IBS. A CBS não é alcançada pelo sublimite, porque não consta do art. 13-A da LC 123/2006, e continua no DAS para quem não optar pelo regime regular. Empresas perto desse faturamento devem considerar isso na análise.
41Empresa de Timon-MA segue as mesmas regras de IBS e CBS?+
Sim, nas regras federais. CBS, IBS, prazos de opção e regra de créditos são os mesmos para Timon e Teresina. O que muda é o ISS, que é o do município de Timon, e o ICMS, que é o do Maranhão. Empresa com estabelecimentos nos dois lados do rio tem um CNPJ por estabelecimento, mas a opção pelo Simples e pelo regime regular de IBS e CBS é da empresa como um todo, e não de cada filial separadamente.
42O que muda na rotina de quem opta pelo regime regular de IBS e CBS?+
A empresa passa a ter duas apurações: o PGDAS-D, para IRPJ, CSLL, CPP, ICMS e ISS, e a apuração própria de IBS e CBS, com débito pelas vendas e crédito pelas compras. É preciso emissor de notas preparado para destacar os dois tributos, cadastro de produtos e serviços com a classificação tributária correta, conferência mensal das notas de entrada e conciliação dos pagamentos. O custo maior é de horas da equipe, do sistema e da contabilidade, e precisa entrar na conta da decisão.
43Preciso trocar o sistema de notas para optar pelo regime regular?+
Não necessariamente trocar, mas o emissor de NF-e, NFC-e ou NFS-e precisa estar atualizado para destacar IBS e CBS pela alíquota regular, calcular o tributo por fora e usar o leiaute exigido. Para prestadores, a Resolução CGSN nº 191/2026 tornou obrigatória a NFS-e de padrão nacional para ME e EPP do Simples a partir de 01/11/2026, emitida pelo Emissor Nacional, na aplicação web ou via API. As regras de CBS e IBS nessa nota valem a partir de 01/01/2027. Pergunte ao fornecedor do sistema se ele já integra com o Emissor Nacional.
44Escolher IBS e CBS fora do DAS para pagar menos é legal?+
Sim, quando a escolha se baseia nas operações reais da empresa. A LC 214/2025 oferece as duas formas de recolhimento, e escolher a mais adequada é planejamento tributário lícito. Passa a ser ilícito alterar o papel em vez da operação: emitir nota sem venda para gerar crédito ao cliente, dividir a empresa sem separação real de atividade, registrar venda a consumidor como venda a empresa ou omitir receita. Atos que disfarçam o fato gerador podem ser desconsiderados pelo Fisco, conforme o art. 116 do CTN.
Prazos e opção
45Como renunciar ao regime regular depois de optar?+
A renúncia é um pedido expresso, feito dentro dos prazos que o CGSN fixa, e produz efeitos no semestre seguinte. Sem ela, a opção continua valendo, segundo a notícia do Portal do Simples Nacional sobre as Resoluções CGSN nº 190 e 191/2026. Até 04/10/2026, não localizamos em fonte oficial a data da primeira janela de renúncia com efeitos em julho de 2027; confirme com o contador antes de contar com ela. Lembre que a renúncia esbarra na trava do art. 41, § 5º, da LC 214/2025 para quem recebeu ressarcimento de créditos.
46Quem abriu empresa em novembro de 2026 opta quando?+
Empresa inscrita no CNPJ entre 31/10/2026 e 31/12/2026 fica fora do prazo geral da opção pelo regime regular de IBS e CBS, e a inscrita a partir de 16/10/2026 fica fora do prazo geral da opção pelo Simples, conforme a Resolução CGSN nº 186/2026, alterada pela nº 194/2026. Ela segue as regras de início de atividade, com prazos contados das inscrições. Em Teresina, isso envolve o registro na JUCEPI pelo Piauí Digital, a inscrição municipal e, para comércio e indústria, a estadual na SEFAZ-PI. Decida sobre IBS e CBS durante a abertura.
Créditos e vendas para empresas
47Como o cliente confere se meu destaque de IBS e CBS está certo?+
Ele confere na própria nota: os campos de IBS e CBS, a classificação tributária do item e o valor destacado. Se você recolhe no DAS, o destaque deve corresponder ao IBS e à CBS devidos no Simples, pelo art. 47, § 9º, II, da LC 214/2025; se optou pelo regime regular, ao valor calculado pela alíquota regular, por fora. O crédito do cliente também depende de o débito ter sido extinto. Clientes maiores costumam pedir o comprovante da opção; guarde o que o Portal do Simples Nacional emitir e mande junto com o cadastro de fornecedor.
Fontes oficiais consultadas
10 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Emenda Constitucional nº 132/2023 — ADCT, arts. 126 e 127 (CBS e IBS em 2027 e 2028)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 123/2006 — Estatuto da ME e EPP e Simples NacionalPresidência da República · planalto.gov.br
- 03Lei Complementar nº 214/2025 — arts. 41 (§§ 3º a 5º) e 47 (§ 9º): opção e créditosPresidência da República · planalto.gov.br
- 04Resoluções do CGSN no sistema Normas — inclui as Resoluções nº 186/2026 e nº 194/2026Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 05Simples Nacional 2027: novos prazos de opção (Resolução CGSN nº 194/2026)Receita Federal · gov.br
- 06CGSN define prazos de opção pelo Simples e pelo regime regular do IBS e da CBS para 2027Receita Federal · gov.br
- 07CGSN atualiza regras do Simples para a Reforma Tributária (Resoluções nº 190 e 191/2026)Receita Federal · gov.br
- 08Simples Nacional 2027 tem novos prazos para ME e EPPMinistério da Fazenda · gov.br
- 09Manual da opção pelo regime regular do IBS e da CBS no Simples NacionalComitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 10Notícia do Portal do Simples Nacional — prazos de opção para 2027 (Resolução CGSN nº 186/2026)Comitê Gestor do Simples Nacional · receita.fazenda.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O), com 12 anos de profissão, e responsável técnico da RBO Contabilidade, em Teresina-PI. Acompanha empresas do Simples Nacional de Teresina, do Piauí e de Timon-MA na transição da Reforma Tributária, incluindo a análise da opção pelo regime regular de IBS e CBS.
