
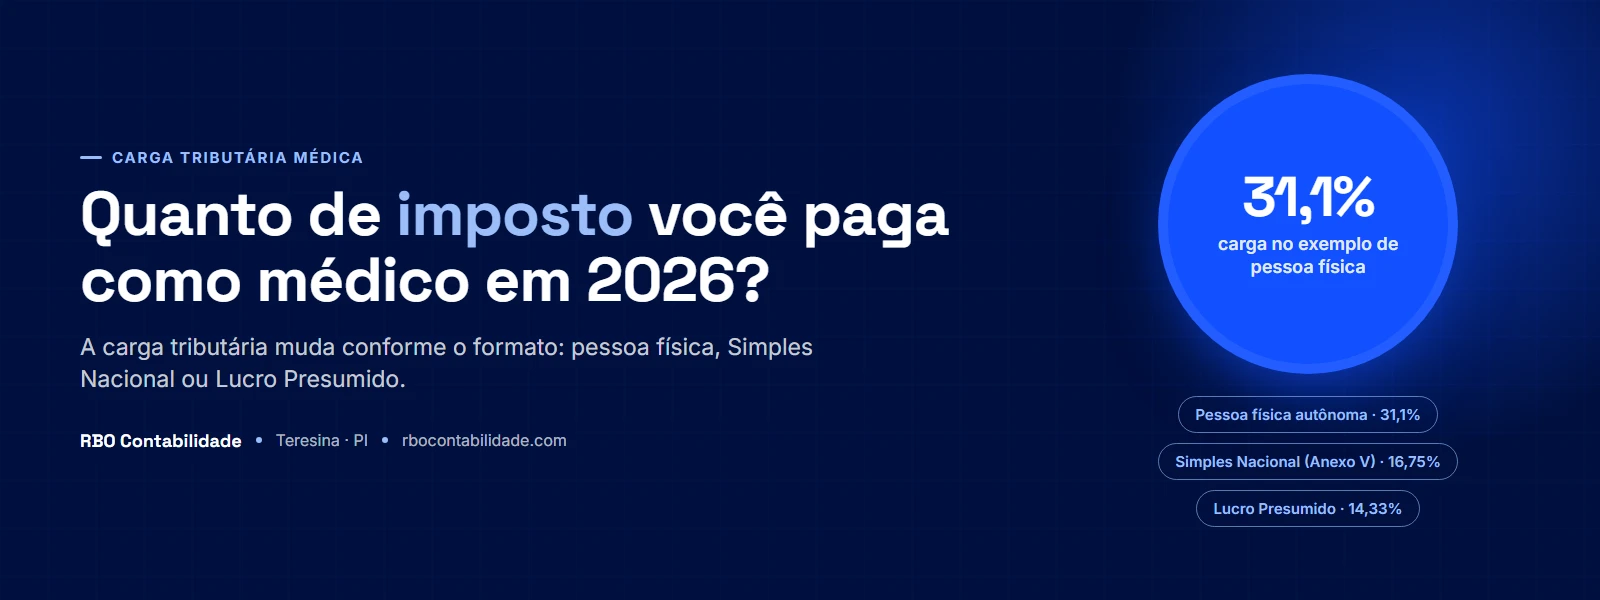
Quanto de imposto um médico paga atuando como pessoa física, sem CNPJ?
Atendendo direto na pessoa física, sem CNPJ, o valor da consulta entra na tabela progressiva mensal do imposto de renda, hoje fixada pela Lei nº 15.191/2025, com alíquotas de 0% a 27,5% conforme a faixa de rendimento do mês. Sobre o mesmo valor, o médico também recolhe, como contribuinte individual, a contribuição ao INSS prevista no art. 21 da Lei nº 8.212/1991: 20% quando ele mesmo faz o recolhimento, por atender diretamente o paciente pessoa física, ou 11% quando quem paga a consulta é uma clínica, um hospital ou um plano de saúde que já recolhe a parte patronal, regra do art. 30, §4º, da mesma lei.
| Base de cálculo mensal (R$) | Alíquota | Parcela a deduzir (R$) |
|---|---|---|
| Até 2.428,80 | Isento | 0,00 |
| De 2.428,81 a 2.826,65 | 7,5% | 182,16 |
| De 2.826,66 a 3.751,05 | 15% | 394,16 |
| De 3.751,06 a 4.664,68 | 22,5% | 675,49 |
| Acima de 4.664,68 | 27,5% | 908,73 |
Essa tabela, porém, não fecha a conta. Desde janeiro de 2026 existe um redutor criado pela Lei nº 15.270/2025: quem recebe até R$ 5.000,00 de rendimento tributável no mês tem o valor apurado pela tabela anulado por esse redutor, pagando na prática zero de IRPF; entre R$ 5.000,01 e R$ 7.350,00 o desconto diminui de forma linear até desaparecer; acima de R$ 7.350,00 o médico paga a tabela cheia, sem desconto.
No exemplo abaixo, o rendimento do mês passa de R$ 7.350,00, então o redutor da Lei nº 15.270/2025 não entra na conta: o médico paga a tabela cheia. A base de cálculo, porém, já desconta a contribuição ao INSS, dedução prevista no art. 4º, IV, da Lei nº 9.250/1995.
Simulação hipotética e didática — médico autônomo que atende só paciente particular, pessoa física, recebendo R$ 9.000,00 em um mês, sem dependentes:
INSS contribuinte individual (20%, sobre o teto de R$ 8.475,55): R$ 1.695,11
Base do IRPF, já deduzida a contribuição ao INSS: 9.000,00 - 1.695,11 = R$ 7.304,89
IRPF pela tabela: 7.304,89 x 27,5% - 908,73 = R$ 1.100,11
Carga do mês: R$ 2.795,22 - cerca de 31,1% do que entrou na conta
A diferença entre pagar 11% ou 20% de INSS não é escolha do médico: depende de quem contrata. Atendendo paciente particular, ele mesmo recolhe os 20% todo mês, porque não existe empresa recolhendo a cota patronal em seu nome. Quando atende como pessoa física mas presta serviço a uma pessoa jurídica (um hospital, uma clínica terceirizada, uma operadora de plano de saúde), essa tomadora retém 11% na fonte e assume os outros 20% por fora, por obrigação do art. 4º da Lei nº 10.666/2003; no fim do mês, o desconto do médico cai de 20% para 11%.
Em Teresina, o médico autônomo inscrito no Cadastro Mobiliário paga ISS fixo anual, conforme o Anexo VIII da Lei Complementar Municipal nº 4.974/2016, e não um percentual sobre cada consulta.
Carnê-leão e prazo de recolhimento
O recolhimento do IRPF como autônomo é mensal, pelo carnê-leão, com DARF até o último dia útil do mês seguinte ao do recebimento. Atraso gera multa e juros calculados pela própria Receita Federal no momento do pagamento.
Quanto de imposto um médico PJ paga no Simples Nacional sem o Fator R?
No Simples Nacional, a medicina está entre as atividades sujeitas ao Fator R, listada no art. 18, §5º-B, XIX, da LC 123/2006. Sem folha de pagamento relevante — o caso do médico que abre CNPJ sozinho, sem contratar ninguém e sem se preocupar com o próprio pró-labore —, o §5º-M do mesmo artigo joga a empresa para o Anexo V, que começa em 15,5% sobre a receita bruta e sobe conforme o faturamento acumulado nos últimos 12 meses (RBT12).
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 15,50% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 18,00% | 4.500,00 |
| 3ª | De 360.000,01 a 720.000,00 | 19,50% | 9.900,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 20,50% | 17.100,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 23,00% | 62.100,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 30,50% | 540.000,00 |
Alíquota efetiva = [(RBT12 x alíquota nominal da faixa) - valor a deduzir] / RBT12
DAS do mês = alíquota efetiva x receita bruta do mês
Essa alíquota já inclui o ISS: dentro do Simples Nacional, o imposto municipal não sai numa guia separada — ele está somado ao percentual do DAS, de acordo com a composição de cada Anexo da própria LC 123/2006. É só no Lucro Presumido que o ISS volta a ser recolhido isoladamente à Prefeitura de Teresina, como mostramos mais adiante.
Simulação hipotética e didática: uma clínica com receita bruta de R$ 360.000,00 no acumulado de 12 meses, faturando R$ 30.000,00 no mês, no Anexo V, paga alíquota efetiva de [(360.000 x 18%) - 4.500] / 360.000 = 16,75%. O DAS do mês fica perto de R$ 5.025,00 — sem contar que, se essa mesma clínica tivesse Fator R igual ou maior que 28%, a conta mudaria para o Anexo III, como mostra a próxima seção.
⚠️ Permanecer no Anexo V sem recalcular o Fator R todo mês é a situação mais comum entre consultórios abertos por um único médico, sem funcionário e sem pró-labore compatível com o faturamento: sem folha relevante, não há Fator R suficiente para migrar de anexo.
Como o Fator R faz o médico PJ migrar para o Anexo III?
O Fator R é a razão entre a folha de pagamento — incluindo pró-labore e encargos — e a receita bruta, ambos somados nos últimos 12 meses. A medicina está no art. 18, §5º-B, XIX, da LC 123/2006, que manda tributá-la pelo Anexo III; o §5º-M do mesmo artigo determina que, quando esse percentual for inferior a 28%, ela passa ao Anexo V.
Fator R = (folha de salários + pró-labore + encargos, somados nos últimos 12 meses) / receita bruta dos últimos 12 meses
Fator R maior ou igual a 28% -> Anexo III
Fator R menor que 28% -> Anexo V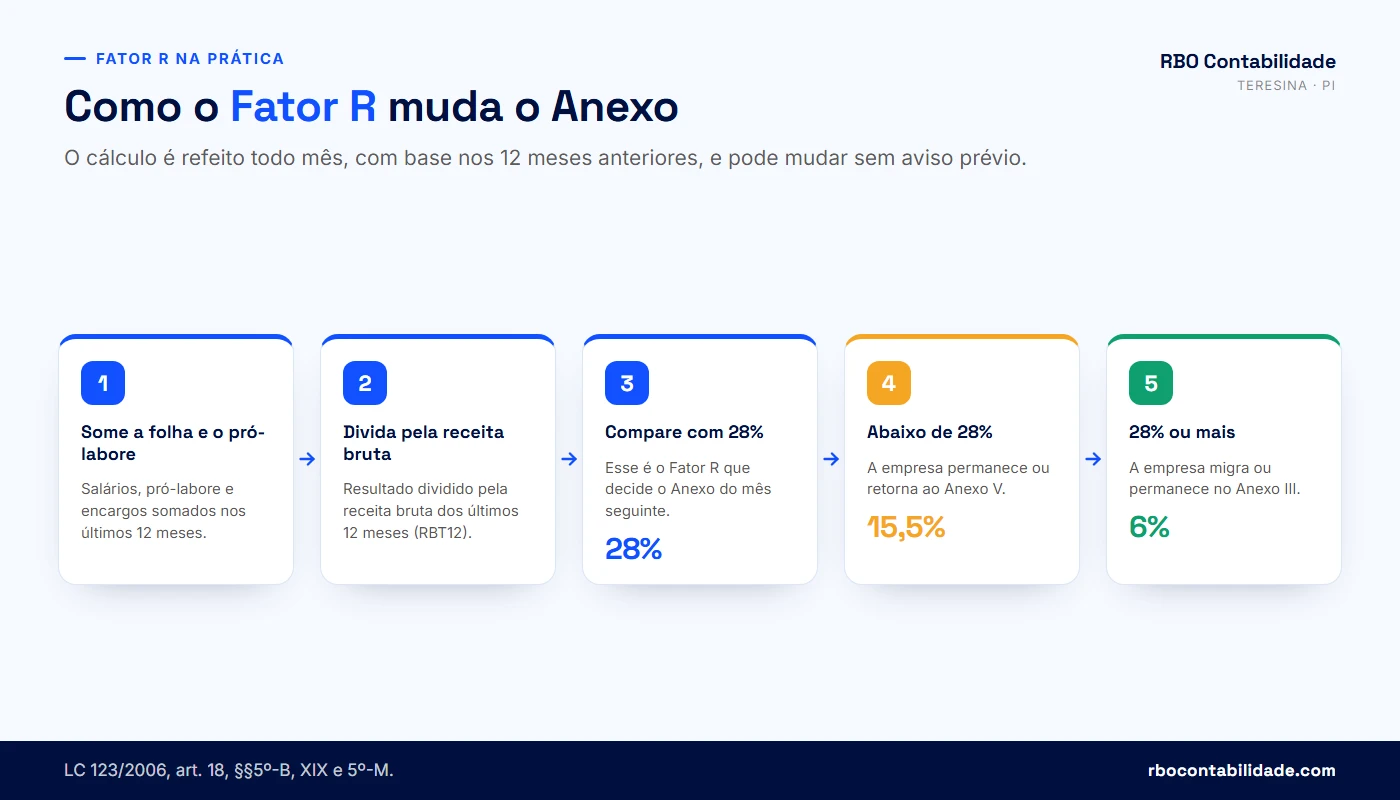
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 6,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 11,20% | 9.360,00 |
| 3ª | De 360.000,01 a 720.000,00 | 13,50% | 17.640,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 16,00% | 35.640,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 21,00% | 125.640,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 648.000,00 |
Para o médico que atua sozinho, o pró-labore costuma ser o que decide se a clínica chega aos 28%. Subir o pró-labore aumenta a folha e pode levar a empresa ao Anexo III — mas também aumenta o INSS do sócio e, dependendo do regime, o INSS patronal, como detalhamos na seção sobre pró-labore. O cálculo é refeito todo mês, com base nos 12 meses anteriores: se o Fator R cair abaixo de 28%, a empresa volta para o Anexo V no mês seguinte, sem aviso prévio nem pedido.
O cálculo detalhado para clínicas com mais de um sócio ou mais de um CNAE está no guia de Fator R para clínica médica em Teresina.
💡 Antes de decidir o valor do pró-labore só para alcançar o Fator R, vale simular o efeito completo — no DAS e no INSS — com o seu contador. Fale com um contador da RBO no WhatsApp.
Quanto de imposto um médico paga no Lucro Presumido?
No Lucro Presumido, a consulta médica simples paga quatro tributos federais e o ISS municipal. IRPJ e CSLL incidem sobre base presumida de 32% da receita (Lei nº 9.249/1995, arts. 15 e 20); PIS e Cofins incidem sobre a receita bruta. Somando tudo, a carga efetiva sobre a receita bruta fica perto de 14,33% antes de qualquer adicional, bem diferente dos cerca de 8,93% que a equiparação hospitalar permite para procedimentos específicos, tema da próxima seção.
| Tributo | Base de cálculo | Alíquota | Carga sobre a receita |
|---|---|---|---|
| IRPJ | 32% da receita (consulta simples) | 15% | 4,80% |
| CSLL | 32% da receita (consulta simples) | 9% | 2,88% |
| PIS | Receita bruta | 0,65% | 0,65% |
| Cofins | Receita bruta | 3% | 3,00% |
| ISS (Teresina, código de medicina) | Receita bruta | 3% | 3,00% |
| Total aproximado | — | — | 14,33% |
O adicional de IRPJ sobre a base presumida
Esse total não inclui o adicional de IRPJ: a parcela da base de cálculo que supera R$ 20.000,00 por mês paga mais 10% de IRPJ, por força do mesmo art. 15 combinado com o art. 3º, §1º, da Lei nº 9.249/1995. Numa clínica de consulta simples, isso só acontece quando a base presumida (32% da receita) passa de R$ 20.000,00 no mês — ou seja, receita mensal acima de aproximadamente R$ 62.500,00.
Quando a clínica tem consulta e exame juntos
Clínicas que fazem consulta e também exame ou procedimento não aplicam um único percentual sobre tudo. O §2º do mesmo artigo resolve esse caso: "No caso de atividades diversificadas será aplicado o percentual correspondente a cada atividade." Na prática, a nota fiscal, ou pelo menos o controle interno de receita, precisa separar o que é consulta — base de 32% — do que é serviço hospitalar ou equiparado — base de 8%, tratada a seguir.
O acréscimo de 10% da LC 224/2025 para receita acima de R$ 5.000.000,00
Desde 2026, a Lei Complementar nº 224/2025 acrescenta 10% aos percentuais de presunção do IRPJ e da CSLL (art. 4º, §§4º, VII, e 5º, combinado com os arts. 15 e 20 da Lei nº 9.249/1995) sobre a parcela da receita bruta anual que exceder R$ 5.000.000,00: a base de 32% passa para 35,2% só sobre esse excedente, para quem presta serviço, e a base de CSLL da equiparação hospitalar, de 12%, passa para 13,2% sobre a mesma parcela. Isso afeta clínicas de maior porte, não o consultório que fatura dentro desse limite. A constitucionalidade desse acréscimo é discutida na Justiça, sem decisão definitiva, e uma eventual decisão favorável vale só para quem a obteve — não é uma regra geral que a sua clínica possa aplicar por conta própria.
O que é a equiparação hospitalar e quem pode usar a base reduzida de 8% (IRPJ) e 12% (CSLL)?
A equiparação hospitalar reduz, para IRPJ e CSLL, a base de presunção de 32% para 8% e 12%, respectivamente, quando a clínica está organizada como sociedade empresária, atende às normas da Anvisa e presta serviço que se enquadre como hospitalar ou de apoio ao diagnóstico e à terapia: requisitos do art. 15, §1º, III, combinado com o art. 20, da Lei nº 9.249/1995, detalhados pela Instrução Normativa RFB nº 1.700/2017, com a redação dada pela IN RFB nº 2.343/2026.
O que a IN RFB 2.343/2026 passou a aceitar
A Instrução Normativa RFB nº 2.343/2026, publicada no Diário Oficial da União de 18/09/2026 (seção 1, página 45), incluiu expressamente a oxigenoterapia hiperbárica e os serviços de anestesiologia na lista de serviços equiparados a hospitalares, que já trazia fisioterapia, fonoaudiologia e outros procedimentos, e revogou a vedação ao serviço prestado em ambiente de terceiros e a exclusão do atendimento domiciliar. Hoje entram na lista, entre outros:
- Fisioterapia e terapia ocupacional
- Fonoaudiologia
- Patologia clínica, anatomia patológica e citopatologia
- Imagenologia e radiologia
- Medicina nuclear
- Exames por métodos gráficos e procedimentos endoscópicos
- Radioterapia, quimioterapia, diálise e oxigenoterapia hiperbárica
- Serviços de anestesiologia
O que continua fora do benefício
⚠️ A mesma norma mantém de fora do benefício a consulta médica simples, mesmo realizada dentro de um hospital — ressalvada a parcela da receita que de fato corresponda a serviço hospitalar — e exclui a cessão de mão de obra de médicos a hospitais quando a clínica não assume a responsabilidade pelo atendimento, além das pessoas jurídicas constituídas como sociedade simples ou como empresário individual.
A clínica aplica o percentual por conta própria, e a Receita Federal pode revê-lo em fiscalização com base na atividade realmente prestada e documentada. Organizar a sociedade como empresária e manter a licença da Anvisa compatível são pré-requisitos; sem eles, aplicar 8% e 12% por conta própria é risco de autuação, com cobrança da diferença e multa, e não planejamento tributário.
Quanto de ISS o médico paga em Teresina?
Em Teresina, o código de serviço de medicina (item 4 da lista, subitem 04.01) paga ISS pela alíquota de 3%, dentro do Anexo VIII da Lei Complementar Municipal nº 4.974/2016, o Código Tributário do Município de Teresina, cujo art. 136 fixa as alíquotas do ISSQN entre 2% e 5% conforme o serviço.
| Código | Serviço | Alíquota em Teresina (2026) |
|---|---|---|
| 04.01 | Medicina e biomedicina | 3,00% |
Quando a clínica está organizada como sociedade simples, sem caráter empresarial, e cada sócio presta o serviço de medicina em nome próprio, com responsabilidade técnica individual, os arts. 132 a 135 e o Anexo VIII da Lei Complementar Municipal nº 4.974/2016 permitem recolher o ISS pelo regime fixo: um valor por sócio ou profissional habilitado, em vez do percentual sobre a receita. A opção exige que todos os sócios tenham a mesma habilitação profissional e prestem o serviço pessoalmente em nome da sociedade, que não haja pessoa jurídica no quadro societário e que a sociedade não exerça atividade fora dessa habilitação; por isso o regime fixo não se combina com a equiparação hospitalar, que exige sociedade empresária.
Se 2% do faturamento anual superar o ISS fixo pago, a Prefeitura cobra a diferença (art. 135-A da LC 4.974/2016).
Há também o sublimite de R$ 3.600.000,00 de receita bruta acumulada em 12 meses: a partir dele, o ISS deixa de ser recolhido dentro do DAS e passa a ser pago em guia separada ao município, mesmo que a clínica continue no Simples Nacional para os demais tributos (LC 123/2006, art. 13-A).
Essa alíquota de 3% só é recolhida em guia separada quando a clínica está no Lucro Presumido ou no Lucro Real: no Simples Nacional, como já mostramos, o ISS fica embutido no percentual do DAS, de acordo com a composição de cada Anexo. Pagar o ISS pela guia da Prefeitura e, ao mesmo tempo, deixar ele dentro do cálculo do Simples é erro de recolhimento em duplicidade, frequente em clínicas que trocam de contador no meio do ano.
No Simples Nacional, a parcela de ISS dentro do DAS segue a repartição do Anexo e é destinada ao município do estabelecimento prestador (LC 116/2003, art. 3º). Quem atende também em Timon, no Maranhão, ou em outro município da Grande Teresina, recolhe o ISS conforme a alíquota e as regras do município onde está o estabelecimento que presta o serviço, mesmo que o DAS saia numa guia só.
💡 A tabela completa de códigos e alíquotas de ISS em Teresina, por tipo de serviço, está na tabela de ISS de Teresina-PI.
Quanto o médico paga de INSS sobre o pró-labore?
Sobre o pró-labore, o sócio médico recolhe 11% como contribuinte individual, com teto de R$ 8.475,55 de salário de contribuição (Portaria Interministerial MPS/MF nº 13/2026), o que limita essa contribuição a R$ 932,31 por mês, mesmo que o pró-labore seja maior. Quando a empresa está no Lucro Presumido ou no Lucro Real, ela também paga 20% de contribuição patronal sobre o mesmo valor, por fora, com base nos arts. 21 e 22 da Lei nº 8.212/1991.
| Regime | INSS do sócio (11%) | INSS patronal (20%) |
|---|---|---|
| Simples Nacional – Anexos I, II, III e V | Recolhido via eSocial/DCTFWeb | Já incluído no percentual do DAS |
| Simples Nacional – Anexo IV | Recolhido via eSocial/DCTFWeb | Recolhido por fora, em DARF gerado pela DCTFWeb |
| Lucro Presumido / Lucro Real | Recolhido via eSocial/DCTFWeb | Recolhido por fora, em DARF gerado pela DCTFWeb |
Simulação hipotética e didática: de um pró-labore de R$ 5.000,00, o sócio tem R$ 550,00 descontados de INSS (11%) e recebe R$ 4.450,00 antes do IRPF; no Lucro Presumido, a empresa paga mais R$ 1.000,00 de cota patronal (20%), e o custo total desse pró-labore para a empresa fica em R$ 6.000,00, antes do IRPF que incide sobre o valor líquido recebido pelo sócio.
No Simples Nacional, dentro dos Anexos I, II, III e V, essa conta patronal não aparece separada porque já está somada ao percentual do DAS, um dos motivos pelos quais subir o pró-labore para alcançar o Fator R custa menos, em termos de INSS, do que custaria no Lucro Presumido. A diferença entre pagar pró-labore e distribuir lucro do sócio está detalhada no texto sobre pró-labore ou distribuição de lucros, e a simulação do valor pode ser feita na calculadora de pró-labore do site.
PF, Simples Anexo III, Anexo V ou Lucro Presumido: qual paga menos imposto na prática?
Juntando os números das seções anteriores numa simulação hipotética e didática, por faixa de faturamento mensal, fica mais fácil ver onde cada formato pesa. Vale lembrar que cada caso real tem dependentes, despesas e estrutura próprios, que mudam a conta.
Os números lado a lado
| Faturamento mensal (R$) | Autônomo PF (aprox.) | Simples Anexo V | Simples Anexo III (Fator R ≥28%) | Lucro Presumido (consulta) | Lucro Presumido (equiparado) |
|---|---|---|---|---|---|
| 15.000,00 | ~29,6% | 15,50% | 6,00% | 14,33% | 8,93% |
| 30.000,00 | ~28,6% | 16,75% | 8,60% | 14,33% | 8,93% |
| 60.000,00 | ~28,0% | 18,13% | 11,05% | 14,33% | 8,93% |
| 100.000,00 | ~27,8% | 19,08% | 13,03% | ~15,53%* | 8,93% |
Onde entra o adicional
Na linha com asterisco, a base de cálculo mensal do IRPJ já passou de R$ 20.000,00, e entra o adicional de 10% sobre o excedente (por isso a carga do Lucro Presumido na coluna de consulta sobe mais rápido do que a dos outros formatos a partir de certo faturamento). A coluna Anexo III não inclui o custo da folha e do pró-labore necessários para manter o Fator R em 28%, só a alíquota do DAS. No Autônomo PF, a conta já deduz a contribuição ao INSS da base de cálculo do IRPF, como permite o art. 4º, IV, da Lei nº 9.250/1995, mas não considera livro-caixa, dependentes ou outras deduções que, na vida real, reduzem esse percentual ainda mais; essa coluna também não inclui o ISS fixo anual que o médico autônomo recolhe à Prefeitura de Teresina pelo Cadastro Mobiliário, tratado na seção sobre o médico autônomo.
Para simular o DAS exato da sua clínica, por Anexo e por faixa de faturamento, use a calculadora no início deste guia, na seção de simulação.
💡 Nenhuma tabela substitui a análise dos números reais da sua clínica — faturamento, folha, estrutura societária e os procedimentos que você de fato realiza. Falar com um contador →
Quais erros fazem o médico pagar mais imposto do que deveria?
A maior parte do imposto pago além do necessário por médicos PJ vem de decisão tomada uma vez e nunca recalculada depois que algo mudou na clínica. Uma clínica no Jóquei, com dois sócios e pró-labore fixado no piso só para reduzir o INSS, pode ficar anos no Anexo V sem perceber que o Fator R nunca chegou a 28% — e que um pró-labore maior, com o INSS a mais que isso custa, levaria a empresa ao Anexo III.
O mesmo vale para o CNAE de clínica médica usado sem verificar se parte da receita, como exame ou procedimento, já se encaixaria na lista da equiparação hospitalar, ou para a nota fiscal emitida sem segregar consulta simples de serviço de apoio ao diagnóstico e à terapia. Sem essa separação, documentada desde o início, a clínica não tem como provar à Receita qual parcela teria direito à base de 8%.
Há ainda o ISS recolhido por guia separada da Prefeitura mesmo com a empresa no Simples Nacional, em duplicidade com o percentual já embutido no DAS, e a mudança de faturamento que levaria a outra faixa do Simples, ou pediria avaliação do Lucro Presumido, só percebida meses depois, no fechamento do balanço.
⚠️ Aplicar a base de 8% e 12% sem a clínica estar organizada como sociedade empresária, sem licença da Anvisa compatível ou sem a receita realmente vir de serviço hospitalar não é planejamento tributário: é enquadramento indevido, que a Receita pode descaracterizar com multa de ofício, agravada se houver dolo ou simulação. A cobrança inclui a diferença de IRPJ e CSLL com multa e juros sobre o período em que o percentual reduzido foi usado sem direito. O risco existe nos dois sentidos: tanto para quem pagou menos do que devia quanto para quem, por excesso de cautela, continua pagando 32% sobre receita que já poderia estar na base reduzida.
O checklist a seguir reúne os sinais mais comuns dessas duas situações: pagar mais do que precisa e correr risco por enquadrar errado.
Diagnóstico de imposto do CNPJ médico
Marque as frases que valem para o seu consultório ou clínica agora. No final, você recebe uma leitura por faixas — não um valor exato de imposto pago a mais.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist soma sinais declarados por você e devolve uma leitura geral — não calcula o valor exato de imposto pago a mais nem substitui a análise dos documentos fiscais da clínica ou do consultório.
Quando o médico deve revisar o regime tributário do CNPJ?
A revisão do regime tributário do médico PJ não segue um calendário fixo — ela é disparada por mudança concreta no negócio, não por aniversário da empresa.
- O faturamento acumulado em 12 meses está perto de ultrapassar uma faixa do Simples Nacional (R$ 180 mil, R$ 360 mil, R$ 720 mil e assim por diante).
- A clínica contratou funcionário, trouxe novo sócio ou aumentou o pró-labore, mudando o Fator R.
- Abriu uma segunda unidade ou filial, que pode ter CNAE, Fator R ou faturamento diferentes da primeira.
- Começou a prestar exame, procedimento ou serviço de apoio ao diagnóstico que antes não fazia parte da atividade.
- O faturamento está perto do limite de R$ 4,8 milhões do Simples Nacional, o que exige planejar a transição para o Lucro Presumido ou o Lucro Real.
A faixa do Simples e o Anexo pelo Fator R mudam mês a mês, sozinhos; o que só vale a partir de janeiro do ano seguinte é a troca de regime (Simples para Lucro Presumido, ou o contrário), salvo exclusão por excesso de faturamento. Por isso, a revisão vale mais quando feita antes da mudança acontecer, não depois do balanço fechado.
Se você ainda está decidindo entre Simples Nacional e Lucro Presumido para o seu consultório ou clínica, o comparativo completo entre os dois regimes para médicos detalha essa escolha passo a passo, e o guia de contabilidade para médicos reúne abertura, enquadramento e obrigações do consultório em Teresina.
Quanto de imposto sua clínica pagaria agora no Simples Nacional?
Antes de entrar nos detalhes de cada regime, você já pode simular quanto o Simples Nacional cobraria da sua clínica ou consultório em Teresina, pelo Anexo III ou pelo Anexo V, com o Fator R incluído na conta. Informe a receita bruta acumulada nos últimos 12 meses e o faturamento do mês: a calculadora devolve a alíquota efetiva estimada e o valor aproximado do DAS.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
O resultado é uma estimativa pelo Simples Nacional, a partir dos dados que você informa. Ele não substitui o cálculo do Fator R feito com a folha e a receita reais da clínica, nem a análise do seu contador.
Esse número é o ponto de partida para decidir se vale aprofundar a conta. As seções seguintes mostram como cada percentual se forma — do médico autônomo sem CNPJ ao Lucro Presumido com equiparação hospitalar — com a base legal de cada um.
Perguntas frequentes sobre quanto de imposto paga um médico
Médico pessoa física e autônomo
01Quanto de imposto de renda um médico autônomo paga por mês?+
Depende do rendimento do mês, pela tabela progressiva do IRPF (Lei 15.191/2025): isento até R$ 2.428,80, alíquotas de 7,5% a 27,5% nas faixas seguintes, com parcela a deduzir que evita cobrar o percentual sobre o valor inteiro. Desde janeiro de 2026, quem recebe até R$ 5.000 por mês tem esse imposto zerado por um redutor criado pela Lei 15.270/2025; entre R$ 5.000,01 e R$ 7.350,00 o desconto cai de forma linear. Acima de R$ 7.350,00, paga a tabela cheia. O cálculo é feito mês a mês, pelo carnê-leão, sem relação direta com o faturamento anual.
02Médico autônomo paga INSS de quanto sobre o que recebe?+
Como contribuinte individual, 20% sobre o rendimento, com teto de contribuição de R$ 8.475,55: a contribuição máxima é R$ 1.695,11 por mês (20% do teto), mesmo recebendo mais. Esse percentual cai para 11% quando quem paga a consulta é uma pessoa jurídica (hospital, clínica terceirizada, operadora de plano de saúde), porque ela recolhe a parte patronal de 20% por fora e desconta só os 11% do médico; nesse caso, o máximo que o médico desconta é R$ 932,31 por mês. Atendendo direto o paciente pessoa física, não há empresa recolhendo a parte patronal, e o médico paga os 20% integrais por conta própria.
03Quem paga a consulta médica retém algum imposto na fonte?+
Quando quem paga é pessoa jurídica — hospital, clínica, convênio —, ela normalmente retém 11% de INSS na fonte, como contribuinte individual, e pode também reter IRPF se o valor do mês superar a faixa de isenção, repassando a guia ao médico para a declaração anual. Quando o paciente é pessoa física, não existe retenção nenhuma: o próprio médico calcula e recolhe o IRPF pelo carnê-leão e o INSS como contribuinte individual, sem desconto na origem, porque não há uma fonte pagadora obrigada a isso.
04O que é o redutor da Lei 15.270/2025 para quem ganha até R$ 5.000?+
É um desconto aplicado depois do cálculo da tabela progressiva do IRPF, que zera o imposto de quem recebe até R$ 5.000 por mês. Entre R$ 5.000,01 e R$ 7.350,00, o desconto diminui de forma linear até desaparecer; a partir de R$ 7.350,00, não há redução, e o médico paga a tabela cheia. A mesma lei criou o Imposto de Renda da Pessoa Física Mínimo, voltado a quem recebe rendimentos muito altos, mas isso só afeta quem está bem acima dessas faixas iniciais.
05Médico que atende em hospital como pessoa física recolhe o INSS como?+
Recolhe 11% como contribuinte individual, porque o hospital, sendo pessoa jurídica, assume a contribuição patronal de 20% por fora e desconta apenas a parte do médico. Essa retenção de 11% costuma vir destacada no recibo ou no informe de rendimentos entregue pelo hospital, e o médico não precisa calcular ou recolher nada separadamente sobre esse valor. A situação muda quando o mesmo médico atende, no mesmo mês, pacientes particulares: sobre essa parcela da renda, sem fonte pagadora pessoa jurídica, ele recolhe os 20% completos, por iniciativa própria.
06Carnê-leão: até quando o médico autônomo paga o IRPF do mês?+
O prazo é o último dia útil do mês seguinte ao do recebimento. Recebendo em outubro, por exemplo, o DARF do carnê-leão vence no último dia útil de novembro. O cálculo considera o total recebido como pessoa física no mês, já deduzidas despesas de livro-caixa quando existirem, aplicando a tabela progressiva vigente. Pagar fora do prazo gera multa de mora e juros calculados automaticamente pelo sistema da Receita Federal no momento da emissão da guia — por isso vale manter o controle mensal, e não deixar a conta acumular para o fim do ano.
07Vale a pena o médico continuar como autônomo depois de faturar mais de R$ 5.000 por mês?+
Não existe resposta igual para todo médico — depende de quanto ele recebe, de quantas fontes pagadoras tem e de quanto gasta com a estrutura do próprio atendimento. Acima de R$ 7.350 por mês, o redutor da Lei 15.270/2025 some e a tabela do IRPF chega a 27,5%, com INSS limitado ao teto; nesse ponto, muitos médicos acham o Simples Nacional ou o Lucro Presumido mais vantajoso, principalmente com o Fator R organizado. A decisão exige simular os dois cenários com números reais, não um valor de referência genérico.
08O que acontece se o médico autônomo atrasar o carnê-leão?+
A Receita Federal cobra multa de mora, calculada por percentual sobre o imposto devido e limitada a um teto, mais juros baseados na taxa Selic acumulada entre o vencimento e o pagamento. Se o atraso persistir e aparecer na declaração anual de ajuste sem o recolhimento mensal correspondente, a malha fina pode reter a restituição até a pendência ser esclarecida. Regularizar o quanto antes, gerando o DARF em atraso pelo próprio sistema da Receita, costuma ser mais simples do que deixar o problema aparecer só na declaração do ano seguinte.
Simples Nacional e Fator R
09O que é o Fator R e por que ele importa para o médico PJ?+
É a razão entre a folha de pagamento (incluindo pró-labore e encargos) e a receita bruta, ambas somadas nos últimos 12 meses. Para a medicina, listada no art. 18, §5º-B, XIX, da LC 123/2006, o enquadramento padrão é o Anexo III, que começa em 6%; o §5º-M do mesmo artigo joga a empresa para o Anexo V, que começa em 15,5%, quando esse percentual fica abaixo de 28%. Entre os dois anexos, a diferença chega a 9,5 pontos percentuais já na primeira faixa.
10Qual é a alíquota inicial do Simples Nacional para médico no Anexo V?+
15,5% sobre a receita bruta, na primeira faixa, até R$ 180.000,00 de receita acumulada nos últimos 12 meses. A partir daí, a alíquota nominal sobe em cada faixa (18%, 19,5%, 20,5%, 23% e 30,5%), mas o cálculo da alíquota efetiva usa uma fórmula com parcela a deduzir, o que faz o percentual real pago ficar sempre abaixo do nominal da faixa. O Anexo V é o padrão para quem presta serviço de medicina sem folha de pagamento suficiente para atingir os 28% do Fator R.
11Qual é a alíquota inicial do Simples Nacional para médico no Anexo III?+
6% sobre a receita bruta, na primeira faixa, até R$ 180.000,00 de receita acumulada em 12 meses — bem menor que o ponto de partida do Anexo V. É o enquadramento padrão da medicina pelo art. 18, §5º-B, XIX, da LC 123/2006, e só muda para o Anexo V quando a folha de pagamento da clínica, somada ao pró-labore, fica abaixo de 28% da receita bruta dos últimos 12 meses, conforme o §5º-M do mesmo artigo. Nas faixas seguintes, a alíquota nominal sobe gradualmente até 33%, sempre calculada pela fórmula com parcela a deduzir sobre a receita acumulada.
12Como calcular o Fator R da clínica médica?+
Soma-se toda a folha de pagamento da clínica — salários, encargos e o pró-labore de todos os sócios — nos últimos 12 meses, e divide-se esse total pela receita bruta acumulada no mesmo período. Se o resultado for igual ou maior que 28%, a clínica se enquadra no Anexo III naquele mês; se for menor, fica no Anexo V. O cálculo é refeito todo mês, olhando sempre os 12 meses anteriores, e não existe pedido ou formulário para mudar de anexo — a mudança acontece automaticamente no PGDAS-D a partir do resultado apurado.
13O pró-labore entra na conta do Fator R?+
Sim, e normalmente é a parcela mais fácil de ajustar para quem decide pelo Anexo III. O pró-labore soma-se aos salários e encargos da folha, no numerador da fórmula do Fator R; aumentar seu valor eleva o percentual e pode levar a clínica aos 28% exigidos. O efeito colateral é o aumento do INSS: 11% sobre o pró-labore do sócio, com teto de R$ 8.475,55 de salário de contribuição, independente do regime — por isso decidir o valor exige olhar o Fator R e o custo do INSS juntos, não separadamente.
14O Fator R é calculado uma vez por ano ou todo mês?+
Todo mês, sempre com base nos 12 meses anteriores à competência em apuração — não existe uma definição fixa válida para o ano inteiro. Isso significa que uma clínica pode estar no Anexo III em um mês e voltar ao Anexo V no mês seguinte, se a proporção entre folha e receita cair abaixo de 28%, e o contrário também é possível. O PGDAS-D, sistema onde o Simples Nacional é apurado, recalcula automaticamente o Fator R a cada competência, a partir dos dados de folha e receita informados.
15Dá para forçar o Fator R só aumentando o pró-labore no fim do ano?+
Tecnicamente é possível aumentar o pró-labore em qualquer mês, mas o efeito no Fator R depende da média dos 12 meses anteriores, não só do mês corrente — um único mês de pró-labore alto raramente muda o percentual acumulado o suficiente para migrar de anexo. Além disso, pró-labore muito distante da atividade real do sócio durante o ano pode chamar atenção em uma fiscalização, por não refletir a remuneração de fato praticada. O caminho mais sólido é definir o pró-labore como política constante, revisada ano a ano, e não como ajuste pontual.
16O ISS entra separado quando a clínica está no Simples Nacional?+
Em regra, não: dentro do Simples Nacional, o ISS fica embutido no percentual do DAS, de acordo com a composição de cada Anexo definida na LC 123/2006, e o médico não recebe uma guia separada da Prefeitura para esse imposto. A exceção é a clínica que passa do sublimite de R$ 3.600.000,00 de receita bruta em 12 meses: a partir daí, o ISS sai do DAS e passa a ser recolhido em guia própria ao município, mesmo que a empresa continue no Simples Nacional para os demais tributos (LC 123/2006, art. 13-A). Fora dessa situação, recolher o ISS por fora, além do DAS, é erro de duplicidade, comum em clínicas que trocam de contador ou têm dúvida sobre o enquadramento.
17O que acontece se a clínica ultrapassar o limite de faturamento do Simples Nacional?+
Se a receita do ano-calendário passar de R$ 4,8 milhões em até 20% (até R$ 5,76 milhões), a exclusão vale a partir de 1º de janeiro do ano seguinte; acima disso, a partir do mês seguinte ao do excesso (LC 123/2006, art. 3º, §§ 9º e 9º-A, e art. 30, §1º, IV). Há ainda o sublimite de R$ 3.600.000,00, a partir do qual o ISS (e o ICMS, quando houver) já deixa de ser recolhido dentro do DAS, mesmo sem desenquadramento total (art. 13-A). Depois da exclusão do Simples, a clínica passa a apurar pelo Lucro Presumido ou pelo Lucro Real, com IRPJ, CSLL, PIS e Cofins calculados separadamente e ISS recolhido direto à Prefeitura.
18Psicólogos, fisioterapeutas e outros profissionais de saúde também entram no Fator R?+
Sim: a fisioterapia (art. 18, §5º-B, XVI, combinado com o §5º-M) e a psicologia, a fonoaudiologia e a terapia ocupacional (§5º-I, IV) seguem a mesma regra do Fator R da medicina. Fator R igual ou maior que 28% leva ao Anexo III; abaixo disso, ao Anexo V. Clínicas multidisciplinares, com mais de uma dessas profissões no mesmo CNPJ, calculam um único Fator R para a empresa inteira, somando toda a folha e toda a receita, independentemente de quantos profissionais diferentes atendem no mesmo espaço.
Lucro Presumido e equiparação hospitalar
19Como funciona o Lucro Presumido para médico ou clínica?+
A Receita Federal presume um percentual de lucro sobre a receita bruta — 32% para a consulta médica simples — e aplica IRPJ (15%) e CSLL (9%) sobre essa base presumida, independentemente do lucro real da clínica. Somam-se ainda PIS (0,65%) e Cofins (3%) sobre a receita bruta, e o ISS municipal, recolhido direto à Prefeitura. A apuração é trimestral, e a clínica também paga a contribuição patronal de 20% sobre o pró-labore dos sócios, por fora, além dos 11% retidos do próprio sócio.
20O que é a equiparação hospitalar?+
É a possibilidade de reduzir, para IRPJ e CSLL, a base de presunção de 32% para 8% e 12%, respectivamente, quando a clínica presta serviço classificado como hospitalar ou de apoio ao diagnóstico e à terapia, prevista no art. 15, §1º, III, da Lei 9.249/1995. Não é um regime tributário separado — é um percentual diferente dentro do próprio Lucro Presumido, que só se aplica à parcela da receita que de fato corresponda a esse tipo de serviço, documentada e separada da receita de consulta simples.
21Quais exigências a clínica precisa cumprir para usar a alíquota de 8% e 12%?+
Precisa estar organizada, de fato e de direito, como sociedade empresária — nunca como sociedade simples ou empresário individual —, atender às normas da Anvisa compatíveis com o serviço prestado, e a receita precisa vir de atividade que a Instrução Normativa RFB nº 1.700/2017, atualizada pela IN RFB nº 2.343/2026, reconheça como hospitalar ou equiparada. A simples intenção de reduzir imposto não basta: a Receita Federal avalia a atividade realmente exercida, documentada por contrato social, licenças e pela natureza dos serviços prestados e faturados.
22A consulta médica simples tem direito à equiparação hospitalar?+
Não. A IN RFB nº 2.343/2026 manteve a consulta médica simples fora do benefício, mesmo quando realizada dentro de um hospital — a regra só vale para a parcela da receita que corresponda a serviço hospitalar propriamente dito, como exame, procedimento ou terapia. Uma clínica que faz consulta e também exame, por exemplo, aplica 32% sobre a receita da consulta e 8%/12% sobre a receita do exame, desde que consiga separar e documentar cada parcela — nunca um percentual único sobre o faturamento inteiro.
23O que mudou com a Instrução Normativa RFB nº 2.343/2026?+
Publicada no Diário Oficial da União de 18/09/2026 (seção 1, página 45), a Instrução Normativa RFB nº 2.343/2026 incluiu expressamente a oxigenoterapia hiperbárica e os serviços de anestesiologia na lista de serviços equiparados a hospitalares, que já trazia fisioterapia, fonoaudiologia, patologia clínica, imagenologia, radioterapia, quimioterapia e diálise, entre outros, e revogou a vedação ao serviço prestado em ambiente de terceiros e a exclusão do atendimento domiciliar. Isso significa que prestar o serviço dentro de um hospital parceiro ou em domicílio deixou de impedir, por si só, o enquadramento, desde que a clínica continue organizada como sociedade empresária e compatível com as normas da Anvisa. A consulta médica simples continua fora do benefício.
24Clínica organizada como sociedade simples pode usar a equiparação hospitalar?+
Não. A IN RFB nº 2.343/2026 exclui expressamente as pessoas jurídicas constituídas como sociedade simples e também o empresário individual — o benefício é exclusivo de quem está organizado, de fato e de direito, como sociedade empresária. Clínicas registradas como sociedade simples que queiram a alíquota reduzida de 8% e 12% precisam primeiro alterar o tipo societário no contrato social e na Junta Comercial, e só depois dessa mudança formal passam a reunir a condição mínima para pedir o enquadramento.
25O que é o adicional de 10% de IRPJ no Lucro Presumido?+
É uma cobrança extra de 10% de IRPJ sobre a parcela da base de cálculo que supera R$ 20.000,00 por mês (ou R$ 60.000,00 por trimestre), prevista no art. 3º, §1º, combinado com o art. 15 da Lei 9.249/1995. Para a consulta médica simples, isso só acontece quando a base presumida de 32% da receita passa de R$ 20.000,00 no mês — ou seja, receita mensal acima de aproximadamente R$ 62.500,00. Para quem usa a base reduzida de 8%, o limite de receita que aciona o adicional é bem maior.
26Clínica que faz consulta e exame paga a mesma alíquota para tudo?+
Não, quando a clínica consegue segregar as receitas. O §2º do art. 15 da Lei 9.249/1995 determina que, havendo atividades diversificadas, aplica-se o percentual correspondente a cada uma — 32% sobre a consulta, 8% sobre o exame ou procedimento equiparado a hospitalar, cada parcela com sua própria base de IRPJ e CSLL. Sem essa separação, documentada na nota fiscal ou em controle interno auditável, a Receita Federal tende a presumir o percentual mais alto sobre toda a receita, por falta de prova do que seria serviço hospitalar.
27Vale pedir a equiparação hospitalar sem ter licença da Anvisa?+
Não. A licença ou o cumprimento das normas da Anvisa compatíveis com o serviço prestado é um dos requisitos do art. 15, §1º, III, da Lei 9.249/1995, mantido pela IN RFB nº 2.343/2026. Aplicar a base reduzida de 8% e 12% sem essa estrutura sanitária comprovada não é planejamento tributário — é simulação fiscal, que a Receita Federal pode descaracterizar em fiscalização, cobrando a diferença entre 32%/12% e 8%/12% com multa e juros sobre todo o período em que o percentual reduzido foi usado indevidamente.
ISS, INSS e pró-labore
28Qual é a alíquota de ISS para médico em Teresina?+
3%, para os serviços de medicina e biomedicina (item 4 da lista, subitem 04.01), com base no art. 136 e no Anexo VIII da Lei Complementar Municipal nº 4.974/2016. Essa alíquota só é recolhida em guia separada quando a clínica está no Lucro Presumido ou no Lucro Real; no Simples Nacional, o ISS já está embutido no percentual do DAS, e não se paga por fora. Quem opta pelo regime de sociedade simples, com todos os sócios habilitados na mesma profissão, pode recolher o ISS fixo por profissional, previsto no mesmo Anexo VIII, em vez do percentual sobre a receita.
29O médico paga ISS por fora mesmo estando no Simples Nacional?+
Não deveria. Dentro do Simples Nacional, o ISS está incluído no percentual do DAS, de acordo com a composição de cada Anexo prevista na LC 123/2006 — não existe uma segunda guia municipal para esse imposto. Pagar o ISS separadamente, pela guia da Prefeitura de Teresina, enquanto a empresa também o recolhe dentro do DAS, é erro de duplicidade: o médico paga duas vezes pelo mesmo fato gerador. Esse erro costuma aparecer quando a clínica muda de contador ou de sistema de emissão de notas fiscais sem revisar a configuração do cálculo.
30Quanto o médico paga de INSS sobre o pró-labore?+
11%, como contribuinte individual, com teto de R$ 8.475,55 de salário de contribuição — a contribuição máxima é R$ 932,31 por mês, mesmo que o pró-labore seja maior. Esse percentual é fixo e não é progressivo como o do empregado CLT. O recolhimento é feito pela própria empresa, via eSocial e DCTFWeb, descontando o valor do pró-labore do sócio antes do pagamento — o médico não precisa calcular ou recolher nada separadamente, desde que a empresa cumpra a obrigação em dia.
31A empresa também paga INSS sobre o pró-labore do médico?+
Depende do regime. No Lucro Presumido e no Lucro Real, sim: a empresa paga 20% de contribuição patronal sobre o pró-labore, por fora, além dos 11% descontados do sócio. No Simples Nacional, dentro dos Anexos I, II, III e V, essa contribuição patronal já está embutida no percentual do DAS, e a empresa não paga nada separado sobre o pró-labore; só o Anexo IV — que não é o caso da medicina — recolhe a patronal de 20% por fora, mesmo estando no Simples Nacional.
32Médico que atende em Timon, no Maranhão, paga ISS para qual município?+
Em regra, para o município onde está o estabelecimento que presta o serviço — se o consultório ou a clínica tem endereço fixo em Teresina, o ISS segue a alíquota e as regras da Prefeitura de Teresina, mesmo atendendo pacientes de Timon ou de outros municípios da Grande Teresina. Se o médico mantém um segundo estabelecimento físico em Timon, essa unidade recolhe ISS pela legislação municipal maranhense, independentemente da sede ficar no Piauí. O Simples Nacional unifica a guia de pagamento (DAS), mas o cálculo do ISS embutido respeita o município de cada estabelecimento.
33O pró-labore do médico pode ser menor que um salário mínimo?+
Não há, na legislação, um valor mínimo obrigatório de pró-labore vinculado ao salário mínimo nacional — o que existe é o piso do salário de contribuição usado no cálculo da contribuição previdenciária, hoje em R$ 1.621,00. Pró-labore muito baixo reduz o INSS do sócio no curto prazo, mas também reduz a folha de pagamento considerada no Fator R, o que pode manter a clínica no Anexo V em vez do Anexo III — por isso o valor precisa ser decidido olhando os dois efeitos juntos, não só o INSS isoladamente.
34Qual é a diferença entre pró-labore e distribuição de lucros para o médico PJ?+
O pró-labore remunera o trabalho do sócio na empresa, paga INSS (11% do sócio, e patronal de 20% fora do Simples) e entra na tabela do IRPF; a distribuição de lucros remunera a participação societária: não paga INSS e, até R$ 50.000,00 por mês pagos pela mesma empresa ao mesmo sócio, não sofre retenção de IRPF. Acima desse valor, há retenção de 10% na fonte desde janeiro de 2026, pela Lei nº 15.270/2025, e rendimentos anuais altos ainda podem cair no IRPF mínimo. A decisão de quanto destinar a cada um depende do lucro real apurado, do Fator R desejado e da documentação contábil que sustente o valor distribuído. Essa comparação tem um texto próprio, dedicado só a esse ponto, no blog da RBO Contabilidade.
Troca de regime e erros comuns
35Quando vale a pena o médico trocar de Simples Nacional para Lucro Presumido?+
Geralmente, quando o faturamento está perto do limite de R$ 4,8 milhões do Simples, quando a alíquota efetiva do Anexo V ultrapassa a carga do Lucro Presumido mesmo sem Fator R organizado, ou quando a clínica presta volume relevante de exame e procedimento que se encaixaria na equiparação hospitalar — benefício que só existe no Lucro Presumido, não no Simples Nacional. Não existe um faturamento único de corte válido para todo médico: a comparação precisa considerar Fator R, estrutura societária e o tipo de receita de cada clínica.
36Posso trocar de regime tributário no meio do ano?+
Em regra, não. A opção pelo Simples Nacional, pelo Lucro Presumido ou pelo Lucro Real vale para o ano-calendário inteiro, e a mudança só produz efeito a partir de janeiro do ano seguinte, feita dentro do prazo do próprio sistema. As exceções são situações específicas, como o desenquadramento do Simples Nacional por excesso de faturamento, que pode ter efeito ainda dentro do mesmo ano, ou a abertura de uma empresa nova, que já nasce no regime escolhido. Por isso, decisões de regime tributário exigem planejamento no fim do ano anterior, não no meio do ano em curso.
37Quais são os erros mais comuns que fazem o médico pagar imposto a mais?+
Pró-labore fixado no piso sem olhar o Fator R, mantendo a clínica no Anexo V quando poderia estar no Anexo III; CNAE e regime mantidos sem revisão depois que a receita cresceu ou mudou de tipo; falta de segregação entre consulta simples e serviço equiparado a hospitalar, perdendo o direito à base de 8%; e ISS recolhido por fora quando já está embutido no DAS do Simples Nacional. Todos esses pontos têm em comum o mesmo problema: decisão tomada uma vez e nunca revisada depois que a clínica muda de tamanho ou de atividade.
38Como saber se o pró-labore da minha clínica está baixo demais?+
Um sinal é a clínica estar no Anexo V do Simples Nacional, com Fator R abaixo de 28%, apesar de ter caixa suficiente para pagar uma folha maior ao sócio. Outro é o pró-labore não refletir, nem de longe, o trabalho e a responsabilidade do médico dentro da empresa, o que também pode chamar atenção numa fiscalização previdenciária. A forma mais segura de responder a essa pergunta é simular o efeito de diferentes valores de pró-labore no Fator R, no INSS e no IRPF do sócio, com o contador, antes de fixar um número definitivo.
Lucro Presumido e equiparação hospitalar
39O que acontece se a Receita Federal descobrir que a equiparação hospitalar foi usada sem direito?+
A Receita Federal pode descaracterizar o enquadramento em fiscalização, recalculando IRPJ e CSLL pela base de 32% (em vez de 8% e 12%), ou cobrando a diferença relativa à parcela que não tinha direito à redução, com multa de ofício e juros Selic sobre todo o período em que a alíquota reduzida foi aplicada indevidamente. Como a equiparação depende de requisito formal (sociedade empresária, conformidade com a Anvisa e natureza do serviço), a defesa da clínica depende de documentação prévia, não de argumento construído depois do início da fiscalização.
Troca de regime e erros comuns
40Com que frequência devo revisar o regime tributário da minha clínica?+
Não existe periodicidade fixa exigida por lei, mas acompanhar o faturamento acumulado em 12 meses e o Fator R todo mês evita passar direto por uma faixa do Simples Nacional ou por uma mudança de anexo sem perceber. Uma revisão mais completa, comparando Simples Nacional e Lucro Presumido com os números reais da clínica, costuma valer a pena uma vez por ano, antes do fim do ano-calendário, e sempre que acontecer um evento relevante: contratação, novo sócio, nova unidade ou novo tipo de procedimento oferecido.
41Abrir uma segunda unidade da clínica muda o regime tributário?+
Não automaticamente, mas pode mudar a conta. Se a segunda unidade for aberta como filial do mesmo CNPJ, a receita e a folha de ambas entram juntas no cálculo do Fator R e das faixas do Simples Nacional; se for aberta como empresa nova, com CNPJ próprio, ela começa um Fator R e um histórico de faturamento independentes, o que pode levar a enquadramentos diferentes para cada unidade. O ISS também pode mudar, se a nova unidade estiver em outro município, como Timon, com alíquota e regras próprias.
42Um contador consegue calcular o Fator R certo da minha clínica?+
Sim — é um dos cálculos mais pedidos por clínicas médicas, porque depende de dados que só a contabilidade da empresa reúne: folha de pagamento completa dos últimos 12 meses, pró-labore de cada sócio, encargos e receita bruta no mesmo período, tirados do PGDAS-D e da folha real da empresa. O contador também simula o efeito de mudar o pró-labore antes de qualquer decisão, mostrando o impacto no Fator R, no INSS e no IRPF juntos, e não só no imposto municipal ou federal isolado.
Lucro Presumido e equiparação hospitalar
43Vale aplicar a base reduzida da equiparação hospitalar sem ter licença da Anvisa?+
Não. A licença ou o cumprimento das normas da Anvisa compatíveis com o serviço prestado é um dos requisitos do art. 15, §1º, III, combinado com o art. 20, da Lei 9.249/1995, mantido pela IN RFB nº 2.343/2026. Aplicar a base reduzida de 8% e 12% sem essa estrutura sanitária comprovada não é planejamento tributário: é enquadramento indevido, que a Receita Federal pode descaracterizar em fiscalização, recalculando IRPJ e CSLL pela base de 32% (em vez de 8% e 12%), com multa e juros sobre todo o período em que o percentual reduzido foi usado indevidamente.
Fontes oficiais consultadas
7 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006, art. 18, §§5º-B, XIX, 5º-I, 5º-J e 5º-M — Fator R e enquadramento da medicina no Simples NacionalPresidência da República · planalto.gov.br
- 02Lei nº 9.249/1995, art. 15, §§1º e 2º — percentuais de presunção do Lucro Presumido e equiparação hospitalarPresidência da República · planalto.gov.br
- 03Lei nº 8.212/1991 (texto compilado), arts. 21 e 22 — contribuição do contribuinte individual e CPP patronal sobre o pró-laborePresidência da República · planalto.gov.br
- 04Lei nº 15.191/2025 — nova tabela progressiva mensal do IRPFPresidência da República · planalto.gov.br
- 05Lei nº 15.270/2025 — redutor que isenta o IRPF até R$ 5.000 mensais e institui o IRPFMPresidência da República · planalto.gov.br
- 06Instrução Normativa RFB nº 1.700/2017, arts. 33 e 74-F, com redação da IN RFB nº 2.343/2026 — requisitos da equiparação hospitalarReceita Federal · normas.receita.fazenda.gov.br
Município de Teresina
- 07Lei Complementar Municipal nº 4.974/2016, art. 136 e Anexo VIII — alíquotas do ISSQN em TeresinaSEMF Teresina · legis.teresina.pi.gov.br
Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador responsável pela RBO Contabilidade, em Teresina-PI, com CRC-PI 010656 - O. Há 12 anos acompanha o enquadramento tributário de médicos, clínicas e outros profissionais da saúde no Simples Nacional e no Lucro Presumido.
