
Quem vende na Shopee paga imposto sobre o valor da venda ou sobre o que cai na conta?
Você paga imposto sobre o valor da venda, o preço que o comprador pagou, e não sobre o repasse que a plataforma deposita depois. Numa simulação hipotética e didática: se o cliente pagou R$ 100,00 por uma capinha de celular na Shopee e o saldo liberado foi de R$ 82,00, a receita bruta daquela venda é R$ 100,00, e os R$ 18,00 retidos são despesa da sua loja. A regra vale para o Mercado Livre, a Amazon, a Magalu e qualquer marketplace em que você vende em nome próprio e emite a nota fiscal.
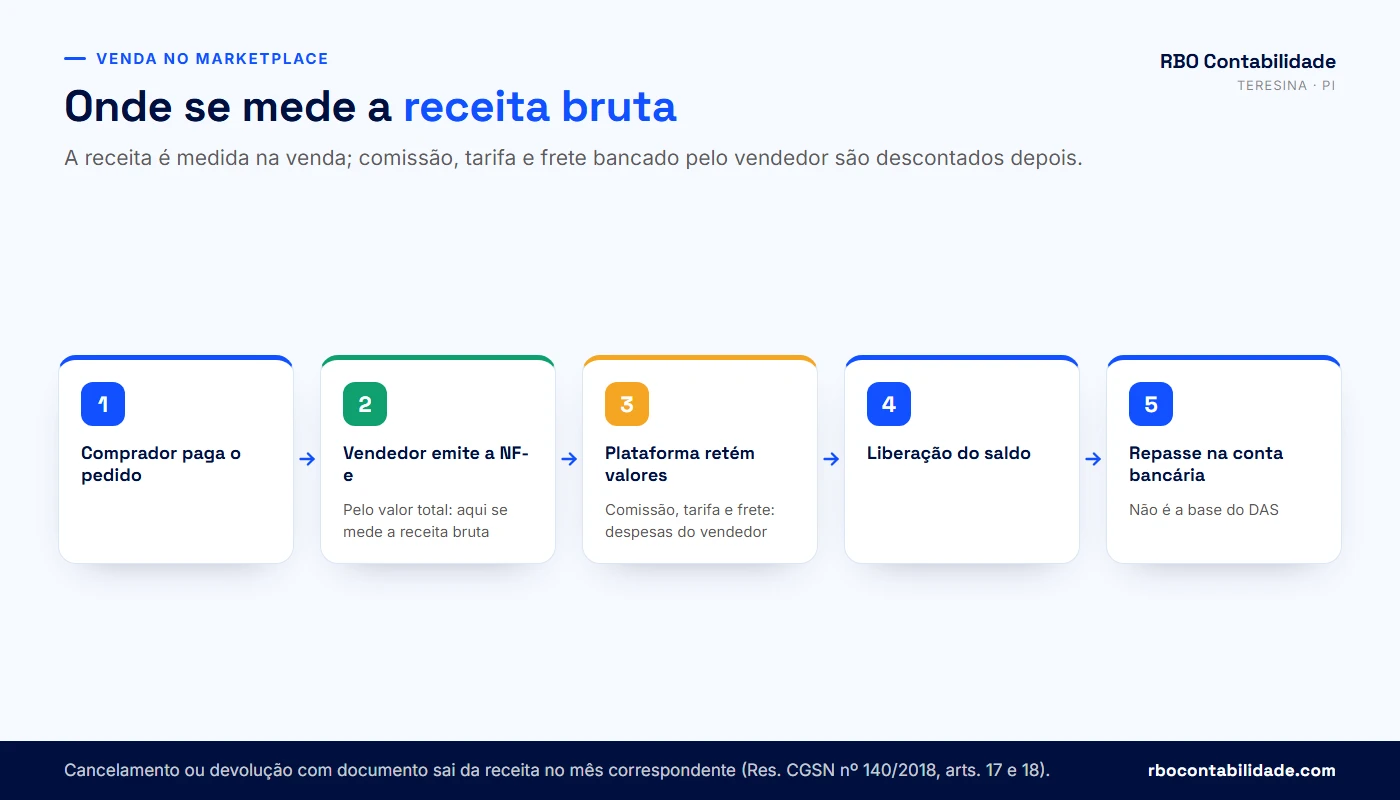
O art. 3º, § 1º, da Lei Complementar nº 123/2006 considera receita bruta o produto da venda de bens e serviços nas operações de conta própria, o preço dos serviços prestados e o resultado nas operações em conta alheia, sem as vendas canceladas e os descontos incondicionais. O art. 2º, II, da Resolução CGSN nº 140/2018 repete a regra. Nenhum dos dois textos permite abater a comissão de intermediação. Quem vende pela plataforma continua vendendo por conta própria: o produto, o estoque e a nota são seus, e a plataforma só cobra o comprador, retém a parte dela e libera o saldo.
Por que o repasse sempre é menor que a venda
| O que a plataforma desconta | Para quem vai | Como fica para o vendedor |
|---|---|---|
| Comissão sobre o valor vendido | Receita da plataforma | Despesa de venda; não reduz a receita bruta |
| Tarifa fixa por item ou por pedido | Receita da plataforma | Despesa de venda; não reduz a receita bruta |
| Custo de envio bancado pelo vendedor (frete grátis, coparticipação) | Plataforma ou transportadora | Despesa de entrega; não reduz a receita bruta |
| Taxa para antecipar o saldo | Plataforma ou instituição de pagamento | Despesa financeira; não reduz a receita bruta |
| Anúncios patrocinados pagos com o saldo | Plataforma | Despesa de publicidade; não reduz a receita bruta |
| Reembolso de venda cancelada ou devolvida | Comprador | Pode reduzir a receita, se houver nota cancelada ou nota de devolução |
Só a última linha mexe no faturamento, e mesmo assim depende de documento. As demais são o custo de vender pela plataforma, do mesmo jeito que o aluguel é o custo de uma loja no Centro de Teresina, e ninguém tira o aluguel do faturamento antes de calcular o DAS.
O que a Receita Federal já respondeu sobre comissão e frete
Na Solução de Consulta Cosit nº 143/2021, de 21/09/2021, publicada no Diário Oficial em 27/09/2021, a Receita respondeu a um restaurante do Simples Nacional que vendia por aplicativo: o frete e a taxa de comissão não podem ser excluídos da base de cálculo, por falta de previsão legal. A Solução de Consulta Disit/SRRF05 nº 5.007/2025, publicada em 13/08/2025, se vinculou a ela e reafirmou que as taxas retidas por plataformas digitais não reduzem a receita tributável, mesmo quando o valor chega líquido. Para cursos on-line, a Solução de Consulta Cosit nº 94/2025 seguiu a mesma linha: o criador tributa o total das vendas, sem deduzir a comissão da plataforma nem a parte do coprodutor. Os três textos estão no sistema Normas da Receita Federal.
Ao procurar a consulta no sistema Normas, filtre pelo ano de 2021. Há outras Soluções de Consulta Cosit com o número 143, publicadas em outros anos e sobre outros assuntos.
Conta própria do vendedor, conta alheia da plataforma
A mesma lógica de conta própria e conta alheia explica por que a plataforma, do outro lado, paga imposto só sobre a comissão. Na Solução de Consulta Cosit nº 170/2021, a Receita tratou da receita bruta da empresa de marketplace para IRPJ, CSLL, PIS e Cofins e respondeu, com base no art. 12 do Decreto-Lei nº 1.598/1977, que ela é o preço do serviço de intermediação, sem os valores que pertencem aos vendedores. Num exemplo hipotético, num produto vendido por R$ 300,00, com R$ 270,00 para o vendedor e R$ 30,00 de comissão, a receita bruta da plataforma é R$ 30,00.
O vendedor tributa os R$ 300,00 porque vendeu uma mercadoria de R$ 300,00; a plataforma tributa os R$ 30,00 porque prestou a ele um serviço de R$ 30,00. São duas operações diferentes. Na interpretação atual da Receita, o vendedor não está pagando imposto sobre dinheiro que nunca recebeu: recebeu R$ 300,00 e usou R$ 30,00 para pagar um serviço.
Posso descontar a comissão e as taxas do Mercado Livre do faturamento?
Não. Comissão, tarifa por venda, taxa de antecipação de recebíveis e anúncios patrocinados não saem do faturamento informado no PGDAS-D. A lei do Simples Nacional admite só duas exclusões da receita bruta: as vendas canceladas e os descontos incondicionais (LC nº 123/2006, art. 3º, § 1º; Resolução CGSN nº 140/2018, art. 2º, II) (a devolução de mercadoria é tratada como venda cancelada e abatida no mês da devolução, art. 17 da Res. CGSN 140/2018). O resto que a plataforma cobra é despesa da sua empresa.
Vejo com frequência vendedor que pega o número de "dinheiro liberado" no painel do Mercado Livre e lança esse valor no DAS. O resultado é receita declarada a menor todo mês. Quando a diferença fica entre 15% e 25% do faturamento (faixa ilustrativa, que muda com categoria, tipo de anúncio e política de frete de cada plataforma), o erro acumulado de um ano pesa.
Desconto incondicional e cupom: quando o desconto sai da receita
Desconto incondicional reduz o preço, aparece na própria nota e não depende de nada que aconteça depois da emissão. Numa simulação hipotética e didática, um produto anunciado por R$ 120,00, com cupom de R$ 20,00 da sua loja destacado na nota, gera receita bruta de R$ 100,00. O cupom bancado pela plataforma é outra situação: o comprador paga menos, mas a plataforma completa a diferença para você, e a receita é o preço cheio. Como cada plataforma descreve esses cupons de um jeito no relatório, alinhe a emissão da nota com o contador. A nota não pode sair por valor menor do que você recebeu pela venda.
| Situação | Reduz a receita bruta? | Por quê |
|---|---|---|
| Cupom da sua loja destacado na nota | Sim | É desconto incondicional |
| Cupom pago pela plataforma | Não | Você recebeu o preço cheio pela mercadoria |
| Comissão e tarifa por pedido | Não | São despesas; não há previsão legal de exclusão |
| Taxa de antecipação do saldo | Não | É despesa financeira |
| Bônus ou desconto por meta pago depois | Não | Depende de evento posterior; não é incondicional |
| Pedido cancelado com nota cancelada ou mercadoria devolvida com nota | Sim | É venda cancelada (devolução: no mês em que ocorre) |
Se não reduz o imposto, por que registrar as despesas?
No Simples Nacional a despesa não muda o DAS, mas mostra o lucro real da loja. Com escrituração contábil, o art. 14 da LC nº 123/2006 admite a isenção do imposto de renda sobre o lucro contábil distribuído aos sócios, que pode ser maior do que o limite presumido. Sem lançar comissões, tarifas e fretes, ninguém sabe quanto a loja ganhou nem se o preço do anúncio cobre os custos. O BPO financeiro organiza esses números mês a mês.
Existe ação na Justiça ou projeto de lei para tirar a comissão da base?
Há vendedores discutindo a exclusão na Justiça. No Congresso, o PLP nº 43/2023, apresentado em 09/03/2023, aguarda designação de relator na Comissão de Finanças e Tributação da Câmara. Projeto não muda a lei antes de ser aprovado e sancionado, e decisão judicial obtida por outra empresa não vale para a sua. Entrar com ação exige advogado tributarista e análise do caso; o contador não aplica a exclusão por conta própria no PGDAS-D.
⚠️ Abater a comissão do faturamento no PGDAS-D sem decisão judicial que autorize é informar receita a menor. A diferença pode ser cobrada em lançamento de ofício, com juros e a multa de ofício prevista na legislação do imposto de renda, aplicável aos tributos do Simples Nacional pelo art. 35 da LC nº 123/2006.
O frete do marketplace entra no faturamento do vendedor?
Depende de quem cobra o frete e de como a nota sai. Se você cobra o frete do comprador e ele aparece na sua nota fiscal, é receita bruta e entra no DAS; a Solução de Consulta Cosit nº 143/2021 negou a exclusão desse frete da base do Simples Nacional. Se o comprador paga o envio diretamente à plataforma ou à transportadora contratada por ela, e o valor não passa pela sua nota, ele não é receita sua. Se você oferece frete grátis e paga o envio, o custo é despesa e não reduz o faturamento.
| Situação | Onde aparece | Efeito na receita bruta |
|---|---|---|
| Você cobra o frete e ele vai no campo de frete da sua NF-e | Na sua nota e no relatório como frete pago pelo comprador | Entra na receita bruta |
| O comprador paga o envio à plataforma, que contrata o transporte em nome dela | No relatório da plataforma; não na sua nota | Não é receita sua |
| Frete grátis ou coparticipação descontada do seu saldo | No relatório de repasses como custo ou tarifa de envio | Despesa; não reduz a receita |
| Você paga o envio por fora (Correios, transportadora local) | Na fatura do transportador | Despesa; não reduz a receita |
Uma loja de Teresina que manda parte dos pedidos pelo programa de envio da plataforma e parte pelos Correios do Centro tem fretes de natureza diferente no mesmo mês. Por isso a conferência é feita pedido a pedido, e não pelo total.
Como identificar o frete no relatório e na nota fiscal
Na NF-e, o frete cobrado do comprador aparece no campo de valor do frete e soma no total da nota; o campo de modalidade diz quem contratou o transporte. No relatório da plataforma, compare a coluna de frete pago pelo comprador com a de custo de envio cobrado do vendedor. Se o frete pago pelo comprador não está na sua nota, ele ficou com a plataforma ou com o transportador, e o custo descontado de você é a sua despesa.
O frete também entra na base do ICMS
Na venda de mercadoria, o frete cobrado pelo próprio remetente integra a base do ICMS (art. 13, § 1º, II, "b", da Lei Complementar nº 87/1996). No Simples Nacional, esse ICMS já está no DAS, porque o frete cobrado na nota já está na receita bruta. Na compra interestadual de mercadoria para revenda, o frete também entra na antecipação parcial do ICMS do Piauí, tratada na seção sobre ICMS.
💡 Se você não sabe dizer se o frete das suas vendas está entrando na nota, mande um relatório de um mês para a RBO e a gente confere com as notas emitidas. Falar com o contador pelo WhatsApp.
Como ficam venda cancelada, devolução e reembolso no imposto?
Venda cancelada e mercadoria devolvida saem da receita bruta, desde que haja documento: a nota cancelada, ou a nota de devolução ou de entrada da mercadoria que voltou. A devolução que acontece num mês posterior ao da venda é abatida da receita do mês da devolução (art. 17 da Resolução CGSN nº 140/2018). Reembolso em que o comprador fica com o produto não é venda cancelada e precisa de análise antes de qualquer abatimento.
Nota cancelada
Se o pedido foi cancelado antes do envio e a NF-e ainda está no prazo (em regra, 24 horas contadas da autorização), cancele a nota, e aquela venda deixa de existir para o faturamento. As condições de cancelamento fora do prazo variam por estado; confirme as vigentes no portal da SEFAZ-PI.
O valor da nota cancelada em mês posterior é deduzido da receita do mês em que ela foi tributada originalmente, o que exige retificar o PGDAS-D daquele mês (art. 18 da Res. CGSN 140/2018). Se você emitir uma nota para substituir a cancelada, o valor da nota nova é tributado no mês da operação original, e não no mês da substituição (§ 2º do art. 18).
Devolução depois que o produto foi entregue
A mercadoria que volta precisa de nota de devolução ou de entrada. Como o comprador pessoa física em geral não emite nota, quem recebe a mercadoria de volta emite a nota de entrada. Pelo art. 17, o valor devolvido sai da receita bruta do mês da devolução, segregado pelas regras daquele mês; se as devoluções passarem da receita do mês, o saldo é deduzido nos meses seguintes. No regime de caixa, o parágrafo único do art. 17 limita o abatimento ao valor efetivamente devolvido ao comprador, e o § 1º do art. 18 traz a mesma limitação para o cancelamento de documento fiscal.
| Situação | Documento | Em que mês sai da receita |
|---|---|---|
| Pedido cancelado antes do envio, nota no prazo | NF-e cancelada | A venda não entra na receita |
| Cancelamento do documento em mês posterior à emissão | Registro do cancelamento (art. 18 da Res. CGSN 140/2018) | No mês da emissão original (retificar o PGDAS-D); nota substituta tributada no mês da operação original |
| Produto devolvido no mesmo mês da venda | Nota de devolução ou de entrada | No próprio mês |
| Produto devolvido em mês posterior | Nota de devolução ou de entrada | No mês da devolução (art. 17) |
| Reembolso sem retorno do produto, mediação ou chargeback | Não há nota de devolução | Não é venda cancelada; avaliar com o contador |
Mediação, reembolso sem devolução e chargeback
Às vezes a plataforma encerra uma mediação devolvendo o dinheiro ao cliente sem que o produto volte, ou o banco do comprador estorna a compra no cartão (chargeback) e a plataforma desconta o valor do seu saldo semanas depois. A lei do Simples Nacional não trata nenhum dos dois casos como venda cancelada: a mercadoria saiu e a nota foi emitida. A perda é real e entra na contabilidade como perda ou despesa, mas não vai para o PGDAS-D como devolução. Se o produto voltar de fato, emita a nota de entrada.
⚠️ Devolução lançada no PGDAS-D sem nota fiscal correspondente fica sem prova numa fiscalização. Guarde, para cada devolução abatida, a nota de devolução ou de entrada, o número do pedido e o comprovante do reembolso no relatório da plataforma.
Como fica o cálculo numa venda real com comissão, frete e cancelamento?
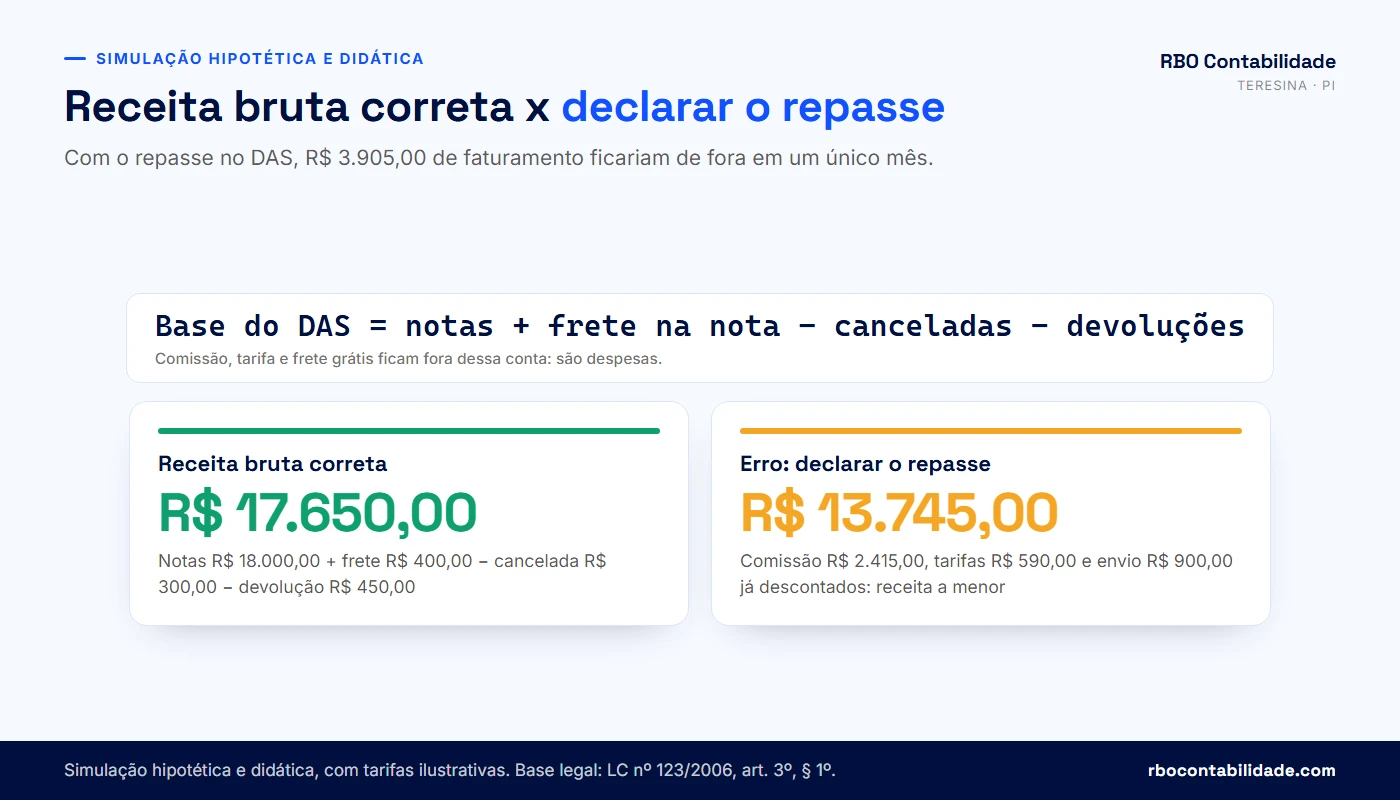
Numa simulação hipotética e didática de um mês de vendas, a receita bruta correta é o valor das notas de venda, com o frete cobrado na nota, menos as vendas canceladas e as devoluções documentadas. Comissão, tarifa e frete grátis ficam fora dessa conta. No exemplo abaixo, declarar o repasse deixaria R$ 3.905,00 de faturamento fora do DAS em um único mês.
Comissão, tarifa por pedido e fretes usados aqui são ilustrativos, não as tarifas reais da Shopee ou do Mercado Livre, que mudam com categoria, tipo de anúncio, reputação e política de cada plataforma.
Os dados do mês
Uma loja de acessórios para celular no Dirceu, em Teresina, optante pelo Simples Nacional, emitiu em agosto 120 notas de venda que somam R$ 18.000,00 em produtos. Cobrou R$ 400,00 de frete na própria nota e despachou esses pacotes pelos Correios. Um pedido de R$ 300,00 foi cancelado antes do envio, com a nota cancelada no prazo, e um produto de R$ 450,00 voltou no mesmo mês, com nota de entrada. Nos demais pedidos houve frete grátis, e a plataforma descontou R$ 900,00 de custo de envio. Considere comissão hipotética de 14% e tarifa hipotética de R$ 5,00 por pedido efetivado (118 pedidos).
A receita bruta que vai para o PGDAS-D
Simulação hipotética e didática

Produtos nas notas emitidas ............ R$ 18.000,00
(+) Frete cobrado na nota ............... R$    400,00
(−) Venda cancelada (nota cancelada) .... R$    300,00
(−) Devolução com nota de entrada ....... R$    450,00
= Receita bruta do mês .................. R$ 17.650,00
O repasse que cai na conta
Simulação hipotética e didática

Produtos efetivamente vendidos
  (18.000,00 − 300,00 − 450,00) ......... R$ 17.250,00
(+) Frete cobrado do comprador .......... R$    400,00
= Valor pago pelos compradores .......... R$ 17.650,00
(−) Comissão 14% sobre R$ 17.250,00 ..... R$  2.415,00
(−) Tarifa R$ 5,00 × 118 pedidos ........ R$    590,00
(−) Custo de envio do frete grátis ...... R$    900,00
= Repasse liberado ao vendedor .......... R$ 13.745,00| Linha | Receita bruta correta | Erro: declarar o repasse |
|---|---|---|
| Valor informado no PGDAS-D | R$ 17.650,00 | R$ 13.745,00 |
| Comissão, tarifa e frete grátis | Lançados como despesa | Abatidos do faturamento sem base legal |
| Receita informada a menor no mês | R$ 0,00 | R$ 3.905,00 |
| Receita informada a menor em 12 meses iguais | R$ 0,00 | R$ 46.860,00 |
Quanto isso pesa no DAS
Com uma alíquota efetiva hipotética de 5% (a real depende do anexo e da receita dos últimos 12 meses), o DAS sobre R$ 17.650,00 seria de R$ 882,50, e sobre R$ 13.745,00, de R$ 687,25. A diferença de R$ 195,25 por mês vira R$ 2.343,00 num ano de meses iguais, sem juros e multa. O efeito maior está na receita acumulada: ela define a faixa do Simples Nacional e o limite do MEI, e a correção pode mudar a faixa de vários meses de uma vez ou, no MEI, levar ao desenquadramento retroativo.
Como conferir os relatórios da Shopee e do Mercado Livre com as notas e o extrato?
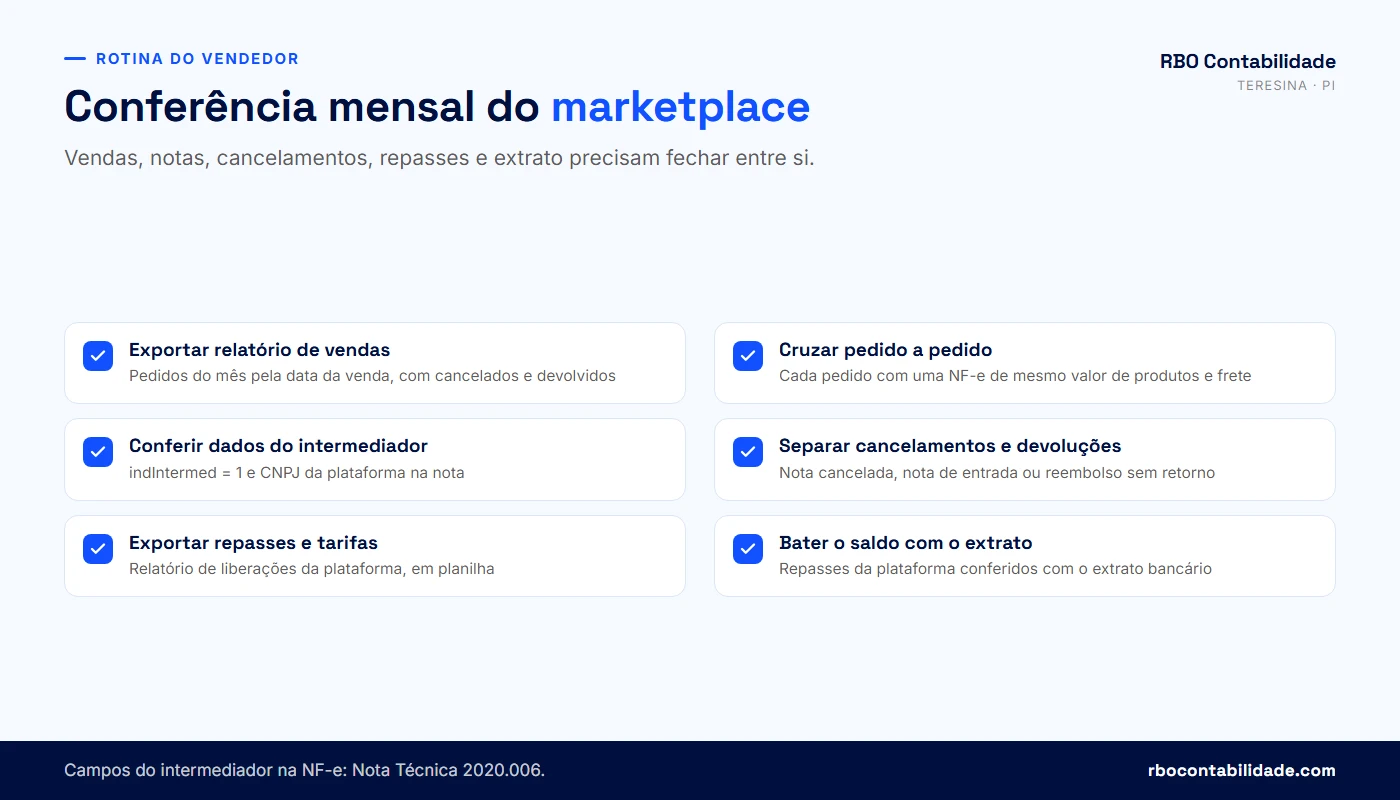
A conferência mensal cruza três fontes: o relatório de pedidos da plataforma, as notas fiscais emitidas e o relatório de repasses comparado com o extrato bancário. A receita do DAS sai das notas; as outras duas fontes provam que nenhuma venda ficou sem nota e que nenhum desconto da plataforma virou redução de receita.
Os nomes dos relatórios e das colunas mudam entre plataformas e com as atualizações do painel. Procure a exportação de pedidos do período e a de liberações, repasses ou extrato da conta da plataforma, sempre em planilha, não em PDF.
Passo 1: exportar as vendas pela data do pedido
Exporte os pedidos do mês filtrados pela data da venda, não pela data de liberação do dinheiro, incluindo cancelados e devolvidos. Se você vende em mais de uma plataforma, junte tudo numa planilha com uma coluna de origem.
Passo 2: cruzar pedido a pedido com a NF-e
Cada pedido efetivado precisa de uma nota com o mesmo valor de produtos e de frete. Cruze pelo número do pedido, que deve constar na nota. Pedido sem nota é venda sem documento; nota sem pedido pode ser venda de balcão ou WhatsApp e deve ser identificada.
Confira também os campos do intermediador. Desde 05/04/2021 a NF-e tem os campos do intermediador (Nota Técnica 2020.006), e a validação que exige o indIntermed nas notas de saída vale em produção desde 04/04/2022 (versão 1.30). O indicador indIntermed é 0 para venda em site ou plataforma própria e 1 para plataforma de terceiros; com 1, a nota leva o CNPJ do intermediador e o identificador do vendedor na plataforma. Nota de venda feita na Shopee com indIntermed=0 indica cadastro errado no emissor.
Passo 3: separar cancelamentos e devoluções
Marque os pedidos cancelados com nota cancelada, os devolvidos com nota de entrada e os reembolsados sem retorno do produto. Os dois primeiros saem da receita, cada um no mês que a regra manda; o terceiro fica numa lista à parte para o contador.
Passo 4: exportar os repasses e conciliar com o banco
O relatório de repasses mostra, por pedido, valor bruto, comissão, tarifa, custo de envio, estornos e líquido. A soma dos líquidos precisa bater com as transferências para a sua conta, ajustada pelo saldo que ficou na plataforma; diferença sem explicação costuma ser anúncio, antecipação, chargeback ou retenção por mediação. O total de repasses do mês não bate com as vendas do mês, porque a liberação atrasa. O que precisa bater é cada pedido.
Passo 5: fechar os números do mês
| Conferência | Deve bater com | Se não bater |
|---|---|---|
| Pedidos efetivados no relatório de vendas | Notas fiscais de venda emitidas | Emitir as notas faltantes ou identificar vendas de outros canais |
| Soma das notas, menos cancelamentos e devoluções | Receita bruta informada no PGDAS-D | Retificar a declaração do mês |
| Comissões, tarifas e fretes do relatório de repasses | Despesas lançadas na contabilidade | Lançar as despesas que faltam |
| Valor líquido liberado | Transferências no extrato bancário | Procurar saldo retido, antecipação, anúncio ou estorno |
Se a conferência mostrar receita informada a menor em meses anteriores, retifique o PGDAS-D desses meses e pague a diferença com os acréscimos legais. Feito antes de qualquer procedimento de fiscalização, o pagamento sai com multa de mora, e não com multa de ofício. O guia de conformidade fiscal em Teresina lista o que mais conferir todo mês.
💡 Se a sua loja vende em mais de uma plataforma e a conciliação não fecha, a RBO pode montar a conferência mensal com você. Chamar no WhatsApp.
MEI ou Simples Nacional: o que muda para quem vende em marketplace?
A base é a mesma nos dois casos: o valor bruto das vendas. O MEI paga valor fixo por mês, mas usa a receita bruta para medir o limite anual de R$ 81.000,00, e quem mede o limite pelo repasse pode passar do teto sem perceber. A ME e a EPP pagam o DAS sobre a receita bruta do mês, com alíquota definida pela receita dos últimos 12 meses. Em nenhum dos dois regimes a comissão da plataforma sai da conta.
MEI que vende na Shopee
O limite de R$ 81.000,00 soma todas as atividades do MEI, conforme o Perguntas e Respostas do MEI da Receita Federal; no ano de abertura, é de R$ 6.750,00 por mês de atividade, contando fração de mês como mês inteiro. Numa simulação hipotética e didática, um MEI que vende R$ 7.500,00 por mês e recebe R$ 6.000,00 de repasse fatura R$ 90.000,00 por ano, acima do teto.
| Receita bruta anual do MEI | O que acontece |
|---|---|
| Até R$ 81.000,00 | Continua MEI |
| De R$ 81.000,01 até R$ 97.200,00 (excesso de até 20%) | Recolhe DAS complementar sobre o excesso e passa a ME a partir do ano seguinte |
| Acima de R$ 97.200,00 (excesso de mais de 20%) | Desenquadramento retroativo ao início do ano ou da abertura, com impostos como ME desde então |
O governo enviou ao Congresso, em 29/06/2026, o PLP nº 186/2026, conforme a ficha de tramitação na Câmara. Ele propõe elevar o teto do MEI para R$ 110.000,00 em 2027 e R$ 140.000,00 em 2028 e permitir até dois empregados. Enquanto a lei não mudar, o limite continua sendo R$ 81.000,00, como informa o portal do governo. O guia do MEI em 2026 trata das demais obrigações, e a contabilidade para MEI ajuda a acompanhar o limite mês a mês.
⚠️ Desenquadramento retroativo do MEI significa recalcular os tributos do ano como microempresa, com DAS sobre a receita de cada mês, juros e multa. Quem mede o limite pelo repasse deve refazer a conta pelo valor das vendas antes do fim do ano.
ME e EPP no Simples Nacional
A loja que vende mercadoria fica, em regra, no Anexo I da LC nº 123/2006. A alíquota efetiva do mês sai da receita bruta acumulada dos últimos 12 meses (RBT12), pela fórmula do art. 18, § 1º-A, da LC nº 123/2006:
Alíquota efetiva = (RBT12 × alíquota nominal da faixa − parcela a deduzir) ÷ RBT12

DAS do mês = receita bruta do mês × alíquota efetiva
As duas pontas da fórmula usam receita bruta. Quem informa o repasse erra o DAS do mês e a RBT12 que define a alíquota dos meses seguintes. O guia de Simples Nacional em 2026 e 2027 traz as tabelas dos anexos, e a calculadora abaixo estima o DAS a partir da sua receita.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Regime de competência ou de caixa
A empresa do Simples Nacional pode optar pelo regime de caixa (art. 18, § 3º, da LC nº 123/2006 e Resolução CGSN nº 140/2018). Nele, a venda entra no mês em que foi recebida, e quem vende em marketplace precisa definir com o contador se o recebimento ocorre quando o comprador paga à plataforma ou quando o saldo é liberado, aplicando o critério de forma uniforme. O valor recebido continua sendo o bruto da venda, porque a comissão retida é pagamento de um serviço que você contratou.
Quem vende de Teresina para outros estados paga ICMS além do DAS?
Na venda, em regra não: para a empresa do Simples Nacional, o ICMS sobre as vendas está dentro do DAS. Na compra, sim: quem compra mercadoria para revenda de fornecedor de outro estado paga a antecipação parcial do ICMS ao Piauí na entrada, fora do DAS. Também ficam fora do DAS o ICMS da substituição tributária e o diferencial de alíquotas nas compras para uso e consumo ou ativo.
Antecipação parcial na compra interestadual
A maior parte dos vendedores de marketplace de Teresina compra em São Paulo, Goiás, Santa Catarina ou Ceará. O Regulamento do ICMS do Piauí (Decreto nº 21.866/2023), em vigor desde 08/03/2023, exige a antecipação parcial na entrada de mercadoria destinada à comercialização em estabelecimento inscrito no estado (art. 78). O § 3º do art. 78 dispensa o pagamento quando o valor fica abaixo de 5 UFR-PI. A base é o valor da operação praticado pelo remetente, e o imposto incide também sobre o frete (art. 79).
A empresa do Simples Nacional não aproveita esse valor como crédito, porque o art. 23 da LC nº 123/2006 proíbe a optante de apropriar ou transferir créditos dos tributos do regime. O RICMS-PI é alterado com frequência; antes de calcular, confira a redação vigente dos arts. 78 e 79 e o valor da UFR-PI no portal da SEFAZ-PI.
| Tributo | Quando aparece para o vendedor de marketplace no Piauí | Onde se paga |
|---|---|---|
| ICMS sobre as vendas | Em toda venda de mercadoria | Dentro do DAS |
| Antecipação parcial do ICMS | Compra interestadual de mercadoria para revenda | DAR estadual, fora do DAS |
| ICMS da substituição tributária | Mercadorias listadas no regime de ST | Recolhido antes; a receita é segregada no PGDAS-D |
| Diferencial de alíquotas na compra | Compra interestadual para uso, consumo ou ativo | Fora do DAS |
| Diferencial de alíquotas na venda a consumidor de outro estado | Venda a não contribuinte do ICMS em outra UF | Confirmar caso a caso, pela regra do estado de destino |
Mercadoria com substituição tributária
Se o produto está na substituição tributária e o ICMS já foi recolhido antes, a receita dessas vendas é segregada no PGDAS-D para que o ICMS não seja cobrado de novo no DAS (art. 18, § 4º-A, da LC nº 123/2006). A antecipação parcial não tem esse efeito: ela não encerra a tributação, e a venda continua com ICMS dentro do DAS.
Venda para consumidor de outro estado
Na venda a consumidor final de outro estado, a Constituição prevê o diferencial de alíquotas a favor do estado de destino. A cláusula do Convênio ICMS 93/2015 que estendia a cobrança às empresas do Simples Nacional foi suspensa pelo STF na ADI 5464, em 2016, e declarada inconstitucional na ADI 5469. A legislação mudou com a Lei Complementar nº 190/2022. A legislação do Piauí não traz regra específica para o vendedor piauiense nessas vendas; o que vale é a regra de cada estado de destino.
Grande Teresina, Timon e estoque em centro de distribuição
O vendedor de Teresina, Nazária, José de Freitas ou Altos segue a SEFAZ-PI. Quem tem empresa e estoque em Timon segue a legislação do ICMS do Maranhão, mesmo vendendo para Teresina. Estoque no centro de distribuição de uma plataforma em outro estado tem tratamento próprio de ICMS, a analisar antes do primeiro lote. Venda de mercadoria não paga ISS; se a loja também presta serviço, como personalização sob encomenda, essa parte pode ter ISS em Teresina (veja a tabela de ISS de Teresina).
O que muda com a reforma tributária para quem vende em marketplace?
O vendedor continua sendo o contribuinte e continua tributando o valor da venda; nada na Lei Complementar nº 214/2025 permite abater a comissão. Pelo art. 22, com a redação da LC nº 227/2026, a plataforma responde solidariamente pelo IBS e pela CBS do vendedor brasileiro se não informar as operações ao fisco ou se o vendedor contribuinte não emitir nota no valor da operação, e o débito é calculado pelas regras do próprio vendedor, inclusive no Simples Nacional (§ 10). A lei prevê o envio das operações pela plataforma, mas a regulamentação que define o formato desse envio ainda não foi publicada; o split payment nas vendas do Simples também depende de regulamento. O DAS continua sendo o meio de pagamento do regime, com as mudanças tratadas no guia de Simples Nacional em 2026 e 2027.
| Ponto do art. 22 da LC 214/2025 | O que diz | Efeito para o vendedor de Teresina |
|---|---|---|
| Responsabilidade da plataforma | Solidária com o fornecedor brasileiro se faltar informação ou nota fiscal | Venda sem nota passa a envolver a plataforma na cobrança |
| Informações ao fisco (§ 5º) | A plataforma informa ao Comitê Gestor do IBS e à Receita as operações, identificando o fornecedor | O fisco recebe os dados das suas vendas por outra fonte |
| Split payment (§ 6º) | Quando o pagamento começa na plataforma, ela informa o necessário para segregar e recolher o IBS e a CBS na liquidação | Parte do tributo pode ser separada no próprio pagamento |
| Emissão em nome do vendedor (§ 12) | Com a concordância do vendedor, a plataforma pode emitir notas, inclusive consolidadas, e recolher os tributos | Possibilidade a regulamentar; o vendedor responde por diferenças |
Seu faturamento de marketplace está sendo declarado do jeito certo?
Está certo quando a receita informada no PGDAS-D é igual à soma das notas de venda do mês, com o frete cobrado na nota, menos as vendas canceladas e as devoluções documentadas, e quando cada pedido do relatório da plataforma tem a sua nota. Se você declara o repasse, abate comissão ou lança reembolso como devolução sem nota, há ajuste a fazer. O checklist abaixo ajuda a identificar esses sinais na sua loja.
Planejamento tributário é diferente de declarar menos
Há espaço lícito para organizar a tributação de quem vende em marketplace: escolher o regime adequado ao faturamento e à margem, avaliar o momento de sair do MEI, rever se a mercadoria tem substituição tributária e se a receita está sendo segregada no PGDAS-D, organizar as compras interestaduais para conferir a antecipação parcial paga e decidir entre competência e caixa. Isso é planejamento tributário, feito antes do fato gerador e dentro da lei. O artigo como pagar menos impostos legalmente mostra o que cabe nessa análise, que pode concluir que há economia, que está tudo certo ou que existe passivo.
Outra coisa é vender sem nota, declarar só o repasse, emitir a nota por valor menor do que o pago pelo comprador ou dividir as vendas entre CPFs e CNPJs de parentes para ficar abaixo do limite do MEI ou de uma faixa do Simples. Dividir a operação de uma mesma loja entre vários cadastros, sem que existam de fato negócios separados, é simulação; omitir receita é sonegação. Com as plataformas informando as vendas ao fisco, essas práticas ficam cada vez mais fáceis de detectar.
⚠️ Omitir receita para reduzir tributo pode configurar crime contra a ordem tributária, nos termos da Lei nº 8.137/1990, além da cobrança do tributo com multa de ofício. A empresa do Simples Nacional também pode ser excluída do regime quando há omissão de receita, conforme as hipóteses do art. 29 da LC nº 123/2006.
O que levar ao contador para revisar meses anteriores
- Relatório de pedidos de cada plataforma, mês a mês, em planilha
- Relatório de repasses, liberações ou extrato da conta da plataforma
- XML das notas fiscais de venda, das canceladas e das notas de devolução ou entrada
- Extrato bancário da conta que recebe os repasses
- Recibos do PGDAS-D dos meses a revisar
- Notas de compra de mercadoria, com os DARs de antecipação parcial pagos
- Lista de reembolsos sem devolução, chargebacks e mediações do período
Com esses arquivos, a conferência mostra mês a mês se a receita informada bate com as notas e com as vendas. Se você está pensando em trocar de escritório porque ninguém nunca fez essa conferência, a página trocar de contador explica como funciona a transição.
💡 Quer saber se o faturamento da sua loja na Shopee ou no Mercado Livre está sendo informado corretamente no DAS? A RBO confere notas, relatórios e repasses e mostra o que está certo e o que precisa de ajuste. Falar com um contador →
Diagnóstico do faturamento no marketplace
Marque os sinais que você reconhece na sua loja da Shopee, do Mercado Livre ou de outro marketplace. Cada item marcado é um ponto a revisar com o contador na receita informada no DAS, nas notas ou na conciliação dos repasses.
Marque os itens acima para ver a leitura do resultado.
Importante: Este diagnóstico não calcula imposto devido e não garante economia nem ausência de débito. Só a análise das notas, dos relatórios da plataforma e das declarações pode concluir se está tudo certo, se há ajuste a fazer ou se existe passivo a regularizar.
Perguntas frequentes sobre imposto Shopee
Base do imposto, comissão e taxas
01Quem vende na Shopee paga imposto sobre o valor da venda ou sobre o repasse?+
Sobre o valor da venda. O erro mais comum que encontro é o vendedor abrir o extrato, somar os depósitos da Shopee e lançar esse total no PGDAS-D. O número certo vem das notas fiscais do mês: produtos mais o frete cobrado na nota, menos as vendas canceladas e as devoluções com documento (LC nº 123/2006, art. 3º, § 1º). Comissão, tarifa e custo de envio entram na contabilidade como despesa, não como redução do faturamento.
02O imposto do Mercado Livre é calculado sobre o dinheiro liberado na conta?+
Não. O dinheiro liberado já vem sem comissão, tarifa, frete e eventuais anúncios ou antecipações. Um teste rápido: pegue um pedido qualquer do mês e compare o valor da nota com o líquido do relatório de repasses. A nota é a base do DAS; o líquido é só o que sobrou para você. Se o seu PGDAS-D ficou próximo da soma dos líquidos, a receita foi informada a menor e os meses precisam ser revistos.
03Posso abater a comissão da Shopee do faturamento no DAS?+
Não. A lei só permite excluir vendas canceladas e descontos incondicionais, e a Receita negou a exclusão da comissão na Solução de Consulta Cosit nº 143/2021, entendimento repetido pela Disit/SRRF05 nº 5.007/2025. Quem já abateu a comissão em meses anteriores deve refazer a receita de cada mês pelas notas e retificar o PGDAS-D antes de qualquer fiscalização, pagando a diferença com multa de mora em vez de multa de ofício.
04Por que o vendedor paga imposto sobre a comissão que ficou com a plataforma?+
Porque são duas operações. Você vendeu a mercadoria pelo preço cheio e tributa esse valor; a plataforma prestou a você um serviço de intermediação e tributa a comissão como receita dela, como a Receita explicou na Solução de Consulta Cosit nº 170/2021. É a mesma situação da loja física que paga a taxa da maquininha: ninguém tira essa taxa do faturamento. Pela interpretação atual da Receita, isso não é bitributação.
05A taxa de antecipação de recebíveis do marketplace reduz a receita bruta?+
Não. Antecipar o saldo é uma operação financeira posterior à venda: o comprador pagou o preço cheio, e a taxa é o custo de receber antes. Na contabilidade ela vai para despesa financeira, com o relatório da plataforma como comprovante. Se a loja antecipa com frequência, vale olhar quanto essas taxas somam no ano, porque elas saem da margem e precisam entrar no preço do anúncio, não no PGDAS-D.
06Anúncio patrocinado pago com o saldo da plataforma pode ser descontado do faturamento?+
Não. O anúncio é despesa de publicidade, mesmo pago direto com o saldo, sem passar pelo banco. O problema prático aparece na conciliação: como o valor nunca chega à conta, quem confere só o extrato acha que vendeu menos. No relatório de repasses, separe o custo dos anúncios das comissões e das tarifas, lance os três como despesa e mantenha a receita do DAS pelo valor das notas.
07Cupom de desconto reduz o valor da venda para o imposto?+
Depende de quem paga o cupom. Se a sua loja concede o desconto e ele sai destacado na nota, é desconto incondicional e reduz a receita. Se a plataforma banca o cupom e repassa a diferença a você, a receita é o preço cheio. O erro comum é emitir a nota pelo valor que o comprador pagou num cupom da plataforma, abaixo do que a loja recebeu. Confira no relatório de cada pedido quem arcou com o desconto antes de emitir.
08Existe decisão judicial que permita tirar a comissão do marketplace da base do Simples?+
Há processos sobre o tema, mas decisão favorável a outra empresa não vale para a sua. Só quem tem decisão no próprio processo pode aplicar a exclusão, e nos limites dela. O PLP nº 43/2023, que trata do assunto, aguarda designação de relator na Comissão de Finanças e Tributação da Câmara. Sem decisão e sem lei nova, o PGDAS-D segue a regra vigente, e a ação exige advogado tributarista e análise de risco.
Frete, cancelamento e devolução
09O frete cobrado do comprador entra no faturamento do vendedor?+
Entra quando aparece na sua nota, somado ao total. Abra três notas do mês: se o campo de valor do frete está preenchido, aquele frete é receita sua e vai para o DAS, como confirmou a Solução de Consulta Cosit nº 143/2021. Se o campo está zerado e o relatório mostra que o comprador pagou o envio à plataforma, o frete não é receita sua. Muitas lojas têm os dois casos no mesmo mês.
10Frete grátis pago pelo vendedor pode ser abatido do imposto?+
Não do faturamento. O frete grátis é despesa de entrega, seja descontado do saldo pela plataforma, seja pago aos Correios ou a uma transportadora de Teresina. A receita continua sendo o preço da mercadoria na nota. Um sinal de erro é a nota sair com o preço do produto reduzido para compensar o frete: isso diminui a receita sem base legal. Lance o custo como despesa e inclua o frete no preço do anúncio.
11Pedido cancelado precisa entrar no faturamento do mês?+
Não, se a nota foi cancelada no prazo. Quando o cancelamento do documento acontece num mês posterior ao da emissão, o valor é deduzido da receita do mês em que a nota foi tributada originalmente, o que exige retificar o PGDAS-D daquele mês (art. 18 da Resolução CGSN nº 140/2018). Nota autorizada e não cancelada não pode ser ignorada no PGDAS-D; nesse caso, a saída é a nota de devolução ou de entrada.
12Em que mês abato uma devolução que aconteceu depois da venda?+
No mês da devolução, pelo art. 17 da Resolução CGSN nº 140/2018. Na prática: a venda foi em julho, a mercadoria voltou em agosto com nota de entrada; julho fica como está e o valor sai da receita de agosto. Se as devoluções de agosto passarem da receita do mês, o saldo vai para os meses seguintes. Diferente do cancelamento de nota, aqui não se retifica a declaração do mês da venda.
13Reembolso sem devolução do produto pode ser abatido como venda cancelada?+
Não deve. Quando a plataforma encerra uma mediação devolvendo o dinheiro e o produto fica com o comprador, houve venda, nota e entrega. A perda vai para a contabilidade, mas sem nota de devolução não há o que sustente a exclusão no PGDAS-D. Se o produto voltar semanas depois, emita a nota de entrada e abata no mês do retorno. Mantenha esses casos numa lista à parte para revisar com o contador.
14Chargeback do cartão reduz a receita da minha loja?+
Não como venda cancelada. O chargeback é o estorno feito pelo banco do comprador, e a plataforma costuma descontá-lo do seu saldo semanas depois. Se a mercadoria não voltou, o valor é perda da empresa, lançada na contabilidade. Se voltou com nota de entrada, vale a regra da devolução do art. 17 da Resolução CGSN nº 140/2018. Guarde o comprovante do estorno que aparece no relatório de repasses.
15No regime de caixa, quanto posso abater de uma devolução?+
Só o que foi efetivamente devolvido ao comprador, pelo parágrafo único do art. 17 da Resolução CGSN nº 140/2018. O § 1º do art. 18 traz a mesma limitação para o cancelamento de documento fiscal. O caso típico é o acordo na mediação: o comprador fica com o produto e recebe parte do dinheiro de volta. Confira no relatório quanto saiu do seu saldo e limite o abatimento a esse valor.
16Preciso emitir nota quando o comprador pessoa física devolve o produto?+
Em geral, o consumidor pessoa física não emite nota fiscal. Nesse caso, a empresa que recebe a mercadoria de volta emite a nota de entrada, referenciando a nota de venda original, para documentar o retorno ao estoque. Essa nota sustenta a dedução da receita no PGDAS-D e a entrada do produto no controle de estoque. As regras de emissão variam conforme o estado e a situação, por isso confirme o procedimento com o contador e com a legislação da SEFAZ-PI. Devolução sem documento fica sem prova numa fiscalização.
Notas fiscais e relatórios
17Toda venda na Shopee precisa de nota fiscal?+
A empresa com CNPJ e inscrição estadual precisa emitir nota fiscal das vendas de mercadoria, e as plataformas costumam exigir a nota para manter os anúncios e liberar os envios. O MEI tem regra própria: em regra fica dispensado de emitir nota para consumidor pessoa física, mas emite para pessoa jurídica, e muitas plataformas pedem a nota de qualquer forma. Venda sem nota deixa a receita sem documento, e com as plataformas informando as operações ao fisco a diferença tende a aparecer. Confirme as exigências do seu regime e da sua plataforma com o contador.
18O que é o campo do intermediador na nota fiscal de venda em marketplace?+
É o grupo de campos criado pela Nota Técnica 2020.006 do Portal Nacional da NF-e para identificar vendas feitas em plataforma de terceiros. Desde 05/04/2021 a NF-e tem os campos do intermediador, e a validação que exige o indIntermed nas notas de saída vale em produção desde 04/04/2022 (versão 1.30). O indicador 1 marca venda em marketplace e exige o CNPJ do intermediador e o identificador do vendedor na plataforma.
19Que relatórios da Shopee e do Mercado Livre devo guardar todo mês?+
Guarde, em planilha, o relatório de pedidos do mês pela data da venda, com cancelados e devolvidos, e o relatório de liberações ou repasses, que mostra valor bruto, comissão, tarifa, custo de envio, estornos e valor líquido de cada pedido. Junte os XMLs das notas de venda, das canceladas e das notas de entrada por devolução, além do extrato bancário da conta que recebe os repasses. Os nomes dos relatórios mudam com as atualizações do painel, mas o conteúdo é esse. Em PDF, a conferência pedido a pedido fica difícil.
20Por que o total de repasses do mês não bate com as vendas do mesmo mês?+
Porque a plataforma libera o dinheiro dias ou semanas depois da venda e já desconta comissão, tarifa, frete e estornos. O erro comum é tentar fechar o mês pelos totais e concluir que faltou venda ou sobrou nota. A conferência que funciona é por pedido: cada venda precisa ter sua nota e seu repasse correspondente, mesmo que o dinheiro caia no mês seguinte.
21Como descubro se vendi mais do que declarei no DAS?+
Some as notas de venda do mês, acrescente o frete cobrado na nota e subtraia cancelamentos e devoluções documentados. Compare com a receita do recibo do PGDAS-D. Depois, confira se todos os pedidos efetivados no relatório da plataforma têm nota. Se a declaração ficou abaixo da soma das notas, ou se há pedido sem nota, a receita foi informada a menor. Repita nos meses anteriores, porque o erro costuma se repetir.
22Vendo em mais de um marketplace: como somo o faturamento?+
Exporte o relatório de pedidos de cada plataforma, junte tudo numa planilha com uma coluna indicando a origem e cruze cada pedido com a nota correspondente. A receita bruta da empresa é uma só e soma Shopee, Mercado Livre, outros marketplaces, loja virtual própria, balcão e WhatsApp. Somar os extratos dá um número errado, porque cada plataforma desconta tarifas diferentes e libera o saldo em datas diferentes. O limite do MEI e a faixa do Simples Nacional levam em conta todas as vendas juntas.
23A plataforma informa minhas vendas para a Receita Federal?+
As notas de venda em marketplace já identificam o intermediador desde 2021, o que permite ao fisco cruzar as notas com as plataformas. Com a reforma tributária, o art. 22 da Lei Complementar nº 214/2025 manda a plataforma fornecer ao Comitê Gestor do IBS e à Receita Federal as informações das operações feitas por meio dela, identificando o fornecedor. O formato desse envio ainda depende de regulamentação. O fisco passa a ter mais de uma fonte sobre as suas vendas, e divergências entre o que a plataforma informa e o que você declara ficam mais fáceis de encontrar.
MEI, Simples Nacional e ICMS no Piauí
24MEI que vende na Shopee conta o repasse ou o valor bruto no limite de R$ 81 mil?+
O valor bruto. O MEI que olha só o extrato costuma descobrir o excesso em dezembro, quando já não dá para ajustar o ano. Some mês a mês o valor dos pedidos efetivados, inclusive de outras plataformas e do balcão. Com excesso de até 20%, paga DAS complementar e vira microempresa no ano seguinte; acima disso, o desenquadramento retroage ao início do ano.
25O limite do MEI vai subir em 2027?+
Há uma proposta, mas ela ainda não é lei. Conforme a ficha de tramitação na Câmara, o Poder Executivo apresentou em 29/06/2026 o PLP nº 186/2026, que propõe elevar o teto para R$ 110.000,00 em 2027 e R$ 140.000,00 em 2028 e permitir até dois empregados. Enquanto o projeto não for aprovado e sancionado, o limite é R$ 81.000,00 por ano, e quem está perto do teto deve se planejar por ele.
26Em que anexo do Simples Nacional fica a loja que vende em marketplace?+
A venda de mercadorias é tributada, em regra, no Anexo I da Lei Complementar nº 123/2006, que é o anexo do comércio. Se a empresa fabrica o que vende, a receita pode ir para o Anexo II, da indústria. Se também presta serviços, como personalização sob encomenda ou instalação, essa parte segue o anexo do serviço e pode ter ISS. Cada tipo de receita é segregado no PGDAS-D. O enquadramento depende das atividades registradas no CNPJ e do que a loja faz de fato, e deve ser conferido com o contador.
27Declarar o repasse em vez da venda muda a alíquota do Simples?+
Muda. A alíquota efetiva depende da receita dos últimos 12 meses, e quem declara o repasse reduz essa soma todo mês, o que pode manter a empresa numa faixa abaixo da correta. Quando a Receita identifica a diferença, recalcula o DAS de vários meses, cada um com a alíquota da faixa certa, mais juros e multa. Use a calculadora do artigo com a receita das notas e confirme o resultado com o contador.
28Vale a pena usar o regime de caixa no Simples Nacional vendendo em marketplace?+
Depende do fluxo da loja. No regime de caixa, a receita é tributada quando recebida, o que pode ajudar quem vende parcelado ou recebe com atraso. Quem vende em marketplace precisa definir com o contador se o recebimento acontece quando o comprador paga à plataforma ou quando o saldo é liberado, e aplicar esse critério de forma uniforme. Mesmo no caixa, a base é o valor bruto da venda, sem descontar a comissão. A opção vale para o ano-calendário inteiro, por isso deve ser avaliada antes de janeiro.
29Quem vende de Teresina para outro estado paga ICMS fora do DAS?+
Na venda, em regra não. O que costuma aparecer fora do DAS para o vendedor de Teresina está na compra: a antecipação parcial na entrada de mercadoria de outro estado para revenda, o ICMS da substituição tributária e o diferencial de alíquotas na compra para uso, consumo ou ativo. Na venda a consumidor de outro estado, a legislação do Piauí não traz regra específica; vale a regra de cada estado de destino.
30O que é antecipação parcial do ICMS no Piauí?+
É o ICMS cobrado pela SEFAZ-PI na entrada de mercadoria de outro estado destinada à comercialização, previsto no art. 78 do RICMS-PI (Decreto nº 21.866/2023). A base é o valor da operação praticado pelo remetente, incluindo o frete (art. 79), e o § 3º do art. 78 dispensa o pagamento abaixo de 5 UFR-PI. A empresa do Simples Nacional paga e não aproveita o valor como crédito. Confira a redação vigente no portal da SEFAZ-PI.
31Comprei mercadoria em São Paulo para revender na Shopee: preciso pagar algo na entrada?+
Em regra, sim, se a empresa está inscrita no Piauí: a antecipação parcial do ICMS, calculada sobre o valor da compra e também sobre o frete, paga por DAR estadual, fora do DAS. O art. 78, § 3º, do RICMS-PI dispensa o pagamento abaixo de 5 UFR-PI. Um erro comum é não conferir se o DAR foi pago antes de a mercadoria seguir para venda. Guarde notas de compra e comprovantes para contestar cobrança em duplicidade.
32Vendedor com empresa em Timon segue as regras do Piauí?+
Não. A empresa estabelecida em Timon é contribuinte do ICMS no Maranhão e segue a legislação da SEFAZ-MA, mesmo que a maior parte dos compradores esteja em Teresina. A antecipação, as obrigações estaduais e a inscrição estadual passam a ser as do Maranhão. O Simples Nacional e a definição de receita bruta são federais e valem igual dos dois lados do rio: o imposto é calculado sobre o valor da venda, e não sobre o repasse. Antes de decidir onde manter o estoque, compare as regras dos dois estados com o contador.
33Loja que vende em marketplace paga ISS em Teresina?+
Venda de mercadoria não paga ISS, que é o imposto municipal sobre serviços. Se a loja também presta serviço, como gravação personalizada sob encomenda, montagem ou conserto, essa receita pode ter ISS em Teresina e precisa ser separada da receita de vendas no PGDAS-D, no anexo correspondente. O código do serviço e a alíquota estão na lista municipal. Misturar receita de serviço com venda de mercadoria no mesmo campo leva a tributação errada dos dois lados, por isso descreva cada atividade corretamente nas notas que emitir.
Reforma tributária, regularização e planejamento
34O que muda com a reforma tributária para quem vende na Shopee?+
Para a sua rotina de hoje, quase nada: você continua sendo o contribuinte e tributando o valor da venda. O que muda é o fisco passar a receber da plataforma os dados das suas vendas e a plataforma responder pelo IBS e pela CBS se você, como contribuinte, vender sem nota (art. 22 da LC nº 214/2025). Venda sem nota, que antes era só sua, passa a envolver a plataforma.
35A plataforma vai pagar o imposto no lugar do vendedor brasileiro?+
Não como regra. A responsabilidade da plataforma pelo IBS e pela CBS do vendedor brasileiro é solidária e surge em hipóteses específicas, como falta de informação ao fisco ou venda de contribuinte sem nota. A lei permite que, com a concordância do vendedor, a plataforma emita notas e recolha os tributos, mas a regulamentação desse formato ainda não foi publicada. Até lá, trate a obrigação como sua.
36O split payment vai descontar o DAS direto das vendas no marketplace?+
Ainda não há regra para isso. A LC nº 214/2025 prevê que a plataforma informe o necessário para segregar o IBS e a CBS na liquidação do pagamento, mas a forma de aplicar esse mecanismo às empresas do Simples Nacional, que pagam pelo DAS, depende de regulamento ainda não publicado. Enquanto isso, o DAS continua apurado no PGDAS-D e pago pela empresa. Não mude o controle financeiro antes da norma.
37Declarei só o repasse nos últimos meses: o que faço?+
Não espere a Receita perguntar. Reúna relatórios de pedidos e de repasses, os XMLs das notas e os recibos do PGDAS-D, refaça a receita de cada mês pelas notas e retifique as declarações em que a receita ficou abaixo. Pago antes de qualquer procedimento de fiscalização, o valor sai com multa de mora, e não de ofício. Faça a revisão com o contador, porque a correção pode mudar a faixa de outros meses.
38Qual a multa para quem informa faturamento menor no Simples Nacional?+
Quando a Receita identifica a diferença numa fiscalização, cobra o tributo com juros e com a multa de ofício prevista na legislação do imposto de renda, aplicada ao Simples Nacional pelo art. 35 da LC nº 123/2006, e essa multa pode ser agravada ou qualificada conforme o caso. Se a empresa corrige por conta própria antes de ser fiscalizada, paga a diferença com multa de mora e juros. A omissão de receita também pode levar à exclusão do Simples Nacional e, havendo fraude, configurar crime contra a ordem tributária.
39Dividir as vendas entre CPFs ou CNPJs da família é planejamento tributário?+
Não, quando a operação é uma só. Se a mesma loja, com o mesmo estoque e a mesma gestão, vende por vários cadastros só para ficar abaixo do limite do MEI ou de uma faixa do Simples Nacional, isso é simulação. A empresa pode ser excluída do regime e ter os tributos recalculados sobre a receita somada, com multa. Planejamento tributário lícito trabalha com escolhas reais e documentadas, como o regime, a saída do MEI ou a organização das compras. Com as plataformas informando o fisco, esse tipo de divisão aparece no cruzamento de dados.
40O que posso fazer legalmente para organizar os impostos da minha loja online?+
Você pode escolher o regime adequado ao faturamento e à margem, avaliar o momento de sair do MEI, conferir se as mercadorias com substituição tributária estão segregadas no PGDAS-D, controlar a antecipação parcial paga nas compras interestaduais e decidir entre competência e caixa antes do início do ano. A conciliação mensal entre pedidos, notas e repasses também entra nessa organização. A análise pode concluir que há economia, que está tudo certo ou que existe passivo a regularizar, e só os documentos da loja permitem chegar a uma dessas conclusões.
41A comissão do marketplace reduz o imposto no Lucro Presumido ou no Lucro Real?+
No Lucro Real, a comissão e as demais despesas necessárias à atividade reduzem o lucro tributável do IRPJ e da CSLL, mas a receita bruta continua sendo a base do PIS e da Cofins. No Lucro Presumido, o IRPJ e a CSLL são calculados sobre um percentual da receita bruta, e a despesa com comissão não altera essa base. Comparar regimes exige olhar margem, folha, ICMS e faturamento juntos. A análise pode indicar que o Simples Nacional continua sendo o regime adequado ou que outro cabe melhor, conforme os números da loja.
42Preciso de contador para vender na Shopee ou no Mercado Livre?+
O MEI pode cuidar das próprias obrigações, desde que acompanhe o limite pelo valor bruto das vendas e emita notas quando exigido. A microempresa e a empresa de pequeno porte do Simples Nacional precisam de escrituração, apuração mensal no PGDAS-D, controle do ICMS estadual e entrega de declarações, o que na prática exige contador. Para quem vende em marketplace, o contador também confere se as notas batem com os pedidos e se comissões e fretes estão lançados como despesa. A RBO atende vendedores de Teresina, da Grande Teresina, de Timon e, online, de todo o Brasil.
Fontes oficiais consultadas
8 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 3º, § 1º (receita bruta) e art. 18-A (MEI)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 214/2025 — art. 22 (plataformas digitais, IBS e CBS)Presidência da República · planalto.gov.br
- 03Resolução CGSN nº 140/2018 — art. 2º, II (vendas canceladas e descontos incondicionais)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 04Sistema Normas — Soluções de Consulta Cosit nº 143/2021 e nº 170/2021 (comissão e frete)Receita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 05Perguntas e Respostas MEI e Simei — limite de receita bruta anualReceita Federal · receita.fazenda.gov.br
- 06Teto do MEI — limite vigente de R$ 81 mil e PLP 186/2026 em tramitaçãoMinistério do Empreendedorismo · gov.br
- 07Nota Técnica 2020.006 — intermediador da operação na NF-e e na NFC-ePortal Nacional da NF-e · nfe.fazenda.gov.br
Estado do Piauí
- 08Novo Regulamento do ICMS do Piauí (Decreto nº 21.866/2023) — antecipação parcialSEFAZ-PI · portal.sefaz.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI. Com 12 anos de profissão, acompanha a apuração do Simples Nacional, o ICMS estadual e a conciliação de vendas, notas e repasses de empresas do Piauí, de Timon-MA e de clientes atendidos online em todo o Brasil.
