
Qual a diferença entre pró-labore e distribuição de lucros?
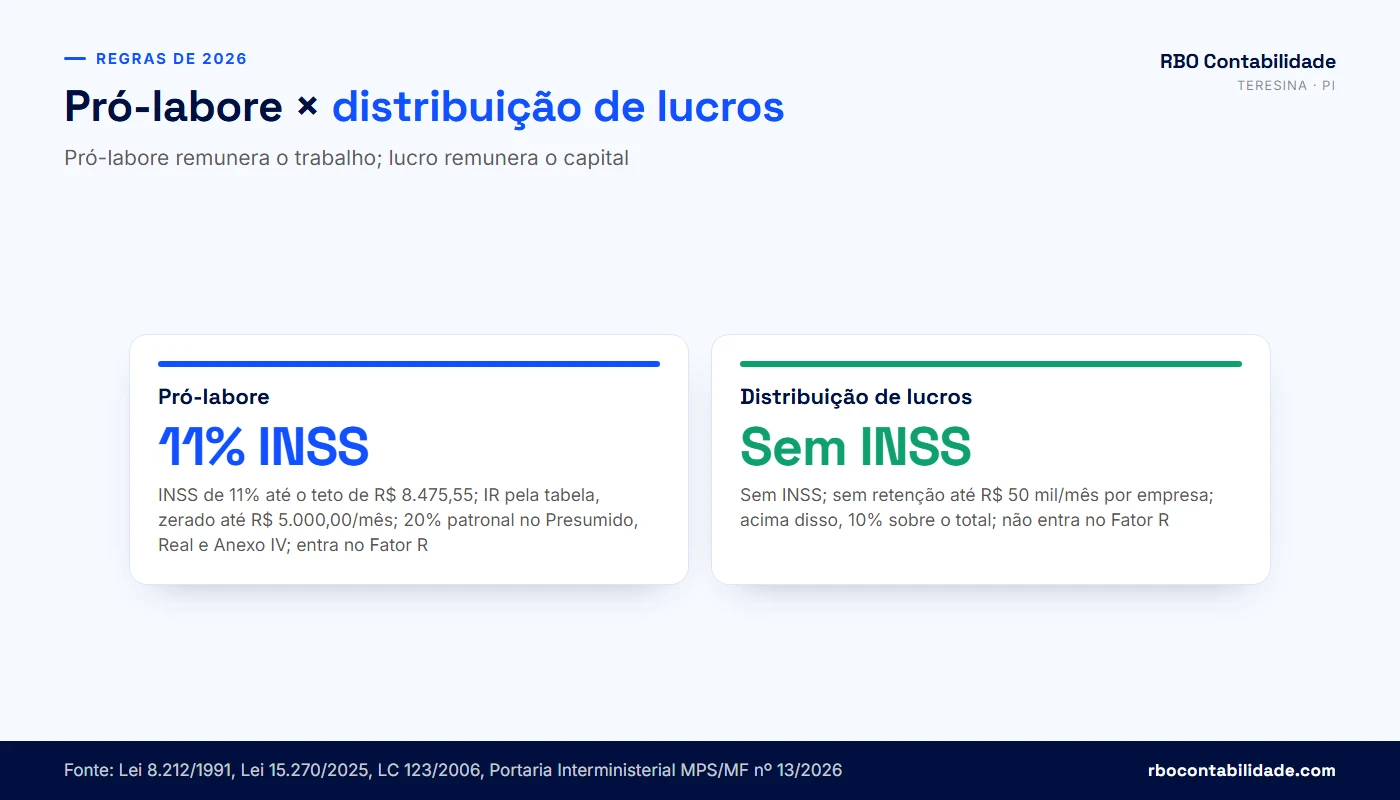
O pró-labore paga o trabalho do sócio. A distribuição de lucros paga o capital que ele colocou na empresa. Por isso o pró-labore é despesa da empresa, sai todo mês como um salário e paga INSS e Imposto de Renda. O lucro só existe depois que a empresa paga seus custos e seus tributos, não paga INSS e, até R$ 50.000,00 por mês pagos pela mesma empresa ao mesmo sócio, continua sem retenção de IR na fonte, pelo art. 10 da Lei nº 9.249/1995 com as mudanças da Lei nº 15.270/2025.
Na maioria das empresas pequenas o sócio usa as duas formas ao mesmo tempo: um pró-labore fixo, que cobre a obrigação previdenciária e a renda do mês, e uma distribuição de lucros que acompanha o resultado. A pergunta "pró-labore ou distribuição de lucros?" quase nunca tem como resposta uma das duas sozinha. Você decide quanto vai por cada via, e a divisão depende do regime tributário, do anexo do Simples Nacional e da contabilidade que a empresa mantém.
| Ponto | Pró-labore | Distribuição de lucros |
|---|---|---|
| O que remunera | O trabalho do sócio na empresa | O capital investido pelo sócio |
| Quando existe | Todo mês em que o sócio trabalha, com ou sem lucro | Só quando há lucro apurado depois dos tributos |
| INSS do sócio | 11% até o teto de R$ 8.475,55 (2026) | Não incide |
| Contribuição da empresa | 20% no Lucro Presumido, no Lucro Real e no Anexo IV; dentro do DAS nos Anexos I, II, III e V | Não incide |
| Imposto de Renda | Tabela progressiva mensal; zerado para rendimentos tributáveis de até R$ 5.000,00 | Sem retenção até R$ 50 mil/mês por empresa e por sócio; 10% sobre o total quando passa disso |
| Valor | Fixo, definido pelos sócios | Variável, limitado ao lucro apurado |
| Fator R do Simples | Entra na folha | Não entra |
| Documento | Folha, recibo, eSocial e DCTFWeb | Balanço ou balancete, ata ou deliberação; EFD-Reinf se houver retenção |
E quando o sócio só "tira do caixa"?
A retirada sem nome nenhum é a situação mais comum que encontro quando um cliente chega de outro escritório: o sócio transfere da conta da empresa para a conta pessoal quando precisa, sem folha, sem ata e sem balanço. Para a contabilidade esse dinheiro não é pró-labore nem lucro. Ele fica numa conta de "adiantamento a sócio", e no fim do ano alguém precisa dizer o que ele foi.
Essa indefinição custa caro numa fiscalização. O art. 201, § 5º, II, do Regulamento da Previdência Social (Decreto nº 3.048/1999) manda cobrar 20% de contribuição da empresa sobre todos os valores pagos aos sócios de sociedades de profissões regulamentadas, "ainda que a título de antecipação de lucro", quando não houver separação entre a remuneração do trabalho e a do capital, ou quando se tratar de adiantamento de resultado ainda não apurado em demonstração de resultado. Na Solução de Consulta Cosit nº 120, de 17/08/2016, a Receita Federal respondeu a uma sociedade de advogados que o sócio que presta serviço à sociedade é segurado obrigatório e que a empresa precisa discriminar a parcela de lucro e a parcela paga pelo trabalho. Soluções de consulta da Cosit vinculam toda a Receita. Sem documento, você perde a chance de provar que parte daquele dinheiro era lucro isento.
Há ainda uma terceira saída legítima, que não é retirada de renda: o empréstimo da empresa ao sócio. Ele precisa de contrato, registro contábil e devolução. Se nunca volta ao caixa, a Receita pode tratá-lo como remuneração ou lucro disfarçado.
Sócio é obrigado a receber pró-labore?
Sim, se ele trabalha ou administra a empresa. O sócio que exerce atividade na sociedade, o sócio administrador e o titular de empresa individual que recebem remuneração são segurados obrigatórios do INSS como contribuintes individuais, pelo art. 12, V, "f", da Lei nº 8.212/1991. A lei não diz "pague pró-labore" com essas palavras, mas exige contribuição sobre a remuneração do trabalho. Se toda a retirada for rotulada como lucro, a empresa fica sem base para provar que separou trabalho de capital. Já o sócio que só investe e não trabalha na empresa pode receber apenas lucros.
| Situação do sócio | Precisa de pró-labore? | Observação |
|---|---|---|
| Sócio administrador que trabalha no dia a dia | Sim | É contribuinte individual obrigatório |
| Sócio que trabalha na empresa sem ser administrador | Sim | A atividade gera a obrigação, não o cargo |
| Sócio investidor, sem atuação na empresa | Não | Recebe só lucros, na proporção das quotas ou do contrato |
| Titular de sociedade limitada unipessoal que trabalha nela | Sim | Mesma regra do sócio administrador |
| MEI | Regra própria | O INSS do MEI vai no DAS mensal fixo; veja o guia do MEI |
Para o MEI a lógica é outra, porque a contribuição previdenciária já está no boleto mensal. Se esse é o seu caso, o guia do MEI em 2026 explica quanto você paga e como retirar.
Existe um valor mínimo de pró-labore?
A lei não fixa um valor de pró-labore. O piso que existe vale para a contribuição: em 2026, o salário mínimo de R$ 1.621,00 (Decreto nº 12.797/2025), que a Portaria Interministerial MPS/MF nº 13/2026 adota como piso do salário de contribuição. Desde a Emenda Constitucional nº 103/2019, o art. 195, § 14, da Constituição diz que só conta para o tempo de contribuição a competência cuja contribuição alcance o mínimo. Um pró-labore de R$ 800,00 até pode ser pago, mas o mês não conta para a aposentadoria do sócio sem complemento. Na prática, o salário mínimo virou o piso usado pela maioria dos escritórios.
Qual é o pró-labore certo para a minha empresa?
O valor precisa ser compatível com o trabalho que o sócio faz. Um médico que atende em tempo integral na própria clínica e declara pró-labore de um salário mínimo, enquanto distribui R$ 40 mil de lucro por mês, tem uma remuneração do trabalho difícil de defender. Não há percentual oficial. Uso quatro critérios com os clientes: o que a empresa pagaria a um profissional de fora para fazer o mesmo serviço, o efeito no Fator R (quando a atividade está sujeita a ele), a renda que o sócio quer comprovar para banco e aposentadoria, e o custo de INSS e IR de cada real a mais.
A calculadora de pró-labore do site mostra o desconto de INSS e IR para o valor que você digitar. Ela serve para testar faixas antes de levar a decisão ao contador.
⚠️ Zerar o pró-labore do sócio que trabalha e pagar tudo como lucro é a prática que mais gera cobrança de INSS em fiscalização. A Receita pode reclassificar as retiradas como remuneração e cobrar a contribuição da empresa e a do sócio, com multa e juros, com base na Lei nº 8.212/1991 e no art. 201 do Decreto nº 3.048/1999.
Quanto se paga de INSS e Imposto de Renda sobre o pró-labore em 2026?
Em 2026 o sócio tem 11% de INSS descontado do pró-labore, limitado ao teto de R$ 8.475,55 (desconto máximo de R$ 932,31), e paga Imposto de Renda pela tabela progressiva mensal, que fica zerada para rendimentos tributáveis de até R$ 5.000,00 graças à redução criada pela Lei nº 15.270/2025. A empresa paga mais 20% sobre o pró-labore se estiver no Lucro Presumido, no Lucro Real ou no Anexo IV do Simples Nacional. Nos Anexos I, II, III e V a contribuição patronal já está dentro do DAS.
INSS: quem paga o quê
O contribuinte individual que presta serviço a uma empresa contribui com 11% sobre a remuneração, porque o art. 30, § 4º, da Lei nº 8.212/1991 permite deduzir dos 20% do art. 21 parte da contribuição que a empresa já paga. Quem desconta e recolhe é a própria empresa (art. 4º da Lei nº 10.666/2003). A base é o pró-labore bruto, respeitados o piso de R$ 1.621,00 e o teto de R$ 8.475,55 da tabela de contribuição mensal do INSS para 2026. A contribuição patronal de 20% sobre a remuneração de contribuintes individuais está no art. 22, III, da Lei nº 8.212/1991.
| Regime da empresa | INSS descontado do sócio | Contribuição da empresa sobre o pró-labore |
|---|---|---|
| Simples Nacional, Anexos I, II, III e V | 11% até o teto | Incluída no DAS (CPP), sem guia separada |
| Simples Nacional, Anexo IV | 11% até o teto | 20%, recolhida fora do DAS (LC 123/2006, art. 18, § 5º-C) |
| Lucro Presumido | 11% até o teto | 20% |
| Lucro Real | 11% até o teto | 20% |
A diferença do Anexo IV vem do § 5º-C do art. 18 da Lei Complementar nº 123/2006: as atividades desse anexo (construção civil, vigilância, limpeza, serviços advocatícios, entre outras) recolhem a contribuição patronal à parte. Para essas empresas, cada R$ 1.000,00 a mais de pró-labore custa R$ 200,00 à empresa e R$ 110,00 ao sócio, antes do IR.
Imposto de Renda: tabela e redução de 2026
A tabela progressiva mensal é a da Lei nº 15.191/2025, em vigor desde maio de 2025. A Lei nº 15.270/2025 não mexeu nas faixas: ela criou uma redução aplicada depois do cálculo, que zera o imposto de quem tem rendimentos tributáveis de até R$ 5.000,00 por mês e diminui o de quem fica entre R$ 5.000,01 e R$ 7.350,00.
| Base de cálculo mensal (R$) | Alíquota | Parcela a deduzir (R$) |
|---|---|---|
| Até 2.428,80 | 0% | 0,00 |
| De 2.428,81 até 2.826,65 | 7,5% | 182,16 |
| De 2.826,66 até 3.751,05 | 15% | 394,16 |
| De 3.751,06 até 4.664,68 | 22,5% | 675,49 |
| Acima de 4.664,68 | 27,5% | 908,73 |
Base de cálculo = pró-labore − INSS descontado − dependentes (R$ 189,59 cada)
  ou, se for mais vantajoso, pró-labore − desconto simplificado de R$ 607,20

IR pela tabela = base × alíquota − parcela a deduzir

Redução da Lei 15.270/2025 (sobre os rendimentos tributáveis do mês):
  até R$ 5.000,00 ............ redução que zera o imposto (até R$ 312,89)
  de R$ 5.000,01 a 7.350,00 .. R$ 978,62 − (0,133145 × rendimentos)
  acima de R$ 7.350,00 ....... sem redução

IRRF do mês = IR pela tabela − redução
Na tabela abaixo apliquei essas regras a cinco valores de pró-labore, sem dependentes. É uma simulação hipotética e didática: na folha real entram dependentes, pensão alimentícia e outras deduções que mudam o resultado.
| Pró-labore bruto | INSS do sócio (11%) | IRRF | Líquido do sócio | Custo extra da empresa no Presumido, Real ou Anexo IV (20%) |
|---|---|---|---|---|
| R$ 1.621,00 | R$ 178,31 | R$ 0,00 | R$ 1.442,69 | R$ 324,20 |
| R$ 5.000,00 | R$ 550,00 | R$ 0,00 | R$ 4.450,00 | R$ 1.000,00 |
| R$ 6.000,00 | R$ 660,00 | R$ 380,02 | R$ 4.959,98 | R$ 1.200,00 |
| R$ 8.475,55 | R$ 932,31 | R$ 1.165,66 | R$ 6.377,58 | R$ 1.695,11 |
| R$ 12.000,00 | R$ 932,31 | R$ 2.134,88 | R$ 8.932,81 | R$ 2.400,00 |
Repare na linha de R$ 6.000,00. Pela tabela o imposto seria R$ 559,77; a redução de R$ 179,75 (R$ 978,62 − 0,133145 × 6.000) baixa o IRRF para R$ 380,02. Acima de R$ 7.350,00 a redução some, e cada real a mais de pró-labore passa a pagar 27,5% de IR, além dos 11% de INSS até o teto.
O pró-labore e o Fator R
No Simples Nacional, várias atividades de serviço intelectual ficam no Anexo III quando a folha de salários dos últimos 12 meses chega a 28% da receita bruta do mesmo período, e no Anexo V quando fica abaixo disso, pelos §§ 5º-J e 5º-M do art. 18 da LC nº 123/2006. O pró-labore entra nessa folha. Lucro distribuído não entra. Para essas empresas, aumentar o pró-labore pode baixar a alíquota do DAS, e a conta precisa comparar o DAS que cai com o INSS e o IR que sobem. O simulador de Fator R faz essa conta, e o artigo sobre Fator R em clínica médica de Teresina mostra um caso completo.
O que a empresa entrega todo mês
O pró-labore entra na folha como qualquer remuneração. A empresa informa o valor no eSocial, fecha a DCTFWeb e recolhe o INSS descontado do sócio (e os 20% patronais, quando devidos) até o dia 20 do mês seguinte, antecipando quando não houver expediente bancário, conforme o art. 30, I, "b", da Lei nº 8.212/1991. Se houver IRRF, ele também é declarado e recolhido no mês seguinte. Sem esse fechamento, o pró-labore existe só no papel e não serve de prova de nada.
💡 Quer saber se o seu pró-labore está no valor adequado para a sua atividade e o seu regime? Fale com a RBO pelo WhatsApp e envie o regime da empresa e o valor atual.
Distribuição de lucros continua isenta depois da Lei 15.270/2025?
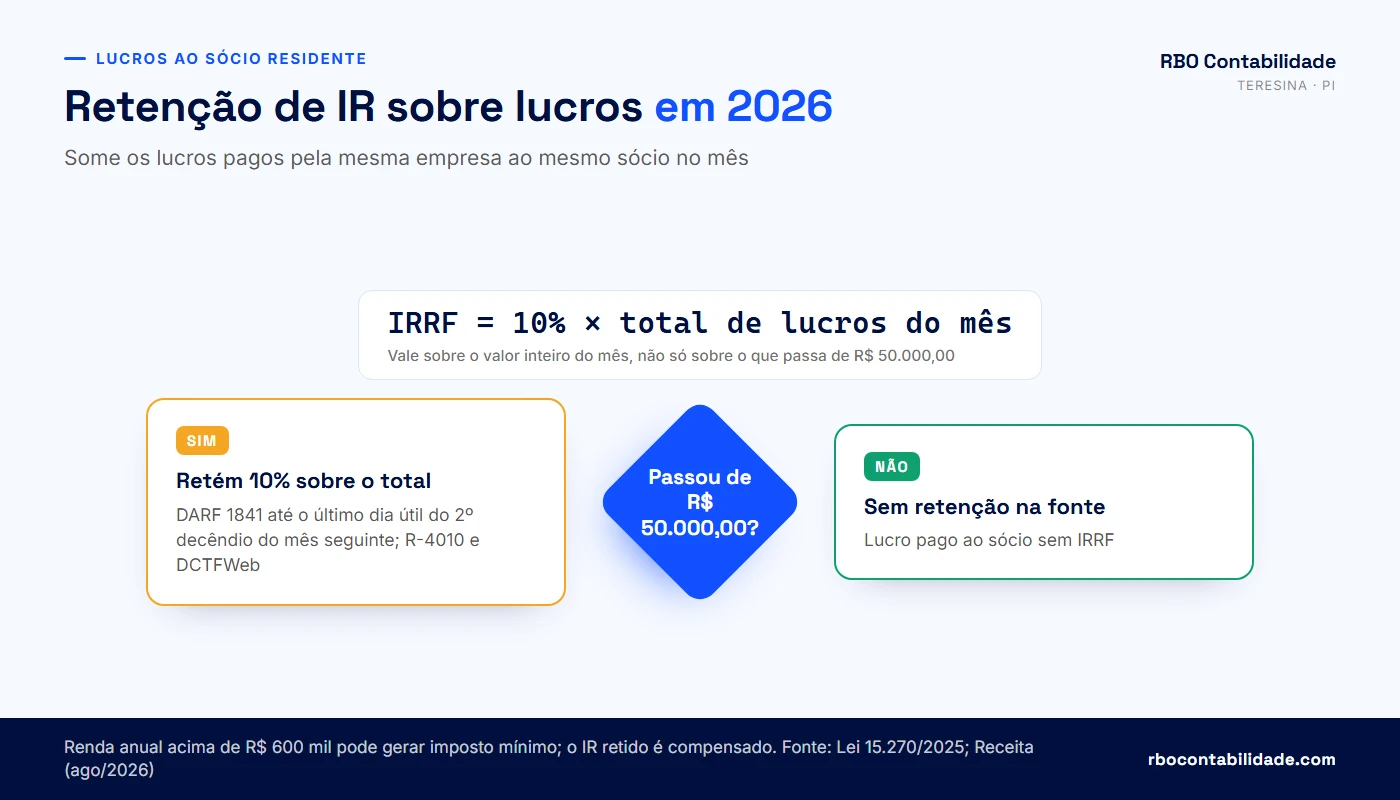
Continua sem imposto na fonte até R$ 50.000,00 por mês, somando o que a mesma empresa paga ao mesmo sócio pessoa física residente no Brasil. Quando esse total passa de R$ 50.000,00 no mês, a Lei nº 15.270/2025 obriga a empresa a reter 10% sobre o valor inteiro, e não só sobre o excesso, sem nenhuma dedução. A regra vale desde 01/01/2026. Na declaração anual, quem soma mais de R$ 600 mil de rendimentos no ano ainda passa pelo cálculo do imposto mínimo, que pode gerar imposto a pagar ou a restituir.
| Situação no mês | O que acontece |
|---|---|
| Mesma empresa paga até R$ 50.000,00 ao mesmo sócio | Sem retenção na fonte |
| Mesma empresa paga R$ 50.000,01 ou mais ao mesmo sócio | Retenção de 10% sobre o total pago no mês |
| Sócio recebe R$ 40 mil de cada uma de duas empresas diferentes | Sem retenção em nenhuma delas: o limite é por empresa pagadora |
| Lucro pago a sócio pessoa jurídica residente no Brasil | Fora da retenção do art. 6º-A da Lei nº 9.250/1995, incluído pela Lei nº 15.270/2025 |
| Lucro capitalizado (aumento de capital com lucros) | Conta como "emprego" do lucro e entra na regra, segundo a Receita |
Simulação hipotética e didática

Lucros pagos pela empresa X ao sócio em março/2026 ... R$ 51.000,00
Passou de R$ 50.000,00? ............................. sim
IRRF = 10% × R$ 51.000,00 ........................... R$ 5.100,00
Sócio recebe ......................................... R$ 45.900,00

Se o pagamento fosse de R$ 50.000,00 ................. IRRF = R$ 0,00
O salto é brusco. Um real acima do limite gera R$ 5.000,10 de retenção. Por isso a data e o valor de cada pagamento precisam ser planejados com a contabilidade, e a própria ata de distribuição deve prever como o lucro será pago.
Quem retém, quando paga e onde declara
A empresa que paga o lucro é a responsável. Segundo a orientação publicada pela Receita Federal em agosto de 2026, o imposto retido de sócio residente no Brasil vence no último dia útil do 2º decêndio do mês seguinte ao pagamento e é recolhido com o código 1841. A empresa informa o valor bruto distribuído, a parte tributável e o IRRF no evento R-4010 da EFD-Reinf, que alimenta a DCTFWeb. O valor retido é antecipação: o sócio o aproveita na declaração anual.
O imposto mínimo anual (IRPFM)
A segunda parte da lei olha o ano inteiro. A partir do ano-calendário de 2026, com a primeira apuração na declaração entregue em 2027, a pessoa física que somar mais de R$ 600.000,00 de rendimentos no ano, incluindo lucros e dividendos e outros rendimentos isentos, fica sujeita a uma tributação mínima. A alíquota cresce em linha reta de 0% (em R$ 600 mil) até 10% (em R$ 1,2 milhão) e fica em 10% acima disso. Alguns rendimentos ficam fora da soma, como a maior parte dos ganhos de capital, conforme as Perguntas e Respostas da Receita Federal.
Rendimentos anuais entre R$ 600.000,00 e R$ 1.200.000,00:
  alíquota (%) = (rendimentos ÷ 60.000) − 10

Rendimentos anuais acima de R$ 1.200.000,00:
  alíquota = 10%

Imposto mínimo a pagar = rendimentos × alíquota
  − IR já pago no ano sobre os rendimentos tributáveis
  − IR retido sobre lucros (os 10% do art. 6º-A da Lei nº 9.250/1995,
    incluído pela Lei nº 15.270/2025)
  − redutor, quando a carga da empresa somada à do sócio passa de 34%
O redutor existe para que a soma do imposto pago pela empresa e do imposto pago pelo sócio não ultrapasse 34% (com percentuais maiores para bancos e seguradoras). Para o empresário do Simples Nacional ou do Lucro Presumido, a conta do redutor depende de dados da empresa que só o contador tem fechados, e ela muda o resultado de forma relevante. Não tente estimar o IRPFM só com a fórmula acima.
E os lucros apurados até 2025?
A lei criou uma transição. Ficam fora da retenção os lucros relativos a resultados apurados até o ano-calendário de 2025 que tenham tido a distribuição aprovada até 31/12/2025, que sejam exigíveis pela legislação civil ou empresarial e que sejam pagos em 2026, 2027 ou 2028 nos termos do ato de aprovação. A Receita aceitou, nas Perguntas e Respostas, a aprovação com base em balanço intermediário ou balancete até novembro de 2025, limitando a isenção ao resultado efetivo do ano se o balanço final vier menor.
Em 26/12/2025, o ministro Nunes Marques, relator das ADIs 7912 e 7914, prorrogou em liminar o prazo de aprovação para 31/01/2026, sem suspender a nova tributação. O referendo foi destacado para o plenário presencial em 18/02/2026 e, até 04/10/2026, não tinha resultado publicado. Quem aprovou a distribuição em janeiro de 2026 depende dessa decisão e deve acompanhar o caso com o contador.
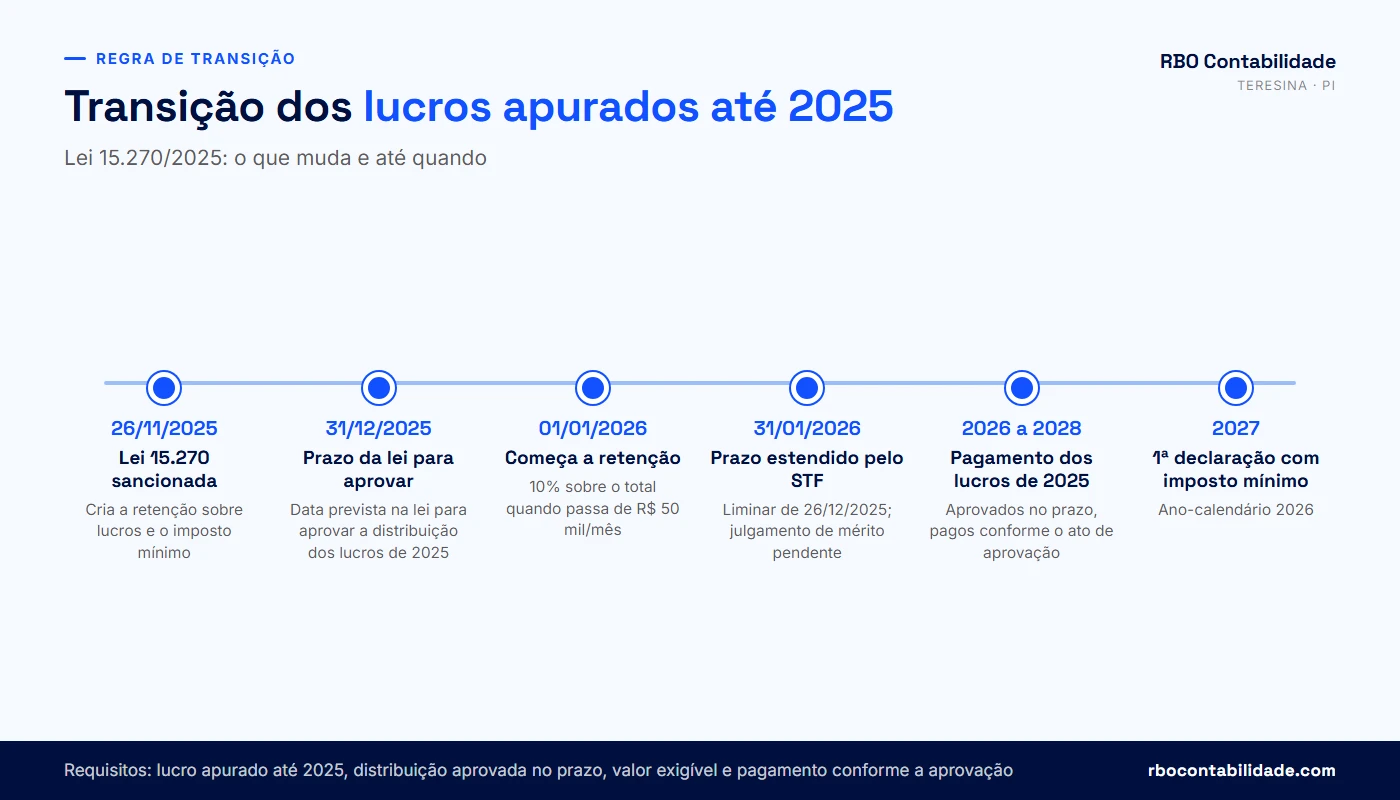
⚠️ Lucro de 2025 pago em 2026 sem ata ou deliberação aprovada no prazo não entra na transição. Se o pagamento a um sócio passar de R$ 50.000,00 no mês, a empresa precisa reter os 10%. Pagamentos em desacordo com o cronograma aprovado também podem perder o tratamento da transição.
E no Simples Nacional, a retenção vale?
Esse é o ponto mais discutido da lei. O art. 14 da LC nº 123/2006 isenta do IR, na fonte e na declaração, os lucros distribuídos ao sócio de empresa do Simples, exceto o que corresponder a pró-labore, aluguéis ou serviços prestados. A Receita Federal respondeu, nas Perguntas e Respostas e ao publicar a Instrução Normativa RFB nº 2.299/2025 (que incluiu o art. 23-A na IN RFB nº 1.500/2014), que a retenção de 10% também se aplica às empresas do Simples, porque o tema não seria reservado a lei complementar. Parte relevante dos tributaristas sustenta o contrário: uma lei ordinária não poderia afastar o benefício de uma lei complementar.
No STF, o relator negou em liminar o pedido para excluir as empresas do Simples da nova tributação, discutido na ADI 7917, e o mérito não tinha sido julgado até 04/10/2026. Enquanto isso, a empresa do Simples que paga mais de R$ 50.000,00 no mês a um sócio e não retém fica exposta à cobrança pela Receita. Reter e o sócio discutir depois é a postura mais defensiva; a decisão deve ser tomada com o contador e, se for o caso, com advogado tributarista.
Quanto de lucro posso distribuir sem contabilidade completa?
Sem escrituração contábil regular, você só distribui com isenção um lucro presumido: no Lucro Presumido, a base de cálculo do IRPJ menos o IRPJ, a CSLL, o PIS e a Cofins devidos (art. 238 da IN RFB nº 1.700/2017); no Simples Nacional, os percentuais de presunção do art. 15 da Lei nº 9.249/1995 aplicados à receita, menos o DAS do período (art. 14, § 1º, da LC nº 123/2006). Com contabilidade completa que mostre lucro maior, a empresa pode distribuir o lucro contábil efetivo.
Limite no Lucro Presumido sem escrituração
Para prestadores de serviço em geral, o percentual de presunção do IRPJ é de 32% da receita. O limite trimestral é essa base menos os quatro tributos federais sobre o faturamento e o lucro. O ISS de Teresina não entra na subtração.
Simulação hipotética e didática: prestadora de serviços no Lucro Presumido

Receita do trimestre ............................. R$ 90.000,00
Base presumida do IRPJ (32%) ...................... R$ 28.800,00
(−) IRPJ 15% sobre a base ......................... R$  4.320,00
(−) CSLL 9% sobre base de 32% ..................... R$  2.592,00
(−) PIS 0,65% sobre a receita ..................... R$    585,00
(−) Cofins 3% sobre a receita ..................... R$  2.700,00
Limite distribuível sem escrituração .............. R$ 18.603,00
Se a empresa tiver tido lucro contábil efetivo de R$ 40.000,00 no trimestre, só vai poder distribuir os R$ 21.397,00 de diferença sem imposto se a escrituração contábil demonstrar esse lucro. Na Solução de Consulta Cosit nº 10, de 06/01/2023, a Receita entendeu que a empresa do Lucro Presumido que distribui acima da base presumida sem IRRF fica obrigada a entregar a Escrituração Contábil Digital (ECD).
Limite no Simples Nacional sem escrituração
No Simples a conta é parecida, com o DAS no lugar dos tributos separados. Para serviços em geral o percentual também é de 32%; para comércio e indústria, em regra, 8%.
Simulação hipotética e didática: prestadora de serviços no Simples, Anexo III

Receita do mês ................................... R$ 30.000,00
Presunção de 32% ................................. R$  9.600,00
(−) DAS do mês ................................... R$  2.580,00
Limite distribuível sem escrituração .............. R$  7.020,00
O § 2º do mesmo art. 14 afasta esse limite quando a empresa mantém escrituração contábil e comprova lucro maior. Na prática, a empresa do Simples que só tem livro caixa e quer distribuir mais do que a presunção precisa passar a ter contabilidade completa, com balanço e demonstração de resultado. O art. 1.179 do Código Civil já obriga o empresário e a sociedade a manter escrituração, com dispensa só para o pequeno empresário definido em lei.
O que acontece se a empresa distribuir mais do que pode
A parte paga acima do lucro comprovado deixa de ser lucro isento. Na esfera tributária, ela pode ser cobrada como rendimento do sócio e, se o sócio trabalha na empresa, como remuneração sujeita a INSS, com multa e juros. Na esfera civil, o art. 1.009 do Código Civil torna solidariamente responsáveis os administradores e os sócios que recebem lucros ilícitos ou fictícios sabendo ou devendo saber da ilegitimidade, e o art. 1.059 obriga o sócio da limitada a repor o lucro retirado com prejuízo do capital.
⚠️ Distribuir lucro em um ano em que a empresa teve prejuízo, ou antes de apurar o resultado, e não corrigir no balanço, transforma a retirada em remuneração sem INSS. O art. 201, § 5º, II, do Decreto nº 3.048/1999 cita expressamente o adiantamento de resultado não apurado em demonstração de resultado do exercício.
Quanto sobra no bolso em cada forma de retirar? Veja uma simulação
Na maior parte dos casos, um pró-labore no valor necessário (o mínimo legal ou o que o Fator R pede) somado à distribuição do restante do lucro comprovado deixa mais dinheiro com o sócio do que pagar tudo como pró-labore. Mas a vantagem muda de tamanho conforme o anexo e o regime, e no Anexo V ela pode quase sumir. As três simulações abaixo são hipotéticas e didáticas: os números foram escolhidos para mostrar o mecanismo e não substituem o cálculo com os dados da sua empresa.
Simulação 1: serviço no Anexo III, sem Fator R
Uma empresa de serviços enquadrada direto no Anexo III (atividade que não depende do Fator R), com um sócio que trabalha nela, receita mensal de R$ 30.000,00, receita bruta dos últimos 12 meses de R$ 360.000,00 e despesas hipotéticas de R$ 12.000,00. Comparamos duas formas de passar o resultado ao sócio. Nos dois casos a empresa tem escrituração contábil, condição para distribuir acima dos R$ 7.020,00 da presunção.
| Linha | Pró-labore de R$ 1.621,00 + lucros | Tudo como pró-labore |
|---|---|---|
| Receita do mês | R$ 30.000,00 | R$ 30.000,00 |
| DAS (alíquota efetiva de 8,6%) | R$ 2.580,00 | R$ 2.580,00 |
| Despesas operacionais | R$ 12.000,00 | R$ 12.000,00 |
| Pró-labore bruto | R$ 1.621,00 | R$ 15.420,00 |
| Lucro distribuído | R$ 13.799,00 | R$ 0,00 |
| INSS do sócio | R$ 178,31 | R$ 932,31 |
| IRRF do sócio | R$ 0,00 | R$ 3.075,38 |
| Total líquido com o sócio | R$ 15.241,69 | R$ 11.412,31 |
Alíquota efetiva do Anexo III, 2ª faixa:
  (360.000 × 11,2% − 9.360) ÷ 360.000 = 8,6%

Tudo como pró-labore:
  INSS = 11% do teto (R$ 8.475,55) ............ R$   932,31
  Base IR = 15.420,00 − 932,31 ............... R$ 14.487,69
  IR = 14.487,69 × 27,5% − 908,73 ............ R$  3.075,38
  (acima de R$ 7.350,00 não há redução)
Como o Anexo III já tem a contribuição patronal dentro do DAS, a diferença entre as duas colunas é só o INSS e o IR do sócio: R$ 3.829,38 no mês. No Lucro Presumido a distância seria maior, porque a empresa ainda pagaria 20% sobre o pró-labore.
Simulação 2: Anexo V e o pró-labore que leva ao Fator R
Agora uma atividade sujeita ao Fator R, como consultoria, com receita mensal de R$ 40.000,00, receita dos últimos 12 meses de R$ 480.000,00, despesas hipotéticas de R$ 10.000,00 e nenhum empregado. Como na simulação anterior, a empresa mantém escrituração contábil completa, condição para distribuir acima do limite presumido (R$ 5.825,00 no cenário A e R$ 8.870,00 no B). Com pró-labore de um salário mínimo, a folha anual é de R$ 19.452,00, o Fator R fica em 4,05% e a empresa vai para o Anexo V. Para chegar a 28%, a folha anual precisa ser de R$ 134.400,00, ou seja, pró-labore de R$ 11.200,00 por mês, mantido por 12 meses.
| Linha | Cenário A: Anexo V | Cenário B: Anexo III pelo Fator R |
|---|---|---|
| Fator R | 4,05% | 28% |
| Alíquota efetiva | 17,44% | 9,83% |
| DAS do mês | R$ 6.975,00 | R$ 3.930,00 |
| Pró-labore bruto | R$ 1.621,00 | R$ 11.200,00 |
| INSS do sócio | R$ 178,31 | R$ 932,31 |
| IRRF do sócio | R$ 0,00 | R$ 1.914,88 |
| Lucro distribuído | R$ 21.404,00 | R$ 14.870,00 |
| Total líquido com o sócio | R$ 22.846,69 | R$ 23.222,81 |
Anexo V, 3ª faixa:  (480.000 × 19,5% − 9.900) ÷ 480.000 = 17,4375%
Anexo III, 3ª faixa: (480.000 × 13,5% − 17.640) ÷ 480.000 = 9,825%

DAS que deixa de ser pago ........... R$ 3.045,00
(−) INSS a mais do sócio ............ R$   754,00
(−) IR a mais do sócio .............. R$ 1.914,88
Diferença no bolso do sócio ......... R$   376,12 por mês
O DAS caiu mais de R$ 3 mil, mas quase todo esse valor foi para INSS e IR do sócio. Sobraram R$ 376,12 por mês nesta simulação, e com outra margem ou outra faixa de receita a conta pode virar. Há dois ganhos que não aparecem na tabela: o sócio passa a contribuir sobre o teto do INSS, o que conta para a aposentadoria, e passa a comprovar renda maior. Como o Fator R usa a média de 12 meses, a mudança de pró-labore só leva ao Anexo III depois que a folha acumulada alcança os 28%.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Simulação 3: Lucro Presumido e o limite de R$ 50 mil por mês
Uma empresa do Lucro Presumido, com ECD em dia, apura R$ 60.000,00 de lucro disponível para o sócio único e aprova a distribuição em ata. Se pagar tudo em março, retém R$ 6.000,00. Se a ata prever dois pagamentos de R$ 30.000,00, em março e em abril, e o dinheiro de fato sair nessas datas, nenhum mês passa de R$ 50.000,00 e não há retenção.
| Forma de pagamento | IRRF retido | Recebido pelo sócio |
|---|---|---|
| R$ 60.000,00 em março | R$ 6.000,00 | R$ 54.000,00 em março |
| R$ 30.000,00 em março + R$ 30.000,00 em abril | R$ 0,00 | R$ 60.000,00 em dois meses |
O imposto mínimo anual soma tudo. Imagine que o mesmo sócio receba R$ 45.000,00 de lucros por mês o ano inteiro (R$ 540.000,00) e pró-labore de R$ 8.000,00 (R$ 96.000,00). A renda anual de R$ 636.000,00 passa de R$ 600 mil e a alíquota mínima fica em 0,6% (636.000 ÷ 60.000 − 10), ou R$ 3.816,00. Desse valor se abate o IR já pago no ano sobre o pró-labore, cerca de R$ 12.591,24 em 12 meses nesta simulação, então não sobra imposto mínimo a pagar. É uma conta simplificada, sem 13º, deduções, outras rendas e redutor. Para quem tem pouco IR na tabela e muito lucro, o resultado é outro.
⚠️ Dividir pagamentos em meses diferentes é planejamento lícito quando o cronograma está na ata e o dinheiro sai mesmo nas datas previstas. Registrar dois pagamentos e transferir o valor inteiro de uma vez, ou usar outra empresa do grupo só para pagar por fora, é simulação. A Receita pode lançar o imposto de ofício (art. 149, VII, do CTN) com multa qualificada (art. 44, § 1º, da Lei nº 9.430/1996).
💡 Quer ver essas três simulações com os números reais da sua empresa? A RBO monta o comparativo entre pró-labore e lucros a partir do regime, do anexo e do faturamento. Use antes a calculadora de pró-labore se quiser chegar com uma ideia do valor. Falar com um contador →
Que documentos comprovam a retirada de dinheiro da empresa?
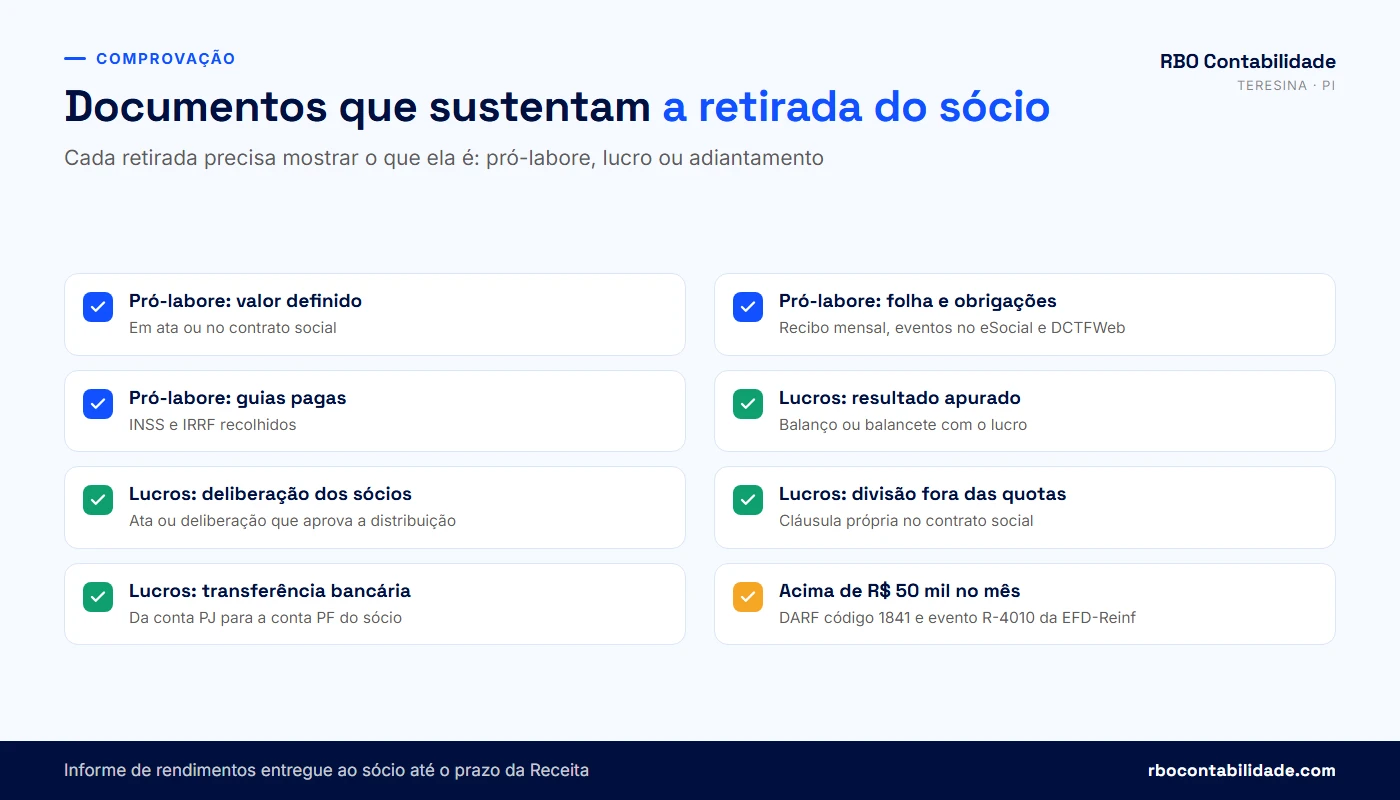
O pró-labore se prova com a folha: valor definido pelos sócios, recibo mensal, eventos no eSocial, DCTFWeb e guias pagas. A distribuição de lucros se prova com o lucro apurado em balanço ou balancete, a deliberação dos sócios que aprovou a distribuição e a transferência bancária da conta da empresa para a conta do sócio. Acima de R$ 50.000,00 no mês, entram também o DARF com código 1841 e o evento R-4010 da EFD-Reinf. No começo do ano seguinte, a empresa entrega ao sócio o informe de rendimentos com os dois valores.
| Retirada | Documento | Para que serve |
|---|---|---|
| Pró-labore | Ata ou cláusula do contrato social com o valor | Mostra que o valor foi decidido pelos sócios |
| Pró-labore | Folha, recibo, eSocial e DCTFWeb | Prova a remuneração e o INSS recolhido |
| Lucros | Balanço ou balancete do período | Mostra que o lucro existe e quanto é |
| Lucros | Ata, reunião ou deliberação de distribuição | Aprova o valor, o sócio e o cronograma de pagamento |
| Lucros fora da proporção das quotas | Cláusula no contrato social | Autoriza a divisão desproporcional (art. 1.007 do Código Civil) |
| Lucros acima de R$ 50 mil no mês | DARF 1841 e evento R-4010 | Comprova a retenção e a declaração do IRRF |
| Toda retirada | Transferência da conta PJ para a conta PF do sócio | Liga o pagamento ao documento |
| Fechamento do ano | Informe de rendimentos | Base da declaração do IRPF do sócio |
Posso antecipar lucros ao longo do ano?
Pode, desde que a antecipação se apoie em resultado já apurado. O procedimento mais seguro é a empresa levantar balancetes mensais ou trimestrais, os sócios aprovarem a distribuição com base neles e o balanço anual confirmar o total. Se o balanço do ano mostrar lucro menor do que o já retirado, a diferença precisa ser tratada: devolvida pelo sócio, compensada com lucros seguintes quando o contrato social permitir, ou reclassificada como remuneração, com o INSS correspondente. A pior saída é deixar a diferença sem tratamento, porque é exatamente o caso do adiantamento de resultado não apurado previsto no art. 201 do Decreto nº 3.048/1999.
Lucro desproporcional às quotas
Pelo art. 1.007 do Código Civil, o sócio participa dos lucros na proporção das suas quotas, salvo estipulação em contrário. Se dois sócios com 50% cada querem dividir o lucro em 70% e 30%, porque um trabalha mais ou trouxe mais clientes, o contrato social precisa permitir a distribuição desproporcional. Sem essa cláusula, a divisão diferente pode ser questionada pela Receita como remuneração disfarçada e pelo próprio sócio que recebeu menos. A alteração contratual para incluir a cláusula é registrada na JUCEPI, como explicamos na última seção.
Conta da empresa e conta do sócio
Toda retirada deve sair da conta bancária da empresa para a conta pessoal do sócio, por transferência identificada. Pagar a escola do filho, o cartão pessoal ou a prestação do carro direto pela conta da empresa mistura patrimônios e deixa a contabilidade sem saber o que classificar. Se você já faz isso, o primeiro passo é parar e o segundo é contar ao contador o que foi pago, para que esses valores entrem como retirada do sócio. O BPO financeiro da RBO existe justamente para manter essa separação no dia a dia.
- O valor do pró-labore de cada sócio está registrado em ata ou no contrato social
- O pró-labore aparece todo mês na folha, no eSocial e na DCTFWeb
- Cada distribuição de lucros tem balanço ou balancete que mostre o lucro
- Cada distribuição tem deliberação dos sócios com valor e data de pagamento
- Os pagamentos saem da conta da empresa para a conta pessoal do sócio
- Meses com mais de R$ 50 mil para o mesmo sócio têm DARF 1841 e R-4010
- O sócio recebe o informe de rendimentos com pró-labore e lucros do ano
Quais erros na retirada do sócio podem gerar autuação?
Os erros que mais geram cobrança são zerar o pró-labore de quem trabalha na empresa, distribuir lucro que a contabilidade não comprova e retirar dinheiro sem nenhum registro. Depois vêm pagar contas pessoais pela conta da empresa, dividir lucros fora da proporção sem cláusula e, desde 2026, deixar de reter os 10% quando o mês passa de R$ 50.000,00. Todos eles têm conserto, e quanto antes forem corrigidos, menor a multa e os juros.
| Erro | Risco | Como corrigir |
|---|---|---|
| Sócio trabalha e não tem pró-labore | Retiradas reclassificadas como remuneração, com INSS da empresa e do sócio | Definir pró-labore e passar a recolher; avaliar regularização dos meses anteriores |
| Pró-labore abaixo do salário mínimo | Meses que não contam para a aposentadoria | Ajustar ao piso de R$ 1.621,00 ou complementar a contribuição |
| Retirada sem registro | Receita pode tratar tudo como remuneração ou omissão de rendimentos | Classificar cada retirada com o contador e documentar daqui em diante |
| Contas pessoais pagas pela empresa | Despesa glosada e valor tratado como retirada sem documento | Separar contas e lançar como retirada do sócio |
| Lucro distribuído sem balanço ou acima da presunção | Excesso perde a isenção; sócio pode ter de devolver | Fazer escrituração completa ou limitar ao valor presumido |
| Lucro em ano de prejuízo | Responsabilidade civil e INSS sobre o adiantamento | Devolver, compensar ou reclassificar no fechamento |
| Divisão fora das quotas sem cláusula | Questionamento fiscal e entre sócios | Alterar o contrato social na JUCEPI |
| Mais de R$ 50 mil no mês sem retenção | Empresa responde pelo IRRF não retido, com multa | Planejar datas e valores; reter e recolher pelo código 1841 |
| Fracionar pagamento só no papel | Desconsideração do arranjo e multa qualificada | Pagar de fato nas datas da ata |
Planejamento, simulação e sonegação
Escolher quanto vai de pró-labore e quanto vai de lucro, programar as datas de distribuição e ajustar a folha para alcançar o Fator R são formas de planejamento tributário. São lícitas quando os fatos correspondem aos documentos: o sócio recebe o pró-labore que está na folha, o lucro existe no balanço e o dinheiro sai nas datas da ata.
Simulação é quando o documento diz uma coisa e a realidade é outra: chamar salário de lucro, registrar dois pagamentos que foram um só, distribuir lucro que a empresa não teve. O art. 149, VII, do CTN autoriza a Receita a lançar o tributo de ofício quando comprova dolo, fraude ou simulação. Quando há omissão de informação ou documento falso para reduzir tributo, o caso pode chegar aos crimes contra a ordem tributária da Lei nº 8.137/1990. A RBO trabalha só no primeiro grupo: quando a análise mostra que a retirada atual tem passivo, o caminho é regularizar.
O checklist abaixo reúne os sinais que mais aparecem nas empresas que atendemos. Marque o que acontece na sua e veja a leitura no fim. Se quiser, envie o resultado direto ao contador pelo botão do WhatsApp.
Diagnóstico da retirada do sócio
Responda pensando nos últimos 12 meses da sua empresa. Marque cada item em que a resposta for sim. Quanto mais itens marcados, maior a chance de a retirada atual gerar INSS em atraso, IR na pessoa física ou questionamento da Receita.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist é um diagnóstico inicial e não garante economia nem ausência de passivo. O resultado não substitui a análise da contabilidade, do contrato social e das guias da empresa por um contador.
Como fica a retirada do sócio para empresas de Teresina e do Piauí?
As regras de pró-labore e de distribuição de lucros são federais e valem igual em Teresina, no interior do Piauí e em Timon-MA. O que muda de lugar para lugar são os tributos sobre o faturamento: o ISS da Prefeitura de Teresina e o ICMS da SEFAZ-PI. Eles não dependem de como o sócio retira, mas reduzem o lucro que sobra para distribuir. Mudar o contrato social para incluir regras de distribuição passa pela JUCEPI, pelo Piauí Digital.
ISS de Teresina e ICMS do Piauí
Na empresa do Simples Nacional, ISS e ICMS vêm dentro do DAS, e a retirada do sócio não altera esse valor, salvo pelo efeito do Fator R na alíquota. No Lucro Presumido, o ISS é pago à Prefeitura de Teresina pela alíquota do código de serviço (veja a tabela de ISS de Teresina), e o ICMS segue as regras da SEFAZ-PI, inclusive a antecipação parcial nas compras de outros estados, que sai do caixa antes da venda e tem demonstrativo de cálculo no portal da SEFAZ-PI. Na hora de decidir quanto distribuir em um mês, conte com essas guias: lucro contábil não é o mesmo que dinheiro disponível na conta, e uma distribuição que deixa a empresa sem caixa para o ICMS antecipado vira atraso de imposto.
Contrato social na JUCEPI
Se a empresa quer prever distribuição desproporcional, antecipação de lucros com base em balancetes ou o valor do pró-labore de cada sócio, o lugar disso é o contrato social. A alteração é feita pelo Piauí Digital, hoje chamado Gov.pi Empresas, e registrada na JUCEPI. O sistema tem contrato padrão para alguns eventos de alteração, como endereço, nome empresarial e atividades; cláusulas sobre distribuição de lucros não estão nessa lista e pedem instrumento próprio. Vale revisar o contrato agora, porque muitos contratos antigos de empresas de Teresina não têm nenhuma cláusula sobre lucros. O artigo sobre abertura, alteração e encerramento em Teresina mostra como funciona a alteração contratual.
Sócio que mora em Timon ou em outra cidade
O sócio de uma empresa de Teresina que mora em Timon-MA, em José de Freitas ou em qualquer outra cidade da Grande Teresina paga o mesmo INSS e o mesmo IR, porque os dois são federais. O endereço dele não muda nada na retirada. O que muda é o ISS quando a própria empresa fica em Timon: ela segue a lei municipal de lá. Na declaração anual, o sócio informa pró-labore como rendimento tributável e lucros como rendimento isento ou tributado conforme o caso, com base no informe que a empresa entrega. A página de Imposto de Renda da RBO trata da declaração.
💡 Antes de mexer no pró-labore ou programar a distribuição de 2026, teste valores na calculadora de pró-labore e veja como funciona o planejamento tributário da RBO. Para o quadro completo dos tributos da empresa, o guia como pagar menos impostos legalmente é o ponto de partida. Dúvidas sobre o seu caso: fale com a RBO pelo WhatsApp.
Perguntas frequentes sobre pró-labore ou distribuição de lucros
Pró-labore: conceito e obrigação
01O que é pró-labore?+
Pró-labore é a remuneração do sócio pelo trabalho que ele faz na própria empresa, sem vínculo de emprego. Entra na folha como despesa, sofre 11% de INSS até o teto de R$ 8.475,55 em 2026 e segue a tabela mensal do IR. Para começar a pagar, os sócios registram o valor em ata ou no contrato social, e a empresa lança o primeiro pró-labore no eSocial na competência em que o sócio passa a trabalhar nela.
02O que é distribuição de lucros?+
É o pagamento ao sócio da parte do resultado que sobra depois dos custos, das despesas e dos tributos da empresa. Remunera o capital, não o trabalho, e por isso não paga INSS. A lei não fixa uma frequência: a empresa pode distribuir por mês, por trimestre ou por ano, desde que exista lucro apurado em balanço ou balancete daquele período e que os sócios aprovem o valor, a divisão e as datas de pagamento.
03Posso retirar dinheiro da empresa só como distribuição de lucros?+
Só se você não trabalha na empresa. Se já faz isso há algum tempo, a Receita pode cobrar o INSS dentro do prazo geral de cinco anos do Código Tributário Nacional. O caminho é definir um pró-labore daqui em diante e avaliar com o contador a regularização dos meses anteriores. Pagar antes de qualquer procedimento fiscal permite usar a denúncia espontânea do art. 138 do CTN, que afasta a multa de ofício; os juros continuam devidos.
04Qual é o valor mínimo do pró-labore em 2026?+
A lei não fixa valor de pró-labore. O piso vale para a contribuição: o salário mínimo de R$ 1.621,00 (Decreto nº 12.797/2025), que a Portaria Interministerial MPS/MF nº 13/2026 adota como piso do salário de contribuição. Se a empresa pagou pró-labore menor em meses passados, esses meses não contam para a aposentadoria sem ajuste, mas a Emenda Constitucional nº 103/2019 permite complementar a contribuição, agrupar competências ou aproveitar excedentes de outros meses.
05Existe valor máximo de pró-labore?+
Não existe teto para o pró-labore em si. O que tem limite é a contribuição do sócio ao INSS: em 2026, os 11% incidem até R$ 8.475,55, o que dá desconto máximo de R$ 932,31 por mês. Acima do teto, o sócio não paga mais INSS, mas a parcela excedente continua tributada pelo Imposto de Renda, chegando a 27,5% na última faixa. Nas empresas do Lucro Presumido, do Lucro Real e do Anexo IV do Simples, a contribuição patronal de 20% incide sobre o pró-labore inteiro, sem teto.
06Todos os sócios precisam receber pró-labore?+
Precisa receber o sócio que trabalha na empresa ou a administra; o sócio só investidor pode receber apenas lucros. A aposentadoria não muda isso: pelo art. 12, § 4º, da Lei nº 8.212/1991, o aposentado do INSS que volta a trabalhar continua segurado obrigatório. O sócio aposentado que administra a empresa paga os 11% sobre o pró-labore normalmente, mesmo que essa contribuição, pelo art. 18, § 2º, da Lei nº 8.213/1991, não gere nova aposentadoria.
07Pró-labore dá direito a 13º, férias e FGTS?+
Não. O sócio que recebe pró-labore não é empregado da própria empresa, então não tem os direitos da CLT: 13º salário, férias remuneradas com um terço, FGTS e aviso prévio não são obrigatórios. Os sócios podem combinar um pagamento extra no fim do ano, mas ele entra como pró-labore daquele mês, com INSS e IR. A proteção previdenciária do sócio vem da contribuição de 11% ao INSS, que conta para aposentadoria, auxílio por incapacidade e salário-maternidade, observadas as carências exigidas pela Previdência Social.
08Posso mudar o valor do pró-labore durante o ano?+
Pode. Os sócios decidem o valor e podem alterá-lo quando quiserem, registrando a decisão em ata ou em alteração do contrato social, conforme o que o contrato prevê. A mudança vale a partir da folha do mês em que for aplicada e precisa aparecer no eSocial. Nas empresas sujeitas ao Fator R, convém planejar a alteração com antecedência, porque o cálculo usa a folha dos últimos 12 meses e um aumento pontual não muda o anexo de uma vez. Reduções bruscas também afetam o Fator R dos meses seguintes.
09Pró-labore é a mesma coisa que salário?+
Não. Salário é a remuneração do empregado com carteira assinada, com todos os direitos da CLT e encargos como o FGTS. Pró-labore é a remuneração do sócio pelo trabalho na própria empresa, sem vínculo de emprego. Os dois entram na folha, no eSocial e na DCTFWeb, e os dois contam para o Fator R do Simples Nacional. A diferença prática está no INSS: o empregado contribui pela tabela progressiva de 7,5% a 14%, enquanto o sócio contribui com 11% fixos sobre o pró-labore, até o teto de 2026.
10Sociedade limitada unipessoal precisa pagar pró-labore ao titular?+
Sim, se o titular trabalha nela, o que acontece em quase todos os casos. Ele é contribuinte individual obrigatório, como o sócio administrador de uma sociedade com mais pessoas, e pode combinar pró-labore com distribuição de lucros. Como não há outro sócio para dividir o resultado, a deliberação do próprio titular é o documento que separa as duas retiradas, e ela precisa existir por escrito. O MEI segue outra regra, com o INSS dentro do DAS fixo.
INSS e Imposto de Renda do pró-labore
11Quanto o sócio paga de INSS sobre o pró-labore?+
O sócio paga 11% sobre o pró-labore, de R$ 178,31 no salário mínimo até R$ 932,31 no teto de 2026. A empresa desconta e recolhe, pelo art. 4º da Lei nº 10.666/2003. Se ela desconta e não repassa, o problema deixa de ser só fiscal: deixar de recolher contribuição descontada do segurado é o crime de apropriação indébita previdenciária do art. 168-A do Código Penal, que pode alcançar quem administra a empresa.
12A empresa também paga INSS sobre o pró-labore?+
No Lucro Presumido, no Lucro Real e no Anexo IV do Simples, sim: 20% sobre o pró-labore inteiro, sem teto, pelo art. 22, III, da Lei nº 8.212/1991. Nos Anexos I, II, III e V, essa contribuição já está dentro do DAS. A empresa que muda de regime ou de anexo precisa ajustar a folha na mesma competência, porque a guia da contribuição patronal passa a existir, ou deixa de existir, junto com a mudança.
13Pró-labore de R$ 5.000 paga Imposto de Renda em 2026?+
Na fonte, não: a redução da Lei nº 15.270/2025 zera o IRRF para rendimentos tributáveis de até R$ 5.000,00 por mês, e o sócio paga só os R$ 550,00 de INSS. Na declaração anual a conta é outra. O pró-labore se soma a aluguéis, salário de outro emprego e demais rendas tributáveis, e o total pode gerar imposto a pagar mesmo sem retenção no ano. Quem tem mais de uma fonte deve simular a declaração ao longo do ano.
14Como calcular o Imposto de Renda do pró-labore?+
Do pró-labore bruto, subtraia o INSS e R$ 189,59 por dependente, ou o desconto simplificado de R$ 607,20; aplique a tabela da Lei nº 15.191/2025 e depois a redução da Lei nº 15.270/2025. Na prática, a empresa só abate os dependentes que o sócio informar por escrito. Sem essa informação, a folha retém mais do que deveria, e a diferença só volta na declaração anual. A calculadora de pró-labore do site faz a conta.
15Quando a empresa recolhe o INSS e o IR do pró-labore?+
O INSS vence no dia 20 do mês seguinte, antecipado se não houver expediente bancário, e o IRRF também é recolhido no mês seguinte, pela DCTFWeb. Se a empresa perder o prazo, paga multa de mora de 0,33% por dia de atraso, limitada a 20%, mais juros pela Selic, conforme o art. 61 da Lei nº 9.430/1996. Débito em aberto também impede a certidão negativa que bancos e licitações exigem da empresa.
16Vale a pena aumentar o pró-labore para ter aposentadoria maior?+
Pode valer, mas a conta é individual. Contribuir sobre um valor maior, até o teto de R$ 8.475,55, tende a elevar a média usada no cálculo do benefício, e o pró-labore maior também ajuda a comprovar renda para financiamento. Em contrapartida, cada real a mais custa 11% de INSS ao sócio, IR pela tabela e, no Lucro Presumido, no Lucro Real e no Anexo IV, mais 20% à empresa. A decisão envolve idade, tempo de contribuição já acumulado e regime da empresa, e deve ser tomada com o contador.
17O sócio que já é empregado em outro lugar paga INSS sobre o pró-labore?+
Paga, mas só até completar o teto somando as duas fontes. Se o salário do outro emprego já alcança R$ 8.475,55 em 2026, não há desconto de INSS sobre o pró-labore, e o sócio precisa entregar à empresa uma declaração do outro empregador para que a folha considere o limite. Se o salário for menor, o desconto no pró-labore cobre só a diferença até o teto. A contribuição patronal de 20%, nas empresas em que ela é devida fora do DAS, continua incidindo sobre o pró-labore inteiro.
18Pró-labore entra na declaração de Imposto de Renda do sócio?+
Entra, como rendimento tributável recebido de pessoa jurídica. A empresa entrega ao sócio o informe de rendimentos com o total de pró-labore do ano, o INSS descontado e o IRRF retido, e esses valores vão para a ficha de rendimentos tributáveis da declaração anual. Lá, o pró-labore se soma às outras rendas tributáveis do sócio, o que pode gerar imposto a pagar mesmo quando não houve retenção mensal. Os lucros recebidos são informados em outra ficha, como rendimento isento ou tributado, conforme o caso.
Distribuição de lucros e Lei 15.270/2025
19Distribuição de lucros paga imposto em 2026?+
Até R$ 50.000,00 por mês, pagos pela mesma empresa ao mesmo sócio residente no Brasil, não há retenção. Acima disso, a empresa retém 10% sobre o total do mês, e quem soma mais de R$ 600 mil de renda no ano passa pelo imposto mínimo na declaração. O sócio residente no exterior segue outra regra de retenção da mesma Lei nº 15.270/2025, que deve ser conferida com o contador antes de qualquer remessa.
20A retenção de 10% incide só sobre o que passa de R$ 50 mil?+
Não, incide sobre o total do mês, também quando o lucro sai em várias transferências. Na simulação hipotética e didática, se a empresa paga R$ 30.000,00 no dia 5 e R$ 25.000,00 no dia 20 ao mesmo sócio, o segundo pagamento leva o mês a R$ 55.000,00 e a retenção é recalculada sobre o total, como prevê a IN RFB nº 1.500/2014 com a redação da IN RFB nº 2.299/2025: R$ 5.500,00 retidos.
21O limite de R$ 50 mil por mês vale por empresa ou por sócio?+
Vale por empresa pagadora e por sócio beneficiário. A regra do art. 6º-A da Lei nº 9.250/1995, incluído pela Lei nº 15.270/2025, considera o que uma mesma pessoa jurídica paga a uma mesma pessoa física no mês. Se você é sócio de duas empresas e recebe R$ 40 mil de cada uma no mesmo mês, nenhuma delas retém. Esses valores, porém, se somam na declaração anual: se a renda total do ano passar de R$ 600 mil, o imposto mínimo pode ser devido. Lucro pago a sócio pessoa jurídica fica fora dessa retenção.
22Como a empresa recolhe o IR retido sobre lucros distribuídos?+
Por DARF com código 1841, até o último dia útil do 2º decêndio do mês seguinte ao pagamento, com o valor informado no evento R-4010 da EFD-Reinf, segundo a orientação da Receita Federal de agosto de 2026. Se a empresa pagou mais de R$ 50 mil ao mesmo sócio e não reteve, ela responde pelo imposto, com multa e juros. Regularize com o contador antes de qualquer fiscalização, recolhendo o valor e transmitindo o R-4010 do mês.
23O que é o imposto mínimo para altas rendas?+
É a tributação anual da Lei nº 15.270/2025 para quem soma mais de R$ 600.000,00 de rendimentos no ano, incluindo lucros e outros rendimentos isentos, com exclusões como a maior parte dos ganhos de capital. A alíquota vai de 0% a 10% entre R$ 600 mil e R$ 1,2 milhão e fica em 10% acima disso. Do valor se abatem o IR já pago no ano, as retenções sobre lucros e um redutor ligado à carga tributária da empresa.
24Quando o imposto mínimo das altas rendas é pago?+
O imposto mínimo é apurado na declaração anual de ajuste. Como a regra vale para os rendimentos a partir do ano-calendário de 2026, a primeira apuração acontece na declaração entregue em 2027. Se o cálculo mostrar imposto a pagar depois de descontados o IR já pago, as retenções sobre lucros e o redutor, o valor é quitado junto com o resultado da declaração. Se as retenções de 10% feitas durante o ano superarem o imposto devido, o sócio pode ter valor a restituir, conforme as Perguntas e Respostas da Receita Federal.
25Lucros de 2025 pagos em 2026 sofrem retenção de 10%?+
Não sofrem se o resultado foi apurado até 2025, a distribuição foi aprovada até 31/12/2025, o valor é exigível pela legislação civil ou empresarial e o pagamento ocorre em 2026, 2027 ou 2028 conforme o ato de aprovação. A liminar nas ADIs 7912 e 7914 estendeu o prazo de aprovação para 31/01/2026, mas o referendo não tinha resultado publicado até 04/10/2026. Se o cronograma de pagamento mudar, revise a ata antes, porque pagamento fora do aprovado pode perder a transição.
26A empresa do Simples Nacional precisa reter os 10% sobre lucros?+
A Receita Federal entende que sim, como afirmou nas Perguntas e Respostas e ao publicar a Instrução Normativa RFB nº 2.299/2025: a retenção vale para o Simples quando o pagamento ao mesmo sócio passa de R$ 50.000,00 no mês. Parte dos tributaristas discorda, com base no art. 14 da LC nº 123/2006, que isenta esses lucros. O STF negou liminar para excluir o Simples, e o mérito seguia pendente até 04/10/2026. Reter e discutir depois é a postura mais defensiva.
27Lucro usado para aumentar o capital social também tem retenção?+
Segundo a Receita Federal, sim. Quando os sócios usam lucros para aumentar o capital social, a operação conta como emprego do lucro, e a retenção do art. 6º-A da Lei nº 9.250/1995, incluído pela Lei nº 15.270/2025, alcança esse valor se passar de R$ 50.000,00 no mês para o mesmo sócio. A capitalização também entra na soma dos rendimentos para o imposto mínimo anual. Para lucros apurados até 2025, a Receita admitiu a capitalização sem retenção quando a deliberação foi aprovada no prazo da transição. Planeje aumentos de capital com o contador antes de registrar a alteração na JUCEPI.
28Distribuição de lucros paga INSS?+
Não, se for lucro de fato: o art. 201, § 1º, do Decreto nº 3.048/1999 exclui o lucro distribuído da base da contribuição. A proteção cai quando a empresa não separa lucro de remuneração ou antecipa resultado não apurado. Na Solução de Consulta Cosit nº 120/2016, a Receita exigiu essa separação para o sócio que presta serviço à sociedade. Sem ela, o valor inteiro pago ao sócio pode virar base de INSS.
Limites, documentos e erros
29Posso distribuir lucros se a empresa não tem contabilidade completa?+
Pode, até o lucro presumido: no Lucro Presumido, a base do IRPJ menos IRPJ, CSLL, PIS e Cofins (art. 238 da IN RFB nº 1.700/2017); no Simples, a presunção do art. 15 da Lei nº 9.249/1995 menos o DAS. Para distribuir mais, a escrituração precisa cobrir o período inteiro, com lançamentos feitos ao longo do ano. Balanço montado às pressas só para justificar uma retirada já feita é frágil numa fiscalização.
30Quanto um prestador de serviços no Simples pode distribuir sem escrituração?+
Para serviços em geral, 32% da receita menos o DAS do período; para comércio e indústria, em regra, 8%. Na simulação hipotética e didática do artigo, receita de R$ 30.000,00 e DAS de R$ 2.580,00 permitem distribuir R$ 7.020,00 no mês. Atividades com percentual próprio no art. 15 da Lei nº 9.249/1995, como o transporte de passageiros (16%), usam esse percentual no lugar dos 32%.
31O que acontece se eu distribuir mais lucro do que a empresa teve?+
O excesso deixa de ser lucro isento e pode ser cobrado como rendimento tributável e, se o sócio trabalha na empresa, como remuneração com INSS. O art. 1.009 do Código Civil ainda responsabiliza quem recebe lucro fictício. Se você descobriu o problema no fechamento do ano, há três saídas: devolver o valor à empresa, formalizar a diferença como empréstimo com contrato e prazo, ou reclassificá-la como pró-labore e recolher o INSS.
32Posso antecipar lucros todo mês?+
Pode, com balancete mensal que mostre o lucro de cada período e deliberação dos sócios aprovando a antecipação. Vale prever no contrato social que a empresa distribui lucros com base em balanços intermediários e como compensa as antecipações se o ano fechar com resultado menor. Sem balancete, a antecipação é o adiantamento de resultado não apurado que o Regulamento da Previdência Social trata como remuneração.
33Que documentos preciso para distribuir lucros aos sócios?+
Balanço ou balancete com o lucro, deliberação dos sócios com valor e data, transferência da conta da empresa para a do sócio e, acima de R$ 50 mil no mês para o mesmo sócio, DARF 1841 e evento R-4010. Guarde tudo enquanto os tributos não prescreverem, como manda o parágrafo único do art. 195 do CTN. Na prática, isso significa pelo menos cinco anos, e mais se houver discussão em andamento.
34Posso dividir os lucros de forma diferente das quotas de cada sócio?+
Pode, se o contrato social tiver cláusula de distribuição desproporcional, porque o art. 1.007 do Código Civil manda seguir as quotas salvo estipulação em contrário. A cláusula precisa estar aprovada antes da distribuição que pretende autorizar: aprovar uma divisão de 70% e 30% e só depois alterar o contrato deixa aquele pagamento descoberto. Em empresas do Piauí, a alteração é feita pelo Piauí Digital e registrada na JUCEPI.
35Pagar contas pessoais pela conta da empresa é problema?+
É, porque a despesa pode ser glosada e o valor tratado como retirada sem documento. Se isso já aconteceu, levante com o contador o que foi pago no ano e lance esses valores como retirada do sócio, classificando cada um como pró-labore, lucro dentro do limite ou empréstimo a devolver. Daí em diante, pague as contas pessoais só pela conta pessoal. Quanto antes o levantamento for feito, mais fácil achar os comprovantes.
36Empréstimo da empresa ao sócio é uma forma de retirar dinheiro?+
É uma saída de caixa legítima, mas não é renda. O empréstimo precisa de contrato, registro contábil, prazo e devolução efetiva. Ele não paga INSS nem IR no momento em que o dinheiro sai justamente porque esse dinheiro deve voltar à empresa. Se o empréstimo nunca é devolvido ou é renovado indefinidamente, a Receita pode tratá-lo como remuneração ou lucro disfarçado. Nas operações de mútuo entre empresa e sócio também pode incidir IOF, ponto a conferir com o contador antes de formalizar o contrato.
37Dividir o pagamento de lucros em vários meses para ficar abaixo de R$ 50 mil é permitido?+
É planejamento lícito quando o cronograma está na deliberação de distribuição e o dinheiro sai de fato nas datas combinadas. Registrar parcelas e transferir tudo de uma vez, ou usar outra empresa só para pagar por fora, é simulação: a Receita pode lançar o imposto de ofício (art. 149, VII, do CTN) com multa qualificada (art. 44, § 1º, da Lei nº 9.430/1996). O imposto mínimo anual, de todo modo, soma todos os pagamentos do ano.
Simples Nacional, Fator R e Teresina
38Pró-labore conta para o Fator R do Simples Nacional?+
Conta. A folha do Fator R inclui salários, pró-labore, contribuição patronal previdenciária e FGTS dos últimos 12 meses; lucro distribuído fica fora. Com 28% ou mais, várias atividades de serviço vão para o Anexo III. Como a janela é de 12 meses, um pró-labore aumentado em dezembro pesa pouco no mês seguinte. O simulador de Fator R do site mostra em quantos meses a folha alcança o percentual.
39Aumentar o pró-labore para chegar ao Fator R sempre compensa?+
Nem sempre. Na simulação hipotética e didática do artigo, o DAS caiu R$ 3.045,00 por mês, mas INSS e IR consumiram quase tudo, e sobraram R$ 376,12 ao sócio. A conta muda com a margem, a faixa de receita e as outras rendas dele. Refaça o cálculo sempre que a receita mudar de faixa, porque um pró-labore que compensava no ano passado pode não compensar no ano atual.
40Empresa do Anexo IV paga INSS patronal sobre o pró-labore?+
Paga 20% sobre o pró-labore, fora do DAS, pelo § 5º-C do art. 18 da LC nº 123/2006, além dos 11% descontados do sócio. Isso vale para construção civil, vigilância, limpeza e serviços advocatícios, entre outras atividades do anexo. A empresa declara essa contribuição na DCTFWeb e paga em guia própria. Como cada real de pró-labore custa mais no Anexo IV, a divisão tende a pender para os lucros, dentro do que a contabilidade comprova.
41O ISS de Teresina muda conforme eu retiro pró-labore ou lucro?+
Não. O ISS da Prefeitura de Teresina incide sobre o preço do serviço, e o ICMS da SEFAZ-PI sobre as mercadorias; nenhum depende da forma de retirada. No Simples, os dois estão no DAS, e a única ligação com o pró-labore é o Fator R. Esses tributos reduzem o lucro distribuível, e o ICMS de antecipação parcial sai do caixa antes da venda, o que pesa na data escolhida para distribuir.
42Moro em Timon ou fora de Teresina: muda alguma coisa na minha retirada?+
Não. INSS e IR são federais, e morar em Timon-MA, em José de Freitas ou em outra cidade da Grande Teresina não altera nada na retirada. O que pode mudar é o ISS, se a própria empresa estiver em outro município. Se você mudou de cidade durante o ano, atualize o endereço no CPF e avise o contador, que ajusta o cadastro do sócio na folha e no informe de rendimentos.
43Preciso alterar o contrato social para definir pró-labore e lucros?+
Para o pró-labore, não: ata ou deliberação dos sócios basta. Para distribuir lucros fora da proporção das quotas, a cláusula no contrato é indispensável. Protocole a alteração na JUCEPI em até 30 dias da assinatura: pelo art. 36 da Lei nº 8.934/1994, o arquivamento nesse prazo retroage à data do documento; fora dele, vale só a partir do despacho que o conceder. Em empresas do Piauí, o pedido é feito pelo Piauí Digital.
Fontes oficiais consultadas
11 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei nº 15.270/2025 — redução do IR até R$ 5 mil, retenção de 10% sobre lucros e imposto mínimoPresidência da República · planalto.gov.br
- 02Lei Complementar nº 123/2006 — art. 14 (lucros no Simples) e art. 18 (Fator R e Anexo IV)Presidência da República · planalto.gov.br
- 03Lei nº 8.212/1991 — arts. 21, 22, 28 e 30 (INSS do contribuinte individual e da empresa)Presidência da República · planalto.gov.br
- 04Lei nº 9.249/1995 — art. 10 (lucros e dividendos) e art. 15 (percentuais de presunção)Presidência da República · planalto.gov.br
- 05Código Civil (Lei nº 10.406/2002) — contrato social e participação dos sócios nos lucrosPresidência da República · planalto.gov.br
- 06Instrução Normativa RFB nº 1.700/2017 — art. 238 (lucro distribuído sem escrituração)Receita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 07Perguntas e Respostas — tributação de altas rendas e lucros e dividendos (19/12/2025)Receita Federal · gov.br
- 08Orientação sobre o recolhimento do IRRF sobre lucros e dividendos — DARF 1841 e R-4010Receita Federal · gov.br
- 09Portaria Interministerial MPS/MF nº 13/2026 — salário mínimo e limites do salário de contribuiçãoMinistério da Previdência Social · gov.br
- 10Teto do INSS de R$ 8.475,55 em 2026INSS · gov.br
- 11
Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O), com 12 anos de profissão, e responsável técnico da RBO Contabilidade, em Teresina-PI. Acompanha a folha de pró-labore, a apuração de lucros e a distribuição aos sócios de empresas do Simples Nacional e do Lucro Presumido em Teresina, no interior do Piauí e em Timon-MA.
