
O que um escritório de contabilidade em Teresina faz pela minha empresa todos os meses?
Um escritório de contabilidade entrega quatro coisas diferentes, e a guia de imposto é só a última delas. A primeira é o fiscal: conferir as notas emitidas e recebidas, apurar o tributo do regime em que a empresa está e transmitir as declarações do mês. A segunda é a contábil: lançar cada documento nos livros, fechar o balanço e a demonstração do resultado, e manter a escrituração que o art. 1.179 do Código Civil exige. A terceira é o departamento pessoal: admissão, folha, férias, 13º, rescisão, pró-labore e os eventos do eSocial. A quarta é a consultiva: usar o que está registrado para responder perguntas de dono de empresa — quanto sobra por serviço prestado, quanto custa de verdade contratar mais uma pessoa, se o regime tributário atual ainda é o melhor para o faturamento de hoje.
A diferença entre um escritório que acompanha a empresa e um que só cumpre o mínimo aparece justamente na quarta frente. As três primeiras são obrigação legal e todo escritório registrado precisa fazer. A quarta depende de o contador ter os números fechados em dia, conhecer a operação e conversar com você antes de a decisão já estar tomada. Empresa que descobre em março que passou do sublimite em outubro do ano anterior não tem mais o que fazer além de recolher a diferença.
Na prática, o mês de uma empresa de Teresina no escritório começa com o recebimento dos documentos: notas de serviço emitidas no sistema da Prefeitura, notas de entrada de mercadoria, extratos bancários, comprovantes de despesa, folha de ponto. Com isso na mão, o setor fiscal apura o que é devido, o contábil escritura e o pessoal fecha a folha. Cada etapa produz um documento com data e assinatura — e é esse conjunto que sustenta a empresa numa fiscalização, num pedido de crédito ou numa venda de quotas.
O que só um contador registrado pode assinar
A escrituração contábil, as demonstrações contábeis, a perícia e a auditoria são atribuições privativas do profissional de contabilidade, definidas pelo Decreto-Lei nº 9.295/1946, que também criou o sistema CFC/CRC e exige registro ativo no Conselho Regional para o exercício da profissão. Quem assina o balanço da sua empresa precisa ter esse registro, e o número dele fica no próprio documento. Isso não é formalidade: balanço sem assinatura de contador habilitado é recusado por banco, por junta comercial e em processo licitatório.
Vale a distinção entre a empresa contábil e a pessoa que responde por ela. A RBO Contabilidade LTDA tem registro próprio como organização contábil (CRC-PI 000780-O) e o responsável técnico é o contador Rogério Batista Osterno, CRC-PI 010656 - O. Os dois registros são diferentes e cumprem funções diferentes. Quando você for contratar, pergunte quem é o responsável técnico pelo seu contrato — o nome, não o nome do escritório.
| Frente | O que o escritório recebe de você | O que sai pronto |
|---|---|---|
| Fiscal | Notas emitidas e recebidas, extratos, informação de faturamento | Apuração do mês, guia do tributo, declarações transmitidas |
| Contábil | Documentos de receita, despesa, banco, empréstimo, aquisição de bem | Livros escriturados, balanço, demonstração do resultado, ECD |
| Departamento pessoal | Dados de admissão, ponto, atestados, avisos de férias, decisão de rescisão | Folha, recibos, guias de FGTS e INSS, eventos do eSocial, rescisão calculada |
| Consultiva | Conversa sobre metas, preço, contratação, retirada de sócio | Comparação de regimes, cálculo de pró-labore, margem por serviço, projeção de imposto |
O escritório não inventa o que não recebe. A Resolução CFC nº 1.590/2020 exige que o contrato de prestação de serviços contábeis preveja o fornecimento da Carta de Responsabilidade da Administração (art. 2º) e que o contratante a entregue ao contador todo ano, para o encerramento do exercício (art. 3º). É nela que o dono da empresa declara que entregou as informações e a documentação necessárias à escrituração e às demonstrações do período. Nota que não chega ao escritório não entra no balanço, e a responsabilidade por ela continua sendo da empresa.
Existe ainda a parte que é específica de quem atua em Teresina e não se aprende em manual nacional: saber como o sistema de nota de serviço da Prefeitura se comporta no fechamento do mês, quais atividades a SEMF costuma exigir inscrição própria, como a SEFAZ-PI cobra a antecipação parcial do ICMS de quem compra fora do Estado, e o que a malha fiscal estadual cruza com a EFD ICMS/IPI. Escritório de fora do Piauí resolve o federal bem e descobre o municipal e o estadual no susto.
Como a contabilidade conduz a abertura da empresa na JUCEPI, no Gov.Pi Empresas e na Prefeitura?
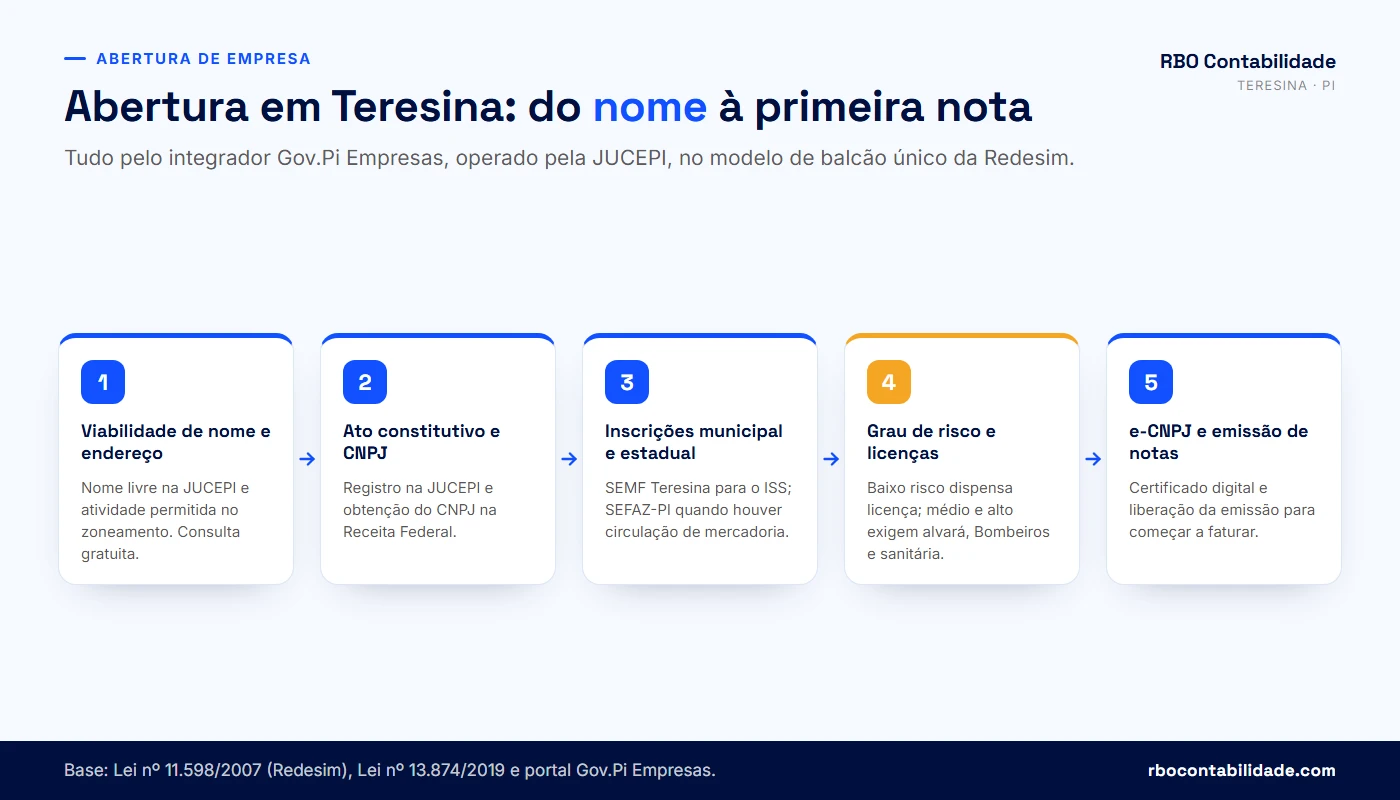
A abertura em Teresina acontece dentro de um sistema integrador único: o Gov.Pi Empresas, novo nome do Piauí Digital, operado pela JUCEPI, que reúne viabilidade, registro e licenciamento no mesmo lugar e conversa com a Receita Federal, com a Prefeitura e com os órgãos estaduais. O escritório de contabilidade faz a consulta de viabilidade de nome e endereço, monta o ato constitutivo, registra na JUCEPI, obtém o CNPJ, providencia a inscrição municipal na SEMF e, se houver mercadoria, a inscrição estadual na SEFAZ-PI, além de conferir o grau de risco da atividade para saber se ela precisa de alvará e de licenças ou se está dispensada. Esse modelo de balcão único vem da Lei nº 11.598/2007, que criou a Redesim.
Viabilidade: nome e endereço antes de qualquer coisa registrada
A consulta de viabilidade responde duas perguntas: o nome empresarial está livre na JUCEPI e a atividade pretendida é permitida naquele endereço, segundo o zoneamento do município. Em Teresina, isso importa mais do que parece. Atividade de comércio de gás, oficina mecânica, bar, clínica com procedimento invasivo e depósito de material de construção têm restrição de zona e de via em várias regiões da cidade. Alugar o ponto, reformar e só depois descobrir que a atividade não é permitida ali é um prejuízo que a consulta de viabilidade evita em minutos — e ela é gratuita.
O Piauí lidera o ranking nacional de tempo de abertura. No painel de tempos de abertura da Redesim, o Estado apareceu em primeiro lugar com 4 horas e 44 minutos de tempo médio total em maio de 2026, à frente de Sergipe e do Espírito Santo, e com média de 3 horas, 59 minutos e 56 segundos só na consulta de viabilidade de endereço. Leia esses números pelo que eles são: média operacional do painel, calculada apenas para municípios integrados à Redesim, sem contar alvará, licença nem o tempo que você leva para juntar documento entre uma etapa e outra. Quem abre com o contrato padrão disponibilizado pelo sistema tem deferimento automático do registro; processo com exigência, natureza jurídica fora do balcão único ou documento assinado errado leva mais tempo. O desempenho de cada município do Estado é acompanhado pelo Ranking JUCEPI de Agilidade, publicado no portal Gov.Pi Empresas.
Registro, CNPJ e as escolhas que ficam difíceis de desfazer
No ato constitutivo entram decisões que custam dinheiro para mudar depois: natureza jurídica (empresário individual, sociedade limitada unipessoal ou sociedade limitada com mais de um sócio), objeto social, CNAE principal e secundários, capital social, endereço e a forma de administração. O CNAE, em particular, define três coisas ao mesmo tempo: o anexo do Simples Nacional em que a empresa será tributada, o grau de risco para licenciamento e a alíquota de ISS aplicável ao serviço. Escolher um CNAE "parecido" para acelerar a abertura é criar problema para o primeiro fechamento.
Para assinar no portal, o titular precisa de certificado digital e-CPF (A1 ou A3) ou de conta gov.br nível prata ou ouro. Depois do deferimento, o documento autenticado fica disponível para download na área de acompanhamento de protocolo, e a JUCEPI informa prazo de 30 dias para essa retirada. O CNPJ sai no mesmo fluxo, pela integração com a Receita Federal.
Inscrição municipal na SEMF e inscrição estadual na SEFAZ-PI
Empresa prestadora de serviço em Teresina precisa de inscrição municipal para emitir nota de serviço e recolher o ISS. As regras do imposto e a TLFF (Taxa de Licença e Fiscalização para Funcionamento) estão no Código Tributário do Município de Teresina, instituído pela Lei Complementar nº 4.974/2016: as alíquotas do ISSQN estão nos arts. 136 e 137-A e na tabela do Anexo VIII, e a TLFF começa no art. 212. O CTMT já foi alterado muitas vezes — a Lei Complementar nº 5.093/2017 deu nova redação ao art. 136, e a Lei Complementar nº 6.313/2025 mexeu no local de incidência do ISS, nas exclusões da base de cálculo dos serviços de construção civil, no ISSQN retido na fonte e no imposto fixo anual das sociedades de profissionais e dos escritórios de contabilidade optantes do Simples Nacional, calculado por profissional habilitado segundo o Anexo VIII. A faixa em que o município pode trabalhar é nacional: mínimo de 2% e máximo de 5%, conforme a Lei Complementar nº 116/2003 e o art. 156, § 3º, I, da Constituição. Qual alíquota cai no seu serviço depende do item da lista, e é isso que a nossa tabela de ISS de Teresina organiza.
Quem vende mercadoria precisa de inscrição estadual na SEFAZ-PI, mesmo sendo optante do Simples Nacional, porque há obrigações de ICMS que não entram na guia única — substituição tributária, diferencial de alíquota e antecipação parcial. A matéria está no RICMS-PI, Decreto nº 21.866/2023, em vigor desde 08/03/2023, que trata da antecipação junto com a substituição tributária nos anexos do regulamento; o texto consolidado, com os anexos em arquivos separados e as alterações posteriores incorporadas, é publicado no Portal da Legislação da SEFAZ-PI — confirme ali o dispositivo aplicável ao seu caso antes de calcular, porque a numeração mudou em relação ao regulamento anterior. O Decreto nº 13.500/2008, citado até hoje em orientação antiga, produziu efeitos até 07/03/2023 e serve apenas de referência histórica. Comércio que compra de fornecedor de São Paulo ou do Ceará sente essa conta no primeiro mês de operação.
Grau de risco: quando a atividade dispensa alvará e quando exige vistoria
A Lei nº 13.874/2019 (Liberdade Econômica) dispensou de atos públicos de liberação o exercício de atividades classificadas como de baixo risco, e as Resoluções do CGSIM são as normas que dizem quais atividades entram nessa classificação e como cada órgão de licenciamento deve tratá-las. O portal Gov.Pi Empresas já incorpora centenas de atividades de baixo risco dispensadas de licença. Atividade de risco médio costuma sair com licença provisória, emitida a partir de declaração de ciência e responsabilidade do empresário, sem vistoria prévia; atividade de alto risco exige inspeção antes de abrir as portas.
| Grau de risco | O que acontece no licenciamento | Exemplos comuns em Teresina |
|---|---|---|
| Baixo risco | Dispensa de alvará e de licenças para iniciar a atividade (Lei nº 13.874/2019); a empresa ainda faz inscrição municipal e recolhe os tributos devidos | Escritórios administrativos, consultoria, desenvolvimento de software, comércio varejista de vestuário |
| Risco médio | Licença provisória emitida logo após o registro, com declaração de responsabilidade; a fiscalização pode vir depois | Padaria, pequeno restaurante, salão de beleza, academia |
| Alto risco | Vistoria e licença antes do início da atividade, com Corpo de Bombeiros e vigilância sanitária conforme o caso | Posto de combustível, clínica com procedimento invasivo, indústria com resíduo controlado |
A classificação não é opinião do contador: ela vem da tabela oficial cruzada com o CNAE, a área do estabelecimento e o que a atividade faz de fato. Quando a área do imóvel não está informada, a regra fica condicionada e não se resolve para o lado mais confortável — é preciso medir e informar. Para consultar antes de decidir o ponto, use a nossa página de grau de risco em Teresina-PI.
⚠️ Dispensa de licença não é dispensa de imposto nem de inscrição. A empresa de baixo risco continua obrigada à inscrição municipal, à emissão de nota, ao recolhimento do ISS e ao pagamento da TLFF quando devida, nos termos do CTMT. E quem opera em atividade de risco médio ou alto sem a licença exigida fica sujeito a autuação e a determinação de fechamento pela fiscalização municipal.
Fecham a abertura duas providências que muita gente esquece e que travam o primeiro mês: o certificado digital e-CNPJ, necessário para emitir nota eletrônica, assinar declarações e acessar o e-CAC, e a procuração eletrônica para o contador atuar nos portais em nome da empresa. Sem esses dois, o escritório não consegue transmitir nada, e o calendário de obrigações começa a correr do mesmo jeito. O passo a passo completo do processo está em como abrir uma empresa em Teresina, e quem já tem CNPJ e vai expandir encontra o roteiro específico em como abrir uma filial em Teresina.
💡 Vai abrir empresa em Teresina e quer confirmar CNAE, endereço e grau de risco antes de assinar o contrato de aluguel? Fale com a nossa equipe pelo WhatsApp (86) 98840-7121 e traga o endereço pretendido e a descrição da atividade.
Quem escolhe o regime tributário da empresa e como essa escolha é feita sem chute?
A decisão é do dono da empresa, mas o cálculo que sustenta a decisão é do contador. A escolha se faz comparando, com os números reais da empresa, o que ela pagaria em cada regime disponível: MEI, Simples Nacional, Lucro Presumido ou Lucro Real. Entram na conta faturamento dos últimos doze meses, folha de pagamento e pró-labore, margem, se há venda para fora do Estado, se há retenção de ISS na fonte pelos clientes e qual anexo do Simples corresponde à atividade. Em 2026, os números de referência são: limite de R$ 81.000,00 por ano para o MEI, teto de R$ 4.800.000,00 para o Simples Nacional e sublimite de R$ 3.600.000,00 para ICMS e ISS, fixado pela Portaria CGSN nº 54/2025 para todos os Estados e o Distrito Federal.
MEI: o limite de R$ 81.000,00 e o que ele cobra por mês
O MEI continua com limite de receita bruta de R$ 81.000,00 por ano-calendário e, em início de atividade, limite proporcional de R$ 6.750,00 por mês de funcionamento, contando fração de mês como mês inteiro, conforme o portal oficial Empresas & Negócios. O que ele paga é um valor fixo mensal no DAS: 5% do salário-mínimo a título de INSS — R$ 81,05 sobre o mínimo de R$ 1.621,00 fixado para 2026 —, mais R$ 5,00 de ISS se for prestador de serviço e R$ 1,00 de ICMS se for comércio ou indústria. O transportador autônomo de cargas com ocupação exclusiva na Tabela B do Anexo XI tem regra própria, e o limite dele é maior: R$ 251.600,00 por ano e R$ 20.966,67 por mês no início de atividade, pela mesma página oficial.
Existe um projeto em tramitação no Congresso para elevar esse limite a R$ 110.000,00 em 2027 e R$ 140.000,00 em 2028, mas ele depende de aprovação e sanção e pode mudar ou não avançar. Enquanto isso não acontece, quem planeja faturamento acima de R$ 81.000,00 precisa desenhar a migração para microempresa antes de estourar, e não depois. Quem passa do teto em até 20% recolhe DAS complementar sobre o excedente e vira ME no ano seguinte; quem passa de 20% é desenquadrado de forma retroativa ao início do ano, com os tributos recalculados como ME. O detalhe de cada situação está em contabilidade para MEI.
Simples Nacional: anexo, alíquota efetiva e o sublimite estadual
No Simples Nacional, a alíquota não é a da tabela: é a alíquota efetiva, calculada a partir da receita bruta dos últimos doze meses. A fórmula está no art. 18 da Lei Complementar nº 123/2006 e vale para os cinco anexos.
Alíquota efetiva = (RBT12 x alíquota nominal da faixa - parcela a deduzir) / RBT12

RBT12 ............... receita bruta dos 12 meses anteriores
Alíquota nominal .... percentual da faixa no anexo da atividade
Parcela a deduzir ... valor fixo da faixa, na tabela do anexo

Fator R = folha dos 12 meses (com pró-labore e encargos) / receita bruta dos 12 meses
Fator R >= 28%  ->  Anexo III
Fator R <  28%  ->  Anexo V
Simulação hipotética e didática, só para mostrar o peso da conta: uma empresa de serviços em Teresina com receita de R$ 40.000,00 por mês chega a R$ 480.000,00 de RBT12 e cai na terceira faixa. No Anexo III, com alíquota nominal de 13,5% e parcela a deduzir de R$ 17.640,00, a alíquota efetiva fica em 9,825%. No Anexo V, com 19,5% e dedução de R$ 9.900,00, ela vai a 17,4375%. A mesma receita, portanto, pode gerar DAS bem diferente, e o que decide entre os dois anexos é o Fator R: para atingir 28% sobre R$ 480.000,00, a folha somada ao pró-labore precisaria alcançar R$ 134.400,00 em doze meses, algo em torno de R$ 11.200,00 por mês. Os números são inventados para o exemplo; a conta da sua empresa depende dos seus documentos. Para testar com os seus valores, use o simulador de Fator R e a calculadora de pró-labore.
O sublimite de R$ 3.600.000,00 é outro ponto que pega empresa em crescimento. Passando dele, a empresa continua no Simples Nacional para os tributos federais, mas ICMS e ISS saem da guia única e passam a ser recolhidos diretamente ao Estado e ao Município, com as obrigações acessórias correspondentes. Quando isso começa a valer depende do tamanho do excesso, pelo art. 12 da Resolução CGSN nº 140/2018: se o excesso da receita bruta acumulada não passar de 20% do sublimite, o impedimento produz efeitos a partir de 1º de janeiro do ano seguinte; se passar de 20%, os efeitos começam já no mês seguinte ao da ocorrência. No ano de início de atividade o sublimite é proporcional aos meses de funcionamento, com a mesma regra dos 20%. Quem fatura perto de R$ 300.000,00 por mês, portanto, confere a receita acumulada todo mês, e não no fechamento do ano.
| Regime | Quando costuma fazer sentido | Limite de receita bruta | Obrigações típicas |
|---|---|---|---|
| MEI | Faturamento baixo, sem sócio, até um empregado, atividade na lista permitida | R$ 81.000,00 por ano (R$ 6.750,00 por mês no início de atividade) | DAS fixo mensal e DASN-SIMEI anual |
| Simples Nacional (ME e EPP) | Maior parte do comércio, serviço e indústria de pequeno porte, sobretudo com folha relevante nos Anexos III e V | R$ 4.800.000,00 por ano, com sublimite de R$ 3.600.000,00 para ICMS e ISS | PGDAS-D e DAS mensais, DEFIS anual, escrituração contábil, eSocial |
| Lucro Presumido | Margem alta com folha pequena, ou atividade vedada ao Simples, ou cliente que exige créditos | R$ 78.000.000,00 por ano | Apuração trimestral de IRPJ e CSLL, PIS, Cofins, ISS ou ICMS por fora, ECD e ECF |
| Lucro Real | Margem baixa, prejuízo, muita despesa dedutível ou obrigatoriedade legal | Sem limite; obrigatório em algumas situações | Apuração sobre o lucro efetivo, escrituração completa, ECD e ECF |
O calendário de opção mudou: setembro passou a ser o mês da decisão
A opção pelo Simples Nacional era feita em janeiro. Com a Reforma Tributária, a Resolução CGSN nº 186/2026 transferiu o prazo: a opção para 2027 é feita entre 1º e 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027. No mesmo período, a empresa também declara se pretende recolher IBS e CBS dentro do documento único de arrecadação do Simples ou pelo regime regular, por fora. Quem não fizer a opção pelo regime regular em setembro recolhe os dois na guia única no primeiro semestre de 2027, com nova oportunidade em março de 2027 para efeitos no segundo semestre. Para o MEI nada disso mudou: a opção pelo SIMEI continua em janeiro, até o último dia útil.
Planejamento tributário é comparação de regimes com documentos na mesa, e a conclusão pode ser que existe economia possível, que está tudo correto ou que há passivo a regularizar. O que não existe é percentual de redução prometido antes da análise. Simulação e omissão de receita não são planejamento: são ilícitos, com consequência criminal. A metodologia que usamos está descrita em planejamento tributário.
Quais obrigações fiscais a minha empresa de Teresina entrega por mês e por ano?
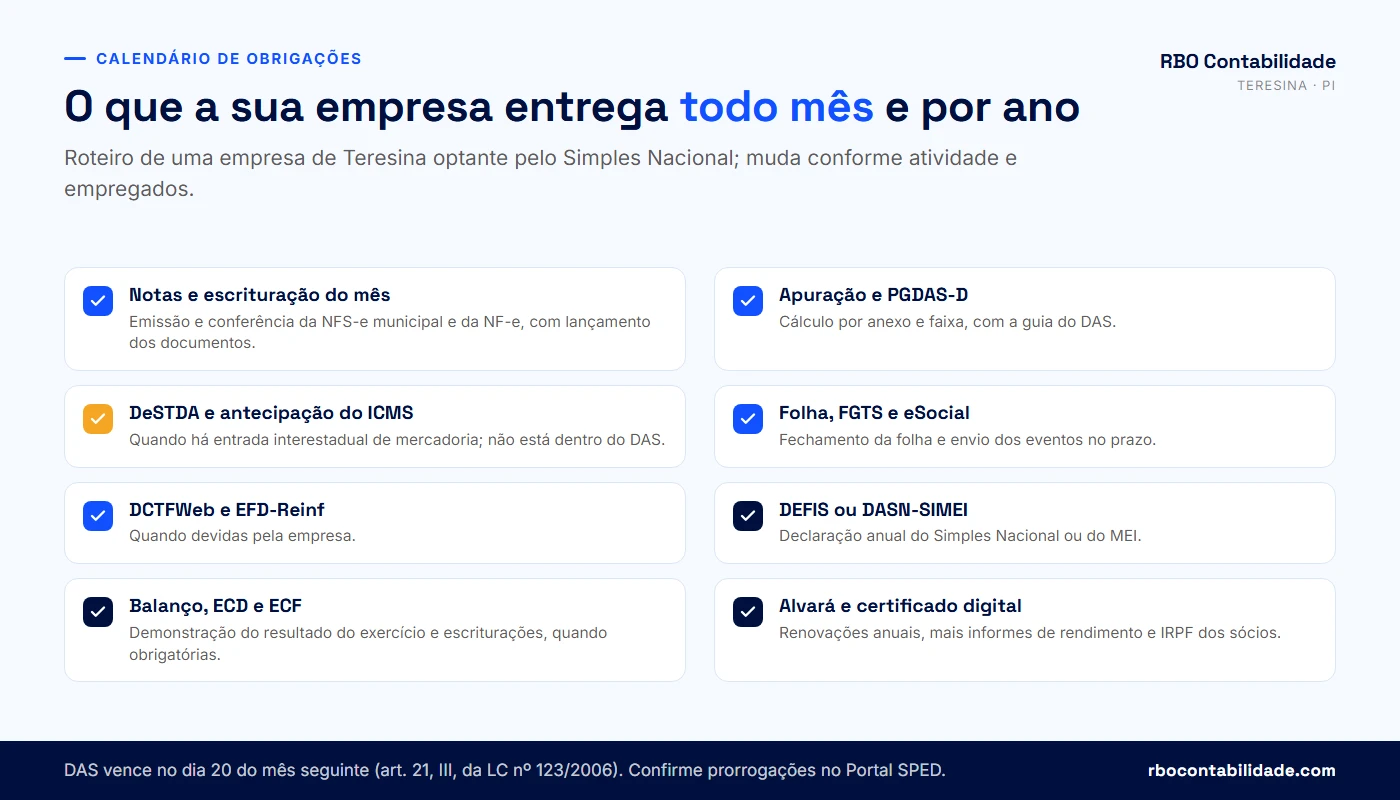
Uma empresa de Teresina optante pelo Simples Nacional entrega, por mês, as notas emitidas, a escrituração dos documentos, a apuração no PGDAS-D com a guia do DAS, a folha com FGTS e os eventos do eSocial, a DCTFWeb e a EFD-Reinf quando devidas, e — se comprar mercadoria de fora do Estado — a DeSTDA com a antecipação parcial do ICMS. Por ano, entrega a DEFIS, o balanço com a demonstração do resultado, a ECD e a ECF quando obrigatórias, os informes de rendimento e o imposto de renda dos sócios. O DAS vence no dia 20 do mês seguinte ao da apuração, conforme o art. 21, III, da Lei Complementar nº 123/2006.
Essa lista muda de empresa para empresa. Prestador de serviço sem empregado tem calendário curto; comércio com inscrição estadual, funcionários e compra interestadual tem calendário cheio. O que não muda é a lógica: cada entrega tem data, e atraso em uma delas normalmente aparece na seguinte, porque a apuração do mês seguinte precisa do fechamento do anterior.
| Obrigação | Quem entrega | Periodicidade | Prazo |
|---|---|---|---|
| NFS-e (nota de serviço) e NF-e | Prestador de serviço e quem vende mercadoria | A cada operação | No momento da prestação ou da saída |
| PGDAS-D e DAS | ME e EPP optantes do Simples Nacional | Mensal | Dia 20 do mês seguinte (LC nº 123/2006, art. 21, III) |
| DeSTDA | Optantes do Simples com ICMS por fora (ST, DIFAL, antecipação parcial) | Mensal | Prazo mensal do Ajuste SINIEF nº 12/2015, replicado pela SEFAZ-PI |
| EFD ICMS/IPI | Contribuintes do ICMS obrigados pela SEFAZ-PI, inclusive optantes do Simples (exceto MEI) | Mensal | Prazo mensal fixado pela SEFAZ-PI para cada competência |
| Folha, FGTS e eSocial | Empresas com empregado ou pró-labore | Mensal | Fechamento da folha e recolhimento no mês seguinte ao da competência |
| DCTFWeb e EFD-Reinf | Empresas obrigadas pela legislação federal | Mensal | Conforme o calendário da Receita Federal para cada obrigação |
| DEFIS | ME e EPP optantes do Simples Nacional | Anual | 31 de março do ano seguinte |
| DASN-SIMEI | MEI | Anual | 31 de maio do ano seguinte |
| ECD | Pessoas jurídicas obrigadas a manter escrituração contábil | Anual | Último dia útil de junho (IN RFB nº 2.003/2021, alterada pela IN RFB nº 2.142/2023) |
| ECF | Pessoas jurídicas em geral, conforme a norma | Anual | Último dia útil de julho (IN RFB nº 2.004/2021) |
Os prazos da ECD e da ECF estão descritos nas páginas oficiais do Portal SPED sobre a ECD e da ECF, e mudaram no passado por instrução normativa — o da ECD, por exemplo, passou de maio para o último dia útil de junho. Antes de cada temporada, confirme no portal se houve prorrogação para aquele ano-calendário.
Antecipação parcial do ICMS: a conta que pega o comércio de Teresina
Optante do Simples Nacional que compra mercadoria de outro Estado recolhe ao Piauí a antecipação parcial do ICMS, tratada no RICMS-PI, Decreto nº 21.866/2023 — texto consolidado no Portal da Legislação da SEFAZ-PI, que traz os anexos em arquivos separados —, além do diferencial de alíquota e da substituição tributária quando houver. Esses valores não estão dentro do DAS e são declarados na DeSTDA. A SEFAZ-PI mantém cruzamento de malha fiscal específico para isso: compara o que o CNAE do contribuinte deveria ter recolhido de antecipação parcial com o que efetivamente entrou, e intima a diferença.
A regularização é feita por EFD ICMS/IPI retificadora, período a período, com o pagamento da diferença em DAR web no código de receita 113011 — ICMS Antecipação Parcial. A DIEF só serve para competências anteriores a janeiro de 2021: a partir dessa competência, os contribuintes do ICMS passaram a entregar a EFD e a DIEF foi dispensada pela Portaria UNATRI nº 15/2020, ficando o MEI fora dessa obrigação. O que vale para o envio da retificadora e para o prazo de regularização das pendências apontadas no processamento está nas Perguntas Frequentes da EFD da SEFAZ-PI.
É o tipo de obrigação que o dono da empresa só descobre quando chega a intimação. Conferir a malha fiscal estadual, a caixa postal do e-CAC e as pendências no portal da SEMF faz parte da rotina de um escritório que acompanha a empresa. Nossa página de conformidade fiscal descreve como essa varredura funciona.
⚠️ A partir de 1º de novembro de 2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional passam a emitir a nota fiscal de serviço no padrão nacional, pelo Emissor Nacional da NFS-e, conforme a Resolução CGSN nº 191/2026. Quem emite hoje pelo sistema da Prefeitura de Teresina precisa acompanhar como a integração municipal será feita e testar antes da data — trocar de emissor no meio do mês, com a operação em pé, atrasa faturamento e recebimento.
O que acontece quando uma entrega atrasa
Guia paga fora do prazo vem com multa e juros. Declaração entregue em atraso tem multa própria, calculada por mês de atraso e com valor mínimo, mesmo quando não há imposto a pagar — é o caso clássico da DEFIS e da DASN-SIMEI esquecidas. Débito não regularizado tem consequência maior: a empresa com débito de tributo ou contribuição inscrito e não pago pode ser excluída do Simples Nacional, nos termos do art. 17, V, da Lei Complementar nº 123/2006, e a exclusão joga a tributação para o Lucro Presumido, normalmente com carga maior e obrigações que a empresa não estava preparada para cumprir.
💡 Quer saber exatamente quais dessas obrigações a sua empresa deve hoje, e se há alguma em atraso? Pedimos o CNPJ, conferimos os portais e mostramos a lista com prazos antes de qualquer proposta. Falar com um contador →
O que o escritório resolve na folha de pagamento, no pró-labore e no INSS dos sócios?
No departamento pessoal, o escritório cuida do ciclo completo do trabalhador e do sócio: registra a admissão e envia o evento ao eSocial antes do início das atividades, calcula a folha do mês com descontos e adicionais, apura FGTS e contribuição previdenciária, programa férias, calcula 13º em duas parcelas, monta a rescisão com aviso, verbas e guias, e define o pró-labore de cada sócio que trabalha na empresa. Em quem está nos Anexos III e V do Simples Nacional, essa folha tem um efeito extra: ela entra no cálculo do Fator R e, portanto, na alíquota do DAS.
O pró-labore não é opcional. O sócio que presta serviço à própria empresa é segurado obrigatório da Previdência na condição de contribuinte individual, conforme o art. 12, V, da Lei nº 8.212/1991, e sobre a remuneração incide contribuição previdenciária, com retenção limitada ao teto do Regime Geral, além do imposto de renda pela tabela progressiva mensal. Empresa que só distribui lucro e nunca paga pró-labore ao sócio administrador costuma ter dois problemas de uma vez: exposição previdenciária e Fator R mais baixo do que poderia ter.
Quanto custa contratar: a conta que quase ninguém faz antes
Simulação hipotética e didática, para uma empresa de Teresina optante pelo Simples Nacional nos Anexos I a III, considerando um salário de R$ 2.000,00:
Salario mensal ....................... R$ 2.000,00
FGTS 8% .............................. R$   160,00
Provisao de 13o (1/12) ............... R$   166,67
Provisao de ferias + 1/3 (1/12 x 1,33)  R$   222,22
FGTS sobre as provisoes (8%) ......... R$    31,11
------------------------------------------------
Custo mensal aproximado .............. R$ 2.580,00

Nao inclui vale-transporte, plano de saude, cesta,
EPI, exame admissional nem eventual adicional.
Simulacao hipotetica e didatica.
Note o que não está na conta: a contribuição previdenciária patronal. Nos Anexos I, II, III e V do Simples Nacional ela já está embutida no DAS; no Anexo IV — construção civil, limpeza, conservação, vigilância — a CPP fica fora da guia única e é recolhida separadamente, conforme o art. 18, § 5º-C, da Lei Complementar nº 123/2006. Empresa de serviço de limpeza que monta o preço por hora sem considerar isso erra a margem inteira.
| Evento | O que a empresa precisa mandar ao escritório | Quando |
|---|---|---|
| Admissão | Dados do trabalhador, função, salário, exame admissional agendado | Antes do primeiro dia de trabalho, para o envio do evento ao eSocial |
| Folha mensal | Ponto, faltas, atestados, horas extras, adiantamentos | Nos primeiros dias úteis do mês seguinte à competência |
| Férias | Período pretendido e decisão sobre venda de 1/3 | Com pelo menos 30 dias de antecedência do início |
| 13º salário | Confirmação de pagamento da primeira e da segunda parcela | Primeira parcela até 30 de novembro; segunda até 20 de dezembro |
| Rescisão | Data e motivo do desligamento, aviso prévio cumprido ou indenizado | Assim que a decisão for tomada, para calcular dentro do prazo de pagamento |
⚠️ O evento de admissão no eSocial precisa ser transmitido até o dia imediatamente anterior ao início do trabalho. Funcionário que começa numa segunda-feira e chega ao escritório na quarta gera registro fora do prazo, com multa e com risco maior: acidente no primeiro dia sem registro ativo é passivo trabalhista e previdenciário de uma vez.
Pró-labore, distribuição de lucros e Fator R são três decisões que se movem juntas. Aumentar o pró-labore eleva a folha, o que pode levar a empresa de serviços do Anexo V para o Anexo III, mas também aumenta INSS e imposto de renda da pessoa física. Reduzir o pró-labore e distribuir mais lucro faz o contrário. O ponto em que essa combinação fica melhor depende do faturamento, da margem e do número de sócios, e muda quando qualquer um desses itens muda. O caso concreto mais comum em Teresina está detalhado em Fator R para clínica médica em Teresina.
Minha empresa é obrigada a ter escrituração contábil e balanço, mesmo no Simples Nacional?
Sim. A obrigação de manter escrituração contábil e de levantar balanço patrimonial e demonstração do resultado a cada exercício vem do art. 1.179 do Código Civil e vale para o empresário e a sociedade empresária. A única dispensa está no § 2º do art. 1.179, para o pequeno empresário do art. 970 — e quem é esse pequeno empresário está definido no art. 68 da Lei Complementar nº 123/2006, que o identifica como o empresário individual caracterizado como microempresa com receita bruta anual até o limite do MEI. Estar no Simples Nacional não dispensa: o art. 27 da mesma lei permite que ME e EPP adotem contabilidade simplificada, o que é permissão de forma, não liberação da obrigação.
Essa confusão é comum e sai caro. Muita empresa de Teresina acredita que, por entregar o PGDAS-D e a DEFIS, está com a contabilidade completa. O PGDAS-D é apuração de tributo; a DEFIS é declaração de informações. Nenhum dos dois é escrituração contábil, e nenhum dos dois produz balanço. Quando o banco pede o balanço para liberar capital de giro, ou quando o edital de licitação exige demonstrações do último exercício, a empresa descobre que não tem — e balanço feito às pressas, sem os lançamentos do período, é documento frágil.
Qual norma contábil se aplica ao porte da sua empresa
O CFC reorganizou esse conjunto de normas. A ITG 1000, de 2012, foi revogada pela NBC TG 1002, aplicável aos exercícios sociais iniciados a partir de 1º de janeiro de 2023, com adoção antecipada permitida desde o exercício iniciado em 1º de janeiro de 2022. As faixas de porte vêm dessas duas normas: a NBC TG 1002 trata das microentidades, com receita bruta anual de até R$ 4.800.000,00, e a NBC TG 1001 trata das pequenas empresas, com receita acima de R$ 4.800.000,00 até R$ 78.000.000,00. A NBC TG 1000 passou a ser obrigatória para as médias empresas. Os dois valores acompanham o limite do Simples Nacional e o do Lucro Presumido, e mudam com eles.
| Porte contábil | Faixa de receita bruta anual | Norma aplicável |
|---|---|---|
| Microempresa (contábil) | Até R$ 4.800.000,00 | NBC TG 1002 |
| Pequena empresa | Acima de R$ 4.800.000,00 até R$ 78.000.000,00 | NBC TG 1001 |
| Média e grande empresa | Acima de R$ 78.000.000,00, conforme a norma | NBC TG 1000 ou o conjunto completo das NBC TG |
Porte contábil e porte tributário não são a mesma coisa. Uma empresa pode ser EPP para o Simples Nacional e microempresa para efeito de norma contábil, porque os critérios de classificação são diferentes. Quem ultrapassar o limite de R$ 4.800.000,00 de receita bruta por dois anos consecutivos passa obrigatoriamente a aplicar norma de nível superior. Adotar voluntariamente uma norma mais completa é permitido.
Para que serve o balanço na vida real da empresa
A aplicação mais imediata é a distribuição de lucros. O lucro distribuído aos sócios é isento de imposto de renda na pessoa física por força do art. 10 da Lei nº 9.249/1995, e o valor que se pode distribuir com essa isenção é o lucro efetivamente apurado em escrituração contábil regular. Sem escrituração, a empresa do Simples fica limitada à presunção calculada sobre a receita, deduzido o imposto devido — quase sempre um valor menor do que o lucro real de um negócio saudável.
Depois vêm as demais utilidades, todas concretas. Banco analisa balanço e demonstração do resultado para liberar crédito, e a qualidade dos números muda a taxa oferecida. Licitação pública exige demonstrações contábeis do último exercício para a qualificação econômico-financeira, nos termos da Lei nº 14.133/2021. Entrada de sócio, saída de sócio, divórcio, inventário e venda da empresa dependem de patrimônio apurado. Sem balanço, cada uma dessas situações vira negociação sem base, e quem está do outro lado da mesa costuma ter os números dele.
⚠️ Retirada de sócio acima do lucro apurado não tem a isenção do art. 10 da Lei nº 9.249/1995. O excedente pode ser tratado como remuneração, com incidência de contribuição previdenciária e imposto de renda, e a empresa responde pela diferença com multa e juros. Retirada informal do caixa, sem lançamento e sem base contábil, é o achado mais frequente em fiscalização de micro e pequena empresa.
Fechado o balanço, vêm as entregas digitais correspondentes: a ECD, até o último dia útil de junho do ano seguinte, e a ECF, até o último dia útil de julho, cada uma com as regras de obrigatoriedade das instruções normativas da Receita Federal. Empresa do Simples Nacional não é automaticamente obrigada à ECD, e a análise caso a caso é do contador — mas a escrituração que alimentaria a ECD é obrigatória de qualquer forma.
💡 Não tem o balanço dos últimos exercícios ou recebeu ele sem nenhuma explicação? Mande o que você tem pelo WhatsApp (86) 98840-7121 que a gente diz o que está em ordem e o que falta refazer.
Como funcionam as alterações cadastrais e o encerramento do CNPJ em Teresina?
Alteração cadastral é ato de registro: o escritório redige o instrumento de alteração, protocola na JUCEPI pelo Gov.Pi Empresas e, depois do deferimento, atualiza os cadastros da Receita Federal, da SEMF e da SEFAZ-PI. Encerramento é o mesmo caminho na ordem inversa: distrato ou ato de extinção, baixa na JUCEPI, baixa do CNPJ, baixa das inscrições municipal e estadual, entrega das declarações finais e guarda dos documentos. Nos dois casos, o trabalho não termina no protocolo da Junta — termina quando todos os cadastros estão refletindo a nova situação, e é aí que a maioria dos processos fica pela metade.
As alterações que mexem em mais coisa do que parecem
Mudança de endereço exige nova consulta de viabilidade, novo licenciamento e, quando a atividade não é de baixo risco, novo alvará para o novo ponto. Mudança de CNAE pode alterar o anexo do Simples Nacional, a alíquota de ISS aplicável e o grau de risco da atividade, tudo de uma vez. Entrada de sócio precisa de definição de quotas, de forma de administração e, se houver ágio ou aporte, de tratamento contábil adequado. Aumento de capital com bens exige avaliação e lançamento.
| Alteração | Onde é feita | Efeito prático que costuma ser esquecido |
|---|---|---|
| Endereço | JUCEPI, Receita Federal, SEMF, SEFAZ-PI | Novo licenciamento e novo alvará; a TLFF passa a ser devida pelo novo estabelecimento |
| CNAE principal ou secundário | JUCEPI, Receita Federal, SEMF | Pode mudar o anexo do Simples, a alíquota de ISS e o grau de risco da atividade |
| Capital social | JUCEPI e Receita Federal | Integralização precisa de lastro e de lançamento contábil; capital em bens exige avaliação |
| Quadro de sócios | JUCEPI, Receita Federal e contratos com terceiros | Procurações eletrônicas, contas bancárias e certificados digitais precisam ser refeitos |
| Nome empresarial | JUCEPI, Receita Federal, SEMF, SEFAZ-PI | Notas, contratos, certificado digital e cadastros de clientes e fornecedores |
Cada cadastro tem prazo próprio para receber a comunicação da alteração, e as obrigações cadastrais do contribuinte do ISS estão no CTMT. Na prática, o que resolve é fazer tudo na mesma leva: JUCEPI, Receita, Prefeitura e SEFAZ-PI. Alteração feita só na Junta e esquecida nos demais cadastros gera nota com dado errado, intimação por divergência e, em mudança de endereço, cobrança de taxa no lugar antigo.
Encerrar o CNPJ: o que entra na baixa
O encerramento começa por uma decisão contábil: apurar a situação patrimonial da data do evento, liquidar o que dá para liquidar, tratar o que sobrou de ativo e de passivo e definir como o acervo vai para os sócios. Depois vêm o ato de dissolução e o distrato, a baixa na JUCEPI, a baixa do CNPJ, o encerramento das inscrições na SEMF e na SEFAZ-PI, as declarações finais — DEFIS de situação especial para o optante do Simples, ECD e ECF de situação especial quando devidas, eventos de rescisão no eSocial — e a entrega das guias correspondentes.
Um ponto que ajuda muita empresa parada: o art. 9º da Lei Complementar nº 123/2006 permite o registro dos atos de baixa de ME e EPP independentemente da regularidade de obrigações tributárias, previdenciárias ou trabalhistas, principais ou acessórias. Pelo § 5º do mesmo artigo, titulares, sócios e administradores respondem solidariamente pelos débitos do período de ocorrência dos fatos geradores. A dívida continua exigível depois da baixa; o que a baixa encerra é a geração de novas obrigações.
⚠️ Empresa parada sem baixa continua obrigada. O MEI inativo segue devendo o DAS mensal e a DASN-SIMEI; a ME sem movimento segue devendo PGDAS-D sem receita, DEFIS e, quando for o caso, a TLFF. Acumulado por dois ou três anos, isso vira dívida inscrita, exclusão do regime e CPF de sócio com restrição. Encerrar custa menos do que manter uma empresa apenas respirando no cadastro.
Sobre guarda de documentos, o prazo mínimo a considerar é o de cinco anos para a matéria tributária, contado conforme os arts. 173 e 174 do Código Tributário Nacional, com prazos próprios para documentos trabalhistas e previdenciários, que costumam ser mais longos. Guarde os arquivos digitais também: XML das notas, arquivos do SPED, folhas, balanços e recibos de entrega das declarações. Empresa encerrada que recebe intimação sobre período antigo precisa provar o que fez, e a prova está nesses arquivos.
O que muda para a minha empresa em Teresina com o IBS e a CBS a partir de 2026?
2026 é ano de teste. O IBS entrou com alíquota de 0,1% e a CBS com 0,9%, conforme os arts. 343, 346 e 348 da Lei Complementar nº 214/2025, e o § 1º do art. 348 dispensa o recolhimento desses tributos para o contribuinte que cumprir corretamente as obrigações acessórias. O valor de 1% que aparece no documento fiscal pode ser compensado com PIS e Cofins, de modo que o ano de teste não foi desenhado para aumentar carga. O que ele exige da empresa é outra coisa: emitir documento fiscal com os campos novos preenchidos, do jeito certo, todos os meses.
O Comitê Gestor do IBS e a Receita Federal disciplinaram essas obrigações no Ato Conjunto RFB/CGIBS nº 1, de 22 de dezembro de 2025 (DOU de 23/12/2025): a apuração ao longo de 2026 tem caráter meramente informativo, sem efeitos tributários, desde que cumpridas as obrigações acessórias. O art. 3º desse ato afastou penalidades pela falta dos campos de IBS e CBS nos documentos fiscais até o primeiro dia do quarto mês seguinte à publicação da parte comum dos regulamentos. Os regulamentos saíram em 30/04/2026 — o Decreto nº 12.955, de 29 de abril de 2026, publicado em 30/04/2026, para a CBS, e a Resolução CGIBS nº 6, de 30 de abril de 2026, para o IBS —, então essa dispensa valeu até 1º de agosto de 2026 e já se encerrou.
O que sobrou de proteção está na própria lei. Pelos §§ 3º e 4º do art. 348 da LC nº 214/2025, incluídos pela Lei Complementar nº 227/2026, o contribuinte autuado nesse período por descumprimento de obrigação acessória de IBS e CBS é intimado a suprir a omissão apontada pela fiscalização em 60 dias contados da intimação, e o atendimento da intimação extingue a penalidade imposta. É prazo para corrigir, não dispensa: quem deixa a intimação passar responde pela multa.
Desde 03/08/2026 vale o cronograma de preenchimento dos campos de IBS e CBS nos documentos fiscais eletrônicos, fixado pelo Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, que escalonou as datas por modelo de documento — NF-e, NFC-e, CT-e e outros do regime regular começaram nessa data, e os optantes do Simples Nacional entram em 1º de janeiro de 2027. A regra de validação que rejeitaria a nota sem esses campos, a rejeição 1115, está suspensa por prazo indeterminado: a versão 1.51 da Nota Técnica 2025.002-RTC, no conjunto de documentação técnica aprovado pelo Ato Técnico Conjunto RFB/CGIBS nº 1, de 31 de julho de 2026, passou essa validação para implementação futura, sem nova data. Não haver rejeição não dispensa o preenchimento — e erro de cClassTrib ou de CST continua rejeitando a nota.
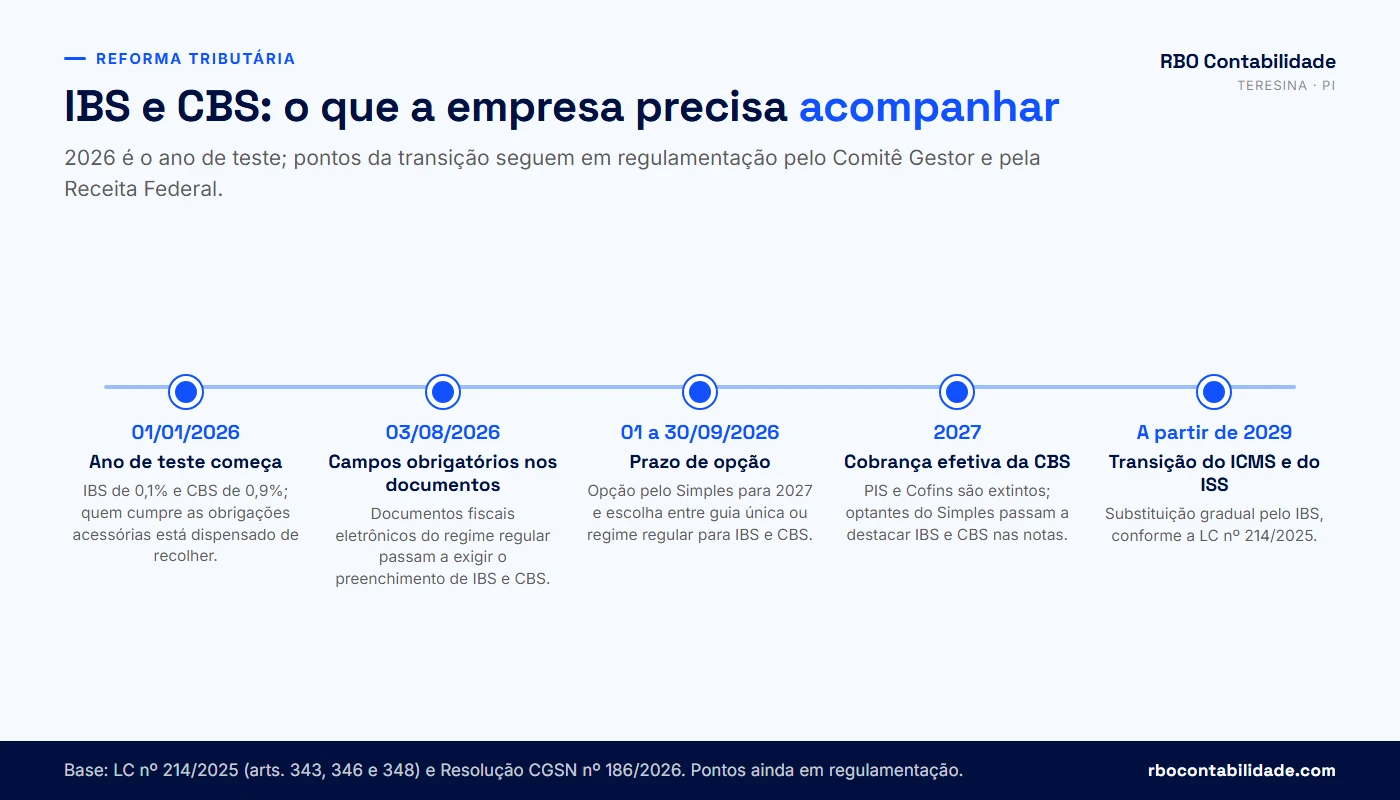
| Quando | O que acontece | O que a empresa precisa fazer |
|---|---|---|
| 01/01/2026 | Começa o ano de teste, com IBS de 0,1% e CBS de 0,9% | Ajustar o emissor de notas e acompanhar as notas técnicas de cada documento fiscal |
| 01/08/2026 | Encerra a dispensa de penalidades do art. 3º do Ato Conjunto RFB/CGIBS nº 1/2025, contada da publicação dos regulamentos em 30/04/2026 | Conferir o preenchimento dos campos; autuado por obrigação acessória, a empresa tem 60 dias para sanar e extinguir a penalidade |
| 03/08/2026 | Passa a valer o cronograma de preenchimento dos campos de IBS e CBS nos documentos do regime regular (Ato Conjunto RFB/CGIBS nº 4/2026) | Emitir com os campos completos: a rejeição 1115 está suspensa sem data de retomada, mas erro de cClassTrib e de CST rejeita a nota |
| 01 a 30/09/2026 | Prazo de opção pelo Simples Nacional para 2027 e da escolha sobre IBS e CBS | Decidir, com cálculo, entre recolher IBS e CBS na guia única ou pelo regime regular |
| 2027 | Cobrança efetiva da CBS, com extinção de PIS e Cofins; optantes do Simples passam a destacar IBS e CBS | Revisar preço, contrato e cadastro de produtos e serviços |
Para quem está no Simples Nacional, 2026 não trouxe mudança na apuração: as alíquotas de teste não se aplicam às operações dos optantes, por força do art. 348, III, "c", da LC nº 214/2025, e o destaque de IBS e CBS nos documentos fiscais desses contribuintes começa em 2027. A decisão que não pode ser deixada para depois é a de setembro de 2026, definida pela Resolução CGSN nº 186/2026: recolher IBS e CBS dentro do documento único de arrecadação ou por fora, pelo regime regular. Quem não optar pelo regime regular em setembro recolhe na guia única no primeiro semestre de 2027, com nova janela em março de 2027 para valer no segundo semestre.
Essa escolha tem lógica de crédito, e é aí que ela deixa de ser burocracia. Recolhendo por fora, no regime regular, a empresa gera crédito integral de IBS e CBS para o cliente pessoa jurídica e pode aproveitar crédito das próprias compras. Recolhendo na guia única, mantém a simplicidade do Simples e transfere ao cliente um crédito limitado. Para quem vende ao consumidor final em Teresina, a guia única costuma seguir mais confortável; para quem vende a indústria, atacado ou empresa do regime regular, o cliente vai perguntar por esse crédito. O cálculo depende do seu perfil de cliente e da sua margem.
A LC nº 214/2025 já foi alterada pela Lei Complementar nº 227, de 2026, e parte das regras da transição continua dependendo de regulamentação e de ato do Comitê Gestor do IBS. Pontos de alíquota de referência, regimes específicos e detalhes de crédito ainda estão em construção — trate como a confirmar qualquer número de 2027 em diante que você encontrar apresentado como definitivo.
Como saber se a minha contabilidade é aliada do negócio ou só está emitindo guias?
Dá para responder isso sem entender de contabilidade, olhando o que chega até você. Se o escritório entrega a guia e nada mais, a contabilidade está cumprindo o mínimo. Se você recebe o balanço e a demonstração do resultado por ano, a memória de cálculo do imposto por mês, aviso sobre prazo antes de vencer e uma conversa quando o faturamento muda de patamar, a contabilidade está acompanhando a empresa. Os sinais de um caso e de outro são objetivos, não dependem de simpatia no atendimento, e a maioria deles você verifica hoje mesmo nos seus e-mails e arquivos.
Uso um teste simples com quem chega ao escritório: peço a última guia do DAS e pergunto por que aquele valor. Se o dono da empresa sabe dizer o faturamento do mês, o anexo em que está e por volta de quanto é a alíquota efetiva, a comunicação está funcionando. Se a resposta é "o contador manda e eu pago", não é culpa do dono — é sinal de que ninguém explicou.
| Sinal que você percebe | O que pedir ao escritório |
|---|---|
| A guia chega sem memória de cálculo | O relatório de apuração do mês, com receita, anexo, alíquota efetiva e composição do DAS |
| Você nunca viu o balanço da empresa | Balanço e demonstração do resultado dos últimos exercícios, com a assinatura do contador e o número do CRC |
| Ninguém falou do seu pró-labore no último ano | Cálculo do pró-labore atual e o efeito dele no Fator R e no imposto da pessoa física |
| Não há aviso sobre prazos | Calendário das obrigações da sua empresa, com data de cada entrega |
| Nunca houve comparação de regimes | Estudo com os seus números comparando Simples Nacional, Lucro Presumido e, quando cabe, Lucro Real |
| Você não tem cópia dos seus arquivos | XML das notas, arquivos do SPED, balanços e recibos de entrega das declarações, em pasta que fica com você |
Há um sinal específico de 2026 que vale conferir: se ninguém no escritório conversou com você sobre o ano de teste do IBS e da CBS, sobre os campos novos das notas e sobre a decisão de setembro, há um assunto em aberto que tem data. Não é preciso que o contador tenha todas as respostas — parte da regulamentação ainda está saindo. É preciso que ele tenha iniciado a conversa.
O checklist abaixo reúne doze desses sinais. Ele soma o que você marca e devolve uma leitura por faixa, com o que checar primeiro. Não é diagnóstico fechado nem promessa de economia: serve para você chegar na conversa com o contador — o atual ou outro — sabendo exatamente o que pedir.
Diagnóstico da contabilidade da sua empresa
Marque os sinais que acontecem hoje na sua empresa. Cada item é uma pergunta objetiva de sim ou não sobre o que você recebe do seu escritório de contabilidade. Quanto mais sinais marcados, mais assunto em aberto — e o resultado mostra o que checar primeiro.
Marque os itens acima para ver a leitura do resultado.
Importante: Este checklist é uma leitura de sinais, não um diagnóstico contábil e não garante economia de imposto. Cada faixa aponta o que checar primeiro; a conclusão sobre a sua empresa depende da análise dos documentos, do regime tributário, do CNAE e do histórico fiscal — e essa análise pode concluir que existe economia possível, que está tudo correto ou que há passivo a regularizar.
Como escolher ou trocar de contador em Teresina sem perder o histórico da empresa?
Antes de assinar com qualquer escritório, confirme cinco itens: registro ativo no CRC-PI da empresa contábil e do responsável técnico; nome do profissional que responde tecnicamente pelo seu contrato; contrato escrito dizendo quais serviços entram, quais não entram e em que prazo; canal de atendimento definido, com quem responde e em quanto tempo; e experiência com a prática municipal de Teresina — sistema de nota da Prefeitura, cadastro da SEMF, malha fiscal da SEFAZ-PI. Na troca, acrescente um sexto item: a lista dos arquivos que você vai receber do escritório anterior, pedida por escrito antes de comunicar a saída.
O ponto que mais dói na troca malfeita é o histórico. Os documentos e os arquivos digitais são da empresa, não do escritório, e sem eles o contador novo começa cego: não consegue conferir o que foi declarado, não consegue retificar período anterior e não consegue fechar balanço com saldos corretos. Peça tudo antes de encerrar o contrato e confira o que recebeu antes de dar o assunto por resolvido.
- Balanços e demonstrações do resultado dos últimos exercícios, assinados, e os livros correspondentes
- Arquivos do SPED transmitidos (ECD, ECF, EFD e demais, conforme a empresa) com os recibos de entrega
- XML de todas as notas emitidas e recebidas, por competência
- Recibos de entrega de PGDAS-D, DEFIS, DCTFWeb, EFD-Reinf e eSocial
- Folhas de pagamento, recibos, guias de FGTS e INSS, rescisões e documentos de admissão
- Guias pagas e comprovantes dos últimos cinco anos
- Certificado digital e-CNPJ em posse da empresa, com a senha sob controle do titular
- Relação de pendências abertas em cada portal: e-CAC, SEFAZ-PI e SEMF
Na parte de acesso, três providências evitam apagão de uma semana: revogar a procuração eletrônica do escritório antigo no e-CAC e emitir a nova; trocar as senhas dos portais municipal e estadual; e confirmar quem está recebendo as mensagens da caixa postal e do Domicílio Tributário Eletrônico. Intimação lida por ninguém corre prazo do mesmo jeito.
Sobre perguntas a fazer na primeira conversa, já publicamos a lista que usamos: 5 perguntas antes de contratar um escritório de contabilidade em Teresina. O roteiro completo da transição, com a ordem das providências, está em trocar de contador, e o que fica sob nossa responsabilidade em cada etapa está descrito em vantagens dos processos de trabalho na RBO Contabilidade.
Uma observação sobre o momento da troca. Trocar de contador no meio do ano é possível e acontece toda semana, mas há períodos mais delicados: fechamento de dezembro com 13º e férias, temporada de ECD e ECF em junho e julho, e — em 2026 — a janela de opção de setembro. Se a empresa está num desses momentos, a transição continua viável; ela só exige que o novo escritório assuma primeiro as entregas com data marcada e depois reconstrua o histórico.
Se o que você quer é ter alguém olhando os números com você, e não apenas transmitindo obrigação, é disso que trata a contabilidade consultiva em Teresina, com o apoio de BPO financeiro quando o controle de caixa também precisa de método. Para quem está começando a organizar a empresa, o material de Minha Empresa Organizada mostra o mínimo de rotina que sustenta o resto.
Perguntas frequentes sobre contabilidade em Teresina
O escritório, o contador e a relação com a sua empresa
01O que faz um escritório de contabilidade em Teresina?+
Um escritório de contabilidade cuida de quatro coisas na sua empresa. A parte fiscal apura os tributos do regime em que ela está e transmite as declarações. A parte contábil escritura os documentos e fecha o balanço do exercício. O departamento pessoal registra admissões, calcula folha, férias, 13º, rescisões e pró-labore. E a parte consultiva usa esses registros para responder perguntas de gestão: margem por serviço, custo de contratar, efeito de mudar de regime. As três primeiras são obrigação legal de qualquer escritório registrado; a quarta depende de os números estarem em dia e de haver conversa antes da decisão.
02Qual a diferença entre o contador e o escritório de contabilidade?+
O escritório é a pessoa jurídica contratada e tem registro próprio como organização contábil no Conselho Regional. O contador é a pessoa física que responde tecnicamente pelo serviço e tem registro individual. No caso da RBO Contabilidade, o registro da organização é o CRC-PI 000780-O e o do responsável técnico, Rogério Batista Osterno, é o CRC-PI 010656 - O. Essa distinção importa na prática: balanço, demonstrações e perícias levam a assinatura e o número de registro de um contador habilitado, não apenas o nome do escritório. Pergunte sempre quem é o responsável técnico pelo seu contrato.
03Como verifico se o contador tem registro ativo no CRC-PI?+
O Conselho Federal de Contabilidade e os Conselhos Regionais mantêm consulta pública de profissionais e de organizações contábeis, por nome ou número de registro. Peça ao escritório o número do CRC da empresa e o do responsável técnico e consulte os dois. Registro suspenso, baixado ou vencido significa que aquele profissional não pode assinar demonstrações contábeis, e documento assinado nessa condição é recusado por bancos, juntas comerciais e comissões de licitação. A consulta leva menos de um minuto e é a verificação mais barata que existe antes de assinar contrato.
04Toda empresa é obrigada a ter contador?+
A escrituração contábil e as demonstrações contábeis são atribuições privativas do profissional de contabilidade, pelo Decreto-Lei nº 9.295/1946, e o art. 1.179 do Código Civil obriga o empresário e a sociedade empresária a manter escrituração e levantar balanço a cada exercício. Na prática, isso torna o contador necessário para qualquer empresa constituída. A exceção está no art. 1.179, § 2º, do Código Civil, que dispensa o pequeno empresário do art. 970 — definido pelo art. 68 da Lei Complementar nº 123/2006 como o empresário individual caracterizado como microempresa com receita até o limite do MEI. Mesmo o MEI costuma precisar de orientação sobre limite de faturamento, nota e declaração anual.
05Quanto custa a contabilidade de uma empresa em Teresina?+
O valor depende do regime tributário, do volume de notas, do número de funcionários, da existência de inscrição estadual e do estado dos períodos anteriores. Empresa de serviços sem empregado tem rotina curta; comércio com folha, compra interestadual e obrigações estaduais tem rotina cheia. Por isso não publicamos tabela de honorários: o orçamento sai depois de olhar o CNPJ e entender o que a empresa precisa por mês. Chame pelo WhatsApp (86) 98840-7121 com o CNPJ em mão e a informação de quantos funcionários e quantas notas por mês, que o cálculo é rápido.
06Posso trocar de contador no meio do ano?+
Pode, e acontece toda semana. A troca exige que o novo escritório assuma primeiro as entregas com data marcada e depois reconstrua o histórico dos períodos anteriores. Alguns momentos pedem mais cuidado: o fechamento de dezembro, com 13º e férias, a temporada de ECD e ECF em junho e julho, e a janela de opção de setembro de 2026 criada pela Resolução CGSN nº 186/2026. Estar num desses períodos não impede a transição, apenas muda a ordem do trabalho. O que não se deve fazer é comunicar a saída antes de ter em mãos a lista dos arquivos a receber.
07Quais documentos o escritório anterior tem de me entregar na troca?+
Os documentos e os arquivos digitais são da empresa, não do escritório. Peça balanços e demonstrações assinados dos últimos exercícios, arquivos do SPED transmitidos com os respectivos recibos, XML de todas as notas emitidas e recebidas por competência, recibos de entrega de PGDAS-D, DEFIS, DCTFWeb, EFD-Reinf e eSocial, folhas de pagamento com guias de FGTS e INSS, e a relação de pendências abertas em cada portal. Confira o que recebeu antes de encerrar o contrato. Sem esses arquivos, o contador novo não consegue conferir o que foi declarado nem retificar período anterior.
08O que é a Carta de Responsabilidade da Administração?+
É o documento em que o administrador da empresa declara ao contador que entregou todas as informações e a documentação necessárias à escrituração e às demonstrações contábeis do período. A Resolução CFC nº 1.590/2020 exige a previsão dela no contrato de prestação de serviços contábeis (art. 2º) e a entrega anual pelo contratante, para o encerramento do exercício (art. 3º) — a ITG 1000, que tratava do modelo, foi revogada pela NBC TG 1002. A função é delimitar responsabilidades: o contador responde pela técnica aplicada aos documentos que recebeu; a empresa responde pelo que deixou de entregar. Nota que não chega ao escritório não entra no balanço nem na apuração.
09Contabilidade online funciona para uma empresa de Teresina?+
Funciona, com uma ressalva importante. A parte federal é igual em todo o país, mas ISS, nota de serviço, cadastro municipal, TLFF, inscrição estadual e antecipação parcial do ICMS seguem regras locais. O Código Tributário do Município de Teresina e o RICMS-PI não são conhecidos por escritório que nunca atuou no Piauí, e é justamente aí que aparecem as intimações. Atendimento remoto com prática municipal resolve; atendimento remoto sem prática municipal descobre as regras no susto. Pergunte ao escritório quantos clientes ele tem em Teresina e como trata a antecipação parcial do ICMS.
Abertura, alteração e encerramento de empresa em Teresina
10Quanto tempo leva para abrir uma empresa em Teresina?+
O Piauí lidera o ranking nacional de tempo de abertura. No painel de tempos de abertura da Redesim, o Estado registrou, em maio de 2026, tempo médio total de 4 horas e 44 minutos, à frente de Sergipe e do Espírito Santo, e média de 3 horas, 59 minutos e 56 segundos na consulta de viabilidade de endereço. Esse número é média operacional do painel: considera só municípios integrados à Redesim e não inclui alvará, licença nem o tempo que você leva para juntar documento entre etapas. Processo com exigência, natureza jurídica fora do balcão único ou assinatura sem poderes leva mais tempo. Some ainda inscrição municipal na SEMF, inscrição estadual quando houver mercadoria e emissão do certificado digital.
11O que é a consulta de viabilidade e por que ela vem antes de tudo?+
A consulta de viabilidade verifica, no portal Gov.Pi Empresas, se o nome empresarial pretendido está livre na JUCEPI e se a atividade é permitida naquele endereço segundo o zoneamento municipal. É gratuita e leva minutos. Ela vem primeiro porque evita o prejuízo mais caro da abertura: alugar o ponto, reformar e só então descobrir que aquela atividade não pode funcionar ali. Em Teresina, bar, oficina mecânica, comércio de gás, depósito de material de construção e clínica com procedimento invasivo têm restrição de zona e de via em várias regiões da cidade.
12Preciso de alvará para abrir empresa em Teresina?+
Depende do grau de risco da atividade. A Lei nº 13.874/2019 dispensou de atos públicos de liberação o exercício de atividades classificadas como de baixo risco, e o portal Gov.Pi Empresas já traz centenas dessas atividades. Risco médio costuma sair com licença provisória, emitida a partir de declaração de ciência e responsabilidade, sem vistoria prévia. Alto risco exige inspeção antes de abrir as portas, com Corpo de Bombeiros e vigilância sanitária conforme o caso. Dispensa de licença, porém, não é dispensa de inscrição municipal, de emissão de nota, de ISS nem da TLFF quando devida.
13O que é o grau de risco da atividade e quem define?+
Grau de risco é o nível de perigo potencial da atividade para a saúde, a segurança e o meio ambiente, e ele define o que o licenciamento exige. A classificação vem de tabela oficial cruzada com o CNAE, a área do estabelecimento e o que a atividade faz de fato, segundo as Resoluções do CGSIM e as regras de cada órgão licenciador. Não é opinião do contador. Quando a área do imóvel não está informada, a regra fica condicionada e precisa ser esclarecida — nunca resolvida para o lado mais confortável. Consultar antes de escolher o ponto muda a decisão do aluguel.
14Preciso de inscrição estadual se a minha empresa só presta serviço?+
Em regra, não. Inscrição estadual na SEFAZ-PI é exigida de quem pratica operações com mercadoria, sujeitas ao ICMS. Prestador de serviço puro trabalha com inscrição municipal, emite nota de serviço e recolhe ISS. Há situações intermediárias que merecem análise: empresa que presta serviço e também revende peça ou produto, serviço com fornecimento de material e atividades que a legislação estadual trata de forma própria. Se a sua empresa emite nota de mercadoria em qualquer volume, confirme a necessidade de inscrição antes da primeira venda, porque operar sem ela gera autuação.
15O que é a TLFF em Teresina?+
TLFF é a Taxa de Licença e Fiscalização para Funcionamento, tributo municipal previsto no Código Tributário do Município de Teresina a partir do art. 212, instituído pela Lei Complementar nº 4.974/2016. Ela remunera a atividade de fiscalização do funcionamento do estabelecimento e é cobrada por meio de documento de arrecadação municipal. Note a sigla: em Teresina é TLFF, e não TLLF como em outros municípios. Os valores e as hipóteses de isenção estão nos artigos seguintes e nos anexos da lei, que sofre alterações frequentes — confirme no texto compilado do portal legis.teresina antes de considerar qualquer valor.
16Preciso de certificado digital para abrir e operar a empresa?+
Para assinar no portal Gov.Pi Empresas, o titular usa certificado digital e-CPF (A1 ou A3) ou conta gov.br de nível prata ou ouro. Depois de aberta, a empresa normalmente precisa do e-CNPJ para emitir nota fiscal eletrônica, assinar declarações e acessar o e-CAC. E o contador precisa de procuração eletrônica para atuar nos portais em nome dela. Essas duas providências travam o primeiro mês quando ficam para depois: o calendário de obrigações começa a correr da data de abertura, independentemente de a empresa já ter faturado ou de o certificado já ter sido emitido.
17Como faço para mudar o endereço da empresa em Teresina?+
A mudança de endereço exige nova consulta de viabilidade para o novo ponto, alteração do ato constitutivo protocolada na JUCEPI e, depois do deferimento, atualização dos cadastros da Receita Federal, da SEMF e da SEFAZ-PI. Quando a atividade não é de baixo risco, o novo endereço precisa do próprio licenciamento e do próprio alvará — o anterior não se transfere. A TLFF passa a ser devida pelo novo estabelecimento. Alteração feita só na Junta e esquecida nos demais cadastros gera nota com dado errado, intimação por divergência e cobrança de taxa no endereço antigo.
18Mudar o CNAE da empresa muda o imposto que eu pago?+
Pode mudar três coisas de uma vez. O CNAE influencia o anexo do Simples Nacional em que a receita é tributada, a alíquota de ISS aplicável ao serviço segundo o item da lista e o grau de risco para efeito de licenciamento. Trocar de CNAE para reduzir alíquota sem que a atividade real tenha mudado é irregular e aparece no cruzamento entre nota emitida e atividade cadastrada. Quando a operação de fato muda — a empresa passou a industrializar, a revender ou a prestar outro serviço — a alteração é necessária, e o efeito tributário precisa ser calculado antes.
19Como encerrar o CNPJ de uma empresa que está parada?+
O encerramento começa pela apuração da situação patrimonial na data do evento: liquidar o que for possível, tratar ativo e passivo remanescentes e definir a destinação do acervo aos sócios. Depois vêm o ato de dissolução e o distrato, a baixa na JUCEPI, a baixa do CNPJ, o encerramento das inscrições na SEMF e na SEFAZ-PI, as declarações finais — DEFIS de situação especial para o optante do Simples, ECD e ECF quando devidas, eventos de rescisão no eSocial — e a guarda dos documentos. Empresa parada sem baixa continua gerando obrigações mensais e anuais.
20Posso dar baixa na empresa mesmo com dívida?+
Sim. O art. 9º da Lei Complementar nº 123/2006 permite registrar a baixa de microempresa e empresa de pequeno porte independentemente da regularidade de obrigações tributárias, previdenciárias ou trabalhistas. O efeito prático recai sobre as pessoas: pelo § 5º do mesmo artigo, titulares, sócios e administradores respondem solidariamente pelos débitos do período dos fatos geradores — o que na vida real significa CPF em dívida ativa, certidão negativa recusada, dificuldade de financiamento e execução fiscal. O crédito já constituído prescreve em cinco anos (art. 174 do CTN), prazo que se interrompe pelo despacho que ordena a citação. A dívida continua exigível depois da baixa; o que a baixa encerra é a geração de novas obrigações.
Regime tributário, Simples Nacional e MEI
21Qual é o limite de faturamento do MEI em 2026?+
O limite continua em R$ 81.000,00 de receita bruta por ano-calendário. Em início de atividade, aplica-se o limite proporcional de R$ 6.750,00 por mês de funcionamento, contando fração de mês como mês inteiro. O MEI transportador autônomo de cargas, com ocupação exclusiva na Tabela B do Anexo XI, tem limite próprio: R$ 251.600,00 por ano e R$ 20.966,67 por mês no início de atividade. Existe projeto em tramitação no Congresso para elevar o teto geral a R$ 110.000,00 em 2027 e R$ 140.000,00 em 2028, mas ele depende de aprovação e sanção e pode mudar ou não avançar. Até que isso ocorra, planeje pelos R$ 81.000,00.
22Quanto o MEI paga de DAS em 2026?+
O DAS do MEI é fixo e composto por 5% do salário-mínimo a título de INSS — R$ 81,05 sobre o mínimo de R$ 1.621,00 fixado para 2026 —, mais R$ 5,00 de ISS para prestador de serviço e R$ 1,00 de ICMS para comércio e indústria. Na prática, o valor mensal fica entre cerca de R$ 82,00 e R$ 87,00, conforme a atividade exercida. O reajuste decorre do novo salário-mínimo e aparece nas guias com vencimento a partir de fevereiro de 2026. Quem exerce comércio e serviço ao mesmo tempo paga as duas parcelas adicionais.
23O que acontece se eu passar do limite do MEI?+
Há dois cenários. Faturando até 20% acima do teto, ou seja, até R$ 97.200,00, você recolhe um DAS complementar sobre o excedente e passa a ser tributado como microempresa a partir do ano seguinte. Passando de 20%, o desenquadramento é retroativo ao início do ano — ou à data de abertura, se a empresa começou no próprio ano — e os tributos são recalculados como ME desde então, com as diferenças a pagar. Por isso o acompanhamento mensal do faturamento importa: quem percebe a tendência em agosto consegue planejar a migração; quem descobre em janeiro, não.
24Qual é o limite de faturamento do Simples Nacional?+
O teto é de R$ 4.800.000,00 de receita bruta nos últimos doze meses, conforme a Lei Complementar nº 123/2006, com R$ 360.000,00 separando microempresa de empresa de pequeno porte. Existe um segundo limite, menos conhecido e mais frequente na prática: o sublimite de R$ 3.600.000,00, fixado para 2026 pela Portaria CGSN nº 54/2025 para todos os Estados e o Distrito Federal. Passando do sublimite, a empresa permanece no Simples para os tributos federais, mas ICMS e ISS saem da guia única. Passando do teto, ela é excluída do regime.
25O que muda quando a empresa passa do sublimite de R$ 3.600.000,00?+
ICMS e ISS deixam de ser recolhidos dentro do DAS e passam a ser apurados e pagos diretamente ao Estado e ao Município, com as obrigações acessórias correspondentes — no Piauí, a escrituração fiscal estadual, e em Teresina, a apuração municipal do ISS. Os tributos federais continuam no Simples Nacional. A data de início depende do tamanho do excesso, pelo art. 12 da Resolução CGSN nº 140/2018: excesso de até 20% do sublimite joga o impedimento para 1º de janeiro do ano seguinte; excesso acima de 20% vale já a partir do mês seguinte ao da ocorrência. No ano de início de atividade o sublimite é proporcional, com a mesma regra dos 20%.
26Quando posso optar pelo Simples Nacional para 2027?+
O prazo mudou. A Resolução CGSN nº 186/2026 transferiu a opção de janeiro para setembro: a escolha para 2027 é feita entre 1º e 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027. No mesmo período, a empresa também declara se pretende recolher IBS e CBS dentro do documento único de arrecadação do Simples ou por fora, pelo regime regular. Quem não optar pelo regime regular em setembro recolhe na guia única no primeiro semestre de 2027, com nova janela em março de 2027. Para o MEI, a opção pelo SIMEI continua em janeiro.
27O que é o Fator R e quando ele reduz o imposto?+
Fator R é a razão entre a folha de pagamento dos últimos doze meses, incluindo pró-labore e encargos, e a receita bruta do mesmo período. Alcançando 28% ou mais, a atividade de serviço é tributada pelo Anexo III; abaixo disso, pelo Anexo V. A diferença de alíquota efetiva entre os dois anexos é relevante, e é por isso que pró-labore, contratação e distribuição de lucros são decisões conectadas. Aumentar folha só para atingir o Fator R não é automático: o custo do INSS e do imposto de renda da pessoa física entra na conta e às vezes anula o ganho.
28Como sei se o Lucro Presumido é melhor que o Simples Nacional?+
A comparação se faz com os seus números, não por regra geral. O Lucro Presumido tende a aparecer melhor em atividade com margem alta e folha pequena, quando o Fator R fica longe de 28%, quando a atividade é vedada ao Simples, ou quando o cliente pessoa jurídica precisa de créditos que o Simples não gera integralmente. O Simples costuma vencer em operações com folha relevante e faturamento dentro dos limites. A análise considera faturamento, folha, margem, vendas interestaduais, retenções de ISS na fonte e o anexo aplicável — e pode concluir que o regime atual já é o mais adequado.
29Qual é a alíquota de ISS em Teresina?+
Teresina fixa as alíquotas do ISSQN nos arts. 136 e 137-A do Código Tributário do Município, instituído pela Lei Complementar nº 4.974/2016, e a tabela por item de serviço está no Anexo VIII do próprio Código. A faixa é nacional: de 2% a 5%, conforme o art. 156, § 3º, I, da Constituição e a Lei Complementar nº 116/2003. O percentual do seu serviço depende do item da lista em que ele se enquadra. O CTMT muda com frequência — a Lei Complementar nº 6.313/2025, por exemplo, alterou local de incidência, exclusões de base de cálculo e o ISS fixo de sociedades de profissionais. Confira o texto compilado no portal legis.teresina antes de precificar contrato longo.
30Planejamento tributário é legal?+
É lícito e consiste em escolher, entre caminhos permitidos pela lei, o que resulta em menor carga — escolha de regime, de anexo, de forma de remuneração dos sócios, de estrutura societária. O que a lei proíbe é simular operação, omitir receita, emitir nota que não corresponde ao fato ou criar empresa de fachada para dividir faturamento. A primeira conduta é planejamento; a segunda é sonegação, com consequência criminal. Também não existe percentual de economia prometido antes da análise: o estudo pode concluir que há economia possível, que está tudo correto ou que existe passivo a regularizar.
Obrigações fiscais, notas e prazos
31Quando vence o DAS do Simples Nacional?+
O DAS vence no dia 20 do mês seguinte ao da apuração, conforme o art. 21, III, da Lei Complementar nº 123/2006. Caindo em dia não útil, o pagamento é antecipado ou prorrogado conforme a regra aplicável ao documento de arrecadação. A apuração é feita no PGDAS-D, também no mês seguinte à competência, e é ela que gera a guia. Pagar em atraso não cancela a obrigação de declarar: declaração e pagamento são coisas separadas, e a falta da declaração tem multa própria mesmo quando o imposto já foi recolhido.
32Qual é o prazo da DEFIS e da DASN-SIMEI?+
A DEFIS, declaração de informações socioeconômicas e fiscais das microempresas e empresas de pequeno porte optantes do Simples Nacional, tem prazo até 31 de março do ano seguinte ao ano-calendário. A DASN-SIMEI, declaração anual do MEI, vai até 31 de maio. As duas são entregues mesmo sem faturamento no período, e essa é a omissão mais comum que vemos em empresa nova: quem não faturou acredita que não precisa declarar. A entrega em atraso gera multa calculada por mês, com valor mínimo, e o MEI em atraso fica impedido de emitir certidão e de renovar benefícios.
33Qual é o prazo de entrega da ECD e da ECF?+
A ECD é transmitida até o último dia útil de junho do ano seguinte ao ano-calendário, prazo que consta da Instrução Normativa RFB nº 2.003/2021 com a redação dada pela IN RFB nº 2.142/2023 — antes era maio, e a mudança confunde muita gente até hoje. A ECF vai até o último dia útil de julho, conforme a IN RFB nº 2.004/2021. Situações especiais, como cisão, fusão, incorporação e extinção, têm regra própria vinculada ao mês do evento. A Receita já prorrogou esses prazos em caráter excepcional em anos anteriores, então confirme no Portal SPED antes de cada temporada.
34O que é a DeSTDA e quem precisa entregar?+
A DeSTDA é a declaração mensal em que a microempresa ou empresa de pequeno porte optante pelo Simples Nacional informa o ICMS que não está na guia única: substituição tributária, antecipação parcial e diferencial de alíquotas. Quem tem inscrição estadual e realiza essas operações entrega; prestador de serviço sem inscrição estadual, não. O prazo mensal vem do Ajuste SINIEF nº 12/2015 e é replicado pela SEFAZ-PI, que mantém material de dúvidas no portal de documentos eletrônicos. É uma das obrigações mais esquecidas por comércio recém-aberto que começa comprando de fornecedor de outro Estado.
35O que é a antecipação parcial do ICMS no Piauí?+
É o recolhimento devido ao Piauí quando o contribuinte adquire mercadoria de outro Estado, tratado no RICMS-PI, o Decreto nº 21.866/2023, em vigor desde 08/03/2023 — o Decreto nº 13.500/2008 produziu efeitos até 07/03/2023. A antecipação parcial não está incluída no DAS do Simples Nacional: o optante recolhe por fora, além da guia única. A SEFAZ-PI compara, em malha fiscal, o que o contribuinte de determinado CNAE deveria ter recolhido com o que efetivamente entrou, e intima a diferença. A regularização é feita por EFD ICMS/IPI retificadora, período a período, com pagamento em DAR web no código de receita 113011 — ICMS Antecipação Parcial. A DIEF só alcança competências anteriores a janeiro de 2021, por força da Portaria UNATRI nº 15/2020.
36Vou ter que emitir a nota de serviço no padrão nacional da NFS-e?+
A Resolução CGSN nº 191/2026 tornou obrigatória a emissão da NFS-e de padrão nacional, pelo Emissor Nacional, para microempresas e empresas de pequeno porte optantes do Simples Nacional, com efeitos a partir de 1º de novembro de 2026. Quem hoje emite pelo sistema da Prefeitura de Teresina precisa acompanhar como a integração municipal será feita e testar antes da data, porque trocar de emissor com a operação em pé, no meio do mês, atrasa faturamento e recebimento. Confirme com o seu contador em qual ambiente a sua empresa vai emitir a partir de novembro.
37O que acontece se eu atrasar uma declaração?+
Declaração entregue fora do prazo tem multa própria, normalmente calculada por mês de atraso e com valor mínimo, devida ainda que não haja imposto a pagar. É o caso clássico da DEFIS e da DASN-SIMEI esquecidas por empresa sem movimento. Guia paga em atraso vem com multa e juros. E o atraso raramente fica isolado: a apuração do mês seguinte depende do fechamento do anterior, então uma competência atrasada arrasta as próximas. Quando há vários períodos em aberto, o caminho é levantar tudo o que falta, calcular o custo de regularizar e priorizar pelo prazo de prescrição.
38Minha empresa pode ser excluída do Simples Nacional por dívida?+
Pode. O art. 17, V, da Lei Complementar nº 123/2006 impede a permanência no regime da empresa que tenha débito com o INSS ou com as Fazendas Públicas federal, estadual ou municipal cuja exigibilidade não esteja suspensa. A exclusão joga a tributação para o Lucro Presumido, em geral com carga maior e com obrigações que a empresa não estava preparada para cumprir — apuração trimestral, PIS, Cofins, ICMS ou ISS por fora, ECD e ECF. Por isso débito de Simples não se deixa envelhecer: parcelamento em dia mantém a exigibilidade suspensa e preserva o regime.
39Recebi uma intimação da SEFAZ-PI, o que devo fazer?+
Não deixe o prazo correr. Intimação de malha fiscal costuma apontar divergência entre o que a SEFAZ-PI calculou e o que a empresa recolheu — antecipação parcial, diferencial de alíquota ou substituição tributária. O primeiro passo é ler o que está sendo cobrado e conferir competência por competência com as notas de entrada e a DIEF do período. Havendo erro do contribuinte, a regularização é feita por retificação e pagamento; havendo erro no cruzamento, cabe apresentar a documentação. Em qualquer dos casos, encaminhe a intimação ao contador no mesmo dia: o prazo de resposta é curto.
Folha, pró-labore, balanço e a Reforma Tributária
40Sou obrigado a pagar pró-labore como sócio?+
O sócio que trabalha na empresa é segurado obrigatório da Previdência Social como contribuinte individual, nos termos do art. 12, V, da Lei nº 8.212/1991, e sobre a remuneração pelo trabalho incide contribuição previdenciária, com retenção limitada ao teto do Regime Geral, além do imposto de renda pela tabela progressiva. Sócio apenas investidor, que não presta serviço à empresa, está em outra situação. Empresa que só distribui lucro e nunca paga pró-labore ao administrador acumula dois problemas: exposição previdenciária e, em atividade de serviço, Fator R mais baixo do que poderia ter.
41Quanto custa contratar um funcionário numa empresa do Simples?+
Em simulação hipotética e didática, um salário de R$ 2.500,00 em empresa optante pelos Anexos I a III custa cerca de R$ 3.225,00 por mês: R$ 200,00 de FGTS, R$ 208,33 de provisão de 13º, R$ 277,78 de provisão de férias com um terço e R$ 38,89 de FGTS sobre essas provisões. Fora da conta ficam vale-transporte, plano de saúde, cesta, EPI e exame admissional. A contribuição previdenciária patronal não aparece porque, nesses anexos, está dentro do DAS. No Anexo IV — construção civil, limpeza, conservação e vigilância — a CPP do art. 22 da Lei nº 8.212/1991 é recolhida por fora, com 20% sobre a folha mais o RAT do grau de risco, e o mesmo salário custa bem mais.
42Empresa do Simples Nacional paga INSS patronal sobre a folha?+
Nos Anexos I, II, III e V, a contribuição previdenciária patronal está incluída no DAS, de modo que a empresa não recolhe a parcela patronal separadamente sobre a folha. No Anexo IV — construção civil, serviços de limpeza, conservação e vigilância, entre outros — a CPP fica fora da guia única e é recolhida à parte, conforme o art. 18, § 5º-C, da Lei Complementar nº 123/2006. Esse detalhe muda a formação de preço por completo: empresa de limpeza que orça hora de trabalho sem considerar a CPP patronal erra a margem do contrato inteiro.
43Minha empresa do Simples Nacional precisa de balanço?+
Precisa. O art. 1.179 do Código Civil obriga o empresário e a sociedade empresária a manter escrituração contábil e a levantar balanço patrimonial e demonstração do resultado a cada exercício, e estar no Simples Nacional não afasta essa obrigação. O art. 27 da Lei Complementar nº 123/2006 permite contabilidade simplificada, o que é permissão de forma, não dispensa. Entregar PGDAS-D e DEFIS não substitui escrituração: o primeiro é apuração de tributo, o segundo é declaração de informações, e nenhum dos dois produz balanço. A única dispensa real é a do pequeno empresário, situação do MEI.
44Quanto posso distribuir de lucro sem pagar imposto de renda?+
O lucro distribuído aos sócios é isento na pessoa física pelo art. 10 da Lei nº 9.249/1995, e o valor amparado por essa isenção é o lucro efetivamente apurado em escrituração contábil regular. Sem escrituração, a empresa do Simples fica limitada à presunção calculada sobre a receita, deduzido o imposto devido — quase sempre menos do que o lucro real de um negócio saudável. Retirada acima do lucro apurado não tem a isenção e pode ser tratada como remuneração, com contribuição previdenciária e imposto de renda. Retirada informal do caixa é o achado mais comum em fiscalização.
45O que muda na minha empresa com o IBS e a CBS em 2026?+
2026 é ano de teste. O IBS entrou com alíquota de 0,1% e a CBS com 0,9%, pelos arts. 343, 346 e 348 da Lei Complementar nº 214/2025, e o § 1º do art. 348 dispensa o recolhimento para quem cumprir corretamente as obrigações acessórias. O 1% destacado pode ser compensado com PIS e Cofins, de modo que o ano não foi desenhado para aumentar carga. O que a empresa precisa fazer é operacional: emitir documento fiscal com os campos novos preenchidos. Desde 3 de agosto de 2026 esse preenchimento é obrigatório para os documentos do regime regular; o optante do Simples Nacional entra em 1º de janeiro de 2027, e as alíquotas de teste não se aplicam às operações dele em 2026 (art. 348, III, "c").
46O Simples Nacional vai acabar com a Reforma Tributária?+
Não. O regime foi preservado, e em 2026 não houve alteração na apuração dos optantes: o destaque de IBS e CBS nos documentos fiscais dessas empresas começa em 2027. O que a Reforma introduziu é uma escolha nova: recolher IBS e CBS dentro do documento único de arrecadação do Simples ou por fora, pelo regime regular. Recolhendo por fora, a empresa gera crédito integral para o cliente pessoa jurídica e aproveita crédito das próprias compras; na guia única, mantém a simplicidade e transfere crédito limitado. A decisão depende do perfil de cliente e da margem.
47O que eu preciso decidir em setembro de 2026?+
A pergunta que decide é quanto do seu faturamento vem de cliente pessoa jurídica. Entre 1º e 30 de setembro de 2026, pela Resolução CGSN nº 186/2026, você confirma a opção pelo Simples Nacional para 2027 e escolhe se IBS e CBS serão recolhidos na guia única ou pelo regime regular. No regime regular, o cliente pessoa jurídica aproveita crédito integral e você credita as próprias compras; na guia única, o crédito transferido é limitado e a rotina segue mais simples. Leve à conversa os seus dez maiores clientes, o regime tributário de cada um e a sua margem. A opção pelo regime regular pode ser cancelada até o último dia de novembro de 2026.
48Vou pagar multa se errar o preenchimento de IBS e CBS em 2026?+
O preenchimento é obrigatório; o que está suspenso é a trava técnica. Desde 3 de agosto de 2026, o documento fiscal eletrônico do regime regular deve trazer os campos de IBS e CBS, pelo Ato Conjunto RFB/CGIBS nº 4/2026. A rejeição 1115, que barraria a nota sem esses campos, passou a constar como de implementação futura na versão 1.51 da Nota Técnica 2025.002-RTC, sem data de retomada — a nota é autorizada mesmo incompleta. A dispensa de penalidades do art. 3º do Ato Conjunto RFB/CGIBS nº 1/2025 valeu até 1º de agosto de 2026 e acabou; autuado por obrigação acessória, você tem 60 dias para sanar e extinguir a penalidade (art. 348, §§ 3º e 4º, da LC nº 214/2025).
Fontes oficiais consultadas
17 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — Simples Nacional, MEI e escrituração simplificada (arts. 26 e 27)Presidência da República · planalto.gov.br
- 02Lei nº 10.406/2002 (Código Civil) — art. 1.179 (escrituração e balanço) e art. 970 (pequeno empresário)Presidência da República · planalto.gov.br
- 03Decreto-Lei nº 9.295/1946 — atribuições privativas do contador e registro no Conselho RegionalPresidência da República · planalto.gov.br
- 04Lei Complementar nº 116/2003 — ISS: lista de serviços e local de incidênciaPresidência da República · planalto.gov.br
- 05Lei nº 11.598/2007 — Redesim: registro e legalização integrados de empresáriosPresidência da República · planalto.gov.br
- 06Lei nº 13.874/2019 — dispensa de atos públicos de liberação para atividades de baixo riscoPresidência da República · planalto.gov.br
- 07Lei Complementar nº 214/2025 — IBS e CBS: arts. 343, 346 e 348 (alíquotas de teste de 2026)Presidência da República · planalto.gov.br
Receita Federal e outros órgãos federais
- 08Sublimite de R$ 3.600.000,00 para 2026, fixado pela Portaria CGSN nº 54/2025Comitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 09Prazos de opção para 2027 e escolha sobre IBS e CBS na guia única (Resolução CGSN nº 186/2026)Comitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 10Resolução CGSN nº 191/2026 — NFS-e de padrão nacional obrigatória para ME e EPP em 01/11/2026Receita Federal · gov.br
- 11Orientações da Reforma Tributária para 2026 — obrigações acessórias e dispensa de recolhimentoReceita Federal · gov.br
- 12Limite anual de receita bruta do MEI e o limite proporcional no início de atividadePortal Empresas & Negócios · gov.br
- 13Resoluções CGSIM — classificação de grau de risco, licenciamento e balcão únicoComitê para Gestão da Rede Nacional para a Simplificação · gov.br
- 14ITG 1000 (2022) — porte da entidade, normas aplicáveis e Carta de Responsabilidade da AdministraçãoConselho Federal de Contabilidade · cfc.org.br
Estado do Piauí
- 15Gov.Pi Empresas (antigo Piauí Digital) — viabilidade, registro e licenciamento integradosJUCEPI · piauidigital.pi.gov.br
- 16Decreto nº 13.500/2008 (RICMS-PI) — antecipação parcial e diferencial de alíquotas (art. 96)SEFAZ-PI · sefaz.pi.gov.br
Município de Teresina
- 17Código Tributário do Município de Teresina — LC nº 4.974/2016, texto compilado (ISS e TLFF)SEMF Teresina · legis.teresina.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador, CRC-PI 010656 - O, e responsável técnico da RBO Contabilidade (CRC-PI 000780-O), em Teresina-PI. São 12 anos de profissão, desde 2014, dedicados a micro e pequenas empresas do Piauí — da abertura na JUCEPI e do licenciamento municipal até a rotina fiscal, o balanço e o encerramento do CNPJ. Atende empresas de Teresina, da Grande Teresina, de Timon-MA, do interior do Estado e, no formato online, de todo o Brasil.
