
Criador de conteúdo adulto precisa de contador e pode ter CNPJ?
Precisa, e pode. Produzir e vender conteúdo adulto entre pessoas maiores de idade, com consentimento, é atividade econômica lícita, e o dinheiro que a plataforma repassa é renda tributável como a de qualquer prestador de serviço. Você escolhe entre receber no CPF e pagar o Imposto de Renda como pessoa física, ou abrir uma empresa e faturar por ela. Nos dois casos alguém precisa enquadrar a receita, calcular o imposto do mês e guardar a prova de onde veio cada real. Esse é o trabalho do contador.
Em 06/01/2026 entrou em vigor a Lei nº 15.325/2026, que regulamenta a profissão de multimídia: quem cria, produz, edita, publica e distribui conteúdo de som, imagem, vídeo e texto em meios digitais. A lei não cria imposto, não muda alíquota e não fala em nenhum nicho específico. O que ela faz é reconhecer como profissão o trabalho de quem vive de produzir conteúdo digital, e isso inclui quem trabalha com público adulto.
A diferença deste segmento para os outros está na operação. A receita costuma chegar em moeda estrangeira, a plataforma retém a comissão dela antes de repassar o saldo, os assinantes estão espalhados pelo Brasil e pelo exterior, e quase todo criador quer que o próprio nome e o endereço de casa apareçam o mínimo possível. Cada um desses pontos tem uma resposta tributária própria, e é por isso que este guia separa uma seção para cada um.
O que o contador faz por quem vende conteúdo por assinatura
| Frente | O que é feito na prática |
|---|---|
| Enquadramento | Decidir entre CPF e CNPJ, escolher o CNAE que descreve a receita real e o anexo do Simples Nacional que a lei aplica a ele |
| Receitas do exterior | Converter o câmbio pela regra da Receita, apurar o carnê-leão ou, na empresa, verificar se a receita cumpre os requisitos de exportação |
| Discrição | Definir nome empresarial, nome fantasia, endereço da sede e descrição da nota fiscal com o mínimo de exposição que a lei permite |
| Obrigações | Emitir a guia do mês, entregar declarações, calcular o pró-labore e manter a escrituração que sustenta a retirada de lucros |
| Imposto de renda | Montar a declaração anual da pessoa física e regularizar anos anteriores, se houver renda que ficou de fora |
Vale lembrar que a Receita Federal recebe de bancos e instituições de pagamento informações sobre a movimentação financeira dos contribuintes. Dinheiro que entra todo mês numa conta pessoal e não aparece em declaração nenhuma é o tipo de divergência que os cruzamentos da Receita encontram. Formalizar cedo custa menos do que explicar depois.
Este guia trata apenas de atividade exercida por adultos, com consentimento de todos os envolvidos e dentro das regras das plataformas. A RBO não presta serviço para operação que envolva menor de idade ou conteúdo sem autorização de quem aparece nele.
Vale mais a pena declarar como pessoa física ou abrir CNPJ?
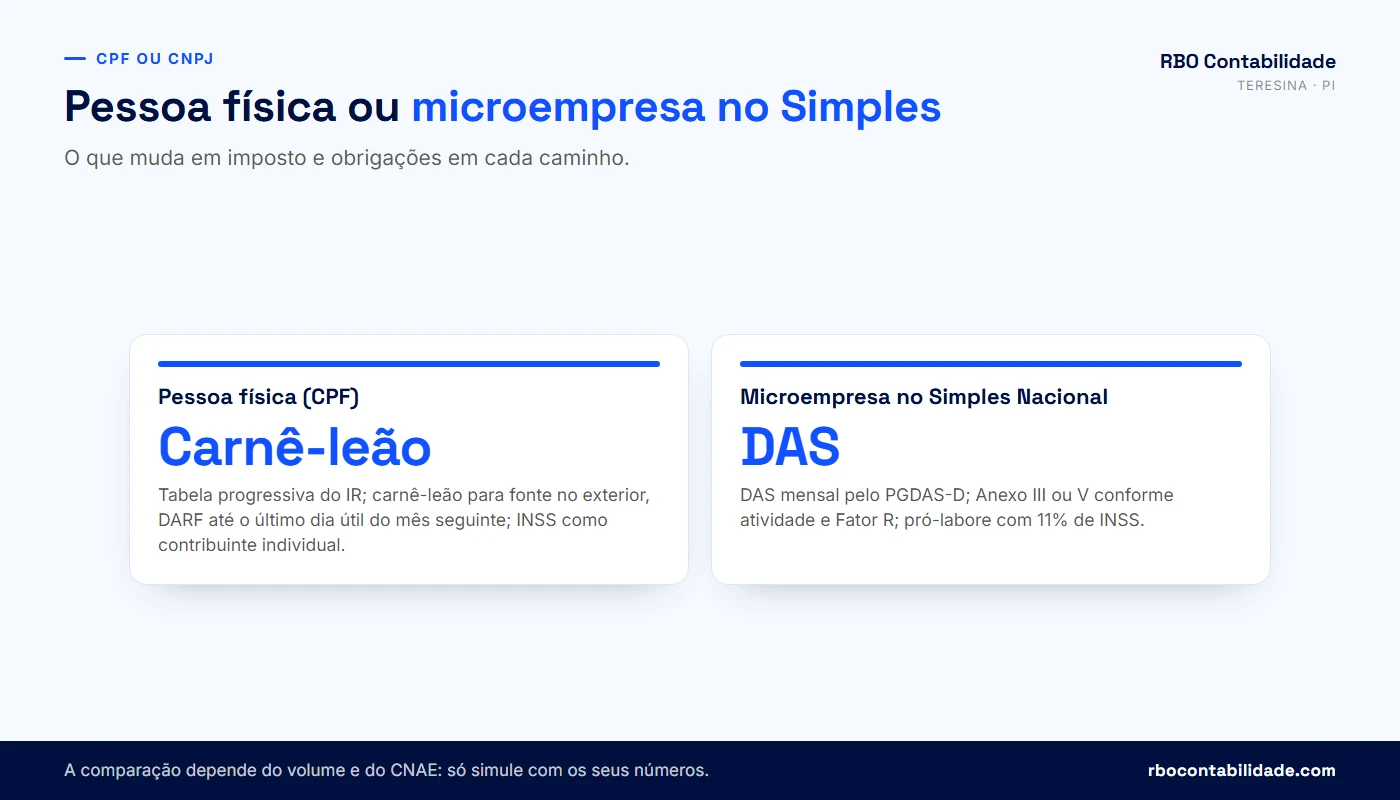
Depende do volume. Quem recebe até R$ 5.000,00 por mês no CPF tem o Imposto de Renda mensal zerado pela redução da Lei nº 15.270/2025, e manter uma empresa pode não compensar. Acima de R$ 7.350,00 por mês a redução acaba, a renda passa a sofrer a alíquota de 27,5% na faixa mais alta da tabela, e uma microempresa no Simples Nacional costuma pagar menos sobre o mesmo faturamento. Entre esses dois valores a conta precisa ser feita com os seus números.
Quanto a pessoa física paga em 2026
A tabela progressiva mensal de 2026 é a mesma de 2025. A novidade é a redução, aplicada depois do cálculo normal, conforme a página Tributação de 2026 da Receita Federal:
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | — |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
Sobre o imposto calculado nessa tabela entra a redução: para rendimentos tributáveis de até R$ 5.000,00, redução de até R$ 312,89, o bastante para zerar o imposto; de R$ 5.000,01 a R$ 7.350,00, a redução diminui em linha reta; a partir de R$ 7.350,01, não há redução. Quem recebe de fonte no exterior ou de outras pessoas físicas recolhe esse imposto pelo carnê-leão, todo mês, e ainda acerta tudo na declaração anual. Como autônomo, também recolhe o próprio INSS como contribuinte individual (Lei nº 8.212/1991, art. 21).
Se quem paga é uma plataforma brasileira (pessoa jurídica), o valor não vai para o carnê-leão: é rendimento recebido de PJ, informado por ela no informe de rendimentos e, quando for o caso, com imposto retido na fonte. Ele entra na declaração anual. O Regulamento do Imposto de Renda (Decreto nº 9.580/2018) separa as duas situações: o art. 118 limita o carnê-leão a rendimentos recebidos de pessoa física ou de fonte no exterior, e o art. 685 manda a pessoa jurídica reter o imposto, pela tabela progressiva, sobre o trabalho não assalariado que paga a pessoa física.
Simulação hipotética e didática: R$ 20.000,00 por mês
Os números abaixo são uma simulação hipotética e didática, para mostrar o mecanismo. Imagine um criador que recebe R$ 20.000,00 líquidos da plataforma por mês, sem dependentes nem despesas dedutíveis, e que, se abrir empresa, se enquadra numa atividade do Anexo III sem depender do Fator R. A empresa já teria 12 meses de faturamento (receita bruta acumulada de R$ 240.000,00), o que coloca a alíquota na segunda faixa do Anexo III. O pró-labore da simulação é o mínimo permitido.
PESSOA FÍSICA (carnê-leão)
IR = 20.000,00 × 27,5% − 908,73 = 4.591,27 por mês
(sem redução, porque passa de R$ 7.350,00)
+ INSS do contribuinte individual, calculado à parte

MICROEMPRESA NO SIMPLES (Anexo III, 2ª faixa)
Alíquota efetiva = (240.000,00 × 11,2% − 9.360,00) ÷ 240.000,00 = 7,30%
DAS = 20.000,00 × 7,30% = 1.460,00
Pró-labore hipotético de 1.621,00 (salário mínimo de 2026)
→ INSS do sócio 11% × 1.621,00 = 178,31
IR sobre o pró-labore = zero (rendimento até R$ 5.000,00)
Total de tributos no mês = 1.460,00 + 178,31 = 1.638,31 + honorários do contador
Uma nota sobre o pró-labore: ele não pode ser inferior ao salário mínimo (R$ 1.621,00 em 2026, pelo Decreto nº 12.797/2025). A simulação usa o piso, mas isso não quer dizer que ele seja o valor certo para você.
A diferença parece grande, e em muitos casos é. Mas a simulação depende de três premissas que precisam ser verdadeiras no seu caso: que a atividade caia mesmo no Anexo III, que o pró-labore seja compatível com o trabalho que você faz e que o lucro distribuído esteja sustentado pela escrituração. Se o CNAE correto levar ao Anexo V e a folha ficar abaixo de 28% da receita, a alíquota inicial salta para 15,5%, e a vantagem encolhe. No primeiro ano a empresa ainda não tem 12 meses de histórico e a faixa é calculada por proporção, como explica o guia de Simples Nacional para empresários iniciantes.
A receita do CPF conta no ano em que você abre a empresa?
Pode contar. A Lei Complementar nº 214/2025 incluiu o § 19 no art. 3º da LC nº 123/2006, que manda considerar todas as atividades econômicas, as receitas brutas e os débitos da empresa "ainda que em inscrições cadastrais distintas ou na qualidade de contribuinte individual, em um mesmo ano-calendário". A Resolução CGSN nº 183/2025 levou a regra para o art. 2º, § 10, da Resolução CGSN nº 140/2018. Na prática, o que você faturou no CPF com a mesma atividade, no ano da abertura, pode entrar na conta dos limites do Simples Nacional.
A Receita Federal publicou nota dizendo que salário, empréstimo, doação e simples movimentação em conta não entram nessa soma: o que conta é a receita da atividade econômica. Não localizamos orientação específica para quem migra do CPF para o CNPJ no meio do ano, então a RBO soma essas receitas na análise do enquadramento antes de abrir a empresa.
O que o CNPJ custa além do imposto
A empresa tem custos fixos que a pessoa física não tem: honorários do contador, INSS sobre o pró-labore todo mês, certificado digital, eventuais taxas municipais de licença e o tempo de mandar extratos e relatórios da plataforma. Não publicamos valor de honorários; ele depende do volume de notas e do número de plataformas. O que dá para dizer é que, para quem recebe pouco e de forma irregular, esses custos podem comer a diferença. Para quem já passou da faixa de 27,5% de forma estável, a comparação costuma virar a favor do CNPJ, e só a conta com os seus números confirma.
Criador de conteúdo adulto pode ser MEI?
Não. O MEI só pode exercer as ocupações listadas no Anexo XI da Resolução CGSN nº 140/2018, e nenhuma delas descreve produção e venda de conteúdo por assinatura, influência digital ou publicidade em redes sociais. A Resolução CGSN nº 182/2025 foi a última mudança no Anexo XI que localizamos, e ela tratou só da ocupação de motorista independente. O Portal do Empreendedor repete a regra: só se formaliza como MEI quem exerce uma ocupação da lista. O caminho para quem quer CNPJ é a microempresa, como empresário individual ou sociedade limitada unipessoal, optante pelo Simples Nacional.
A pergunta aparece porque o MEI é barato e simples, e porque a lista tem ocupações que parecem próximas, como as de edição de vídeo e fotografia. Só que editar vídeo de terceiros é uma coisa, e produzir e vender o próprio conteúdo para assinantes é outra. A ocupação do MEI precisa descrever a atividade que gera a receita, não uma tarefa que faz parte dela.
⚠️ Abrir MEI com uma ocupação parecida só para ter CNPJ expõe você a desenquadramento: a Receita pode tirar a empresa do MEI e cobrar a diferença de tributos como microempresa, com multa e juros, desde o período em que a atividade não era permitida. A economia do DAS fixo desaparece de uma vez, junto com a tranquilidade que o CNPJ deveria trazer.
Na prática, quem começa com pouco volume tem duas opções legítimas: continuar na pessoa física, com carnê-leão em dia, até o faturamento justificar a empresa; ou abrir direto uma ME no Simples. Se você já tem um MEI aberto com ocupação que não corresponde ao que faz, o certo é migrar para ME antes que a Receita faça isso por você. O guia MEI em 2026 explica como funciona o desenquadramento e a migração, e a página de contabilidade para MEI mostra o que muda depois.
Empresário individual ou sociedade limitada unipessoal?
Os dois podem optar pelo Simples Nacional e pagam o mesmo imposto. A diferença está no patrimônio: na sociedade limitada unipessoal a responsabilidade do sócio, em regra, fica limitada ao capital da empresa, enquanto no empresário individual o patrimônio pessoal responde pelas dívidas do negócio. Para quem quer separar a vida pessoal da atividade, inclusive por discrição, a limitada unipessoal costuma ser a escolha mais usada. O capital social pode ser modesto e não precisa de sócio.
Qual CNAE usar para quem vende conteúdo adulto por assinatura?
Não existe um CNAE com o nome da atividade, e o código certo depende de como a receita nasce. Quem produz e vende o próprio conteúdo audiovisual costuma ter como principal um código de produção audiovisual; quem também recebe para divulgar marcas precisa de um código de publicidade; quem ganha comissão indicando produtos de terceiros precisa de um código de intermediação. A Receita Federal não publicou Solução de Consulta sobre este segmento até a data deste guia, então a escolha se apoia na descrição oficial de cada código e no que a LC nº 123/2006 diz sobre cada atividade.
Um ponto que muita gente não sabe: a LC 123/2006 distribui as atividades entre os anexos pela descrição do serviço, e não pelo número do CNAE. O código ajuda a classificar, mas quem decide o anexo é a atividade que você efetivamente presta, que precisa bater com o contrato da plataforma e com a nota fiscal.
| CNAE | Descrição oficial (IBGE) | Quando costuma aparecer | Anexo provável |
|---|---|---|---|
| 5911-1/99 | Atividades de produção cinematográfica, de vídeos e de programas de televisão não especificadas anteriormente | Produção e venda do próprio conteúdo em vídeo | Anexo III, sem Fator R (art. 18, § 5º-B, XV) |
| 7420-0/01 | Atividades de produção de fotografias, exceto aérea e submarina | Ensaios e conteúdo fotográfico vendido por assinatura ou avulso | Anexo III (confirmar com o contador) |
| 6319-4/00 | Portais, provedores de conteúdo e outros serviços de informação na internet | Quem mantém o próprio site ou canal de assinatura | A confirmar conforme o contrato |
| 7319-0/99 | Outras atividades de publicidade não especificadas anteriormente | Divulgação paga de marcas e produtos | Anexo III ou V, conforme o Fator R (§§ 5º-I, X, e 5º-J) |
| 7490-1/04 | Atividades de intermediação e agenciamento de serviços e negócios em geral, exceto imobiliários | Comissões de afiliado e indicações | Anexo III ou V, conforme o Fator R (§ 5º-B, XXI, e § 5º-M) |
A coluna do anexo é uma leitura da lei, não uma promessa. Se o seu contrato mostra que a plataforma compra o conteúdo de você e revende, o serviço é um; se a plataforma só intermedeia a venda para o assinante, o tomador é outro. Essa diferença muda o CNAE principal, o anexo e, na seção de receitas do exterior, a possibilidade de tratar parte da receita como exportação.
O CNAE também conta na discrição
A descrição dos CNAEs aparece na consulta pública do CNPJ, que qualquer pessoa faz no site da Receita. As descrições oficiais são técnicas ("produção de vídeos", "produção de fotografias", "serviços de informação na internet") e não dizem nada sobre o tipo de conteúdo. Isso ajuda quem quer reserva, mas não autoriza escolher um código que descreva outra atividade só para parecer mais neutro.
⚠️ CNAE escolhido para esconder a atividade real, e não para descrevê-la, pode ser tratado como informação falsa no cadastro. Se ainda por cima o código errado levar a uma alíquota menor, a Receita cobra a diferença com multa de ofício. Discrição se resolve com nome empresarial e nome fantasia, como mostra a seção sobre sigilo, e não com CNAE trocado.
Em qual anexo do Simples Nacional a atividade cai e quando o Fator R entra?
Se a receita vem da produção e venda do próprio conteúdo audiovisual, a atividade se encaixa em "produções cinematográficas, audiovisuais, artísticas e culturais", que o art. 18, § 5º-B, XV, da LC nº 123/2006 manda tributar no Anexo III, com alíquota inicial de 6%. Esse inciso não está na lista do Fator R, então o anexo não muda com o tamanho da folha. Já publicidade (§ 5º-I, X) e intermediação de negócios (§ 5º-B, XXI) dependem do Fator R: com folha de salários igual ou maior que 28% da receita, vão para o Anexo III; abaixo disso, para o Anexo V, que começa em 15,5% (§§ 5º-J e 5º-M).
Como se calcula o Fator R
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses

Folha de salários = salários + pró-labore + FGTS + contribuição previdenciária patronal

Fator R ≥ 28% → Anexo III
Fator R < 28%  → Anexo V
Para a maioria dos criadores, que trabalham sozinhos, a folha é basicamente o pró-labore. O pró-labore é a remuneração do sócio pelo trabalho, sofre desconto de 11% de INSS e entra na tabela do Imposto de Renda como salário. Quando a atividade depende do Fator R, aumentar o pró-labore até 28% da receita pode levar a empresa do Anexo V para o Anexo III. É uma escolha lícita, prevista na própria lei, mas o pró-labore maior tem custo de INSS e de IR que precisa entrar na conta.
| Faixa de receita bruta em 12 meses | Anexo III (alíquota nominal / parcela a deduzir) | Anexo V (alíquota nominal / parcela a deduzir) |
|---|---|---|
| Até R$ 180.000,00 | 6% / — | 15,5% / — |
| De R$ 180.000,01 a R$ 360.000,00 | 11,2% / R$ 9.360,00 | 18% / R$ 4.500,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 13,5% / R$ 17.640,00 | 19,5% / R$ 9.900,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 16% / R$ 35.640,00 | 20,5% / R$ 17.100,00 |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 21% / R$ 125.640,00 | 23% / R$ 62.100,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 33% / R$ 648.000,00 | 30,5% / R$ 540.000,00 |
Quando a empresa tem mais de uma atividade, cada receita é tributada no anexo dela. Um criador que fatura com o próprio conteúdo e também com divulgação paga de marcas segrega as duas receitas no PGDAS-D: a primeira vai ao Anexo III direto, e a segunda depende do Fator R da empresa inteira. Por isso o contrato de cada parceria comercial precisa chegar ao escritório no mês em que a receita entra.
Simulação hipotética e didática com Fator R
Na mesma simulação da seção anterior (R$ 20.000,00 por mês, R$ 240.000,00 em 12 meses), imagine que toda a receita fosse de publicidade. Com pró-labore baixo, o Anexo V daria alíquota efetiva de (240.000,00 × 18% − 4.500,00) ÷ 240.000,00 = 16,13%, ou cerca de R$ 3.225,00 de DAS no mês. Com pró-labore de R$ 5.600,00 (28% de R$ 20.000,00), a empresa volta ao Anexo III, com 7,30% e DAS de R$ 1.460,00, mas passa a recolher R$ 616,00 de INSS do sócio e o IR do pró-labore, que fica parcialmente reduzido pela Lei nº 15.270/2025. São números ilustrativos; a decisão sai da conta completa, mês a mês.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
Para testar o seu cenário, use também o simulador de Fator R e a calculadora de pró-labore. O artigo Simples Nacional em 2026 e 2027 mostra o que muda no regime com a reforma tributária, e o guia de Fator R para clínica médica traz o mesmo raciocínio aplicado a outro segmento.
Como tributar receitas de plataformas estrangeiras e a conversão do câmbio?
Na pessoa física, o que você recebe de fonte no exterior é tributado pelo carnê-leão: converte-se o valor para dólar e depois para real pela cotação de compra do Banco Central do último dia útil da primeira quinzena do mês anterior ao recebimento, e o DARF vence no último dia útil do mês seguinte. Na empresa do Simples Nacional, a receita de cliente no exterior só deixa de pagar ISS, PIS e Cofins dentro do DAS se cumprir os três requisitos de exportação de serviço do art. 25, § 4º, da Resolução CGSN nº 140/2018. Se não cumprir, entra na base normal.
Na pessoa física: carnê-leão e câmbio
As orientações gerais do carnê-leão mandam converter em duas etapas. Primeiro, o valor na moeda de origem vira dólar pela cotação fixada pela autoridade monetária do país de origem na data do recebimento. Depois, o dólar vira real pela cotação de compra fixada pelo Banco Central para o último dia útil da primeira quinzena do mês anterior. Não vale a taxa que o seu banco aplicou nem o valor que caiu na conta.
Recebimento em 20/03/2026, em dólar
Cotação usada = dólar de compra do BCB do último dia útil
                da 1ª quinzena de fevereiro/2026
Valor em reais = valor em US$ × essa cotação
DARF do carnê-leão: até o último dia útil de abril/2026
O registro é feito no Carnê-Leão Web, dentro do e-CAC, que aplica a conversão quando você informa que recebe do exterior (veja o Manual do Carnê-Leão). Se houve imposto retido no país de origem, ele pode ser compensado no carnê-leão e na declaração anual quando existe acordo para evitar dupla tributação ou reciprocidade de tratamento com esse país, e só até o limite do imposto brasileiro sobre aquela renda. Sem acordo nem reciprocidade, não há compensação.
Um detalhe de operação: a plataforma desconta a comissão dela antes de repassar. Na pessoa física, a renda tributável é o valor que você efetivamente recebe, e a comissão não precisa ser lançada como despesa. Guarde o extrato mensal da plataforma junto com o comprovante do crédito na conta, porque é ele que mostra a data e o valor de cada repasse.
Na empresa: quando a receita é exportação de serviço
O § 3º do art. 25 da Resolução CGSN nº 140/2018 manda a empresa segregar as receitas de exportação. Feita a segregação no PGDAS-D, o cálculo desconsidera os percentuais de Cofins, PIS, IPI, ICMS e ISS. IRPJ, CSLL e a contribuição previdenciária patronal continuam sendo pagos. A receita de exportação também é contada em base separada para o limite do Simples. Para ser exportação, o serviço precisa cumprir os três requisitos do § 4º:
| Requisito | O que significa para o criador | Prova que o escritório guarda |
|---|---|---|
| Tomador no exterior | Quem contrata o serviço é residente ou domiciliado fora do Brasil | Contrato ou termos da plataforma que identificam o tomador |
| Ingresso de divisas | O pagamento entra no Brasil como moeda estrangeira convertida, ou fica no exterior na forma do § 4º-A | Contrato de câmbio, extrato da instituição de pagamento |
| Resultado no exterior | O serviço não se esgota no Brasil; o resultado acontece fora do país | Relatório da plataforma com a localização dos assinantes, quando houver |
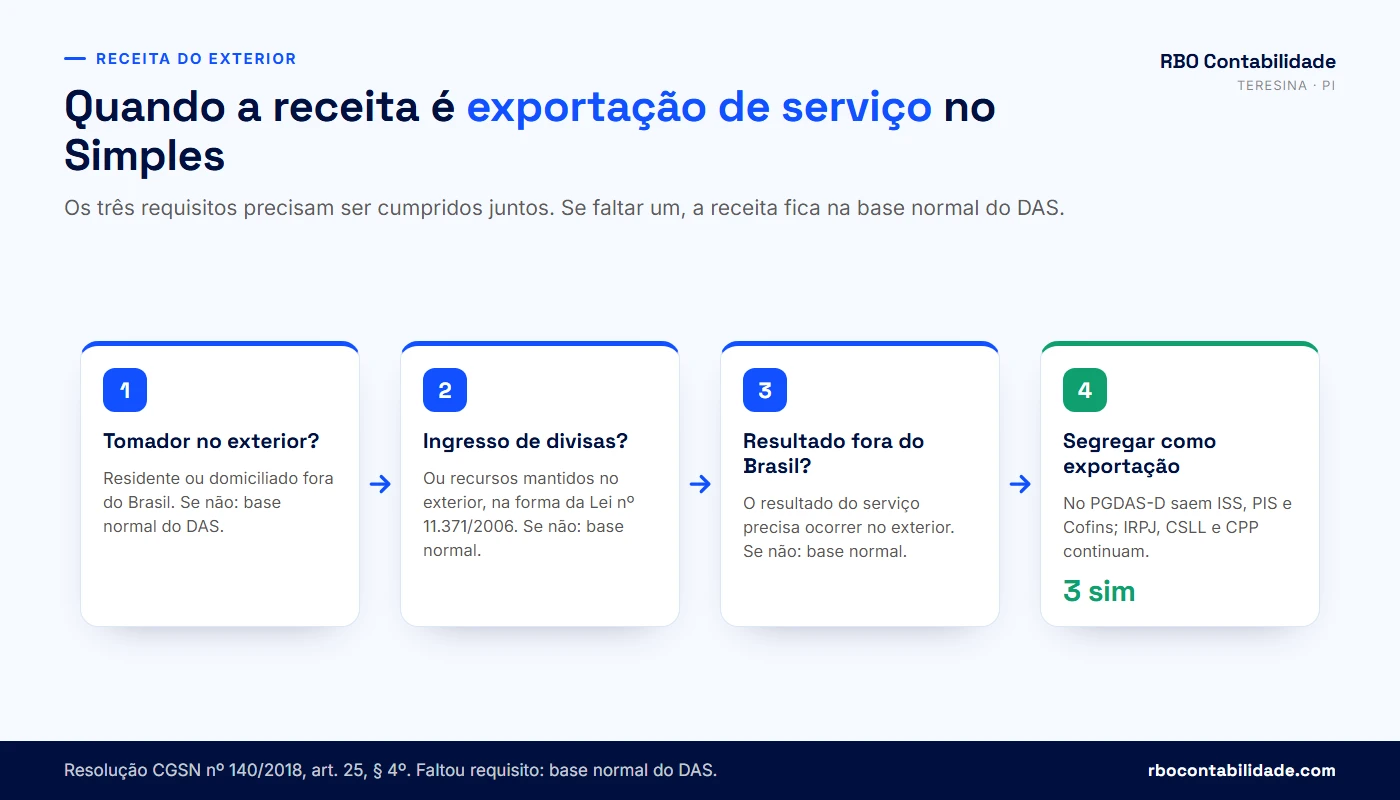
O terceiro requisito é o que mais pesa para este segmento. Em plataformas de assinatura, o contrato muitas vezes trata a plataforma como intermediária e o assinante como tomador. Nesse caso, a parte da receita vinda de assinantes no Brasil tem resultado no Brasil e não é exportação, mesmo que o dinheiro venha de uma empresa estrangeira. Na Solução de Consulta Cosit nº 185/2025, respondida sob as regras do Simples Nacional, a Receita disse que a remuneração por interações em vídeos e por anúncios visualizados no Brasil não é receita de exportação, ainda que paga por plataforma sediada no exterior e com ingresso de divisas. A mesma resposta diz que, quando não é possível determinar onde o resultado ocorre, a receita vai para o campo de mercado interno do PGDAS-D.
Há uma resposta em sentido favorável que costuma circular entre criadores: a Solução de Consulta Cosit nº 144/2024 reconheceu como exportação a produção de vídeos exibidos em rede social estrangeira cujos assinantes são residentes ou domiciliados no exterior. Essa consulta não foi respondida sob as regras do Simples Nacional, e sim pela regra geral de exportação (CF, art. 149, § 2º, I); no Simples, o critério continua sendo o art. 25, § 4º, da Resolução CGSN nº 140/2018, onde o resultado se verifica.
O § 4º-A, incluído pela Resolução CGSN nº 156/2020, dispensa o ingresso efetivo de divisas quando a empresa mantém os recursos no exterior na forma do art. 1º da Lei nº 11.371/2006. Os outros dois requisitos continuam valendo.
E o ISS municipal sobre essa receita?
O art. 2º, I, da LC nº 116/2003 afasta o ISS sobre exportação de serviços, mas o parágrafo único exclui "os serviços desenvolvidos no Brasil, cujo resultado aqui se verifique, ainda que o pagamento seja feito por residente no exterior". A lista anexa à mesma lei tem o subitem 1.09, que trata da disponibilização de conteúdos de áudio, vídeo, imagem e texto pela internet. Não encontramos orientação específica da Prefeitura de Teresina sobre exportação desse tipo de serviço, e o STJ tem decisões restritivas sobre o conceito de resultado. Na dúvida documental, o tratamento conservador é manter o ISS.
⚠️ Marcar toda a receita estrangeira como exportação no PGDAS-D, sem prova de onde estão os assinantes, é o erro mais comum deste segmento. A diferença de PIS, Cofins e ISS que deixou de ser paga é cobrada depois com multa de ofício e juros. Só segregue como exportação o que você consegue demonstrar com contrato e relatório.
💡 Recebe de mais de uma plataforma, em moedas diferentes? Mande os extratos dos últimos meses para uma análise reservada. Falar com a RBO pelo WhatsApp.
Como manter sigilo no CNPJ: nome empresarial, nome fantasia, endereço e nota fiscal?
Dá para reduzir bastante a exposição, mas não zerar. Hoje, na abertura, o caminho discreto é uma sociedade limitada unipessoal com denominação neutra: pela IN DREI nº 81/2020, art. 18, § 3º, a denominação é formada por uma ou mais palavras e a indicação do objeto é facultativa, então o nome não precisa dizer o que a empresa faz nem trazer o seu nome civil. Desde 01/12/2025, com o Módulo de Administração Tributária da Receita, a JUCEPI não aceita o número do CNPJ como nome na constituição da empresa (aviso no Gov.PI Empresas). O nome fantasia é opcional e pode ser neutro. Já o quadro de sócios, o endereço da sede e a descrição dos CNAEs aparecem na consulta pública do CNPJ, e essa parte a lei não deixa esconder.
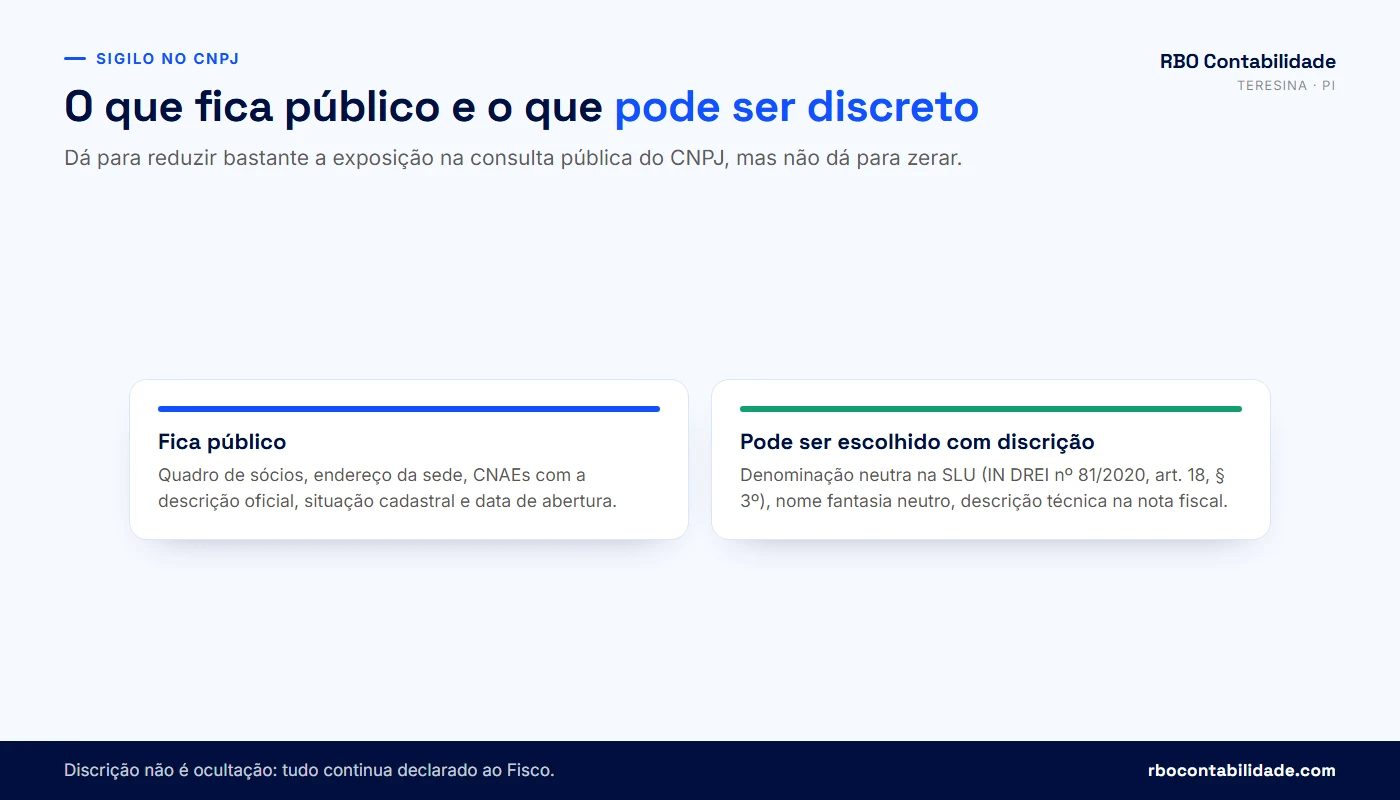
| Item | Fica público? | Como reduzir a exposição |
|---|---|---|
| Nome empresarial | Sim | Denominação neutra, sem o seu nome e sem indicar o objeto (IN DREI nº 81/2020, art. 18, § 3º), terminada em LTDA |
| Nome fantasia | Sim, se informado | Deixar em branco ou escolher um nome neutro, sem relação com o conteúdo |
| Quadro de sócios | Sim | Não há como omitir; o sócio é você |
| Endereço da sede | Sim | Endereço comercial ou de escritório, se a viabilidade municipal permitir |
| CNAE | Sim, com a descrição oficial | As descrições oficiais já são técnicas; escolha o código que descreve a receita |
| Telefone e e-mail do cadastro | Sim, no comprovante de inscrição | Usar contato comercial, não o pessoal |
| Descrição na nota fiscal | Para quem recebe a nota | Descrição técnica do serviço, sem detalhar o conteúdo |
A denominação neutra tem limites. O art. 18 da IN DREI nº 81/2020 exige que o nome atenda aos princípios da veracidade e da novidade: ele não pode repetir nem imitar nome já registrado e não pode usar palavra que indique atividade fora do objeto da empresa. E o número do CNPJ como nome? O art. 35-A da Lei nº 8.934/1994, incluído pela Lei nº 14.195/2021, continua na lei, mas hoje só aparece como possibilidade de alteração posterior do nome de uma empresa já aberta, e apenas depois de confirmar com a JUCEPI que a alteração é aceita.
O e-mail e o telefone aparecem no comprovante de inscrição que qualquer pessoa consulta. Por isso, informe no cadastro um e-mail e um número usados só para a empresa.
O endereço é o ponto que mais preocupa quem trabalha de casa. Em Teresina, a sede pode ficar na residência quando a consulta de viabilidade aprova a atividade naquele endereço; pode também ficar num escritório comercial ou num espaço compartilhado, se o local aceitar o registro e a Prefeitura liberar. A escolha do endereço mexe com o alvará e com a inscrição municipal, e o artigo sobre grau de risco em Teresina mostra como consultar o enquadramento do CNAE.
Na nota fiscal, a descrição precisa ser verdadeira e suficiente para identificar o serviço, por exemplo "cessão de conteúdo audiovisual digital, competência 03/2026, conforme relatório da plataforma". Não é preciso detalhar o conteúdo, e também não se pode descrever outro serviço. Em geral a nota é emitida para a plataforma ou para o tomador indicado no contrato, e não para cada assinante; quem é o tomador correto sai da leitura dos termos de uso.
Sigilo dentro do escritório
O contador tem dever de sigilo profissional pelo Código de Ética do Profissional Contábil, e os seus dados pessoais estão protegidos pela Lei Geral de Proteção de Dados (Lei nº 13.709/2018). Na RBO, o atendimento deste segmento é feito por canal reservado, os documentos ficam em pasta de acesso restrito e as conversas tratam a atividade pelo nome técnico. A forma como tratamos dados está na nossa política de privacidade.
⚠️ Discrição não é ocultação. Abrir a empresa em nome de outra pessoa (o chamado laranja), receber parte do dinheiro em conta de terceiros ou deixar receita fora das notas para ninguém saber configura interposição de pessoa e pode ser crime contra a ordem tributária (Lei nº 8.137/1990). O sigilo que a lei permite é escolher o que aparece para o público; para o Fisco, tudo continua declarado.
Como abrir o CNPJ em Teresina e como fica o ISS municipal?
Em Teresina a abertura segue esta ordem: diagnóstico com o contador, definição do nome e do endereço, consulta de viabilidade no Gov.PI Empresas, registro na JUCEPI, escolha do regime tributário no Módulo de Administração Tributária (MAT) da Receita, que libera o CNPJ, e inscrição municipal. Com o Simples, o ISS da empresa é pago dentro do DAS, pela parcela que o anexo reserva ao imposto municipal, e não pela alíquota cheia do Código Tributário de Teresina. Como a atividade é prestação de serviço, não há ICMS nem inscrição na SEFAZ-PI, a não ser que você também venda produto físico.
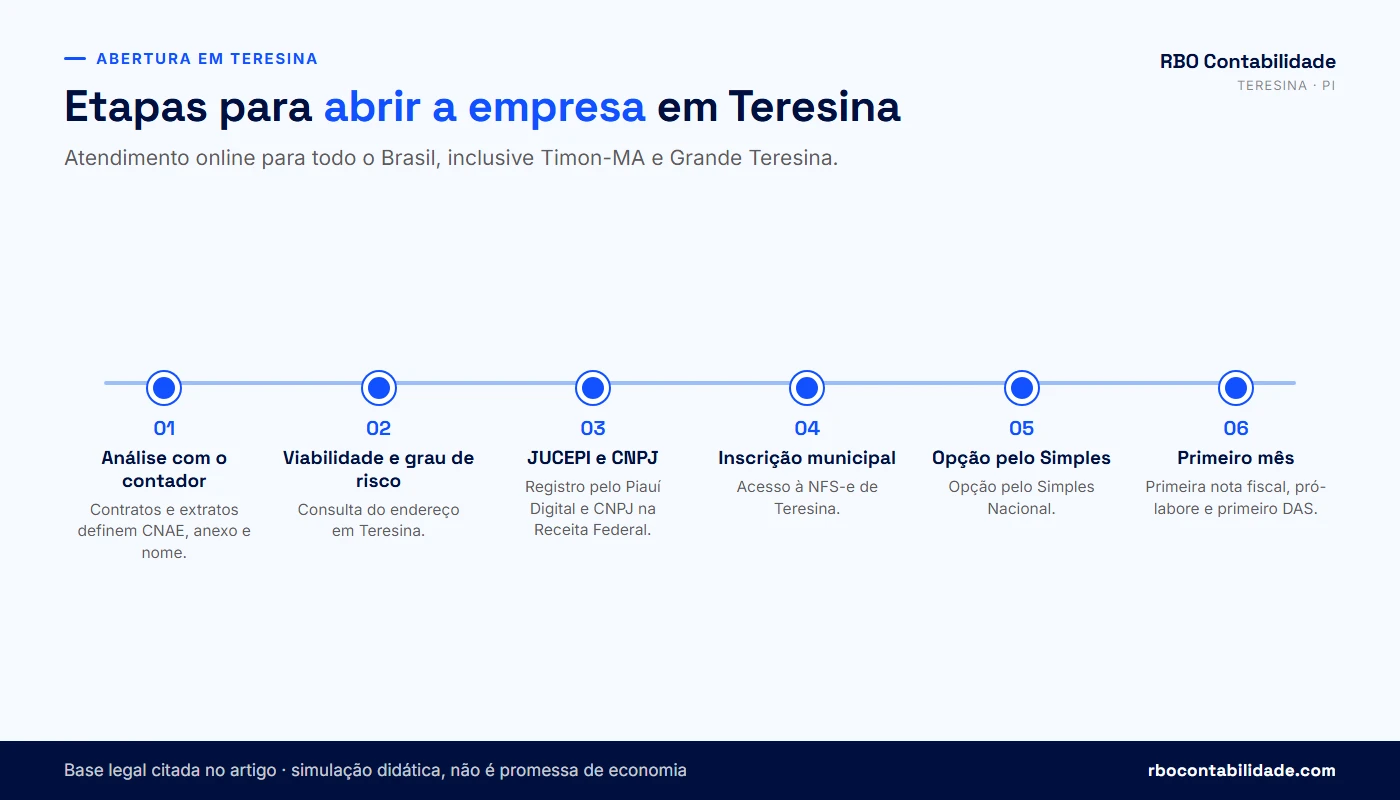
As etapas, na ordem
- Diagnóstico com o contador: leitura dos contratos das plataformas e definição do CNAE, do anexo provável e do tipo jurídico
- Nome empresarial (denominação neutra, sem indicar o objeto) e endereço da sede
- Consulta de viabilidade no Gov.PI Empresas, com verificação do grau de risco das atividades no endereço
- Registro do ato constitutivo na JUCEPI
- Escolha do regime tributário (Simples Nacional) no Módulo de Administração Tributária da Receita, que libera o CNPJ
- Inscrição municipal, licença de funcionamento quando exigida e liberação da NFS-e em Teresina
Essa ordem vale desde 01/12/2025. O aviso publicado no Gov.PI Empresas diz que, depois que a Junta autentica o processo, o responsável legal ou o contador acessa o MAT e escolhe o regime tributário, e só então o CNPJ é gerado. O mesmo aviso informa que os DBEs dos processos em que se escolheu o CNPJ como razão social são cancelados. Depois da inscrição municipal vêm a primeira nota fiscal, o primeiro pró-labore e a primeira apuração do DAS.
O passo a passo detalhado, com o que cada órgão pede, está no guia como abrir uma empresa em Teresina. Antes da primeira nota, a RBO confere no Portal do Simples Nacional se a opção feita no MAT ficou registrada, para que a empresa já comece apurando pelo DAS.
ISS: o que vale dentro e fora do Simples
O Código Tributário de Teresina (Lei Complementar nº 4.974/2016) traz as alíquotas no Anexo VIII. Pela leitura da tabela, os subitens 1.09 (conteúdo pela internet) e 13.03 (fotografia e cinematografia) não estão nas faixas reduzidas e seguiriam a alíquota geral de 5%, mas essa leitura precisa ser confirmada na versão consolidada atual. Para a empresa no Simples, a alíquota municipal quase não aparece: o ISS sai dentro do DAS. Ela volta a importar se a empresa sair do Simples ou se algum tomador reter ISS na fonte. A tabela de ISS de Teresina traz os códigos e as alíquotas por serviço.
Mora em Timon, em outra cidade do Piauí ou em outro estado?
A empresa é registrada no município da sede. Quem mora em Timon-MA e abre a empresa lá registra na Junta Comercial do Maranhão e recolhe o ISS para Timon, também dentro do DAS se for do Simples. O mesmo raciocínio vale para quem mora em qualquer outra cidade. A RBO atende online em todo o Brasil: a parte que muda de um município para outro é a viabilidade, a inscrição municipal e o sistema de nota fiscal, e o escritório cuida disso conforme a cidade da sede.
Se além do conteúdo digital você vende produto físico (roupas, acessórios, itens personalizados), essa receita é comércio, entra no Anexo I do Simples e exige inscrição estadual. No Piauí, a inscrição é feita na SEFAZ-PI, e a venda para outros estados tem regras próprias de ICMS que precisam ser vistas antes da primeira venda.
Quais obrigações mensais e anuais a empresa do criador de conteúdo tem?
Todo mês a empresa apura o Simples no PGDAS-D e paga o DAS até o dia 20, emite as notas fiscais do período, paga o pró-labore com o INSS do sócio e informa a folha no eSocial e na DCTFWeb. Todo ano entrega a DEFIS até 31 de março e fecha a escrituração que sustenta a retirada de lucros. Nada disso é complicado quando o escritório recebe os extratos no início do mês; vira problema quando os documentos se acumulam.
| Obrigação | Periodicidade | O que é | Quem prepara |
|---|---|---|---|
| PGDAS-D e DAS | Mensal, vencimento no dia 20 | Apuração e guia única do Simples, com receitas segregadas por anexo e por exportação | Escritório |
| Nota fiscal de serviço | A cada recebimento ou por competência | NFS-e emitida para o tomador definido no contrato | Escritório ou cliente, conforme combinado |
| Pró-labore | Mensal | Remuneração do sócio, com 11% de INSS retido e IR conforme a tabela | Escritório calcula; cliente paga |
| eSocial e DCTFWeb | Mensal | Informação da folha e confissão das contribuições previdenciárias | Escritório |
| DEFIS | Anual, até 31 de março | Declaração de informações socioeconômicas e fiscais do Simples | Escritório |
| Escrituração contábil | Mensal, com fechamento anual | Livros que comprovam o lucro distribuído ao sócio | Escritório |
A escrituração merece atenção. A LC nº 123/2006, art. 14, isenta do IR o lucro distribuído ao sócio da empresa do Simples. Sem contabilidade, a isenção fica limitada a um valor presumido sobre a receita; com escrituração contábil, a empresa pode distribuir com isenção todo o lucro que a contabilidade demonstrar. Para quem tem margem alta, como a maioria dos criadores, essa diferença costuma ser relevante, e é ela que transforma o DAS mais baixo em dinheiro que chega à pessoa física sem novo imposto.
O que acontece quando algo atrasa
DAS pago depois do dia 20 tem multa de mora e juros. PGDAS-D e DEFIS fora do prazo geram multa por atraso. Débitos do Simples que ficam em aberto podem levar à exclusão do regime, e a empresa passa a pagar pelo Lucro Presumido, com alíquotas maiores e mais obrigações. Nota fiscal não emitida e receita que não chega ao PGDAS-D aparecem quando a Receita cruza a movimentação bancária com o faturamento declarado. O artigo sobre conformidade fiscal em Teresina mostra o que conferir para continuar regular.
O que você manda ao escritório todo mês
- Relatório mensal de cada plataforma, com valor bruto, comissão retida e valor repassado
- Extrato da conta da empresa e da instituição de pagamento usada para receber do exterior
- Contratos de câmbio ou comprovantes de conversão, quando houver
- Contratos e comprovantes de parcerias comerciais e divulgação paga
- Notas de despesas da empresa, como equipamento, edição e serviços contratados
💡 Quer ver como ficaria o calendário da sua empresa, com as obrigações divididas entre você e o escritório? Fale com o contador responsável em conversa reservada. Falar com um contador →
Como declarar o imposto de renda do criador de conteúdo, com e sem CNPJ, e regularizar o passado?
Sem CNPJ, a receita de plataformas estrangeiras entra na declaração anual como rendimento tributável recebido do exterior, com os valores e os DARFs do carnê-leão importados do Carnê-Leão Web, e a de plataformas brasileiras entra como rendimento recebido de pessoa jurídica; saldos de contas no exterior entram em bens e direitos. Com CNPJ, a pessoa física declara o pró-labore como rendimento tributável e o lucro distribuído conforme as regras de 2026, que trouxeram retenção na fonte acima de certo valor. Se houve anos em que a renda não foi declarada, dá para regularizar por conta própria, com retificação e pagamento, antes de qualquer fiscalização.
Quem recebe no CPF
A declaração anual soma tudo o que foi lançado no carnê-leão ao longo do ano com os outros rendimentos, inclusive os recebidos de plataformas brasileiras conforme o informe de rendimentos de cada uma, e recalcula o imposto pela tabela anual. O que já foi pago em DARF ou retido na fonte é abatido. Quem tem conta ou saldo em instituição de pagamento no exterior informa o saldo em 31 de dezembro na ficha de bens e direitos, e aplicações financeiras fora do país seguem as regras da Lei nº 14.754/2023, que as tributa na declaração anual. Pela Lei nº 15.270/2025, a declaração de 2027 (ano-calendário 2026) terá redução anual para rendimentos tributáveis até R$ 88.200,00, com isenção prática até R$ 60.000,00.
Quem tem empresa
O informe de rendimentos da empresa mostra o pró-labore, o INSS e o IR retido, e o lucro distribuído. Desde janeiro de 2026, a Lei nº 15.270/2025 manda reter 10% de IR na fonte, sobre o valor total, quando uma mesma empresa paga mais de R$ 50.000,00 de lucros a uma mesma pessoa física no mesmo mês, e criou uma tributação mínima anual para quem tem rendimentos totais acima de R$ 600.000,00 no ano, a partir do ano-calendário de 2026.
A Receita Federal entende que a retenção também vale para as empresas do Simples Nacional: é a resposta da pergunta 10 do Perguntas e Respostas sobre tributação de altas rendas, e a Instrução Normativa RFB nº 2.299/2025 é a norma que a Receita usa para aplicar a retenção ao Simples. Ficam de fora os lucros apurados até 2025, com distribuição aprovada até 31/12/2025, desde que pagos nos termos aprovados até o ano-calendário de 2028 (Lei 15.270/2025). Essa aplicação ao Simples é contestada no Judiciário, e até a data deste guia não localizamos decisão definitiva com efeito para todos. Abaixo de R$ 50.000,00 por mês, pagos pela mesma empresa, não há retenção.
Para quem está perto desses valores, o calendário das distribuições passa a fazer parte do planejamento, e a página de imposto de renda da RBO mostra como fazemos a declaração.
Como regularizar os anos que ficaram para trás
É comum o criador chegar ao escritório depois de um ou dois anos recebendo sem carnê-leão. O caminho é refazer as contas mês a mês, com a conversão de câmbio correta, pagar os DARFs em atraso com multa de mora de 0,33% ao dia, limitada a 20% (Lei nº 9.430/1996, art. 61), e juros pela Selic, e retificar as declarações dos anos envolvidos. Feito antes de qualquer procedimento de fiscalização, o pagamento espontâneo afasta a multa de ofício (CTN, art. 138), que pode ser de 75% do imposto quando a Receita lança por conta própria.
⚠️ A denúncia espontânea só vale enquanto não houver início de fiscalização. Depois que a Receita intima, a denúncia espontânea deixa de valer (CTN, art. 138, parágrafo único), e o mesmo pagamento passa a ter multa de ofício. Se você recebeu carta ou mensagem na caixa postal do e-CAC sobre divergência de rendimentos, procure o contador antes de responder.
Regularizar o passado e abrir a empresa podem ser feitos ao mesmo tempo: as declarações antigas são corrigidas na pessoa física, e a empresa começa limpa daqui para frente. Quem já tem contador e quer mudar por falta de atendimento a este segmento encontra o passo a passo em trocar de contador.
Sua operação já está pronta para sair da pessoa física?
O diagnóstico abaixo reúne os sinais que mais aparecem nas conversas com criadores de conteúdo. Quanto mais itens você marcar, mais perto está o momento de abrir CNPJ, regularizar anos anteriores ou reorganizar a forma como recebe. Ele não calcula imposto e não substitui a leitura dos seus contratos e extratos; serve para você chegar à conversa com o contador sabendo onde estão os pontos de atenção.
Se quiser, envie o resultado direto ao contador pelo botão que aparece depois do veredito. A mensagem leva só a quantidade de sinais e os itens marcados, sem nenhum dado pessoal além do que você decidir escrever.
O diagnóstico é uma triagem. O enquadramento, a escolha entre CPF e CNPJ e o tratamento das receitas do exterior dependem dos documentos de cada caso.
Diagnóstico de formalização do criador de conteúdo
Marque os sinais que existem hoje na sua operação. O resultado mostra se já faz sentido conversar sobre CNPJ, regularização ou ajustes no CPF.
Marque os itens acima para ver a leitura do resultado.
Importante: Este diagnóstico é uma triagem e não garante economia nem substitui a análise dos seus contratos, extratos e declarações pelo contador. O enquadramento e o imposto devido dependem dos documentos de cada caso.
Como a RBO atende criadores de conteúdo adulto e onde termina o planejamento lícito?
A RBO atende este segmento online, em todo o Brasil, com conversa reservada desde o primeiro contato e com o contador responsável acompanhando o caso. O trabalho é escolher, dentro da lei, o regime, o CNAE, o pró-labore e a forma de tratar as receitas do exterior que se aplicam à sua operação. O limite é claro: planejamento tributário é lícito; simulação e sonegação não são, e o escritório não faz nenhuma das duas.
| Planejamento lícito | Simulação ou sonegação |
|---|---|
| Comparar CPF e CNPJ e abrir a empresa quando a conta mostrar vantagem | Abrir empresa em nome de terceiro para não aparecer no cadastro |
| Escolher o CNAE que descreve a receita e o anexo que a lei aplica a ele | Usar CNAE de outra atividade para cair numa alíquota menor |
| Ajustar o pró-labore para o Fator R quando a atividade depende dele | Declarar pró-labore que não é pago de fato |
| Segregar como exportação a receita que cumpre os três requisitos e tem prova | Marcar toda receita estrangeira como exportação sem saber onde estão os assinantes |
| Distribuir lucros isentos sustentados pela escrituração | Receber parte do faturamento em conta pessoal, fora das notas |
O CTN, no art. 116, parágrafo único, permite à autoridade fiscal desconsiderar atos praticados para dissimular o fato gerador, e a Lei nº 8.137/1990 trata como crime suprimir tributo com informação falsa ou omissão de receita. O artigo como pagar menos impostos legalmente detalha essa fronteira com outros exemplos.
Como funciona o atendimento
- Primeira conversa reservada pelo WhatsApp ou por videochamada, para entender como você recebe hoje e o que quer resolver
- Análise dos termos das plataformas, dos extratos dos últimos meses e das declarações já entregues
- Proposta por escrito com o caminho recomendado: continuar no CPF com carnê-leão, abrir CNPJ, regularizar o passado ou as três coisas em sequência
- Abertura ou regularização, com nome empresarial, endereço e CNAE definidos para a menor exposição que a lei permite
- Rotina mensal de DAS, notas, pró-labore e escrituração, com contato direto com o contador responsável
A análise pode concluir que a empresa reduz o imposto, que continuar na pessoa física é o mais adequado por enquanto, ou que existe passivo de anos anteriores a regularizar. Não prometemos percentual de economia antes de ver os números. O que entregamos é a conta feita com os seus documentos e a explicação de cada escolha. Quem quiser conhecer o modo de trabalho do escritório pode ler sobre os processos de trabalho da RBO e sobre a contabilidade consultiva em Teresina.
💡 Para conversar sobre o seu caso com o contador responsável, Rogério Batista Osterno (CRC-PI 010656 - O), mande uma mensagem. O atendimento é reservado e online para todo o Brasil. Falar com um contador →
Perguntas frequentes sobre contabilidade para criadores de conteúdo adulto
Formalização e CNPJ
01Vender conteúdo adulto na internet é atividade legal no Brasil?+
Sim, quando quem produz e quem aparece no conteúdo são maiores de idade, todos consentiram com a produção e a divulgação, e o material respeita as regras da plataforma. Nessas condições é uma atividade econômica como outra qualquer, e a renda que ela gera paga Imposto de Renda e contribuições previdenciárias. A Lei nº 15.325/2026 regulamentou a profissão de multimídia sem tratar de nichos, mas reconhece como profissional quem cria e distribui conteúdo digital. O que a lei proíbe, e a contabilidade não atende, é conteúdo com menor de idade ou sem autorização das pessoas envolvidas.
02A lei dos influenciadores criou imposto novo para criador de conteúdo?+
Não. A Lei nº 15.325/2026, em vigor desde 06/01/2026, regulamenta o exercício da profissão de multimídia: define quem é esse profissional, lista atribuições e diz onde ele pode trabalhar. Ela não altera alíquota, não cria tributo e não muda o Simples Nacional. Os impostos do criador continuam os de antes: Imposto de Renda pela tabela progressiva na pessoa física, ou o DAS do Simples Nacional na empresa, mais o INSS. Na prática, a lei dá nome a uma profissão que já existia e facilita explicar a atividade ao banco, ao contador e aos órgãos de registro.
03A partir de quanto por mês compensa abrir CNPJ?+
Não há valor fixo, porque a conta depende do CNAE, do anexo, do pró-labore e dos custos de manter a empresa. Como referência, quem recebe até R$ 5.000,00 por mês tem o IR mensal zerado em 2026 pela redução da Lei nº 15.270/2025, e um CNPJ raramente compensa nessa faixa. Acima de R$ 7.350,00 mensais a redução acaba e a parte mais alta da renda sofre 27,5%, e a microempresa no Simples costuma pagar menos sobre o mesmo valor. Entre esses dois números, só a simulação com os seus extratos responde.
04Posso continuar recebendo como pessoa física sem problema?+
Pode, desde que recolha o carnê-leão todo mês sobre o que vem do exterior ou de pessoas físicas, contribua para o INSS como contribuinte individual e declare tudo no Imposto de Renda anual. Receber no CPF não é irregular. O problema aparece quando a renda entra na conta e não é declarada, porque a Receita recebe de bancos e instituições de pagamento informações sobre a movimentação financeira. Com volume alto, a pessoa física tende a pagar mais imposto do que uma microempresa no Simples, mas essa é uma questão de custo, não de legalidade.
05Qual tipo de empresa abrir: empresário individual ou sociedade limitada unipessoal?+
Os dois podem optar pelo Simples Nacional e pagam o mesmo imposto. A diferença é patrimonial: no empresário individual, os bens pessoais respondem pelas dívidas da atividade; na sociedade limitada unipessoal, em regra, a responsabilidade fica limitada ao capital da empresa. A limitada unipessoal não exige segundo sócio e aceita capital social modesto. Para quem quer separar a vida pessoal da atividade, inclusive por discrição, é a forma mais usada. A escolha pode ser alterada depois, com novo registro na Junta Comercial e o custo dessa alteração.
06Quanto tempo leva para abrir o CNPJ do criador de conteúdo?+
Depende da cidade e da fila dos órgãos, por isso não damos prazo fechado. Em Teresina, a ordem é: diagnóstico com o contador, definição do nome (denominação neutra) e do endereço, consulta de viabilidade no Gov.PI Empresas, registro na JUCEPI, escolha do regime tributário no Módulo de Administração Tributária da Receita, que gera o CNPJ, e inscrição municipal com liberação da nota fiscal. Desde 01/12/2025 o CNPJ só sai depois da escolha do regime, conforme aviso do Gov.PI Empresas. Quando nome, endereço e CNAE estão decididos antes do protocolo, o processo costuma andar sem exigências.
07Quem mora fora de Teresina pode ser atendido pela RBO?+
Pode. A RBO atende Teresina, as demais cidades do Piauí, a Grande Teresina e Timon-MA, e faz atendimento contábil online para todo o Brasil. A empresa é registrada na Junta Comercial do estado da sede e o ISS vai para o município da sede, então o que muda de uma cidade para outra é a viabilidade, a inscrição municipal e o sistema de nota fiscal. O escritório conduz esses procedimentos conforme a cidade. Contratos, extratos e declarações chegam por canal digital reservado, e as reuniões acontecem por videochamada ou WhatsApp.
08A empresa do criador de conteúdo precisa de certificado digital?+
Na prática, sim. O certificado digital da empresa é usado para acessar o e-CAC em nome do CNPJ, assinar e entregar declarações, emitir nota fiscal em muitos municípios e enviar as informações de folha no eSocial e na DCTFWeb. Em vários casos o escritório consegue atuar por procuração eletrônica, mas o certificado continua sendo o meio mais estável para a rotina mensal. Ele tem prazo de validade e precisa ser renovado antes de vencer, para não travar a emissão de notas nem a entrega das obrigações do mês.
MEI, CNAE, Simples e Fator R
09Criador de conteúdo adulto pode abrir MEI?+
Não. O MEI só pode exercer as ocupações do Anexo XI da Resolução CGSN nº 140/2018, e nenhuma delas descreve produção e venda de conteúdo por assinatura, publicidade em redes sociais ou influência digital. Abrir MEI com uma ocupação parecida, como editor de vídeo, não resolve, porque a ocupação precisa corresponder à atividade que gera a receita. Se a Receita identificar a diferença, pode desenquadrar o MEI e cobrar os tributos como microempresa desde quando a atividade não era permitida, com multa e juros. O caminho correto é a microempresa no Simples Nacional.
10Já tenho MEI com outra ocupação. O que devo fazer?+
O mais seguro é migrar para microempresa antes que a Receita faça o desenquadramento por conta própria. O contador verifica desde quando a receita do conteúdo passou pelo MEI, calcula se há diferença de tributos a recolher e faz a mudança de enquadramento, com a troca de CNAE e o registro da alteração na Junta Comercial. Em regra, o mesmo CNPJ continua, agora como ME no Simples Nacional. Fazer isso por iniciativa própria reduz o risco de multa de ofício e deixa as declarações coerentes com o que você realmente faz.
11Existe CNAE específico para criador de conteúdo adulto?+
Não existe. A tabela do IBGE não tem código com esse nome, e a escolha depende de como a receita nasce. Quem produz e vende o próprio vídeo costuma usar um código de produção audiovisual, como o 5911-1/99; quem vende ensaios fotográficos, um de fotografia, como o 7420-0/01; quem recebe por divulgação de marcas precisa de um código de publicidade, como o 7319-0/99. A Receita não publicou Solução de Consulta sobre este segmento até outubro de 2026, e o enquadramento parte da leitura do contrato com cada plataforma.
12Posso ter mais de um CNAE na mesma empresa?+
Pode e, em muitos casos, deve. A empresa tem um CNAE principal, ligado à maior fonte de receita, e quantos secundários forem necessários para as outras atividades. Um criador que vende o próprio conteúdo e também faz divulgação paga precisa dos dois códigos, porque cada receita é tributada no anexo que a lei aplica a ela. No PGDAS-D, o escritório separa o faturamento por atividade todo mês. Incluir CNAE de atividade que você não exerce não traz vantagem e pode complicar a viabilidade do endereço e o grau de risco.
13Qual a alíquota do Simples Nacional para produção de conteúdo audiovisual?+
Produção audiovisual está no Anexo III pelo art. 18, § 5º-B, XV, da LC nº 123/2006, fora da regra do Fator R. A alíquota nominal começa em 6% para receita bruta de até R$ 180.000,00 nos últimos 12 meses e sobe por faixas, com parcela a deduzir, até 33% na última faixa. A alíquota efetiva, que incide de fato sobre o faturamento do mês, sai da fórmula do Simples e fica abaixo da nominal a partir da segunda faixa. A calculadora do Simples Nacional neste artigo mostra o valor para o seu faturamento.
14O que é Fator R e quando ele afeta o criador de conteúdo?+
Fator R é a razão entre a folha de salários dos últimos 12 meses, incluindo pró-labore, FGTS e contribuição patronal, e a receita bruta do mesmo período. Ele define o anexo de certas atividades, como publicidade e intermediação de negócios: com resultado igual ou maior que 28%, ficam no Anexo III; abaixo, vão para o Anexo V, que começa em 15,5%. Produção audiovisual não depende do Fator R. Se você tem receita de divulgação paga ou comissões de afiliado, o Fator R passa a contar para essa parte do faturamento.
15Vale a pena aumentar o pró-labore para atingir o Fator R?+
Às vezes vale. O pró-labore maior aumenta a folha e pode levar a atividade sujeita ao Fator R do Anexo V para o Anexo III, mas tem custo: 11% de INSS do sócio e Imposto de Renda pela tabela progressiva, com a redução da Lei nº 15.270/2025 até R$ 7.350,00 mensais. A conta compara a diferença no DAS com esse custo adicional, mês a mês. É planejamento lícito, previsto na própria LC nº 123/2006, desde que o pró-labore seja efetivamente pago. O simulador de Fator R do site ajuda a testar cenários.
16Qual o pró-labore mínimo para o sócio da empresa?+
O pró-labore não pode ser inferior ao salário mínimo, que é de R$ 1.621,00 em 2026 (Decreto nº 12.797/2025), porque esse é o piso da contribuição previdenciária do sócio que trabalha na empresa. No valor mínimo, os 11% de INSS dão R$ 178,31. Acima disso, o valor é escolha do sócio, mas deve ser compatível com o trabalho e com o cálculo do Fator R quando alguma atividade da empresa depende dele. Pró-labore muito baixo combinado com lucros altos pode ser questionado se a escrituração contábil não sustentar a distribuição. A calculadora de pró-labore do site mostra o INSS e o Imposto de Renda para cada valor.
17A empresa do criador pode sair do Simples Nacional?+
Pode, por opção ou por exclusão. A exclusão acontece, por exemplo, quando a receita passa do limite do regime ou quando há débitos não regularizados. Fora do Simples, a alternativa costuma ser o Lucro Presumido, com IRPJ, CSLL, PIS, Cofins e ISS apurados separadamente e contribuição patronal sobre a folha. Para margens altas e faturamento maior, o Presumido às vezes é comparado com o Simples, e a mudança de regime é feita no início do ano. Para a maioria dos criadores em início de formalização, o Simples é o ponto de partida.
Receitas do exterior e câmbio
18Como converter o dinheiro recebido em dólar para declarar no carnê-leão?+
A Receita manda converter em duas etapas: primeiro para dólar, pela cotação do país de origem na data do recebimento, e depois para real, pela cotação de compra do dólar fixada pelo Banco Central para o último dia útil da primeira quinzena do mês anterior ao recebimento. Não vale a taxa usada pelo seu banco nem o valor que caiu na conta. O Carnê-Leão Web aplica essa conversão quando você informa que recebe do exterior. Na empresa, a conversão de cada entrada é registrada na escrituração contábil pelo escritório.
19Qual o prazo para pagar o carnê-leão?+
O DARF do carnê-leão vence no último dia útil do mês seguinte ao do recebimento. Quem recebeu em março paga até o último dia útil de abril, e assim por diante. O cálculo é feito no Carnê-Leão Web, dentro do e-CAC, que gera o DARF com o código correto. Pagar depois do vencimento gera multa de mora de 0,33% ao dia, limitada a 20%, mais juros pela Selic. Os valores lançados ao longo do ano são importados para a declaração anual, onde o imposto é recalculado e os DARFs pagos são abatidos.
20A plataforma desconta comissão: pago imposto sobre o bruto ou sobre o líquido?+
Na pessoa física, em geral, a renda lançada no carnê-leão é o valor que a fonte no exterior efetivamente paga a você, e o relatório da plataforma prova cada repasse. Na empresa, a resposta depende do contrato: se a plataforma atua como intermediária e vende em seu nome, a receita bruta pode ser o valor pago pelo assinante, com a comissão como despesa; se ela adquire o conteúdo e revende, a receita é o que ela paga a você. Essa leitura muda a base do DAS e é feita contrato por contrato.
21Receita de plataforma estrangeira é exportação de serviço?+
Só quando cumpre os três requisitos do art. 25, § 4º, da Resolução CGSN nº 140/2018: tomador no exterior, ingresso de divisas e resultado do serviço fora do Brasil. Receber de empresa estrangeira não basta. Na Solução de Consulta Cosit nº 185/2025, respondida sob as regras do Simples, a Receita disse que a remuneração por interações e anúncios visualizados no Brasil não é exportação, mesmo paga por plataforma sediada no exterior e com ingresso de divisas. Quando não se consegue determinar onde o resultado ocorre, a receita vai para o campo de mercado interno do PGDAS-D.
22O que muda no DAS quando a receita é exportação de serviço?+
A receita de exportação é informada separadamente no PGDAS-D, e o cálculo desconsidera os percentuais de PIS, Cofins, IPI, ICMS e ISS que compõem a alíquota do anexo. IRPJ, CSLL e a contribuição previdenciária patronal continuam sendo pagos sobre essa receita. Além disso, a receita de exportação é contada em base separada para o limite de permanência no Simples Nacional. A redução existe, mas só é segura quando a empresa guarda contrato, comprovante de câmbio e relatório que mostre onde o serviço teve resultado.
23Posso deixar o dinheiro recebido numa conta no exterior?+
A pessoa física pode manter saldo em conta ou carteira no exterior, desde que informe o saldo de 31 de dezembro na declaração anual e, se aplicar o dinheiro, siga a Lei nº 14.754/2023. A renda continua tributada no mês em que foi recebida, mesmo que não venha para o Brasil. Para a empresa do Simples, o § 4º-A do art. 25 da Resolução CGSN nº 140/2018 admite manter os recursos no exterior na forma da Lei nº 11.371/2006 sem perder o tratamento de exportação, desde que os outros requisitos sejam cumpridos.
24Imposto retido no exterior pode ser descontado no Brasil?+
Na pessoa física, pode, quando o Brasil tem acordo para evitar dupla tributação com o país da fonte ou quando há reciprocidade de tratamento. A compensação é feita no carnê-leão e na declaração anual, limitada à diferença entre o imposto brasileiro calculado com e sem aquele rendimento. O que passar desse limite num mês pode ser aproveitado nos meses seguintes do mesmo ano e no ajuste anual. Sem acordo nem reciprocidade, não há compensação. Guarde o comprovante de retenção emitido pela plataforma, que é o documento que sustenta o desconto.
25Preciso de contrato de câmbio para receber das plataformas?+
Depende de como o dinheiro chega. Quando a plataforma paga por transferência internacional para banco brasileiro, a conversão é formalizada numa operação de câmbio, e o comprovante dela prova o ingresso de divisas. Quando o pagamento passa por uma instituição de pagamento ou carteira digital, a prova costuma ser o extrato dessa instituição com a conversão. Para a empresa que quer tratar a receita como exportação, esse documento precisa estar no arquivo. Para a pessoa física, ele ajuda a conciliar o carnê-leão com o que entrou na conta.
26Como separar a receita de assinantes no Brasil e no exterior?+
A separação depende do relatório que a plataforma fornece. Algumas mostram o faturamento por país do assinante; outras só informam o total. Quando o relatório permite, a empresa segrega no PGDAS-D a parte com resultado no exterior como exportação e mantém a parte nacional na base normal. Quando não permite, o tratamento conservador é manter tudo na base normal, porque a Receita entende que, sem saber onde o resultado ocorre, não há exportação. O escritório arquiva os relatórios de cada mês para sustentar a divisão feita.
Sigilo, nome e nota fiscal
27Meu nome aparece na consulta do CNPJ?+
Aparece no quadro de sócios, que é público na consulta do CNPJ no site da Receita. Não há como omitir o sócio, e colocar outra pessoa no seu lugar configura interposição de pessoa, o chamado laranja, que pode ser crime. O que dá para controlar é o nome empresarial: a IN DREI nº 81/2020, art. 18, § 3º, permite uma denominação formada por palavras neutras, sem o seu nome civil e sem indicar o objeto, terminada em LTDA. Assim, o seu nome não precisa aparecer na razão social nem nas notas fiscais. O número do CNPJ como nome não é mais aceito pela JUCEPI na abertura desde 01/12/2025.
28O que é usar o número do CNPJ como nome empresarial?+
É a opção do art. 35-A da Lei nº 8.934/1994, incluído pela Lei nº 14.195/2021, em que a empresa se chama pelo próprio número de inscrição no CNPJ. Na constituição da empresa, ela não está mais disponível: desde 01/12/2025, com o Módulo de Administração Tributária da Receita, o CNPJ só é gerado depois da escolha do regime tributário, e a JUCEPI avisa no Gov.PI Empresas que não aceita o CNPJ como razão social na abertura. O art. 35-A fica apenas como hipótese de alteração posterior do nome, a confirmar antes com a Junta. Para abrir com discrição, use uma denominação neutra, sem indicar o objeto, como permite a IN DREI nº 81/2020.
29Posso escolher qualquer nome fantasia para a empresa?+
O nome fantasia é opcional e pode ficar em branco no cadastro. Se for usado, não deve confundir com marca de terceiros nem induzir a erro sobre a atividade. Para quem busca discrição, um nome neutro, sem relação com o conteúdo, costuma ser a escolha. O nome fantasia aparece na consulta pública do CNPJ e pode ser mostrado em notas e boletos, então merece o mesmo cuidado do nome empresarial. Se você quiser proteger uma marca comercial, o registro é feito no INPI, num processo separado do CNPJ.
30Posso registrar a empresa no endereço de casa?+
Em Teresina, a sede pode ficar na residência quando a consulta de viabilidade aprova a atividade naquele endereço, o que costuma acontecer com serviços prestados pela internet sem atendimento ao público. A ressalva é que o endereço da sede aparece na consulta pública do CNPJ. Quem não quer expor a casa pode usar um escritório comercial ou um espaço compartilhado que aceite registro de sede, desde que a Prefeitura libere a atividade no local. O endereço escolhido também define o grau de risco e a necessidade de alvará.
31O que escrever na descrição da nota fiscal do criador de conteúdo?+
A descrição precisa ser verdadeira e suficiente para identificar o serviço, sem detalhar o conteúdo. Algo como cessão de conteúdo audiovisual digital, com a competência e a referência ao relatório da plataforma, atende à exigência. O que não se pode fazer é descrever outro serviço para disfarçar a atividade, porque a nota passa a conter informação falsa. O tomador da nota, normalmente a plataforma ou quem o contrato indicar, é definido pela leitura dos termos de uso, e o escritório padroniza a descrição para todos os meses.
32Preciso emitir nota fiscal para cada assinante?+
Em geral, não. Na maioria dos modelos de plataforma, a nota é emitida para a plataforma ou para o tomador que o contrato indicar, com base no relatório mensal de repasses. Quando o contrato trata a plataforma apenas como intermediária e cada assinante como tomador, a forma de emissão precisa ser avaliada junto com a regra de nota fiscal do município da sede. Essa definição sai da leitura dos termos de uso. Já a divulgação paga para marcas sempre gera nota para a empresa contratante, com a descrição do serviço prestado.
33O contador pode contar a alguém sobre a minha atividade?+
Não. O contador tem dever de sigilo profissional pelo Código de Ética do Profissional Contábil, e os dados pessoais dos clientes estão protegidos pela Lei Geral de Proteção de Dados, a Lei nº 13.709/2018. As informações só chegam aos órgãos públicos nas declarações e obrigações que a lei exige. Na RBO, o atendimento deste segmento é feito por canal reservado, os documentos ficam em pasta de acesso restrito e as conversas tratam a atividade pelo nome técnico. A política de privacidade do site descreve como os dados são tratados.
34Banco ou familiares vão descobrir a atividade pela consulta do CNPJ?+
Quem consultar o CNPJ vê nome empresarial, nome fantasia, endereço, sócios, e-mail e telefone do cadastro e a descrição oficial dos CNAEs. Com denominação neutra, sem indicar o objeto, nome fantasia neutro, contato comercial e CNAE de descrição técnica, como produção de vídeos ou de fotografias, a consulta não informa o tipo de conteúdo. O banco, ao abrir conta para a empresa, pode pedir informações sobre a atividade para cumprir as regras de prevenção à lavagem de dinheiro, e a resposta deve ser verdadeira. Discrição na consulta pública é possível; omitir a atividade de quem tem direito de saber, não.
Imposto de renda, obrigações e atendimento
35Como declarar no imposto de renda o que recebi das plataformas no CPF?+
O que veio de plataforma estrangeira e foi lançado mês a mês no Carnê-Leão Web é importado para a declaração anual, junto com os DARFs pagos. O que veio de plataforma brasileira não passa pelo carnê-leão: entra como rendimento recebido de pessoa jurídica, conforme o informe de rendimentos que ela fornece, com o imposto retido, se houver. O programa recalcula o imposto do ano e abate o que já foi pago ou retido. Saldos no exterior em 31 de dezembro entram em bens e direitos. Quem não fez carnê-leão ainda precisa lançar os rendimentos e paga o imposto mensal em atraso com multa e juros.
36O lucro que a empresa me paga é tributado no imposto de renda?+
Até R$ 50.000,00 por mês pagos pela mesma empresa, o lucro distribuído não sofre retenção e fica fora da tabela progressiva na declaração. Acima disso, a Lei nº 15.270/2025 manda reter 10% na fonte sobre o total do mês desde janeiro de 2026. A Receita aplica a retenção também às empresas do Simples (pergunta 10 do seu Perguntas e Respostas sobre altas rendas e IN RFB nº 2.299/2025), posição contestada na Justiça. Quem soma mais de R$ 600.000,00 de rendimentos no ano entra na tributação mínima anual. Sem escrituração contábil, a parte isenta do lucro fica limitada a um valor presumido sobre a receita.
37Deixei de declarar a renda dos últimos anos. Como regularizar?+
O escritório refaz o cálculo mês a mês, com a conversão de câmbio correta, e emite os DARFs do carnê-leão em atraso com multa de mora de 0,33% ao dia, limitada a 20%, mais juros pela Selic. Em seguida, retifica as declarações dos anos envolvidos. Feito antes de qualquer procedimento de fiscalização, o pagamento espontâneo afasta a multa de ofício, que pode ser de 75% do imposto quando a Receita lança por conta própria. Em regra, a Receita pode cobrar imposto dos últimos cinco anos, contados conforme as regras do CTN.
38Recebi mensagem da Receita sobre diferença de rendimentos. O que fazer?+
Não ignore e não responda com pressa. Leia a mensagem na caixa postal do e-CAC, identifique se é pendência de malha, intimação ou apenas um alerta, e procure o contador com os extratos e as declarações do período. Se ainda não houve início formal de fiscalização, a autorregularização pode evitar a multa de ofício. Se já houve intimação, a denúncia espontânea deixa de valer (CTN, art. 138, parágrafo único), e a resposta precisa ser montada com documentos, dentro do prazo indicado, porque a defesa passa a depender da prova que você apresenta.
39Quais as obrigações mensais da empresa do criador de conteúdo?+
Todo mês a empresa apura o Simples no PGDAS-D e paga o DAS até o dia 20, emite as notas fiscais da competência, paga o pró-labore com retenção de 11% de INSS e informa a folha no eSocial e na DCTFWeb. O escritório também lança a movimentação na escrituração contábil, que sustenta a distribuição de lucros isentos. Do seu lado, a rotina é enviar no início do mês os relatórios das plataformas, os extratos do banco e das instituições de pagamento e os contratos de parcerias comerciais do período.
40O que é a DEFIS e quando ela vence?+
A DEFIS é a Declaração de Informações Socioeconômicas e Fiscais, entregue uma vez por ano pelas empresas do Simples Nacional. Nela a empresa informa dados do ano anterior, como lucro, rendimentos pagos aos sócios e saldo de caixa. O prazo é 31 de março do ano seguinte ao ano-calendário, e a entrega fora do prazo gera multa. Para o criador, a DEFIS também mostra à Receita quanto foi distribuído ao sócio como lucro isento, por isso precisa bater com a escrituração e com a declaração de IR da pessoa física.
41Quanto a RBO cobra para atender criador de conteúdo?+
Não publicamos valores de honorários, porque eles dependem do volume de notas, do número de plataformas, da existência de receitas do exterior e de haver anos anteriores a regularizar. O orçamento é feito depois de uma primeira conversa reservada, em que o contador entende como você recebe hoje e o que precisa ser feito. A proposta é enviada por escrito, com o escopo do serviço: abertura ou regularização, rotina mensal, declaração de imposto de renda e atendimento consultivo. Para pedir o orçamento, fale com a RBO pelo WhatsApp.
42A contabilidade garante que vou pagar menos imposto?+
Não. A análise pode concluir que a empresa reduz a carga, que continuar na pessoa física é mais adequado por enquanto ou que existe passivo de anos anteriores a regularizar. O resultado depende do CNAE correto, do anexo que a lei aplica, do pró-labore, das receitas que cumprem ou não os requisitos de exportação e dos custos de manter a empresa. O que a RBO entrega é a conta feita com os seus documentos e a explicação de cada escolha, dentro do planejamento lícito, sem simulação nem omissão de receita.
Fontes oficiais consultadas
10 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — art. 18, §§ 5º-B, 5º-I, 5º-J e 5º-M (anexos e Fator R)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 116/2003 — art. 2º (ISS na exportação) e subitem 1.09 da listaPresidência da República · planalto.gov.br
- 03Lei nº 15.270/2025 — redução do IRPF e tributação de lucros e dividendos a partir de 2026Presidência da República · planalto.gov.br
- 04Lei nº 15.325/2026 — regulamenta a profissão de multimídiaPresidência da República · planalto.gov.br
- 05Lei nº 14.195/2021 — inclui o art. 35-A na Lei nº 8.934/1994 (CNPJ como nome empresarial)Presidência da República · planalto.gov.br
- 06Resolução CGSN nº 140/2018 — art. 25, §§ 3º, 4º e 4º-A (exportação de serviços no Simples)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 07Anexo XI da Resolução CGSN nº 140/2018 — ocupações permitidas ao MEIComitê Gestor do Simples Nacional · receita.fazenda.gov.br
- 08Orientações gerais do carnê-leão — rendimentos do exterior, conversão e compensaçãoReceita Federal · gov.br
- 09Manual do Carnê-Leão — preenchimento e emissão do DARFReceita Federal · gov.br
- 10Quais atividades podem ser enquadradas como MEIPortal do Empreendedor · portaldoempreendedor.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O), com 12 anos de profissão, e responsável técnico pela RBO Contabilidade, em Teresina-PI. Acompanha profissionais e empresas digitais na escolha entre CPF e CNPJ, no enquadramento no Simples Nacional, no tratamento de receitas do exterior e na declaração do imposto de renda, com atendimento reservado e online para todo o Brasil.
