
Quais sinais mostram que o MEI já precisa de um contador?
O MEI precisa de contador quando a empresa chega perto de alguma condição que a tira do SIMEI: faturamento perto de R$ 81.000,00 no ano, necessidade de um segundo empregado, entrada de um sócio, abertura de filial ou uma atividade que não consta no Anexo XI da Resolução CGSN 140/2018. Também precisa quando já existe problema acumulado, como DAS sem pagar, DASN-SIMEI não entregue ou aviso da Receita Federal. Enquanto nada disso acontece, a rotina do MEI é curta e o próprio empreendedor dá conta dela.
A regra que cria o MEI está no art. 18-A da Lei Complementar nº 123/2006, e o detalhe operacional fica nos arts. 100 a 116 da Resolução CGSN nº 140/2018. Os dois textos tratam o MEI como um regime de exceção: imposto fixo, poucas declarações e nenhuma apuração mensal, em troca de limites rígidos. Quem ultrapassa um desses limites sai do regime, queira ou não. O papel do contador nessa fase é ver a saída chegando com meses de antecedência.
O que o MEI resolve sozinho no Portal do Empreendedor
Pagar o DAS fixo até o dia 20 de cada mês, emitir nota fiscal quando o cliente é empresa, preencher o relatório mensal de receitas e entregar a DASN-SIMEI até 31 de maio do ano seguinte são tarefas que o MEI faz pelo Portal do Empreendedor e pelo app MEI, sem intermediário. Para essa rotina, o guia MEI em 2026 já explica cada passo. Muita gente contrata contador cedo demais, só para gerar a guia. Não é proibido, mas o serviço que realmente pesa no MEI é outro: acompanhar o faturamento, conferir se a atividade continua permitida e preparar a mudança para ME antes de ela ser obrigatória.
Os sinais que já pedem contador
Os sinais de valor são dois. O primeiro é o faturamento acumulado no ano passar de 70% do limite (R$ 56.700,00) antes de outubro, ou de 80% (R$ 64.800,00) em qualquer mês. O segundo é um contrato ou uma venda grande que, sozinho, empurra a receita do ano para cima de R$ 81.000,00. São os casos mais comuns no escritório: o MEI cresce aos poucos, ninguém soma o ano, e em novembro alguém descobre que a receita já passou de R$ 90 mil. Nessa altura ainda dá para organizar a saída. Se a soma passar de R$ 97.200,00, a conta volta para janeiro, como mostro adiante, e o que era planejamento vira regularização.
Os sinais de fato não dependem de valor: o movimento pede um segundo empregado, ou o único empregado precisa ganhar acima do salário mínimo ou do piso da categoria; alguém quer entrar como sócio, ou você foi convidado a ser sócio ou administrador de outra empresa; você quer abrir um segundo ponto, um depósito ou uma filial; ou você começou, ou vai começar, uma atividade que não aparece na lista de ocupações permitidas ao MEI. Basta o fato acontecer para o MEI ter de comunicar o desenquadramento. Na consulta de grau de risco de Teresina você confere se a atividade nova também muda a exigência de alvará no endereço.
- Clientes empresas pedem cadastro de fornecedor com certidões, contrato e estrutura que o MEI não oferece.
- Há DAS em atraso, alguma DASN-SIMEI não entregue ou um aviso da Receita, da SEFAZ-PI ou da Prefeitura de Teresina.
Este artigo trata da saída do MEI. Para entender o serviço contábil mensal do MEI que continua no regime, veja a página Contabilidade para MEI. Para tirar uma dúvida pontual numa reunião com o contador, sem contrato mensal, veja a Consultoria para MEI e a versão online para todo o Brasil.
Qual é o limite de faturamento do MEI em 2026 e como acompanhar mês a mês?
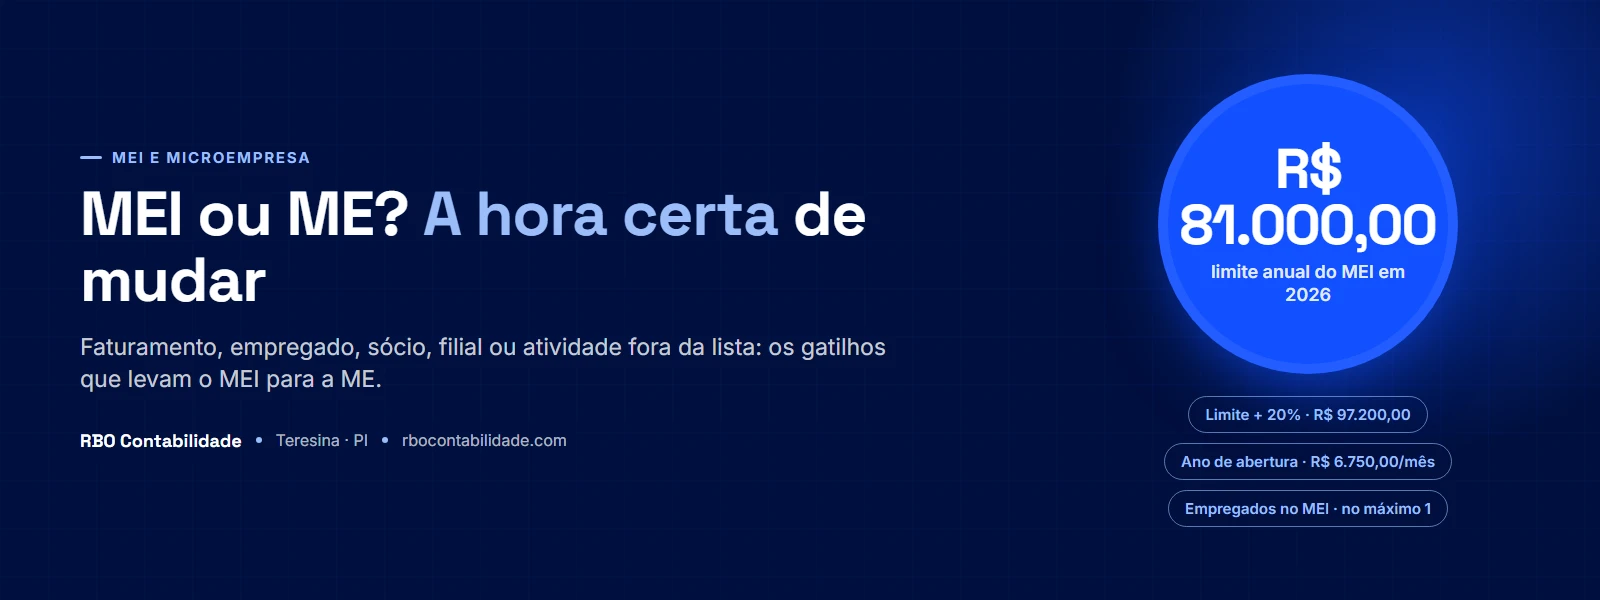
Em 2026 o limite do MEI continua em R$ 81.000,00 de receita bruta por ano, conforme o art. 18-A, § 1º, da LC 123/2006. No ano de abertura, o limite é proporcional: R$ 6.750,00 por mês entre o início da atividade e dezembro, e o mês de abertura conta inteiro, mesmo que a empresa tenha começado no dia 28. O MEI transportador autônomo de cargas tem limite próprio de R$ 251.600,00 por ano, segundo as perguntas frequentes do Portal do Empreendedor.
| Situação | Limite de receita bruta | Base |
|---|---|---|
| MEI em ano completo | R$ 81.000,00 por ano | LC 123/2006, art. 18-A, § 1º |
| MEI no ano de abertura | R$ 6.750,00 × número de meses até dezembro (fração conta como mês inteiro) | LC 123/2006, art. 18-A, § 2º |
| MEI transportador autônomo de cargas | R$ 251.600,00 por ano | LC 123/2006, art. 18-F; Portal do Empreendedor |
| Microempresa (ME) no Simples Nacional | até R$ 360.000,00 por ano | LC 123/2006, art. 3º, I |
Simulação hipotética e didática — MEI aberto em 10/08/2026
Meses considerados: agosto, setembro, outubro, novembro e dezembro = 5
Limite proporcional = 5 × R$ 6.750,00 = R$ 33.750,00
Limite + 20% = R$ 33.750,00 × 1,2 = R$ 40.500,00
A conta do ano de abertura pega muita gente de surpresa. Quem abre o MEI em agosto e fatura R$ 8 mil por mês chega a R$ 40 mil em dezembro e já passou do limite proporcional, mesmo estando longe dos R$ 81 mil.
O que entra na conta da receita bruta
Receita bruta é tudo o que a empresa recebe pela venda de mercadorias e pela prestação de serviços, como define o art. 3º, § 1º, da LC 123/2006. Entra a venda com nota e sem nota, em dinheiro, Pix, cartão ou boleto. Saem as vendas canceladas e os descontos incondicionais concedidos. O dinheiro que você põe na empresa como dono, um empréstimo ou a transferência da sua conta pessoal não é receita. O problema é que, sem controle, a Receita enxerga tudo que entrou na conta do CNPJ e nas maquininhas, e a separação fica difícil de provar depois.
Como acompanhar o faturamento mês a mês
O MEI deve preencher o Relatório Mensal das Receitas Brutas até o dia 20 do mês seguinte e guardar junto com as notas de compra e de venda, como prevê a Resolução CGSN 140/2018. Esse relatório, somado mês a mês, mostra quanto falta para o limite. A partir de 2027, com a nota fiscal obrigatória, a Resolução CGSN 190/2026 muda o controle da receita do MEI (art. 106 da Resolução CGSN 140/2018). Recomendo a quem atende aqui em Teresina uma regra simples: todo mês, anote o acumulado do ano e divida pelo número de meses que já passaram. Se a média passar de R$ 6.750,00, você está no ritmo de estourar o limite em dezembro.
Quanto o MEI paga de DAS em 2026
O DAS do MEI é fixo e não depende do faturamento. Em 2026, com o salário mínimo de R$ 1.621,00, a parte do INSS é de R$ 81,05 (5% do mínimo), somada a R$ 1,00 de ICMS para comércio e indústria e a R$ 5,00 de ISS para serviços. Os valores estão no comunicado da Receita Federal sobre os valores de 2026.
| Atividade do MEI | Composição | DAS mensal em 2026 |
|---|---|---|
| Comércio ou indústria | R$ 81,05 (INSS) + R$ 1,00 (ICMS) | R$ 82,05 |
| Prestação de serviços | R$ 81,05 (INSS) + R$ 5,00 (ISS) | R$ 86,05 |
| Comércio e serviços | R$ 81,05 + R$ 1,00 + R$ 5,00 | R$ 87,05 |
Em Teresina, o R$ 5,00 de ISS vai para o Município e o R$ 1,00 de ICMS vai para o Estado do Piauí, dentro da mesma guia. O MEI não recolhe ISS nem ICMS por fora sobre o próprio faturamento.
O limite vai aumentar?
Há vários projetos no Congresso. O PLP 108/2021 teve a urgência aprovada pela Câmara em 17/03/2026 e fala em elevar o teto para R$ 130 mil, com versões que chegaram a R$ 144,9 mil, além de permitir até dois empregados. O governo apresentou à Câmara, em 29/06/2026, o PLP 186/2026, que propõe limite de R$ 110.000,00 em 2027 e de R$ 140.000,00 a partir de 2028, também com até dois empregados. Tramitam ainda o PLP 60/2025 e o PLP 67/2025. Nenhum deles foi aprovado nas duas Casas e sancionado até 01/10/2026.
⚠️ Até a publicação de uma lei complementar no Diário Oficial da União, o limite que vale é R$ 81.000,00. Planejar o ano contando com um teto que ainda é projeto pode levar ao excesso acima de 20% e ao desenquadramento retroativo.
O que acontece se o MEI faturar acima de R$ 81 mil no ano?
Depende de quanto passou. Se a receita do ano ficou até 20% acima do limite (até R$ 97.200,00), o MEI continua no SIMEI até 31 de dezembro, paga DAS sobre a parte que excedeu R$ 81.000,00 e passa a ser ME em 1º de janeiro do ano seguinte. Se passou mais de 20%, o desenquadramento retroage a 1º de janeiro do próprio ano do excesso, e o ano inteiro é recalculado pelas regras do Simples Nacional. Nos dois casos, você comunica o desenquadramento no Portal do Simples Nacional até o último dia útil do mês seguinte àquele em que o limite foi ultrapassado. As regras estão no art. 18-A da LC 123/2006 e no art. 115 da Resolução CGSN 140/2018.
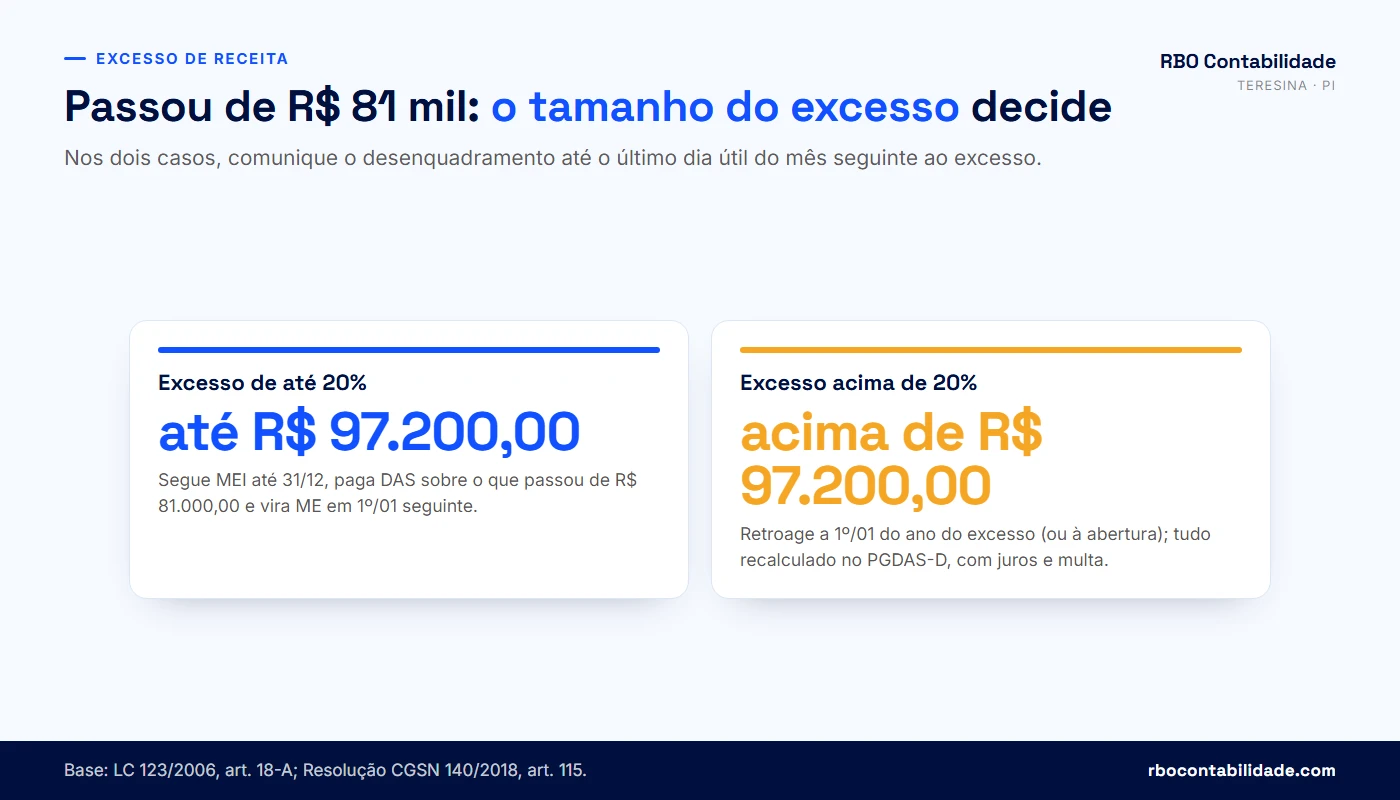
Excesso de até 20%: sai em janeiro do ano seguinte
Nesse caso o MEI continua pagando o DAS fixo normalmente até dezembro. O imposto sobre a parte excedente é calculado na DASN-SIMEI, que gera a guia com as alíquotas do Simples Nacional aplicáveis à atividade. Pela Resolução CGSN 140/2018, o pagamento dessa diferença é feito sem acréscimos até o vencimento do DAS da competência de janeiro do ano seguinte, que normalmente cai em fevereiro. A partir de 1º de janeiro, a empresa já apura como ME pelo PGDAS-D.
Simulação hipotética e didática — comércio em Teresina, ano completo
Receita bruta do ano ............ R$ 90.000,00
Limite do MEI .................... R$ 81.000,00
Limite + 20% ..................... R$ 97.200,00  → excesso dentro dos 20%
Parte excedente .................. R$ 90.000,00 − R$ 81.000,00 = R$ 9.000,00
Ilustração com 4% (alíquota nominal da 1ª faixa do Anexo I):
R$ 9.000,00 × 4% = R$ 360,00
O valor real sai da própria DASN-SIMEI, que aplica a regra da atividade.
Excesso acima de 20%: o desenquadramento volta a janeiro
Quando a receita passa de R$ 97.200,00, a empresa é tratada como ME desde 1º de janeiro daquele ano. Cada mês que foi pago como MEI precisa ser apurado de novo no PGDAS-D, com alíquota sobre o faturamento do mês, e os DAS dos meses já vencidos ficam em atraso desde a data original, com multa e juros de mora. Os valores fixos pagos como MEI nesse período não são abatidos sozinhos na apuração. Segundo a página de restituição do Simples Nacional e do MEI no gov.br, os pagamentos feitos enquanto a empresa ainda era optante pelo SIMEI, num desenquadramento retroativo, não ficam disponíveis para restituição até você pedir a liberação pelo chat da Receita Federal. A DASN-SIMEI desse ano não é aceita pelo sistema quando o excesso passa de 20%, como informa o manual da declaração.
Simulação hipotética e didática — comércio, excesso acima de 20%
Receita bruta do ano ............ R$ 110.000,00 (acima de R$ 97.200,00)
Efeito ........................... ME desde 01/01 do mesmo ano
Média mensal ..................... R$ 110.000,00 ÷ 12 = R$ 9.166,67
Ilustração com 4% (1ª faixa do Anexo I): R$ 9.166,67 × 4% = R$ 366,67 por mês
DAS do MEI já pago ............... R$ 82,05 por mês (não é abatido automaticamente;
                                   depende de pedido de liberação à Receita)
Números só para mostrar a ordem de grandeza; a apuração real é mês a mês,
com multa e juros sobre o que já venceu.
E se o excesso acontecer no ano de abertura?
A mesma lógica vale sobre o limite proporcional. Se o MEI aberto em agosto, do exemplo da seção anterior, faturar mais que R$ 40.500,00 até dezembro, o excesso passou de 20% do limite proporcional e o desenquadramento retroage à data de abertura. Na prática, a empresa nunca foi MEI para fins de imposto.
| Situação | Prazo para comunicar | Quando deixa de ser MEI |
|---|---|---|
| Excesso de até 20% do limite anual | Último dia útil do mês seguinte ao do excesso | 1º de janeiro do ano seguinte |
| Excesso acima de 20% do limite anual | Último dia útil do mês seguinte ao do excesso | 1º de janeiro do ano do excesso (retroativo) |
| Excesso acima de 20% no ano de abertura | Último dia útil do mês seguinte ao do excesso | Data de abertura da empresa (retroativo) |
⚠️ Deixar de comunicar o desenquadramento quando ele é obrigatório sujeita o MEI à multa do art. 36-A da LC 123/2006. Pior que a multa é a Receita fazer o desenquadramento de ofício, previsto no caput do art. 115 da Resolução CGSN 140/2018, anos depois, cruzando notas e movimentação: aí os DAS de todo o período vêm com juros acumulados.
Como fica a DASN-SIMEI no ano do desenquadramento
A declaração anual muda conforme o motivo da saída. São três casos diferentes, e confundir um com o outro leva a declarar receita no lugar errado.
| Caso | O que entregar | Prazo e base |
|---|---|---|
| Excesso de até 20% do limite | DASN-SIMEI do ano inteiro, informando a receita total; a própria declaração gera o DAS sobre o excedente | Até 31 de maio do ano seguinte (Resolução CGSN 140/2018, arts. 109 e 115) |
| Excesso acima de 20% do limite | Não há DASN-SIMEI do ano: o ano todo é apurado no PGDAS-D, como ME | PGDAS-D de cada mês desde 1º de janeiro (ou desde a abertura) |
| Desenquadramento no meio do ano por empregado, sócio, filial ou atividade | DASN-SIMEI só dos meses em que a empresa foi MEI | Até o último dia de maio do ano seguinte (Resolução CGSN 140/2018, art. 109, § 2º) |
A DASN-SIMEI de situação especial não serve para o desenquadramento: pelo art. 109, § 1º, da Resolução CGSN 140/2018 ela é usada quando o CNPJ é extinto. Se o MEI foi desenquadrado e o CNPJ continua ativo, a declaração é a normal, como explica o manual da DASN-SIMEI.
💡 Seu MEI já passou de R$ 60 mil este ano e você não sabe se cabe nos 20%? Mande o acumulado pelo WhatsApp da RBO e conferimos o prazo de comunicação do seu caso.
Contratar funcionário, ter sócio ou mudar de atividade tira o MEI do regime?
Sim. O MEI pode ter no máximo um empregado, que receba um salário mínimo ou o piso da categoria. Ele não pode ter sócio, não pode ser titular, sócio ou administrador de outra empresa, não pode ter filial e só pode exercer as atividades listadas no Anexo XI da Resolução CGSN 140/2018. Quando qualquer dessas condições deixa de ser cumprida, o MEI comunica o desenquadramento até o último dia útil do mês seguinte ao fato, e o efeito começa no mês seguinte ao do fato. A base está nos arts. 18-A e 18-C da LC 123/2006 e nos arts. 100 e 115 da Resolução CGSN 140/2018.
Empregado: um só, com salário mínimo ou piso
O art. 18-C da LC 123/2006 permite ao MEI contratar um único empregado que receba exclusivamente um salário mínimo (R$ 1.621,00 em 2026) ou o piso salarial da categoria profissional. Sobre esse salário, o MEI recolhe 3% de contribuição previdenciária patronal e 8% de FGTS, além de descontar a contribuição do empregado. A Resolução CGSN 140/2018 (art. 100) permite contratar outro empregado enquanto o único empregado estiver em afastamento legal, como licença-maternidade ou auxílio por incapacidade.
O erro mais comum aqui em Teresina é com hora extra e comissão. O piso de uma convenção coletiva pode ficar acima do mínimo, e isso é permitido. Mas pagar comissão, gratificação habitual ou um salário combinado acima do piso descumpre a condição. O mesmo vale para contratar um segundo empregado "só por uns meses" no fim do ano. Para o comércio do Centro, que reforça a equipe em dezembro, esse é um gatilho frequente de saída do MEI.
Sócio, participação em outra empresa e filial
O MEI é sempre uma pessoa só. Se aparece um sócio, a empresa precisa virar outra coisa: uma sociedade limitada, com dois ou mais sócios, enquadrada como ME no Simples Nacional. O mesmo acontece no caminho inverso: se o titular do MEI aceita ser sócio ou administrador de outra empresa, o MEI dele perde a condição. E o MEI não pode ter filial nem um segundo estabelecimento; vender em outro endereço fixo com o mesmo CNPJ exige deixar o regime. Quem pretende abrir um segundo ponto encontra o caminho no guia como abrir uma filial em Teresina, já como ME.
Atividade que não está na lista do MEI
As ocupações permitidas ficam no Anexo XI da Resolução CGSN 140/2018, cada uma ligada a um código CNAE. Atividade intelectual regulamentada, como as de psicólogo, advogado, engenheiro, contador e médico, não entra. Quem começa a fazer algo fora da lista precisa sair do MEI, mesmo faturando pouco. Os profissionais da saúde que chegam aqui querendo abrir MEI costumam ser orientados para outro formato; o artigo contabilidade para psicólogos mostra o raciocínio para quem atende em consultório.
Há também o caso em que a atividade era permitida e a lista mudou. Quando o CGSN retira uma ocupação do Anexo XI, o art. 115 da Resolução prevê prazo e efeito próprios para a comunicação. Nessas situações, conferimos a data da resolução que alterou a lista antes de fazer qualquer comunicação.
| Fato | Prazo para comunicar | Efeito do desenquadramento |
|---|---|---|
| Contratar segundo empregado ou pagar acima do mínimo/piso | Último dia útil do mês seguinte ao fato | A partir do mês seguinte ao fato |
| Admitir sócio ou passar a participar de outra empresa | Último dia útil do mês seguinte ao fato | A partir do mês seguinte ao fato |
| Abrir filial ou segundo estabelecimento | Último dia útil do mês seguinte ao fato | A partir do mês seguinte ao fato |
| Passar a exercer atividade fora do Anexo XI | Último dia útil do mês seguinte ao fato | A partir do mês seguinte ao fato |
| Atividade retirada da lista pelo CGSN | Conforme o art. 115 da Resolução CGSN 140/2018 | Conforme a resolução que alterou a lista |
⚠️ Contratar o segundo empregado como "freelancer" sem vínculo, ou registrar o sócio como prestador de serviço, para manter o MEI, não é planejamento. Se a relação tem subordinação, habitualidade e salário, a Justiça do Trabalho e a Receita podem reconhecer o vínculo, e o desenquadramento retroage ao fato real.
Quanto muda o imposto quando o MEI vira ME no Simples Nacional?
O imposto deixa de ser fixo e passa a ser um percentual sobre o faturamento de cada mês. No MEI você paga entre R$ 82,05 e R$ 87,05 por mês em 2026, fature R$ 1 mil ou R$ 6 mil. Na ME do Simples Nacional, o DAS é calculado pela alíquota do anexo da atividade, e na primeira faixa (receita dos últimos 12 meses de até R$ 180.000,00) as alíquotas nominais vão de 4% no comércio (Anexo I) a 15,5% em serviços do Anexo V, conforme os Anexos I a V da LC 123/2006. O custo sobe na mudança; quanto sobe depende da atividade, da folha e do Fator R.
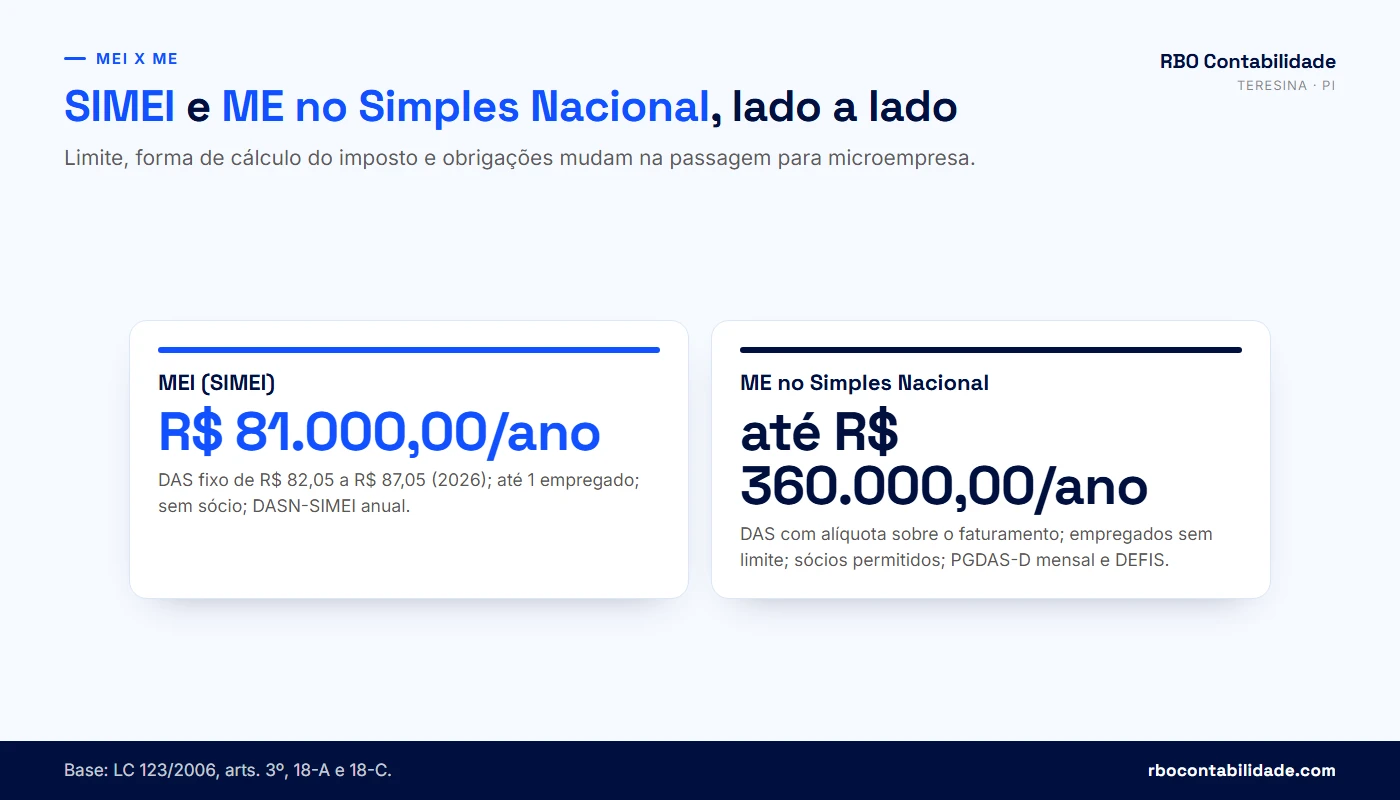
| Anexo do Simples Nacional | Atividades típicas | Alíquota nominal da 1ª faixa |
|---|---|---|
| Anexo I | Comércio | 4% |
| Anexo II | Indústria | 4,5% |
| Anexo III | Serviços como manutenção, academias, agências; serviços do Anexo V com Fator R de 28% ou mais | 6% |
| Anexo IV | Construção civil, limpeza, vigilância, serviços advocatícios | 4,5% (com contribuição patronal paga fora do DAS) |
| Anexo V | Serviços intelectuais e técnicos sem Fator R | 15,5% |
Na primeira faixa, a alíquota efetiva é igual à nominal, porque a parcela a deduzir é zero. A partir da segunda faixa, a conta passa a usar a receita dos últimos 12 meses e a parcela a deduzir, e a alíquota efetiva muda a cada mês. O passo a passo dessa conta está no guia do Simples Nacional e no artigo Simples Nacional para empresários iniciantes.
Serviços em Teresina: ISS dentro do DAS e Fator R
Para prestador de serviço, o ISS de Teresina continua dentro do DAS da ME, como parte da alíquota do anexo. A diferença é que deixa de ser os R$ 5,00 fixos do MEI e passa a ser uma fatia do percentual. A tabela de ISS de Teresina ajuda a conferir o código do serviço que vai na nota. Para serviços que caem no Anexo V, o Fator R decide a tributação: se a folha de salários dos últimos 12 meses, incluindo o pró-labore, chega a 28% da receita do mesmo período, a empresa é tributada pelo Anexo III.
Fator R = folha de salários dos últimos 12 meses (inclui pró-labore e encargos) ÷ receita bruta dos últimos 12 meses
Fator R ≥ 28% → Anexo III (1ª faixa: 6%)
Fator R < 28%  → Anexo V  (1ª faixa: 15,5%)
O pró-labore entra aqui. Como ME, o titular que trabalha na empresa passa a ter pró-labore, com contribuição ao INSS. Definir esse valor é uma decisão de planejamento: um pró-labore maior pode levar o Fator R aos 28%, mas também aumenta a contribuição previdenciária. O simulador de Fator R e a calculadora de pró-labore mostram as duas pontas da conta.
Comércio e indústria no Piauí: ICMS dentro do DAS
No comércio, o ICMS do Piauí também segue dentro do DAS, pela alíquota do Anexo I. Mas a ME do comércio passa a ter uma relação mais próxima com a SEFAZ-PI do que o MEI tinha. Um exemplo é a antecipação parcial do ICMS nas compras interestaduais para revenda, prevista no art. 78 do Regulamento do ICMS do Piauí (Decreto nº 21.866/2023) para a entrada de mercadorias destinadas à comercialização em estabelecimento inscrito no cadastro estadual. Produtos sujeitos a substituição tributária também têm tratamento próprio na apuração. Antes de migrar uma loja, conferimos com o contribuinte a situação cadastral na SEFAZ-PI e as regras de ICMS que se aplicam aos produtos dele.
Simulação: o mesmo faturamento como MEI e como ME
Os números abaixo são uma simulação hipotética e didática, com faturamento de R$ 8.000,00 por mês e empresa na primeira faixa do Simples. Não consideram ICMS por antecipação, retenções, encargos da folha nem a contribuição do pró-labore, e não servem como cálculo do seu imposto.
| Cenário (simulação hipotética) | Imposto mensal estimado |
|---|---|
| MEI de comércio (DAS fixo 2026) | R$ 82,05 |
| ME de comércio, Anexo I: R$ 8.000,00 × 4% | R$ 320,00 |
| MEI de serviços (DAS fixo 2026) | R$ 86,05 |
| ME de serviços, Anexo III: R$ 8.000,00 × 6% | R$ 480,00 |
| ME de serviços, Anexo V sem Fator R: R$ 8.000,00 × 15,5% | R$ 1.240,00 |
A tabela mostra por que a saída do MEI assusta: o imposto da ME é várias vezes o DAS fixo. Só que, no faturamento em que a saída acontece, o MEI já não é opção, porque a lei tira a empresa do regime. A conta útil, então, compara as formas de ser ME: anexo correto, Fator R, pró-labore, e em alguns casos se a atividade da nota está bem enquadrada. Com essa análise feita, o resultado pode ser um DAS menor do que o primeiro cálculo indicava, pode ser que o enquadramento já estava certo, ou pode aparecer um passivo a regularizar.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
A calculadora estima a alíquota efetiva e o DAS pelos Anexos de 2026. O valor devido de fato depende do PGDAS-D do mês, da segregação de receitas e das regras de ICMS e ISS da sua atividade. Use o resultado para conversar com o contador, não para pagar a guia.
Como fazer a migração de MEI para ME passo a passo em Teresina?
A migração tem quatro etapas: comunicar o desenquadramento no Portal do Simples Nacional, atualizar o registro da empresa no Piauí Digital (JUCEPI), conferir os cadastros na SEFAZ-PI e na Prefeitura de Teresina e fazer a primeira apuração como ME no PGDAS-D. O CNPJ continua o mesmo. A empresa, em regra, continua no Simples Nacional, agora como microempresa, conforme o art. 115 da Resolução CGSN 140/2018.
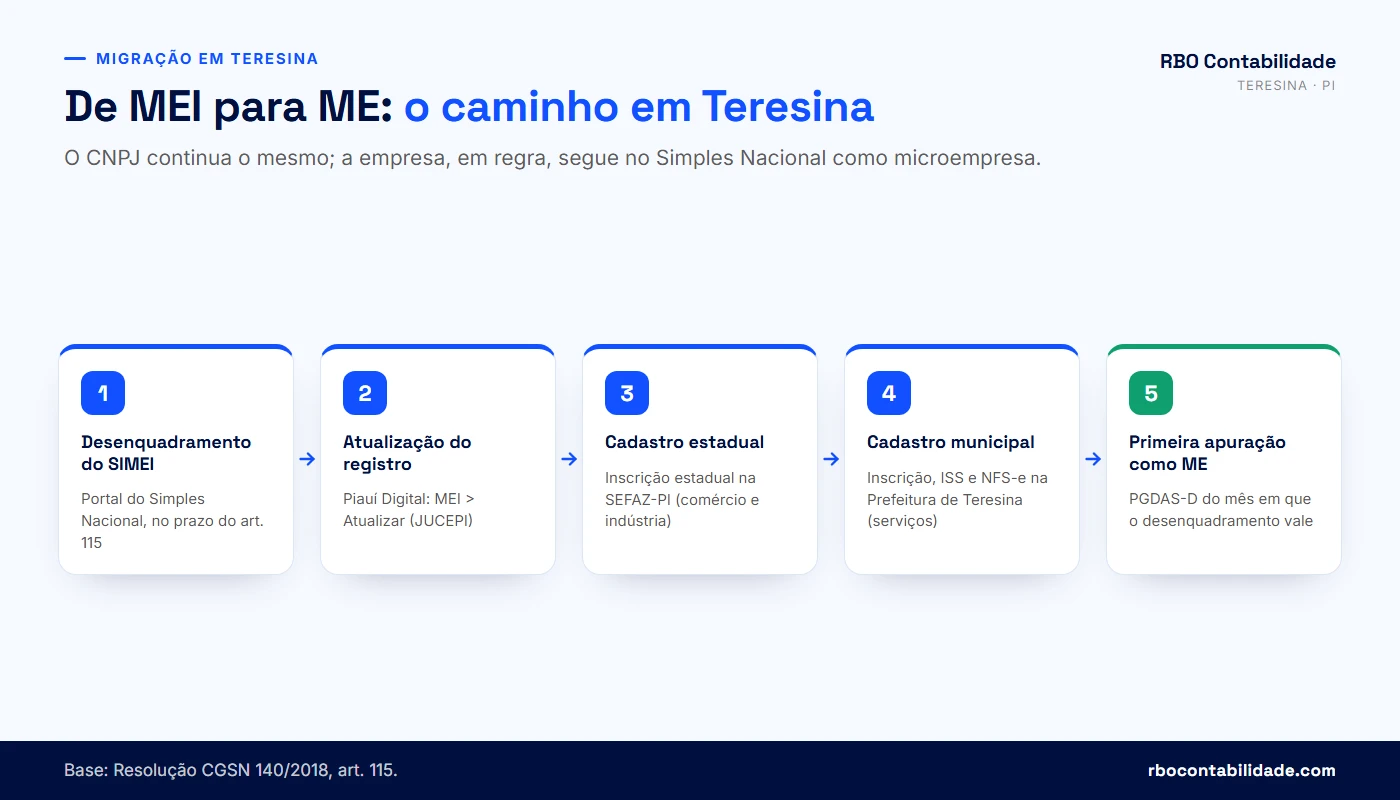
1. Desenquadramento no Portal do Simples Nacional
No Portal do Simples Nacional, o serviço "Desenquadramento do SIMEI" pede o certificado digital ou o código de acesso e o motivo: comunicação obrigatória (excesso de receita, empregado, sócio, filial, atividade) ou opção. O Manual do Desenquadramento do SIMEI mostra cada tela. O sistema calcula a data de efeito pela regra do motivo escolhido. Escolher o motivo errado muda a data, e a data errada muda o imposto de vários meses, por isso essa é a etapa que mais pede conferência.
2. Atualização do registro no Piauí Digital e na JUCEPI
Depois da data de efeito do desenquadramento (no excesso de até 20%, 1º de janeiro do ano seguinte), acesse o Piauí Digital, clique em MEI > Atualizar, informe o CNPJ, confira os dados e confirme. A JUCEPI não pede documento nessa atualização. O Instrumento de Alteração de Empresário Individual só entra se você for mudar nome, endereço, capital ou atividade.
MEI e empresário individual são a mesma natureza jurídica; muda o enquadramento, não o tipo de empresa. Quem já vai precisar de sócio, ou quer separar o patrimônio pessoal do da empresa, pode aproveitar a etapa para transformar o registro em sociedade limitada (unipessoal ou com sócios). É um ato diferente, com contrato social, e a escolha depende do plano para os próximos anos.
3. Cadastros na SEFAZ-PI e na Prefeitura de Teresina
Para comércio e indústria, a inscrição estadual na SEFAZ-PI continua, mas o cadastro passa a refletir uma ME do Simples Nacional, e a empresa pode passar a ter obrigações estaduais que o MEI não tinha. Para serviços, a inscrição municipal em Teresina passa a ser de contribuinte do ISS pelo Simples, e é bom conferir na SEMF qual emissor de NFS-e a inscrição vai usar e se o código de serviço da nota está correto. Se a empresa atende também clientes em Timon-MA ou em outros municípios da Grande Teresina, vale conferir onde o ISS é devido em cada serviço.
4. Primeira apuração como ME
A partir do mês em que o desenquadramento produz efeito, a empresa apura o DAS no PGDAS-D. Na primeira apuração informamos o início de atividade no regime e a receita dos meses anteriores, quando houver, para o sistema calcular a faixa. Se o desenquadramento foi retroativo, essa etapa inclui apurar todos os meses desde a data de efeito.
O que fazer com CNPJ, conta PJ, maquininha e notas
O CNPJ, a conta bancária e a maquininha continuam. O que muda é a nota: como ME, a empresa emite nota fiscal em todas as vendas e serviços, e as notas passam a destacar a condição de optante pelo Simples Nacional. Cadastros em plataformas, marketplaces e convênios que pediam a condição de MEI precisam ser atualizados para não haver retenção ou bloqueio indevido.
💡 Quer migrar do MEI para ME com a data de efeito conferida antes do protocolo? A RBO faz o desenquadramento, a atualização no Piauí Digital e a primeira apuração no PGDAS-D. Falar com um contador →
Quais obrigações a ME tem que o MEI não tinha?
A ME passa a ter apuração mensal no PGDAS-D, com DAS calculado sobre o faturamento, DEFIS anual, livro caixa ou escrituração contábil, folha de pagamento com pró-labore e, havendo empregados, eSocial e FGTS Digital. Quem foi MEI em parte do ano ainda entrega a DASN-SIMEI desse período, até 31 de maio do ano seguinte; no excesso de receita acima de 20%, não há DASN-SIMEI do ano, que é todo apurado no PGDAS-D. As regras gerais estão na LC 123/2006 e na Resolução CGSN 140/2018.
| Obrigação | MEI | ME no Simples Nacional | Prazo da ME |
|---|---|---|---|
| Imposto mensal | DAS fixo | DAS calculado sobre o faturamento | Dia 20 do mês seguinte |
| Apuração mensal | Não tem | PGDAS-D | Até o dia 20 do mês seguinte |
| Declaração anual do Simples | DASN-SIMEI | DEFIS | Até 31 de março do ano seguinte |
| Registro contábil | Relatório mensal de receitas | Livro caixa no mínimo; escrituração contábil recomendada | Contínuo |
| Pró-labore do titular | Não tem | Tem, com contribuição ao INSS | Mensal, com a folha |
| Empregados | Até 1, salário mínimo ou piso | Sem limite de número | eSocial e FGTS Digital no calendário mensal |
| Nota fiscal | Obrigatória para clientes empresas (regra até 2026) | Obrigatória em todas as vendas e serviços | A cada operação |
O art. 26 da LC 123/2006 exige da ME do Simples, no mínimo, o livro caixa com a movimentação financeira e bancária. Na RBO, mantemos a escrituração contábil completa das MEs que atendemos, porque é ela que sustenta a distribuição de lucros isenta acima do limite presumido e responde a banco, licitação e fiscalização com números fechados.
Em Teresina, o que entra na rotina
Além das obrigações federais, a ME de serviços passa a ter a NFS-e e a conferência do ISS na Prefeitura de Teresina, e a ME de comércio passa a acompanhar a inscrição estadual e eventuais cobranças de ICMS na SEFAZ-PI. Certidões negativas federal, estadual e municipal viram rotina para quem vende para empresas ou participa de licitação. O guia de conformidade fiscal em Teresina lista o que conferir todo mês.
O que acontece com quem atrasa
O PGDAS-D entregue fora do prazo gera a multa do art. 38-A da LC 123/2006, e a DEFIS, a do art. 38. DAS não pago vira débito com multa e juros, impede a certidão negativa e, se não for regularizado, pode levar à exclusão do Simples Nacional, que é bem mais cara que a saída do MEI. Para quem chega de um MEI com pendências, a ordem é: regularizar o MEI primeiro (DAS e DASN em atraso), depois fazer a migração.
Vale a pena sair do MEI por conta própria antes de estourar o limite?
Vale quando você já sabe que o MEI não comporta o próximo ano: um contrato que leva a receita além de R$ 97.200,00, um sócio que vai entrar, uma contratação ou um cliente que exige estrutura de ME. O desenquadramento por opção pode ser pedido a qualquer momento, mas o efeito segue o art. 115 da Resolução CGSN 140/2018: se comunicado em janeiro, vale desde 1º de janeiro do mesmo ano; nos demais meses, vale a partir de 1º de janeiro do ano seguinte. O Perguntão MEI dá o exemplo: quem pede em julho continua MEI, pagando o DAS fixo, até dezembro.
Quando antecipar faz sentido
Imagine, como hipótese, uma prestadora de serviços na zona Leste de Teresina que fatura R$ 6 mil por mês e fecha em novembro um contrato de R$ 5 mil mensais com uma empresa a partir de março. Em março a receita mensal passa a R$ 11 mil, e o limite anual estoura antes do fim do ano, com excesso acima de 20%. Se ela pedir o desenquadramento por opção em janeiro, já começa o ano como ME, com o PGDAS-D desde o primeiro mês e sem desenquadramento retroativo para resolver depois. O mesmo raciocínio vale para quem vai contratar o segundo empregado em fevereiro ou já tem o sócio combinado.
Quando esperar faz sentido
Se o faturamento oscila perto do limite e não há contrato ou mudança à vista, esperar pode ser a melhor escolha. Enquanto a receita ficar abaixo de R$ 81.000,00, o MEI paga o DAS fixo. Mesmo um excesso pequeno, dentro dos 20%, é tratado no ano seguinte, com o DAS sobre o excedente. A análise mês a mês do faturamento é o que mostra qual dos dois cenários está mais perto.
Planejamento é lícito; dividir faturamento para ficar no MEI não é
Escolher o momento de sair do MEI, pedir o desenquadramento em janeiro, definir anexo, pró-labore e natureza jurídica: isso é planejamento tributário, feito dentro do que a lei permite. Outra coisa é emitir parte das notas no CPF de um parente, abrir um segundo MEI em nome do cônjuge para a mesma atividade e o mesmo cliente, ou deixar de emitir nota para a receita caber no limite.
⚠️ Dividir o faturamento de uma mesma operação entre CNPJs de fachada ou CPFs de terceiros é simulação. Quando a Receita prova que existe uma empresa só, desconsidera a divisão, soma as receitas, desenquadra o MEI desde o início e cobra o imposto com multa. Omitir receita para reduzir tributo pode configurar crime contra a ordem tributária, previsto na Lei nº 8.137/1990.
Para quem quer entender onde fica a linha entre as duas coisas, o artigo como pagar menos impostos legalmente separa os exemplos, e a página de planejamento tributário explica como fazemos a análise.
💡 Está pensando em sair do MEI em janeiro de 2027? O pedido por opção feito em janeiro vale para o ano inteiro. Fale com a RBO pelo WhatsApp antes de dezembro para fazer a conta com calma.
O que a reforma tributária muda para o MEI a partir de 2027?
O MEI continua pagando valores fixos mensais, e a Lei Complementar nº 214/2025 muda duas coisas a partir de 2027. A primeira é a nota fiscal obrigatória em todas as vendas e prestações de serviço do MEI desde 01/01/2027: o art. 517 da LC 214/2025 alterou o art. 26 da LC 123/2006, e a Resolução CGSN 190/2026 deu nova redação ao art. 106 da Resolução CGSN 140/2018. A segunda é a entrada do IBS e da CBS na guia fixa.
O dispositivo que fixa esses valores é o art. 18-A, § 3º, inciso V, da LC 123/2006, na redação dada pelo art. 517 da LC 214/2025: o MEI recolhe IBS e CBS nos valores fixos discriminados no Anexo VII da LC 123. Para os anos-calendário 2027 e 2028 (vigência de 01/01/2027 a 31/12/2028), o Anexo VII fixa R$ 0,994 de CBS e R$ 0,006 de IBS por mês, ao lado de R$ 1,00 de ICMS e R$ 5,00 de ISS. O IBS vai substituindo o ICMS e o ISS de 2029 a 2032. A contribuição ao INSS continua fora dessa tabela, em 5% do salário mínimo. O MEI não apura esses tributos por fora e, pela Resolução CGSN 190/2026, não destaca IBS e CBS nos documentos fiscais.
O impacto para quem vende para empresas
No sistema novo, a empresa compradora toma crédito do IBS e da CBS pagos na etapa anterior. O MEI recolhe valor fixo e, em regra, transfere pouco ou nenhum crédito ao cliente. Para quem vende para outras empresas, isso pode virar argumento de preço contra o MEI, e o cliente pode preferir um fornecedor que transfira crédito integral. É mais um motivo para avaliar, a partir de 2027, se a ME no Simples (com a opção pelo regime regular de IBS e CBS, para quem tiver clientes PJ) atende melhor que o MEI. O artigo Simples Nacional em 2026 e 2027 detalha essa escolha para as MEs.
A nota fiscal obrigatória a partir de 01/01/2027 muda a rotina de quem vende para pessoa física e hoje não emite nota. Com todas as vendas registradas, o controle do limite de R$ 81.000,00 fica mais preciso para você e para a Receita.
Seu MEI já está na hora de virar ME? Faça o diagnóstico
Responda aos 14 itens do checklist abaixo pensando no seu MEI hoje e nos próximos doze meses. Cada item é um sinal que aparece nos atendimentos de MEI que está perto de sair do regime: faturamento, empregado, sócio, filial, atividade, clientes e pendências. Quanto mais itens marcados, mais cedo vale conversar com um contador. Com dois ou três sinais, a conversa costuma ser de planejamento. Com vários, já pode haver prazo de comunicação correndo.
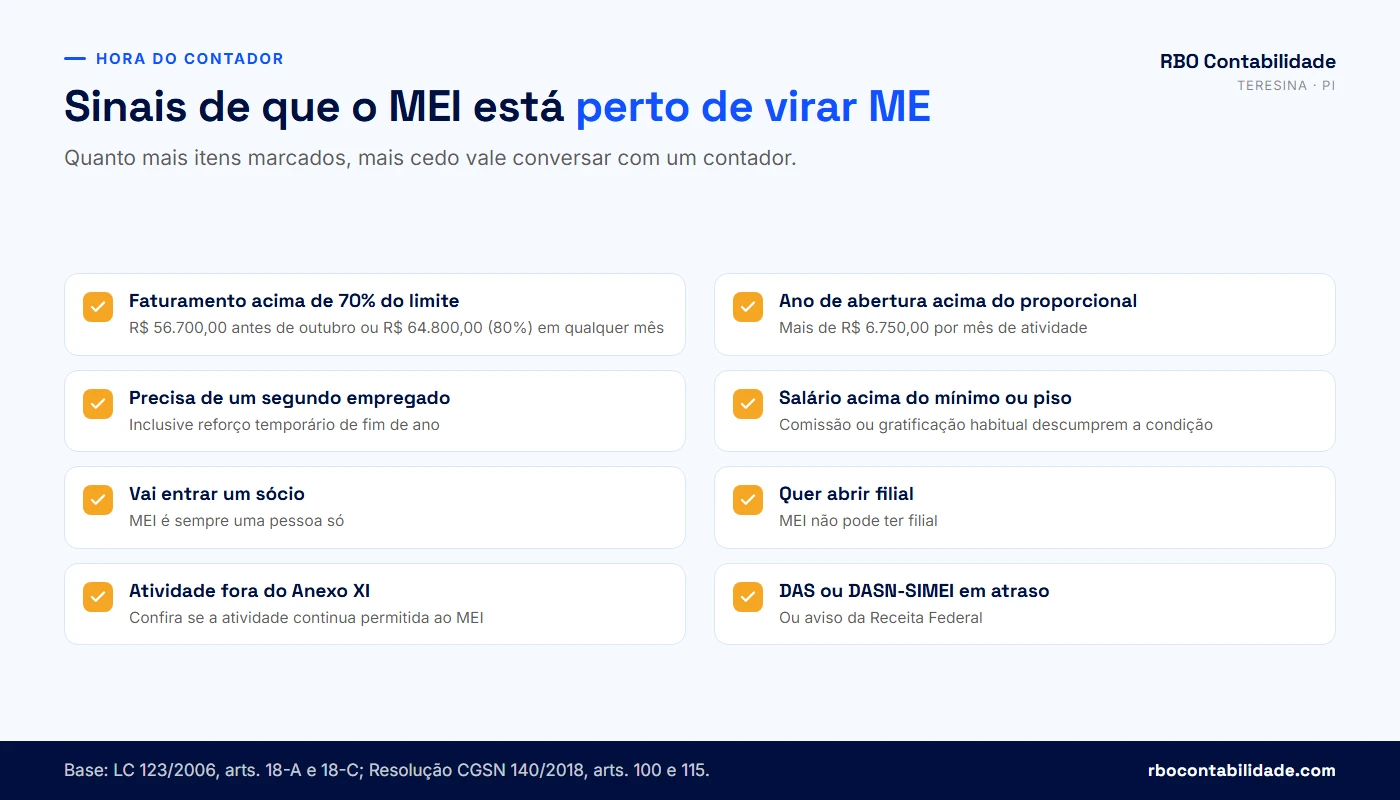
O resultado do checklist pode ser enviado direto ao contador da RBO pelo botão que aparece embaixo dele, com os itens que você marcou. Não precisa de documento nesse primeiro contato; o acumulado de faturamento do ano já ajuda a conferir o prazo.
O checklist aponta sinais, não decide o enquadramento. O desenquadramento, a data de efeito e o imposto devido dependem das notas, do relatório de receitas, do CNAE e dos contratos da empresa, conferidos por um contador.
Diagnóstico: hora de o MEI virar ME
Marque os itens que valem para o seu MEI hoje ou nos próximos 12 meses. Ao final, veja a leitura e, se quiser, envie o resultado ao contador da RBO.
Marque os itens acima para ver a leitura do resultado.
Importante: Este diagnóstico é orientativo e não garante economia de imposto nem define o enquadramento. A data de efeito do desenquadramento e o imposto devido dependem da análise das notas, do CNAE, dos contratos e da folha da empresa por um contador.
Como a RBO Contabilidade acompanha o MEI na transição para ME?
A RBO acompanha a transição do começo ao primeiro ano como ME: confere o faturamento e o enquadramento do MEI, regulariza pendências, comunica o desenquadramento no prazo e com o motivo correto, atualiza o registro no Piauí Digital/JUCEPI, ajusta os cadastros na SEFAZ-PI e na Prefeitura de Teresina, define anexo, Fator R e pró-labore e passa a entregar as obrigações mensais e anuais da ME. O atendimento é presencial em Teresina, com clientes na Grande Teresina e em Timon-MA, e online para empresas de todo o Brasil.
O que fazemos em cada etapa
O trabalho começa pelo diagnóstico: somamos a receita do ano pelas notas e pelo relatório mensal, conferimos o CNAE contra o Anexo XI e verificamos empregado, sócio e estabelecimentos. Se houver DAS ou DASN-SIMEI em atraso, acertamos o MEI antes da migração. No desenquadramento, escolhemos o motivo que corresponde ao fato, conferimos a data de efeito e protocolamos no prazo do art. 115 da Resolução CGSN 140/2018. Passada a data de efeito, fazemos a atualização no Piauí Digital/JUCEPI e, quando o caso pede, preparamos o Instrumento de Alteração de Empresário Individual (mudança de nome, endereço, capital ou atividade) ou a transformação em sociedade limitada.
Em seguida, conferimos a inscrição estadual na SEFAZ-PI, a inscrição municipal, o ISS e o emissor de NFS-e em Teresina. No primeiro ano como ME, apuramos o PGDAS-D, definimos pró-labore e Fator R, entregamos a DEFIS e acompanhamos a folha quando há empregados.
A parte consultiva é a que mais pesa nessa fase. O empreendedor que saiu do MEI passa a tomar decisões que antes não existiam: quanto retirar de pró-labore, quanto distribuir de lucro, se contrata mais um empregado, se aceita aquele cliente que paga com retenção. Nós respondemos essas perguntas com os números da empresa na mesa, e a análise pode concluir que há forma de pagar menos dentro da lei, que o enquadramento já está certo ou que existe passivo a resolver.
Se você já tem contador e está insatisfeito com o acompanhamento da transição, a página trocar de contador explica como fazemos a mudança sem interromper as entregas. O contador responsável técnico é Rogério Batista Osterno, CRC-PI 010656 - O. Os honorários dependem da atividade, do volume de notas e da folha, e são passados pelo WhatsApp depois de entender o seu caso.
Perguntas frequentes sobre contabilidade para MEI
Quando o MEI precisa de contador
01MEI é obrigado a ter contador?+
Não. A LC 123/2006 dispensa o MEI da escrituração contábil completa. O próprio empreendedor paga o DAS, emite a nota e entrega a DASN-SIMEI pelo Portal do Empreendedor. O contador passa a ser útil quando o MEI chega perto de alguma condição que o tira do regime: faturamento próximo de R$ 81.000,00 no ano, segundo empregado, sócio, filial ou atividade fora da lista. Também vale chamar um contador quando há DAS ou declarações em atraso, porque regularizar envolve parcelamento e cálculo de encargos que precisam ser conferidos.
02Quanto custa um contador para MEI em Teresina?+
A RBO não publica valores de honorários, porque o trabalho muda conforme o caso. Orientar um MEI de forma pontual é diferente de migrá-lo para ME com desenquadramento retroativo, pendências e empregado. O valor depende da atividade, do volume de notas, da folha e das pendências encontradas no diagnóstico. Para receber uma proposta, envie pelo WhatsApp (86) 98840-7121 o CNPJ, a atividade e uma estimativa do faturamento do ano. Se for uma dúvida isolada, também existe a consultoria para MEI por videoconferência, sem contrato mensal.
03Quando o MEI deve procurar um contador pela primeira vez?+
O momento mais útil é quando o faturamento acumulado do ano passa de 70% a 80% do limite, ou seja, de R$ 56.700,00 a R$ 64.800,00. Também é hora de procurar quando surge um fato que muda a estrutura da empresa: contrato grande, segundo empregado, sócio, novo ponto ou atividade nova. Nessa fase ainda dá para escolher a data da mudança, pedindo, por exemplo, o desenquadramento por opção em janeiro. Se o limite estoura acima de 20%, o trabalho deixa de ser planejamento e vira regularização retroativa.
04O contador pode fazer a declaração anual do MEI?+
Pode. A DASN-SIMEI pode ser entregue pelo próprio MEI no Portal do Empreendedor ou por um contador com acesso autorizado. O contador costuma ser chamado quando a receita do ano passou do limite. Nesse caso, a declaração gera o DAS sobre o excesso, ou nem é aceita pelo sistema se o excesso passar de 20%. Ele também ajuda quando o MEI não guardou o relatório mensal de receitas: aí é preciso reconstruir o faturamento pelas notas e pelos extratos bancários antes de declarar.
05Qual a diferença entre contabilidade para MEI e consultoria para MEI?+
Na contabilidade mensal para MEI, o escritório acompanha a empresa todo mês: guias, notas, relatório de receitas, declaração anual e controle do limite de faturamento. Na consultoria, você contrata uma conversa com o contador para resolver uma dúvida específica, sem vínculo mensal. Pode ser abrir a empresa, regularizar ou decidir se é hora de virar ME. A RBO oferece as duas formas, inclusive a consultoria por videoconferência para MEIs de todo o Brasil. A escolha depende de quanto a empresa está perto de sair do regime e de quantas pendências existem.
06MEI que vende só para pessoa física precisa se preocupar com o limite?+
Precisa, porque a receita bruta inclui todas as vendas, com ou sem nota. Até 2026, o MEI que vende para consumidor pessoa física está dispensado de emitir nota. A partir de 01/01/2027, a LC 214/2025 torna a nota fiscal obrigatória em todas as vendas e serviços do MEI. Com isso, todo o faturamento fica registrado, e o controle do limite de R$ 81.000,00 precisa de mais atenção. Some as vendas todo mês no relatório de receitas, inclusive as pagas em dinheiro e Pix, para não descobrir o excesso só no fim do ano.
07Um contador online pode atender MEI de outro estado?+
Sim. O desenquadramento é feito no Portal do Simples Nacional, a apuração da ME no PGDAS-D, e a maior parte dos registros nas Juntas Comerciais já é digital. Por isso o contador não precisa estar na mesma cidade. A RBO atende presencialmente em Teresina, na Grande Teresina e em Timon-MA, e online empresas de todo o Brasil. Para MEI de outro estado, mudam a Junta Comercial, a secretaria estadual de Fazenda e a prefeitura envolvidas. As regras próprias de cada uma são conferidas no início do atendimento.
Limite e excesso de faturamento
08Qual é o limite de faturamento do MEI em 2026?+
O limite é de R$ 81.000,00 de receita bruta por ano, conforme o art. 18-A da LC 123/2006. No ano de abertura, ele é de R$ 6.750,00 multiplicado pelo número de meses entre a abertura e dezembro, e o mês de início conta inteiro. O MEI transportador autônomo de cargas tem limite de R$ 251.600,00. Até 01/10/2026, nenhum dos projetos que aumentam o teto, como o PLP 108/2021, foi aprovado e sancionado. Planeje o ano com os R$ 81.000,00.
09O limite do MEI vai subir para R$ 130 mil?+
Por enquanto, não. O PLP 108/2021 propõe elevar o teto para R$ 130 mil e permitir dois empregados; a Câmara aprovou a urgência do projeto em 17/03/2026, e há versões do texto que chegam a R$ 144,9 mil. O governo apresentou em 29/06/2026 o PLP 186/2026, que propõe R$ 110.000,00 em 2027 e R$ 140.000,00 a partir de 2028, também com até dois empregados. Tramitam ainda o PLP 60/2025 e o PLP 67/2025. Nenhum deles virou lei até 01/10/2026. O novo teto só vale depois de aprovado pelas duas Casas, sancionado e publicado no Diário Oficial.
10Como calcular o limite do MEI aberto no meio do ano?+
Multiplique R$ 6.750,00 pelo número de meses entre o mês de abertura e dezembro, contando o mês de abertura como inteiro. Numa simulação hipotética e didática, um MEI aberto em 10/08 tem cinco meses (agosto a dezembro) e limite de R$ 33.750,00 no ano. Com a margem de 20%, esse valor vai a R$ 40.500,00. Se o faturamento passar disso, o desenquadramento retroage à data de abertura. No ano seguinte, o limite volta a ser de R$ 81.000,00 para o ano inteiro.
11Pix recebido na conta do MEI conta como faturamento?+
Conta quando é pagamento de venda ou de serviço. A receita bruta inclui tudo o que a empresa recebe por vendas e serviços, em Pix, dinheiro, cartão ou boleto, com nota ou sem nota. Não entram na receita o dinheiro que o próprio dono transfere da conta pessoal, os empréstimos e as devoluções. Na prática, o difícil é provar essa diferença, porque a Receita cruza dados de bancos e maquininhas. Separe a conta pessoal da conta do CNPJ e anote a origem de toda entrada que não for venda.
12O que acontece se eu passar o limite do MEI em até 20%?+
Você continua MEI até 31 de dezembro, pagando o DAS fixo, e passa a ser ME no Simples Nacional a partir de 1º de janeiro do ano seguinte. Sobre a parte da receita que passou de R$ 81.000,00, você paga um DAS gerado na DASN-SIMEI, com as alíquotas do Simples da sua atividade. Esse DAS sai sem acréscimos se for pago até o vencimento da competência de janeiro do ano seguinte. A comunicação do desenquadramento vai até o último dia útil do mês seguinte ao do excesso.
13E se o faturamento do MEI passar de R$ 97.200,00?+
Nesse caso o excesso passou de 20%, e o desenquadramento retroage a 1º de janeiro do ano em que o limite foi ultrapassado, conforme o art. 115 da Resolução CGSN 140/2018. Todos os meses desde janeiro passam a ser apurados como ME no PGDAS-D, com alíquota sobre o faturamento, e o que já venceu fica sujeito a multa e juros. Os DAS fixos pagos como MEI nesse período não são abatidos automaticamente: pela orientação do gov.br, só ficam disponíveis para restituição depois que você pede a liberação pelo chat da Receita Federal. A comunicação vai até o último dia útil do mês seguinte ao do excesso.
14Qual o prazo para comunicar o desenquadramento por excesso de faturamento?+
O prazo é o último dia útil do mês seguinte àquele em que a receita acumulada passou do limite, tanto no excesso de até 20% quanto no excesso acima de 20%. Numa simulação hipotética, se o acumulado do ano passou de R$ 81.000,00 em setembro, a comunicação vai até o último dia útil de outubro. Ela é feita no serviço Desenquadramento do SIMEI, no Portal do Simples Nacional. Deixar de comunicar quando a comunicação é obrigatória sujeita o MEI à multa do art. 36-A da LC 123/2006.
15Como pagar o imposto sobre o excesso de faturamento do MEI?+
Quando o excesso é de até 20%, o imposto é calculado na DASN-SIMEI do ano em que o limite foi ultrapassado. Você informa a receita total, o sistema identifica a parte excedente e gera um DAS com as alíquotas do Simples Nacional da atividade. Esse DAS pode ser pago sem acréscimos até o vencimento do DAS da competência de janeiro do ano seguinte. Quando o excesso passa de 20%, a DASN-SIMEI não é aceita, e o imposto é apurado mês a mês no PGDAS-D.
16A Receita pode desenquadrar o MEI por conta própria?+
Pode. Além do desenquadramento comunicado pelo contribuinte, o art. 115 da Resolução CGSN 140/2018 prevê o desenquadramento de ofício, feito pela própria autoridade fiscal. Ele costuma vir depois do cruzamento de notas fiscais, dados de cartão e Pix, declarações de clientes e informações de folha. Quando chega anos depois, os DAS de todo o período vêm com multa e juros acumulados. Comunique no prazo e, se o prazo já passou, regularize por conta própria antes de receber uma notificação.
17Perdi o prazo para comunicar o desenquadramento do MEI. O que faço?+
Faça a comunicação o quanto antes no Portal do Simples Nacional, informando o motivo e a data real do fato. O sistema aplica a data de efeito pela regra do motivo, e não pela data em que você comunicou. Depois, apure no PGDAS-D os meses como ME a partir dessa data e calcule os encargos dos DAS vencidos. A multa por falta de comunicação está no art. 36-A da LC 123/2006. Regularizar por conta própria costuma custar menos do que esperar o desenquadramento de ofício.
Empregado, sócio e atividade
18MEI pode ter funcionário?+
Pode ter um empregado que receba um salário mínimo (R$ 1.621,00 em 2026) ou o piso salarial da categoria, conforme o art. 18-C da LC 123/2006. Sobre esse salário, o MEI recolhe 3% de contribuição previdenciária patronal e 8% de FGTS, além de descontar a contribuição do empregado. O registro é feito no eSocial. Contratar um segundo empregado, ou pagar ao único empregado mais que o mínimo ou o piso, tira o MEI do regime a partir do mês seguinte ao fato.
19MEI pode pagar comissão ao funcionário?+
A lei exige que o único empregado do MEI receba exclusivamente um salário mínimo ou o piso da categoria. Comissão, gratificação habitual ou um salário combinado acima do piso descumprem essa condição e levam ao desenquadramento. Verbas que a legislação trabalhista obriga a pagar em situações específicas, como horas extras eventuais, precisam ser analisadas caso a caso com o contador, porque a habitualidade pode transformá-las em parte do salário. Se o negócio já depende de comissão para remunerar a equipe, a ME atende melhor.
20MEI pode contratar funcionário temporário no fim do ano?+
Não como segundo empregado. O limite é de um empregado por vez, e contratar mais uma pessoa, mesmo por poucos meses, descumpre a condição do art. 18-C da LC 123/2006. A exceção está no art. 100 da Resolução CGSN 140/2018: contratar outro empregado enquanto o único empregado estiver em afastamento legal, como licença-maternidade ou auxílio por incapacidade. No comércio de Teresina, que reforça a equipe em dezembro, esse é um gatilho frequente de desenquadramento. Se o reforço é necessário todo ano, planeje a migração para ME antes do período de vendas.
21MEI pode ter sócio?+
Não. O MEI é sempre uma pessoa só, registrada como empresário individual. Se alguém vai entrar no negócio como sócio, a empresa sai do SIMEI e passa a ser uma sociedade limitada, que pode se enquadrar como ME no Simples Nacional se cumprir os requisitos. O desenquadramento deve ser comunicado até o último dia útil do mês seguinte ao fato, com efeito a partir do mês seguinte. Combinar a sociedade só de boca, com o MEI no nome de um dos dois, não muda a situação perante a Receita se a sociedade existir de fato.
22Quem tem MEI pode ser sócio de outra empresa?+
Não. Quem é MEI não pode ser titular, sócio ou administrador de outra empresa, conforme a Resolução CGSN 140/2018. Se você entrar no quadro societário de outra empresa, inclusive de uma sociedade limitada da família, o MEI perde a condição, e você deve comunicar o desenquadramento até o último dia útil do mês seguinte. Já ser empregado com carteira assinada em outra empresa é permitido e não afeta o MEI. Antes de assinar uma alteração contratual como sócio, confira o efeito sobre o seu CNPJ.
23MEI pode ter filial ou um segundo endereço?+
Não. O MEI tem um único estabelecimento, e abrir outro ponto com o mesmo CNPJ exige sair do regime e passar a ME. Continuam possíveis as atividades feitas fora de um ponto fixo, como venda em domicílio ou serviço na casa do cliente, conforme a forma de atuação registrada. Em Teresina, quem planeja um segundo ponto também precisa conferir a viabilidade do endereço, o grau de risco da atividade e as licenças da nova unidade. Esse processo já é feito com a empresa como ME.
24Como saber se minha atividade é permitida no MEI?+
As ocupações permitidas estão no Anexo XI da Resolução CGSN 140/2018, cada uma ligada a um código CNAE, e aparecem no Portal do Empreendedor na hora da formalização. Atividades intelectuais regulamentadas, como as de psicólogo, advogado, engenheiro, médico e contador, não estão na lista. Se você passou a exercer algo que não consta nela, precisa comunicar o desenquadramento, mesmo faturando pouco. Confira também se o CNAE registrado corresponde ao que você realmente faz, porque CNAE errado causa problema no enquadramento e na nota.
25O que acontece se minha atividade for retirada da lista do MEI?+
Quando o CGSN retira uma ocupação do Anexo XI, o MEI que a exerce não pode mais permanecer no regime. O art. 115 da Resolução CGSN 140/2018 traz prazo e efeito próprios para essa situação, diferentes dos casos de excesso de receita. O ponto de partida para saber quando comunicar e quando o desenquadramento vale é a data da resolução que alterou a lista. Nesses casos, conferimos a norma que fez a mudança antes de protocolar, porque uma data errada muda o imposto devido.
26Posso abrir dois MEIs para não estourar o limite?+
Não. Cada pessoa pode ter um único MEI, e o titular não pode participar de outra empresa. Dividir o faturamento da mesma atividade e dos mesmos clientes abrindo um segundo MEI em nome do cônjuge ou de um parente, para manter cada um abaixo do limite, é simulação. Se a Receita comprovar que se trata de uma empresa só, soma as receitas, desenquadra os MEIs desde o início e cobra o imposto como ME, com multa. Dois negócios realmente independentes, cada um administrado de fato pelo seu titular, são outra situação.
Migração para ME, imposto e obrigações
27Quando o MEI vira ME, o CNPJ muda?+
Não. O CNPJ continua o mesmo, assim como a conta bancária e a maquininha ligadas a ele. O que muda é o enquadramento: a empresa sai do SIMEI e passa a ser microempresa optante pelo Simples Nacional. A natureza jurídica continua sendo de empresário individual, a menos que você decida transformá-la em sociedade limitada. É preciso atualizar o registro na Junta Comercial (no Piauí, pelo Piauí Digital/JUCEPI) e conferir as inscrições estadual e municipal. Atualize também os cadastros em plataformas e marketplaces que indicavam a condição de MEI.
28Quem sai do MEI sai também do Simples Nacional?+
Em regra, não. O desenquadramento tira a empresa do regime de valores fixos do SIMEI, mas ela continua optante pelo Simples Nacional como microempresa, conforme o art. 115 da Resolução CGSN 140/2018. A partir da data de efeito, o imposto passa a ser apurado todo mês no PGDAS-D, com alíquota sobre o faturamento. A exclusão do Simples Nacional é outra situação. Ela acontece por motivos como débitos não regularizados, atividade vedada ou receita acima de R$ 4,8 milhões, e não decorre automaticamente da saída do MEI.
29Quanto uma ME paga de imposto no Simples Nacional?+
Depende do anexo da atividade e da receita dos últimos 12 meses. Na primeira faixa, com receita de até R$ 180.000,00 em 12 meses, as alíquotas nominais são: 4% no comércio (Anexo I), 4,5% na indústria (Anexo II), 6% nos serviços do Anexo III, 4,5% no Anexo IV, que paga a contribuição patronal por fora, e 15,5% no Anexo V. Numa simulação hipotética e didática, um comércio que fatura R$ 8.000,00 no mês pagaria cerca de R$ 320,00 de DAS na primeira faixa.
30O que é Fator R e por que ele importa para quem sai do MEI?+
O Fator R é a folha de salários dos últimos 12 meses, incluindo pró-labore e encargos, dividida pela receita bruta do mesmo período. Nos serviços que se enquadram no Anexo V, um Fator R de 28% ou mais leva a tributação para o Anexo III, com alíquota inicial de 6% em vez de 15,5%. Quem sai do MEI prestando serviço intelectual ou técnico precisa definir o pró-labore pensando nessa conta. Lembre que o pró-labore também gera contribuição ao INSS, que entra no custo.
31A ME precisa pagar pró-labore ao titular?+
O titular que trabalha na empresa deve receber pró-labore, que é a remuneração pelo trabalho, com contribuição ao INSS. No MEI, a contribuição previdenciária já está dentro do DAS fixo. Na ME, ela passa a ser calculada sobre o pró-labore. O valor do pró-labore é uma decisão de planejamento: afeta o Fator R nas atividades de serviço, a contribuição previdenciária e a parte do resultado retirada como lucro. Para distribuir lucro acima do valor presumido com segurança, a empresa precisa de controle contábil.
32Quais documentos preciso para migrar de MEI para ME em Teresina?+
Para o desenquadramento, você precisa de acesso ao Portal do Simples Nacional, por certificado digital ou código de acesso. Para atualizar o registro na JUCEPI, entre no Piauí Digital depois da data de efeito, clique em MEI > Atualizar, informe o CNPJ, confira os dados e confirme; a Junta não pede documento nessa atualização. O Instrumento de Alteração de Empresário Individual só entra se você for mudar nome, endereço, capital ou atividade. Para a apuração como ME, separe as notas fiscais, os relatórios mensais de receitas do período como MEI e, se houver empregado, os dados da folha.
33Quanto tempo leva a migração de MEI para ME?+
Não há um prazo único, porque cada etapa depende de um órgão diferente. A comunicação no Portal do Simples Nacional é feita na hora, mas o desenquadramento só produz efeito na data prevista pela regra do motivo informado. A atualização no Piauí Digital/JUCEPI só pode ser pedida depois dessa data de efeito; se você aproveitar para mudar nome, endereço, capital ou atividade, o instrumento de alteração passa pela análise da Junta. As inscrições na SEFAZ-PI e na Prefeitura de Teresina são ajustadas depois. O que não pode atrasar é o prazo legal de comunicação, até o último dia útil do mês seguinte ao fato.
34O MEI vira ME ou EPP?+
Na maioria dos casos, vira ME. Microempresa é a que tem receita bruta anual de até R$ 360.000,00. Empresa de pequeno porte (EPP) é a que passa desse valor e vai até R$ 4.800.000,00, conforme o art. 3º da LC 123/2006. Um MEI que acabou de passar de R$ 81.000,00 está muito abaixo do teto da ME. A classificação muda sozinha conforme a receita, sem mudar o regime: tanto a ME quanto a EPP podem ser optantes pelo Simples Nacional.
35Quais declarações a ME entrega?+
A ME do Simples Nacional entrega o PGDAS-D todo mês, até o dia 20, junto com o pagamento do DAS, e a DEFIS uma vez por ano, até 31 de março do ano seguinte. Com empregados ou pró-labore, entram também o eSocial, a DCTFWeb e o FGTS Digital. Em Teresina, o prestador de serviço emite NFS-e como contribuinte do ISS pelo Simples. No ano da saída, quem foi MEI em parte do ano entrega a DASN-SIMEI desse período até 31 de maio do ano seguinte. No excesso acima de 20%, não há DASN-SIMEI do ano, que é todo apurado no PGDAS-D.
36A ME precisa ter contabilidade completa?+
O art. 26 da LC 123/2006 exige da ME do Simples Nacional, no mínimo, o livro caixa com a movimentação financeira e bancária. É a escrituração contábil completa que permite comprovar lucro acima do valor presumido para distribuir aos sócios com isenção. Ela também permite apresentar balanço ao banco e responder a fiscalização e licitação com números fechados. Na RBO, mantemos a escrituração contábil das microempresas que atendemos. Para o empreendedor, isso significa ter os números da empresa conferidos todo mês.
37O que acontece se a ME atrasar o PGDAS-D ou o DAS?+
O PGDAS-D entregue fora do prazo gera a multa do art. 38-A da LC 123/2006, e a DEFIS, a do art. 38. O DAS não pago vira débito com multa de mora e juros, impede a emissão de certidão negativa e pode ser cobrado em dívida ativa. Débitos não regularizados também podem levar à exclusão do Simples Nacional, e aí a empresa passa a apurar os tributos em outro regime, normalmente mais caro e mais trabalhoso. Para quem já tem débitos, o primeiro passo costuma ser o parcelamento pelo próprio portal.
Planejamento, reforma tributária e atendimento
38Posso sair do MEI mesmo sem estourar o limite?+
Pode. O desenquadramento por opção pode ser pedido a qualquer momento no Portal do Simples Nacional. Se a comunicação for feita em janeiro, vale desde 1º de janeiro do mesmo ano. Nos demais meses, só vale a partir de 1º de janeiro do ano seguinte, conforme o art. 115 da Resolução CGSN 140/2018. Até lá, a empresa continua MEI e paga o DAS fixo. A opção faz sentido para quem já sabe que o próximo ano vai trazer um contrato grande, um sócio ou contratações.
39Dá para continuar MEI pagando o excesso de faturamento todo ano?+
Não. Com excesso de até 20%, o MEI já sai do regime em 1º de janeiro do ano seguinte. Não existe a opção de pagar o DAS sobre o excedente e continuar no SIMEI. Se, já como ME, a receita voltar a ficar abaixo do limite e todas as condições forem cumpridas, a empresa pode avaliar voltar ao SIMEI na opção feita em janeiro, nos termos da Resolução CGSN 140/2018. Essa decisão precisa comparar o DAS fixo com o custo de perder estrutura, empregados ou clientes que exigem uma ME.
40Dividir o faturamento com um parente para não estourar o MEI é permitido?+
Não. Emitir parte das notas no CPF de um parente, ou em outro MEI aberto só para dividir a receita da mesma atividade, é simulação. A Receita pode desconsiderar a divisão, somar as receitas, desenquadrar o MEI desde o início e cobrar o imposto como ME, com multa. Omitir receita para reduzir tributo pode ainda configurar crime contra a ordem tributária, previsto na Lei nº 8.137/1990. O caminho lícito é planejar a saída: escolher a data, o anexo, o pró-labore e a natureza jurídica da ME.
41O MEI vai pagar IBS e CBS a partir de 2027?+
Sim, em valor fixo dentro da guia mensal. Pelo art. 18-A, § 3º, inciso V, da LC 123/2006, na redação dada pelo art. 517 da LC 214/2025, o MEI recolhe IBS e CBS nos valores do Anexo VII da LC 123. Em 2027 e 2028, são R$ 0,994 de CBS e R$ 0,006 de IBS por mês, somados aos R$ 1,00 de ICMS, aos R$ 5,00 de ISS e à contribuição ao INSS, conforme a atividade. O IBS vai substituindo o ICMS e o ISS de 2029 a 2032. O MEI não apura esses tributos por fora e não destaca IBS e CBS na nota.
42O MEI vai ter que emitir nota para pessoa física em 2027?+
Sim. O art. 517 da LC 214/2025 alterou o art. 26 da LC 123/2006, e a Resolução CGSN 190/2026 deu nova redação ao art. 106 da Resolução CGSN 140/2018: a partir de 01/01/2027, o MEI emite documento fiscal em todas as vendas e prestações de serviço. Hoje, a nota é dispensada na venda para consumidor pessoa física. Com a mudança, o MEI precisa organizar o emissor de nota de produto, de serviço ou dos dois. O prestador de serviço usa a NFS-e de padrão nacional, e em Teresina deve passar a registrar nela também os atendimentos a pessoas físicas.
43Com a reforma tributária, empresas podem preferir não comprar do MEI?+
Isso pode pesar na negociação. No sistema do IBS e da CBS, a empresa compradora aproveita o crédito dos tributos pagos na etapa anterior. Como o MEI recolhe valores fixos, em regra transfere pouco ou nenhum crédito ao cliente. Para quem vende principalmente para outras empresas, isso pode virar argumento de preço. A partir de 2027, convém comparar o MEI com a ME no Simples Nacional, que pode optar pelo regime regular de IBS e CBS e transferir crédito integral ao cliente.
44A RBO Contabilidade atende MEI fora de Teresina?+
Atende. A RBO Contabilidade tem atendimento presencial em Teresina, com clientes na Grande Teresina e em Timon-MA, e atendimento online para empresas de todo o Brasil. A migração de MEI para ME, a apuração no PGDAS-D e a maior parte dos atos nas Juntas Comerciais são feitas por meio digital. Para MEIs de outros estados, conferimos logo no início as regras da Junta Comercial, da secretaria estadual de Fazenda e da prefeitura da sede, que mudam de um lugar para outro.
45O que a RBO faz na transição de MEI para ME?+
A RBO soma a receita do ano pelas notas e pelos relatórios, confere o CNAE contra a lista do MEI e verifica empregado, sócio e estabelecimentos. Depois, regulariza DAS e DASN-SIMEI em atraso, comunica o desenquadramento no prazo e com o motivo correto, prepara a alteração no Piauí Digital/JUCEPI e confere as inscrições na SEFAZ-PI e na Prefeitura de Teresina. No primeiro ano como ME, apura o PGDAS-D, define pró-labore e Fator R, entrega a DEFIS e acompanha a folha.
Fontes oficiais consultadas
11 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — arts. 3º, 18-A e 18-C (limites, SIMEI, empregado único)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 214/2025 — IBS, CBS e nota fiscal obrigatória para o MEI em 2027Presidência da República · planalto.gov.br
- 03Lei Complementar nº 227/2026 — Comitê Gestor do IBS e ajustes na LC 123/2006Presidência da República · planalto.gov.br
- 04Resolução CGSN nº 140/2018 — arts. 100, 101 e 115 e Anexo XI (MEI e desenquadramento)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 05Perguntas e Respostas MEI e Simei — excesso de receita e desenquadramento por opçãoReceita Federal · receita.fazenda.gov.br
- 06Manual do Desenquadramento do SIMEI — como comunicar no Portal do Simples NacionalReceita Federal · receita.fazenda.gov.br
- 07Manual da DASN-SIMEI — declaração anual e tributação do excesso de até 20%Receita Federal · receita.fazenda.gov.br
- 08MEI — atualização de valores devidos em 2026 (DAS de R$ 82,05 a R$ 87,05)Receita Federal · receita.fazenda.gov.br
- 09Perguntas frequentes do Empreendedor — limites e condições do MEIGoverno Federal (gov.br) · gov.br
Estado do Piauí
- 10Perguntas frequentes da JUCEPI — atualização do MEI desenquadrado no Piauí DigitalJUCEPI · jucepi.pi.gov.br
- 11Piauí Digital — registro e alteração de empresas no PiauíGoverno do Estado do Piauí · piauidigital.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Acompanha MEIs de Teresina, da Grande Teresina, de Timon-MA e, online, de outros estados na regularização, no desenquadramento e na migração para ME no Simples Nacional.
