
Comprei de outro estado: como sei se é antecipação parcial, substituição tributária ou DIFAL?
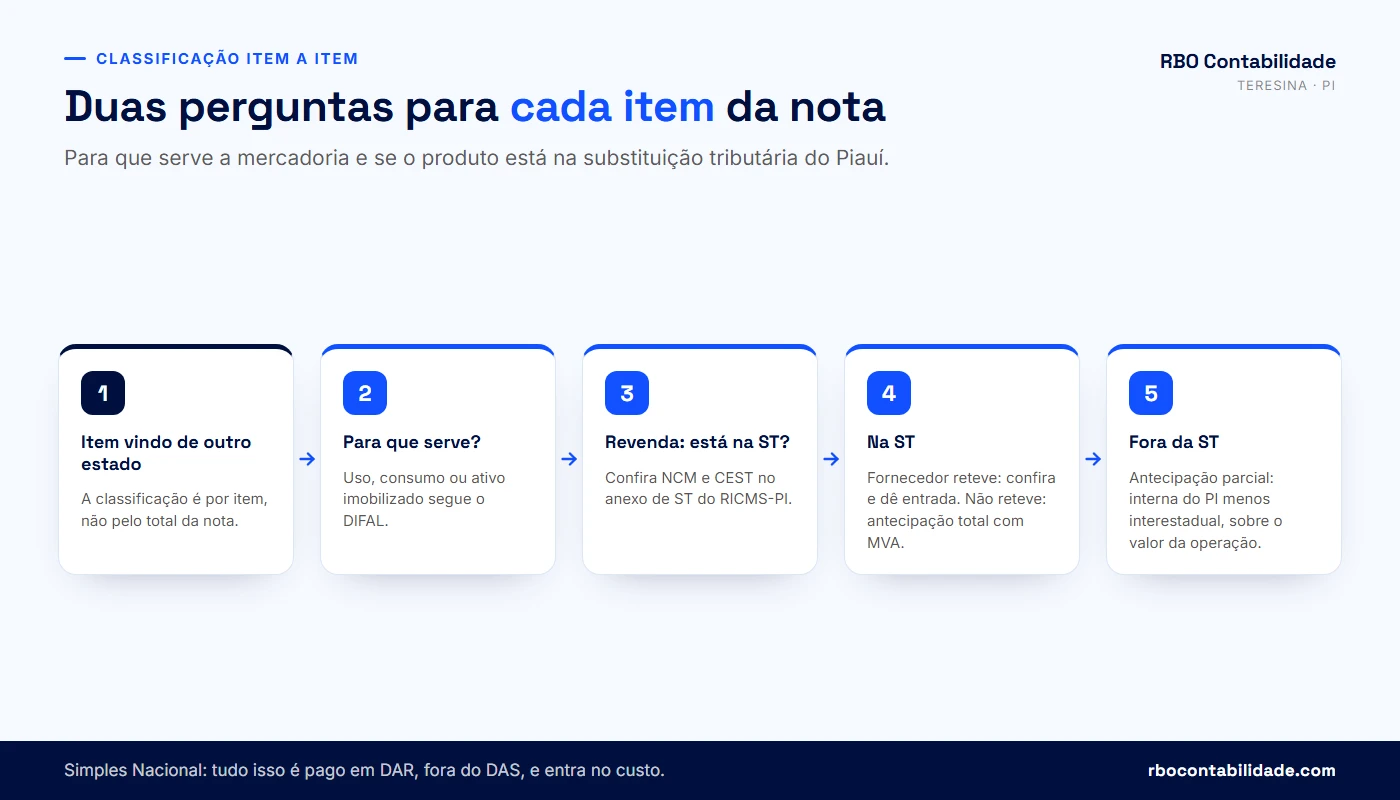
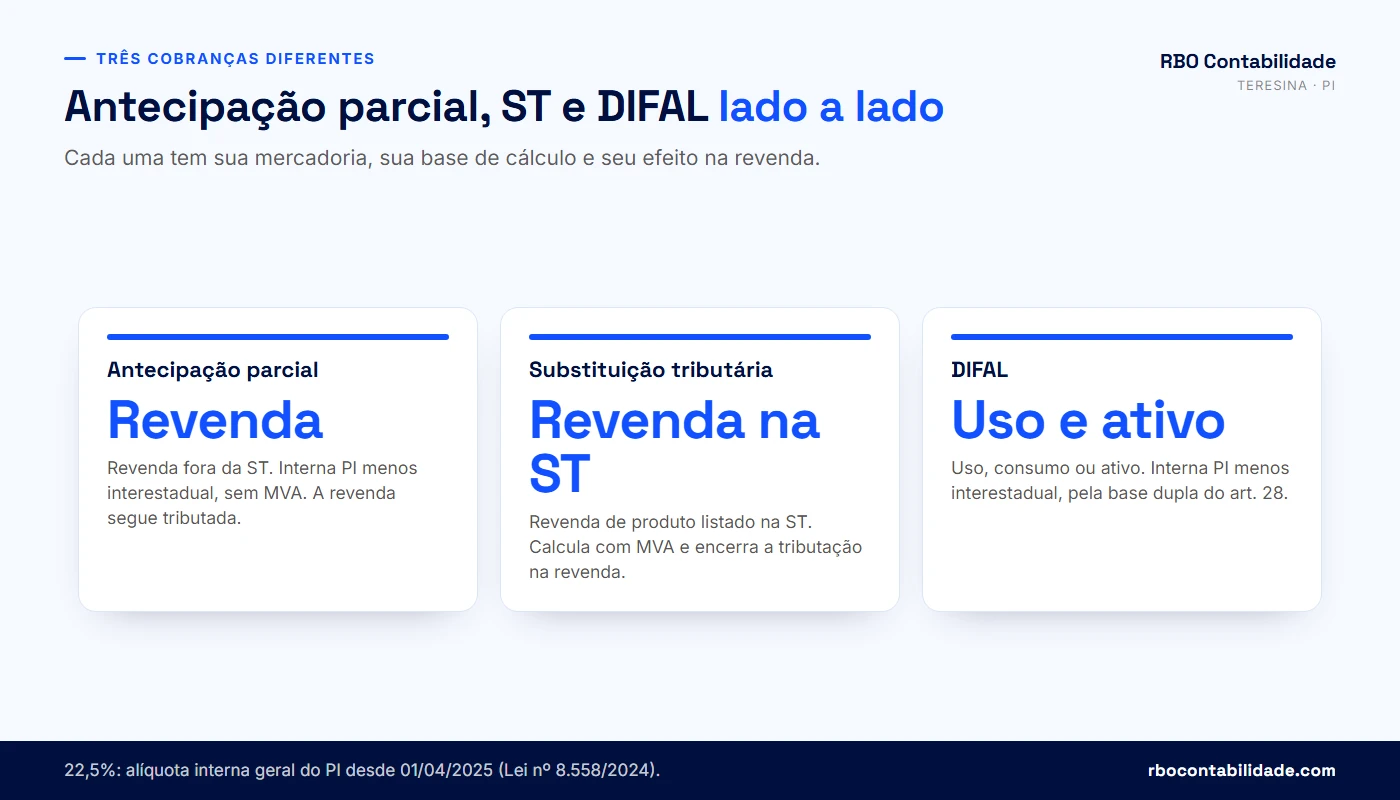
Para cada item da nota, você responde a duas perguntas: o que a empresa vai fazer com a mercadoria e se o produto está na lista da substituição tributária do Piauí. Mercadoria para revenda que não está na ST paga a antecipação parcial. Mercadoria para revenda listada na ST paga o ICMS-ST, retido pelo fornecedor na nota ou recolhido pela sua empresa como antecipação total. Material de uso e consumo e bem do ativo imobilizado pagam o DIFAL. No mesmo item, um tratamento exclui os outros: não existe produto que pague antecipação parcial e ICMS-ST ao mesmo tempo.
A primeira pergunta é sobre a finalidade da compra, e quem responde é você, não o fornecedor. Uma geladeira comprada em São Paulo pode ser mercadoria de revenda para uma loja de eletrodomésticos do Centro de Teresina e, ao mesmo tempo, bem do ativo para uma lanchonete da zona Leste que vai usá-la no balcão. O produto é o mesmo e o imposto devido ao Piauí é outro, porque a destinação muda o tratamento. Essa destinação aparece no CFOP com que a sua empresa lança a entrada e precisa bater com o que ela faz depois com a mercadoria.
A segunda pergunta só vale para mercadoria de revenda: o produto está na substituição tributária do Piauí? Para saber, você confere a NCM (oito dígitos) e o CEST (sete dígitos) de cada item com o anexo de substituição tributária do RICMS-PI, o Decreto nº 21.866/2023, publicado no Portal da Legislação da SEFAZ-PI. Se o item está no anexo, ele segue a ST. Se não está, segue a antecipação parcial.
| Situação do item | Tratamento no Piauí | Onde está a regra |
|---|---|---|
| Revenda, produto fora da lista da ST | Antecipação parcial do ICMS | RICMS-PI, arts. 78 a 82 |
| Revenda, produto listado na ST, fornecedor reteve o imposto | ICMS-ST já pago pelo fornecedor (substituto) | Anexo de ST do RICMS-PI e acordos interestaduais |
| Revenda, produto listado na ST, fornecedor não reteve | Antecipação total, paga pela sua empresa, com MVA | Anexo de ST do RICMS-PI |
| Material de uso e consumo | Diferencial de alíquotas (DIFAL) | CF, art. 155, § 2º, VII e VIII; RICMS-PI, art. 28 |
| Bem do ativo imobilizado | Diferencial de alíquotas (DIFAL) | CF, art. 155, § 2º, VII e VIII; RICMS-PI, art. 28 |
Por que a classificação é feita item a item
A nota fiscal tem um total, mas o ICMS é calculado por item. Imagine, numa simulação hipotética, uma loja de utilidades no bairro Dirceu que compra de um distribuidor de Goiás uma nota com três linhas: um produto que está no anexo de ST, um produto que não está e uma prateleira de aço que vai ficar na própria loja. A primeira linha segue a ST, a segunda paga antecipação parcial e a terceira paga DIFAL. Somar tudo e aplicar uma conta só dá um valor errado, para mais ou para menos, e o erro aparece quando a SEFAZ-PI cruza as notas eletrônicas de entrada com o que foi recolhido.
Vejo com frequência a conta feita pelo total da nota em empresas que acabaram de sair do MEI ou que trocaram de contador. Ela parece mais rápida, mas mistura alíquotas internas diferentes, ignora o que já veio com ICMS-ST retido e cobra antecipação de material que a loja vai consumir. O tempo que se ganha no lançamento volta depois, na hora de explicar a diferença à SEFAZ.
E a mercadoria para industrialização?
A antecipação parcial do Piauí alcança a entrada de mercadoria destinada à comercialização, nos termos do caput do art. 78 do RICMS-PI. Insumo que vai ser transformado numa indústria tem tratamento próprio no regulamento e fica fora do recorte deste artigo. Se a sua empresa revende uma parte e industrializa outra, cada entrada precisa do CFOP correspondente à destinação real.
Os três tratamentos valem para compras de contribuinte do ICMS, ou seja, empresa com inscrição estadual no Piauí. A pessoa física e a empresa só prestadora de serviços, que paga ISS em Teresina e não tem inscrição estadual, ficam em outra situação, em que o DIFAL é recolhido pelo vendedor de fora. Prestador de serviço pode conferir o próprio imposto na tabela de ISS de Teresina.
O que é a antecipação parcial do ICMS no Piauí e quem paga?
A antecipação parcial é a parte do ICMS que o Piauí cobra na entrada de mercadoria comprada em outro estado para revenda. Ela corresponde à diferença entre a alíquota interna do produto no Piauí e a alíquota interestadual. Quem paga é o estabelecimento inscrito no Cadastro de Contribuintes do Estado do Piauí (CAGEP) que recebe a mercadoria. A cobrança está autorizada no art. 31, §§ 5º e 6º, da Lei nº 4.257/1989, incluídos pela Lei nº 7.436/2020, e regulamentada nos arts. 78 a 82 do RICMS-PI, aprovado pelo Decreto nº 21.866/2023.
O caput do art. 78 diz que "será exigida a antecipação parcial do ICMS quando da entrada de mercadorias destinadas à comercialização" em estabelecimentos inscritos no cadastro estadual. A base de cálculo é o valor da operação praticado pelo remetente (art. 79). O regulamento foi publicado no Diário Oficial do Estado de 07/03/2023, vale desde 08/03/2023 e substituiu o Decreto nº 13.500/2008.
É parcial porque não encerra a tributação. O estado de origem fica com a parte dele pela alíquota interestadual, o Piauí recebe uma parte na entrada, e a revenda continua tributada pelo ICMS normal ou, no Simples Nacional, pela parcela de ICMS do DAS.
Quem paga e quem fica fora
Paga a antecipação parcial o estabelecimento comercial inscrito no Piauí que recebe mercadoria de outro estado para revender, seja do regime normal (Lucro Presumido ou Lucro Real), seja do Simples Nacional. Ficam fora a mercadoria sujeita à substituição tributária, que segue a ST, e a compra para uso, consumo ou ativo, que segue o DIFAL. O próprio art. 31, § 5º, da Lei nº 4.257/1989 exclui os estabelecimentos "cadastrados como Contribuintes Substituídos, na forma prevista no regulamento".
O § 3º do art. 78 do RICMS-PI dispensa o pagamento quando o valor da antecipação parcial fica abaixo de 5 UFR-PI. Antes de deixar de recolher um valor pequeno, confira o valor da UFR-PI do ano.
O que acontece com o valor pago: crédito ou custo?
No regime normal, o valor pago vira crédito. O art. 53, inciso XVIII, do RICMS-PI inclui entre os créditos do contribuinte o valor "da antecipação parcial do ICMS de que trata o caput do art. 78 deste Regulamento". A empresa paga na entrada, abate na apuração e, no fim, o imposto da cadeia não aumenta: o Piauí só recebeu antes. No Simples Nacional não há crédito, porque o art. 23 da Lei Complementar nº 123/2006 proíbe a optante de apropriar créditos dos impostos do regime. A antecipação entra no custo da mercadoria, como mostro na seção sobre o Simples.
| Regime normal (Presumido ou Real) | Simples Nacional | |
|---|---|---|
| Paga antecipação parcial na entrada? | Sim | Sim, fora do DAS |
| O valor pago vira crédito? | Sim (RICMS-PI, art. 53, XVIII) | Não (LC nº 123/2006, art. 23) |
| Efeito no custo da mercadoria | Neutro, o valor volta como crédito | Aumenta o custo |
| ICMS na revenda | Débito normal, com abatimento dos créditos | Parcela de ICMS dentro do DAS |
⚠️ A antecipação parcial não encerra a tributação. Quem trata a mercadoria como se o ICMS já estivesse quitado e segrega essa receita no PGDAS-D como se fosse de produto com substituição tributária recolhe a menos no DAS. A segregação de ST serve só para mercadoria que está de fato no anexo de ST.
Como calcular a antecipação parcial na prática?
Você multiplica o valor da operação pela diferença entre a alíquota interna do produto no Piauí e a alíquota interestadual. Para a maioria das mercadorias, a alíquota interna é a geral, de 22,5%, em vigor desde 01/04/2025. A interestadual é de 7% quando a mercadoria vem do Sul ou do Sudeste (exceto Espírito Santo), de 12% quando vem do Norte, do Nordeste, do Centro-Oeste ou do Espírito Santo, e de 4% para importados com conteúdo de importação acima de 40%. A diferença é aplicada sem MVA e sem qualquer valor agregado.
Antecipação parcial = Base da operação × (alíquota interna no PI − alíquota interestadual)

Exemplo de percentuais:
Origem SP, MG, RJ, PR, SC, RS  → 22,5% − 7%  = 15,5%
Origem CE, MA, PE, BA, GO etc. → 22,5% − 12% = 10,5%
Importado (4%)                 → 22,5% − 4%  = 18,5%
A alíquota geral de 22,5% está na alínea "c" do inciso I do art. 23 da Lei nº 4.257/1989, com a redação da Lei nº 8.558/2024, publicada em 24/12/2024 e com efeitos desde 01/04/2025. No RICMS-PI, a alíquota geral de 22,5% está no art. 21, inciso I, alínea c, com a redação do Decreto nº 23.741/2025. Antes disso, a alíquota geral era de 21%, e notas de entrada anteriores a 01/04/2025 seguem a alíquota da época. As interestaduais vêm de resoluções do Senado Federal: a nº 22/1989 fixa 7% e 12%, e a nº 13/2012 fixa 4% para importados.
Simulação: a mesma compra vinda de São Paulo e do Ceará
Os números abaixo são uma simulação hipotética e didática. Uma loja de Teresina compra R$ 10.000,00 em mercadoria para revenda, fora da substituição tributária e sujeita à alíquota interna geral. Só muda o estado do fornecedor.
Fornecedor em São Paulo (alíquota interestadual de 7%)
R$ 10.000,00 × (22,5% − 7%) = R$ 10.000,00 × 15,5% = R$ 1.550,00

Fornecedor no Ceará (alíquota interestadual de 12%)
R$ 10.000,00 × (22,5% − 12%) = R$ 10.000,00 × 10,5% = R$ 1.050,00

Simulação hipotética e didática. Não considera frete, IPI, FECOP,
benefício fiscal nem alíquota interna específica do produto.
A nota de São Paulo deixa R$ 500,00 a mais de antecipação do que a do Ceará, o que não quer dizer que comprar no Ceará seja melhor: o preço paulista pode compensar. A comparação justa soma preço, frete e imposto de cada lado, como mostro na seção sobre planejamento.
Quando a alíquota interna do produto não é a geral
A Lei nº 4.257/1989 tem alíquotas internas diferentes da geral para alguns grupos de produtos, e o Anexo IV do RICMS-PI reúne isenções e reduções de base de cálculo. Se a alíquota interna do produto for igual à interestadual, não sobra diferença para antecipar. Numa simulação hipotética, um item com alíquota interna de 12% comprado no Ceará, também a 12%, dá 12% − 12% = 0%. Por isso a conta começa pela NCM: é ela que diz qual alíquota interna se aplica.
Fornecedor do Simples Nacional que não destaca ICMS
A nota sem destaque de ICMS, comum quando o fornecedor de fora é optante pelo Simples, não muda a conta. Para a empresa do Simples que compra, o Anexo V do RICMS-PI, no art. 3º, § 3º, diz que a exigência da antecipação parcial "independe do documento fiscal de origem conter ou não destaque do ICMS", e o § 1º manda calcular a diferença "tomando-se por base as alíquotas aplicáveis aos contribuintes não optantes pelo Simples Nacional". Entra, portanto, a alíquota interestadual prevista para a operação: 7%, 12% ou 4%, conforme a origem e o produto. Numa compra de São Paulo, a conta continua sendo 22,5% − 7% = 15,5%, com ou sem destaque na nota.
Para a empresa do regime normal que compra de fornecedor do Simples, o Anexo V não se aplica, e o corpo do RICMS-PI não traz regra própria para a nota sem destaque. A Lei nº 4.257/1989, no art. 31, § 6º, manda calcular pela diferença entre a alíquota interna do Piauí e a interestadual do estado de origem. Confirme o procedimento com a SEFAZ-PI antes de fechar a conta desse caso.
Antes de fechar o cálculo, confira com o seu contador, no texto consolidado do RICMS-PI, se o frete e o IPI da nota entram na base, se o produto tem o adicional destinado ao FECOP (o fundo estadual de combate à pobreza, com código de receita próprio na SEFAZ-PI) e se existe benefício fiscal no Anexo IV que altere a base ou a alíquota.
Empresa do Simples Nacional paga antecipação de ICMS em compra interestadual no PI?
Sim. A empresa do Simples Nacional que compra mercadoria de outro estado para revender paga a antecipação parcial ao Piauí, fora do DAS, em DAR da SEFAZ-PI. A base é o art. 13, § 1º, XIII, alínea "g", item 2, da Lei Complementar nº 123/2006, que deixa de fora do Simples o ICMS das aquisições em outros estados "sem encerramento da tributação, hipótese em que será cobrada a diferença entre a alíquota interna e a interestadual, sendo vedada a agregação de qualquer valor".
O § 5º do mesmo art. 13 manda calcular essa diferença com as alíquotas aplicáveis às empresas não optantes, e o Anexo V do RICMS-PI repete a regra no art. 3º, inciso VIII e § 1º. A alíquota interna usada na conta é a mesma de 22,5% (ou a específica do produto) que vale para qualquer contribuinte do Piauí. A Resolução CGSN nº 140/2018 trata do tema no art. 5º, inciso XII, alíneas "g" e "h", e no § 2º.
O Supremo Tribunal Federal julgou a questão no RE 970.821 (Tema 517 da repercussão geral), em 11/05/2021, e fixou a tese: "É constitucional a imposição tributária de diferencial de alíquota do ICMS pelo Estado de destino na entrada de mercadoria em seu território devido por sociedade empresária aderente ao Simples Nacional, independentemente da posição desta na cadeia produtiva ou da possibilidade de compensação dos créditos."
Quanto a antecipação pesa no custo da loja do Simples
Numa simulação hipotética e didática, uma loja de roupas no Centro de Teresina compra R$ 20.000,00 de uma confecção de São Paulo, fora da ST e com alíquota interna geral. A antecipação é de R$ 20.000,00 × 15,5% = R$ 3.100,00, e o custo da mercadoria passa para R$ 23.100,00 antes do frete.
Simulação hipotética e didática — loja do Simples, compra em SP

Valor da nota ..................... R$ 20.000,00
Antecipação parcial (15,5%) ........ R$  3.100,00  (DAR, fora do DAS)
Custo da mercadoria antes do frete . R$ 23.100,00

Na revenda: receita declarada no PGDAS-D, DAS calculado
pela alíquota efetiva do Anexo I, que inclui parcela de ICMS.
O erro que mais encontro na formação de preço é calcular a margem sobre os R$ 20.000,00 da nota e esquecer os R$ 3.100,00 do DAR. A loja vende com a margem que planejou, e o lucro fica menor. Para ver quanto o DAS leva da revenda, use a calculadora abaixo com o faturamento da sua empresa e some a alíquota efetiva do Anexo I ao custo da antecipação.
Resultado da simulação
Preencha os campos ao lado e escolha “Calcular estimativa”. O resultado aparece aqui, explicado linha por linha.
Estimativa educativa. O valor oficial depende da apuração realizada no PGDAS-D, da segregação correta das receitas e das características da empresa. Esta calculadora não trata automaticamente de substituição tributária, tributação monofásica, retenções, exportação, benefícios estaduais, excesso de sublimite, atividades mistas nem das regras específicas da Reforma Tributária que passam a valer em 2027.
A malha de antecipação parcial do Simples Nacional
A SEFAZ-PI mantém uma malha fiscal chamada Antecipação Parcial – Simples Nacional, voltada a empresas do Simples de determinados CNAEs inscritas no Piauí. O cruzamento compara as NF-e de entrada, que a SEFAZ recebe eletronicamente, com os DAR pagos e com a DIEF. Quando a conta não fecha, a empresa recebe intimação para regularizar, o que normalmente passa por transmitir a DIEF retificadora, quando permitido, e pagar a diferença, como explico na seção sobre prazo e guia.
E o MEI?
O MEI é optante pelo Simples Nacional, e nem a Lei Complementar nº 123/2006 (art. 13, § 1º, XIII) nem o art. 3º do Anexo V do RICMS-PI, que lista o ICMS cobrado fora do Simples, trazem exceção para ele na antecipação parcial. A única regra expressa sobre o MEI nesse artigo, o § 7º, trata do MEI como vendedor: ele não responde pela substituição tributária, e a antecipação cabe a quem compra dele. Se você é MEI e compra de fora para revender, peça ao contador para conferir como a SEFAZ-PI trata a sua inscrição. O guia do MEI em 2026 mostra o que o DAS-MEI cobre.
💡 Sua loja é do Simples e compra de fora todo mês? A RBO confere as notas de entrada, separa o que é antecipação parcial, ST e DIFAL e mostra quanto isso pesa no seu custo. Fale com a RBO pelo WhatsApp.
Quando a mercadoria tem substituição tributária, o que muda?
Na substituição tributária, o ICMS de toda a cadeia é pago de uma vez, por um contribuinte só, calculado sobre um preço presumido de venda ao consumidor. Quando existe acordo entre o estado de origem e o Piauí para aquele produto, o fornecedor de fora retém o ICMS-ST e o destaca na nota. Quando não existe acordo, ou quando o fornecedor não reteve, a sua empresa paga a antecipação total na entrada. Em qualquer dos dois casos, a revenda não paga ICMS de novo: a tributação foi encerrada.
A ST é a alínea "g", item 1, do art. 13, § 1º, XIII, da Lei Complementar nº 123/2006: aquisição em outro estado "com encerramento da tributação". As regras gerais da ST interestadual estão no Convênio ICMS nº 142/2018, do CONFAZ. O CEST foi criado pelo Convênio ICMS nº 92/2015; hoje a tabela de segmentos e códigos está nos anexos do Convênio ICMS nº 142/2018. Os produtos sujeitos à ST no Piauí estão listados no anexo de substituição tributária do RICMS-PI, com NCM, CEST e margem de valor agregado (MVA).
Como se calcula o ICMS-ST
A conta parte do valor da mercadoria, soma IPI, frete e outras despesas cobradas do comprador, aplica a MVA do produto para chegar a um preço presumido de venda, calcula o ICMS pela alíquota interna do Piauí e desconta o ICMS da operação interestadual. Nas compras de fora, a MVA costuma ser ajustada para compensar a diferença entre a alíquota interna e a interestadual, conforme a fórmula prevista no próprio anexo.
Base do ICMS-ST = (valor da mercadoria + IPI + frete + outras despesas) × (1 + MVA)
ICMS-ST = Base do ICMS-ST × alíquota interna no PI − ICMS da operação interestadual

Simulação hipotética e didática (MVA fictícia de 40%, só para mostrar a conta)
Mercadoria de SP: R$ 10.000,00, sem IPI e sem frete
Base do ICMS-ST = R$ 10.000,00 × 1,40 = R$ 14.000,00
ICMS-ST = R$ 14.000,00 × 22,5% − R$ 10.000,00 × 7%
ICMS-ST = R$ 3.150,00 − R$ 700,00 = R$ 2.450,00
A MVA de 40% da simulação é inventada para o exemplo. A MVA real de cada produto está no anexo de ST do RICMS-PI e muda de um item para outro. Compare o valor da simulação com os R$ 1.550,00 da antecipação parcial da mesma compra: a ST cobra mais na entrada, mas encerra o imposto, e a revenda sai sem ICMS.
A nota veio sem ICMS-ST em produto que está na lista
Se o produto está no anexo de ST e a nota do fornecedor de fora não traz base nem valor de ICMS-ST, alguém deixou de recolher. Ou não há acordo entre os estados para aquele produto, e então o recolhimento cabe à sua empresa como antecipação total, ou havia acordo e o fornecedor errou. Nos dois casos, a SEFAZ-PI cobra do destinatário que recebeu a mercadoria sem o imposto. A conferência na entrada evita que a diferença apareça meses depois, já com juros.
A segregação da ST no PGDAS-D
A empresa do Simples que revende mercadoria com ICMS-ST já pago informa essa receita no PGDAS-D como revenda sujeita à substituição tributária. Com isso, o sistema tira a parcela de ICMS do DAS sobre essa receita, como prevê o art. 18, § 4º-A, da Lei Complementar nº 123/2006. Se a loja não segrega, paga o ICMS de novo dentro do DAS, sobre uma mercadoria cuja tributação já foi encerrada.
O erro contrário também acontece, e é o mais perigoso. Marcar como ST uma receita de produto que não está no anexo derruba o ICMS do DAS sem base legal, e a diferença vira débito com a SEFAZ-PI. Antes de segregar, confira NCM e CEST do produto no anexo: a descrição da mercadoria precisa corresponder às duas.
⚠️ Produto com ST e produto com antecipação parcial podem vir na mesma nota. A segregação no PGDAS-D é feita por item vendido, não por fornecedor. Uma loja que compra tudo do mesmo distribuidor de São Paulo pode ter parte da receita com ST e parte sem.
Comprei para uso, consumo ou ativo imobilizado: quando pago o DIFAL?
Toda vez que a sua empresa, sendo contribuinte do ICMS no Piauí, compra de outro estado um bem que não vai revender, como material de limpeza, embalagem de uso interno, computador, freezer ou balcão, ela paga ao Piauí o diferencial de alíquotas (DIFAL). A regra vem do art. 155, § 2º, VII e VIII, da Constituição Federal e da Lei Complementar nº 87/1996, alterada pela Lei Complementar nº 190/2022, que adotou a base dupla. No Piauí, a base de cálculo está no art. 28 do RICMS-PI, que separa o valor da operação no estado de origem e o valor no estado de destino, cada um com o imposto do respectivo estado incluído.
A empresa do Simples também paga. O art. 13, § 1º, XIII, alínea "h", da Lei Complementar nº 123/2006 deixa fora do DAS o ICMS "relativo à diferença entre a alíquota interna e a interestadual" nas aquisições em outros estados de bens não sujeitos à antecipação, e o Anexo V do RICMS-PI, art. 3º, § 2º, II, manda usar a base do art. 28. Para o Simples, o DIFAL é custo do bem. O § 3º do art. 28 dispensa o DIFAL na compra de bem para o ativo imobilizado feita por estabelecimento industrial de ME ou EPP instalado no Piauí, dentro do limite de receita adotado pelo Estado.
Simulação de DIFAL na compra de um equipamento
Numa simulação hipotética e didática, uma padaria do bairro Ininga compra em São Paulo um balcão refrigerado de R$ 8.000,00 para usar na loja. Seguindo os quatro passos do art. 28, § 2º, do RICMS-PI, a conta fica assim:
Simulação hipotética e didática — DIFAL pela base dupla (RICMS-PI, art. 28, § 2º)
Balcão comprado em SP: R$ 8.000,00, alíquota interestadual de 7%

1. Exclui o ICMS de origem:  R$ 8.000,00 × (1 − 0,07)   = R$ 7.440,00
2. Inclui o ICMS do Piauí:   R$ 7.440,00 ÷ (1 − 0,225)  = R$ 9.600,00
3. Aplica a alíquota interna: R$ 9.600,00 × 22,5%      = R$ 2.160,00
4. Desconta o ICMS de origem: R$ 2.160,00 − (R$ 8.000,00 × 7%) = R$ 1.600,00

DIFAL = R$ 1.600,00
A conta simplificada (R$ 8.000,00 × 15,5%) daria R$ 1.240,00,
e a diferença apareceria no cruzamento da SEFAZ-PI.
Pelo art. 28, § 4º, o DIFAL é pago na primeira unidade fazendária do Piauí por onde a mercadoria passa, observado o diferimento dos arts. 98 a 103. No regime normal, o ICMS do bem do ativo imobilizado, incluído o DIFAL, vira crédito à razão de 1/48 por mês (RICMS-PI, art. 53, XI; LC nº 87/1996, art. 20, § 5º). Material de uso e consumo não gera crédito, nem no regime normal. No Simples, nenhum dos dois gera crédito.
DIFAL na compra não é DIFAL na venda
Nesta seção falo do DIFAL que a sua empresa paga quando compra de fora para uso, consumo ou ativo. O outro DIFAL é o que o vendedor recolhe ao estado do comprador quando vende para consumidor final não contribuinte do ICMS, como numa venda on-line para pessoa física de outro estado. Esse segundo caso tem regras próprias e fica fora deste artigo.
| DIFAL na compra (este artigo) | DIFAL na venda a não contribuinte | |
|---|---|---|
| Quem paga | A empresa do Piauí que compra | O vendedor de fora, ao estado do comprador |
| Quando | Compra de outro estado para uso, consumo ou ativo | Venda para consumidor final não contribuinte em outro estado |
| Simples Nacional paga? | Sim (LC nº 123/2006, art. 13, § 1º, XIII, "h") | Regras próprias, fora do escopo deste artigo |
O erro de lançar uso e consumo como revenda, e o contrário
Lançar material de uso e consumo como revenda (CFOP de compra para comercialização) troca o DIFAL pela antecipação parcial. No regime normal, a empresa passa a tomar crédito de um imposto que não poderia aproveitar, e o estoque fica com um item que nunca será vendido. O erro contrário é mais grave: dar entrada em mercadoria que vai ser revendida como se fosse uso e consumo esconde a revenda, e a SEFAZ-PI percebe quando o item aparece nas notas de saída ou falta no inventário.
Qual o prazo, o código de receita e a guia para pagar no Piauí?
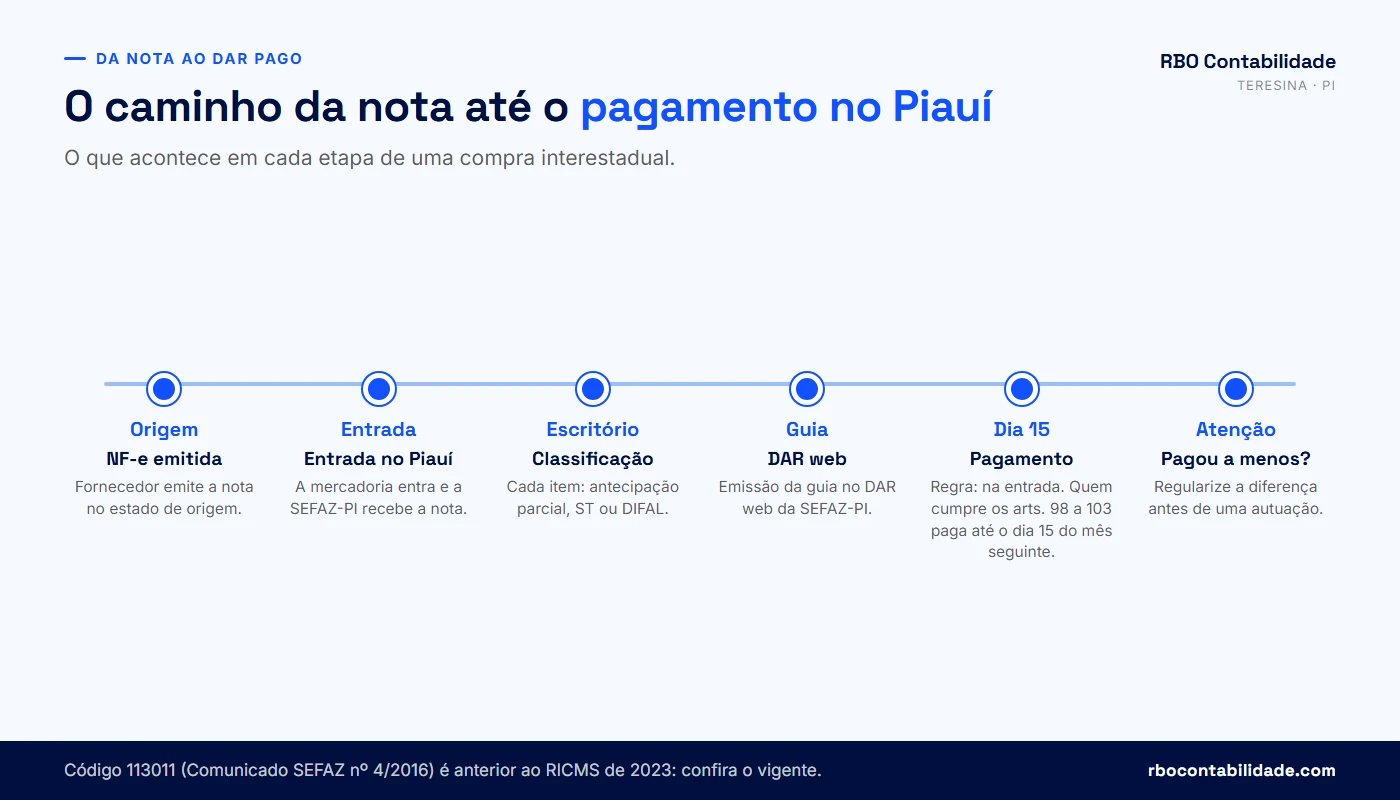
Pela regra do RICMS-PI, a antecipação parcial é paga na primeira unidade fazendária do Piauí por onde a mercadoria passa; o estabelecimento que cumpre os requisitos dos arts. 98 a 103 do regulamento paga até o dia 15 do mês seguinte. O DIFAL segue a mesma regra, pelo art. 28, § 4º. O pagamento é feito em DAR (Documento de Arrecadação), emitido no DAR web da SEFAZ-PI. Para a antecipação parcial, o Comunicado SEFAZ nº 4/2016 indicava o código de receita 113011 – ICMS Antecipação Parcial. Como a orientação é anterior ao RICMS de 2023, confira o código vigente antes de emitir a guia.
Os requisitos dos arts. 98 a 103 estão ligados à regularidade cadastral e fiscal do estabelecimento. Empresa que não os cumpre paga na passagem da mercadoria pelo Piauí, sem o prazo do mês seguinte. Se a sua empresa está com pendência na SEFAZ-PI, confirme a situação antes de contar com o dia 15.
| Cobrança | Vencimento | Código de receita (a confirmar no comunicado vigente) |
|---|---|---|
| Antecipação parcial | Na primeira unidade fazendária do PI; dia 15 do mês seguinte para quem cumpre os arts. 98 a 103 | 113011 – ICMS Antecipação Parcial |
| Antecipação total (ST não retida pelo fornecedor) | Dia 15 do mês seguinte, para quem tem o diferimento; imediato quando o fornecedor de estado signatário de convênio ou protocolo deixou de reter (Anexo V, art. 3º, § 9º, para o Simples) | 113001, indicado no Comunicado SEFAZ nº 4/2016 |
| DIFAL de uso, consumo e ativo | Na primeira unidade fazendária do PI; dia 15 do mês seguinte para quem tem o diferimento (art. 28, § 4º) | 113001, indicado no Comunicado SEFAZ nº 4/2016 (conferir o vigente) |
| Adicional do FECOP, quando houver | Junto com o imposto principal | 113387 – ICMS Adicional FECOP |
Como a SEFAZ-PI descobre o que ficou sem pagar
Toda NF-e com destino a empresa do Piauí chega à SEFAZ-PI no momento em que é autorizada. O fisco sabe o que você comprou, de quem, a que alíquota e com que NCM, antes mesmo de a mercadoria chegar à loja. O cruzamento entre essas notas e os DAR pagos alimenta as malhas fiscais, como a de antecipação parcial do Simples Nacional, e aponta a diferença mês a mês.
Como regularizar uma diferença apontada em malha
Quando a SEFAZ-PI aponta diferença de antecipação parcial, a empresa transmite a DIEF retificadora do período, quando a retificação é permitida, e paga a diferença em DAR web, período a período, com a referência do mês da entrada e o vencimento original de cada um. O sistema calcula os acréscimos de mora a partir desse vencimento. Antes de pagar, confira a malha: nota cancelada, nota devolvida ou erro de digitação na DIEF, como número de nota ou CNPJ, também geram diferença, e nesse caso o acerto é feito na declaração.
⚠️ Pagar a diferença antes de a SEFAZ-PI iniciar um procedimento fiscal deixa a conta em principal mais juros e multa de mora. Depois de iniciada a fiscalização, a cobrança passa a ser por auto de infração, com multa de ofício, que pesa bem mais. Se chegou aviso de malha, trate antes do prazo indicado nele.
A antecipação faz parte das obrigações que a empresa do Piauí acompanha todo mês. O artigo sobre conformidade fiscal em Teresina mostra o restante do calendário: DAS, declarações, ISS e certidões.
💡 Recebeu aviso de malha de antecipação parcial ou não sabe se os DAR dos últimos meses cobriram todas as notas? A RBO levanta as entradas, refaz a conta item a item e diz se há diferença, se está tudo certo ou se existe passivo a regularizar. Falar com um contador →
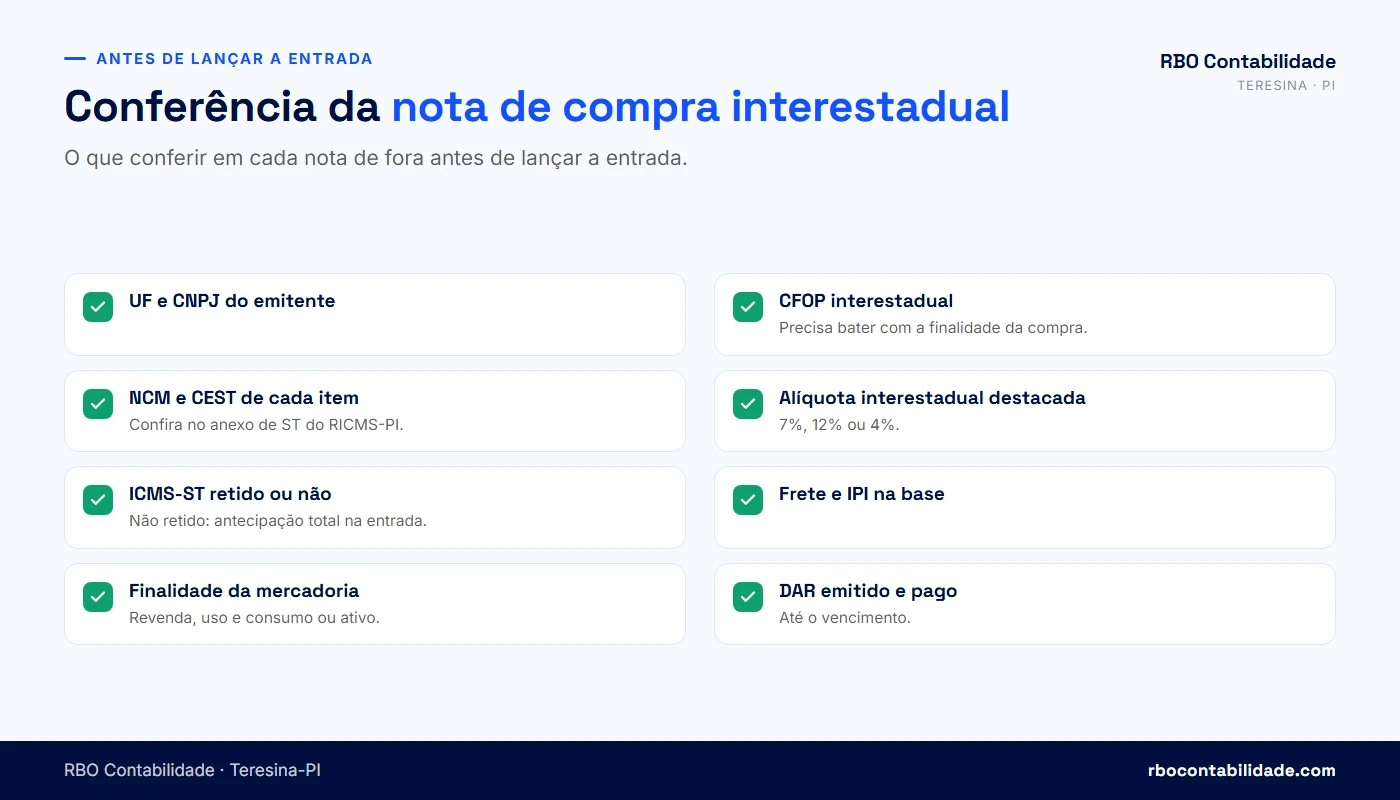
Como conferir uma nota de compra interestadual antes de dar entrada?
Antes de lançar a entrada, confira na nota de fora a UF do emitente, a alíquota interestadual destacada, a NCM e o CEST de cada item, se há ICMS-ST retido e qual é a finalidade da compra para a sua empresa. Com esses dados você sabe se cada item vai para a antecipação parcial, para a ST ou para o DIFAL, e se o DAR do mês vai cobrir o que a SEFAZ-PI espera receber. A conferência leva poucos minutos por nota quando é feita na chegada da mercadoria, e vira um levantamento de meses quando é feita depois da malha.
- UF e CNPJ do emitente: a nota é mesmo de outro estado e de um fornecedor regular
- CFOP do fornecedor de operação interestadual (série 6), como 6.102 ou 6.403
- NCM e CEST de cada item, comparados com o anexo de ST do RICMS-PI
- Alíquota interestadual destacada: 7%, 12% ou 4%, conforme a origem e o produto
- Base e valor do ICMS-ST preenchidos quando o produto está na lista da ST
- Frete e IPI destacados, para conferir se entram na base
- Finalidade da compra para a sua empresa: revenda, uso e consumo ou ativo
- CFOP de entrada coerente com a finalidade, como 2.102, 2.403, 2.556 ou 2.551
- DAR do mês emitido e pago até o vencimento, com o comprovante arquivado junto da nota
O CFOP de entrada conta a finalidade ao fisco
O CFOP com que a sua empresa registra a entrada diz à SEFAZ-PI o que foi feito com a mercadoria. Os mais comuns nas compras de fora são o 2.102 (compra para comercialização), o 2.403 (compra para comercialização de mercadoria sujeita à substituição tributária), o 2.556 (compra de material para uso ou consumo) e o 2.551 (compra de bem para o ativo imobilizado). O CFOP da nota do fornecedor, da série 6, descreve a operação do lado dele e não substitui o seu lançamento.
Timon-MA e a Grande Teresina
Teresina e Timon ficam a uma ponte de distância, mas em estados diferentes. Uma empresa de Timon que compra de um atacadista de Teresina faz uma compra interestadual do Piauí para o Maranhão, com alíquota de 12%, e segue as regras de antecipação do Maranhão, não as do Piauí. O caminho inverso também vale: a loja de Teresina que compra de um fornecedor de Timon faz compra interestadual e paga a antecipação parcial ao Piauí, como se o fornecedor estivesse em Fortaleza.
A transferência de mercadoria entre a matriz em Teresina e uma filial em Timon é operação interestadual entre estabelecimentos do mesmo titular, com regras próprias desde a Lei Complementar nº 204/2023. O guia sobre como abrir uma filial em Teresina trata das inscrições de cada estabelecimento.
Para medir o tamanho da revisão que a sua empresa precisa, responda ao diagnóstico abaixo pensando nas compras de fora dos últimos meses.
Diagnóstico das compras interestaduais da loja
Responda pensando nas compras de fora do Piauí dos últimos meses e marque cada afirmação que vale para a sua empresa. O resultado indica se vale revisar as notas de entrada e os DAR com o contador.
Marque os itens acima para ver a leitura do resultado.
Importante: Este diagnóstico não calcula imposto devido, não garante economia e não substitui a análise das suas notas fiscais e da legislação vigente do Piauí.
Dá para reduzir o peso do ICMS nas compras de fora de forma legal?
Dá para organizar as compras de fora dentro da lei, e a análise pode concluir que existe ganho, que a empresa já está no melhor caminho ou que há imposto pago a menos para regularizar. O planejamento lícito trabalha com escolhas reais: de quem comprar, com que classificação fiscal, em que regime tributário e usando quais benefícios previstos na legislação do Piauí. Simulação e sonegação mudam só o papel, escondendo a operação que de fato aconteceu, e são crime.
Comparar o custo final, não o preço da nota
A comparação entre fornecedor de fora e fornecedor do Piauí só vale com o imposto dentro da conta. Numa simulação hipotética e didática, um atacadista de Teresina oferece o lote por R$ 11.000,00, já com o ICMS da cadeia resolvido na nota dele, e um distribuidor de São Paulo oferece o mesmo lote por R$ 10.000,00, fora da ST e com alíquota interna geral.
Simulação hipotética e didática — empresa do Simples

Fornecedor de São Paulo
Preço ......................... R$ 10.000,00
Antecipação parcial (15,5%) .... R$  1.550,00
Frete (hipotético) ............. R$    600,00
Custo final .................... R$ 12.150,00

Fornecedor de Teresina
Preço com entrega .............. R$ 11.000,00
Antecipação parcial ............ não há (compra interna)
Custo final .................... R$ 11.000,00
Nessa simulação, a nota mais barata sai mais cara. Com outros preços e outro frete, o resultado pode se inverter, e numa empresa do regime normal, que aproveita a antecipação como crédito, a comparação muda de novo. Por isso a conta é feita com os números da sua empresa, não com regra de bolso.
Outras alavancas lícitas
Revisar a NCM dos produtos é uma delas: um item classificado errado pode estar pagando alíquota interna maior, ou menor, do que a devida, e a correção vale nos dois sentidos. Outra é avaliar o regime. No regime normal a antecipação vira crédito, e para algumas operações de comércio com margem baixa e compras concentradas fora do estado essa diferença pesa na comparação com o Simples. O planejamento tributário da RBO faz essa comparação com os números reais. Também há benefícios e regimes especiais previstos no Anexo IV do RICMS-PI para setores e operações específicos, que exigem enquadramento e, às vezes, pedido à SEFAZ-PI.
O que não é planejamento
| Planejamento lícito | Simulação ou sonegação |
|---|---|
| Comparar fornecedores pelo custo final com imposto | Comprar sem nota ou com nota de valor menor que o pago |
| Corrigir a NCM com base na descrição técnica do produto | Trocar a NCM para cair em alíquota menor sem que o produto mude |
| Avaliar a mudança de regime tributário | Emitir a compra em nome de outra empresa ou do CPF do sócio |
| Usar benefício previsto no RICMS-PI, com os requisitos cumpridos | Lançar mercadoria de revenda como uso e consumo |
| Pagar no prazo do diferimento, para quem tem direito a ele | Receber a mercadoria por endereço de outro estado para fugir da antecipação |
⚠️ Suprimir ou reduzir tributo omitindo operação, inserindo informação falsa ou usando documento inexato é crime contra a ordem tributária, nos termos do art. 1º da Lei nº 8.137/1990. Além da cobrança do imposto com multa, quem praticou ou determinou a conduta, em regra o administrador, pode responder criminalmente.
O artigo como pagar menos impostos legalmente mostra o mesmo raciocínio aplicado aos outros tributos da empresa.
💡 Quer saber se o seu fornecedor de fora ainda compensa depois da antecipação? Mande as últimas notas de compra para a RBO e receba a conta do custo final. Chame no WhatsApp.
A reforma tributária acaba com a antecipação do ICMS?
Não por enquanto. A Emenda Constitucional nº 132/2023 extingue o ICMS só em 2033. Até lá, o imposto continua sendo cobrado pelo Piauí, com alíquotas reduzidas aos poucos entre 2029 e 2032. Enquanto existir ICMS, a antecipação parcial, a substituição tributária e o DIFAL seguem valendo, nos termos da Lei nº 4.257/1989 e do RICMS-PI.
| Ano | O que acontece com o ICMS | O que acontece com o IBS e a CBS |
|---|---|---|
| 2026 | Cobrado normalmente, com antecipação, ST e DIFAL | Ano de teste, com alíquotas simbólicas |
| 2027 e 2028 | Cobrado normalmente | CBS passa a ser cobrada; IBS segue em teste |
| 2029 a 2032 | Alíquotas reduzidas gradualmente a cada ano | IBS cresce na mesma proporção |
| 2033 | Extinto | IBS e CBS em vigor plena |
A Lei Complementar nº 214/2025 regulamenta o IBS e a CBS. O IBS será cobrado no destino e com crédito amplo, o que muda a lógica que hoje justifica a antecipação nas compras interestaduais. O que vai existir no lugar dela ainda depende de regulamentação, e não há regra em vigor que elimine a antecipação parcial do Piauí antes de 2033.
Para o comerciante do Simples, a mudança que chega antes é outra: a partir de 2027, a empresa pode escolher pagar o IBS e a CBS fora do DAS, para que o cliente dela aproveite crédito. O artigo sobre o Simples Nacional em 2026 e 2027 explica essa escolha. Nas compras de fora, a rotina de 2026 continua a mesma: classificar cada item, pagar o DAR até o dia 15 e guardar o comprovante com a nota.
Perguntas frequentes sobre antecipação ICMS Piauí
Antecipação parcial e cálculo
01O que é antecipação parcial do ICMS no Piauí?+
É a parte do ICMS que o Piauí cobra na entrada de mercadoria comprada em outro estado para revenda: a diferença entre a alíquota interna do produto e a interestadual, sobre o valor da operação. A cobrança está autorizada no art. 31, §§ 5º e 6º, da Lei nº 4.257/1989, com a redação da Lei nº 7.436/2020, e detalhada nos arts. 78 a 82 do RICMS-PI. Ela não encerra a tributação: a revenda continua tributada.
02Quem é obrigado a pagar a antecipação parcial no Piauí?+
Paga o estabelecimento inscrito no Cadastro de Contribuintes do Estado do Piauí (CAGEP) que recebe mercadoria de outro estado para comercializar, seja do Lucro Presumido, do Lucro Real ou do Simples Nacional. Ficam fora os produtos da substituição tributária, que seguem o ICMS-ST, e as compras para uso, consumo ou ativo, que pagam o DIFAL. O art. 31, § 5º, da Lei nº 4.257/1989 também exclui os estabelecimentos cadastrados como contribuintes substituídos, na forma do regulamento.
03Qual é a fórmula da antecipação parcial do ICMS?+
Valor da operação × (alíquota interna do produto no Piauí − alíquota interestadual). O art. 79 do RICMS-PI define a base como o valor da operação praticado pelo remetente, e a lei proíbe somar MVA ou margem. Quem erra costuma errar a alíquota interna, aplicando 22,5% a produto que tem alíquota própria ou benefício no Anexo IV. Por isso a conta começa pela NCM do item, não pelo total da nota.
04Qual é a alíquota interna de ICMS do Piauí em 2026?+
A alíquota interna geral é de 22,5%, prevista no art. 23, inciso I, alínea c, da Lei nº 4.257/1989, com a redação da Lei nº 8.558/2024, e com efeitos desde 01/04/2025; antes, era de 21%. No RICMS-PI, ela está no art. 21, inciso I, alínea c, com a redação do Decreto nº 23.741/2025. Vale para as mercadorias que não estão em outras alíneas do artigo. Alguns produtos têm alíquota própria, e o Anexo IV traz isenções e reduções de base.
05Qual alíquota interestadual vem na nota de compra de outro estado?+
A alíquota interestadual depende da origem e do produto. Mercadoria vinda do Sul e do Sudeste, exceto Espírito Santo, para o Piauí sai a 7%. Mercadoria vinda do Norte, do Nordeste, do Centro-Oeste e do Espírito Santo sai a 12%. Produto importado, ou com conteúdo de importação acima de 40%, sai a 4%. As duas primeiras alíquotas vêm da Resolução do Senado Federal nº 22/1989 e a de 4%, da Resolução nº 13/2012. A alíquota destacada na nota é a que entra no cálculo da antecipação.
06Notas anteriores a abril de 2025 usam qual alíquota interna na antecipação?+
Usam a alíquota vigente na data da entrada da mercadoria. Até 31/03/2025, a alíquota interna geral do Piauí era de 21%; a partir de 01/04/2025, passou a 22,5%, por força da Lei nº 8.558/2024. Se a sua empresa está regularizando antecipações antigas, por causa de malha fiscal ou de revisão interna, cada período precisa ser recalculado com a alíquota da época. Aplicar 22,5% a notas de 2024 cobra imposto a mais, e aplicar 21% a notas recentes deixa diferença a pagar.
07Frete e IPI entram na base da antecipação parcial?+
Esse ponto precisa ser conferido no texto consolidado do RICMS-PI antes de cada cálculo. Em regra, o ICMS considera o valor da operação, e frete e despesas cobrados do comprador costumam integrar a base, mas o tratamento do IPI e do frete contratado à parte pelo destinatário tem detalhes próprios. Como uma diferença pequena na base se repete em todas as notas do mês, vale definir a regra com o contador uma vez e aplicá-la de forma igual em todas as entradas, para que o DAR bata com o cruzamento da SEFAZ-PI.
08Se a alíquota interna do produto for igual à interestadual, pago antecipação?+
Não sobra diferença para antecipar. O caso aparece com produtos de alíquota interna reduzida comprados no Nordeste, a 12%, e com itens isentos ou com base reduzida no Anexo IV do RICMS-PI. Mesmo com valor zero, a nota continua chegando à SEFAZ-PI, e o lançamento da entrada precisa mostrar por que não houve recolhimento. Guarde a classificação do item junto da nota.
09Fornecedor do Simples sem destaque de ICMS na nota afasta a antecipação?+
Não afasta. Para a empresa do Simples que compra, o Anexo V do RICMS-PI, art. 3º, § 3º, diz que a exigência da antecipação parcial independe de a nota de origem conter ou não destaque do ICMS. O § 1º manda usar as alíquotas aplicáveis aos não optantes, ou seja, a interestadual prevista para a operação: 7%, 12% ou 4%. Para a empresa do regime normal, o regulamento não traz regra própria para esse caso, e o procedimento deve ser confirmado com a SEFAZ-PI.
10Existe valor mínimo para pagar a antecipação parcial no Piauí?+
Existe. O § 3º do art. 78 do RICMS-PI, aprovado pelo Decreto nº 21.866/2023, dispensa o pagamento da antecipação parcial quando o valor for inferior a 5 UFR-PI. A regra já existia no regulamento anterior, o Decreto nº 13.500/2008. Antes de deixar de recolher um valor pequeno, confira o valor da UFR-PI do ano e mantenha o cálculo arquivado com a nota, para explicar a ausência de DAR se a SEFAZ-PI perguntar.
11No Lucro Presumido, a antecipação parcial vira crédito de ICMS?+
Sim. Na empresa do regime normal, seja Lucro Presumido ou Lucro Real, o art. 53, inciso XVIII, do RICMS-PI inclui entre os créditos do contribuinte o valor da antecipação parcial de que trata o caput do art. 78. A empresa paga na entrada e abate quando apura o imposto das vendas. No resultado, a antecipação adianta o recebimento do Piauí, mas não aumenta o imposto da cadeia, o que muda a comparação de custo entre fornecedores de fora e do estado.
Simples Nacional e MEI
12Empresa do Simples Nacional paga antecipação de ICMS em compra interestadual no Piauí?+
Paga. O art. 13, § 1º, inciso XIII, alínea g, item 2, da Lei Complementar nº 123/2006 deixa fora do Simples o ICMS das compras em outros estados sem encerramento da tributação, cobrado pela diferença entre a alíquota interna e a interestadual. O § 5º manda usar as alíquotas aplicáveis às empresas não optantes. A Resolução CGSN nº 140/2018 repete a regra no art. 5º. O pagamento é feito em DAR da SEFAZ-PI, separado do DAS, e o valor não gera crédito para a optante.
13A antecipação parcial do Simples Nacional entra no DAS?+
Não entra. A antecipação parcial, a antecipação total da substituição tributária e o diferencial de alíquotas são recolhidos fora do Simples Nacional, em DAR emitido no sistema da SEFAZ-PI. O DAS cobre o ICMS das vendas da empresa, apurado no PGDAS-D sobre a receita. São dois pagamentos com fatos geradores diferentes: o DAR se refere à entrada da mercadoria vinda de fora, e o DAS se refere à receita das vendas. Pagar um não dispensa o outro, salvo a segregação correta das receitas de produtos com ST.
14Por que a empresa do Simples não aproveita a antecipação como crédito?+
Porque o art. 23 da Lei Complementar nº 123/2006 proíbe a optante de apropriar e de transferir créditos dos impostos abrangidos pelo Simples Nacional. O STF considerou essa consequência compatível com a Constituição no Tema 517. Na prática, o DAR de antecipação vira custo da mercadoria, e a revenda paga a parcela de ICMS do DAS. A loja que forma preço só pelo valor da nota perde margem sem perceber.
15O STF já decidiu se o Simples Nacional pode ser cobrado da antecipação do ICMS?+
Sim. No Tema 517 da repercussão geral, o Supremo Tribunal Federal considerou constitucional a cobrança do diferencial de alíquota do ICMS pelo estado de destino na entrada de mercadorias compradas por empresa optante pelo Simples Nacional. O Superior Tribunal de Justiça também já afastou a tentativa de separar o regime para fugir da antecipação. Na prática, a condição de optante não serve como argumento para deixar de recolher. Quem tem débito acumulado deve tratar a regularização, e não apostar numa tese contrária a esses precedentes.
16MEI paga antecipação de ICMS quando compra de outro estado?+
O MEI é optante pelo Simples Nacional, e nem o art. 13, § 1º, XIII, da Lei Complementar nº 123/2006 nem o art. 3º do Anexo V do RICMS-PI, que lista o ICMS cobrado fora do Simples, trazem exceção para ele na antecipação parcial. A regra expressa sobre o MEI, no § 7º desse artigo, trata do MEI como vendedor: a antecipação cabe a quem compra dele. O MEI que compra de fora para revender deve pedir ao contador que confira como a SEFAZ-PI trata a sua inscrição.
17Como incluir a antecipação parcial no preço de venda da loja do Simples?+
Monte o custo com preço da nota, frete e DAR de antecipação, e só então aplique a margem. Depois desconte a alíquota efetiva do DAS sobre a venda. Se o fornecedor muda de estado, refaça a conta: uma compra de São Paulo leva 15,5% de antecipação, e uma do Ceará, 10,5%, com alíquota interna geral. Atualize a planilha de preço sempre que a alíquota ou a origem mudar.
18O que é a malha de antecipação parcial do Simples Nacional da SEFAZ-PI?+
É um cruzamento da SEFAZ-PI que verifica se empresas do Simples Nacional de determinados CNAEs, inscritas no Piauí, recolheram a antecipação parcial em valor menor que o devido. A Secretaria compara as notas fiscais eletrônicas de entrada, que recebe no momento da autorização, com os DAR pagos e com a DIEF. Quando há diferença, a empresa é intimada a regularizar, período a período, ou a se manifestar se discordar da apuração.
19Empresa do Simples que só presta serviço paga antecipação de ICMS?+
Prestadora de serviços que paga ISS em Teresina e não tem inscrição estadual não revende mercadoria e, por isso, não entra na antecipação parcial. Se ela compra de outro estado um equipamento ou material para uso próprio, sem ser contribuinte do ICMS, o diferencial de alíquotas é recolhido pelo vendedor de fora ao Piauí, conforme a Lei Complementar nº 190/2022. A situação muda se a empresa também vende mercadorias e tem inscrição estadual: nesse caso, cada compra precisa ser classificada pela finalidade.
20Sair do Simples Nacional reduz o peso da antecipação parcial?+
Pode reduzir o efeito no custo, porque no regime normal a antecipação vira crédito de ICMS. Mas a troca de regime muda também o IRPJ, a CSLL, o PIS, a Cofins e o próprio ICMS das vendas, e o resultado depende da margem, do volume de compras de fora e do perfil de clientes. Não há resposta pronta. A comparação precisa ser feita com os números reais da empresa, e a análise pode concluir que o Simples continua mais vantajoso, que outro regime é melhor ou que há ajustes a fazer antes.
Substituição tributária e DIFAL
21Qual a diferença entre antecipação parcial e substituição tributária?+
A antecipação parcial cobra só a diferença de alíquotas, sem margem, e a revenda paga ICMS de novo. A substituição tributária cobra o imposto da cadeia inteira com MVA e encerra a tributação. No Simples, isso aparece no PGDAS-D: receita de produto com ST é segregada e sai sem ICMS no DAS; receita de produto com antecipação parcial não é segregada. No mesmo item, as duas cobranças não se acumulam.
22Como saber se o produto que comprei está na substituição tributária do Piauí?+
Pegue a NCM, de oito dígitos, e o CEST, de sete dígitos, de cada item da nota e compare com o anexo de substituição tributária do RICMS-PI, publicado no Portal da Legislação da SEFAZ-PI. A descrição do produto precisa corresponder às duas classificações. Se o item está no anexo, segue a ST; se não está, segue a antecipação parcial quando for para revenda. O CEST foi criado pelo Convênio ICMS nº 92/2015; hoje a tabela de segmentos e códigos está nos anexos do Convênio ICMS nº 142/2018.
23O que é antecipação total do ICMS no Piauí?+
É o recolhimento do ICMS da substituição tributária feito pela própria empresa piauiense que recebe a mercadoria, quando o fornecedor de outro estado não reteve o imposto. Isso acontece quando não há acordo entre os estados para aquele produto ou quando o fornecedor deixou de reter. O cálculo segue a lógica da ST, com MVA e alíquota interna do Piauí, descontado o ICMS da operação interestadual. Depois de paga, a tributação fica encerrada e a revenda do produto não leva ICMS novamente.
24O que é MVA e onde encontro a do meu produto?+
MVA é a margem de valor agregado, o percentual que a legislação usa para presumir o preço de venda ao consumidor final e calcular o ICMS da substituição tributária. Cada produto tem a sua MVA, listada no anexo de ST do RICMS-PI junto com a NCM e o CEST. Nas compras interestaduais, a MVA costuma ser ajustada para compensar a diferença entre a alíquota interna e a interestadual, por fórmula prevista no próprio anexo. A MVA não entra no cálculo da antecipação parcial.
25A nota de fora veio sem ICMS-ST em produto que tem ST. O que fazer?+
Não dê entrada como se o imposto estivesse pago. Primeiro confira se o produto está mesmo no anexo de ST do RICMS-PI pela NCM e pelo CEST. Se estiver, verifique com o contador se havia acordo entre o estado do fornecedor e o Piauí: com acordo, o fornecedor deveria ter retido e pode emitir nota complementar; sem acordo, a sua empresa recolhe a antecipação total. Em qualquer caso, a SEFAZ-PI cobra de quem recebeu a mercadoria sem o imposto, com juros se pagar depois.
26Por que segregar a receita de produtos com ST no PGDAS-D?+
Porque o ICMS desses produtos já foi pago antes, pela retenção do fornecedor ou pela antecipação total. Ao informar a receita como revenda sujeita à substituição tributária, o PGDAS-D retira a parcela de ICMS do DAS sobre ela, como prevê o art. 18, § 4º-A, da Lei Complementar nº 123/2006. Sem a segregação, a loja paga o ICMS duas vezes. O cuidado oposto também vale: marcar como ST um produto fora do anexo reduz o DAS sem base legal e gera débito.
27O que é DIFAL na compra de material de uso e consumo?+
É o diferencial de alíquotas que a empresa contribuinte do ICMS no Piauí paga quando compra de outro estado um bem que não vai revender, como material de limpeza, embalagem de uso interno ou equipamento. O valor é a diferença entre a alíquota interna do Piauí e a interestadual da nota. A base é o art. 155, § 2º, incisos VII e VIII, da Constituição, a Lei Complementar nº 87/1996, alterada pela Lei Complementar nº 190/2022, e o art. 28 do RICMS-PI.
28Empresa do Simples paga DIFAL na compra de equipamento de outro estado?+
Paga, em DAR fora do DAS, pelo art. 13, § 1º, XIII, alínea h, da Lei Complementar nº 123/2006. A base é a dupla do art. 28 do RICMS-PI, que costuma dar valor maior do que a conta simples de diferença de alíquotas. A exceção está no § 3º do mesmo artigo: estabelecimento industrial de ME ou EPP instalado no Piauí, dentro do limite de receita do Estado, não paga DIFAL na compra de bem para o ativo imobilizado.
29DIFAL do ativo imobilizado gera crédito de ICMS?+
No regime normal de apuração, o ICMS relativo a bem do ativo imobilizado, incluído o diferencial de alíquotas, pode ser aproveitado como crédito em 48 parcelas mensais, conforme o art. 20, § 5º, da Lei Complementar nº 87/1996, observadas as regras de proporcionalidade com as saídas tributadas. Material de uso e consumo não gera crédito nem no regime normal. Na empresa do Simples Nacional, nenhum dos dois gera crédito, e o DIFAL pago entra integralmente no custo do bem adquirido.
30DIFAL na compra é o mesmo DIFAL da venda on-line para outro estado?+
Não. O da compra é pago pela empresa do Piauí que traz de fora bem para uso, consumo ou ativo, pela base do art. 28 do RICMS-PI. O da venda é recolhido pelo vendedor ao estado do comprador quando vende para consumidor final não contribuinte, como uma pessoa física de outro estado. A loja de Teresina que também vende pela internet para fora pode estar sujeita aos dois, com guias e prazos separados.
Prazo, guia e malha
31Qual o prazo para pagar a antecipação parcial do ICMS no Piauí?+
Pela regra do RICMS-PI, a antecipação parcial é paga na primeira unidade fazendária do Piauí por onde a mercadoria passa; o estabelecimento que cumpre os requisitos dos arts. 98 a 103 do regulamento paga até o dia 15 do mês seguinte. Esses requisitos estão ligados à regularidade cadastral e fiscal. O DIFAL segue a mesma regra, pelo art. 28, § 4º. Empresa com pendência na SEFAZ-PI deve confirmar a situação antes de contar com o dia 15.
32Qual o código de receita da antecipação parcial no DAR do Piauí?+
O Comunicado SEFAZ nº 4/2016 indicava o código 113011, ICMS Antecipação Parcial. Para a antecipação total e para o DIFAL, o mesmo comunicado indicava o 113001, e o adicional do FECOP tem o código 113387. Como essas orientações são anteriores ao RICMS de 2023, confira o código vigente no DAR web ou com o contador antes de emitir a guia. Pagamento com código errado pode não ser reconhecido no cruzamento e gerar malha.
33Como emitir o DAR da antecipação parcial na SEFAZ-PI?+
O DAR é emitido no sistema DAR web, no portal da SEFAZ-PI. Você informa a inscrição estadual da empresa, o código de receita correspondente ao tributo, o período de referência, que é o mês da entrada da mercadoria, e o valor principal calculado a partir das notas. Se o pagamento for feito depois do vencimento, o sistema calcula os acréscimos de mora. Guarde o comprovante junto com as notas que ele cobre, para conseguir demonstrar o pagamento numa eventual malha.
34O que acontece se eu pagar a antecipação parcial depois do dia 15?+
O pagamento em atraso sofre acréscimos moratórios, com juros e multa de mora calculados pelo próprio sistema de emissão do DAR da SEFAZ-PI. Enquanto o fisco não iniciou um procedimento de fiscalização, a empresa paga principal e acréscimos de mora. Se a diferença só for tratada depois de iniciada a fiscalização, a cobrança passa a ser feita por auto de infração, com multa de ofício, que pesa bem mais. Atrasos repetidos também podem afetar a regularidade fiscal da empresa e o direito ao prazo diferido.
35Recebi aviso de malha de antecipação parcial. Como regularizar?+
Primeiro confira se a diferença é real: nota cancelada, nota devolvida ou erro de digitação na DIEF, como número de nota ou CNPJ, também geram malha, e nesse caso o acerto é na declaração. Se a diferença for de imposto, transmita a DIEF retificadora do período, quando a retificação for permitida, e pague em DAR web, período a período, com a referência do mês da entrada e o vencimento original. O sistema calcula os acréscimos de mora.
36Como a SEFAZ-PI sabe que comprei mercadoria de outro estado?+
Toda nota fiscal eletrônica com destino a uma empresa do Piauí é recebida pela SEFAZ-PI no momento em que é autorizada. O fisco conhece o emitente, o destinatário, a NCM, a alíquota interestadual e o valor de cada item antes mesmo de a mercadoria chegar à loja. Com esses dados, cruza as entradas com os DAR pagos e com as declarações da empresa. É esse cruzamento que alimenta as malhas fiscais e torna improvável que uma antecipação não paga passe despercebida.
Conferência, planejamento e reforma
37Qual CFOP usar na entrada de mercadoria comprada de outro estado?+
Depende da finalidade: 2.102 para revenda, 2.403 para revenda de mercadoria com substituição tributária, 2.556 para uso e consumo e 2.551 para ativo imobilizado. O CFOP da nota do fornecedor, da série 6, não serve para o seu lançamento. Se a finalidade muda depois da entrada, como mercadoria de revenda usada na loja, o ajuste precisa ser documentado, porque o CFOP define se a empresa deve antecipação parcial ou DIFAL.
38Empresa de Timon que compra em Teresina paga antecipação ao Piauí?+
Não. Timon fica no Maranhão, e a compra que uma empresa de Timon faz de um fornecedor de Teresina é uma operação interestadual do Piauí para o Maranhão, com alíquota interestadual de 12%. Quem cobra a antecipação, nesse caso, é o Maranhão, pelas regras da legislação maranhense. O caminho inverso também vale: a loja de Teresina que compra de fornecedor de Timon faz compra interestadual e paga a antecipação parcial ao Piauí, exatamente como faria com um fornecedor de Fortaleza ou de São Paulo.
39Transferência entre matriz em Teresina e filial em Timon paga ICMS?+
A transferência de mercadoria entre estabelecimentos do mesmo titular em estados diferentes tem regras próprias desde a Lei Complementar nº 204/2023, que tratou da manutenção e da transferência de créditos nessas operações. O tratamento na entrada do estado de destino, inclusive quanto à antecipação, segue a legislação de cada estado e precisa ser conferido caso a caso. Quem mantém estabelecimentos dos dois lados da ponte deve ter inscrição estadual em cada um e controlar separadamente as entradas e os pagamentos de cada estado.
40Vale a pena comprar de fornecedor do Piauí para evitar a antecipação?+
Depende do custo final, não do preço da nota. A compra dentro do Piauí não tem antecipação parcial, mas o preço local já embute o ICMS da cadeia. Na compra de fora, somam-se antecipação e frete. Para a empresa do regime normal, a antecipação volta como crédito pelo art. 53, XVIII, do RICMS-PI, e a comparação tende a favorecer quem tiver o menor preço líquido. Faça a conta com os números da sua empresa.
41Lançar mercadoria de revenda como uso e consumo é planejamento?+
Não. Dar entrada em mercadoria que vai ser revendida como se fosse material de uso e consumo esconde a operação real, e isso é simulação, não planejamento. A SEFAZ-PI percebe quando o item aparece nas notas de saída ou falta no inventário. Suprimir ou reduzir tributo com informação falsa ou documento inexato é crime contra a ordem tributária, nos termos do art. 1º da Lei nº 8.137/1990. Planejamento lícito trabalha com escolhas reais, como fornecedor, classificação correta e regime tributário.
42Corrigir a NCM dos produtos pode mudar a antecipação a pagar?+
Pode, nos dois sentidos. A NCM define a alíquota interna aplicável, se o produto está na substituição tributária e se há benefício no Anexo IV do RICMS-PI. Um item classificado errado pode estar pagando antecipação a mais ou a menos. A correção precisa se basear na descrição técnica do produto e nas regras de classificação fiscal, não na alíquota desejada. Trocar a NCM sem que o produto mude, só para cair em tributação menor, deixa de ser revisão e passa a ser informação falsa ao fisco.
43A reforma tributária acaba com a antecipação parcial do ICMS?+
Não antes de 2033. A Emenda Constitucional nº 132/2023 extingue o ICMS em 2033, com redução gradual das alíquotas entre 2029 e 2032, e enquanto ele existir o Piauí continua cobrando antecipação parcial, ST e DIFAL. A Lei Complementar nº 214/2025 regulamenta o IBS e a CBS, cobrados no destino e com crédito amplo, mas não traz regra que elimine a antecipação do Piauí antes do fim do ICMS.
44O que muda para o comerciante do Simples nas compras de fora em 2027?+
Nas compras interestaduais, nada: o ICMS segue com antecipação parcial, ST e DIFAL. A mudança de 2027 está na venda, porque a empresa do Simples pode optar por recolher o IBS e a CBS fora do DAS para que o cliente empresarial aproveite crédito. Essa escolha depende do perfil dos clientes. Classificar cada item, pagar o DAR no prazo e arquivar o comprovante continuam obrigatórios.
Simples Nacional e MEI
45O STF já decidiu se a empresa do Simples Nacional pode ser cobrada da antecipação do ICMS?+
Sim. No RE 970.821 (Tema 517 da repercussão geral), julgado em 11/05/2021, o Supremo Tribunal Federal fixou a tese: "É constitucional a imposição tributária de diferencial de alíquota do ICMS pelo Estado de destino na entrada de mercadoria em seu território devido por sociedade empresária aderente ao Simples Nacional, independentemente da posição desta na cadeia produtiva ou da possibilidade de compensação dos créditos." Ser optante, portanto, não afasta a cobrança.
Fontes oficiais consultadas
10 fontes primárias, conferidas em outubro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Constituição Federal — art. 155, § 2º, VII e VIII (diferencial de alíquotas)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 87/1996 — Lei Kandir (ICMS)Presidência da República · planalto.gov.br
- 03Lei Complementar nº 123/2006 — art. 13, § 1º, XIII, "g" e "h", e § 5ºPresidência da República · planalto.gov.br
- 04Lei Complementar nº 190/2022 — DIFAL nas operações interestaduaisPresidência da República · planalto.gov.br
- 05Emenda Constitucional nº 132/2023 — reforma tributária e transição do ICMSPresidência da República · planalto.gov.br
- 06Lei Complementar nº 214/2025 — IBS, CBS e calendário de transiçãoPresidência da República · planalto.gov.br
- 07Resolução CGSN nº 140/2018 — art. 5º, XII, "g" e "h", e § 2ºComitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
Estado do Piauí
- 08Portal da Legislação — RICMS-PI (Decreto nº 21.866/2023) e Lei nº 4.257/1989SEFAZ-PI · portaldalegislacao.sefaz.pi.gov.br
- 09Comunicado sobre o novo RICMS — vigência a partir de 08/03/2023SEFAZ-PI · portal.sefaz.pi.gov.br
- 10Fale com a SEFAZ — malha fiscal de antecipação parcial do Simples NacionalSEFAZ-PI · sefaz.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador (CRC-PI 010656 - O) e responsável técnico da RBO Contabilidade, em Teresina-PI, com 12 anos de profissão. Acompanha no dia a dia as compras interestaduais de comércios do Piauí e de Timon-MA: classificação das notas de entrada, antecipação parcial, substituição tributária, DIFAL e regularização de malhas da SEFAZ-PI.
